

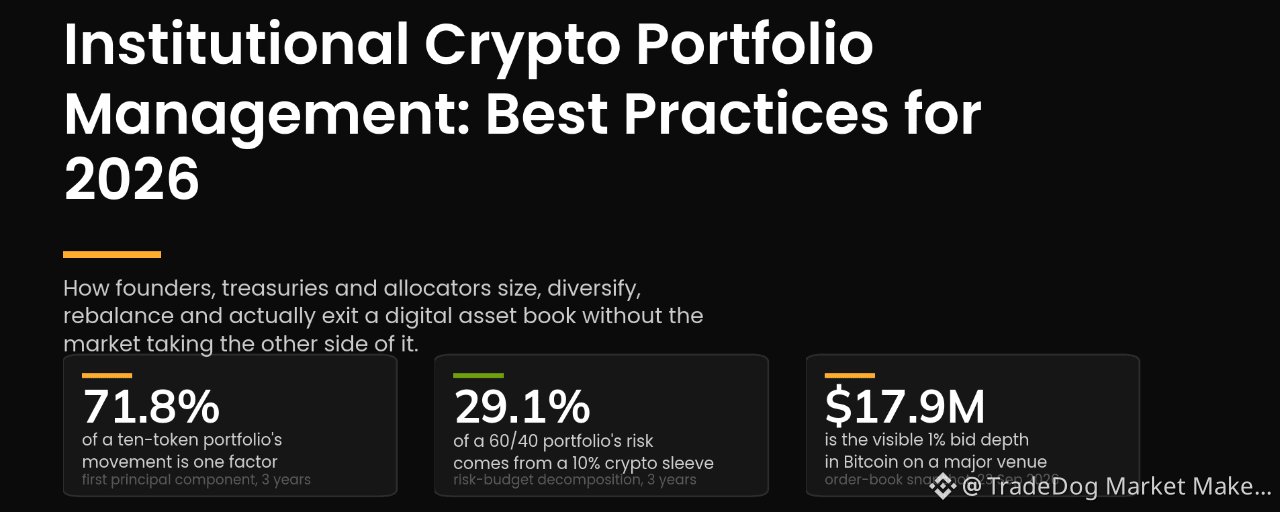

Votre portefeuille crypto de 10 tokens est une seule position. Voici les données.
Points clés d’abord :
Un seul facteur explique 82,0 % du mouvement de dix grandes valeurs au cours de l’année écoulée.
Une poche Bitcoin de 5 % contribue à 12,4 % du risque d’un portefeuille 60/40. Une poche de 10 % contribue à 29,1 %.
Une position de 50 M$ sur Avalanche est 80,8x l’ensemble de la profondeur acheteuse de 1 % visible sur une grande place.
Chaque règle de rebalancement testée a surpassé l’achat et conservation sur trois et cinq ans. Les gagnantes annuelles l’ont emporté avec le turnover le plus faible.
73 % des 351 institutions interrogées prévoient d’ajouter en 2026, et 49 % ont renforcé la gestion des risques et le dimensionnement des positions.
La diversification que vous pensez avoir achetée
TDMM mesure les clôtures quotidiennes pour dix grandes valeurs sur la bourse Coinbase sur l’année jusqu’au 23 septembre 2026. Corrélation avec Bitcoin : $ETH 0,905, Solana 0,867, $XRP 0,866, Chainlink 0,840, Cardano 0,812. Même Polkadot, le plus “lâche” des dix, était à 0,636.
Effectuez une analyse en composantes principales et la première composante explique 82,0% de la variation commune. Un panier égal-pondéré de dix tokens a affiché une volatilité annualisée de 66,6% sur trois ans, contre 47,3% pour Bitcoin seul, pour un ratio de diversification de 1,18. Vous avez “payé” 19 points de volatilité pour un bénéfice de 18%.
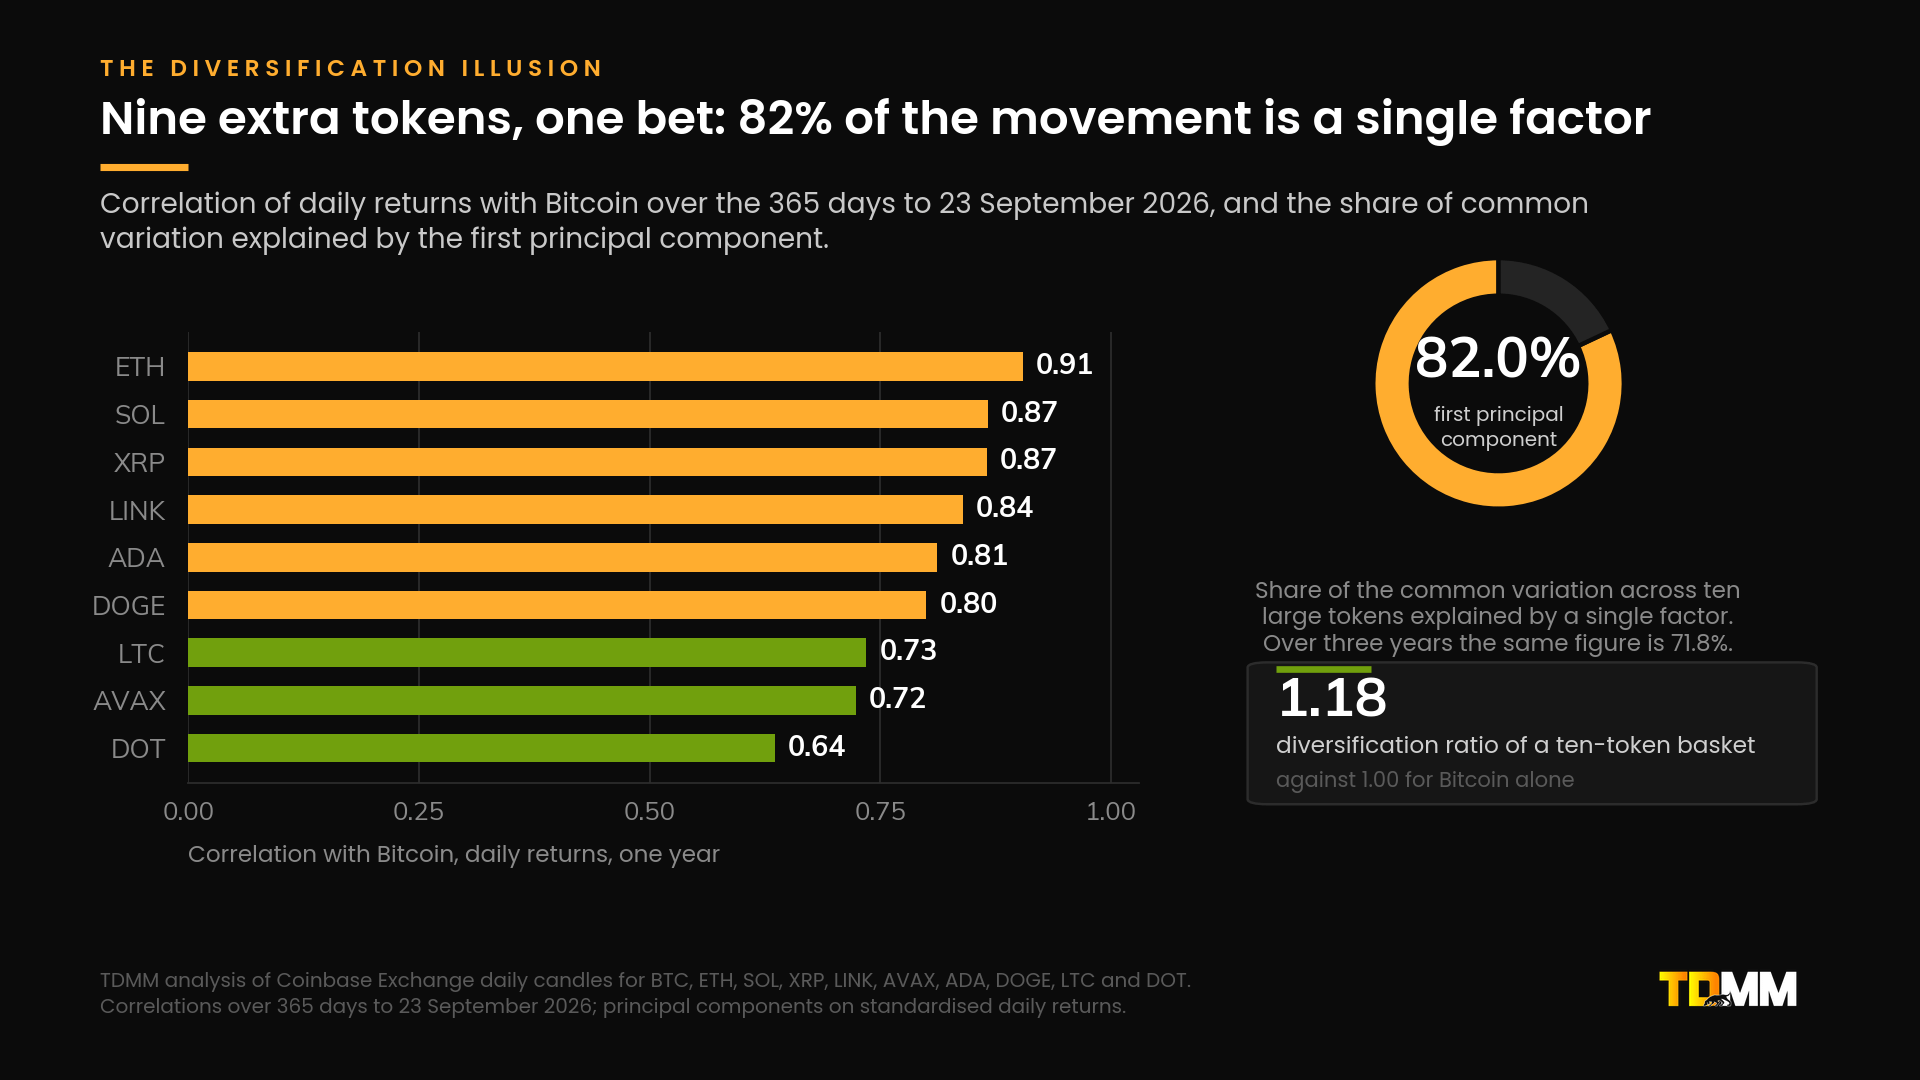
Neuf tokens en plus, un seul pari : 82% du mouvement provient d’un seul facteur
Et ça échoue quand vous en avez besoin. Ajustée séparément les jours de hausse et les jours de baisse sur trois ans, la bêta de Chainlink à Bitcoin était de 0,88 en hausse et de 1,37 en baisse. XRP était à 0,89 en hausse et 1,24 en baisse. Sur les 55 pires jours de Bitcoin, Bitcoin a chuté en moyenne de 5,22% et les altcoins entre 6,01% et 7,65%.
Taille selon le risque, pas selon le poids
Dégagez un manchon Bitcoin d’un portefeuille 60/40 et mesurez quelle part du risque du portefeuille il contribue, sur trois ans jusqu’au 23 septembre 2026 :
Manchon de 1%, 1,8% du risque
Manchon de 2%, 4,0% du risque
Manchon de 5%, 12,4% du risque
Manchon de 10%, 29,1% du risque
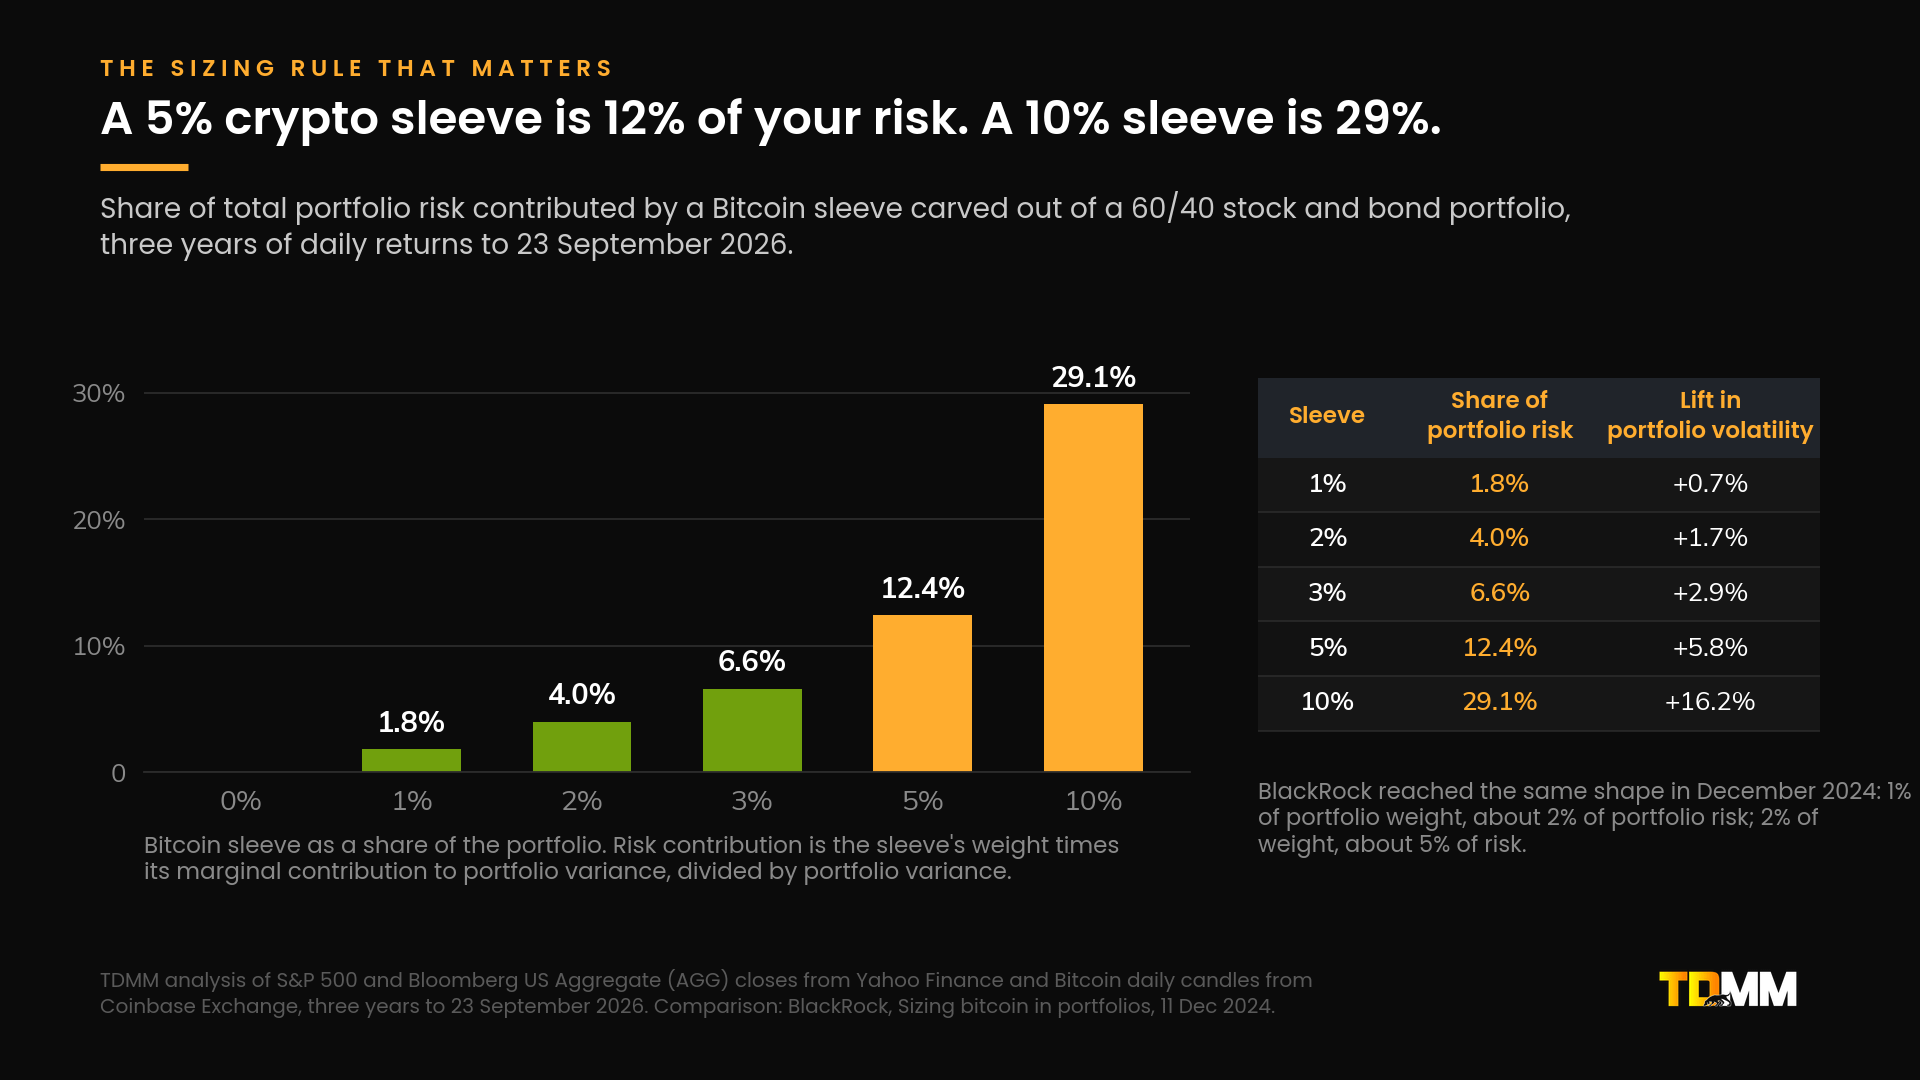
Un manchon crypto de 5% représente 12% de votre risque. Un manchon de 10% représente 29%.
BlackRock a obtenu la même forme en décembre 2024. C’est à peu près la règle la plus stable que cette classe d’actifs offre.
Le nombre que personne ne vérifie avant d’acheter
Instantané du carnet d’ordres, Coinbase Exchange, 23 septembre 2026 à 06:53 UTC. Valeur des ordres d’achat en attente à 1% du milieu :
$BTC 17,88 M$. ETH 5,46 M$. SOL 3,90 M$. XRP 3,05 M$. LINK 0,79 M$. ADA 0,73 M$. AVAX 0,62 M$. DOT 0,33 M$.
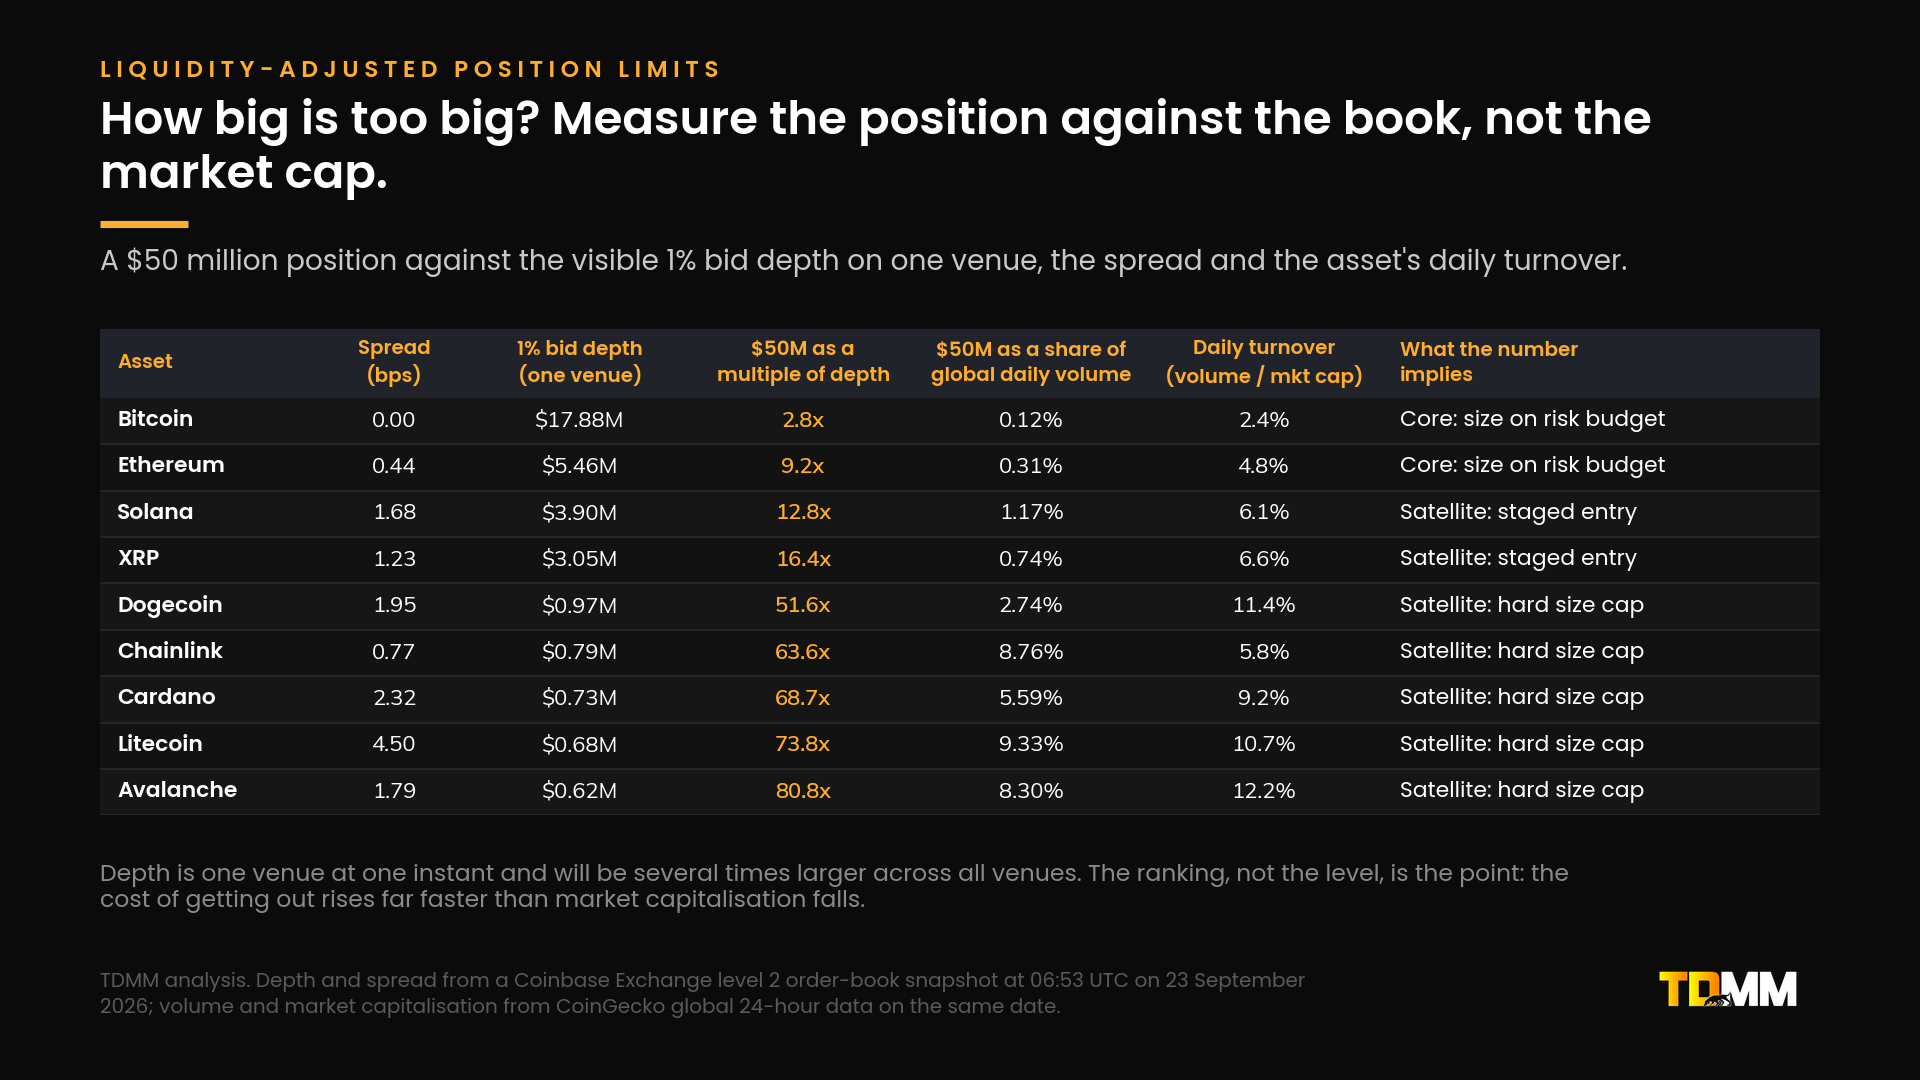
Quelle est la taille “trop grande” ? Mesurez la position par rapport au carnet, pas à la capitalisation boursière.
Une position de 50 M$ représente 2,8x la profondeur visible de Bitcoin et 80,8x celle d’Avalanche. La capitalisation boursière de Cardano était de 9,7 Md$ ce jour-là ; sa profondeur d’achat visible à 1% était inférieure à 750 000 $.
Un seul lieu, une seule exécution instantanée, et Coinbase représentait 1,75% du volume mondial de BTC : le chiffre “toutes places” est donc un multiple. Ce qui compte, c’est le classement. Le 10 octobre 2025, environ 19 Md$ de positions à effet de levier ont été liquidées en une journée et l’intérêt ouvert a chuté de 43%. La profondeur n’est pas constante.
Règle de travail : plafond de participation de 5% à 10% du volume quotidien, horizon de sortie maximal d’environ vingt jours de négociation pour un satellite ; multipliez les deux pour obtenir votre limite de position.
Rééquilibrage
Un manchon 50/30/20 BTC/ETH/SOL jusqu’au 23 septembre 2026. Sur trois ans : achat-détenu 50,4% par an avec un Sharpe de 0,77 ; rééquilibrage annuel 54,7% avec 0,91 et un turnover de 13,2% ; une bande de dérive de 10% à 51,9% avec un turnover de 47,6% (Sharpe 0,86). Sur cinq ans : achat-détenu 7,9% avec 0,06, annuel 16,2% avec 0,20.
Chaque version rééquilibrée a surpassé l’achat-détenu. La discipline paie, la fréquence coûte surtout.
Où elle se situe
Plus de 3,4 Md$ ont été dérobés entre janvier et début décembre 2025, dont 713 M$ depuis des portefeuilles personnels pour environ 158 000 incidents. Gestion “core” avec un dépositaire qualifié. Réserves dans des multi-sig testés. Soldes d’échange uniquement en tant que trésorerie opérationnelle, plafonnées et balayées quotidiennement. Au minimum deux émetteurs de stablecoins, car l’un d’eux a émis 0,65 $ sur un seul lieu lors du dérèglement d’octobre 2025.
Où TDMM s’insère
TDMM est un market maker, pas un gestionnaire d’actifs. Nous fournissons à la couche opérationnelle sur laquelle une décision de portefeuille s’exécute : profondeur et spread en temps réel sur 100+ intégrations de places, cotation bilatérale qui maintient un marché négociable pendant que le carnet est rééquilibré, exécution inter-places sur un seul prix de référence, et liquidité de bloc pour la taille que la profondeur visible ne peut pas absorber. En activité depuis 2015, plus de 10 Md$ échangés, 200+ marchés, 24/7 sur cinq continents. Négociabilité, transparence, cycle de vie complet. Aucune promesse sur le prix ou le volume.
Analyse complète avec les 19 graphiques sur tdmm.io/insights/blog/
Avertissement : informations et éducation uniquement, pas de conseil en investissement, financier, juridique ou fiscal. TDMM est un market maker et un fournisseur de liquidité, pas un conseiller en investissement enregistré. Les actifs numériques sont très volatils et peuvent perdre toute leur valeur. Données capturées le 23 septembre 2026 ; la profondeur est mesurée sur un seul lieu à un instant donné. Les backtests sont hypothétiques, ne facturent aucun coût et ne représentent pas des transactions réelles. Les performances passées ne sont pas un indicateur fiable des résultats futurs. Faites vos propres recherches.
#CryptoPortfolio #InstitutionalCrypto #RiskManagement #MarketMaking #TDMM