

L’inscription (listing) est le début du problème de liquidité, pas la fin.
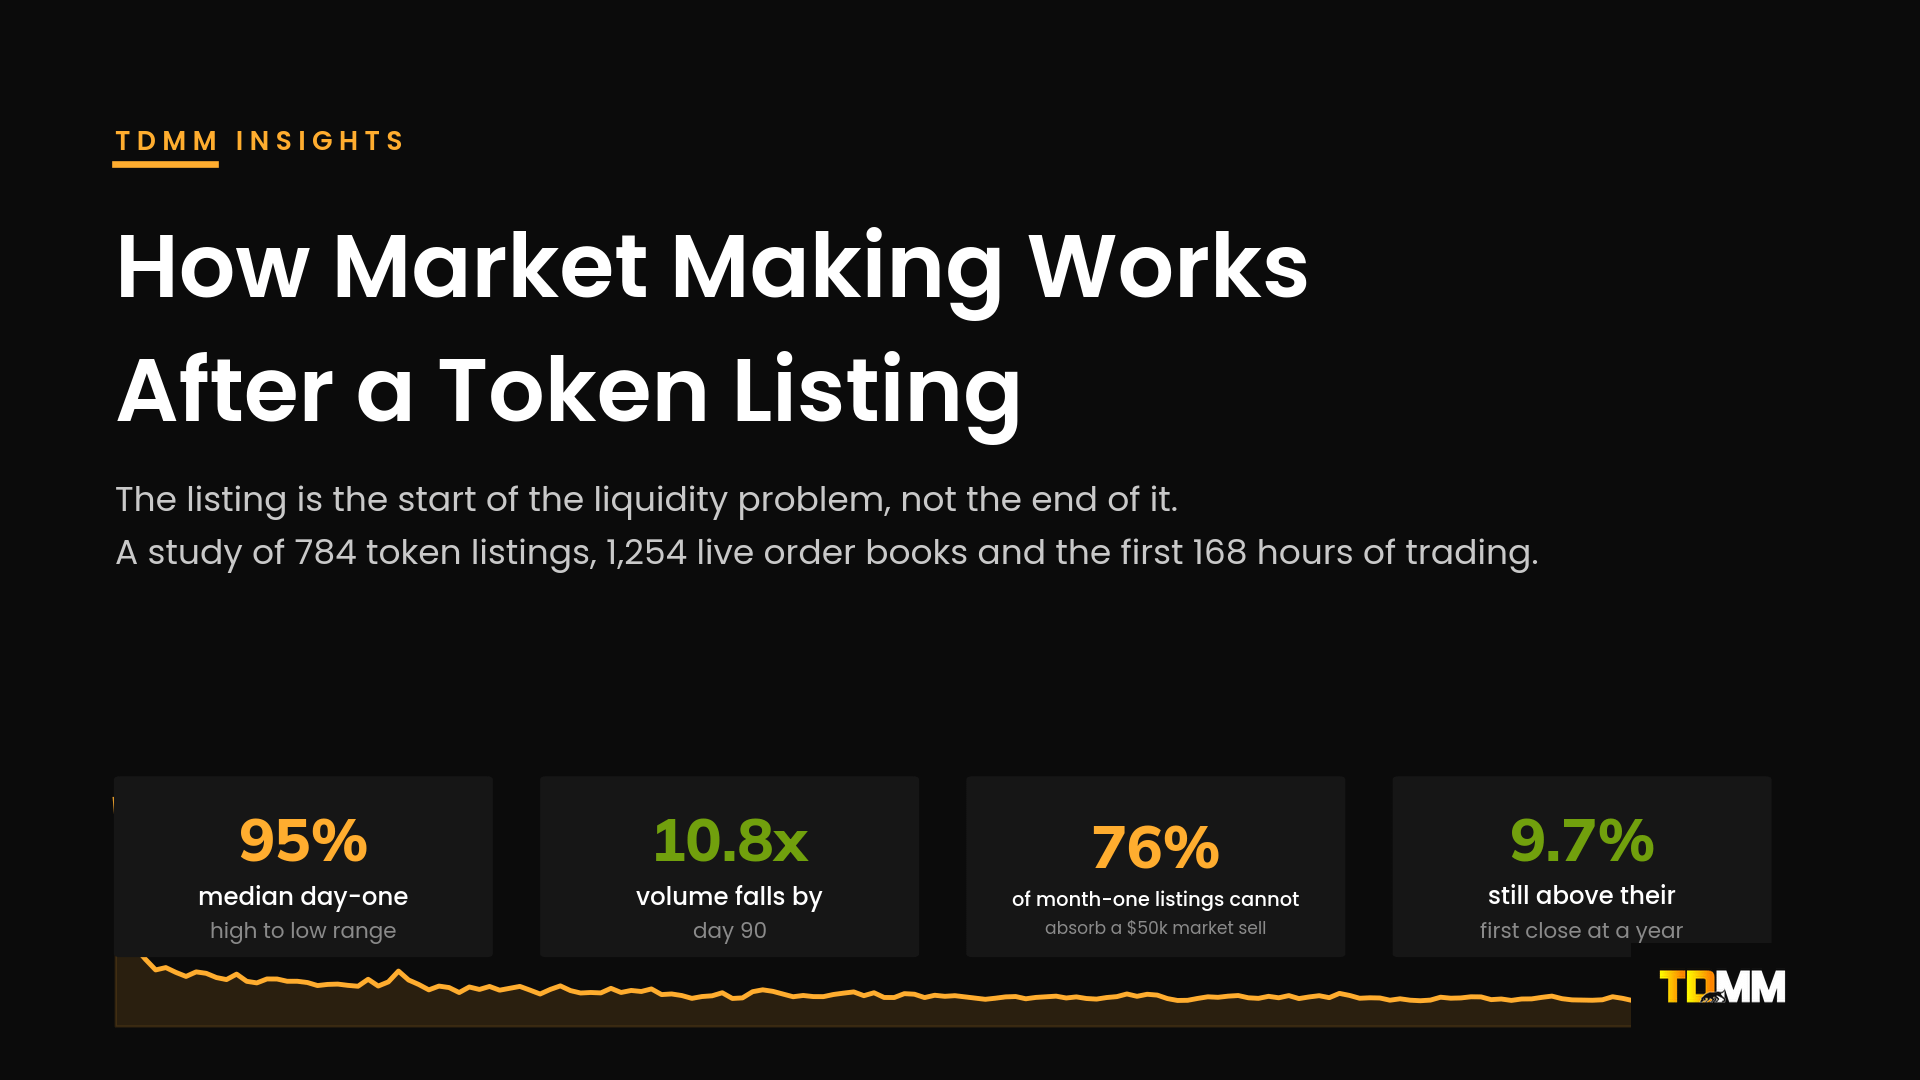
TDMM a mesuré 784 listings de tokens, 1 254 carnets d’ordres live et les 168 premières heures de négociation au 25 septembre 2026. Voici ce que disent les données.
Cinq enseignements
1. La première heure est l’heure la plus large qu’un token aura jamais. Fourchette médiane du plus haut au plus bas à l’intérieur de la première heure : 41,2 %. À la 24e heure : 5,7 %. À la 168e heure : 3,3 %. Deux fois plus étroite à la semaine. Sur 753 listings, la médiane du premier jour complet négocié traverse une fourchette équivalente à 94,8 % de son prix de clôture.
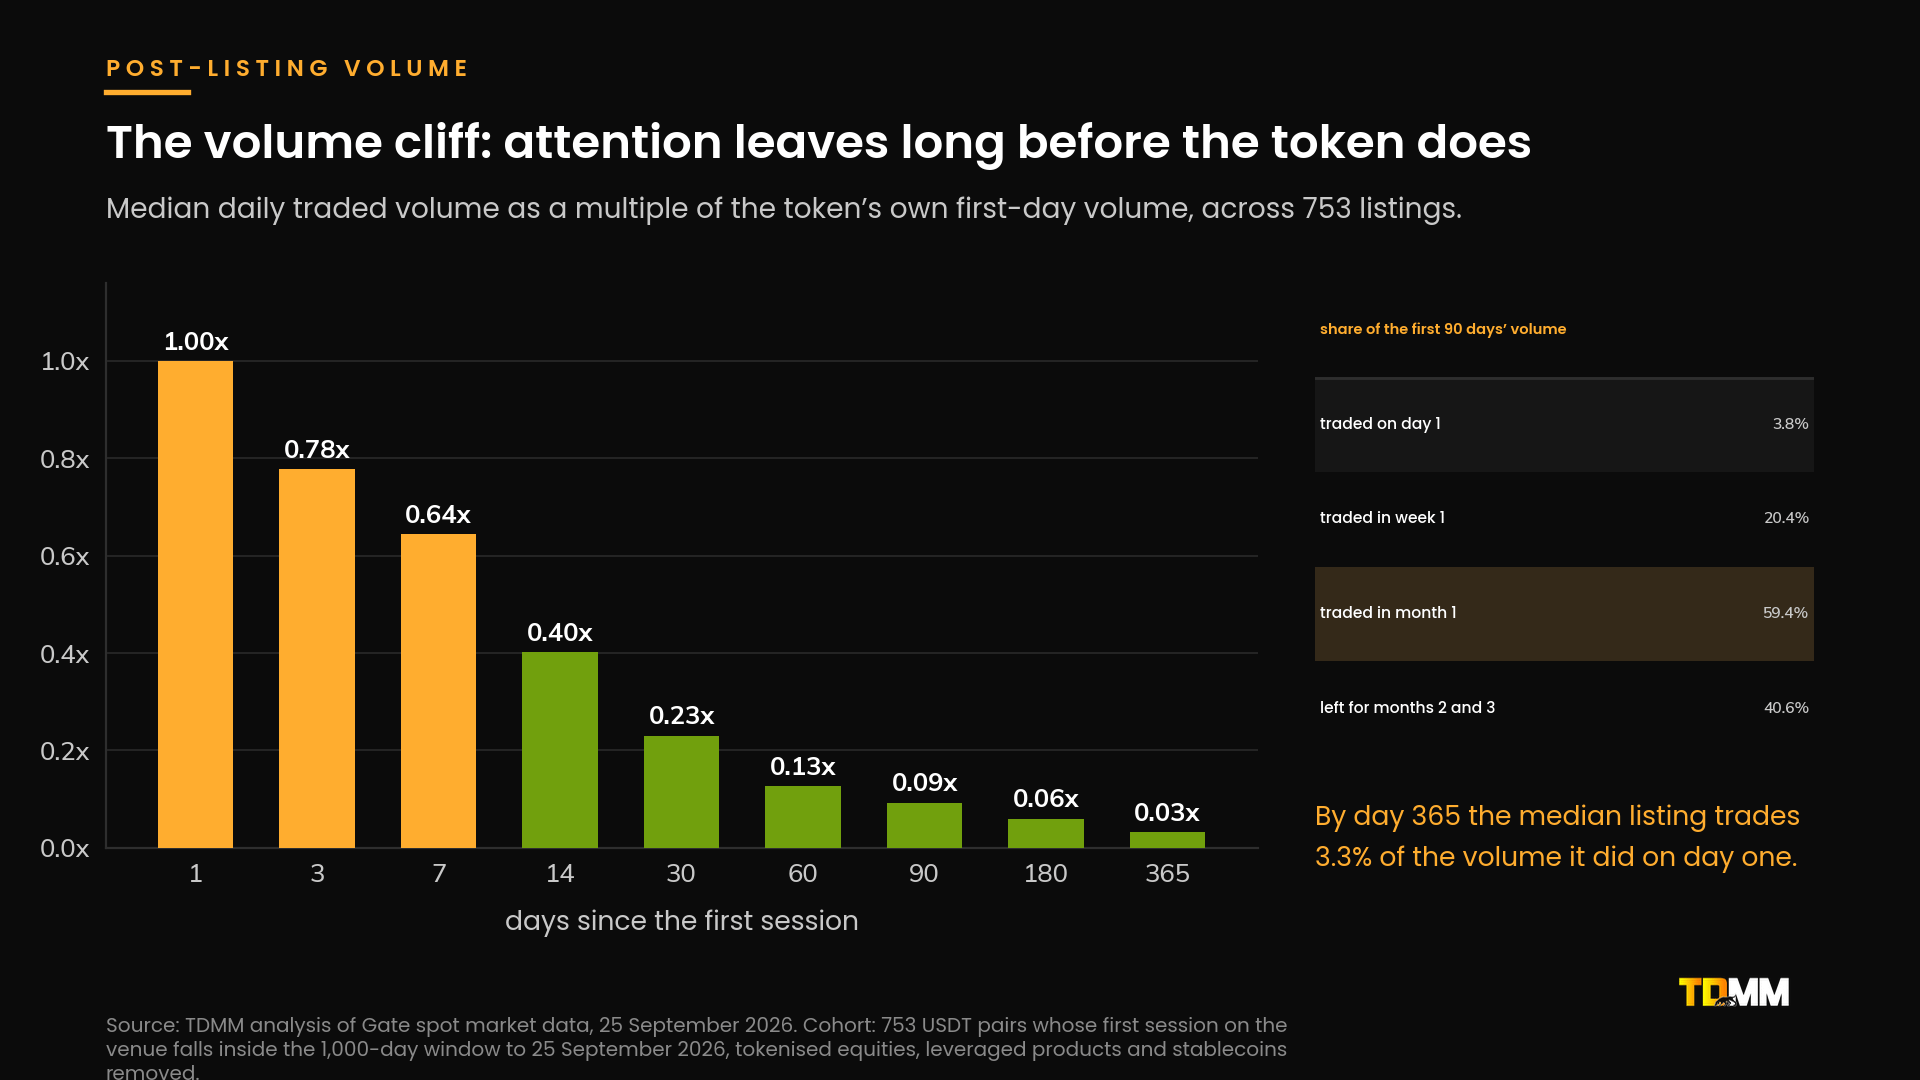
2. Le volume s’effondre plus vite que le prix. En le comparant au volume du premier jour de chaque token, le listing médian a négocié 0,23 fois le jour un au jour trente, 0,09 fois au jour quatre-vingt-dix et 0,03 fois au jour 365. Le mois 1 représente 59,4 % de tout ce qui a été négocié durant les cent premiers jours.
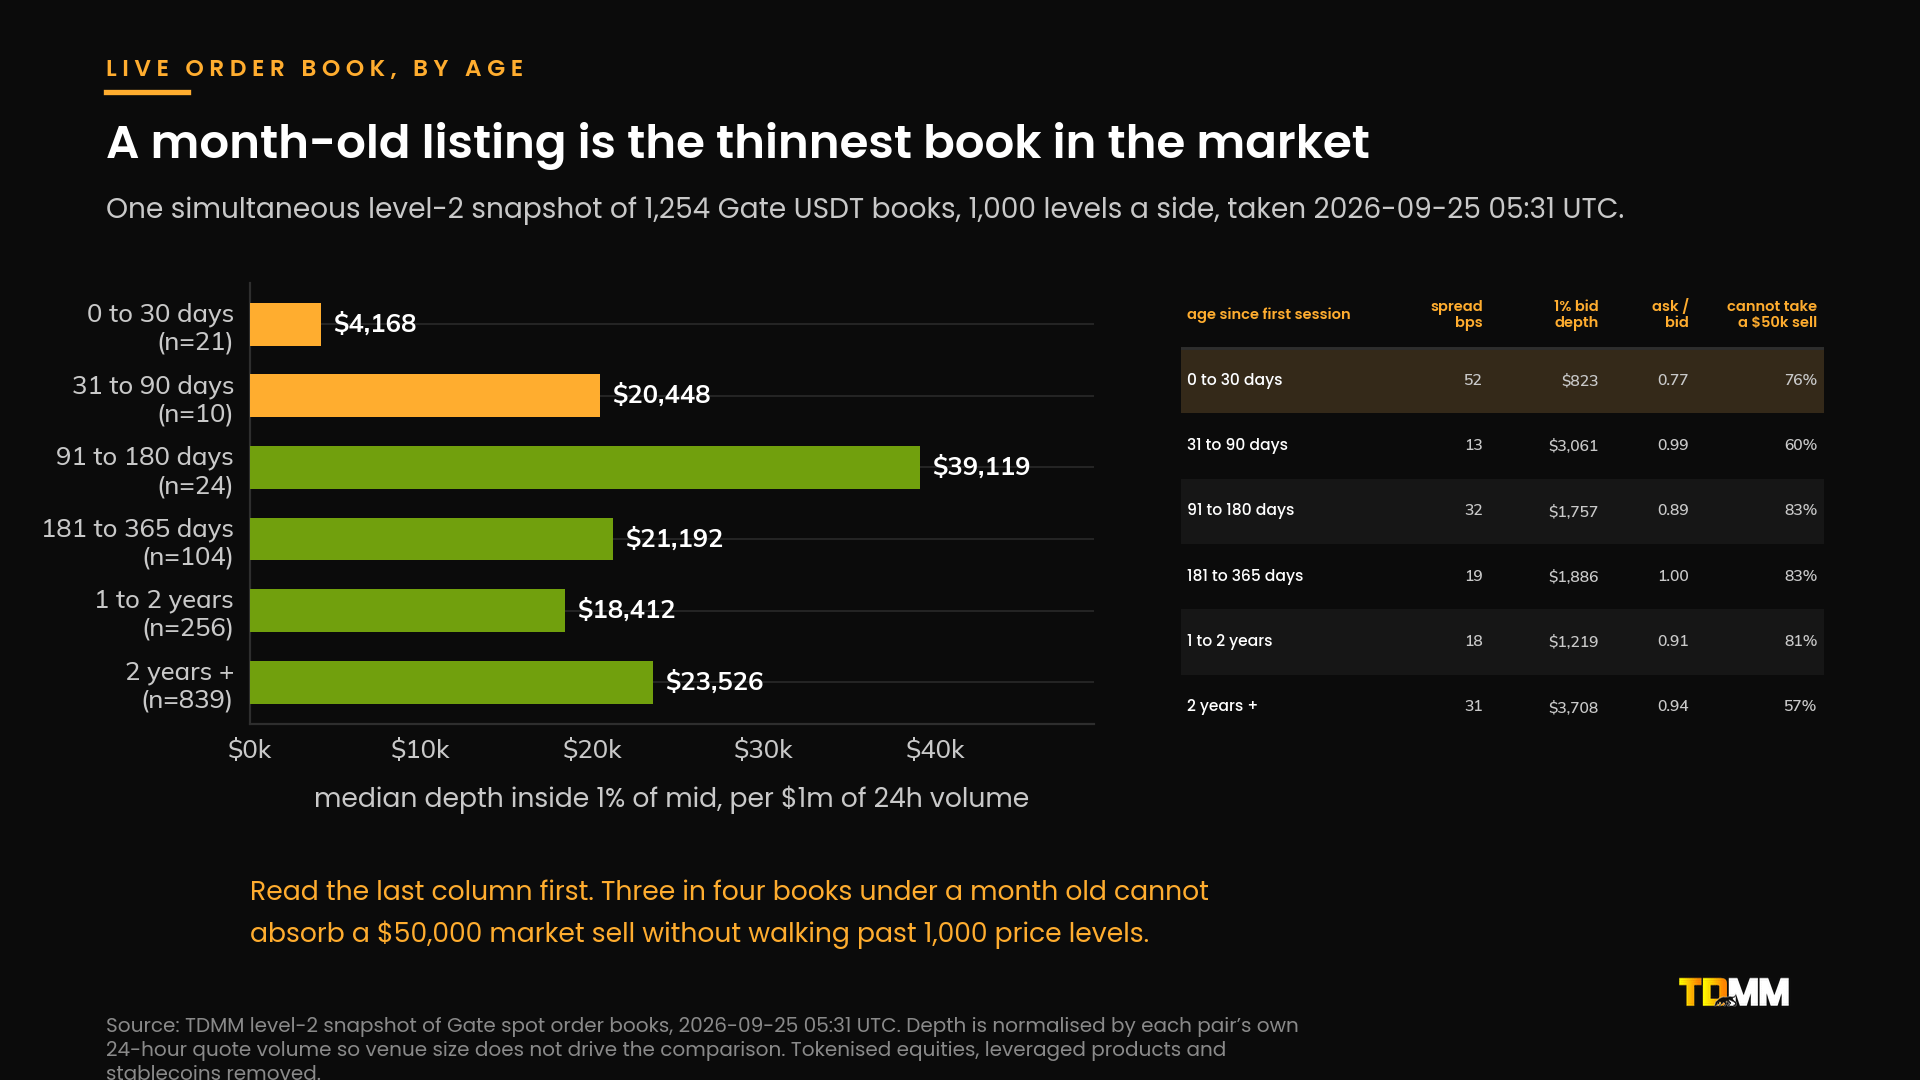
3. Un carnet vieux d’un mois est le carnet le plus fin du marché. Dans un instantané live de 1 254 carnets d’ordres, les listings de moins de trente jours affichaient, selon la médiane, un spread de 52,3 points de base et 823 $ de profondeur dans 1 % du milieu, et 76,2 % d’entre eux ne pouvaient pas absorber une vente au marché de 50 000 $ dans 1 000 niveaux de prix. En comparant à la rotation (turnover) avec des tokens négociés sur plus de deux ans à un niveau comparable de 179 018 $ par jour, le token jeune portait 3,26 fois moins de profondeur et cotait 1,78 fois plus largement.
4. Le “deal” du market maker “gratuit” est le plus coûteux. TDMM a mesuré la volatilité annualisée d’un nouveau listing entre les jours huit et quatre-vingt-dix-huit, avec une médiane de 166 % sur 750 listings. À cette volatilité, un prêt de token représentant 1,5 % de l’offre, avec trois tranches d’appel, et un prix à 1,25, 1,50 et 2,00 fois le prix de référence, vaut 764 723 $ sur un notionnel de 1,5 million $. Cela représente 51,0 % du prêt. Aucun cash ne quitte le trésor, donc personne n’en tient compte dans son budget.
5. La liquidité n’est pas un support de prix, et nous avons vérifié. Les tokens jeunes qui affichaient les spreads les plus serrés avaient 19,9 points de pourcentage de plus de chances d’être au-dessus de leur première clôture à 90 jours, avec un intervalle de bootstrap qui exclut zéro. En triant les mêmes tokens selon la profondeur du carnet d’ordres, on obtient un résultat indiscernable du hasard. Les deux sont des associations avec une survivance observée dans les deux sens. Personne ne devrait lire l’une ou l’autre comme une promesse.
Le carnet d’ordres, par ancienneté depuis le listing
Le graphique ci-dessous contient le tableau complet. La version courte :
Carnets âgés de moins de trente jours, 21 paires : un spread médian de 52,3 points de base, 823 $ de profondeur des ordres acheteurs dans 1 % autour du milieu (mid), et 76,2 % incapables d’absorber une vente au marché de 50 000 $.
Trente-et-un à quatre-vingt-dix jours, 10 paires : 12,9 points de base, 3 061 $ de profondeur, 60,0 % incapables de l’absorber.
Cent quatre-vingt-et-un à 365 jours, 104 paires : 19,0 points de base, 1 886 $ de profondeur, 82,7 % incapables de l’absorber.
Deux ans et plus, 839 paires : 31,3 points de base, 3 708 $ de profondeur, 57,3 % incapables de l’absorber.
Parcourir le côté visible des ordres vendeurs (bid side) avec un coût de vente au marché de 50 000 $ a entraîné, selon la médiane, 629 points de base sur un carnet de moins de trente jours, contre 78 points de base sur un carnet négocié depuis plus de deux ans ; et ce chiffre n’est calculé que sur les carnets qui pouvaient effectivement prendre l’ordre.
Memecoins
Un memecoin atteint généralement très vite une bourse centralisée déjà “price-discovered” via un launchpad et un pool, donc sa première session est plus calme : une fourchette médiane du jour 1 de 68,5 % contre 102,6 % pour les autres listings. Au jour 90, le memecoin médian s’échangeait encore à 0,50 fois le volume de son premier jour, contre 0,08 fois pour tout le reste.
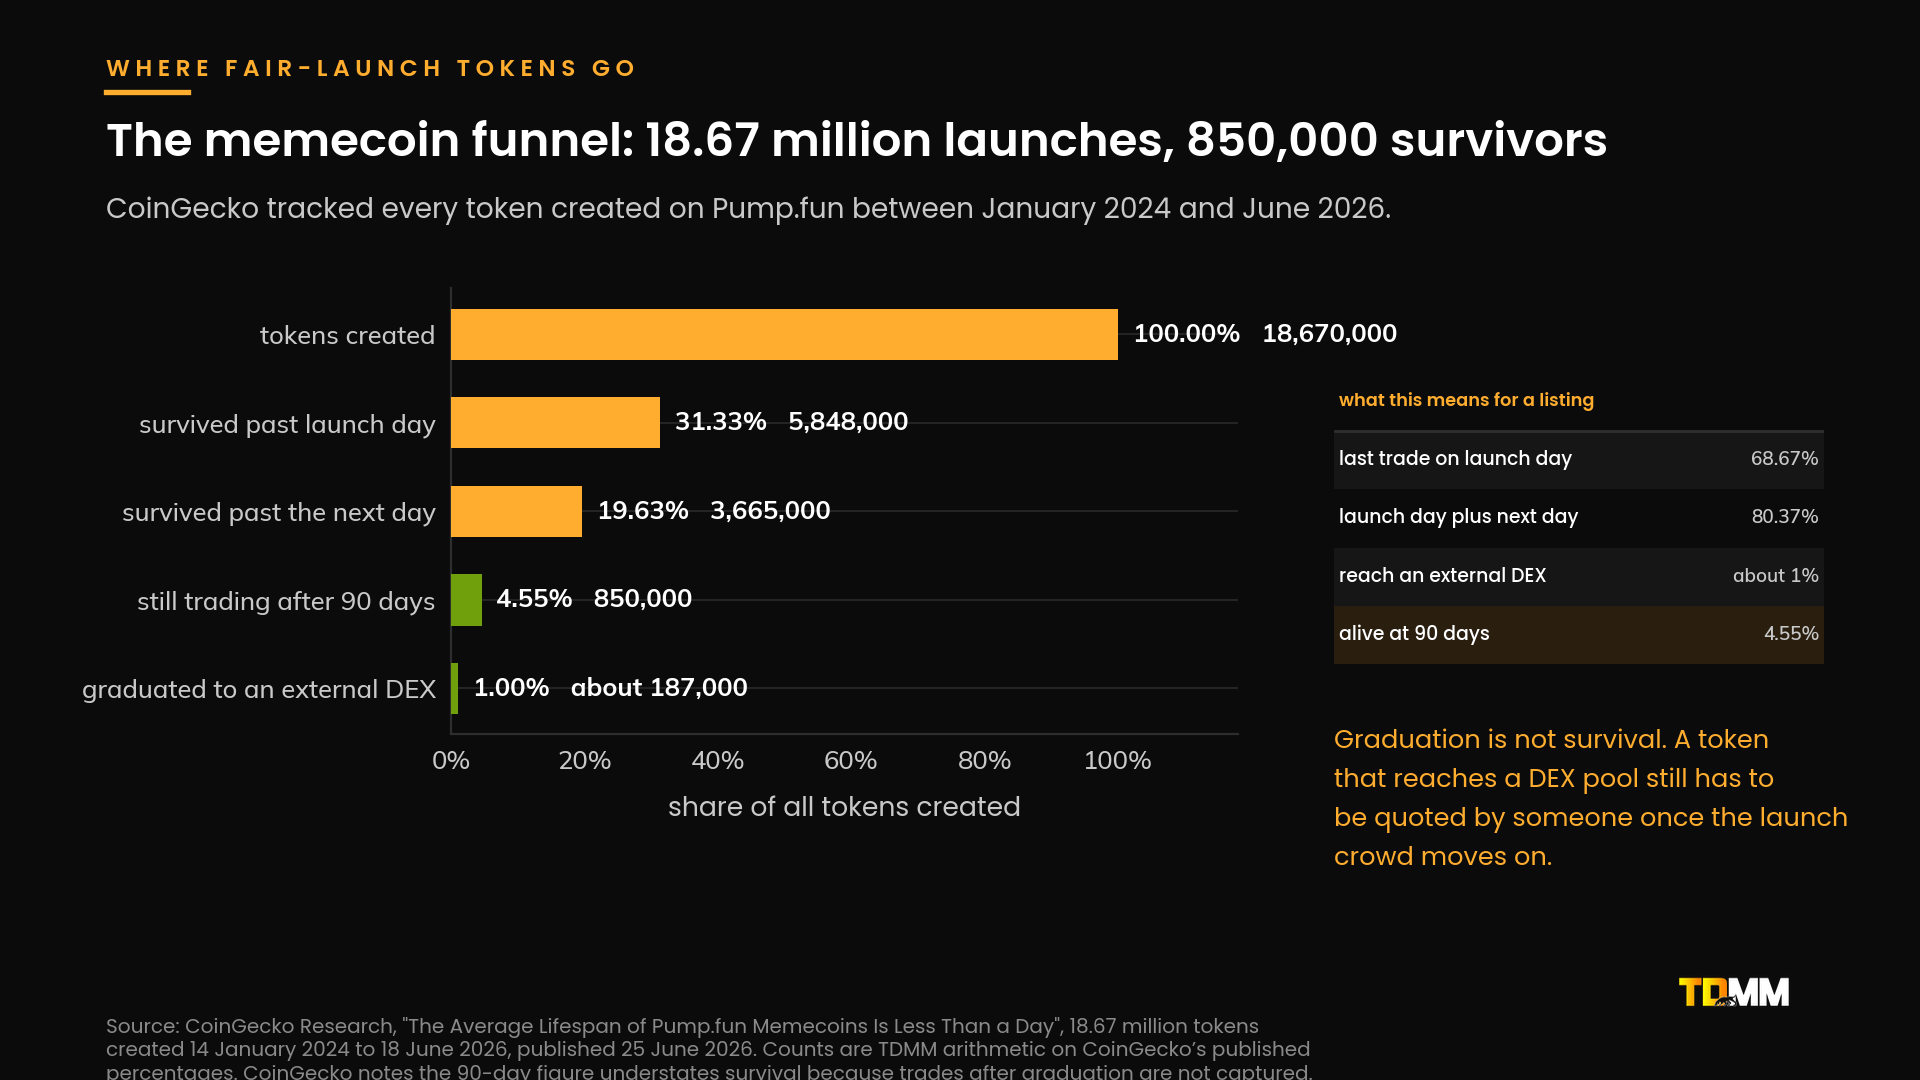
Ce chiffre décrit les memecoins qui survivent. La recherche CoinGecko a examiné tous les 18,67 millions de tokens créés sur Pump.fun entre janvier 2024 et juin 2026 et a constaté que 68,67 % ont enregistré leur dernier échange le jour même où ils ont été créés, qu’environ 1 % est passé à un DEX et que 4,55 % a survécu au-delà de quatre-vingt-dix jours. Le passage (graduation) n’est pas la survie : un pool à produit constant affiche toujours un prix, mais il le fait à partir de ses propres réserves et ne peut pas s’élargir lorsqu’un gros vendeur arrive.
Ce qui a changé en 2026
Le 25 mars 2026, Binance a publié des lignes directrices sur le market maker demandant aux émetteurs de déclarer les détails du market maker, l’entité juridique et les conditions du contrat à la plateforme de listing, de définir l’usage autorisé des tokens dans tout accord de prêt, et interdisant le partage des profits et les modèles de profit garanti entre un émetteur et son market maker. Six signaux d’alerte sont nommés, dont des volumes déséquilibrés par rapport à la profondeur du carnet. Binance a indiqué qu’il agirait contre toute mauvaise conduite, y compris en blacklistant les market makers.
Le contrat de market making est désormais un document de listing. Une entreprise qui ne sera pas nommée représente un risque de listing.
Le test du fondateur
Demandez la profondeur, pas le volume. Le vrai quoting laisse un carnet d’ordres qu’une bourse, un agrégateur et un trader concurrent peuvent tous voir indépendamment, à tout moment, sans la coopération du market maker. Le volume “imprimé” laisse un chiffre et rien en dessous. En octobre 2024, le Département de la Justice des États-Unis a inculpé quatre sociétés de market making pour wash trading impliquant des émetteurs de tokens ; CLS Global a été condamnée en avril 2025 et le fondateur de Gotbit en juin 2025.
Où TDMM s’insère
TDMM (TradeDog Market Maker) est actif sur les marchés crypto depuis 2015, avec plus de 10 milliards de dollars de volume de négociation, plus de 100 intégrations CEX et DEX, plus de 200 marchés intégrés, des opérations 24 heures sur 24 et plus de 30 personnes sur cinq continents, couvrant l’infrastructure DeFi, GameFi, L1 et L2, les RWA, les DEX, les stablecoins, les memecoins et la finance NFT.
Pour un nouveau listing, cela signifie des cotations live bidirectionnelles dès la première seconde sur chaque plateforme, un calendrier de resserrement défini avant la cloche plutôt qu’improvisé pendant, un inventaire structuré pour le mandat avec une option en valeur chiffrée en dollars avant la signature, un prix de référence unique sur les plateformes CEX, DEX et perpétuelles, et un reporting que l’émetteur peut vérifier à partir des données publiques du carnet d’ordres.
TDMM ne promet ni un prix ni un chiffre de volume. Les données ci-dessus expliquent pourquoi.
Avertissement : publié par TDMM à des fins d’information et d’éducation. Ne constitue pas un conseil en investissement, juridique ou fiscal, n’offre aucun service et ne constitue pas une recommandation concernant un actif numérique. Les chiffres de TDMM sont des mesures de données de marché publiques, recueillies le 25 septembre 2026, provenant d’une seule plateforme sauf mention contraire, et sont historiques ; les chiffres du carnet d’ordres correspondent à des instantanés ponctuels. Les associations rapportées sont uniquement des associations, sans relation de causalité implicite. Les exemples de coûts sont des calculs arithmétiques illustratifs reposant sur des hypothèses énoncées, et ne constituent pas une citation. Les chiffres de tiers sont reproduits tels qu’ils ont été publiés. Les charges juridiques mentionnées correspondent à des allégations, sauf si une condamnation ou une peine est indiquée. Les actifs numériques sont volatils et vous pourriez perdre l’intégralité de la valeur d’une position.
#MarketMaking #TokenListing #Liquidity #Memecoins #CryptoTrading