

Les données de sortie du token que presque personne ne vérifie avant de le vendre
Retenons d’abord :
90% des déblocages font baisser le prix, sur 16 000+ événements mesurés
La baisse commence environ 30 jours avant la date, pas le jour même
Une position qui représente 10 jours de volume prend ~100 jours pour être vendue correctement
Sur plus de 100 jours, 1 écart-type du mouvement du prix est d’environ ~36,6%. Le couvrir coûte ~3%
Ethena a concentré 14,3% du flottant sur une seule date et le token a progressé de 28,9%
La plupart des gens pensent qu’une sortie de token est un problème de timing. C’est un problème d’exécution, limité par une obligation de divulgation, et évalué en fonction du temps.
Voici ce que disent les données.
1. L’offre est plus importante que le carnet
Binance Research a estimé que les tokens programmés pour être débloqués entre 2024 et 2030 représentent environ 155 milliards de dollars, nécessitant à peu près 80 milliards de dollars de demande pour être absorbés. Keyrock a mesuré plus de 600 millions de dollars de tokens verrouillés entrant chaque semaine dans la circulation.
Les données T1 2025 de Kaiko situent l’ensemble du segment des altcoins top-50 à environ 700 millions de dollars de profondeur de marché à 1 %. Des mois ordinaires en 2026 ont représenté environ 2 milliards de dollars de débouclages. En mars 2026, cela a dépassé 6 milliards.
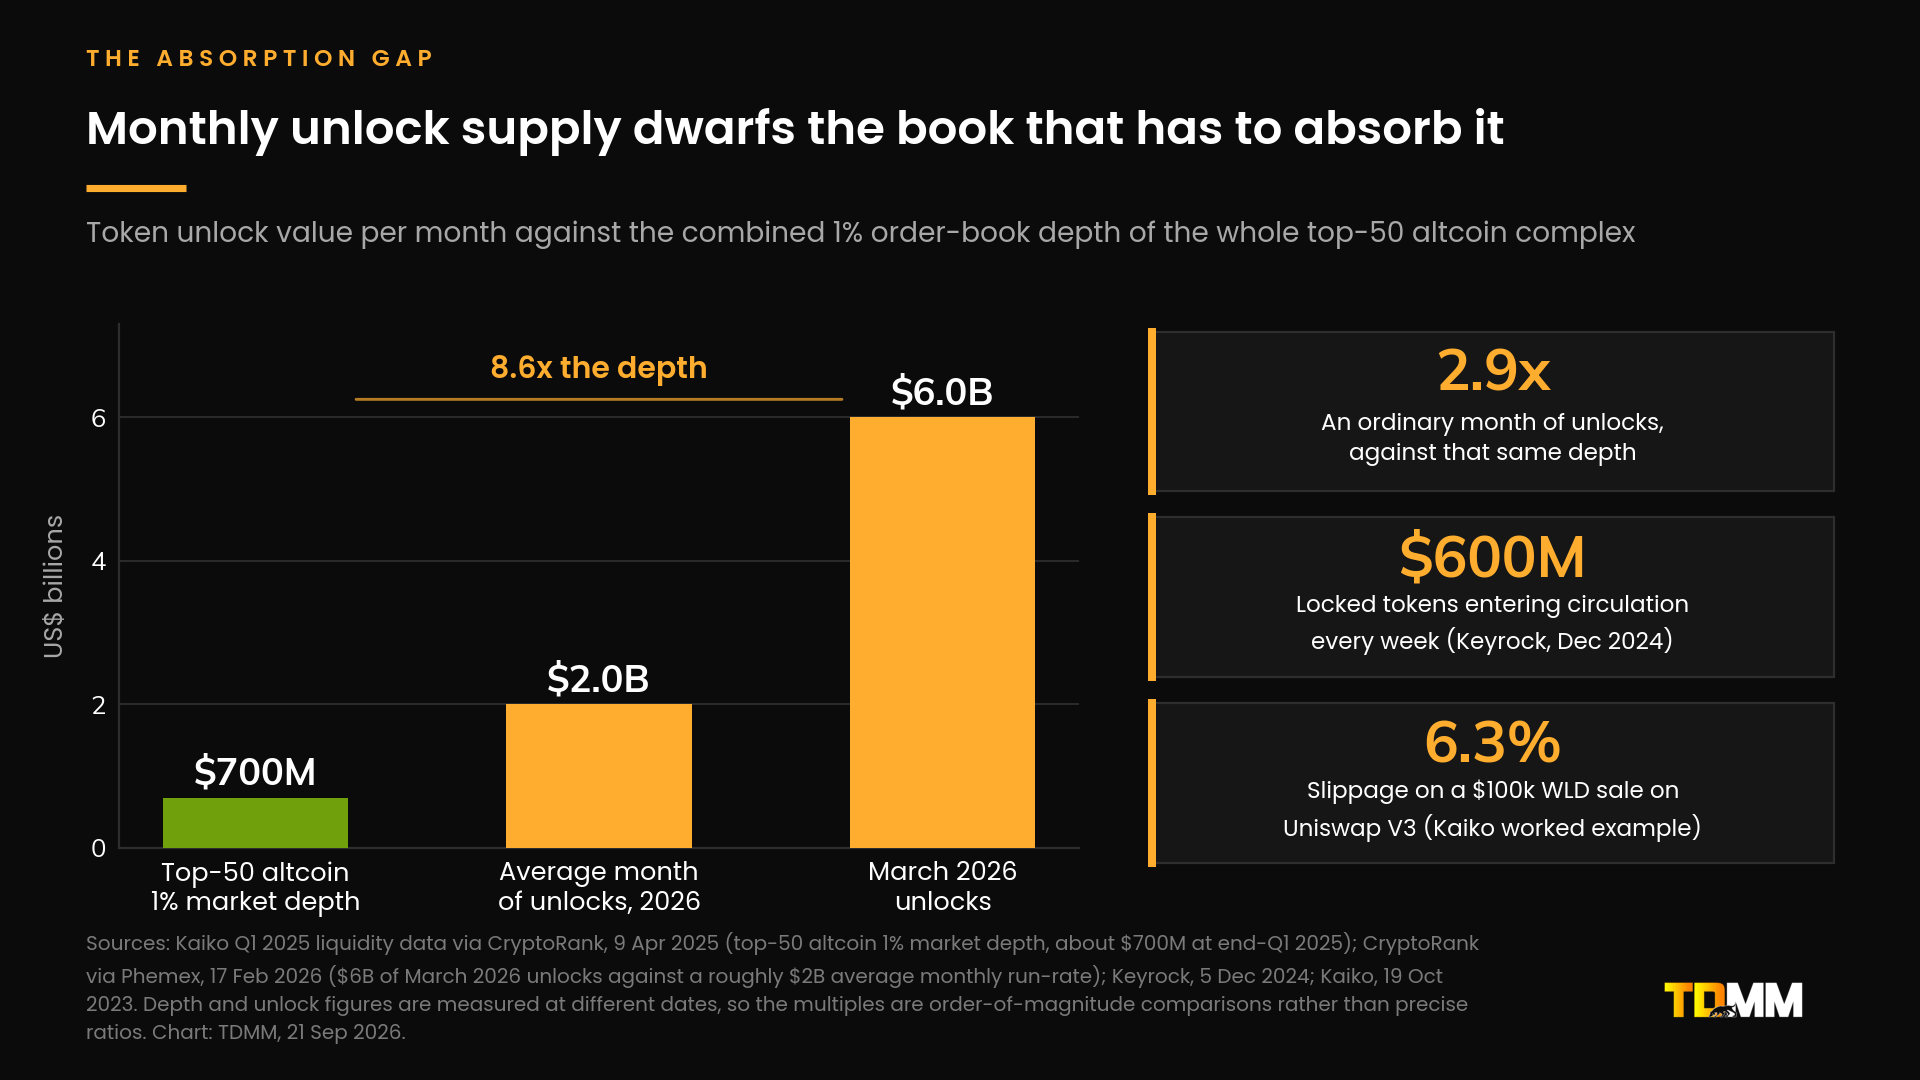
C’est le problème entier dans une seule comparaison.
2. Le marché vend avant la date
Keyrock, sur 16 000+ événements de débouclage portant sur 40 tokens : 90 % ont créé une pression négative sur le prix, indépendamment de la taille ou du type. Les tranches de l’équipe ont montré des baisses de prix « en moyenne jusqu’à 25 % ». L’impact a commencé environ 30 jours avant et s’est stabilisé dans les 14 jours après.
Tokenomist, sur 236 événements de juin 2024 à mars 2026 : dérive médiane de −14,7 % le mois précédant le déblocage (n=164, p<0.001), et de −9,1 % sur les deux dernières semaines (n=166, p<0.001). Les deux sont significatifs au seuil de 0,1 %.
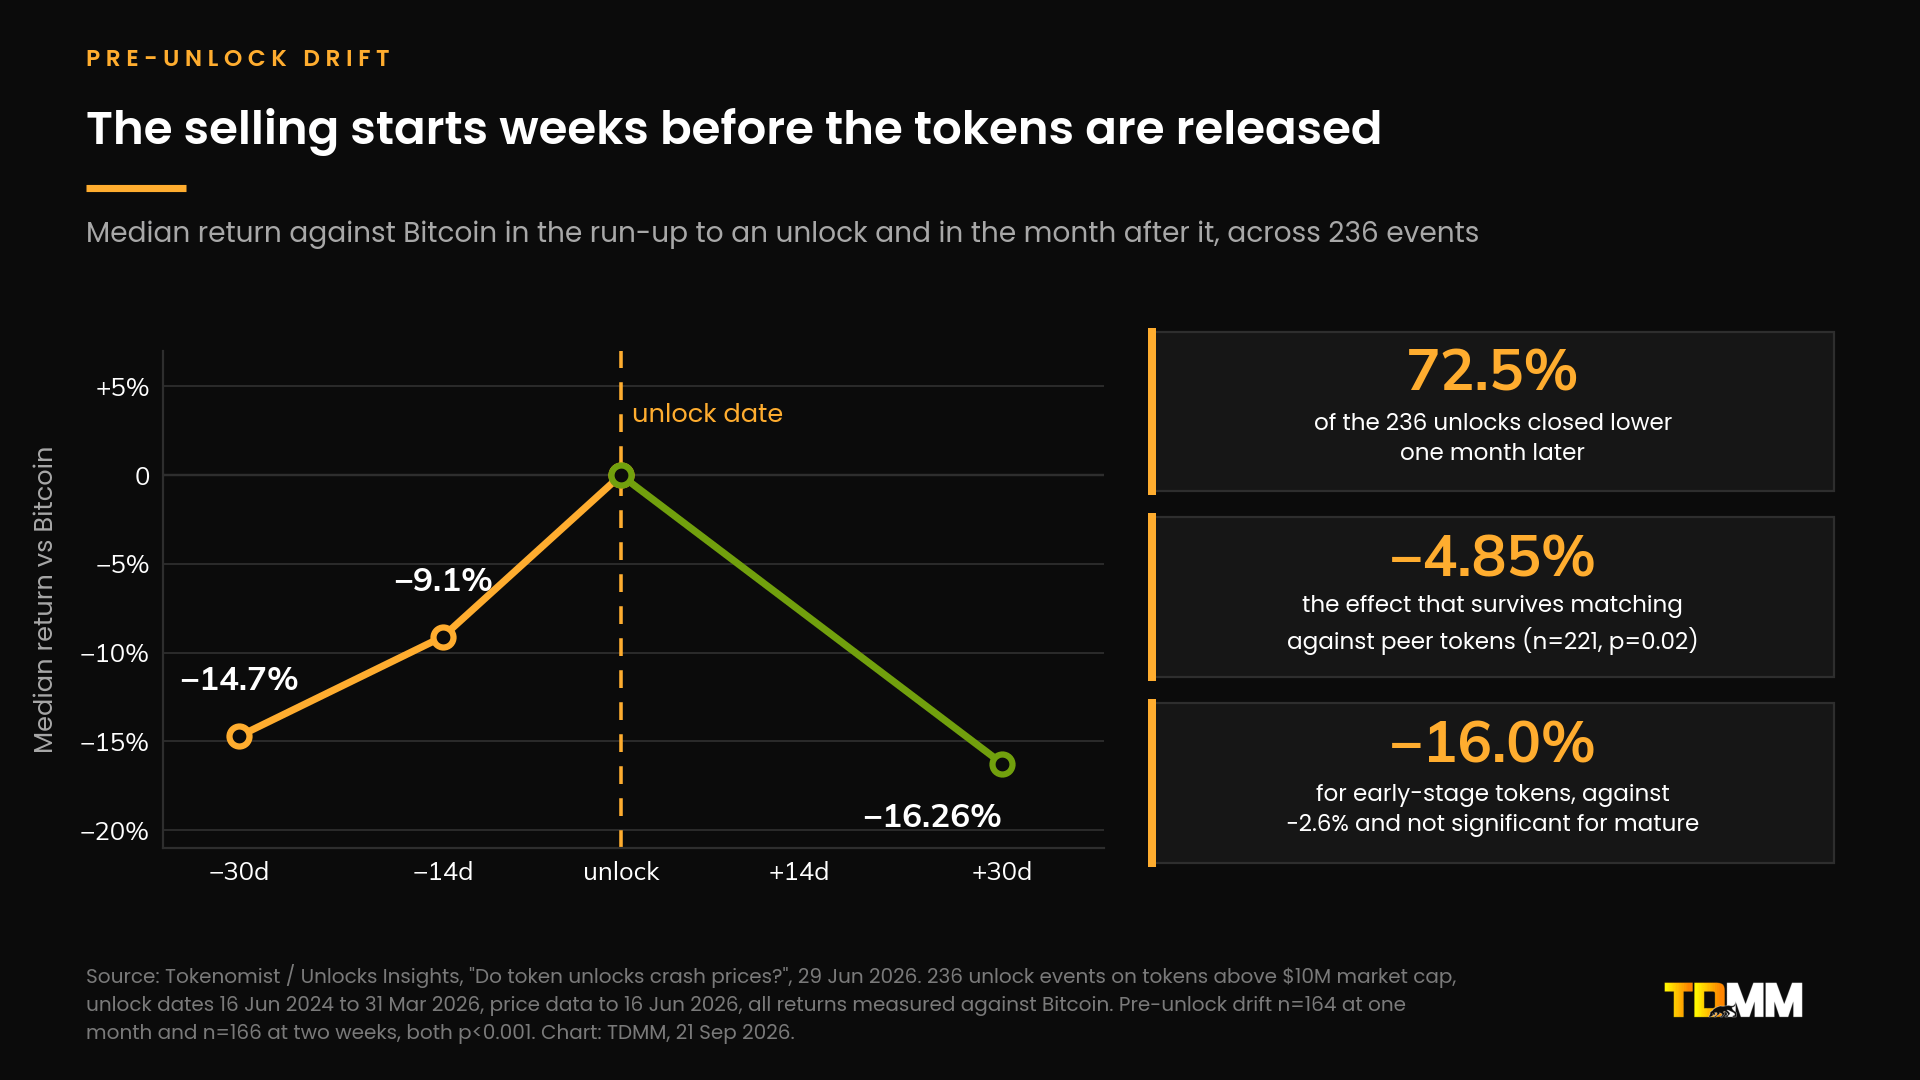
Cela vaut aussi la peine d’être honnête sur le chiffre principal. La médiane brute sur un mois était de −16,26 %, mais après comparaison avec les tokens pairs, seuls −4,85 % subsistent (n=221, p=0.02), et c’est concentré presque entièrement sur les tokens en phase précoce. Les tokens établis ont montré −2,57 % et ce n’était pas statistiquement significatif.
3. Taille en jours du volume, pas en dollars
C’est l’étape que presque tout le monde saute.
Une position de 50 millions de dollars dans un token qui fait 5 millions par jour, c’est dix jours de volume. Avec un plafond discipliné de 10 % de participation, il faut 100 jours pour vendre.
L’impact suit une loi en racine carrée, pas une ligne droite. Donier et Bonart l’ont mesuré sur plus d’un million de méta-ordres Bitcoin, avec un coefficient préfacteur d’environ 0,9. Talos a constaté que cela tenait pour des taux de participation entre 0,5 % et 20 %.
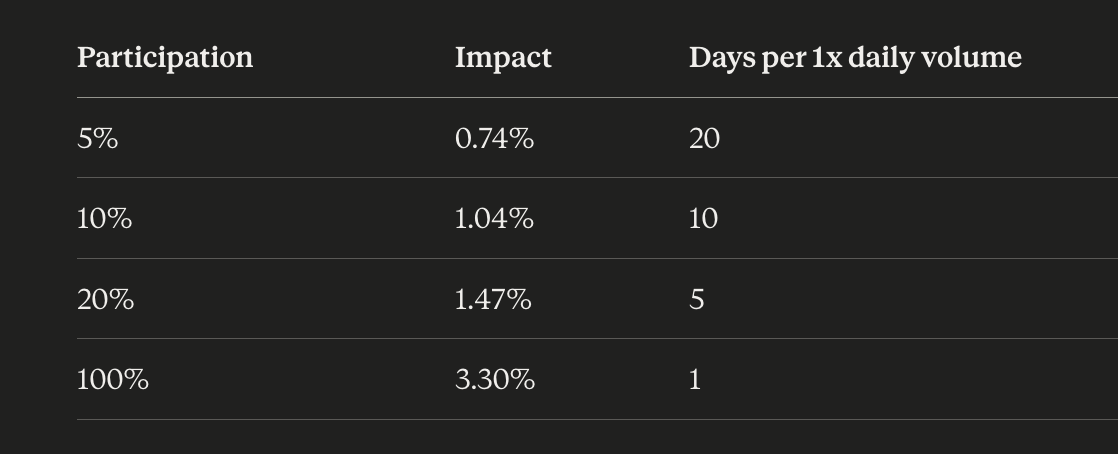
Vendre quatre fois plus coûte environ deux fois l’impact.
4. La partie coûteuse, c’est l’attente, pas le slippage
Au-delà de 100 jours avec la volatilité typique des altcoins, une déviation standard du mouvement du prix est de 36,6 %.
Couvrir cette durée avec un perpétuel court coûte environ 3,0 % du notionnel au taux de financement annualisé de 10,95 % auquel de nombreuses bourses par défaut.
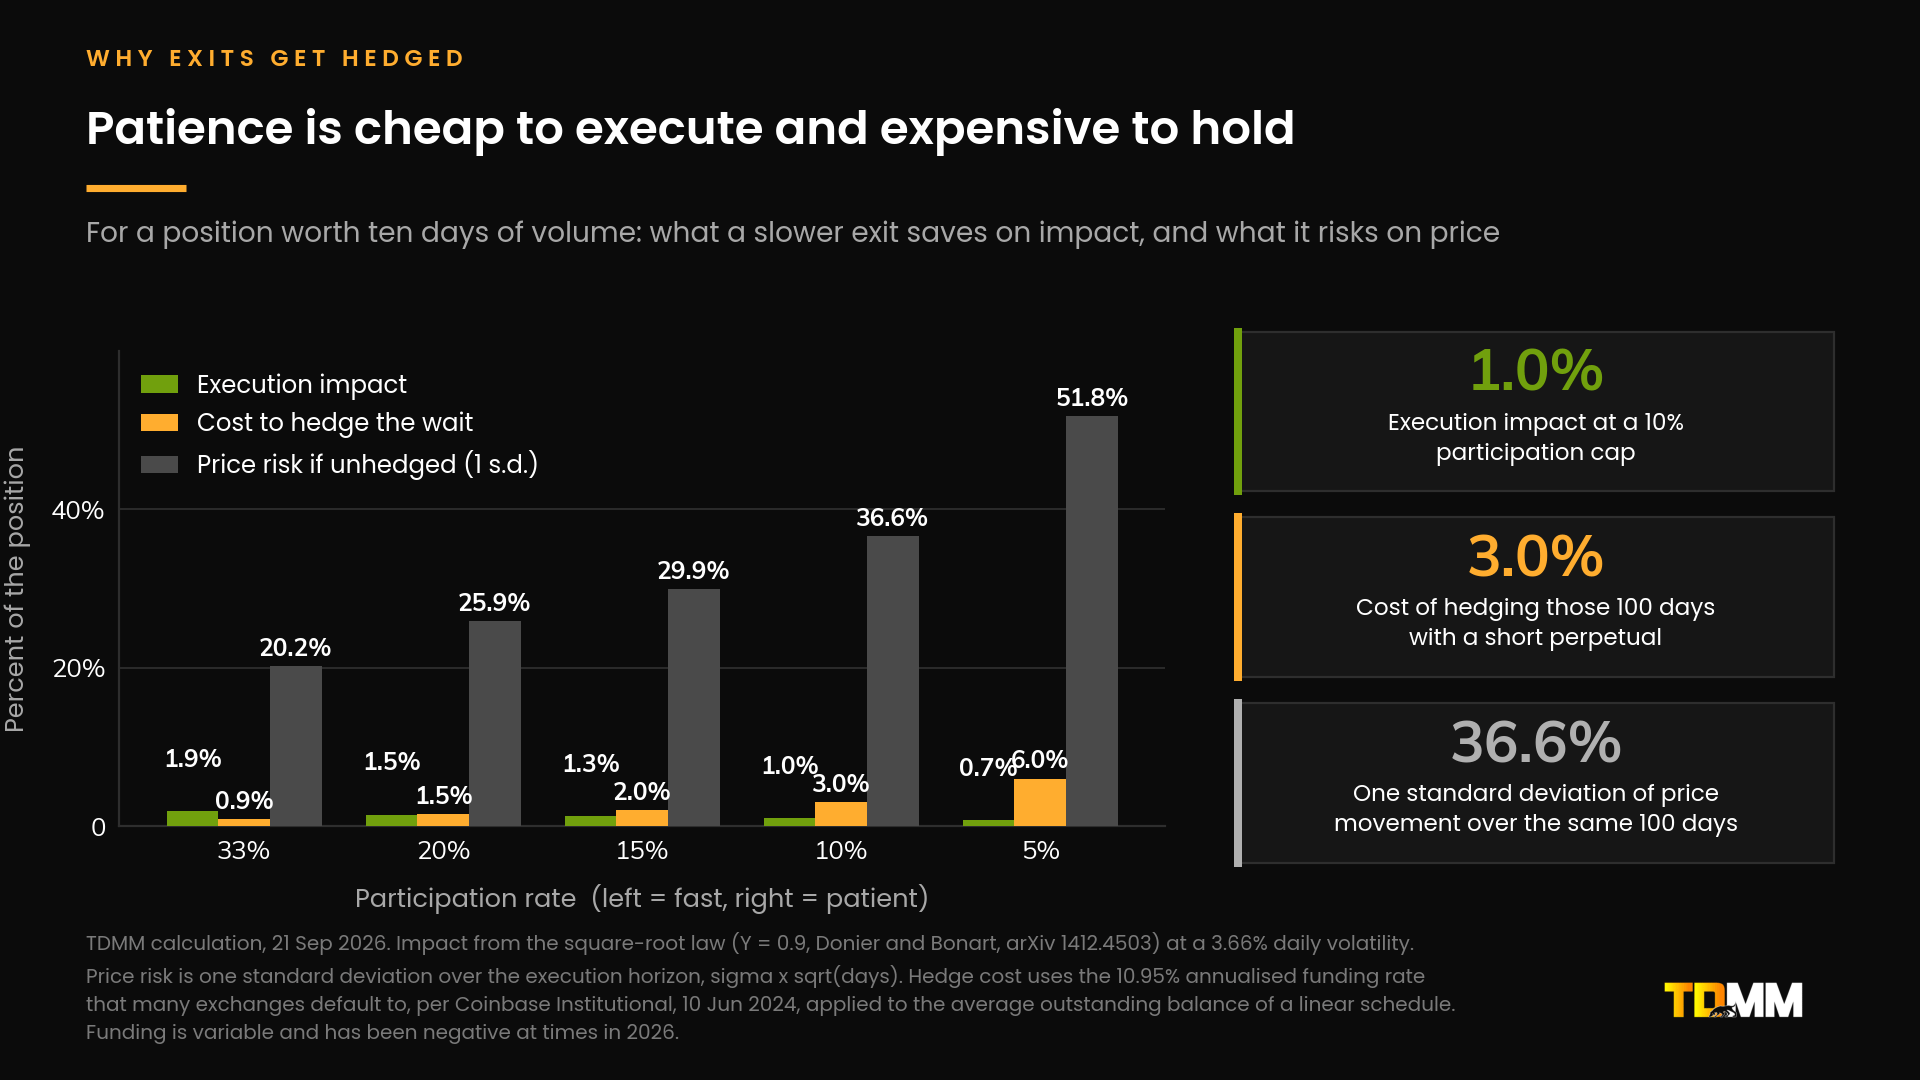
3 % pour couvrir 36,6 % de l’exposition à une sigma. Douze pour un.
Les équipes passent des semaines à négocier 30 points de base de coût d’exécution, puis supportent 36 % de la bêta non couverte pendant trois mois, parce que personne n’a tarifé l’attente. C’est l’erreur la plus coûteuse dans les sorties de tokens.
5. Le marché récompense un surplomb résolu
Le 27 août 2026, Ethena a acheté des tokens non acquis auprès de 14 grands investisseurs et a condensé le reste du calendrier des investisseurs en une seule libération le 5 octobre 2026, 17 mois plus tôt. Cela concentre environ 14,3 % de l’offre en circulation sur une seule date.
ENA a progressé de 28,9 % en treize heures. Pourtant +3,9 % six jours plus tard.
Le marché ne valorisait pas l’offre. Il valorisait l’incertitude autour de l’offre.
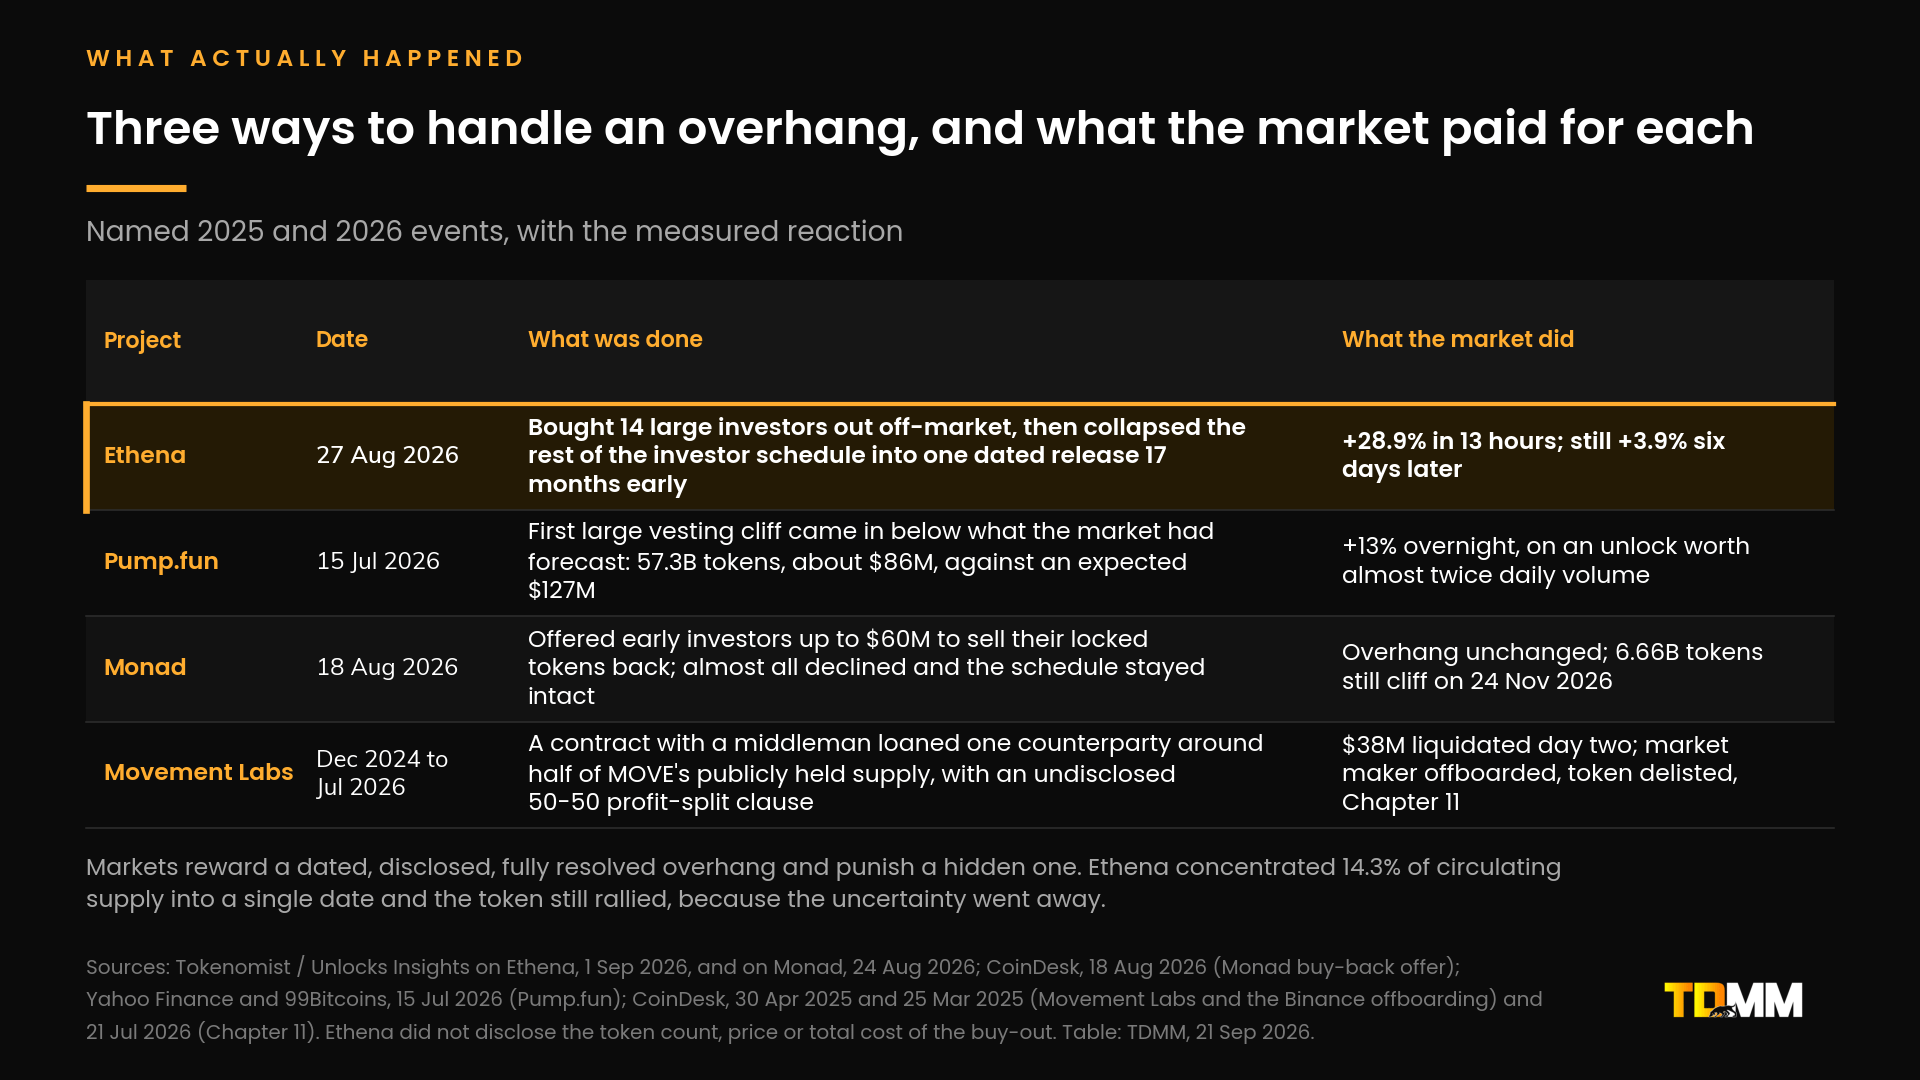
L’inverse est aussi vrai. Movement Labs a contracté d’une manière qui a mis environ la moitié de l’offre publiquement détenue de MOVE entre les mains d’un seul contrepartie, avec une clause de partage de profits non divulguée. 38 millions de dollars ont été liquidés le jour suivant le lancement de décembre 2024. Binance a retiré le market maker, Coinbase a retiré la cotation, et la société a déposé le Chapter 11 en juillet 2026.
6. La divulgation est désormais une condition de cotation
Depuis le 25 mars 2026, Binance a exigé que les émetteurs de tokens divulguent l’identité du market maker, l’entité juridique et les conditions du contrat, et a interdit le partage de profits ainsi que les arrangements de rendement garanti. Elle qualifie la vente qui entre en conflit avec les calendriers de libération des tokens de signal d’alerte.
Si une part des profits est dans votre contrat de teneur de marché, c’est désormais un risque de cotation, pas une préférence commerciale.
Le runbook sur 90 jours
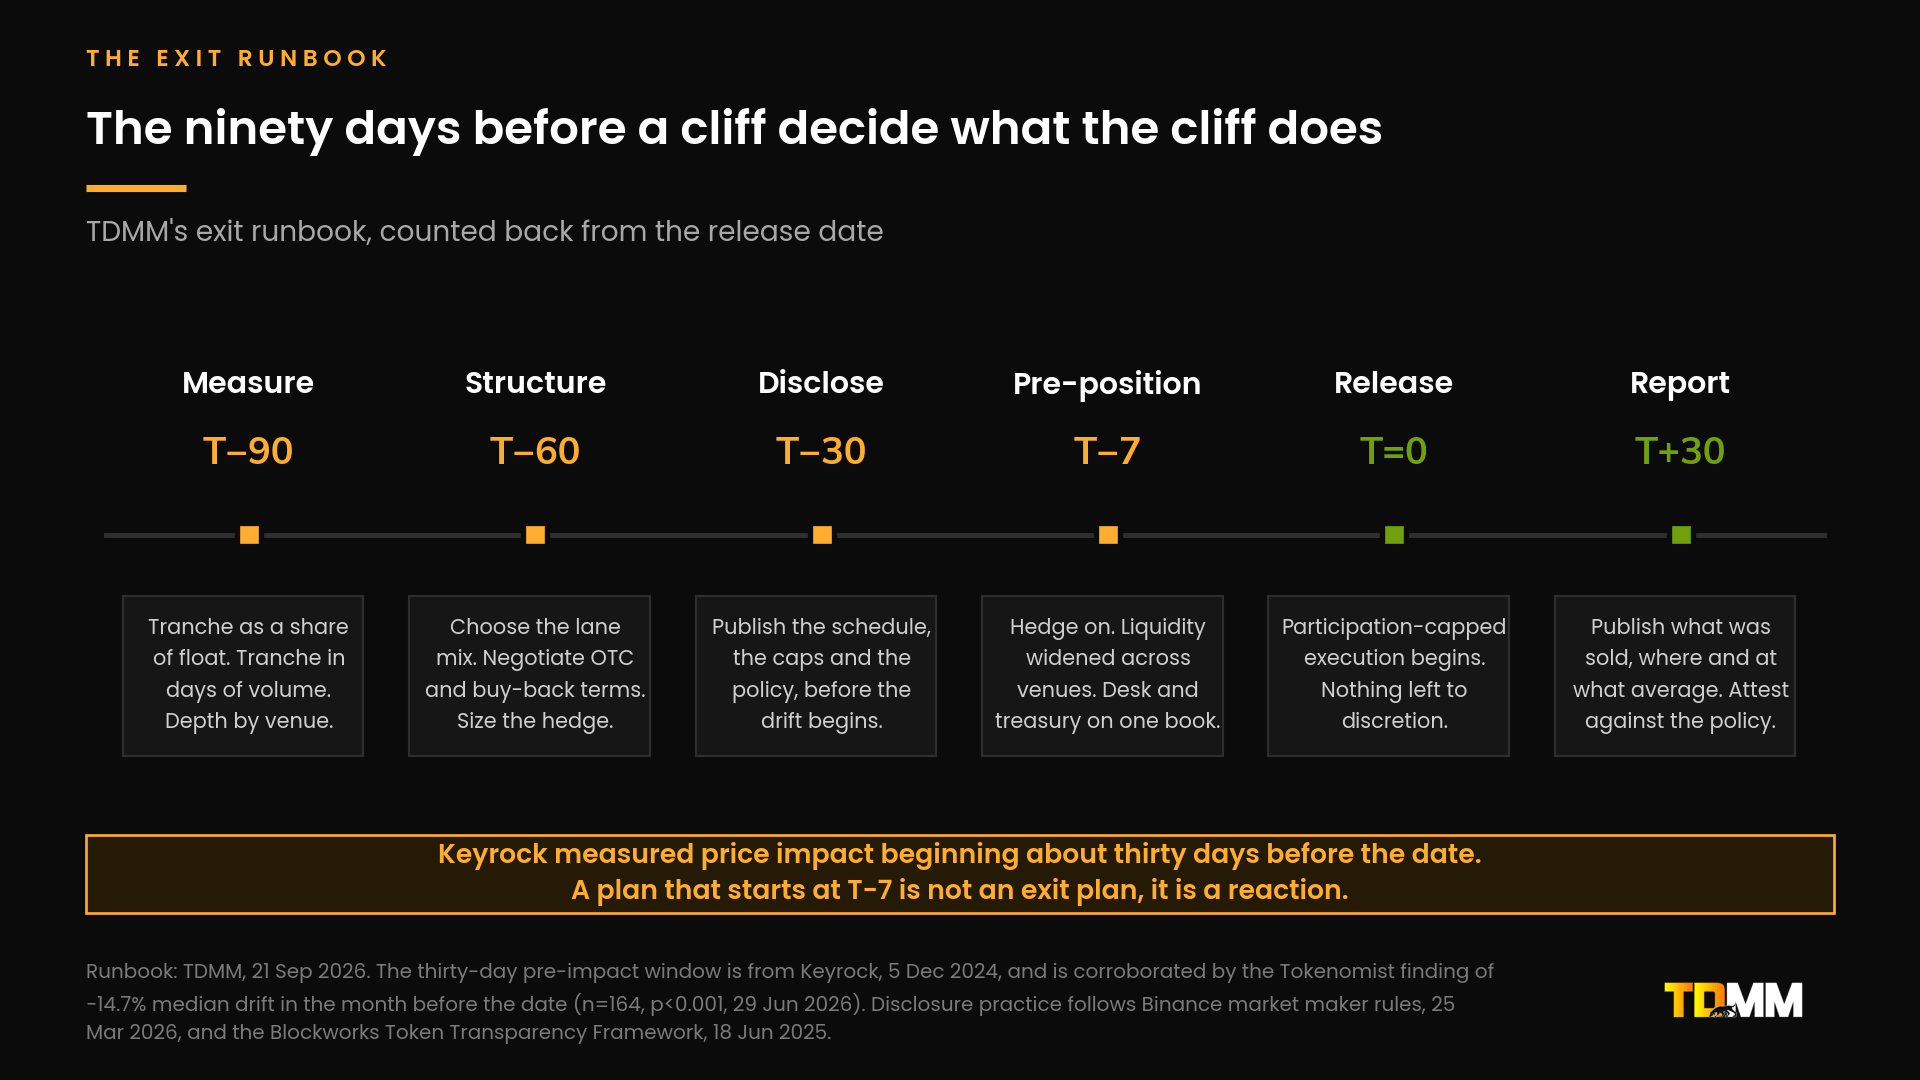
T−90 : mesurer la tranche comme une part du flottant et en jours de volume ; sur une profondeur de 1 %, à T−60, choisir le mix des couloirs, tarifer le bloc OTC et la couverture ; négocier tout rachat à T−30 ; publier le calendrier, le plafond et la politique de couverture à T−7 ; la liquidité s’élargit, desk et trésorerie sur un seul carnet ; T=0 : exécution plafonnée par la participation, rien de discrétionnaire ; T+30 : rapporter ce qui a été vendu, où, à quel prix moyen, par rapport à la politique
Un plan qui commence à T−7 n’en est pas un. C’est une réaction à une baisse qui a déjà eu lieu.
TDMM (TradeDog Market Maker) fait tourner les marchés crypto depuis 2015 : plus de 10 Md$ échangés, 100+ intégrations CEX et DEX, 200+ marchés, 24/7, 30+ personnes réparties sur cinq continents. La gestion de la sortie fonctionne sur le même carnet que la tenue de marché et la trésorerie, car l’exécution, la couverture, la structuration et la divulgation ne peuvent pas être séparées. Aucun engagement sur le prix ou le volume : la négociabilité, la transparence, tout le cycle de vie.
Sources : Keyrock (déc. 2024) ; Tokenomist / Unlocks Insights (juin et sept. 2026) ; Binance Research (mai 2024) ; Kaiko via CryptoRank (avr. 2025) ; Donier et Bonart arXiv :1412.4503 ; Talos (déc. 2025) ; Coinbase Institutional (juin 2024) ; CoinDesk (mars 2026, avr. 2025, juil. 2026). Les chiffres d’horizon d’exécution et de volatilité sont des calculs TDMM à partir des bougies quotidiennes de Coinbase Exchange jusqu’au 21 septembre 2026. Ceci n’est pas un conseil en investissement.
#TokenExitStrategy #Tokenomics #MarketMaking #TokenUnlocks #CryptoLiquidity