

#binanceearn
binanceearn
6.9M vues
10,221 mentions
Populaire
Récents
·
--
📈 Binance Earn vs Trading Active : Quelle stratégie adopter ?
Dans un marché crypto qui bouge sans arrêt, il existe deux grandes manières d'aborder ses investissements sur Binance :
1️⃣ Binance Earn (Revenu Passif)
Idéal pour : Les investisseurs long terme (HODLers).
Avantages : Générer des intérêts réguliers sur vos jetons stables ou vos cryptos préférées sans stresser devant les graphiques.
Produits clés : Simple Earn, Flexible & Verrouillé, Launchpool.
2️⃣ Trading Spot / Futures (Revenu Actif)
Idéal pour : Les traders réactifs qui suivent la volatilité.
Avantages : Profiter des hausses comme des baisses à court terme avec une gestion stricte du risque.
Points clés : Analyse technique, Stop-Loss et discipline indispensables.
💡 L'approche équilibrée : Beaucoup d'investisseurs choisissent de garder le cœur de leur portefeuille en earning passif, tout en réservant une petite partie pour le trading actif.
💬 Et vous, quelle est votre stratégie principale ce mois-ci ? Plutôt 100 % passif ou trading au quotidien ? Dites-moi en commentaire ! 👇
#Binance #BinanceEarn #CryptoTrading
1
102
·
--
Article
Voir la traduction
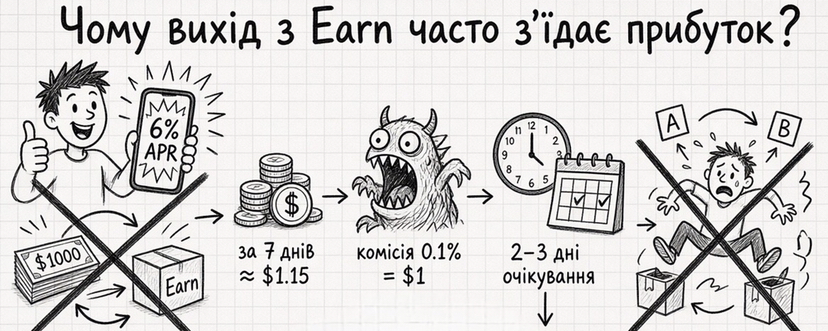
Приховані комісії?Чому вихід з Earn часто з’їдає прибуток?
У Simple Earn спочатку всі дивляться на річний APR. Підписуються на продукт, тільки потім починають вивчати деталі, скільки коштує забрати гроші назад або скільки очікуванням у днях. Саме тут не розібравшись можна стикнутись з проблемами та розчаруванням.
Flexible - без фіксованого кінця, вихід зазвичай швидший, ставка змінна, бонус часто лише на перший транш.
Locked - строк фіксований, ставка вища, достроковий вихід часто ріже нараховане.
RWUSD і BFUSD - свої режими погашення, комісії й інколи очікування в днях.
📌 Наприклад
$1 000 під 6% річних «на тиждень».Нарахування за 7 днів: близько $1.15.Комісія виходу 0.1% = $1.Тижневий дохід майже обнуляється.
Навіть без прямої комісії вихід може з’їсти результат. Звичайне погашення з очікуванням 2–3 дні скорочує період, за який реально йде нарахування. Ти думав, що сидиш під ставкою сім днів, а по факту частина цього часу вже на виході.
📌 Бонусний APR
Підвищений процент часто діє лише на перші $300–800, залежно від активу і акції. Закинув $5 000 під «6%» - бонус бере лише малу частину твого депозиту, решта йде по базовому проценту. Середня по всій сумі вже не та, що на екрані.
📌 Швидкі спекуляції
Коротка підписка у Earn має сенс лише тоді, коли ти заздалегідь знаєш комісію і строк погашення, тримаєш суму в межах бонусного ліміту, якщо саме він був причиною входу, і ці гроші точно не знадобляться наступного дня. В інших випадках зайти на 3–5 днів тільки через високу річну цифру, стрибати між продуктами щотижня або брати Locked без запасу по часу - зазвичай не вигідно.
Перед підпискою достатньо одного розрахунку: скільки нарахують за твої реальні дні в продукті, мінус комісія погашення якщо є, мінус те, що втрачаєш через очікування або достроковий вихід. Якщо після розрахунків відповідь залишається близько нуля, для цього сценарію немає сенсу.
#BinanceUkraine #BinanceEarn
Приховані комісії?
Чому вихід з Earn часто з’їдає прибуток?
У Simple Earn спочатку всі дивляться на річний APR. Підписуються на продукт, тільки потім починають вивчати деталі, скільки коштує забрати гроші назад або скільки очікуванням у днях. Саме тут не розібравшись можна стикнутись з проблемами та розчаруванням.
Flexible - без фіксованого кінця, вихід зазвичай швидший, ставка змінна, бонус часто лише на перший транш.
Locked - строк фіксований, ставка вища, достроковий вихід часто ріже нараховане.
RWUSD і BFUSD - свої режими погашення, комісії й інколи очікування в днях.
📌 Наприклад
$1 000 під 6% річних «на тиждень».Нарахування за 7 днів: близько $1.15.Комісія виходу 0.1% = $1.Тижневий дохід майже обнуляється.
Навіть без прямої комісії вихід може з’їсти результат. Звичайне погашення з очікуванням 2–3 дні скорочує період, за який реально йде нарахування. Ти думав, що сидиш під ставкою сім днів, а по факту частина цього часу вже на виході.
📌 Бонусний APR
Підвищений процент часто діє лише на перші $300–800, залежно від активу і акції. Закинув $5 000 під «6%» - бонус бере лише малу частину твого депозиту, решта йде по базовому проценту. Середня по всій сумі вже не та, що на екрані.
📌 Швидкі спекуляції
Коротка підписка у Earn має сенс лише тоді, коли ти заздалегідь знаєш комісію і строк погашення, тримаєш суму в межах бонусного ліміту, якщо саме він був причиною входу, і ці гроші точно не знадобляться наступного дня. В інших випадках зайти на 3–5 днів тільки через високу річну цифру, стрибати між продуктами щотижня або брати Locked без запасу по часу - зазвичай не вигідно.
Перед підпискою достатньо одного розрахунку: скільки нарахують за твої реальні дні в продукті, мінус комісія погашення якщо є, мінус те, що втрачаєш через очікування або достроковий вихід. Якщо після розрахунків відповідь залишається близько нуля, для цього сценарію немає сенсу.
#BinanceUkraine #BinanceEarn
1
140
·
--
Article
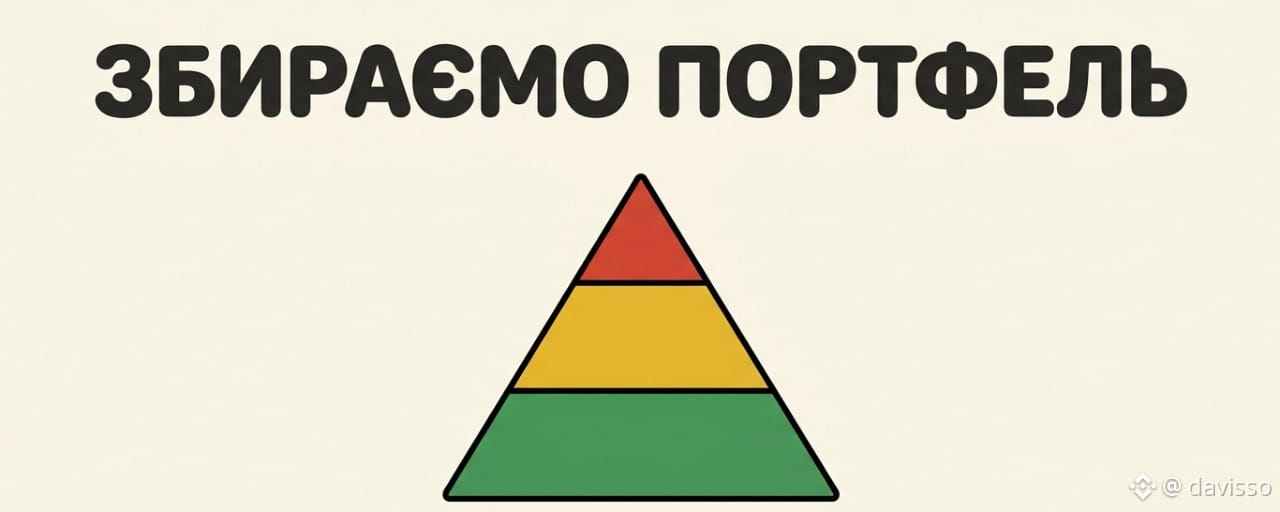
Comment un débutant peut construire un portefeuille crypto | La place de chaque produitLa plupart des débutants pensent qu’investir, c’est « deviner une pièce qui va exploser ». En réalité, ceux qui sont sur le marché depuis longtemps pensent tout à fait autrement : pas à propos d’une seule mise, mais de la structure. Pas « quoi acheter », mais « comment tout assembler pour à la fois dormir tranquille et avoir une chance de progresser ».
Le plus simple est de l’imaginer comme une pyramide : en bas, une base large et stable ; en haut, un petit bord risqué. Et la règle principale : plus le risque est élevé, plus sa part est petite.
Comment un débutant peut construire un portefeuille crypto | La place de chaque produit
La plupart des débutants pensent qu’investir, c’est « deviner une pièce qui va exploser ». En réalité, ceux qui sont sur le marché depuis longtemps pensent tout à fait autrement : pas à propos d’une seule mise, mais de la structure. Pas « quoi acheter », mais « comment tout assembler pour à la fois dormir tranquille et avoir une chance de progresser ».
Le plus simple est de l’imaginer comme une pyramide : en bas, une base large et stable ; en haut, un petit bord risqué. Et la règle principale : plus le risque est élevé, plus sa part est petite.
Le plus simple est de l’imaginer comme une pyramide : en bas, une base large et stable ; en haut, un petit bord risqué. Et la règle principale : plus le risque est élevé, plus sa part est petite.
crypto nistelroi:
спасибо
2
2
8
2.9k
·
--
Article
Couvre-toi ou perds ! Comment passer de 1 000 $ à 10 000 $ !Nous le savons tous : la crypto n’est plus une histoire de x faciles et rapides. Elle se transforme doucement et avec détermination en un système financier mûr et profond ! Oui, il y a encore des chances de gagner, mais maintenant il faut plus de temps et des compétences !
Le marché des ours montre bien qui a quelles compétences, et comment et où il répartit son capital en cryptos ! La tâche principale n’est pas de choisir le meilleur endroit et le plus tranquille pour « ses propres fonds », mais de diversifier les actifs afin de préserver au maximum le montant initial et de l’augmenter prudemment ! 📈
Couvre-toi ou perds ! Comment passer de 1 000 $ à 10 000 $ !
Nous le savons tous : la crypto n’est plus une histoire de x faciles et rapides. Elle se transforme doucement et avec détermination en un système financier mûr et profond ! Oui, il y a encore des chances de gagner, mais maintenant il faut plus de temps et des compétences !
Le marché des ours montre bien qui a quelles compétences, et comment et où il répartit son capital en cryptos ! La tâche principale n’est pas de choisir le meilleur endroit et le plus tranquille pour « ses propres fonds », mais de diversifier les actifs afin de préserver au maximum le montant initial et de l’augmenter prudemment ! 📈
Le marché des ours montre bien qui a quelles compétences, et comment et où il répartit son capital en cryptos ! La tâche principale n’est pas de choisir le meilleur endroit et le plus tranquille pour « ses propres fonds », mais de diversifier les actifs afin de préserver au maximum le montant initial et de l’augmenter prudemment ! 📈
BASTiS:
I don't know how long you've been working on this, but it's really cool!
I understand that this is just an example and that one needs to think for themselves first and foremost, but the idea behind the text itself is very good!
2
2
1.2k
Voir la traduction
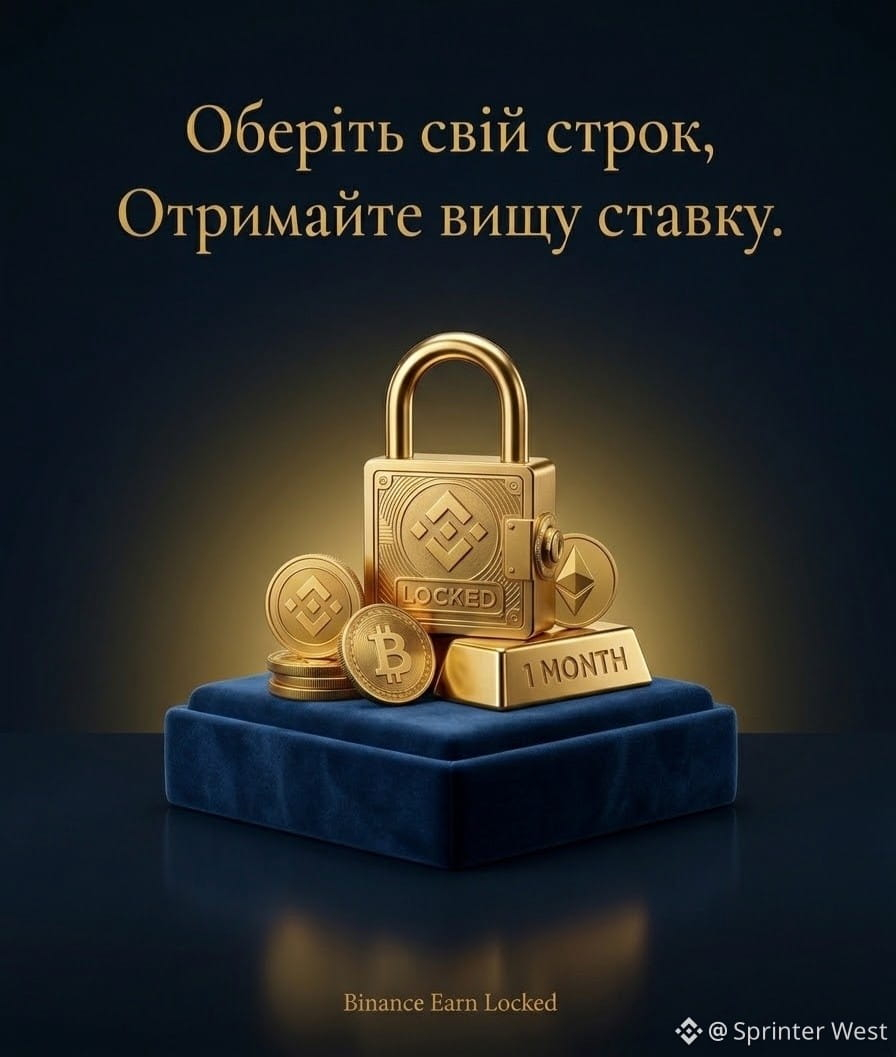
Нарешті дійшов до Locked, про який писав у попередньому пості.
Якщо чесно, довго його відкладав. Саме слово Locked якось не дуже надихало - здавалося, що зараз десь щось заблокую і потім не розберусь 😂
А там усе набагато простіше.
У Earn обираєш ту саму монету, з якою працював у Flexible, і просто перемикаєшся на Locked.
Далі бачиш доступні строки. Зазвичай їх кілька: коротші й довші. Чим довше блокуєш - тим вища ставка.
Вибираєш строк, суму і перед підтвердженням читаєш умови дострокового виходу.
Оце важливо.
У Flexible гроші можна забрати в будь-який момент, але ставка нижча.
У Locked ставка вища, але якщо забрати гроші раніше строку, нараховану за цей період винагороду можна втратити повністю.
Тобто схема проста: більше ставка в обмін на те, що гроші на цей час краще не чіпати.
Я поклав ту саму суму, яку використовував у Flexible у попередньому пості - цього разу на місяць.
Ставка вийшла вищою на кілька пунктів. Скільки це буде в грошах - покажу вже після завершення строку. Не хочу зараз рахувати «прибуток», якого ще фактично немає.
Поки для себе бачу це так:
Якщо точно знаєш, що гроші місяць не знадобляться Locked має сенс.
#BinanceEarn #Locked
1
131
·
--
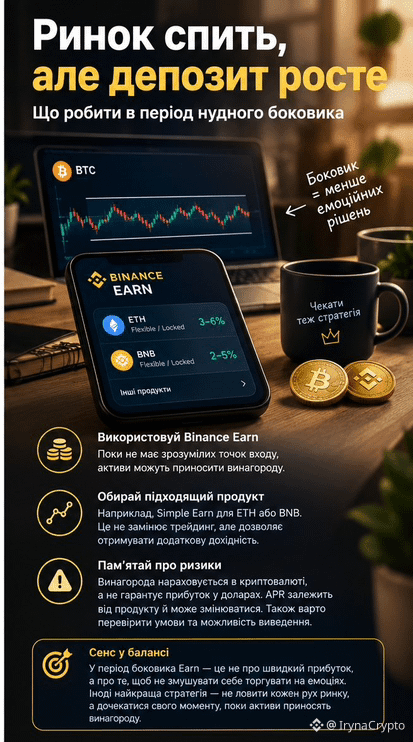
Le marché dort, mais le dépôt augmente : quoi faire en cas de range
Quand BTC bouge pendant des semaines dans une seule et même fourchette, il devient plus difficile de trader. Les altcoins n’ont pas de direction claire, les points d’entrée solides sont rares, et l’envie de gagner pousse à ouvrir des transactions inutiles. Dans ces périodes, il ne s’agit pas seulement de chercher le profit, mais aussi d’éviter des pertes superflues.
Si une partie de tes actifs reste simplement inactive, tu peux envisager Binance Simple Earn. Selon le produit disponible, l’ETH ou le BNB peuvent générer une récompense pendant que tu attends de nouvelles opportunités. C’est une alternative aux tentatives de gagner sur chaque petit mouvement du prix via les futures.
Mais il y a un détail : la récompense est versée en cryptomonnaie et ne garantit pas un profit en dollars. Si l’ETH baisse de 10 %, les pièces supplémentaires pourraient ne pas compenser la chute. L’APR peut aussi varier : avant de t’inscrire, vérifie les conditions et la disponibilité des retraits.
Pour moi, l’intérêt d’Earn pendant un range, ce n’est pas de gagner à tout prix, mais de ne pas te forcer à trader sans possibilité claire.
Parfois, il vaut mieux ne pas chercher à capter chaque mouvement du marché et plutôt attendre ton moment, pendant que les actifs génèrent une récompense selon les conditions du produit choisi.
#BinanceEarn
1
414
Voir la traduction
Кейс: як Андрій тримає подушку безпеки в USDT і отримує на неї дохід 💼
Андрій — фрілансер, отримує оплату в USDT. Він відкладає 1000 USDT як подушку безпеки на непередбачені витрати.
Раніше ці кошти просто лежали на спотовому гаманці. Тепер Андрій розділив їх так:
🔓 600 USDT у гнучкому Simple Earn. Ці гроші можна забрати будь-коли, якщо вони терміново знадобляться.
🔒 400 USDT у фіксованому продукті на 30 днів. Ця частина точно не знадобиться найближчим часом, тож він отримує вищу дохідність.
Що це дає:
- Подушка зберігає доларовий еквівалент, бо USDT прив'язаний до долара
- Винагорода нараховується щодня
- Більша частина доступна миттєво
Про що Андрій пам'ятає:
- APR змінюється, тож дохід не гарантований
- Фіксовану частину не варто забирати достроково, бо зникне нарахована винагорода
- Стейблкоїни теж мають ризики, тому вся подушка не зберігається в одному місці
Ім'я та цифри умовні, кейс наближений до реального.
#BinanceEarn
159
·
--
Voir la traduction
☕️ РАНКОВА КАВА ЧИ ДОХІД: СКІЛЬКИ ВТРАЧАЄ ВАШ СПОТ?
Поки ви п'єте каву, USDT на споті заробляють $0. Автопідписка в Binance Earn та токенізовані акції bStocks змушують капітал працювати 24/7 — без дій, графіків та стресу 📊
Диверсифікація та капітальна ефективність — головне правило під час боковика 💡
Що у вас зараз "спить" на спотовому балансі?
#BinanceEarn #TradFi #BStocks #BinanceSquare #BinanceUkraine
{spot}(SOLUSDT)
{spot}(ZECUSDT)
{spot}(XRPUSDT)
☕️ РАНКОВА КАВА ЧИ ДОХІД: СКІЛЬКИ ВТРАЧАЄ ВАШ СПОТ?
Поки ви п'єте каву, USDT на споті заробляють $0. Автопідписка в Binance Earn та токенізовані акції bStocks змушують капітал працювати 24/7 — без дій, графіків та стресу 📊
Диверсифікація та капітальна ефективність — головне правило під час боковика 💡
Що у вас зараз "спить" на спотовому балансі?
#BinanceEarn #TradFi #BStocks #BinanceSquare #BinanceUkraine
2
96

Voir la traduction
Купив монету заради високого APR. Монета впала. Тепер у тебе більше монет, але менше грошей 🫠
Ось чому в Binance Earn варто починати з вибору активу, а вже потім дивитися на відсотки.
Перед розміщенням постав собі три питання:
▪️ Чи тримав би я цей актив без винагород?
▪️ Коли мені можуть знадобитися ці кошти?
▪️ Чи розумію я умови їх повернення?
Earn дає можливість отримувати винагороди, але не захищає від падіння ціни. Умови залежать від обраного продукту.
Якщо єдина причина купівлі — красивий APR, варто ще раз оцінити сам актив.
А ти спочатку обираєш монету чи дивишся на відсоток? 👇
#BinanceEarn #КриптоОсвіта
1
69
·
--
Voir la traduction
#BinanceEarn це один із найпростіших способів не залишати активи без діла. Якщо я не планую використовувати певну частину крипти найближчим часом, логічно розглянути можливість отримувати на неї додатковий дохід.
У моїй стратегії Earn займає скоріше спокійну частину портфеля. Я не сприймаю його як інструмент для швидкого заробітку, а використовую тоді, коли хочу отримувати певну віддачу від активів, які просто лежали б на балансі.
Подобається і те, що на Binance є різні варіанти Earn під різні потреби. Можна вибирати продукти з різними умовами та термінами, залежно від того, наскільки вільними мені потрібні мої активи.
Звичайно, перед використанням я дивлюся на умови, прибутковість і ризики конкретного продукту. Високий APY сам по собі для мене не є причиною вкладати кошти.
Тому Binance Earn у моєму портфелі це радше інструмент для ефективнішого використання вже наявних активів, а не основна стратегія інвестування.
#BinanceUkraine
87

Voir la traduction
🛡️ Binance Earn: що потрібно перевірити перед розміщенням активів?
Earn може здаватися простим: розмістив активи та отримуєш винагороди.
Але за кожним продуктом стоїть конкретна механіка й набір ризиків.
Перед використанням варто перевірити:
1️⃣ Тип продукту — Flexible, Locked або інший формат.
2️⃣ Умови винагороди — ставка може змінюватися, а рекламна APY не завжди є фіксованою.
3️⃣ Доступність коштів — перевірте термін блокування та умови дострокового погашення.
4️⃣ Ризик активу — навіть якщо ви отримуєте винагороду, вартість самого токена може змінитися.
5️⃣ Умови платформи — ознайомтеся з актуальними правилами та обмеженнями для вашої юрисдикції.
💡 Основне правило: спочатку зрозуміти, звідки береться винагорода, і які умови її отримання. Потім приймати рішення.
#BinanceEarn #CryptoEducation #Ризики #BinanceUA
97
·
--
Voir la traduction
【🌱 Ingresos Pasivos en Binance: Simple Earn Flexible vs Bloqueado】
💰 ¿Criptos quietas en tu wallet?
Con Binance Simple Earn generas rendimientos pasivos diarios en USDT, BTC o BNB de forma flexible o bloqueada. ¡Crece 24/7!
$BTC $SUI
#BinanceEarn #Crypto
⚠️ Contenido educativo. NFA / DYOR.
【🌱 Ingresos Pasivos en Binance: Simple Earn Flexible vs Bloqueado】
💰 ¿Criptos quietas en tu wallet?
Con Binance Simple Earn generas rendimientos pasivos diarios en USDT, BTC o BNB de forma flexible o bloqueada. ¡Crece 24/7!
$BTC $SUI
#BinanceEarn #Crypto
⚠️ Contenido educativo. NFA / DYOR.
💰 ¿Criptos quietas en tu wallet?
Con Binance Simple Earn generas rendimientos pasivos diarios en USDT, BTC o BNB de forma flexible o bloqueada. ¡Crece 24/7!
$BTC $SUI
#BinanceEarn #Crypto
⚠️ Contenido educativo. NFA / DYOR.
8
·
--
Article
Binance EarnQu’est-ce que Binance Earn ?
Binance Earn est le centre d’investissement de la plateforme Binance ; il vous permet de générer un revenu passif à partir de vos actifs numériques sans avoir besoin de trader.
Au lieu de laisser vos crypto-monnaies inactives dans votre portefeuille, vous pouvez les déposer dans l’un des produits Earn et obtenir des rendements quotidiens.
*Ses principaux produits :*
*1. L’épargne flexible (Simple Earn - Flexible) :*
Vous déposez vos actifs et vous pouvez les retirer à tout moment, avec des gains calculés chaque jour. Idéal pour les débutants.
Binance Earn
Qu’est-ce que Binance Earn ?
Binance Earn est le centre d’investissement de la plateforme Binance ; il vous permet de générer un revenu passif à partir de vos actifs numériques sans avoir besoin de trader.
Au lieu de laisser vos crypto-monnaies inactives dans votre portefeuille, vous pouvez les déposer dans l’un des produits Earn et obtenir des rendements quotidiens.
*Ses principaux produits :*
*1. L’épargne flexible (Simple Earn - Flexible) :*
Vous déposez vos actifs et vous pouvez les retirer à tout moment, avec des gains calculés chaque jour. Idéal pour les débutants.
1
118
·
--
Haussier
Voir la traduction
З досвідом моя інвестиційна стратегія еволюціонувала від агресивних спроб заробити на кожному русі до спокійного балансування між ризиком і захистом. Зараз основу моєї системи складає поєднання Binance Earn та bStocks.
Левова частка захисного капіталу в мене завжди розміщена у гнучкому Simple Earn — це забезпечує стабільний щоденний приплив ліквідності та формує резерв на випадок неочікуваних ринкових проливів. Невелику частину портфеля я виділяю під bStocks, обираючи надійні компанії з традиційного сектору. Це дозволяє портфелю бути стійким, навіть коли криптоіндустрія завмирає в тривалому боковику. Така стратегія прибирає стрес, виключає емоційні трейди на хаях і дозволяє системно нарощувати капітал незалежно від того, куди спрямований ринковий тренд.
Грамотне структурування портфеля завжди перемагає сліпу гонитву за швидкими відсотками.
А яку частину свого депозиту ви виділяєте під збалансовані та захисні стратегії?
#InvestmentStrategy #BStocks #BinanceEarn
1
90
·
--
Haussier
Voir la traduction
Раніше я намагався тримати весь депозит виключно в монетах і сподівався на швидкий ріст, але з часом зрозумів, що без захисної частини це звичайна лотерея. Зараз моя інвестиційна стратегія стала набагато спокійнішою, і базове місце в ній займає саме Binance Earn.
Я тримаю близько 30-40% капіталу в стейблкоїнах усередині гнучкого Simple Earn. Ця частка виконує роль моєї подушки безпеки: гроші щодня капають у плюс завдяки нарахуванням і не знецінюються під час ринкових коливань. Головне правило моєї стратегії просте: закрив вдалий трейд на споті — одразу відправив частину заробленого профіту в Earn. Це рятує від бажання зайти на всі гроші в черговий сумнівний актив і гарантує, що в мене завжди є вільний кеш на випадок глибокого проливу ринку.
Earn у моєму портфелі — це не про гонитву за надприбутками, а про надійний фундамент, який береже нерви та депозит за будь-якої фази ринку.
А яка частка вашого портфеля зазвичай відведена під захисні інструменти на кшталт Earn?
#BinanceEarn #BinanceSquare
1
83
·
--
Voir la traduction
🔍 Як я аналізував би новий продукт::
Я б не додавав новий фінансовий продукт у портфель тільки через красиву рекламу
Мій підхід був би досить простим.
Спочатку зрозуміти, що саме пропонується.
Потім подивитися на:
▫️ потенційну дохідність;
▫️ умови;
▫️ ліквідність;
▫️ строки;
▫️ ризики;
▫️ механіку самого продукту.
І тільки після цього вирішувати, чи взагалі є для нього місце в моїй стратегії.
Це стосується і Binance Earn, і Binance BStock, і TradFi-продуктів.
Мені подобається підхід, коли продукт не підлаштовує під себе портфель.
Навпаки — спочатку визначається мета портфеля, а потім підбираються інструменти.
📌 Простий принцип, але його дуже легко порушити, коли навколо з'являється черговий популярний продукт.
#BinanceEarn @BinanceCIS
135
·
--
Article
Voir la traduction
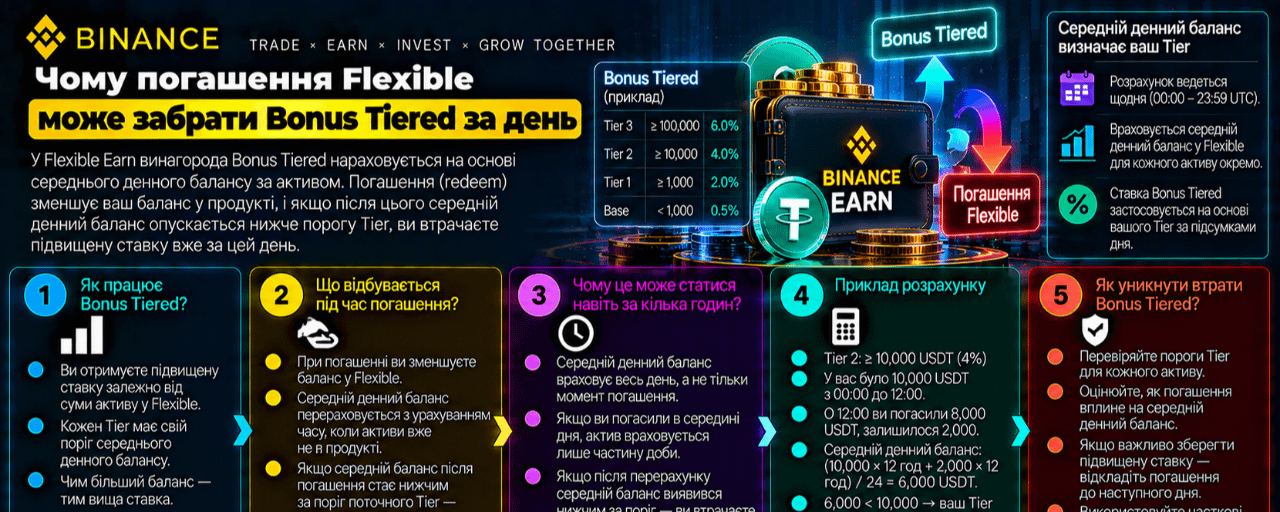
Чому погашення Flexible може забрати Bonus Tiered за деньУ Simple Earn Flexible поруч можуть відображатися Real-Time APR і Bonus Tiered APR, але погашення впливає на них по-різному. Real-Time винагорода накопичується щохвилини безпосередньо в Earn Wallet. За правилами Binance вона продовжує нараховуватися до моменту погашення.
Bonus Tiered працює за іншим календарем. Розрахунок спирається на випадковий знімок балансу попереднього дня між 00:00 і 23:59 UTC. Нарахування починається наступного дня з 00:00 UTC, а розподіл у Spot Wallet очікується ще через день у вікні від 00:00 до 08:00 UTC.
Критична деталь: погашення Flexible протягом доби припиняє нарахування Bonus Tiered на погашену суму за цей день. Binance також зазначає, що під час погашення спочатку обробляються активи, які вже нараховували винагороду. Тому проста перевірка загального APR без календаря може створити хибне очікування.
Перед погашенням варто окремо подивитися:
скільки припадає на Real-Time APR, а скільки на Bonus Tiered;
чи потрапив баланс у попередній випадковий знімок;
коли почалося нарахування і коли очікується розподіл;
чи важливіша ліквідність зараз за можливу бонусну винагороду за день.
Flexible означає можливість подати погашення, але не означає однакову логіку всіх складових APR.
#CreateWithBinance #BinanceEarn #SimpleEarn #BonusTieredAPR #Ліквідність
Чому погашення Flexible може забрати Bonus Tiered за день
У Simple Earn Flexible поруч можуть відображатися Real-Time APR і Bonus Tiered APR, але погашення впливає на них по-різному. Real-Time винагорода накопичується щохвилини безпосередньо в Earn Wallet. За правилами Binance вона продовжує нараховуватися до моменту погашення.
Bonus Tiered працює за іншим календарем. Розрахунок спирається на випадковий знімок балансу попереднього дня між 00:00 і 23:59 UTC. Нарахування починається наступного дня з 00:00 UTC, а розподіл у Spot Wallet очікується ще через день у вікні від 00:00 до 08:00 UTC.
Критична деталь: погашення Flexible протягом доби припиняє нарахування Bonus Tiered на погашену суму за цей день. Binance також зазначає, що під час погашення спочатку обробляються активи, які вже нараховували винагороду. Тому проста перевірка загального APR без календаря може створити хибне очікування.
Перед погашенням варто окремо подивитися:
скільки припадає на Real-Time APR, а скільки на Bonus Tiered;
чи потрапив баланс у попередній випадковий знімок;
коли почалося нарахування і коли очікується розподіл;
чи важливіша ліквідність зараз за можливу бонусну винагороду за день.
Flexible означає можливість подати погашення, але не означає однакову логіку всіх складових APR.
#CreateWithBinance #BinanceEarn #SimpleEarn #BonusTieredAPR #Ліквідність
43
·
--
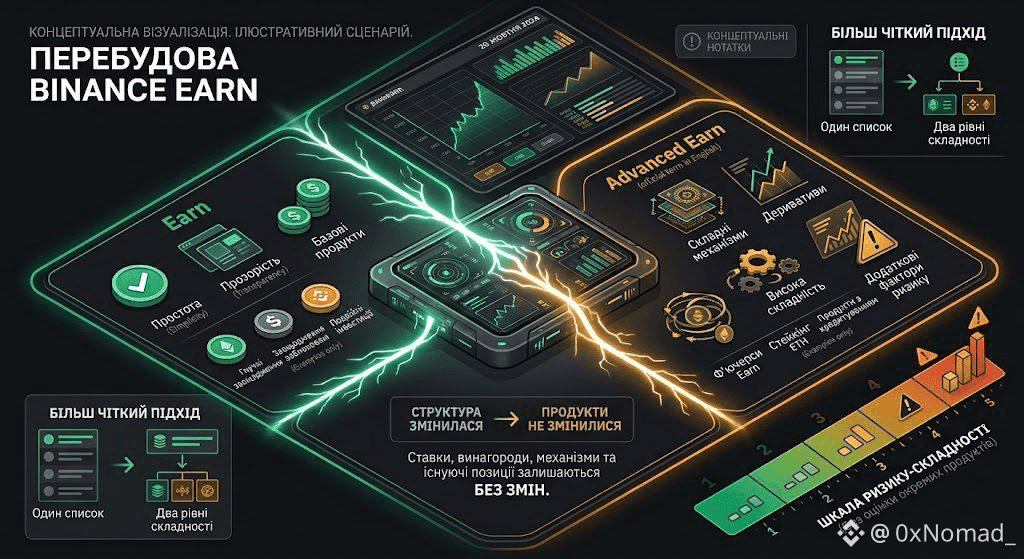
Le 16 septembre, Binance a mis à jour la structure de la section Earn. Désormais, les produits sont répartis en deux catégories :
🟢 Earn — des produits de base et plus simples.
🟠 Advanced Earn — des produits avec une mécanique plus complexe et un éventail plus large de risques.
De plus, Binance a standardisé les descriptions des produits et les avertissements de risque afin de faciliter la comparaison des différentes options.
Un point important : les produits eux-mêmes n’ont pas changé. Les mécanismes, les taux, les récompenses et les profils de risque sont restés inchangés. Les positions déjà ouvertes n’ont pas non plus été transférées automatiquement vers un autre format.
Autrement dit, il s’agit plutôt d’une mise à jour de la structure et de la présentation de l’information, et non du lancement de nouveaux produits.
J’aime beaucoup la logique de ce découpage : au lieu d’une seule grande liste, l’utilisateur voit immédiatement la différence de complexité des produits.
Et vous avez déjà remarqué la nouvelle séparation Earn / Advanced Earn ?
@Binance_Ukraine #BinanceEarn #BinanceUkraine
112
·
--
Voir la traduction
Гайд від старого гнома: як змусити золото працювати з Binance Earn ⛏️📜
У моїй кузні вважається дурістю тримати руду без діла в запиленій скрині.
Поки ринок штормить або монети ходять у боковику, ваше золото має приносити щоденний дохід. Для цього й створено Binance Earn (Simple Earn).
Як це працює простою мовою:
1. Що це?
Замість того, щоб $BTC , $BNB чи $USDC просто лежали на споті, ви кладете їх у безпечне сховище під щоденний відсоток (APR). Без торгівлі та ризику ліквідацій.
2. Безстрокові (Flexible) чи Фіксовані (Locked):
• Flexible: можна забрати монети назад у будь-яку секунду, а відсотки капають щодня прямо на баланс.
• Locked: фіксуєте монети на 30–120 днів заради вищої дохідності.
3. Як запустити за 3 кроки:
• Зайдіть у вкладку Earn у додатку Binance.
• Оберіть монету.
• Натисніть Flexible, введіть суму та підтвердіть.
У періоди шторму спокійне пасивне накопичення завжди надійніше за метушню на ф'ючерсах.
Тримаєте вільну крипту в Simple Earn чи вона просто лежить на споті? Яка монета дає найбільше? Діліться нижче! 👇
#BinanceEarn #SimpleEarn #CryptoGnome #BTC #BNB
{spot}(BNBUSDT)
{spot}(BTCUSDT)
Гайд від старого гнома: як змусити золото працювати з Binance Earn ⛏️📜
У моїй кузні вважається дурістю тримати руду без діла в запиленій скрині.
Поки ринок штормить або монети ходять у боковику, ваше золото має приносити щоденний дохід. Для цього й створено Binance Earn (Simple Earn).
Як це працює простою мовою:
1. Що це?
Замість того, щоб $BTC , $BNB чи $USDC просто лежали на споті, ви кладете їх у безпечне сховище під щоденний відсоток (APR). Без торгівлі та ризику ліквідацій.
2. Безстрокові (Flexible) чи Фіксовані (Locked):
• Flexible: можна забрати монети назад у будь-яку секунду, а відсотки капають щодня прямо на баланс.
• Locked: фіксуєте монети на 30–120 днів заради вищої дохідності.
3. Як запустити за 3 кроки:
• Зайдіть у вкладку Earn у додатку Binance.
• Оберіть монету.
• Натисніть Flexible, введіть суму та підтвердіть.
У періоди шторму спокійне пасивне накопичення завжди надійніше за метушню на ф'ючерсах.
Тримаєте вільну крипту в Simple Earn чи вона просто лежить на споті? Яка монета дає найбільше? Діліться нижче! 👇
#BinanceEarn #SimpleEarn #CryptoGnome #BTC #BNB
2
102

Voir la traduction
Гайд для початківців: Як пасивно заробляти з Binance Earn 💰
Якщо ви тримаєте криптовалюту на балансі й просто чекаєте зростання ринку, ви втрачаєте додатковий прибуток. Інструмент Binance Earn дозволяє отримувати пасивний дохід на свої активи безпечно та просто.
Для себе я обираю продукти з «Гнучкими умовами» (Flexible Terms) для стейблкоїнів, таких як USDC. Це дозволяє отримувати щоденні відсотки, але при цьому я можу вивести свої кошти назад на спотовий гаманець у будь-який момент, якщо ринок почне стрімко рухатися. Це чудовий варіант для диверсифікації стратегії та зниження ризиків під час волатильності.
А ви користуєтеся продуктами Binance Earn чи віддаєте перевагу звичайному трейдингу? Діліться своїм досвідом! 👇
#BinanceSquare #BinanceEarn #CryptoInvesting #PassiveIncome
102
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#UKFCAWinsCourtOrderToRecover851400Pounds
19,832 vues
665 mentions
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
34,520 vues
863 mentions
3
#GoldFallsTo$4144
12,596 vues
148 mentions
4
#QNTFallsOver40%FromMorningHigh
76,649 vues
1,288 mentions
5
#USDTAdds845900HoldersInPast7Days
12,762 vues
380 mentions
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
23,098 vues
552 mentions
7
#BitgetCEOConfirms$388MStolenInHack
4,960 vues
41 mentions
8
#BTCFallsBelow$83000
29,068 vues
163 mentions
9
#BitgetDetailsSecurityIncidentTimeline
42,194 vues
701 mentions
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
13,422 vues
49 mentions