
HorizonNest
3.5k Publications
HorizonNest
Signaler
Bloquer l’utilisateur
40 Suivis
9.4K+ Abonnés
3.3K+ J’aime
Publications
Tous
Citations
Direct
·
--
Haussier
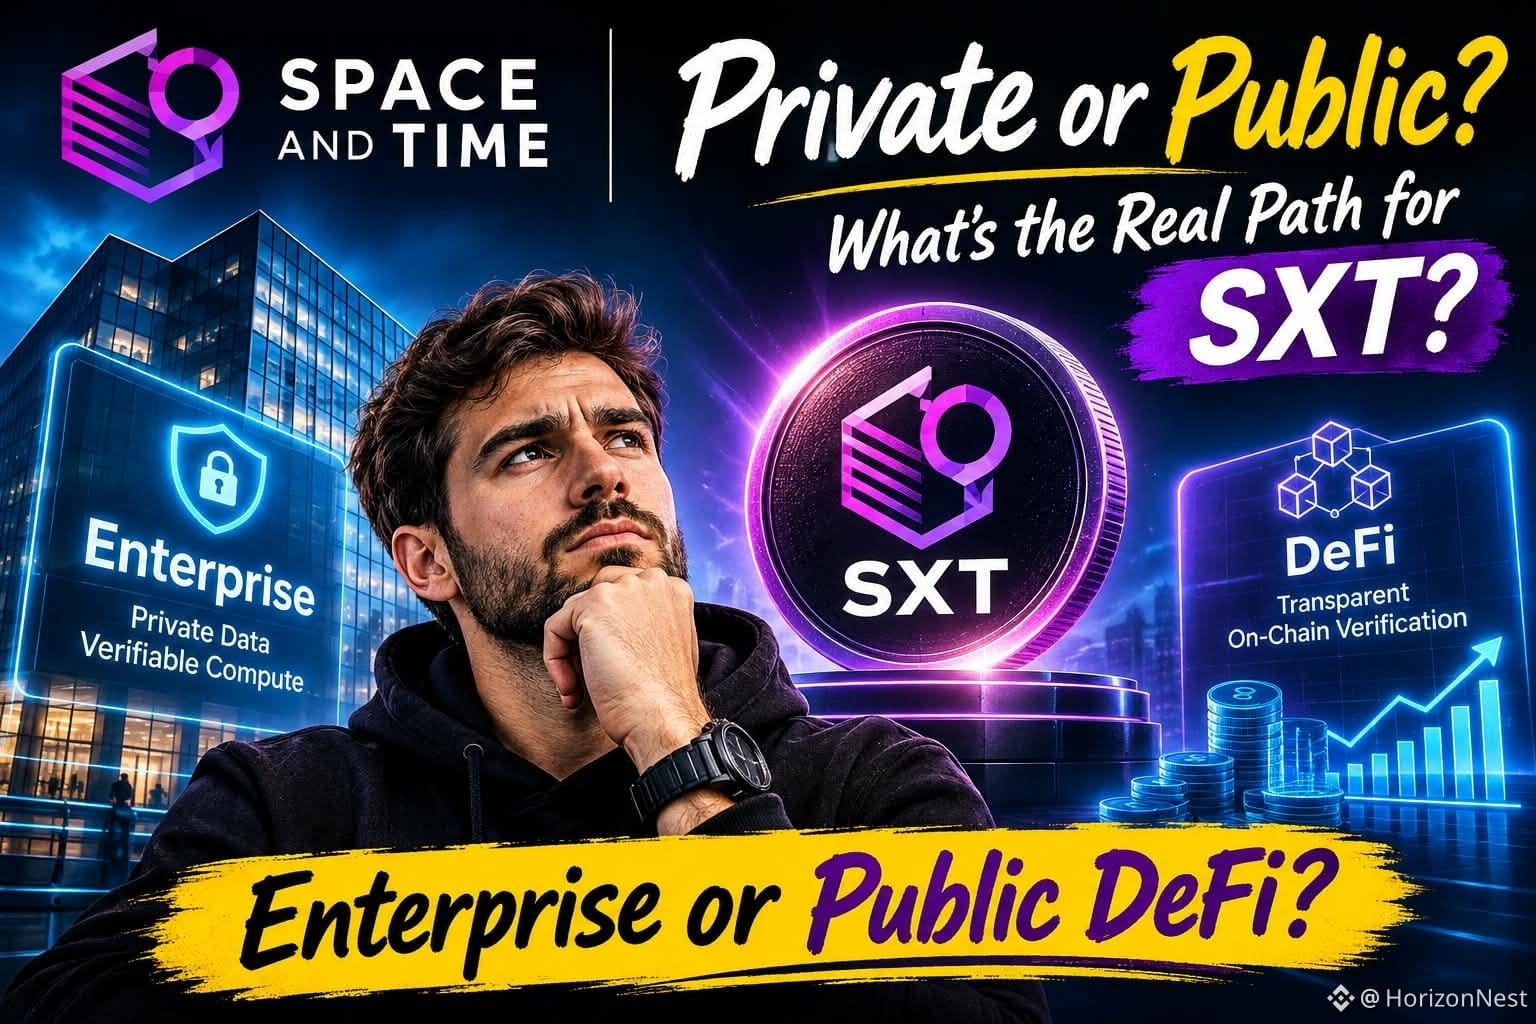
Je fréquente le monde des cryptomonnaies depuis assez longtemps pour savoir qu’au bout d’un moment, la plupart des grandes promesses finissent par se ressembler. À chaque cycle, un nouveau projet prétend tout résoudre. Alors, quand je m’intéresse à Space and Time SXT, je reviens toujours à une question toute simple : qui doit faire confiance aux données, et que lui demande-t-on réellement de révéler ?
Je comprends qu’une entreprise souhaite garder confidentielles ses données financières ou celles de sa chaîne d’approvisionnement. Toutes les entreprises ne veulent pas que leurs informations soient accessibles sur une blockchain publique. Avec SXT, l’aspect intéressant, c’est de pouvoir prouver qu’un calcul est correct sans divulguer les données sous-jacentes.
Mais la DeFi publique est confrontée à un autre problème. Les gens doivent pouvoir vérifier les choses par eux-mêmes. Ils ne peuvent pas simplement croire quelqu’un sur parole. C’est là que la SXT Chain publique commence à prendre tout son sens.
Ce que je trouve intéressant, c’est que ces deux approches ne sont pas vraiment obligées de se faire concurrence. Une entreprise pourrait garder ses données privées tout en partageant une preuve que d’autres peuvent vérifier. Ça semble utile, mais je ne pense pas que cela résolve tout. Si les données d’origine sont erronées, une preuve cryptographique ne va pas les rendre miraculeusement exactes.
J’ai vu beaucoup de projets présenter des technologies complexes comme des réussites évidentes. Le véritable test, c’est toujours de voir ce qui se passe quand les gens doivent vraiment les utiliser.
Je ne sais pas quel volet se développera le plus vite. L’adoption par les entreprises pourrait se faire discrètement, tandis que la DeFi publique pourrait rendre les avantages plus faciles à constater.
Honnêtement, je préfère observer la façon dont les gens utilisent SXT plutôt que d’écouter une nouvelle grande promesse.
À votre avis, qu’est-ce qui sera adopté en premier : les entreprises ou la DeFi publique ?
#sxt $SXT @SpaceandTimeDB
Je fréquente le monde des cryptomonnaies depuis assez longtemps pour savoir qu’au bout d’un moment, la plupart des grandes promesses finissent par se ressembler. À chaque cycle, un nouveau projet prétend tout résoudre. Alors, quand je m’intéresse à Space and Time SXT, je reviens toujours à une question toute simple : qui doit faire confiance aux données, et que lui demande-t-on réellement de révéler ?
Je comprends qu’une entreprise souhaite garder confidentielles ses données financières ou celles de sa chaîne d’approvisionnement. Toutes les entreprises ne veulent pas que leurs informations soient accessibles sur une blockchain publique. Avec SXT, l’aspect intéressant, c’est de pouvoir prouver qu’un calcul est correct sans divulguer les données sous-jacentes.
Mais la DeFi publique est confrontée à un autre problème. Les gens doivent pouvoir vérifier les choses par eux-mêmes. Ils ne peuvent pas simplement croire quelqu’un sur parole. C’est là que la SXT Chain publique commence à prendre tout son sens.
Ce que je trouve intéressant, c’est que ces deux approches ne sont pas vraiment obligées de se faire concurrence. Une entreprise pourrait garder ses données privées tout en partageant une preuve que d’autres peuvent vérifier. Ça semble utile, mais je ne pense pas que cela résolve tout. Si les données d’origine sont erronées, une preuve cryptographique ne va pas les rendre miraculeusement exactes.
J’ai vu beaucoup de projets présenter des technologies complexes comme des réussites évidentes. Le véritable test, c’est toujours de voir ce qui se passe quand les gens doivent vraiment les utiliser.
Je ne sais pas quel volet se développera le plus vite. L’adoption par les entreprises pourrait se faire discrètement, tandis que la DeFi publique pourrait rendre les avantages plus faciles à constater.
Honnêtement, je préfère observer la façon dont les gens utilisent SXT plutôt que d’écouter une nouvelle grande promesse.
À votre avis, qu’est-ce qui sera adopté en premier : les entreprises ou la DeFi publique ?
#sxt $SXT @SpaceandTime
Je comprends qu’une entreprise souhaite garder confidentielles ses données financières ou celles de sa chaîne d’approvisionnement. Toutes les entreprises ne veulent pas que leurs informations soient accessibles sur une blockchain publique. Avec SXT, l’aspect intéressant, c’est de pouvoir prouver qu’un calcul est correct sans divulguer les données sous-jacentes.
Mais la DeFi publique est confrontée à un autre problème. Les gens doivent pouvoir vérifier les choses par eux-mêmes. Ils ne peuvent pas simplement croire quelqu’un sur parole. C’est là que la SXT Chain publique commence à prendre tout son sens.
Ce que je trouve intéressant, c’est que ces deux approches ne sont pas vraiment obligées de se faire concurrence. Une entreprise pourrait garder ses données privées tout en partageant une preuve que d’autres peuvent vérifier. Ça semble utile, mais je ne pense pas que cela résolve tout. Si les données d’origine sont erronées, une preuve cryptographique ne va pas les rendre miraculeusement exactes.
J’ai vu beaucoup de projets présenter des technologies complexes comme des réussites évidentes. Le véritable test, c’est toujours de voir ce qui se passe quand les gens doivent vraiment les utiliser.
Je ne sais pas quel volet se développera le plus vite. L’adoption par les entreprises pourrait se faire discrètement, tandis que la DeFi publique pourrait rendre les avantages plus faciles à constater.
Honnêtement, je préfère observer la façon dont les gens utilisent SXT plutôt que d’écouter une nouvelle grande promesse.
À votre avis, qu’est-ce qui sera adopté en premier : les entreprises ou la DeFi publique ?
#sxt $SXT @SpaceandTime
1
3
377
·
--
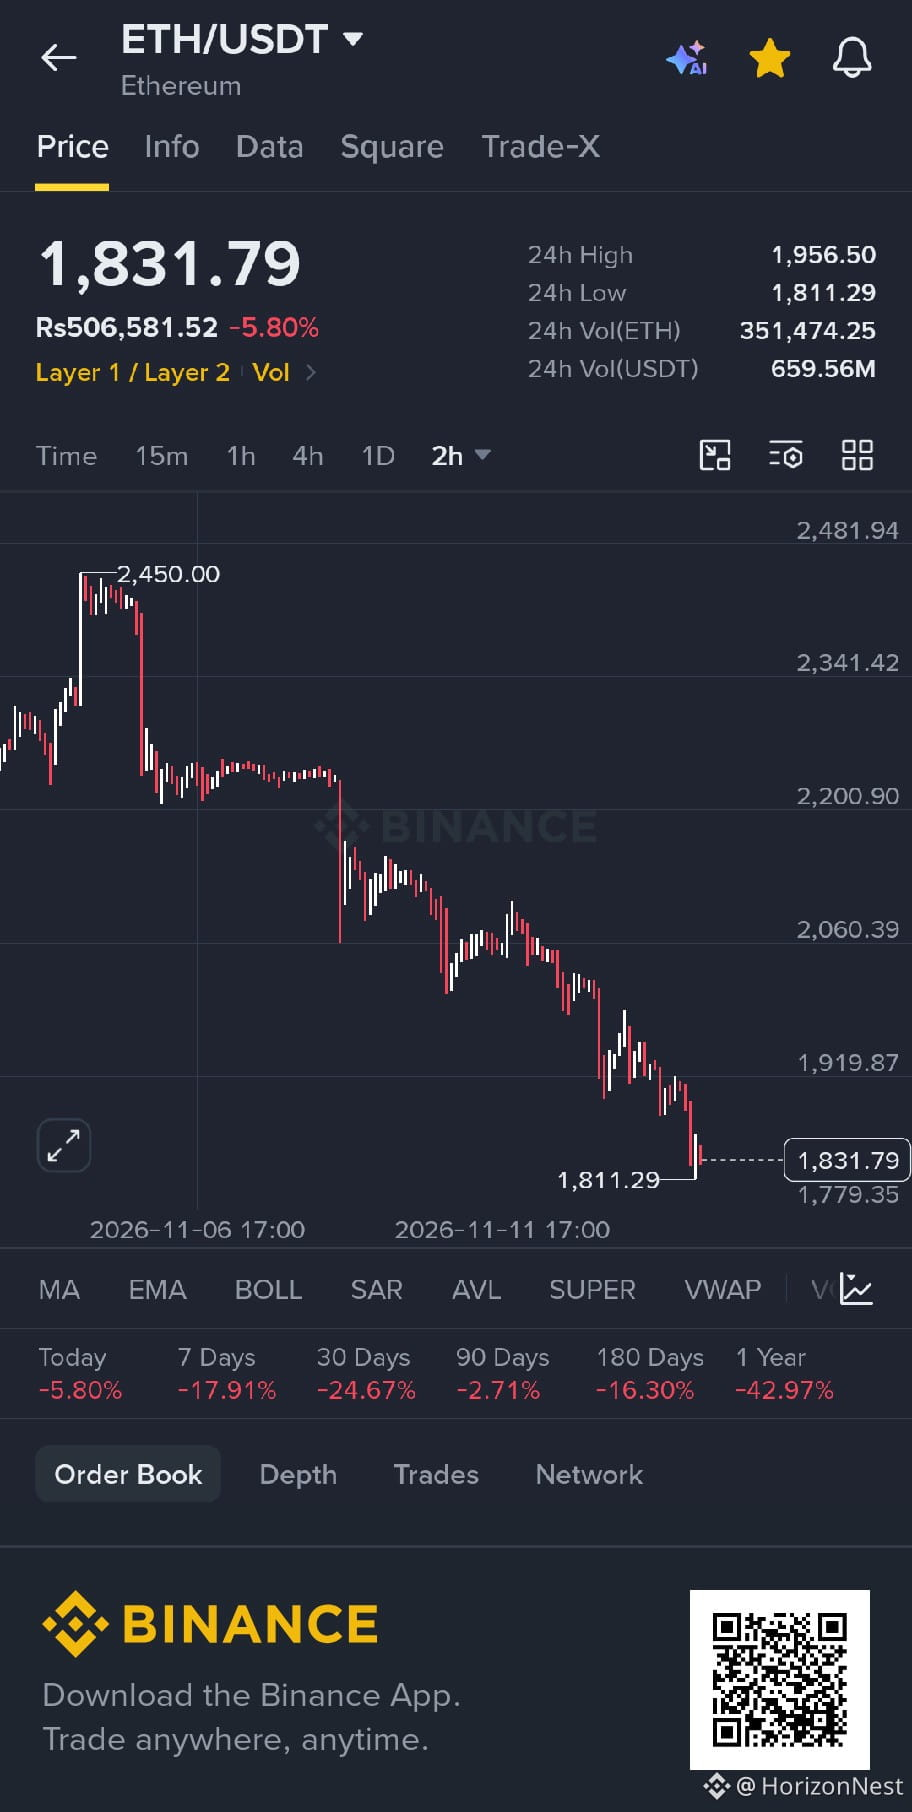
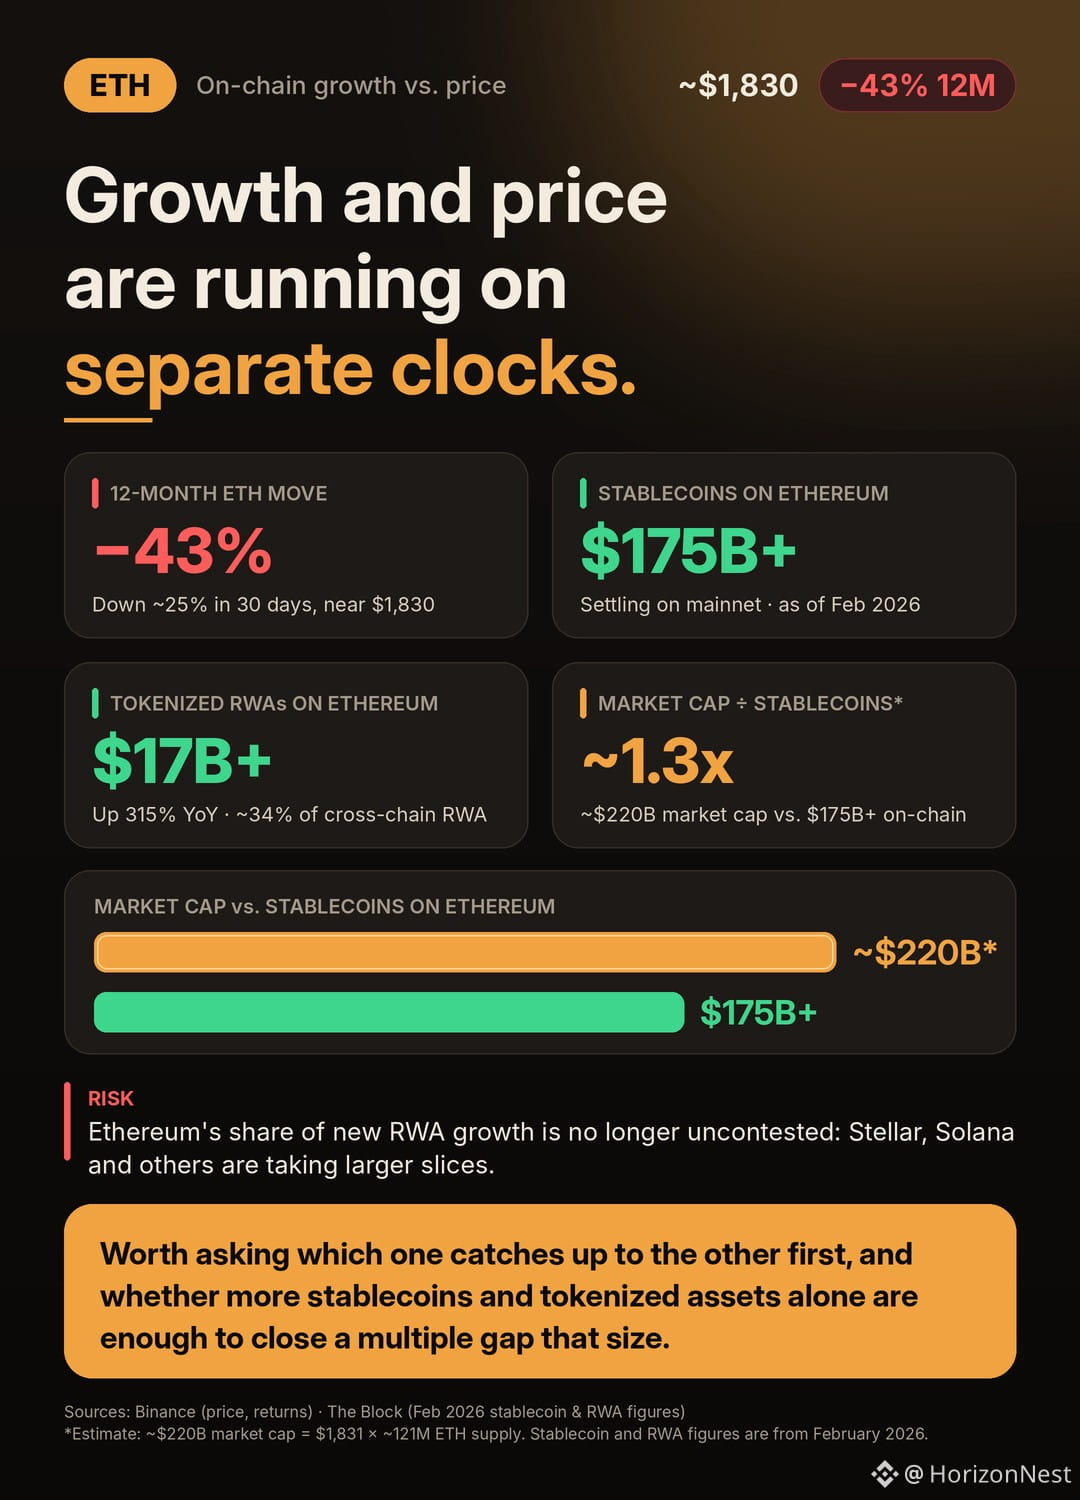
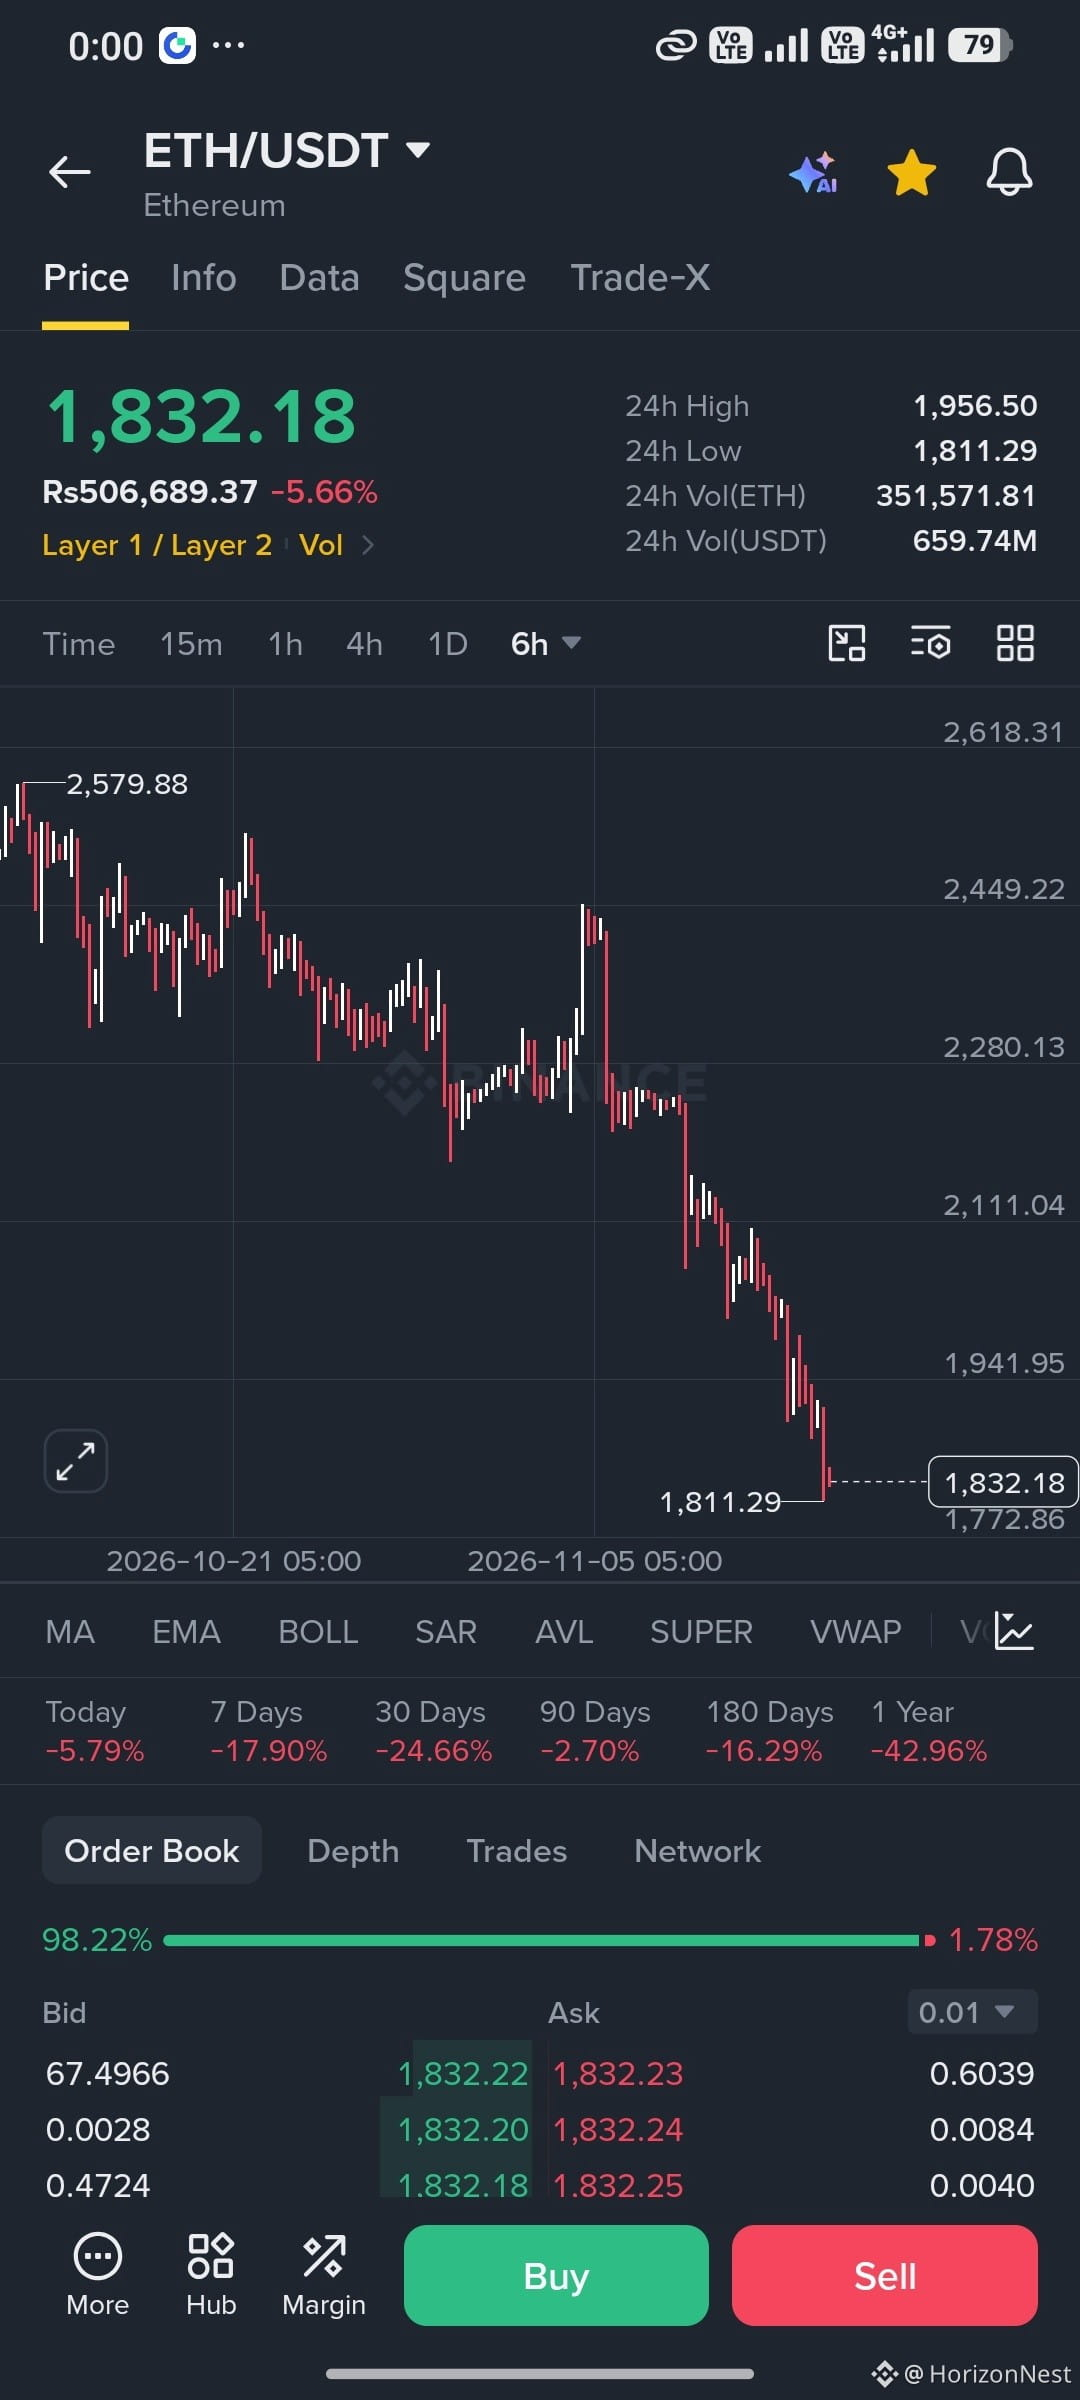
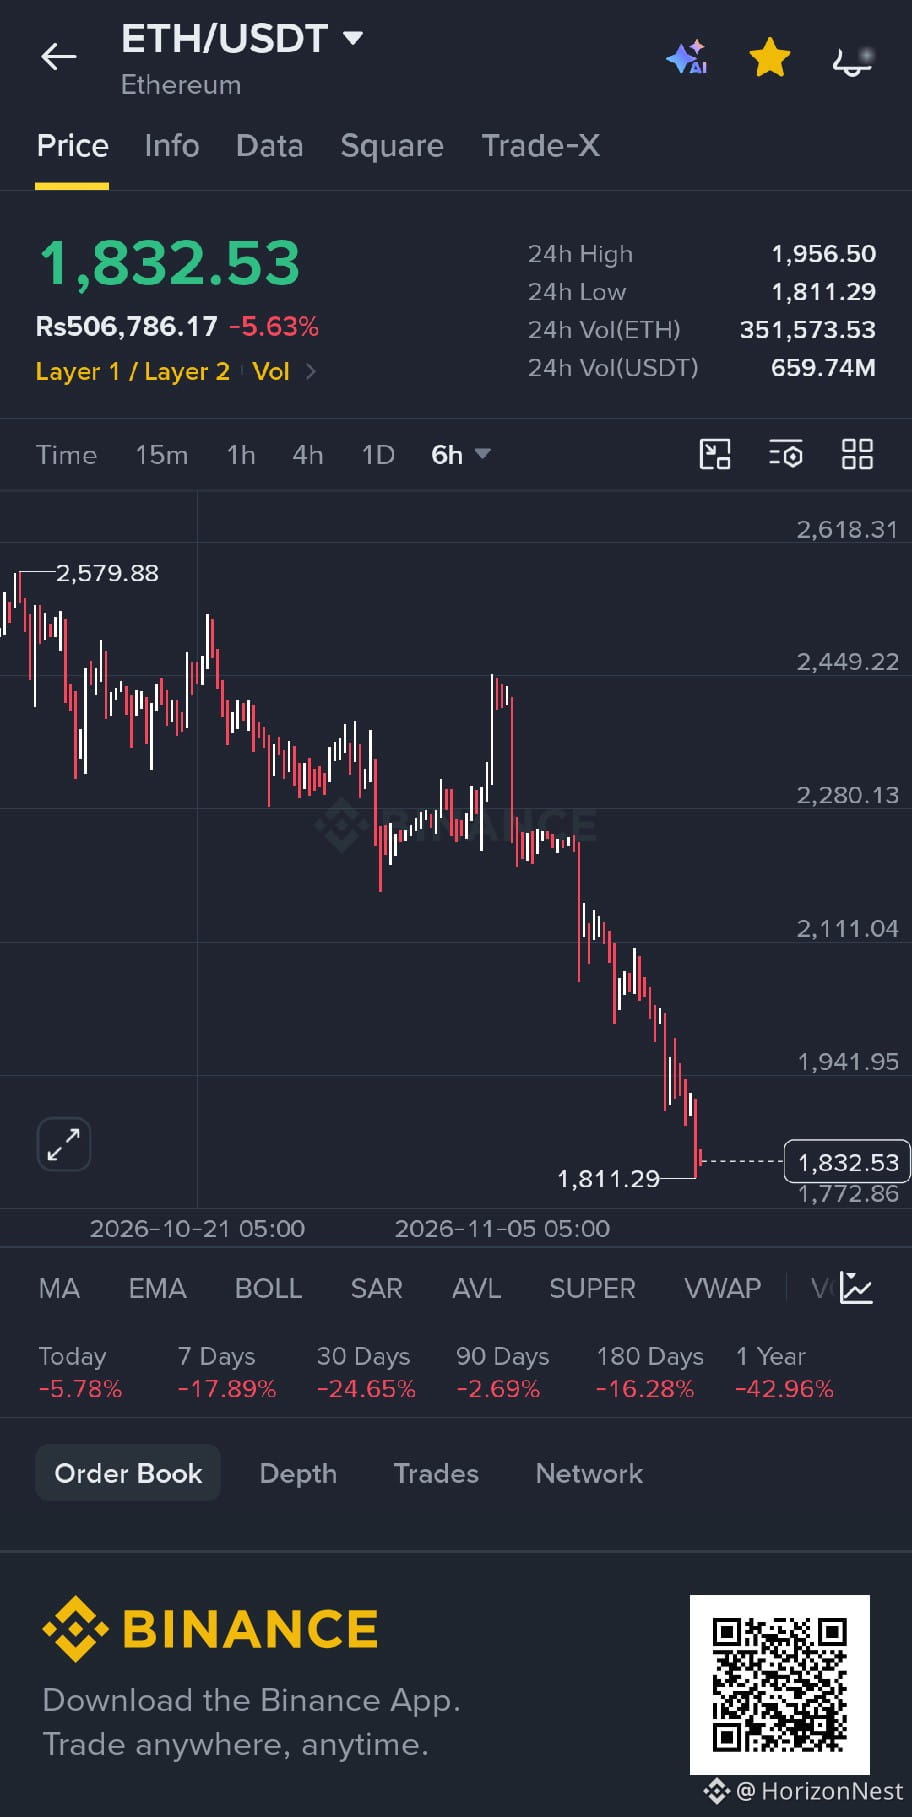
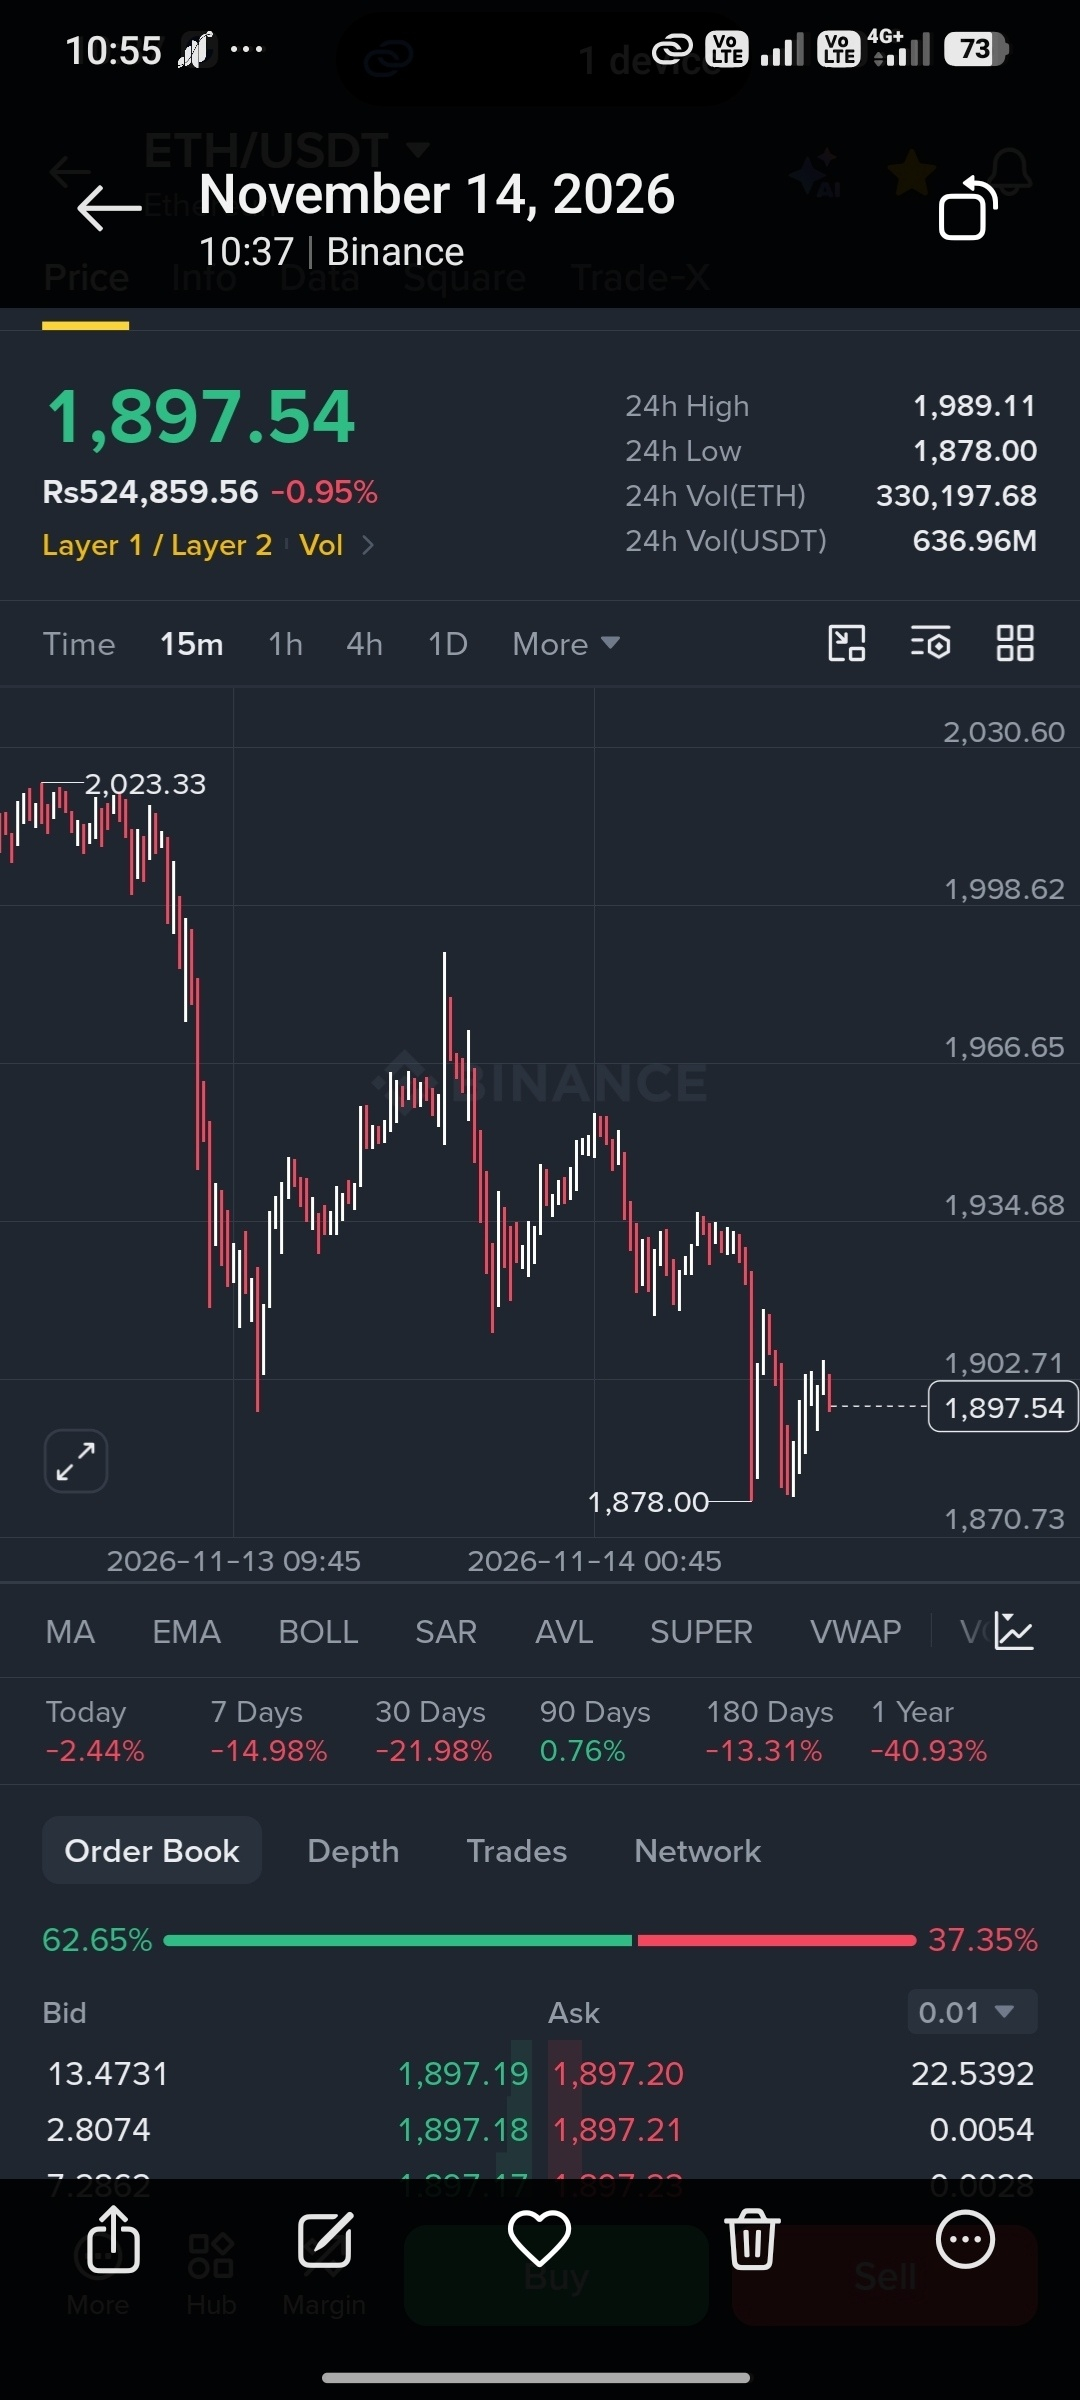
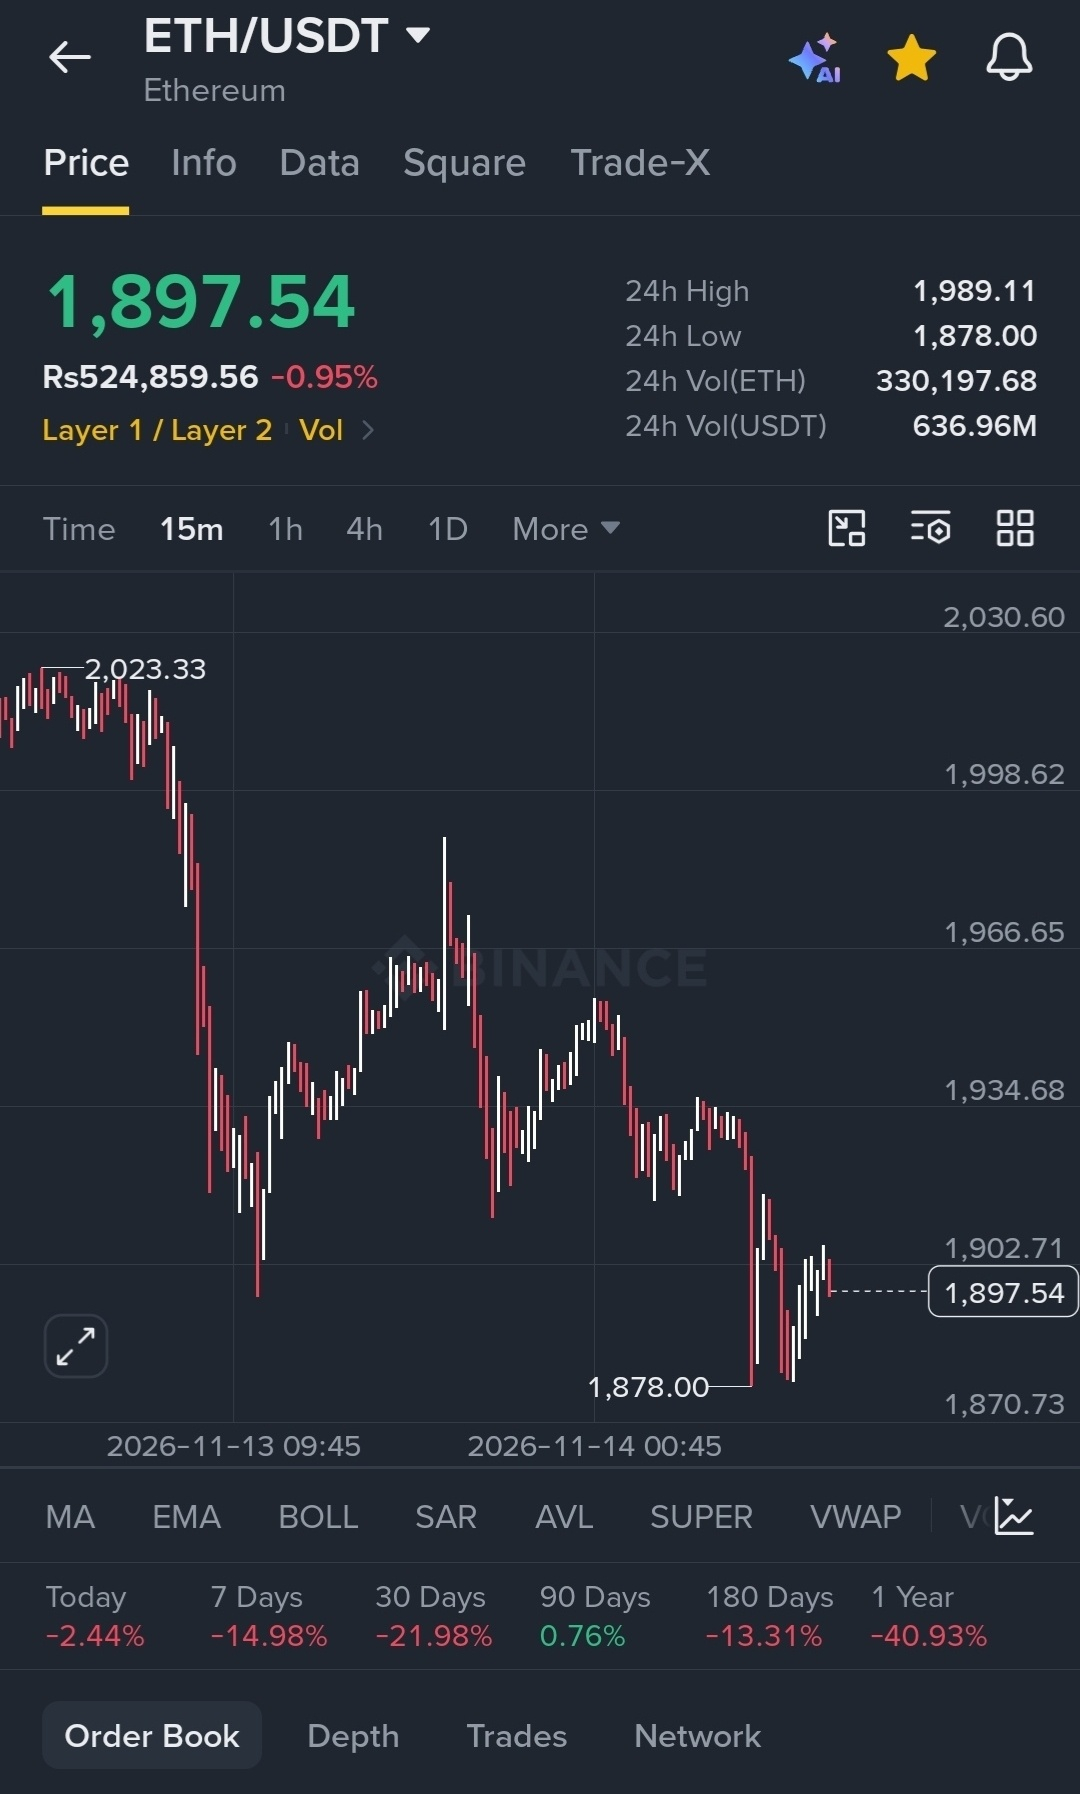
L’ETH a baissé d’environ 43 % sur 12 mois et d’environ 25 % en 30 jours, et s’échange autour de 1 830 $. Sur la même période, le réseau principal d’Ethereum a conservé plus de 175 milliards de dollars en stablecoins, et sa base d’actifs du monde réel tokenisés a dépassé les 17 milliards de dollars, en hausse de 315 % sur un an. C’est une utilisation réelle, pas un simple récit.
Avec une capitalisation boursière d’environ 220 milliards de dollars, l’ETH s’échange désormais à environ 1,3 fois l’offre de stablecoins réglée sur sa propre chaîne. Ce ratio est le plus élevé de l’ensemble de données que j’ai pu trouver. En mars, il était de 0,69 fois, ce qui le situait déjà au 99e centile historique. Le bilan du réseau continue de croître tandis que le multiple du token se comprime et se rapproche de celui-ci.
L’empreinte continue de s’élargir. Ethereum représente environ 34 % de la valeur des actifs du monde réel inter-chaînes, les matières premières dépassant à elles seules les 5 milliards de dollars de sa base tokenisée. Le nombre hebdomadaire de transactions a récemment atteint 17,3 millions, tandis que les frais se maintiennent près de leurs plus bas historiques. La baisse du coût du règlement a entraîné une hausse des règlements.
Un risque discret : la part d’Ethereum dans la croissance des nouveaux actifs du monde réel n’est plus incontestée. Stellar, Solana et d’autres s’emparent de parts plus importantes des entrées nettes, et l’avance d’Ethereum tient de plus en plus à la taille de sa base plutôt qu’à son rythme de croissance.
Rien de tout cela ne signifie que le token est mal valorisé. Cela signifie que la croissance sur la chaîne et l’évolution du prix suivent actuellement des rythmes différents. Il vaut la peine de se demander lequel des deux rattrapera l’autre en premier, et si les stablecoins et les actifs tokenisés supplémentaires suffiront à combler un écart de multiple de cette ampleur.
{spot}(ETHUSDT)
{spot}(BTCUSDT)
{spot}(SOLUSDT)
L’ETH a baissé d’environ 43 % sur 12 mois et d’environ 25 % en 30 jours, et s’échange autour de 1 830 $. Sur la même période, le réseau principal d’Ethereum a conservé plus de 175 milliards de dollars en stablecoins, et sa base d’actifs du monde réel tokenisés a dépassé les 17 milliards de dollars, en hausse de 315 % sur un an. C’est une utilisation réelle, pas un simple récit.
Avec une capitalisation boursière d’environ 220 milliards de dollars, l’ETH s’échange désormais à environ 1,3 fois l’offre de stablecoins réglée sur sa propre chaîne. Ce ratio est le plus élevé de l’ensemble de données que j’ai pu trouver. En mars, il était de 0,69 fois, ce qui le situait déjà au 99e centile historique. Le bilan du réseau continue de croître tandis que le multiple du token se comprime et se rapproche de celui-ci.
L’empreinte continue de s’élargir. Ethereum représente environ 34 % de la valeur des actifs du monde réel inter-chaînes, les matières premières dépassant à elles seules les 5 milliards de dollars de sa base tokenisée. Le nombre hebdomadaire de transactions a récemment atteint 17,3 millions, tandis que les frais se maintiennent près de leurs plus bas historiques. La baisse du coût du règlement a entraîné une hausse des règlements.
Un risque discret : la part d’Ethereum dans la croissance des nouveaux actifs du monde réel n’est plus incontestée. Stellar, Solana et d’autres s’emparent de parts plus importantes des entrées nettes, et l’avance d’Ethereum tient de plus en plus à la taille de sa base plutôt qu’à son rythme de croissance.
Rien de tout cela ne signifie que le token est mal valorisé. Cela signifie que la croissance sur la chaîne et l’évolution du prix suivent actuellement des rythmes différents. Il vaut la peine de se demander lequel des deux rattrapera l’autre en premier, et si les stablecoins et les actifs tokenisés supplémentaires suffiront à combler un écart de multiple de cette ampleur.
Avec une capitalisation boursière d’environ 220 milliards de dollars, l’ETH s’échange désormais à environ 1,3 fois l’offre de stablecoins réglée sur sa propre chaîne. Ce ratio est le plus élevé de l’ensemble de données que j’ai pu trouver. En mars, il était de 0,69 fois, ce qui le situait déjà au 99e centile historique. Le bilan du réseau continue de croître tandis que le multiple du token se comprime et se rapproche de celui-ci.
L’empreinte continue de s’élargir. Ethereum représente environ 34 % de la valeur des actifs du monde réel inter-chaînes, les matières premières dépassant à elles seules les 5 milliards de dollars de sa base tokenisée. Le nombre hebdomadaire de transactions a récemment atteint 17,3 millions, tandis que les frais se maintiennent près de leurs plus bas historiques. La baisse du coût du règlement a entraîné une hausse des règlements.
Un risque discret : la part d’Ethereum dans la croissance des nouveaux actifs du monde réel n’est plus incontestée. Stellar, Solana et d’autres s’emparent de parts plus importantes des entrées nettes, et l’avance d’Ethereum tient de plus en plus à la taille de sa base plutôt qu’à son rythme de croissance.
Rien de tout cela ne signifie que le token est mal valorisé. Cela signifie que la croissance sur la chaîne et l’évolution du prix suivent actuellement des rythmes différents. Il vaut la peine de se demander lequel des deux rattrapera l’autre en premier, et si les stablecoins et les actifs tokenisés supplémentaires suffiront à combler un écart de multiple de cette ampleur.
1
320
·
--
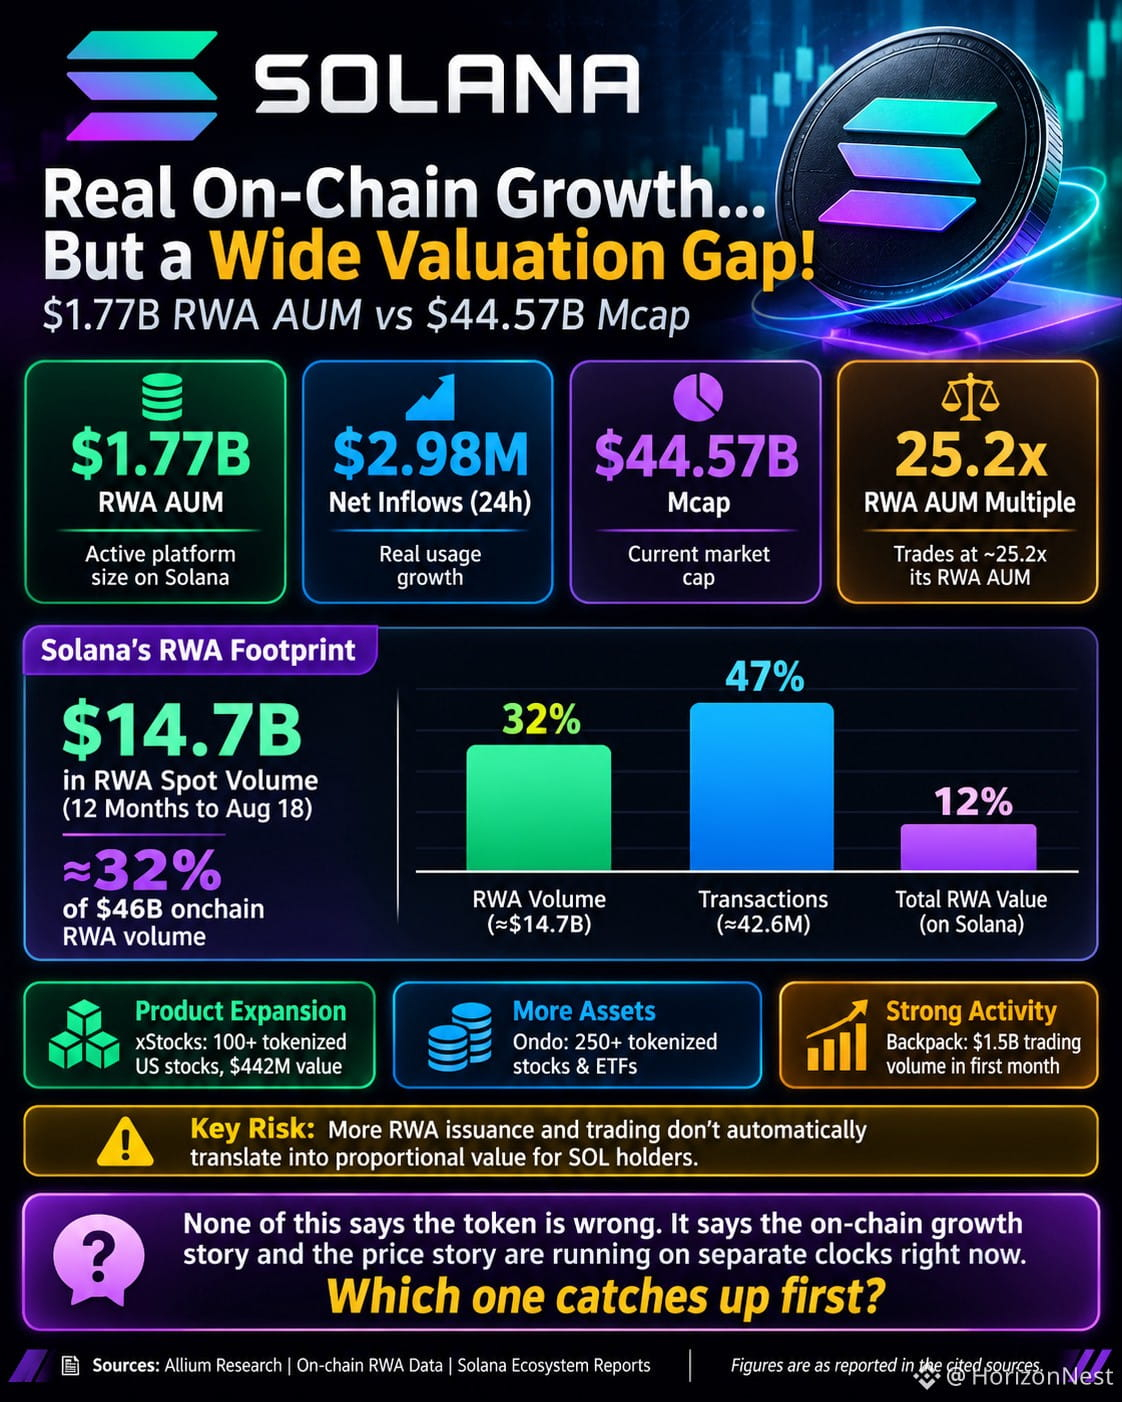
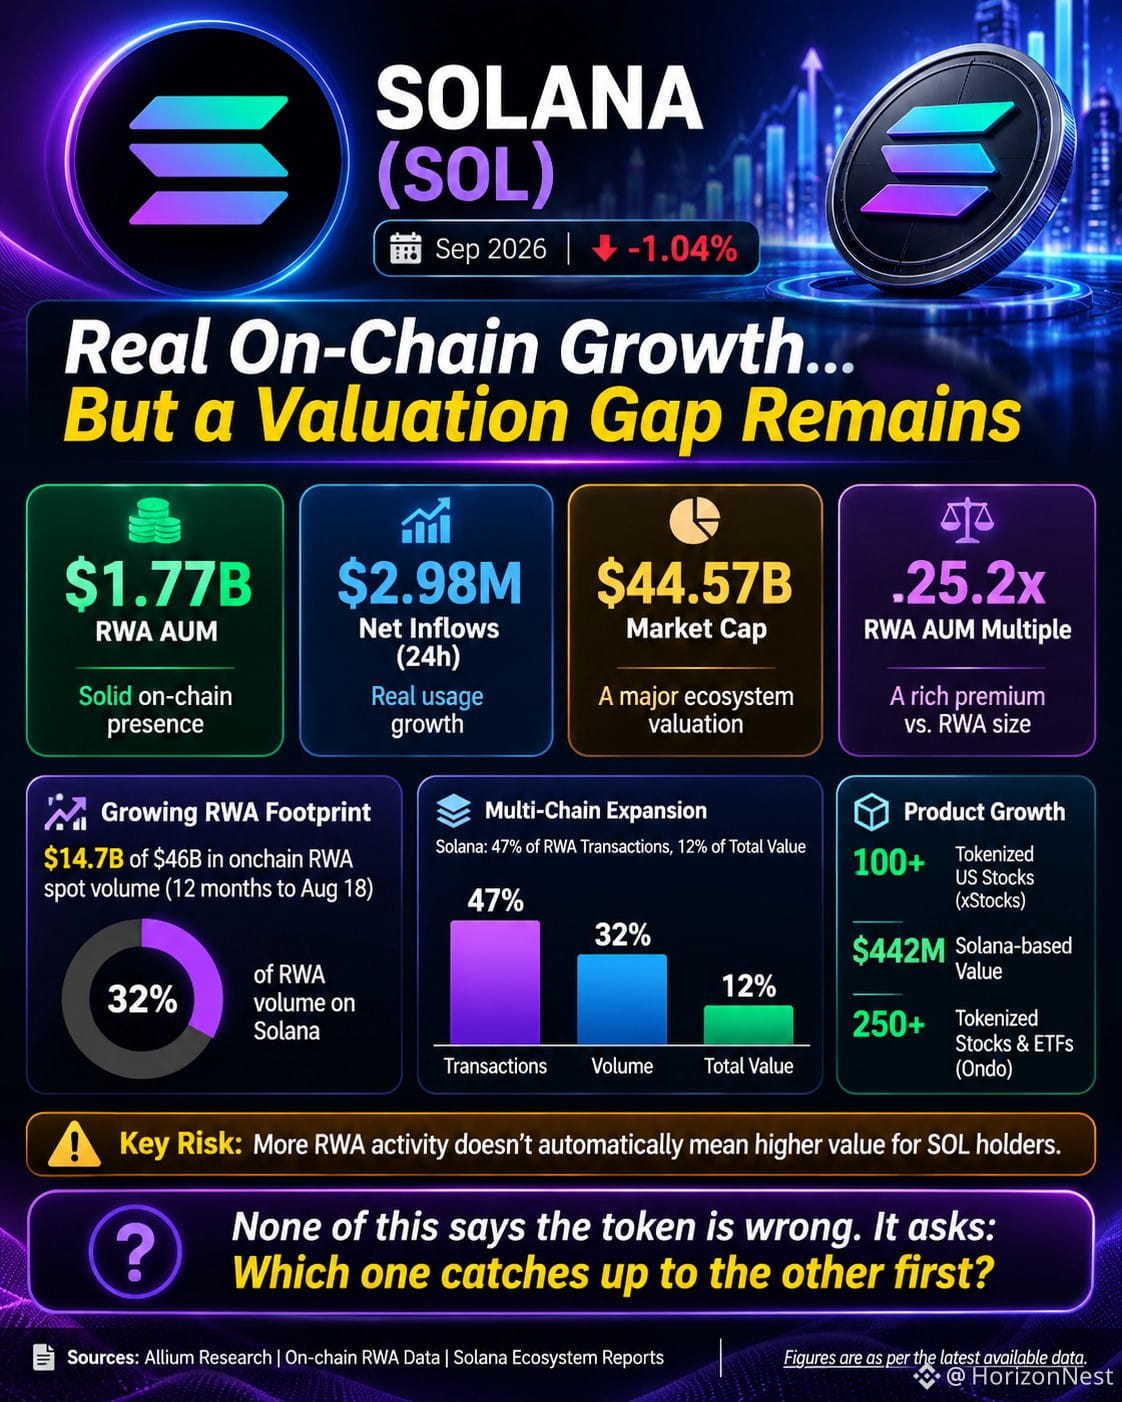
Solana héberge actuellement environ 1,77 Md$ d’actifs RWA actifs sous gestion, avec 2,98 M$ d’entrées nettes au cours des dernières 24 heures. C’est une utilisation réelle, pas un simple récit. Mais la valorisation raconte une autre histoire : la capitalisation boursière en circulation de SOL, qui s’élève à 44,57 Md$, représente environ 25,2 fois les actifs RWA actifs sous gestion. Il s’agit d’un indicateur indirect de la valorisation de l’écosystème, et non d’un multiple direct des revenus du protocole ; Allium Research n’a pas publié de multiple de valorisation comparable pour SOL. DefiLlama +1
L’activité sous-jacente est plus difficile à ignorer. Les recherches d’Allium publiées en septembre 2026 ont révélé que Solana avait traité 14,7 Md$ sur les 46 Md$ de volume au comptant de RWA onchain enregistrés au cours des 12 mois précédant le 18 août, ainsi que 42,6 millions de transactions sur les 91 millions réalisées toutes chaînes confondues. Cela représente environ 32 % du volume et 47 % des transactions, alors que Solana ne détient que 12 % de la valeur totale des RWA onchain. Les actions tokenisées, les produits de trésorerie destinés aux institutions et le crédit privé prennent une place importante dans cet écosystème. Allium +1
L’expansion de l’offre de produits est tout aussi notable. xStocks a proposé plus de 100 actions et ETF américains tokenisés, pour une valeur de 442 M$ sur Solana à la fin du mois de juillet. Ondo a étoffé son catalogue, qui compte désormais plus de 250 actions et ETF tokenisés, tandis que les titres émis par Backpack ont généré 1,5 Md$ de volume d’échanges au cours de leur premier mois. Solana Media
Le sujet moins visible est la captation de valeur. L’augmentation des émissions et des échanges de RWA ne se traduit pas automatiquement par une hausse proportionnelle de la valeur revenant aux détenteurs de SOL. Les frais du réseau et l’économie du jeton doivent encore justifier cette prime indépendamment de la croissance de l’écosystème.
Rien de tout cela ne signifie que le jeton est mal valorisé. Cela signifie que l’histoire de la croissance onchain et celle du prix évoluent actuellement à des rythmes différents. La question mérite d’être posée : laquelle rattrapera l’autre en premier — et l’augmentation des actifs institutionnels, du volume de transactions et de l’offre de produits suffira-t-elle à justifier un multiple de valorisation de cette ampleur ?
{spot}(SOLUSDT)
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
Solana héberge actuellement environ 1,77 Md$ d’actifs RWA actifs sous gestion, avec 2,98 M$ d’entrées nettes au cours des dernières 24 heures. C’est une utilisation réelle, pas un simple récit. Mais la valorisation raconte une autre histoire : la capitalisation boursière en circulation de SOL, qui s’élève à 44,57 Md$, représente environ 25,2 fois les actifs RWA actifs sous gestion. Il s’agit d’un indicateur indirect de la valorisation de l’écosystème, et non d’un multiple direct des revenus du protocole ; Allium Research n’a pas publié de multiple de valorisation comparable pour SOL. DefiLlama +1
L’activité sous-jacente est plus difficile à ignorer. Les recherches d’Allium publiées en septembre 2026 ont révélé que Solana avait traité 14,7 Md$ sur les 46 Md$ de volume au comptant de RWA onchain enregistrés au cours des 12 mois précédant le 18 août, ainsi que 42,6 millions de transactions sur les 91 millions réalisées toutes chaînes confondues. Cela représente environ 32 % du volume et 47 % des transactions, alors que Solana ne détient que 12 % de la valeur totale des RWA onchain. Les actions tokenisées, les produits de trésorerie destinés aux institutions et le crédit privé prennent une place importante dans cet écosystème. Allium +1
L’expansion de l’offre de produits est tout aussi notable. xStocks a proposé plus de 100 actions et ETF américains tokenisés, pour une valeur de 442 M$ sur Solana à la fin du mois de juillet. Ondo a étoffé son catalogue, qui compte désormais plus de 250 actions et ETF tokenisés, tandis que les titres émis par Backpack ont généré 1,5 Md$ de volume d’échanges au cours de leur premier mois. Solana Media
Le sujet moins visible est la captation de valeur. L’augmentation des émissions et des échanges de RWA ne se traduit pas automatiquement par une hausse proportionnelle de la valeur revenant aux détenteurs de SOL. Les frais du réseau et l’économie du jeton doivent encore justifier cette prime indépendamment de la croissance de l’écosystème.
Rien de tout cela ne signifie que le jeton est mal valorisé. Cela signifie que l’histoire de la croissance onchain et celle du prix évoluent actuellement à des rythmes différents. La question mérite d’être posée : laquelle rattrapera l’autre en premier — et l’augmentation des actifs institutionnels, du volume de transactions et de l’offre de produits suffira-t-elle à justifier un multiple de valorisation de cette ampleur ?
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
L’activité sous-jacente est plus difficile à ignorer. Les recherches d’Allium publiées en septembre 2026 ont révélé que Solana avait traité 14,7 Md$ sur les 46 Md$ de volume au comptant de RWA onchain enregistrés au cours des 12 mois précédant le 18 août, ainsi que 42,6 millions de transactions sur les 91 millions réalisées toutes chaînes confondues. Cela représente environ 32 % du volume et 47 % des transactions, alors que Solana ne détient que 12 % de la valeur totale des RWA onchain. Les actions tokenisées, les produits de trésorerie destinés aux institutions et le crédit privé prennent une place importante dans cet écosystème. Allium +1
L’expansion de l’offre de produits est tout aussi notable. xStocks a proposé plus de 100 actions et ETF américains tokenisés, pour une valeur de 442 M$ sur Solana à la fin du mois de juillet. Ondo a étoffé son catalogue, qui compte désormais plus de 250 actions et ETF tokenisés, tandis que les titres émis par Backpack ont généré 1,5 Md$ de volume d’échanges au cours de leur premier mois. Solana Media
Le sujet moins visible est la captation de valeur. L’augmentation des émissions et des échanges de RWA ne se traduit pas automatiquement par une hausse proportionnelle de la valeur revenant aux détenteurs de SOL. Les frais du réseau et l’économie du jeton doivent encore justifier cette prime indépendamment de la croissance de l’écosystème.
Rien de tout cela ne signifie que le jeton est mal valorisé. Cela signifie que l’histoire de la croissance onchain et celle du prix évoluent actuellement à des rythmes différents. La question mérite d’être posée : laquelle rattrapera l’autre en premier — et l’augmentation des actifs institutionnels, du volume de transactions et de l’offre de produits suffira-t-elle à justifier un multiple de valorisation de cette ampleur ?
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
1
182
·
--
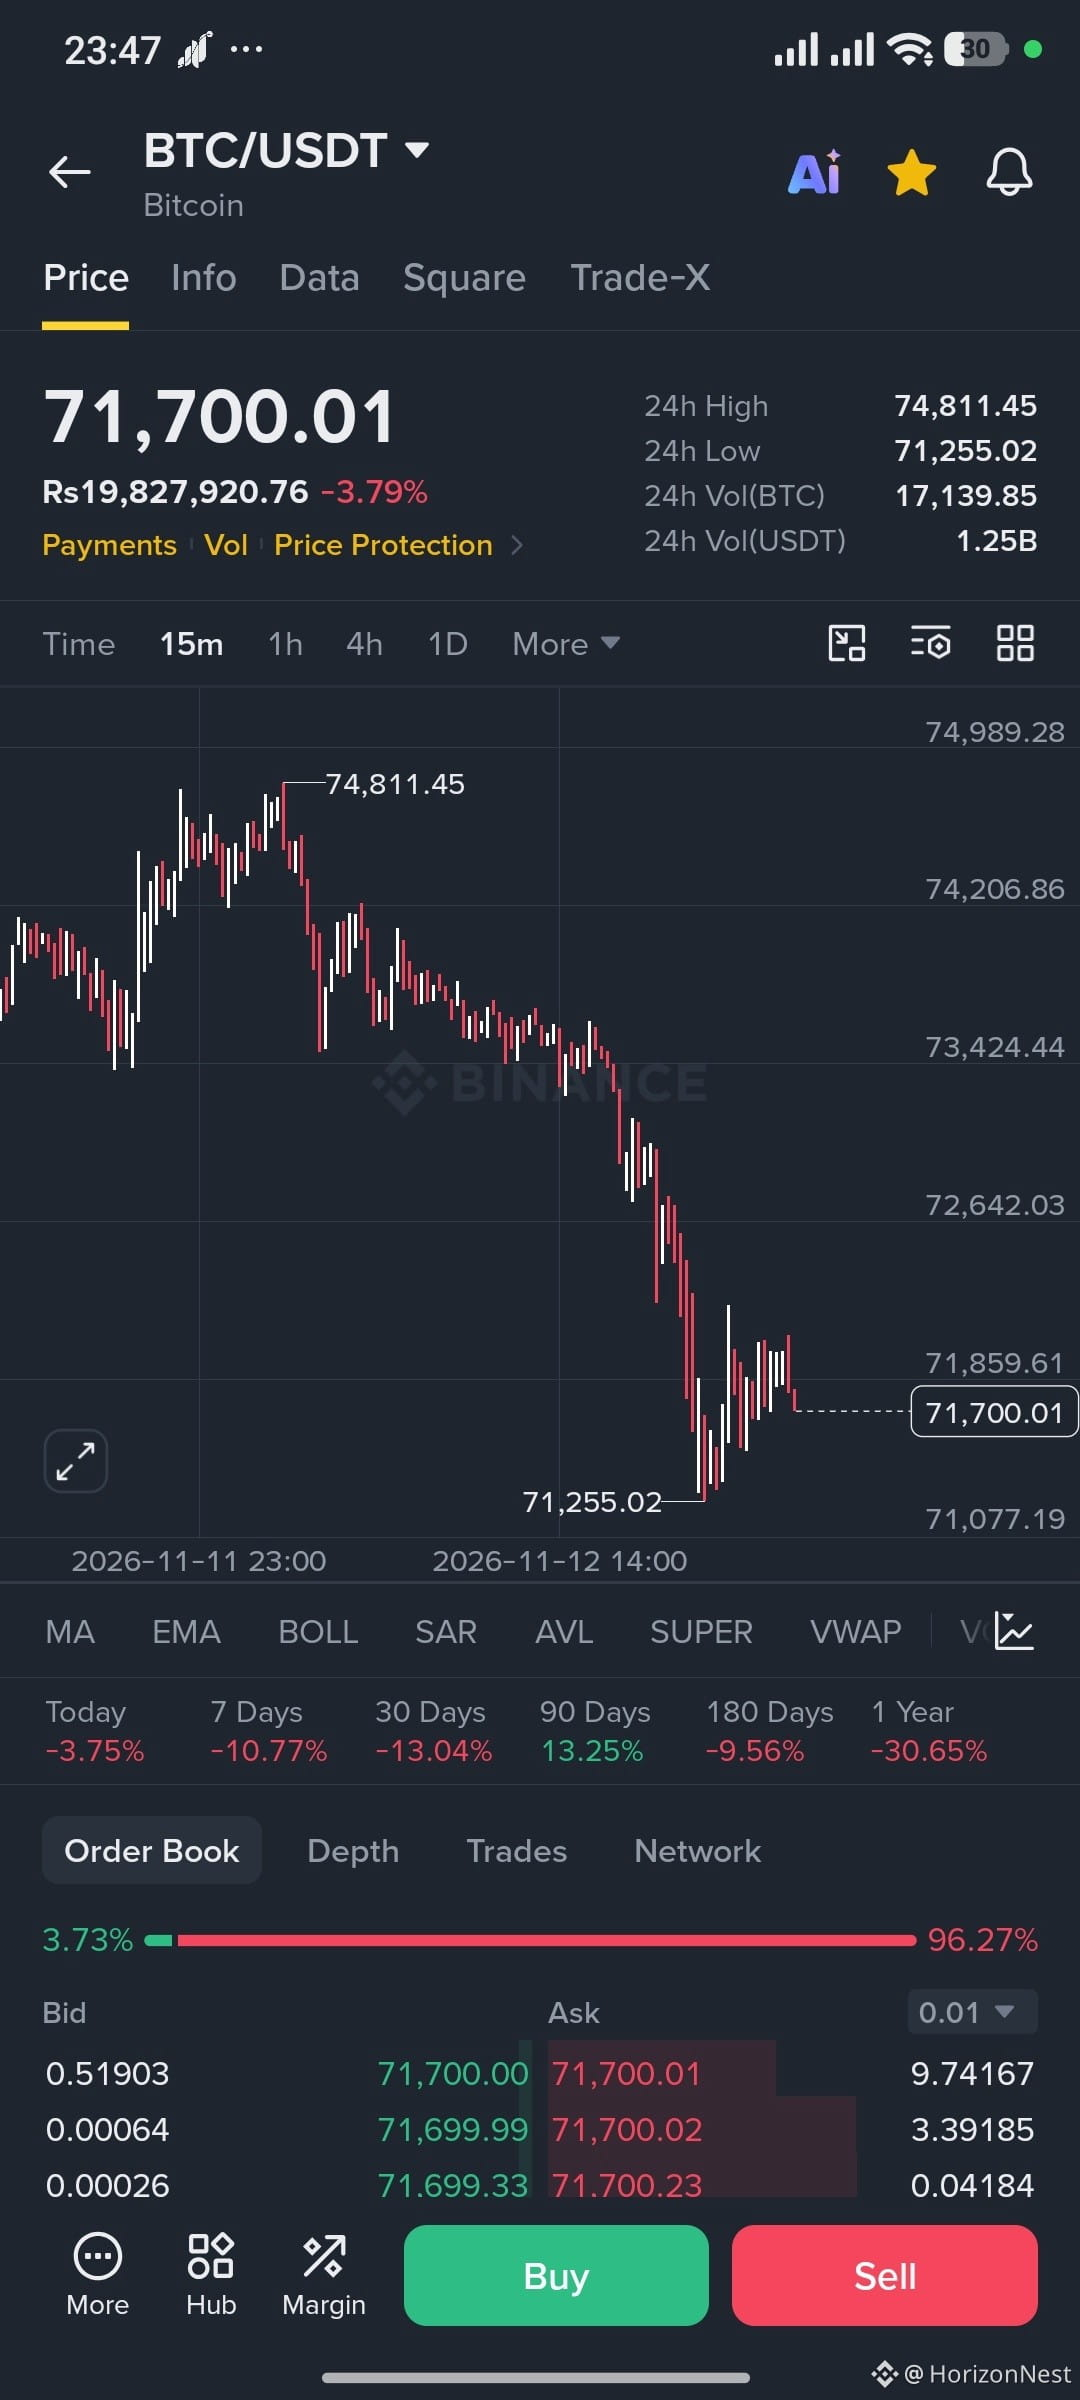
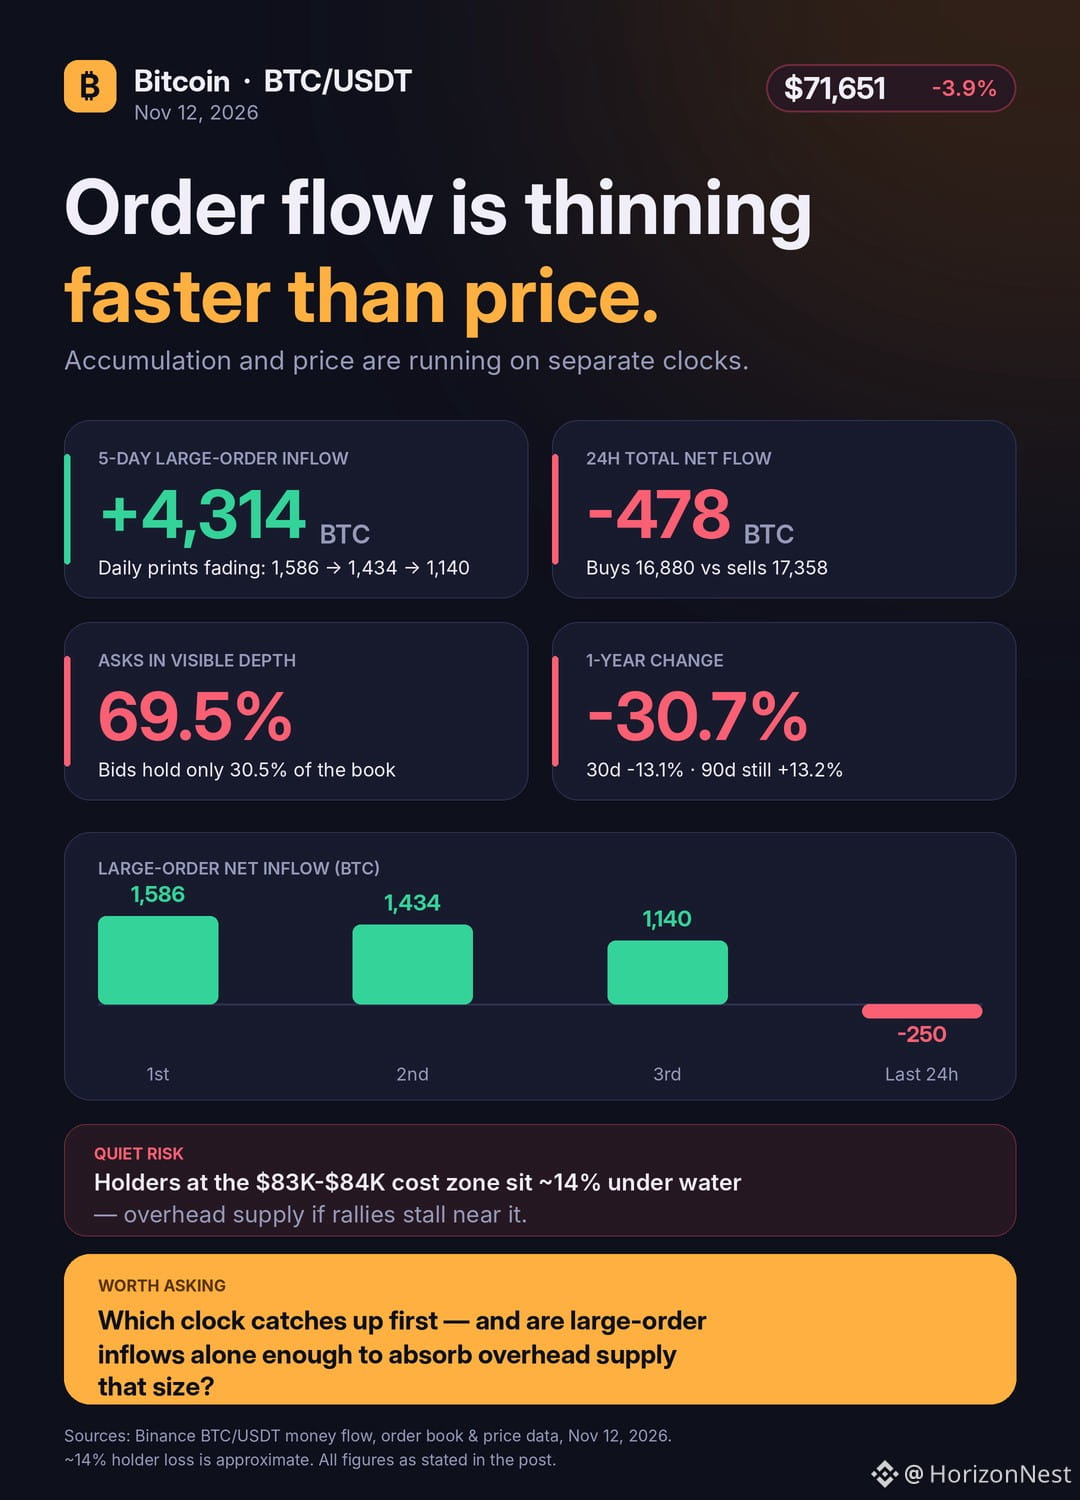
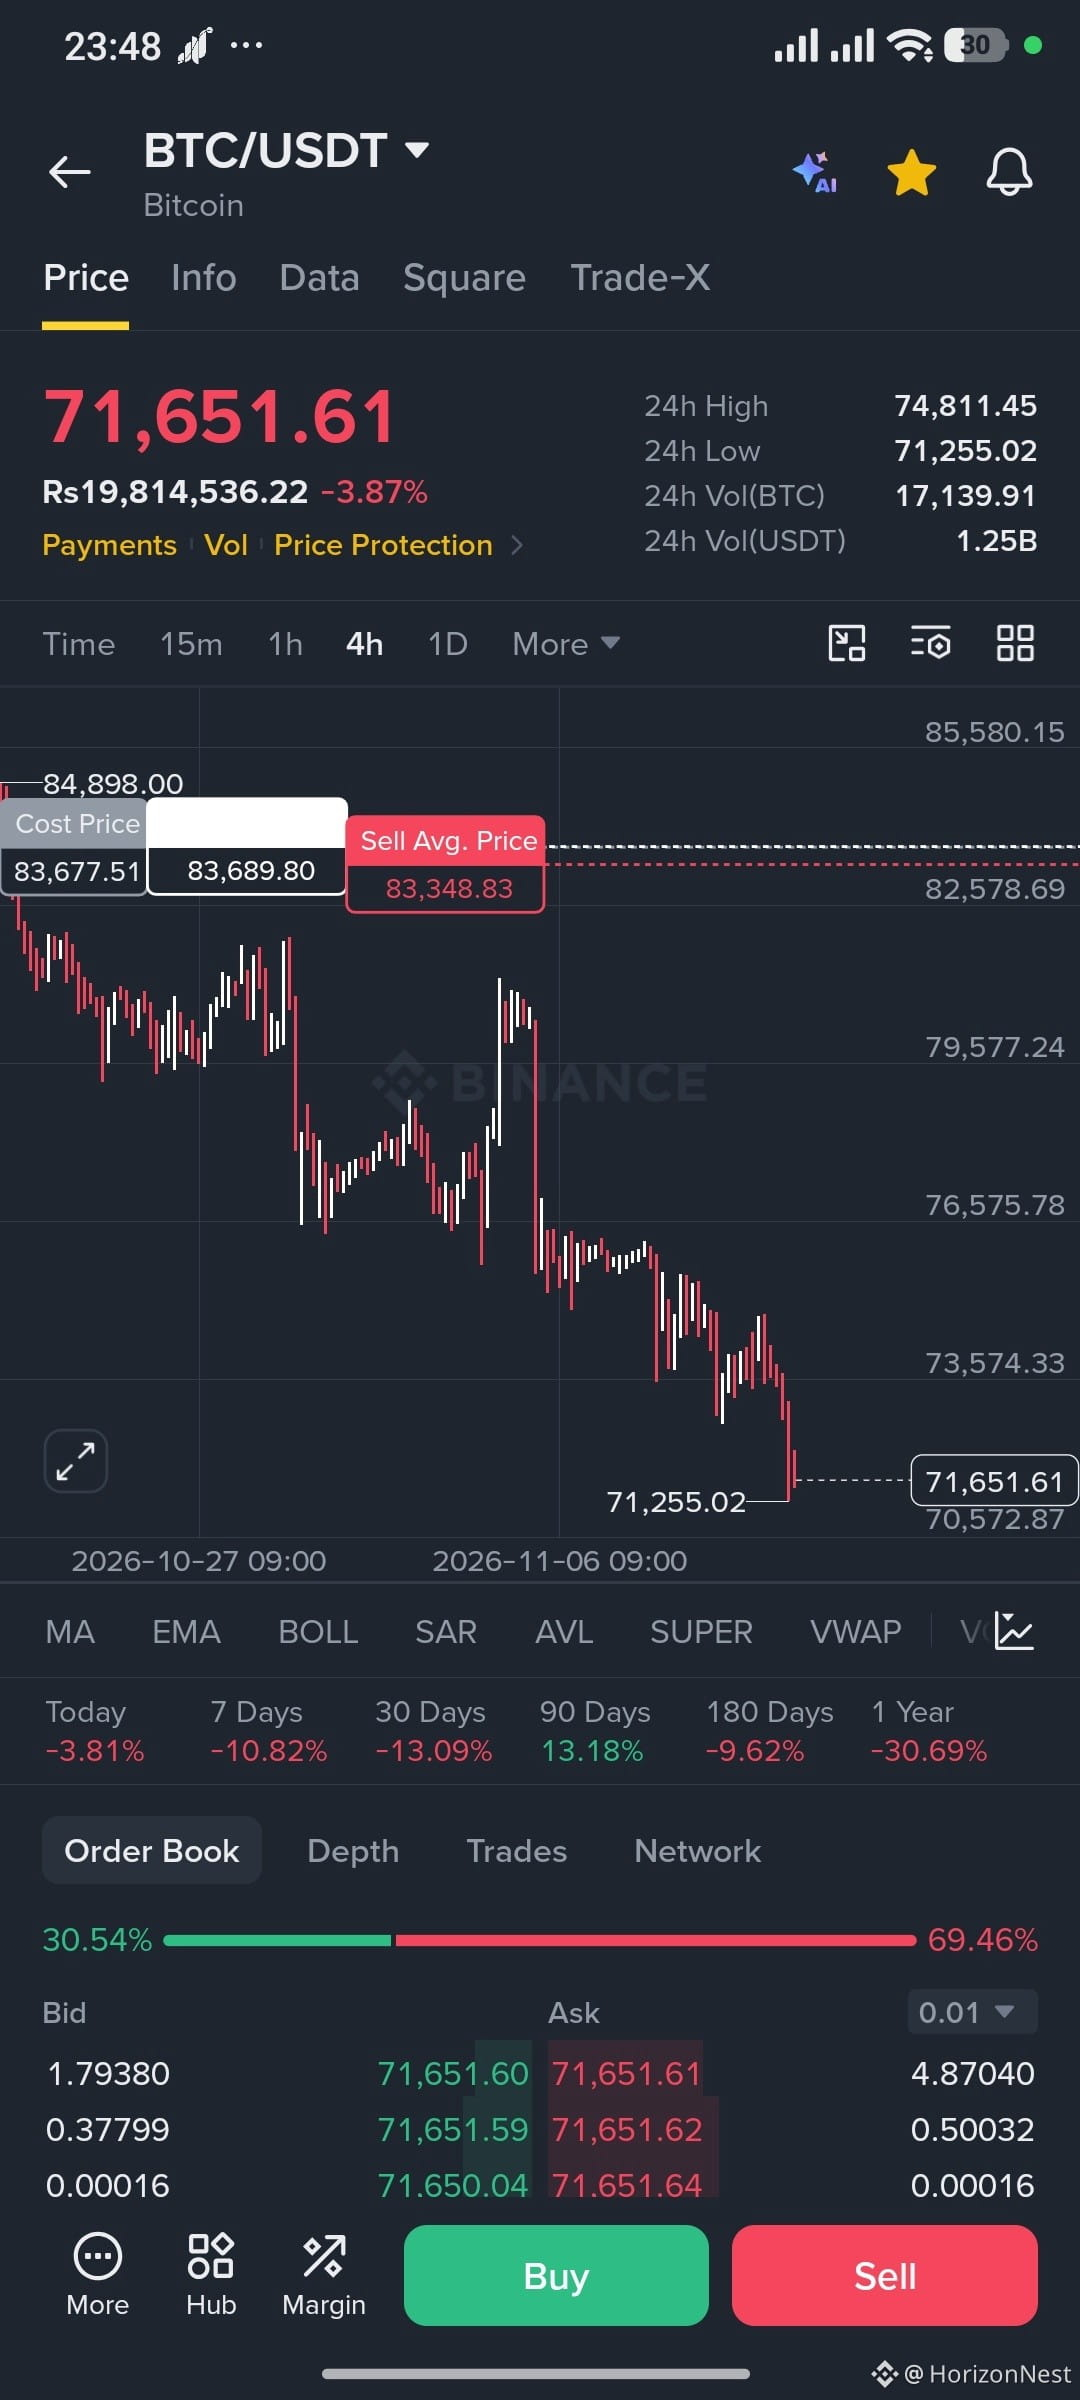
Le Bitcoin s’échange à 71 651 $ après une baisse quotidienne de 3,9 %, tandis que 17 140 BTC (environ 1,25 Md$) ont changé de mains sur le marché au comptant de Binance en 24 heures. Le flux des gros ordres a affiché un solde positif de 4 314 BTC sur cinq jours, mais les volumes quotidiens s’amenuisent : 1 586, puis 1 434, puis 1 140. Au cours des dernières 24 heures, les gros ordres sont passés à un solde négatif de 250 BTC. Il s’agit de flux d’ordres réels, pas d’un récit.
Les flux s’amenuisent plus rapidement que le prix ne baisse. Les achats totalisent 16 880 BTC, contre 17 358 BTC vendus, soit une sortie nette de 478 BTC. Les ordres moyens affichent -191 BTC et les petits ordres -37 BTC : les ventes sont donc généralisées et ne se limitent pas aux particuliers. Le carnet penche dans le même sens : les ordres d’achat représentent 30,5 % de la profondeur visible, contre 69,5 % pour les ordres de vente.
Le prix s’est également éloigné du niveau auquel les entrées nettes sur cinq jours ont commencé. Le BTC a reculé de 10,8 % sur sept jours, de 13,1 % sur 30 jours et de 30,7 % sur un an, et sa fourchette sur 24 heures s’est étendue de 74 811 $ à 71 255 $. Le chiffre sur 90 jours reste toutefois à +13,2 %, ce qui signifie que la tendance haussière de plus long terme n’est pas encore complètement rompue. Le graphique en 4 heures montre cependant un cours bien inférieur à la zone de coût et de prix de vente moyen située entre 83 000 $ et 84 000 $. Les détenteurs qui ont acheté à ces niveaux accusent une perte d’environ 14 %, et cette offre constitue un risque latent si les rebonds s’essoufflent à l’approche de cette zone.
Rien de tout cela ne signifie que l’actif est mauvais. Cela montre que le récit de l’accumulation et l’évolution du prix suivent actuellement des temporalités différentes. Il vaut la peine de se demander lequel des deux finira par rattraper l’autre, et si les seules entrées de gros ordres suffisent à absorber une offre excédentaire de cette ampleur.
{spot}(BTCUSDT)
Le Bitcoin s’échange à 71 651 $ après une baisse quotidienne de 3,9 %, tandis que 17 140 BTC (environ 1,25 Md$) ont changé de mains sur le marché au comptant de Binance en 24 heures. Le flux des gros ordres a affiché un solde positif de 4 314 BTC sur cinq jours, mais les volumes quotidiens s’amenuisent : 1 586, puis 1 434, puis 1 140. Au cours des dernières 24 heures, les gros ordres sont passés à un solde négatif de 250 BTC. Il s’agit de flux d’ordres réels, pas d’un récit.
Les flux s’amenuisent plus rapidement que le prix ne baisse. Les achats totalisent 16 880 BTC, contre 17 358 BTC vendus, soit une sortie nette de 478 BTC. Les ordres moyens affichent -191 BTC et les petits ordres -37 BTC : les ventes sont donc généralisées et ne se limitent pas aux particuliers. Le carnet penche dans le même sens : les ordres d’achat représentent 30,5 % de la profondeur visible, contre 69,5 % pour les ordres de vente.
Le prix s’est également éloigné du niveau auquel les entrées nettes sur cinq jours ont commencé. Le BTC a reculé de 10,8 % sur sept jours, de 13,1 % sur 30 jours et de 30,7 % sur un an, et sa fourchette sur 24 heures s’est étendue de 74 811 $ à 71 255 $. Le chiffre sur 90 jours reste toutefois à +13,2 %, ce qui signifie que la tendance haussière de plus long terme n’est pas encore complètement rompue. Le graphique en 4 heures montre cependant un cours bien inférieur à la zone de coût et de prix de vente moyen située entre 83 000 $ et 84 000 $. Les détenteurs qui ont acheté à ces niveaux accusent une perte d’environ 14 %, et cette offre constitue un risque latent si les rebonds s’essoufflent à l’approche de cette zone.
Rien de tout cela ne signifie que l’actif est mauvais. Cela montre que le récit de l’accumulation et l’évolution du prix suivent actuellement des temporalités différentes. Il vaut la peine de se demander lequel des deux finira par rattraper l’autre, et si les seules entrées de gros ordres suffisent à absorber une offre excédentaire de cette ampleur.
Les flux s’amenuisent plus rapidement que le prix ne baisse. Les achats totalisent 16 880 BTC, contre 17 358 BTC vendus, soit une sortie nette de 478 BTC. Les ordres moyens affichent -191 BTC et les petits ordres -37 BTC : les ventes sont donc généralisées et ne se limitent pas aux particuliers. Le carnet penche dans le même sens : les ordres d’achat représentent 30,5 % de la profondeur visible, contre 69,5 % pour les ordres de vente.
Le prix s’est également éloigné du niveau auquel les entrées nettes sur cinq jours ont commencé. Le BTC a reculé de 10,8 % sur sept jours, de 13,1 % sur 30 jours et de 30,7 % sur un an, et sa fourchette sur 24 heures s’est étendue de 74 811 $ à 71 255 $. Le chiffre sur 90 jours reste toutefois à +13,2 %, ce qui signifie que la tendance haussière de plus long terme n’est pas encore complètement rompue. Le graphique en 4 heures montre cependant un cours bien inférieur à la zone de coût et de prix de vente moyen située entre 83 000 $ et 84 000 $. Les détenteurs qui ont acheté à ces niveaux accusent une perte d’environ 14 %, et cette offre constitue un risque latent si les rebonds s’essoufflent à l’approche de cette zone.
Rien de tout cela ne signifie que l’actif est mauvais. Cela montre que le récit de l’accumulation et l’évolution du prix suivent actuellement des temporalités différentes. Il vaut la peine de se demander lequel des deux finira par rattraper l’autre, et si les seules entrées de gros ordres suffisent à absorber une offre excédentaire de cette ampleur.
1
188
·
--
Haussier
Tout le monde fixe la bougie à -23,7 % de SOL sur 30 jours. Moi, je regarde qui achète malgré tout.
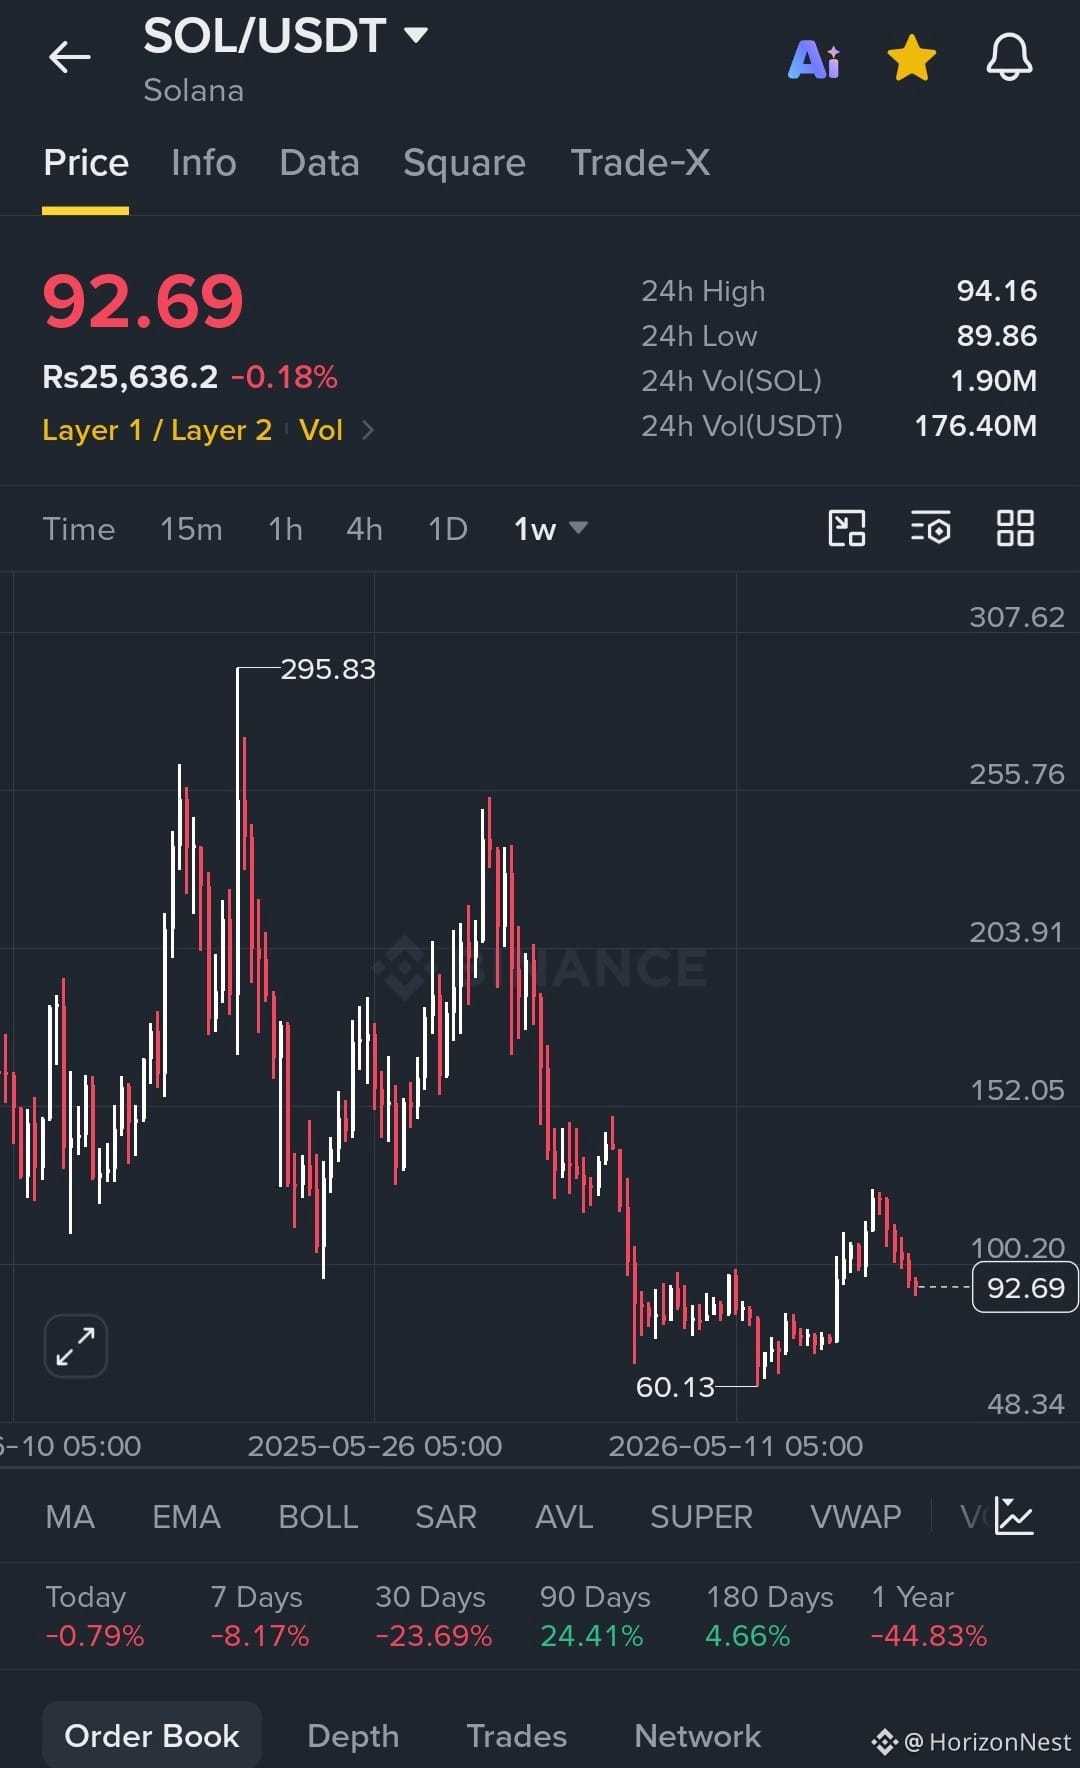
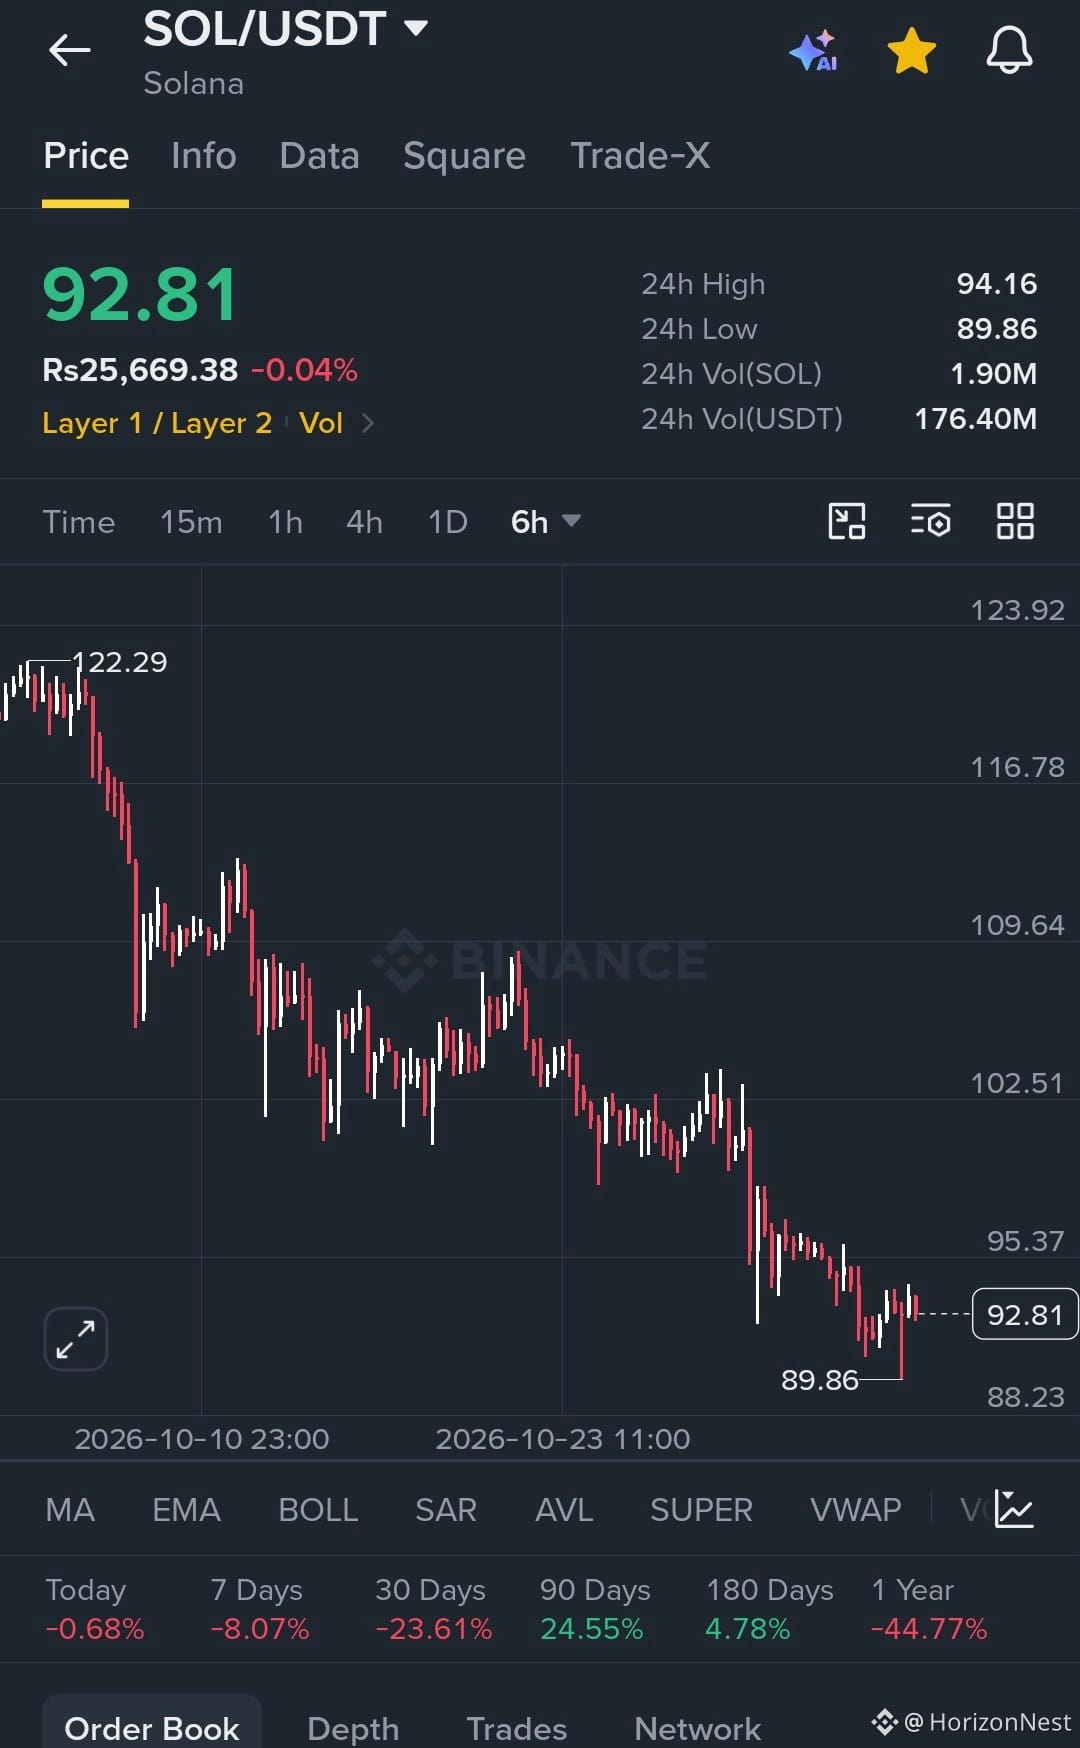
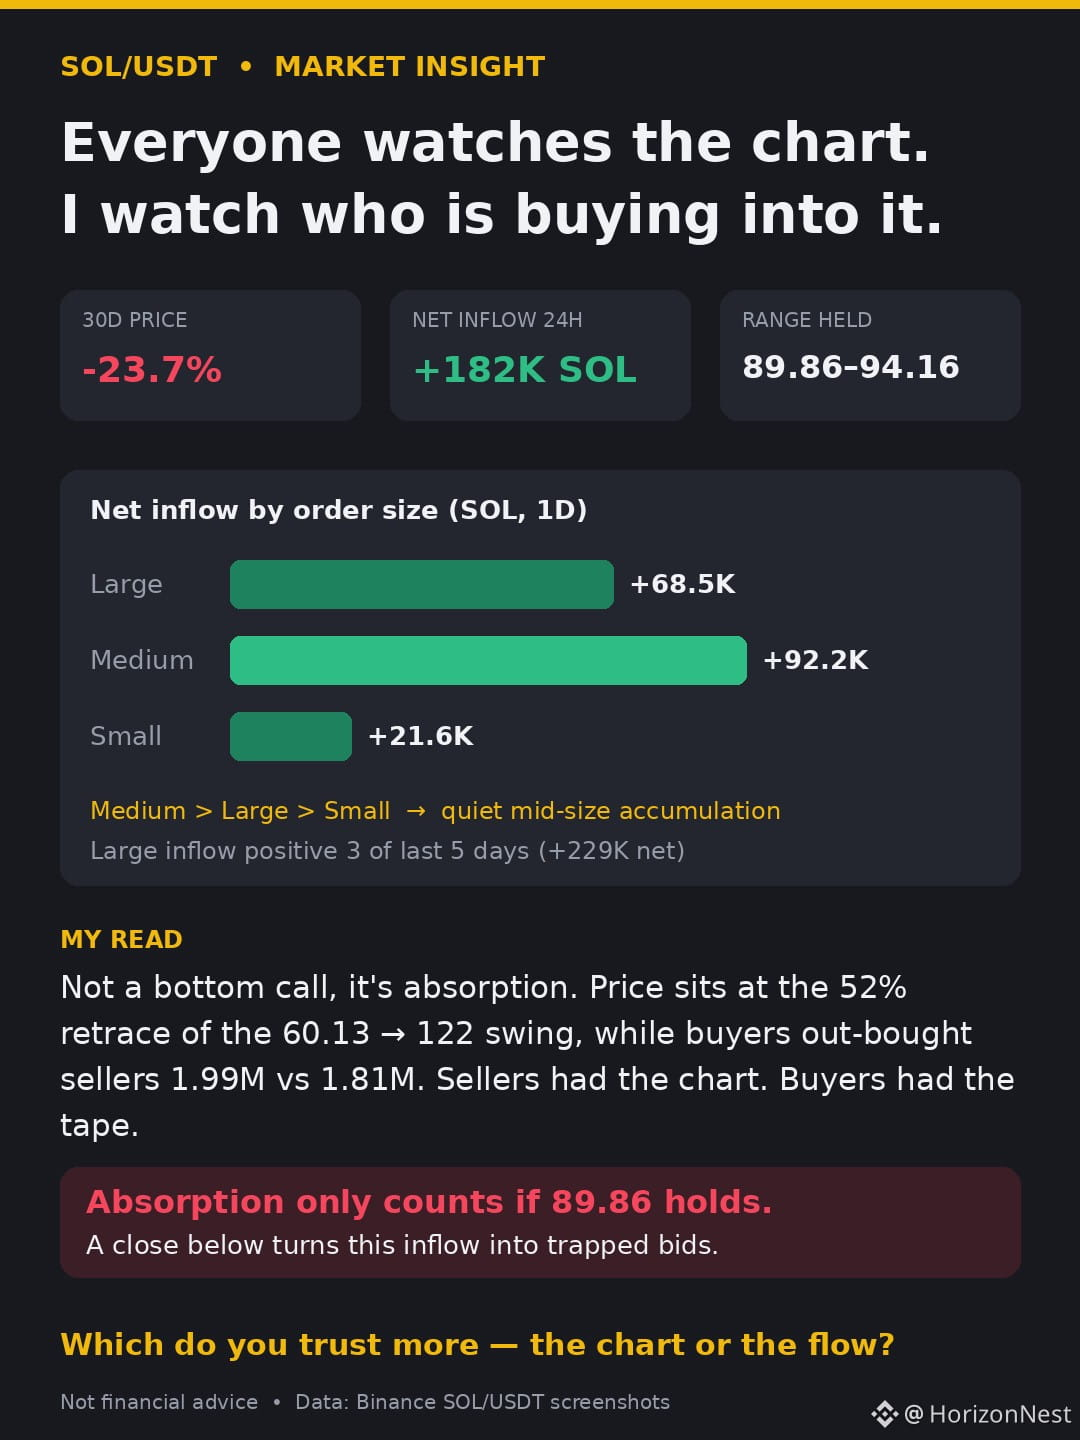
Le prix a glissé d’environ 122 à 89,86, et pourtant, sur les dernières 24 h, 1,99 M de SOL ont été achetés contre 1,81 M vendus : +182 K SOL nets, soit environ 16,9 M$, près de 10 % des 176 M$ de volume de la journée. Les vendeurs avaient le graphique. Les acheteurs, les transactions.
Le détail qui compte : les ordres moyens (+92 K) ont accumulé davantage que les gros ordres (+68 K), tandis que les petits ordres n’affichent que +21 K. Ce n’est ni une panique des particuliers ni l’œuvre d’une seule baleine ; ce sont des portefeuilles de taille moyenne qui se positionnent discrètement. Les entrées des gros acteurs ont également été positives 3 des 5 derniers jours (229 K nets).
Prenons du recul : le mouvement du plus bas à 60,13 jusqu’à environ 122 a retracé près de 52 %, ramenant le prix au point médian, dans une fourchette étroite de 89,86 à 94,16.
Mon interprétation : ce n’est pas un appel à un plancher, c’est de l’absorption. Cette absorption ne compte que si 89,86 tient. Une clôture en dessous transformerait ces entrées en ordres acheteurs piégés.
À quoi faites-vous le plus confiance : au graphique ou aux flux ?
*(~910 caractères, à partir de vos trois captures d’écran : données de prix et de fourchette, structure en 6 h et en 1 sem., et répartition des flux monétaires. Ceci ne constitue pas un conseil financier.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
Tout le monde fixe la bougie à -23,7 % de SOL sur 30 jours. Moi, je regarde qui achète malgré tout.
Le prix a glissé d’environ 122 à 89,86, et pourtant, sur les dernières 24 h, 1,99 M de SOL ont été achetés contre 1,81 M vendus : +182 K SOL nets, soit environ 16,9 M$, près de 10 % des 176 M$ de volume de la journée. Les vendeurs avaient le graphique. Les acheteurs, les transactions.
Le détail qui compte : les ordres moyens (+92 K) ont accumulé davantage que les gros ordres (+68 K), tandis que les petits ordres n’affichent que +21 K. Ce n’est ni une panique des particuliers ni l’œuvre d’une seule baleine ; ce sont des portefeuilles de taille moyenne qui se positionnent discrètement. Les entrées des gros acteurs ont également été positives 3 des 5 derniers jours (229 K nets).
Prenons du recul : le mouvement du plus bas à 60,13 jusqu’à environ 122 a retracé près de 52 %, ramenant le prix au point médian, dans une fourchette étroite de 89,86 à 94,16.
Mon interprétation : ce n’est pas un appel à un plancher, c’est de l’absorption. Cette absorption ne compte que si 89,86 tient. Une clôture en dessous transformerait ces entrées en ordres acheteurs piégés.
À quoi faites-vous le plus confiance : au graphique ou aux flux ?
*(~910 caractères, à partir de vos trois captures d’écran : données de prix et de fourchette, structure en 6 h et en 1 sem., et répartition des flux monétaires. Ceci ne constitue pas un conseil financier.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
Le prix a glissé d’environ 122 à 89,86, et pourtant, sur les dernières 24 h, 1,99 M de SOL ont été achetés contre 1,81 M vendus : +182 K SOL nets, soit environ 16,9 M$, près de 10 % des 176 M$ de volume de la journée. Les vendeurs avaient le graphique. Les acheteurs, les transactions.
Le détail qui compte : les ordres moyens (+92 K) ont accumulé davantage que les gros ordres (+68 K), tandis que les petits ordres n’affichent que +21 K. Ce n’est ni une panique des particuliers ni l’œuvre d’une seule baleine ; ce sont des portefeuilles de taille moyenne qui se positionnent discrètement. Les entrées des gros acteurs ont également été positives 3 des 5 derniers jours (229 K nets).
Prenons du recul : le mouvement du plus bas à 60,13 jusqu’à environ 122 a retracé près de 52 %, ramenant le prix au point médian, dans une fourchette étroite de 89,86 à 94,16.
Mon interprétation : ce n’est pas un appel à un plancher, c’est de l’absorption. Cette absorption ne compte que si 89,86 tient. Une clôture en dessous transformerait ces entrées en ordres acheteurs piégés.
À quoi faites-vous le plus confiance : au graphique ou aux flux ?
*(~910 caractères, à partir de vos trois captures d’écran : données de prix et de fourchette, structure en 6 h et en 1 sem., et répartition des flux monétaires. Ceci ne constitue pas un conseil financier.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
816
·
--
Haussier
Participer aux prévisions du marché Binance Pick est un excellent moyen d’analyser les tendances et de gagner des points.
#BinancePick #BinanceSquare
Participer aux prévisions du marché Binance Pick est un excellent moyen d’analyser les tendances et de gagner des points.
#BinancePick #BinanceSquare
#BinancePick #BinanceSquare
9
·
--
Haussier
🚀 Explorez l’avenir du Web3 et de l’innovation décentralisée
Découvrez des outils de trading avancés, des programmes de staking sécurisés et une croissance harmonieuse de l’écosystème. Rejoignez le mouvement et exploitez tout votre potentiel dès aujourd’hui !
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
🚀 Explorez l’avenir du Web3 et de l’innovation décentralisée
Découvrez des outils de trading avancés, des programmes de staking sécurisés et une croissance harmonieuse de l’écosystème. Rejoignez le mouvement et exploitez tout votre potentiel dès aujourd’hui !
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
Découvrez des outils de trading avancés, des programmes de staking sécurisés et une croissance harmonieuse de l’écosystème. Rejoignez le mouvement et exploitez tout votre potentiel dès aujourd’hui !
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
30
·
--
Check-in quotidien effectué, participation à Binance Pick et points gagnés sur Binance Square !
#BinanceSquare #BinancePick #BinancePick
Check-in quotidien effectué, participation à Binance Pick et points gagnés sur Binance Square !
#BinanceSquare #BinancePick #BinancePick
#BinanceSquare #BinancePick #BinancePick
22
·
--
#BinancePick
Je viens de faire mes prédictions sur Binance Pick ! Quels sont vos pronostics pour la prochaine tendance du marché ? Partagez vos avis ci-dessous !
#BinancePick
Je viens de faire mes prédictions sur Binance Pick ! Quels sont vos pronostics pour la prochaine tendance du marché ? Partagez vos avis ci-dessous !
Je viens de faire mes prédictions sur Binance Pick ! Quels sont vos pronostics pour la prochaine tendance du marché ? Partagez vos avis ci-dessous !
93
·
--
Je fais mes pronostics sur Binance Pick aujourd’hui ! En route pour grimper dans le classement et décrocher des récompenses. Rejoignez l’action dès maintenant ! 🚀
#BinancePick
Je fais mes pronostics sur Binance Pick aujourd’hui ! En route pour grimper dans le classement et décrocher des récompenses. Rejoignez l’action dès maintenant ! 🚀
#BinancePick
#BinancePick
88
·
--
Haussier
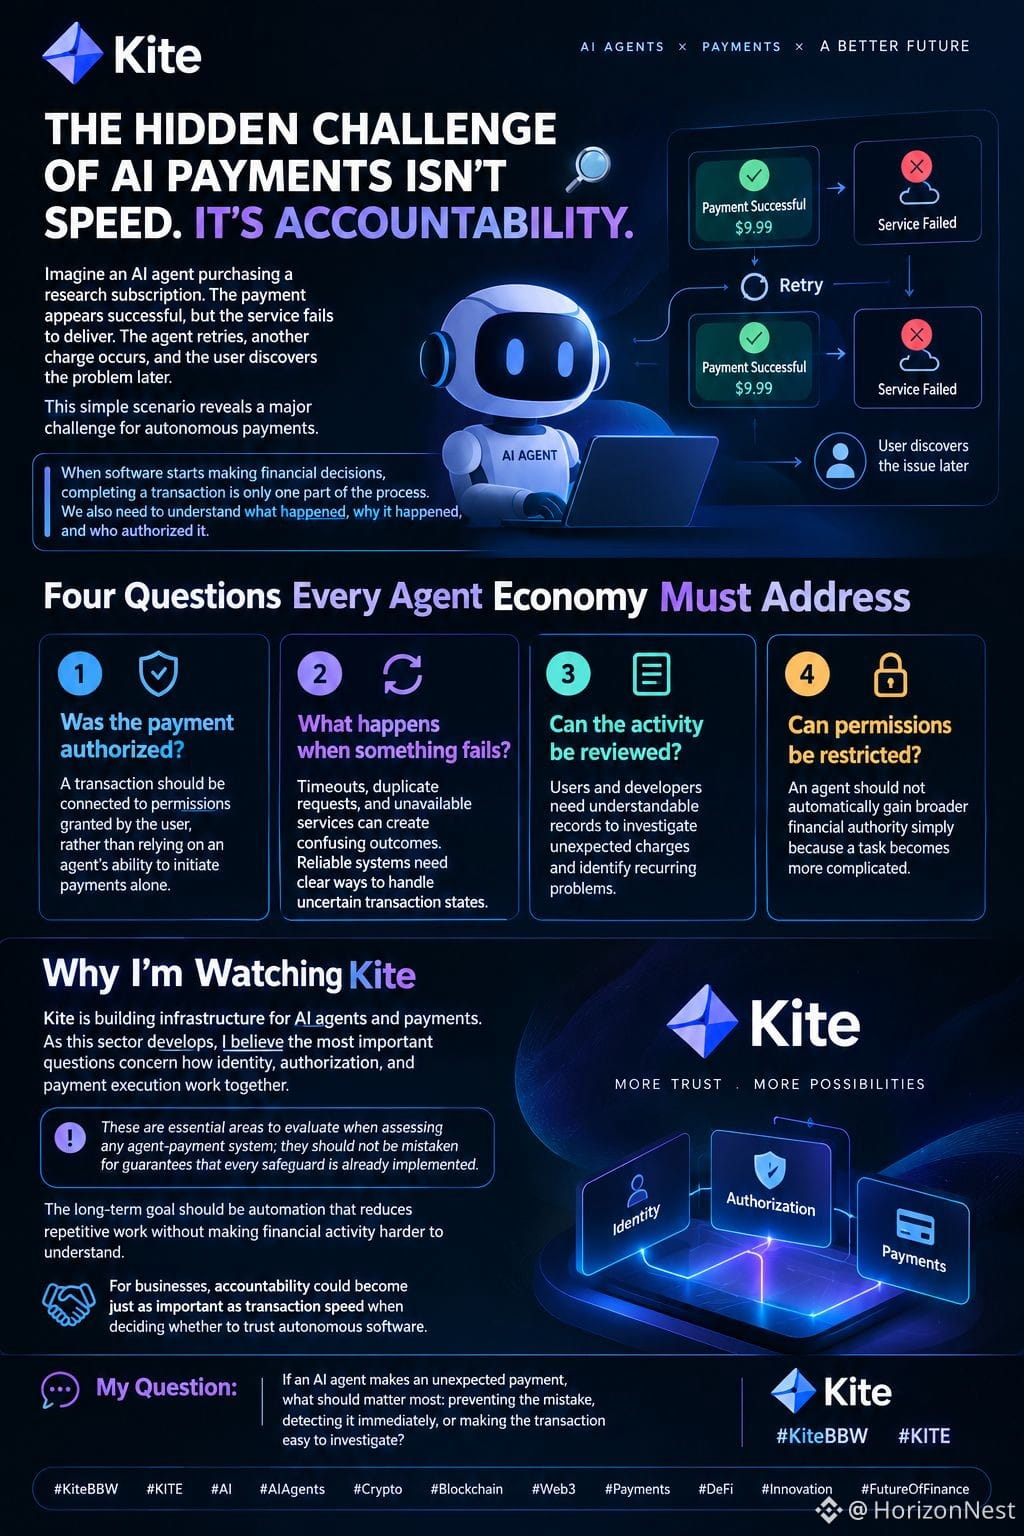
LE DÉFI CACHÉ DES PAIEMENTS PAR IA N’EST PAS LA VITESSE. C’EST LA RESPONSABILITÉ. 🔍
Imaginez qu’un agent IA souscrive à un service de recherche. Le paiement semble avoir été effectué, mais le service n’est pas fourni. L’agent réessaie, un autre prélèvement est effectué et l’utilisateur ne découvre le problème que plus tard.
Ce scénario simple révèle un défi majeur des paiements autonomes.
Lorsque les logiciels commencent à prendre des décisions financières, effectuer une transaction n’est qu’une partie du processus. Nous devons aussi comprendre ce qui s’est passé, pourquoi cela s’est produit et qui l’a autorisé.
Quatre questions auxquelles toute économie d’agents doit répondre
1. Le paiement a-t-il été autorisé ?
Une transaction devrait être liée aux autorisations accordées par l’utilisateur, plutôt que de reposer uniquement sur la capacité d’un agent à initier des paiements.
2. Que se passe-t-il en cas de problème ?
Les délais d’attente, les demandes en double et les services indisponibles peuvent entraîner des résultats difficiles à comprendre. Les systèmes fiables doivent prévoir des moyens clairs de gérer les états de transaction incertains.
3. L’activité peut-elle être examinée ?
Les utilisateurs et les développeurs ont besoin de relevés faciles à comprendre pour enquêter sur les prélèvements inattendus et repérer les problèmes récurrents.
4. Les autorisations peuvent-elles être limitées ?
Un agent ne devrait pas obtenir automatiquement des pouvoirs financiers plus étendus simplement parce qu’une tâche se complique.
Pourquoi je m’intéresse à Kite
Kite construit une infrastructure destinée aux agents IA et aux paiements. À mesure que ce secteur se développe, je pense que les questions les plus importantes concernent la façon dont l’identité, l’autorisation et l’exécution des paiements fonctionnent ensemble.
Ce sont des points essentiels à évaluer lorsqu’on examine un système de paiement par agent ; ils ne doivent pas être pris pour des garanties que toutes les protections sont déjà en place.
L’objectif à long terme devrait être une automatisation qui réduit les tâches répétitives sans rendre les activités financières plus difficiles à comprendre.
Pour les entreprises, la responsabilité pourrait être tout aussi importante que la vitesse des transactions lorsqu’il s’agit de décider si elles peuvent faire confiance à des logiciels autonomes.
Ma question : si un agent IA effectue un paiement inattendu, qu’est-ce qui devrait compter le plus : prévenir l’erreur, la détecter immédiatement ou faciliter l’examen de la transaction ?
#KiteBBW $KITE @GoKiteAI
LE DÉFI CACHÉ DES PAIEMENTS PAR IA N’EST PAS LA VITESSE. C’EST LA RESPONSABILITÉ. 🔍
Imaginez qu’un agent IA souscrive à un service de recherche. Le paiement semble avoir été effectué, mais le service n’est pas fourni. L’agent réessaie, un autre prélèvement est effectué et l’utilisateur ne découvre le problème que plus tard.
Ce scénario simple révèle un défi majeur des paiements autonomes.
Lorsque les logiciels commencent à prendre des décisions financières, effectuer une transaction n’est qu’une partie du processus. Nous devons aussi comprendre ce qui s’est passé, pourquoi cela s’est produit et qui l’a autorisé.
Quatre questions auxquelles toute économie d’agents doit répondre
1. Le paiement a-t-il été autorisé ?
Une transaction devrait être liée aux autorisations accordées par l’utilisateur, plutôt que de reposer uniquement sur la capacité d’un agent à initier des paiements.
2. Que se passe-t-il en cas de problème ?
Les délais d’attente, les demandes en double et les services indisponibles peuvent entraîner des résultats difficiles à comprendre. Les systèmes fiables doivent prévoir des moyens clairs de gérer les états de transaction incertains.
3. L’activité peut-elle être examinée ?
Les utilisateurs et les développeurs ont besoin de relevés faciles à comprendre pour enquêter sur les prélèvements inattendus et repérer les problèmes récurrents.
4. Les autorisations peuvent-elles être limitées ?
Un agent ne devrait pas obtenir automatiquement des pouvoirs financiers plus étendus simplement parce qu’une tâche se complique.
Pourquoi je m’intéresse à Kite
Kite construit une infrastructure destinée aux agents IA et aux paiements. À mesure que ce secteur se développe, je pense que les questions les plus importantes concernent la façon dont l’identité, l’autorisation et l’exécution des paiements fonctionnent ensemble.
Ce sont des points essentiels à évaluer lorsqu’on examine un système de paiement par agent ; ils ne doivent pas être pris pour des garanties que toutes les protections sont déjà en place.
L’objectif à long terme devrait être une automatisation qui réduit les tâches répétitives sans rendre les activités financières plus difficiles à comprendre.
Pour les entreprises, la responsabilité pourrait être tout aussi importante que la vitesse des transactions lorsqu’il s’agit de décider si elles peuvent faire confiance à des logiciels autonomes.
Ma question : si un agent IA effectue un paiement inattendu, qu’est-ce qui devrait compter le plus : prévenir l’erreur, la détecter immédiatement ou faciliter l’examen de la transaction ?
#KiteBBW $KITE @GoKiteAI
Imaginez qu’un agent IA souscrive à un service de recherche. Le paiement semble avoir été effectué, mais le service n’est pas fourni. L’agent réessaie, un autre prélèvement est effectué et l’utilisateur ne découvre le problème que plus tard.
Ce scénario simple révèle un défi majeur des paiements autonomes.
Lorsque les logiciels commencent à prendre des décisions financières, effectuer une transaction n’est qu’une partie du processus. Nous devons aussi comprendre ce qui s’est passé, pourquoi cela s’est produit et qui l’a autorisé.
Quatre questions auxquelles toute économie d’agents doit répondre
1. Le paiement a-t-il été autorisé ?
Une transaction devrait être liée aux autorisations accordées par l’utilisateur, plutôt que de reposer uniquement sur la capacité d’un agent à initier des paiements.
2. Que se passe-t-il en cas de problème ?
Les délais d’attente, les demandes en double et les services indisponibles peuvent entraîner des résultats difficiles à comprendre. Les systèmes fiables doivent prévoir des moyens clairs de gérer les états de transaction incertains.
3. L’activité peut-elle être examinée ?
Les utilisateurs et les développeurs ont besoin de relevés faciles à comprendre pour enquêter sur les prélèvements inattendus et repérer les problèmes récurrents.
4. Les autorisations peuvent-elles être limitées ?
Un agent ne devrait pas obtenir automatiquement des pouvoirs financiers plus étendus simplement parce qu’une tâche se complique.
Pourquoi je m’intéresse à Kite
Kite construit une infrastructure destinée aux agents IA et aux paiements. À mesure que ce secteur se développe, je pense que les questions les plus importantes concernent la façon dont l’identité, l’autorisation et l’exécution des paiements fonctionnent ensemble.
Ce sont des points essentiels à évaluer lorsqu’on examine un système de paiement par agent ; ils ne doivent pas être pris pour des garanties que toutes les protections sont déjà en place.
L’objectif à long terme devrait être une automatisation qui réduit les tâches répétitives sans rendre les activités financières plus difficiles à comprendre.
Pour les entreprises, la responsabilité pourrait être tout aussi importante que la vitesse des transactions lorsqu’il s’agit de décider si elles peuvent faire confiance à des logiciels autonomes.
Ma question : si un agent IA effectue un paiement inattendu, qu’est-ce qui devrait compter le plus : prévenir l’erreur, la détecter immédiatement ou faciliter l’examen de la transaction ?
#KiteBBW $KITE @GoKiteAI
130
·
--
Haussier
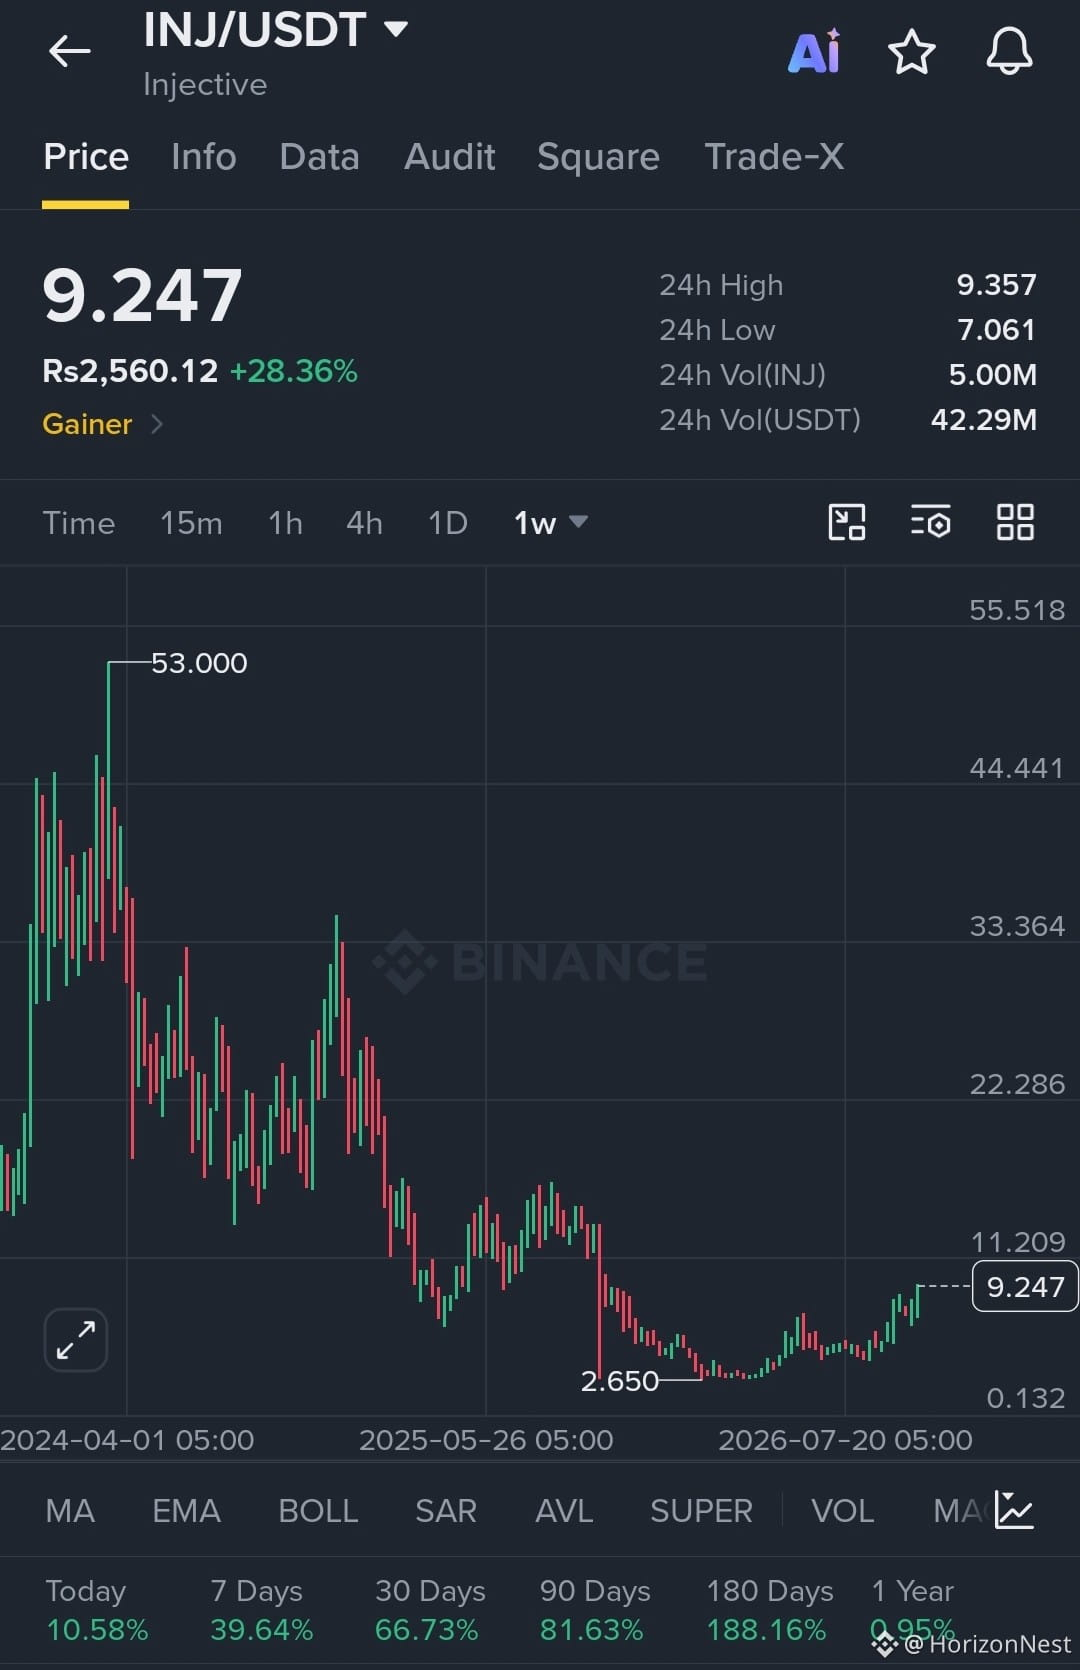
$INJ trouve un support, tandis que les acheteurs absorbent le récent repli.
Entrée (position longue) : 8.80 – 9.25
SL : 7.90
TP1 : 11.20
TP2 : 15.50
TP3 : 22.00
La pression vendeuse s’essouffle et la structure reste favorable. Si le support tient, le prix pourrait repartir à la hausse en direction des récents sommets.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
{spot}(INJUSDT)
$INJ trouve un support, tandis que les acheteurs absorbent le récent repli.
Entrée (position longue) : 8.80 – 9.25
SL : 7.90
TP1 : 11.20
TP2 : 15.50
TP3 : 22.00
La pression vendeuse s’essouffle et la structure reste favorable. Si le support tient, le prix pourrait repartir à la hausse en direction des récents sommets.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
Entrée (position longue) : 8.80 – 9.25
SL : 7.90
TP1 : 11.20
TP2 : 15.50
TP3 : 22.00
La pression vendeuse s’essouffle et la structure reste favorable. Si le support tient, le prix pourrait repartir à la hausse en direction des récents sommets.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
149
·
--
Haussier
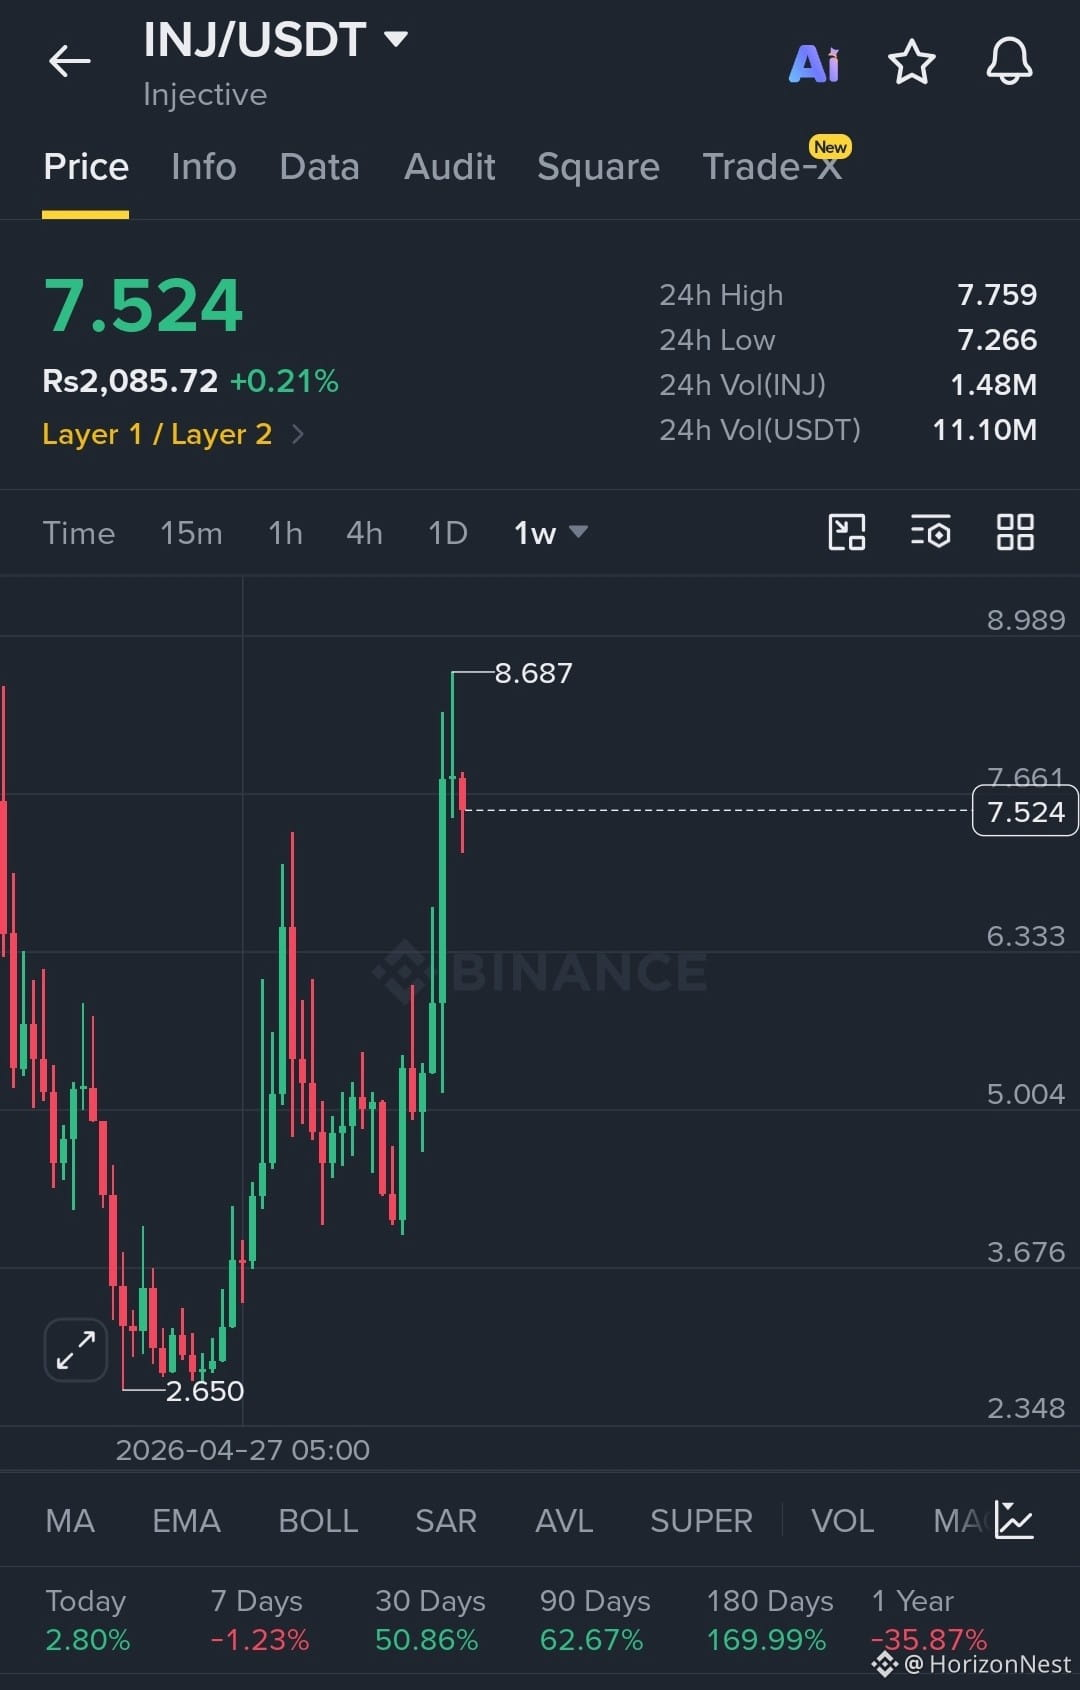
$INJ maintient le support tandis que les acheteurs absorbent la récente baisse. Entrée (Long) : 7,20 – 7,50 SL : 6,95 TP1 : 7,85 TP2 : 8,35 TP3 : 8,90 La pression vendeuse s’estompe et la structure reste constructive. Si le support tient, le prix pourrait revenir vers les récents plus hauts.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
{spot}(INJUSDT)
$INJ maintient le support tandis que les acheteurs absorbent la récente baisse. Entrée (Long) : 7,20 – 7,50 SL : 6,95 TP1 : 7,85 TP2 : 8,35 TP3 : 8,90 La pression vendeuse s’estompe et la structure reste constructive. Si le support tient, le prix pourrait revenir vers les récents plus hauts.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
246
·
--
Haussier
Vérifié
J’ai toujours trouvé la journée de l’IPC (CPI) intéressante, parce que le chiffre du titre raconte rarement toute l’histoire.
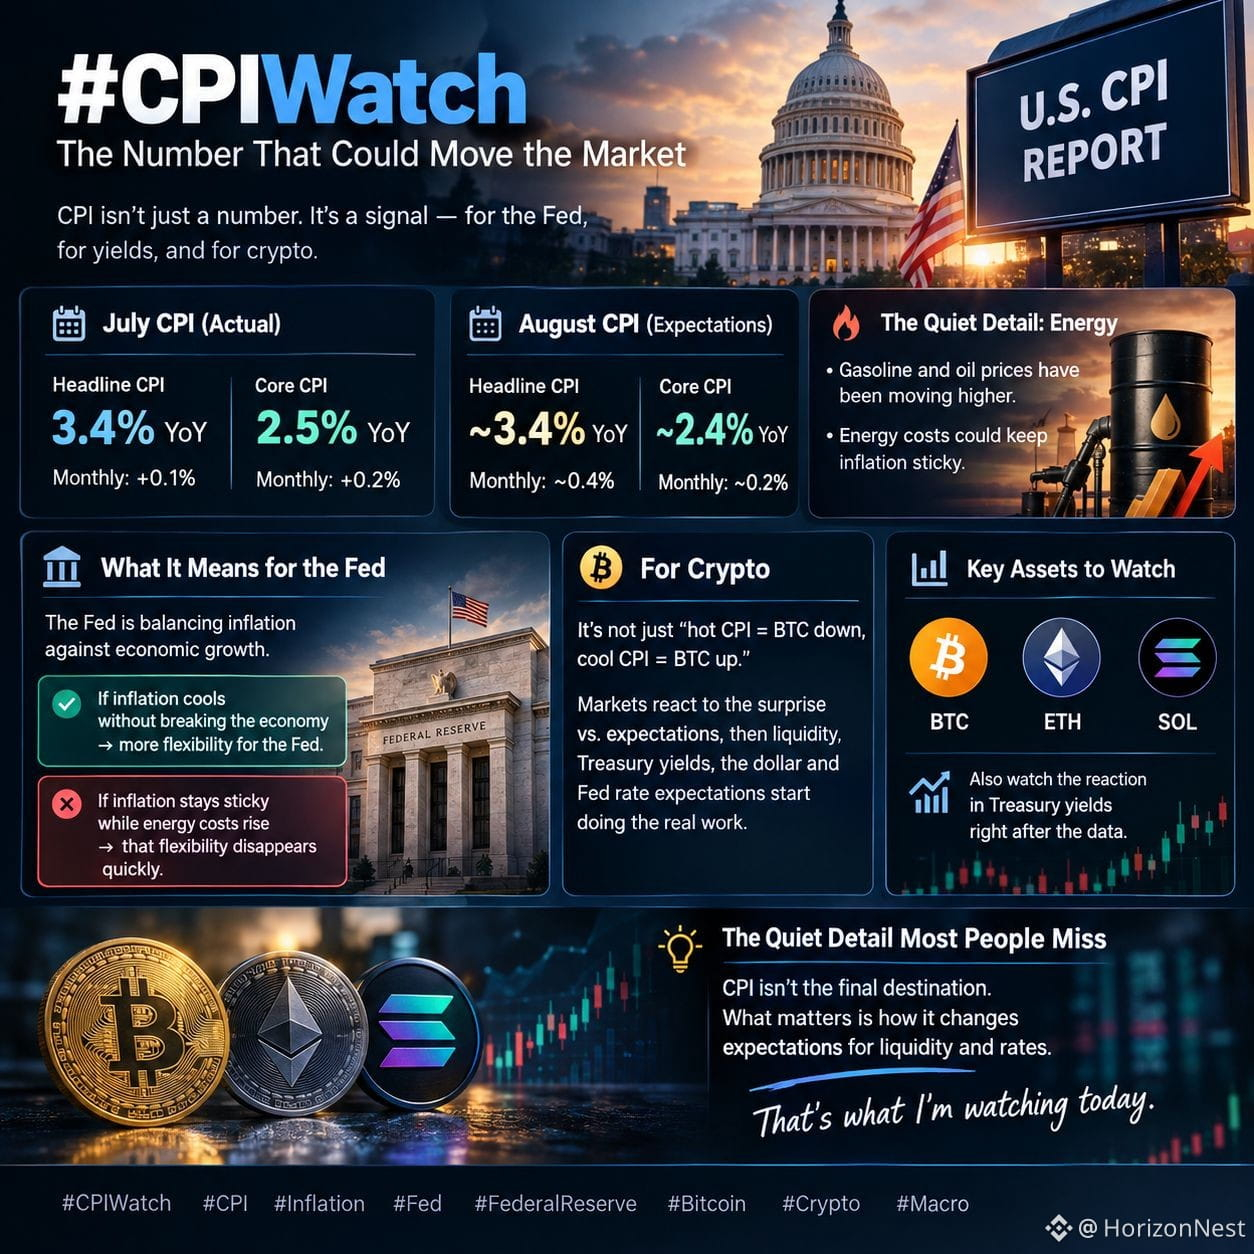
L’IPC de juillet est ressorti à 3,4 % en glissement annuel (YoY), tandis que l’IPC sous-jacent (core) était à 2,5 %. L’inflation mensuelle du titre a augmenté de 0,1 %, tandis que le core a progressé de 0,2 %.
Pour août, les marchés s’attendent à une inflation « headline » d’environ 3,4 % et à un core de 2,4 %. Mais le détail discret, c’est l’énergie. Les prix de l’essence et du pétrole montent, ce qui pourrait rendre l’inflation plus « collante ».
Cela compte parce que la Fed arbitre entre l’inflation et la croissance économique. Si l’inflation ralentit sans que l’économie ne se dégrade, la Fed gagne en marge de manœuvre.
Si l’inflation reste collante tandis que les coûts liés à l’énergie augmentent, cette marge de manœuvre disparaît rapidement.
Pour la crypto, je ne pense pas que l’histoire simple « CPI chaud = BTC en baisse, CPI froid = BTC en hausse » suffise. Les marchés réagissent à la surprise par rapport aux attentes, puis la liquidité, les rendements des Treasuries, le dollar et les anticipations de taux de la Fed se chargent du travail réel.
Je surveille le BTC, l’ETH et le SOL, mais aussi la réaction des rendements immédiatement après les données.
Le détail discret que la plupart des gens manquent : l’IPC en lui-même n’est pas la destination finale. Ce qui compte, c’est la façon dont il modifie les anticipations de liquidité et de taux.
C’est ce que je surveille aujourd’hui.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
{spot}(ETHUSDT)
{spot}(SOLUSDT)
{spot}(BTCUSDT)
J’ai toujours trouvé la journée de l’IPC (CPI) intéressante, parce que le chiffre du titre raconte rarement toute l’histoire.
L’IPC de juillet est ressorti à 3,4 % en glissement annuel (YoY), tandis que l’IPC sous-jacent (core) était à 2,5 %. L’inflation mensuelle du titre a augmenté de 0,1 %, tandis que le core a progressé de 0,2 %.
Pour août, les marchés s’attendent à une inflation « headline » d’environ 3,4 % et à un core de 2,4 %. Mais le détail discret, c’est l’énergie. Les prix de l’essence et du pétrole montent, ce qui pourrait rendre l’inflation plus « collante ».
Cela compte parce que la Fed arbitre entre l’inflation et la croissance économique. Si l’inflation ralentit sans que l’économie ne se dégrade, la Fed gagne en marge de manœuvre.
Si l’inflation reste collante tandis que les coûts liés à l’énergie augmentent, cette marge de manœuvre disparaît rapidement.
Pour la crypto, je ne pense pas que l’histoire simple « CPI chaud = BTC en baisse, CPI froid = BTC en hausse » suffise. Les marchés réagissent à la surprise par rapport aux attentes, puis la liquidité, les rendements des Treasuries, le dollar et les anticipations de taux de la Fed se chargent du travail réel.
Je surveille le BTC, l’ETH et le SOL, mais aussi la réaction des rendements immédiatement après les données.
Le détail discret que la plupart des gens manquent : l’IPC en lui-même n’est pas la destination finale. Ce qui compte, c’est la façon dont il modifie les anticipations de liquidité et de taux.
C’est ce que je surveille aujourd’hui.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
L’IPC de juillet est ressorti à 3,4 % en glissement annuel (YoY), tandis que l’IPC sous-jacent (core) était à 2,5 %. L’inflation mensuelle du titre a augmenté de 0,1 %, tandis que le core a progressé de 0,2 %.
Pour août, les marchés s’attendent à une inflation « headline » d’environ 3,4 % et à un core de 2,4 %. Mais le détail discret, c’est l’énergie. Les prix de l’essence et du pétrole montent, ce qui pourrait rendre l’inflation plus « collante ».
Cela compte parce que la Fed arbitre entre l’inflation et la croissance économique. Si l’inflation ralentit sans que l’économie ne se dégrade, la Fed gagne en marge de manœuvre.
Si l’inflation reste collante tandis que les coûts liés à l’énergie augmentent, cette marge de manœuvre disparaît rapidement.
Pour la crypto, je ne pense pas que l’histoire simple « CPI chaud = BTC en baisse, CPI froid = BTC en hausse » suffise. Les marchés réagissent à la surprise par rapport aux attentes, puis la liquidité, les rendements des Treasuries, le dollar et les anticipations de taux de la Fed se chargent du travail réel.
Je surveille le BTC, l’ETH et le SOL, mais aussi la réaction des rendements immédiatement après les données.
Le détail discret que la plupart des gens manquent : l’IPC en lui-même n’est pas la destination finale. Ce qui compte, c’est la façon dont il modifie les anticipations de liquidité et de taux.
C’est ce que je surveille aujourd’hui.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
25
17
657
·
--
Haussier
#dusk $DUSK @Dusk_Foundation
Le vrai problème
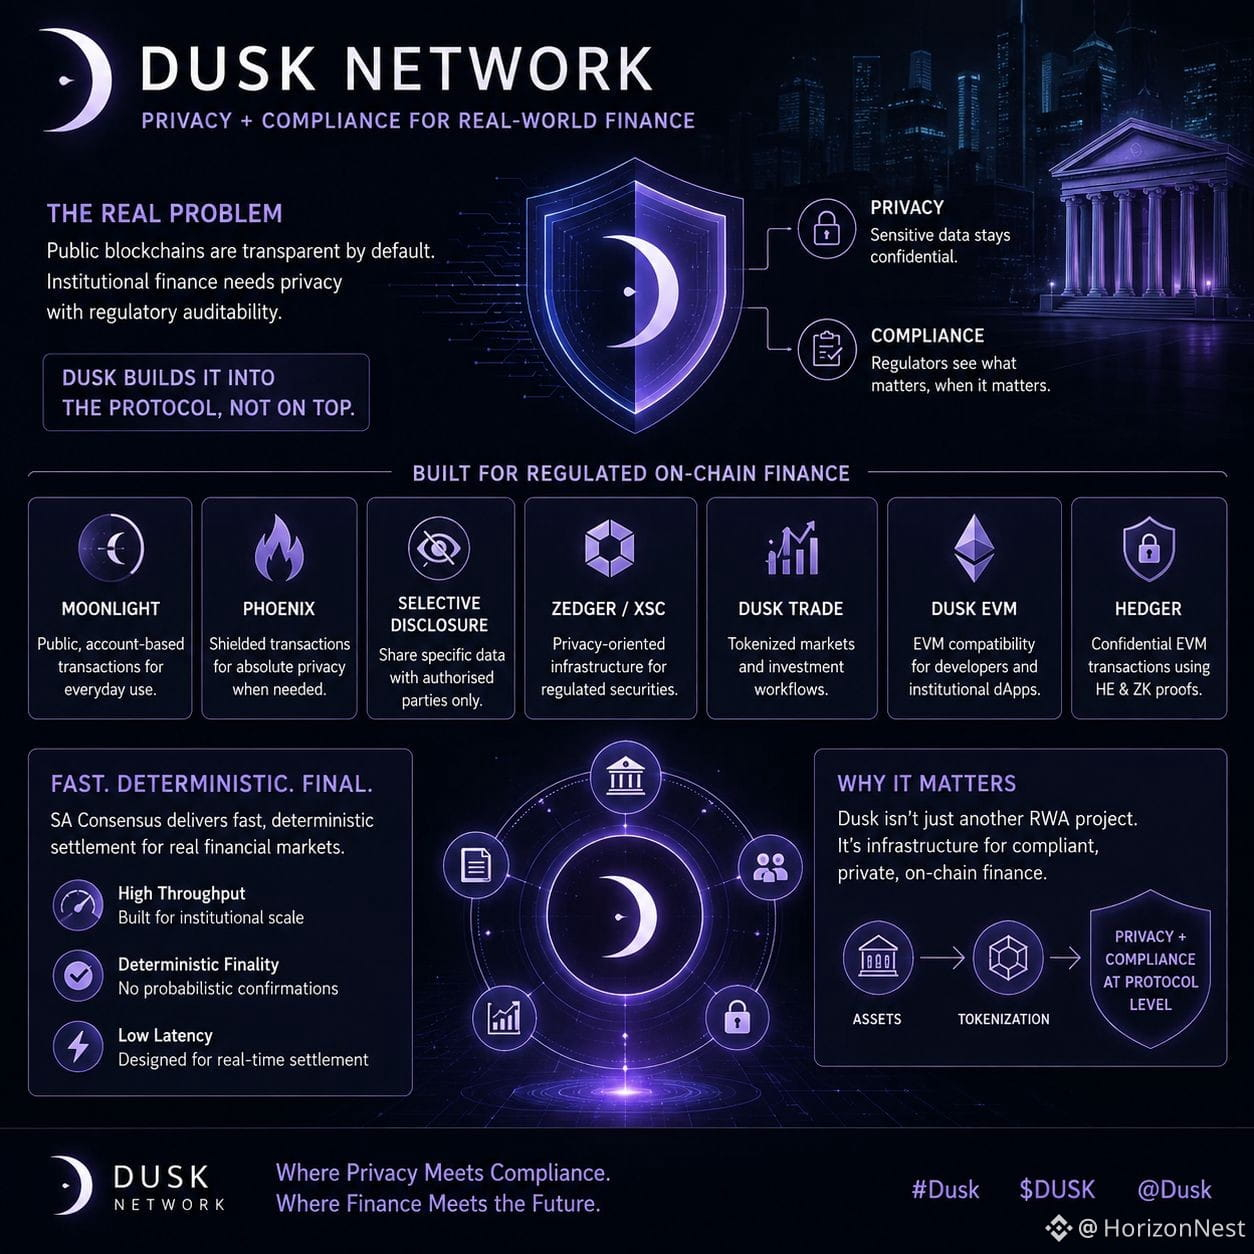
La plupart des blockchains publiques considèrent la transparence comme une fonctionnalité. Les marchés institutionnels la voient souvent plutôt comme une contrainte.
C’est pourquoi Dusk a attiré mon attention. Sa thèse n’est pas simplement « mettre des RWA onchain ». Elle est plutôt la suivante : comment la finance réglementée peut-elle passer onchain sans exposer chaque transaction sensible ?
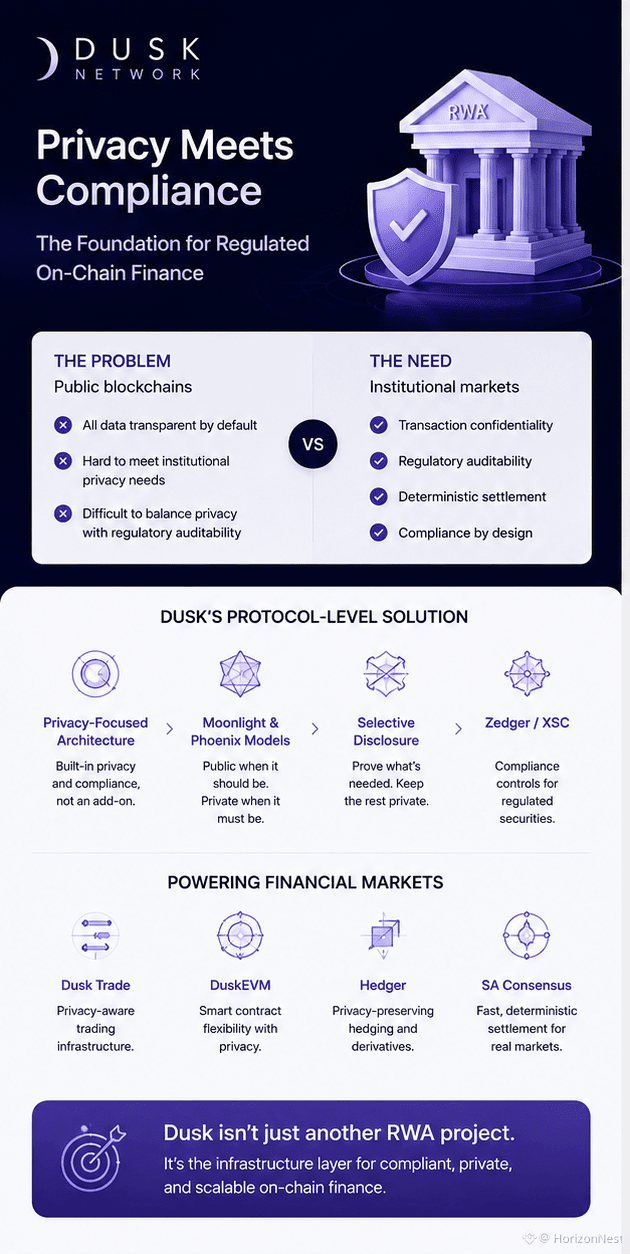
Dusk s’attaque à ce sujet au niveau du protocole. Moonlight gère les transferts publics basés sur des comptes, tandis que Phoenix a été conçu pour les transactions protégées. Zedger/XSC ajoute une infrastructure axée sur la confidentialité pour les titres réglementés, et la divulgation sélective vise à préserver la visibilité dont les régulateurs ont réellement besoin.
Il y a ensuite l’ensemble de la pile : Dusk Trade pour les flux de marché tokenisés, DuskEVM pour les applications basées sur EVM, et Hedger pour les flux de transactions EVM confidentielles grâce au chiffrement homomorphe et aux preuves à connaissance nulle. Le règlement est construit autour du consensus SA, dans le but d’obtenir une finalité rapide et déterministe plutôt que de laisser les marchés financiers dépendre de confirmations probabilistes.
Je reste sceptique face à tout récit RWA qui suppose que la tokenisation, à elle seule, crée l’adoption. Ce n’est pas le cas.
Ce qui compte, c’est de savoir si les institutions peuvent réellement fonctionner avec la confidentialité, l’auditabilité et la conformité dans le même système.
C’est ce qui rend Dusk plus intéressant pour moi qu’un autre token RWA.
Pour l’adoption institutionnelle, qu’est-ce qui est le plus difficile à résoudre : la confidentialité ou la conformité réglementaire ?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Le vrai problème
La plupart des blockchains publiques considèrent la transparence comme une fonctionnalité. Les marchés institutionnels la voient souvent plutôt comme une contrainte.
C’est pourquoi Dusk a attiré mon attention. Sa thèse n’est pas simplement « mettre des RWA onchain ». Elle est plutôt la suivante : comment la finance réglementée peut-elle passer onchain sans exposer chaque transaction sensible ?
Dusk s’attaque à ce sujet au niveau du protocole. Moonlight gère les transferts publics basés sur des comptes, tandis que Phoenix a été conçu pour les transactions protégées. Zedger/XSC ajoute une infrastructure axée sur la confidentialité pour les titres réglementés, et la divulgation sélective vise à préserver la visibilité dont les régulateurs ont réellement besoin.
Il y a ensuite l’ensemble de la pile : Dusk Trade pour les flux de marché tokenisés, DuskEVM pour les applications basées sur EVM, et Hedger pour les flux de transactions EVM confidentielles grâce au chiffrement homomorphe et aux preuves à connaissance nulle. Le règlement est construit autour du consensus SA, dans le but d’obtenir une finalité rapide et déterministe plutôt que de laisser les marchés financiers dépendre de confirmations probabilistes.
Je reste sceptique face à tout récit RWA qui suppose que la tokenisation, à elle seule, crée l’adoption. Ce n’est pas le cas.
Ce qui compte, c’est de savoir si les institutions peuvent réellement fonctionner avec la confidentialité, l’auditabilité et la conformité dans le même système.
C’est ce qui rend Dusk plus intéressant pour moi qu’un autre token RWA.
Pour l’adoption institutionnelle, qu’est-ce qui est le plus difficile à résoudre : la confidentialité ou la conformité réglementaire ?
#Dusk $DUSK @Dusk
Le vrai problème
La plupart des blockchains publiques considèrent la transparence comme une fonctionnalité. Les marchés institutionnels la voient souvent plutôt comme une contrainte.
C’est pourquoi Dusk a attiré mon attention. Sa thèse n’est pas simplement « mettre des RWA onchain ». Elle est plutôt la suivante : comment la finance réglementée peut-elle passer onchain sans exposer chaque transaction sensible ?
Dusk s’attaque à ce sujet au niveau du protocole. Moonlight gère les transferts publics basés sur des comptes, tandis que Phoenix a été conçu pour les transactions protégées. Zedger/XSC ajoute une infrastructure axée sur la confidentialité pour les titres réglementés, et la divulgation sélective vise à préserver la visibilité dont les régulateurs ont réellement besoin.
Il y a ensuite l’ensemble de la pile : Dusk Trade pour les flux de marché tokenisés, DuskEVM pour les applications basées sur EVM, et Hedger pour les flux de transactions EVM confidentielles grâce au chiffrement homomorphe et aux preuves à connaissance nulle. Le règlement est construit autour du consensus SA, dans le but d’obtenir une finalité rapide et déterministe plutôt que de laisser les marchés financiers dépendre de confirmations probabilistes.
Je reste sceptique face à tout récit RWA qui suppose que la tokenisation, à elle seule, crée l’adoption. Ce n’est pas le cas.
Ce qui compte, c’est de savoir si les institutions peuvent réellement fonctionner avec la confidentialité, l’auditabilité et la conformité dans le même système.
C’est ce qui rend Dusk plus intéressant pour moi qu’un autre token RWA.
Pour l’adoption institutionnelle, qu’est-ce qui est le plus difficile à résoudre : la confidentialité ou la conformité réglementaire ?
#Dusk $DUSK @Dusk
123
·
--
Haussier
#dusk $DUSK @Dusk_Foundation
Les blockchains publiques rendent la transparence par défaut.
Cela semble formidable — jusqu’à ce que vous tentiez de mettre des titres réglementés on-chain.
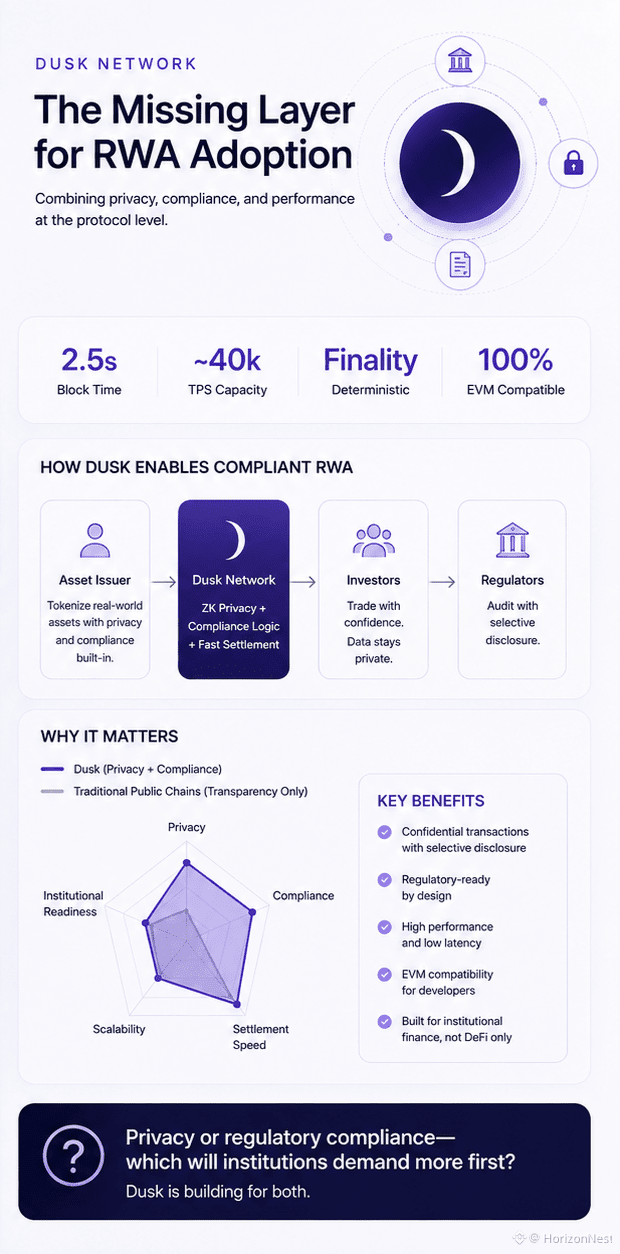
Les institutions ont besoin de confidentialité, mais les régulateurs doivent toujours pouvoir auditer. C’est cette tension qui me rend @Dusk particulièrement intéressant.
Dusk l’aborde au niveau du protocole : Moonlight conserve les flux publics quand la visibilité compte, tandis que Phoenix utilise des transactions protégées basées sur la ZK, avec divulgation sélective lorsque la confidentialité est nécessaire. Zedger/XSC ajoute des contrôles axés sur la conformité pour les titres réglementés, tandis que Dusk Trade, DuskEVM et Hedger font évoluer ces capacités vers de véritables flux de marché.
Il y a ensuite le consensus SA, conçu pour un règlement rapide et déterministe — quelque chose que les marchés financiers valorisent bien plus que n’importe quel chiffre TPS accrocheur.
C’est pourquoi je ne vois pas Dusk comme un simple jeu de tokenisation RWA de plus.
Le pari principal, c’est une infrastructure où la confidentialité et la conformité coexistent dès le départ.
La vraie question : pour les institutions qui passent à l’on-chain, qu’est-ce qui est le plus difficile à résoudre — la confidentialité ou la conformité réglementaire ?
#Dusk $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Les blockchains publiques rendent la transparence par défaut.
Cela semble formidable — jusqu’à ce que vous tentiez de mettre des titres réglementés on-chain.
Les institutions ont besoin de confidentialité, mais les régulateurs doivent toujours pouvoir auditer. C’est cette tension qui me rend @Dusk particulièrement intéressant.
Dusk l’aborde au niveau du protocole : Moonlight conserve les flux publics quand la visibilité compte, tandis que Phoenix utilise des transactions protégées basées sur la ZK, avec divulgation sélective lorsque la confidentialité est nécessaire. Zedger/XSC ajoute des contrôles axés sur la conformité pour les titres réglementés, tandis que Dusk Trade, DuskEVM et Hedger font évoluer ces capacités vers de véritables flux de marché.
Il y a ensuite le consensus SA, conçu pour un règlement rapide et déterministe — quelque chose que les marchés financiers valorisent bien plus que n’importe quel chiffre TPS accrocheur.
C’est pourquoi je ne vois pas Dusk comme un simple jeu de tokenisation RWA de plus.
Le pari principal, c’est une infrastructure où la confidentialité et la conformité coexistent dès le départ.
La vraie question : pour les institutions qui passent à l’on-chain, qu’est-ce qui est le plus difficile à résoudre — la confidentialité ou la conformité réglementaire ?
#Dusk $DUSK
Les blockchains publiques rendent la transparence par défaut.
Cela semble formidable — jusqu’à ce que vous tentiez de mettre des titres réglementés on-chain.
Les institutions ont besoin de confidentialité, mais les régulateurs doivent toujours pouvoir auditer. C’est cette tension qui me rend @Dusk particulièrement intéressant.
Dusk l’aborde au niveau du protocole : Moonlight conserve les flux publics quand la visibilité compte, tandis que Phoenix utilise des transactions protégées basées sur la ZK, avec divulgation sélective lorsque la confidentialité est nécessaire. Zedger/XSC ajoute des contrôles axés sur la conformité pour les titres réglementés, tandis que Dusk Trade, DuskEVM et Hedger font évoluer ces capacités vers de véritables flux de marché.
Il y a ensuite le consensus SA, conçu pour un règlement rapide et déterministe — quelque chose que les marchés financiers valorisent bien plus que n’importe quel chiffre TPS accrocheur.
C’est pourquoi je ne vois pas Dusk comme un simple jeu de tokenisation RWA de plus.
Le pari principal, c’est une infrastructure où la confidentialité et la conformité coexistent dès le départ.
La vraie question : pour les institutions qui passent à l’on-chain, qu’est-ce qui est le plus difficile à résoudre — la confidentialité ou la conformité réglementaire ?
#Dusk $DUSK
132
·
--
Haussier
#dusk $DUSK @Dusk_Foundation
Le crépuscule a attiré mon attention pour une raison qui a peu à voir avec la narration habituelle des « RWA ».
Les blockchains publiques sont transparentes par défaut. C’est excellent pour la vérification, mais c’est contraignant pour les marchés financiers qui ont besoin de confidentialité ainsi que d’une piste d’audit.
Dusk s’attaque à ce problème au niveau du protocole.
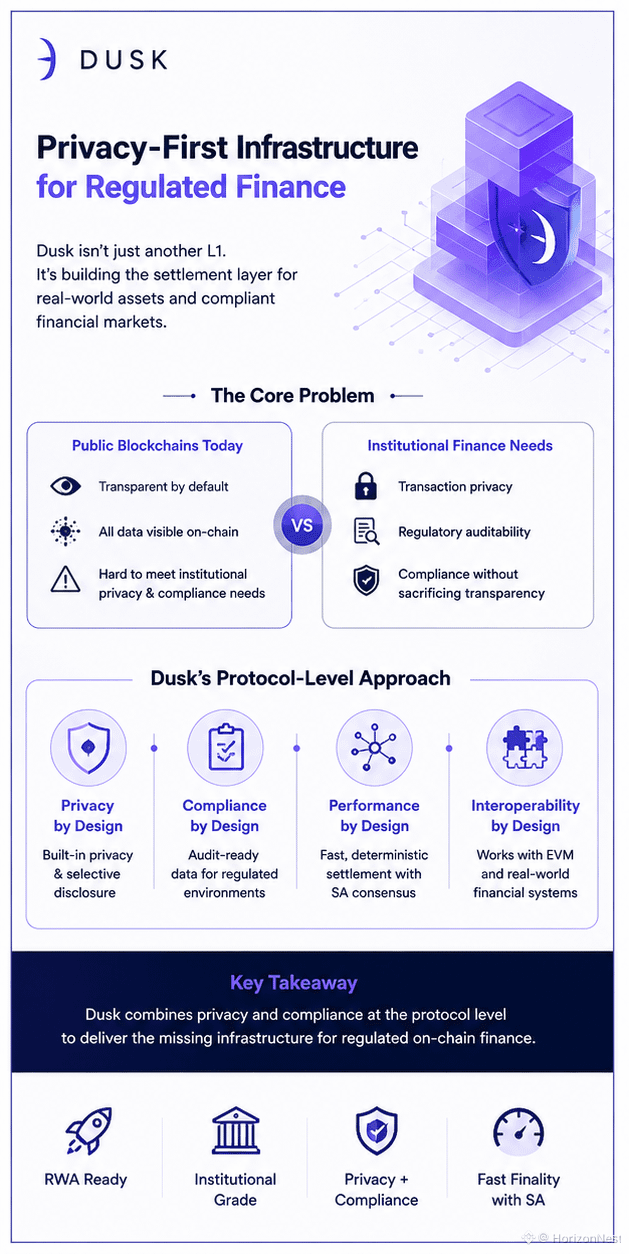
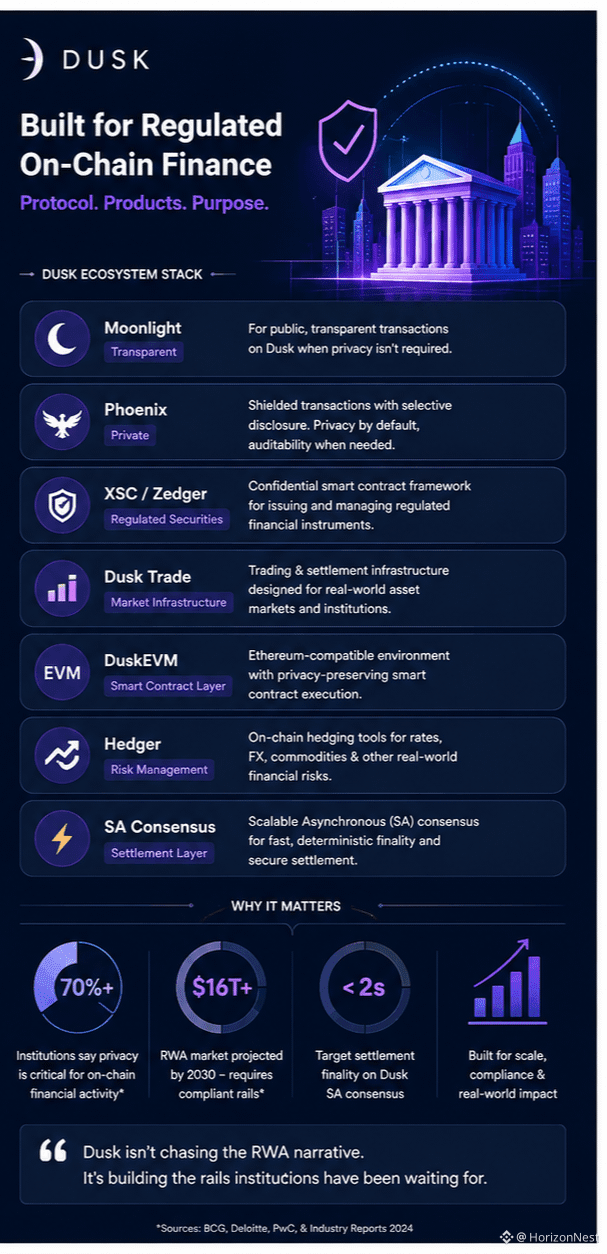
Moonlight gère les transactions transparentes, tandis que Phoenix permet des transferts protégés avec divulgation sélective lorsque des parties autorisées doivent vérifier des informations. Zedger/XSC étend ce modèle aux valeurs mobilières réglementées, et Dusk Trade se concentre sur de véritables flux de travail de marché. DuskEVM et Hedger apportent une exécution confidentielle et orientée conformité dans un environnement EVM.
La seconde chose que je surveille est le règlement. Le consensus SA de Dusk est conçu pour une finalité rapide et déterministe, plutôt que de laisser les marchés financiers exposés à une incertitude probabiliste interminable.
Cela fait que Dusk ressemble moins à « un autre projet RWA » et davantage à une tentative de construire les infrastructures de base pour une finance on-chain réglementée.
Je reste toutefois prudent, notamment après l’incident de bridge-wallet de janvier 2026, que Dusk affirme être une compromission opérationnelle du bridge plutôt qu’une défaillance du consensus ou du protocole.
Mais la question la plus importante demeure :
Pour les institutions, qu’est-ce qui est réellement plus difficile à résoudre à grande échelle — la confidentialité, ou la conformité réglementaire ?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Le crépuscule a attiré mon attention pour une raison qui a peu à voir avec la narration habituelle des « RWA ».
Les blockchains publiques sont transparentes par défaut. C’est excellent pour la vérification, mais c’est contraignant pour les marchés financiers qui ont besoin de confidentialité ainsi que d’une piste d’audit.
Dusk s’attaque à ce problème au niveau du protocole.
Moonlight gère les transactions transparentes, tandis que Phoenix permet des transferts protégés avec divulgation sélective lorsque des parties autorisées doivent vérifier des informations. Zedger/XSC étend ce modèle aux valeurs mobilières réglementées, et Dusk Trade se concentre sur de véritables flux de travail de marché. DuskEVM et Hedger apportent une exécution confidentielle et orientée conformité dans un environnement EVM.
La seconde chose que je surveille est le règlement. Le consensus SA de Dusk est conçu pour une finalité rapide et déterministe, plutôt que de laisser les marchés financiers exposés à une incertitude probabiliste interminable.
Cela fait que Dusk ressemble moins à « un autre projet RWA » et davantage à une tentative de construire les infrastructures de base pour une finance on-chain réglementée.
Je reste toutefois prudent, notamment après l’incident de bridge-wallet de janvier 2026, que Dusk affirme être une compromission opérationnelle du bridge plutôt qu’une défaillance du consensus ou du protocole.
Mais la question la plus importante demeure :
Pour les institutions, qu’est-ce qui est réellement plus difficile à résoudre à grande échelle — la confidentialité, ou la conformité réglementaire ?
#Dusk $DUSK @Dusk
Le crépuscule a attiré mon attention pour une raison qui a peu à voir avec la narration habituelle des « RWA ».
Les blockchains publiques sont transparentes par défaut. C’est excellent pour la vérification, mais c’est contraignant pour les marchés financiers qui ont besoin de confidentialité ainsi que d’une piste d’audit.
Dusk s’attaque à ce problème au niveau du protocole.
Moonlight gère les transactions transparentes, tandis que Phoenix permet des transferts protégés avec divulgation sélective lorsque des parties autorisées doivent vérifier des informations. Zedger/XSC étend ce modèle aux valeurs mobilières réglementées, et Dusk Trade se concentre sur de véritables flux de travail de marché. DuskEVM et Hedger apportent une exécution confidentielle et orientée conformité dans un environnement EVM.
La seconde chose que je surveille est le règlement. Le consensus SA de Dusk est conçu pour une finalité rapide et déterministe, plutôt que de laisser les marchés financiers exposés à une incertitude probabiliste interminable.
Cela fait que Dusk ressemble moins à « un autre projet RWA » et davantage à une tentative de construire les infrastructures de base pour une finance on-chain réglementée.
Je reste toutefois prudent, notamment après l’incident de bridge-wallet de janvier 2026, que Dusk affirme être une compromission opérationnelle du bridge plutôt qu’une défaillance du consensus ou du protocole.
Mais la question la plus importante demeure :
Pour les institutions, qu’est-ce qui est réellement plus difficile à résoudre à grande échelle — la confidentialité, ou la conformité réglementaire ?
#Dusk $DUSK @Dusk
89
·
--
Haussier
#termmax @termmax
Je remarque TermMax alors que, dans le lending DeFi, tout me semble prévisible de la pire des façons : les taux paraissent calmes, les incitations s’éteignent, et la position que vous pensiez avoir comprise commence à se comporter comme un trade.
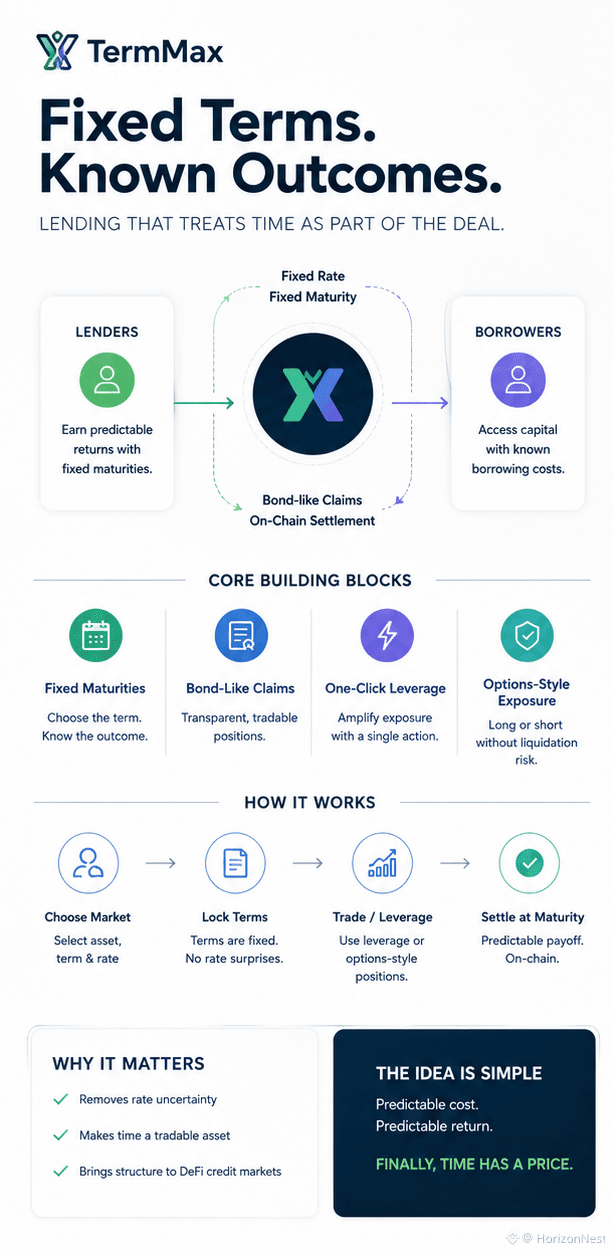
J’ai vu des protocoles à taux fixe venir puis repartir : la promesse seule ne me fait pas bouger. TermMax utilise des maturités fixes et des créances de type obligataire pour offrir aux prêteurs un rendement connu et aux emprunteurs un coût connu, puis ajoute un effet de levier en un clic et des expositions long/short à la manière des options. Il y a quelque chose de différent dans tout ça—pas parce que le risque disparaît, mais parce qu’une incertitude est explicitement annoncée dès le départ.
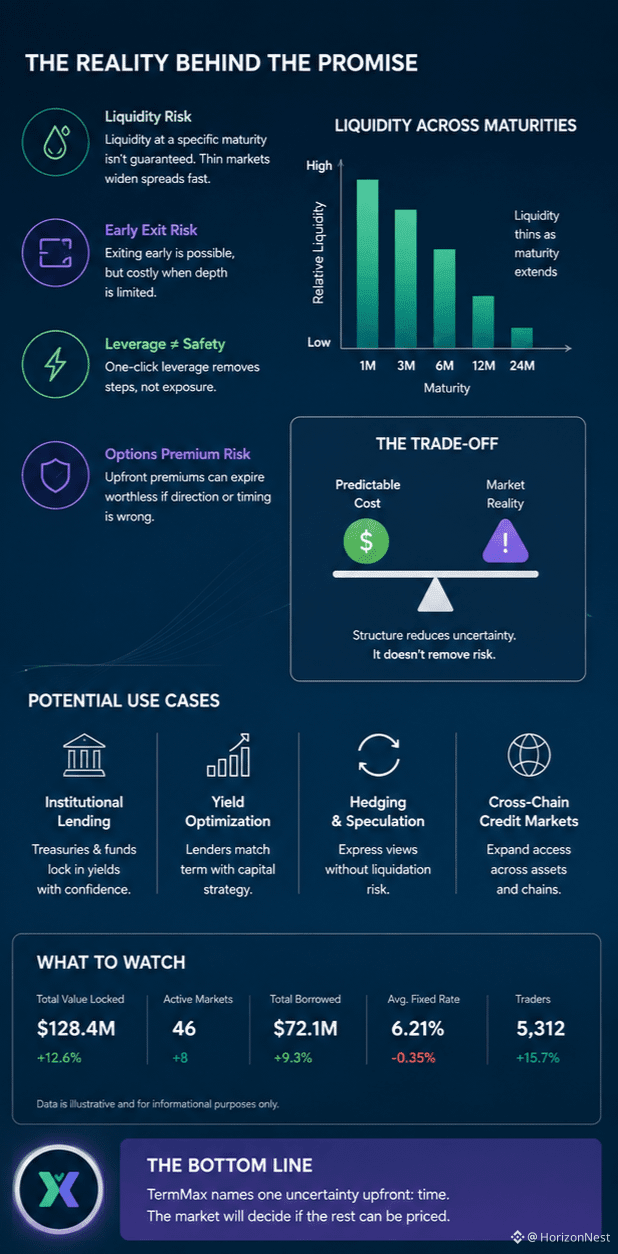
Je continue à remarquer la partie inconfortable. Un taux fixe ne compte que s’il existe de la liquidité à la maturité dont vous avez besoin. En segmentant les marchés selon les échéances, les garanties et les chaînes, le pricing peut s’amincir très vite. Une sortie anticipée peut exister, mais devenir coûteuse quand personne n’est de l’autre côté. L’effet de levier en un clic supprime des transactions, pas l’exposition. Payer une prime d’option d’avance peut éviter des appels de marge, mais ça ne peut pas corriger un mauvais pricing ni empêcher cette prime de tomber à zéro.
Je l’ai déjà vu : une mécanique élégante en attente de vrais emprunteurs. Je ne fais pas entièrement confiance aux smart contracts, aux curateurs, ni aux hypothèses de collatéral, parce que le chiffre de remboursement est fixé. Un coût prévisible n’est pas un résultat prévisible. Je n’en suis pas encore sûr, mais après des années de chaos à taux variable vendu comme de la flexibilité, TermMax travaille sur quelque chose que la finance n’a jamais traité comme optionnel : le temps.
#termmax @TermMax
Je remarque TermMax alors que, dans le lending DeFi, tout me semble prévisible de la pire des façons : les taux paraissent calmes, les incitations s’éteignent, et la position que vous pensiez avoir comprise commence à se comporter comme un trade.
J’ai vu des protocoles à taux fixe venir puis repartir : la promesse seule ne me fait pas bouger. TermMax utilise des maturités fixes et des créances de type obligataire pour offrir aux prêteurs un rendement connu et aux emprunteurs un coût connu, puis ajoute un effet de levier en un clic et des expositions long/short à la manière des options. Il y a quelque chose de différent dans tout ça—pas parce que le risque disparaît, mais parce qu’une incertitude est explicitement annoncée dès le départ.
Je continue à remarquer la partie inconfortable. Un taux fixe ne compte que s’il existe de la liquidité à la maturité dont vous avez besoin. En segmentant les marchés selon les échéances, les garanties et les chaînes, le pricing peut s’amincir très vite. Une sortie anticipée peut exister, mais devenir coûteuse quand personne n’est de l’autre côté. L’effet de levier en un clic supprime des transactions, pas l’exposition. Payer une prime d’option d’avance peut éviter des appels de marge, mais ça ne peut pas corriger un mauvais pricing ni empêcher cette prime de tomber à zéro.
Je l’ai déjà vu : une mécanique élégante en attente de vrais emprunteurs. Je ne fais pas entièrement confiance aux smart contracts, aux curateurs, ni aux hypothèses de collatéral, parce que le chiffre de remboursement est fixé. Un coût prévisible n’est pas un résultat prévisible. Je n’en suis pas encore sûr, mais après des années de chaos à taux variable vendu comme de la flexibilité, TermMax travaille sur quelque chose que la finance n’a jamais traité comme optionnel : le temps.
Je remarque TermMax alors que, dans le lending DeFi, tout me semble prévisible de la pire des façons : les taux paraissent calmes, les incitations s’éteignent, et la position que vous pensiez avoir comprise commence à se comporter comme un trade.
J’ai vu des protocoles à taux fixe venir puis repartir : la promesse seule ne me fait pas bouger. TermMax utilise des maturités fixes et des créances de type obligataire pour offrir aux prêteurs un rendement connu et aux emprunteurs un coût connu, puis ajoute un effet de levier en un clic et des expositions long/short à la manière des options. Il y a quelque chose de différent dans tout ça—pas parce que le risque disparaît, mais parce qu’une incertitude est explicitement annoncée dès le départ.
Je continue à remarquer la partie inconfortable. Un taux fixe ne compte que s’il existe de la liquidité à la maturité dont vous avez besoin. En segmentant les marchés selon les échéances, les garanties et les chaînes, le pricing peut s’amincir très vite. Une sortie anticipée peut exister, mais devenir coûteuse quand personne n’est de l’autre côté. L’effet de levier en un clic supprime des transactions, pas l’exposition. Payer une prime d’option d’avance peut éviter des appels de marge, mais ça ne peut pas corriger un mauvais pricing ni empêcher cette prime de tomber à zéro.
Je l’ai déjà vu : une mécanique élégante en attente de vrais emprunteurs. Je ne fais pas entièrement confiance aux smart contracts, aux curateurs, ni aux hypothèses de collatéral, parce que le chiffre de remboursement est fixé. Un coût prévisible n’est pas un résultat prévisible. Je n’en suis pas encore sûr, mais après des années de chaos à taux variable vendu comme de la flexibilité, TermMax travaille sur quelque chose que la finance n’a jamais traité comme optionnel : le temps.
120
·
--
Haussier
#dusk $DUSK @Dusk_Foundation
J’ai fréquenté la crypto assez longtemps pour savoir que le mot « confidentialité » peut vouloir dire presque tout et n’importe quoi de nos jours.
Chaque cycle apporte son lot de projets promettant un système financier meilleur, plus sûr et plus privé. Puis la réalité rattrape tout le monde. Les utilisateurs veulent de la commodité, les régulateurs veulent de la visibilité, les développeurs veulent des outils simples, et les marchés veulent de la liquidité. Tout cela ne s’accorde pas toujours parfaitement.
C’est en partie pour ça que je continue à regarder Dusk Network.
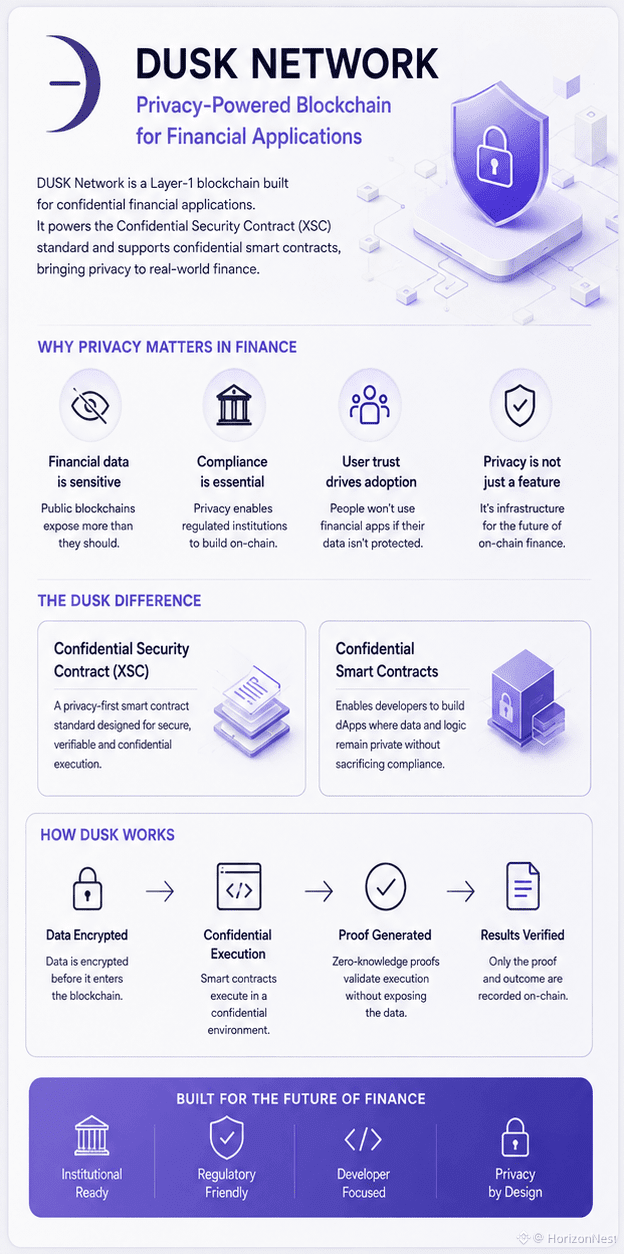
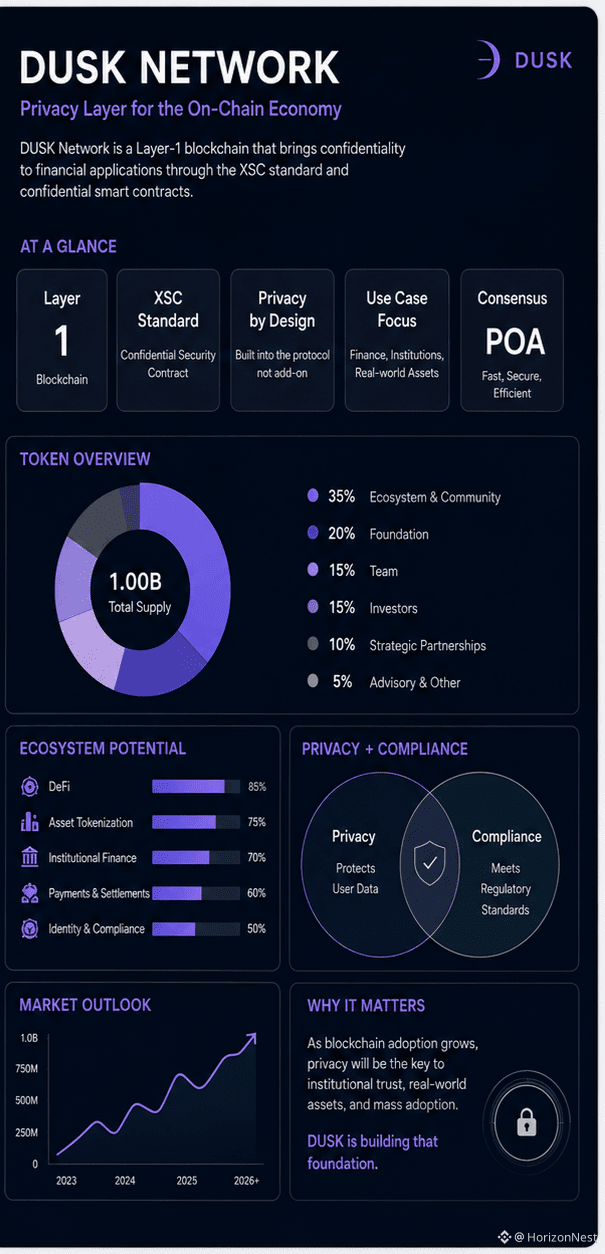
Ce qui m’intéresse n’est pas l’étiquette elle-même, mais le problème que le projet cherche à résoudre. Dusk construit une couche 1 destinée aux applications financières, où la confidentialité fait partie intégrante de la conception, avec sa norme Confidential Security Contract et le support des smart contracts confidentiels.
J’aime l’orientation, mais je ne suis pas prêt à dire que c’est une percée. J’ai vu trop d’idées prometteuses en crypto échouer parce que la technologie n’était qu’un élément du puzzle.
La question la plus difficile, c’est de savoir si les gens l’utilisent réellement quand il existe des alternatives plus simples et plus bruyantes.
Je ne fais pas entièrement confiance aux projets simplement parce que leur architecture sonne bien. Mais après avoir observé plusieurs cycles, j’ai commencé à prêter davantage attention aux équipes qui travaillent sur des problèmes plutôt ennuyeux, mais qui pourraient compter plus tard.
Dusk me donne un peu cette impression.
Pas quelque chose dont je suis aveuglément optimiste. Juste quelque chose que j’observe discrètement.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
J’ai fréquenté la crypto assez longtemps pour savoir que le mot « confidentialité » peut vouloir dire presque tout et n’importe quoi de nos jours.
Chaque cycle apporte son lot de projets promettant un système financier meilleur, plus sûr et plus privé. Puis la réalité rattrape tout le monde. Les utilisateurs veulent de la commodité, les régulateurs veulent de la visibilité, les développeurs veulent des outils simples, et les marchés veulent de la liquidité. Tout cela ne s’accorde pas toujours parfaitement.
C’est en partie pour ça que je continue à regarder Dusk Network.
Ce qui m’intéresse n’est pas l’étiquette elle-même, mais le problème que le projet cherche à résoudre. Dusk construit une couche 1 destinée aux applications financières, où la confidentialité fait partie intégrante de la conception, avec sa norme Confidential Security Contract et le support des smart contracts confidentiels.
J’aime l’orientation, mais je ne suis pas prêt à dire que c’est une percée. J’ai vu trop d’idées prometteuses en crypto échouer parce que la technologie n’était qu’un élément du puzzle.
La question la plus difficile, c’est de savoir si les gens l’utilisent réellement quand il existe des alternatives plus simples et plus bruyantes.
Je ne fais pas entièrement confiance aux projets simplement parce que leur architecture sonne bien. Mais après avoir observé plusieurs cycles, j’ai commencé à prêter davantage attention aux équipes qui travaillent sur des problèmes plutôt ennuyeux, mais qui pourraient compter plus tard.
Dusk me donne un peu cette impression.
Pas quelque chose dont je suis aveuglément optimiste. Juste quelque chose que j’observe discrètement.
J’ai fréquenté la crypto assez longtemps pour savoir que le mot « confidentialité » peut vouloir dire presque tout et n’importe quoi de nos jours.
Chaque cycle apporte son lot de projets promettant un système financier meilleur, plus sûr et plus privé. Puis la réalité rattrape tout le monde. Les utilisateurs veulent de la commodité, les régulateurs veulent de la visibilité, les développeurs veulent des outils simples, et les marchés veulent de la liquidité. Tout cela ne s’accorde pas toujours parfaitement.
C’est en partie pour ça que je continue à regarder Dusk Network.
Ce qui m’intéresse n’est pas l’étiquette elle-même, mais le problème que le projet cherche à résoudre. Dusk construit une couche 1 destinée aux applications financières, où la confidentialité fait partie intégrante de la conception, avec sa norme Confidential Security Contract et le support des smart contracts confidentiels.
J’aime l’orientation, mais je ne suis pas prêt à dire que c’est une percée. J’ai vu trop d’idées prometteuses en crypto échouer parce que la technologie n’était qu’un élément du puzzle.
La question la plus difficile, c’est de savoir si les gens l’utilisent réellement quand il existe des alternatives plus simples et plus bruyantes.
Je ne fais pas entièrement confiance aux projets simplement parce que leur architecture sonne bien. Mais après avoir observé plusieurs cycles, j’ai commencé à prêter davantage attention aux équipes qui travaillent sur des problèmes plutôt ennuyeux, mais qui pourraient compter plus tard.
Dusk me donne un peu cette impression.
Pas quelque chose dont je suis aveuglément optimiste. Juste quelque chose que j’observe discrètement.
100
·
--
Haussier
#termmax @termmax
Je remarque TermMax pour une raison que je n’avais pas anticipée : il traite le temps comme une partie de la dette, et non comme une mention en petits caractères sous un TAE.
J’ai vu les taux DeFi rester calmes jusqu’à ce que la liquidité se retire. Ensuite, les coûts d’emprunt augmentent et la stratégie « sûre » devient une course pour se désengager. Corriger le taux et l’échéance ne résout pas la crypto, mais cela supprime une incertitude que les gens découvrent souvent trop tard.
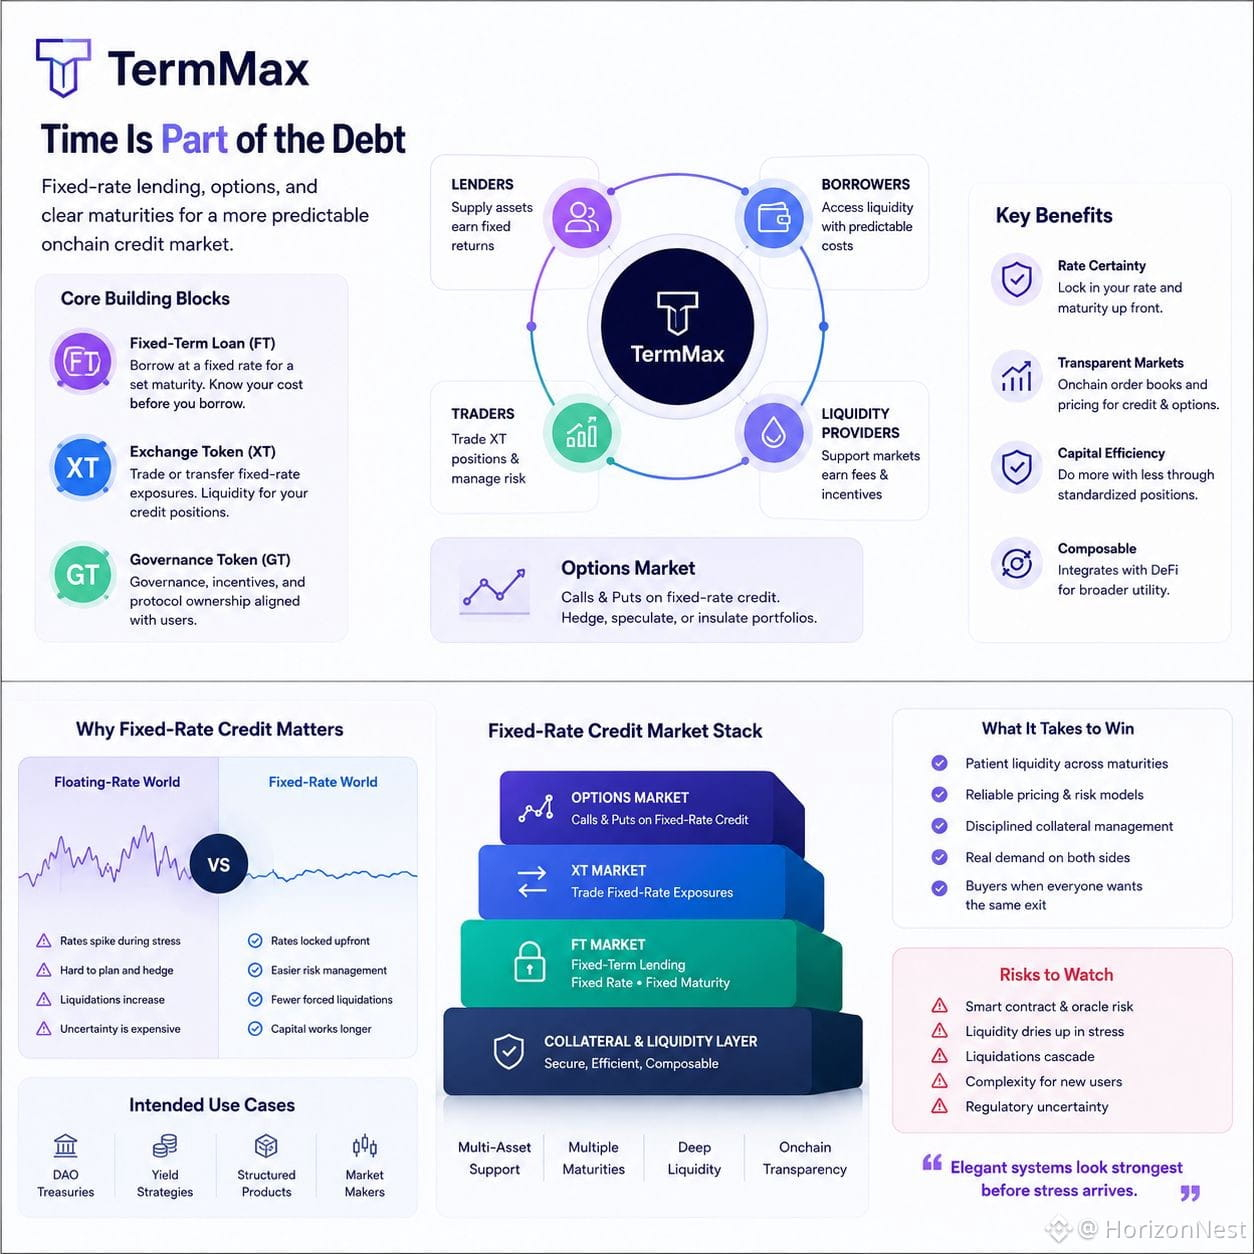
TermMax transforme cette idée en positions FT, XT et GT. J’en vois l’attrait. J’en vois aussi la friction. Chaque jeton supplémentaire demande à l’utilisateur de comprendre une autre créance, une autre expiration et un autre chemin vers la liquidation. L’exécution en un clic peut sembler simple ; le risque en dessous ne l’est pas.
Le volet options continue de m’attirer l’attention. Des calls et des puts aux côtés d’un crédit à taux fixe donnent l’impression que ce n’est pas seulement un autre pool de rendement, mais plutôt un petit marché financier en train de se construire onchain. Il y a quelque chose de différent dans ça, même si cela exige plus que des contrats astucieux. Il faut une liquidité patiente sur plusieurs maturités, une tarification fiable, un collatéral discipliné et des acheteurs quand tout le monde veut sortir en même temps.
J’ai vu des systèmes élégants paraître les plus solides avant l’arrivée du stress. Les audits peuvent inspecter du code ; ils ne peuvent pas auditer la panique. Je ne sais pas si TermMax échappe à ce schéma, et je ne lui fais pas encore pleinement confiance. Mais il s’attaque à un problème qui survit une fois que les incitations disparaissent : l’argent a besoin d’un prix, et parfois ce prix doit cesser de bouger.
#termmax @TermMax
Je remarque TermMax pour une raison que je n’avais pas anticipée : il traite le temps comme une partie de la dette, et non comme une mention en petits caractères sous un TAE.
J’ai vu les taux DeFi rester calmes jusqu’à ce que la liquidité se retire. Ensuite, les coûts d’emprunt augmentent et la stratégie « sûre » devient une course pour se désengager. Corriger le taux et l’échéance ne résout pas la crypto, mais cela supprime une incertitude que les gens découvrent souvent trop tard.
TermMax transforme cette idée en positions FT, XT et GT. J’en vois l’attrait. J’en vois aussi la friction. Chaque jeton supplémentaire demande à l’utilisateur de comprendre une autre créance, une autre expiration et un autre chemin vers la liquidation. L’exécution en un clic peut sembler simple ; le risque en dessous ne l’est pas.
Le volet options continue de m’attirer l’attention. Des calls et des puts aux côtés d’un crédit à taux fixe donnent l’impression que ce n’est pas seulement un autre pool de rendement, mais plutôt un petit marché financier en train de se construire onchain. Il y a quelque chose de différent dans ça, même si cela exige plus que des contrats astucieux. Il faut une liquidité patiente sur plusieurs maturités, une tarification fiable, un collatéral discipliné et des acheteurs quand tout le monde veut sortir en même temps.
J’ai vu des systèmes élégants paraître les plus solides avant l’arrivée du stress. Les audits peuvent inspecter du code ; ils ne peuvent pas auditer la panique. Je ne sais pas si TermMax échappe à ce schéma, et je ne lui fais pas encore pleinement confiance. Mais il s’attaque à un problème qui survit une fois que les incitations disparaissent : l’argent a besoin d’un prix, et parfois ce prix doit cesser de bouger.
Je remarque TermMax pour une raison que je n’avais pas anticipée : il traite le temps comme une partie de la dette, et non comme une mention en petits caractères sous un TAE.
J’ai vu les taux DeFi rester calmes jusqu’à ce que la liquidité se retire. Ensuite, les coûts d’emprunt augmentent et la stratégie « sûre » devient une course pour se désengager. Corriger le taux et l’échéance ne résout pas la crypto, mais cela supprime une incertitude que les gens découvrent souvent trop tard.
TermMax transforme cette idée en positions FT, XT et GT. J’en vois l’attrait. J’en vois aussi la friction. Chaque jeton supplémentaire demande à l’utilisateur de comprendre une autre créance, une autre expiration et un autre chemin vers la liquidation. L’exécution en un clic peut sembler simple ; le risque en dessous ne l’est pas.
Le volet options continue de m’attirer l’attention. Des calls et des puts aux côtés d’un crédit à taux fixe donnent l’impression que ce n’est pas seulement un autre pool de rendement, mais plutôt un petit marché financier en train de se construire onchain. Il y a quelque chose de différent dans ça, même si cela exige plus que des contrats astucieux. Il faut une liquidité patiente sur plusieurs maturités, une tarification fiable, un collatéral discipliné et des acheteurs quand tout le monde veut sortir en même temps.
J’ai vu des systèmes élégants paraître les plus solides avant l’arrivée du stress. Les audits peuvent inspecter du code ; ils ne peuvent pas auditer la panique. Je ne sais pas si TermMax échappe à ce schéma, et je ne lui fais pas encore pleinement confiance. Mais il s’attaque à un problème qui survit une fois que les incitations disparaissent : l’argent a besoin d’un prix, et parfois ce prix doit cesser de bouger.
2
133
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCReboundsAbove$60KAmidWhaleDipBuying
34,591 vues
197 mentions
Abraxas Capital et d'autres baleines achètent le creux du BTC alors que le Bitcoin repasse brièvement au-dessus des 60 000 dollars
Binance News
·31 mentions J’aime
·48.8k vues
SolanaSets2027RoadmapToDoubleComputeCapacity
18,264 vues
478 mentions
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
5,205 vues
65 mentions