
Sen-J
60 Publications

Sen-J
Signaler
Bloquer l’utilisateur
Trade fréquemment
9.1 an(s)
8 Suivis
83 Abonnés
162 J’aime
Publications
·
--
Baissier
Le BTC va encore décevoir.
Le CAD continue de faiblir, et le niveau des 95K ne parvient toujours pas à être durablement franchi à la hausse, ce qui montre que l’appétit pour le risque reste insuffisant sur le marché.
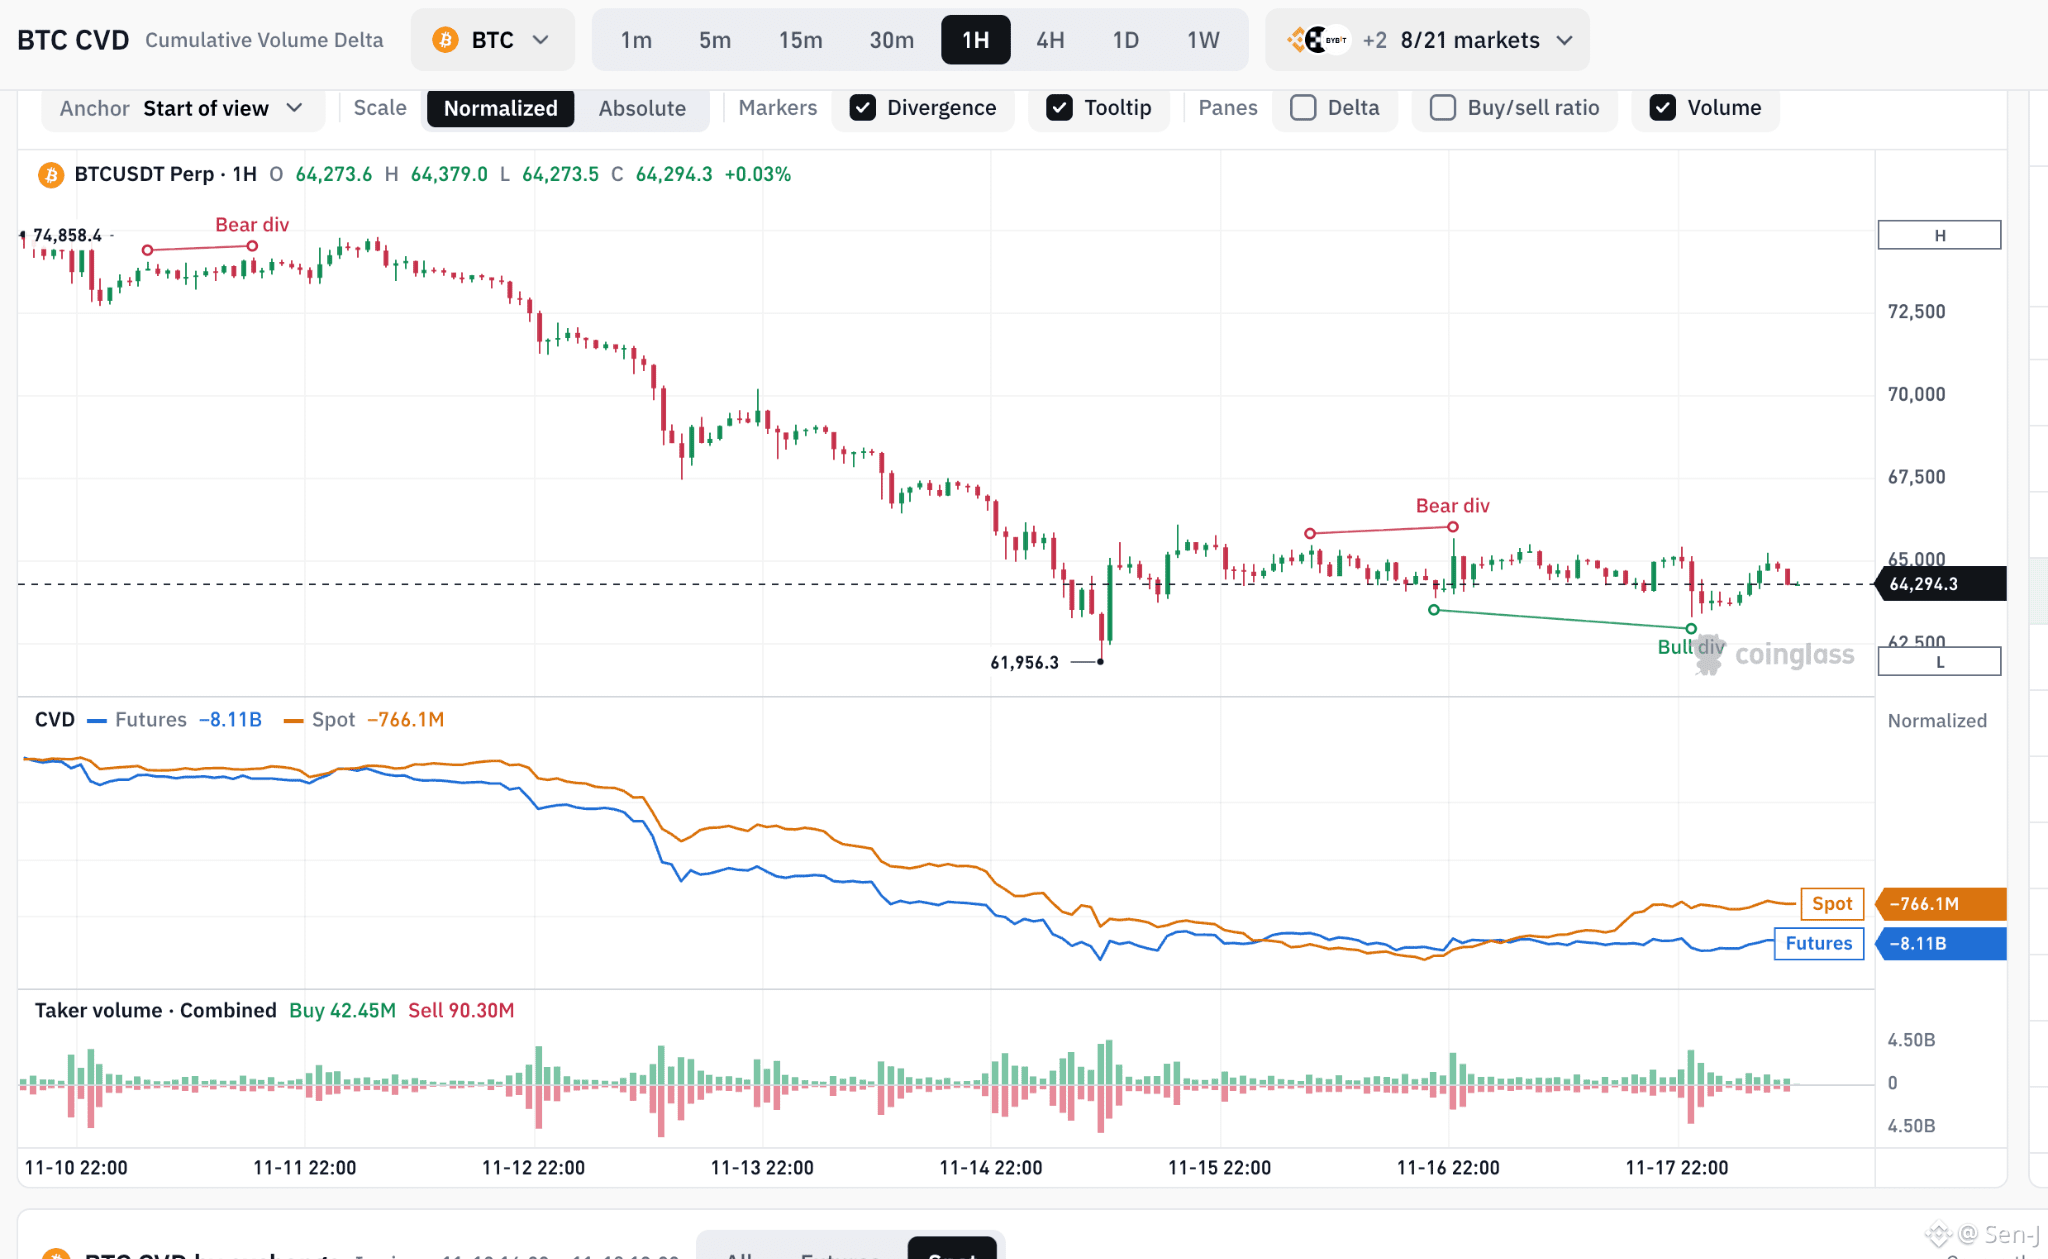
Examinons les données CVD du BTC :
Le CVD des contrats à terme reste profondément négatif.
Le CVD au comptant est également négatif.
Lors du récent rebond, le prix n’a jamais réussi à franchir de façon convaincante la zone des 65K.
Une divergence baissière est réapparue sur l’unité de temps 1H ; la dynamique du rebond appelle à la prudence.
Même si le marché s’est quelque peu redressé après les liquidations des positions longues, les flux de capitaux ne confirment pas encore suffisamment la présence d’achats durables.
À court terme, n’anticipez pas trop tôt un retournement de tendance : le BTC risque encore de baisser pour chercher des liquidités.
Tant que le niveau des 95K ne tient pas, le marché n’a pas encore donné de signal de retournement suffisamment fort.
#BTC走势分析 #bitcoin #Crypto
Le BTC va encore décevoir.
Le CAD continue de faiblir, et le niveau des 95K ne parvient toujours pas à être durablement franchi à la hausse, ce qui montre que l’appétit pour le risque reste insuffisant sur le marché.
Examinons les données CVD du BTC :
Le CVD des contrats à terme reste profondément négatif.
Le CVD au comptant est également négatif.
Lors du récent rebond, le prix n’a jamais réussi à franchir de façon convaincante la zone des 65K.
Une divergence baissière est réapparue sur l’unité de temps 1H ; la dynamique du rebond appelle à la prudence.
Même si le marché s’est quelque peu redressé après les liquidations des positions longues, les flux de capitaux ne confirment pas encore suffisamment la présence d’achats durables.
À court terme, n’anticipez pas trop tôt un retournement de tendance : le BTC risque encore de baisser pour chercher des liquidités.
Tant que le niveau des 95K ne tient pas, le marché n’a pas encore donné de signal de retournement suffisamment fort.
#BTC走势分析 #bitcoin #Crypto
Le CAD continue de faiblir, et le niveau des 95K ne parvient toujours pas à être durablement franchi à la hausse, ce qui montre que l’appétit pour le risque reste insuffisant sur le marché.
Examinons les données CVD du BTC :
Le CVD des contrats à terme reste profondément négatif.
Le CVD au comptant est également négatif.
Lors du récent rebond, le prix n’a jamais réussi à franchir de façon convaincante la zone des 65K.
Une divergence baissière est réapparue sur l’unité de temps 1H ; la dynamique du rebond appelle à la prudence.
Même si le marché s’est quelque peu redressé après les liquidations des positions longues, les flux de capitaux ne confirment pas encore suffisamment la présence d’achats durables.
À court terme, n’anticipez pas trop tôt un retournement de tendance : le BTC risque encore de baisser pour chercher des liquidités.
Tant que le niveau des 95K ne tient pas, le marché n’a pas encore donné de signal de retournement suffisamment fort.
#BTC走势分析 #bitcoin #Crypto
125
·
--
Baissier
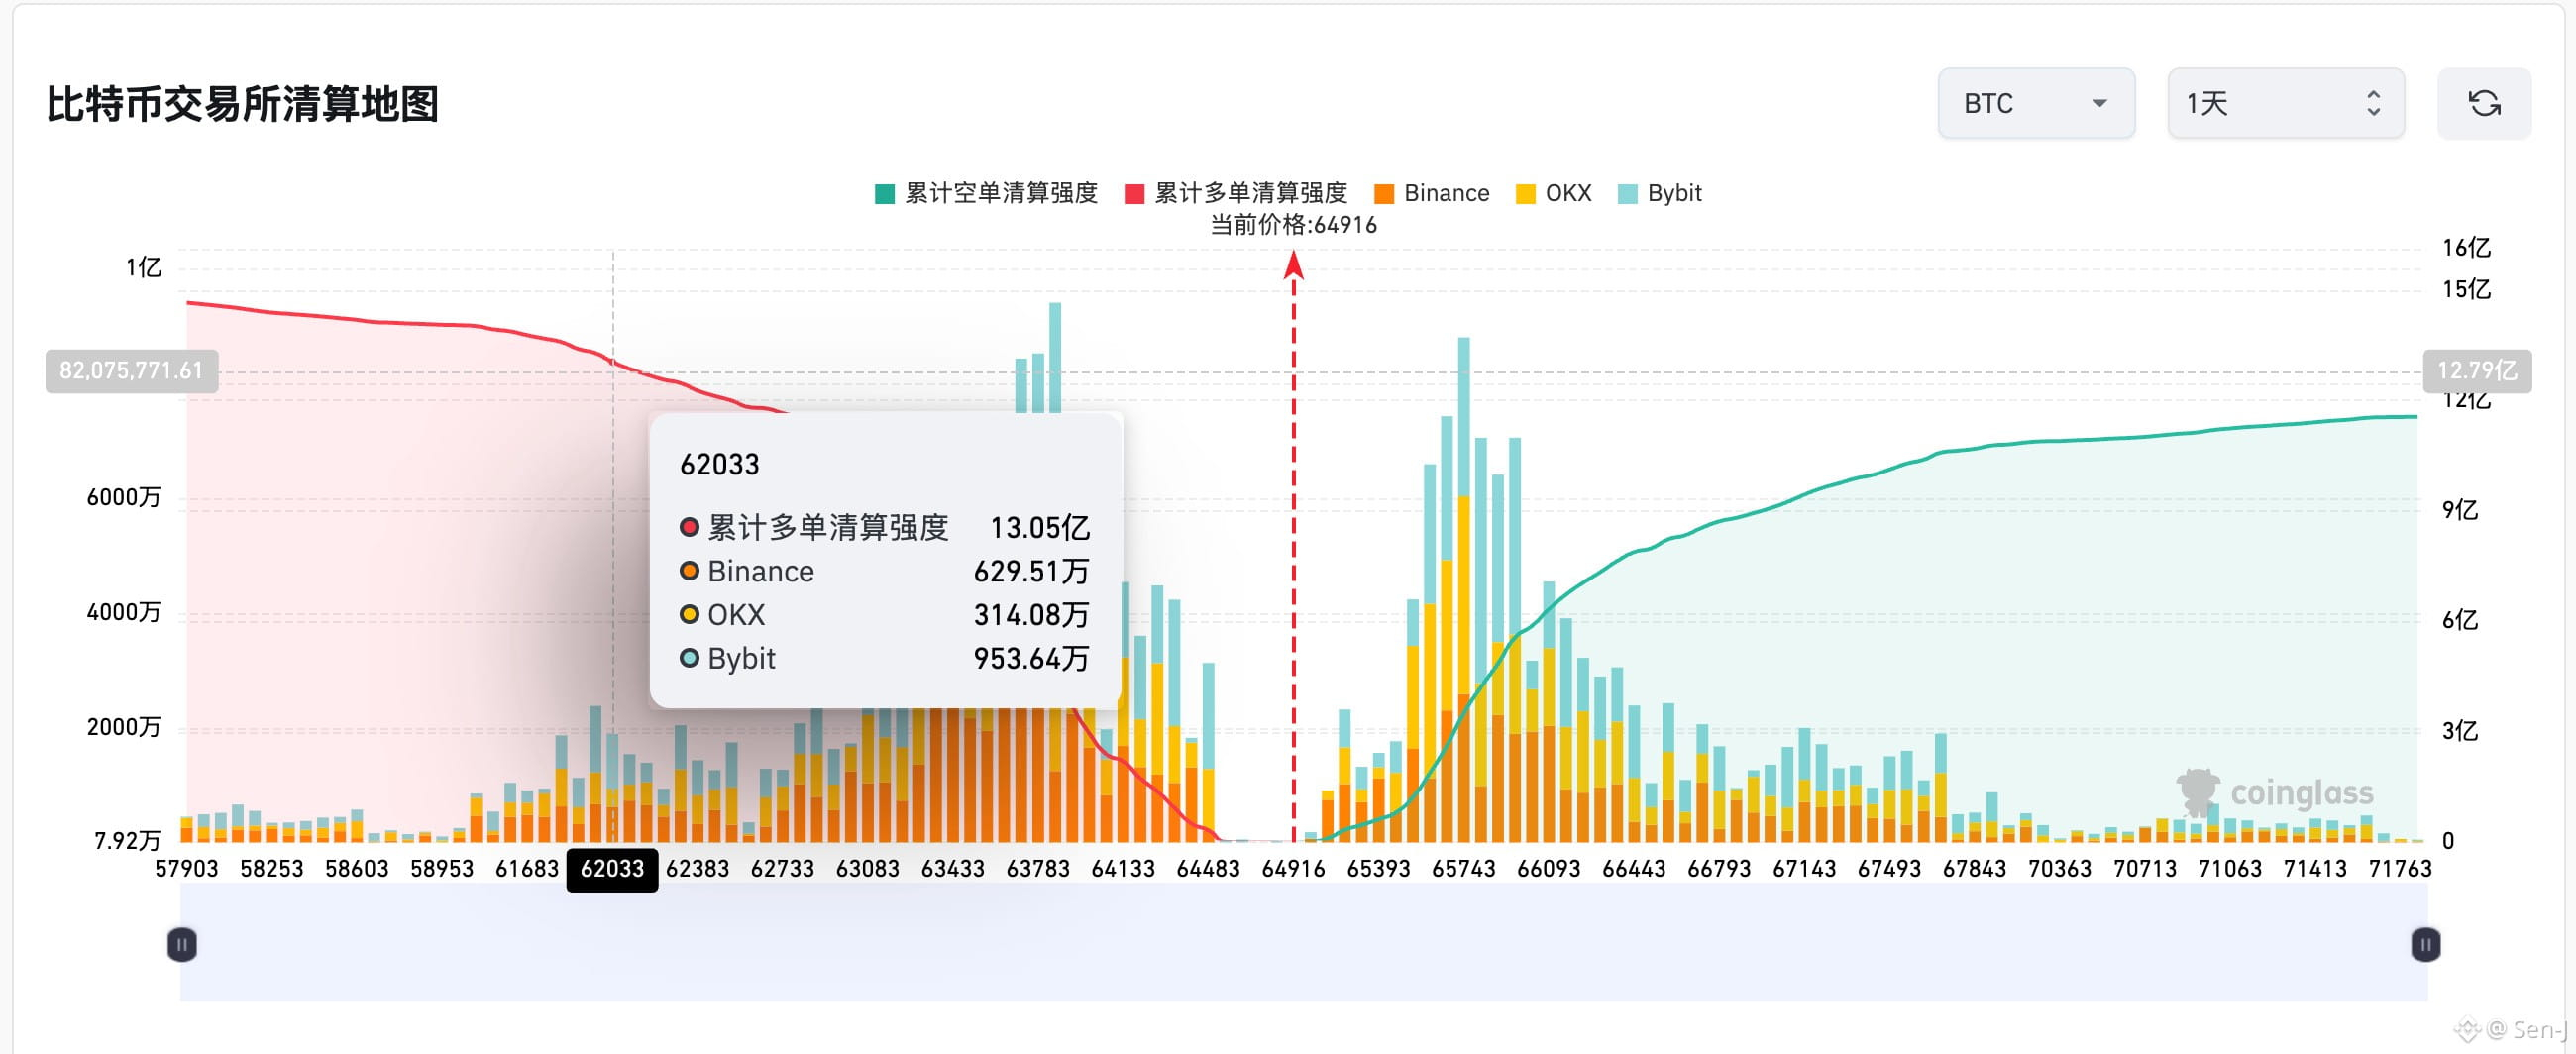
Le $BTC à 64 900.
Une chute à 62k liquiderait plus de 130 millions de positions longues ; une hausse à 68k ne liquiderait que 108 millions de positions courtes.
Le marché est aussi faible, et il y a encore autant de liquidité sur les positions longues en dessous. À ton avis, de quel côté ça va se faire dévorer ?
Le $BTC à 64 900.
Une chute à 62k liquiderait plus de 130 millions de positions longues ; une hausse à 68k ne liquiderait que 108 millions de positions courtes.
Le marché est aussi faible, et il y a encore autant de liquidité sur les positions longues en dessous. À ton avis, de quel côté ça va se faire dévorer ?
Une chute à 62k liquiderait plus de 130 millions de positions longues ; une hausse à 68k ne liquiderait que 108 millions de positions courtes.
Le marché est aussi faible, et il y a encore autant de liquidité sur les positions longues en dessous. À ton avis, de quel côté ça va se faire dévorer ?
3
1
2.3k
·
--
Baissier
Le bitcoin va bientôt passer dans la tranche des 50 000.
Le bitcoin va bientôt passer dans la tranche des 50 000.
1.4k
·
--
Haussier
Analyse du marché du BTC : le désendettement se poursuit, le marché pourrait se rapprocher d’un plancher
Le BTC a chuté d’environ 87 000 dollars à environ 62 000 dollars, et le marché a connu une vague manifeste de ventes et de liquidation des positions à effet de levier.
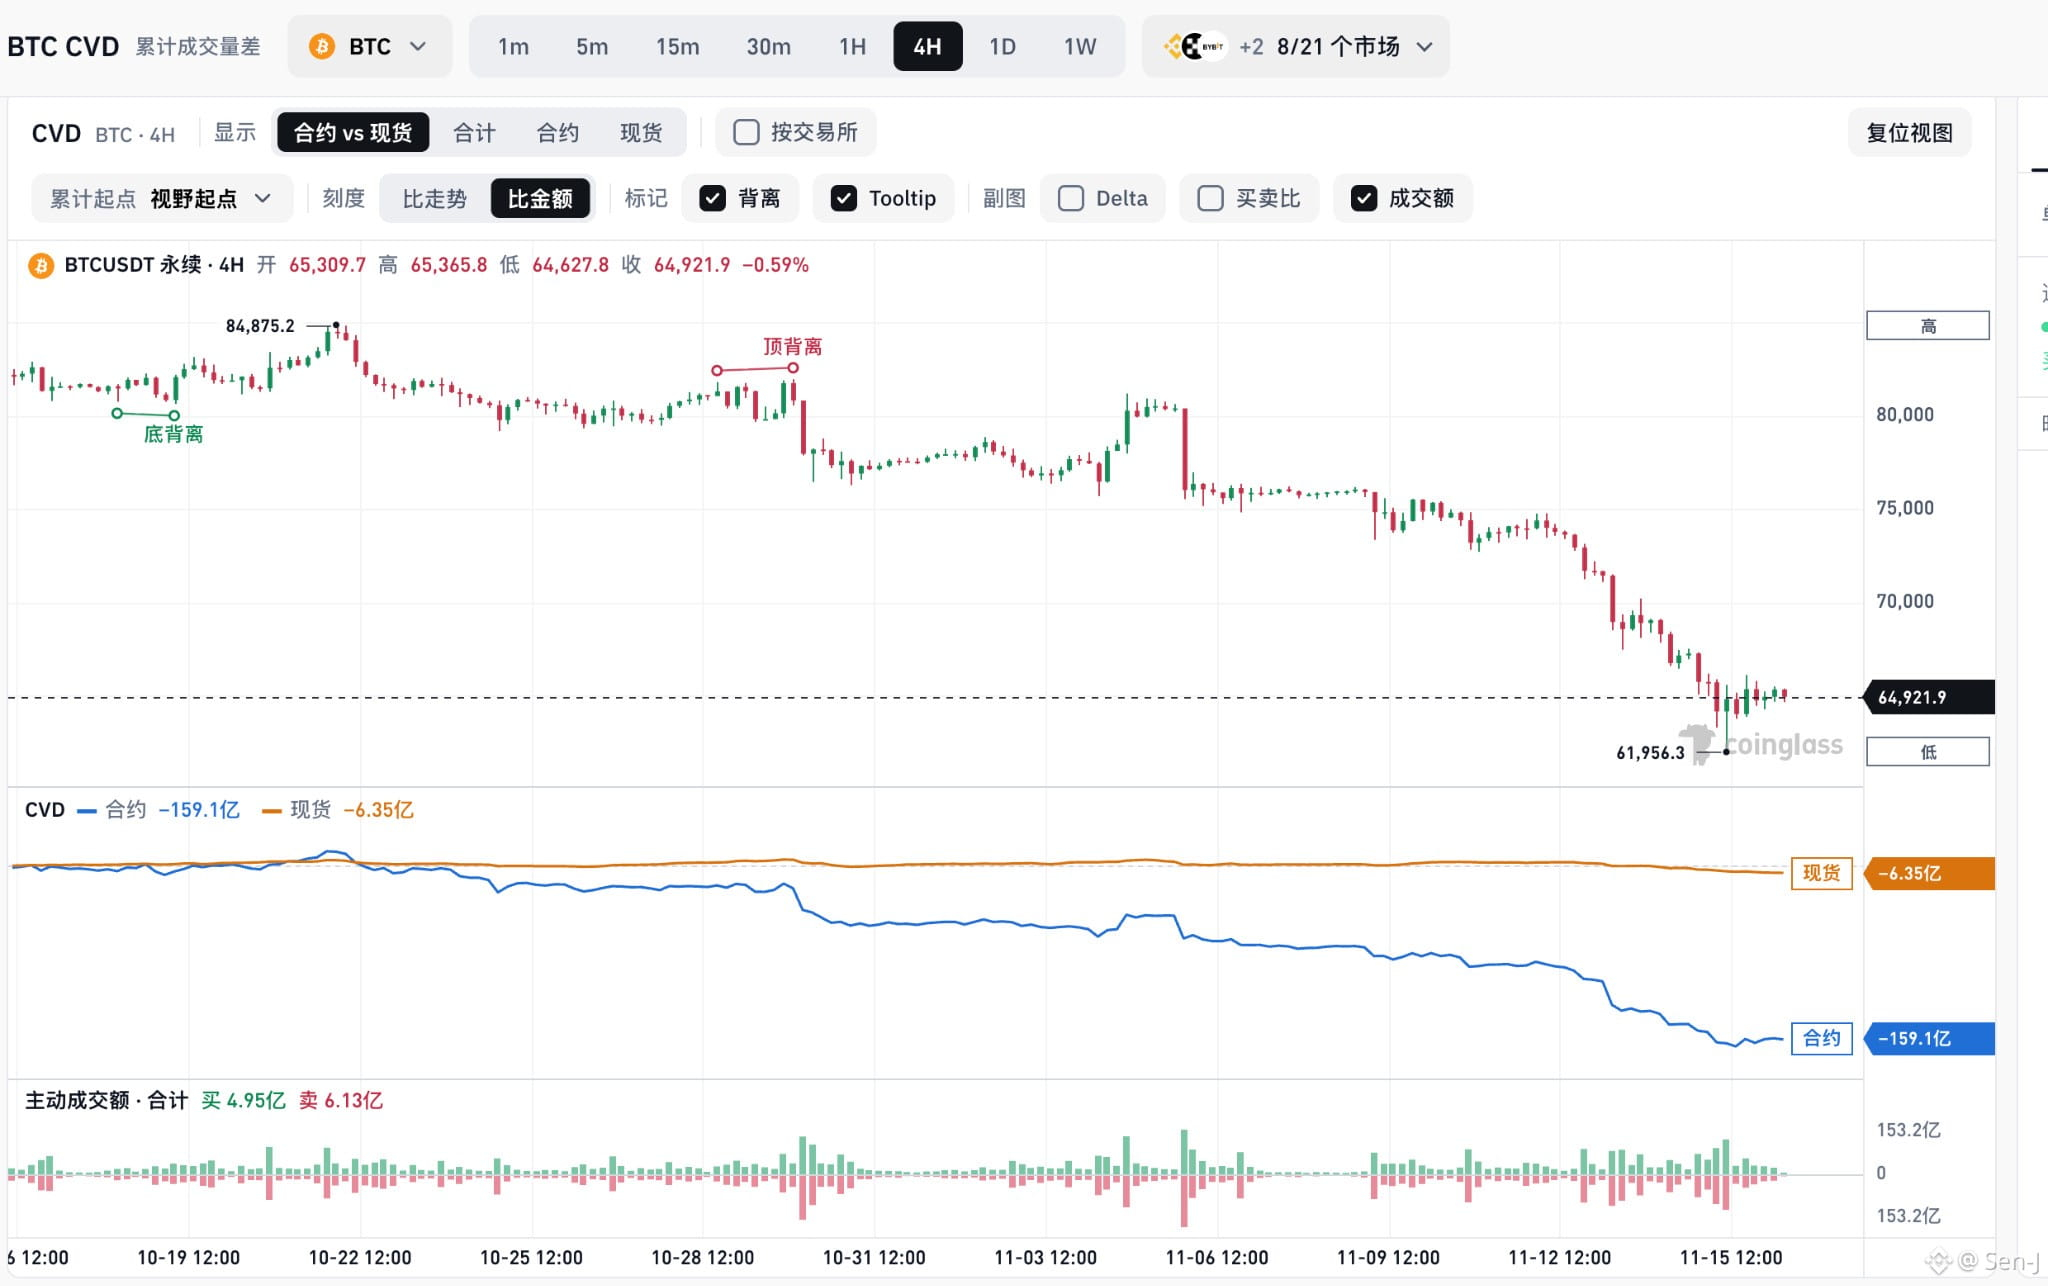
Cependant, le CVD sur 4 heures révèle quelques évolutions dignes d’intérêt :
1. Le CVD des contrats continue de fortement baisser
Cela indique une forte pression vendeuse sur le marché des contrats, probablement accompagnée de clôtures de positions longues, de liquidations et de nouvelles prises de positions courtes.
2. Le CVD au comptant reste relativement stable
Par rapport au CVD des contrats, le marché au comptant n’a pas connu une baisse aussi rapide. Cela signifie que la pression vendeuse de cette baisse s’est davantage concentrée sur les produits dérivés. Toutefois, rien ne permet encore de confirmer que les gros investisseurs ont commencé à accumuler du BTC au comptant.
3. Le taux de financement passe en territoire négatif et l’OI continue de baisser
Un taux de financement négatif reflète un biais baissier sur le marché des contrats perpétuels, tandis que la baisse de l’OI indique une réduction des positions à effet de levier encore ouvertes.
Cela signifie que les positions longues, auparavant trop concentrées, sont en train d’être liquidées et que le marché traverse une phase de désendettement.
4. Le CVD des contrats commence à montrer des signes de stabilisation
Dans le même temps, le BTC a temporairement cessé de baisser aux alentours de 62 000 dollars, et le CVD des contrats s’est stabilisé en fin de période, avec une légère remontée. Cela indique que la pression vendeuse pourrait s’atténuer.
Le BTC pourrait être entré dans une zone de creux temporaire, le marché passant progressivement des ventes massives à une phase de confrontation autour du plancher.
Il faut toutefois garder à l’esprit qu’une zone de creux ne signifie pas que le plancher est confirmé.
Trois signaux à surveiller :
Le CVD au comptant peut-il continuer de monter, signe d’une véritable demande acheteuse sur le marché au comptant ?
L’OI peut-il se stabiliser après sa baisse, afin d’éviter une nouvelle vague de liquidations de positions à effet de levier ?
Si les capitaux sur le marché au comptant commencent à absorber les ventes et que la pression vendeuse sur les contrats continue de s’atténuer, cette baisse pourrait toucher à sa fin.
Les occasions les plus intéressantes ne se présentent pas lorsque le sentiment du marché est au plus haut, mais lorsque la pression vendeuse commence à s’épuiser et que le comportement des capitaux évolue en premier.
#BTC #Bitcoin #CVD #Crypto
Analyse du marché du BTC : le désendettement se poursuit, le marché pourrait se rapprocher d’un plancher
Le BTC a chuté d’environ 87 000 dollars à environ 62 000 dollars, et le marché a connu une vague manifeste de ventes et de liquidation des positions à effet de levier.
Cependant, le CVD sur 4 heures révèle quelques évolutions dignes d’intérêt :
1. Le CVD des contrats continue de fortement baisser
Cela indique une forte pression vendeuse sur le marché des contrats, probablement accompagnée de clôtures de positions longues, de liquidations et de nouvelles prises de positions courtes.
2. Le CVD au comptant reste relativement stable
Par rapport au CVD des contrats, le marché au comptant n’a pas connu une baisse aussi rapide. Cela signifie que la pression vendeuse de cette baisse s’est davantage concentrée sur les produits dérivés. Toutefois, rien ne permet encore de confirmer que les gros investisseurs ont commencé à accumuler du BTC au comptant.
3. Le taux de financement passe en territoire négatif et l’OI continue de baisser
Un taux de financement négatif reflète un biais baissier sur le marché des contrats perpétuels, tandis que la baisse de l’OI indique une réduction des positions à effet de levier encore ouvertes.
Cela signifie que les positions longues, auparavant trop concentrées, sont en train d’être liquidées et que le marché traverse une phase de désendettement.
4. Le CVD des contrats commence à montrer des signes de stabilisation
Dans le même temps, le BTC a temporairement cessé de baisser aux alentours de 62 000 dollars, et le CVD des contrats s’est stabilisé en fin de période, avec une légère remontée. Cela indique que la pression vendeuse pourrait s’atténuer.
Le BTC pourrait être entré dans une zone de creux temporaire, le marché passant progressivement des ventes massives à une phase de confrontation autour du plancher.
Il faut toutefois garder à l’esprit qu’une zone de creux ne signifie pas que le plancher est confirmé.
Trois signaux à surveiller :
Le CVD au comptant peut-il continuer de monter, signe d’une véritable demande acheteuse sur le marché au comptant ?
L’OI peut-il se stabiliser après sa baisse, afin d’éviter une nouvelle vague de liquidations de positions à effet de levier ?
Si les capitaux sur le marché au comptant commencent à absorber les ventes et que la pression vendeuse sur les contrats continue de s’atténuer, cette baisse pourrait toucher à sa fin.
Les occasions les plus intéressantes ne se présentent pas lorsque le sentiment du marché est au plus haut, mais lorsque la pression vendeuse commence à s’épuiser et que le comportement des capitaux évolue en premier.
#BTC #Bitcoin #CVD #Crypto
Le BTC a chuté d’environ 87 000 dollars à environ 62 000 dollars, et le marché a connu une vague manifeste de ventes et de liquidation des positions à effet de levier.
Cependant, le CVD sur 4 heures révèle quelques évolutions dignes d’intérêt :
1. Le CVD des contrats continue de fortement baisser
Cela indique une forte pression vendeuse sur le marché des contrats, probablement accompagnée de clôtures de positions longues, de liquidations et de nouvelles prises de positions courtes.
2. Le CVD au comptant reste relativement stable
Par rapport au CVD des contrats, le marché au comptant n’a pas connu une baisse aussi rapide. Cela signifie que la pression vendeuse de cette baisse s’est davantage concentrée sur les produits dérivés. Toutefois, rien ne permet encore de confirmer que les gros investisseurs ont commencé à accumuler du BTC au comptant.
3. Le taux de financement passe en territoire négatif et l’OI continue de baisser
Un taux de financement négatif reflète un biais baissier sur le marché des contrats perpétuels, tandis que la baisse de l’OI indique une réduction des positions à effet de levier encore ouvertes.
Cela signifie que les positions longues, auparavant trop concentrées, sont en train d’être liquidées et que le marché traverse une phase de désendettement.
4. Le CVD des contrats commence à montrer des signes de stabilisation
Dans le même temps, le BTC a temporairement cessé de baisser aux alentours de 62 000 dollars, et le CVD des contrats s’est stabilisé en fin de période, avec une légère remontée. Cela indique que la pression vendeuse pourrait s’atténuer.
Le BTC pourrait être entré dans une zone de creux temporaire, le marché passant progressivement des ventes massives à une phase de confrontation autour du plancher.
Il faut toutefois garder à l’esprit qu’une zone de creux ne signifie pas que le plancher est confirmé.
Trois signaux à surveiller :
Le CVD au comptant peut-il continuer de monter, signe d’une véritable demande acheteuse sur le marché au comptant ?
L’OI peut-il se stabiliser après sa baisse, afin d’éviter une nouvelle vague de liquidations de positions à effet de levier ?
Si les capitaux sur le marché au comptant commencent à absorber les ventes et que la pression vendeuse sur les contrats continue de s’atténuer, cette baisse pourrait toucher à sa fin.
Les occasions les plus intéressantes ne se présentent pas lorsque le sentiment du marché est au plus haut, mais lorsque la pression vendeuse commence à s’épuiser et que le comportement des capitaux évolue en premier.
#BTC #Bitcoin #CVD #Crypto
137
·
--
Les haussiers se montrent finalement plus résistants qu’on ne le pensait. Après plusieurs vagues de correction, il n’y a toujours pas eu de capitulation massive, et la capacité du marché à absorber la pression mérite d’être soulignée.
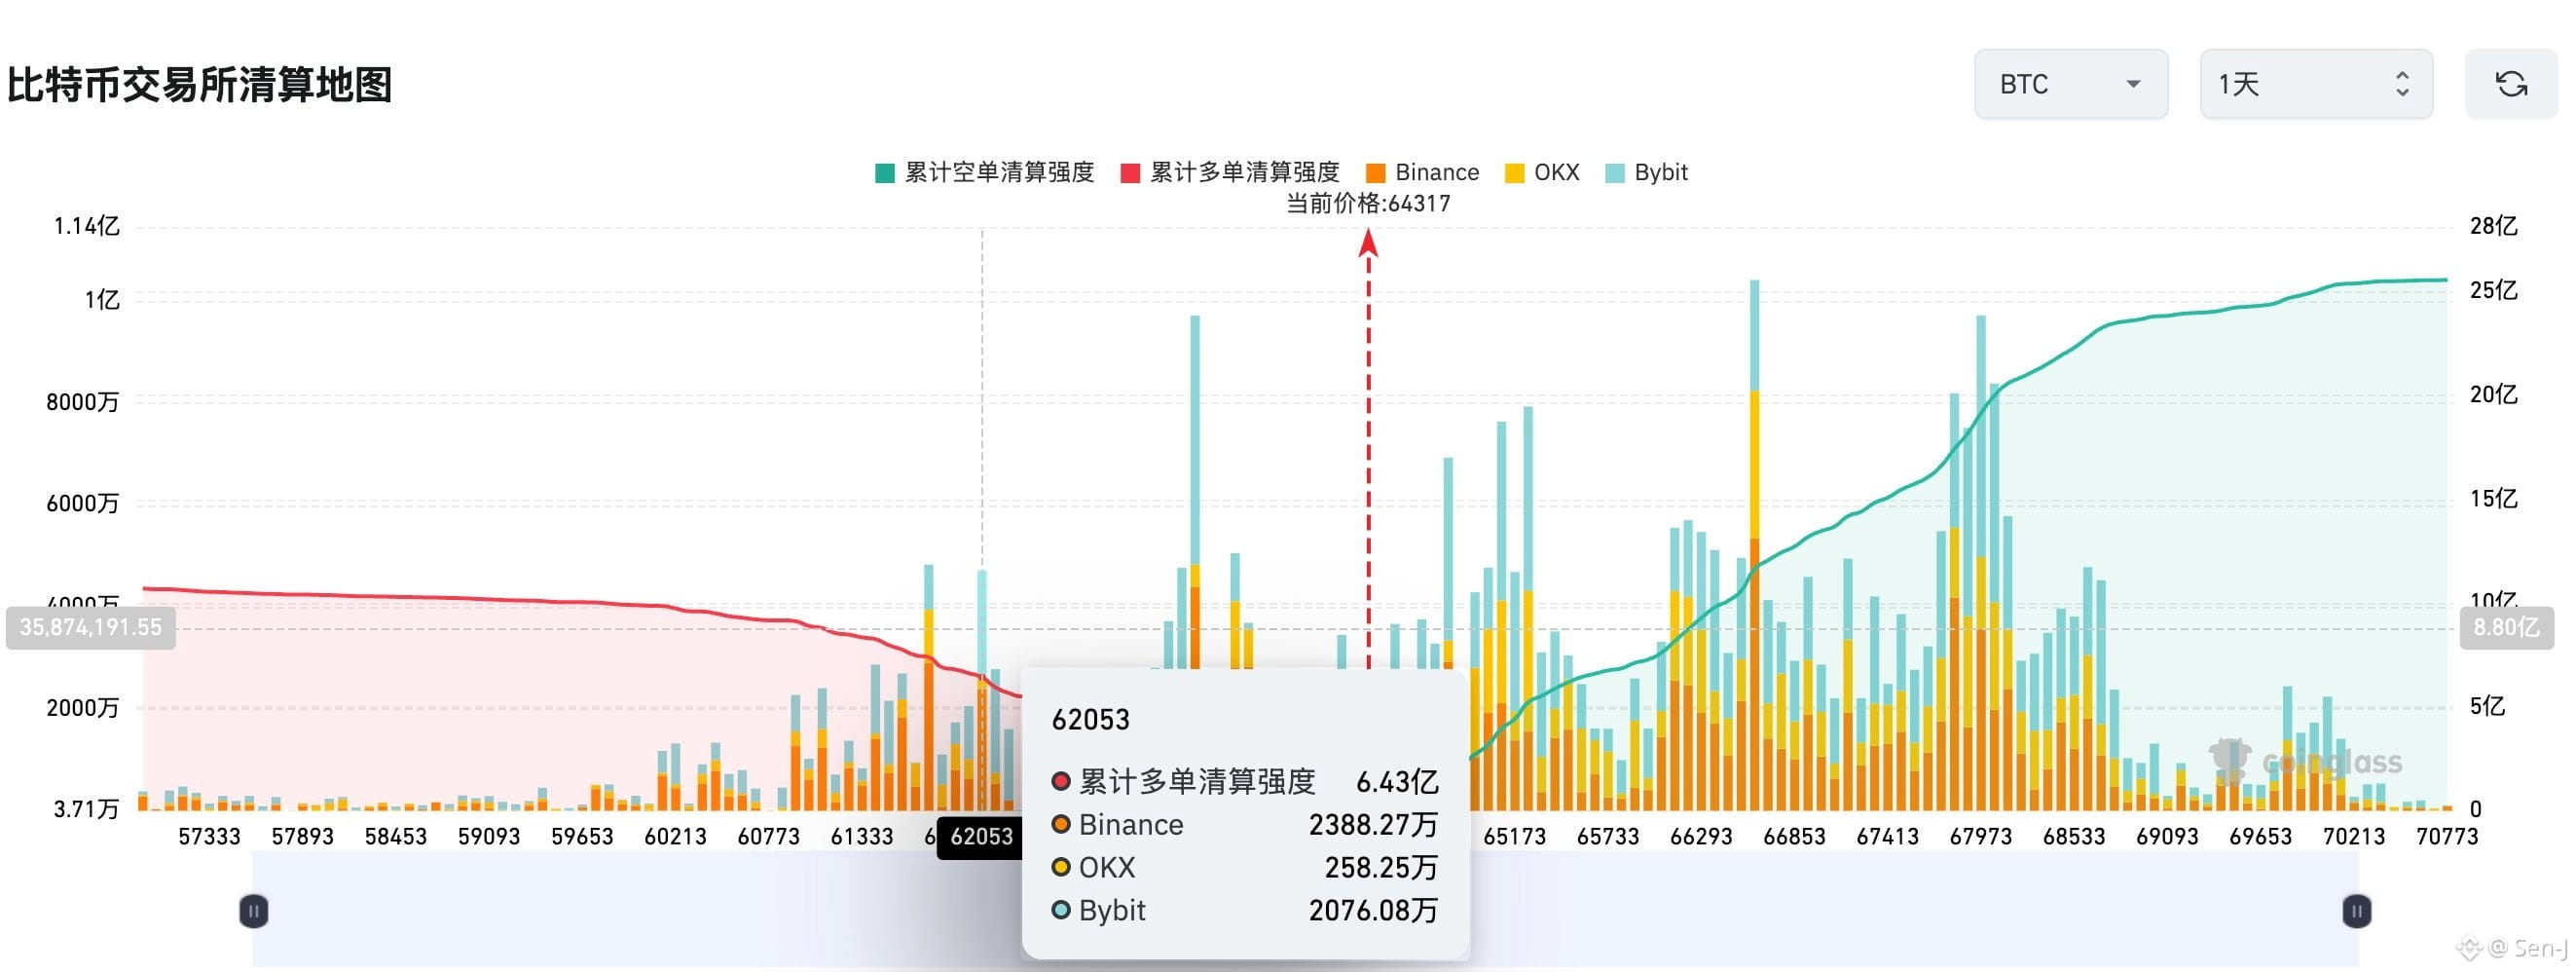
D’après la carte des liquidations du BTC, plus de 600 millions de dollars de positions longues restent exposés à une liquidation potentielle autour de 62 000 dollars.
Cela signifie que si le prix poursuit sa baisse et franchit ce seuil, une nouvelle vague de liquidations en chaîne des positions longues pourrait se déclencher.
Les haussiers tiennent encore bon, mais le marché n’a probablement pas terminé son dernier grand nettoyage.
Voyons maintenant si le prix va de nouveau tester les 62 000 dollars. Les liquidations des positions longues se poursuivent.
Les haussiers se montrent finalement plus résistants qu’on ne le pensait. Après plusieurs vagues de correction, il n’y a toujours pas eu de capitulation massive, et la capacité du marché à absorber la pression mérite d’être soulignée.
D’après la carte des liquidations du BTC, plus de 600 millions de dollars de positions longues restent exposés à une liquidation potentielle autour de 62 000 dollars.
Cela signifie que si le prix poursuit sa baisse et franchit ce seuil, une nouvelle vague de liquidations en chaîne des positions longues pourrait se déclencher.
Les haussiers tiennent encore bon, mais le marché n’a probablement pas terminé son dernier grand nettoyage.
Voyons maintenant si le prix va de nouveau tester les 62 000 dollars. Les liquidations des positions longues se poursuivent.
D’après la carte des liquidations du BTC, plus de 600 millions de dollars de positions longues restent exposés à une liquidation potentielle autour de 62 000 dollars.
Cela signifie que si le prix poursuit sa baisse et franchit ce seuil, une nouvelle vague de liquidations en chaîne des positions longues pourrait se déclencher.
Les haussiers tiennent encore bon, mais le marché n’a probablement pas terminé son dernier grand nettoyage.
Voyons maintenant si le prix va de nouveau tester les 62 000 dollars. Les liquidations des positions longues se poursuivent.
435
·
--
$ZEC arrive à un niveau clé sur le graphique hebdomadaire.
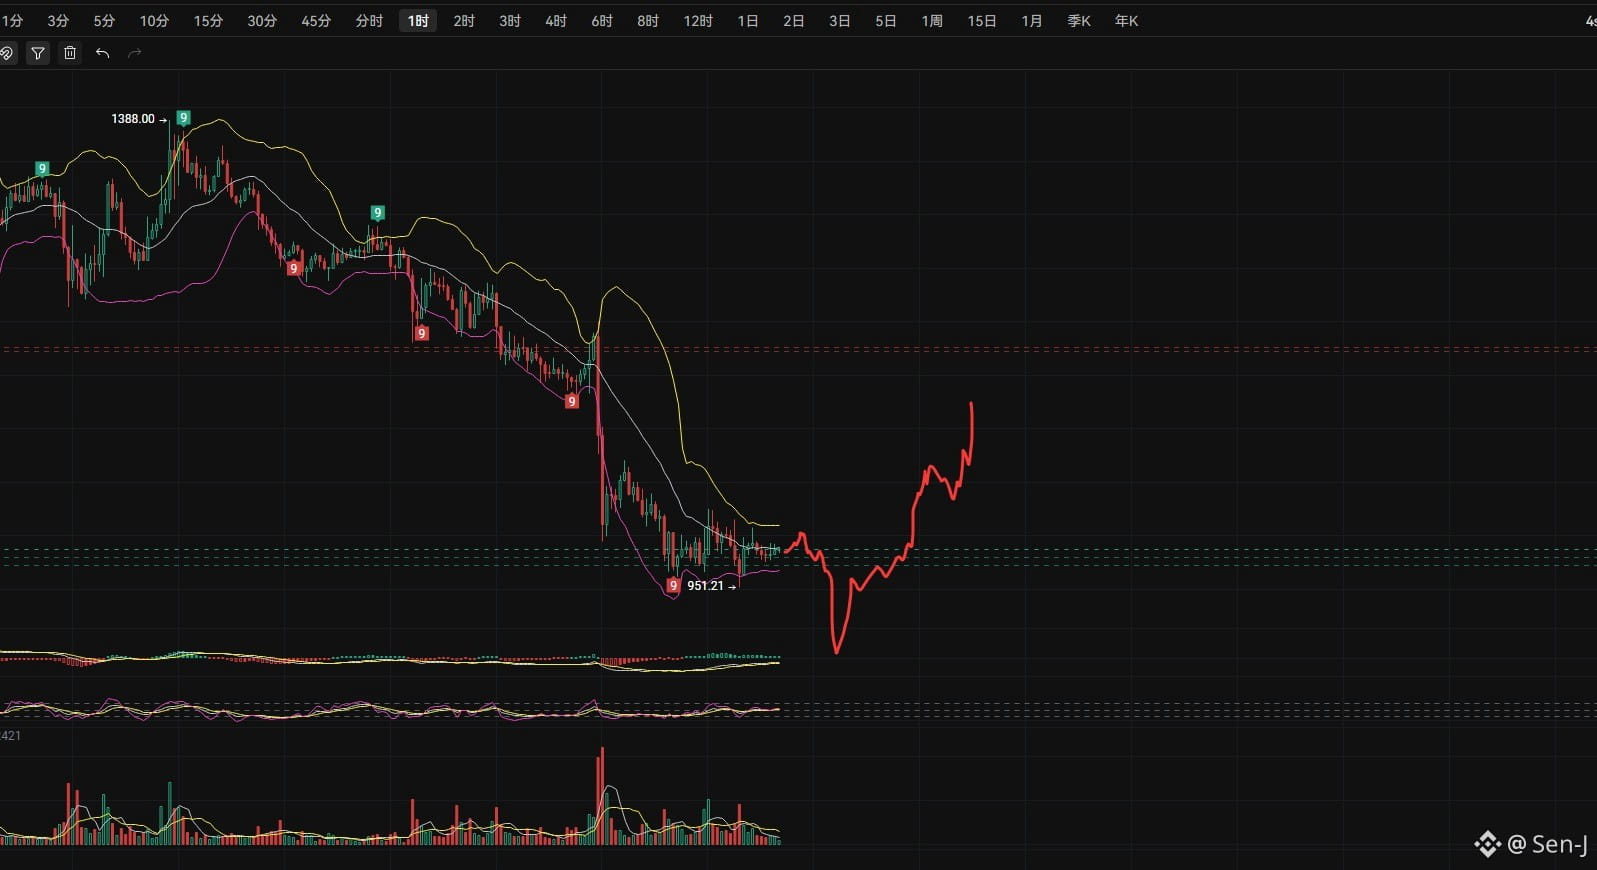
Le prix se trouve actuellement juste autour de la ligne médiane des bandes de Bollinger hebdomadaires. De plus, sur le graphique en chandeliers 1h, plusieurs signaux très encourageants sont apparus au creux :
1. Après une mèche jusqu’à 951.21, le prix est rapidement remonté, laissant une très longue ombre basse.
2. La séquence TD a affiché deux « 9 » rouges consécutifs au creux (Buy Setup), un signe typique d’essoufflement de la dynamique.
3. Le creux s’accompagne d’une nette hausse des volumes ; il est fort probable que les ventes paniques aient déjà été purgées.
La ligne pointillée rouge représente une résistance au-dessus, et la ligne pointillée verte un solide support au creux. À mon avis, le rapport risque/rendement est très intéressant à ce niveau, et un rebond de correction est probable. 📈 Les premiers objectifs sont les moyennes mobiles au-dessus et la zone de résistance de la ligne pointillée rouge.
Ceci ne constitue pas un conseil en investissement. Veillez à bien gérer la taille de vos positions et à placer des stop-loss.
#ZEC #Zcash #Crypto
$ZEC arrive à un niveau clé sur le graphique hebdomadaire.
Le prix se trouve actuellement juste autour de la ligne médiane des bandes de Bollinger hebdomadaires. De plus, sur le graphique en chandeliers 1h, plusieurs signaux très encourageants sont apparus au creux :
1. Après une mèche jusqu’à 951.21, le prix est rapidement remonté, laissant une très longue ombre basse.
2. La séquence TD a affiché deux « 9 » rouges consécutifs au creux (Buy Setup), un signe typique d’essoufflement de la dynamique.
3. Le creux s’accompagne d’une nette hausse des volumes ; il est fort probable que les ventes paniques aient déjà été purgées.
La ligne pointillée rouge représente une résistance au-dessus, et la ligne pointillée verte un solide support au creux. À mon avis, le rapport risque/rendement est très intéressant à ce niveau, et un rebond de correction est probable. 📈 Les premiers objectifs sont les moyennes mobiles au-dessus et la zone de résistance de la ligne pointillée rouge.
Ceci ne constitue pas un conseil en investissement. Veillez à bien gérer la taille de vos positions et à placer des stop-loss.
#ZEC #Zcash #Crypto
Le prix se trouve actuellement juste autour de la ligne médiane des bandes de Bollinger hebdomadaires. De plus, sur le graphique en chandeliers 1h, plusieurs signaux très encourageants sont apparus au creux :
1. Après une mèche jusqu’à 951.21, le prix est rapidement remonté, laissant une très longue ombre basse.
2. La séquence TD a affiché deux « 9 » rouges consécutifs au creux (Buy Setup), un signe typique d’essoufflement de la dynamique.
3. Le creux s’accompagne d’une nette hausse des volumes ; il est fort probable que les ventes paniques aient déjà été purgées.
La ligne pointillée rouge représente une résistance au-dessus, et la ligne pointillée verte un solide support au creux. À mon avis, le rapport risque/rendement est très intéressant à ce niveau, et un rebond de correction est probable. 📈 Les premiers objectifs sont les moyennes mobiles au-dessus et la zone de résistance de la ligne pointillée rouge.
Ceci ne constitue pas un conseil en investissement. Veillez à bien gérer la taille de vos positions et à placer des stop-loss.
#ZEC #Zcash #Crypto
2
1
1.2k
·
--
Article
ETH : on ne peut pas demander au marché de croire qu’il constitue une réserve de valeur alors qu’il n’a pas réussi à capter la valeur.Le plus grand problème d’Ethereum est à la fois technique et lié à sa philosophie de développement.
Les récentes déclarations de Vitalik, selon lesquelles ETH devrait davantage être considéré comme une réserve de valeur plutôt que comme un actif dont les frais sont brûlés, me poussent à me poser plusieurs questions plus générales.
1. Le problème de la capture de valeur d’ETH ne peut pas être résolu en le redéfinissant.
Ces dernières années, Vitalik et l’Ethereum Foundation ont largement promu une feuille de route centrée sur les rollups.
L’ensemble du secteur a investi d’importantes ressources dans la construction de L2.
Et le résultat ?
Les L2 se multiplient, l’écosystème se fragmente de plus en plus, la liquidité se disperse et les utilisateurs doivent composer avec différents réseaux, ponts et actifs.
ETH : on ne peut pas demander au marché de croire qu’il constitue une réserve de valeur alors qu’il n’a pas réussi à capter la valeur.
Le plus grand problème d’Ethereum est à la fois technique et lié à sa philosophie de développement.
Les récentes déclarations de Vitalik, selon lesquelles ETH devrait davantage être considéré comme une réserve de valeur plutôt que comme un actif dont les frais sont brûlés, me poussent à me poser plusieurs questions plus générales.
1. Le problème de la capture de valeur d’ETH ne peut pas être résolu en le redéfinissant.
Ces dernières années, Vitalik et l’Ethereum Foundation ont largement promu une feuille de route centrée sur les rollups.
L’ensemble du secteur a investi d’importantes ressources dans la construction de L2.
Et le résultat ?
Les L2 se multiplient, l’écosystème se fragmente de plus en plus, la liquidité se disperse et les utilisateurs doivent composer avec différents réseaux, ponts et actifs.
Les récentes déclarations de Vitalik, selon lesquelles ETH devrait davantage être considéré comme une réserve de valeur plutôt que comme un actif dont les frais sont brûlés, me poussent à me poser plusieurs questions plus générales.
1. Le problème de la capture de valeur d’ETH ne peut pas être résolu en le redéfinissant.
Ces dernières années, Vitalik et l’Ethereum Foundation ont largement promu une feuille de route centrée sur les rollups.
L’ensemble du secteur a investi d’importantes ressources dans la construction de L2.
Et le résultat ?
Les L2 se multiplient, l’écosystème se fragmente de plus en plus, la liquidité se disperse et les utilisateurs doivent composer avec différents réseaux, ponts et actifs.
1
352
·
--

Article
Les stablecoins déplacent la dénationalisation de la monnaie de Hayek sur la chaîne : qui est responsable de votre argent ?En mai 2022, le stablecoin algorithmique UST est passé d'une capitalisation boursière d'environ 18 milliards de dollars à presque zéro en quelques jours. Des millions d'utilisateurs ont vu la valeur de leurs actifs "stables" diminuer de plus de 99 %. Pendant cette période, la Réserve fédérale augmentait les taux d'intérêt pour lutter contre une inflation qui n'avait pas été vue depuis quarante ans, tandis que le peso argentin se dévaluait à un taux annualisé de plus de 100 %, et d'autres monnaies comme la livre turque et le naira nigérian connaissaient également des fluctuations sévères.
Ces deux éléments mis ensemble révèlent une réalité négligée : la monnaie émise par l'État peut se dévaluer en raison de politiques et de crédits, tout comme les "stablecoins" émis par des entités privées peuvent s'effondrer en raison de défauts de conception. Personne ne peut monopoliser la "stabilité". Alors, la question est : qui a le droit d'émettre de la monnaie ? Qui devrait être responsable de l'"instabilité" ? Le marché a-t-il le droit de voter avec ses pieds et de faire un choix entre différentes monnaies ? Ce texte, à partir de la théorie de Hayek et de la pratique on-chain des stablecoins, explique comment cette expérience se produit et ce qu'elle implique.
Les stablecoins déplacent la dénationalisation de la monnaie de Hayek sur la chaîne : qui est responsable de votre argent ?
En mai 2022, le stablecoin algorithmique UST est passé d'une capitalisation boursière d'environ 18 milliards de dollars à presque zéro en quelques jours. Des millions d'utilisateurs ont vu la valeur de leurs actifs "stables" diminuer de plus de 99 %. Pendant cette période, la Réserve fédérale augmentait les taux d'intérêt pour lutter contre une inflation qui n'avait pas été vue depuis quarante ans, tandis que le peso argentin se dévaluait à un taux annualisé de plus de 100 %, et d'autres monnaies comme la livre turque et le naira nigérian connaissaient également des fluctuations sévères.
Ces deux éléments mis ensemble révèlent une réalité négligée : la monnaie émise par l'État peut se dévaluer en raison de politiques et de crédits, tout comme les "stablecoins" émis par des entités privées peuvent s'effondrer en raison de défauts de conception. Personne ne peut monopoliser la "stabilité". Alors, la question est : qui a le droit d'émettre de la monnaie ? Qui devrait être responsable de l'"instabilité" ? Le marché a-t-il le droit de voter avec ses pieds et de faire un choix entre différentes monnaies ? Ce texte, à partir de la théorie de Hayek et de la pratique on-chain des stablecoins, explique comment cette expérience se produit et ce qu'elle implique.
Ces deux éléments mis ensemble révèlent une réalité négligée : la monnaie émise par l'État peut se dévaluer en raison de politiques et de crédits, tout comme les "stablecoins" émis par des entités privées peuvent s'effondrer en raison de défauts de conception. Personne ne peut monopoliser la "stabilité". Alors, la question est : qui a le droit d'émettre de la monnaie ? Qui devrait être responsable de l'"instabilité" ? Le marché a-t-il le droit de voter avec ses pieds et de faire un choix entre différentes monnaies ? Ce texte, à partir de la théorie de Hayek et de la pratique on-chain des stablecoins, explique comment cette expérience se produit et ce qu'elle implique.
1
95
·
--
Article
La vérité sur les stablecoins : pas seulement des actifs cryptographiques, mais aussi une infrastructure financière mondialeIntroduction : les règles monétaires qui se réécrivent discrètement
Le peso argentin a dévalué de 200 % en un an, et les Argentins utilisent déjà USDT pour payer les salaires. En 2025, à Buenos Aires, un designer reçoit un paiement d'un client de New York : pas de virement bancaire, pas de PayPal, mais USDT. L'ensemble de la transaction est effectué sur la chaîne, avec des fonds disponibles en quelques secondes, et des frais de moins d'un centime. Si l'on passe par les virements bancaires traditionnels, cela prend de 3 à 5 jours ouvrables, avec des frais de 3 % à 5 %, tout en subissant les fluctuations du taux de change du peso.
Cette scène se déroule dans la vie de centaines de millions de personnes dans le monde : des freelances turcs utilisent USDC pour éviter l'effondrement de la livre ; des travailleurs nigérians envoient de l'argent chez eux par le biais de stablecoins, réduisant considérablement les coûts par rapport aux canaux traditionnels (le coût moyen des envois d'argent dans le monde est d'environ 6,5 %, atteignant 8,45 % en Afrique subsaharienne, tandis que des plateformes comme Yellow Card peuvent offrir des frais nuls ou très bas dans le couloir africain) ; des petites et moyennes entreprises vietnamiennes paient leurs fournisseurs avec des stablecoins, réduisant le règlement de 5 à 15 jours bancaires à quelques secondes.
La vérité sur les stablecoins : pas seulement des actifs cryptographiques, mais aussi une infrastructure financière mondiale
Introduction : les règles monétaires qui se réécrivent discrètement
Le peso argentin a dévalué de 200 % en un an, et les Argentins utilisent déjà USDT pour payer les salaires. En 2025, à Buenos Aires, un designer reçoit un paiement d'un client de New York : pas de virement bancaire, pas de PayPal, mais USDT. L'ensemble de la transaction est effectué sur la chaîne, avec des fonds disponibles en quelques secondes, et des frais de moins d'un centime. Si l'on passe par les virements bancaires traditionnels, cela prend de 3 à 5 jours ouvrables, avec des frais de 3 % à 5 %, tout en subissant les fluctuations du taux de change du peso.
Cette scène se déroule dans la vie de centaines de millions de personnes dans le monde : des freelances turcs utilisent USDC pour éviter l'effondrement de la livre ; des travailleurs nigérians envoient de l'argent chez eux par le biais de stablecoins, réduisant considérablement les coûts par rapport aux canaux traditionnels (le coût moyen des envois d'argent dans le monde est d'environ 6,5 %, atteignant 8,45 % en Afrique subsaharienne, tandis que des plateformes comme Yellow Card peuvent offrir des frais nuls ou très bas dans le couloir africain) ; des petites et moyennes entreprises vietnamiennes paient leurs fournisseurs avec des stablecoins, réduisant le règlement de 5 à 15 jours bancaires à quelques secondes.
Le peso argentin a dévalué de 200 % en un an, et les Argentins utilisent déjà USDT pour payer les salaires. En 2025, à Buenos Aires, un designer reçoit un paiement d'un client de New York : pas de virement bancaire, pas de PayPal, mais USDT. L'ensemble de la transaction est effectué sur la chaîne, avec des fonds disponibles en quelques secondes, et des frais de moins d'un centime. Si l'on passe par les virements bancaires traditionnels, cela prend de 3 à 5 jours ouvrables, avec des frais de 3 % à 5 %, tout en subissant les fluctuations du taux de change du peso.
Cette scène se déroule dans la vie de centaines de millions de personnes dans le monde : des freelances turcs utilisent USDC pour éviter l'effondrement de la livre ; des travailleurs nigérians envoient de l'argent chez eux par le biais de stablecoins, réduisant considérablement les coûts par rapport aux canaux traditionnels (le coût moyen des envois d'argent dans le monde est d'environ 6,5 %, atteignant 8,45 % en Afrique subsaharienne, tandis que des plateformes comme Yellow Card peuvent offrir des frais nuls ou très bas dans le couloir africain) ; des petites et moyennes entreprises vietnamiennes paient leurs fournisseurs avec des stablecoins, réduisant le règlement de 5 à 15 jours bancaires à quelques secondes.
3
207
·
--
Article
Stablecoins à 6% d'intérêt annuel, rachat T+0, plus attrayant que les fonds monétairesLe marché de la cryptographie connaît un recul. Pourquoi la tokenisation des obligations américaines atteint-elle un nouveau sommet de 4,2 milliards de dollars contre toute attente ? Cette question cache une tendance : les fonds ne sont pas sortis, mais se sont déplacés des actifs volatils vers le "dollar numérique" générant des revenus.
Les stablecoins passent d'un outil de règlement à un actif générateur de revenus. Détenir USDT et USDC ne signifie plus que les fonds sont inactifs, mais qu'ils peuvent générer des intérêts comme un dépôt bancaire, et le rendement est souvent plus élevé.
Comment les stablecoins parviennent-ils à se transformer d'un outil de règlement en un actif générateur de revenus ?
Le dilemme de l'argent traditionnel : détenir équivaut à perdre.
Dans la plupart des économies, détenir de l'argent équivaut à subir un coût d'opportunité et une érosion due à l'inflation.
Stablecoins à 6% d'intérêt annuel, rachat T+0, plus attrayant que les fonds monétaires
Le marché de la cryptographie connaît un recul. Pourquoi la tokenisation des obligations américaines atteint-elle un nouveau sommet de 4,2 milliards de dollars contre toute attente ? Cette question cache une tendance : les fonds ne sont pas sortis, mais se sont déplacés des actifs volatils vers le "dollar numérique" générant des revenus.
Les stablecoins passent d'un outil de règlement à un actif générateur de revenus. Détenir USDT et USDC ne signifie plus que les fonds sont inactifs, mais qu'ils peuvent générer des intérêts comme un dépôt bancaire, et le rendement est souvent plus élevé.
Comment les stablecoins parviennent-ils à se transformer d'un outil de règlement en un actif générateur de revenus ?
Le dilemme de l'argent traditionnel : détenir équivaut à perdre.
Dans la plupart des économies, détenir de l'argent équivaut à subir un coût d'opportunité et une érosion due à l'inflation.
Les stablecoins passent d'un outil de règlement à un actif générateur de revenus. Détenir USDT et USDC ne signifie plus que les fonds sont inactifs, mais qu'ils peuvent générer des intérêts comme un dépôt bancaire, et le rendement est souvent plus élevé.
Comment les stablecoins parviennent-ils à se transformer d'un outil de règlement en un actif générateur de revenus ?
Le dilemme de l'argent traditionnel : détenir équivaut à perdre.
Dans la plupart des économies, détenir de l'argent équivaut à subir un coût d'opportunité et une érosion due à l'inflation.
1
5
188
·
--

Article
33.5万亿美元 : le volume des règlements des stablecoins dépasse Visa, la configuration des paiements mondiaux est en train d'être réécrite.33.5万亿美元. En 2025, le montant des règlements sur la chaîne des stablecoins atteindra 33,5 trillions de dollars, dépassant continuellement l'échelle combinée de Visa et Mastercard. Derrière ce chiffre, l'infrastructure de règlement est déjà en place, la révolution des paiements est la prochaine étape. Pour comprendre cette transformation, il faut l'examiner sous trois dimensions : quelle est l'ampleur du dollar sur la chaîne ? Pourquoi les paiements transfrontaliers traditionnels sont-ils remis en question ? Où sont les scénarios réels ?
Le dollar sur la chaîne est désormais une couche financière mesurable.
La taille des stablecoins est devenue trop importante pour être ignorée. D'ici la fin de 2025, la capitalisation boursière totale des stablecoins dans le monde dépassera 3000 milliards de dollars, dont seulement USDT (stablecoin en dollars) représente environ 1840 milliards de dollars, avec une croissance ininterrompue pendant 27 mois. Selon les données d'organismes tels qu'Artemis et TRM Labs, le montant des règlements sur la chaîne des stablecoins atteindra environ 33,5 trillions de dollars en 2025, dépassant déjà l'échelle de paiement combinée de Visa et Mastercard. Il convient de noter qu'une part importante de ce montant provient des mouvements de fonds entre les échanges, des règlements de transactions et de la DeFi, et ne constitue pas un paiement au sens strict (pour des biens ou des services). La part des stablecoins utilisés dans des scénarios de paiement réels (transferts, commerce, consommation quotidienne) reste encore faible, mais leur croissance est rapide, et c'est le champ de bataille de demain.
33.5万亿美元 : le volume des règlements des stablecoins dépasse Visa, la configuration des paiements mondiaux est en train d'être réécrite.
33.5万亿美元. En 2025, le montant des règlements sur la chaîne des stablecoins atteindra 33,5 trillions de dollars, dépassant continuellement l'échelle combinée de Visa et Mastercard. Derrière ce chiffre, l'infrastructure de règlement est déjà en place, la révolution des paiements est la prochaine étape. Pour comprendre cette transformation, il faut l'examiner sous trois dimensions : quelle est l'ampleur du dollar sur la chaîne ? Pourquoi les paiements transfrontaliers traditionnels sont-ils remis en question ? Où sont les scénarios réels ?
Le dollar sur la chaîne est désormais une couche financière mesurable.
La taille des stablecoins est devenue trop importante pour être ignorée. D'ici la fin de 2025, la capitalisation boursière totale des stablecoins dans le monde dépassera 3000 milliards de dollars, dont seulement USDT (stablecoin en dollars) représente environ 1840 milliards de dollars, avec une croissance ininterrompue pendant 27 mois. Selon les données d'organismes tels qu'Artemis et TRM Labs, le montant des règlements sur la chaîne des stablecoins atteindra environ 33,5 trillions de dollars en 2025, dépassant déjà l'échelle de paiement combinée de Visa et Mastercard. Il convient de noter qu'une part importante de ce montant provient des mouvements de fonds entre les échanges, des règlements de transactions et de la DeFi, et ne constitue pas un paiement au sens strict (pour des biens ou des services). La part des stablecoins utilisés dans des scénarios de paiement réels (transferts, commerce, consommation quotidienne) reste encore faible, mais leur croissance est rapide, et c'est le champ de bataille de demain.
Le dollar sur la chaîne est désormais une couche financière mesurable.
La taille des stablecoins est devenue trop importante pour être ignorée. D'ici la fin de 2025, la capitalisation boursière totale des stablecoins dans le monde dépassera 3000 milliards de dollars, dont seulement USDT (stablecoin en dollars) représente environ 1840 milliards de dollars, avec une croissance ininterrompue pendant 27 mois. Selon les données d'organismes tels qu'Artemis et TRM Labs, le montant des règlements sur la chaîne des stablecoins atteindra environ 33,5 trillions de dollars en 2025, dépassant déjà l'échelle de paiement combinée de Visa et Mastercard. Il convient de noter qu'une part importante de ce montant provient des mouvements de fonds entre les échanges, des règlements de transactions et de la DeFi, et ne constitue pas un paiement au sens strict (pour des biens ou des services). La part des stablecoins utilisés dans des scénarios de paiement réels (transferts, commerce, consommation quotidienne) reste encore faible, mais leur croissance est rapide, et c'est le champ de bataille de demain.
2
233
·
--

Article
95% des revenus proviennent des intérêts, mais l'action a augmenté de 20% : sur quoi Circle parie ?95% des revenus proviennent des intérêts, la Réserve fédérale continue de baisser les taux d'intérêt, pourquoi l'action de Circle a-t-elle augmenté de 20% ? La réponse ne se trouve pas dans le compte de résultat : le marché ne tarifie pas l'écart de taux d'intérêt, mais le réseau de règlement transfrontalier et le droit de facturation autour de l'USDC. Celui qui contrôle la norme et le droit de règlement de ce canal entre la monnaie fiduciaire et le dollar en chaîne peut percevoir des péages ; ce sur quoi Circle parie, c'est cela.
Le 25 février 2026, Circle (NYSE: CRCL) a publié son rapport financier du quatrième trimestre et de l'année 2025 : les revenus du T4 s'élèvent à 770 millions de dollars, dont environ 95% proviennent des intérêts de réserve ; les revenus annuels atteignent 2,7 milliards de dollars, en hausse de 64% par rapport à l'année précédente. À la fin de l'année, l'offre d'USDC s'élevait à 75,3 milliards de dollars, et le volume des transactions en chaîne du T4 était de 11,9 billions de dollars. Après la publication des résultats, le prix de l'action a augmenté de près de 20% en préouverture.
95% des revenus proviennent des intérêts, mais l'action a augmenté de 20% : sur quoi Circle parie ?
95% des revenus proviennent des intérêts, la Réserve fédérale continue de baisser les taux d'intérêt, pourquoi l'action de Circle a-t-elle augmenté de 20% ? La réponse ne se trouve pas dans le compte de résultat : le marché ne tarifie pas l'écart de taux d'intérêt, mais le réseau de règlement transfrontalier et le droit de facturation autour de l'USDC. Celui qui contrôle la norme et le droit de règlement de ce canal entre la monnaie fiduciaire et le dollar en chaîne peut percevoir des péages ; ce sur quoi Circle parie, c'est cela.
Le 25 février 2026, Circle (NYSE: CRCL) a publié son rapport financier du quatrième trimestre et de l'année 2025 : les revenus du T4 s'élèvent à 770 millions de dollars, dont environ 95% proviennent des intérêts de réserve ; les revenus annuels atteignent 2,7 milliards de dollars, en hausse de 64% par rapport à l'année précédente. À la fin de l'année, l'offre d'USDC s'élevait à 75,3 milliards de dollars, et le volume des transactions en chaîne du T4 était de 11,9 billions de dollars. Après la publication des résultats, le prix de l'action a augmenté de près de 20% en préouverture.
Le 25 février 2026, Circle (NYSE: CRCL) a publié son rapport financier du quatrième trimestre et de l'année 2025 : les revenus du T4 s'élèvent à 770 millions de dollars, dont environ 95% proviennent des intérêts de réserve ; les revenus annuels atteignent 2,7 milliards de dollars, en hausse de 64% par rapport à l'année précédente. À la fin de l'année, l'offre d'USDC s'élevait à 75,3 milliards de dollars, et le volume des transactions en chaîne du T4 était de 11,9 billions de dollars. Après la publication des résultats, le prix de l'action a augmenté de près de 20% en préouverture.
10
1.2k
·
--
Article
USDT : Comment le meilleur modèle commercial de l’histoire humaine a-t-il été forgé ?La capitalisation boursière de l'USDT dépasse aujourd'hui 186 milliards de dollars, représentant environ 62 % de la capitalisation totale des stablecoins, avec un volume de règlement sur la chaîne d'environ 13,3 trillions de dollars pour l'année 2025, ce qui en fait le « dollar sur chaîne » le plus important et le plus largement utilisé actuellement.
Du point de vue du modèle commercial, Tether relie d'un côté l'émission, le rachat et la gestion des réserves de l'USDT, et de l'autre côté une allocation d'actifs dollar à grande échelle pour générer des écarts de taux : un bénéfice net supérieur à 10 milliards de dollars en 2025, avec une exposition aux obligations américaines et aux actifs connexes d'environ 141 milliards de dollars, se classant parmi les premiers au monde parmi toutes les institutions détenant des obligations américaines. Les réserves comprennent également des milliards de dollars en or physique, contribuant également à des revenus comptables considérables dans le contexte de la forte hausse des prix de l'or au cours des deux dernières années. C'est à la fois comme une « banque centrale sur chaîne » fournissant une monnaie fondamentale à l'ensemble du secteur, et comme une banque de gestion d'actifs en dollars à très haute marge bénéficiaire, où le capital provient principalement des dettes presque sans intérêt des utilisateurs, mais la plupart des revenus d'intérêts restent sur son propre compte. En appliquant grossièrement les méthodes d'évaluation couramment utilisées par les banques traditionnelles, de tels niveaux de bénéfices et d'actifs suffisent à se comparer à un certain nombre des principales institutions financières mondiales.
USDT : Comment le meilleur modèle commercial de l’histoire humaine a-t-il été forgé ?
La capitalisation boursière de l'USDT dépasse aujourd'hui 186 milliards de dollars, représentant environ 62 % de la capitalisation totale des stablecoins, avec un volume de règlement sur la chaîne d'environ 13,3 trillions de dollars pour l'année 2025, ce qui en fait le « dollar sur chaîne » le plus important et le plus largement utilisé actuellement.
Du point de vue du modèle commercial, Tether relie d'un côté l'émission, le rachat et la gestion des réserves de l'USDT, et de l'autre côté une allocation d'actifs dollar à grande échelle pour générer des écarts de taux : un bénéfice net supérieur à 10 milliards de dollars en 2025, avec une exposition aux obligations américaines et aux actifs connexes d'environ 141 milliards de dollars, se classant parmi les premiers au monde parmi toutes les institutions détenant des obligations américaines. Les réserves comprennent également des milliards de dollars en or physique, contribuant également à des revenus comptables considérables dans le contexte de la forte hausse des prix de l'or au cours des deux dernières années. C'est à la fois comme une « banque centrale sur chaîne » fournissant une monnaie fondamentale à l'ensemble du secteur, et comme une banque de gestion d'actifs en dollars à très haute marge bénéficiaire, où le capital provient principalement des dettes presque sans intérêt des utilisateurs, mais la plupart des revenus d'intérêts restent sur son propre compte. En appliquant grossièrement les méthodes d'évaluation couramment utilisées par les banques traditionnelles, de tels niveaux de bénéfices et d'actifs suffisent à se comparer à un certain nombre des principales institutions financières mondiales.
Du point de vue du modèle commercial, Tether relie d'un côté l'émission, le rachat et la gestion des réserves de l'USDT, et de l'autre côté une allocation d'actifs dollar à grande échelle pour générer des écarts de taux : un bénéfice net supérieur à 10 milliards de dollars en 2025, avec une exposition aux obligations américaines et aux actifs connexes d'environ 141 milliards de dollars, se classant parmi les premiers au monde parmi toutes les institutions détenant des obligations américaines. Les réserves comprennent également des milliards de dollars en or physique, contribuant également à des revenus comptables considérables dans le contexte de la forte hausse des prix de l'or au cours des deux dernières années. C'est à la fois comme une « banque centrale sur chaîne » fournissant une monnaie fondamentale à l'ensemble du secteur, et comme une banque de gestion d'actifs en dollars à très haute marge bénéficiaire, où le capital provient principalement des dettes presque sans intérêt des utilisateurs, mais la plupart des revenus d'intérêts restent sur son propre compte. En appliquant grossièrement les méthodes d'évaluation couramment utilisées par les banques traditionnelles, de tels niveaux de bénéfices et d'actifs suffisent à se comparer à un certain nombre des principales institutions financières mondiales.
2
261
·
--
Article
Stablecoins(3)-À qui faire confiance ? L'ordre monétaire à l'ère des stablecoins USDT, USDC, DAILes stablecoins ne sont plus un simple accessoire pour le trading, mais une véritable infrastructure dans le paiement et le règlement mondiaux. Au début de 2026, la capitalisation totale a dépassé 3100 milliards de dollars, atteignant un nouveau sommet ; en regardant sur le long terme, elle est passée d'environ 4,2 milliards au début de 2020 à 2837 milliards en septembre 2025, puis à 3100 milliards, une vitesse d'expansion inimaginable pour la finance traditionnelle. Ce volume ne se manifeste pas seulement dans la capitalisation, en 2025, les stablecoins ont traité plus de 33 trillions de dollars en volume de transactions, pouvant désormais être comparés aux systèmes de paiement et de règlement des principaux pays souverains.
La configuration actuelle est fortement concentrée sur les produits principaux. USDT et USDC représentent ensemble plus de 90 % de la capitalisation totale du marché, avec USDT en tête avec une capitalisation d'environ 1870 milliards de dollars, représentant près de 60 % de part de marché, tandis que USDC se classe au deuxième rang avec environ 740 milliards de dollars. Cependant, la logique de confiance derrière les deux est complètement différente. Plus loin, l'USDe d'Ethena (dollar synthétique), Sky (USDS/ancien DAI) qui a complété son rebranding, et le PayPal USD (PYUSD), occupent respectivement une place sur les pistes de la garantie de produits dérivés, de la garantie cryptographique et de l'écosystème de paiement.
Stablecoins(3)-À qui faire confiance ? L'ordre monétaire à l'ère des stablecoins USDT, USDC, DAI
Les stablecoins ne sont plus un simple accessoire pour le trading, mais une véritable infrastructure dans le paiement et le règlement mondiaux. Au début de 2026, la capitalisation totale a dépassé 3100 milliards de dollars, atteignant un nouveau sommet ; en regardant sur le long terme, elle est passée d'environ 4,2 milliards au début de 2020 à 2837 milliards en septembre 2025, puis à 3100 milliards, une vitesse d'expansion inimaginable pour la finance traditionnelle. Ce volume ne se manifeste pas seulement dans la capitalisation, en 2025, les stablecoins ont traité plus de 33 trillions de dollars en volume de transactions, pouvant désormais être comparés aux systèmes de paiement et de règlement des principaux pays souverains.
La configuration actuelle est fortement concentrée sur les produits principaux. USDT et USDC représentent ensemble plus de 90 % de la capitalisation totale du marché, avec USDT en tête avec une capitalisation d'environ 1870 milliards de dollars, représentant près de 60 % de part de marché, tandis que USDC se classe au deuxième rang avec environ 740 milliards de dollars. Cependant, la logique de confiance derrière les deux est complètement différente. Plus loin, l'USDe d'Ethena (dollar synthétique), Sky (USDS/ancien DAI) qui a complété son rebranding, et le PayPal USD (PYUSD), occupent respectivement une place sur les pistes de la garantie de produits dérivés, de la garantie cryptographique et de l'écosystème de paiement.
La configuration actuelle est fortement concentrée sur les produits principaux. USDT et USDC représentent ensemble plus de 90 % de la capitalisation totale du marché, avec USDT en tête avec une capitalisation d'environ 1870 milliards de dollars, représentant près de 60 % de part de marché, tandis que USDC se classe au deuxième rang avec environ 740 milliards de dollars. Cependant, la logique de confiance derrière les deux est complètement différente. Plus loin, l'USDe d'Ethena (dollar synthétique), Sky (USDS/ancien DAI) qui a complété son rebranding, et le PayPal USD (PYUSD), occupent respectivement une place sur les pistes de la garantie de produits dérivés, de la garantie cryptographique et de l'écosystème de paiement.
1
176
·
--
Article
Le dollar est en train de s'effondrer, mais les États-Unis sont en train de réécrire le code de base de la finance mondialeAu cours des dernières décennies, les voix affirmant que "le dollar est fini" ont régulièrement émergé dans le débat public : de la résurgence des souvenirs de Bretton Woods, à la fermentation des sentiments de dé-dollarisation mondiale, en passant par les chocs psychologiques provoqués par les déficits fiscaux et les données d'inflation, il semble qu'il suffise d'une nouvelle grande crise pour que le dollar "s'effondre en une nuit". Mais un autre fait tout aussi vrai est que, chaque fois que la liquidité mondiale se resserre ou que les actifs subissent d'importants ajustements, les obligations américaines et les actifs en dollars restent les premiers refuges vers lesquels les institutions mondiales se précipitent. En d'autres termes, le dollar ne va pas disparaître demain, mais il glisse déjà lentement sur une voie menant à une rupture systémique.
Le dollar est en train de s'effondrer, mais les États-Unis sont en train de réécrire le code de base de la finance mondiale
Au cours des dernières décennies, les voix affirmant que "le dollar est fini" ont régulièrement émergé dans le débat public : de la résurgence des souvenirs de Bretton Woods, à la fermentation des sentiments de dé-dollarisation mondiale, en passant par les chocs psychologiques provoqués par les déficits fiscaux et les données d'inflation, il semble qu'il suffise d'une nouvelle grande crise pour que le dollar "s'effondre en une nuit". Mais un autre fait tout aussi vrai est que, chaque fois que la liquidité mondiale se resserre ou que les actifs subissent d'importants ajustements, les obligations américaines et les actifs en dollars restent les premiers refuges vers lesquels les institutions mondiales se précipitent. En d'autres termes, le dollar ne va pas disparaître demain, mais il glisse déjà lentement sur une voie menant à une rupture systémique.
3
700
·
--
Article
Stablecoin (2) : La naissance des stablecoins et le début de la numérisation du dollarL'histoire de l'hégémonie du dollar, autrefois incarnée dans les messages SWIFT, les contrats pétroliers et les trajectoires des navires de guerre. Aujourd'hui, elle a ajouté une nouvelle voie : une chaîne de code circulant 7 jours sur 7, 24 heures sur 24 sur la blockchain.
Le dollar, en tant que monnaie de réserve mondiale, a toujours reposé sur des réseaux de règlement existants, la tarification du pétrole et la dissuasion militaire et politique. Les stablecoins n'ont pas inventé une nouvelle monnaie, mais ont simplement transformé la créance en dollars en un certificat numérique circulant 24 heures sur 24 sur la chaîne. Les billets de banque et les chiffres sur les comptes bancaires se sont transformés en actifs sur la chaîne que tout le monde peut détenir et transférer - le dollar a donc, pour la première fois, réalisé une circulation presque sans frontières, sans passer par des banques commerciales traditionnelles et sans être lié aux frontières souveraines. Plutôt que de dire que l'hégémonie a été affaiblie, il serait plus juste de dire qu'une nouvelle voie a été ajoutée pour le dollar, complétant ainsi une mise à niveau numérique.
Stablecoin (2) : La naissance des stablecoins et le début de la numérisation du dollar
L'histoire de l'hégémonie du dollar, autrefois incarnée dans les messages SWIFT, les contrats pétroliers et les trajectoires des navires de guerre. Aujourd'hui, elle a ajouté une nouvelle voie : une chaîne de code circulant 7 jours sur 7, 24 heures sur 24 sur la blockchain.
Le dollar, en tant que monnaie de réserve mondiale, a toujours reposé sur des réseaux de règlement existants, la tarification du pétrole et la dissuasion militaire et politique. Les stablecoins n'ont pas inventé une nouvelle monnaie, mais ont simplement transformé la créance en dollars en un certificat numérique circulant 24 heures sur 24 sur la chaîne. Les billets de banque et les chiffres sur les comptes bancaires se sont transformés en actifs sur la chaîne que tout le monde peut détenir et transférer - le dollar a donc, pour la première fois, réalisé une circulation presque sans frontières, sans passer par des banques commerciales traditionnelles et sans être lié aux frontières souveraines. Plutôt que de dire que l'hégémonie a été affaiblie, il serait plus juste de dire qu'une nouvelle voie a été ajoutée pour le dollar, complétant ainsi une mise à niveau numérique.
Le dollar, en tant que monnaie de réserve mondiale, a toujours reposé sur des réseaux de règlement existants, la tarification du pétrole et la dissuasion militaire et politique. Les stablecoins n'ont pas inventé une nouvelle monnaie, mais ont simplement transformé la créance en dollars en un certificat numérique circulant 24 heures sur 24 sur la chaîne. Les billets de banque et les chiffres sur les comptes bancaires se sont transformés en actifs sur la chaîne que tout le monde peut détenir et transférer - le dollar a donc, pour la première fois, réalisé une circulation presque sans frontières, sans passer par des banques commerciales traditionnelles et sans être lié aux frontières souveraines. Plutôt que de dire que l'hégémonie a été affaiblie, il serait plus juste de dire qu'une nouvelle voie a été ajoutée pour le dollar, complétant ainsi une mise à niveau numérique.
3
122
·
--
Article
L'évolution de l'hégémonie du dollar : La logique de crédit et la revalorisation de la valeur de Bretton Woods à l'ère des stablecoinsIntroduction : L'abstraction de la valeur monétaire et la pierre angulaire de la confiance
Dans le système monétaire d'aujourd'hui, un billet de dollar dont le coût de production est inférieur à 10 cents, ou un code de stablecoin enregistré sur une chaîne, peut acheter de vrais biens et services, non pas grâce à la quantité de métal qu'il contient, mais grâce à l'ensemble de la structure de confiance construite autour du crédit. Pour comprendre les stablecoins, en particulier les stablecoins adossés au dollar, il faut décomposer la valeur du dollar en tant que monnaie de réserve mondiale.
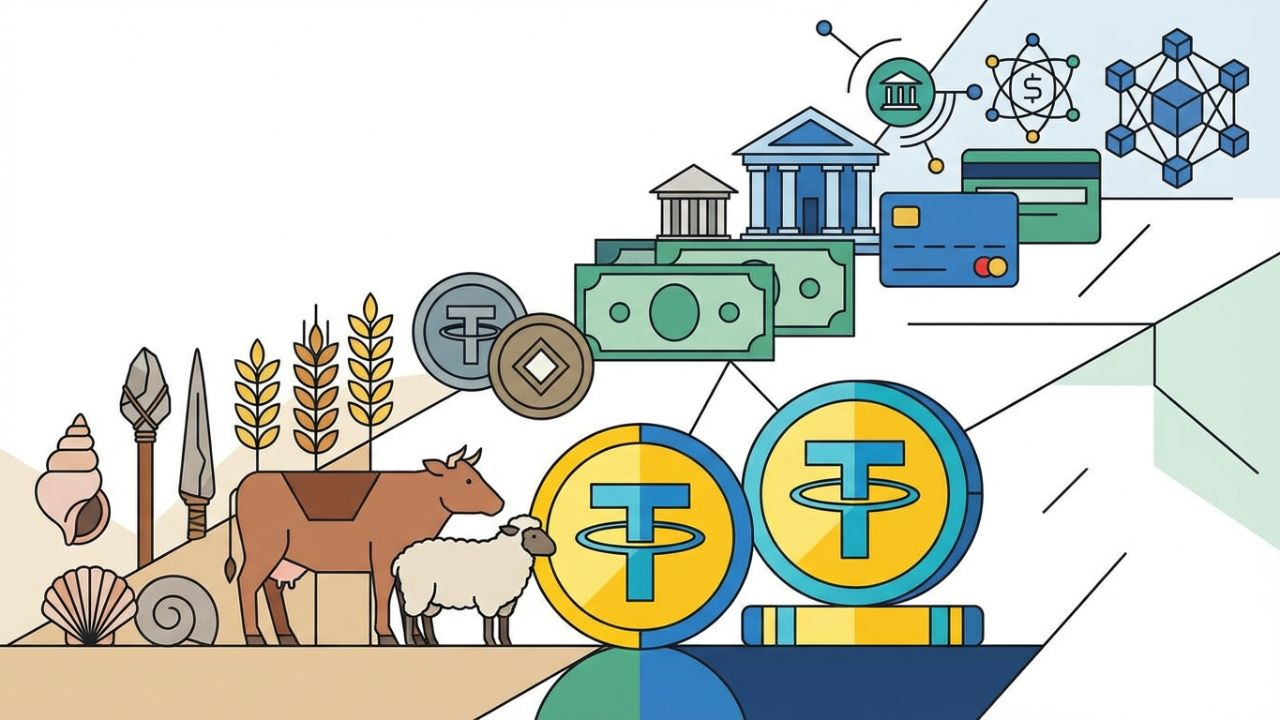
Si l'on regarde d'un point de vue historique plus long, les choses que l'humanité a utilisées comme "monnaie" ont toujours évolué vers des formes de plus en plus abstraites : au départ, il s'agissait d'objets ayant leur propre utilité (coquillages, céréales), puis de métaux rares (pièces d'or, pièces d'argent), jusqu'à aujourd'hui, où le système monétaire dépend entièrement de la confiance. À chaque étape, les propriétés physiques de "l'argent" s'effacent, remplacées par des institutions, des consensus et des accords. Le dollar est le représentant de ce chemin parcouru jusqu'à aujourd'hui, il ne repose plus sur des actifs physiques comme l'or, mais sur le consensus social, les arrangements géopolitiques et le système juridique pour maintenir la confiance.
L'évolution de l'hégémonie du dollar : La logique de crédit et la revalorisation de la valeur de Bretton Woods à l'ère des stablecoins
Introduction : L'abstraction de la valeur monétaire et la pierre angulaire de la confiance
Dans le système monétaire d'aujourd'hui, un billet de dollar dont le coût de production est inférieur à 10 cents, ou un code de stablecoin enregistré sur une chaîne, peut acheter de vrais biens et services, non pas grâce à la quantité de métal qu'il contient, mais grâce à l'ensemble de la structure de confiance construite autour du crédit. Pour comprendre les stablecoins, en particulier les stablecoins adossés au dollar, il faut décomposer la valeur du dollar en tant que monnaie de réserve mondiale.
Si l'on regarde d'un point de vue historique plus long, les choses que l'humanité a utilisées comme "monnaie" ont toujours évolué vers des formes de plus en plus abstraites : au départ, il s'agissait d'objets ayant leur propre utilité (coquillages, céréales), puis de métaux rares (pièces d'or, pièces d'argent), jusqu'à aujourd'hui, où le système monétaire dépend entièrement de la confiance. À chaque étape, les propriétés physiques de "l'argent" s'effacent, remplacées par des institutions, des consensus et des accords. Le dollar est le représentant de ce chemin parcouru jusqu'à aujourd'hui, il ne repose plus sur des actifs physiques comme l'or, mais sur le consensus social, les arrangements géopolitiques et le système juridique pour maintenir la confiance.
Dans le système monétaire d'aujourd'hui, un billet de dollar dont le coût de production est inférieur à 10 cents, ou un code de stablecoin enregistré sur une chaîne, peut acheter de vrais biens et services, non pas grâce à la quantité de métal qu'il contient, mais grâce à l'ensemble de la structure de confiance construite autour du crédit. Pour comprendre les stablecoins, en particulier les stablecoins adossés au dollar, il faut décomposer la valeur du dollar en tant que monnaie de réserve mondiale.
Si l'on regarde d'un point de vue historique plus long, les choses que l'humanité a utilisées comme "monnaie" ont toujours évolué vers des formes de plus en plus abstraites : au départ, il s'agissait d'objets ayant leur propre utilité (coquillages, céréales), puis de métaux rares (pièces d'or, pièces d'argent), jusqu'à aujourd'hui, où le système monétaire dépend entièrement de la confiance. À chaque étape, les propriétés physiques de "l'argent" s'effacent, remplacées par des institutions, des consensus et des accords. Le dollar est le représentant de ce chemin parcouru jusqu'à aujourd'hui, il ne repose plus sur des actifs physiques comme l'or, mais sur le consensus social, les arrangements géopolitiques et le système juridique pour maintenir la confiance.
2
276
·
--

Article
Stablecoins (1) : La nature de la monnaie et la nécessité des stablecoinsLe livre blanc de Bitcoin de 2009 parlait de "monnaie électronique de pair à pair". Beaucoup de gens, en lisant cette phrase pour la première fois, la relient instinctivement à des images concrètes comme "salaire", "achat de légumes", "règlement de contrats".
Depuis plus de dix ans, ce que nous voyons ressemble davantage à une autre image : le bitcoin ressemble davantage à un actif spéculatif, avec des fluctuations semblables à une courbe émotionnelle ; ce qui soutient véritablement les transactions quotidiennes, les prêts, le market making et le règlement dans le monde des cryptomonnaies, ce sont les stablecoins - une chose qui semble plus "banale", voire plus proche de la finance traditionnelle.
Derrière cela, ce sont les lois du fonctionnement monétaire qui sont à l'œuvre.
Stablecoins (1) : La nature de la monnaie et la nécessité des stablecoins
Le livre blanc de Bitcoin de 2009 parlait de "monnaie électronique de pair à pair". Beaucoup de gens, en lisant cette phrase pour la première fois, la relient instinctivement à des images concrètes comme "salaire", "achat de légumes", "règlement de contrats".
Depuis plus de dix ans, ce que nous voyons ressemble davantage à une autre image : le bitcoin ressemble davantage à un actif spéculatif, avec des fluctuations semblables à une courbe émotionnelle ; ce qui soutient véritablement les transactions quotidiennes, les prêts, le market making et le règlement dans le monde des cryptomonnaies, ce sont les stablecoins - une chose qui semble plus "banale", voire plus proche de la finance traditionnelle.
Derrière cela, ce sont les lois du fonctionnement monétaire qui sont à l'œuvre.
Depuis plus de dix ans, ce que nous voyons ressemble davantage à une autre image : le bitcoin ressemble davantage à un actif spéculatif, avec des fluctuations semblables à une courbe émotionnelle ; ce qui soutient véritablement les transactions quotidiennes, les prêts, le market making et le règlement dans le monde des cryptomonnaies, ce sont les stablecoins - une chose qui semble plus "banale", voire plus proche de la finance traditionnelle.
Derrière cela, ce sont les lois du fonctionnement monétaire qui sont à l'œuvre.
2
258
·
--

Article
Après que l'or a atteint 4,500美元, dans quelle ère monétaire nous trouvons-nous ?En janvier 2026, cette hausse du prix de l'or est difficile à résumer par des mots comme « une autre grande bulle haussière ». Le 13 janvier, l'or au comptant à Londres a atteint environ 4,636美元/盎司, un nouveau sommet historique. Ce n'est pas le résultat d'une action soudaine d'une action minière, ni d'une bulle à court terme créée par un ETF à succès, mais plutôt un rapport d'examen du système monétaire mondial : la monnaie fiduciaire est en dévaluation systématique, tandis que l'or est contraint de revenir à sa position de « monnaie ultime » qu'il n'a jamais vraiment quittée.
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
Après que l'or a atteint 4,500美元, dans quelle ère monétaire nous trouvons-nous ?
En janvier 2026, cette hausse du prix de l'or est difficile à résumer par des mots comme « une autre grande bulle haussière ». Le 13 janvier, l'or au comptant à Londres a atteint environ 4,636美元/盎司, un nouveau sommet historique. Ce n'est pas le résultat d'une action soudaine d'une action minière, ni d'une bulle à court terme créée par un ETF à succès, mais plutôt un rapport d'examen du système monétaire mondial : la monnaie fiduciaire est en dévaluation systématique, tandis que l'or est contraint de revenir à sa position de « monnaie ultime » qu'il n'a jamais vraiment quittée.
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
1
644
·
--
Article
Stablecoins (0) : la base de la valeur légale du dollar – comment une monnaie sans valeur intrinsèque acquiert-elle la confianceIntroduction : le paradoxe de la valeur monétaire
Un bout de papier vert, dont le coût de production est inférieur à 10 cents, peut acheter des biens et services dans le monde entier. Tel est le paradoxe du système monétaire moderne.
Lorsque nous parlons des stablecoins, nous devons d'abord répondre à une question plus fondamentale : pourquoi un morceau de papier peut-il devenir une monnaie de réserve mondiale ? Pourquoi le monde entier accepte-t-il le dollar, même s'il n'a aucune valeur intrinsèque en matière de biens ?
Pour comprendre pourquoi les stablecoins ont de la valeur, il est essentiel de comprendre pourquoi le dollar américain a de la valeur. En effet, les stablecoins – en particulier ceux ancrés au dollar américain – reposent fondamentalement sur une reproduction et une extension du mécanisme de crédit du dollar sur la blockchain. Comprendre la base de la valeur du dollar ne concerne pas seulement notre compréhension du système monétaire moderne, mais constitue également le point de départ pour saisir la logique de valeur des stablecoins.
Stablecoins (0) : la base de la valeur légale du dollar – comment une monnaie sans valeur intrinsèque acquiert-elle la confiance
Introduction : le paradoxe de la valeur monétaire
Un bout de papier vert, dont le coût de production est inférieur à 10 cents, peut acheter des biens et services dans le monde entier. Tel est le paradoxe du système monétaire moderne.
Lorsque nous parlons des stablecoins, nous devons d'abord répondre à une question plus fondamentale : pourquoi un morceau de papier peut-il devenir une monnaie de réserve mondiale ? Pourquoi le monde entier accepte-t-il le dollar, même s'il n'a aucune valeur intrinsèque en matière de biens ?
Pour comprendre pourquoi les stablecoins ont de la valeur, il est essentiel de comprendre pourquoi le dollar américain a de la valeur. En effet, les stablecoins – en particulier ceux ancrés au dollar américain – reposent fondamentalement sur une reproduction et une extension du mécanisme de crédit du dollar sur la blockchain. Comprendre la base de la valeur du dollar ne concerne pas seulement notre compréhension du système monétaire moderne, mais constitue également le point de départ pour saisir la logique de valeur des stablecoins.
Un bout de papier vert, dont le coût de production est inférieur à 10 cents, peut acheter des biens et services dans le monde entier. Tel est le paradoxe du système monétaire moderne.
Lorsque nous parlons des stablecoins, nous devons d'abord répondre à une question plus fondamentale : pourquoi un morceau de papier peut-il devenir une monnaie de réserve mondiale ? Pourquoi le monde entier accepte-t-il le dollar, même s'il n'a aucune valeur intrinsèque en matière de biens ?
Pour comprendre pourquoi les stablecoins ont de la valeur, il est essentiel de comprendre pourquoi le dollar américain a de la valeur. En effet, les stablecoins – en particulier ceux ancrés au dollar américain – reposent fondamentalement sur une reproduction et une extension du mécanisme de crédit du dollar sur la blockchain. Comprendre la base de la valeur du dollar ne concerne pas seulement notre compréhension du système monétaire moderne, mais constitue également le point de départ pour saisir la logique de valeur des stablecoins.
2
413
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaBeatsEstimatesWith$130BQ4Outlook
6,280 vues
102 mentions
Nvidia dépasse les attentes avec un chiffre d’affaires de 115,8 milliards de dollars, prévoit 130 milliards et ajoute 150 milliards de dollars à son programme de rachats d’actions
Binance News
·30 mentions J’aime
·36k vues
AnthropicIPOPriceCouldExceed$80
11,510 vues
100 mentions
CanNvidia’sDataCenterGrowthContinue?
31,849 vues
464 mentions