

Introduction : les règles monétaires qui se réécrivent discrètement
Le peso argentin a dévalué de 200 % en un an, et les Argentins utilisent déjà USDT pour payer les salaires. En 2025, à Buenos Aires, un designer reçoit un paiement d'un client de New York : pas de virement bancaire, pas de PayPal, mais USDT. L'ensemble de la transaction est effectué sur la chaîne, avec des fonds disponibles en quelques secondes, et des frais de moins d'un centime. Si l'on passe par les virements bancaires traditionnels, cela prend de 3 à 5 jours ouvrables, avec des frais de 3 % à 5 %, tout en subissant les fluctuations du taux de change du peso.
Cette scène se déroule dans la vie de centaines de millions de personnes dans le monde : des freelances turcs utilisent USDC pour éviter l'effondrement de la livre ; des travailleurs nigérians envoient de l'argent chez eux par le biais de stablecoins, réduisant considérablement les coûts par rapport aux canaux traditionnels (le coût moyen des envois d'argent dans le monde est d'environ 6,5 %, atteignant 8,45 % en Afrique subsaharienne, tandis que des plateformes comme Yellow Card peuvent offrir des frais nuls ou très bas dans le couloir africain) ; des petites et moyennes entreprises vietnamiennes paient leurs fournisseurs avec des stablecoins, réduisant le règlement de 5 à 15 jours bancaires à quelques secondes.

Ces phénomènes convergent vers une conclusion : les stablecoins, initialement des outils périphériques des plateformes d’échange de cryptomonnaies, deviennent une infrastructure qui s’intègre au quotidien financier de centaines de millions de personnes. Ils ne sont ni un simple appendice du Bitcoin, ni un instrument spéculatif, mais bien une forme de compte financier entièrement nouvelle, programmable et transfrontalière.
Poussons cette observation plus loin : les stablecoins ressemblent moins à des crypto-actifs qu’à la prochaine génération de comptes bancaires mondiaux. Sur le plan fonctionnel, ils couvrent le stockage, le paiement et la génération de revenus ; en termes d’échelle, ils servent des centaines de millions de personnes, et leur volume de compensation sur la blockchain a dépassé celui de Visa et Mastercard réunis.
Les stablecoins ne sont pas seulement des dollars sur la blockchain, mais aussi des banques sur la blockchain.
I. Les stablecoins restructurent les comptes bancaires
1.1 Les quatre fonctions et les quatre lacunes des comptes bancaires
Avant de parler de stablecoins, il nous faut d'abord répondre à une question fondamentale : quelle est la fonction essentielle d'un compte bancaire ?
Les fonctions de la monnaie peuvent se résumer en trois points : réserve de valeur, moyen d’échange et unité de compte. Un compte bancaire complet, quant à lui, ajoute les services suivants à ces trois fonctions :
Réserve de valeur : Protection du patrimoine en monnaie fiduciaire, maintien de la liquidité et facilitation de l'accès.
Paiement et règlement : le transfert de fonds entre particuliers, entreprises et institutions pour finaliser des transactions commerciales.
Génération de revenus : Générer des rendements supplémentaires grâce aux intérêts sur les dépôts, aux produits de gestion de patrimoine ou aux services de prêt.
Constitution d'un historique de crédit : Un score de crédit est généré à partir de l'historique du compte afin de faciliter l'accès aux prêts et aux services financiers.
Cependant, ce système présente des défauts structurels.
Les barrières géographiques font qu'environ 1,3 milliard de personnes dans le monde restent « non bancarisées », exclues du système financier moderne pour des raisons telles que l'absence de documents d'identité, le fait de vivre dans des zones non couvertes par les agences bancaires ou le non-respect des exigences minimales de dépôt.
Le problème d'efficacité réside dans le fait qu'un virement bancaire international standard sur le réseau SWIFT implique trois à quatre intermédiaires : la banque émettrice, les banques intermédiaires et la banque destinataire. Chaque intermédiaire peut potentiellement engendrer des retards et des frais cumulatifs, ce qui porte le délai de réception global à 2 à 5 jours ouvrables, avec des frais généralement compris entre 3 % et 8 %. De plus, les chambres de compensation du système bancaire mondial (telles que Fedwire à la Réserve fédérale et TARGET2 en Europe) sont soumises à des horaires d'ouverture et ne fonctionnent pas les jours fériés.
1.2 Règlement de second niveau, fonctionnement 24h/24 et 7j/7 : les stablecoins réécrivent les règles bancaires.
Les stablecoins mettent en œuvre les trois fonctions essentielles des comptes bancaires sur la blockchain et surmontent systématiquement les limitations susmentionnées des banques traditionnelles :
Les banques traditionnelles sont limitées par la géographie et l'identité, tandis que les stablecoins ne nécessitent qu'une connexion internet et sont déjà présents dans plus de 150 pays.
Le délai de règlement a été réduit de 1 à 5 jours ouvrables à quelques secondes, soit 100 à 500 fois plus rapide.
Les banques traditionnelles sont limitées par les jours ouvrables et les fuseaux horaires, tandis que les stablecoins fonctionnent 24h/24 et 7j/7.
Les frais de transaction transfrontaliers ont été réduits de 3 % à 8 % à moins de 0,1 %, soit une diminution de 90 % à 99 %.
Les contrats intelligents permettent aux stablecoins de s'exécuter automatiquement sans intervention humaine.
Auditabilité publique sur la chaîne, coûts de confiance quasi nuls.
Aucune pièce d'identité ni justificatif de domicile n'est requis ; une adresse de portefeuille suffit pour ouvrir un compte.
La programmabilité est particulièrement cruciale. Les virements bancaires traditionnels sont des transferts de fonds ponctuels et statiques. Les comptes en stablecoins, grâce aux contrats intelligents, permettent de :
Paiement conditionnel : « Les fonds sont automatiquement débloqués une fois que l'utilisateur a terminé la vérification de la tâche. »
Virements automatiques réguliers : prélèvements sur salaire ou abonnements ne nécessitant aucune intervention manuelle.
Règlement atomique multipartite : plusieurs transactions peuvent réussir simultanément ou être annulées simultanément, éliminant ainsi totalement le risque de règlement.
Finance composable : les soldes de stablecoins peuvent être utilisés directement pour accéder aux protocoles DeFi et générer automatiquement des intérêts.
Les limites de la programmabilité ne cessent de s'étendre. Auparavant, la gestion des clés privées constituait un obstacle pour les utilisateurs. Avec l'avènement de l'abstraction de compte (ERC-4337), ces derniers peuvent se connecter à leurs portefeuilles via leur adresse e-mail ou leurs comptes de réseaux sociaux, s'affranchissant ainsi de la nécessité de saisir des phrases mnémoniques. L'architecture basée sur l'intention va encore plus loin : l'utilisateur déclare simplement « Je veux payer X à Y », et le système sélectionne automatiquement le chemin optimal, sans tenir compte des détails tels que les frais inter-chaînes et les frais de gaz. Les paiements programmables se transforment ainsi d'un outil réservé aux développeurs en un système de paiement intelligent accessible à tous.
La programmabilité est un atout majeur qui permet aux stablecoins de surpasser les comptes bancaires. Un compte monétaire capable de s'exécuter automatiquement, de se compenser automatiquement et de fonctionner selon des règles prédéfinies possède une valeur intrinsèque bien supérieure à celle de tout produit bancaire traditionnel.
Les comptes bancaires étaient les conteneurs financiers du XXe siècle, tandis que les adresses de stablecoins sont les nœuds financiers programmables du XXIe siècle.
II. Les trois rôles des stablecoins dans l'économie crypto
Si l'on compare le système crypto-financier à une ville, le Bitcoin représente les réserves d'or de la ville, Ethereum son infrastructure informatique de base et les stablecoins la monnaie en circulation, le sang qui permet à l'ensemble du système économique de fonctionner.
2.1 Les stablecoins servent de référence de prix pour les économies sur la chaîne.
La quasi-totalité des paires de trading, des contrats dérivés et des produits de prêt sur le marché des cryptomonnaies utilisent les stablecoins comme étalon de prix.
Bitcoin et Ethereum présentent une volatilité des prix extrêmement élevée. Le prix d'Ethereum a chuté de près de 4 000 $ à environ 900 $ en un an, en 2022, soit une fluctuation de plus de 75 %. La tarification des produits de prêt basés sur des actifs aussi volatils rend la gestion des risques extrêmement difficile. À l'inverse, les stablecoins offrent une « mesure de valeur » unique intégrée à la blockchain, permettant la tarification des options, la définition des seuils de liquidation et le calcul des marges.
Prenons l'exemple du protocole de prêt DeFi Aave : plus de 65 % de la valeur totale bloquée (TVL) de ses garanties et plus de 75 % de sa demande de prêt sont libellés en stablecoins. Sans stablecoins, le fonctionnement des prêts DeFi serait quasiment impossible.
2.2 Les stablecoins représentent 70 % des transferts sur la chaîne et constituent le principal canal de paiement sur la chaîne.
Sur les plateformes d'échange décentralisées (DEX), les paires de stablecoins (comme USDC/USDT et USDC/DAI) représentent généralement entre 40 % et 60 % du volume total des transactions. En effet, lorsqu'ils modifient leur allocation d'actifs, les utilisateurs doivent généralement convertir leurs avoirs en stablecoins avant de poursuivre leurs opérations, ce qui fait des stablecoins la monnaie intermédiaire la plus fréquemment utilisée dans l'écosystème crypto.
Dans l'écosystème inter-chaînes, les stablecoins occupent une place centrale. D'importants flux de fonds entre plusieurs chaînes, dont Ethereum, BNB Chain, Polygon, Solana et Arbitrum, sont facilités par le pontage de stablecoins. De 2024 à 2025, le volume de ces transactions a continué de croître, des protocoles comme Circle CCTP et LayerZero traitant des milliards de dollars de transferts inter-chaînes chaque mois. Circle CCTP (Cross-Chain Transfer Protocol) permet de brûler des USDC sur la chaîne source et d'en créer de nouveaux sur la chaîne cible, offrant ainsi une interopérabilité native sans intermédiaire. Les protocoles d'interopérabilité complète comme LayerZero permettent aux stablecoins de circuler de manière uniforme entre plusieurs chaînes, réduisant ainsi la fragmentation de la liquidité. Ces solutions améliorent directement l'utilisation des stablecoins : les utilisateurs n'ont plus besoin de détenir des USDC séparément sur chaque chaîne, et la latence et le slippage des transferts inter-chaînes sont considérablement réduits.
Données clés : Les stablecoins représentent plus de 70 % du total des transactions sur la blockchain, dépassant largement les 15 % du Bitcoin et les 8 % de l’Ethereum. Les stablecoins sont devenus le principal moyen de paiement dans l’écosystème blockchain.
2.3 Les stablecoins sont le pilier central de la liquidité DeFi.
Dans le domaine des stratégies de rendement, les stablecoins sont les actifs les plus productifs. Les détenteurs de stablecoins peuvent les déposer sur des plateformes comme Compound, Aave et Curve pour obtenir un rendement annualisé d'environ 3 % à 15 %, sans risque de change.
Cette caractéristique confère aux stablecoins le statut d'« actifs financiers productifs » et non plus de simples « réserves de valeur » : ils maintiennent une valeur stable tout en générant activement des rendements. Fonctionnant sur le même principe que l'épargne bancaire traditionnelle, mais au sein d'un cadre ouvert et sans autorisation à l'échelle mondiale, les détenteurs peuvent obtenir des rendements sur la blockchain sans s'exposer au risque de change.
MakerDAO en est un parfait exemple. Ce protocole de stablecoin décentralisé maintient une offre d'environ 8,5 milliards de dollars en DAI et alloue ses réserves à des actifs du monde réel tels que des obligations du Trésor américain, créant ainsi une gestion de bilan de type « banque centrale on-chain ».
Le Bitcoin est de l'or numérique, Ethereum est un ordinateur mondial et les stablecoins constituent le système monétaire lui-même, basé sur la blockchain.
L'intégration de fonctions de stockage, de paiement et de rendement rend les stablecoins fonctionnellement équivalents aux comptes bancaires.
III. Quatre types d'ancrages de stablecoins et le modèle de triple fiducie
Les stablecoins ne reposent pas sur une architecture technologique unique, mais représentent plutôt les diverses explorations de l'humanité sur la manière de « créer une monnaie fiable dans le monde numérique ». Derrière chaque conception différente se cache une philosophie monétaire et une hypothèse de confiance différentes.
Cryptomonnaies adossées à des monnaies fiduciaires (USDT, USDC) : réserves de monnaie fiduciaire 1:1, la confiance provient d'institutions centralisées, grande stabilité et forte liquidité, mais sont confrontées à des risques de centralisation et à une pression réglementaire.
Algorithmique (effondrement de l'UST, Frax hybride) : Régulation algorithmique/hybride, la confiance provient du code et des mécanismes, visant la décentralisation, mais il existe un risque de défaillance des mécanismes.
Actifs réels adossés à des actifs réels (USDM, sFRAX) : indexés sur les obligations d'État/actifs réels, la confiance provient de la valeur de l'actif, offrant à la fois des rendements et une protection contre l'inflation, mais la liquidité de l'actif est à risque.
Métaux précieux (PAXG, DGX) : Réserves physiques d'or, actifs de confiance basés sur un consensus mondial, valeur indépendante du crédit national et liquidité relativement limitée.
3.1 L'USDT et l'USDC représentent 86 % de la capitalisation boursière, les titres adossés à des monnaies fiduciaires étant les plus courants.
L'USDT (Tether) et l'USDC (Circle) dominent actuellement le marché des stablecoins, avec une capitalisation boursière combinée dépassant 260 milliards de dollars, soit environ 86 % de la capitalisation totale de ce marché. L'USDT détient environ 60 % des parts de marché et l'USDC environ 25 %. Qui contrôle l'unité de compte sur la blockchain contrôle l'économie de cette dernière ; la domination des stablecoins libellés en dollars américains signifie que le dollar est devenu de facto la « monnaie de réserve sur la blockchain ».
Leur principe de fonctionnement est simple : pour chaque USDT ou USDC émis, l’émetteur doit détenir un montant équivalent en dollars américains (ou en équivalents de dollars, comme des obligations du Trésor à court terme) sur un compte bancaire à titre de réserves. La confiance des utilisateurs dans les stablecoins repose en fin de compte sur leur confiance dans l’institution émettrice, convaincue que Tether ou Circle détient des réserves suffisantes et peut rembourser intégralement les utilisateurs lorsqu’ils souhaitent échanger leurs cryptomonnaies.
Analyse de cas approfondie : Le jeu réglementaire de Tether (USDT).
Tether était autrefois l'entité la plus opaque du marché des cryptomonnaies. En 2021, le bureau du procureur général de New York a conclu un accord avec Tether, qui a payé une amende de 18,5 millions de dollars et a reconnu avoir détourné des actifs de réserve pour couvrir les pertes de la plateforme d'échange Bitfinex.
Par la suite, Tether a considérablement amélioré la transparence de ses réserves, en transférant une part importante de celles-ci de titres de créance négociables vers des titres du Trésor américain et en instaurant un mécanisme de certification trimestrielle. Toutefois, la controverse persiste : les certifications de Tether sont délivrées par des cabinets d’audit tels que BDO, au lieu de faire l’objet d’un audit complet par les « Big Four », ce qui amène certains acteurs du marché à douter de l’intégrité et de la capacité de rachat de ses réserves. Les exigences réglementaires de plusieurs États américains et les obligations de conformité prévues par le règlement européen MiCA limitent également les activités de Tether.
Paradoxalement, ce sont précisément ces crises et ces incertitudes qui ont renforcé Tether : la gestion des réserves s’est améliorée et le crypto-monnaie est devenu un acheteur majeur sur le marché des bons du Trésor américain (ses avoirs ont même dépassé ceux de nombreux États souverains). L’USDT demeure la cryptomonnaie la plus échangée au monde, avec un volume de transactions quotidien dépassant les 60 milliards de dollars, surpassant ainsi le Bitcoin.
3.2 Les stablecoins algorithmiques survivants après l'effondrement de Luna
Les stablecoins algorithmiques reposent sur la philosophie de conception la plus radicale : remplacer les institutions centrales par du code et des incitations économiques afin de maintenir automatiquement la stabilité des prix. Il s’agit de l’expérience ultime visant à déterminer si une monnaie peut être totalement déconnectée de la confiance.
En mai 2022, l'écosystème Terra/Luna s'est effondré, marquant l'échec le plus retentissant à ce jour dans le domaine des stablecoins algorithmiques. L'UST (TerraUSD) a chuté de 1 $ à zéro en une semaine seulement, entraînant une perte d'environ 60 milliards de dollars de capitalisation boursière et déclenchant un krach boursier sans précédent pour l'ensemble du marché des cryptomonnaies.
Cet échec n'a toutefois pas mis fin à l'exploration des stablecoins algorithmiques. Le mécanisme hybride de Frax Finance (collatéralisation partielle + algorithme partiel) a démontré une plus grande stabilité après le krach de Luna et a introduit une garantie en actifs réels (RWA), formant une architecture de « fiducie à plusieurs niveaux ». Le LUSD de Liquity, quant à lui, utilise une surcollatéralisation en ETH et un mécanisme de liquidation, ce qui en fait un stablecoin à base de collatéralisation plutôt que purement algorithmique ; il est resté stable lors du test de résistance de 2022.
Leçons du marché :
L'échec des stablecoins algorithmiques nous enseigne une leçon importante : la stabilité d'une monnaie ne peut être garantie uniquement par des calculs mathématiques ; elle requiert également un adossement à des actifs réels ou à des institutions de confiance en dernier recours. Les stablecoins purement algorithmiques (sans adossement à des actifs réels) ont été rejetés par le marché ; les futurs stablecoins décentralisés ne pourront être que des solutions hybrides.
3.3 Piste RWA : Tokenisation des obligations d’État et des stablecoins à intérêt
Les stablecoins adossés à des actifs réels (RWA) sont actuellement le secteur le plus prisé des institutions. Leur principe consiste à numériser des actifs de qualité du monde réel (obligations du Trésor américain, obligations d'entreprises, immobilier, matières premières) et à créer des stablecoins à rendement négociables sur la blockchain.
MakerDAO est un pionnier du secteur des actifs pondérés en fonction du monde réel (RWA). La société détient environ 1 milliard de dollars d'actifs RWA, principalement en obligations du Trésor américain à court terme, ce qui garantit la stabilité du DAI et permet aux détenteurs de DAI de bénéficier indirectement des rendements des bons du Trésor.
Les produits RWA courants diffèrent par leur mécanisme.
Ondo OUSG est indexé sur un ETF d'obligations du Trésor à court terme, avec un rachat sur une base T+1 et des rendements reflétés par le biais d'un réajustement du token ; BlackRock BUIDL est indexé sur un fonds monétaire institutionnel en dollars américains, tokenisé par Securitize, avec des rendements composés quotidiennement et un rachat effectué par destruction sur la chaîne et rachat hors chaîne.
Le fonds Franklin Templeton BENJI est indexé sur le fonds monétaire FOBXX, avec un mécanisme similaire à celui de BUIDL. Chacun de ces trois fonds présente des atouts spécifiques en termes de rapidité de rachat, de disponibilité sur la blockchain et de montant d'investissement minimum, répondant ainsi aux besoins de différentes institutions et particuliers.
L'USDY d'Ondo est encore plus simple : détenir de l'USDY équivaut à détenir les droits de rendement sur les obligations du Trésor américain à court terme, avec des intérêts qui s'accumulent automatiquement chaque jour. Le TAEG est d'environ 5 % à 5,5 % (indexé sur le taux directeur de la Réserve fédérale), offrant un rendement réel tout en garantissant la stabilité des prix.
3.4 Stablecoins or : Liquidité et fragmentation sur la blockchain
Les stablecoins en métaux précieux peuvent être décrits comme un « retour à l'histoire » : numériser l'or, la réserve de valeur la plus reconnue depuis des milliers d'années, et lui conférer une liquidité instantanée sur la blockchain.
Paxos Gold (PAXG) est actuellement le plus important stablecoin adossé à l'or. Chaque jeton représente une once d'or physique stockée dans un coffre-fort londonien. Les détenteurs de PAXG possèdent l'or lui-même et peuvent l'échanger à l'échelle mondiale à tout moment, sans transport physique ni accès aux marchés de matières premières.
L'importance profonde des stablecoins en métaux précieux réside dans la résolution du problème de liquidité de l'or. Les difficultés liées à l'investissement traditionnel dans l'or sont les suivantes : faible liquidité (les transactions importantes nécessitent l'intervention d'intermédiaires), livraison complexe (l'or physique requiert transport et stockage) et divisibilité imparfaite (il est impossible d'acheter ne serait-ce que 0,001 once d'or). La technologie blockchain permet à l'or d'atteindre une divisibilité et une liquidité quasi parfaites, permettant ainsi aux utilisateurs de détenir l'équivalent de 1 $ en PAXG et de l'échanger à tout moment et n'importe où.
L'émergence des stablecoins en métaux précieux est l'hommage le plus profond que la blockchain rende à l'histoire de la monnaie humaine, en faisant revivre l'étalon-or, mort depuis des décennies, sous une forme totalement nouvelle dans le monde numérique.
3.5 Un modèle de triple confiance pour les institutions, les actifs et les algorithmes
Pour comprendre l’importance des stablecoins, il faut d’abord répondre à une question plus fondamentale : comment se crée la confiance dans la monnaie ?
Le système monétaire humain a traversé trois ères de confiance :
L'ère de la confiance dans les biens matériels (3000 av. J.-C. - 1971) : La valeur de la monnaie découle de ses propriétés physiques : la rareté et la stabilité chimique de l'or, la malléabilité et la valeur industrielle de l'argent. Cette confiance est inhérente à la matière elle-même et ne requiert aucune validation institutionnelle.
L'ère de la confiance institutionnelle (de l'effondrement du système de Bretton Woods en 1971 à nos jours) : la monnaie s'est détachée de l'or et est désormais indexée sur la solvabilité des États. La valeur du dollar américain repose sur la promesse du gouvernement américain de rembourser ses dettes en dollars. Cette confiance est fortement tributaire de la stabilité politique et de la vigueur économique.
L'ère de la confiance algorithmique (de la naissance du Bitcoin en 2008 à nos jours) : la valeur d'une monnaie repose sur la vérifiabilité de son code et l'immuabilité de ses règles. La confiance accordée au Bitcoin ne repose pas sur une promesse gouvernementale, mais sur la conviction que « les mathématiques ne mentent pas et les algorithmes ne corrompent pas ».
Les stablecoins incarnent simultanément trois modèles de confiance.
Les fiducies institutionnelles basées sur la confiance (telles que l'USDC et l'USDT) reposent sur le crédit et la conformité de l'institution émettrice, sont très stables et faciles à réglementer, mais présentent des points de défaillance uniques et des risques de centralisation.
Les produits fiduciaires adossés à des actifs (tels que PAXG et USDM) sont ancrés à la valeur intrinsèque d'actifs du monde réel et résistent aux risques politiques, mais sont affectés par les fluctuations du prix des actifs.
Les systèmes de confiance basés sur des algorithmes (tels que DAI et FRAX) reposent sur la vérifiabilité des règles de code et sont totalement décentralisés, mais la conception de leur mécanisme est complexe et leur tolérance aux pannes est faible.
En réalité, ces trois modèles sont intimement liés. Bien que le DAI soit qualifié de stablecoin décentralisé, ses réserves contiennent déjà une quantité importante d'USDC (confiance institutionnelle) et de RWA (confiance sur les actifs) ; l'USDC, bien qu'émis de manière centralisée, fonctionne sur Ethereum (confiance algorithmique), et ses réserves peuvent être vérifiées par des audits sur la blockchain (confiance sur les actifs).
Les stablecoins les plus compétitifs sont souvent une combinaison organique de trois modèles de confiance. Une source de confiance unique est à la fois source d'efficacité et source de vulnérabilité.
3.6 Le jeu entre monnaie privée et souveraineté nationale
L’essor des stablecoins remet en question une hypothèse jusque-là incontestée : celle selon laquelle la monnaie doit être émise par un monopole d’État.
Dans le cadre de l'économie moderne, la souveraineté monétaire est une composante essentielle de la souveraineté nationale. Maîtriser la masse monétaire, c'est maîtriser l'inflation, le chômage, l'expansion du crédit, voire les cycles politiques. Historiquement, toute circulation massive de monnaie privée a été, d'une manière ou d'une autre, réprimée par l'État : les États-Unis ont interdit la possession privée d'or en 1934, et le projet Libra de Facebook a échoué sous la pression des autorités de régulation en 2019.
Cependant, la nature décentralisée des stablecoins rend leur suppression difficile. L'USDT, sans être adossé à aucun État, est devenu l'alternative au dollar la plus utilisée au quotidien dans des dizaines de pays à travers le monde. Il s'agit d'un phénomène monétaire inédit : une monnaie mondiale émise par des institutions privées, circulant hors des frontières nationales et adoptée spontanément par des centaines de millions de personnes.
Les stablecoins ont relancé une question ancestrale : qui devrait créer la monnaie ? L'État, le marché ou un algorithme ?
La coexistence de modèles de confiance institutionnels, d'actifs et algorithmiques reflète la diversification des « comptes bancaires mondiaux ».
IV. D’où provient la demande mondiale de stablecoins ?
L'essor des stablecoins n'est ni le fruit d'une stratégie délibérée, ni d'une impulsion réglementaire, ni même un simple phénomène de niche. Des centaines de millions d'utilisateurs à travers le monde, confrontés à des difficultés concrètes, ont fait le choix de les adopter. Les transferts de fonds constituent le « cheval de Troie » qui a propulsé les stablecoins dans le grand public : lorsque des centaines de millions de foyers utilisent les stablecoins pour recevoir leurs salaires et les transferts d'argent, toute interdiction réglementaire se heurte à des difficultés d'application – il est impossible d'empêcher les gens de recevoir un paiement.
4.1 Les stablecoins sont un outil de survie lorsque la monnaie locale s'effondre.
Dans un café de Buenos Aires, les prix des sandwichs sont mis à jour chaque semaine. Le propriétaire accepte les pesos, mais garde le dollar à l'esprit ; lorsqu'un client paie en USDT, il consulte immédiatement le taux de change sur son téléphone avant de valider la transaction. Cette scène se répète régulièrement au Venezuela, en Argentine, au Zimbabwe, en Turquie et au Liban : les monnaies locales se déprécient rapidement, érodant à vue d'œil le patrimoine des habitants. Les stablecoins (principalement l'USDT) ne servent pas à la spéculation, mais à la survie. Les résidents les utilisent pour protéger leur patrimoine ; les commerçants pour se prémunir contre la dépréciation de leur monnaie ; et les travailleurs frontaliers pour transférer leurs revenus à l'étranger en toute sécurité.
Étude de cas : La crise du peso argentin et la transformation de l'USDT
En 2023, le taux d'inflation en Argentine a dépassé les 200 %, et le taux de change du « dollar bleu » — entre les taux officiels et parallèles du peso et du dollar américain — a même franchi la barre des 100 %. Pour les Argentins ordinaires, détenir des pesos entraînait une dévaluation rapide de leur patrimoine. Le contrôle des changes était extrêmement strict ; les résidents ordinaires ne pouvaient acheter que 200 dollars par mois au taux de change officiel, une somme largement insuffisante pour faire face à l'inflation.
De ce fait, l'USDT est devenu le « dollar parallèle » de l'Argentine : les commerçants acceptent les cotations en USDT, les transactions immobilières sont libellées en USDT et même une partie des salaires est versée en USDT. Les données de Chainalysis montrent que l'Argentine figurait parmi les pays ayant connu la plus forte croissance en matière d'adoption des stablecoins au niveau mondial en 2023.
Le choix de l'USDT par les Argentins s'explique par une logique implacable : le contrôle officiel des changes limite les achats mensuels de devises à 200 $, ce qui ne permet pas de se prémunir contre l'inflation ; quant au « dollar bleu » du marché noir, il offre certes un accès à davantage de dollars, mais son taux de change est extrêmement volatil et le risque de contrepartie élevé. L'USDT contourne la réglementation bancaire grâce aux plateformes d'échange locales (Lemon, Buenbit) et aux échanges de pair à pair, et les transferts effectués sur la blockchain sont vérifiables et inaltérables. Dès lors que les commerçants commencent à accepter les cotations en USDT, l'effet de réseau encourage davantage de personnes à en détenir et à l'utiliser, créant ainsi un cercle vertueux.
Après l'entrée en fonction de Millais en décembre 2023, l'Argentine a entamé des discussions sur la dollarisation, notamment sur la fermeture de la banque centrale et l'adoption du dollar américain comme monnaie légale. Avant même la mise en œuvre officielle de la dollarisation, le dollar américain (USDT) était déjà devenu une alternative de facto au dollar : certaines entreprises l'utilisaient pour verser les salaires et les transactions immobilières étaient réglées en USDT afin de contourner le contrôle des changes.
4.2 Les coûts des transferts de fonds sont passés de 8 % à moins de 0,1 %, les stablecoins réécrivant les règles.
Sur un marché de la périphérie de Lagos, une vendeuse de légumes reçoit chaque mois de l'argent de son frère londonien. Auparavant, les transferts transitaient par Western Union, engendrant des frais de 12 £ et un délai de traitement de quatre jours. Elle devait prendre congé pour aller le récupérer en ville, ce qui augmentait ses frais de déplacement. La semaine dernière, son frère a opté pour Yellow Card : elle a scanné un QR code avec son téléphone dans une petite boutique près du marché, et les nairas sont arrivés sur son compte dix minutes plus tard, pour des frais inférieurs à 1 $. Elle ignorait tout de la blockchain ; elle savait seulement que l'argent était arrivé.
Les données confirment cette tendance. Les transferts de fonds internationaux dépassent 800 milliards de dollars par an, dont une part importante est destinée aux pays en développement. Les Philippines, le Mexique, le Nigéria et l'Inde sont les principaux pays bénéficiaires de ces transferts, où les frais traditionnels varient généralement de 5 % à 10 %. Les données montrent que les coûts des transferts traditionnels le long du corridor Royaume-Uni-Nigéria sont d'environ 5 % à 8 %, soit 50 à 80 dollars de frais pour un transfert de 1 000 dollars, avec un délai de 3 à 5 jours ouvrables. Grâce aux stablecoins et à des plateformes comme Yellow Card et Conduit, le même transfert peut être effectué en moins de 10 minutes pour des frais inférieurs à 1 dollar.
Le mécanisme de Yellow Card est simple : les expéditeurs achètent des USDT au Royaume-Uni en utilisant des livres sterling et les envoient au portefeuille du destinataire au Nigeria via un transfert sur la blockchain. Le destinataire peut ensuite échanger les USDT contre des nairas auprès des agents ou via l’application Yellow Card. Les transferts de fonds traditionnels comportent quatre étapes : la banque émettrice, SWIFT, une banque intermédiaire et la banque destinataire, chacune engendrant des frais et des délais. Les transferts en stablecoins décomposent le processus « USD → Naira » en « USD → USDT (sur la blockchain) → Naira », réduisant considérablement le nombre d’étapes intermédiaires. La Banque centrale du Nigeria a interdit aux banques de fournir des services aux entreprises de cryptomonnaies en 2021, puis a assoupli cette interdiction en 2023. Bien que la position réglementaire concernant les stablecoins reste floue, leur adoption par le public est déjà considérable.
Si le coût moyen des transferts de fonds internationaux tombait en dessous de 3 % des Objectifs de développement durable des Nations Unies, les travailleurs des pays en développement économiseraient plus de 40 milliards de dollars par an. Les stablecoins représentent de loin la voie technologique la plus prometteuse pour atteindre cet objectif. Il ne s'agit pas d'une expérience menée par des passionnés d'informatique, mais d'un choix éclairé opéré par des centaines de millions de personnes.
4.3 Recevoir des paiements internationaux à partir d'une seule adresse de portefeuille
Un freelance d'Asie du Sud-Est vient de recevoir le dernier paiement d'un client new-yorkais. L'argent est arrivé en 10 secondes, avec des frais inférieurs à un dollar. S'il avait utilisé PayPal, le transfert aurait pris trois jours et la plateforme aurait prélevé une commission de 5 %. Il n'avait jamais rencontré le client et n'avait besoin que de son adresse de portefeuille électronique, sans avoir besoin de ses coordonnées bancaires. L'économie numérique mondiale a créé des centaines de millions de freelances, de télétravailleurs et de créateurs de contenu numérique, et la difficulté de recevoir des paiements transfrontaliers est un problème récurrent pour eux. PayPal est indisponible ou applique des frais exorbitants dans de nombreux pays, les virements bancaires internationaux sont complexes et coûteux, et les paiements en espèces sont tout simplement impossibles dans le cadre des services numériques.
Les stablecoins offrent une solution idéale pour ce groupe : une seule adresse de portefeuille crypto permet de recevoir des paiements internationaux à des frais extrêmement bas et instantanément. Des plateformes comme Deel et Bitwage ont commercialisé le paiement des salaires en stablecoins, au service de centaines de milliers de travailleurs indépendants dans le monde entier. Les indépendants n’ont plus besoin de dépendre de PayPal ou des banques traditionnelles ; les employeurs, quant à eux, réduisent leurs coûts de paie internationaux et accélèrent les règlements.
L'essor des stablecoins est un pur exemple de démocratie de marché ; les utilisateurs ont voté avec leurs pieds, choisissant un système monétaire plus rapide, moins cher et plus ouvert.
Cette adoption par la base constitue la validation de marché la plus convaincante des « comptes bancaires mondiaux ».
V. Taille et tendances du marché mondial des stablecoins
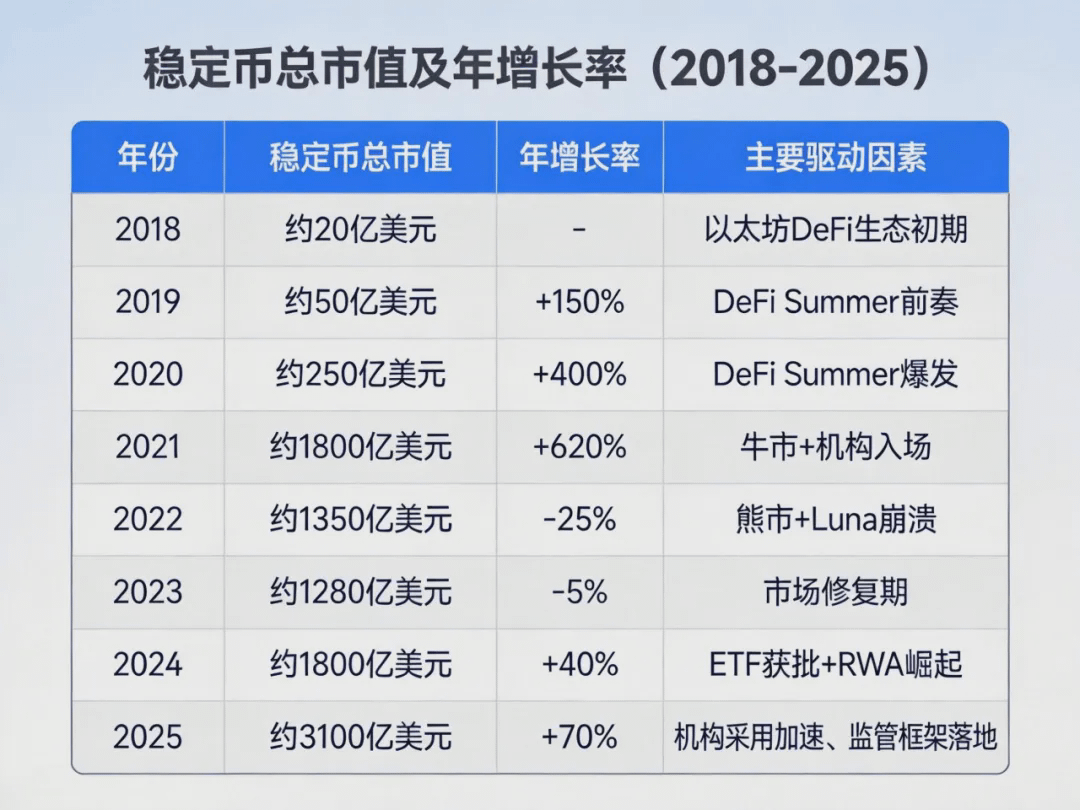
Les stablecoins affichent une croissance rarement égalée dans l'histoire des cryptomonnaies. Leur capitalisation boursière, inférieure à 2 milliards de dollars en 2018, devrait dépasser les 310 milliards de dollars fin 2025, soit une multiplication par plus de 150 en sept ans.
5.1 35 000 milliards de dollars de règlements sur la blockchain : les stablecoins dépassent Visa
Le volume annuel des transactions on-chain des stablecoins avoisine les 35 000 milliards de dollars, dépassant le volume combiné de Visa et Mastercard – un point souvent négligé. Il est important de noter que les données relatives aux stablecoins concernent le volume des transactions on-chain, incluant les dépôts et retraits sur les plateformes d'échange centralisées (CEX), les ponts inter-chaînes et les flux de fonds DeFi, ce qui ne correspond pas exactement au volume des transactions de paiement de détail de Visa. Cependant, son ampleur a atteint le niveau d'une infrastructure de paiement traditionnelle. Visa a mis 60 ans à atteindre cette envergure, tandis que les stablecoins y sont parvenus en moins de 10 ans. La raison principale est que les transactions on-chain fonctionnent 24 h/24 et 7 j/7, sans intermédiaires ni SWIFT, ce qui rend le coût marginal de mise à l'échelle bien inférieur à celui des réseaux de cartes bancaires traditionnels.
5.2 BlackRock, PayPal et Stripe entrent sur le marché, accélérant l'institutionnalisation.
Le jour du lancement de BUIDL de BlackRock, les gestionnaires de trésorerie de Wall Street ont pu, pour la première fois, allouer des rendements de bons du Trésor américain sur la blockchain. Nul besoin de comprendre les contrats intelligents : ils pouvaient simplement acheter du BUIDL comme un fonds monétaire. Au moment du rachat, les actifs étaient détruits sur la blockchain et les fonds restitués à leurs comptes bancaires. La frontière entre la finance traditionnelle et les actifs numériques s'est alors officiellement estompée.
En 2025, l'institutionnalisation des stablecoins va s'accélérer considérablement :
BlackRock a lancé le fonds BUIDL, tokenisant des obligations du Trésor américain. Avec plus de 2 milliards de dollars d'actifs sous gestion, il figure parmi les plus importants fonds monétaires RWA on-chain au monde. Le mécanisme BUIDL fonctionne ainsi : les investisseurs achètent des tokens BUIDL sur la blockchain, détenant indirectement des parts du BlackRock USD Institutional Money Market Fund. Les actifs de ce fonds sont composés d'obligations du Trésor américain à court terme, d'accords de rachat et de liquidités, les rendements quotidiens étant automatiquement capitalisés et intégrés à la valeur du token. Lors du rachat, les investisseurs détruisent leurs tokens BUIDL sur la blockchain, et Securitize transfère les dollars correspondants sur leur compte bancaire. Ce modèle « détention sur la blockchain, rachat hors chaîne » permet aux fonds institutionnels traditionnels d'accéder aux produits de rendement on-chain en toute conformité. BUIDL est désormais disponible sur sept blockchains, dont Ethereum, Solana et Polygon.
Le lancement par PayPal du PYUSD, qui combine sa base de 200 millions d'utilisateurs avec un stablecoin, marque une étape importante vers l'adoption des stablecoins par les principaux géants des paiements.
Stripe a rouvert sa fonctionnalité de paiement en cryptomonnaie et a acquis Bridge, une société d'infrastructure de stablecoins, réalisant ainsi la plus importante acquisition de l'histoire des cryptomonnaies pour 1,1 milliard de dollars.
Visa et Mastercard étendent leur programme pilote de règlement en stablecoins, en ajoutant l'USDC aux options de règlement pour les commerçants.
Analyse des tendances :
L'entrée en fonction des institutions marque la transition officielle des stablecoins, passant du statut d'« expériences dans le monde des cryptomonnaies » à celui d'« infrastructure financière traditionnelle ».
Les investisseurs institutionnels peuvent désormais allouer légalement des produits de rendement on-chain ; la finance traditionnelle accède à la transformation numérique ; et l'arrivée de PayPal et Stripe a fait des paiements en stablecoins l'option par défaut pour les utilisateurs ordinaires.
Les données relatives à l'ampleur et à l'adoption de ce phénomène montrent que la « banque mondiale » n'est plus un concept, mais une réalité bien concrète.
VI. Jeu réglementaire et institutionnalisation des stablecoins
Les innovations financières de rupture attirent toujours la réglementation. Pour les stablecoins, la réglementation représente à la fois un défi et une étape inévitable vers leur adoption généralisée.
6.1 Voies réglementaires différenciées : ouverture prudente, adoption proactive et voies alternatives
Les principales économies mondiales réagissent de différentes manières à la montée en puissance des stablecoins :

6.2 La hausse des coûts de mise en conformité accélère l'entrée des institutions
La réglementation présente deux aspects au marché des stablecoins : elle augmente les coûts de conformité et restreint l’espace pour l’innovation, mais elle offre également une sécurité juridique à l’entrée des institutions, ce qui peut attirer des fonds plus importants.
Prenons l'exemple du règlement européen MiCA : Circle a obtenu l'une des premières licences EMT de l'UE, clarifiant ainsi la conformité de l'USDC sur le marché européen. Cette obtention a permis aux banques et établissements de paiement européens traditionnels d'accéder légalement à l'USDC pour la première fois, favorisant son expansion rapide en Europe.
La principale controverse entourant la réglementation des stablecoins réside dans le choix de les intégrer au cadre réglementaire monétaire existant (réglementation bancaire) ou de les légiférer en tant que classe d'actifs entièrement nouvelle. Les différentes options auront un impact considérable sur leur développement. Une fois le cadre réglementaire établi, les entreprises conformes pourront accéder légalement au marché ; les utilisateurs bénéficieront d'une meilleure protection de leurs droits ; et les innovateurs devront trouver un équilibre entre conformité et innovation.
Tendance clé : Malgré les différences d’approches réglementaires entre les pays, un consensus se dessine : les stablecoins seront réglementés, et non interdits. La réglementation n’éliminera pas les stablecoins ; elle accélérera leur institutionnalisation, aboutissant à terme à la coexistence de marchés « conformes » et « non réglementés ». Les premiers s’adresseront aux utilisateurs financiers traditionnels, tandis que les seconds continueront d’opérer dans des domaines non couverts par la réglementation, les deux coexistant à long terme.
6.3 Critiques de la BRI, du désancrage de l'USDC et du retrait de l'USDT de la liste de la MiCA.
Il convient également de souligner les critiques prudentes formulées par les régulateurs internationaux à l'égard des stablecoins. La compréhension de ces préoccupations contribue à une évaluation plus complète des limites et du potentiel des stablecoins en tant que « compte bancaire mondial ».
Critique de la BRI concernant le principe d’« unité monétaire » : Dans son Bulletin n° 73 de 2023, la Banque des règlements internationaux (BRI) a souligné que les monnaies privées circulant sous forme d’« instruments numériques au porteur », comme les stablecoins, peuvent enfreindre le principe d’« unité monétaire », qui stipule qu’il ne doit y avoir aucune fluctuation des taux de change entre les différentes formes de monnaie. La BRI a noté que les stablecoins s’étaient écartés du seuil de 1 dollar lors du krach de FTX et de l’incident de la Silicon Valley Bank, et que cette « quasi-unité monétaire » pourrait engendrer des frictions systémiques en période de tensions. La BRI a préconisé le remplacement des stablecoins par des « dépôts tokenisés » libellés en monnaie de banque centrale afin de préserver l’unité monétaire.
Le principe « Même activité, même risque, même réglementation » du CPMI : En 2022, le Comité sur les paiements internationaux et les infrastructures de marché (CPMI) et l’OICV ont publié des lignes directrices exigeant que les dispositifs de stablecoins d’importance systémique se conforment aux Principes relatifs aux infrastructures de marché financier (PFMI), à savoir « Même activité, même risque, même réglementation ». Cela signifie que si les stablecoins assument des fonctions de paiement et de règlement, ils seront soumis à des normes réglementaires comparables à celles des banques et des établissements de paiement.
Dépendance de l'USDC à la Silicon Valley Bank : En mars 2023, la Silicon Valley Bank (SVB) a fait faillite, et Circle détenait environ 3,3 milliards de dollars de réserves d'USDC auprès de cette banque. Suite à cette annonce, le cours de l'USDC a chuté à environ 0,88 $ en quelques heures, marquant ainsi sa plus forte dépendance historique. Bien que le gouvernement américain ait annoncé une protection totale des déposants dans les 48 heures et que l'USDC ait rapidement retrouvé son ancrage, cet événement a mis en lumière le risque de « point de défaillance unique » des stablecoins adossés à des monnaies fiduciaires : la faillite d'une banque centrale peut impacter directement la capacité de rachat des stablecoins.
L'impact réel de MiCA sur la structure du marché : suite à la mise en œuvre intégrale de la réglementation européenne MiCA, des plateformes d'échange comme Binance et Kraken ont retiré l'USDT de leur plateforme dans l'UE pour des raisons de conformité, ne conservant que les stablecoins disposant d'une licence EMT, tels que l'USDC et l'EUROe. Ce retrait était motivé par le fait que Tether, l'émetteur de l'USDT, n'avait pas sollicité de licence EMT dans l'UE. Si les plateformes continuaient à proposer l'USDT aux utilisateurs européens, elles enfreindraient les restrictions de MiCA relatives aux « stablecoins non autorisés ». Après ce retrait, la part de marché des stablecoins agréés, comme l'USDC et l'EUROe, a augmenté dans l'UE, et Circle a bénéficié d'un avantage concurrentiel. Certains utilisateurs ont continué à utiliser l'USDT via des VPN ou des entités hors UE, créant ainsi un arbitrage réglementaire. Cela montre que la réglementation a commencé à remodeler en profondeur le paysage du marché des stablecoins, et ne se limite plus à des principes de base.
Ces critiques et incidents sont justifiés et mettent en lumière les véritables vulnérabilités des stablecoins : points de défaillance uniques, réserves centralisées et arbitrage réglementaire. Cependant, l’expérience montre que la réglementation n’entrave généralement pas l’innovation, mais accélère plutôt sa différenciation : les zones conformes et les zones grises coexistent, les premières se généralisant tandis que les secondes persistent dans les interstices. La mise en œuvre du cadre réglementaire déterminera si les stablecoins peuvent passer du statut de plateformes « utilisables » à celui de plateformes « fiables » à l’échelle mondiale.
VII. Les stablecoins et le système financier Web3
Les stablecoins constituent le fondement monétaire du système financier Web3, qui vise à construire un nouveau type d'infrastructure financière mondialement ouverte, sans autorisation et hautement transparente.
7.1 Les 1,3 milliard de personnes non bancarisées pourraient être les premières à posséder des portefeuilles de stablecoins.
Dans une petite ville d'Afrique de l'Est, un homme qui n'avait jamais mis les pieds dans une banque possédait un smartphone et un compte M-Pesa, qu'il utilisait pour ses paiements et transferts quotidiens. L'année dernière, quelqu'un lui a suggéré d'échanger son solde M-Pesa contre des dollars américains et de le déposer sur une plateforme de cryptomonnaies générant des intérêts, où sa valeur augmenterait automatiquement chaque jour. Il a essayé et, en voyant les chiffres évoluer au fur et à mesure que l'argent arrivait, il a eu pour la première fois le sentiment d'être connecté aux « taux d'intérêt mondiaux ». Il n'aura peut-être jamais de compte bancaire traditionnel ; ce téléphone est son premier « compte bancaire mondial ».
Selon les données de la Banque mondiale, environ 1,3 milliard d'adultes dans le monde n'ont toujours pas de compte bancaire, principalement en Afrique subsaharienne, en Asie du Sud, en Asie du Sud-Est et en Amérique latine. Les conséquences directes de cette situation sont l'impossibilité d'obtenir des prêts, d'épargner et de participer aux activités économiques formelles.
Les stablecoins offrent à ces 1,3 milliard de personnes un moyen direct de contourner le système bancaire traditionnel : il leur suffit d’un smartphone et d’une connexion internet pour disposer d’un « compte bancaire mondial » capable de recevoir des paiements, de stocker de la valeur et d’effectuer des transactions transfrontalières.
Prenons l'exemple du Kenya : le succès de M-Pesa a démontré que les paiements mobiles peuvent étendre les services financiers aux populations inaccessibles aux banques traditionnelles. La finance Web3, basée sur les stablecoins et la DeFi, pousse ce concept encore plus loin : M-Pesa a résolu le problème des paiements pour les personnes non bancarisées, mais les fonds restaient en monnaie locale et ne pouvaient pas facilement investir sur les marchés internationaux. L'apport des stablecoins et de la DeFi réside dans la possibilité pour les utilisateurs d'échanger leur solde M-Pesa contre des USDC, de le déposer sur des protocoles rémunérateurs comme Stellar ou Solana pour percevoir des rendements indexés sur les obligations du Trésor américain, puis de le reconvertir dans leur monnaie locale en cas de besoin. Cela offre ainsi aux personnes non bancarisées un accès à un « compte d'épargne mondial » : paiements, épargne (sans risque), prêts (garantis par des actifs, sans vérification de solvabilité) et investissement (participation aux marchés d'actifs internationaux).
7.2 Lego DeFi : Finance composable sur stablecoins
La finance décentralisée (DeFi) est construite sur des stablecoins et utilise des contrats intelligents pour remplacer les intermédiaires financiers, permettant des fonctions financières traditionnelles telles que les prêts, le trading, les produits dérivés et l'assurance, et est ouverte à tous dans le monde.
L'aspect le plus unique de la DeFi réside dans sa modularité, comparable à celle des briques Lego : différents protocoles peuvent être combinés de manière transparente pour créer des produits composites impossibles à réaliser dans la finance traditionnelle. Par exemple, un utilisateur peut déposer des USDC sur Aave pour percevoir des intérêts, utiliser cette position comme garantie pour emprunter de l'ETH, puis la déposer sur Lido pour obtenir des récompenses de staking. Ces trois niveaux de rendement s'accumulent, le tout sans intervention humaine. Les particuliers peuvent participer au prêt et percevoir des récompenses sans passer par une banque ; les développeurs bénéficient d'une infrastructure financière modulaire sur laquelle ils peuvent concevoir de nouveaux produits.
Données clés : En 2025, la valeur totale bloquée (TVL) dans la DeFi a culminé à plus de 230 milliards de dollars, dont environ 45 % en stablecoins. Cela signifie que plus de 100 milliards de dollars en stablecoins génèrent des rendements et de la liquidité 24 h/24 et 7 j/7 dans les protocoles DeFi.
7.3 Stellar et Solana deviennent le principal champ de bataille des paiements en stablecoins
Le principal problème des paiements transfrontaliers traditionnels réside dans l'inefficacité du réseau SWIFT. Bien que SWIFT soit sécurisé, chaque paiement transfrontalier doit transiter par plusieurs banques intermédiaires, et chaque nœud peut engendrer des retards, des frais et des risques d'erreur.
Les paiements de pair à pair en stablecoin ont complètement restructuré cette architecture : expéditeur → transmission sur la chaîne → destinataire, sans besoin de nœuds intermédiaires, et les transferts de stablecoin entre deux adresses de portefeuille quelconques dans le monde entier sont « sans friction ».
Le réseau Stellar et la blockchain Solana sont devenus l'infrastructure principale pour les paiements en stablecoins. Stellar traite plus de 100 millions de transactions en stablecoins par an, principalement pour les transferts de fonds et les paiements en Amérique du Sud et en Afrique. Solana, avec ses frais extrêmement bas (moins de 0,0001 $ par transaction) et son débit extrêmement élevé (plusieurs milliers de transactions par seconde), s'impose comme la blockchain publique de référence pour les paiements en stablecoins.
Les stablecoins ont permis à la finance d'atteindre une véritable mondialisation pour la première fois, non seulement pour les riches, mais pour tous.
Pour la première fois, 1,3 milliard de personnes non bancarisées pourraient avoir accès à une interface financière mondiale utilisable, et non plus seulement à une possibilité théorique.
VIII. Le jeu stratégique entre les stablecoins et les monnaies numériques de banque centrale
Comprendre l'avenir des stablecoins est indissociable de la géopolitique : la concurrence stratégique entre les stablecoins (en particulier les stablecoins en dollars américains) et les monnaies numériques de banque centrale (MNBC) est devenue l'un des récits géopolitiques monétaires les plus importants du XXIe siècle.
8.1 Les stablecoins étendent de manière inattendue l'hégémonie du dollar
Dans l'écosystème des stablecoins qui a émergé sur le marché des cryptomonnaies, les stablecoins indexés sur le dollar américain (USDT, USDC) occupent une position dominante, représentant plus de 85 % de la capitalisation boursière totale. Ce phénomène a engendré une conséquence inattendue : les stablecoins sont devenus un prolongement numérique de l'influence mondiale du dollar américain.
Dans plus de 150 pays à travers le monde, les stablecoins libellés en dollars sont utilisés pour l'épargne, les paiements et les transactions transfrontalières, même par des personnes n'ayant jamais détenu de dollars physiques ni eu de contact avec le système bancaire américain. Cette influence se transmet par des mécanismes spécifiques : lorsque la Réserve fédérale américaine relève ses taux d'intérêt, les rendements des stablecoins rémunérés augmentent en conséquence, modifiant ainsi le rendement de l'épargne pour leurs détenteurs à l'échelle mondiale (transmission des taux d'intérêt) ; les réserves d'USDT et d'USDC sont fortement investies en obligations du Trésor américain, et leurs choix d'actifs influent directement sur la liquidité mondiale du dollar (transmission des actifs de réserve). Les politiques monétaires du Trésor américain et de la Réserve fédérale, via les stablecoins libellés en dollars, influencent ainsi, de manière indirecte, le patrimoine de centaines de millions de personnes dans le monde.
Les stablecoins en dollars constituent en quelque sorte une extension « légère » de l’hégémonie du dollar sur la blockchain : les États-Unis peuvent effectuer des paiements et des transactions d’épargne internationaux indexés sur le dollar sans avoir à implanter de succursales bancaires ni d’infrastructures de compensation à l’étranger. L’internationalisation traditionnelle du dollar repose sur SWIFT, les banques correspondantes et les marchés offshore du dollar ; les stablecoins condensent ce processus en un seul émetteur, une blockchain publique et des centaines de millions d’adresses de portefeuilles.
Un rapport du Service de recherche du Congrès souligne que l'expansion mondiale des stablecoins en dollars est le nouveau canal le plus important pour l'internationalisation du dollar au cours de la dernière décennie, et que son influence a même surpassé l'expansion à l'étranger des institutions financières traditionnelles.
8.2 La logique concurrentielle entre les monnaies numériques de banque centrale et les stablecoins
La logique stratégique de la Chine concernant le développement du yuan numérique est une réponse à l'expansion mondiale des stablecoins indexés sur le dollar américain. L'objectif du yuan électronique est d'établir un réseau de paiement numérique piloté par la Chine, indépendant de l'infrastructure des stablecoins en dollars américains.
Cependant, il existe des différences architecturales fondamentales entre l'e-CNY et les stablecoins : l'e-CNY est une monnaie numérique centralisée et souveraine, dont tous les enregistrements de transactions sont contrôlés par la Banque populaire de Chine ; tandis que les stablecoins (en particulier les stablecoins décentralisés) fonctionnent sur des blockchains publiques mondiales et ne sont contrôlés par aucun État souverain.
Cette différence implique que les deux sont adaptés à des scénarios différents : le e-CNY convient à la transformation numérique des paiements nationaux ; les stablecoins excellent dans les contextes supranationaux tels que les paiements transfrontaliers, la DeFi et les transactions anonymes. Les utilisateurs nationaux utilisent le e-CNY pour bénéficier d’une garantie souveraine ; les utilisateurs transfrontaliers et les entreprises étrangères privilégient encore les stablecoins en USD pour les règlements internationaux. Le e-CNY et les stablecoins en USD ne seront pas en concurrence directe à court terme : le premier est principalement destiné aux paiements nationaux, tandis que le second se situe dans le domaine transfrontalier ; chacun protège son marché et la concurrence directe n’a pas encore commencé.
8.3 La formation d'un ordre monétaire multipolaire
Le paysage actuel du marché des stablecoins préfigure la formation d'un ordre monétaire multipolaire : non plus dominé par une seule monnaie, mais plutôt par des stablecoins en USD, en EUR, en or et des CBDC de divers pays, qui se font concurrence et coexistent dans différents scénarios.
Cette diversification ne constitue pas une fragmentation du système monétaire, mais plutôt une spécialisation par niveaux : les utilisateurs peuvent choisir la forme de monnaie la plus adaptée à leurs scénarios d’utilisation, en utilisant l’USDT pour les paiements transfrontaliers, le DAI pour les stratégies de rendement DeFi, le PAXG pour le stockage de valeur et leur CBDC locale pour la consommation intérieure.
Le futur système monétaire sera un réseau monétaire multicouche composé de stablecoins, de monnaies numériques de banque centrale (MNBC) et de monnaies traditionnelles, à l'image de l'architecture multicouche des protocoles Internet. Chaque couche aura une fonction spécifique et, ensemble, elles soutiendront l'économie numérique mondiale.
L'interaction entre les stablecoins en dollars américains et les monnaies numériques de banque centrale va remodeler le paysage géopolitique du « compte bancaire mondial ».
IX. Perspectives d'avenir : La naissance des comptes bancaires mondiaux
L'histoire monétaire se trouve à un tournant exceptionnel. Au cours des 5 à 10 prochaines années, les tendances suivantes vont profondément remodeler le système financier mondial.
9.1 Les stablecoins vivent l'« ère d'Internet »
Au début des années 1990, Internet était perçu par la plupart comme un gadget pour geeks et un laboratoire réservé à une élite. Au début des années 2000, il avait commencé à remodeler les modèles économiques ; dans les années 2010, il avait complètement transformé les médias, le commerce de détail et les réseaux sociaux ; et aujourd’hui, il constitue une infrastructure indispensable à l’économie.
Les stablecoins connaissent une évolution comparable à celle d'Internet : d'expérimentations au sein de la communauté geek, ils sont devenus une nécessité sur les marchés émergents, puis ont connu une adoption institutionnelle accélérée, pour enfin aboutir à la mise en place de cadres réglementaires. Les stablecoins deviendront l'infrastructure de la finance mondiale, et non plus un simple complément périphérique.
9.2 Les stablecoins portant intérêt deviennent la prochaine génération de comptes d’épargne.
Les stablecoins à taux d'intérêt constituent l'une des orientations innovantes les plus importantes du marché actuel des stablecoins. Ces stablecoins maintiennent un taux de change fixe de 1:1 avec le dollar américain tout en investissant leurs réserves dans des obligations du Trésor américain ou d'autres actifs à faible risque, et en distribuant automatiquement les rendements à leurs détenteurs.
Prenons l'exemple de l'USDY d'Ondo : ses détenteurs accumulent automatiquement un rendement annuel d'environ 5 % sur les obligations d'État, sans aucune intervention de leur part. Pour la première fois, les utilisateurs des pays en développement peuvent bénéficier des mêmes rendements d'épargne que les investisseurs américains, sans passer par les banques locales. Les habitants des marchés émergents profitent d'un prototype de « compte d'épargne mondial », tandis que les institutions disposent d'un outil conforme à la réglementation pour la gestion de trésorerie sur la blockchain. Les stablecoins rémunérés sont susceptibles de transformer en profondeur les pratiques d'épargne des marchés émergents et de devenir l'une des expériences monétaires les plus importantes des années 2020.
Prédiction : D’ici 2030, la capitalisation boursière des stablecoins rémunérés pourrait dépasser 500 milliards de dollars, devenant ainsi le plus important instrument d’épargne transfrontalier au monde et offrant à des centaines de millions d’habitants des marchés émergents des rendements à faible risque auparavant réservés aux investisseurs institutionnels.
9.3 L'IA a besoin de monnaie, et les stablecoins sont un choix naturel pour l'économie de l'IA.
L'idée que les agents d'IA doivent mener des transactions financières de manière autonome (payer des services, percevoir des revenus et gérer des fonds) se répand, faisant des stablecoins la monnaie naturelle de l'économie de l'IA.
Imaginez un agent d'IA autonome capable de payer automatiquement les services de cloud computing en USDC, de percevoir les frais d'utilisation, de placer les fonds inactifs dans des protocoles DeFi pour générer des rendements, et de les retirer automatiquement en cas de besoin. Ce processus ne requiert aucune intervention humaine, aucun compte bancaire ni aucune validation humaine, car une IA n'a pas de statut juridique et ne peut donc pas ouvrir de compte bancaire ; elle peut toutefois posséder un portefeuille de cryptomonnaies.
Ce scénario n'est pas de la science-fiction. Coinbase a déjà lancé un portefeuille numérique dédié aux agents d'IA, et de nombreuses startups spécialisées en IA développent une infrastructure de stablecoins pour l'« économie de l'IA ». Une fois cette économie bien établie, les stablecoins pourraient devenir la seule forme de monnaie pour son fonctionnement.
L'IA a besoin de monnaie, mais elle ne peut pas ouvrir de compte bancaire. Les stablecoins sont le premier type de monnaie que l'IA peut utiliser de manière autonome.
L’ancrage diversifié, la spécialisation des monnaies numériques de banque centrale (MNBC) et l’économie de l’intelligence artificielle représentent la prochaine étape du « compte bancaire mondial ». La réalisation de ces visions dépendra de la finalisation du cadre réglementaire, d’une meilleure transparence des réserves et d’une gestion continue des risques de désancrage.
Conclusion
Pour revenir au designer argentin mentionné au début de l'article, il ne menait ni expériences de cryptage, ni spéculations, et n'était pas animé par une passion technologique. Il appliquait simplement l'approche la plus rationnelle pour résoudre un problème concret : comment réaliser une transaction internationale de manière sécurisée, rapide et économique dans un contexte d'effondrement du peso.
Son choix est celui que font des centaines de millions de personnes à travers le monde. Il ne s'agit ni d'une révolution, ni d'une subversion, mais d'une évolution du marché, paisible et irréversible.
La véritable importance des stablecoins ne réside pas dans l'innovation technologique elle-même, mais dans le fait que, pour la première fois, chaque personne sur Terre, qu'elle soit à Buenos Aires ou à Lagos, indépendante ou ouvrière à la chaîne, a la possibilité de disposer d'un compte bancaire utilisable dans le monde entier, à règlement instantané, programmable et générateur de rendement – une passerelle financière mondiale qui ne nécessite aucune autorisation institutionnelle.
Les stablecoins ne remplacent pas les banques, mais constituent plutôt une réinterprétation de la question « qui peut ouvrir un compte bancaire ? ».
Pour l'avenir, il est essentiel de prendre en compte les risques et les incertitudes. La capacité des émetteurs de stablecoins à répondre à des demandes de rachat massives en période de forte tension sur les liquidités reste à démontrer. Les réserves d'USDT et d'USDC sont fortement concentrées dans quelques banques et obligations d'État, et la faillite d'une seule institution pourrait entraîner une réaction en chaîne. Les cadres réglementaires varient considérablement d'un pays à l'autre, et les questions de droit applicable et d'arbitrage réglementaire lors des flux transfrontaliers demeurent sans réponse. Reconnaître ces incertitudes ne remet pas en cause le potentiel des stablecoins, mais permet au contraire de nuancer nos conclusions.
C’est un monde en train de se construire. Et il ne naît pas d’une déclaration, mais de l’accumulation silencieuse de chaque transaction en stablecoin.
Les lecteurs peuvent s'intéresser à l'évolution de la réglementation des stablecoins dans différents pays, faire la distinction entre les produits conformes et ceux du marché gris, et prêter attention à la transparence des réserves de l'émetteur ; les informations ci-dessus ne constituent pas un conseil en investissement.
--fin--
Chronique approfondie · 2026
Source des données de cet article
Rapports : TRM Labs (Stablecoin Scale Report) 2026 ; Chainalysis (Cryptocurrency Geography Report 2025) ; CCData (Stablecoin & CBDC Report) décembre 2025 ; Banque mondiale (Base de données mondiale sur les prix des transferts de fonds) ; Visa Research
Données : DeFiLlama, CoinGecko, rwa.xyz
Organismes de réglementation : Bulletin BRI n° 73, CPMI-IOSCO (Lignes directrices sur les accords relatifs aux stablecoins) 2022
La capitalisation boursière, la TVL et le volume de liquidation sont ceux de 2025 ; le volume de liquidation on-chain de 35 000 milliards de dollars est basé sur le rapport 2026 de TRM Labs. Veuillez consulter les rapports les plus récents de chaque institution pour obtenir les chiffres précis.