

L'histoire de l'hégémonie du dollar, autrefois incarnée dans les messages SWIFT, les contrats pétroliers et les trajectoires des navires de guerre. Aujourd'hui, elle a ajouté une nouvelle voie : une chaîne de code circulant 7 jours sur 7, 24 heures sur 24 sur la blockchain.
Le dollar, en tant que monnaie de réserve mondiale, a toujours reposé sur des réseaux de règlement existants, la tarification du pétrole et la dissuasion militaire et politique. Les stablecoins n'ont pas inventé une nouvelle monnaie, mais ont simplement transformé la créance en dollars en un certificat numérique circulant 24 heures sur 24 sur la chaîne. Les billets de banque et les chiffres sur les comptes bancaires se sont transformés en actifs sur la chaîne que tout le monde peut détenir et transférer - le dollar a donc, pour la première fois, réalisé une circulation presque sans frontières, sans passer par des banques commerciales traditionnelles et sans être lié aux frontières souveraines. Plutôt que de dire que l'hégémonie a été affaiblie, il serait plus juste de dire qu'une nouvelle voie a été ajoutée pour le dollar, complétant ainsi une mise à niveau numérique.
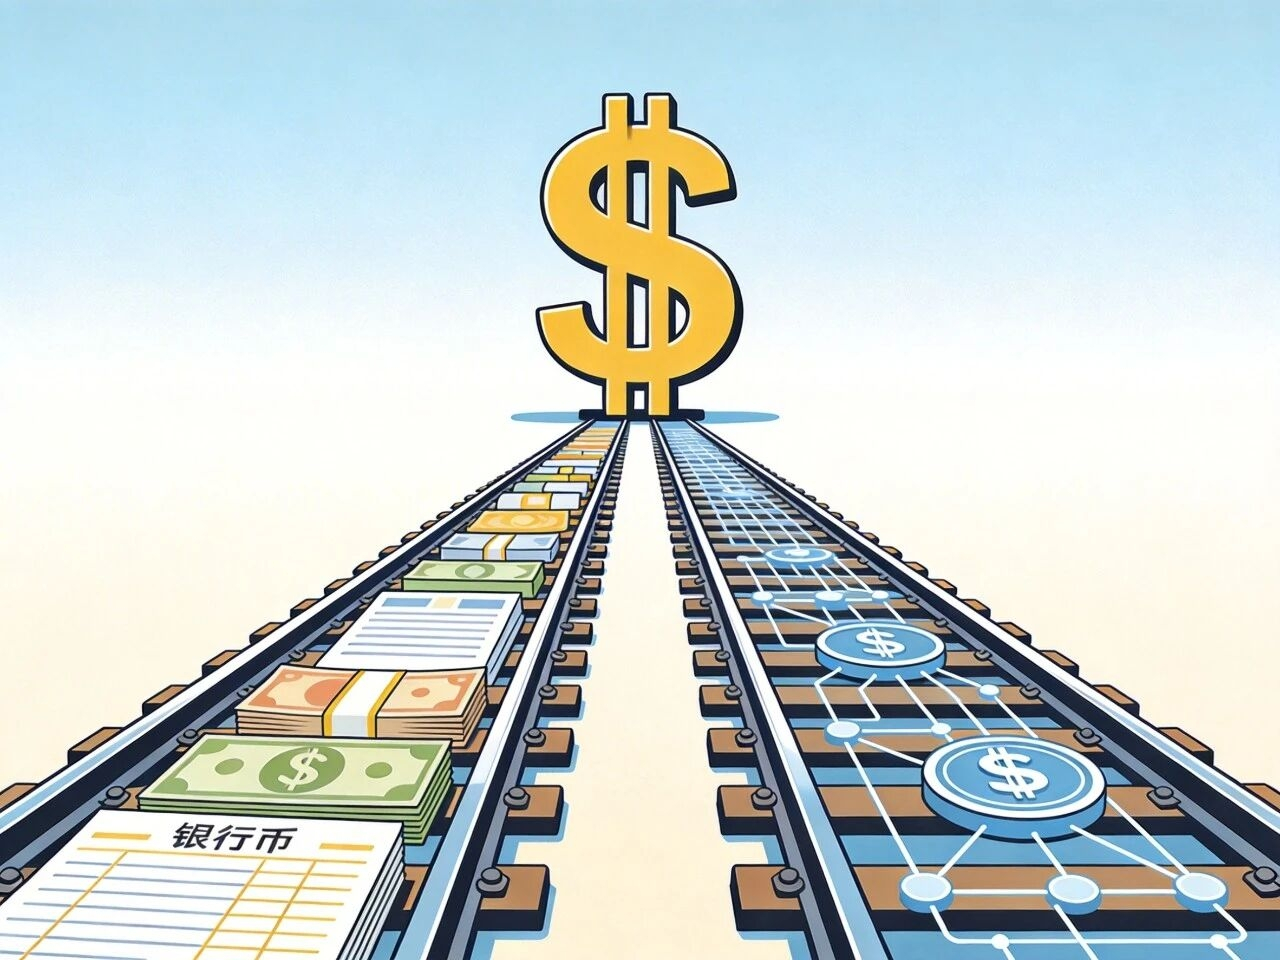
Avant l'ère des stablecoins : îlots de liquidité et innovations de type « patch »
Les stablecoins ne sont pas le résultat d'une conception de haut niveau, mais plutôt le produit d'une pression exercée sur les bourses par les banques et la régulation.
Vers 2014, les bourses étaient confrontées à une crise structurelle : les utilisateurs avaient besoin d'une unité de compte stable et d'une couverture contre la volatilité, mais les banques refusaient généralement les affaires cryptographiques et les canaux de fiat pouvaient être interrompus à tout moment. Il était difficile d'ouvrir des comptes d'entreprise, l'entrée et la sortie de fonds dépendaient de tiers gris ou de canaux offshore. Bitfinex et sa société affiliée iFinex subissaient une pression réglementaire et bancaire. Après que des banques correspondantes comme Wells Fargo ont interrompu les relations entre Bitfinex et sa banque partenaire à Taïwan en 2017, le marché est tombé dans une crise de liquidité en fiat - ce fut également l'année où les stablecoins sont devenus d'un « choix » à une « nécessité », avec la capitalisation boursière de l'USDT dépassant 1 milliard de dollars, et se développant ensuite vers les centaines de milliards.
Les préparatifs technologiques ont commencé plus tôt. En 2012, le livre blanc de J.R. Willett sur Mastercoin a proposé de construire un protocole de niveau supérieur sur le protocole Bitcoin pour émettre de nouveaux actifs ; en 2014, Brock Pierce, Reeve Collins et Craig Sellars ont publié Realcoin sur Omni Layer (un protocole de niveau deux basé sur le réseau Bitcoin), qui a ensuite été renommé Tether (USDT). En 2015, Bitfinex a lancé l'USDT, supprimant la dépendance de la plateforme aux canaux fiat ; d'ici 2017, le BTC/USDT avait remplacé le BTC/USD comme paire de trading principale, avec Binance, OKEx et d'autres qui ont rapidement suivi.
La conception de l'USDT est très directe : une institution émet, le dollar est garanti à 1:1, et il circule librement sur la chaîne. La confiance dépend entièrement de la croyance des utilisateurs que Tether détient des dollars équivalents dans une banque et a la capacité de les échanger. Au début, il n'y avait ni rapports transparents ni audits indépendants, mais le marché a voté par les pieds, établissant l'USDT comme l'unité de règlement du monde cryptographique. C'est essentiellement une combinaison d'une institution centralisée et d'une technologie décentralisée : la chaîne est responsable de l'émission et de la circulation vérifiables, mais la confiance reste entre les mains de l'émetteur ; les réserves et la transparence ont longtemps été sujettes à controverse, et la régulation présente des opportunités d'arbitrage, mais le marché valorise davantage l'utilité et la liquidité que la conformité parfaite. Sur le plan technique, les stablecoins contournent les délais de « chaque transaction réglée par une banque commerciale », réduisant le règlement interbancaire et international qui prendrait des jours à quelques minutes pour une confirmation de bloc.
Évolution des fondamentaux du crédit : de la promesse d'entreprise aux obligations d'État américaines
Après avoir fait le saut de millions à des centaines de milliards, il n'est plus suffisant de compter uniquement sur la « promesse de l'entreprise » pour passer l'examen de la régulation et du marché. Les réserves sont progressivement échangées de billets commerciaux à haut risque et dépôts bancaires pour des actifs liquides de haute qualité (HQLA) comme les obligations d'État américaines ; la nature du risque des stablecoins change ainsi, étant profondément liée au marché des obligations souveraines américaines.
Tether et Circle ont choisi deux chemins différents. Au troisième trimestre 2025, 65,7 % des réserves de Tether étaient des obligations d'État américaines à court terme, avec une exposition totale d'environ 112,4 milliards de dollars ; des reverse repos environ 12 %, des fonds du marché monétaire environ 4,5 %, de l'or et des bitcoins environ 9 %, et le reste comprenant des prêts garantis - ces deux derniers étant des points de risque surveillés par le marché. L'USDC de Circle est plus conservateur : la majorité des réserves sont placées dans le Circle Reserve Fund (USDXX) géré par BlackRock, un fonds du marché monétaire régulé par la SEC ; il détient directement environ 30,8 % de dettes, environ 69,2 % étant effectués par le biais de ce fonds en reverse repos, etc.
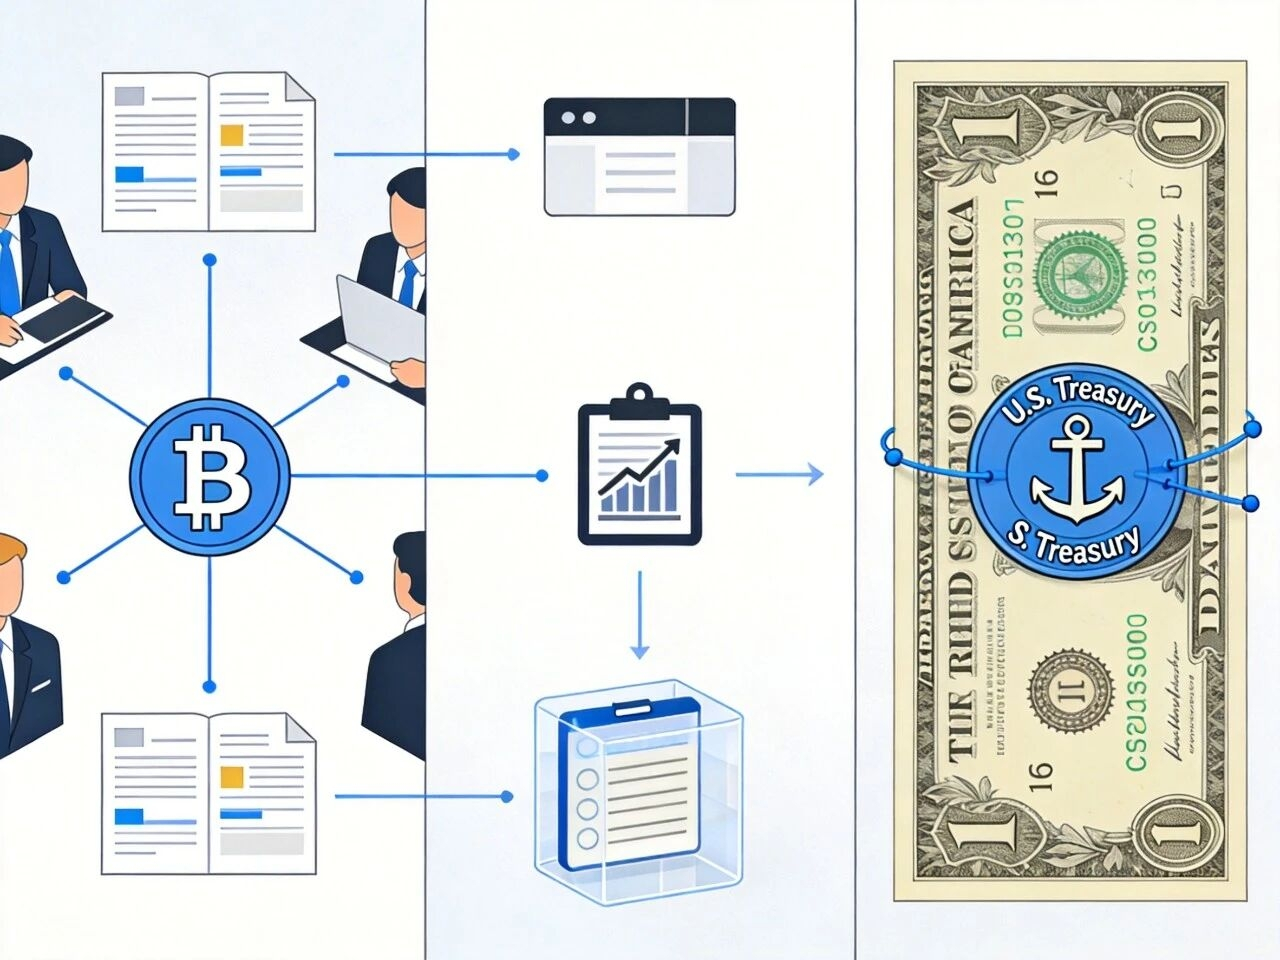
Macroéconomiquement, cela se traduit par deux effets. D'une part, l'achat d'obligations par crowdfunding : la BIS et la Brookings Institution ont toutes deux souligné que les dix premiers émetteurs de stablecoins détiennent plus d'obligations d'État américaines que l'Allemagne, les Émirats Arabes Unis et d'autres détenteurs souverains ; les particuliers détiennent des USDT/USDC qui sont convertis en obligations d'État par les émetteurs, ce qui équivaut à ce que le gouvernement américain obtienne indirectement des fonds de détail qui seraient autrement difficiles à atteindre pour soutenir le déficit via ce canal numérique qu'est le stablecoin. D'autre part, la pression sur les taux d'intérêt à court terme : pour répondre à la demande de rachat immédiat, les émetteurs détiennent une grande quantité de T-Bills de moins de 93 jours, et un achat concentré à certaines périodes peut faire baisser les taux d'intérêt à court terme ; la BIS estime qu'avec 3,5 milliards de dollars supplémentaires de stablecoins, le rendement des obligations à 3 mois diminuerait d'environ 2,5 à 3,5 points de base, et pendant les périodes de tension d'approvisionnement comme le plafond de la dette, cet effet pourrait s'amplifier à 5 à 8 points de base. Ainsi, le « crédit » des stablecoins est passé de l'engagement d'une seule entreprise à celui des obligations d'État américaines et du système de compensation en dollars.
Délimitation des frontières juridiques : 2025 GENIUS et MiCA
2025 sera l'année où les stablecoins passeront de la « barbarie » à la « légalité ». Les États-Unis et l'Union européenne adoptent successivement des lois pour intégrer la voie du dollar numérique dans leur juridiction étendue.
Le 18 juillet 2025, les États-Unis signent (pour guider et établir la loi nationale sur les stablecoins, GENIUS Act). Le ton est de le légaliser et de le dollariser, et non de l'interdire. Seules « les entités émettrices de stablecoins de paiement autorisées » (PPSIs) sont autorisées à opérer aux États-Unis, les émetteurs devant être l'une des filiales d'institutions de dépôt, d'émetteurs fédéraux qualifiés ou d'émetteurs d'État qualifiés ; les réserves doivent être composées à 100 % de liquidités ou d'actifs très liquides, les stablecoins algorithmiques ne doivent pas être utilisés comme outils de paiement. La séparation en cas de faillite est inscrite dans la loi : les détenteurs ont priorité sur les actifs sous-jacents en cas de faillite de l'émetteur, les actifs ne comptent pas comme biens de la faillite. Les stablecoins de paiement conformes ne sont clairement pas des valeurs mobilières ni des matières premières, et les obstacles à la conformité pour l'accès bancaire sont éliminés.
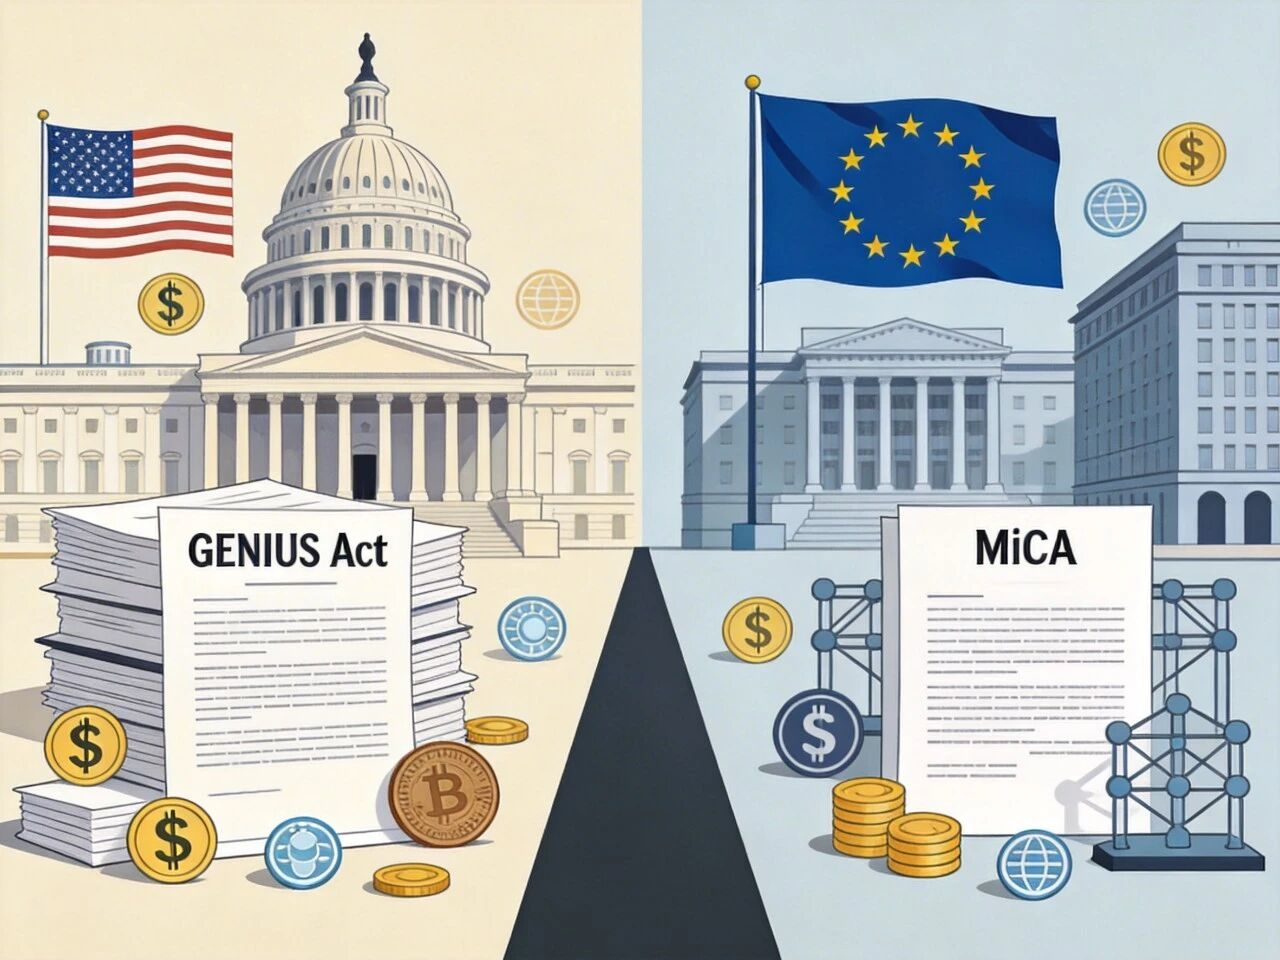
Le MiCA de l'UE protège davantage le local : vendre des stablecoins dans l'UE nécessite une licence d'institution monétaire électronique de l'UE, au moins 1/3 des réserves doivent être des dépôts bancaires, ce qui est différent de la large définition américaine incluant espèces + obligations + rachats. Début 2025, Tether n'ayant pas encore obtenu l'autorisation MiCA, Coinbase, Crypto.com et autres ont dû restreindre les transactions USDT pour les utilisateurs européens ; Circle, quant à elle, a rapidement conquis le marché européen grâce à sa licence EMI en France, son stablecoin en euros EURC devenant le choix conforme. MiCA stipule également que le volume quotidien de transactions des stablecoins non euro ne doit pas dépasser 200 millions d'euros, le résultat de la compétition réglementaire étant que les stablecoins en dollars ont été « incorporés » aux États-Unis et « limités » en Europe, redéfinissant ainsi les frontières géopolitiques au-dessus du code.
Révolution des voies de paiement : stablecoins vs SWIFT
Traditionnellement, SWIFT ne transmet que les informations « qui paie qui, combien » ; le règlement en argent réel passe par CHIPS, Fedwire et les banques centrales, nécessitant des heures, voire des jours. Les stablecoins combinent information et règlement en une seule étape, avec un « règlement instantané » sur la chaîne : un transfert est considéré comme finalisé, sans attendre que la banque règle la différence.
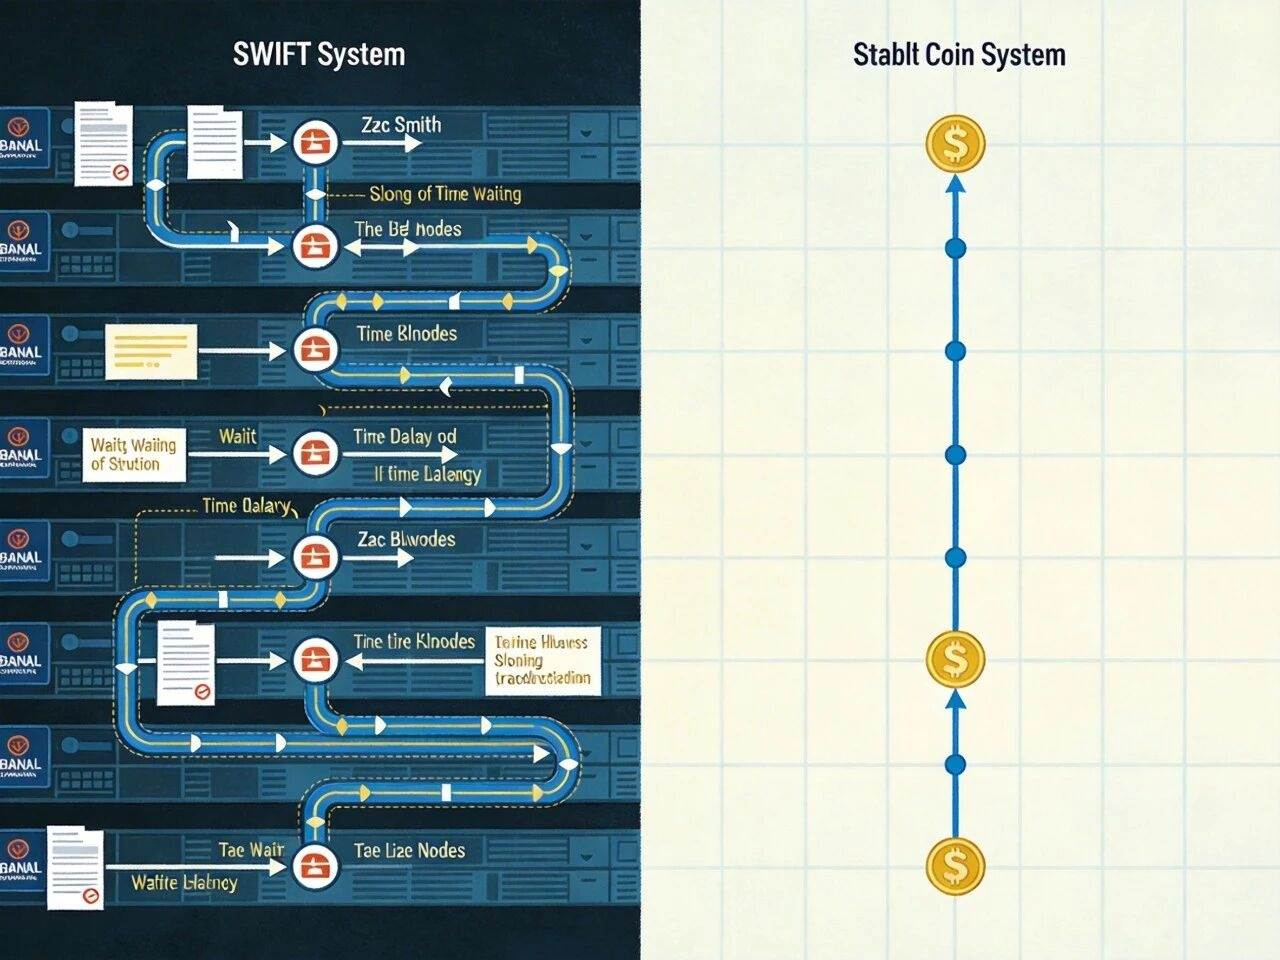
En 2025, Visa intégrera l'USDC dans son flux de compensation central aux États-Unis, permettant aux commerçants de recevoir des paiements via Solana ou Ethereum L2, sans avoir à attendre la banque pendant la nuit. D'ici la fin de l'année, le volume de règlement des stablecoins dépassera 3,5 milliards de dollars. Les avantages ne résident pas seulement dans la rapidité : fonctionnement 24 heures sur 24, sans restrictions d'horaires bancaires ; un règlement en quelques minutes permet aux institutions de ne pas avoir à maintenir d'importantes positions prépayées pour faire face aux délais de compensation, libérant ainsi des fonds de roulement. Comparé à SWIFT GPI, où le délai est en moyenne de 30 minutes à 24 heures, avec des frais unitaires de 20 à 100 dollars (y compris le transit) et un taux de change majoré de 0,5 % à 5 % ; ce chemin des stablecoins (Solana/L2) peut prendre de 15 secondes à 5 minutes, les frais de réseau étant majoritairement inférieurs à 0,1 dollar, le taux de change étant presque en temps réel, et il peut également prendre en charge des contrats intelligents et des paiements conditionnels. Cela équivaut à avoir une couche de compensation rapide sous la protection de la loi américaine, en parallèle à SWIFT, opérée par des entreprises privées. Une fois que cette voie est ouverte, le volume augmente également : de 2024 à 2025, la capitalisation totale des stablecoins dans le monde devrait se situer entre 150 et 160 milliards de dollars, dépassant celle de nombreux pays en M2, avec des stablecoins comme l'USDT et l'USDC représentant la grande majorité, le dollar sur la chaîne devenant une quantité comparable à celle de l'offre monétaire souveraine.
Effets géopolitiques : qui utilise cette voie
Les zones les plus concentrées d'utilisation sont celles où la monnaie locale échoue et où il y a un contrôle strict des capitaux - là, les stablecoins deviennent de facto des « dollars ombres ».
Argentine : les stablecoins passent d'outils spéculatifs à infrastructures quotidiennes. Le taux de change des « dollars cryptographiques » locaux devient un baromètre des sentiments économiques 24/7 ; l'écart entre le taux de change officiel et celui du marché noir permet aux ménages d'échanger des pesos contre des USDT ou des USDC via Binance, Belo, pour se couvrir contre une inflation supérieure à 100 % par an. Au Venezuela, sous les coups de sanctions et d'hyperinflation, les transferts bancaires transfrontaliers sont presque paralysés ; le rapport de TRM Labs en 2025 indique que l'utilisation de stablecoins a augmenté d'environ 63 % au cours des deux dernières années, les proches à l'étranger envoyant des fonds de survie à l'intérieur du pays via des téléphones et P2P, formant un circuit fermé. La Turquie, quant à elle, est passée d'outil de paiement à règlement commercial : la livre a chuté d'environ 10 % en quelques heures en 2024-2025, de nombreuses PME utilisant des stablecoins pour le commerce international ; des cas montrent que les sous-traitants de logiciels locaux paient des entrepreneurs mondiaux en USDT via TransFi, perdant environ 5 jours ouvrables par rapport à SWIFT traditionnel, et une perte d'environ 3 % par transaction ; d'ici la mi-2025, la Turquie est devenue la première région en termes de réception de cryptomonnaies, avec un volume de transactions annuel proche de 200 milliards de dollars.
Le seuil d'entrée est plus bas que l'ouverture d'un compte offshore (un téléphone et un portefeuille suffisent), les lacunes réglementaires sont plus grandes que dans les échanges traditionnels, et cela peut se faire en quelques minutes à l'international. Pour les banques centrales locales, la monnaie locale est remplacée, la politique monétaire est dévaluée, et la numérisation des sorties de capitaux rend la régulation plus difficile - les suivis de Chainalysis et TRM Labs en Amérique latine et au Moyen-Orient le confirment. Pour le dollar, les cas d'utilisation et la profondeur de pénétration augmentent, renforçant l'hégémonie au lieu de l'affaiblir.
Risques systémiques : retraits massifs, offshore et stablecoins algorithmiques
Les stablecoins poussent le dollar plus loin, tout en apportant de nouvelles vulnérabilités.
Les retraits massifs sont le premier niveau de risque. Bien que le GENIUS exige une réserve de 1:1, un rachat massif ressemble toujours à une banque d'ombre : les émetteurs doivent vendre des dizaines de milliards d'obligations d'État à court terme sur le marché secondaire, créant un effet de feu - la pression de vente fait monter les rendements à court terme, augmentant ainsi le coût d'emprunt en dollars. La Brookings Institution a déjà noté qu'un dépeggement de plus de 3 % en une journée pourrait déclencher une réaction en chaîne. Le deuxième niveau est l'arbitrage réglementaire apporté par l'absence de frontières : les émetteurs peuvent s'enregistrer dans des juridictions avec une régulation laxiste, Tether étant enregistré depuis longtemps dans les îles Vierges britanniques sans avoir subi d'audit complet ; si les stablecoins offshore et non PPSI continuent de dominer, leur circulation peut complètement contourner les passerelles de conformité, et l'efficacité des sanctions américaines perdra de son impact. Le troisième niveau concerne les stablecoins algorithmiques : après l'effondrement de Terra/Luna en 2022, ils ne peuvent plus être considérés comme des outils de paiement légaux sous GENIUS, mais l'USDe d'Ethena, reposant sur une stratégie de base, devrait atteindre plus de 13 milliards de dollars d'ici 2025, ne se conformant pas au cadre de réserves traditionnel, et pourrait devenir une nouvelle source de risque sous pression systémique.
Cette voie du dollar numérique, tout en améliorant l'efficacité, incite également toutes les parties à réexaminer la régulation et la stabilité financière.
Conclusion : de patch à monstre, la reconfiguration numérique de l'hégémonie du dollar
La montée des stablecoins est d'abord due à l'absence d'« unités de compte stables » sur les bourses, puis au choix collectif du marché pour le « dollar sur la chaîne ». En 2014, il ne s'agissait que d'une mesure temporaire pour faire face à l'interruption des canaux bancaires, mais d'ici 2026, cela est devenu une infrastructure financière avec un volume de transactions annuel de 33 trillions de dollars, dont la taille des dettes rivalise avec celle des États souverains. Ce n'est pas un abandon du système dollar, mais plutôt une intégration progressive dans un système existant par le biais de l'efficacité et de l'accessibilité.
Déplacer le dollar sur la chaîne signifie qu'il y a une nouvelle couche au-delà du réseau de compensation existant, de la tarification du pétrole et de la dissuasion militaire : une décentralisation du crédit (les particuliers détiennent indirectement des obligations d'État via des stablecoins, le dollar devient la monnaie de base de facto dans les zones de forte inflation), une transformation des voies (formation d'un réseau de compensation rapide régulé par la loi américaine et opéré par des entités privées en dehors de SWIFT), et un pouvoir de programmation (la circulation du dollar peut être codée dans des contrats intelligents, permettant une régulation et une lutte contre le blanchiment d'argent à un niveau de granularité plus fin). Cette histoire des stablecoins montre comment le dollar est passé de « chiffres sur un compte bancaire » à « code dans un protocole » - la base de crédit reste inchangée, mais avec un support modifié, il se propage plus facilement et est plus difficile à couper complètement par une seule souveraineté.
Ainsi, pour comprendre les stablecoins, il ne faut pas les voir simplement comme un actif supplémentaire. Ils représentent une version améliorée de l'hégémonie du dollar : le dominant reste le même, il n'y a qu'une voie de plus. Depuis le début de cette numérisation, le code et la loi, les algorithmes et les réserves, la souveraineté et le marché s'entrelacent de plus en plus étroitement, et l'ordre financier mondial deviendra plus plat, plus efficace, mais aussi plus complexe.