

La capitalisation boursière de l'USDT dépasse aujourd'hui 186 milliards de dollars, représentant environ 62 % de la capitalisation totale des stablecoins, avec un volume de règlement sur la chaîne d'environ 13,3 trillions de dollars pour l'année 2025, ce qui en fait le « dollar sur chaîne » le plus important et le plus largement utilisé actuellement.
Du point de vue du modèle commercial, Tether relie d'un côté l'émission, le rachat et la gestion des réserves de l'USDT, et de l'autre côté une allocation d'actifs dollar à grande échelle pour générer des écarts de taux : un bénéfice net supérieur à 10 milliards de dollars en 2025, avec une exposition aux obligations américaines et aux actifs connexes d'environ 141 milliards de dollars, se classant parmi les premiers au monde parmi toutes les institutions détenant des obligations américaines. Les réserves comprennent également des milliards de dollars en or physique, contribuant également à des revenus comptables considérables dans le contexte de la forte hausse des prix de l'or au cours des deux dernières années. C'est à la fois comme une « banque centrale sur chaîne » fournissant une monnaie fondamentale à l'ensemble du secteur, et comme une banque de gestion d'actifs en dollars à très haute marge bénéficiaire, où le capital provient principalement des dettes presque sans intérêt des utilisateurs, mais la plupart des revenus d'intérêts restent sur son propre compte. En appliquant grossièrement les méthodes d'évaluation couramment utilisées par les banques traditionnelles, de tels niveaux de bénéfices et d'actifs suffisent à se comparer à un certain nombre des principales institutions financières mondiales.
C'est justement parce que c'est l'une des rares machines à cash très fermées de l'industrie blockchain que l'USDT est souvent qualifié de « meilleur modèle commercial » et de « miracle commercial ». Cette histoire mérite d'être examinée, car elle est directement liée à trois questions :
Pourquoi les stablecoins sont-ils inévitables ?
Pourquoi l'USDT a-t-il pu devenir une infrastructure malgré les controverses ?
D'où vient la confiance dans le dollar on-chain, quelles en sont les limites ?
Voyons d'abord comment la demande a émergé, comment l'USDT a été poussé à se développer sous des contraintes réelles, et quelle est sa position dans la structure de confiance et le système de paiement mondial, pour répondre progressivement aux trois questions ci-dessus.
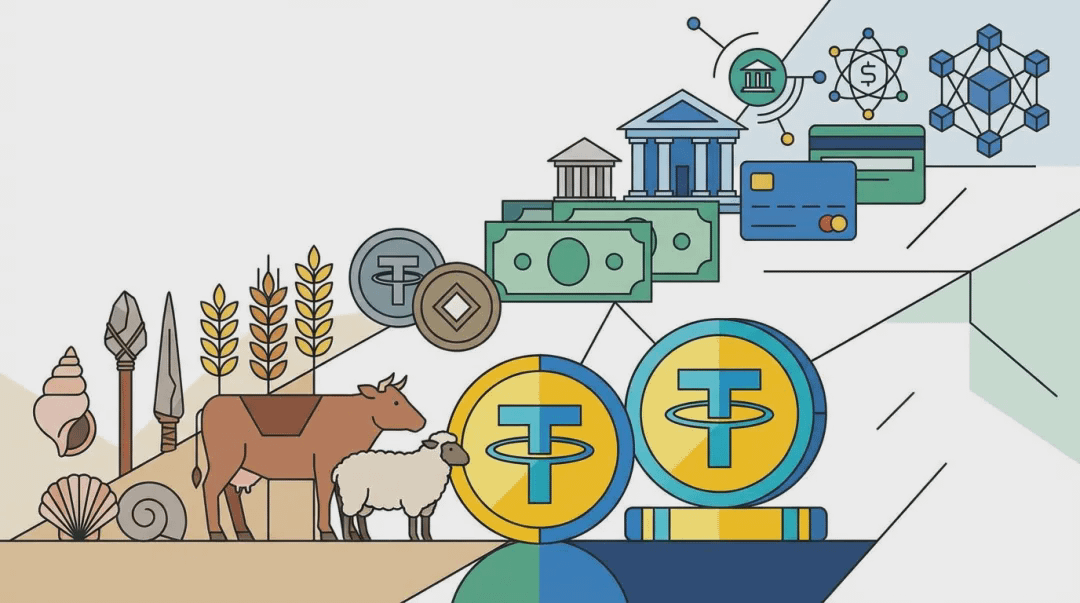
Un : Origine : Pourquoi la blockchain a besoin de stablecoins
L'USDT n'est pas apparu de nulle part, mais est une réponse à une demande rigide. Sans clarifier cette demande, il est impossible de comprendre son origine, son explosion lors de la coupure des canaux bancaires, et son lien profond avec les « bourses - teneurs de marché - multi-chaînes ».
D'un point de vue fonction monétaire, le Bitcoin et la plupart des actifs crypto connaissent des fluctuations de prix extrêmes, ne pouvant pas servir d'étalon de valeur et d'unité de tarification. Si l'économie on-chain ne contient que des actifs volatils, il ne peut y avoir de tarification stable, de prêts, de règlements et de contrats à long terme. Les stablecoins complètent ce cycle monétaire : ils sont l'ancre stable de tarification, de règlement et de stockage de valeur dans l'économie crypto ; sans stablecoins, l'économie blockchain ne peut avoir de véritable tarification. Parallèlement, les échanges de cryptomonnaies dans le monde (en particulier les entités offshore et non licenciées aux États-Unis) font face depuis longtemps à une fragilité des canaux fiat : les dépôts et retraits dépendent de quelques banques et agents, une fois interrompus, tout s'arrête. Le marché a donc généré une demande rigide : il faut un équivalent dollar sur la chaîne, pouvant circuler 7x24, permettant l'arbitrage entre les échanges, et remplaçant les canaux fiat gelés lorsque les banques ne souhaitent ou ne peuvent pas servir.
L'écart de tarification et la rupture des canaux fiat se chevauchent, fournissant ainsi un point d'appui pour la naissance de l'USDT et son explosion subséquente. Voyons maintenant comment cette demande a été transformée en produit et en structure, et pourquoi elle est souvent qualifiée de « miracle commercial ».
Deux : La naissance : le lancement de l'USDT
Vers 2014, les bourses offshore (représentées par Bitfinex) étaient déjà d'importants nœuds de liquidité mondiale, mais la hausse des fiat dépendait fortement des virements en dollars des banques à Taïwan et ailleurs ; si une banque ou un intermédiaire coupait le fil, les dépôts et retraits des utilisateurs s'arrêtaient, paralysant directement les opérations des bourses. Le projet initial de Realcoin (devenu Tether) était de créer un actif adossé au dollar sur la blockchain, répondant au besoin que « le monde de la crypto a aussi besoin d'outils de tarification en dollars » ; ce n'est qu'après avoir été lié à Bitfinex, lorsque les problèmes de canal bancaire se sont révélés, qu'il est devenu un outil pour résoudre ce point de douleur. Tether Holdings Limited est enregistré dans les Îles Vierges britanniques, les cadres de Bitfinex en sont les co-fondateurs, et les deux font partie du système iFinex. Bitfinex est devenu le premier cas d'utilisation et l'export principal de l'USDT : les bourses avaient besoin de stablecoins pour résoudre le canal fiat, Tether avait besoin des bourses pour la distribution et le retour, formant ainsi un cycle fermé. La première USDT a été émise sur Omni (couche Bitcoin) en 2014, et en 2015, Bitfinex a officiellement pris en charge les dépôts, retraits et échanges de l'USDT, transformant l'USDT d'un produit expérimental à un outil utilisable. La conception précoce était claire : 1 USDT = 1 USD, promettant une réserve de 1:1, remboursable à tout moment ; le support technique était Omni Layer, lent et avec des frais élevés ; les bénéficiaires principaux étaient les institutions et les gros investisseurs échangeant des fiat contre de l'USDT via Bitfinex, avec un volume de circulation de plusieurs millions à plusieurs dizaines de millions de dollars.
À une époque où les banques traditionnelles ne servaient généralement pas l'industrie crypto, un système de « canal dollar » a été reconstruit à l'aide de jetons on-chain et de réserves offshore ; le chemin a consisté à d'abord satisfaire un besoin réel, puis à itérer en cas de controverse, plutôt que d'obtenir d'abord l'autorisation réglementaire. Comprendre ce point de départ permet de saisir pourquoi lorsque les banques coupent les canaux, l'USDT explose, et pourquoi il peut encore être récupéré après avoir été détaché.
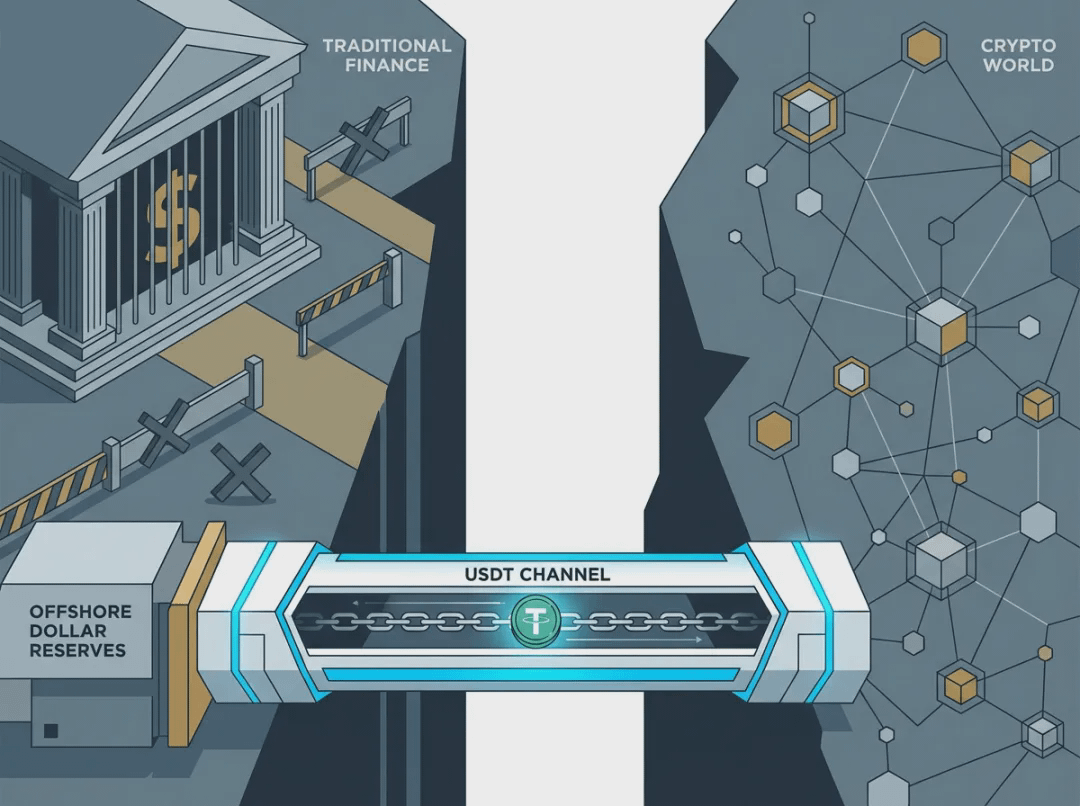
Trois : Croissance et contraintes : Que répondent les quatre phases ?
Avec ce point de départ, la décennie suivante peut essentiellement être considérée comme un processus de « polissage » de l'USDT face à cette demande sous diverses contraintes réelles. Voici quatre phases pour examiner : peut-on survivre, peut-on remplacer le canal fiat, peut-on exister sous la réglementation et la transparence, et peut-on devenir la couche de règlement mondiale.
Phase un (2014–2016) : Peut-on survivre ?
À ce stade, l'USDT a fonctionné principalement pour valider le concept, avec un volume de circulation limité. En 2016, Bitfinex a été piraté pour environ 119 700 BTC, l'échange ayant imposé une réduction d'environ 36 % aux utilisateurs et émis des tokens de dette BFX pour comptabiliser et compenser, cette crise principale a reposé principalement sur le BFX plutôt que sur l'USDT pour garantir, mais à partir de ce moment-là, l'extérieur a commencé à poser des questions sérieuses sur la frontière des fonds et l'indépendance des réserves de Tether par rapport à Bitfinex. La même année, Tether a lancé l'EURT, élargissant son offre de produits au-delà du « dollar uniquement ». Le résultat de cette phase est le suivant : l'USDT a survécu, mais à une échelle limitée ; à l'extérieur, il a seulement été dit « 100 % de réserves en dollars », sans audits tiers ni divulgation de la composition des actifs, la distribution reposant presque entièrement sur Bitfinex. La confiance reposait entièrement sur « promesse + point de sortie unique », et si les banques coupaient les canaux ou si les réserves étaient remises en question, l'ancrage serait immédiatement affecté. En fait, la phase suivante a été déclenchée de cette manière.
Phase deux (2017–2018) : Peut-on remplacer le canal fiat ?
En 2017, Wells Fargo a coupé les virements en dollars de Bitfinex via plusieurs banques taïwanaises, environ 180 millions de dollars de fonds clients n'ont pas pu être déposés ou retirés normalement. Après la paralysie des canaux fiat, l'USDT est passé d'une option à un canal de remplacement de facto pour le dollar : les utilisateurs et les teneurs de marché ont massivement commencé à utiliser l'USDT pour les transferts on-chain, l'arbitrage entre les échanges, avec un volume de circulation passant rapidement de plusieurs dizaines de millions de dollars à plus de 2,2 milliards de dollars à la fin de 2017. Le bureau du procureur général de l'État de New York (NYAG) a révélé par la suite qu'à l'époque, Tether ne détenait qu'environ 61,5 millions de dollars en liquide, en fiducie par un avocat, avec un écart par rapport au volume d'USDT émis à la même époque, et les doutes sur les « réserves insuffisantes » ont donc perduré. La même année, la version ERC-20 de l'USDT a été lancée sur Ethereum, permettant son utilisation dans les contrats intelligents et DeFi ; ensuite, le trésor de Tether a été piraté pour plus de 30 millions de dollars d'USDT, Tether a introduit la capacité de gel via un hard fork d'Omni, établissant un précédent pour les stablecoins centralisés « pouvant être gelés ». En 2018, Tether a mis fin à sa collaboration avec l'auditeur Friedman, et pendant des années, il n'y a pas eu d'audit complet ; ensuite, la version TRC-20 de l'USDT a été lancée ; des relations ont été établies avec la banque Deltec aux Bahamas, révélant plus de 1,8 milliard de dollars de réserves, apaisant temporairement la pression de l'opinion publique sur le fait qu'il n'y avait pas de banque, mais Bitfinex a retiré des centaines de millions de dollars du compte Deltec de Tether, et les flux de fonds entre les deux sont redevenus un point focal de la réglementation. La rupture des canaux bancaires a poussé l'industrie à utiliser l'USDT pour remplacer les canaux fiat, la demande a explosé ; les multi-chaînes et le mécanisme de gel ont vu le jour, mais les questions de transparence des réserves et d'audit sont devenues des lignes directrices à long terme, préparant le terrain pour plusieurs délires graves à venir. Les défis à surmonter sont devenus : réglementation et transparence.
Phase trois (2019–2021) : Peut-on continuer à exister sous la pression de la réglementation et de la transparence ?
En 2019, Tether a modifié ses conditions de service et les descriptions sur son site : passant de « Chaque 1 USDT soutenu 1:1 par des devises traditionnelles » à « 100 % soutenu par des réserves, qui peuvent inclure des équivalents de liquidités, d'autres actifs et des prêts à des tiers (y compris des parties liées) », ouvrant l'espace légal pour la diversification des réserves et les interactions entre parties liées. Le NYAG a accusé Bitfinex et Tether de dissimuler des pertes, d'utiliser des fonds de manière mixte, et que les réserves de Tether comblaient un déficit d'environ 850 millions de dollars de Bitfinex (lié à Crypto Capital), déclenchant une enquête et une injonction. En 2021, Bitfinex/Tether a atteint un règlement avec le NYAG : payer une amende de 18,5 millions de dollars, arrêter d'offrir des transactions USDT aux utilisateurs de New York, etc., sans admettre de mauvaise conduite. Tether a révélé pour la première fois la composition des réserves : les billets commerciaux représentaient la majorité (environ 65,39 %), les liquidités et les dépôts bancaires, les obligations, les opérations de reverse repo, etc. constituaient le reste, et l'industrie a vu pour la première fois que les réserves de l'USDT ne consistaient pas uniquement en « dépôts bancaires ». La CFTC des États-Unis a infligé une amende de 41 millions de dollars à Tether pour avoir prétendu faussement que l'USDT était entièrement soutenu par des dollars. Les réserves sont passées de « 1:1 en liquide » à « équivalents de liquidités + billets commerciaux + autres » sur le papier ; la réglementation s'est terminée par des amendes et un règlement, et l'échelle de l'USDT a continué à croître (en 2020, le volume en circulation avait déjà dépassé 14 milliards de pièces). Lors de la pression pour la transparence et de la réglementation, ce qui a réellement fonctionné, c'est l'« itération » plutôt que le « retrait ».
Phase quatre (2022 à aujourd'hui) : Peut-on devenir la couche de règlement mondiale par défaut ?
En 2022, Tether a complètement liquidé les billets commerciaux, convertissant environ 30 milliards de dollars en obligations américaines et autres, avec environ 81 % des réserves en liquidités et équivalents de liquidités, et une exposition aux obligations américaines dépassant 39 milliards de dollars ; introduction de BDO et d'autres tiers pour certifier trimestriellement, et établissement de réserves excédentaires (environ 6,3 milliards de dollars à la fin de 2025), formant une « confiance basée sur la puissance ». D'ici 2023 à la fin de 2025, la capitalisation boursière de l'USDT dépasserait 100 milliards, 150 milliards, atteignant environ 186 milliards de dollars à la fin de 2025, représentant environ 62 % de la capitalisation totale des stablecoins ; le volume quotidien de règlements atteignant régulièrement des niveaux de plusieurs centaines de milliards de dollars, traitant environ 13,3 trillions de dollars de transactions par an ; multi-chaînes devenant le « dollar on-chain » par défaut, largement utilisé dans le commerce transfrontalier et les remises dans les BRICS et les marchés émergents. Les réserves ont changé des billets commerciaux à haut rendement et à forte controverse vers des obligations et des liquidités à faible risque et à haute liquidité ; la distribution est passée de quelques échanges et teneurs de marché à un réseau mondial multi-chaînes et multi-scènes (CeFi + DeFi + paiements) ; l'USDT a évolué d'un « produit émergent » à une « taille équivalente à la confiance » de couche de règlement mondiale.
La ligne entière peut être résumée comme suit : la demande pousse la forme, la forme suscite des questions, les questions poussent vers la transparence et la prudence, et la transparence et la prudence soutiennent à leur tour le volume et la confiance. Les réserves et la distribution sont les deux lignes les plus sensibles dans cette ligne, valant la peine d'être examinées séparément, d'où vient la confiance et à quels points elle est remise en question et reconstruite.
Quatre : Les deux jambes de la confiance : l'évolution des réserves et de la distribution
Les réserves répondent à la question « Y a-t-il de l'argent pour le remboursement ? », la distribution répond à la question « Qui, et de quelle manière obtient USDT, comment les risques se diffusent ? » ; les deux ensemble dessinent les limites de la confiance. Ici, nous allons principalement parler de la manière dont la confiance est construite, remise en question, puis reconstruite.
L'évolution des réserves est une trajectoire très claire.
Au départ (2014–2016) : Communication externe « 100 % de réserves en dollars », sans audits tiers, sans divulgation de la composition des actifs, et les frontières de fonds avec Bitfinex floues.
2017–2018 : Le NYAG a révélé que seulement environ 61,5 millions de dollars étaient gardés par un avocat, avec un écart par rapport au volume en circulation de l'époque ; par la suite, une collaboration avec Deltec a révélé un solde de compte de plus de 1,8 milliard en 2018, mais sans divulgation de la composition des actifs.
En 2019, les termes ont été modifiés pour permettre aux réserves d'inclure des équivalents de liquidités, d'autres actifs et des prêts à des tiers (y compris des parties liées).
En 2021, la composition des réserves a été révélée pour la première fois, les billets commerciaux représentant la plus grande part (environ 65 % +), suscitant des inquiétudes dans l'industrie sur la liquidité et la transparence.
En 2022, les billets commerciaux ont été annulés, les réserves se sont transformées en obligations américaines, fonds de marché monétaire, opérations de reverse repo et très peu de liquidités ; fin 2022, environ 81 % + étaient en liquidités et équivalents de liquidités, avec une exposition aux obligations américaines dépassant 39 milliards.
D'ici 2025-2026, selon la certification BDO : environ 82 % en obligations américaines, environ 10 % en fonds de marché monétaire, environ 5 % en reverse repos, environ 0,5 % en liquidités ; en plus, une configuration en Bitcoin (environ 9,9 milliards), en or (environ 12,9 milliards), etc., le positionnement en or étant également devenu une source de profit lors de la récente hausse des prix de l'or ; des réserves excédentaires d'environ 6,3 milliards de dollars, avec un ratio de réserve supérieur à 100 %. Chaque changement a été accompagné de controverses ou de pressions réglementaires, se resserrant finalement en une configuration conservatrice principalement axée sur les actifs sécurisés. La confiance est ainsi passée de « promesse » à « composition d'actifs vérifiables + tampon excédentaire », comme nous le verrons lors des détachements : une fois les réserves vérifiables et les remboursements exécutables, les détachements sont souvent temporaires et réversibles.
L'évolution de la distribution est le processus de « qui obtient l'USDT, comment l'obtenir », passant d'un point de sortie unique à un processus multi-chaînes et multi-scènes.
Au début (2015–2016) : principalement via Bitfinex, déposer des dollars → émettre USDT sur Omni → envoyer aux utilisateurs, avec les remboursements à l'envers ; le mécanisme d'émission est toujours en vigueur, en quatre étapes : Autorisé → Émis (le fiat ou l'équivalent de la garantie doit être reçu pour compter comme circulation) → Remboursé → Détruit, évitant institutionnellement l'émission sans réserves.
Après 2017, les versions ERC-20 et TRC-20 ont été lancées, la distribution s'est étendue à Ethereum et Tron ; les teneurs de marché et les échanges ont massivement commandé l'USDT à Tether, puis l'ont fourni aux détaillants et à DeFi, transformant les bénéficiaires de « centrés sur Bitfinex » en « multi-échanges + multiple teneurs de marché + multi-chaînes ».
Après 2020, DeFi a explosé, l'USDT est entré dans l'écosystème on-chain via des pools de liquidité, des prêts et des ponts inter-chaînes ; Tether a continué d'étendre sa portée multi-chaînes, la logique de distribution est devenue multi-chaînes, multi-points d'entrée et multi-scènes.
Actuellement, le soutien officiel dépasse 15 chaînes, environ 78 % des transferts on-chain passent par TRC-20, environ 3 % par ERC-20. Cela représente en fait une très typique « chaîne et stablecoin s'enrichissant mutuellement » : l'USDT a amené la véritable demande de paiement et de transfert sur Tron, transformant une blockchain initialement orientée vers la performance en la « route USDT » la plus active au monde ; Tron a utilisé des frais bas et une haute capacité de traitement pour propulser l'USDT des échanges internes vers les remises transfrontalières, les paiements de petite valeur et les portefeuilles C-end, à son tour rehaussant l'attrait de l'USDT pour d'autres chaînes et actifs. D'un point de vue fonctionnel, Tether relie l'émission, le retour et la gestion des réserves, comme une sorte de « banque centrale » de l'industrie blockchain ; en parallèle, elle doit gérer des allocations d'actifs, réaliser des marges bénéficiaires et connecter des clients majeurs, portant une forte empreinte de banque commerciale, ce qui est l'une des raisons pour lesquelles elle est à la fois importante et controversée dans la distribution et la structure de confiance. La confiance ne vient pas seulement des réserves, mais de la capacité « à obtenir et à racheter USDT sur n'importe quelle chaîne, dans n'importe quel scénario » ; le réseau de distribution a non seulement élargi l'échelle, mais aussi mis en avant la distribution de liquidité et les gels centralisés au centre du débat sur la confiance. Les réserves et la distribution soutiennent ensemble la « confiance basée sur la puissance », et c'est aussi la raison pour laquelle les détachements peuvent être déclenchés dans certaines conditions.
Cela nous amène à la prochaine partie : les défis et le détachement, c'est-à-dire où les limites de la confiance sont mises à l'épreuve.
Cinq : défis et détachement : test des limites de la confiance.
Les audits, les banques, la réglementation et les chocs externes exercent une pression sur l'USDT, et plusieurs délires graves ont marqué les « limites de la confiance » : dans quelles conditions le marché et la réglementation remettront en question l'ancrage, et dans quelles conditions accepteront-ils le rétablissement. La question est pourquoi jusqu'à présent il n'y a pas eu de ruée irréversible, et où se trouvent exactement les limites de la confiance « basée sur les réserves fiat ».
Les audits, les banques et la réglementation sont trois lignes de pression continues. En ce qui concerne la transparence des réserves et les audits : au début, il n'y avait pas d'audit complet, seulement des fiducies ou des instantanés de compte ; après avoir rompu avec Friedman, il n'y a pas eu d'audit pendant des années ; à partir de 2022, BDO a commencé à certifier chaque trimestre, et la constitution de réserves excédentaires a été mise en place, ce qui a permis de passer de la « controverse » à la « confiance basée sur la puissance ». En ce qui concerne les relations bancaires, la coupure des canaux par Wells Fargo (2017), la fin des collaborations avec Noble Bank, et l'architecture offshore avec Deltec et plusieurs banques ont atténué mais non éliminé le risque de « dé-bancarisation ». Sur le plan réglementaire et juridique, l'enquête du NYAG et le règlement de 2021, ainsi que l'amende de la CFTC, ont poussé les clauses et la divulgation des réserves vers plus de transparence. Des chocs externes ont également confirmé une certaine réalité : lors des effondrements d'échanges (comme FTX), des événements comme l'effondrement de l'UST, l'USDT a connu plusieurs détachements temporaires, mais a retrouvé de la stabilité ; le marché, face à la peur des stablecoins non basés sur des réserves, a au contraire renforcé sa dépendance envers l'USDT et l'USDC, et plusieurs crises ont objectivement consolidé la position des stablecoins principaux basés sur les réserves fiat.
Plusieurs délires graves, les sources de pression étant variées, ont cependant tous directement marqué les limites de la confiance.
En 2018 : L'opacité des réserves, la rupture avec Friedman et les tensions bancaires se chevauchent, et sur certaines bourses, l'USDT est tombé par rapport au dollar ou à l'USDC à environ 0,87 dollar, voire à environ 0,5 dollar, marquant le premier grand détachement ; cela n'a pas entraîné une ruée systémique, Tether a temporairement stabilisé les attentes en révélant les réserves de Deltec (plus de 1,8 milliard cette année-là). La logique derrière est simple : l'opacité des réserves et la dépendance aux banques directement impactent l'ancrage, le marché vote avec ses pieds pour « des réserves visibles ».
2020 : Sous l'impact de la pandémie, certaines bourses ont temporairement dévié l'USDT de 1 dollar, principalement à cause de la liquidité et de l'émotion, avec une amplitude et une durée limitées. Cela montre qu'en période de marché extrême, les stablecoins peuvent subir une pression de prix à court terme, mais tant que la capacité de remboursement n'est pas remise en question, le prix reviendra rapidement.
En 2022 (effondrement de FTX) : Après la chute de FTX, les teneurs de marché associés ont massivement liquidé l'USDT dans DeFi, certaines plateformes tombant à environ 0,93 dollar ; Tether a traité environ 700 millions de dollars de remboursements en quelques jours, le remboursement s'étant bien déroulé, et le prix est rapidement revenu au-dessus de 0,99 dollar. La clé pour maintenir la stabilité en période de panique réside dans la suffisance des réserves et la rapidité des remboursements ; il est également évident que si la part de l'USDT dans les pools DeFi est trop élevée, cela amplifie l'écart de prix à court terme.
En 2023 (tendance à la baisse + gel) : La liquidité DeFi comme Curve, les besoins des échanges se mélangent, et l'USDT a été maintenu en dessous de 1 dollar pendant un certain temps sur de nombreuses plateformes ; la même année, Tether a demandé le gel de plusieurs USDT à la demande des agences d'application américaines (y compris environ 225 millions liés à la traite des êtres humains et aux « scams », cumulant environ 435 millions par la suite). Lorsque les nouvelles de gel ont été publiées, des inquiétudes sont apparues sur le « contrôle centralisé » et la liquidité, entraînant un détachement temporaire. Cela montre qu'en plus des réserves et des remboursements, la distribution de liquidités et le gel centralisé peuvent également avoir un impact émotionnel sur l'ancrage ; après le détachement, tout est revenu à la normale, ce qui montre que le marché, entre « efficacité » et « conformité/transparence », privilégie toujours l'efficacité.
Les incitations au détachement proviennent souvent de la remise en question des réserves, de problèmes bancaires/audit, d'effondrements d'échanges ou de DeFi, de gels massifs ; la capacité à se rétablir dépend de la capacité de remboursement, de la divulgation des réserves et de l'arbitrage des teneurs de marché. Les détachements n'ont pas donné lieu à des ruées irréversibles, chaque rétablissement a plutôt renforcé la perception que les « stablecoins basés sur les réserves fiat peuvent encore être remboursés en cas de crise », contrastant avec l'effondrement des stablecoins algorithmiques comme l'UST.
Les limites réelles de la confiance sont essentiellement les suivantes : réserves vérifiables, remboursements exécutables, distribution de liquidités et contrôle centralisé partiellement acceptés par le marché, la priorité étant donnée à l'efficacité dans l'ordre monétaire des stablecoins (3) : qui faire confiance ? USDT, USDC, DAI.
Six : Impact écologique : de l'unité de tarification à la couche de règlement
Les sections précédentes ont plus examiné si l'USDT pouvait survivre et maintenir la confiance, cette section adopte un angle différent pour voir ce qu'elle a concrètement changé dans l'industrie, comment elle est passée de l'unité de tarification des échanges à la couche de règlement mondiale multi-chaînes et multi-scènes d'aujourd'hui.
Dans les échanges centralisés, la grande majorité des transactions de cryptomonnaies sont évaluées et réglées en USDT ; environ 74 % des transactions de cryptomonnaies utilisent des stablecoins pour la tarification, l'USDT dominent, et la profondeur de liquidité soutient la découverte des prix et l'arbitrage dans le marché crypto mondial. Dans DeFi, l'USDT est une garantie importante et un actif de référence pour les prêts, les pools de liquidité et les dérivés sur plusieurs chaînes ; bien que sa part sur les DEX soit inférieure à celle de l'USDC, elle représente toujours environ 33 % des transactions de stablecoins, étant un élément central de la couche « dollar on-chain ». Dans les régions où les services bancaires sont mauvais et où les monnaies locales sont très volatiles (Amérique Latine, Sud-Est asiatique, Afrique, etc.), l'USDT est utilisé comme dollar numérique : pour les remises, les règlements commerciaux et le stockage de valeur ; la circulation des stablecoins en Amérique Latine et dans les Caraïbes est d'environ 7,7 % du PIB, environ 71 % des activités de stablecoins en Amérique Latine et des paiements transfrontaliers sont liés à l'USDT, qui est déjà l'extension de la confiance en dollars dans les scénarios on-chain et offshore.
Ces trois éléments ensemble soutiennent vraiment le terme « couche de règlement » : la tarification et les cotations de CeFi, le crédit et la liquidité on-chain de DeFi, et les paiements transfrontaliers et de valeur. Le passage de « l'unité de tarification des bourses » à « la couche de règlement mondiale » démontre l'impact concret de l'USDT sur la blockchain et le paysage des paiements.
Sept : Comment comprenons-nous cette histoire aujourd'hui
À la fin de 2025, la capitalisation boursière de l'USDT est d'environ 186 milliards de dollars, représentant environ 62 % de la capitalisation totale des stablecoins, avec un volume de règlement quotidien dominant ; le soutien officiel dépasse 15 chaînes, avec des réserves principalement en obligations américaines (environ 82 %), des réserves excédentaires d'environ 6,3 milliards de dollars, le ratio de réserve supérieur à 100 %. Les chiffres sont le résultat, mais la clé revient aux trois questions initiales.
Pourquoi les stablecoins sont-ils inévitables ? L'économie on-chain a besoin d'une échelle de valeur stable et d'une unité de tarification pour les contrats, les bourses et les utilisateurs ont besoin d'un canal dollar qui ne dépende pas d'une banque unique, une demande qui a été générée, et cela parle de la nécessité des stablecoins (1) : l'essence de la monnaie et l'inévitabilité des stablecoins.
Pourquoi l'USDT a-t-il pu devenir une infrastructure malgré les controverses ? Lorsque les banques coupent les canaux, il prend naturellement la relève en tant que canal de remplacement ; lorsque la pression sur les réserves et la réglementation arrive, il utilise des clauses de flexibilité, une transparence des réserves, l'annulation des billets commerciaux et des réserves excédentaires pour faire évoluer la « promesse » en une « configuration conservatrice vérifiable » ; durant plusieurs délires, la capacité de remboursement a été validée, et la crise a renforcé la confiance dans les stablecoins « basés sur les réserves fiat ». Les contraintes et les tests ont modelé la structure telle qu'elle est aujourd'hui.
D'où vient la confiance dans le « dollar on-chain », quelles en sont les limites ? Elle provient d'un réseau de distribution où les réserves sont vérifiables, les remboursements peuvent être exécutés, et qui est multi-chaînes et multi-scènes ; les limites résident dans la transparence des réserves, la distribution de liquidités, le gel centralisé et la conformité réglementaire. Le marché, jusqu'à présent, privilégie l'« efficacité » plutôt que la « conformité », donc l'USDT n'est pas celui qui est le plus conforme, mais il est celui qui est le plus « efficace » en termes de liquidité, d'effet réseau et de couverture multi-chaînes, et c'est également la conclusion de la question de confiance dans l'ère des stablecoins (3) : qui faire confiance ? USDT, USDC, DAI.
La concurrence des stablecoins est essentiellement une compétition de modèles de confiance monétaire ; d'un point de vue commercial, c'est « qui peut transformer ce modèle de confiance en une machine à cash durable ». L'histoire de l'USDT montre que dans des domaines où coexistent une demande réelle et un manque de système, il est possible de d'abord satisfaire la demande, puis d'itérer la transparence et la robustesse sous la pression des controverses et de la réglementation, c'est un chemin que le marché a déjà emprunté.
Revoir cette histoire, le sens ne réside pas dans le souvenir d'une date précise, mais dans la compréhension de comment le « dollar on-chain » est passé de l'absence à l'existence, de la périphérie au statut d'infrastructure, et comment la confiance en dollars continue de se propager à travers les stablecoins à l'ère numérique, cette histoire n'est pas encore finie.