
空杯之心
13 Publications

空杯之心
Signaler
Bloquer l’utilisateur
分享心得
Ouvert au trading
Trade fréquemment
9 an(s)
10 Suivis
9 Abonnés
2 J’aime
Publications
Portefeuille
PINNED
·
--
Les gros gains se font toujours en suivant la tendance. Pendant ce marché haussier, je ne fais que trois choses :
1. Confirmer le début d’un nouveau cycle haussier (plusieurs indicateurs confirment déjà le passage d’un marché baissier à un marché haussier).
2. Trouver des actifs dont le récit est durable et qui peuvent profiter de la hausse tout au long du marché haussier.
3. Augmenter ma position à l’échelle journalière : acheter avec un effet de levier de 2 à 3 fois, renforcer lors des corrections journalières et maintenir un effet de levier de 2 à 3 fois.#BTC #HYPE
Les gros gains se font toujours en suivant la tendance. Pendant ce marché haussier, je ne fais que trois choses :
1. Confirmer le début d’un nouveau cycle haussier (plusieurs indicateurs confirment déjà le passage d’un marché baissier à un marché haussier).
2. Trouver des actifs dont le récit est durable et qui peuvent profiter de la hausse tout au long du marché haussier.
3. Augmenter ma position à l’échelle journalière : acheter avec un effet de levier de 2 à 3 fois, renforcer lors des corrections journalières et maintenir un effet de levier de 2 à 3 fois.#BTC #HYPE
1. Confirmer le début d’un nouveau cycle haussier (plusieurs indicateurs confirment déjà le passage d’un marché baissier à un marché haussier).
2. Trouver des actifs dont le récit est durable et qui peuvent profiter de la hausse tout au long du marché haussier.
3. Augmenter ma position à l’échelle journalière : acheter avec un effet de levier de 2 à 3 fois, renforcer lors des corrections journalières et maintenir un effet de levier de 2 à 3 fois.#BTC #HYPE
2
200
·
--
Article
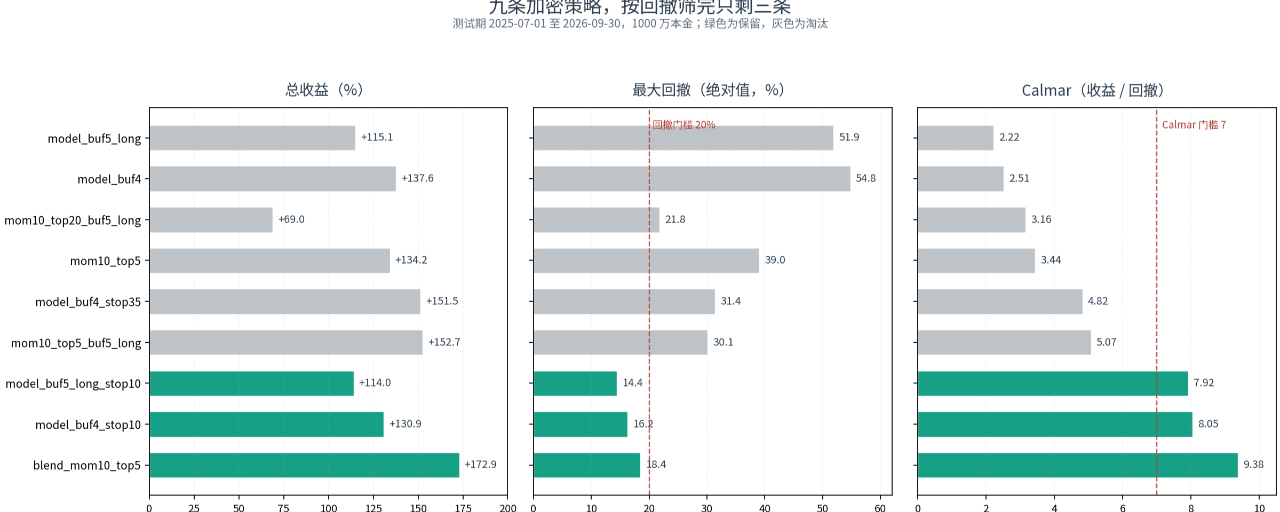
De neuf stratégies crypto à trois : si le drawdown ne passe pas, même un rendement élevé ne suffit pasÀ la fin de mon dernier article, j’avais annoncé trois objectifs pour le suivant : ajouter un buffer et un stop au signal de fusion, effectuer un test sur la période de validation, puis réaliser un walk-forward.
Cette fois, je n’ai pas suivi cet ordre.
Après avoir ajouté les données jusqu’au 21 octobre, j’ai d’abord fait tourner les neuf stratégies sur la nouvelle fenêtre prospective, puis réexaminé la structure des drawdowns sur la période de test. Résultat : j’en garde trois et je supprime les six autres, ainsi que leurs fichiers de stratégie et leurs résultats de backtest.
Les six stratégies supprimées ne sont pas déficitaires. Cinq affichent un rendement supérieur à +115% sur la période de test, et la meilleure atteint +152.67%. Mais leur drawdown maximal se situe entre -21.8% et -54.8%, et elles sont restées sous l’eau jusqu’à 232 jours de trading. Une telle courbe peut avoir sa place dans un backtest, mais sur un compte réel, la plupart des gens ne tiendraient pas jusqu’au retour à l’équilibre.
De neuf stratégies crypto à trois : si le drawdown ne passe pas, même un rendement élevé ne suffit pas
À la fin de mon dernier article, j’avais annoncé trois objectifs pour le suivant : ajouter un buffer et un stop au signal de fusion, effectuer un test sur la période de validation, puis réaliser un walk-forward.
Cette fois, je n’ai pas suivi cet ordre.
Après avoir ajouté les données jusqu’au 21 octobre, j’ai d’abord fait tourner les neuf stratégies sur la nouvelle fenêtre prospective, puis réexaminé la structure des drawdowns sur la période de test. Résultat : j’en garde trois et je supprime les six autres, ainsi que leurs fichiers de stratégie et leurs résultats de backtest.
Les six stratégies supprimées ne sont pas déficitaires. Cinq affichent un rendement supérieur à +115% sur la période de test, et la meilleure atteint +152.67%. Mais leur drawdown maximal se situe entre -21.8% et -54.8%, et elles sont restées sous l’eau jusqu’à 232 jours de trading. Une telle courbe peut avoir sa place dans un backtest, mais sur un compte réel, la plupart des gens ne tiendraient pas jusqu’au retour à l’équilibre.
Cette fois, je n’ai pas suivi cet ordre.
Après avoir ajouté les données jusqu’au 21 octobre, j’ai d’abord fait tourner les neuf stratégies sur la nouvelle fenêtre prospective, puis réexaminé la structure des drawdowns sur la période de test. Résultat : j’en garde trois et je supprime les six autres, ainsi que leurs fichiers de stratégie et leurs résultats de backtest.
Les six stratégies supprimées ne sont pas déficitaires. Cinq affichent un rendement supérieur à +115% sur la période de test, et la meilleure atteint +152.67%. Mais leur drawdown maximal se situe entre -21.8% et -54.8%, et elles sont restées sous l’eau jusqu’à 232 jours de trading. Une telle courbe peut avoir sa place dans un backtest, mais sur un compte réel, la plupart des gens ne tiendraient pas jusqu’au retour à l’équilibre.
402
·
--
# Neuf stratégies, un notebook : le backtest à +172.93 % doit pouvoir être reproduit en un clicDans l’épisode précédent, nous avons accordé la même importance au score du modèle et au momentum. Sur la période de test, nous avons obtenu un rendement de +172.93 %, un drawdown de -18.44 % et un ratio de Sharpe de 2.076. À la fin, j’ai annoncé que, dans le prochain épisode, nous ajouterions un buffer et un stop-loss à la combinaison, puis que nous la testerions sur la période de validation.
Avant de commencer, je me suis arrêté un instant. Les résultats des neuf stratégies les plus performantes étaient éparpillés dans différents scripts d’ablation et répertoires de cache ; les paramètres figuraient dans des dictionnaires de configuration et les fichiers de signaux n’étaient pas nommés de manière uniforme. Si je changeais de machine ou si je revenais deux semaines plus tard, pourrais-je retrouver exactement ces neuf résultats ? La réponse est non.
Alors, dans cet épisode, pas question de chercher davantage de rendement : je vais d’abord regrouper les neuf stratégies dans un répertoire permettant de les reproduire en un clic. Un backtest impossible à reproduire, ce n’est pas différent d’une histoire inventée.
# Neuf stratégies, un notebook : le backtest à +172.93 % doit pouvoir être reproduit en un clic
Dans l’épisode précédent, nous avons accordé la même importance au score du modèle et au momentum. Sur la période de test, nous avons obtenu un rendement de +172.93 %, un drawdown de -18.44 % et un ratio de Sharpe de 2.076. À la fin, j’ai annoncé que, dans le prochain épisode, nous ajouterions un buffer et un stop-loss à la combinaison, puis que nous la testerions sur la période de validation.
Avant de commencer, je me suis arrêté un instant. Les résultats des neuf stratégies les plus performantes étaient éparpillés dans différents scripts d’ablation et répertoires de cache ; les paramètres figuraient dans des dictionnaires de configuration et les fichiers de signaux n’étaient pas nommés de manière uniforme. Si je changeais de machine ou si je revenais deux semaines plus tard, pourrais-je retrouver exactement ces neuf résultats ? La réponse est non.
Alors, dans cet épisode, pas question de chercher davantage de rendement : je vais d’abord regrouper les neuf stratégies dans un répertoire permettant de les reproduire en un clic. Un backtest impossible à reproduire, ce n’est pas différent d’une histoire inventée.
Avant de commencer, je me suis arrêté un instant. Les résultats des neuf stratégies les plus performantes étaient éparpillés dans différents scripts d’ablation et répertoires de cache ; les paramètres figuraient dans des dictionnaires de configuration et les fichiers de signaux n’étaient pas nommés de manière uniforme. Si je changeais de machine ou si je revenais deux semaines plus tard, pourrais-je retrouver exactement ces neuf résultats ? La réponse est non.
Alors, dans cet épisode, pas question de chercher davantage de rendement : je vais d’abord regrouper les neuf stratégies dans un répertoire permettant de les reproduire en un clic. Un backtest impossible à reproduire, ce n’est pas différent d’une histoire inventée.
58
·
--
La période précédente, la stratégie de référence était encore à -5,5 %. Cette fois, en combinant à parts égales le modèle et le momentum, j’ai obtenu +172,93 %La période précédente, la stratégie de référence était encore à -5,5 %. Cette fois, en combinant à parts égales le modèle et le momentum, j’ai obtenu +172,93 %
À la fin de la dernière vidéo, j’avais dit que je parlerais des frais de financement et du slippage dans le prochain épisode. Après avoir terminé l’article, j’ai fait une pause, car une question plus fondamentale restait sans réponse : si l’IC quotidien du modèle est positif, pourquoi perd-on quand même de l’argent en s’appuyant sur lui pour sélectionner les cryptos ? Tant que cette question n’est pas réglée, ajouter les frais de financement revient seulement à calculer le coût d’une stratégie erronée.
Je commence par répondre à cette question. La réponse ne se trouve pas dans le modèle, mais dans les règles de sélection des cryptos. Une fois ces règles corrigées, en combinant à parts égales le modèle et le momentum, on obtient sur la période de test un rendement de +172,93 %, un drawdown de -18,44 % et un ratio de Sharpe de 2,076. Mais ne vous réjouissez pas trop vite : j’expliquerai ensuite dans quelle mesure ce chiffre est trompeur.
La période précédente, la stratégie de référence était encore à -5,5 %. Cette fois, en combinant à parts égales le modèle et le momentum, j’ai obtenu +172,93 %
La période précédente, la stratégie de référence était encore à -5,5 %. Cette fois, en combinant à parts égales le modèle et le momentum, j’ai obtenu +172,93 %
À la fin de la dernière vidéo, j’avais dit que je parlerais des frais de financement et du slippage dans le prochain épisode. Après avoir terminé l’article, j’ai fait une pause, car une question plus fondamentale restait sans réponse : si l’IC quotidien du modèle est positif, pourquoi perd-on quand même de l’argent en s’appuyant sur lui pour sélectionner les cryptos ? Tant que cette question n’est pas réglée, ajouter les frais de financement revient seulement à calculer le coût d’une stratégie erronée.
Je commence par répondre à cette question. La réponse ne se trouve pas dans le modèle, mais dans les règles de sélection des cryptos. Une fois ces règles corrigées, en combinant à parts égales le modèle et le momentum, on obtient sur la période de test un rendement de +172,93 %, un drawdown de -18,44 % et un ratio de Sharpe de 2,076. Mais ne vous réjouissez pas trop vite : j’expliquerai ensuite dans quelle mesure ce chiffre est trompeur.
À la fin de la dernière vidéo, j’avais dit que je parlerais des frais de financement et du slippage dans le prochain épisode. Après avoir terminé l’article, j’ai fait une pause, car une question plus fondamentale restait sans réponse : si l’IC quotidien du modèle est positif, pourquoi perd-on quand même de l’argent en s’appuyant sur lui pour sélectionner les cryptos ? Tant que cette question n’est pas réglée, ajouter les frais de financement revient seulement à calculer le coût d’une stratégie erronée.
Je commence par répondre à cette question. La réponse ne se trouve pas dans le modèle, mais dans les règles de sélection des cryptos. Une fois ces règles corrigées, en combinant à parts égales le modèle et le momentum, on obtient sur la période de test un rendement de +172,93 %, un drawdown de -18,44 % et un ratio de Sharpe de 2,076. Mais ne vous réjouissez pas trop vite : j’expliquerai ensuite dans quelle mesure ce chiffre est trompeur.
172
·
--
Dans l’épisode précédent, je disais que 25 % était le seuil idéal de stop-loss. Je dois revenir sur cette conclusion : l’univers crypto contenait AAPL, TSLA et de l’or.Dans l’épisode précédent, j’ai publié une analyse rétrospective de la gestion des risques d’une stratégie crypto sur contrats perpétuels. Une stratégie qui affichait un rendement de 62 % avait un drawdown maximal de 73 %. Après l’ajout d’un stop-loss de 25 % par crypto, le rendement est passé à 109 % et le drawdown est tombé à 27 %. J’en avais conclu que 25 % était le seuil idéal pour le stop-loss : moins, c’est mieux.
Après la publication, au lieu de me lancer immédiatement dans l’épisode suivant, j’ai vérifié la nature exacte de ces contrats. J’ai découvert que l’univers crypto des contrats perpétuels de Binance contenait aussi des actions américaines tokenisées, des ETF, de l’or, du pétrole brut et des stablecoins. AAPL, TSLA, NVDA, SPY, XAU et USDC en faisaient partie. Ils se négocient 7 j/7 et 24 h/24, et leurs données journalières ne se distinguent en rien de celles des contrats perpétuels.
Dans l’épisode précédent, je disais que 25 % était le seuil idéal de stop-loss. Je dois revenir sur cette conclusion : l’univers crypto contenait AAPL, TSLA et de l’or.
Dans l’épisode précédent, j’ai publié une analyse rétrospective de la gestion des risques d’une stratégie crypto sur contrats perpétuels. Une stratégie qui affichait un rendement de 62 % avait un drawdown maximal de 73 %. Après l’ajout d’un stop-loss de 25 % par crypto, le rendement est passé à 109 % et le drawdown est tombé à 27 %. J’en avais conclu que 25 % était le seuil idéal pour le stop-loss : moins, c’est mieux.
Après la publication, au lieu de me lancer immédiatement dans l’épisode suivant, j’ai vérifié la nature exacte de ces contrats. J’ai découvert que l’univers crypto des contrats perpétuels de Binance contenait aussi des actions américaines tokenisées, des ETF, de l’or, du pétrole brut et des stablecoins. AAPL, TSLA, NVDA, SPY, XAU et USDC en faisaient partie. Ils se négocient 7 j/7 et 24 h/24, et leurs données journalières ne se distinguent en rien de celles des contrats perpétuels.
Après la publication, au lieu de me lancer immédiatement dans l’épisode suivant, j’ai vérifié la nature exacte de ces contrats. J’ai découvert que l’univers crypto des contrats perpétuels de Binance contenait aussi des actions américaines tokenisées, des ETF, de l’or, du pétrole brut et des stablecoins. AAPL, TSLA, NVDA, SPY, XAU et USDC en faisaient partie. Ils se négocient 7 j/7 et 24 h/24, et leurs données journalières ne se distinguent en rien de celles des contrats perpétuels.
275
·
--
Article
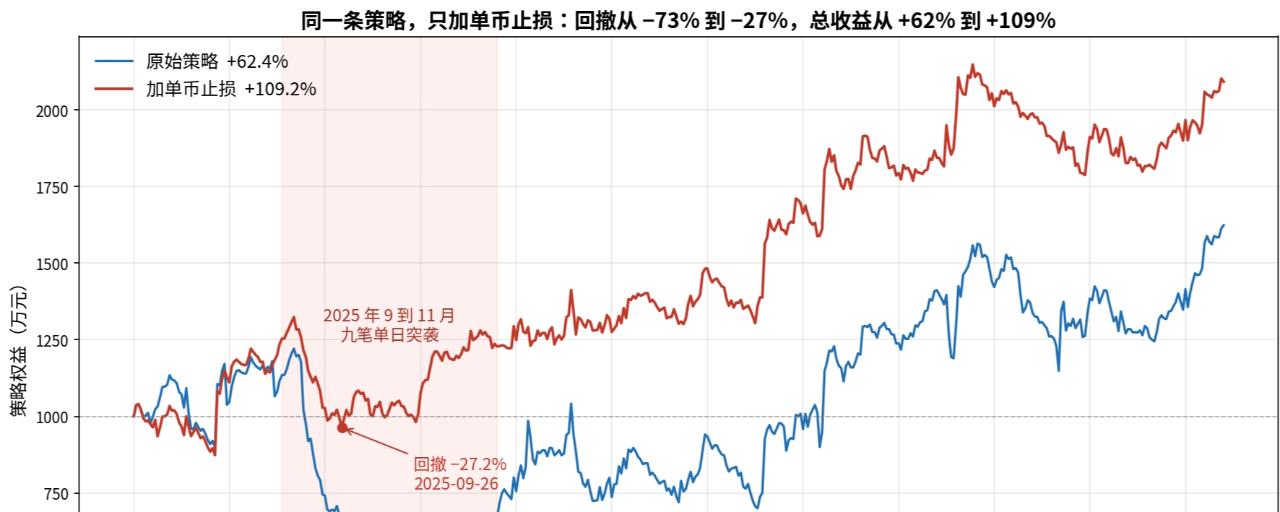
Le backtest affichait 62 % de rendement pour 73 % de drawdown ; j’ai seulement ajouté un stop-loss et le drawdown est tombé à 27 % avec un rendement doubléUn, comprendre d’abord où l’argent a été perdu
Depuis deux semaines, je construis une stratégie long-short sur les perpetuals crypto, avec 10 millions de capital simulé et un test hors échantillon sur 457 jours. La courbe de valeur nette ressemble à des montagnes russes ; les gains comme les pertes sont énormes.
J’ai extrait les gains et pertes de chaque coin, chaque jour, pour en faire l’attribution : la vérité est très concentrée. Le drawdown ne s’est pas construit lentement ; il provient de neuf attaques éclair sur un seul coin en une seule journée. Les huit pertes totalisent 8,73 millions, soit plus que tout le profit de la période. Cinq cas sont des shorts frappés par des hausses verticales, trois sont des longs poursuivant des mouvements paraboliques. Concentrés entre septembre et novembre 2025, mais des événements du même type continuent d’apparaître en 2026. AKE, KAT, PLAY, DEXE, ZKJ suivent tous le même schéma ; ce n’est pas un accident ponctuel.
Le backtest affichait 62 % de rendement pour 73 % de drawdown ; j’ai seulement ajouté un stop-loss et le drawdown est tombé à 27 % avec un rendement doublé
Un, comprendre d’abord où l’argent a été perdu
Depuis deux semaines, je construis une stratégie long-short sur les perpetuals crypto, avec 10 millions de capital simulé et un test hors échantillon sur 457 jours. La courbe de valeur nette ressemble à des montagnes russes ; les gains comme les pertes sont énormes.
J’ai extrait les gains et pertes de chaque coin, chaque jour, pour en faire l’attribution : la vérité est très concentrée. Le drawdown ne s’est pas construit lentement ; il provient de neuf attaques éclair sur un seul coin en une seule journée. Les huit pertes totalisent 8,73 millions, soit plus que tout le profit de la période. Cinq cas sont des shorts frappés par des hausses verticales, trois sont des longs poursuivant des mouvements paraboliques. Concentrés entre septembre et novembre 2025, mais des événements du même type continuent d’apparaître en 2026. AKE, KAT, PLAY, DEXE, ZKJ suivent tous le même schéma ; ce n’est pas un accident ponctuel.
Depuis deux semaines, je construis une stratégie long-short sur les perpetuals crypto, avec 10 millions de capital simulé et un test hors échantillon sur 457 jours. La courbe de valeur nette ressemble à des montagnes russes ; les gains comme les pertes sont énormes.
J’ai extrait les gains et pertes de chaque coin, chaque jour, pour en faire l’attribution : la vérité est très concentrée. Le drawdown ne s’est pas construit lentement ; il provient de neuf attaques éclair sur un seul coin en une seule journée. Les huit pertes totalisent 8,73 millions, soit plus que tout le profit de la période. Cinq cas sont des shorts frappés par des hausses verticales, trois sont des longs poursuivant des mouvements paraboliques. Concentrés entre septembre et novembre 2025, mais des événements du même type continuent d’apparaître en 2026. AKE, KAT, PLAY, DEXE, ZKJ suivent tous le même schéma ; ce n’est pas un accident ponctuel.
1.6k
·
--
$BTC
{spot}(BTCUSDT)
Le cours est brièvement passé sous les 80 000 avant de rebondir rapidement. La bougie journalière d’hier a clôturé en hausse, et le support des 80 000 reste très solide. C’est un excellent niveau pour renforcer sa position.
$HYPE
{spot}(HYPEUSDT)
Le support à 80 $ est également très solide. Renforcer sa position entre 76 et 80 $ est un bon choix.
En marché haussier, renforcez votre position lors des corrections journalières et gardez un effet de levier x3 tout au long du marché haussier !
$BTC
Le cours est brièvement passé sous les 80 000 avant de rebondir rapidement. La bougie journalière d’hier a clôturé en hausse, et le support des 80 000 reste très solide. C’est un excellent niveau pour renforcer sa position.
$HYPE
Le support à 80 $ est également très solide. Renforcer sa position entre 76 et 80 $ est un bon choix.
En marché haussier, renforcez votre position lors des corrections journalières et gardez un effet de levier x3 tout au long du marché haussier !
Le cours est brièvement passé sous les 80 000 avant de rebondir rapidement. La bougie journalière d’hier a clôturé en hausse, et le support des 80 000 reste très solide. C’est un excellent niveau pour renforcer sa position.
$HYPE
Le support à 80 $ est également très solide. Renforcer sa position entre 76 et 80 $ est un bon choix.
En marché haussier, renforcez votre position lors des corrections journalières et gardez un effet de levier x3 tout au long du marché haussier !
120
·
--
Après avoir passé en revue 4 936 transactions du backtest, j’ai trouvé la vraie cause du drawdown de -73 % de la stratégie. Ce n’est pas le BTC : la corrélation des rendements quotidiens n’est que de -0,02. Le problème vient de 7 jours de trading et de 7 petites cryptos. 7,14 millions perdus en 7 jours, tandis que les plus de 80 autres jours ont généré un bénéfice net de 2,27 millions. La cause profonde tient en une phrase : une position fixe de 1 million sur les cryptos les plus volatiles, et une seule crypto a fait perdre 15 % du capital en une journée. J’ai publié l’analyse complète dans un long article. Tous ceux qui tradent des contrats à terme devraient vérifier les garde-fous de leur stratégie. #量化选币 #中性策略 #量化交易
Après avoir passé en revue 4 936 transactions du backtest, j’ai trouvé la vraie cause du drawdown de -73 % de la stratégie. Ce n’est pas le BTC : la corrélation des rendements quotidiens n’est que de -0,02. Le problème vient de 7 jours de trading et de 7 petites cryptos. 7,14 millions perdus en 7 jours, tandis que les plus de 80 autres jours ont généré un bénéfice net de 2,27 millions. La cause profonde tient en une phrase : une position fixe de 1 million sur les cryptos les plus volatiles, et une seule crypto a fait perdre 15 % du capital en une journée. J’ai publié l’analyse complète dans un long article. Tous ceux qui tradent des contrats à terme devraient vérifier les garde-fous de leur stratégie. #量化选币 #中性策略 #量化交易
63
·
--
J’ai passé en revue 4 936 transactions : ma stratégie neutre de sélection de cryptos a subi un drawdown de -73 %, et le vrai coupable n’était pas la baisse du marchéUne stratégie sur contrats crypto, avec un rendement total de +62 % en 15 mois, a subi en cours de route un drawdown maximal de -73 % : le portefeuille est passé d’un pic à 12,21 millions à seulement 3,25 millions.
Je pensais au départ que le compte avait sombré à cause du sommet atteint par le BTC. Mais après avoir analysé une à une les 4 936 transactions, la conclusion m’a surpris. La corrélation entre les rendements journaliers du portefeuille et ceux du BTC n’est que de -0,02. Entre le sommet de la stratégie, le 6 septembre, et le point le plus bas du drawdown, le 27 octobre, le BTC a même progressé de 4 %.
Ce qui a vraiment fait sombrer le compte, ce sont 7 jours de trading et 7 petites cryptos dont personne n’avait entendu parler. Dans cet article, je détaille tous les chiffres.
Lors de la publication, ajoutez ici une carte présentant vos transactions ou un lien vers votre page de trading en réel. Cet article est une analyse rétrospective d’un backtest ; toutes les données proviennent des archives historiques publiques de Binance et les résultats sont reproductibles.
J’ai passé en revue 4 936 transactions : ma stratégie neutre de sélection de cryptos a subi un drawdown de -73 %, et le vrai coupable n’était pas la baisse du marché
Une stratégie sur contrats crypto, avec un rendement total de +62 % en 15 mois, a subi en cours de route un drawdown maximal de -73 % : le portefeuille est passé d’un pic à 12,21 millions à seulement 3,25 millions.
Je pensais au départ que le compte avait sombré à cause du sommet atteint par le BTC. Mais après avoir analysé une à une les 4 936 transactions, la conclusion m’a surpris. La corrélation entre les rendements journaliers du portefeuille et ceux du BTC n’est que de -0,02. Entre le sommet de la stratégie, le 6 septembre, et le point le plus bas du drawdown, le 27 octobre, le BTC a même progressé de 4 %.
Ce qui a vraiment fait sombrer le compte, ce sont 7 jours de trading et 7 petites cryptos dont personne n’avait entendu parler. Dans cet article, je détaille tous les chiffres.
Lors de la publication, ajoutez ici une carte présentant vos transactions ou un lien vers votre page de trading en réel. Cet article est une analyse rétrospective d’un backtest ; toutes les données proviennent des archives historiques publiques de Binance et les résultats sont reproductibles.
Je pensais au départ que le compte avait sombré à cause du sommet atteint par le BTC. Mais après avoir analysé une à une les 4 936 transactions, la conclusion m’a surpris. La corrélation entre les rendements journaliers du portefeuille et ceux du BTC n’est que de -0,02. Entre le sommet de la stratégie, le 6 septembre, et le point le plus bas du drawdown, le 27 octobre, le BTC a même progressé de 4 %.
Ce qui a vraiment fait sombrer le compte, ce sont 7 jours de trading et 7 petites cryptos dont personne n’avait entendu parler. Dans cet article, je détaille tous les chiffres.
Lors de la publication, ajoutez ici une carte présentant vos transactions ou un lien vers votre page de trading en réel. Cet article est une analyse rétrospective d’un backtest ; toutes les données proviennent des archives historiques publiques de Binance et les résultats sont reproductibles.
332
·
--
Le BTC est très solide autour de 80 000. Après une baisse accompagnée d'un fort volume sur la bougie 1 h, il vient de rebondir rapidement et de clôturer avec une longue mèche basse. Si les 80 000 tiennent, il repartira en V.
{future}(BTCUSDT)
Le BTC est très solide autour de 80 000. Après une baisse accompagnée d'un fort volume sur la bougie 1 h, il vient de rebondir rapidement et de clôturer avec une longue mèche basse. Si les 80 000 tiennent, il repartira en V.
170
·
--
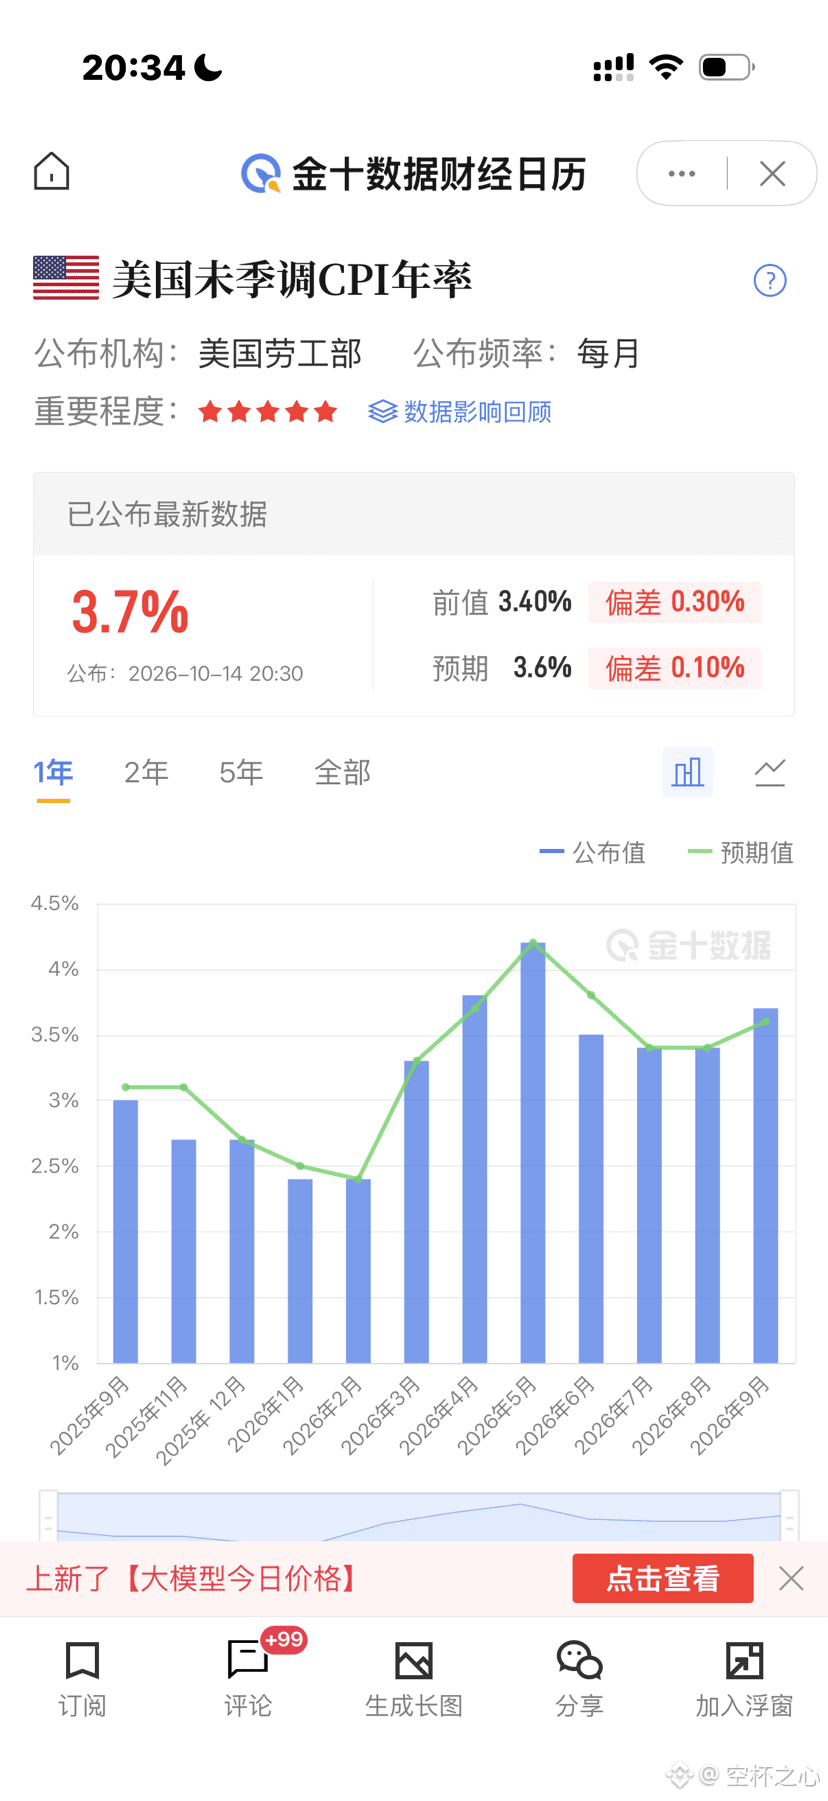
L’IPC de septembre a dépassé les prévisions de 0,1 %, ce qui a ravivé les anticipations de hausse des taux. Le BTC a alors chuté à court terme. Si l’on tient compte de la prime négative persistante du BTC sur Coinbase et des sorties nettes enregistrées par plusieurs grands ETF pendant plusieurs jours consécutifs, cela montre que le marché américain vend régulièrement depuis quelque temps pour intégrer ces anticipations de hausse des taux. Pourtant, le prix du BTC oscille toujours entre 82 000 et 84 000 et n’a pas encore amorcé de tendance baissière. Une fois que les anticipations de hausse des taux auront été suffisamment intégrées, le cours devrait naturellement repartir à la hausse.#BTC走势分析
L’IPC de septembre a dépassé les prévisions de 0,1 %, ce qui a ravivé les anticipations de hausse des taux. Le BTC a alors chuté à court terme. Si l’on tient compte de la prime négative persistante du BTC sur Coinbase et des sorties nettes enregistrées par plusieurs grands ETF pendant plusieurs jours consécutifs, cela montre que le marché américain vend régulièrement depuis quelque temps pour intégrer ces anticipations de hausse des taux. Pourtant, le prix du BTC oscille toujours entre 82 000 et 84 000 et n’a pas encore amorcé de tendance baissière. Une fois que les anticipations de hausse des taux auront été suffisamment intégrées, le cours devrait naturellement repartir à la hausse.#BTC走势分析
184
·
--
Hier, je testais rétrospectivement une stratégie de sélection de cryptos basée sur plusieurs facteurs transversaux. Une fois le test terminé, voilà ce que j’ai vu : rendement 0, ratio de Sharpe 0, drawdown maximal 0.
Ma première réaction : la stratégie n’avait tout simplement passé aucun ordre.
Après vérification, c’était le moteur qui faisait le mort : pendant 178 des 457 jours, le solde du compte était négatif. La protection contre la liquidation s’est déclenchée et tous les indicateurs ont refusé de se calculer.
En creusant, j’ai trouvé deux bugs.
Bug numéro un : l’incrément de cotation minimum était réglé à 0,01.
Le prix des ordres devait être arrondi selon cette valeur.
Beaucoup de cryptos du panier valaient moins de 0,005 dollar. Le prix limite (cours de clôture + 1 %) était donc arrondi à 0.
Conséquence : les ordres d’achat à 0 n’étaient jamais exécutés, tandis que les ordres de vente l’étaient systématiquement. Impossible d’ouvrir des positions longues, impossible de clôturer les positions courtes : on est passé d’un portefeuille équilibré à 3,7 positions longues contre 9,7 positions courtes, autrement dit, on était à découvert en permanence.
Avant de corriger, j’ai vérifié les données : le panier contenait 829 cryptos, les prix allaient jusqu’à 8 décimales et la transaction la moins chère était à 0,0000034 dollar.
J’ai donc fixé l’incrément de cotation à 1e-9 (9 décimales), avec une marge d’un ordre de grandeur.
Après la modification, le taux d’exécution des ordres est remonté à 100 %, et le nombre d’ordres dont le prix était ramené à zéro est tombé à zéro.
Bug numéro deux : l’effet de levier.
Les paramètres de la stratégie étaient recopiés d’un exemple sur les contrats à terme : exposition notionnelle par défaut de 3x.
La volatilité des cryptos est élevée ; avec un levier de 3x, les fonds oscillaient sans cesse autour de zéro, déclenchant à tout moment la protection contre la liquidation.
Je suis passé à 1x et il n’y a plus eu de liquidation.
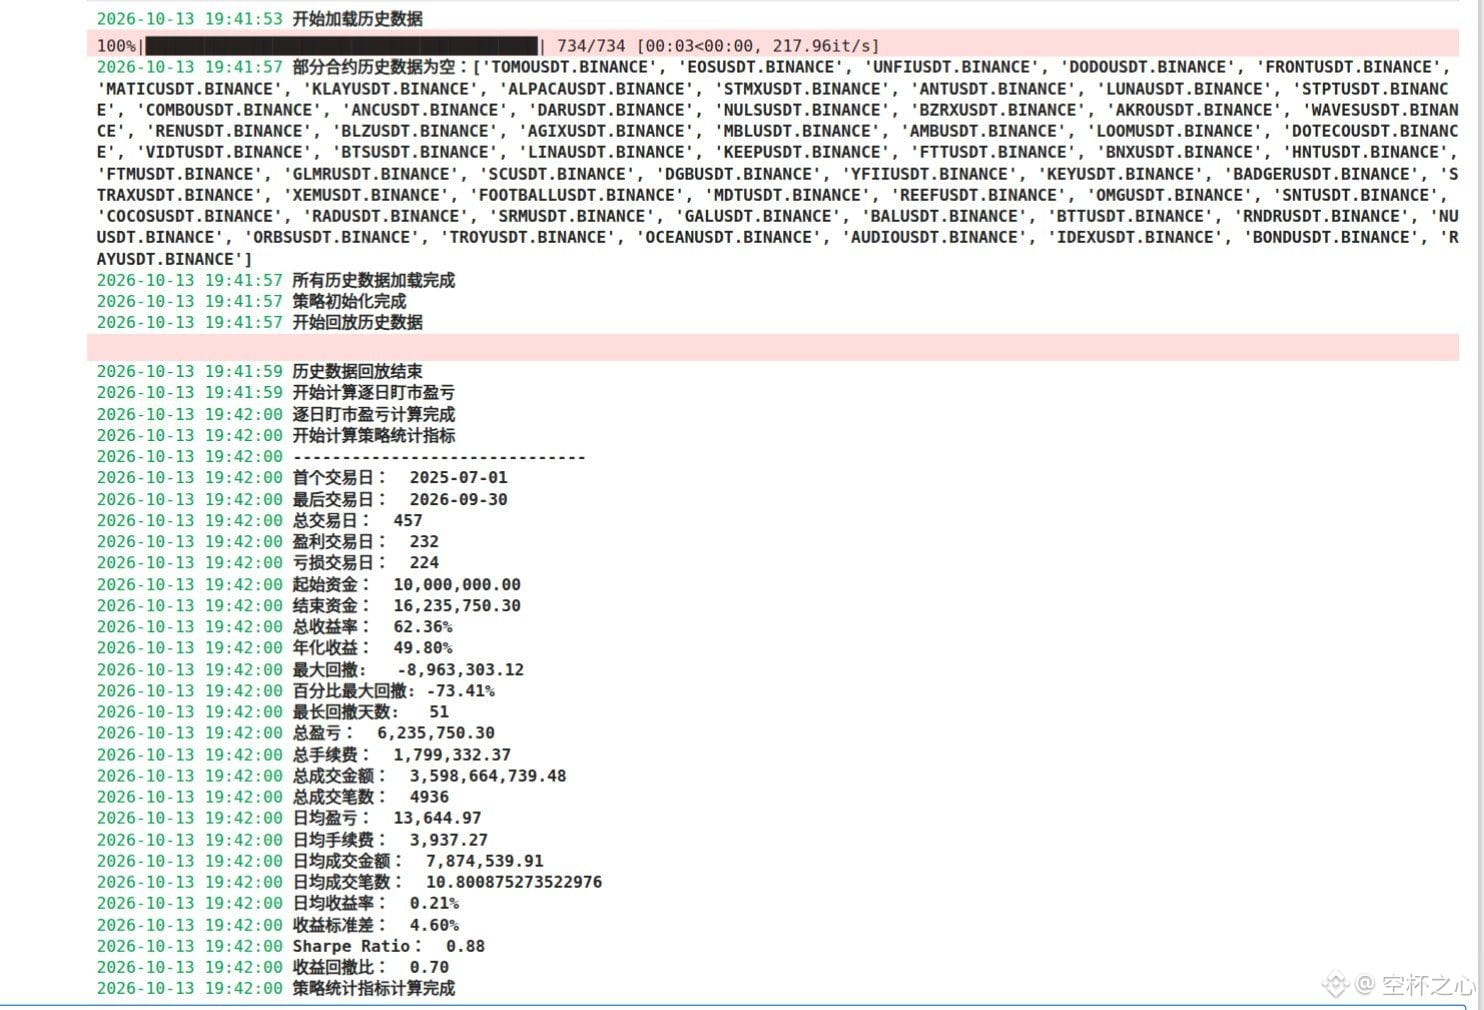
Une fois ces deux problèmes corrigés, le backtest a enfin produit des résultats :
Rendement total de +62 % sur 15 mois, soit environ 50 % annualisés, avec un ratio de Sharpe de 0,88.
Mais ne vous emballez pas : le drawdown maximal est de -73 %, et rien que les frais ont coûté 1,8 million.
De plus, ni les frais de financement ni les liquidations forcées ne sont encore modélisés. Ça montre donc seulement que le pipeline fonctionne ; on est encore loin d’avoir une « stratégie exploitable ».
J’ai aussi amélioré le modèle : l’étiquette de sélection est passée du « classement par hausse pure » au « classement par hausse ÷ volatilité », et j’ai modifié l’arrêt anticipé de l’entraînement pour qu’il surveille la corrélation quotidienne des prévisions.
La principale leçon d’hier : ce qui prend le plus de temps, ce n’est pas d’écrire une stratégie, c’est de découvrir qu’on s’est fait piéger par son propre backtest.
Aujourd’hui, j’ajoute les frais de financement, puis je relance un test. Je vous tiens au courant des résultats 😤
#AIHarness投研工程 #量化交易员 #选币策略
Hier, je testais rétrospectivement une stratégie de sélection de cryptos basée sur plusieurs facteurs transversaux. Une fois le test terminé, voilà ce que j’ai vu : rendement 0, ratio de Sharpe 0, drawdown maximal 0.
Ma première réaction : la stratégie n’avait tout simplement passé aucun ordre.
Après vérification, c’était le moteur qui faisait le mort : pendant 178 des 457 jours, le solde du compte était négatif. La protection contre la liquidation s’est déclenchée et tous les indicateurs ont refusé de se calculer.
En creusant, j’ai trouvé deux bugs.
Bug numéro un : l’incrément de cotation minimum était réglé à 0,01.
Le prix des ordres devait être arrondi selon cette valeur.
Beaucoup de cryptos du panier valaient moins de 0,005 dollar. Le prix limite (cours de clôture + 1 %) était donc arrondi à 0.
Conséquence : les ordres d’achat à 0 n’étaient jamais exécutés, tandis que les ordres de vente l’étaient systématiquement. Impossible d’ouvrir des positions longues, impossible de clôturer les positions courtes : on est passé d’un portefeuille équilibré à 3,7 positions longues contre 9,7 positions courtes, autrement dit, on était à découvert en permanence.
Avant de corriger, j’ai vérifié les données : le panier contenait 829 cryptos, les prix allaient jusqu’à 8 décimales et la transaction la moins chère était à 0,0000034 dollar.
J’ai donc fixé l’incrément de cotation à 1e-9 (9 décimales), avec une marge d’un ordre de grandeur.
Après la modification, le taux d’exécution des ordres est remonté à 100 %, et le nombre d’ordres dont le prix était ramené à zéro est tombé à zéro.
Bug numéro deux : l’effet de levier.
Les paramètres de la stratégie étaient recopiés d’un exemple sur les contrats à terme : exposition notionnelle par défaut de 3x.
La volatilité des cryptos est élevée ; avec un levier de 3x, les fonds oscillaient sans cesse autour de zéro, déclenchant à tout moment la protection contre la liquidation.
Je suis passé à 1x et il n’y a plus eu de liquidation.
Une fois ces deux problèmes corrigés, le backtest a enfin produit des résultats :
Rendement total de +62 % sur 15 mois, soit environ 50 % annualisés, avec un ratio de Sharpe de 0,88.
Mais ne vous emballez pas : le drawdown maximal est de -73 %, et rien que les frais ont coûté 1,8 million.
De plus, ni les frais de financement ni les liquidations forcées ne sont encore modélisés. Ça montre donc seulement que le pipeline fonctionne ; on est encore loin d’avoir une « stratégie exploitable ».
J’ai aussi amélioré le modèle : l’étiquette de sélection est passée du « classement par hausse pure » au « classement par hausse ÷ volatilité », et j’ai modifié l’arrêt anticipé de l’entraînement pour qu’il surveille la corrélation quotidienne des prévisions.
La principale leçon d’hier : ce qui prend le plus de temps, ce n’est pas d’écrire une stratégie, c’est de découvrir qu’on s’est fait piéger par son propre backtest.
Aujourd’hui, j’ajoute les frais de financement, puis je relance un test. Je vous tiens au courant des résultats 😤
#AIHarness投研工程 #量化交易员 #选币策略
Ma première réaction : la stratégie n’avait tout simplement passé aucun ordre.
Après vérification, c’était le moteur qui faisait le mort : pendant 178 des 457 jours, le solde du compte était négatif. La protection contre la liquidation s’est déclenchée et tous les indicateurs ont refusé de se calculer.
En creusant, j’ai trouvé deux bugs.
Bug numéro un : l’incrément de cotation minimum était réglé à 0,01.
Le prix des ordres devait être arrondi selon cette valeur.
Beaucoup de cryptos du panier valaient moins de 0,005 dollar. Le prix limite (cours de clôture + 1 %) était donc arrondi à 0.
Conséquence : les ordres d’achat à 0 n’étaient jamais exécutés, tandis que les ordres de vente l’étaient systématiquement. Impossible d’ouvrir des positions longues, impossible de clôturer les positions courtes : on est passé d’un portefeuille équilibré à 3,7 positions longues contre 9,7 positions courtes, autrement dit, on était à découvert en permanence.
Avant de corriger, j’ai vérifié les données : le panier contenait 829 cryptos, les prix allaient jusqu’à 8 décimales et la transaction la moins chère était à 0,0000034 dollar.
J’ai donc fixé l’incrément de cotation à 1e-9 (9 décimales), avec une marge d’un ordre de grandeur.
Après la modification, le taux d’exécution des ordres est remonté à 100 %, et le nombre d’ordres dont le prix était ramené à zéro est tombé à zéro.
Bug numéro deux : l’effet de levier.
Les paramètres de la stratégie étaient recopiés d’un exemple sur les contrats à terme : exposition notionnelle par défaut de 3x.
La volatilité des cryptos est élevée ; avec un levier de 3x, les fonds oscillaient sans cesse autour de zéro, déclenchant à tout moment la protection contre la liquidation.
Je suis passé à 1x et il n’y a plus eu de liquidation.
Une fois ces deux problèmes corrigés, le backtest a enfin produit des résultats :
Rendement total de +62 % sur 15 mois, soit environ 50 % annualisés, avec un ratio de Sharpe de 0,88.
Mais ne vous emballez pas : le drawdown maximal est de -73 %, et rien que les frais ont coûté 1,8 million.
De plus, ni les frais de financement ni les liquidations forcées ne sont encore modélisés. Ça montre donc seulement que le pipeline fonctionne ; on est encore loin d’avoir une « stratégie exploitable ».
J’ai aussi amélioré le modèle : l’étiquette de sélection est passée du « classement par hausse pure » au « classement par hausse ÷ volatilité », et j’ai modifié l’arrêt anticipé de l’entraînement pour qu’il surveille la corrélation quotidienne des prévisions.
La principale leçon d’hier : ce qui prend le plus de temps, ce n’est pas d’écrire une stratégie, c’est de découvrir qu’on s’est fait piéger par son propre backtest.
Aujourd’hui, j’ajoute les frais de financement, puis je relance un test. Je vous tiens au courant des résultats 😤
#AIHarness投研工程 #量化交易员 #选币策略
162
·
--
Après pas mal de tâtonnements, j’ai repris sur les contrats perpétuels de Binance le processus de recherche que j’utilisais auparavant pour les contrats à terme sur matières premières, et j’ai mis au point une stratégie de sélection de cryptos.
La méthode est très simple : chaque jour, le modèle classe quelques centaines de cryptos selon leur hausse ou leur baisse, puis je prends des positions longues sur les 5 premières et des positions courtes sur les 5 dernières. Le modèle analyse 96 indicateurs de prix et de volume, ainsi que les taux de financement, pour prédire quelles cryptos vont monter ou baisser au cours des deux prochains jours. La liste des cryptos a été reconstituée à partir des archives officielles de la plateforme : les cryptos retirées de la cote sont également incluses. Sinon, ne compter que celles qui existent encore aujourd’hui, ce serait se mentir à soi-même.
Il y a quelques jours, j’ai terminé mon premier backtest complet.
Liquidation.
Après avoir repris mes esprits, j’ai consulté les détails et je me suis rendu compte que cette liquidation était plutôt justifiée.
Dans le monde des cryptos, la hausse n’a pas de limite. Au cours de l’année et quelques mois couverts par le backtest, plusieurs cryptos sur lesquelles j’étais à découvert ont doublé en une seule journée. La hausse la plus spectaculaire a dépassé les 3 fois. Le gain maximal sur une position courte est de 100 %, mais les pertes, elles, n’ont pas de limite. Et mes positions courtes étaient justement toutes prises sur ces cryptos.
En plus, le modèle adore prendre des positions courtes sur les nouvelles cryptos. Parmi celles qu’il prédit en baisse, près de la moitié ont été mises en ligne il y a moins de deux mois. Or, après leur lancement, les nouvelles cryptos connaissent souvent d’abord une hausse. Le modèle applique aux nouvelles cryptos les schémas observés sur les anciennes, et se fait corriger encore et encore.
Ce qui est intéressant, c’est que le classement du modèle est utile en soi : il a un certain pouvoir prédictif, ce n’est pas du pur hasard. Mais faire de bonnes prévisions et gagner de l’argent, ce sont deux choses différentes, surtout sur un marché où les hausses peuvent être fulgurantes et où les prix ne peuvent baisser que jusqu’à zéro.
Pour la prochaine version, je vais d’abord ajouter des contrôles de risque aux positions courtes, au moins pour éviter de prendre spécifiquement des positions courtes sur les nouvelles cryptos.
Il est encore tôt, j’avance petit à petit. Je note ça ici, ne copiez pas mes positions. #选币策略 #AI #量化交易员
Après pas mal de tâtonnements, j’ai repris sur les contrats perpétuels de Binance le processus de recherche que j’utilisais auparavant pour les contrats à terme sur matières premières, et j’ai mis au point une stratégie de sélection de cryptos.
La méthode est très simple : chaque jour, le modèle classe quelques centaines de cryptos selon leur hausse ou leur baisse, puis je prends des positions longues sur les 5 premières et des positions courtes sur les 5 dernières. Le modèle analyse 96 indicateurs de prix et de volume, ainsi que les taux de financement, pour prédire quelles cryptos vont monter ou baisser au cours des deux prochains jours. La liste des cryptos a été reconstituée à partir des archives officielles de la plateforme : les cryptos retirées de la cote sont également incluses. Sinon, ne compter que celles qui existent encore aujourd’hui, ce serait se mentir à soi-même.
Il y a quelques jours, j’ai terminé mon premier backtest complet.
Liquidation.
Après avoir repris mes esprits, j’ai consulté les détails et je me suis rendu compte que cette liquidation était plutôt justifiée.
Dans le monde des cryptos, la hausse n’a pas de limite. Au cours de l’année et quelques mois couverts par le backtest, plusieurs cryptos sur lesquelles j’étais à découvert ont doublé en une seule journée. La hausse la plus spectaculaire a dépassé les 3 fois. Le gain maximal sur une position courte est de 100 %, mais les pertes, elles, n’ont pas de limite. Et mes positions courtes étaient justement toutes prises sur ces cryptos.
En plus, le modèle adore prendre des positions courtes sur les nouvelles cryptos. Parmi celles qu’il prédit en baisse, près de la moitié ont été mises en ligne il y a moins de deux mois. Or, après leur lancement, les nouvelles cryptos connaissent souvent d’abord une hausse. Le modèle applique aux nouvelles cryptos les schémas observés sur les anciennes, et se fait corriger encore et encore.
Ce qui est intéressant, c’est que le classement du modèle est utile en soi : il a un certain pouvoir prédictif, ce n’est pas du pur hasard. Mais faire de bonnes prévisions et gagner de l’argent, ce sont deux choses différentes, surtout sur un marché où les hausses peuvent être fulgurantes et où les prix ne peuvent baisser que jusqu’à zéro.
Pour la prochaine version, je vais d’abord ajouter des contrôles de risque aux positions courtes, au moins pour éviter de prendre spécifiquement des positions courtes sur les nouvelles cryptos.
Il est encore tôt, j’avance petit à petit. Je note ça ici, ne copiez pas mes positions. #选币策略 #AI #量化交易员
La méthode est très simple : chaque jour, le modèle classe quelques centaines de cryptos selon leur hausse ou leur baisse, puis je prends des positions longues sur les 5 premières et des positions courtes sur les 5 dernières. Le modèle analyse 96 indicateurs de prix et de volume, ainsi que les taux de financement, pour prédire quelles cryptos vont monter ou baisser au cours des deux prochains jours. La liste des cryptos a été reconstituée à partir des archives officielles de la plateforme : les cryptos retirées de la cote sont également incluses. Sinon, ne compter que celles qui existent encore aujourd’hui, ce serait se mentir à soi-même.
Il y a quelques jours, j’ai terminé mon premier backtest complet.
Liquidation.
Après avoir repris mes esprits, j’ai consulté les détails et je me suis rendu compte que cette liquidation était plutôt justifiée.
Dans le monde des cryptos, la hausse n’a pas de limite. Au cours de l’année et quelques mois couverts par le backtest, plusieurs cryptos sur lesquelles j’étais à découvert ont doublé en une seule journée. La hausse la plus spectaculaire a dépassé les 3 fois. Le gain maximal sur une position courte est de 100 %, mais les pertes, elles, n’ont pas de limite. Et mes positions courtes étaient justement toutes prises sur ces cryptos.
En plus, le modèle adore prendre des positions courtes sur les nouvelles cryptos. Parmi celles qu’il prédit en baisse, près de la moitié ont été mises en ligne il y a moins de deux mois. Or, après leur lancement, les nouvelles cryptos connaissent souvent d’abord une hausse. Le modèle applique aux nouvelles cryptos les schémas observés sur les anciennes, et se fait corriger encore et encore.
Ce qui est intéressant, c’est que le classement du modèle est utile en soi : il a un certain pouvoir prédictif, ce n’est pas du pur hasard. Mais faire de bonnes prévisions et gagner de l’argent, ce sont deux choses différentes, surtout sur un marché où les hausses peuvent être fulgurantes et où les prix ne peuvent baisser que jusqu’à zéro.
Pour la prochaine version, je vais d’abord ajouter des contrôles de risque aux positions courtes, au moins pour éviter de prendre spécifiquement des positions courtes sur les nouvelles cryptos.
Il est encore tôt, j’avance petit à petit. Je note ça ici, ne copiez pas mes positions. #选币策略 #AI #量化交易员
1
265
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaBeatsEstimatesWith$130BQ4Outlook
52,752 vues
273 mentions
Nvidia dépasse les attentes avec un chiffre d’affaires de 115,8 milliards de dollars, prévoit 130 milliards et ajoute 150 milliards de dollars à son programme de rachats d’actions
Binance News
·73 mentions J’aime
·48.4k vues
AnthropicIPOPriceCouldExceed$80
53,785 vues
233 mentions
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
3,034 vues
43 mentions