Hier, je testais rétrospectivement une stratégie de sélection de cryptos basée sur plusieurs facteurs transversaux. Une fois le test terminé, voilà ce que j’ai vu : rendement 0, ratio de Sharpe 0, drawdown maximal 0.
Ma première réaction : la stratégie n’avait tout simplement passé aucun ordre.
Après vérification, c’était le moteur qui faisait le mort : pendant 178 des 457 jours, le solde du compte était négatif. La protection contre la liquidation s’est déclenchée et tous les indicateurs ont refusé de se calculer.
En creusant, j’ai trouvé deux bugs.
Bug numéro un : l’incrément de cotation minimum était réglé à 0,01.
Le prix des ordres devait être arrondi selon cette valeur.
Beaucoup de cryptos du panier valaient moins de 0,005 dollar. Le prix limite (cours de clôture + 1 %) était donc arrondi à 0.
Conséquence : les ordres d’achat à 0 n’étaient jamais exécutés, tandis que les ordres de vente l’étaient systématiquement. Impossible d’ouvrir des positions longues, impossible de clôturer les positions courtes : on est passé d’un portefeuille équilibré à 3,7 positions longues contre 9,7 positions courtes, autrement dit, on était à découvert en permanence.
Avant de corriger, j’ai vérifié les données : le panier contenait 829 cryptos, les prix allaient jusqu’à 8 décimales et la transaction la moins chère était à 0,0000034 dollar.
J’ai donc fixé l’incrément de cotation à 1e-9 (9 décimales), avec une marge d’un ordre de grandeur.
Après la modification, le taux d’exécution des ordres est remonté à 100 %, et le nombre d’ordres dont le prix était ramené à zéro est tombé à zéro.
Bug numéro deux : l’effet de levier.
Les paramètres de la stratégie étaient recopiés d’un exemple sur les contrats à terme : exposition notionnelle par défaut de 3x.
La volatilité des cryptos est élevée ; avec un levier de 3x, les fonds oscillaient sans cesse autour de zéro, déclenchant à tout moment la protection contre la liquidation.
Je suis passé à 1x et il n’y a plus eu de liquidation.
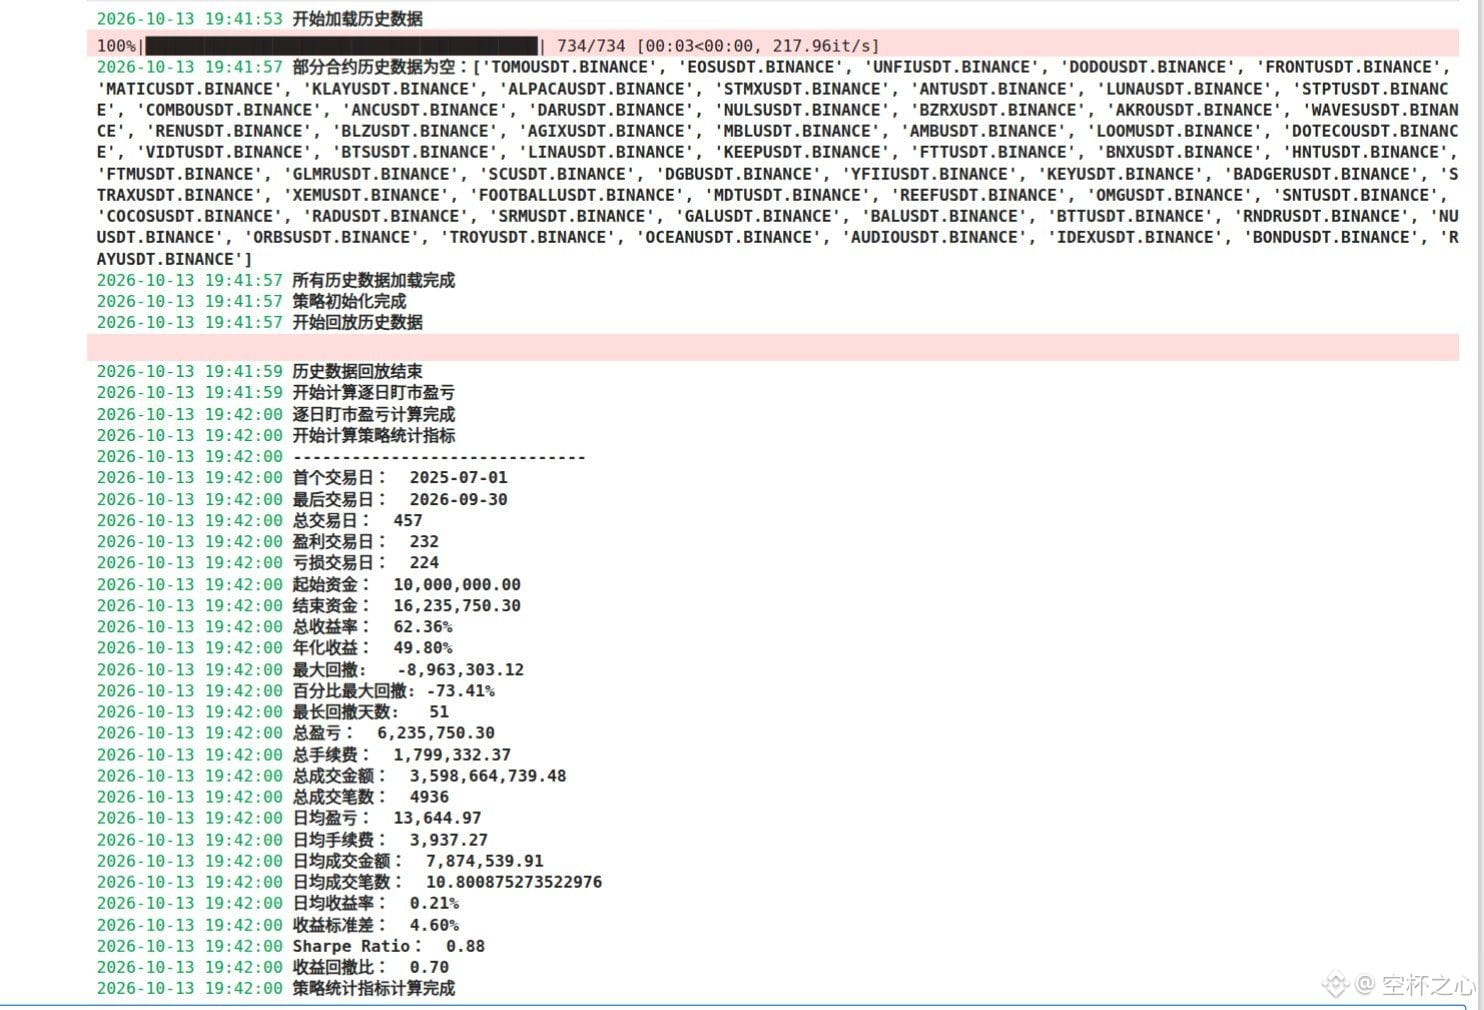
Une fois ces deux problèmes corrigés, le backtest a enfin produit des résultats :
Rendement total de +62 % sur 15 mois, soit environ 50 % annualisés, avec un ratio de Sharpe de 0,88.
Mais ne vous emballez pas : le drawdown maximal est de -73 %, et rien que les frais ont coûté 1,8 million.
De plus, ni les frais de financement ni les liquidations forcées ne sont encore modélisés. Ça montre donc seulement que le pipeline fonctionne ; on est encore loin d’avoir une « stratégie exploitable ».
J’ai aussi amélioré le modèle : l’étiquette de sélection est passée du « classement par hausse pure » au « classement par hausse ÷ volatilité », et j’ai modifié l’arrêt anticipé de l’entraînement pour qu’il surveille la corrélation quotidienne des prévisions.
La principale leçon d’hier : ce qui prend le plus de temps, ce n’est pas d’écrire une stratégie, c’est de découvrir qu’on s’est fait piéger par son propre backtest.
Aujourd’hui, j’ajoute les frais de financement, puis je relance un test. Je vous tiens au courant des résultats 😤
#AIHarness投研工程 #量化交易员 #选币策略
Ma première réaction : la stratégie n’avait tout simplement passé aucun ordre.
Après vérification, c’était le moteur qui faisait le mort : pendant 178 des 457 jours, le solde du compte était négatif. La protection contre la liquidation s’est déclenchée et tous les indicateurs ont refusé de se calculer.
En creusant, j’ai trouvé deux bugs.
Bug numéro un : l’incrément de cotation minimum était réglé à 0,01.
Le prix des ordres devait être arrondi selon cette valeur.
Beaucoup de cryptos du panier valaient moins de 0,005 dollar. Le prix limite (cours de clôture + 1 %) était donc arrondi à 0.
Conséquence : les ordres d’achat à 0 n’étaient jamais exécutés, tandis que les ordres de vente l’étaient systématiquement. Impossible d’ouvrir des positions longues, impossible de clôturer les positions courtes : on est passé d’un portefeuille équilibré à 3,7 positions longues contre 9,7 positions courtes, autrement dit, on était à découvert en permanence.
Avant de corriger, j’ai vérifié les données : le panier contenait 829 cryptos, les prix allaient jusqu’à 8 décimales et la transaction la moins chère était à 0,0000034 dollar.
J’ai donc fixé l’incrément de cotation à 1e-9 (9 décimales), avec une marge d’un ordre de grandeur.
Après la modification, le taux d’exécution des ordres est remonté à 100 %, et le nombre d’ordres dont le prix était ramené à zéro est tombé à zéro.
Bug numéro deux : l’effet de levier.
Les paramètres de la stratégie étaient recopiés d’un exemple sur les contrats à terme : exposition notionnelle par défaut de 3x.
La volatilité des cryptos est élevée ; avec un levier de 3x, les fonds oscillaient sans cesse autour de zéro, déclenchant à tout moment la protection contre la liquidation.
Je suis passé à 1x et il n’y a plus eu de liquidation.
Une fois ces deux problèmes corrigés, le backtest a enfin produit des résultats :
Rendement total de +62 % sur 15 mois, soit environ 50 % annualisés, avec un ratio de Sharpe de 0,88.
Mais ne vous emballez pas : le drawdown maximal est de -73 %, et rien que les frais ont coûté 1,8 million.
De plus, ni les frais de financement ni les liquidations forcées ne sont encore modélisés. Ça montre donc seulement que le pipeline fonctionne ; on est encore loin d’avoir une « stratégie exploitable ».
J’ai aussi amélioré le modèle : l’étiquette de sélection est passée du « classement par hausse pure » au « classement par hausse ÷ volatilité », et j’ai modifié l’arrêt anticipé de l’entraînement pour qu’il surveille la corrélation quotidienne des prévisions.
La principale leçon d’hier : ce qui prend le plus de temps, ce n’est pas d’écrire une stratégie, c’est de découvrir qu’on s’est fait piéger par son propre backtest.
Aujourd’hui, j’ajoute les frais de financement, puis je relance un test. Je vous tiens au courant des résultats 😤
#AIHarness投研工程 #量化交易员 #选币策略