

Un, comprendre d’abord où l’argent a été perdu
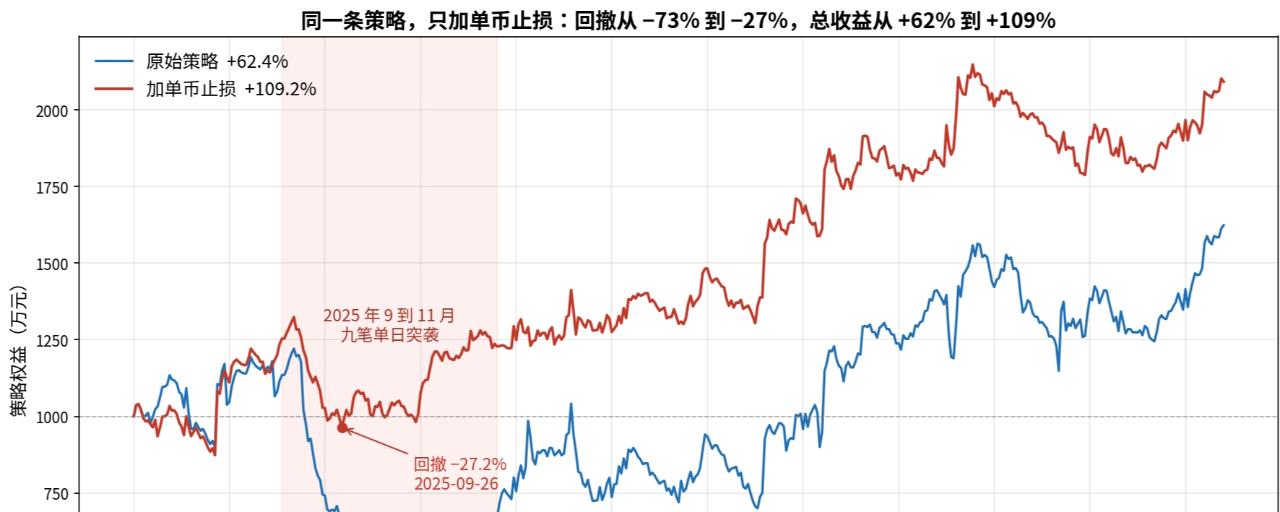
Depuis deux semaines, je construis une stratégie long-short sur les perpetuals crypto, avec 10 millions de capital simulé et un test hors échantillon sur 457 jours. La courbe de valeur nette ressemble à des montagnes russes ; les gains comme les pertes sont énormes.
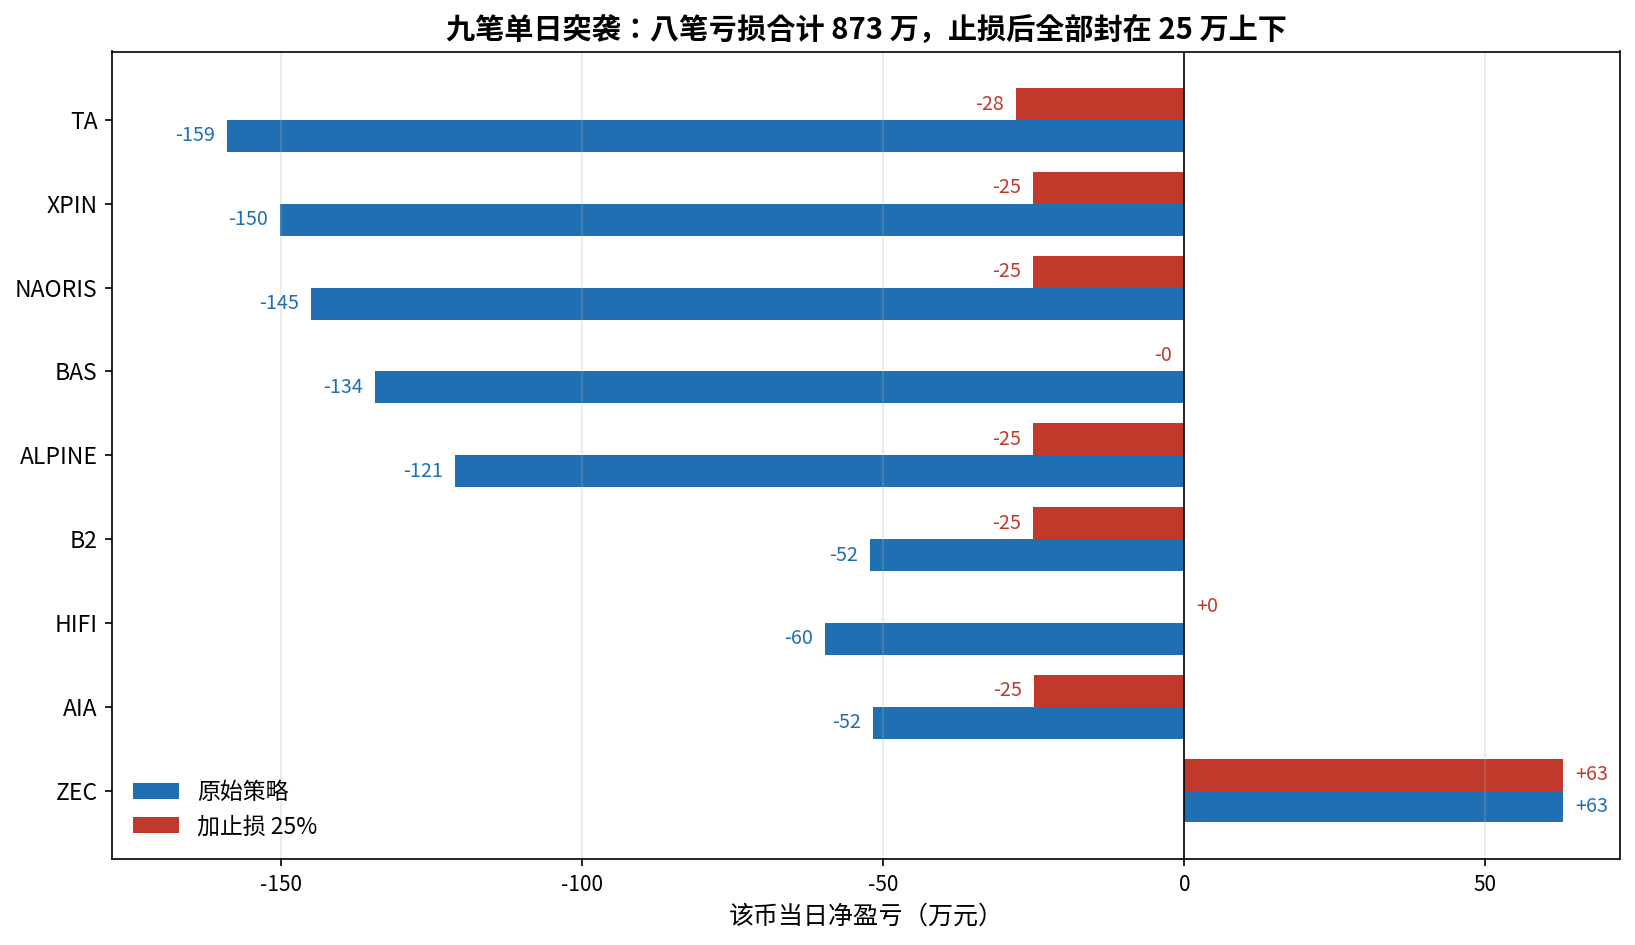
J’ai extrait les gains et pertes de chaque coin, chaque jour, pour en faire l’attribution : la vérité est très concentrée. Le drawdown ne s’est pas construit lentement ; il provient de neuf attaques éclair sur un seul coin en une seule journée. Les huit pertes totalisent 8,73 millions, soit plus que tout le profit de la période. Cinq cas sont des shorts frappés par des hausses verticales, trois sont des longs poursuivant des mouvements paraboliques. Concentrés entre septembre et novembre 2025, mais des événements du même type continuent d’apparaître en 2026. AKE, KAT, PLAY, DEXE, ZKJ suivent tous le même schéma ; ce n’est pas un accident ponctuel.
Deux, première tentative : mise à l’échelle par volatilité, échec
La première idée semblait naturelle : réduire la taille des positions sur les coins plus volatils. J’ai donc mis l’exposition à l’échelle selon la volatilité des 20 derniers jours, relativement à la médiane du marché.
Résultat : le rendement total est passé de 62 % à 8,5 %, tandis que le drawdown n’est descendu que de 73 % à 56 %. La raison est frustrante : avant l’accident, la volatilité de ces coins n’était pas élevée ; BAS et ALPINE étaient même sous la médiane du marché, avec un ratio de 1,0, donc rien n’a été réduit, et ils ont explosé le lendemain en une seule journée. La mise à l’échelle par volatilité ne fait que réduire les coins déjà très volatils ; elle est incapable d’identifier un coin calme qui explose soudainement.
La version normalisée était encore pire : l’épargne de capital a été réallouée aux coins calmes, et ALPINE est passé d’une perte de 1,21 million à une perte de 1,54 million. J’ai abandonné cette couche immédiatement.
Trois, deuxième tentative : interdire les shorts sur les coins en forte hausse, réfuté par les données
La deuxième idée était plus directe : il est interdit de shorter un coin qui vient de s’envoler. Les cinq accidents en position courte semblaient tous concerner des coins qui avaient fortement monté juste avant.
Les données ont démenti cette intuition. Sur les coins accidentés, la hausse sur les cinq jours précédant l’entrée n’était que de 6 % à 55 %, alors que la médiane des candidats short « normaux » était déjà de 20 % ; il n’y avait tout simplement pas de pouvoir discriminant. Les hausses de 130 % à 270 % observées auparavant étaient celles du jour de l’accident, donc une vision rétrospective, pas l’état avant l’entrée.
Et pire encore, l’alpha de cette stratégie vient justement du short de coins récemment poussés à la hausse, via une logique de retour à la moyenne. Interdire les shorts sur les coins en forte hausse revient à tuer la logique gagnante. En test, le rendement total tombe à -18,8 %, le drawdown à 63 %, et la stratégie est éliminée. Je pensais vraiment que ce serait la réponse finale.
Quatre, le vrai remède : un stop-loss de 25 % par coin
Je suis finalement revenu à la solution la plus simple. En fixant une ligne sur le prix moyen de détention : pour un long, on ferme à -25 % ; pour un short, on ferme à +25 % ; après déclenchement, on laisse ce coin tranquille pendant 3 jours. La décision est prise à partir du plus bas et du plus haut en données journalières, et la fermeture se fait à l’ouverture du lendemain.
Sur toute la fenêtre, il y a eu 192 déclenchements. Le prix moyen de détention est maintenu transaction par transaction ; l’ajout de position dilue le coût moyen, la réduction de position ne le change pas. La stratégie et le backtest utilisent exactement la même fonction de recalcul, afin d’éviter deux comptabilités différentes.
Résultats
- Le rendement total est passé de 62 % à 109 %
- Le drawdown maximal est passé de 73 % à 27 %
- Le Sharpe est passé de 0,88 à 1,50
- Le Calmar est passé de 0,68 à 3,2
La perte cumulée des huit accidents est passée de 8,73 millions à 1,53 million, tous plafonnés autour de 250 000 par coin. Le pire cas, TA, est passé d’une perte de 1,59 million à 280 000. Le seul trade profitable, qui gagnait 630 000, n’a pas été touché et a été conservé tel quel. Les événements de 2026, comme AKE et d’autres, ont eux aussi été plafonnés, ce qui montre que le stop-loss a été efficace sur toute la période de test, et pas seulement pour ces neuf cas.
Cinq, pourquoi le rendement a-t-il augmenté au lieu de baisser ?
Il y a ici un point contre-intuitif. Le jour même du stop-loss, on perd en fait de l’argent : sur 192 déclenchements, on a comptabilisé 1,79 million de pertes supplémentaires, parce que certains coins ont percé le seuil en intraday puis sont remontés à la clôture.
Là où la stratégie gagne vraiment, c’est après le déclenchement. Auparavant, on continuait à supporter une perte sur une seule ligne ; une fois coupée, la perte s’arrête et le capital est libéré pour de nouveaux signaux. Cette partie contribue à environ 2,9 millions, soit plus que le compte du jour du déclenchement, et elle est aussi plus stable.
Six, slippage et robustesse des paramètres
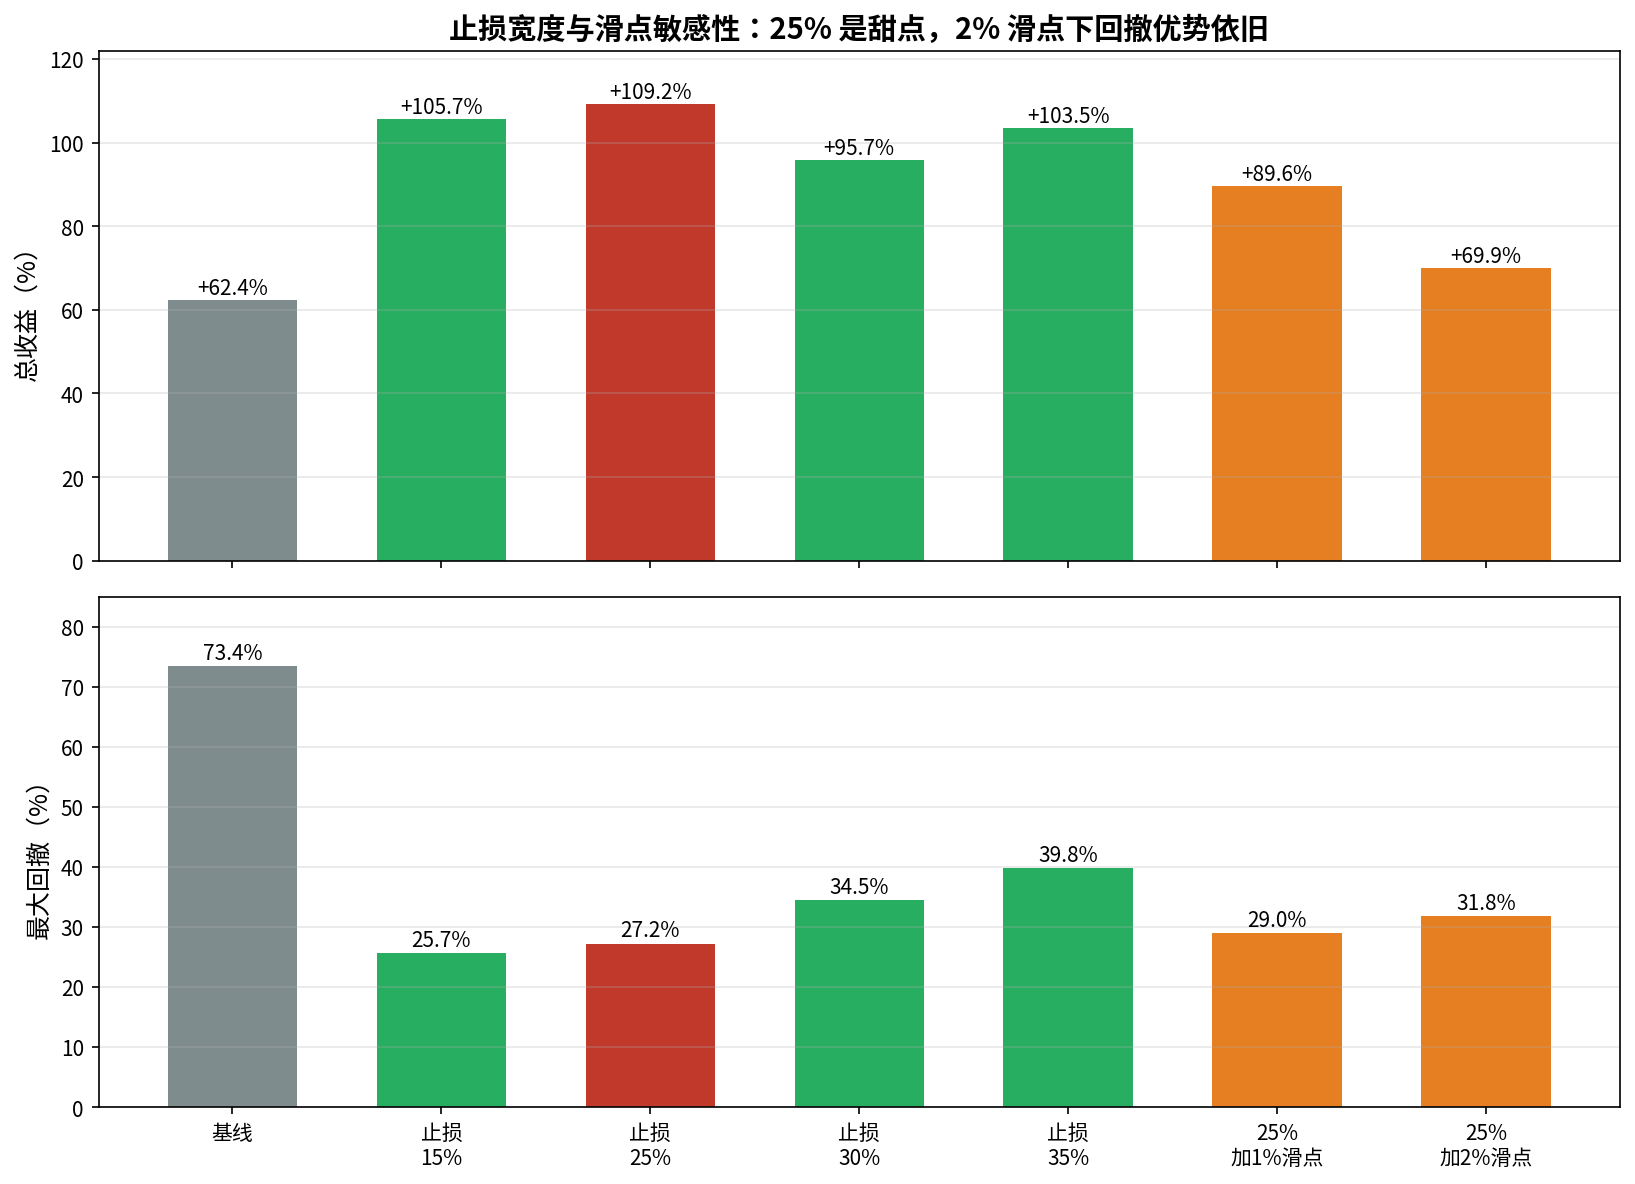
Un ordre au marché de stop-loss ne peut jamais être exécuté exactement au prix du stop. J’ai rerun le test avec 1 % puis 2 % de slippage : le rendement total reste à 89,6 % et 69,9 %, et la compression du drawdown est quasiment inchangée. La protection contre les attaques éclair ne dépend pas d’une exécution idéale ; c’est la robustesse la plus importante.
J’ai aussi balayé la largeur du stop-loss
- 15 % se déclenche trop souvent, 383 fois, le rendement total chute à 66,9 % avec 1 % de slippage
- Un drawdown de 30 % rebondit à 34 %
- Un drawdown de 35 % rebondit à 40 %
- 25 % est le point idéal, optimisant à la fois le rendement et le drawdown
La fréquence des déclenchements est un multiplicateur de la sensibilité au slippage : plus il y a de déclenchements, plus l’usure en réel est grande.
Sept, une découverte contre-intuitive
La règle qui interdit d’acheter à la hausse a elle seule permis d’éviter précisément les deux accidents HIFI et AIA, avec un rendement total de 65,6 %, légèrement meilleur que le benchmark. Mais ajoutée au stop-loss, elle a au contraire fait chuter le rendement de 109 % à 76 %.
La raison est que le stop-loss a déjà contenu les accidents ; la règle supplémentaire ne laisse plus que des coûts de rotation, et parmi les candidats bloqués se trouvaient aussi des coins qui ont ensuite vraiment fortement monté. Moins, c’est plus : les règles de gestion du risque ne sont pas d’autant meilleures qu’elles sont nombreuses.
Huit, conclusion et limites
Le plus grand ennemi de cette stratégie n’est pas une mauvaise sélection de coins, mais un drawdown de type liquidation sur un seul coin en une seule journée. Un stop-loss à 25 % sur coin unique, déclenché par le prix moyen de détention, réduit le drawdown des deux tiers, tout en doublant le rendement.
Mais il faut être clair sur les limites. Tout ce qui précède vient de backtests : 10 millions de capital simulé, 457 jours hors échantillon, sans compter les frais de funding, et le slippage doit encore être calibré en réel. La stratégie est toujours en phase de validation, ce ne sont pas des performances live ; ne copiez pas tel quel.
L’étape suivante consiste à compléter les tests de coût de funding et de calibration du slippage en réel, tout en continuant à documenter publiquement la construction de ce laboratoire quant, des données aux facteurs puis au risk management. Si cela vous intéresse, suivez-moi ; je continuerai à publier des mises à jour.