

海盗鸭
3.6k Publications

海盗鸭
Signaler
Bloquer l’utilisateur
69 Suivis
137 Abonnés
354 J’aime
Publications
Tous
Citations
·
--
Anthropic affirme que Claude a résolu en moins d’une demi-heure une énigme vieille d’environ 25 ans : plusieurs graines de courbes elliptiques du NIST, dont l’origine était inconnue, provenaient en réalité de l’ancien générateur de nombres aléatoires C lrand48, initialisé avec des horodatages Unix de 1997–1998. Celle de P-256 correspond au 16 août 1997 à 01:52:34. Le processus est reproductible, et la prime de 36 000 dollars a été reversée à l’Internet Security Research Group. L’entreprise souligne qu’il ne s’agit ni d’une attaque ni d’une nouvelle vulnérabilité.
Mon avis : ce n’est pas une porte dérobée qui s’effondre, mais le récit selon lequel « toute constante mystérieuse est forcément le fruit d’un complot » — puisque la graine peut être reproduite, l’hypothèse d’une insertion délibérée devient moins plausible. Bitcoin utilise secp256k1, qui ne figurait pas dans la liste ; cette découverte ne l’a donc ni compromis ni innocenté. Les points de base de P-224 et P-256 restent en partie inexpliqués.
$BTC : à l’époque, le choix de cette courbe avait été jugé excessivement prudent. Aujourd’hui, miserais-tu encore dessus ?
149
·
--
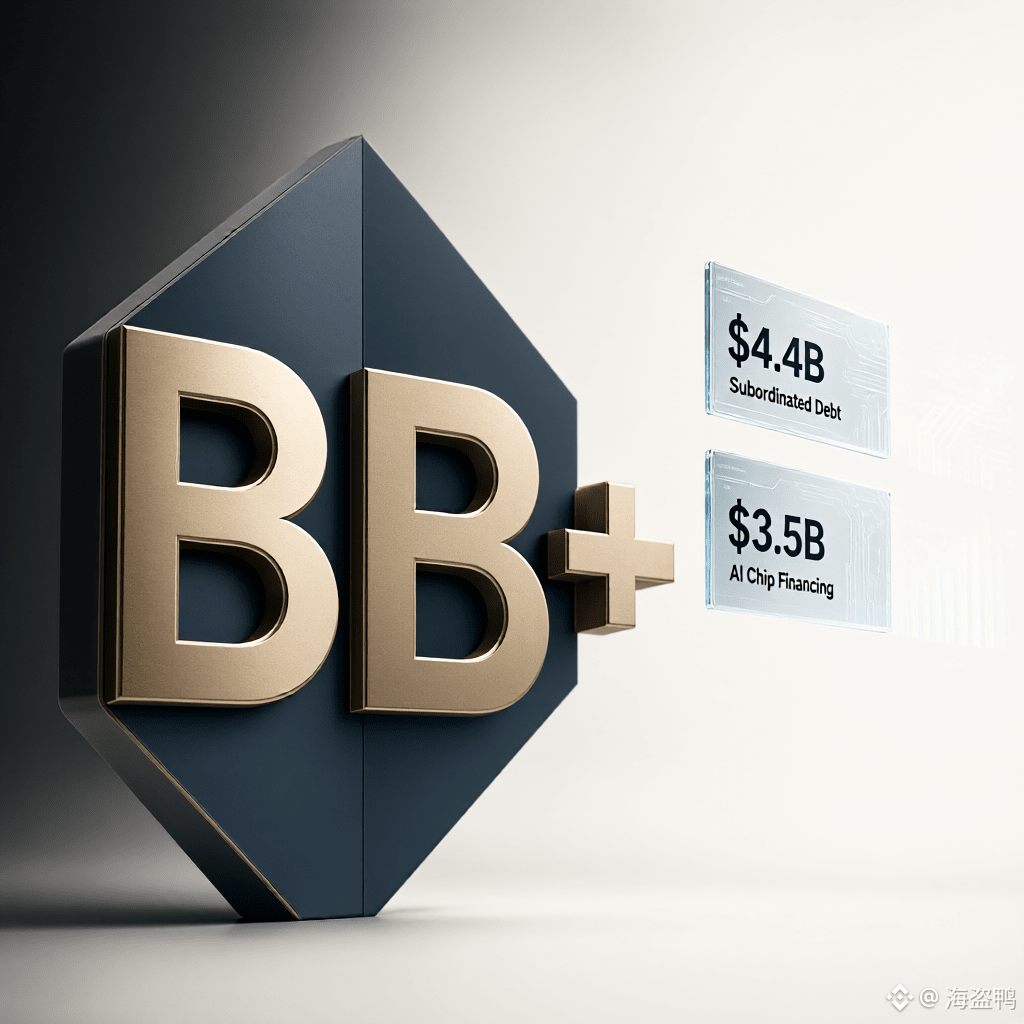
Anthropic a obtenu une note BB+ de KBRA, soit un cran en dessous de la catégorie investissement. La note porte sur 4,4 milliards de dollars de dette subordonnée dans le cadre d’un financement de 3,5 milliards de dollars pour des puces IA, avec un coupon d’environ 8,5 % ; la dette senior garantie par Broadcom dans la même opération ne rapporte que 5,75 %.
Adam Back a répondu hier : le bitcoin est le taux de rendement minimal, et tout investissement devrait être comparé à la détention de bitcoins.
J’aurais tendance à dire qu’il s’agit d’un langage de valorisation, pas d’une méthode de valorisation : $BTC ne verse aucun coupon, on ne peut donc pas obtenir de chiffre en l’utilisant comme taux d’actualisation. Ce qui est réellement réévalué, ce sont les actifs sûrs : le rendement des bons du Trésor américain à 10 ans a dépassé 5,3 % début octobre, un plus haut en 24 ans.
Quand les taux sans risque atteignent ce niveau, la dette IA à 8,5 % et les bons du Trésor se disputent les mêmes capitaux. Si le coût du financement de l’IA augmente encore, l’argent retournera-t-il d’abord vers $BTC ou vers les bons du Trésor ?
1
229
·
--
Peut-il remonter à 100 000 d’ici la fin de l’année ? Deux institutions donnent des réponses différentes : Ryan Rasmussen, directeur de la recherche chez Bitwise, estime qu’il pourrait dépasser ce niveau ; LO:TECH, à Londres, situe son scénario de base entre 85 000 et 95 000.
La différence tient au contexte macroéconomique : la Fed a déjà relevé ses taux de 25 points de base en septembre, et le marché attribue environ 75 % de chances à une nouvelle hausse en décembre. Les chiffres du 14 octobre ne vont pas dans ce sens : l’IPC a progressé de 0,6 % sur un mois, et l’IPC hors alimentation et énergie de 0,3 %. Les entrées nettes cumulées des ETF ont également reculé, passant de près de 57,8 milliards le 2 octobre à 56,88 milliards le 16.
Je penche pour la fourchette de LO:TECH : atteindre 100 000 suppose un changement de cap macroéconomique, alors que les anticipations actuelles évoluent dans le sens inverse. L’optimisme des investisseurs ne peut pas effacer une probabilité de 75 % de hausse des taux. $BTC Si le cours retombe vraiment sous les 80 000, vous achetez ou vous attendez que la décision de décembre soit annoncée ?
93
·
--
Le 15 octobre, MSCI a arrêté une nouvelle règle : les « sociétés non opérationnelles » seront exclues de l’indice GIMI. Elle entrera en vigueur après la clôture du 30 novembre. Les critères sont très mécaniques : si les actifs opérationnels représentent moins de 50 % du total des actifs, l’entreprise doit ensuite franchir cinq tests de ratios financiers ; échouer à quatre d’entre eux entraîne son exclusion.
La société visée est Strategy. Selon les estimations de JPMorgan, son exclusion obligerait les fonds passifs à vendre environ 2,8 milliards de dollars d’actions ; si d’autres fournisseurs d’indices suivent, cela pourrait ajouter 8,8 milliards. Strategy affirme que les fonds liés à MSCI ne détiennent qu’environ 13 millions de ses actions. Saylor, lui, est plus catégorique : « Le bitcoin n’a pas besoin de MSCI. »
Le véritable choc ne se situe pas dans les quelques milliards des fonds passifs, mais dans l’accès au financement : Strategy achète des bitcoins en suivant le schéma « émettre des actions — acheter des bitcoins — émettre de nouveau des actions ». L’éligibilité à l’indice, c’est la porte d’entrée. Si elle se referme, la logique de prime de $MSTRB devra être réévaluée, et $BTC perdra aussi son principal canal de demande.
Considérerez-vous cette règle comme un prélude, ou pensez-vous que l’opposition est trop forte et que sa mise en œuvre sera finalement édulcorée ?
212
·
--
Vérifié
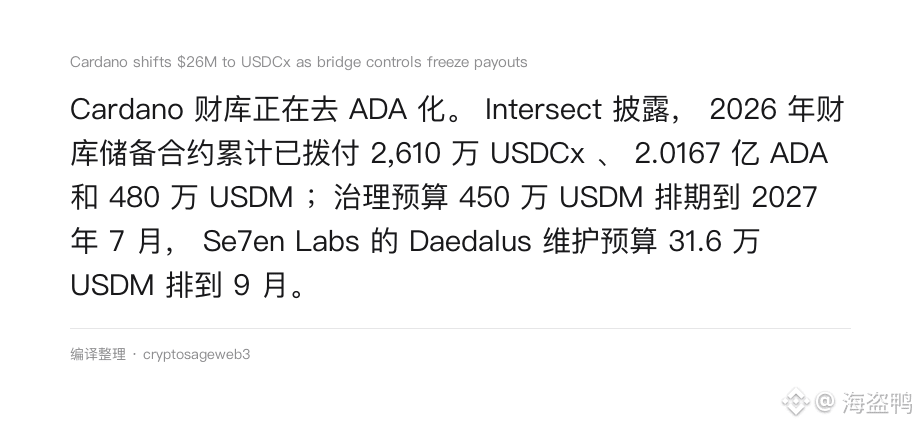
La trésorerie de Cardano se détache de l’ADA. Intersect révèle que les contrats de réserve de la trésorerie ont versé au total 26,1 millions d’USDCx, 201,67 millions d’ADA et 4,8 millions d’USDM en 2026. Le budget de gouvernance de 4,5 millions d’USDM est prévu jusqu’en juillet 2027, tandis que le budget de maintenance de Daedalus, géré par Se7en Labs, s’élève à 316 000 USDM et est prévu jusqu’en septembre.
L’essentiel, c’est la structure : dès lors que les budgets sont libellés en dollars, les dépenses des deux prochaines années sont verrouillées, indépendamment des fluctuations de l’ADA. L’instantané du 16 octobre montre que trois paiements du 29 septembre ont été débloqués, mais qu’aucune preuve de réalisation des étapes n’a été soumise — débloqué ne signifie pas dépensable. De plus, l’USDCx doit d’abord être converti en USDC pour pouvoir être versé. Circle, IOG et Midgard ont tous les trois le pouvoir de suspendre le pont, et les demandes de rachat sont également soumises à des contrôles d’identité et de sanctions.
Je penche pour l’idée que les responsables de la gouvernance prennent une assurance, plutôt que d’y voir un signal baissier. Mais cela ébranle bel et bien une partie du récit selon lequel « on paie en $ADA ». Si davantage de trésoreries se dollarisaient, continueriez-vous à conserver vos $ADA à long terme ?
259
·
--
Le discours de Warsh lors des réunions annuelles du FMI et de la Banque mondiale à Bangkok n’a pas donné de direction au marché. Celui-ci l’a trouvée tout seul.
Il a réaffirmé son objectif de « stabilité des prix » et défendu la hausse de 25 points de base en septembre, tout en refusant de prédire la décision du FOMC des 27 et 28 octobre. Après son discours, les anticipations d’une hausse en octobre sont passées de 27 % à 15 %, le dollar s’est affaibli et le bitcoin, après être tombé à 79,805 dollars, est repassé au-dessus de 82,000 dollars.
Mais il s’agit d’un rebond « sans liquidités » : la veille, les ETF Bitcoin au comptant n’ont enregistré qu’environ 5 millions de dollars d’entrées nettes, après 261 millions de dollars de sorties la journée précédente. En octobre, les sorties cumulées des ETF Ethereum ont atteint environ 885 millions de dollars.
Mon analyse : c’est un rebond dû au fait que « les mauvaises nouvelles ne se sont pas concrétisées », et non à un retour des capitaux. Sa durabilité est donc sujette à caution.
$BTC 82,000 : le bitcoin va-t-il se stabiliser et repartir vers 88,000, ou d’abord revenir tester 78,000 ?
#LeBitcoinRemonteÀ82000Dollars
175
·
--
Le plafond de dépenses de 500 millions d’ADA du trésor de Cardano est déjà utilisé à 91,5 % : 30 propositions entrées en vigueur ont dépensé 457,4 millions d’ADA. Il n’en reste que 42,6 millions.
L’argent n’a pas vraiment disparu : à l’époque 661, le trésor dispose encore de 1,378 milliard d’ADA. Mais les récompenses et les remboursements ne font qu’augmenter le solde, sans rétablir le droit de retrait. La somme disponible reste donc de 42,6 millions.
La proposition Copper Reserve de 22 millions est toujours en suspens, et celle d’OpenZeppelin, d’un montant de 11,78 millions, n’est pas entrée en vigueur parce que le délai a expiré. Les DRep n’ont plus que trois options : réduire le montant, reporter la proposition ou fixer un nouveau NCL — cette dernière option nécessitant le soutien de plus de 50 % du staking actif.
Je pense qu’il ne s’agit pas d’un trésor à sec, mais de postes budgétaires verrouillés : la gestion est plus stricte que celle de la plupart des blockchains publiques, au prix d’une plus grande lenteur. $ADA : cours actuel de 0,22, en baisse de 12 % sur 7 jours — attends-tu le renouvellement du NCL avant d’acheter, ou paries-tu que cette impasse est déjà intégrée dans les cours ?
440
·
--
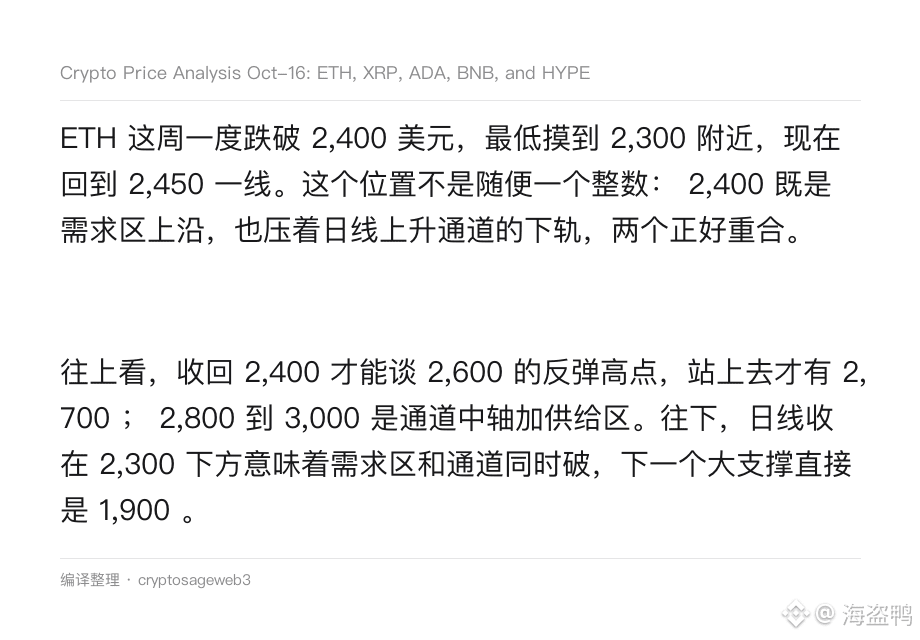
L’ETH est brièvement passé sous les 2 400 $ lundi cette semaine, touchant un plus bas autour de 2 300 $, avant de revenir vers les 2 450 $. Ce niveau n’est pas un chiffre rond choisi au hasard : 2 400 correspond à la fois à la limite supérieure de la zone de demande et à la borne inférieure du canal haussier journalier. Les deux coïncident.
À la hausse, il faut repasser au-dessus de 2 400 pour envisager un rebond vers le sommet de 2 600 ; une fois ce niveau franchi, les 2 700 deviennent accessibles. La zone des 2 800 à 3 000 correspond à la médiane du canal et à une zone d’offre. À la baisse, une clôture journalière sous 2 300 signifierait une cassure simultanée de la zone de demande et du canal ; le prochain support majeur se trouverait directement à 1 900.
Je pense que cette cassure à la baisse ressemble davantage à une chasse aux liquidités qu’à une rupture de tendance, car les acheteurs sont revenus immédiatement après la chute et les volumes ne se sont pas accumulés sur les plus bas. Mais ce scénario a une durée de validité limitée : si le cours ne repasse pas au-dessus de 2 400 d’ici deux jours, je devrai revoir mon jugement. $ETH, tu paries sur un retour à 2 600, ou tu attends vraiment 1 900 pour acheter ? #EthereumSous2400USDT
L’ETH est brièvement passé sous les 2 400 $ lundi cette semaine, touchant un plus bas autour de 2 300 $, avant de revenir vers les 2 450 $. Ce niveau n’est pas un chiffre rond choisi au hasard : 2 400 correspond à la fois à la limite supérieure de la zone de demande et à la borne inférieure du canal haussier journalier. Les deux coïncident.
À la hausse, il faut repasser au-dessus de 2 400 pour envisager un rebond vers le sommet de 2 600 ; une fois ce niveau franchi, les 2 700 deviennent accessibles. La zone des 2 800 à 3 000 correspond à la médiane du canal et à une zone d’offre. À la baisse, une clôture journalière sous 2 300 signifierait une cassure simultanée de la zone de demande et du canal ; le prochain support majeur se trouverait directement à 1 900.
Je pense que cette cassure à la baisse ressemble davantage à une chasse aux liquidités qu’à une rupture de tendance, car les acheteurs sont revenus immédiatement après la chute et les volumes ne se sont pas accumulés sur les plus bas. Mais ce scénario a une durée de validité limitée : si le cours ne repasse pas au-dessus de 2 400 d’ici deux jours, je devrai revoir mon jugement. $ETH , tu paries sur un retour à 2 600, ou tu attends vraiment 1 900 pour acheter ? #EthereumSous2400USDT
196
·
--
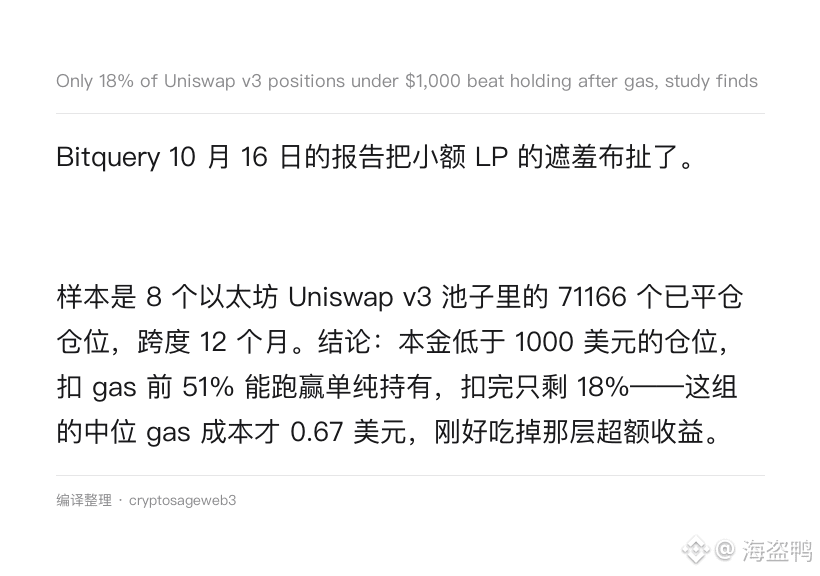
Le rapport de Bitquery du 16 octobre a fait tomber le voile sur les petits fournisseurs de liquidité (LP).
L’échantillon comprend 71 166 positions clôturées dans 8 pools Uniswap v3 sur Ethereum, sur une période de 12 mois. Conclusion : parmi les positions de moins de 1 000 dollars, 51 % surperforment une simple stratégie de conservation avant les frais de gas, mais seulement 18 % après déduction — le coût médian du gas pour ce groupe n’est que de 0,67 dollar, juste assez pour effacer ce surcroît de rendement.
Le détail par tranche est encore plus parlant : de 1 000 à 10 000 dollars, 45 % → 36 % ; de 100 000 à 1 million, 55 % → 51 % ; au-delà de 1 million, 60 % → 59 % ; toutes positions confondues, 49 % → 34 %. L’échantillon a généré 41,6 millions de dollars de frais, mais rapporté 60,6 millions de moins qu’une simple stratégie de conservation.
Le constat est sans appel : avec un petit capital, le problème du LP n’est pas la technique, mais les mathématiques — le gas est un coût fixe, et plus la position est petite, moins il se répartit. Soit tu augmentes la taille de ta position, soit tu gardes simplement tes tokens au comptant.
Et toi : pour le LP $UNI , tu renforces ta position pour amortir les coûts, ou tu liquides tout pour ne garder que les tokens au comptant ?
1
183
·
--
Les avoirs en BTC de Strive sont passés de 28 000 unités fin septembre à 35 595, soit environ 2,9 milliards de dollars : 7 600 unités de plus en deux semaines, dépassant les 4 750 prévues par TD Cowen pour l’ensemble du quatrième trimestre.
Le rythme a été de 3 311 unités mardi et de 2 822 mercredi. L’entreprise est désormais la quatrième société cotée détenant le plus de BTC, juste devant MARA. TD Cowen a relevé son objectif de cours de 44 à 56 dollars.
Mais le financement n’est pas bon marché : le nombre d’actions privilégiées SATS a été porté à 7 millions, à 90 dollars l’unité, pour une levée visée de 630 millions, avec une clôture prévue le 20 octobre. ASST a chuté de 6,6 % vendredi, à 23,96 dollars.
J’aurais tendance à penser que la question clé n’est pas le nombre d’achats, mais ce coût fixe : si la hausse du BTC ne compense pas le dividende des actions privilégiées, la machine s’inverse. Pour cette vague, pariez-vous sur une nouvelle hausse de $BTC , ou sur la capacité de la structure de financement à tenir encore un trimestre ?
358
·
--
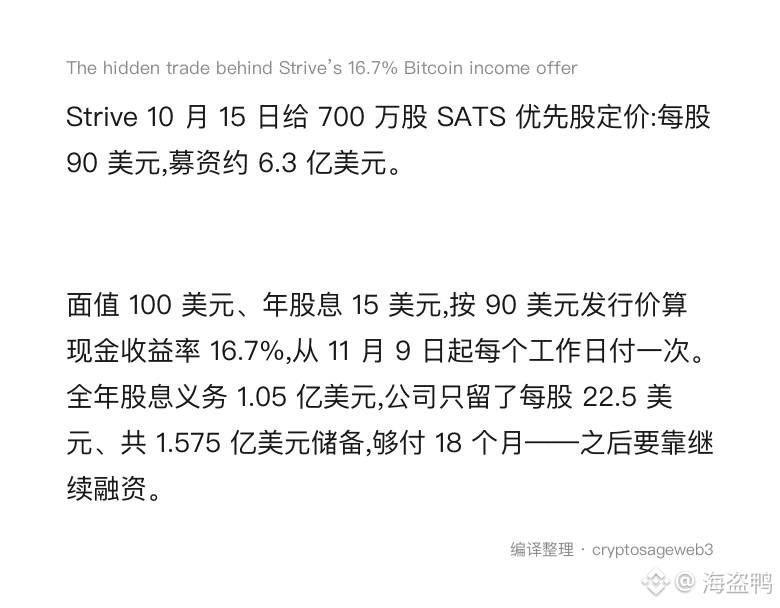
Le 15 octobre, Strive a fixé le prix de 7 millions d’actions privilégiées SATS à 90 dollars l’unité, pour une levée de fonds d’environ 630 millions de dollars.
Valeur nominale de 100 dollars, dividende annuel de 15 dollars : au prix d’émission de 90 dollars, le rendement en espèces est de 16,7 %, avec des versements chaque jour ouvré à partir du 9 novembre. L’obligation annuelle de dividendes s’élève à 105 millions de dollars. L’entreprise n’a mis en réserve que 22,50 dollars par action, soit 157,5 millions au total, de quoi couvrir 18 mois de versements — après quoi, il faudra continuer à lever des fonds.
Le point crucial, c’est leur rang : ces actions passent avant les actions ordinaires, mais après les actions privilégiées SATA déjà émises, la dette et certaines obligations de filiales. Et rien ne garantit que l’argent levé servira intégralement à acheter du BTC.
Mon avis : les 16,7 % ne sont pas une prime offerte gratuitement, mais le prix du financement au passif. Le bitcoin ne génère pas de flux de trésorerie ; les dividendes ne peuvent être financés que par la liquidité disponible et le refinancement. Une hausse des avoirs totaux ne signifie pas que chaque action donne droit à davantage de bitcoins.
Alors, pour la même somme, vous choisiriez les actions privilégiées d’une société de trésorerie en BTC offrant un coupon de 16,7 %, ou vous achèteriez directement du BTC au comptant $BTC ?
138
·
--
Au troisième trimestre, TRON a réglé 2,21 billions de dollars de stablecoins, en hausse de 5,1 % par rapport au trimestre précédent. Les soldes on-chain d’USDT et d’USDD s’élèvent à 93,88 milliards de dollars.
Mais d’un autre côté : du 1er juillet au 16 octobre, l’offre de TRX a augmenté net pendant les 108 jours. Au troisième trimestre, 360,2 millions de jetons ont été émis et 234,5 millions brûlés, soit une hausse nette de 125,8 millions. Au cours des 16 premiers jours d’octobre, 22,9 millions supplémentaires ont été ajoutés, pour un total d’environ 148,6 millions.
Le mécanisme est essentiel : la bande passante et l’énergie s’obtiennent par le staking et se reconstituent sur une période glissante de 24 heures. Même avec un grand nombre de transactions, les TRX sous-jacents ne sont pas brûlés ; en revanche, l’émission reste fixe par bloc. Durant la première moitié d’octobre, les destructions n’ont couvert que 63,5 % des nouvelles émissions. Je tends donc à penser que le récit « un volume de règlement élevé = déflation » ne tient plus : les stakers captent les nouvelles émissions, tandis que les détenteurs passifs supportent la dilution.
Pour ceux qui détiennent $TRX , allez-vous verrouiller vos jetons pour toucher des récompenses ou accepter cette dilution ?
100
·
--
Le dernier rapport de Grayscale a donné à $BTC une nouvelle étiquette : actif à faible volatilité. Au cours de l’année écoulée, la volatilité réalisée du bitcoin est tombée à 43 %, contre une moyenne de 64 % sur 10 ans et 81 % il y a 5 ans — il est désormais moins volatil que 19 % des composantes du S&P 500.
Le rapport, rédigé par Zach Pandl, responsable de la recherche, attribue cette évolution à l’approfondissement de la liquidité, à la participation des institutions et à des canaux réglementés comme les ETF au comptant. Cela ne signifie pas vraiment que « le bitcoin est devenu ennuyeux », mais plutôt que la question n’est plus « faut-il acheter un actif très volatil ? », mais « quelle part du portefeuille faut-il y allouer ? ».
Je pense que ce récit est utile, mais ne le prenez pas pour une conclusion : Grayscale rappelle elle-même qu’une année de données ne suffit pas à définir le risque sur l’ensemble d’un cycle et qu’un épisode comme celui de mars 2020, où le cours avait été divisé par deux en quelques jours, peut tout aussi bien se reproduire.
Avec une volatilité de 43 %, pensez-vous que cela justifie une allocation institutionnelle plus importante — ou est-ce plutôt une manière de se rassurer au milieu d’un marché haussier ?
106
·
--
Le dernier rapport de Chainalysis montre que, pour la première fois depuis 2022, les États-Unis sont devenus un pays où les flux nets de bitcoins sont entrants. L’indice du bitcoin aux États-Unis s’élève à 0,96, contre 0,52 pour le reste du monde, et l’écart est passé de 0,09 en 2024 à 0,44. Dans le détail : les transferts de moins de 10 000 dollars affichent des sorties nettes des États-Unis, tandis que ceux de plus de 10 millions de dollars contribuent à eux seuls à des entrées nettes de 53 200 BTC — les achats proviennent presque entièrement des institutions.
L’indice des stablecoins montre exactement l’inverse : 1,00 pour le reste du monde, contre 0,56 pour les États-Unis. Les stablecoins adossés au dollar représentent 99,1 % du volume des transactions sur les carnets d’ordres des stablecoins, et leurs réserves sont composées en grande partie de bons du Trésor américain à court terme.
Mon analyse, c’est qu’il s’agit des deux faces d’une même pièce : les étrangers utilisent les stablecoins pour accéder au dollar, tandis que les institutions américaines absorbent les bitcoins via les ETF. La stabilité de ces dernières est bien moindre : les allocations institutionnelles suivent l’appétit pour le risque.
La question est la suivante : comme les achats marginaux de $BTC dépendent de plus en plus des institutions américaines, si une nouvelle vague de ventes d’actions de semi-conducteurs comme celle de la semaine dernière se produit, ces acheteurs se retireront-ils les premiers ?
187
·
--
Le 15 octobre, le bitcoin est tombé en séance à 79 730 dollars, passant pour la première fois en un mois sous la barre des 80 000. Le déclencheur est venu de la macroéconomie : l’IPP américain de septembre a atteint 6,3 % sur un an, bien au-dessus des 5,5 % attendus, tandis que le prix de gros de l’essence a bondi de 20,3 %.
Les positions longues à effet de levier en ont fait les frais : près de 940 millions de dollars de liquidations en 24 heures, environ 176 000 traders liquidés, dont plus de 90 % avaient des positions longues. Le même jour, les ETF spot ont enregistré des sorties nettes d’environ 261 millions de dollars.
Je penche pour une réaction du marché crypto aux anticipations d’inflation, plutôt que pour un problème propre aux cryptomonnaies. Ce sont les retraits des ETF et l’accumulation excessive de positions longues qui ont amplifié la baisse ; le seuil des 80 000 dollars correspond justement au coût de revient des détenteurs d’ETF.
La question clé n’est donc pas de savoir si le seuil des 80 000 dollars tiendra, mais si l’IPC va de nouveau dépasser les attentes. À votre avis, $BTC va-t-il d’abord remonter à 85 000, ou ira-t-il directement tester les 78 000 ? #SortiesNettesQuotidiennesDe261MillionsDeDollarsDesETFSpotBitcoin
207
·
--
Machi, suivi on-chain, a encore donné une leçon au marché. Le 15 octobre, entre 3 h 22 et 3 h 24 du matin, Hyperliquid a liquidé cette adresse en 232 transactions, pour un total de 1 650 $ETH. La perte réalisée s’élève à environ 269 000 dollars, auxquels s’ajoutent près de 1 087 dollars de frais.
Le plus important, c’est le décalage dans le temps : 6 minutes et 55 secondes après la fin de la dernière liquidation, il s’est remis à acheter. À 3 h 56 du matin, il avait déjà constitué une position longue de 320 ETH, à un prix moyen d’environ 2 355. À 13 h 16, il était monté à 2 500 ETH, à un prix moyen d’environ 2 370. Dans le même temps, 250 000 USDC avaient été versés sur son solde spot : les munitions étaient prêtes à l’avance.
Je ne veux pas y voir une « conviction » ; ça ressemble plutôt au comportement classique d’un joueur à fort effet de levier : ce qu’il a perdu, c’est sa marge, pas son scénario.
$ETH vient de passer sous les 2 400. À votre place, vous achèteriez autour de 2 300, ou vous ramèneriez d’abord l’effet de levier à zéro en attendant de voir dans quelle direction le marché part ?
Machi, suivi on-chain, a encore donné une leçon au marché. Le 15 octobre, entre 3 h 22 et 3 h 24 du matin, Hyperliquid a liquidé cette adresse en 232 transactions, pour un total de 1 650 $ETH . La perte réalisée s’élève à environ 269 000 dollars, auxquels s’ajoutent près de 1 087 dollars de frais.
Le plus important, c’est le décalage dans le temps : 6 minutes et 55 secondes après la fin de la dernière liquidation, il s’est remis à acheter. À 3 h 56 du matin, il avait déjà constitué une position longue de 320 ETH, à un prix moyen d’environ 2 355. À 13 h 16, il était monté à 2 500 ETH, à un prix moyen d’environ 2 370. Dans le même temps, 250 000 USDC avaient été versés sur son solde spot : les munitions étaient prêtes à l’avance.
Je ne veux pas y voir une « conviction » ; ça ressemble plutôt au comportement classique d’un joueur à fort effet de levier : ce qu’il a perdu, c’est sa marge, pas son scénario.
$ETH vient de passer sous les 2 400. À votre place, vous achèteriez autour de 2 300, ou vous ramèneriez d’abord l’effet de levier à zéro en attendant de voir dans quelle direction le marché part ?
54
·
--
Les valeurs d’infrastructure IA ont été massacrées cette semaine : NBIS a chuté de 10,1 % le 14 octobre, à 186 dollars, puis a encore perdu environ 6 % vendredi, soit un recul d’environ 27 % par rapport au sommet de la semaine précédente.
Le déclencheur n’était pas la demande, mais le coût du financement : le rendement d’une obligation de 1,25 milliard de dollars de CoreWeave a brièvement atteint environ 15 %, tandis que les spreads de CDS ont dépassé 1 000 points de base. Un « Yikes » relayé dans un post a déclenché les ventes de mercredi. Les sociétés de calcul lourdement endettées sont les premières touchées. Gartner avertit que plus de 80 % des néoclouds pourraient ne pas être viables de façon indépendante d’ici 2030.
Ma position : il s’agit d’une réévaluation du modèle consistant à « empiler de la capacité de calcul grâce à la dette », et non d’un rejet de la demande en IA. Le retour de $NBISB sur sa moyenne mobile à 200 jours serait un niveau d’observation pertinent.
Cette tendance et les cryptomonnaies ont un facteur en commun : les anticipations de hausse des taux. Préféreriez-vous $BTC attendre une baisse des taux, ou parier sur un rebond préalable des infrastructures IA ?
#LesActionsIAEtSemiConducteursOntPerduPlusDe1000MilliardsDeDollarsDeCapitalisationCetteSemaine
109
·
--
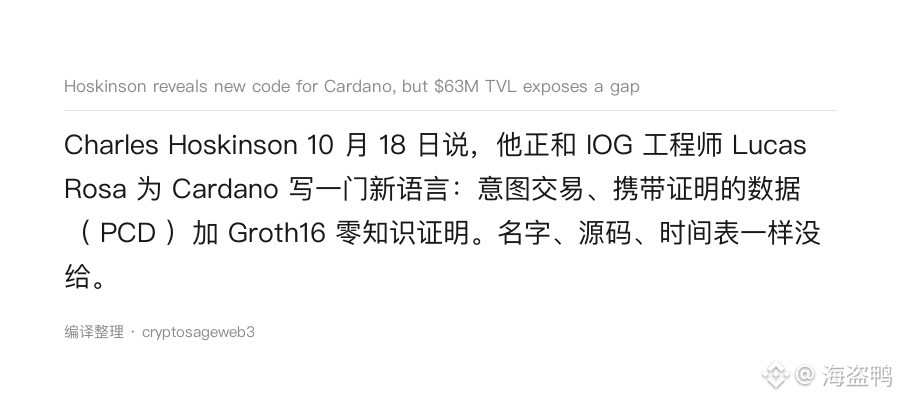
Le 18 octobre, Charles Hoskinson a déclaré qu’il travaillait avec Lucas Rosa, ingénieur chez IOG, à la création d’un nouveau langage pour Cardano : transactions intentionnelles, données accompagnées de preuves (PCD) et preuves à divulgation nulle de connaissance Groth16. Aucun nom, code source ni calendrier n’ont été communiqués.
Les chiffres sautent aux yeux : ADA affiche une capitalisation boursière d’environ 8,3 milliards de dollars, tandis que la valeur totale verrouillée dans la DeFi de Cardano n’est que de 63 millions de dollars. Le volume hebdomadaire s’élève à 8,35 millions, en baisse de 25 % sur une semaine, et l’offre de stablecoins sur le réseau avoisine les 70 millions. En comparaison, les dépôts DeFi de Solana sont plus de 90 fois supérieurs.
Mon avis, donc : ce qui manque à ADA, ce n’est pas un langage, mais de la demande. Les détenteurs considèrent ADA comme une réserve de valeur, et non comme un actif de garantie sur la chaîne. Même le débit multiplié par 65 promis par Leios ne changera pas ces proportions.
Avec ce rebond, $ADA , tu renforces ta position ou tu la réduis ?
21
·
--
Données de CryptoQuant : depuis le sommet du bitcoin en octobre, la pression vendeuse cumulée sur les meme coins sur Binance a dépassé 1,4 milliard de dollars. $BTC oscille actuellement tant bien que mal au-dessus de 82 000 dollars, soit environ 35 % sous son pic.
La baisse est évidente : $DOGE et SHIB ont perdu environ 9 % en une semaine, WIF plus de 10 %, TRUMP plus de 12 %, BONK et FLOKI plus de 15 % chacun, et MemeCore plus de 19 %. Mais la structure est encore plus révélatrice : la part des meme coins dans la capitalisation totale des altcoins est tombée sous les 3 %, son plus bas niveau jamais enregistré.
À mon avis, cette fois, la saison des altcoins n’a pas été retardée : elle a tout simplement été ignorée. L’argent n’a pas quitté les meme coins pour se diriger vers les principaux altcoins, il est sorti du marché : les budgets consacrés au risque ont été réduits dans leur ensemble. Ce chiffre de 3 % montre qu’il n’y a tout simplement pas eu d’acheteurs pour prendre le relais.
Vous avez encore des positions sur des meme coins ? Après la baisse de 9 % de DOGE, vous allez en acheter davantage ou vendre ?
#LeBitcoinRepasseAuDessusDe82000Dollars
69
·
--
BitMine a encore acheté 12 535 ETH. Au 18 octobre, ses avoirs s’élevaient à 6,04 millions d’ETH, soit environ 4,9 % de l’offre totale, dont 5,07 millions étaient mis en staking.
Tom Lee n’explique pas cet achat supplémentaire par les fondamentaux propres à l’ETH, mais par la Corée du Sud : du 1er au 16 octobre, le KOSPI a chuté de 17 %, Samsung Electronics de 19,74 % et SK Hynix de 28,38 %. Pendant les quatre jours précédant le 16 octobre, les liquidations forcées ont dépassé 50 milliards de wons par jour. Selon lui, les inquiétudes liées au financement de l’IA, aux tensions entre les États-Unis et l’Iran, aux élections de mi-mandat et aux rendements obligataires ont poussé les investisseurs à réduire les risques. Or, les cryptomonnaies sont détenues en grandes quantités aux États-Unis, en Corée du Sud et à Taïwan, et ont donc été entraînées dans la chute.
Je partage son analyse de fond, mais pas sur le timing. Une baisse provoquée par des liquidations forcées ne prend pas fin quand les fondamentaux s’améliorent, mais quand l’effet de levier a été entièrement purgé.
C’est pourquoi la dernière partie de la baisse est la plus rapide, et le rebond le plus violent : il faut surveiller le moment où les liquidations forcées en Corée du Sud retombent à zéro, pas les récits de marché.
$ETH : acheter maintenant ou attendre la fin des liquidations forcées ?
#BitMineachète12535ETH
28
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
20,220 vues
183 mentions
Mise à jour n° 2 sur l’incident de sécurité (2026-10-30)
Binance Announcement
·1.2k mentions J’aime
·1.5M vues
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
36,804 vues
722 mentions
CZSaysCompensationIsinPlaceUsersAreProtected
43,588 vues
599 mentions