
AnasOnChain
3.6k Publications

AnasOnChain
Signaler
Bloquer l’utilisateur
Crypto Trader 📊 | Technical & Fundamental Analysis | Market Trends, Alpha & Insights
Ouvert au trading

Détenteur pour INJ
Trade régulièrement
2.1 an(s)
2.1K+ Suivis
11.3K+ Abonnés
7.5K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
·
--
Parfois, je me dis que dans la DeFi, la chose la plus importante, c’est ce qui est caché juste sous le titre.
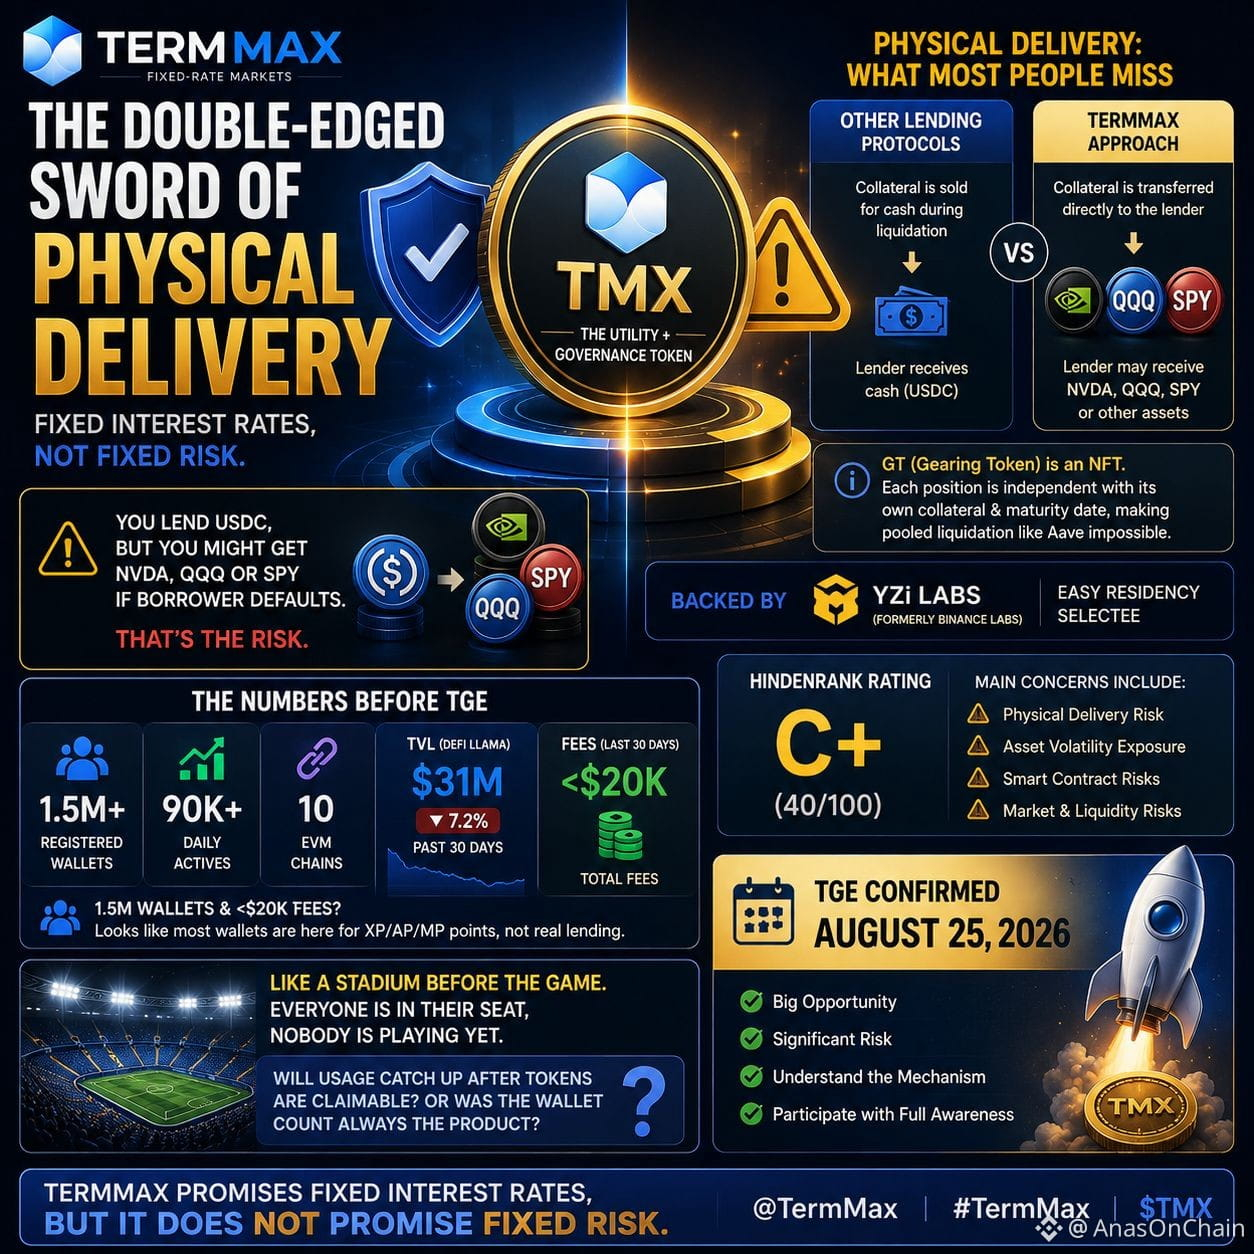
En voyant @termmax , mon regard s’est arrêté sur la livraison physique.
Chez TermMax, les positions GT sont basées sur des NFT. Si l’emprunteur fait défaut, au lieu que la garantie soit simplement vendue sur le marché, elle peut être livrée directement au prêteur.
C’est ici que j’ai compris l’autre face du risque.
Vous avez prêté de l’USDC, vous attendiez un intérêt fixe… mais en cas de défaut, la garantie peut exposer à du NVDA, QQQ ou SPY.
Donc, un taux fixe ne veut pas dire un risque fixe.
Et ce point devient encore plus intéressant quand je regarde les chiffres officiels en parallèle avec l’activité on-chain.
1,5M+ de portefeuilles enregistrés
90K+ actifs quotidiens
10 chaînes EVM
Mais sur DeFiLlama, la TVL est d’environ 31M$, en baisse de 7,2% sur les 30 derniers jours, et les frais sont même inférieurs à 20K.
Ici, une question me paraît plus importante que le nombre de wallets :
Combien d’utilisateurs utilisent réellement des positions GT et des vaults, et combien ne font que du farming XP/AP/MP ?
Le TGE approche vers le 25 août, donc pour moi, ce n’est pas un vrai test de lancement de token.
Le vrai test, c’est de voir combien l’activité réelle d’emprunt, de prêt et de GT survit une fois les incitations retirées.
Le mécanisme de TermMax est intéressant.
Mais comprendre le mécanisme et comprendre son risque—ce sont deux choses différentes.
#termmax @termmax #TermMax
Parfois, je me dis que dans la DeFi, la chose la plus importante, c’est ce qui est caché juste sous le titre.
En voyant @TermMax , mon regard s’est arrêté sur la livraison physique.
Chez TermMax, les positions GT sont basées sur des NFT. Si l’emprunteur fait défaut, au lieu que la garantie soit simplement vendue sur le marché, elle peut être livrée directement au prêteur.
C’est ici que j’ai compris l’autre face du risque.
Vous avez prêté de l’USDC, vous attendiez un intérêt fixe… mais en cas de défaut, la garantie peut exposer à du NVDA, QQQ ou SPY.
Donc, un taux fixe ne veut pas dire un risque fixe.
Et ce point devient encore plus intéressant quand je regarde les chiffres officiels en parallèle avec l’activité on-chain.
1,5M+ de portefeuilles enregistrés
90K+ actifs quotidiens
10 chaînes EVM
Mais sur DeFiLlama, la TVL est d’environ 31M$, en baisse de 7,2% sur les 30 derniers jours, et les frais sont même inférieurs à 20K.
Ici, une question me paraît plus importante que le nombre de wallets :
Combien d’utilisateurs utilisent réellement des positions GT et des vaults, et combien ne font que du farming XP/AP/MP ?
Le TGE approche vers le 25 août, donc pour moi, ce n’est pas un vrai test de lancement de token.
Le vrai test, c’est de voir combien l’activité réelle d’emprunt, de prêt et de GT survit une fois les incitations retirées.
Le mécanisme de TermMax est intéressant.
Mais comprendre le mécanisme et comprendre son risque—ce sont deux choses différentes.
#termmax @TermMax #TermMax
En voyant @TermMax , mon regard s’est arrêté sur la livraison physique.
Chez TermMax, les positions GT sont basées sur des NFT. Si l’emprunteur fait défaut, au lieu que la garantie soit simplement vendue sur le marché, elle peut être livrée directement au prêteur.
C’est ici que j’ai compris l’autre face du risque.
Vous avez prêté de l’USDC, vous attendiez un intérêt fixe… mais en cas de défaut, la garantie peut exposer à du NVDA, QQQ ou SPY.
Donc, un taux fixe ne veut pas dire un risque fixe.
Et ce point devient encore plus intéressant quand je regarde les chiffres officiels en parallèle avec l’activité on-chain.
1,5M+ de portefeuilles enregistrés
90K+ actifs quotidiens
10 chaînes EVM
Mais sur DeFiLlama, la TVL est d’environ 31M$, en baisse de 7,2% sur les 30 derniers jours, et les frais sont même inférieurs à 20K.
Ici, une question me paraît plus importante que le nombre de wallets :
Combien d’utilisateurs utilisent réellement des positions GT et des vaults, et combien ne font que du farming XP/AP/MP ?
Le TGE approche vers le 25 août, donc pour moi, ce n’est pas un vrai test de lancement de token.
Le vrai test, c’est de voir combien l’activité réelle d’emprunt, de prêt et de GT survit une fois les incitations retirées.
Le mécanisme de TermMax est intéressant.
Mais comprendre le mécanisme et comprendre son risque—ce sont deux choses différentes.
#termmax @TermMax #TermMax
1
114
·
--
Parfois, j’ai l’impression qu’il est facile de regarder le chiffre du TVL dans la DeFi, mais ce qui se passe au sein de ce capital est bien plus intéressant.
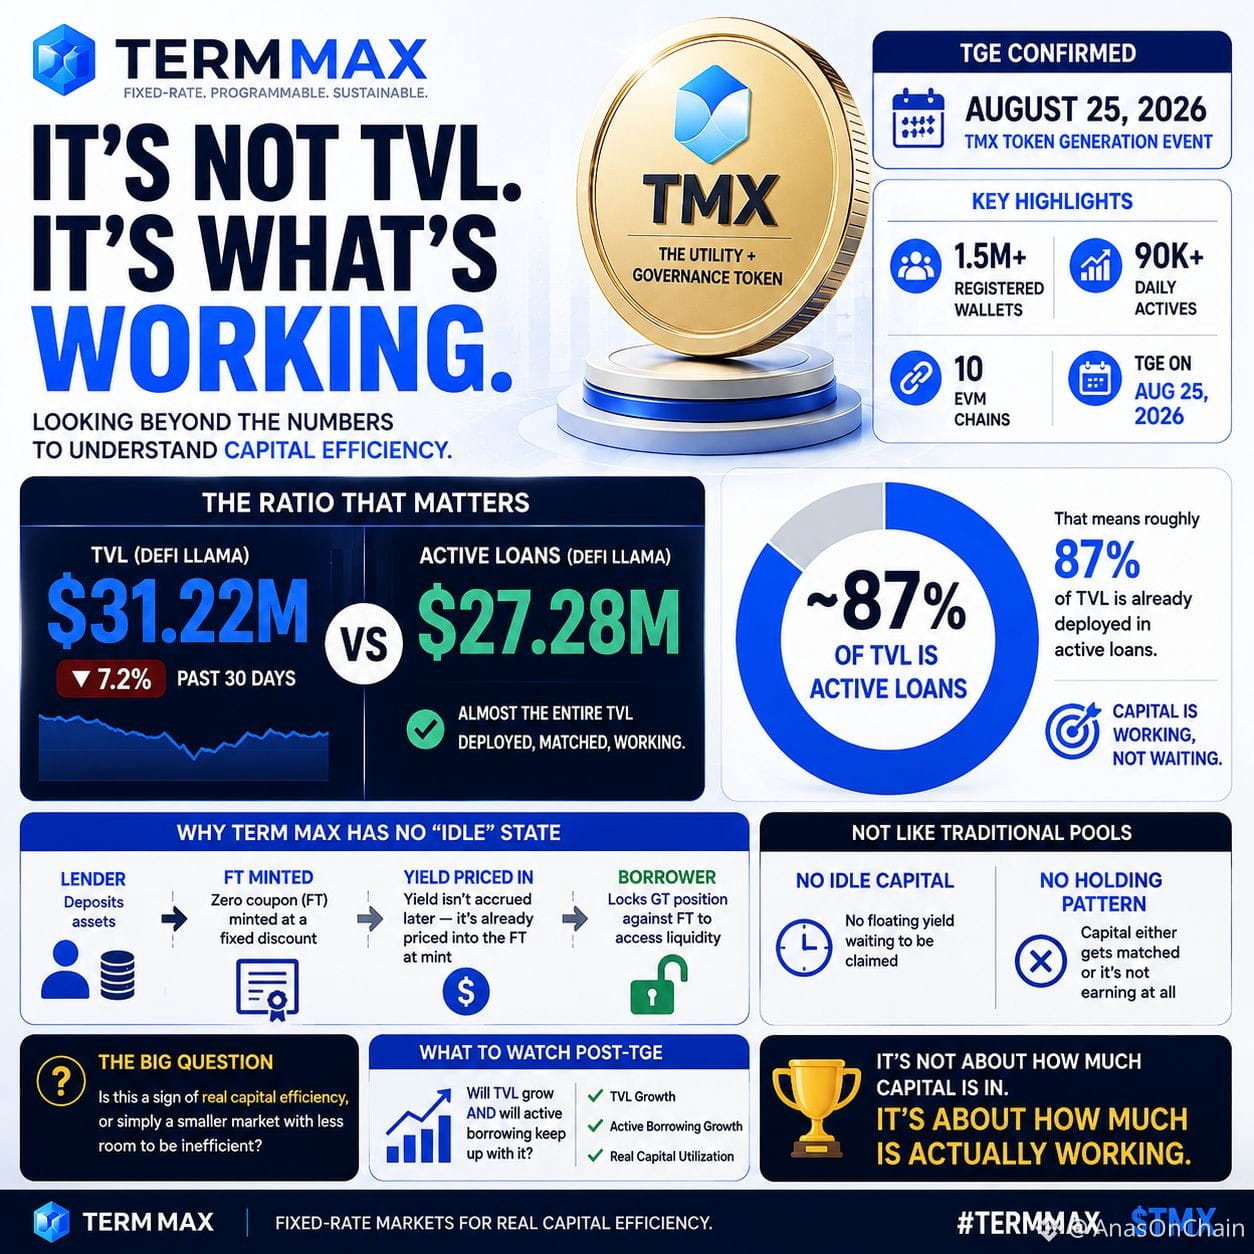
@termmax en vérifiant les chiffres, mon regard s’est arrêté sur un ratio.
Le TVL est de 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours.
Mais les prêts actifs s’élèvent à 27,28 M$.
Donc, environ 87 % du TVL est déjà déployé.
Ici, le modèle de TermMax m’a semblé différent des pools de prêt traditionnels.
Le prêteur dépose, le FT est émis, et le prix se fixe au sein de la décote du rendement fixe.
L’emprunteur verrouille sa position GT et accède à la liquidité en s’appuyant sur cette structure.
C’est pourquoi, ici, l’idée du capital n’est pas simplement « déposer et laisser rester inactif ».
Pour moi, la vraie question n’est pas le TVL de 31,22 M$ :
Quelle part du capital travaille réellement ?
Les 27,28 M$ de prêts actifs sont certainement intéressants, mais je ne considère pas automatiquement cela comme un signal haussier.
Une forte utilisation peut aussi refléter une efficacité réelle, ou bien être le résultat d’une liquidité limitée sur un marché plus petit.
C’est pourquoi, après le TGE, je surveillerai davantage le TVL par rapport à l’emprunt actif que le TVL seul.
Si les deux croissent ensemble, alors le modèle d’efficacité du capital de TermMax sera encore plus convaincant pour moi.
#TermMax #termmax @termmax
Parfois, j’ai l’impression qu’il est facile de regarder le chiffre du TVL dans la DeFi, mais ce qui se passe au sein de ce capital est bien plus intéressant.
@TermMax en vérifiant les chiffres, mon regard s’est arrêté sur un ratio.
Le TVL est de 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours.
Mais les prêts actifs s’élèvent à 27,28 M$.
Donc, environ 87 % du TVL est déjà déployé.
Ici, le modèle de TermMax m’a semblé différent des pools de prêt traditionnels.
Le prêteur dépose, le FT est émis, et le prix se fixe au sein de la décote du rendement fixe.
L’emprunteur verrouille sa position GT et accède à la liquidité en s’appuyant sur cette structure.
C’est pourquoi, ici, l’idée du capital n’est pas simplement « déposer et laisser rester inactif ».
Pour moi, la vraie question n’est pas le TVL de 31,22 M$ :
Quelle part du capital travaille réellement ?
Les 27,28 M$ de prêts actifs sont certainement intéressants, mais je ne considère pas automatiquement cela comme un signal haussier.
Une forte utilisation peut aussi refléter une efficacité réelle, ou bien être le résultat d’une liquidité limitée sur un marché plus petit.
C’est pourquoi, après le TGE, je surveillerai davantage le TVL par rapport à l’emprunt actif que le TVL seul.
Si les deux croissent ensemble, alors le modèle d’efficacité du capital de TermMax sera encore plus convaincant pour moi.
#TermMax #termmax @TermMax
@TermMax en vérifiant les chiffres, mon regard s’est arrêté sur un ratio.
Le TVL est de 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours.
Mais les prêts actifs s’élèvent à 27,28 M$.
Donc, environ 87 % du TVL est déjà déployé.
Ici, le modèle de TermMax m’a semblé différent des pools de prêt traditionnels.
Le prêteur dépose, le FT est émis, et le prix se fixe au sein de la décote du rendement fixe.
L’emprunteur verrouille sa position GT et accède à la liquidité en s’appuyant sur cette structure.
C’est pourquoi, ici, l’idée du capital n’est pas simplement « déposer et laisser rester inactif ».
Pour moi, la vraie question n’est pas le TVL de 31,22 M$ :
Quelle part du capital travaille réellement ?
Les 27,28 M$ de prêts actifs sont certainement intéressants, mais je ne considère pas automatiquement cela comme un signal haussier.
Une forte utilisation peut aussi refléter une efficacité réelle, ou bien être le résultat d’une liquidité limitée sur un marché plus petit.
C’est pourquoi, après le TGE, je surveillerai davantage le TVL par rapport à l’emprunt actif que le TVL seul.
Si les deux croissent ensemble, alors le modèle d’efficacité du capital de TermMax sera encore plus convaincant pour moi.
#TermMax #termmax @TermMax
1
2
111
·
--
Je vois maintenant un écart intéressant chez TermMax : la croissance des portefeuilles et l’utilisation réelle, ce n’est pas la même chose.
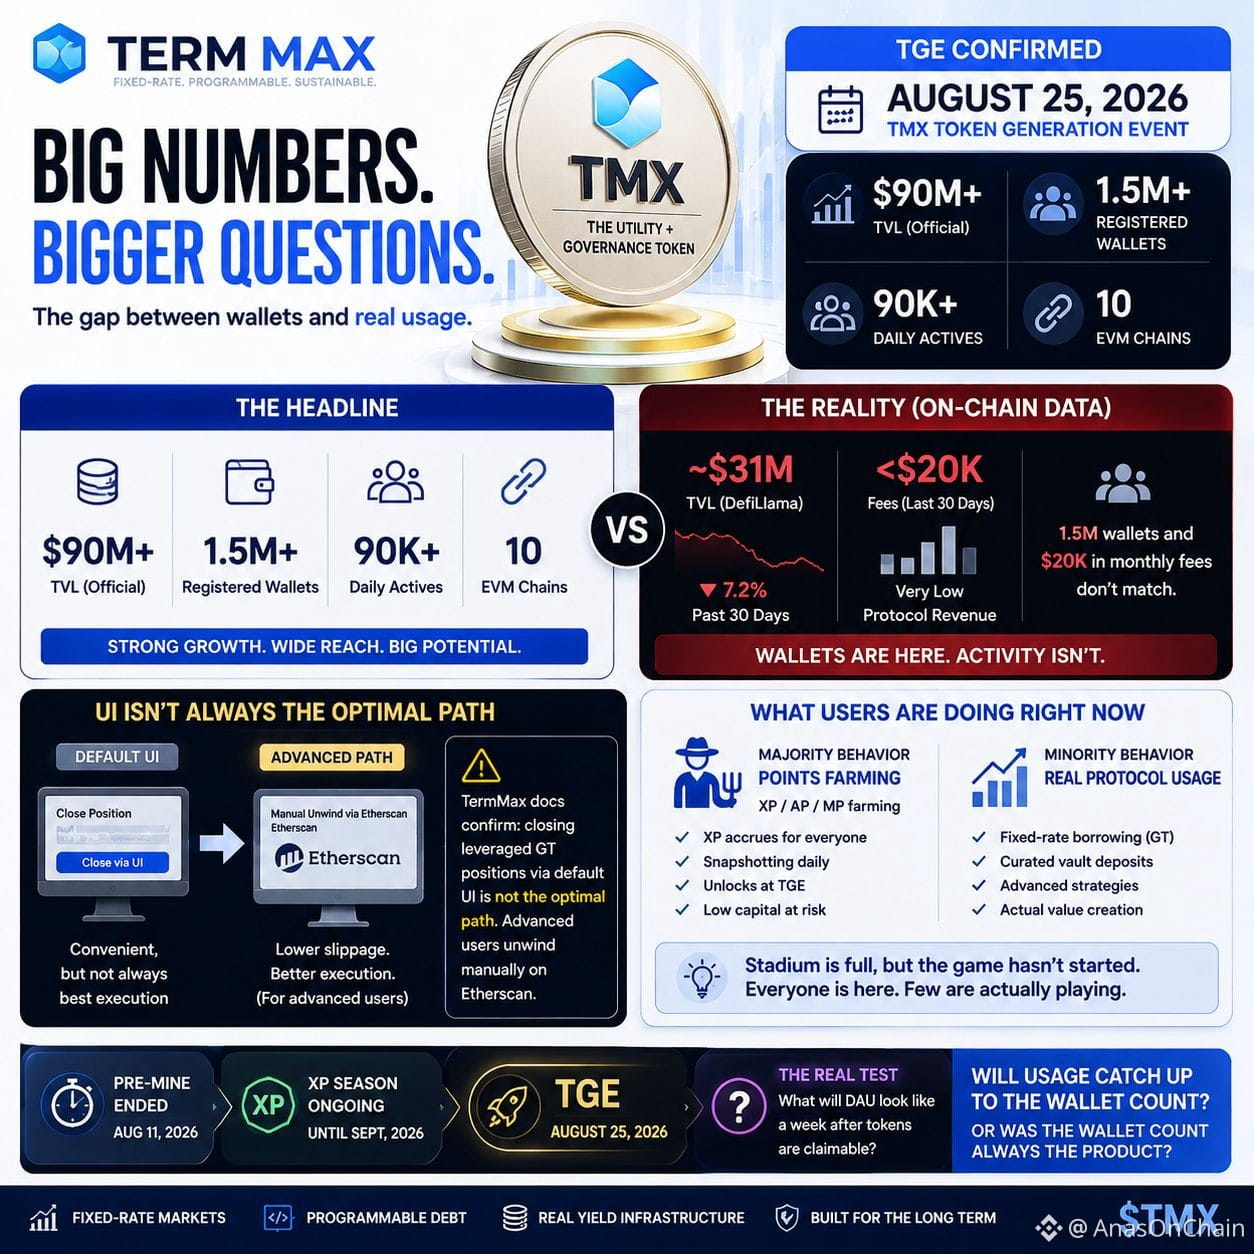
Le TGE de @termmax est prévu le 25 août, et les chiffres officiels sont impressionnants — plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles inscrits, plus de 90 000 utilisateurs actifs quotidiens et 10 chaînes EVM.
Mais quand j’ai consulté les chiffres de DefiLlama, la situation m’a semblé un peu différente.
Une TVL d’environ 31 M$, en baisse de 7,2 % sur le mois écoulé, et moins de 20 000 $ de frais sur les 30 derniers jours.
C’est là que se pose la vraie question, selon moi.
1,5 million de portefeuilles ne signifie pas forcément que 1,5 million d’utilisateurs recourent aux prêts, aux emprunts ou à de véritables positions à taux fixe.
Le farming de XP/AP/MP peut aussi générer de l’activité.
Autre détail intéressant : pour clôturer les positions GT avancées, la documentation de TermMax décrit une procédure distincte de clôture manuelle via Etherscan, car l’interface par défaut n’offre pas toujours la meilleure exécution.
Autrement dit, au sein d’un même protocole, l’expérience des utilisateurs ordinaires et l’exécution pour les utilisateurs avancés ne sont pas encore tout à fait équivalentes.
Le pré-minage s’est terminé le 11 août, la saison XP se poursuit jusqu’en septembre et le TGE aura lieu le 25 août.
Désormais, le chiffre qui m’importera le plus ne sera pas le nombre de portefeuilles.
Combien de portefeuilles se traduiront par une activité réelle sur le protocole après le TGE ?
Si les frais, la TVL et l’utilisation réelle des emprunts rattrapent la croissance du nombre de portefeuilles, l’histoire de TermMax sera plus convaincante.
Sinon…
les 1,5 million de portefeuilles représenteront peut-être davantage d’utilisateurs potentiels que d’utilisateurs réels.
@termmax #TermMax #termmax
Je vois maintenant un écart intéressant chez TermMax : la croissance des portefeuilles et l’utilisation réelle, ce n’est pas la même chose.
Le TGE de @TermMax est prévu le 25 août, et les chiffres officiels sont impressionnants — plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles inscrits, plus de 90 000 utilisateurs actifs quotidiens et 10 chaînes EVM.
Mais quand j’ai consulté les chiffres de DefiLlama, la situation m’a semblé un peu différente.
Une TVL d’environ 31 M$, en baisse de 7,2 % sur le mois écoulé, et moins de 20 000 $ de frais sur les 30 derniers jours.
C’est là que se pose la vraie question, selon moi.
1,5 million de portefeuilles ne signifie pas forcément que 1,5 million d’utilisateurs recourent aux prêts, aux emprunts ou à de véritables positions à taux fixe.
Le farming de XP/AP/MP peut aussi générer de l’activité.
Autre détail intéressant : pour clôturer les positions GT avancées, la documentation de TermMax décrit une procédure distincte de clôture manuelle via Etherscan, car l’interface par défaut n’offre pas toujours la meilleure exécution.
Autrement dit, au sein d’un même protocole, l’expérience des utilisateurs ordinaires et l’exécution pour les utilisateurs avancés ne sont pas encore tout à fait équivalentes.
Le pré-minage s’est terminé le 11 août, la saison XP se poursuit jusqu’en septembre et le TGE aura lieu le 25 août.
Désormais, le chiffre qui m’importera le plus ne sera pas le nombre de portefeuilles.
Combien de portefeuilles se traduiront par une activité réelle sur le protocole après le TGE ?
Si les frais, la TVL et l’utilisation réelle des emprunts rattrapent la croissance du nombre de portefeuilles, l’histoire de TermMax sera plus convaincante.
Sinon…
les 1,5 million de portefeuilles représenteront peut-être davantage d’utilisateurs potentiels que d’utilisateurs réels.
@TermMax #TermMax #termmax
Le TGE de @TermMax est prévu le 25 août, et les chiffres officiels sont impressionnants — plus de 90 M$ de TVL, plus de 1,5 M de portefeuilles inscrits, plus de 90 000 utilisateurs actifs quotidiens et 10 chaînes EVM.
Mais quand j’ai consulté les chiffres de DefiLlama, la situation m’a semblé un peu différente.
Une TVL d’environ 31 M$, en baisse de 7,2 % sur le mois écoulé, et moins de 20 000 $ de frais sur les 30 derniers jours.
C’est là que se pose la vraie question, selon moi.
1,5 million de portefeuilles ne signifie pas forcément que 1,5 million d’utilisateurs recourent aux prêts, aux emprunts ou à de véritables positions à taux fixe.
Le farming de XP/AP/MP peut aussi générer de l’activité.
Autre détail intéressant : pour clôturer les positions GT avancées, la documentation de TermMax décrit une procédure distincte de clôture manuelle via Etherscan, car l’interface par défaut n’offre pas toujours la meilleure exécution.
Autrement dit, au sein d’un même protocole, l’expérience des utilisateurs ordinaires et l’exécution pour les utilisateurs avancés ne sont pas encore tout à fait équivalentes.
Le pré-minage s’est terminé le 11 août, la saison XP se poursuit jusqu’en septembre et le TGE aura lieu le 25 août.
Désormais, le chiffre qui m’importera le plus ne sera pas le nombre de portefeuilles.
Combien de portefeuilles se traduiront par une activité réelle sur le protocole après le TGE ?
Si les frais, la TVL et l’utilisation réelle des emprunts rattrapent la croissance du nombre de portefeuilles, l’histoire de TermMax sera plus convaincante.
Sinon…
les 1,5 million de portefeuilles représenteront peut-être davantage d’utilisateurs potentiels que d’utilisateurs réels.
@TermMax #TermMax #termmax
1
66
·
--
Vérifié
Après avoir compris quelque chose dans TermMax, le rôle du TMX m’a semblé un peu différent.
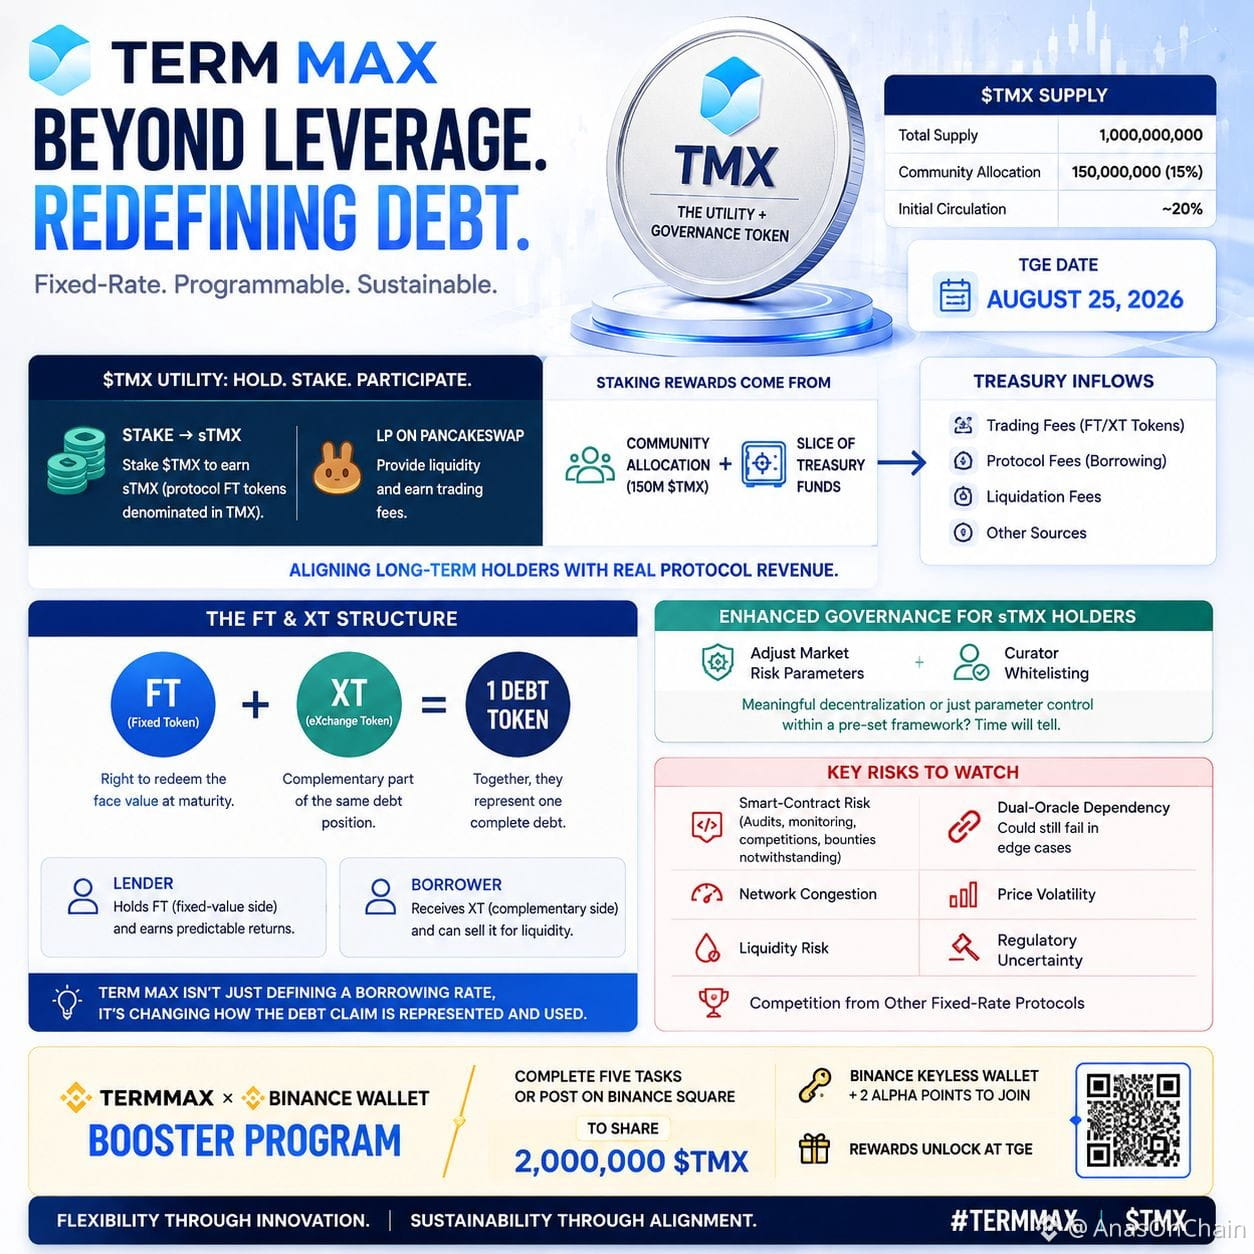
Ce n’est pas seulement un token de gouvernance. Sur l’offre fixe de 1B, il y a 150M $TMX (15%) pour la Communauté, et les détenteurs peuvent obtenir du sTMX via le staking.
La partie intéressante, c’est la Trésorerie.
Les frais de trading FT/XT, les frais d’emprunt, les frais de liquidation et d’autres revenus du protocole peuvent aller vers la Trésorerie, d’où une partie des récompenses de staking pourrait potentiellement être financée.
Mais j’ai aussi une question ici : quelle proportion des revenus de la Trésorerie ira réellement aux stakers ?
Ensuite, j’ai regardé le modèle FT/XT :
1 FT + 1 XT = 1 token de dette.
Le prêteur peut détenir le côté à valeur fixe, tandis que l’emprunteur peut utiliser le XT complémentaire pour la liquidité.
Pour moi, c’est la partie intéressante de TermMax : le protocole ne fait pas que créer des prêts, il divise aussi la dette en différentes expositions financières.
La flexibilité augmente, mais la complexité aussi.
Et les détenteurs de sTMX obtiennent des droits de gouvernance renforcés, notamment sur les paramètres de risque et le whitelisting des curateurs. Donc le test réel ne sera pas seulement le prix du token : il y aura aussi la gouvernance et la répartition de la Trésorerie.
Dans le Binance WalletBooster, il y a 2M $TMX en récompenses, et elles seront débloquées au TGE.
Maintenant, il faut voir si les utilisateurs de la campagne ne font que réclamer les récompenses...
Ou s’ils stake, gouvernent et participent aussi dans l’économie réelle de TermMax.
@termmax #TermMax
Après avoir compris quelque chose dans TermMax, le rôle du TMX m’a semblé un peu différent.
Ce n’est pas seulement un token de gouvernance. Sur l’offre fixe de 1B, il y a 150M $TMX (15%) pour la Communauté, et les détenteurs peuvent obtenir du sTMX via le staking.
La partie intéressante, c’est la Trésorerie.
Les frais de trading FT/XT, les frais d’emprunt, les frais de liquidation et d’autres revenus du protocole peuvent aller vers la Trésorerie, d’où une partie des récompenses de staking pourrait potentiellement être financée.
Mais j’ai aussi une question ici : quelle proportion des revenus de la Trésorerie ira réellement aux stakers ?
Ensuite, j’ai regardé le modèle FT/XT :
1 FT + 1 XT = 1 token de dette.
Le prêteur peut détenir le côté à valeur fixe, tandis que l’emprunteur peut utiliser le XT complémentaire pour la liquidité.
Pour moi, c’est la partie intéressante de TermMax : le protocole ne fait pas que créer des prêts, il divise aussi la dette en différentes expositions financières.
La flexibilité augmente, mais la complexité aussi.
Et les détenteurs de sTMX obtiennent des droits de gouvernance renforcés, notamment sur les paramètres de risque et le whitelisting des curateurs. Donc le test réel ne sera pas seulement le prix du token : il y aura aussi la gouvernance et la répartition de la Trésorerie.
Dans le Binance WalletBooster, il y a 2M $TMX en récompenses, et elles seront débloquées au TGE.
Maintenant, il faut voir si les utilisateurs de la campagne ne font que réclamer les récompenses...
Ou s’ils stake, gouvernent et participent aussi dans l’économie réelle de TermMax.
@TermMax #TermMax
Ce n’est pas seulement un token de gouvernance. Sur l’offre fixe de 1B, il y a 150M $TMX (15%) pour la Communauté, et les détenteurs peuvent obtenir du sTMX via le staking.
La partie intéressante, c’est la Trésorerie.
Les frais de trading FT/XT, les frais d’emprunt, les frais de liquidation et d’autres revenus du protocole peuvent aller vers la Trésorerie, d’où une partie des récompenses de staking pourrait potentiellement être financée.
Mais j’ai aussi une question ici : quelle proportion des revenus de la Trésorerie ira réellement aux stakers ?
Ensuite, j’ai regardé le modèle FT/XT :
1 FT + 1 XT = 1 token de dette.
Le prêteur peut détenir le côté à valeur fixe, tandis que l’emprunteur peut utiliser le XT complémentaire pour la liquidité.
Pour moi, c’est la partie intéressante de TermMax : le protocole ne fait pas que créer des prêts, il divise aussi la dette en différentes expositions financières.
La flexibilité augmente, mais la complexité aussi.
Et les détenteurs de sTMX obtiennent des droits de gouvernance renforcés, notamment sur les paramètres de risque et le whitelisting des curateurs. Donc le test réel ne sera pas seulement le prix du token : il y aura aussi la gouvernance et la répartition de la Trésorerie.
Dans le Binance WalletBooster, il y a 2M $TMX en récompenses, et elles seront débloquées au TGE.
Maintenant, il faut voir si les utilisateurs de la campagne ne font que réclamer les récompenses...
Ou s’ils stake, gouvernent et participent aussi dans l’économie réelle de TermMax.
@TermMax #TermMax
1
1
160
·
--
Vérifié
En observant TMX, un aspect m’a paru plus intéressant que prévu.
Je m’attendais à découvrir une histoire de levier sans liquidation, mais les chiffres m’ont plutôt orienté vers le rendement.
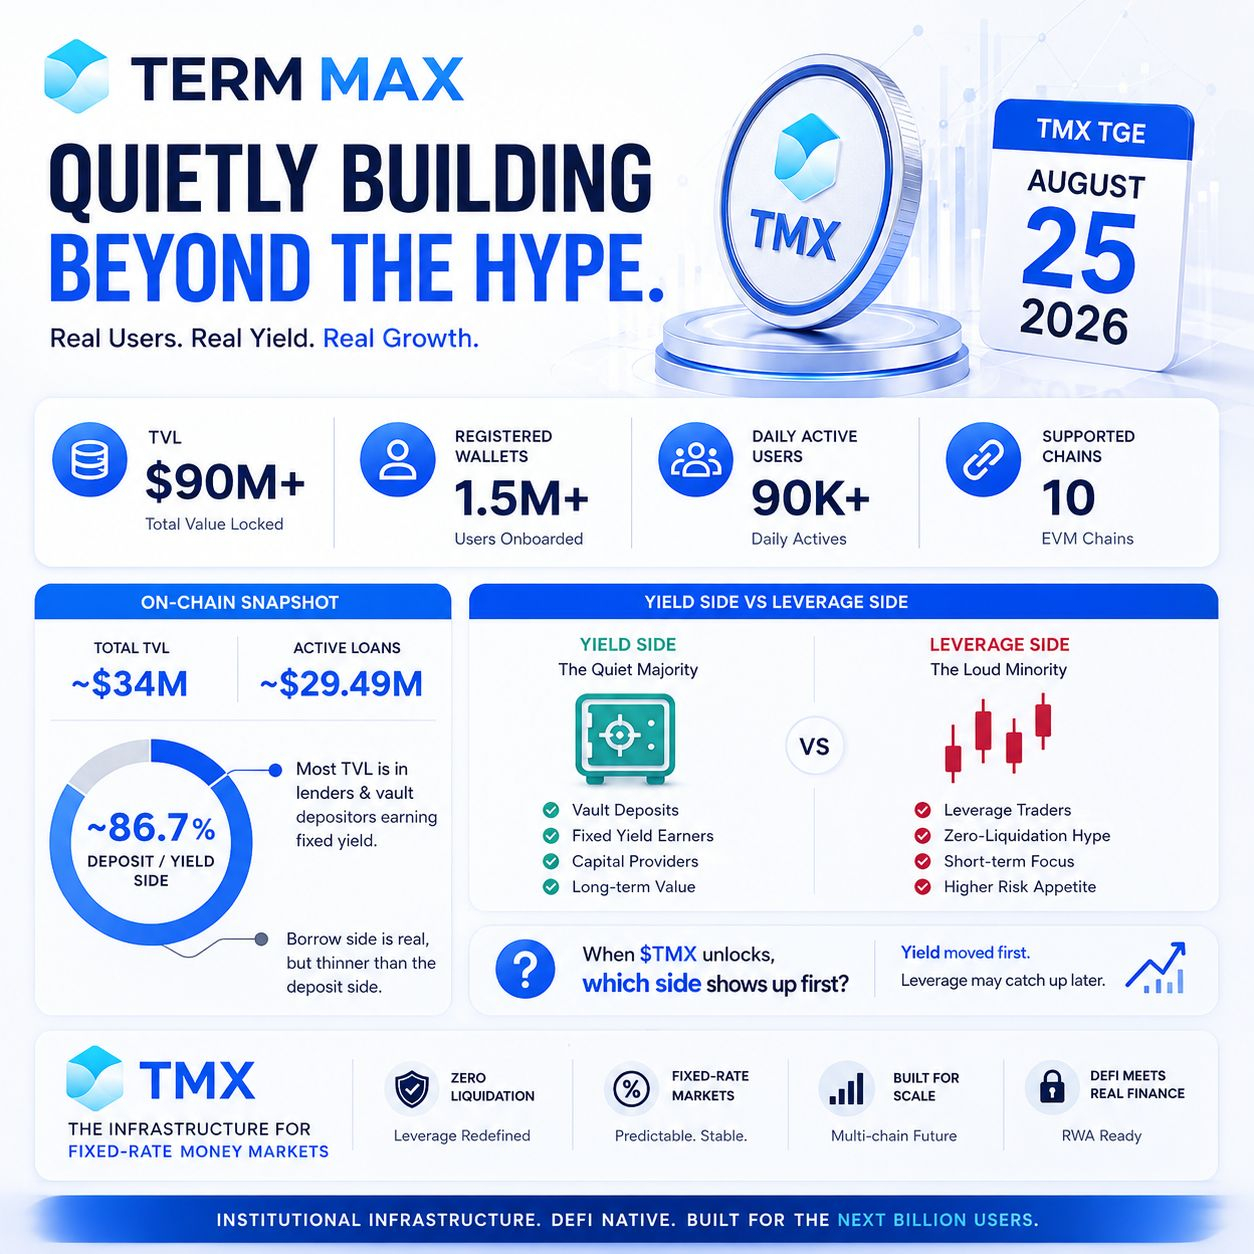
TermMax a confirmé que le TGE de $TMX aura lieu le 25 août 2026. Le projet compte également plus de 1,5 million de portefeuilles enregistrés, plus de 90 000 utilisateurs actifs quotidiens et une présence sur 10 chaînes EVM.
Mais il y a une différence importante.
Le récit le plus médiatisé porte sur le levier.
L’activité que j’ai trouvée plus intéressante est celle des prêteurs et des déposants dans les coffres.
D’après les données que j’ai suivies, la TVL s’élevait à environ 34 M$, tandis que les prêts actifs atteignaient près de 29,49 M$. À l’échelle de l’écosystème, la TVL annoncée dépasse les 90 M$.
Autrement dit, l’activité d’emprunt est bien réelle, mais il est difficile d’ignorer les dépôts et le rendement.
La conception fondamentale de TermMax va d’ailleurs dans ce sens : des prêts et des emprunts à taux fixe, qui offrent aux utilisateurs des conditions prédéfinies plutôt que l’incertitude des taux variables.
Pour moi, la vraie question n’est plus le levier.
La question est : qui fera progresser TMX après le TGE ?
Le trader qui utilise l’effet de levier ?
Ou le public beaucoup plus large qui dépose des capitaux pour générer un rendement fixe ?
Si le volet rendement s’est développé en premier, il est possible que le marché ne considère pas TMX uniquement sous l’angle d’un « token de levier ».
Le rendement a bougé en premier. Le levier pourrait suivre plus tard.
@termmax #TermMax
En observant TMX, un aspect m’a paru plus intéressant que prévu.
Je m’attendais à découvrir une histoire de levier sans liquidation, mais les chiffres m’ont plutôt orienté vers le rendement.
TermMax a confirmé que le TGE de $TMX aura lieu le 25 août 2026. Le projet compte également plus de 1,5 million de portefeuilles enregistrés, plus de 90 000 utilisateurs actifs quotidiens et une présence sur 10 chaînes EVM.
Mais il y a une différence importante.
Le récit le plus médiatisé porte sur le levier.
L’activité que j’ai trouvée plus intéressante est celle des prêteurs et des déposants dans les coffres.
D’après les données que j’ai suivies, la TVL s’élevait à environ 34 M$, tandis que les prêts actifs atteignaient près de 29,49 M$. À l’échelle de l’écosystème, la TVL annoncée dépasse les 90 M$.
Autrement dit, l’activité d’emprunt est bien réelle, mais il est difficile d’ignorer les dépôts et le rendement.
La conception fondamentale de TermMax va d’ailleurs dans ce sens : des prêts et des emprunts à taux fixe, qui offrent aux utilisateurs des conditions prédéfinies plutôt que l’incertitude des taux variables.
Pour moi, la vraie question n’est plus le levier.
La question est : qui fera progresser TMX après le TGE ?
Le trader qui utilise l’effet de levier ?
Ou le public beaucoup plus large qui dépose des capitaux pour générer un rendement fixe ?
Si le volet rendement s’est développé en premier, il est possible que le marché ne considère pas TMX uniquement sous l’angle d’un « token de levier ».
Le rendement a bougé en premier. Le levier pourrait suivre plus tard.
@TermMax #TermMax
Je m’attendais à découvrir une histoire de levier sans liquidation, mais les chiffres m’ont plutôt orienté vers le rendement.
TermMax a confirmé que le TGE de $TMX aura lieu le 25 août 2026. Le projet compte également plus de 1,5 million de portefeuilles enregistrés, plus de 90 000 utilisateurs actifs quotidiens et une présence sur 10 chaînes EVM.
Mais il y a une différence importante.
Le récit le plus médiatisé porte sur le levier.
L’activité que j’ai trouvée plus intéressante est celle des prêteurs et des déposants dans les coffres.
D’après les données que j’ai suivies, la TVL s’élevait à environ 34 M$, tandis que les prêts actifs atteignaient près de 29,49 M$. À l’échelle de l’écosystème, la TVL annoncée dépasse les 90 M$.
Autrement dit, l’activité d’emprunt est bien réelle, mais il est difficile d’ignorer les dépôts et le rendement.
La conception fondamentale de TermMax va d’ailleurs dans ce sens : des prêts et des emprunts à taux fixe, qui offrent aux utilisateurs des conditions prédéfinies plutôt que l’incertitude des taux variables.
Pour moi, la vraie question n’est plus le levier.
La question est : qui fera progresser TMX après le TGE ?
Le trader qui utilise l’effet de levier ?
Ou le public beaucoup plus large qui dépose des capitaux pour générer un rendement fixe ?
Si le volet rendement s’est développé en premier, il est possible que le marché ne considère pas TMX uniquement sous l’angle d’un « token de levier ».
Le rendement a bougé en premier. Le levier pourrait suivre plus tard.
@TermMax #TermMax
1
2
105
·
--
Aujourd’hui, j’ai examiné DUSK non pas à travers son graphique de prix, mais à travers son tableau de bord de sécurité et ses mécanismes de staking — et j’y ai repéré un écart intéressant.
DUSK construit un récit autour d’une infrastructure financière de niveau institutionnel et conforme à MiCA. Mais en regardant les indicateurs de sécurité, le tableau était loin d’être aussi reluisant.
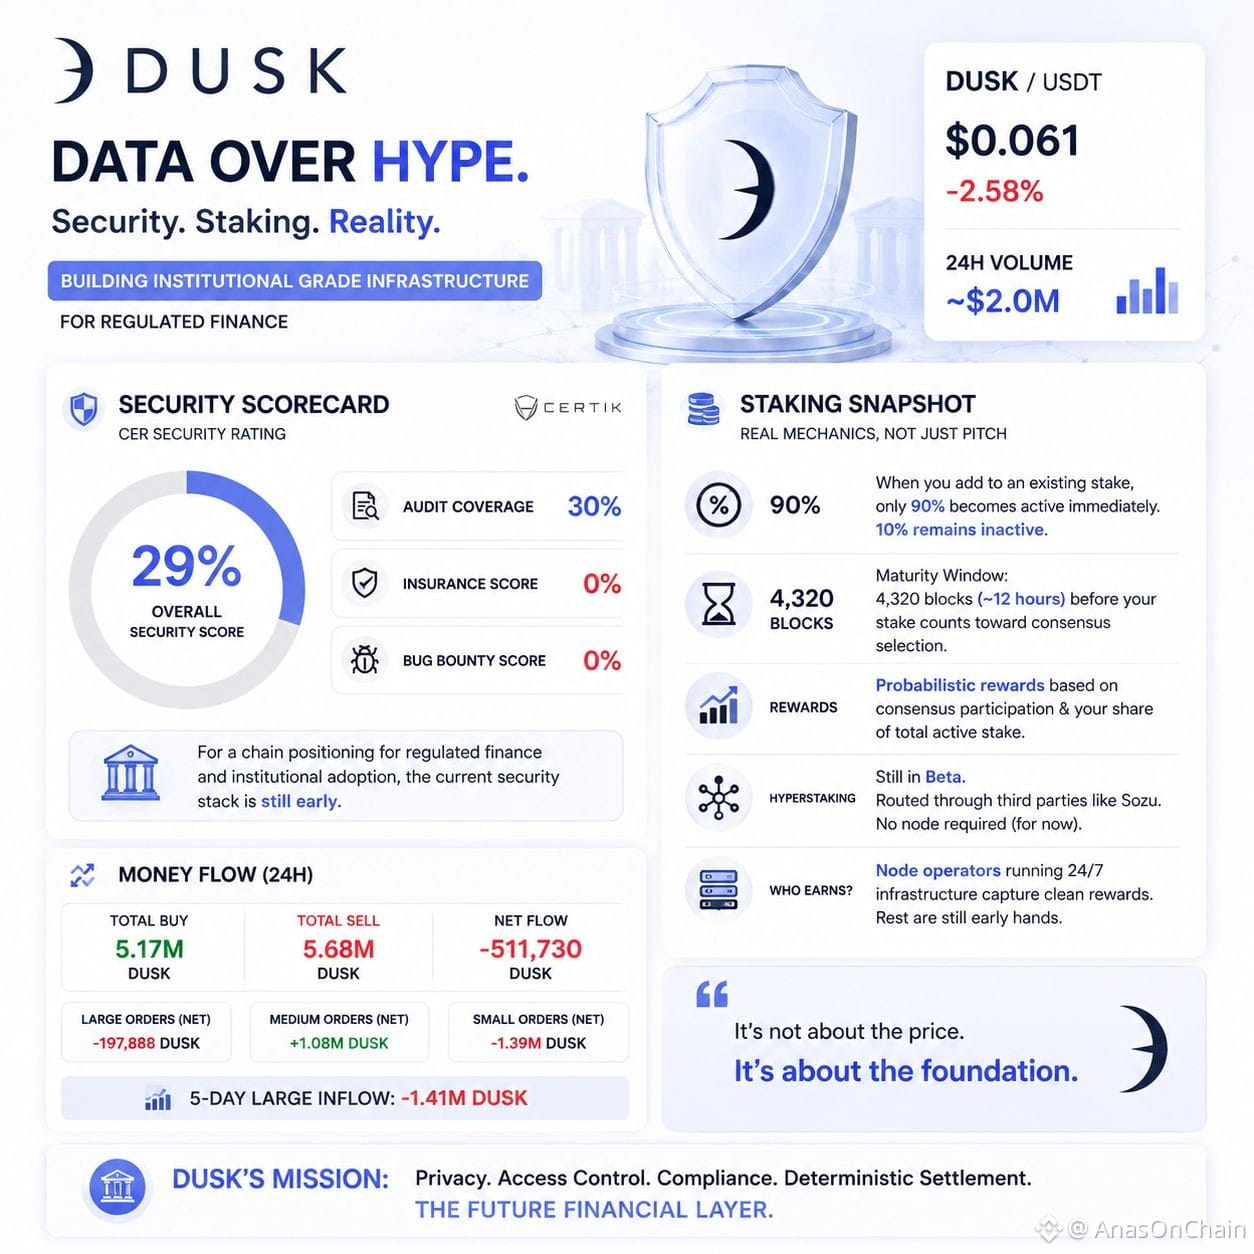
Sur le tableau de bord CER : sécurité globale : 29 %
Couverture des audits : 30 %
Assurance : 0 %
Programme de récompense pour la découverte de bugs : 0 %
Pour moi, le chiffre le plus intéressant était 0 %.
Dans les domaines des actifs du monde réel (RWA) et de la finance réglementée, les institutions ne regardent pas seulement ce que le protocole promet. Elles veulent aussi savoir à quel point les protections sont solides dans le pire des scénarios.
J’ai ensuite testé le staking moi-même.
Seuls 90 % du montant mis en staking sont immédiatement actifs. Les 10 % restants restent inactifs.
Et il faut attendre une période de maturation de 4 320 blocs (environ 12 heures) avant que le stake soit pris en compte dans la sélection du consensus.
Les récompenses ne sont pas non plus basées sur un taux annuel fixe. Elles dépendent de la participation au consensus et du montant de ton stake par rapport au total des stakes actifs.
Le hyperstaking est lui aussi encore en version bêta et repose sur une infrastructure tierce.
Autrement dit, je ne vois plus l’histoire de DUSK comme simplement « confidentialité + RWA ».
Le véritable test, c’est :
L’infrastructure de sécurité et de staking mûrit-elle aussi vite que le récit destiné aux institutions ?
Le prix était autour de 0,061 $ et le volume sur 24 h avoisinait les 2 M$, mais honnêtement, ce sont les 0 % d’assurance et les 0 % de récompenses pour la découverte de bugs qui m’ont le plus marqué.
Si DUSK veut faire passer les actifs financiers de demain sur la blockchain, le prochain chapitre ne portera pas seulement sur l’adoption.
Il faudra prouver que l’on peut lui faire confiance.
@Dusk_Foundation #dusk $DUSK
Aujourd’hui, j’ai examiné DUSK non pas à travers son graphique de prix, mais à travers son tableau de bord de sécurité et ses mécanismes de staking — et j’y ai repéré un écart intéressant.
DUSK construit un récit autour d’une infrastructure financière de niveau institutionnel et conforme à MiCA. Mais en regardant les indicateurs de sécurité, le tableau était loin d’être aussi reluisant.
Sur le tableau de bord CER : sécurité globale : 29 %
Couverture des audits : 30 %
Assurance : 0 %
Programme de récompense pour la découverte de bugs : 0 %
Pour moi, le chiffre le plus intéressant était 0 %.
Dans les domaines des actifs du monde réel (RWA) et de la finance réglementée, les institutions ne regardent pas seulement ce que le protocole promet. Elles veulent aussi savoir à quel point les protections sont solides dans le pire des scénarios.
J’ai ensuite testé le staking moi-même.
Seuls 90 % du montant mis en staking sont immédiatement actifs. Les 10 % restants restent inactifs.
Et il faut attendre une période de maturation de 4 320 blocs (environ 12 heures) avant que le stake soit pris en compte dans la sélection du consensus.
Les récompenses ne sont pas non plus basées sur un taux annuel fixe. Elles dépendent de la participation au consensus et du montant de ton stake par rapport au total des stakes actifs.
Le hyperstaking est lui aussi encore en version bêta et repose sur une infrastructure tierce.
Autrement dit, je ne vois plus l’histoire de DUSK comme simplement « confidentialité + RWA ».
Le véritable test, c’est :
L’infrastructure de sécurité et de staking mûrit-elle aussi vite que le récit destiné aux institutions ?
Le prix était autour de 0,061 $ et le volume sur 24 h avoisinait les 2 M$, mais honnêtement, ce sont les 0 % d’assurance et les 0 % de récompenses pour la découverte de bugs qui m’ont le plus marqué.
Si DUSK veut faire passer les actifs financiers de demain sur la blockchain, le prochain chapitre ne portera pas seulement sur l’adoption.
Il faudra prouver que l’on peut lui faire confiance.
@Dusk #dusk $DUSK
DUSK construit un récit autour d’une infrastructure financière de niveau institutionnel et conforme à MiCA. Mais en regardant les indicateurs de sécurité, le tableau était loin d’être aussi reluisant.
Sur le tableau de bord CER : sécurité globale : 29 %
Couverture des audits : 30 %
Assurance : 0 %
Programme de récompense pour la découverte de bugs : 0 %
Pour moi, le chiffre le plus intéressant était 0 %.
Dans les domaines des actifs du monde réel (RWA) et de la finance réglementée, les institutions ne regardent pas seulement ce que le protocole promet. Elles veulent aussi savoir à quel point les protections sont solides dans le pire des scénarios.
J’ai ensuite testé le staking moi-même.
Seuls 90 % du montant mis en staking sont immédiatement actifs. Les 10 % restants restent inactifs.
Et il faut attendre une période de maturation de 4 320 blocs (environ 12 heures) avant que le stake soit pris en compte dans la sélection du consensus.
Les récompenses ne sont pas non plus basées sur un taux annuel fixe. Elles dépendent de la participation au consensus et du montant de ton stake par rapport au total des stakes actifs.
Le hyperstaking est lui aussi encore en version bêta et repose sur une infrastructure tierce.
Autrement dit, je ne vois plus l’histoire de DUSK comme simplement « confidentialité + RWA ».
Le véritable test, c’est :
L’infrastructure de sécurité et de staking mûrit-elle aussi vite que le récit destiné aux institutions ?
Le prix était autour de 0,061 $ et le volume sur 24 h avoisinait les 2 M$, mais honnêtement, ce sont les 0 % d’assurance et les 0 % de récompenses pour la découverte de bugs qui m’ont le plus marqué.
Si DUSK veut faire passer les actifs financiers de demain sur la blockchain, le prochain chapitre ne portera pas seulement sur l’adoption.
Il faudra prouver que l’on peut lui faire confiance.
@Dusk #dusk $DUSK
5
4
114
·
--
Partiellement vrai
En regardant aujourd’hui les données de flux monétaires de DUSK, une question m’a semblé plus intéressante que le prix.
Si demain, les détenteurs de BTC vendaient tous leurs actifs, ou si le piratage d’une grande plateforme d’échange ébranlait la confiance du marché… le problème ne se limiterait pas au prix.
La vraie question serait : quelle est la résilience de l’infrastructure financière ?
C’est là que DUSK m’intéresse.
DUSK ne cherche pas à remplacer le BTC. Son objectif est de faire entrer des actifs réglementés dans une infrastructure on-chain où confidentialité, contrôle des accès et règlement fonctionnent de concert.
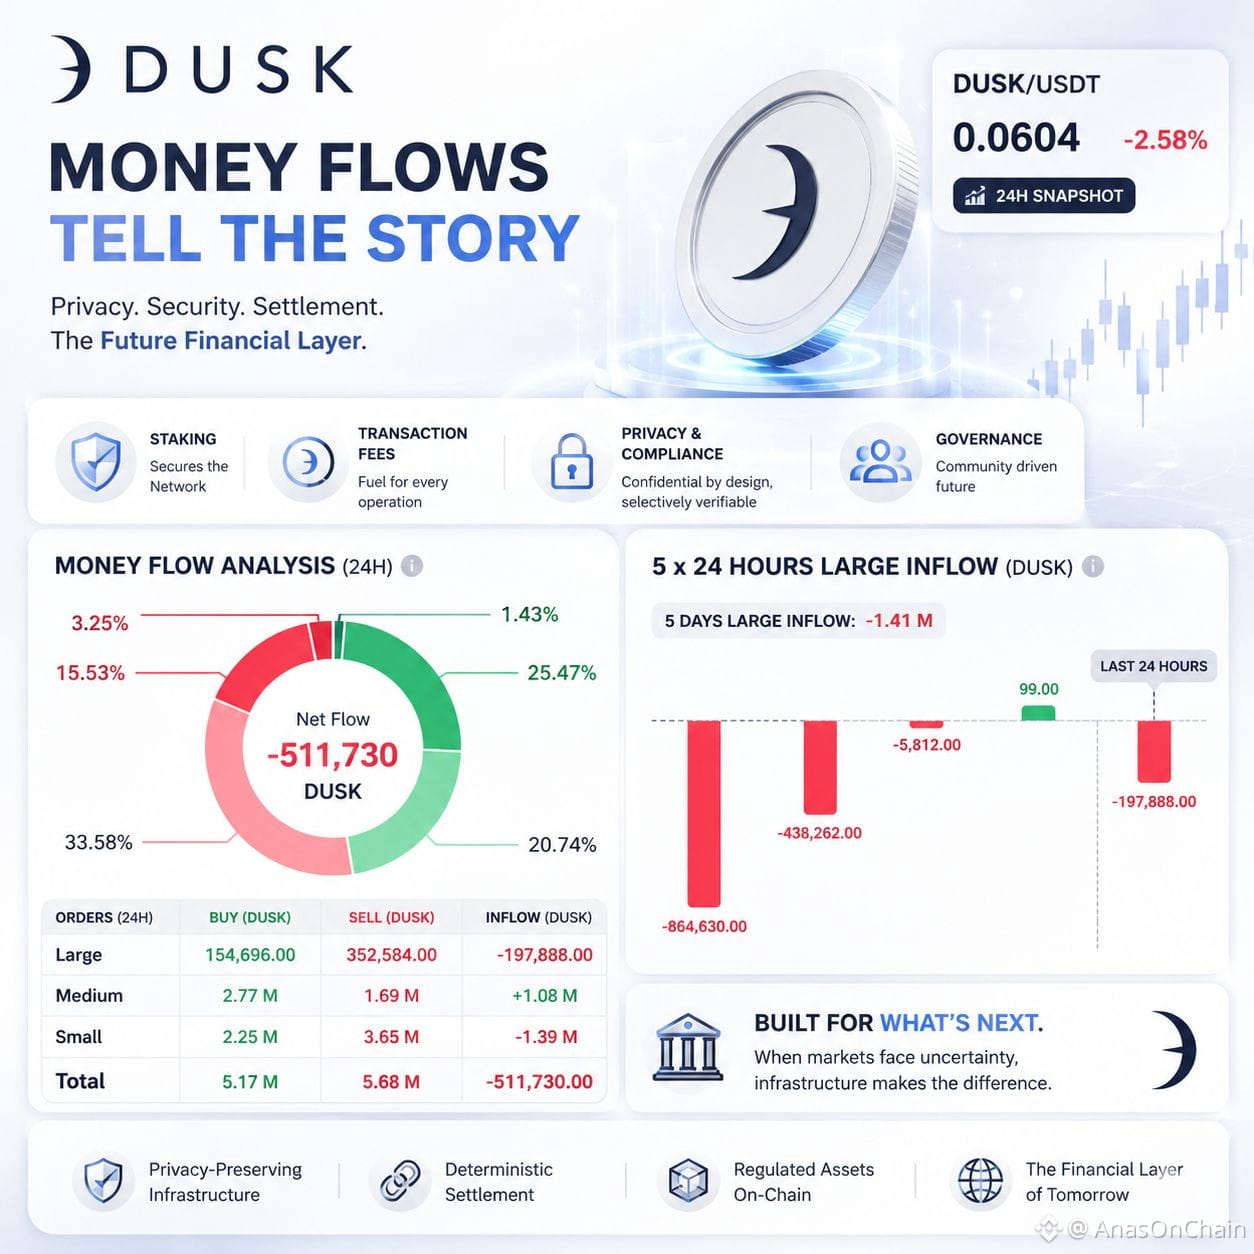
Dans les données des dernières 24 heures :
• Achats : 5.17M DUSK
• Ventes : 5.68M DUSK
• Solde net : -511,730 DUSK
• Ordres importants : -197,888
• Ordres moyens : +1.08M
• Petits ordres : -1.39M
• Entrées nettes des grands investisseurs sur 5 jours : -1.41M
• Prix : $0.0604 (-2.58%)
La pression du marché est bien réelle, mais l’histoire de son utilité est différente.
DUSK alimente le staking, les frais de transaction et DuskEVM. La divulgation sélective joue également un rôle important dans les applications financières axées sur la confidentialité.
Si le BTC est piraté, DUSK ne permettra pas de récupérer les BTC.
Si Binance est piraté, la DUSK Foundation ne viendra pas au secours de la plateforme.
Mais si de tels événements mettent en lumière les faiblesses de l’infrastructure financière, l’importance de la confidentialité, de la conformité, du contrôle des accès et du règlement déterministe pourrait devenir encore plus évidente.
L’avenir du BTC sera décidé par ses détenteurs.
Mais à quoi ressembleront les rails financiers de nouvelle génération ?
C’est peut-être dans cette question que réside la véritable opportunité de $DUSK .
@Dusk_Foundation #dusk $DUSK
En regardant aujourd’hui les données de flux monétaires de DUSK, une question m’a semblé plus intéressante que le prix.
Si demain, les détenteurs de BTC vendaient tous leurs actifs, ou si le piratage d’une grande plateforme d’échange ébranlait la confiance du marché… le problème ne se limiterait pas au prix.
La vraie question serait : quelle est la résilience de l’infrastructure financière ?
C’est là que DUSK m’intéresse.
DUSK ne cherche pas à remplacer le BTC. Son objectif est de faire entrer des actifs réglementés dans une infrastructure on-chain où confidentialité, contrôle des accès et règlement fonctionnent de concert.
Dans les données des dernières 24 heures :
• Achats : 5.17M DUSK
• Ventes : 5.68M DUSK
• Solde net : -511,730 DUSK
• Ordres importants : -197,888
• Ordres moyens : +1.08M
• Petits ordres : -1.39M
• Entrées nettes des grands investisseurs sur 5 jours : -1.41M
• Prix : $0.0604 (-2.58%)
La pression du marché est bien réelle, mais l’histoire de son utilité est différente.
DUSK alimente le staking, les frais de transaction et DuskEVM. La divulgation sélective joue également un rôle important dans les applications financières axées sur la confidentialité.
Si le BTC est piraté, DUSK ne permettra pas de récupérer les BTC.
Si Binance est piraté, la DUSK Foundation ne viendra pas au secours de la plateforme.
Mais si de tels événements mettent en lumière les faiblesses de l’infrastructure financière, l’importance de la confidentialité, de la conformité, du contrôle des accès et du règlement déterministe pourrait devenir encore plus évidente.
L’avenir du BTC sera décidé par ses détenteurs.
Mais à quoi ressembleront les rails financiers de nouvelle génération ?
C’est peut-être dans cette question que réside la véritable opportunité de $DUSK .
@Dusk #dusk $DUSK
Si demain, les détenteurs de BTC vendaient tous leurs actifs, ou si le piratage d’une grande plateforme d’échange ébranlait la confiance du marché… le problème ne se limiterait pas au prix.
La vraie question serait : quelle est la résilience de l’infrastructure financière ?
C’est là que DUSK m’intéresse.
DUSK ne cherche pas à remplacer le BTC. Son objectif est de faire entrer des actifs réglementés dans une infrastructure on-chain où confidentialité, contrôle des accès et règlement fonctionnent de concert.
Dans les données des dernières 24 heures :
• Achats : 5.17M DUSK
• Ventes : 5.68M DUSK
• Solde net : -511,730 DUSK
• Ordres importants : -197,888
• Ordres moyens : +1.08M
• Petits ordres : -1.39M
• Entrées nettes des grands investisseurs sur 5 jours : -1.41M
• Prix : $0.0604 (-2.58%)
La pression du marché est bien réelle, mais l’histoire de son utilité est différente.
DUSK alimente le staking, les frais de transaction et DuskEVM. La divulgation sélective joue également un rôle important dans les applications financières axées sur la confidentialité.
Si le BTC est piraté, DUSK ne permettra pas de récupérer les BTC.
Si Binance est piraté, la DUSK Foundation ne viendra pas au secours de la plateforme.
Mais si de tels événements mettent en lumière les faiblesses de l’infrastructure financière, l’importance de la confidentialité, de la conformité, du contrôle des accès et du règlement déterministe pourrait devenir encore plus évidente.
L’avenir du BTC sera décidé par ses détenteurs.
Mais à quoi ressembleront les rails financiers de nouvelle génération ?
C’est peut-être dans cette question que réside la véritable opportunité de $DUSK .
@Dusk #dusk $DUSK
3
3
249
·
--
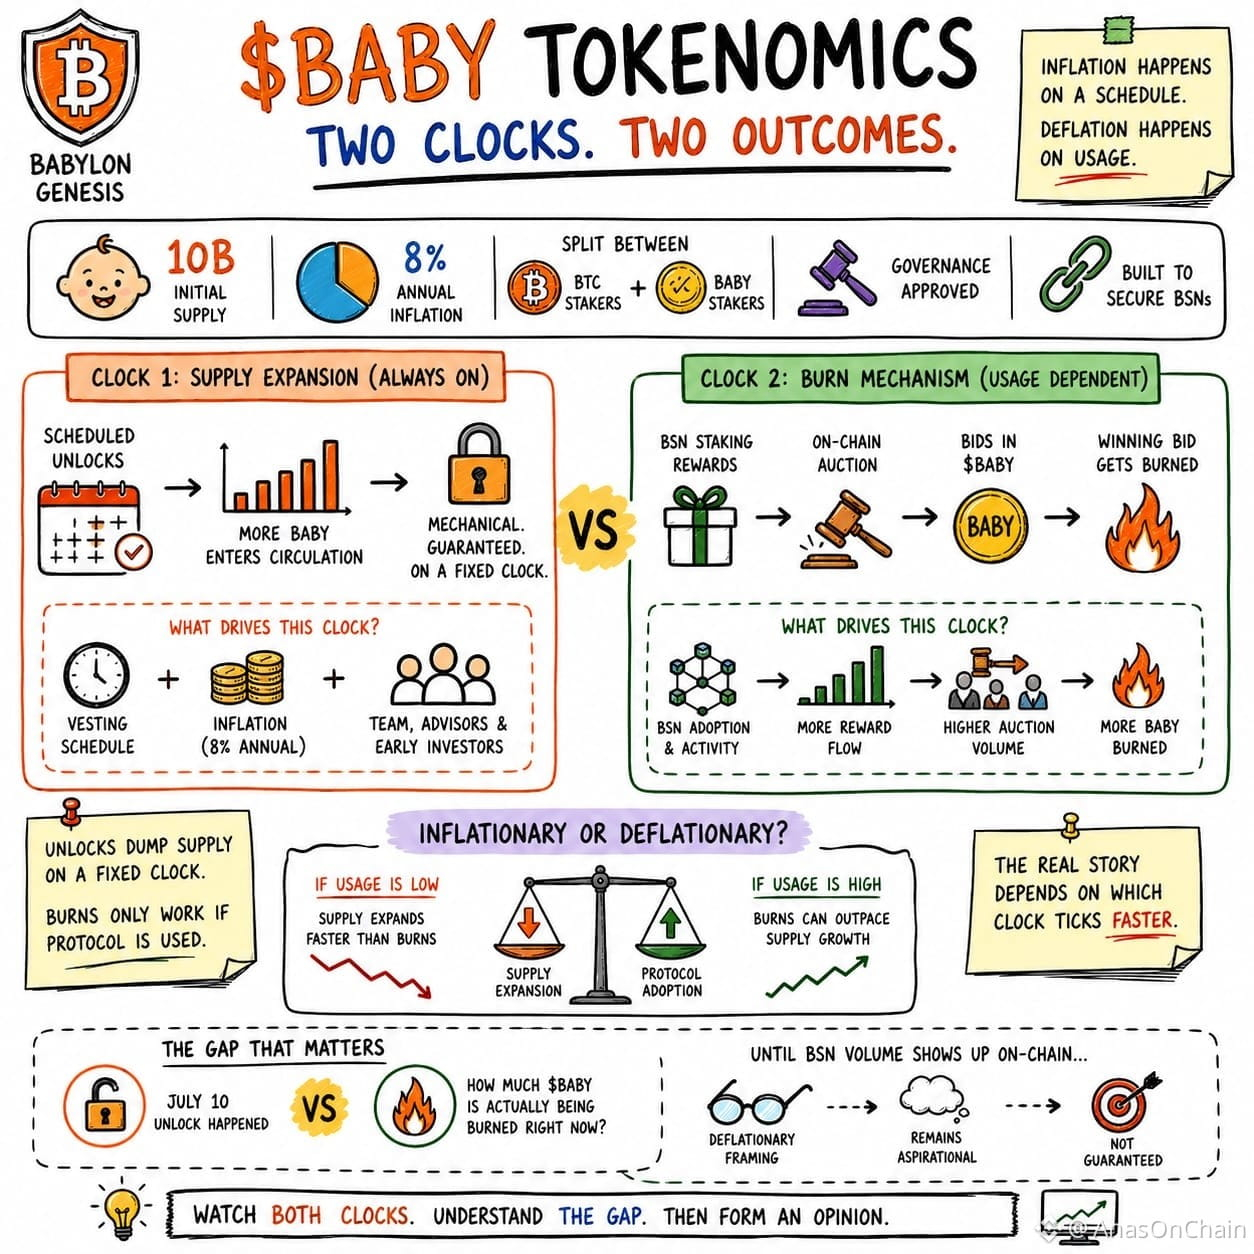
Tout le monde ne parle en ce moment que de l’inflation $BABY , mais un autre aspect de la tokenomics de Genesis m’a paru encore plus intéressant.
L’offre initiale de BABY était de 10B et le protocole récompense les stakers de BTC et de BABY avec une inflation annuelle de 8 %. Tout le monde connaît cette partie.
Puis j’ai regardé le mécanisme de récompense BSN. Les récompenses provenant des BSN sont versées dans une enchère on-chain, les offres sont faites en BABY et l’offre gagnante est brûlée. C’est là que j’ai compris que la véritable histoire ne résidait ni dans l’inflation ni dans les burns, mais dans le calendrier des deux mécanismes.
D’un côté, les déblocages programmés et l’inflation suivent leur propre calendrier. De l’autre, le burn n’a d’importance que si les BSN génèrent une activité réelle et qu’une quantité suffisante de BABY circule dans les enchères.
Pour moi, la question n’est pas de savoir si BABY est inflationniste ou déflationniste.
La question, c’est : quelle horloge tournera le plus vite ? Celle de l’expansion de l’offre… ou celle de l’adoption du protocole ?
Si l’adoption des BSN s’accélère à l’avenir, l’impact du mécanisme de burn augmentera naturellement aussi. Si l’adoption reste lente, le marché ressentira d’abord les effets de l’offre.
C’est pourquoi, à mes yeux, l’économie à long terme de BABY ne dépendra pas seulement de l’émission de tokens, mais aussi de l’activité des BSN qui se développera sur Babylon Genesis.
@babylonlabs_io $BABY #baby
Tout le monde ne parle en ce moment que de l’inflation $BABY , mais un autre aspect de la tokenomics de Genesis m’a paru encore plus intéressant.
L’offre initiale de BABY était de 10B et le protocole récompense les stakers de BTC et de BABY avec une inflation annuelle de 8 %. Tout le monde connaît cette partie.
Puis j’ai regardé le mécanisme de récompense BSN. Les récompenses provenant des BSN sont versées dans une enchère on-chain, les offres sont faites en BABY et l’offre gagnante est brûlée. C’est là que j’ai compris que la véritable histoire ne résidait ni dans l’inflation ni dans les burns, mais dans le calendrier des deux mécanismes.
D’un côté, les déblocages programmés et l’inflation suivent leur propre calendrier. De l’autre, le burn n’a d’importance que si les BSN génèrent une activité réelle et qu’une quantité suffisante de BABY circule dans les enchères.
Pour moi, la question n’est pas de savoir si BABY est inflationniste ou déflationniste.
La question, c’est : quelle horloge tournera le plus vite ? Celle de l’expansion de l’offre… ou celle de l’adoption du protocole ?
Si l’adoption des BSN s’accélère à l’avenir, l’impact du mécanisme de burn augmentera naturellement aussi. Si l’adoption reste lente, le marché ressentira d’abord les effets de l’offre.
C’est pourquoi, à mes yeux, l’économie à long terme de BABY ne dépendra pas seulement de l’émission de tokens, mais aussi de l’activité des BSN qui se développera sur Babylon Genesis.
@BabylonLabs_io $BABY #baby
L’offre initiale de BABY était de 10B et le protocole récompense les stakers de BTC et de BABY avec une inflation annuelle de 8 %. Tout le monde connaît cette partie.
Puis j’ai regardé le mécanisme de récompense BSN. Les récompenses provenant des BSN sont versées dans une enchère on-chain, les offres sont faites en BABY et l’offre gagnante est brûlée. C’est là que j’ai compris que la véritable histoire ne résidait ni dans l’inflation ni dans les burns, mais dans le calendrier des deux mécanismes.
D’un côté, les déblocages programmés et l’inflation suivent leur propre calendrier. De l’autre, le burn n’a d’importance que si les BSN génèrent une activité réelle et qu’une quantité suffisante de BABY circule dans les enchères.
Pour moi, la question n’est pas de savoir si BABY est inflationniste ou déflationniste.
La question, c’est : quelle horloge tournera le plus vite ? Celle de l’expansion de l’offre… ou celle de l’adoption du protocole ?
Si l’adoption des BSN s’accélère à l’avenir, l’impact du mécanisme de burn augmentera naturellement aussi. Si l’adoption reste lente, le marché ressentira d’abord les effets de l’offre.
C’est pourquoi, à mes yeux, l’économie à long terme de BABY ne dépendra pas seulement de l’émission de tokens, mais aussi de l’activité des BSN qui se développera sur Babylon Genesis.
@BabylonLabs_io $BABY #baby
3
2
92
·
--
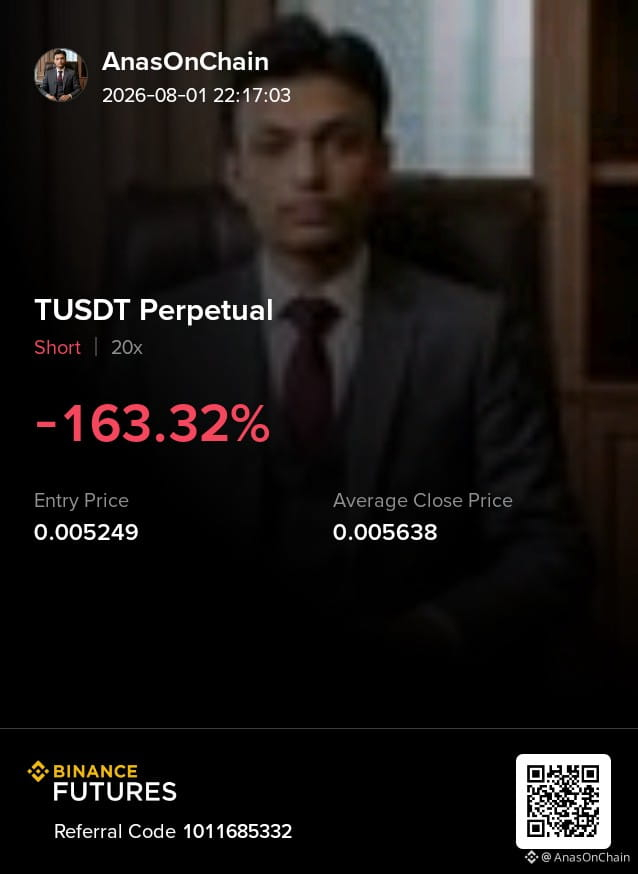
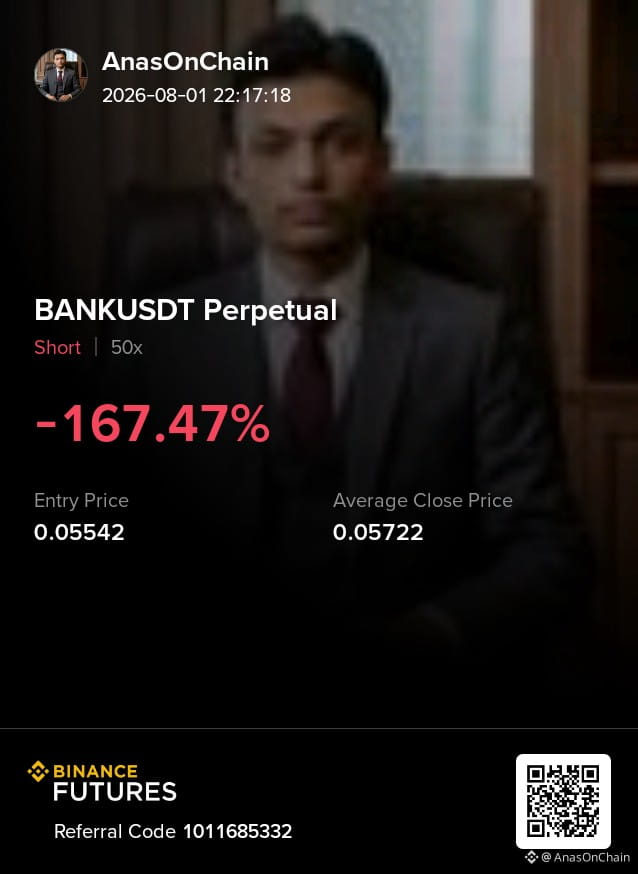
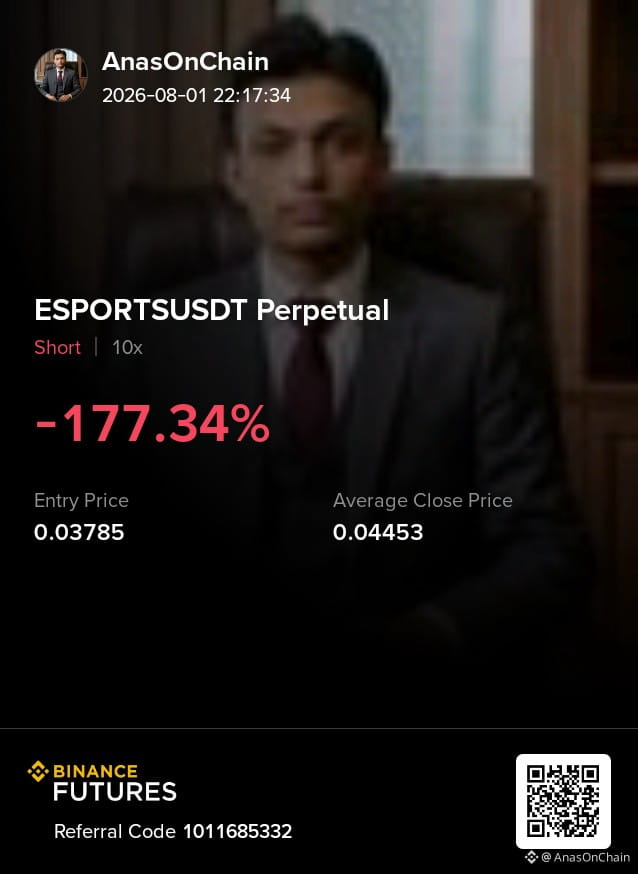
J’ai commencé avec des pertes. 📉
Trois shorts. Trois erreurs. Trois leçons.
Chaque trade rouge a payé l’expérience qu’aucun cours ne peut enseigner.
Je ne poste pas uniquement des gains. Je poste le parcours.
La discipline > l’émotion. La constance > la perfection.
Le but n’est pas d’éviter les pertes. Le but est de devenir le trader qui les traverse.
J’ai commencé avec des pertes. 📉
Trois shorts. Trois erreurs. Trois leçons.
Chaque trade rouge a payé l’expérience qu’aucun cours ne peut enseigner.
Je ne poste pas uniquement des gains. Je poste le parcours.
La discipline > l’émotion. La constance > la perfection.
Le but n’est pas d’éviter les pertes. Le but est de devenir le trader qui les traverse.
Trois shorts. Trois erreurs. Trois leçons.
Chaque trade rouge a payé l’expérience qu’aucun cours ne peut enseigner.
Je ne poste pas uniquement des gains. Je poste le parcours.
La discipline > l’émotion. La constance > la perfection.
Le but n’est pas d’éviter les pertes. Le but est de devenir le trader qui les traverse.
1
384
·
--
Partiellement vrai
Aujourd’hui, @babylonlabs_io , pendant que je faisais à nouveau une étude, quelque chose a capté mon attention.
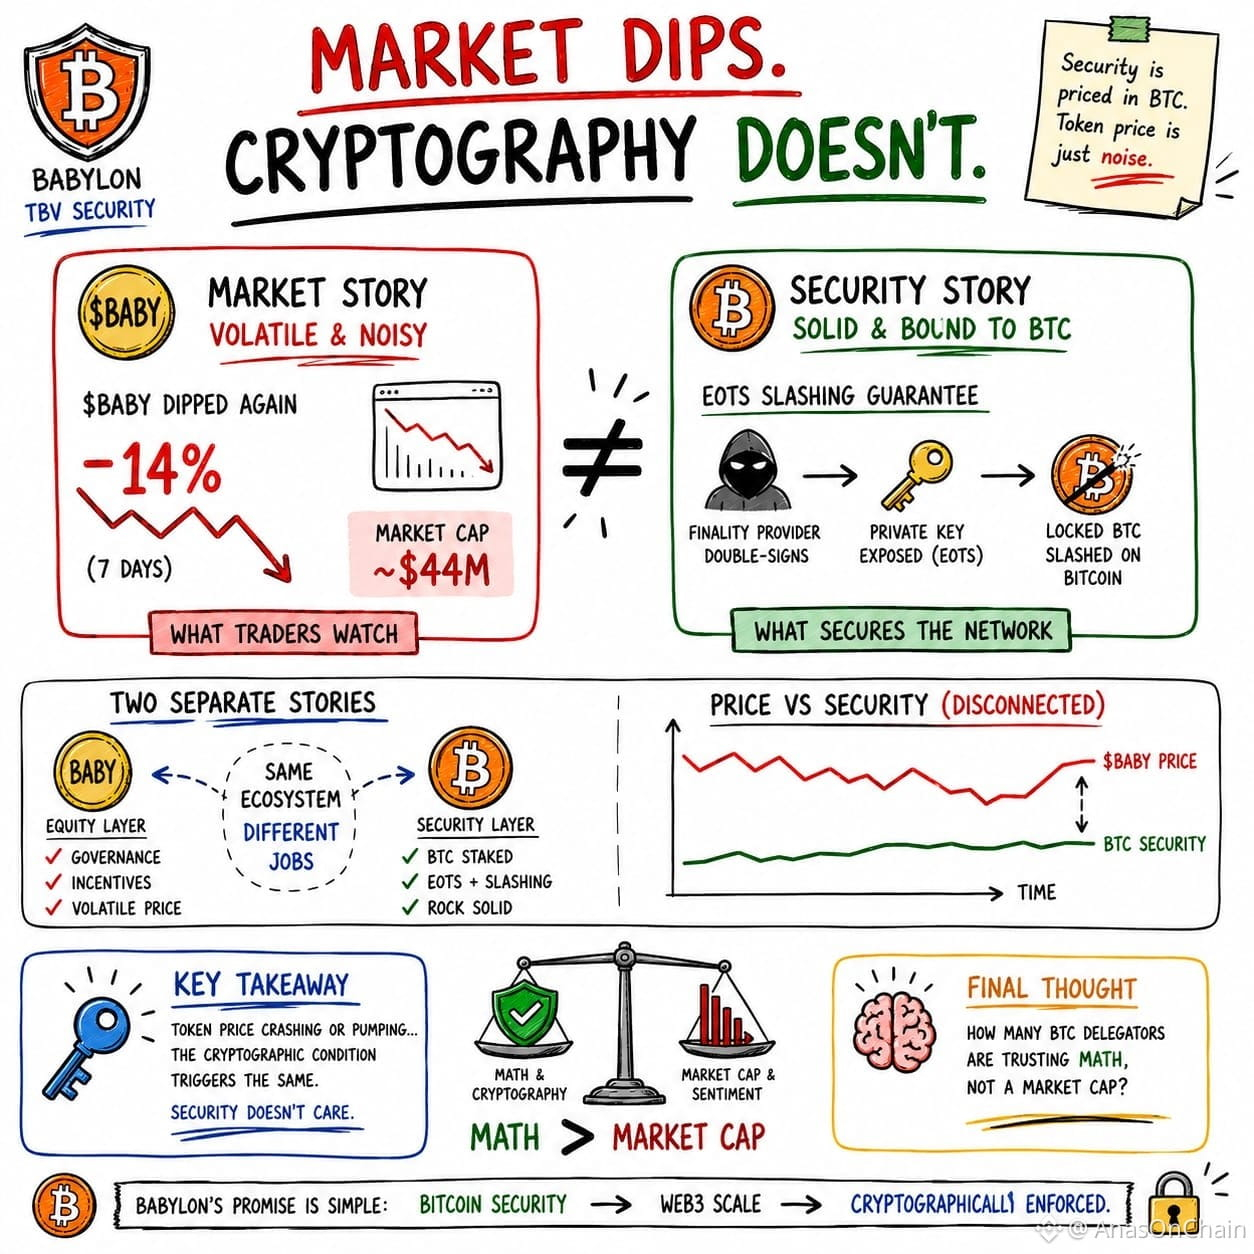
$BABY a baissé d’environ 14% cette semaine, et la capitalisation boursière est revenue à près de 44M$. D’un autre côté, derrière le protocole, il y a des milliards de dollars de sécurité économique en BTC mis en jeu.
Ici, le design de EOTS me paraît intéressant.
Si un Finality Provider double-signe, sa clé privée est exposée et, de ce fait, les BTC verrouillés qui le soutiennent sont slash sur la couche Bitcoin. Cette règle cryptographique ne dépend pas du fait que $BABY pump ou dump.
Donc, à Babylon, deux couches différentes fonctionnent.
Le protocole BTC impose la sécurité économique.
La gouvernance baby, la coordination et les incitations donnent de la puissance.
Le sentiment de marché raconte la même histoire aux deux, mais l’architecture du protocole, non.
J’avais aussi supposé au début que la baisse du token était peut-être un signal de sécurité du réseau. En relisant la whitepaper, j’ai réalisé que les garanties de sécurité et le prix du token sont deux systèmes différents qui ne partagent que l’écosystème.
C’est donc pour cela que les délégués BTC ne font pas vraiment confiance à la capitalisation boursière, mais à la responsabilité cryptographique.
Cette séparation m’a semblé être la partie la plus sous-estimée du design de Babylon.
@babylonlabs_io #baby $BABY
Aujourd’hui, @BabylonLabs_io , pendant que je faisais à nouveau une étude, quelque chose a capté mon attention.
$BABY a baissé d’environ 14% cette semaine, et la capitalisation boursière est revenue à près de 44M$. D’un autre côté, derrière le protocole, il y a des milliards de dollars de sécurité économique en BTC mis en jeu.
Ici, le design de EOTS me paraît intéressant.
Si un Finality Provider double-signe, sa clé privée est exposée et, de ce fait, les BTC verrouillés qui le soutiennent sont slash sur la couche Bitcoin. Cette règle cryptographique ne dépend pas du fait que $BABY pump ou dump.
Donc, à Babylon, deux couches différentes fonctionnent.
Le protocole BTC impose la sécurité économique.
La gouvernance baby, la coordination et les incitations donnent de la puissance.
Le sentiment de marché raconte la même histoire aux deux, mais l’architecture du protocole, non.
J’avais aussi supposé au début que la baisse du token était peut-être un signal de sécurité du réseau. En relisant la whitepaper, j’ai réalisé que les garanties de sécurité et le prix du token sont deux systèmes différents qui ne partagent que l’écosystème.
C’est donc pour cela que les délégués BTC ne font pas vraiment confiance à la capitalisation boursière, mais à la responsabilité cryptographique.
Cette séparation m’a semblé être la partie la plus sous-estimée du design de Babylon.
@BabylonLabs_io #baby $BABY
$BABY a baissé d’environ 14% cette semaine, et la capitalisation boursière est revenue à près de 44M$. D’un autre côté, derrière le protocole, il y a des milliards de dollars de sécurité économique en BTC mis en jeu.
Ici, le design de EOTS me paraît intéressant.
Si un Finality Provider double-signe, sa clé privée est exposée et, de ce fait, les BTC verrouillés qui le soutiennent sont slash sur la couche Bitcoin. Cette règle cryptographique ne dépend pas du fait que $BABY pump ou dump.
Donc, à Babylon, deux couches différentes fonctionnent.
Le protocole BTC impose la sécurité économique.
La gouvernance baby, la coordination et les incitations donnent de la puissance.
Le sentiment de marché raconte la même histoire aux deux, mais l’architecture du protocole, non.
J’avais aussi supposé au début que la baisse du token était peut-être un signal de sécurité du réseau. En relisant la whitepaper, j’ai réalisé que les garanties de sécurité et le prix du token sont deux systèmes différents qui ne partagent que l’écosystème.
C’est donc pour cela que les délégués BTC ne font pas vraiment confiance à la capitalisation boursière, mais à la responsabilité cryptographique.
Cette séparation m’a semblé être la partie la plus sous-estimée du design de Babylon.
@BabylonLabs_io #baby $BABY
6
1
159
·
--
@babylonlabs_io ki En observant l’architecture TBV, j’ai compris une chose intéressante.
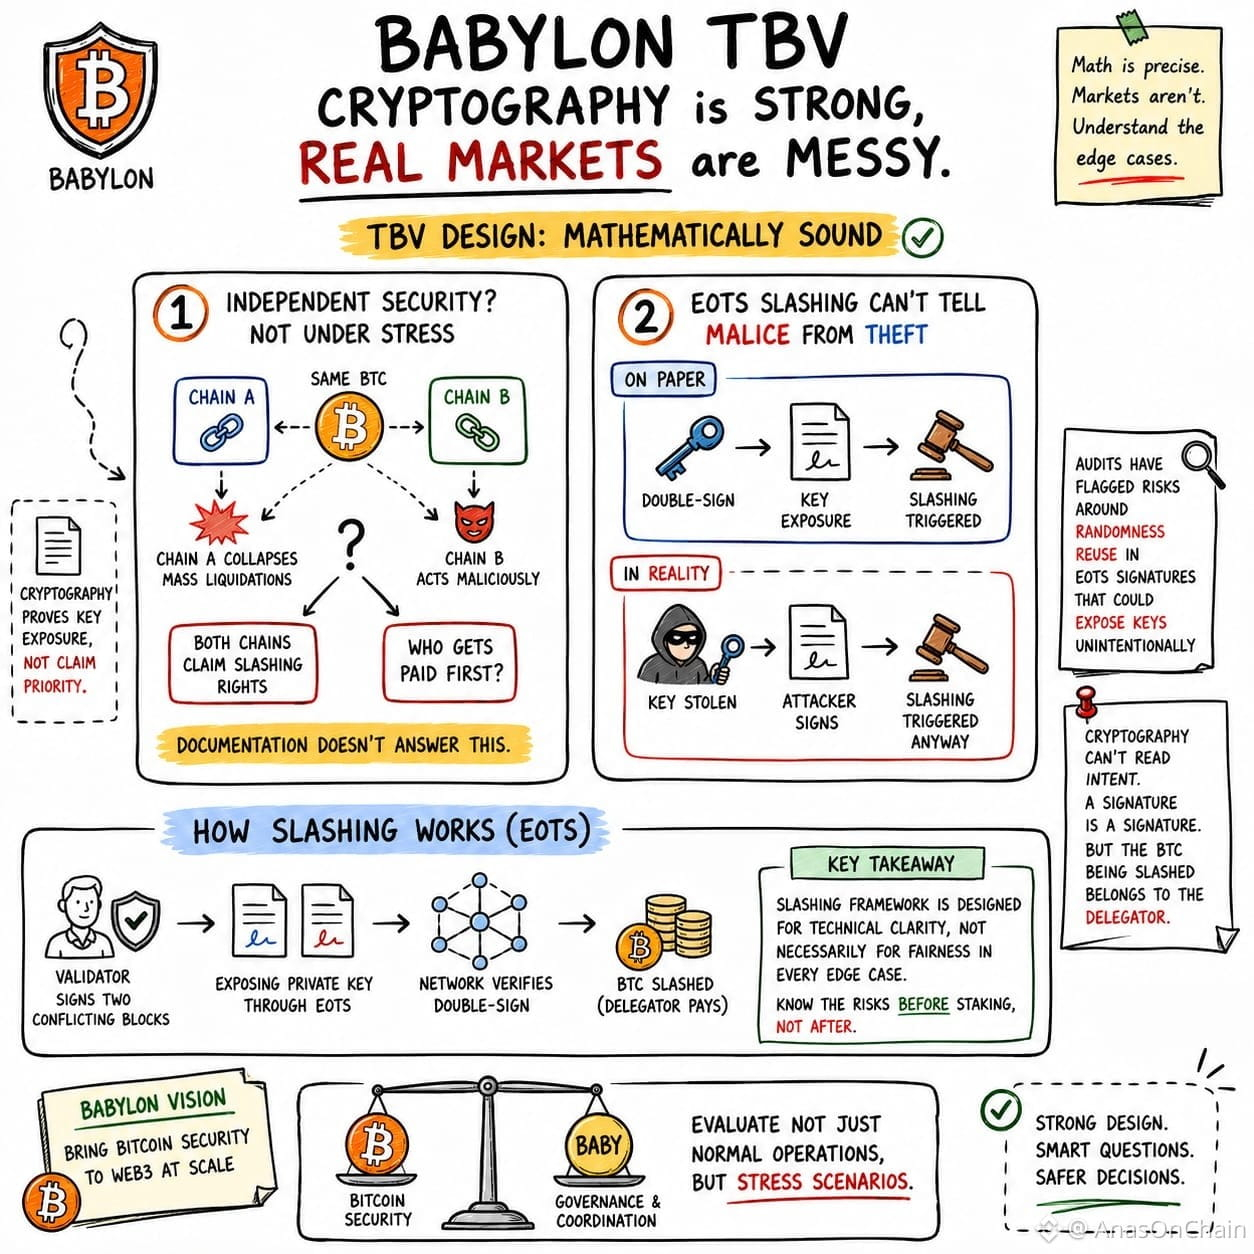
Les garanties cryptographiques du whitepaper semblent très solides, mais en pratique la sécurité ne se limite pas aux mathématiques : elle est aussi testée par des cas limites (edge cases).
Le modèle TBV permet qu’un même BTC fournisse une sécurité économique à plusieurs Bitcoin Secured Networks. C’est une conception puissante pour l’efficacité du capital. Mais si, pendant un stress extrême du marché, deux chaînes génèrent une revendication de slashing contre le même validateur, sur quelle base la priorité sera-t-elle décidée ? Ce scénario n’est pas clairement défini dans la documentation.
Deuxième observation : le mécanisme de slashing EOTS.
L’EOTS force l’honnêteté du validateur, car une double signature révèle la clé privée et déclenche le slashing. Mais la blockchain ne peut voir que la signature, pas l’intention. Si la clé est compromise et que l’attaquant signe avec cette même clé, le résultat on-chain apparaîtra quand même comme une double signature.
C’est pourquoi, pour moi, les audits de sécurité indépendants considèrent que la gestion de la randomisation et la gestion des clés sont des domaines critiques : l’implémentation technique est aussi importante pour la sécurité que la conception cryptographique.
Pour moi, ce n’est pas une faiblesse du protocole...
C’est un point pour comprendre le modèle de confiance.
Les délégateurs ne choisissent pas seulement un rendement ou des récompenses. Ils font aussi confiance à ce cadre de slashing qui fournit une clarté technique, même s’il ne peut pas identifier l’intention dans tous les cas limites.
Babylon étend la sécurité du Bitcoin vers le Web3, mais en évaluant ce modèle de sécurité, il ne faut pas seulement regarder le fonctionnement normal : il faut aussi examiner les scénarios de stress.
@babylonlabs_io $BABY #baby
@BabylonLabs_io ki En observant l’architecture TBV, j’ai compris une chose intéressante.
Les garanties cryptographiques du whitepaper semblent très solides, mais en pratique la sécurité ne se limite pas aux mathématiques : elle est aussi testée par des cas limites (edge cases).
Le modèle TBV permet qu’un même BTC fournisse une sécurité économique à plusieurs Bitcoin Secured Networks. C’est une conception puissante pour l’efficacité du capital. Mais si, pendant un stress extrême du marché, deux chaînes génèrent une revendication de slashing contre le même validateur, sur quelle base la priorité sera-t-elle décidée ? Ce scénario n’est pas clairement défini dans la documentation.
Deuxième observation : le mécanisme de slashing EOTS.
L’EOTS force l’honnêteté du validateur, car une double signature révèle la clé privée et déclenche le slashing. Mais la blockchain ne peut voir que la signature, pas l’intention. Si la clé est compromise et que l’attaquant signe avec cette même clé, le résultat on-chain apparaîtra quand même comme une double signature.
C’est pourquoi, pour moi, les audits de sécurité indépendants considèrent que la gestion de la randomisation et la gestion des clés sont des domaines critiques : l’implémentation technique est aussi importante pour la sécurité que la conception cryptographique.
Pour moi, ce n’est pas une faiblesse du protocole...
C’est un point pour comprendre le modèle de confiance.
Les délégateurs ne choisissent pas seulement un rendement ou des récompenses. Ils font aussi confiance à ce cadre de slashing qui fournit une clarté technique, même s’il ne peut pas identifier l’intention dans tous les cas limites.
Babylon étend la sécurité du Bitcoin vers le Web3, mais en évaluant ce modèle de sécurité, il ne faut pas seulement regarder le fonctionnement normal : il faut aussi examiner les scénarios de stress.
@BabylonLabs_io $BABY #baby
Les garanties cryptographiques du whitepaper semblent très solides, mais en pratique la sécurité ne se limite pas aux mathématiques : elle est aussi testée par des cas limites (edge cases).
Le modèle TBV permet qu’un même BTC fournisse une sécurité économique à plusieurs Bitcoin Secured Networks. C’est une conception puissante pour l’efficacité du capital. Mais si, pendant un stress extrême du marché, deux chaînes génèrent une revendication de slashing contre le même validateur, sur quelle base la priorité sera-t-elle décidée ? Ce scénario n’est pas clairement défini dans la documentation.
Deuxième observation : le mécanisme de slashing EOTS.
L’EOTS force l’honnêteté du validateur, car une double signature révèle la clé privée et déclenche le slashing. Mais la blockchain ne peut voir que la signature, pas l’intention. Si la clé est compromise et que l’attaquant signe avec cette même clé, le résultat on-chain apparaîtra quand même comme une double signature.
C’est pourquoi, pour moi, les audits de sécurité indépendants considèrent que la gestion de la randomisation et la gestion des clés sont des domaines critiques : l’implémentation technique est aussi importante pour la sécurité que la conception cryptographique.
Pour moi, ce n’est pas une faiblesse du protocole...
C’est un point pour comprendre le modèle de confiance.
Les délégateurs ne choisissent pas seulement un rendement ou des récompenses. Ils font aussi confiance à ce cadre de slashing qui fournit une clarté technique, même s’il ne peut pas identifier l’intention dans tous les cas limites.
Babylon étend la sécurité du Bitcoin vers le Web3, mais en évaluant ce modèle de sécurité, il ne faut pas seulement regarder le fonctionnement normal : il faut aussi examiner les scénarios de stress.
@BabylonLabs_io $BABY #baby
7
4
150
·
--
Parfois, la valeur réelle d’un protocole ne se trouve pas dans ce qui est vérifié...
Elle se trouve plutôt dans le système qui fait accepter à tout le monde la même réalité.
En regardant Babylon Genesis, cela m’a semblé assez intéressant.
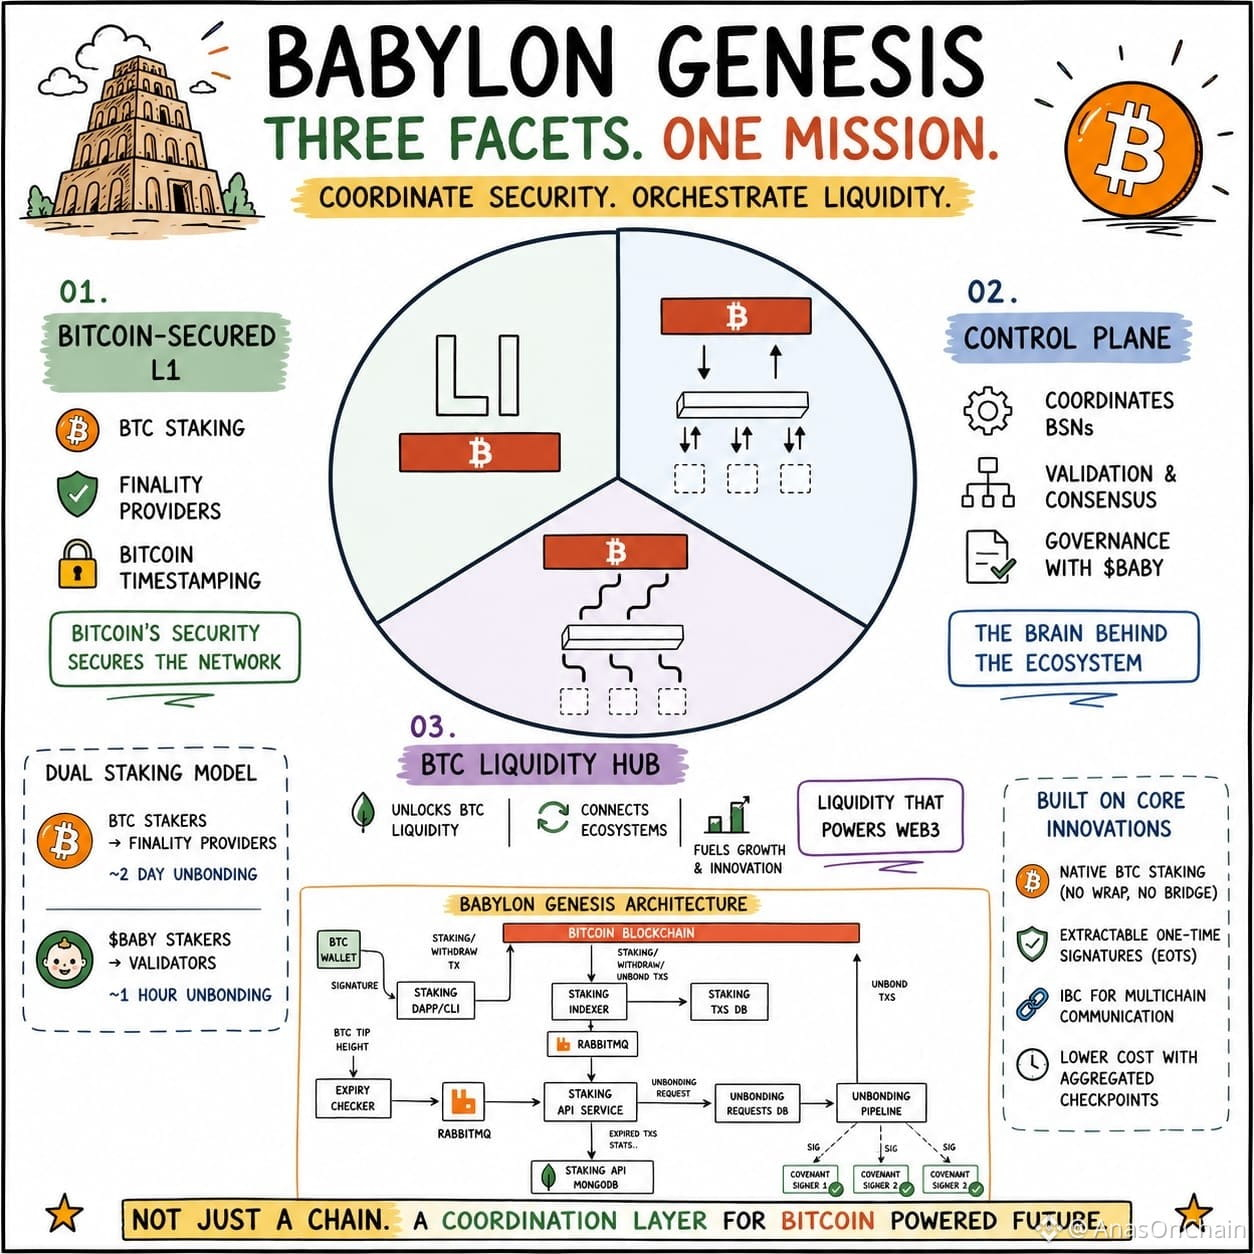
En voyant le diagramme, j’ai d’abord cru qu’il s’agissait d’une simple couche 1 adossée à Bitcoin. Mais en comprenant l’architecture en détail, j’ai réalisé que le Genesis remplit trois rôles différents ensemble : une L1 sécurisée par Bitcoin, le Control Plane, et un BTC Liquidity Hub.
Même si une preuve de remboursement ou une condition on-chain est également complétée, le système ne fonctionne que lorsque chaque validateur interprète exactement la même preuve, le même flux de prix et les mêmes règles prédéfinies.
Ici, le protocole ne protège pas seulement la cryptographie...
Il protège l’accord partagé.
C’est pourquoi le BTC fournit une sécurité économique, que les Finality Providers renforcent la vérification et que la gouvernance BABY et les opérations du réseau sont coordonnées. Cette séparation rend l’infrastructure non seulement sécurisée, mais aussi cohérente.
Pour moi, la partie la plus intéressante de Babylon n’est pas le staking Bitcoin...
C’est plutôt le fait que le protocole construit le consensus de la réalité avant que la valeur ne bouge.
Si, à l’avenir, la coordination Web3 devient un jeu, la coordination deviendra-t-elle plus importante que les couches d’exécution ?
@babylonlabs_io $BABY #baby
Parfois, la valeur réelle d’un protocole ne se trouve pas dans ce qui est vérifié...
Elle se trouve plutôt dans le système qui fait accepter à tout le monde la même réalité.
En regardant Babylon Genesis, cela m’a semblé assez intéressant.
En voyant le diagramme, j’ai d’abord cru qu’il s’agissait d’une simple couche 1 adossée à Bitcoin. Mais en comprenant l’architecture en détail, j’ai réalisé que le Genesis remplit trois rôles différents ensemble : une L1 sécurisée par Bitcoin, le Control Plane, et un BTC Liquidity Hub.
Même si une preuve de remboursement ou une condition on-chain est également complétée, le système ne fonctionne que lorsque chaque validateur interprète exactement la même preuve, le même flux de prix et les mêmes règles prédéfinies.
Ici, le protocole ne protège pas seulement la cryptographie...
Il protège l’accord partagé.
C’est pourquoi le BTC fournit une sécurité économique, que les Finality Providers renforcent la vérification et que la gouvernance BABY et les opérations du réseau sont coordonnées. Cette séparation rend l’infrastructure non seulement sécurisée, mais aussi cohérente.
Pour moi, la partie la plus intéressante de Babylon n’est pas le staking Bitcoin...
C’est plutôt le fait que le protocole construit le consensus de la réalité avant que la valeur ne bouge.
Si, à l’avenir, la coordination Web3 devient un jeu, la coordination deviendra-t-elle plus importante que les couches d’exécution ?
@BabylonLabs_io $BABY #baby
Elle se trouve plutôt dans le système qui fait accepter à tout le monde la même réalité.
En regardant Babylon Genesis, cela m’a semblé assez intéressant.
En voyant le diagramme, j’ai d’abord cru qu’il s’agissait d’une simple couche 1 adossée à Bitcoin. Mais en comprenant l’architecture en détail, j’ai réalisé que le Genesis remplit trois rôles différents ensemble : une L1 sécurisée par Bitcoin, le Control Plane, et un BTC Liquidity Hub.
Même si une preuve de remboursement ou une condition on-chain est également complétée, le système ne fonctionne que lorsque chaque validateur interprète exactement la même preuve, le même flux de prix et les mêmes règles prédéfinies.
Ici, le protocole ne protège pas seulement la cryptographie...
Il protège l’accord partagé.
C’est pourquoi le BTC fournit une sécurité économique, que les Finality Providers renforcent la vérification et que la gouvernance BABY et les opérations du réseau sont coordonnées. Cette séparation rend l’infrastructure non seulement sécurisée, mais aussi cohérente.
Pour moi, la partie la plus intéressante de Babylon n’est pas le staking Bitcoin...
C’est plutôt le fait que le protocole construit le consensus de la réalité avant que la valeur ne bouge.
Si, à l’avenir, la coordination Web3 devient un jeu, la coordination deviendra-t-elle plus importante que les couches d’exécution ?
@BabylonLabs_io $BABY #baby
6
7
140
·
--
Vérifié
Parfois, la plus grande innovation d’un protocole réside dans ce qu’il supprime… et non dans ce qu’il ajoute.
En examinant @babylonlabs_io en détail, j’ai fait cette observation.
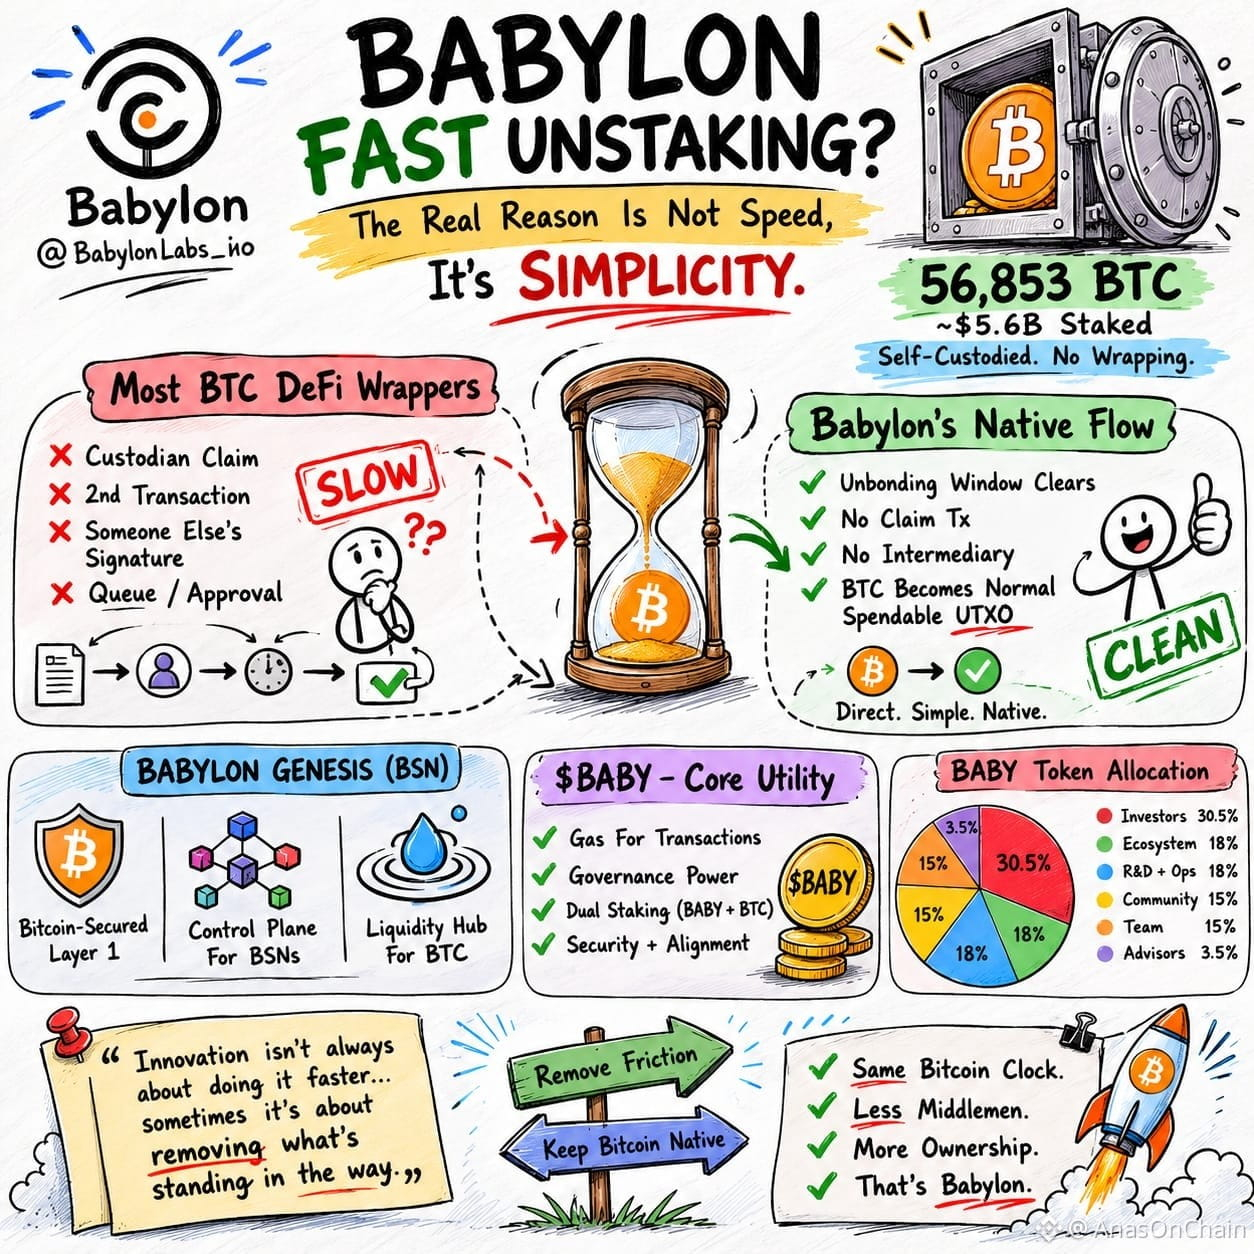
Aujourd’hui, 56,853 BTC (~$5.6B) sont en staking auto-détenu sur Babylon. À première vue, tout le monde parle de « retrait rapide du staking », mais l’architecture raconte une tout autre histoire.
En réalité, Bitcoin achève son processus natif de déliaison. La différence, ce n’est pas que l’horloge de Bitcoin se soit accélérée.
La différence, c’est qu’ensuite, il n’y a plus besoin de réclamation auprès d’un dépositaire, d’approbation d’un bridge ou de confirmation d’un intermédiaire. Le BTC devient directement un UTXO normal, disponible pour être dépensé.
Autrement dit, ce n’est pas la vitesse de Bitcoin qui est optimisée… c’est le flux de travail.
Cette approche correspond également à la conception plus large de Babylon Genesis. Genesis n’est pas seulement une couche 1, mais un plan de contrôle sécurisé par Bitcoin et un pôle de liquidité, où l’infrastructure vise à supprimer les couches de confiance inutiles, et non à les remplacer.
À mes yeux, il s’agit davantage d’une histoire de minimisation de la confiance que de « retrait rapide du staking ».
Le marketing met en avant la vitesse.
Le protocole élimine les frictions.
Les deux semblent similaires… mais, du point de vue de l’ingénierie, ce sont des concepts complètement différents.
Selon vous, la vraie valeur des futures infrastructures Bitcoin résidera-t-elle dans des transactions plus rapides, ou dans l’élimination progressive des intermédiaires ?
@babylonlabs_io $BABY #baby
Parfois, la plus grande innovation d’un protocole réside dans ce qu’il supprime… et non dans ce qu’il ajoute.
En examinant @BabylonLabs_io en détail, j’ai fait cette observation.
Aujourd’hui, 56,853 BTC (~$5.6B) sont en staking auto-détenu sur Babylon. À première vue, tout le monde parle de « retrait rapide du staking », mais l’architecture raconte une tout autre histoire.
En réalité, Bitcoin achève son processus natif de déliaison. La différence, ce n’est pas que l’horloge de Bitcoin se soit accélérée.
La différence, c’est qu’ensuite, il n’y a plus besoin de réclamation auprès d’un dépositaire, d’approbation d’un bridge ou de confirmation d’un intermédiaire. Le BTC devient directement un UTXO normal, disponible pour être dépensé.
Autrement dit, ce n’est pas la vitesse de Bitcoin qui est optimisée… c’est le flux de travail.
Cette approche correspond également à la conception plus large de Babylon Genesis. Genesis n’est pas seulement une couche 1, mais un plan de contrôle sécurisé par Bitcoin et un pôle de liquidité, où l’infrastructure vise à supprimer les couches de confiance inutiles, et non à les remplacer.
À mes yeux, il s’agit davantage d’une histoire de minimisation de la confiance que de « retrait rapide du staking ».
Le marketing met en avant la vitesse.
Le protocole élimine les frictions.
Les deux semblent similaires… mais, du point de vue de l’ingénierie, ce sont des concepts complètement différents.
Selon vous, la vraie valeur des futures infrastructures Bitcoin résidera-t-elle dans des transactions plus rapides, ou dans l’élimination progressive des intermédiaires ?
@BabylonLabs_io $BABY #baby
En examinant @BabylonLabs_io en détail, j’ai fait cette observation.
Aujourd’hui, 56,853 BTC (~$5.6B) sont en staking auto-détenu sur Babylon. À première vue, tout le monde parle de « retrait rapide du staking », mais l’architecture raconte une tout autre histoire.
En réalité, Bitcoin achève son processus natif de déliaison. La différence, ce n’est pas que l’horloge de Bitcoin se soit accélérée.
La différence, c’est qu’ensuite, il n’y a plus besoin de réclamation auprès d’un dépositaire, d’approbation d’un bridge ou de confirmation d’un intermédiaire. Le BTC devient directement un UTXO normal, disponible pour être dépensé.
Autrement dit, ce n’est pas la vitesse de Bitcoin qui est optimisée… c’est le flux de travail.
Cette approche correspond également à la conception plus large de Babylon Genesis. Genesis n’est pas seulement une couche 1, mais un plan de contrôle sécurisé par Bitcoin et un pôle de liquidité, où l’infrastructure vise à supprimer les couches de confiance inutiles, et non à les remplacer.
À mes yeux, il s’agit davantage d’une histoire de minimisation de la confiance que de « retrait rapide du staking ».
Le marketing met en avant la vitesse.
Le protocole élimine les frictions.
Les deux semblent similaires… mais, du point de vue de l’ingénierie, ce sont des concepts complètement différents.
Selon vous, la vraie valeur des futures infrastructures Bitcoin résidera-t-elle dans des transactions plus rapides, ou dans l’élimination progressive des intermédiaires ?
@BabylonLabs_io $BABY #baby
4
1
112
·
--
Vérifié
Parfois, le marché et le protocole racontent deux histoires complètement différentes.
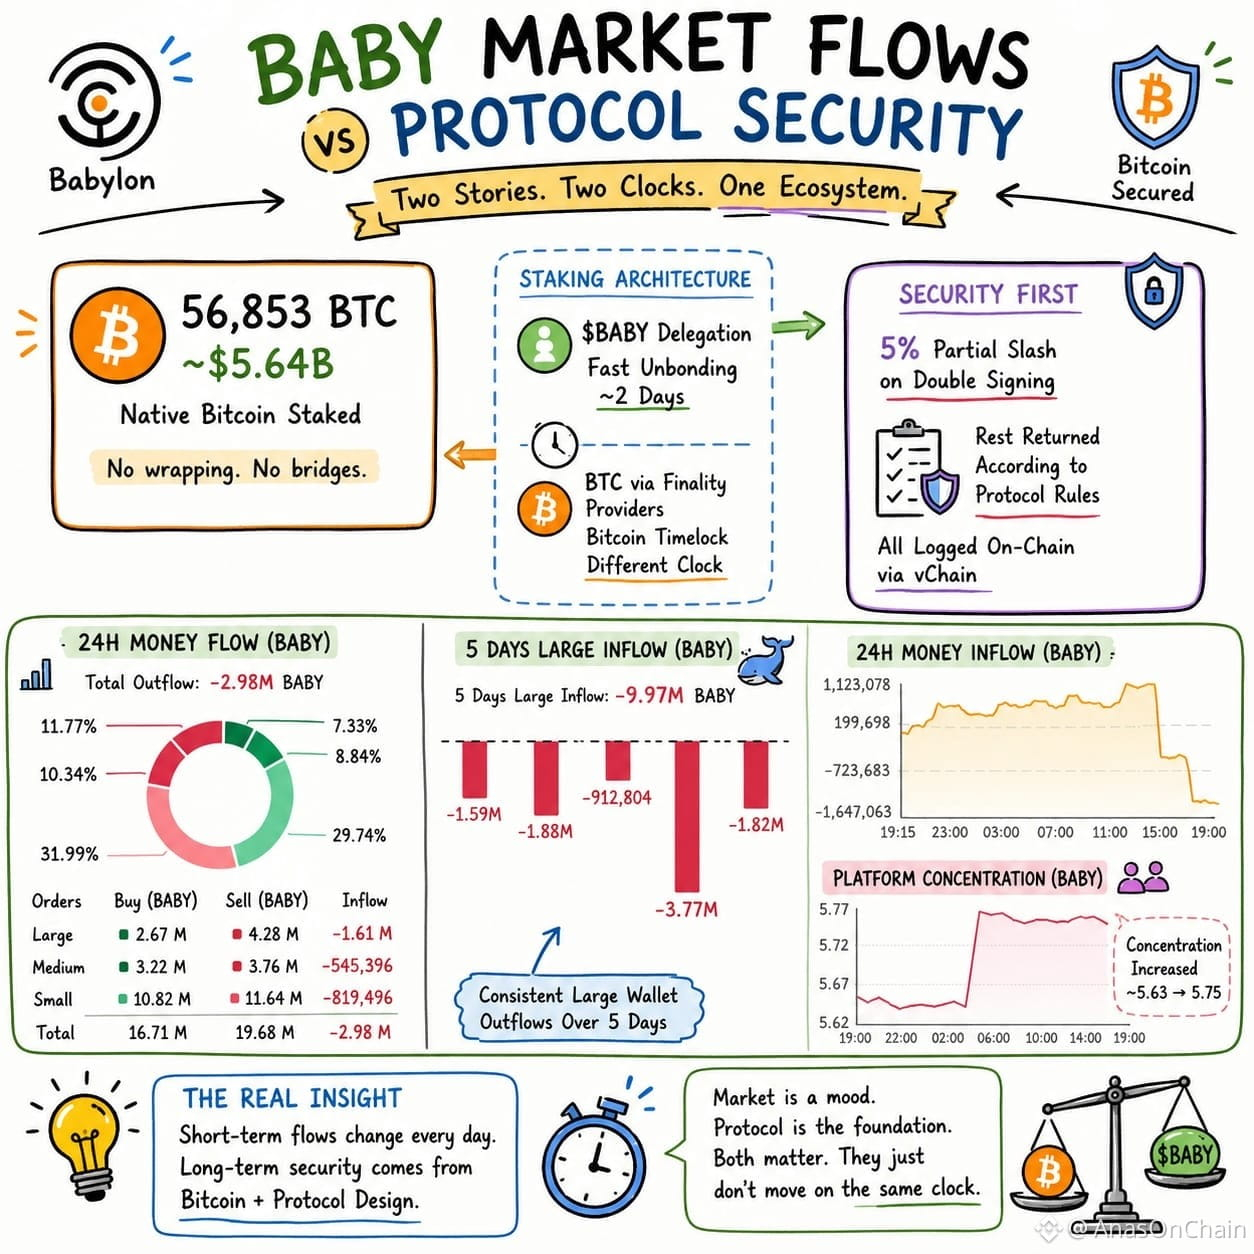
Aujourd’hui, je regardais les données des plateformes d’échange. Les sorties totales sur 24 h s’élevaient à -2.98M BABY, les sorties nettes des grands portefeuilles à -1.61M BABY, et les entrées importantes au cours des 5 derniers jours à -9.97M BABY. Le sentiment à court terme montre clairement une pression.
Mais au même moment, du côté du protocole @babylonlabs_io , le tableau est complètement différent.
56,853 BTC (~$5.64B) contribuent à la sécurité économique du réseau grâce au Native Bitcoin Staking, sans wrapping ni passerelles. Ce qui m’a vraiment marqué, c’est que Babylon ne considère pas l’activité du marché et la sécurité du protocole comme une seule et même chose.
L’architecture du staking suit la même philosophie.
Le désengagement rapide de la délégation $BABY prend environ 2 jours, tandis que le BTC suit son propre rythme de règlement grâce aux Finality Providers et aux verrous temporels Bitcoin. Les deux actifs appartiennent au même écosystème, mais leurs objectifs sont différents.
De la même manière, les flux à court terme des plateformes d’échange ne définissent pas la sécurité à long terme du protocole.
Les flux financiers peuvent être négatifs aujourd’hui et positifs demain. Mais ce sont la sécurité adossée au Bitcoin, la responsabilité des validateurs et la coordination du protocole qui constituent les couches permettant à l’écosystème de perdurer.
Ce que je trouve intéressant chez Babylon, ce ne sont ni l’APY ni les entrées quotidiennes...
C’est le fait d’avoir conçu le comportement du marché et celui de l’infrastructure comme des systèmes distincts.
Dans le Web3, accordons-nous encore plus d’importance aux flux des plateformes d’échange qu’aux fondamentaux des protocoles ?
@babylonlabs_io $BABY #baby
Parfois, le marché et le protocole racontent deux histoires complètement différentes.
Aujourd’hui, je regardais les données des plateformes d’échange. Les sorties totales sur 24 h s’élevaient à -2.98M BABY, les sorties nettes des grands portefeuilles à -1.61M BABY, et les entrées importantes au cours des 5 derniers jours à -9.97M BABY. Le sentiment à court terme montre clairement une pression.
Mais au même moment, du côté du protocole @BabylonLabs_io , le tableau est complètement différent.
56,853 BTC (~$5.64B) contribuent à la sécurité économique du réseau grâce au Native Bitcoin Staking, sans wrapping ni passerelles. Ce qui m’a vraiment marqué, c’est que Babylon ne considère pas l’activité du marché et la sécurité du protocole comme une seule et même chose.
L’architecture du staking suit la même philosophie.
Le désengagement rapide de la délégation $BABY prend environ 2 jours, tandis que le BTC suit son propre rythme de règlement grâce aux Finality Providers et aux verrous temporels Bitcoin. Les deux actifs appartiennent au même écosystème, mais leurs objectifs sont différents.
De la même manière, les flux à court terme des plateformes d’échange ne définissent pas la sécurité à long terme du protocole.
Les flux financiers peuvent être négatifs aujourd’hui et positifs demain. Mais ce sont la sécurité adossée au Bitcoin, la responsabilité des validateurs et la coordination du protocole qui constituent les couches permettant à l’écosystème de perdurer.
Ce que je trouve intéressant chez Babylon, ce ne sont ni l’APY ni les entrées quotidiennes...
C’est le fait d’avoir conçu le comportement du marché et celui de l’infrastructure comme des systèmes distincts.
Dans le Web3, accordons-nous encore plus d’importance aux flux des plateformes d’échange qu’aux fondamentaux des protocoles ?
@BabylonLabs_io $BABY #baby
Aujourd’hui, je regardais les données des plateformes d’échange. Les sorties totales sur 24 h s’élevaient à -2.98M BABY, les sorties nettes des grands portefeuilles à -1.61M BABY, et les entrées importantes au cours des 5 derniers jours à -9.97M BABY. Le sentiment à court terme montre clairement une pression.
Mais au même moment, du côté du protocole @BabylonLabs_io , le tableau est complètement différent.
56,853 BTC (~$5.64B) contribuent à la sécurité économique du réseau grâce au Native Bitcoin Staking, sans wrapping ni passerelles. Ce qui m’a vraiment marqué, c’est que Babylon ne considère pas l’activité du marché et la sécurité du protocole comme une seule et même chose.
L’architecture du staking suit la même philosophie.
Le désengagement rapide de la délégation $BABY prend environ 2 jours, tandis que le BTC suit son propre rythme de règlement grâce aux Finality Providers et aux verrous temporels Bitcoin. Les deux actifs appartiennent au même écosystème, mais leurs objectifs sont différents.
De la même manière, les flux à court terme des plateformes d’échange ne définissent pas la sécurité à long terme du protocole.
Les flux financiers peuvent être négatifs aujourd’hui et positifs demain. Mais ce sont la sécurité adossée au Bitcoin, la responsabilité des validateurs et la coordination du protocole qui constituent les couches permettant à l’écosystème de perdurer.
Ce que je trouve intéressant chez Babylon, ce ne sont ni l’APY ni les entrées quotidiennes...
C’est le fait d’avoir conçu le comportement du marché et celui de l’infrastructure comme des systèmes distincts.
Dans le Web3, accordons-nous encore plus d’importance aux flux des plateformes d’échange qu’aux fondamentaux des protocoles ?
@BabylonLabs_io $BABY #baby
4
2
158
·
--
Partiellement vrai
Parfois, pour comprendre un écosystème, il est aussi nécessaire de regarder les dates de déblocage... pas seulement pour savoir combien de tokens seront libérés, mais aussi pour comprendre comment les incitations du protocole évoluent.
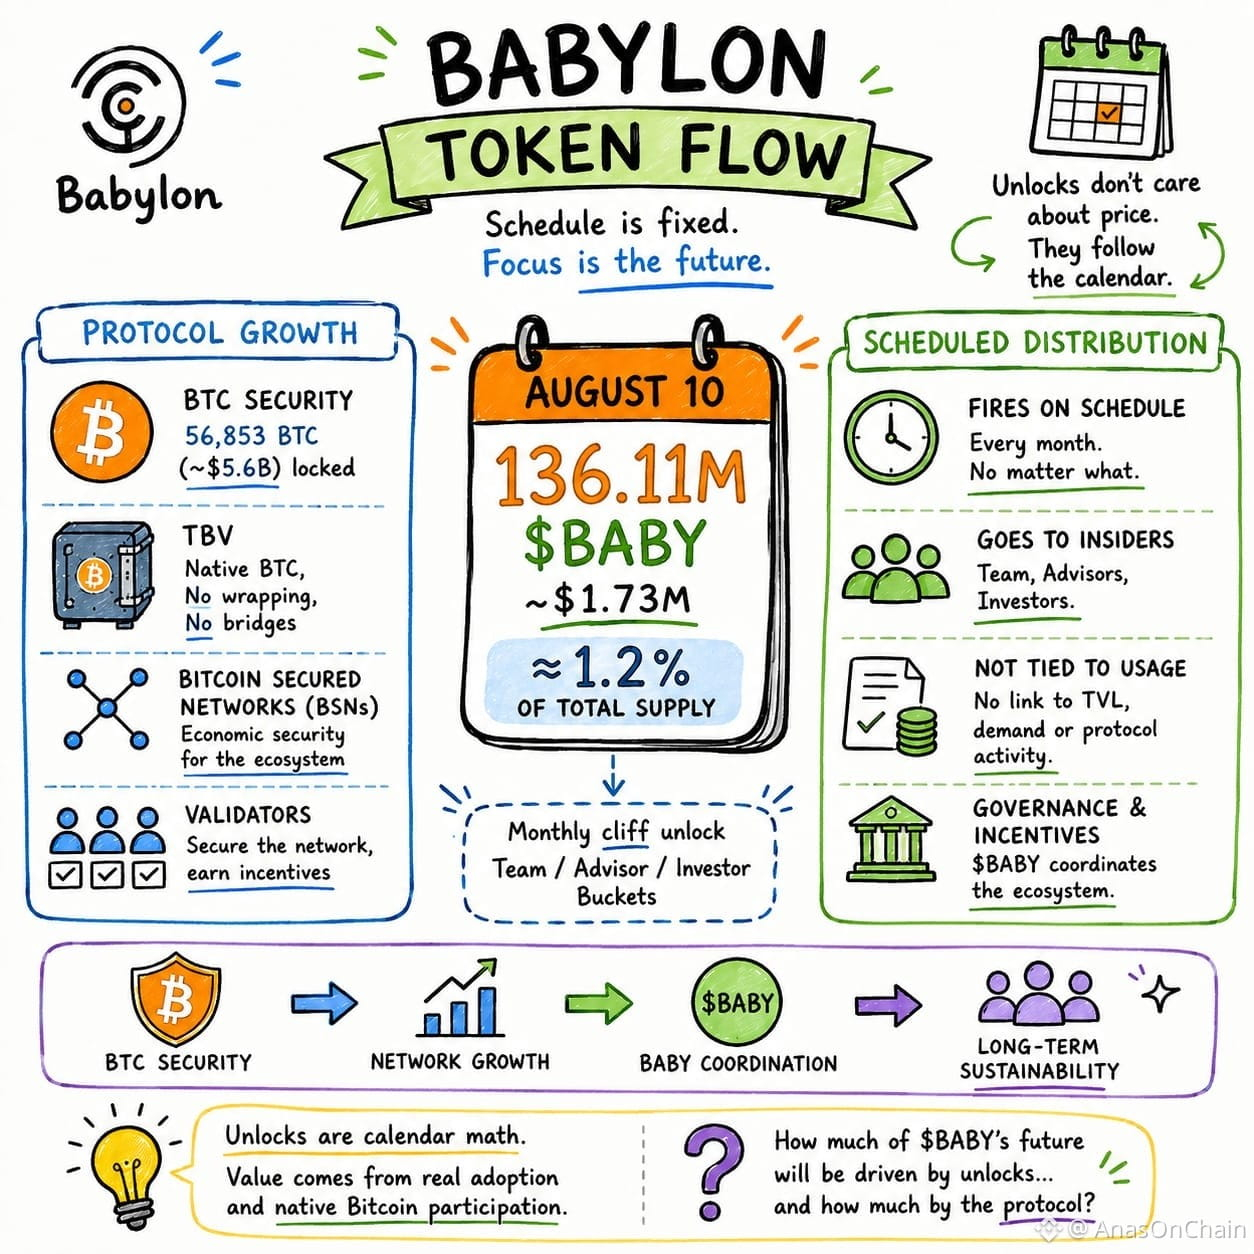
@babylonlabs_io ka prochain déblocage programmé est le 10 août, où 136.11M $BABY tokens seront libérés conformément au calendrier d’allocation pour l’écosystème. Ce processus n’est pas lié aux conditions du marché, mais au cadre de distribution prédéfini du protocole.
Pour moi, la chose intéressante n’était pas le déblocage...
C’était le fait que la valeur à long terme de Babylon ne sera pas définie uniquement par la distribution des tokens.
Si le Native Bitcoin Staking, les Trustless Bitcoin Vaults (TBV) et les Bitcoin Secured Networks gagnent davantage d’adoption, alors la véritable force du protocole viendra de l’utilisation de l’infrastructure et de la sécurité économique, plutôt que seulement de l’offre en circulation.
Le rôle de BABY est aussi, pour cette raison, bien plus que celui d’un simple token de récompense. La gouvernance, les incitations des validateurs et la coordination de l’écosystème sont ses responsabilités centrales, tandis que la sécurité économique du réseau Bitcoin en reste la base.
Les écosystèmes forts ne se construisent pas avec un calendrier.
Les écosystèmes forts se construisent lorsque les incitations et la véritable utilité du protocole avancent dans la même direction.
Pour moi, la vraie question n’était pas le déblocage...
C’est de savoir à quelle vitesse l’adoption du protocole et la participation native à Bitcoin vont croître au cours des prochains mois.
@babylonlabs_io $BABY #baby
Parfois, pour comprendre un écosystème, il est aussi nécessaire de regarder les dates de déblocage... pas seulement pour savoir combien de tokens seront libérés, mais aussi pour comprendre comment les incitations du protocole évoluent.
@BabylonLabs_io ka prochain déblocage programmé est le 10 août, où 136.11M $BABY tokens seront libérés conformément au calendrier d’allocation pour l’écosystème. Ce processus n’est pas lié aux conditions du marché, mais au cadre de distribution prédéfini du protocole.
Pour moi, la chose intéressante n’était pas le déblocage...
C’était le fait que la valeur à long terme de Babylon ne sera pas définie uniquement par la distribution des tokens.
Si le Native Bitcoin Staking, les Trustless Bitcoin Vaults (TBV) et les Bitcoin Secured Networks gagnent davantage d’adoption, alors la véritable force du protocole viendra de l’utilisation de l’infrastructure et de la sécurité économique, plutôt que seulement de l’offre en circulation.
Le rôle de BABY est aussi, pour cette raison, bien plus que celui d’un simple token de récompense. La gouvernance, les incitations des validateurs et la coordination de l’écosystème sont ses responsabilités centrales, tandis que la sécurité économique du réseau Bitcoin en reste la base.
Les écosystèmes forts ne se construisent pas avec un calendrier.
Les écosystèmes forts se construisent lorsque les incitations et la véritable utilité du protocole avancent dans la même direction.
Pour moi, la vraie question n’était pas le déblocage...
C’est de savoir à quelle vitesse l’adoption du protocole et la participation native à Bitcoin vont croître au cours des prochains mois.
@BabylonLabs_io $BABY #baby
@BabylonLabs_io ka prochain déblocage programmé est le 10 août, où 136.11M $BABY tokens seront libérés conformément au calendrier d’allocation pour l’écosystème. Ce processus n’est pas lié aux conditions du marché, mais au cadre de distribution prédéfini du protocole.
Pour moi, la chose intéressante n’était pas le déblocage...
C’était le fait que la valeur à long terme de Babylon ne sera pas définie uniquement par la distribution des tokens.
Si le Native Bitcoin Staking, les Trustless Bitcoin Vaults (TBV) et les Bitcoin Secured Networks gagnent davantage d’adoption, alors la véritable force du protocole viendra de l’utilisation de l’infrastructure et de la sécurité économique, plutôt que seulement de l’offre en circulation.
Le rôle de BABY est aussi, pour cette raison, bien plus que celui d’un simple token de récompense. La gouvernance, les incitations des validateurs et la coordination de l’écosystème sont ses responsabilités centrales, tandis que la sécurité économique du réseau Bitcoin en reste la base.
Les écosystèmes forts ne se construisent pas avec un calendrier.
Les écosystèmes forts se construisent lorsque les incitations et la véritable utilité du protocole avancent dans la même direction.
Pour moi, la vraie question n’était pas le déblocage...
C’est de savoir à quelle vitesse l’adoption du protocole et la participation native à Bitcoin vont croître au cours des prochains mois.
@BabylonLabs_io $BABY #baby
4
3
136
·
--
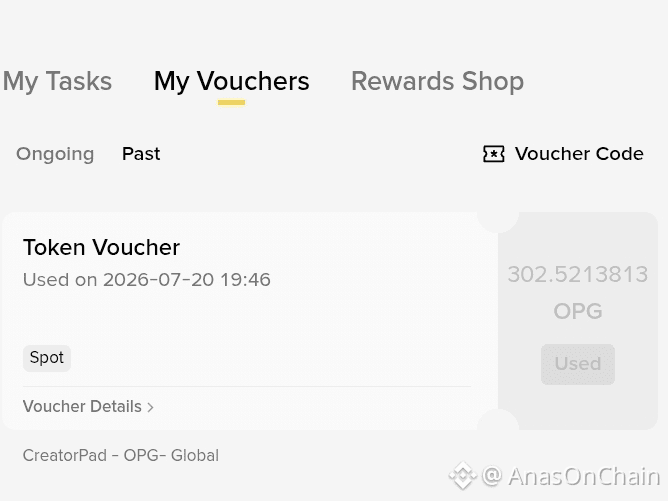
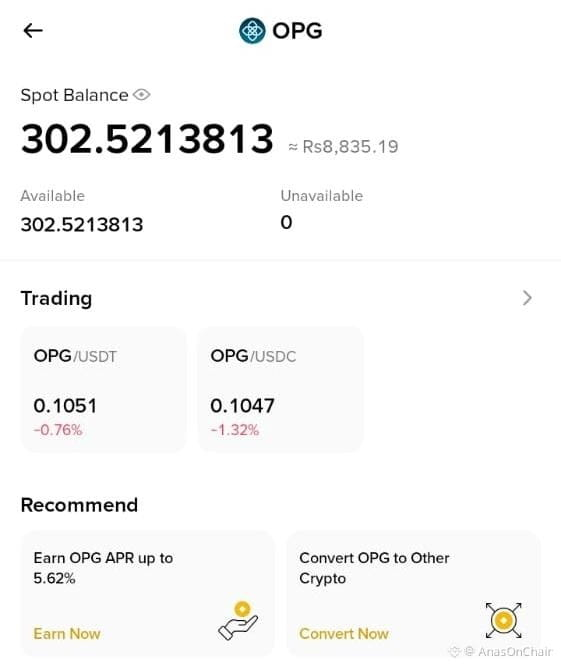
Enfin reçu ma récompense OpenGradient CreatorPad : 302.52 $OPG (environ 30 $).
Pour être honnête, je suis déçu. J’ai terminé autour de la 150e place, donc je m’attendais à une bien meilleure récompense. 30 $ est largement en dessous de ce que beaucoup de participants espéraient.
J’apprécie l’opportunité, mais j’espère que les futures campagnes CreatorPad offriront des récompenses qui reflètent mieux l’effort et le classement des participants.
#OpenGradient #CreatorPad $OPG
Enfin reçu ma récompense OpenGradient CreatorPad : 302.52 $OPG (environ 30 $).
Pour être honnête, je suis déçu. J’ai terminé autour de la 150e place, donc je m’attendais à une bien meilleure récompense. 30 $ est largement en dessous de ce que beaucoup de participants espéraient.
J’apprécie l’opportunité, mais j’espère que les futures campagnes CreatorPad offriront des récompenses qui reflètent mieux l’effort et le classement des participants.
#OpenGradient #CreatorPad $OPG
Pour être honnête, je suis déçu. J’ai terminé autour de la 150e place, donc je m’attendais à une bien meilleure récompense. 30 $ est largement en dessous de ce que beaucoup de participants espéraient.
J’apprécie l’opportunité, mais j’espère que les futures campagnes CreatorPad offriront des récompenses qui reflètent mieux l’effort et le classement des participants.
#OpenGradient #CreatorPad $OPG
1
157
·
--
Article
$NEWT AI Builders N’offre pas la liberté : il construit la confianceParfois, le marché examine un projet sous un angle erroné.
J’ai aussi d’abord pensé que le Newton Protocol créait simplement une autre marketplace pour les développeurs d’IA. Puis j’ai relu le livre blanc et les mises à jour récentes, et l’image était complètement différente.
L’idée de Model Registry ne consiste pas uniquement à lister des agents.
Le vrai point, c’est que chaque agent IA fonctionne dans un cadre d’autorisation. L’enregistrement, l’application des politiques et les preuves d’exécution réunis créent un environnement où l’IA ne fait pas que travailler : elle vérifie aussi chaque action qu’elle entreprend.
$NEWT AI Builders N’offre pas la liberté : il construit la confiance
Parfois, le marché examine un projet sous un angle erroné.
J’ai aussi d’abord pensé que le Newton Protocol créait simplement une autre marketplace pour les développeurs d’IA. Puis j’ai relu le livre blanc et les mises à jour récentes, et l’image était complètement différente.
L’idée de Model Registry ne consiste pas uniquement à lister des agents.
Le vrai point, c’est que chaque agent IA fonctionne dans un cadre d’autorisation. L’enregistrement, l’application des politiques et les preuves d’exécution réunis créent un environnement où l’IA ne fait pas que travailler : elle vérifie aussi chaque action qu’elle entreprend.
J’ai aussi d’abord pensé que le Newton Protocol créait simplement une autre marketplace pour les développeurs d’IA. Puis j’ai relu le livre blanc et les mises à jour récentes, et l’image était complètement différente.
L’idée de Model Registry ne consiste pas uniquement à lister des agents.
Le vrai point, c’est que chaque agent IA fonctionne dans un cadre d’autorisation. L’enregistrement, l’application des politiques et les preuves d’exécution réunis créent un environnement où l’IA ne fait pas que travailler : elle vérifie aussi chaque action qu’elle entreprend.
2
3
104
·
--
Aujourd’hui, je regardais @NewtonProtocol Explorer et une idée me revenait sans cesse à l’esprit.
La Mainnet Beta a été lancée le 1er juillet sur Base et Ethereum. Chaque vérification de politique génère un reçu signé sur la chaîne que, théoriquement, n’importe qui peut vérifier. L’idée centrale du livre blanc est justement de remplacer la confiance par une preuve cryptographique.
Puis j’ai consulté BscScan.
Sur l’instantané du 9 juillet, on ne voyait que 1 504 détenteurs.
À ce moment-là, je me suis dit que la technologie et son adoption ne progressaient pas toujours au même rythme.
Le livre blanc parle d’une place de marché d’agents, d’automatisation composable, de zkPermissions Rollup et de cohérence des politiques inter-chaînes.
Mais pour l’instant, dans la réalité, seul le Recurring Buy Agent est en ligne, tandis que les autres fonctionnalités figurent sur la feuille de route.
Je n’y ai rien vu de négatif.
Les infrastructures se construisent souvent avant l’arrivée du trafic.
Mais il y a tout de même une différence.
« Vérifiable par n’importe qui » et « effectivement vérifié par les utilisateurs », ce sont deux choses différentes.
Les reçus sont présents sur la chaîne…
Mais combien de personnes les examinent vraiment ?
Il y a peut-être encore plus de développeurs que d’utilisateurs finaux.
Pour moi, le prochain indicateur important ne sera pas seulement le prix.
Je veux voir à quel rythme le nombre de détenteurs, l’adoption des agents et l’activité inter-chaînes mûrissent après les prochains déblocages et la croissance de l’écosystème.
Si l’utilisation continue de croître naturellement avec la feuille de route…
Alors Newton pourrait devenir non pas seulement un récit autour de l’IA, mais une infrastructure d’autorisation à long terme.
@NewtonProtocol $NEWT #Newt
Aujourd’hui, je regardais @NewtonProtocol Explorer et une idée me revenait sans cesse à l’esprit.
La Mainnet Beta a été lancée le 1er juillet sur Base et Ethereum. Chaque vérification de politique génère un reçu signé sur la chaîne que, théoriquement, n’importe qui peut vérifier. L’idée centrale du livre blanc est justement de remplacer la confiance par une preuve cryptographique.
Puis j’ai consulté BscScan.
Sur l’instantané du 9 juillet, on ne voyait que 1 504 détenteurs.
À ce moment-là, je me suis dit que la technologie et son adoption ne progressaient pas toujours au même rythme.
Le livre blanc parle d’une place de marché d’agents, d’automatisation composable, de zkPermissions Rollup et de cohérence des politiques inter-chaînes.
Mais pour l’instant, dans la réalité, seul le Recurring Buy Agent est en ligne, tandis que les autres fonctionnalités figurent sur la feuille de route.
Je n’y ai rien vu de négatif.
Les infrastructures se construisent souvent avant l’arrivée du trafic.
Mais il y a tout de même une différence.
« Vérifiable par n’importe qui » et « effectivement vérifié par les utilisateurs », ce sont deux choses différentes.
Les reçus sont présents sur la chaîne…
Mais combien de personnes les examinent vraiment ?
Il y a peut-être encore plus de développeurs que d’utilisateurs finaux.
Pour moi, le prochain indicateur important ne sera pas seulement le prix.
Je veux voir à quel rythme le nombre de détenteurs, l’adoption des agents et l’activité inter-chaînes mûrissent après les prochains déblocages et la croissance de l’écosystème.
Si l’utilisation continue de croître naturellement avec la feuille de route…
Alors Newton pourrait devenir non pas seulement un récit autour de l’IA, mais une infrastructure d’autorisation à long terme.
@NewtonProtocol $NEWT #Newt
La Mainnet Beta a été lancée le 1er juillet sur Base et Ethereum. Chaque vérification de politique génère un reçu signé sur la chaîne que, théoriquement, n’importe qui peut vérifier. L’idée centrale du livre blanc est justement de remplacer la confiance par une preuve cryptographique.
Puis j’ai consulté BscScan.
Sur l’instantané du 9 juillet, on ne voyait que 1 504 détenteurs.
À ce moment-là, je me suis dit que la technologie et son adoption ne progressaient pas toujours au même rythme.
Le livre blanc parle d’une place de marché d’agents, d’automatisation composable, de zkPermissions Rollup et de cohérence des politiques inter-chaînes.
Mais pour l’instant, dans la réalité, seul le Recurring Buy Agent est en ligne, tandis que les autres fonctionnalités figurent sur la feuille de route.
Je n’y ai rien vu de négatif.
Les infrastructures se construisent souvent avant l’arrivée du trafic.
Mais il y a tout de même une différence.
« Vérifiable par n’importe qui » et « effectivement vérifié par les utilisateurs », ce sont deux choses différentes.
Les reçus sont présents sur la chaîne…
Mais combien de personnes les examinent vraiment ?
Il y a peut-être encore plus de développeurs que d’utilisateurs finaux.
Pour moi, le prochain indicateur important ne sera pas seulement le prix.
Je veux voir à quel rythme le nombre de détenteurs, l’adoption des agents et l’activité inter-chaînes mûrissent après les prochains déblocages et la croissance de l’écosystème.
Si l’utilisation continue de croître naturellement avec la feuille de route…
Alors Newton pourrait devenir non pas seulement un récit autour de l’IA, mais une infrastructure d’autorisation à long terme.
@NewtonProtocol $NEWT #Newt
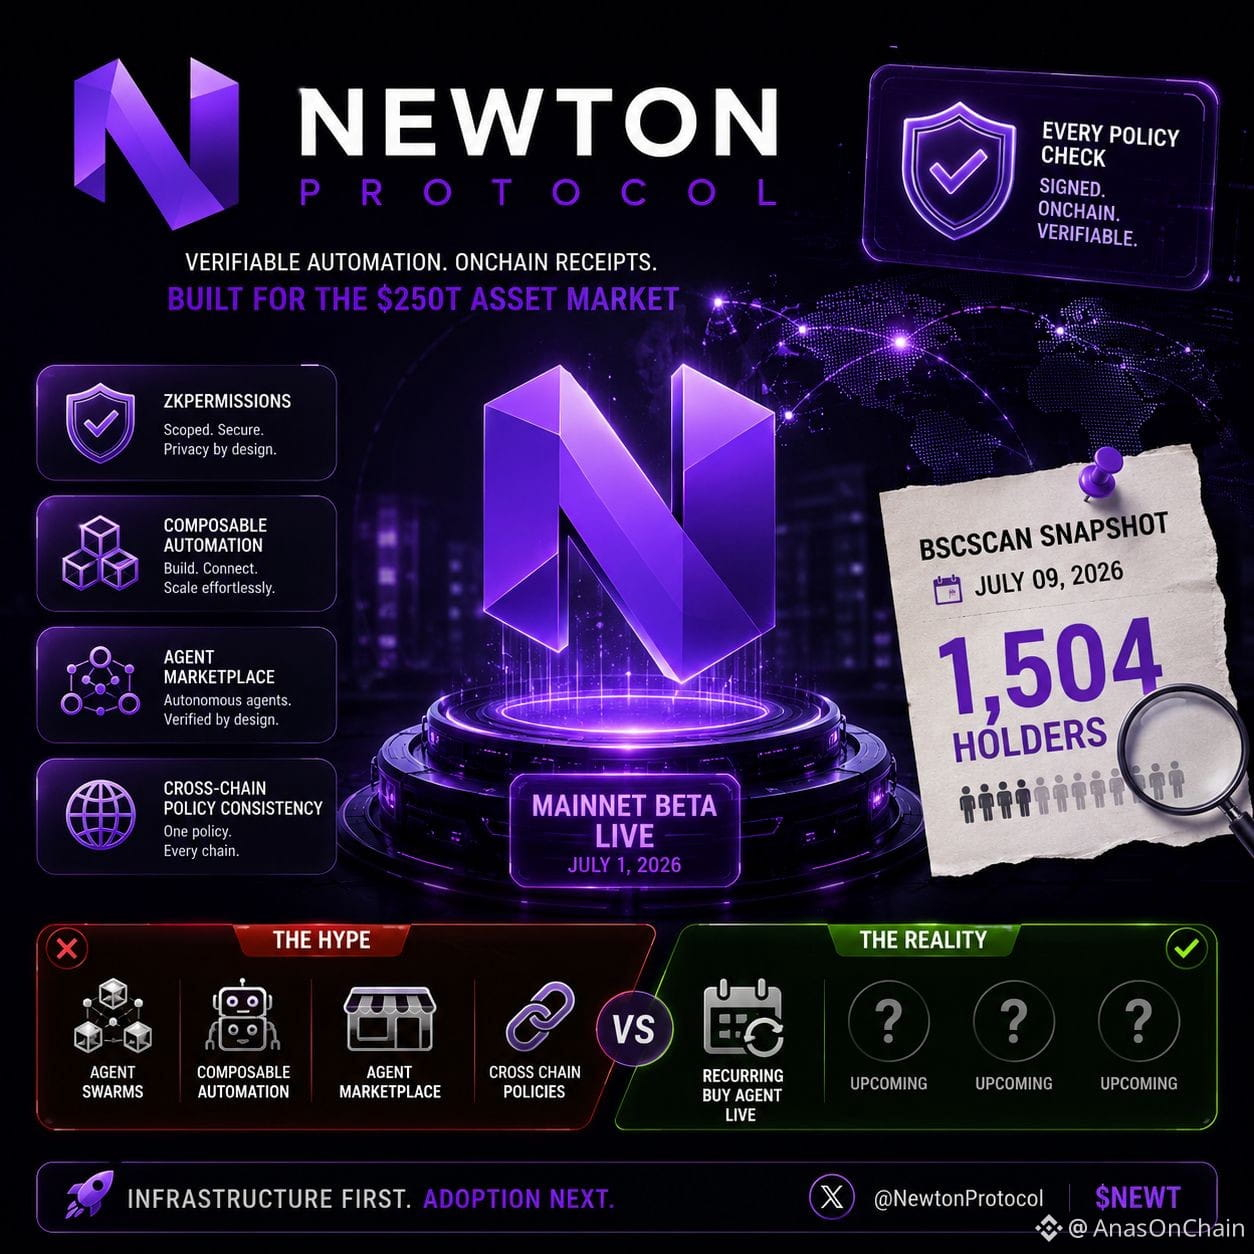
1
105
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinRebounds$75KAsChipsLead
10,563 vues
147 mentions
Marchés | Le bitcoin rebondit à 75 600 $ après être passé sous les 75 000 $, les valeurs des semi-conducteurs menant la hausse après un rapport sur l’emploi meilleur que prévu
Binance News
·17 mentions J’aime
·5.1k vues
JobsReportRaisesHikeOdds
137,209 vues
1,211 mentions
US Data Center Rules May Constrain AI Expansion
20,479 vues
111 mentions