
#spotify
spotify
9,949 vues
31 mentions
Populaire
Récents

·
--
#earningsseason
🚀 Spotify atteint 788 millions d’utilisateurs, tandis que son chiffre d’affaires bondit de 16 %
Spotify ($SPOT.US ) a publié de solides résultats pour le troisième trimestre 2026 : son chiffre d’affaires a augmenté de 16 % sur un an, à 5 milliards d’euros, et son résultat opérationnel a atteint 672 millions d’euros.
Le géant du streaming a augmenté de 9 % le nombre de ses abonnés Premium, qui s’élève désormais à 306 millions, tandis que le nombre d’utilisateurs actifs mensuels a progressé de 11 %, à 788 millions dans le monde. La marge brute s’est également améliorée pour atteindre 33 %, soit une hausse de 1,36 point de pourcentage par rapport à l’année précédente.
Au-delà de la croissance du nombre d’abonnés, Spotify développe son activité grâce aux livres audio, aux abonnements proposés par les créateurs et à de nouvelles possibilités de monétisation pour les créateurs de podcasts. L’entreprise prévoit de proposer l’accès aux livres audio dans plus de 180 marchés d’ici la fin de 2026.
Pour le quatrième trimestre, Spotify prévoit un chiffre d’affaires d’environ 5,2 milliards d’euros et un résultat opérationnel de 820 millions d’euros. Ces objectifs permettront de vérifier si la croissance de son audience peut se traduire par une rentabilité durable.
À retenir : Spotify étend sa présence mondiale et améliore ses marges. Ses prévisions pour le prochain trimestre seront donc un indicateur important de la solidité de son activité d’abonnement.
#Spotify #TechStocks #streaming
#earningsseason
🚀 Spotify atteint 788 millions d’utilisateurs, tandis que son chiffre d’affaires bondit de 16 %
Spotify ($SPOT.US ) a publié de solides résultats pour le troisième trimestre 2026 : son chiffre d’affaires a augmenté de 16 % sur un an, à 5 milliards d’euros, et son résultat opérationnel a atteint 672 millions d’euros.
Le géant du streaming a augmenté de 9 % le nombre de ses abonnés Premium, qui s’élève désormais à 306 millions, tandis que le nombre d’utilisateurs actifs mensuels a progressé de 11 %, à 788 millions dans le monde. La marge brute s’est également améliorée pour atteindre 33 %, soit une hausse de 1,36 point de pourcentage par rapport à l’année précédente.
Au-delà de la croissance du nombre d’abonnés, Spotify développe son activité grâce aux livres audio, aux abonnements proposés par les créateurs et à de nouvelles possibilités de monétisation pour les créateurs de podcasts. L’entreprise prévoit de proposer l’accès aux livres audio dans plus de 180 marchés d’ici la fin de 2026.
Pour le quatrième trimestre, Spotify prévoit un chiffre d’affaires d’environ 5,2 milliards d’euros et un résultat opérationnel de 820 millions d’euros. Ces objectifs permettront de vérifier si la croissance de son audience peut se traduire par une rentabilité durable.
À retenir : Spotify étend sa présence mondiale et améliore ses marges. Ses prévisions pour le prochain trimestre seront donc un indicateur important de la solidité de son activité d’abonnement.
#Spotify #TechStocks #streaming
🚀 Spotify atteint 788 millions d’utilisateurs, tandis que son chiffre d’affaires bondit de 16 %
Spotify ($SPOT.US ) a publié de solides résultats pour le troisième trimestre 2026 : son chiffre d’affaires a augmenté de 16 % sur un an, à 5 milliards d’euros, et son résultat opérationnel a atteint 672 millions d’euros.
Le géant du streaming a augmenté de 9 % le nombre de ses abonnés Premium, qui s’élève désormais à 306 millions, tandis que le nombre d’utilisateurs actifs mensuels a progressé de 11 %, à 788 millions dans le monde. La marge brute s’est également améliorée pour atteindre 33 %, soit une hausse de 1,36 point de pourcentage par rapport à l’année précédente.
Au-delà de la croissance du nombre d’abonnés, Spotify développe son activité grâce aux livres audio, aux abonnements proposés par les créateurs et à de nouvelles possibilités de monétisation pour les créateurs de podcasts. L’entreprise prévoit de proposer l’accès aux livres audio dans plus de 180 marchés d’ici la fin de 2026.
Pour le quatrième trimestre, Spotify prévoit un chiffre d’affaires d’environ 5,2 milliards d’euros et un résultat opérationnel de 820 millions d’euros. Ces objectifs permettront de vérifier si la croissance de son audience peut se traduire par une rentabilité durable.
À retenir : Spotify étend sa présence mondiale et améliore ses marges. Ses prévisions pour le prochain trimestre seront donc un indicateur important de la solidité de son activité d’abonnement.
#Spotify #TechStocks #streaming
SPOTUS-1,74%
1.7k
·
--
Ce soir, avant l’ouverture des marchés américains, Spotify publie ses résultats du T3.
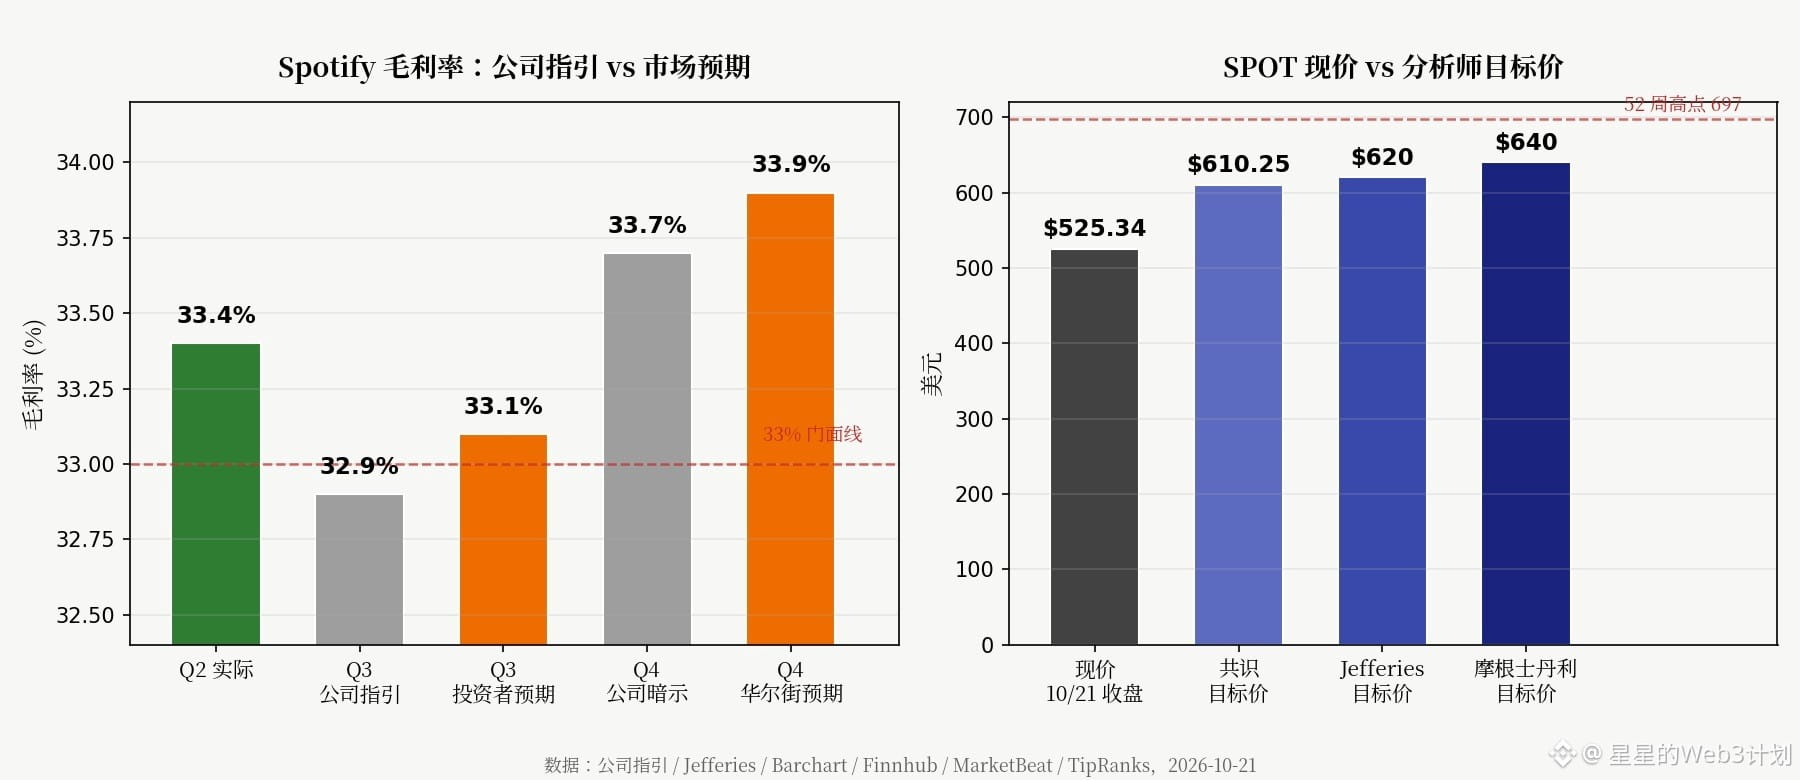
Sa marge brute a tout juste atteint un record historique de 33,4 % au T2, mais ses prévisions pour le T3 ne sont que de 32,9 % : l’écart saute aux yeux.
Les investisseurs en attendent davantage : ils visent 33,1 % au T3 et 33,7 % au T4, tandis que les véritables prévisions de Wall Street pour le T4 sont de 33,9 %. Les chiffres ne concordent pas.
Le socle des abonnements tient bon : Premium comptait 300 millions d’abonnés au trimestre dernier, en hausse de 9 % sur un an. L’objectif pour ce trimestre est de 305 millions, avec 788 millions d’utilisateurs actifs mensuels. La base d’utilisateurs ne se contracte pas.
Les analystes donnent déjà de la voix : Jefferies relève son objectif de cours à 620 dollars, estimant que Spotify est « très bien protégé contre les effets de l’IA ». Son outil de mixage musical par IA, développé avec Warner, doit être lancé d’ici la fin de l’année. Morgan Stanley va directement jusqu’à 640 dollars.
Pourtant, l’action cote actuellement 525 dollars, encore à plus de 20 % de son plus haut sur 52 semaines. Elle a perdu 22 % sur un an : plus les analystes s’enthousiasment, moins le titre semble bouger.
À mon avis, l’enjeu de ce soir n’est pas le nombre d’abonnés, mais la capacité à maintenir une marge brute de 33 % : si elle n’y parvient pas, l’« histoire de rentabilité » ne sera qu’un joli PowerPoint.
Mon scénario serait invalidé si la marge brute du T3 atteint au moins 33,1 % et si les prévisions pour le T4 sont relevées à plus de 33,9 %. Dans ce cas, je reviendrai sur mes propos.
Vous pariez sur une marge brute conforme aux attentes ce soir, ou sur un nombre d’abonnés supérieur aux prévisions ?
$SPOT $WMG
#美股财报 #Spotify
Ceci ne constitue pas un conseil en investissement. Faites vos propres recherches (DYOR) ; le trading comporte des risques.
Ce soir, avant l’ouverture des marchés américains, Spotify publie ses résultats du T3.
Sa marge brute a tout juste atteint un record historique de 33,4 % au T2, mais ses prévisions pour le T3 ne sont que de 32,9 % : l’écart saute aux yeux.
Les investisseurs en attendent davantage : ils visent 33,1 % au T3 et 33,7 % au T4, tandis que les véritables prévisions de Wall Street pour le T4 sont de 33,9 %. Les chiffres ne concordent pas.
Le socle des abonnements tient bon : Premium comptait 300 millions d’abonnés au trimestre dernier, en hausse de 9 % sur un an. L’objectif pour ce trimestre est de 305 millions, avec 788 millions d’utilisateurs actifs mensuels. La base d’utilisateurs ne se contracte pas.
Les analystes donnent déjà de la voix : Jefferies relève son objectif de cours à 620 dollars, estimant que Spotify est « très bien protégé contre les effets de l’IA ». Son outil de mixage musical par IA, développé avec Warner, doit être lancé d’ici la fin de l’année. Morgan Stanley va directement jusqu’à 640 dollars.
Pourtant, l’action cote actuellement 525 dollars, encore à plus de 20 % de son plus haut sur 52 semaines. Elle a perdu 22 % sur un an : plus les analystes s’enthousiasment, moins le titre semble bouger.
À mon avis, l’enjeu de ce soir n’est pas le nombre d’abonnés, mais la capacité à maintenir une marge brute de 33 % : si elle n’y parvient pas, l’« histoire de rentabilité » ne sera qu’un joli PowerPoint.
Mon scénario serait invalidé si la marge brute du T3 atteint au moins 33,1 % et si les prévisions pour le T4 sont relevées à plus de 33,9 %. Dans ce cas, je reviendrai sur mes propos.
Vous pariez sur une marge brute conforme aux attentes ce soir, ou sur un nombre d’abonnés supérieur aux prévisions ?
$SPOT $WMG
#美股财报 #Spotify
Ceci ne constitue pas un conseil en investissement. Faites vos propres recherches (DYOR) ; le trading comporte des risques.
Sa marge brute a tout juste atteint un record historique de 33,4 % au T2, mais ses prévisions pour le T3 ne sont que de 32,9 % : l’écart saute aux yeux.
Les investisseurs en attendent davantage : ils visent 33,1 % au T3 et 33,7 % au T4, tandis que les véritables prévisions de Wall Street pour le T4 sont de 33,9 %. Les chiffres ne concordent pas.
Le socle des abonnements tient bon : Premium comptait 300 millions d’abonnés au trimestre dernier, en hausse de 9 % sur un an. L’objectif pour ce trimestre est de 305 millions, avec 788 millions d’utilisateurs actifs mensuels. La base d’utilisateurs ne se contracte pas.
Les analystes donnent déjà de la voix : Jefferies relève son objectif de cours à 620 dollars, estimant que Spotify est « très bien protégé contre les effets de l’IA ». Son outil de mixage musical par IA, développé avec Warner, doit être lancé d’ici la fin de l’année. Morgan Stanley va directement jusqu’à 640 dollars.
Pourtant, l’action cote actuellement 525 dollars, encore à plus de 20 % de son plus haut sur 52 semaines. Elle a perdu 22 % sur un an : plus les analystes s’enthousiasment, moins le titre semble bouger.
À mon avis, l’enjeu de ce soir n’est pas le nombre d’abonnés, mais la capacité à maintenir une marge brute de 33 % : si elle n’y parvient pas, l’« histoire de rentabilité » ne sera qu’un joli PowerPoint.
Mon scénario serait invalidé si la marge brute du T3 atteint au moins 33,1 % et si les prévisions pour le T4 sont relevées à plus de 33,9 %. Dans ce cas, je reviendrai sur mes propos.
Vous pariez sur une marge brute conforme aux attentes ce soir, ou sur un nombre d’abonnés supérieur aux prévisions ?
$SPOT $WMG
#美股财报 #Spotify
Ceci ne constitue pas un conseil en investissement. Faites vos propres recherches (DYOR) ; le trading comporte des risques.
64
·
--
#SanDiskSeagateMicronSlide
🚨 Choc pour la manipulation des classements Spotify ! 🎵📉
a supprimé 500 000+ écoutes frauduleuses liées à la piste virale ** après qu’une activité suspecte l’ait propulsée en tête des classements américains.
🔎 L’enquête a révélé que ces écoutes étaient liées à une manipulation via des paris sur des marchés de prédiction.
💸 En , des traders ont parié sur la chanson qui deviendrait la piste la plus écoutée de Spotify en juin — créant plus de 3 M$ de volume de transactions
.
⚠️ La controverse s’est intensifiée lorsque Kalshi a réglé des paris plus tôt, avant que Spotify n’achève son enquête pour fraude.
🚫 Spotify a ensuite exigé que Kalshi et retirent le branding Spotify et confirment qu’il n’existe AUCUN partenariat.
🤯 Cela soulève une énorme question pour l’avenir :
Les marchés de paris commencent-ils à influencer des plateformes numériques du monde réel ?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
#SanDiskSeagateMicronSlide
🚨 Choc pour la manipulation des classements Spotify ! 🎵📉
a supprimé 500 000+ écoutes frauduleuses liées à la piste virale ** après qu’une activité suspecte l’ait propulsée en tête des classements américains.
🔎 L’enquête a révélé que ces écoutes étaient liées à une manipulation via des paris sur des marchés de prédiction.
💸 En , des traders ont parié sur la chanson qui deviendrait la piste la plus écoutée de Spotify en juin — créant plus de 3 M$ de volume de transactions
.
⚠️ La controverse s’est intensifiée lorsque Kalshi a réglé des paris plus tôt, avant que Spotify n’achève son enquête pour fraude.
🚫 Spotify a ensuite exigé que Kalshi et retirent le branding Spotify et confirment qu’il n’existe AUCUN partenariat.
🤯 Cela soulève une énorme question pour l’avenir :
Les marchés de paris commencent-ils à influencer des plateformes numériques du monde réel ?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
🚨 Choc pour la manipulation des classements Spotify ! 🎵📉
a supprimé 500 000+ écoutes frauduleuses liées à la piste virale ** après qu’une activité suspecte l’ait propulsée en tête des classements américains.
🔎 L’enquête a révélé que ces écoutes étaient liées à une manipulation via des paris sur des marchés de prédiction.
💸 En , des traders ont parié sur la chanson qui deviendrait la piste la plus écoutée de Spotify en juin — créant plus de 3 M$ de volume de transactions
.
⚠️ La controverse s’est intensifiée lorsque Kalshi a réglé des paris plus tôt, avant que Spotify n’achève son enquête pour fraude.
🚫 Spotify a ensuite exigé que Kalshi et retirent le branding Spotify et confirment qu’il n’existe AUCUN partenariat.
🤯 Cela soulève une énorme question pour l’avenir :
Les marchés de paris commencent-ils à influencer des plateformes numériques du monde réel ?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
100

·
--
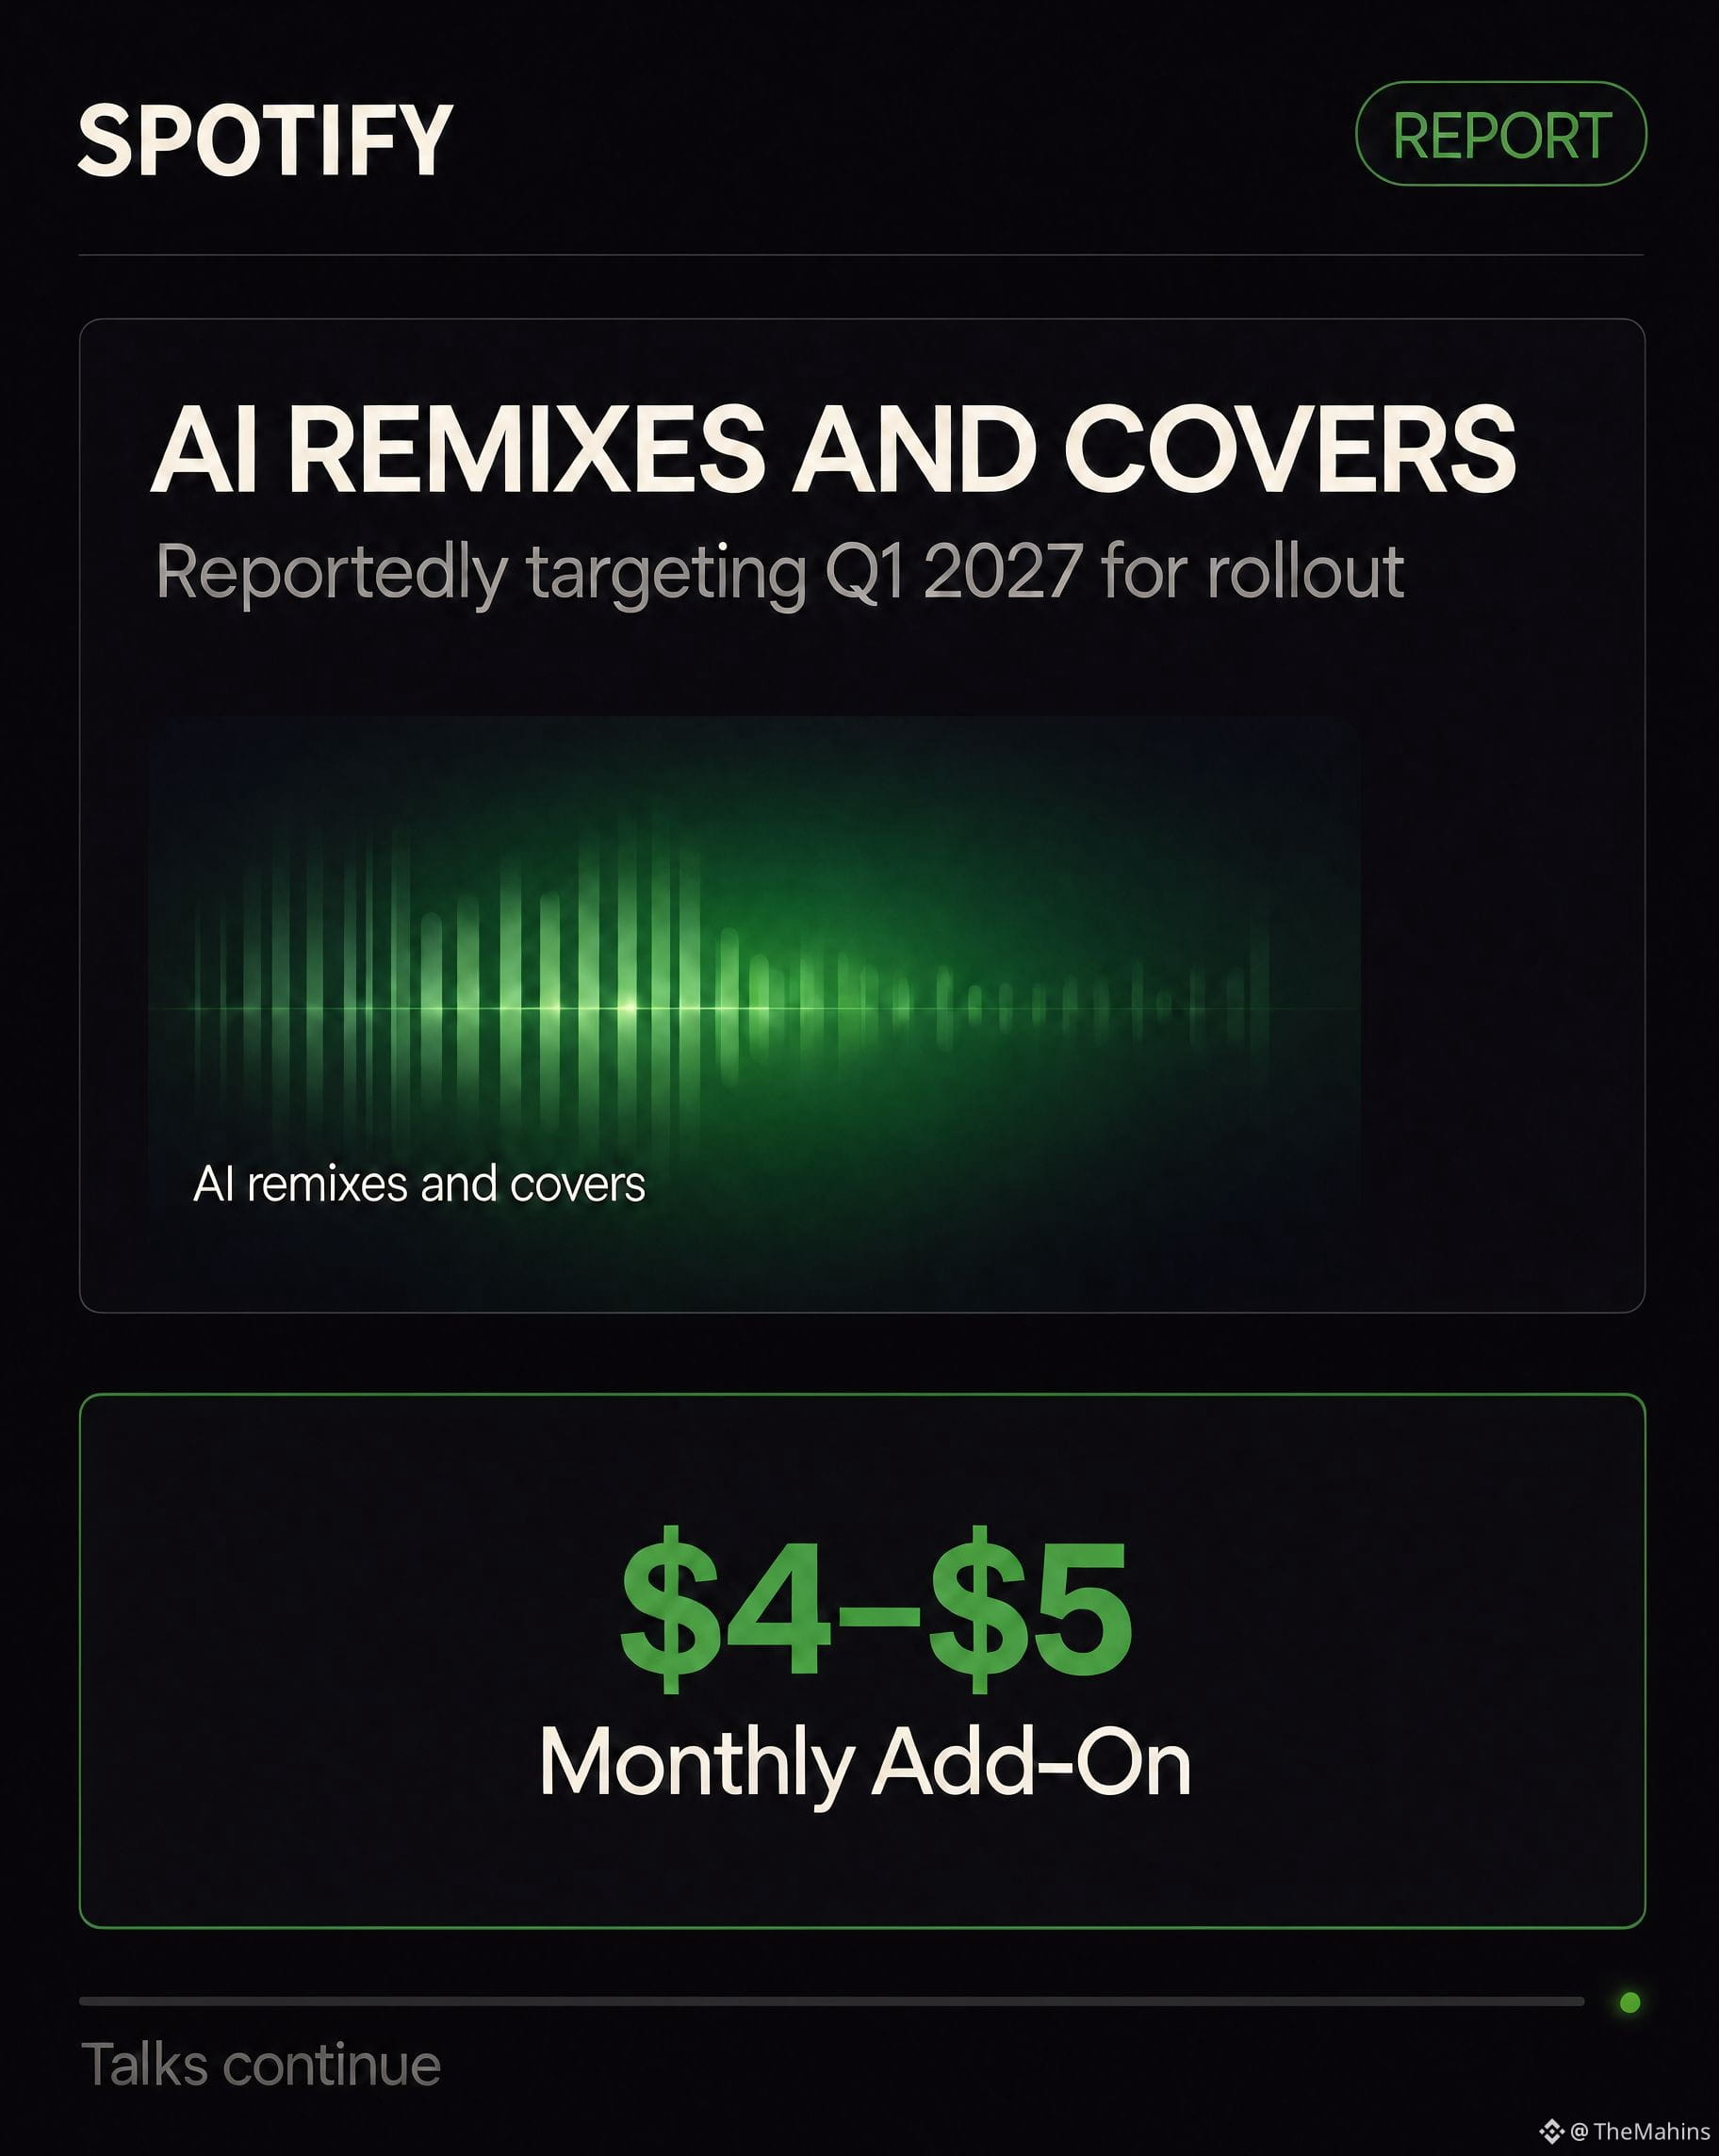
Spotify viserait le T1 2027 pour les remix et reprises générés par l’IA, avec un éventuel supplément mensuel de 4 à 5 $. Les discussions se poursuivent. #Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
Spotify viserait le T1 2027 pour les remix et reprises générés par l’IA, avec un éventuel supplément mensuel de 4 à 5 $. Les discussions se poursuivent. #Tech #Spotify #AI #Music #Streaming $AUDIO $RENDER $TAO
270

·
--
Haussier
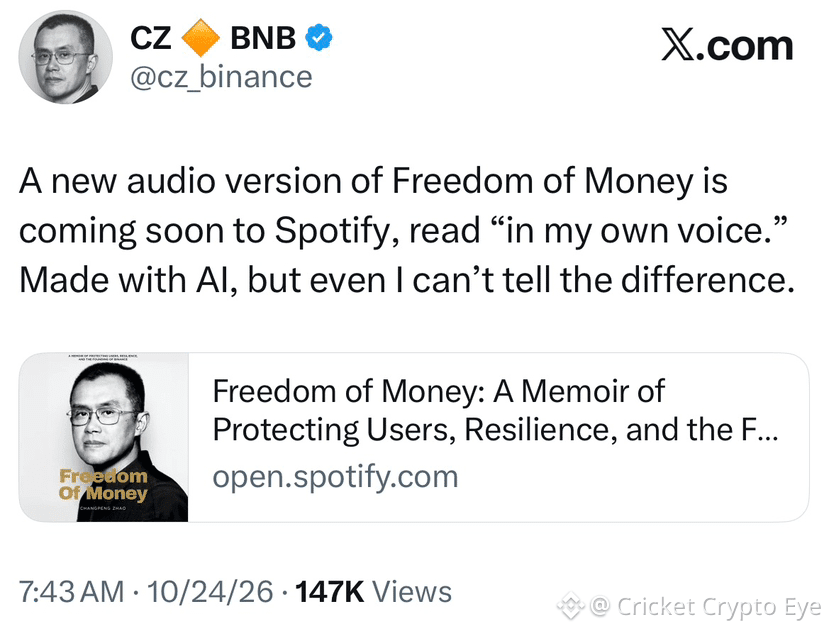
Une nouvelle version audio de Freedom of Money arrive bientôt sur Spotify
#CZBinance #freedomofmoney #Spotify $BNB
{spot}(BNBUSDT)
Une nouvelle version audio de Freedom of Money arrive bientôt sur Spotify
#CZBinance #freedomofmoney #Spotify $BNB
#CZBinance #freedomofmoney #Spotify $BNB
88
·
--
Hier, j’ai dit : « Si la marge brute ne tient pas à 33,1 %, je reste à l’écart et je ne poursuis pas la hausse. » Aujourd’hui, les résultats sont tombés.
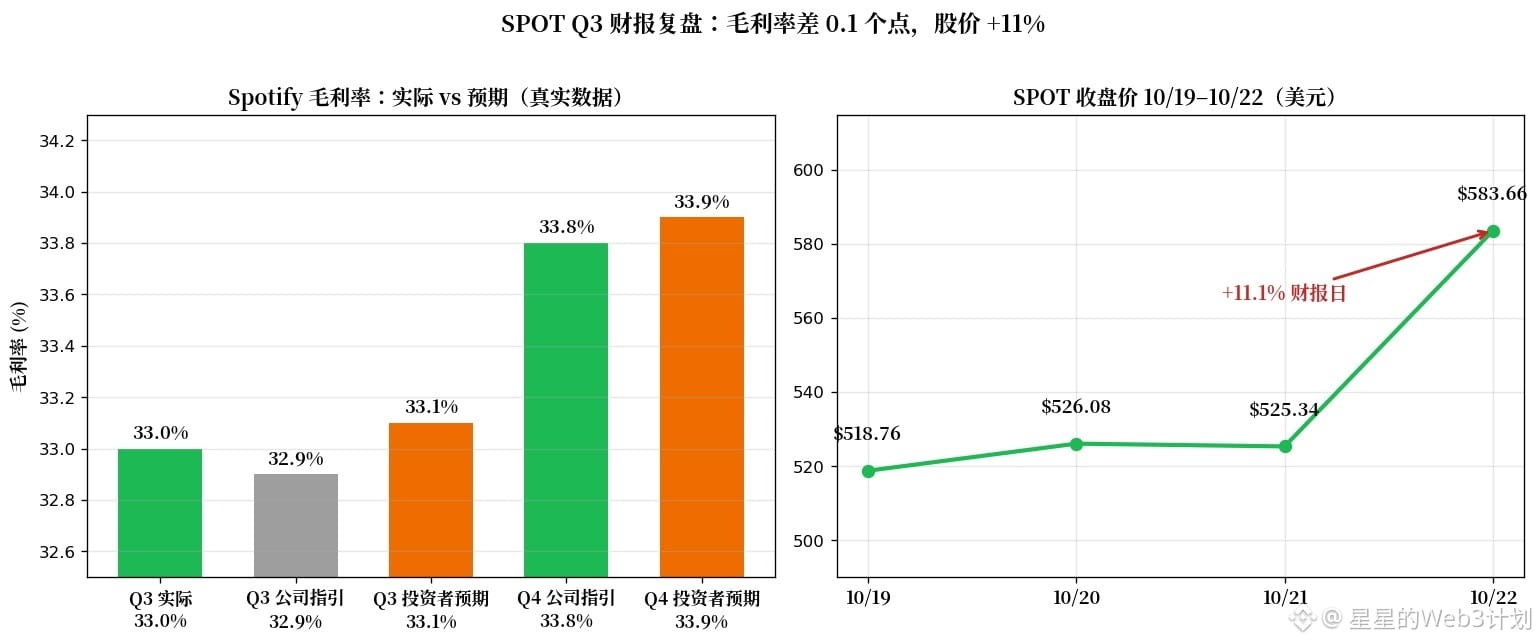
Les résultats du T3 ont été publiés avant l’ouverture des marchés américains le 22/10. La marge brute a atteint un record historique de 33,0 %, mais elle est inférieure de 0,1 point aux 33,1 % attendus par les investisseurs.
Les prévisions pour le T4 sont également inférieures de 0,1 point : l’entreprise prévoit 33,8 %, contre 33,9 % attendus par les investisseurs.
Pourtant, le titre a gagné 11 % et a clôturé à 583,66 $ le 22/10. Le marché a récompensé deux autres chiffres.
Les abonnements payants ont atteint 306 millions, avec 6 millions d’ajouts nets, soit 1 million de plus que les propres prévisions de l’entreprise : la base d’abonnés reprend des couleurs.
Pour le T4, l’entreprise prévoit un bénéfice opérationnel de 820 millions d’euros, supérieur aux attentes des analystes. Elle ose inscrire d’emblée cet engagement de bénéfice dans ses prévisions.
Le BPA de 2,48 € est inférieur de 0,33 € aux attentes, principalement en raison de charges sociales supérieures de 13 millions d’euros (impôts sur les rémunérations liés aux fluctuations du cours de l’action) : un bruit ponctuel.
À mon avis, pendant la saison des résultats, le marché récompense le « retour de la visibilité sur la croissance », pas le chiffre à la première décimale : les abonnements et les prévisions de bénéfice dépassent tous deux les attentes, et le marché a ignoré l’écart de 0,1 point sur la marge brute.
Mon scénario est invalidé si la marge brute réelle du T4 retombe sous 33,5 %, ou si les ajouts nets d’abonnés retombent sous 8 millions.
Dans le streaming, quel camp choisissez-vous : la croissance du nombre d’utilisateurs ou la marge bénéficiaire ?
$SPOT $NFLX
#财报季 #Spotify
Ceci ne constitue pas un conseil en investissement. Faites vos propres recherches (DYOR) ; le trading comporte des risques.
Hier, j’ai dit : « Si la marge brute ne tient pas à 33,1 %, je reste à l’écart et je ne poursuis pas la hausse. » Aujourd’hui, les résultats sont tombés.
Les résultats du T3 ont été publiés avant l’ouverture des marchés américains le 22/10. La marge brute a atteint un record historique de 33,0 %, mais elle est inférieure de 0,1 point aux 33,1 % attendus par les investisseurs.
Les prévisions pour le T4 sont également inférieures de 0,1 point : l’entreprise prévoit 33,8 %, contre 33,9 % attendus par les investisseurs.
Pourtant, le titre a gagné 11 % et a clôturé à 583,66 $ le 22/10. Le marché a récompensé deux autres chiffres.
Les abonnements payants ont atteint 306 millions, avec 6 millions d’ajouts nets, soit 1 million de plus que les propres prévisions de l’entreprise : la base d’abonnés reprend des couleurs.
Pour le T4, l’entreprise prévoit un bénéfice opérationnel de 820 millions d’euros, supérieur aux attentes des analystes. Elle ose inscrire d’emblée cet engagement de bénéfice dans ses prévisions.
Le BPA de 2,48 € est inférieur de 0,33 € aux attentes, principalement en raison de charges sociales supérieures de 13 millions d’euros (impôts sur les rémunérations liés aux fluctuations du cours de l’action) : un bruit ponctuel.
À mon avis, pendant la saison des résultats, le marché récompense le « retour de la visibilité sur la croissance », pas le chiffre à la première décimale : les abonnements et les prévisions de bénéfice dépassent tous deux les attentes, et le marché a ignoré l’écart de 0,1 point sur la marge brute.
Mon scénario est invalidé si la marge brute réelle du T4 retombe sous 33,5 %, ou si les ajouts nets d’abonnés retombent sous 8 millions.
Dans le streaming, quel camp choisissez-vous : la croissance du nombre d’utilisateurs ou la marge bénéficiaire ?
$SPOT $NFLX
#财报季 #Spotify
Ceci ne constitue pas un conseil en investissement. Faites vos propres recherches (DYOR) ; le trading comporte des risques.
Les résultats du T3 ont été publiés avant l’ouverture des marchés américains le 22/10. La marge brute a atteint un record historique de 33,0 %, mais elle est inférieure de 0,1 point aux 33,1 % attendus par les investisseurs.
Les prévisions pour le T4 sont également inférieures de 0,1 point : l’entreprise prévoit 33,8 %, contre 33,9 % attendus par les investisseurs.
Pourtant, le titre a gagné 11 % et a clôturé à 583,66 $ le 22/10. Le marché a récompensé deux autres chiffres.
Les abonnements payants ont atteint 306 millions, avec 6 millions d’ajouts nets, soit 1 million de plus que les propres prévisions de l’entreprise : la base d’abonnés reprend des couleurs.
Pour le T4, l’entreprise prévoit un bénéfice opérationnel de 820 millions d’euros, supérieur aux attentes des analystes. Elle ose inscrire d’emblée cet engagement de bénéfice dans ses prévisions.
Le BPA de 2,48 € est inférieur de 0,33 € aux attentes, principalement en raison de charges sociales supérieures de 13 millions d’euros (impôts sur les rémunérations liés aux fluctuations du cours de l’action) : un bruit ponctuel.
À mon avis, pendant la saison des résultats, le marché récompense le « retour de la visibilité sur la croissance », pas le chiffre à la première décimale : les abonnements et les prévisions de bénéfice dépassent tous deux les attentes, et le marché a ignoré l’écart de 0,1 point sur la marge brute.
Mon scénario est invalidé si la marge brute réelle du T4 retombe sous 33,5 %, ou si les ajouts nets d’abonnés retombent sous 8 millions.
Dans le streaming, quel camp choisissez-vous : la croissance du nombre d’utilisateurs ou la marge bénéficiaire ?
$SPOT $NFLX
#财报季 #Spotify
Ceci ne constitue pas un conseil en investissement. Faites vos propres recherches (DYOR) ; le trading comporte des risques.
46
·
--
🔥 Si vous dépensez plus de 500 $ par mois - vous pouvez obtenir des abonnements premium gratuitement
Imaginez : chaque mois, Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, vous coûtent 0 dollars.
Comment ça fonctionne ?
Grâce à un cashback de 100 % sur les abonnements choisis. Vous payez comme d'habitude, et le service vous rembourse le montant total. En gros - c'est gratuit.
C'est avantageux quand vous avez des dépenses régulières de 500 $ ou plus (nourriture, technologie, essence, voyages, etc.).
Maintenant, vos abonnements ne "mangent" plus dans votre budget, mais font partie des bonus de vos dépenses habituelles.
Qui profite déjà de ces offres ?
Si cela vous intéresse, écrivez "je veux" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
🔥 Si vous dépensez plus de 500 $ par mois - vous pouvez obtenir des abonnements premium gratuitement
Imaginez : chaque mois, Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, vous coûtent 0 dollars.
Comment ça fonctionne ?
Grâce à un cashback de 100 % sur les abonnements choisis. Vous payez comme d'habitude, et le service vous rembourse le montant total. En gros - c'est gratuit.
C'est avantageux quand vous avez des dépenses régulières de 500 $ ou plus (nourriture, technologie, essence, voyages, etc.).
Maintenant, vos abonnements ne "mangent" plus dans votre budget, mais font partie des bonus de vos dépenses habituelles.
Qui profite déjà de ces offres ?
Si cela vous intéresse, écrivez "je veux" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
Imaginez : chaque mois, Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, vous coûtent 0 dollars.
Comment ça fonctionne ?
Grâce à un cashback de 100 % sur les abonnements choisis. Vous payez comme d'habitude, et le service vous rembourse le montant total. En gros - c'est gratuit.
C'est avantageux quand vous avez des dépenses régulières de 500 $ ou plus (nourriture, technologie, essence, voyages, etc.).
Maintenant, vos abonnements ne "mangent" plus dans votre budget, mais font partie des bonus de vos dépenses habituelles.
Qui profite déjà de ces offres ?
Si cela vous intéresse, écrivez "je veux" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
54
·
--
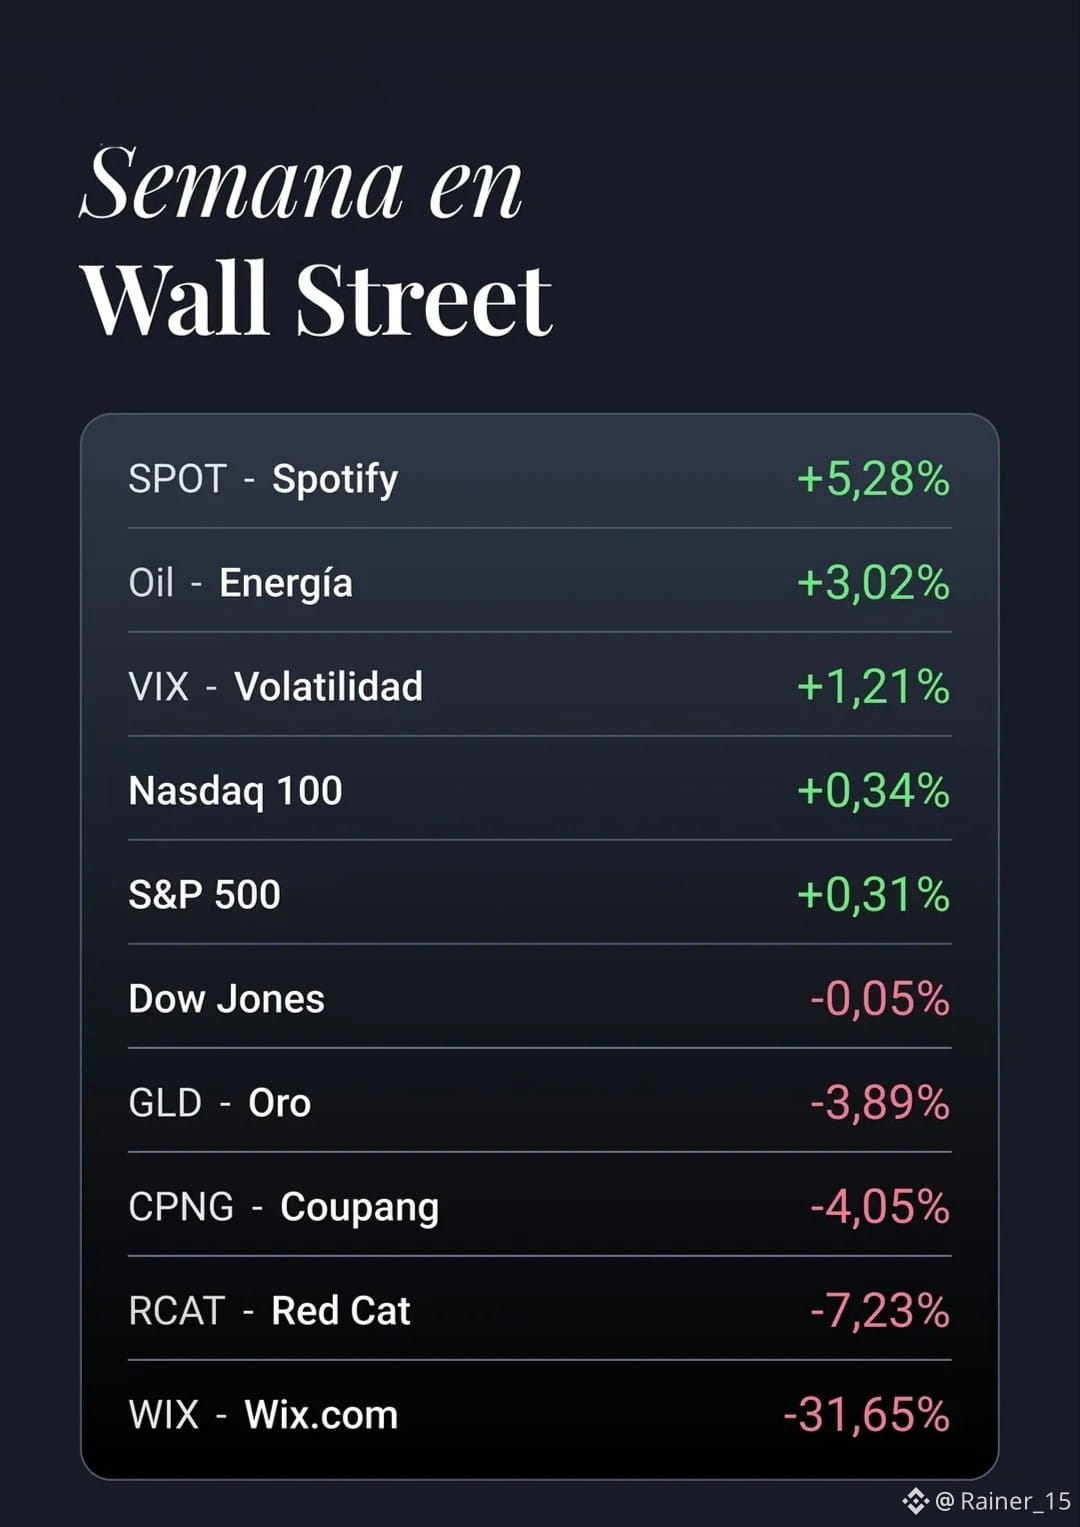
#accionestokenizadas Performance hebdomadaire des actions choisies au hasard comprise entre le 11/05/2026 et le 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#accionestokenizadas Performance hebdomadaire des actions choisies au hasard comprise entre le 11/05/2026 et le 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#GLD #Nasdaq100 #oil #spotify
275
·
--
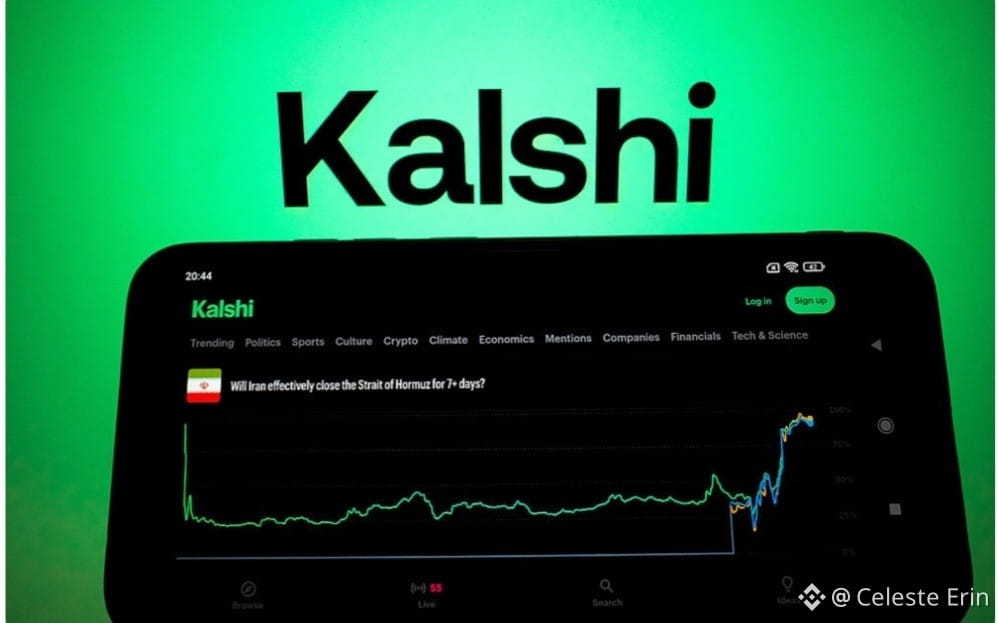
🎵📉 Manipulation de marché : Spotify détecte une fraude liée aux paris sur Kalshi 🏛️
La rencontre entre les marchés de prédiction et les plateformes numériques a donné lieu à un cas sans précédent.
Spotify a supprimé plus de 500 000 lectures fausses de la chanson « Earrings » de Malcolm , après que le morceau ait été propulsé artificiellement tout en haut des classements aux États-Unis 📊.
Une enquête de la plateforme a révélé que cette manipulation massive était directement liée à l’activité spéculative sur un marché de paris 🎯.
Sur la plateforme Kalshi, des traders pariaient sur la chanson la plus écoutée en juin, un marché de prédictions qui a atteint jusqu’à 3 millions de dollars de volume d’échanges 💸.
Kalshi a déclaré gagnant Todd et a liquidé les fonds à partir des données manipulées avant que Spotify ne termine son audit 🛑.
Cet événement met en évidence les risques d’encourager la manipulation de données dans le monde réel au moyen d’incitations financières.
Pensez-vous que les marchés de prédiction ont besoin d’une réglementation plus stricte concernant leurs sources de données ? 🤔 Je vous lis en bas 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 Manipulation de marché : Spotify détecte une fraude liée aux paris sur Kalshi 🏛️
La rencontre entre les marchés de prédiction et les plateformes numériques a donné lieu à un cas sans précédent.
Spotify a supprimé plus de 500 000 lectures fausses de la chanson « Earrings » de Malcolm , après que le morceau ait été propulsé artificiellement tout en haut des classements aux États-Unis 📊.
Une enquête de la plateforme a révélé que cette manipulation massive était directement liée à l’activité spéculative sur un marché de paris 🎯.
Sur la plateforme Kalshi, des traders pariaient sur la chanson la plus écoutée en juin, un marché de prédictions qui a atteint jusqu’à 3 millions de dollars de volume d’échanges 💸.
Kalshi a déclaré gagnant Todd et a liquidé les fonds à partir des données manipulées avant que Spotify ne termine son audit 🛑.
Cet événement met en évidence les risques d’encourager la manipulation de données dans le monde réel au moyen d’incitations financières.
Pensez-vous que les marchés de prédiction ont besoin d’une réglementation plus stricte concernant leurs sources de données ? 🤔 Je vous lis en bas 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
La rencontre entre les marchés de prédiction et les plateformes numériques a donné lieu à un cas sans précédent.
Spotify a supprimé plus de 500 000 lectures fausses de la chanson « Earrings » de Malcolm , après que le morceau ait été propulsé artificiellement tout en haut des classements aux États-Unis 📊.
Une enquête de la plateforme a révélé que cette manipulation massive était directement liée à l’activité spéculative sur un marché de paris 🎯.
Sur la plateforme Kalshi, des traders pariaient sur la chanson la plus écoutée en juin, un marché de prédictions qui a atteint jusqu’à 3 millions de dollars de volume d’échanges 💸.
Kalshi a déclaré gagnant Todd et a liquidé les fonds à partir des données manipulées avant que Spotify ne termine son audit 🛑.
Cet événement met en évidence les risques d’encourager la manipulation de données dans le monde réel au moyen d’incitations financières.
Pensez-vous que les marchés de prédiction ont besoin d’une réglementation plus stricte concernant leurs sources de données ? 🤔 Je vous lis en bas 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161

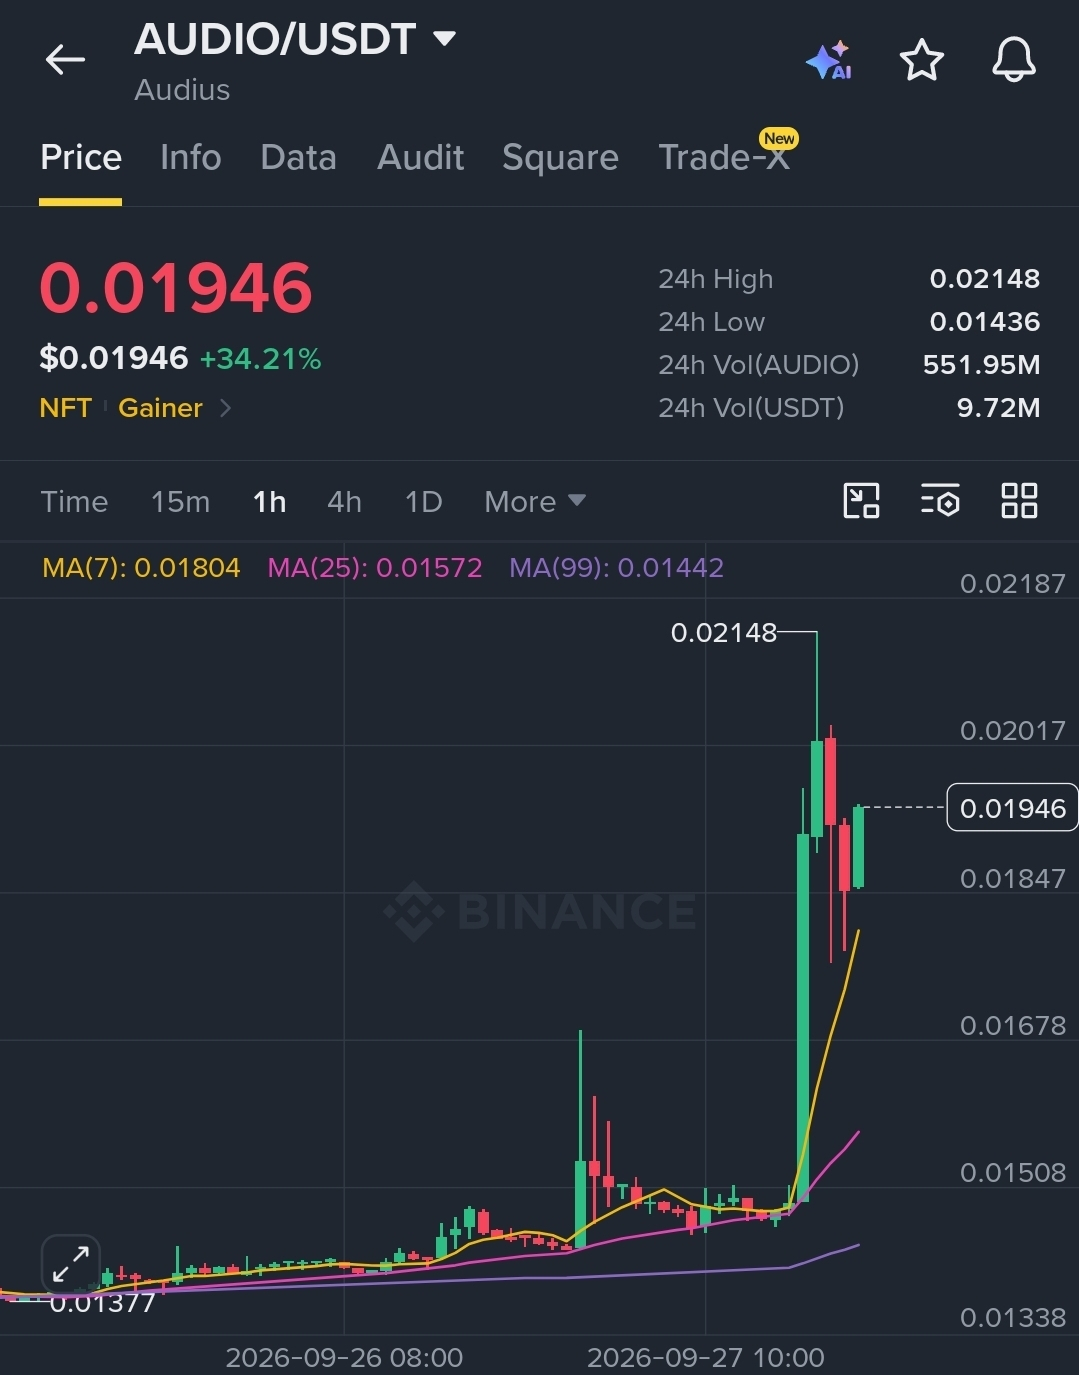
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Entrée : 0.0194 – 0.0195
🛑 SL : 0.0147
🎯 TP1 : 0.0204
✅ TP2 : 0.0212
🏆 TP3 : 0.0224
+34% en 24H avec un prix bien au-dessus de toutes les MM — la MM7 (0.01804) est en train de rattraper son retard, mais le prix avance plus vite, signalant une forte continuité de l’élan sur l’intervalle 1H.
$AUDIO : Audius est un protocole décentralisé de streaming musical où les artistes gagnent directement auprès des fans, sans intermédiaires de maisons de disques ; il compte plus de 8M d’utilisateurs mensuels — le risque : un faible volume USDT ($9.72M) implique des carnets d’ordres peu profonds et des retournements brusques.
Une plateforme de musique décentralisée peut-elle réellement rivaliser avec l’algorithme de recommandation et l’accès au catalogue de labels de Spotify, ou Audius est-il durablement limité à la niche des artistes indépendants ?
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Entrée : 0.0194 – 0.0195
🛑 SL : 0.0147
🎯 TP1 : 0.0204
✅ TP2 : 0.0212
🏆 TP3 : 0.0224
+34% en 24H avec un prix bien au-dessus de toutes les MM — la MM7 (0.01804) est en train de rattraper son retard, mais le prix avance plus vite, signalant une forte continuité de l’élan sur l’intervalle 1H.
$AUDIO : Audius est un protocole décentralisé de streaming musical où les artistes gagnent directement auprès des fans, sans intermédiaires de maisons de disques ; il compte plus de 8M d’utilisateurs mensuels — le risque : un faible volume USDT ($9.72M) implique des carnets d’ordres peu profonds et des retournements brusques.
Une plateforme de musique décentralisée peut-elle réellement rivaliser avec l’algorithme de recommandation et l’accès au catalogue de labels de Spotify, ou Audius est-il durablement limité à la niche des artistes indépendants ?
#AUDIO #Audius #Music #Spotify #Catalog
📍 Entrée : 0.0194 – 0.0195
🛑 SL : 0.0147
🎯 TP1 : 0.0204
✅ TP2 : 0.0212
🏆 TP3 : 0.0224
+34% en 24H avec un prix bien au-dessus de toutes les MM — la MM7 (0.01804) est en train de rattraper son retard, mais le prix avance plus vite, signalant une forte continuité de l’élan sur l’intervalle 1H.
$AUDIO : Audius est un protocole décentralisé de streaming musical où les artistes gagnent directement auprès des fans, sans intermédiaires de maisons de disques ; il compte plus de 8M d’utilisateurs mensuels — le risque : un faible volume USDT ($9.72M) implique des carnets d’ordres peu profonds et des retournements brusques.
Une plateforme de musique décentralisée peut-elle réellement rivaliser avec l’algorithme de recommandation et l’accès au catalogue de labels de Spotify, ou Audius est-il durablement limité à la niche des artistes indépendants ?
#AUDIO #Audius #Music #Spotify #Catalog
1
275
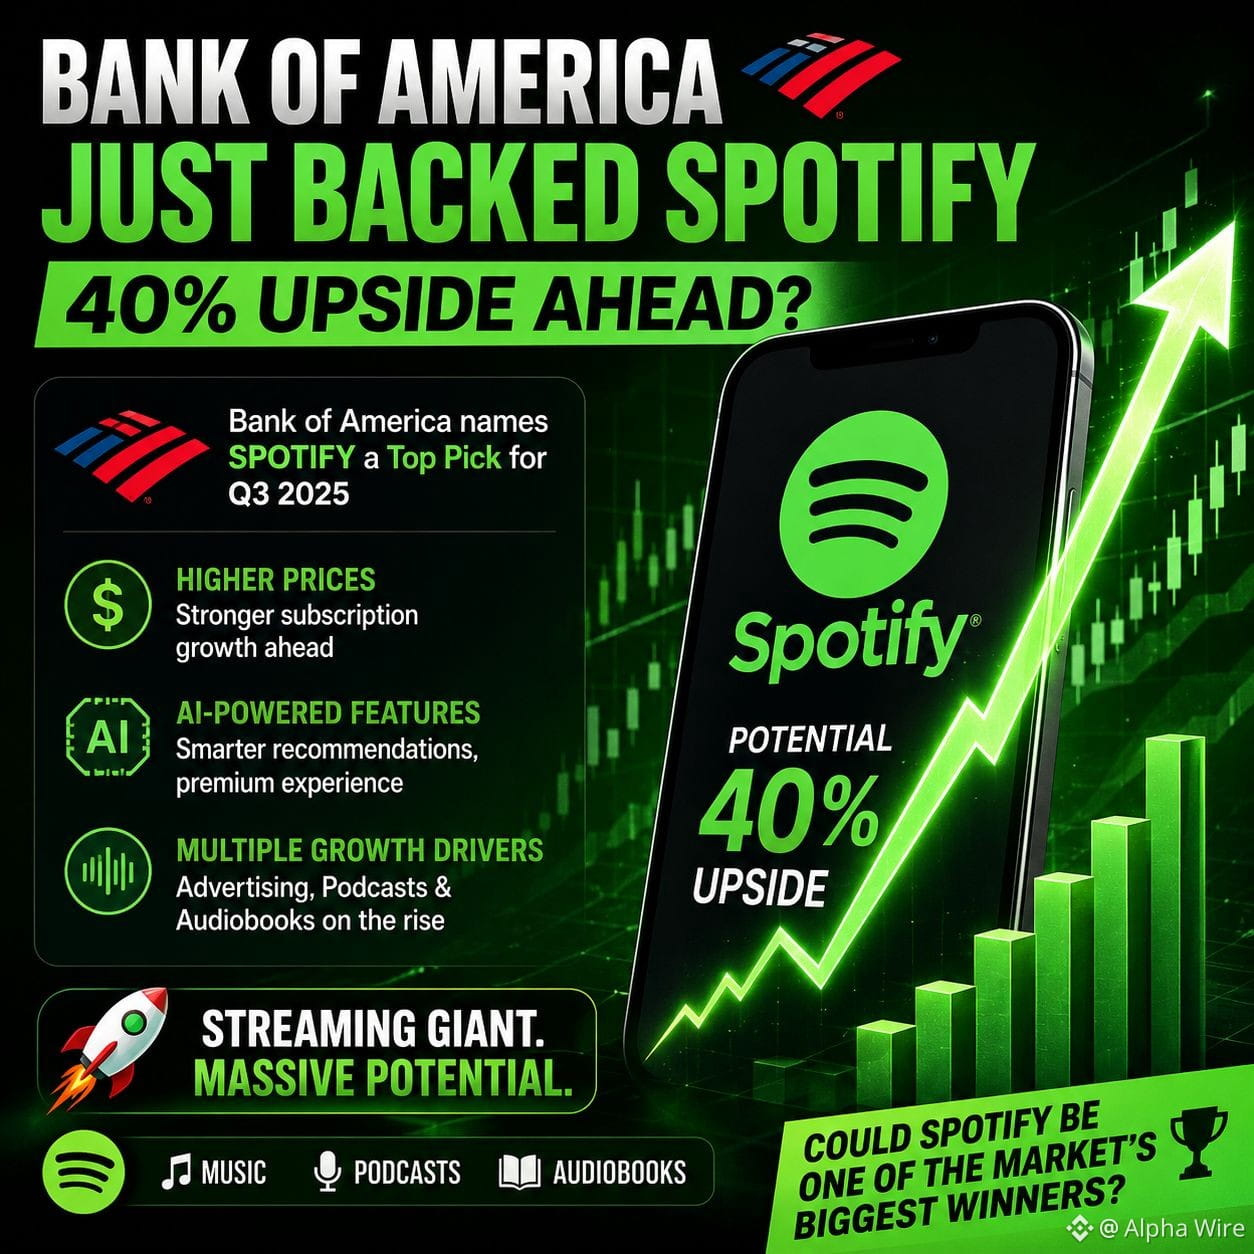
🚀 BANK OF AMERICA VIENT DE VALIDER UNE ACTION AVEC 40% DE HAUSSE.
DERNIÈRE MINUTE : Bank of America a désigné Spotify comme l’une de ses meilleures valeurs pour le troisième trimestre, estimant que le géant du streaming pourrait offrir environ 40 % de potentiel de hausse par rapport aux niveaux actuels.
La banque anticipe des prix d’abonnement plus élevés, des fonctionnalités premium alimentées par l’IA et une croissance continue dans la publicité, les podcasts et les livres audio afin de stimuler la prochaine phase d’expansion de l’entreprise.
👀 Spotify pourrait-il devenir l’un des plus gros gagnants du marché au second semestre de l’année ?
#Spotify #Stocks #AI #Investing #BinanceSquare
🚀 BANK OF AMERICA VIENT DE VALIDER UNE ACTION AVEC 40% DE HAUSSE.
DERNIÈRE MINUTE : Bank of America a désigné Spotify comme l’une de ses meilleures valeurs pour le troisième trimestre, estimant que le géant du streaming pourrait offrir environ 40 % de potentiel de hausse par rapport aux niveaux actuels.
La banque anticipe des prix d’abonnement plus élevés, des fonctionnalités premium alimentées par l’IA et une croissance continue dans la publicité, les podcasts et les livres audio afin de stimuler la prochaine phase d’expansion de l’entreprise.
👀 Spotify pourrait-il devenir l’un des plus gros gagnants du marché au second semestre de l’année ?
#Spotify #Stocks #AI #Investing #BinanceSquare
DERNIÈRE MINUTE : Bank of America a désigné Spotify comme l’une de ses meilleures valeurs pour le troisième trimestre, estimant que le géant du streaming pourrait offrir environ 40 % de potentiel de hausse par rapport aux niveaux actuels.
La banque anticipe des prix d’abonnement plus élevés, des fonctionnalités premium alimentées par l’IA et une croissance continue dans la publicité, les podcasts et les livres audio afin de stimuler la prochaine phase d’expansion de l’entreprise.
👀 Spotify pourrait-il devenir l’un des plus gros gagnants du marché au second semestre de l’année ?
#Spotify #Stocks #AI #Investing #BinanceSquare
SPOTUS-1,74%
1
362

·
--
$KALSHI SETTLEMENT FRAPPÉ PAR DES FAUX PLAYS ALORS QUE SPOTIFY RETIRE SON LOGO 🔥
Spotify a signalé et supprimé plus de 500 000 fausses écoutes qui ont artificiellement propulsé une chanson jusqu’à #1 sur son classement US. Ces données de ce classement ont ensuite été utilisées pour régler un marché de prédiction Kalshi de 3 M$ sur le "June US Spotify Top Song". Désormais, Spotify exige que Kalshi et Polymarket retirent son logo et indiquent qu’il n’y a aucun partenariat.
Ce n’est pas seulement un problème de communication — cela montre à quel point les données hors chaîne peuvent être manipulées pour faire varier le règlement en chaîne. Si un marché de prédiction repose sur une source unique qui n’est pas inviolable, l’ensemble du contrat perd son intégrité. Comment vérifiez-vous les données qui sous-tendent les marchés sur lesquels vous tradez ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
$KALSHI SETTLEMENT FRAPPÉ PAR DES FAUX PLAYS ALORS QUE SPOTIFY RETIRE SON LOGO 🔥
Spotify a signalé et supprimé plus de 500 000 fausses écoutes qui ont artificiellement propulsé une chanson jusqu’à #1 sur son classement US. Ces données de ce classement ont ensuite été utilisées pour régler un marché de prédiction Kalshi de 3 M$ sur le "June US Spotify Top Song". Désormais, Spotify exige que Kalshi et Polymarket retirent son logo et indiquent qu’il n’y a aucun partenariat.
Ce n’est pas seulement un problème de communication — cela montre à quel point les données hors chaîne peuvent être manipulées pour faire varier le règlement en chaîne. Si un marché de prédiction repose sur une source unique qui n’est pas inviolable, l’ensemble du contrat perd son intégrité. Comment vérifiez-vous les données qui sous-tendent les marchés sur lesquels vous tradez ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
Spotify a signalé et supprimé plus de 500 000 fausses écoutes qui ont artificiellement propulsé une chanson jusqu’à #1 sur son classement US. Ces données de ce classement ont ensuite été utilisées pour régler un marché de prédiction Kalshi de 3 M$ sur le "June US Spotify Top Song". Désormais, Spotify exige que Kalshi et Polymarket retirent son logo et indiquent qu’il n’y a aucun partenariat.
Ce n’est pas seulement un problème de communication — cela montre à quel point les données hors chaîne peuvent être manipulées pour faire varier le règlement en chaîne. Si un marché de prédiction repose sur une source unique qui n’est pas inviolable, l’ensemble du contrat perd son intégrité. Comment vérifiez-vous les données qui sous-tendent les marchés sur lesquels vous tradez ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
9
Avez-vous rencontré des problèmes pour domicilier votre carte Binance sur des plateformes comme #Spotify depuis le Venezuela ?
Avez-vous rencontré des problèmes pour domicilier votre carte Binance sur des plateformes comme #Spotify depuis le Venezuela ?
68
🚨 ÉPOUSTOUFLANT : Des traders auraient manipulé plus de 500 000 écoutes fictives de Spotify pour influencer les paris du marché de prédiction. 🎵📈
D'après des informations, des bots auraient artificiellement boosté « Earrings » de Malcolm Todd, faisant passer ses chances de devenir la chanson la plus streamée du mois de moins de 3 % à 70 %.
Puis tout a changé.
Spotify a détecté cette activité suspecte, a supprimé plus de 500 000 écoutes factices et a fait redescendre la chanson au classement.
Ce n'est plus seulement une question de musique.
Les marchés de prédiction créent de nouvelles incitations financières... et certains participants tenteraient désormais, selon les allégations, de manipuler des résultats dans le monde réel pour gagner des paris.
À mesure que l'argent afflue vers ces marchés, attendez-vous à ce que les plateformes subissent une pression croissante pour détecter et stopper les manipulations coordonnées.
La frontière entre divertissement et marchés financiers s'amincit chaque jour.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
🚨 ÉPOUSTOUFLANT : Des traders auraient manipulé plus de 500 000 écoutes fictives de Spotify pour influencer les paris du marché de prédiction. 🎵📈
D'après des informations, des bots auraient artificiellement boosté « Earrings » de Malcolm Todd, faisant passer ses chances de devenir la chanson la plus streamée du mois de moins de 3 % à 70 %.
Puis tout a changé.
Spotify a détecté cette activité suspecte, a supprimé plus de 500 000 écoutes factices et a fait redescendre la chanson au classement.
Ce n'est plus seulement une question de musique.
Les marchés de prédiction créent de nouvelles incitations financières... et certains participants tenteraient désormais, selon les allégations, de manipuler des résultats dans le monde réel pour gagner des paris.
À mesure que l'argent afflue vers ces marchés, attendez-vous à ce que les plateformes subissent une pression croissante pour détecter et stopper les manipulations coordonnées.
La frontière entre divertissement et marchés financiers s'amincit chaque jour.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
D'après des informations, des bots auraient artificiellement boosté « Earrings » de Malcolm Todd, faisant passer ses chances de devenir la chanson la plus streamée du mois de moins de 3 % à 70 %.
Puis tout a changé.
Spotify a détecté cette activité suspecte, a supprimé plus de 500 000 écoutes factices et a fait redescendre la chanson au classement.
Ce n'est plus seulement une question de musique.
Les marchés de prédiction créent de nouvelles incitations financières... et certains participants tenteraient désormais, selon les allégations, de manipuler des résultats dans le monde réel pour gagner des paris.
À mesure que l'argent afflue vers ces marchés, attendez-vous à ce que les plateformes subissent une pression croissante pour détecter et stopper les manipulations coordonnées.
La frontière entre divertissement et marchés financiers s'amincit chaque jour.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#HuangExitNvidiaStrategyInFocus
110,479 vues
1,192 mentions
2
#AnthropicRejectsIPODelayValuationinQuestion
719,466 vues
5,406 mentions
3
#HedgeFundsCMEBitcoinNetShortsFall89%
1,617 vues
50 mentions
4
#BitMineReports$6.3BNetLossForFiscal2026
14,082 vues
136 mentions
5
#AnthropicIPOAboutSixTimesOversubscribed
600 vues
36 mentions
6
#SoFiExpandsSoFiUSDStablecoinToPolygon
2,836 vues
66 mentions
7
#TetherGoldXAUTCompletesKPMGAudit
3,097 vues
70 mentions
8
#ChipStocksExtendLossesAfterNvidiaCEOChange
43,579 vues
496 mentions
9
#TrezorConfirmsMaliciousImplantsIn3Safe5Devices
1,145 vues
31 mentions
10
#TradFiForBeginners
540,145 vues
3,760 mentions