
#swift
swift
1.3M vues
1,112 mentions
Populaire
Récents

HONG KONG ET SWIFT FONT ÉVOLUER LE SECTEUR BANCAIRE VERS DES PAIEMENTS BLOCKCHAIN 24 H/24 ET 7 J/7 !
La finance traditionnelle accélère sa transition vers la tokenisation !
⚡ Que se passe-t-il ?
- SWIFT et Hong Kong étudient les dépôts bancaires tokenisés.
- L’objectif est de permettre des paiements transfrontaliers plus rapides, à toute heure.
- De grandes banques testent des infrastructures financières reposant sur la blockchain.
- Les dépôts tokenisés pourraient devenir un concurrent de plus pour les stablecoins dans le domaine des paiements numériques.
🔥 Pourquoi est-ce important ?
La technologie blockchain attire de plus en plus les géants de la banque traditionnelle, et pas seulement les entreprises spécialisées dans les cryptomonnaies.
Les dépôts bancaires tokenisés pourraient-ils concurrencer les stablecoins sur le marché mondial des paiements ?
#SWIFT #HongKong #Blockchain #Stablecoins
HONG KONG ET SWIFT FONT ÉVOLUER LE SECTEUR BANCAIRE VERS DES PAIEMENTS BLOCKCHAIN 24 H/24 ET 7 J/7 !
La finance traditionnelle accélère sa transition vers la tokenisation !
⚡ Que se passe-t-il ?
- SWIFT et Hong Kong étudient les dépôts bancaires tokenisés.
- L’objectif est de permettre des paiements transfrontaliers plus rapides, à toute heure.
- De grandes banques testent des infrastructures financières reposant sur la blockchain.
- Les dépôts tokenisés pourraient devenir un concurrent de plus pour les stablecoins dans le domaine des paiements numériques.
🔥 Pourquoi est-ce important ?
La technologie blockchain attire de plus en plus les géants de la banque traditionnelle, et pas seulement les entreprises spécialisées dans les cryptomonnaies.
Les dépôts bancaires tokenisés pourraient-ils concurrencer les stablecoins sur le marché mondial des paiements ?
#SWIFT #HongKong #Blockchain #Stablecoins
La finance traditionnelle accélère sa transition vers la tokenisation !
⚡ Que se passe-t-il ?
- SWIFT et Hong Kong étudient les dépôts bancaires tokenisés.
- L’objectif est de permettre des paiements transfrontaliers plus rapides, à toute heure.
- De grandes banques testent des infrastructures financières reposant sur la blockchain.
- Les dépôts tokenisés pourraient devenir un concurrent de plus pour les stablecoins dans le domaine des paiements numériques.
🔥 Pourquoi est-ce important ?
La technologie blockchain attire de plus en plus les géants de la banque traditionnelle, et pas seulement les entreprises spécialisées dans les cryptomonnaies.
Les dépôts bancaires tokenisés pourraient-ils concurrencer les stablecoins sur le marché mondial des paiements ?
#SWIFT #HongKong #Blockchain #Stablecoins
9
·
--
Haussier
🚨 LES BANQUES TRADITIONNELLES S’ENFONCENT DAVANTAGE DANS LA BLOCKCHAIN.
Hong Kong franchit une nouvelle étape majeure vers l’avenir de la finance numérique.
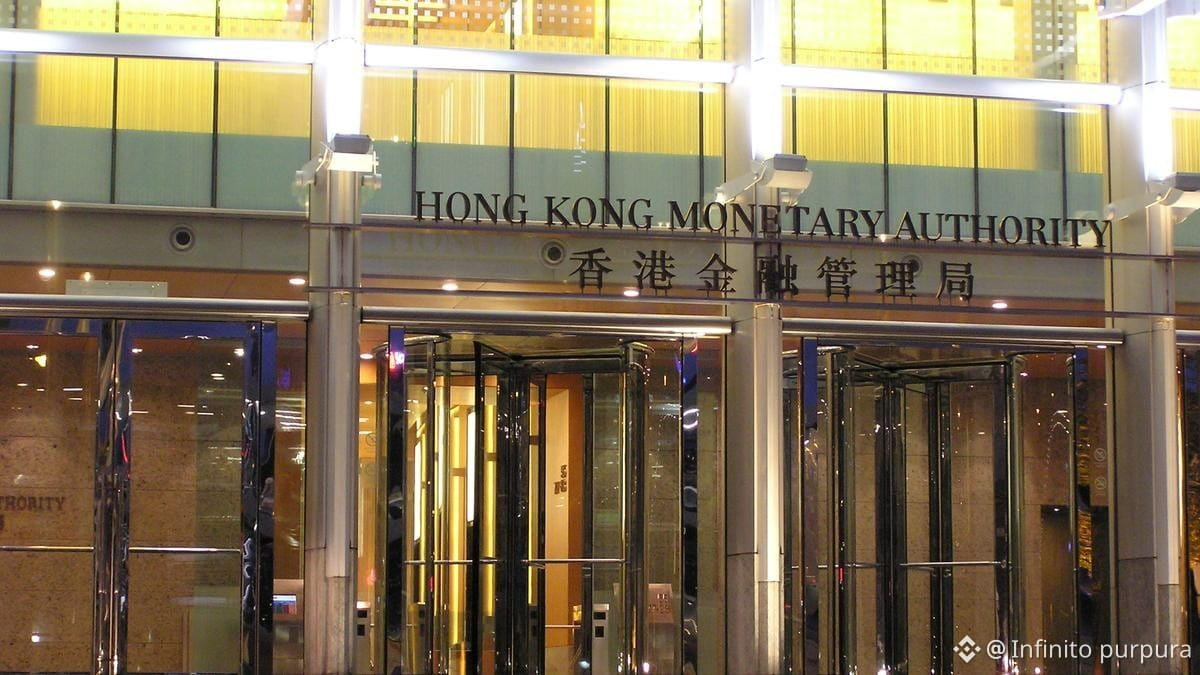
L’Autorité monétaire de Hong Kong (HKMA) et SWIFT ont renforcé leur collaboration afin d’explorer les paiements transfrontaliers utilisant des dépôts bancaires tokenisés.
Cette initiative étudiera la possibilité de connecter le registre blockchain de SWIFT à l’infrastructure de règlement Project Ensemble de Hong Kong, afin de prendre en charge les paiements impliquant plusieurs devises.
De grandes institutions financières, dont HSBC, Standard Chartered et Bank of China (Hong Kong), y participent.
Aujourd’hui, les paiements internationaux peuvent faire intervenir plusieurs intermédiaires, subir des retards de règlement et entraîner des coûts opérationnels. Les dépôts tokenisés pourraient contribuer à rendre ces transactions plus rapides, plus efficaces et potentiellement disponibles 24 heures sur 24.
La possibilité de paiements programmables est encore plus intéressante : les transactions pourraient s’exécuter automatiquement lorsque des conditions prédéfinies sont remplies.
Il ne s’agit pas simplement de placer de l’argent sur une blockchain. Il s’agit de relier l’infrastructure bancaire traditionnelle au système financier émergent fondé sur la tokenisation.
La participation de SWIFT est particulièrement importante, car son réseau relie déjà des institutions financières partout dans le monde.
La finance traditionnelle ne lutte pas nécessairement contre la technologie blockchain. Certains de ses acteurs les plus importants étudient comment l’intégrer.
Les dépôts tokenisés deviendront-ils le fondement de la prochaine génération de paiements mondiaux ?
#blockchain #Tokenization #Swift #DigitalFinance
🚨 LES BANQUES TRADITIONNELLES S’ENFONCENT DAVANTAGE DANS LA BLOCKCHAIN.
Hong Kong franchit une nouvelle étape majeure vers l’avenir de la finance numérique.
L’Autorité monétaire de Hong Kong (HKMA) et SWIFT ont renforcé leur collaboration afin d’explorer les paiements transfrontaliers utilisant des dépôts bancaires tokenisés.
Cette initiative étudiera la possibilité de connecter le registre blockchain de SWIFT à l’infrastructure de règlement Project Ensemble de Hong Kong, afin de prendre en charge les paiements impliquant plusieurs devises.
De grandes institutions financières, dont HSBC, Standard Chartered et Bank of China (Hong Kong), y participent.
Aujourd’hui, les paiements internationaux peuvent faire intervenir plusieurs intermédiaires, subir des retards de règlement et entraîner des coûts opérationnels. Les dépôts tokenisés pourraient contribuer à rendre ces transactions plus rapides, plus efficaces et potentiellement disponibles 24 heures sur 24.
La possibilité de paiements programmables est encore plus intéressante : les transactions pourraient s’exécuter automatiquement lorsque des conditions prédéfinies sont remplies.
Il ne s’agit pas simplement de placer de l’argent sur une blockchain. Il s’agit de relier l’infrastructure bancaire traditionnelle au système financier émergent fondé sur la tokenisation.
La participation de SWIFT est particulièrement importante, car son réseau relie déjà des institutions financières partout dans le monde.
La finance traditionnelle ne lutte pas nécessairement contre la technologie blockchain. Certains de ses acteurs les plus importants étudient comment l’intégrer.
Les dépôts tokenisés deviendront-ils le fondement de la prochaine génération de paiements mondiaux ?
#blockchain #Tokenization #Swift #DigitalFinance
Hong Kong franchit une nouvelle étape majeure vers l’avenir de la finance numérique.
L’Autorité monétaire de Hong Kong (HKMA) et SWIFT ont renforcé leur collaboration afin d’explorer les paiements transfrontaliers utilisant des dépôts bancaires tokenisés.
Cette initiative étudiera la possibilité de connecter le registre blockchain de SWIFT à l’infrastructure de règlement Project Ensemble de Hong Kong, afin de prendre en charge les paiements impliquant plusieurs devises.
De grandes institutions financières, dont HSBC, Standard Chartered et Bank of China (Hong Kong), y participent.
Aujourd’hui, les paiements internationaux peuvent faire intervenir plusieurs intermédiaires, subir des retards de règlement et entraîner des coûts opérationnels. Les dépôts tokenisés pourraient contribuer à rendre ces transactions plus rapides, plus efficaces et potentiellement disponibles 24 heures sur 24.
La possibilité de paiements programmables est encore plus intéressante : les transactions pourraient s’exécuter automatiquement lorsque des conditions prédéfinies sont remplies.
Il ne s’agit pas simplement de placer de l’argent sur une blockchain. Il s’agit de relier l’infrastructure bancaire traditionnelle au système financier émergent fondé sur la tokenisation.
La participation de SWIFT est particulièrement importante, car son réseau relie déjà des institutions financières partout dans le monde.
La finance traditionnelle ne lutte pas nécessairement contre la technologie blockchain. Certains de ses acteurs les plus importants étudient comment l’intégrer.
Les dépôts tokenisés deviendront-ils le fondement de la prochaine génération de paiements mondiaux ?
#blockchain #Tokenization #Swift #DigitalFinance
HSBCUS-1,48%
3
219

·
--
【Flash marché】Des banques de Hong Kong s’allient à SWIFT pour explorer les paiements tokenisés
Le 16 novembre, l’Autorité monétaire de Hong Kong a annoncé le lancement d’un partenariat stratégique avec SWIFT afin d’évaluer l’intégration du registre de SWIFT à l’infrastructure de règlement du projet Ensemble, dans le but de rendre les paiements transfrontaliers instantanés, disponibles 24 h/24 et programmables. Bank of China (Hong Kong), Standard Chartered Hong Kong et HSBC participent aux tests. Le projet pilote du registre de SWIFT a été lancé en juillet et couvre 17 banques, dont HSBC et Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Source : CryptoEconomy)
⚠️Avertissement sur les risques : les informations ci-dessus sont partagées à titre informatif et ne constituent pas un conseil en investissement. Tout investissement comporte des risques ; la prudence est de mise.
【Flash marché】Des banques de Hong Kong s’allient à SWIFT pour explorer les paiements tokenisés
Le 16 novembre, l’Autorité monétaire de Hong Kong a annoncé le lancement d’un partenariat stratégique avec SWIFT afin d’évaluer l’intégration du registre de SWIFT à l’infrastructure de règlement du projet Ensemble, dans le but de rendre les paiements transfrontaliers instantanés, disponibles 24 h/24 et programmables. Bank of China (Hong Kong), Standard Chartered Hong Kong et HSBC participent aux tests. Le projet pilote du registre de SWIFT a été lancé en juillet et couvre 17 banques, dont HSBC et Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Source : CryptoEconomy)
⚠️Avertissement sur les risques : les informations ci-dessus sont partagées à titre informatif et ne constituent pas un conseil en investissement. Tout investissement comporte des risques ; la prudence est de mise.
Le 16 novembre, l’Autorité monétaire de Hong Kong a annoncé le lancement d’un partenariat stratégique avec SWIFT afin d’évaluer l’intégration du registre de SWIFT à l’infrastructure de règlement du projet Ensemble, dans le but de rendre les paiements transfrontaliers instantanés, disponibles 24 h/24 et programmables. Bank of China (Hong Kong), Standard Chartered Hong Kong et HSBC participent aux tests. Le projet pilote du registre de SWIFT a été lancé en juillet et couvre 17 banques, dont HSBC et Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Source : CryptoEconomy)
⚠️Avertissement sur les risques : les informations ci-dessus sont partagées à titre informatif et ne constituent pas un conseil en investissement. Tout investissement comporte des risques ; la prudence est de mise.
3
Hong Kong et Swift explorent les dépôts tokenisés pour des paiements bancaires 24 h/24 et 7 j/7
L’Autorité monétaire de Hong Kong et Swift collaborent avec HSBC, Standard Chartered et Bank of China afin de tester des paiements transfrontaliers en plusieurs devises au moyen de dépôts tokenisés. Ce projet relie le registre blockchain de Swift au projet Ensemble de Hong Kong. Contrairement aux stablecoins, les dépôts tokenisés préservent la relation de dépôt bancaire tout en offrant une rapidité constante pour les paiements internationaux.
$ENA $SOL $BTC
#HongKong #Swift #Paiements
Hong Kong et Swift explorent les dépôts tokenisés pour des paiements bancaires 24 h/24 et 7 j/7
L’Autorité monétaire de Hong Kong et Swift collaborent avec HSBC, Standard Chartered et Bank of China afin de tester des paiements transfrontaliers en plusieurs devises au moyen de dépôts tokenisés. Ce projet relie le registre blockchain de Swift au projet Ensemble de Hong Kong. Contrairement aux stablecoins, les dépôts tokenisés préservent la relation de dépôt bancaire tout en offrant une rapidité constante pour les paiements internationaux.
$ENA $SOL $BTC
#HongKong #Swift #Paiements
L’Autorité monétaire de Hong Kong et Swift collaborent avec HSBC, Standard Chartered et Bank of China afin de tester des paiements transfrontaliers en plusieurs devises au moyen de dépôts tokenisés. Ce projet relie le registre blockchain de Swift au projet Ensemble de Hong Kong. Contrairement aux stablecoins, les dépôts tokenisés préservent la relation de dépôt bancaire tout en offrant une rapidité constante pour les paiements internationaux.
$ENA $SOL $BTC
#HongKong #Swift #Paiements
98
Hong Kong et Swift explorent les dépôts tokenisés pour les paiements bancaires 24 h/24, 7 j/7
L’Autorité monétaire de Hong Kong et Swift collaborent avec HSBC, Standard Chartered et Bank of China pour tester des paiements transfrontaliers en dépôts tokenisés dans plusieurs devises. Ce projet relie le registre blockchain de Swift au Project Ensemble de Hong Kong. Contrairement aux stablecoins, les dépôts tokenisés préservent la relation de dépôt bancaire tout en offrant des paiements internationaux rapides et continus.
$ENA $SOL $BTC
#HongKong #Swift #Paiements
Hong Kong et Swift explorent les dépôts tokenisés pour les paiements bancaires 24 h/24, 7 j/7
L’Autorité monétaire de Hong Kong et Swift collaborent avec HSBC, Standard Chartered et Bank of China pour tester des paiements transfrontaliers en dépôts tokenisés dans plusieurs devises. Ce projet relie le registre blockchain de Swift au Project Ensemble de Hong Kong. Contrairement aux stablecoins, les dépôts tokenisés préservent la relation de dépôt bancaire tout en offrant des paiements internationaux rapides et continus.
$ENA $SOL $BTC
#HongKong #Swift #Paiements
L’Autorité monétaire de Hong Kong et Swift collaborent avec HSBC, Standard Chartered et Bank of China pour tester des paiements transfrontaliers en dépôts tokenisés dans plusieurs devises. Ce projet relie le registre blockchain de Swift au Project Ensemble de Hong Kong. Contrairement aux stablecoins, les dépôts tokenisés préservent la relation de dépôt bancaire tout en offrant des paiements internationaux rapides et continus.
$ENA $SOL $BTC
#HongKong #Swift #Paiements
106

La HKMA et Swift étudient les dépôts tokenisés pour les paiements transfrontaliers
- La HKMA et Swift relient le Projet Ensemble au registre de Swift.
- Utilisation de dépôts tokenisés pour les paiements bancaires transfrontaliers.
- Prise en charge de plusieurs devises.
- Le flux RSS n’a pas fourni davantage de détails.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Source : CoinTelegraph
La HKMA et Swift étudient les dépôts tokenisés pour les paiements transfrontaliers
- La HKMA et Swift relient le Projet Ensemble au registre de Swift.
- Utilisation de dépôts tokenisés pour les paiements bancaires transfrontaliers.
- Prise en charge de plusieurs devises.
- Le flux RSS n’a pas fourni davantage de détails.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Source : CoinTelegraph
- La HKMA et Swift relient le Projet Ensemble au registre de Swift.
- Utilisation de dépôts tokenisés pour les paiements bancaires transfrontaliers.
- Prise en charge de plusieurs devises.
- Le flux RSS n’a pas fourni davantage de détails.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Source : CoinTelegraph
140

·
--
🌐 Chainlink et Swift : rapprocher la finance traditionnelle et la blockchain
L’adoption des actifs tokenisés a fait un bond en avant :
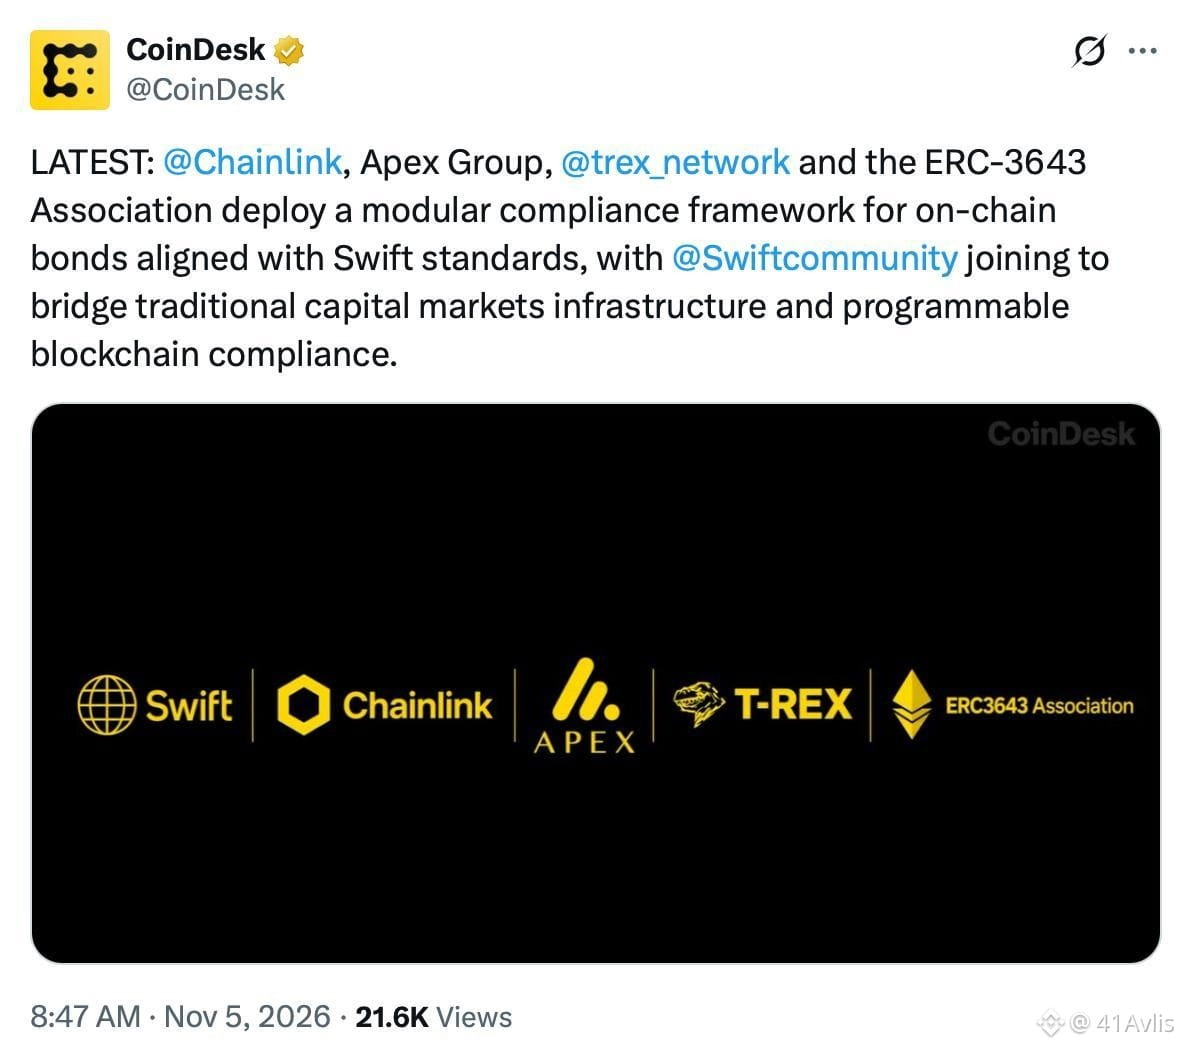
* Nouvelle alliance : Chainlink, Apex Group, T-REX Network et l’Association ERC-3633 ont lancé un cadre modulaire de conformité réglementaire.
* Normes Swift : le projet a été conçu pour respecter les normes de Swift.
* L’impact : l’objectif est de connecter les marchés financiers traditionnels à la blockchain et de favoriser le développement des actifs tokenisés.
💡 Que pensez-vous de cette nouveauté pour le marché ? Donnez votre avis dans les commentaires !
#Chainlink #Swift #RWA
🌐 Chainlink et Swift : rapprocher la finance traditionnelle et la blockchain
L’adoption des actifs tokenisés a fait un bond en avant :
* Nouvelle alliance : Chainlink, Apex Group, T-REX Network et l’Association ERC-3633 ont lancé un cadre modulaire de conformité réglementaire.
* Normes Swift : le projet a été conçu pour respecter les normes de Swift.
* L’impact : l’objectif est de connecter les marchés financiers traditionnels à la blockchain et de favoriser le développement des actifs tokenisés.
💡 Que pensez-vous de cette nouveauté pour le marché ? Donnez votre avis dans les commentaires !
#Chainlink #Swift #RWA
L’adoption des actifs tokenisés a fait un bond en avant :
* Nouvelle alliance : Chainlink, Apex Group, T-REX Network et l’Association ERC-3633 ont lancé un cadre modulaire de conformité réglementaire.
* Normes Swift : le projet a été conçu pour respecter les normes de Swift.
* L’impact : l’objectif est de connecter les marchés financiers traditionnels à la blockchain et de favoriser le développement des actifs tokenisés.
💡 Que pensez-vous de cette nouveauté pour le marché ? Donnez votre avis dans les commentaires !
#Chainlink #Swift #RWA
76
·
--
Article
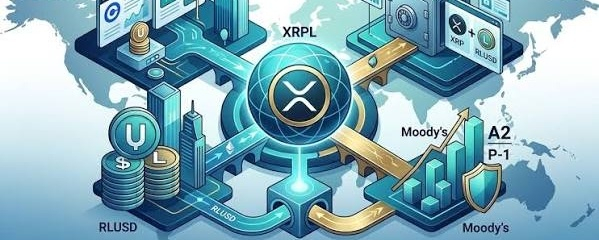
Le XRP comme passerelle ou indépendant ?Supposons que 10 % de l’activité de SWIFT bascule vers l’écosystème XRPL
🫱#Swift est principalement un réseau de messagerie financière ; il ne possède ni ne transfère directement la totalité des fonds des transactions.
SWIFT annonce une moyenne de 59,8 millions de messages de paiement par jour en 2025. Le chiffre de 14 000 milliards USD par jour doit être considéré comme une estimation de la valeur des flux, et non comme un chiffre confirmé par la page officielle des statistiques actuellement. 👌
Le XRP comme passerelle ou indépendant ?
Supposons que 10 % de l’activité de SWIFT bascule vers l’écosystème XRPL
🫱#Swift est principalement un réseau de messagerie financière ; il ne possède ni ne transfère directement la totalité des fonds des transactions.
SWIFT annonce une moyenne de 59,8 millions de messages de paiement par jour en 2025. Le chiffre de 14 000 milliards USD par jour doit être considéré comme une estimation de la valeur des flux, et non comme un chiffre confirmé par la page officielle des statistiques actuellement. 👌
🫱#Swift est principalement un réseau de messagerie financière ; il ne possède ni ne transfère directement la totalité des fonds des transactions.
SWIFT annonce une moyenne de 59,8 millions de messages de paiement par jour en 2025. Le chiffre de 14 000 milliards USD par jour doit être considéré comme une estimation de la valeur des flux, et non comme un chiffre confirmé par la page officielle des statistiques actuellement. 👌
4
4
3.8k

·
--
📰 Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT
Tom Alaerts, ancien expert en normes chez SWIFT, fort de plus de 27 ans d’expérience au sein du réseau mondial de messagerie financière, a expliqué pourquoi la norme ISO 20022 pourrait jouer un rôle important dans l’intégration des actifs numériques aux infrastructures bancaires traditionnelles. Au cours d’un long échange sur X avec le chercheur en crypto SMQKE, Alaerts a évoqué l’avenir de SWIFT et les relations entre […] L’article « Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT » est paru initialement dans Times Tabloid.
Source : Times Tabloid
Heure : 2026-11-01 13:00:46
Crédit : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Partagez votre avis dans la section des commentaires ci-dessous
📰 Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT
Tom Alaerts, ancien expert en normes chez SWIFT, fort de plus de 27 ans d’expérience au sein du réseau mondial de messagerie financière, a expliqué pourquoi la norme ISO 20022 pourrait jouer un rôle important dans l’intégration des actifs numériques aux infrastructures bancaires traditionnelles. Au cours d’un long échange sur X avec le chercheur en crypto SMQKE, Alaerts a évoqué l’avenir de SWIFT et les relations entre […] L’article « Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT » est paru initialement dans Times Tabloid.
Source : Times Tabloid
Heure : 2026-11-01 13:00:46
Crédit : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Partagez votre avis dans la section des commentaires ci-dessous
Tom Alaerts, ancien expert en normes chez SWIFT, fort de plus de 27 ans d’expérience au sein du réseau mondial de messagerie financière, a expliqué pourquoi la norme ISO 20022 pourrait jouer un rôle important dans l’intégration des actifs numériques aux infrastructures bancaires traditionnelles. Au cours d’un long échange sur X avec le chercheur en crypto SMQKE, Alaerts a évoqué l’avenir de SWIFT et les relations entre […] L’article « Chercheur XRP : ma conversation complète avec Tom Alaerts, qui a passé plus de 27 ans chez SWIFT » est paru initialement dans Times Tabloid.
Source : Times Tabloid
Heure : 2026-11-01 13:00:46
Crédit : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Partagez votre avis dans la section des commentaires ci-dessous
151

·
--
🚨 SWIFT parle de l’avenir de la finance, et les détenteurs de $XRP y prêtent attention. 👀🔥
Les paiements transfrontaliers 24 h/24 et 7 j/7, la monnaie numérique programmable, les titres tokenisés et le règlement atomique deviennent des éléments importants de l’évolution du secteur financier.
Ripple évolue dans cet écosystème plus vaste des paiements par blockchain, ce qui rend les convergences intéressantes à suivre.
Mais voici le point essentiel : le fait que SWIFT discute des infrastructures blockchain ne signifie pas automatiquement qu’il existe un partenariat officiel ou une adoption directe de XRP.
La vraie question est de savoir si XRP et le XRP Ledger joueront un rôle important dans ce système financier en pleine évolution. 🌎
C’est ce que je vais suivre de près. 🚀
#XRP #Ripple #SWIFT
🚨 SWIFT parle de l’avenir de la finance, et les détenteurs de $XRP y prêtent attention. 👀🔥
Les paiements transfrontaliers 24 h/24 et 7 j/7, la monnaie numérique programmable, les titres tokenisés et le règlement atomique deviennent des éléments importants de l’évolution du secteur financier.
Ripple évolue dans cet écosystème plus vaste des paiements par blockchain, ce qui rend les convergences intéressantes à suivre.
Mais voici le point essentiel : le fait que SWIFT discute des infrastructures blockchain ne signifie pas automatiquement qu’il existe un partenariat officiel ou une adoption directe de XRP.
La vraie question est de savoir si XRP et le XRP Ledger joueront un rôle important dans ce système financier en pleine évolution. 🌎
C’est ce que je vais suivre de près. 🚀
#XRP #Ripple #SWIFT
Les paiements transfrontaliers 24 h/24 et 7 j/7, la monnaie numérique programmable, les titres tokenisés et le règlement atomique deviennent des éléments importants de l’évolution du secteur financier.
Ripple évolue dans cet écosystème plus vaste des paiements par blockchain, ce qui rend les convergences intéressantes à suivre.
Mais voici le point essentiel : le fait que SWIFT discute des infrastructures blockchain ne signifie pas automatiquement qu’il existe un partenariat officiel ou une adoption directe de XRP.
La vraie question est de savoir si XRP et le XRP Ledger joueront un rôle important dans ce système financier en pleine évolution. 🌎
C’est ce que je vais suivre de près. 🚀
#XRP #Ripple #SWIFT
3
1
10
5.8k

·
--
Deux géantes bancaires viennent de transférer de vrais dollars sous forme de tokens, et presque personne parmi les détenteurs de cryptos n’a participé à l’opération.
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC. Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
Deux géantes bancaires viennent de transférer de vrais dollars sous forme de tokens, et presque personne parmi les détenteurs de cryptos n’a participé à l’opération.
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC . Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
C’est là que se trouve le piège. Chaque fois qu’un titre comme celui-ci fait la une, les gens, pris par le FOMO, se ruent sur le ticker qui évoque vaguement les paiements ou les actifs du monde réel, avant de découvrir que le produit n’a jamais eu besoin de leur crypto. On ne se fait pas avoir par un contrat. On se fait avoir par une histoire qu’on n’a pas pris le temps de lire.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD avec des dépôts tokenisés sur le registre partagé de Swift. Un dépôt tokenisé, c’est simplement une reconnaissance de dette bancaire dans un nouveau format. C’est une créance sur le bilan de cette banque, conçue pour que deux établissements puissent la transférer dans un registre partagé plutôt que d’attendre que l’ancien circuit de messagerie fasse son travail. Ce n’est pas du $BTC . Impossible de le transférer dans un portefeuille et de partir avec. La promesse reste celle de la banque, et c’est toujours Swift qui tient les rênes.
Le risque, c’est de prendre cela pour une victoire de l’actif que vous détenez déjà. Ces tokens peuvent être gelés ou annulés, car ils sont émis par une banque réglementée, et non par une blockchain neutre. Si la banque a un problème, vous faites la queue avec tous les autres déposants, que votre dépôt soit tokenisé ou non. Et si les trésoriers apprécient vraiment ce circuit, une bonne partie des flux transfrontaliers que les gens continuent d’intégrer dans les cours $XRP ou dans des paris flous sur la tokenisation $ETH pourrait ne jamais quitter le système bancaire. Pour les banques, accélérer les transferts d’argent ne signifie pas que cet argent arrive sur les blockchains sur lesquelles vous tradez.
Si les banques peuvent faire cela sans crypto publique, qu’est-ce qu’on est vraiment en train de valoriser ?
#Tokenization #RWA #Swift
6

Si vous considérez encore SWIFT comme une relique déjà dépassée par la crypto, arrêtez tout de suite.
Les traders continuent de se faire piéger en se ruant sur la dernière tendance, tandis que les véritables transferts de fonds ont lieu discrètement dans le cadre d’expérimentations bancaires. C’est ainsi qu’on passe à côté des liquidités qui, elles, restent.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD à l’aide de dépôts tokenisés sur le registre partagé de SWIFT. J’ai transmis l’information à un collègue des opérations de trésorerie, m’attendant à susciter un peu d’enthousiasme pour la blockchain. Il m’a simplement demandé en quoi cela allégerait le travail quotidien de rapprochement des positions et de suivi des virements échoués.
Cette initiative n’a rien à voir avec des années de tentatives pour remplacer SWIFT, comme $XRP , ni avec la lente adoption par les entreprises de $USDC et de $USDT sur de nouveaux rails. Tout cela a toujours ressemblé à des étapes supplémentaires. Les dépôts tokenisés permettent aux mêmes banques de conserver leur infrastructure existante tout en utilisant un registre partagé. La plupart des preuves de concept précédentes n’ont jamais quitté le laboratoire. Celle-ci a transféré de véritables dollars.
Les personnes qui vont vraiment s’en servir se fichent de nos récits. Ce qui les intéresse, c’est de recevoir moins de courriels et d’avoir une visibilité plus rapide. Quand les équipes opérationnelles commencent à poser des questions concrètes, c’est que le changement est déjà en marche.
À votre avis, qu’est-ce que cela signifie pour l’ancien discours sur la disruption, alors que les banques cherchent simplement à gagner en efficacité sur la chaîne ?
#Tokenization #TradFi #SWIFT
Si vous considérez encore SWIFT comme une relique déjà dépassée par la crypto, arrêtez tout de suite.
Les traders continuent de se faire piéger en se ruant sur la dernière tendance, tandis que les véritables transferts de fonds ont lieu discrètement dans le cadre d’expérimentations bancaires. C’est ainsi qu’on passe à côté des liquidités qui, elles, restent.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD à l’aide de dépôts tokenisés sur le registre partagé de SWIFT. J’ai transmis l’information à un collègue des opérations de trésorerie, m’attendant à susciter un peu d’enthousiasme pour la blockchain. Il m’a simplement demandé en quoi cela allégerait le travail quotidien de rapprochement des positions et de suivi des virements échoués.
Cette initiative n’a rien à voir avec des années de tentatives pour remplacer SWIFT, comme $XRP , ni avec la lente adoption par les entreprises de $USDC et de $USDT sur de nouveaux rails. Tout cela a toujours ressemblé à des étapes supplémentaires. Les dépôts tokenisés permettent aux mêmes banques de conserver leur infrastructure existante tout en utilisant un registre partagé. La plupart des preuves de concept précédentes n’ont jamais quitté le laboratoire. Celle-ci a transféré de véritables dollars.
Les personnes qui vont vraiment s’en servir se fichent de nos récits. Ce qui les intéresse, c’est de recevoir moins de courriels et d’avoir une visibilité plus rapide. Quand les équipes opérationnelles commencent à poser des questions concrètes, c’est que le changement est déjà en marche.
À votre avis, qu’est-ce que cela signifie pour l’ancien discours sur la disruption, alors que les banques cherchent simplement à gagner en efficacité sur la chaîne ?
#Tokenization #TradFi #SWIFT
Les traders continuent de se faire piéger en se ruant sur la dernière tendance, tandis que les véritables transferts de fonds ont lieu discrètement dans le cadre d’expérimentations bancaires. C’est ainsi qu’on passe à côté des liquidités qui, elles, restent.
Le 2 septembre, First Abu Dhabi Bank et Citi ont réglé un véritable paiement en USD à l’aide de dépôts tokenisés sur le registre partagé de SWIFT. J’ai transmis l’information à un collègue des opérations de trésorerie, m’attendant à susciter un peu d’enthousiasme pour la blockchain. Il m’a simplement demandé en quoi cela allégerait le travail quotidien de rapprochement des positions et de suivi des virements échoués.
Cette initiative n’a rien à voir avec des années de tentatives pour remplacer SWIFT, comme $XRP , ni avec la lente adoption par les entreprises de $USDC et de $USDT sur de nouveaux rails. Tout cela a toujours ressemblé à des étapes supplémentaires. Les dépôts tokenisés permettent aux mêmes banques de conserver leur infrastructure existante tout en utilisant un registre partagé. La plupart des preuves de concept précédentes n’ont jamais quitté le laboratoire. Celle-ci a transféré de véritables dollars.
Les personnes qui vont vraiment s’en servir se fichent de nos récits. Ce qui les intéresse, c’est de recevoir moins de courriels et d’avoir une visibilité plus rapide. Quand les équipes opérationnelles commencent à poser des questions concrètes, c’est que le changement est déjà en marche.
À votre avis, qu’est-ce que cela signifie pour l’ancien discours sur la disruption, alors que les banques cherchent simplement à gagner en efficacité sur la chaîne ?
#Tokenization #TradFi #SWIFT
19
·
--
Haussier
Vérifié
🚨જ⁀➴ SWIFT A CRÉÉ SA BLOCKCHAIN ⥱ ET MAINTENANT ⋙ $XRP ❓
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Fumao ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT A CRÉÉ SA BLOCKCHAIN ⥱ ET MAINTENANT ⋙ $XRP ❓
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Leandro Fumão Crypto ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
✔️Le système financier international connaît une transformation majeure.
SWIFT, qui relie des milliers d’institutions financières, a déjà développé son propre registre blockchain afin de moderniser les paiements internationaux.
🔥 17 BANQUES ONT ÉTÉ ANNONCÉES POUR LES PREMIERS PROJETS PILOTES.
L’objectif est de permettre des paiements 24 heures sur 24 à l’aide de dépôts bancaires tokenisés.
Mais il y a un détail dont presque personne ne parle.
LA BLOCKCHAIN NE RÉSOUT PAS AUTOMATIQUEMENT LE PROBLÈME DE LA LIQUIDITÉ.
Même avec une infrastructure partagée, les banques doivent toujours gérer différentes devises, la disponibilité des fonds et les mécanismes de règlement.
C’est précisément là qu’une question se pose⤵
QUEL EST LE RÔLE DU $XRP ?
Le XRP pourrait servir d’actif intermédiaire pour convertir des devises, permettant des transferts sans nécessairement dépendre de soldes détenus à l’avance sur chaque marché.
Imaginez la différence⤵
🏦 SWIFT » Coordination des paiements et intégration entre institutions.
⚡ XRP » Potentiel pont de liquidité entre différentes devises et différents marchés.
Mais attention⤵
⚠️ SWIFT N’A PAS ANNONCÉ L’ADOPTION DU XRP DANS SON NOUVEAU REGISTRE.
Il n’est pas non plus avéré que cette infrastructure nécessitera le XRP pour fonctionner.
Les avancées de SWIFT pourraient représenter une concurrence pour certaines solutions de Ripple et, en même temps, montrer que le secteur bancaire adopte des technologies qui semblaient auparavant réservées à l’univers crypto.
Le véritable défi consiste désormais à connecter efficacement les systèmes, les devises et la liquidité.
🔥 SWIFT CONSTRUIT DE NOUVELLES VOIES. MAIS QUI FOURNIRA LES PONTS ?
PENSEZ-VOUS QUE $XRP ET SWIFT SERONT CONCURRENTS OU COMPLÉMENTAIRES ?
⚠️ La chaîne @Leandro Fumão Crypto ici sur Binance Square 🗣️ Rappel » Cette analyse est fournie à titre informatif et éducatif » Ceci ne constitue pas un conseil financier » Faites toujours vos propres recherches avant d’investir. 👨🎓📚
#xrp #Swift #RippleXRP
3
138
·
--
Haussier
🏗️🛠️ SWIFT CONSTRUIT QUELQUE CHOSE DE BIEN PLUS GRAND QU’UNE SIMPLE MISE À JOUR DES PAIEMENTS✨🌱
Plus j’examine en détail la direction que cela prend, plus je suis optimiste au sujet de $HBAR ▸ 💲LINK ▸ $XRP ✔️
À HederaCon 2025, Alisa DiCaprio a prévenu que, avec l’explosion des stablecoins et la multiplication des nouveaux instruments financiers, le défi serait de maintenir la circulation de la valeur dans un système de plus en plus fragmenté. En 2026, SWIFT construit précisément la réponse à ce défi.
📌 SWIFT : son registre blockchain partagé compte déjà 17 banques sur six continents (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo et d’autres) qui préparent des transactions de dépôts tokenisés 24 h/24 et 7 j/7. Le réseau relie plus de 11 500 institutions dans plus de 200 pays.
Le plus difficile désormais n’est pas de créer des actifs numériques, mais de les connecter et de trouver de la liquidité entre eux. Trois rôles distincts :
🔗 LINK (Chainlink) : le lien le plus direct avec SWIFT. La solution a testé l’interopérabilité via CCIP, démontré la souscription et le rachat de fonds tokenisés avec UBS AM, et remporté le hackathon de SWIFT en 2025. La DTCC utilise également Chainlink dans la Collateral AppChain (prévision : 4e trimestre 2026).
🏛️ HBAR (Hedera) : Shinhan Bank, Standard Bank et SCB TechX ont testé des transferts multidevises avec un règlement en 3 à 5 secondes. Australian Payments Plus a utilisé HashSphere dans le cadre du projet Acacia de la Banque de réserve d’Australie. CCIP est déjà opérationnel sur le mainnet de Hedera.
💱 XRP (XRPL) : la connectivité technique ne crée pas de liquidité de change. XRPL propose des paiements entre devises, un DEX on-chain, un règlement atomique et l’auto-bridging. Ripple et Bitso amènent MXNB et RLUSD sur XRPL — en théorie, MXNB → XRP → RLUSD, si XRP constitue la meilleure voie.
💡 La thèse : il ne s’agit pas de HBAR contre $LINK contre XRP. Hedera héberge de la valeur réglementée, Chainlink connecte les réseaux et XRP contribue à relier la liquidité entre les devises.
La fragmentation est devenue une réalité, et la finance mondiale construit déjà la réponse. Qui évalue encore ces actifs comme si rien de tout cela ne se produisait ?
#hbar #LINK #xrp #Swift
🏗️🛠️ SWIFT CONSTRUIT QUELQUE CHOSE DE BIEN PLUS GRAND QU’UNE SIMPLE MISE À JOUR DES PAIEMENTS✨🌱
Plus j’examine en détail la direction que cela prend, plus je suis optimiste au sujet de $HBAR ▸ 💲LINK ▸ $XRP ✔️
À HederaCon 2025, Alisa DiCaprio a prévenu que, avec l’explosion des stablecoins et la multiplication des nouveaux instruments financiers, le défi serait de maintenir la circulation de la valeur dans un système de plus en plus fragmenté. En 2026, SWIFT construit précisément la réponse à ce défi.
📌 SWIFT : son registre blockchain partagé compte déjà 17 banques sur six continents (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo et d’autres) qui préparent des transactions de dépôts tokenisés 24 h/24 et 7 j/7. Le réseau relie plus de 11 500 institutions dans plus de 200 pays.
Le plus difficile désormais n’est pas de créer des actifs numériques, mais de les connecter et de trouver de la liquidité entre eux. Trois rôles distincts :
🔗 LINK (Chainlink) : le lien le plus direct avec SWIFT. La solution a testé l’interopérabilité via CCIP, démontré la souscription et le rachat de fonds tokenisés avec UBS AM, et remporté le hackathon de SWIFT en 2025. La DTCC utilise également Chainlink dans la Collateral AppChain (prévision : 4e trimestre 2026).
🏛️ HBAR (Hedera) : Shinhan Bank, Standard Bank et SCB TechX ont testé des transferts multidevises avec un règlement en 3 à 5 secondes. Australian Payments Plus a utilisé HashSphere dans le cadre du projet Acacia de la Banque de réserve d’Australie. CCIP est déjà opérationnel sur le mainnet de Hedera.
💱 XRP (XRPL) : la connectivité technique ne crée pas de liquidité de change. XRPL propose des paiements entre devises, un DEX on-chain, un règlement atomique et l’auto-bridging. Ripple et Bitso amènent MXNB et RLUSD sur XRPL — en théorie, MXNB → XRP → RLUSD, si XRP constitue la meilleure voie.
💡 La thèse : il ne s’agit pas de HBAR contre $LINK contre XRP. Hedera héberge de la valeur réglementée, Chainlink connecte les réseaux et XRP contribue à relier la liquidité entre les devises.
La fragmentation est devenue une réalité, et la finance mondiale construit déjà la réponse. Qui évalue encore ces actifs comme si rien de tout cela ne se produisait ?
#hbar #LINK #xrp #Swift
Plus j’examine en détail la direction que cela prend, plus je suis optimiste au sujet de $HBAR ▸ 💲LINK ▸ $XRP ✔️
À HederaCon 2025, Alisa DiCaprio a prévenu que, avec l’explosion des stablecoins et la multiplication des nouveaux instruments financiers, le défi serait de maintenir la circulation de la valeur dans un système de plus en plus fragmenté. En 2026, SWIFT construit précisément la réponse à ce défi.
📌 SWIFT : son registre blockchain partagé compte déjà 17 banques sur six continents (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo et d’autres) qui préparent des transactions de dépôts tokenisés 24 h/24 et 7 j/7. Le réseau relie plus de 11 500 institutions dans plus de 200 pays.
Le plus difficile désormais n’est pas de créer des actifs numériques, mais de les connecter et de trouver de la liquidité entre eux. Trois rôles distincts :
🔗 LINK (Chainlink) : le lien le plus direct avec SWIFT. La solution a testé l’interopérabilité via CCIP, démontré la souscription et le rachat de fonds tokenisés avec UBS AM, et remporté le hackathon de SWIFT en 2025. La DTCC utilise également Chainlink dans la Collateral AppChain (prévision : 4e trimestre 2026).
🏛️ HBAR (Hedera) : Shinhan Bank, Standard Bank et SCB TechX ont testé des transferts multidevises avec un règlement en 3 à 5 secondes. Australian Payments Plus a utilisé HashSphere dans le cadre du projet Acacia de la Banque de réserve d’Australie. CCIP est déjà opérationnel sur le mainnet de Hedera.
💱 XRP (XRPL) : la connectivité technique ne crée pas de liquidité de change. XRPL propose des paiements entre devises, un DEX on-chain, un règlement atomique et l’auto-bridging. Ripple et Bitso amènent MXNB et RLUSD sur XRPL — en théorie, MXNB → XRP → RLUSD, si XRP constitue la meilleure voie.
💡 La thèse : il ne s’agit pas de HBAR contre $LINK contre XRP. Hedera héberge de la valeur réglementée, Chainlink connecte les réseaux et XRP contribue à relier la liquidité entre les devises.
La fragmentation est devenue une réalité, et la finance mondiale construit déjà la réponse. Qui évalue encore ces actifs comme si rien de tout cela ne se produisait ?
#hbar #LINK #xrp #Swift
2
200

Le grand livre Swift de blockchain entre officiellement dans une phase d’utilisation initiale : en seulement 9 mois, il est passé du concept à la mise en œuvre, et 17 banques mondiales couvrant six continents sont devenues les premières partenaires pilotes — ANZ, Bnp Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, etc., sont toutes au rendez-vous.
Le cœur de ce pilote consiste à relier les paiements transfrontaliers 24/7 via des dépôts tokenisés : avant que les systèmes de règlement traditionnels n’aient achevé la compensation finale, les fonds peuvent déjà circuler en temps réel ou en dehors des heures de travail, tout en conservant les cadres existants de conformité, de crédit et de gestion des risques.
À noter : Swift positionne clairement ce grand livre comme une « couche d’orchestration » ; à l’avenir, il s’étendra jusqu’aux infrastructures de base pour la monnaie programmable et le commerce agentique (agentic commerce). Cela signifie que les infrastructures financières transfrontalières traditionnelles se rapprochent activement du monde de la chaîne, plutôt que d’être remplacées passivement.
Le signal envoyé au marché est tout aussi clair : la tokenisation au niveau institutionnel ne s’arrête plus aux livres blancs ; le récit à moyen et long terme autour des stablecoins, des RWA (Real World Assets) et des blockchains dédiées aux paiements sera à nouveau renforcé.
#Swift #代币化 #paiements transfrontaliers
Le grand livre Swift de blockchain entre officiellement dans une phase d’utilisation initiale : en seulement 9 mois, il est passé du concept à la mise en œuvre, et 17 banques mondiales couvrant six continents sont devenues les premières partenaires pilotes — ANZ, Bnp Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, etc., sont toutes au rendez-vous.
Le cœur de ce pilote consiste à relier les paiements transfrontaliers 24/7 via des dépôts tokenisés : avant que les systèmes de règlement traditionnels n’aient achevé la compensation finale, les fonds peuvent déjà circuler en temps réel ou en dehors des heures de travail, tout en conservant les cadres existants de conformité, de crédit et de gestion des risques.
À noter : Swift positionne clairement ce grand livre comme une « couche d’orchestration » ; à l’avenir, il s’étendra jusqu’aux infrastructures de base pour la monnaie programmable et le commerce agentique (agentic commerce). Cela signifie que les infrastructures financières transfrontalières traditionnelles se rapprochent activement du monde de la chaîne, plutôt que d’être remplacées passivement.
Le signal envoyé au marché est tout aussi clair : la tokenisation au niveau institutionnel ne s’arrête plus aux livres blancs ; le récit à moyen et long terme autour des stablecoins, des RWA (Real World Assets) et des blockchains dédiées aux paiements sera à nouveau renforcé.
#Swift #代币化 #paiements transfrontaliers
Le cœur de ce pilote consiste à relier les paiements transfrontaliers 24/7 via des dépôts tokenisés : avant que les systèmes de règlement traditionnels n’aient achevé la compensation finale, les fonds peuvent déjà circuler en temps réel ou en dehors des heures de travail, tout en conservant les cadres existants de conformité, de crédit et de gestion des risques.
À noter : Swift positionne clairement ce grand livre comme une « couche d’orchestration » ; à l’avenir, il s’étendra jusqu’aux infrastructures de base pour la monnaie programmable et le commerce agentique (agentic commerce). Cela signifie que les infrastructures financières transfrontalières traditionnelles se rapprochent activement du monde de la chaîne, plutôt que d’être remplacées passivement.
Le signal envoyé au marché est tout aussi clair : la tokenisation au niveau institutionnel ne s’arrête plus aux livres blancs ; le récit à moyen et long terme autour des stablecoins, des RWA (Real World Assets) et des blockchains dédiées aux paiements sera à nouveau renforcé.
#Swift #代币化 #paiements transfrontaliers
26
·
--
La spéculation autour de l’XRP de SWIFT atteint ses limites
L’ancien directeur de l’innovation de SWIFT, Tom Zschach, a rejeté les affirmations selon lesquelles SWIFT prévoit de prendre en charge #XRP .
Répondant sur X, Zschach a déclaré que l’intégration supposée « n’aura pas lieu ».
Ces propos font suite à des publications virales affirmant que #Swift prendrait en charge $XRP plutôt que de lancer sa propre cryptomonnaie, une affirmation présentée sans preuve.
La spéculation autour de l’XRP de SWIFT atteint ses limites
L’ancien directeur de l’innovation de SWIFT, Tom Zschach, a rejeté les affirmations selon lesquelles SWIFT prévoit de prendre en charge #XRP .
Répondant sur X, Zschach a déclaré que l’intégration supposée « n’aura pas lieu ».
Ces propos font suite à des publications virales affirmant que #Swift prendrait en charge $XRP plutôt que de lancer sa propre cryptomonnaie, une affirmation présentée sans preuve.
L’ancien directeur de l’innovation de SWIFT, Tom Zschach, a rejeté les affirmations selon lesquelles SWIFT prévoit de prendre en charge #XRP .
Répondant sur X, Zschach a déclaré que l’intégration supposée « n’aura pas lieu ».
Ces propos font suite à des publications virales affirmant que #Swift prendrait en charge $XRP plutôt que de lancer sa propre cryptomonnaie, une affirmation présentée sans preuve.
109

·
--
Swift vient d’achever sa première transaction bancaire réelle en direct.
HSBC et Standard Chartered ont été chargés d’effectuer ce mouvement.
Ce qui est intéressant, c’est que ce projet pilote vise à accélérer les liquidations internationales.
C’est un signal clair pour rester pertinents face à la croissance des stablecoins et des dépôts tokenisés.
On dirait que le système financier traditionnel évolue rapidement.
Penses-tu que cela les aidera à concurrencer les crypto-monnaies ?
$BTC #Swift #Fintech
Swift vient d’achever sa première transaction bancaire réelle en direct.
HSBC et Standard Chartered ont été chargés d’effectuer ce mouvement.
Ce qui est intéressant, c’est que ce projet pilote vise à accélérer les liquidations internationales.
C’est un signal clair pour rester pertinents face à la croissance des stablecoins et des dépôts tokenisés.
On dirait que le système financier traditionnel évolue rapidement.
Penses-tu que cela les aidera à concurrencer les crypto-monnaies ?
$BTC #Swift #Fintech
HSBC et Standard Chartered ont été chargés d’effectuer ce mouvement.
Ce qui est intéressant, c’est que ce projet pilote vise à accélérer les liquidations internationales.
C’est un signal clair pour rester pertinents face à la croissance des stablecoins et des dépôts tokenisés.
On dirait que le système financier traditionnel évolue rapidement.
Penses-tu que cela les aidera à concurrencer les crypto-monnaies ?
$BTC #Swift #Fintech
213
·
--
Swift annonce que 17 banques mondiales lancent un pilote de registre blockchain, afin de faciliter des paiements transfrontaliers 24 h/24. Les grands acteurs traditionnels de la finance font leur entrée.
Banques participantes : HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., couvrant six continents.
Fonctions clés : grâce à la tokenisation des dépôts, les paiements transfrontaliers peuvent être effectués 24 h/24, 7 j/7, même la nuit et le week-end. Swift indique qu’il s’agit d’une complémentation plutôt que d’un remplacement des systèmes existants.
Signaux importants : la finance traditionnelle ne s’oppose pas à la blockchain ; elle l’adopte à sa manière. La tokenisation des dépôts circule uniquement au sein du système bancaire de Swift, et non via des stablecoins comme USDT/USDC.
Que pensez-vous ? La blockchain de Swift est-elle une innovation ou une stratégie défensive ?
#Swift #区块链 #跨境支付 #传统金融 #Dépôts tokenisés
Swift annonce que 17 banques mondiales lancent un pilote de registre blockchain, afin de faciliter des paiements transfrontaliers 24 h/24. Les grands acteurs traditionnels de la finance font leur entrée.
Banques participantes : HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., couvrant six continents.
Fonctions clés : grâce à la tokenisation des dépôts, les paiements transfrontaliers peuvent être effectués 24 h/24, 7 j/7, même la nuit et le week-end. Swift indique qu’il s’agit d’une complémentation plutôt que d’un remplacement des systèmes existants.
Signaux importants : la finance traditionnelle ne s’oppose pas à la blockchain ; elle l’adopte à sa manière. La tokenisation des dépôts circule uniquement au sein du système bancaire de Swift, et non via des stablecoins comme USDT/USDC.
Que pensez-vous ? La blockchain de Swift est-elle une innovation ou une stratégie défensive ?
#Swift #区块链 #跨境支付 #传统金融 #Dépôts tokenisés
Banques participantes : HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., couvrant six continents.
Fonctions clés : grâce à la tokenisation des dépôts, les paiements transfrontaliers peuvent être effectués 24 h/24, 7 j/7, même la nuit et le week-end. Swift indique qu’il s’agit d’une complémentation plutôt que d’un remplacement des systèmes existants.
Signaux importants : la finance traditionnelle ne s’oppose pas à la blockchain ; elle l’adopte à sa manière. La tokenisation des dépôts circule uniquement au sein du système bancaire de Swift, et non via des stablecoins comme USDT/USDC.
Que pensez-vous ? La blockchain de Swift est-elle une innovation ou une stratégie défensive ?
#Swift #区块链 #跨境支付 #传统金融 #Dépôts tokenisés
86
#USJoblessClaimsFallTo215K 🚨 SWIFT franchit une étape majeure vers la banque propulsée par la blockchain
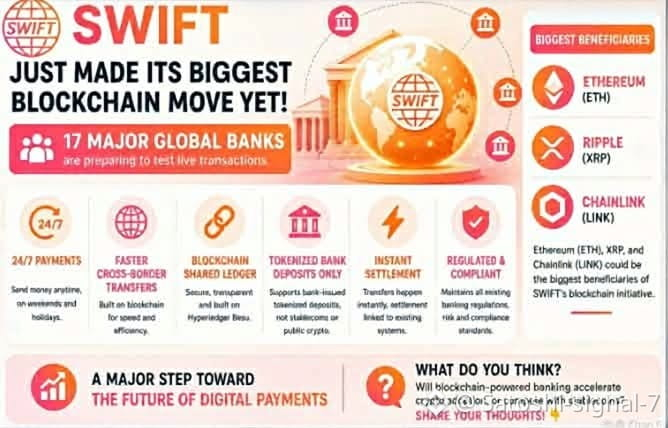
SWIFT fait évoluer son infrastructure de paiement en testant un registre basé sur la blockchain avec 17 grandes banques mondiales. L’objectif est de permettre des paiements transfrontaliers plus rapides et plus efficaces tout en restant entièrement conformes aux réglementations bancaires existantes.
En cas de succès, cette mise à niveau pourrait prendre en charge des virements internationaux 24/7, y compris les week-ends et les jours fériés, en réduisant les retards qui ont longtemps affecté la banque traditionnelle.
Bien que ce système soit conçu pour des actifs numériques émis par des banques plutôt que pour des cryptomonnaies publiques, il constitue un autre signal fort : la technologie blockchain s’impose de plus en plus comme une composante essentielle de la finance mondiale.
📈 Ce développement pourrait accroître l’attention portée aux projets d’infrastructure blockchain comme $ETH, $XRP et $LINK, souvent associés à des solutions de paiement d’entreprise et d’interopérabilité.
À mesure que les institutions financières adoptent davantage la blockchain, l’écart entre la finance traditionnelle et les actifs numériques pourrait devenir encore plus faible.
💬 Qu’en pensez-vous ?
L’adoption de la blockchain par de grandes banques accélérera-t-elle la croissance de l’industrie crypto, ou créera-t-elle une concurrence plus forte pour les actifs numériques publics ?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
{future}(ETHUSDT)
{future}(XRPUSDT)
{future}(LINKUSDT)
#USJoblessClaimsFallTo215K 🚨 SWIFT franchit une étape majeure vers la banque propulsée par la blockchain
SWIFT fait évoluer son infrastructure de paiement en testant un registre basé sur la blockchain avec 17 grandes banques mondiales. L’objectif est de permettre des paiements transfrontaliers plus rapides et plus efficaces tout en restant entièrement conformes aux réglementations bancaires existantes.
En cas de succès, cette mise à niveau pourrait prendre en charge des virements internationaux 24/7, y compris les week-ends et les jours fériés, en réduisant les retards qui ont longtemps affecté la banque traditionnelle.
Bien que ce système soit conçu pour des actifs numériques émis par des banques plutôt que pour des cryptomonnaies publiques, il constitue un autre signal fort : la technologie blockchain s’impose de plus en plus comme une composante essentielle de la finance mondiale.
📈 Ce développement pourrait accroître l’attention portée aux projets d’infrastructure blockchain comme $ETH , $XRP et $LINK , souvent associés à des solutions de paiement d’entreprise et d’interopérabilité.
À mesure que les institutions financières adoptent davantage la blockchain, l’écart entre la finance traditionnelle et les actifs numériques pourrait devenir encore plus faible.
💬 Qu’en pensez-vous ?
L’adoption de la blockchain par de grandes banques accélérera-t-elle la croissance de l’industrie crypto, ou créera-t-elle une concurrence plus forte pour les actifs numériques publics ?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
SWIFT fait évoluer son infrastructure de paiement en testant un registre basé sur la blockchain avec 17 grandes banques mondiales. L’objectif est de permettre des paiements transfrontaliers plus rapides et plus efficaces tout en restant entièrement conformes aux réglementations bancaires existantes.
En cas de succès, cette mise à niveau pourrait prendre en charge des virements internationaux 24/7, y compris les week-ends et les jours fériés, en réduisant les retards qui ont longtemps affecté la banque traditionnelle.
Bien que ce système soit conçu pour des actifs numériques émis par des banques plutôt que pour des cryptomonnaies publiques, il constitue un autre signal fort : la technologie blockchain s’impose de plus en plus comme une composante essentielle de la finance mondiale.
📈 Ce développement pourrait accroître l’attention portée aux projets d’infrastructure blockchain comme $ETH , $XRP et $LINK , souvent associés à des solutions de paiement d’entreprise et d’interopérabilité.
À mesure que les institutions financières adoptent davantage la blockchain, l’écart entre la finance traditionnelle et les actifs numériques pourrait devenir encore plus faible.
💬 Qu’en pensez-vous ?
L’adoption de la blockchain par de grandes banques accélérera-t-elle la croissance de l’industrie crypto, ou créera-t-elle une concurrence plus forte pour les actifs numériques publics ?
#SWIFT #Blockchain #XRP
$ETH $XRP $LINK
28
·
--
La bataille entre les cryptos et le système traditionnel est devenue sérieuse.
Plusieurs dirigeants du secteur des cryptos affirment que la nouvelle infrastructure blockchain rendra Swift obsolète.
De l’autre côté, les banquiers ont une vision différente.
Ils pensent que leur réseau de 11.500 institutions dispose de la force nécessaire pour absorber cette technologie.
C’est un choc de mondes où chaque camp croit avoir l’avantage.
Qui crois-tu finira par gagner cette partie ?
$BTC
#Blockchain #Swift #Criptomonedas
La bataille entre les cryptos et le système traditionnel est devenue sérieuse.
Plusieurs dirigeants du secteur des cryptos affirment que la nouvelle infrastructure blockchain rendra Swift obsolète.
De l’autre côté, les banquiers ont une vision différente.
Ils pensent que leur réseau de 11.500 institutions dispose de la force nécessaire pour absorber cette technologie.
C’est un choc de mondes où chaque camp croit avoir l’avantage.
Qui crois-tu finira par gagner cette partie ?
$BTC
#Blockchain #Swift #Criptomonedas
Plusieurs dirigeants du secteur des cryptos affirment que la nouvelle infrastructure blockchain rendra Swift obsolète.
De l’autre côté, les banquiers ont une vision différente.
Ils pensent que leur réseau de 11.500 institutions dispose de la force nécessaire pour absorber cette technologie.
C’est un choc de mondes où chaque camp croit avoir l’avantage.
Qui crois-tu finira par gagner cette partie ?
$BTC
#Blockchain #Swift #Criptomonedas
381
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#NvidiaBeatsEstimatesWith$130BQ4Outlook
17,261 vues
215 mentions
2
#AnthropicIPOPriceCouldExceed$80
22,019 vues
184 mentions
3
#RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
0 vues
15 mentions
4
#RussianCentralBankPlansToAllowFundsToHoldCryptoIn2027
0 vues
8 mentions
5
#VisaPlansStablecoinPrefundingForAPACCrossBorderPayments
0 vues
11 mentions
6
#CanNvidia’sDataCenterGrowthContinue?
65,350 vues
1,024 mentions
7
#CanadaAndUSLaunchOperationNiagaraAgainstApprovalPhishing
5,807 vues
47 mentions
8
#BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms
2,628 vues
56 mentions
9
#DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
3,856 vues
60 mentions
10
#LedgerHardwareImplantReportsExtendToDubai
31,123 vues
524 mentions