
月海罐头
16 Publicaciones
月海罐头
Denunciar
Bloquear usuario
4 Siguiendo
48 Seguidores
21 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
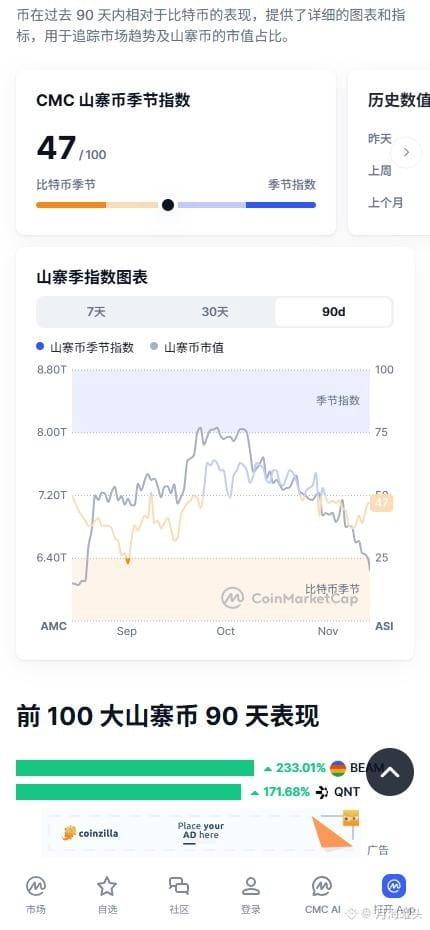
Hice un backtest para ver qué habría pasado este año si hubiera comprado sin pensar las altcoins líderes, y se me cayó el alma a los pies. Si cada día hubiera comprado a partes iguales las altcoins con mayor volumen de negociación, sin hacer ningún análisis, y durante el mismo período hubiera repartido la inversión a partes iguales entre $BTC y $ETH , habría perdido un 22,7 %. ¡Y la cartera de altcoins líderes habría acumulado pérdidas del -75 %! 😭 La liquidez se ha esfumado por completo; cuanto más tiempo las mantienes, peor se siente. ¿Cuánto has perdido este año con tus altcoins?
Hice un backtest para ver qué habría pasado este año si hubiera comprado sin pensar las altcoins líderes, y se me cayó el alma a los pies. Si cada día hubiera comprado a partes iguales las altcoins con mayor volumen de negociación, sin hacer ningún análisis, y durante el mismo período hubiera repartido la inversión a partes iguales entre $BTC y $ETH , habría perdido un 22,7 %. ¡Y la cartera de altcoins líderes habría acumulado pérdidas del -75 %! 😭 La liquidez se ha esfumado por completo; cuanto más tiempo las mantienes, peor se siente. ¿Cuánto has perdido este año con tus altcoins?
511
·
--
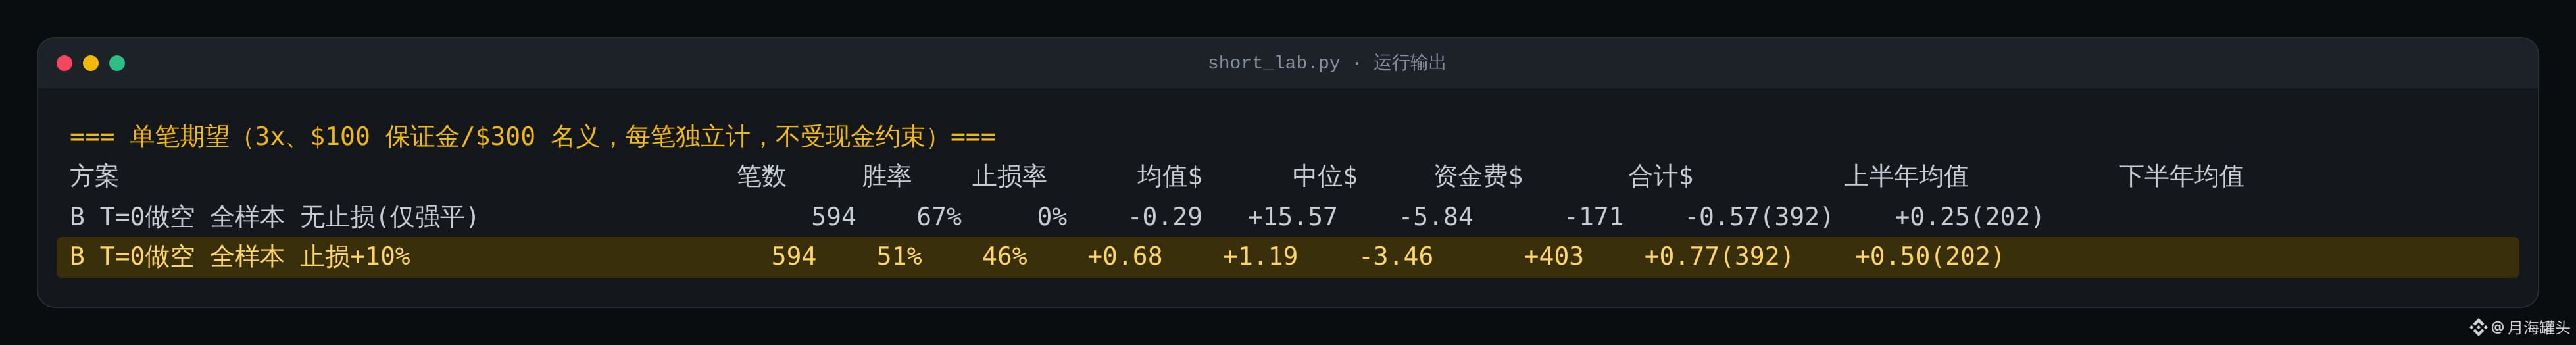
Solo después de terminar el backtest me di cuenta de que la alta tasa de aciertos de aguantar posiciones perdedoras era una trampa. En mercados distintos de $BTC , detectaba señales de squeeze y abría posiciones cortas; aguantaba cada operación con 100 U de margen y sin stop-loss, ¡y la tasa de aciertos llegaba al 67%🙃! Parecía que no podía fallar, pero al hacer cuentas acababa perdiendo dinero; solo al poner stop-loss logré cubrir el déficit. Al operar con contratos, ¿qué te importa más: la tasa de aciertos o la relación entre ganancias y pérdidas? ¿Dónde sueles poner el stop-loss?
Solo después de terminar el backtest me di cuenta de que la alta tasa de aciertos de aguantar posiciones perdedoras era una trampa. En mercados distintos de $BTC , detectaba señales de squeeze y abría posiciones cortas; aguantaba cada operación con 100 U de margen y sin stop-loss, ¡y la tasa de aciertos llegaba al 67%🙃! Parecía que no podía fallar, pero al hacer cuentas acababa perdiendo dinero; solo al poner stop-loss logré cubrir el déficit. Al operar con contratos, ¿qué te importa más: la tasa de aciertos o la relación entre ganancias y pérdidas? ¿Dónde sueles poner el stop-loss?
131
·
--
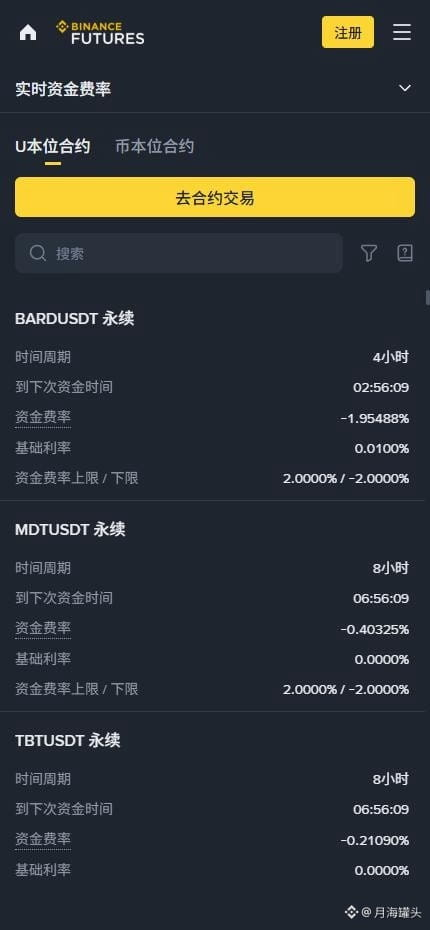
Usé los datos de backtesting de este año para desmontar la idea de que una tasa de financiación negativa siempre provoca un short squeeze. Todos creen que cuanto más pagan de financiación los cortos de las monedas pequeñas, excepto $BTC , más conviene entrar a perseguir posiciones largas. Pero filtré todas las señales con tasas de financiación extremadamente negativas y las seguí a ciegas: ¡mi tasa de acierto cayó hasta apenas un 27%😅, y además perdía más de diez U en cada operación! ¿Alguna vez perseguiste monedas con tasas de financiación extremadamente negativas? ¿Al final ganaste algo o te quedaste atrapado?
Usé los datos de backtesting de este año para desmontar la idea de que una tasa de financiación negativa siempre provoca un short squeeze. Todos creen que cuanto más pagan de financiación los cortos de las monedas pequeñas, excepto $BTC , más conviene entrar a perseguir posiciones largas. Pero filtré todas las señales con tasas de financiación extremadamente negativas y las seguí a ciegas: ¡mi tasa de acierto cayó hasta apenas un 27%😅, y además perdía más de diez U en cada operación! ¿Alguna vez perseguiste monedas con tasas de financiación extremadamente negativas? ¿Al final ganaste algo o te quedaste atrapado?
1
435
·
--
Desglosé y probé con datos históricos las señales de short squeeze de este año, y descubrí que quienes entraron en largo acabaron siendo carne de cañón. En mercados distintos de $BTC , entrar en largo al ver que la tasa de financiación se vuelve negativa y el interés abierto se dispara tiene una tasa de acierto de apenas un 29% 🙃. Aunque abrir posiciones cortas en altcoins poco populares tiene una tasa de acierto algo mayor, el deslizamiento en esas monedas es elevado, así que la experiencia real seguramente será peor que la simulación. Cuando ves una señal de short squeeze, ¿entras a perseguir la subida o esperas para abrir una posición en sentido contrario?
Desglosé y probé con datos históricos las señales de short squeeze de este año, y descubrí que quienes entraron en largo acabaron siendo carne de cañón. En mercados distintos de $BTC , entrar en largo al ver que la tasa de financiación se vuelve negativa y el interés abierto se dispara tiene una tasa de acierto de apenas un 29% 🙃. Aunque abrir posiciones cortas en altcoins poco populares tiene una tasa de acierto algo mayor, el deslizamiento en esas monedas es elevado, así que la experiencia real seguramente será peor que la simulación. Cuando ves una señal de short squeeze, ¿entras a perseguir la subida o esperas para abrir una posición en sentido contrario?
273
·
--
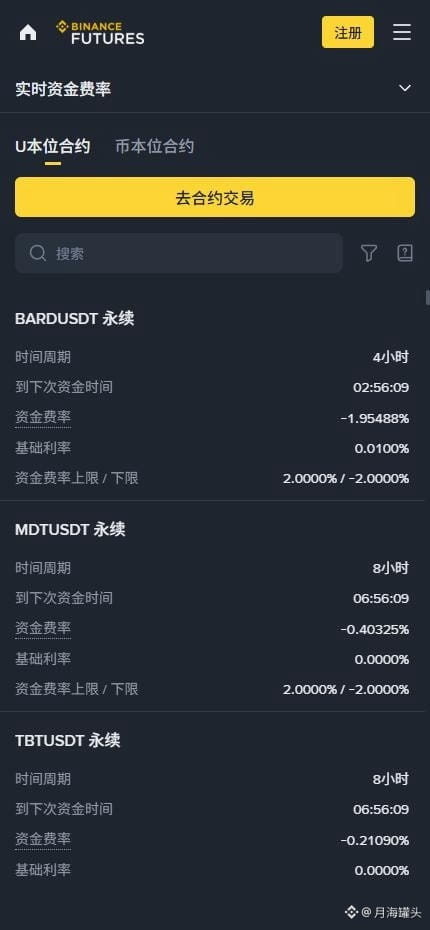
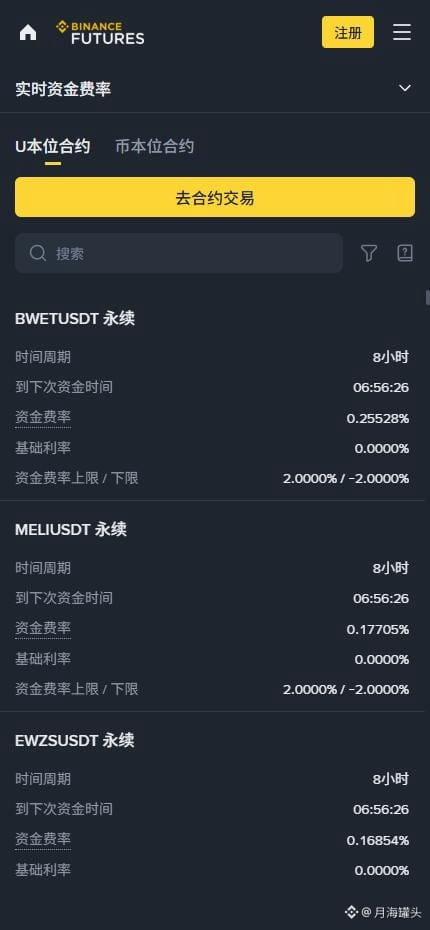
Escribí una estrategia para cobrar tasas de financiación, pero en el backtest casi pierdo todo el capital. Elegí específicamente contratos distintos de $BTC para cubrir posiciones largas y cortas, cobrando únicamente la tasa de financiación de ambos lados. Al cabo de 10 meses, terminé perdiendo directamente un 89,7 % 😭. Lo poco que cobraba en tasas no bastaba para compensar las fluctuaciones de precios y el desgaste por la rotación. No tiene nada que ver con el arbitraje de contado y futuros. Los que de verdad cobran tasas de financiación, ¿cómo hacen para no perder dinero?
Escribí una estrategia para cobrar tasas de financiación, pero en el backtest casi pierdo todo el capital. Elegí específicamente contratos distintos de $BTC para cubrir posiciones largas y cortas, cobrando únicamente la tasa de financiación de ambos lados. Al cabo de 10 meses, terminé perdiendo directamente un 89,7 % 😭. Lo poco que cobraba en tasas no bastaba para compensar las fluctuaciones de precios y el desgaste por la rotación. No tiene nada que ver con el arbitraje de contado y futuros. Los que de verdad cobran tasas de financiación, ¿cómo hacen para no perder dinero?
341
·
--
Alcista
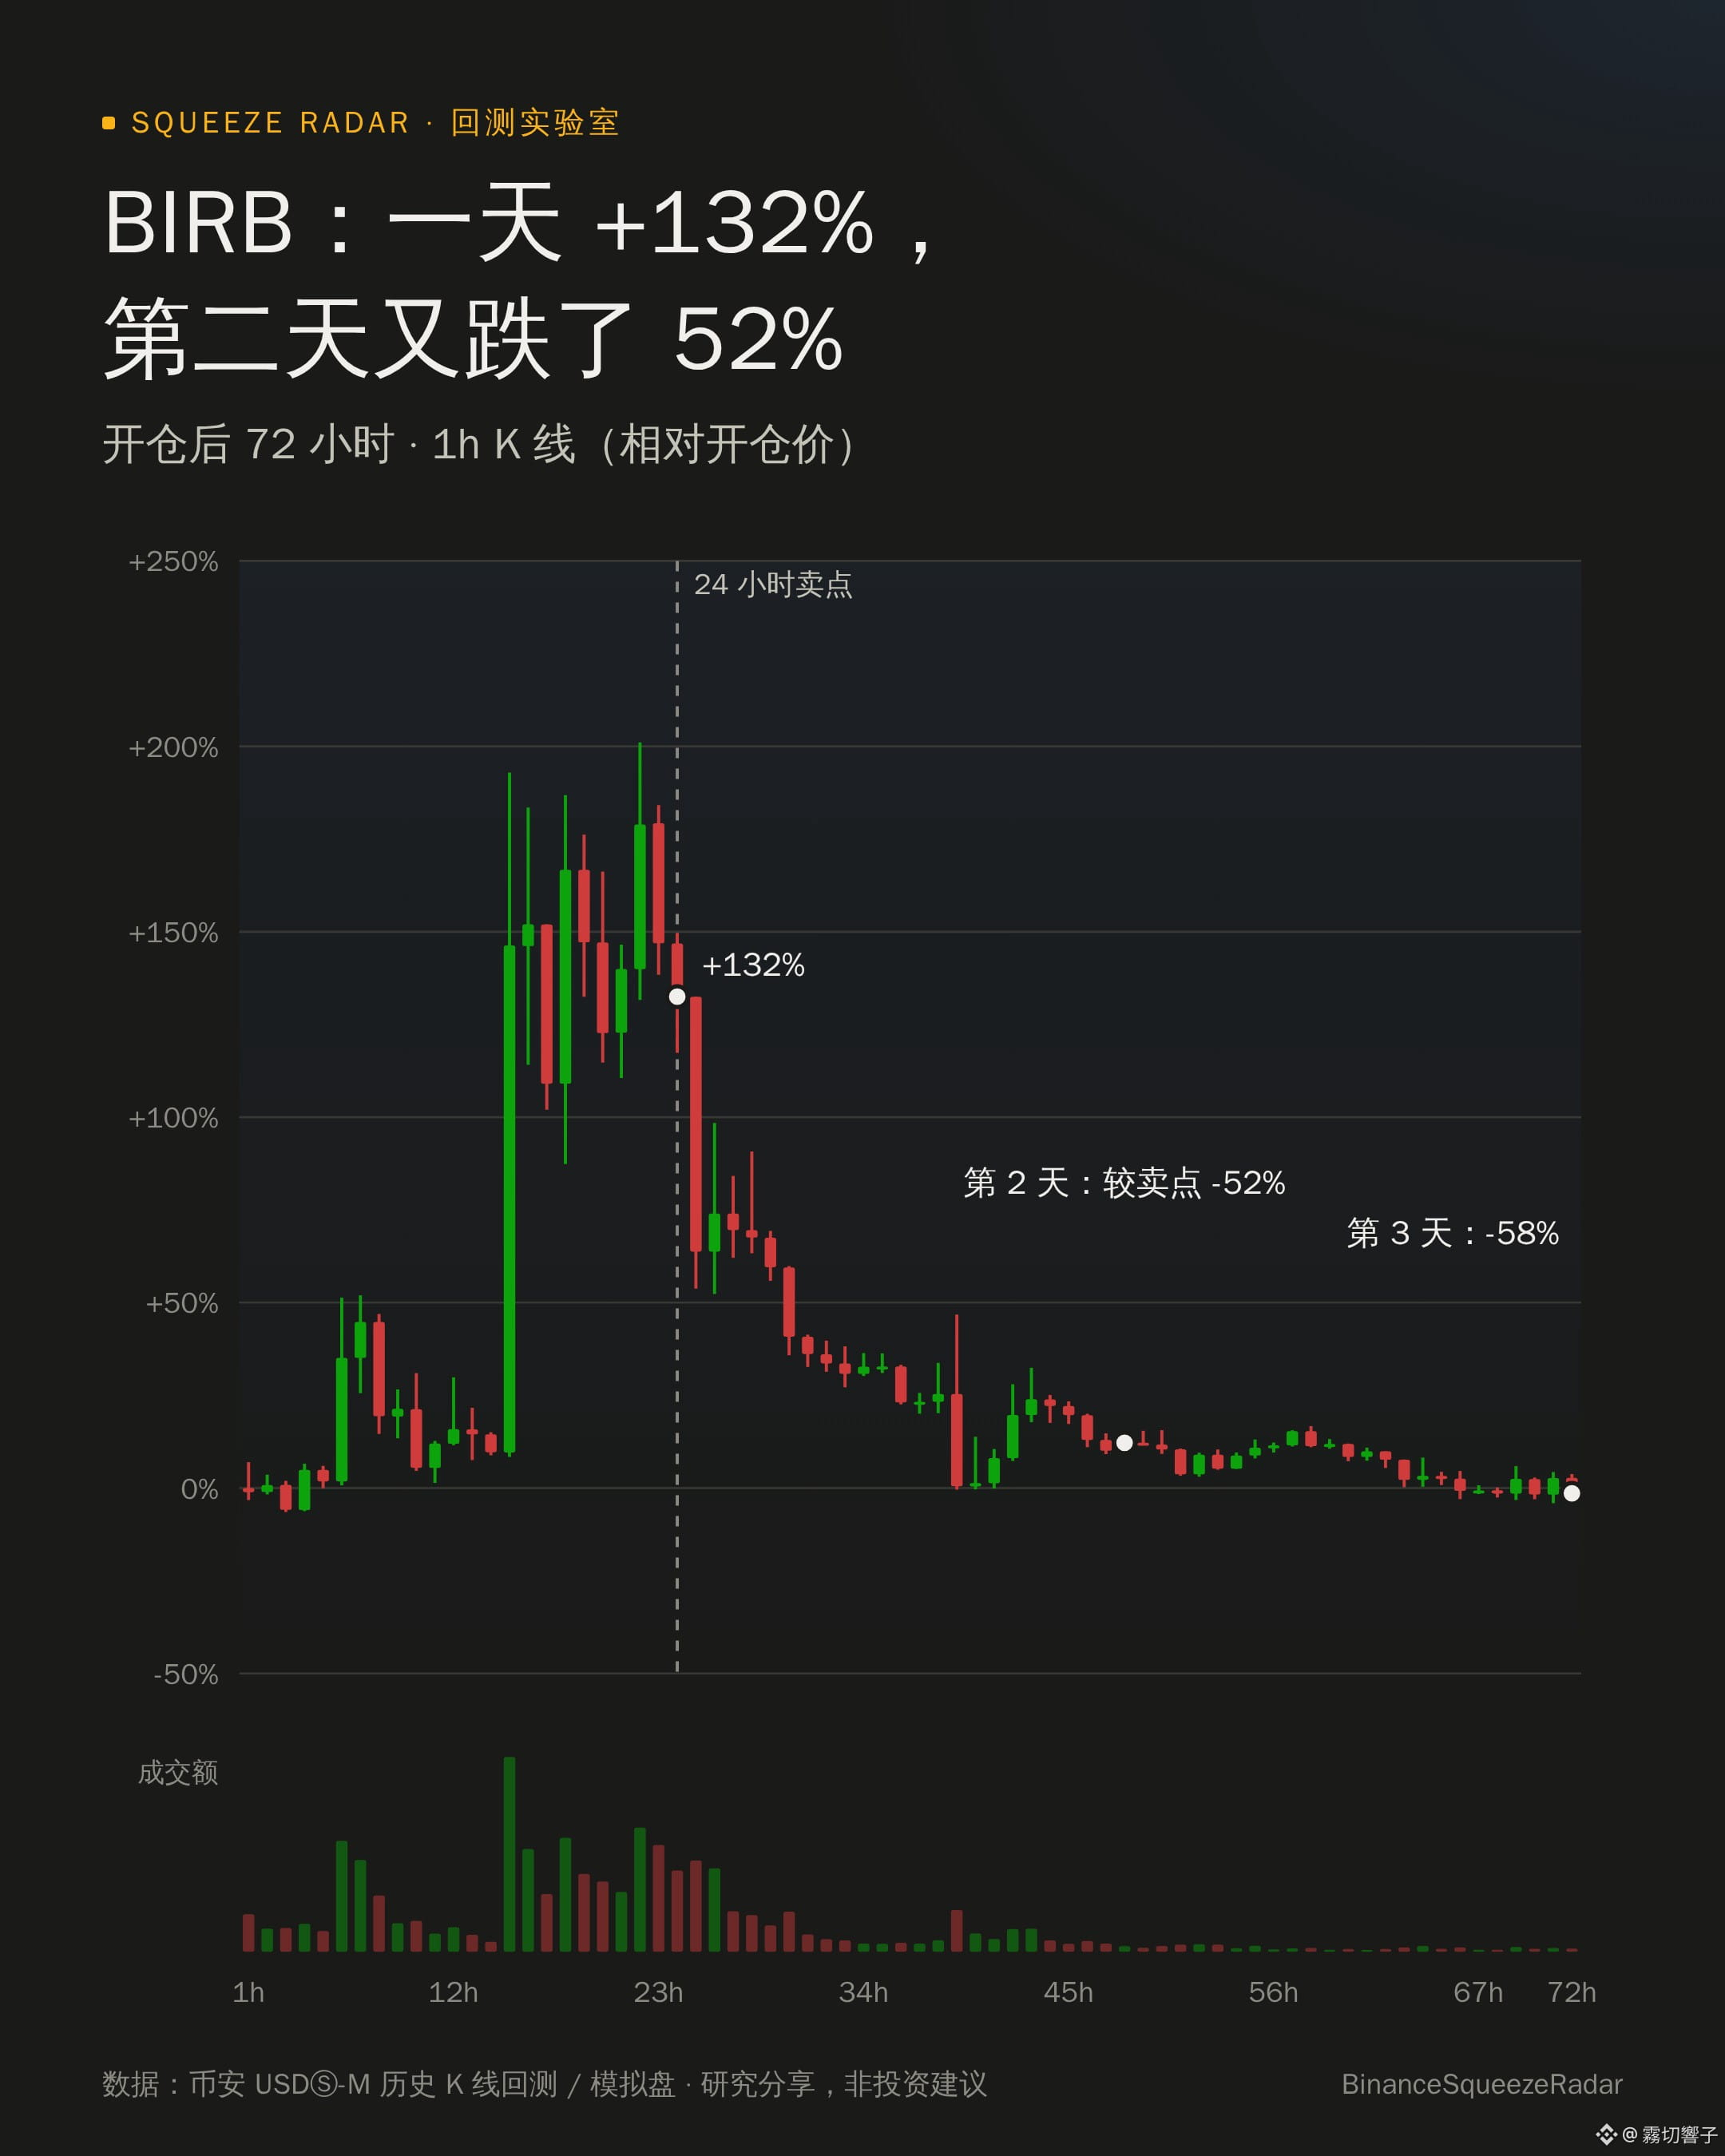
$BIRB subió un 132 % en un día. Quienes aún lo tenían al día siguiente vieron cómo caía un 52 % desde el nivel de las 24 horas.
He hecho un backtest de 10 meses con monedas de volatilidad extrema. Una vez pasado el umbral de las 24 horas, nunca volvió a alcanzar ese precio.
Y tú, ¿aguantarías al segundo día?
📌 Datos de backtesting; no son una recomendación de inversión
{future}(BIRBUSDT)
$BIRB subió un 132 % en un día. Quienes aún lo tenían al día siguiente vieron cómo caía un 52 % desde el nivel de las 24 horas.
He hecho un backtest de 10 meses con monedas de volatilidad extrema. Una vez pasado el umbral de las 24 horas, nunca volvió a alcanzar ese precio.
Y tú, ¿aguantarías al segundo día?
📌 Datos de backtesting; no son una recomendación de inversión
He hecho un backtest de 10 meses con monedas de volatilidad extrema. Una vez pasado el umbral de las 24 horas, nunca volvió a alcanzar ese precio.
Y tú, ¿aguantarías al segundo día?
📌 Datos de backtesting; no son una recomendación de inversión
366
·
--
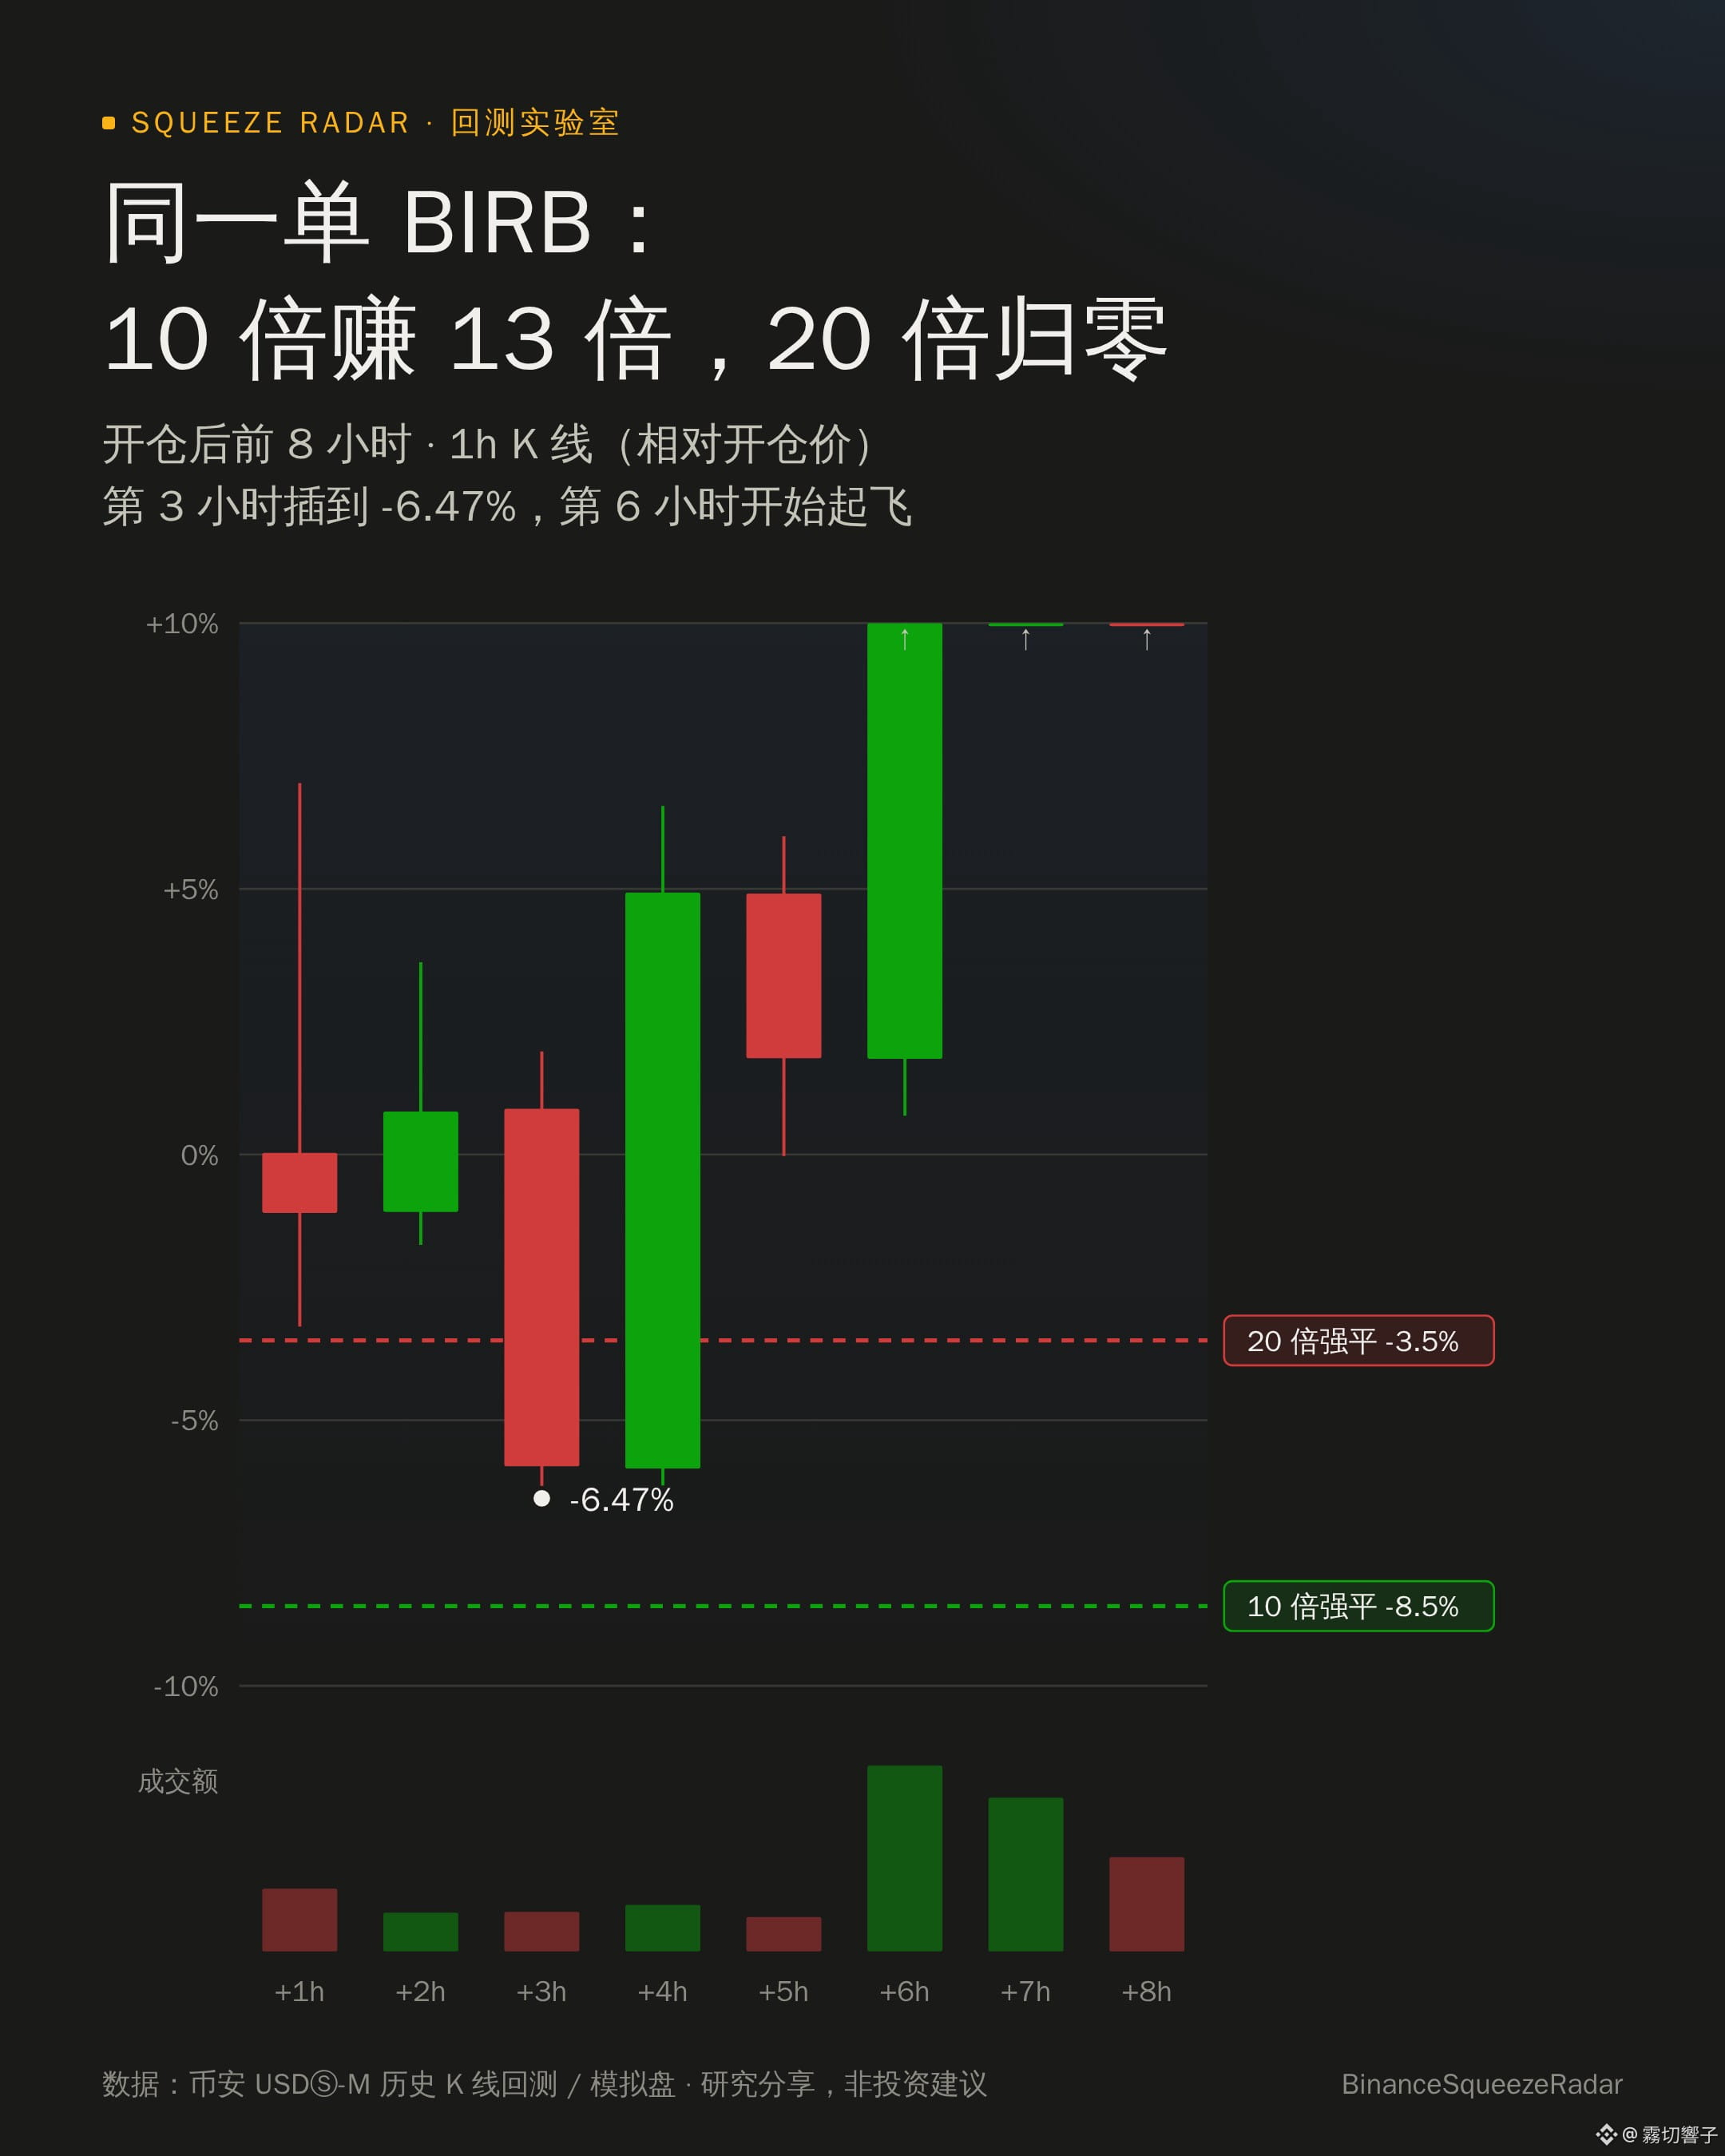
La misma operación $BIRB : con 10x, en 24 horas ganó 13 veces el margen; con 20x, fue liquidada antes de despegar.
En la tercera hora, primero cayó un -6,47 %: el nivel de liquidación con 20x era -3,5 %; con 10x, -8,5 %.
La dirección era la misma; todo dependía del apalancamiento. En una prueba retrospectiva de 10 meses, una cuenta con 12x quedó liquidada en solo dos meses.
¿Con cuánto apalancamiento sueles operar?
📌 Datos de pruebas retrospectivas, no constituyen asesoramiento de inversión
La misma operación $BIRB : con 10x, en 24 horas ganó 13 veces el margen; con 20x, fue liquidada antes de despegar.
En la tercera hora, primero cayó un -6,47 %: el nivel de liquidación con 20x era -3,5 %; con 10x, -8,5 %.
La dirección era la misma; todo dependía del apalancamiento. En una prueba retrospectiva de 10 meses, una cuenta con 12x quedó liquidada en solo dos meses.
¿Con cuánto apalancamiento sueles operar?
📌 Datos de pruebas retrospectivas, no constituyen asesoramiento de inversión
En la tercera hora, primero cayó un -6,47 %: el nivel de liquidación con 20x era -3,5 %; con 10x, -8,5 %.
La dirección era la misma; todo dependía del apalancamiento. En una prueba retrospectiva de 10 meses, una cuenta con 12x quedó liquidada en solo dos meses.
¿Con cuánto apalancamiento sueles operar?
📌 Datos de pruebas retrospectivas, no constituyen asesoramiento de inversión
1
299
·
--
Probé 883 contratos de este año con 17 estrategias; casi todas acabaron en ruinas. La única que sobrevivió al final va un poco contra la intuición
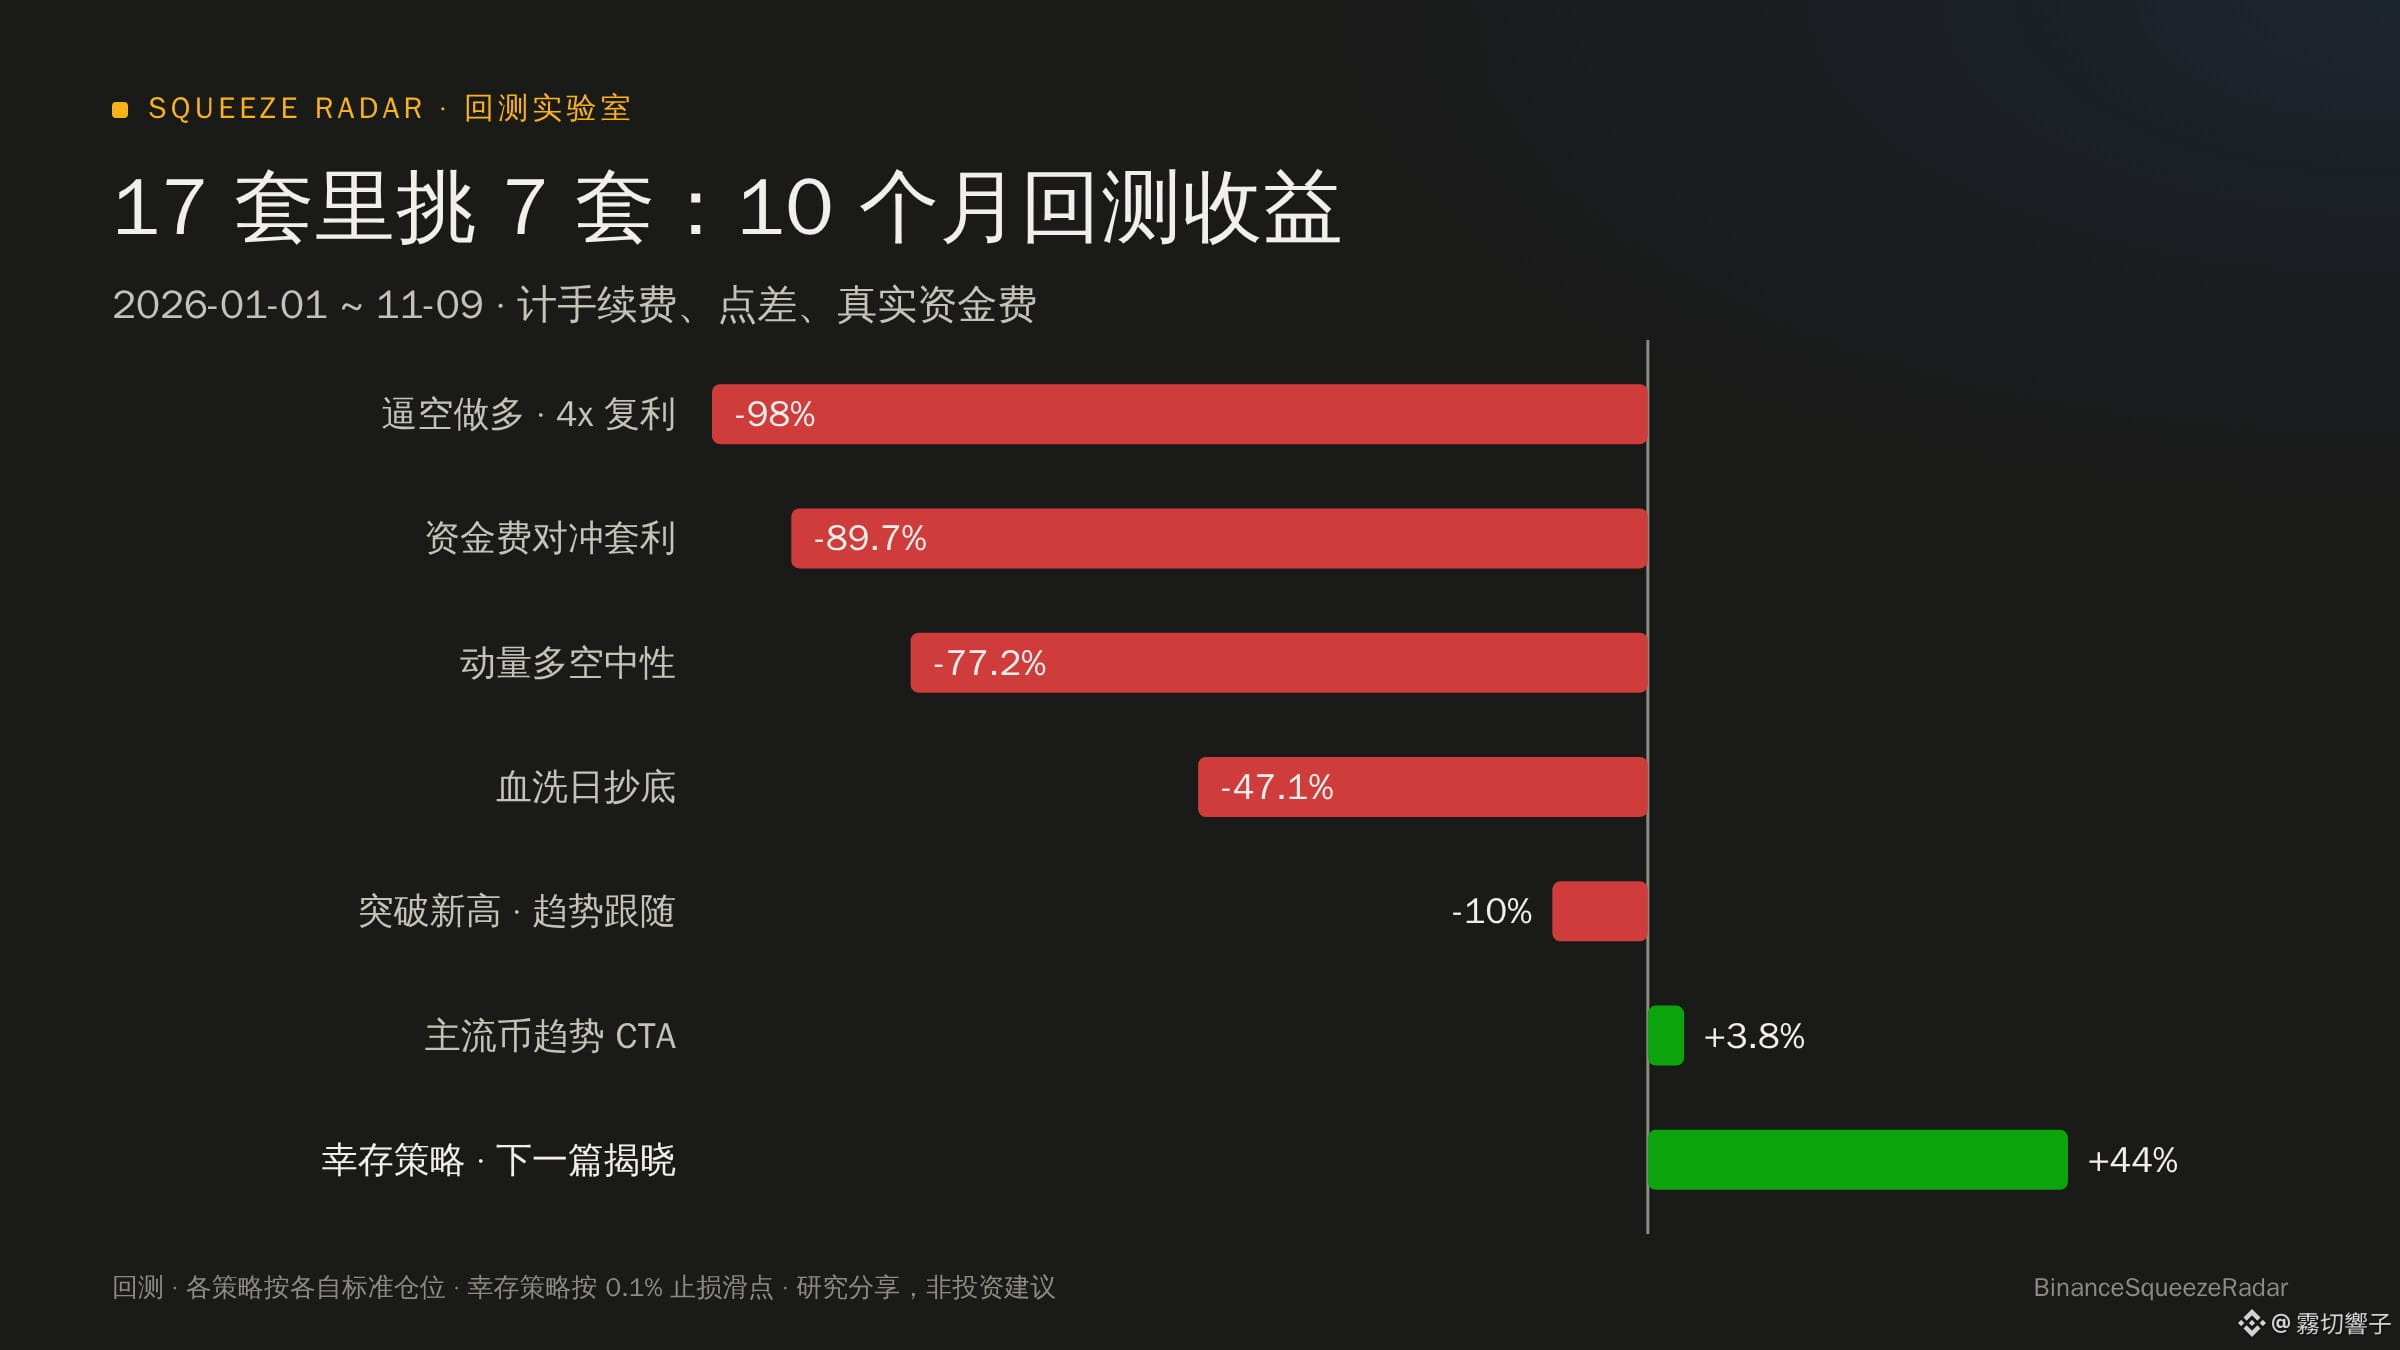
Estos últimos días he estado escribiendo scripts para probar estrategias. Al principio quería encontrar una forma de aumentar la posición de manera constante, pero terminé descargando los 883 contratos perpetuos USDT de Binance entre enero y noviembre de este año (incluidos los que ya habían sido retirados y habían caído a cero) y probándolos todos. De esas estrategias que se suelen promocionar en la comunidad como «ganancias seguras», casi ninguna sobrevivió al usar datos completos de 10 meses.
Anoto algunos resultados bastante sorprendentes que obtuve:
1. ¿Por qué las pruebas retrospectivas que se ven en internet duplican la cuenta, pero cuando las hago yo acabo en cero?
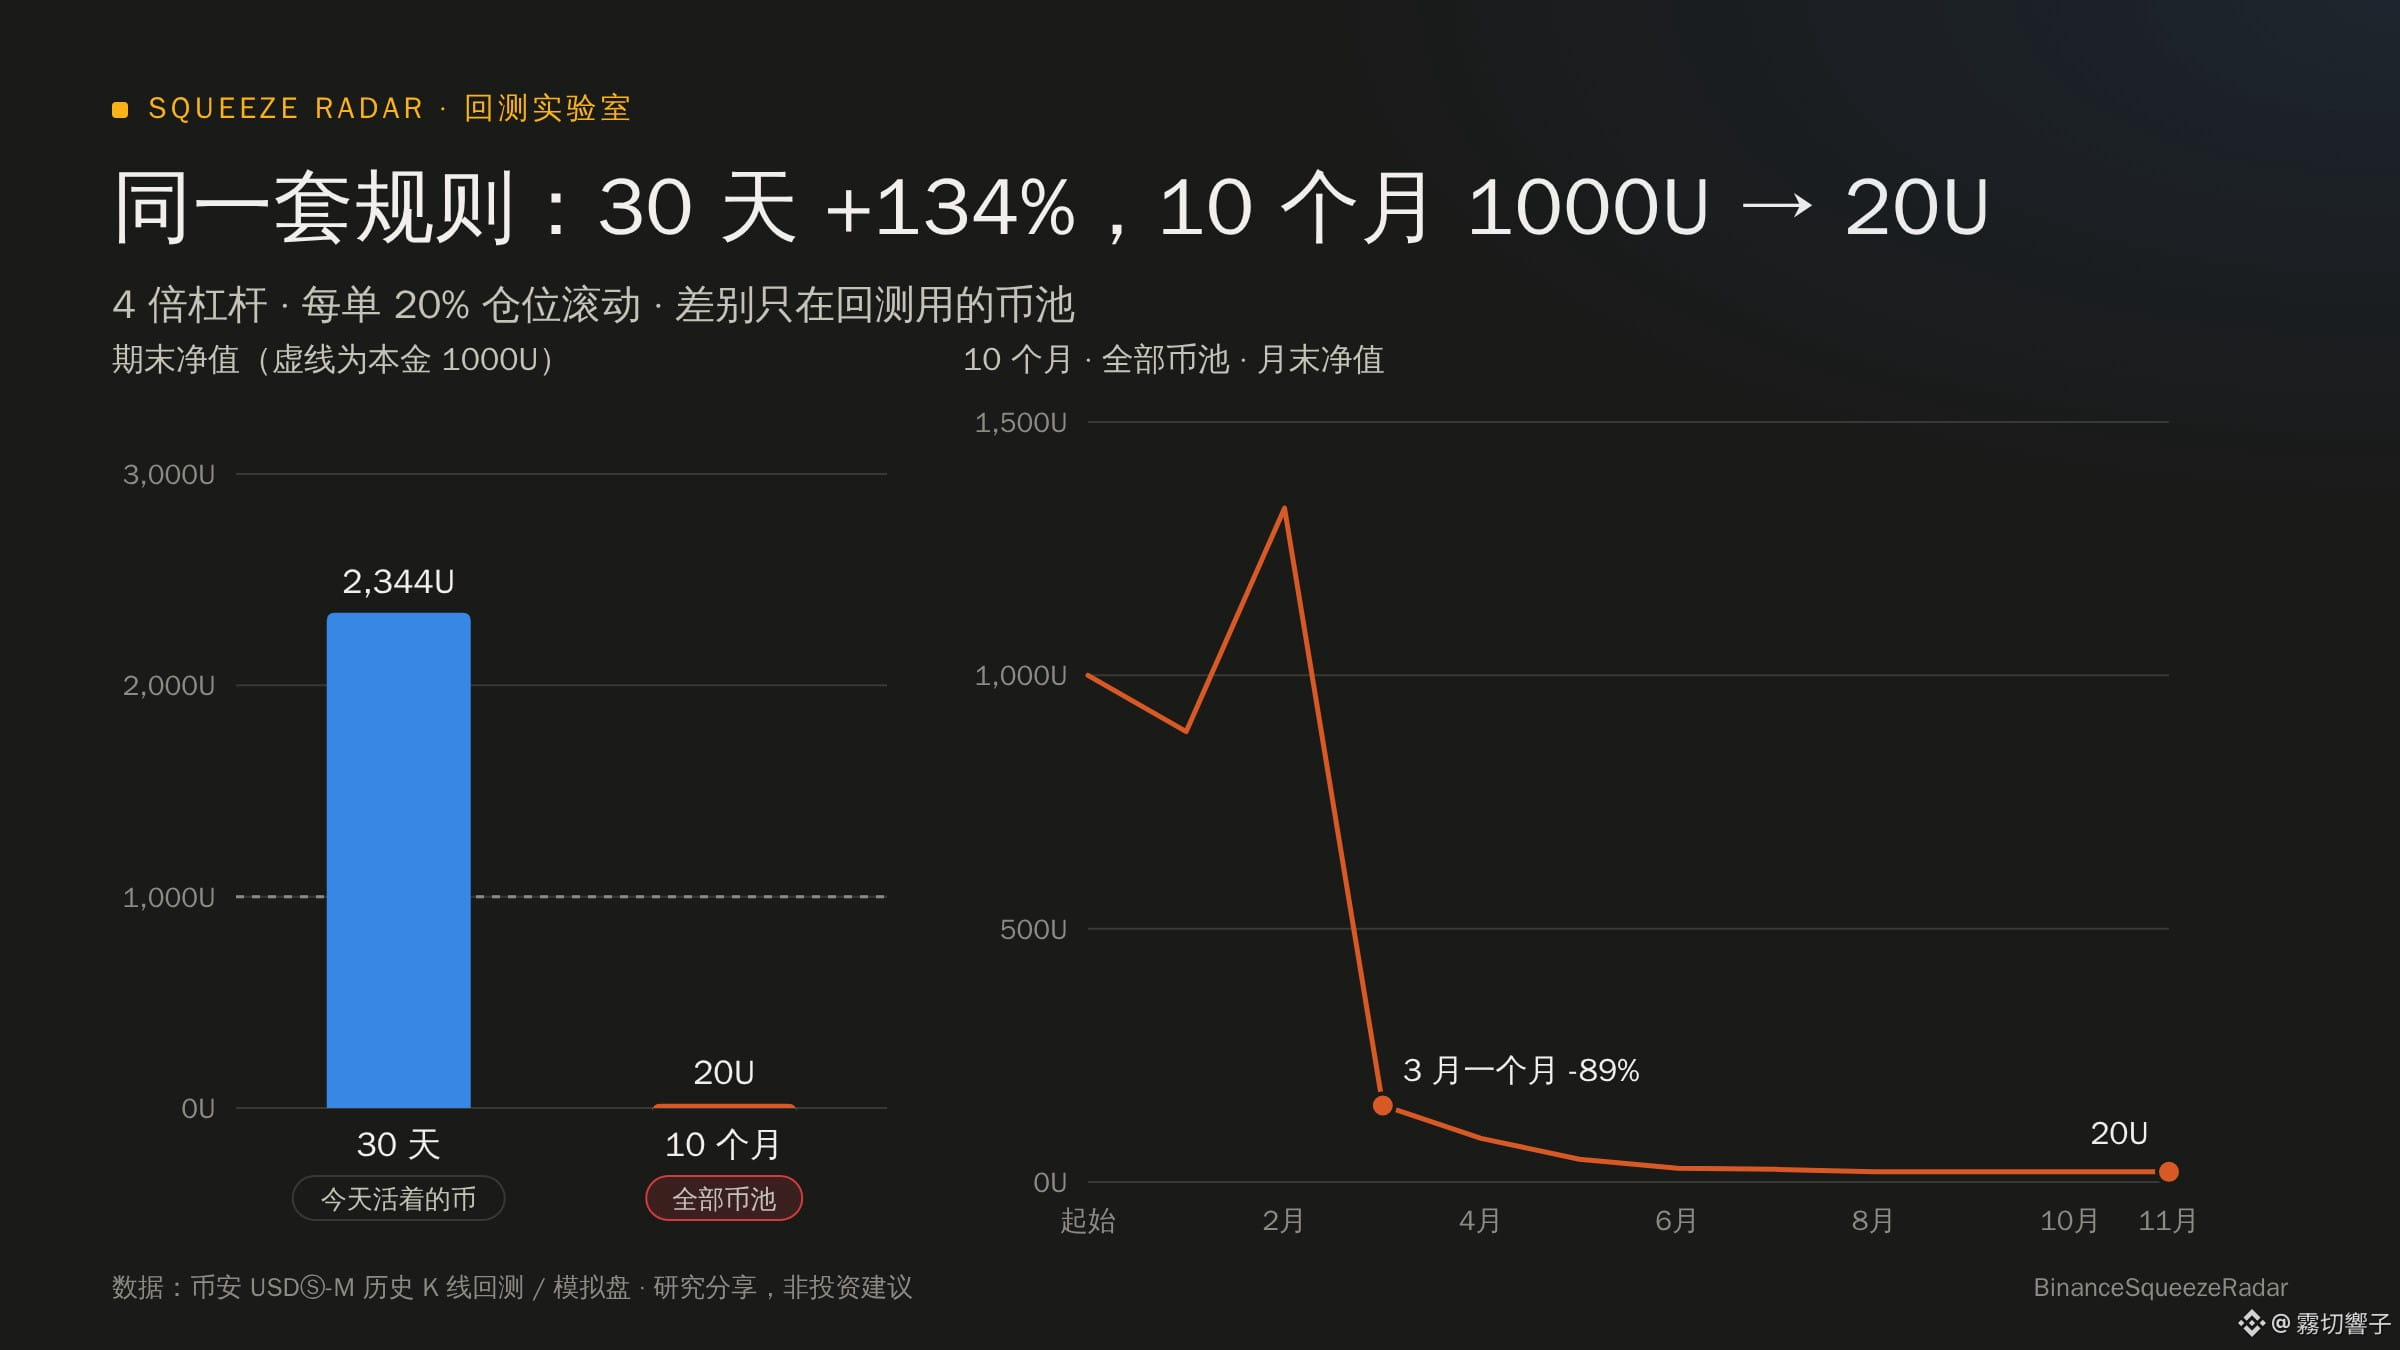
Con la misma regla de perseguir las subidas (apalancamiento de 4x y una posición del 20% en cada operación, reinvirtiendo), primero probé solo los últimos 30 días y solo con las monedas que siguen activas hoy. El resultado fue una rentabilidad del +134%, parecía una máquina de imprimir dinero.
Después, para asegurarme, amplié el periodo a 10 meses e incluí todas las monedas que todavía cotizaban entonces, incluso las que después fueron retiradas. Al volver a probarlo, los 1000 USDT terminaron reducidos a solo 20 USDT.
Mucha gente gana en las pruebas retrospectivas simplemente porque elige el conjunto de monedas con la perspectiva de hoy y filtra desde el principio las que acabaron muriendo.
2. ¿«Financiación muy negativa + aumento brusco de las posiciones abiertas» es realmente un indicio de un short squeeze?
Cuando miramos el mercado, solemos pensar que, si hay demasiados bajistas, el precio necesariamente va a subir para liquidarlos.
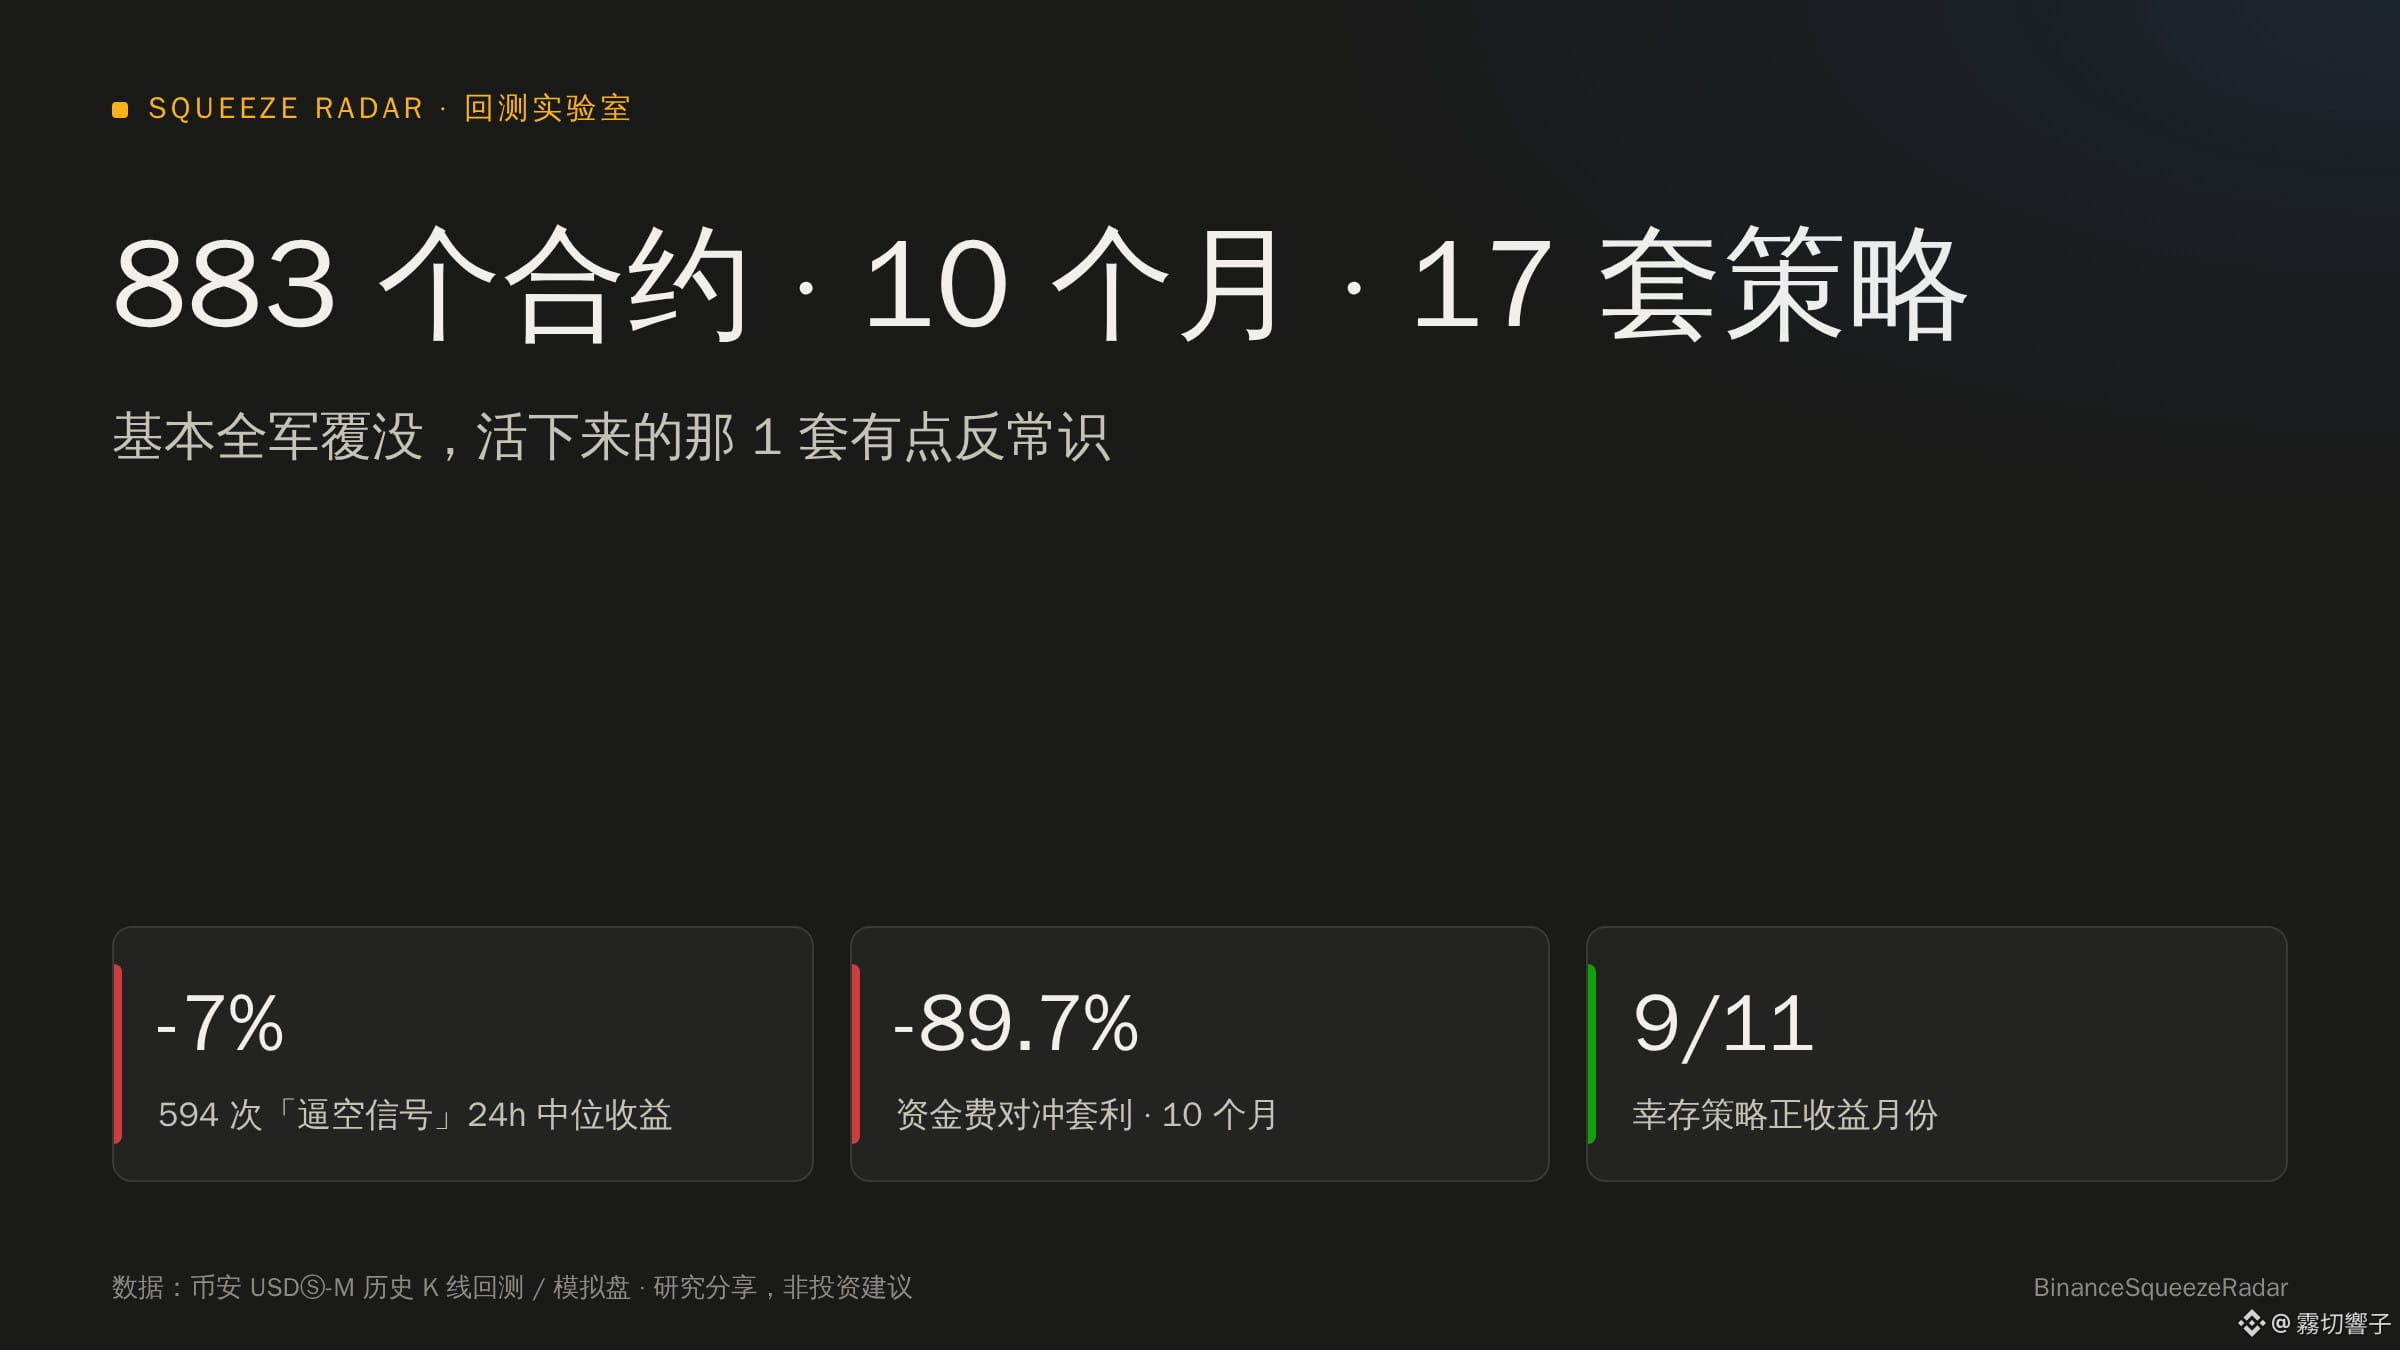
En los datos de 10 meses encontré 594 señales estándar de este tipo. Pero, al entrar en largo, la tasa de aciertos fue de apenas un 26%. Además, durante los 11 meses, la rentabilidad mediana tras mantener una posición durante 24 horas fue negativa todos los meses (alrededor de un -7% en total). En siete de cada diez ocasiones, el precio bajó después de alcanzar un máximo.
3. El arbitraje de cobertura para cobrar la tasa de financiación mientras uno se relaja perdió un 89,7% en 10 meses
Probé a comprar las monedas con la financiación más negativa y, al mismo tiempo, vender en corto las que tenían la financiación más positiva, pensando que cubrir ambos lados garantizaría ganancias en cualquier escenario.
Al terminar, descubrí que las altcoins con tasas de financiación extremadamente negativas suelen ser monedas que acaban de experimentar una subida fuerte. La caída del precio al día siguiente es un agujero que esas pequeñas tasas de financiación no alcanzan ni de lejos a cubrir.
4. Capturé una subida del +507% con $RAVE , pero la cuenta terminó en pérdidas
Probé una estrategia de tendencia basada en «ruptura de un máximo de 30 días con gran volumen + stop dinámico de beneficios».
Sí, capturé monedas de esas que se disparan, como $RAVE (+507%) y $LSK (+317%), pero de las más de 1600 rupturas en todo el mercado, casi el 80% acabó en pérdidas. Normalmente, cada vez que saltaba el stop perdía un 6%; antes de que apareciera una de esas monedas explosivas, ya se había desgastado todo el capital.
5. ¿Se puede mantener una posición en las monedas que se disparan?
Tomemos como ejemplo $BIRB , que subió un 132% en un solo día hace poco. Si se cierra la posición exactamente a las 24 horas, después de ese momento el precio nunca volvió a ese nivel.
Si uno piensa en aguantar un día más, el precio cae otro 51,7% respecto al nivel de las 24 horas; si aguanta dos días más, cae un 57,6%. El combustible de compra que provoca el short squeeze básicamente se agota en un día.
Al final, de las 17 estrategias, solo una logró mantenerse estable tanto en la primera como en la segunda mitad del año:
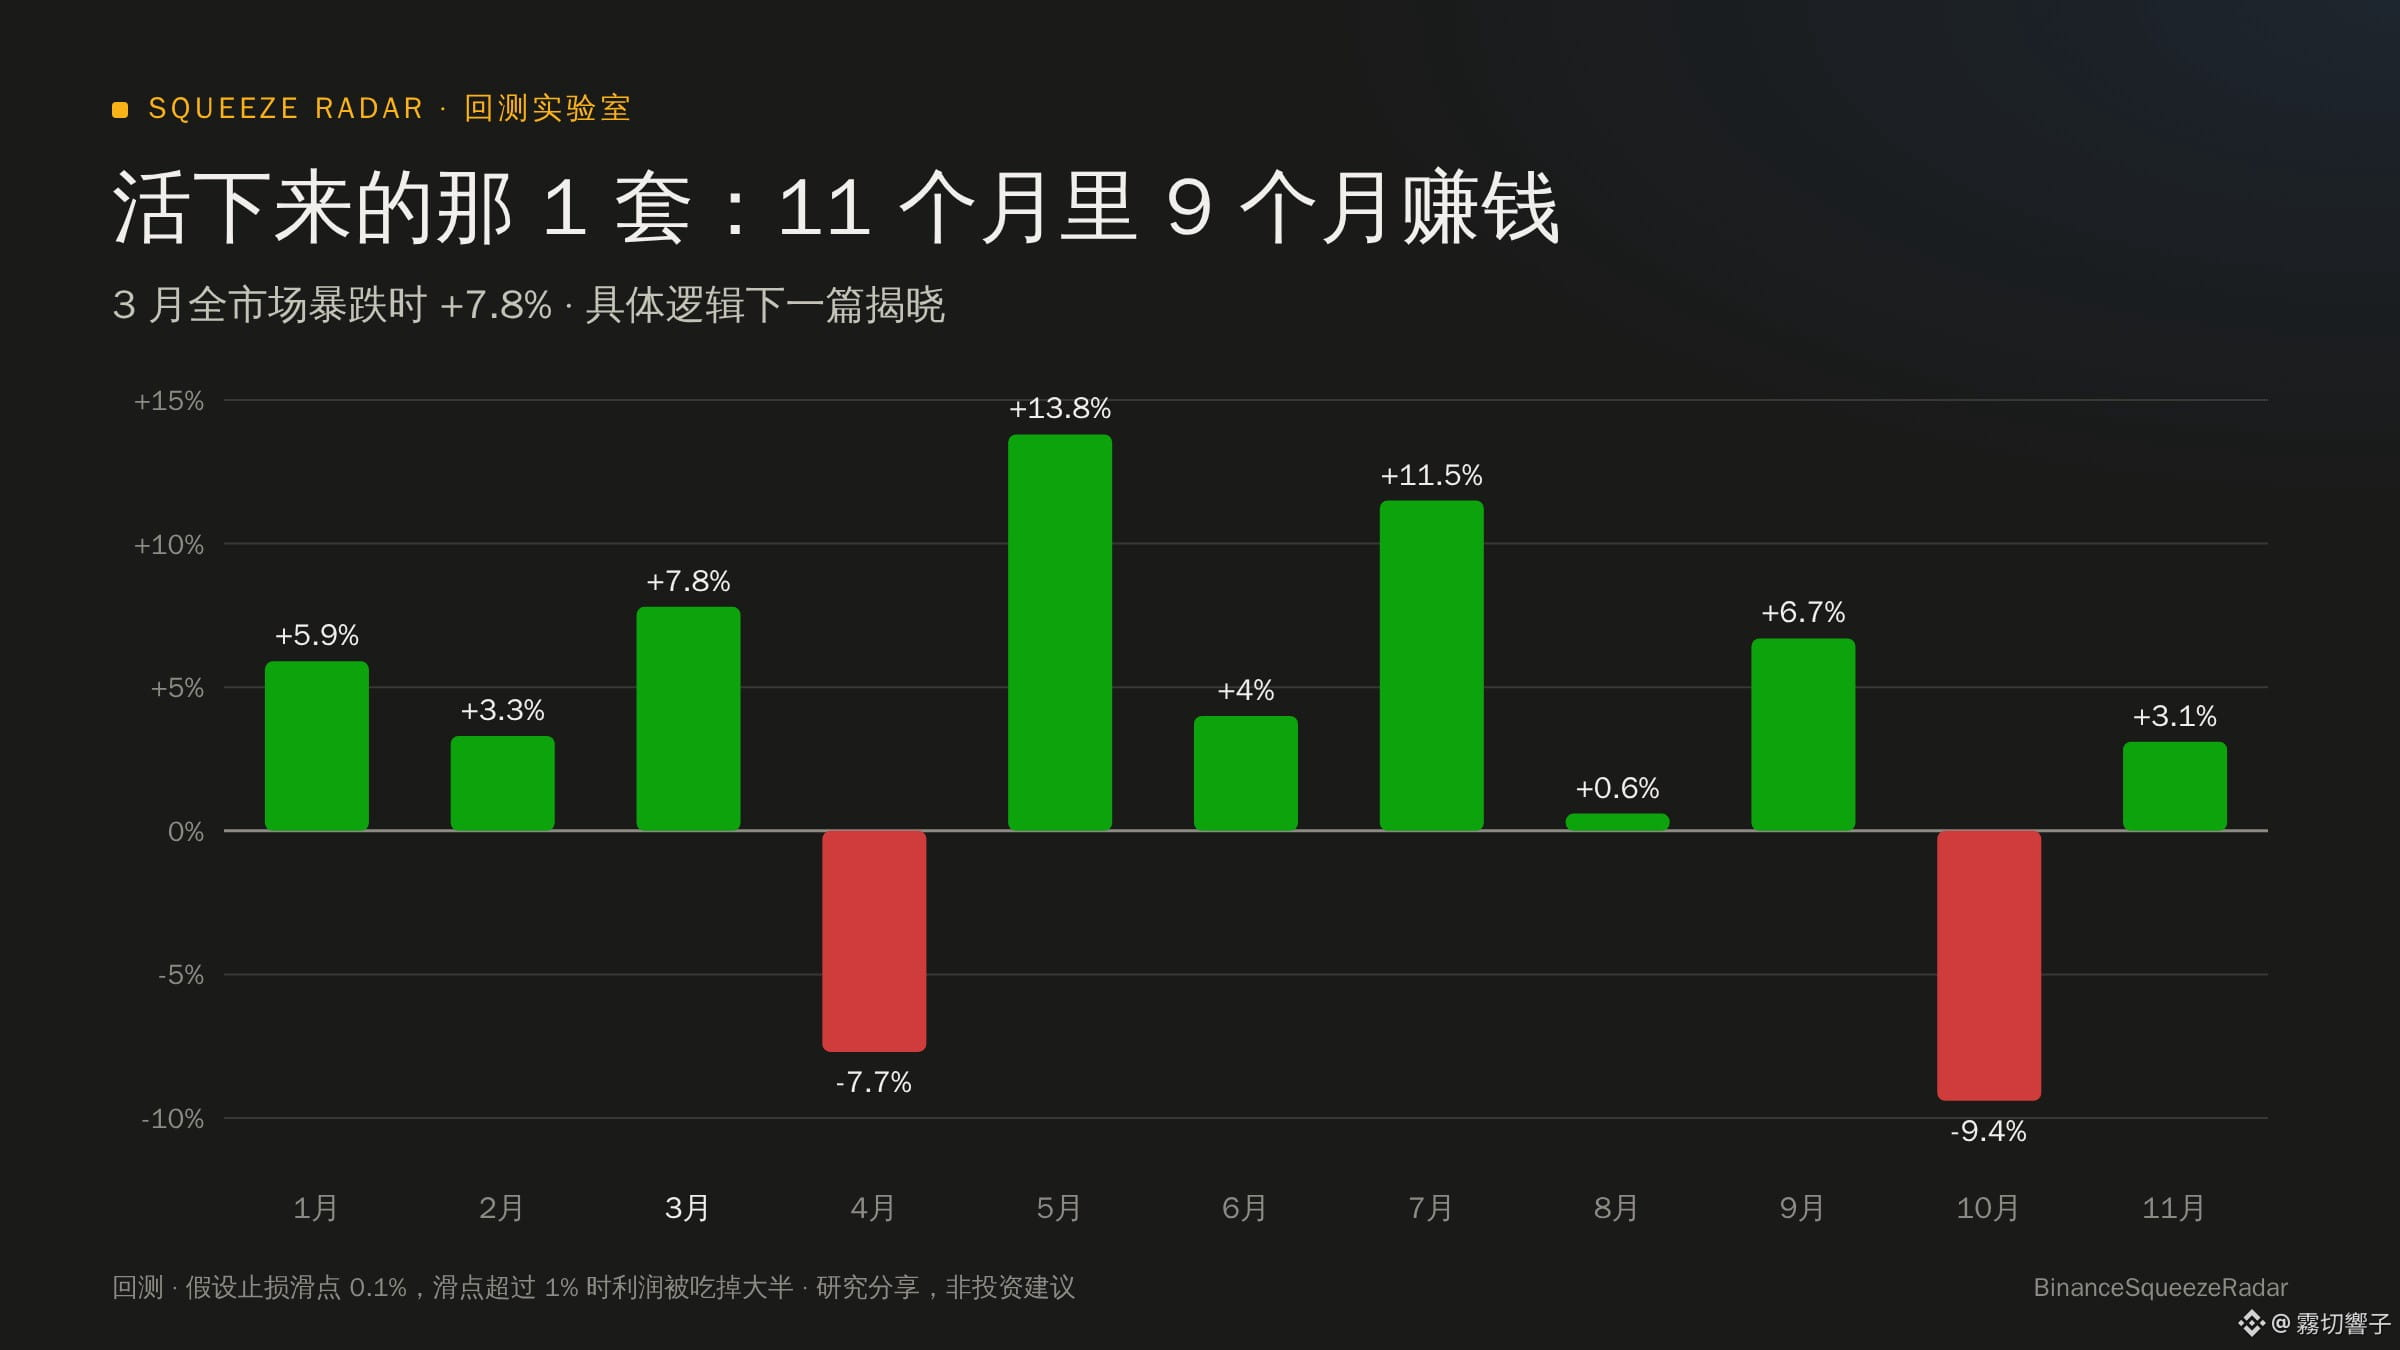
Tuvo rendimientos positivos en 9 de los 11 meses e incluso ganó un 7,8% en marzo, cuando se desplomó todo el mercado.
Esta estrategia renuncia por completo a las posiciones largas y no usa un apalancamiento elevado. Se centra en monedas débiles y poco conocidas que van rezagadas y de repente experimentan una subida anormal, para operar en sentido contrario.
Pero por ahora también tiene un defecto muy grave: depende muchísimo de la profundidad del libro de órdenes cuando se ejecuta el stop loss. Si una mecha provoca un deslizamiento superior al 1% al ejecutarse el stop, se esfuma más de la mitad de las ganancias.
Ahora tengo este script funcionando en un servidor en Tokio. Cada minuto revisa el libro de órdenes de compra y venta en tiempo real para comprobar cuánto deslizamiento hay realmente. A partir de ahora publicaré aquí cada día los resultados de las pruebas, tal cual, tanto si gano como si pierdo.
En el próximo artículo explicaré en detalle cómo esta lógica inversa detecta cuándo los grandes operadores se quedan sin fuerza. Si les interesa, síganme.
📌 Lo anterior se basa en pruebas retrospectivas y estudios con una cuenta simulada, y no constituye asesoramiento de inversión.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
Probé 883 contratos de este año con 17 estrategias; casi todas acabaron en ruinas. La única que sobrevivió al final va un poco contra la intuición
Estos últimos días he estado escribiendo scripts para probar estrategias. Al principio quería encontrar una forma de aumentar la posición de manera constante, pero terminé descargando los 883 contratos perpetuos USDT de Binance entre enero y noviembre de este año (incluidos los que ya habían sido retirados y habían caído a cero) y probándolos todos. De esas estrategias que se suelen promocionar en la comunidad como «ganancias seguras», casi ninguna sobrevivió al usar datos completos de 10 meses.
Anoto algunos resultados bastante sorprendentes que obtuve:
1. ¿Por qué las pruebas retrospectivas que se ven en internet duplican la cuenta, pero cuando las hago yo acabo en cero?
Con la misma regla de perseguir las subidas (apalancamiento de 4x y una posición del 20% en cada operación, reinvirtiendo), primero probé solo los últimos 30 días y solo con las monedas que siguen activas hoy. El resultado fue una rentabilidad del +134%, parecía una máquina de imprimir dinero.
Después, para asegurarme, amplié el periodo a 10 meses e incluí todas las monedas que todavía cotizaban entonces, incluso las que después fueron retiradas. Al volver a probarlo, los 1000 USDT terminaron reducidos a solo 20 USDT.
Mucha gente gana en las pruebas retrospectivas simplemente porque elige el conjunto de monedas con la perspectiva de hoy y filtra desde el principio las que acabaron muriendo.
2. ¿«Financiación muy negativa + aumento brusco de las posiciones abiertas» es realmente un indicio de un short squeeze?
Cuando miramos el mercado, solemos pensar que, si hay demasiados bajistas, el precio necesariamente va a subir para liquidarlos.
En los datos de 10 meses encontré 594 señales estándar de este tipo. Pero, al entrar en largo, la tasa de aciertos fue de apenas un 26%. Además, durante los 11 meses, la rentabilidad mediana tras mantener una posición durante 24 horas fue negativa todos los meses (alrededor de un -7% en total). En siete de cada diez ocasiones, el precio bajó después de alcanzar un máximo.
3. El arbitraje de cobertura para cobrar la tasa de financiación mientras uno se relaja perdió un 89,7% en 10 meses
Probé a comprar las monedas con la financiación más negativa y, al mismo tiempo, vender en corto las que tenían la financiación más positiva, pensando que cubrir ambos lados garantizaría ganancias en cualquier escenario.
Al terminar, descubrí que las altcoins con tasas de financiación extremadamente negativas suelen ser monedas que acaban de experimentar una subida fuerte. La caída del precio al día siguiente es un agujero que esas pequeñas tasas de financiación no alcanzan ni de lejos a cubrir.
4. Capturé una subida del +507% con $RAVE , pero la cuenta terminó en pérdidas
Probé una estrategia de tendencia basada en «ruptura de un máximo de 30 días con gran volumen + stop dinámico de beneficios».
Sí, capturé monedas de esas que se disparan, como $RAVE (+507%) y $LSK (+317%), pero de las más de 1600 rupturas en todo el mercado, casi el 80% acabó en pérdidas. Normalmente, cada vez que saltaba el stop perdía un 6%; antes de que apareciera una de esas monedas explosivas, ya se había desgastado todo el capital.
5. ¿Se puede mantener una posición en las monedas que se disparan?
Tomemos como ejemplo $BIRB , que subió un 132% en un solo día hace poco. Si se cierra la posición exactamente a las 24 horas, después de ese momento el precio nunca volvió a ese nivel.
Si uno piensa en aguantar un día más, el precio cae otro 51,7% respecto al nivel de las 24 horas; si aguanta dos días más, cae un 57,6%. El combustible de compra que provoca el short squeeze básicamente se agota en un día.
Al final, de las 17 estrategias, solo una logró mantenerse estable tanto en la primera como en la segunda mitad del año:
Tuvo rendimientos positivos en 9 de los 11 meses e incluso ganó un 7,8% en marzo, cuando se desplomó todo el mercado.
Esta estrategia renuncia por completo a las posiciones largas y no usa un apalancamiento elevado. Se centra en monedas débiles y poco conocidas que van rezagadas y de repente experimentan una subida anormal, para operar en sentido contrario.
Pero por ahora también tiene un defecto muy grave: depende muchísimo de la profundidad del libro de órdenes cuando se ejecuta el stop loss. Si una mecha provoca un deslizamiento superior al 1% al ejecutarse el stop, se esfuma más de la mitad de las ganancias.
Ahora tengo este script funcionando en un servidor en Tokio. Cada minuto revisa el libro de órdenes de compra y venta en tiempo real para comprobar cuánto deslizamiento hay realmente. A partir de ahora publicaré aquí cada día los resultados de las pruebas, tal cual, tanto si gano como si pierdo.
En el próximo artículo explicaré en detalle cómo esta lógica inversa detecta cuándo los grandes operadores se quedan sin fuerza. Si les interesa, síganme.
📌 Lo anterior se basa en pruebas retrospectivas y estudios con una cuenta simulada, y no constituye asesoramiento de inversión.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
Estos últimos días he estado escribiendo scripts para probar estrategias. Al principio quería encontrar una forma de aumentar la posición de manera constante, pero terminé descargando los 883 contratos perpetuos USDT de Binance entre enero y noviembre de este año (incluidos los que ya habían sido retirados y habían caído a cero) y probándolos todos. De esas estrategias que se suelen promocionar en la comunidad como «ganancias seguras», casi ninguna sobrevivió al usar datos completos de 10 meses.
Anoto algunos resultados bastante sorprendentes que obtuve:
1. ¿Por qué las pruebas retrospectivas que se ven en internet duplican la cuenta, pero cuando las hago yo acabo en cero?
Con la misma regla de perseguir las subidas (apalancamiento de 4x y una posición del 20% en cada operación, reinvirtiendo), primero probé solo los últimos 30 días y solo con las monedas que siguen activas hoy. El resultado fue una rentabilidad del +134%, parecía una máquina de imprimir dinero.
Después, para asegurarme, amplié el periodo a 10 meses e incluí todas las monedas que todavía cotizaban entonces, incluso las que después fueron retiradas. Al volver a probarlo, los 1000 USDT terminaron reducidos a solo 20 USDT.
Mucha gente gana en las pruebas retrospectivas simplemente porque elige el conjunto de monedas con la perspectiva de hoy y filtra desde el principio las que acabaron muriendo.
2. ¿«Financiación muy negativa + aumento brusco de las posiciones abiertas» es realmente un indicio de un short squeeze?
Cuando miramos el mercado, solemos pensar que, si hay demasiados bajistas, el precio necesariamente va a subir para liquidarlos.
En los datos de 10 meses encontré 594 señales estándar de este tipo. Pero, al entrar en largo, la tasa de aciertos fue de apenas un 26%. Además, durante los 11 meses, la rentabilidad mediana tras mantener una posición durante 24 horas fue negativa todos los meses (alrededor de un -7% en total). En siete de cada diez ocasiones, el precio bajó después de alcanzar un máximo.
3. El arbitraje de cobertura para cobrar la tasa de financiación mientras uno se relaja perdió un 89,7% en 10 meses
Probé a comprar las monedas con la financiación más negativa y, al mismo tiempo, vender en corto las que tenían la financiación más positiva, pensando que cubrir ambos lados garantizaría ganancias en cualquier escenario.
Al terminar, descubrí que las altcoins con tasas de financiación extremadamente negativas suelen ser monedas que acaban de experimentar una subida fuerte. La caída del precio al día siguiente es un agujero que esas pequeñas tasas de financiación no alcanzan ni de lejos a cubrir.
4. Capturé una subida del +507% con $RAVE , pero la cuenta terminó en pérdidas
Probé una estrategia de tendencia basada en «ruptura de un máximo de 30 días con gran volumen + stop dinámico de beneficios».
Sí, capturé monedas de esas que se disparan, como $RAVE (+507%) y $LSK (+317%), pero de las más de 1600 rupturas en todo el mercado, casi el 80% acabó en pérdidas. Normalmente, cada vez que saltaba el stop perdía un 6%; antes de que apareciera una de esas monedas explosivas, ya se había desgastado todo el capital.
5. ¿Se puede mantener una posición en las monedas que se disparan?
Tomemos como ejemplo $BIRB , que subió un 132% en un solo día hace poco. Si se cierra la posición exactamente a las 24 horas, después de ese momento el precio nunca volvió a ese nivel.
Si uno piensa en aguantar un día más, el precio cae otro 51,7% respecto al nivel de las 24 horas; si aguanta dos días más, cae un 57,6%. El combustible de compra que provoca el short squeeze básicamente se agota en un día.
Al final, de las 17 estrategias, solo una logró mantenerse estable tanto en la primera como en la segunda mitad del año:
Tuvo rendimientos positivos en 9 de los 11 meses e incluso ganó un 7,8% en marzo, cuando se desplomó todo el mercado.
Esta estrategia renuncia por completo a las posiciones largas y no usa un apalancamiento elevado. Se centra en monedas débiles y poco conocidas que van rezagadas y de repente experimentan una subida anormal, para operar en sentido contrario.
Pero por ahora también tiene un defecto muy grave: depende muchísimo de la profundidad del libro de órdenes cuando se ejecuta el stop loss. Si una mecha provoca un deslizamiento superior al 1% al ejecutarse el stop, se esfuma más de la mitad de las ganancias.
Ahora tengo este script funcionando en un servidor en Tokio. Cada minuto revisa el libro de órdenes de compra y venta en tiempo real para comprobar cuánto deslizamiento hay realmente. A partir de ahora publicaré aquí cada día los resultados de las pruebas, tal cual, tanto si gano como si pierdo.
En el próximo artículo explicaré en detalle cómo esta lógica inversa detecta cuándo los grandes operadores se quedan sin fuerza. Si les interesa, síganme.
📌 Lo anterior se basa en pruebas retrospectivas y estudios con una cuenta simulada, y no constituye asesoramiento de inversión.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
1
1
1.1k
·
--
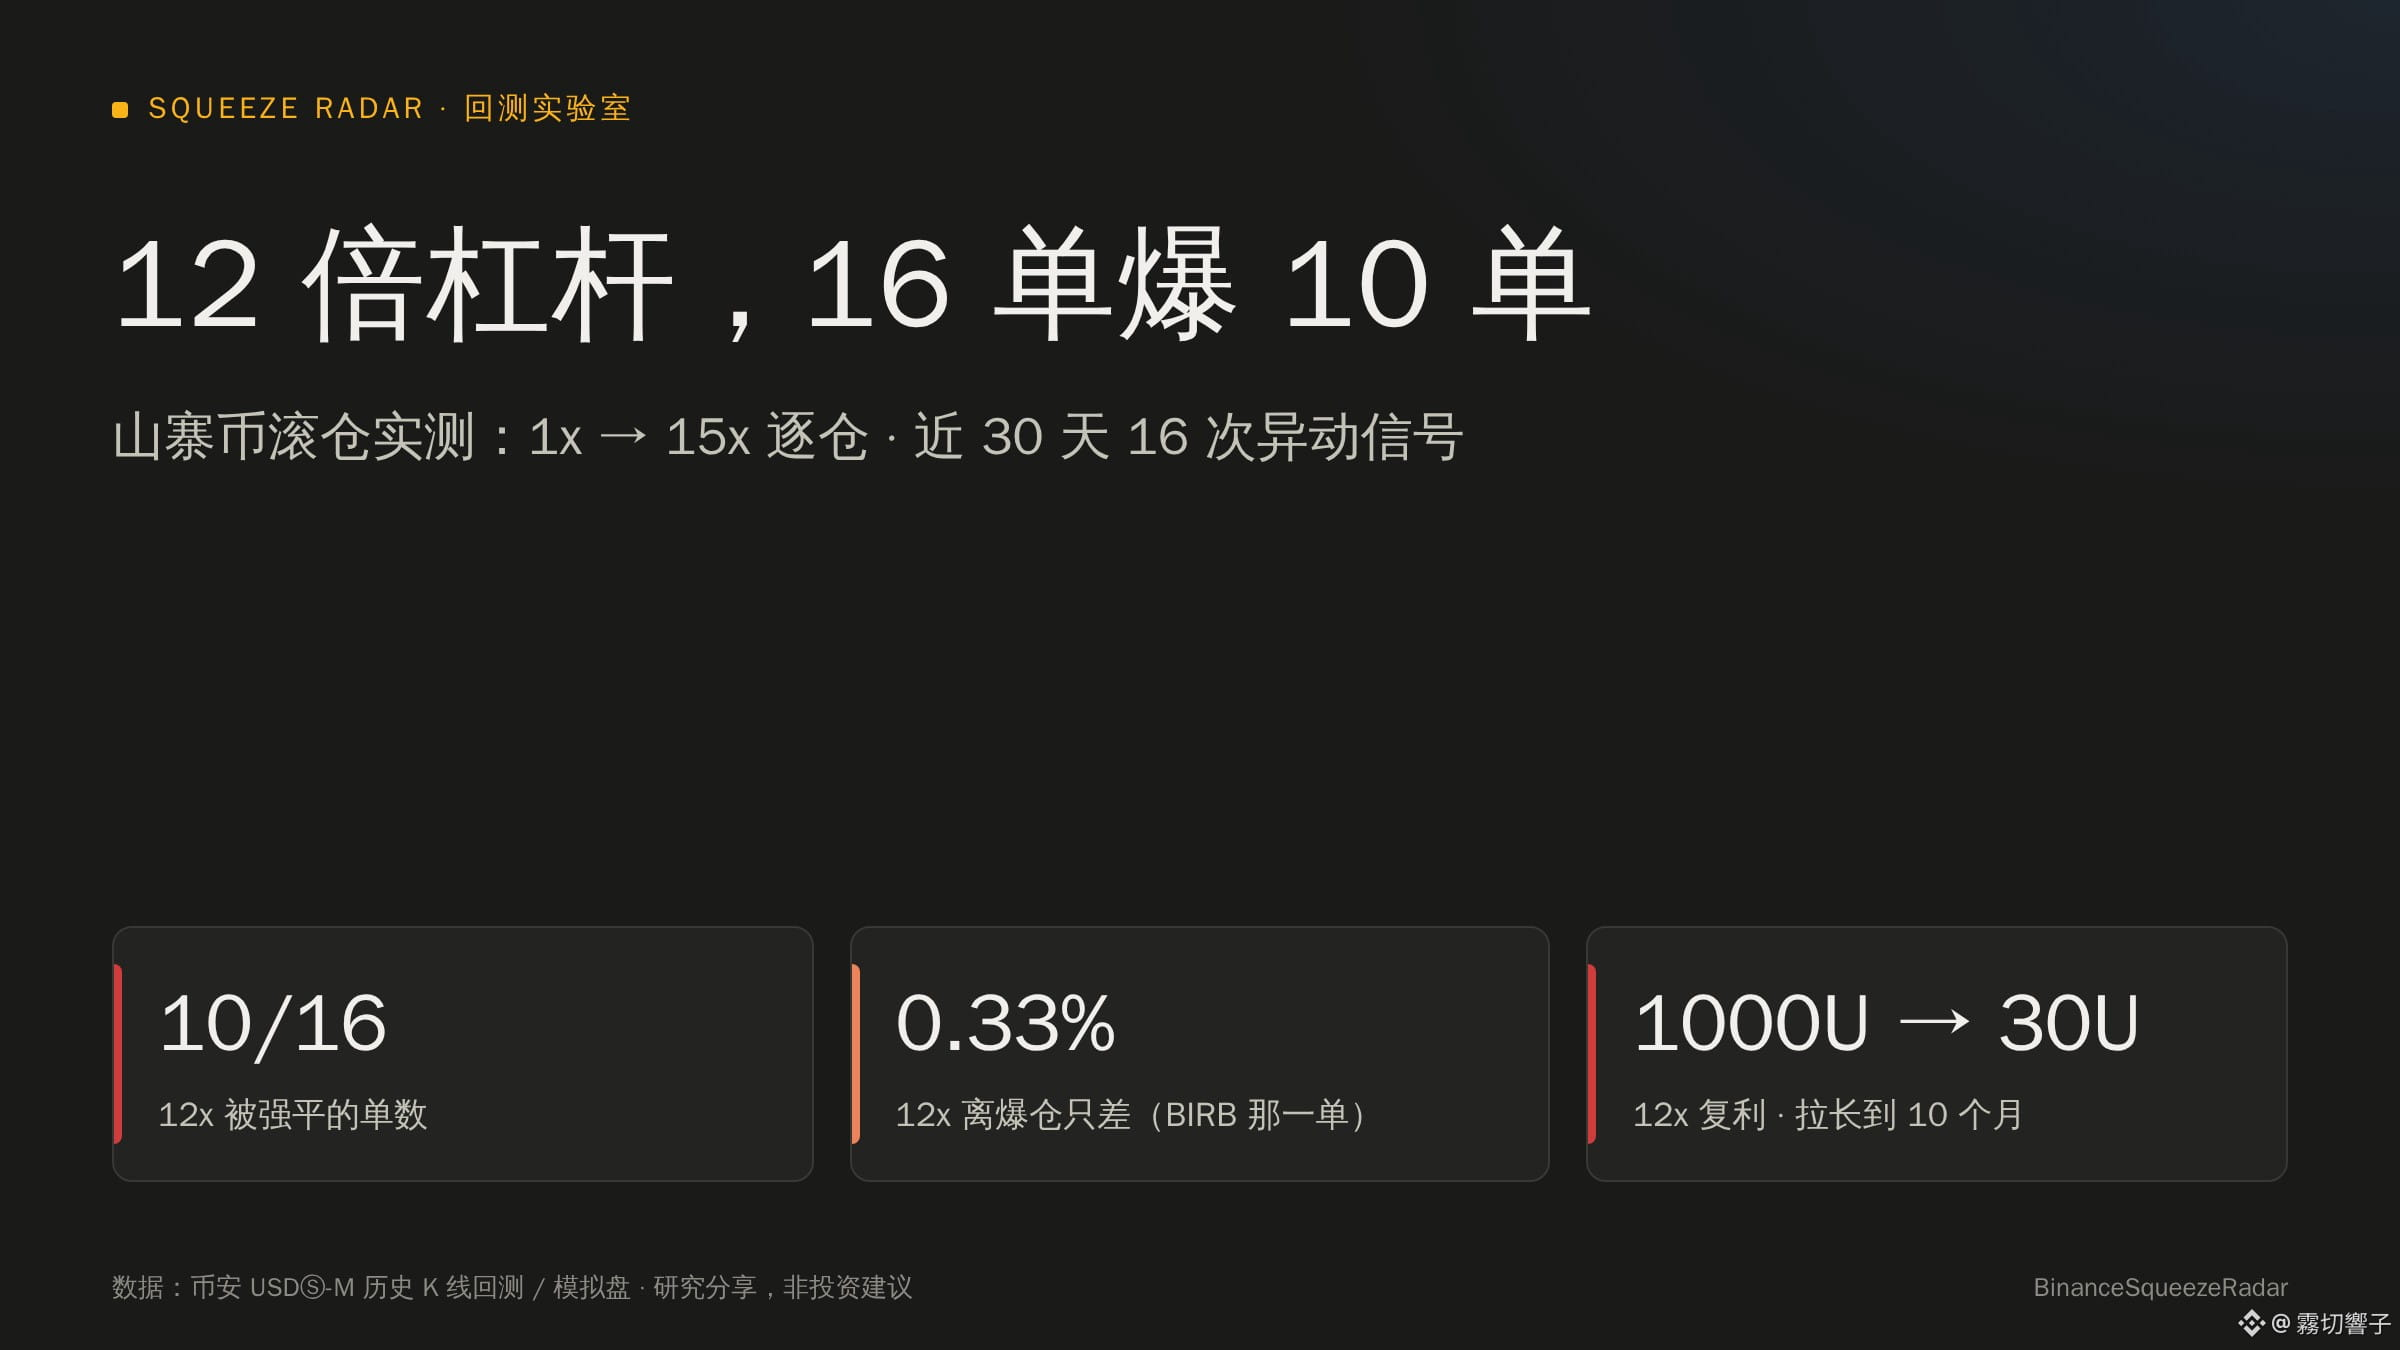
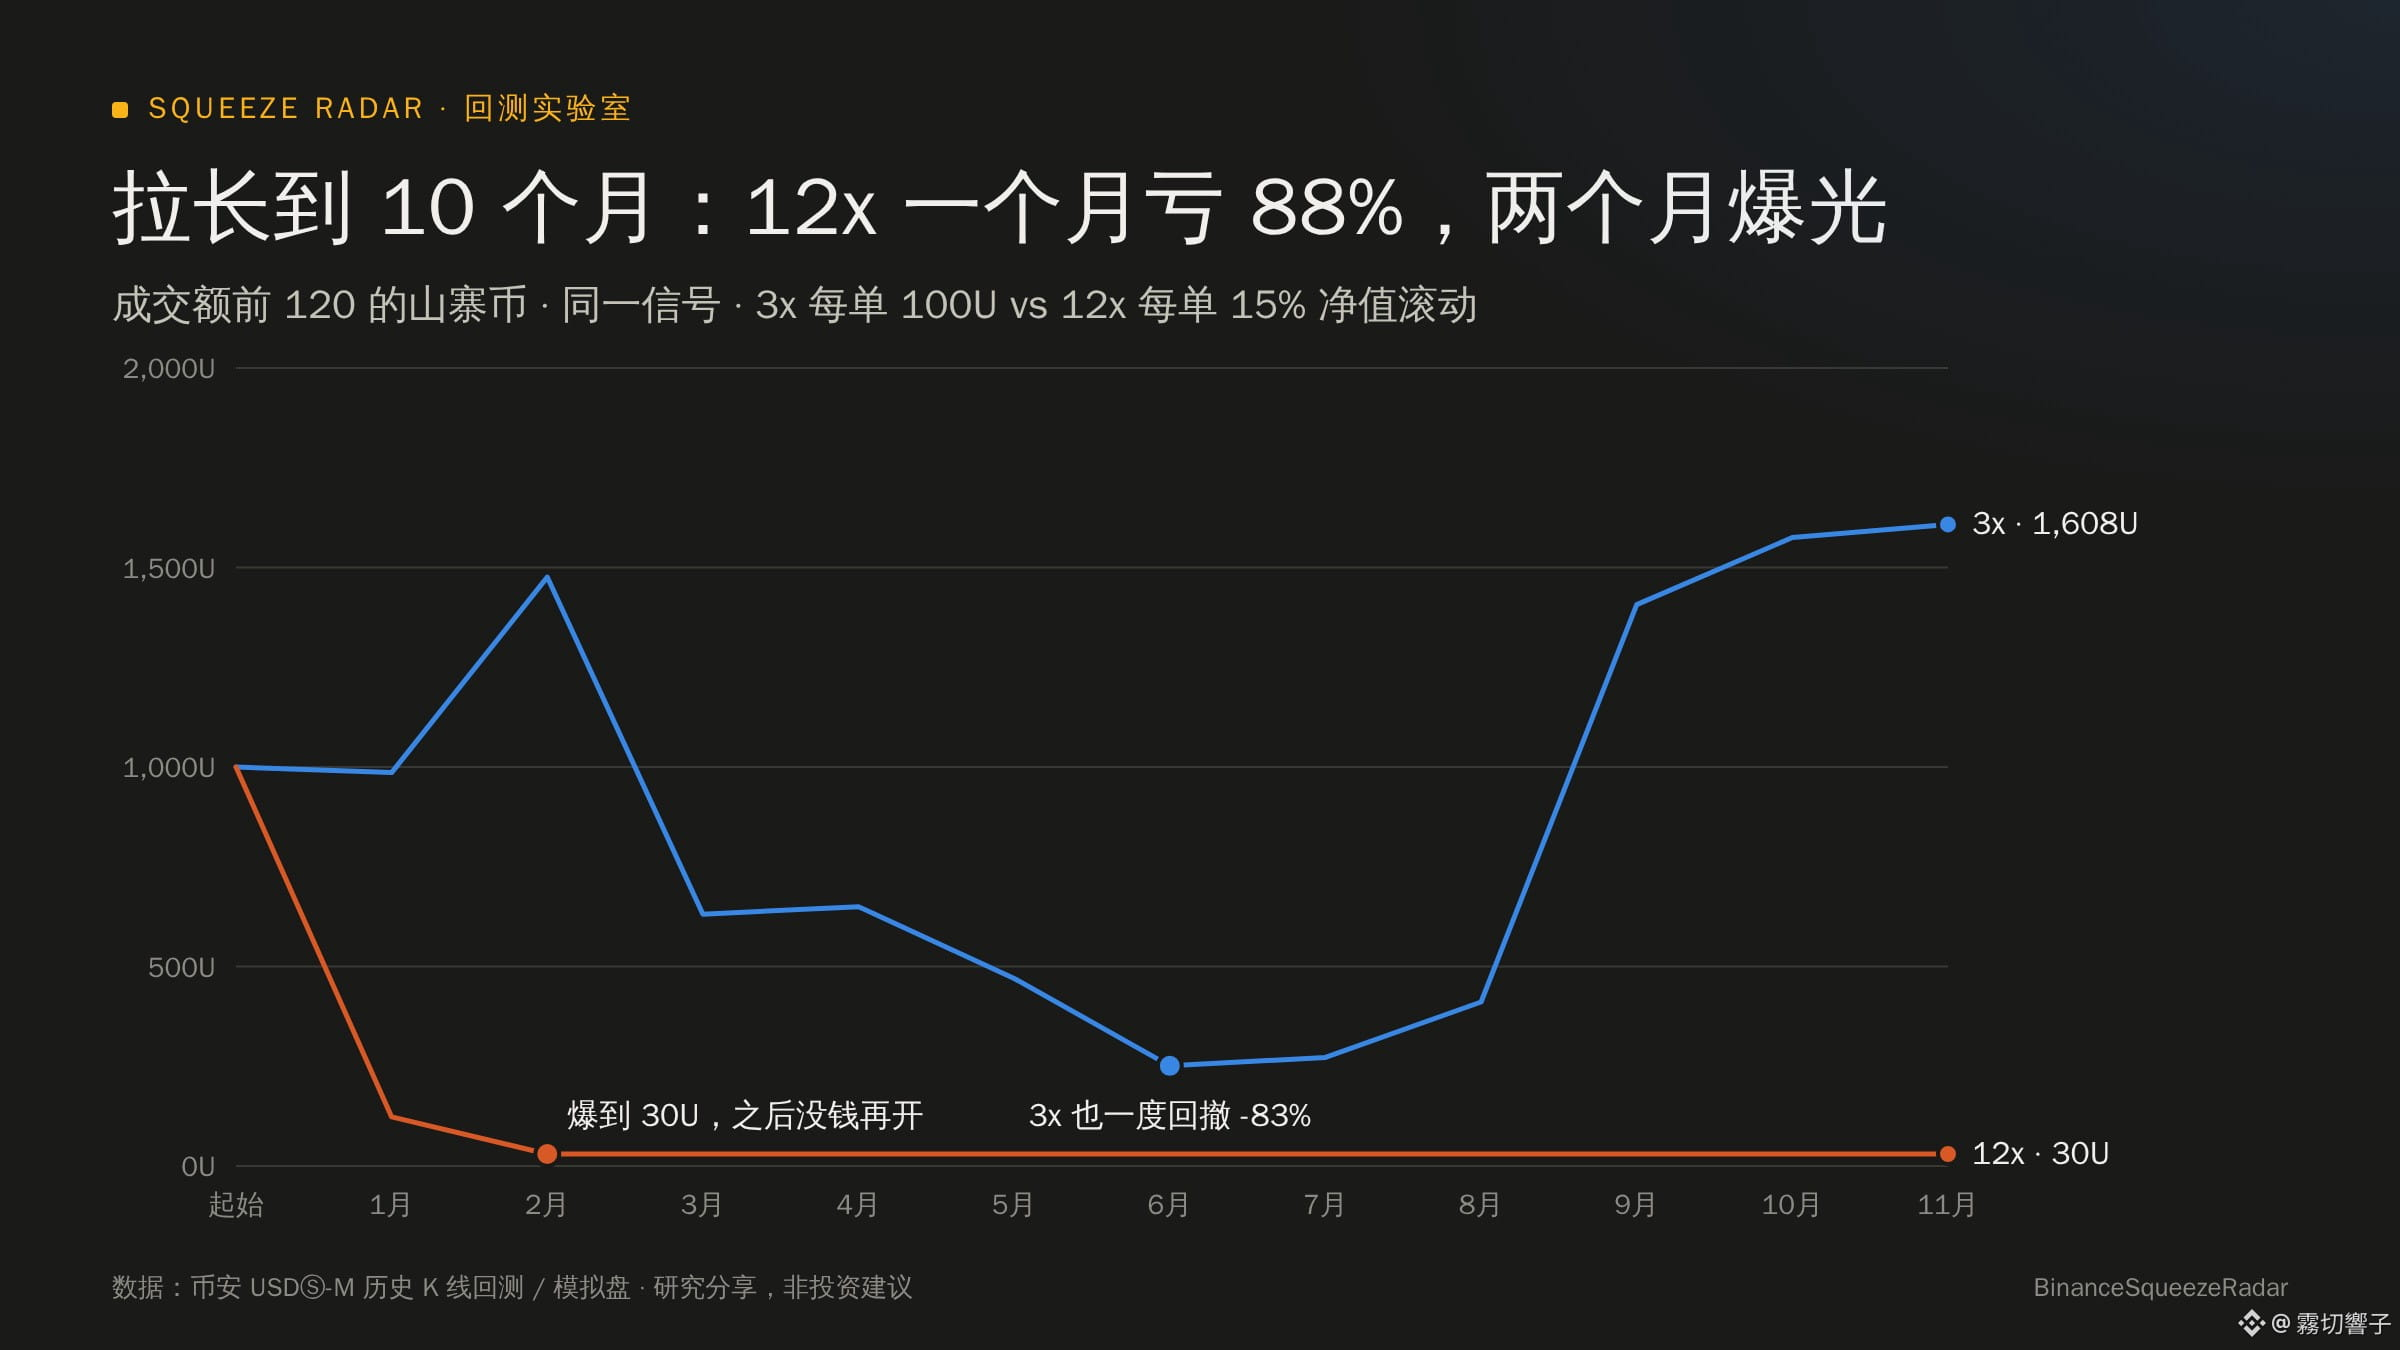
Apalancamiento de 12x: 16 operaciones, 10 liquidaciones. Probé el apalancamiento compuesto en altcoins de 1x a 15x
En la comunidad se ven a menudo capturas de gente que convierte unos cientos de U en decenas de miles con 10x o 20x. ¿Qué apalancamiento es razonable para los contratos de altcoins? Usé datos históricos de Binance y probé en margen aislado las mismas señales de movimientos bruscos en altcoins, desde 1x hasta 15x.
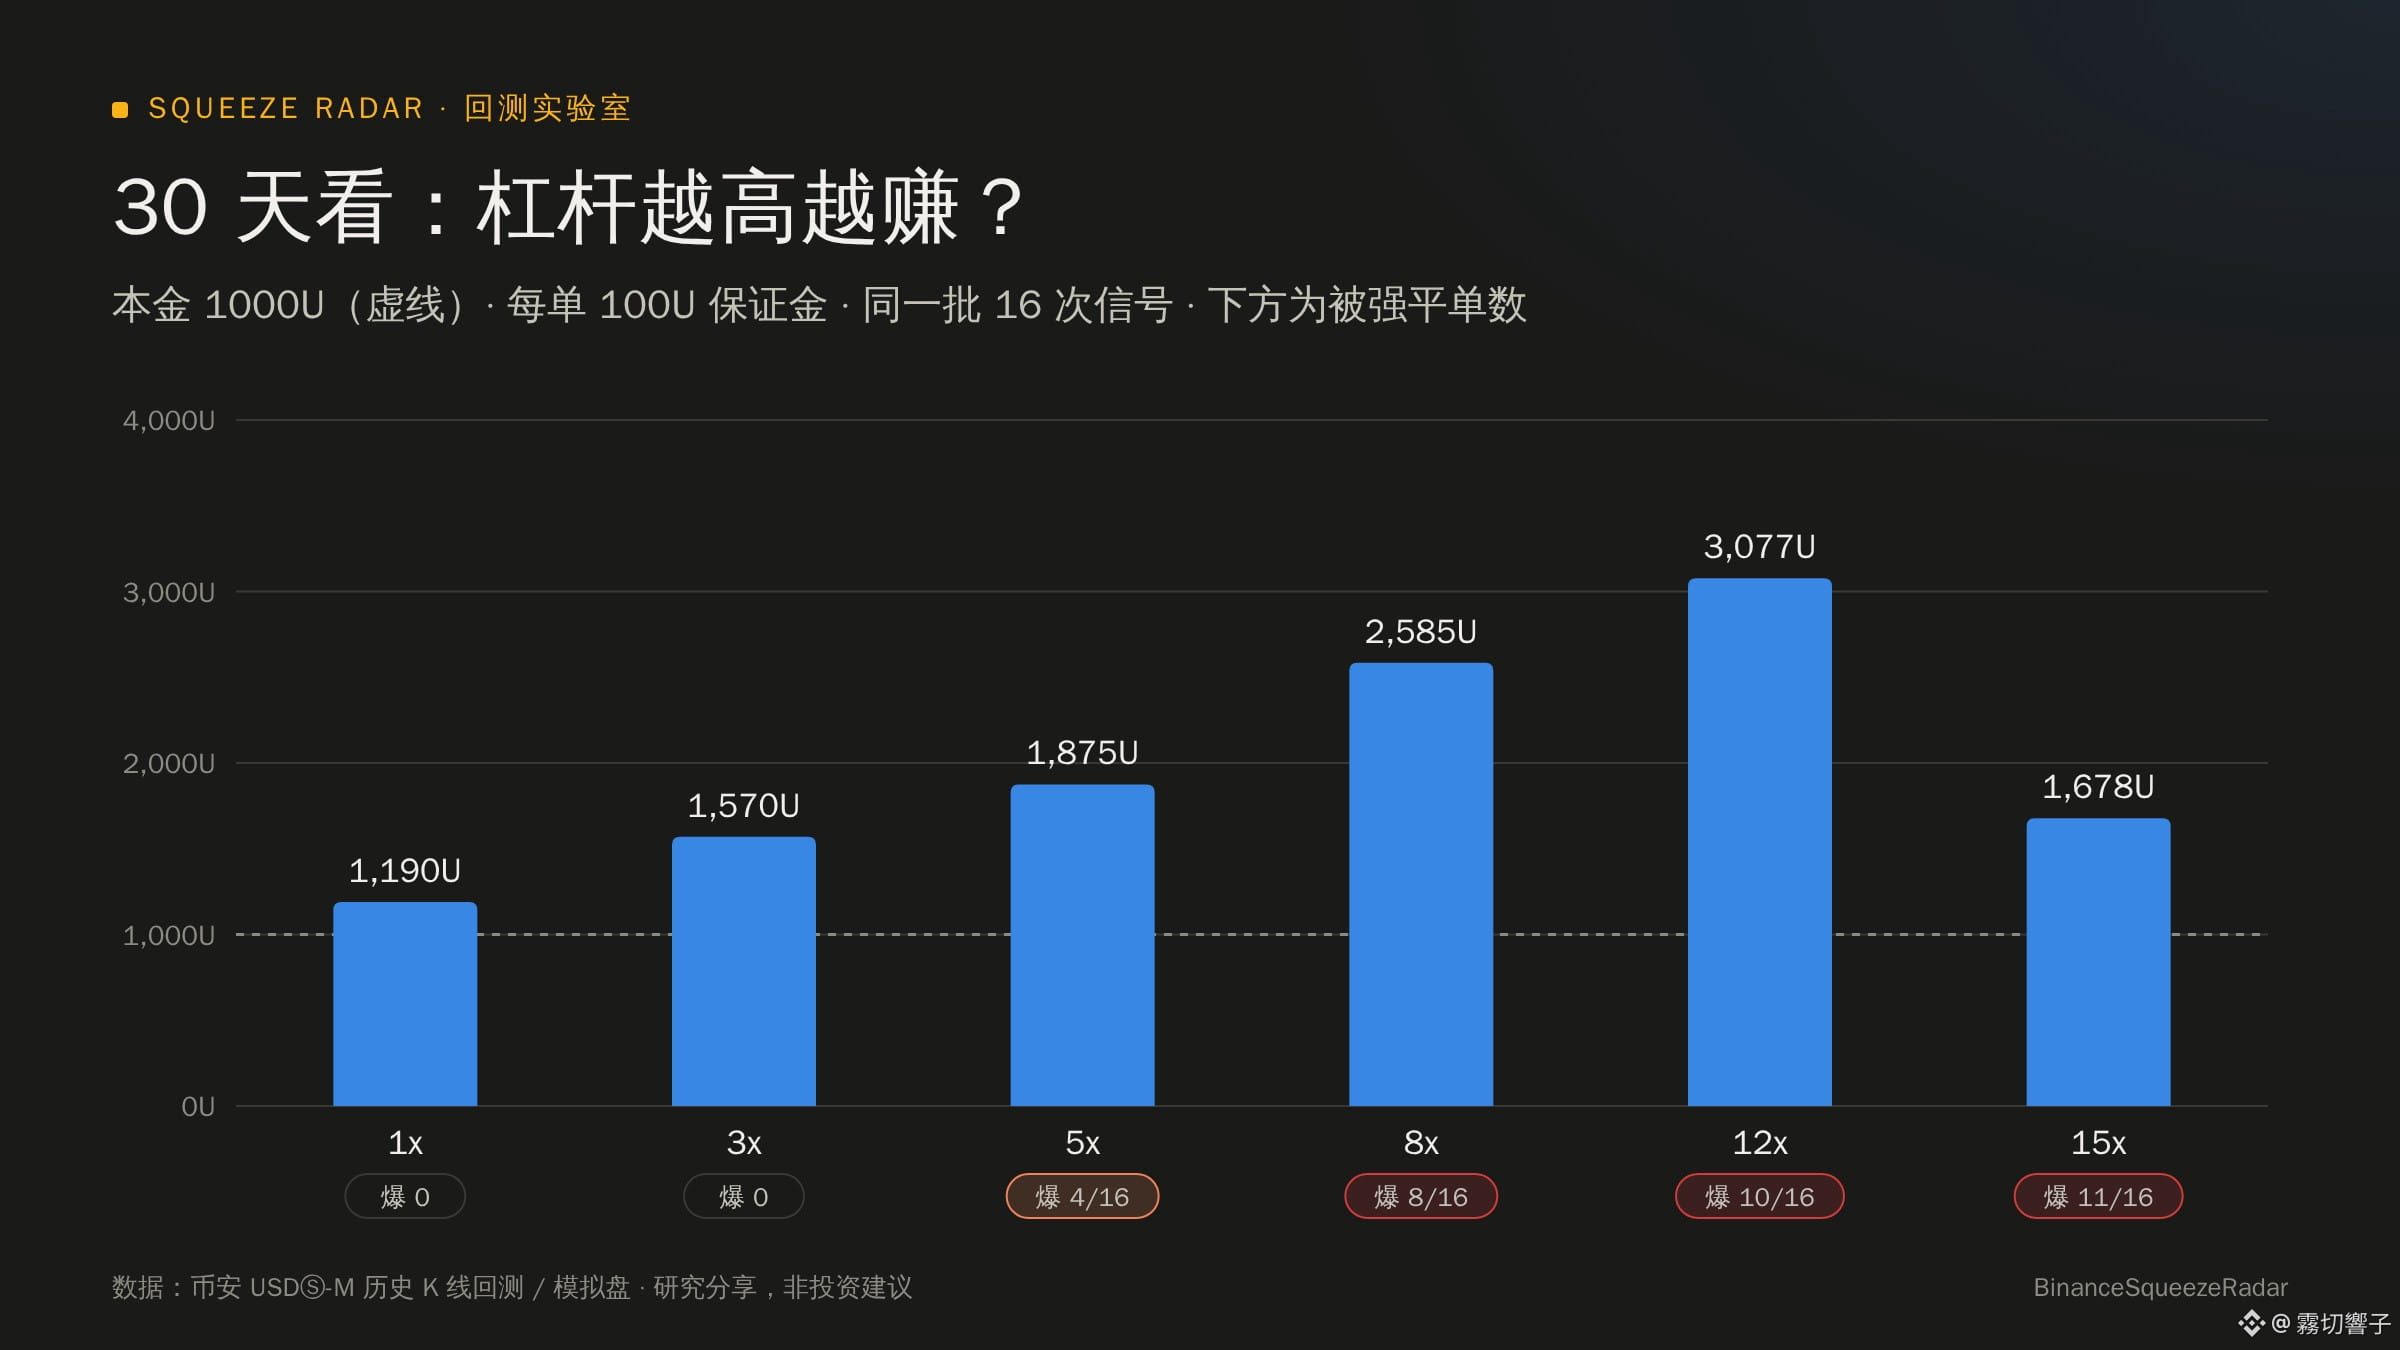
📊 Prueba 1: últimos 30 días, 16 señales, capital inicial de 1000U, margen de 100U por operación
Apalancamiento|Valor neto final|Liquidaciones|Máxima caída
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
¿Parece que 12x es lo que más gana? El problema está en una sola operación.
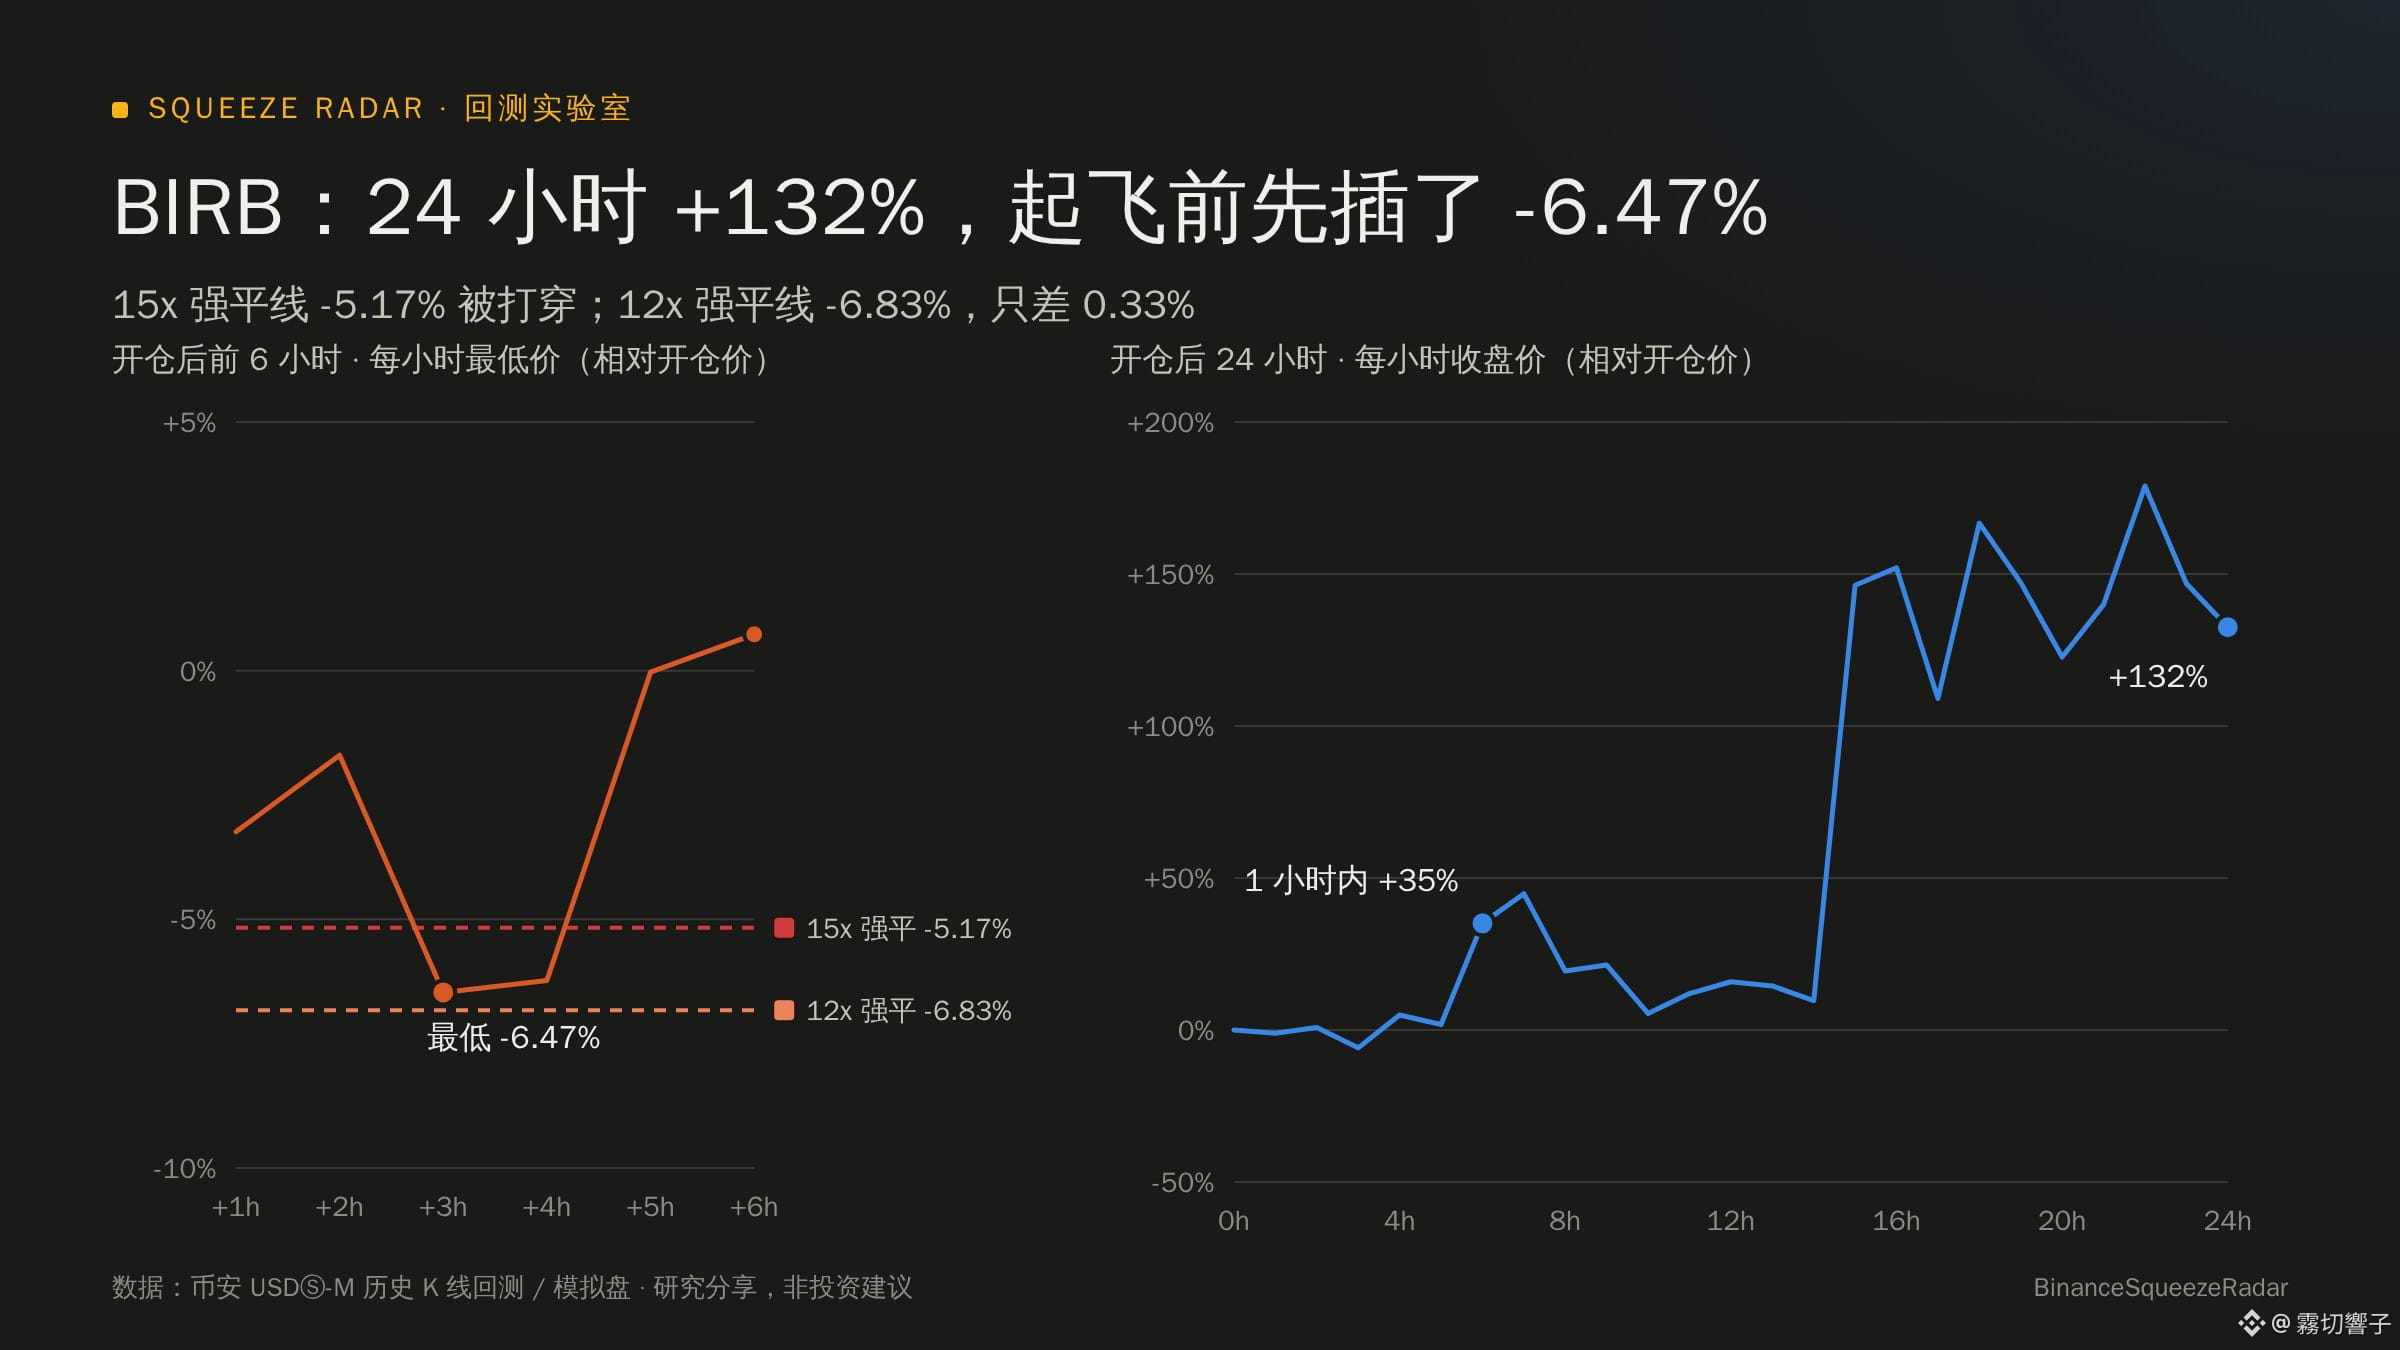
🎯 $BIRB : subió un 132% en 24 horas, pero antes de despegar cayó un -6.5%
· La línea de liquidación a 15x estaba aproximadamente en -5.17% → la mecha de la sacudida liquidó la posición antes del despegue; no se ganó nada
· La línea de liquidación a 12x estaba aproximadamente en -6.83% → faltó solo un 0.33% para liquidarla
El primer puesto de 12x dependió por completo de ese 0.33% de suerte. Además, en operaciones reales la liquidación se calcula según el precio de marca y el margen de mantenimiento por niveles, así que el margen de seguridad real es aún menor.
📉 Prueba 2: al ampliar el periodo a 10 meses, se acaba la suerte
De enero a noviembre de 2026, el mismo conjunto de señales se activó 594 veces:
· Calculando cada operación de 100U por separado: pérdida acumulada de 1933U con 3x y de 12491U con 12x
· Cuenta con interés compuesto a 12x: 1000U → 30U; las primeras 39 operaciones tuvieron 28 liquidaciones y después ya no quedó dinero para abrir más
El apalancamiento que más gana a corto plazo es el que más rápido acaba perdiendo a largo plazo.
🔁 Añadir a una posición con ganancias no realizadas: cuanto más añades, más peligro corres
De nuevo, $BIRB : en una hora pasó de +1.8% a +35%, activando la regla de «añadir a la posición con ganancias no realizadas hasta 10x». Como resultado, el 70% de la posición se compró al +35%, y la línea de liquidación global subió de golpe a +11.85%.
Después, una corrección normal hasta +4.6% (seguía estando en ganancias) hizo que la cuenta fuera liquidada y quedara en cero.
La cuenta de al lado, abierta a 3x y mantenida sin cambios, aprovechó toda la subida: +413U.
🖥 Prueba en cuenta demo
Dejé en el servidor una pista de pruebas simuladas a 12x (las operaciones se ejecutan según el libro de órdenes en tiempo real, sin dinero real). Las dos operaciones abiertas el 10 de noviembre, $INIT y $CYBER , fueron liquidadas en retrocesos normales pocas horas después de abrirse.
💡 Conclusiones
1. En las altcoins, las mechas de entre 5% y 10% al alza o a la baja son habituales; usar más de 10x equivale a situar la línea de liquidación dentro del rango de fluctuación normal
2. En las pruebas retrospectivas de corto plazo, los apalancamientos altos suelen ganar más por pura suerte: alguna operación no llegó a liquidarse. Hay que ampliar el periodo para comprobarlo
3. Añadir a una posición con ganancias no realizadas eleva el precio medio y la línea de liquidación; cuanto más sube, más peligroso se vuelve
4. Para aprovechar una gran tendencia, hace falta resistir con un apalancamiento bajo, no jugárselo todo con uno alto
📌 Datos obtenidos de pruebas retrospectivas con velas históricas de Binance y registros de cuenta demo. Se comparten con fines de investigación; no constituyen asesoramiento de inversión.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConsejosDeTrading
Apalancamiento de 12x: 16 operaciones, 10 liquidaciones. Probé el apalancamiento compuesto en altcoins de 1x a 15x
En la comunidad se ven a menudo capturas de gente que convierte unos cientos de U en decenas de miles con 10x o 20x. ¿Qué apalancamiento es razonable para los contratos de altcoins? Usé datos históricos de Binance y probé en margen aislado las mismas señales de movimientos bruscos en altcoins, desde 1x hasta 15x.
📊 Prueba 1: últimos 30 días, 16 señales, capital inicial de 1000U, margen de 100U por operación
Apalancamiento|Valor neto final|Liquidaciones|Máxima caída
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
¿Parece que 12x es lo que más gana? El problema está en una sola operación.
🎯 $BIRB : subió un 132% en 24 horas, pero antes de despegar cayó un -6.5%
· La línea de liquidación a 15x estaba aproximadamente en -5.17% → la mecha de la sacudida liquidó la posición antes del despegue; no se ganó nada
· La línea de liquidación a 12x estaba aproximadamente en -6.83% → faltó solo un 0.33% para liquidarla
El primer puesto de 12x dependió por completo de ese 0.33% de suerte. Además, en operaciones reales la liquidación se calcula según el precio de marca y el margen de mantenimiento por niveles, así que el margen de seguridad real es aún menor.
📉 Prueba 2: al ampliar el periodo a 10 meses, se acaba la suerte
De enero a noviembre de 2026, el mismo conjunto de señales se activó 594 veces:
· Calculando cada operación de 100U por separado: pérdida acumulada de 1933U con 3x y de 12491U con 12x
· Cuenta con interés compuesto a 12x: 1000U → 30U; las primeras 39 operaciones tuvieron 28 liquidaciones y después ya no quedó dinero para abrir más
El apalancamiento que más gana a corto plazo es el que más rápido acaba perdiendo a largo plazo.
🔁 Añadir a una posición con ganancias no realizadas: cuanto más añades, más peligro corres
De nuevo, $BIRB : en una hora pasó de +1.8% a +35%, activando la regla de «añadir a la posición con ganancias no realizadas hasta 10x». Como resultado, el 70% de la posición se compró al +35%, y la línea de liquidación global subió de golpe a +11.85%.
Después, una corrección normal hasta +4.6% (seguía estando en ganancias) hizo que la cuenta fuera liquidada y quedara en cero.
La cuenta de al lado, abierta a 3x y mantenida sin cambios, aprovechó toda la subida: +413U.
🖥 Prueba en cuenta demo
Dejé en el servidor una pista de pruebas simuladas a 12x (las operaciones se ejecutan según el libro de órdenes en tiempo real, sin dinero real). Las dos operaciones abiertas el 10 de noviembre, $INIT y $CYBER , fueron liquidadas en retrocesos normales pocas horas después de abrirse.
💡 Conclusiones
1. En las altcoins, las mechas de entre 5% y 10% al alza o a la baja son habituales; usar más de 10x equivale a situar la línea de liquidación dentro del rango de fluctuación normal
2. En las pruebas retrospectivas de corto plazo, los apalancamientos altos suelen ganar más por pura suerte: alguna operación no llegó a liquidarse. Hay que ampliar el periodo para comprobarlo
3. Añadir a una posición con ganancias no realizadas eleva el precio medio y la línea de liquidación; cuanto más sube, más peligroso se vuelve
4. Para aprovechar una gran tendencia, hace falta resistir con un apalancamiento bajo, no jugárselo todo con uno alto
📌 Datos obtenidos de pruebas retrospectivas con velas históricas de Binance y registros de cuenta demo. Se comparten con fines de investigación; no constituyen asesoramiento de inversión.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConsejosDeTrading
En la comunidad se ven a menudo capturas de gente que convierte unos cientos de U en decenas de miles con 10x o 20x. ¿Qué apalancamiento es razonable para los contratos de altcoins? Usé datos históricos de Binance y probé en margen aislado las mismas señales de movimientos bruscos en altcoins, desde 1x hasta 15x.
📊 Prueba 1: últimos 30 días, 16 señales, capital inicial de 1000U, margen de 100U por operación
Apalancamiento|Valor neto final|Liquidaciones|Máxima caída
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
¿Parece que 12x es lo que más gana? El problema está en una sola operación.
🎯 $BIRB : subió un 132% en 24 horas, pero antes de despegar cayó un -6.5%
· La línea de liquidación a 15x estaba aproximadamente en -5.17% → la mecha de la sacudida liquidó la posición antes del despegue; no se ganó nada
· La línea de liquidación a 12x estaba aproximadamente en -6.83% → faltó solo un 0.33% para liquidarla
El primer puesto de 12x dependió por completo de ese 0.33% de suerte. Además, en operaciones reales la liquidación se calcula según el precio de marca y el margen de mantenimiento por niveles, así que el margen de seguridad real es aún menor.
📉 Prueba 2: al ampliar el periodo a 10 meses, se acaba la suerte
De enero a noviembre de 2026, el mismo conjunto de señales se activó 594 veces:
· Calculando cada operación de 100U por separado: pérdida acumulada de 1933U con 3x y de 12491U con 12x
· Cuenta con interés compuesto a 12x: 1000U → 30U; las primeras 39 operaciones tuvieron 28 liquidaciones y después ya no quedó dinero para abrir más
El apalancamiento que más gana a corto plazo es el que más rápido acaba perdiendo a largo plazo.
🔁 Añadir a una posición con ganancias no realizadas: cuanto más añades, más peligro corres
De nuevo, $BIRB : en una hora pasó de +1.8% a +35%, activando la regla de «añadir a la posición con ganancias no realizadas hasta 10x». Como resultado, el 70% de la posición se compró al +35%, y la línea de liquidación global subió de golpe a +11.85%.
Después, una corrección normal hasta +4.6% (seguía estando en ganancias) hizo que la cuenta fuera liquidada y quedara en cero.
La cuenta de al lado, abierta a 3x y mantenida sin cambios, aprovechó toda la subida: +413U.
🖥 Prueba en cuenta demo
Dejé en el servidor una pista de pruebas simuladas a 12x (las operaciones se ejecutan según el libro de órdenes en tiempo real, sin dinero real). Las dos operaciones abiertas el 10 de noviembre, $INIT y $CYBER , fueron liquidadas en retrocesos normales pocas horas después de abrirse.
💡 Conclusiones
1. En las altcoins, las mechas de entre 5% y 10% al alza o a la baja son habituales; usar más de 10x equivale a situar la línea de liquidación dentro del rango de fluctuación normal
2. En las pruebas retrospectivas de corto plazo, los apalancamientos altos suelen ganar más por pura suerte: alguna operación no llegó a liquidarse. Hay que ampliar el periodo para comprobarlo
3. Añadir a una posición con ganancias no realizadas eleva el precio medio y la línea de liquidación; cuanto más sube, más peligroso se vuelve
4. Para aprovechar una gran tendencia, hace falta resistir con un apalancamiento bajo, no jugárselo todo con uno alto
📌 Datos obtenidos de pruebas retrospectivas con velas históricas de Binance y registros de cuenta demo. Se comparten con fines de investigación; no constituyen asesoramiento de inversión.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConsejosDeTrading
1
3
1.2k
·
--
98% realmente no hay nadie
98% realmente no hay nadie
Shock牙医 负债18万求翻身版本
·
--
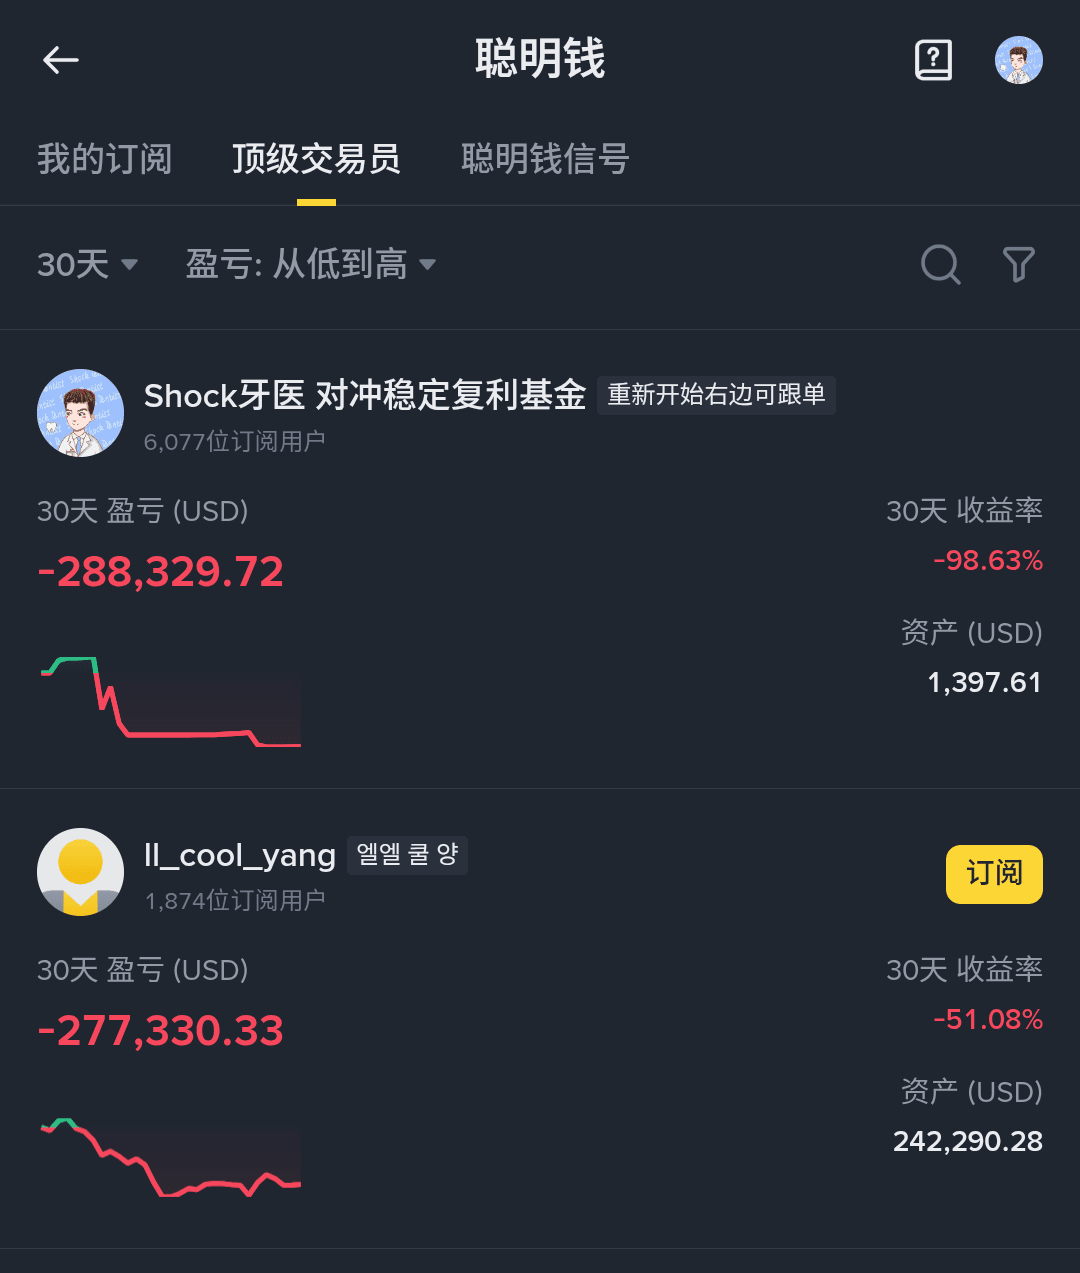
Buena noticia: el dinero inteligente ha aparecido en la lista
Mala noticia: está en la lista de pérdidas
Mala noticia: está en la lista de pérdidas
·
--
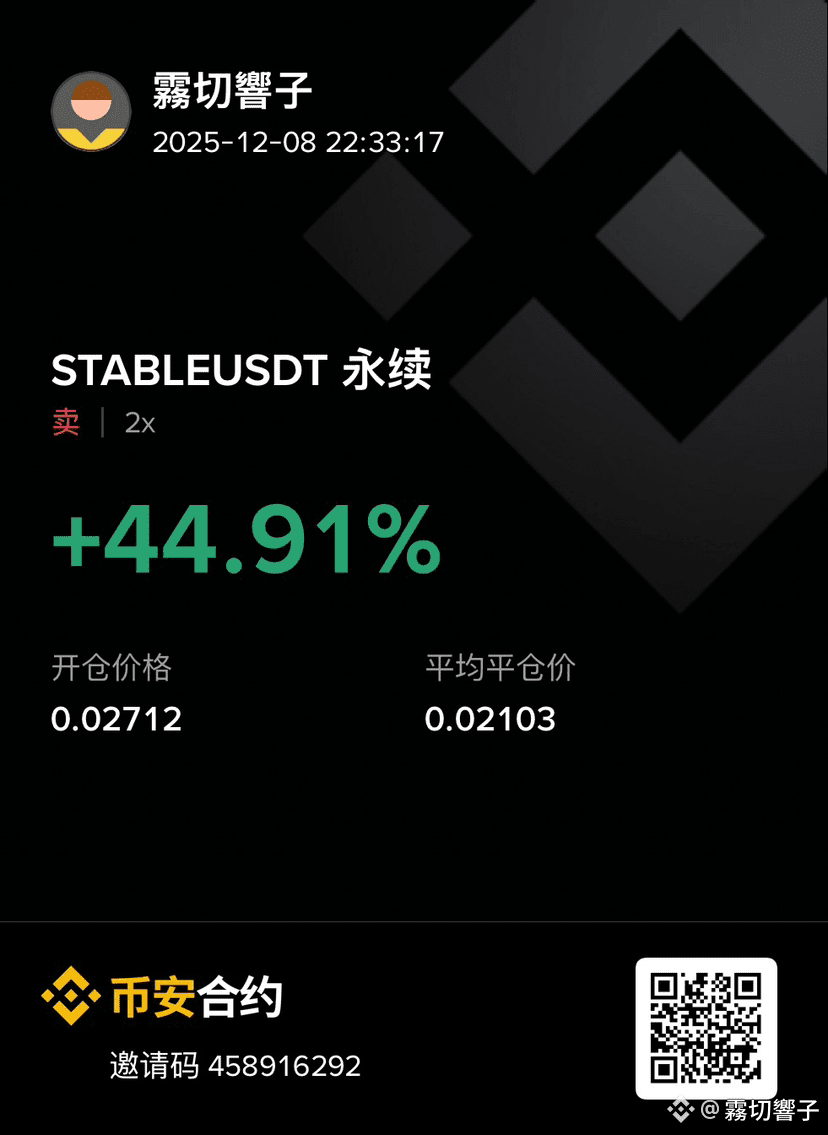
Así hay personas que siguen las órdenes incluso con estas pérdidas.
Así hay personas que siguen las órdenes incluso con estas pérdidas.
Shock牙医 负债18万求翻身版本
·
--
Últimos 300u, no tengo otra opción
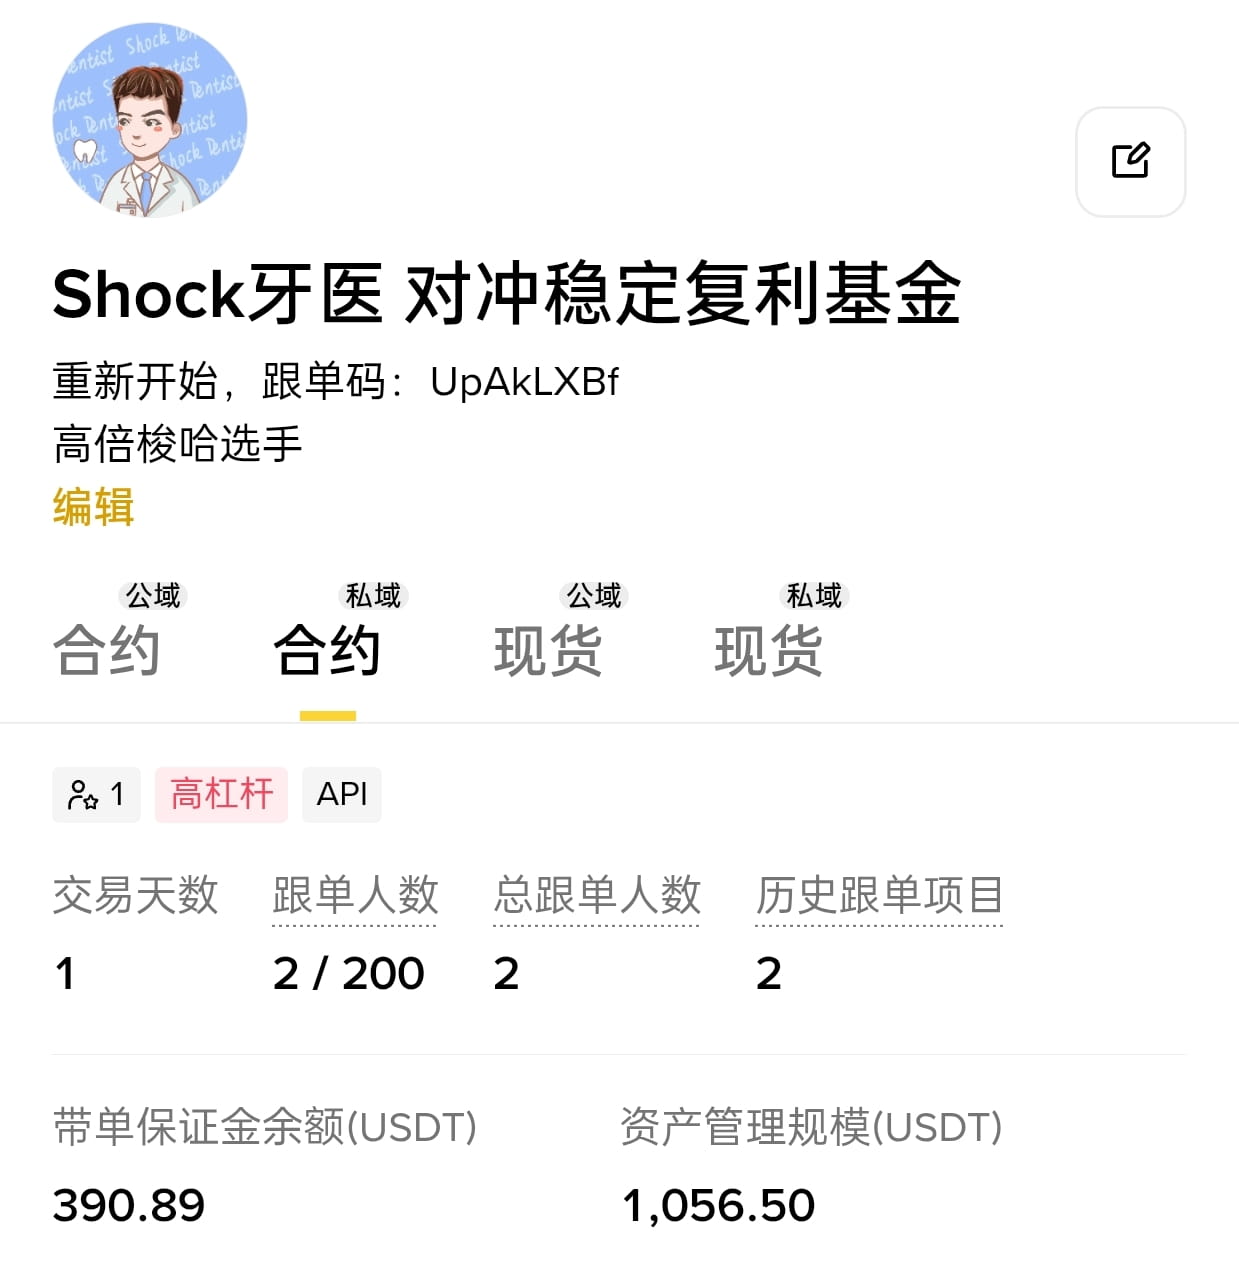
·
--
bro, ¿no es esta una cobertura pura en el mercado real?
bro, ¿no es esta una cobertura pura en el mercado real?
老烈火__稳定返涌
·
--
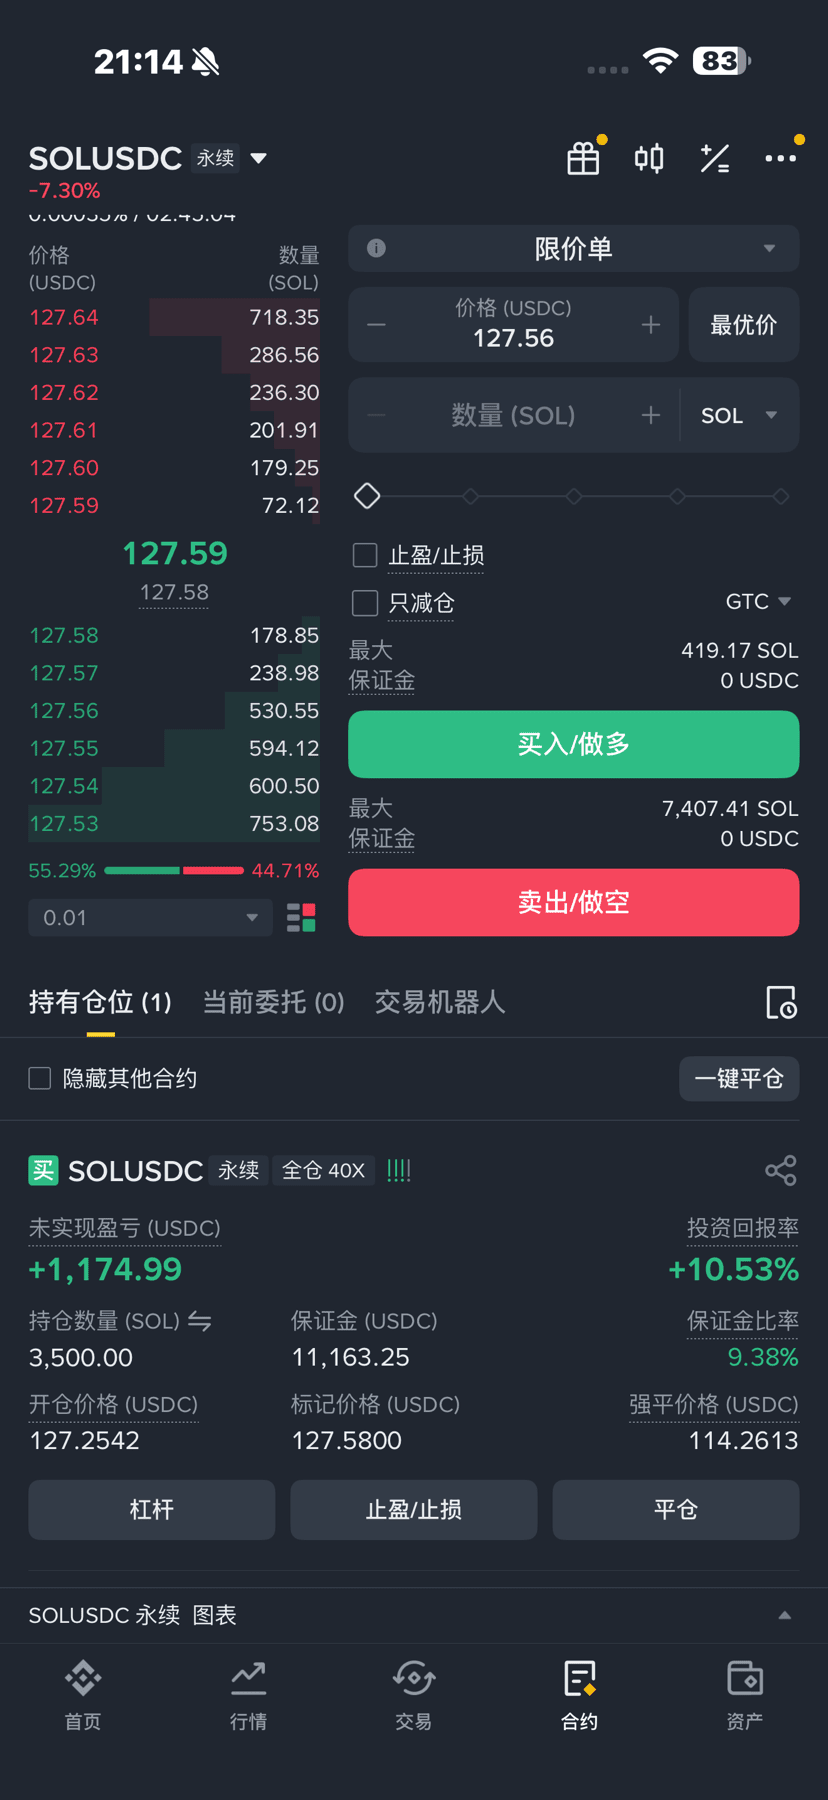
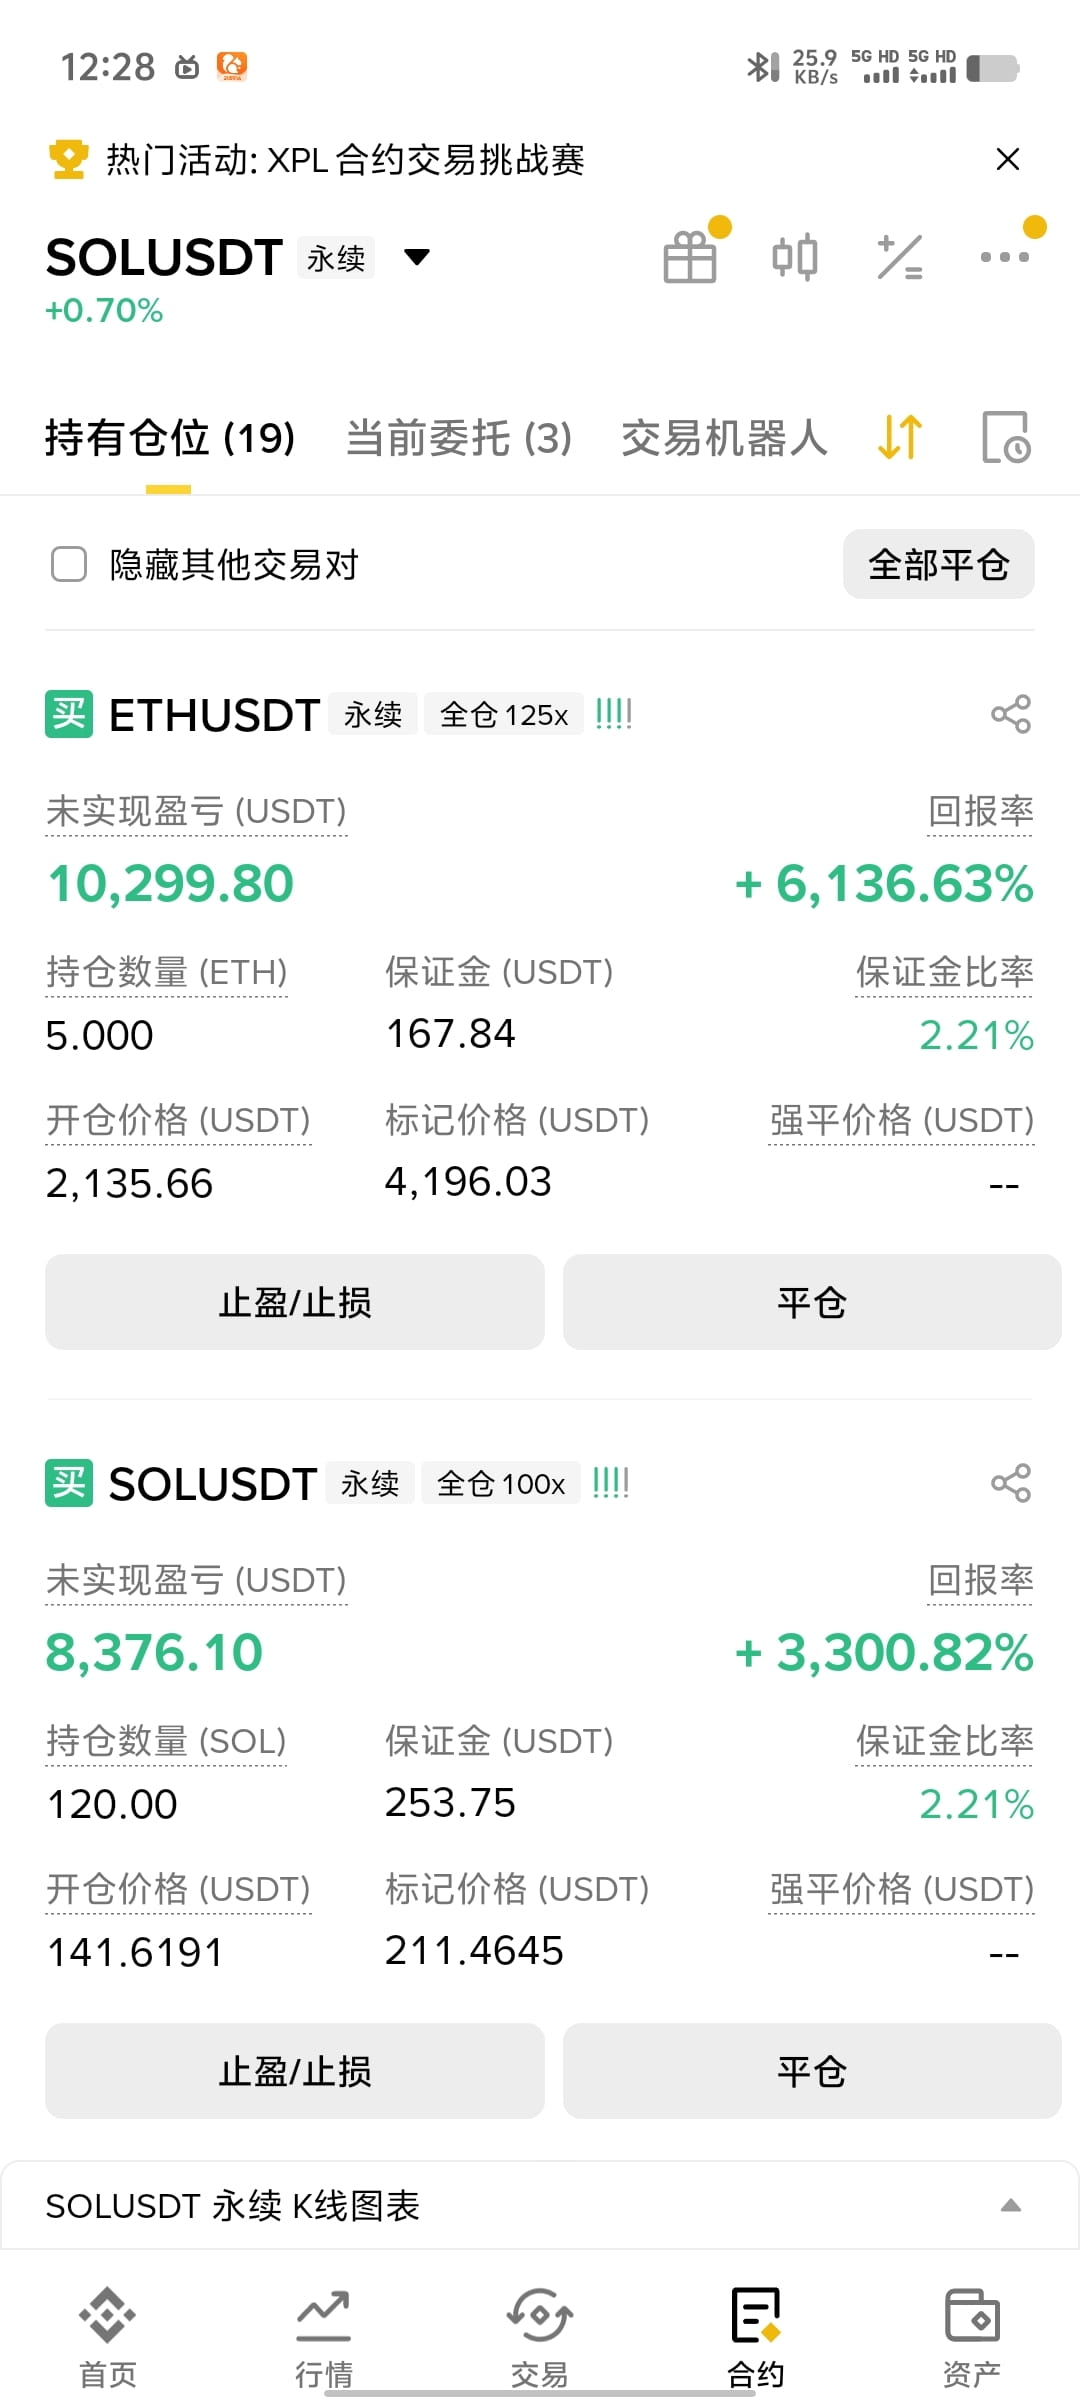
AlcistaJusto al abrir la posición ya estoy ganando, ¡la suerte llega y no se puede detener! $SOL
1
·
--
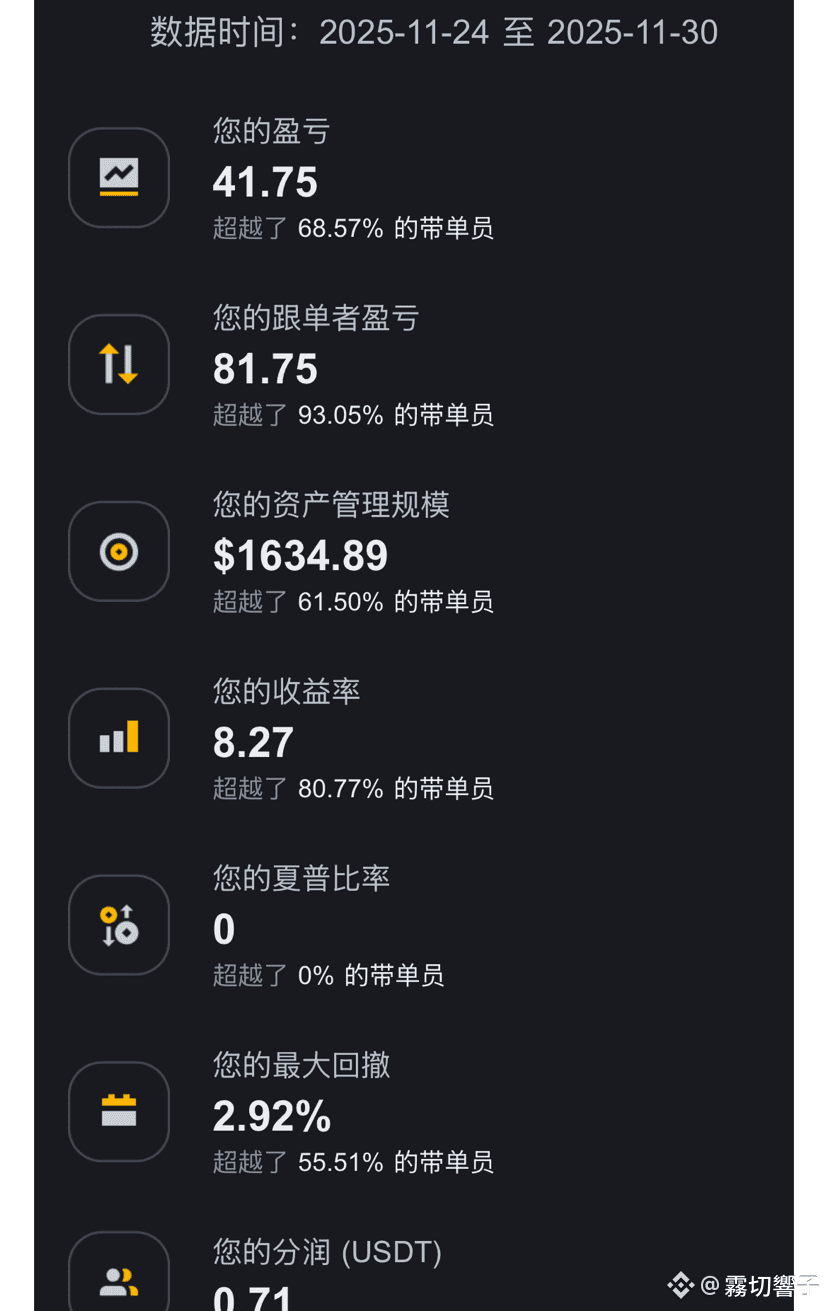
El rendimiento de mis operaciones con este capital tan pequeño puede superar al 93% de los operadores 🤣🤣🤣
El rendimiento de mis operaciones con este capital tan pequeño puede superar al 93% de los operadores 🤣🤣🤣
5
30
·
--
Alcista
$BTC Anoche fue perfecto w底
Pero aún así no me atrevo a mantenerlo demasiado largo
{future}(BTCUSDT)
{future}(SOLUSDT)
$BTC Anoche fue perfecto w底
Pero aún así no me atrevo a mantenerlo demasiado largo
Pero aún así no me atrevo a mantenerlo demasiado largo
1
28
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
USPPIMissMayEaseBTCPressure
328,945 visualizaciones
2,363 participa(n) en el debate
El índice de precios al productor de EE. UU. sube un 6,5 % interanual en octubre, ligeramente por debajo de la previsión del 6,6 %
Binance News
·18 «Me gusta»
·22.5k visualizaciones
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
38,889 visualizaciones
413 participa(n) en el debate
TONStrategyReports$23.97MQ3NetLoss
11,344 visualizaciones
55 participa(n) en el debate