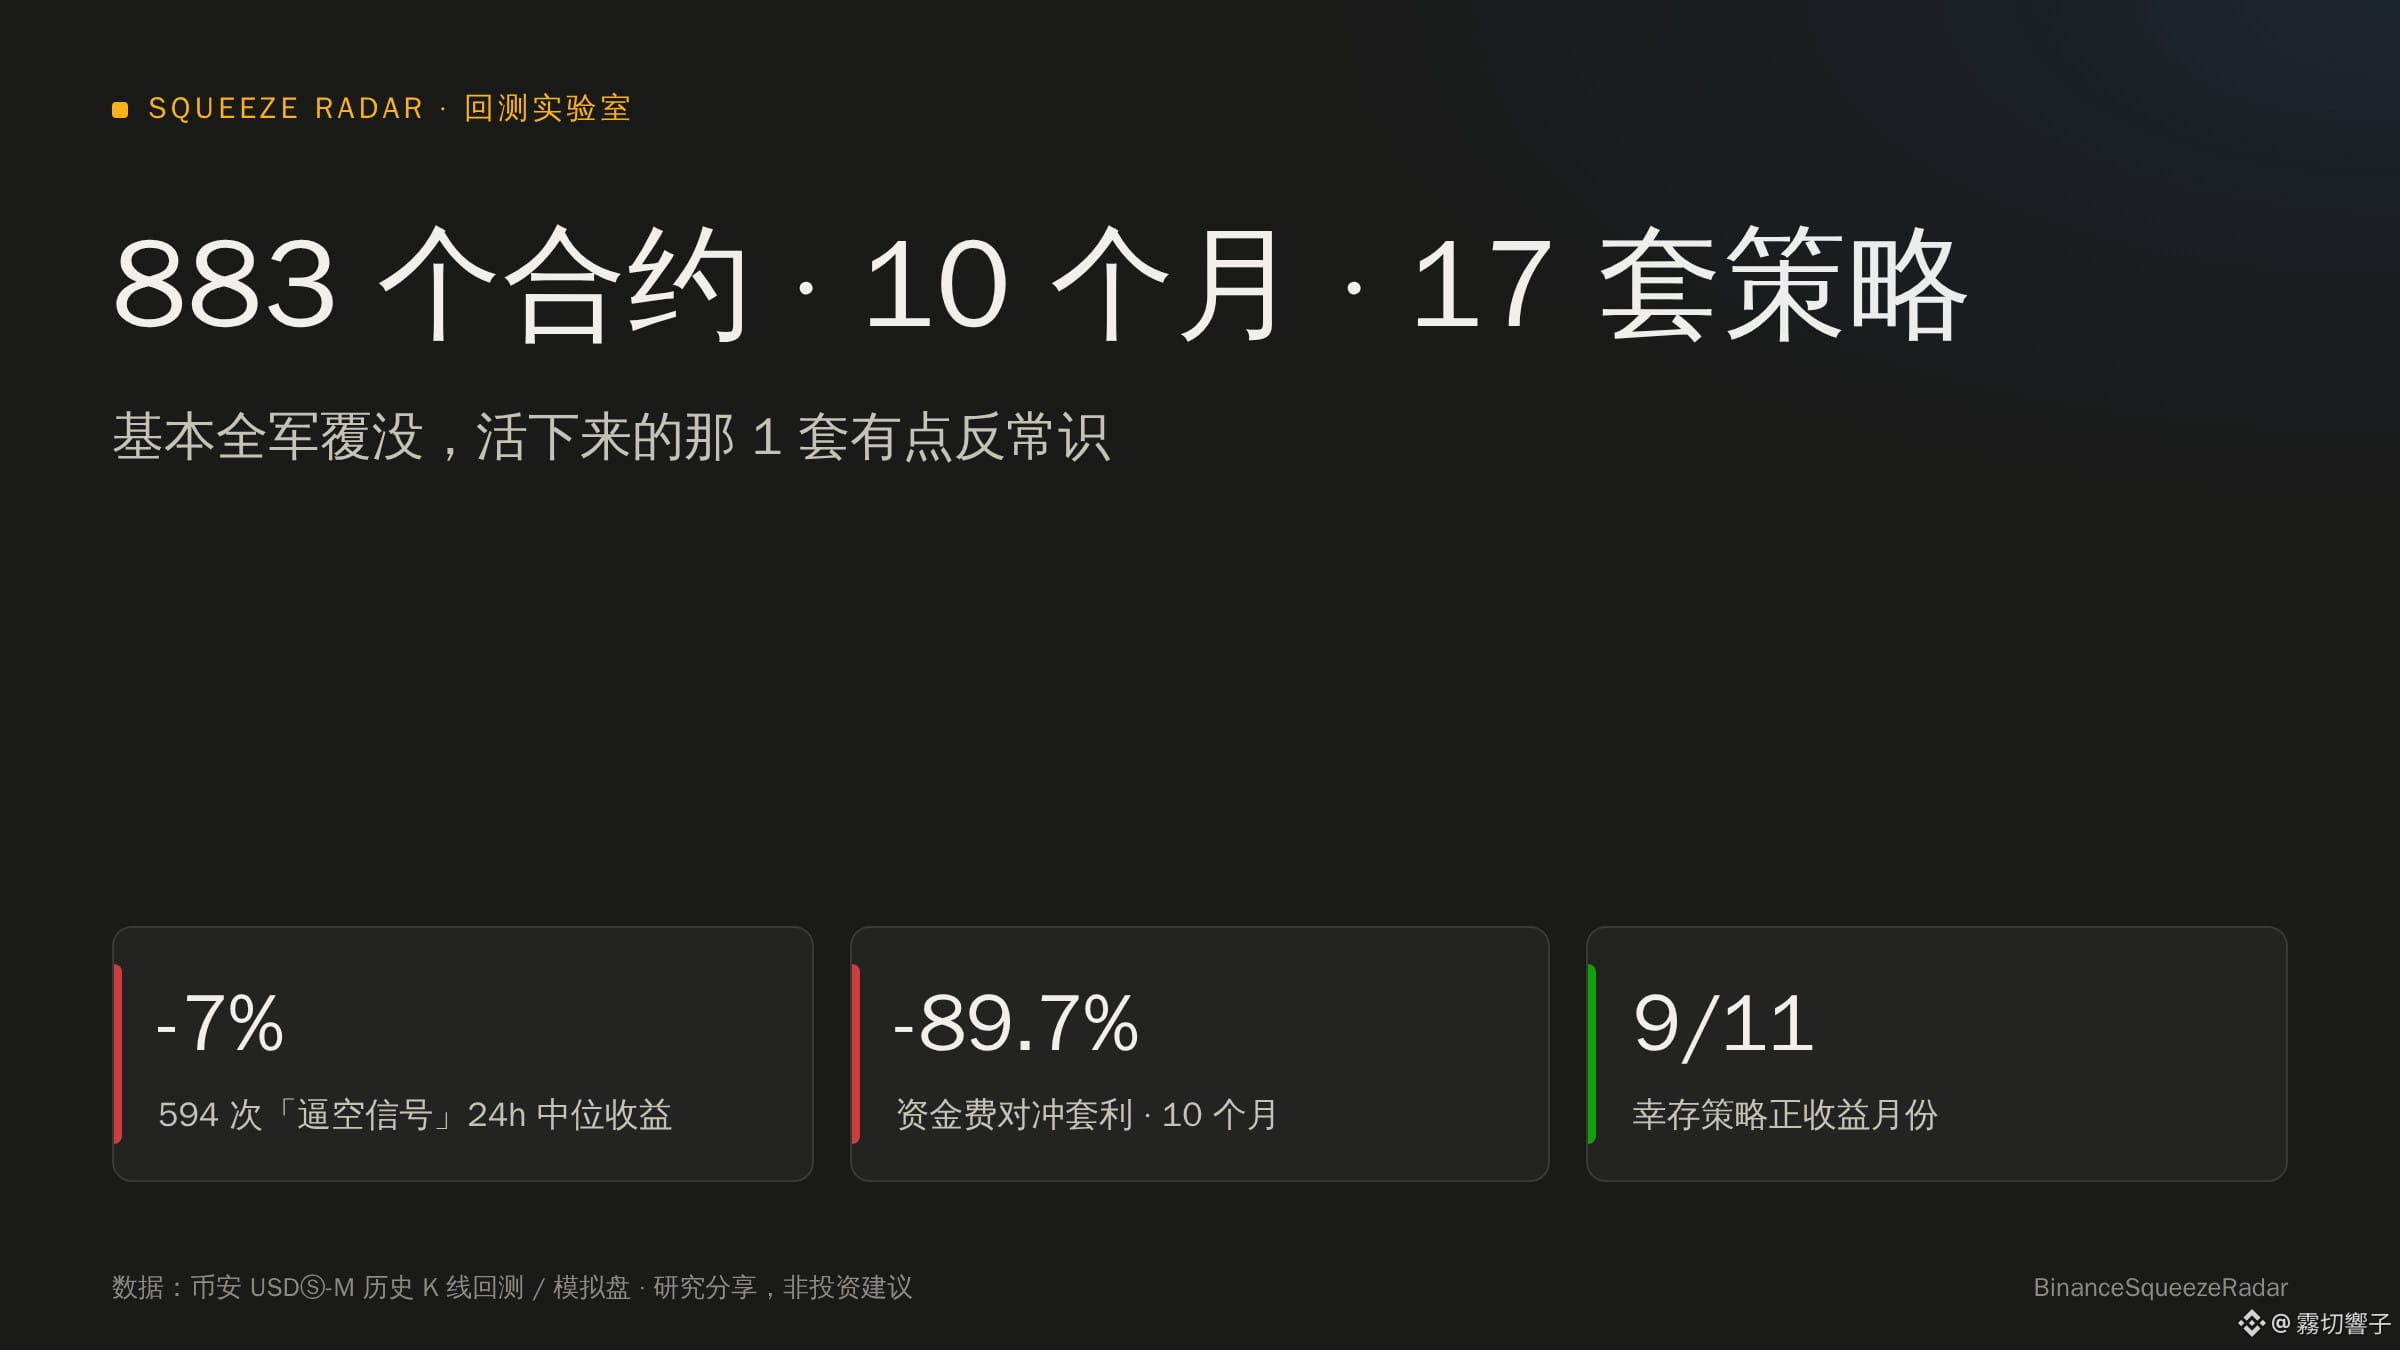
Probé 883 contratos de este año con 17 estrategias; casi todas acabaron en ruinas. La única que sobrevivió al final va un poco contra la intuición
Estos últimos días he estado escribiendo scripts para probar estrategias. Al principio quería encontrar una forma de aumentar la posición de manera constante, pero terminé descargando los 883 contratos perpetuos USDT de Binance entre enero y noviembre de este año (incluidos los que ya habían sido retirados y habían caído a cero) y probándolos todos. De esas estrategias que se suelen promocionar en la comunidad como «ganancias seguras», casi ninguna sobrevivió al usar datos completos de 10 meses.
Anoto algunos resultados bastante sorprendentes que obtuve:
1. ¿Por qué las pruebas retrospectivas que se ven en internet duplican la cuenta, pero cuando las hago yo acabo en cero?
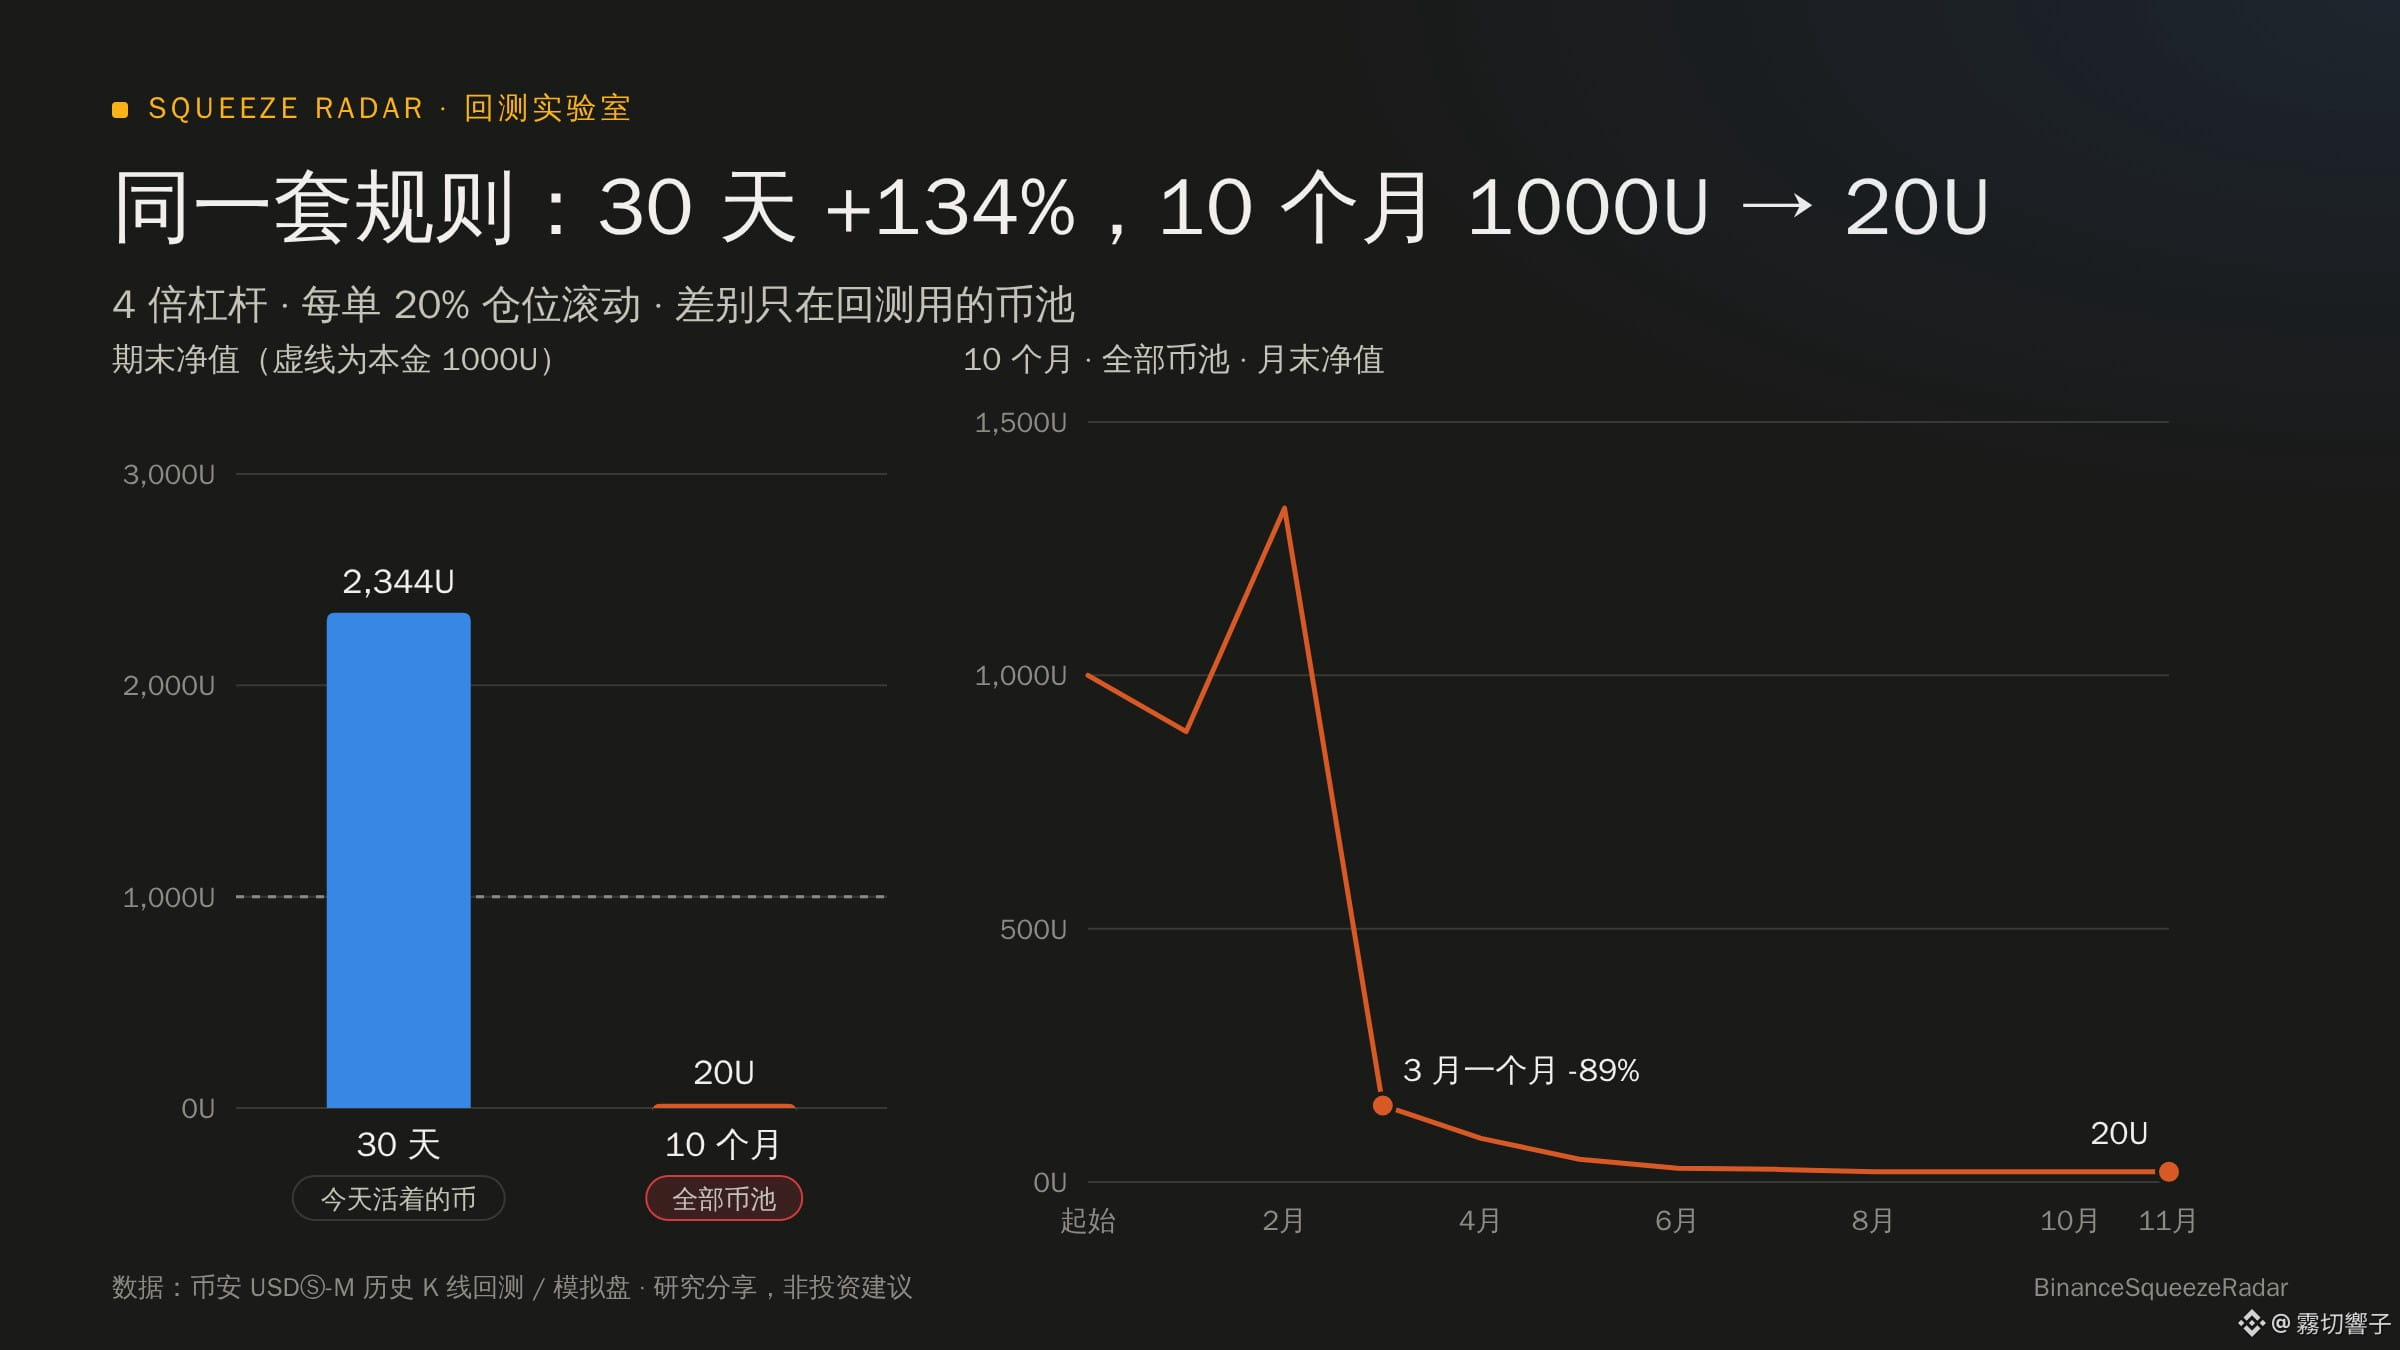
Con la misma regla de perseguir las subidas (apalancamiento de 4x y una posición del 20% en cada operación, reinvirtiendo), primero probé solo los últimos 30 días y solo con las monedas que siguen activas hoy. El resultado fue una rentabilidad del +134%, parecía una máquina de imprimir dinero.
Después, para asegurarme, amplié el periodo a 10 meses e incluí todas las monedas que todavía cotizaban entonces, incluso las que después fueron retiradas. Al volver a probarlo, los 1000 USDT terminaron reducidos a solo 20 USDT.
Mucha gente gana en las pruebas retrospectivas simplemente porque elige el conjunto de monedas con la perspectiva de hoy y filtra desde el principio las que acabaron muriendo.
2. ¿«Financiación muy negativa + aumento brusco de las posiciones abiertas» es realmente un indicio de un short squeeze?
Cuando miramos el mercado, solemos pensar que, si hay demasiados bajistas, el precio necesariamente va a subir para liquidarlos.
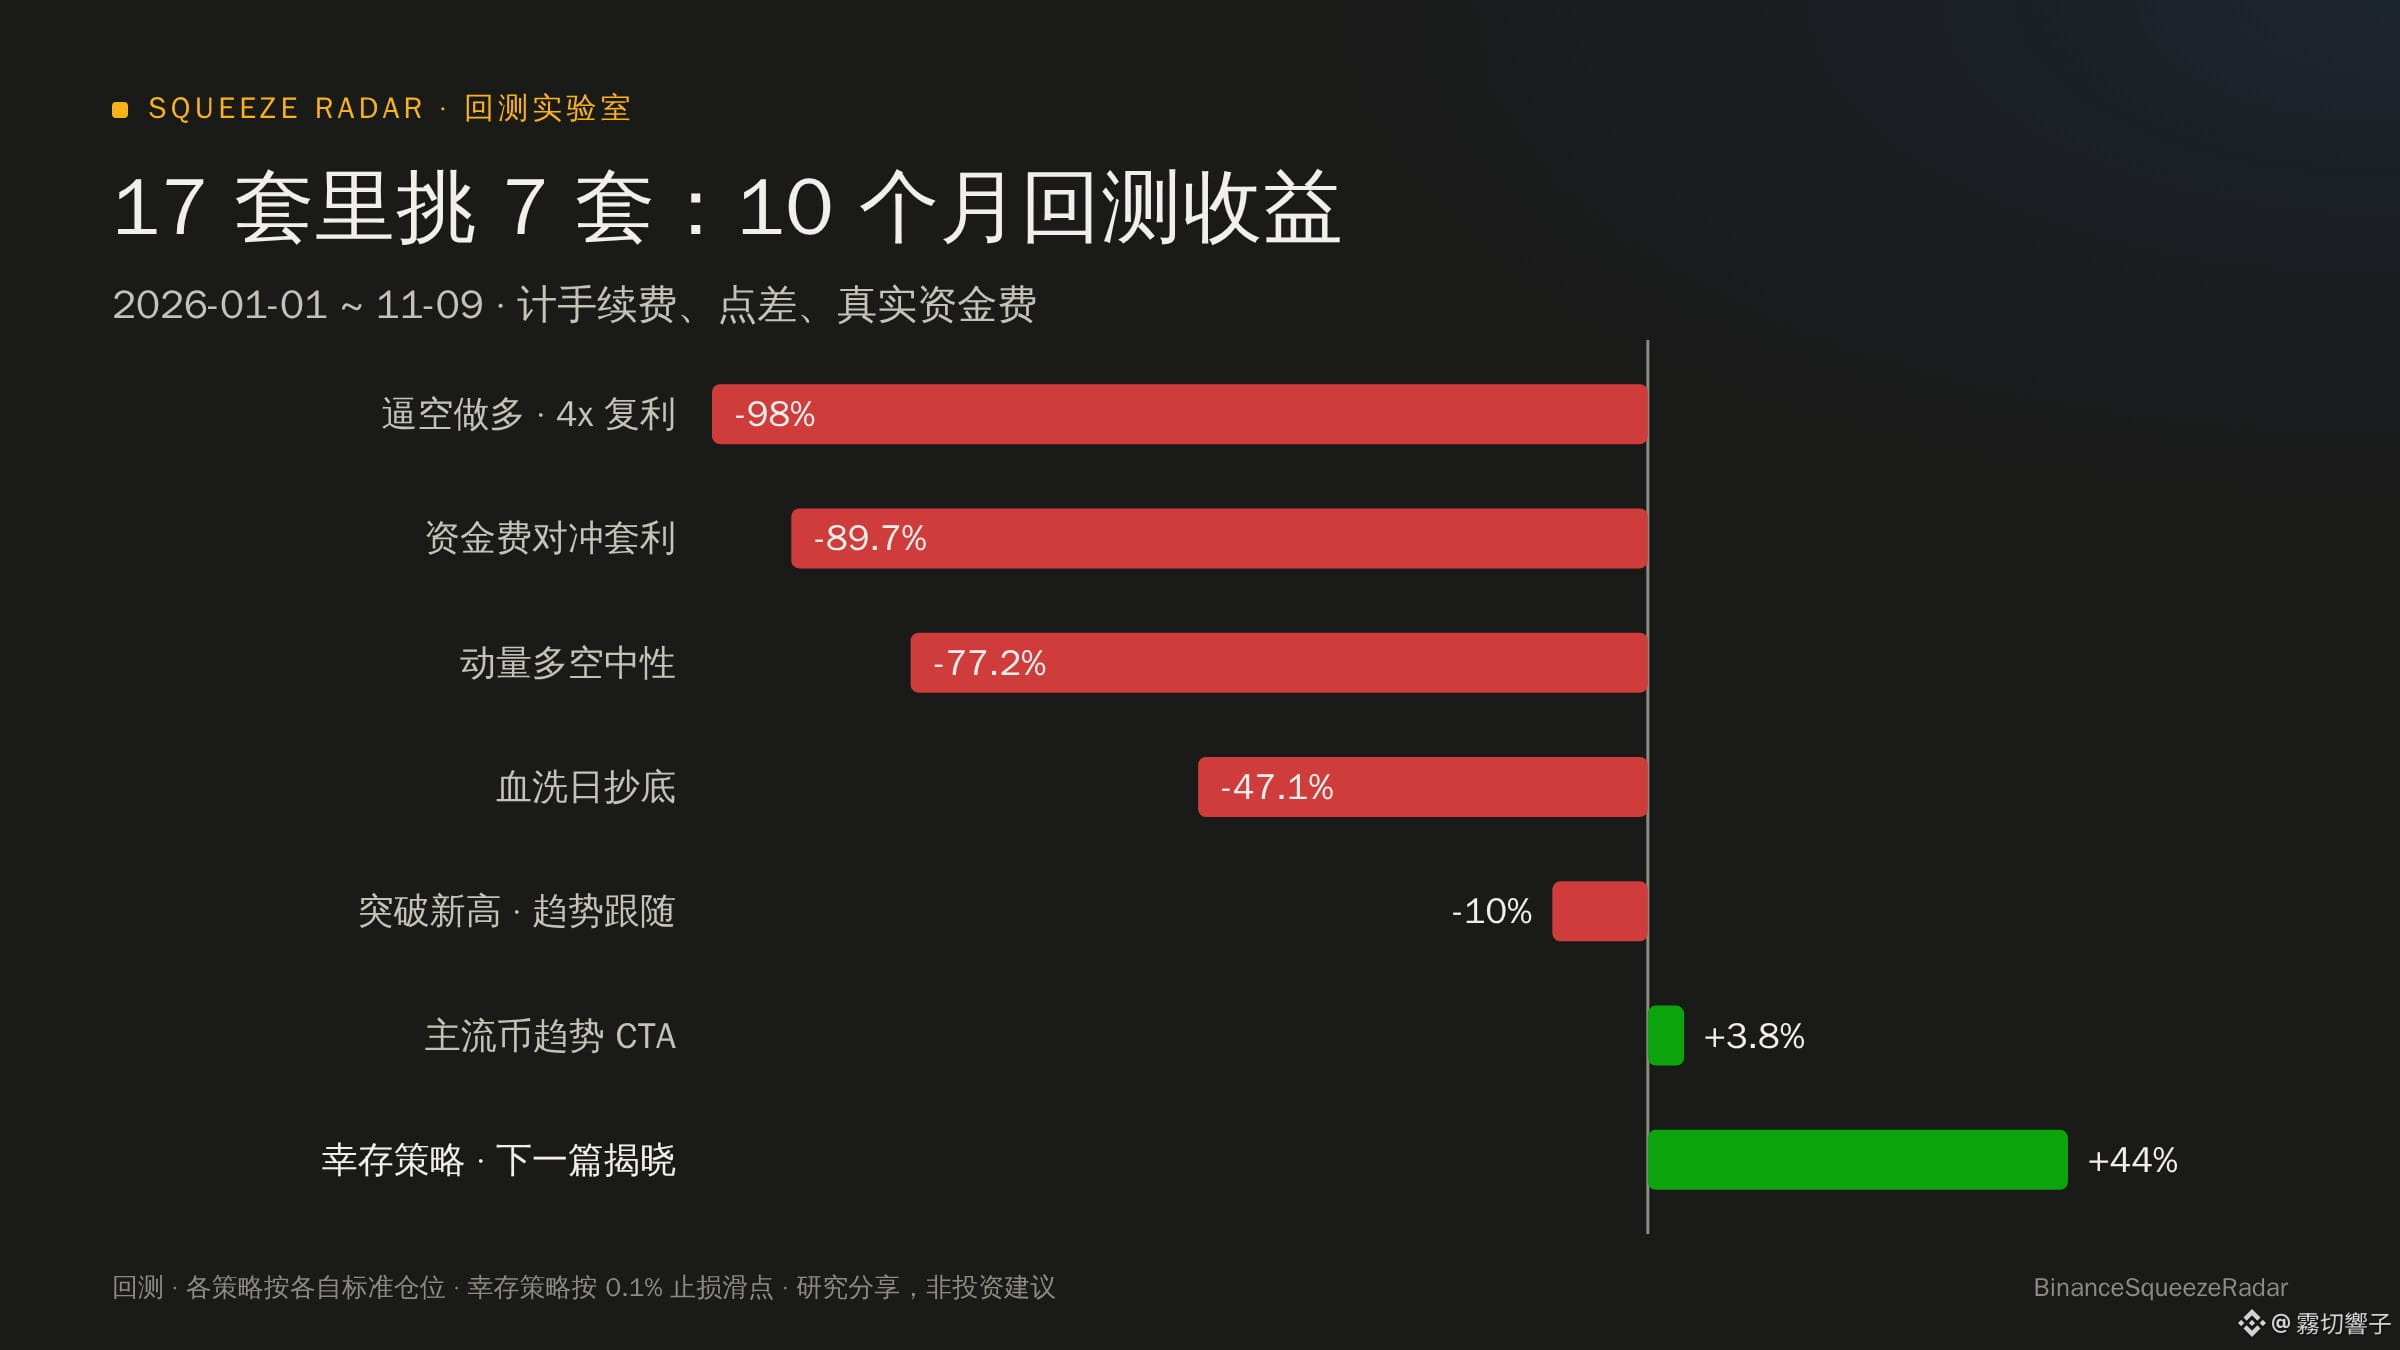
En los datos de 10 meses encontré 594 señales estándar de este tipo. Pero, al entrar en largo, la tasa de aciertos fue de apenas un 26%. Además, durante los 11 meses, la rentabilidad mediana tras mantener una posición durante 24 horas fue negativa todos los meses (alrededor de un -7% en total). En siete de cada diez ocasiones, el precio bajó después de alcanzar un máximo.
3. El arbitraje de cobertura para cobrar la tasa de financiación mientras uno se relaja perdió un 89,7% en 10 meses
Probé a comprar las monedas con la financiación más negativa y, al mismo tiempo, vender en corto las que tenían la financiación más positiva, pensando que cubrir ambos lados garantizaría ganancias en cualquier escenario.
Al terminar, descubrí que las altcoins con tasas de financiación extremadamente negativas suelen ser monedas que acaban de experimentar una subida fuerte. La caída del precio al día siguiente es un agujero que esas pequeñas tasas de financiación no alcanzan ni de lejos a cubrir.
4. Capturé una subida del +507% con $RAVE , pero la cuenta terminó en pérdidas
Probé una estrategia de tendencia basada en «ruptura de un máximo de 30 días con gran volumen + stop dinámico de beneficios».
Sí, capturé monedas de esas que se disparan, como $RAVE (+507%) y $LSK (+317%), pero de las más de 1600 rupturas en todo el mercado, casi el 80% acabó en pérdidas. Normalmente, cada vez que saltaba el stop perdía un 6%; antes de que apareciera una de esas monedas explosivas, ya se había desgastado todo el capital.
5. ¿Se puede mantener una posición en las monedas que se disparan?
Tomemos como ejemplo $BIRB , que subió un 132% en un solo día hace poco. Si se cierra la posición exactamente a las 24 horas, después de ese momento el precio nunca volvió a ese nivel.
Si uno piensa en aguantar un día más, el precio cae otro 51,7% respecto al nivel de las 24 horas; si aguanta dos días más, cae un 57,6%. El combustible de compra que provoca el short squeeze básicamente se agota en un día.
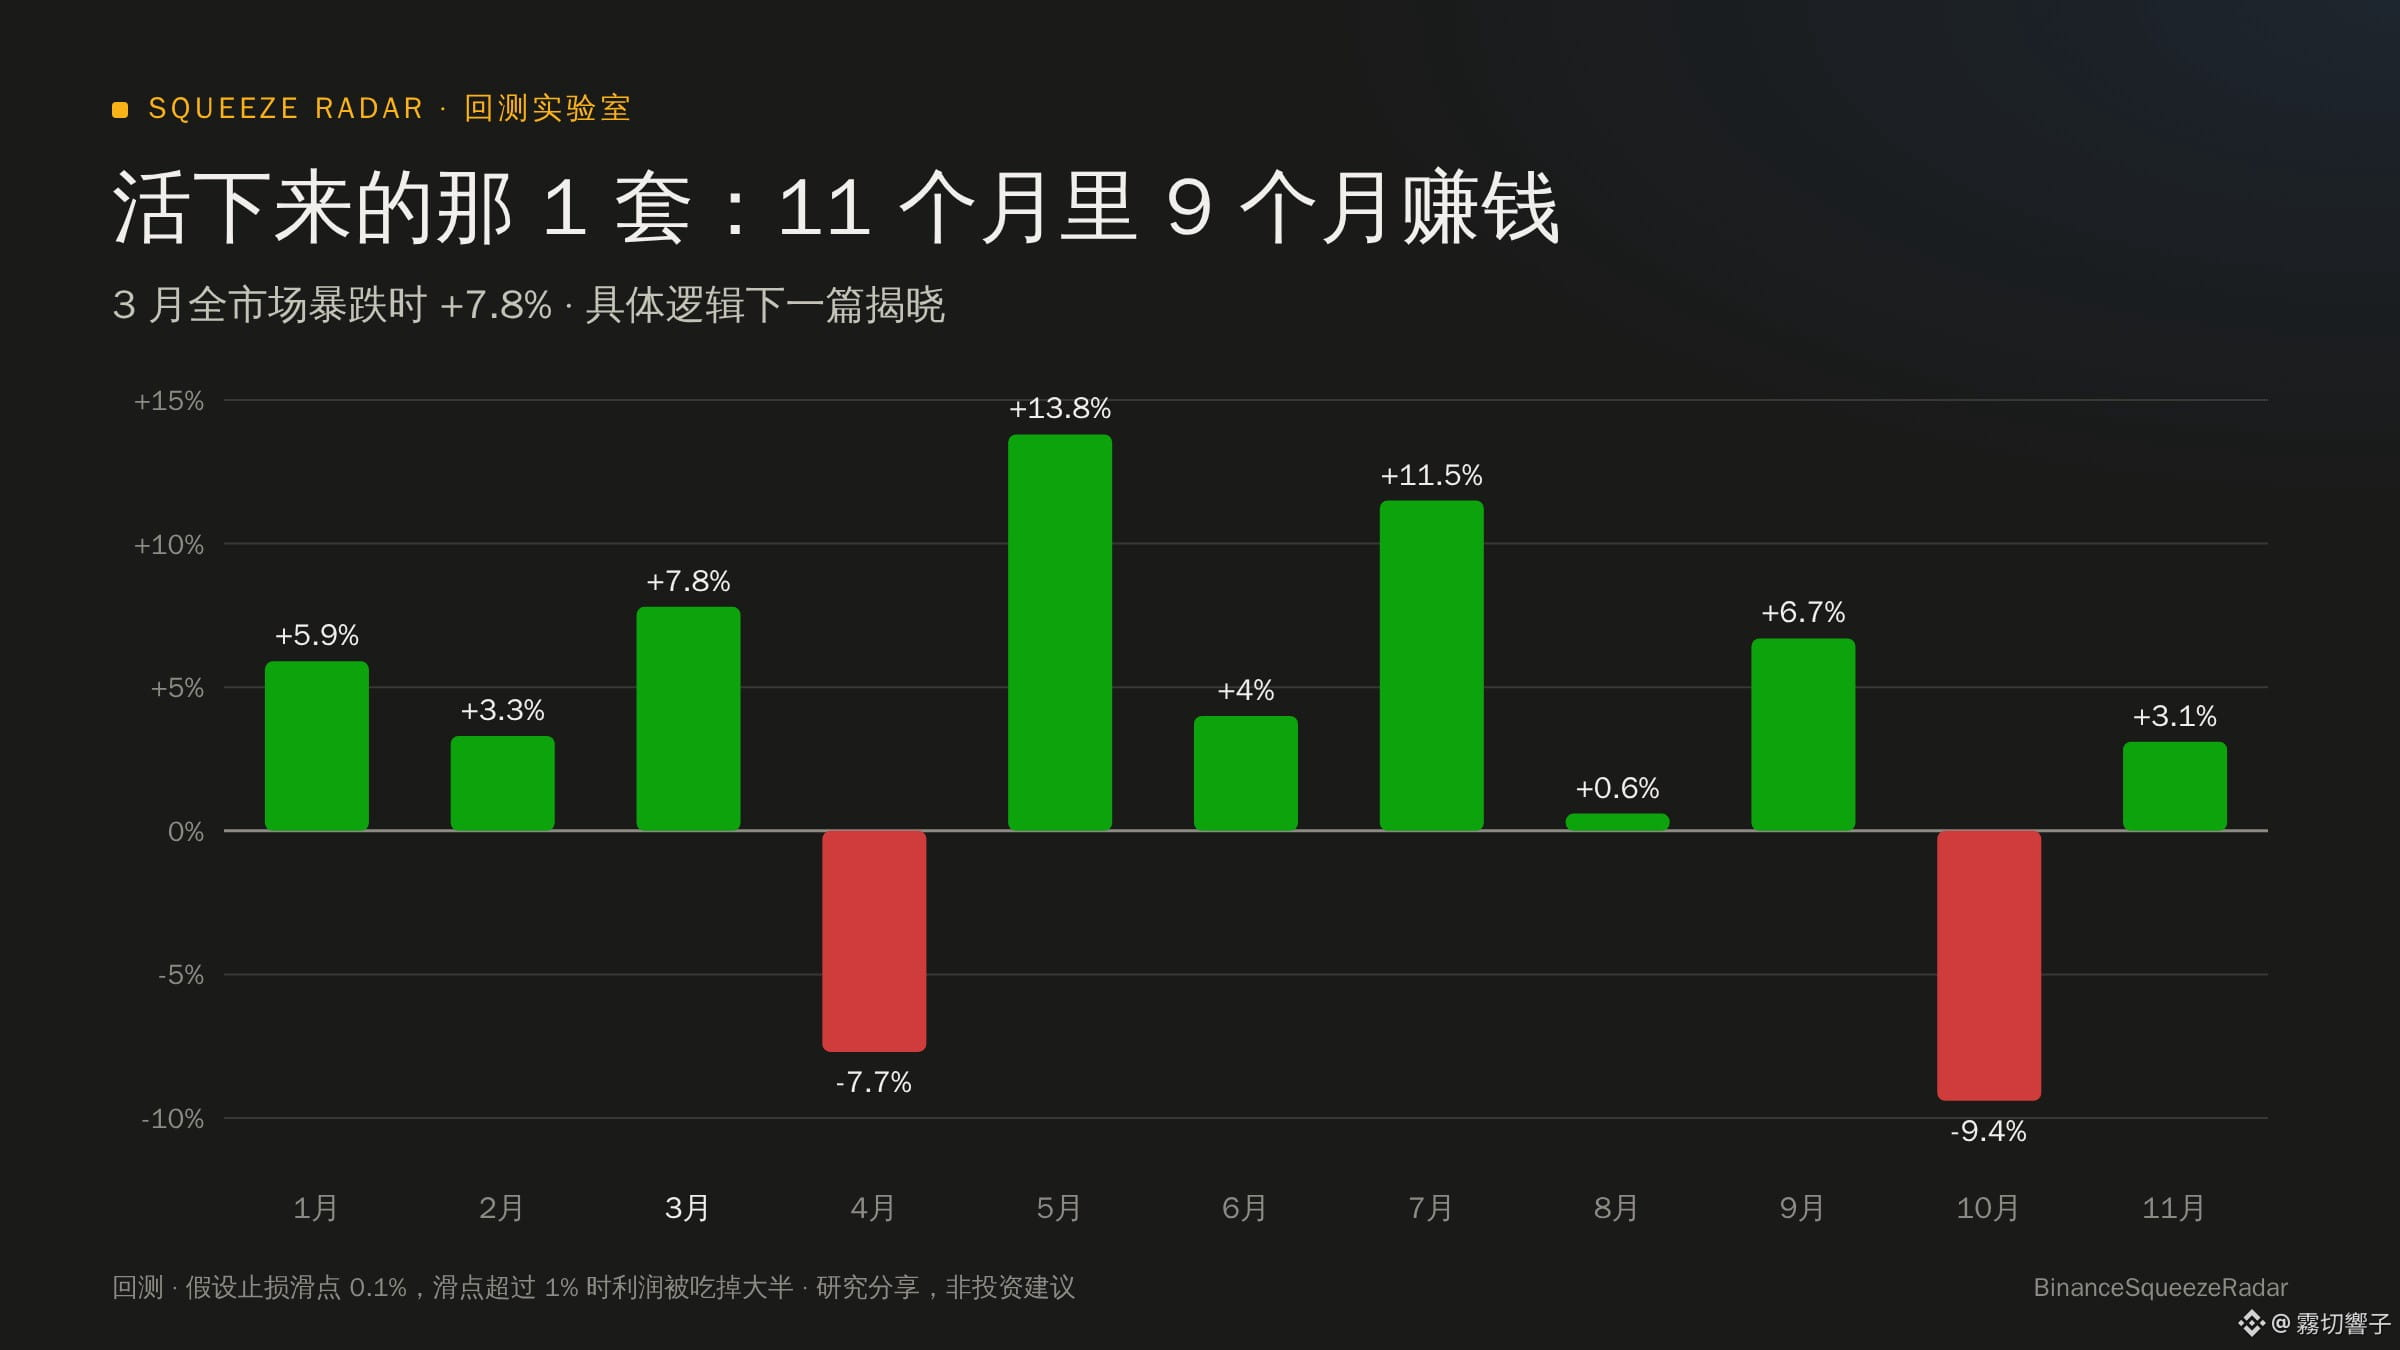
Al final, de las 17 estrategias, solo una logró mantenerse estable tanto en la primera como en la segunda mitad del año:
Tuvo rendimientos positivos en 9 de los 11 meses e incluso ganó un 7,8% en marzo, cuando se desplomó todo el mercado.
Esta estrategia renuncia por completo a las posiciones largas y no usa un apalancamiento elevado. Se centra en monedas débiles y poco conocidas que van rezagadas y de repente experimentan una subida anormal, para operar en sentido contrario.
Pero por ahora también tiene un defecto muy grave: depende muchísimo de la profundidad del libro de órdenes cuando se ejecuta el stop loss. Si una mecha provoca un deslizamiento superior al 1% al ejecutarse el stop, se esfuma más de la mitad de las ganancias.
Ahora tengo este script funcionando en un servidor en Tokio. Cada minuto revisa el libro de órdenes de compra y venta en tiempo real para comprobar cuánto deslizamiento hay realmente. A partir de ahora publicaré aquí cada día los resultados de las pruebas, tal cual, tanto si gano como si pierdo.
En el próximo artículo explicaré en detalle cómo esta lógica inversa detecta cuándo los grandes operadores se quedan sin fuerza. Si les interesa, síganme.
📌 Lo anterior se basa en pruebas retrospectivas y estudios con una cuenta simulada, y no constituye asesoramiento de inversión.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
Estos últimos días he estado escribiendo scripts para probar estrategias. Al principio quería encontrar una forma de aumentar la posición de manera constante, pero terminé descargando los 883 contratos perpetuos USDT de Binance entre enero y noviembre de este año (incluidos los que ya habían sido retirados y habían caído a cero) y probándolos todos. De esas estrategias que se suelen promocionar en la comunidad como «ganancias seguras», casi ninguna sobrevivió al usar datos completos de 10 meses.
Anoto algunos resultados bastante sorprendentes que obtuve:
1. ¿Por qué las pruebas retrospectivas que se ven en internet duplican la cuenta, pero cuando las hago yo acabo en cero?
Con la misma regla de perseguir las subidas (apalancamiento de 4x y una posición del 20% en cada operación, reinvirtiendo), primero probé solo los últimos 30 días y solo con las monedas que siguen activas hoy. El resultado fue una rentabilidad del +134%, parecía una máquina de imprimir dinero.
Después, para asegurarme, amplié el periodo a 10 meses e incluí todas las monedas que todavía cotizaban entonces, incluso las que después fueron retiradas. Al volver a probarlo, los 1000 USDT terminaron reducidos a solo 20 USDT.
Mucha gente gana en las pruebas retrospectivas simplemente porque elige el conjunto de monedas con la perspectiva de hoy y filtra desde el principio las que acabaron muriendo.
2. ¿«Financiación muy negativa + aumento brusco de las posiciones abiertas» es realmente un indicio de un short squeeze?
Cuando miramos el mercado, solemos pensar que, si hay demasiados bajistas, el precio necesariamente va a subir para liquidarlos.
En los datos de 10 meses encontré 594 señales estándar de este tipo. Pero, al entrar en largo, la tasa de aciertos fue de apenas un 26%. Además, durante los 11 meses, la rentabilidad mediana tras mantener una posición durante 24 horas fue negativa todos los meses (alrededor de un -7% en total). En siete de cada diez ocasiones, el precio bajó después de alcanzar un máximo.
3. El arbitraje de cobertura para cobrar la tasa de financiación mientras uno se relaja perdió un 89,7% en 10 meses
Probé a comprar las monedas con la financiación más negativa y, al mismo tiempo, vender en corto las que tenían la financiación más positiva, pensando que cubrir ambos lados garantizaría ganancias en cualquier escenario.
Al terminar, descubrí que las altcoins con tasas de financiación extremadamente negativas suelen ser monedas que acaban de experimentar una subida fuerte. La caída del precio al día siguiente es un agujero que esas pequeñas tasas de financiación no alcanzan ni de lejos a cubrir.
4. Capturé una subida del +507% con $RAVE , pero la cuenta terminó en pérdidas
Probé una estrategia de tendencia basada en «ruptura de un máximo de 30 días con gran volumen + stop dinámico de beneficios».
Sí, capturé monedas de esas que se disparan, como $RAVE (+507%) y $LSK (+317%), pero de las más de 1600 rupturas en todo el mercado, casi el 80% acabó en pérdidas. Normalmente, cada vez que saltaba el stop perdía un 6%; antes de que apareciera una de esas monedas explosivas, ya se había desgastado todo el capital.
5. ¿Se puede mantener una posición en las monedas que se disparan?
Tomemos como ejemplo $BIRB , que subió un 132% en un solo día hace poco. Si se cierra la posición exactamente a las 24 horas, después de ese momento el precio nunca volvió a ese nivel.
Si uno piensa en aguantar un día más, el precio cae otro 51,7% respecto al nivel de las 24 horas; si aguanta dos días más, cae un 57,6%. El combustible de compra que provoca el short squeeze básicamente se agota en un día.
Al final, de las 17 estrategias, solo una logró mantenerse estable tanto en la primera como en la segunda mitad del año:
Tuvo rendimientos positivos en 9 de los 11 meses e incluso ganó un 7,8% en marzo, cuando se desplomó todo el mercado.
Esta estrategia renuncia por completo a las posiciones largas y no usa un apalancamiento elevado. Se centra en monedas débiles y poco conocidas que van rezagadas y de repente experimentan una subida anormal, para operar en sentido contrario.
Pero por ahora también tiene un defecto muy grave: depende muchísimo de la profundidad del libro de órdenes cuando se ejecuta el stop loss. Si una mecha provoca un deslizamiento superior al 1% al ejecutarse el stop, se esfuma más de la mitad de las ganancias.
Ahora tengo este script funcionando en un servidor en Tokio. Cada minuto revisa el libro de órdenes de compra y venta en tiempo real para comprobar cuánto deslizamiento hay realmente. A partir de ahora publicaré aquí cada día los resultados de las pruebas, tal cual, tanto si gano como si pierdo.
En el próximo artículo explicaré en detalle cómo esta lógica inversa detecta cuándo los grandes operadores se quedan sin fuerza. Si les interesa, síganme.
📌 Lo anterior se basa en pruebas retrospectivas y estudios con una cuenta simulada, y no constituye asesoramiento de inversión.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins