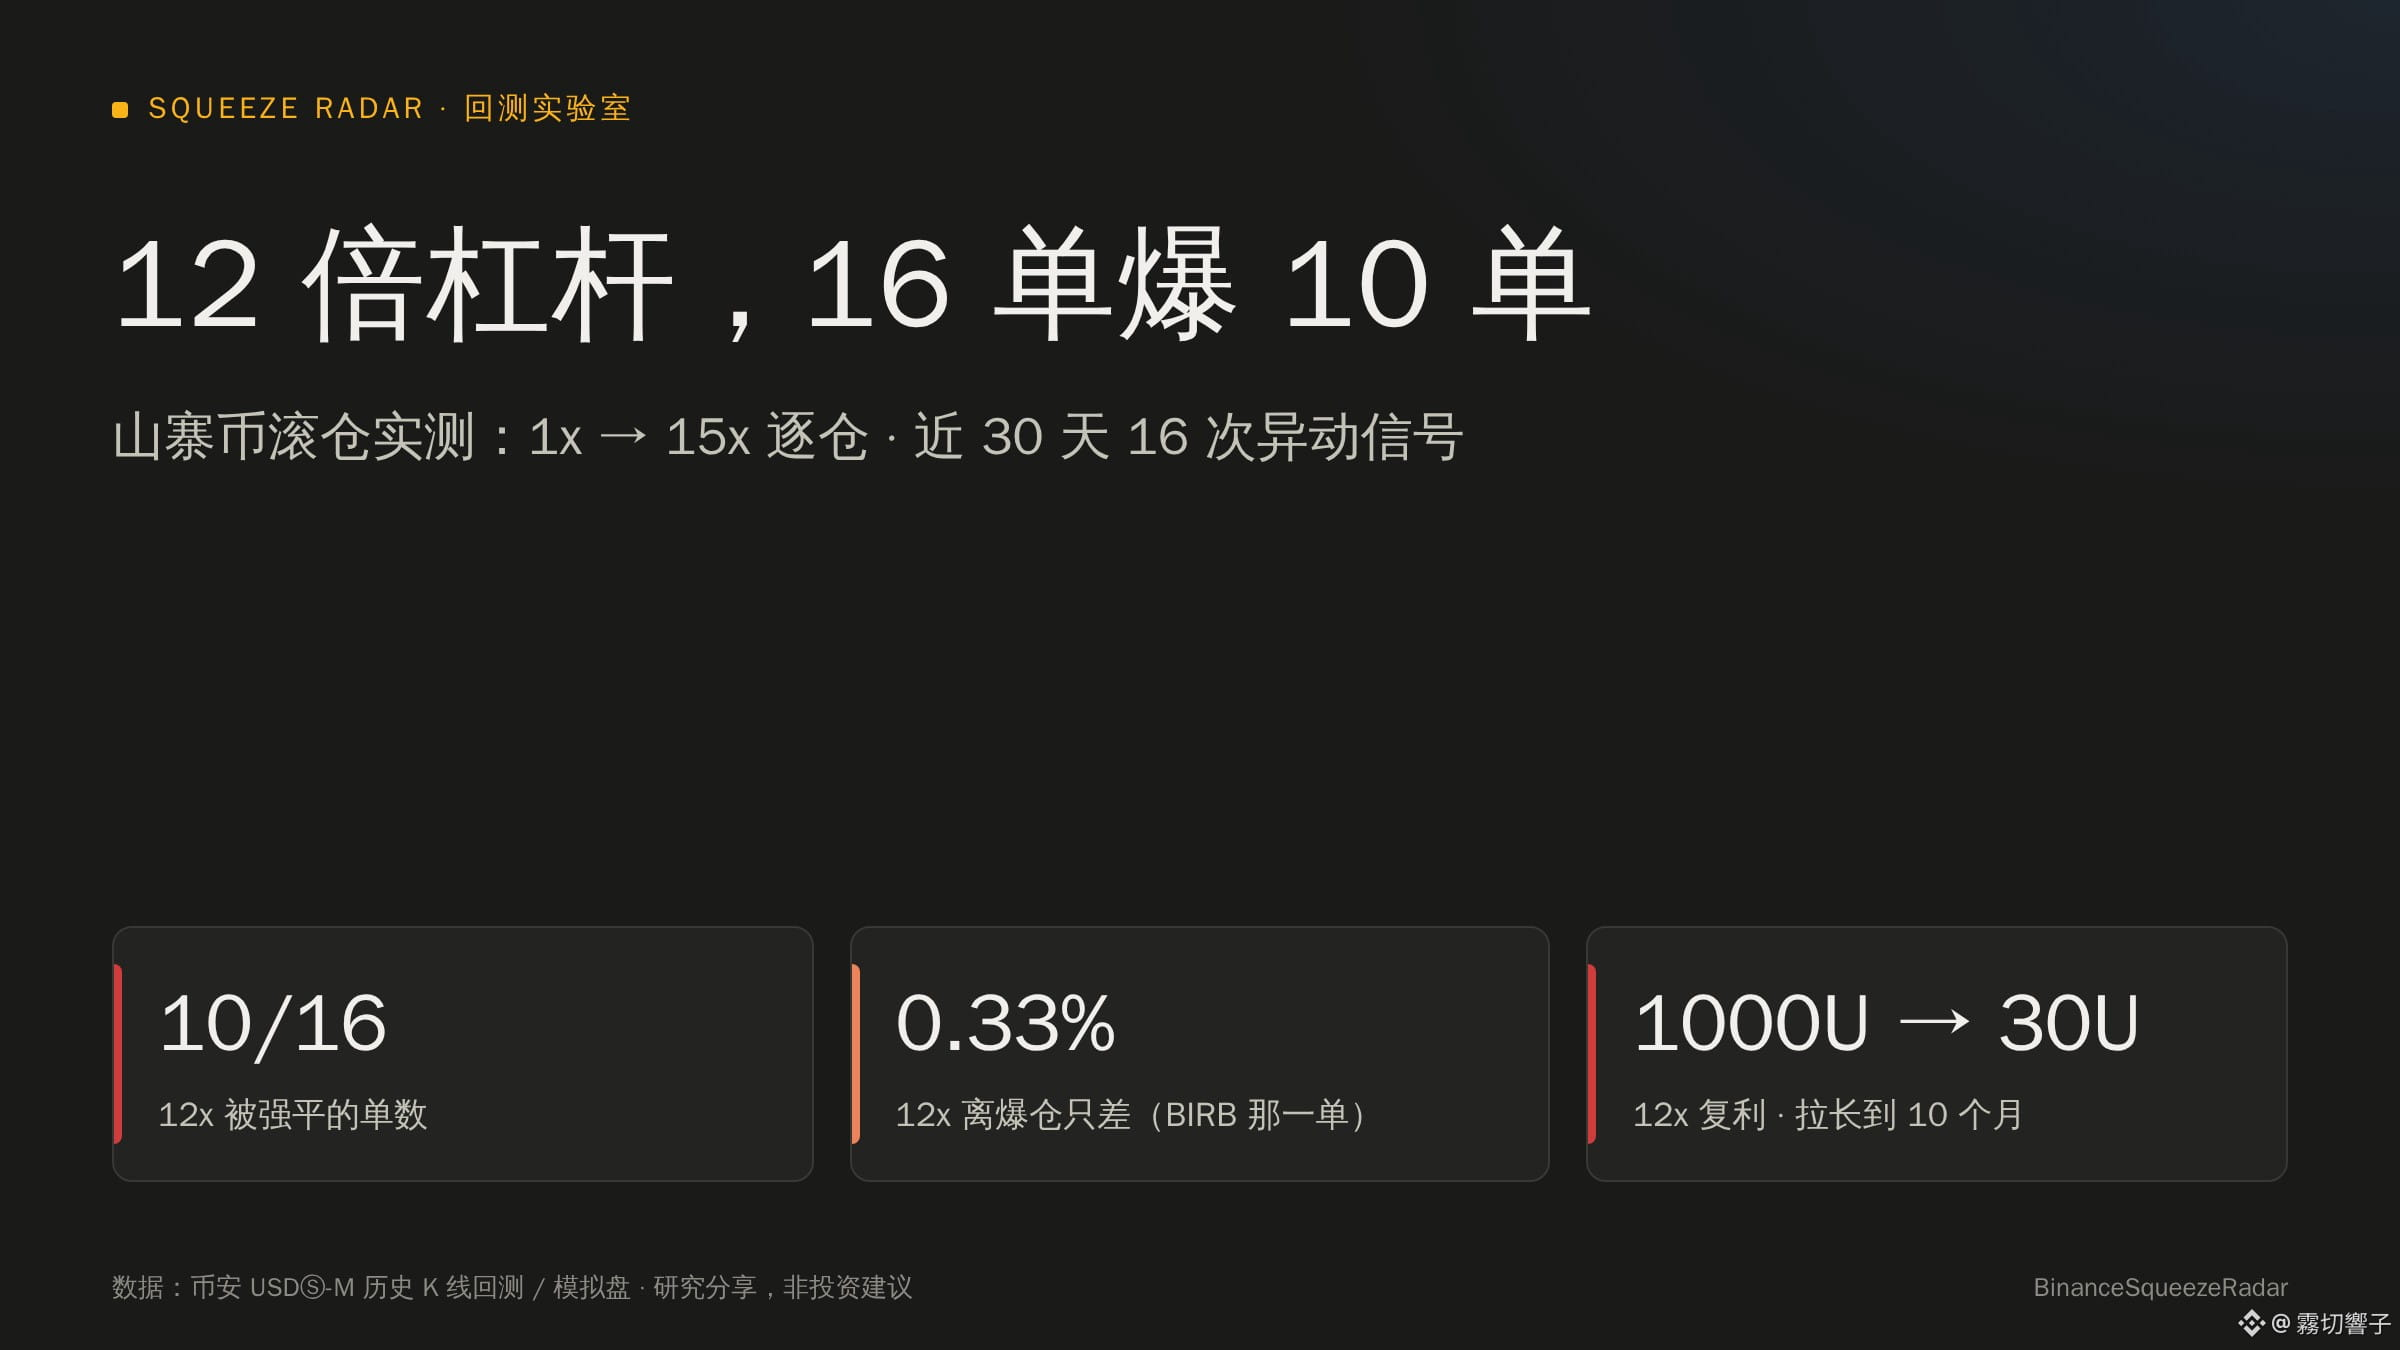
Apalancamiento de 12x: 16 operaciones, 10 liquidaciones. Probé el apalancamiento compuesto en altcoins de 1x a 15x
En la comunidad se ven a menudo capturas de gente que convierte unos cientos de U en decenas de miles con 10x o 20x. ¿Qué apalancamiento es razonable para los contratos de altcoins? Usé datos históricos de Binance y probé en margen aislado las mismas señales de movimientos bruscos en altcoins, desde 1x hasta 15x.
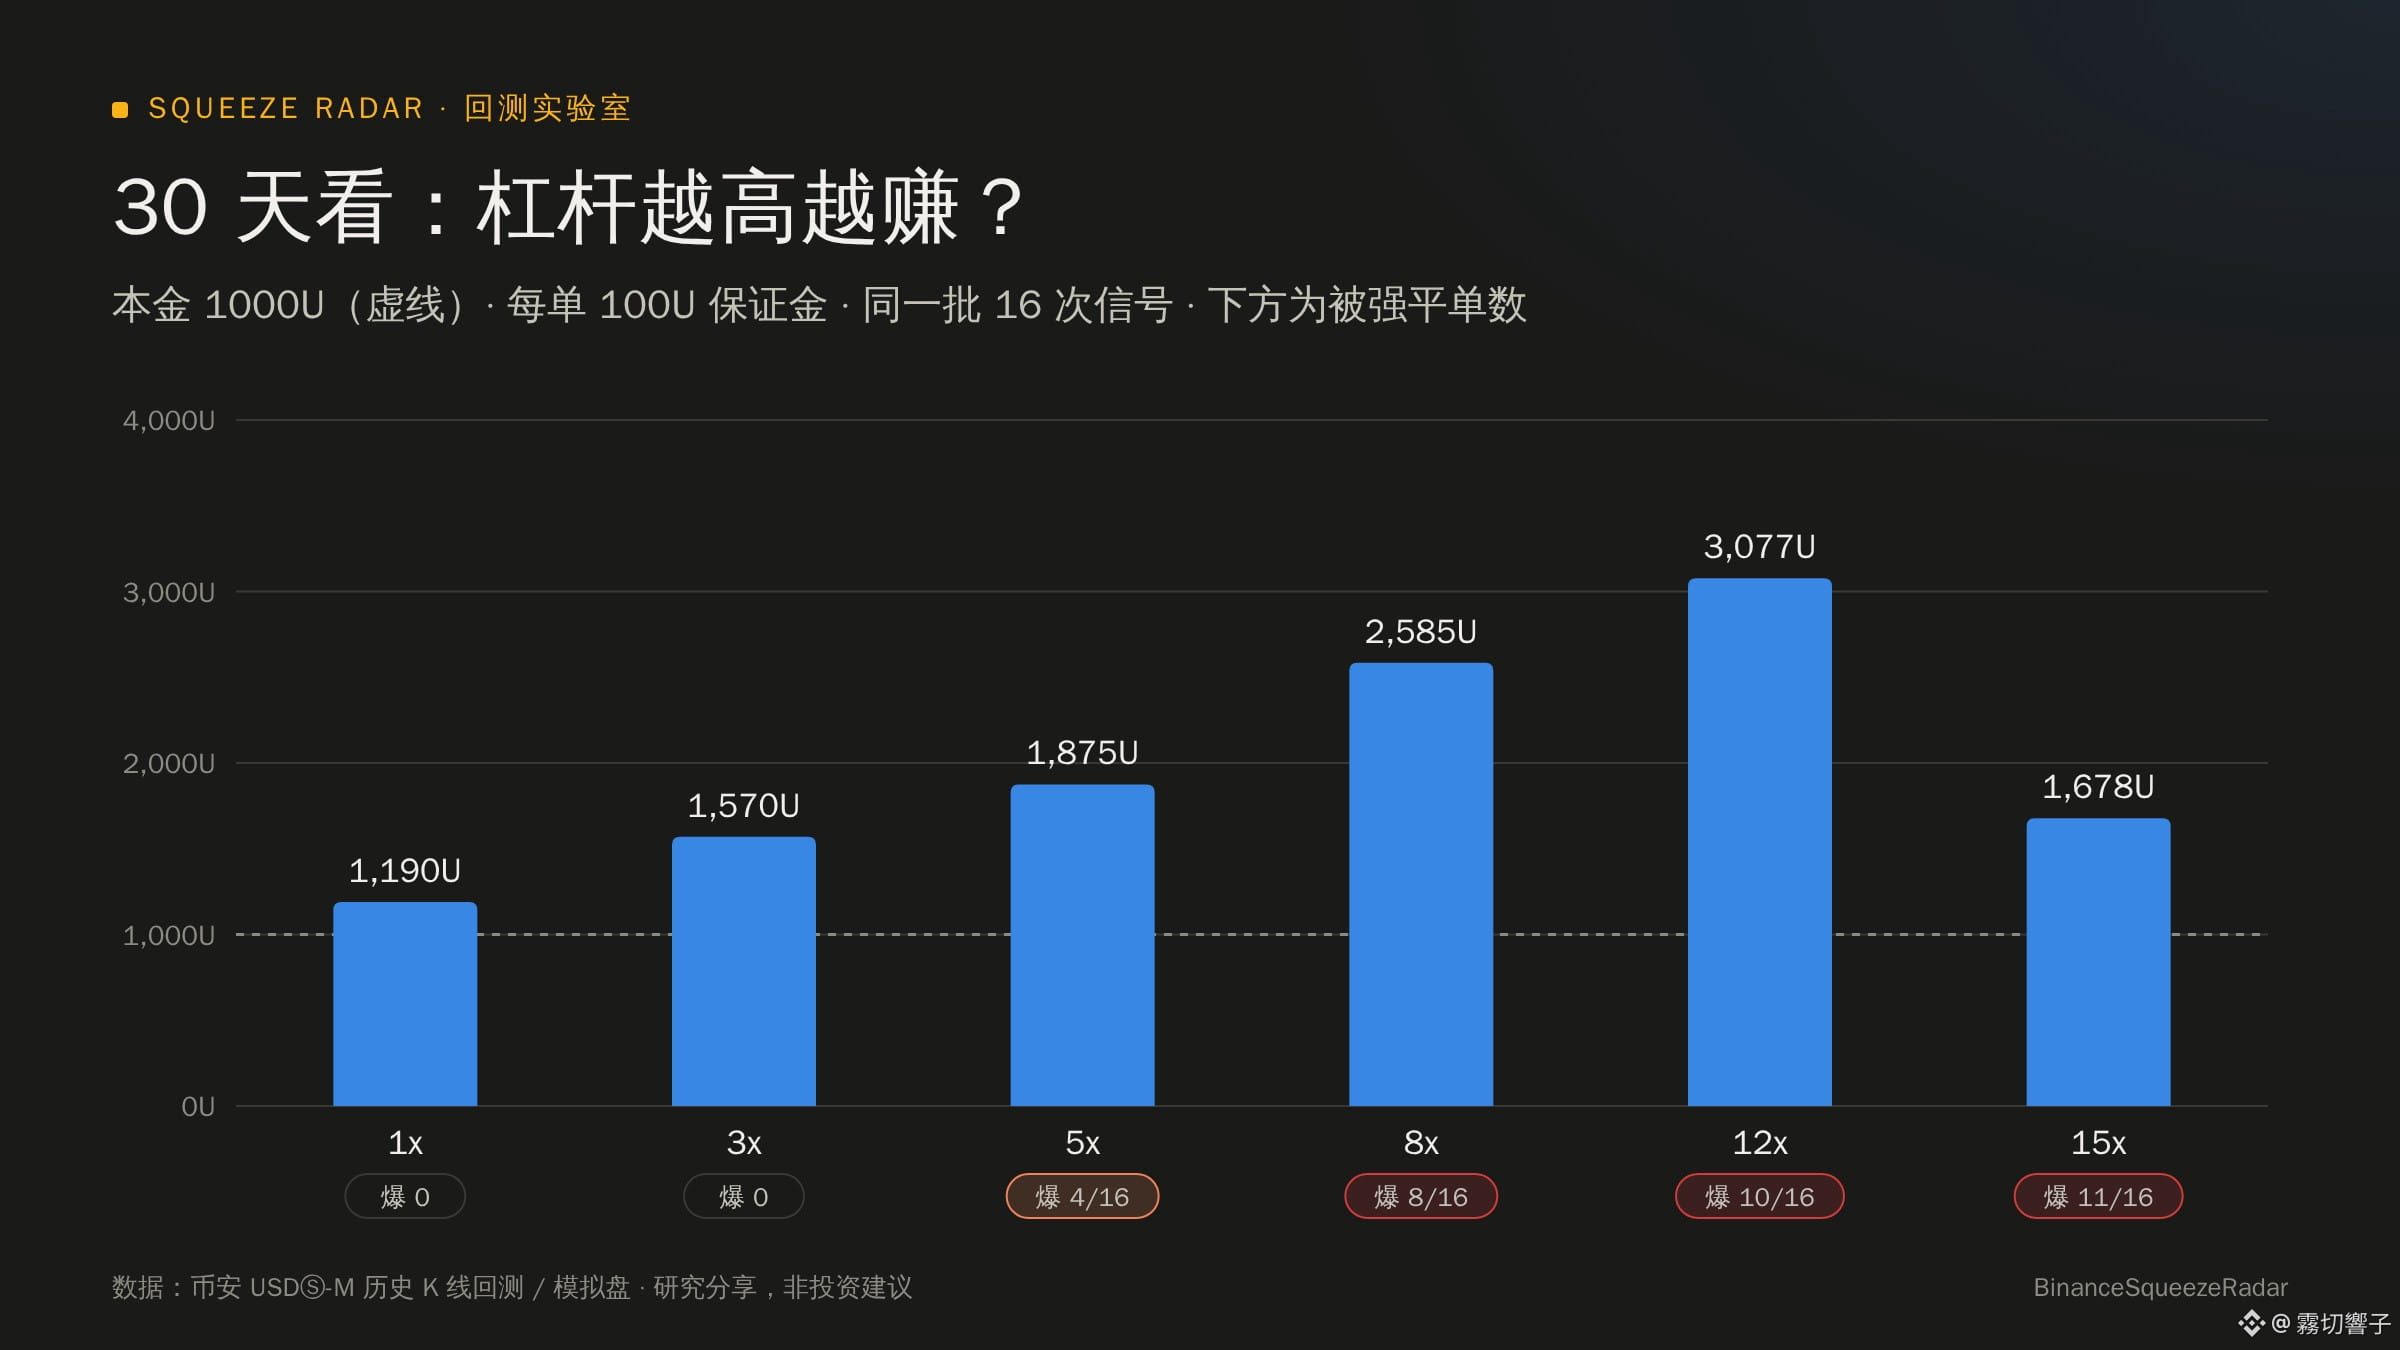
📊 Prueba 1: últimos 30 días, 16 señales, capital inicial de 1000U, margen de 100U por operación
Apalancamiento|Valor neto final|Liquidaciones|Máxima caída
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
¿Parece que 12x es lo que más gana? El problema está en una sola operación.
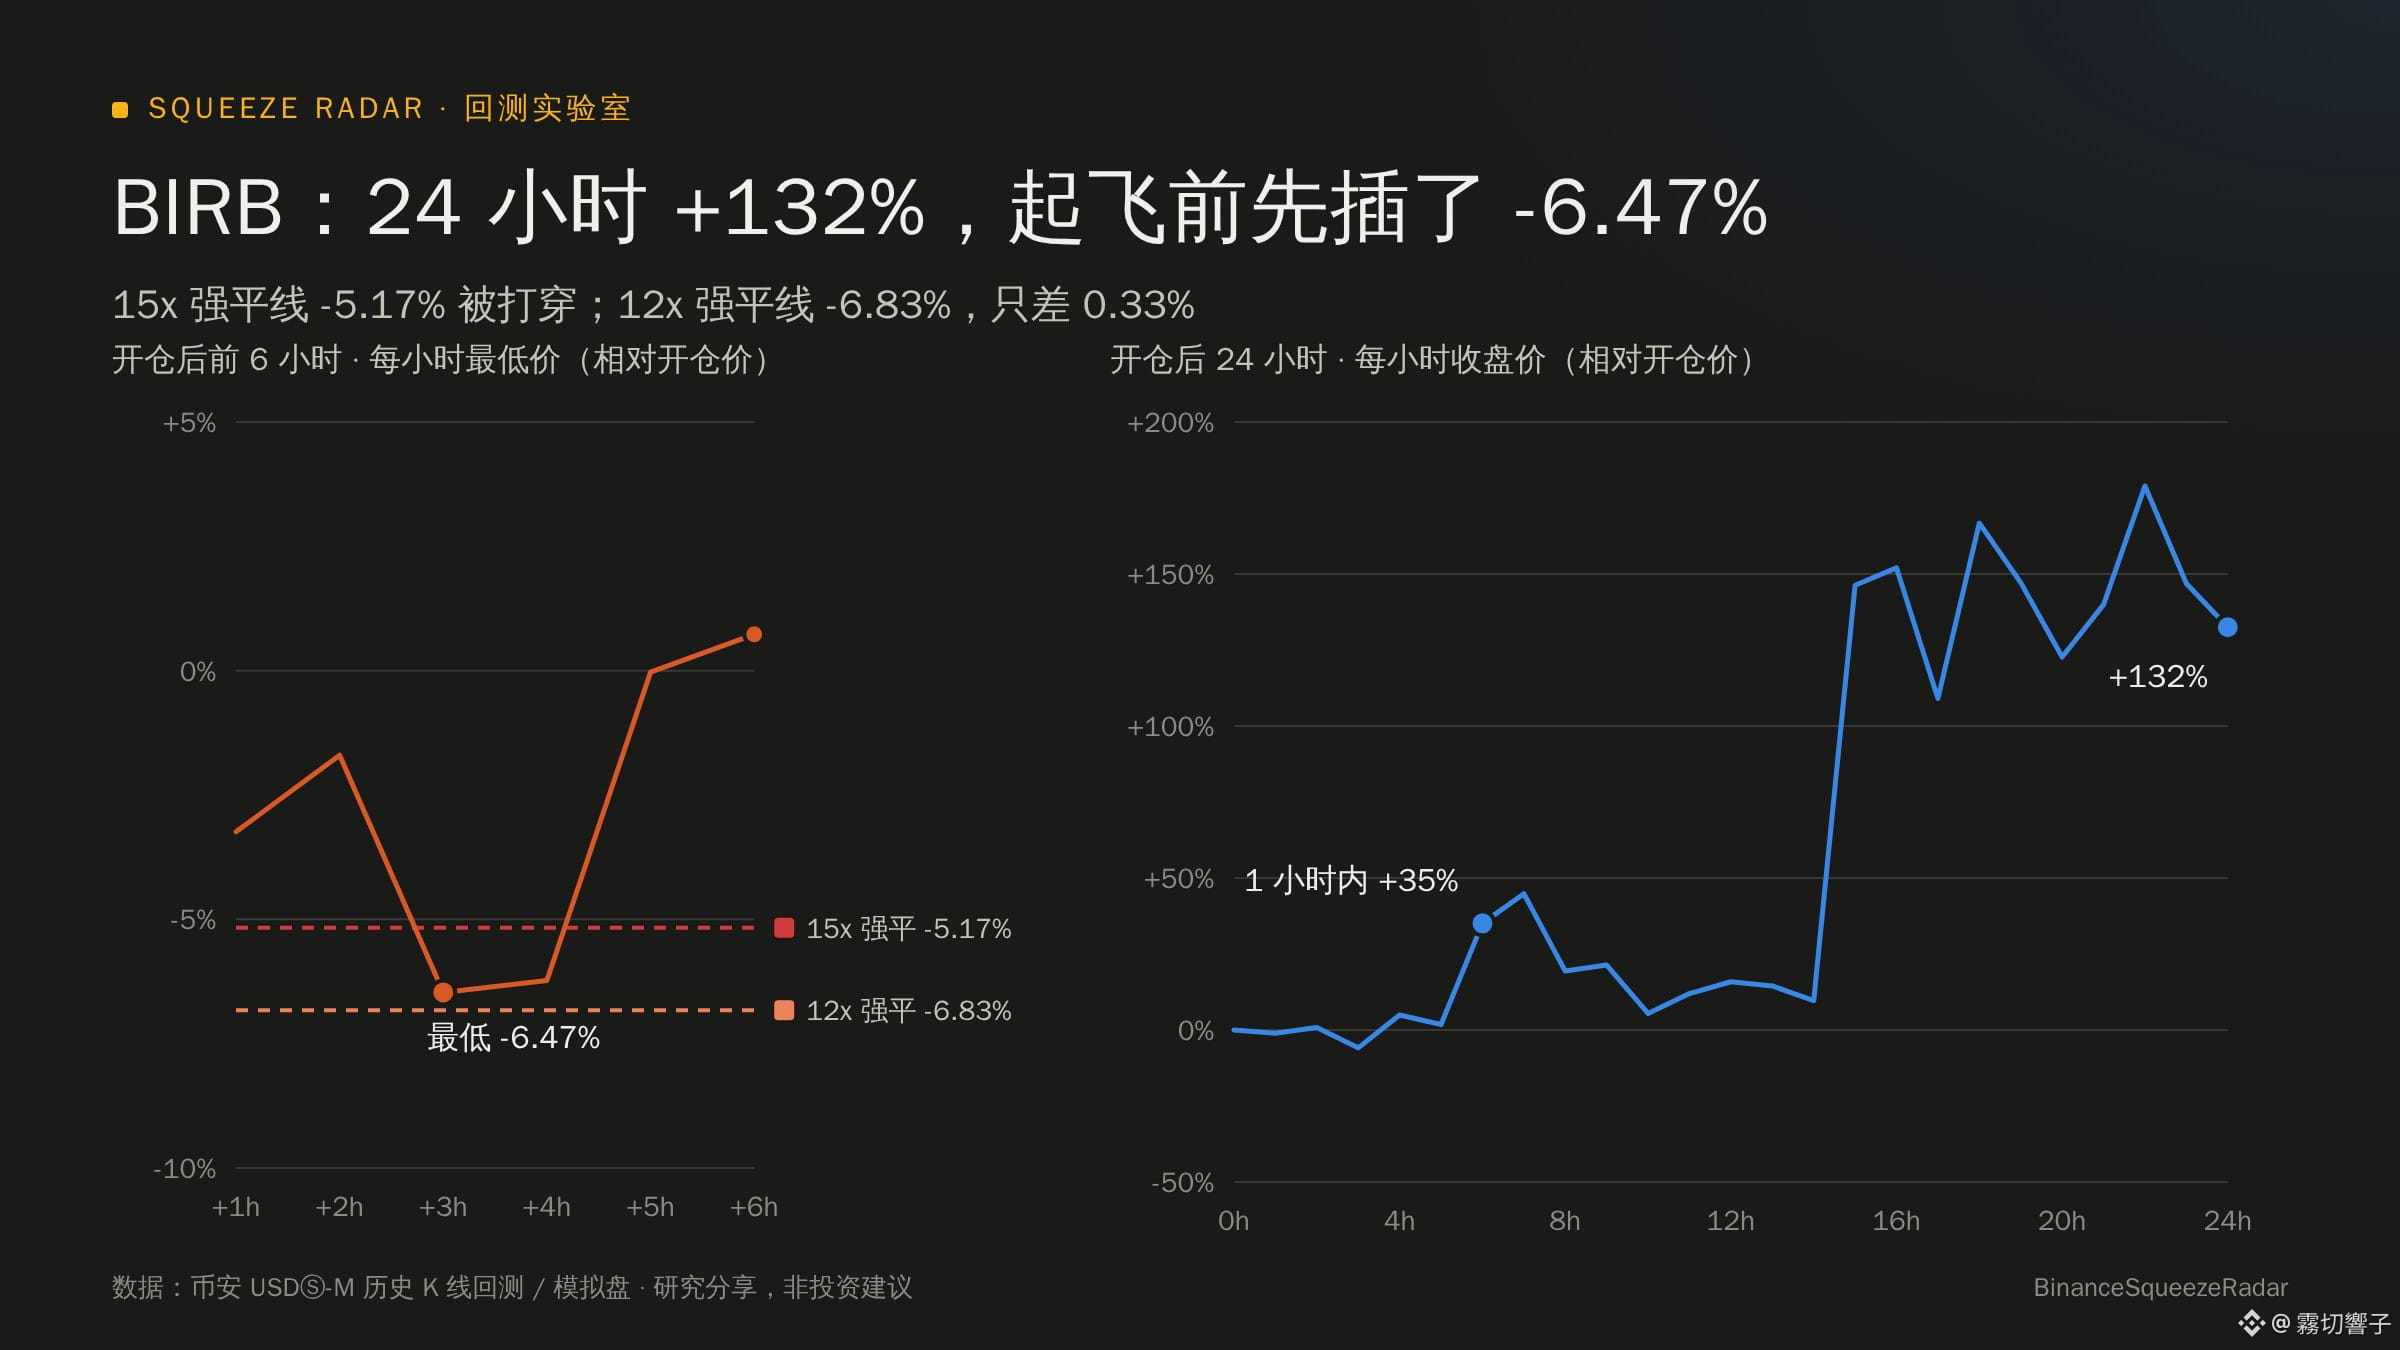
🎯 $BIRB : subió un 132% en 24 horas, pero antes de despegar cayó un -6.5%
· La línea de liquidación a 15x estaba aproximadamente en -5.17% → la mecha de la sacudida liquidó la posición antes del despegue; no se ganó nada
· La línea de liquidación a 12x estaba aproximadamente en -6.83% → faltó solo un 0.33% para liquidarla
El primer puesto de 12x dependió por completo de ese 0.33% de suerte. Además, en operaciones reales la liquidación se calcula según el precio de marca y el margen de mantenimiento por niveles, así que el margen de seguridad real es aún menor.
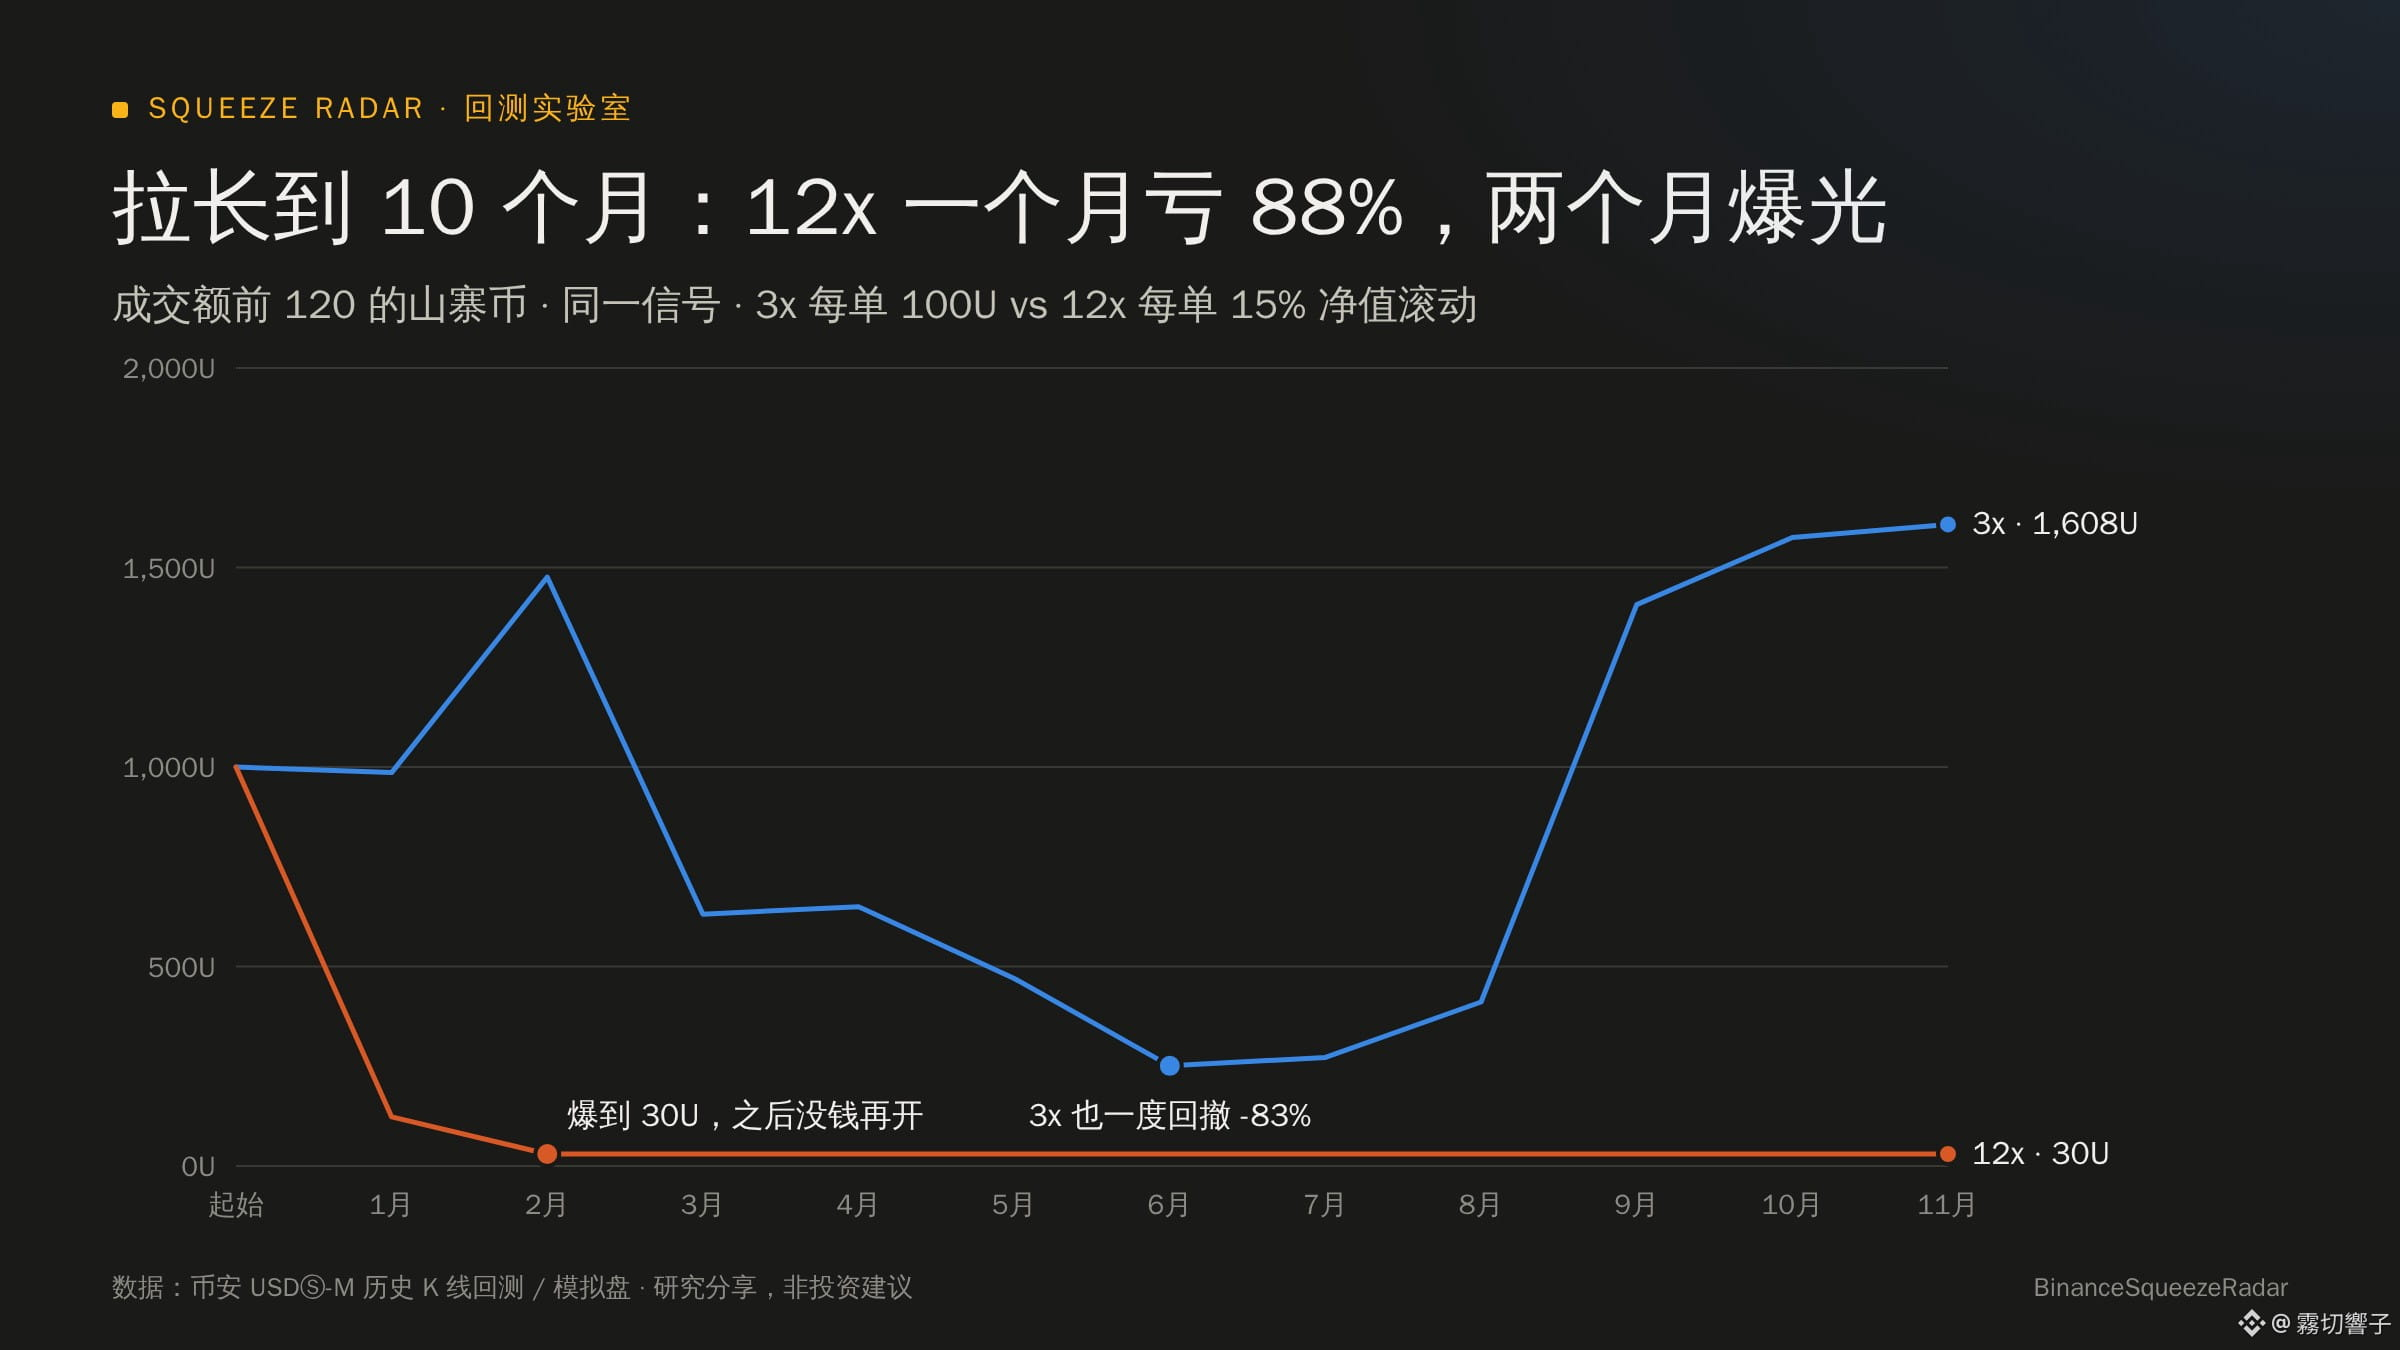
📉 Prueba 2: al ampliar el periodo a 10 meses, se acaba la suerte
De enero a noviembre de 2026, el mismo conjunto de señales se activó 594 veces:
· Calculando cada operación de 100U por separado: pérdida acumulada de 1933U con 3x y de 12491U con 12x
· Cuenta con interés compuesto a 12x: 1000U → 30U; las primeras 39 operaciones tuvieron 28 liquidaciones y después ya no quedó dinero para abrir más
El apalancamiento que más gana a corto plazo es el que más rápido acaba perdiendo a largo plazo.
🔁 Añadir a una posición con ganancias no realizadas: cuanto más añades, más peligro corres
De nuevo, $BIRB : en una hora pasó de +1.8% a +35%, activando la regla de «añadir a la posición con ganancias no realizadas hasta 10x». Como resultado, el 70% de la posición se compró al +35%, y la línea de liquidación global subió de golpe a +11.85%.
Después, una corrección normal hasta +4.6% (seguía estando en ganancias) hizo que la cuenta fuera liquidada y quedara en cero.
La cuenta de al lado, abierta a 3x y mantenida sin cambios, aprovechó toda la subida: +413U.
🖥 Prueba en cuenta demo
Dejé en el servidor una pista de pruebas simuladas a 12x (las operaciones se ejecutan según el libro de órdenes en tiempo real, sin dinero real). Las dos operaciones abiertas el 10 de noviembre, $INIT y $CYBER , fueron liquidadas en retrocesos normales pocas horas después de abrirse.
💡 Conclusiones
1. En las altcoins, las mechas de entre 5% y 10% al alza o a la baja son habituales; usar más de 10x equivale a situar la línea de liquidación dentro del rango de fluctuación normal
2. En las pruebas retrospectivas de corto plazo, los apalancamientos altos suelen ganar más por pura suerte: alguna operación no llegó a liquidarse. Hay que ampliar el periodo para comprobarlo
3. Añadir a una posición con ganancias no realizadas eleva el precio medio y la línea de liquidación; cuanto más sube, más peligroso se vuelve
4. Para aprovechar una gran tendencia, hace falta resistir con un apalancamiento bajo, no jugárselo todo con uno alto
📌 Datos obtenidos de pruebas retrospectivas con velas históricas de Binance y registros de cuenta demo. Se comparten con fines de investigación; no constituyen asesoramiento de inversión.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConsejosDeTrading
En la comunidad se ven a menudo capturas de gente que convierte unos cientos de U en decenas de miles con 10x o 20x. ¿Qué apalancamiento es razonable para los contratos de altcoins? Usé datos históricos de Binance y probé en margen aislado las mismas señales de movimientos bruscos en altcoins, desde 1x hasta 15x.
📊 Prueba 1: últimos 30 días, 16 señales, capital inicial de 1000U, margen de 100U por operación
Apalancamiento|Valor neto final|Liquidaciones|Máxima caída
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
¿Parece que 12x es lo que más gana? El problema está en una sola operación.
🎯 $BIRB : subió un 132% en 24 horas, pero antes de despegar cayó un -6.5%
· La línea de liquidación a 15x estaba aproximadamente en -5.17% → la mecha de la sacudida liquidó la posición antes del despegue; no se ganó nada
· La línea de liquidación a 12x estaba aproximadamente en -6.83% → faltó solo un 0.33% para liquidarla
El primer puesto de 12x dependió por completo de ese 0.33% de suerte. Además, en operaciones reales la liquidación se calcula según el precio de marca y el margen de mantenimiento por niveles, así que el margen de seguridad real es aún menor.
📉 Prueba 2: al ampliar el periodo a 10 meses, se acaba la suerte
De enero a noviembre de 2026, el mismo conjunto de señales se activó 594 veces:
· Calculando cada operación de 100U por separado: pérdida acumulada de 1933U con 3x y de 12491U con 12x
· Cuenta con interés compuesto a 12x: 1000U → 30U; las primeras 39 operaciones tuvieron 28 liquidaciones y después ya no quedó dinero para abrir más
El apalancamiento que más gana a corto plazo es el que más rápido acaba perdiendo a largo plazo.
🔁 Añadir a una posición con ganancias no realizadas: cuanto más añades, más peligro corres
De nuevo, $BIRB : en una hora pasó de +1.8% a +35%, activando la regla de «añadir a la posición con ganancias no realizadas hasta 10x». Como resultado, el 70% de la posición se compró al +35%, y la línea de liquidación global subió de golpe a +11.85%.
Después, una corrección normal hasta +4.6% (seguía estando en ganancias) hizo que la cuenta fuera liquidada y quedara en cero.
La cuenta de al lado, abierta a 3x y mantenida sin cambios, aprovechó toda la subida: +413U.
🖥 Prueba en cuenta demo
Dejé en el servidor una pista de pruebas simuladas a 12x (las operaciones se ejecutan según el libro de órdenes en tiempo real, sin dinero real). Las dos operaciones abiertas el 10 de noviembre, $INIT y $CYBER , fueron liquidadas en retrocesos normales pocas horas después de abrirse.
💡 Conclusiones
1. En las altcoins, las mechas de entre 5% y 10% al alza o a la baja son habituales; usar más de 10x equivale a situar la línea de liquidación dentro del rango de fluctuación normal
2. En las pruebas retrospectivas de corto plazo, los apalancamientos altos suelen ganar más por pura suerte: alguna operación no llegó a liquidarse. Hay que ampliar el periodo para comprobarlo
3. Añadir a una posición con ganancias no realizadas eleva el precio medio y la línea de liquidación; cuanto más sube, más peligroso se vuelve
4. Para aprovechar una gran tendencia, hace falta resistir con un apalancamiento bajo, no jugárselo todo con uno alto
📌 Datos obtenidos de pruebas retrospectivas con velas históricas de Binance y registros de cuenta demo. Se comparten con fines de investigación; no constituyen asesoramiento de inversión.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ConsejosDeTrading