
-Vibrant-
7.2k Publicaciones
-Vibrant-
Denunciar
Bloquear usuario
565 Siguiendo
9.9K+ Seguidores
4.6K+ Me gusta
Publicaciones
Todo
Directo
·
--
#dusk $DUSK @Dusk_Foundation
Cuando ZK se vuelve práctico
Solía ver las pruebas de Conocimiento Cero como algo profundamente técnico y muy alejado del uso cotidiano de la blockchain. Al profundizar en Dusk, cambié esa perspectiva.
Dusk combina herramientas criptográficas como BLS12-381, JubJub, Schnorr, Poseidon y árboles de Merkle para construir una infraestructura centrada en la privacidad, donde la información puede verificarse sin revelar todo lo que hay detrás.
Lo interesante es PLONK.
En lugar de poner detalles sensibles en la cadena, un usuario puede demostrar que cumple una condición específica, como aprobar KYC o requisitos de elegibilidad, sin revelar datos personales innecesarios.
Eso crea un modelo poderoso:
Demuestra lo que importa. Mantén el resto en privado.
Para las finanzas reguladas, ese equilibrio entre privacidad, cumplimiento y verificabilidad podría ser mucho más importante que el hecho de que ZK sea solo otra palabra de moda criptográfica.
Con PLONK V3 introducido en mainnet mediante la actualización Aegis, Dusk está convirtiendo esa idea en infraestructura real.
$DUSK
¿Qué hace que ZK sea lo más valioso para las finanzas reguladas?
#dusk $DUSK @Dusk
Cuando ZK se vuelve práctico
Solía ver las pruebas de Conocimiento Cero como algo profundamente técnico y muy alejado del uso cotidiano de la blockchain. Al profundizar en Dusk, cambié esa perspectiva.
Dusk combina herramientas criptográficas como BLS12-381, JubJub, Schnorr, Poseidon y árboles de Merkle para construir una infraestructura centrada en la privacidad, donde la información puede verificarse sin revelar todo lo que hay detrás.
Lo interesante es PLONK.
En lugar de poner detalles sensibles en la cadena, un usuario puede demostrar que cumple una condición específica, como aprobar KYC o requisitos de elegibilidad, sin revelar datos personales innecesarios.
Eso crea un modelo poderoso:
Demuestra lo que importa. Mantén el resto en privado.
Para las finanzas reguladas, ese equilibrio entre privacidad, cumplimiento y verificabilidad podría ser mucho más importante que el hecho de que ZK sea solo otra palabra de moda criptográfica.
Con PLONK V3 introducido en mainnet mediante la actualización Aegis, Dusk está convirtiendo esa idea en infraestructura real.
$DUSK
¿Qué hace que ZK sea lo más valioso para las finanzas reguladas?
Cuando ZK se vuelve práctico
Solía ver las pruebas de Conocimiento Cero como algo profundamente técnico y muy alejado del uso cotidiano de la blockchain. Al profundizar en Dusk, cambié esa perspectiva.
Dusk combina herramientas criptográficas como BLS12-381, JubJub, Schnorr, Poseidon y árboles de Merkle para construir una infraestructura centrada en la privacidad, donde la información puede verificarse sin revelar todo lo que hay detrás.
Lo interesante es PLONK.
En lugar de poner detalles sensibles en la cadena, un usuario puede demostrar que cumple una condición específica, como aprobar KYC o requisitos de elegibilidad, sin revelar datos personales innecesarios.
Eso crea un modelo poderoso:
Demuestra lo que importa. Mantén el resto en privado.
Para las finanzas reguladas, ese equilibrio entre privacidad, cumplimiento y verificabilidad podría ser mucho más importante que el hecho de que ZK sea solo otra palabra de moda criptográfica.
Con PLONK V3 introducido en mainnet mediante la actualización Aegis, Dusk está convirtiendo esa idea en infraestructura real.
$DUSK
¿Qué hace que ZK sea lo más valioso para las finanzas reguladas?
Private verification
100%
KYC/eligibility verification
0%
Compliance + privacy together
0%
Faster, scalable verification
0%
1 Votos • Votación cerrada
1
3
147
·
--
#dusk $DUSK @Dusk_Foundation
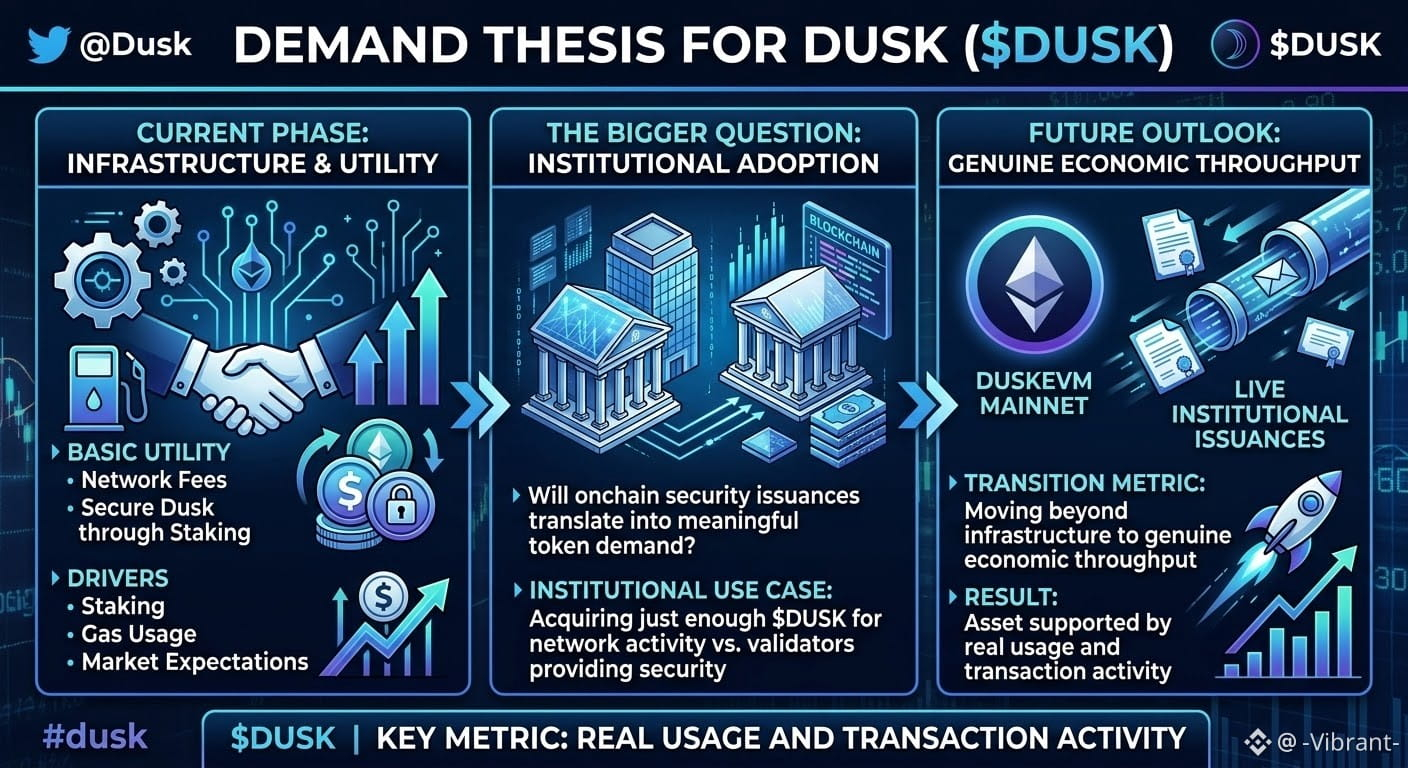
He estado pensando en un lado diferente de @Dusk y $DUSK últimamente: ¿qué es lo que realmente crea una demanda duradera para el token?
La utilidad básica es sencilla. $DUSK paga comisiones de red y ayuda a asegurar Dusk mediante el staking. Pero si en el futuro las instituciones emiten y liquidan valores onchain, la gran pregunta es si esa actividad se traduce en una demanda significativa de tokens.
Las instituciones quizá no necesiten mantener grandes cantidades de DUSK. Tal vez solo adquieran lo suficiente para la actividad de la red, mientras que los validadores aportan la seguridad económica.
Eso hace que la adopción sea la variable clave.
Hoy, Dusk todavía está en la fase de construcción de infraestructura, así que la demanda de tokens está naturalmente más ligada al staking, al uso de gas y a las expectativas del mercado que a la actividad institucional a gran escala.
Lo que cambia la ecuación es el uso real.
Si el mainnet de DuskEVM y las emisiones institucionales en vivo aportan una actividad de transacciones sustancial, deberíamos empezar a ver si Dusk puede evolucionar de ser simplemente el activo nativo de la red a ser un activo respaldado por un flujo económico genuino.
Esa es la métrica que estaré observando.
#dusk $DUSK @Dusk
He estado pensando en un lado diferente de @Dusk y $DUSK últimamente: ¿qué es lo que realmente crea una demanda duradera para el token?
La utilidad básica es sencilla. $DUSK paga comisiones de red y ayuda a asegurar Dusk mediante el staking. Pero si en el futuro las instituciones emiten y liquidan valores onchain, la gran pregunta es si esa actividad se traduce en una demanda significativa de tokens.
Las instituciones quizá no necesiten mantener grandes cantidades de DUSK. Tal vez solo adquieran lo suficiente para la actividad de la red, mientras que los validadores aportan la seguridad económica.
Eso hace que la adopción sea la variable clave.
Hoy, Dusk todavía está en la fase de construcción de infraestructura, así que la demanda de tokens está naturalmente más ligada al staking, al uso de gas y a las expectativas del mercado que a la actividad institucional a gran escala.
Lo que cambia la ecuación es el uso real.
Si el mainnet de DuskEVM y las emisiones institucionales en vivo aportan una actividad de transacciones sustancial, deberíamos empezar a ver si Dusk puede evolucionar de ser simplemente el activo nativo de la red a ser un activo respaldado por un flujo económico genuino.
Esa es la métrica que estaré observando.
He estado pensando en un lado diferente de @Dusk y $DUSK últimamente: ¿qué es lo que realmente crea una demanda duradera para el token?
La utilidad básica es sencilla. $DUSK paga comisiones de red y ayuda a asegurar Dusk mediante el staking. Pero si en el futuro las instituciones emiten y liquidan valores onchain, la gran pregunta es si esa actividad se traduce en una demanda significativa de tokens.
Las instituciones quizá no necesiten mantener grandes cantidades de DUSK. Tal vez solo adquieran lo suficiente para la actividad de la red, mientras que los validadores aportan la seguridad económica.
Eso hace que la adopción sea la variable clave.
Hoy, Dusk todavía está en la fase de construcción de infraestructura, así que la demanda de tokens está naturalmente más ligada al staking, al uso de gas y a las expectativas del mercado que a la actividad institucional a gran escala.
Lo que cambia la ecuación es el uso real.
Si el mainnet de DuskEVM y las emisiones institucionales en vivo aportan una actividad de transacciones sustancial, deberíamos empezar a ver si Dusk puede evolucionar de ser simplemente el activo nativo de la red a ser un activo respaldado por un flujo económico genuino.
Esa es la métrica que estaré observando.
14
14
202
·
--
#dusk $DUSK @Dusk_Foundation
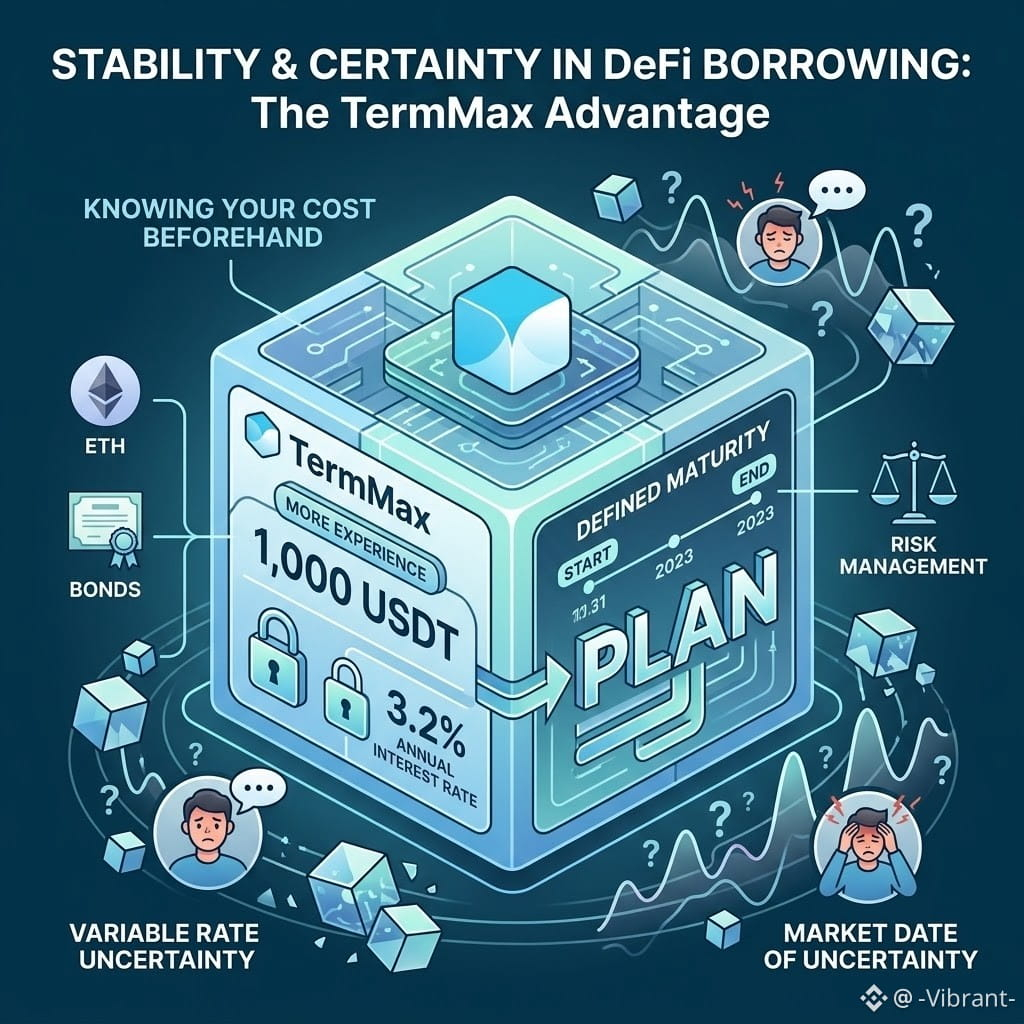
El endeudamiento en DeFi normalmente viene con un pequeño dolor de cabeza:
Tú pides prestado → el mercado se mueve → la tasa cambia → vuelves a revisarlo.
Yo estaba acostumbrado a ese ciclo. Cada vez que necesitaba liquidez, prefería mantener mi ETH y mis bonos en lugar de venderlos, así que pedir prestado con ellos como garantía tenía más sentido.
Pero el problema de las tasas variables es que el costo del préstamo puede cambiar mientras la posición sigue abierta.
Por eso, mi experiencia reciente con TermMax llamó mi atención.
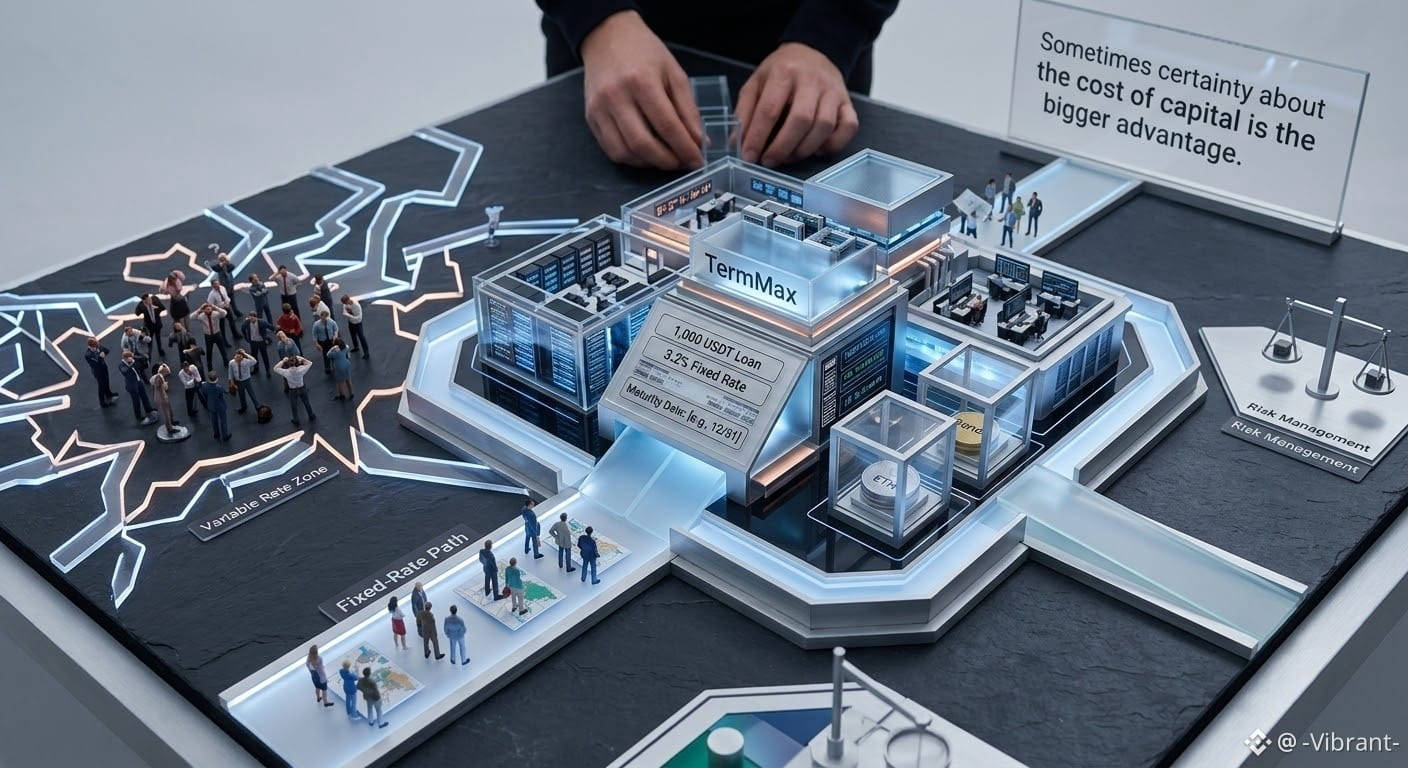
Pedí prestados 1,000 USDT respaldados por mis activos con una tasa anual fija del 3.2% y un vencimiento definido.
Lo interesante no fue solo pedir prestado sin vender mis participaciones.
Fue saber de antemano el costo de la financiación.
Pude calcular la posición antes de entrar, entender cuánto debería al vencimiento y planificar mi capital sin preguntarme si las condiciones del mercado de mañana harían el préstamo más caro.
Eso importa más durante periodos volátiles.
Por supuesto, las tasas fijas no eliminan el riesgo de liquidación. Si la garantía se mueve en tu contra, igual debes gestionar la posición correctamente.
Pero me hizo replantearme qué es lo que realmente quiero del lending en DeFi.
A veces, la mejor tasa no necesariamente es la más útil.
A veces, la certeza sobre el costo del capital es la ventaja más grande.
#dusk $DUSK @Dusk
El endeudamiento en DeFi normalmente viene con un pequeño dolor de cabeza:
Tú pides prestado → el mercado se mueve → la tasa cambia → vuelves a revisarlo.
Yo estaba acostumbrado a ese ciclo. Cada vez que necesitaba liquidez, prefería mantener mi ETH y mis bonos en lugar de venderlos, así que pedir prestado con ellos como garantía tenía más sentido.
Pero el problema de las tasas variables es que el costo del préstamo puede cambiar mientras la posición sigue abierta.
Por eso, mi experiencia reciente con TermMax llamó mi atención.
Pedí prestados 1,000 USDT respaldados por mis activos con una tasa anual fija del 3.2% y un vencimiento definido.
Lo interesante no fue solo pedir prestado sin vender mis participaciones.
Fue saber de antemano el costo de la financiación.
Pude calcular la posición antes de entrar, entender cuánto debería al vencimiento y planificar mi capital sin preguntarme si las condiciones del mercado de mañana harían el préstamo más caro.
Eso importa más durante periodos volátiles.
Por supuesto, las tasas fijas no eliminan el riesgo de liquidación. Si la garantía se mueve en tu contra, igual debes gestionar la posición correctamente.
Pero me hizo replantearme qué es lo que realmente quiero del lending en DeFi.
A veces, la mejor tasa no necesariamente es la más útil.
A veces, la certeza sobre el costo del capital es la ventaja más grande.
El endeudamiento en DeFi normalmente viene con un pequeño dolor de cabeza:
Tú pides prestado → el mercado se mueve → la tasa cambia → vuelves a revisarlo.
Yo estaba acostumbrado a ese ciclo. Cada vez que necesitaba liquidez, prefería mantener mi ETH y mis bonos en lugar de venderlos, así que pedir prestado con ellos como garantía tenía más sentido.
Pero el problema de las tasas variables es que el costo del préstamo puede cambiar mientras la posición sigue abierta.
Por eso, mi experiencia reciente con TermMax llamó mi atención.
Pedí prestados 1,000 USDT respaldados por mis activos con una tasa anual fija del 3.2% y un vencimiento definido.
Lo interesante no fue solo pedir prestado sin vender mis participaciones.
Fue saber de antemano el costo de la financiación.
Pude calcular la posición antes de entrar, entender cuánto debería al vencimiento y planificar mi capital sin preguntarme si las condiciones del mercado de mañana harían el préstamo más caro.
Eso importa más durante periodos volátiles.
Por supuesto, las tasas fijas no eliminan el riesgo de liquidación. Si la garantía se mueve en tu contra, igual debes gestionar la posición correctamente.
Pero me hizo replantearme qué es lo que realmente quiero del lending en DeFi.
A veces, la mejor tasa no necesariamente es la más útil.
A veces, la certeza sobre el costo del capital es la ventaja más grande.
12
10
112
·
--
#dusk $DUSK @Dusk_Foundation Estaba observando DUSK esta mañana desde un ángulo ligeramente diferente, no como otro token L1 esperando la especulación para impulsar su precio, sino como un activo vinculado a la actividad real de la red.
Después del mainnet, DUSK tiene un rol más funcional dentro del ecosistema: desde el staking hasta impulsar la actividad en torno a contratos inteligentes confidenciales y aplicaciones financieras centradas en la privacidad. Eso plantea una pregunta interesante sobre la demanda del token: si las instituciones realmente empiezan a usar Dusk para activos tokenizados, transacciones compatibles y ejecución privada, el uso de la red podría convertirse en un motor mucho más fuerte que las narrativas puramente de mercado.
Pero hay una traba.
La utilidad solo importa si los usuarios llegan. Si la adopción institucional tarda más de lo esperado mientras siguen aumentando las emisiones de tokens y la oferta disponible, la economía podría enfrentar presión antes de que la demanda real de transacciones sea significativa.
Así que la tesis más amplia de DUSK, en mi opinión, no es simplemente “privacidad + RWA = alcista”.
Se trata de si Dusk puede convertir el interés institucional en una actividad constante en cadena.
Si eso ocurre, la utilidad empieza a reforzar la economía del token. Si no, la especulación podría seguir siendo la fuerza dominante.
Esa es la parte que estoy vigilando con más atención.
$DUSK
#dusk $DUSK @Dusk Estaba observando DUSK esta mañana desde un ángulo ligeramente diferente, no como otro token L1 esperando la especulación para impulsar su precio, sino como un activo vinculado a la actividad real de la red.
Después del mainnet, DUSK tiene un rol más funcional dentro del ecosistema: desde el staking hasta impulsar la actividad en torno a contratos inteligentes confidenciales y aplicaciones financieras centradas en la privacidad. Eso plantea una pregunta interesante sobre la demanda del token: si las instituciones realmente empiezan a usar Dusk para activos tokenizados, transacciones compatibles y ejecución privada, el uso de la red podría convertirse en un motor mucho más fuerte que las narrativas puramente de mercado.
Pero hay una traba.
La utilidad solo importa si los usuarios llegan. Si la adopción institucional tarda más de lo esperado mientras siguen aumentando las emisiones de tokens y la oferta disponible, la economía podría enfrentar presión antes de que la demanda real de transacciones sea significativa.
Así que la tesis más amplia de DUSK, en mi opinión, no es simplemente “privacidad + RWA = alcista”.
Se trata de si Dusk puede convertir el interés institucional en una actividad constante en cadena.
Si eso ocurre, la utilidad empieza a reforzar la economía del token. Si no, la especulación podría seguir siendo la fuerza dominante.
Esa es la parte que estoy vigilando con más atención.
$DUSK
Después del mainnet, DUSK tiene un rol más funcional dentro del ecosistema: desde el staking hasta impulsar la actividad en torno a contratos inteligentes confidenciales y aplicaciones financieras centradas en la privacidad. Eso plantea una pregunta interesante sobre la demanda del token: si las instituciones realmente empiezan a usar Dusk para activos tokenizados, transacciones compatibles y ejecución privada, el uso de la red podría convertirse en un motor mucho más fuerte que las narrativas puramente de mercado.
Pero hay una traba.
La utilidad solo importa si los usuarios llegan. Si la adopción institucional tarda más de lo esperado mientras siguen aumentando las emisiones de tokens y la oferta disponible, la economía podría enfrentar presión antes de que la demanda real de transacciones sea significativa.
Así que la tesis más amplia de DUSK, en mi opinión, no es simplemente “privacidad + RWA = alcista”.
Se trata de si Dusk puede convertir el interés institucional en una actividad constante en cadena.
Si eso ocurre, la utilidad empieza a reforzar la economía del token. Si no, la especulación podría seguir siendo la fuerza dominante.
Esa es la parte que estoy vigilando con más atención.
$DUSK
14
12
181
·
--
#dusk $DUSK @Dusk_Foundation
Últimamente he estado mirando Dusk desde un ángulo diferente.
En lugar de empezar por “qué tan privado es Dusk?”, me interesa más lo que realmente sucede debajo de esa capa de privacidad.
Dusk está diseñado en torno a casos de uso financieros, con XSC habilitando la lógica de contratos inteligentes confidenciales. Pero eso plantea un conjunto de preguntas mucho más difícil:
→ ¿Qué pueden observar realmente los validadores?
→ ¿Qué permanece oculto durante la ejecución?
→ ¿Qué garantías provienen de la criptografía y cuáles dependen de supuestos de red o de la implementación?
→ ¿Cómo se preservan las garantías de privacidad a medida que evoluciona el protocolo?
La gobernanza me resulta especialmente interesante. Un protocolo diseñado para finanzas reguladas no puede tratar las actualizaciones como simples lanzamientos de funciones. Cambios en la ejecución, la privacidad o la verificación podrían afectar directamente el modelo de confianza en torno al cual se construyen las aplicaciones.
Así que, en lugar de afirmar que ya tengo las respuestas, estoy investigando primero la arquitectura.
Si estuvieras revisando Dusk desde la perspectiva de la seguridad, ¿qué capa auditarías antes que todo lo demás?
$DUSK #dusk
#dusk $DUSK @Dusk
Últimamente he estado mirando Dusk desde un ángulo diferente.
En lugar de empezar por “qué tan privado es Dusk?”, me interesa más lo que realmente sucede debajo de esa capa de privacidad.
Dusk está diseñado en torno a casos de uso financieros, con XSC habilitando la lógica de contratos inteligentes confidenciales. Pero eso plantea un conjunto de preguntas mucho más difícil:
→ ¿Qué pueden observar realmente los validadores?
→ ¿Qué permanece oculto durante la ejecución?
→ ¿Qué garantías provienen de la criptografía y cuáles dependen de supuestos de red o de la implementación?
→ ¿Cómo se preservan las garantías de privacidad a medida que evoluciona el protocolo?
La gobernanza me resulta especialmente interesante. Un protocolo diseñado para finanzas reguladas no puede tratar las actualizaciones como simples lanzamientos de funciones. Cambios en la ejecución, la privacidad o la verificación podrían afectar directamente el modelo de confianza en torno al cual se construyen las aplicaciones.
Así que, en lugar de afirmar que ya tengo las respuestas, estoy investigando primero la arquitectura.
Si estuvieras revisando Dusk desde la perspectiva de la seguridad, ¿qué capa auditarías antes que todo lo demás?
$DUSK #dusk
Últimamente he estado mirando Dusk desde un ángulo diferente.
En lugar de empezar por “qué tan privado es Dusk?”, me interesa más lo que realmente sucede debajo de esa capa de privacidad.
Dusk está diseñado en torno a casos de uso financieros, con XSC habilitando la lógica de contratos inteligentes confidenciales. Pero eso plantea un conjunto de preguntas mucho más difícil:
→ ¿Qué pueden observar realmente los validadores?
→ ¿Qué permanece oculto durante la ejecución?
→ ¿Qué garantías provienen de la criptografía y cuáles dependen de supuestos de red o de la implementación?
→ ¿Cómo se preservan las garantías de privacidad a medida que evoluciona el protocolo?
La gobernanza me resulta especialmente interesante. Un protocolo diseñado para finanzas reguladas no puede tratar las actualizaciones como simples lanzamientos de funciones. Cambios en la ejecución, la privacidad o la verificación podrían afectar directamente el modelo de confianza en torno al cual se construyen las aplicaciones.
Así que, en lugar de afirmar que ya tengo las respuestas, estoy investigando primero la arquitectura.
Si estuvieras revisando Dusk desde la perspectiva de la seguridad, ¿qué capa auditarías antes que todo lo demás?
$DUSK #dusk
22
19
119
·
--
#dusk $DUSK @Dusk_Foundation
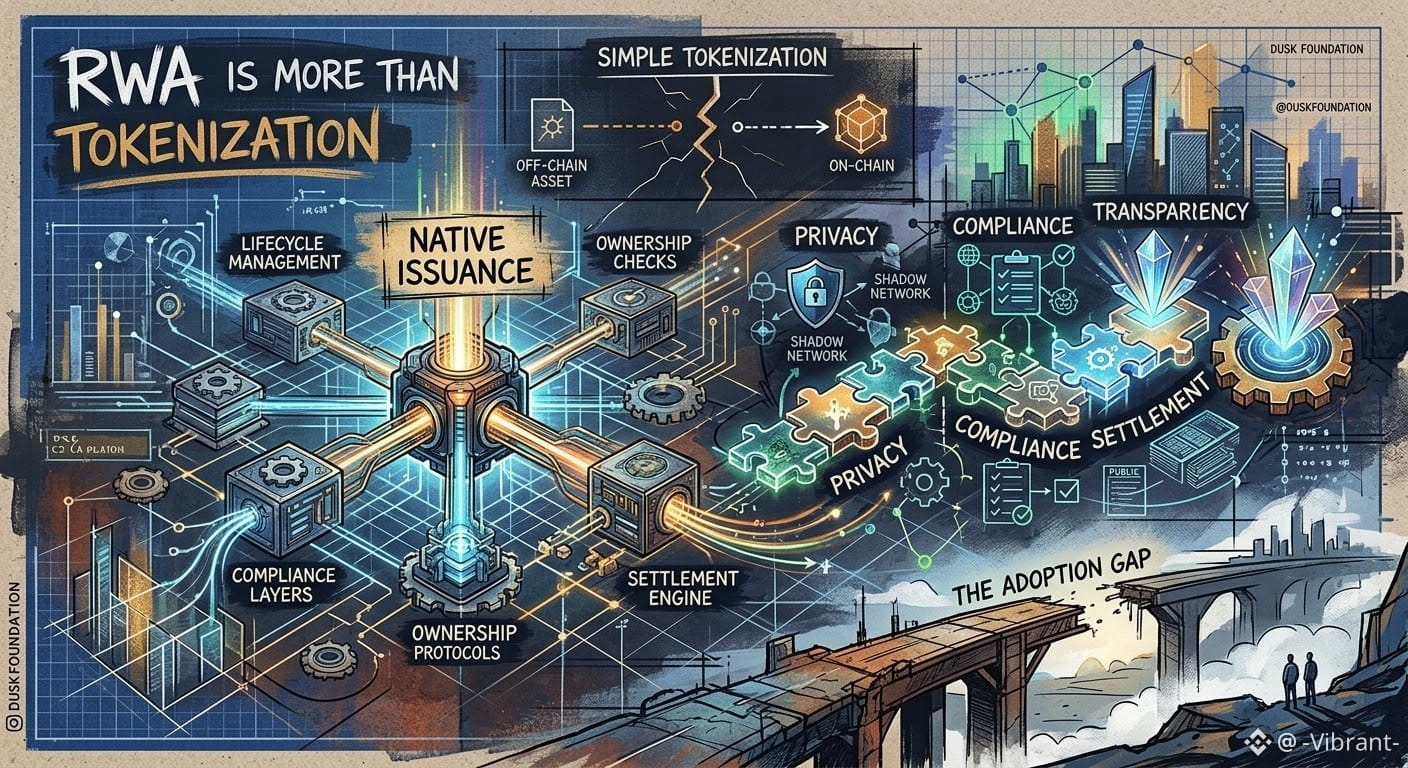
RWA es más que la tokenización
Antes creía que el problema de RWA era bastante directo:
→ Tomar un activo del mundo real
→ Ponerlo en la cadena
→ Hacerlo negociable
Pero al profundizar en Dusk, cambió la forma en que lo veo.
La pregunta interesante no es solo “¿Puede este activo existir en cadena?”
Es → “¿Cuánto de su ciclo de vida real puede ocurrir en cadena?”
Ahí es donde la distinción de Dusk entre tokenización y emisión nativa se vuelve interesante.
Con la tokenización simple, el activo puede vivir en una blockchain, pero las comprobaciones de propiedad, la emisión, las transferencias, el cumplimiento y la liquidación siguen dependiendo en gran medida de sistemas fuera de ella.
La emisión nativa apunta a un modelo diferente → en el que más de esos procesos pueden incorporarse al propio entorno en cadena.
Luego está la privacidad.
Para activos regulados, no es realista hacer todo público. Pero tampoco lo es ocultarlo todo.
Así que el verdadero reto se convierte en:
privacidad → cumplimiento → transparencia → liquidación
…y lograr que esas piezas funcionen juntas sin convertir el sistema en una base de datos pública o en una caja negra.
Sigo siendo prudente. La infraestructura puede demostrar lo que es posible, pero la adopción es una prueba completamente distinta.
Ese vacío probablemente sea la parte de Dusk que más me interesa observar.
#dusk $DUSK @Dusk
RWA es más que la tokenización
Antes creía que el problema de RWA era bastante directo:
→ Tomar un activo del mundo real
→ Ponerlo en la cadena
→ Hacerlo negociable
Pero al profundizar en Dusk, cambió la forma en que lo veo.
La pregunta interesante no es solo “¿Puede este activo existir en cadena?”
Es → “¿Cuánto de su ciclo de vida real puede ocurrir en cadena?”
Ahí es donde la distinción de Dusk entre tokenización y emisión nativa se vuelve interesante.
Con la tokenización simple, el activo puede vivir en una blockchain, pero las comprobaciones de propiedad, la emisión, las transferencias, el cumplimiento y la liquidación siguen dependiendo en gran medida de sistemas fuera de ella.
La emisión nativa apunta a un modelo diferente → en el que más de esos procesos pueden incorporarse al propio entorno en cadena.
Luego está la privacidad.
Para activos regulados, no es realista hacer todo público. Pero tampoco lo es ocultarlo todo.
Así que el verdadero reto se convierte en:
privacidad → cumplimiento → transparencia → liquidación
…y lograr que esas piezas funcionen juntas sin convertir el sistema en una base de datos pública o en una caja negra.
Sigo siendo prudente. La infraestructura puede demostrar lo que es posible, pero la adopción es una prueba completamente distinta.
Ese vacío probablemente sea la parte de Dusk que más me interesa observar.
RWA es más que la tokenización
Antes creía que el problema de RWA era bastante directo:
→ Tomar un activo del mundo real
→ Ponerlo en la cadena
→ Hacerlo negociable
Pero al profundizar en Dusk, cambió la forma en que lo veo.
La pregunta interesante no es solo “¿Puede este activo existir en cadena?”
Es → “¿Cuánto de su ciclo de vida real puede ocurrir en cadena?”
Ahí es donde la distinción de Dusk entre tokenización y emisión nativa se vuelve interesante.
Con la tokenización simple, el activo puede vivir en una blockchain, pero las comprobaciones de propiedad, la emisión, las transferencias, el cumplimiento y la liquidación siguen dependiendo en gran medida de sistemas fuera de ella.
La emisión nativa apunta a un modelo diferente → en el que más de esos procesos pueden incorporarse al propio entorno en cadena.
Luego está la privacidad.
Para activos regulados, no es realista hacer todo público. Pero tampoco lo es ocultarlo todo.
Así que el verdadero reto se convierte en:
privacidad → cumplimiento → transparencia → liquidación
…y lograr que esas piezas funcionen juntas sin convertir el sistema en una base de datos pública o en una caja negra.
Sigo siendo prudente. La infraestructura puede demostrar lo que es posible, pero la adopción es una prueba completamente distinta.
Ese vacío probablemente sea la parte de Dusk que más me interesa observar.
20
14
116
·
--
#termmax @termmax
Cuanto más tiempo paso mirando TermMax, más pienso que al principio entendí mal lo que el protocolo intentaba llegar a ser.
Yo vi el lado de préstamo con tasa fija y asumí que esa era básicamente toda la tesis: pedir prestado a una tasa conocida, fijar el vencimiento y seguir adelante.
Pero las piezas más nuevas hacen que esa interpretación se sienta incompleta.
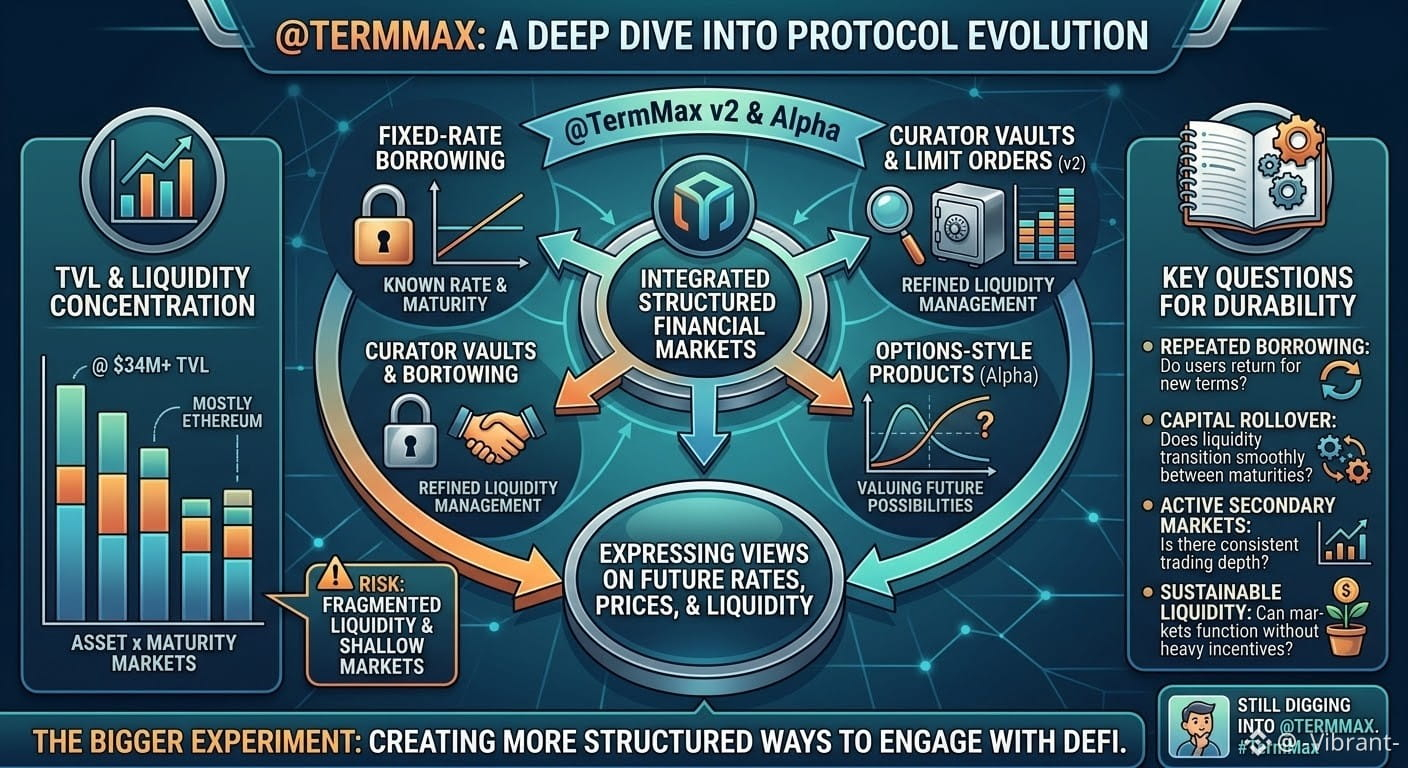
TermMax tiene alrededor de $34M en TVL, con préstamos activos en un rango similar, y Ethereum sigue representando la mayor parte de la liquidez. Luego V2 agrega cosas como bóvedas de curador y órdenes límite, mientras que TermMax Alpha se mueve hacia productos de estilo opciones.
Por separado, ninguna de esas funciones es necesariamente revolucionaria.
Lo que me interesa es cómo encajan entre sí.
El préstamo con tasa fija, en última instancia, trata de fijar el precio del capital durante un período definido. Las opciones llevan esa idea a otro lugar al poner un valor en una posibilidad futura. Así que tal vez el experimento más grande aquí no sea simplemente “construir un mejor mercado de préstamos”, sino crear formas más estructuradas para que los usuarios expresen puntos de vista sobre tasas futuras, precios, liquidez y liquidación.
Eso también crea un problema que creo que vale la pena observar de cerca.
A medida que TermMax agrega más vencimientos, activos y tipos de producto, la liquidez puede fragmentarse entre demasiados mercados. Una cifra saludable de TVL no te dice automáticamente si cada mercado individual tiene una profundidad significativa o si la actividad está concentrada principalmente en unos pocos lugares.
Por eso me interesa menos ver que el TVL siga subiendo y más lo que sucede alrededor del vencimiento.
¿Los prestatarios realmente regresan para otro período? ¿El capital se renueva de forma natural hacia nuevos vencimientos? ¿Los mercados secundarios permanecen activos? ¿Y esos mercados pueden mantener una liquidez útil sin depender fuertemente de incentivos?
Esas respuestas me dirían mucho más sobre la durabilidad del protocolo que otro hito de TVL.
Todavía investigando TermMax e intentando entender hacia dónde termina llevando esto. TermMax
#termmax @TermMax
Cuanto más tiempo paso mirando TermMax, más pienso que al principio entendí mal lo que el protocolo intentaba llegar a ser.
Yo vi el lado de préstamo con tasa fija y asumí que esa era básicamente toda la tesis: pedir prestado a una tasa conocida, fijar el vencimiento y seguir adelante.
Pero las piezas más nuevas hacen que esa interpretación se sienta incompleta.
TermMax tiene alrededor de $34M en TVL, con préstamos activos en un rango similar, y Ethereum sigue representando la mayor parte de la liquidez. Luego V2 agrega cosas como bóvedas de curador y órdenes límite, mientras que TermMax Alpha se mueve hacia productos de estilo opciones.
Por separado, ninguna de esas funciones es necesariamente revolucionaria.
Lo que me interesa es cómo encajan entre sí.
El préstamo con tasa fija, en última instancia, trata de fijar el precio del capital durante un período definido. Las opciones llevan esa idea a otro lugar al poner un valor en una posibilidad futura. Así que tal vez el experimento más grande aquí no sea simplemente “construir un mejor mercado de préstamos”, sino crear formas más estructuradas para que los usuarios expresen puntos de vista sobre tasas futuras, precios, liquidez y liquidación.
Eso también crea un problema que creo que vale la pena observar de cerca.
A medida que TermMax agrega más vencimientos, activos y tipos de producto, la liquidez puede fragmentarse entre demasiados mercados. Una cifra saludable de TVL no te dice automáticamente si cada mercado individual tiene una profundidad significativa o si la actividad está concentrada principalmente en unos pocos lugares.
Por eso me interesa menos ver que el TVL siga subiendo y más lo que sucede alrededor del vencimiento.
¿Los prestatarios realmente regresan para otro período? ¿El capital se renueva de forma natural hacia nuevos vencimientos? ¿Los mercados secundarios permanecen activos? ¿Y esos mercados pueden mantener una liquidez útil sin depender fuertemente de incentivos?
Esas respuestas me dirían mucho más sobre la durabilidad del protocolo que otro hito de TVL.
Todavía investigando TermMax e intentando entender hacia dónde termina llevando esto. TermMax
Cuanto más tiempo paso mirando TermMax, más pienso que al principio entendí mal lo que el protocolo intentaba llegar a ser.
Yo vi el lado de préstamo con tasa fija y asumí que esa era básicamente toda la tesis: pedir prestado a una tasa conocida, fijar el vencimiento y seguir adelante.
Pero las piezas más nuevas hacen que esa interpretación se sienta incompleta.
TermMax tiene alrededor de $34M en TVL, con préstamos activos en un rango similar, y Ethereum sigue representando la mayor parte de la liquidez. Luego V2 agrega cosas como bóvedas de curador y órdenes límite, mientras que TermMax Alpha se mueve hacia productos de estilo opciones.
Por separado, ninguna de esas funciones es necesariamente revolucionaria.
Lo que me interesa es cómo encajan entre sí.
El préstamo con tasa fija, en última instancia, trata de fijar el precio del capital durante un período definido. Las opciones llevan esa idea a otro lugar al poner un valor en una posibilidad futura. Así que tal vez el experimento más grande aquí no sea simplemente “construir un mejor mercado de préstamos”, sino crear formas más estructuradas para que los usuarios expresen puntos de vista sobre tasas futuras, precios, liquidez y liquidación.
Eso también crea un problema que creo que vale la pena observar de cerca.
A medida que TermMax agrega más vencimientos, activos y tipos de producto, la liquidez puede fragmentarse entre demasiados mercados. Una cifra saludable de TVL no te dice automáticamente si cada mercado individual tiene una profundidad significativa o si la actividad está concentrada principalmente en unos pocos lugares.
Por eso me interesa menos ver que el TVL siga subiendo y más lo que sucede alrededor del vencimiento.
¿Los prestatarios realmente regresan para otro período? ¿El capital se renueva de forma natural hacia nuevos vencimientos? ¿Los mercados secundarios permanecen activos? ¿Y esos mercados pueden mantener una liquidez útil sin depender fuertemente de incentivos?
Esas respuestas me dirían mucho más sobre la durabilidad del protocolo que otro hito de TVL.
Todavía investigando TermMax e intentando entender hacia dónde termina llevando esto. TermMax
10
8
107
·
--
#termmax @termmax
Últimamente he estado pensando en TermMax desde un ángulo un poco diferente.
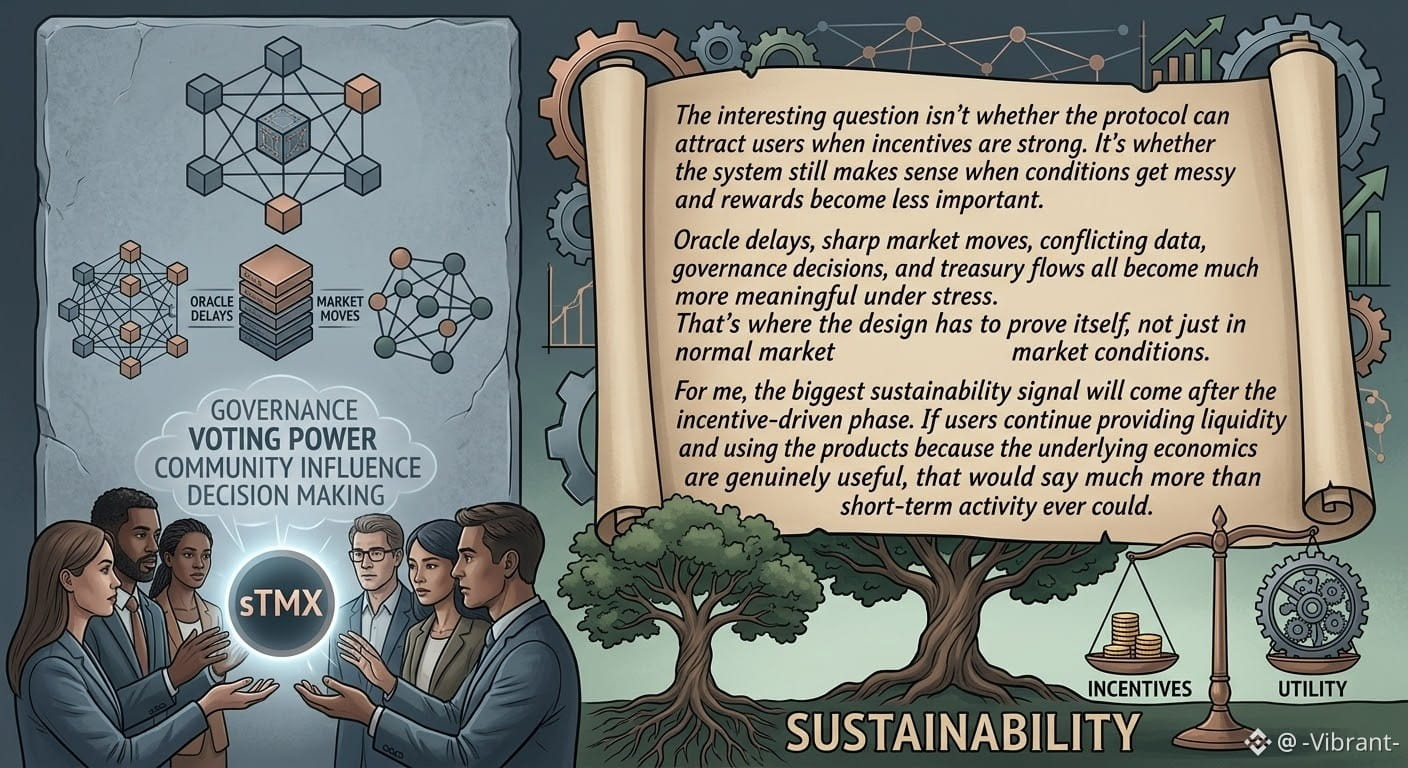
La pregunta interesante no es si el protocolo puede atraer usuarios cuando los incentivos son fuertes. La cuestión es si el sistema sigue teniendo sentido cuando las condiciones se vuelven complicadas y las recompensas pasan a ser menos importantes.
Las demoras de Oracle, los movimientos bruscos del mercado, los datos contradictorios, las decisiones de gobernanza y los flujos del tesoro se vuelven mucho más significativos bajo estrés. Ahí es donde el diseño tiene que demostrarse, no solo en condiciones normales del mercado.
También me interesa la gobernanza de sTMX. Más poder de voto para los titulares suena bien, pero la prueba real es cuánta influencia tiene la comunidad sobre decisiones importantes, en comparación con solo ajustar parámetros dentro de un marco existente.
Para mí, la señal más grande de sostenibilidad llegará después de la fase impulsada por incentivos. Si los usuarios siguen aportando liquidez y usando los productos porque la economía subyacente es realmente útil, eso diría mucho más que cualquier actividad a corto plazo.
Los incentivos previos al TGE pueden generar atención. La utilidad a largo plazo es lo que mantiene vivo a un ecosistema.
#termmax @TermMax
Últimamente he estado pensando en TermMax desde un ángulo un poco diferente.
La pregunta interesante no es si el protocolo puede atraer usuarios cuando los incentivos son fuertes. La cuestión es si el sistema sigue teniendo sentido cuando las condiciones se vuelven complicadas y las recompensas pasan a ser menos importantes.
Las demoras de Oracle, los movimientos bruscos del mercado, los datos contradictorios, las decisiones de gobernanza y los flujos del tesoro se vuelven mucho más significativos bajo estrés. Ahí es donde el diseño tiene que demostrarse, no solo en condiciones normales del mercado.
También me interesa la gobernanza de sTMX. Más poder de voto para los titulares suena bien, pero la prueba real es cuánta influencia tiene la comunidad sobre decisiones importantes, en comparación con solo ajustar parámetros dentro de un marco existente.
Para mí, la señal más grande de sostenibilidad llegará después de la fase impulsada por incentivos. Si los usuarios siguen aportando liquidez y usando los productos porque la economía subyacente es realmente útil, eso diría mucho más que cualquier actividad a corto plazo.
Los incentivos previos al TGE pueden generar atención. La utilidad a largo plazo es lo que mantiene vivo a un ecosistema.
Últimamente he estado pensando en TermMax desde un ángulo un poco diferente.
La pregunta interesante no es si el protocolo puede atraer usuarios cuando los incentivos son fuertes. La cuestión es si el sistema sigue teniendo sentido cuando las condiciones se vuelven complicadas y las recompensas pasan a ser menos importantes.
Las demoras de Oracle, los movimientos bruscos del mercado, los datos contradictorios, las decisiones de gobernanza y los flujos del tesoro se vuelven mucho más significativos bajo estrés. Ahí es donde el diseño tiene que demostrarse, no solo en condiciones normales del mercado.
También me interesa la gobernanza de sTMX. Más poder de voto para los titulares suena bien, pero la prueba real es cuánta influencia tiene la comunidad sobre decisiones importantes, en comparación con solo ajustar parámetros dentro de un marco existente.
Para mí, la señal más grande de sostenibilidad llegará después de la fase impulsada por incentivos. Si los usuarios siguen aportando liquidez y usando los productos porque la economía subyacente es realmente útil, eso diría mucho más que cualquier actividad a corto plazo.
Los incentivos previos al TGE pueden generar atención. La utilidad a largo plazo es lo que mantiene vivo a un ecosistema.
26
23
119
·
--
#dusk $DUSK @Dusk_Foundation
Esta noche volví a mirar Dusk.
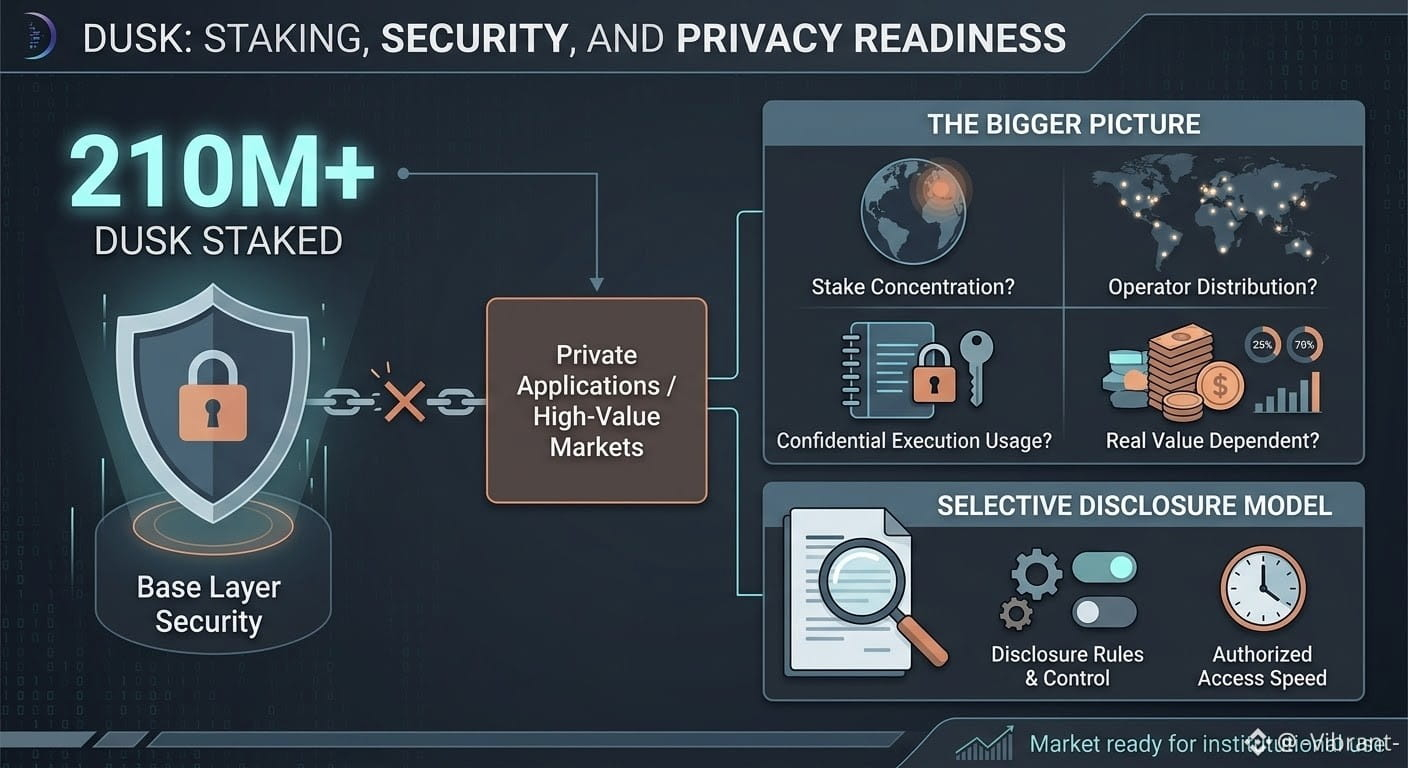
Hubo un número que destacó: 210M+ DUSK en staking.
Es una señal fuerte para la seguridad de la capa base, pero no creo que deba tratarse como una medida directa de la seguridad de la privacidad.
Hay un panorama más amplio:
→ ¿Qué tan concentrado está el staking?
→ ¿Qué tan distribuidos están los operadores?
→ ¿Cuánta actividad realmente utiliza ejecución confidencial?
→ ¿Cuánto valor real depende de esas aplicaciones privadas?
El modelo de divulgación selectiva de Dusk es lo que hace interesante la conversación. La información financiera puede mantenerse confidencial mientras, aun así, permite demostrar la propiedad, la elegibilidad o los requisitos de cumplimiento.
Pero entonces aparece la pregunta más difícil:
¿Quién controla las reglas de divulgación, quién puede cambiarlas y qué tan rápido pueden las partes autorizadas acceder a la evidencia necesaria?
Importa el staking de 210M+.
Solo puede que no sea la métrica que nos diga si Dusk está listo para mercados financieros confidenciales de alto valor.
#dusk $DUSK @Dusk
Esta noche volví a mirar Dusk.
Hubo un número que destacó: 210M+ DUSK en staking.
Es una señal fuerte para la seguridad de la capa base, pero no creo que deba tratarse como una medida directa de la seguridad de la privacidad.
Hay un panorama más amplio:
→ ¿Qué tan concentrado está el staking?
→ ¿Qué tan distribuidos están los operadores?
→ ¿Cuánta actividad realmente utiliza ejecución confidencial?
→ ¿Cuánto valor real depende de esas aplicaciones privadas?
El modelo de divulgación selectiva de Dusk es lo que hace interesante la conversación. La información financiera puede mantenerse confidencial mientras, aun así, permite demostrar la propiedad, la elegibilidad o los requisitos de cumplimiento.
Pero entonces aparece la pregunta más difícil:
¿Quién controla las reglas de divulgación, quién puede cambiarlas y qué tan rápido pueden las partes autorizadas acceder a la evidencia necesaria?
Importa el staking de 210M+.
Solo puede que no sea la métrica que nos diga si Dusk está listo para mercados financieros confidenciales de alto valor.
Esta noche volví a mirar Dusk.
Hubo un número que destacó: 210M+ DUSK en staking.
Es una señal fuerte para la seguridad de la capa base, pero no creo que deba tratarse como una medida directa de la seguridad de la privacidad.
Hay un panorama más amplio:
→ ¿Qué tan concentrado está el staking?
→ ¿Qué tan distribuidos están los operadores?
→ ¿Cuánta actividad realmente utiliza ejecución confidencial?
→ ¿Cuánto valor real depende de esas aplicaciones privadas?
El modelo de divulgación selectiva de Dusk es lo que hace interesante la conversación. La información financiera puede mantenerse confidencial mientras, aun así, permite demostrar la propiedad, la elegibilidad o los requisitos de cumplimiento.
Pero entonces aparece la pregunta más difícil:
¿Quién controla las reglas de divulgación, quién puede cambiarlas y qué tan rápido pueden las partes autorizadas acceder a la evidencia necesaria?
Importa el staking de 210M+.
Solo puede que no sea la métrica que nos diga si Dusk está listo para mercados financieros confidenciales de alto valor.
40
31
166
·
--
#termmax @termmax
Solía pensar que el rendimiento en DeFi se trataba de perseguir el APY más alto.
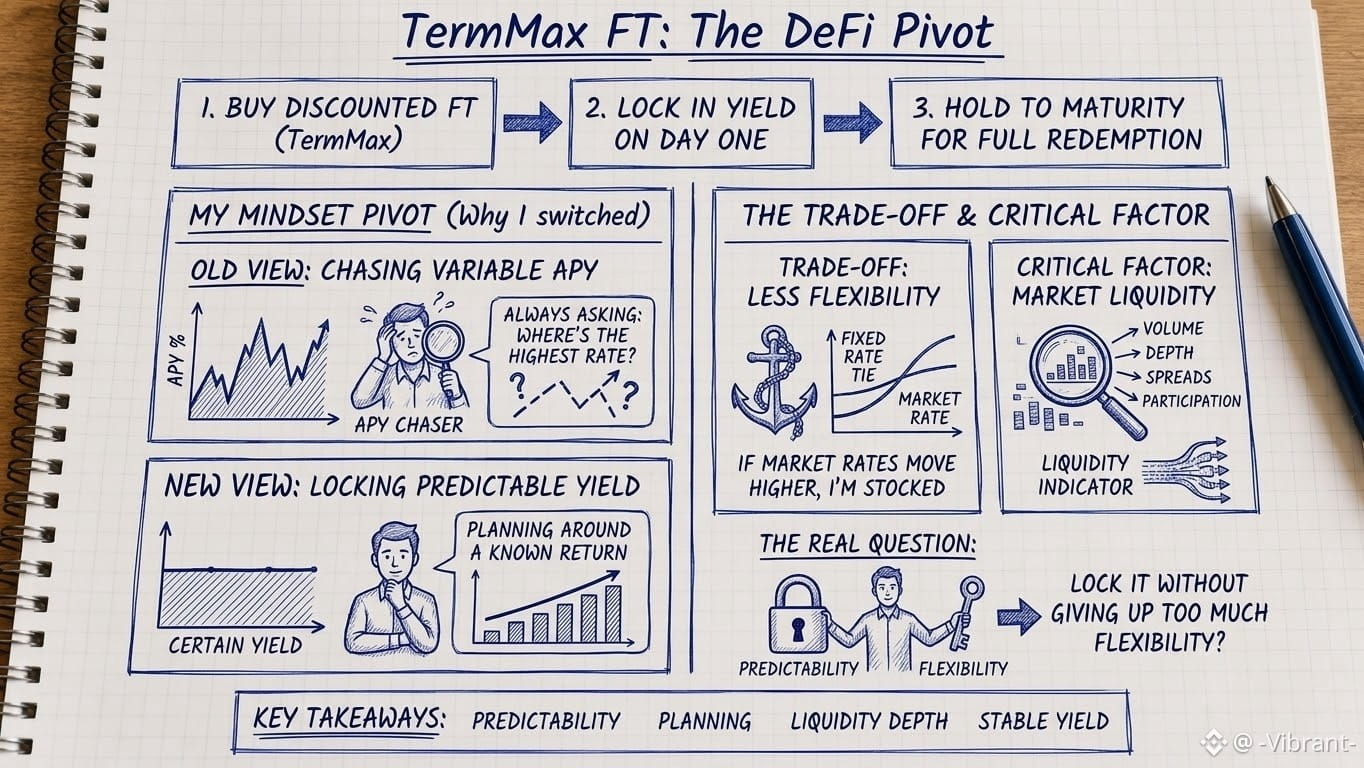
Luego empecé a mirar TermMax FT de otra manera → en lugar de vigilar cómo cambia un APY cada vez que las condiciones del mercado se alteran, podía asegurar la rentabilidad de antemano.
Compras el Token de Tasa Fija por debajo de su valor de vencimiento → lo mantienes → y recibes el valor total de rescate cuando termina el plazo.
La diferencia entre lo que pagué y el valor de vencimiento se convierte en el rendimiento que fijé desde el primer día.
Eso cambió por completo mi forma de pensar → ya no me pregunto constantemente dónde está el APY variable más alto. Pienso en qué rentabilidad puedo planificar realmente.
Para capital de corto a mediano plazo, esa previsibilidad puede ser más útil que otra tasa variable llamativa.
Pero también aprendí que hay un intercambio → la certeza viene a cambio de flexibilidad.
Si los rendimientos del mercado suben después de que entre, sigo atado a la tasa que fijé, a menos que salga antes.
Y ahí es donde la liquidez se vuelve crítica → un buen rendimiento fijo significa poco si el mercado es demasiado estrecho para salir de forma eficiente.
Así que ahora me interesa menos el APY destacado y más lo que sucede por debajo → volumen, profundidad, spreads y participación real.
Porque la pregunta real no es solo “¿Cuánto rendimiento puedo fijar?”
Es → “¿Puedo fijarlo sin renunciar a demasiada flexibilidad?”
¿Elegirías un rendimiento predecible → o mantener la libertad del APY variable?
#termmax @TermMax
Solía pensar que el rendimiento en DeFi se trataba de perseguir el APY más alto.
Luego empecé a mirar TermMax FT de otra manera → en lugar de vigilar cómo cambia un APY cada vez que las condiciones del mercado se alteran, podía asegurar la rentabilidad de antemano.
Compras el Token de Tasa Fija por debajo de su valor de vencimiento → lo mantienes → y recibes el valor total de rescate cuando termina el plazo.
La diferencia entre lo que pagué y el valor de vencimiento se convierte en el rendimiento que fijé desde el primer día.
Eso cambió por completo mi forma de pensar → ya no me pregunto constantemente dónde está el APY variable más alto. Pienso en qué rentabilidad puedo planificar realmente.
Para capital de corto a mediano plazo, esa previsibilidad puede ser más útil que otra tasa variable llamativa.
Pero también aprendí que hay un intercambio → la certeza viene a cambio de flexibilidad.
Si los rendimientos del mercado suben después de que entre, sigo atado a la tasa que fijé, a menos que salga antes.
Y ahí es donde la liquidez se vuelve crítica → un buen rendimiento fijo significa poco si el mercado es demasiado estrecho para salir de forma eficiente.
Así que ahora me interesa menos el APY destacado y más lo que sucede por debajo → volumen, profundidad, spreads y participación real.
Porque la pregunta real no es solo “¿Cuánto rendimiento puedo fijar?”
Es → “¿Puedo fijarlo sin renunciar a demasiada flexibilidad?”
¿Elegirías un rendimiento predecible → o mantener la libertad del APY variable?
Solía pensar que el rendimiento en DeFi se trataba de perseguir el APY más alto.
Luego empecé a mirar TermMax FT de otra manera → en lugar de vigilar cómo cambia un APY cada vez que las condiciones del mercado se alteran, podía asegurar la rentabilidad de antemano.
Compras el Token de Tasa Fija por debajo de su valor de vencimiento → lo mantienes → y recibes el valor total de rescate cuando termina el plazo.
La diferencia entre lo que pagué y el valor de vencimiento se convierte en el rendimiento que fijé desde el primer día.
Eso cambió por completo mi forma de pensar → ya no me pregunto constantemente dónde está el APY variable más alto. Pienso en qué rentabilidad puedo planificar realmente.
Para capital de corto a mediano plazo, esa previsibilidad puede ser más útil que otra tasa variable llamativa.
Pero también aprendí que hay un intercambio → la certeza viene a cambio de flexibilidad.
Si los rendimientos del mercado suben después de que entre, sigo atado a la tasa que fijé, a menos que salga antes.
Y ahí es donde la liquidez se vuelve crítica → un buen rendimiento fijo significa poco si el mercado es demasiado estrecho para salir de forma eficiente.
Así que ahora me interesa menos el APY destacado y más lo que sucede por debajo → volumen, profundidad, spreads y participación real.
Porque la pregunta real no es solo “¿Cuánto rendimiento puedo fijar?”
Es → “¿Puedo fijarlo sin renunciar a demasiada flexibilidad?”
¿Elegirías un rendimiento predecible → o mantener la libertad del APY variable?
48
28
172
·
--
#dusk $DUSK @Dusk_Foundation
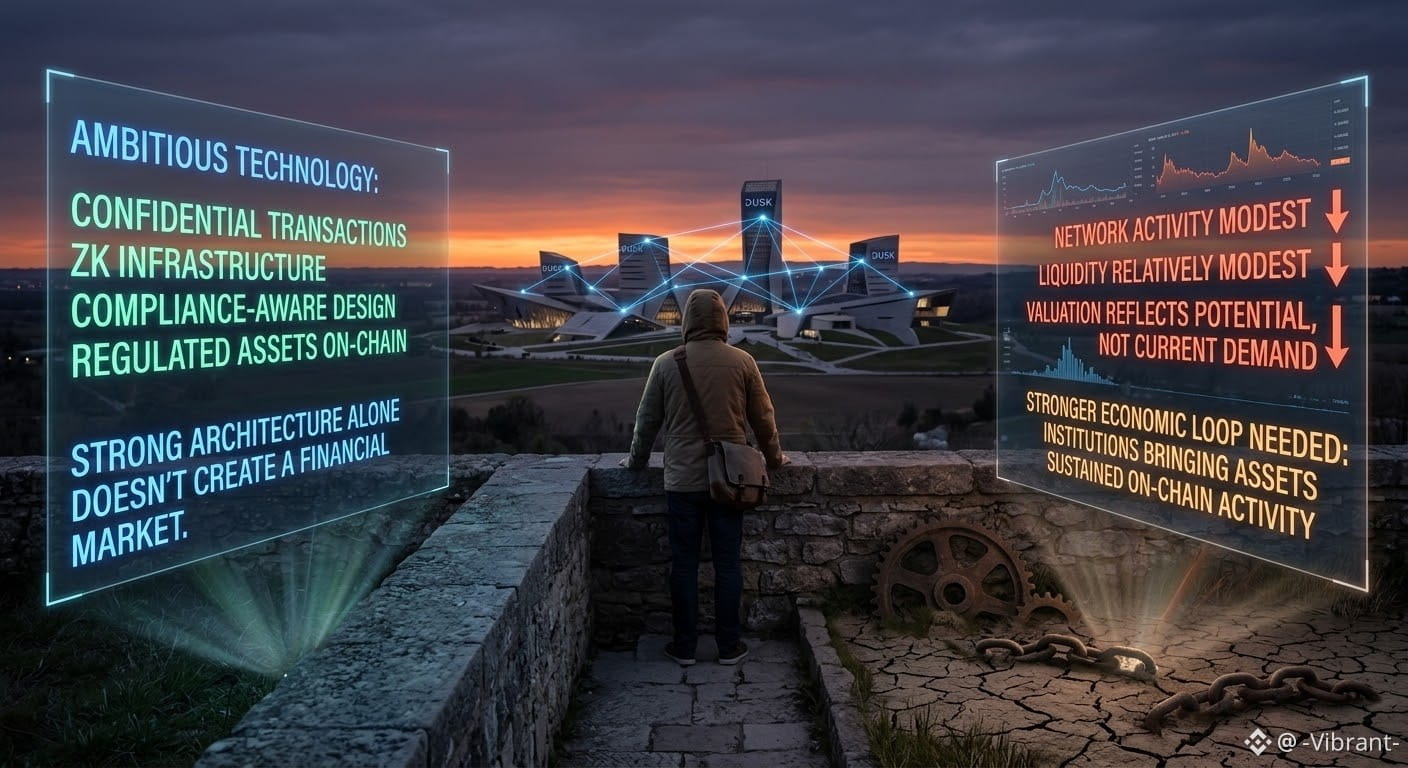
Pasé un tiempo mirando más allá del relato de la red principal de Dusk y centrándome en lo que la red realmente está mostrando hoy. La tecnología es ambiciosa: transacciones confidenciales, infraestructura ZK, un diseño consciente de la conformidad y un enfoque claro en llevar activos regulados a la cadena. Pero una arquitectura sólida por sí sola no crea un mercado financiero.
Los números aún plantean una pregunta mayor. La actividad de la red y la liquidez siguen siendo relativamente modestas, mientras que gran parte de la valoración de Dusk parece reflejar lo que el ecosistema podría llegar a ser más que la demanda que ya ha llegado. DUSK tiene una utilidad clara a través del gas y el staking, pero el ciclo económico más fuerte—instituciones reales que traen activos, los negocian y generan una actividad sostenida en cadena—todavía es algo que debe demostrarse.
Y ese podría ser el desafío más importante por delante. La liquidación privada es valiosa, pero los mercados financieros también necesitan liquidez, contrapartes y una actividad significativa en el mercado secundario. Si el capital institucional realmente empieza a fluir a través de Dusk, la brecha entre la tesis y las métricas puede cerrarse rápidamente. Hasta entonces, creo que la siguiente fase se trata menos de anuncios y mucho más de demostrar que usuarios reales y capital real quieren quedarse.
$DUSK
#dusk $DUSK @Dusk
Pasé un tiempo mirando más allá del relato de la red principal de Dusk y centrándome en lo que la red realmente está mostrando hoy. La tecnología es ambiciosa: transacciones confidenciales, infraestructura ZK, un diseño consciente de la conformidad y un enfoque claro en llevar activos regulados a la cadena. Pero una arquitectura sólida por sí sola no crea un mercado financiero.
Los números aún plantean una pregunta mayor. La actividad de la red y la liquidez siguen siendo relativamente modestas, mientras que gran parte de la valoración de Dusk parece reflejar lo que el ecosistema podría llegar a ser más que la demanda que ya ha llegado. DUSK tiene una utilidad clara a través del gas y el staking, pero el ciclo económico más fuerte—instituciones reales que traen activos, los negocian y generan una actividad sostenida en cadena—todavía es algo que debe demostrarse.
Y ese podría ser el desafío más importante por delante. La liquidación privada es valiosa, pero los mercados financieros también necesitan liquidez, contrapartes y una actividad significativa en el mercado secundario. Si el capital institucional realmente empieza a fluir a través de Dusk, la brecha entre la tesis y las métricas puede cerrarse rápidamente. Hasta entonces, creo que la siguiente fase se trata menos de anuncios y mucho más de demostrar que usuarios reales y capital real quieren quedarse.
$DUSK
Pasé un tiempo mirando más allá del relato de la red principal de Dusk y centrándome en lo que la red realmente está mostrando hoy. La tecnología es ambiciosa: transacciones confidenciales, infraestructura ZK, un diseño consciente de la conformidad y un enfoque claro en llevar activos regulados a la cadena. Pero una arquitectura sólida por sí sola no crea un mercado financiero.
Los números aún plantean una pregunta mayor. La actividad de la red y la liquidez siguen siendo relativamente modestas, mientras que gran parte de la valoración de Dusk parece reflejar lo que el ecosistema podría llegar a ser más que la demanda que ya ha llegado. DUSK tiene una utilidad clara a través del gas y el staking, pero el ciclo económico más fuerte—instituciones reales que traen activos, los negocian y generan una actividad sostenida en cadena—todavía es algo que debe demostrarse.
Y ese podría ser el desafío más importante por delante. La liquidación privada es valiosa, pero los mercados financieros también necesitan liquidez, contrapartes y una actividad significativa en el mercado secundario. Si el capital institucional realmente empieza a fluir a través de Dusk, la brecha entre la tesis y las métricas puede cerrarse rápidamente. Hasta entonces, creo que la siguiente fase se trata menos de anuncios y mucho más de demostrar que usuarios reales y capital real quieren quedarse.
$DUSK
40
19
169
·
--
#termmax @termmax
Lo que hace que TermMax me resulte interesante no es simplemente la idea de fijar una tasa.
Es lo que ocurre después de que se crea el préstamo.
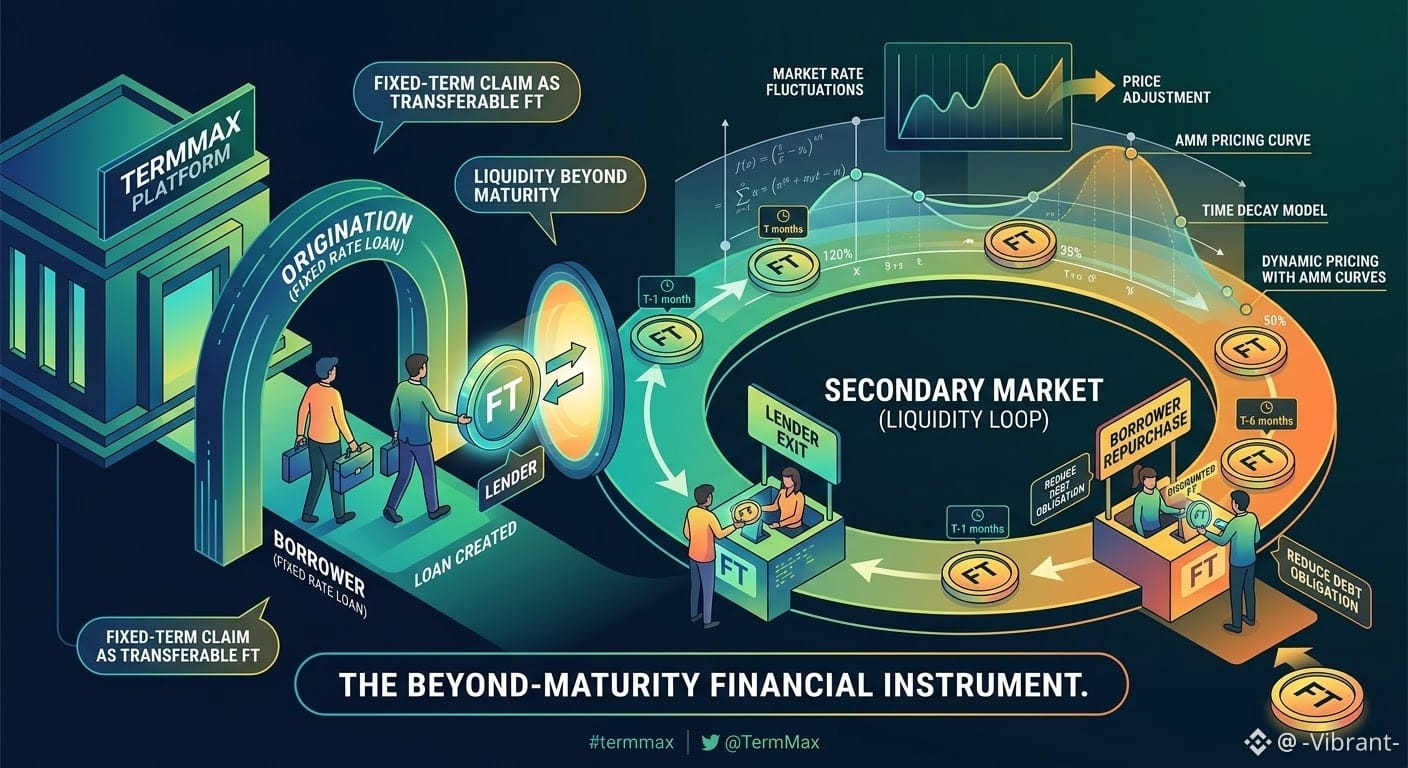
Los mercados no se quedan quietos. Las tasas cambian, la liquidez se desplaza y, a veces, te das cuenta de que mantener una posición hasta el vencimiento ya no tiene sentido. TermMax aborda esto haciendo que el derecho a un plazo fijo sea transferible como un FT, dando a la posición una vida más allá del acuerdo original.
Eso suena simple hasta que piensas en cómo ponerle precio.
Un FT tiene tanto capital como tiempo integrados en su valor. Una reclamación que vence el próximo mes no debería negociarse igual que una que vence dentro de seis meses. Añade tasas de mercado cambiantes, condiciones de colateral y, potencialmente, una liquidez limitada, y de pronto el mercado secundario tiene un problema de fijación de precios mucho más difícil que resolver.
Ahí es donde se vuelve interesante el AMM de TermMax y sus curvas de precios. No se limitan a facilitar otro intercambio de tokens; ayudan a poner precio a una reclamación financiera cuyo valor cambia con el tiempo.
Y hay otra perspectiva que me resulta especialmente interesante: el mercado secundario no es solo útil para prestamistas que buscan una salida. Si un FT se negocia por debajo de su valor nominal, un prestatario podría potencialmente usar ese mercado para adquirir la reclamación con descuento y gestionar la obligación pendiente de manera más eficiente.
Así que el experimento más grande aquí no es realmente “¿puede DeFi ofrecer tasas fijas?”.
La cuestión es si un instrumento de deuda con tasa fija puede mantenerse líquido, transferible y útil después de que la transacción inicial termine.
Esa es la parte que vale la pena observar.
#termmax @TermMax
Lo que hace que TermMax me resulte interesante no es simplemente la idea de fijar una tasa.
Es lo que ocurre después de que se crea el préstamo.
Los mercados no se quedan quietos. Las tasas cambian, la liquidez se desplaza y, a veces, te das cuenta de que mantener una posición hasta el vencimiento ya no tiene sentido. TermMax aborda esto haciendo que el derecho a un plazo fijo sea transferible como un FT, dando a la posición una vida más allá del acuerdo original.
Eso suena simple hasta que piensas en cómo ponerle precio.
Un FT tiene tanto capital como tiempo integrados en su valor. Una reclamación que vence el próximo mes no debería negociarse igual que una que vence dentro de seis meses. Añade tasas de mercado cambiantes, condiciones de colateral y, potencialmente, una liquidez limitada, y de pronto el mercado secundario tiene un problema de fijación de precios mucho más difícil que resolver.
Ahí es donde se vuelve interesante el AMM de TermMax y sus curvas de precios. No se limitan a facilitar otro intercambio de tokens; ayudan a poner precio a una reclamación financiera cuyo valor cambia con el tiempo.
Y hay otra perspectiva que me resulta especialmente interesante: el mercado secundario no es solo útil para prestamistas que buscan una salida. Si un FT se negocia por debajo de su valor nominal, un prestatario podría potencialmente usar ese mercado para adquirir la reclamación con descuento y gestionar la obligación pendiente de manera más eficiente.
Así que el experimento más grande aquí no es realmente “¿puede DeFi ofrecer tasas fijas?”.
La cuestión es si un instrumento de deuda con tasa fija puede mantenerse líquido, transferible y útil después de que la transacción inicial termine.
Esa es la parte que vale la pena observar.
Lo que hace que TermMax me resulte interesante no es simplemente la idea de fijar una tasa.
Es lo que ocurre después de que se crea el préstamo.
Los mercados no se quedan quietos. Las tasas cambian, la liquidez se desplaza y, a veces, te das cuenta de que mantener una posición hasta el vencimiento ya no tiene sentido. TermMax aborda esto haciendo que el derecho a un plazo fijo sea transferible como un FT, dando a la posición una vida más allá del acuerdo original.
Eso suena simple hasta que piensas en cómo ponerle precio.
Un FT tiene tanto capital como tiempo integrados en su valor. Una reclamación que vence el próximo mes no debería negociarse igual que una que vence dentro de seis meses. Añade tasas de mercado cambiantes, condiciones de colateral y, potencialmente, una liquidez limitada, y de pronto el mercado secundario tiene un problema de fijación de precios mucho más difícil que resolver.
Ahí es donde se vuelve interesante el AMM de TermMax y sus curvas de precios. No se limitan a facilitar otro intercambio de tokens; ayudan a poner precio a una reclamación financiera cuyo valor cambia con el tiempo.
Y hay otra perspectiva que me resulta especialmente interesante: el mercado secundario no es solo útil para prestamistas que buscan una salida. Si un FT se negocia por debajo de su valor nominal, un prestatario podría potencialmente usar ese mercado para adquirir la reclamación con descuento y gestionar la obligación pendiente de manera más eficiente.
Así que el experimento más grande aquí no es realmente “¿puede DeFi ofrecer tasas fijas?”.
La cuestión es si un instrumento de deuda con tasa fija puede mantenerse líquido, transferible y útil después de que la transacción inicial termine.
Esa es la parte que vale la pena observar.
56
35
131
·
--
#dusk $DUSK @Dusk_Foundation
El staking de Dusk tiene una historia más interesante que el gráfico de emisiones habitual 👇
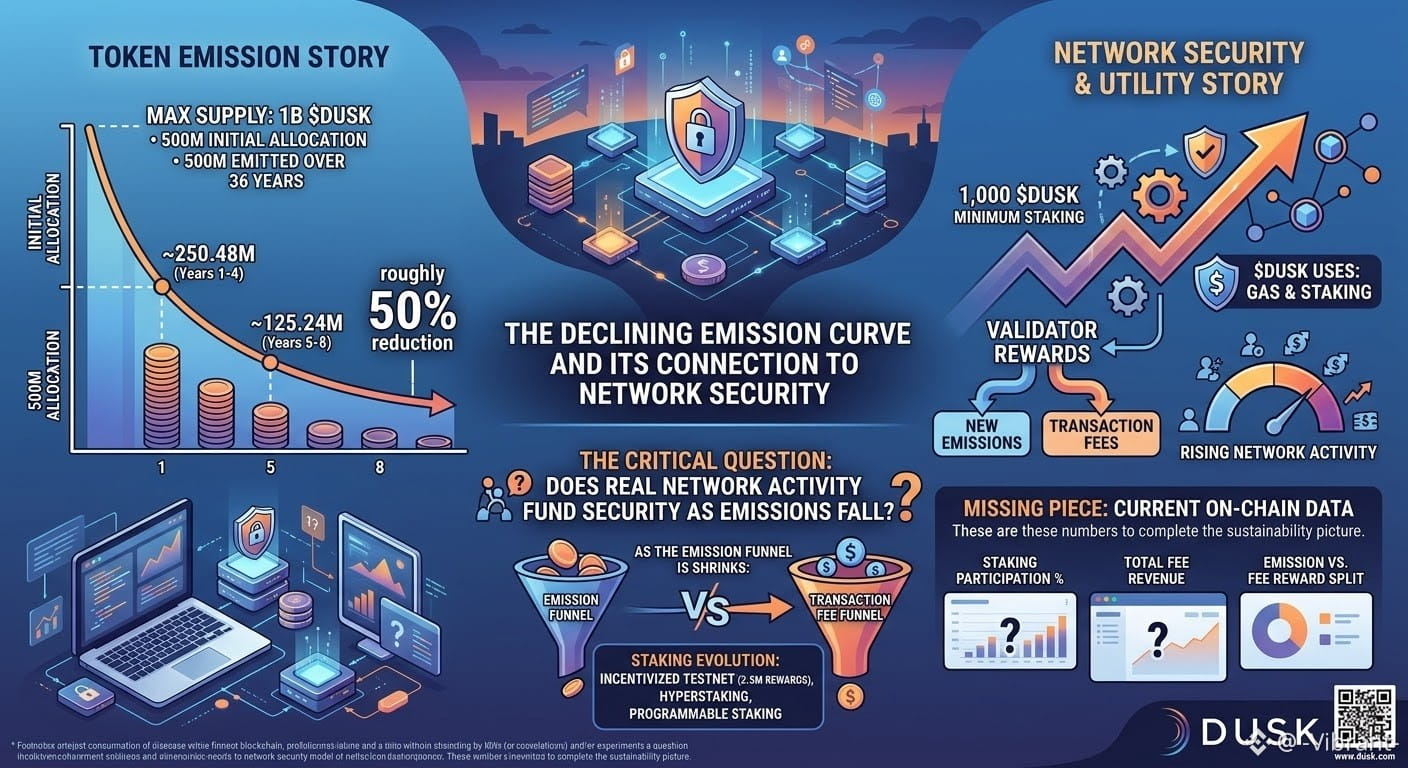
Es fácil fijarse en el suministro máximo de 1B de Dusk y centrarse solo en cuántos tokens entran en circulación.
Pero la imagen más grande es:
→ 500M de Dusk asignados inicialmente
→ 500M más emitidos a lo largo de 36 años
→ ~250,48M de emisiones durante los primeros 4 años
→ ~125,24M durante los siguientes 4 años
→ una reducción aproximada del 50%
Esa curva decreciente se vuelve más interesante cuando la conectas con la seguridad de la red.
$DUSK se usa tanto para gas como para staking; actualmente el staking directo requiere 1.000 $DUSK. Las recompensas del validador pueden provenir de dos fuentes: nuevas emisiones + comisiones de transacción.
Así que, teóricamente:
↓ Emisiones con el tiempo + ↑ actividad de la red = mayor importancia de los ingresos por comisiones
Pero no lo trataría como algo probado todavía. La pregunta clave es si el uso real de la red llega a ser lo bastante grande como para que las comisiones compensen de forma significativa la emisión decreciente.
Dusk también ha estado experimentando con staking desde hace tiempo. Su testnet incentivado tuvo un pool de recompensas de 2,5M $DUSK , mientras que Hyperstaking más tarde amplió el diseño al permitir que los contratos inteligentes participaran en la lógica de staking.
Eso hace que la pregunta a largo plazo sea más interesante que simplemente preguntar cuántos tokens se emiten.
A medida que caen las emisiones → ¿se vuelve el staking más programable → y la actividad real de la red financia cada vez más la seguridad?
La pieza que me falta es la participación actual en staking según datos on-chain, los ingresos totales por comisiones y la división exacta entre recompensas basadas en comisiones y recompensas basadas en emisiones.
Esos números harían mucho más claro el panorama de sostenibilidad.
#dusk $DUSK @Dusk
El staking de Dusk tiene una historia más interesante que el gráfico de emisiones habitual 👇
Es fácil fijarse en el suministro máximo de 1B de Dusk y centrarse solo en cuántos tokens entran en circulación.
Pero la imagen más grande es:
→ 500M de Dusk asignados inicialmente
→ 500M más emitidos a lo largo de 36 años
→ ~250,48M de emisiones durante los primeros 4 años
→ ~125,24M durante los siguientes 4 años
→ una reducción aproximada del 50%
Esa curva decreciente se vuelve más interesante cuando la conectas con la seguridad de la red.
$DUSK se usa tanto para gas como para staking; actualmente el staking directo requiere 1.000 $DUSK . Las recompensas del validador pueden provenir de dos fuentes: nuevas emisiones + comisiones de transacción.
Así que, teóricamente:
↓ Emisiones con el tiempo + ↑ actividad de la red = mayor importancia de los ingresos por comisiones
Pero no lo trataría como algo probado todavía. La pregunta clave es si el uso real de la red llega a ser lo bastante grande como para que las comisiones compensen de forma significativa la emisión decreciente.
Dusk también ha estado experimentando con staking desde hace tiempo. Su testnet incentivado tuvo un pool de recompensas de 2,5M $DUSK , mientras que Hyperstaking más tarde amplió el diseño al permitir que los contratos inteligentes participaran en la lógica de staking.
Eso hace que la pregunta a largo plazo sea más interesante que simplemente preguntar cuántos tokens se emiten.
A medida que caen las emisiones → ¿se vuelve el staking más programable → y la actividad real de la red financia cada vez más la seguridad?
La pieza que me falta es la participación actual en staking según datos on-chain, los ingresos totales por comisiones y la división exacta entre recompensas basadas en comisiones y recompensas basadas en emisiones.
Esos números harían mucho más claro el panorama de sostenibilidad.
El staking de Dusk tiene una historia más interesante que el gráfico de emisiones habitual 👇
Es fácil fijarse en el suministro máximo de 1B de Dusk y centrarse solo en cuántos tokens entran en circulación.
Pero la imagen más grande es:
→ 500M de Dusk asignados inicialmente
→ 500M más emitidos a lo largo de 36 años
→ ~250,48M de emisiones durante los primeros 4 años
→ ~125,24M durante los siguientes 4 años
→ una reducción aproximada del 50%
Esa curva decreciente se vuelve más interesante cuando la conectas con la seguridad de la red.
$DUSK se usa tanto para gas como para staking; actualmente el staking directo requiere 1.000 $DUSK . Las recompensas del validador pueden provenir de dos fuentes: nuevas emisiones + comisiones de transacción.
Así que, teóricamente:
↓ Emisiones con el tiempo + ↑ actividad de la red = mayor importancia de los ingresos por comisiones
Pero no lo trataría como algo probado todavía. La pregunta clave es si el uso real de la red llega a ser lo bastante grande como para que las comisiones compensen de forma significativa la emisión decreciente.
Dusk también ha estado experimentando con staking desde hace tiempo. Su testnet incentivado tuvo un pool de recompensas de 2,5M $DUSK , mientras que Hyperstaking más tarde amplió el diseño al permitir que los contratos inteligentes participaran en la lógica de staking.
Eso hace que la pregunta a largo plazo sea más interesante que simplemente preguntar cuántos tokens se emiten.
A medida que caen las emisiones → ¿se vuelve el staking más programable → y la actividad real de la red financia cada vez más la seguridad?
La pieza que me falta es la participación actual en staking según datos on-chain, los ingresos totales por comisiones y la división exacta entre recompensas basadas en comisiones y recompensas basadas en emisiones.
Esos números harían mucho más claro el panorama de sostenibilidad.
75
34
259
·
--
#termmax @termmax
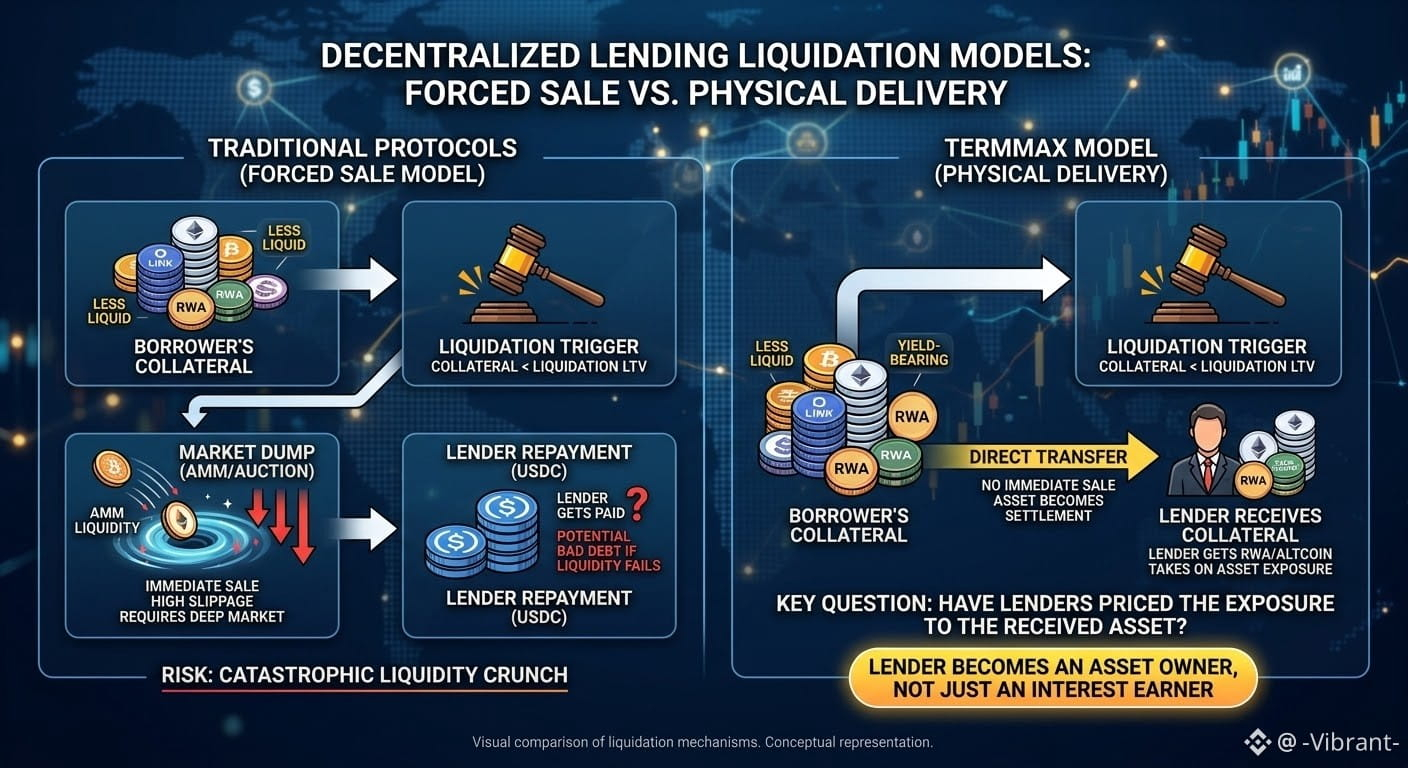
Inicialmente asumí que @TermMax gestionaba las liquidaciones como la mayoría de los protocolos de préstamos: el colateral se envía al mercado, los liquidadores intervienen y el activo se vende bajo presión. Es simple, familiar y, por lo general, depende de contar con suficiente liquidez para absorber la venta.
Pero al observar más de cerca TermMax, me di cuenta de que el diseño es fundamentalmente diferente. Una vez que una posición supera el LTV de Liquidación, el colateral no se vende inmediatamente a través de un AMM o una subasta. En su lugar, puede transferirse directamente al prestamista. El propio colateral se convierte en la liquidación.
Eso tiene una consecuencia interesante para los préstamos a tipo fijo. La liquidación no necesariamente requiere un mercado profundo para el colateral, porque no tiene que haber un comprador inmediato. Eso podría hacer que activos menos líquidos, activos que generan rendimiento o RWAs sean más prácticos como colateral.
Pero el riesgo no ha desaparecido. Se ha desplazado.
Un prestamista que proporciona USDC puede esperar ingresos previsibles a tipo fijo, pero la liquidación podría dejarle un activo que nunca planeó poseer. El protocolo evita una venta forzada y la caída (slippage) que conlleva, pero el prestamista asume la exposición al activo resultante.
Así que la pregunta más grande para mí no es simplemente si la entrega física es más segura.
Es si los prestamistas están fijando correctamente el precio a la posibilidad de que la devolución pueda llegar en una forma completamente distinta al activo que originalmente esperaban.
El interés fijo puede ser predecible. El activo que finalmente recibes puede no serlo.
#termmax @TermMax
Inicialmente asumí que @TermMax gestionaba las liquidaciones como la mayoría de los protocolos de préstamos: el colateral se envía al mercado, los liquidadores intervienen y el activo se vende bajo presión. Es simple, familiar y, por lo general, depende de contar con suficiente liquidez para absorber la venta.
Pero al observar más de cerca TermMax, me di cuenta de que el diseño es fundamentalmente diferente. Una vez que una posición supera el LTV de Liquidación, el colateral no se vende inmediatamente a través de un AMM o una subasta. En su lugar, puede transferirse directamente al prestamista. El propio colateral se convierte en la liquidación.
Eso tiene una consecuencia interesante para los préstamos a tipo fijo. La liquidación no necesariamente requiere un mercado profundo para el colateral, porque no tiene que haber un comprador inmediato. Eso podría hacer que activos menos líquidos, activos que generan rendimiento o RWAs sean más prácticos como colateral.
Pero el riesgo no ha desaparecido. Se ha desplazado.
Un prestamista que proporciona USDC puede esperar ingresos previsibles a tipo fijo, pero la liquidación podría dejarle un activo que nunca planeó poseer. El protocolo evita una venta forzada y la caída (slippage) que conlleva, pero el prestamista asume la exposición al activo resultante.
Así que la pregunta más grande para mí no es simplemente si la entrega física es más segura.
Es si los prestamistas están fijando correctamente el precio a la posibilidad de que la devolución pueda llegar en una forma completamente distinta al activo que originalmente esperaban.
El interés fijo puede ser predecible. El activo que finalmente recibes puede no serlo.
Inicialmente asumí que @TermMax gestionaba las liquidaciones como la mayoría de los protocolos de préstamos: el colateral se envía al mercado, los liquidadores intervienen y el activo se vende bajo presión. Es simple, familiar y, por lo general, depende de contar con suficiente liquidez para absorber la venta.
Pero al observar más de cerca TermMax, me di cuenta de que el diseño es fundamentalmente diferente. Una vez que una posición supera el LTV de Liquidación, el colateral no se vende inmediatamente a través de un AMM o una subasta. En su lugar, puede transferirse directamente al prestamista. El propio colateral se convierte en la liquidación.
Eso tiene una consecuencia interesante para los préstamos a tipo fijo. La liquidación no necesariamente requiere un mercado profundo para el colateral, porque no tiene que haber un comprador inmediato. Eso podría hacer que activos menos líquidos, activos que generan rendimiento o RWAs sean más prácticos como colateral.
Pero el riesgo no ha desaparecido. Se ha desplazado.
Un prestamista que proporciona USDC puede esperar ingresos previsibles a tipo fijo, pero la liquidación podría dejarle un activo que nunca planeó poseer. El protocolo evita una venta forzada y la caída (slippage) que conlleva, pero el prestamista asume la exposición al activo resultante.
Así que la pregunta más grande para mí no es simplemente si la entrega física es más segura.
Es si los prestamistas están fijando correctamente el precio a la posibilidad de que la devolución pueda llegar en una forma completamente distinta al activo que originalmente esperaban.
El interés fijo puede ser predecible. El activo que finalmente recibes puede no serlo.
19
15
193
·
--
#dusk $DUSK @Dusk_Foundation
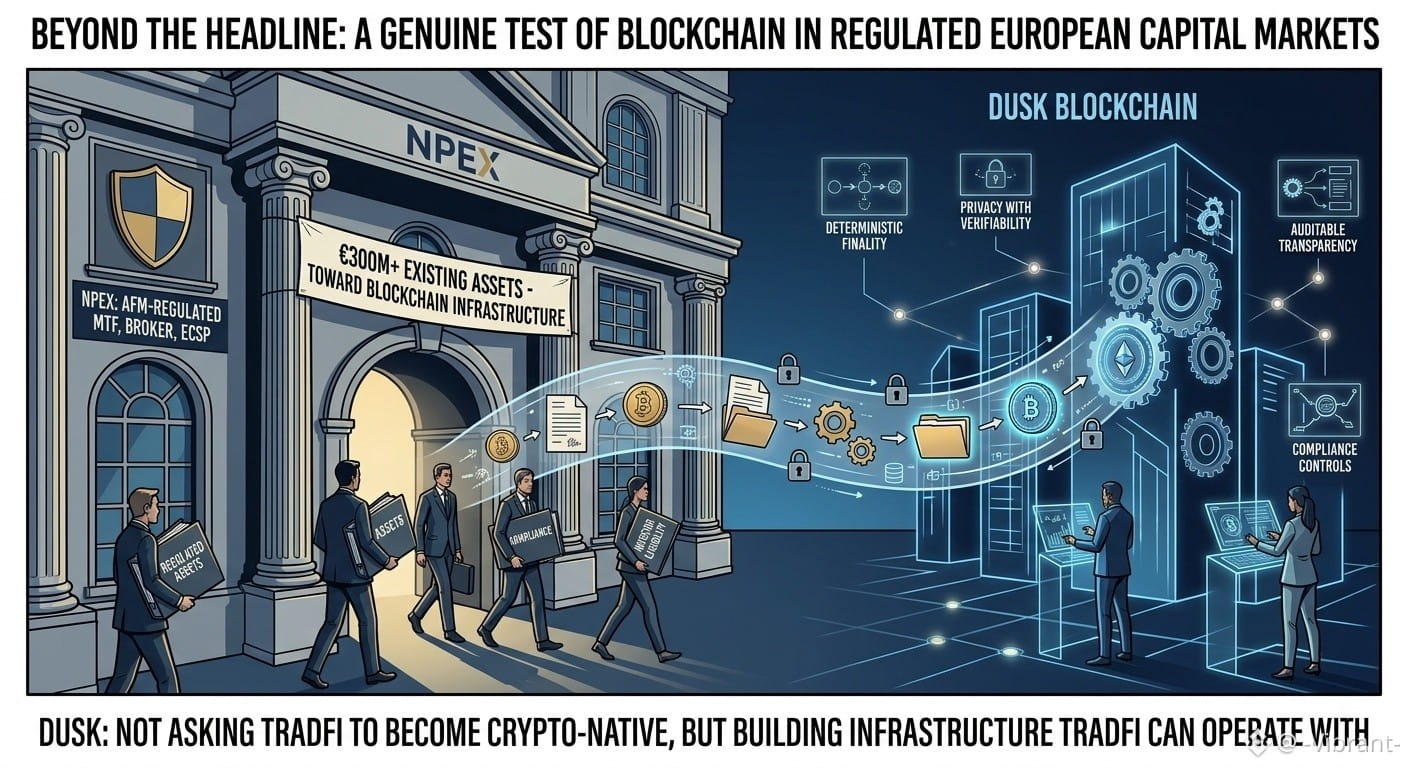
Originalmente descarté la asociación NPEX como otro comunicado de prensa cripto más, un intento típico de generar impulso entre actualizaciones reales. Al mirar más de cerca, me di cuenta de que había pasado por alto el punto.
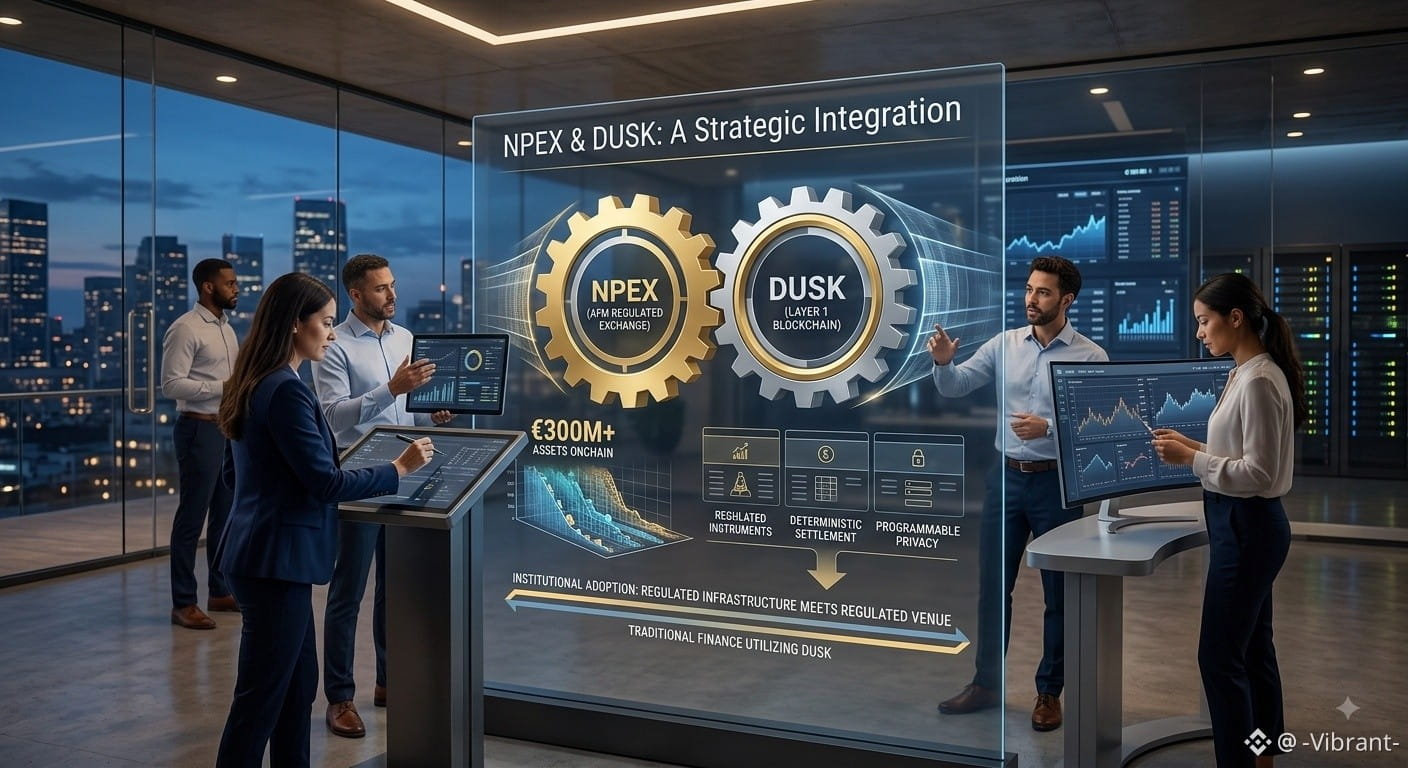
NPEX no es una startup de activos digitales que prueba la tokenización RWA; es una entidad establecida y regulada por la AFM que opera como una Instalación de Negociación Multilateral, un corredor autorizado y un ECSP dentro de marcos legales europeos. En lugar de lanzar un producto sintético o un piloto a pequeña escala, el plan consiste en transicionar más de 300M€ en activos tradicionales existentes a la red Dusk Layer 1.
Esto cambia mi perspectiva sobre cómo se desarrollará la adopción institucional de RWA. En lugar de que las plataformas cripto persuadan a las finanzas tradicionales para que prueben la tokenización, una bolsa totalmente conforme seleccionó una arquitectura de blockchain pública como su backend central. La institución tradicional no adoptó la “cultura cripto”; la tecnología subyacente se integró directamente en las finanzas tradicionales.
Por supuesto, siguen existiendo importantes obstáculos operativos:
Plazos Regulatorios: Las bolsas tradicionales operan bajo ciclos de cumplimiento largos y marcos legales que el código por sí solo no puede resolver.
Privacidad vs. Cumplimiento: Dusk debe demostrar que sus funciones de privacidad de conocimiento cero pueden alinearse con los estándares de reporte y auditoría exigidos por los reguladores financieros europeos.
Riesgo de Ejecución: Llevar 300M€ en liquidez real al onchain exige una liquidación de transacciones impecable y confiabilidad de la infraestructura bajo un escrutinio intenso.
Mover 300M€ en instrumentos financieros regulados al onchain es un compromiso concreto. Tanto si esta implementación valida plenamente la arquitectura de Dusk como si revela cuellos de botella de rendimiento dependerá por completo de qué tan fluida sea la ejecución de la integración.
#dusk $DUSK @Dusk
Originalmente descarté la asociación NPEX como otro comunicado de prensa cripto más, un intento típico de generar impulso entre actualizaciones reales. Al mirar más de cerca, me di cuenta de que había pasado por alto el punto.
NPEX no es una startup de activos digitales que prueba la tokenización RWA; es una entidad establecida y regulada por la AFM que opera como una Instalación de Negociación Multilateral, un corredor autorizado y un ECSP dentro de marcos legales europeos. En lugar de lanzar un producto sintético o un piloto a pequeña escala, el plan consiste en transicionar más de 300M€ en activos tradicionales existentes a la red Dusk Layer 1.
Esto cambia mi perspectiva sobre cómo se desarrollará la adopción institucional de RWA. En lugar de que las plataformas cripto persuadan a las finanzas tradicionales para que prueben la tokenización, una bolsa totalmente conforme seleccionó una arquitectura de blockchain pública como su backend central. La institución tradicional no adoptó la “cultura cripto”; la tecnología subyacente se integró directamente en las finanzas tradicionales.
Por supuesto, siguen existiendo importantes obstáculos operativos:
Plazos Regulatorios: Las bolsas tradicionales operan bajo ciclos de cumplimiento largos y marcos legales que el código por sí solo no puede resolver.
Privacidad vs. Cumplimiento: Dusk debe demostrar que sus funciones de privacidad de conocimiento cero pueden alinearse con los estándares de reporte y auditoría exigidos por los reguladores financieros europeos.
Riesgo de Ejecución: Llevar 300M€ en liquidez real al onchain exige una liquidación de transacciones impecable y confiabilidad de la infraestructura bajo un escrutinio intenso.
Mover 300M€ en instrumentos financieros regulados al onchain es un compromiso concreto. Tanto si esta implementación valida plenamente la arquitectura de Dusk como si revela cuellos de botella de rendimiento dependerá por completo de qué tan fluida sea la ejecución de la integración.
Originalmente descarté la asociación NPEX como otro comunicado de prensa cripto más, un intento típico de generar impulso entre actualizaciones reales. Al mirar más de cerca, me di cuenta de que había pasado por alto el punto.
NPEX no es una startup de activos digitales que prueba la tokenización RWA; es una entidad establecida y regulada por la AFM que opera como una Instalación de Negociación Multilateral, un corredor autorizado y un ECSP dentro de marcos legales europeos. En lugar de lanzar un producto sintético o un piloto a pequeña escala, el plan consiste en transicionar más de 300M€ en activos tradicionales existentes a la red Dusk Layer 1.
Esto cambia mi perspectiva sobre cómo se desarrollará la adopción institucional de RWA. En lugar de que las plataformas cripto persuadan a las finanzas tradicionales para que prueben la tokenización, una bolsa totalmente conforme seleccionó una arquitectura de blockchain pública como su backend central. La institución tradicional no adoptó la “cultura cripto”; la tecnología subyacente se integró directamente en las finanzas tradicionales.
Por supuesto, siguen existiendo importantes obstáculos operativos:
Plazos Regulatorios: Las bolsas tradicionales operan bajo ciclos de cumplimiento largos y marcos legales que el código por sí solo no puede resolver.
Privacidad vs. Cumplimiento: Dusk debe demostrar que sus funciones de privacidad de conocimiento cero pueden alinearse con los estándares de reporte y auditoría exigidos por los reguladores financieros europeos.
Riesgo de Ejecución: Llevar 300M€ en liquidez real al onchain exige una liquidación de transacciones impecable y confiabilidad de la infraestructura bajo un escrutinio intenso.
Mover 300M€ en instrumentos financieros regulados al onchain es un compromiso concreto. Tanto si esta implementación valida plenamente la arquitectura de Dusk como si revela cuellos de botella de rendimiento dependerá por completo de qué tan fluida sea la ejecución de la integración.
67
33
208
·
--
#dusk $DUSK @Dusk_Foundation
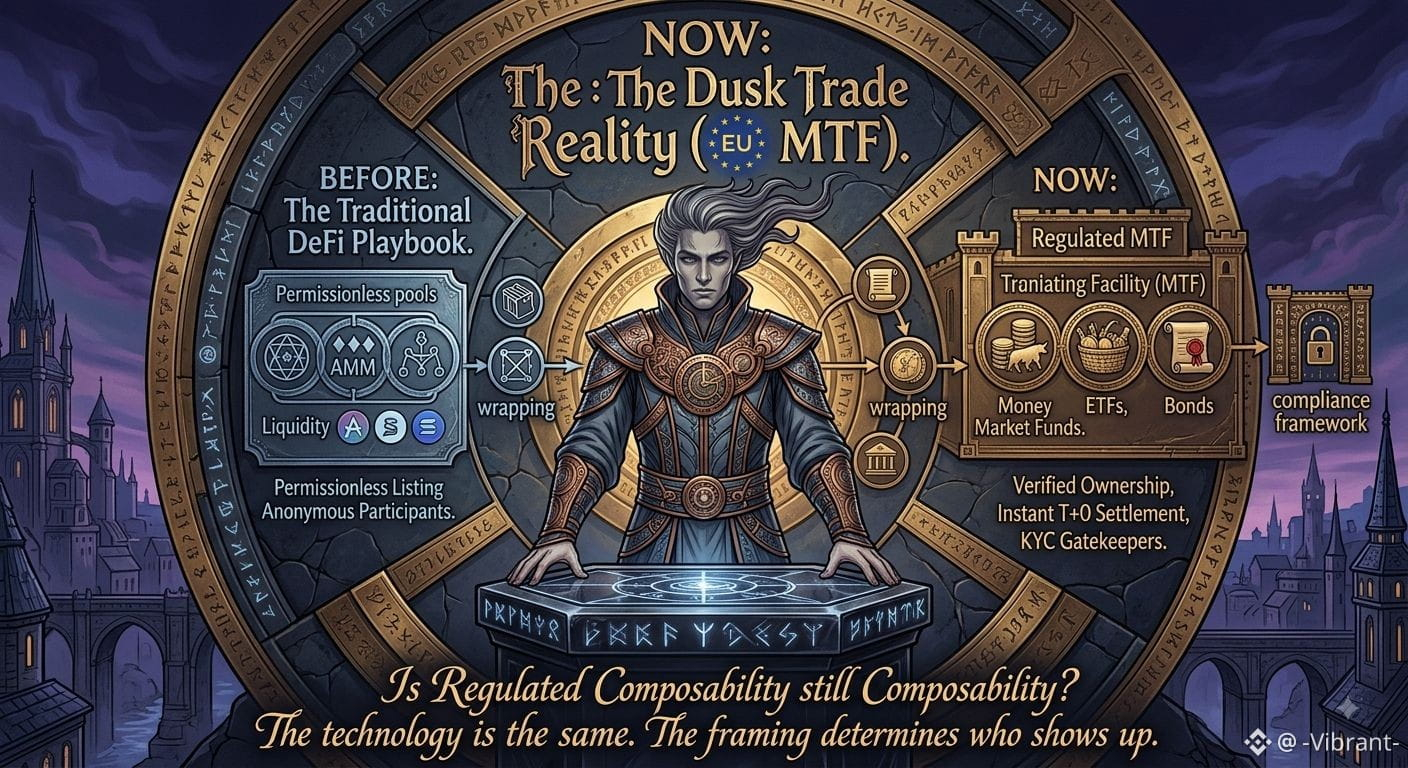
Al principio pensé que Dusk Trade sería simplemente otra plataforma DeFi con pools de liquidez, AMMs y listados de tokens sin permisos. Mi suposición era sencilla: envolver activos del mundo real tradicionales y dejarlos directamente dentro de una infraestructura DEX estándar estilo EVM.
Estaba completamente equivocado.
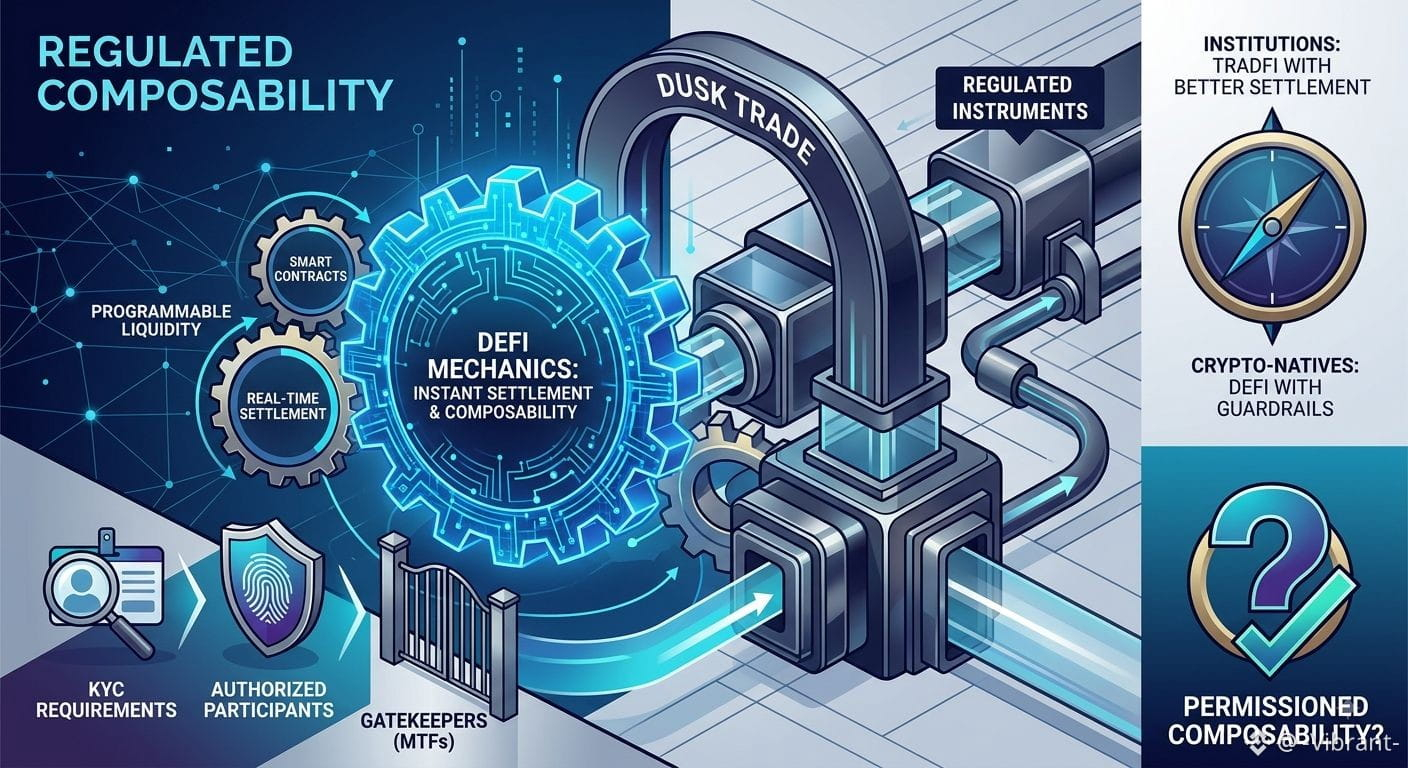
Dusk Trade está diseñado, en realidad, como una Instalación de Negociación Multilateral (MTF) totalmente regulada bajo estándares de la UE, operando más como un neobroker moderno que como un DEX. En lugar de tokens especulativos, se centra en activos de grado institucional como fondos del mercado monetario, ETFs y bonos. El enfoque aquí cambia de la liquidez anónima a la propiedad legal verificada, la liquidación inmediata y la composabilidad compatible.
Esto cambió por completo mi perspectiva sobre la tokenización de activos. El objetivo no es reconstruir TradFi dentro de pools DeFi sin permisos. Es exactamente lo contrario: tomar instrumentos financieros establecidos y ponerlos en carriles de liquidación más rápidos basados en blockchain.
Liquidación sin permisos Cualquiera puede verificar la propiedad y ejecutar operaciones instantáneas.
Acceso controlado Listar activos y participar requiere KYC adecuado y entidades autorizadas.
Esto crea un debate interesante. La cultura DeFi pura ve las comprobaciones de identidad y los intermediarios como desventajas, pero los activos financieros regulados no pueden existir sin ellos.
Me deja haciendo una pregunta sencilla: ¿sigue siendo la composabilidad una composabilidad “real” si necesitas permiso para acceder a ella? Si las instituciones lo ven como "DeFi con guardarraíles de seguridad" o simplemente como "TradFi con mejor tecnología" determinará quién lo utiliza.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Al principio pensé que Dusk Trade sería simplemente otra plataforma DeFi con pools de liquidez, AMMs y listados de tokens sin permisos. Mi suposición era sencilla: envolver activos del mundo real tradicionales y dejarlos directamente dentro de una infraestructura DEX estándar estilo EVM.
Estaba completamente equivocado.
Dusk Trade está diseñado, en realidad, como una Instalación de Negociación Multilateral (MTF) totalmente regulada bajo estándares de la UE, operando más como un neobroker moderno que como un DEX. En lugar de tokens especulativos, se centra en activos de grado institucional como fondos del mercado monetario, ETFs y bonos. El enfoque aquí cambia de la liquidez anónima a la propiedad legal verificada, la liquidación inmediata y la composabilidad compatible.
Esto cambió por completo mi perspectiva sobre la tokenización de activos. El objetivo no es reconstruir TradFi dentro de pools DeFi sin permisos. Es exactamente lo contrario: tomar instrumentos financieros establecidos y ponerlos en carriles de liquidación más rápidos basados en blockchain.
Liquidación sin permisos Cualquiera puede verificar la propiedad y ejecutar operaciones instantáneas.
Acceso controlado Listar activos y participar requiere KYC adecuado y entidades autorizadas.
Esto crea un debate interesante. La cultura DeFi pura ve las comprobaciones de identidad y los intermediarios como desventajas, pero los activos financieros regulados no pueden existir sin ellos.
Me deja haciendo una pregunta sencilla: ¿sigue siendo la composabilidad una composabilidad “real” si necesitas permiso para acceder a ella? Si las instituciones lo ven como "DeFi con guardarraíles de seguridad" o simplemente como "TradFi con mejor tecnología" determinará quién lo utiliza.
$DUSK
Al principio pensé que Dusk Trade sería simplemente otra plataforma DeFi con pools de liquidez, AMMs y listados de tokens sin permisos. Mi suposición era sencilla: envolver activos del mundo real tradicionales y dejarlos directamente dentro de una infraestructura DEX estándar estilo EVM.
Estaba completamente equivocado.
Dusk Trade está diseñado, en realidad, como una Instalación de Negociación Multilateral (MTF) totalmente regulada bajo estándares de la UE, operando más como un neobroker moderno que como un DEX. En lugar de tokens especulativos, se centra en activos de grado institucional como fondos del mercado monetario, ETFs y bonos. El enfoque aquí cambia de la liquidez anónima a la propiedad legal verificada, la liquidación inmediata y la composabilidad compatible.
Esto cambió por completo mi perspectiva sobre la tokenización de activos. El objetivo no es reconstruir TradFi dentro de pools DeFi sin permisos. Es exactamente lo contrario: tomar instrumentos financieros establecidos y ponerlos en carriles de liquidación más rápidos basados en blockchain.
Liquidación sin permisos Cualquiera puede verificar la propiedad y ejecutar operaciones instantáneas.
Acceso controlado Listar activos y participar requiere KYC adecuado y entidades autorizadas.
Esto crea un debate interesante. La cultura DeFi pura ve las comprobaciones de identidad y los intermediarios como desventajas, pero los activos financieros regulados no pueden existir sin ellos.
Me deja haciendo una pregunta sencilla: ¿sigue siendo la composabilidad una composabilidad “real” si necesitas permiso para acceder a ella? Si las instituciones lo ven como "DeFi con guardarraíles de seguridad" o simplemente como "TradFi con mejor tecnología" determinará quién lo utiliza.
$DUSK
57
33
308
·
--
#dusk $DUSK @Dusk_Foundation
La privacidad no es la capa extra de DuskEVM
Al principio, DuskEVM parecía una ruta familiar para desarrolladores de Solidity: herramientas EVM estándar, contratos conocidos y un camino más sencillo para que quienes construyen en un ecosistema nuevo entraran rápidamente.
Cuanto más miraba, más se desmoronaba esa suposición.
Hedger integra la privacidad como parte del propio modelo de ejecución. Los datos cifrados pueden procesarse sin exponer la información subyacente, mientras que las pruebas de conocimiento cero pueden validar el resultado sin hacer públicos los insumos sensibles. Eso crea un modelo muy diferente para aplicaciones financieras: las transacciones pueden mantenerse confidenciales y, aun así, permitir que instituciones autorizadas, auditores o reguladores verifiquen lo que importa.
Esa distinción es importante. La idea no es simplemente “construir normalmente y agregar una capa de privacidad después”. Los desarrolladores pueden diseñar aplicaciones con confidencialidad desde el primer día, mientras que el entorno EVM reduce la barrera para los equipos que ya están familiarizados con Solidity.
Pero hay una pregunta evidente: la privacidad tiene un costo computacional. El cifrado y la generación de pruebas pueden introducir sobrecarga adicional frente a las transacciones transparentes ordinarias.
Así que la prueba real para Dusk no es si la ejecución confidencial es técnicamente posible. Es si las instituciones financieras consideran que esa complejidad adicional es un intercambio valioso por la privacidad, el cumplimiento y la transparencia controlada.
Esa es la parte que observo con más atención.
#dusk $DUSK @Dusk_Foundation
#dusk $DUSK @Dusk
La privacidad no es la capa extra de DuskEVM
Al principio, DuskEVM parecía una ruta familiar para desarrolladores de Solidity: herramientas EVM estándar, contratos conocidos y un camino más sencillo para que quienes construyen en un ecosistema nuevo entraran rápidamente.
Cuanto más miraba, más se desmoronaba esa suposición.
Hedger integra la privacidad como parte del propio modelo de ejecución. Los datos cifrados pueden procesarse sin exponer la información subyacente, mientras que las pruebas de conocimiento cero pueden validar el resultado sin hacer públicos los insumos sensibles. Eso crea un modelo muy diferente para aplicaciones financieras: las transacciones pueden mantenerse confidenciales y, aun así, permitir que instituciones autorizadas, auditores o reguladores verifiquen lo que importa.
Esa distinción es importante. La idea no es simplemente “construir normalmente y agregar una capa de privacidad después”. Los desarrolladores pueden diseñar aplicaciones con confidencialidad desde el primer día, mientras que el entorno EVM reduce la barrera para los equipos que ya están familiarizados con Solidity.
Pero hay una pregunta evidente: la privacidad tiene un costo computacional. El cifrado y la generación de pruebas pueden introducir sobrecarga adicional frente a las transacciones transparentes ordinarias.
Así que la prueba real para Dusk no es si la ejecución confidencial es técnicamente posible. Es si las instituciones financieras consideran que esa complejidad adicional es un intercambio valioso por la privacidad, el cumplimiento y la transparencia controlada.
Esa es la parte que observo con más atención.
#dusk $DUSK @Dusk
La privacidad no es la capa extra de DuskEVM
Al principio, DuskEVM parecía una ruta familiar para desarrolladores de Solidity: herramientas EVM estándar, contratos conocidos y un camino más sencillo para que quienes construyen en un ecosistema nuevo entraran rápidamente.
Cuanto más miraba, más se desmoronaba esa suposición.
Hedger integra la privacidad como parte del propio modelo de ejecución. Los datos cifrados pueden procesarse sin exponer la información subyacente, mientras que las pruebas de conocimiento cero pueden validar el resultado sin hacer públicos los insumos sensibles. Eso crea un modelo muy diferente para aplicaciones financieras: las transacciones pueden mantenerse confidenciales y, aun así, permitir que instituciones autorizadas, auditores o reguladores verifiquen lo que importa.
Esa distinción es importante. La idea no es simplemente “construir normalmente y agregar una capa de privacidad después”. Los desarrolladores pueden diseñar aplicaciones con confidencialidad desde el primer día, mientras que el entorno EVM reduce la barrera para los equipos que ya están familiarizados con Solidity.
Pero hay una pregunta evidente: la privacidad tiene un costo computacional. El cifrado y la generación de pruebas pueden introducir sobrecarga adicional frente a las transacciones transparentes ordinarias.
Así que la prueba real para Dusk no es si la ejecución confidencial es técnicamente posible. Es si las instituciones financieras consideran que esa complejidad adicional es un intercambio valioso por la privacidad, el cumplimiento y la transparencia controlada.
Esa es la parte que observo con más atención.
#dusk $DUSK @Dusk
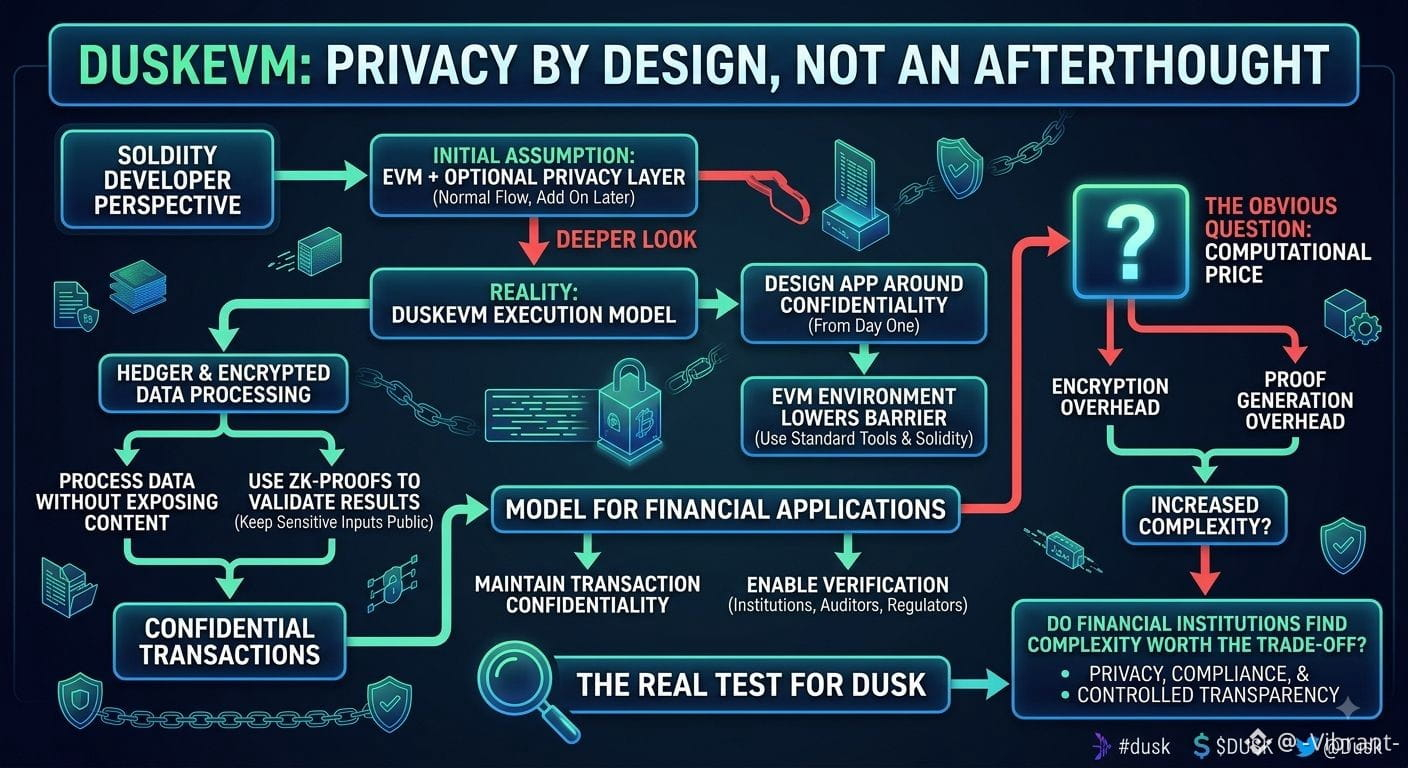
29
16
322
·
--
#dusk $DUSK @Dusk_Foundation
La privacidad es solo una pieza
Cuanto más me adentro en DuskFoundation, más pienso que la pregunta real no es simplemente cuánta información puede ocultar una blockchain.
Para aplicaciones financieras, el reto más difícil es construir un sistema en el que la información sensible permanezca confidencial mientras la red aún puede demostrar que se siguieron las reglas correctas.
Ahí es donde el enfoque XSC de Dusk se vuelve interesante para mí. Estoy observando cómo la confidencialidad, la verificación, las suposiciones de seguridad y la gobernanza se conectan entre sí, en lugar de tratar la privacidad como una función aislada.
Las preguntas que estoy explorando ahora son: → ¿De qué depende realmente el modelo de confidencialidad? → ¿Dónde están las suposiciones de confianza críticas? → ¿Cómo se gobiernan los cambios de protocolo? → ¿Qué ocurre cuando los requisitos de privacidad entran en conflicto con la verificación o el cumplimiento?
Todavía estoy investigando, así que me interesa más comprender la arquitectura que sacar conclusiones.
Si tuvieras que inspeccionar primero una parte de Dusk, ¿empezarías con XSC, la capa de privacidad, el consenso o la gobernanza?
$DUSK
#dusk $DUSK @Dusk
La privacidad es solo una pieza
Cuanto más me adentro en DuskFoundation, más pienso que la pregunta real no es simplemente cuánta información puede ocultar una blockchain.
Para aplicaciones financieras, el reto más difícil es construir un sistema en el que la información sensible permanezca confidencial mientras la red aún puede demostrar que se siguieron las reglas correctas.
Ahí es donde el enfoque XSC de Dusk se vuelve interesante para mí. Estoy observando cómo la confidencialidad, la verificación, las suposiciones de seguridad y la gobernanza se conectan entre sí, en lugar de tratar la privacidad como una función aislada.
Las preguntas que estoy explorando ahora son: → ¿De qué depende realmente el modelo de confidencialidad? → ¿Dónde están las suposiciones de confianza críticas? → ¿Cómo se gobiernan los cambios de protocolo? → ¿Qué ocurre cuando los requisitos de privacidad entran en conflicto con la verificación o el cumplimiento?
Todavía estoy investigando, así que me interesa más comprender la arquitectura que sacar conclusiones.
Si tuvieras que inspeccionar primero una parte de Dusk, ¿empezarías con XSC, la capa de privacidad, el consenso o la gobernanza?
$DUSK
La privacidad es solo una pieza
Cuanto más me adentro en DuskFoundation, más pienso que la pregunta real no es simplemente cuánta información puede ocultar una blockchain.
Para aplicaciones financieras, el reto más difícil es construir un sistema en el que la información sensible permanezca confidencial mientras la red aún puede demostrar que se siguieron las reglas correctas.
Ahí es donde el enfoque XSC de Dusk se vuelve interesante para mí. Estoy observando cómo la confidencialidad, la verificación, las suposiciones de seguridad y la gobernanza se conectan entre sí, en lugar de tratar la privacidad como una función aislada.
Las preguntas que estoy explorando ahora son: → ¿De qué depende realmente el modelo de confidencialidad? → ¿Dónde están las suposiciones de confianza críticas? → ¿Cómo se gobiernan los cambios de protocolo? → ¿Qué ocurre cuando los requisitos de privacidad entran en conflicto con la verificación o el cumplimiento?
Todavía estoy investigando, así que me interesa más comprender la arquitectura que sacar conclusiones.
Si tuvieras que inspeccionar primero una parte de Dusk, ¿empezarías con XSC, la capa de privacidad, el consenso o la gobernanza?
$DUSK
63
39
488
·
--
#dusk $DUSK @Dusk_Foundation
Pasé algún tiempo profundizando en Dusk porque la frase “blockchain de privacidad para aplicaciones financieras” empezó a sentirse demasiado fácil de repetir sin desglosar realmente lo que significa.
Lo interesante para mí no es simplemente que Dusk intente mantener los datos financieros confidenciales. El problema más difícil es construir un sistema en el que la información sensible pueda permanecer protegida mientras la red aún pueda establecer que todo es válido. Esa tensión entre privacidad y verificabilidad parece estar en el centro de la arquitectura de Dusk.
El estándar del Confidential Security Contract (XSC) en particular me hizo replantear la forma en que estaba mirando el protocolo. Plantea una pregunta más importante que “¿qué se oculta?”; es “¿qué aún necesita demostrarse, quién puede verificarlo y sin exponer la información que las aplicaciones o los usuarios esperan que siga siendo privada?”
Luego hay otra capa que me resulta igual de interesante: la gobernanza.
Si en el futuro se utiliza Dusk para infraestructura financiera seria, los cambios en el modelo de privacidad y seguridad no serían solo actualizaciones técnicas. Podrían llegar a cambiar las suposiciones en las que se basaron las aplicaciones. Eso hace que la gobernanza de las actualizaciones forme parte de la discusión de seguridad, y no algo separado de ella.
Todavía estoy trabajando para identificar dónde se ubican realmente los compromisos más fuertes, y no creo que leer la documentación una sola vez dé una respuesta completa. Probablemente por eso Dusk merece investigarse más.
Para quienes hayan pasado más tiempo estudiando la arquitectura, ¿cómo evalúan el diseño de XSC? ¿Qué parte del enfoque de Dusk creen que implica el mayor compromiso en descentralización o seguridad?
$DUSK
#dusk $DUSK @Dusk
Pasé algún tiempo profundizando en Dusk porque la frase “blockchain de privacidad para aplicaciones financieras” empezó a sentirse demasiado fácil de repetir sin desglosar realmente lo que significa.
Lo interesante para mí no es simplemente que Dusk intente mantener los datos financieros confidenciales. El problema más difícil es construir un sistema en el que la información sensible pueda permanecer protegida mientras la red aún pueda establecer que todo es válido. Esa tensión entre privacidad y verificabilidad parece estar en el centro de la arquitectura de Dusk.
El estándar del Confidential Security Contract (XSC) en particular me hizo replantear la forma en que estaba mirando el protocolo. Plantea una pregunta más importante que “¿qué se oculta?”; es “¿qué aún necesita demostrarse, quién puede verificarlo y sin exponer la información que las aplicaciones o los usuarios esperan que siga siendo privada?”
Luego hay otra capa que me resulta igual de interesante: la gobernanza.
Si en el futuro se utiliza Dusk para infraestructura financiera seria, los cambios en el modelo de privacidad y seguridad no serían solo actualizaciones técnicas. Podrían llegar a cambiar las suposiciones en las que se basaron las aplicaciones. Eso hace que la gobernanza de las actualizaciones forme parte de la discusión de seguridad, y no algo separado de ella.
Todavía estoy trabajando para identificar dónde se ubican realmente los compromisos más fuertes, y no creo que leer la documentación una sola vez dé una respuesta completa. Probablemente por eso Dusk merece investigarse más.
Para quienes hayan pasado más tiempo estudiando la arquitectura, ¿cómo evalúan el diseño de XSC? ¿Qué parte del enfoque de Dusk creen que implica el mayor compromiso en descentralización o seguridad?
$DUSK
Pasé algún tiempo profundizando en Dusk porque la frase “blockchain de privacidad para aplicaciones financieras” empezó a sentirse demasiado fácil de repetir sin desglosar realmente lo que significa.
Lo interesante para mí no es simplemente que Dusk intente mantener los datos financieros confidenciales. El problema más difícil es construir un sistema en el que la información sensible pueda permanecer protegida mientras la red aún pueda establecer que todo es válido. Esa tensión entre privacidad y verificabilidad parece estar en el centro de la arquitectura de Dusk.
El estándar del Confidential Security Contract (XSC) en particular me hizo replantear la forma en que estaba mirando el protocolo. Plantea una pregunta más importante que “¿qué se oculta?”; es “¿qué aún necesita demostrarse, quién puede verificarlo y sin exponer la información que las aplicaciones o los usuarios esperan que siga siendo privada?”
Luego hay otra capa que me resulta igual de interesante: la gobernanza.
Si en el futuro se utiliza Dusk para infraestructura financiera seria, los cambios en el modelo de privacidad y seguridad no serían solo actualizaciones técnicas. Podrían llegar a cambiar las suposiciones en las que se basaron las aplicaciones. Eso hace que la gobernanza de las actualizaciones forme parte de la discusión de seguridad, y no algo separado de ella.
Todavía estoy trabajando para identificar dónde se ubican realmente los compromisos más fuertes, y no creo que leer la documentación una sola vez dé una respuesta completa. Probablemente por eso Dusk merece investigarse más.
Para quienes hayan pasado más tiempo estudiando la arquitectura, ¿cómo evalúan el diseño de XSC? ¿Qué parte del enfoque de Dusk creen que implica el mayor compromiso en descentralización o seguridad?
$DUSK
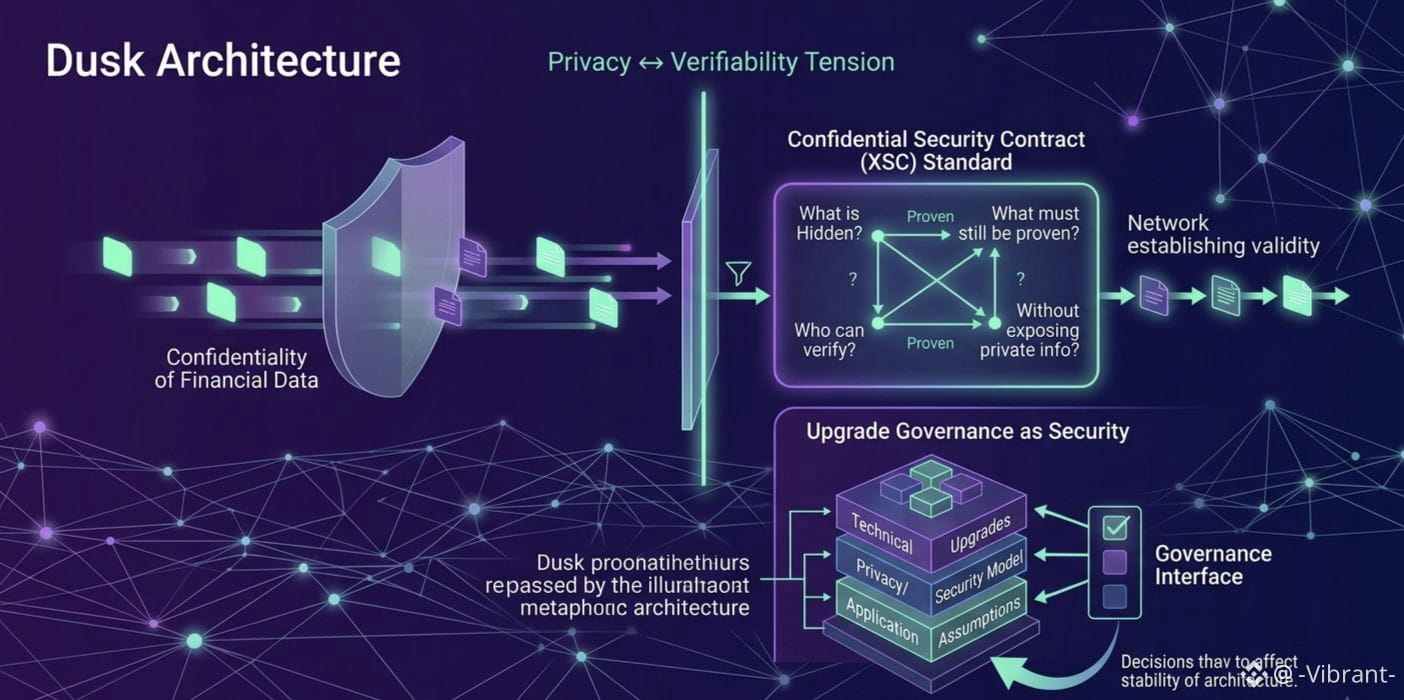
66
35
228
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceReopensWithdrawalsForMoreAssets
7,684 visualizaciones
321 participa(n) en el debate
Incidente de seguridad | Actualización de recuperación n.º 6: Se reanudan los retiros de más activos (2026-11-03)
Binance Announcement
·103 «Me gusta»
·257.3k visualizaciones
AppleReportsMixedResults
5,318 visualizaciones
268 participa(n) en el debate
BinanceWithdrawalScamWarning
88,948 visualizaciones
1,102 participa(n) en el debate