

公鎏渊私海胆Bran Brandon后开仓
135 Publicaciones
Publicaciones
PINNED

Por fin también está mejorando; en 7 días, un rendimiento del 51%, $BTC $ETH
Por fin también está mejorando; en 7 días, un rendimiento del 51%, $BTC $ETH
My Futures Portfolio
20 / 200
Mínimo de 10 USDT
Público
PnL en 7 d.
(USDT)
-109.40
ROI de 7 días
-15.02%
AUM
$6237.00
Proporción de ganancias
0.00%
2
111
Se retiró la propuesta sobre las billeteras: ¿dónde está el dinero ahorrado?
El 5 de octubre, el sitio oficial de FinCEN de Estados Unidos publicó un aviso de retirada. El 6 de octubre, el Registro Federal confirmó la retirada de una propuesta sobre transacciones con billeteras de 2020 y señaló que ya no seguiría adelante con ella.
La propuesta habría exigido originalmente a bancos y empresas de servicios monetarios que, para ciertas transacciones —como las relacionadas con billeteras sin custodia—, añadieran obligaciones de registro, verificación de identidad de los clientes y presentación de informes. La clave es «habría exigido»: lo que se retiró esta vez fue una propuesta. No debe presentarse como si se hubiera cancelado toda regulación de las billeteras o toda verificación de identidad.
Desde el punto de vista empresarial, me interesa más saber cuánto presupuesto habrían tenido que reservar las empresas para desarrollo, personal y procesos de cara a futuras normas. Una posible carga adicional menos podría reducir la incertidumbre al incorporar servicios de billeteras de autocustodia; pero no necesariamente es dinero que ya se hubiera gastado, y mucho menos se convierte automáticamente en fondos para comprar criptomonedas.
Por eso, para evaluar el impacto de la política hay que seguir buscando pruebas: ¿han ajustado los proveedores sus planes de integración? ¿Se ha ampliado la cobertura de los productos? ¿Ha aumentado el uso real por parte de los clientes? Si solo hay un aviso y no hay cambios en la actividad empresarial, no se puede dar por hecho que las expectativas ya se hayan traducido en beneficios.
El uso de billeteras con BTC, ETH o USDC también debe analizarse según los servicios concretos y las normas aplicables; no se puede generalizar sobre todas las transacciones a partir de esta noticia.
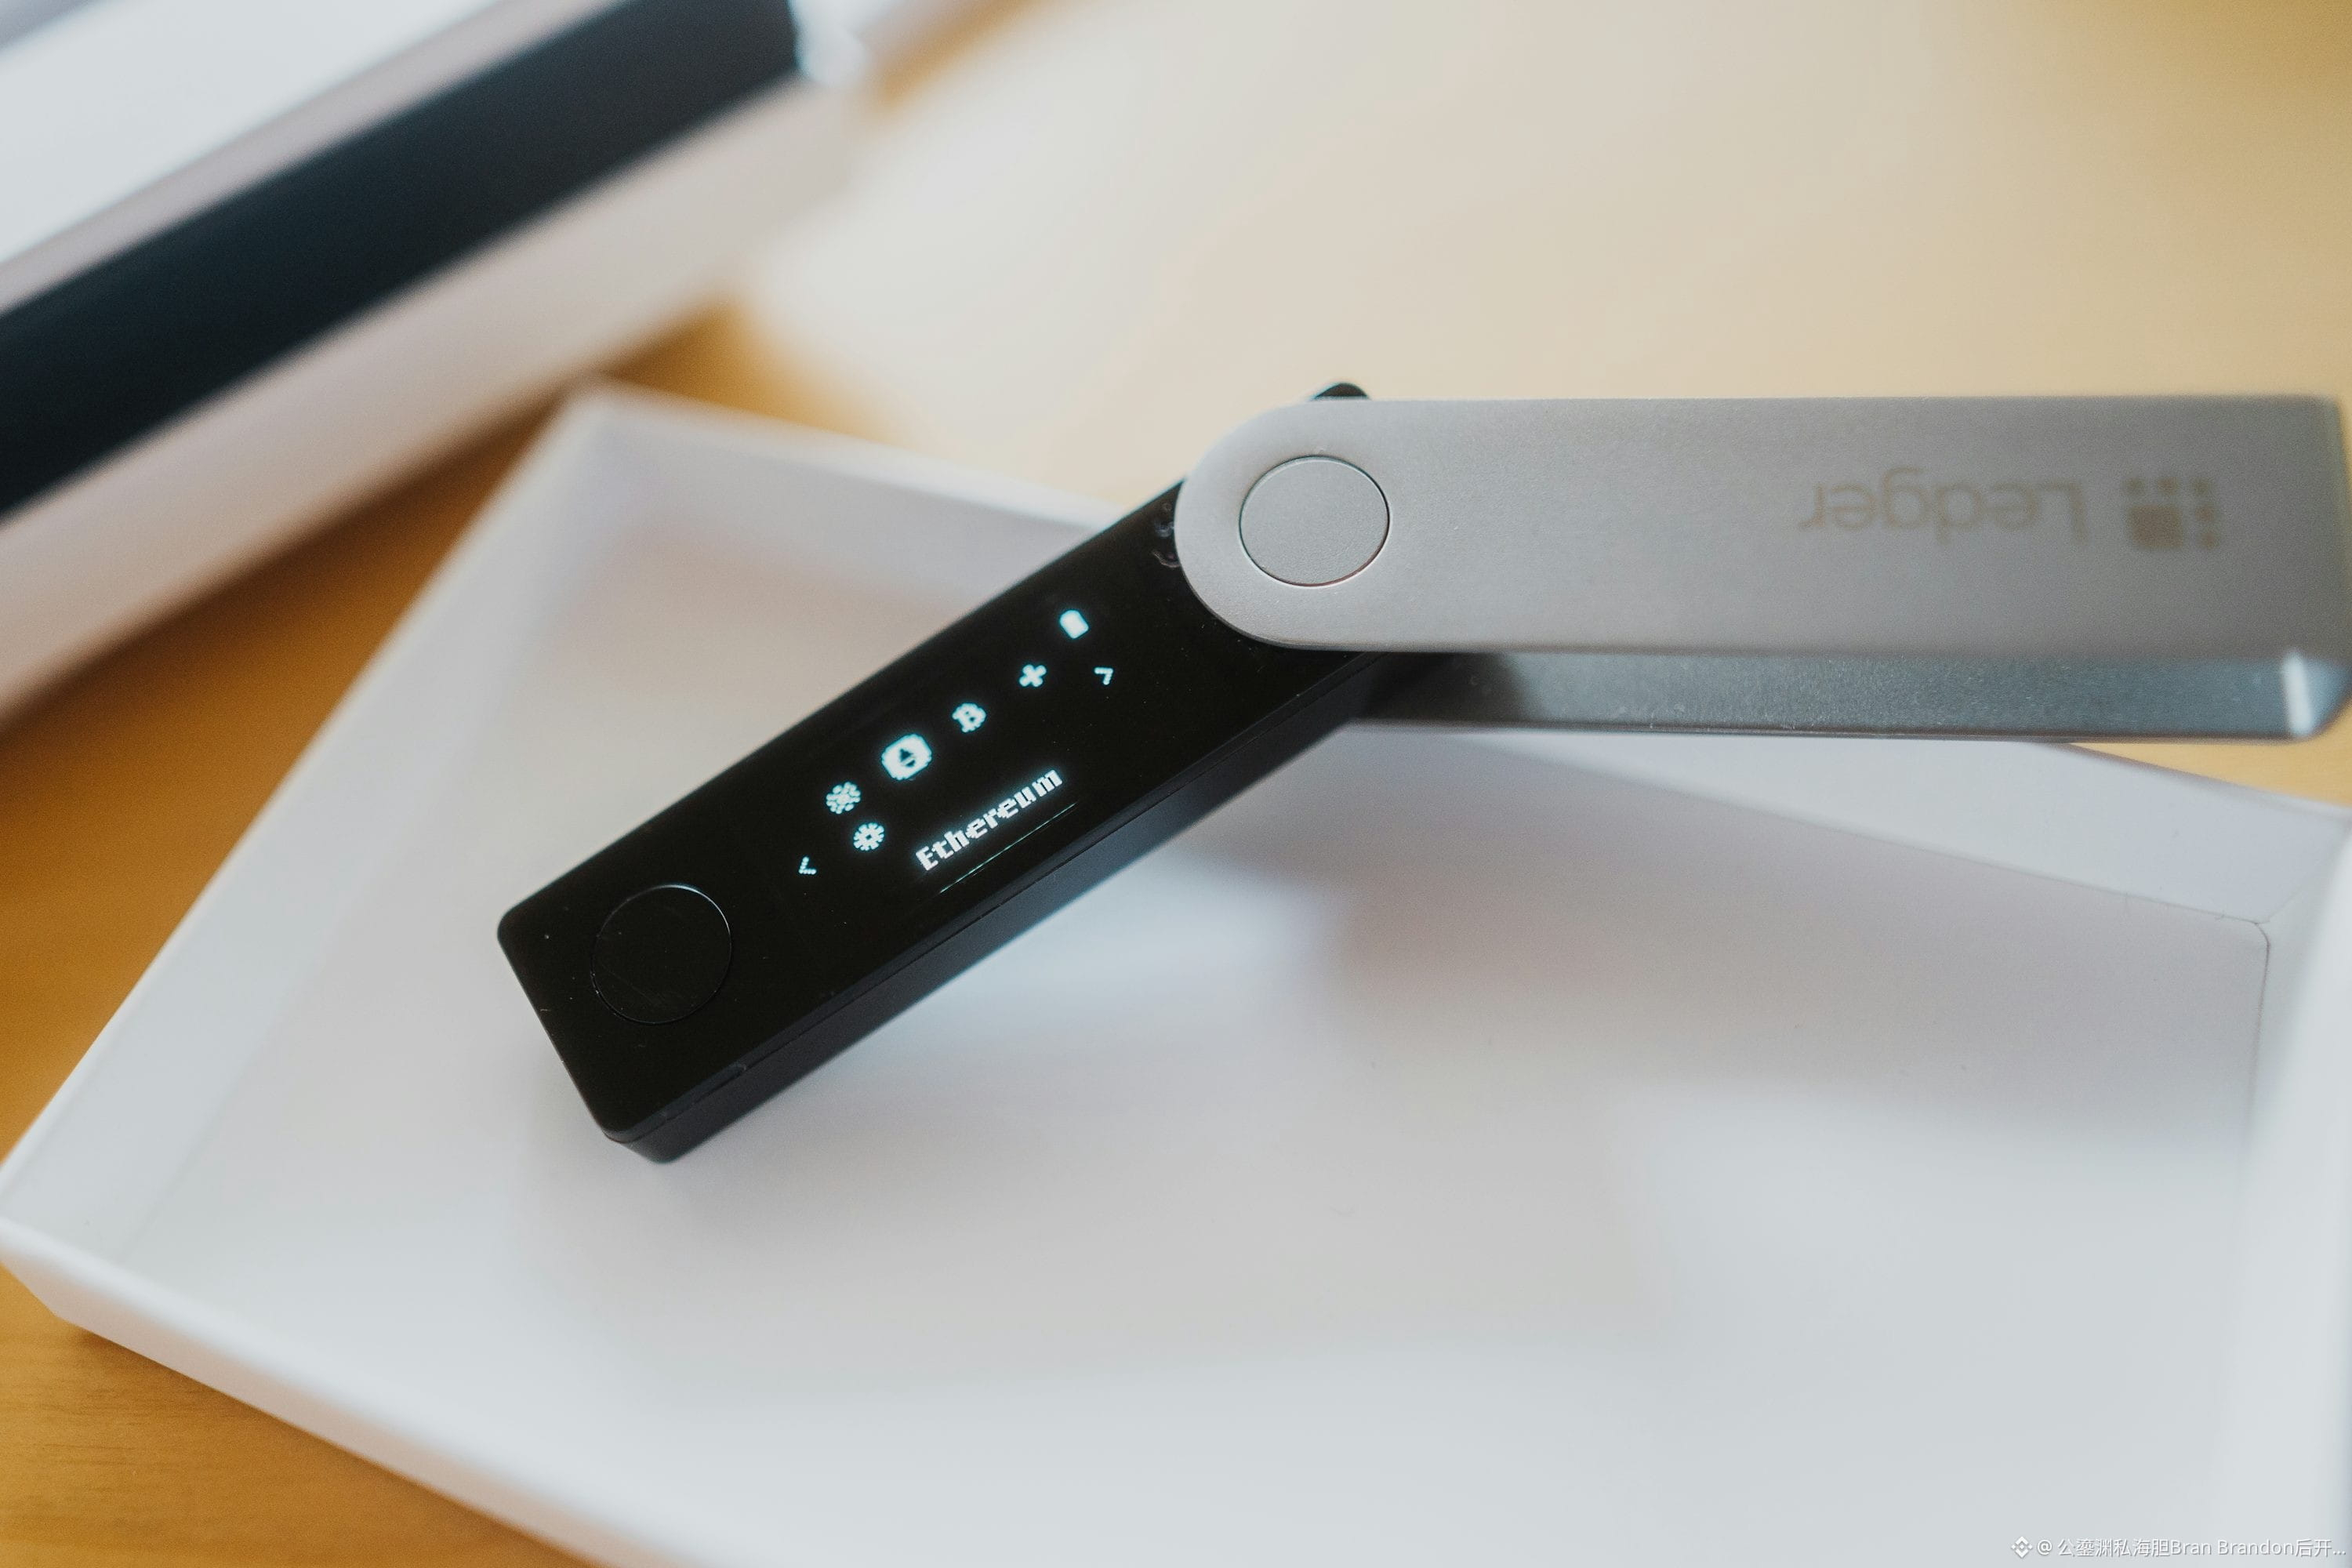
La segunda imagen es una foto de referencia de una billetera de hardware. Solo ilustra el tema de la autocustodia y no implica el respaldo del fabricante ni de ninguna autoridad reguladora.
$BTC $ETH $USDC
Toca mi foto de perfil para ver mis operaciones en vivo con señales
263
¿Qué tipo de riesgo resuelve Solana al liquidar el dinero y los activos al mismo tiempo?
El comprador ya pagó, pero el vendedor no entregó los activos. Ese riesgo de liquidación no es lo mismo que una caída de precios después de la compra.
El 6 de octubre, la Fundación Solana anunció la publicación de código abierto de un programa de DvP, es decir, de entrega contra pago. El diseño exige que ambas partes de la liquidación se completen juntas o que ninguna se complete, y ofrece custodia independiente y límites de tiempo. El anuncio también señala que todavía se buscan participantes iniciales antes del lanzamiento formal para producción; no permite afirmar que las instituciones ya se hayan integrado plenamente.
JPMorgan aportó comentarios sobre las necesidades de liquidación de valores. La entidad aclaró expresamente que eso no significa que desarrolle, opere o garantice el programa.
Lo que más me interesa es cómo se inmovilizan los fondos: si se acorta la espera para la liquidación, las instituciones podrían necesitar menos fondos de reserva para preparar las operaciones. Pero cuánto se ahorraría dependerá de si los activos pueden entregarse, si el efectivo está disponible y de los procesos operativos reales.
Supongamos que se intercambia USDC por un activo en cadena. Aunque el intercambio se complete de forma simultánea, eso no garantiza que el activo no pierda valor mañana ni que el emisor siempre pueda canjearlo. La liquidación atómica no sustituye el análisis del activo.
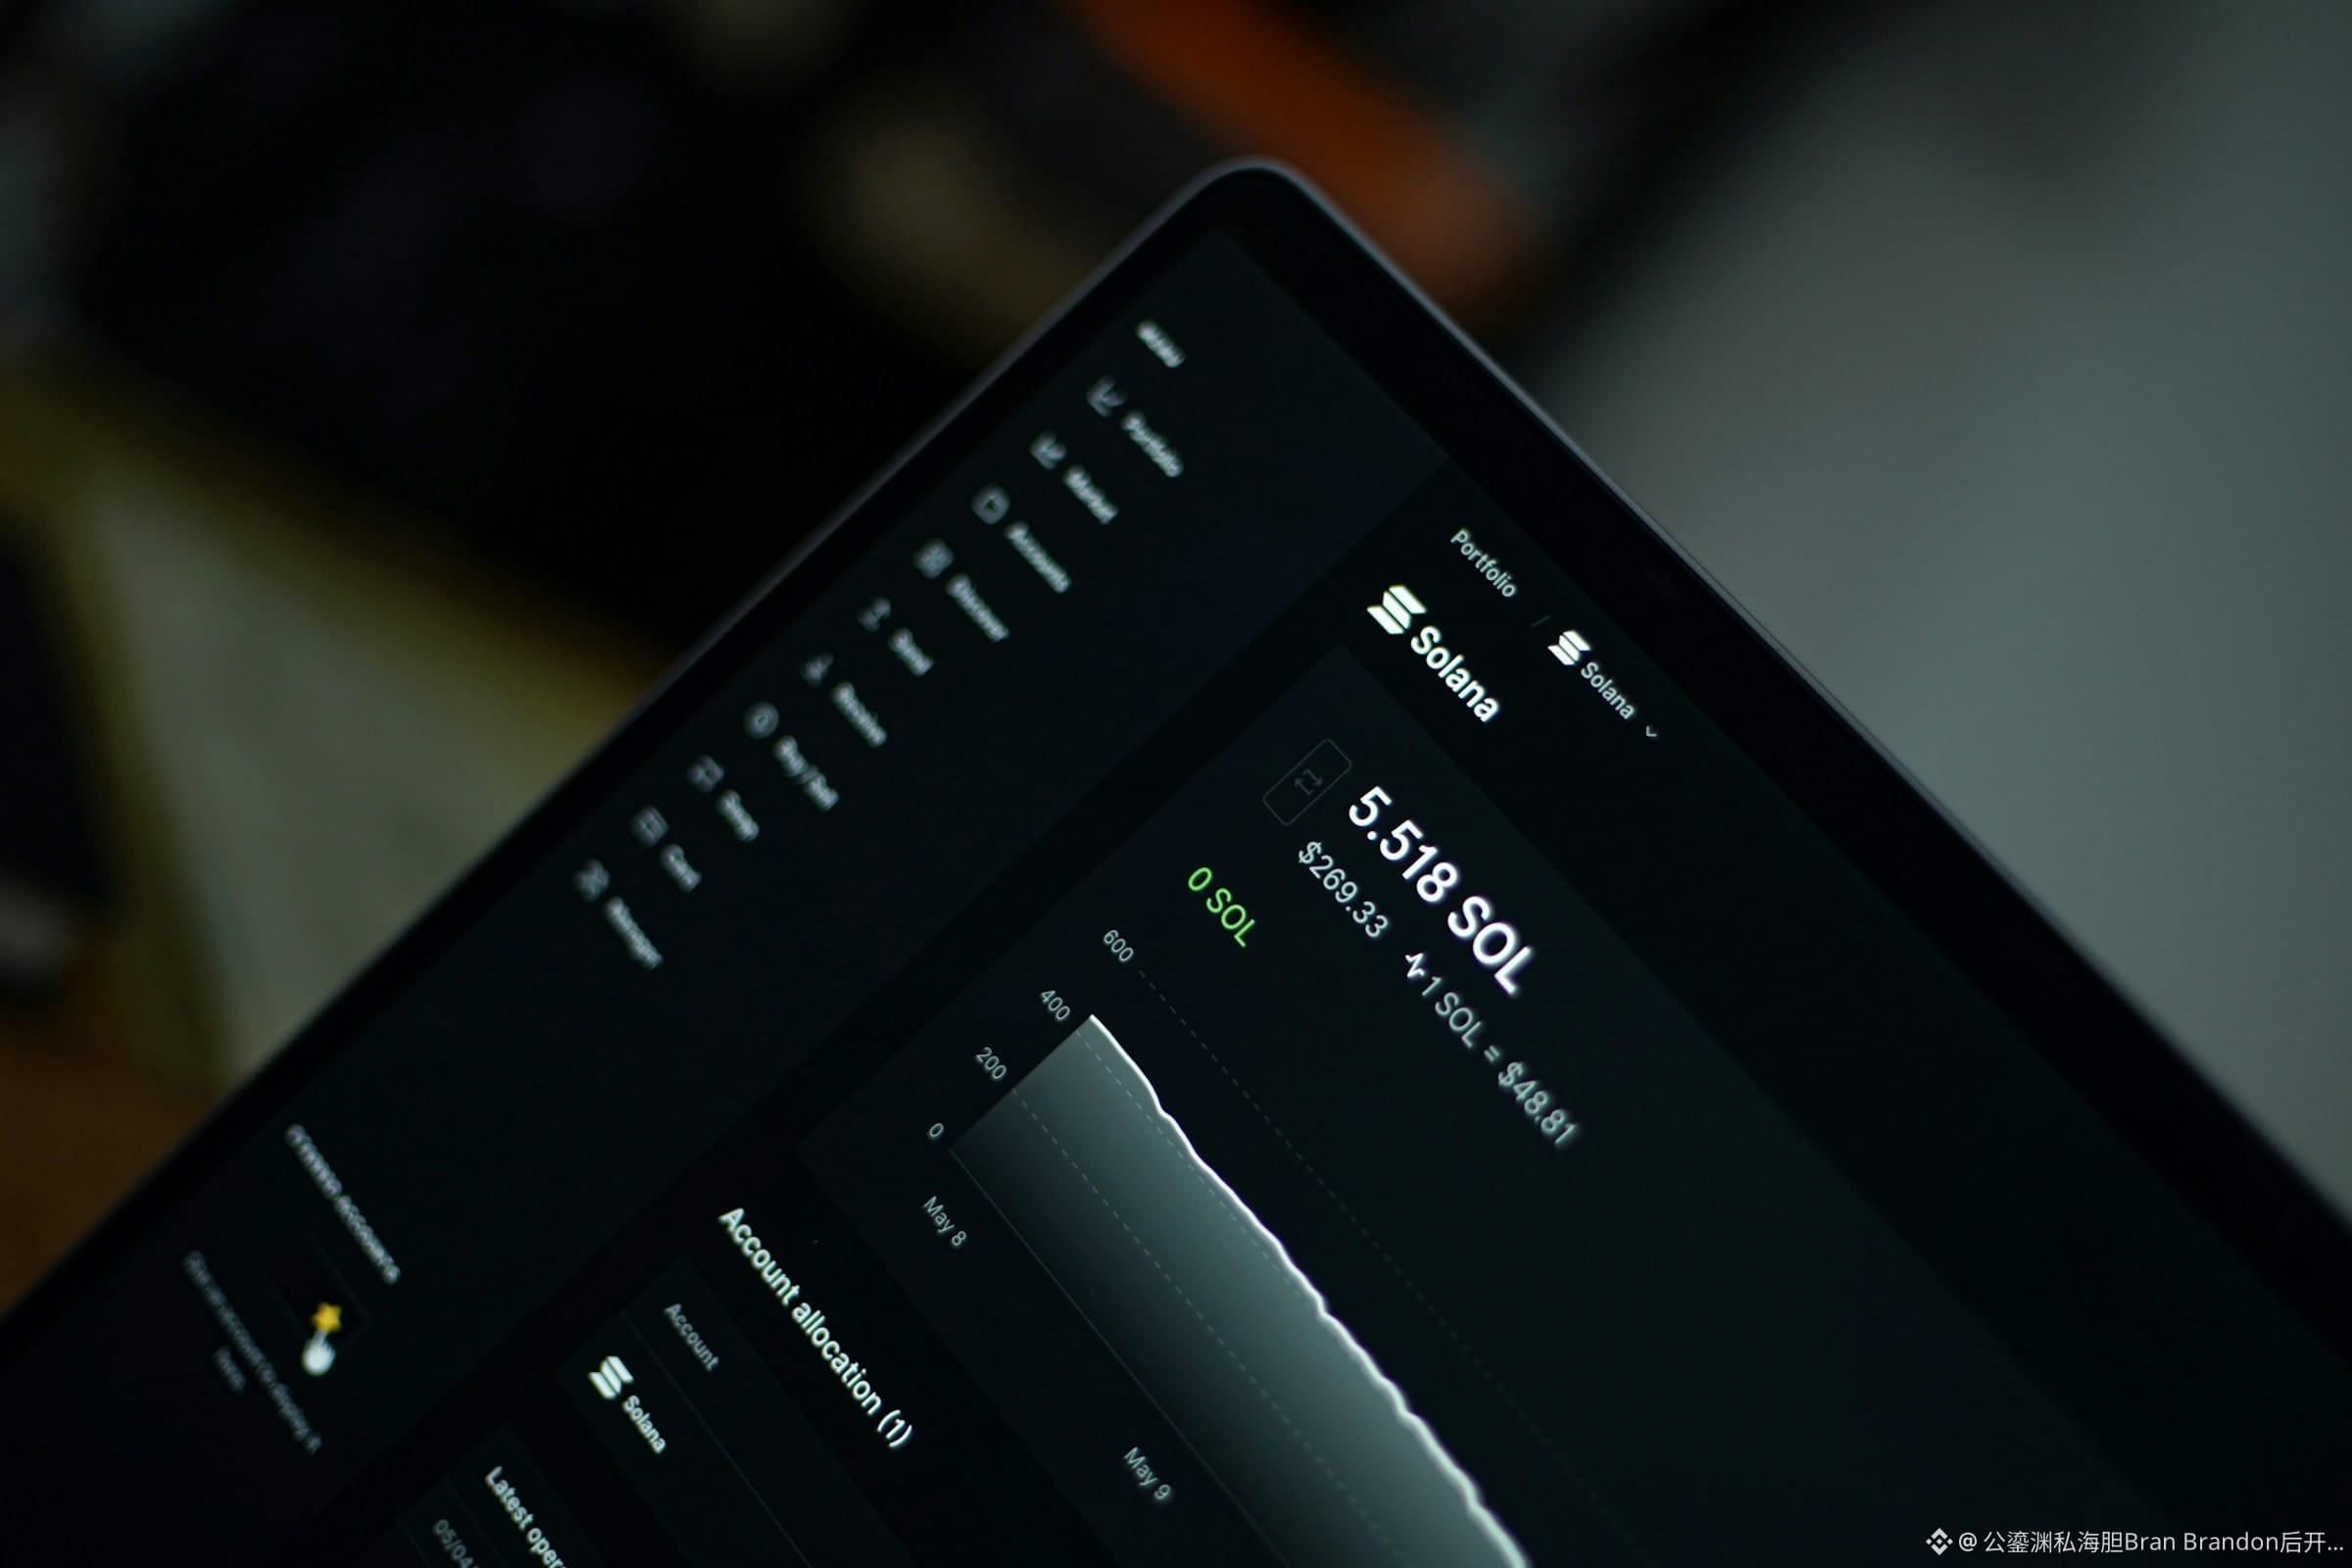
Al comparar los ecosistemas de liquidación institucional de SOL y ETH, comprobaría por separado el uso real y cómo se gestionan los fallos de liquidación. La segunda imagen es una captura histórica de datos de una billetera de Solana; los saldos y la curva que aparecen en pantalla no reflejan la cotización actual.
$SOL $USDC $ETH #Capital institucional
Toca mi foto de perfil para ver las operaciones en directo con señales
272
La estrategia subió un 8 %. ¿Por qué el dinero que invertí siguiéndola terminó perdiendo?
Hagamos las cuentas con cifras puramente hipotéticas. No se tienen en cuenta las comisiones y esto no representa el rendimiento de ninguna cuenta real.
Al principio inviertes 100 y, en la primera etapa, ganas un 20 %, así que el saldo pasa a 120. Como ves que estás ganando, añades 880 y el saldo llega a 1.000. En la segunda etapa pierdes un 10 % y al final te quedan 900. En total invertiste 980, así que perdiste 80.
Pero si encadenamos los rendimientos de las dos etapas de la estrategia, 1,2 multiplicado por 0,9 da 1,08; el rendimiento ponderado en el tiempo sigue siendo positivo: un 8 %. Ambos resultados pueden darse a la vez: había menos dinero invertido durante la subida y más durante la bajada.
Según la explicación de los estándares de rendimiento GIPS, el método ponderado en el tiempo se usa para excluir el efecto de las entradas y salidas de capital y facilitar la evaluación de la gestión. En cambio, tener en cuenta cuándo y cuánto dinero se invirtió responde a la pregunta de qué le ocurrió al dinero de cada inversor. No se puede usar el mismo porcentaje para responder a ambas preguntas.
Por eso, cuando consulto el historial de estrategias de BTC, ETH y SOL, también guardo la fecha y el importe de cada aportación y retiro, y luego compruebo mis ganancias o pérdidas netas personales. No confundas una curva atractiva con el rendimiento que habrías obtenido al añadir dinero en cualquier momento.
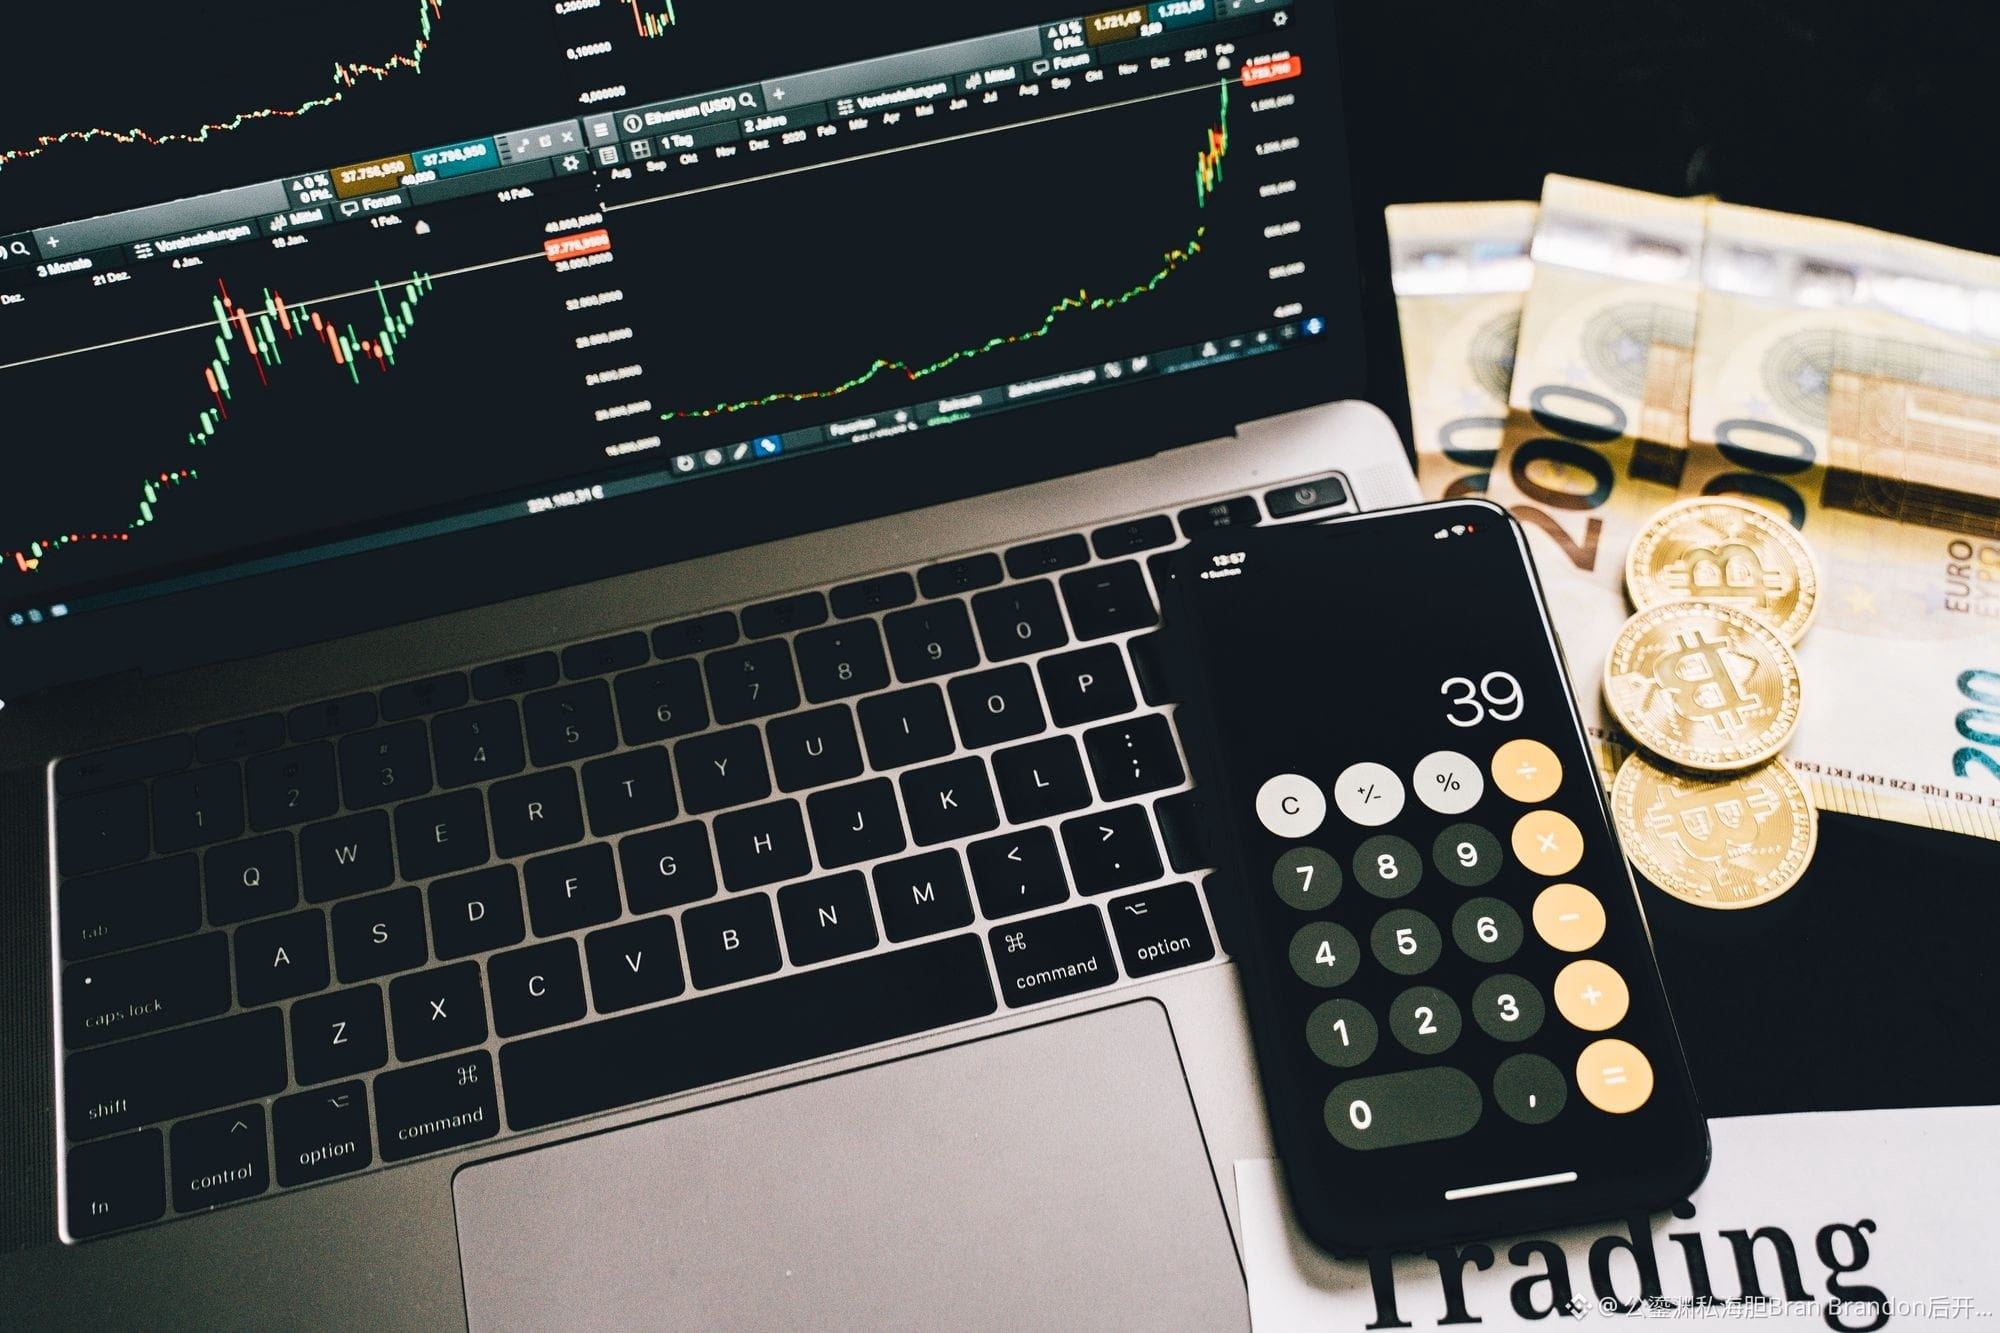
Esto no pretende justificar las pérdidas. El rendimiento de una estrategia debe respaldarse con registros reales y completos, y las ganancias o pérdidas personales deben calcularse a partir de los movimientos de cada uno. La imagen muestra un cálculo financiero histórico; la pantalla no refleja cotizaciones en tiempo real.
$BTC $ETH $SOL #ConceptosDeTrading
Toca mi foto de perfil para ver el historial de operaciones en directo.
287
BTC superó claramente el nivel, pero ¿por qué aún podrías perder en un contrato de predicción?
Ver que la vela cruza cierto precio y pensar que el contrato «por encima de este nivel» ya se ha ganado puede ser precipitarse.
Revisé un contrato de BTC de Robinhood que ya había vencido: el vencimiento era a la 1:00 a. m. del 5 de octubre, hora de verano del Este de Estados Unidos. Las reglas de la página indicaban que se tomarían los 60 precios del índice en tiempo real de CF Benchmarks durante el último minuto antes del vencimiento y se calcularía su promedio para determinar el precio final.
No se juzga si, en un segundo concreto, el precio superó el nivel en la plataforma de intercambio que estás mirando.
Un ejemplo hipotético: si durante un minuto solo hay un breve pico por encima del nivel y el resto de los valores muestreados son más bajos, el promedio aún podría quedar por debajo del objetivo. A la inversa, que la última operación se haya cerrado algo más abajo no demuestra por sí solo que el promedio de todo el intervalo haya quedado por debajo del nivel.
En términos de capital, comprar una condición de liquidación al vencimiento y comprar la moneda son dos riesgos distintos. Al investigar productos similares relacionados con BTC, ETH o SOL, lee por separado cuál es la fuente de datos, la zona horaria, el intervalo de muestreo y si la condición es «tocar el nivel» o «estar por encima al vencimiento»; no se puede aplicar la misma regla a todos los contratos.
Mi opinión: primero confirma qué se considera una victoria y luego habla de cuánto confías en que el precio suba. Aquí explico el criterio de liquidación; no evalúo el resultado de esa operación ni considero las cotizaciones de la página como probabilidades reales de ganar.
$BTC $ETH $SOL #ConocimientosDeTrading
Pulsa mi foto de perfil para ver las operaciones en vivo con señales
235
¡Acabo de completar una nueva operación! Copia mi cartera con un solo clic 👇
¡Acabo de completar una nueva operación! Copia mi cartera con un solo clic 👇
公鎏渊私海胆Bran Brandon后开仓
Cerrar posición
BTCUSDT
PnL(USDT)
-28.29
Precio de cierre
86226.1
7
¿OPEP+ no ajusta las cuotas? ¿Entonces el petróleo en el mercado no aumentará?
Al leer las noticias sobre el crudo, “mantener los acuerdos de producción” se puede interpretar fácilmente como que “el suministro real no cambiará”. Pero entre esas dos frases hay varias etapas: producción, transporte y entrega.
La OPEP anunció el 4 de octubre que, en la reunión de los siete países participantes, decidieron mantener la producción requerida para noviembre en el nivel de septiembre de 2026. Aquí se habla de requisitos de producción, no de una promesa de producción real para todos los yacimientos de petróleo.
Pongamos un ejemplo puramente hipotético: las cuotas siempre son 100 barriles. En un periodo, por alguna razón, solo se producen 80 barriles; luego se vuelve a producir 90. Aunque la cuota no haya aumentado, la producción real ahora es 10 barriles mayor. Y al revés: que en papel se permita producir, no significa que el petróleo ya esté cargado en barcos ni que haya entrado en refinerías.
Por eso, separaré lo que observaré después en partes: cuánto se recupera la producción real, si la carga de exportación puede seguir el ritmo y si hay cambios en las existencias comerciales. Juzgar el precio del petróleo solo por las tres palabras “sin aumento de producción” puede hacer que se pase por alto el suministro que ya está volviendo a recuperarse.
Esto se relaciona con BTC, ETH y SOL a través de la transmisión de los precios de la energía a la inflación, las expectativas sobre los tipos de interés y la preferencia por el riesgo. Incluso si el precio del petróleo cae, hay que distinguir si se debe a una mejora de la oferta o a un debilitamiento de la demanda. Lo primero podría aliviar la presión de costos, mientras que lo segundo podría venir acompañado de preocupaciones por el crecimiento; no se puede suponer el mismo rumbo.
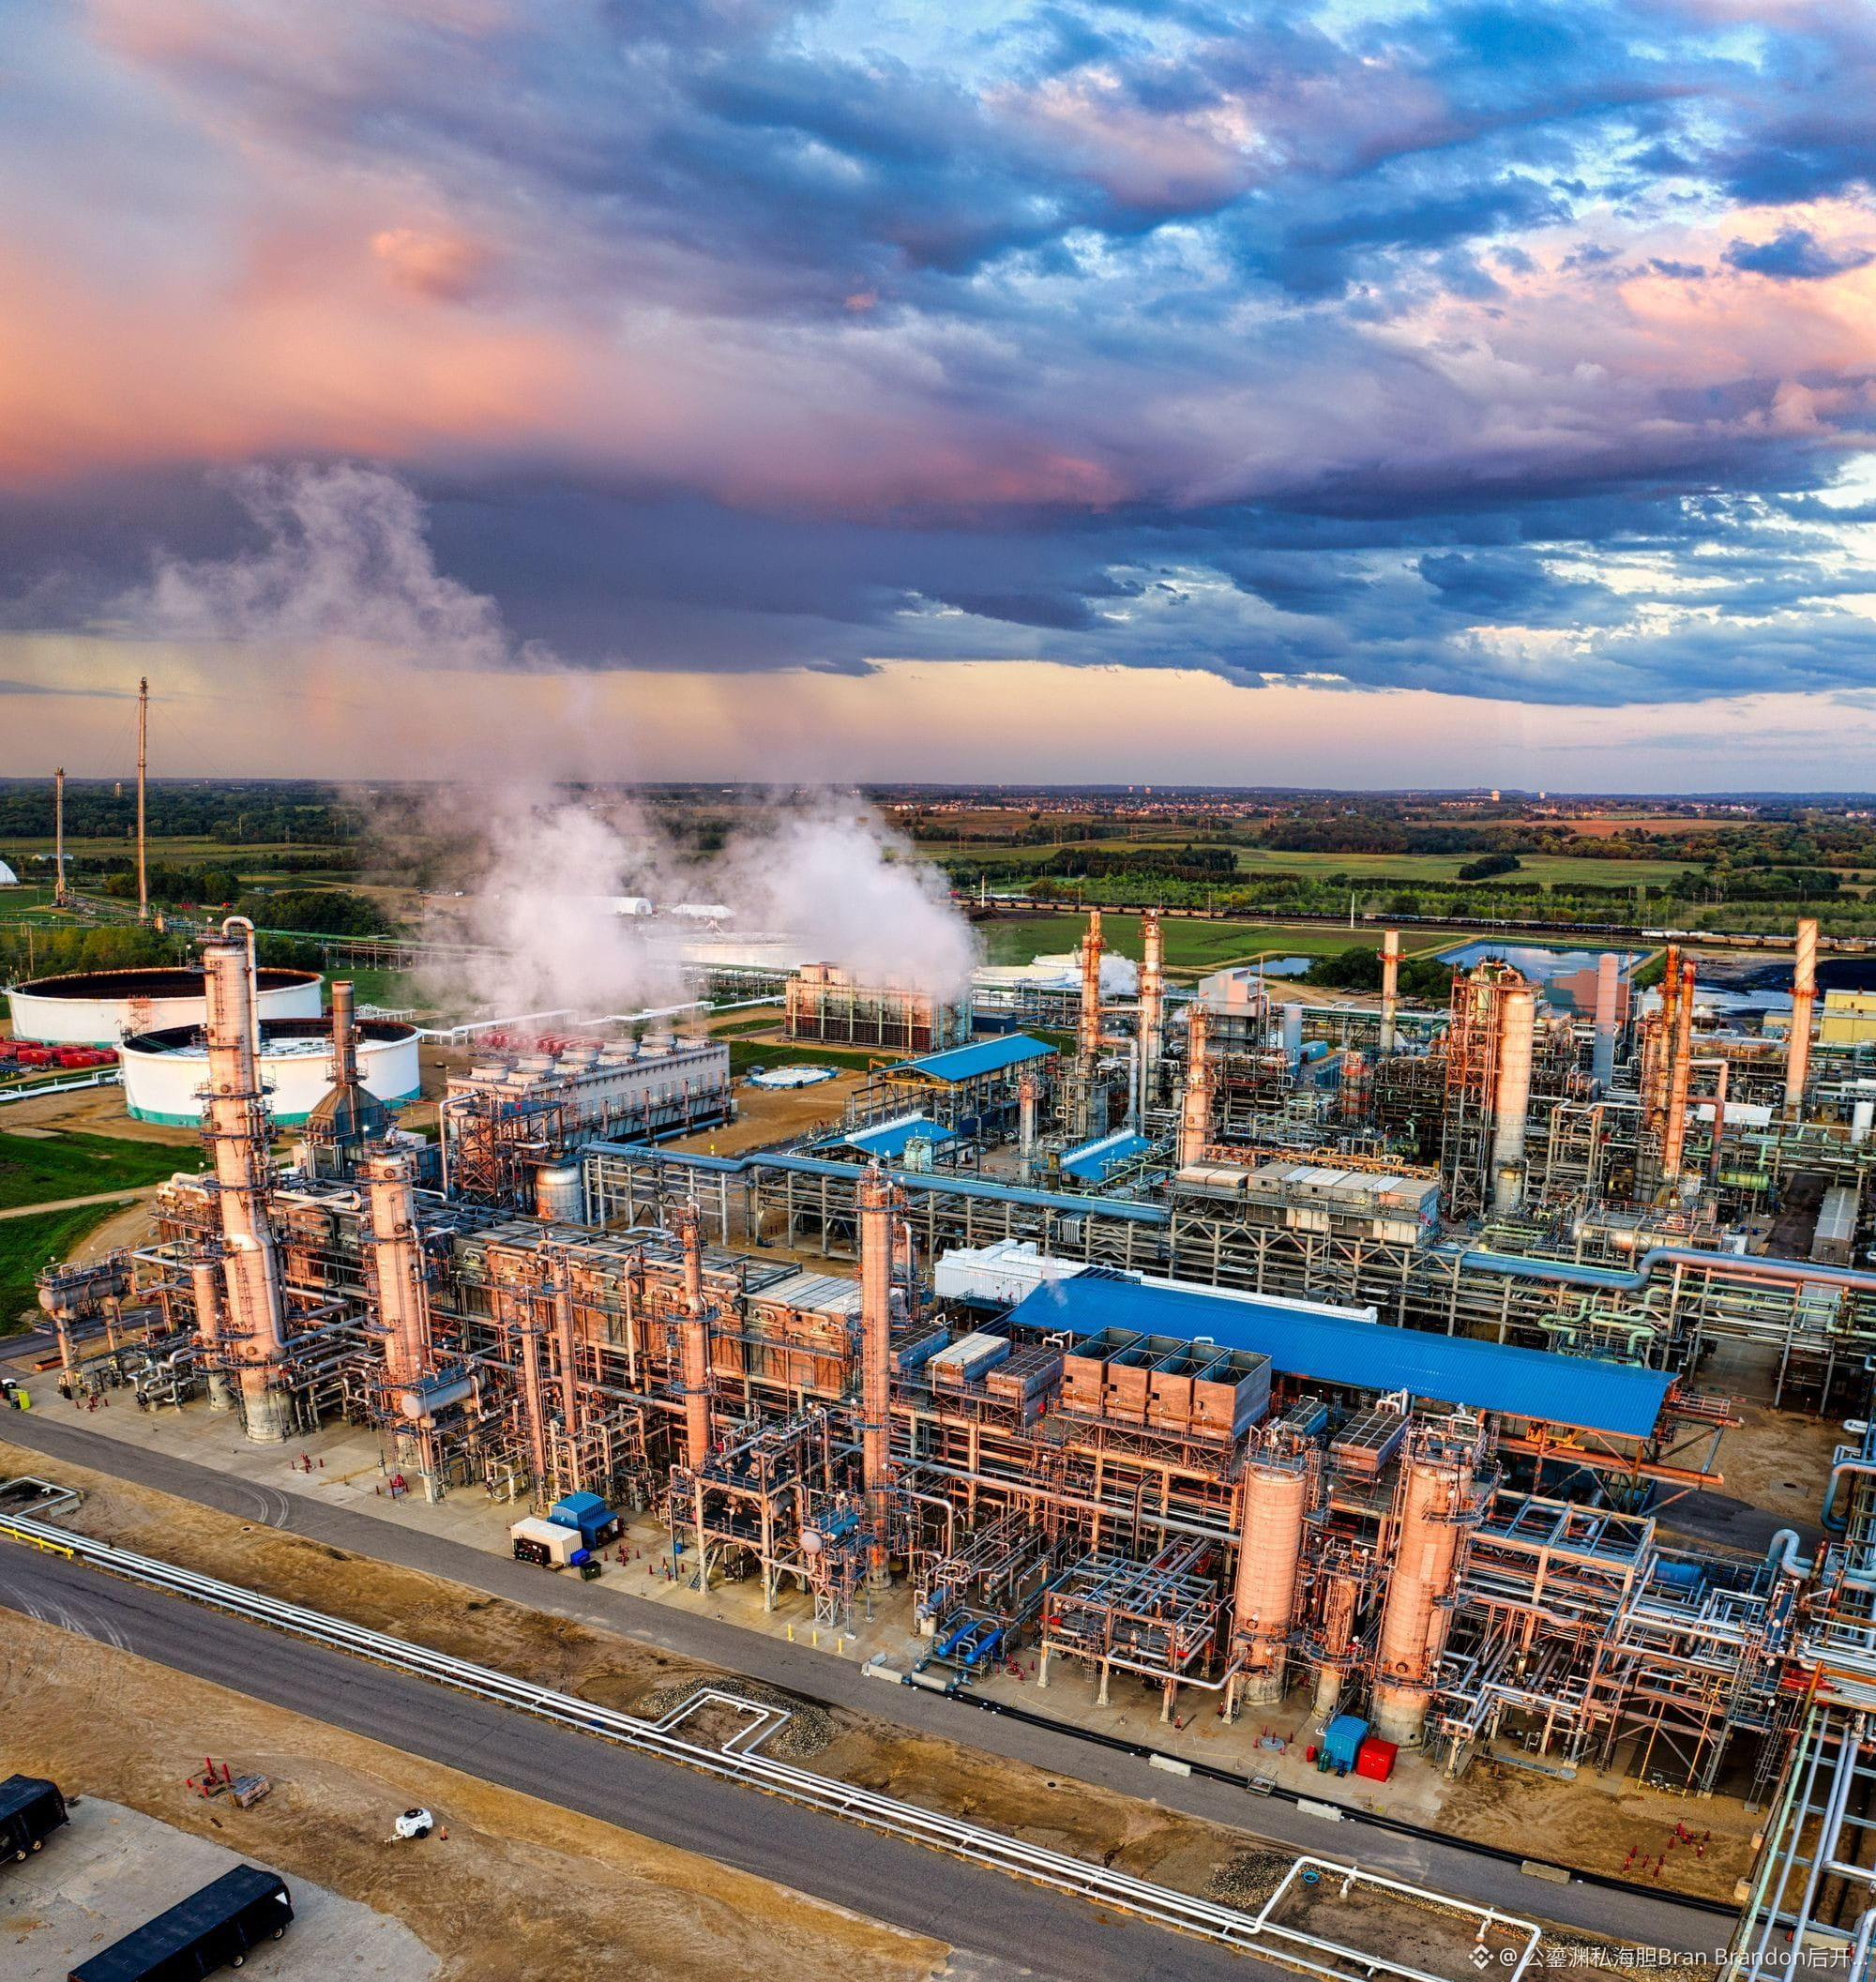
La segunda imagen muestra una foto de los datos de refinerías de EE. UU.; no es del lugar de la reunión.
#原油 #macroeconomía
$BTC $ETH $SOL
Haz clic en mi foto de perfil para ver el trading en vivo con órdenes
280
¡Acabo de completar una nueva transacción! Copia con un toque mi cartera de inversión👇
¡Acabo de completar una nueva transacción! Copia con un toque mi cartera de inversión👇
公鎏渊私海胆Bran Brandon后开仓
Abrir posición
CLUSDTLargo 20x
Tamaño de la posición(USDT)
12.56
Precio de entrada
90.47
4
¡Ethereum necesita escalar! ¿Por qué algunas operaciones podrían volverse más caras?
Al ver que una actualización mejora el rendimiento, se asume que todas las operaciones en cadena bajarán de precio, y se puede pasar por alto la otra cara de este cambio.
Según un anuncio de la Fundación Ethereum, el plan de Glamsterdam activará en la red de pruebas Sepolia el 6 de octubre a las 21:53:36 (hora de Pekín). Al revisarse por la mañana, Hodii y la fecha de la red principal todavía no estaban definidas, así que no se puede escribir la actualización de la red de pruebas como si la red principal ya se hubiera actualizado.
Esta vez, por un lado se mejoran la producción y la validación de bloques para que los nodos sean más eficientes; por otro, se recalculan los costos de los recursos, y las operaciones que crean estado en la cadena se medirán por separado y se incrementarán los criterios de cobro. La escalabilidad puede resolver cuánta carga se puede manejar, y la repricing puede decidir a quién le toca por ocupar qué recurso; ambas cosas pueden ocurrir al mismo tiempo.
Mi punto de atención son las facturas reales de las aplicaciones. Los contratos que crean estados nuevos con frecuencia y los contratos que principalmente leen datos existentes pueden no verse afectados de la misma manera. La guía oficial también pide a los desarrolladores que revisen los límites de Gas fijados en código y las suposiciones relacionadas; los costos antes y después de la actualización no pueden juzgarse solo con un promedio.
Al observar ETH y compararlo con redes de contratos inteligentes como SOL, BNB, etc., haré comparaciones con operaciones similares y bajo condiciones de congestión equivalentes, y luego veré si los usuarios continúan usando el servicio. Aun cuando aumentar la capacidad técnica es algo que vale la pena seguir, eso no significa directamente que cada aplicación tenga costos más bajos, ni tampoco se puede convertir de antemano en ganancias por el precio de las monedas.
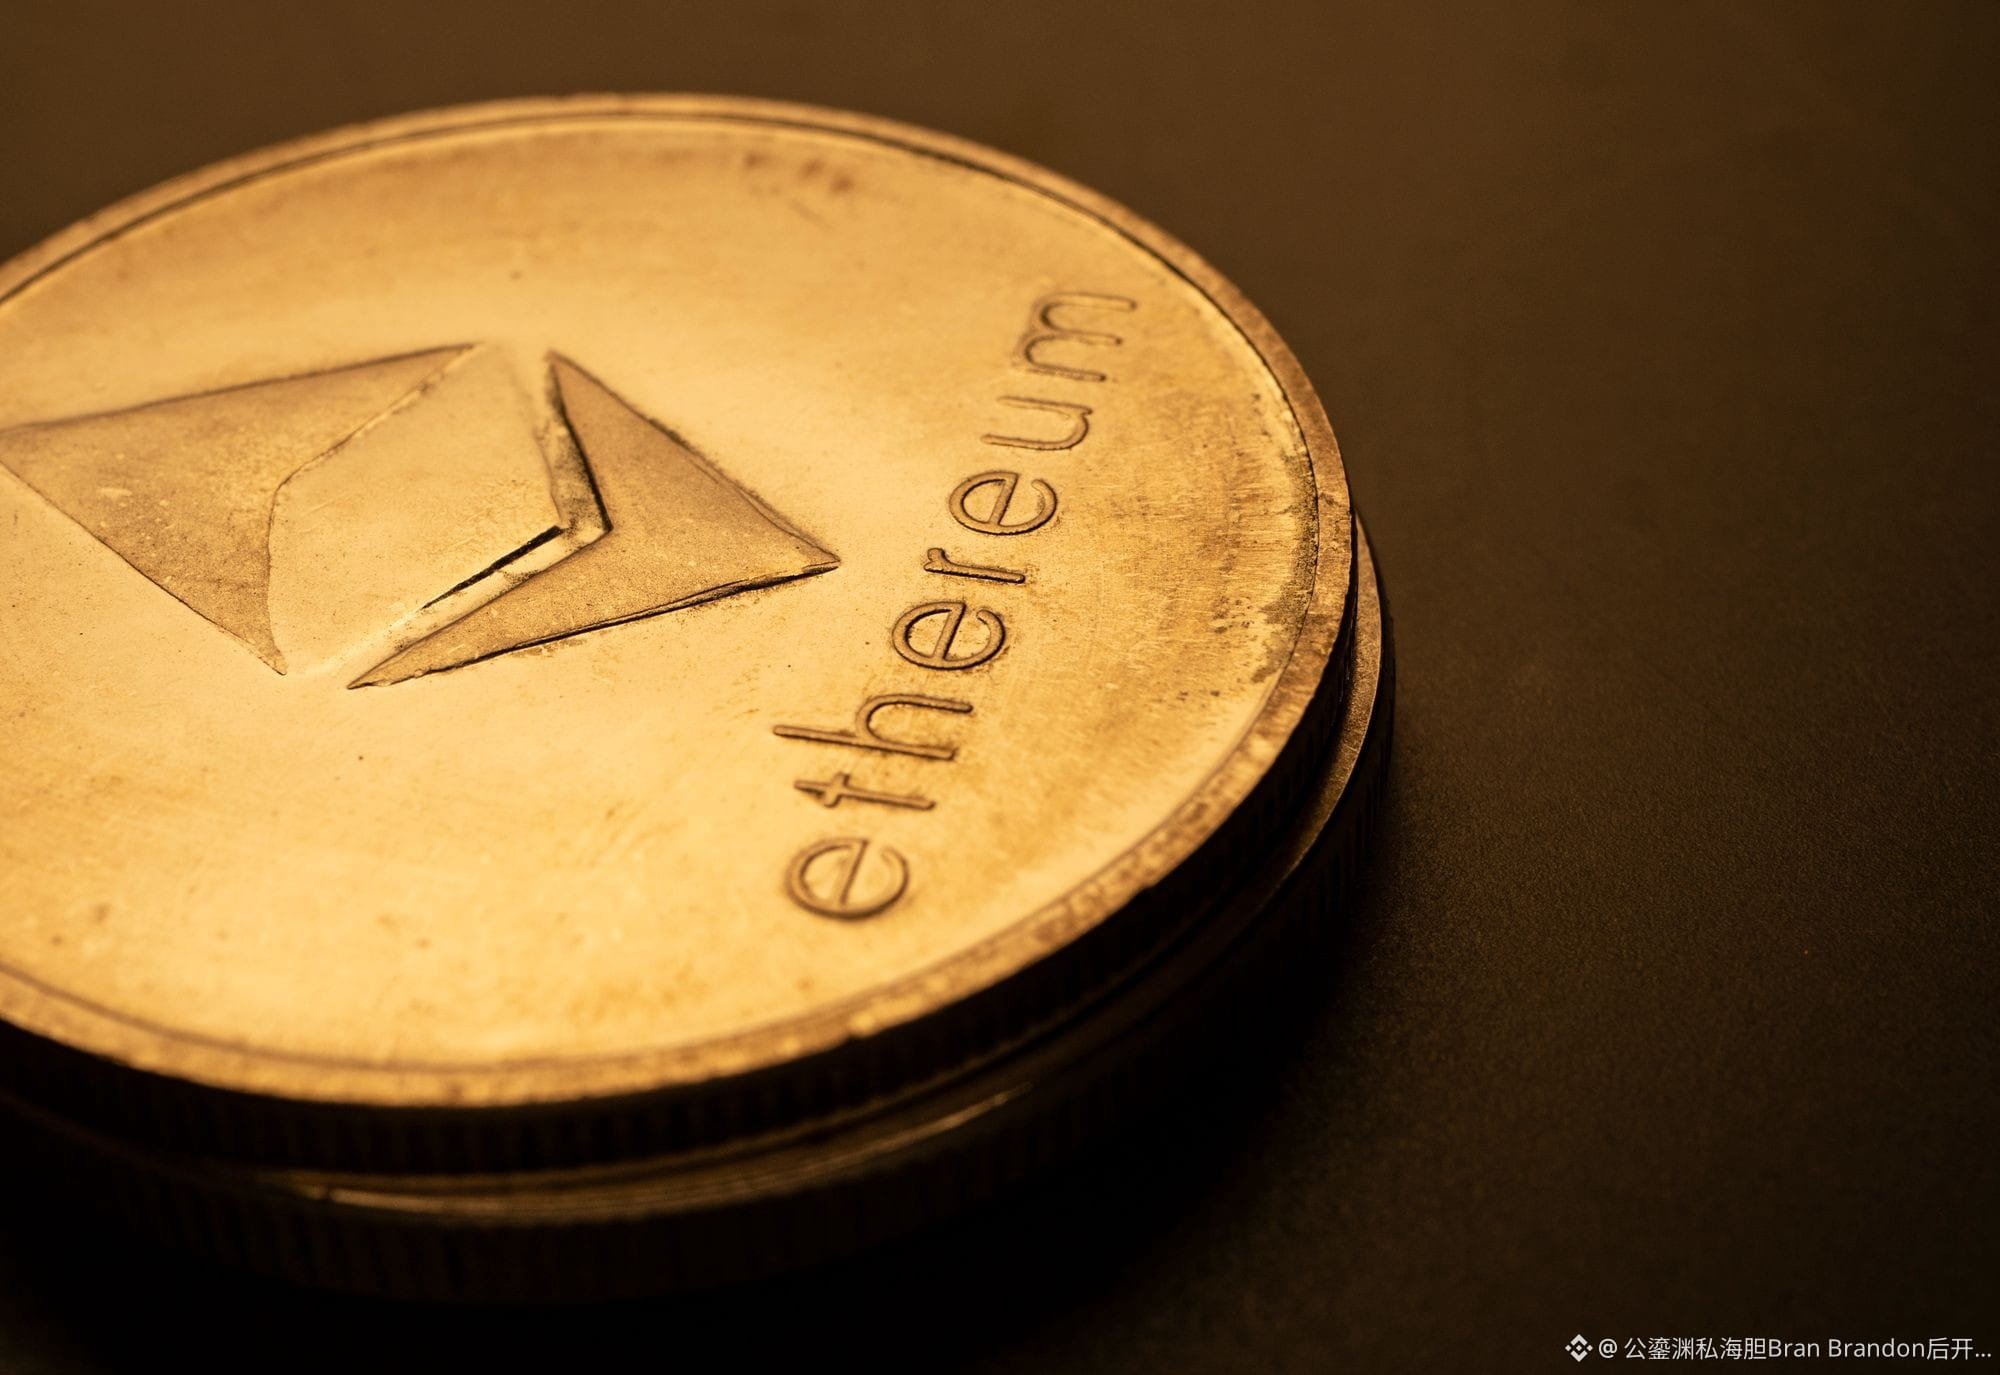
La imagen de portada corresponde a una foto de referencia de una moneda conmemorativa de ETH.
$ETH $SOL $BNB
Haz clic en mi avatar para ver el trading en vivo con órdenes
1
575
¡Acabo de completar una nueva transacción! Copia con un clic mi cartera de inversiones aquí👇
¡Acabo de completar una nueva transacción! Copia con un clic mi cartera de inversiones aquí👇
公鎏渊私海胆Bran Brandon后开仓
Cerrar posición
BTCUSDT
PnL(USDT)
-28.29
Precio de cierre
86226.1
3
La Reserva Federal abrió una puerta de datos a la IA; ¿entonces las conclusiones de las operaciones son más fiables?
La IA puede dibujar rápidamente una imagen bonita, pero de dónde salen los números de la imagen suele ser más importante que que el texto interpretativo suene más fluido.
En su intervención en la conferencia de FRED del 1 de octubre, la vicepresidenta de la Fed, Waller, explicó que FRED ya ha lanzado conectores de datos que conectan con sistemas de IA, para que los agentes puedan recuperar datos económicos con más facilidad. Al mismo tiempo, advirtió que la IA puede etiquetar mal las fuentes, ocultar supuestos o convertir relaciones relevantes en causalidad.
Hay un matiz que se puede pasar por alto: FRED recopila y distribuye datos, pero muchos de los productores originales de esos datos son otros. Que la IA lea FRED no significa que esos números sean elaborados en su totalidad por la Reserva Federal, ni que la Fed avale las conclusiones de operaciones que ofrece el modelo.
Mi punto de vista es que, cuanto más fácil sea acceder a los datos, más debería conservarse el origen en el proceso de investigación. Leer un análisis macro de BTC, ETH o SOL generado por IA, al menos debería permitir preguntar: ¿quién es la institución original?, ¿hasta qué fecha llega la información?, ¿cuáles son las unidades?, ¿por qué se pueden comparar juntas las dos curvas del gráfico.
Por ejemplo, si dos indicadores suben a la vez, solo se puede afirmar primero que cambian de manera conjunta. Si se quiere decir que uno impulsa el precio de las monedas, entonces hay que explicar la ruta de transmisión, descartar factores comunes y comprobar desajustes temporales.
Los conectores mejoran el paso de encontrar datos. Que las conclusiones se sostengan todavía depende del razonamiento y de las pruebas posteriores.
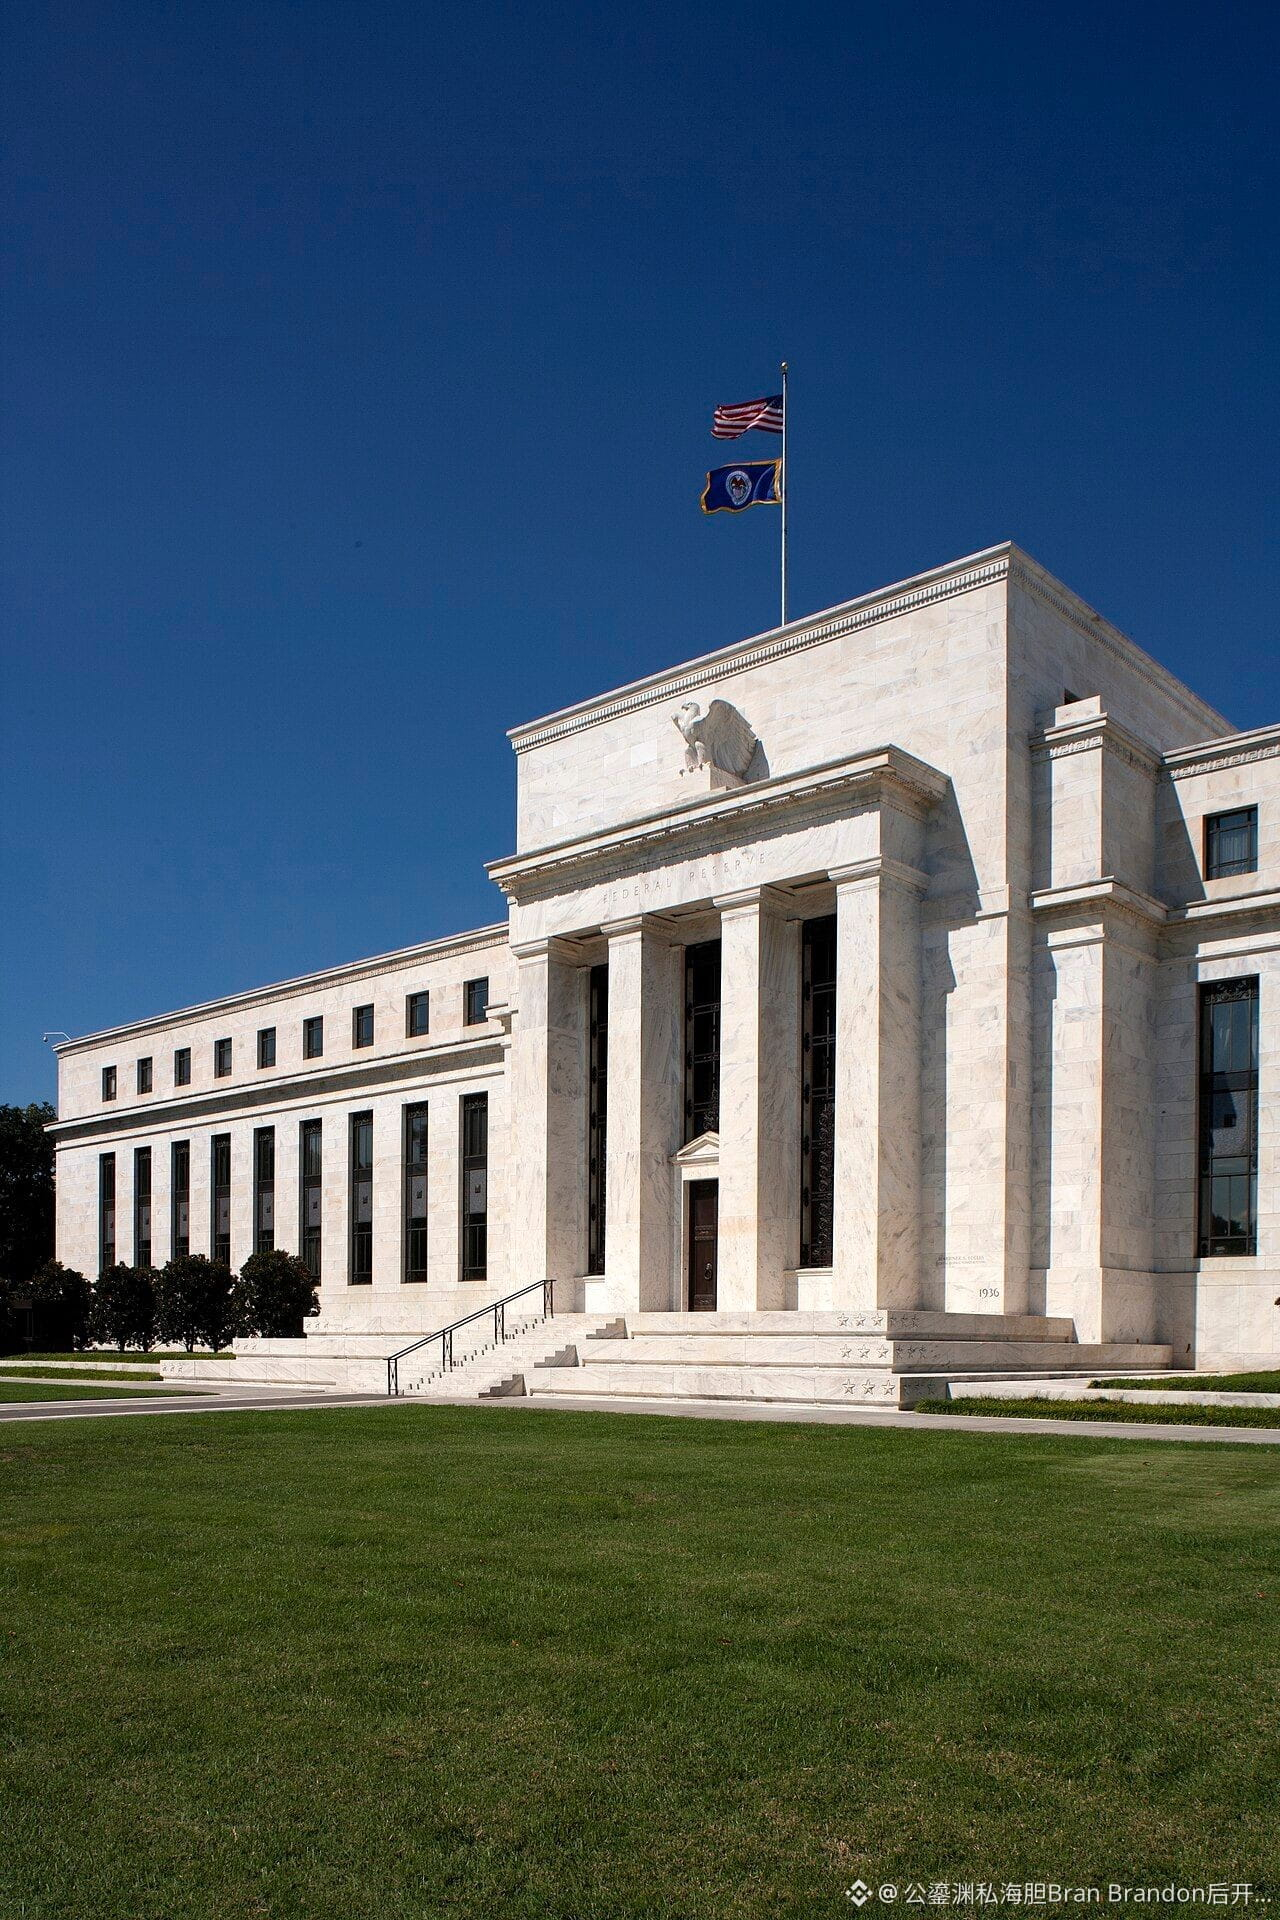
La imagen es una foto informativa del edificio de la Reserva Federal, no del lugar del evento.
$BTC $ETH $SOL
Haz clic en mi avatar para ver operaciones en vivo con órdenes
457
Amazon vende chips, pero ¿por qué podría ser que la capacidad de cómputo no haya disminuido en absoluto?
“Vender chips de Nvidia” suena a que las grandes empresas de IA empiezan a retirarse. Pero a quién se le venden los equipos y quién los sigue usando después determina cómo interpretar la noticia.
El 2 de octubre, Reuters citó un reporte del Financial Times del Reino Unido en el que se afirma que Amazon está debatiendo introducir aproximadamente 8.000 millones de dólares en chips en una empresa de propósito especial (SPV) y luego volver a alquilarlos para su uso. Según las fuentes citadas, aún no puede considerarse una operación ya completada, ni tampoco es un pedido confirmado oficialmente por ambas partes.
Si se avanza con esta estructura, lo primero que cambiarían serían la propiedad y el calendario de pagos. Vender el equipo puede permitir recuperar efectivo, mientras que seguir alquilándolo implicaría pagar rentas en el futuro. Los chips podrían seguir funcionando en los mismos centros de datos; por tanto, el dinero obtenido por la venta no debe interpretarse directamente como una reducción de la demanda de capacidad de cómputo.
Mis preocupaciones son: ¿por cuánto tiempo se alquila?, ¿cómo se fija la renta?, ¿quién asume la pérdida de valor residual después de actualizar el equipo, y si salir antes conlleva costos adicionales? Hoy se recupera un pago; si eso se logra a cambio de compromisos de pago a más largo plazo, todavía hay que calcular si la financiación realmente sale “barata” o no, considerando la cuenta completa.
Además, no se puede concluir que todas las obligaciones desaparecen solo por la creación de una SPV; el tratamiento contable depende del control final y de los arreglos contractuales.
Cuando se analicen las narrativas de capacidad de cómputo de RENDER, FET y NEAR, también hay que distinguir entre el traspaso de activos y las necesidades reales del trabajo. Este reporte sobre Amazon no ha anunciado la participación de los proyectos mencionados; no asumas la custodia de tokens en su nombre.
$RENDER $FET $NEAR
Haz clic en mi avatar para ver operaciones en vivo con órdenes
472
¡Acabo de completar una nueva transacción! Copia con un clic mi cartera de inversiones aquí👇
¡Acabo de completar una nueva transacción! Copia con un clic mi cartera de inversiones aquí👇
公鎏渊私海胆Bran Brandon后开仓
Abrir posición
BTCUSDTCorto 20x
Tamaño de la posición(USDT)
-0.068
Precio de entrada
85224.6
10
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
公鎏渊私海胆Bran Brandon后开仓
Abrir posición
ETHUSDTCorto 20x
Tamaño de la posición(USDT)
-0.603
Precio de entrada
2699.7
4
La protección de la privacidad es más fuerte, y aun así Google mueve el entrenamiento a los servidores
Cuando se habla de IA centrada en la privacidad, muchos piensan instintivamente: los datos no salen del teléfono y, por tanto, en la nube hay menos negocio. Pero las nuevas rutas tecnológicas quizá no sigan exactamente ese rumbo.
Google Research presentó el 2 de octubre un nuevo sistema de aprendizaje federado de próxima generación: los dispositivos cifran primero los datos de entrenamiento y luego los suben a un entorno de cómputo protegido en servidores que funcionan bajo reglas de autorización preestablecidas. Gboard ya lo ha usado para lanzar modelos de predicción de la siguiente palabra en inglés y japonés.
La frase más digna de tener en cuenta para los traders en este artículo oficial es que el cuello de botella del entrenamiento pasa de la disponibilidad de los dispositivos y la potencia de cómputo del teléfono a los recursos informáticos protegidos del servidor. No está diciendo que todos los datos del móvil se puedan entregar sin más a los proveedores de la nube, ni está prometiendo una seguridad absoluta.
En mi opinión, proteger los datos y mantener el cómputo siempre en el dispositivo son dos problemas que se pueden diseñar por separado. El teléfono puede hacer menos trabajo y el servidor, hacer más; no se puede ver las cuatro palabras “IA en el extremo” y concluir automáticamente que la nube solo necesita menos.
Pero este avance todavía no se puede convertir directamente en una orden de chips adicional. Habrá que seguir observando el alcance de la adopción, el volumen real de entrenamiento y cuántos recursos consume cada tarea con el nuevo esquema.
Lo mismo ocurre con las narrativas de IA de RENDER, FET, NEAR, etc.: primero hay que comprobar dónde se ejecuta realmente la tarea y quién puede cobrar. La investigación de Google no ha anunciado la participación de estos proyectos, así que no puede sustituir las órdenes de reclamación de tokens.
La demanda de cómputo no desaparece; el cuello de botella quizá cambió de lugar.
$RENDER $FET $NEAR
Haz clic en mi avatar para ver operaciones en vivo con órdenes
521
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
公鎏渊私海胆Bran Brandon后开仓
Abrir posición
BTCUSDTCorto 20x
Tamaño de la posición(USDT)
-0.066
Precio de entrada
84969.6
3
¿Desactivar servidores se convierte en chatarra? La vieja cuenta de Microsoft vale la pena volver a calcular
Cuando se habla de inversión en IA, todos miran cuántos equipos nuevos compró. A dónde van los equipos viejos cuando salen del centro de datos también afecta el costo de este negocio.
Un artículo oficial de Microsoft del 30 de septiembre revela que, el año pasado, la tasa de reutilización y reciclaje de servidores y componentes retirados alcanzó el 92%. Los equipos completos pueden trasladarse a laboratorios o entornos de enseñanza, o venderse a compradores autorizados; las piezas también pueden emplearse como repuestos.
Pero el 92% no significa que se recupere el 92% del dinero de compra. Cuántos equipos se procesaron y cuánto efectivo final se recuperó, no es lo mismo.
Mi interpretación es que dar de baja el equipo no necesariamente implica que el valor sea cero. Pero tampoco se puede completar el valor restante con suposiciones: hay que tener en cuenta si hay compradores, cuánto cuesta desmontar y borrar datos, y si seguir operando compensa.
Que una máquina todavía funcione no significa que valga la pena mantenerla ocupando el centro de datos y la electricidad más caros. Moverla a lugares con menos carga para seguir brindando servicio puede ser más razonable que dejarla “fija” en su ubicación original. Esto es un análisis de costos, no una proyección de ganancias proporcionada por Microsoft.
Al ver narrativas sobre RENDER, FIL, AR y otros proyectos relacionados con recursos de cómputo o almacenamiento, también me pregunto a dónde va el hardware después de la actualización; no se puede convertir automáticamente la experiencia de los proveedores de nube en el aumento de los tokens.
Comprar máquinas nuevas depende del presupuesto; cómo salir de las máquinas viejas pone a prueba el balance completo.
$RENDER $FIL $AR
Toca en mi avatar para ver operaciones en vivo con posiciones reales
1k
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
公鎏渊私海胆Bran Brandon后开仓
Abrir posición
ETHUSDTCorto 20x
Tamaño de la posición(USDT)
-0.588
Precio de entrada
2691.62
En el mercado cripto, ¿si la capitalización aumenta en 1000 millones, entonces entran 1000 millones de dinero nuevo?
“Cuánto aumenta la capitalización” y “cuánto dinero nuevo se compra”, a primera vista parecen ser lo mismo, pero en realidad no es la misma cuenta.
Hoy revisé los criterios de cálculo del Binance Academy y de CoinMarketCap. La fórmula básica de la capitalización circulante es el precio de referencia multiplicado por la cantidad en circulación. Esto mide el tamaño calculado con el precio actual, no cuánto efectivo hay realmente en las cuentas.
Pongamos un ejemplo puramente hipotético: si una moneda tiene 100 millones de unidades en circulación y el precio de referencia sube de 10 a 11 dólares, la capitalización aumenta 100 millones de dólares. Pero esas 100 millones de unidades no necesitan negociarse por completo, ni es necesario que alguien realmente saque 100 millones de dólares de su bolsillo para que ocurra ese cambio en el “libro”.
Al revés también sucede igual: “evaporar 100 millones” no significa que alguien haya retirado íntegramente 100 millones. Cuando baja el precio, se reevalúan muchas posiciones que ni siquiera se han negociado. Si de verdad se vendiera en bloque, el precio promedio al que se puede vender también depende de la liquidez y de la ruta de ejecución y negociación.
Por eso, al observar el comportamiento de los fondos en BTC, ETH y BNB, separo los cambios de capitalización, la negociación real, los reembolsos/suscripciones de fondos y las transferencias on-chain. Cada parte puede ser útil, pero no se puede usar una de ellas para hacerse pasar por otra, y mucho menos inventar a partir de eso una supuesta “cantidad de dinero de los grandes que entró al mercado”.
La capitalización puede ayudar a comparar el tamaño de los activos; para evaluar si la demanda de compra es constante, se necesita que esté respaldada por el dinero correspondiente y evidencia de la negociación.
Que en la pantalla la riqueza aumente no significa que en el mercado haya aumentado la misma cantidad de efectivo.
$BTC $ETH $BNB
Toca mi avatar para ver operaciones en vivo con órdenes
425
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
¡Acabo de completar una nueva operación! Copia con un clic mi cartera de inversiones 👇
公鎏渊私海胆Bran Brandon后开仓
Cerrar posición
BTCUSDT
PnL(USDT)
-28.29
Precio de cierre
86226.1
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceLaunchesBinanceIntelligence
372,237 visualizaciones
2,962 participa(n) en el debate
🚀 ¡La Inteligencia Artificial llega de forma directa al trading! 🚀
El ecosistema cripto acaba de dar su paso más ambicioso hacia la automatización accesible para todos.
Con el hashtag #BinanceLaunchesBinanceIntelligence, celebramos el lanzamiento oficial de Binance Intelligence, una nueva capa de IA integrada que viene a cerrar por completo la brecha del conocimiento financiero.
Ya seas un principiante o un trader algorítmico avanzado, esta suite de tres productos te ofrece herramientas de nivel institucional directamente en la app que usas todos los días:
Binance AI (Gratuito):
Una experiencia adaptativa que personaliza resúmenes de mercado (Market Briefs cada 4 horas) y alertas según tu nivel de conocimiento y portafolio.
Binance AI Pro:
Un agente financiero personal que transforma tus ideas en lenguaje natural en estrategias ejecutables de trading automatizado las 24/7.
Binance Agent OS:
La infraestructura ideal para desarrolladores que buscan conectar aplicaciones e IA directamente con las capacidades de la plataforma mediante APIs.
💡 Mi consejo de hoy:
Aprovechá estas herramientas para potenciar tus análisis técnicos, pero mantené siempre una correcta gestión de riesgo sin dejarte llevar por las emociones del mercado.
¿Qué herramienta tenés más ganas de probar primero?
¡Te leo en los comentarios! 👇
#BinanceLaunchesBinanceIntelligence #WriteToEarn #Crypto #Trading #BinanceAI#binancelaunchesbinanceintelligence
AlchemyS7
·4 «Me gusta»
·5.1k visualizaciones
BitcoinTargets2026OpenAt$87570
1,879 visualizaciones
63 participa(n) en el debate
BitcoinRejectedAt$87KThirdTime
2,000 visualizaciones
55 participa(n) en el debate