
密讯
1.4k Publicaciones

密讯
Denunciar
Bloquear usuario
币圈宏观大白话|不喊单|只聊看懂行情
244 Siguiendo
244 Seguidores
319 Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
·
--
Los ETF de Bitcoin registran salidas de 1.300 millones de dólares en dos semanas: las instituciones están afinando su exposición al riesgo
Durante las últimas dos semanas, los flujos de capital de los ETF al contado de Bitcoin y los indicadores de sentimiento han mostrado divergencias y convergencias notables, revelando cambios sutiles pero profundos en el comportamiento institucional. Si uno se fija únicamente en las subidas y bajadas del gráfico de velas, es muy fácil interpretar mal el estado actual del mercado. Sin embargo, al observar conjuntamente los datos de suscripciones y reembolsos de los ETF estadounidenses al contado de Bitcoin y el índice de Miedo y Codicia, se aprecia que el mercado está atravesando un intenso proceso de «desapalancamiento» y «reasignación». Este cambio no es simplemente una señal bajista, sino el resultado de que los inversores están afinando su exposición al riesgo en un contexto de mayor volatilidad. El sentimiento del mercado pasó rápidamente de una zona neutral a principios de noviembre a un territorio de miedo extremo. Este frenazo brusco del ánimo suele ser más significativo que la propia caída de los precios, pues anticipa una contracción drástica del apetito por el riesgo entre los participantes del mercado.
En concreto, la velocidad y la magnitud de las salidas de capital superaron las expectativas de la mayoría. El 5 de noviembre, los ETF estadounidenses al contado de Bitcoin registraron salidas netas de unos 430 millones de dólares en una sola jornada, seguidas de otras salidas de aproximadamente 412 millones el 6 de noviembre. En solo dos días de negociación, las salidas netas superaron los 800 millones de dólares. Si se consideran las primeras cinco jornadas bursátiles de noviembre, las salidas netas acumuladas ya alcanzaban unos 1.300 millones de dólares. Tras esta cifra se encuentra la voluntad de los inversores institucionales de evitar la incertidumbre a corto plazo. Al mismo tiempo, el índice de Miedo y Codicia todavía se situaba en terreno neutral el 5 de noviembre, pero cayó a 28 el día 6 y a 25 el día 7, entrando oficialmente en la zona de «miedo extremo». El deterioro simultáneo de estos dos indicadores constituye el eje central del relato actual del mercado: el capital se retira y el sentimiento está por los suelos.
Sin embargo, al analizar en profundidad la estructura interna de los ETF, se observa que las instituciones no se están retirando en bloque, sino que muestran una clara divergencia. Por ejemplo, el 6 de noviembre, IBIT, el producto insignia de BlackRock, registró enormes salidas netas de unos 403 millones de dólares, lo que demuestra la determinación de las grandes instituciones a la hora de ajustar sus posiciones. En cambio, FBTC, de Fidelity, registró entradas netas de unos 42,8 millones de dólares, a contracorriente. Este fenómeno de «dos extremos opuestos» indica que el capital no ha abandonado por completo la clase de activos de Bitcoin, sino que está buscando oportunidades de arbitraje o de optimización de la asignación entre distintos productos de fondos. Algunas instituciones podrían estar reembolsando productos con comisiones más altas o menor liquidez para aumentar sus posiciones en alternativas más atractivas; también es posible que instituciones con distintos perfiles de riesgo hayan tomado decisiones radicalmente opuestas en el mismo periodo. Por eso, no se deben equiparar sin más las salidas netas de los ETF con una postura bajista de las instituciones. En mayor medida, reflejan un reequilibrio del capital entre productos, no un rechazo sistémico de todo el mercado de activos digitales.
Esta doble presión del sentimiento y los flujos de capital está provocando una serie de reacciones en cadena. Cuando el índice de Miedo y Codicia cae por debajo de 25, la tolerancia de los participantes del mercado al riesgo a corto plazo se reduce a niveles muy bajos. Esto conduce a una serie de medidas defensivas: quienes mantienen posiciones al contado reducen su exposición, los operadores de contratos disminuyen el apalancamiento y parte del capital a corto plazo opta por apartarse temporalmente y esperar. Para los inversores que han vivido fuertes altibajos, este «instinto de refugio» es especialmente intenso. Cabe señalar que el miedo extremo no conduce necesariamente a nuevas caídas en picado de los precios: en varias ocasiones, históricamente, tras periodos de miedo extremo se han producido recuperaciones del sentimiento e incluso rebotes. Pero la clave está en que esa recuperación necesita el respaldo de los flujos de capital. Si los ETF siguen registrando salidas netas y el mercado al contado carece de compras sostenidas que lo respalden, cualquier rebote técnico podría desvanecerse rápidamente por falta de volumen. La reconstrucción de la confianza del mercado no puede depender únicamente de la recuperación natural del ánimo; también es necesario observar un cambio fundamental en la dirección de los flujos de capital.
En este contexto, los inversores prestan mucha más atención a la eficiencia del capital. Cuando la volatilidad de un mercado concreto es demasiado elevada, diversificar las inversiones se convierte en una opción racional. Muchos usuarios que poseen monedas estables (U) empiezan a ampliar su horizonte hacia mercados financieros tradicionales, como las acciones estadounidenses y de Hong Kong, en busca de oportunidades de cobertura entre distintas clases de activos. Esta tendencia refleja la madurez de la lógica de inversión de los usuarios de activos digitales: pasan de perseguir sin más las tendencias del mundo cripto a construir carteras diversificadas. Por ejemplo, utilizar monedas estables a través de canales regulados para participar en la negociación de acciones estadounidenses permite aprovechar la ventaja de liquidez de los activos digitales e incorporar, al mismo tiempo, la estabilidad de los mercados financieros tradicionales como cobertura. Estos flujos de capital entre mercados permiten a los inversores suavizar el riesgo de su cartera global mediante las ganancias o la estabilidad de otras clases de activos cuando aumenta la volatilidad de Bitcoin.
En cuanto al mercado actual, conviene seguir de cerca tres señales clave. Primera: ¿podrán los ETF al contado de Bitcoin poner fin a la tendencia de salidas netas consecutivas? Si el capital sigue retirándose, significará que la demanda institucional continúa siendo débil y que el mercado carece de respaldo fundamental; por el contrario, si se reanudan las entradas netas, podría ser señal de que las instituciones están regresando. Segunda: ¿podrá el índice de Miedo y Codicia recuperarse desde la zona de miedo extremo? La recuperación del sentimiento suele ir por detrás de los cambios de precios, y un rebote de un solo día no basta para demostrar que la confianza se haya restablecido. Hay que observar si el índice logra estabilizarse en el rango de 20-30 y recuperarse gradualmente. Tercera: ¿mejorarán al mismo tiempo el volumen de negociación al contado de BTC y el interés abierto de los contratos? Si la subida de precios depende principalmente del cierre de posiciones cortas y no va acompañada de compras en el mercado al contado, la sostenibilidad del rebote será muy frágil. Solo cuando aumente el volumen de negociación al contado y el interés abierto se mantenga estable podrá confirmarse una recuperación real del impulso del mercado.
Esta salida masiva de capital de los ETF marca el inicio de una etapa en la que el mercado de activos digitales presta más atención a la «calidad del capital». Antes, el mercado solía fijarse en quién subía más rápido o qué proyecto estaba de moda; ahora, los inversores necesitan entender mejor de dónde procede el capital, adónde se dirige y cuál es la lógica que hay detrás. En periodos de mercado débil, la capacidad de gestionar el capital es más importante que la de elegir el momento adecuado para invertir. Para quienes siguen tanto el mundo cripto como los mercados financieros tradicionales, comprender las pautas de los flujos de capital entre los distintos mercados tiene más utilidad práctica que perseguir a diario las fluctuaciones de precios. El mercado está penalizando a quienes participan sin investigar a fondo ni mantener disciplina en la asignación, y recompensando a los inversores a largo plazo que evalúan los riesgos con calma, redistribuyen sus recursos con flexibilidad y mantienen la cabeza fría incluso cuando el sentimiento es extremo. En esta etapa, tener paciencia y observar los cambios marginales en los flujos de capital es más sensato que comprar a ciegas en las caídas o vender presa del pánico.
Sígueme para no perderte el próximo resumen rápido del mercado.
Los ETF de Bitcoin registran salidas de 1.300 millones de dólares en dos semanas: las instituciones están afinando su exposición al riesgo
Durante las últimas dos semanas, los flujos de capital de los ETF al contado de Bitcoin y los indicadores de sentimiento han mostrado divergencias y convergencias notables, revelando cambios sutiles pero profundos en el comportamiento institucional. Si uno se fija únicamente en las subidas y bajadas del gráfico de velas, es muy fácil interpretar mal el estado actual del mercado. Sin embargo, al observar conjuntamente los datos de suscripciones y reembolsos de los ETF estadounidenses al contado de Bitcoin y el índice de Miedo y Codicia, se aprecia que el mercado está atravesando un intenso proceso de «desapalancamiento» y «reasignación». Este cambio no es simplemente una señal bajista, sino el resultado de que los inversores están afinando su exposición al riesgo en un contexto de mayor volatilidad. El sentimiento del mercado pasó rápidamente de una zona neutral a principios de noviembre a un territorio de miedo extremo. Este frenazo brusco del ánimo suele ser más significativo que la propia caída de los precios, pues anticipa una contracción drástica del apetito por el riesgo entre los participantes del mercado.
En concreto, la velocidad y la magnitud de las salidas de capital superaron las expectativas de la mayoría. El 5 de noviembre, los ETF estadounidenses al contado de Bitcoin registraron salidas netas de unos 430 millones de dólares en una sola jornada, seguidas de otras salidas de aproximadamente 412 millones el 6 de noviembre. En solo dos días de negociación, las salidas netas superaron los 800 millones de dólares. Si se consideran las primeras cinco jornadas bursátiles de noviembre, las salidas netas acumuladas ya alcanzaban unos 1.300 millones de dólares. Tras esta cifra se encuentra la voluntad de los inversores institucionales de evitar la incertidumbre a corto plazo. Al mismo tiempo, el índice de Miedo y Codicia todavía se situaba en terreno neutral el 5 de noviembre, pero cayó a 28 el día 6 y a 25 el día 7, entrando oficialmente en la zona de «miedo extremo». El deterioro simultáneo de estos dos indicadores constituye el eje central del relato actual del mercado: el capital se retira y el sentimiento está por los suelos.
Sin embargo, al analizar en profundidad la estructura interna de los ETF, se observa que las instituciones no se están retirando en bloque, sino que muestran una clara divergencia. Por ejemplo, el 6 de noviembre, IBIT, el producto insignia de BlackRock, registró enormes salidas netas de unos 403 millones de dólares, lo que demuestra la determinación de las grandes instituciones a la hora de ajustar sus posiciones. En cambio, FBTC, de Fidelity, registró entradas netas de unos 42,8 millones de dólares, a contracorriente. Este fenómeno de «dos extremos opuestos» indica que el capital no ha abandonado por completo la clase de activos de Bitcoin, sino que está buscando oportunidades de arbitraje o de optimización de la asignación entre distintos productos de fondos. Algunas instituciones podrían estar reembolsando productos con comisiones más altas o menor liquidez para aumentar sus posiciones en alternativas más atractivas; también es posible que instituciones con distintos perfiles de riesgo hayan tomado decisiones radicalmente opuestas en el mismo periodo. Por eso, no se deben equiparar sin más las salidas netas de los ETF con una postura bajista de las instituciones. En mayor medida, reflejan un reequilibrio del capital entre productos, no un rechazo sistémico de todo el mercado de activos digitales.
Esta doble presión del sentimiento y los flujos de capital está provocando una serie de reacciones en cadena. Cuando el índice de Miedo y Codicia cae por debajo de 25, la tolerancia de los participantes del mercado al riesgo a corto plazo se reduce a niveles muy bajos. Esto conduce a una serie de medidas defensivas: quienes mantienen posiciones al contado reducen su exposición, los operadores de contratos disminuyen el apalancamiento y parte del capital a corto plazo opta por apartarse temporalmente y esperar. Para los inversores que han vivido fuertes altibajos, este «instinto de refugio» es especialmente intenso. Cabe señalar que el miedo extremo no conduce necesariamente a nuevas caídas en picado de los precios: en varias ocasiones, históricamente, tras periodos de miedo extremo se han producido recuperaciones del sentimiento e incluso rebotes. Pero la clave está en que esa recuperación necesita el respaldo de los flujos de capital. Si los ETF siguen registrando salidas netas y el mercado al contado carece de compras sostenidas que lo respalden, cualquier rebote técnico podría desvanecerse rápidamente por falta de volumen. La reconstrucción de la confianza del mercado no puede depender únicamente de la recuperación natural del ánimo; también es necesario observar un cambio fundamental en la dirección de los flujos de capital.
En este contexto, los inversores prestan mucha más atención a la eficiencia del capital. Cuando la volatilidad de un mercado concreto es demasiado elevada, diversificar las inversiones se convierte en una opción racional. Muchos usuarios que poseen monedas estables (U) empiezan a ampliar su horizonte hacia mercados financieros tradicionales, como las acciones estadounidenses y de Hong Kong, en busca de oportunidades de cobertura entre distintas clases de activos. Esta tendencia refleja la madurez de la lógica de inversión de los usuarios de activos digitales: pasan de perseguir sin más las tendencias del mundo cripto a construir carteras diversificadas. Por ejemplo, utilizar monedas estables a través de canales regulados para participar en la negociación de acciones estadounidenses permite aprovechar la ventaja de liquidez de los activos digitales e incorporar, al mismo tiempo, la estabilidad de los mercados financieros tradicionales como cobertura. Estos flujos de capital entre mercados permiten a los inversores suavizar el riesgo de su cartera global mediante las ganancias o la estabilidad de otras clases de activos cuando aumenta la volatilidad de Bitcoin.
En cuanto al mercado actual, conviene seguir de cerca tres señales clave. Primera: ¿podrán los ETF al contado de Bitcoin poner fin a la tendencia de salidas netas consecutivas? Si el capital sigue retirándose, significará que la demanda institucional continúa siendo débil y que el mercado carece de respaldo fundamental; por el contrario, si se reanudan las entradas netas, podría ser señal de que las instituciones están regresando. Segunda: ¿podrá el índice de Miedo y Codicia recuperarse desde la zona de miedo extremo? La recuperación del sentimiento suele ir por detrás de los cambios de precios, y un rebote de un solo día no basta para demostrar que la confianza se haya restablecido. Hay que observar si el índice logra estabilizarse en el rango de 20-30 y recuperarse gradualmente. Tercera: ¿mejorarán al mismo tiempo el volumen de negociación al contado de BTC y el interés abierto de los contratos? Si la subida de precios depende principalmente del cierre de posiciones cortas y no va acompañada de compras en el mercado al contado, la sostenibilidad del rebote será muy frágil. Solo cuando aumente el volumen de negociación al contado y el interés abierto se mantenga estable podrá confirmarse una recuperación real del impulso del mercado.
Esta salida masiva de capital de los ETF marca el inicio de una etapa en la que el mercado de activos digitales presta más atención a la «calidad del capital». Antes, el mercado solía fijarse en quién subía más rápido o qué proyecto estaba de moda; ahora, los inversores necesitan entender mejor de dónde procede el capital, adónde se dirige y cuál es la lógica que hay detrás. En periodos de mercado débil, la capacidad de gestionar el capital es más importante que la de elegir el momento adecuado para invertir. Para quienes siguen tanto el mundo cripto como los mercados financieros tradicionales, comprender las pautas de los flujos de capital entre los distintos mercados tiene más utilidad práctica que perseguir a diario las fluctuaciones de precios. El mercado está penalizando a quienes participan sin investigar a fondo ni mantener disciplina en la asignación, y recompensando a los inversores a largo plazo que evalúan los riesgos con calma, redistribuyen sus recursos con flexibilidad y mantienen la cabeza fría incluso cuando el sentimiento es extremo. En esta etapa, tener paciencia y observar los cambios marginales en los flujos de capital es más sensato que comprar a ciegas en las caídas o vender presa del pánico.
Sígueme para no perderte el próximo resumen rápido del mercado.
Durante las últimas dos semanas, los flujos de capital de los ETF al contado de Bitcoin y los indicadores de sentimiento han mostrado divergencias y convergencias notables, revelando cambios sutiles pero profundos en el comportamiento institucional. Si uno se fija únicamente en las subidas y bajadas del gráfico de velas, es muy fácil interpretar mal el estado actual del mercado. Sin embargo, al observar conjuntamente los datos de suscripciones y reembolsos de los ETF estadounidenses al contado de Bitcoin y el índice de Miedo y Codicia, se aprecia que el mercado está atravesando un intenso proceso de «desapalancamiento» y «reasignación». Este cambio no es simplemente una señal bajista, sino el resultado de que los inversores están afinando su exposición al riesgo en un contexto de mayor volatilidad. El sentimiento del mercado pasó rápidamente de una zona neutral a principios de noviembre a un territorio de miedo extremo. Este frenazo brusco del ánimo suele ser más significativo que la propia caída de los precios, pues anticipa una contracción drástica del apetito por el riesgo entre los participantes del mercado.
En concreto, la velocidad y la magnitud de las salidas de capital superaron las expectativas de la mayoría. El 5 de noviembre, los ETF estadounidenses al contado de Bitcoin registraron salidas netas de unos 430 millones de dólares en una sola jornada, seguidas de otras salidas de aproximadamente 412 millones el 6 de noviembre. En solo dos días de negociación, las salidas netas superaron los 800 millones de dólares. Si se consideran las primeras cinco jornadas bursátiles de noviembre, las salidas netas acumuladas ya alcanzaban unos 1.300 millones de dólares. Tras esta cifra se encuentra la voluntad de los inversores institucionales de evitar la incertidumbre a corto plazo. Al mismo tiempo, el índice de Miedo y Codicia todavía se situaba en terreno neutral el 5 de noviembre, pero cayó a 28 el día 6 y a 25 el día 7, entrando oficialmente en la zona de «miedo extremo». El deterioro simultáneo de estos dos indicadores constituye el eje central del relato actual del mercado: el capital se retira y el sentimiento está por los suelos.
Sin embargo, al analizar en profundidad la estructura interna de los ETF, se observa que las instituciones no se están retirando en bloque, sino que muestran una clara divergencia. Por ejemplo, el 6 de noviembre, IBIT, el producto insignia de BlackRock, registró enormes salidas netas de unos 403 millones de dólares, lo que demuestra la determinación de las grandes instituciones a la hora de ajustar sus posiciones. En cambio, FBTC, de Fidelity, registró entradas netas de unos 42,8 millones de dólares, a contracorriente. Este fenómeno de «dos extremos opuestos» indica que el capital no ha abandonado por completo la clase de activos de Bitcoin, sino que está buscando oportunidades de arbitraje o de optimización de la asignación entre distintos productos de fondos. Algunas instituciones podrían estar reembolsando productos con comisiones más altas o menor liquidez para aumentar sus posiciones en alternativas más atractivas; también es posible que instituciones con distintos perfiles de riesgo hayan tomado decisiones radicalmente opuestas en el mismo periodo. Por eso, no se deben equiparar sin más las salidas netas de los ETF con una postura bajista de las instituciones. En mayor medida, reflejan un reequilibrio del capital entre productos, no un rechazo sistémico de todo el mercado de activos digitales.
Esta doble presión del sentimiento y los flujos de capital está provocando una serie de reacciones en cadena. Cuando el índice de Miedo y Codicia cae por debajo de 25, la tolerancia de los participantes del mercado al riesgo a corto plazo se reduce a niveles muy bajos. Esto conduce a una serie de medidas defensivas: quienes mantienen posiciones al contado reducen su exposición, los operadores de contratos disminuyen el apalancamiento y parte del capital a corto plazo opta por apartarse temporalmente y esperar. Para los inversores que han vivido fuertes altibajos, este «instinto de refugio» es especialmente intenso. Cabe señalar que el miedo extremo no conduce necesariamente a nuevas caídas en picado de los precios: en varias ocasiones, históricamente, tras periodos de miedo extremo se han producido recuperaciones del sentimiento e incluso rebotes. Pero la clave está en que esa recuperación necesita el respaldo de los flujos de capital. Si los ETF siguen registrando salidas netas y el mercado al contado carece de compras sostenidas que lo respalden, cualquier rebote técnico podría desvanecerse rápidamente por falta de volumen. La reconstrucción de la confianza del mercado no puede depender únicamente de la recuperación natural del ánimo; también es necesario observar un cambio fundamental en la dirección de los flujos de capital.
En este contexto, los inversores prestan mucha más atención a la eficiencia del capital. Cuando la volatilidad de un mercado concreto es demasiado elevada, diversificar las inversiones se convierte en una opción racional. Muchos usuarios que poseen monedas estables (U) empiezan a ampliar su horizonte hacia mercados financieros tradicionales, como las acciones estadounidenses y de Hong Kong, en busca de oportunidades de cobertura entre distintas clases de activos. Esta tendencia refleja la madurez de la lógica de inversión de los usuarios de activos digitales: pasan de perseguir sin más las tendencias del mundo cripto a construir carteras diversificadas. Por ejemplo, utilizar monedas estables a través de canales regulados para participar en la negociación de acciones estadounidenses permite aprovechar la ventaja de liquidez de los activos digitales e incorporar, al mismo tiempo, la estabilidad de los mercados financieros tradicionales como cobertura. Estos flujos de capital entre mercados permiten a los inversores suavizar el riesgo de su cartera global mediante las ganancias o la estabilidad de otras clases de activos cuando aumenta la volatilidad de Bitcoin.
En cuanto al mercado actual, conviene seguir de cerca tres señales clave. Primera: ¿podrán los ETF al contado de Bitcoin poner fin a la tendencia de salidas netas consecutivas? Si el capital sigue retirándose, significará que la demanda institucional continúa siendo débil y que el mercado carece de respaldo fundamental; por el contrario, si se reanudan las entradas netas, podría ser señal de que las instituciones están regresando. Segunda: ¿podrá el índice de Miedo y Codicia recuperarse desde la zona de miedo extremo? La recuperación del sentimiento suele ir por detrás de los cambios de precios, y un rebote de un solo día no basta para demostrar que la confianza se haya restablecido. Hay que observar si el índice logra estabilizarse en el rango de 20-30 y recuperarse gradualmente. Tercera: ¿mejorarán al mismo tiempo el volumen de negociación al contado de BTC y el interés abierto de los contratos? Si la subida de precios depende principalmente del cierre de posiciones cortas y no va acompañada de compras en el mercado al contado, la sostenibilidad del rebote será muy frágil. Solo cuando aumente el volumen de negociación al contado y el interés abierto se mantenga estable podrá confirmarse una recuperación real del impulso del mercado.
Esta salida masiva de capital de los ETF marca el inicio de una etapa en la que el mercado de activos digitales presta más atención a la «calidad del capital». Antes, el mercado solía fijarse en quién subía más rápido o qué proyecto estaba de moda; ahora, los inversores necesitan entender mejor de dónde procede el capital, adónde se dirige y cuál es la lógica que hay detrás. En periodos de mercado débil, la capacidad de gestionar el capital es más importante que la de elegir el momento adecuado para invertir. Para quienes siguen tanto el mundo cripto como los mercados financieros tradicionales, comprender las pautas de los flujos de capital entre los distintos mercados tiene más utilidad práctica que perseguir a diario las fluctuaciones de precios. El mercado está penalizando a quienes participan sin investigar a fondo ni mantener disciplina en la asignación, y recompensando a los inversores a largo plazo que evalúan los riesgos con calma, redistribuyen sus recursos con flexibilidad y mantienen la cabeza fría incluso cuando el sentimiento es extremo. En esta etapa, tener paciencia y observar los cambios marginales en los flujos de capital es más sensato que comprar a ciegas en las caídas o vender presa del pánico.
Sígueme para no perderte el próximo resumen rápido del mercado.
BTC-0,37 %
BLKUS-0,07 %
243
·
--
Bitcoin cae un 6% y provoca liquidaciones por 1.250 millones: ¿todavía se puede entrar al mercado en 2026?
El sentimiento del mercado el 6 de noviembre había cambiado radicalmente respecto al de una semana antes. Bitcoin retrocedió rápidamente desde los 80.000 dólares y llegó a tocar un mínimo cercano a los 75.200 dólares, con una caída de alrededor del 6% en 24 horas. Ethereum mostró aún más debilidad: cayó más del 7% y llegó a bajar hasta los 2.206 dólares. Según datos de CoinGlass, las liquidaciones en todo el mercado ascendieron a 1.254 millones de dólares en 24 horas. La gran mayoría correspondió a posiciones largas: 1.110 millones de dólares, frente a solo 140 millones en posiciones cortas. Más de 210.000 operadores fueron liquidados ese día, muchos de ellos alcistas que habían apostado a que las malas noticias ya habían quedado atrás. El índice de Miedo y Codicia cayó a 28, entrando en zona de miedo. Esta volatilidad extrema no es un hecho aislado, sino el reflejo directo de una contracción del apetito por el riesgo macroeconómico en el mercado cripto.
El principal motor de esta caída fue la turbulencia en el sector tecnológico de la bolsa estadounidense, no un deterioro de los fundamentos internos del mercado cripto. El 5 de noviembre, el Nasdaq Composite se desplomó un 5,52%, mientras que el índice de semiconductores de Filadelfia sufrió una caída diaria del 12,25%. Después de que los demócratas obtuvieran el control de ambas cámaras del Congreso en las elecciones de mitad de mandato, el mercado empezó a volver a valorar los posibles obstáculos regulatorios para la construcción de centros de datos de IA. Acciones líderes de este sector, como Nvidia, Broadcom y Oracle, fueron objeto de ventas generalizadas. Como los flujos de capital de los criptoactivos y las acciones tecnológicas estadounidenses se solapan en gran medida, los mismos inversores que buscan rendimientos de alto riesgo redujeron sus posiciones y su apalancamiento en ambos mercados a la vez, generando una retroalimentación negativa entre mercados. Además, el apalancamiento amplificó aún más las pérdidas: el 90,9% de las liquidaciones relacionadas con BTC correspondió a posiciones largas. Las posiciones alcistas atraídas por el rebote del día anterior se convirtieron en combustible para la estampida tras romperse un soporte clave. Las liquidaciones automatizadas aceleraron la caída y desencadenaron una espiral de apalancamiento típica. Por tanto, la caída actual fue provocada por la contracción del apetito por el riesgo externo y amplificada por ventas sincronizadas entre mercados y el apalancamiento.
Los flujos de los ETF ofrecen una pista clave sobre la evolución futura. Los ETF estadounidenses al contado de Bitcoin registraron salidas netas durante varias sesiones consecutivas, con un total aproximado de 1.910 millones de dólares en cinco días. FBTC, de Fidelity, registró una salida de unos 357 millones de dólares en una sola jornada. Wintermute señala que cualquier recuperación sostenida necesitará el respaldo de la demanda al contado y del regreso de los flujos hacia los ETF. Hasta entonces, es más probable que los rebotes sean de carácter estructural y no una señal de tendencia. Los 76.000 dólares son el soporte clave en este momento. Si se pierde ese nivel, la siguiente zona de soporte se sitúa entre los 74.000 y los 74.900 dólares. Aunque algunos análisis relacionan noviembre de 2026 con la ventana temporal de los mínimos de ciclos históricos, Fidelity también subraya que intentar acertar el mínimo absoluto es una estrategia equivocada. Cuando la dirección no está clara, los costes de transacción se convierten en la única variable controlable y predecible. Por ejemplo, con la estructura de optimización de comisiones de Binance, al activar el descuento por pagar con BNB, la comisión al contado puede bajar del 0,10% al 0,075%. Si además se aplica el reembolso por invitación (calculado en un 20%), la comisión neta al contado puede reducirse aún más, hasta el 0,06% (0,10% × 75% × 80% = 0,06%), un descenso del 40% respecto a la comisión básica. En los contratos, la comisión Maker puede reducirse a aproximadamente un 0,0144% y la comisión Taker, a cerca del 0,036%. En un entorno de alta volatilidad y numerosas liquidaciones, reducir un 40% los costes de transacción significa perder menos al cerrar una posición con un stop loss y que las comisiones consuman una parte menor de los fondos al ajustar posiciones por pánico. Cuando el mercado oscila repetidamente cerca de los 76.000 dólares, un punto de equilibrio más bajo ofrece un mayor margen para absorber errores. Esta ventaja de costes no depende de acertar la dirección del mercado y puede asegurarse de antemano.
Para los participantes minoristas, la prioridad al entrar en el mercado en los niveles actuales no debería ser predecir la dirección, sino optimizar la estructura de costes y gestionar el riesgo. En primer lugar, la purga de posiciones largas apalancadas ya ha sido considerable: el hecho de que el 90,9% de las liquidaciones correspondiera a posiciones largas indica que se ha eliminado una gran cantidad de apuestas alcistas demasiado concentradas, pero esto no confirma que hayamos tocado fondo. Las señales clave para determinar si el rebote puede sostenerse son si se frenan las salidas de los ETF y si se estabilizan las acciones tecnológicas estadounidenses. Antes de que haya señales claras, participar mediante compras al contado y evitar apalancarse para intentar comprar en el mínimo es una forma menos costosa de poner a prueba el mercado. En segundo lugar, antes de entrar, conviene comprobar la configuración de las comisiones: si está activado el descuento por pagar con BNB, si hay saldo suficiente, si se aplica el reembolso del canal de invitación y cuál es la comisión correspondiente al nivel VIP actual. Estas comprobaciones llevan muy poco tiempo, pero garantizan que cada operación se ejecute con costes optimizados. Por último, los rangos de precios de 76.000 dólares y de 74.000 a 74.900 dólares son más útiles como referencia que cualquier «predicción del mínimo». Si se mantienen los 76.000 dólares, la estructura del mercado no habrá empeorado más. Si se rompe el rango de 74.000 a 74.900 dólares, habrá que reevaluar la exposición al riesgo. En un mercado cuya dirección no podemos controlar, gestionar la única variable predecible —los costes— es más racional que perseguir fluctuaciones de precios impulsadas por las emociones.
Sígueme para no perderte el próximo resumen rápido del mercado.
Bitcoin cae un 6% y provoca liquidaciones por 1.250 millones: ¿todavía se puede entrar al mercado en 2026?
El sentimiento del mercado el 6 de noviembre había cambiado radicalmente respecto al de una semana antes. Bitcoin retrocedió rápidamente desde los 80.000 dólares y llegó a tocar un mínimo cercano a los 75.200 dólares, con una caída de alrededor del 6% en 24 horas. Ethereum mostró aún más debilidad: cayó más del 7% y llegó a bajar hasta los 2.206 dólares. Según datos de CoinGlass, las liquidaciones en todo el mercado ascendieron a 1.254 millones de dólares en 24 horas. La gran mayoría correspondió a posiciones largas: 1.110 millones de dólares, frente a solo 140 millones en posiciones cortas. Más de 210.000 operadores fueron liquidados ese día, muchos de ellos alcistas que habían apostado a que las malas noticias ya habían quedado atrás. El índice de Miedo y Codicia cayó a 28, entrando en zona de miedo. Esta volatilidad extrema no es un hecho aislado, sino el reflejo directo de una contracción del apetito por el riesgo macroeconómico en el mercado cripto.
El principal motor de esta caída fue la turbulencia en el sector tecnológico de la bolsa estadounidense, no un deterioro de los fundamentos internos del mercado cripto. El 5 de noviembre, el Nasdaq Composite se desplomó un 5,52%, mientras que el índice de semiconductores de Filadelfia sufrió una caída diaria del 12,25%. Después de que los demócratas obtuvieran el control de ambas cámaras del Congreso en las elecciones de mitad de mandato, el mercado empezó a volver a valorar los posibles obstáculos regulatorios para la construcción de centros de datos de IA. Acciones líderes de este sector, como Nvidia, Broadcom y Oracle, fueron objeto de ventas generalizadas. Como los flujos de capital de los criptoactivos y las acciones tecnológicas estadounidenses se solapan en gran medida, los mismos inversores que buscan rendimientos de alto riesgo redujeron sus posiciones y su apalancamiento en ambos mercados a la vez, generando una retroalimentación negativa entre mercados. Además, el apalancamiento amplificó aún más las pérdidas: el 90,9% de las liquidaciones relacionadas con BTC correspondió a posiciones largas. Las posiciones alcistas atraídas por el rebote del día anterior se convirtieron en combustible para la estampida tras romperse un soporte clave. Las liquidaciones automatizadas aceleraron la caída y desencadenaron una espiral de apalancamiento típica. Por tanto, la caída actual fue provocada por la contracción del apetito por el riesgo externo y amplificada por ventas sincronizadas entre mercados y el apalancamiento.
Los flujos de los ETF ofrecen una pista clave sobre la evolución futura. Los ETF estadounidenses al contado de Bitcoin registraron salidas netas durante varias sesiones consecutivas, con un total aproximado de 1.910 millones de dólares en cinco días. FBTC, de Fidelity, registró una salida de unos 357 millones de dólares en una sola jornada. Wintermute señala que cualquier recuperación sostenida necesitará el respaldo de la demanda al contado y del regreso de los flujos hacia los ETF. Hasta entonces, es más probable que los rebotes sean de carácter estructural y no una señal de tendencia. Los 76.000 dólares son el soporte clave en este momento. Si se pierde ese nivel, la siguiente zona de soporte se sitúa entre los 74.000 y los 74.900 dólares. Aunque algunos análisis relacionan noviembre de 2026 con la ventana temporal de los mínimos de ciclos históricos, Fidelity también subraya que intentar acertar el mínimo absoluto es una estrategia equivocada. Cuando la dirección no está clara, los costes de transacción se convierten en la única variable controlable y predecible. Por ejemplo, con la estructura de optimización de comisiones de Binance, al activar el descuento por pagar con BNB, la comisión al contado puede bajar del 0,10% al 0,075%. Si además se aplica el reembolso por invitación (calculado en un 20%), la comisión neta al contado puede reducirse aún más, hasta el 0,06% (0,10% × 75% × 80% = 0,06%), un descenso del 40% respecto a la comisión básica. En los contratos, la comisión Maker puede reducirse a aproximadamente un 0,0144% y la comisión Taker, a cerca del 0,036%. En un entorno de alta volatilidad y numerosas liquidaciones, reducir un 40% los costes de transacción significa perder menos al cerrar una posición con un stop loss y que las comisiones consuman una parte menor de los fondos al ajustar posiciones por pánico. Cuando el mercado oscila repetidamente cerca de los 76.000 dólares, un punto de equilibrio más bajo ofrece un mayor margen para absorber errores. Esta ventaja de costes no depende de acertar la dirección del mercado y puede asegurarse de antemano.
Para los participantes minoristas, la prioridad al entrar en el mercado en los niveles actuales no debería ser predecir la dirección, sino optimizar la estructura de costes y gestionar el riesgo. En primer lugar, la purga de posiciones largas apalancadas ya ha sido considerable: el hecho de que el 90,9% de las liquidaciones correspondiera a posiciones largas indica que se ha eliminado una gran cantidad de apuestas alcistas demasiado concentradas, pero esto no confirma que hayamos tocado fondo. Las señales clave para determinar si el rebote puede sostenerse son si se frenan las salidas de los ETF y si se estabilizan las acciones tecnológicas estadounidenses. Antes de que haya señales claras, participar mediante compras al contado y evitar apalancarse para intentar comprar en el mínimo es una forma menos costosa de poner a prueba el mercado. En segundo lugar, antes de entrar, conviene comprobar la configuración de las comisiones: si está activado el descuento por pagar con BNB, si hay saldo suficiente, si se aplica el reembolso del canal de invitación y cuál es la comisión correspondiente al nivel VIP actual. Estas comprobaciones llevan muy poco tiempo, pero garantizan que cada operación se ejecute con costes optimizados. Por último, los rangos de precios de 76.000 dólares y de 74.000 a 74.900 dólares son más útiles como referencia que cualquier «predicción del mínimo». Si se mantienen los 76.000 dólares, la estructura del mercado no habrá empeorado más. Si se rompe el rango de 74.000 a 74.900 dólares, habrá que reevaluar la exposición al riesgo. En un mercado cuya dirección no podemos controlar, gestionar la única variable predecible —los costes— es más racional que perseguir fluctuaciones de precios impulsadas por las emociones.
Sígueme para no perderte el próximo resumen rápido del mercado.
El sentimiento del mercado el 6 de noviembre había cambiado radicalmente respecto al de una semana antes. Bitcoin retrocedió rápidamente desde los 80.000 dólares y llegó a tocar un mínimo cercano a los 75.200 dólares, con una caída de alrededor del 6% en 24 horas. Ethereum mostró aún más debilidad: cayó más del 7% y llegó a bajar hasta los 2.206 dólares. Según datos de CoinGlass, las liquidaciones en todo el mercado ascendieron a 1.254 millones de dólares en 24 horas. La gran mayoría correspondió a posiciones largas: 1.110 millones de dólares, frente a solo 140 millones en posiciones cortas. Más de 210.000 operadores fueron liquidados ese día, muchos de ellos alcistas que habían apostado a que las malas noticias ya habían quedado atrás. El índice de Miedo y Codicia cayó a 28, entrando en zona de miedo. Esta volatilidad extrema no es un hecho aislado, sino el reflejo directo de una contracción del apetito por el riesgo macroeconómico en el mercado cripto.
El principal motor de esta caída fue la turbulencia en el sector tecnológico de la bolsa estadounidense, no un deterioro de los fundamentos internos del mercado cripto. El 5 de noviembre, el Nasdaq Composite se desplomó un 5,52%, mientras que el índice de semiconductores de Filadelfia sufrió una caída diaria del 12,25%. Después de que los demócratas obtuvieran el control de ambas cámaras del Congreso en las elecciones de mitad de mandato, el mercado empezó a volver a valorar los posibles obstáculos regulatorios para la construcción de centros de datos de IA. Acciones líderes de este sector, como Nvidia, Broadcom y Oracle, fueron objeto de ventas generalizadas. Como los flujos de capital de los criptoactivos y las acciones tecnológicas estadounidenses se solapan en gran medida, los mismos inversores que buscan rendimientos de alto riesgo redujeron sus posiciones y su apalancamiento en ambos mercados a la vez, generando una retroalimentación negativa entre mercados. Además, el apalancamiento amplificó aún más las pérdidas: el 90,9% de las liquidaciones relacionadas con BTC correspondió a posiciones largas. Las posiciones alcistas atraídas por el rebote del día anterior se convirtieron en combustible para la estampida tras romperse un soporte clave. Las liquidaciones automatizadas aceleraron la caída y desencadenaron una espiral de apalancamiento típica. Por tanto, la caída actual fue provocada por la contracción del apetito por el riesgo externo y amplificada por ventas sincronizadas entre mercados y el apalancamiento.
Los flujos de los ETF ofrecen una pista clave sobre la evolución futura. Los ETF estadounidenses al contado de Bitcoin registraron salidas netas durante varias sesiones consecutivas, con un total aproximado de 1.910 millones de dólares en cinco días. FBTC, de Fidelity, registró una salida de unos 357 millones de dólares en una sola jornada. Wintermute señala que cualquier recuperación sostenida necesitará el respaldo de la demanda al contado y del regreso de los flujos hacia los ETF. Hasta entonces, es más probable que los rebotes sean de carácter estructural y no una señal de tendencia. Los 76.000 dólares son el soporte clave en este momento. Si se pierde ese nivel, la siguiente zona de soporte se sitúa entre los 74.000 y los 74.900 dólares. Aunque algunos análisis relacionan noviembre de 2026 con la ventana temporal de los mínimos de ciclos históricos, Fidelity también subraya que intentar acertar el mínimo absoluto es una estrategia equivocada. Cuando la dirección no está clara, los costes de transacción se convierten en la única variable controlable y predecible. Por ejemplo, con la estructura de optimización de comisiones de Binance, al activar el descuento por pagar con BNB, la comisión al contado puede bajar del 0,10% al 0,075%. Si además se aplica el reembolso por invitación (calculado en un 20%), la comisión neta al contado puede reducirse aún más, hasta el 0,06% (0,10% × 75% × 80% = 0,06%), un descenso del 40% respecto a la comisión básica. En los contratos, la comisión Maker puede reducirse a aproximadamente un 0,0144% y la comisión Taker, a cerca del 0,036%. En un entorno de alta volatilidad y numerosas liquidaciones, reducir un 40% los costes de transacción significa perder menos al cerrar una posición con un stop loss y que las comisiones consuman una parte menor de los fondos al ajustar posiciones por pánico. Cuando el mercado oscila repetidamente cerca de los 76.000 dólares, un punto de equilibrio más bajo ofrece un mayor margen para absorber errores. Esta ventaja de costes no depende de acertar la dirección del mercado y puede asegurarse de antemano.
Para los participantes minoristas, la prioridad al entrar en el mercado en los niveles actuales no debería ser predecir la dirección, sino optimizar la estructura de costes y gestionar el riesgo. En primer lugar, la purga de posiciones largas apalancadas ya ha sido considerable: el hecho de que el 90,9% de las liquidaciones correspondiera a posiciones largas indica que se ha eliminado una gran cantidad de apuestas alcistas demasiado concentradas, pero esto no confirma que hayamos tocado fondo. Las señales clave para determinar si el rebote puede sostenerse son si se frenan las salidas de los ETF y si se estabilizan las acciones tecnológicas estadounidenses. Antes de que haya señales claras, participar mediante compras al contado y evitar apalancarse para intentar comprar en el mínimo es una forma menos costosa de poner a prueba el mercado. En segundo lugar, antes de entrar, conviene comprobar la configuración de las comisiones: si está activado el descuento por pagar con BNB, si hay saldo suficiente, si se aplica el reembolso del canal de invitación y cuál es la comisión correspondiente al nivel VIP actual. Estas comprobaciones llevan muy poco tiempo, pero garantizan que cada operación se ejecute con costes optimizados. Por último, los rangos de precios de 76.000 dólares y de 74.000 a 74.900 dólares son más útiles como referencia que cualquier «predicción del mínimo». Si se mantienen los 76.000 dólares, la estructura del mercado no habrá empeorado más. Si se rompe el rango de 74.000 a 74.900 dólares, habrá que reevaluar la exposición al riesgo. En un mercado cuya dirección no podemos controlar, gestionar la única variable predecible —los costes— es más racional que perseguir fluctuaciones de precios impulsadas por las emociones.
Sígueme para no perderte el próximo resumen rápido del mercado.
·
--
Artículo
Se acaba el negocio multimillonario de los pagos transfronterizos con stablecoins: con costos del 6,36 %, comienza la cuenta regresiva para tres líneas rojas regulatoriasLos pagos transfronterizos con stablecoins se encuentran en un delicado punto de inflexión. A primera vista, el negocio sigue siendo muy rentable, pero su lógica fundamental ha cambiado por completo. En los últimos años, las stablecoins pudieron crecer sin control al margen del sistema financiero tradicional porque cubrían dos enormes vacíos: por un lado, los elevados costos de fricción de las remesas transfronterizas tradicionales; por otro, el colapso de la confianza en las monedas locales de algunos mercados emergentes. Según datos del Banco Mundial, el costo promedio mundial de enviar una remesa transfronteriza de 200 dólares asciende al 6,36 %. Los canales bancarios son la opción más cara, debido a las largas cadenas de bancos corresponsales y a los amplios diferenciales cambiarios. Al mismo tiempo, los datos del sector recopilados por Chainalysis revelan otra realidad: en el África subsahariana, y especialmente en Nigeria, la brusca depreciación de la naira a principios de 2025 impulsó directamente a la población a migrar hacia los activos digitales; por su parte, el Banco Central de Brasil estimó en 2025 que alrededor del 90 % de los flujos de criptoactivos del país estaban relacionados con stablecoins. La diferencia de costos entre el «alto costo del sistema antiguo» y el «bajo umbral de acceso de los nuevos canales» constituyó la principal fuente de beneficios de los primeros años del negocio transfronterizo con stablecoins. Sin embargo, este modelo de rentabilidad se basaba en el supuesto de que no habría supervisión regulatoria. Ahora, los dos extremos de los flujos de fondos —los países receptores y los países donde tienen su sede los emisores de dólares— están cerrando las compuertas al mismo tiempo, y el canal que parecía no tener fricciones empieza a mostrar una pesada carga de cumplimiento normativo.
Se acaba el negocio multimillonario de los pagos transfronterizos con stablecoins: con costos del 6,36 %, comienza la cuenta regresiva para tres líneas rojas regulatorias
Los pagos transfronterizos con stablecoins se encuentran en un delicado punto de inflexión. A primera vista, el negocio sigue siendo muy rentable, pero su lógica fundamental ha cambiado por completo. En los últimos años, las stablecoins pudieron crecer sin control al margen del sistema financiero tradicional porque cubrían dos enormes vacíos: por un lado, los elevados costos de fricción de las remesas transfronterizas tradicionales; por otro, el colapso de la confianza en las monedas locales de algunos mercados emergentes. Según datos del Banco Mundial, el costo promedio mundial de enviar una remesa transfronteriza de 200 dólares asciende al 6,36 %. Los canales bancarios son la opción más cara, debido a las largas cadenas de bancos corresponsales y a los amplios diferenciales cambiarios. Al mismo tiempo, los datos del sector recopilados por Chainalysis revelan otra realidad: en el África subsahariana, y especialmente en Nigeria, la brusca depreciación de la naira a principios de 2025 impulsó directamente a la población a migrar hacia los activos digitales; por su parte, el Banco Central de Brasil estimó en 2025 que alrededor del 90 % de los flujos de criptoactivos del país estaban relacionados con stablecoins. La diferencia de costos entre el «alto costo del sistema antiguo» y el «bajo umbral de acceso de los nuevos canales» constituyó la principal fuente de beneficios de los primeros años del negocio transfronterizo con stablecoins. Sin embargo, este modelo de rentabilidad se basaba en el supuesto de que no habría supervisión regulatoria. Ahora, los dos extremos de los flujos de fondos —los países receptores y los países donde tienen su sede los emisores de dólares— están cerrando las compuertas al mismo tiempo, y el canal que parecía no tener fricciones empieza a mostrar una pesada carga de cumplimiento normativo.
58
·
--
Hinton advierte que la IA podría provocar un accidente como el de Chernóbil en los próximos dos años; la sensibilidad del mercado al riesgo se dispara en medio de una reconfiguración de la liquidez
La liquidez macroeconómica atraviesa una etapa crucial de reconfiguración, mientras la lógica de valoración de los activos de riesgo experimenta un cambio sutil. El mercado ya no depende únicamente de las expectativas de abundante liquidez, sino que empieza a tener en cuenta también la «prima geopolítica» y la «resiliencia de las narrativas tecnológicas». En un contexto en el que el precio de Bitcoin se debate una y otra vez en torno a niveles clave de resistencia, la actividad del ecosistema de Ethereum se mantiene elevada, pero no recibe nuevas entradas de capital, el sentimiento del mercado muestra una sensibilidad excepcionalmente alta ante cualquier factor de riesgo no convencional que pueda desencadenar un pánico sistémico. Esta mayor sensibilidad se debe a que los inversores están reevaluando la seguridad de las arquitecturas tecnológicas subyacentes. Cuando la IA pasa de ser simplemente un motor de demanda de capacidad de cálculo a convertirse en una posible fuente de cisnes negros sistémicos, empieza a hacerse visible el efecto de descuento sobre el apetito por el riesgo, y cualquier advertencia sobre una posible pérdida de control tecnológico se transmite rápidamente a la valoración del riesgo de los criptoactivos.
La reciente advertencia de Geoffrey Hinton ha plasmado los posibles riesgos del campo de la inteligencia artificial en un escenario catastrófico: la posibilidad de que ocurra un accidente similar al de Chernóbil «en el próximo año o en los dos siguientes». Esta declaración no es una mera reflexión sobre la ética tecnológica; golpea directamente la lógica de valoración de las acciones tecnológicas, actualmente dominada por la narrativa de la IA, y afecta indirectamente al mercado cripto. Hinton apunta a un riesgo extremo de cola: si los sistemas de IA sufrieran fallos incontrolables o fueran objeto de un uso malicioso, su capacidad destructiva podría superar el ámbito de las crisis financieras tradicionales y desencadenar una crisis de confianza en la infraestructura tecnológica mundial. Al mismo tiempo, el reciente incidente de piratería informática sufrido por Binance, aunque todavía no se han revelado por completo ni el importe de las pérdidas ni el vector de ataque, constituye por sí solo una prueba de resistencia para las defensas de seguridad de los exchanges centralizados. En un contexto en el que la IA se utiliza ampliamente para el trading automatizado, el arbitraje y posibles ciberataques, los sistemas de defensa tradicionales corren el riesgo de quedar superados por completo. El incidente de Binance y la advertencia de Hinton generan una inquietante resonancia: el primero refleja en la realidad las vulnerabilidades de seguridad de la era de la IA; la segunda señala las consecuencias últimas que esas vulnerabilidades podrían acarrear. Además, Trump anunció la suspensión de unos 4.000 millones de dólares anuales en ayuda a Israel. Aunque esta decisión geopolítica afecta principalmente a la situación en Oriente Medio y a la credibilidad del dólar, también pone de manifiesto la polarización de la política interna estadounidense y la incertidumbre de su política exterior, factores que están agravando la inestabilidad del entorno macroeconómico mundial. En medio de esta inestabilidad, los inversores sienten al mismo tiempo el deseo de encontrar «certidumbre» y el temor a los «riesgos desconocidos». La advertencia sobre un «Chernóbil de la IA» ha dado justo en ese punto vulnerable.
El impacto de la advertencia de Hinton en el mercado cripto no se transmite directamente a través de los fundamentales, sino que opera por dos vías: el descuento del apetito por el riesgo y el aumento del coste de la confianza. En primer lugar, la narrativa de la IA es uno de los pilares fundamentales que sostienen las valoraciones actuales del sector tecnológico. Si el «Chernóbil de la IA» se considera un riesgo cercano y de alta probabilidad, el mercado volverá a valorar todos los activos que dependen de la infraestructura de IA. Para el mercado cripto, esto supone un impacto en dos tipos de activos: por un lado, los tokens estrechamente vinculados al concepto de IA, cuya prima especulativa podría desaparecer rápidamente; por otro, los protocolos DeFi que dependen de algoritmos complejos y creadores de mercado automatizados, ya que los atacantes podrían utilizar algoritmos más avanzados para encontrar vulnerabilidades en la cadena y aumentar la probabilidad de que los protocolos sean pirateados. El incidente de Binance, aunque no se han facilitado datos concretos, confirma por sí mismo la vulnerabilidad de las plataformas centralizadas frente a ataques sofisticados. Si esta vulnerabilidad se atribuye a la proliferación de ataques asistidos por IA, disminuirá la confianza de los inversores en los exchanges centralizados y los fondos podrían trasladarse con mayor rapidez a monederos sin custodia y exchanges descentralizados, lo que alteraría la distribución de la liquidez en la cadena. En segundo lugar, la creciente incertidumbre geopolítica macroeconómica aumenta el riesgo de fragmentación del sistema financiero mundial. En este entorno, entran en conflicto las dos facetas de Bitcoin: su condición de «oro digital» con valor como refugio y su naturaleza de «activo tecnológico de alto riesgo». La advertencia de Hinton refuerza esta última, es decir, el riesgo inherente a los activos tecnológicos. Si el mercado considera que una pérdida de control de la IA podría paralizar la infraestructura tecnológica mundial, aumentará significativamente el riesgo sistémico de activos como Bitcoin, que dependen de Internet y de mecanismos de consenso globales. Esto podría llevar a los inversores institucionales a actuar con mayor cautela al asignar capital a criptoactivos y a reducir los límites de sus posiciones, lo que debilitaría la demanda compradora a largo plazo de Bitcoin y Ethereum. Además, la lógica de valoración de los activos de riesgo pasará de estar impulsada por la «liquidez» a estarlo por los «márgenes de seguridad». En un entorno de liquidez abundante, pero con frecuentes episodios de riesgo, el capital tenderá a dirigirse hacia activos con mayor capacidad para resistir las turbulencias. En el mercado cripto, esto podría favorecer relativamente a los tokens nativos, por su mayor grado de descentralización y la ausencia de puntos únicos de fallo, frente a las monedas conceptuales que dependen en gran medida de servicios centralizados o de una sola narrativa. Sin embargo, si los ataques con IA se vuelven habituales, incluso la capa de contratos inteligentes de los tokens nativos podría enfrentarse a nuevas amenazas, lo que obligaría al mercado a reevaluar la prima de seguridad de las cadenas de bloques subyacentes.
A continuación, habrá que vigilar de cerca varios indicadores y criterios clave para comprobar si este análisis se sostiene. En primer lugar, conviene observar el desempeño relativo de los tokens vinculados a la IA frente a las principales criptomonedas. Si los tokens de IA siguen rindiendo peor que Bitcoin y Ethereum, esto indicará que el mercado está aplicando un descuento de riesgo a la narrativa de la IA. En segundo lugar, hay que observar los cambios en la distribución de la liquidez en la cadena, especialmente la velocidad a la que los fondos pasan de los exchanges centralizados a los exchanges descentralizados y los monederos sin custodia, lo que reflejará directamente el aumento del coste de la confianza. Por último, hay que seguir los ajustes de posiciones de los inversores institucionales. Si los grandes fondos reducen su asignación a criptoactivos, se confirmará que la preocupación por el riesgo sistémico está frenando la demanda compradora a largo plazo. Hasta que estos indicadores den señales claras, el mercado seguirá en una situación de equilibrio marcada por un alto riesgo y una elevada volatilidad. Cualquier noticia inesperada sobre la seguridad de la IA o la geopolítica podría convertirse en la chispa que rompa ese equilibrio. Los inversores deben mantenerse alerta ante la seguridad de las arquitecturas tecnológicas subyacentes, evitar depender en exceso de activos sobrevalorados impulsados por una sola narrativa y prestar más atención a los activos fundamentales con mayor capacidad para resistir los riesgos y con características descentralizadas.
Sígueme para no perderte el próximo resumen de mercado.
Hinton advierte que la IA podría provocar un accidente como el de Chernóbil en los próximos dos años; la sensibilidad del mercado al riesgo se dispara en medio de una reconfiguración de la liquidez
La liquidez macroeconómica atraviesa una etapa crucial de reconfiguración, mientras la lógica de valoración de los activos de riesgo experimenta un cambio sutil. El mercado ya no depende únicamente de las expectativas de abundante liquidez, sino que empieza a tener en cuenta también la «prima geopolítica» y la «resiliencia de las narrativas tecnológicas». En un contexto en el que el precio de Bitcoin se debate una y otra vez en torno a niveles clave de resistencia, la actividad del ecosistema de Ethereum se mantiene elevada, pero no recibe nuevas entradas de capital, el sentimiento del mercado muestra una sensibilidad excepcionalmente alta ante cualquier factor de riesgo no convencional que pueda desencadenar un pánico sistémico. Esta mayor sensibilidad se debe a que los inversores están reevaluando la seguridad de las arquitecturas tecnológicas subyacentes. Cuando la IA pasa de ser simplemente un motor de demanda de capacidad de cálculo a convertirse en una posible fuente de cisnes negros sistémicos, empieza a hacerse visible el efecto de descuento sobre el apetito por el riesgo, y cualquier advertencia sobre una posible pérdida de control tecnológico se transmite rápidamente a la valoración del riesgo de los criptoactivos.
La reciente advertencia de Geoffrey Hinton ha plasmado los posibles riesgos del campo de la inteligencia artificial en un escenario catastrófico: la posibilidad de que ocurra un accidente similar al de Chernóbil «en el próximo año o en los dos siguientes». Esta declaración no es una mera reflexión sobre la ética tecnológica; golpea directamente la lógica de valoración de las acciones tecnológicas, actualmente dominada por la narrativa de la IA, y afecta indirectamente al mercado cripto. Hinton apunta a un riesgo extremo de cola: si los sistemas de IA sufrieran fallos incontrolables o fueran objeto de un uso malicioso, su capacidad destructiva podría superar el ámbito de las crisis financieras tradicionales y desencadenar una crisis de confianza en la infraestructura tecnológica mundial. Al mismo tiempo, el reciente incidente de piratería informática sufrido por Binance, aunque todavía no se han revelado por completo ni el importe de las pérdidas ni el vector de ataque, constituye por sí solo una prueba de resistencia para las defensas de seguridad de los exchanges centralizados. En un contexto en el que la IA se utiliza ampliamente para el trading automatizado, el arbitraje y posibles ciberataques, los sistemas de defensa tradicionales corren el riesgo de quedar superados por completo. El incidente de Binance y la advertencia de Hinton generan una inquietante resonancia: el primero refleja en la realidad las vulnerabilidades de seguridad de la era de la IA; la segunda señala las consecuencias últimas que esas vulnerabilidades podrían acarrear. Además, Trump anunció la suspensión de unos 4.000 millones de dólares anuales en ayuda a Israel. Aunque esta decisión geopolítica afecta principalmente a la situación en Oriente Medio y a la credibilidad del dólar, también pone de manifiesto la polarización de la política interna estadounidense y la incertidumbre de su política exterior, factores que están agravando la inestabilidad del entorno macroeconómico mundial. En medio de esta inestabilidad, los inversores sienten al mismo tiempo el deseo de encontrar «certidumbre» y el temor a los «riesgos desconocidos». La advertencia sobre un «Chernóbil de la IA» ha dado justo en ese punto vulnerable.
El impacto de la advertencia de Hinton en el mercado cripto no se transmite directamente a través de los fundamentales, sino que opera por dos vías: el descuento del apetito por el riesgo y el aumento del coste de la confianza. En primer lugar, la narrativa de la IA es uno de los pilares fundamentales que sostienen las valoraciones actuales del sector tecnológico. Si el «Chernóbil de la IA» se considera un riesgo cercano y de alta probabilidad, el mercado volverá a valorar todos los activos que dependen de la infraestructura de IA. Para el mercado cripto, esto supone un impacto en dos tipos de activos: por un lado, los tokens estrechamente vinculados al concepto de IA, cuya prima especulativa podría desaparecer rápidamente; por otro, los protocolos DeFi que dependen de algoritmos complejos y creadores de mercado automatizados, ya que los atacantes podrían utilizar algoritmos más avanzados para encontrar vulnerabilidades en la cadena y aumentar la probabilidad de que los protocolos sean pirateados. El incidente de Binance, aunque no se han facilitado datos concretos, confirma por sí mismo la vulnerabilidad de las plataformas centralizadas frente a ataques sofisticados. Si esta vulnerabilidad se atribuye a la proliferación de ataques asistidos por IA, disminuirá la confianza de los inversores en los exchanges centralizados y los fondos podrían trasladarse con mayor rapidez a monederos sin custodia y exchanges descentralizados, lo que alteraría la distribución de la liquidez en la cadena. En segundo lugar, la creciente incertidumbre geopolítica macroeconómica aumenta el riesgo de fragmentación del sistema financiero mundial. En este entorno, entran en conflicto las dos facetas de Bitcoin: su condición de «oro digital» con valor como refugio y su naturaleza de «activo tecnológico de alto riesgo». La advertencia de Hinton refuerza esta última, es decir, el riesgo inherente a los activos tecnológicos. Si el mercado considera que una pérdida de control de la IA podría paralizar la infraestructura tecnológica mundial, aumentará significativamente el riesgo sistémico de activos como Bitcoin, que dependen de Internet y de mecanismos de consenso globales. Esto podría llevar a los inversores institucionales a actuar con mayor cautela al asignar capital a criptoactivos y a reducir los límites de sus posiciones, lo que debilitaría la demanda compradora a largo plazo de Bitcoin y Ethereum. Además, la lógica de valoración de los activos de riesgo pasará de estar impulsada por la «liquidez» a estarlo por los «márgenes de seguridad». En un entorno de liquidez abundante, pero con frecuentes episodios de riesgo, el capital tenderá a dirigirse hacia activos con mayor capacidad para resistir las turbulencias. En el mercado cripto, esto podría favorecer relativamente a los tokens nativos, por su mayor grado de descentralización y la ausencia de puntos únicos de fallo, frente a las monedas conceptuales que dependen en gran medida de servicios centralizados o de una sola narrativa. Sin embargo, si los ataques con IA se vuelven habituales, incluso la capa de contratos inteligentes de los tokens nativos podría enfrentarse a nuevas amenazas, lo que obligaría al mercado a reevaluar la prima de seguridad de las cadenas de bloques subyacentes.
A continuación, habrá que vigilar de cerca varios indicadores y criterios clave para comprobar si este análisis se sostiene. En primer lugar, conviene observar el desempeño relativo de los tokens vinculados a la IA frente a las principales criptomonedas. Si los tokens de IA siguen rindiendo peor que Bitcoin y Ethereum, esto indicará que el mercado está aplicando un descuento de riesgo a la narrativa de la IA. En segundo lugar, hay que observar los cambios en la distribución de la liquidez en la cadena, especialmente la velocidad a la que los fondos pasan de los exchanges centralizados a los exchanges descentralizados y los monederos sin custodia, lo que reflejará directamente el aumento del coste de la confianza. Por último, hay que seguir los ajustes de posiciones de los inversores institucionales. Si los grandes fondos reducen su asignación a criptoactivos, se confirmará que la preocupación por el riesgo sistémico está frenando la demanda compradora a largo plazo. Hasta que estos indicadores den señales claras, el mercado seguirá en una situación de equilibrio marcada por un alto riesgo y una elevada volatilidad. Cualquier noticia inesperada sobre la seguridad de la IA o la geopolítica podría convertirse en la chispa que rompa ese equilibrio. Los inversores deben mantenerse alerta ante la seguridad de las arquitecturas tecnológicas subyacentes, evitar depender en exceso de activos sobrevalorados impulsados por una sola narrativa y prestar más atención a los activos fundamentales con mayor capacidad para resistir los riesgos y con características descentralizadas.
Sígueme para no perderte el próximo resumen de mercado.
La liquidez macroeconómica atraviesa una etapa crucial de reconfiguración, mientras la lógica de valoración de los activos de riesgo experimenta un cambio sutil. El mercado ya no depende únicamente de las expectativas de abundante liquidez, sino que empieza a tener en cuenta también la «prima geopolítica» y la «resiliencia de las narrativas tecnológicas». En un contexto en el que el precio de Bitcoin se debate una y otra vez en torno a niveles clave de resistencia, la actividad del ecosistema de Ethereum se mantiene elevada, pero no recibe nuevas entradas de capital, el sentimiento del mercado muestra una sensibilidad excepcionalmente alta ante cualquier factor de riesgo no convencional que pueda desencadenar un pánico sistémico. Esta mayor sensibilidad se debe a que los inversores están reevaluando la seguridad de las arquitecturas tecnológicas subyacentes. Cuando la IA pasa de ser simplemente un motor de demanda de capacidad de cálculo a convertirse en una posible fuente de cisnes negros sistémicos, empieza a hacerse visible el efecto de descuento sobre el apetito por el riesgo, y cualquier advertencia sobre una posible pérdida de control tecnológico se transmite rápidamente a la valoración del riesgo de los criptoactivos.
La reciente advertencia de Geoffrey Hinton ha plasmado los posibles riesgos del campo de la inteligencia artificial en un escenario catastrófico: la posibilidad de que ocurra un accidente similar al de Chernóbil «en el próximo año o en los dos siguientes». Esta declaración no es una mera reflexión sobre la ética tecnológica; golpea directamente la lógica de valoración de las acciones tecnológicas, actualmente dominada por la narrativa de la IA, y afecta indirectamente al mercado cripto. Hinton apunta a un riesgo extremo de cola: si los sistemas de IA sufrieran fallos incontrolables o fueran objeto de un uso malicioso, su capacidad destructiva podría superar el ámbito de las crisis financieras tradicionales y desencadenar una crisis de confianza en la infraestructura tecnológica mundial. Al mismo tiempo, el reciente incidente de piratería informática sufrido por Binance, aunque todavía no se han revelado por completo ni el importe de las pérdidas ni el vector de ataque, constituye por sí solo una prueba de resistencia para las defensas de seguridad de los exchanges centralizados. En un contexto en el que la IA se utiliza ampliamente para el trading automatizado, el arbitraje y posibles ciberataques, los sistemas de defensa tradicionales corren el riesgo de quedar superados por completo. El incidente de Binance y la advertencia de Hinton generan una inquietante resonancia: el primero refleja en la realidad las vulnerabilidades de seguridad de la era de la IA; la segunda señala las consecuencias últimas que esas vulnerabilidades podrían acarrear. Además, Trump anunció la suspensión de unos 4.000 millones de dólares anuales en ayuda a Israel. Aunque esta decisión geopolítica afecta principalmente a la situación en Oriente Medio y a la credibilidad del dólar, también pone de manifiesto la polarización de la política interna estadounidense y la incertidumbre de su política exterior, factores que están agravando la inestabilidad del entorno macroeconómico mundial. En medio de esta inestabilidad, los inversores sienten al mismo tiempo el deseo de encontrar «certidumbre» y el temor a los «riesgos desconocidos». La advertencia sobre un «Chernóbil de la IA» ha dado justo en ese punto vulnerable.
El impacto de la advertencia de Hinton en el mercado cripto no se transmite directamente a través de los fundamentales, sino que opera por dos vías: el descuento del apetito por el riesgo y el aumento del coste de la confianza. En primer lugar, la narrativa de la IA es uno de los pilares fundamentales que sostienen las valoraciones actuales del sector tecnológico. Si el «Chernóbil de la IA» se considera un riesgo cercano y de alta probabilidad, el mercado volverá a valorar todos los activos que dependen de la infraestructura de IA. Para el mercado cripto, esto supone un impacto en dos tipos de activos: por un lado, los tokens estrechamente vinculados al concepto de IA, cuya prima especulativa podría desaparecer rápidamente; por otro, los protocolos DeFi que dependen de algoritmos complejos y creadores de mercado automatizados, ya que los atacantes podrían utilizar algoritmos más avanzados para encontrar vulnerabilidades en la cadena y aumentar la probabilidad de que los protocolos sean pirateados. El incidente de Binance, aunque no se han facilitado datos concretos, confirma por sí mismo la vulnerabilidad de las plataformas centralizadas frente a ataques sofisticados. Si esta vulnerabilidad se atribuye a la proliferación de ataques asistidos por IA, disminuirá la confianza de los inversores en los exchanges centralizados y los fondos podrían trasladarse con mayor rapidez a monederos sin custodia y exchanges descentralizados, lo que alteraría la distribución de la liquidez en la cadena. En segundo lugar, la creciente incertidumbre geopolítica macroeconómica aumenta el riesgo de fragmentación del sistema financiero mundial. En este entorno, entran en conflicto las dos facetas de Bitcoin: su condición de «oro digital» con valor como refugio y su naturaleza de «activo tecnológico de alto riesgo». La advertencia de Hinton refuerza esta última, es decir, el riesgo inherente a los activos tecnológicos. Si el mercado considera que una pérdida de control de la IA podría paralizar la infraestructura tecnológica mundial, aumentará significativamente el riesgo sistémico de activos como Bitcoin, que dependen de Internet y de mecanismos de consenso globales. Esto podría llevar a los inversores institucionales a actuar con mayor cautela al asignar capital a criptoactivos y a reducir los límites de sus posiciones, lo que debilitaría la demanda compradora a largo plazo de Bitcoin y Ethereum. Además, la lógica de valoración de los activos de riesgo pasará de estar impulsada por la «liquidez» a estarlo por los «márgenes de seguridad». En un entorno de liquidez abundante, pero con frecuentes episodios de riesgo, el capital tenderá a dirigirse hacia activos con mayor capacidad para resistir las turbulencias. En el mercado cripto, esto podría favorecer relativamente a los tokens nativos, por su mayor grado de descentralización y la ausencia de puntos únicos de fallo, frente a las monedas conceptuales que dependen en gran medida de servicios centralizados o de una sola narrativa. Sin embargo, si los ataques con IA se vuelven habituales, incluso la capa de contratos inteligentes de los tokens nativos podría enfrentarse a nuevas amenazas, lo que obligaría al mercado a reevaluar la prima de seguridad de las cadenas de bloques subyacentes.
A continuación, habrá que vigilar de cerca varios indicadores y criterios clave para comprobar si este análisis se sostiene. En primer lugar, conviene observar el desempeño relativo de los tokens vinculados a la IA frente a las principales criptomonedas. Si los tokens de IA siguen rindiendo peor que Bitcoin y Ethereum, esto indicará que el mercado está aplicando un descuento de riesgo a la narrativa de la IA. En segundo lugar, hay que observar los cambios en la distribución de la liquidez en la cadena, especialmente la velocidad a la que los fondos pasan de los exchanges centralizados a los exchanges descentralizados y los monederos sin custodia, lo que reflejará directamente el aumento del coste de la confianza. Por último, hay que seguir los ajustes de posiciones de los inversores institucionales. Si los grandes fondos reducen su asignación a criptoactivos, se confirmará que la preocupación por el riesgo sistémico está frenando la demanda compradora a largo plazo. Hasta que estos indicadores den señales claras, el mercado seguirá en una situación de equilibrio marcada por un alto riesgo y una elevada volatilidad. Cualquier noticia inesperada sobre la seguridad de la IA o la geopolítica podría convertirse en la chispa que rompa ese equilibrio. Los inversores deben mantenerse alerta ante la seguridad de las arquitecturas tecnológicas subyacentes, evitar depender en exceso de activos sobrevalorados impulsados por una sola narrativa y prestar más atención a los activos fundamentales con mayor capacidad para resistir los riesgos y con características descentralizadas.
Sígueme para no perderte el próximo resumen de mercado.
463
·
--
El VIX se dispara un 50% y desencadena un desapalancamiento sincronizado; el bitcoin sufre una caída repentina del 5% y se sitúa en 76.245 dólares
Los activos de riesgo globales atraviesan un intenso proceso de desapalancamiento sincronizado, en el que confluyen con fuerza el repentino endurecimiento de las expectativas de liquidez macroeconómica y la brusca contracción del apetito por el riesgo. En este contexto, la correlación entre los mercados bursátiles tradicionales y los mercados de criptomonedas ha llegado a su máxima expresión. El bitcoin ya no se considera simplemente un activo alternativo e independiente del sistema de monedas fiduciarias, sino un derivado financiero de alta volatilidad profundamente integrado en el sistema financiero mundial. El índice VIX se disparó un 50% durante la jornada y alcanzó un máximo de 24,86, mientras que el S&P 500 cayó más de un 2,5%. Esta intensa volatilidad bursátil no es un hecho aislado, sino que se ha trasladado directamente a la estructura de negociación de los criptoactivos. Como barómetro de los activos de riesgo globales, la caída intradía del 5,0% del bitcoin, hasta los 76.245 dólares, es esencialmente una reacción pasiva de un activo de beta alta ante el aumento de la aversión macroeconómica al riesgo. En este momento, la atención del mercado se ha desplazado por completo de los datos fundamentales a la reevaluación de las valoraciones provocada por la escasez de liquidez; resulta difícil que cualquier dato sectorial a nivel micro altere el predominio de este relato macroeconómico.
Según los datos de mercado más recientes, el bitcoin mostró una marcada tendencia bajista durante la jornada y cotiza actualmente a 76.245 dólares, con una caída intradía del 5,0%. Al mismo tiempo, las bolsas estadounidenses tuvieron un desempeño débil: el S&P 500 cayó más de un 2,5%, mientras que el índice de volatilidad VIX, indicador del temor del mercado, subió un 50,0% durante la jornada y cerró en 24,86. En cuanto a los datos energéticos, la Administración de Información Energética de Estados Unidos (EIA) informó que las reservas de gas natural del país aumentaron en 77.000 millones de pies cúbicos la semana pasada, una cifra inferior al incremento de 79.440 millones de pies cúbicos previsto por los analistas. En términos intersemanales, las reservas crecieron un 2,07% la semana pasada, frente al 2,16% de la semana anterior, y el volumen acumulado alcanzó los 3,8 billones de pies cúbicos. Aunque los datos de las reservas de gas natural fueron ligeramente mejores de lo previsto y apuntan a un equilibrio básico entre oferta y demanda, su impacto queda muy diluido ante la actual crisis de liquidez macroeconómica. La atención del mercado también se centra en los flujos de capital de los ETF al contado de bitcoin y en el posible efecto de la trayectoria de la política monetaria de la Reserva Federal sobre la valoración del bitcoin. Como principal vía de acceso de los fondos institucionales al mercado de las criptomonedas, los movimientos de los ETF guardan una relación directa con las fuertes fluctuaciones de los índices macroeconómicos mencionados.
El aumento diario del 50% del VIX es una señal muy contundente de aversión al riesgo. Indica que el mercado está elevando bruscamente el precio de la volatilidad futura, una actitud que suele propagarse con rapidez al mercado de las criptomonedas y lleva a los proveedores de liquidez a retirarse y a ampliar los diferenciales entre los precios de compra y venta, lo que amplifica las fluctuaciones de precios. La caída del bitcoin hasta los 76.245 dólares indica que, sin un respaldo macroeconómico favorable, las posiciones largas afrontan una presión considerable de órdenes de limitación de pérdidas. El descenso superior al 2,5% del S&P 500 confirma aún más la materialización de riesgos sistémicos. Para los operadores que dependen del apalancamiento, las caídas simultáneas en distintos mercados suelen ir acompañadas de liquidaciones forzosas en cadena, lo que intensifica la inercia bajista a corto plazo del bitcoin. Desde la perspectiva del mecanismo de valoración, los flujos de capital de los ETF al contado de bitcoin se convierten en una variable clave en este momento. Cuando el VIX se dispara y las bolsas estadounidenses caen con fuerza, los inversores institucionales tienden a reducir su exposición al riesgo y la presión de reembolso de los ETF puede aumentar considerablemente, retirando directamente el respaldo comprador del mercado de bitcoin. La incertidumbre sobre la trayectoria de la Reserva Federal se amplifica en estas circunstancias: el mercado podría estar reevaluando el ritmo de los recortes de tasas o la posibilidad de inyectar liquidez. Si las expectativas macroeconómicas se vuelven más restrictivas o se prevé que las tasas de interés se mantengan elevadas durante más tiempo, la desventaja del rendimiento real del bitcoin, un activo que no genera intereses, se hará más evidente y limitará su potencial de valoración. El nivel actual de 76.245 dólares refleja la reacción inmediata del mercado a los choques macroeconómicos a corto plazo, no un deterioro de los fundamentales a largo plazo. Esta caída responde más a un ajuste técnico impulsado por la liquidez que a una ruptura del consenso. Sin embargo, si el VIX se mantiene por encima de 24,86 y el S&P 500 no logra estabilizarse pronto, el bitcoin podría verse sometido a nuevas pruebas, ya que en períodos de pánico la correlación entre los activos de riesgo suele acercarse a 1 y al bitcoin le resulta difícil escapar a esa tendencia.
Los principales indicadores que conviene vigilar a continuación son la evolución del VIX y su capacidad para regresar rápidamente a su rango habitual, por debajo de 20. Esta es la señal más directa para determinar si se está moderando el temor del mercado. También habrá que seguir de cerca los datos diarios de entradas y salidas netas de los ETF al contado de bitcoin, especialmente los cambios en las posiciones de los grandes creadores de mercado y de los inversores institucionales, para confirmar si se están retirando fondos especulativos a corto plazo o capital destinado a inversiones a largo plazo. La fuerza del rebote del S&P 500 también será clave: si las bolsas estadounidenses recuperan parte de las pérdidas al día siguiente, contribuirán a restaurar el apetito por el riesgo y a estabilizar el bitcoin; de lo contrario, si siguen cayendo con fuerza, será difícil que el bitcoin suba por su cuenta. Además, habrá que prestar atención a las últimas declaraciones de los responsables de la Reserva Federal y a cualquier ajuste de las expectativas del mercado sobre la trayectoria de las tasas de interés. Cualquier indicio de un endurecimiento de la liquidez podría asestar un segundo golpe al bitcoin. A nivel microeconómico, aunque el efecto de los datos de gas natural de la EIA es limitado, conviene estar atentos a otros datos macroeconómicos —como el IPC, el IPP o el empleo no agrícola— por si presentan fluctuaciones superiores a lo previsto. Estas variables macroeconómicas son las que determinan fundamentalmente la disponibilidad de liquidez en dólares. Por último, habrá que vigilar las grandes transferencias en cadena y los cambios en los saldos de los exchanges para determinar si grandes cantidades de criptomonedas están pasando de monederos fríos a exchanges para su venta, lo que permitiría conocer la verdadera magnitud de la presión vendedora a corto plazo. En el contexto actual, con el VIX elevado, cualquier dato macroeconómico inesperadamente negativo podría ser la gota que colma el vaso. Por ello, conviene prestar más atención al calendario de datos macroeconómicos que a las noticias internas del sector de las criptomonedas.
Sígueme para no perderte el próximo resumen rápido del mercado.
El VIX se dispara un 50% y desencadena un desapalancamiento sincronizado; el bitcoin sufre una caída repentina del 5% y se sitúa en 76.245 dólares
Los activos de riesgo globales atraviesan un intenso proceso de desapalancamiento sincronizado, en el que confluyen con fuerza el repentino endurecimiento de las expectativas de liquidez macroeconómica y la brusca contracción del apetito por el riesgo. En este contexto, la correlación entre los mercados bursátiles tradicionales y los mercados de criptomonedas ha llegado a su máxima expresión. El bitcoin ya no se considera simplemente un activo alternativo e independiente del sistema de monedas fiduciarias, sino un derivado financiero de alta volatilidad profundamente integrado en el sistema financiero mundial. El índice VIX se disparó un 50% durante la jornada y alcanzó un máximo de 24,86, mientras que el S&P 500 cayó más de un 2,5%. Esta intensa volatilidad bursátil no es un hecho aislado, sino que se ha trasladado directamente a la estructura de negociación de los criptoactivos. Como barómetro de los activos de riesgo globales, la caída intradía del 5,0% del bitcoin, hasta los 76.245 dólares, es esencialmente una reacción pasiva de un activo de beta alta ante el aumento de la aversión macroeconómica al riesgo. En este momento, la atención del mercado se ha desplazado por completo de los datos fundamentales a la reevaluación de las valoraciones provocada por la escasez de liquidez; resulta difícil que cualquier dato sectorial a nivel micro altere el predominio de este relato macroeconómico.
Según los datos de mercado más recientes, el bitcoin mostró una marcada tendencia bajista durante la jornada y cotiza actualmente a 76.245 dólares, con una caída intradía del 5,0%. Al mismo tiempo, las bolsas estadounidenses tuvieron un desempeño débil: el S&P 500 cayó más de un 2,5%, mientras que el índice de volatilidad VIX, indicador del temor del mercado, subió un 50,0% durante la jornada y cerró en 24,86. En cuanto a los datos energéticos, la Administración de Información Energética de Estados Unidos (EIA) informó que las reservas de gas natural del país aumentaron en 77.000 millones de pies cúbicos la semana pasada, una cifra inferior al incremento de 79.440 millones de pies cúbicos previsto por los analistas. En términos intersemanales, las reservas crecieron un 2,07% la semana pasada, frente al 2,16% de la semana anterior, y el volumen acumulado alcanzó los 3,8 billones de pies cúbicos. Aunque los datos de las reservas de gas natural fueron ligeramente mejores de lo previsto y apuntan a un equilibrio básico entre oferta y demanda, su impacto queda muy diluido ante la actual crisis de liquidez macroeconómica. La atención del mercado también se centra en los flujos de capital de los ETF al contado de bitcoin y en el posible efecto de la trayectoria de la política monetaria de la Reserva Federal sobre la valoración del bitcoin. Como principal vía de acceso de los fondos institucionales al mercado de las criptomonedas, los movimientos de los ETF guardan una relación directa con las fuertes fluctuaciones de los índices macroeconómicos mencionados.
El aumento diario del 50% del VIX es una señal muy contundente de aversión al riesgo. Indica que el mercado está elevando bruscamente el precio de la volatilidad futura, una actitud que suele propagarse con rapidez al mercado de las criptomonedas y lleva a los proveedores de liquidez a retirarse y a ampliar los diferenciales entre los precios de compra y venta, lo que amplifica las fluctuaciones de precios. La caída del bitcoin hasta los 76.245 dólares indica que, sin un respaldo macroeconómico favorable, las posiciones largas afrontan una presión considerable de órdenes de limitación de pérdidas. El descenso superior al 2,5% del S&P 500 confirma aún más la materialización de riesgos sistémicos. Para los operadores que dependen del apalancamiento, las caídas simultáneas en distintos mercados suelen ir acompañadas de liquidaciones forzosas en cadena, lo que intensifica la inercia bajista a corto plazo del bitcoin. Desde la perspectiva del mecanismo de valoración, los flujos de capital de los ETF al contado de bitcoin se convierten en una variable clave en este momento. Cuando el VIX se dispara y las bolsas estadounidenses caen con fuerza, los inversores institucionales tienden a reducir su exposición al riesgo y la presión de reembolso de los ETF puede aumentar considerablemente, retirando directamente el respaldo comprador del mercado de bitcoin. La incertidumbre sobre la trayectoria de la Reserva Federal se amplifica en estas circunstancias: el mercado podría estar reevaluando el ritmo de los recortes de tasas o la posibilidad de inyectar liquidez. Si las expectativas macroeconómicas se vuelven más restrictivas o se prevé que las tasas de interés se mantengan elevadas durante más tiempo, la desventaja del rendimiento real del bitcoin, un activo que no genera intereses, se hará más evidente y limitará su potencial de valoración. El nivel actual de 76.245 dólares refleja la reacción inmediata del mercado a los choques macroeconómicos a corto plazo, no un deterioro de los fundamentales a largo plazo. Esta caída responde más a un ajuste técnico impulsado por la liquidez que a una ruptura del consenso. Sin embargo, si el VIX se mantiene por encima de 24,86 y el S&P 500 no logra estabilizarse pronto, el bitcoin podría verse sometido a nuevas pruebas, ya que en períodos de pánico la correlación entre los activos de riesgo suele acercarse a 1 y al bitcoin le resulta difícil escapar a esa tendencia.
Los principales indicadores que conviene vigilar a continuación son la evolución del VIX y su capacidad para regresar rápidamente a su rango habitual, por debajo de 20. Esta es la señal más directa para determinar si se está moderando el temor del mercado. También habrá que seguir de cerca los datos diarios de entradas y salidas netas de los ETF al contado de bitcoin, especialmente los cambios en las posiciones de los grandes creadores de mercado y de los inversores institucionales, para confirmar si se están retirando fondos especulativos a corto plazo o capital destinado a inversiones a largo plazo. La fuerza del rebote del S&P 500 también será clave: si las bolsas estadounidenses recuperan parte de las pérdidas al día siguiente, contribuirán a restaurar el apetito por el riesgo y a estabilizar el bitcoin; de lo contrario, si siguen cayendo con fuerza, será difícil que el bitcoin suba por su cuenta. Además, habrá que prestar atención a las últimas declaraciones de los responsables de la Reserva Federal y a cualquier ajuste de las expectativas del mercado sobre la trayectoria de las tasas de interés. Cualquier indicio de un endurecimiento de la liquidez podría asestar un segundo golpe al bitcoin. A nivel microeconómico, aunque el efecto de los datos de gas natural de la EIA es limitado, conviene estar atentos a otros datos macroeconómicos —como el IPC, el IPP o el empleo no agrícola— por si presentan fluctuaciones superiores a lo previsto. Estas variables macroeconómicas son las que determinan fundamentalmente la disponibilidad de liquidez en dólares. Por último, habrá que vigilar las grandes transferencias en cadena y los cambios en los saldos de los exchanges para determinar si grandes cantidades de criptomonedas están pasando de monederos fríos a exchanges para su venta, lo que permitiría conocer la verdadera magnitud de la presión vendedora a corto plazo. En el contexto actual, con el VIX elevado, cualquier dato macroeconómico inesperadamente negativo podría ser la gota que colma el vaso. Por ello, conviene prestar más atención al calendario de datos macroeconómicos que a las noticias internas del sector de las criptomonedas.
Sígueme para no perderte el próximo resumen rápido del mercado.
Los activos de riesgo globales atraviesan un intenso proceso de desapalancamiento sincronizado, en el que confluyen con fuerza el repentino endurecimiento de las expectativas de liquidez macroeconómica y la brusca contracción del apetito por el riesgo. En este contexto, la correlación entre los mercados bursátiles tradicionales y los mercados de criptomonedas ha llegado a su máxima expresión. El bitcoin ya no se considera simplemente un activo alternativo e independiente del sistema de monedas fiduciarias, sino un derivado financiero de alta volatilidad profundamente integrado en el sistema financiero mundial. El índice VIX se disparó un 50% durante la jornada y alcanzó un máximo de 24,86, mientras que el S&P 500 cayó más de un 2,5%. Esta intensa volatilidad bursátil no es un hecho aislado, sino que se ha trasladado directamente a la estructura de negociación de los criptoactivos. Como barómetro de los activos de riesgo globales, la caída intradía del 5,0% del bitcoin, hasta los 76.245 dólares, es esencialmente una reacción pasiva de un activo de beta alta ante el aumento de la aversión macroeconómica al riesgo. En este momento, la atención del mercado se ha desplazado por completo de los datos fundamentales a la reevaluación de las valoraciones provocada por la escasez de liquidez; resulta difícil que cualquier dato sectorial a nivel micro altere el predominio de este relato macroeconómico.
Según los datos de mercado más recientes, el bitcoin mostró una marcada tendencia bajista durante la jornada y cotiza actualmente a 76.245 dólares, con una caída intradía del 5,0%. Al mismo tiempo, las bolsas estadounidenses tuvieron un desempeño débil: el S&P 500 cayó más de un 2,5%, mientras que el índice de volatilidad VIX, indicador del temor del mercado, subió un 50,0% durante la jornada y cerró en 24,86. En cuanto a los datos energéticos, la Administración de Información Energética de Estados Unidos (EIA) informó que las reservas de gas natural del país aumentaron en 77.000 millones de pies cúbicos la semana pasada, una cifra inferior al incremento de 79.440 millones de pies cúbicos previsto por los analistas. En términos intersemanales, las reservas crecieron un 2,07% la semana pasada, frente al 2,16% de la semana anterior, y el volumen acumulado alcanzó los 3,8 billones de pies cúbicos. Aunque los datos de las reservas de gas natural fueron ligeramente mejores de lo previsto y apuntan a un equilibrio básico entre oferta y demanda, su impacto queda muy diluido ante la actual crisis de liquidez macroeconómica. La atención del mercado también se centra en los flujos de capital de los ETF al contado de bitcoin y en el posible efecto de la trayectoria de la política monetaria de la Reserva Federal sobre la valoración del bitcoin. Como principal vía de acceso de los fondos institucionales al mercado de las criptomonedas, los movimientos de los ETF guardan una relación directa con las fuertes fluctuaciones de los índices macroeconómicos mencionados.
El aumento diario del 50% del VIX es una señal muy contundente de aversión al riesgo. Indica que el mercado está elevando bruscamente el precio de la volatilidad futura, una actitud que suele propagarse con rapidez al mercado de las criptomonedas y lleva a los proveedores de liquidez a retirarse y a ampliar los diferenciales entre los precios de compra y venta, lo que amplifica las fluctuaciones de precios. La caída del bitcoin hasta los 76.245 dólares indica que, sin un respaldo macroeconómico favorable, las posiciones largas afrontan una presión considerable de órdenes de limitación de pérdidas. El descenso superior al 2,5% del S&P 500 confirma aún más la materialización de riesgos sistémicos. Para los operadores que dependen del apalancamiento, las caídas simultáneas en distintos mercados suelen ir acompañadas de liquidaciones forzosas en cadena, lo que intensifica la inercia bajista a corto plazo del bitcoin. Desde la perspectiva del mecanismo de valoración, los flujos de capital de los ETF al contado de bitcoin se convierten en una variable clave en este momento. Cuando el VIX se dispara y las bolsas estadounidenses caen con fuerza, los inversores institucionales tienden a reducir su exposición al riesgo y la presión de reembolso de los ETF puede aumentar considerablemente, retirando directamente el respaldo comprador del mercado de bitcoin. La incertidumbre sobre la trayectoria de la Reserva Federal se amplifica en estas circunstancias: el mercado podría estar reevaluando el ritmo de los recortes de tasas o la posibilidad de inyectar liquidez. Si las expectativas macroeconómicas se vuelven más restrictivas o se prevé que las tasas de interés se mantengan elevadas durante más tiempo, la desventaja del rendimiento real del bitcoin, un activo que no genera intereses, se hará más evidente y limitará su potencial de valoración. El nivel actual de 76.245 dólares refleja la reacción inmediata del mercado a los choques macroeconómicos a corto plazo, no un deterioro de los fundamentales a largo plazo. Esta caída responde más a un ajuste técnico impulsado por la liquidez que a una ruptura del consenso. Sin embargo, si el VIX se mantiene por encima de 24,86 y el S&P 500 no logra estabilizarse pronto, el bitcoin podría verse sometido a nuevas pruebas, ya que en períodos de pánico la correlación entre los activos de riesgo suele acercarse a 1 y al bitcoin le resulta difícil escapar a esa tendencia.
Los principales indicadores que conviene vigilar a continuación son la evolución del VIX y su capacidad para regresar rápidamente a su rango habitual, por debajo de 20. Esta es la señal más directa para determinar si se está moderando el temor del mercado. También habrá que seguir de cerca los datos diarios de entradas y salidas netas de los ETF al contado de bitcoin, especialmente los cambios en las posiciones de los grandes creadores de mercado y de los inversores institucionales, para confirmar si se están retirando fondos especulativos a corto plazo o capital destinado a inversiones a largo plazo. La fuerza del rebote del S&P 500 también será clave: si las bolsas estadounidenses recuperan parte de las pérdidas al día siguiente, contribuirán a restaurar el apetito por el riesgo y a estabilizar el bitcoin; de lo contrario, si siguen cayendo con fuerza, será difícil que el bitcoin suba por su cuenta. Además, habrá que prestar atención a las últimas declaraciones de los responsables de la Reserva Federal y a cualquier ajuste de las expectativas del mercado sobre la trayectoria de las tasas de interés. Cualquier indicio de un endurecimiento de la liquidez podría asestar un segundo golpe al bitcoin. A nivel microeconómico, aunque el efecto de los datos de gas natural de la EIA es limitado, conviene estar atentos a otros datos macroeconómicos —como el IPC, el IPP o el empleo no agrícola— por si presentan fluctuaciones superiores a lo previsto. Estas variables macroeconómicas son las que determinan fundamentalmente la disponibilidad de liquidez en dólares. Por último, habrá que vigilar las grandes transferencias en cadena y los cambios en los saldos de los exchanges para determinar si grandes cantidades de criptomonedas están pasando de monederos fríos a exchanges para su venta, lo que permitiría conocer la verdadera magnitud de la presión vendedora a corto plazo. En el contexto actual, con el VIX elevado, cualquier dato macroeconómico inesperadamente negativo podría ser la gota que colma el vaso. Por ello, conviene prestar más atención al calendario de datos macroeconómicos que a las noticias internas del sector de las criptomonedas.
Sígueme para no perderte el próximo resumen rápido del mercado.
360
·
--
Artículo
El gigante farmacéutico de 420.000 millones eleva sus previsiones: ingresos anuales previstos de 6.900 a 7.000 millones de dólaresLa lógica actual del trading macroeconómico está atravesando una sutil reconfiguración: el foco del mercado está pasando de la mera negociación de los precios de los activos a un examen más profundo del régimen monetario subyacente y de su relación con los mecanismos que anclan la liquidez. En plena temporada de presentación de resultados de las empresas estadounidenses, la resiliencia de los sectores tradicionalmente defensivos y las próximas declaraciones de altos cargos de los bancos centrales están generando una fuerte convergencia temporal. Beth Hammack, presidenta de la Reserva Federal de Cleveland y miembro con derecho a voto del FOMC en 2026, pronunciará próximamente un discurso sobre las monedas estables y los tipos de cambio de las divisas refugio, un tema que toca directamente los fundamentos de la liquidez del dólar y la relación de anclaje de los criptoactivos con las monedas fiduciarias. Para los operadores de criptomonedas, el contexto macroeconómico de este momento tiene más peso decisivo que las noticias sobre acciones individuales. Cuando los activos defensivos de los mercados financieros tradicionales muestran una sólida certidumbre de beneficios, suele ser señal de que el capital marginal está evitando los riesgos de alta volatilidad. Este efecto de contagio del sentimiento puede comprimir directamente la prima de riesgo de activos digitales de beta elevada, como Bitcoin. Por eso, el estado actual del mercado no responde a una simple oposición entre alcistas y bajistas, sino que constituye una fase poco dinámica de «espera de confirmación» antes de que se aclaren las incertidumbres de política macroeconómica, como la regulación de las monedas estables y la volatilidad cambiaria. En este contexto, las noticias positivas sobre activos de riesgo que no sean fundamentales difícilmente pueden sostener por sí solas una subida estructural del mercado cripto. El mercado en su conjunto atraviesa una fase de valoración particular: es extremadamente sensible a las señales macroeconómicas y relativamente insensible a las noticias positivas de carácter microeconómico.
El gigante farmacéutico de 420.000 millones eleva sus previsiones: ingresos anuales previstos de 6.900 a 7.000 millones de dólares
La lógica actual del trading macroeconómico está atravesando una sutil reconfiguración: el foco del mercado está pasando de la mera negociación de los precios de los activos a un examen más profundo del régimen monetario subyacente y de su relación con los mecanismos que anclan la liquidez. En plena temporada de presentación de resultados de las empresas estadounidenses, la resiliencia de los sectores tradicionalmente defensivos y las próximas declaraciones de altos cargos de los bancos centrales están generando una fuerte convergencia temporal. Beth Hammack, presidenta de la Reserva Federal de Cleveland y miembro con derecho a voto del FOMC en 2026, pronunciará próximamente un discurso sobre las monedas estables y los tipos de cambio de las divisas refugio, un tema que toca directamente los fundamentos de la liquidez del dólar y la relación de anclaje de los criptoactivos con las monedas fiduciarias. Para los operadores de criptomonedas, el contexto macroeconómico de este momento tiene más peso decisivo que las noticias sobre acciones individuales. Cuando los activos defensivos de los mercados financieros tradicionales muestran una sólida certidumbre de beneficios, suele ser señal de que el capital marginal está evitando los riesgos de alta volatilidad. Este efecto de contagio del sentimiento puede comprimir directamente la prima de riesgo de activos digitales de beta elevada, como Bitcoin. Por eso, el estado actual del mercado no responde a una simple oposición entre alcistas y bajistas, sino que constituye una fase poco dinámica de «espera de confirmación» antes de que se aclaren las incertidumbres de política macroeconómica, como la regulación de las monedas estables y la volatilidad cambiaria. En este contexto, las noticias positivas sobre activos de riesgo que no sean fundamentales difícilmente pueden sostener por sí solas una subida estructural del mercado cripto. El mercado en su conjunto atraviesa una fase de valoración particular: es extremadamente sensible a las señales macroeconómicas y relativamente insensible a las noticias positivas de carácter microeconómico.
81
·
--
Las tesorerías de ETH buscan superar los bajos rendimientos del staking; atacan la hot wallet de Binance
El ecosistema de Ethereum presenta últimamente un panorama complejo, en el que coexisten la defensa y la ofensiva. Por un lado, las instituciones están revisando sus estrategias de asignación de activos e intentando superar el límite de los bajos rendimientos del staking tradicional. Por otro, las defensas de seguridad de un exchange líder han sufrido un ataque real, que ha dejado al descubierto problemas profundos en la gestión de permisos internos. Al mismo tiempo, la evolución de la infraestructura DeFi y los sutiles cambios en el entorno regulatorio conforman el contexto narrativo clave del mercado actual.
En cuanto a la transformación de las estrategias de las tesorerías de ETH (Treasury), el último informe publicado conjuntamente por Kairos Research y Golem Foundation revela los verdaderos puntos débiles del sector. El informe señala que, para las instituciones que poseen grandes cantidades de Ethereum, el staking básico se considera una fuente de rendimiento fundamental, pero su rentabilidad ya no basta para satisfacer las necesidades de crecimiento del valor total de los activos de las organizaciones. Los encuestados coinciden en que los rendimientos generados únicamente mediante el staking no son suficientes para cubrir los costes operativos ni los costes de oportunidad, por lo que han empezado a explorar métodos más complejos para mejorar la rentabilidad. Los datos muestran que, cuando ETH se utiliza para préstamos o para aportar liquidez, el rendimiento marginal sigue siendo bajo y su atractivo, limitado. En cambio, las estrategias de protección frente a primeras pérdidas (First Loss Protection) y de opciones call cubiertas (Covered Call) pueden ofrecer rendimientos notablemente superiores. Sin embargo, estos mayores rendimientos no son gratuitos: conllevan riesgos adicionales de mercado y de liquidez. El informe destaca especialmente que, al diseñar una estrategia de tesorería, no basta con fijarse en los rendimientos relativos denominados en ETH; también hay que tener en cuenta la estructura de costes en dólares que debe asumir la organización. El obstáculo más importante, además, se encuentra en la gobernanza: los encuestados afirmaron claramente que los procesos internos de gobernanza son el principal impedimento para ampliar la asignación de activos a estrategias distintas del staking. Esto refleja el difícil equilibrio que deben mantener las instituciones entre la búsqueda de rentabilidad, el cumplimiento normativo y la gestión de riesgos.
Las alarmas en materia de seguridad proceden de Binance. El exchange reveló un ataque por etapas contra su sistema de firma de hot wallets, cuyos detalles son asombrosos. El atacante no se limitó a robar claves privadas, sino que aprovechó dispositivos comprometidos y permisos de acceso internos para llevar a cabo una operación más encubierta. El ataque siguió estos pasos: el atacante utilizó las credenciales de distintos ingenieros y un token de despliegue para implementar contenedores y ejecutar scripts maliciosos. Esta vulneración de permisos le permitió eludir el proceso habitual de retiros de Binance y enviar transacciones maliciosas directamente a través del servicio interno de firma. Más preocupante aún, el atacante también utilizó el estándar EIP-7702 para crear autorizaciones que otorgaban a un contrato inteligente permiso para transferir activos. Esto marca una evolución de las técnicas de ataque, que han pasado de la capa tradicional de las wallets a la de la interacción con los protocolos. Binance afirmó posteriormente que había eliminado las autorizaciones maliciosas pertinentes, reconstruido los sistemas afectados y sustituido todos los dispositivos comprometidos. Este incidente vuelve a advertir al mercado de que, incluso en exchanges líderes con equipos de seguridad de primer nivel, el aislamiento jerárquico de los permisos internos y la verificación atómica de los procesos de firma siguen siendo puntos débiles que urge reforzar.
En el ámbito de la infraestructura DeFi, la versión V4 de Aave ha incorporado una función de intercambio de colateral en las redes Ethereum, Base y Avalanche. Esta actualización permite a los prestatarios cambiar directamente los activos que aportan como garantía sin tener que reembolsar el préstamo ni cerrar sus posiciones actuales. Este mecanismo mejora enormemente la eficiencia en el uso del capital, reduce el riesgo de liquidación provocado por la volatilidad del mercado y amplía el conjunto de herramientas disponibles para que las instituciones gestionen en cadena su exposición a múltiples monedas. Por su parte, en su discurso inaugural de Devcon 8, Vitalik Buterin centró la atención en tres temas: privacidad, IA y seguridad. Esto apunta a que la evolución tecnológica futura de Ethereum dará mayor importancia a la protección de los datos de los usuarios y a cómo afrontar los nuevos desafíos de seguridad que plantea la inteligencia artificial. Además, la noticia de que la CFTC aprobó la negociación de contratos perpetuos sobre acciones muestra que los reguladores están aceptando, aunque de manera limitada, la innovación en el mercado de derivados. Si bien esto afecta principalmente al sector bursátil, la lógica regulatoria que subyace también puede servir de referencia para el mercado de derivados cripto.
La contradicción fundamental que debe vigilar el mercado actual es la siguiente: las instituciones buscan mayores rendimientos, pero las herramientas disponibles presentan una relación riesgo-rentabilidad inadecuada; además, las vulnerabilidades de seguridad de las entidades centralizadas podrían erosionar la confianza en los sistemas en cadena. Si las estrategias diversificadas de las tesorerías de ETH logran superar los obstáculos de gobernanza, podrían desencadenar una nueva migración de capital desde el staking tradicional hacia estrategias complejas con derivados, aunque para ello será necesario contar con mecanismos de valoración de riesgos más transparentes. El incidente de Binance recuerda a los inversores que, al evaluar los riesgos de un exchange, no basta con fijarse en la proporción de reservas en cold wallets: también hay que prestar atención a la resistencia de los procesos de firma de sus hot wallets frente a las intrusiones. Para los usuarios comunes, la función de intercambio de colateral de Aave ofrece una herramienta de gestión de riesgos más eficaz. Por su parte, el énfasis de Vitalik en la privacidad y la IA anticipa que, en el futuro, la base tecnológica del ecosistema Ethereum reforzará aún más la protección de la identidad descentralizada y la seguridad de los contratos inteligentes. Entre la regulación y la innovación tecnológica, los participantes del mercado deben evaluar con mayor cautela la lógica de permisos y la exposición al riesgo que entraña cada operación en cadena.
Sígueme para no perderte el próximo resumen rápido del mercado.
Las tesorerías de ETH buscan superar los bajos rendimientos del staking; atacan la hot wallet de Binance
El ecosistema de Ethereum presenta últimamente un panorama complejo, en el que coexisten la defensa y la ofensiva. Por un lado, las instituciones están revisando sus estrategias de asignación de activos e intentando superar el límite de los bajos rendimientos del staking tradicional. Por otro, las defensas de seguridad de un exchange líder han sufrido un ataque real, que ha dejado al descubierto problemas profundos en la gestión de permisos internos. Al mismo tiempo, la evolución de la infraestructura DeFi y los sutiles cambios en el entorno regulatorio conforman el contexto narrativo clave del mercado actual.
En cuanto a la transformación de las estrategias de las tesorerías de ETH (Treasury), el último informe publicado conjuntamente por Kairos Research y Golem Foundation revela los verdaderos puntos débiles del sector. El informe señala que, para las instituciones que poseen grandes cantidades de Ethereum, el staking básico se considera una fuente de rendimiento fundamental, pero su rentabilidad ya no basta para satisfacer las necesidades de crecimiento del valor total de los activos de las organizaciones. Los encuestados coinciden en que los rendimientos generados únicamente mediante el staking no son suficientes para cubrir los costes operativos ni los costes de oportunidad, por lo que han empezado a explorar métodos más complejos para mejorar la rentabilidad. Los datos muestran que, cuando ETH se utiliza para préstamos o para aportar liquidez, el rendimiento marginal sigue siendo bajo y su atractivo, limitado. En cambio, las estrategias de protección frente a primeras pérdidas (First Loss Protection) y de opciones call cubiertas (Covered Call) pueden ofrecer rendimientos notablemente superiores. Sin embargo, estos mayores rendimientos no son gratuitos: conllevan riesgos adicionales de mercado y de liquidez. El informe destaca especialmente que, al diseñar una estrategia de tesorería, no basta con fijarse en los rendimientos relativos denominados en ETH; también hay que tener en cuenta la estructura de costes en dólares que debe asumir la organización. El obstáculo más importante, además, se encuentra en la gobernanza: los encuestados afirmaron claramente que los procesos internos de gobernanza son el principal impedimento para ampliar la asignación de activos a estrategias distintas del staking. Esto refleja el difícil equilibrio que deben mantener las instituciones entre la búsqueda de rentabilidad, el cumplimiento normativo y la gestión de riesgos.
Las alarmas en materia de seguridad proceden de Binance. El exchange reveló un ataque por etapas contra su sistema de firma de hot wallets, cuyos detalles son asombrosos. El atacante no se limitó a robar claves privadas, sino que aprovechó dispositivos comprometidos y permisos de acceso internos para llevar a cabo una operación más encubierta. El ataque siguió estos pasos: el atacante utilizó las credenciales de distintos ingenieros y un token de despliegue para implementar contenedores y ejecutar scripts maliciosos. Esta vulneración de permisos le permitió eludir el proceso habitual de retiros de Binance y enviar transacciones maliciosas directamente a través del servicio interno de firma. Más preocupante aún, el atacante también utilizó el estándar EIP-7702 para crear autorizaciones que otorgaban a un contrato inteligente permiso para transferir activos. Esto marca una evolución de las técnicas de ataque, que han pasado de la capa tradicional de las wallets a la de la interacción con los protocolos. Binance afirmó posteriormente que había eliminado las autorizaciones maliciosas pertinentes, reconstruido los sistemas afectados y sustituido todos los dispositivos comprometidos. Este incidente vuelve a advertir al mercado de que, incluso en exchanges líderes con equipos de seguridad de primer nivel, el aislamiento jerárquico de los permisos internos y la verificación atómica de los procesos de firma siguen siendo puntos débiles que urge reforzar.
En el ámbito de la infraestructura DeFi, la versión V4 de Aave ha incorporado una función de intercambio de colateral en las redes Ethereum, Base y Avalanche. Esta actualización permite a los prestatarios cambiar directamente los activos que aportan como garantía sin tener que reembolsar el préstamo ni cerrar sus posiciones actuales. Este mecanismo mejora enormemente la eficiencia en el uso del capital, reduce el riesgo de liquidación provocado por la volatilidad del mercado y amplía el conjunto de herramientas disponibles para que las instituciones gestionen en cadena su exposición a múltiples monedas. Por su parte, en su discurso inaugural de Devcon 8, Vitalik Buterin centró la atención en tres temas: privacidad, IA y seguridad. Esto apunta a que la evolución tecnológica futura de Ethereum dará mayor importancia a la protección de los datos de los usuarios y a cómo afrontar los nuevos desafíos de seguridad que plantea la inteligencia artificial. Además, la noticia de que la CFTC aprobó la negociación de contratos perpetuos sobre acciones muestra que los reguladores están aceptando, aunque de manera limitada, la innovación en el mercado de derivados. Si bien esto afecta principalmente al sector bursátil, la lógica regulatoria que subyace también puede servir de referencia para el mercado de derivados cripto.
La contradicción fundamental que debe vigilar el mercado actual es la siguiente: las instituciones buscan mayores rendimientos, pero las herramientas disponibles presentan una relación riesgo-rentabilidad inadecuada; además, las vulnerabilidades de seguridad de las entidades centralizadas podrían erosionar la confianza en los sistemas en cadena. Si las estrategias diversificadas de las tesorerías de ETH logran superar los obstáculos de gobernanza, podrían desencadenar una nueva migración de capital desde el staking tradicional hacia estrategias complejas con derivados, aunque para ello será necesario contar con mecanismos de valoración de riesgos más transparentes. El incidente de Binance recuerda a los inversores que, al evaluar los riesgos de un exchange, no basta con fijarse en la proporción de reservas en cold wallets: también hay que prestar atención a la resistencia de los procesos de firma de sus hot wallets frente a las intrusiones. Para los usuarios comunes, la función de intercambio de colateral de Aave ofrece una herramienta de gestión de riesgos más eficaz. Por su parte, el énfasis de Vitalik en la privacidad y la IA anticipa que, en el futuro, la base tecnológica del ecosistema Ethereum reforzará aún más la protección de la identidad descentralizada y la seguridad de los contratos inteligentes. Entre la regulación y la innovación tecnológica, los participantes del mercado deben evaluar con mayor cautela la lógica de permisos y la exposición al riesgo que entraña cada operación en cadena.
Sígueme para no perderte el próximo resumen rápido del mercado.
El ecosistema de Ethereum presenta últimamente un panorama complejo, en el que coexisten la defensa y la ofensiva. Por un lado, las instituciones están revisando sus estrategias de asignación de activos e intentando superar el límite de los bajos rendimientos del staking tradicional. Por otro, las defensas de seguridad de un exchange líder han sufrido un ataque real, que ha dejado al descubierto problemas profundos en la gestión de permisos internos. Al mismo tiempo, la evolución de la infraestructura DeFi y los sutiles cambios en el entorno regulatorio conforman el contexto narrativo clave del mercado actual.
En cuanto a la transformación de las estrategias de las tesorerías de ETH (Treasury), el último informe publicado conjuntamente por Kairos Research y Golem Foundation revela los verdaderos puntos débiles del sector. El informe señala que, para las instituciones que poseen grandes cantidades de Ethereum, el staking básico se considera una fuente de rendimiento fundamental, pero su rentabilidad ya no basta para satisfacer las necesidades de crecimiento del valor total de los activos de las organizaciones. Los encuestados coinciden en que los rendimientos generados únicamente mediante el staking no son suficientes para cubrir los costes operativos ni los costes de oportunidad, por lo que han empezado a explorar métodos más complejos para mejorar la rentabilidad. Los datos muestran que, cuando ETH se utiliza para préstamos o para aportar liquidez, el rendimiento marginal sigue siendo bajo y su atractivo, limitado. En cambio, las estrategias de protección frente a primeras pérdidas (First Loss Protection) y de opciones call cubiertas (Covered Call) pueden ofrecer rendimientos notablemente superiores. Sin embargo, estos mayores rendimientos no son gratuitos: conllevan riesgos adicionales de mercado y de liquidez. El informe destaca especialmente que, al diseñar una estrategia de tesorería, no basta con fijarse en los rendimientos relativos denominados en ETH; también hay que tener en cuenta la estructura de costes en dólares que debe asumir la organización. El obstáculo más importante, además, se encuentra en la gobernanza: los encuestados afirmaron claramente que los procesos internos de gobernanza son el principal impedimento para ampliar la asignación de activos a estrategias distintas del staking. Esto refleja el difícil equilibrio que deben mantener las instituciones entre la búsqueda de rentabilidad, el cumplimiento normativo y la gestión de riesgos.
Las alarmas en materia de seguridad proceden de Binance. El exchange reveló un ataque por etapas contra su sistema de firma de hot wallets, cuyos detalles son asombrosos. El atacante no se limitó a robar claves privadas, sino que aprovechó dispositivos comprometidos y permisos de acceso internos para llevar a cabo una operación más encubierta. El ataque siguió estos pasos: el atacante utilizó las credenciales de distintos ingenieros y un token de despliegue para implementar contenedores y ejecutar scripts maliciosos. Esta vulneración de permisos le permitió eludir el proceso habitual de retiros de Binance y enviar transacciones maliciosas directamente a través del servicio interno de firma. Más preocupante aún, el atacante también utilizó el estándar EIP-7702 para crear autorizaciones que otorgaban a un contrato inteligente permiso para transferir activos. Esto marca una evolución de las técnicas de ataque, que han pasado de la capa tradicional de las wallets a la de la interacción con los protocolos. Binance afirmó posteriormente que había eliminado las autorizaciones maliciosas pertinentes, reconstruido los sistemas afectados y sustituido todos los dispositivos comprometidos. Este incidente vuelve a advertir al mercado de que, incluso en exchanges líderes con equipos de seguridad de primer nivel, el aislamiento jerárquico de los permisos internos y la verificación atómica de los procesos de firma siguen siendo puntos débiles que urge reforzar.
En el ámbito de la infraestructura DeFi, la versión V4 de Aave ha incorporado una función de intercambio de colateral en las redes Ethereum, Base y Avalanche. Esta actualización permite a los prestatarios cambiar directamente los activos que aportan como garantía sin tener que reembolsar el préstamo ni cerrar sus posiciones actuales. Este mecanismo mejora enormemente la eficiencia en el uso del capital, reduce el riesgo de liquidación provocado por la volatilidad del mercado y amplía el conjunto de herramientas disponibles para que las instituciones gestionen en cadena su exposición a múltiples monedas. Por su parte, en su discurso inaugural de Devcon 8, Vitalik Buterin centró la atención en tres temas: privacidad, IA y seguridad. Esto apunta a que la evolución tecnológica futura de Ethereum dará mayor importancia a la protección de los datos de los usuarios y a cómo afrontar los nuevos desafíos de seguridad que plantea la inteligencia artificial. Además, la noticia de que la CFTC aprobó la negociación de contratos perpetuos sobre acciones muestra que los reguladores están aceptando, aunque de manera limitada, la innovación en el mercado de derivados. Si bien esto afecta principalmente al sector bursátil, la lógica regulatoria que subyace también puede servir de referencia para el mercado de derivados cripto.
La contradicción fundamental que debe vigilar el mercado actual es la siguiente: las instituciones buscan mayores rendimientos, pero las herramientas disponibles presentan una relación riesgo-rentabilidad inadecuada; además, las vulnerabilidades de seguridad de las entidades centralizadas podrían erosionar la confianza en los sistemas en cadena. Si las estrategias diversificadas de las tesorerías de ETH logran superar los obstáculos de gobernanza, podrían desencadenar una nueva migración de capital desde el staking tradicional hacia estrategias complejas con derivados, aunque para ello será necesario contar con mecanismos de valoración de riesgos más transparentes. El incidente de Binance recuerda a los inversores que, al evaluar los riesgos de un exchange, no basta con fijarse en la proporción de reservas en cold wallets: también hay que prestar atención a la resistencia de los procesos de firma de sus hot wallets frente a las intrusiones. Para los usuarios comunes, la función de intercambio de colateral de Aave ofrece una herramienta de gestión de riesgos más eficaz. Por su parte, el énfasis de Vitalik en la privacidad y la IA anticipa que, en el futuro, la base tecnológica del ecosistema Ethereum reforzará aún más la protección de la identidad descentralizada y la seguridad de los contratos inteligentes. Entre la regulación y la innovación tecnológica, los participantes del mercado deben evaluar con mayor cautela la lógica de permisos y la exposición al riesgo que entraña cada operación en cadena.
Sígueme para no perderte el próximo resumen rápido del mercado.
1
249
·
--
El tema de las elecciones de medio mandato sigue en lo más alto de la plaza, y las principales criptomonedas ya tuvieron un primer movimiento durante el día.
BTC sigue rondando el +2,5 %, mientras que ETH sube más, alrededor de un +4 %; sin embargo, el índice de miedo y codicia cayó a 37, en zona de miedo, algo distinto a lo que marcaba a primera hora.
Parece que el mercado está asimilando parte de las subidas, no que esté dando saltos sin motivo. Habrá que ver si el volumen acompaña esta noche.
{spot}(BTCUSDT)
El tema de las elecciones de medio mandato sigue en lo más alto de la plaza, y las principales criptomonedas ya tuvieron un primer movimiento durante el día.
BTC sigue rondando el +2,5 %, mientras que ETH sube más, alrededor de un +4 %; sin embargo, el índice de miedo y codicia cayó a 37, en zona de miedo, algo distinto a lo que marcaba a primera hora.
Parece que el mercado está asimilando parte de las subidas, no que esté dando saltos sin motivo. Habrá que ver si el volumen acompaña esta noche.
BTC sigue rondando el +2,5 %, mientras que ETH sube más, alrededor de un +4 %; sin embargo, el índice de miedo y codicia cayó a 37, en zona de miedo, algo distinto a lo que marcaba a primera hora.
Parece que el mercado está asimilando parte de las subidas, no que esté dando saltos sin motivo. Habrá que ver si el volumen acompaña esta noche.
236
·
--
Artículo
Hammack habla a altas horas de la noche: cuidado con los matices de la Fed en un contexto de poca señal y mucho ruidoEl calendario macroeconómico de esta noche presenta el típico escenario de «poca señal y mucho ruido», ante la ausencia de publicaciones de datos económicos de gran impacto. Para quienes operan con activos de riesgo, no es una ventana adecuada para asumir grandes posiciones, sino un momento para recalibrar la sensibilidad macroeconómica. A primera vista, se trata de declaraciones rutinarias de dos presidentes regionales de la Reserva Federal y de altos cargos del Banco de Canadá. Sin embargo, en el contexto actual de un endurecimiento marginal de la liquidez en dólares y de crecientes divergencias en el mercado sobre la trayectoria de la política de la Fed, cualquier matiz en las palabras de un miembro con derecho a voto del FOMC o de uno sin derecho a voto puede ser amplificado por los algoritmos de negociación y provocar un impacto inmediato en el índice del dólar. A su vez, ese efecto puede trasladarse, mediante el mecanismo de transmisión cambiaria, a las curvas de valoración de Bitcoin y Ethereum. Debemos tener claro que, cuando faltan datos de gran impacto como el IPC o las nóminas no agrícolas, o declaraciones directas del presidente de la Fed, Powell, las intervenciones de los presidentes regionales suelen considerarse «ruido» por el mercado. Pero si entre ellas se insinúa una opinión contraria al consenso sobre la persistencia de la inflación o la resiliencia del mercado laboral, ese ruido puede convertirse de inmediato en presión tendencial. En el ecosistema de Ethereum, esta incertidumbre macroeconómica reprime directamente el apetito por el riesgo de los fondos institucionales que entran a través de los ETF, porque las stablecoins, como ancla de liquidez en cadena, tienen un valor estrechamente ligado a la solidez del dólar. Cualquier cuestionamiento de la independencia de la política monetaria estadounidense o señal de endurecimiento afectará primero a la prima de las stablecoins y luego se transmitirá, a través del mercado de préstamos DeFi, al valor de ETH como garantía. Por eso, lo importante esta noche no es qué «novedades» anuncien, sino si se apartan de las expectativas de «aterrizaje suave» que el mercado ya descuenta. El grado de esa desviación determinará cuánto tiempo podrá ETH mantenerse por encima de sus niveles clave de soporte.
Hammack habla a altas horas de la noche: cuidado con los matices de la Fed en un contexto de poca señal y mucho ruido
El calendario macroeconómico de esta noche presenta el típico escenario de «poca señal y mucho ruido», ante la ausencia de publicaciones de datos económicos de gran impacto. Para quienes operan con activos de riesgo, no es una ventana adecuada para asumir grandes posiciones, sino un momento para recalibrar la sensibilidad macroeconómica. A primera vista, se trata de declaraciones rutinarias de dos presidentes regionales de la Reserva Federal y de altos cargos del Banco de Canadá. Sin embargo, en el contexto actual de un endurecimiento marginal de la liquidez en dólares y de crecientes divergencias en el mercado sobre la trayectoria de la política de la Fed, cualquier matiz en las palabras de un miembro con derecho a voto del FOMC o de uno sin derecho a voto puede ser amplificado por los algoritmos de negociación y provocar un impacto inmediato en el índice del dólar. A su vez, ese efecto puede trasladarse, mediante el mecanismo de transmisión cambiaria, a las curvas de valoración de Bitcoin y Ethereum. Debemos tener claro que, cuando faltan datos de gran impacto como el IPC o las nóminas no agrícolas, o declaraciones directas del presidente de la Fed, Powell, las intervenciones de los presidentes regionales suelen considerarse «ruido» por el mercado. Pero si entre ellas se insinúa una opinión contraria al consenso sobre la persistencia de la inflación o la resiliencia del mercado laboral, ese ruido puede convertirse de inmediato en presión tendencial. En el ecosistema de Ethereum, esta incertidumbre macroeconómica reprime directamente el apetito por el riesgo de los fondos institucionales que entran a través de los ETF, porque las stablecoins, como ancla de liquidez en cadena, tienen un valor estrechamente ligado a la solidez del dólar. Cualquier cuestionamiento de la independencia de la política monetaria estadounidense o señal de endurecimiento afectará primero a la prima de las stablecoins y luego se transmitirá, a través del mercado de préstamos DeFi, al valor de ETH como garantía. Por eso, lo importante esta noche no es qué «novedades» anuncien, sino si se apartan de las expectativas de «aterrizaje suave» que el mercado ya descuenta. El grado de esa desviación determinará cuánto tiempo podrá ETH mantenerse por encima de sus niveles clave de soporte.
166
·
--
Binance sufre el robo de miles de millones: por qué suspender los retiros no logró detener las pérdidas de inmediato
La noche del 29 de octubre, Binance, el mayor exchange de criptomonedas del mundo, sufrió un incidente de seguridad sin precedentes. No se trató de una simple intrusión informática, sino de un ataque complejo que se prolongó durante meses e involucró la cadena de suministro interna y la gestión de permisos. Mediante técnicas de ingeniería social cuidadosamente diseñadas, los atacantes se infiltraron gradualmente en los sistemas internos de Binance y, finalmente, accedieron al servicio de firma de las hot wallets. El incidente no solo provocó la pérdida de activos por valor de miles de millones de dólares, sino que también dejó al descubierto una lógica profunda que suele pasarse por alto en la infraestructura blockchain moderna: en el mundo descentralizado de las cadenas, una orden de «pausa» emitida desde la plataforma no equivale a revocar de inmediato los permisos en la cadena.
Según el informe preliminar de la investigación publicado por Binance el 3 de noviembre, la cronología del ataque fue mucho más larga de lo que se había supuesto inicialmente. Ya en junio, un ingeniero encargado del mantenimiento de las wallets descargó un instalador de Homebrew manipulado mientras instalaba una herramienta de programación con IA, lo que provocó la instalación de código malicioso en su dispositivo. Aunque el equipo de seguridad sustituyó después el dispositivo y rotó las credenciales, los atacantes ya habían obtenido información sobre el puesto de ese empleado y de sus compañeros. En septiembre, otro ingeniero de software sufrió el control remoto de su ordenador de trabajo tras ser víctima de un ataque de phishing disfrazado de oferta de empleo. En octubre, los atacantes utilizaron los ordenadores comprometidos y las herramientas internas de IA para ampliar aún más su control y robar las credenciales de despliegue de contenedores del personal de mantenimiento de las wallets. Finalmente, alrededor de las 20:05 UTC del 29 de octubre, los atacantes utilizaron esas credenciales para desplegar contenedores, acceder sin autorización al servicio interno de firma de wallets e iniciar una serie de transferencias de gran cuantía. El seguimiento en cadena de la firma independiente de seguridad TRM Labs mostró que las wallets de Binance en diez blockchains registraron salidas de activos en unos veinte minutos, con un valor estimado de aproximadamente 6.340 millones de dólares. Por el momento, Binance ha congelado o interceptado unos 2.850 millones de dólares y se ha comprometido a asumir las pérdidas financieras, reservando fondos para proteger los intereses de los usuarios.
El detalle con mayor relevancia técnica de este incidente es por qué los activos siguieron saliendo incluso después de que la plataforma suspendiera el servicio de retiros. Según la percepción tradicional, basta con que un exchange cierre los canales de retiro para cortar la salida de fondos. Sin embargo, este ataque aprovechó las características del mecanismo EIP-7702 de Ethereum, que permite a las cuentas ordinarias autorizar, mediante una firma, la ejecución de operaciones con código de contratos inteligentes. A través del servicio de firma comprometido, los atacantes establecieron en la cadena una delegación maliciosa, lo que permitió que los contratos inteligentes bajo su control obtuvieran permisos parciales para operar las hot wallets. Una vez registrada en la cadena, esta autorización existe de forma independiente a los servicios centralizados de la plataforma. Aunque Binance cerrara la opción de retiro en la web, las autorizaciones ya activas en la cadena seguían siendo válidas, y los atacantes podían invocar directamente esos permisos para iniciar transacciones sin necesidad de aprobación de la plataforma. Además, como las hot wallets implicadas utilizaban tecnología de computación multipartita (MPC), las firmas requerían la colaboración de varias partes y no existía una clave privada única que permitiera revocar los permisos de emergencia. Esto obligó al equipo a desarrollar un proceso de revocación específico, lo que consumió un tiempo crucial. No fue hasta las 00:10 UTC del 30 de octubre cuando Binance emitió una nueva autorización desde las hot wallets y eliminó el código de delegación malicioso. La última transferencia no autorizada quedó registrada en la cadena a las 23:56 UTC del 29 de octubre. Esta diferencia temporal pone de manifiesto que «detener nuevas solicitudes» y «revocar autorizaciones existentes» son dos acciones de ingeniería completamente distintas: la primera es un interruptor a nivel de servicio; la segunda, un cambio en el estado de la cadena.
Desde la perspectiva de la gestión de riesgos, este incidente rompe con la idea arraigada de que «si la clave privada no se ha filtrado, todo está seguro». Los atacantes no robaron directamente la clave privada completa, sino que se aprovecharon de la capacidad de firma del sistema y lograron que los servicios internos «firmaran» transacciones no aprobadas. Esto demuestra que el perímetro de seguridad de los activos digitales ya no se limita a la custodia de claves, sino que se extiende al control dinámico de los permisos. En su comunicado del 31 de octubre, el FBI atribuyó el robo a la actividad TraderTraitor, vinculada a Corea del Norte, lo que subraya aún más la capacidad de los métodos de ataque de nivel estatal para penetrar las defensas de seguridad tradicionales. Para el sector, el caso de Binance ofrece una lección dura, pero necesaria: al incorporar nuevas tecnologías como MPC y herramientas de IA para mejorar la eficiencia, es imprescindible volver a examinar la lógica fundamental de la respuesta ante emergencias. Los equipos de ingeniería no pueden depender únicamente de una medida como «cerrar el servicio»; deben establecer una vía de emergencia para revocar permisos, independiente de los procesos operativos normales y ensayada de antemano. Asimismo, los sistemas de firma deben distinguir estrictamente entre las solicitudes de transferencia ordinarias y las solicitudes de autorización que modifican los permisos de ejecución de una cuenta, ya que, una vez activadas, estas últimas tienen efectos persistentes y son difíciles de revertir de inmediato. Aunque el incidente ya se ha contenido inicialmente, el problema de ingeniería que deja planteado —cómo implementar un mecanismo centralizado de frenado de emergencia en una cadena descentralizada— sigue siendo una cuestión que todos los proveedores de infraestructura cripto deben afrontar y resolver.
Sígueme para no perderte la próxima lectura rápida del mercado.
Binance sufre el robo de miles de millones: por qué suspender los retiros no logró detener las pérdidas de inmediato
La noche del 29 de octubre, Binance, el mayor exchange de criptomonedas del mundo, sufrió un incidente de seguridad sin precedentes. No se trató de una simple intrusión informática, sino de un ataque complejo que se prolongó durante meses e involucró la cadena de suministro interna y la gestión de permisos. Mediante técnicas de ingeniería social cuidadosamente diseñadas, los atacantes se infiltraron gradualmente en los sistemas internos de Binance y, finalmente, accedieron al servicio de firma de las hot wallets. El incidente no solo provocó la pérdida de activos por valor de miles de millones de dólares, sino que también dejó al descubierto una lógica profunda que suele pasarse por alto en la infraestructura blockchain moderna: en el mundo descentralizado de las cadenas, una orden de «pausa» emitida desde la plataforma no equivale a revocar de inmediato los permisos en la cadena.
Según el informe preliminar de la investigación publicado por Binance el 3 de noviembre, la cronología del ataque fue mucho más larga de lo que se había supuesto inicialmente. Ya en junio, un ingeniero encargado del mantenimiento de las wallets descargó un instalador de Homebrew manipulado mientras instalaba una herramienta de programación con IA, lo que provocó la instalación de código malicioso en su dispositivo. Aunque el equipo de seguridad sustituyó después el dispositivo y rotó las credenciales, los atacantes ya habían obtenido información sobre el puesto de ese empleado y de sus compañeros. En septiembre, otro ingeniero de software sufrió el control remoto de su ordenador de trabajo tras ser víctima de un ataque de phishing disfrazado de oferta de empleo. En octubre, los atacantes utilizaron los ordenadores comprometidos y las herramientas internas de IA para ampliar aún más su control y robar las credenciales de despliegue de contenedores del personal de mantenimiento de las wallets. Finalmente, alrededor de las 20:05 UTC del 29 de octubre, los atacantes utilizaron esas credenciales para desplegar contenedores, acceder sin autorización al servicio interno de firma de wallets e iniciar una serie de transferencias de gran cuantía. El seguimiento en cadena de la firma independiente de seguridad TRM Labs mostró que las wallets de Binance en diez blockchains registraron salidas de activos en unos veinte minutos, con un valor estimado de aproximadamente 6.340 millones de dólares. Por el momento, Binance ha congelado o interceptado unos 2.850 millones de dólares y se ha comprometido a asumir las pérdidas financieras, reservando fondos para proteger los intereses de los usuarios.
El detalle con mayor relevancia técnica de este incidente es por qué los activos siguieron saliendo incluso después de que la plataforma suspendiera el servicio de retiros. Según la percepción tradicional, basta con que un exchange cierre los canales de retiro para cortar la salida de fondos. Sin embargo, este ataque aprovechó las características del mecanismo EIP-7702 de Ethereum, que permite a las cuentas ordinarias autorizar, mediante una firma, la ejecución de operaciones con código de contratos inteligentes. A través del servicio de firma comprometido, los atacantes establecieron en la cadena una delegación maliciosa, lo que permitió que los contratos inteligentes bajo su control obtuvieran permisos parciales para operar las hot wallets. Una vez registrada en la cadena, esta autorización existe de forma independiente a los servicios centralizados de la plataforma. Aunque Binance cerrara la opción de retiro en la web, las autorizaciones ya activas en la cadena seguían siendo válidas, y los atacantes podían invocar directamente esos permisos para iniciar transacciones sin necesidad de aprobación de la plataforma. Además, como las hot wallets implicadas utilizaban tecnología de computación multipartita (MPC), las firmas requerían la colaboración de varias partes y no existía una clave privada única que permitiera revocar los permisos de emergencia. Esto obligó al equipo a desarrollar un proceso de revocación específico, lo que consumió un tiempo crucial. No fue hasta las 00:10 UTC del 30 de octubre cuando Binance emitió una nueva autorización desde las hot wallets y eliminó el código de delegación malicioso. La última transferencia no autorizada quedó registrada en la cadena a las 23:56 UTC del 29 de octubre. Esta diferencia temporal pone de manifiesto que «detener nuevas solicitudes» y «revocar autorizaciones existentes» son dos acciones de ingeniería completamente distintas: la primera es un interruptor a nivel de servicio; la segunda, un cambio en el estado de la cadena.
Desde la perspectiva de la gestión de riesgos, este incidente rompe con la idea arraigada de que «si la clave privada no se ha filtrado, todo está seguro». Los atacantes no robaron directamente la clave privada completa, sino que se aprovecharon de la capacidad de firma del sistema y lograron que los servicios internos «firmaran» transacciones no aprobadas. Esto demuestra que el perímetro de seguridad de los activos digitales ya no se limita a la custodia de claves, sino que se extiende al control dinámico de los permisos. En su comunicado del 31 de octubre, el FBI atribuyó el robo a la actividad TraderTraitor, vinculada a Corea del Norte, lo que subraya aún más la capacidad de los métodos de ataque de nivel estatal para penetrar las defensas de seguridad tradicionales. Para el sector, el caso de Binance ofrece una lección dura, pero necesaria: al incorporar nuevas tecnologías como MPC y herramientas de IA para mejorar la eficiencia, es imprescindible volver a examinar la lógica fundamental de la respuesta ante emergencias. Los equipos de ingeniería no pueden depender únicamente de una medida como «cerrar el servicio»; deben establecer una vía de emergencia para revocar permisos, independiente de los procesos operativos normales y ensayada de antemano. Asimismo, los sistemas de firma deben distinguir estrictamente entre las solicitudes de transferencia ordinarias y las solicitudes de autorización que modifican los permisos de ejecución de una cuenta, ya que, una vez activadas, estas últimas tienen efectos persistentes y son difíciles de revertir de inmediato. Aunque el incidente ya se ha contenido inicialmente, el problema de ingeniería que deja planteado —cómo implementar un mecanismo centralizado de frenado de emergencia en una cadena descentralizada— sigue siendo una cuestión que todos los proveedores de infraestructura cripto deben afrontar y resolver.
Sígueme para no perderte la próxima lectura rápida del mercado.
La noche del 29 de octubre, Binance, el mayor exchange de criptomonedas del mundo, sufrió un incidente de seguridad sin precedentes. No se trató de una simple intrusión informática, sino de un ataque complejo que se prolongó durante meses e involucró la cadena de suministro interna y la gestión de permisos. Mediante técnicas de ingeniería social cuidadosamente diseñadas, los atacantes se infiltraron gradualmente en los sistemas internos de Binance y, finalmente, accedieron al servicio de firma de las hot wallets. El incidente no solo provocó la pérdida de activos por valor de miles de millones de dólares, sino que también dejó al descubierto una lógica profunda que suele pasarse por alto en la infraestructura blockchain moderna: en el mundo descentralizado de las cadenas, una orden de «pausa» emitida desde la plataforma no equivale a revocar de inmediato los permisos en la cadena.
Según el informe preliminar de la investigación publicado por Binance el 3 de noviembre, la cronología del ataque fue mucho más larga de lo que se había supuesto inicialmente. Ya en junio, un ingeniero encargado del mantenimiento de las wallets descargó un instalador de Homebrew manipulado mientras instalaba una herramienta de programación con IA, lo que provocó la instalación de código malicioso en su dispositivo. Aunque el equipo de seguridad sustituyó después el dispositivo y rotó las credenciales, los atacantes ya habían obtenido información sobre el puesto de ese empleado y de sus compañeros. En septiembre, otro ingeniero de software sufrió el control remoto de su ordenador de trabajo tras ser víctima de un ataque de phishing disfrazado de oferta de empleo. En octubre, los atacantes utilizaron los ordenadores comprometidos y las herramientas internas de IA para ampliar aún más su control y robar las credenciales de despliegue de contenedores del personal de mantenimiento de las wallets. Finalmente, alrededor de las 20:05 UTC del 29 de octubre, los atacantes utilizaron esas credenciales para desplegar contenedores, acceder sin autorización al servicio interno de firma de wallets e iniciar una serie de transferencias de gran cuantía. El seguimiento en cadena de la firma independiente de seguridad TRM Labs mostró que las wallets de Binance en diez blockchains registraron salidas de activos en unos veinte minutos, con un valor estimado de aproximadamente 6.340 millones de dólares. Por el momento, Binance ha congelado o interceptado unos 2.850 millones de dólares y se ha comprometido a asumir las pérdidas financieras, reservando fondos para proteger los intereses de los usuarios.
El detalle con mayor relevancia técnica de este incidente es por qué los activos siguieron saliendo incluso después de que la plataforma suspendiera el servicio de retiros. Según la percepción tradicional, basta con que un exchange cierre los canales de retiro para cortar la salida de fondos. Sin embargo, este ataque aprovechó las características del mecanismo EIP-7702 de Ethereum, que permite a las cuentas ordinarias autorizar, mediante una firma, la ejecución de operaciones con código de contratos inteligentes. A través del servicio de firma comprometido, los atacantes establecieron en la cadena una delegación maliciosa, lo que permitió que los contratos inteligentes bajo su control obtuvieran permisos parciales para operar las hot wallets. Una vez registrada en la cadena, esta autorización existe de forma independiente a los servicios centralizados de la plataforma. Aunque Binance cerrara la opción de retiro en la web, las autorizaciones ya activas en la cadena seguían siendo válidas, y los atacantes podían invocar directamente esos permisos para iniciar transacciones sin necesidad de aprobación de la plataforma. Además, como las hot wallets implicadas utilizaban tecnología de computación multipartita (MPC), las firmas requerían la colaboración de varias partes y no existía una clave privada única que permitiera revocar los permisos de emergencia. Esto obligó al equipo a desarrollar un proceso de revocación específico, lo que consumió un tiempo crucial. No fue hasta las 00:10 UTC del 30 de octubre cuando Binance emitió una nueva autorización desde las hot wallets y eliminó el código de delegación malicioso. La última transferencia no autorizada quedó registrada en la cadena a las 23:56 UTC del 29 de octubre. Esta diferencia temporal pone de manifiesto que «detener nuevas solicitudes» y «revocar autorizaciones existentes» son dos acciones de ingeniería completamente distintas: la primera es un interruptor a nivel de servicio; la segunda, un cambio en el estado de la cadena.
Desde la perspectiva de la gestión de riesgos, este incidente rompe con la idea arraigada de que «si la clave privada no se ha filtrado, todo está seguro». Los atacantes no robaron directamente la clave privada completa, sino que se aprovecharon de la capacidad de firma del sistema y lograron que los servicios internos «firmaran» transacciones no aprobadas. Esto demuestra que el perímetro de seguridad de los activos digitales ya no se limita a la custodia de claves, sino que se extiende al control dinámico de los permisos. En su comunicado del 31 de octubre, el FBI atribuyó el robo a la actividad TraderTraitor, vinculada a Corea del Norte, lo que subraya aún más la capacidad de los métodos de ataque de nivel estatal para penetrar las defensas de seguridad tradicionales. Para el sector, el caso de Binance ofrece una lección dura, pero necesaria: al incorporar nuevas tecnologías como MPC y herramientas de IA para mejorar la eficiencia, es imprescindible volver a examinar la lógica fundamental de la respuesta ante emergencias. Los equipos de ingeniería no pueden depender únicamente de una medida como «cerrar el servicio»; deben establecer una vía de emergencia para revocar permisos, independiente de los procesos operativos normales y ensayada de antemano. Asimismo, los sistemas de firma deben distinguir estrictamente entre las solicitudes de transferencia ordinarias y las solicitudes de autorización que modifican los permisos de ejecución de una cuenta, ya que, una vez activadas, estas últimas tienen efectos persistentes y son difíciles de revertir de inmediato. Aunque el incidente ya se ha contenido inicialmente, el problema de ingeniería que deja planteado —cómo implementar un mecanismo centralizado de frenado de emergencia en una cadena descentralizada— sigue siendo una cuestión que todos los proveedores de infraestructura cripto deben afrontar y resolver.
Sígueme para no perderte la próxima lectura rápida del mercado.
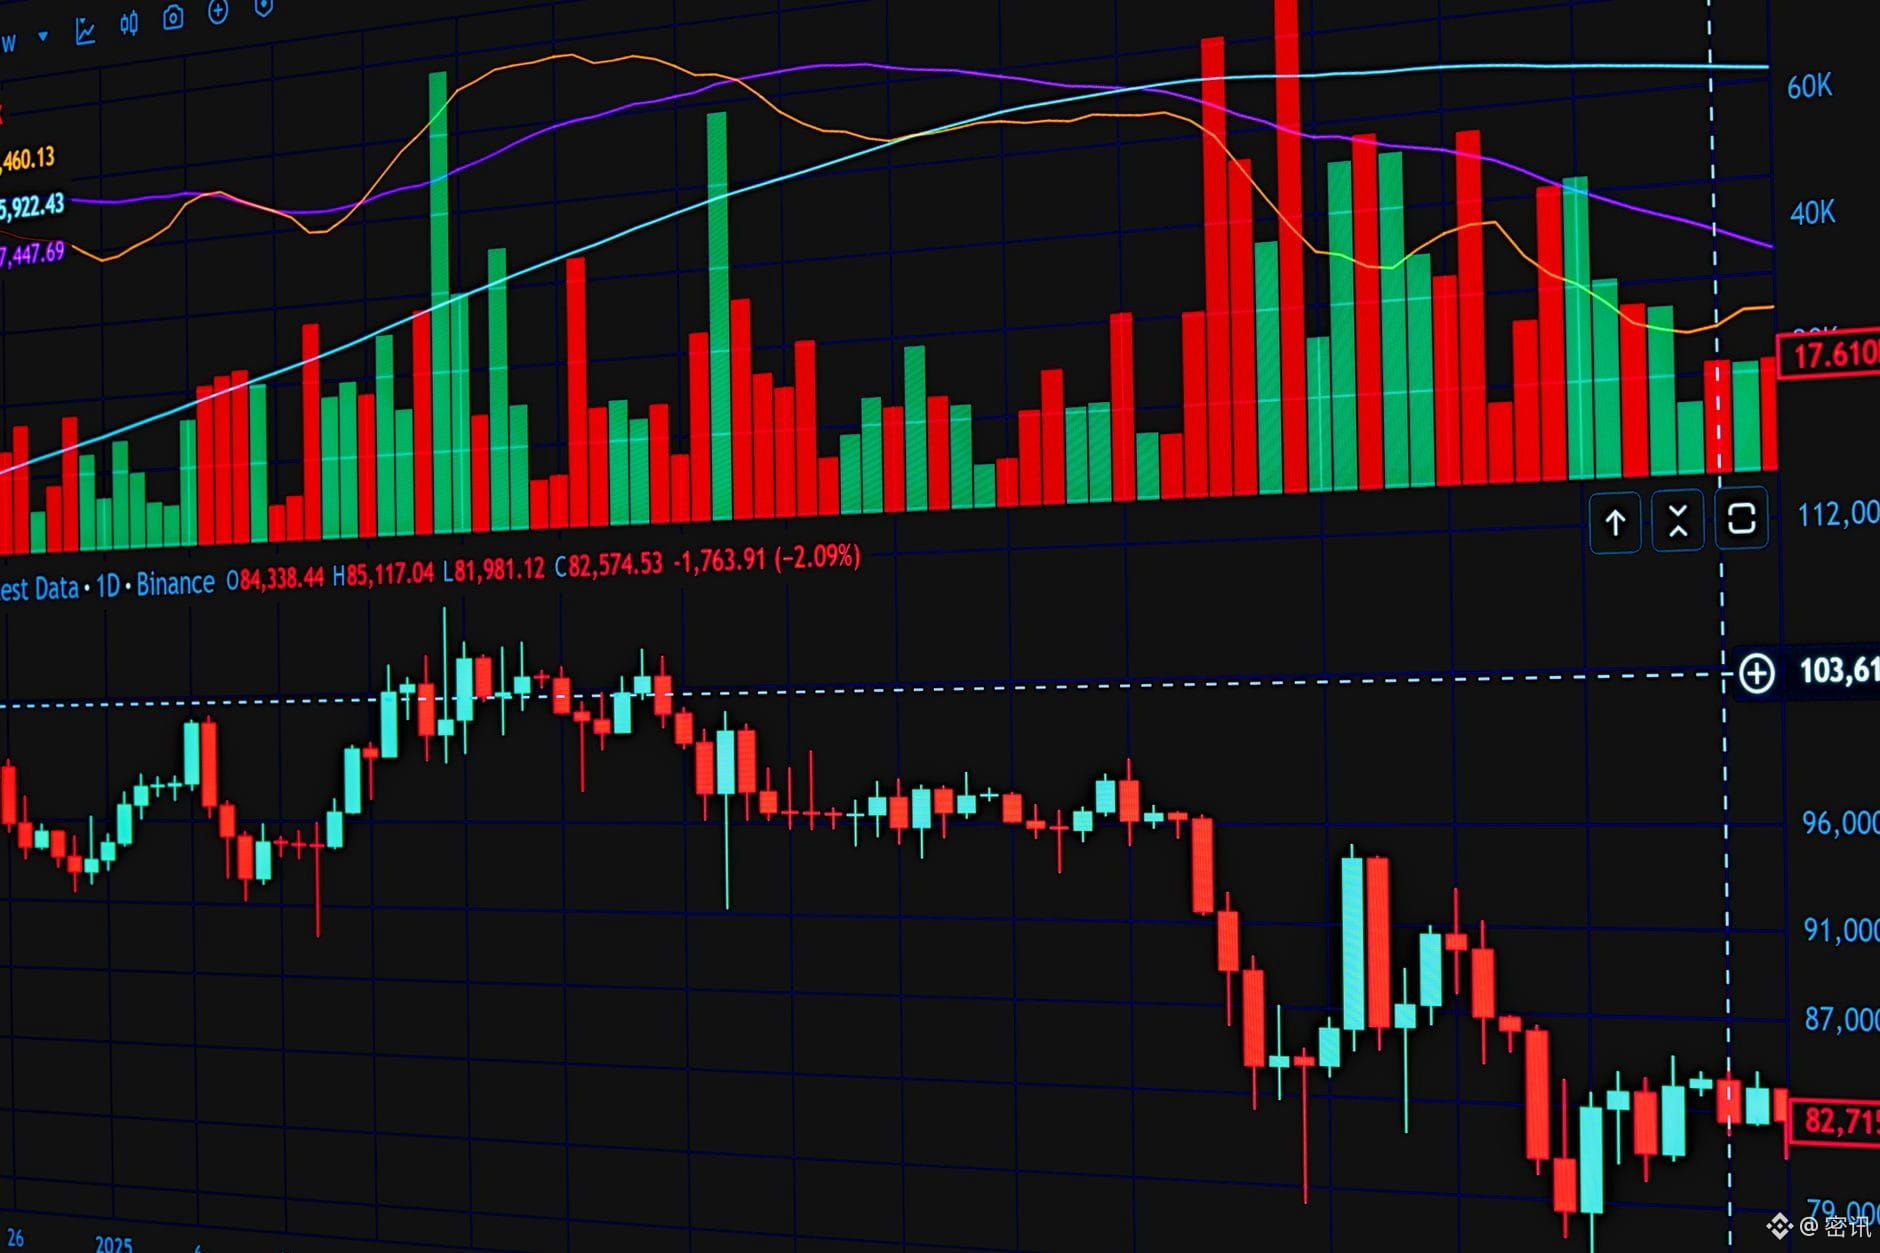
148
·
--
Observación de la sesión matutina | SOL también está entre las tendencias, moviéndose junto con los principales activos; las fluctuaciones no son exageradas.
Solo comentaré un par de cosas mientras sigo el mercado, sin dar señales de compra o venta.
{spot}(SOLUSDT)
Observación de la sesión matutina | SOL también está entre las tendencias, moviéndose junto con los principales activos; las fluctuaciones no son exageradas.
Solo comentaré un par de cosas mientras sigo el mercado, sin dar señales de compra o venta.
Solo comentaré un par de cosas mientras sigo el mercado, sin dar señales de compra o venta.
158
·
--
Hammack, de la Reserva Federal de Cleveland, hablará esta noche; el mercado cripto sigue de cerca la lógica de fijación de precios de los tipos de interés
La ventana de liquidez macroeconómica de esta noche parece tranquila, pero en realidad está llena de corrientes subterráneas. Para el mercado cripto, las intervenciones frecuentes de los funcionarios de la Reserva Federal suelen tener más impacto que un dato económico aislado, porque reformulan directamente la lógica con la que los operadores fijan la trayectoria de los tipos de interés libres de riesgo. El mercado se encuentra ahora en un delicado punto de equilibrio: la persistencia de la inflación y los cambios marginales de la economía tiran en direcciones opuestas, haciendo que las expectativas de recortes de tipos oscilen repetidamente. En este contexto, cualquier voz procedente del seno de la Reserva Federal —especialmente la de funcionarios con derecho a voto o que están a punto de obtenerlo— será analizada al detalle, y el mercado amplificará cualquier matiz en sus palabras. No hace falta especular en exceso sobre sus intenciones concretas; basta con observar cómo sus intervenciones llenan los vacíos del relato macroeconómico y cómo estos vacíos afectan a la lógica del coste de financiación subyacente de las finanzas descentralizadas (DeFi) y los exchanges centralizados (CEX). Para activos de crecimiento sensibles a la liquidez, como Ethereum, el mecanismo de transmisión de estas señales macroeconómicas es especialmente importante, porque determina cómo cambia el coste de oportunidad de mantener activos que no generan rendimientos.
En cuanto a los hechos, la agenda de esta noche es muy apretada y constituye una serie de fuentes principales de información para las expectativas de liquidez macroeconómica. Beth Hammack, presidenta de la Reserva Federal de Cleveland, hablará a las 21:50. A continuación, a las 22:10, intervendrá Barkin, presidente de la Reserva Federal de Richmond. Cabe destacar que Barkin figura como miembro con derecho a voto del FOMC en 2027. Más tarde, a las 23:30, también hablarán Macklem, gobernador del Banco de Canadá, y Rogers, vicegobernadora sénior. Esta serie de intervenciones no abordará directamente la tecnología on-chain ni la economía de los tokens, pero, al alterar las expectativas sobre la trayectoria de los tipos de interés libres de riesgo, determinará indirectamente el coste de oportunidad de mantener Ethereum. Como futuro miembro con derecho a voto, la postura de Barkin suele considerarse un indicador temprano de la orientación más agresiva o más moderada dentro de la Reserva Federal; las declaraciones de Hammack, como actual presidenta de una de las reservas federales regionales, reflejan la tensión entre la realidad económica local y los objetivos de la política federal. Aunque las intervenciones del Banco de Canadá no determinan directamente la liquidez en dólares, sus señales de política suelen resonar con los rendimientos de los bonos del Tesoro estadounidense en el marco de la interconexión del apetito global por el riesgo, lo que termina influyendo en la valoración de los criptoactivos denominados en dólares.
Desde el punto de vista de la lógica de fijación de precios, el efecto principal de esta serie de intervenciones radica en cómo modifica las expectativas sobre los «tipos de interés reales». Si Hammack o Barkin subrayan en sus intervenciones que los riesgos de inflación siguen superando a los riesgos para el empleo, o dan a entender que la política deberá mantenerse restrictiva durante más tiempo, aumentará la prima por plazo de los rendimientos de los bonos del Tesoro estadounidense. Para Ethereum, esto significa una mayor presión sobre su valoración como activo que no genera rendimientos (aunque ofrece rendimientos por staking, su atractivo relativo disminuye en un entorno de tipos de interés elevados). El mercado podría reevaluar la prima de riesgo de Ethereum frente a Bitcoin, ya que Ethereum suele ser más sensible a la liquidez, especialmente cuando las instituciones asignan capital a través de canales como los ETF: los cambios en el coste de financiación afectan directamente a la voluntad de compra. Por el contrario, si las intervenciones revelan preocupación por una desaceleración económica o sugieren una trayectoria de política más flexible, disminuirán las expectativas de los tipos de interés reales y se respaldará la valoración de Ethereum y otros activos de riesgo orientados al crecimiento. Sin embargo, hay que tener en cuenta que este efecto no es lineal. Si el mercado ya ha descontado plenamente una determinada expectativa, la reacción de los precios podría ser limitada, sea cual sea el contenido de las intervenciones, siempre que no haya una «sorpresa» respecto a lo esperado. El verdadero riesgo es que las declaraciones lleven al mercado a reconsiderar las diferencias de opinión dentro de la Reserva Federal. Esa incertidumbre, por sí sola, aumentaría la volatilidad y obligaría a los creadores de mercado a ajustar sus cotizaciones, lo que afectaría a los diferenciales entre los precios de compra y venta y a la profundidad de mercado de Ethereum en los principales exchanges.
Además, merece especial atención el hecho de que Barkin será miembro con derecho a voto del FOMC en 2027. En el entorno político y económico actual, se están intensificando tanto el relevo generacional dentro de la Reserva Federal como las diferencias en las ideas sobre política monetaria. Sus intervenciones podrían no ser solo una respuesta a la política actual, sino también un anticipo del marco de política futura. Si sus declaraciones se desvían del consenso dominante, podrían presagiar posibles discrepancias dentro de la Reserva Federal sobre el uso de las herramientas de política monetaria. En condiciones extremas de mercado, esas discrepancias podrían provocar una respuesta política tardía o excesiva y amplificar así la volatilidad del mercado cripto. Para los protocolos de préstamo y los mercados de derivados del ecosistema Ethereum, esta incertidumbre política elevaría los costes de cobertura y alteraría las oportunidades de arbitraje basadas en swaps de tipos de interés o estrategias con opciones. Los operadores deben prestar mucha atención a la formulación concreta de expresiones como «dependencia de los datos» (data-dependent) y «equilibrio de riesgos» (risk balance), ya que la combinación de estos términos suele revelar la distribución de probabilidades que la Reserva Federal asigna a sus próximos pasos.
La atención de aquí en adelante debería centrarse en dos aspectos: primero, la magnitud de la diferencia entre el texto de las intervenciones y las expectativas del mercado; segundo, cómo se transmite esa diferencia a la curva de rendimientos de los bonos del Tesoro estadounidense y al índice del dólar. Si las declaraciones de Hammack o Barkin se interpretan como más agresivas de lo esperado, habrá que observar si el rendimiento de los bonos del Tesoro estadounidense a 10 años supera niveles de resistencia clave y si el tipo de cambio de Ethereum frente a Bitcoin se debilita de forma significativa. Esto sería una señal directa de contracción del apetito por el riesgo e indicaría que el capital podría salir de Ethereum para dirigirse a Bitcoin o a las stablecoins. Por el contrario, si sus declaraciones son más moderadas, habrá que vigilar si Ethereum logra estabilizarse por encima de niveles de soporte clave y observar si se aceleran las entradas netas en los ETF institucionales. Además, aunque las intervenciones del Banco de Canadá tienen menos peso, una divergencia clara entre su postura política y la de la Reserva Federal podría desencadenar flujos de arbitraje entre mercados y afectar al tamaño del fondo mundial de liquidez en dólares. Para los tenedores de Ethereum a largo plazo, esto constituye una importante variable del contexto macroeconómico. En última instancia, las intervenciones de esta noche no determinarán directamente el precio de Ethereum, pero marcarán el tono del sentimiento del mercado y de los flujos de capital durante las próximas semanas. Los operadores deberían ajustar en consecuencia la gestión de sus posiciones y sus estrategias de cobertura de riesgos.
Sígueme para no perderte el próximo resumen rápido del mercado.
Hammack, de la Reserva Federal de Cleveland, hablará esta noche; el mercado cripto sigue de cerca la lógica de fijación de precios de los tipos de interés
La ventana de liquidez macroeconómica de esta noche parece tranquila, pero en realidad está llena de corrientes subterráneas. Para el mercado cripto, las intervenciones frecuentes de los funcionarios de la Reserva Federal suelen tener más impacto que un dato económico aislado, porque reformulan directamente la lógica con la que los operadores fijan la trayectoria de los tipos de interés libres de riesgo. El mercado se encuentra ahora en un delicado punto de equilibrio: la persistencia de la inflación y los cambios marginales de la economía tiran en direcciones opuestas, haciendo que las expectativas de recortes de tipos oscilen repetidamente. En este contexto, cualquier voz procedente del seno de la Reserva Federal —especialmente la de funcionarios con derecho a voto o que están a punto de obtenerlo— será analizada al detalle, y el mercado amplificará cualquier matiz en sus palabras. No hace falta especular en exceso sobre sus intenciones concretas; basta con observar cómo sus intervenciones llenan los vacíos del relato macroeconómico y cómo estos vacíos afectan a la lógica del coste de financiación subyacente de las finanzas descentralizadas (DeFi) y los exchanges centralizados (CEX). Para activos de crecimiento sensibles a la liquidez, como Ethereum, el mecanismo de transmisión de estas señales macroeconómicas es especialmente importante, porque determina cómo cambia el coste de oportunidad de mantener activos que no generan rendimientos.
En cuanto a los hechos, la agenda de esta noche es muy apretada y constituye una serie de fuentes principales de información para las expectativas de liquidez macroeconómica. Beth Hammack, presidenta de la Reserva Federal de Cleveland, hablará a las 21:50. A continuación, a las 22:10, intervendrá Barkin, presidente de la Reserva Federal de Richmond. Cabe destacar que Barkin figura como miembro con derecho a voto del FOMC en 2027. Más tarde, a las 23:30, también hablarán Macklem, gobernador del Banco de Canadá, y Rogers, vicegobernadora sénior. Esta serie de intervenciones no abordará directamente la tecnología on-chain ni la economía de los tokens, pero, al alterar las expectativas sobre la trayectoria de los tipos de interés libres de riesgo, determinará indirectamente el coste de oportunidad de mantener Ethereum. Como futuro miembro con derecho a voto, la postura de Barkin suele considerarse un indicador temprano de la orientación más agresiva o más moderada dentro de la Reserva Federal; las declaraciones de Hammack, como actual presidenta de una de las reservas federales regionales, reflejan la tensión entre la realidad económica local y los objetivos de la política federal. Aunque las intervenciones del Banco de Canadá no determinan directamente la liquidez en dólares, sus señales de política suelen resonar con los rendimientos de los bonos del Tesoro estadounidense en el marco de la interconexión del apetito global por el riesgo, lo que termina influyendo en la valoración de los criptoactivos denominados en dólares.
Desde el punto de vista de la lógica de fijación de precios, el efecto principal de esta serie de intervenciones radica en cómo modifica las expectativas sobre los «tipos de interés reales». Si Hammack o Barkin subrayan en sus intervenciones que los riesgos de inflación siguen superando a los riesgos para el empleo, o dan a entender que la política deberá mantenerse restrictiva durante más tiempo, aumentará la prima por plazo de los rendimientos de los bonos del Tesoro estadounidense. Para Ethereum, esto significa una mayor presión sobre su valoración como activo que no genera rendimientos (aunque ofrece rendimientos por staking, su atractivo relativo disminuye en un entorno de tipos de interés elevados). El mercado podría reevaluar la prima de riesgo de Ethereum frente a Bitcoin, ya que Ethereum suele ser más sensible a la liquidez, especialmente cuando las instituciones asignan capital a través de canales como los ETF: los cambios en el coste de financiación afectan directamente a la voluntad de compra. Por el contrario, si las intervenciones revelan preocupación por una desaceleración económica o sugieren una trayectoria de política más flexible, disminuirán las expectativas de los tipos de interés reales y se respaldará la valoración de Ethereum y otros activos de riesgo orientados al crecimiento. Sin embargo, hay que tener en cuenta que este efecto no es lineal. Si el mercado ya ha descontado plenamente una determinada expectativa, la reacción de los precios podría ser limitada, sea cual sea el contenido de las intervenciones, siempre que no haya una «sorpresa» respecto a lo esperado. El verdadero riesgo es que las declaraciones lleven al mercado a reconsiderar las diferencias de opinión dentro de la Reserva Federal. Esa incertidumbre, por sí sola, aumentaría la volatilidad y obligaría a los creadores de mercado a ajustar sus cotizaciones, lo que afectaría a los diferenciales entre los precios de compra y venta y a la profundidad de mercado de Ethereum en los principales exchanges.
Además, merece especial atención el hecho de que Barkin será miembro con derecho a voto del FOMC en 2027. En el entorno político y económico actual, se están intensificando tanto el relevo generacional dentro de la Reserva Federal como las diferencias en las ideas sobre política monetaria. Sus intervenciones podrían no ser solo una respuesta a la política actual, sino también un anticipo del marco de política futura. Si sus declaraciones se desvían del consenso dominante, podrían presagiar posibles discrepancias dentro de la Reserva Federal sobre el uso de las herramientas de política monetaria. En condiciones extremas de mercado, esas discrepancias podrían provocar una respuesta política tardía o excesiva y amplificar así la volatilidad del mercado cripto. Para los protocolos de préstamo y los mercados de derivados del ecosistema Ethereum, esta incertidumbre política elevaría los costes de cobertura y alteraría las oportunidades de arbitraje basadas en swaps de tipos de interés o estrategias con opciones. Los operadores deben prestar mucha atención a la formulación concreta de expresiones como «dependencia de los datos» (data-dependent) y «equilibrio de riesgos» (risk balance), ya que la combinación de estos términos suele revelar la distribución de probabilidades que la Reserva Federal asigna a sus próximos pasos.
La atención de aquí en adelante debería centrarse en dos aspectos: primero, la magnitud de la diferencia entre el texto de las intervenciones y las expectativas del mercado; segundo, cómo se transmite esa diferencia a la curva de rendimientos de los bonos del Tesoro estadounidense y al índice del dólar. Si las declaraciones de Hammack o Barkin se interpretan como más agresivas de lo esperado, habrá que observar si el rendimiento de los bonos del Tesoro estadounidense a 10 años supera niveles de resistencia clave y si el tipo de cambio de Ethereum frente a Bitcoin se debilita de forma significativa. Esto sería una señal directa de contracción del apetito por el riesgo e indicaría que el capital podría salir de Ethereum para dirigirse a Bitcoin o a las stablecoins. Por el contrario, si sus declaraciones son más moderadas, habrá que vigilar si Ethereum logra estabilizarse por encima de niveles de soporte clave y observar si se aceleran las entradas netas en los ETF institucionales. Además, aunque las intervenciones del Banco de Canadá tienen menos peso, una divergencia clara entre su postura política y la de la Reserva Federal podría desencadenar flujos de arbitraje entre mercados y afectar al tamaño del fondo mundial de liquidez en dólares. Para los tenedores de Ethereum a largo plazo, esto constituye una importante variable del contexto macroeconómico. En última instancia, las intervenciones de esta noche no determinarán directamente el precio de Ethereum, pero marcarán el tono del sentimiento del mercado y de los flujos de capital durante las próximas semanas. Los operadores deberían ajustar en consecuencia la gestión de sus posiciones y sus estrategias de cobertura de riesgos.
Sígueme para no perderte el próximo resumen rápido del mercado.
La ventana de liquidez macroeconómica de esta noche parece tranquila, pero en realidad está llena de corrientes subterráneas. Para el mercado cripto, las intervenciones frecuentes de los funcionarios de la Reserva Federal suelen tener más impacto que un dato económico aislado, porque reformulan directamente la lógica con la que los operadores fijan la trayectoria de los tipos de interés libres de riesgo. El mercado se encuentra ahora en un delicado punto de equilibrio: la persistencia de la inflación y los cambios marginales de la economía tiran en direcciones opuestas, haciendo que las expectativas de recortes de tipos oscilen repetidamente. En este contexto, cualquier voz procedente del seno de la Reserva Federal —especialmente la de funcionarios con derecho a voto o que están a punto de obtenerlo— será analizada al detalle, y el mercado amplificará cualquier matiz en sus palabras. No hace falta especular en exceso sobre sus intenciones concretas; basta con observar cómo sus intervenciones llenan los vacíos del relato macroeconómico y cómo estos vacíos afectan a la lógica del coste de financiación subyacente de las finanzas descentralizadas (DeFi) y los exchanges centralizados (CEX). Para activos de crecimiento sensibles a la liquidez, como Ethereum, el mecanismo de transmisión de estas señales macroeconómicas es especialmente importante, porque determina cómo cambia el coste de oportunidad de mantener activos que no generan rendimientos.
En cuanto a los hechos, la agenda de esta noche es muy apretada y constituye una serie de fuentes principales de información para las expectativas de liquidez macroeconómica. Beth Hammack, presidenta de la Reserva Federal de Cleveland, hablará a las 21:50. A continuación, a las 22:10, intervendrá Barkin, presidente de la Reserva Federal de Richmond. Cabe destacar que Barkin figura como miembro con derecho a voto del FOMC en 2027. Más tarde, a las 23:30, también hablarán Macklem, gobernador del Banco de Canadá, y Rogers, vicegobernadora sénior. Esta serie de intervenciones no abordará directamente la tecnología on-chain ni la economía de los tokens, pero, al alterar las expectativas sobre la trayectoria de los tipos de interés libres de riesgo, determinará indirectamente el coste de oportunidad de mantener Ethereum. Como futuro miembro con derecho a voto, la postura de Barkin suele considerarse un indicador temprano de la orientación más agresiva o más moderada dentro de la Reserva Federal; las declaraciones de Hammack, como actual presidenta de una de las reservas federales regionales, reflejan la tensión entre la realidad económica local y los objetivos de la política federal. Aunque las intervenciones del Banco de Canadá no determinan directamente la liquidez en dólares, sus señales de política suelen resonar con los rendimientos de los bonos del Tesoro estadounidense en el marco de la interconexión del apetito global por el riesgo, lo que termina influyendo en la valoración de los criptoactivos denominados en dólares.
Desde el punto de vista de la lógica de fijación de precios, el efecto principal de esta serie de intervenciones radica en cómo modifica las expectativas sobre los «tipos de interés reales». Si Hammack o Barkin subrayan en sus intervenciones que los riesgos de inflación siguen superando a los riesgos para el empleo, o dan a entender que la política deberá mantenerse restrictiva durante más tiempo, aumentará la prima por plazo de los rendimientos de los bonos del Tesoro estadounidense. Para Ethereum, esto significa una mayor presión sobre su valoración como activo que no genera rendimientos (aunque ofrece rendimientos por staking, su atractivo relativo disminuye en un entorno de tipos de interés elevados). El mercado podría reevaluar la prima de riesgo de Ethereum frente a Bitcoin, ya que Ethereum suele ser más sensible a la liquidez, especialmente cuando las instituciones asignan capital a través de canales como los ETF: los cambios en el coste de financiación afectan directamente a la voluntad de compra. Por el contrario, si las intervenciones revelan preocupación por una desaceleración económica o sugieren una trayectoria de política más flexible, disminuirán las expectativas de los tipos de interés reales y se respaldará la valoración de Ethereum y otros activos de riesgo orientados al crecimiento. Sin embargo, hay que tener en cuenta que este efecto no es lineal. Si el mercado ya ha descontado plenamente una determinada expectativa, la reacción de los precios podría ser limitada, sea cual sea el contenido de las intervenciones, siempre que no haya una «sorpresa» respecto a lo esperado. El verdadero riesgo es que las declaraciones lleven al mercado a reconsiderar las diferencias de opinión dentro de la Reserva Federal. Esa incertidumbre, por sí sola, aumentaría la volatilidad y obligaría a los creadores de mercado a ajustar sus cotizaciones, lo que afectaría a los diferenciales entre los precios de compra y venta y a la profundidad de mercado de Ethereum en los principales exchanges.
Además, merece especial atención el hecho de que Barkin será miembro con derecho a voto del FOMC en 2027. En el entorno político y económico actual, se están intensificando tanto el relevo generacional dentro de la Reserva Federal como las diferencias en las ideas sobre política monetaria. Sus intervenciones podrían no ser solo una respuesta a la política actual, sino también un anticipo del marco de política futura. Si sus declaraciones se desvían del consenso dominante, podrían presagiar posibles discrepancias dentro de la Reserva Federal sobre el uso de las herramientas de política monetaria. En condiciones extremas de mercado, esas discrepancias podrían provocar una respuesta política tardía o excesiva y amplificar así la volatilidad del mercado cripto. Para los protocolos de préstamo y los mercados de derivados del ecosistema Ethereum, esta incertidumbre política elevaría los costes de cobertura y alteraría las oportunidades de arbitraje basadas en swaps de tipos de interés o estrategias con opciones. Los operadores deben prestar mucha atención a la formulación concreta de expresiones como «dependencia de los datos» (data-dependent) y «equilibrio de riesgos» (risk balance), ya que la combinación de estos términos suele revelar la distribución de probabilidades que la Reserva Federal asigna a sus próximos pasos.
La atención de aquí en adelante debería centrarse en dos aspectos: primero, la magnitud de la diferencia entre el texto de las intervenciones y las expectativas del mercado; segundo, cómo se transmite esa diferencia a la curva de rendimientos de los bonos del Tesoro estadounidense y al índice del dólar. Si las declaraciones de Hammack o Barkin se interpretan como más agresivas de lo esperado, habrá que observar si el rendimiento de los bonos del Tesoro estadounidense a 10 años supera niveles de resistencia clave y si el tipo de cambio de Ethereum frente a Bitcoin se debilita de forma significativa. Esto sería una señal directa de contracción del apetito por el riesgo e indicaría que el capital podría salir de Ethereum para dirigirse a Bitcoin o a las stablecoins. Por el contrario, si sus declaraciones son más moderadas, habrá que vigilar si Ethereum logra estabilizarse por encima de niveles de soporte clave y observar si se aceleran las entradas netas en los ETF institucionales. Además, aunque las intervenciones del Banco de Canadá tienen menos peso, una divergencia clara entre su postura política y la de la Reserva Federal podría desencadenar flujos de arbitraje entre mercados y afectar al tamaño del fondo mundial de liquidez en dólares. Para los tenedores de Ethereum a largo plazo, esto constituye una importante variable del contexto macroeconómico. En última instancia, las intervenciones de esta noche no determinarán directamente el precio de Ethereum, pero marcarán el tono del sentimiento del mercado y de los flujos de capital durante las próximas semanas. Los operadores deberían ajustar en consecuencia la gestión de sus posiciones y sus estrategias de cobertura de riesgos.
Sígueme para no perderte el próximo resumen rápido del mercado.
215
·
--
{future}(ZECUSDT)
Observación de la tarde | ZEC sigue entre las tendencias más comentadas, con una volatilidad intradía considerable y mucho debate.
Solo comentaré el mercado; no daré señales de compra o venta.
Observación de la tarde | ZEC sigue entre las tendencias más comentadas, con una volatilidad intradía considerable y mucho debate.
Solo comentaré el mercado; no daré señales de compra o venta.
Solo comentaré el mercado; no daré señales de compra o venta.
423
·
--
{future}(BTCUSDT)
Observación del mediodía|Bitcoin está retrocediendo un poco junto con las principales criptomonedas; la volatilidad no es exagerada. Primero, vigilemos el volumen y los niveles clave, sin apresurarnos a sacar conclusiones. Solo observamos el mercado, no damos señales de compra o venta.
Observación del mediodía|Bitcoin está retrocediendo un poco junto con las principales criptomonedas; la volatilidad no es exagerada. Primero, vigilemos el volumen y los niveles clave, sin apresurarnos a sacar conclusiones. Solo observamos el mercado, no damos señales de compra o venta.
Observación del mediodía|Bitcoin está retrocediendo un poco junto con las principales criptomonedas; la volatilidad no es exagerada. Primero, vigilemos el volumen y los niveles clave, sin apresurarnos a sacar conclusiones. Solo observamos el mercado, no damos señales de compra o venta.
217
·
--
El aumento de precios del tejido electrónico se materializa en noviembre; varias empresas cotizadas responden
Como material básico de los laminados revestidos de cobre, las variaciones de precio del tejido electrónico han sido históricamente un indicador de alta frecuencia para observar cómo se transmiten los costes a lo largo de la cadena de valor de los PCB y cómo evoluciona la demanda final. En un momento en que las expectativas de liquidez macroeconómica oscilan repetidamente y la lógica de valoración de los activos de riesgo pasa de centrarse únicamente en las «operaciones por recortes de tipos» a hacerlo en la «materialización de beneficios», el mercado suele pasar por alto las subidas de precios en los eslabones anteriores de la industria manufacturera tradicional. Sin embargo, en determinados momentos del ciclo, pueden convertirse en una prueba clave para confirmar la recuperación de la demanda real o la erosión de los beneficios por el aumento de los costes. Para los operadores de criptomonedas, aunque el tejido electrónico no sea un activo negociado directamente, la pujanza de la fabricación mundial de hardware tecnológico que representa mantiene una resonancia implícita con la infraestructura informática subyacente de la que dependen activos digitales como Bitcoin y Ethereum, el ciclo de renovación del hardware de minería y el apetito por el riesgo más amplio en las acciones tecnológicas. Cuando los productos industriales tradicionales muestran señales claras de que las subidas de precios se han hecho efectivas, esto significa que la reducción de inventarios en los eslabones intermedios de la cadena de suministro podría estar llegando a su fin, lo que afectaría a las expectativas de envíos de hardware, incluidos servidores y productos electrónicos de consumo. Estos cambios microeconómicos de la economía real se transmiten a través del apetito por el riesgo y, en última instancia, se reflejan en la valoración de los mayores activos de riesgo del mundo, representados por Bitcoin. Por tanto, interpretar esta subida de precios del tejido electrónico no debería limitarse a las noticias del sector, sino que debería situarla en el doble marco del «ciclo del hardware tecnológico» y la «liquidez macroeconómica», para evaluar su posible impacto marginal en el nivel de valoración de los activos de riesgo mundiales.
Según los hechos del breve comunicado proporcionado, la información esencial es muy limitada y concreta: primero, el acontecimiento afecta al «tejido electrónico», un material industrial específico; segundo, el periodo se sitúa en «noviembre» y la subida de precios ya «se ha materializado», es decir, el ajuste ha pasado de ser una expectativa a aplicarse en la práctica; tercero, varias «empresas cotizadas de la cadena industrial» han respondido al asunto. El material no revela el porcentaje concreto de la subida, no identifica a las empresas cotizadas, no menciona cambios en los pedidos de clientes finales específicos (como Apple, Huawei o fabricantes de servidores) y tampoco incluye datos sobre utilización de la capacidad, días de inventario o movimientos de la competencia. Además, la expresión «PLUS: noticia exclusiva para suscriptores, acceso directo» indica que la fuente tiene un muro de pago. Esto suele implicar que la difusión de la noticia en canales públicos puede sufrir retrasos o estar sujeta a selección, lo que sugiere que el anuncio de la subida quizá ya haya circulado entre los inversores profesionales o haya influido en el calendario de decisiones de algunas instituciones por canales no públicos. Los únicos hechos que pueden citarse se limitan a estos tres puntos: noviembre, subida de precios materializada y respuesta de varias empresas cotizadas. No se pueden incorporar al análisis cifras, conclusiones institucionales ni fechas adicionales.
En cuanto a su significado, la materialización de la subida de precios del tejido electrónico confirma, en primer lugar, que la presión de costes en los materiales de los eslabones anteriores se está transmitiendo a los eslabones intermedios e inferiores. Para los fabricantes de PCB y laminados revestidos de cobre, si la demanda de los productos finales (como los servidores de IA y la electrónica de consumo de gama alta) no puede absorber por completo este aumento de costes, sus márgenes brutos sufrirán una presión directa, lo que podría frenar los resultados trimestrales de las empresas de hardware tecnológico relacionadas. Desde la perspectiva de la valoración de los activos de riesgo, un deterioro marginal de los beneficios del hardware tecnológico debilitaría el respaldo a las valoraciones de segmentos de crecimiento tecnológico como el Nasdaq y, a través de la transmisión del sentimiento, afectaría a la prima de riesgo de Bitcoin. Como barómetro de los activos de riesgo mundiales, Bitcoin suele mostrar una correlación positiva con las acciones tecnológicas de beta alta. Cuando la cadena industrial real presenta señales de aumento de costes, el mercado vuelve a evaluar la resiliencia de los beneficios del sector tecnológico. Si interpreta la subida como consecuencia de una «fuerte demanda», será favorable al apetito por el riesgo; si la interpreta como «inflación impulsada por los costes», podría reforzar las expectativas de endurecimiento y perjudicar a los activos de riesgo. Dada la gran sensibilidad del entorno macroeconómico actual a los datos de inflación, si la subida del tejido electrónico se incorpora a una evaluación más amplia del IPP (índice de precios al productor), podría aumentar la preocupación del mercado por la persistencia de la inflación y ejercer así una presión indirecta desfavorable sobre los activos sin rendimiento, como Bitcoin. Sin embargo, a falta de datos concretos sobre la magnitud de la subida y el alcance de los efectos, no se puede determinar si esta transmisión supone un ajuste moderado de costes o una perturbación grave de la cadena de suministro. Por ello, el impacto directo en el mercado de las criptomonedas es indirecto y de segundo orden: se manifiesta principalmente en cambios en las expectativas de beneficios de las acciones tecnológicas y en las expectativas de inflación macroeconómica, que a su vez ajustan la trayectoria de valoración de la relajación o el endurecimiento de la liquidez mundial. En activos como Ethereum, estrechamente vinculados a los contratos inteligentes y al ecosistema DeFi, el impacto podría ser algo menor que en Bitcoin, ya que su valoración depende más de la actividad en cadena y de la demanda de negociación de alta frecuencia que del ciclo de fabricación de hardware tradicional. No obstante, una contracción general del apetito por el riesgo afectaría a todo el mercado de las criptomonedas.
La atención en adelante debería centrarse en verificar tres aspectos. Primero, observar si más fabricantes líderes de PCB de los eslabones inferiores publican pruebas de resistencia a la presión de costes o anuncian cambios en los precios de sus productos, para confirmar el alcance y la profundidad de la transmisión de la subida. Si los eslabones inferiores suben los precios de forma generalizada, esto demostraría que la demanda final es sólida y favorecería a los activos de riesgo; si se niegan a subirlos y reducen los márgenes de los proveedores de los eslabones anteriores, sería una señal de debilidad de la demanda, desfavorable para el sector tecnológico y Bitcoin. Segundo, seguir de cerca la publicación de los datos del IPP de Estados Unidos y de las principales economías, en particular las variaciones intermensuales de los componentes de productos electrónicos y equipos informáticos, para cuantificar la contribución marginal de la subida del tejido electrónico a las expectativas generales de inflación. Si el IPP supera las previsiones, habrá que estar atentos a un posible giro más restrictivo de la postura de la Reserva Federal, que afectaría directamente a las expectativas de liquidez de Bitcoin. Por último, seguir los registros de las actividades de relaciones con inversores de las empresas cotizadas relacionadas y analizar los términos concretos de sus respuestas: si destacan la «tensión entre oferta y demanda» o el «aumento de los costes». Estas dos narrativas se interpretan de forma muy distinta en el mercado: la primera apunta a una demanda impulsada por la demanda; la segunda, a una impulsada por los costes. Los operadores de criptomonedas también deberían prestar atención a las previsiones de gasto de capital de los gigantes tecnológicos mundiales, como Microsoft, Amazon y Meta, ya que son compradores importantes del hardware para servidores fabricado en los eslabones inferiores de la cadena del tejido electrónico. Los cambios en sus planes de gasto de capital reflejarán directamente la situación real de la demanda de capacidad de cálculo para IA y, en consecuencia, determinarán si cambia de forma fundamental la lógica de valoración de Bitcoin como «oro digital» o como «activo de riesgo tecnológico».
Sígueme para no perderte el próximo resumen rápido del mercado.
El aumento de precios del tejido electrónico se materializa en noviembre; varias empresas cotizadas responden
Como material básico de los laminados revestidos de cobre, las variaciones de precio del tejido electrónico han sido históricamente un indicador de alta frecuencia para observar cómo se transmiten los costes a lo largo de la cadena de valor de los PCB y cómo evoluciona la demanda final. En un momento en que las expectativas de liquidez macroeconómica oscilan repetidamente y la lógica de valoración de los activos de riesgo pasa de centrarse únicamente en las «operaciones por recortes de tipos» a hacerlo en la «materialización de beneficios», el mercado suele pasar por alto las subidas de precios en los eslabones anteriores de la industria manufacturera tradicional. Sin embargo, en determinados momentos del ciclo, pueden convertirse en una prueba clave para confirmar la recuperación de la demanda real o la erosión de los beneficios por el aumento de los costes. Para los operadores de criptomonedas, aunque el tejido electrónico no sea un activo negociado directamente, la pujanza de la fabricación mundial de hardware tecnológico que representa mantiene una resonancia implícita con la infraestructura informática subyacente de la que dependen activos digitales como Bitcoin y Ethereum, el ciclo de renovación del hardware de minería y el apetito por el riesgo más amplio en las acciones tecnológicas. Cuando los productos industriales tradicionales muestran señales claras de que las subidas de precios se han hecho efectivas, esto significa que la reducción de inventarios en los eslabones intermedios de la cadena de suministro podría estar llegando a su fin, lo que afectaría a las expectativas de envíos de hardware, incluidos servidores y productos electrónicos de consumo. Estos cambios microeconómicos de la economía real se transmiten a través del apetito por el riesgo y, en última instancia, se reflejan en la valoración de los mayores activos de riesgo del mundo, representados por Bitcoin. Por tanto, interpretar esta subida de precios del tejido electrónico no debería limitarse a las noticias del sector, sino que debería situarla en el doble marco del «ciclo del hardware tecnológico» y la «liquidez macroeconómica», para evaluar su posible impacto marginal en el nivel de valoración de los activos de riesgo mundiales.
Según los hechos del breve comunicado proporcionado, la información esencial es muy limitada y concreta: primero, el acontecimiento afecta al «tejido electrónico», un material industrial específico; segundo, el periodo se sitúa en «noviembre» y la subida de precios ya «se ha materializado», es decir, el ajuste ha pasado de ser una expectativa a aplicarse en la práctica; tercero, varias «empresas cotizadas de la cadena industrial» han respondido al asunto. El material no revela el porcentaje concreto de la subida, no identifica a las empresas cotizadas, no menciona cambios en los pedidos de clientes finales específicos (como Apple, Huawei o fabricantes de servidores) y tampoco incluye datos sobre utilización de la capacidad, días de inventario o movimientos de la competencia. Además, la expresión «PLUS: noticia exclusiva para suscriptores, acceso directo» indica que la fuente tiene un muro de pago. Esto suele implicar que la difusión de la noticia en canales públicos puede sufrir retrasos o estar sujeta a selección, lo que sugiere que el anuncio de la subida quizá ya haya circulado entre los inversores profesionales o haya influido en el calendario de decisiones de algunas instituciones por canales no públicos. Los únicos hechos que pueden citarse se limitan a estos tres puntos: noviembre, subida de precios materializada y respuesta de varias empresas cotizadas. No se pueden incorporar al análisis cifras, conclusiones institucionales ni fechas adicionales.
En cuanto a su significado, la materialización de la subida de precios del tejido electrónico confirma, en primer lugar, que la presión de costes en los materiales de los eslabones anteriores se está transmitiendo a los eslabones intermedios e inferiores. Para los fabricantes de PCB y laminados revestidos de cobre, si la demanda de los productos finales (como los servidores de IA y la electrónica de consumo de gama alta) no puede absorber por completo este aumento de costes, sus márgenes brutos sufrirán una presión directa, lo que podría frenar los resultados trimestrales de las empresas de hardware tecnológico relacionadas. Desde la perspectiva de la valoración de los activos de riesgo, un deterioro marginal de los beneficios del hardware tecnológico debilitaría el respaldo a las valoraciones de segmentos de crecimiento tecnológico como el Nasdaq y, a través de la transmisión del sentimiento, afectaría a la prima de riesgo de Bitcoin. Como barómetro de los activos de riesgo mundiales, Bitcoin suele mostrar una correlación positiva con las acciones tecnológicas de beta alta. Cuando la cadena industrial real presenta señales de aumento de costes, el mercado vuelve a evaluar la resiliencia de los beneficios del sector tecnológico. Si interpreta la subida como consecuencia de una «fuerte demanda», será favorable al apetito por el riesgo; si la interpreta como «inflación impulsada por los costes», podría reforzar las expectativas de endurecimiento y perjudicar a los activos de riesgo. Dada la gran sensibilidad del entorno macroeconómico actual a los datos de inflación, si la subida del tejido electrónico se incorpora a una evaluación más amplia del IPP (índice de precios al productor), podría aumentar la preocupación del mercado por la persistencia de la inflación y ejercer así una presión indirecta desfavorable sobre los activos sin rendimiento, como Bitcoin. Sin embargo, a falta de datos concretos sobre la magnitud de la subida y el alcance de los efectos, no se puede determinar si esta transmisión supone un ajuste moderado de costes o una perturbación grave de la cadena de suministro. Por ello, el impacto directo en el mercado de las criptomonedas es indirecto y de segundo orden: se manifiesta principalmente en cambios en las expectativas de beneficios de las acciones tecnológicas y en las expectativas de inflación macroeconómica, que a su vez ajustan la trayectoria de valoración de la relajación o el endurecimiento de la liquidez mundial. En activos como Ethereum, estrechamente vinculados a los contratos inteligentes y al ecosistema DeFi, el impacto podría ser algo menor que en Bitcoin, ya que su valoración depende más de la actividad en cadena y de la demanda de negociación de alta frecuencia que del ciclo de fabricación de hardware tradicional. No obstante, una contracción general del apetito por el riesgo afectaría a todo el mercado de las criptomonedas.
La atención en adelante debería centrarse en verificar tres aspectos. Primero, observar si más fabricantes líderes de PCB de los eslabones inferiores publican pruebas de resistencia a la presión de costes o anuncian cambios en los precios de sus productos, para confirmar el alcance y la profundidad de la transmisión de la subida. Si los eslabones inferiores suben los precios de forma generalizada, esto demostraría que la demanda final es sólida y favorecería a los activos de riesgo; si se niegan a subirlos y reducen los márgenes de los proveedores de los eslabones anteriores, sería una señal de debilidad de la demanda, desfavorable para el sector tecnológico y Bitcoin. Segundo, seguir de cerca la publicación de los datos del IPP de Estados Unidos y de las principales economías, en particular las variaciones intermensuales de los componentes de productos electrónicos y equipos informáticos, para cuantificar la contribución marginal de la subida del tejido electrónico a las expectativas generales de inflación. Si el IPP supera las previsiones, habrá que estar atentos a un posible giro más restrictivo de la postura de la Reserva Federal, que afectaría directamente a las expectativas de liquidez de Bitcoin. Por último, seguir los registros de las actividades de relaciones con inversores de las empresas cotizadas relacionadas y analizar los términos concretos de sus respuestas: si destacan la «tensión entre oferta y demanda» o el «aumento de los costes». Estas dos narrativas se interpretan de forma muy distinta en el mercado: la primera apunta a una demanda impulsada por la demanda; la segunda, a una impulsada por los costes. Los operadores de criptomonedas también deberían prestar atención a las previsiones de gasto de capital de los gigantes tecnológicos mundiales, como Microsoft, Amazon y Meta, ya que son compradores importantes del hardware para servidores fabricado en los eslabones inferiores de la cadena del tejido electrónico. Los cambios en sus planes de gasto de capital reflejarán directamente la situación real de la demanda de capacidad de cálculo para IA y, en consecuencia, determinarán si cambia de forma fundamental la lógica de valoración de Bitcoin como «oro digital» o como «activo de riesgo tecnológico».
Sígueme para no perderte el próximo resumen rápido del mercado.
Como material básico de los laminados revestidos de cobre, las variaciones de precio del tejido electrónico han sido históricamente un indicador de alta frecuencia para observar cómo se transmiten los costes a lo largo de la cadena de valor de los PCB y cómo evoluciona la demanda final. En un momento en que las expectativas de liquidez macroeconómica oscilan repetidamente y la lógica de valoración de los activos de riesgo pasa de centrarse únicamente en las «operaciones por recortes de tipos» a hacerlo en la «materialización de beneficios», el mercado suele pasar por alto las subidas de precios en los eslabones anteriores de la industria manufacturera tradicional. Sin embargo, en determinados momentos del ciclo, pueden convertirse en una prueba clave para confirmar la recuperación de la demanda real o la erosión de los beneficios por el aumento de los costes. Para los operadores de criptomonedas, aunque el tejido electrónico no sea un activo negociado directamente, la pujanza de la fabricación mundial de hardware tecnológico que representa mantiene una resonancia implícita con la infraestructura informática subyacente de la que dependen activos digitales como Bitcoin y Ethereum, el ciclo de renovación del hardware de minería y el apetito por el riesgo más amplio en las acciones tecnológicas. Cuando los productos industriales tradicionales muestran señales claras de que las subidas de precios se han hecho efectivas, esto significa que la reducción de inventarios en los eslabones intermedios de la cadena de suministro podría estar llegando a su fin, lo que afectaría a las expectativas de envíos de hardware, incluidos servidores y productos electrónicos de consumo. Estos cambios microeconómicos de la economía real se transmiten a través del apetito por el riesgo y, en última instancia, se reflejan en la valoración de los mayores activos de riesgo del mundo, representados por Bitcoin. Por tanto, interpretar esta subida de precios del tejido electrónico no debería limitarse a las noticias del sector, sino que debería situarla en el doble marco del «ciclo del hardware tecnológico» y la «liquidez macroeconómica», para evaluar su posible impacto marginal en el nivel de valoración de los activos de riesgo mundiales.
Según los hechos del breve comunicado proporcionado, la información esencial es muy limitada y concreta: primero, el acontecimiento afecta al «tejido electrónico», un material industrial específico; segundo, el periodo se sitúa en «noviembre» y la subida de precios ya «se ha materializado», es decir, el ajuste ha pasado de ser una expectativa a aplicarse en la práctica; tercero, varias «empresas cotizadas de la cadena industrial» han respondido al asunto. El material no revela el porcentaje concreto de la subida, no identifica a las empresas cotizadas, no menciona cambios en los pedidos de clientes finales específicos (como Apple, Huawei o fabricantes de servidores) y tampoco incluye datos sobre utilización de la capacidad, días de inventario o movimientos de la competencia. Además, la expresión «PLUS: noticia exclusiva para suscriptores, acceso directo» indica que la fuente tiene un muro de pago. Esto suele implicar que la difusión de la noticia en canales públicos puede sufrir retrasos o estar sujeta a selección, lo que sugiere que el anuncio de la subida quizá ya haya circulado entre los inversores profesionales o haya influido en el calendario de decisiones de algunas instituciones por canales no públicos. Los únicos hechos que pueden citarse se limitan a estos tres puntos: noviembre, subida de precios materializada y respuesta de varias empresas cotizadas. No se pueden incorporar al análisis cifras, conclusiones institucionales ni fechas adicionales.
En cuanto a su significado, la materialización de la subida de precios del tejido electrónico confirma, en primer lugar, que la presión de costes en los materiales de los eslabones anteriores se está transmitiendo a los eslabones intermedios e inferiores. Para los fabricantes de PCB y laminados revestidos de cobre, si la demanda de los productos finales (como los servidores de IA y la electrónica de consumo de gama alta) no puede absorber por completo este aumento de costes, sus márgenes brutos sufrirán una presión directa, lo que podría frenar los resultados trimestrales de las empresas de hardware tecnológico relacionadas. Desde la perspectiva de la valoración de los activos de riesgo, un deterioro marginal de los beneficios del hardware tecnológico debilitaría el respaldo a las valoraciones de segmentos de crecimiento tecnológico como el Nasdaq y, a través de la transmisión del sentimiento, afectaría a la prima de riesgo de Bitcoin. Como barómetro de los activos de riesgo mundiales, Bitcoin suele mostrar una correlación positiva con las acciones tecnológicas de beta alta. Cuando la cadena industrial real presenta señales de aumento de costes, el mercado vuelve a evaluar la resiliencia de los beneficios del sector tecnológico. Si interpreta la subida como consecuencia de una «fuerte demanda», será favorable al apetito por el riesgo; si la interpreta como «inflación impulsada por los costes», podría reforzar las expectativas de endurecimiento y perjudicar a los activos de riesgo. Dada la gran sensibilidad del entorno macroeconómico actual a los datos de inflación, si la subida del tejido electrónico se incorpora a una evaluación más amplia del IPP (índice de precios al productor), podría aumentar la preocupación del mercado por la persistencia de la inflación y ejercer así una presión indirecta desfavorable sobre los activos sin rendimiento, como Bitcoin. Sin embargo, a falta de datos concretos sobre la magnitud de la subida y el alcance de los efectos, no se puede determinar si esta transmisión supone un ajuste moderado de costes o una perturbación grave de la cadena de suministro. Por ello, el impacto directo en el mercado de las criptomonedas es indirecto y de segundo orden: se manifiesta principalmente en cambios en las expectativas de beneficios de las acciones tecnológicas y en las expectativas de inflación macroeconómica, que a su vez ajustan la trayectoria de valoración de la relajación o el endurecimiento de la liquidez mundial. En activos como Ethereum, estrechamente vinculados a los contratos inteligentes y al ecosistema DeFi, el impacto podría ser algo menor que en Bitcoin, ya que su valoración depende más de la actividad en cadena y de la demanda de negociación de alta frecuencia que del ciclo de fabricación de hardware tradicional. No obstante, una contracción general del apetito por el riesgo afectaría a todo el mercado de las criptomonedas.
La atención en adelante debería centrarse en verificar tres aspectos. Primero, observar si más fabricantes líderes de PCB de los eslabones inferiores publican pruebas de resistencia a la presión de costes o anuncian cambios en los precios de sus productos, para confirmar el alcance y la profundidad de la transmisión de la subida. Si los eslabones inferiores suben los precios de forma generalizada, esto demostraría que la demanda final es sólida y favorecería a los activos de riesgo; si se niegan a subirlos y reducen los márgenes de los proveedores de los eslabones anteriores, sería una señal de debilidad de la demanda, desfavorable para el sector tecnológico y Bitcoin. Segundo, seguir de cerca la publicación de los datos del IPP de Estados Unidos y de las principales economías, en particular las variaciones intermensuales de los componentes de productos electrónicos y equipos informáticos, para cuantificar la contribución marginal de la subida del tejido electrónico a las expectativas generales de inflación. Si el IPP supera las previsiones, habrá que estar atentos a un posible giro más restrictivo de la postura de la Reserva Federal, que afectaría directamente a las expectativas de liquidez de Bitcoin. Por último, seguir los registros de las actividades de relaciones con inversores de las empresas cotizadas relacionadas y analizar los términos concretos de sus respuestas: si destacan la «tensión entre oferta y demanda» o el «aumento de los costes». Estas dos narrativas se interpretan de forma muy distinta en el mercado: la primera apunta a una demanda impulsada por la demanda; la segunda, a una impulsada por los costes. Los operadores de criptomonedas también deberían prestar atención a las previsiones de gasto de capital de los gigantes tecnológicos mundiales, como Microsoft, Amazon y Meta, ya que son compradores importantes del hardware para servidores fabricado en los eslabones inferiores de la cadena del tejido electrónico. Los cambios en sus planes de gasto de capital reflejarán directamente la situación real de la demanda de capacidad de cálculo para IA y, en consecuencia, determinarán si cambia de forma fundamental la lógica de valoración de Bitcoin como «oro digital» o como «activo de riesgo tecnológico».
Sígueme para no perderte el próximo resumen rápido del mercado.
4
·
--
Artículo
¿Qué es EIP-7702? Comprende los riesgos de seguridad de la autorización de cuentas de Ethereum a partir del robo de la billetera caliente de BinanceEn el mundo de la cadena de bloques, siempre se ha considerado que la clave privada es la última línea de defensa para proteger los activos digitales.
Mientras tu clave privada no se filtre, a los demás les resultará muy difícil controlar directamente tu billetera.
Pero si un día no realizas ninguna transferencia y tampoco se confirma explícitamente que tu clave privada se haya filtrado, ¿te sorprendería saber que los activos de tu billetera aún podrían correr el riesgo de ser transferidos?
El incidente de seguridad de la billetera caliente de Binance ocurrido el 29 de octubre de 2026 hizo que un tema técnico hasta entonces relativamente especializado llegara a oídos de más personas: el mecanismo de delegación de cuentas EIP-7702 y los posibles riesgos de seguridad que conlleva.
¿Qué es EIP-7702? Comprende los riesgos de seguridad de la autorización de cuentas de Ethereum a partir del robo de la billetera caliente de Binance
En el mundo de la cadena de bloques, siempre se ha considerado que la clave privada es la última línea de defensa para proteger los activos digitales.
Mientras tu clave privada no se filtre, a los demás les resultará muy difícil controlar directamente tu billetera.
Pero si un día no realizas ninguna transferencia y tampoco se confirma explícitamente que tu clave privada se haya filtrado, ¿te sorprendería saber que los activos de tu billetera aún podrían correr el riesgo de ser transferidos?
El incidente de seguridad de la billetera caliente de Binance ocurrido el 29 de octubre de 2026 hizo que un tema técnico hasta entonces relativamente especializado llegara a oídos de más personas: el mecanismo de delegación de cuentas EIP-7702 y los posibles riesgos de seguridad que conlleva.
Mientras tu clave privada no se filtre, a los demás les resultará muy difícil controlar directamente tu billetera.
Pero si un día no realizas ninguna transferencia y tampoco se confirma explícitamente que tu clave privada se haya filtrado, ¿te sorprendería saber que los activos de tu billetera aún podrían correr el riesgo de ser transferidos?
El incidente de seguridad de la billetera caliente de Binance ocurrido el 29 de octubre de 2026 hizo que un tema técnico hasta entonces relativamente especializado llegara a oídos de más personas: el mecanismo de delegación de cuentas EIP-7702 y los posibles riesgos de seguridad que conlleva.
12
·
--
El dólar taiwanés cae un 0,6% frente al dólar estadounidense, hasta 32,790, y refleja el apetito por el riesgo y los flujos de capital en Asia
La última variación del tipo de cambio del dólar taiwanés frente al dólar estadounidense ofrece una perspectiva microeconómica muy representativa para observar el apetito por el riesgo en Asia y los flujos de capital hacia el mercado de las criptomonedas. Hoy, el dólar taiwanés cayó un 0,6% frente al dólar estadounidense, hasta situarse en una cotización de 32,790. Esta variación es significativa para los movimientos intradía y consolida directamente la debilidad de la moneda local frente al dólar. En el contexto macroeconómico de fortaleza de los activos denominados en dólares y de presión generalizada sobre las monedas de los mercados emergentes, la presión depreciatoria sobre el dólar taiwanés, una de las principales monedas de las economías asiáticas, no es un hecho aislado, sino una manifestación de desequilibrios locales en el proceso de reconfiguración de la liquidez global. Esta flexibilización del tipo de cambio suele considerarse una posible señal de que el capital se desplaza del sistema tradicional de monedas fíat hacia activos de mayor rendimiento o de refugio. Cuando la confianza en las monedas fíat tradicionales se erosiona ligeramente debido a las fluctuaciones cambiarias, suelen aumentar en paralelo la tolerancia y el interés del mercado por los activos no soberanos y descentralizados. Este cambio en la percepción del valor constituye un puente importante entre las fluctuaciones macroeconómicas de los tipos de cambio y el comportamiento microeconómico de los precios de las criptomonedas, y ofrece un ejemplo concreto para comprender la lógica de sustitución de los criptoactivos en los pagos transfronterizos y como reserva de valor.
En cuanto a los datos concretos del mercado, las cifras clave apuntan claramente a dos dimensiones: los flujos de capital y las políticas regionales. En primer lugar, la caída del 0,6% del dólar taiwanés frente al dólar estadounidense, hasta 32,790, refleja directamente la debilidad de la moneda local frente al dólar. En segundo lugar, los datos de alta frecuencia publicados oficialmente por Binance indican que, actualmente, los depósitos por hora superan los retiros. Este indicador revela el estado inmediato de los flujos de capital en el mercado al contado y muestra que, durante un período determinado, la intención de entrada neta supera la de salida, lo que genera un efecto positivo de acumulación de capital. Al mismo tiempo, la información de contexto señala que He Lifeng, miembro del Buró Político del Comité Central del Partido Comunista de China y director de la Oficina de Asuntos Financieros y Económicos del Comité Central, se reunió el día 2 en Pekín con Nguyen Thanh Nghi, miembro del Buró Político del Comité Central del Partido Comunista de Vietnam, secretario del Secretariado del Comité Central y ministro del Departamento Central de Políticas y Estrategias. Ambas partes intercambiaron opiniones sobre las relaciones económicas entre China y Vietnam, así como sobre la cooperación en materia de comercio e intercambios bilaterales. Aunque este diálogo diplomático y comercial no abordó directamente los criptoactivos, refuerza las expectativas de una mayor interconexión económica y coordinación de políticas en la región, lo que proporciona un apoyo subyacente a la estabilidad de los mercados asiáticos e influye indirectamente en la estabilidad de los flujos de capital regionales y en la confianza.
Desde la perspectiva de la lógica de valoración y el apetito por el riesgo, la depreciación del dólar taiwanés y las entradas netas de capital en Binance establecen una interesante relación de cobertura. Por lo general, la depreciación de la moneda local puede generar presión para la fuga de capitales, pero en el mercado de las criptomonedas esa presión puede transformarse en demanda de arbitraje de activos sólidos, como bitcoin, o de monedas estables, así como en asignaciones especulativas a activos de alta volatilidad. El hecho de que los depósitos en Binance superen los retiros indica que, ante la presión cambiaria actual, el mercado no ha experimentado retiradas masivas por pánico; por el contrario, muestra que parte del capital busca nuevas vías de salida o canales de refugio. Esto significa que el apetito por el riesgo del mercado no se ha deteriorado significativamente debido a las fluctuaciones cambiarias y que, por el contrario, la incertidumbre de las monedas fíat tradicionales podría aumentar el atractivo relativo de los criptoactivos. Para el sector, la demanda de monedas estables como instrumentos de liquidación transfronteriza y reserva de valor podría aumentar a raíz de las fluctuaciones cambiarias, ya que los operadores tienden a utilizar monedas estables vinculadas al dólar para preservar el valor y protegerse del riesgo de depreciación de la moneda local. Al mismo tiempo, cuando aumenta la incertidumbre macroeconómica, podría revisarse al alza el valor de bitcoin como activo con características de «oro digital». Aunque esta valoración suele ir a la zaga de las fluctuaciones cambiarias, los indicadores adelantados de los flujos de capital ya apuntan a una posible demanda de asignación. El contexto de las conversaciones comerciales entre China y Vietnam también sugiere que la coordinación de políticas regionales puede ayudar a reducir las fuertes fluctuaciones cambiarias derivadas de las fricciones comerciales, creando así un entorno macroeconómico relativamente estable para el mercado de las criptomonedas y favoreciendo que el capital se asigne en función de los fundamentos, en lugar de hacerlo únicamente por motivos emocionales.
La evolución del mercado en los próximos días exige centrarse en la continuidad de los flujos de capital y en las nuevas señales de política macroeconómica. En primer lugar, es necesario vigilar de cerca los datos de alta frecuencia sobre los flujos de capital de Binance y de otras grandes plataformas de intercambio, especialmente los posibles cambios en la proporción entre depósitos y retiros si el tipo de cambio del dólar taiwanés sigue fluctuando, ya que esto reflejará directamente si el mercado opta por «buscar refugio» o por «limitar pérdidas». Si los depósitos siguen superando los retiros y, además, se registran compras netas de ETF al contado de bitcoin, quedará confirmada la tendencia de desbordamiento de la incertidumbre macroeconómica hacia los criptoactivos. En segundo lugar, habrá que prestar atención a las decisiones de tipos de interés de la Reserva Federal y a la evolución del índice del dólar, ya que la depreciación del dólar taiwanés se debe en gran medida a la fortaleza del dólar. Si el dólar retrocede y el dólar taiwanés se estabiliza, podría desaparecer la prima de refugio del mercado de las criptomonedas y el capital podría regresar a los activos tradicionales. En tercer lugar, los detalles concretos de la aplicación de la cooperación comercial entre China y Vietnam, especialmente las disposiciones relacionadas con los pagos transfronterizos, los proyectos piloto de monedas digitales o la cooperación en tecnología financiera, serán un indicador importante para observar la regulación de las criptomonedas y la evolución del mercado en Asia. Cualquier avance sustancial en materia de políticas podría alterar el patrón de los flujos de capital en la región. Por último, conviene prestar atención a los cambios en el uso efectivo de monedas estables para liquidar el comercio transfronterizo. En particular, el aumento de la penetración de las monedas estables como divisa de liquidación intermediaria en el comercio entre China y Vietnam y en los círculos comerciales más amplios de Asia constituirá una prueba clave de que las presiones macroeconómicas sobre los tipos de cambio se están transformando en oportunidades estructurales para el mercado de las criptomonedas. En conjunto, estos indicadores son fundamentales para determinar si el mercado actual está pasando de estar «impulsado por el sentimiento» a estar «impulsado por el valor», o viceversa.
Sígueme para no perderte el próximo resumen de mercado.
El dólar taiwanés cae un 0,6% frente al dólar estadounidense, hasta 32,790, y refleja el apetito por el riesgo y los flujos de capital en Asia
La última variación del tipo de cambio del dólar taiwanés frente al dólar estadounidense ofrece una perspectiva microeconómica muy representativa para observar el apetito por el riesgo en Asia y los flujos de capital hacia el mercado de las criptomonedas. Hoy, el dólar taiwanés cayó un 0,6% frente al dólar estadounidense, hasta situarse en una cotización de 32,790. Esta variación es significativa para los movimientos intradía y consolida directamente la debilidad de la moneda local frente al dólar. En el contexto macroeconómico de fortaleza de los activos denominados en dólares y de presión generalizada sobre las monedas de los mercados emergentes, la presión depreciatoria sobre el dólar taiwanés, una de las principales monedas de las economías asiáticas, no es un hecho aislado, sino una manifestación de desequilibrios locales en el proceso de reconfiguración de la liquidez global. Esta flexibilización del tipo de cambio suele considerarse una posible señal de que el capital se desplaza del sistema tradicional de monedas fíat hacia activos de mayor rendimiento o de refugio. Cuando la confianza en las monedas fíat tradicionales se erosiona ligeramente debido a las fluctuaciones cambiarias, suelen aumentar en paralelo la tolerancia y el interés del mercado por los activos no soberanos y descentralizados. Este cambio en la percepción del valor constituye un puente importante entre las fluctuaciones macroeconómicas de los tipos de cambio y el comportamiento microeconómico de los precios de las criptomonedas, y ofrece un ejemplo concreto para comprender la lógica de sustitución de los criptoactivos en los pagos transfronterizos y como reserva de valor.
En cuanto a los datos concretos del mercado, las cifras clave apuntan claramente a dos dimensiones: los flujos de capital y las políticas regionales. En primer lugar, la caída del 0,6% del dólar taiwanés frente al dólar estadounidense, hasta 32,790, refleja directamente la debilidad de la moneda local frente al dólar. En segundo lugar, los datos de alta frecuencia publicados oficialmente por Binance indican que, actualmente, los depósitos por hora superan los retiros. Este indicador revela el estado inmediato de los flujos de capital en el mercado al contado y muestra que, durante un período determinado, la intención de entrada neta supera la de salida, lo que genera un efecto positivo de acumulación de capital. Al mismo tiempo, la información de contexto señala que He Lifeng, miembro del Buró Político del Comité Central del Partido Comunista de China y director de la Oficina de Asuntos Financieros y Económicos del Comité Central, se reunió el día 2 en Pekín con Nguyen Thanh Nghi, miembro del Buró Político del Comité Central del Partido Comunista de Vietnam, secretario del Secretariado del Comité Central y ministro del Departamento Central de Políticas y Estrategias. Ambas partes intercambiaron opiniones sobre las relaciones económicas entre China y Vietnam, así como sobre la cooperación en materia de comercio e intercambios bilaterales. Aunque este diálogo diplomático y comercial no abordó directamente los criptoactivos, refuerza las expectativas de una mayor interconexión económica y coordinación de políticas en la región, lo que proporciona un apoyo subyacente a la estabilidad de los mercados asiáticos e influye indirectamente en la estabilidad de los flujos de capital regionales y en la confianza.
Desde la perspectiva de la lógica de valoración y el apetito por el riesgo, la depreciación del dólar taiwanés y las entradas netas de capital en Binance establecen una interesante relación de cobertura. Por lo general, la depreciación de la moneda local puede generar presión para la fuga de capitales, pero en el mercado de las criptomonedas esa presión puede transformarse en demanda de arbitraje de activos sólidos, como bitcoin, o de monedas estables, así como en asignaciones especulativas a activos de alta volatilidad. El hecho de que los depósitos en Binance superen los retiros indica que, ante la presión cambiaria actual, el mercado no ha experimentado retiradas masivas por pánico; por el contrario, muestra que parte del capital busca nuevas vías de salida o canales de refugio. Esto significa que el apetito por el riesgo del mercado no se ha deteriorado significativamente debido a las fluctuaciones cambiarias y que, por el contrario, la incertidumbre de las monedas fíat tradicionales podría aumentar el atractivo relativo de los criptoactivos. Para el sector, la demanda de monedas estables como instrumentos de liquidación transfronteriza y reserva de valor podría aumentar a raíz de las fluctuaciones cambiarias, ya que los operadores tienden a utilizar monedas estables vinculadas al dólar para preservar el valor y protegerse del riesgo de depreciación de la moneda local. Al mismo tiempo, cuando aumenta la incertidumbre macroeconómica, podría revisarse al alza el valor de bitcoin como activo con características de «oro digital». Aunque esta valoración suele ir a la zaga de las fluctuaciones cambiarias, los indicadores adelantados de los flujos de capital ya apuntan a una posible demanda de asignación. El contexto de las conversaciones comerciales entre China y Vietnam también sugiere que la coordinación de políticas regionales puede ayudar a reducir las fuertes fluctuaciones cambiarias derivadas de las fricciones comerciales, creando así un entorno macroeconómico relativamente estable para el mercado de las criptomonedas y favoreciendo que el capital se asigne en función de los fundamentos, en lugar de hacerlo únicamente por motivos emocionales.
La evolución del mercado en los próximos días exige centrarse en la continuidad de los flujos de capital y en las nuevas señales de política macroeconómica. En primer lugar, es necesario vigilar de cerca los datos de alta frecuencia sobre los flujos de capital de Binance y de otras grandes plataformas de intercambio, especialmente los posibles cambios en la proporción entre depósitos y retiros si el tipo de cambio del dólar taiwanés sigue fluctuando, ya que esto reflejará directamente si el mercado opta por «buscar refugio» o por «limitar pérdidas». Si los depósitos siguen superando los retiros y, además, se registran compras netas de ETF al contado de bitcoin, quedará confirmada la tendencia de desbordamiento de la incertidumbre macroeconómica hacia los criptoactivos. En segundo lugar, habrá que prestar atención a las decisiones de tipos de interés de la Reserva Federal y a la evolución del índice del dólar, ya que la depreciación del dólar taiwanés se debe en gran medida a la fortaleza del dólar. Si el dólar retrocede y el dólar taiwanés se estabiliza, podría desaparecer la prima de refugio del mercado de las criptomonedas y el capital podría regresar a los activos tradicionales. En tercer lugar, los detalles concretos de la aplicación de la cooperación comercial entre China y Vietnam, especialmente las disposiciones relacionadas con los pagos transfronterizos, los proyectos piloto de monedas digitales o la cooperación en tecnología financiera, serán un indicador importante para observar la regulación de las criptomonedas y la evolución del mercado en Asia. Cualquier avance sustancial en materia de políticas podría alterar el patrón de los flujos de capital en la región. Por último, conviene prestar atención a los cambios en el uso efectivo de monedas estables para liquidar el comercio transfronterizo. En particular, el aumento de la penetración de las monedas estables como divisa de liquidación intermediaria en el comercio entre China y Vietnam y en los círculos comerciales más amplios de Asia constituirá una prueba clave de que las presiones macroeconómicas sobre los tipos de cambio se están transformando en oportunidades estructurales para el mercado de las criptomonedas. En conjunto, estos indicadores son fundamentales para determinar si el mercado actual está pasando de estar «impulsado por el sentimiento» a estar «impulsado por el valor», o viceversa.
Sígueme para no perderte el próximo resumen de mercado.
La última variación del tipo de cambio del dólar taiwanés frente al dólar estadounidense ofrece una perspectiva microeconómica muy representativa para observar el apetito por el riesgo en Asia y los flujos de capital hacia el mercado de las criptomonedas. Hoy, el dólar taiwanés cayó un 0,6% frente al dólar estadounidense, hasta situarse en una cotización de 32,790. Esta variación es significativa para los movimientos intradía y consolida directamente la debilidad de la moneda local frente al dólar. En el contexto macroeconómico de fortaleza de los activos denominados en dólares y de presión generalizada sobre las monedas de los mercados emergentes, la presión depreciatoria sobre el dólar taiwanés, una de las principales monedas de las economías asiáticas, no es un hecho aislado, sino una manifestación de desequilibrios locales en el proceso de reconfiguración de la liquidez global. Esta flexibilización del tipo de cambio suele considerarse una posible señal de que el capital se desplaza del sistema tradicional de monedas fíat hacia activos de mayor rendimiento o de refugio. Cuando la confianza en las monedas fíat tradicionales se erosiona ligeramente debido a las fluctuaciones cambiarias, suelen aumentar en paralelo la tolerancia y el interés del mercado por los activos no soberanos y descentralizados. Este cambio en la percepción del valor constituye un puente importante entre las fluctuaciones macroeconómicas de los tipos de cambio y el comportamiento microeconómico de los precios de las criptomonedas, y ofrece un ejemplo concreto para comprender la lógica de sustitución de los criptoactivos en los pagos transfronterizos y como reserva de valor.
En cuanto a los datos concretos del mercado, las cifras clave apuntan claramente a dos dimensiones: los flujos de capital y las políticas regionales. En primer lugar, la caída del 0,6% del dólar taiwanés frente al dólar estadounidense, hasta 32,790, refleja directamente la debilidad de la moneda local frente al dólar. En segundo lugar, los datos de alta frecuencia publicados oficialmente por Binance indican que, actualmente, los depósitos por hora superan los retiros. Este indicador revela el estado inmediato de los flujos de capital en el mercado al contado y muestra que, durante un período determinado, la intención de entrada neta supera la de salida, lo que genera un efecto positivo de acumulación de capital. Al mismo tiempo, la información de contexto señala que He Lifeng, miembro del Buró Político del Comité Central del Partido Comunista de China y director de la Oficina de Asuntos Financieros y Económicos del Comité Central, se reunió el día 2 en Pekín con Nguyen Thanh Nghi, miembro del Buró Político del Comité Central del Partido Comunista de Vietnam, secretario del Secretariado del Comité Central y ministro del Departamento Central de Políticas y Estrategias. Ambas partes intercambiaron opiniones sobre las relaciones económicas entre China y Vietnam, así como sobre la cooperación en materia de comercio e intercambios bilaterales. Aunque este diálogo diplomático y comercial no abordó directamente los criptoactivos, refuerza las expectativas de una mayor interconexión económica y coordinación de políticas en la región, lo que proporciona un apoyo subyacente a la estabilidad de los mercados asiáticos e influye indirectamente en la estabilidad de los flujos de capital regionales y en la confianza.
Desde la perspectiva de la lógica de valoración y el apetito por el riesgo, la depreciación del dólar taiwanés y las entradas netas de capital en Binance establecen una interesante relación de cobertura. Por lo general, la depreciación de la moneda local puede generar presión para la fuga de capitales, pero en el mercado de las criptomonedas esa presión puede transformarse en demanda de arbitraje de activos sólidos, como bitcoin, o de monedas estables, así como en asignaciones especulativas a activos de alta volatilidad. El hecho de que los depósitos en Binance superen los retiros indica que, ante la presión cambiaria actual, el mercado no ha experimentado retiradas masivas por pánico; por el contrario, muestra que parte del capital busca nuevas vías de salida o canales de refugio. Esto significa que el apetito por el riesgo del mercado no se ha deteriorado significativamente debido a las fluctuaciones cambiarias y que, por el contrario, la incertidumbre de las monedas fíat tradicionales podría aumentar el atractivo relativo de los criptoactivos. Para el sector, la demanda de monedas estables como instrumentos de liquidación transfronteriza y reserva de valor podría aumentar a raíz de las fluctuaciones cambiarias, ya que los operadores tienden a utilizar monedas estables vinculadas al dólar para preservar el valor y protegerse del riesgo de depreciación de la moneda local. Al mismo tiempo, cuando aumenta la incertidumbre macroeconómica, podría revisarse al alza el valor de bitcoin como activo con características de «oro digital». Aunque esta valoración suele ir a la zaga de las fluctuaciones cambiarias, los indicadores adelantados de los flujos de capital ya apuntan a una posible demanda de asignación. El contexto de las conversaciones comerciales entre China y Vietnam también sugiere que la coordinación de políticas regionales puede ayudar a reducir las fuertes fluctuaciones cambiarias derivadas de las fricciones comerciales, creando así un entorno macroeconómico relativamente estable para el mercado de las criptomonedas y favoreciendo que el capital se asigne en función de los fundamentos, en lugar de hacerlo únicamente por motivos emocionales.
La evolución del mercado en los próximos días exige centrarse en la continuidad de los flujos de capital y en las nuevas señales de política macroeconómica. En primer lugar, es necesario vigilar de cerca los datos de alta frecuencia sobre los flujos de capital de Binance y de otras grandes plataformas de intercambio, especialmente los posibles cambios en la proporción entre depósitos y retiros si el tipo de cambio del dólar taiwanés sigue fluctuando, ya que esto reflejará directamente si el mercado opta por «buscar refugio» o por «limitar pérdidas». Si los depósitos siguen superando los retiros y, además, se registran compras netas de ETF al contado de bitcoin, quedará confirmada la tendencia de desbordamiento de la incertidumbre macroeconómica hacia los criptoactivos. En segundo lugar, habrá que prestar atención a las decisiones de tipos de interés de la Reserva Federal y a la evolución del índice del dólar, ya que la depreciación del dólar taiwanés se debe en gran medida a la fortaleza del dólar. Si el dólar retrocede y el dólar taiwanés se estabiliza, podría desaparecer la prima de refugio del mercado de las criptomonedas y el capital podría regresar a los activos tradicionales. En tercer lugar, los detalles concretos de la aplicación de la cooperación comercial entre China y Vietnam, especialmente las disposiciones relacionadas con los pagos transfronterizos, los proyectos piloto de monedas digitales o la cooperación en tecnología financiera, serán un indicador importante para observar la regulación de las criptomonedas y la evolución del mercado en Asia. Cualquier avance sustancial en materia de políticas podría alterar el patrón de los flujos de capital en la región. Por último, conviene prestar atención a los cambios en el uso efectivo de monedas estables para liquidar el comercio transfronterizo. En particular, el aumento de la penetración de las monedas estables como divisa de liquidación intermediaria en el comercio entre China y Vietnam y en los círculos comerciales más amplios de Asia constituirá una prueba clave de que las presiones macroeconómicas sobre los tipos de cambio se están transformando en oportunidades estructurales para el mercado de las criptomonedas. En conjunto, estos indicadores son fundamentales para determinar si el mercado actual está pasando de estar «impulsado por el sentimiento» a estar «impulsado por el valor», o viceversa.
Sígueme para no perderte el próximo resumen de mercado.
36
·
--
Cada vez hay más gente buscando SOL en el feed; el interés va en aumento.
El precio actual ronda los 91 y ha bajado unos tres puntos porcentuales en las últimas 24 horas.
El índice de miedo del mercado sigue un poco por encima de 30. ¿La gente está copiando las operaciones de otros o esperando a ver qué pasa?
{spot}(SOLUSDT)
Cada vez hay más gente buscando SOL en el feed; el interés va en aumento.
El precio actual ronda los 91 y ha bajado unos tres puntos porcentuales en las últimas 24 horas.
El índice de miedo del mercado sigue un poco por encima de 30. ¿La gente está copiando las operaciones de otros o esperando a ver qué pasa?
El precio actual ronda los 91 y ha bajado unos tres puntos porcentuales en las últimas 24 horas.
El índice de miedo del mercado sigue un poco por encima de 30. ¿La gente está copiando las operaciones de otros o esperando a ver qué pasa?
317
·
--
Artículo
Análisis de tendencias de BTC — 2026-11-02Recopilación de datos de OHLCV, indicadores y noticias; macroeconomía (incluidos, entre otros, el PPI y el CPI nacionales e internacionales, los rendimientos de los bonos, los tipos de interés y la liquidez); mercados de predicción; varias plataformas de intercambio (tasas de financiación/OI/proporción de posiciones largas y cortas); mercados de liquidaciones, y algunas cosas más que no voy a enumerar: mejor consulta el informe. Informes elaborados por varios agentes, con dos rondas de argumentación a cargo de DeepSeek, seguidas de las conclusiones.
Las conclusiones están al final. Si no quieres leer el proceso de análisis, puedes ir directamente allí. Además, si conoces alguna buena fuente de información o datos, puedes recomendármela y la incorporaré al análisis; al fin y al cabo, los tokens los pago yo.
Análisis de tendencias de BTC — 2026-11-02
Recopilación de datos de OHLCV, indicadores y noticias; macroeconomía (incluidos, entre otros, el PPI y el CPI nacionales e internacionales, los rendimientos de los bonos, los tipos de interés y la liquidez); mercados de predicción; varias plataformas de intercambio (tasas de financiación/OI/proporción de posiciones largas y cortas); mercados de liquidaciones, y algunas cosas más que no voy a enumerar: mejor consulta el informe. Informes elaborados por varios agentes, con dos rondas de argumentación a cargo de DeepSeek, seguidas de las conclusiones.
Las conclusiones están al final. Si no quieres leer el proceso de análisis, puedes ir directamente allí. Además, si conoces alguna buena fuente de información o datos, puedes recomendármela y la incorporaré al análisis; al fin y al cabo, los tokens los pago yo.
Las conclusiones están al final. Si no quieres leer el proceso de análisis, puedes ir directamente allí. Además, si conoces alguna buena fuente de información o datos, puedes recomendármela y la incorporaré al análisis; al fin y al cabo, los tokens los pago yo.
9
·
--
#比特币现货ETF周净流出2.03亿美元 En la plaza están hablando de que los ETF al contado registraron salidas netas de unos 200 millones en una semana.
Se repite una y otra vez lo del dinero que entra y sale; sobre cómo oscila el mercado, prefiero no especular.
¿Es más bien ruido o realmente se están traspasando posiciones? ¿Qué les importa más?
{spot}(BTCUSDT)
#比特币现货ETF周净流出2.03亿美元 En la plaza están hablando de que los ETF al contado registraron salidas netas de unos 200 millones en una semana.
Se repite una y otra vez lo del dinero que entra y sale; sobre cómo oscila el mercado, prefiero no especular.
¿Es más bien ruido o realmente se están traspasando posiciones? ¿Qué les importa más?
Se repite una y otra vez lo del dinero que entra y sale; sobre cómo oscila el mercado, prefiero no especular.
¿Es más bien ruido o realmente se están traspasando posiciones? ¿Qué les importa más?
55
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
JobsReportRaisesHikeOdds
538,023 visualizaciones
3,435 participa(n) en el debate
Noticias de TradFi | EE. UU. crea 165.000 empleos en octubre, más del doble de los 65.000 previstos, mientras el desempleo baja al 4,1 %
Binance News
·42 «Me gusta»
·24.2k visualizaciones
CPITestsDecemberRateOutlook
162,649 visualizaciones
1,189 participa(n) en el debate
US Data Center Rules May Constrain AI Expansion
75,182 visualizaciones
229 participa(n) en el debate