
Munlead
79 Publicaciones
Munlead
Denunciar
Bloquear usuario
8 Siguiendo
20 Seguidores
48 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
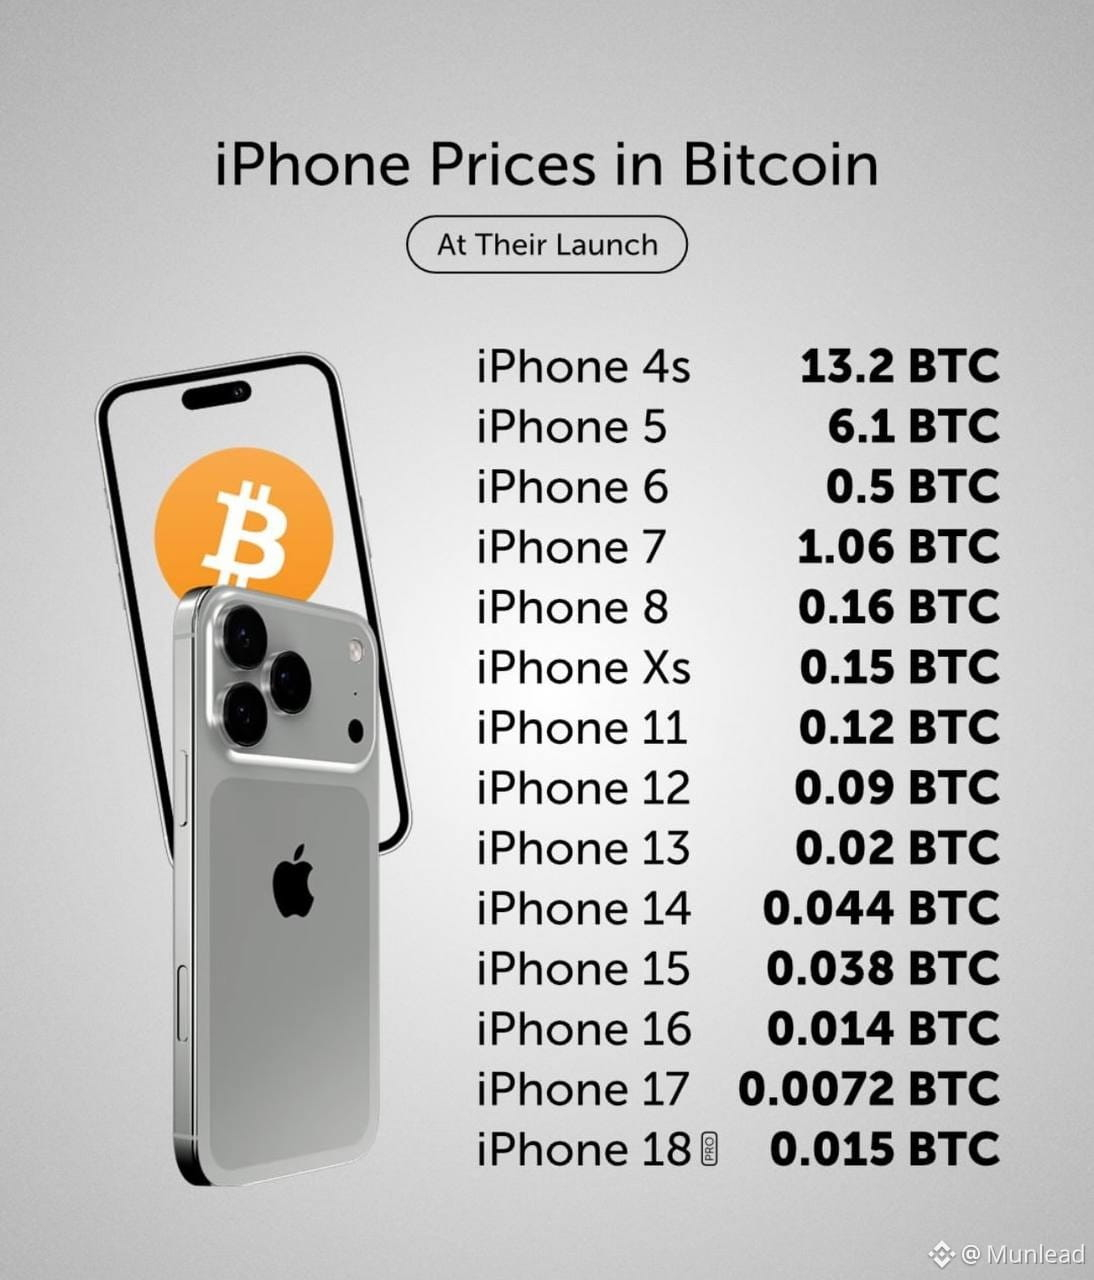
#TinFed #45NgayTuDoTaiChinh ahora si hubiera sabido entonces, habría elegido 13 BTC para estar tranquilo. ahora ya estoy jubilado y en modo de retiro.
#TinFed #45NgayTuDoTaiChinh ahora si hubiera sabido entonces, habría elegido 13 BTC para estar tranquilo. ahora ya estoy jubilado y en modo de retiro.
233
·
--
Ver traducción
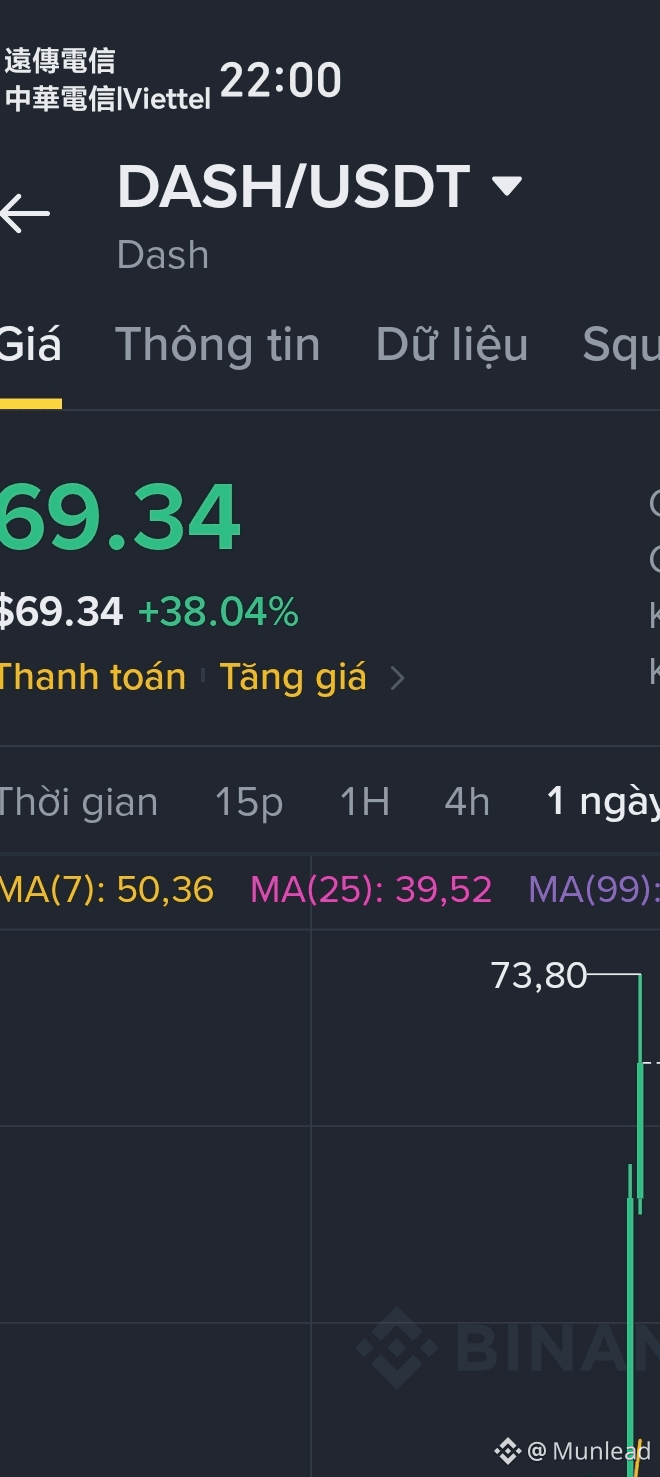
DASH +37%. Một cái tên khá lâu đời bất ngờ chạy mạnh giữa thị trường.
Điều làm mình chú ý không chỉ là cây nến xanh.
DASH đang hưởng lợi từ dòng tiền quay lại nhóm privacy coin. Trước đó ZEC, XMR và một số token cùng nhóm cũng đã có những nhịp tăng đáng kể. Khi thị trường chung hồi phục, dòng tiền bắt đầu tìm đến những narrative từng bị bỏ quên.
Nhưng +37% cũng là vùng mình không thích FOMO.
Sau một nhịp tăng nhanh, câu hỏi đáng quan tâm hơn là: volume có giữ được không, giá có giữ được vùng breakout khi lực mua hạ nhiệt không?
DASH có thể đang trở lại radar của thị trường.
Còn mua sau một cây +37% lại là câu chuyện khác.
$DASH #Dogecoin #crypto
DASH +37%. Một cái tên khá lâu đời bất ngờ chạy mạnh giữa thị trường.
Điều làm mình chú ý không chỉ là cây nến xanh.
DASH đang hưởng lợi từ dòng tiền quay lại nhóm privacy coin. Trước đó ZEC, XMR và một số token cùng nhóm cũng đã có những nhịp tăng đáng kể. Khi thị trường chung hồi phục, dòng tiền bắt đầu tìm đến những narrative từng bị bỏ quên.
Nhưng +37% cũng là vùng mình không thích FOMO.
Sau một nhịp tăng nhanh, câu hỏi đáng quan tâm hơn là: volume có giữ được không, giá có giữ được vùng breakout khi lực mua hạ nhiệt không?
DASH có thể đang trở lại radar của thị trường.
Còn mua sau một cây +37% lại là câu chuyện khác.
$DASH #Dogecoin #crypto
Điều làm mình chú ý không chỉ là cây nến xanh.
DASH đang hưởng lợi từ dòng tiền quay lại nhóm privacy coin. Trước đó ZEC, XMR và một số token cùng nhóm cũng đã có những nhịp tăng đáng kể. Khi thị trường chung hồi phục, dòng tiền bắt đầu tìm đến những narrative từng bị bỏ quên.
Nhưng +37% cũng là vùng mình không thích FOMO.
Sau một nhịp tăng nhanh, câu hỏi đáng quan tâm hơn là: volume có giữ được không, giá có giữ được vùng breakout khi lực mua hạ nhiệt không?
DASH có thể đang trở lại radar của thị trường.
Còn mua sau một cây +37% lại là câu chuyện khác.
$DASH #Dogecoin #crypto
180
·
--
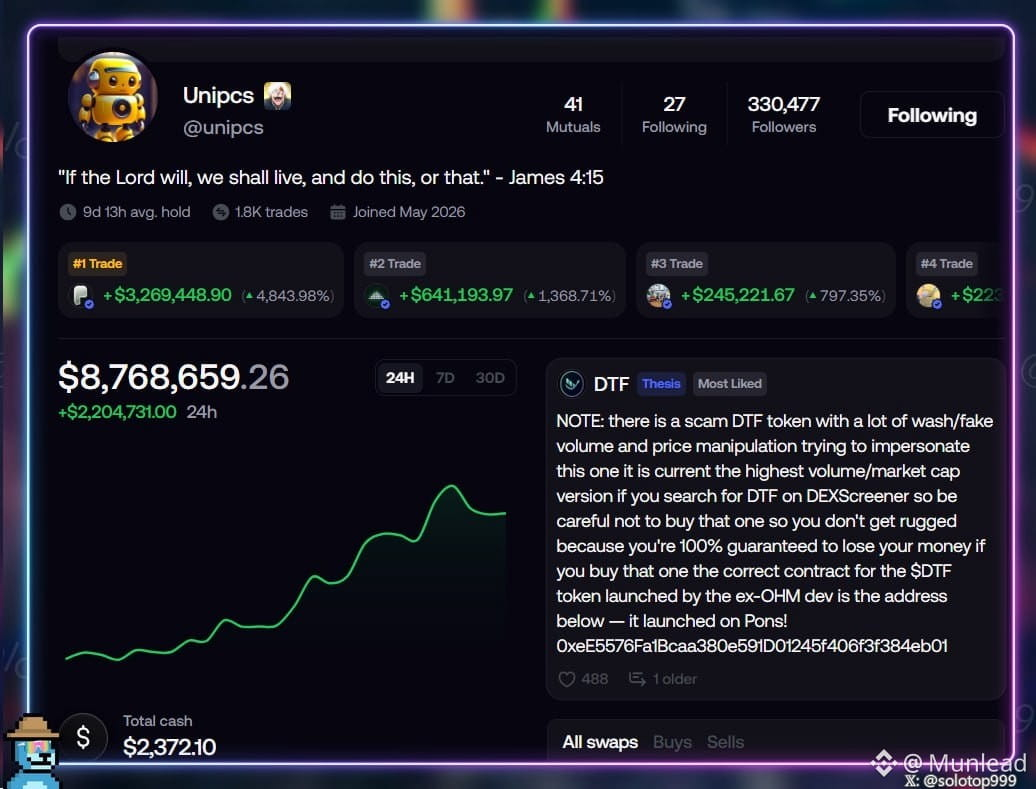
De 3m$ a 9m$ en solo unos días.
¿Será que las olas de memes están creando a muchos millonarios en el mundo cripto?
$BTC
De 3m$ a 9m$ en solo unos días.
¿Será que las olas de memes están creando a muchos millonarios en el mundo cripto?
$BTC
¿Será que las olas de memes están creando a muchos millonarios en el mundo cripto?
$BTC
213
·
--
#dusk $DUSK @Dusk_Foundation
Pensé que la privacidad en blockchain era bastante simple: o es pública, o es oculta.
Pero al profundizar más sobre @DuskFoundation, vi que su enfoque no es necesariamente así.
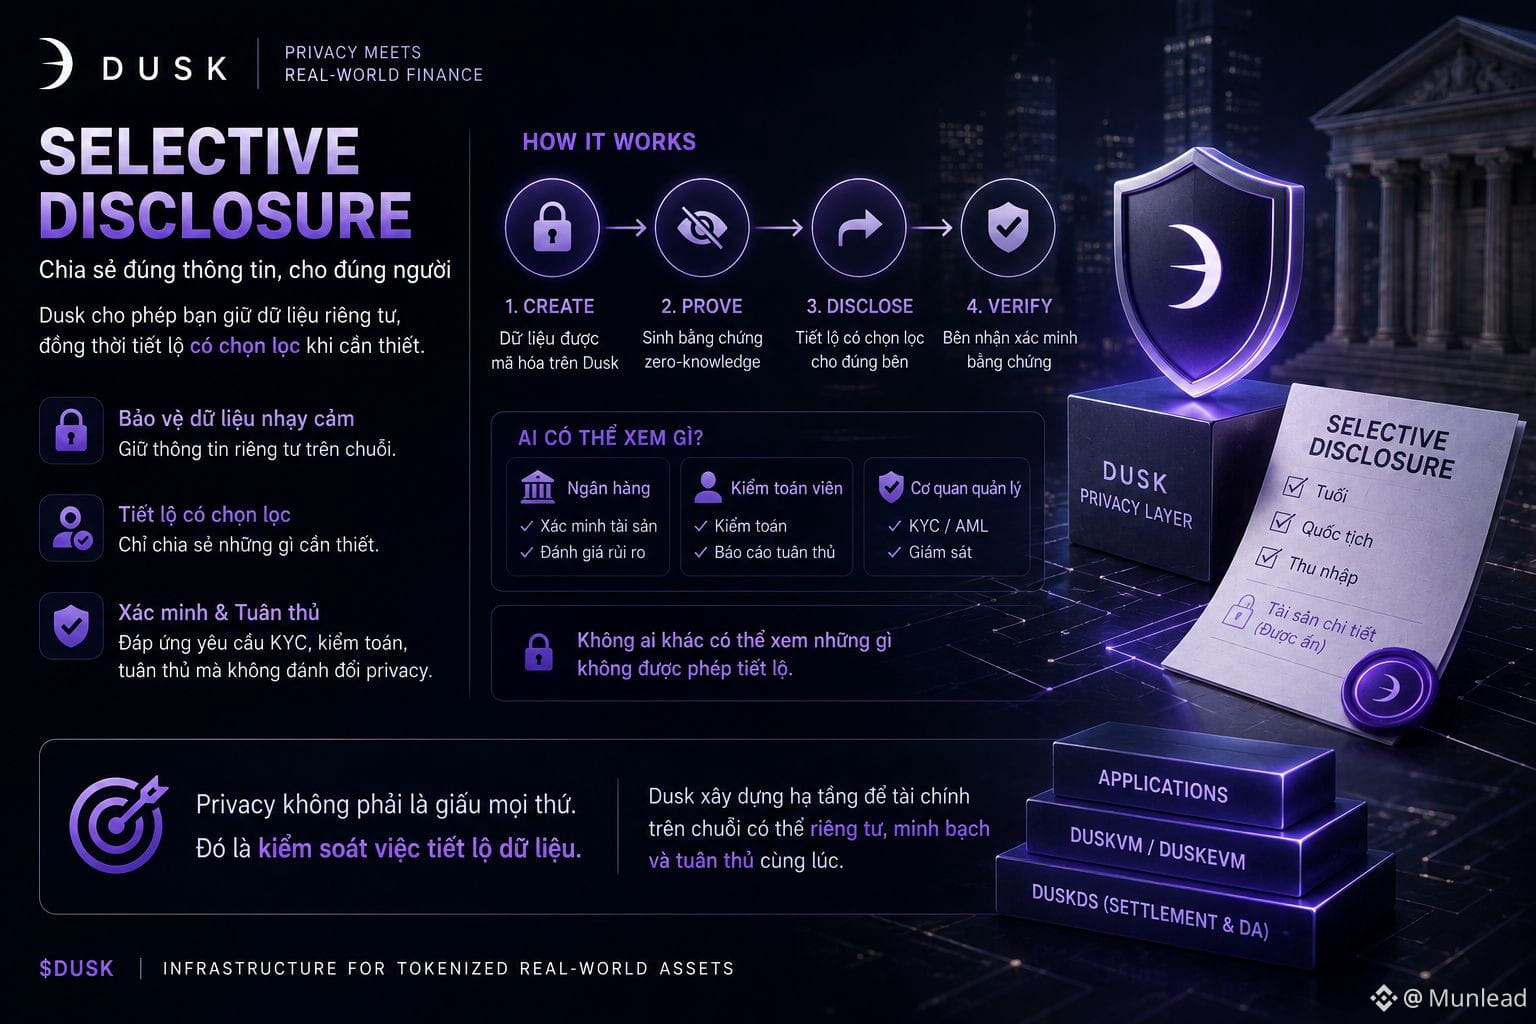
Un concepto que me llamó la atención es el divulgación selectiva (selective disclosure).
Supongamos que una organización posee activos on-chain. Puede no querer que todo el mercado vea datos financieros sensibles, pero cuando se realiza una auditoría o se verifica la identidad, cierta información aún necesita compartirse con la parte correcta.
El problema ya no es el de "público o privado".
Se convierte en:
¿Qué información debe divulgarse, a quién y en qué circunstancia?
Creo que esta forma de verlo es mucho más realista.
Las finanzas tradicionales ya funcionan así. Los empleados del banco, los auditores o los organismos reguladores no tienen el mismo nivel de acceso a los datos. Si blockchain quiere servir a sistemas similares, poner toda la información en un public ledger parece difícilmente adecuado.
Este también es el punto en el que, para mí, el zero-knowledge y la divulgación selectiva en la arquitectura de Dusk empiezan a tener sentido.
La privacidad, en este contexto, no es esconderlo todo.
Es como un mecanismo para controlar la divulgación de datos.
Por supuesto, que la tecnología pueda hacerlo no significa que las organizaciones vayan a usarla. Creo que la adopción será una prueba mucho más difícil para $DUSK.
Pero si los activos financieros siguen migrando hacia on-chain, me intriga bastante ver hasta dónde puede llegar este modelo.
$ETH
#dusk $DUSK @Dusk
Pensé que la privacidad en blockchain era bastante simple: o es pública, o es oculta.
Pero al profundizar más sobre @DuskFoundation, vi que su enfoque no es necesariamente así.
Un concepto que me llamó la atención es el divulgación selectiva (selective disclosure).
Supongamos que una organización posee activos on-chain. Puede no querer que todo el mercado vea datos financieros sensibles, pero cuando se realiza una auditoría o se verifica la identidad, cierta información aún necesita compartirse con la parte correcta.
El problema ya no es el de "público o privado".
Se convierte en:
¿Qué información debe divulgarse, a quién y en qué circunstancia?
Creo que esta forma de verlo es mucho más realista.
Las finanzas tradicionales ya funcionan así. Los empleados del banco, los auditores o los organismos reguladores no tienen el mismo nivel de acceso a los datos. Si blockchain quiere servir a sistemas similares, poner toda la información en un public ledger parece difícilmente adecuado.
Este también es el punto en el que, para mí, el zero-knowledge y la divulgación selectiva en la arquitectura de Dusk empiezan a tener sentido.
La privacidad, en este contexto, no es esconderlo todo.
Es como un mecanismo para controlar la divulgación de datos.
Por supuesto, que la tecnología pueda hacerlo no significa que las organizaciones vayan a usarla. Creo que la adopción será una prueba mucho más difícil para $DUSK .
Pero si los activos financieros siguen migrando hacia on-chain, me intriga bastante ver hasta dónde puede llegar este modelo.
$ETH
Pensé que la privacidad en blockchain era bastante simple: o es pública, o es oculta.
Pero al profundizar más sobre @DuskFoundation, vi que su enfoque no es necesariamente así.
Un concepto que me llamó la atención es el divulgación selectiva (selective disclosure).
Supongamos que una organización posee activos on-chain. Puede no querer que todo el mercado vea datos financieros sensibles, pero cuando se realiza una auditoría o se verifica la identidad, cierta información aún necesita compartirse con la parte correcta.
El problema ya no es el de "público o privado".
Se convierte en:
¿Qué información debe divulgarse, a quién y en qué circunstancia?
Creo que esta forma de verlo es mucho más realista.
Las finanzas tradicionales ya funcionan así. Los empleados del banco, los auditores o los organismos reguladores no tienen el mismo nivel de acceso a los datos. Si blockchain quiere servir a sistemas similares, poner toda la información en un public ledger parece difícilmente adecuado.
Este también es el punto en el que, para mí, el zero-knowledge y la divulgación selectiva en la arquitectura de Dusk empiezan a tener sentido.
La privacidad, en este contexto, no es esconderlo todo.
Es como un mecanismo para controlar la divulgación de datos.
Por supuesto, que la tecnología pueda hacerlo no significa que las organizaciones vayan a usarla. Creo que la adopción será una prueba mucho más difícil para $DUSK .
Pero si los activos financieros siguen migrando hacia on-chain, me intriga bastante ver hasta dónde puede llegar este modelo.
$ETH
1
2
84
·
--
#dusk $DUSK @Dusk_Foundation
Estos últimos días leí sobre Dusk y me di cuenta de algo bastante extraño.
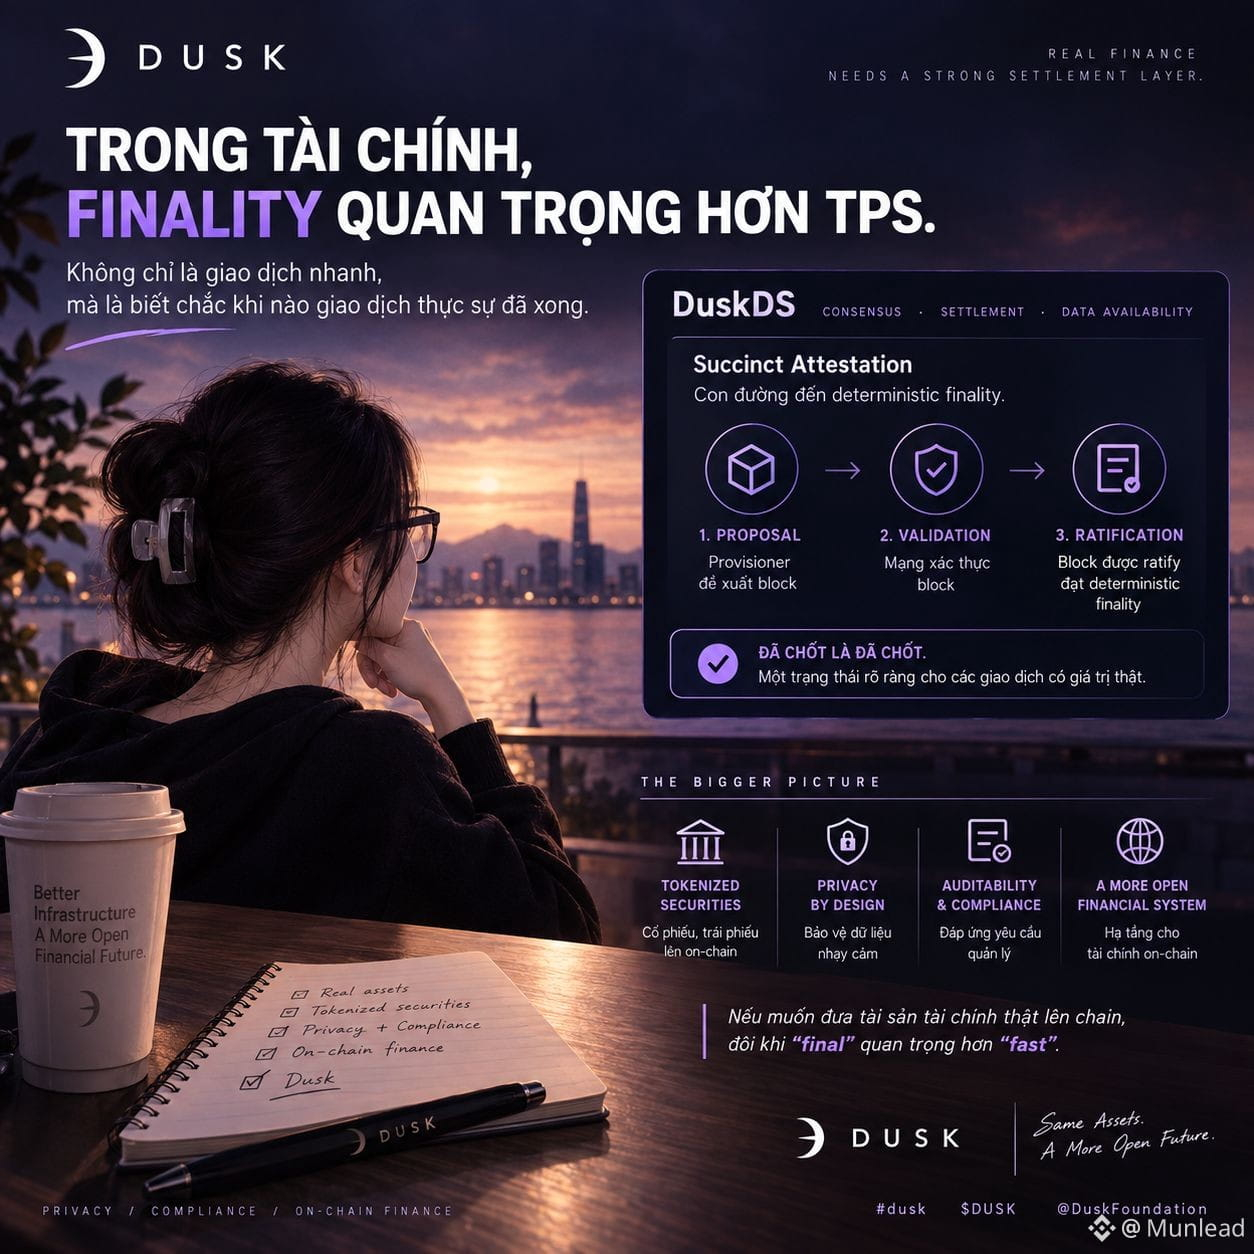
Crypto habla mucho de TPS. Pero si lo que se está transfiriendo en la blockchain es una acción o un bono de alto valor, entonces la pregunta más importante quizá sea:
¿Cuándo terminará realmente esta operación?
Volví a leer la parte de DuskDS de @DuskFoundation y me pareció especialmente notable la Succinct Attestation.
Pasa un ciclo de consenso: proposal → validation → ratification. Después de que un bloque sea ratificado, DuskDS proporciona finalización determinista.
Suena algo seco 😅, pero si lo pones en contexto financiero se entiende mucho mejor.
Si A acaba de transferir un activo a B, B no solo necesita ver que la transacción aparece en el explorador. Necesitan saber que ese estado ya quedó confirmado para poder pasar al siguiente paso de la operación.
Y creo que aquí Dusk está escogiendo un problema bastante distinto al de muchas L1.
No solo “cuántas transacciones puede procesar”, sino también construir un settlement lo bastante claro para workflows financieros donde el hecho de que “ya quedó confirmado” o no realmente importa.
DuskDS también se encarga del consenso, settlement y data availability, mientras que DuskVM/DuskEVM sirven para distintos tipos de ejecución.
Cuanto más profundizo, más veo que la parte más interesante de $DUSK l está en cosas con poca “hype” como esta.
Si quieres llevar activos financieros reales a la cadena, a veces “final” es más importante que “rápido”.
$ACE
#dusk $DUSK @Dusk
Estos últimos días leí sobre Dusk y me di cuenta de algo bastante extraño.
Crypto habla mucho de TPS. Pero si lo que se está transfiriendo en la blockchain es una acción o un bono de alto valor, entonces la pregunta más importante quizá sea:
¿Cuándo terminará realmente esta operación?
Volví a leer la parte de DuskDS de @DuskFoundation y me pareció especialmente notable la Succinct Attestation.
Pasa un ciclo de consenso: proposal → validation → ratification. Después de que un bloque sea ratificado, DuskDS proporciona finalización determinista.
Suena algo seco 😅, pero si lo pones en contexto financiero se entiende mucho mejor.
Si A acaba de transferir un activo a B, B no solo necesita ver que la transacción aparece en el explorador. Necesitan saber que ese estado ya quedó confirmado para poder pasar al siguiente paso de la operación.
Y creo que aquí Dusk está escogiendo un problema bastante distinto al de muchas L1.
No solo “cuántas transacciones puede procesar”, sino también construir un settlement lo bastante claro para workflows financieros donde el hecho de que “ya quedó confirmado” o no realmente importa.
DuskDS también se encarga del consenso, settlement y data availability, mientras que DuskVM/DuskEVM sirven para distintos tipos de ejecución.
Cuanto más profundizo, más veo que la parte más interesante de $DUSK l está en cosas con poca “hype” como esta.
Si quieres llevar activos financieros reales a la cadena, a veces “final” es más importante que “rápido”.
$ACE
Estos últimos días leí sobre Dusk y me di cuenta de algo bastante extraño.
Crypto habla mucho de TPS. Pero si lo que se está transfiriendo en la blockchain es una acción o un bono de alto valor, entonces la pregunta más importante quizá sea:
¿Cuándo terminará realmente esta operación?
Volví a leer la parte de DuskDS de @DuskFoundation y me pareció especialmente notable la Succinct Attestation.
Pasa un ciclo de consenso: proposal → validation → ratification. Después de que un bloque sea ratificado, DuskDS proporciona finalización determinista.
Suena algo seco 😅, pero si lo pones en contexto financiero se entiende mucho mejor.
Si A acaba de transferir un activo a B, B no solo necesita ver que la transacción aparece en el explorador. Necesitan saber que ese estado ya quedó confirmado para poder pasar al siguiente paso de la operación.
Y creo que aquí Dusk está escogiendo un problema bastante distinto al de muchas L1.
No solo “cuántas transacciones puede procesar”, sino también construir un settlement lo bastante claro para workflows financieros donde el hecho de que “ya quedó confirmado” o no realmente importa.
DuskDS también se encarga del consenso, settlement y data availability, mientras que DuskVM/DuskEVM sirven para distintos tipos de ejecución.
Cuanto más profundizo, más veo que la parte más interesante de $DUSK l está en cosas con poca “hype” como esta.
Si quieres llevar activos financieros reales a la cadena, a veces “final” es más importante que “rápido”.
$ACE
64
·
--
Con verificación
#termmax @termmax
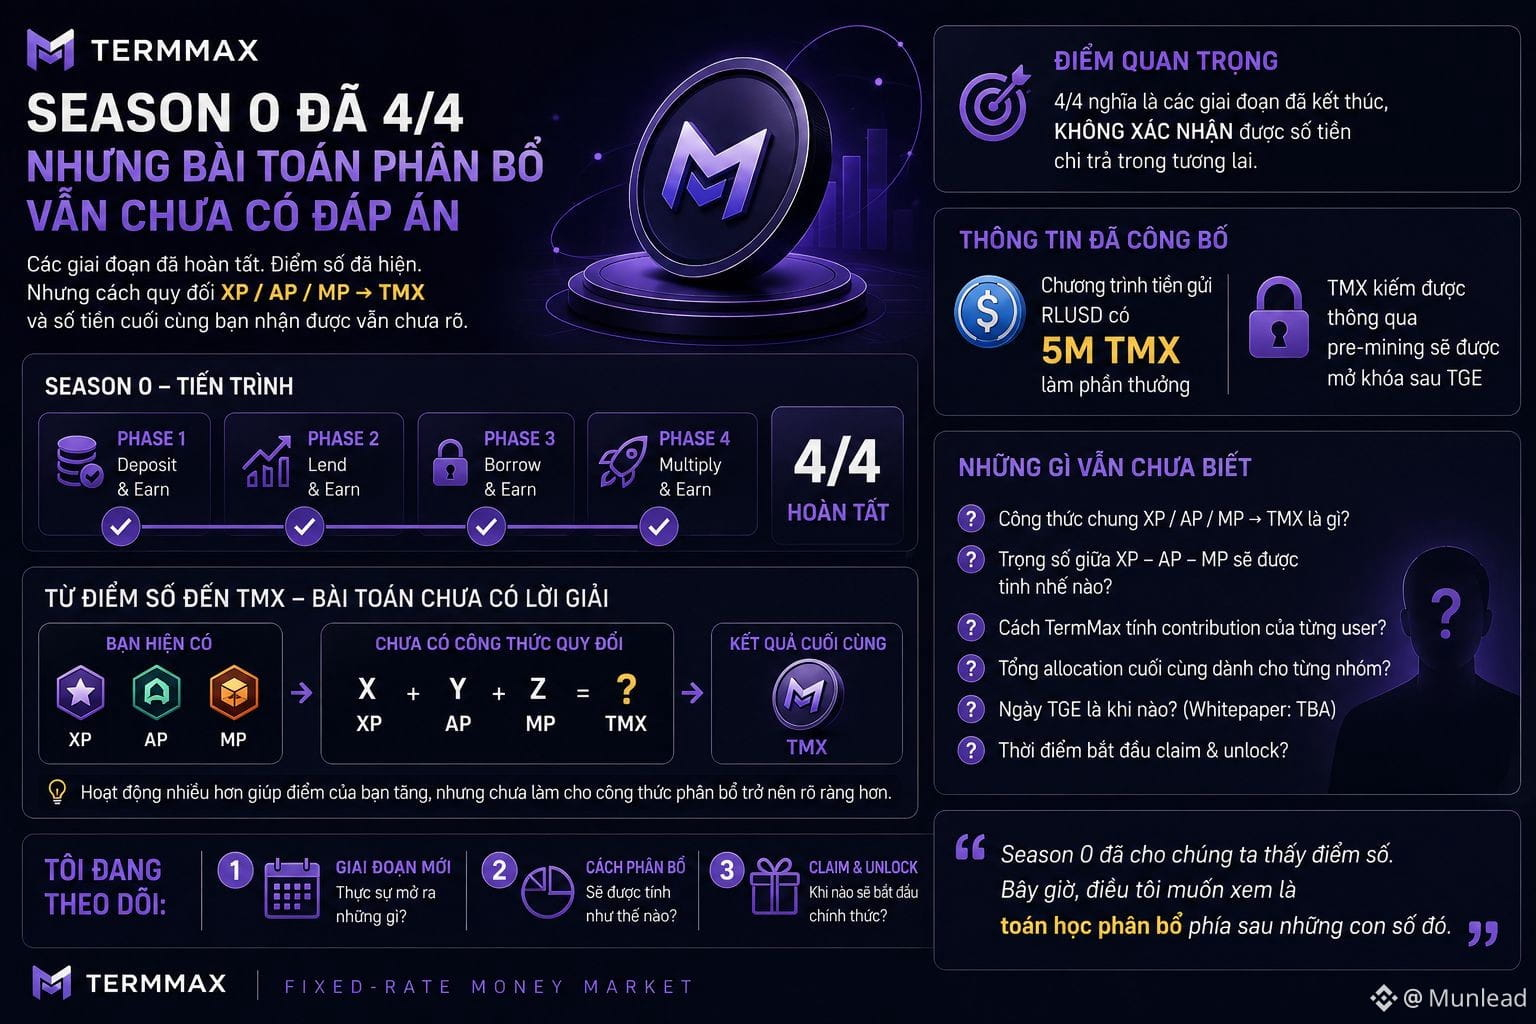
TEMPORADA 0 COMPLETADA 4/4 — PERO LA ASIGNACIÓN SIGUE SIENDO UNA INCÓGNITA
Al revisar la Temporada 0 de TermMax, noté una cosa: 4/4 de la fase ya se completó, pero eso no significa que sepamos con certeza cuántos TMX recibiremos.
TermMax ha anunciado el programa RLUSD con recompensas de 5M TMX, y las TMX obtenidas del pre-mining se desbloquearán después del TGE.
Pero la pregunta más importante sigue estando:
XP / AP / MP → ¿Cómo se calculan las TMX?
Hasta ahora hemos visto la puntuación de la cuenta, pero todavía no hay una fórmula general para calcular:
X XP + Y AP + Z MP = ? TMX
Así que, en mi opinión:
4/4 completed ≠ allocation confirmed.
Hacer más actividades puede ayudar a aumentar XP/AP/MP, pero para evaluar el valor real de esa puntuación, todavía quiero saber:
• El peso entre XP, AP y MP
• El total de TMX asignado a cada grupo
• La fórmula para calcular la contribución de cada usuario
• El momento del TGE, el claim y el desbloqueo
Esa es la parte que estoy siguiendo de cerca.
La Temporada 0 ya nos dio a conocer cuántos puntos tenemos.
El siguiente paso, que es más importante, es saber finalmente a cuántos TMX corresponden esos puntos.
La puntuación ya apareció.
Ahora espero la matemática de la asignación.
#termmax @TermMax
TEMPORADA 0 COMPLETADA 4/4 — PERO LA ASIGNACIÓN SIGUE SIENDO UNA INCÓGNITA
Al revisar la Temporada 0 de TermMax, noté una cosa: 4/4 de la fase ya se completó, pero eso no significa que sepamos con certeza cuántos TMX recibiremos.
TermMax ha anunciado el programa RLUSD con recompensas de 5M TMX, y las TMX obtenidas del pre-mining se desbloquearán después del TGE.
Pero la pregunta más importante sigue estando:
XP / AP / MP → ¿Cómo se calculan las TMX?
Hasta ahora hemos visto la puntuación de la cuenta, pero todavía no hay una fórmula general para calcular:
X XP + Y AP + Z MP = ? TMX
Así que, en mi opinión:
4/4 completed ≠ allocation confirmed.
Hacer más actividades puede ayudar a aumentar XP/AP/MP, pero para evaluar el valor real de esa puntuación, todavía quiero saber:
• El peso entre XP, AP y MP
• El total de TMX asignado a cada grupo
• La fórmula para calcular la contribución de cada usuario
• El momento del TGE, el claim y el desbloqueo
Esa es la parte que estoy siguiendo de cerca.
La Temporada 0 ya nos dio a conocer cuántos puntos tenemos.
El siguiente paso, que es más importante, es saber finalmente a cuántos TMX corresponden esos puntos.
La puntuación ya apareció.
Ahora espero la matemática de la asignación.
TEMPORADA 0 COMPLETADA 4/4 — PERO LA ASIGNACIÓN SIGUE SIENDO UNA INCÓGNITA
Al revisar la Temporada 0 de TermMax, noté una cosa: 4/4 de la fase ya se completó, pero eso no significa que sepamos con certeza cuántos TMX recibiremos.
TermMax ha anunciado el programa RLUSD con recompensas de 5M TMX, y las TMX obtenidas del pre-mining se desbloquearán después del TGE.
Pero la pregunta más importante sigue estando:
XP / AP / MP → ¿Cómo se calculan las TMX?
Hasta ahora hemos visto la puntuación de la cuenta, pero todavía no hay una fórmula general para calcular:
X XP + Y AP + Z MP = ? TMX
Así que, en mi opinión:
4/4 completed ≠ allocation confirmed.
Hacer más actividades puede ayudar a aumentar XP/AP/MP, pero para evaluar el valor real de esa puntuación, todavía quiero saber:
• El peso entre XP, AP y MP
• El total de TMX asignado a cada grupo
• La fórmula para calcular la contribución de cada usuario
• El momento del TGE, el claim y el desbloqueo
Esa es la parte que estoy siguiendo de cerca.
La Temporada 0 ya nos dio a conocer cuántos puntos tenemos.
El siguiente paso, que es más importante, es saber finalmente a cuántos TMX corresponden esos puntos.
La puntuación ya apareció.
Ahora espero la matemática de la asignación.
10
2
742
·
--
#termmax
Mientras investigo @termmax , más interesante me parece el DeFi de tasa fija, no solo por la palabra “fixed”.
Lo más destacable es esto: los usuarios pueden definir el nivel de la tasa de interés según la cantidad de capital que realmente desean desplegar.
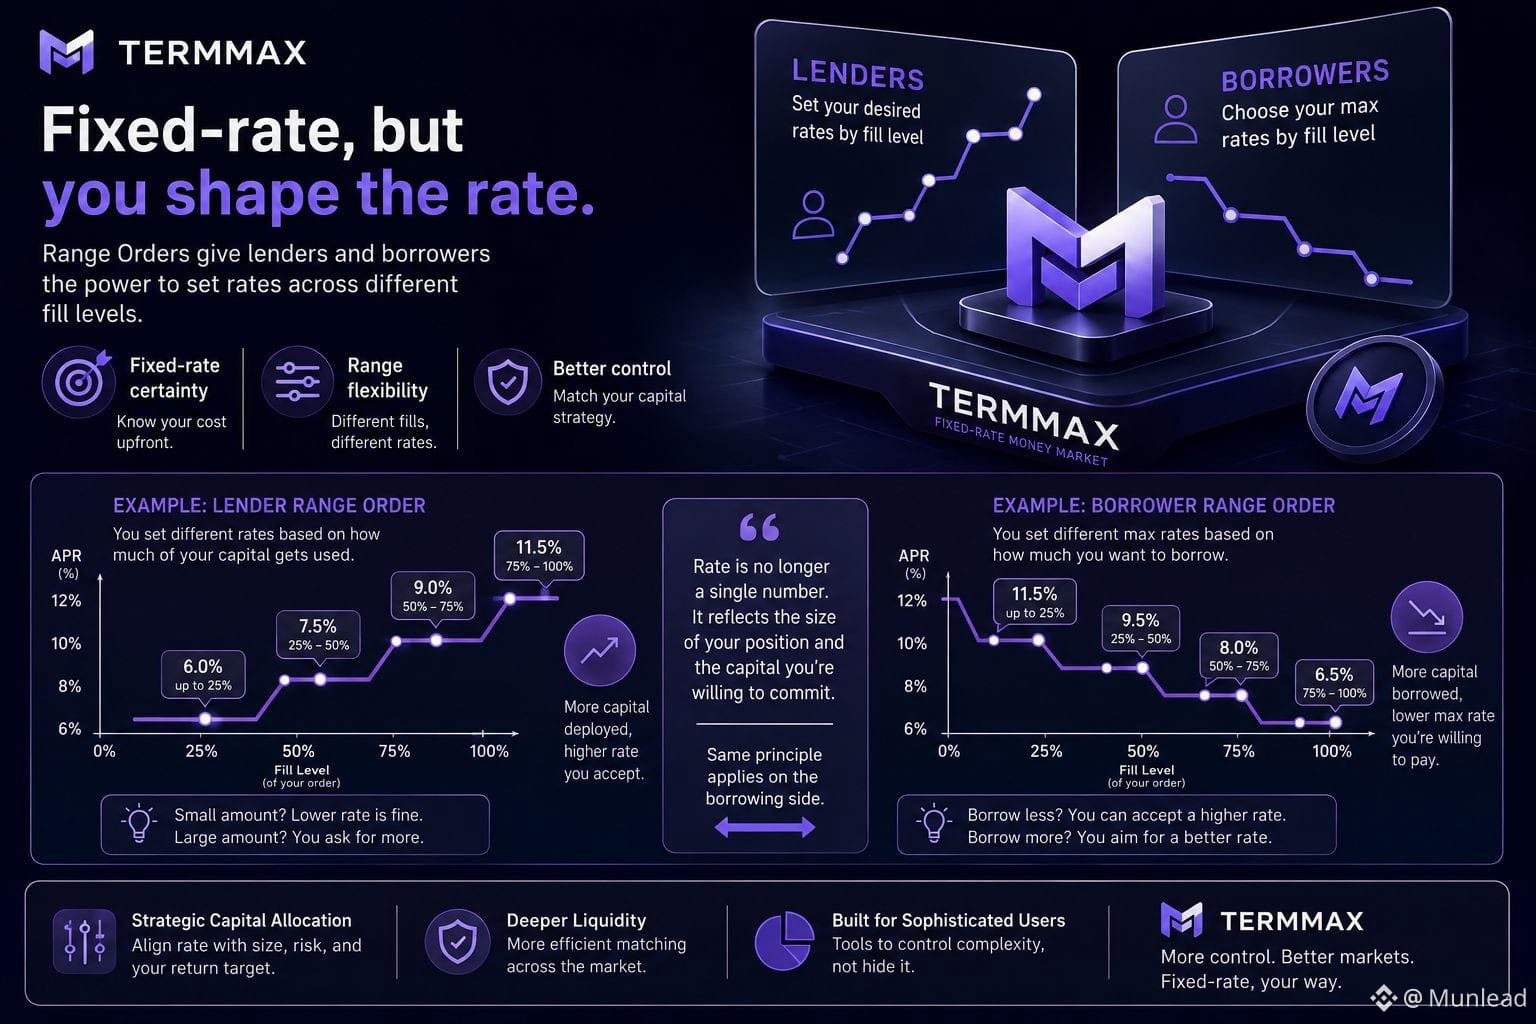
Por eso las Range Orders de TermMax captaron mi atención.
En lugar de colocar todo el capital en un único nivel de tasa de interés, el prestamista puede establecer diferentes tasas según el grado en que las órdenes se ejecuten. El prestatario también puede hacer algo similar en el sentido contrario.
Por ejemplo, con la primera parte del capital, puedo aceptar un rendimiento más bajo para aumentar la probabilidad de que se ejecute.
Pero a medida que se utiliza más capital, puedo exigir un rendimiento más alto para compensar la reducción de liquidez disponible.
Esto marca una diferencia bastante grande:
La tasa de interés ya no es solo un número. Se convierte en una curva que refleja cómo quiero asignar el capital.
Y, para mí, esa es la parte verdaderamente interesante.
En DeFi, una posición de 1.000 USD y una posición de 100.000 USD no necesariamente deben gestionarse de la misma manera. A medida que cambia la escala del capital, también pueden cambiar los requisitos de rendimiento, liquidez y riesgo.
Las Range Orders permiten expresar esas decisiones directamente en la forma de colocar la orden.
Por supuesto, esta flexibilidad también tiene un costo: los usuarios deben entender más sobre cómo se despliega su capital.
Más importante aún, convertir esa complejidad en herramientas que el usuario pueda controlar.
No solo fijar la tasa de interés.
Sino darle al usuario más poder para decidir cómo debe valorarse su capital.
#termmax
Mientras investigo @TermMax , más interesante me parece el DeFi de tasa fija, no solo por la palabra “fixed”.
Lo más destacable es esto: los usuarios pueden definir el nivel de la tasa de interés según la cantidad de capital que realmente desean desplegar.
Por eso las Range Orders de TermMax captaron mi atención.
En lugar de colocar todo el capital en un único nivel de tasa de interés, el prestamista puede establecer diferentes tasas según el grado en que las órdenes se ejecuten. El prestatario también puede hacer algo similar en el sentido contrario.
Por ejemplo, con la primera parte del capital, puedo aceptar un rendimiento más bajo para aumentar la probabilidad de que se ejecute.
Pero a medida que se utiliza más capital, puedo exigir un rendimiento más alto para compensar la reducción de liquidez disponible.
Esto marca una diferencia bastante grande:
La tasa de interés ya no es solo un número. Se convierte en una curva que refleja cómo quiero asignar el capital.
Y, para mí, esa es la parte verdaderamente interesante.
En DeFi, una posición de 1.000 USD y una posición de 100.000 USD no necesariamente deben gestionarse de la misma manera. A medida que cambia la escala del capital, también pueden cambiar los requisitos de rendimiento, liquidez y riesgo.
Las Range Orders permiten expresar esas decisiones directamente en la forma de colocar la orden.
Por supuesto, esta flexibilidad también tiene un costo: los usuarios deben entender más sobre cómo se despliega su capital.
Más importante aún, convertir esa complejidad en herramientas que el usuario pueda controlar.
No solo fijar la tasa de interés.
Sino darle al usuario más poder para decidir cómo debe valorarse su capital.
Mientras investigo @TermMax , más interesante me parece el DeFi de tasa fija, no solo por la palabra “fixed”.
Lo más destacable es esto: los usuarios pueden definir el nivel de la tasa de interés según la cantidad de capital que realmente desean desplegar.
Por eso las Range Orders de TermMax captaron mi atención.
En lugar de colocar todo el capital en un único nivel de tasa de interés, el prestamista puede establecer diferentes tasas según el grado en que las órdenes se ejecuten. El prestatario también puede hacer algo similar en el sentido contrario.
Por ejemplo, con la primera parte del capital, puedo aceptar un rendimiento más bajo para aumentar la probabilidad de que se ejecute.
Pero a medida que se utiliza más capital, puedo exigir un rendimiento más alto para compensar la reducción de liquidez disponible.
Esto marca una diferencia bastante grande:
La tasa de interés ya no es solo un número. Se convierte en una curva que refleja cómo quiero asignar el capital.
Y, para mí, esa es la parte verdaderamente interesante.
En DeFi, una posición de 1.000 USD y una posición de 100.000 USD no necesariamente deben gestionarse de la misma manera. A medida que cambia la escala del capital, también pueden cambiar los requisitos de rendimiento, liquidez y riesgo.
Las Range Orders permiten expresar esas decisiones directamente en la forma de colocar la orden.
Por supuesto, esta flexibilidad también tiene un costo: los usuarios deben entender más sobre cómo se despliega su capital.
Más importante aún, convertir esa complejidad en herramientas que el usuario pueda controlar.
No solo fijar la tasa de interés.
Sino darle al usuario más poder para decidir cómo debe valorarse su capital.
57
·
--
#dusk $DUSK @Dusk_Foundation
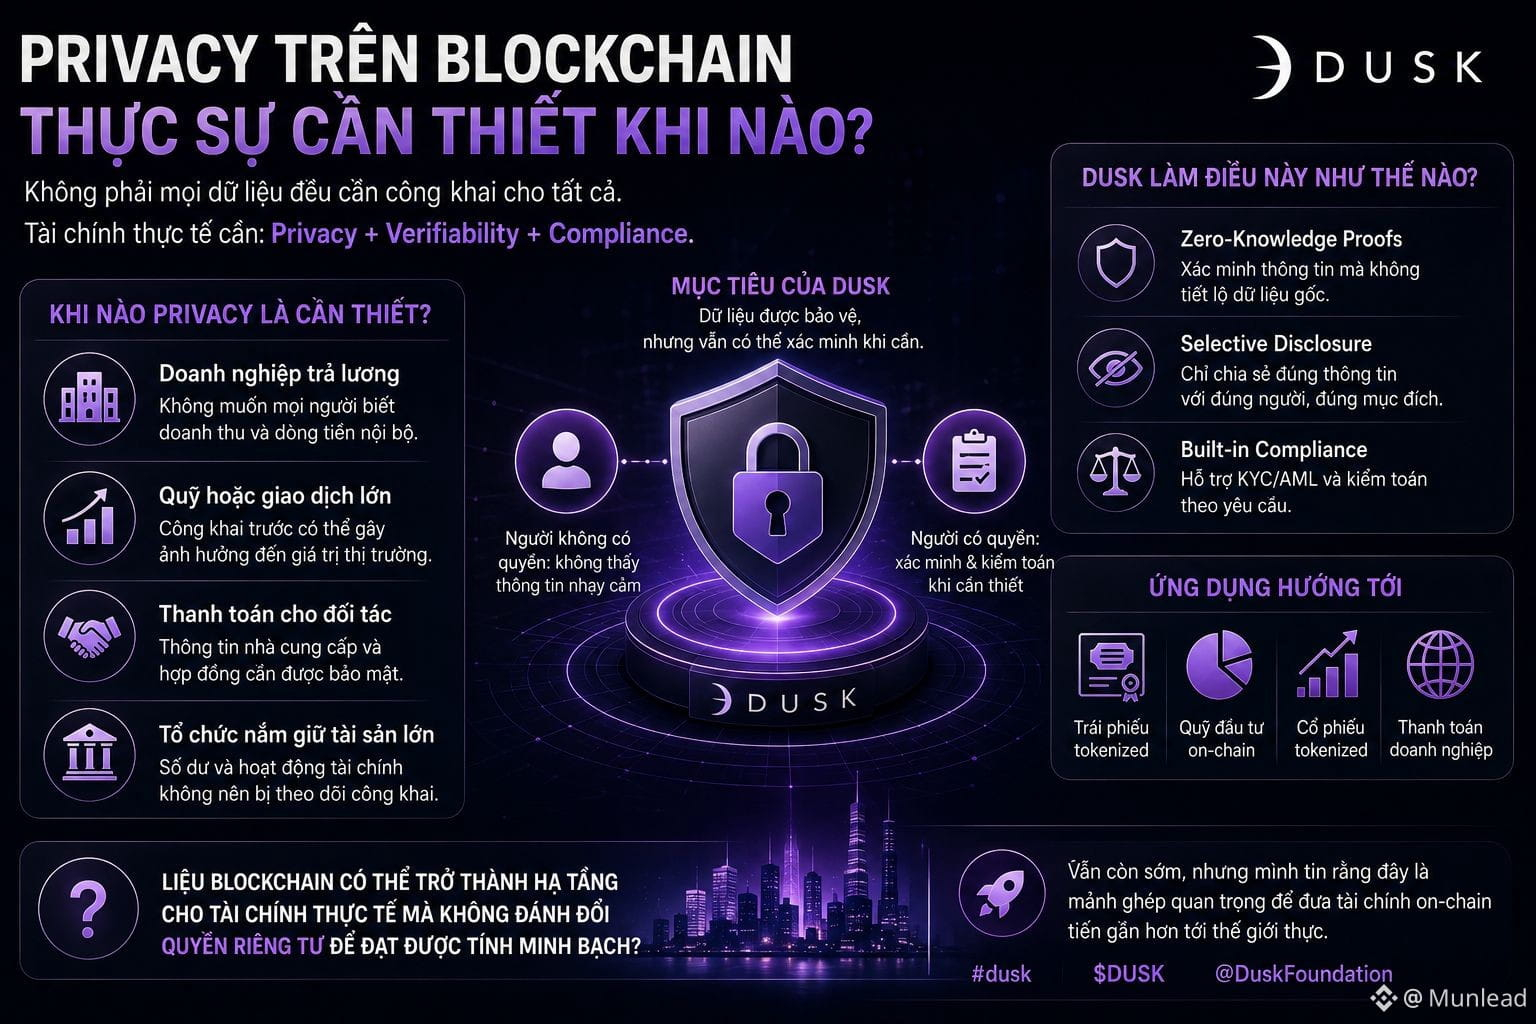
PRIVACIDAD EN BLOCKCHAIN, ¿REALMENTE ES NECESARIA CUÁNDO?
Esta es una pregunta que me vino a la mente después de unos días investigando a @DuskFoundation.
Con una transacción cripto pequeña, los datos públicos quizá no sean un gran problema.
Pero probemos a cambiar el contexto.
Una empresa paga a cientos de empleados.
Una fundación realiza transacciones grandes.
Una empresa de pagos paga a un proveedor.
O una organización que custodia activos por valor de millones de USD.
¿Querrían que el saldo, el valor de las transacciones y su actividad financiera se hicieran públicos para todo el mundo?
Probablemente no.
Pero, al mismo tiempo, las finanzas tampoco pueden simplemente “ocultarse todo”.
Los auditores, socios o las partes con autoridad podrían aún necesitar verificar cierta información.
Y ahí es cuando empiezo a entender mejor la dirección que sigue Dusk.
El objetivo interesante no es la privacidad a toda costa, sino encontrar una manera de combinar:
Privacidad + Verificabilidad + Cumplimiento.
Quien no necesita saber, no necesariamente tiene que ver.
Pero quien sí tiene derecho a verificar aún puede obtener la información necesaria.
En mi opinión, si blockchain quiere pasar de ser algo nativo de cripto a algo aplicable en las finanzas reales, este será un problema muy digno de atención.
Y también por eso sigo profundizando en $DUSK. 👀
#dusk $DUSK @Dusk
PRIVACIDAD EN BLOCKCHAIN, ¿REALMENTE ES NECESARIA CUÁNDO?
Esta es una pregunta que me vino a la mente después de unos días investigando a @DuskFoundation.
Con una transacción cripto pequeña, los datos públicos quizá no sean un gran problema.
Pero probemos a cambiar el contexto.
Una empresa paga a cientos de empleados.
Una fundación realiza transacciones grandes.
Una empresa de pagos paga a un proveedor.
O una organización que custodia activos por valor de millones de USD.
¿Querrían que el saldo, el valor de las transacciones y su actividad financiera se hicieran públicos para todo el mundo?
Probablemente no.
Pero, al mismo tiempo, las finanzas tampoco pueden simplemente “ocultarse todo”.
Los auditores, socios o las partes con autoridad podrían aún necesitar verificar cierta información.
Y ahí es cuando empiezo a entender mejor la dirección que sigue Dusk.
El objetivo interesante no es la privacidad a toda costa, sino encontrar una manera de combinar:
Privacidad + Verificabilidad + Cumplimiento.
Quien no necesita saber, no necesariamente tiene que ver.
Pero quien sí tiene derecho a verificar aún puede obtener la información necesaria.
En mi opinión, si blockchain quiere pasar de ser algo nativo de cripto a algo aplicable en las finanzas reales, este será un problema muy digno de atención.
Y también por eso sigo profundizando en $DUSK . 👀
PRIVACIDAD EN BLOCKCHAIN, ¿REALMENTE ES NECESARIA CUÁNDO?
Esta es una pregunta que me vino a la mente después de unos días investigando a @DuskFoundation.
Con una transacción cripto pequeña, los datos públicos quizá no sean un gran problema.
Pero probemos a cambiar el contexto.
Una empresa paga a cientos de empleados.
Una fundación realiza transacciones grandes.
Una empresa de pagos paga a un proveedor.
O una organización que custodia activos por valor de millones de USD.
¿Querrían que el saldo, el valor de las transacciones y su actividad financiera se hicieran públicos para todo el mundo?
Probablemente no.
Pero, al mismo tiempo, las finanzas tampoco pueden simplemente “ocultarse todo”.
Los auditores, socios o las partes con autoridad podrían aún necesitar verificar cierta información.
Y ahí es cuando empiezo a entender mejor la dirección que sigue Dusk.
El objetivo interesante no es la privacidad a toda costa, sino encontrar una manera de combinar:
Privacidad + Verificabilidad + Cumplimiento.
Quien no necesita saber, no necesariamente tiene que ver.
Pero quien sí tiene derecho a verificar aún puede obtener la información necesaria.
En mi opinión, si blockchain quiere pasar de ser algo nativo de cripto a algo aplicable en las finanzas reales, este será un problema muy digno de atención.
Y también por eso sigo profundizando en $DUSK . 👀
64
·
--
#binancep2pantoan @Binance_Vietnam
Hay una cosa en Binance P2P que antes casi pasaba por alto: el historial de transacciones y la tasa de finalización del socio.
Al principio pensé que eran solo unos cuantos números de referencia. Si el precio es bueno, se elige.
Pero cuanto más opero, más me doy cuenta de que no es tan simple.
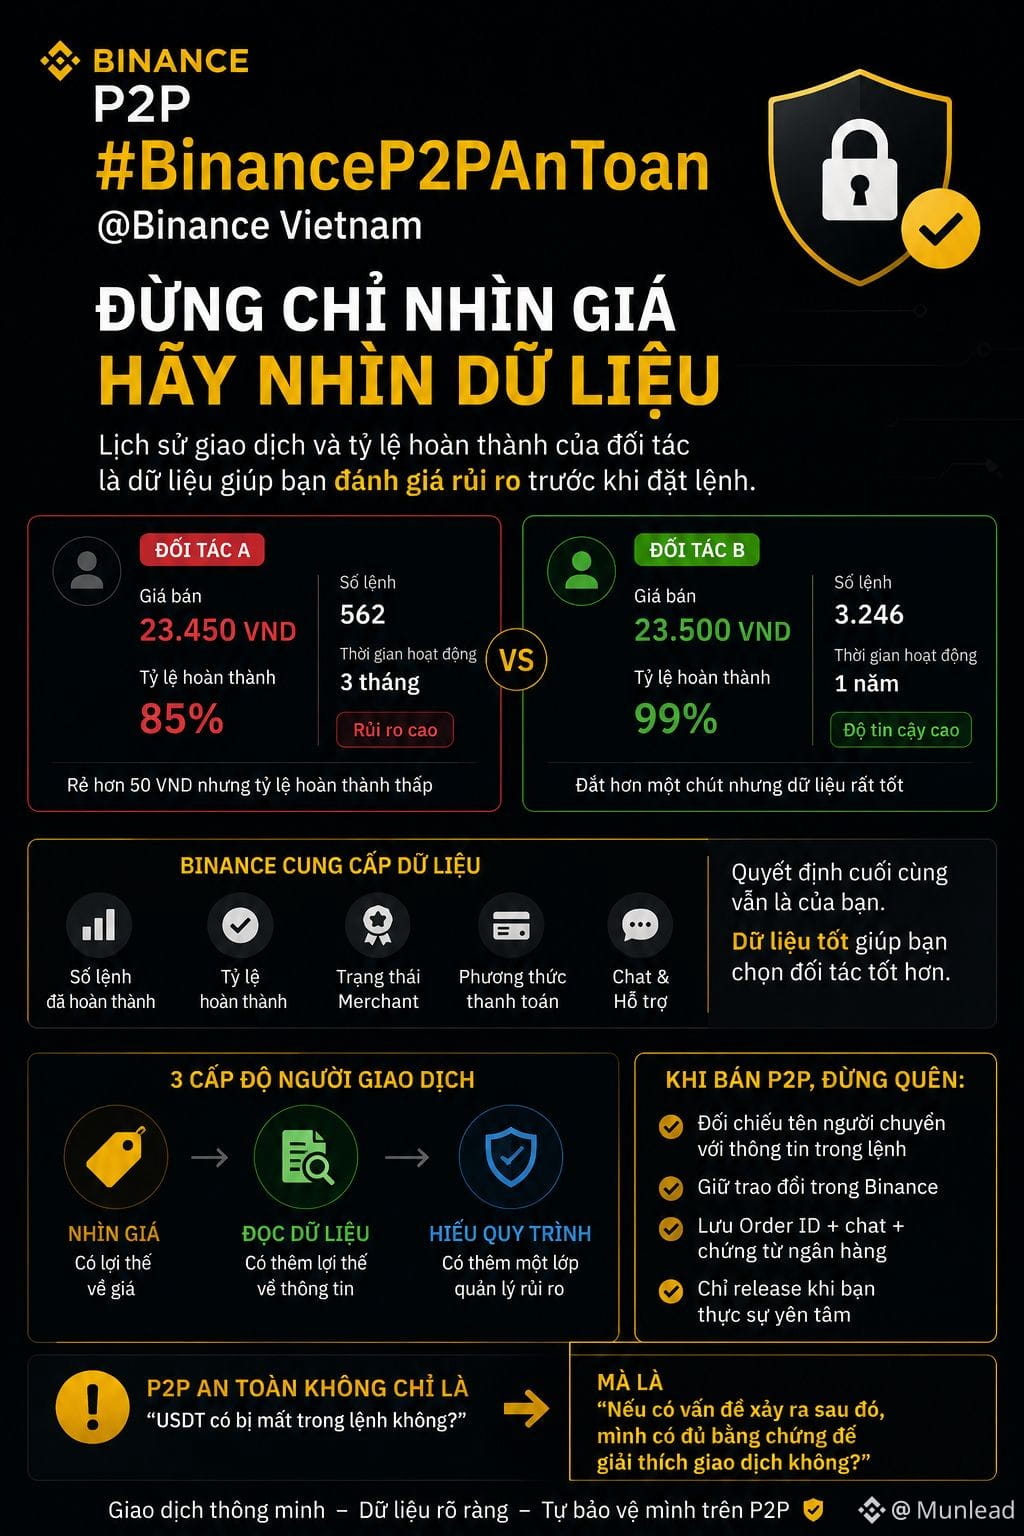
Un vendedor de USDT más barato en 50 VND, pero con una tasa de finalización del 85%. Otro, un poco más caro, pero ha completado miles de pedidos con una tasa del 99%.
¿A quién elijo?
Binance no decide por mí. El sistema solo muestra datos: número de pedidos, tasa de finalización, estado del Merchant, método de pago...
Y justo en este punto, esos números pequeños al lado del nombre del socio dejan de ser solo un detalle de la interfaz.
Son datos para que yo valore el riesgo antes de colocar una orden.
El escrow, el perfil del socio, el chat y el Appeal crean capas de soporte. Pero la decisión final sigue estando en mí.
Quien solo mira el precio → tiene ventaja en el precio.
Quien lee el perfil → tiene más información.
Quien entiende todo el proceso → tiene una capa adicional para gestionar el riesgo.
Por eso ahora pregunto menos:
“¿Quién vende más barato?”
Y con más frecuencia pregunto:
“Con lo que estoy viendo, ¿con quién quiero operar?”
Y ustedes, al elegir una orden P2P: ¿mirar primero el precio o primero el perfil del socio?
$RE
#binancep2pantoan @Binance Vietnam
Hay una cosa en Binance P2P que antes casi pasaba por alto: el historial de transacciones y la tasa de finalización del socio.
Al principio pensé que eran solo unos cuantos números de referencia. Si el precio es bueno, se elige.
Pero cuanto más opero, más me doy cuenta de que no es tan simple.
Un vendedor de USDT más barato en 50 VND, pero con una tasa de finalización del 85%. Otro, un poco más caro, pero ha completado miles de pedidos con una tasa del 99%.
¿A quién elijo?
Binance no decide por mí. El sistema solo muestra datos: número de pedidos, tasa de finalización, estado del Merchant, método de pago...
Y justo en este punto, esos números pequeños al lado del nombre del socio dejan de ser solo un detalle de la interfaz.
Son datos para que yo valore el riesgo antes de colocar una orden.
El escrow, el perfil del socio, el chat y el Appeal crean capas de soporte. Pero la decisión final sigue estando en mí.
Quien solo mira el precio → tiene ventaja en el precio.
Quien lee el perfil → tiene más información.
Quien entiende todo el proceso → tiene una capa adicional para gestionar el riesgo.
Por eso ahora pregunto menos:
“¿Quién vende más barato?”
Y con más frecuencia pregunto:
“Con lo que estoy viendo, ¿con quién quiero operar?”
Y ustedes, al elegir una orden P2P: ¿mirar primero el precio o primero el perfil del socio?
$RE
Hay una cosa en Binance P2P que antes casi pasaba por alto: el historial de transacciones y la tasa de finalización del socio.
Al principio pensé que eran solo unos cuantos números de referencia. Si el precio es bueno, se elige.
Pero cuanto más opero, más me doy cuenta de que no es tan simple.
Un vendedor de USDT más barato en 50 VND, pero con una tasa de finalización del 85%. Otro, un poco más caro, pero ha completado miles de pedidos con una tasa del 99%.
¿A quién elijo?
Binance no decide por mí. El sistema solo muestra datos: número de pedidos, tasa de finalización, estado del Merchant, método de pago...
Y justo en este punto, esos números pequeños al lado del nombre del socio dejan de ser solo un detalle de la interfaz.
Son datos para que yo valore el riesgo antes de colocar una orden.
El escrow, el perfil del socio, el chat y el Appeal crean capas de soporte. Pero la decisión final sigue estando en mí.
Quien solo mira el precio → tiene ventaja en el precio.
Quien lee el perfil → tiene más información.
Quien entiende todo el proceso → tiene una capa adicional para gestionar el riesgo.
Por eso ahora pregunto menos:
“¿Quién vende más barato?”
Y con más frecuencia pregunto:
“Con lo que estoy viendo, ¿con quién quiero operar?”
Y ustedes, al elegir una orden P2P: ¿mirar primero el precio o primero el perfil del socio?
$RE
240
·
--
#termmax @termmax
Hay un número que puede hacer que se interprete mal el modelo de TermMax: una comisión del 2%.
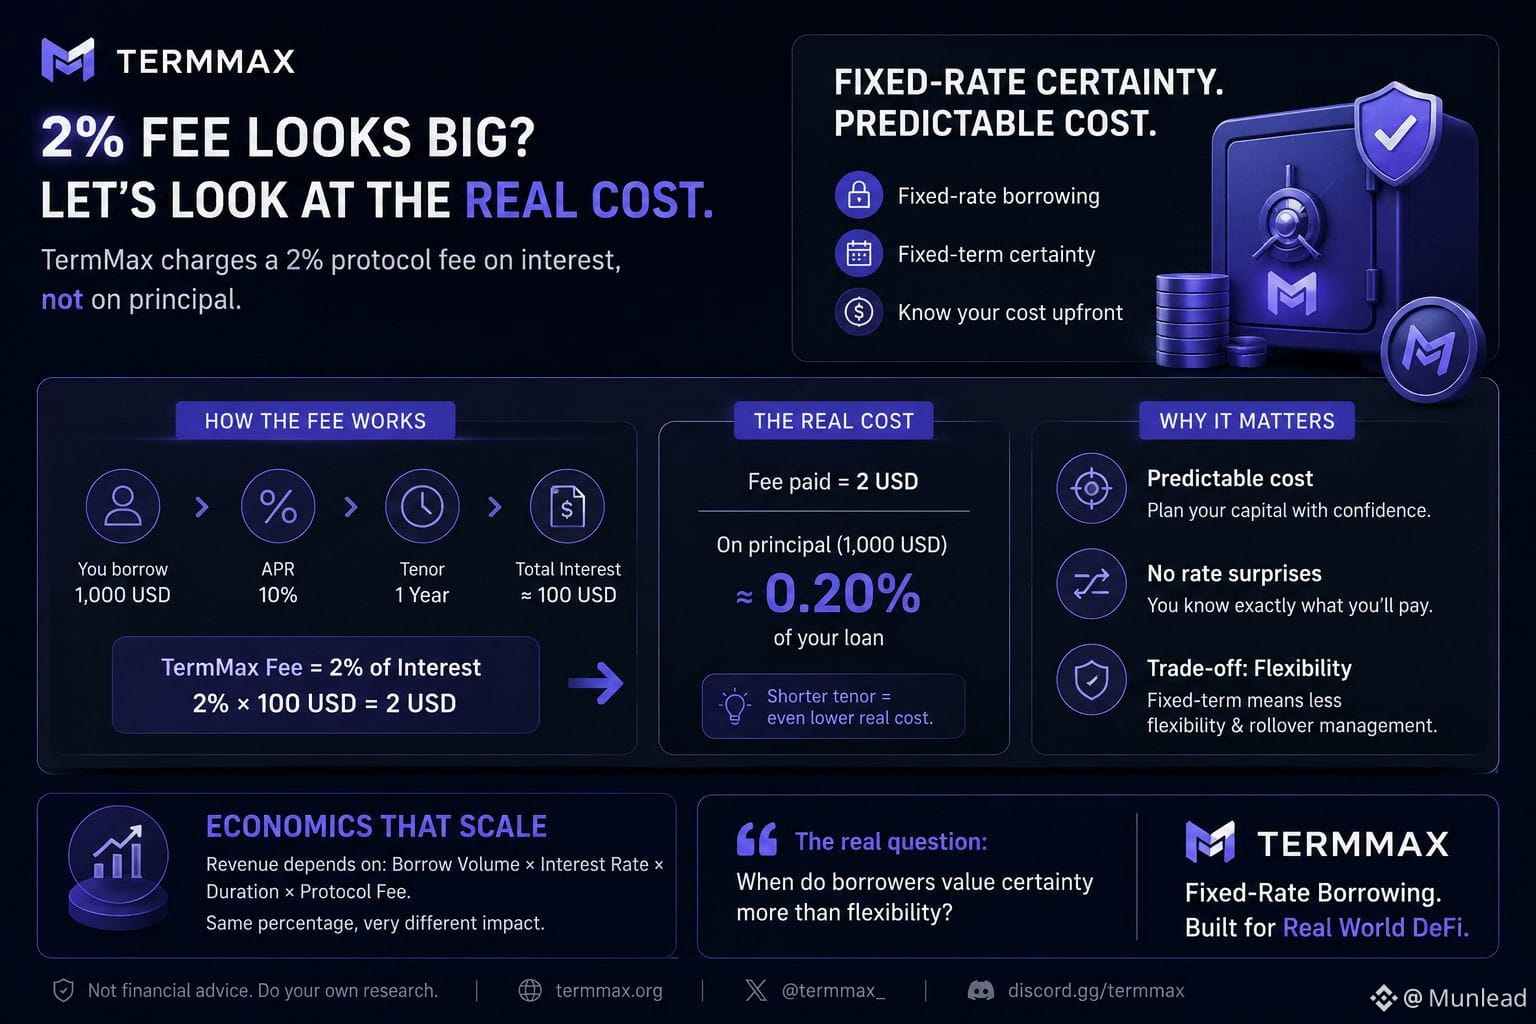
A primera vista, el 2% suena bastante alto. Pero no es el 2% sobre el capital del préstamo, sino el 2% sobre la parte de intereses.
Por ejemplo, un préstamo de 1.000 USD, APR 10%, con un plazo de 1 año:
Intereses ≈ 100 USD
Comisión TermMax = 2% × 100 = 2 USD
Es decir, la comisión real es solo de aproximadamente el 0,20% del valor del préstamo. Con un plazo de 30 días, la cifra absoluta es aún menor.
Por eso, creo que la pregunta importante para @TermMax no es “¿el 2% es caro?”, sino hasta qué punto los usuarios valoran la solidez de los intereses fijos.
La tasa fija ayuda a los prestatarios a conocer de antemano el costo del capital, pero a cambio deben aceptar el plazo y gestionar los rollovers.
Especialmente cuando el mercado fluctúa mucho, ¿los prestatarios seguirán eligiendo la certeza o volverán a préstamos más flexibles?
Eso es lo que quiero monitorear.
El diseño de la comisión determina la economía. Pero el comportamiento del usuario determina si puede escalarse o no.
#USStorageStocksExtendLosses
#termmax @TermMax
Hay un número que puede hacer que se interprete mal el modelo de TermMax: una comisión del 2%.
A primera vista, el 2% suena bastante alto. Pero no es el 2% sobre el capital del préstamo, sino el 2% sobre la parte de intereses.
Por ejemplo, un préstamo de 1.000 USD, APR 10%, con un plazo de 1 año:
Intereses ≈ 100 USD
Comisión TermMax = 2% × 100 = 2 USD
Es decir, la comisión real es solo de aproximadamente el 0,20% del valor del préstamo. Con un plazo de 30 días, la cifra absoluta es aún menor.
Por eso, creo que la pregunta importante para @TermMax no es “¿el 2% es caro?”, sino hasta qué punto los usuarios valoran la solidez de los intereses fijos.
La tasa fija ayuda a los prestatarios a conocer de antemano el costo del capital, pero a cambio deben aceptar el plazo y gestionar los rollovers.
Especialmente cuando el mercado fluctúa mucho, ¿los prestatarios seguirán eligiendo la certeza o volverán a préstamos más flexibles?
Eso es lo que quiero monitorear.
El diseño de la comisión determina la economía. Pero el comportamiento del usuario determina si puede escalarse o no.
#USStorageStocksExtendLosses
Hay un número que puede hacer que se interprete mal el modelo de TermMax: una comisión del 2%.
A primera vista, el 2% suena bastante alto. Pero no es el 2% sobre el capital del préstamo, sino el 2% sobre la parte de intereses.
Por ejemplo, un préstamo de 1.000 USD, APR 10%, con un plazo de 1 año:
Intereses ≈ 100 USD
Comisión TermMax = 2% × 100 = 2 USD
Es decir, la comisión real es solo de aproximadamente el 0,20% del valor del préstamo. Con un plazo de 30 días, la cifra absoluta es aún menor.
Por eso, creo que la pregunta importante para @TermMax no es “¿el 2% es caro?”, sino hasta qué punto los usuarios valoran la solidez de los intereses fijos.
La tasa fija ayuda a los prestatarios a conocer de antemano el costo del capital, pero a cambio deben aceptar el plazo y gestionar los rollovers.
Especialmente cuando el mercado fluctúa mucho, ¿los prestatarios seguirán eligiendo la certeza o volverán a préstamos más flexibles?
Eso es lo que quiero monitorear.
El diseño de la comisión determina la economía. Pero el comportamiento del usuario determina si puede escalarse o no.
#USStorageStocksExtendLosses
65
·
--
#binancep2pantoan @Binance_Vietnam
La semana pasada, un amigo mío vendió una cantidad de USDT mediante P2P.
Ese día la orden parecía completamente normal.
El dinero entró completo.
El nombre de la persona que transfirió se parecía mucho a la información que figuraba en la orden.
No había nada que le pareciera sospechoso.
Entonces hizo el release del USDT.
Unos días después, el banco se puso en contacto y pidió aclarar el dinero recibido y que la cuenta había sido restringida para operaciones.
Este caso me hizo darme cuenta de una cosa:
El escrow protege la criptomoneda durante la operación, pero no puede comprobar por mí el flujo de dinero fiat que entra en la cuenta bancaria.
Que la orden se complete no significa que todos los riesgos terminen.
Por eso, cuando vendo P2P, siempre verifico que la persona que hizo la transferencia coincida con la información de la orden y guardo el Order ID + el historial de chat + los comprobantes bancarios.
Si la información no coincide, no me digo “seguro que lo hizo un familiar” y libero rápido.
La seguridad en P2P no es solo proteger el USDT dentro de la orden.
Sino también que, si luego ocurre algún problema, yo todavía tengo pruebas suficientes para explicar la operación.#TheoDõiFOMC #45NgayTuDoTaiChinh
$ACE
#binancep2pantoan @Binance Vietnam
La semana pasada, un amigo mío vendió una cantidad de USDT mediante P2P.
Ese día la orden parecía completamente normal.
El dinero entró completo.
El nombre de la persona que transfirió se parecía mucho a la información que figuraba en la orden.
No había nada que le pareciera sospechoso.
Entonces hizo el release del USDT.
Unos días después, el banco se puso en contacto y pidió aclarar el dinero recibido y que la cuenta había sido restringida para operaciones.
Este caso me hizo darme cuenta de una cosa:
El escrow protege la criptomoneda durante la operación, pero no puede comprobar por mí el flujo de dinero fiat que entra en la cuenta bancaria.
Que la orden se complete no significa que todos los riesgos terminen.
Por eso, cuando vendo P2P, siempre verifico que la persona que hizo la transferencia coincida con la información de la orden y guardo el Order ID + el historial de chat + los comprobantes bancarios.
Si la información no coincide, no me digo “seguro que lo hizo un familiar” y libero rápido.
La seguridad en P2P no es solo proteger el USDT dentro de la orden.
Sino también que, si luego ocurre algún problema, yo todavía tengo pruebas suficientes para explicar la operación.#TheoDõiFOMC #45NgayTuDoTaiChinh
$ACE
La semana pasada, un amigo mío vendió una cantidad de USDT mediante P2P.
Ese día la orden parecía completamente normal.
El dinero entró completo.
El nombre de la persona que transfirió se parecía mucho a la información que figuraba en la orden.
No había nada que le pareciera sospechoso.
Entonces hizo el release del USDT.
Unos días después, el banco se puso en contacto y pidió aclarar el dinero recibido y que la cuenta había sido restringida para operaciones.
Este caso me hizo darme cuenta de una cosa:
El escrow protege la criptomoneda durante la operación, pero no puede comprobar por mí el flujo de dinero fiat que entra en la cuenta bancaria.
Que la orden se complete no significa que todos los riesgos terminen.
Por eso, cuando vendo P2P, siempre verifico que la persona que hizo la transferencia coincida con la información de la orden y guardo el Order ID + el historial de chat + los comprobantes bancarios.
Si la información no coincide, no me digo “seguro que lo hizo un familiar” y libero rápido.
La seguridad en P2P no es solo proteger el USDT dentro de la orden.
Sino también que, si luego ocurre algún problema, yo todavía tengo pruebas suficientes para explicar la operación.#TheoDõiFOMC #45NgayTuDoTaiChinh
$ACE
182
·
--
#dusk $DUSK @Dusk_Foundation
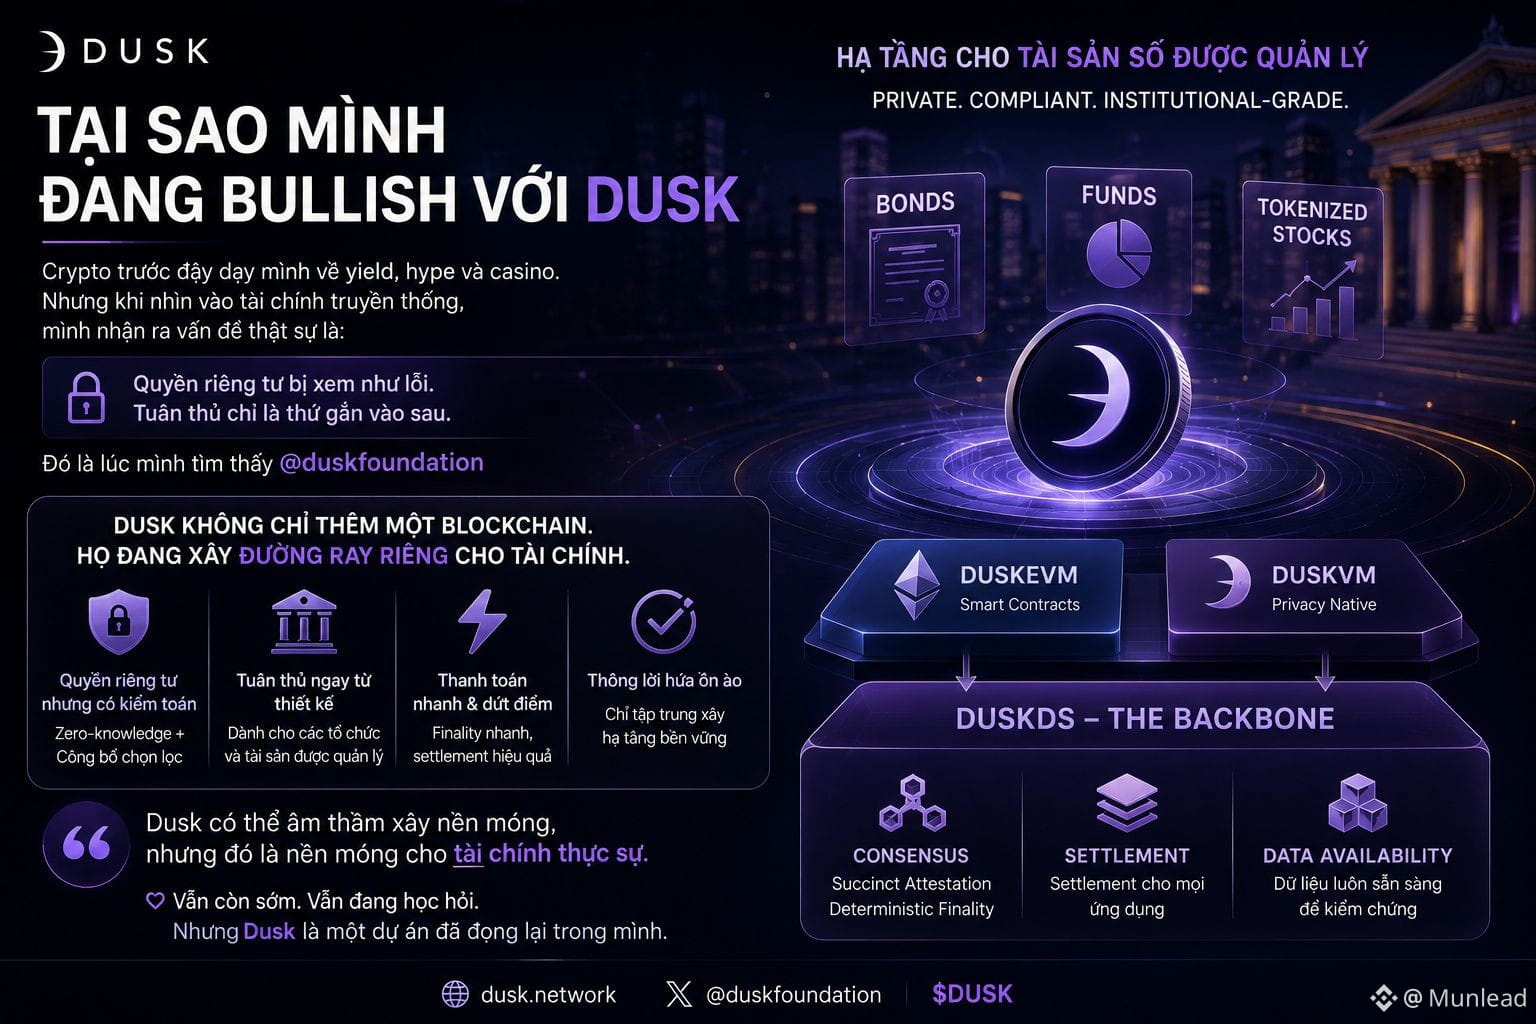
CÓMO UN ÚNICO MOTIVO ME HACE SEGUIR BUSCANDO: CUANTO MÁS INVESTIGO DUSK, MÁS INTERESANTE ME PARECE.
Antes, solía caer una y otra vez en “rabbit holes” conocidos del mundo cripto: DeFi yield, L1 nuevas, narrativas nuevas… tras una vuelta viene otra.
Pero cuando empecé a observar cómo funciona la financiación tradicional, me di cuenta de que había otro problema.
El dinero, las acciones y los datos financieros no pueden simplemente trasladarse todos a una blockchain pública y ya está.
Las finanzas necesitan privacidad. Pero al mismo tiempo también necesitan cumplimiento normativo (compliance) y la capacidad de verificación.
Por eso @DuskFoundation me llamó la atención.
Dusk está construyendo infraestructura orientada a activos financieros gestionados como valores, bonos y otros activos tokenizados.
Lo que más me gusta es la forma en que abordan la privacidad.
No se trata de “ocultar todo”.
Se trata de usar tecnologías como pruebas de conocimiento cero (zero-knowledge proofs) y divulgación selectiva para apuntar a un modelo en el que los datos sensibles puedan protegerse, pero las partes autorizadas aún puedan acceder a la información necesaria cuando haya que verificar.
Después de unos días profundizando desde XSC → Moonlight/Phoenix → DuskDS, empecé a ver cómo encajaban las piezas.
Quizá la historia más interesante del $DUSK no sea crear otra blockchain más.
Sino esta pregunta:
¿Puede una blockchain convertirse en una infraestructura que la financiación realmente use, sin tener que sacrificar por completo la privacidad para lograr transparencia?
Todavía estoy investigándolo, pero es una de esas preguntas que me hacen querer seguir profundizando en Dusk.
#45NgayTuDoTaiChinh
#DollarHits3MonthLow
#EthereumFoundationLaunchesGlamsterdamTestnet
#dusk $DUSK @Dusk
CÓMO UN ÚNICO MOTIVO ME HACE SEGUIR BUSCANDO: CUANTO MÁS INVESTIGO DUSK, MÁS INTERESANTE ME PARECE.
Antes, solía caer una y otra vez en “rabbit holes” conocidos del mundo cripto: DeFi yield, L1 nuevas, narrativas nuevas… tras una vuelta viene otra.
Pero cuando empecé a observar cómo funciona la financiación tradicional, me di cuenta de que había otro problema.
El dinero, las acciones y los datos financieros no pueden simplemente trasladarse todos a una blockchain pública y ya está.
Las finanzas necesitan privacidad. Pero al mismo tiempo también necesitan cumplimiento normativo (compliance) y la capacidad de verificación.
Por eso @DuskFoundation me llamó la atención.
Dusk está construyendo infraestructura orientada a activos financieros gestionados como valores, bonos y otros activos tokenizados.
Lo que más me gusta es la forma en que abordan la privacidad.
No se trata de “ocultar todo”.
Se trata de usar tecnologías como pruebas de conocimiento cero (zero-knowledge proofs) y divulgación selectiva para apuntar a un modelo en el que los datos sensibles puedan protegerse, pero las partes autorizadas aún puedan acceder a la información necesaria cuando haya que verificar.
Después de unos días profundizando desde XSC → Moonlight/Phoenix → DuskDS, empecé a ver cómo encajaban las piezas.
Quizá la historia más interesante del $DUSK no sea crear otra blockchain más.
Sino esta pregunta:
¿Puede una blockchain convertirse en una infraestructura que la financiación realmente use, sin tener que sacrificar por completo la privacidad para lograr transparencia?
Todavía estoy investigándolo, pero es una de esas preguntas que me hacen querer seguir profundizando en Dusk.
#45NgayTuDoTaiChinh
#DollarHits3MonthLow
#EthereumFoundationLaunchesGlamsterdamTestnet
CÓMO UN ÚNICO MOTIVO ME HACE SEGUIR BUSCANDO: CUANTO MÁS INVESTIGO DUSK, MÁS INTERESANTE ME PARECE.
Antes, solía caer una y otra vez en “rabbit holes” conocidos del mundo cripto: DeFi yield, L1 nuevas, narrativas nuevas… tras una vuelta viene otra.
Pero cuando empecé a observar cómo funciona la financiación tradicional, me di cuenta de que había otro problema.
El dinero, las acciones y los datos financieros no pueden simplemente trasladarse todos a una blockchain pública y ya está.
Las finanzas necesitan privacidad. Pero al mismo tiempo también necesitan cumplimiento normativo (compliance) y la capacidad de verificación.
Por eso @DuskFoundation me llamó la atención.
Dusk está construyendo infraestructura orientada a activos financieros gestionados como valores, bonos y otros activos tokenizados.
Lo que más me gusta es la forma en que abordan la privacidad.
No se trata de “ocultar todo”.
Se trata de usar tecnologías como pruebas de conocimiento cero (zero-knowledge proofs) y divulgación selectiva para apuntar a un modelo en el que los datos sensibles puedan protegerse, pero las partes autorizadas aún puedan acceder a la información necesaria cuando haya que verificar.
Después de unos días profundizando desde XSC → Moonlight/Phoenix → DuskDS, empecé a ver cómo encajaban las piezas.
Quizá la historia más interesante del $DUSK no sea crear otra blockchain más.
Sino esta pregunta:
¿Puede una blockchain convertirse en una infraestructura que la financiación realmente use, sin tener que sacrificar por completo la privacidad para lograr transparencia?
Todavía estoy investigándolo, pero es una de esas preguntas que me hacen querer seguir profundizando en Dusk.
#45NgayTuDoTaiChinh
#DollarHits3MonthLow
#EthereumFoundationLaunchesGlamsterdamTestnet
1
84
·
--
#binancep2pantoan @Binance_Vietnam
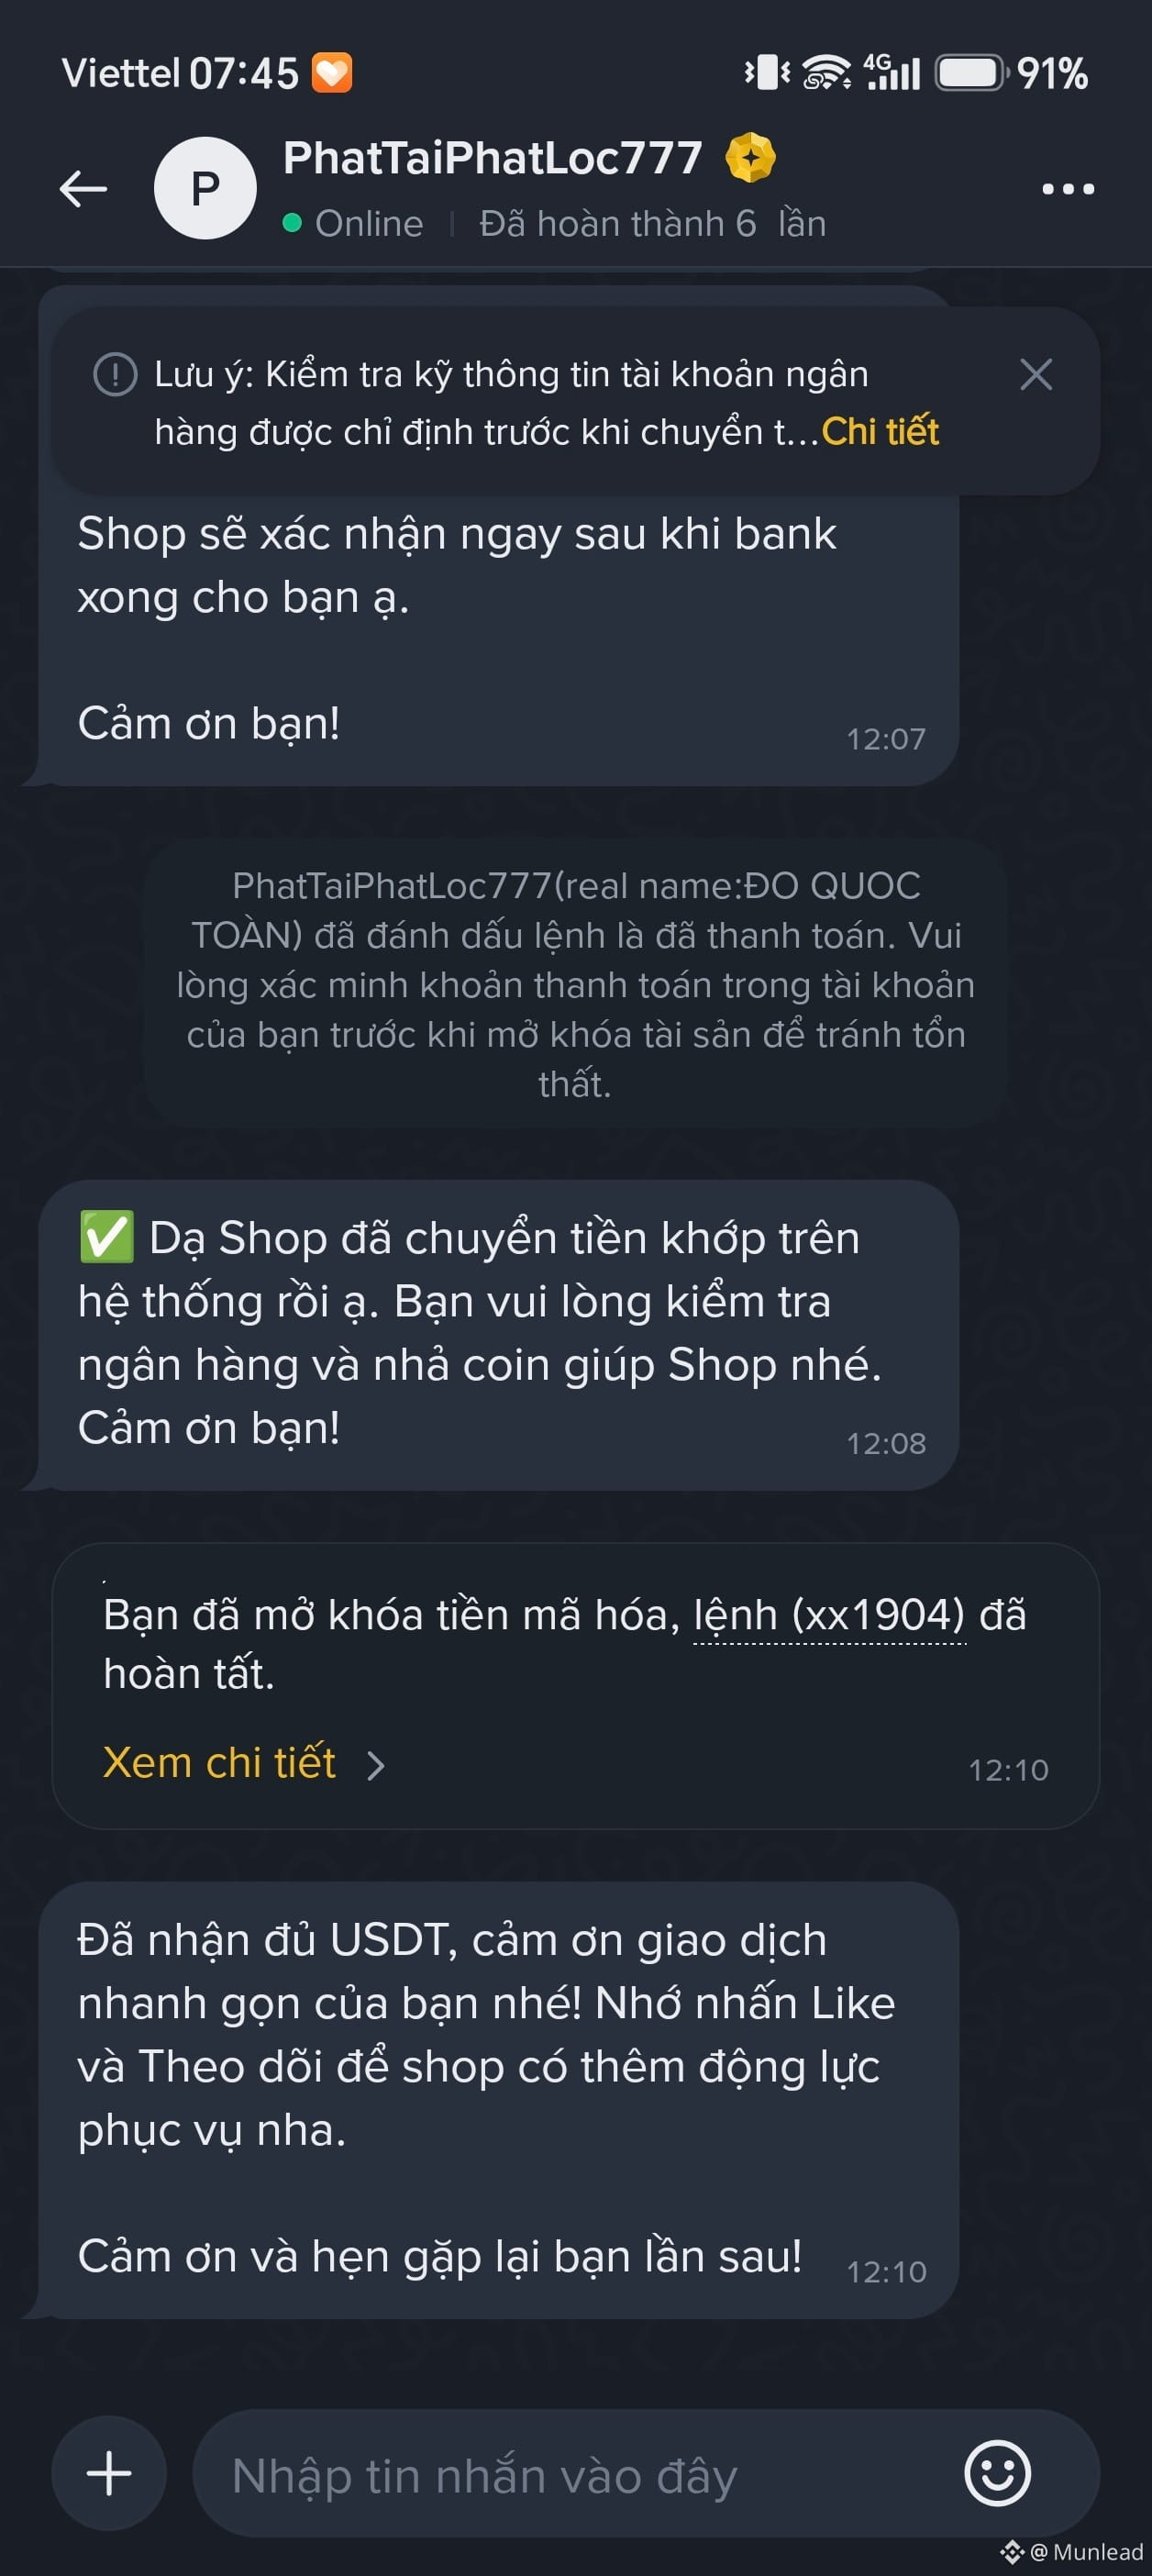
“Se han completado 6 veces.”
Antes casi no me fijaba en esta línea al hacer transacciones P2P.
Normalmente hacía algo más sencillo: abrir la lista de anuncios, comparar precios y elegir el mejor nivel.
Pero hoy, al preparar otra transacción con un comerciante, vi que Binance mostraba:
“Se han completado 6 veces.”
Y de repente pensé: ¿acaso unas monedas de diferencia de precio siguen siendo tan importantes como el hecho de que esas 6 transacciones anteriores se hayan realizado bien?
Supongamos que hay otro comerciante con un precio USDT un poco mejor.
Si hago una operación por 1.000 USDT, la diferencia de unas monedas podría ayudarme a ahorrar una cantidad pequeña.
Pero con el comerciante con el que ya he hecho 6 transacciones, ya sé bastante de cosas que la tabla de precios no muestra del todo:
Cómo suelen pagar.
Qué tan rápido procesan.
Cómo se comunican durante la transacción.
Y lo más importante: ya tengo un historial real de transacciones con ellos.
Eso no significa que en la séptima vez vaya a saltarme la verificación.
Aun así, reviso la información de pago, compruebo la cantidad exacta y solo libero cuando el dinero entra realmente en la cuenta.
Un buen historial genera confianza, no reemplaza el paso de verificación.
Pero también me da otra opción:
El mejor precio no siempre es necesariamente la opción que más quiero.
A veces estoy dispuesto a ignorar un precio un poco más “tentador” para hacer la transacción con un comerciante con el que ya he completado 6 veces de manera exitosa.
Tal vez esto también sea un tipo de “valor” en P2P que antes prestaba poca atención:
El precio que aparece en el anuncio.
La experiencia que está en el historial de transacciones.
Si hay un comerciante con el que has hecho transacciones sin problemas muchas veces, ¿estarías dispuesto a elegirlo otra vez aunque el precio sea un poco peor?
#binancep2pantoan @Binance Vietnam
“Se han completado 6 veces.”
Antes casi no me fijaba en esta línea al hacer transacciones P2P.
Normalmente hacía algo más sencillo: abrir la lista de anuncios, comparar precios y elegir el mejor nivel.
Pero hoy, al preparar otra transacción con un comerciante, vi que Binance mostraba:
“Se han completado 6 veces.”
Y de repente pensé: ¿acaso unas monedas de diferencia de precio siguen siendo tan importantes como el hecho de que esas 6 transacciones anteriores se hayan realizado bien?
Supongamos que hay otro comerciante con un precio USDT un poco mejor.
Si hago una operación por 1.000 USDT, la diferencia de unas monedas podría ayudarme a ahorrar una cantidad pequeña.
Pero con el comerciante con el que ya he hecho 6 transacciones, ya sé bastante de cosas que la tabla de precios no muestra del todo:
Cómo suelen pagar.
Qué tan rápido procesan.
Cómo se comunican durante la transacción.
Y lo más importante: ya tengo un historial real de transacciones con ellos.
Eso no significa que en la séptima vez vaya a saltarme la verificación.
Aun así, reviso la información de pago, compruebo la cantidad exacta y solo libero cuando el dinero entra realmente en la cuenta.
Un buen historial genera confianza, no reemplaza el paso de verificación.
Pero también me da otra opción:
El mejor precio no siempre es necesariamente la opción que más quiero.
A veces estoy dispuesto a ignorar un precio un poco más “tentador” para hacer la transacción con un comerciante con el que ya he completado 6 veces de manera exitosa.
Tal vez esto también sea un tipo de “valor” en P2P que antes prestaba poca atención:
El precio que aparece en el anuncio.
La experiencia que está en el historial de transacciones.
Si hay un comerciante con el que has hecho transacciones sin problemas muchas veces, ¿estarías dispuesto a elegirlo otra vez aunque el precio sea un poco peor?
“Se han completado 6 veces.”
Antes casi no me fijaba en esta línea al hacer transacciones P2P.
Normalmente hacía algo más sencillo: abrir la lista de anuncios, comparar precios y elegir el mejor nivel.
Pero hoy, al preparar otra transacción con un comerciante, vi que Binance mostraba:
“Se han completado 6 veces.”
Y de repente pensé: ¿acaso unas monedas de diferencia de precio siguen siendo tan importantes como el hecho de que esas 6 transacciones anteriores se hayan realizado bien?
Supongamos que hay otro comerciante con un precio USDT un poco mejor.
Si hago una operación por 1.000 USDT, la diferencia de unas monedas podría ayudarme a ahorrar una cantidad pequeña.
Pero con el comerciante con el que ya he hecho 6 transacciones, ya sé bastante de cosas que la tabla de precios no muestra del todo:
Cómo suelen pagar.
Qué tan rápido procesan.
Cómo se comunican durante la transacción.
Y lo más importante: ya tengo un historial real de transacciones con ellos.
Eso no significa que en la séptima vez vaya a saltarme la verificación.
Aun así, reviso la información de pago, compruebo la cantidad exacta y solo libero cuando el dinero entra realmente en la cuenta.
Un buen historial genera confianza, no reemplaza el paso de verificación.
Pero también me da otra opción:
El mejor precio no siempre es necesariamente la opción que más quiero.
A veces estoy dispuesto a ignorar un precio un poco más “tentador” para hacer la transacción con un comerciante con el que ya he completado 6 veces de manera exitosa.
Tal vez esto también sea un tipo de “valor” en P2P que antes prestaba poca atención:
El precio que aparece en el anuncio.
La experiencia que está en el historial de transacciones.
Si hay un comerciante con el que has hecho transacciones sin problemas muchas veces, ¿estarías dispuesto a elegirlo otra vez aunque el precio sea un poco peor?
1
2
88
·
--
SI @Dusk_Foundation ES UN EDIFICIO, DuskDS ES LA BASE. 🏗️
Conozcamos @DuskFoundation; veo que la gente suele prestar atención a la privacidad o a DuskEVM.
Pero hoy lo que me interesa está más en el fondo: DuskDS.
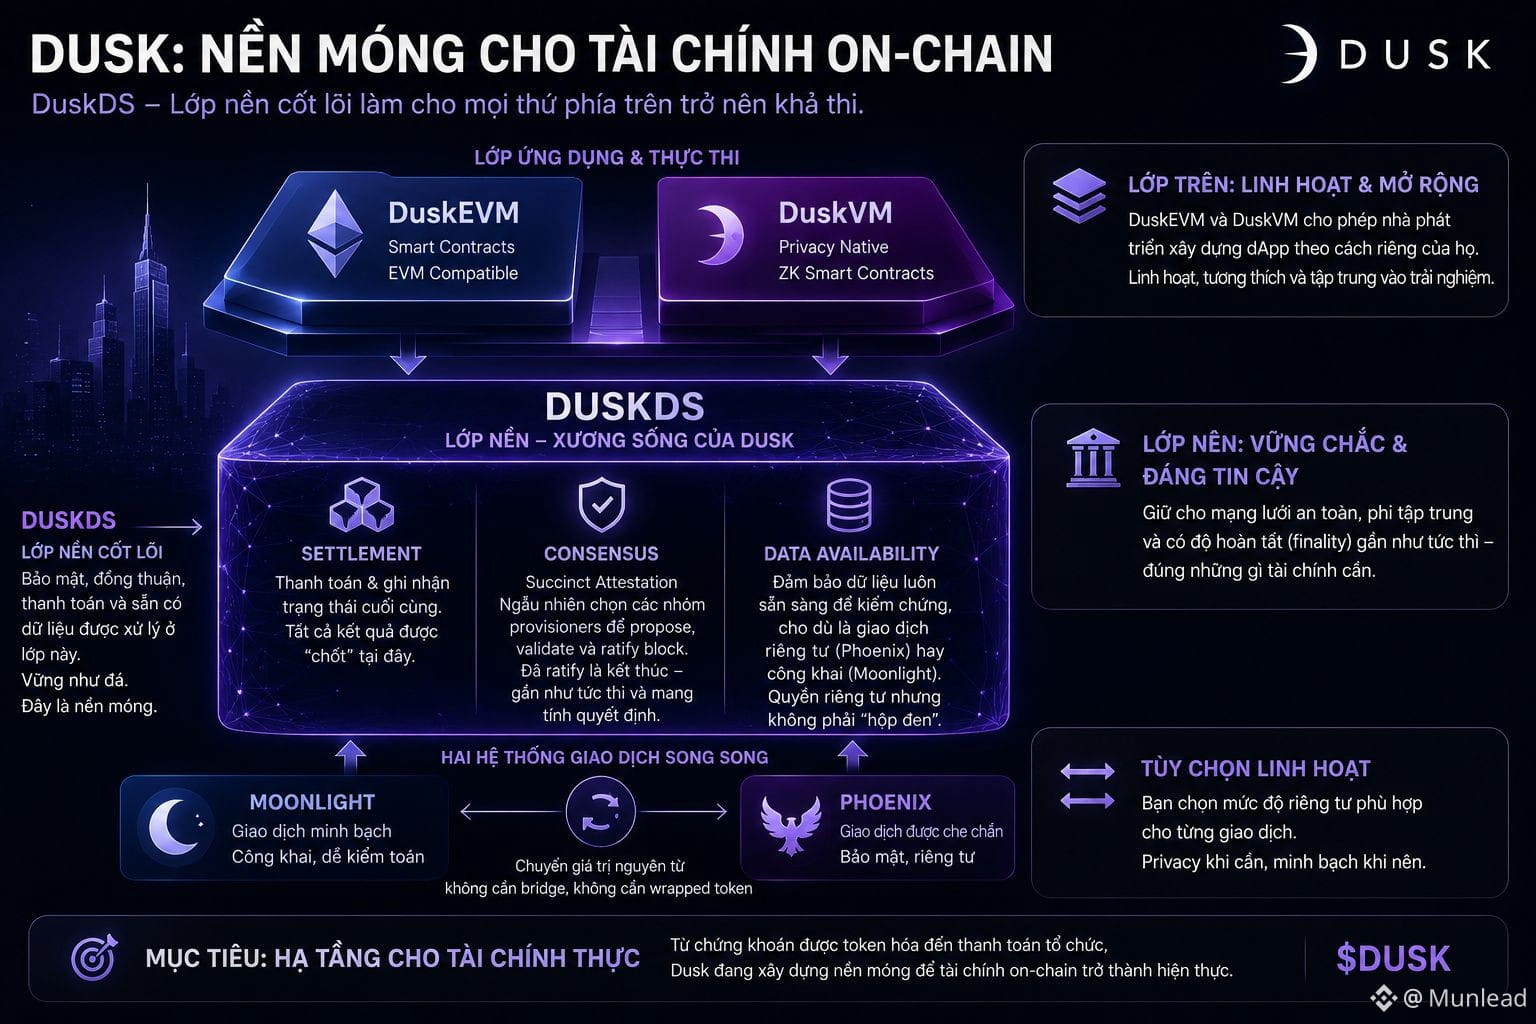
Podemos imaginar que DuskEVM y DuskVM son las capas que están arriba, mientras que DuskDS es la capa base responsable de componentes fundamentales como settlement, consensus y data availability.
Un punto que me parece especialmente destacable es el mecanismo de consenso Succinct Attestation.
En cada ronda, se eligen provisioners para participar en el proceso de proponer, verificar y ratificar un bloque. Cuando un bloque completa este proceso, la red avanza hacia una finalización determinista, algo especialmente importante para aplicaciones financieras, donde es crucial que esté muy claro si una transacción ya está finalizada o no.
Settlement también está en esta capa.
Aunque las aplicaciones funcionen por encima de DuskEVM o DuskVM, el estado final aún debe quedar fijado sobre una plataforma común.
Lo que me gusta de este diseño es que la división es bastante clara:
Capa inferior → seguridad, consensus, settlement, data availability.
Capa superior → un entorno más flexible para aplicaciones y desarrolladores.
Si Dusk quiere dar soporte a valores tokenizados o a aplicaciones financieras empresariales, entonces probablemente lo “menos vistoso” como settlement y finality sea realmente lo más importante.
Cuanto más investigo, más veo que $DUSK no trata solo de privacidad.
Dusk está intentando construir toda una base para las finanzas on-chain.
Según ustedes, ¿DuskDS es la pieza de Dusk que menos gente está prestando atención? 👀
#dusk $DUSK $PORTAL
#45NgayTuDoTaiChinh
SI @Dusk ES UN EDIFICIO, DuskDS ES LA BASE. 🏗️
Conozcamos @DuskFoundation; veo que la gente suele prestar atención a la privacidad o a DuskEVM.
Pero hoy lo que me interesa está más en el fondo: DuskDS.
Podemos imaginar que DuskEVM y DuskVM son las capas que están arriba, mientras que DuskDS es la capa base responsable de componentes fundamentales como settlement, consensus y data availability.
Un punto que me parece especialmente destacable es el mecanismo de consenso Succinct Attestation.
En cada ronda, se eligen provisioners para participar en el proceso de proponer, verificar y ratificar un bloque. Cuando un bloque completa este proceso, la red avanza hacia una finalización determinista, algo especialmente importante para aplicaciones financieras, donde es crucial que esté muy claro si una transacción ya está finalizada o no.
Settlement también está en esta capa.
Aunque las aplicaciones funcionen por encima de DuskEVM o DuskVM, el estado final aún debe quedar fijado sobre una plataforma común.
Lo que me gusta de este diseño es que la división es bastante clara:
Capa inferior → seguridad, consensus, settlement, data availability.
Capa superior → un entorno más flexible para aplicaciones y desarrolladores.
Si Dusk quiere dar soporte a valores tokenizados o a aplicaciones financieras empresariales, entonces probablemente lo “menos vistoso” como settlement y finality sea realmente lo más importante.
Cuanto más investigo, más veo que $DUSK no trata solo de privacidad.
Dusk está intentando construir toda una base para las finanzas on-chain.
Según ustedes, ¿DuskDS es la pieza de Dusk que menos gente está prestando atención? 👀
#dusk $DUSK $PORTAL
#45NgayTuDoTaiChinh
Conozcamos @DuskFoundation; veo que la gente suele prestar atención a la privacidad o a DuskEVM.
Pero hoy lo que me interesa está más en el fondo: DuskDS.
Podemos imaginar que DuskEVM y DuskVM son las capas que están arriba, mientras que DuskDS es la capa base responsable de componentes fundamentales como settlement, consensus y data availability.
Un punto que me parece especialmente destacable es el mecanismo de consenso Succinct Attestation.
En cada ronda, se eligen provisioners para participar en el proceso de proponer, verificar y ratificar un bloque. Cuando un bloque completa este proceso, la red avanza hacia una finalización determinista, algo especialmente importante para aplicaciones financieras, donde es crucial que esté muy claro si una transacción ya está finalizada o no.
Settlement también está en esta capa.
Aunque las aplicaciones funcionen por encima de DuskEVM o DuskVM, el estado final aún debe quedar fijado sobre una plataforma común.
Lo que me gusta de este diseño es que la división es bastante clara:
Capa inferior → seguridad, consensus, settlement, data availability.
Capa superior → un entorno más flexible para aplicaciones y desarrolladores.
Si Dusk quiere dar soporte a valores tokenizados o a aplicaciones financieras empresariales, entonces probablemente lo “menos vistoso” como settlement y finality sea realmente lo más importante.
Cuanto más investigo, más veo que $DUSK no trata solo de privacidad.
Dusk está intentando construir toda una base para las finanzas on-chain.
Según ustedes, ¿DuskDS es la pieza de Dusk que menos gente está prestando atención? 👀
#dusk $DUSK $PORTAL
#45NgayTuDoTaiChinh
1
2
82
·
--
#binancep2pantoan @Binance_Vietnam
2.000.000 VND en la factura. El banco informó que el dinero se había depositado. Yo creí que ya estaba todo hecho… hasta que miré bien el comprobante.
+2.000 VND.
Sí, solo dos mil đồng 😅
Este es un caso que me pasó al vender USDT por Binance P2P.
El comprador marcó “He pagado”. Luego, en el chat, me envió una imagen de la transferencia que muestra 2.000.000 VND y me apuró para que desbloqueara el USDT.
En ese momento, tengo 3 datos frente a mí:
Pedido P2P: 2.000.000 VND
Imagen del comprador enviada: 2.000.000 VND
Mi banco: +2.000 VND
Solo difieren en tres ceros, pero el resultado es completamente distinto.
No liberé.
Tampoco intenté discutir si esa imagen de la transferencia era verdadera o falsa. Revisé de nuevo el historial de transacciones del banco, mantuve el Order ID + el fragmento del chat, y pedí a Soporte de Binance que ayudara a gestionarlo.
Este caso me hizo cambiar un hábito al vender en P2P:
El comprador pulsa “He pagado” → yo lo registro.
El comprador envía la imagen de la transferencia → yo la consulto.
La app del banco muestra el dinero recibido → yo lo verifico.
Para mí, solo el último paso determina cuándo se debe liberar el USDT.
Si te pasa exactamente esta situación, ¿qué harías primero?
$PORTAL
#45NgayTuDoTaiChinh
#SP500TopsRecord7800
#binancep2pantoan @Binance Vietnam
2.000.000 VND en la factura. El banco informó que el dinero se había depositado. Yo creí que ya estaba todo hecho… hasta que miré bien el comprobante.
+2.000 VND.
Sí, solo dos mil đồng 😅
Este es un caso que me pasó al vender USDT por Binance P2P.
El comprador marcó “He pagado”. Luego, en el chat, me envió una imagen de la transferencia que muestra 2.000.000 VND y me apuró para que desbloqueara el USDT.
En ese momento, tengo 3 datos frente a mí:
Pedido P2P: 2.000.000 VND
Imagen del comprador enviada: 2.000.000 VND
Mi banco: +2.000 VND
Solo difieren en tres ceros, pero el resultado es completamente distinto.
No liberé.
Tampoco intenté discutir si esa imagen de la transferencia era verdadera o falsa. Revisé de nuevo el historial de transacciones del banco, mantuve el Order ID + el fragmento del chat, y pedí a Soporte de Binance que ayudara a gestionarlo.
Este caso me hizo cambiar un hábito al vender en P2P:
El comprador pulsa “He pagado” → yo lo registro.
El comprador envía la imagen de la transferencia → yo la consulto.
La app del banco muestra el dinero recibido → yo lo verifico.
Para mí, solo el último paso determina cuándo se debe liberar el USDT.
Si te pasa exactamente esta situación, ¿qué harías primero?
$PORTAL
#45NgayTuDoTaiChinh
#SP500TopsRecord7800
2.000.000 VND en la factura. El banco informó que el dinero se había depositado. Yo creí que ya estaba todo hecho… hasta que miré bien el comprobante.
+2.000 VND.
Sí, solo dos mil đồng 😅
Este es un caso que me pasó al vender USDT por Binance P2P.
El comprador marcó “He pagado”. Luego, en el chat, me envió una imagen de la transferencia que muestra 2.000.000 VND y me apuró para que desbloqueara el USDT.
En ese momento, tengo 3 datos frente a mí:
Pedido P2P: 2.000.000 VND
Imagen del comprador enviada: 2.000.000 VND
Mi banco: +2.000 VND
Solo difieren en tres ceros, pero el resultado es completamente distinto.
No liberé.
Tampoco intenté discutir si esa imagen de la transferencia era verdadera o falsa. Revisé de nuevo el historial de transacciones del banco, mantuve el Order ID + el fragmento del chat, y pedí a Soporte de Binance que ayudara a gestionarlo.
Este caso me hizo cambiar un hábito al vender en P2P:
El comprador pulsa “He pagado” → yo lo registro.
El comprador envía la imagen de la transferencia → yo la consulto.
La app del banco muestra el dinero recibido → yo lo verifico.
Para mí, solo el último paso determina cuándo se debe liberar el USDT.
Si te pasa exactamente esta situación, ¿qué harías primero?
$PORTAL
#45NgayTuDoTaiChinh
#SP500TopsRecord7800
🏦 Check tài khoản ngân hàng
67%
🧾 Xem lại ảnh chuyển khoản
0%
💬 Nhắn người mua hỏi lại
0%
🛟 Nhờ Binance hỗ trợ
33%
3 Votos • Votación cerrada
3
488
·
--
#dusk $DUSK @Dusk_Foundation
¿Y si la privacidad en blockchain no fuera algo de “encender o apagar”, sino una opción que puedes elegir según cada caso? 🧐
Este es un punto que me parece bastante interesante mientras sigo investigando sobre Dusk.
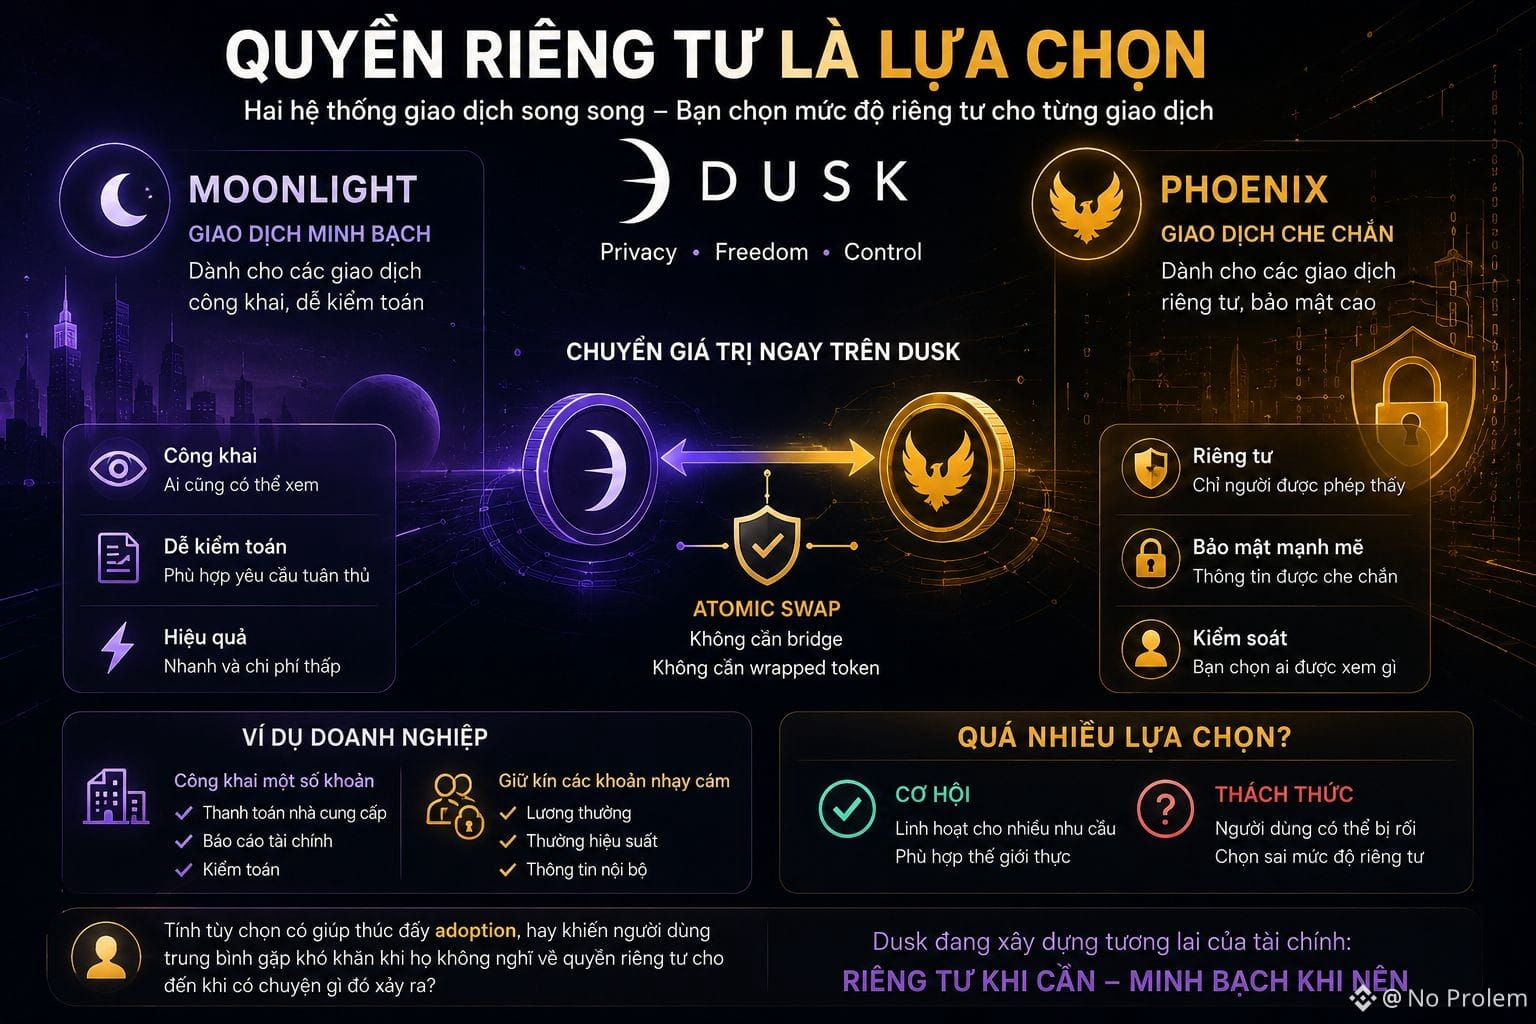
Dusk tiene dos modelos de transacción que funcionan en paralelo:
Moonlight para un modelo de cuentas con mayor transparencia, mientras que Phoenix está diseñado para transacciones que requieren privacidad.
Lo destacable es que el valor puede transferirse entre ambos modelos directamente dentro de Dusk, en lugar de tener que mover los activos a través de otra blockchain mediante un bridge o un token envuelto.
En teoría, este enfoque encaja muy bien con las finanzas de la vida real.
Por ejemplo, una empresa podría querer mantener en secreto ciertas partidas, como sueldos y bonificaciones, pero aun así necesitar realizar algunas operaciones financieras transparentes para informes o auditorías.
Pero eso me hace pensar en otro problema:
¿Dar más opciones de privacidad a los usuarios realmente ayuda a impulsar la adopción?
Quienes entienden blockchain pueden saber cuándo usar transacciones públicas y cuándo hace falta privacidad.
Pero, ¿y los usuarios comunes?
La mayoría de nosotros no pensamos demasiado en la privacidad hasta que la información que no queremos publicar… ya se ha publicado.
Quizá el reto de Dusk no solo consiste en construir una privacidad lo suficientemente buena, sino también en hacerla lo bastante simple para que los usuarios no tengan que convertirse en expertos en privacidad para usarla correctamente.
Según ustedes, ¿la privacidad opcional será una ventaja de Dusk o, al final, demasiadas opciones se convertirán en un problema de UX?
#45NgayTuDoTaiChinh
$HEMI $H
#dusk $DUSK @Dusk
¿Y si la privacidad en blockchain no fuera algo de “encender o apagar”, sino una opción que puedes elegir según cada caso? 🧐
Este es un punto que me parece bastante interesante mientras sigo investigando sobre Dusk.
Dusk tiene dos modelos de transacción que funcionan en paralelo:
Moonlight para un modelo de cuentas con mayor transparencia, mientras que Phoenix está diseñado para transacciones que requieren privacidad.
Lo destacable es que el valor puede transferirse entre ambos modelos directamente dentro de Dusk, en lugar de tener que mover los activos a través de otra blockchain mediante un bridge o un token envuelto.
En teoría, este enfoque encaja muy bien con las finanzas de la vida real.
Por ejemplo, una empresa podría querer mantener en secreto ciertas partidas, como sueldos y bonificaciones, pero aun así necesitar realizar algunas operaciones financieras transparentes para informes o auditorías.
Pero eso me hace pensar en otro problema:
¿Dar más opciones de privacidad a los usuarios realmente ayuda a impulsar la adopción?
Quienes entienden blockchain pueden saber cuándo usar transacciones públicas y cuándo hace falta privacidad.
Pero, ¿y los usuarios comunes?
La mayoría de nosotros no pensamos demasiado en la privacidad hasta que la información que no queremos publicar… ya se ha publicado.
Quizá el reto de Dusk no solo consiste en construir una privacidad lo suficientemente buena, sino también en hacerla lo bastante simple para que los usuarios no tengan que convertirse en expertos en privacidad para usarla correctamente.
Según ustedes, ¿la privacidad opcional será una ventaja de Dusk o, al final, demasiadas opciones se convertirán en un problema de UX?
#45NgayTuDoTaiChinh
$HEMI $H
¿Y si la privacidad en blockchain no fuera algo de “encender o apagar”, sino una opción que puedes elegir según cada caso? 🧐
Este es un punto que me parece bastante interesante mientras sigo investigando sobre Dusk.
Dusk tiene dos modelos de transacción que funcionan en paralelo:
Moonlight para un modelo de cuentas con mayor transparencia, mientras que Phoenix está diseñado para transacciones que requieren privacidad.
Lo destacable es que el valor puede transferirse entre ambos modelos directamente dentro de Dusk, en lugar de tener que mover los activos a través de otra blockchain mediante un bridge o un token envuelto.
En teoría, este enfoque encaja muy bien con las finanzas de la vida real.
Por ejemplo, una empresa podría querer mantener en secreto ciertas partidas, como sueldos y bonificaciones, pero aun así necesitar realizar algunas operaciones financieras transparentes para informes o auditorías.
Pero eso me hace pensar en otro problema:
¿Dar más opciones de privacidad a los usuarios realmente ayuda a impulsar la adopción?
Quienes entienden blockchain pueden saber cuándo usar transacciones públicas y cuándo hace falta privacidad.
Pero, ¿y los usuarios comunes?
La mayoría de nosotros no pensamos demasiado en la privacidad hasta que la información que no queremos publicar… ya se ha publicado.
Quizá el reto de Dusk no solo consiste en construir una privacidad lo suficientemente buena, sino también en hacerla lo bastante simple para que los usuarios no tengan que convertirse en expertos en privacidad para usarla correctamente.
Según ustedes, ¿la privacidad opcional será una ventaja de Dusk o, al final, demasiadas opciones se convertirán en un problema de UX?
#45NgayTuDoTaiChinh
$HEMI $H
2
1
209
·
--
#binancep2pantoan @Binance_Vietnam
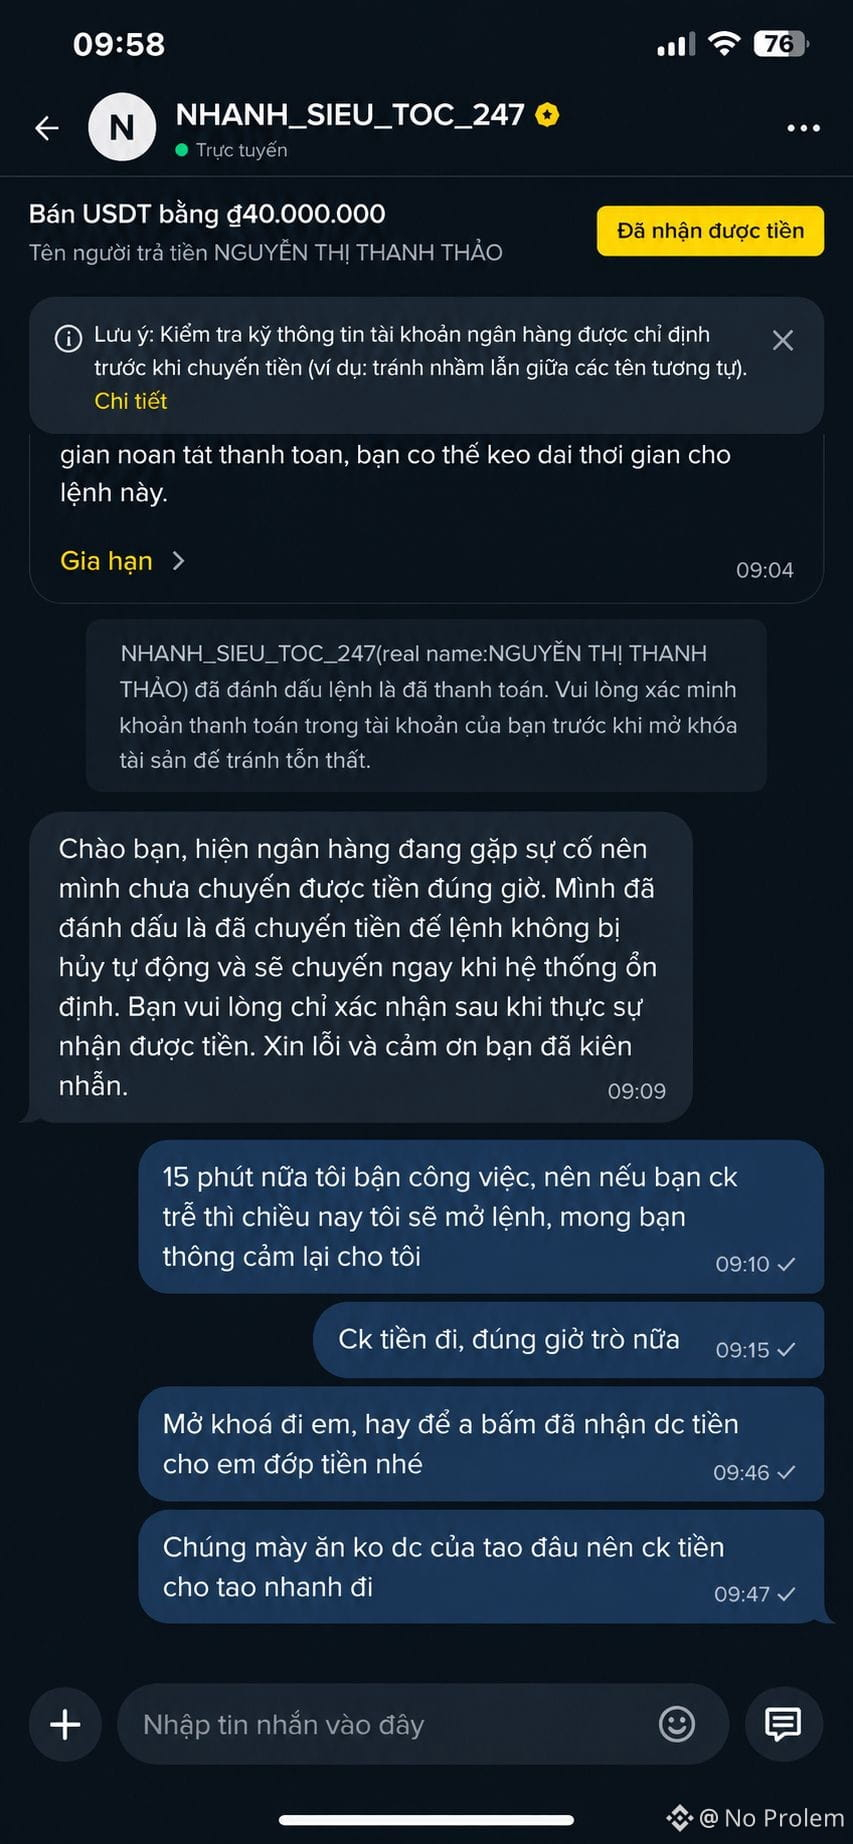
Lee este mensaje en una orden de venta de USDT por valor de 40.000.000 VND y me quedé en blanco unos segundos.
El comprador ya había hecho clic en “Pagado”.
Pero en el chat, dijeron:
“El banco está fallando, así que aún no he podido transferir. Hago clic en Pagado para que la orden no se cancele.”
Por un lado, el estado en la orden dice: Pagado.
Por otro lado, lo que dice el comprador: El dinero aún no se ha transferido.
Y la cuenta bancaria que tengo en ese momento también decía lo mismo: no había entrado ningún monto de 40 millones.
Entonces esperé.
No liberé USDT. Tampoco me apresuré a concluir qué estaba intentando hacer el comprador.
Solo volví a lo único que podía verificar por mi cuenta: mi propia cuenta bancaria.
Este caso me hizo entender mejor el significado del botón “Pagado”.
Indica que el comprador ha marcado un estado en la orden, no es una prueba para que el vendedor confirme que el dinero ya entró en el banco.
El dinero no ha entrado → yo no confirmo que haya recibido el pago.
Si se demora demasiado o surge una disputa, usaré el proceso de Apelación/Soporte en lugar de resolverlo fuera.
Este caso también me hizo cambiar un hábito:
Ya no libero basándome en el estado del comprador. Liberaré basándome en el dinero que realmente puedo verificar en mi propia cuenta.
El botón “Pagado” me informa que el comprador realizó una acción en la orden.
El saldo bancario nuevo me dice si el dinero realmente llegó o no.
Si les pasa un caso así, ¿ustedes normalmente esperan a que el comprador haga el siguiente paso de la transferencia o hacen Apelación directamente?
Seguro que nadie elige Apelación si todavía no ha recibido el dinero, ¿no? 😁😁😁
#45NgayTuDoTaiChinh
$H $HEMI
#binancep2pantoan @Binance Vietnam
Lee este mensaje en una orden de venta de USDT por valor de 40.000.000 VND y me quedé en blanco unos segundos.
El comprador ya había hecho clic en “Pagado”.
Pero en el chat, dijeron:
“El banco está fallando, así que aún no he podido transferir. Hago clic en Pagado para que la orden no se cancele.”
Por un lado, el estado en la orden dice: Pagado.
Por otro lado, lo que dice el comprador: El dinero aún no se ha transferido.
Y la cuenta bancaria que tengo en ese momento también decía lo mismo: no había entrado ningún monto de 40 millones.
Entonces esperé.
No liberé USDT. Tampoco me apresuré a concluir qué estaba intentando hacer el comprador.
Solo volví a lo único que podía verificar por mi cuenta: mi propia cuenta bancaria.
Este caso me hizo entender mejor el significado del botón “Pagado”.
Indica que el comprador ha marcado un estado en la orden, no es una prueba para que el vendedor confirme que el dinero ya entró en el banco.
El dinero no ha entrado → yo no confirmo que haya recibido el pago.
Si se demora demasiado o surge una disputa, usaré el proceso de Apelación/Soporte en lugar de resolverlo fuera.
Este caso también me hizo cambiar un hábito:
Ya no libero basándome en el estado del comprador. Liberaré basándome en el dinero que realmente puedo verificar en mi propia cuenta.
El botón “Pagado” me informa que el comprador realizó una acción en la orden.
El saldo bancario nuevo me dice si el dinero realmente llegó o no.
Si les pasa un caso así, ¿ustedes normalmente esperan a que el comprador haga el siguiente paso de la transferencia o hacen Apelación directamente?
Seguro que nadie elige Apelación si todavía no ha recibido el dinero, ¿no? 😁😁😁
#45NgayTuDoTaiChinh
$H $HEMI
Lee este mensaje en una orden de venta de USDT por valor de 40.000.000 VND y me quedé en blanco unos segundos.
El comprador ya había hecho clic en “Pagado”.
Pero en el chat, dijeron:
“El banco está fallando, así que aún no he podido transferir. Hago clic en Pagado para que la orden no se cancele.”
Por un lado, el estado en la orden dice: Pagado.
Por otro lado, lo que dice el comprador: El dinero aún no se ha transferido.
Y la cuenta bancaria que tengo en ese momento también decía lo mismo: no había entrado ningún monto de 40 millones.
Entonces esperé.
No liberé USDT. Tampoco me apresuré a concluir qué estaba intentando hacer el comprador.
Solo volví a lo único que podía verificar por mi cuenta: mi propia cuenta bancaria.
Este caso me hizo entender mejor el significado del botón “Pagado”.
Indica que el comprador ha marcado un estado en la orden, no es una prueba para que el vendedor confirme que el dinero ya entró en el banco.
El dinero no ha entrado → yo no confirmo que haya recibido el pago.
Si se demora demasiado o surge una disputa, usaré el proceso de Apelación/Soporte en lugar de resolverlo fuera.
Este caso también me hizo cambiar un hábito:
Ya no libero basándome en el estado del comprador. Liberaré basándome en el dinero que realmente puedo verificar en mi propia cuenta.
El botón “Pagado” me informa que el comprador realizó una acción en la orden.
El saldo bancario nuevo me dice si el dinero realmente llegó o no.
Si les pasa un caso así, ¿ustedes normalmente esperan a que el comprador haga el siguiente paso de la transferencia o hacen Apelación directamente?
Seguro que nadie elige Apelación si todavía no ha recibido el dinero, ¿no? 😁😁😁
#45NgayTuDoTaiChinh
$H $HEMI
1
2
481
·
--
#binancep2pantoan @Binance_Vietnam $
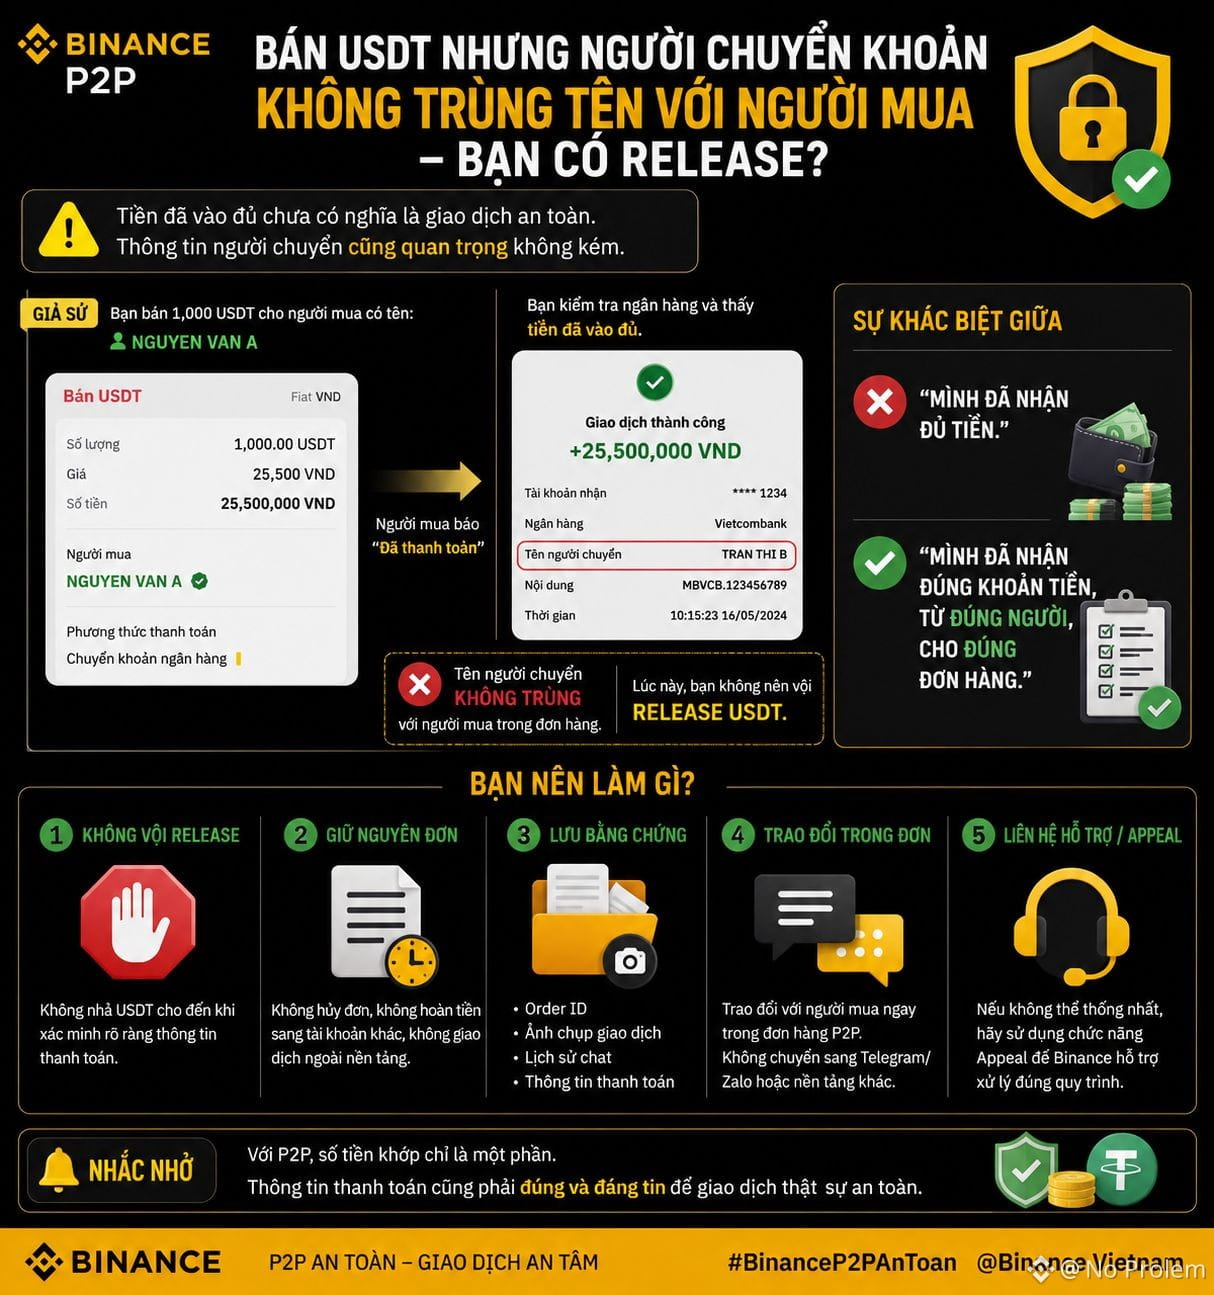
Vendo USDT, el dinero ya ha llegado completo, pero el nombre del remitente no es el del comprador; ¿puedes liberarlo?
Antes, yo podía pensarlo de forma simple:
Dinero suficiente = completar la transacción.
Pero ahora, reviso un paso más: ¿de quién proviene ese dinero?
Supongamos que vendo 1.000 USDT. El comprador informa que ya pagó, y la app bancaria también muestra el importe correcto.
Pero el nombre del que hace la transferencia no coincide con la información del comprador en el pedido P2P.
En este momento, no me apresuro a liberar los USDT.
Mantengo el pedido intacto: no libero USDT, no reembolso por mi cuenta a otra cuenta y no paso la conversación a Telegram/Zalo. Guardo el Order ID, la información del pago, el historial de chat y me comunico con Appeal/Soporte de Binance para que se procese según el procedimiento correcto.
Porque me di cuenta de que hay una diferencia entre:
“Ya recibí el dinero completo.”
y
“Recibí el importe correcto, del usuario correcto, para el pedido correcto.”
En P2P, que el monto coincida es solo una parte. La información del pago también debe ser válida y verificable antes de liberar los USDT.
#45NgayTuDoTaiChinh $DUSK $ACE
#binancep2pantoan @Binance Vietnam $
Vendo USDT, el dinero ya ha llegado completo, pero el nombre del remitente no es el del comprador; ¿puedes liberarlo?
Antes, yo podía pensarlo de forma simple:
Dinero suficiente = completar la transacción.
Pero ahora, reviso un paso más: ¿de quién proviene ese dinero?
Supongamos que vendo 1.000 USDT. El comprador informa que ya pagó, y la app bancaria también muestra el importe correcto.
Pero el nombre del que hace la transferencia no coincide con la información del comprador en el pedido P2P.
En este momento, no me apresuro a liberar los USDT.
Mantengo el pedido intacto: no libero USDT, no reembolso por mi cuenta a otra cuenta y no paso la conversación a Telegram/Zalo. Guardo el Order ID, la información del pago, el historial de chat y me comunico con Appeal/Soporte de Binance para que se procese según el procedimiento correcto.
Porque me di cuenta de que hay una diferencia entre:
“Ya recibí el dinero completo.”
y
“Recibí el importe correcto, del usuario correcto, para el pedido correcto.”
En P2P, que el monto coincida es solo una parte. La información del pago también debe ser válida y verificable antes de liberar los USDT.
#45NgayTuDoTaiChinh $DUSK $ACE
Vendo USDT, el dinero ya ha llegado completo, pero el nombre del remitente no es el del comprador; ¿puedes liberarlo?
Antes, yo podía pensarlo de forma simple:
Dinero suficiente = completar la transacción.
Pero ahora, reviso un paso más: ¿de quién proviene ese dinero?
Supongamos que vendo 1.000 USDT. El comprador informa que ya pagó, y la app bancaria también muestra el importe correcto.
Pero el nombre del que hace la transferencia no coincide con la información del comprador en el pedido P2P.
En este momento, no me apresuro a liberar los USDT.
Mantengo el pedido intacto: no libero USDT, no reembolso por mi cuenta a otra cuenta y no paso la conversación a Telegram/Zalo. Guardo el Order ID, la información del pago, el historial de chat y me comunico con Appeal/Soporte de Binance para que se procese según el procedimiento correcto.
Porque me di cuenta de que hay una diferencia entre:
“Ya recibí el dinero completo.”
y
“Recibí el importe correcto, del usuario correcto, para el pedido correcto.”
En P2P, que el monto coincida es solo una parte. La información del pago también debe ser válida y verificable antes de liberar los USDT.
#45NgayTuDoTaiChinh $DUSK $ACE
1
3
700
·
--
#dusk $DUSK
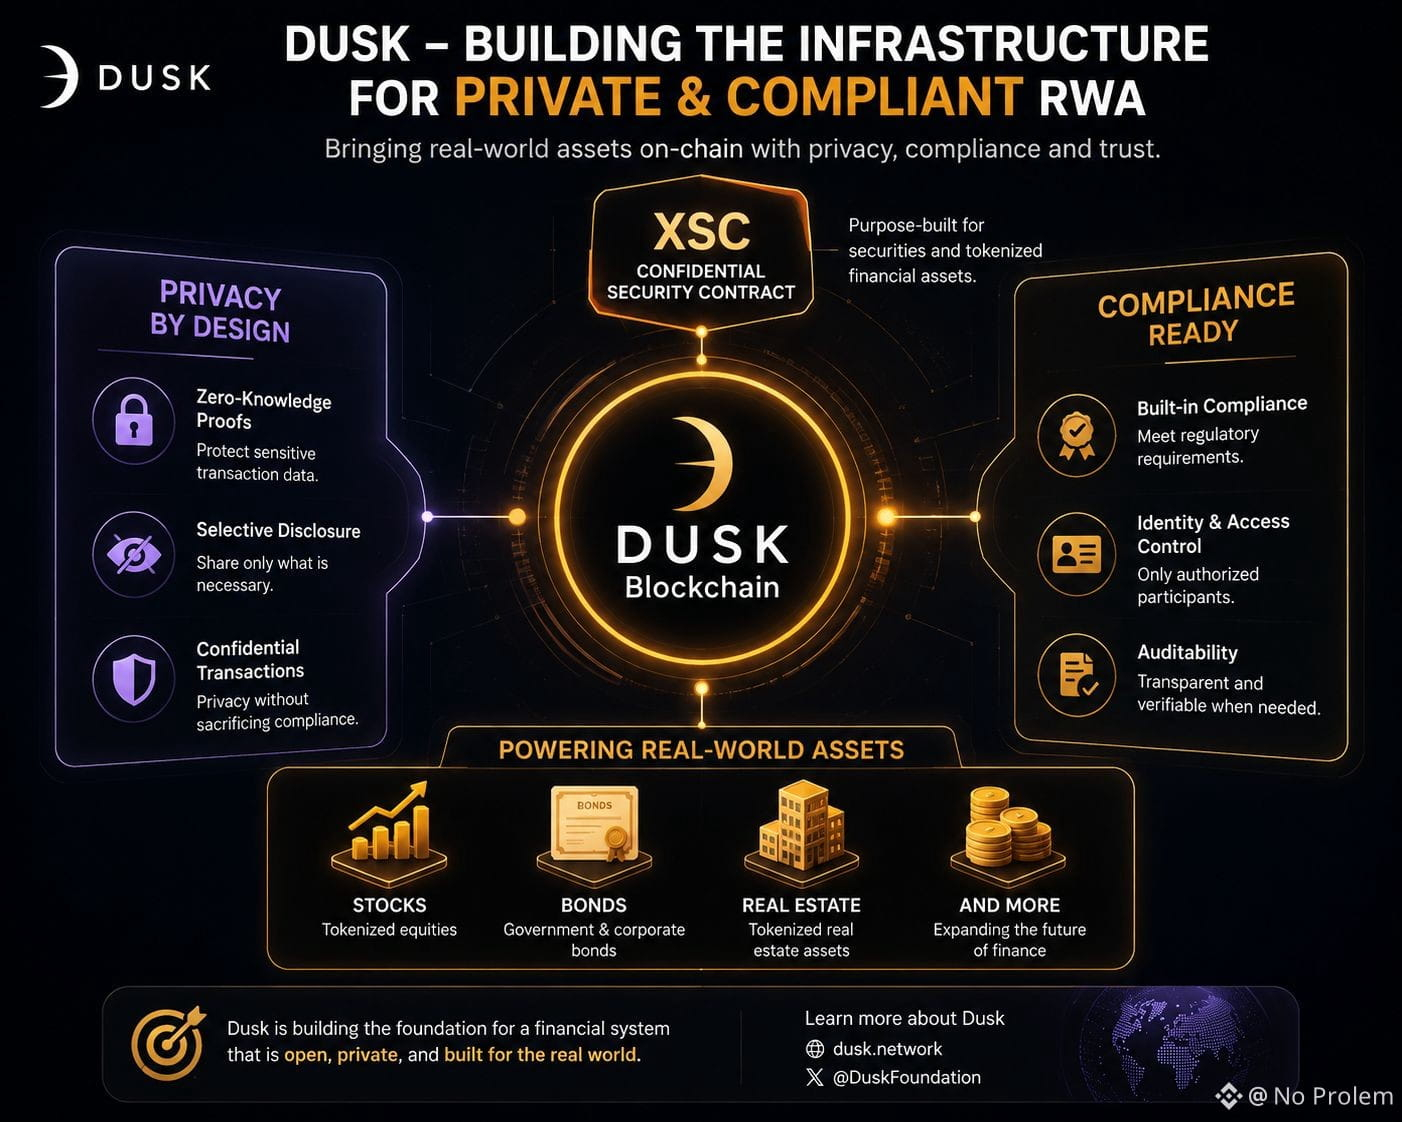
Hoy he profundizado un poco más sobre @Dusk_Foundation y lo que llamó mi atención es XSC – Confidential Security Contract.
Si RWA quiere crecer con fuerza, llevar activos como acciones o valores a la blockchain no solo requiere velocidad. La privacidad y la capacidad de cumplir con los requisitos de cumplimiento también son muy importantes.
XSC fue construido por Dusk para resolver justamente este problema: apoyar activos financieros on-chain pero manteniendo un enfoque en la privacidad.
En mi opinión, esta es una dirección más práctica que simplemente crear otra Layer-1 más rápida.
Aún hay muchas cosas por investigar, pero ya empiezo a entender mejor por qué $DUSK eligió RWA + Privacy + Compliance como rumbo de desarrollo. 👀
#dusk
#dusk $DUSK
Hoy he profundizado un poco más sobre @Dusk y lo que llamó mi atención es XSC – Confidential Security Contract.
Si RWA quiere crecer con fuerza, llevar activos como acciones o valores a la blockchain no solo requiere velocidad. La privacidad y la capacidad de cumplir con los requisitos de cumplimiento también son muy importantes.
XSC fue construido por Dusk para resolver justamente este problema: apoyar activos financieros on-chain pero manteniendo un enfoque en la privacidad.
En mi opinión, esta es una dirección más práctica que simplemente crear otra Layer-1 más rápida.
Aún hay muchas cosas por investigar, pero ya empiezo a entender mejor por qué $DUSK eligió RWA + Privacy + Compliance como rumbo de desarrollo. 👀
#dusk
Hoy he profundizado un poco más sobre @Dusk y lo que llamó mi atención es XSC – Confidential Security Contract.
Si RWA quiere crecer con fuerza, llevar activos como acciones o valores a la blockchain no solo requiere velocidad. La privacidad y la capacidad de cumplir con los requisitos de cumplimiento también son muy importantes.
XSC fue construido por Dusk para resolver justamente este problema: apoyar activos financieros on-chain pero manteniendo un enfoque en la privacidad.
En mi opinión, esta es una dirección más práctica que simplemente crear otra Layer-1 más rápida.
Aún hay muchas cosas por investigar, pero ya empiezo a entender mejor por qué $DUSK eligió RWA + Privacy + Compliance como rumbo de desarrollo. 👀
#dusk
1
57
·
--
#BinanceP2PAnToan @Binance_Vietnam $NVDAB
El comando “Finalizado” no significa que yo deje de gestionar el riesgo.
Antes yo pensaba: meter dinero → liberar cripto → listo.
Ahora divido cada operación P2P en 3 fases:
1️⃣ ANTES DE LA OPERACIÓN → VERIFICAR
Veo la tasa de finalización, el historial del pedido, la información de pago y los términos.
2️⃣ ANTES DE LIBERAR → VALIDAR
Que el comprador diga “Ya pagué” no es suficiente.
Yo mismo abro la app del banco, compruebo que sea el importe correcto + el remitente correcto + la transacción correcta, y solo entonces libero.
Hay una diferencia entre:
“El dinero entró.”
y
“Entró el dinero correcto del pedido correcto.”
3️⃣ DESPUÉS DE LA OPERACIÓN → GUARDAR EXPEDIENTE
Guardo el Order ID, el historial del chat y la información de pago.
Si unos días después hay algún problema, quiero tener pruebas para contrastar, no depender de la memoria.
Mis reglas:
Verificar → Validar → Guardar expediente.
La pantalla puede mostrar “Finalizado”.
La gestión de riesgos no está tan clara.
#USJulyCPI&PPIDueThisWeek
#USJulyPPIFlat
#SpaceXShortInterestFallsTo11%
#BinanceP2PAnToan @Binance Vietnam $NVDAB
El comando “Finalizado” no significa que yo deje de gestionar el riesgo.
Antes yo pensaba: meter dinero → liberar cripto → listo.
Ahora divido cada operación P2P en 3 fases:
1️⃣ ANTES DE LA OPERACIÓN → VERIFICAR
Veo la tasa de finalización, el historial del pedido, la información de pago y los términos.
2️⃣ ANTES DE LIBERAR → VALIDAR
Que el comprador diga “Ya pagué” no es suficiente.
Yo mismo abro la app del banco, compruebo que sea el importe correcto + el remitente correcto + la transacción correcta, y solo entonces libero.
Hay una diferencia entre:
“El dinero entró.”
y
“Entró el dinero correcto del pedido correcto.”
3️⃣ DESPUÉS DE LA OPERACIÓN → GUARDAR EXPEDIENTE
Guardo el Order ID, el historial del chat y la información de pago.
Si unos días después hay algún problema, quiero tener pruebas para contrastar, no depender de la memoria.
Mis reglas:
Verificar → Validar → Guardar expediente.
La pantalla puede mostrar “Finalizado”.
La gestión de riesgos no está tan clara.
#USJulyCPI&PPIDueThisWeek
#USJulyPPIFlat
#SpaceXShortInterestFallsTo11%
El comando “Finalizado” no significa que yo deje de gestionar el riesgo.
Antes yo pensaba: meter dinero → liberar cripto → listo.
Ahora divido cada operación P2P en 3 fases:
1️⃣ ANTES DE LA OPERACIÓN → VERIFICAR
Veo la tasa de finalización, el historial del pedido, la información de pago y los términos.
2️⃣ ANTES DE LIBERAR → VALIDAR
Que el comprador diga “Ya pagué” no es suficiente.
Yo mismo abro la app del banco, compruebo que sea el importe correcto + el remitente correcto + la transacción correcta, y solo entonces libero.
Hay una diferencia entre:
“El dinero entró.”
y
“Entró el dinero correcto del pedido correcto.”
3️⃣ DESPUÉS DE LA OPERACIÓN → GUARDAR EXPEDIENTE
Guardo el Order ID, el historial del chat y la información de pago.
Si unos días después hay algún problema, quiero tener pruebas para contrastar, no depender de la memoria.
Mis reglas:
Verificar → Validar → Guardar expediente.
La pantalla puede mostrar “Finalizado”.
La gestión de riesgos no está tan clara.
#USJulyCPI&PPIDueThisWeek
#USJulyPPIFlat
#SpaceXShortInterestFallsTo11%
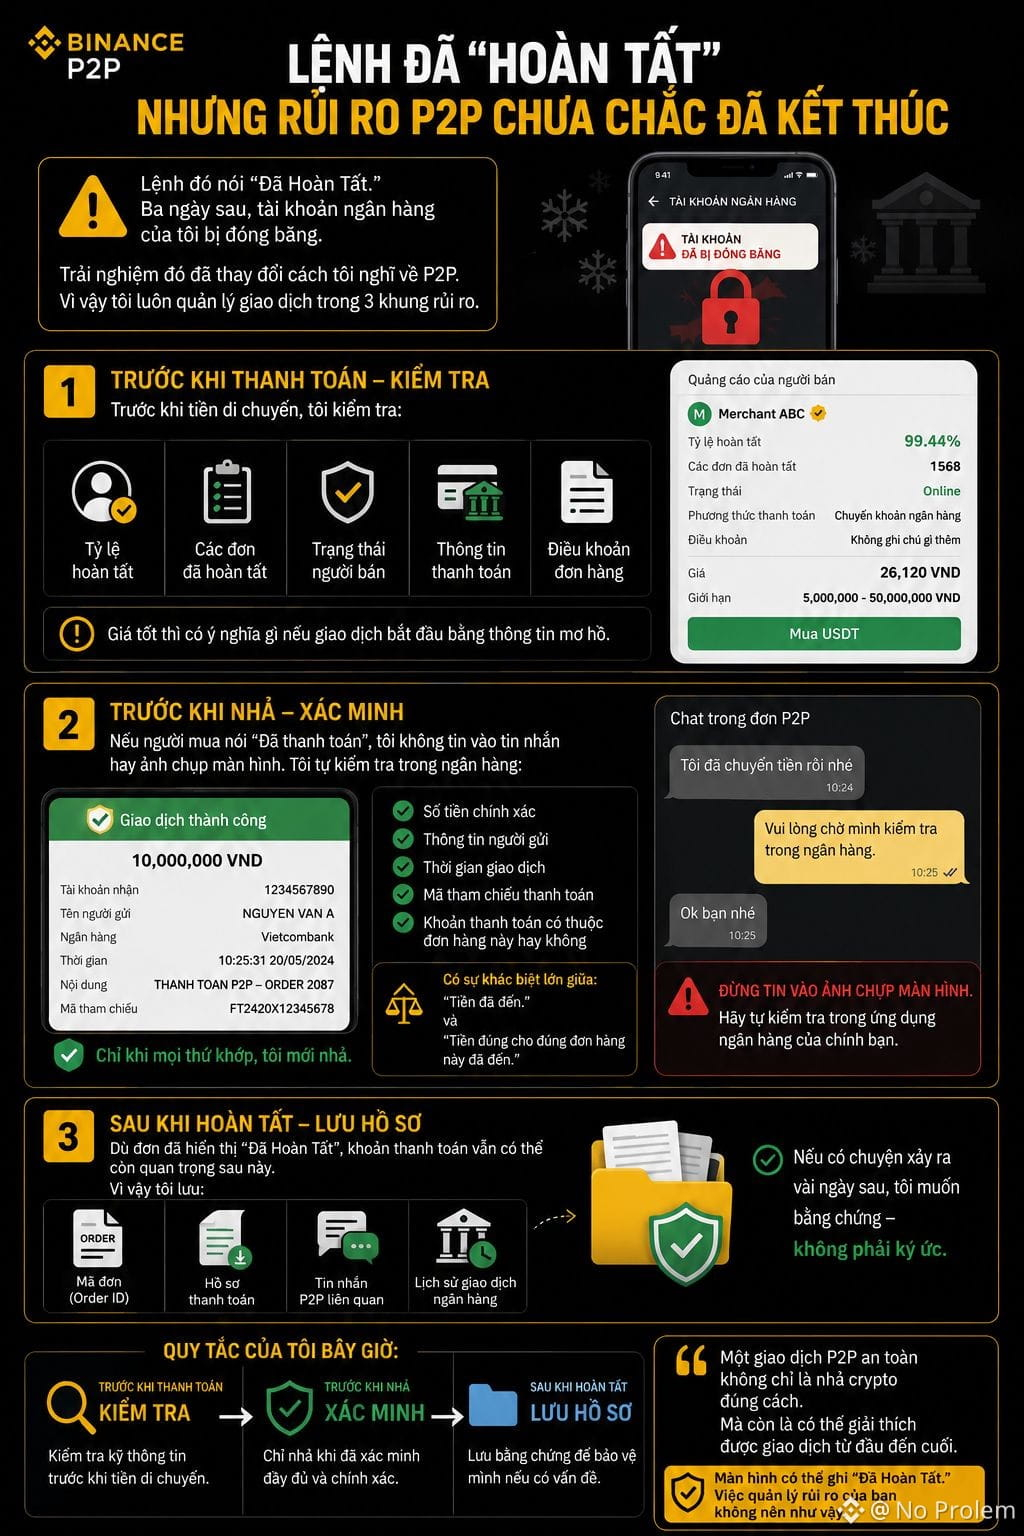
1
1
100
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AnthropicCEOCallsForAISlowdown
60,761 visualizaciones
823 participa(n) en el debate
#anthropicceocallsforaislowdown
🚨 ¿Freno a la Inteligencia Artificial? El CEO de Anthropic pide desacelerar la carrera tecnológica
Dario Amodei, CEO de Anthropic, ha lanzado un fuerte llamado a la industria de la IA para reducir la velocidad de desarrollo de los modelos más avanzados. En su ensayo "We Must Pace the Frontier", advierte sobre los riesgos del "autoaprendizaje recursivo" y la necesidad de priorizar la seguridad sobre la velocidad comercial.
PUNTOS CLAVE:
Evaluadores externos: Anthropic otorgará acceso permanente a auditorías de seguridad independientes.
Respaldo en el sector: Figuras como Sam Altman (OpenAI) y Elon Musk se han mostrado a favor de regular el ritmo.
Impacto en el mercado: La tensión entre la regulación de la IA, el desarrollo tecnológico y su cruce con la Web3/Crypto sigue aumentando.
¿Crees que desacelerar la IA beneficiará la seguridad global o retrasará la innovación tecnológica y los proyectos Web3? 👇
#AI #TechNews #CryptoNews #Web3
$FET $TAO
Vionitza-S18
·1 «Me gusta»
·295 visualizaciones
BitcoinThirdSingleBlockReorgInFourWeeks
808 visualizaciones
75 participa(n) en el debate
LSKSurgesOver515%In24Hours
965 visualizaciones
53 participa(n) en el debate