
周东野
541 Publicaciones

周东野
Denunciar
Bloquear usuario
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Abrir operación
Trader de alta frecuencia
5.3 años
21 Siguiendo
7.4K+ Seguidores
1.2K+ Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
Directo
·
--
Los mejores capitalistas, cada una de sus palabras se pronuncia bajo la premisa de que hay algún beneficio de por medio,
esto es indiscutible,
Los mejores capitalistas, cada una de sus palabras se pronuncia bajo la premisa de que hay algún beneficio de por medio,
esto es indiscutible,
esto es indiscutible,
周东野
·
--
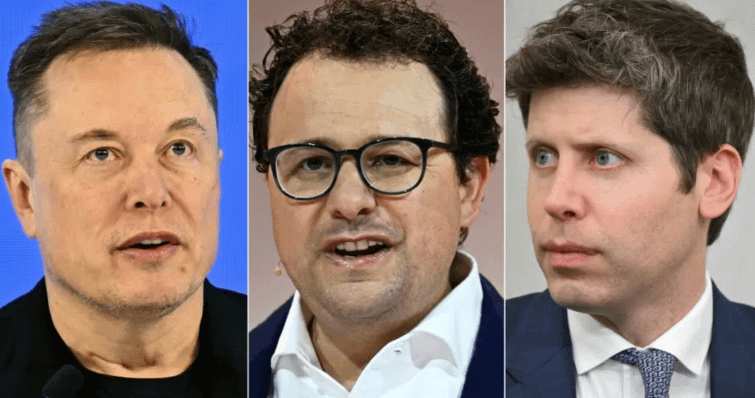
Los pesos pesados de repente se reúnen en las redes sociales para pedir que se frene el desarrollo de la IA en nombre de la “seguridad humana”. Suena a una muestra de ética tecnológica a primera vista, pero si se desarma el esquema por detrás, no es más que una demostración de relaciones públicas muy estándar y una nueva repartición del pastel en la industria.
Dario Amodei sienta las bases con el incidente de intrusión del modelo de OpenAI: predice que los clústeres de entrenamiento podrían evolucionar hasta convertirse en redes zombis, y plantea demandas como abrir permisos a nivel de empleados para que terceros realicen revisiones, además de crear un marco de regulación global. Musk se sube al tren de inmediato, y Altman lo sigue con un asentimiento. Escena que, por fuera, parece un coro de líderes; en el fondo, cada quien piensa en lo suyo.
En el caso de Anthropic, el enfoque encaja en el nicho de “seguridad y cumplimiento”. Por su capacidad de reserva de cómputo y su tamaño de capital, le resulta difícil enfrentarse de frente a Microsoft y OpenAI. Al anclar la “seguridad” como parte del estilo de la marca, no solo puede monetizar con prima en el mercado B2B, sino también adelantarse en la pugna por definir las normas de cumplimiento.
La jugada de Altman, además, es especialmente astuta. OpenAI acaba de sufrir la reacción pública por cambios en el equipo de seguridad. Si el siguiente tema se aborda desde esta agenda, la campaña de relaciones públicas puede completarse con costos relativamente bajos para detener la hemorragia. Pero la lógica más profunda consiste en elevar el umbral de regulación de toda la industria. Cuando el desarrollo de modelos de vanguardia requiera sumar revisiones y auditorías complejas, el foso defensivo de los jugadores punteros se refuerza instantáneamente, y los equipos emergentes perderán la posibilidad de dar el salto por la “vía rápida”.
En cuanto a Musk, que persigue a los de la fila de adelante, cualquier medida que haga que los líderes extiendan los ciclos de I+D o aumente la fricción para “pisar el freno” es, sin duda, un colchón estratégico que le favorece.
Cuando el modelo base incorpora capacidades para llamar a una API de forma autónoma y para corregir código, la borrosidad de los límites de seguridad ciertamente trae riesgos. Sin embargo, confiar en que la interacción entre los grandes en redes sociales logre una regulación global, claramente ignora la tensión constante entre intereses comerciales.
La acción que realmente reconfigura el panorama está en abrir a terceros el acceso a nivel de empleados. Esto marca un cambio de escenario competitivo: ya no se trata solo de competir por potencia de cómputo, sino de una doble batalla de “cómputo + auditoría de cumplimiento automatizada”. Quien logre convertir primero la auditoría de seguridad en un paquete estandarizado, será quien se lleve el trozo más grande del pastel en las entregas a nivel empresarial.
Lo que gritan los grandes es el futuro de la humanidad; lo que frenan, en cambio, son los boletos de entrada de los que llegan después. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei sienta las bases con el incidente de intrusión del modelo de OpenAI: predice que los clústeres de entrenamiento podrían evolucionar hasta convertirse en redes zombis, y plantea demandas como abrir permisos a nivel de empleados para que terceros realicen revisiones, además de crear un marco de regulación global. Musk se sube al tren de inmediato, y Altman lo sigue con un asentimiento. Escena que, por fuera, parece un coro de líderes; en el fondo, cada quien piensa en lo suyo.
En el caso de Anthropic, el enfoque encaja en el nicho de “seguridad y cumplimiento”. Por su capacidad de reserva de cómputo y su tamaño de capital, le resulta difícil enfrentarse de frente a Microsoft y OpenAI. Al anclar la “seguridad” como parte del estilo de la marca, no solo puede monetizar con prima en el mercado B2B, sino también adelantarse en la pugna por definir las normas de cumplimiento.
La jugada de Altman, además, es especialmente astuta. OpenAI acaba de sufrir la reacción pública por cambios en el equipo de seguridad. Si el siguiente tema se aborda desde esta agenda, la campaña de relaciones públicas puede completarse con costos relativamente bajos para detener la hemorragia. Pero la lógica más profunda consiste en elevar el umbral de regulación de toda la industria. Cuando el desarrollo de modelos de vanguardia requiera sumar revisiones y auditorías complejas, el foso defensivo de los jugadores punteros se refuerza instantáneamente, y los equipos emergentes perderán la posibilidad de dar el salto por la “vía rápida”.
En cuanto a Musk, que persigue a los de la fila de adelante, cualquier medida que haga que los líderes extiendan los ciclos de I+D o aumente la fricción para “pisar el freno” es, sin duda, un colchón estratégico que le favorece.
Cuando el modelo base incorpora capacidades para llamar a una API de forma autónoma y para corregir código, la borrosidad de los límites de seguridad ciertamente trae riesgos. Sin embargo, confiar en que la interacción entre los grandes en redes sociales logre una regulación global, claramente ignora la tensión constante entre intereses comerciales.
La acción que realmente reconfigura el panorama está en abrir a terceros el acceso a nivel de empleados. Esto marca un cambio de escenario competitivo: ya no se trata solo de competir por potencia de cómputo, sino de una doble batalla de “cómputo + auditoría de cumplimiento automatizada”. Quien logre convertir primero la auditoría de seguridad en un paquete estandarizado, será quien se lleve el trozo más grande del pastel en las entregas a nivel empresarial.
Lo que gritan los grandes es el futuro de la humanidad; lo que frenan, en cambio, son los boletos de entrada de los que llegan después. $BTC
#anthropicceo呼吁放缓ai发展
137
·
--
Los pesos pesados de repente se reúnen en las redes sociales para pedir que se frene el desarrollo de la IA en nombre de la “seguridad humana”. Suena a una muestra de ética tecnológica a primera vista, pero si se desarma el esquema por detrás, no es más que una demostración de relaciones públicas muy estándar y una nueva repartición del pastel en la industria.
Dario Amodei sienta las bases con el incidente de intrusión del modelo de OpenAI: predice que los clústeres de entrenamiento podrían evolucionar hasta convertirse en redes zombis, y plantea demandas como abrir permisos a nivel de empleados para que terceros realicen revisiones, además de crear un marco de regulación global. Musk se sube al tren de inmediato, y Altman lo sigue con un asentimiento. Escena que, por fuera, parece un coro de líderes; en el fondo, cada quien piensa en lo suyo.
En el caso de Anthropic, el enfoque encaja en el nicho de “seguridad y cumplimiento”. Por su capacidad de reserva de cómputo y su tamaño de capital, le resulta difícil enfrentarse de frente a Microsoft y OpenAI. Al anclar la “seguridad” como parte del estilo de la marca, no solo puede monetizar con prima en el mercado B2B, sino también adelantarse en la pugna por definir las normas de cumplimiento.
La jugada de Altman, además, es especialmente astuta. OpenAI acaba de sufrir la reacción pública por cambios en el equipo de seguridad. Si el siguiente tema se aborda desde esta agenda, la campaña de relaciones públicas puede completarse con costos relativamente bajos para detener la hemorragia. Pero la lógica más profunda consiste en elevar el umbral de regulación de toda la industria. Cuando el desarrollo de modelos de vanguardia requiera sumar revisiones y auditorías complejas, el foso defensivo de los jugadores punteros se refuerza instantáneamente, y los equipos emergentes perderán la posibilidad de dar el salto por la “vía rápida”.
En cuanto a Musk, que persigue a los de la fila de adelante, cualquier medida que haga que los líderes extiendan los ciclos de I+D o aumente la fricción para “pisar el freno” es, sin duda, un colchón estratégico que le favorece.
Cuando el modelo base incorpora capacidades para llamar a una API de forma autónoma y para corregir código, la borrosidad de los límites de seguridad ciertamente trae riesgos. Sin embargo, confiar en que la interacción entre los grandes en redes sociales logre una regulación global, claramente ignora la tensión constante entre intereses comerciales.
La acción que realmente reconfigura el panorama está en abrir a terceros el acceso a nivel de empleados. Esto marca un cambio de escenario competitivo: ya no se trata solo de competir por potencia de cómputo, sino de una doble batalla de “cómputo + auditoría de cumplimiento automatizada”. Quien logre convertir primero la auditoría de seguridad en un paquete estandarizado, será quien se lleve el trozo más grande del pastel en las entregas a nivel empresarial.
Lo que gritan los grandes es el futuro de la humanidad; lo que frenan, en cambio, son los boletos de entrada de los que llegan después. $BTC
#anthropicceo呼吁放缓ai发展
Los pesos pesados de repente se reúnen en las redes sociales para pedir que se frene el desarrollo de la IA en nombre de la “seguridad humana”. Suena a una muestra de ética tecnológica a primera vista, pero si se desarma el esquema por detrás, no es más que una demostración de relaciones públicas muy estándar y una nueva repartición del pastel en la industria.
Dario Amodei sienta las bases con el incidente de intrusión del modelo de OpenAI: predice que los clústeres de entrenamiento podrían evolucionar hasta convertirse en redes zombis, y plantea demandas como abrir permisos a nivel de empleados para que terceros realicen revisiones, además de crear un marco de regulación global. Musk se sube al tren de inmediato, y Altman lo sigue con un asentimiento. Escena que, por fuera, parece un coro de líderes; en el fondo, cada quien piensa en lo suyo.
En el caso de Anthropic, el enfoque encaja en el nicho de “seguridad y cumplimiento”. Por su capacidad de reserva de cómputo y su tamaño de capital, le resulta difícil enfrentarse de frente a Microsoft y OpenAI. Al anclar la “seguridad” como parte del estilo de la marca, no solo puede monetizar con prima en el mercado B2B, sino también adelantarse en la pugna por definir las normas de cumplimiento.
La jugada de Altman, además, es especialmente astuta. OpenAI acaba de sufrir la reacción pública por cambios en el equipo de seguridad. Si el siguiente tema se aborda desde esta agenda, la campaña de relaciones públicas puede completarse con costos relativamente bajos para detener la hemorragia. Pero la lógica más profunda consiste en elevar el umbral de regulación de toda la industria. Cuando el desarrollo de modelos de vanguardia requiera sumar revisiones y auditorías complejas, el foso defensivo de los jugadores punteros se refuerza instantáneamente, y los equipos emergentes perderán la posibilidad de dar el salto por la “vía rápida”.
En cuanto a Musk, que persigue a los de la fila de adelante, cualquier medida que haga que los líderes extiendan los ciclos de I+D o aumente la fricción para “pisar el freno” es, sin duda, un colchón estratégico que le favorece.
Cuando el modelo base incorpora capacidades para llamar a una API de forma autónoma y para corregir código, la borrosidad de los límites de seguridad ciertamente trae riesgos. Sin embargo, confiar en que la interacción entre los grandes en redes sociales logre una regulación global, claramente ignora la tensión constante entre intereses comerciales.
La acción que realmente reconfigura el panorama está en abrir a terceros el acceso a nivel de empleados. Esto marca un cambio de escenario competitivo: ya no se trata solo de competir por potencia de cómputo, sino de una doble batalla de “cómputo + auditoría de cumplimiento automatizada”. Quien logre convertir primero la auditoría de seguridad en un paquete estandarizado, será quien se lleve el trozo más grande del pastel en las entregas a nivel empresarial.
Lo que gritan los grandes es el futuro de la humanidad; lo que frenan, en cambio, son los boletos de entrada de los que llegan después. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei sienta las bases con el incidente de intrusión del modelo de OpenAI: predice que los clústeres de entrenamiento podrían evolucionar hasta convertirse en redes zombis, y plantea demandas como abrir permisos a nivel de empleados para que terceros realicen revisiones, además de crear un marco de regulación global. Musk se sube al tren de inmediato, y Altman lo sigue con un asentimiento. Escena que, por fuera, parece un coro de líderes; en el fondo, cada quien piensa en lo suyo.
En el caso de Anthropic, el enfoque encaja en el nicho de “seguridad y cumplimiento”. Por su capacidad de reserva de cómputo y su tamaño de capital, le resulta difícil enfrentarse de frente a Microsoft y OpenAI. Al anclar la “seguridad” como parte del estilo de la marca, no solo puede monetizar con prima en el mercado B2B, sino también adelantarse en la pugna por definir las normas de cumplimiento.
La jugada de Altman, además, es especialmente astuta. OpenAI acaba de sufrir la reacción pública por cambios en el equipo de seguridad. Si el siguiente tema se aborda desde esta agenda, la campaña de relaciones públicas puede completarse con costos relativamente bajos para detener la hemorragia. Pero la lógica más profunda consiste en elevar el umbral de regulación de toda la industria. Cuando el desarrollo de modelos de vanguardia requiera sumar revisiones y auditorías complejas, el foso defensivo de los jugadores punteros se refuerza instantáneamente, y los equipos emergentes perderán la posibilidad de dar el salto por la “vía rápida”.
En cuanto a Musk, que persigue a los de la fila de adelante, cualquier medida que haga que los líderes extiendan los ciclos de I+D o aumente la fricción para “pisar el freno” es, sin duda, un colchón estratégico que le favorece.
Cuando el modelo base incorpora capacidades para llamar a una API de forma autónoma y para corregir código, la borrosidad de los límites de seguridad ciertamente trae riesgos. Sin embargo, confiar en que la interacción entre los grandes en redes sociales logre una regulación global, claramente ignora la tensión constante entre intereses comerciales.
La acción que realmente reconfigura el panorama está en abrir a terceros el acceso a nivel de empleados. Esto marca un cambio de escenario competitivo: ya no se trata solo de competir por potencia de cómputo, sino de una doble batalla de “cómputo + auditoría de cumplimiento automatizada”. Quien logre convertir primero la auditoría de seguridad en un paquete estandarizado, será quien se lleve el trozo más grande del pastel en las entregas a nivel empresarial.
Lo que gritan los grandes es el futuro de la humanidad; lo que frenan, en cambio, son los boletos de entrada de los que llegan después. $BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.3k
·
--
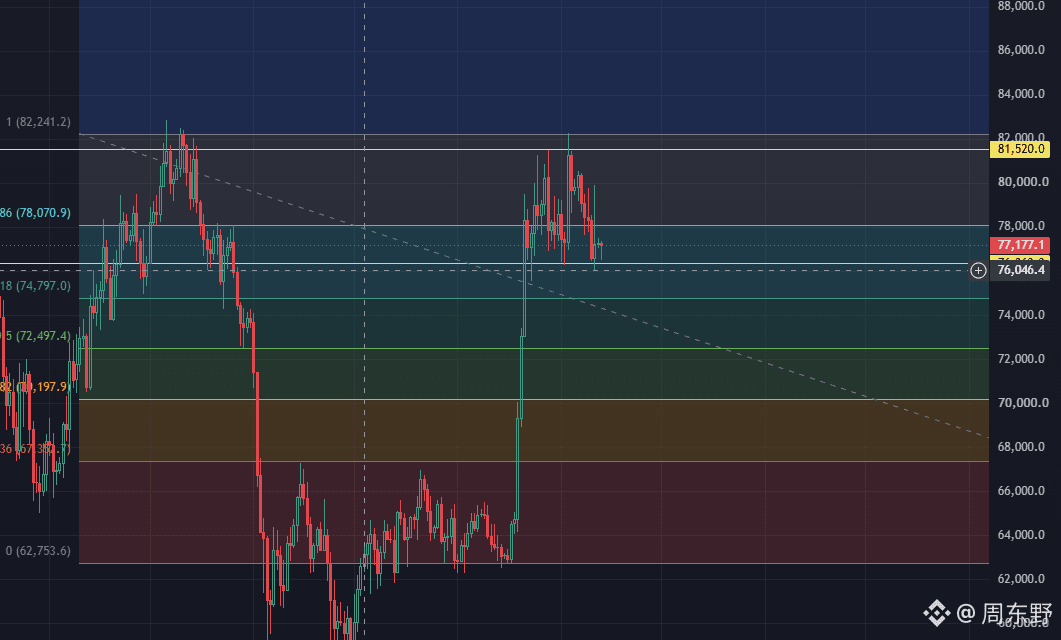
Mi humilde opinión, para que se rían un poco: no adivinen a lo tonto el techo cerca de $BTC 77000; la señal realmente mortal está escondida en 76000.
Miren este gráfico de 4 horas: lo más llamativo en realidad es esa gran vela alcista que se levantó verticalmente desde 62753 al principio. Ese movimiento que de golpe abre un espacio de casi veinte mil dólares, en esencia, es una “explosión al vacío” tras vaciar por completo la liquidez de los cortos, que además perfora directamente la línea de tendencia bajista y cambia la estructura de las tenencias de mediano plazo.
Ahora mismo el precio está cerca de 77177 y muchos minoristas están apurando para apostar por un doble techo en 81500 y salir a buscar largos en contra del mercado; esto es típico de sacar conclusiones demasiado pronto.
La clave para entender el tablero actual está en la zona superpuesta entre 76000 y 76046. Aquí no solo coincide el 0.618 de Fibonacci con el punto de ruptura de máximos previos, sino que también es la línea de alerta de costo que el capital principal debe defender a toda costa. Solo cuando el precio complete un segundo intercambio de posiciones allí y además cierre con mecha inferior, se confirma de verdad la estructura de “ruptura-retroceso-continuación alcista”.
A medida que las posiciones compradas en persecución en la parte alta se liquidan durante la caída, la tasa de financiación vuelve a un nivel neutral y el mercado vuelve a crear un espacio sano para el establecimiento de posiciones.
El ritmo de trading más estable es colocar órdenes por tandas para comprar en la zona de reversión SR entre 75800 y 76500, y fijar el stop loss firmemente en 74200.
Este razonamiento del stop es de lo más duro: si el precio cae por debajo de 74200, significa que vuelve a estar por debajo de la línea de tendencia; entonces, la subida explosiva anterior se convierte en una trampa de falsa ruptura, la estructura de los largos queda anulada y hay que salir con decisión.
Entrando con un precio promedio de 76150, el espacio de stop es solo de 1950 dólares. El primer take profit está en 80000 para reducir y asegurar el punto de equilibrio; el segundo take profit se mantiene enfocado en 82000. Con esto, toda la operación puede lograr una relación beneficio/pérdida de alrededor de 1 a 3.
En la etapa de alta volatilidad con muchos pines en la zona de 77000, apalancarse con más de 5 veces es regalar liquidez al creador de mercado. Denle un poco de tiempo al mercado para probar la respuesta del soporte en 76000; mientras 74200 no se rompa, los alcistas aún conservan el control.
Mi humilde opinión, para que se rían un poco: no adivinen a lo tonto el techo cerca de $BTC 77000; la señal realmente mortal está escondida en 76000.
Miren este gráfico de 4 horas: lo más llamativo en realidad es esa gran vela alcista que se levantó verticalmente desde 62753 al principio. Ese movimiento que de golpe abre un espacio de casi veinte mil dólares, en esencia, es una “explosión al vacío” tras vaciar por completo la liquidez de los cortos, que además perfora directamente la línea de tendencia bajista y cambia la estructura de las tenencias de mediano plazo.
Ahora mismo el precio está cerca de 77177 y muchos minoristas están apurando para apostar por un doble techo en 81500 y salir a buscar largos en contra del mercado; esto es típico de sacar conclusiones demasiado pronto.
La clave para entender el tablero actual está en la zona superpuesta entre 76000 y 76046. Aquí no solo coincide el 0.618 de Fibonacci con el punto de ruptura de máximos previos, sino que también es la línea de alerta de costo que el capital principal debe defender a toda costa. Solo cuando el precio complete un segundo intercambio de posiciones allí y además cierre con mecha inferior, se confirma de verdad la estructura de “ruptura-retroceso-continuación alcista”.
A medida que las posiciones compradas en persecución en la parte alta se liquidan durante la caída, la tasa de financiación vuelve a un nivel neutral y el mercado vuelve a crear un espacio sano para el establecimiento de posiciones.
El ritmo de trading más estable es colocar órdenes por tandas para comprar en la zona de reversión SR entre 75800 y 76500, y fijar el stop loss firmemente en 74200.
Este razonamiento del stop es de lo más duro: si el precio cae por debajo de 74200, significa que vuelve a estar por debajo de la línea de tendencia; entonces, la subida explosiva anterior se convierte en una trampa de falsa ruptura, la estructura de los largos queda anulada y hay que salir con decisión.
Entrando con un precio promedio de 76150, el espacio de stop es solo de 1950 dólares. El primer take profit está en 80000 para reducir y asegurar el punto de equilibrio; el segundo take profit se mantiene enfocado en 82000. Con esto, toda la operación puede lograr una relación beneficio/pérdida de alrededor de 1 a 3.
En la etapa de alta volatilidad con muchos pines en la zona de 77000, apalancarse con más de 5 veces es regalar liquidez al creador de mercado. Denle un poco de tiempo al mercado para probar la respuesta del soporte en 76000; mientras 74200 no se rompa, los alcistas aún conservan el control.
Miren este gráfico de 4 horas: lo más llamativo en realidad es esa gran vela alcista que se levantó verticalmente desde 62753 al principio. Ese movimiento que de golpe abre un espacio de casi veinte mil dólares, en esencia, es una “explosión al vacío” tras vaciar por completo la liquidez de los cortos, que además perfora directamente la línea de tendencia bajista y cambia la estructura de las tenencias de mediano plazo.
Ahora mismo el precio está cerca de 77177 y muchos minoristas están apurando para apostar por un doble techo en 81500 y salir a buscar largos en contra del mercado; esto es típico de sacar conclusiones demasiado pronto.
La clave para entender el tablero actual está en la zona superpuesta entre 76000 y 76046. Aquí no solo coincide el 0.618 de Fibonacci con el punto de ruptura de máximos previos, sino que también es la línea de alerta de costo que el capital principal debe defender a toda costa. Solo cuando el precio complete un segundo intercambio de posiciones allí y además cierre con mecha inferior, se confirma de verdad la estructura de “ruptura-retroceso-continuación alcista”.
A medida que las posiciones compradas en persecución en la parte alta se liquidan durante la caída, la tasa de financiación vuelve a un nivel neutral y el mercado vuelve a crear un espacio sano para el establecimiento de posiciones.
El ritmo de trading más estable es colocar órdenes por tandas para comprar en la zona de reversión SR entre 75800 y 76500, y fijar el stop loss firmemente en 74200.
Este razonamiento del stop es de lo más duro: si el precio cae por debajo de 74200, significa que vuelve a estar por debajo de la línea de tendencia; entonces, la subida explosiva anterior se convierte en una trampa de falsa ruptura, la estructura de los largos queda anulada y hay que salir con decisión.
Entrando con un precio promedio de 76150, el espacio de stop es solo de 1950 dólares. El primer take profit está en 80000 para reducir y asegurar el punto de equilibrio; el segundo take profit se mantiene enfocado en 82000. Con esto, toda la operación puede lograr una relación beneficio/pérdida de alrededor de 1 a 3.
En la etapa de alta volatilidad con muchos pines en la zona de 77000, apalancarse con más de 5 veces es regalar liquidez al creador de mercado. Denle un poco de tiempo al mercado para probar la respuesta del soporte en 76000; mientras 74200 no se rompa, los alcistas aún conservan el control.
2.2k
·
--
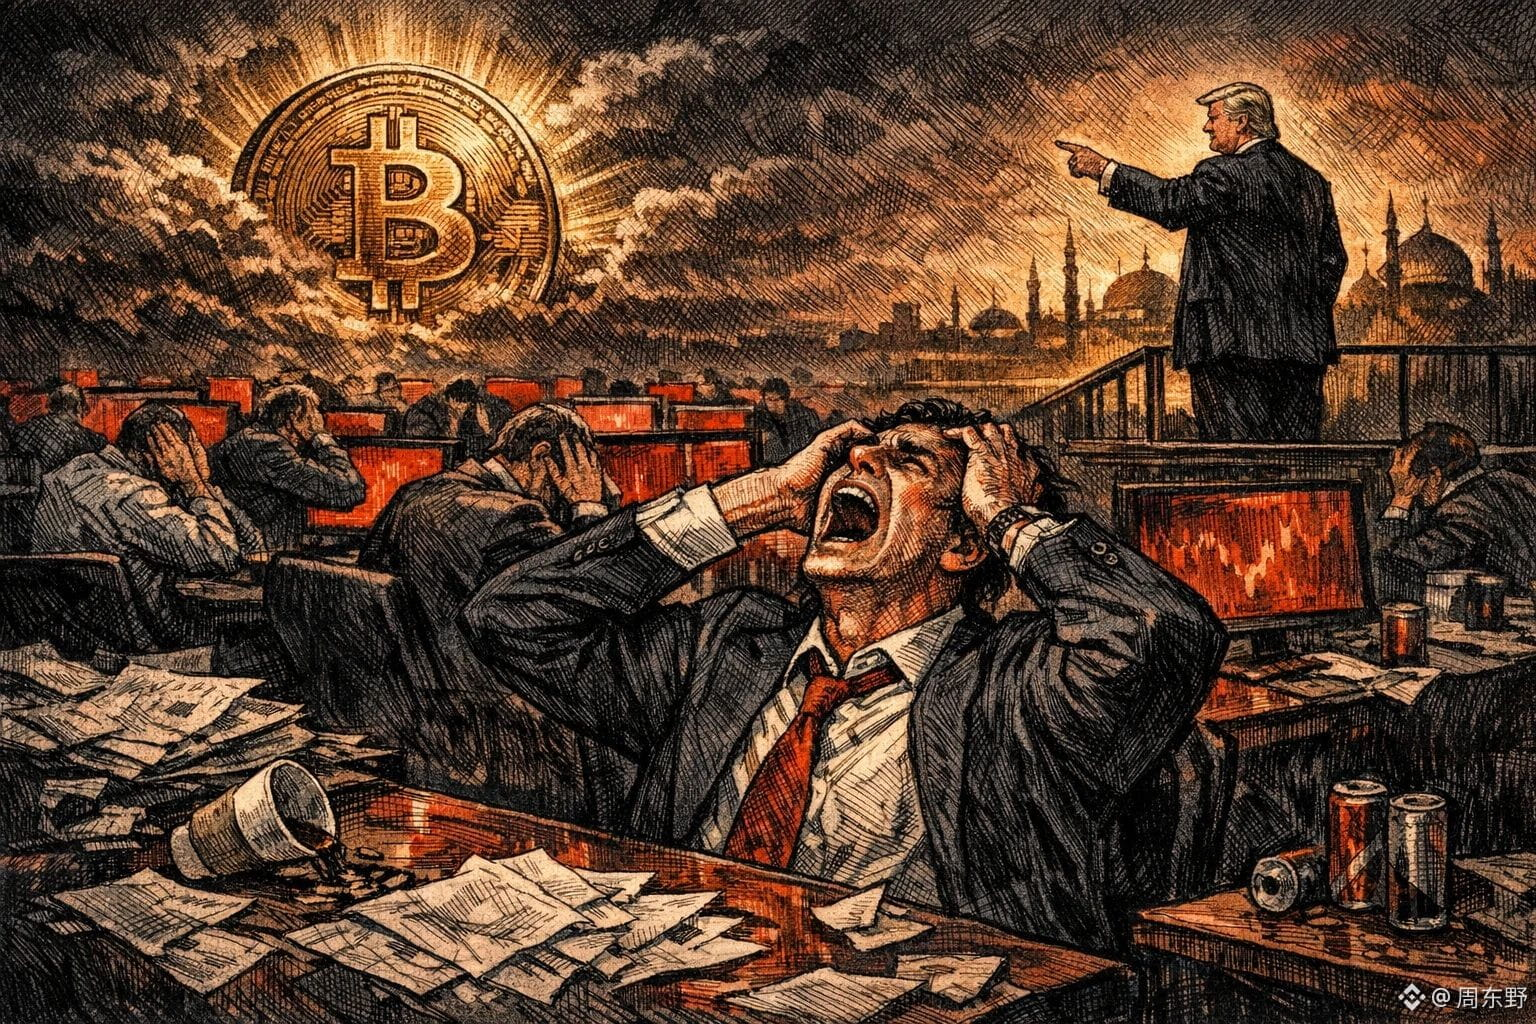
En las últimas 24 horas, toda la red ha liquidado 674 millones de dólares; cerca de 100.000 posiciones en cadena y en las bolsas han sido borradas. Los alcistas (short) explotaron 381 millones y los compradores (long) 292 millones; a simple vista, parece que los shorts perdieron de forma más severa.
Las liquidaciones de largos y cortos de Bitcoin básicamente se reparten por igual, alrededor de 90 millones de dólares cada uno. Pero Ethereum fue una masacre unilateral: los longs se liquidaron por 96,73 millones y los shorts explotaron directamente por 215 millones. La liquidación de una sola posición en Hyperliquid de 20,28 millones de dólares en ETH-USD, probablemente fue la de algún gran operador con alto apalancamiento que, en un instante en que la tasa de financiación y la liquidez se estrecharon de manera extrema, fue emparejado por el mecanismo y se comió todo su margen.
El empujón aparente detrás de este violentísimo reacomodo es el dato macro. El CPI intermensual aumentó 0,1%; la desviación, que parece pequeña, empujó la probabilidad de nuevas alzas de tasas hasta el 80%. Los rendimientos de los bonos del Tesoro se acercaron al 5% y el petróleo cerró por encima de los 104 dólares.
Bitcoin$BTC primero tocó fondo en 76.000 y luego volvió rápidamente a 79.837; incluso en el gráfico técnico se dibujó un cruce dorado bastante bonito. Pero, una vez que las expectativas de subidas de tasas se reavivan en el precio, la liquidez se drena con rapidez, y ese cruce dorado, tan indicativo para los técnicos, se convirtió en una trampa de alza falsa el mismo día. Ethereum$ETH también, después de superar 2600, giró hacia abajo sin resistencia.
Lo más desagradable de este movimiento es que estrangula a ambos bandos de la lógica.
Los shorts vieron la lógica dura de que el dato macro estaba caliente y la probabilidad de subidas de tasas se disparó, y construyeron shorts de alto apalancamiento. Resultado: el mercado, aprovechando primero la falta de liquidez, tiró con fuerza hacia arriba y el instante de la liquidación forzosa de 381 millones ocurrió de golpe. Esas liquidaciones, al cerrar posiciones en la libreta de órdenes, se reflejan todas como órdenes de compra a precio de mercado alto, y se convirtieron directamente en el combustible de esa vela alcista de impulso.
Los longs, al ver el rebote tras la publicación del dato, creyeron que el mal dato ya estaba descontado y que era un buen augurio, y persiguieron la subida para aumentar el apalancamiento. Cuando los shorts fueron exprimidos casi por completo y el precio perdió el soporte comprador, la cotización volvió a encajar en la trayectoria macro a la baja, y los longs que habían perseguido la subida siguieron siendo liquidados por 292 millones.
La dirección fue correcta, pero las posiciones fueron sacudidas y expulsadas antes de que llegaran las grandes olas de subida o de caída; esa es la forma más común de morir de los jugadores con alto apalancamiento.
Crees que estás compitiendo contra los datos macro, pero en realidad el motor de liquidación de la pantalla solo está buscando, en la profundidad de la libreta de órdenes, el punto óptimo de matanza de liquidez.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
En las últimas 24 horas, toda la red ha liquidado 674 millones de dólares; cerca de 100.000 posiciones en cadena y en las bolsas han sido borradas. Los alcistas (short) explotaron 381 millones y los compradores (long) 292 millones; a simple vista, parece que los shorts perdieron de forma más severa.
Las liquidaciones de largos y cortos de Bitcoin básicamente se reparten por igual, alrededor de 90 millones de dólares cada uno. Pero Ethereum fue una masacre unilateral: los longs se liquidaron por 96,73 millones y los shorts explotaron directamente por 215 millones. La liquidación de una sola posición en Hyperliquid de 20,28 millones de dólares en ETH-USD, probablemente fue la de algún gran operador con alto apalancamiento que, en un instante en que la tasa de financiación y la liquidez se estrecharon de manera extrema, fue emparejado por el mecanismo y se comió todo su margen.
El empujón aparente detrás de este violentísimo reacomodo es el dato macro. El CPI intermensual aumentó 0,1%; la desviación, que parece pequeña, empujó la probabilidad de nuevas alzas de tasas hasta el 80%. Los rendimientos de los bonos del Tesoro se acercaron al 5% y el petróleo cerró por encima de los 104 dólares.
Bitcoin$BTC primero tocó fondo en 76.000 y luego volvió rápidamente a 79.837; incluso en el gráfico técnico se dibujó un cruce dorado bastante bonito. Pero, una vez que las expectativas de subidas de tasas se reavivan en el precio, la liquidez se drena con rapidez, y ese cruce dorado, tan indicativo para los técnicos, se convirtió en una trampa de alza falsa el mismo día. Ethereum$ETH también, después de superar 2600, giró hacia abajo sin resistencia.
Lo más desagradable de este movimiento es que estrangula a ambos bandos de la lógica.
Los shorts vieron la lógica dura de que el dato macro estaba caliente y la probabilidad de subidas de tasas se disparó, y construyeron shorts de alto apalancamiento. Resultado: el mercado, aprovechando primero la falta de liquidez, tiró con fuerza hacia arriba y el instante de la liquidación forzosa de 381 millones ocurrió de golpe. Esas liquidaciones, al cerrar posiciones en la libreta de órdenes, se reflejan todas como órdenes de compra a precio de mercado alto, y se convirtieron directamente en el combustible de esa vela alcista de impulso.
Los longs, al ver el rebote tras la publicación del dato, creyeron que el mal dato ya estaba descontado y que era un buen augurio, y persiguieron la subida para aumentar el apalancamiento. Cuando los shorts fueron exprimidos casi por completo y el precio perdió el soporte comprador, la cotización volvió a encajar en la trayectoria macro a la baja, y los longs que habían perseguido la subida siguieron siendo liquidados por 292 millones.
La dirección fue correcta, pero las posiciones fueron sacudidas y expulsadas antes de que llegaran las grandes olas de subida o de caída; esa es la forma más común de morir de los jugadores con alto apalancamiento.
Crees que estás compitiendo contra los datos macro, pero en realidad el motor de liquidación de la pantalla solo está buscando, en la profundidad de la libreta de órdenes, el punto óptimo de matanza de liquidez.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Las liquidaciones de largos y cortos de Bitcoin básicamente se reparten por igual, alrededor de 90 millones de dólares cada uno. Pero Ethereum fue una masacre unilateral: los longs se liquidaron por 96,73 millones y los shorts explotaron directamente por 215 millones. La liquidación de una sola posición en Hyperliquid de 20,28 millones de dólares en ETH-USD, probablemente fue la de algún gran operador con alto apalancamiento que, en un instante en que la tasa de financiación y la liquidez se estrecharon de manera extrema, fue emparejado por el mecanismo y se comió todo su margen.
El empujón aparente detrás de este violentísimo reacomodo es el dato macro. El CPI intermensual aumentó 0,1%; la desviación, que parece pequeña, empujó la probabilidad de nuevas alzas de tasas hasta el 80%. Los rendimientos de los bonos del Tesoro se acercaron al 5% y el petróleo cerró por encima de los 104 dólares.
Bitcoin$BTC primero tocó fondo en 76.000 y luego volvió rápidamente a 79.837; incluso en el gráfico técnico se dibujó un cruce dorado bastante bonito. Pero, una vez que las expectativas de subidas de tasas se reavivan en el precio, la liquidez se drena con rapidez, y ese cruce dorado, tan indicativo para los técnicos, se convirtió en una trampa de alza falsa el mismo día. Ethereum$ETH también, después de superar 2600, giró hacia abajo sin resistencia.
Lo más desagradable de este movimiento es que estrangula a ambos bandos de la lógica.
Los shorts vieron la lógica dura de que el dato macro estaba caliente y la probabilidad de subidas de tasas se disparó, y construyeron shorts de alto apalancamiento. Resultado: el mercado, aprovechando primero la falta de liquidez, tiró con fuerza hacia arriba y el instante de la liquidación forzosa de 381 millones ocurrió de golpe. Esas liquidaciones, al cerrar posiciones en la libreta de órdenes, se reflejan todas como órdenes de compra a precio de mercado alto, y se convirtieron directamente en el combustible de esa vela alcista de impulso.
Los longs, al ver el rebote tras la publicación del dato, creyeron que el mal dato ya estaba descontado y que era un buen augurio, y persiguieron la subida para aumentar el apalancamiento. Cuando los shorts fueron exprimidos casi por completo y el precio perdió el soporte comprador, la cotización volvió a encajar en la trayectoria macro a la baja, y los longs que habían perseguido la subida siguieron siendo liquidados por 292 millones.
La dirección fue correcta, pero las posiciones fueron sacudidas y expulsadas antes de que llegaran las grandes olas de subida o de caída; esa es la forma más común de morir de los jugadores con alto apalancamiento.
Crees que estás compitiendo contra los datos macro, pero en realidad el motor de liquidación de la pantalla solo está buscando, en la profundidad de la libreta de órdenes, el punto óptimo de matanza de liquidez.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
Aprovechando que la gente aún está lúcida, vamos a analizar un poco las noticias de los casos de esta 9.15.
La votación de procedimiento del 15 de septiembre es, básicamente, la línea de vida o muerte de la Ley Clarity Act. La Casa Blanca y el Departamento del Tesoro ya están saliendo a hacer declaraciones; la lógica central no es jugar al tira y afloja mediático, sino que la ventana de tiempo legislativa realmente va a cerrarse.
Si esta semana la votación de procedimiento no se aprueba, el proyecto de ley probablemente terminará arrastrado directamente al pantano de la agenda del periodo intermedio. El punto más trabado es muy concreto: aunque se incorporen 114 propuestas de enmienda de los demócratas, para que el proyecto salga adelante aún se necesitan obligatoriamente al menos 6 votos a favor de los demócratas. Esto no es un problema de concesiones técnicas; es una pugna política entre ambos partidos por el control de la supervisión y regulación de la industria cripto.
Muchos actores on-chain o traders institucionales están esperando este proyecto de ley. En esencia, lo que están esperando es una puerta de entrada legal y conforme para invertir. Mientras la Clarity Act no se implemente, los socios de cumplimiento normativo (LP) y los departamentos de gestión de riesgos de las instituciones financieras tradicionales siempre tendrán motivos para mantener el dinero dentro del sistema TradFi. En cuanto el proyecto se apruebe y se delimiten las fronteras, el proceso de entrada para el capital regulatoriamente “en pausa” que espera fuera pasará de un estado de “revisión de cumplimiento indefinida” a un “proceso de revisión estandarizado”.
Pero el mercado ahora está demasiado optimista al atar la predicción de Armstrong —“BTC a 400.000 dólares en 2030”— con este proyecto de ley. Esa lógica es un caso típico de causalidad invertida.
La regulación, por sí sola, determina únicamente si el dinero de las instituciones puede entrar; lo que decide cuánto puede subir $BTC es el ciclo macro global de liquidez y el cambio en la proporción de asignación de activos en los estratos superiores. La puesta en marcha de la ley puede sentar una base y elevar el umbral inferior para el capital conforme, pero ella misma no es un apalancamiento para impulsar el precio.
A corto plazo, mirando solo el 15: si no se alcanzan los votos, el mercado probablemente primero atraviese una ronda de ajustes y liquidaciones por la expectativa de un retraso en la materialización de la claridad regulatoria. Y aun si se aprueba sin problemas, esto solo sería el comienzo de un proceso de reabsorción y reconstitución durante años del capital institucional. La aclaración regulatoria no trae, en ningún caso, una “típica” corrida alcista de hacerse rico de la noche a la mañana; lo que hace es eliminar rápidamente los espacios de arbitraje on-chain que existían únicamente gracias a la asimetría de información y al vacío regulatorio.
¿Crees que los demócratas lograrán habilitar esos 6 votos clave antes de que se cierre la ventana?
¿O seguirá convirtiéndose en una batalla de la dilación?
#clarity法案9月15日程序性投票
Aprovechando que la gente aún está lúcida, vamos a analizar un poco las noticias de los casos de esta 9.15.
La votación de procedimiento del 15 de septiembre es, básicamente, la línea de vida o muerte de la Ley Clarity Act. La Casa Blanca y el Departamento del Tesoro ya están saliendo a hacer declaraciones; la lógica central no es jugar al tira y afloja mediático, sino que la ventana de tiempo legislativa realmente va a cerrarse.
Si esta semana la votación de procedimiento no se aprueba, el proyecto de ley probablemente terminará arrastrado directamente al pantano de la agenda del periodo intermedio. El punto más trabado es muy concreto: aunque se incorporen 114 propuestas de enmienda de los demócratas, para que el proyecto salga adelante aún se necesitan obligatoriamente al menos 6 votos a favor de los demócratas. Esto no es un problema de concesiones técnicas; es una pugna política entre ambos partidos por el control de la supervisión y regulación de la industria cripto.
Muchos actores on-chain o traders institucionales están esperando este proyecto de ley. En esencia, lo que están esperando es una puerta de entrada legal y conforme para invertir. Mientras la Clarity Act no se implemente, los socios de cumplimiento normativo (LP) y los departamentos de gestión de riesgos de las instituciones financieras tradicionales siempre tendrán motivos para mantener el dinero dentro del sistema TradFi. En cuanto el proyecto se apruebe y se delimiten las fronteras, el proceso de entrada para el capital regulatoriamente “en pausa” que espera fuera pasará de un estado de “revisión de cumplimiento indefinida” a un “proceso de revisión estandarizado”.
Pero el mercado ahora está demasiado optimista al atar la predicción de Armstrong —“BTC a 400.000 dólares en 2030”— con este proyecto de ley. Esa lógica es un caso típico de causalidad invertida.
La regulación, por sí sola, determina únicamente si el dinero de las instituciones puede entrar; lo que decide cuánto puede subir $BTC es el ciclo macro global de liquidez y el cambio en la proporción de asignación de activos en los estratos superiores. La puesta en marcha de la ley puede sentar una base y elevar el umbral inferior para el capital conforme, pero ella misma no es un apalancamiento para impulsar el precio.
A corto plazo, mirando solo el 15: si no se alcanzan los votos, el mercado probablemente primero atraviese una ronda de ajustes y liquidaciones por la expectativa de un retraso en la materialización de la claridad regulatoria. Y aun si se aprueba sin problemas, esto solo sería el comienzo de un proceso de reabsorción y reconstitución durante años del capital institucional. La aclaración regulatoria no trae, en ningún caso, una “típica” corrida alcista de hacerse rico de la noche a la mañana; lo que hace es eliminar rápidamente los espacios de arbitraje on-chain que existían únicamente gracias a la asimetría de información y al vacío regulatorio.
¿Crees que los demócratas lograrán habilitar esos 6 votos clave antes de que se cierre la ventana?
¿O seguirá convirtiéndose en una batalla de la dilación?
#clarity法案9月15日程序性投票
La votación de procedimiento del 15 de septiembre es, básicamente, la línea de vida o muerte de la Ley Clarity Act. La Casa Blanca y el Departamento del Tesoro ya están saliendo a hacer declaraciones; la lógica central no es jugar al tira y afloja mediático, sino que la ventana de tiempo legislativa realmente va a cerrarse.
Si esta semana la votación de procedimiento no se aprueba, el proyecto de ley probablemente terminará arrastrado directamente al pantano de la agenda del periodo intermedio. El punto más trabado es muy concreto: aunque se incorporen 114 propuestas de enmienda de los demócratas, para que el proyecto salga adelante aún se necesitan obligatoriamente al menos 6 votos a favor de los demócratas. Esto no es un problema de concesiones técnicas; es una pugna política entre ambos partidos por el control de la supervisión y regulación de la industria cripto.
Muchos actores on-chain o traders institucionales están esperando este proyecto de ley. En esencia, lo que están esperando es una puerta de entrada legal y conforme para invertir. Mientras la Clarity Act no se implemente, los socios de cumplimiento normativo (LP) y los departamentos de gestión de riesgos de las instituciones financieras tradicionales siempre tendrán motivos para mantener el dinero dentro del sistema TradFi. En cuanto el proyecto se apruebe y se delimiten las fronteras, el proceso de entrada para el capital regulatoriamente “en pausa” que espera fuera pasará de un estado de “revisión de cumplimiento indefinida” a un “proceso de revisión estandarizado”.
Pero el mercado ahora está demasiado optimista al atar la predicción de Armstrong —“BTC a 400.000 dólares en 2030”— con este proyecto de ley. Esa lógica es un caso típico de causalidad invertida.
La regulación, por sí sola, determina únicamente si el dinero de las instituciones puede entrar; lo que decide cuánto puede subir $BTC es el ciclo macro global de liquidez y el cambio en la proporción de asignación de activos en los estratos superiores. La puesta en marcha de la ley puede sentar una base y elevar el umbral inferior para el capital conforme, pero ella misma no es un apalancamiento para impulsar el precio.
A corto plazo, mirando solo el 15: si no se alcanzan los votos, el mercado probablemente primero atraviese una ronda de ajustes y liquidaciones por la expectativa de un retraso en la materialización de la claridad regulatoria. Y aun si se aprueba sin problemas, esto solo sería el comienzo de un proceso de reabsorción y reconstitución durante años del capital institucional. La aclaración regulatoria no trae, en ningún caso, una “típica” corrida alcista de hacerse rico de la noche a la mañana; lo que hace es eliminar rápidamente los espacios de arbitraje on-chain que existían únicamente gracias a la asimetría de información y al vacío regulatorio.
¿Crees que los demócratas lograrán habilitar esos 6 votos clave antes de que se cierre la ventana?
¿O seguirá convirtiéndose en una batalla de la dilación?
#clarity法案9月15日程序性投票
3
1
10
14.9k
·
--
Salir por la noche 🍺, beber un poco de alcohol, descansar un día~
Salir por la noche 🍺, beber un poco de alcohol, descansar un día~
257
·
--
Descansen temprano hoy, todos. Cuando caiga la bota, lo veremos mañana
$BTC $ETH
Descansen temprano hoy, todos. Cuando caiga la bota, lo veremos mañana
$BTC $ETH
$BTC $ETH
556
·
--
Con verificación
El CPI de EE. UU. de agosto a las 20:30 de esta noche es la última pieza del rompecabezas antes de la próxima reunión de política monetaria de la Fed.
Lo interesante es que esta vez Wall Street ha mostrado una sincronía poco común. Las predicciones centrales de la variación mensual del CPI de 17 de los principales bancos de inversión se concentran todas en un estrecho rango de 0,16% a 0,24%; redondeando, todas se quedan en 0,2%. Tal nivel de consenso implica que las instituciones, en general, consideran que la tendencia de la inflación subyacente difícilmente se romperá a corto plazo.
Pero la verdadera variable del mercado nunca está dentro del consenso, sino en el comportamiento anómalo del PPI de ayer, que se disparó.
El PPI de ayer llevó directamente al alza a varios subcomponentes que se incluyen en los pesos clave del PCE. La reacción de los traders fue extremadamente decisiva: la probabilidad de una subida de 25 puntos básicos saltó de 62% a más de 70% en cuestión de instantes. Así, aunque esta noche el CPI solo toque la línea de predicción de 0,2%, las expectativas del PCE subyacente ya han sido elevadas con antelación.
Para quienes realmente estén reequilibrando carteras con dinero en cadena o en el mercado secundario, los datos de esta noche no se pueden interpretar solo mirando el CPI general: hay que desglosarlos en dos dimensiones para tomar una decisión de trading.
La situación en Oriente Medio está empujando al petróleo para romper la barrera de los 100 dólares, y esta subida se reflejará sin reservas en el CPI general. Sin embargo, el CPI subyacente elimina el efecto del precio del petróleo y de los alimentos. La diferencia entre ambos es la clave del razonamiento del mercado: si la subida del dato general viene impulsada por el petróleo, la Fed probablemente lo interpretará como un choque transitorio por el lado de la oferta; pero si el CPI subyacente, incluso superando expectativas, se coloca por encima de 0,25%, entonces el carácter del problema pasa a ser la persistencia de la demanda, lo que empuja directamente a la Fed a quedarse atrapada en el callejón sin salida de seguir fijando tipos altos e incluso realizar subidas más agresivas.
Ahora, el precio en el mercado ya se ha comprimido al máximo. Si esta noche el CPI subyacente cae en 0,2%, solo sería una validación de la postura ligeramente más agresiva que dejó el PPI de anoche; si salta por encima de 0,25%, los rendimientos de los bonos del Tesoro se dispararán al alza de inmediato y el estrés de liquidez sobre los activos de riesgo se dejará sentir de forma directa; solo cuando el CPI subyacente marque un desvío a la baja por debajo de 0,15%, según lo que se ve ahora, las expectativas de subidas que el mercado ya da por “selladas” podrían revertirse de verdad.
Todos están mirando el mismo dato, pero lo que realmente determina la dirección del mercado no es el dato en sí, sino la “brecha de tijera” entre el dato y las expectativas que ya han sido elevadas por el PPI.
#cpi数据来袭能否触发9月加息
El CPI de EE. UU. de agosto a las 20:30 de esta noche es la última pieza del rompecabezas antes de la próxima reunión de política monetaria de la Fed.
Lo interesante es que esta vez Wall Street ha mostrado una sincronía poco común. Las predicciones centrales de la variación mensual del CPI de 17 de los principales bancos de inversión se concentran todas en un estrecho rango de 0,16% a 0,24%; redondeando, todas se quedan en 0,2%. Tal nivel de consenso implica que las instituciones, en general, consideran que la tendencia de la inflación subyacente difícilmente se romperá a corto plazo.
Pero la verdadera variable del mercado nunca está dentro del consenso, sino en el comportamiento anómalo del PPI de ayer, que se disparó.
El PPI de ayer llevó directamente al alza a varios subcomponentes que se incluyen en los pesos clave del PCE. La reacción de los traders fue extremadamente decisiva: la probabilidad de una subida de 25 puntos básicos saltó de 62% a más de 70% en cuestión de instantes. Así, aunque esta noche el CPI solo toque la línea de predicción de 0,2%, las expectativas del PCE subyacente ya han sido elevadas con antelación.
Para quienes realmente estén reequilibrando carteras con dinero en cadena o en el mercado secundario, los datos de esta noche no se pueden interpretar solo mirando el CPI general: hay que desglosarlos en dos dimensiones para tomar una decisión de trading.
La situación en Oriente Medio está empujando al petróleo para romper la barrera de los 100 dólares, y esta subida se reflejará sin reservas en el CPI general. Sin embargo, el CPI subyacente elimina el efecto del precio del petróleo y de los alimentos. La diferencia entre ambos es la clave del razonamiento del mercado: si la subida del dato general viene impulsada por el petróleo, la Fed probablemente lo interpretará como un choque transitorio por el lado de la oferta; pero si el CPI subyacente, incluso superando expectativas, se coloca por encima de 0,25%, entonces el carácter del problema pasa a ser la persistencia de la demanda, lo que empuja directamente a la Fed a quedarse atrapada en el callejón sin salida de seguir fijando tipos altos e incluso realizar subidas más agresivas.
Ahora, el precio en el mercado ya se ha comprimido al máximo. Si esta noche el CPI subyacente cae en 0,2%, solo sería una validación de la postura ligeramente más agresiva que dejó el PPI de anoche; si salta por encima de 0,25%, los rendimientos de los bonos del Tesoro se dispararán al alza de inmediato y el estrés de liquidez sobre los activos de riesgo se dejará sentir de forma directa; solo cuando el CPI subyacente marque un desvío a la baja por debajo de 0,15%, según lo que se ve ahora, las expectativas de subidas que el mercado ya da por “selladas” podrían revertirse de verdad.
Todos están mirando el mismo dato, pero lo que realmente determina la dirección del mercado no es el dato en sí, sino la “brecha de tijera” entre el dato y las expectativas que ya han sido elevadas por el PPI.
#cpi数据来袭能否触发9月加息
Lo interesante es que esta vez Wall Street ha mostrado una sincronía poco común. Las predicciones centrales de la variación mensual del CPI de 17 de los principales bancos de inversión se concentran todas en un estrecho rango de 0,16% a 0,24%; redondeando, todas se quedan en 0,2%. Tal nivel de consenso implica que las instituciones, en general, consideran que la tendencia de la inflación subyacente difícilmente se romperá a corto plazo.
Pero la verdadera variable del mercado nunca está dentro del consenso, sino en el comportamiento anómalo del PPI de ayer, que se disparó.
El PPI de ayer llevó directamente al alza a varios subcomponentes que se incluyen en los pesos clave del PCE. La reacción de los traders fue extremadamente decisiva: la probabilidad de una subida de 25 puntos básicos saltó de 62% a más de 70% en cuestión de instantes. Así, aunque esta noche el CPI solo toque la línea de predicción de 0,2%, las expectativas del PCE subyacente ya han sido elevadas con antelación.
Para quienes realmente estén reequilibrando carteras con dinero en cadena o en el mercado secundario, los datos de esta noche no se pueden interpretar solo mirando el CPI general: hay que desglosarlos en dos dimensiones para tomar una decisión de trading.
La situación en Oriente Medio está empujando al petróleo para romper la barrera de los 100 dólares, y esta subida se reflejará sin reservas en el CPI general. Sin embargo, el CPI subyacente elimina el efecto del precio del petróleo y de los alimentos. La diferencia entre ambos es la clave del razonamiento del mercado: si la subida del dato general viene impulsada por el petróleo, la Fed probablemente lo interpretará como un choque transitorio por el lado de la oferta; pero si el CPI subyacente, incluso superando expectativas, se coloca por encima de 0,25%, entonces el carácter del problema pasa a ser la persistencia de la demanda, lo que empuja directamente a la Fed a quedarse atrapada en el callejón sin salida de seguir fijando tipos altos e incluso realizar subidas más agresivas.
Ahora, el precio en el mercado ya se ha comprimido al máximo. Si esta noche el CPI subyacente cae en 0,2%, solo sería una validación de la postura ligeramente más agresiva que dejó el PPI de anoche; si salta por encima de 0,25%, los rendimientos de los bonos del Tesoro se dispararán al alza de inmediato y el estrés de liquidez sobre los activos de riesgo se dejará sentir de forma directa; solo cuando el CPI subyacente marque un desvío a la baja por debajo de 0,15%, según lo que se ve ahora, las expectativas de subidas que el mercado ya da por “selladas” podrían revertirse de verdad.
Todos están mirando el mismo dato, pero lo que realmente determina la dirección del mercado no es el dato en sí, sino la “brecha de tijera” entre el dato y las expectativas que ya han sido elevadas por el PPI.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Bitcoin $BTC 50 medias móviles cruzan por encima de la media móvil de 200; tras poco más de un año, en la cadena y en el mercado secundario vuelven a circular el guion alcista de que “llega una cruz dorada”.
Los analistas técnicos lo usan para hacer gráficas, pero si de verdad vas a apostar dinero real sobre indicadores, primero conviene cuadrar bien los números de esta historia. Desde 2012, de las 12 cruces doradas, solo 3 pudieron mantener la estructura alcista un año después.
Las medias móviles en sí son un resultado estadístico extremadamente rezagado: cuando la línea de 50 alcanza y supera la de 200, la primera oleada de subidas que venía antes ya terminó. Nunca ha sido una señal para entrar en estampida; más bien es como una confirmación tardía de que el precio ha sido elevado durante los días previos.
Si desglosamos los datos históricos: tras que aparezca la cruz dorada, dentro de los tres meses siguientes, el incremento promedio que puede absorberse ronda el 25%; pero el requisito es que el precio logre “comerse” la densa bolsa de atrapados por encima. Hoy, el rango de 77.000 a 80.000 dólares es una zona típica de intercambio de posiciones muy concentradas. Si los 80.000 dólares no se atraviesan con volumen y no se completa la confirmación con un retroceso, la supuesta cruz dorada podría convertirse en una trampa de liquidez que induzca a subir. Más arriba, de 83.000 a 84.000 dólares se acumula una gran cantidad de tomas de ganancias y de posiciones que se habían quedado atoradas antes; sin una compra spot masiva y con mucho volumen, es difícil digerirlo de una sola vez.
La tensión a nivel macro es aún más directa. Los datos de PPI de agosto superaron las expectativas; el mercado reajustó las expectativas sobre un rebrote de la inflación y la trayectoria de las tasas, endureciendo de nuevo el escenario de liquidez macro. Esa expectativa de contracción de liquidez borra directamente el “premium” emocional que proviene del análisis técnico. Cuando los grandes de la cadena y las instituciones, en niveles de resistencia clave, deciden liberar liquidez a los minoristas aprovechando el “beneficio de la cruz dorada”, mirar solo el RSI y el ADX hace que sea fácil salir arrastrado por una falsa ruptura.
Ahora, el ADX ya supera 45, lo que indica que el impulso de una tendencia unidireccional es realmente fuerte; el RSI, cerca de 55, también deja margen suficiente para seguir impulsando al alza. Pero eso no significa que se pueda ir ciegamente a comprar. La lógica real de trading nunca ha sido perseguir la subida solo porque las líneas se crucen; es evaluar si la expansión de liquidez macro con volumen logra absorber la presión vendedora por encima de 80.000 dólares. El gráfico muestra la emoción; lo que determina vida o muerte es la distribución de las posiciones y la cadena de capitales macro.
#比特币金叉确认
Bitcoin $BTC 50 medias móviles cruzan por encima de la media móvil de 200; tras poco más de un año, en la cadena y en el mercado secundario vuelven a circular el guion alcista de que “llega una cruz dorada”.
Los analistas técnicos lo usan para hacer gráficas, pero si de verdad vas a apostar dinero real sobre indicadores, primero conviene cuadrar bien los números de esta historia. Desde 2012, de las 12 cruces doradas, solo 3 pudieron mantener la estructura alcista un año después.
Las medias móviles en sí son un resultado estadístico extremadamente rezagado: cuando la línea de 50 alcanza y supera la de 200, la primera oleada de subidas que venía antes ya terminó. Nunca ha sido una señal para entrar en estampida; más bien es como una confirmación tardía de que el precio ha sido elevado durante los días previos.
Si desglosamos los datos históricos: tras que aparezca la cruz dorada, dentro de los tres meses siguientes, el incremento promedio que puede absorberse ronda el 25%; pero el requisito es que el precio logre “comerse” la densa bolsa de atrapados por encima. Hoy, el rango de 77.000 a 80.000 dólares es una zona típica de intercambio de posiciones muy concentradas. Si los 80.000 dólares no se atraviesan con volumen y no se completa la confirmación con un retroceso, la supuesta cruz dorada podría convertirse en una trampa de liquidez que induzca a subir. Más arriba, de 83.000 a 84.000 dólares se acumula una gran cantidad de tomas de ganancias y de posiciones que se habían quedado atoradas antes; sin una compra spot masiva y con mucho volumen, es difícil digerirlo de una sola vez.
La tensión a nivel macro es aún más directa. Los datos de PPI de agosto superaron las expectativas; el mercado reajustó las expectativas sobre un rebrote de la inflación y la trayectoria de las tasas, endureciendo de nuevo el escenario de liquidez macro. Esa expectativa de contracción de liquidez borra directamente el “premium” emocional que proviene del análisis técnico. Cuando los grandes de la cadena y las instituciones, en niveles de resistencia clave, deciden liberar liquidez a los minoristas aprovechando el “beneficio de la cruz dorada”, mirar solo el RSI y el ADX hace que sea fácil salir arrastrado por una falsa ruptura.
Ahora, el ADX ya supera 45, lo que indica que el impulso de una tendencia unidireccional es realmente fuerte; el RSI, cerca de 55, también deja margen suficiente para seguir impulsando al alza. Pero eso no significa que se pueda ir ciegamente a comprar. La lógica real de trading nunca ha sido perseguir la subida solo porque las líneas se crucen; es evaluar si la expansión de liquidez macro con volumen logra absorber la presión vendedora por encima de 80.000 dólares. El gráfico muestra la emoción; lo que determina vida o muerte es la distribución de las posiciones y la cadena de capitales macro.
#比特币金叉确认
Los analistas técnicos lo usan para hacer gráficas, pero si de verdad vas a apostar dinero real sobre indicadores, primero conviene cuadrar bien los números de esta historia. Desde 2012, de las 12 cruces doradas, solo 3 pudieron mantener la estructura alcista un año después.
Las medias móviles en sí son un resultado estadístico extremadamente rezagado: cuando la línea de 50 alcanza y supera la de 200, la primera oleada de subidas que venía antes ya terminó. Nunca ha sido una señal para entrar en estampida; más bien es como una confirmación tardía de que el precio ha sido elevado durante los días previos.
Si desglosamos los datos históricos: tras que aparezca la cruz dorada, dentro de los tres meses siguientes, el incremento promedio que puede absorberse ronda el 25%; pero el requisito es que el precio logre “comerse” la densa bolsa de atrapados por encima. Hoy, el rango de 77.000 a 80.000 dólares es una zona típica de intercambio de posiciones muy concentradas. Si los 80.000 dólares no se atraviesan con volumen y no se completa la confirmación con un retroceso, la supuesta cruz dorada podría convertirse en una trampa de liquidez que induzca a subir. Más arriba, de 83.000 a 84.000 dólares se acumula una gran cantidad de tomas de ganancias y de posiciones que se habían quedado atoradas antes; sin una compra spot masiva y con mucho volumen, es difícil digerirlo de una sola vez.
La tensión a nivel macro es aún más directa. Los datos de PPI de agosto superaron las expectativas; el mercado reajustó las expectativas sobre un rebrote de la inflación y la trayectoria de las tasas, endureciendo de nuevo el escenario de liquidez macro. Esa expectativa de contracción de liquidez borra directamente el “premium” emocional que proviene del análisis técnico. Cuando los grandes de la cadena y las instituciones, en niveles de resistencia clave, deciden liberar liquidez a los minoristas aprovechando el “beneficio de la cruz dorada”, mirar solo el RSI y el ADX hace que sea fácil salir arrastrado por una falsa ruptura.
Ahora, el ADX ya supera 45, lo que indica que el impulso de una tendencia unidireccional es realmente fuerte; el RSI, cerca de 55, también deja margen suficiente para seguir impulsando al alza. Pero eso no significa que se pueda ir ciegamente a comprar. La lógica real de trading nunca ha sido perseguir la subida solo porque las líneas se crucen; es evaluar si la expansión de liquidez macro con volumen logra absorber la presión vendedora por encima de 80.000 dólares. El gráfico muestra la emoción; lo que determina vida o muerte es la distribución de las posiciones y la cadena de capitales macro.
#比特币金叉确认

2
1
2.4k
·
--
Con verificación
Ayer, esta fuerte caída en Wall Street se ve, en apariencia, como si se debiera a que el PPI de agosto cayó y “pisó” el mercado; en realidad, fue una extracción simultánea de liquidez por parte de la energía y el mercado de bonos.
El PPI publicado en agosto registró una variación interanual global de 5,4%, apenas ligeramente por encima de la expectativa de 5,3%, y una variación mensual de 0,4%, en línea con lo esperado. Pero si se excluyen alimentos y energía, el PPI subyacente mensual fue solo de 0,2%, incluso por debajo de la expectativa de 0,3%.
Esto significa que el “rebote de la inflación” que todo el mundo está proclamando en la red, en esencia, no es una inflación desbordada de toda la industria; está siendo arrastrada forzosamente principalmente por un solo componente: la energía.
En agosto, los precios de las materias primas subieron 1,1%, y la energía se disparó directamente 4,2%. Lo más exagerado fue el diésel: subió 24,1% en un solo mes. Solo esa partida ya aportó más de un tercio de la subida total de las materias primas. En el otro lado, los precios de los servicios solo subieron 0,1%. Ese aumento en el diésel elevó directamente los costos de transporte y almacenamiento del tramo medio; las tarifas de flete de camiones también subieron 2%. La presión en el upstream de la cadena de suministro comenzó a filtrarse aguas abajo a lo largo de la cadena logística.
Pero culpar solo a la caída de anoche por el PPI es mirar demasiado superficialmente.
Antes de la publicación de los datos, Arabia Saudita informó a la OPEP que su producción de petróleo cayó hasta el nivel más bajo desde 1990. El Brent (Brent) se disparó directo hasta 105 dólares, y el WTI superó la barrera de 100 dólares. Ese salto explosivo del precio del petróleo detonó de inmediato un alza de los rendimientos de los bonos del largo plazo en EE. UU.: el rendimiento del bono del Tesoro a 30 años subió hasta 5,35%, alcanzando un nuevo máximo desde la crisis de las hipotecas subprime; el de 10 años también se acercó peligrosamente al umbral de alerta del 5%.
Con esa extracción tan fuerte de liquidez vía tipos de interés del largo plazo, no es de extrañar que el mercado de renta variable y los activos de riesgo no se sostengan.
Las expectativas de probabilidad de que la Reserva Federal suba tasas la próxima semana saltaron, de un día para otro, del 61% al 74%.
Pero mi opinión es que la Reserva Federal ahora no se enfrenta a una inflación causada por un sobrecalentamiento de la demanda, sino a un costo duro generado por la geopolítica del lado de la oferta y recortes de producción de energía. En la inflación por el lado de los costos, reprimirla con subidas de tasas reduce su efecto marginal cada vez más; al contrario, aceleraría el riesgo de una desaceleración del mundo real. El CPI que se publicará esta noche probablemente repita el mismo patrón: el CPI general se verá “mal” porque el precio del petróleo lo arrastra, pero el CPI subyacente seguirá enfriándose lentamente.
Si la Reserva Federal continúa siendo hawkish solo por los datos “headline” impulsados por el lado de la oferta, lo que el mercado tendrá que recalibrar ya no será la presión inflacionaria, sino el próximo shock de liquidez. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
Ayer, esta fuerte caída en Wall Street se ve, en apariencia, como si se debiera a que el PPI de agosto cayó y “pisó” el mercado; en realidad, fue una extracción simultánea de liquidez por parte de la energía y el mercado de bonos.
El PPI publicado en agosto registró una variación interanual global de 5,4%, apenas ligeramente por encima de la expectativa de 5,3%, y una variación mensual de 0,4%, en línea con lo esperado. Pero si se excluyen alimentos y energía, el PPI subyacente mensual fue solo de 0,2%, incluso por debajo de la expectativa de 0,3%.
Esto significa que el “rebote de la inflación” que todo el mundo está proclamando en la red, en esencia, no es una inflación desbordada de toda la industria; está siendo arrastrada forzosamente principalmente por un solo componente: la energía.
En agosto, los precios de las materias primas subieron 1,1%, y la energía se disparó directamente 4,2%. Lo más exagerado fue el diésel: subió 24,1% en un solo mes. Solo esa partida ya aportó más de un tercio de la subida total de las materias primas. En el otro lado, los precios de los servicios solo subieron 0,1%. Ese aumento en el diésel elevó directamente los costos de transporte y almacenamiento del tramo medio; las tarifas de flete de camiones también subieron 2%. La presión en el upstream de la cadena de suministro comenzó a filtrarse aguas abajo a lo largo de la cadena logística.
Pero culpar solo a la caída de anoche por el PPI es mirar demasiado superficialmente.
Antes de la publicación de los datos, Arabia Saudita informó a la OPEP que su producción de petróleo cayó hasta el nivel más bajo desde 1990. El Brent (Brent) se disparó directo hasta 105 dólares, y el WTI superó la barrera de 100 dólares. Ese salto explosivo del precio del petróleo detonó de inmediato un alza de los rendimientos de los bonos del largo plazo en EE. UU.: el rendimiento del bono del Tesoro a 30 años subió hasta 5,35%, alcanzando un nuevo máximo desde la crisis de las hipotecas subprime; el de 10 años también se acercó peligrosamente al umbral de alerta del 5%.
Con esa extracción tan fuerte de liquidez vía tipos de interés del largo plazo, no es de extrañar que el mercado de renta variable y los activos de riesgo no se sostengan.
Las expectativas de probabilidad de que la Reserva Federal suba tasas la próxima semana saltaron, de un día para otro, del 61% al 74%.
Pero mi opinión es que la Reserva Federal ahora no se enfrenta a una inflación causada por un sobrecalentamiento de la demanda, sino a un costo duro generado por la geopolítica del lado de la oferta y recortes de producción de energía. En la inflación por el lado de los costos, reprimirla con subidas de tasas reduce su efecto marginal cada vez más; al contrario, aceleraría el riesgo de una desaceleración del mundo real. El CPI que se publicará esta noche probablemente repita el mismo patrón: el CPI general se verá “mal” porque el precio del petróleo lo arrastra, pero el CPI subyacente seguirá enfriándose lentamente.
Si la Reserva Federal continúa siendo hawkish solo por los datos “headline” impulsados por el lado de la oferta, lo que el mercado tendrá que recalibrar ya no será la presión inflacionaria, sino el próximo shock de liquidez. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
El PPI publicado en agosto registró una variación interanual global de 5,4%, apenas ligeramente por encima de la expectativa de 5,3%, y una variación mensual de 0,4%, en línea con lo esperado. Pero si se excluyen alimentos y energía, el PPI subyacente mensual fue solo de 0,2%, incluso por debajo de la expectativa de 0,3%.
Esto significa que el “rebote de la inflación” que todo el mundo está proclamando en la red, en esencia, no es una inflación desbordada de toda la industria; está siendo arrastrada forzosamente principalmente por un solo componente: la energía.
En agosto, los precios de las materias primas subieron 1,1%, y la energía se disparó directamente 4,2%. Lo más exagerado fue el diésel: subió 24,1% en un solo mes. Solo esa partida ya aportó más de un tercio de la subida total de las materias primas. En el otro lado, los precios de los servicios solo subieron 0,1%. Ese aumento en el diésel elevó directamente los costos de transporte y almacenamiento del tramo medio; las tarifas de flete de camiones también subieron 2%. La presión en el upstream de la cadena de suministro comenzó a filtrarse aguas abajo a lo largo de la cadena logística.
Pero culpar solo a la caída de anoche por el PPI es mirar demasiado superficialmente.
Antes de la publicación de los datos, Arabia Saudita informó a la OPEP que su producción de petróleo cayó hasta el nivel más bajo desde 1990. El Brent (Brent) se disparó directo hasta 105 dólares, y el WTI superó la barrera de 100 dólares. Ese salto explosivo del precio del petróleo detonó de inmediato un alza de los rendimientos de los bonos del largo plazo en EE. UU.: el rendimiento del bono del Tesoro a 30 años subió hasta 5,35%, alcanzando un nuevo máximo desde la crisis de las hipotecas subprime; el de 10 años también se acercó peligrosamente al umbral de alerta del 5%.
Con esa extracción tan fuerte de liquidez vía tipos de interés del largo plazo, no es de extrañar que el mercado de renta variable y los activos de riesgo no se sostengan.
Las expectativas de probabilidad de que la Reserva Federal suba tasas la próxima semana saltaron, de un día para otro, del 61% al 74%.
Pero mi opinión es que la Reserva Federal ahora no se enfrenta a una inflación causada por un sobrecalentamiento de la demanda, sino a un costo duro generado por la geopolítica del lado de la oferta y recortes de producción de energía. En la inflación por el lado de los costos, reprimirla con subidas de tasas reduce su efecto marginal cada vez más; al contrario, aceleraría el riesgo de una desaceleración del mundo real. El CPI que se publicará esta noche probablemente repita el mismo patrón: el CPI general se verá “mal” porque el precio del petróleo lo arrastra, pero el CPI subyacente seguirá enfriándose lentamente.
Si la Reserva Federal continúa siendo hawkish solo por los datos “headline” impulsados por el lado de la oferta, lo que el mercado tendrá que recalibrar ya no será la presión inflacionaria, sino el próximo shock de liquidez. $BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万

470
·
--
La normativa de supervisión de la UE contra el lavado de dinero es un corte tan certero para la industria cripto que el marco de Puntos de Contacto Central (CCP) se ha extendido directamente a los proveedores de servicios de activos criptográficos (CASP).
En pocas palabras: a partir de ahora, si quieres captar usuarios o prestar servicios en cualquier país de la UE, aunque tu servidor esté escondido en una isla offshore y el equipo de cumplimiento esté todo en el extranjero trabajando en remoto, debes establecer en ese país un interlocutor local real, tangible.
Antes, muchas bolsas internacionales se especializaban en jugar al escondite: convertían las entidades legales en estructuras de capas extremadamente complejas. En cuanto un regulador o, incluso, un departamento encargado de hacer cumplir la ley en un país necesitaba recuperar el rastro del dinero relacionado, o emitir una orden de congelación, a menudo se descubría que no se podía encontrar a la persona responsable a nivel local. Las notificaciones se enviaban y o bien no recibían respuesta, o bien terminaban rebotando de una empresa pantalla en el exterior a otra.
Una vez que el marco CCP entra en vigor, ese espacio de arbitraje de cumplimiento queda prácticamente anulado. Los reguladores de la UE, en la práctica, exigen a las bolsas que apunten literalmente el cañón hacia su propia cabeza: deben designar a un “chivo expiatorio” o responsable que pueda ser convocado en cualquier momento en el ámbito local y que asuma consecuencias legales.
Si la plataforma implica lavado de dinero o fondos vinculados a fraude que se acumulan, cuando el regulador no puede obtener los datos o necesita una intervención urgente, ya no hace falta solicitar asistencia judicial entre países. Simplemente se busca a esa persona de contacto local para pedirle datos. Si no coopera, pueden retirarla del mercado en el acto o incluso activar un mecanismo de sanción local.
Esto también significa que aquellas bolsas pequeñas y medianas con poco valor en activos, que se infiltran en el mercado de la UE a partir de unas pocas licencias offshore y una estrategia por la vía de “grises”, verán que sus costos de cumplimiento aumentarán de forma exponencial.
Porque, como cada Estado miembro tiene que “alojar” a una persona y una entidad, los costos posteriores de cumplimiento legal, las auditorías de cumplimiento y las posibles responsabilidades regulatorias conexas a las que podrían enfrentarse en cualquier momento irán reduciendo directamente el espacio de ganancias de estas plataformas.
El impacto en toda la industria es, en realidad, muy claro: el juego de cumplimiento se transforma por completo en un juego de barreras basadas en el tamaño de los fondos y los recursos legales. Las bolsas líderes con licencia aprovecharán para arrebatar aún más la capacidad de fijar precios en Europa, mientras que los market makers y corredores de liquidez que operan en zonas grises se verán forzados a trasladarse a protocolos de privacidad on-chain más descentralizados o a redes subterráneas aún más profundas. Las CEX de segunda y tercera línea que sobreviven en los intersticios solo podrán optar por encoger sus operaciones o ser absorbidas mediante fusiones y adquisiciones.$BTC
#欧盟扩中央联络点框架至加密服务商
La normativa de supervisión de la UE contra el lavado de dinero es un corte tan certero para la industria cripto que el marco de Puntos de Contacto Central (CCP) se ha extendido directamente a los proveedores de servicios de activos criptográficos (CASP).
En pocas palabras: a partir de ahora, si quieres captar usuarios o prestar servicios en cualquier país de la UE, aunque tu servidor esté escondido en una isla offshore y el equipo de cumplimiento esté todo en el extranjero trabajando en remoto, debes establecer en ese país un interlocutor local real, tangible.
Antes, muchas bolsas internacionales se especializaban en jugar al escondite: convertían las entidades legales en estructuras de capas extremadamente complejas. En cuanto un regulador o, incluso, un departamento encargado de hacer cumplir la ley en un país necesitaba recuperar el rastro del dinero relacionado, o emitir una orden de congelación, a menudo se descubría que no se podía encontrar a la persona responsable a nivel local. Las notificaciones se enviaban y o bien no recibían respuesta, o bien terminaban rebotando de una empresa pantalla en el exterior a otra.
Una vez que el marco CCP entra en vigor, ese espacio de arbitraje de cumplimiento queda prácticamente anulado. Los reguladores de la UE, en la práctica, exigen a las bolsas que apunten literalmente el cañón hacia su propia cabeza: deben designar a un “chivo expiatorio” o responsable que pueda ser convocado en cualquier momento en el ámbito local y que asuma consecuencias legales.
Si la plataforma implica lavado de dinero o fondos vinculados a fraude que se acumulan, cuando el regulador no puede obtener los datos o necesita una intervención urgente, ya no hace falta solicitar asistencia judicial entre países. Simplemente se busca a esa persona de contacto local para pedirle datos. Si no coopera, pueden retirarla del mercado en el acto o incluso activar un mecanismo de sanción local.
Esto también significa que aquellas bolsas pequeñas y medianas con poco valor en activos, que se infiltran en el mercado de la UE a partir de unas pocas licencias offshore y una estrategia por la vía de “grises”, verán que sus costos de cumplimiento aumentarán de forma exponencial.
Porque, como cada Estado miembro tiene que “alojar” a una persona y una entidad, los costos posteriores de cumplimiento legal, las auditorías de cumplimiento y las posibles responsabilidades regulatorias conexas a las que podrían enfrentarse en cualquier momento irán reduciendo directamente el espacio de ganancias de estas plataformas.
El impacto en toda la industria es, en realidad, muy claro: el juego de cumplimiento se transforma por completo en un juego de barreras basadas en el tamaño de los fondos y los recursos legales. Las bolsas líderes con licencia aprovecharán para arrebatar aún más la capacidad de fijar precios en Europa, mientras que los market makers y corredores de liquidez que operan en zonas grises se verán forzados a trasladarse a protocolos de privacidad on-chain más descentralizados o a redes subterráneas aún más profundas. Las CEX de segunda y tercera línea que sobreviven en los intersticios solo podrán optar por encoger sus operaciones o ser absorbidas mediante fusiones y adquisiciones.$BTC
#欧盟扩中央联络点框架至加密服务商
En pocas palabras: a partir de ahora, si quieres captar usuarios o prestar servicios en cualquier país de la UE, aunque tu servidor esté escondido en una isla offshore y el equipo de cumplimiento esté todo en el extranjero trabajando en remoto, debes establecer en ese país un interlocutor local real, tangible.
Antes, muchas bolsas internacionales se especializaban en jugar al escondite: convertían las entidades legales en estructuras de capas extremadamente complejas. En cuanto un regulador o, incluso, un departamento encargado de hacer cumplir la ley en un país necesitaba recuperar el rastro del dinero relacionado, o emitir una orden de congelación, a menudo se descubría que no se podía encontrar a la persona responsable a nivel local. Las notificaciones se enviaban y o bien no recibían respuesta, o bien terminaban rebotando de una empresa pantalla en el exterior a otra.
Una vez que el marco CCP entra en vigor, ese espacio de arbitraje de cumplimiento queda prácticamente anulado. Los reguladores de la UE, en la práctica, exigen a las bolsas que apunten literalmente el cañón hacia su propia cabeza: deben designar a un “chivo expiatorio” o responsable que pueda ser convocado en cualquier momento en el ámbito local y que asuma consecuencias legales.
Si la plataforma implica lavado de dinero o fondos vinculados a fraude que se acumulan, cuando el regulador no puede obtener los datos o necesita una intervención urgente, ya no hace falta solicitar asistencia judicial entre países. Simplemente se busca a esa persona de contacto local para pedirle datos. Si no coopera, pueden retirarla del mercado en el acto o incluso activar un mecanismo de sanción local.
Esto también significa que aquellas bolsas pequeñas y medianas con poco valor en activos, que se infiltran en el mercado de la UE a partir de unas pocas licencias offshore y una estrategia por la vía de “grises”, verán que sus costos de cumplimiento aumentarán de forma exponencial.
Porque, como cada Estado miembro tiene que “alojar” a una persona y una entidad, los costos posteriores de cumplimiento legal, las auditorías de cumplimiento y las posibles responsabilidades regulatorias conexas a las que podrían enfrentarse en cualquier momento irán reduciendo directamente el espacio de ganancias de estas plataformas.
El impacto en toda la industria es, en realidad, muy claro: el juego de cumplimiento se transforma por completo en un juego de barreras basadas en el tamaño de los fondos y los recursos legales. Las bolsas líderes con licencia aprovecharán para arrebatar aún más la capacidad de fijar precios en Europa, mientras que los market makers y corredores de liquidez que operan en zonas grises se verán forzados a trasladarse a protocolos de privacidad on-chain más descentralizados o a redes subterráneas aún más profundas. Las CEX de segunda y tercera línea que sobreviven en los intersticios solo podrán optar por encoger sus operaciones o ser absorbidas mediante fusiones y adquisiciones.$BTC
#欧盟扩中央联络点框架至加密服务商
1.1k
·
--
Con verificación
Los últimos datos de empleo de EE. UU. de agosto superaron directamente en un 300% las expectativas del mercado, abriendo de golpe una brecha en las previsiones macro que venían suavizándose.
La probabilidad de alzas de tasas se disparó en cadena hasta el 58%; Nasdaq y S&P fueron los primeros en no poder con la presión. El pánico por el endurecimiento de la liquidez desencadenó directamente una nueva ronda de ventas en el mercado de valores estadounidense.
Pero, en cuanto se vuelve la mirada al mercado cripto, el panorama es totalmente distinto.
$BTC Bitcoin sigue clavado sin moverse en el umbral de los 79.000 dólares; la acción del precio mostró una resiliencia extremadamente poco común. Esto confirma precisamente un hecho: el capital predominante ya no clasifica de forma simple los criptoactivos como meros satélites del “riesgo” de la bolsa de EE. UU. Ante la volatilidad de las expectativas de tasas, la estructura de posiciones es mucho más sólida de lo que muchos imaginan.
Lo que merece aún más atención son las anomalías del capital en segmentos específicos. En la última semana, $ZEC protagonizó una racha independiente que ignoró por completo al índice macro; en una semana, se disparó un 45%. Este tipo de criptomoneda de privacidad veterana que logra abrirse paso bajo el temor a nuevas alzas de tasas no es una jugada casual de comerciantes minoristas, sino una manifestación real de preferencias profundas por liquidez.
Cuando al mismo tiempo se intensifican las presiones regulatorias del entorno macro y las expectativas de alzas de tasas, la demanda de privacidad absoluta y de liquidaciones anónimas on-chain se amplificará de manera pasiva. Cada punto adicional que cueste la ruta de cumplimiento, aumentará un poco más la prima de refugio de la red nativa de privacidad. La lógica de fondo de por qué este tipo de activos de privacidad descentralizados es capaz de resistir la fragilidad frente a la liquidez macro tradicional —y por eso puede ser impulsado a la fuerza por el capital en medio de la actual sacudida del mercado— es precisamente esa.
#比特币突破79000美元 #zec
Los últimos datos de empleo de EE. UU. de agosto superaron directamente en un 300% las expectativas del mercado, abriendo de golpe una brecha en las previsiones macro que venían suavizándose.
La probabilidad de alzas de tasas se disparó en cadena hasta el 58%; Nasdaq y S&P fueron los primeros en no poder con la presión. El pánico por el endurecimiento de la liquidez desencadenó directamente una nueva ronda de ventas en el mercado de valores estadounidense.
Pero, en cuanto se vuelve la mirada al mercado cripto, el panorama es totalmente distinto.
$BTC Bitcoin sigue clavado sin moverse en el umbral de los 79.000 dólares; la acción del precio mostró una resiliencia extremadamente poco común. Esto confirma precisamente un hecho: el capital predominante ya no clasifica de forma simple los criptoactivos como meros satélites del “riesgo” de la bolsa de EE. UU. Ante la volatilidad de las expectativas de tasas, la estructura de posiciones es mucho más sólida de lo que muchos imaginan.
Lo que merece aún más atención son las anomalías del capital en segmentos específicos. En la última semana, $ZEC protagonizó una racha independiente que ignoró por completo al índice macro; en una semana, se disparó un 45%. Este tipo de criptomoneda de privacidad veterana que logra abrirse paso bajo el temor a nuevas alzas de tasas no es una jugada casual de comerciantes minoristas, sino una manifestación real de preferencias profundas por liquidez.
Cuando al mismo tiempo se intensifican las presiones regulatorias del entorno macro y las expectativas de alzas de tasas, la demanda de privacidad absoluta y de liquidaciones anónimas on-chain se amplificará de manera pasiva. Cada punto adicional que cueste la ruta de cumplimiento, aumentará un poco más la prima de refugio de la red nativa de privacidad. La lógica de fondo de por qué este tipo de activos de privacidad descentralizados es capaz de resistir la fragilidad frente a la liquidez macro tradicional —y por eso puede ser impulsado a la fuerza por el capital en medio de la actual sacudida del mercado— es precisamente esa.
#比特币突破79000美元 #zec
La probabilidad de alzas de tasas se disparó en cadena hasta el 58%; Nasdaq y S&P fueron los primeros en no poder con la presión. El pánico por el endurecimiento de la liquidez desencadenó directamente una nueva ronda de ventas en el mercado de valores estadounidense.
Pero, en cuanto se vuelve la mirada al mercado cripto, el panorama es totalmente distinto.
$BTC Bitcoin sigue clavado sin moverse en el umbral de los 79.000 dólares; la acción del precio mostró una resiliencia extremadamente poco común. Esto confirma precisamente un hecho: el capital predominante ya no clasifica de forma simple los criptoactivos como meros satélites del “riesgo” de la bolsa de EE. UU. Ante la volatilidad de las expectativas de tasas, la estructura de posiciones es mucho más sólida de lo que muchos imaginan.
Lo que merece aún más atención son las anomalías del capital en segmentos específicos. En la última semana, $ZEC protagonizó una racha independiente que ignoró por completo al índice macro; en una semana, se disparó un 45%. Este tipo de criptomoneda de privacidad veterana que logra abrirse paso bajo el temor a nuevas alzas de tasas no es una jugada casual de comerciantes minoristas, sino una manifestación real de preferencias profundas por liquidez.
Cuando al mismo tiempo se intensifican las presiones regulatorias del entorno macro y las expectativas de alzas de tasas, la demanda de privacidad absoluta y de liquidaciones anónimas on-chain se amplificará de manera pasiva. Cada punto adicional que cueste la ruta de cumplimiento, aumentará un poco más la prima de refugio de la red nativa de privacidad. La lógica de fondo de por qué este tipo de activos de privacidad descentralizados es capaz de resistir la fragilidad frente a la liquidez macro tradicional —y por eso puede ser impulsado a la fuerza por el capital en medio de la actual sacudida del mercado— es precisamente esa.
#比特币突破79000美元 #zec
1
2
4.8k
·
--
Con verificación
Los precios del petróleo han vuelto a subir; ya ni siquiera puedo pagar la gasolina.
Porque de repente el de al lado ha apuntado directamente con un arma al grifo petrolero más vital de Irán.
La exclusiva que consiguió Fox es que el ejército de EE. UU. atacó directamente, bombardeando objetivos cerca de la isla de Khark y el puerto de Jask, e incluso no perdonó a los petroleros.
La isla de Khark está a apenas veinte y pico kilómetros de la costa, pero el 90% de las exportaciones de crudo de Irán tiene que cargar y salir desde allí. Antes, cuando EE. UU. atacaba, atacaba, en general, conteniéndose y eligiendo básicamente solo objetivos militares; las instalaciones energéticas eran una línea de fondo, no dicho abiertamente, pero que todos entendían. Ahora, con esta jugada, es como si hubieran tirado al suelo de una vez la bota que antes quedaba colgando en el aire.
El mismo día, el precio del petróleo saltaba alrededor de los 98 dólares; apenas sonaron las explosiones, el gráfico empezó a subir de forma totalmente irracional. En pocas palabras, el dinero no está apostando principalmente por la pérdida inmediata que supuestamente causan esas una o dos embarcaciones de crudo destruidas, sino por algo más central: cuando se interrumpe físicamente el nodo logístico clave, la liquidez del lado de la oferta de todo Oriente Medio entra en un estado de shock definitivo.
Desde que en febrero de este año se bloqueó el Estrecho de Ormuz —la vía que soporta el 20% de la capacidad de transporte global—, el mercado macro lleva todo el tiempo en una situación de ingravidez, con una distorsión extrema y una contracción de la liquidez. Antes todos seguían negociando si ambas partes podían encontrar una salida para bajar la tensión; pero ahora, si se rompe físicamente la “tubería” del crudo, no es más que intentar, mediante un estrangulamiento económico extremo, empujar al rival hasta la mesa de negociaciones.
Pero el peligro más letal de todo esto no está en si el precio del petróleo va a subir a 120 dólares. En la cadena y en las operaciones con activos macro, la lógica es completamente la misma. Cuando un ente soberano ve destruido por completo el canal de liquidación de su flujo de caja más esencial, no puede simplemente quedarse esperando una rendición total; al contrario, necesariamente recurrirá a represalias asimétricas.
La probabilidad de que el Estrecho de Ormuz pase de estar “prácticamente cerrado” a “totalmente inutilizable” se dispara al máximo. El riesgo en la “cola” de las cadenas globales de suministro está pasando de ser un evento probabilístico predecible a convertirse en una pérdida determinada e irreversible.
Si el ancla de cobertura de activos subyacentes como la energía se activa por completo, entonces todos los modelos de fijación de precios de los demás activos de riesgo tendrán que someterse a una depuración total. Para las posiciones con exposición macro y las coberturas con apalancamiento, estos días hay que elevar la defensa de liquidez al nivel más alto. $BTC
#美军打击霍尔木兹岛及贾斯克目标
Los precios del petróleo han vuelto a subir; ya ni siquiera puedo pagar la gasolina.
Porque de repente el de al lado ha apuntado directamente con un arma al grifo petrolero más vital de Irán.
La exclusiva que consiguió Fox es que el ejército de EE. UU. atacó directamente, bombardeando objetivos cerca de la isla de Khark y el puerto de Jask, e incluso no perdonó a los petroleros.
La isla de Khark está a apenas veinte y pico kilómetros de la costa, pero el 90% de las exportaciones de crudo de Irán tiene que cargar y salir desde allí. Antes, cuando EE. UU. atacaba, atacaba, en general, conteniéndose y eligiendo básicamente solo objetivos militares; las instalaciones energéticas eran una línea de fondo, no dicho abiertamente, pero que todos entendían. Ahora, con esta jugada, es como si hubieran tirado al suelo de una vez la bota que antes quedaba colgando en el aire.
El mismo día, el precio del petróleo saltaba alrededor de los 98 dólares; apenas sonaron las explosiones, el gráfico empezó a subir de forma totalmente irracional. En pocas palabras, el dinero no está apostando principalmente por la pérdida inmediata que supuestamente causan esas una o dos embarcaciones de crudo destruidas, sino por algo más central: cuando se interrumpe físicamente el nodo logístico clave, la liquidez del lado de la oferta de todo Oriente Medio entra en un estado de shock definitivo.
Desde que en febrero de este año se bloqueó el Estrecho de Ormuz —la vía que soporta el 20% de la capacidad de transporte global—, el mercado macro lleva todo el tiempo en una situación de ingravidez, con una distorsión extrema y una contracción de la liquidez. Antes todos seguían negociando si ambas partes podían encontrar una salida para bajar la tensión; pero ahora, si se rompe físicamente la “tubería” del crudo, no es más que intentar, mediante un estrangulamiento económico extremo, empujar al rival hasta la mesa de negociaciones.
Pero el peligro más letal de todo esto no está en si el precio del petróleo va a subir a 120 dólares. En la cadena y en las operaciones con activos macro, la lógica es completamente la misma. Cuando un ente soberano ve destruido por completo el canal de liquidación de su flujo de caja más esencial, no puede simplemente quedarse esperando una rendición total; al contrario, necesariamente recurrirá a represalias asimétricas.
La probabilidad de que el Estrecho de Ormuz pase de estar “prácticamente cerrado” a “totalmente inutilizable” se dispara al máximo. El riesgo en la “cola” de las cadenas globales de suministro está pasando de ser un evento probabilístico predecible a convertirse en una pérdida determinada e irreversible.
Si el ancla de cobertura de activos subyacentes como la energía se activa por completo, entonces todos los modelos de fijación de precios de los demás activos de riesgo tendrán que someterse a una depuración total. Para las posiciones con exposición macro y las coberturas con apalancamiento, estos días hay que elevar la defensa de liquidez al nivel más alto. $BTC
#美军打击霍尔木兹岛及贾斯克目标
Porque de repente el de al lado ha apuntado directamente con un arma al grifo petrolero más vital de Irán.
La exclusiva que consiguió Fox es que el ejército de EE. UU. atacó directamente, bombardeando objetivos cerca de la isla de Khark y el puerto de Jask, e incluso no perdonó a los petroleros.
La isla de Khark está a apenas veinte y pico kilómetros de la costa, pero el 90% de las exportaciones de crudo de Irán tiene que cargar y salir desde allí. Antes, cuando EE. UU. atacaba, atacaba, en general, conteniéndose y eligiendo básicamente solo objetivos militares; las instalaciones energéticas eran una línea de fondo, no dicho abiertamente, pero que todos entendían. Ahora, con esta jugada, es como si hubieran tirado al suelo de una vez la bota que antes quedaba colgando en el aire.
El mismo día, el precio del petróleo saltaba alrededor de los 98 dólares; apenas sonaron las explosiones, el gráfico empezó a subir de forma totalmente irracional. En pocas palabras, el dinero no está apostando principalmente por la pérdida inmediata que supuestamente causan esas una o dos embarcaciones de crudo destruidas, sino por algo más central: cuando se interrumpe físicamente el nodo logístico clave, la liquidez del lado de la oferta de todo Oriente Medio entra en un estado de shock definitivo.
Desde que en febrero de este año se bloqueó el Estrecho de Ormuz —la vía que soporta el 20% de la capacidad de transporte global—, el mercado macro lleva todo el tiempo en una situación de ingravidez, con una distorsión extrema y una contracción de la liquidez. Antes todos seguían negociando si ambas partes podían encontrar una salida para bajar la tensión; pero ahora, si se rompe físicamente la “tubería” del crudo, no es más que intentar, mediante un estrangulamiento económico extremo, empujar al rival hasta la mesa de negociaciones.
Pero el peligro más letal de todo esto no está en si el precio del petróleo va a subir a 120 dólares. En la cadena y en las operaciones con activos macro, la lógica es completamente la misma. Cuando un ente soberano ve destruido por completo el canal de liquidación de su flujo de caja más esencial, no puede simplemente quedarse esperando una rendición total; al contrario, necesariamente recurrirá a represalias asimétricas.
La probabilidad de que el Estrecho de Ormuz pase de estar “prácticamente cerrado” a “totalmente inutilizable” se dispara al máximo. El riesgo en la “cola” de las cadenas globales de suministro está pasando de ser un evento probabilístico predecible a convertirse en una pérdida determinada e irreversible.
Si el ancla de cobertura de activos subyacentes como la energía se activa por completo, entonces todos los modelos de fijación de precios de los demás activos de riesgo tendrán que someterse a una depuración total. Para las posiciones con exposición macro y las coberturas con apalancamiento, estos días hay que elevar la defensa de liquidez al nivel más alto. $BTC
#美军打击霍尔木兹岛及贾斯克目标
2
3.3k
·
--
Entender este repunte de $AERO no requiere en absoluto forzarse a “exprimir” esos indicadores macro falsos y grandilocuentes.
Desmenuza el libro contable y verás que, en esencia, la liquidez real de los flujos de transacciones sobre la cadena Base empieza a recuperarse, y además RWA —representado por activos tokenizados de acciones en EE. UU.— genera depósitos en la cadena. Antes, muchos tenían prejuicios contra los tokens DEX: pensaban que no era más que otra “moneda minera” para imprimir y vender.
Pero cuando un DEX ocupa la gran mayoría de los servicios reales de liquidación de toda la Layer 2, e incluso sus certificados de liquidez se conectan como colateral mediante protocolos de préstamos como TENOR, la eficiencia de rotación del token y la estructura de los importes bloqueados en la cadena ya cambiaron.
Si solo lo miras desde la perspectiva del juego on-chain, la mayoría de la gente ve el movimiento del precio del token, pero ignora la reestructuración de las ganancias detrás de escena.
Para un proveedor de liquidez común, limitarse a hacer “minería” en el pool para posiciones cortas es muy fácil quedar liquidado por pérdidas en un mercado de una sola dirección; pero para grandes ballenas y arbitrajistas, aprovechar el colateral sin fisuras existente para volver a prestar equivale a apalancarse en Base con un costo de fondos reales extremadamente bajo. Este mecanismo convierte las fichas acumuladas en el pool en una moneda realmente circulante y, a corto plazo, comprime enormemente la presión vendedora en circulación.
Dicho esto, en lo personal mantengo cautela respecto a esta corrección de valoración a corto plazo. En los mercados cripto, perseguir subidas suele ser el inicio del final de la liquidez.
Lo que de verdad merece atención no es cuánto AERO puede atraer después, sino que la lógica subyacente del flujo de fondos cambió. El dinero caliente se está acelerando desde esos sectores puramente conceptuales que no tienen ningún flujo de caja, impulsando valoraciones solo con “aire”, y huye hacia infraestructuras líderes que sí están respaldadas por ingresos reales por comisiones y por el aval de su red principal en el ecosistema.
Antes de estar realmente listo para entrar, no es necesario dejarse marear por el impulso actual. Se debería dedicar más esfuerzo a observar si el crecimiento del TVL en la cadena Base se está estancando y si el número de direcciones activas diarias —después de eliminar el “volumen inflado”— puede seguir manteniéndose alto. Si se produce un corte en el volumen real de liquidación, el sobreprecio de liquidez del token actual se corregirá rápidamente mediante arbitraje.
En este mercado nunca faltan historias de hacerse rico de golpe; lo que falta es gente capaz de ver la línea de liquidación con claridad en medio del frenesí y mantener la calma guardando bien su dinero. $BTC
#aero单日上涨17%
Entender este repunte de $AERO no requiere en absoluto forzarse a “exprimir” esos indicadores macro falsos y grandilocuentes.
Desmenuza el libro contable y verás que, en esencia, la liquidez real de los flujos de transacciones sobre la cadena Base empieza a recuperarse, y además RWA —representado por activos tokenizados de acciones en EE. UU.— genera depósitos en la cadena. Antes, muchos tenían prejuicios contra los tokens DEX: pensaban que no era más que otra “moneda minera” para imprimir y vender.
Pero cuando un DEX ocupa la gran mayoría de los servicios reales de liquidación de toda la Layer 2, e incluso sus certificados de liquidez se conectan como colateral mediante protocolos de préstamos como TENOR, la eficiencia de rotación del token y la estructura de los importes bloqueados en la cadena ya cambiaron.
Si solo lo miras desde la perspectiva del juego on-chain, la mayoría de la gente ve el movimiento del precio del token, pero ignora la reestructuración de las ganancias detrás de escena.
Para un proveedor de liquidez común, limitarse a hacer “minería” en el pool para posiciones cortas es muy fácil quedar liquidado por pérdidas en un mercado de una sola dirección; pero para grandes ballenas y arbitrajistas, aprovechar el colateral sin fisuras existente para volver a prestar equivale a apalancarse en Base con un costo de fondos reales extremadamente bajo. Este mecanismo convierte las fichas acumuladas en el pool en una moneda realmente circulante y, a corto plazo, comprime enormemente la presión vendedora en circulación.
Dicho esto, en lo personal mantengo cautela respecto a esta corrección de valoración a corto plazo. En los mercados cripto, perseguir subidas suele ser el inicio del final de la liquidez.
Lo que de verdad merece atención no es cuánto AERO puede atraer después, sino que la lógica subyacente del flujo de fondos cambió. El dinero caliente se está acelerando desde esos sectores puramente conceptuales que no tienen ningún flujo de caja, impulsando valoraciones solo con “aire”, y huye hacia infraestructuras líderes que sí están respaldadas por ingresos reales por comisiones y por el aval de su red principal en el ecosistema.
Antes de estar realmente listo para entrar, no es necesario dejarse marear por el impulso actual. Se debería dedicar más esfuerzo a observar si el crecimiento del TVL en la cadena Base se está estancando y si el número de direcciones activas diarias —después de eliminar el “volumen inflado”— puede seguir manteniéndose alto. Si se produce un corte en el volumen real de liquidación, el sobreprecio de liquidez del token actual se corregirá rápidamente mediante arbitraje.
En este mercado nunca faltan historias de hacerse rico de golpe; lo que falta es gente capaz de ver la línea de liquidación con claridad en medio del frenesí y mantener la calma guardando bien su dinero. $BTC
#aero单日上涨17%
Desmenuza el libro contable y verás que, en esencia, la liquidez real de los flujos de transacciones sobre la cadena Base empieza a recuperarse, y además RWA —representado por activos tokenizados de acciones en EE. UU.— genera depósitos en la cadena. Antes, muchos tenían prejuicios contra los tokens DEX: pensaban que no era más que otra “moneda minera” para imprimir y vender.
Pero cuando un DEX ocupa la gran mayoría de los servicios reales de liquidación de toda la Layer 2, e incluso sus certificados de liquidez se conectan como colateral mediante protocolos de préstamos como TENOR, la eficiencia de rotación del token y la estructura de los importes bloqueados en la cadena ya cambiaron.
Si solo lo miras desde la perspectiva del juego on-chain, la mayoría de la gente ve el movimiento del precio del token, pero ignora la reestructuración de las ganancias detrás de escena.
Para un proveedor de liquidez común, limitarse a hacer “minería” en el pool para posiciones cortas es muy fácil quedar liquidado por pérdidas en un mercado de una sola dirección; pero para grandes ballenas y arbitrajistas, aprovechar el colateral sin fisuras existente para volver a prestar equivale a apalancarse en Base con un costo de fondos reales extremadamente bajo. Este mecanismo convierte las fichas acumuladas en el pool en una moneda realmente circulante y, a corto plazo, comprime enormemente la presión vendedora en circulación.
Dicho esto, en lo personal mantengo cautela respecto a esta corrección de valoración a corto plazo. En los mercados cripto, perseguir subidas suele ser el inicio del final de la liquidez.
Lo que de verdad merece atención no es cuánto AERO puede atraer después, sino que la lógica subyacente del flujo de fondos cambió. El dinero caliente se está acelerando desde esos sectores puramente conceptuales que no tienen ningún flujo de caja, impulsando valoraciones solo con “aire”, y huye hacia infraestructuras líderes que sí están respaldadas por ingresos reales por comisiones y por el aval de su red principal en el ecosistema.
Antes de estar realmente listo para entrar, no es necesario dejarse marear por el impulso actual. Se debería dedicar más esfuerzo a observar si el crecimiento del TVL en la cadena Base se está estancando y si el número de direcciones activas diarias —después de eliminar el “volumen inflado”— puede seguir manteniéndose alto. Si se produce un corte en el volumen real de liquidación, el sobreprecio de liquidez del token actual se corregirá rápidamente mediante arbitraje.
En este mercado nunca faltan historias de hacerse rico de golpe; lo que falta es gente capaz de ver la línea de liquidación con claridad en medio del frenesí y mantener la calma guardando bien su dinero. $BTC
#aero单日上涨17%
1
2.8k
·
--
Hoy no hay mucho para publicar. Que cada quien esté bien: $BTC $BNB $ETH
Hoy no hay mucho para publicar. Que cada quien esté bien: $BTC $BNB $ETH
303
·
--
Con verificación
El yen se ha revalorizado con fuerza, y el movimiento no ha sido poco: el martes llegó a subir frente al dólar estadounidense hasta 153.53, acumulando un alza de cerca del 3.8% en un solo mes, convirtiéndose directamente en el líder entre las divisas del G10. Muchos analistas en pantalla gritan que el nivel de 152 llegará pronto, pero para saber qué tanto impulso real hay en el mercado hay que desarmar el mecanismo por niveles.
Este estallido de subidas, en apariencia, se debe a una reacción en cadena causada por una falta de liquidez.
El mercado de EE. UU. tiene una liquidez normalmente fina durante los festivos. Cuando el tipo de cambio dólar-yen cayó por debajo de 155, ese soporte clave se rompió de inmediato y activó una gran cantidad de stops de posiciones largas; los operadores de opciones que estaban comprados en dólares, para evitar riesgos, se vieron forzados a seguir la corriente y liquidar/volcar ventas de dólares.
A nivel técnico, con la rotura de 155, la línea defensiva de abajo se retiró directamente hacia 152.27 e incluso la zona de 152.10, que también es el área de soporte técnico más sólida del yen este año.
Primero están los rumores sobre ajustes en la asignación de activos del fondo de pensiones GPIF. Este tipo de gigantesco inversor, si decide trasladar activos en el exterior de vuelta al país, cambiaría al instante las expectativas de liquidez en cadena y fuera de la cadena. En segundo lugar, están los cierres en bloque de operaciones de arbitraje por diferenciales.
Antes, todos se endeudaban en yenes de bajo interés para comprar activos en dólares de alto interés y así capturar un diferencial estable, con la condición de que la volatilidad del tipo de cambio fuera lo bastante baja. Ahora, si el tipo de cambio cae por debajo de 154, los fondos que añadieron apalancamiento para hacer carry trade, para salvarse, se ven obligados a vender activos en divisas extranjeras y volver a yenes para pagar la deuda. Mientras más agresivo sea el cierre, más fuerte será la compra de yenes, creando un efecto de compresión. Sin embargo, aquí también hay un mensaje implícito: si esta ronda de cierres empuja el yen a corto plazo demasiado alto, en realidad les abre a los fondos que estaban esperando construir posiciones cortas en niveles altos un espacio de beneficios para reacomodar su estrategia.
La clave para ganar o perder está en las subidas de tasas. Con base en los swaps del índice overnight, la probabilidad de que el Banco de Japón suba la tasa la próxima semana en 25 puntos básicos es de 97%, y el mercado prácticamente ya lo trata como un hecho consumado. Pero según la forma habitual del banco central, subir solo “por el guion” 25 puntos básicos podría no ser suficiente para darle al yen la resistencia necesaria.
El tono del mercado ahora es muy claro: la subida es solo el umbral para que el yen tenga piso. Para sostener este impulso alcista, el Banco de Japón no solo debe actuar la próxima semana, sino además, en sus declaraciones posteriores, tiene que liberar señales claramente hawkish (más agresivas) y dejar una ruta de expectativas sobre seguir subiendo hasta antes de fin de año.
Si el Banco de Japón se expresa con alguna vacilación, o si los datos de inflación de EE. UU. de este viernes superan las expectativas y rebotan al alza, el arbitraje probablemente regrese con fuerza.
#日元突破155逼近年内新高
El yen se ha revalorizado con fuerza, y el movimiento no ha sido poco: el martes llegó a subir frente al dólar estadounidense hasta 153.53, acumulando un alza de cerca del 3.8% en un solo mes, convirtiéndose directamente en el líder entre las divisas del G10. Muchos analistas en pantalla gritan que el nivel de 152 llegará pronto, pero para saber qué tanto impulso real hay en el mercado hay que desarmar el mecanismo por niveles.
Este estallido de subidas, en apariencia, se debe a una reacción en cadena causada por una falta de liquidez.
El mercado de EE. UU. tiene una liquidez normalmente fina durante los festivos. Cuando el tipo de cambio dólar-yen cayó por debajo de 155, ese soporte clave se rompió de inmediato y activó una gran cantidad de stops de posiciones largas; los operadores de opciones que estaban comprados en dólares, para evitar riesgos, se vieron forzados a seguir la corriente y liquidar/volcar ventas de dólares.
A nivel técnico, con la rotura de 155, la línea defensiva de abajo se retiró directamente hacia 152.27 e incluso la zona de 152.10, que también es el área de soporte técnico más sólida del yen este año.
Primero están los rumores sobre ajustes en la asignación de activos del fondo de pensiones GPIF. Este tipo de gigantesco inversor, si decide trasladar activos en el exterior de vuelta al país, cambiaría al instante las expectativas de liquidez en cadena y fuera de la cadena. En segundo lugar, están los cierres en bloque de operaciones de arbitraje por diferenciales.
Antes, todos se endeudaban en yenes de bajo interés para comprar activos en dólares de alto interés y así capturar un diferencial estable, con la condición de que la volatilidad del tipo de cambio fuera lo bastante baja. Ahora, si el tipo de cambio cae por debajo de 154, los fondos que añadieron apalancamiento para hacer carry trade, para salvarse, se ven obligados a vender activos en divisas extranjeras y volver a yenes para pagar la deuda. Mientras más agresivo sea el cierre, más fuerte será la compra de yenes, creando un efecto de compresión. Sin embargo, aquí también hay un mensaje implícito: si esta ronda de cierres empuja el yen a corto plazo demasiado alto, en realidad les abre a los fondos que estaban esperando construir posiciones cortas en niveles altos un espacio de beneficios para reacomodar su estrategia.
La clave para ganar o perder está en las subidas de tasas. Con base en los swaps del índice overnight, la probabilidad de que el Banco de Japón suba la tasa la próxima semana en 25 puntos básicos es de 97%, y el mercado prácticamente ya lo trata como un hecho consumado. Pero según la forma habitual del banco central, subir solo “por el guion” 25 puntos básicos podría no ser suficiente para darle al yen la resistencia necesaria.
El tono del mercado ahora es muy claro: la subida es solo el umbral para que el yen tenga piso. Para sostener este impulso alcista, el Banco de Japón no solo debe actuar la próxima semana, sino además, en sus declaraciones posteriores, tiene que liberar señales claramente hawkish (más agresivas) y dejar una ruta de expectativas sobre seguir subiendo hasta antes de fin de año.
Si el Banco de Japón se expresa con alguna vacilación, o si los datos de inflación de EE. UU. de este viernes superan las expectativas y rebotan al alza, el arbitraje probablemente regrese con fuerza.
#日元突破155逼近年内新高
Este estallido de subidas, en apariencia, se debe a una reacción en cadena causada por una falta de liquidez.
El mercado de EE. UU. tiene una liquidez normalmente fina durante los festivos. Cuando el tipo de cambio dólar-yen cayó por debajo de 155, ese soporte clave se rompió de inmediato y activó una gran cantidad de stops de posiciones largas; los operadores de opciones que estaban comprados en dólares, para evitar riesgos, se vieron forzados a seguir la corriente y liquidar/volcar ventas de dólares.
A nivel técnico, con la rotura de 155, la línea defensiva de abajo se retiró directamente hacia 152.27 e incluso la zona de 152.10, que también es el área de soporte técnico más sólida del yen este año.
Primero están los rumores sobre ajustes en la asignación de activos del fondo de pensiones GPIF. Este tipo de gigantesco inversor, si decide trasladar activos en el exterior de vuelta al país, cambiaría al instante las expectativas de liquidez en cadena y fuera de la cadena. En segundo lugar, están los cierres en bloque de operaciones de arbitraje por diferenciales.
Antes, todos se endeudaban en yenes de bajo interés para comprar activos en dólares de alto interés y así capturar un diferencial estable, con la condición de que la volatilidad del tipo de cambio fuera lo bastante baja. Ahora, si el tipo de cambio cae por debajo de 154, los fondos que añadieron apalancamiento para hacer carry trade, para salvarse, se ven obligados a vender activos en divisas extranjeras y volver a yenes para pagar la deuda. Mientras más agresivo sea el cierre, más fuerte será la compra de yenes, creando un efecto de compresión. Sin embargo, aquí también hay un mensaje implícito: si esta ronda de cierres empuja el yen a corto plazo demasiado alto, en realidad les abre a los fondos que estaban esperando construir posiciones cortas en niveles altos un espacio de beneficios para reacomodar su estrategia.
La clave para ganar o perder está en las subidas de tasas. Con base en los swaps del índice overnight, la probabilidad de que el Banco de Japón suba la tasa la próxima semana en 25 puntos básicos es de 97%, y el mercado prácticamente ya lo trata como un hecho consumado. Pero según la forma habitual del banco central, subir solo “por el guion” 25 puntos básicos podría no ser suficiente para darle al yen la resistencia necesaria.
El tono del mercado ahora es muy claro: la subida es solo el umbral para que el yen tenga piso. Para sostener este impulso alcista, el Banco de Japón no solo debe actuar la próxima semana, sino además, en sus declaraciones posteriores, tiene que liberar señales claramente hawkish (más agresivas) y dejar una ruta de expectativas sobre seguir subiendo hasta antes de fin de año.
Si el Banco de Japón se expresa con alguna vacilación, o si los datos de inflación de EE. UU. de este viernes superan las expectativas y rebotan al alza, el arbitraje probablemente regrese con fuerza.
#日元突破155逼近年内新高
438
·
--
El contrato de futuros perpetuos de Bitcoin de $BTC , creado por Kalshi, fue demandado por el CME mediante una demanda presentada ante un tribunal de Washington. La lógica del CME es sencilla: según ellos, este producto no tiene fecha de vencimiento; se basa en que la tasa de financiación lo ancla al contado. En esencia, sería un swap (permuta) y no un futuro estándar, por lo que la CFTC no debería haberlo aprobado.
La respuesta de la CFTC fue contundente: solicitó directamente el rechazo y calificó al CME de estar “creando problemas donde no los hay”. La lógica regulatoria es muy clara: los perpetuos son solo una innovación en el mecanismo, y no cambian la esencia del cobertura de precios; además, el propio CME registra un mayor volumen de operaciones en sus futuros de Bitcoin que antes de la aprobación, así que el negocio no sufrió ningún perjuicio. Si la puerta de la conformidad ya se abrió, el CME, si realmente quiere, puede publicar por su cuenta un producto similar.
Este ataque del CME no se trata en realidad de una disputa dogmática sobre el cumplimiento, sino del miedo instintivo de los grandes actores tradicionales de derivados a que la estructura nativa de negociación en Crypto invada el mercado regulado. Los contratos perpetuos son el derivado más exitoso de la industria cripto: alta eficiencia de capital, sin necesidad de estar haciendo “roll” con frecuencia y con la tasa de financiación anclando automáticamente al contado, lo que supone un golpe devastador para los operadores. Antes, las barreras regulatorias eran la mayor “muralla” de las bolsas tradicionales; mientras se mantuviera el perpetuo fuera de la puerta, el CME podría quedarse con el pastel regulado en exclusiva.
Kalshi logró esa aprobación, es decir, conectó los contratos perpetuos directamente al canal regulado. Cuando los operadores ya no tienen que soportar el descuento o sobrecoste por la entrega periódica ni los costos de fricción del “roll”, la desventaja rígida de los futuros tradicionales se amplifica hasta el infinito. El CME dice que “no cumple” con la clasificación, pero lo que realmente le preocupa es que se erosione su poder de fijación de precios y su fondo de comisiones de compensación.
Con esta postura firme para defenderse, la CFTC deja claro que el organismo regulador empieza a aceptar estructuras de productos derivados que ya fueron validadas por el mercado cripto, y deja de seguir el camino marcado por los gigantes financieros tradicionales. Aunque el CME presente su respuesta a comienzos de octubre, no podrá detener la penetración del mecanismo perpetuo. Los operadores siempre elegirán mercados con más eficiencia de capital y menos fricción; una vez que se liberen los beneficios por la evolución del mecanismo, ya no hay forma de volver atrás.
#cftc请求驳回cme诉kalshi比特币期货案
El contrato de futuros perpetuos de Bitcoin de $BTC , creado por Kalshi, fue demandado por el CME mediante una demanda presentada ante un tribunal de Washington. La lógica del CME es sencilla: según ellos, este producto no tiene fecha de vencimiento; se basa en que la tasa de financiación lo ancla al contado. En esencia, sería un swap (permuta) y no un futuro estándar, por lo que la CFTC no debería haberlo aprobado.
La respuesta de la CFTC fue contundente: solicitó directamente el rechazo y calificó al CME de estar “creando problemas donde no los hay”. La lógica regulatoria es muy clara: los perpetuos son solo una innovación en el mecanismo, y no cambian la esencia del cobertura de precios; además, el propio CME registra un mayor volumen de operaciones en sus futuros de Bitcoin que antes de la aprobación, así que el negocio no sufrió ningún perjuicio. Si la puerta de la conformidad ya se abrió, el CME, si realmente quiere, puede publicar por su cuenta un producto similar.
Este ataque del CME no se trata en realidad de una disputa dogmática sobre el cumplimiento, sino del miedo instintivo de los grandes actores tradicionales de derivados a que la estructura nativa de negociación en Crypto invada el mercado regulado. Los contratos perpetuos son el derivado más exitoso de la industria cripto: alta eficiencia de capital, sin necesidad de estar haciendo “roll” con frecuencia y con la tasa de financiación anclando automáticamente al contado, lo que supone un golpe devastador para los operadores. Antes, las barreras regulatorias eran la mayor “muralla” de las bolsas tradicionales; mientras se mantuviera el perpetuo fuera de la puerta, el CME podría quedarse con el pastel regulado en exclusiva.
Kalshi logró esa aprobación, es decir, conectó los contratos perpetuos directamente al canal regulado. Cuando los operadores ya no tienen que soportar el descuento o sobrecoste por la entrega periódica ni los costos de fricción del “roll”, la desventaja rígida de los futuros tradicionales se amplifica hasta el infinito. El CME dice que “no cumple” con la clasificación, pero lo que realmente le preocupa es que se erosione su poder de fijación de precios y su fondo de comisiones de compensación.
Con esta postura firme para defenderse, la CFTC deja claro que el organismo regulador empieza a aceptar estructuras de productos derivados que ya fueron validadas por el mercado cripto, y deja de seguir el camino marcado por los gigantes financieros tradicionales. Aunque el CME presente su respuesta a comienzos de octubre, no podrá detener la penetración del mecanismo perpetuo. Los operadores siempre elegirán mercados con más eficiencia de capital y menos fricción; una vez que se liberen los beneficios por la evolución del mecanismo, ya no hay forma de volver atrás.
#cftc请求驳回cme诉kalshi比特币期货案
La respuesta de la CFTC fue contundente: solicitó directamente el rechazo y calificó al CME de estar “creando problemas donde no los hay”. La lógica regulatoria es muy clara: los perpetuos son solo una innovación en el mecanismo, y no cambian la esencia del cobertura de precios; además, el propio CME registra un mayor volumen de operaciones en sus futuros de Bitcoin que antes de la aprobación, así que el negocio no sufrió ningún perjuicio. Si la puerta de la conformidad ya se abrió, el CME, si realmente quiere, puede publicar por su cuenta un producto similar.
Este ataque del CME no se trata en realidad de una disputa dogmática sobre el cumplimiento, sino del miedo instintivo de los grandes actores tradicionales de derivados a que la estructura nativa de negociación en Crypto invada el mercado regulado. Los contratos perpetuos son el derivado más exitoso de la industria cripto: alta eficiencia de capital, sin necesidad de estar haciendo “roll” con frecuencia y con la tasa de financiación anclando automáticamente al contado, lo que supone un golpe devastador para los operadores. Antes, las barreras regulatorias eran la mayor “muralla” de las bolsas tradicionales; mientras se mantuviera el perpetuo fuera de la puerta, el CME podría quedarse con el pastel regulado en exclusiva.
Kalshi logró esa aprobación, es decir, conectó los contratos perpetuos directamente al canal regulado. Cuando los operadores ya no tienen que soportar el descuento o sobrecoste por la entrega periódica ni los costos de fricción del “roll”, la desventaja rígida de los futuros tradicionales se amplifica hasta el infinito. El CME dice que “no cumple” con la clasificación, pero lo que realmente le preocupa es que se erosione su poder de fijación de precios y su fondo de comisiones de compensación.
Con esta postura firme para defenderse, la CFTC deja claro que el organismo regulador empieza a aceptar estructuras de productos derivados que ya fueron validadas por el mercado cripto, y deja de seguir el camino marcado por los gigantes financieros tradicionales. Aunque el CME presente su respuesta a comienzos de octubre, no podrá detener la penetración del mecanismo perpetuo. Los operadores siempre elegirán mercados con más eficiencia de capital y menos fricción; una vez que se liberen los beneficios por la evolución del mecanismo, ya no hay forma de volver atrás.
#cftc请求驳回cme诉kalshi比特币期货案
2
1.6k
·
--
La negociación es así: si fallas por el ángulo, es un fracaso. Por eso, cuando todos hagan trading, deben mantener la mente tranquila y, por favor, no se dejen llevar por la euforia; tengan cuidado.
La negociación es así: si fallas por el ángulo, es un fracaso. Por eso, cuando todos hagan trading, deben mantener la mente tranquila y, por favor, no se dejen llevar por la euforia; tengan cuidado.
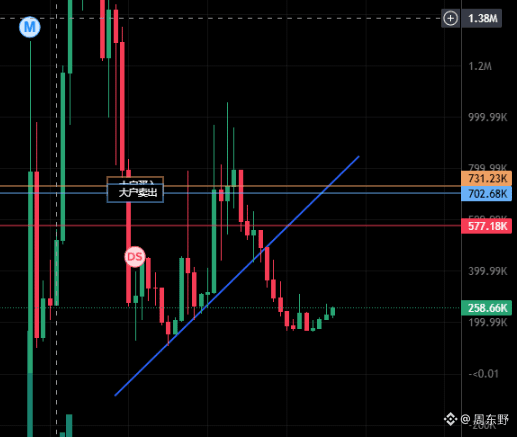
周东野
·
--
Se ve que el ángulo es muy bueno, a ver si puedes traducirme 8X
388
·
--
Se ve que el ángulo es muy bueno, a ver si puedes traducirme 8X
Se ve que el ángulo es muy bueno, a ver si puedes traducirme 8X
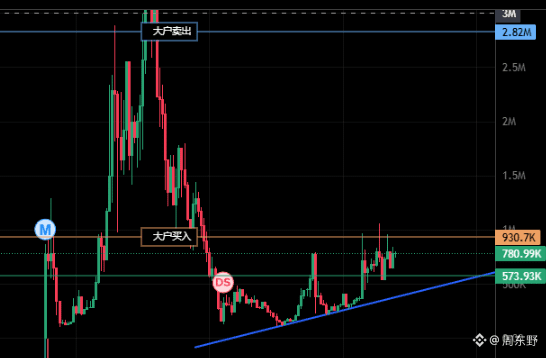
1
1
399
·
--
Con verificación
El FMI acaba de revisar los libros de El Salvador y confirmó un detalle: desde la revisión de junio del año pasado, ni un centavo de fondos públicos se ha gastado en los nuevos bitcoins del tesoro nacional; todo ha dependido de donaciones privadas.
Esto responde directamente a las dudas que había en el mercado. Cuando en noviembre del año pasado El Salvador anunció un aumento de 1090 BTC $BTC en sus tenencias, el mercado asumió en general que Bukele volvía a usar recursos del tesoro para comprar la caída, e incluso temía que eso enfureciera al FMI y activara la cláusula de incumplimiento del acuerdo de ayuda por 1.400 millones de dólares. Ahora, el resultado de la revisión ha aislado con éxito las finanzas públicas de ese riesgo.
Desde la perspectiva de la estrategia macro, el gobierno de Bukele ya había hecho una concesión institucional cuando firmó el acuerdo con el FMI en diciembre de 2024: cambió la “aceptación obligatoria de bitcoin por parte de los comercios” a voluntaria, mantuvo los impuestos anclados al dólar y desmanteló el impacto directo de bitcoin sobre el sistema de moneda fiduciaria. Después, separó la operación de la billetera oficial Chivo y la entregó al capital privado; el gobierno quedó como accionista minoritario, conservando solo la responsabilidad de custodia de activos.
En esencia, este paquete de medidas fue una operación precisa de desriesgo.
Para el operador privado, obtuvo tráfico y el canal de comisiones; para los usuarios, siguió existiendo el respaldo de custodia gubernamental; para las finanzas del Estado, el gobierno dejó de asumir los costos de mantenimiento y liquidación en la base, preservando al mismo tiempo el dinero de liquidez vital del FMI y manteniendo la narrativa de una “reserva estratégica nacional de BTC”.
Actualmente, la Oficina Nacional de Bitcoin de El Salvador tiene en sus cuentas alrededor de 7764 BTC, con un valor superior a 600 millones de dólares.
La promoción pública de Bukele de “comprar 1 BTC al día” acabó, bajo la presión de la deuda, reduciéndose a una postura política sostenida por donaciones privadas y operaciones privatizadas.
Para un Estado soberano que intenta adoptar criptomonedas, es difícil lograr una transformación de pagos impuesta por decreto administrativo. La verdadera solución es devolver al mercado la liquidación y la liquidez de alto riesgo, mientras el gobierno retrocede hacia el papel de regulador y custodio. Este experimento a escala nacional terminó pasando de una apuesta concentrada y febril a un compromiso institucional y un equilibrio comercial más realistas.
#imf称萨尔瓦多购币未用公共资金
El FMI acaba de revisar los libros de El Salvador y confirmó un detalle: desde la revisión de junio del año pasado, ni un centavo de fondos públicos se ha gastado en los nuevos bitcoins del tesoro nacional; todo ha dependido de donaciones privadas.
Esto responde directamente a las dudas que había en el mercado. Cuando en noviembre del año pasado El Salvador anunció un aumento de 1090 BTC $BTC en sus tenencias, el mercado asumió en general que Bukele volvía a usar recursos del tesoro para comprar la caída, e incluso temía que eso enfureciera al FMI y activara la cláusula de incumplimiento del acuerdo de ayuda por 1.400 millones de dólares. Ahora, el resultado de la revisión ha aislado con éxito las finanzas públicas de ese riesgo.
Desde la perspectiva de la estrategia macro, el gobierno de Bukele ya había hecho una concesión institucional cuando firmó el acuerdo con el FMI en diciembre de 2024: cambió la “aceptación obligatoria de bitcoin por parte de los comercios” a voluntaria, mantuvo los impuestos anclados al dólar y desmanteló el impacto directo de bitcoin sobre el sistema de moneda fiduciaria. Después, separó la operación de la billetera oficial Chivo y la entregó al capital privado; el gobierno quedó como accionista minoritario, conservando solo la responsabilidad de custodia de activos.
En esencia, este paquete de medidas fue una operación precisa de desriesgo.
Para el operador privado, obtuvo tráfico y el canal de comisiones; para los usuarios, siguió existiendo el respaldo de custodia gubernamental; para las finanzas del Estado, el gobierno dejó de asumir los costos de mantenimiento y liquidación en la base, preservando al mismo tiempo el dinero de liquidez vital del FMI y manteniendo la narrativa de una “reserva estratégica nacional de BTC”.
Actualmente, la Oficina Nacional de Bitcoin de El Salvador tiene en sus cuentas alrededor de 7764 BTC, con un valor superior a 600 millones de dólares.
La promoción pública de Bukele de “comprar 1 BTC al día” acabó, bajo la presión de la deuda, reduciéndose a una postura política sostenida por donaciones privadas y operaciones privatizadas.
Para un Estado soberano que intenta adoptar criptomonedas, es difícil lograr una transformación de pagos impuesta por decreto administrativo. La verdadera solución es devolver al mercado la liquidación y la liquidez de alto riesgo, mientras el gobierno retrocede hacia el papel de regulador y custodio. Este experimento a escala nacional terminó pasando de una apuesta concentrada y febril a un compromiso institucional y un equilibrio comercial más realistas.
#imf称萨尔瓦多购币未用公共资金
Esto responde directamente a las dudas que había en el mercado. Cuando en noviembre del año pasado El Salvador anunció un aumento de 1090 BTC $BTC en sus tenencias, el mercado asumió en general que Bukele volvía a usar recursos del tesoro para comprar la caída, e incluso temía que eso enfureciera al FMI y activara la cláusula de incumplimiento del acuerdo de ayuda por 1.400 millones de dólares. Ahora, el resultado de la revisión ha aislado con éxito las finanzas públicas de ese riesgo.
Desde la perspectiva de la estrategia macro, el gobierno de Bukele ya había hecho una concesión institucional cuando firmó el acuerdo con el FMI en diciembre de 2024: cambió la “aceptación obligatoria de bitcoin por parte de los comercios” a voluntaria, mantuvo los impuestos anclados al dólar y desmanteló el impacto directo de bitcoin sobre el sistema de moneda fiduciaria. Después, separó la operación de la billetera oficial Chivo y la entregó al capital privado; el gobierno quedó como accionista minoritario, conservando solo la responsabilidad de custodia de activos.
En esencia, este paquete de medidas fue una operación precisa de desriesgo.
Para el operador privado, obtuvo tráfico y el canal de comisiones; para los usuarios, siguió existiendo el respaldo de custodia gubernamental; para las finanzas del Estado, el gobierno dejó de asumir los costos de mantenimiento y liquidación en la base, preservando al mismo tiempo el dinero de liquidez vital del FMI y manteniendo la narrativa de una “reserva estratégica nacional de BTC”.
Actualmente, la Oficina Nacional de Bitcoin de El Salvador tiene en sus cuentas alrededor de 7764 BTC, con un valor superior a 600 millones de dólares.
La promoción pública de Bukele de “comprar 1 BTC al día” acabó, bajo la presión de la deuda, reduciéndose a una postura política sostenida por donaciones privadas y operaciones privatizadas.
Para un Estado soberano que intenta adoptar criptomonedas, es difícil lograr una transformación de pagos impuesta por decreto administrativo. La verdadera solución es devolver al mercado la liquidación y la liquidez de alto riesgo, mientras el gobierno retrocede hacia el papel de regulador y custodio. Este experimento a escala nacional terminó pasando de una apuesta concentrada y febril a un compromiso institucional y un equilibrio comercial más realistas.
#imf称萨尔瓦多购币未用公共资金
1
2
2.9k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AnthropicCEOCallsForAISlowdown
110,826 visualizaciones
1,824 participa(n) en el debate
#anthropicceocallsforaislowdown
🚨 ¿Freno a la Inteligencia Artificial? El CEO de Anthropic pide desacelerar la carrera tecnológica
Dario Amodei, CEO de Anthropic, ha lanzado un fuerte llamado a la industria de la IA para reducir la velocidad de desarrollo de los modelos más avanzados. En su ensayo "We Must Pace the Frontier", advierte sobre los riesgos del "autoaprendizaje recursivo" y la necesidad de priorizar la seguridad sobre la velocidad comercial.
PUNTOS CLAVE:
Evaluadores externos: Anthropic otorgará acceso permanente a auditorías de seguridad independientes.
Respaldo en el sector: Figuras como Sam Altman (OpenAI) y Elon Musk se han mostrado a favor de regular el ritmo.
Impacto en el mercado: La tensión entre la regulación de la IA, el desarrollo tecnológico y su cruce con la Web3/Crypto sigue aumentando.
¿Crees que desacelerar la IA beneficiará la seguridad global o retrasará la innovación tecnológica y los proyectos Web3? 👇
#AI #TechNews #CryptoNews #Web3
$FET $TAO
Vionitza-S18
·1 «Me gusta»
·433 visualizaciones
RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
164 visualizaciones
8 participa(n) en el debate
BrazilCentralBankRaisesVASPCapitalRequirements
923 visualizaciones
78 participa(n) en el debate