

Zerionix
497 Publicaciones
Zerionix
Denunciar
Bloquear usuario
Crypto Researcher • Market Structure • Data > Hype • Daily updates → NFA
0 Siguiendo
13 Seguidores
66 Me gusta
Publicaciones
·
--
Ver traducción
Bitcoin just got another macro tailwind.
The U.S. added only 29,000 jobs in September, massively below expectations, while unemployment rose to 4.2%.
And the immediate reaction was pretty clear.
Expectations for another Fed hike in October collapsed. Depending on the market snapshot, the probability dropped from around 70% earlier in the week to roughly 14% to 25%.
That matters for BTC because fewer expected hikes can mean less pressure from rising rates and yields.
But there is another interesting piece.
Citi just raised its 12 month Bitcoin target from $82K to $113K, citing stronger crypto activity, a more supportive macro backdrop and renewed ETF inflows.
Personally, I think the $113K target is less important than the reason behind it.
Bitcoin doesn't need a bank to tell it where the price should go.
It needs liquidity, spot demand and a macro environment that stops fighting the rally.
And there is still a problem.
A weak jobs market isn't automatically bullish. If employment continues deteriorating, the market could start worrying about economic weakness rather than simply celebrating lower rate expectations.
So I'm watching the Fed path more than Citi's target.
If the labor market keeps weakening while inflation continues cooling, that could create a much friendlier backdrop for BTC.
If inflation stays sticky and the Fed remains restrictive, the story gets complicated quickly.
For now, the market just got one more reason to question the next hike.
Now BTC has to prove it can turn that macro relief into actual demand.
$BTC #BTC Price Analysis# #Bitcoin Price Prediction: What is Bitcoins next move?#
13
·
--
Ver traducción
AI experts are becoming the new target for cyber espionage.
A China aligned hacking group tracked as TA419 has reportedly been impersonating U.S. AI and policy experts to gain access to sensitive information.
According to Proofpoint, the attackers approach targets with seemingly legitimate invitations to collaborate on AI policy, export controls or national AI strategy.
Once the target engages, the conversation is redirected toward fake login pages designed to steal credentials.
And the targets aren't random.
Proofpoint says the campaign has focused on people connected to U.S. and Japanese think tanks, defense contractors, universities and law firms.
Reuters independently confirmed former White House official Alex Engler was one target. He received an email appearing to come from former White House AI official Lynne Parker inviting him to join a new AI policy project.
He became suspicious and verified that the sender was an impersonator.
Personally, the interesting part isn't simply that hackers are impersonating people.
It's what they're trying to access.
AI policy is becoming strategically important. Regulation, export controls, national AI strategies and government relationships can reveal information that is valuable far beyond the technology itself.
Proofpoint says the targeting suggests an intelligence interest in U.S. policymaking rather than technology theft alone.
And that's a different threat model.
The most convincing phishing attacks don't look like attacks.
They look like an opportunity. A meeting. A collaboration. An invitation from someone you already recognize.
As AI becomes more strategically important, the people shaping its rules may become just as valuable a target as the companies building the models.
$ETH #BTC Price Analysis# #Macro Insights# $BTC
·
--
Ver traducción
JUST IN: Absa has officially entered institutional crypto custody.
The South African banking giant has launched its digital asset custody service for institutional clients, becoming the first African bank to offer this type of service.
And the asset list is interesting.
$BTC, $ETH, XRP Ledger and USDC are currently supported, with more assets expected to be added as demand grows.
The service provides institutional clients with custody, administration and asset transfer services inside a regulated banking environment.
What stands out to me is the infrastructure behind it.
Absa partnered with Ripple for the custody technology, combining Ripple's blockchain infrastructure with the bank's existing security, governance and compliance systems.
Personally, I think this is bigger than just another bank adding crypto.
Custody is one of the biggest pieces of infrastructure needed for institutional adoption. ETFs, tokenized assets and onchain markets all eventually need someone trusted to securely hold the underlying assets.
And Africa is becoming an increasingly interesting market for that.
South Africa's three largest licensed crypto asset service providers held around R25.3B, roughly $1.5B, in crypto assets at the end of 2024.
Absa is now putting a traditional banking balance sheet and regulatory framework behind that market.
The interesting question is whether other African banks follow.
Because institutional crypto adoption in Africa may be moving from exchanges toward actual banking infrastructure.
$BTC #Macro Insights# $ETH #BTC Price Analysis#
·
--
Hyperliquid está llevando su batalla de los futuros perpetuos a Europa.
El Hyperliquid Policy Center ha instado a la Comisión Europea a clasificar los futuros perpetuos de cripto bajo MiFID II en lugar de MiCA en su primer escrito regulatorio fuera de EE. UU.
El argumento es bastante sencillo.
Los perpetuos son derivados. Por lo tanto, su tratamiento regulatorio debería depender de lo que hace el producto, no de si la operación ocurre en una blockchain pública.
Esa distinción importa.
MiFID II ya es el marco de la UE para instrumentos financieros y derivados, mientras que MiCA se centra principalmente en criptoactivos y servicios que aún no están regulados bajo la legislación financiera existente.
El HPC también está pidiendo a la UE que reconozca algo interesante sobre los mercados onchain.
Las operaciones, los pagos de financiación y las liquidaciones pueden verificarse públicamente en una blockchain, lo que potencialmente ayudaría a cumplir algunos requisitos de transparencia y mantenimiento de registros sin obligar a las firmas a duplicar información que ya está disponible onchain.
En lo personal, creo que la historia más grande es el reconocimiento regulatorio de los mercados onchain como infraestructura financiera real.
Si Europa acepta que un derivado no se convierte en un producto distinto simplemente porque se ejecuta en una blockchain, eso podría crear una ruta mucho más clara para que las firmas reguladas desarrollen mercados onchain.
Pero esto todavía es una propuesta de política.
La Comisión Europea no ha adoptado la postura del HPC, y la revisión de MiCA aún está en curso.
La pregunta interesante ahora es si los reguladores tratan las blockchains públicas como un problema que controlar, o como una infraestructura que realmente puede ayudar a cumplir las reglas financieras existentes.
Esa decisión podría determinar qué tan grandes se vuelven en Europa los derivados onchain.
$BTC #BTC Price Analysis# $HYPE #Altcoin Season#
29
·
--
Ver traducción
🚨 Oil just got hit with a serious supply shock.
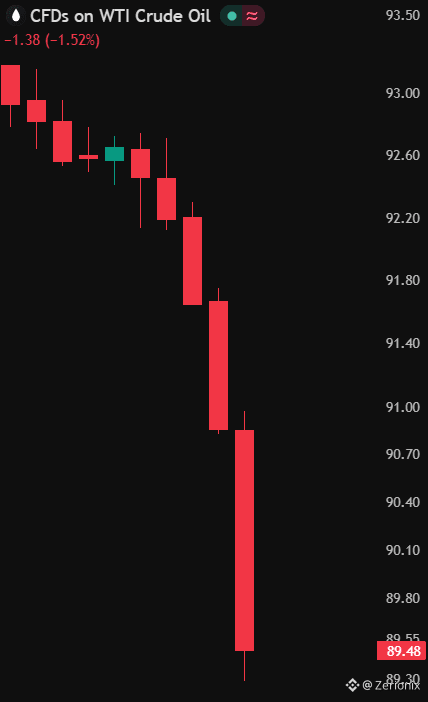
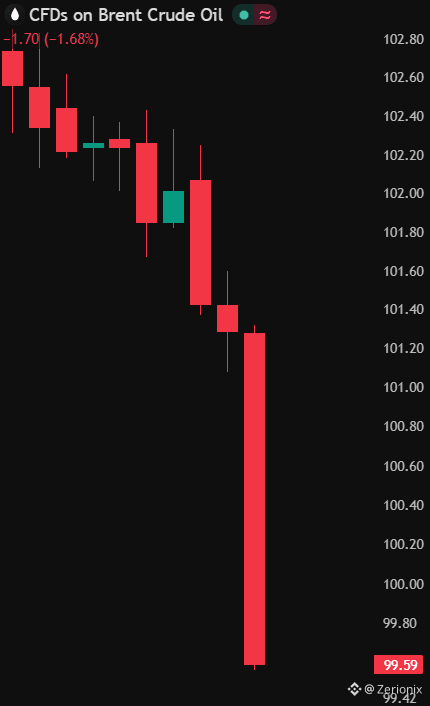
Brent crude dropped below $100 while U.S. WTI fell below $90 as European countries discussed releasing emergency fuel reserves.
The move comes after the U.S. pressured France and Germany to release diesel stocks, with Washington even threatening a potential U.S. diesel export ban if Europe doesn't help increase supply.
A French proposal now being discussed would see European countries release around 50M barrels of diesel, while IEA members could release another 50M barrels of crude.
That's a lot of potential supply hitting a market that has been dealing with serious energy disruptions.
Personally, I think the crypto angle here is more interesting than the oil headline itself.
Lower energy prices can take some pressure off inflation expectations.
And if the oil shock starts fading, that could eventually give central banks a little more breathing room on the rate side.
That's important for Bitcoin because one of BTC's biggest macro problems right now has been the combination of expensive energy, sticky inflation and elevated yields.
But I'm not calling the oil problem solved yet.
Middle Eastern supply risks remain, and physical energy markets are still tight. Reuters reported that Barclays has even raised its Q4 Brent forecast to $115 despite today's decline.
So I'm watching whether Brent can stay below $100.
If it does, the inflation narrative could start changing quickly.
And that could become a much bigger catalyst for risk assets than this one day oil dump suggests.
$BTC #Altcoin Season# #BTC Price Analysis#
$XAUt
·
--
ÚLTIMA HORA: 🇺🇸 La SEC propone nuevas normas de custodia de cripto que podrían dar a asesores de inversiones y fondos regulados más maneras de mantener activos digitales.
La propuesta permitiría que los asesores custodien por sí mismos ciertas criptomonedas de sus clientes cuando no haya un custodio calificado disponible, siempre que cumplan salvaguardas específicas sobre ciberseguridad, experiencia, informes y divulgaciones al cliente.
También permitiría que las empresas fiduciarias con carta estatal elegibles se desempeñen como custodios de cripto.
Esto importa porque la custodia ha sido uno de los mayores dolores operativos para las instituciones que intentan ofrecer exposición a cripto.
Lo interesante es que la SEC no se limita a decir "dejen que las instituciones se custodien a sí mismas".
Está intentando construir un marco sobre cuándo pueden hacerlo y qué protecciones deben existir.
En lo personal, creo que este es un desarrollo importante de infraestructura.
La adopción de cripto no se trata solo de ETFs y activos tokenizados. Alguien todavía tiene que mantener de forma segura los activos subyacentes.
Si los asesores y los fondos obtienen opciones de custodia más prácticas, podría disminuir la fricción regulatoria al ofrecer productos de inversión en cripto.
Pero esto sigue siendo una propuesta, no una regla final. La SEC abrirá un período de comentarios públicos de 60 días después de su publicación en el Registro Federal.
La pregunta más grande ahora es si estas reglas realmente facilitan la custodia institucional de cripto sin debilitar las protecciones de las que dependen los inversores.
Esa es la parte que estaré observando.
$BTC #BTC Análisis de precio# #Predicción del precio de Bitcoin: ¿Cuál será el próximo movimiento de Bitcoins?#
87
·
--
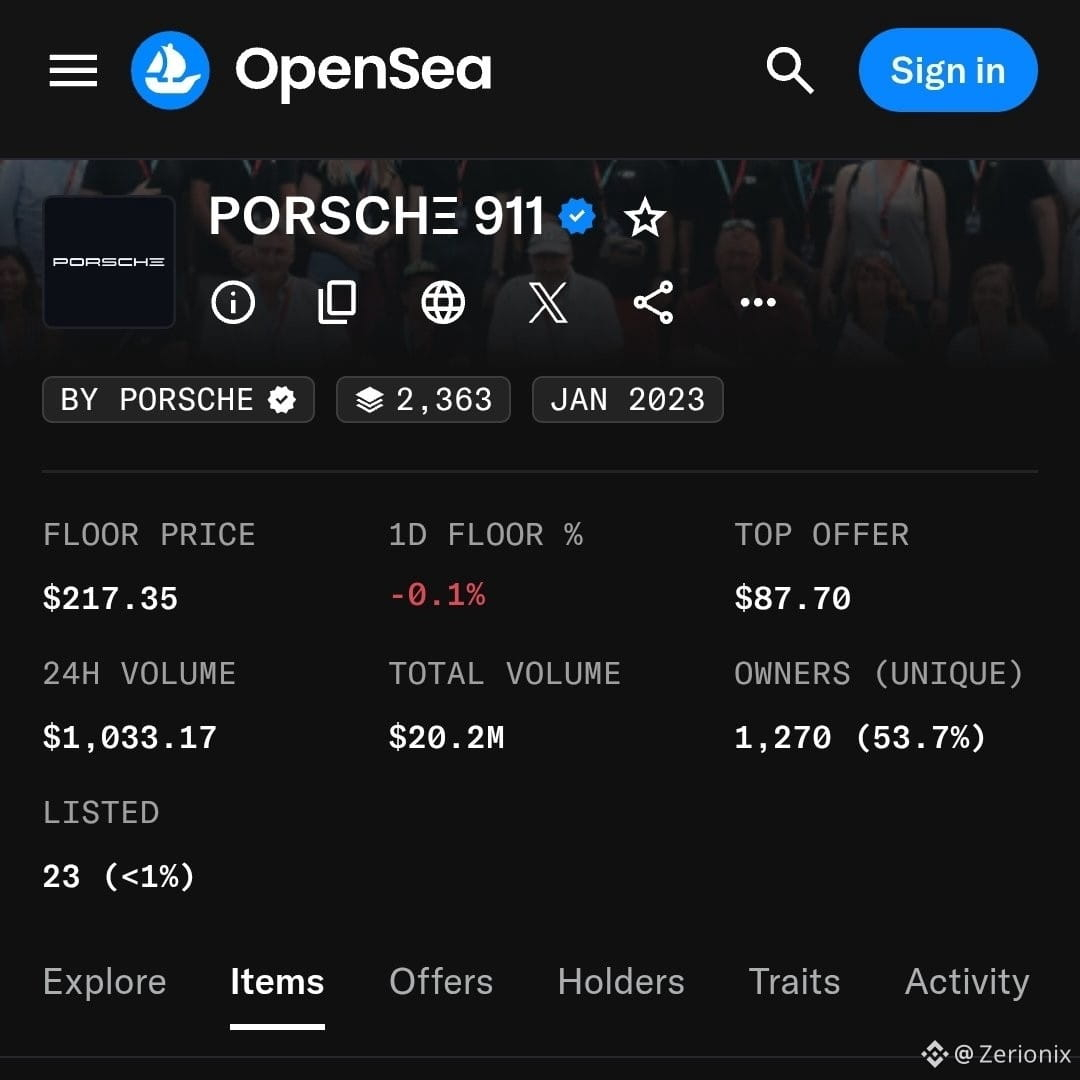
Porsche está poniendo oficialmente fin a su experimento con Web3.
El fabricante de automóviles está finalizando el proyecto Porsche Web3 y la comunidad PIONΞERS CIRCLE, cerrando una iniciativa de Web3 que comenzó con su colección de NFTs del 911.
Pero hay una distinción importante.
Los NFTs no están desapareciendo.
Los PORSCHΞ 911 NFTs existentes permanecerán onchain y seguirán perteneciendo a sus respectivos titulares. Lo que termina es el ecosistema que los rodea.
El Discord de PIONΞERS se convertirá en un archivo de solo lectura, mientras que la cuenta oficial de X del proyecto dejará de publicar activamente.
Y, honestamente, este es un momento interesante para el mercado general de NFTs.
Porsche posicionó originalmente el proyecto en torno a la cocreación, los coleccionables digitales y experiencias exclusivas, intentando conectar una de las marcas automotrices más reconocibles del mundo con Web3. Incluso sus materiales oficiales de lanzamiento describieron el proyecto como un viaje Web3 a largo plazo.
Personalmente, creo que la conclusión importante no es simplemente "Porsche dejó Web3".
Es que colocar un NFT onchain no garantiza que la comunidad, los beneficios o la participación de la marca que lo rodean duren para siempre.
El registro en la blockchain puede sobrevivir.
La empresa no tiene por qué.
Esa es una de las mayores diferencias entre poseer un activo onchain y poseer una relación continua con una marca.
Los NFTs de Porsche permanecen.
Lo que está terminando es el experimento que hubo a su alrededor.
Y eso dice mucho sobre en qué acabó la primera ola de experimentos corporativos de Web3.
$BTC #Macro Insights# #Altcoin Season# $XAUt
60
·
--
Ver traducción
Injective is bringing privacy directly into onchain finance.
$INJ is set to unveil CypherOS, its native privacy layer, with the first public demo going live today.
The demo showcases three things that could matter a lot for serious financial activity onchain.
Shielded transactions.
Confidential trading.
And encrypted RFQs that can hide sensitive trade information before execution.
That last one is particularly interesting.
On a transparent blockchain, large orders and RFQs can expose traders to front running and information leakage. Private execution could make onchain markets more practical for institutions that don't want the entire market seeing what they're about to trade.
CypherOS follows Injective's Meridian mainnet upgrade, which went live on September 24 and laid the groundwork for private RFQ testing alongside regulated asset issuance and tokenized markets.
Personally, I think this is bigger than simply adding another privacy feature.
If onchain finance wants serious institutional capital, transparency can't always mean exposing every trade in real time.
The challenge is balancing privacy with compliance and verifiability.
If Injective can solve that properly, privacy stops being just a crypto ideology.
It becomes financial infrastructure.
Now I want to see how CypherOS performs outside the demo.
$INJ #Macro Insights# $BTC #Altcoin Season#
55
·
--
Ver traducción
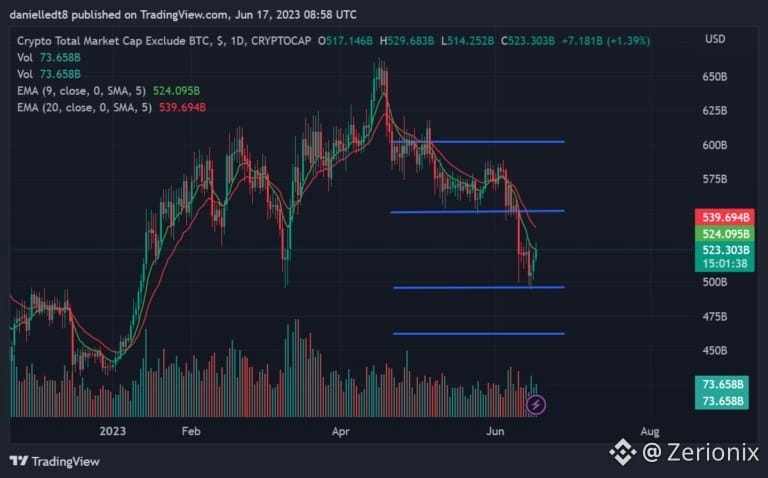
$82K is becoming an important line for Bitcoin.
BTC has been stuck around the $82K to $85K range, and the big question isn't simply whether Bitcoin can stay above $82K.
It's who gets shaken out if it doesn't.
A 3% move from current levels would be enough to put pressure on leveraged longs, while ETF buyers aren't necessarily forced to sell just because BTC dips.
That's an important difference.
Leverage can turn a normal pullback into a liquidation cascade.
Spot ETF investors, on the other hand, can absorb volatility without being mechanically forced out of their positions.
And we've already seen how important ETF demand has become. U.S. spot Bitcoin ETFs pulled in roughly $2.4B during the week ending September 25, helping drive the recent recovery.
But there's a catch.
That demand has started showing signs of cooling. The latest session saw about $148.7M in ETF outflows, ending a nine day inflow streak worth roughly $3.08B.
So personally, I'm watching the reaction more than the $82K number itself.
If BTC dips, leverage gets flushed and spot demand absorbs the selling, that's a very different signal from BTC losing $82K while ETF flows turn negative.
A 3% dip doesn't scare me nearly as much as a lack of buyers underneath it.
The real question isn't who gets liquidated first.
It's whether someone is ready to buy their Bitcoin.
$BTC #BTC #BTC Price Analysis# #Bitcoin Price Prediction: What is Bitcoins next move?#
66
·
--
Ver traducción
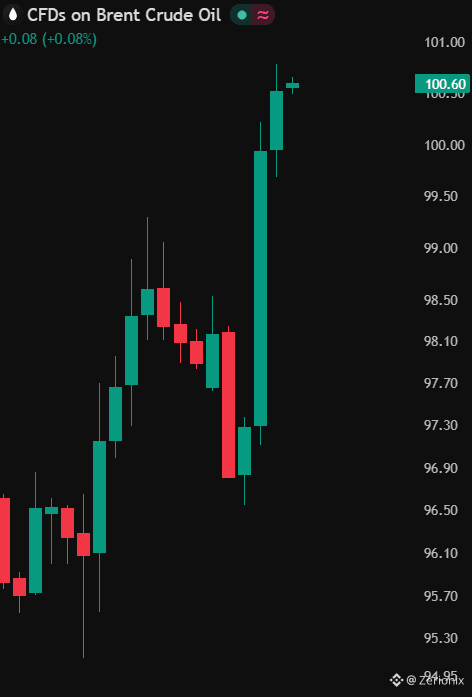
Brent is back above $100, and this time the pressure isn’t coming from one headline.
China has suspended oil product exports beyond Hong Kong and Macau until further notice, with PetroChina reportedly cancelling gasoline and jet fuel cargoes scheduled for October. That removes another source of refined fuel from an already tight global market.
Russia has also extended its diesel and marine fuel export restrictions through October 31, while refinery disruptions have already reduced its fuel exports.
Then there’s the US. Washington is pressuring Germany and France to use emergency diesel reserves and has raised the possibility of restricting US diesel exports if global fuel shortages worsen. The US is a major diesel exporter, so actually implementing that measure would have global consequences.
That’s the part worth watching.
This isn’t simply a crude oil story anymore. The refined-product market is becoming the pressure point. The IEA says global diesel/gasoil supply has already been hit by disruptions across the Gulf and Russia with combined exports from those regions down significantly from pre-war levels.
So Brent crossing $100 is almost a symptom of a much bigger problem: fewer barrels of usable fuel are moving through the global system while governments are increasingly prioritizing domestic supply.
The question now isn’t just whether oil stays above $100.
It’s whether the squeeze in diesel and other refined products starts feeding into transportation costs, inflation and eventually broader economic demand
$BTC #BTC Price Analysis# $ETH #Macro Insights#
·
--
Uptober vuelve a la línea de tiempo.
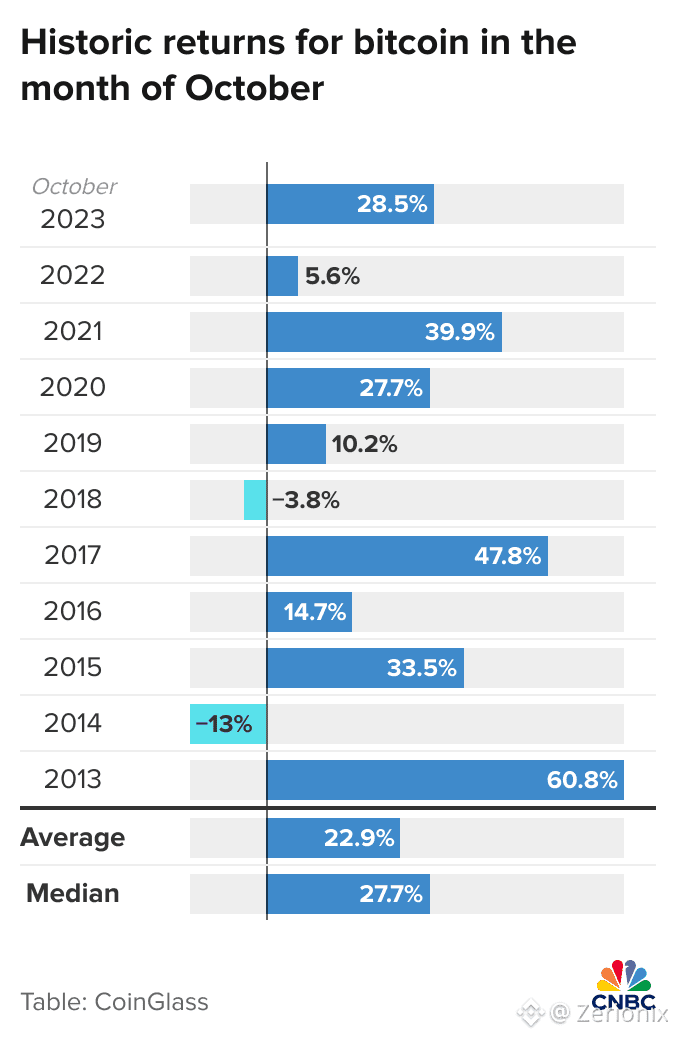
Históricamente, Bitcoin ha terminado octubre en verde en 10 de los últimos 13 años.
Y ahora el mercado plantea la pregunta obvia:
¿Es la historia suficiente para confiar en esta ocasión?
Octubre ha construido una reputación bastante sólida en cripto, pero no negociaría el calendario a ciegas.
Bitcoin puede tener una tendencia histórica fuerte y aun así romper el patrón cuando cambian las condiciones macro, la liquidez o el posicionamiento.
Lo que hace interesante este octubre es que BTC llega con un impulso fuerte después de un gran movimiento de Q3.
Personalmente, estoy observando si ese impulso sobrevive la primera mitad del mes.
Si BTC sigue atrayendo demanda spot y mantiene las ganancias de Q3, la tendencia histórica de octubre se vuelve mucho más interesante.
Pero si la liquidez macro se ajusta o el apalancamiento empieza a construirse demasiado rápido, la historia no salvará la operación.
10 octubres en verde de 13 es una estadística agradable.
Ahora Bitcoin tiene que demostrar que puede lograrlo de nuevo.
$BTC #BTC Price Analysis# #Bitcoin Price Prediction: What is Bitcoins next move?#
48
·
--
En realidad, no, y el propio marco de Glassnode sobre esto es más cuidadoso que el titular que está circulando ahora mismo.
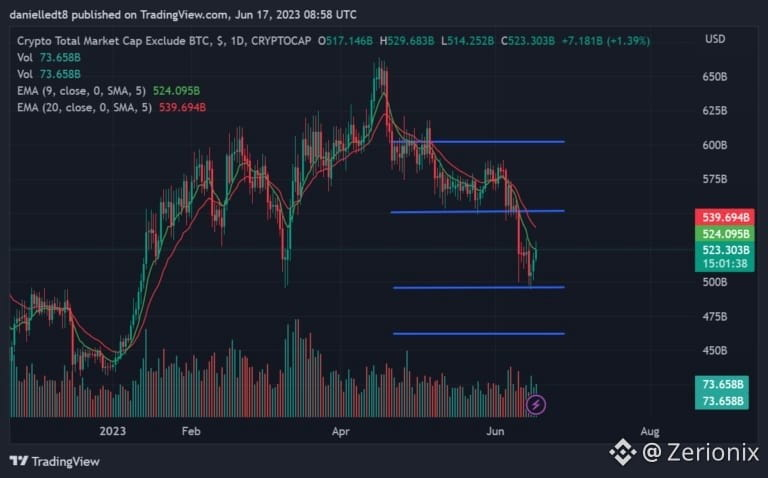
El volumen spot de altcoins ha subido hasta casi 4 veces el de Bitcoin, la mayor proporción desde septiembre de 2025. El Índice de Temporada de Altcoins saltó a 62-64%, frente al 33% de hace apenas un mes, y el 72,5% de las altcoins rastreadas superaron a BTC durante la última semana, frente a solo el 39% durante el rally de agosto. Aceleración real y brusca en cualquier medida.
Aquí está la parte que la mayoría de la cobertura de este dato se salta. La proporción de 4x mide la rotación de operaciones, no la entrada neta de capital. Un mayor volumen recoge tanto la compra como la venta simultáneamente, así que este número por sí solo no puede decirte si está entrando dinero nuevo en las altcoins o si los tenedores existentes simplemente están operando con más agresividad entre ellos. Esa distinción importa muchísimo para determinar cuál de tus dos marcos es realmente correcto.
Lo que me llama la atención es la advertencia histórica de Glassnode, que aparece justo dentro del propio dato que están reportando. Picos similares en el volumen altcoin-a-BTC históricamente han coincidido con máximos locales del precio de Bitcoin, no con inicios confirmados de la temporada de altcoins. Eso no es una predicción: es una coincidencia de patrones, y las coincidencias de patrones se rompen.
El detalle del Índice de Temporada de Altcoins, de hecho, argumenta en contra de llamar a esto altseason todavía. La versión de CoinMarketCap está alrededor de 64, su lectura más alta de este año, pero el umbral confirmado es 75, y la mayoría de las mesas también quieren que la dominancia de Bitcoin esté por debajo del 55% junto con eso. La dominancia ahora mismo está en torno al 58-59%, cerca, pero no allí.
La pregunta abierta no es si está ocurriendo la rotación; la amplitud se ha expandido genuinamente y eso es real. La cuestión es si esto es un posicionamiento temprano antes de un movimiento más amplio, o exactamente el tipo de repunte de apetito por el riesgo que, según los propios datos de Glassnode, precedió el enfriamiento de BTC.
72
·
--
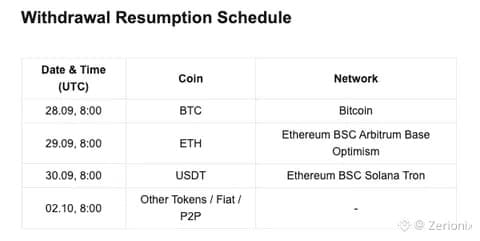
THORChain acaba de verse metido en medio de un debate cripto muy incómodo.
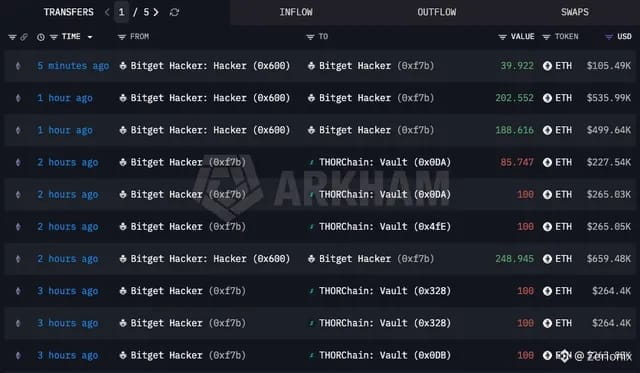
Tras el hack de Bitget por 388M de dólares, Bitget le pidió a THORChain que bloqueara las direcciones vinculadas al atacante y que lo detuviera para que no pudiera intercambiar los fondos robados.
THORChain se negó.
Y el motivo va directo al corazón de la descentralización.
THORChain dice que sus controles de emergencia pueden detener la actividad de la red, pero no están diseñados para congelar selectivamente direcciones o transacciones individuales.
Mientras tanto, el atacante ya ha usado la red para mover aproximadamente 6.3M de dólares en ETH robado hacia BTC.
Aquí es donde las criptomonedas se complican.
Si un protocolo puede identificar fondos robados, ¿debería poder detenerlos?
Desde la perspectiva de Bitget, absolutamente. Supuestamente, los fondos fueron robados y la casa de cambio quiere que se congelen o se recuperen.
Pero desde la perspectiva del diseño de THORChain, decidir selectivamente qué usuarios pueden operar crea un tipo de sistema muy diferente.
Personalmente, creo que esto es más grande que solo Bitget y THORChain.
La cripto ha pasado años construyendo infraestructura financiera sin permisos. En el momento en que los fondos robados entran en esa infraestructura, la industria tiene que decidir hasta dónde llega la descentralización y desde cuándo comienza la intervención.
Y no hay una respuesta fácil.
Porque si los protocolos pueden congelar a los hackers hoy, ¿quién decide qué transacciones merecen ser congeladas mañana?
Esa es la pregunta incómoda que este incidente está obligando a la cripto a confrontar.
$BTC #BTC Price Analysis# #Meme Alpha# #Bitget $BGB
1
159
·
--
China está recordándole a los usuarios de criptomonedas algo que muchas personas todavía interpretan mal.
🇨🇳 El Ministerio de Seguridad del Estado de China afirma que el anonimato en cripto es una ilusión.
La agencia sostiene que las transacciones en blockchain dejan registros permanentes, mientras que la actividad de la wallet potencialmente puede vincularse con identidades reales a través de exchanges, plataformas de pago, dispositivos e información de IP.
Y técnicamente, aquí hay una distinción importante.
Bitcoin y la mayoría de las principales blockchains públicas son seudónimas, no anónimas.
Tu dirección de wallet puede no tener tu nombre asociado, pero el historial de transacciones está ahí, de forma permanente. Una vez que esa dirección se vincula con tu identidad mediante un exchange u otro punto identificable, el historial potencialmente puede mapearse de vuelta a ti.
En lo personal, creo que la conclusión más importante no es la advertencia de China.
Es que la privacidad onchain se está convirtiendo en una conversación mucho más grande a medida que las criptomonedas se integran más con la infraestructura financiera tradicional.
Pero la declaración no debería tomarse como que cada transacción cripto sea automáticamente rastreable. Las redes y tecnologías centradas en la privacidad están diseñadas específicamente para hacer que el rastreo sea más difícil.
Así que el verdadero debate no es simplemente si las criptomonedas son anónimas.
Sino cuánta privacidad ofrece realmente una red específica y dónde se rompe esa privacidad.
Porque poner tu dinero en la cadena no te vuelve invisible.
Te da una pista permanente.
$BTC #BTC Price Analysis# #Altcoin Season#
87
·
--
Una cosa que me resulta interesante sobre la infraestructura cross-chain es cuando dejas de notarla.
Un usuario de TON no debería necesariamente tener que pensar en qué puente usar, dónde enviar sus tokens o cómo mover activos entre redes solo para acceder a una aplicación construida para EVM.
Esa es la idea detrás de un nuevo ejemplo de integración open source de Omniston para Telegram Mini Apps.
El flujo es bastante simple desde la perspectiva del usuario.
Conecta una wallet de TON a través de TonConnect, mientras que una wallet EVM integrada se crea en segundo plano. Omniston gestiona la ejecución cross chain entre la red TON y la red EVM.
El ejemplo utiliza TON USDT ↔ Arbitrum USDT0.
Lo que hace esto más interesante para mí es que la misma arquitectura se puede reutilizar en aplicaciones nativas de EVM que quieren llegar a usuarios de TON sin tener que convertirse ellas mismas en nativas de TON.
Ya estamos viendo ejemplos de esta dirección con Polymarket y WenLong, donde los usuarios pueden empezar desde TON mientras la aplicación opera en otra red.
Y es ahí donde creo que va la UX cross chain.
La infraestructura no necesariamente tiene que convertirse en otra pantalla que el usuario tenga que entender.
Puede convertirse en la capa que conecta en silencio la aplicación que quiere usar con la liquidez y los activos que están en algún otro lugar.
Para quienes construyen, probablemente esa sea la parte más importante de esta actualización.
El cross chain ya no es solo para mover tokens entre cadenas. Se trata de hacer que distintos ecosistemas sientan que forman parte de la misma experiencia de aplicación.
Eso es lo que estoy observando.
Explora Omniston → https://ston.fi/omniston
#BTC Price Analysis# #Altcoin Season# $NEAR $PUMP
55
·
--
China está enviando un mensaje bastante claro a los usuarios de criptomonedas.
El Ministerio de Seguridad del Estado de China afirma que la idea de que las criptomonedas ofrecen anonimato garantizado es una ilusión.
El ministerio señala algo que los investigadores de criptomonedas ya conocen desde hace años.
La mayoría de las blockchains públicas dejan un rastro permanente.
Las direcciones de las billeteras tal vez no revelen directamente la identidad de una persona, pero las transacciones aún pueden rastrearse a través de la cadena. Una vez que los fondos interactúan con intercambios, servicios de pago u otros puntos identificables, es posible que la información adicional conecte la billetera con una persona real.
En lo personal, creo que lo interesante no es tanto la advertencia de China en sí.
Lo importante es el recordatorio de que seudónimo no significa anónimo.
Bitcoin no oculta la transacción. La registra para siempre.
Por eso también el análisis de blockchain se ha convertido en una industria tan grande. La misma transparencia que hace que las criptomonedas sean atractivas también puede facilitar la investigación de ciertos tipos de actividad financiera.
Por supuesto, las redes centradas en la privacidad y las herramientas de privacidad son otro tema. No todas las transacciones de cripto son igual de rastreables.
Pero la idea de que simplemente puedes mover dinero en cadena y volverte invisible?
Cada vez es más difícil defender eso.
Las criptomonedas te dan un libro mayor público.
La pregunta real es cuánto de tu identidad puede, eventualmente, conectarse con él.
$BTC #BTC Price Analysis# $XRP
80
·
--
El ETF de NEAR de Bitwise ha superado el obstáculo de cotización en la NYSE Arca con el ticker $NRR.
Eso ya le da a NEAR algo que antes no tenía.
Una vía regulada para que los inversores tradicionales obtengan exposición al activo.
Pero Bitwise no se detuvo ahí.
La firma también publicó un informe de inversión de NEAR de 39 páginas con algunos escenarios a largo plazo extremadamente alcistas.
Su caso base sitúa a NEAR en 155 dólares para 2030, mientras que el caso alcista extremo alcanza los 562. El mismo informe también contempla un caso bajista alrededor de 1,63 dólares, así que no es exactamente un objetivo de “luna asegurada”.
Personalmente, para mí el ETF importa más que los objetivos de precio.
Si son 155 o 562 depende en gran medida de supuestos sobre la adopción, el uso de la red y el crecimiento del ecosistema de NEAR. Esos números son escenarios, no promesas.
El ETF es diferente.
Crea un carril financiero real para que el capital acceda a NEAR a través de mercados tradicionales.
Y, como el fondo está diseñado para apostar sus tenencias de NEAR, el producto también está incorporando exposición a la “staking” dentro de la estructura del ETF.
Ahora la pregunta real es si el acceso institucional se traduce en una demanda sostenida.
La narrativa está creciendo.
Veamos si la liquidez acompaña
#BTC Price Analysis# #Altcoin Season# $NEAR
63
·
--
Antes pensaba que la parte difícil de un swap en DeFi era conseguir que la transacción se enviara.
Haces clic en confirmar, esperas a la blockchain y, si sale bien, ya está.
Pero la ejecución entre cadenas me hizo darme cuenta de que hay otra parte del proceso que importa tanto como esa: cómo se liquida la operación realmente.
Cuando los activos se mueven entre redes diferentes, no puedes simplemente asumir que ambos lados se completarán exactamente al mismo tiempo.
Ahí es donde el diseño de la liquidación se vuelve importante.
Con Omniston, la ejecución entre cadenas usa HTLC vinculados para que los dos lados de una operación estén conectados por la misma condición de liquidación.
Lo interesante es lo que sucede cuando todo no sale perfectamente.
Si se cumple la condición requerida, la operación puede liquidarse. Si no se completa dentro del plazo relevante, los activos bloqueados tienen una vía para ser reembolsados.
Eso suena a un detalle técnico, pero creo que en realidad es una de las cosas que los usuarios deberían considerar más.
Porque “entre cadenas” no debería significar solo mover valor entre dos redes.
También debería significar tener una respuesta clara a:
¿Qué pasa si algo sale mal?
Esa es la parte de la arquitectura de Omniston de STONfi que me resulta interesante.
El usuario recibe una experiencia de swap simple, mientras que por debajo hay un mecanismo de liquidación diseñado para completar ambos lados o, en su defecto, para que los fondos correspondientes tengan una forma de volver.
Cuanto más fluido se vuelva DeFi en la superficie, más importantes se vuelven estos mecanismos invisibles por debajo.
Y eso es en lo que estoy prestando más atención.
Explora Omniston → https://ston.fi/omniston
$ZEC #BTC Price Analysis# $GRAM #Altcoin Season#
90
·
--
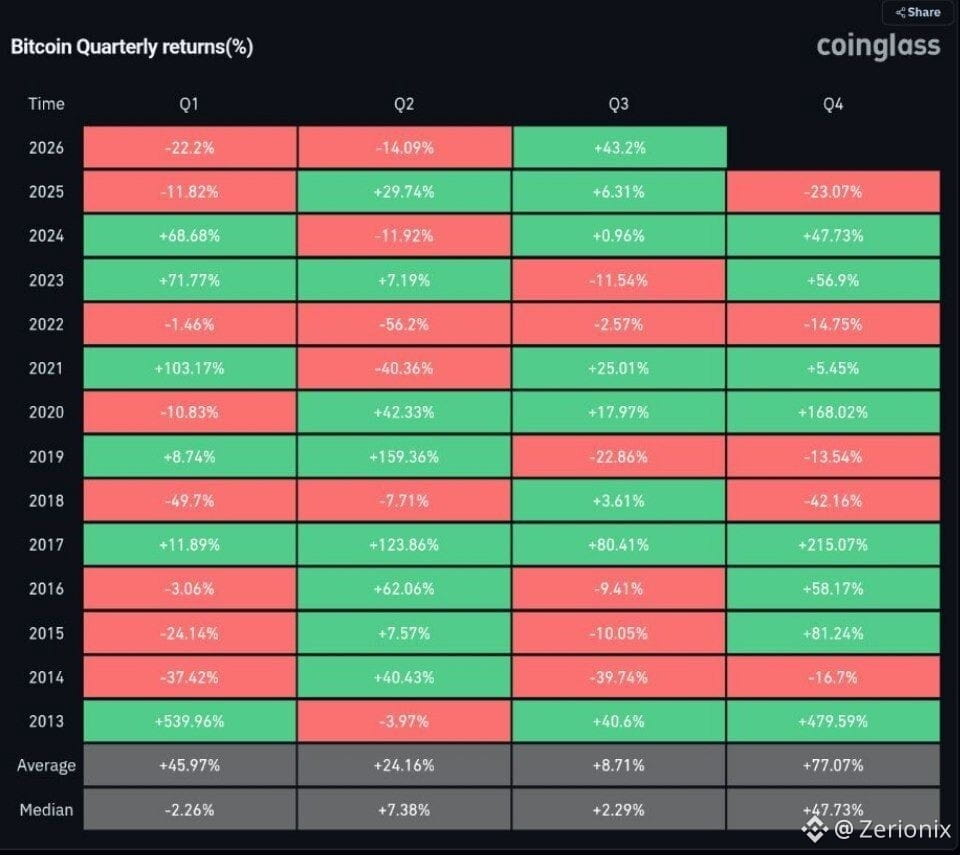
$BTC está a punto de cerrar su 2º mejor Q3 de la historia.
Bitcoin ha acumulado una ganancia aproximada del 43% este trimestre, convirtiendo al Q3 en uno de los trimestres más fuertes de su historia.
Lo que hace esto más interesante para mí es por dónde empezó el BTC.
El mercado entró en el Q3 después de dos trimestres negativos consecutivos, con el sentimiento bastante complicado. Ahora nos acercamos al final del trimestre con Bitcoin de nuevo por encima de $80K y el impulso firmemente de vuelta en la mesa.
Ese tipo de giro te dice que cambió algo en la demanda y en la posición.
Pero no trataría una vela trimestral fuerte como confirmación de que el próximo movimiento será automáticamente más alto.
Una cosa que he aprendido al observar la infraestructura de DeFi es que el titular rara vez cuenta toda la historia. Ya sea TVL, volumen, liquidez o incluso el retorno trimestral de BTC, quiero entender qué está pasando realmente por debajo.
Por eso también me interesa lo que sucede con la liquidez de BTC a través de los ecosistemas a medida que el mercado se expande.
¿Esa liquidez puede volverse más accesible entre cadenas y aplicaciones sin que los usuarios tengan que lidiar con toda la complejidad subyacente?
Eso es parte de lo que proyectos como STON.fi están construyendo con Omniston.
Para el BTC en sí, sin embargo, estoy observando lo que sucede después de que cierre el trimestre.
¿Puede mantener la mayor parte de estas ganancias, mantener la demanda spot fuerte y construir una base más alta en lugar de devolver el movimiento de inmediato?
Porque un Q3 fuerte es impresionante.
Convertir esa fortaleza en un Q4 fuerte es la parte que realmente importa.
Explora Omniston → https://ston.fi/omniston $BTC #Bitcoin Price Prediction: What is Bitcoins next move?# $SOL
29
·
--
Antes pensaba que la parte difícil de un swap en DeFi era lograr que la transacción se enviara.
Haces clic en confirmar, esperas a la blockchain y, si se ejecuta, ya está.
Pero la ejecución entre cadenas me hizo darme cuenta de que hay otra parte del proceso que importa tanto como esa: cómo se liquida la operación realmente.
Cuando los activos se mueven entre redes diferentes, no puedes simplemente asumir que ambos lados se completarán exactamente al mismo tiempo.
Ahí es donde el diseño de la liquidación se vuelve importante.
Con Omniston, la ejecución entre cadenas utiliza HTLCs enlazados para que los dos lados de una operación estén conectados por la misma condición de liquidación.
Lo interesante es lo que sucede cuando todo no sale perfectamente.
Si se cumple la condición requerida, la operación puede liquidarse. Si no se completa dentro del plazo relevante, los activos bloqueados tienen una vía para ser reembolsados.
Eso suena como un detalle técnico, pero creo que en realidad es una de las cosas que los usuarios deberían considerar más.
Porque “entre cadenas” no debería significar solo mover valor entre dos redes.
También debería significar tener una respuesta clara a:
¿Qué pasa si algo sale mal?
Esa es la parte de la arquitectura de Omniston de STON.fi que me resulta interesante.
El usuario obtiene una experiencia de swap simple, mientras que debajo hay un mecanismo de liquidación diseñado para completar ambos lados o para devolver los fondos correspondientes.
Cuanto más fluido se vuelve DeFi en la superficie, más importantes se vuelven estas mecánicas invisibles por debajo.
Y eso es algo a lo que estoy prestando más atención.
Explora Omniston → https://ston.fi/omniston
$BTC #BTC Price Analysis# $ETH #Macro Insights#
38
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NFPWatch
10.8M visualizaciones
19,134 participa(n) en el debate
Noticias de cripto | Bitcoin se acerca a 85.000 dólares mientras los rendimientos del Tesoro caen antes del informe NFP de EE. UU.
Binance News
·37 «Me gusta»
·48.8k visualizaciones
BitcoinFundingRateTriplesTo10%
144,950 visualizaciones
1,082 participa(n) en el debate
BitcoinSurpasses$86KUp2.99%
46,147 visualizaciones
107 participa(n) en el debate