En realidad, no, y el propio marco de Glassnode sobre esto es más cuidadoso que el titular que está circulando ahora mismo.
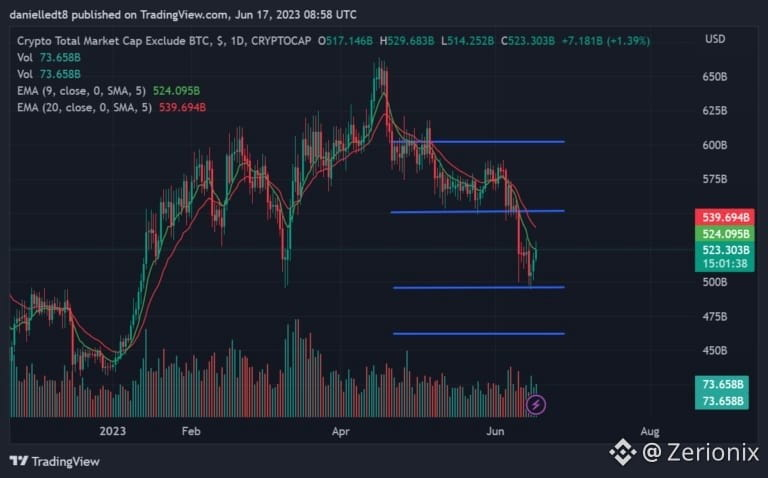
El volumen spot de altcoins ha subido hasta casi 4 veces el de Bitcoin, la mayor proporción desde septiembre de 2025. El Índice de Temporada de Altcoins saltó a 62-64%, frente al 33% de hace apenas un mes, y el 72,5% de las altcoins rastreadas superaron a BTC durante la última semana, frente a solo el 39% durante el rally de agosto. Aceleración real y brusca en cualquier medida.
Aquí está la parte que la mayoría de la cobertura de este dato se salta. La proporción de 4x mide la rotación de operaciones, no la entrada neta de capital. Un mayor volumen recoge tanto la compra como la venta simultáneamente, así que este número por sí solo no puede decirte si está entrando dinero nuevo en las altcoins o si los tenedores existentes simplemente están operando con más agresividad entre ellos. Esa distinción importa muchísimo para determinar cuál de tus dos marcos es realmente correcto.
Lo que me llama la atención es la advertencia histórica de Glassnode, que aparece justo dentro del propio dato que están reportando. Picos similares en el volumen altcoin-a-BTC históricamente han coincidido con máximos locales del precio de Bitcoin, no con inicios confirmados de la temporada de altcoins. Eso no es una predicción: es una coincidencia de patrones, y las coincidencias de patrones se rompen.
El detalle del Índice de Temporada de Altcoins, de hecho, argumenta en contra de llamar a esto altseason todavía. La versión de CoinMarketCap está alrededor de 64, su lectura más alta de este año, pero el umbral confirmado es 75, y la mayoría de las mesas también quieren que la dominancia de Bitcoin esté por debajo del 55% junto con eso. La dominancia ahora mismo está en torno al 58-59%, cerca, pero no allí.
La pregunta abierta no es si está ocurriendo la rotación; la amplitud se ha expandido genuinamente y eso es real. La cuestión es si esto es un posicionamiento temprano antes de un movimiento más amplio, o exactamente el tipo de repunte de apetito por el riesgo que, según los propios datos de Glassnode, precedió el enfriamiento de BTC.