

祈愿88
82 Publicaciones
祈愿88
Denunciar
Bloquear usuario
🔥crypto小白成长日记。自研ai辅助调研、决策、交易、写作系统。

Los traders mejor clasificados por ganancias en 30 días
Abrir operación
Titular de AAOIB
Trader frecuente
2.6 años
17 Siguiendo
47 Seguidores
92 Me gusta
1 Insignias
Publicaciones
Cartera
·
--
Artículo
ENA sube 80% en 10 días: ¿qué pasó exactamente?$ENA Desde el 17 de septiembre, cuando estaba en 0.149 dólares, subió hasta alrededor de 0.27 dólares. En 10 días subió cerca de un 80%, y el 25 de septiembre solo ese día subió un 19%.
(Spot en Binance, al 27 de septiembre a las 02:00 hora de Pekín)
ENA lleva casi un año recibiendo críticas: el proyecto es muy rentable, pero el precio del token se queda ahí, estancado. ¿Entonces por qué ahora de repente está despegando?
Primero, entiende qué es ENA:
Ethena emitió una stablecoin llamada USDe. Su forma de ganar dinero es: por un lado comprar ETH y otros spot, y por otro abrir la misma cantidad de posiciones cortas. Las subidas y bajadas se compensan exactamente. Cuando el mercado va bien, hay muchos que compran para subir (longs); los long deben pagar a los shorts "fees de financiamiento". Ese dinero es la ganancia de USDe. ENA es el token de este proyecto.
ENA sube 80% en 10 días: ¿qué pasó exactamente?
$ENA Desde el 17 de septiembre, cuando estaba en 0.149 dólares, subió hasta alrededor de 0.27 dólares. En 10 días subió cerca de un 80%, y el 25 de septiembre solo ese día subió un 19%.
(Spot en Binance, al 27 de septiembre a las 02:00 hora de Pekín)
ENA lleva casi un año recibiendo críticas: el proyecto es muy rentable, pero el precio del token se queda ahí, estancado. ¿Entonces por qué ahora de repente está despegando?
Primero, entiende qué es ENA:
Ethena emitió una stablecoin llamada USDe. Su forma de ganar dinero es: por un lado comprar ETH y otros spot, y por otro abrir la misma cantidad de posiciones cortas. Las subidas y bajadas se compensan exactamente. Cuando el mercado va bien, hay muchos que compran para subir (longs); los long deben pagar a los shorts "fees de financiamiento". Ese dinero es la ganancia de USDe. ENA es el token de este proyecto.
(Spot en Binance, al 27 de septiembre a las 02:00 hora de Pekín)
ENA lleva casi un año recibiendo críticas: el proyecto es muy rentable, pero el precio del token se queda ahí, estancado. ¿Entonces por qué ahora de repente está despegando?
Primero, entiende qué es ENA:
Ethena emitió una stablecoin llamada USDe. Su forma de ganar dinero es: por un lado comprar ETH y otros spot, y por otro abrir la misma cantidad de posiciones cortas. Las subidas y bajadas se compensan exactamente. Cuando el mercado va bien, hay muchos que compran para subir (longs); los long deben pagar a los shorts "fees de financiamiento". Ese dinero es la ganancia de USDe. ENA es el token de este proyecto.
71
·
--
$ENA 10El precio sube 80% de la nada: ¿qué ha pasado realmente?
ENA pasó de alrededor de 0,149 USD el 17 de septiembre a ~0,27 USD ahora. En 10 días subió cerca de 80% y el 25 de septiembre, solo en un día, creció 19%.
(Spot de Binance; hasta las 02:00 del 27 de septiembre, hora de Pekín)
ENA ha sido criticada durante casi un año: el proyecto es muy rentable, pero el precio de la moneda se quedaba estancado. ¿Cómo es que de repente despega?
Primero, aclaremos qué es ENA:
Ethena emitió una stablecoin llamada USDe. Su forma de ganar es: por un lado comprar ETH y otros activos spot; por otro, abrir posiciones short con un volumen equivalente. Así, las subidas y bajadas se compensan. Cuando el mercado está a favor, hay más gente haciendo long, los longs pagan a los shorts la "tarifa de financiación"; ese dinero es el ingreso del USDe. ENA es el token de este proyecto.
Esta subida tiene 3 motivos👇
1️⃣ ENA por fin empezará a repartir beneficios
Ethena acumula ganancias de más de 1.000 millones de dólares, pero la mayor parte se reparte entre quienes depositan USDe. Los tenedores de ENA no reciben nada. En otras palabras: la empresa gana mucho, pero los accionistas no reciben dividendos.
A principios de septiembre, la comunidad aprobó mediante votación el "interruptor de comisiones": cuando el tamaño de USDe llegue a 7.500 millones de dólares, los ingresos del protocolo se usarán para comprar ENA en el mercado. Mientras la gente siga comprando, el precio tendrá soporte y todos se anticipan para salir corriendo.
⚠️ Pero hoy el USDe ronda los 4.900 millones y la recompra aún no ha comenzado.
2️⃣ Se conectan a mercados de acciones de EE. UU. y se corrige el gran punto débil del USDe
Los ingresos de USDe dependen totalmente de las tarifas de financiación dentro de la cripto. Si el mercado se enfría, la rentabilidad baja, la gente reembolsa y el tamaño del sistema se reduce. En 2025, el USDe llegó a un máximo de 15.000 millones; después empezó a encogerse hasta que a finales de agosto quedó en ~4.000 millones.
El 25 de septiembre, Ethena anunció que integrará también la tokenización de acciones de Binance y los contratos de acciones de EE. UU., usando el mismo método de "spot + short" para ganar con ese mercado. Al haber más canales para generar ingresos, es más fácil que el USDe crezca y se acerque a la línea de recompra de 7.500 millones. Ese día, ENA subió 19%.
3️⃣ Se elimina a quienes estaban presionando para tirar el precio
Desde octubre del año pasado, un grupo de inversores tempranos vendía apenas se desbloqueaban sus tokens, manteniendo ENA presionada e incapaz de subir. A finales de agosto, la fundación compró directamente esos tokens que aún no se habían desbloqueado; en adelante, ellos ya no tendrán tokens para vender.
Además, alrededor del 19 de septiembre, cuando el BTC superó los 80.000 y el mercado rebotó, ENA despegó aprovechando la tendencia.
A partir de ahora, hay que vigilar 2 cosas:
📅 5 de octubre: los tokens restantes de los inversores se desbloquearán de una sola vez. Sin embargo, esta gente antes rechazó comprar a precio completo según lo planteó la fundación, lo cual sugiere que no tienen prisa por vender; aun así, hay que tener cuidado.
📈 Tamaño del USDe: de 4.000 millones del mes pasado a 4.900 millones; la recompra real empezará cuando llegue a 7.500 millones.
Mi opinión: esta subida no es solo por emoción. "ENA por fin puede recibir dinero" + "los que presionaban el precio se fueron" + "nuevo relato sobre acciones de EE. UU." tienen lógica y encajan. Pero como la recompra aún no ha empezado de verdad, y el desbloqueo del 5 de octubre está a la vuelta de la esquina, el próximo movimiento (suba o baje) probablemente no será tan suave.
¿Hasta dónde crees que puede llegar esta subida de ENA? ¡Hablemos en los comentarios👇
#ENA #Ethena #USDe
El contenido anterior es solo para compartir información y no constituye asesoramiento de inversión.
$ENA 10El precio sube 80% de la nada: ¿qué ha pasado realmente?
ENA pasó de alrededor de 0,149 USD el 17 de septiembre a ~0,27 USD ahora. En 10 días subió cerca de 80% y el 25 de septiembre, solo en un día, creció 19%.
(Spot de Binance; hasta las 02:00 del 27 de septiembre, hora de Pekín)
ENA ha sido criticada durante casi un año: el proyecto es muy rentable, pero el precio de la moneda se quedaba estancado. ¿Cómo es que de repente despega?
Primero, aclaremos qué es ENA:
Ethena emitió una stablecoin llamada USDe. Su forma de ganar es: por un lado comprar ETH y otros activos spot; por otro, abrir posiciones short con un volumen equivalente. Así, las subidas y bajadas se compensan. Cuando el mercado está a favor, hay más gente haciendo long, los longs pagan a los shorts la "tarifa de financiación"; ese dinero es el ingreso del USDe. ENA es el token de este proyecto.
Esta subida tiene 3 motivos👇
1️⃣ ENA por fin empezará a repartir beneficios
Ethena acumula ganancias de más de 1.000 millones de dólares, pero la mayor parte se reparte entre quienes depositan USDe. Los tenedores de ENA no reciben nada. En otras palabras: la empresa gana mucho, pero los accionistas no reciben dividendos.
A principios de septiembre, la comunidad aprobó mediante votación el "interruptor de comisiones": cuando el tamaño de USDe llegue a 7.500 millones de dólares, los ingresos del protocolo se usarán para comprar ENA en el mercado. Mientras la gente siga comprando, el precio tendrá soporte y todos se anticipan para salir corriendo.
⚠️ Pero hoy el USDe ronda los 4.900 millones y la recompra aún no ha comenzado.
2️⃣ Se conectan a mercados de acciones de EE. UU. y se corrige el gran punto débil del USDe
Los ingresos de USDe dependen totalmente de las tarifas de financiación dentro de la cripto. Si el mercado se enfría, la rentabilidad baja, la gente reembolsa y el tamaño del sistema se reduce. En 2025, el USDe llegó a un máximo de 15.000 millones; después empezó a encogerse hasta que a finales de agosto quedó en ~4.000 millones.
El 25 de septiembre, Ethena anunció que integrará también la tokenización de acciones de Binance y los contratos de acciones de EE. UU., usando el mismo método de "spot + short" para ganar con ese mercado. Al haber más canales para generar ingresos, es más fácil que el USDe crezca y se acerque a la línea de recompra de 7.500 millones. Ese día, ENA subió 19%.
3️⃣ Se elimina a quienes estaban presionando para tirar el precio
Desde octubre del año pasado, un grupo de inversores tempranos vendía apenas se desbloqueaban sus tokens, manteniendo ENA presionada e incapaz de subir. A finales de agosto, la fundación compró directamente esos tokens que aún no se habían desbloqueado; en adelante, ellos ya no tendrán tokens para vender.
Además, alrededor del 19 de septiembre, cuando el BTC superó los 80.000 y el mercado rebotó, ENA despegó aprovechando la tendencia.
A partir de ahora, hay que vigilar 2 cosas:
📅 5 de octubre: los tokens restantes de los inversores se desbloquearán de una sola vez. Sin embargo, esta gente antes rechazó comprar a precio completo según lo planteó la fundación, lo cual sugiere que no tienen prisa por vender; aun así, hay que tener cuidado.
📈 Tamaño del USDe: de 4.000 millones del mes pasado a 4.900 millones; la recompra real empezará cuando llegue a 7.500 millones.
Mi opinión: esta subida no es solo por emoción. "ENA por fin puede recibir dinero" + "los que presionaban el precio se fueron" + "nuevo relato sobre acciones de EE. UU." tienen lógica y encajan. Pero como la recompra aún no ha empezado de verdad, y el desbloqueo del 5 de octubre está a la vuelta de la esquina, el próximo movimiento (suba o baje) probablemente no será tan suave.
¿Hasta dónde crees que puede llegar esta subida de ENA? ¡Hablemos en los comentarios👇
#ENA #Ethena #USDe
El contenido anterior es solo para compartir información y no constituye asesoramiento de inversión.
ENA pasó de alrededor de 0,149 USD el 17 de septiembre a ~0,27 USD ahora. En 10 días subió cerca de 80% y el 25 de septiembre, solo en un día, creció 19%.
(Spot de Binance; hasta las 02:00 del 27 de septiembre, hora de Pekín)
ENA ha sido criticada durante casi un año: el proyecto es muy rentable, pero el precio de la moneda se quedaba estancado. ¿Cómo es que de repente despega?
Primero, aclaremos qué es ENA:
Ethena emitió una stablecoin llamada USDe. Su forma de ganar es: por un lado comprar ETH y otros activos spot; por otro, abrir posiciones short con un volumen equivalente. Así, las subidas y bajadas se compensan. Cuando el mercado está a favor, hay más gente haciendo long, los longs pagan a los shorts la "tarifa de financiación"; ese dinero es el ingreso del USDe. ENA es el token de este proyecto.
Esta subida tiene 3 motivos👇
1️⃣ ENA por fin empezará a repartir beneficios
Ethena acumula ganancias de más de 1.000 millones de dólares, pero la mayor parte se reparte entre quienes depositan USDe. Los tenedores de ENA no reciben nada. En otras palabras: la empresa gana mucho, pero los accionistas no reciben dividendos.
A principios de septiembre, la comunidad aprobó mediante votación el "interruptor de comisiones": cuando el tamaño de USDe llegue a 7.500 millones de dólares, los ingresos del protocolo se usarán para comprar ENA en el mercado. Mientras la gente siga comprando, el precio tendrá soporte y todos se anticipan para salir corriendo.
⚠️ Pero hoy el USDe ronda los 4.900 millones y la recompra aún no ha comenzado.
2️⃣ Se conectan a mercados de acciones de EE. UU. y se corrige el gran punto débil del USDe
Los ingresos de USDe dependen totalmente de las tarifas de financiación dentro de la cripto. Si el mercado se enfría, la rentabilidad baja, la gente reembolsa y el tamaño del sistema se reduce. En 2025, el USDe llegó a un máximo de 15.000 millones; después empezó a encogerse hasta que a finales de agosto quedó en ~4.000 millones.
El 25 de septiembre, Ethena anunció que integrará también la tokenización de acciones de Binance y los contratos de acciones de EE. UU., usando el mismo método de "spot + short" para ganar con ese mercado. Al haber más canales para generar ingresos, es más fácil que el USDe crezca y se acerque a la línea de recompra de 7.500 millones. Ese día, ENA subió 19%.
3️⃣ Se elimina a quienes estaban presionando para tirar el precio
Desde octubre del año pasado, un grupo de inversores tempranos vendía apenas se desbloqueaban sus tokens, manteniendo ENA presionada e incapaz de subir. A finales de agosto, la fundación compró directamente esos tokens que aún no se habían desbloqueado; en adelante, ellos ya no tendrán tokens para vender.
Además, alrededor del 19 de septiembre, cuando el BTC superó los 80.000 y el mercado rebotó, ENA despegó aprovechando la tendencia.
A partir de ahora, hay que vigilar 2 cosas:
📅 5 de octubre: los tokens restantes de los inversores se desbloquearán de una sola vez. Sin embargo, esta gente antes rechazó comprar a precio completo según lo planteó la fundación, lo cual sugiere que no tienen prisa por vender; aun así, hay que tener cuidado.
📈 Tamaño del USDe: de 4.000 millones del mes pasado a 4.900 millones; la recompra real empezará cuando llegue a 7.500 millones.
Mi opinión: esta subida no es solo por emoción. "ENA por fin puede recibir dinero" + "los que presionaban el precio se fueron" + "nuevo relato sobre acciones de EE. UU." tienen lógica y encajan. Pero como la recompra aún no ha empezado de verdad, y el desbloqueo del 5 de octubre está a la vuelta de la esquina, el próximo movimiento (suba o baje) probablemente no será tan suave.
¿Hasta dónde crees que puede llegar esta subida de ENA? ¡Hablemos en los comentarios👇
#ENA #Ethena #USDe
El contenido anterior es solo para compartir información y no constituye asesoramiento de inversión.
2
152
·
--
Por fin aguanto hasta recuperar el costo, pero lástima que no seguí comprando en promedio. Esta vez solo era para comprobar mi capacidad de trading. cl de verdad es ciego para vender/poner en corto cuando está por encima de 90: si sigue subiendo, sigue comprando, no deberías dudar.😭😭😭
Por fin aguanto hasta recuperar el costo, pero lástima que no seguí comprando en promedio. Esta vez solo era para comprobar mi capacidad de trading. cl de verdad es ciego para vender/poner en corto cuando está por encima de 90: si sigue subiendo, sigue comprando, no deberías dudar.😭😭😭
265
·
--
¿Puede el gran “monstruo” de la última gran temporada alcista, $AR , volverse a desatar y rugir otra vez?
¿Puede el gran “monstruo” de la última gran temporada alcista, $AR , volverse a desatar y rugir otra vez?
2
2.1k
·
--
Artículo
El valor de mercado de VVV supera la última valoración de equity de Venice; está siendo tratada como una “acción de IA en cadena”Después de marcar un nuevo máximo histórico, no seguí investigando cuánto podría subir más; en su lugar, volví a calcular este modelo de recompra y destrucción. Tras hacerlo, mi conclusión es: el mercado está tratando a VVV como una especie de acción fantasma de equity en la cadena de Venice, pero el valor que el token realmente está capturando es muy inferior al total de ingresos que la propia empresa genera. Calculando a unos 23,5 dólares, la capitalización de VVV en circulación ya alcanza cerca de 1130 millones de dólares, y la valoración totalmente diluida se acerca a 2700 millones. Como comparación, cuando Venice cerró en julio una ronda Serie A de 65 millones de dólares, su valoración era de 1000 millones. Esta comparación no se hace para concluir simplemente que “VVV está caro”. La equity de la empresa y los tokens no son, de hecho, el mismo tipo de activo; pero sí revela cómo entiende el mercado a VVV: los inversores ya no están satisfechos con verlo como una herramienta para pagar costos de inferencia de IA, y ahora lo están valorando anticipadamente en función del crecimiento futuro, los ingresos y el flujo de caja de Venice. El problema está aquí. Los tenedores de VVV no poseen equity de Venice, ni tienen derechos de distribución de beneficios de la compañía. El camino claro por el que el crecimiento de Venice se transmite a VVV, por ahora, es: recompra y destrucción activadas por suscripciones pagadas y créditos de API, y además DIEM necesita bloquear VVV en garantía. Que la empresa gane un dólar no significa que esos dólares se vayan todos hacia el token. La reciente destrucción mensual recién completada muestra bien esta diferencia. En esta ronda se destruyeron 16.563 VVV; antes, mediante 1.207 operaciones TWAP, se estimó una inversión de aproximadamente 311.000 USDC. Es una compra real y una destrucción real, pero la compra ocurrió durante el mes anterior, no fue una orden de varios cientos de miles de dólares que “cayó” de golpe en el mercado esta noche. Más preocupante aún es la idea de que “ya es deflacionario”. Las emisiones anuales actuales de VVV rondan los 2,5 millones de tokens; para octubre, el plan es bajarlas a 2 millones. Según la velocidad reciente de recompra programática vía suscripciones y programas de API en las últimas 24 horas, más la media histórica mensual de recompra, annualizo de forma aproximada y obtengo un tamaño de recompra observable de unos 7,2 millones de dólares al año. 7,2 millones suenan a mucho, pero con el precio de 23,5 dólares, solo permite recomprar alrededor de 307.000 VVV, equivalentes a cerca del 12% de las emisiones anuales actuales. Incluso si el crecimiento del negocio hace que la recompra siga aumentando, este orden de magnitud indica que VVV aún está en la fase de “reducir la inflación”, y no en que ya haya logrado una desinflación neta. Aquí también hay un problema de reflexividad: la recompra está valuada en dólares; cuanto más alto sea el precio del token, menos VVV puede destruirse con la misma cantidad de ingresos del negocio. La subida de precio refuerza la confianza del mercado en la recompra, pero al mismo tiempo reduce el impacto de cada dólar recomprado sobre la oferta del token. Para mantener la misma eficiencia de destrucción, el crecimiento de ingresos de Venice tendría que superar el aumento del precio de VVV. Entonces, ¿por qué VVV sigue subiendo con tanta fuerza? Porque al menos tiene tres cosas que no tienen la mayoría de los tokens de IA: un producto de IA con uso real, una ruta clara de ingresos que llega al mecanismo de recompra en el mercado, y menos de un 30% de los tokens como oferta realmente circulante. El mercado no necesita comprar de inmediato varios millones de VVV; basta con que la demanda marginal aumente de repente, y la liquidez limitada puede impulsar una revaluación rápida del precio. Por eso, mi visión sobre VVV a medio plazo sigue siendo más bien alcista, pero no porque “ya se haya convertido en un activo deflacionario”. La razón es que podría estar convirtiéndose en uno de los pocos tokens de IA con un experimento real de captura de valor. El nuevo máximo histórico de hoy indica que el mercado está dispuesto a pagar esta expectativa por adelantado; a partir de aquí, lo que dirán el crecimiento del negocio y la destrucción real es si esta valoración totalmente diluida cercana a 2700 millones dólares está descubriendo valor con anticipación o, más bien, si ya ha descontado demasiado del futuro.
El valor de mercado de VVV supera la última valoración de equity de Venice; está siendo tratada como una “acción de IA en cadena”
Después de marcar un nuevo máximo histórico, no seguí investigando cuánto podría subir más; en su lugar, volví a calcular este modelo de recompra y destrucción. Tras hacerlo, mi conclusión es: el mercado está tratando a VVV como una especie de acción fantasma de equity en la cadena de Venice, pero el valor que el token realmente está capturando es muy inferior al total de ingresos que la propia empresa genera. Calculando a unos 23,5 dólares, la capitalización de VVV en circulación ya alcanza cerca de 1130 millones de dólares, y la valoración totalmente diluida se acerca a 2700 millones. Como comparación, cuando Venice cerró en julio una ronda Serie A de 65 millones de dólares, su valoración era de 1000 millones. Esta comparación no se hace para concluir simplemente que “VVV está caro”. La equity de la empresa y los tokens no son, de hecho, el mismo tipo de activo; pero sí revela cómo entiende el mercado a VVV: los inversores ya no están satisfechos con verlo como una herramienta para pagar costos de inferencia de IA, y ahora lo están valorando anticipadamente en función del crecimiento futuro, los ingresos y el flujo de caja de Venice. El problema está aquí. Los tenedores de VVV no poseen equity de Venice, ni tienen derechos de distribución de beneficios de la compañía. El camino claro por el que el crecimiento de Venice se transmite a VVV, por ahora, es: recompra y destrucción activadas por suscripciones pagadas y créditos de API, y además DIEM necesita bloquear VVV en garantía. Que la empresa gane un dólar no significa que esos dólares se vayan todos hacia el token. La reciente destrucción mensual recién completada muestra bien esta diferencia. En esta ronda se destruyeron 16.563 VVV; antes, mediante 1.207 operaciones TWAP, se estimó una inversión de aproximadamente 311.000 USDC. Es una compra real y una destrucción real, pero la compra ocurrió durante el mes anterior, no fue una orden de varios cientos de miles de dólares que “cayó” de golpe en el mercado esta noche. Más preocupante aún es la idea de que “ya es deflacionario”. Las emisiones anuales actuales de VVV rondan los 2,5 millones de tokens; para octubre, el plan es bajarlas a 2 millones. Según la velocidad reciente de recompra programática vía suscripciones y programas de API en las últimas 24 horas, más la media histórica mensual de recompra, annualizo de forma aproximada y obtengo un tamaño de recompra observable de unos 7,2 millones de dólares al año. 7,2 millones suenan a mucho, pero con el precio de 23,5 dólares, solo permite recomprar alrededor de 307.000 VVV, equivalentes a cerca del 12% de las emisiones anuales actuales. Incluso si el crecimiento del negocio hace que la recompra siga aumentando, este orden de magnitud indica que VVV aún está en la fase de “reducir la inflación”, y no en que ya haya logrado una desinflación neta. Aquí también hay un problema de reflexividad: la recompra está valuada en dólares; cuanto más alto sea el precio del token, menos VVV puede destruirse con la misma cantidad de ingresos del negocio. La subida de precio refuerza la confianza del mercado en la recompra, pero al mismo tiempo reduce el impacto de cada dólar recomprado sobre la oferta del token. Para mantener la misma eficiencia de destrucción, el crecimiento de ingresos de Venice tendría que superar el aumento del precio de VVV. Entonces, ¿por qué VVV sigue subiendo con tanta fuerza? Porque al menos tiene tres cosas que no tienen la mayoría de los tokens de IA: un producto de IA con uso real, una ruta clara de ingresos que llega al mecanismo de recompra en el mercado, y menos de un 30% de los tokens como oferta realmente circulante. El mercado no necesita comprar de inmediato varios millones de VVV; basta con que la demanda marginal aumente de repente, y la liquidez limitada puede impulsar una revaluación rápida del precio. Por eso, mi visión sobre VVV a medio plazo sigue siendo más bien alcista, pero no porque “ya se haya convertido en un activo deflacionario”. La razón es que podría estar convirtiéndose en uno de los pocos tokens de IA con un experimento real de captura de valor. El nuevo máximo histórico de hoy indica que el mercado está dispuesto a pagar esta expectativa por adelantado; a partir de aquí, lo que dirán el crecimiento del negocio y la destrucción real es si esta valoración totalmente diluida cercana a 2700 millones dólares está descubriendo valor con anticipación o, más bien, si ya ha descontado demasiado del futuro.
1
428
·
--
Alcista
Parcialmente cierto
$哈基米 no es una moneda que haya aparecido solo hoy.
Hoy, Binance anunció el lanzamiento del contrato perpetuo USDT de Hakimi. Tras la publicación del anuncio, el precio en la cadena pasó rápidamente de alrededor de 0,017 dólares, llegando a un máximo intradía cercano a 0,09 dólares, y la subida en 24 horas llegó a rozar el 400% en un momento dado. Pero si solo lo describimos como una “subida por el contrato”, estaríamos subestimando a Hakimi.
Su principal pool de negociación se estableció en octubre de 2025. Al cuarto día de su salida, el precio ya había subido hasta aproximadamente 0,093 dólares; después, el entusiasmo se enfrió y, en marzo de este año, cayó hasta un mínimo de unos 0,0044 dólares, con una caída máxima superior al 95%. La gran mayoría de los memes terminan aquí; la historia ya habría acabado. Hakimi no.
Del pico al valle, la comunidad siguió actualizando, los memes siguieron produciéndose y los grupos en chino, inglés, de素材 y los canales de anuncios se fueron formando gradualmente. Ahora cuenta con más de 65.000 direcciones con tokens y la cuenta de X ha publicado acumuladamente unas 2700 piezas de contenido. Los números quizá no sean impactantes, pero demuestran que esto no es un grupo de gente que solo aparece cuando sube el precio.
Lo más especial de Hakimi es que la cultura existía antes que el token. Empezó con una reinterpretación fonética de la “canción de la miel”, entró en videos de gatos, remixes absurdos, covers con IA y un sinfín de obras derivadas, y solo después se convirtió en un activo on-chain. La mayoría de los memes primero despliegan el contrato y luego buscan una historia; Hakimi primero tuvo memoria colectiva, y después nació la moneda.
Esa es también la razón por la que me mantengo moderadamente alcista en el medio plazo. Hay muchos memes que pueden subir una vez, pero son pocos los que, después de caer un 95%, siguen con comunidad, y aún menos los que terminan consiguiendo un contrato en Binance. El contrato no creó a Hakimi; solo abrió una nueva puerta de liquidez para este meme chino que lleva vivo casi un año.
En el corto plazo, sin embargo, soy más bien cautelosamente bajista. El precio se multiplicó varias veces en cuestión de horas, y el contrato trae consigo apalancamiento y juego bidireccional; la primera tasa de financiación ya se ha vuelto claramente positiva, y las posiciones compradoras por persecución del precio están empezando a saturarse. Binance también dejó claro que el lanzamiento del contrato no equivale a una cotización al contado.
Mi juicio es este: cautelosamente bajista en las próximas 24—72 horas, y moderadamente alcista en los próximos 1—3 meses. A corto plazo hay que digerir el sentimiento; a largo plazo, todo dependerá de si la comunidad puede convertir un lanzamiento de contrato en la siguiente etapa de difusión cultural.
El contrato de Binance no es el punto de partida de Hakimi.
Es más bien el sello que el mercado, con casi un año de retraso, finalmente le ha puesto a este meme chino que sigue vivo.
{future}(哈基米USDT)
$哈基米 no es una moneda que haya aparecido solo hoy.
Hoy, Binance anunció el lanzamiento del contrato perpetuo USDT de Hakimi. Tras la publicación del anuncio, el precio en la cadena pasó rápidamente de alrededor de 0,017 dólares, llegando a un máximo intradía cercano a 0,09 dólares, y la subida en 24 horas llegó a rozar el 400% en un momento dado. Pero si solo lo describimos como una “subida por el contrato”, estaríamos subestimando a Hakimi.
Su principal pool de negociación se estableció en octubre de 2025. Al cuarto día de su salida, el precio ya había subido hasta aproximadamente 0,093 dólares; después, el entusiasmo se enfrió y, en marzo de este año, cayó hasta un mínimo de unos 0,0044 dólares, con una caída máxima superior al 95%. La gran mayoría de los memes terminan aquí; la historia ya habría acabado. Hakimi no.
Del pico al valle, la comunidad siguió actualizando, los memes siguieron produciéndose y los grupos en chino, inglés, de素材 y los canales de anuncios se fueron formando gradualmente. Ahora cuenta con más de 65.000 direcciones con tokens y la cuenta de X ha publicado acumuladamente unas 2700 piezas de contenido. Los números quizá no sean impactantes, pero demuestran que esto no es un grupo de gente que solo aparece cuando sube el precio.
Lo más especial de Hakimi es que la cultura existía antes que el token. Empezó con una reinterpretación fonética de la “canción de la miel”, entró en videos de gatos, remixes absurdos, covers con IA y un sinfín de obras derivadas, y solo después se convirtió en un activo on-chain. La mayoría de los memes primero despliegan el contrato y luego buscan una historia; Hakimi primero tuvo memoria colectiva, y después nació la moneda.
Esa es también la razón por la que me mantengo moderadamente alcista en el medio plazo. Hay muchos memes que pueden subir una vez, pero son pocos los que, después de caer un 95%, siguen con comunidad, y aún menos los que terminan consiguiendo un contrato en Binance. El contrato no creó a Hakimi; solo abrió una nueva puerta de liquidez para este meme chino que lleva vivo casi un año.
En el corto plazo, sin embargo, soy más bien cautelosamente bajista. El precio se multiplicó varias veces en cuestión de horas, y el contrato trae consigo apalancamiento y juego bidireccional; la primera tasa de financiación ya se ha vuelto claramente positiva, y las posiciones compradoras por persecución del precio están empezando a saturarse. Binance también dejó claro que el lanzamiento del contrato no equivale a una cotización al contado.
Mi juicio es este: cautelosamente bajista en las próximas 24—72 horas, y moderadamente alcista en los próximos 1—3 meses. A corto plazo hay que digerir el sentimiento; a largo plazo, todo dependerá de si la comunidad puede convertir un lanzamiento de contrato en la siguiente etapa de difusión cultural.
El contrato de Binance no es el punto de partida de Hakimi.
Es más bien el sello que el mercado, con casi un año de retraso, finalmente le ha puesto a este meme chino que sigue vivo.
Hoy, Binance anunció el lanzamiento del contrato perpetuo USDT de Hakimi. Tras la publicación del anuncio, el precio en la cadena pasó rápidamente de alrededor de 0,017 dólares, llegando a un máximo intradía cercano a 0,09 dólares, y la subida en 24 horas llegó a rozar el 400% en un momento dado. Pero si solo lo describimos como una “subida por el contrato”, estaríamos subestimando a Hakimi.
Su principal pool de negociación se estableció en octubre de 2025. Al cuarto día de su salida, el precio ya había subido hasta aproximadamente 0,093 dólares; después, el entusiasmo se enfrió y, en marzo de este año, cayó hasta un mínimo de unos 0,0044 dólares, con una caída máxima superior al 95%. La gran mayoría de los memes terminan aquí; la historia ya habría acabado. Hakimi no.
Del pico al valle, la comunidad siguió actualizando, los memes siguieron produciéndose y los grupos en chino, inglés, de素材 y los canales de anuncios se fueron formando gradualmente. Ahora cuenta con más de 65.000 direcciones con tokens y la cuenta de X ha publicado acumuladamente unas 2700 piezas de contenido. Los números quizá no sean impactantes, pero demuestran que esto no es un grupo de gente que solo aparece cuando sube el precio.
Lo más especial de Hakimi es que la cultura existía antes que el token. Empezó con una reinterpretación fonética de la “canción de la miel”, entró en videos de gatos, remixes absurdos, covers con IA y un sinfín de obras derivadas, y solo después se convirtió en un activo on-chain. La mayoría de los memes primero despliegan el contrato y luego buscan una historia; Hakimi primero tuvo memoria colectiva, y después nació la moneda.
Esa es también la razón por la que me mantengo moderadamente alcista en el medio plazo. Hay muchos memes que pueden subir una vez, pero son pocos los que, después de caer un 95%, siguen con comunidad, y aún menos los que terminan consiguiendo un contrato en Binance. El contrato no creó a Hakimi; solo abrió una nueva puerta de liquidez para este meme chino que lleva vivo casi un año.
En el corto plazo, sin embargo, soy más bien cautelosamente bajista. El precio se multiplicó varias veces en cuestión de horas, y el contrato trae consigo apalancamiento y juego bidireccional; la primera tasa de financiación ya se ha vuelto claramente positiva, y las posiciones compradoras por persecución del precio están empezando a saturarse. Binance también dejó claro que el lanzamiento del contrato no equivale a una cotización al contado.
Mi juicio es este: cautelosamente bajista en las próximas 24—72 horas, y moderadamente alcista en los próximos 1—3 meses. A corto plazo hay que digerir el sentimiento; a largo plazo, todo dependerá de si la comunidad puede convertir un lanzamiento de contrato en la siguiente etapa de difusión cultural.
El contrato de Binance no es el punto de partida de Hakimi.
Es más bien el sello que el mercado, con casi un año de retraso, finalmente le ha puesto a este meme chino que sigue vivo.
1
1.1k
·
--
Alcista
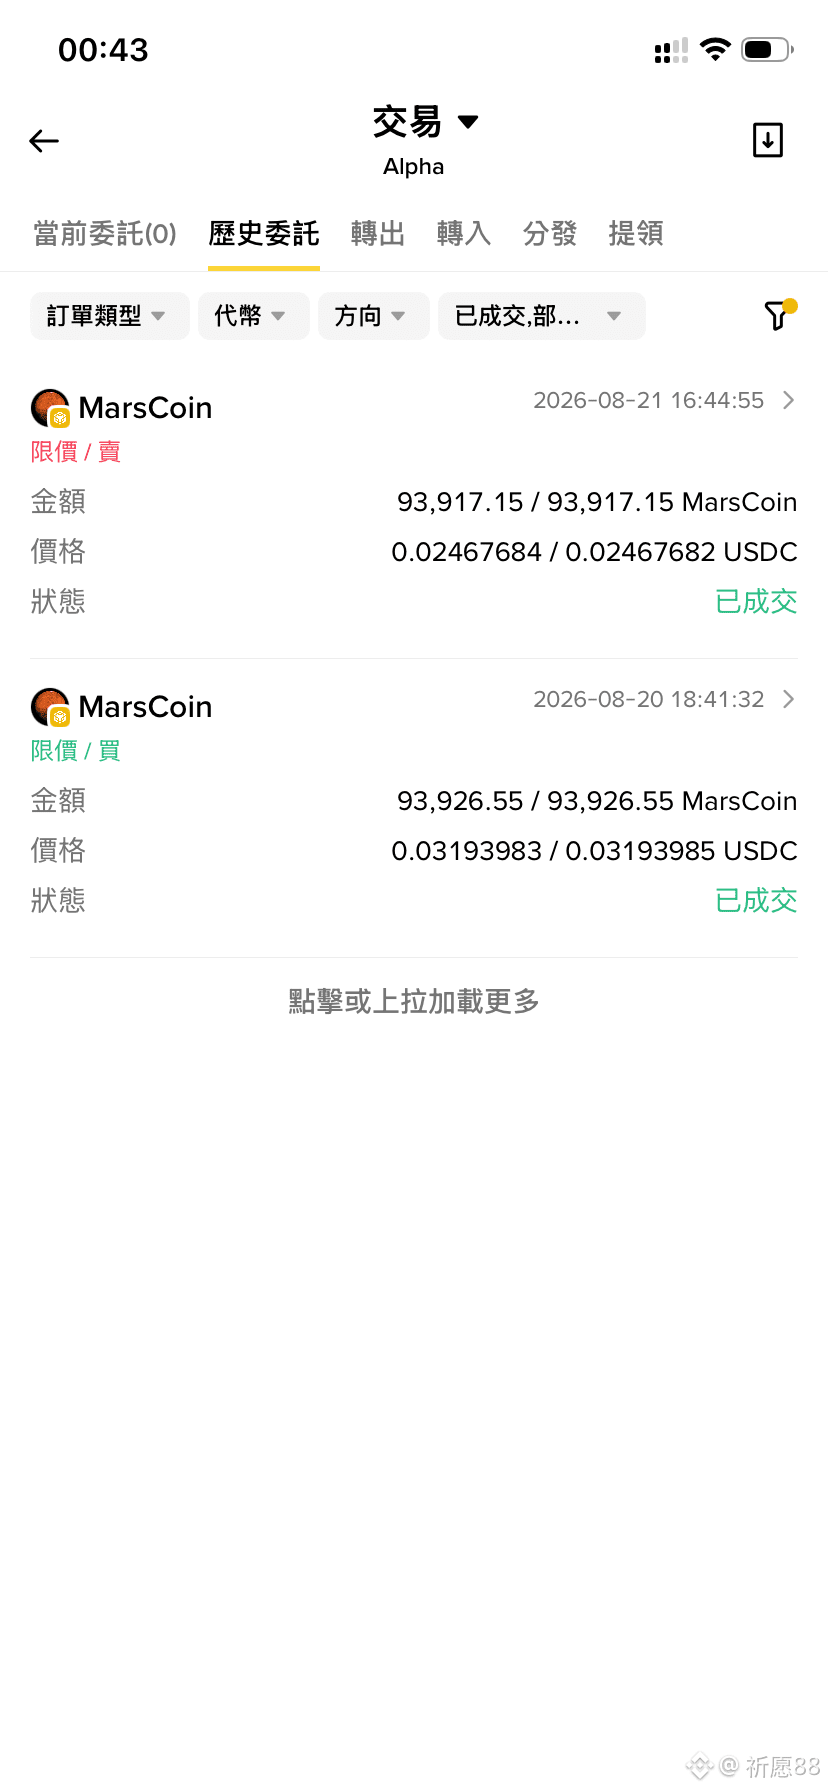
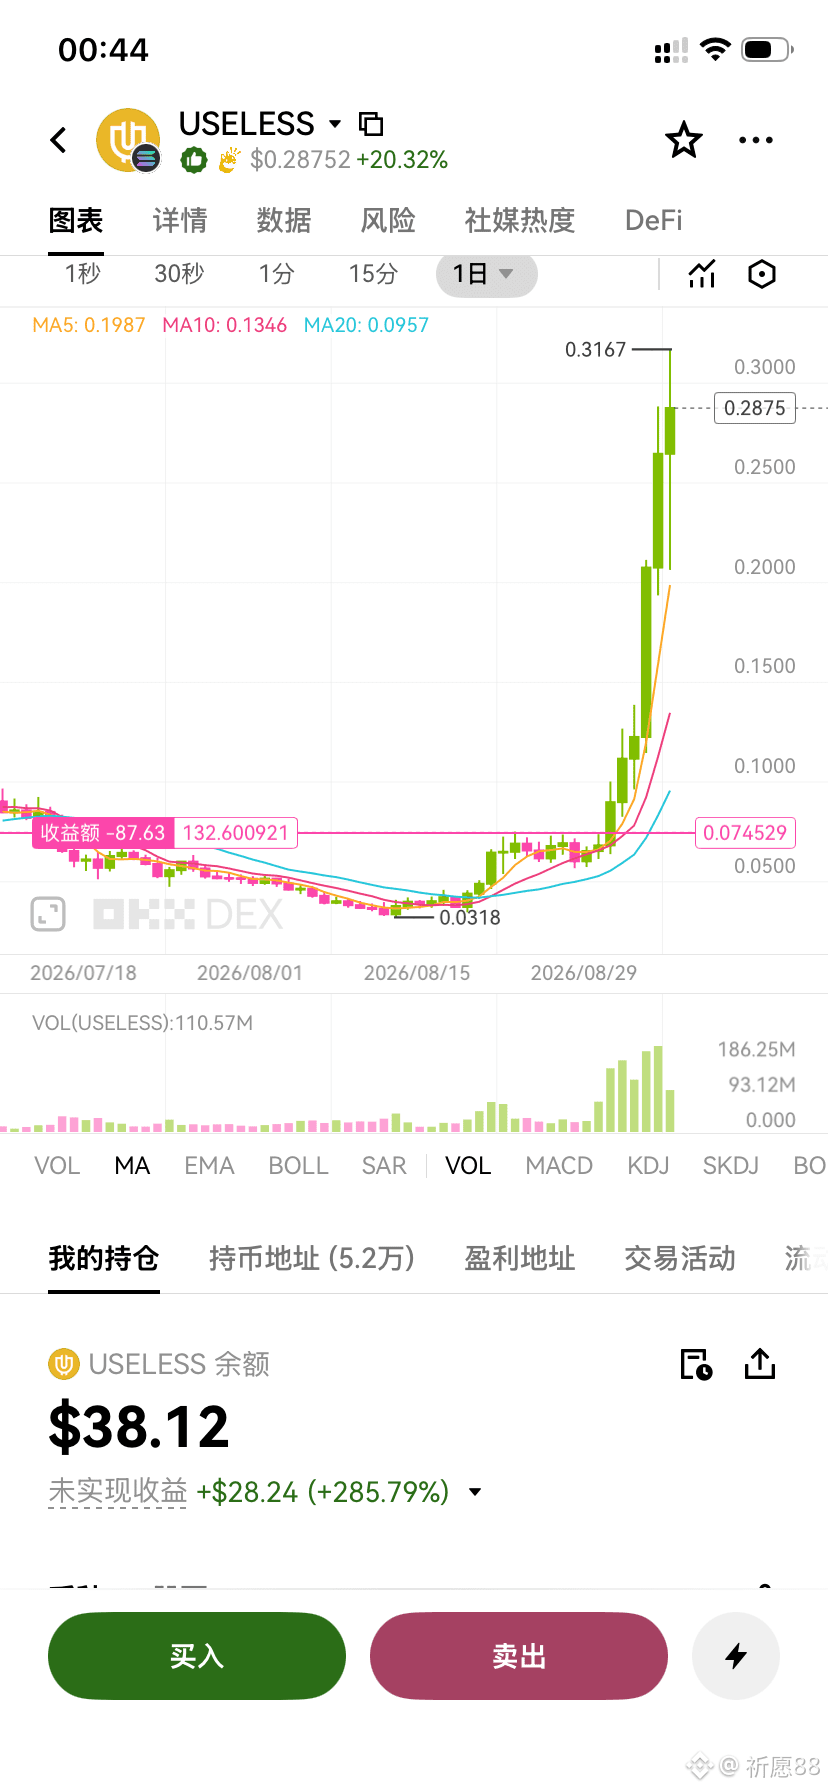
$MARSCOIN Por fin esperé esa gran caída, luego entré corriendo al mercado, y luego no pude contenerme: de verdad puse stop loss y aun así perdí 500u. $USELESS Primero compré 10u y lo añadí a la lista de observación, preparado para comprar cuando la capitalización de mercado llegara a 30 millones, porque en esa ola de bonk salieron muchos tokens, así que no me atreví a seguirlo.
De verdad que estaba confundido; una moneda que veía con buenos ojos me la pusieron prácticamente en la boca. Maldita sea, cuando llegó al punto clave no pude mantenerla, no soy capaz de tomar decisiones.😭😭😭
{future}(USELESSUSDT)
$MARSCOIN Por fin esperé esa gran caída, luego entré corriendo al mercado, y luego no pude contenerme: de verdad puse stop loss y aun así perdí 500u. $USELESS Primero compré 10u y lo añadí a la lista de observación, preparado para comprar cuando la capitalización de mercado llegara a 30 millones, porque en esa ola de bonk salieron muchos tokens, así que no me atreví a seguirlo.
De verdad que estaba confundido; una moneda que veía con buenos ojos me la pusieron prácticamente en la boca. Maldita sea, cuando llegó al punto clave no pude mantenerla, no soy capaz de tomar decisiones.😭😭😭
De verdad que estaba confundido; una moneda que veía con buenos ojos me la pusieron prácticamente en la boca. Maldita sea, cuando llegó al punto clave no pude mantenerla, no soy capaz de tomar decisiones.😭😭😭
423
·
--
Alcista
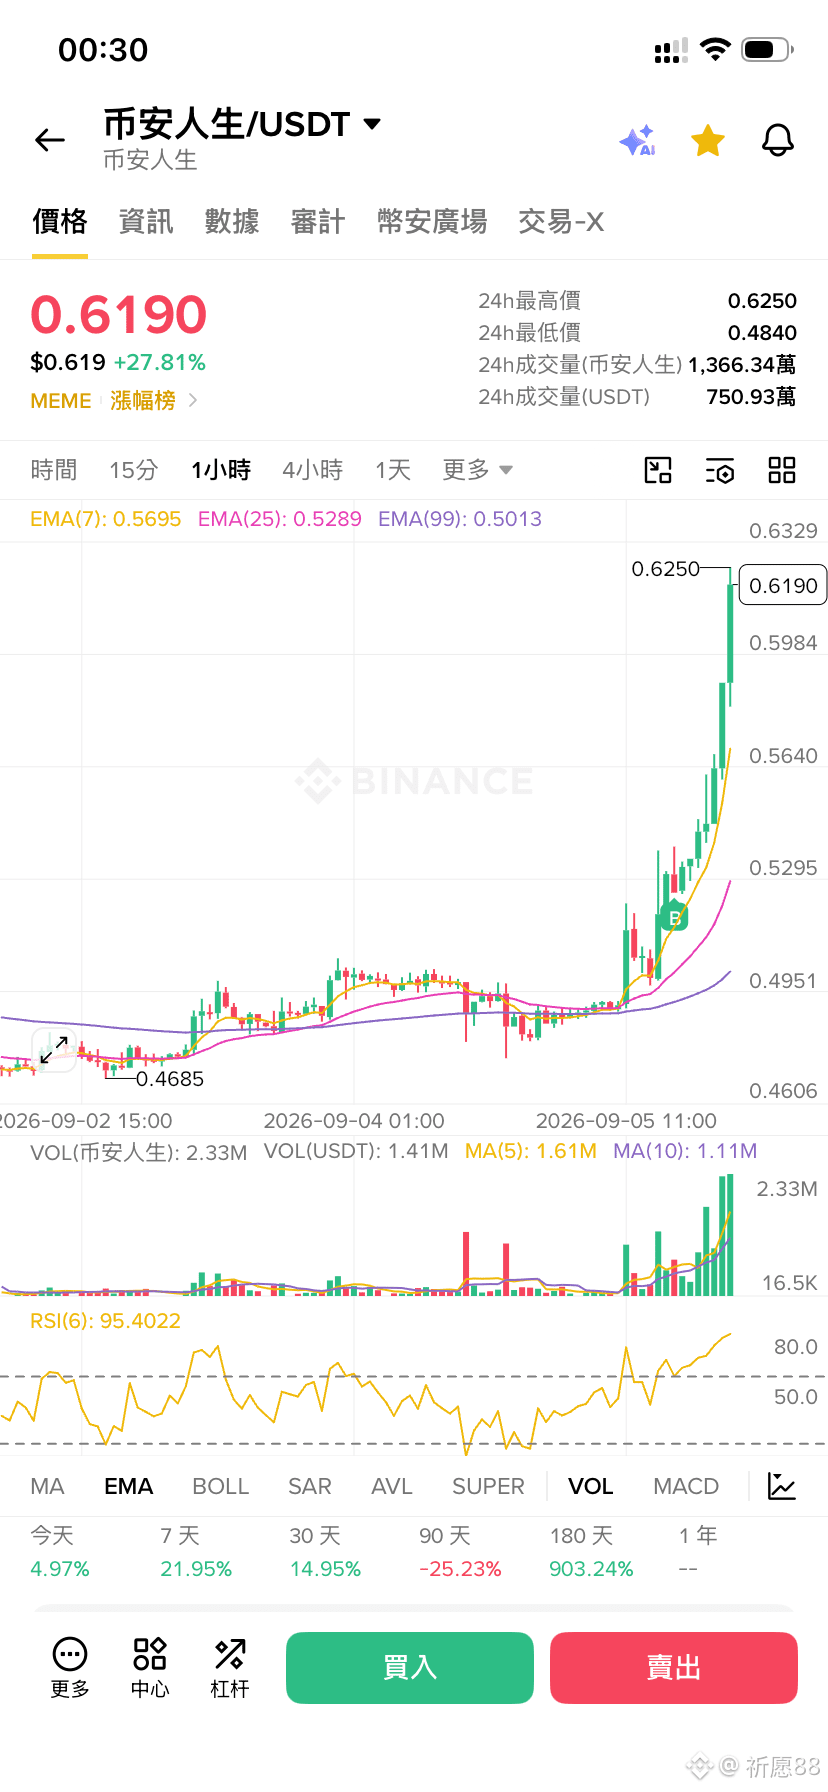
Sin querer, otra vez mi hermano ganó $币安人生
{spot}(币安人生USDT)
Sin querer, otra vez mi hermano ganó $币安人生
641
·
--
Prefiero valorar $币安人生 por encima de otros, no porque tenga alguna innovación tecnológica, sino porque ha logrado algo que la gran mayoría de las Meme coins no puede hacer: convertir el propio nombre en un activo.
La mayoría de las Meme coins, sin el avatar de un animal y las velas del gráfico, nadie recuerda por qué existen. Binance Life es diferente. Es una expresión completa en chino que no necesita traducción ni que el equipo del proyecto la explique. En cuatro caracteres caben al mismo tiempo Binance, el efecto riqueza, la autocrítica del círculo cripto chino y la imaginación de todos sobre “salir adelante”.
Lo más importante es que ya pasó de ser una broma de la comunidad a Binance Spot, y además conservó el nombre de trading en chino “币安人生”. Mucha gente subestima esto: significa que una narrativa creada por la comunidad china, sin cambiar de imagen ni renombrarse, entró directamente en uno de los mayores mercados de trading cripto del mundo.
Hoy Binance Life sube alrededor de un 14,4%, mientras que BNB sube aproximadamente un 6,9% en el mismo periodo. La fortaleza de BNB, por supuesto, aporta el entorno, pero también demuestra que el mercado no solo está operando el impulso del ecosistema, sino también su prima cultural única.
La competencia entre Meme coins, en última instancia, no consiste en ver quién tiene el código más complejo, sino quién es más fácil de recordar, de difundir y de mencionar una y otra vez. El avatar de un animal se puede copiar, el contrato se puede copiar, e incluso los temas calientes se pueden copiar; pero una vez que “币安人生” se vincula al círculo cripto chino, quienes vengan después lo tendrán muy difícil para quitárselo.
Ahora ya no es un simple tema temporal, sino uno de los símbolos culturales chinos con mayor reconocimiento dentro del ecosistema BNB. Cada vez que BNB se fortalece y Binance vuelve a convertirse en el foco del mercado, los fondos pueden volver a recordarlo. Esa capacidad de ser despertado una y otra vez es la verdadera vitalidad de una Meme.
Así que mi postura es clara: en las próximas 1 a 4 semanas, soy alcista con Binance Life.
Por supuesto, no es barato, ni subirá sin caer. Pero en el mundo de las Meme coins, prefiero elegir un nombre que todo el mercado recuerde, antes que cien tokens cuyo proyecto tenga que explicar la historia todos los días.
La mayor fortaleza de Binance Life está en que no necesita demostrar quién es.
Su nombre ya ha contado toda la historia.
Prefiero valorar $币安人生 por encima de otros, no porque tenga alguna innovación tecnológica, sino porque ha logrado algo que la gran mayoría de las Meme coins no puede hacer: convertir el propio nombre en un activo.
La mayoría de las Meme coins, sin el avatar de un animal y las velas del gráfico, nadie recuerda por qué existen. Binance Life es diferente. Es una expresión completa en chino que no necesita traducción ni que el equipo del proyecto la explique. En cuatro caracteres caben al mismo tiempo Binance, el efecto riqueza, la autocrítica del círculo cripto chino y la imaginación de todos sobre “salir adelante”.
Lo más importante es que ya pasó de ser una broma de la comunidad a Binance Spot, y además conservó el nombre de trading en chino “币安人生”. Mucha gente subestima esto: significa que una narrativa creada por la comunidad china, sin cambiar de imagen ni renombrarse, entró directamente en uno de los mayores mercados de trading cripto del mundo.
Hoy Binance Life sube alrededor de un 14,4%, mientras que BNB sube aproximadamente un 6,9% en el mismo periodo. La fortaleza de BNB, por supuesto, aporta el entorno, pero también demuestra que el mercado no solo está operando el impulso del ecosistema, sino también su prima cultural única.
La competencia entre Meme coins, en última instancia, no consiste en ver quién tiene el código más complejo, sino quién es más fácil de recordar, de difundir y de mencionar una y otra vez. El avatar de un animal se puede copiar, el contrato se puede copiar, e incluso los temas calientes se pueden copiar; pero una vez que “币安人生” se vincula al círculo cripto chino, quienes vengan después lo tendrán muy difícil para quitárselo.
Ahora ya no es un simple tema temporal, sino uno de los símbolos culturales chinos con mayor reconocimiento dentro del ecosistema BNB. Cada vez que BNB se fortalece y Binance vuelve a convertirse en el foco del mercado, los fondos pueden volver a recordarlo. Esa capacidad de ser despertado una y otra vez es la verdadera vitalidad de una Meme.
Así que mi postura es clara: en las próximas 1 a 4 semanas, soy alcista con Binance Life.
Por supuesto, no es barato, ni subirá sin caer. Pero en el mundo de las Meme coins, prefiero elegir un nombre que todo el mercado recuerde, antes que cien tokens cuyo proyecto tenga que explicar la historia todos los días.
La mayor fortaleza de Binance Life está en que no necesita demostrar quién es.
Su nombre ya ha contado toda la historia.
La mayoría de las Meme coins, sin el avatar de un animal y las velas del gráfico, nadie recuerda por qué existen. Binance Life es diferente. Es una expresión completa en chino que no necesita traducción ni que el equipo del proyecto la explique. En cuatro caracteres caben al mismo tiempo Binance, el efecto riqueza, la autocrítica del círculo cripto chino y la imaginación de todos sobre “salir adelante”.
Lo más importante es que ya pasó de ser una broma de la comunidad a Binance Spot, y además conservó el nombre de trading en chino “币安人生”. Mucha gente subestima esto: significa que una narrativa creada por la comunidad china, sin cambiar de imagen ni renombrarse, entró directamente en uno de los mayores mercados de trading cripto del mundo.
Hoy Binance Life sube alrededor de un 14,4%, mientras que BNB sube aproximadamente un 6,9% en el mismo periodo. La fortaleza de BNB, por supuesto, aporta el entorno, pero también demuestra que el mercado no solo está operando el impulso del ecosistema, sino también su prima cultural única.
La competencia entre Meme coins, en última instancia, no consiste en ver quién tiene el código más complejo, sino quién es más fácil de recordar, de difundir y de mencionar una y otra vez. El avatar de un animal se puede copiar, el contrato se puede copiar, e incluso los temas calientes se pueden copiar; pero una vez que “币安人生” se vincula al círculo cripto chino, quienes vengan después lo tendrán muy difícil para quitárselo.
Ahora ya no es un simple tema temporal, sino uno de los símbolos culturales chinos con mayor reconocimiento dentro del ecosistema BNB. Cada vez que BNB se fortalece y Binance vuelve a convertirse en el foco del mercado, los fondos pueden volver a recordarlo. Esa capacidad de ser despertado una y otra vez es la verdadera vitalidad de una Meme.
Así que mi postura es clara: en las próximas 1 a 4 semanas, soy alcista con Binance Life.
Por supuesto, no es barato, ni subirá sin caer. Pero en el mundo de las Meme coins, prefiero elegir un nombre que todo el mercado recuerde, antes que cien tokens cuyo proyecto tenga que explicar la historia todos los días.
La mayor fortaleza de Binance Life está en que no necesita demostrar quién es.
Su nombre ya ha contado toda la historia.
1
2
936
·
--
$JTO el fondo ya ha tocado, espera pacientemente la subida
$JTO el fondo ya ha tocado, espera pacientemente la subida
236
·
--
Volviendo desde lo alto para recoger las monedas de la vida en Binance
Volviendo desde lo alto para recoger las monedas de la vida en Binance
1
389
·
--
$ARB en las últimas 24 horas mostró un régimen claramente independiente: calculado según las mismas velas de una hora ya completadas en Binance, ARB cayó/ subió? (aprox.) ~15,9%, mientras que BTC en el mismo periodo subió ~0,2%. Esto indica que el flujo de capital no es solo un rebote del mercado en general, sino que Arbitrum por sí mismo ha empezado a mostrar nuevas pistas de precios.
El factor más “duro” que aquel de “Robinhood Chain está muy caliente” es el avance de H1 que acaba de publicar la Fundación Arbitrum. Según lo divulgado, en el primer semestre los ingresos de ArbitrumDAO sumaron 6,19 millones de dólares, provenientes de cuatro líneas de ingresos; y el margen bruto consolidado de ingresos del protocolo supera el 97%. En el primer mes tras el lanzamiento de la red principal de Robinhood Chain, las tarifas de autorización AEP ya representaron el 35% de los ingresos de julio del DAO. Lo que el mercado empieza a ver es que Orbit no solo produce tecnología, sino que también podría seguir generando ingresos por licencias empresariales.
La escala on-chain, por ahora, puede sostener esta narrativa. Al capturar los datos, DefiLlama registró que en 24 horas las comisiones de gas de Robinhood Chain fueron de ~44,5 millones de dólares, un 18,75% más que en la ventana móvil anterior. Pero sus operaciones DEX en 24 horas rondaron los 1.553 millones de dólares, un 6,96% menos que en la ventana anterior, así que ahora mismo es una situación de alta actividad y alto interés, aunque no todos los indicadores aceleran todavía.
Mi lectura es muy clara: en los próximos 1–3 meses, tendencia alcista; en los próximos días, cautelosamente alcista. El motivo del bullish es que el modelo de negocio de Arbitrum comienza a validarse con datos financieros, no que los ingresos del DAO ya se hayan convertido en un flujo de caja directo hacia los tenedores de ARB. Por ahora, la información oficial solo confirma el gobierno del DAO por parte de los titulares y sus activos e ingresos; no ha publicado un esquema de asignación directa de esos ingresos a los tenedores. Si las comisiones de Robinhood Chain caen rápidamente y mientras no haya relevo por otros ingresos de AEP, y si los ingresos del DAO no logran a largo plazo un retorno de valor claro hacia ARB, bajaría la postura a neutral; y en un empeoramiento adicional, la convertiría en bajista.
{spot}(ARBUSDT)
$ARB en las últimas 24 horas mostró un régimen claramente independiente: calculado según las mismas velas de una hora ya completadas en Binance, ARB cayó/ subió? (aprox.) ~15,9%, mientras que BTC en el mismo periodo subió ~0,2%. Esto indica que el flujo de capital no es solo un rebote del mercado en general, sino que Arbitrum por sí mismo ha empezado a mostrar nuevas pistas de precios.
El factor más “duro” que aquel de “Robinhood Chain está muy caliente” es el avance de H1 que acaba de publicar la Fundación Arbitrum. Según lo divulgado, en el primer semestre los ingresos de ArbitrumDAO sumaron 6,19 millones de dólares, provenientes de cuatro líneas de ingresos; y el margen bruto consolidado de ingresos del protocolo supera el 97%. En el primer mes tras el lanzamiento de la red principal de Robinhood Chain, las tarifas de autorización AEP ya representaron el 35% de los ingresos de julio del DAO. Lo que el mercado empieza a ver es que Orbit no solo produce tecnología, sino que también podría seguir generando ingresos por licencias empresariales.
La escala on-chain, por ahora, puede sostener esta narrativa. Al capturar los datos, DefiLlama registró que en 24 horas las comisiones de gas de Robinhood Chain fueron de ~44,5 millones de dólares, un 18,75% más que en la ventana móvil anterior. Pero sus operaciones DEX en 24 horas rondaron los 1.553 millones de dólares, un 6,96% menos que en la ventana anterior, así que ahora mismo es una situación de alta actividad y alto interés, aunque no todos los indicadores aceleran todavía.
Mi lectura es muy clara: en los próximos 1–3 meses, tendencia alcista; en los próximos días, cautelosamente alcista. El motivo del bullish es que el modelo de negocio de Arbitrum comienza a validarse con datos financieros, no que los ingresos del DAO ya se hayan convertido en un flujo de caja directo hacia los tenedores de ARB. Por ahora, la información oficial solo confirma el gobierno del DAO por parte de los titulares y sus activos e ingresos; no ha publicado un esquema de asignación directa de esos ingresos a los tenedores. Si las comisiones de Robinhood Chain caen rápidamente y mientras no haya relevo por otros ingresos de AEP, y si los ingresos del DAO no logran a largo plazo un retorno de valor claro hacia ARB, bajaría la postura a neutral; y en un empeoramiento adicional, la convertiría en bajista.
El factor más “duro” que aquel de “Robinhood Chain está muy caliente” es el avance de H1 que acaba de publicar la Fundación Arbitrum. Según lo divulgado, en el primer semestre los ingresos de ArbitrumDAO sumaron 6,19 millones de dólares, provenientes de cuatro líneas de ingresos; y el margen bruto consolidado de ingresos del protocolo supera el 97%. En el primer mes tras el lanzamiento de la red principal de Robinhood Chain, las tarifas de autorización AEP ya representaron el 35% de los ingresos de julio del DAO. Lo que el mercado empieza a ver es que Orbit no solo produce tecnología, sino que también podría seguir generando ingresos por licencias empresariales.
La escala on-chain, por ahora, puede sostener esta narrativa. Al capturar los datos, DefiLlama registró que en 24 horas las comisiones de gas de Robinhood Chain fueron de ~44,5 millones de dólares, un 18,75% más que en la ventana móvil anterior. Pero sus operaciones DEX en 24 horas rondaron los 1.553 millones de dólares, un 6,96% menos que en la ventana anterior, así que ahora mismo es una situación de alta actividad y alto interés, aunque no todos los indicadores aceleran todavía.
Mi lectura es muy clara: en los próximos 1–3 meses, tendencia alcista; en los próximos días, cautelosamente alcista. El motivo del bullish es que el modelo de negocio de Arbitrum comienza a validarse con datos financieros, no que los ingresos del DAO ya se hayan convertido en un flujo de caja directo hacia los tenedores de ARB. Por ahora, la información oficial solo confirma el gobierno del DAO por parte de los titulares y sus activos e ingresos; no ha publicado un esquema de asignación directa de esos ingresos a los tenedores. Si las comisiones de Robinhood Chain caen rápidamente y mientras no haya relevo por otros ingresos de AEP, y si los ingresos del DAO no logran a largo plazo un retorno de valor claro hacia ARB, bajaría la postura a neutral; y en un empeoramiento adicional, la convertiría en bajista.
long
50%
short
50%
4 Votos • Votación cerrada
225
·
--
Mi idea actual es muy directa: es muy cómodo construir múltiples posiciones en el rango 4200-4400 para $XAU ; basta con acompañarlo con una asignación del 10%-20% de la posición; por otro lado, $QQQ también con una asignación del 10%-20%; el resto, más del 60% de la posición, lo doy por completo a activos cripto como $BTC , sin dejar ni medio centavo en efectivo.
En serio, aunque el oro baje, el espacio a la baja es extremadamente limitado, realmente no va a caer a ningún lado. Si más adelante los activos cripto se desploman, entonces venderé el oro y lo cambiaré todo en efectivo para lanzarme a operar fuerte en el mercado cripto; si los activos cripto no caen, entonces mantengo el oro y lo dejo capturar la revalorización con calma.
De verdad no quiero seguir agarrando tanto efectivo; los activos de calidad hay que mantenerlos y sostenerlos a largo plazo.
Mi idea actual es muy directa: es muy cómodo construir múltiples posiciones en el rango 4200-4400 para $XAU ; basta con acompañarlo con una asignación del 10%-20% de la posición; por otro lado, $QQQ también con una asignación del 10%-20%; el resto, más del 60% de la posición, lo doy por completo a activos cripto como $BTC , sin dejar ni medio centavo en efectivo.
En serio, aunque el oro baje, el espacio a la baja es extremadamente limitado, realmente no va a caer a ningún lado. Si más adelante los activos cripto se desploman, entonces venderé el oro y lo cambiaré todo en efectivo para lanzarme a operar fuerte en el mercado cripto; si los activos cripto no caen, entonces mantengo el oro y lo dejo capturar la revalorización con calma.
De verdad no quiero seguir agarrando tanto efectivo; los activos de calidad hay que mantenerlos y sostenerlos a largo plazo.
En serio, aunque el oro baje, el espacio a la baja es extremadamente limitado, realmente no va a caer a ningún lado. Si más adelante los activos cripto se desploman, entonces venderé el oro y lo cambiaré todo en efectivo para lanzarme a operar fuerte en el mercado cripto; si los activos cripto no caen, entonces mantengo el oro y lo dejo capturar la revalorización con calma.
De verdad no quiero seguir agarrando tanto efectivo; los activos de calidad hay que mantenerlos y sostenerlos a largo plazo.
260
·
--
Con verificación
Operaciones en 30 d. de $UNI 15.8K USDT
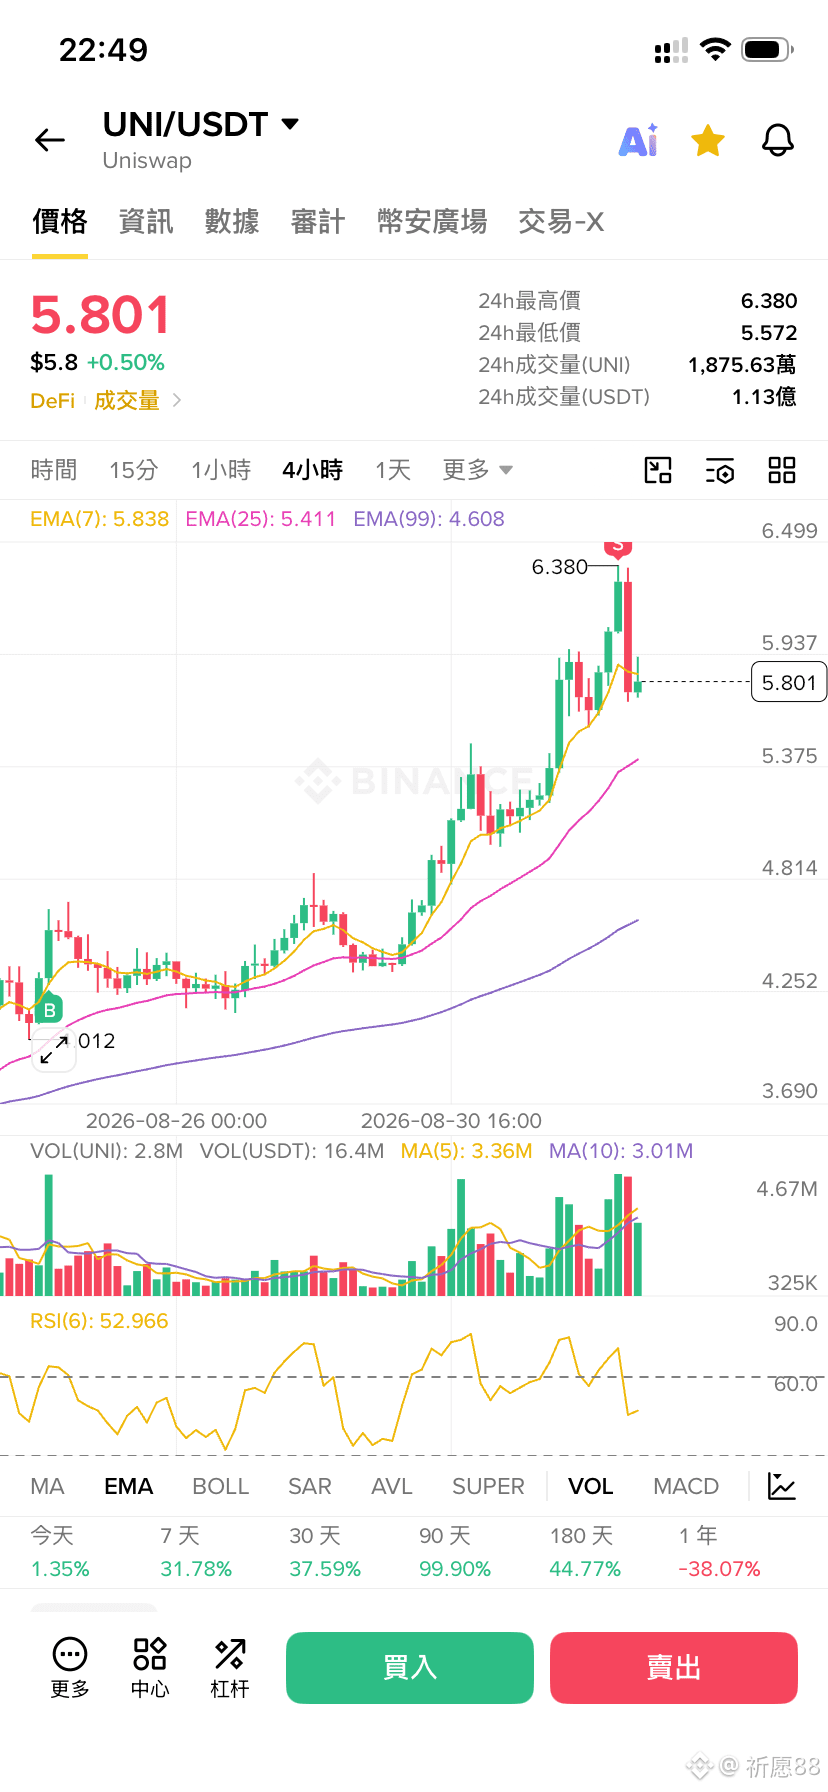
$UNI Las noticias sobre el próspero negocio de Uniswap ya no sorprenden a nadie, pero durante mucho tiempo esta prosperidad no ha estado asociada “por naturaleza” al valor de $UNI . Como token de gobernanza, el descuento persistente de UNI a largo plazo ha mantenido el crecimiento del negocio del protocolo y el propio token separados por una especie de muro borroso.
El desempeño reciente del mercado está rompiendo esa percepción inercial. En el último snapshot fijo, UNI subió aproximadamente 15.3% en 24 horas, mientras que BTC cayó cerca de 1.9% en el mismo periodo; el movimiento se desvía claramente del mercado general. Lo más destacable es el cambio en la estructura de ingresos: los datos del día completo del 1 de septiembre de DeFiLlama muestran que Robinhood Chain aportó aproximadamente el 68% de los ingresos del protocolo de ese día.
Este mecanismo de conexión “uso del protocolo—recaudación de comisiones—quema de tokens” no es algo nuevo. UNIfication ya había establecido reglas como que las comisiones del protocolo entran en TokenJar y que la extracción de comisiones debe destruir UNI en Firepit, y posteriormente se amplió a Robinhood Chain. La subida actual puede tener múltiples factores; un juicio más prudente sería que el llamativo tamaño real de los ingresos ha hecho que el mercado vuelva a prestar atención a este mecanismo antiguo. Es necesario dejar claro que la quema de UNI es una contracción de la oferta, y no equivale a distribuir dividendos a los tenedores ni a asignar directamente flujos de caja del protocolo.
El mercado está empezando a reexaminar esta conexión de valor, no a declarar directamente que el descuento haya desaparecido. Si el efecto del uso del protocolo sobre los cambios de la oferta de UNI puede mantenerse visible, entonces el descuento de la moneda de gobernanza quizá se afloje de manera real.
$UNI Las noticias sobre el próspero negocio de Uniswap ya no sorprenden a nadie, pero durante mucho tiempo esta prosperidad no ha estado asociada “por naturaleza” al valor de $UNI . Como token de gobernanza, el descuento persistente de UNI a largo plazo ha mantenido el crecimiento del negocio del protocolo y el propio token separados por una especie de muro borroso.
El desempeño reciente del mercado está rompiendo esa percepción inercial. En el último snapshot fijo, UNI subió aproximadamente 15.3% en 24 horas, mientras que BTC cayó cerca de 1.9% en el mismo periodo; el movimiento se desvía claramente del mercado general. Lo más destacable es el cambio en la estructura de ingresos: los datos del día completo del 1 de septiembre de DeFiLlama muestran que Robinhood Chain aportó aproximadamente el 68% de los ingresos del protocolo de ese día.
Este mecanismo de conexión “uso del protocolo—recaudación de comisiones—quema de tokens” no es algo nuevo. UNIfication ya había establecido reglas como que las comisiones del protocolo entran en TokenJar y que la extracción de comisiones debe destruir UNI en Firepit, y posteriormente se amplió a Robinhood Chain. La subida actual puede tener múltiples factores; un juicio más prudente sería que el llamativo tamaño real de los ingresos ha hecho que el mercado vuelva a prestar atención a este mecanismo antiguo. Es necesario dejar claro que la quema de UNI es una contracción de la oferta, y no equivale a distribuir dividendos a los tenedores ni a asignar directamente flujos de caja del protocolo.
El mercado está empezando a reexaminar esta conexión de valor, no a declarar directamente que el descuento haya desaparecido. Si el efecto del uso del protocolo sobre los cambios de la oferta de UNI puede mantenerse visible, entonces el descuento de la moneda de gobernanza quizá se afloje de manera real.
El desempeño reciente del mercado está rompiendo esa percepción inercial. En el último snapshot fijo, UNI subió aproximadamente 15.3% en 24 horas, mientras que BTC cayó cerca de 1.9% en el mismo periodo; el movimiento se desvía claramente del mercado general. Lo más destacable es el cambio en la estructura de ingresos: los datos del día completo del 1 de septiembre de DeFiLlama muestran que Robinhood Chain aportó aproximadamente el 68% de los ingresos del protocolo de ese día.
Este mecanismo de conexión “uso del protocolo—recaudación de comisiones—quema de tokens” no es algo nuevo. UNIfication ya había establecido reglas como que las comisiones del protocolo entran en TokenJar y que la extracción de comisiones debe destruir UNI en Firepit, y posteriormente se amplió a Robinhood Chain. La subida actual puede tener múltiples factores; un juicio más prudente sería que el llamativo tamaño real de los ingresos ha hecho que el mercado vuelva a prestar atención a este mecanismo antiguo. Es necesario dejar claro que la quema de UNI es una contracción de la oferta, y no equivale a distribuir dividendos a los tenedores ni a asignar directamente flujos de caja del protocolo.
El mercado está empezando a reexaminar esta conexión de valor, no a declarar directamente que el descuento haya desaparecido. Si el efecto del uso del protocolo sobre los cambios de la oferta de UNI puede mantenerse visible, entonces el descuento de la moneda de gobernanza quizá se afloje de manera real.

送上最好的祝福!
De 祈愿88
1
329
·
--
Alcista
Por fin te esperé, $APP $APP dentro de 350
Por fin te esperé, $APP $APP dentro de 350
$app
De 祈愿88
123
·
--
$CRCLon Me gustaría llamarla la peor empresa de Estados Unidos
$CRCLon Me gustaría llamarla la peor empresa de Estados Unidos
246
·
--
$CRCLon ¿Ya no te haces el que no? ¿Empieza la caída libre? Que esa empresa basura se vaya al carajo y cierre ya
$CRCLon ¿Ya no te haces el que no? ¿Empieza la caída libre? Que esa empresa basura se vaya al carajo y cierre ya
63
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
CircleMints500MUSDCOnSolana
127,154 visualizaciones
2,469 participa(n) en el debate
#circlemints500musdconsolana 🚨 $500M USDC PUT SOLANA DEFI BAJO EL MICROSCOPIO
Circle ha añadido 500 millones de dólares en USDC a Solana. Ese es un número.. Esto es lo que los traders realmente deben tener en cuenta. 👀
Un salto de 500 millones de dólares en el suministro de USDC no significa automáticamente 500 millones de dólares de presión compradora. Así no funciona. La historia real es lo que sucede después.
🔹 ¿El USDC se mueve hacia protocolos de préstamos?
🔹 ¿La demanda de préstamos aumenta y entra más liquidez?
🔹 ¿Los rendimientos de préstamos en USDC bajan a medida que crece la oferta?
🔹 ¿Toda esta liquidez de stablecoin eventualmente se desplaza a SOL y otros activos de Solana?
Circle dice que el USD se puede acuñar con antelación y mantenerlo antes de que llegue al suministro en circulación. Eso significa que la cifra del titular es solo el inicio. El flujo real después de acuñar es más importante que el anuncio.
Jupiter ya es un actor en Solana para préstamos y empréstitos de USDC. Por eso, la tasa de utilización y la actividad de endeudamiento allí son métricas que hay que vigilar.
📊 Este es mi foco principal:
entradas → utilización en DeFi → aumento de la demanda de préstamos → liquidez en SOL.
¿Esos 500 millones de dólares se van a quedar ociosos?. ¿Fluirán primero hacia DeFi?. Luego, ¿eventualmente se moverán a activos más riesgosos como SOL, JUP, KMNO?
Los próximos días podrían decirnos mucho sobre cómo el DeFi de Solana está reaccionando a esta inyección.
#solana #crypto
$KMNO $JUP $ORCA
Infinito purpura
·1 «Me gusta»
·1.4k visualizaciones
PolymarketBankFailureBetsDrawFDICConcern
115,261 visualizaciones
2,057 participa(n) en el debate
BlackRockBuildsTokenizedPortfoliosForOndo
111,414 visualizaciones
1,469 participa(n) en el debate