$UNI Las noticias sobre el próspero negocio de Uniswap ya no sorprenden a nadie, pero durante mucho tiempo esta prosperidad no ha estado asociada “por naturaleza” al valor de $UNI . Como token de gobernanza, el descuento persistente de UNI a largo plazo ha mantenido el crecimiento del negocio del protocolo y el propio token separados por una especie de muro borroso.
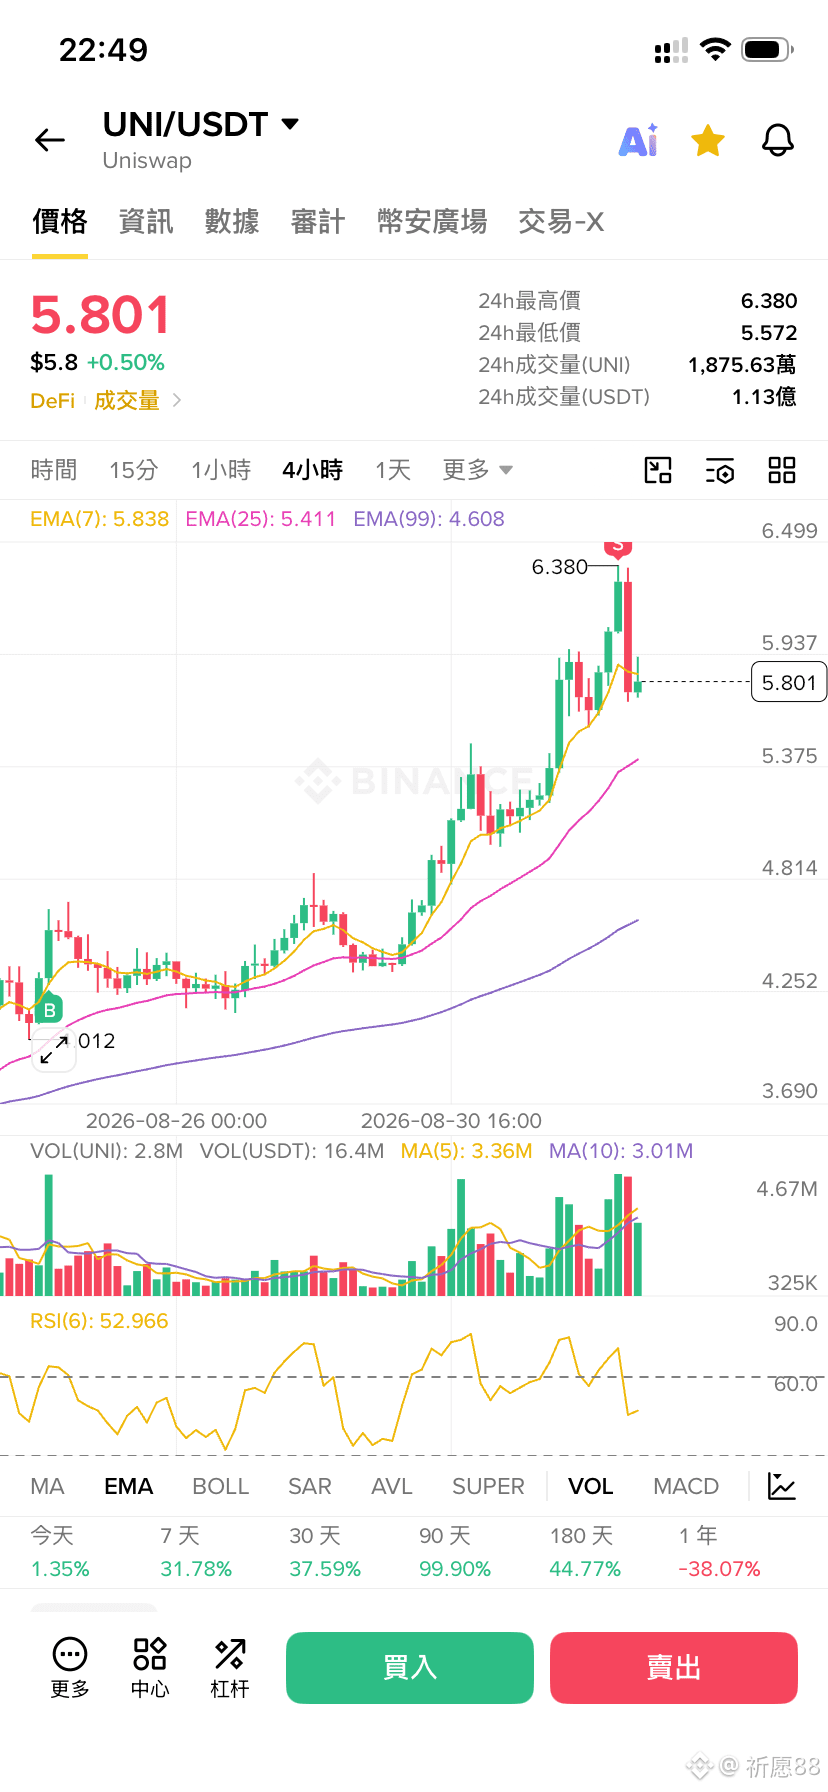
El desempeño reciente del mercado está rompiendo esa percepción inercial. En el último snapshot fijo, UNI subió aproximadamente 15.3% en 24 horas, mientras que BTC cayó cerca de 1.9% en el mismo periodo; el movimiento se desvía claramente del mercado general. Lo más destacable es el cambio en la estructura de ingresos: los datos del día completo del 1 de septiembre de DeFiLlama muestran que Robinhood Chain aportó aproximadamente el 68% de los ingresos del protocolo de ese día.
Este mecanismo de conexión “uso del protocolo—recaudación de comisiones—quema de tokens” no es algo nuevo. UNIfication ya había establecido reglas como que las comisiones del protocolo entran en TokenJar y que la extracción de comisiones debe destruir UNI en Firepit, y posteriormente se amplió a Robinhood Chain. La subida actual puede tener múltiples factores; un juicio más prudente sería que el llamativo tamaño real de los ingresos ha hecho que el mercado vuelva a prestar atención a este mecanismo antiguo. Es necesario dejar claro que la quema de UNI es una contracción de la oferta, y no equivale a distribuir dividendos a los tenedores ni a asignar directamente flujos de caja del protocolo.
El mercado está empezando a reexaminar esta conexión de valor, no a declarar directamente que el descuento haya desaparecido. Si el efecto del uso del protocolo sobre los cambios de la oferta de UNI puede mantenerse visible, entonces el descuento de la moneda de gobernanza quizá se afloje de manera real.
El desempeño reciente del mercado está rompiendo esa percepción inercial. En el último snapshot fijo, UNI subió aproximadamente 15.3% en 24 horas, mientras que BTC cayó cerca de 1.9% en el mismo periodo; el movimiento se desvía claramente del mercado general. Lo más destacable es el cambio en la estructura de ingresos: los datos del día completo del 1 de septiembre de DeFiLlama muestran que Robinhood Chain aportó aproximadamente el 68% de los ingresos del protocolo de ese día.
Este mecanismo de conexión “uso del protocolo—recaudación de comisiones—quema de tokens” no es algo nuevo. UNIfication ya había establecido reglas como que las comisiones del protocolo entran en TokenJar y que la extracción de comisiones debe destruir UNI en Firepit, y posteriormente se amplió a Robinhood Chain. La subida actual puede tener múltiples factores; un juicio más prudente sería que el llamativo tamaño real de los ingresos ha hecho que el mercado vuelva a prestar atención a este mecanismo antiguo. Es necesario dejar claro que la quema de UNI es una contracción de la oferta, y no equivale a distribuir dividendos a los tenedores ni a asignar directamente flujos de caja del protocolo.
El mercado está empezando a reexaminar esta conexión de valor, no a declarar directamente que el descuento haya desaparecido. Si el efecto del uso del protocolo sobre los cambios de la oferta de UNI puede mantenerse visible, entonces el descuento de la moneda de gobernanza quizá se afloje de manera real.