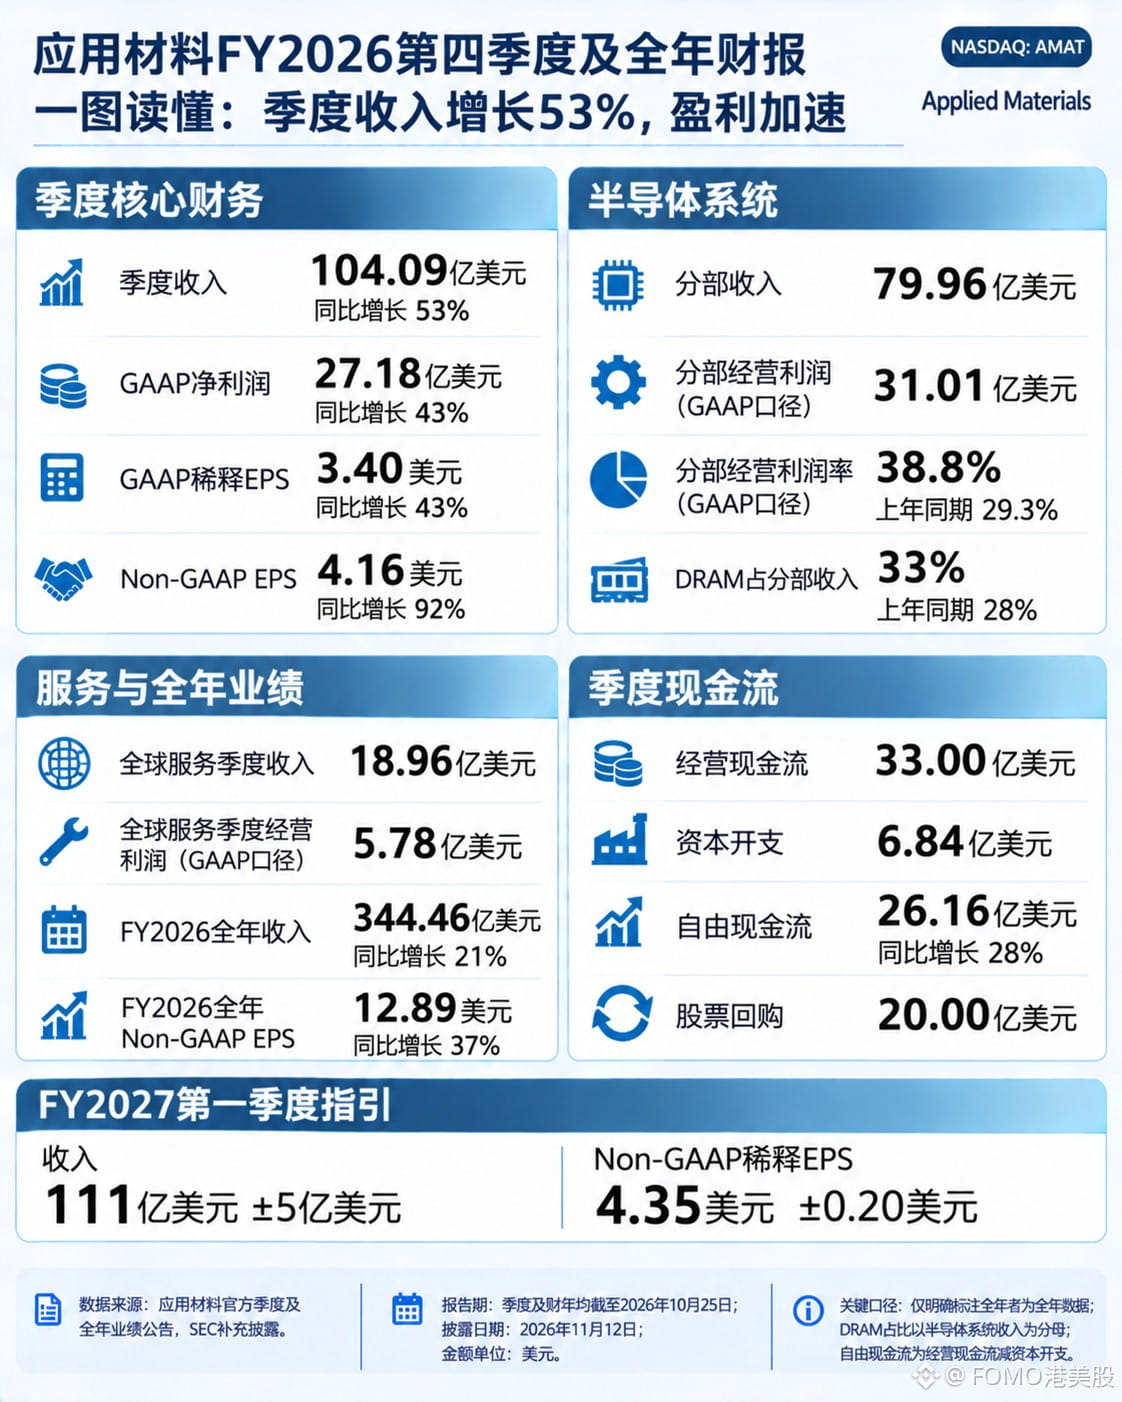
Los ingresos de Applied Materials $AMATB en el cuarto trimestre del FY2026 fueron de 10.409 millones de dólares, un 53% más interanual, y el EPS no GAAP fue de 4,16 dólares, un 92% más.
El crecimiento incremental provino casi por completo de los equipos. Los sistemas de semiconductores generaron 7.996 millones, frente a 4.879 millones el año pasado, y su margen operativo divisional subió del 29,3% al 38,8%. De esa cifra, la lógica de foundry representó el 58%, la DRAM el 33% y la memoria flash el 9%; el año pasado, la DRAM y la memoria flash representaban el 28% y el 6%, respectivamente.
La diferencia entre las dos tasas de crecimiento se debe a una partida no operativa.
El beneficio neto GAAP fue de 2.718 millones, un aumento de solo el 43%, y quedó 603 millones por debajo del ajustado, porque este trimestre hubo una pérdida no realizada de 653 millones en inversiones estratégicas, frente a una ganancia de 467 millones en el mismo periodo del año pasado. Esa oscilación de 1.120 millones supera los 578 millones que el segmento de servicios ganó en un trimestre.
Prácticamente todo el dinero volvió a los accionistas: el flujo de caja libre fue de 2.616 millones; las recompras de acciones, por 2.000 millones, más los dividendos, por 421 millones, absorbieron el 92,5%. La previsión para el primer trimestre es de 11.100 millones ±500 millones; el punto medio está solo un 6,6% por encima de este trimestre. De cara al futuro, que los ingresos del próximo trimestre alcancen el extremo superior de los 11.100 millones es la primera prueba clave; no hay que confundir el extremo inferior del rango con un buen resultado.
La variable está en servicios. Su margen divisional del 30,5% es 8 puntos porcentuales inferior al de equipos, y su crecimiento del 26% no alcanza el 64% de equipos. Solo si este segmento se mantiene estable se puede hablar de un ciclo.
#AMAT #BStocks #半导体
El crecimiento incremental provino casi por completo de los equipos. Los sistemas de semiconductores generaron 7.996 millones, frente a 4.879 millones el año pasado, y su margen operativo divisional subió del 29,3% al 38,8%. De esa cifra, la lógica de foundry representó el 58%, la DRAM el 33% y la memoria flash el 9%; el año pasado, la DRAM y la memoria flash representaban el 28% y el 6%, respectivamente.
La diferencia entre las dos tasas de crecimiento se debe a una partida no operativa.
El beneficio neto GAAP fue de 2.718 millones, un aumento de solo el 43%, y quedó 603 millones por debajo del ajustado, porque este trimestre hubo una pérdida no realizada de 653 millones en inversiones estratégicas, frente a una ganancia de 467 millones en el mismo periodo del año pasado. Esa oscilación de 1.120 millones supera los 578 millones que el segmento de servicios ganó en un trimestre.
Prácticamente todo el dinero volvió a los accionistas: el flujo de caja libre fue de 2.616 millones; las recompras de acciones, por 2.000 millones, más los dividendos, por 421 millones, absorbieron el 92,5%. La previsión para el primer trimestre es de 11.100 millones ±500 millones; el punto medio está solo un 6,6% por encima de este trimestre. De cara al futuro, que los ingresos del próximo trimestre alcancen el extremo superior de los 11.100 millones es la primera prueba clave; no hay que confundir el extremo inferior del rango con un buen resultado.
La variable está en servicios. Su margen divisional del 30,5% es 8 puntos porcentuales inferior al de equipos, y su crecimiento del 26% no alcanza el 64% de equipos. Solo si este segmento se mantiene estable se puede hablar de un ciclo.
#AMAT #BStocks #半导体