

币圈小贝贝
166 Publicaciones

币圈小贝贝
Denunciar
Bloquear usuario
11 Siguiendo
1.7K+ Seguidores
1.0K+ Me gusta
Publicaciones
Todo
Directo
·
--
Google lanza un nuevo modelo, que en realidad no tiene mucho que ver con la criptografía.. Pero en esta ocasión, la opción con la puntuación más alta justo corresponde al punto más doloroso de esta industria..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
El Gemini 4 Argon, presentado el miércoles, que Google describe como su modelo más avanzado.. En su propia tabla comparativa, de 18 benchmarks lidera en 12; en la prueba de programación DeepSWE logra un 77.9%, por encima del 74.2% de Claude Opus 5.5 y del 74.1% del GPT-6 Astra.. Pero ojo: son cálculos de Google, tómalo como referencia..
Lo que de verdad hay que vigilar es otro conjunto de cifras: en las pruebas de inyección indirecta de prompts de Gray Swan, la tasa de éxito del ataque de Argon es solo del 0.7%; las dos versiones de Claude son 1.0%; el GPT-6 Astra es 8.5%, y Grok 4.6 y Kimi K3 también caen, engañados en más de la mitad.. Traducido: esconder instrucciones maliciosas dentro de un correo, y cuando el asistente de IA lo lea, ¿obedecerá las órdenes de un desconocido..
Y el costo más caro en la cadena, siempre ha sido esto.. Esta semana MetaMask, por un incidente de seguridad que no se explicó bien, primero retiró a los validadores en staking; y yendo un paso más atrás, después de que hackearan a un exchange, ese dinero siguió buscando salida por la red.. En cada accidente, al final son las cuentas de los usuarios las que pagan..
La forma de entrega de Google también merece atención: Argon primero se entrega a los defensores que pasaron la revisión del plan Fairwind, y no incluye medidas de seguridad: es decir, esa “portilla” que normalmente bloquea al modelo para escribir código de ataque.. La razón es que los defensores necesitan un modelo que piense como un atacante para poder cerrar huecos primero.. Pero esa misma habilidad, al revés, también puede usarse..
Así que lo que vale la pena mirar a continuación no es quién saca la puntuación más alta, sino quién termina teniendo primero esas capacidades.. Si cerrar huecos de verdad aumenta en un orden de magnitud, habrá que recalcular toda la estructura de costos del negocio de la seguridad on-chain: precios de auditoría, monitoreo y seguros tendrán que moverse.. Pero si solo un pequeño grupo consigue la versión sin protecciones, la brecha entre ataque y defensa solo se hará aún mayor..
El problema real quizá no sea si la IA se usará para atacar, sino si la parte que defiende puede conseguir la misma herramienta.
Google lanza un nuevo modelo, que en realidad no tiene mucho que ver con la criptografía.. Pero en esta ocasión, la opción con la puntuación más alta justo corresponde al punto más doloroso de esta industria..
🤖 进群聊仓位
El Gemini 4 Argon, presentado el miércoles, que Google describe como su modelo más avanzado.. En su propia tabla comparativa, de 18 benchmarks lidera en 12; en la prueba de programación DeepSWE logra un 77.9%, por encima del 74.2% de Claude Opus 5.5 y del 74.1% del GPT-6 Astra.. Pero ojo: son cálculos de Google, tómalo como referencia..
Lo que de verdad hay que vigilar es otro conjunto de cifras: en las pruebas de inyección indirecta de prompts de Gray Swan, la tasa de éxito del ataque de Argon es solo del 0.7%; las dos versiones de Claude son 1.0%; el GPT-6 Astra es 8.5%, y Grok 4.6 y Kimi K3 también caen, engañados en más de la mitad.. Traducido: esconder instrucciones maliciosas dentro de un correo, y cuando el asistente de IA lo lea, ¿obedecerá las órdenes de un desconocido..
Y el costo más caro en la cadena, siempre ha sido esto.. Esta semana MetaMask, por un incidente de seguridad que no se explicó bien, primero retiró a los validadores en staking; y yendo un paso más atrás, después de que hackearan a un exchange, ese dinero siguió buscando salida por la red.. En cada accidente, al final son las cuentas de los usuarios las que pagan..
La forma de entrega de Google también merece atención: Argon primero se entrega a los defensores que pasaron la revisión del plan Fairwind, y no incluye medidas de seguridad: es decir, esa “portilla” que normalmente bloquea al modelo para escribir código de ataque.. La razón es que los defensores necesitan un modelo que piense como un atacante para poder cerrar huecos primero.. Pero esa misma habilidad, al revés, también puede usarse..
Así que lo que vale la pena mirar a continuación no es quién saca la puntuación más alta, sino quién termina teniendo primero esas capacidades.. Si cerrar huecos de verdad aumenta en un orden de magnitud, habrá que recalcular toda la estructura de costos del negocio de la seguridad on-chain: precios de auditoría, monitoreo y seguros tendrán que moverse.. Pero si solo un pequeño grupo consigue la versión sin protecciones, la brecha entre ataque y defensa solo se hará aún mayor..
El problema real quizá no sea si la IA se usará para atacar, sino si la parte que defiende puede conseguir la misma herramienta.
57
·
--
#cftc向白宫提交两项事件合约规则提案
Lo que esta vez la regulación quiere mover no es un producto en particular, sino la definición de una palabra.. Y, una vez que esa palabra se fije, equivale a que se le marque el territorio a toda una categoría de negocios..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
La CFTC de EE. UU. ya presentó ante la Oficina de Asuntos de Información y Regulación de la Casa Blanca una propuesta de norma para ampliar la definición de «swap (permuta)» e incluir los contratos de eventos; al mismo tiempo, presentó una norma provisional final para excluir de la categoría los productos puramente de entretenimiento fuera de línea.. Ambas están todavía en revisión..
A primera vista, la redacción es bastante árida, pero lo que realmente está en disputa es la jurisdicción.. La CFTC sostiene que la ley federal le otorga autoridad exclusiva sobre los swaps negociados en bolsas reguladas en el país.. Los contratos de mercados de predicción como Polymarket y Kalshi caen dentro de ese alcance.. Pero los estados, especialmente los que cubren contratos de eventos deportivos, insisten en que esto debe regirse por sus propias normas..
Así que la frase «si los contratos de eventos cuentan o no como swaps» equivale a dictar directamente el rumbo de esta demanda.. Si se clasifican como swaps, gran parte del espacio de aplicación que tenían los estados queda prácticamente anulado; y la norma provisional que excluye los productos de entretenimiento fuera de línea, en cambio, deja una vía de salida para los establecimientos tradicionales fuera de línea, evitando chocar de frente con la regulación a nivel estatal..
Si se mira con el tiempo suficiente, en estos años el espacio regulatorio que ha logrado la cripto no proviene en gran medida de nuevas leyes, sino de la «definición».. Meter una categoría de productos dentro de cierto marco jurisdiccional es mucho más rápido que aprobar una gran ley.. Y el caso del CLARITY sirve como referencia inmediata que lo demuestra..
¿Qué significa esto para el mercado.. Los fondos y la atención en los mercados de predicción están yendo hacia arriba, y una vez que la clasificación quede clara, las plataformas de cumplimiento tendrán más confianza para crecer y las instituciones se atreverán a entrar.. Pero el hecho de que el recurso de Kalshi haya fracasado —y que posiblemente llegue hasta la Corte Suprema— indica que la disputa aún no termina; a corto plazo, nadie debería esperar un veredicto definitivo..
Lo verdaderamente importante es vigilar cuál de estas dos normas entra primero en vigor.. La norma provisional final se aplica primero: a corto plazo, sirve para cerrar el cerco; la propuesta, al incluir explícitamente los contratos de eventos dentro de la definición de swap, a largo plazo busca ampliar el alcance.. Con el mismo tipo de acción, los objetivos a corto y a largo plazo podrían incluso ser exactamente opuestos..
#cftc向白宫提交两项事件合约规则提案
Lo que esta vez la regulación quiere mover no es un producto en particular, sino la definición de una palabra.. Y, una vez que esa palabra se fije, equivale a que se le marque el territorio a toda una categoría de negocios..
⚖️ 进群蹲一手消息
La CFTC de EE. UU. ya presentó ante la Oficina de Asuntos de Información y Regulación de la Casa Blanca una propuesta de norma para ampliar la definición de «swap (permuta)» e incluir los contratos de eventos; al mismo tiempo, presentó una norma provisional final para excluir de la categoría los productos puramente de entretenimiento fuera de línea.. Ambas están todavía en revisión..
A primera vista, la redacción es bastante árida, pero lo que realmente está en disputa es la jurisdicción.. La CFTC sostiene que la ley federal le otorga autoridad exclusiva sobre los swaps negociados en bolsas reguladas en el país.. Los contratos de mercados de predicción como Polymarket y Kalshi caen dentro de ese alcance.. Pero los estados, especialmente los que cubren contratos de eventos deportivos, insisten en que esto debe regirse por sus propias normas..
Así que la frase «si los contratos de eventos cuentan o no como swaps» equivale a dictar directamente el rumbo de esta demanda.. Si se clasifican como swaps, gran parte del espacio de aplicación que tenían los estados queda prácticamente anulado; y la norma provisional que excluye los productos de entretenimiento fuera de línea, en cambio, deja una vía de salida para los establecimientos tradicionales fuera de línea, evitando chocar de frente con la regulación a nivel estatal..
Si se mira con el tiempo suficiente, en estos años el espacio regulatorio que ha logrado la cripto no proviene en gran medida de nuevas leyes, sino de la «definición».. Meter una categoría de productos dentro de cierto marco jurisdiccional es mucho más rápido que aprobar una gran ley.. Y el caso del CLARITY sirve como referencia inmediata que lo demuestra..
¿Qué significa esto para el mercado.. Los fondos y la atención en los mercados de predicción están yendo hacia arriba, y una vez que la clasificación quede clara, las plataformas de cumplimiento tendrán más confianza para crecer y las instituciones se atreverán a entrar.. Pero el hecho de que el recurso de Kalshi haya fracasado —y que posiblemente llegue hasta la Corte Suprema— indica que la disputa aún no termina; a corto plazo, nadie debería esperar un veredicto definitivo..
Lo verdaderamente importante es vigilar cuál de estas dos normas entra primero en vigor.. La norma provisional final se aplica primero: a corto plazo, sirve para cerrar el cerco; la propuesta, al incluir explícitamente los contratos de eventos dentro de la definición de swap, a largo plazo busca ampliar el alcance.. Con el mismo tipo de acción, los objetivos a corto y a largo plazo podrían incluso ser exactamente opuestos..
689
·
--
Una revisión de seguridad, que terminó convirtiéndose en una prueba real sobre si el dinero apostado realmente puede salir…
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
MetaMask dijo el miércoles que una parte de su infraestructura tuvo un incidente de seguridad y que lo están gestionando internamente; además, como medida preventiva, están retirando a los validadores de staking afectados. No explicó qué parte exacta falló, solo que, por el momento, no se han encontrado amenazas directas en la propia billetera.
Lo que sí se puso en movimiento fue lo de Lido… Los validadores de Ethereum operados por MetaMask Staking empezaron el miércoles con el proceso de salida. La última tanda se espera que termine de salir antes del 7 de octubre; durante ese tiempo podrían recibir menos recompensas e incluso llegar a una multa por inactividad.
Si solo ves esto, sería una alerta rápida de “X tuvo algún problema de seguridad”… Pero si estiras la línea de tiempo, el foco no está tanto en el incidente en sí, sino en lo lento que es el proceso de salida.
Los desarrolladores de Lido dijeron que el ETH que sale de los validadores de MetaMask tiene que completar el ciclo completo de salida, retiro y volver a entrar; estiman que se necesitan 45 días, quedando trabado en la cola de entrada. Es decir: para sacar una cantidad de dinero de este sistema de staking, la unidad de tiempo que se comprobó en la práctica no tiene nada que ver con la intuición de “puedes retirarlo cuando quieras”.
Normalmente, cuando la gente habla de staking, habla de rendimiento, del TVL y de quiénes aumentaron su participación… Pero lo que realmente determina el riesgo no es qué tan alto sea el rendimiento, sino si el dinero puede salir a tiempo en un escenario extremo. En cuanto el mercado emite una señal de “voy a irme ya”, la cola de validadores se convierte en una ventana de espera: los que están delante pueden salir, y los de detrás solo tienen que esperar. Esto es la misma lógica que cuando un exchange se queda bloqueado con los retiros, solo que en cadena es más transparente… y más lento.
A partir de ahora, hay que vigilar tres cosas… Primero: qué calificación le dieron a esto, si fue solo una falsa alarma o si de verdad había una vulnerabilidad. Segundo: el posible reflujo a corto plazo del ETH que sale al retirarse, ¿se interpretará como presión vendedora? Tercero, más a largo plazo: si este tipo de retirada preventiva se vuelve una práctica habitual, habrá que recalcular por completo el “sello” de “rendimiento sin riesgo” del staking.
El incidente de seguridad pasará, pero lo de la cola se quedará…
Una revisión de seguridad, que terminó convirtiéndose en una prueba real sobre si el dinero apostado realmente puede salir…
💬 想听真话的进群
MetaMask dijo el miércoles que una parte de su infraestructura tuvo un incidente de seguridad y que lo están gestionando internamente; además, como medida preventiva, están retirando a los validadores de staking afectados. No explicó qué parte exacta falló, solo que, por el momento, no se han encontrado amenazas directas en la propia billetera.
Lo que sí se puso en movimiento fue lo de Lido… Los validadores de Ethereum operados por MetaMask Staking empezaron el miércoles con el proceso de salida. La última tanda se espera que termine de salir antes del 7 de octubre; durante ese tiempo podrían recibir menos recompensas e incluso llegar a una multa por inactividad.
Si solo ves esto, sería una alerta rápida de “X tuvo algún problema de seguridad”… Pero si estiras la línea de tiempo, el foco no está tanto en el incidente en sí, sino en lo lento que es el proceso de salida.
Los desarrolladores de Lido dijeron que el ETH que sale de los validadores de MetaMask tiene que completar el ciclo completo de salida, retiro y volver a entrar; estiman que se necesitan 45 días, quedando trabado en la cola de entrada. Es decir: para sacar una cantidad de dinero de este sistema de staking, la unidad de tiempo que se comprobó en la práctica no tiene nada que ver con la intuición de “puedes retirarlo cuando quieras”.
Normalmente, cuando la gente habla de staking, habla de rendimiento, del TVL y de quiénes aumentaron su participación… Pero lo que realmente determina el riesgo no es qué tan alto sea el rendimiento, sino si el dinero puede salir a tiempo en un escenario extremo. En cuanto el mercado emite una señal de “voy a irme ya”, la cola de validadores se convierte en una ventana de espera: los que están delante pueden salir, y los de detrás solo tienen que esperar. Esto es la misma lógica que cuando un exchange se queda bloqueado con los retiros, solo que en cadena es más transparente… y más lento.
A partir de ahora, hay que vigilar tres cosas… Primero: qué calificación le dieron a esto, si fue solo una falsa alarma o si de verdad había una vulnerabilidad. Segundo: el posible reflujo a corto plazo del ETH que sale al retirarse, ¿se interpretará como presión vendedora? Tercero, más a largo plazo: si este tipo de retirada preventiva se vuelve una práctica habitual, habrá que recalcular por completo el “sello” de “rendimiento sin riesgo” del staking.
El incidente de seguridad pasará, pero lo de la cola se quedará…
251
·
--
Con verificación
最不像搞技术的那条老链,现在开始长应用了.. 但真正值得看的,不是它要装什么,是它宁可另起一层,也不碰自己的主链..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
DogeOS 周三开了公共测试网,做这事的就是 MyDoge 钱包那批人.. 它给自己的定位是"跑在 Dogecoin 上的应用层 rollup",底层用 zkVM 生成证明,同时兼容 EVM——以太坊那套智能合约和工具搬过来就能直接用.. 测试网的 gas 用 DOGE 付,水龙头每天发 42.069 个测试币,连数字都在玩梗..
目前挂在上面的有五类项目:Superposition Finance 做借贷,Derps 做永续合约,USDoge 是抵押铸出来的稳定币,Snag 做事件合约聚合,PlaysOut 做小游戏.. 借贷、杠杆、稳定币、事件合约,一套像样的 DeFi 脚手架,先搭在了一条以玩梗起家的链上.. 但官方没给主网日期..
重点其实在它选的路子.. Dogecoin 基金会的人说,L1 账本的"纯粹性"要保持完整,新功能只能放到上面那一层.. 也就是说,主链的简单在这里不是缺点,是要被保护的东西.. 这也能理解:Dogecoin 没有正式的链上治理,2025 年 7 月那份想给主链加 zk 证明的提案,得走贡献者评审、社区讨论、安全审计,最后还要矿工点头,每一步都快不了.. 与其等主链慢慢改,不如在上面另开一桌..
放到资金的角度看更清楚.. DOGE 现在比历史高点低了大约七成半,是大市值币里少数还处在明确下行趋势中的,哪怕已经有好几只 DOGE ETF 上市也没拉起来.. 所以这条消息不是价格故事.. 它真正的分量是:一个握着全网最大散户持有人群、却几乎没有像样应用的资产,第一次有了长出真实用量的可能.. 叙事一旦从"靠情绪定价"挪到"链上确实有东西在跑",它找新买盘的路子就不止一条..
但反转也摆在明面上.. 测试网免费、主网没日期、主链那条改 zk 的路还卡着.. 所以真正的考验不是这扇门开没开,是上面那批应用能不能从演示走到有人真金白银在用.. 走不到,它就只是一条牌子很响、货架上没货的第二层..
最不像搞技术的那条老链,现在开始长应用了.. 但真正值得看的,不是它要装什么,是它宁可另起一层,也不碰自己的主链..
📢 消息第一时间
DogeOS 周三开了公共测试网,做这事的就是 MyDoge 钱包那批人.. 它给自己的定位是"跑在 Dogecoin 上的应用层 rollup",底层用 zkVM 生成证明,同时兼容 EVM——以太坊那套智能合约和工具搬过来就能直接用.. 测试网的 gas 用 DOGE 付,水龙头每天发 42.069 个测试币,连数字都在玩梗..
目前挂在上面的有五类项目:Superposition Finance 做借贷,Derps 做永续合约,USDoge 是抵押铸出来的稳定币,Snag 做事件合约聚合,PlaysOut 做小游戏.. 借贷、杠杆、稳定币、事件合约,一套像样的 DeFi 脚手架,先搭在了一条以玩梗起家的链上.. 但官方没给主网日期..
重点其实在它选的路子.. Dogecoin 基金会的人说,L1 账本的"纯粹性"要保持完整,新功能只能放到上面那一层.. 也就是说,主链的简单在这里不是缺点,是要被保护的东西.. 这也能理解:Dogecoin 没有正式的链上治理,2025 年 7 月那份想给主链加 zk 证明的提案,得走贡献者评审、社区讨论、安全审计,最后还要矿工点头,每一步都快不了.. 与其等主链慢慢改,不如在上面另开一桌..
放到资金的角度看更清楚.. DOGE 现在比历史高点低了大约七成半,是大市值币里少数还处在明确下行趋势中的,哪怕已经有好几只 DOGE ETF 上市也没拉起来.. 所以这条消息不是价格故事.. 它真正的分量是:一个握着全网最大散户持有人群、却几乎没有像样应用的资产,第一次有了长出真实用量的可能.. 叙事一旦从"靠情绪定价"挪到"链上确实有东西在跑",它找新买盘的路子就不止一条..
但反转也摆在明面上.. 测试网免费、主网没日期、主链那条改 zk 的路还卡着.. 所以真正的考验不是这扇门开没开,是上面那批应用能不能从演示走到有人真金白银在用.. 走不到,它就只是一条牌子很响、货架上没货的第二层..
3.1k
·
--
#美国8月核心pce降至3%
Todo el mundo celebra unos datos de inflación más suaves de lo esperado, que pueden realmente dejar a Bitcoin clavado en su sitio; no es la inflación..
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El PCE subyacente de EE. UU. de agosto solo subió un 0,2%, menos de lo que esperaba el mercado, un indicador de inflación que es el que más mira la Reserva Federal.. Con ese dato, las apuestas del mercado a una subida de tipos en octubre se enfriaron de inmediato; Bitcoin rompió al alza y llegó por encima de 85.000, pero no logró consolidarse y pronto volvió a caer por debajo de 84.000; durante la sesión incluso rozó los 83.700..
La lógica que ve la mayoría es muy simple: si la inflación se enfría, baja la presión por subidas de tipos y eso favorece a los activos de riesgo.. Al ver el precio, esta noticia se da la vuelta y se deja atrás..
Pero lo que de verdad hay que vigilar está al otro lado: los rendimientos de los bonos del Tesoro de EE. UU. siguen en niveles máximos de 20 años.. Por un lado, las expectativas de subidas de tipos se mueven hacia abajo; por el otro, los rendimientos del tramo largo empujan hacia arriba; esas dos fuerzas se compensan, y ahí está la razón de que esta racha no consiga despegar..
Dicho en claro: lo que más sensible es Bitcoin ahora no es la inflación en sí, sino la expectativa de liquidez.. Si los datos salen suaves, la idea de que el dinero futuro será más barato y que el capital está dispuesto a comprar al alza: esa cadena es el combustible de su subida.. Pero si los rendimientos del tramo largo no cooperan, es como una señal inmediata para que el mercado no se emocione demasiado: los activos de alto beta suben rápido y también retroceden rápido..
Así que esta oleada se parece más a un adelanto del ánimo que al reinicio de una tendencia.. Lo que determinará la dirección a partir de ahora es si los próximos grupos de datos pueden dejar completamente sobre la mesa la palabra "subida de tipos"..
Si la inflación sigue enfriándose y los rendimientos también aflojan, 84.000 no será un techo, sino un escalón; pero si los rendimientos continúan subiendo, el pequeño repunte que se logró hoy equivale a haber usado con antelación ese margen para más adelante..
#美国8月核心pce降至3%
Todo el mundo celebra unos datos de inflación más suaves de lo esperado, que pueden realmente dejar a Bitcoin clavado en su sitio; no es la inflación..
🏛️ 最新消息群里说
El PCE subyacente de EE. UU. de agosto solo subió un 0,2%, menos de lo que esperaba el mercado, un indicador de inflación que es el que más mira la Reserva Federal.. Con ese dato, las apuestas del mercado a una subida de tipos en octubre se enfriaron de inmediato; Bitcoin rompió al alza y llegó por encima de 85.000, pero no logró consolidarse y pronto volvió a caer por debajo de 84.000; durante la sesión incluso rozó los 83.700..
La lógica que ve la mayoría es muy simple: si la inflación se enfría, baja la presión por subidas de tipos y eso favorece a los activos de riesgo.. Al ver el precio, esta noticia se da la vuelta y se deja atrás..
Pero lo que de verdad hay que vigilar está al otro lado: los rendimientos de los bonos del Tesoro de EE. UU. siguen en niveles máximos de 20 años.. Por un lado, las expectativas de subidas de tipos se mueven hacia abajo; por el otro, los rendimientos del tramo largo empujan hacia arriba; esas dos fuerzas se compensan, y ahí está la razón de que esta racha no consiga despegar..
Dicho en claro: lo que más sensible es Bitcoin ahora no es la inflación en sí, sino la expectativa de liquidez.. Si los datos salen suaves, la idea de que el dinero futuro será más barato y que el capital está dispuesto a comprar al alza: esa cadena es el combustible de su subida.. Pero si los rendimientos del tramo largo no cooperan, es como una señal inmediata para que el mercado no se emocione demasiado: los activos de alto beta suben rápido y también retroceden rápido..
Así que esta oleada se parece más a un adelanto del ánimo que al reinicio de una tendencia.. Lo que determinará la dirección a partir de ahora es si los próximos grupos de datos pueden dejar completamente sobre la mesa la palabra "subida de tipos"..
Si la inflación sigue enfriándose y los rendimientos también aflojan, 84.000 no será un techo, sino un escalón; pero si los rendimientos continúan subiendo, el pequeño repunte que se logró hoy equivale a haber usado con antelación ese margen para más adelante..
BTC-0,05 %
TLTETF-1,12 %
5
10.6k
·
--
#英国fca开放加密公司牌照申请
Finalmente se abrieron las cosas que llevaban tres años atrasadas, pero detrás de la puerta hay una cola que, en la mayoría de los casos, no es de jugadores nuevos..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
El regulador de conducta financiera del Reino Unido (FCA) abrió el miércoles el plazo para solicitar autorizaciones a las empresas cripto, con cinco meses de margen, hasta finales de febrero de 2027.. Y las reglas verdaderamente nuevas no entrarán en vigor hasta octubre de 2027; en ese intervalo, el objetivo es dejar tiempo a las compañías para preparar la documentación, pasar la revisión y subsanar requisitos..
A primera vista parece un "bienvenidos" a la entrada, pero en realidad es un filtro en el tiempo.. La legislación del marco británico se puede rastrear hasta 2022; el MiCA de la UE ya aterrizó en junio de 2023, y el Reino Unido ha ido siempre con retraso.. Ahora abre la ventana de golpe, y con eso les está diciendo a todas las empresas que quieren seguir en el mercado británico: o entregan la documentación antes de finales de febrero del próximo año, o esperan a la siguiente ronda.. Cinco meses no es mucho..
Lo verdaderamente interesante es el grupo de los que ya han "entrado".. Ahora hay más de 60 empresas que, con su registro antiguo basado principalmente en la revisión del origen de los fondos bajo la normativa previa de la FCA, no se convertirán automáticamente en las nuevas autorizaciones; pero para las compañías que ya se sometieron a una revisión de cumplimiento, es como si hubieran adelantado una parte del camino.. Zumo de Edimburgo es una de ellas: obtuvo el registro en 2021 y ahora preparó por su cuenta una "hoja de seguimiento de la regulación cripto del Reino Unido", desglosando cada obligación para vincularla con el negocio regulado correspondiente.. Su argumento es que quienes hacen esa hoja de fuera suelen ser despachos legales y firmas de consultoría, y ellos la escriben desde la perspectiva del operador..
Si se mira una capa más abajo, las licencias en sí mismas se están convirtiendo en un recurso escaso.. Quien obtenga primero la autorización, primero tendrá la posibilidad de captar el dinero que entra desde esas entidades del otro lado.. Durante estos años en el Reino Unido se ha dicho que "llegaron temprano, pero se juntaron tarde" con el calendario; esta vez es como si pasaran su libro de reglas a la página que ya se puede ejecutar..
Así que lo que de verdad hay que vigilar no es tanto si se abrió o no la ventana, sino cuántas empresas presentarán la documentación antes de febrero del próximo año.. Si se entregan pocas, significa que todos siguen observando; si se entregan muchas, entonces indica que el billete de entrada a este mercado ya empezó a ponerse precio..
#英国fca开放加密公司牌照申请
Finalmente se abrieron las cosas que llevaban tres años atrasadas, pero detrás de la puerta hay una cola que, en la mayoría de los casos, no es de jugadores nuevos..
⚖️ 消息第一时间
El regulador de conducta financiera del Reino Unido (FCA) abrió el miércoles el plazo para solicitar autorizaciones a las empresas cripto, con cinco meses de margen, hasta finales de febrero de 2027.. Y las reglas verdaderamente nuevas no entrarán en vigor hasta octubre de 2027; en ese intervalo, el objetivo es dejar tiempo a las compañías para preparar la documentación, pasar la revisión y subsanar requisitos..
A primera vista parece un "bienvenidos" a la entrada, pero en realidad es un filtro en el tiempo.. La legislación del marco británico se puede rastrear hasta 2022; el MiCA de la UE ya aterrizó en junio de 2023, y el Reino Unido ha ido siempre con retraso.. Ahora abre la ventana de golpe, y con eso les está diciendo a todas las empresas que quieren seguir en el mercado británico: o entregan la documentación antes de finales de febrero del próximo año, o esperan a la siguiente ronda.. Cinco meses no es mucho..
Lo verdaderamente interesante es el grupo de los que ya han "entrado".. Ahora hay más de 60 empresas que, con su registro antiguo basado principalmente en la revisión del origen de los fondos bajo la normativa previa de la FCA, no se convertirán automáticamente en las nuevas autorizaciones; pero para las compañías que ya se sometieron a una revisión de cumplimiento, es como si hubieran adelantado una parte del camino.. Zumo de Edimburgo es una de ellas: obtuvo el registro en 2021 y ahora preparó por su cuenta una "hoja de seguimiento de la regulación cripto del Reino Unido", desglosando cada obligación para vincularla con el negocio regulado correspondiente.. Su argumento es que quienes hacen esa hoja de fuera suelen ser despachos legales y firmas de consultoría, y ellos la escriben desde la perspectiva del operador..
Si se mira una capa más abajo, las licencias en sí mismas se están convirtiendo en un recurso escaso.. Quien obtenga primero la autorización, primero tendrá la posibilidad de captar el dinero que entra desde esas entidades del otro lado.. Durante estos años en el Reino Unido se ha dicho que "llegaron temprano, pero se juntaron tarde" con el calendario; esta vez es como si pasaran su libro de reglas a la página que ya se puede ejecutar..
Así que lo que de verdad hay que vigilar no es tanto si se abrió o no la ventana, sino cuántas empresas presentarán la documentación antes de febrero del próximo año.. Si se entregan pocas, significa que todos siguen observando; si se entregan muchas, entonces indica que el billete de entrada a este mercado ya empezó a ponerse precio..
3
3.3k
·
--
El dinamismo de las actividades cripto en todo el Sudeste Asiático se está enfriando; justamente hay un lugar que subió en sentido contrario, un 55%.. Quien está sosteniendo esta subida, tampoco son inversores minoristas..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
En el informe recién publicado por la plataforma de datos on-chain Chainalysis, a lo largo de un año hasta junio de este año, el tamaño de la actividad cripto en Singapur aumentó un 55,4%, hasta llegar a 284 mil millones de dólares, recuperando de nuevo la posición de mayor economía cripto en Oriente Medio, el Sudeste Asiático y Oceanía.. En el mismo informe, toda la región se está contrayendo: se contrajo un 6,8%..
La mayoría, al ver esta cifra, pensaría primero en que “la regulación en Singapur está más laxa”.. Pero los datos apuntan a lo contrario: la que más sube con fuerza es la actividad de plataformas institucionales, de 3,1 mil millones a 60 mil millones de dólares, un incremento del 94%. Además, está altamente concentrada en unas pocas casas de market making, plataformas OTC (fuera de bolsa) y corredoras institucionales; no es que esté entrando una ola de plataformas nuevas..
El año pasado, el regulador financiero de Singapur (MAS) exigió que las instituciones locales que atienden a clientes del exterior o bien se registren con licencia, o bien salgan del mercado. Así fueron expulsadas varias plataformas que dependían de minoristas y de la especulación de alta frecuencia.. En teoría, una limpieza así debería llevarse también el volumen de operaciones; lo que cae es la parte de los minoristas, y lo que sube es la parte institucional y la que corresponde a liquidaciones reales.. La regulación más estricta aquí no actúa como un freno, sino como un filtro..
En la misma región, otra lógica de flujo de fondos se está ejecutando en otros países.. Filipinas, Tailandia y Vietnam, sumados, concentran el 14,4% del total mundial en transferencias pequeñas de menos de 10.000 dólares (4,5 millones de operaciones), pero esos tres países solo representan el 2,5% del tamaño de la economía cripto global.. Más del 80% de las transferencias locales en cada país no llega a los 1.000 dólares; el promedio por operación es de 618 dólares, mientras que el promedio global es de 1.210.. Esto no se parece a la especulación: se parece más a mover dinero a través de fronteras, y las remesas internacionales de Filipinas representan el 8,5% del PIB; los stablecoins on-chain están tomando ese relevo..
Lo verdaderamente importante no es qué tan “bonito” se ve el número de Singapur, sino qué modelo logra funcionar.. Uno consiste en eliminar a los minoristas y concentrarse en grandes liquidaciones para instituciones; el otro atiende la necesidad de transferencias pequeñas de los minoristas, sorteando la regulación por los canales más baratos.. La actividad de stablecoins transfronterizos en toda la región equivale a 3,2 veces la actividad local: los stablecoins ya no están solo en el ámbito del “trading”; se están usando como vía de liquidación..
Si el MAS mantiene este modelo de regulación tipo “limpieza” y sigue funcionando, otros centros financieros probablemente copiarán el guion: el dinero institucional on-chain tenderá primero a concentrarse en jurisdicciones con licencia.. Y al revés, si esos 60 mil millones solo son una rotación de alta frecuencia de un puñado de market makers y no existe una necesidad real de liquidación, entonces ese 55% será solo un número contable y el próximo año, en el mismo informe, se lo devolverán por sí solo..
El dinamismo de las actividades cripto en todo el Sudeste Asiático se está enfriando; justamente hay un lugar que subió en sentido contrario, un 55%.. Quien está sosteniendo esta subida, tampoco son inversores minoristas..
📢 今日盘面群里聊
En el informe recién publicado por la plataforma de datos on-chain Chainalysis, a lo largo de un año hasta junio de este año, el tamaño de la actividad cripto en Singapur aumentó un 55,4%, hasta llegar a 284 mil millones de dólares, recuperando de nuevo la posición de mayor economía cripto en Oriente Medio, el Sudeste Asiático y Oceanía.. En el mismo informe, toda la región se está contrayendo: se contrajo un 6,8%..
La mayoría, al ver esta cifra, pensaría primero en que “la regulación en Singapur está más laxa”.. Pero los datos apuntan a lo contrario: la que más sube con fuerza es la actividad de plataformas institucionales, de 3,1 mil millones a 60 mil millones de dólares, un incremento del 94%. Además, está altamente concentrada en unas pocas casas de market making, plataformas OTC (fuera de bolsa) y corredoras institucionales; no es que esté entrando una ola de plataformas nuevas..
El año pasado, el regulador financiero de Singapur (MAS) exigió que las instituciones locales que atienden a clientes del exterior o bien se registren con licencia, o bien salgan del mercado. Así fueron expulsadas varias plataformas que dependían de minoristas y de la especulación de alta frecuencia.. En teoría, una limpieza así debería llevarse también el volumen de operaciones; lo que cae es la parte de los minoristas, y lo que sube es la parte institucional y la que corresponde a liquidaciones reales.. La regulación más estricta aquí no actúa como un freno, sino como un filtro..
En la misma región, otra lógica de flujo de fondos se está ejecutando en otros países.. Filipinas, Tailandia y Vietnam, sumados, concentran el 14,4% del total mundial en transferencias pequeñas de menos de 10.000 dólares (4,5 millones de operaciones), pero esos tres países solo representan el 2,5% del tamaño de la economía cripto global.. Más del 80% de las transferencias locales en cada país no llega a los 1.000 dólares; el promedio por operación es de 618 dólares, mientras que el promedio global es de 1.210.. Esto no se parece a la especulación: se parece más a mover dinero a través de fronteras, y las remesas internacionales de Filipinas representan el 8,5% del PIB; los stablecoins on-chain están tomando ese relevo..
Lo verdaderamente importante no es qué tan “bonito” se ve el número de Singapur, sino qué modelo logra funcionar.. Uno consiste en eliminar a los minoristas y concentrarse en grandes liquidaciones para instituciones; el otro atiende la necesidad de transferencias pequeñas de los minoristas, sorteando la regulación por los canales más baratos.. La actividad de stablecoins transfronterizos en toda la región equivale a 3,2 veces la actividad local: los stablecoins ya no están solo en el ámbito del “trading”; se están usando como vía de liquidación..
Si el MAS mantiene este modelo de regulación tipo “limpieza” y sigue funcionando, otros centros financieros probablemente copiarán el guion: el dinero institucional on-chain tenderá primero a concentrarse en jurisdicciones con licencia.. Y al revés, si esos 60 mil millones solo son una rotación de alta frecuencia de un puñado de market makers y no existe una necesidad real de liquidación, entonces ese 55% será solo un número contable y el próximo año, en el mismo informe, se lo devolverán por sí solo..
2.9k
·
--
Separa estas cuatro palabras, “combustible verde”. La parte que de verdad vale está, en realidad, no dentro del combustible..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El martes, la empresa energética Petrobras, controlada por el Estado brasileño, anunció que utilizará la blockchain de Cardano para dos proyectos de investigación: dar seguimiento a las declaraciones ambientales de los combustibles bajos en carbono.. Uno se enfoca en los combustibles de aviación sostenibles y el otro, en Diesel R, que en parte se produce con materias primas renovables como aceites vegetales y grasas animales..
Este tipo de noticias ya no es nuevo este año.. Las grandes empresas suben un piloto a la cadena y publican comunicados; la lectura es bastante parecida.. Pero en esta ocasión, lo que se quiere resolver no es cómo se transporta el combustible, sino cómo se contabilizan las “cantidades de reducción de emisiones”..
En el caso de la aviación, se utiliza el modelo book-and-claim: una aerolínea puede pagar por los beneficios ambientales que aporta un combustible sostenible, aunque ese combustible se queme en otro lugar.. La dificultad está en esto: para una misma tonelada de reducción de emisiones, ¿cómo garantizar que no la contabilice dos veces cada una de las dos empresas.. Lo que hará Cardano esta vez es registrar el origen de esos beneficios, a quién pertenecen y en qué momento se reclaman; cuando el pasajero ingresa el aeropuerto de salida y el de llegada, también puede obtener un certificado, y la cadena se conecta hasta el comprobante de combustible más temprano..
El combustible avanza en una dirección, y los créditos verdes van en otra. Estas dos líneas originalmente están separadas.. Lo que se hará en la cadena es, en realidad, emitir a esos “derechos” un cupón que no se pueda reutilizar..
Esta es también la parte realmente difícil del negocio de RWA.. Nunca consiste en trasladar activos a la cadena, sino en trasladar derechos a la cadena, y además demostrar que solo se han usado una vez.. Quien logre primero llevar esta contabilidad que no se repite, será quien obtenga la puerta de entrada a este negocio..
Ampliemos la perspectiva: la línea de “llevar a la cadena” a las instituciones se está acelerando recientemente.. El Ministerio de Finanzas de Japón acaba de crear un grupo de investigación sobre la tokenización de bonos del Estado; la FCA del Reino Unido abrió la solicitud de licencias para empresas cripto; y la SEC también está moviendo normas de recaudación de fondos en cadena.. La Fundación Cardano aprovechó para señalar una cosa: este mes, el estándar x402 se incorporó a Cardano, y Fireblocks también comenzó a admitir sus tokens nativos.. La trazabilidad a nivel empresarial debe implementarse; para eso, antes tiene que existir una capa de pagos que permita la liquidación..
Pero por ahora, ambos lados siguen en fase de investigación.. No se ha dicho cuánta cantidad de combustible cubrirían, ni se ha dado un calendario de promoción; a corto plazo tampoco se reflejará en el precio de ADA.. Lo que de verdad merece la pena vigilar es el paso hacia el uso comercial de x402: si los pagos en cadena logran funcionar primero, la trazabilidad institucional tendrá un circuito cerrado; en cambio, si estos proyectos se quedan siempre en “investigación”, entonces la lista de gobiernos y empresas que Cardano haya acumulado seguirá siendo solo una lista..
Separa estas cuatro palabras, “combustible verde”. La parte que de verdad vale está, en realidad, no dentro del combustible..
📢 盘面异动群里说
El martes, la empresa energética Petrobras, controlada por el Estado brasileño, anunció que utilizará la blockchain de Cardano para dos proyectos de investigación: dar seguimiento a las declaraciones ambientales de los combustibles bajos en carbono.. Uno se enfoca en los combustibles de aviación sostenibles y el otro, en Diesel R, que en parte se produce con materias primas renovables como aceites vegetales y grasas animales..
Este tipo de noticias ya no es nuevo este año.. Las grandes empresas suben un piloto a la cadena y publican comunicados; la lectura es bastante parecida.. Pero en esta ocasión, lo que se quiere resolver no es cómo se transporta el combustible, sino cómo se contabilizan las “cantidades de reducción de emisiones”..
En el caso de la aviación, se utiliza el modelo book-and-claim: una aerolínea puede pagar por los beneficios ambientales que aporta un combustible sostenible, aunque ese combustible se queme en otro lugar.. La dificultad está en esto: para una misma tonelada de reducción de emisiones, ¿cómo garantizar que no la contabilice dos veces cada una de las dos empresas.. Lo que hará Cardano esta vez es registrar el origen de esos beneficios, a quién pertenecen y en qué momento se reclaman; cuando el pasajero ingresa el aeropuerto de salida y el de llegada, también puede obtener un certificado, y la cadena se conecta hasta el comprobante de combustible más temprano..
El combustible avanza en una dirección, y los créditos verdes van en otra. Estas dos líneas originalmente están separadas.. Lo que se hará en la cadena es, en realidad, emitir a esos “derechos” un cupón que no se pueda reutilizar..
Esta es también la parte realmente difícil del negocio de RWA.. Nunca consiste en trasladar activos a la cadena, sino en trasladar derechos a la cadena, y además demostrar que solo se han usado una vez.. Quien logre primero llevar esta contabilidad que no se repite, será quien obtenga la puerta de entrada a este negocio..
Ampliemos la perspectiva: la línea de “llevar a la cadena” a las instituciones se está acelerando recientemente.. El Ministerio de Finanzas de Japón acaba de crear un grupo de investigación sobre la tokenización de bonos del Estado; la FCA del Reino Unido abrió la solicitud de licencias para empresas cripto; y la SEC también está moviendo normas de recaudación de fondos en cadena.. La Fundación Cardano aprovechó para señalar una cosa: este mes, el estándar x402 se incorporó a Cardano, y Fireblocks también comenzó a admitir sus tokens nativos.. La trazabilidad a nivel empresarial debe implementarse; para eso, antes tiene que existir una capa de pagos que permita la liquidación..
Pero por ahora, ambos lados siguen en fase de investigación.. No se ha dicho cuánta cantidad de combustible cubrirían, ni se ha dado un calendario de promoción; a corto plazo tampoco se reflejará en el precio de ADA.. Lo que de verdad merece la pena vigilar es el paso hacia el uso comercial de x402: si los pagos en cadena logran funcionar primero, la trazabilidad institucional tendrá un circuito cerrado; en cambio, si estos proyectos se quedan siempre en “investigación”, entonces la lista de gobiernos y empresas que Cardano haya acumulado seguirá siendo solo una lista..
1
3.3k
·
--
El mercado está observando si Bitcoin puede volver a ubicarse por encima de 87.000, pero lo que realmente se está moviendo es otra cosa..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
En el informe semanal de esta semana, la plataforma de datos on-chain CryptoQuant sacó a la luz un conjunto de cifras de forma destacada.. El número de operaciones con las que los altcoins se transfieren a las bolsas: en los siete días acumulados, el 28 de septiembre llegó a 78.000 operaciones, el nivel más alto desde octubre de 2025.. En comparación con las 29.800 operaciones del 14 de septiembre, en dos semanas aumentaron aproximadamente un 160%.. En el mismo periodo, el número de direcciones que realizan esta acción pasó de más de 17.000 a más de 51.000, cerca de triplicar..
La reacción inicial de la mayoría es: “ha llegado la presión vendedora.. Cuando las monedas se trasladan a la bolsa, normalmente es para vender”, y esa frase en sí tiene algo de verdad..
Pero si extendemos la línea de tiempo, no es tan sencillo.. La proporción de la capitalización de mercado de Bitcoin ya lleva meses atrapada en el rango de 58% a 60,4%; los activos de mediana y pequeña capitalización, fuera del top 10, en el 27 de septiembre alcanzaron el 9% del mercado total, el nivel más alto desde febrero de este año.. El dinero ya se había movido hacia esos “tickets pequeños” en una ronda anterior; ahora, el recargo (depósitos) es el segundo paso después de esa reubicación, no el primero..
Estas dos etapas son cruciales.. Primero sube, luego los tenedores mueven los fondos a lugares donde se puede negociar con facilidad: ese es el flujo típico del final de una rotación.. Lo problemático de verdad es que, como los libros de órdenes de los activos de mediana y pequeña capitalización son relativamente delgados, con el mismo monto entrando, el precio sube de forma más exagerada que el del mercado general; y cuando sale, la caída también es igual de contundente.. La elasticidad amplificada durante la subida vuelve tal cual en la fase de descarga..
Por eso, lo que ahora vale la pena vigilar no debería ser “si ellos venden o no”.. Lo que hay que mirar es adónde va el dinero que sale: ¿vuelve a Bitcoin, se convierte en stablecoins y se queda ahí, o da la vuelta y entra en el siguiente altcoin.. Si en la próxima semana el número de operaciones de recarga sigue subiendo, mientras la proporción de la capitalización de mercado de Bitcoin no despega, entonces sí indicaría que el dinero realmente se quedó en los tickets pequeños, y no solo pasó por ahí..
En cambio, si la proporción de Bitcoin vuelve a subir, esta vuelta de euforia prácticamente estaría llegando a su cierre..
El mercado está observando si Bitcoin puede volver a ubicarse por encima de 87.000, pero lo que realmente se está moviendo es otra cosa..
🔄 进群看叙事
En el informe semanal de esta semana, la plataforma de datos on-chain CryptoQuant sacó a la luz un conjunto de cifras de forma destacada.. El número de operaciones con las que los altcoins se transfieren a las bolsas: en los siete días acumulados, el 28 de septiembre llegó a 78.000 operaciones, el nivel más alto desde octubre de 2025.. En comparación con las 29.800 operaciones del 14 de septiembre, en dos semanas aumentaron aproximadamente un 160%.. En el mismo periodo, el número de direcciones que realizan esta acción pasó de más de 17.000 a más de 51.000, cerca de triplicar..
La reacción inicial de la mayoría es: “ha llegado la presión vendedora.. Cuando las monedas se trasladan a la bolsa, normalmente es para vender”, y esa frase en sí tiene algo de verdad..
Pero si extendemos la línea de tiempo, no es tan sencillo.. La proporción de la capitalización de mercado de Bitcoin ya lleva meses atrapada en el rango de 58% a 60,4%; los activos de mediana y pequeña capitalización, fuera del top 10, en el 27 de septiembre alcanzaron el 9% del mercado total, el nivel más alto desde febrero de este año.. El dinero ya se había movido hacia esos “tickets pequeños” en una ronda anterior; ahora, el recargo (depósitos) es el segundo paso después de esa reubicación, no el primero..
Estas dos etapas son cruciales.. Primero sube, luego los tenedores mueven los fondos a lugares donde se puede negociar con facilidad: ese es el flujo típico del final de una rotación.. Lo problemático de verdad es que, como los libros de órdenes de los activos de mediana y pequeña capitalización son relativamente delgados, con el mismo monto entrando, el precio sube de forma más exagerada que el del mercado general; y cuando sale, la caída también es igual de contundente.. La elasticidad amplificada durante la subida vuelve tal cual en la fase de descarga..
Por eso, lo que ahora vale la pena vigilar no debería ser “si ellos venden o no”.. Lo que hay que mirar es adónde va el dinero que sale: ¿vuelve a Bitcoin, se convierte en stablecoins y se queda ahí, o da la vuelta y entra en el siguiente altcoin.. Si en la próxima semana el número de operaciones de recarga sigue subiendo, mientras la proporción de la capitalización de mercado de Bitcoin no despega, entonces sí indicaría que el dinero realmente se quedó en los tickets pequeños, y no solo pasó por ahí..
En cambio, si la proporción de Bitcoin vuelve a subir, esta vuelta de euforia prácticamente estaría llegando a su cierre..
1.2k
·
--
Esta noche, el mercado espera todos los datos de inflación de EE. UU.; la señal de que el ajuste podría empezar a aflojar, de forma real, ya apareció en la cadena..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
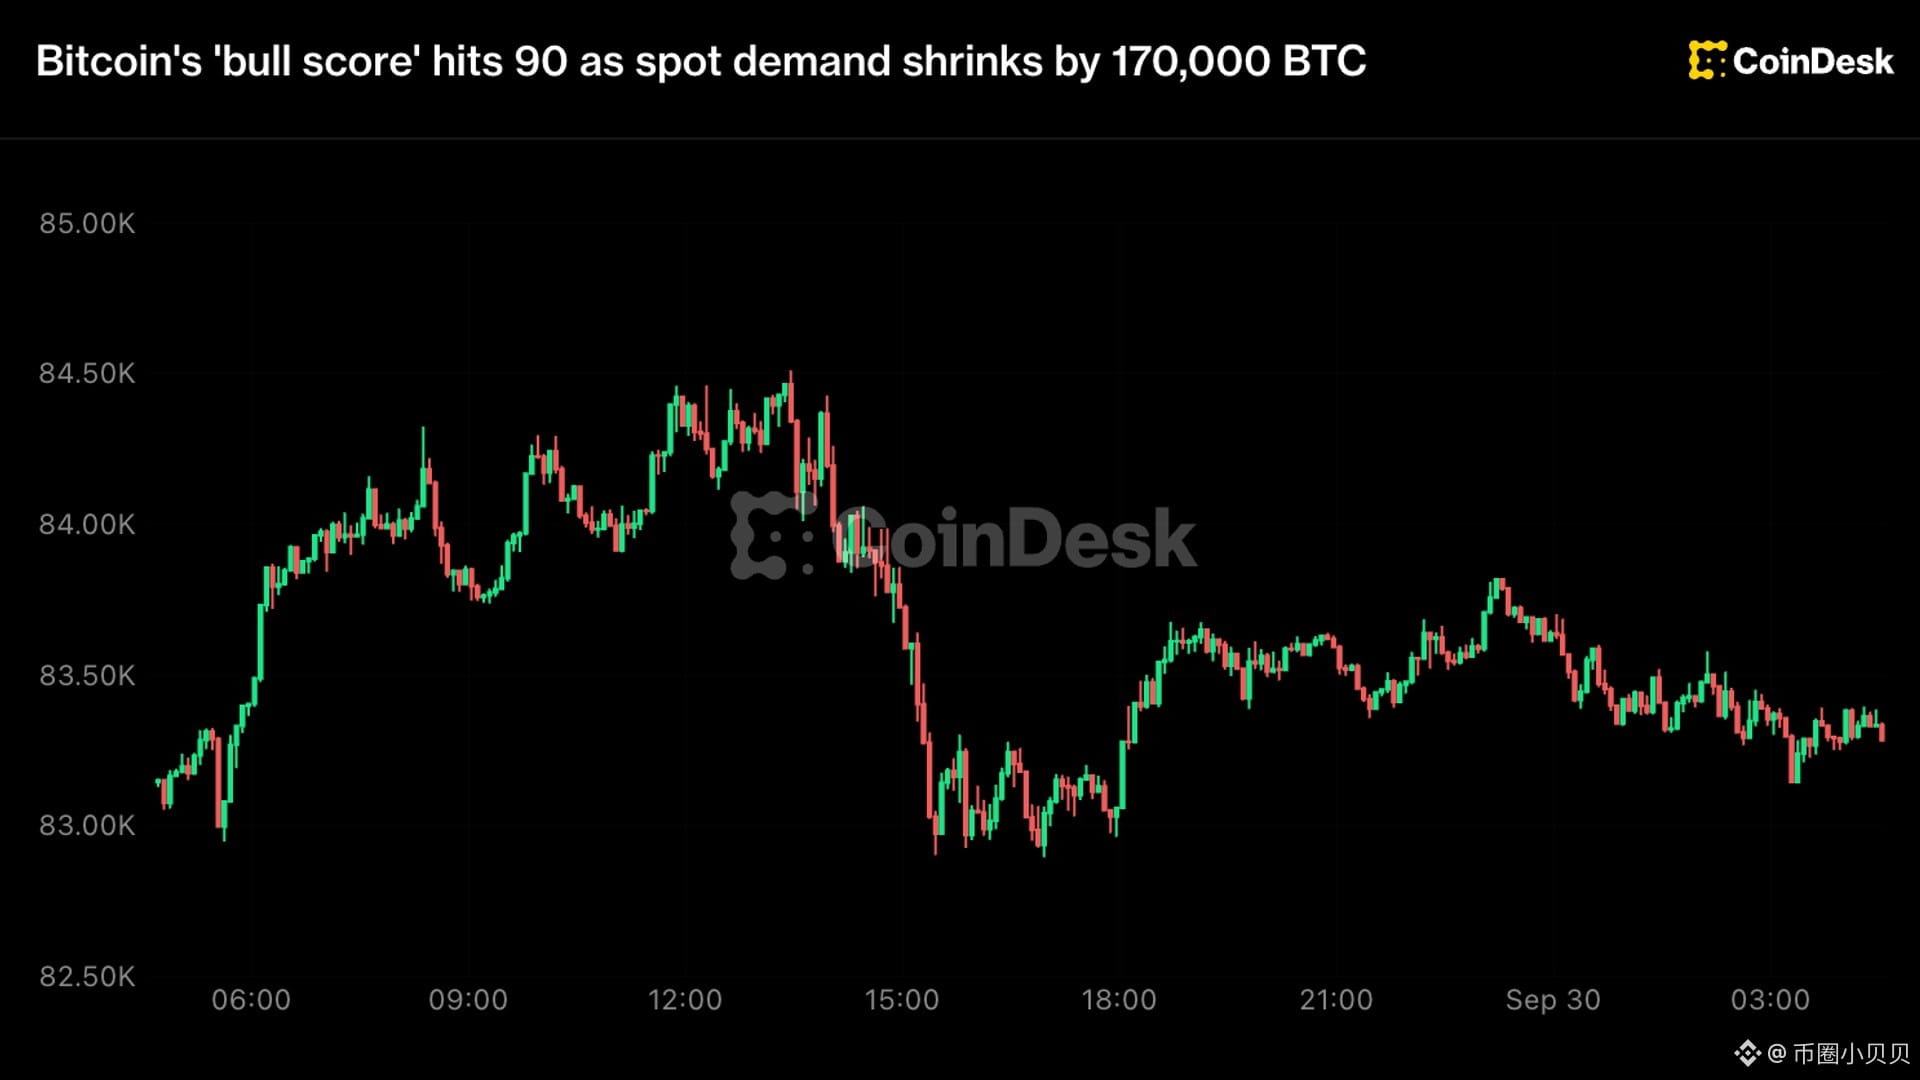
El Bitcoin, desde el máximo de ocho meses cerca de los 87.400 dólares, ha retrocedido a unos 83.300.. Al mismo tiempo, la puntuación de mercado alcista de CryptoQuant llega a 90 sobre 100, el máximo.. Esta cifra saltó después de que el Bitcoin se colocara por encima de la media móvil de 365 días la semana pasada; según la definición de esta entidad, equivale a que le pongan un sello de “mercado alcista”..
La mayoría ve esto como: “se confirmó, ya se puede entrar”..
Pero en el mismo informe hay varias cifras que se mueven en dirección contraria.. La demanda al contado de los últimos 30 días se redujo en aproximadamente 170.000 BTC.. El incremento de la demanda especulativa en contratos (futuros) pasó de unas 164.000 monedas el 14 de septiembre a 16.000 el 29 de septiembre: en 15 días, un 90% menos..
Los compradores también están soltando la cuerda.. La gente que entró recientemente tiene, en promedio, una ganancia no realizada del 33%, la más amplia desde diciembre de 2024.. El 22 de septiembre, realizaron ganancias por 25.700 BTC en un solo día, el mayor día del año.. Cuanto más “gordas” son las flotantes, menos razones se necesitan para vender..
El verdadero punto de desacuerdo está en las altcoins.. En los últimos 7 días hubo 76.000 depósitos de altcoins en exchanges, provenientes de 51.000 direcciones distintas, lo que equivale a la semana con más movimientos desde octubre de 2025.. En cuanto una moneda entra en el exchange, en cuestión de segundos puede venderse; cualquier rebote previo queda “aplastado” por la oferta..
Entonces, ¿es rotación o es retirada?; las dos lecturas tienen sentido.. El lado optimista dirá que SOL y ZEC subieron cerca de 2% cada uno: el dinero está rotando desde BTC hacia activos con más beta, y esto recién empieza.. El lado prudente dirá que el número de direcciones que depositan se amplió de repente: no es que estén buscando el siguiente objetivo, sino que el “capital” está buscando una salida..
Lo que más me preocupa es la naturaleza de este tipo de puntuaciones: miran hacia atrás por defecto.. Lo que confirman es “aquí solía haber mercado alcista”, no “aquí todavía puede seguir subiendo”.. Cuanto más alta es la puntuación, más fácil se interpreta como punto de compra; en realidad, solo sugiere que esta fase de la tendencia ya gastó gran parte del combustible que tenía..
Por eso, los datos de inflación de esta noche son el interruptor.. Si salen más altos: el dólar se fortalece y los activos de riesgo quedan presionados; si salen más bajos: recién ahí se da un pequeño respiro a quienes compraron persiguiendo la subida..
Si la demanda al contado sigue encogiéndose y el incremento de contratos sigue estancado, lo que de verdad habrá que observar ya no es si el BTC puede volver a rozar los 87.000, sino si esta gente con un 33% de ganancia flotante recién lograda aún está dispuesta a aguantar otra semana..
Esta noche, el mercado espera todos los datos de inflación de EE. UU.; la señal de que el ajuste podría empezar a aflojar, de forma real, ya apareció en la cadena..
🔄 进群聊仓位
El Bitcoin, desde el máximo de ocho meses cerca de los 87.400 dólares, ha retrocedido a unos 83.300.. Al mismo tiempo, la puntuación de mercado alcista de CryptoQuant llega a 90 sobre 100, el máximo.. Esta cifra saltó después de que el Bitcoin se colocara por encima de la media móvil de 365 días la semana pasada; según la definición de esta entidad, equivale a que le pongan un sello de “mercado alcista”..
La mayoría ve esto como: “se confirmó, ya se puede entrar”..
Pero en el mismo informe hay varias cifras que se mueven en dirección contraria.. La demanda al contado de los últimos 30 días se redujo en aproximadamente 170.000 BTC.. El incremento de la demanda especulativa en contratos (futuros) pasó de unas 164.000 monedas el 14 de septiembre a 16.000 el 29 de septiembre: en 15 días, un 90% menos..
Los compradores también están soltando la cuerda.. La gente que entró recientemente tiene, en promedio, una ganancia no realizada del 33%, la más amplia desde diciembre de 2024.. El 22 de septiembre, realizaron ganancias por 25.700 BTC en un solo día, el mayor día del año.. Cuanto más “gordas” son las flotantes, menos razones se necesitan para vender..
El verdadero punto de desacuerdo está en las altcoins.. En los últimos 7 días hubo 76.000 depósitos de altcoins en exchanges, provenientes de 51.000 direcciones distintas, lo que equivale a la semana con más movimientos desde octubre de 2025.. En cuanto una moneda entra en el exchange, en cuestión de segundos puede venderse; cualquier rebote previo queda “aplastado” por la oferta..
Entonces, ¿es rotación o es retirada?; las dos lecturas tienen sentido.. El lado optimista dirá que SOL y ZEC subieron cerca de 2% cada uno: el dinero está rotando desde BTC hacia activos con más beta, y esto recién empieza.. El lado prudente dirá que el número de direcciones que depositan se amplió de repente: no es que estén buscando el siguiente objetivo, sino que el “capital” está buscando una salida..
Lo que más me preocupa es la naturaleza de este tipo de puntuaciones: miran hacia atrás por defecto.. Lo que confirman es “aquí solía haber mercado alcista”, no “aquí todavía puede seguir subiendo”.. Cuanto más alta es la puntuación, más fácil se interpreta como punto de compra; en realidad, solo sugiere que esta fase de la tendencia ya gastó gran parte del combustible que tenía..
Por eso, los datos de inflación de esta noche son el interruptor.. Si salen más altos: el dólar se fortalece y los activos de riesgo quedan presionados; si salen más bajos: recién ahí se da un pequeño respiro a quienes compraron persiguiendo la subida..
Si la demanda al contado sigue encogiéndose y el incremento de contratos sigue estancado, lo que de verdad habrá que observar ya no es si el BTC puede volver a rozar los 87.000, sino si esta gente con un 33% de ganancia flotante recién lograda aún está dispuesta a aguantar otra semana..
1
3
11
4.1k
·
--
Con verificación
Primero la conclusión: el punto clave de este asunto no es cómo irá XRP, ni tampoco con quién volvió a firmar Ripple. Lo que realmente merece una nota es que un sistema nacional de registro de valores, por primera vez, haya trasladado el registro de su propiedad a una blockchain..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
La CSD BR, la central brasileña de custodia de valores, se asoció con Ripple para reflejar en el XRP Ledger el registro de las participaciones de fondos de inversión. CSD BR tiene registrados activos por más de 22 billones de reales. Los primeros en subirse a la cadena fueron participaciones de un fondo de un banco de inversión de la filial BTG Pactual; las partes participantes se limitan a empresas y bancos de Brasil que hayan completado la verificación de identidad y el análisis de cumplimiento.. Oficialmente, a este paso le llaman «espejado»: la entrada en la cadena es solo una copia, mientras que la propiedad legal sigue en el libro mayor original..
Lo que de verdad hay que mirar es la hoja de ruta que viene después: primero el espejado, luego el “emisión nativa” y más adelante las operaciones autorizadas.. Esos tres pasos no son una actualización tecnológica, sino ir ampliando capa por capa los permisos.. En la etapa de espejado, la cadena solo es como un “ojo”; el registro, la compensación y la transferencia permanecen en el sistema tradicional. Al llegar a la emisión nativa, es cuando el registro en la cadena empieza a tener efectos legales. Si finalmente se llega a las operaciones autorizadas, equivale a abrir un mercado secundario regulado en la blockchain..
Hay otro detalle que el titular dejó eclipsado.. Estos tokens usan el estándar de tokens de propósito múltiple de XRP Ledger, que trae de forma nativa tres funciones: acceso con lista blanca, congelamiento de un activo único y devolución en el mismo sentido según instrucciones regulatorias o de un tribunal. El poder de emisión y de gestión sigue estando en manos de CSD BR.. Los activos subidos en esta ronda vienen con esos interruptores desde el primer día..
Así que no te quedes solo mirando el precio de XRP. La lógica comercial de este tipo de colaboraciones nunca es «que suba la moneda», sino «quien controla el derecho de registro controla la emisión». La institución de custodia es un punto de paso ineludible en esta ruta: la custodia, la compensación y la transferencia pasan por sus manos. Si decide sacar los registros a la blockchain, en efecto está reconociendo que esta vía puede soportar activos a nivel nacional. Más adelante, las otras instituciones de custodia en mercados emergentes deberán seguir el ejemplo, y se basarán en este documento..
Un giro: esta vez la blockchain no solo obtiene el mayor respaldo, sino que es también la forma menos “blockchain” de usarla.. La lista blanca, la posibilidad de congelar y la capacidad de recuperar, en esencia, consisten en meter el marco regulatorio tradicional dentro de una “cáscara” de blockchain. Si la emisión nativa y las operaciones autorizadas de verdad se abren, el problema pasará de ser técnico a ser de interpretación del alcance. Un mercado secundario regulado creciendo en la blockchain: cuando ocurra un problema, ¿quién responde? Si no se completan estos tres pasos, el significado de esta noticia para el precio de las monedas se reduce, como mucho, a la maniobra de relaciones públicas de una gran empresa.
Primero la conclusión: el punto clave de este asunto no es cómo irá XRP, ni tampoco con quién volvió a firmar Ripple. Lo que realmente merece una nota es que un sistema nacional de registro de valores, por primera vez, haya trasladado el registro de su propiedad a una blockchain..
📢 消息第一时间
La CSD BR, la central brasileña de custodia de valores, se asoció con Ripple para reflejar en el XRP Ledger el registro de las participaciones de fondos de inversión. CSD BR tiene registrados activos por más de 22 billones de reales. Los primeros en subirse a la cadena fueron participaciones de un fondo de un banco de inversión de la filial BTG Pactual; las partes participantes se limitan a empresas y bancos de Brasil que hayan completado la verificación de identidad y el análisis de cumplimiento.. Oficialmente, a este paso le llaman «espejado»: la entrada en la cadena es solo una copia, mientras que la propiedad legal sigue en el libro mayor original..
Lo que de verdad hay que mirar es la hoja de ruta que viene después: primero el espejado, luego el “emisión nativa” y más adelante las operaciones autorizadas.. Esos tres pasos no son una actualización tecnológica, sino ir ampliando capa por capa los permisos.. En la etapa de espejado, la cadena solo es como un “ojo”; el registro, la compensación y la transferencia permanecen en el sistema tradicional. Al llegar a la emisión nativa, es cuando el registro en la cadena empieza a tener efectos legales. Si finalmente se llega a las operaciones autorizadas, equivale a abrir un mercado secundario regulado en la blockchain..
Hay otro detalle que el titular dejó eclipsado.. Estos tokens usan el estándar de tokens de propósito múltiple de XRP Ledger, que trae de forma nativa tres funciones: acceso con lista blanca, congelamiento de un activo único y devolución en el mismo sentido según instrucciones regulatorias o de un tribunal. El poder de emisión y de gestión sigue estando en manos de CSD BR.. Los activos subidos en esta ronda vienen con esos interruptores desde el primer día..
Así que no te quedes solo mirando el precio de XRP. La lógica comercial de este tipo de colaboraciones nunca es «que suba la moneda», sino «quien controla el derecho de registro controla la emisión». La institución de custodia es un punto de paso ineludible en esta ruta: la custodia, la compensación y la transferencia pasan por sus manos. Si decide sacar los registros a la blockchain, en efecto está reconociendo que esta vía puede soportar activos a nivel nacional. Más adelante, las otras instituciones de custodia en mercados emergentes deberán seguir el ejemplo, y se basarán en este documento..
Un giro: esta vez la blockchain no solo obtiene el mayor respaldo, sino que es también la forma menos “blockchain” de usarla.. La lista blanca, la posibilidad de congelar y la capacidad de recuperar, en esencia, consisten en meter el marco regulatorio tradicional dentro de una “cáscara” de blockchain. Si la emisión nativa y las operaciones autorizadas de verdad se abren, el problema pasará de ser técnico a ser de interpretación del alcance. Un mercado secundario regulado creciendo en la blockchain: cuando ocurra un problema, ¿quién responde? Si no se completan estos tres pasos, el significado de esta noticia para el precio de las monedas se reduce, como mucho, a la maniobra de relaciones públicas de una gran empresa.
2
1.5k
·
--
#美国8月职位空缺降至五个月低点
Dos organismos reguladores de Estados Unidos encargados de la criptografía con cifrado: juntos casi no alcanzan para reunir a una mesa de reunión.. Pero lo que de verdad importa no es quién se fue, sino quién escribirá las reglas a partir de ahora..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Esta semana, Hester Peirce de la SEC de Estados Unidos se desvinculó del cargo; estuvo ocho años y en la industria la llaman “Crypto Mom”.. Con su salida, la SEC solo conserva dos comisionados: el presidente Paul Atkins y Mark Uyeda. Un comité interpartidista que debía tener cinco personas se queda con tres sillas vacías.. Más temprano, a partir de diciembre de 2025, la CFTC también se quedó solo con su presidente Michael Selig, sin nadie más que lo sostenga..
La mayoría lo interpretará como una simple noticia de personal.. Pero si juntas ambas instituciones, ves que los dos grandes departamentos financieros a cargo de la regulación cripto en Estados Unidos se han quedado con apenas tres comisionados en total..
Lo verdaderamente digno de atención son las reglas que manejan estas personas: cada vez se parecen menos a lo que el Congreso les dio.. Este mes, la industria ha estado impulsando el “Clarity Act”, para transferir la autoridad reguladora sobre estos activos digitales de la SEC a la CFTC; el proyecto no pasó en el Senado.. Cuando se traba el camino legislativo, ambos organismos solo pueden avanzar mediante rulemaking: la SEC emite directrices para empleados sobre contratos de inversión; la CFTC, por su cuenta, define cómo las empresas deben usar blockchain para llevar la contabilidad; el verdadero peso de los artículos está en las interpretaciones..
Mirando un nivel más abajo, aquí se esconde un diferencial de precio.. Durante los últimos dos años, el mercado viene aplicando a los criptoactivos un descuento por “incertidumbre de política”. A medida que se reducen los equipos ejecutores, también disminuyen las acciones que pueden investigar, presentar cargos y empujar hacia adelante.. Por un lado, el riesgo regulatorio percibido sigue alto; por otro, el riesgo real de cumplimiento se va replegando. La brecha entre ambos es donde está la duda sobre si el dinero se atreverá a apostar con antelación..
Si se contrata o no personal extra, el ritmo lo decide el presidente: solo él puede proponer nominaciones.. La Casa Blanca dice que pronto cubrirán plazas. El informe de CNBC del 4 de septiembre menciona que ya están filtrando a cuatro candidatos a la CFTC, pero hasta ahora no han publicado los nombres.. Cuanto más se demora la nominación, más larga se vuelve esta pausa..
Deja el giro para el final.. Que queden sillas vacías no significa que la política sea más laxa; solo que la previsibilidad se ha trasladado de la ley a las personas.. Lo que merece vigilarse no es quién entra, sino si la primera persona que entre es del bando cripto o del de enforcement, y también cómo reacciona el mercado cuando salga la siguiente guía de empleados: ¿la tomará como ley o como una notificación temporal..
#美国8月职位空缺降至五个月低点
Dos organismos reguladores de Estados Unidos encargados de la criptografía con cifrado: juntos casi no alcanzan para reunir a una mesa de reunión.. Pero lo que de verdad importa no es quién se fue, sino quién escribirá las reglas a partir de ahora..
⚖️ 最新消息群里说
Esta semana, Hester Peirce de la SEC de Estados Unidos se desvinculó del cargo; estuvo ocho años y en la industria la llaman “Crypto Mom”.. Con su salida, la SEC solo conserva dos comisionados: el presidente Paul Atkins y Mark Uyeda. Un comité interpartidista que debía tener cinco personas se queda con tres sillas vacías.. Más temprano, a partir de diciembre de 2025, la CFTC también se quedó solo con su presidente Michael Selig, sin nadie más que lo sostenga..
La mayoría lo interpretará como una simple noticia de personal.. Pero si juntas ambas instituciones, ves que los dos grandes departamentos financieros a cargo de la regulación cripto en Estados Unidos se han quedado con apenas tres comisionados en total..
Lo verdaderamente digno de atención son las reglas que manejan estas personas: cada vez se parecen menos a lo que el Congreso les dio.. Este mes, la industria ha estado impulsando el “Clarity Act”, para transferir la autoridad reguladora sobre estos activos digitales de la SEC a la CFTC; el proyecto no pasó en el Senado.. Cuando se traba el camino legislativo, ambos organismos solo pueden avanzar mediante rulemaking: la SEC emite directrices para empleados sobre contratos de inversión; la CFTC, por su cuenta, define cómo las empresas deben usar blockchain para llevar la contabilidad; el verdadero peso de los artículos está en las interpretaciones..
Mirando un nivel más abajo, aquí se esconde un diferencial de precio.. Durante los últimos dos años, el mercado viene aplicando a los criptoactivos un descuento por “incertidumbre de política”. A medida que se reducen los equipos ejecutores, también disminuyen las acciones que pueden investigar, presentar cargos y empujar hacia adelante.. Por un lado, el riesgo regulatorio percibido sigue alto; por otro, el riesgo real de cumplimiento se va replegando. La brecha entre ambos es donde está la duda sobre si el dinero se atreverá a apostar con antelación..
Si se contrata o no personal extra, el ritmo lo decide el presidente: solo él puede proponer nominaciones.. La Casa Blanca dice que pronto cubrirán plazas. El informe de CNBC del 4 de septiembre menciona que ya están filtrando a cuatro candidatos a la CFTC, pero hasta ahora no han publicado los nombres.. Cuanto más se demora la nominación, más larga se vuelve esta pausa..
Deja el giro para el final.. Que queden sillas vacías no significa que la política sea más laxa; solo que la previsibilidad se ha trasladado de la ley a las personas.. Lo que merece vigilarse no es quién entra, sino si la primera persona que entre es del bando cripto o del de enforcement, y también cómo reacciona el mercado cuando salga la siguiente guía de empleados: ¿la tomará como ley o como una notificación temporal..
1.9k
·
--
Con verificación
Poner acciones en la cadena es algo que muchos creen que el protagonista sería Wall Street, pero esta vez primero firma una empresa de pagos de Corea..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
El negocio de valores de Kakaopay, en nombre de su filial, firmó en estos días acuerdos de cooperación con Dinari y Ondo Finance: una se encarga del origen y la custodia de las acciones subyacentes; la otra, de la infraestructura básica para la tokenización.
Primero, hablemos del avance.. Por ahora no es una emisión, sino un memorándum con la idea de «explorar».. En el caso de Dinari, primero están ejecutando una prueba de concepto. Dentro del marco se conservan derechos de los accionistas como dividendos y voto; el nivel subyacente utiliza acciones coreanas reales mantenidas, no solo “tokens sombra” que se mueven siguiendo el precio.. En el caso de Ondo, primero están montando el marco de «cómo encontrar acciones, cómo hacer la custodia», y Kakaopay abrirá cuentas integradas para inversores extranjeros para alojar las acciones subyacentes.. Cuáles empresas coreanas específicas se elegirán aún no se ha definido, y tampoco se ha dado un calendario de comercialización.
Lo verdaderamente interesante es el orden en que ocurre esto.. Este mercado de acciones tokenizadas este año llega a unos 3.200 millones de dólares, pero casi todo está concentrado en la casilla de Estados Unidos: nombres como Strategy, Circle, Nvidia y Tesla aparecen una y otra vez.. En el estante, todo lo que se presenta es de acciones estadounidenses; las de otros países prácticamente nadie las toca. Ahora lo que se intenta es completar la casilla de activos no estadounidenses.
El movimiento de capital no sucede en la capa de «qué moneda sube», sino en la capa de «quién tiene la vía de distribución».. Dinari ya tiene en marcha 724 acciones tokenizadas de EE. UU. y ETF; lo que le falta no es la tecnología, sino nuevas fuentes de activos y nuevos clientes.. Ondo trabaja en la línea de acciones tokenizadas de bonos del Tesoro de EE. UU.: lo que busca es trasladar al mundo de acciones el marco de custodia y canje.. Y Kakaopay, por su parte, controla la puerta de entrada de usuarios en Corea.. Las tres empresas, juntas, en esencia, utilizan los canales de una compañía de pagos para intercambiar la infraestructura básica de dos plataformas de tokenización.
El trasfondo más amplio está en Corea misma.. El Congreso aprobó en enero una enmienda legal que reconoce que los libros contables distribuidos pueden funcionar como registro de valores, permitiendo la emisión y circulación de valores tokenizados.. Este marco está programado para entrar en vigor en febrero de 2027, y las instituciones coreanas de depósito de valores también están conectando sus sistemas de cuentas actuales con datos on-chain.. Los semáforos de este camino no están en manos de las bolsas, sino en el calendario regulatorio.
Déjenme dejar una idea de giro.. Las dos palabras «explorar» indican que todavía no se ve si se hará ni cuándo se hará; y si llega a materializarse, el punto de bloqueo será si es o no conforme «vender acciones coreanas en otros países», no si la cadena puede funcionar a la velocidad adecuada.. Hay tres cosas que vale la pena observar: si la prueba de concepto terminará dando activos concretos; si antes de que entre en vigor el marco coreano habrá una vía de aprobación anticipada; y si la primera plataforma que coloque acciones de otros países en el estante seguirá siendo, o no, alguna de las mismas de EE. UU.
Poner acciones en la cadena es algo que muchos creen que el protagonista sería Wall Street, pero esta vez primero firma una empresa de pagos de Corea..
🤖 进群看风向
El negocio de valores de Kakaopay, en nombre de su filial, firmó en estos días acuerdos de cooperación con Dinari y Ondo Finance: una se encarga del origen y la custodia de las acciones subyacentes; la otra, de la infraestructura básica para la tokenización.
Primero, hablemos del avance.. Por ahora no es una emisión, sino un memorándum con la idea de «explorar».. En el caso de Dinari, primero están ejecutando una prueba de concepto. Dentro del marco se conservan derechos de los accionistas como dividendos y voto; el nivel subyacente utiliza acciones coreanas reales mantenidas, no solo “tokens sombra” que se mueven siguiendo el precio.. En el caso de Ondo, primero están montando el marco de «cómo encontrar acciones, cómo hacer la custodia», y Kakaopay abrirá cuentas integradas para inversores extranjeros para alojar las acciones subyacentes.. Cuáles empresas coreanas específicas se elegirán aún no se ha definido, y tampoco se ha dado un calendario de comercialización.
Lo verdaderamente interesante es el orden en que ocurre esto.. Este mercado de acciones tokenizadas este año llega a unos 3.200 millones de dólares, pero casi todo está concentrado en la casilla de Estados Unidos: nombres como Strategy, Circle, Nvidia y Tesla aparecen una y otra vez.. En el estante, todo lo que se presenta es de acciones estadounidenses; las de otros países prácticamente nadie las toca. Ahora lo que se intenta es completar la casilla de activos no estadounidenses.
El movimiento de capital no sucede en la capa de «qué moneda sube», sino en la capa de «quién tiene la vía de distribución».. Dinari ya tiene en marcha 724 acciones tokenizadas de EE. UU. y ETF; lo que le falta no es la tecnología, sino nuevas fuentes de activos y nuevos clientes.. Ondo trabaja en la línea de acciones tokenizadas de bonos del Tesoro de EE. UU.: lo que busca es trasladar al mundo de acciones el marco de custodia y canje.. Y Kakaopay, por su parte, controla la puerta de entrada de usuarios en Corea.. Las tres empresas, juntas, en esencia, utilizan los canales de una compañía de pagos para intercambiar la infraestructura básica de dos plataformas de tokenización.
El trasfondo más amplio está en Corea misma.. El Congreso aprobó en enero una enmienda legal que reconoce que los libros contables distribuidos pueden funcionar como registro de valores, permitiendo la emisión y circulación de valores tokenizados.. Este marco está programado para entrar en vigor en febrero de 2027, y las instituciones coreanas de depósito de valores también están conectando sus sistemas de cuentas actuales con datos on-chain.. Los semáforos de este camino no están en manos de las bolsas, sino en el calendario regulatorio.
Déjenme dejar una idea de giro.. Las dos palabras «explorar» indican que todavía no se ve si se hará ni cuándo se hará; y si llega a materializarse, el punto de bloqueo será si es o no conforme «vender acciones coreanas en otros países», no si la cadena puede funcionar a la velocidad adecuada.. Hay tres cosas que vale la pena observar: si la prueba de concepto terminará dando activos concretos; si antes de que entre en vigor el marco coreano habrá una vía de aprobación anticipada; y si la primera plataforma que coloque acciones de otros países en el estante seguirá siendo, o no, alguna de las mismas de EE. UU.
2.2k
·
--
#美国8月职位空缺降至五个月低点
Un dinero fue expulsado de la puerta por una votación y, dos días después, volvió por su cuenta; ese es el detalle que vale la pena mirar en esta noticia..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Los ETF estadounidenses de bitcoins spot registraron entradas netas de 2,95 mil millones de dólares en los últimos 30 días; para el lunes ya habían encadenado ocho sesiones seguidas en positivo.. Solo con ese número, ya parece la historia de «el dinero volvió».
La mayoría se detiene aquí y piensa: “las instituciones vuelven a comprar”.. Pero si estiras la línea de tiempo, el orden no es así.
El 15 de septiembre, el Senado rechazó por 49 a 50 impulsar la Ley Clarity; ese mismo día, el ETF de bitcoin registró una salida neta de 450 millones de dólares, la mayor salida diaria desde el 24 de junio. El ETF de ethereum también perdió 142 millones de dólares ese día.. En esa semana, el ETF de bitcoin solo tuvo una entrada neta de 6,2 millones de dólares, la semana más pequeña desde hace 141 semanas.. Luego, el 17 de septiembre, el dinero empezó a volver; el 21 de septiembre, en un solo día entraron cerca de 1.000 millones, el mejor día desde octubre de 2025; y el 22 de septiembre volvió a entrar 715 millones.
Lo realmente importante no es “el proyecto de ley fue rechazado, pero ¿por qué el dinero volvió”, sino que las razones por las que el dinero regresa nunca han sido la política.. La votación solo dio una excusa para que la gente se desplomara primero; cuando el precio alcanza el nivel que ellos están dispuestos a aceptar, recién ahí se suben.. El lunes, el bitcoin volvió a situarse por encima de los 84.000 dólares y además superó el costo promedio de los tenedores del ETF, que es de 81.700 dólares; los inversores típicos en fondos vuelven por primera vez a estar en ganancia flotante desde enero de este año.
Ahora veamos a dónde fue el dinero en concreto.. En 30 días, los ETF de ethereum entraron 983 millones, los de Solana 278 millones y los de XRP 127 millones.. Solo hay un frente principal y otro de segunda fila; lo demás son pequeñas asignaciones.. Esto no es “las instituciones están preparando altcoins”, sino que todavía están operando según ponderaciones: solo le dan un lugar a los dos primeros activos.
Así que el peso de esta noticia no está en las cifras de entrada, sino en el ritmo.. El dinero que fue golpeado por malas noticias no necesita buenas noticias para volver; solo necesita que el precio regrese a la posición que ellos están dispuestos a aceptar.. Lo contrario también es cierto: esa tanda de posiciones que recién volvió a estar en ganancia flotante es, en la próxima ola de volatilidad, la más fácil de mover.. Lo que de verdad merece vigilar es esto: si la semana que viene se repite una votación como la del 15 de septiembre, ¿estos fondos que acaban de recuperar el capital se quedarán o saldrán igual?
#美国8月职位空缺降至五个月低点
Un dinero fue expulsado de la puerta por una votación y, dos días después, volvió por su cuenta; ese es el detalle que vale la pena mirar en esta noticia..
🔄 进群看机构动作
Los ETF estadounidenses de bitcoins spot registraron entradas netas de 2,95 mil millones de dólares en los últimos 30 días; para el lunes ya habían encadenado ocho sesiones seguidas en positivo.. Solo con ese número, ya parece la historia de «el dinero volvió».
La mayoría se detiene aquí y piensa: “las instituciones vuelven a comprar”.. Pero si estiras la línea de tiempo, el orden no es así.
El 15 de septiembre, el Senado rechazó por 49 a 50 impulsar la Ley Clarity; ese mismo día, el ETF de bitcoin registró una salida neta de 450 millones de dólares, la mayor salida diaria desde el 24 de junio. El ETF de ethereum también perdió 142 millones de dólares ese día.. En esa semana, el ETF de bitcoin solo tuvo una entrada neta de 6,2 millones de dólares, la semana más pequeña desde hace 141 semanas.. Luego, el 17 de septiembre, el dinero empezó a volver; el 21 de septiembre, en un solo día entraron cerca de 1.000 millones, el mejor día desde octubre de 2025; y el 22 de septiembre volvió a entrar 715 millones.
Lo realmente importante no es “el proyecto de ley fue rechazado, pero ¿por qué el dinero volvió”, sino que las razones por las que el dinero regresa nunca han sido la política.. La votación solo dio una excusa para que la gente se desplomara primero; cuando el precio alcanza el nivel que ellos están dispuestos a aceptar, recién ahí se suben.. El lunes, el bitcoin volvió a situarse por encima de los 84.000 dólares y además superó el costo promedio de los tenedores del ETF, que es de 81.700 dólares; los inversores típicos en fondos vuelven por primera vez a estar en ganancia flotante desde enero de este año.
Ahora veamos a dónde fue el dinero en concreto.. En 30 días, los ETF de ethereum entraron 983 millones, los de Solana 278 millones y los de XRP 127 millones.. Solo hay un frente principal y otro de segunda fila; lo demás son pequeñas asignaciones.. Esto no es “las instituciones están preparando altcoins”, sino que todavía están operando según ponderaciones: solo le dan un lugar a los dos primeros activos.
Así que el peso de esta noticia no está en las cifras de entrada, sino en el ritmo.. El dinero que fue golpeado por malas noticias no necesita buenas noticias para volver; solo necesita que el precio regrese a la posición que ellos están dispuestos a aceptar.. Lo contrario también es cierto: esa tanda de posiciones que recién volvió a estar en ganancia flotante es, en la próxima ola de volatilidad, la más fácil de mover.. Lo que de verdad merece vigilar es esto: si la semana que viene se repite una votación como la del 15 de septiembre, ¿estos fondos que acaban de recuperar el capital se quedarán o saldrán igual?
2.5k
·
--
Con verificación
#bitwise推出首只near现货etf
La moneda que subió 167% fue metida en un ETF y listada en bolsa; a primera vista parece que persigue el “momento”, pero si miras con detalle, no se está vendiendo solo la moneda..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwise lanzó el primer ETF estadounidense de contado (spot) de NEAR en NYSE Arca, con el código NRR. La comisión de gestión es 0.75%. Se mantiene NEAR directamente y además planea tomar una parte considerable de los tokens del fondo para hacer staking.. La razón que dan no es el precio de la moneda, sino que el volumen de trading de NEAR Intents pasó de menos de 1.000 millones de dólares al año a más de 32.000 millones.
La mayoría, al leer esto, ve otro ETF más de una “altcoin” que pasa el filtro.. Pero lo realmente importante es la estructura de este fondo: un ETF con tenencia de la moneda, y de paso te “cierra el alquiler” a través del staking.. Un ETF de contado y el staking a los que se transfieren no se pueden conectar directamente; cuando se conecta ese paso, el fondo consigue dos cosas a la vez: exposición al precio de la moneda y los ingresos por renta on-chain.
La parte de rotación de capital se ve aún más claro.. En la línea de productos de una sola moneda de Bitwise en EE. UU. ya están Bitcoin, Ethereum, Solana, XRP y Hyperliquid; NEAR es la sexta.. La historia del último ciclo fue: “el dinero grande solo puede comprar BTC”. Ahora la lista se está moviendo hacia “altcoins” en la parte de atrás, y cada nuevo fondo es una especie de credencial de “puede comprarse en institución” para la moneda correspondiente. NEAR sube 167% en un mes: ¿primero está el precio y luego aparece el canal, o primero se crea el canal y luego llega el precio? El orden, en realidad, no queda del todo claro.
Un nivel más arriba: en 2024, NEAR ya ajustó su enfoque a la IA. Lo que hacen los Intents es permitir que los usuarios y los agentes de IA solo indiquen lo que quieren, y un tercero busque en la cadena la mejor solución.. El director de inversiones de Bitwise dice que los agentes de IA serán un caso de uso principal de NEAR; ya se puede ver que los agentes están usando esta red, aunque la mayoría de la actividad todavía la hacen personas. La investigación de BlackRock de la semana pasada también mencionó que, si aumentan las operaciones máquina-a-máquina, crecerá la demanda de stablecoins y activos tokenizados.
Ahora, hay que vigilar tres cosas.. Primero, qué porcentaje de NEAR se va a hacer staking en este ETF y cómo se reparten los rendimientos; segundo, qué proporción de los volúmenes de Intents corresponde a agentes; y tercero, qué otras monedas se escribirán después en esta lista.
Dejo una vuelta de tuerca.. Si de verdad las máquinas empiezan a pagarse solas, la renta no la cobrará una sola moneda, sino la pista que quede escrita como el canal por defecto; lo que se ha listado esta vez, en realidad, es esa pista.
#bitwise推出首只near现货etf
La moneda que subió 167% fue metida en un ETF y listada en bolsa; a primera vista parece que persigue el “momento”, pero si miras con detalle, no se está vendiendo solo la moneda..
📢 今日盘面群里聊
Bitwise lanzó el primer ETF estadounidense de contado (spot) de NEAR en NYSE Arca, con el código NRR. La comisión de gestión es 0.75%. Se mantiene NEAR directamente y además planea tomar una parte considerable de los tokens del fondo para hacer staking.. La razón que dan no es el precio de la moneda, sino que el volumen de trading de NEAR Intents pasó de menos de 1.000 millones de dólares al año a más de 32.000 millones.
La mayoría, al leer esto, ve otro ETF más de una “altcoin” que pasa el filtro.. Pero lo realmente importante es la estructura de este fondo: un ETF con tenencia de la moneda, y de paso te “cierra el alquiler” a través del staking.. Un ETF de contado y el staking a los que se transfieren no se pueden conectar directamente; cuando se conecta ese paso, el fondo consigue dos cosas a la vez: exposición al precio de la moneda y los ingresos por renta on-chain.
La parte de rotación de capital se ve aún más claro.. En la línea de productos de una sola moneda de Bitwise en EE. UU. ya están Bitcoin, Ethereum, Solana, XRP y Hyperliquid; NEAR es la sexta.. La historia del último ciclo fue: “el dinero grande solo puede comprar BTC”. Ahora la lista se está moviendo hacia “altcoins” en la parte de atrás, y cada nuevo fondo es una especie de credencial de “puede comprarse en institución” para la moneda correspondiente. NEAR sube 167% en un mes: ¿primero está el precio y luego aparece el canal, o primero se crea el canal y luego llega el precio? El orden, en realidad, no queda del todo claro.
Un nivel más arriba: en 2024, NEAR ya ajustó su enfoque a la IA. Lo que hacen los Intents es permitir que los usuarios y los agentes de IA solo indiquen lo que quieren, y un tercero busque en la cadena la mejor solución.. El director de inversiones de Bitwise dice que los agentes de IA serán un caso de uso principal de NEAR; ya se puede ver que los agentes están usando esta red, aunque la mayoría de la actividad todavía la hacen personas. La investigación de BlackRock de la semana pasada también mencionó que, si aumentan las operaciones máquina-a-máquina, crecerá la demanda de stablecoins y activos tokenizados.
Ahora, hay que vigilar tres cosas.. Primero, qué porcentaje de NEAR se va a hacer staking en este ETF y cómo se reparten los rendimientos; segundo, qué proporción de los volúmenes de Intents corresponde a agentes; y tercero, qué otras monedas se escribirán después en esta lista.
Dejo una vuelta de tuerca.. Si de verdad las máquinas empiezan a pagarse solas, la renta no la cobrará una sola moneda, sino la pista que quede escrita como el canal por defecto; lo que se ha listado esta vez, en realidad, es esa pista.
2k
·
--
Un monedero apagado durante tres años, y estos días volvió a abrirse..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Aztec Labs ha relanzado zk.money: es un monedero de pagos autogestionado que corre sobre su propia Aztec Network.. En él puedes depositar DAI, USDC o USDT; pero los dos últimos, al entrar, se cambian por DAI, y dentro solo reconoce DAI.. Al usarlo para transferir, el importe, el saldo y las personas que envían/reciben quedan ocultos; el destinatario puede usar un nombre como bob.zk.money, o bien un enlace, sin tener que pegar una dirección larguísima.
A primera vista parece que un proyecto antiguo vuelve a la vida, pero esta vez la forma de regresar es aún más digna de mirarse.. Esta versión es una Alpha temprana: tanto los depósitos/retiradas como los pagos están limitados a menos de 2.500 dólares por operación; además, todos comparten un tope diario de 50.000 dólares en depósitos, y todavía hay que pasar por un filtrado adicional de listas de sanciones.. La cuenta oficial dice que estos límites son una protección temporal mientras el sistema está «todavía renovándose»; para aumentarlos, hay que cambiar a contratos nuevos.
La privacidad siempre ha sido un asunto incómodo en la cadena.. En los monederos normales de Ethereum, con solo saber la dirección ya se puede ver el saldo y el historial de movimientos; el pago de un proveedor de una empresa, o los gastos de una persona, queda todo expuesto ahí.. zk.money oculta solo la parte que queda después de meter el dinero; el paso de depositar en Ethereum sigue siendo público: el remitente y el importe aún son rastreables.
Por eso este regreso se parece más a una prueba que a un lanzamiento.. Lo que de verdad cambia es la posición del relato: durante los últimos dos años, la privacidad quedó bajo la sombra de la regulación; ahora alguien la presenta como una herramienta cotidiana de pagos, y además agrega activamente cribado y topes de uso. En otras palabras: primero abren la puerta un poco, y luego ven cómo reaccionan la supervisión y los usuarios.
El dinero también se mueve.. Este año, la senda de la privacidad está subiendo con más fuerza, y curiosamente el viejo cripto ZEC —el más criticado durante más tiempo— también está ahí.. Pero el precio de la moneda es solo la apariencia: lo que realmente se está construyendo es la capa de pagos—por qué rieles circula el dinero, quién puede verlo—. En cuanto esos valores predeterminados se fijan, el que cobra alquiler es quien pone las vías, no la moneda que va sobre ellas.
A partir de ahora, hay que vigilar dos cosas.. Uno: cuándo aumentarán los límites. Dos: hasta qué punto avanzan las propuestas sobre privacidad en esa ronda de actualización de Ethereum en 2027; esas propuestas harán que las aplicaciones de privacidad dependan menos de servicios externos, como si aflojaran el nudo de esta línea.
Un giro para recordar.. Lo más difícil de la privacidad siempre no ha sido la tecnología, sino el «paso de entrar»; mientras el acceso siga siendo público, por muy bien que se oculte lo interno, fuera del límite no cambia ni un ápice.
Un monedero apagado durante tres años, y estos días volvió a abrirse..
📢 盘面异动群里说
Aztec Labs ha relanzado zk.money: es un monedero de pagos autogestionado que corre sobre su propia Aztec Network.. En él puedes depositar DAI, USDC o USDT; pero los dos últimos, al entrar, se cambian por DAI, y dentro solo reconoce DAI.. Al usarlo para transferir, el importe, el saldo y las personas que envían/reciben quedan ocultos; el destinatario puede usar un nombre como bob.zk.money, o bien un enlace, sin tener que pegar una dirección larguísima.
A primera vista parece que un proyecto antiguo vuelve a la vida, pero esta vez la forma de regresar es aún más digna de mirarse.. Esta versión es una Alpha temprana: tanto los depósitos/retiradas como los pagos están limitados a menos de 2.500 dólares por operación; además, todos comparten un tope diario de 50.000 dólares en depósitos, y todavía hay que pasar por un filtrado adicional de listas de sanciones.. La cuenta oficial dice que estos límites son una protección temporal mientras el sistema está «todavía renovándose»; para aumentarlos, hay que cambiar a contratos nuevos.
La privacidad siempre ha sido un asunto incómodo en la cadena.. En los monederos normales de Ethereum, con solo saber la dirección ya se puede ver el saldo y el historial de movimientos; el pago de un proveedor de una empresa, o los gastos de una persona, queda todo expuesto ahí.. zk.money oculta solo la parte que queda después de meter el dinero; el paso de depositar en Ethereum sigue siendo público: el remitente y el importe aún son rastreables.
Por eso este regreso se parece más a una prueba que a un lanzamiento.. Lo que de verdad cambia es la posición del relato: durante los últimos dos años, la privacidad quedó bajo la sombra de la regulación; ahora alguien la presenta como una herramienta cotidiana de pagos, y además agrega activamente cribado y topes de uso. En otras palabras: primero abren la puerta un poco, y luego ven cómo reaccionan la supervisión y los usuarios.
El dinero también se mueve.. Este año, la senda de la privacidad está subiendo con más fuerza, y curiosamente el viejo cripto ZEC —el más criticado durante más tiempo— también está ahí.. Pero el precio de la moneda es solo la apariencia: lo que realmente se está construyendo es la capa de pagos—por qué rieles circula el dinero, quién puede verlo—. En cuanto esos valores predeterminados se fijan, el que cobra alquiler es quien pone las vías, no la moneda que va sobre ellas.
A partir de ahora, hay que vigilar dos cosas.. Uno: cuándo aumentarán los límites. Dos: hasta qué punto avanzan las propuestas sobre privacidad en esa ronda de actualización de Ethereum en 2027; esas propuestas harán que las aplicaciones de privacidad dependan menos de servicios externos, como si aflojaran el nudo de esta línea.
Un giro para recordar.. Lo más difícil de la privacidad siempre no ha sido la tecnología, sino el «paso de entrar»; mientras el acceso siga siendo público, por muy bien que se oculte lo interno, fuera del límite no cambia ni un ápice.
696
·
--
#全网爆仓6.74亿美元
Todos están contando cuánto dinero entra en los ETF, pero lo que de verdad vale la pena mirar es de qué manera se transporta ese dinero hacia adentro..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
En los últimos días, el Departamento del Tesoro de EE. UU. y el IRS han apuntado su mira a una vía de los ETF cripto: la redención y suscripción en especie. .. En pocas palabras, el fondo no necesita vender primero las monedas para convertirlas en efectivo y luego devolver el dinero al market maker; en cambio, simplemente mueve las monedas.. Esta vía se desbloqueó solo el año pasado; el motivo oficial fue reducir costos y disminuir el deslizamiento.
¿Dónde está el problema.. Los fondos estadounidenses necesitan mantener los beneficios fiscales, y tienen una línea dura: durante todo el año, más del 90% de los ingresos brutos derivados debe provenir de fuentes calificadas. Se cuentan los dividendos, los intereses, los rendimientos de acciones y de valores, pero otros activos no.. Ahora, hay un fondo que sostiene que esa parte de la apreciación que aún no se ha vendido ni se ha realizado puede no contarse en esa base, de modo que, sin importar cuánto se haya ganado en la práctica, puedan mantenerse por debajo de la línea del 90%.. El Tesoro señaló directamente que ese cálculo no se sostiene.
Qué tan grande es esta vía ahora, los números lo hacen más intuitivo.. El mayor, el ETF de Bitcoin, en el primer semestre movió mediante redención en especie aproximadamente 5.49 mil millones de dólares en Bitcoin. De ellos, en el segundo trimestre fueron alrededor de 3.85 mil millones; el ETF de Ethereum de la misma entidad, para finales de junio, volvió a sacar 1.72 mil millones.. Sumadas, ambas en medio año movieron cerca de 7.2 mil millones, mientras que en el mismo periodo los Bitcoin que entraron por suscripción en especie para ese mismo grupo aún eran aproximadamente 9.36 mil millones.
Lo que de verdad merece atención no son esos 7.2 mil millones, sino las cuatro palabras: «no se reconoce la ganancia».. Los fondos tradicionales llevan décadas usando esta “máquina”; los ETF cripto solo se completaron el año pasado. Una máquina que permite a los fondos no mover las cuentas y, además, no generar un hecho imponible: lo que se evita nunca ha sido solo la tasa impositiva, sino también el propio criterio de si “realmente ganaste” o no.
Hay que aclararlo: esto no es una prohibición.. En este momento, el Tesoro solo pide que las partes presenten información y luego decidirá si emite reglas formales.. Pero en el mismo documento, otra estrategia ya fue rechazada de frente: el inversor primero mete en el ETF activos que han subido mucho, y luego los rescata rápidamente para canjearlos por otra cartera. Antes podía no considerarse como hecho imponible; ahora, se exige explícitamente que se reinterprete.. Primero se ataca lo más agresivo y luego se pregunta lo más central; el orden está muy claro.
Para el tablero de mercado, el dinero no dejará de faltar en un centavo por este documento, pero los costos de la vía sí cambiarán.. Si las instituciones usan o no un canal, depende de la eficiencia, no del relato.. Si los costos terminan volviendo al fondo, al final probablemente se repartan en la tarifa y el error de seguimiento, es decir, se reparten en la cuenta de cada persona que compra el ETF.
Lo que de verdad conviene vigilar es si habrá reglas formales en el siguiente paso.. En cuanto el criterio se aterrice, lo que más probablemente deba cambiar no sean estas pocas gestoras de la industria cripto, sino los productos tradicionales de mayor tamaño que llevan décadas usando la misma vía.. Si al final no se concreta nada, sería como admitir que esa vía puede seguir usándose así.. Dos resultados distintos, dos formas distintas de valorar el dinero de los inversores pasivos.
#全网爆仓6.74亿美元
Todos están contando cuánto dinero entra en los ETF, pero lo que de verdad vale la pena mirar es de qué manera se transporta ese dinero hacia adentro..
📢 进群蹲一手消息
En los últimos días, el Departamento del Tesoro de EE. UU. y el IRS han apuntado su mira a una vía de los ETF cripto: la redención y suscripción en especie. .. En pocas palabras, el fondo no necesita vender primero las monedas para convertirlas en efectivo y luego devolver el dinero al market maker; en cambio, simplemente mueve las monedas.. Esta vía se desbloqueó solo el año pasado; el motivo oficial fue reducir costos y disminuir el deslizamiento.
¿Dónde está el problema.. Los fondos estadounidenses necesitan mantener los beneficios fiscales, y tienen una línea dura: durante todo el año, más del 90% de los ingresos brutos derivados debe provenir de fuentes calificadas. Se cuentan los dividendos, los intereses, los rendimientos de acciones y de valores, pero otros activos no.. Ahora, hay un fondo que sostiene que esa parte de la apreciación que aún no se ha vendido ni se ha realizado puede no contarse en esa base, de modo que, sin importar cuánto se haya ganado en la práctica, puedan mantenerse por debajo de la línea del 90%.. El Tesoro señaló directamente que ese cálculo no se sostiene.
Qué tan grande es esta vía ahora, los números lo hacen más intuitivo.. El mayor, el ETF de Bitcoin, en el primer semestre movió mediante redención en especie aproximadamente 5.49 mil millones de dólares en Bitcoin. De ellos, en el segundo trimestre fueron alrededor de 3.85 mil millones; el ETF de Ethereum de la misma entidad, para finales de junio, volvió a sacar 1.72 mil millones.. Sumadas, ambas en medio año movieron cerca de 7.2 mil millones, mientras que en el mismo periodo los Bitcoin que entraron por suscripción en especie para ese mismo grupo aún eran aproximadamente 9.36 mil millones.
Lo que de verdad merece atención no son esos 7.2 mil millones, sino las cuatro palabras: «no se reconoce la ganancia».. Los fondos tradicionales llevan décadas usando esta “máquina”; los ETF cripto solo se completaron el año pasado. Una máquina que permite a los fondos no mover las cuentas y, además, no generar un hecho imponible: lo que se evita nunca ha sido solo la tasa impositiva, sino también el propio criterio de si “realmente ganaste” o no.
Hay que aclararlo: esto no es una prohibición.. En este momento, el Tesoro solo pide que las partes presenten información y luego decidirá si emite reglas formales.. Pero en el mismo documento, otra estrategia ya fue rechazada de frente: el inversor primero mete en el ETF activos que han subido mucho, y luego los rescata rápidamente para canjearlos por otra cartera. Antes podía no considerarse como hecho imponible; ahora, se exige explícitamente que se reinterprete.. Primero se ataca lo más agresivo y luego se pregunta lo más central; el orden está muy claro.
Para el tablero de mercado, el dinero no dejará de faltar en un centavo por este documento, pero los costos de la vía sí cambiarán.. Si las instituciones usan o no un canal, depende de la eficiencia, no del relato.. Si los costos terminan volviendo al fondo, al final probablemente se repartan en la tarifa y el error de seguimiento, es decir, se reparten en la cuenta de cada persona que compra el ETF.
Lo que de verdad conviene vigilar es si habrá reglas formales en el siguiente paso.. En cuanto el criterio se aterrice, lo que más probablemente deba cambiar no sean estas pocas gestoras de la industria cripto, sino los productos tradicionales de mayor tamaño que llevan décadas usando la misma vía.. Si al final no se concreta nada, sería como admitir que esa vía puede seguir usándose así.. Dos resultados distintos, dos formas distintas de valorar el dinero de los inversores pasivos.
2
555
·
--
Con verificación
#欧洲央行探索数字欧元ai支付
Primero, la conclusión: el foco de este anuncio no son los “euros digitales” como número, sino que las palabras “que las propias máquinas paguen” han entrado por primera vez en la agenda oficial del banco central..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El BCE abrió el lunes una nueva ronda de reclutamiento para encontrar empresas de tecnología financiera y de pagos que participen en plataformas de innovación para el euro digital.. La mayoría, con solo echar un vistazo, pensaría que es ese tipo de documento de proceso que queda muy lejos de aterrizar..
Si lo desglosas, hay dos líneas completamente distintas..
Una es construir prototipos: correr desde enero de 2027 hasta junio, desarrollando funciones como recibos electrónicos, transacciones entre múltiples partes y pagos condicionales.. Esta línea aún se centra en “cómo hacer que el dinero existente sea más útil”..
La otra es abrir talleres: durante la primera mitad de 2027, en los temas aparece el pago con IA, pagos de bajo importe, la interacción máquina-a-máquina, y el uso del euro digital en servicios públicos.. La frase “máquina-a-máquina”, es la primera vez que se escribe en esta agenda oficial..
En paralelo, el BCE también seleccionó 36 bancos y compañías de pagos para otra prueba de 12 meses, que comenzará en la segunda mitad de 2027; en la lista hay algunos grandes bancos europeos y empresas líderes de pagos.. Pero cualquier emisión real tendrá que esperar primero la legislación de la UE y después la aprobación del banco central..
Así que la diferencia real no está en la tecnología, sino en quién tiene la autoridad para definir la “ruta predeterminada” por la que las máquinas pagan..
Por la parte de la cadena (on-chain), en realidad, eso ya está en marcha.. Los estándares de pago para agentes de IA, la Lightning Network y los stablecoins ya se han liquidado en escenarios reales.. Lo que está haciendo el banco central ahora es plasmar este carril en su marco normativo, en lugar de inventarlo..
La lógica del dinero es clara.. El negocio de los pagos nunca gana con la moneda en sí; gana con el “peaje”, y lo que determina ese peaje es “a quién se le escribe como predeterminado”.. Si los comercios y los desarrolladores se conectan una vez a cierto tipo de ruta, cambiar después cuesta tanto que nadie querrá hacerlo..
La vuelta de tuerca también está ahí.. Que en 2027 solo se pruebe, que la emisión aún requiera legislación, que el taller se abra primero por un año, todo eso indica que este terreno todavía está vacío.. Y que esté vacío significa esto: quien haga que la interfaz para que las máquinas paguen adopte primero la forma que los comercios y desarrolladores ya entienden como habitual, ocupará el valor predeterminado antes incluso de que el banco central publique los documentos..
#欧洲央行探索数字欧元ai支付
Primero, la conclusión: el foco de este anuncio no son los “euros digitales” como número, sino que las palabras “que las propias máquinas paguen” han entrado por primera vez en la agenda oficial del banco central..
📢 最新消息群里说
El BCE abrió el lunes una nueva ronda de reclutamiento para encontrar empresas de tecnología financiera y de pagos que participen en plataformas de innovación para el euro digital.. La mayoría, con solo echar un vistazo, pensaría que es ese tipo de documento de proceso que queda muy lejos de aterrizar..
Si lo desglosas, hay dos líneas completamente distintas..
Una es construir prototipos: correr desde enero de 2027 hasta junio, desarrollando funciones como recibos electrónicos, transacciones entre múltiples partes y pagos condicionales.. Esta línea aún se centra en “cómo hacer que el dinero existente sea más útil”..
La otra es abrir talleres: durante la primera mitad de 2027, en los temas aparece el pago con IA, pagos de bajo importe, la interacción máquina-a-máquina, y el uso del euro digital en servicios públicos.. La frase “máquina-a-máquina”, es la primera vez que se escribe en esta agenda oficial..
En paralelo, el BCE también seleccionó 36 bancos y compañías de pagos para otra prueba de 12 meses, que comenzará en la segunda mitad de 2027; en la lista hay algunos grandes bancos europeos y empresas líderes de pagos.. Pero cualquier emisión real tendrá que esperar primero la legislación de la UE y después la aprobación del banco central..
Así que la diferencia real no está en la tecnología, sino en quién tiene la autoridad para definir la “ruta predeterminada” por la que las máquinas pagan..
Por la parte de la cadena (on-chain), en realidad, eso ya está en marcha.. Los estándares de pago para agentes de IA, la Lightning Network y los stablecoins ya se han liquidado en escenarios reales.. Lo que está haciendo el banco central ahora es plasmar este carril en su marco normativo, en lugar de inventarlo..
La lógica del dinero es clara.. El negocio de los pagos nunca gana con la moneda en sí; gana con el “peaje”, y lo que determina ese peaje es “a quién se le escribe como predeterminado”.. Si los comercios y los desarrolladores se conectan una vez a cierto tipo de ruta, cambiar después cuesta tanto que nadie querrá hacerlo..
La vuelta de tuerca también está ahí.. Que en 2027 solo se pruebe, que la emisión aún requiera legislación, que el taller se abra primero por un año, todo eso indica que este terreno todavía está vacío.. Y que esté vacío significa esto: quien haga que la interfaz para que las máquinas paguen adopte primero la forma que los comercios y desarrolladores ya entienden como habitual, ocupará el valor predeterminado antes incluso de que el banco central publique los documentos..
792
·
--
A simple vista, parece que los bonos del Tesoro de EE. UU. están presionando el riesgo, pero en el fondo podría ser otra cosa..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
La condición de la semana pasada de mantener a todos los activos de riesgo presionados sigue en pie.. La rentabilidad de los bonos del Tesoro a 10 años está en 5.234%, cerca del nivel más alto desde 2007; la de los 30 años, 5.549%. El lunes incluso llegó a superar 5.56%, casi en el punto de 2004.. Las acciones de EE. UU. cayeron por segundo día consecutivo: el Dow bajó más de trescientos puntos, mientras que el S&P y el Nasdaq cayeron 0.8% y 0.9% respectivamente..
Según el guion de siempre, en estos momentos la cripto debería desplomarse también.. Pero no lo hizo.. Bitcoin vuelve a 84,170, sube 0.82% en el día, y en CoinDesk 100, de los cien componentes, 72 están en verde..
El liderazgo no lo tiene Bitcoin, sino DeFi.. El índice de DeFi sube 5% en un día, AAVE sube 11% en el día (13% en 24 horas), y CRV sube 5.2%.. Esta subida no viene dada por el macro, sino por lo que dijo el fundador Stani Kulechov: en la próxima actualización de Aavenomics podrían incluirse recompras con quema (buyback + burn)..
Con una sola palabra, todavía ni aterrizada la idea de «posible», un protocolo de préstamos ya gana once puntos en un solo día..
Esto demuestra que el dinero está muy urgente ahora.. No espera a la Fed, ni a los ETF: si alguien tiene un interruptor que puede cambiar la oferta y la demanda a su favor, el dinero corre hacia allí.. LINK sube 14% en 24 horas; el interés abierto llega al nivel más alto desde el 22 de agosto. Esto es nueva posición, no es recompra por parte de cortos..
El contraejemplo está en la puerta de al lado.. En el lado de las monedas de privacidad, ZEC cae 4.1%, -8.4% en 24 horas; DASH cae 6.4%.. Es lo mismo: un activo cripto es elegido, el otro es abandonado. La diferencia es que el primero tiene una nueva jugada de la que se puede hablar, mientras que el segundo solo se queda con el hecho de que subió demasiado el año pasado..
Deja dos giros..
Primero, la quema es solo «posible».. Una sola declaración puede sostener un 5% de un sector; a la inversa, también muestra cuánto de ese alza está explicado por las expectativas.. Si al final el plan de actualización no escribe la quema real, la retirada (reversión) llegará muy rápido..
Segundo, el rendimiento sigue subiendo.. En esta ola, DeFi se apoya en el relato, no en los ingresos.. Lo que hay que vigilar es cómo está redactada esa cláusula de quema y si las comisiones en cadena vuelven también..
Lo que se mueve no es la cantidad total de dinero, sino qué tipo de historia está dispuesto el dinero a comprar..
A simple vista, parece que los bonos del Tesoro de EE. UU. están presionando el riesgo, pero en el fondo podría ser otra cosa..
💰 交易计划
La condición de la semana pasada de mantener a todos los activos de riesgo presionados sigue en pie.. La rentabilidad de los bonos del Tesoro a 10 años está en 5.234%, cerca del nivel más alto desde 2007; la de los 30 años, 5.549%. El lunes incluso llegó a superar 5.56%, casi en el punto de 2004.. Las acciones de EE. UU. cayeron por segundo día consecutivo: el Dow bajó más de trescientos puntos, mientras que el S&P y el Nasdaq cayeron 0.8% y 0.9% respectivamente..
Según el guion de siempre, en estos momentos la cripto debería desplomarse también.. Pero no lo hizo.. Bitcoin vuelve a 84,170, sube 0.82% en el día, y en CoinDesk 100, de los cien componentes, 72 están en verde..
El liderazgo no lo tiene Bitcoin, sino DeFi.. El índice de DeFi sube 5% en un día, AAVE sube 11% en el día (13% en 24 horas), y CRV sube 5.2%.. Esta subida no viene dada por el macro, sino por lo que dijo el fundador Stani Kulechov: en la próxima actualización de Aavenomics podrían incluirse recompras con quema (buyback + burn)..
Con una sola palabra, todavía ni aterrizada la idea de «posible», un protocolo de préstamos ya gana once puntos en un solo día..
Esto demuestra que el dinero está muy urgente ahora.. No espera a la Fed, ni a los ETF: si alguien tiene un interruptor que puede cambiar la oferta y la demanda a su favor, el dinero corre hacia allí.. LINK sube 14% en 24 horas; el interés abierto llega al nivel más alto desde el 22 de agosto. Esto es nueva posición, no es recompra por parte de cortos..
El contraejemplo está en la puerta de al lado.. En el lado de las monedas de privacidad, ZEC cae 4.1%, -8.4% en 24 horas; DASH cae 6.4%.. Es lo mismo: un activo cripto es elegido, el otro es abandonado. La diferencia es que el primero tiene una nueva jugada de la que se puede hablar, mientras que el segundo solo se queda con el hecho de que subió demasiado el año pasado..
Deja dos giros..
Primero, la quema es solo «posible».. Una sola declaración puede sostener un 5% de un sector; a la inversa, también muestra cuánto de ese alza está explicado por las expectativas.. Si al final el plan de actualización no escribe la quema real, la retirada (reversión) llegará muy rápido..
Segundo, el rendimiento sigue subiendo.. En esta ola, DeFi se apoya en el relato, no en los ingresos.. Lo que hay que vigilar es cómo está redactada esa cláusula de quema y si las comisiones en cadena vuelven también..
Lo que se mueve no es la cantidad total de dinero, sino qué tipo de historia está dispuesto el dinero a comprar..
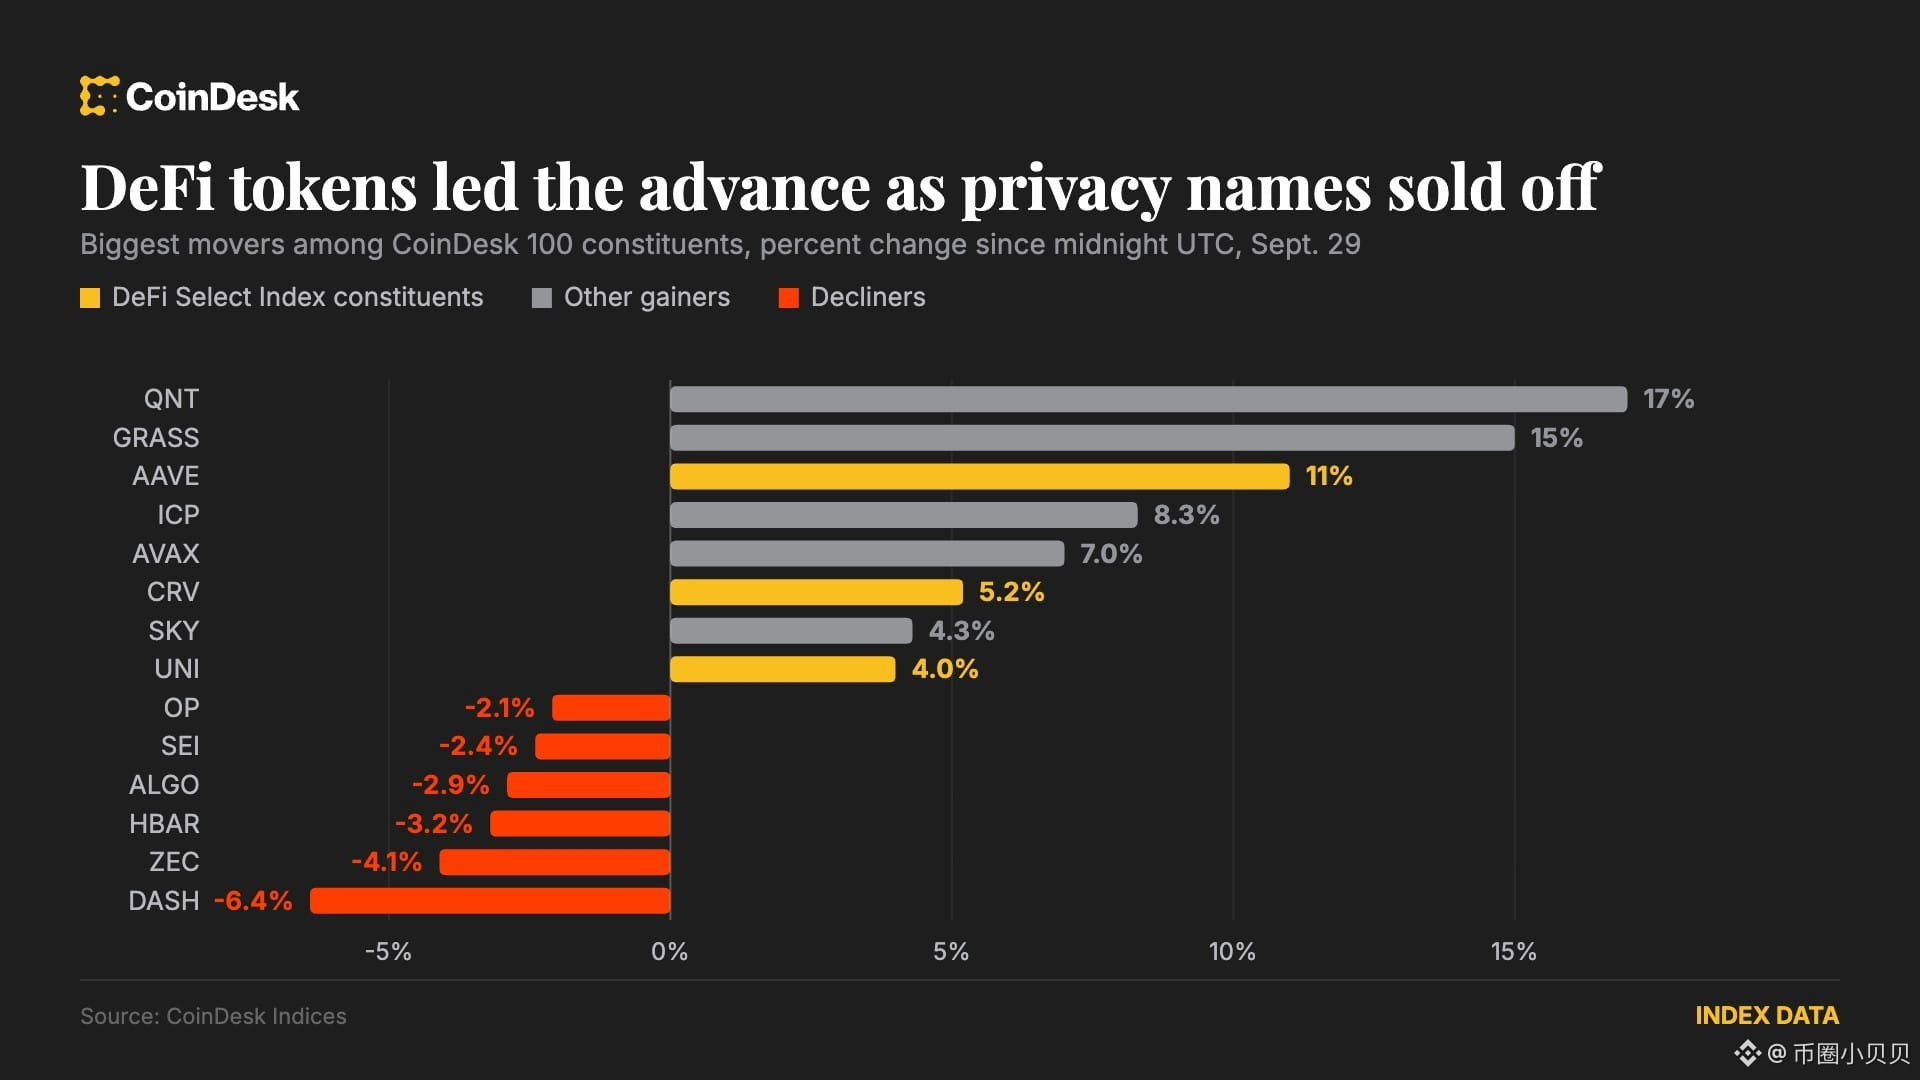
1.6k
·
--
Primero la conclusión: que Bitcoin suba este 7% en septiembre no es lo importante. Lo que de verdad merece atención es que esta forma de subir rompe una regla antigua de más de diez años..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Volvamos atrás: desde 2013 hasta hoy, mientras agosto cierre en rojo, septiembre nunca ha vuelto a subir; ni una sola vez.. Este año, agosto subió 25%. Según la regla, septiembre debería compensar devolviendo parte. Pero hasta hoy sigue por encima de los 84.000; en septiembre ha subido aproximadamente un 7%.. Si el resultado fuera así de real, sería la primera vez en trece años que «agosto en rojo y septiembre también en rojo»..
Pero más que los números, lo que vale la pena mirar es el entorno en el que sube.. El rendimiento de los bonos del Tesoro a 10 años está por encima del 5,2%, y el índice MOVE que mide la volatilidad del mercado de bonos está por encima de 100, acercándose a los máximos del año; el precio del petróleo vuelve a situarse por encima de 90; e incluso la semana festiva, el oro, cayó el lunes un 3% y volvió cerca de 4.000.. Todo lo que suele presionar los activos de riesgo está siendo presionado; y aun así, él (Bitcoin) va hacia arriba..
Así que el dinero que entra en esta ronda quizá no es llevado por la emoción, sino por la estructura.. De julio a septiembre, tres meses seguidos en verde; en el tercer trimestre, en conjunto, sube más de 40%: es el primer trimestre con rentabilidad positiva desde el tercer trimestre de 2025.. Y el cuarto trimestre, históricamente, suele ser el de mejor desempeño para Bitcoin; la media que dan los datos antiguos es 77%..
De verdad hay que vigilar hacia dónde va el dinero a partir de ahora.. Para el cuarto trimestre, sobre la mesa hay solo dos grandes asuntos: el supuesto IPO de Anthropic en noviembre y las elecciones legislativas de Estados Unidos.. Uno extrae atención y capital; el otro cambia las expectativas de políticas..
El giro también está aquí.. Si, cuando se materialicen estas dos cosas, el dinero que entró no sale, entonces la regla rota de verdad queda confirmada; en cambio, si en cuanto se abra el IPO el dinero se va a perseguir las nuevas acciones, entonces este septiembre que cierra en rojo podría ser solo una señal de que la tendencia del cuarto trimestre se está descontando/consumiendo de antemano..
Primero la conclusión: que Bitcoin suba este 7% en septiembre no es lo importante. Lo que de verdad merece atención es que esta forma de subir rompe una regla antigua de más de diez años..
🤖 进群聊市场
Volvamos atrás: desde 2013 hasta hoy, mientras agosto cierre en rojo, septiembre nunca ha vuelto a subir; ni una sola vez.. Este año, agosto subió 25%. Según la regla, septiembre debería compensar devolviendo parte. Pero hasta hoy sigue por encima de los 84.000; en septiembre ha subido aproximadamente un 7%.. Si el resultado fuera así de real, sería la primera vez en trece años que «agosto en rojo y septiembre también en rojo»..
Pero más que los números, lo que vale la pena mirar es el entorno en el que sube.. El rendimiento de los bonos del Tesoro a 10 años está por encima del 5,2%, y el índice MOVE que mide la volatilidad del mercado de bonos está por encima de 100, acercándose a los máximos del año; el precio del petróleo vuelve a situarse por encima de 90; e incluso la semana festiva, el oro, cayó el lunes un 3% y volvió cerca de 4.000.. Todo lo que suele presionar los activos de riesgo está siendo presionado; y aun así, él (Bitcoin) va hacia arriba..
Así que el dinero que entra en esta ronda quizá no es llevado por la emoción, sino por la estructura.. De julio a septiembre, tres meses seguidos en verde; en el tercer trimestre, en conjunto, sube más de 40%: es el primer trimestre con rentabilidad positiva desde el tercer trimestre de 2025.. Y el cuarto trimestre, históricamente, suele ser el de mejor desempeño para Bitcoin; la media que dan los datos antiguos es 77%..
De verdad hay que vigilar hacia dónde va el dinero a partir de ahora.. Para el cuarto trimestre, sobre la mesa hay solo dos grandes asuntos: el supuesto IPO de Anthropic en noviembre y las elecciones legislativas de Estados Unidos.. Uno extrae atención y capital; el otro cambia las expectativas de políticas..
El giro también está aquí.. Si, cuando se materialicen estas dos cosas, el dinero que entró no sale, entonces la regla rota de verdad queda confirmada; en cambio, si en cuanto se abra el IPO el dinero se va a perseguir las nuevas acciones, entonces este septiembre que cierra en rojo podría ser solo una señal de que la tendencia del cuarto trimestre se está descontando/consumiendo de antemano..
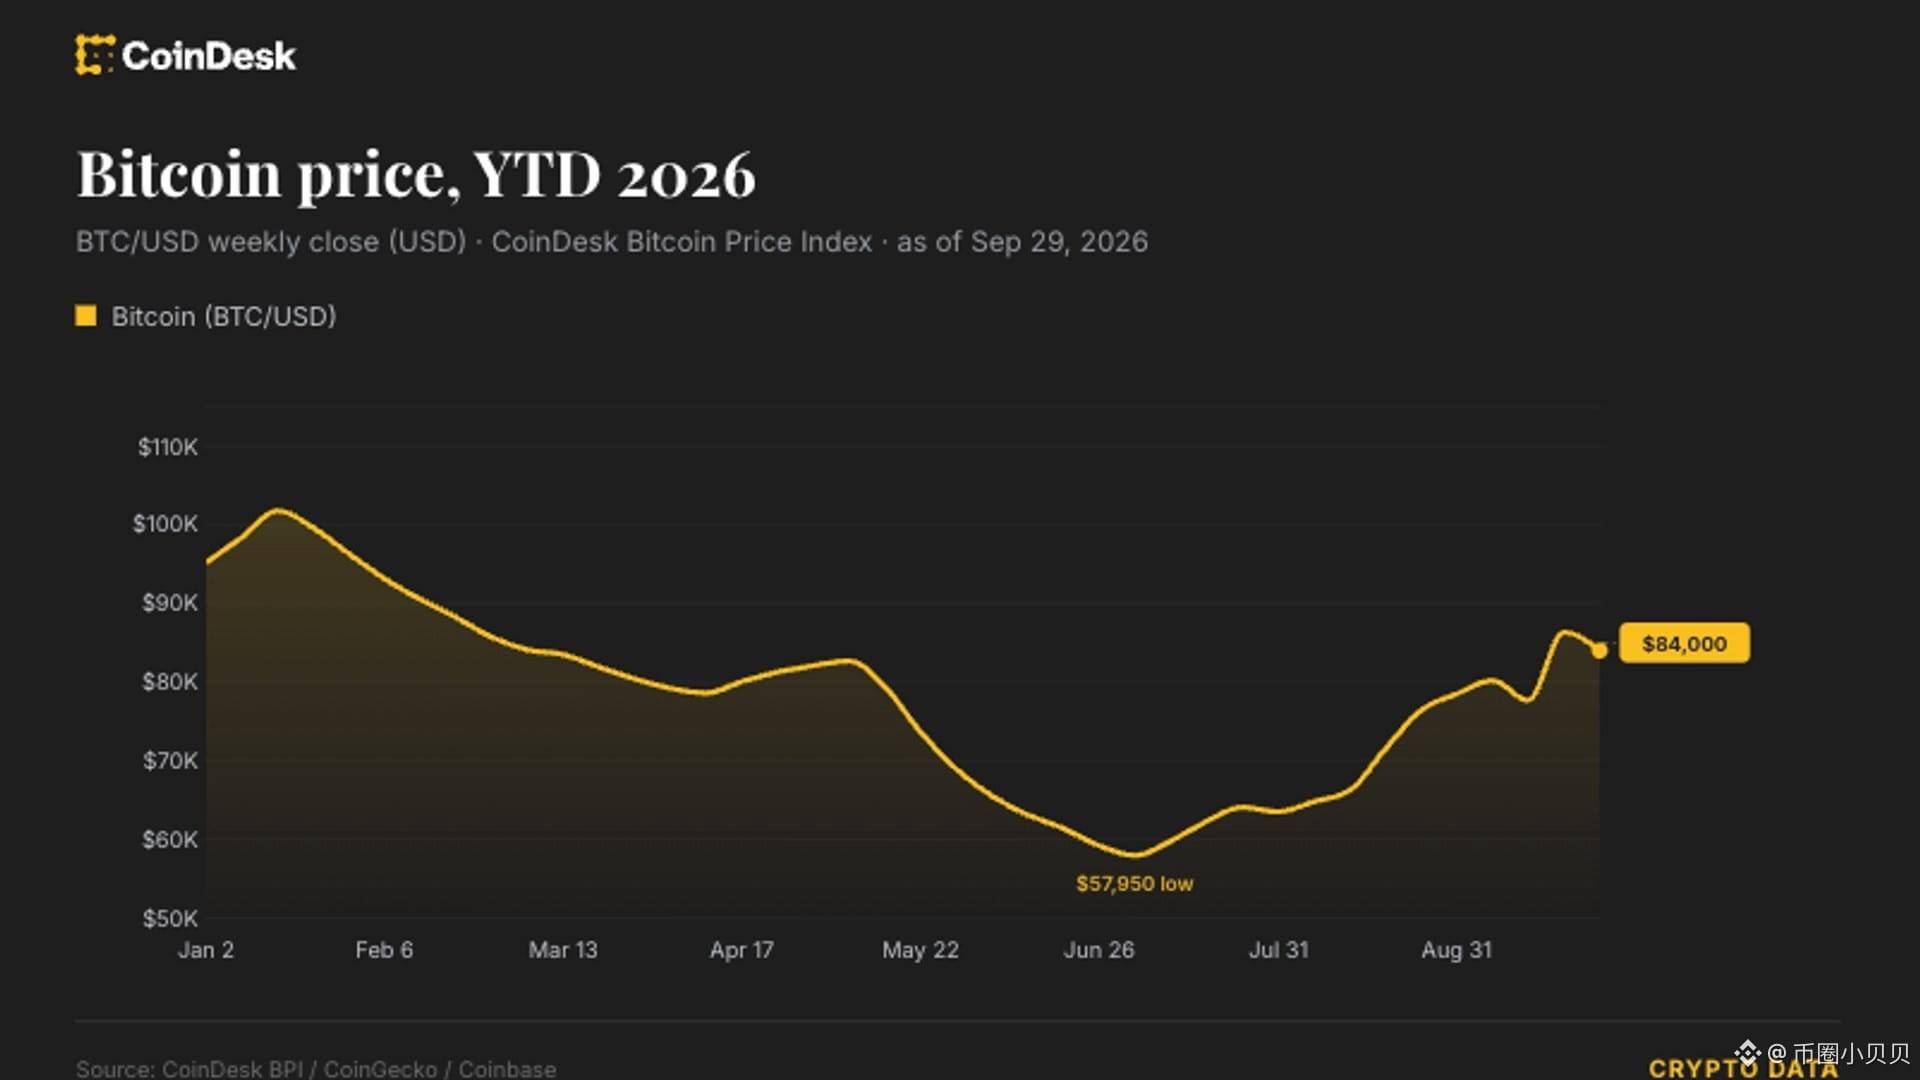
4
7.3k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono