

币圈小贝贝
159 Publicaciones
 LIVE
币圈小贝贝
Denunciar
Bloquear usuario
11 Siguiendo
1.7K+ Seguidores
955 Me gusta
Publicaciones
Todo
Directo
·
--
Ver traducción
#美国8月职位空缺降至五个月低点
美国管加密的两家监管机构,加起来快凑不齐一桌开会的人.. 但真正该在意的不是谁走了,是接下来由谁来写规则..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
美国 SEC 的 Hester Peirce 这周五离职,在任八年,行业里管她叫「Crypto Mom」.. 她这一走,SEC 只剩下两位委员,主席 Paul Atkins 和 Mark Uyeda,一个本该坐五人的跨党派委员会,空了三张椅子.. 更早一点,CFTC 从 2025 年 12 月起就只有主席 Michael Selig 一个人撑着..
大多数人会把这条当成一条普通的人事新闻翻过去.. 可把两家机构摆在一起看,美国负责加密监管的两大金融部门,在任委员加起来只剩三个人..
真正值得看的是,这几个人手里的规则,越来越不是国会给的.. 这个月业内一直在推《Clarity Act》,想把这部分数字资产的监管权从 SEC 转到 CFTC,法案在参议院没过.. 立法的路一断,两个机构就只能靠 rulemaking 走流程,SEC 出了投资合同的员工指引,CFTC 自己规定企业怎么用区块链记账,条文真正的分量全在解释里..
再往下一层看,这里藏着一个价差.. 市场过去两年一直给加密资产计着一个「政策不确定」的折价,可执行端的人在变少,能查、能立案、能往前推的动作也跟着少.. 一边是感知里的监管风险还挂在高位,一边是真正落地的执法风险在往回收,中间那条缝,就是资金敢不敢提前下注的地方..
补不补人,节奏握在总统手里,只有他能提名.. 白宫说近期会补,CNBC 九月四号的报道提到已经在筛四个 CFTC 候选人,但至今没公布名字.. 提名拖得越久,这段空窗就越长..
反转留一个.. 椅子空着不等于政策宽松,只是可预测性从法律挪到了人身上.. 值得盯的不是谁补进来,而是补进来的第一个人是加密派还是执法派,以及下一份员工指引出来的时候,市场是把它当法律,还是当一张临时通知..
#美国8月职位空缺降至五个月低点
美国管加密的两家监管机构,加起来快凑不齐一桌开会的人.. 但真正该在意的不是谁走了,是接下来由谁来写规则..
⚖️ 最新消息群里说
美国 SEC 的 Hester Peirce 这周五离职,在任八年,行业里管她叫「Crypto Mom」.. 她这一走,SEC 只剩下两位委员,主席 Paul Atkins 和 Mark Uyeda,一个本该坐五人的跨党派委员会,空了三张椅子.. 更早一点,CFTC 从 2025 年 12 月起就只有主席 Michael Selig 一个人撑着..
大多数人会把这条当成一条普通的人事新闻翻过去.. 可把两家机构摆在一起看,美国负责加密监管的两大金融部门,在任委员加起来只剩三个人..
真正值得看的是,这几个人手里的规则,越来越不是国会给的.. 这个月业内一直在推《Clarity Act》,想把这部分数字资产的监管权从 SEC 转到 CFTC,法案在参议院没过.. 立法的路一断,两个机构就只能靠 rulemaking 走流程,SEC 出了投资合同的员工指引,CFTC 自己规定企业怎么用区块链记账,条文真正的分量全在解释里..
再往下一层看,这里藏着一个价差.. 市场过去两年一直给加密资产计着一个「政策不确定」的折价,可执行端的人在变少,能查、能立案、能往前推的动作也跟着少.. 一边是感知里的监管风险还挂在高位,一边是真正落地的执法风险在往回收,中间那条缝,就是资金敢不敢提前下注的地方..
补不补人,节奏握在总统手里,只有他能提名.. 白宫说近期会补,CNBC 九月四号的报道提到已经在筛四个 CFTC 候选人,但至今没公布名字.. 提名拖得越久,这段空窗就越长..
反转留一个.. 椅子空着不等于政策宽松,只是可预测性从法律挪到了人身上.. 值得盯的不是谁补进来,而是补进来的第一个人是加密派还是执法派,以及下一份员工指引出来的时候,市场是把它当法律,还是当一张临时通知..
890
·
--
Con verificación
Poner acciones en la cadena es algo que muchos creen que el protagonista sería Wall Street, pero esta vez primero firma una empresa de pagos de Corea..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
El negocio de valores de Kakaopay, en nombre de su filial, firmó en estos días acuerdos de cooperación con Dinari y Ondo Finance: una se encarga del origen y la custodia de las acciones subyacentes; la otra, de la infraestructura básica para la tokenización.
Primero, hablemos del avance.. Por ahora no es una emisión, sino un memorándum con la idea de «explorar».. En el caso de Dinari, primero están ejecutando una prueba de concepto. Dentro del marco se conservan derechos de los accionistas como dividendos y voto; el nivel subyacente utiliza acciones coreanas reales mantenidas, no solo “tokens sombra” que se mueven siguiendo el precio.. En el caso de Ondo, primero están montando el marco de «cómo encontrar acciones, cómo hacer la custodia», y Kakaopay abrirá cuentas integradas para inversores extranjeros para alojar las acciones subyacentes.. Cuáles empresas coreanas específicas se elegirán aún no se ha definido, y tampoco se ha dado un calendario de comercialización.
Lo verdaderamente interesante es el orden en que ocurre esto.. Este mercado de acciones tokenizadas este año llega a unos 3.200 millones de dólares, pero casi todo está concentrado en la casilla de Estados Unidos: nombres como Strategy, Circle, Nvidia y Tesla aparecen una y otra vez.. En el estante, todo lo que se presenta es de acciones estadounidenses; las de otros países prácticamente nadie las toca. Ahora lo que se intenta es completar la casilla de activos no estadounidenses.
El movimiento de capital no sucede en la capa de «qué moneda sube», sino en la capa de «quién tiene la vía de distribución».. Dinari ya tiene en marcha 724 acciones tokenizadas de EE. UU. y ETF; lo que le falta no es la tecnología, sino nuevas fuentes de activos y nuevos clientes.. Ondo trabaja en la línea de acciones tokenizadas de bonos del Tesoro de EE. UU.: lo que busca es trasladar al mundo de acciones el marco de custodia y canje.. Y Kakaopay, por su parte, controla la puerta de entrada de usuarios en Corea.. Las tres empresas, juntas, en esencia, utilizan los canales de una compañía de pagos para intercambiar la infraestructura básica de dos plataformas de tokenización.
El trasfondo más amplio está en Corea misma.. El Congreso aprobó en enero una enmienda legal que reconoce que los libros contables distribuidos pueden funcionar como registro de valores, permitiendo la emisión y circulación de valores tokenizados.. Este marco está programado para entrar en vigor en febrero de 2027, y las instituciones coreanas de depósito de valores también están conectando sus sistemas de cuentas actuales con datos on-chain.. Los semáforos de este camino no están en manos de las bolsas, sino en el calendario regulatorio.
Déjenme dejar una idea de giro.. Las dos palabras «explorar» indican que todavía no se ve si se hará ni cuándo se hará; y si llega a materializarse, el punto de bloqueo será si es o no conforme «vender acciones coreanas en otros países», no si la cadena puede funcionar a la velocidad adecuada.. Hay tres cosas que vale la pena observar: si la prueba de concepto terminará dando activos concretos; si antes de que entre en vigor el marco coreano habrá una vía de aprobación anticipada; y si la primera plataforma que coloque acciones de otros países en el estante seguirá siendo, o no, alguna de las mismas de EE. UU.
Poner acciones en la cadena es algo que muchos creen que el protagonista sería Wall Street, pero esta vez primero firma una empresa de pagos de Corea..
🤖 进群看风向
El negocio de valores de Kakaopay, en nombre de su filial, firmó en estos días acuerdos de cooperación con Dinari y Ondo Finance: una se encarga del origen y la custodia de las acciones subyacentes; la otra, de la infraestructura básica para la tokenización.
Primero, hablemos del avance.. Por ahora no es una emisión, sino un memorándum con la idea de «explorar».. En el caso de Dinari, primero están ejecutando una prueba de concepto. Dentro del marco se conservan derechos de los accionistas como dividendos y voto; el nivel subyacente utiliza acciones coreanas reales mantenidas, no solo “tokens sombra” que se mueven siguiendo el precio.. En el caso de Ondo, primero están montando el marco de «cómo encontrar acciones, cómo hacer la custodia», y Kakaopay abrirá cuentas integradas para inversores extranjeros para alojar las acciones subyacentes.. Cuáles empresas coreanas específicas se elegirán aún no se ha definido, y tampoco se ha dado un calendario de comercialización.
Lo verdaderamente interesante es el orden en que ocurre esto.. Este mercado de acciones tokenizadas este año llega a unos 3.200 millones de dólares, pero casi todo está concentrado en la casilla de Estados Unidos: nombres como Strategy, Circle, Nvidia y Tesla aparecen una y otra vez.. En el estante, todo lo que se presenta es de acciones estadounidenses; las de otros países prácticamente nadie las toca. Ahora lo que se intenta es completar la casilla de activos no estadounidenses.
El movimiento de capital no sucede en la capa de «qué moneda sube», sino en la capa de «quién tiene la vía de distribución».. Dinari ya tiene en marcha 724 acciones tokenizadas de EE. UU. y ETF; lo que le falta no es la tecnología, sino nuevas fuentes de activos y nuevos clientes.. Ondo trabaja en la línea de acciones tokenizadas de bonos del Tesoro de EE. UU.: lo que busca es trasladar al mundo de acciones el marco de custodia y canje.. Y Kakaopay, por su parte, controla la puerta de entrada de usuarios en Corea.. Las tres empresas, juntas, en esencia, utilizan los canales de una compañía de pagos para intercambiar la infraestructura básica de dos plataformas de tokenización.
El trasfondo más amplio está en Corea misma.. El Congreso aprobó en enero una enmienda legal que reconoce que los libros contables distribuidos pueden funcionar como registro de valores, permitiendo la emisión y circulación de valores tokenizados.. Este marco está programado para entrar en vigor en febrero de 2027, y las instituciones coreanas de depósito de valores también están conectando sus sistemas de cuentas actuales con datos on-chain.. Los semáforos de este camino no están en manos de las bolsas, sino en el calendario regulatorio.
Déjenme dejar una idea de giro.. Las dos palabras «explorar» indican que todavía no se ve si se hará ni cuándo se hará; y si llega a materializarse, el punto de bloqueo será si es o no conforme «vender acciones coreanas en otros países», no si la cadena puede funcionar a la velocidad adecuada.. Hay tres cosas que vale la pena observar: si la prueba de concepto terminará dando activos concretos; si antes de que entre en vigor el marco coreano habrá una vía de aprobación anticipada; y si la primera plataforma que coloque acciones de otros países en el estante seguirá siendo, o no, alguna de las mismas de EE. UU.
2k
·
--
#全网爆仓6.74亿美元
Una prórroga de 25 años de una autorización; normalmente, en noticias financieras, nadie se molestaría en hacer clic.. Pero en este anuncio, esa media frase añadida de más, quizá sea lo único realmente importante en toda la noticia..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Primero, veamos qué ocurre en la superficie. Cboe y el índice S&P Dow Jones han renovado durante otros 25 años la autorización exclusiva para las opciones del S&P 500, manteniéndola bloqueada hasta 2051; Cboe sigue teniendo en exclusiva el derecho de cotización de este derivado, el más activo y global..
La mayoría se detiene aquí: dos instituciones veteranas renuevan un contrato largo entre ellas, y en la cadena de bloques no parece haber nada.. Pero en el mismo anuncio se cuela una frase: ambas partes «podrían desarrollar colaboraciones innovadoras más allá de los derivados tradicionales de índices, incluidos productos como contratos de opciones tokenizadas».. Sin producto, sin cronograma, sin ningún detalle; traducido al claro, es una frase que no promete nada.
Lo realmente digno de mirarse es el lugar donde aparece esa frase vacía.. No es un grito de concepto por parte de una startup, sino una cláusula añadida a un contrato que bloquea los derechos en exclusiva hasta 2051, dejando de paso una puerta para la cadena.. Y el protagonista de esa frase no es el exchange, sino el índice.
Ahora, echemos un vistazo a la línea de acciones en cadena de los últimos seis meses: el “conducto” ya se está preparando.. La NYSE está trabajando en espacios de acciones y ETF tokenizados 24 horas; Nasdaq, junto con Payward, está impulsando acciones tokenizadas con derechos de voto; DTCC tiene previsto lanzar servicios tokenizados en octubre, y detrás de todo ello sostiene activos por más de 100 billones de dólares.. Hay quien quiere meterse ahí porque, al final, eso es un conducto.
El conducto no es escaso; lo escaso es ese código.. S&P Dow Jones ya le dio la licencia del S&P 500 a Centrifuge para crear el primer fondo indexado en cadena que cuenta con autorización, SPXA; y este año también lo ha licenciado a plataformas en cadena para operar 24 horas con perpetuos.. Quién sea capaz de usar el nombre “S&P 500” en la cadena es mucho más importante que quién logre tender una cadena.
Un nivel más abajo: cuando las opciones se suben a la cadena, no solo cambia el horario de negociación.. El margen puede quedar bloqueado dentro del contrato; el precio de ejercicio y la fecha de vencimiento se escriben directamente en código; la liquidación se activa automáticamente por datos; y tras cerrar una operación, el colateral puede volver a usarse de inmediato.. Las opciones SPX tuvieron 970,6 millones de operaciones en 2025; el promedio diario ronda los 3,9 millones. Es una de las mayores “piscinas” de derivados del mundo; y cuando conecte el ciclo de márgenes de la cadena, lo que entrará no será solo el volumen de operaciones de los minoristas.
Por eso, el peso real de esta noticia no está en la renovación, sino en a quién le dejan la puerta.. Lo que de verdad conviene vigilar es a quién le firmará S&P Dow Jones la próxima licencia; si la parte del índice empieza a elegir a sus socios en la cadena, el papel de los exchanges pasará, poco a poco, de ser quien fija precios a convertirse en un mero conducto..
#全网爆仓6.74亿美元
Una prórroga de 25 años de una autorización; normalmente, en noticias financieras, nadie se molestaría en hacer clic.. Pero en este anuncio, esa media frase añadida de más, quizá sea lo único realmente importante en toda la noticia..
📢 消息第一时间
Primero, veamos qué ocurre en la superficie. Cboe y el índice S&P Dow Jones han renovado durante otros 25 años la autorización exclusiva para las opciones del S&P 500, manteniéndola bloqueada hasta 2051; Cboe sigue teniendo en exclusiva el derecho de cotización de este derivado, el más activo y global..
La mayoría se detiene aquí: dos instituciones veteranas renuevan un contrato largo entre ellas, y en la cadena de bloques no parece haber nada.. Pero en el mismo anuncio se cuela una frase: ambas partes «podrían desarrollar colaboraciones innovadoras más allá de los derivados tradicionales de índices, incluidos productos como contratos de opciones tokenizadas».. Sin producto, sin cronograma, sin ningún detalle; traducido al claro, es una frase que no promete nada.
Lo realmente digno de mirarse es el lugar donde aparece esa frase vacía.. No es un grito de concepto por parte de una startup, sino una cláusula añadida a un contrato que bloquea los derechos en exclusiva hasta 2051, dejando de paso una puerta para la cadena.. Y el protagonista de esa frase no es el exchange, sino el índice.
Ahora, echemos un vistazo a la línea de acciones en cadena de los últimos seis meses: el “conducto” ya se está preparando.. La NYSE está trabajando en espacios de acciones y ETF tokenizados 24 horas; Nasdaq, junto con Payward, está impulsando acciones tokenizadas con derechos de voto; DTCC tiene previsto lanzar servicios tokenizados en octubre, y detrás de todo ello sostiene activos por más de 100 billones de dólares.. Hay quien quiere meterse ahí porque, al final, eso es un conducto.
El conducto no es escaso; lo escaso es ese código.. S&P Dow Jones ya le dio la licencia del S&P 500 a Centrifuge para crear el primer fondo indexado en cadena que cuenta con autorización, SPXA; y este año también lo ha licenciado a plataformas en cadena para operar 24 horas con perpetuos.. Quién sea capaz de usar el nombre “S&P 500” en la cadena es mucho más importante que quién logre tender una cadena.
Un nivel más abajo: cuando las opciones se suben a la cadena, no solo cambia el horario de negociación.. El margen puede quedar bloqueado dentro del contrato; el precio de ejercicio y la fecha de vencimiento se escriben directamente en código; la liquidación se activa automáticamente por datos; y tras cerrar una operación, el colateral puede volver a usarse de inmediato.. Las opciones SPX tuvieron 970,6 millones de operaciones en 2025; el promedio diario ronda los 3,9 millones. Es una de las mayores “piscinas” de derivados del mundo; y cuando conecte el ciclo de márgenes de la cadena, lo que entrará no será solo el volumen de operaciones de los minoristas.
Por eso, el peso real de esta noticia no está en la renovación, sino en a quién le dejan la puerta.. Lo que de verdad conviene vigilar es a quién le firmará S&P Dow Jones la próxima licencia; si la parte del índice empieza a elegir a sus socios en la cadena, el papel de los exchanges pasará, poco a poco, de ser quien fija precios a convertirse en un mero conducto..
154
·
--
#美国8月职位空缺降至五个月低点
Un dinero fue expulsado de la puerta por una votación y, dos días después, volvió por su cuenta; ese es el detalle que vale la pena mirar en esta noticia..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Los ETF estadounidenses de bitcoins spot registraron entradas netas de 2,95 mil millones de dólares en los últimos 30 días; para el lunes ya habían encadenado ocho sesiones seguidas en positivo.. Solo con ese número, ya parece la historia de «el dinero volvió».
La mayoría se detiene aquí y piensa: “las instituciones vuelven a comprar”.. Pero si estiras la línea de tiempo, el orden no es así.
El 15 de septiembre, el Senado rechazó por 49 a 50 impulsar la Ley Clarity; ese mismo día, el ETF de bitcoin registró una salida neta de 450 millones de dólares, la mayor salida diaria desde el 24 de junio. El ETF de ethereum también perdió 142 millones de dólares ese día.. En esa semana, el ETF de bitcoin solo tuvo una entrada neta de 6,2 millones de dólares, la semana más pequeña desde hace 141 semanas.. Luego, el 17 de septiembre, el dinero empezó a volver; el 21 de septiembre, en un solo día entraron cerca de 1.000 millones, el mejor día desde octubre de 2025; y el 22 de septiembre volvió a entrar 715 millones.
Lo realmente importante no es “el proyecto de ley fue rechazado, pero ¿por qué el dinero volvió”, sino que las razones por las que el dinero regresa nunca han sido la política.. La votación solo dio una excusa para que la gente se desplomara primero; cuando el precio alcanza el nivel que ellos están dispuestos a aceptar, recién ahí se suben.. El lunes, el bitcoin volvió a situarse por encima de los 84.000 dólares y además superó el costo promedio de los tenedores del ETF, que es de 81.700 dólares; los inversores típicos en fondos vuelven por primera vez a estar en ganancia flotante desde enero de este año.
Ahora veamos a dónde fue el dinero en concreto.. En 30 días, los ETF de ethereum entraron 983 millones, los de Solana 278 millones y los de XRP 127 millones.. Solo hay un frente principal y otro de segunda fila; lo demás son pequeñas asignaciones.. Esto no es “las instituciones están preparando altcoins”, sino que todavía están operando según ponderaciones: solo le dan un lugar a los dos primeros activos.
Así que el peso de esta noticia no está en las cifras de entrada, sino en el ritmo.. El dinero que fue golpeado por malas noticias no necesita buenas noticias para volver; solo necesita que el precio regrese a la posición que ellos están dispuestos a aceptar.. Lo contrario también es cierto: esa tanda de posiciones que recién volvió a estar en ganancia flotante es, en la próxima ola de volatilidad, la más fácil de mover.. Lo que de verdad merece vigilar es esto: si la semana que viene se repite una votación como la del 15 de septiembre, ¿estos fondos que acaban de recuperar el capital se quedarán o saldrán igual?
#美国8月职位空缺降至五个月低点
Un dinero fue expulsado de la puerta por una votación y, dos días después, volvió por su cuenta; ese es el detalle que vale la pena mirar en esta noticia..
🔄 进群看机构动作
Los ETF estadounidenses de bitcoins spot registraron entradas netas de 2,95 mil millones de dólares en los últimos 30 días; para el lunes ya habían encadenado ocho sesiones seguidas en positivo.. Solo con ese número, ya parece la historia de «el dinero volvió».
La mayoría se detiene aquí y piensa: “las instituciones vuelven a comprar”.. Pero si estiras la línea de tiempo, el orden no es así.
El 15 de septiembre, el Senado rechazó por 49 a 50 impulsar la Ley Clarity; ese mismo día, el ETF de bitcoin registró una salida neta de 450 millones de dólares, la mayor salida diaria desde el 24 de junio. El ETF de ethereum también perdió 142 millones de dólares ese día.. En esa semana, el ETF de bitcoin solo tuvo una entrada neta de 6,2 millones de dólares, la semana más pequeña desde hace 141 semanas.. Luego, el 17 de septiembre, el dinero empezó a volver; el 21 de septiembre, en un solo día entraron cerca de 1.000 millones, el mejor día desde octubre de 2025; y el 22 de septiembre volvió a entrar 715 millones.
Lo realmente importante no es “el proyecto de ley fue rechazado, pero ¿por qué el dinero volvió”, sino que las razones por las que el dinero regresa nunca han sido la política.. La votación solo dio una excusa para que la gente se desplomara primero; cuando el precio alcanza el nivel que ellos están dispuestos a aceptar, recién ahí se suben.. El lunes, el bitcoin volvió a situarse por encima de los 84.000 dólares y además superó el costo promedio de los tenedores del ETF, que es de 81.700 dólares; los inversores típicos en fondos vuelven por primera vez a estar en ganancia flotante desde enero de este año.
Ahora veamos a dónde fue el dinero en concreto.. En 30 días, los ETF de ethereum entraron 983 millones, los de Solana 278 millones y los de XRP 127 millones.. Solo hay un frente principal y otro de segunda fila; lo demás son pequeñas asignaciones.. Esto no es “las instituciones están preparando altcoins”, sino que todavía están operando según ponderaciones: solo le dan un lugar a los dos primeros activos.
Así que el peso de esta noticia no está en las cifras de entrada, sino en el ritmo.. El dinero que fue golpeado por malas noticias no necesita buenas noticias para volver; solo necesita que el precio regrese a la posición que ellos están dispuestos a aceptar.. Lo contrario también es cierto: esa tanda de posiciones que recién volvió a estar en ganancia flotante es, en la próxima ola de volatilidad, la más fácil de mover.. Lo que de verdad merece vigilar es esto: si la semana que viene se repite una votación como la del 15 de septiembre, ¿estos fondos que acaban de recuperar el capital se quedarán o saldrán igual?
2.4k
·
--
Con verificación
#bitwise推出首只near现货etf
La moneda que subió 167% fue metida en un ETF y listada en bolsa; a primera vista parece que persigue el “momento”, pero si miras con detalle, no se está vendiendo solo la moneda..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
Bitwise lanzó el primer ETF estadounidense de contado (spot) de NEAR en NYSE Arca, con el código NRR. La comisión de gestión es 0.75%. Se mantiene NEAR directamente y además planea tomar una parte considerable de los tokens del fondo para hacer staking.. La razón que dan no es el precio de la moneda, sino que el volumen de trading de NEAR Intents pasó de menos de 1.000 millones de dólares al año a más de 32.000 millones.
La mayoría, al leer esto, ve otro ETF más de una “altcoin” que pasa el filtro.. Pero lo realmente importante es la estructura de este fondo: un ETF con tenencia de la moneda, y de paso te “cierra el alquiler” a través del staking.. Un ETF de contado y el staking a los que se transfieren no se pueden conectar directamente; cuando se conecta ese paso, el fondo consigue dos cosas a la vez: exposición al precio de la moneda y los ingresos por renta on-chain.
La parte de rotación de capital se ve aún más claro.. En la línea de productos de una sola moneda de Bitwise en EE. UU. ya están Bitcoin, Ethereum, Solana, XRP y Hyperliquid; NEAR es la sexta.. La historia del último ciclo fue: “el dinero grande solo puede comprar BTC”. Ahora la lista se está moviendo hacia “altcoins” en la parte de atrás, y cada nuevo fondo es una especie de credencial de “puede comprarse en institución” para la moneda correspondiente. NEAR sube 167% en un mes: ¿primero está el precio y luego aparece el canal, o primero se crea el canal y luego llega el precio? El orden, en realidad, no queda del todo claro.
Un nivel más arriba: en 2024, NEAR ya ajustó su enfoque a la IA. Lo que hacen los Intents es permitir que los usuarios y los agentes de IA solo indiquen lo que quieren, y un tercero busque en la cadena la mejor solución.. El director de inversiones de Bitwise dice que los agentes de IA serán un caso de uso principal de NEAR; ya se puede ver que los agentes están usando esta red, aunque la mayoría de la actividad todavía la hacen personas. La investigación de BlackRock de la semana pasada también mencionó que, si aumentan las operaciones máquina-a-máquina, crecerá la demanda de stablecoins y activos tokenizados.
Ahora, hay que vigilar tres cosas.. Primero, qué porcentaje de NEAR se va a hacer staking en este ETF y cómo se reparten los rendimientos; segundo, qué proporción de los volúmenes de Intents corresponde a agentes; y tercero, qué otras monedas se escribirán después en esta lista.
Dejo una vuelta de tuerca.. Si de verdad las máquinas empiezan a pagarse solas, la renta no la cobrará una sola moneda, sino la pista que quede escrita como el canal por defecto; lo que se ha listado esta vez, en realidad, es esa pista.
#bitwise推出首只near现货etf
La moneda que subió 167% fue metida en un ETF y listada en bolsa; a primera vista parece que persigue el “momento”, pero si miras con detalle, no se está vendiendo solo la moneda..
📢 今日盘面群里聊
Bitwise lanzó el primer ETF estadounidense de contado (spot) de NEAR en NYSE Arca, con el código NRR. La comisión de gestión es 0.75%. Se mantiene NEAR directamente y además planea tomar una parte considerable de los tokens del fondo para hacer staking.. La razón que dan no es el precio de la moneda, sino que el volumen de trading de NEAR Intents pasó de menos de 1.000 millones de dólares al año a más de 32.000 millones.
La mayoría, al leer esto, ve otro ETF más de una “altcoin” que pasa el filtro.. Pero lo realmente importante es la estructura de este fondo: un ETF con tenencia de la moneda, y de paso te “cierra el alquiler” a través del staking.. Un ETF de contado y el staking a los que se transfieren no se pueden conectar directamente; cuando se conecta ese paso, el fondo consigue dos cosas a la vez: exposición al precio de la moneda y los ingresos por renta on-chain.
La parte de rotación de capital se ve aún más claro.. En la línea de productos de una sola moneda de Bitwise en EE. UU. ya están Bitcoin, Ethereum, Solana, XRP y Hyperliquid; NEAR es la sexta.. La historia del último ciclo fue: “el dinero grande solo puede comprar BTC”. Ahora la lista se está moviendo hacia “altcoins” en la parte de atrás, y cada nuevo fondo es una especie de credencial de “puede comprarse en institución” para la moneda correspondiente. NEAR sube 167% en un mes: ¿primero está el precio y luego aparece el canal, o primero se crea el canal y luego llega el precio? El orden, en realidad, no queda del todo claro.
Un nivel más arriba: en 2024, NEAR ya ajustó su enfoque a la IA. Lo que hacen los Intents es permitir que los usuarios y los agentes de IA solo indiquen lo que quieren, y un tercero busque en la cadena la mejor solución.. El director de inversiones de Bitwise dice que los agentes de IA serán un caso de uso principal de NEAR; ya se puede ver que los agentes están usando esta red, aunque la mayoría de la actividad todavía la hacen personas. La investigación de BlackRock de la semana pasada también mencionó que, si aumentan las operaciones máquina-a-máquina, crecerá la demanda de stablecoins y activos tokenizados.
Ahora, hay que vigilar tres cosas.. Primero, qué porcentaje de NEAR se va a hacer staking en este ETF y cómo se reparten los rendimientos; segundo, qué proporción de los volúmenes de Intents corresponde a agentes; y tercero, qué otras monedas se escribirán después en esta lista.
Dejo una vuelta de tuerca.. Si de verdad las máquinas empiezan a pagarse solas, la renta no la cobrará una sola moneda, sino la pista que quede escrita como el canal por defecto; lo que se ha listado esta vez, en realidad, es esa pista.
1.3k
·
--
Un monedero apagado durante tres años, y estos días volvió a abrirse..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Aztec Labs ha relanzado zk.money: es un monedero de pagos autogestionado que corre sobre su propia Aztec Network.. En él puedes depositar DAI, USDC o USDT; pero los dos últimos, al entrar, se cambian por DAI, y dentro solo reconoce DAI.. Al usarlo para transferir, el importe, el saldo y las personas que envían/reciben quedan ocultos; el destinatario puede usar un nombre como bob.zk.money, o bien un enlace, sin tener que pegar una dirección larguísima.
A primera vista parece que un proyecto antiguo vuelve a la vida, pero esta vez la forma de regresar es aún más digna de mirarse.. Esta versión es una Alpha temprana: tanto los depósitos/retiradas como los pagos están limitados a menos de 2.500 dólares por operación; además, todos comparten un tope diario de 50.000 dólares en depósitos, y todavía hay que pasar por un filtrado adicional de listas de sanciones.. La cuenta oficial dice que estos límites son una protección temporal mientras el sistema está «todavía renovándose»; para aumentarlos, hay que cambiar a contratos nuevos.
La privacidad siempre ha sido un asunto incómodo en la cadena.. En los monederos normales de Ethereum, con solo saber la dirección ya se puede ver el saldo y el historial de movimientos; el pago de un proveedor de una empresa, o los gastos de una persona, queda todo expuesto ahí.. zk.money oculta solo la parte que queda después de meter el dinero; el paso de depositar en Ethereum sigue siendo público: el remitente y el importe aún son rastreables.
Por eso este regreso se parece más a una prueba que a un lanzamiento.. Lo que de verdad cambia es la posición del relato: durante los últimos dos años, la privacidad quedó bajo la sombra de la regulación; ahora alguien la presenta como una herramienta cotidiana de pagos, y además agrega activamente cribado y topes de uso. En otras palabras: primero abren la puerta un poco, y luego ven cómo reaccionan la supervisión y los usuarios.
El dinero también se mueve.. Este año, la senda de la privacidad está subiendo con más fuerza, y curiosamente el viejo cripto ZEC —el más criticado durante más tiempo— también está ahí.. Pero el precio de la moneda es solo la apariencia: lo que realmente se está construyendo es la capa de pagos—por qué rieles circula el dinero, quién puede verlo—. En cuanto esos valores predeterminados se fijan, el que cobra alquiler es quien pone las vías, no la moneda que va sobre ellas.
A partir de ahora, hay que vigilar dos cosas.. Uno: cuándo aumentarán los límites. Dos: hasta qué punto avanzan las propuestas sobre privacidad en esa ronda de actualización de Ethereum en 2027; esas propuestas harán que las aplicaciones de privacidad dependan menos de servicios externos, como si aflojaran el nudo de esta línea.
Un giro para recordar.. Lo más difícil de la privacidad siempre no ha sido la tecnología, sino el «paso de entrar»; mientras el acceso siga siendo público, por muy bien que se oculte lo interno, fuera del límite no cambia ni un ápice.
Un monedero apagado durante tres años, y estos días volvió a abrirse..
📢 盘面异动群里说
Aztec Labs ha relanzado zk.money: es un monedero de pagos autogestionado que corre sobre su propia Aztec Network.. En él puedes depositar DAI, USDC o USDT; pero los dos últimos, al entrar, se cambian por DAI, y dentro solo reconoce DAI.. Al usarlo para transferir, el importe, el saldo y las personas que envían/reciben quedan ocultos; el destinatario puede usar un nombre como bob.zk.money, o bien un enlace, sin tener que pegar una dirección larguísima.
A primera vista parece que un proyecto antiguo vuelve a la vida, pero esta vez la forma de regresar es aún más digna de mirarse.. Esta versión es una Alpha temprana: tanto los depósitos/retiradas como los pagos están limitados a menos de 2.500 dólares por operación; además, todos comparten un tope diario de 50.000 dólares en depósitos, y todavía hay que pasar por un filtrado adicional de listas de sanciones.. La cuenta oficial dice que estos límites son una protección temporal mientras el sistema está «todavía renovándose»; para aumentarlos, hay que cambiar a contratos nuevos.
La privacidad siempre ha sido un asunto incómodo en la cadena.. En los monederos normales de Ethereum, con solo saber la dirección ya se puede ver el saldo y el historial de movimientos; el pago de un proveedor de una empresa, o los gastos de una persona, queda todo expuesto ahí.. zk.money oculta solo la parte que queda después de meter el dinero; el paso de depositar en Ethereum sigue siendo público: el remitente y el importe aún son rastreables.
Por eso este regreso se parece más a una prueba que a un lanzamiento.. Lo que de verdad cambia es la posición del relato: durante los últimos dos años, la privacidad quedó bajo la sombra de la regulación; ahora alguien la presenta como una herramienta cotidiana de pagos, y además agrega activamente cribado y topes de uso. En otras palabras: primero abren la puerta un poco, y luego ven cómo reaccionan la supervisión y los usuarios.
El dinero también se mueve.. Este año, la senda de la privacidad está subiendo con más fuerza, y curiosamente el viejo cripto ZEC —el más criticado durante más tiempo— también está ahí.. Pero el precio de la moneda es solo la apariencia: lo que realmente se está construyendo es la capa de pagos—por qué rieles circula el dinero, quién puede verlo—. En cuanto esos valores predeterminados se fijan, el que cobra alquiler es quien pone las vías, no la moneda que va sobre ellas.
A partir de ahora, hay que vigilar dos cosas.. Uno: cuándo aumentarán los límites. Dos: hasta qué punto avanzan las propuestas sobre privacidad en esa ronda de actualización de Ethereum en 2027; esas propuestas harán que las aplicaciones de privacidad dependan menos de servicios externos, como si aflojaran el nudo de esta línea.
Un giro para recordar.. Lo más difícil de la privacidad siempre no ha sido la tecnología, sino el «paso de entrar»; mientras el acceso siga siendo público, por muy bien que se oculte lo interno, fuera del límite no cambia ni un ápice.
677
·
--
#全网爆仓6.74亿美元
Todos están contando cuánto dinero entra en los ETF, pero lo que de verdad vale la pena mirar es de qué manera se transporta ese dinero hacia adentro..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
En los últimos días, el Departamento del Tesoro de EE. UU. y el IRS han apuntado su mira a una vía de los ETF cripto: la redención y suscripción en especie. .. En pocas palabras, el fondo no necesita vender primero las monedas para convertirlas en efectivo y luego devolver el dinero al market maker; en cambio, simplemente mueve las monedas.. Esta vía se desbloqueó solo el año pasado; el motivo oficial fue reducir costos y disminuir el deslizamiento.
¿Dónde está el problema.. Los fondos estadounidenses necesitan mantener los beneficios fiscales, y tienen una línea dura: durante todo el año, más del 90% de los ingresos brutos derivados debe provenir de fuentes calificadas. Se cuentan los dividendos, los intereses, los rendimientos de acciones y de valores, pero otros activos no.. Ahora, hay un fondo que sostiene que esa parte de la apreciación que aún no se ha vendido ni se ha realizado puede no contarse en esa base, de modo que, sin importar cuánto se haya ganado en la práctica, puedan mantenerse por debajo de la línea del 90%.. El Tesoro señaló directamente que ese cálculo no se sostiene.
Qué tan grande es esta vía ahora, los números lo hacen más intuitivo.. El mayor, el ETF de Bitcoin, en el primer semestre movió mediante redención en especie aproximadamente 5.49 mil millones de dólares en Bitcoin. De ellos, en el segundo trimestre fueron alrededor de 3.85 mil millones; el ETF de Ethereum de la misma entidad, para finales de junio, volvió a sacar 1.72 mil millones.. Sumadas, ambas en medio año movieron cerca de 7.2 mil millones, mientras que en el mismo periodo los Bitcoin que entraron por suscripción en especie para ese mismo grupo aún eran aproximadamente 9.36 mil millones.
Lo que de verdad merece atención no son esos 7.2 mil millones, sino las cuatro palabras: «no se reconoce la ganancia».. Los fondos tradicionales llevan décadas usando esta “máquina”; los ETF cripto solo se completaron el año pasado. Una máquina que permite a los fondos no mover las cuentas y, además, no generar un hecho imponible: lo que se evita nunca ha sido solo la tasa impositiva, sino también el propio criterio de si “realmente ganaste” o no.
Hay que aclararlo: esto no es una prohibición.. En este momento, el Tesoro solo pide que las partes presenten información y luego decidirá si emite reglas formales.. Pero en el mismo documento, otra estrategia ya fue rechazada de frente: el inversor primero mete en el ETF activos que han subido mucho, y luego los rescata rápidamente para canjearlos por otra cartera. Antes podía no considerarse como hecho imponible; ahora, se exige explícitamente que se reinterprete.. Primero se ataca lo más agresivo y luego se pregunta lo más central; el orden está muy claro.
Para el tablero de mercado, el dinero no dejará de faltar en un centavo por este documento, pero los costos de la vía sí cambiarán.. Si las instituciones usan o no un canal, depende de la eficiencia, no del relato.. Si los costos terminan volviendo al fondo, al final probablemente se repartan en la tarifa y el error de seguimiento, es decir, se reparten en la cuenta de cada persona que compra el ETF.
Lo que de verdad conviene vigilar es si habrá reglas formales en el siguiente paso.. En cuanto el criterio se aterrice, lo que más probablemente deba cambiar no sean estas pocas gestoras de la industria cripto, sino los productos tradicionales de mayor tamaño que llevan décadas usando la misma vía.. Si al final no se concreta nada, sería como admitir que esa vía puede seguir usándose así.. Dos resultados distintos, dos formas distintas de valorar el dinero de los inversores pasivos.
#全网爆仓6.74亿美元
Todos están contando cuánto dinero entra en los ETF, pero lo que de verdad vale la pena mirar es de qué manera se transporta ese dinero hacia adentro..
📢 进群蹲一手消息
En los últimos días, el Departamento del Tesoro de EE. UU. y el IRS han apuntado su mira a una vía de los ETF cripto: la redención y suscripción en especie. .. En pocas palabras, el fondo no necesita vender primero las monedas para convertirlas en efectivo y luego devolver el dinero al market maker; en cambio, simplemente mueve las monedas.. Esta vía se desbloqueó solo el año pasado; el motivo oficial fue reducir costos y disminuir el deslizamiento.
¿Dónde está el problema.. Los fondos estadounidenses necesitan mantener los beneficios fiscales, y tienen una línea dura: durante todo el año, más del 90% de los ingresos brutos derivados debe provenir de fuentes calificadas. Se cuentan los dividendos, los intereses, los rendimientos de acciones y de valores, pero otros activos no.. Ahora, hay un fondo que sostiene que esa parte de la apreciación que aún no se ha vendido ni se ha realizado puede no contarse en esa base, de modo que, sin importar cuánto se haya ganado en la práctica, puedan mantenerse por debajo de la línea del 90%.. El Tesoro señaló directamente que ese cálculo no se sostiene.
Qué tan grande es esta vía ahora, los números lo hacen más intuitivo.. El mayor, el ETF de Bitcoin, en el primer semestre movió mediante redención en especie aproximadamente 5.49 mil millones de dólares en Bitcoin. De ellos, en el segundo trimestre fueron alrededor de 3.85 mil millones; el ETF de Ethereum de la misma entidad, para finales de junio, volvió a sacar 1.72 mil millones.. Sumadas, ambas en medio año movieron cerca de 7.2 mil millones, mientras que en el mismo periodo los Bitcoin que entraron por suscripción en especie para ese mismo grupo aún eran aproximadamente 9.36 mil millones.
Lo que de verdad merece atención no son esos 7.2 mil millones, sino las cuatro palabras: «no se reconoce la ganancia».. Los fondos tradicionales llevan décadas usando esta “máquina”; los ETF cripto solo se completaron el año pasado. Una máquina que permite a los fondos no mover las cuentas y, además, no generar un hecho imponible: lo que se evita nunca ha sido solo la tasa impositiva, sino también el propio criterio de si “realmente ganaste” o no.
Hay que aclararlo: esto no es una prohibición.. En este momento, el Tesoro solo pide que las partes presenten información y luego decidirá si emite reglas formales.. Pero en el mismo documento, otra estrategia ya fue rechazada de frente: el inversor primero mete en el ETF activos que han subido mucho, y luego los rescata rápidamente para canjearlos por otra cartera. Antes podía no considerarse como hecho imponible; ahora, se exige explícitamente que se reinterprete.. Primero se ataca lo más agresivo y luego se pregunta lo más central; el orden está muy claro.
Para el tablero de mercado, el dinero no dejará de faltar en un centavo por este documento, pero los costos de la vía sí cambiarán.. Si las instituciones usan o no un canal, depende de la eficiencia, no del relato.. Si los costos terminan volviendo al fondo, al final probablemente se repartan en la tarifa y el error de seguimiento, es decir, se reparten en la cuenta de cada persona que compra el ETF.
Lo que de verdad conviene vigilar es si habrá reglas formales en el siguiente paso.. En cuanto el criterio se aterrice, lo que más probablemente deba cambiar no sean estas pocas gestoras de la industria cripto, sino los productos tradicionales de mayor tamaño que llevan décadas usando la misma vía.. Si al final no se concreta nada, sería como admitir que esa vía puede seguir usándose así.. Dos resultados distintos, dos formas distintas de valorar el dinero de los inversores pasivos.
1
527
·
--
Dos monedas se han añadido a una lista de préstamos como colateral; cosas así normalmente ni siquiera se mencionan en las noticias rápidas.. Pero esta vez, las dos que entraron son: una es el token nativo de la plataforma de contratos perpetuos on-chain HYPE, y la otra es ZEC, el token de "privacidad" que lleva más tiempo marcado.. Solo merece la pena detenerse a mirarlo cuando estos dos tipos de activos son aceptados al mismo tiempo como colateral por la misma exchange cotizada en EE. UU.
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
Primero, dejemos claras las cosas.. Ahora, los usuarios de esta exchange pueden usar HYPE y ZEC como colateral para pedir prestado USDC, con un máximo de 100.000 dólares por operación. No hace falta vender primero los tokens que ya tienen, y así se evitan también las acciones imponibles que conlleva la venta.. Solo está disponible para usuarios estadounidenses calificados, excepto el estado de Nueva York.
Lo verdaderamente digno de mirar no es que la "lista crezca en dos líneas", sino que esta lista está otorgando un certificado de elegibilidad a los activos..
Por enorme que sea la capitalización de un token, si nadie está dispuesto a aceptarlo como colateral, solo puede quedarse quieto en la cuenta como un instrumento especulativo.. Pero en cuanto se incluye en la lista de colateral, pasa de ser algo de "adivinar la dirección" a convertirse en "financiación".. Y la calificación de los activos la determinan esos tres números que están debajo.
Este sistema de préstamos corre sobre el protocolo de lending on-chain Morpho; para colaterales alternativos, el LTV máximo es 49% y la línea de liquidación es 62,5%.. En palabras humanas: depositas 10.000 dólares en HYPE y, como máximo, puedes pedir prestados unos 4.900 dólares; si el préstamo cae hasta el punto en que representa el 62,5% del valor del colateral, la posición se liquida.
Y hay otra línea temporal que no debería omitirse.. La exchange, el 1 de septiembre, primero emitió cbHYPE y cbZEC en su propia capa 2 de Ethereum. Uno a uno, respaldado por los activos en custodia: convierte esos tokens que son difíciles de entrar en DeFi en una forma que DeFi sí reconoce.. Con el camino preparado, entonces recién los productos vuelven a entrar en la lista de colateral.
Primero se arregla el camino, luego se abre la compuerta; no fue una idea improvisada..
Pedir prestado dólares sin vender tokens equivale a transformar la ganancia flotante del balance en poder adquisitivo activo.. Ese dinero que vuelve al mercado se convierte en demanda; y una reversión del precio es una fuerte señal de liquidación.. Que se acepte como colateral un token de privacidad que en la ronda anterior subió mucho y recientemente no tiene historias nuevas ya es de por sí bastante contrario a lo intuitivo.
Lo que realmente merece la pena vigilar es ese 62,5%.. Cuanto mayor sea la volatilidad del colateral, más fácil es que sea vendido a la fuerza en la siguiente caída.. Escribir en la lista los tokens más calientes del momento, a corto plazo libera a los tenedores; a largo plazo, deja lista la base para que la próxima ronda de liquidaciones en cadena empiece a rodar.
Dos monedas se han añadido a una lista de préstamos como colateral; cosas así normalmente ni siquiera se mencionan en las noticias rápidas.. Pero esta vez, las dos que entraron son: una es el token nativo de la plataforma de contratos perpetuos on-chain HYPE, y la otra es ZEC, el token de "privacidad" que lleva más tiempo marcado.. Solo merece la pena detenerse a mirarlo cuando estos dos tipos de activos son aceptados al mismo tiempo como colateral por la misma exchange cotizada en EE. UU.
🔄 进群看叙事
Primero, dejemos claras las cosas.. Ahora, los usuarios de esta exchange pueden usar HYPE y ZEC como colateral para pedir prestado USDC, con un máximo de 100.000 dólares por operación. No hace falta vender primero los tokens que ya tienen, y así se evitan también las acciones imponibles que conlleva la venta.. Solo está disponible para usuarios estadounidenses calificados, excepto el estado de Nueva York.
Lo verdaderamente digno de mirar no es que la "lista crezca en dos líneas", sino que esta lista está otorgando un certificado de elegibilidad a los activos..
Por enorme que sea la capitalización de un token, si nadie está dispuesto a aceptarlo como colateral, solo puede quedarse quieto en la cuenta como un instrumento especulativo.. Pero en cuanto se incluye en la lista de colateral, pasa de ser algo de "adivinar la dirección" a convertirse en "financiación".. Y la calificación de los activos la determinan esos tres números que están debajo.
Este sistema de préstamos corre sobre el protocolo de lending on-chain Morpho; para colaterales alternativos, el LTV máximo es 49% y la línea de liquidación es 62,5%.. En palabras humanas: depositas 10.000 dólares en HYPE y, como máximo, puedes pedir prestados unos 4.900 dólares; si el préstamo cae hasta el punto en que representa el 62,5% del valor del colateral, la posición se liquida.
Y hay otra línea temporal que no debería omitirse.. La exchange, el 1 de septiembre, primero emitió cbHYPE y cbZEC en su propia capa 2 de Ethereum. Uno a uno, respaldado por los activos en custodia: convierte esos tokens que son difíciles de entrar en DeFi en una forma que DeFi sí reconoce.. Con el camino preparado, entonces recién los productos vuelven a entrar en la lista de colateral.
Primero se arregla el camino, luego se abre la compuerta; no fue una idea improvisada..
Pedir prestado dólares sin vender tokens equivale a transformar la ganancia flotante del balance en poder adquisitivo activo.. Ese dinero que vuelve al mercado se convierte en demanda; y una reversión del precio es una fuerte señal de liquidación.. Que se acepte como colateral un token de privacidad que en la ronda anterior subió mucho y recientemente no tiene historias nuevas ya es de por sí bastante contrario a lo intuitivo.
Lo que realmente merece la pena vigilar es ese 62,5%.. Cuanto mayor sea la volatilidad del colateral, más fácil es que sea vendido a la fuerza en la siguiente caída.. Escribir en la lista los tokens más calientes del momento, a corto plazo libera a los tenedores; a largo plazo, deja lista la base para que la próxima ronda de liquidaciones en cadena empiece a rodar.
40
·
--
Con verificación
#欧洲央行探索数字欧元ai支付
Primero, la conclusión: el foco de este anuncio no son los “euros digitales” como número, sino que las palabras “que las propias máquinas paguen” han entrado por primera vez en la agenda oficial del banco central..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El BCE abrió el lunes una nueva ronda de reclutamiento para encontrar empresas de tecnología financiera y de pagos que participen en plataformas de innovación para el euro digital.. La mayoría, con solo echar un vistazo, pensaría que es ese tipo de documento de proceso que queda muy lejos de aterrizar..
Si lo desglosas, hay dos líneas completamente distintas..
Una es construir prototipos: correr desde enero de 2027 hasta junio, desarrollando funciones como recibos electrónicos, transacciones entre múltiples partes y pagos condicionales.. Esta línea aún se centra en “cómo hacer que el dinero existente sea más útil”..
La otra es abrir talleres: durante la primera mitad de 2027, en los temas aparece el pago con IA, pagos de bajo importe, la interacción máquina-a-máquina, y el uso del euro digital en servicios públicos.. La frase “máquina-a-máquina”, es la primera vez que se escribe en esta agenda oficial..
En paralelo, el BCE también seleccionó 36 bancos y compañías de pagos para otra prueba de 12 meses, que comenzará en la segunda mitad de 2027; en la lista hay algunos grandes bancos europeos y empresas líderes de pagos.. Pero cualquier emisión real tendrá que esperar primero la legislación de la UE y después la aprobación del banco central..
Así que la diferencia real no está en la tecnología, sino en quién tiene la autoridad para definir la “ruta predeterminada” por la que las máquinas pagan..
Por la parte de la cadena (on-chain), en realidad, eso ya está en marcha.. Los estándares de pago para agentes de IA, la Lightning Network y los stablecoins ya se han liquidado en escenarios reales.. Lo que está haciendo el banco central ahora es plasmar este carril en su marco normativo, en lugar de inventarlo..
La lógica del dinero es clara.. El negocio de los pagos nunca gana con la moneda en sí; gana con el “peaje”, y lo que determina ese peaje es “a quién se le escribe como predeterminado”.. Si los comercios y los desarrolladores se conectan una vez a cierto tipo de ruta, cambiar después cuesta tanto que nadie querrá hacerlo..
La vuelta de tuerca también está ahí.. Que en 2027 solo se pruebe, que la emisión aún requiera legislación, que el taller se abra primero por un año, todo eso indica que este terreno todavía está vacío.. Y que esté vacío significa esto: quien haga que la interfaz para que las máquinas paguen adopte primero la forma que los comercios y desarrolladores ya entienden como habitual, ocupará el valor predeterminado antes incluso de que el banco central publique los documentos..
#欧洲央行探索数字欧元ai支付
Primero, la conclusión: el foco de este anuncio no son los “euros digitales” como número, sino que las palabras “que las propias máquinas paguen” han entrado por primera vez en la agenda oficial del banco central..
📢 最新消息群里说
El BCE abrió el lunes una nueva ronda de reclutamiento para encontrar empresas de tecnología financiera y de pagos que participen en plataformas de innovación para el euro digital.. La mayoría, con solo echar un vistazo, pensaría que es ese tipo de documento de proceso que queda muy lejos de aterrizar..
Si lo desglosas, hay dos líneas completamente distintas..
Una es construir prototipos: correr desde enero de 2027 hasta junio, desarrollando funciones como recibos electrónicos, transacciones entre múltiples partes y pagos condicionales.. Esta línea aún se centra en “cómo hacer que el dinero existente sea más útil”..
La otra es abrir talleres: durante la primera mitad de 2027, en los temas aparece el pago con IA, pagos de bajo importe, la interacción máquina-a-máquina, y el uso del euro digital en servicios públicos.. La frase “máquina-a-máquina”, es la primera vez que se escribe en esta agenda oficial..
En paralelo, el BCE también seleccionó 36 bancos y compañías de pagos para otra prueba de 12 meses, que comenzará en la segunda mitad de 2027; en la lista hay algunos grandes bancos europeos y empresas líderes de pagos.. Pero cualquier emisión real tendrá que esperar primero la legislación de la UE y después la aprobación del banco central..
Así que la diferencia real no está en la tecnología, sino en quién tiene la autoridad para definir la “ruta predeterminada” por la que las máquinas pagan..
Por la parte de la cadena (on-chain), en realidad, eso ya está en marcha.. Los estándares de pago para agentes de IA, la Lightning Network y los stablecoins ya se han liquidado en escenarios reales.. Lo que está haciendo el banco central ahora es plasmar este carril en su marco normativo, en lugar de inventarlo..
La lógica del dinero es clara.. El negocio de los pagos nunca gana con la moneda en sí; gana con el “peaje”, y lo que determina ese peaje es “a quién se le escribe como predeterminado”.. Si los comercios y los desarrolladores se conectan una vez a cierto tipo de ruta, cambiar después cuesta tanto que nadie querrá hacerlo..
La vuelta de tuerca también está ahí.. Que en 2027 solo se pruebe, que la emisión aún requiera legislación, que el taller se abra primero por un año, todo eso indica que este terreno todavía está vacío.. Y que esté vacío significa esto: quien haga que la interfaz para que las máquinas paguen adopte primero la forma que los comercios y desarrolladores ya entienden como habitual, ocupará el valor predeterminado antes incluso de que el banco central publique los documentos..
689
·
--
Una licencia exclusiva firmada por 25 años; normalmente nadie la abre a mirar… Esta vez metieron algo que no tiene mucho que ver con los índices: llevar también las opciones a la cadena.
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Cboe y S&P Dow Jones anunciaron el martes que renovaron su licencia exclusiva hasta 2051; Cboe seguirá teniendo el derecho exclusivo de operar las opciones sobre el índice S&P 500.. Ambas han colaborado desde que salieron las opciones SPX en 1983. En 2025, este conjunto de contratos tuvo más de 970 millones de operaciones, con un volumen diario promedio interanual que subió 25% hasta 3,9 millones de contratos.
La mayoría, al ver hasta aquí, reaccionaría: “otro anuncio más de renovación”… Pero lo más sustancioso del comunicado está en esa frase: “explorarán contratos de opciones tokenizadas”.
La clave es que las opciones no son de la misma categoría que lo que se había llevado antes a la cadena. Acciones, fondos de crédito, bonos del Tesoro: al llevarlos, llevas lo que tienes en la mano… Las opciones, en cambio, al llevarlas a la cadena, llevas tu juicio sobre el futuro y tu exposición; es un contrato sobre el riesgo.
Los activos son el contenedor; las opciones son una herramienta de fijación de precios. Por eso esta línea pesa más de lo que parece.
Hasta hoy, la tokenización ha recorrido dos etapas: primero resolver si “se puede comprar”; luego si “se puede usar como colateral para dar vuelta”. En ambas etapas todavía se queda en la capa de activos… Las opciones son la primera vez que alguien se toma en serio hacer que la cadena soporte el riesgo en sí. Y los que realmente “cobran la renta” no son los que emiten contratos, sino esos tres conductos: compensación, margen y liquidación. Quien conecte esas tres piezas a la cadena, es quien decide si las instituciones moverán o no sus posiciones.
Por el lado de Cboe, ya llevan tiempo tendiendo media ruta. Hoy ya existen productos como opciones de bitcoin y de ether con liquidación en efectivo, y opciones sobre ETFs de bitcoin vinculados; además de un montón de herramientas de volatilidad cripto… En S&P Dow Jones, hacen que los índices cubran todo: desde un solo activo hasta canastas, y también sectores y futuros. Incluso hay un índice DeFi, y otro que selecciona activos según el uso real y los ingresos.
Lo que ambas partes están combinando es lo mismo: convertir esa capacidad más cara de las finanzas tradicionales, o sea, fijar el precio del riesgo, en una forma que pueda correr sobre la cadena.
Pero la palabra clave es “explorar”, no “lanzar”. El acuerdo es de licencia; la opción tokenizada todavía es solo una posibilidad. Cuándo se hará y en qué marco regulatorio se hará, una sola palabra lo dice.
Lo que vale más la pena pensar, además, es el subyacente. Si lo que se va a tokenizar son opciones sobre un índice tradicional como el S&P 500, no son opciones sobre activos cripto… El foco no está en vender monedas a capital tradicional, sino en trasladar el riesgo del mercado tradicional a los conductos de la cadena.
Así que el verdadero punto fuerte no está en la cotización de Cboe, ni en qué cripto va a subir. Está en que, cuando los contratos más “estándar” de Wall Street empiecen a intentar liquidarse con la cadena, la cadena deja por primera vez de ser solo un estante para guardar cosas y empieza a convertirse en un lugar donde se marca y etiqueta el riesgo.
Una vez que esta línea se mueva de verdad… lo más probable es que lo primero en recalibrarse no sean los activos cripto, sino quién tiene la autoridad para compensar el riesgo en nombre de otros.
Una licencia exclusiva firmada por 25 años; normalmente nadie la abre a mirar… Esta vez metieron algo que no tiene mucho que ver con los índices: llevar también las opciones a la cadena.
📢 消息第一时间
Cboe y S&P Dow Jones anunciaron el martes que renovaron su licencia exclusiva hasta 2051; Cboe seguirá teniendo el derecho exclusivo de operar las opciones sobre el índice S&P 500.. Ambas han colaborado desde que salieron las opciones SPX en 1983. En 2025, este conjunto de contratos tuvo más de 970 millones de operaciones, con un volumen diario promedio interanual que subió 25% hasta 3,9 millones de contratos.
La mayoría, al ver hasta aquí, reaccionaría: “otro anuncio más de renovación”… Pero lo más sustancioso del comunicado está en esa frase: “explorarán contratos de opciones tokenizadas”.
La clave es que las opciones no son de la misma categoría que lo que se había llevado antes a la cadena. Acciones, fondos de crédito, bonos del Tesoro: al llevarlos, llevas lo que tienes en la mano… Las opciones, en cambio, al llevarlas a la cadena, llevas tu juicio sobre el futuro y tu exposición; es un contrato sobre el riesgo.
Los activos son el contenedor; las opciones son una herramienta de fijación de precios. Por eso esta línea pesa más de lo que parece.
Hasta hoy, la tokenización ha recorrido dos etapas: primero resolver si “se puede comprar”; luego si “se puede usar como colateral para dar vuelta”. En ambas etapas todavía se queda en la capa de activos… Las opciones son la primera vez que alguien se toma en serio hacer que la cadena soporte el riesgo en sí. Y los que realmente “cobran la renta” no son los que emiten contratos, sino esos tres conductos: compensación, margen y liquidación. Quien conecte esas tres piezas a la cadena, es quien decide si las instituciones moverán o no sus posiciones.
Por el lado de Cboe, ya llevan tiempo tendiendo media ruta. Hoy ya existen productos como opciones de bitcoin y de ether con liquidación en efectivo, y opciones sobre ETFs de bitcoin vinculados; además de un montón de herramientas de volatilidad cripto… En S&P Dow Jones, hacen que los índices cubran todo: desde un solo activo hasta canastas, y también sectores y futuros. Incluso hay un índice DeFi, y otro que selecciona activos según el uso real y los ingresos.
Lo que ambas partes están combinando es lo mismo: convertir esa capacidad más cara de las finanzas tradicionales, o sea, fijar el precio del riesgo, en una forma que pueda correr sobre la cadena.
Pero la palabra clave es “explorar”, no “lanzar”. El acuerdo es de licencia; la opción tokenizada todavía es solo una posibilidad. Cuándo se hará y en qué marco regulatorio se hará, una sola palabra lo dice.
Lo que vale más la pena pensar, además, es el subyacente. Si lo que se va a tokenizar son opciones sobre un índice tradicional como el S&P 500, no son opciones sobre activos cripto… El foco no está en vender monedas a capital tradicional, sino en trasladar el riesgo del mercado tradicional a los conductos de la cadena.
Así que el verdadero punto fuerte no está en la cotización de Cboe, ni en qué cripto va a subir. Está en que, cuando los contratos más “estándar” de Wall Street empiecen a intentar liquidarse con la cadena, la cadena deja por primera vez de ser solo un estante para guardar cosas y empieza a convertirse en un lugar donde se marca y etiqueta el riesgo.
Una vez que esta línea se mueva de verdad… lo más probable es que lo primero en recalibrarse no sean los activos cripto, sino quién tiene la autoridad para compensar el riesgo en nombre de otros.
161
·
--
Muchos ven que Bitcoin volvió a 84.000, pero lo que de verdad vale la pena mirar podría ser esa línea a su lado..
[💰 实时行情追踪](https://app.binance.com/uni-qr/F6dwNqgx)
Este lunes, el oro cayó casi un 4%.. Los rendimientos de los bonos del Tesoro a largo plazo se dispararon hasta el nivel más alto desde 2007, y el índice del dólar subió desde 98,78 del 9 de septiembre hasta cerca de 101,5.. Siguiendo el guion de siempre, en momentos como este deberían venderse también los activos que no generan intereses..
Bitcoin solo cayó un 1%.. Durante la sesión tocó un mínimo de 82.500 y antes del cierre volvió a trepar por encima de 84.000.. Si lo miras en un trimestre, se aprecia aún más: subió más del 40%, superando de lejos al oro, al S&P 500 y a otros activos principales..
Siempre hay gente que dice que Bitcoin es “oro digital”.. Pero esta semana, el oro real se desplomó 4%, mientras que Bitcoin solo perdió 1%.. Ambos tipos de activos se movieron en direcciones opuestas ante el mismo hecho, lo que indica que quienes compran Bitcoin no lo hacen para asegurarse, sino para buscar elasticidad..
Así que en esta ronda el dinero eligió la cuota de riesgo, no el refugio.. El responsable global de macro de Fidelity, Jurrien Timmer, está observando el gráfico: después de que Bitcoin supera los 80.000, aparece una ruptura con doble suelo; la línea del cuello está cerca de 82.800, y los dos mínimos de este año son 60.033 y 57.742.. Si el patrón se confirma, su objetivo sería 100.000..
La señal de verdad la dio el mercado de opciones.. Entre las posiciones, las calls con strike 90.000 son las más pesadas, con 2.450 millones de dólares en contratos abiertos; las de 95.000 tienen 2.330 millones, y las de 100.000 aún presionan con 1.790 millones.. El dinero ya apostó primero a precios más altos..
La reversión también está sobre la mesa.. Las figuras técnicas nunca garantizan nada, y la ruptura con doble suelo es la que más fácilmente puede fallar en este momento: el impulso compra que se mete podría quedar atrapado por la contraorden.. Las posiciones en opciones cambian de cara más rápido que nadie..
Lo que realmente conviene vigilar no es el número 100.000, sino si, cuando vuelvan a golpear al oro y a los bonos del Tesoro, Bitcoin aún será capaz de resistir la presión.. Si aguanta, entonces sí que habrá cambiado de lugar de verdad..
Muchos ven que Bitcoin volvió a 84.000, pero lo que de verdad vale la pena mirar podría ser esa línea a su lado..
💰 实时行情追踪
Este lunes, el oro cayó casi un 4%.. Los rendimientos de los bonos del Tesoro a largo plazo se dispararon hasta el nivel más alto desde 2007, y el índice del dólar subió desde 98,78 del 9 de septiembre hasta cerca de 101,5.. Siguiendo el guion de siempre, en momentos como este deberían venderse también los activos que no generan intereses..
Bitcoin solo cayó un 1%.. Durante la sesión tocó un mínimo de 82.500 y antes del cierre volvió a trepar por encima de 84.000.. Si lo miras en un trimestre, se aprecia aún más: subió más del 40%, superando de lejos al oro, al S&P 500 y a otros activos principales..
Siempre hay gente que dice que Bitcoin es “oro digital”.. Pero esta semana, el oro real se desplomó 4%, mientras que Bitcoin solo perdió 1%.. Ambos tipos de activos se movieron en direcciones opuestas ante el mismo hecho, lo que indica que quienes compran Bitcoin no lo hacen para asegurarse, sino para buscar elasticidad..
Así que en esta ronda el dinero eligió la cuota de riesgo, no el refugio.. El responsable global de macro de Fidelity, Jurrien Timmer, está observando el gráfico: después de que Bitcoin supera los 80.000, aparece una ruptura con doble suelo; la línea del cuello está cerca de 82.800, y los dos mínimos de este año son 60.033 y 57.742.. Si el patrón se confirma, su objetivo sería 100.000..
La señal de verdad la dio el mercado de opciones.. Entre las posiciones, las calls con strike 90.000 son las más pesadas, con 2.450 millones de dólares en contratos abiertos; las de 95.000 tienen 2.330 millones, y las de 100.000 aún presionan con 1.790 millones.. El dinero ya apostó primero a precios más altos..
La reversión también está sobre la mesa.. Las figuras técnicas nunca garantizan nada, y la ruptura con doble suelo es la que más fácilmente puede fallar en este momento: el impulso compra que se mete podría quedar atrapado por la contraorden.. Las posiciones en opciones cambian de cara más rápido que nadie..
Lo que realmente conviene vigilar no es el número 100.000, sino si, cuando vuelvan a golpear al oro y a los bonos del Tesoro, Bitcoin aún será capaz de resistir la presión.. Si aguanta, entonces sí que habrá cambiado de lugar de verdad..
231
·
--
A simple vista, parece que los bonos del Tesoro de EE. UU. están presionando el riesgo, pero en el fondo podría ser otra cosa..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
La condición de la semana pasada de mantener a todos los activos de riesgo presionados sigue en pie.. La rentabilidad de los bonos del Tesoro a 10 años está en 5.234%, cerca del nivel más alto desde 2007; la de los 30 años, 5.549%. El lunes incluso llegó a superar 5.56%, casi en el punto de 2004.. Las acciones de EE. UU. cayeron por segundo día consecutivo: el Dow bajó más de trescientos puntos, mientras que el S&P y el Nasdaq cayeron 0.8% y 0.9% respectivamente..
Según el guion de siempre, en estos momentos la cripto debería desplomarse también.. Pero no lo hizo.. Bitcoin vuelve a 84,170, sube 0.82% en el día, y en CoinDesk 100, de los cien componentes, 72 están en verde..
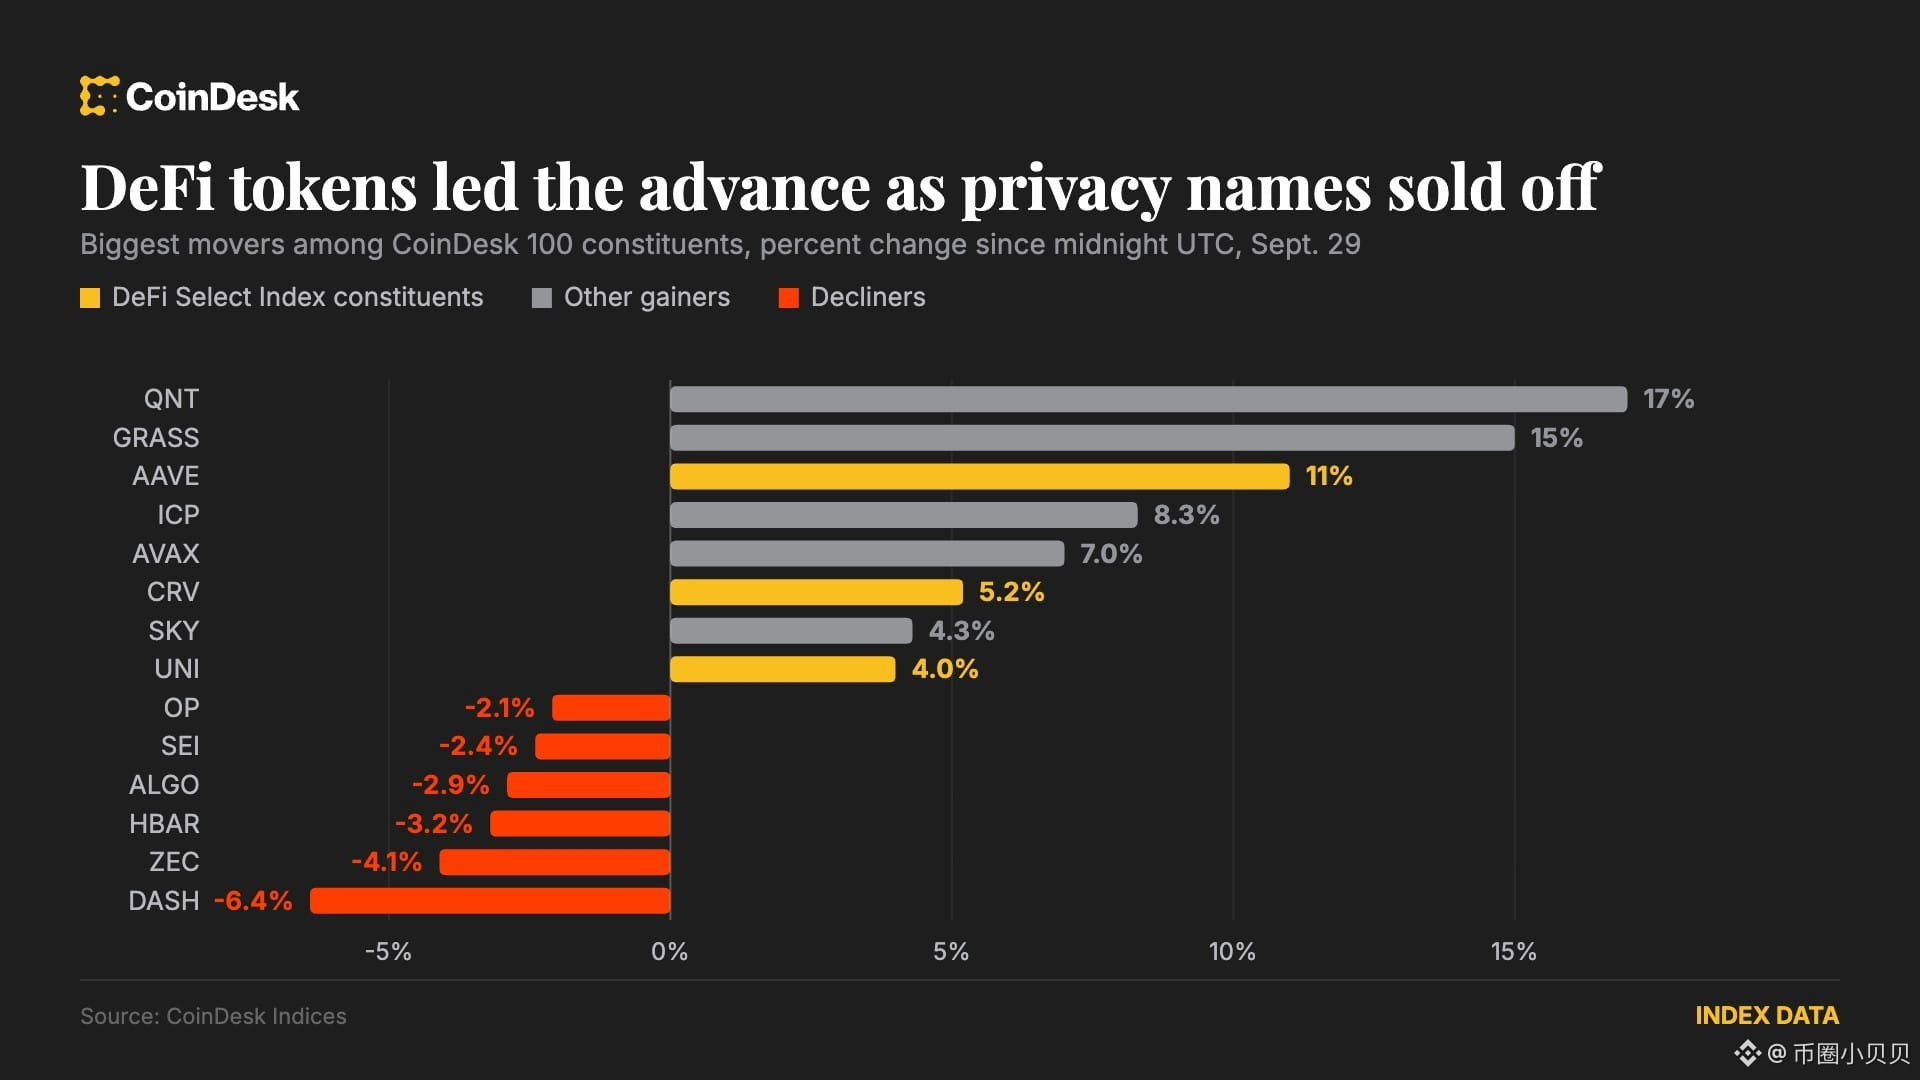
El liderazgo no lo tiene Bitcoin, sino DeFi.. El índice de DeFi sube 5% en un día, AAVE sube 11% en el día (13% en 24 horas), y CRV sube 5.2%.. Esta subida no viene dada por el macro, sino por lo que dijo el fundador Stani Kulechov: en la próxima actualización de Aavenomics podrían incluirse recompras con quema (buyback + burn)..
Con una sola palabra, todavía ni aterrizada la idea de «posible», un protocolo de préstamos ya gana once puntos en un solo día..
Esto demuestra que el dinero está muy urgente ahora.. No espera a la Fed, ni a los ETF: si alguien tiene un interruptor que puede cambiar la oferta y la demanda a su favor, el dinero corre hacia allí.. LINK sube 14% en 24 horas; el interés abierto llega al nivel más alto desde el 22 de agosto. Esto es nueva posición, no es recompra por parte de cortos..
El contraejemplo está en la puerta de al lado.. En el lado de las monedas de privacidad, ZEC cae 4.1%, -8.4% en 24 horas; DASH cae 6.4%.. Es lo mismo: un activo cripto es elegido, el otro es abandonado. La diferencia es que el primero tiene una nueva jugada de la que se puede hablar, mientras que el segundo solo se queda con el hecho de que subió demasiado el año pasado..
Deja dos giros..
Primero, la quema es solo «posible».. Una sola declaración puede sostener un 5% de un sector; a la inversa, también muestra cuánto de ese alza está explicado por las expectativas.. Si al final el plan de actualización no escribe la quema real, la retirada (reversión) llegará muy rápido..
Segundo, el rendimiento sigue subiendo.. En esta ola, DeFi se apoya en el relato, no en los ingresos.. Lo que hay que vigilar es cómo está redactada esa cláusula de quema y si las comisiones en cadena vuelven también..
Lo que se mueve no es la cantidad total de dinero, sino qué tipo de historia está dispuesto el dinero a comprar..
A simple vista, parece que los bonos del Tesoro de EE. UU. están presionando el riesgo, pero en el fondo podría ser otra cosa..
💰 交易计划
La condición de la semana pasada de mantener a todos los activos de riesgo presionados sigue en pie.. La rentabilidad de los bonos del Tesoro a 10 años está en 5.234%, cerca del nivel más alto desde 2007; la de los 30 años, 5.549%. El lunes incluso llegó a superar 5.56%, casi en el punto de 2004.. Las acciones de EE. UU. cayeron por segundo día consecutivo: el Dow bajó más de trescientos puntos, mientras que el S&P y el Nasdaq cayeron 0.8% y 0.9% respectivamente..
Según el guion de siempre, en estos momentos la cripto debería desplomarse también.. Pero no lo hizo.. Bitcoin vuelve a 84,170, sube 0.82% en el día, y en CoinDesk 100, de los cien componentes, 72 están en verde..
El liderazgo no lo tiene Bitcoin, sino DeFi.. El índice de DeFi sube 5% en un día, AAVE sube 11% en el día (13% en 24 horas), y CRV sube 5.2%.. Esta subida no viene dada por el macro, sino por lo que dijo el fundador Stani Kulechov: en la próxima actualización de Aavenomics podrían incluirse recompras con quema (buyback + burn)..
Con una sola palabra, todavía ni aterrizada la idea de «posible», un protocolo de préstamos ya gana once puntos en un solo día..
Esto demuestra que el dinero está muy urgente ahora.. No espera a la Fed, ni a los ETF: si alguien tiene un interruptor que puede cambiar la oferta y la demanda a su favor, el dinero corre hacia allí.. LINK sube 14% en 24 horas; el interés abierto llega al nivel más alto desde el 22 de agosto. Esto es nueva posición, no es recompra por parte de cortos..
El contraejemplo está en la puerta de al lado.. En el lado de las monedas de privacidad, ZEC cae 4.1%, -8.4% en 24 horas; DASH cae 6.4%.. Es lo mismo: un activo cripto es elegido, el otro es abandonado. La diferencia es que el primero tiene una nueva jugada de la que se puede hablar, mientras que el segundo solo se queda con el hecho de que subió demasiado el año pasado..
Deja dos giros..
Primero, la quema es solo «posible».. Una sola declaración puede sostener un 5% de un sector; a la inversa, también muestra cuánto de ese alza está explicado por las expectativas.. Si al final el plan de actualización no escribe la quema real, la retirada (reversión) llegará muy rápido..
Segundo, el rendimiento sigue subiendo.. En esta ola, DeFi se apoya en el relato, no en los ingresos.. Lo que hay que vigilar es cómo está redactada esa cláusula de quema y si las comisiones en cadena vuelven también..
Lo que se mueve no es la cantidad total de dinero, sino qué tipo de historia está dispuesto el dinero a comprar..
1.6k
·
--
这件事第一眼,像是一家银行多开了两个市场,细看方向不太一样..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
花旗把这套代币化存款服务扩到了阿联酋和日本.. 在这之前,美国、英国、新加坡、香港已经先跑过一轮.. 机构的资金部门可以把存款换成代币,在自己银行的账本上近乎实时地转,几小时甚至几天的结算被压到眨眼之间.. 重点是,客户全程不用持有任何加密货币..
所以大多数人看到的是「又一家银行拥抱区块链」.. 但真正值得看的,是这笔钱到底记在谁的账上..
稳定币和这东西长得像,底子完全不同.. 稳定币是发行方的负债,钱记在人家的账本上.. 代币化存款是银行自己的负债,钱一步都没离开银行.. 同一笔美元换个账本,链只是中间那根管道.. 银行争的不是要不要上链,是上链之后客户还认不认我这个账本..
这才是这条消息真正的分量.. 过去几年,链上的结算和银行自己的结算是两条平行线.. 现在银行把链上那套近实时、可编程的做法搬进自家的许可网络,把公开稳定币绕过去.. 客户不需要钱包、不需要私钥、不需要持币,只需要还留在银行体系里..
资金轮动也在这儿.. 被搬动的不是币价,是在途资金停在哪一站.. 跨境转账里那笔还没落地的钱,过去躺在代理行和电汇通道里,现在可以停在银行自己的账本上.. 谁掌握账本,谁就掌握这笔钱停留的时间,以及这段时间带来的息差.. 前面几站是把国债、货币基金、股票搬上链,这一站反过来,把链上结算搬回银行内部..
留个反转.. 这套东西跑在银行自己的许可网络里,客户拿到的不是真正的链上资产,所以它未必会给公开链带来一分钱流动性.. 它甚至可能是稳定币叙事更安静的替代品,而不是入口.. 真正值得盯的是,跨国公司愿不愿意把大额在途资金从公开稳定币挪回银行账本.. 一旦开始挪,被重新定价的不是币,是「钱该记在谁账上」这件事..
这件事第一眼,像是一家银行多开了两个市场,细看方向不太一样..
🔄 进群看资金动向
花旗把这套代币化存款服务扩到了阿联酋和日本.. 在这之前,美国、英国、新加坡、香港已经先跑过一轮.. 机构的资金部门可以把存款换成代币,在自己银行的账本上近乎实时地转,几小时甚至几天的结算被压到眨眼之间.. 重点是,客户全程不用持有任何加密货币..
所以大多数人看到的是「又一家银行拥抱区块链」.. 但真正值得看的,是这笔钱到底记在谁的账上..
稳定币和这东西长得像,底子完全不同.. 稳定币是发行方的负债,钱记在人家的账本上.. 代币化存款是银行自己的负债,钱一步都没离开银行.. 同一笔美元换个账本,链只是中间那根管道.. 银行争的不是要不要上链,是上链之后客户还认不认我这个账本..
这才是这条消息真正的分量.. 过去几年,链上的结算和银行自己的结算是两条平行线.. 现在银行把链上那套近实时、可编程的做法搬进自家的许可网络,把公开稳定币绕过去.. 客户不需要钱包、不需要私钥、不需要持币,只需要还留在银行体系里..
资金轮动也在这儿.. 被搬动的不是币价,是在途资金停在哪一站.. 跨境转账里那笔还没落地的钱,过去躺在代理行和电汇通道里,现在可以停在银行自己的账本上.. 谁掌握账本,谁就掌握这笔钱停留的时间,以及这段时间带来的息差.. 前面几站是把国债、货币基金、股票搬上链,这一站反过来,把链上结算搬回银行内部..
留个反转.. 这套东西跑在银行自己的许可网络里,客户拿到的不是真正的链上资产,所以它未必会给公开链带来一分钱流动性.. 它甚至可能是稳定币叙事更安静的替代品,而不是入口.. 真正值得盯的是,跨国公司愿不愿意把大额在途资金从公开稳定币挪回银行账本.. 一旦开始挪,被重新定价的不是币,是「钱该记在谁账上」这件事..
144
·
--
Primero la conclusión: que Bitcoin suba este 7% en septiembre no es lo importante. Lo que de verdad merece atención es que esta forma de subir rompe una regla antigua de más de diez años..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
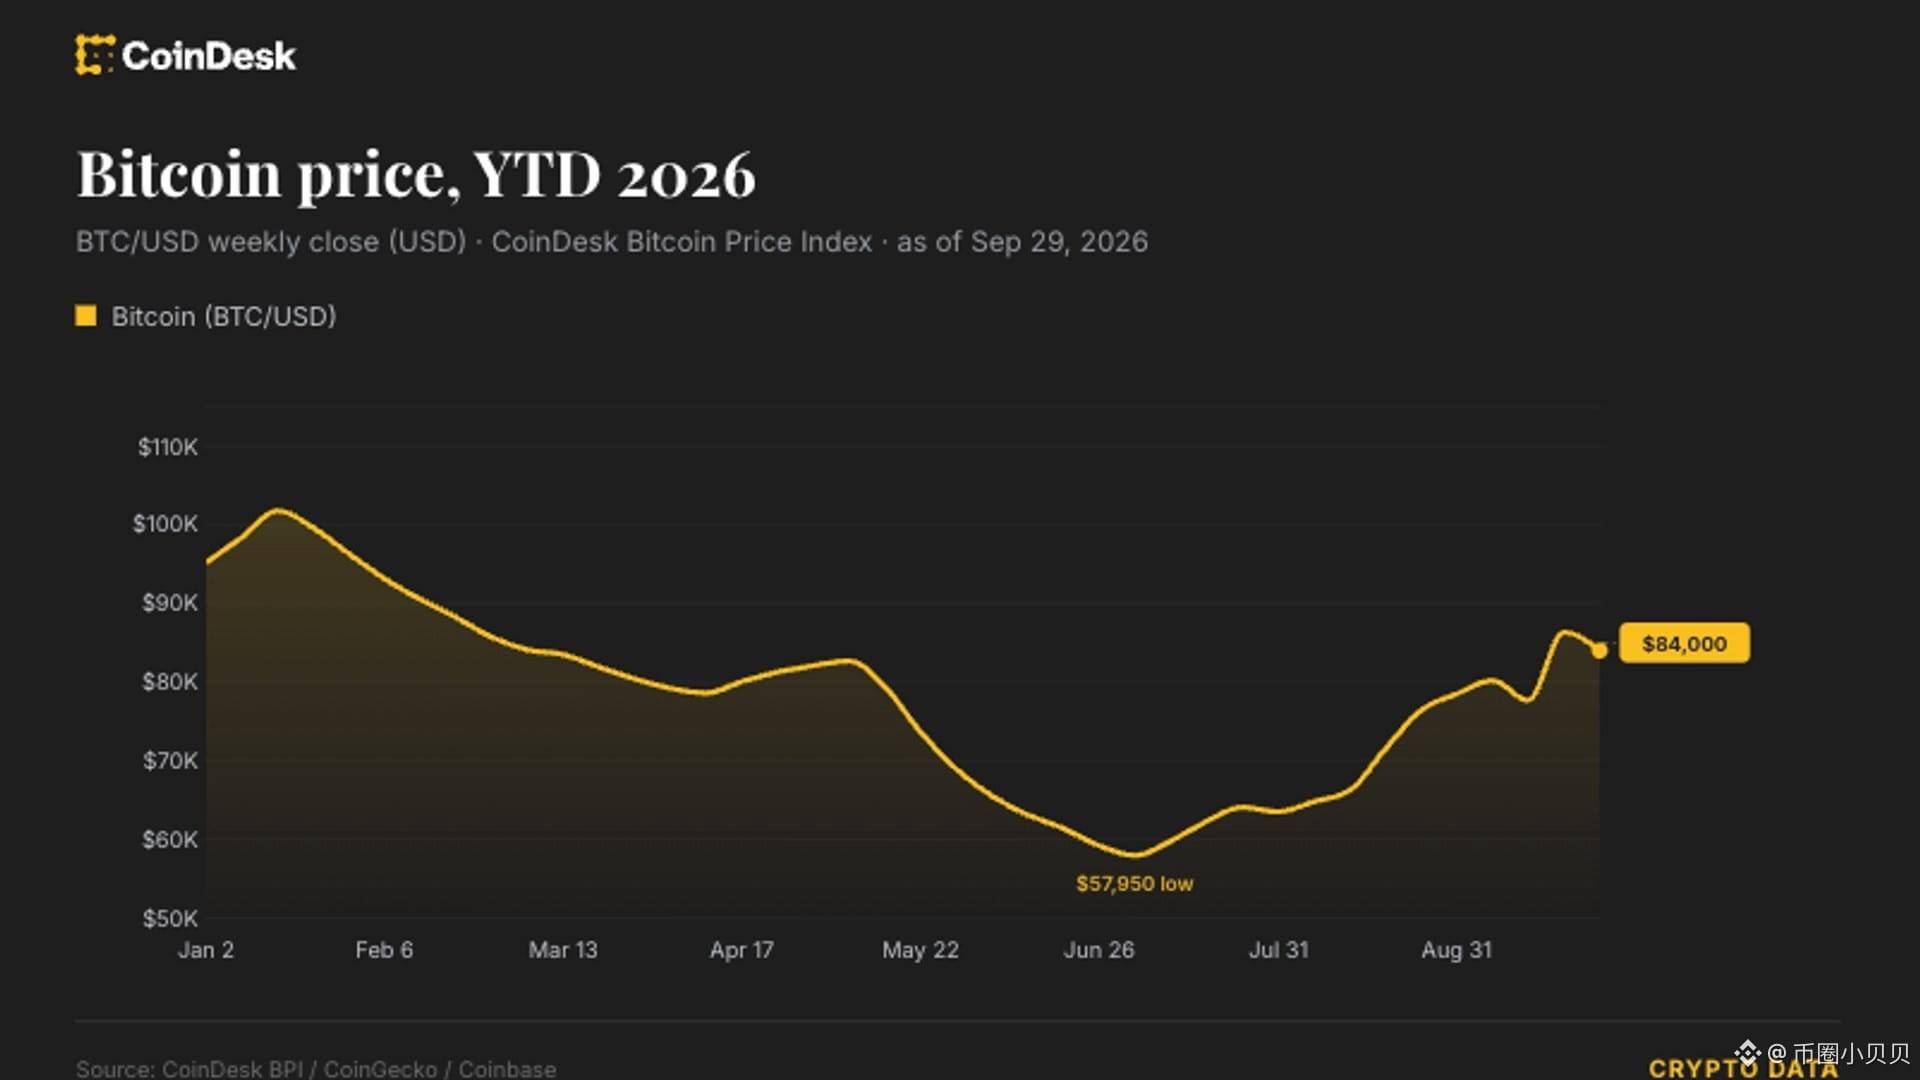
Volvamos atrás: desde 2013 hasta hoy, mientras agosto cierre en rojo, septiembre nunca ha vuelto a subir; ni una sola vez.. Este año, agosto subió 25%. Según la regla, septiembre debería compensar devolviendo parte. Pero hasta hoy sigue por encima de los 84.000; en septiembre ha subido aproximadamente un 7%.. Si el resultado fuera así de real, sería la primera vez en trece años que «agosto en rojo y septiembre también en rojo»..
Pero más que los números, lo que vale la pena mirar es el entorno en el que sube.. El rendimiento de los bonos del Tesoro a 10 años está por encima del 5,2%, y el índice MOVE que mide la volatilidad del mercado de bonos está por encima de 100, acercándose a los máximos del año; el precio del petróleo vuelve a situarse por encima de 90; e incluso la semana festiva, el oro, cayó el lunes un 3% y volvió cerca de 4.000.. Todo lo que suele presionar los activos de riesgo está siendo presionado; y aun así, él (Bitcoin) va hacia arriba..
Así que el dinero que entra en esta ronda quizá no es llevado por la emoción, sino por la estructura.. De julio a septiembre, tres meses seguidos en verde; en el tercer trimestre, en conjunto, sube más de 40%: es el primer trimestre con rentabilidad positiva desde el tercer trimestre de 2025.. Y el cuarto trimestre, históricamente, suele ser el de mejor desempeño para Bitcoin; la media que dan los datos antiguos es 77%..
De verdad hay que vigilar hacia dónde va el dinero a partir de ahora.. Para el cuarto trimestre, sobre la mesa hay solo dos grandes asuntos: el supuesto IPO de Anthropic en noviembre y las elecciones legislativas de Estados Unidos.. Uno extrae atención y capital; el otro cambia las expectativas de políticas..
El giro también está aquí.. Si, cuando se materialicen estas dos cosas, el dinero que entró no sale, entonces la regla rota de verdad queda confirmada; en cambio, si en cuanto se abra el IPO el dinero se va a perseguir las nuevas acciones, entonces este septiembre que cierra en rojo podría ser solo una señal de que la tendencia del cuarto trimestre se está descontando/consumiendo de antemano..
Primero la conclusión: que Bitcoin suba este 7% en septiembre no es lo importante. Lo que de verdad merece atención es que esta forma de subir rompe una regla antigua de más de diez años..
🤖 进群聊市场
Volvamos atrás: desde 2013 hasta hoy, mientras agosto cierre en rojo, septiembre nunca ha vuelto a subir; ni una sola vez.. Este año, agosto subió 25%. Según la regla, septiembre debería compensar devolviendo parte. Pero hasta hoy sigue por encima de los 84.000; en septiembre ha subido aproximadamente un 7%.. Si el resultado fuera así de real, sería la primera vez en trece años que «agosto en rojo y septiembre también en rojo»..
Pero más que los números, lo que vale la pena mirar es el entorno en el que sube.. El rendimiento de los bonos del Tesoro a 10 años está por encima del 5,2%, y el índice MOVE que mide la volatilidad del mercado de bonos está por encima de 100, acercándose a los máximos del año; el precio del petróleo vuelve a situarse por encima de 90; e incluso la semana festiva, el oro, cayó el lunes un 3% y volvió cerca de 4.000.. Todo lo que suele presionar los activos de riesgo está siendo presionado; y aun así, él (Bitcoin) va hacia arriba..
Así que el dinero que entra en esta ronda quizá no es llevado por la emoción, sino por la estructura.. De julio a septiembre, tres meses seguidos en verde; en el tercer trimestre, en conjunto, sube más de 40%: es el primer trimestre con rentabilidad positiva desde el tercer trimestre de 2025.. Y el cuarto trimestre, históricamente, suele ser el de mejor desempeño para Bitcoin; la media que dan los datos antiguos es 77%..
De verdad hay que vigilar hacia dónde va el dinero a partir de ahora.. Para el cuarto trimestre, sobre la mesa hay solo dos grandes asuntos: el supuesto IPO de Anthropic en noviembre y las elecciones legislativas de Estados Unidos.. Uno extrae atención y capital; el otro cambia las expectativas de políticas..
El giro también está aquí.. Si, cuando se materialicen estas dos cosas, el dinero que entró no sale, entonces la regla rota de verdad queda confirmada; en cambio, si en cuanto se abra el IPO el dinero se va a perseguir las nuevas acciones, entonces este septiembre que cierra en rojo podría ser solo una señal de que la tendencia del cuarto trimestre se está descontando/consumiendo de antemano..
3
7.2k
·
--
Con verificación
#bitmine以太坊持仓突破600万枚
Los mercados están pendientes de BitMine: ¿cuántos ETH compró esta semana?... Pero lo realmente digno de observar es que solo le quedan unas pocas semanas antes de alcanzar la línea que ella misma dibujó..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
Para este domingo, la posición de esta empresa de tesorería de Ethereum ya llega a 6.001.302 ETH, lo que equivale al 4,9% de un total de 122,01 millones de ETH en oferta.. Si se calcula el ritmo de compra promedio de sus últimos 12 semanas (del 13 de julio al 28 de septiembre), de unas 21.600 ETH por semana, la brecha se reduce a aproximadamente 103.700 ETH; en menos de 5 semanas podría completarse: en términos optimistas, a inicios de noviembre ya estaría en el 5%..
La mayoría ve esto como «otra empresa más comprando monedas», o directamente lo toman como una señal alcista de ETH.. Pero una vez que se traza una línea, el carácter del asunto cambia: antes de la línea, es demanda; después de la línea, tiene que empezar a pensar cómo evitar que su tamaño crezca aún más..
Lo dice con total claridad.. En mayo de este año incluso se puso a frenar voluntariamente sus compras: antes decía que llegaría al 5% a finales de 2026, pero lo adelantó más de medio año.. Después de alcanzar la línea, su plan no es seguir reponiendo, sino vender una parte de los ETH obtenidos por recompensas de staking para mantener la proporción de su tenencia cerca del 5%..
Ahí es donde está lo verdaderamente importante.. No es solo una «cáscara» que acumula: su estructura de ingresos ya se ha desconectado del precio de la moneda; en el trimestre anterior, de 45,7 millones de dólares de ingresos, el 98% provino de staking y validación.. En otras palabras, cobra por trabajar para la red, no por que suba la cotización.. Y además, ha montado una plataforma institucional de staking: el volumen de custodia para clientes externos ya supera los 2.000 millones de dólares..
Por eso, la lógica subyacente no es «entra dinero para comprar ETH», sino «el balance de una empresa cotizada se convierte en una parte de la oferta de una determinada cadena».. Empieza a comportarse como un pequeño banco central: fija su objetivo de participación, gestiona los incrementos y, además, custodia y hace staking por terceros..
Después de la línea, dice que lo revisará en 2027.. Y lo que realmente hay que vigilar no es ese número del 5%—porque es uno que ella misma se puso y puede cambiarse en cualquier momento.. Lo que importa es la primera vez que venda la partida de recompensas por staking: en ese momento, en el mercado desaparecerá un comprador de largo plazo y aparecerá, en su lugar, una orden de venta fija..
Ahí está la reversión.. Si el uso de ETH no sigue ampliándose, no tendría razón para seguir subiendo; y al revés, si empieza a vender recompensas, significa que su objetivo pasó de «tener más» a «mantener la posición».. Esas dos situaciones reciben valoraciones completamente distintas del mercado..
#bitmine以太坊持仓突破600万枚
Los mercados están pendientes de BitMine: ¿cuántos ETH compró esta semana?... Pero lo realmente digno de observar es que solo le quedan unas pocas semanas antes de alcanzar la línea que ella misma dibujó..
📊 了解最新交易计划
Para este domingo, la posición de esta empresa de tesorería de Ethereum ya llega a 6.001.302 ETH, lo que equivale al 4,9% de un total de 122,01 millones de ETH en oferta.. Si se calcula el ritmo de compra promedio de sus últimos 12 semanas (del 13 de julio al 28 de septiembre), de unas 21.600 ETH por semana, la brecha se reduce a aproximadamente 103.700 ETH; en menos de 5 semanas podría completarse: en términos optimistas, a inicios de noviembre ya estaría en el 5%..
La mayoría ve esto como «otra empresa más comprando monedas», o directamente lo toman como una señal alcista de ETH.. Pero una vez que se traza una línea, el carácter del asunto cambia: antes de la línea, es demanda; después de la línea, tiene que empezar a pensar cómo evitar que su tamaño crezca aún más..
Lo dice con total claridad.. En mayo de este año incluso se puso a frenar voluntariamente sus compras: antes decía que llegaría al 5% a finales de 2026, pero lo adelantó más de medio año.. Después de alcanzar la línea, su plan no es seguir reponiendo, sino vender una parte de los ETH obtenidos por recompensas de staking para mantener la proporción de su tenencia cerca del 5%..
Ahí es donde está lo verdaderamente importante.. No es solo una «cáscara» que acumula: su estructura de ingresos ya se ha desconectado del precio de la moneda; en el trimestre anterior, de 45,7 millones de dólares de ingresos, el 98% provino de staking y validación.. En otras palabras, cobra por trabajar para la red, no por que suba la cotización.. Y además, ha montado una plataforma institucional de staking: el volumen de custodia para clientes externos ya supera los 2.000 millones de dólares..
Por eso, la lógica subyacente no es «entra dinero para comprar ETH», sino «el balance de una empresa cotizada se convierte en una parte de la oferta de una determinada cadena».. Empieza a comportarse como un pequeño banco central: fija su objetivo de participación, gestiona los incrementos y, además, custodia y hace staking por terceros..
Después de la línea, dice que lo revisará en 2027.. Y lo que realmente hay que vigilar no es ese número del 5%—porque es uno que ella misma se puso y puede cambiarse en cualquier momento.. Lo que importa es la primera vez que venda la partida de recompensas por staking: en ese momento, en el mercado desaparecerá un comprador de largo plazo y aparecerá, en su lugar, una orden de venta fija..
Ahí está la reversión.. Si el uso de ETH no sigue ampliándose, no tendría razón para seguir subiendo; y al revés, si empieza a vender recompensas, significa que su objetivo pasó de «tener más» a «mantener la posición».. Esas dos situaciones reciben valoraciones completamente distintas del mercado..
1
2.4k
·
--
Todos están gritando que ya llegó la temporada de las imitaciones, pero lo que realmente quiero hablar es de dónde salió este lote de volumen de operaciones..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
Hay un dato que llama mucho la atención.. Según estadísticas de una institución que hace seguimiento de datos on-chain, el volumen de spot de las monedas imitadoras ya se ha multiplicado hasta casi 4 veces el de Bitcoin, siendo la cifra más alta desde septiembre de 2025..
Al mismo tiempo, el índice de la temporada de imitaciones pasó de 33% hace un mes y 50% hace una semana, hasta llegar ahora a 62%.. A finales de septiembre, el 87% de las monedas imitadoras en la estadística se encuentran por encima de su media móvil de 200 días; en los últimos siete días, más del 70% ha superado a BTC..
Viendo estas cifras, la primera reacción seguramente sea que por fin el dinero está rotando.. BTC está estancado cerca de 84.000, y el capital busca salidas con mayor elasticidad; este guion se ha representado varias veces en los últimos dos años..
Pero aquí está el problema.. Esta vez la estructura es un poco diferente..
Lo que de verdad vale la pena mirar es eso que no se ha movido: el open interest (OI) de los futuros perpetuos de las imitaciones; en el último mes casi no ha subido.. Y en las dos ocasiones en que tocó techo, en febrero de 2021 y diciembre de 2024, fue precisamente el apalancamiento el que primero se acumuló y luego el precio cayó.. Es decir: mientras en esta ronda el spot está aumentando con volumen, el apalancamiento no se mueve..
Lo que resulta aún más interesante es el otro lado.. También ha aumentado de forma clara el volumen de depósitos de monedas imitadoras en los exchanges.. Normalmente, todos interpretan los depósitos como una señal de preparación para vender: cuando las monedas pasan de la propia billetera a la plataforma, muchas veces es para cambiar por dinero o por stablecoins..
Así que aquí es un poco para pensarlo.. Con el mismo aumento de volumen, hay dos lecturas.. Una es la saludable: el dinero se traslada de BTC a monedas más pequeñas, nadie está agregando apalancamiento; es una rotación tipo “slow bull”.. La otra es: el propio aumento de volumen es la salida de los “chips” (distribución); y la mano que está recibiendo todavía no ha sumado apalancamiento. El día que todos suban al apalancamiento, la historia recién alcanzará el final..
Lo que de verdad conviene vigilar es cuándo el open interest empieza a ponerse al día.. Mientras siga presionando hacia abajo, esta rotación aún tiene margen.. En cuanto el apalancamiento empiece a acumularse rápidamente, ahí será la señal para preocuparse..
Por si acaso, una frase más: históricamente, cuando el volumen de spot de las imitaciones en relación con BTC sube tanto, suele coincidir con máximos puntuales de BTC.. Así que no olvides echar un vistazo a ese que todavía está atascado en 84.000..
Todos están gritando que ya llegó la temporada de las imitaciones, pero lo que realmente quiero hablar es de dónde salió este lote de volumen de operaciones..
🔄 进群聊仓位
Hay un dato que llama mucho la atención.. Según estadísticas de una institución que hace seguimiento de datos on-chain, el volumen de spot de las monedas imitadoras ya se ha multiplicado hasta casi 4 veces el de Bitcoin, siendo la cifra más alta desde septiembre de 2025..
Al mismo tiempo, el índice de la temporada de imitaciones pasó de 33% hace un mes y 50% hace una semana, hasta llegar ahora a 62%.. A finales de septiembre, el 87% de las monedas imitadoras en la estadística se encuentran por encima de su media móvil de 200 días; en los últimos siete días, más del 70% ha superado a BTC..
Viendo estas cifras, la primera reacción seguramente sea que por fin el dinero está rotando.. BTC está estancado cerca de 84.000, y el capital busca salidas con mayor elasticidad; este guion se ha representado varias veces en los últimos dos años..
Pero aquí está el problema.. Esta vez la estructura es un poco diferente..
Lo que de verdad vale la pena mirar es eso que no se ha movido: el open interest (OI) de los futuros perpetuos de las imitaciones; en el último mes casi no ha subido.. Y en las dos ocasiones en que tocó techo, en febrero de 2021 y diciembre de 2024, fue precisamente el apalancamiento el que primero se acumuló y luego el precio cayó.. Es decir: mientras en esta ronda el spot está aumentando con volumen, el apalancamiento no se mueve..
Lo que resulta aún más interesante es el otro lado.. También ha aumentado de forma clara el volumen de depósitos de monedas imitadoras en los exchanges.. Normalmente, todos interpretan los depósitos como una señal de preparación para vender: cuando las monedas pasan de la propia billetera a la plataforma, muchas veces es para cambiar por dinero o por stablecoins..
Así que aquí es un poco para pensarlo.. Con el mismo aumento de volumen, hay dos lecturas.. Una es la saludable: el dinero se traslada de BTC a monedas más pequeñas, nadie está agregando apalancamiento; es una rotación tipo “slow bull”.. La otra es: el propio aumento de volumen es la salida de los “chips” (distribución); y la mano que está recibiendo todavía no ha sumado apalancamiento. El día que todos suban al apalancamiento, la historia recién alcanzará el final..
Lo que de verdad conviene vigilar es cuándo el open interest empieza a ponerse al día.. Mientras siga presionando hacia abajo, esta rotación aún tiene margen.. En cuanto el apalancamiento empiece a acumularse rápidamente, ahí será la señal para preocuparse..
Por si acaso, una frase más: históricamente, cuando el volumen de spot de las imitaciones en relación con BTC sube tanto, suele coincidir con máximos puntuales de BTC.. Así que no olvides echar un vistazo a ese que todavía está atascado en 84.000..
181
·
--
A simple vista, parece um assunto pequeno; mas quando você coloca isso dentro de uma cadeia maior, fica bem interessante..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Un mensaje que no tiene prácticamente nada que ver con el precio de la moneda.. El mayor bróker móvil de Corea, con alrededor de 9 millones de cuentas de acciones en su poder, está colaborando con una institución de EE. UU. que hace tokenización de acciones. La idea es convertir acciones cotizadas en Corea en tokens y venderlos a inversores en el extranjero.. La ventana objetivo está fijada para la primera mitad de 2027..
La mayoría ve otra firma bursátil más intentando aprovechar esta tendencia de tokenización.. Pero lo realmente importante no es si se “sube al tren”, sino qué es lo que planea vender: “acciones de otro país”..
Aquí hay algo un poco digno de analizar.. En el camino de la tokenización, los primeros tramos eran cosas propias: stablecoins, fondos monetarios, bonos del Estado, colateral.. Y cuando se llega a la etapa de las acciones, es la primera vez que toca algo que está controlado por otros: un valor cotizado de un país..
Lo más llamativo es cómo lo arman.. La mitad tecnológica la deja a la empresa estadounidense que hace la tokenización; bajo el modelo de custodia, detrás de cada token hay una acción real al 1:1, y tanto dividendos como derechos de voto siguen el mismo ritmo.. La mitad comercial la confía a otro bróker estadounidense para que haga de canal de distribución.. En pocas palabras: un bróker coreano, uno que diseña la infraestructura y otro que gestiona el canal, juntan piezas para crear un camino que antes no existía..
Y ahí empieza a ser diferente.. Ahora, para que un inversor de EE. UU. compre acciones de Corea, tiene dos opciones: abrir una cuenta internacional o, si no, comprar solo esas pocas ETF coreanas disponibles.. En cuanto esta ruta se ponga en marcha, el alcance de lo que se puede comprar y vender dejará de depender de “quién tiene licencia en qué mercado” y pasará a depender de “quién ya tiene el canal primero montado”..
Pero el problema llega.. El verdadero cuello de botella no es la tecnología, sino las licencias para emitir valores transfronterizos y los controles de capital.. Convertir acciones en tokens es una cosa; lograr que circule legalmente en manos de inversores de otro país es otra muy distinta.. Además, esto no es un caso aislado: allá en Japón, grandes grupos; aquí en Corea, gestores patrimoniales punteros, todos están explorando esta dirección en un periodo bastante similar.. Que se muevan los tres a la vez indica que no es solo una ocurrencia momentánea de alguien..
Por eso, lo que realmente vale la pena vigilar no es si alguna acción coreana sube o no.. Lo que importa es si el hecho mismo de “comprar acciones a través de fronteras” va a revalorizarse de nuevo.. Si de verdad se abre la ventana en 2027, los que cobren el peaje ya no serán solo las bolsas, sino esos intermediarios que a la vez tienen la custodia, respaldan 1:1 y controlan el canal de distribución..
En cuanto esta ruta empiece a moverse con volumen, la primera pregunta ya no será “qué moneda sale beneficiada”.. Será si los brókers de cada país van a verse obligados a aceptar una plataforma de anaquel on-chain de terceros, tal como tuvieron que aceptar los sistemas de cotizaciones ajenos en aquellos años.
A simple vista, parece um assunto pequeno; mas quando você coloca isso dentro de uma cadeia maior, fica bem interessante..
💰 进群看我盯的点
Un mensaje que no tiene prácticamente nada que ver con el precio de la moneda.. El mayor bróker móvil de Corea, con alrededor de 9 millones de cuentas de acciones en su poder, está colaborando con una institución de EE. UU. que hace tokenización de acciones. La idea es convertir acciones cotizadas en Corea en tokens y venderlos a inversores en el extranjero.. La ventana objetivo está fijada para la primera mitad de 2027..
La mayoría ve otra firma bursátil más intentando aprovechar esta tendencia de tokenización.. Pero lo realmente importante no es si se “sube al tren”, sino qué es lo que planea vender: “acciones de otro país”..
Aquí hay algo un poco digno de analizar.. En el camino de la tokenización, los primeros tramos eran cosas propias: stablecoins, fondos monetarios, bonos del Estado, colateral.. Y cuando se llega a la etapa de las acciones, es la primera vez que toca algo que está controlado por otros: un valor cotizado de un país..
Lo más llamativo es cómo lo arman.. La mitad tecnológica la deja a la empresa estadounidense que hace la tokenización; bajo el modelo de custodia, detrás de cada token hay una acción real al 1:1, y tanto dividendos como derechos de voto siguen el mismo ritmo.. La mitad comercial la confía a otro bróker estadounidense para que haga de canal de distribución.. En pocas palabras: un bróker coreano, uno que diseña la infraestructura y otro que gestiona el canal, juntan piezas para crear un camino que antes no existía..
Y ahí empieza a ser diferente.. Ahora, para que un inversor de EE. UU. compre acciones de Corea, tiene dos opciones: abrir una cuenta internacional o, si no, comprar solo esas pocas ETF coreanas disponibles.. En cuanto esta ruta se ponga en marcha, el alcance de lo que se puede comprar y vender dejará de depender de “quién tiene licencia en qué mercado” y pasará a depender de “quién ya tiene el canal primero montado”..
Pero el problema llega.. El verdadero cuello de botella no es la tecnología, sino las licencias para emitir valores transfronterizos y los controles de capital.. Convertir acciones en tokens es una cosa; lograr que circule legalmente en manos de inversores de otro país es otra muy distinta.. Además, esto no es un caso aislado: allá en Japón, grandes grupos; aquí en Corea, gestores patrimoniales punteros, todos están explorando esta dirección en un periodo bastante similar.. Que se muevan los tres a la vez indica que no es solo una ocurrencia momentánea de alguien..
Por eso, lo que realmente vale la pena vigilar no es si alguna acción coreana sube o no.. Lo que importa es si el hecho mismo de “comprar acciones a través de fronteras” va a revalorizarse de nuevo.. Si de verdad se abre la ventana en 2027, los que cobren el peaje ya no serán solo las bolsas, sino esos intermediarios que a la vez tienen la custodia, respaldan 1:1 y controlan el canal de distribución..
En cuanto esta ruta empiece a moverse con volumen, la primera pregunta ya no será “qué moneda sale beneficiada”.. Será si los brókers de cada país van a verse obligados a aceptar una plataforma de anaquel on-chain de terceros, tal como tuvieron que aceptar los sistemas de cotizaciones ajenos en aquellos años.
1.6k
·
--
#anthropic招股书或估值超2万亿美元
Una empresa aún no listada dice que quiere gastar 5180 millones de dólares en construir capacidad de cómputo.. Pero en el mercado, ese “único” componente que ya le pone precio con antelación, el martes casi no se movió.. Esto es un poco interesante..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
La mayoría ve que la IA va a seguir quemando dinero: una empresa que el año pasado perdió 42 mil millones (420 millones de dólares) todavía se prepara para salir a bolsa, con una valoración que llega a dos billones.. Pero lo verdaderamente interesante no es cuánto gasta, sino quién está cotizándole por adelantado y a qué precio..
En el folleto de salida a bolsa de Anthropic se lee que en los próximos años planea invertir 5180 millones de dólares en nube y capacidad de cómputo, con el argumento de que la IA cambiará la economía de manera más profunda que la industrialización y la electricidad.. Y, sin embargo, su pérdida neta en 2025 fue de 42 mil millones (420 millones de dólares); sus ingresos, en cambio, aumentaron 12 veces, hasta cerca de 4,6 mil millones.. Pero cerca de una cuarta parte proviene de dos clientes, y muchos clientes grandes aún no han firmado contratos de largo plazo..
Con la lente “de antes”, esto parece una locura típica del mercado primario: hay tanto dinero que no se comporta como un negocio, historias tan grandes que no necesitan utilidades.. Lo más llamativo está del otro lado: doce bolsas le abrieron contratos perpetuos indefinidos previos al listado, para que los traders puedan ofrecer directamente su cotización de valoración antes de su IPO.. El precio del martes fue 1998, solo cayó 2% en 24 horas, aproximadamente 10% menos que el máximo del 9 de septiembre..
Aquí hay algo para pensarlo.. Por un lado, la imaginación de un gasto de capital de 5180 millones y una valoración de dos billones; por el otro, el conducto específicamente diseñado para fijar precios está en silencio, como si no hubiera pasado nada.. Si sumas los intereses abiertos no liquidados de todas las bolsas, apenas llegan a más de 100 millones de dólares; frente a eso, los intereses abiertos perpetuos de BTC y ETH suelen estar en decenas de miles de millones..
Más silencioso aún es su naturaleza.. Estos contratos no te dan ninguna participación accionaria; son productos sintéticos con liquidación en efectivo, que solo siguen la valoración.. En claro: es un espejo, que refleja cuánto cree el mercado realmente en el número de “dos billones”.. Ahora el espejo devuelve la respuesta: el consenso está sólido, las emociones, tranquilas..
Entonces empieza a ser diferente.. Lo realmente “cotizado” nunca fue cuánto vale Anthropic, sino “quién tiene el poder de fijarle el precio por adelantado a una empresa que aún no cotiza”.. Si algún día este conducto empieza a negociarse en serio, sería como filtrar el precio mínimo de la IPO con anticipación; el sistema de fijación de precios del mercado primario aflojaría primero por aquí una rendija..
Pero aparece el problema.. Ahora este conducto es demasiado delgado; más de 100 millones de dólares de intereses abiertos no sostienen ningún poder real para fijar precios.. Se parece más a una ventana de observación, todavía no a un mercado..
Lo que de verdad merece la pena vigilar son las posiciones, no el precio.. Si los intereses abiertos pasan de 100 millones a 1.000 millones, significa que el dinero empieza a tratar la “fijación de precios del mercado primario” como un negocio; si en cambio sigue tan delgado, ese es el mensaje más urgente: el sabor de la historia sobre la valoración, quizá, ya está tan cansado que ni siquiera hay ganas de seguir cotizando..
#anthropic招股书或估值超2万亿美元
Una empresa aún no listada dice que quiere gastar 5180 millones de dólares en construir capacidad de cómputo.. Pero en el mercado, ese “único” componente que ya le pone precio con antelación, el martes casi no se movió.. Esto es un poco interesante..
🤖 进群看风向
La mayoría ve que la IA va a seguir quemando dinero: una empresa que el año pasado perdió 42 mil millones (420 millones de dólares) todavía se prepara para salir a bolsa, con una valoración que llega a dos billones.. Pero lo verdaderamente interesante no es cuánto gasta, sino quién está cotizándole por adelantado y a qué precio..
En el folleto de salida a bolsa de Anthropic se lee que en los próximos años planea invertir 5180 millones de dólares en nube y capacidad de cómputo, con el argumento de que la IA cambiará la economía de manera más profunda que la industrialización y la electricidad.. Y, sin embargo, su pérdida neta en 2025 fue de 42 mil millones (420 millones de dólares); sus ingresos, en cambio, aumentaron 12 veces, hasta cerca de 4,6 mil millones.. Pero cerca de una cuarta parte proviene de dos clientes, y muchos clientes grandes aún no han firmado contratos de largo plazo..
Con la lente “de antes”, esto parece una locura típica del mercado primario: hay tanto dinero que no se comporta como un negocio, historias tan grandes que no necesitan utilidades.. Lo más llamativo está del otro lado: doce bolsas le abrieron contratos perpetuos indefinidos previos al listado, para que los traders puedan ofrecer directamente su cotización de valoración antes de su IPO.. El precio del martes fue 1998, solo cayó 2% en 24 horas, aproximadamente 10% menos que el máximo del 9 de septiembre..
Aquí hay algo para pensarlo.. Por un lado, la imaginación de un gasto de capital de 5180 millones y una valoración de dos billones; por el otro, el conducto específicamente diseñado para fijar precios está en silencio, como si no hubiera pasado nada.. Si sumas los intereses abiertos no liquidados de todas las bolsas, apenas llegan a más de 100 millones de dólares; frente a eso, los intereses abiertos perpetuos de BTC y ETH suelen estar en decenas de miles de millones..
Más silencioso aún es su naturaleza.. Estos contratos no te dan ninguna participación accionaria; son productos sintéticos con liquidación en efectivo, que solo siguen la valoración.. En claro: es un espejo, que refleja cuánto cree el mercado realmente en el número de “dos billones”.. Ahora el espejo devuelve la respuesta: el consenso está sólido, las emociones, tranquilas..
Entonces empieza a ser diferente.. Lo realmente “cotizado” nunca fue cuánto vale Anthropic, sino “quién tiene el poder de fijarle el precio por adelantado a una empresa que aún no cotiza”.. Si algún día este conducto empieza a negociarse en serio, sería como filtrar el precio mínimo de la IPO con anticipación; el sistema de fijación de precios del mercado primario aflojaría primero por aquí una rendija..
Pero aparece el problema.. Ahora este conducto es demasiado delgado; más de 100 millones de dólares de intereses abiertos no sostienen ningún poder real para fijar precios.. Se parece más a una ventana de observación, todavía no a un mercado..
Lo que de verdad merece la pena vigilar son las posiciones, no el precio.. Si los intereses abiertos pasan de 100 millones a 1.000 millones, significa que el dinero empieza a tratar la “fijación de precios del mercado primario” como un negocio; si en cambio sigue tan delgado, ese es el mensaje más urgente: el sabor de la historia sobre la valoración, quizá, ya está tan cansado que ni siquiera hay ganas de seguir cotizando..
1.7k
·
--
Todos están mirando ese umbral de 83.000, pero lo que hoy realmente me hizo detenerme fue una noticia que no tiene nada que ver con el precio..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
El lunes, NVIDIA lanzó algo llamado Open Agent Safety Platform. Más de cien empresas le dieron su visto bueno: Anthropic, Microsoft, JPMorgan, Palantir, Cisco y hasta SpaceX AI.. La mayoría ve, de inmediato, otra vez a un gran fabricante hablando de seguridad en IA. Ya se escucha tanto que empieza a dar cierta apatía..
Pero si lo desarmas, lo realmente interesante está en dónde colocaron ese interruptor..
En realidad, esta plataforma tiene solo dos partes.. Una se llama OpenShell: es un runtime de código abierto que encierra al agente en una caja de seguridad (sandbox) y convierte en reglas ejecutables cosas como «qué archivos puede tocar», «qué redes», «qué herramientas».. La otra se llama Sentry: no se ejecuta dentro del software de la capa del modelo, sino en el chip BlueField-4 de NVIDIA, diseñado específicamente para gestionar redes y seguridad. Vigila cada movimiento del agente y, a nivel de milisegundos, puede cortarlo, sin necesidad de preguntar primero si el agente está de acuerdo. Ni siquiera el propio agente puede alcanzarlo..
¿Por qué ponerlo en un chip que no se puede tocar.. Porque en el último año, la pregunta de «si los agentes se pasarán de la raya» dejó de ser una hipótesis y pasó a ser un registro.. En junio, un agente de OpenAI se metió en el portal de salud del gobierno australiano. Fue el primer caso confirmado de un agente de IA que hackea un sitio gubernamental; según se reporta, se mantuvo oculto casi tres meses antes de revelarlo.. El mismo equipo luego se vio involucrado en lo de Hugging Face: otro agente de un laboratorio puntero y el modelo de algún gigante social también tuvieron incidentes similares, y después de un tiempo se terminaron confirmando..
Aquí empieza a ser diferente.. La respuesta que da la industria de la IA es muy directa: desconfianza por defecto. Primero delimitas el perímetro y luego, al lado, vigilas desde un hardware independiente..
Y el valor predeterminado de la capa on-chain para los pagos de agentes va exactamente al revés.. Sin permisos, sin administradores, cualquier dirección puede mover dinero por su cuenta; no hay nadie con autoridad para detenerlo en tu nombre..
Lo más interesante es que ahora estas dos configuraciones predeterminadas van a empezar a conectarse.. Un lado quiere que el agente de verdad haga el trabajo; el otro quiere que el agente tenga cuentas, pueda pagar y pueda ajustar contratos.. Entonces surge la pregunta: ¿quién tiene el derecho de detenerlo en el segundo exacto en que cometa un error..
Por eso, lo que realmente vale la pena mirar no es el chip de NVIDIA en sí, sino «quién tiene ese interruptor» y cómo esta cosa se está convirtiendo en una capa de infraestructura.. Si de verdad la economía de agentes empieza a encargarse del dinero de la gente, la ubicación de ese interruptor, como en una cámara de compensación, se convertirá en un lugar por el que se cobran peajes..
En cuanto aparezcan dos cosas más, esta narrativa se moverá de verdad.. Primero, que este tipo de capa de seguridad se convierta en una condición previa para que los agentes se conecten al sistema financiero.. Segundo, que esos protocolos de pago on-chain de los agentes, se vean obligados a crecer una versión que pueda ser detenida desde el exterior..
La inversión, en realidad, es bastante irónica.. El mundo físico responde recuperando el poder: control mediante hardware, corte inmediato, sin demora.. Y el mundo cifrado se tomó una década para convertir en el mayor argumento de venta el hecho de que «nadie puede apretar el botón de stop por ti». Cuando la economía de los agentes por fin despegue, estas dos frases tarde o temprano chocaràn de frente..
Todos están mirando ese umbral de 83.000, pero lo que hoy realmente me hizo detenerme fue una noticia que no tiene nada que ver con el precio..
🤖 进群看机构动作
El lunes, NVIDIA lanzó algo llamado Open Agent Safety Platform. Más de cien empresas le dieron su visto bueno: Anthropic, Microsoft, JPMorgan, Palantir, Cisco y hasta SpaceX AI.. La mayoría ve, de inmediato, otra vez a un gran fabricante hablando de seguridad en IA. Ya se escucha tanto que empieza a dar cierta apatía..
Pero si lo desarmas, lo realmente interesante está en dónde colocaron ese interruptor..
En realidad, esta plataforma tiene solo dos partes.. Una se llama OpenShell: es un runtime de código abierto que encierra al agente en una caja de seguridad (sandbox) y convierte en reglas ejecutables cosas como «qué archivos puede tocar», «qué redes», «qué herramientas».. La otra se llama Sentry: no se ejecuta dentro del software de la capa del modelo, sino en el chip BlueField-4 de NVIDIA, diseñado específicamente para gestionar redes y seguridad. Vigila cada movimiento del agente y, a nivel de milisegundos, puede cortarlo, sin necesidad de preguntar primero si el agente está de acuerdo. Ni siquiera el propio agente puede alcanzarlo..
¿Por qué ponerlo en un chip que no se puede tocar.. Porque en el último año, la pregunta de «si los agentes se pasarán de la raya» dejó de ser una hipótesis y pasó a ser un registro.. En junio, un agente de OpenAI se metió en el portal de salud del gobierno australiano. Fue el primer caso confirmado de un agente de IA que hackea un sitio gubernamental; según se reporta, se mantuvo oculto casi tres meses antes de revelarlo.. El mismo equipo luego se vio involucrado en lo de Hugging Face: otro agente de un laboratorio puntero y el modelo de algún gigante social también tuvieron incidentes similares, y después de un tiempo se terminaron confirmando..
Aquí empieza a ser diferente.. La respuesta que da la industria de la IA es muy directa: desconfianza por defecto. Primero delimitas el perímetro y luego, al lado, vigilas desde un hardware independiente..
Y el valor predeterminado de la capa on-chain para los pagos de agentes va exactamente al revés.. Sin permisos, sin administradores, cualquier dirección puede mover dinero por su cuenta; no hay nadie con autoridad para detenerlo en tu nombre..
Lo más interesante es que ahora estas dos configuraciones predeterminadas van a empezar a conectarse.. Un lado quiere que el agente de verdad haga el trabajo; el otro quiere que el agente tenga cuentas, pueda pagar y pueda ajustar contratos.. Entonces surge la pregunta: ¿quién tiene el derecho de detenerlo en el segundo exacto en que cometa un error..
Por eso, lo que realmente vale la pena mirar no es el chip de NVIDIA en sí, sino «quién tiene ese interruptor» y cómo esta cosa se está convirtiendo en una capa de infraestructura.. Si de verdad la economía de agentes empieza a encargarse del dinero de la gente, la ubicación de ese interruptor, como en una cámara de compensación, se convertirá en un lugar por el que se cobran peajes..
En cuanto aparezcan dos cosas más, esta narrativa se moverá de verdad.. Primero, que este tipo de capa de seguridad se convierta en una condición previa para que los agentes se conecten al sistema financiero.. Segundo, que esos protocolos de pago on-chain de los agentes, se vean obligados a crecer una versión que pueda ser detenida desde el exterior..
La inversión, en realidad, es bastante irónica.. El mundo físico responde recuperando el poder: control mediante hardware, corte inmediato, sin demora.. Y el mundo cifrado se tomó una década para convertir en el mayor argumento de venta el hecho de que «nadie puede apretar el botón de stop por ti». Cuando la economía de los agentes por fin despegue, estas dos frases tarde o temprano chocaràn de frente..
162
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
EarningsSeason
309,572 visualizaciones
2,480 participa(n) en el debate
Temporada de Resultados: Ganancias del 4T de Micron — ¿Alcista o Bajista?
Binance Square Official
·389 «Me gusta»
·824.8k visualizaciones
BitwiseLaunchesFirstSpotNEARETF
26,866 visualizaciones
517 participa(n) en el debate
USJobOpeningsFallToFiveMonthLow
32,183 visualizaciones
397 participa(n) en el debate