
#icbasuesoccovercryptobankcharters
icbasuesoccovercryptobankcharters
62,828 visualizaciones
421 participa(n) en el debate
Populares
Novedades

·
--
Si todavía estás ignorando las demandas bancarias asumiendo que no tocarán tu cartera, detente ahora.
La mayoría de los traders se centra por completo en los gráficos de precios a corto plazo y se queda sin preparación cuando, de un día para otro, cambian las condiciones estructurales de liquidez. Cuando las finanzas tradicionales empiezan a demandar a los reguladores por quién obtiene derechos de custodia, tu acceso a rampas fiduciarias y reservas de stablecoins como $USDT queda en juego.
La Independent Community Bankers of America acaba de presentar una demanda contra la OCC por las licencias bancarias para cripto. Los bancos tradicionales afirman que estas licencias eluden salvaguardas estándar, argumentando que las instituciones cripto no tradicionales no deberían gestionar depósitos federales sin una supervisión idéntica. En el otro lado, los defensores de las criptomonedas señalan que la banca heredada simplemente intenta proteger su monopolio sobre la compensación y los pagos.
En mi opinión, esto parece una maniobra de defensa claramente anticompetitiva. A medida que la demanda institucional de activos como $BTC se acelera, los bancos regionales se dan cuenta de que están perdiendo ingresos por comisiones y el dominio de las liquidaciones frente a los custodios nativos de activos digitales. Restringir las licencias bancarias especializadas no detendrá la integración cripto; solo empujará la infraestructura crítica hacia canales offshore menos transparentes.
¿Dónde crees que deja esto la adopción institucional de cripto si los bancos comunitarios logran bloquear las licencias federales?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
Si todavía estás ignorando las demandas bancarias asumiendo que no tocarán tu cartera, detente ahora.
La mayoría de los traders se centra por completo en los gráficos de precios a corto plazo y se queda sin preparación cuando, de un día para otro, cambian las condiciones estructurales de liquidez. Cuando las finanzas tradicionales empiezan a demandar a los reguladores por quién obtiene derechos de custodia, tu acceso a rampas fiduciarias y reservas de stablecoins como $USDT queda en juego.
La Independent Community Bankers of America acaba de presentar una demanda contra la OCC por las licencias bancarias para cripto. Los bancos tradicionales afirman que estas licencias eluden salvaguardas estándar, argumentando que las instituciones cripto no tradicionales no deberían gestionar depósitos federales sin una supervisión idéntica. En el otro lado, los defensores de las criptomonedas señalan que la banca heredada simplemente intenta proteger su monopolio sobre la compensación y los pagos.
En mi opinión, esto parece una maniobra de defensa claramente anticompetitiva. A medida que la demanda institucional de activos como $BTC se acelera, los bancos regionales se dan cuenta de que están perdiendo ingresos por comisiones y el dominio de las liquidaciones frente a los custodios nativos de activos digitales. Restringir las licencias bancarias especializadas no detendrá la integración cripto; solo empujará la infraestructura crítica hacia canales offshore menos transparentes.
¿Dónde crees que deja esto la adopción institucional de cripto si los bancos comunitarios logran bloquear las licencias federales?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
La mayoría de los traders se centra por completo en los gráficos de precios a corto plazo y se queda sin preparación cuando, de un día para otro, cambian las condiciones estructurales de liquidez. Cuando las finanzas tradicionales empiezan a demandar a los reguladores por quién obtiene derechos de custodia, tu acceso a rampas fiduciarias y reservas de stablecoins como $USDT queda en juego.
La Independent Community Bankers of America acaba de presentar una demanda contra la OCC por las licencias bancarias para cripto. Los bancos tradicionales afirman que estas licencias eluden salvaguardas estándar, argumentando que las instituciones cripto no tradicionales no deberían gestionar depósitos federales sin una supervisión idéntica. En el otro lado, los defensores de las criptomonedas señalan que la banca heredada simplemente intenta proteger su monopolio sobre la compensación y los pagos.
En mi opinión, esto parece una maniobra de defensa claramente anticompetitiva. A medida que la demanda institucional de activos como $BTC se acelera, los bancos regionales se dan cuenta de que están perdiendo ingresos por comisiones y el dominio de las liquidaciones frente a los custodios nativos de activos digitales. Restringir las licencias bancarias especializadas no detendrá la integración cripto; solo empujará la infraestructura crítica hacia canales offshore menos transparentes.
¿Dónde crees que deja esto la adopción institucional de cripto si los bancos comunitarios logran bloquear las licencias federales?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules
231
Artículo
La ICBA demandó a la OCC el 2 de octubre de 2026#icbasuesoccovercryptobankcharters
La ICBA demandó a la OCC el 2 de octubre de 2026 (Tribunal de Distrito de EE. UU., D.C.) para bloquear las autorizaciones de bancos fiduciarios nacionales para empresas cripto.
Afirmación central
La OCC excedió la autoridad de la Ley Nacional de Bancos mediante la Carta Interpretativa 1176 + la regla final del 2 de marzo de 2026. Permite actividades cripto no fiduciarias (custodia, pagos, emisión) bajo una “puerta lateral” con regulación ligera.
Datos clave
~21 bancos de confianza aprobados/aprobados condicionalmente bajo el liderazgo actual de la OCC
Al menos 13 son empresas de cripto/activos digitales
Los objetivos nombrados incluyen Protego Holdings (aprobación condicional bajo impugnación)
La ICBA demandó a la OCC el 2 de octubre de 2026
#icbasuesoccovercryptobankcharters
La ICBA demandó a la OCC el 2 de octubre de 2026 (Tribunal de Distrito de EE. UU., D.C.) para bloquear las autorizaciones de bancos fiduciarios nacionales para empresas cripto.
Afirmación central
La OCC excedió la autoridad de la Ley Nacional de Bancos mediante la Carta Interpretativa 1176 + la regla final del 2 de marzo de 2026. Permite actividades cripto no fiduciarias (custodia, pagos, emisión) bajo una “puerta lateral” con regulación ligera.
Datos clave
~21 bancos de confianza aprobados/aprobados condicionalmente bajo el liderazgo actual de la OCC
Al menos 13 son empresas de cripto/activos digitales
Los objetivos nombrados incluyen Protego Holdings (aprobación condicional bajo impugnación)
La ICBA demandó a la OCC el 2 de octubre de 2026 (Tribunal de Distrito de EE. UU., D.C.) para bloquear las autorizaciones de bancos fiduciarios nacionales para empresas cripto.
Afirmación central
La OCC excedió la autoridad de la Ley Nacional de Bancos mediante la Carta Interpretativa 1176 + la regla final del 2 de marzo de 2026. Permite actividades cripto no fiduciarias (custodia, pagos, emisión) bajo una “puerta lateral” con regulación ligera.
Datos clave
~21 bancos de confianza aprobados/aprobados condicionalmente bajo el liderazgo actual de la OCC
Al menos 13 son empresas de cripto/activos digitales
Los objetivos nombrados incluyen Protego Holdings (aprobación condicional bajo impugnación)
1
7
3.1k

·
--
Alcista
#icbasuesoccovercryptobankcharters
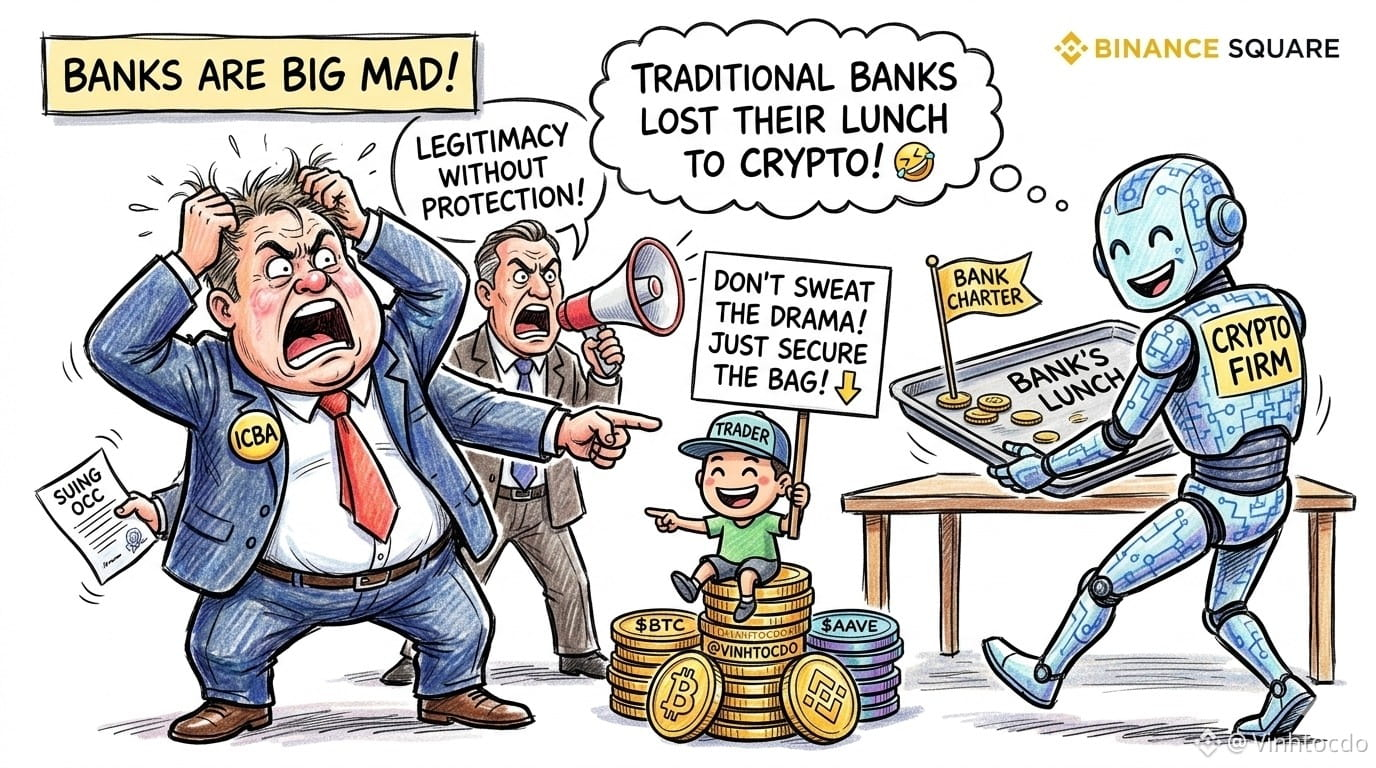
¡Los bancos tradicionales están súper enojados! 🏦 ICBA literalmente está demandando a la OCC porque hicieron que fuera "demasiado fácil" para las firmas cripto obtener licencias bancarias nacionales con confianza. Alegan que eso le da a las criptomonedas "legitimidad sin protección". Traducción: ¡Los bancos tradicionales están aterrados de perder el almuerzo con las criptos! 🤣
¿Qué deberían hacer los traders?
No te preocupes por el drama del tribunal. Mientras las demandas pelean por las licencias, solo enfócate en la liquidez. Mantén tus activos seguros y mira cómo la infraestructura descentralizada maneja el calor.
¡No es asesoramiento financiero! Usa el código VINHTOCDO o enlace para registrarte: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
¡Haz clic en los tokens de trading de abajo para apoyarme! 👇
$BTC
{future}(BTCUSDT)
$AAVE
{future}(AAVEUSDT)
$BNB
{future}(BNBUSDT)
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
#icbasuesoccovercryptobankcharters
¡Los bancos tradicionales están súper enojados! 🏦 ICBA literalmente está demandando a la OCC porque hicieron que fuera "demasiado fácil" para las firmas cripto obtener licencias bancarias nacionales con confianza. Alegan que eso le da a las criptomonedas "legitimidad sin protección". Traducción: ¡Los bancos tradicionales están aterrados de perder el almuerzo con las criptos! 🤣
¿Qué deberían hacer los traders?
No te preocupes por el drama del tribunal. Mientras las demandas pelean por las licencias, solo enfócate en la liquidez. Mantén tus activos seguros y mira cómo la infraestructura descentralizada maneja el calor.
¡No es asesoramiento financiero! Usa el código VINHTOCDO o enlace para registrarte: https://www.binance.com/register?ref=VINHTOCDO
¡Haz clic en los tokens de trading de abajo para apoyarme! 👇
$BTC
$AAVE
$BNB
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
¡Los bancos tradicionales están súper enojados! 🏦 ICBA literalmente está demandando a la OCC porque hicieron que fuera "demasiado fácil" para las firmas cripto obtener licencias bancarias nacionales con confianza. Alegan que eso le da a las criptomonedas "legitimidad sin protección". Traducción: ¡Los bancos tradicionales están aterrados de perder el almuerzo con las criptos! 🤣
¿Qué deberían hacer los traders?
No te preocupes por el drama del tribunal. Mientras las demandas pelean por las licencias, solo enfócate en la liquidez. Mantén tus activos seguros y mira cómo la infraestructura descentralizada maneja el calor.
¡No es asesoramiento financiero! Usa el código VINHTOCDO o enlace para registrarte: https://www.binance.com/register?ref=VINHTOCDO
¡Haz clic en los tokens de trading de abajo para apoyarme! 👇
$BTC
$AAVE
$BNB
#CryptoRegulation #BankingNews #CryptoLawsuit #DeFi #VINHTOCDO
1
488
·
--
🚨 LOS BANCOS DE EE. UU. ACABAN DE DEMANDAR AL REGULADOR POR LAS LICENCIAS BANCARIAS CRIPTO.
La Asociación Independiente de Banqueros Comunitarios de América (ICBA) ha demandado a la OCC, argumentando que el regulador se está excediendo al otorgar licencias de bancos fiduciarios nacionales a empresas cripto.
¿Por qué es importante esto?
Porque esas licencias pueden permitir que las firmas cripto operen con credibilidad bancaria federal para actividades como la custodia de activos digitales y los pagos — sin convertirse en bancos tradicionales que aceptan depósitos.
El argumento de la ICBA es, básicamente:
Si las empresas cripto quieren los beneficios de una licencia bancaria federal, deberían estar sujetas a salvaguardas, supervisión y protecciones al consumidor comparables.
Y aquí es donde la pelea se pone interesante.
La OCC está revisando activamente una lista creciente de solicitudes de licencias de activos digitales, mientras que los bancos tradicionales están presionando en contra de lo que perciben como un atajo regulatorio.
Así que la próxima batalla cripto quizá no sea:
Bancos vs. Bitcoin.
Puede ser:
Bancos vs. empresas cripto que se convierten en bancos. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
🚨 LOS BANCOS DE EE. UU. ACABAN DE DEMANDAR AL REGULADOR POR LAS LICENCIAS BANCARIAS CRIPTO.
La Asociación Independiente de Banqueros Comunitarios de América (ICBA) ha demandado a la OCC, argumentando que el regulador se está excediendo al otorgar licencias de bancos fiduciarios nacionales a empresas cripto.
¿Por qué es importante esto?
Porque esas licencias pueden permitir que las firmas cripto operen con credibilidad bancaria federal para actividades como la custodia de activos digitales y los pagos — sin convertirse en bancos tradicionales que aceptan depósitos.
El argumento de la ICBA es, básicamente:
Si las empresas cripto quieren los beneficios de una licencia bancaria federal, deberían estar sujetas a salvaguardas, supervisión y protecciones al consumidor comparables.
Y aquí es donde la pelea se pone interesante.
La OCC está revisando activamente una lista creciente de solicitudes de licencias de activos digitales, mientras que los bancos tradicionales están presionando en contra de lo que perciben como un atajo regulatorio.
Así que la próxima batalla cripto quizá no sea:
Bancos vs. Bitcoin.
Puede ser:
Bancos vs. empresas cripto que se convierten en bancos. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
La Asociación Independiente de Banqueros Comunitarios de América (ICBA) ha demandado a la OCC, argumentando que el regulador se está excediendo al otorgar licencias de bancos fiduciarios nacionales a empresas cripto.
¿Por qué es importante esto?
Porque esas licencias pueden permitir que las firmas cripto operen con credibilidad bancaria federal para actividades como la custodia de activos digitales y los pagos — sin convertirse en bancos tradicionales que aceptan depósitos.
El argumento de la ICBA es, básicamente:
Si las empresas cripto quieren los beneficios de una licencia bancaria federal, deberían estar sujetas a salvaguardas, supervisión y protecciones al consumidor comparables.
Y aquí es donde la pelea se pone interesante.
La OCC está revisando activamente una lista creciente de solicitudes de licencias de activos digitales, mientras que los bancos tradicionales están presionando en contra de lo que perciben como un atajo regulatorio.
Así que la próxima batalla cripto quizá no sea:
Bancos vs. Bitcoin.
Puede ser:
Bancos vs. empresas cripto que se convierten en bancos. 👀
$BTC $ETH $COIN
#icbasuesoccovercryptobankcharters #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData
1.9k

·
--
🏦 Las firmas cripto se están acercando al sistema bancario. Los bancos comunitarios acaban de ir a los tribunales por ello...
#icbasuesoccovercryptobankcharters
La Asociación de Banqueros Comunitarios Independientes de América ha demandado a la OCC, impugnando las autorizaciones nacionales de bancos fiduciarios concedidas a empresas cripto.
Pero aquí está el detalle que es fácil de pasar por alto:
Estas autorizaciones fiduciarias no convierten a las empresas cripto en bancos ordinarios que aceptan depósitos.
Pueden prestar servicios como custodia de activos digitales y liquidación de pagos, pero no obtienen automáticamente la facultad de aceptar depósitos o conceder préstamos.
Y, al mismo tiempo, la OCC mantiene en marcha un flujo de solicitudes de autorización para activos digitales, incluidas Zero Hash, Payward, EDX Trust, Dakota National Trust Bank y otras.
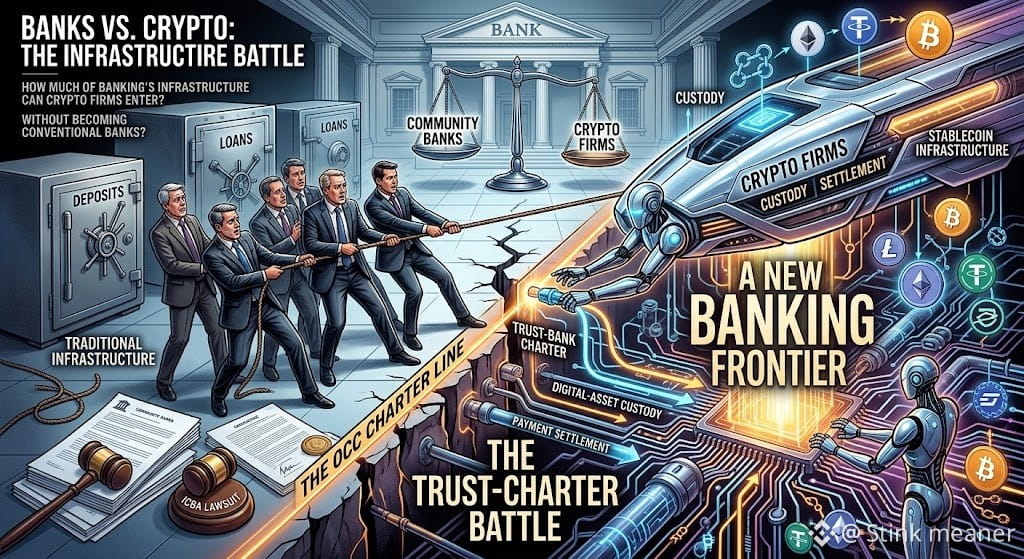
Así que la verdadera batalla no es simplemente:
bancos vs cripto.
Es:
¿Cuánto de la infraestructura bancaria pueden ingresar las empresas cripto sin convertirse en bancos convencionales?
Ese límite podría determinar quién controla la custodia, la liquidación y la infraestructura de stablecoins a continuación.
DYOR. La demanda cuestiona decisiones específicas de autorización de la OCC y no invalida por sí misma las autorizaciones existentes.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
🏦 Las firmas cripto se están acercando al sistema bancario. Los bancos comunitarios acaban de ir a los tribunales por ello...
#icbasuesoccovercryptobankcharters
La Asociación de Banqueros Comunitarios Independientes de América ha demandado a la OCC, impugnando las autorizaciones nacionales de bancos fiduciarios concedidas a empresas cripto.
Pero aquí está el detalle que es fácil de pasar por alto:
Estas autorizaciones fiduciarias no convierten a las empresas cripto en bancos ordinarios que aceptan depósitos.
Pueden prestar servicios como custodia de activos digitales y liquidación de pagos, pero no obtienen automáticamente la facultad de aceptar depósitos o conceder préstamos.
Y, al mismo tiempo, la OCC mantiene en marcha un flujo de solicitudes de autorización para activos digitales, incluidas Zero Hash, Payward, EDX Trust, Dakota National Trust Bank y otras.
Así que la verdadera batalla no es simplemente:
bancos vs cripto.
Es:
¿Cuánto de la infraestructura bancaria pueden ingresar las empresas cripto sin convertirse en bancos convencionales?
Ese límite podría determinar quién controla la custodia, la liquidación y la infraestructura de stablecoins a continuación.
DYOR. La demanda cuestiona decisiones específicas de autorización de la OCC y no invalida por sí misma las autorizaciones existentes.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
#icbasuesoccovercryptobankcharters
La Asociación de Banqueros Comunitarios Independientes de América ha demandado a la OCC, impugnando las autorizaciones nacionales de bancos fiduciarios concedidas a empresas cripto.
Pero aquí está el detalle que es fácil de pasar por alto:
Estas autorizaciones fiduciarias no convierten a las empresas cripto en bancos ordinarios que aceptan depósitos.
Pueden prestar servicios como custodia de activos digitales y liquidación de pagos, pero no obtienen automáticamente la facultad de aceptar depósitos o conceder préstamos.
Y, al mismo tiempo, la OCC mantiene en marcha un flujo de solicitudes de autorización para activos digitales, incluidas Zero Hash, Payward, EDX Trust, Dakota National Trust Bank y otras.
Así que la verdadera batalla no es simplemente:
bancos vs cripto.
Es:
¿Cuánto de la infraestructura bancaria pueden ingresar las empresas cripto sin convertirse en bancos convencionales?
Ese límite podría determinar quién controla la custodia, la liquidación y la infraestructura de stablecoins a continuación.
DYOR. La demanda cuestiona decisiones específicas de autorización de la OCC y no invalida por sí misma las autorizaciones existentes.
$USDC $ETH $COIN
#ICBASuesOCCOverCryptoBankCharters #CryptoRegulation #Stablecoins #SECProposesCryptoCustodyRules
2
1.3k
·
--
#ICBASuesOCCOverCryptoBankCharters
**🚨 GRANDE: los banqueros comunitarios marcan el límite**
Las Independent Community Bankers of America (ICBA) acaba de demandar a la OCC, impugnando sus normas que permiten a las empresas cripto obtener cartas bancarias de confianza nacional sin el conjunto completo de salvaguardas a las que se enfrentan los bancos tradicionales.
La ICBA sostiene que la regla de marzo de 2026 y la orientación relacionada exceden la autoridad legal de la agencia bajo la Ley de Banca Nacional — llamándolo una “puerta trasera” hacia el sistema bancario que se salta las obligaciones de la Community Reinvestment Act, los estándares de capital/liquidez, el seguro de la FDIC y la supervisión consolidada.
Postura de la OCC: la regla simplemente aclara la autoridad existente para otorgar licencias.
Este es un choque importante entre los bancos comunitarios tradicionales y el impulso de la industria cripto por obtener legitimidad bancaria federal. Los tribunales decidirán ahora qué tan abierta se mantiene esa puerta.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
#ICBASuesOCCOverCryptoBankCharters
**🚨 GRANDE: los banqueros comunitarios marcan el límite**
Las Independent Community Bankers of America (ICBA) acaba de demandar a la OCC, impugnando sus normas que permiten a las empresas cripto obtener cartas bancarias de confianza nacional sin el conjunto completo de salvaguardas a las que se enfrentan los bancos tradicionales.
La ICBA sostiene que la regla de marzo de 2026 y la orientación relacionada exceden la autoridad legal de la agencia bajo la Ley de Banca Nacional — llamándolo una “puerta trasera” hacia el sistema bancario que se salta las obligaciones de la Community Reinvestment Act, los estándares de capital/liquidez, el seguro de la FDIC y la supervisión consolidada.
Postura de la OCC: la regla simplemente aclara la autoridad existente para otorgar licencias.
Este es un choque importante entre los bancos comunitarios tradicionales y el impulso de la industria cripto por obtener legitimidad bancaria federal. Los tribunales decidirán ahora qué tan abierta se mantiene esa puerta.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
**🚨 GRANDE: los banqueros comunitarios marcan el límite**
Las Independent Community Bankers of America (ICBA) acaba de demandar a la OCC, impugnando sus normas que permiten a las empresas cripto obtener cartas bancarias de confianza nacional sin el conjunto completo de salvaguardas a las que se enfrentan los bancos tradicionales.
La ICBA sostiene que la regla de marzo de 2026 y la orientación relacionada exceden la autoridad legal de la agencia bajo la Ley de Banca Nacional — llamándolo una “puerta trasera” hacia el sistema bancario que se salta las obligaciones de la Community Reinvestment Act, los estándares de capital/liquidez, el seguro de la FDIC y la supervisión consolidada.
Postura de la OCC: la regla simplemente aclara la autoridad existente para otorgar licencias.
Este es un choque importante entre los bancos comunitarios tradicionales y el impulso de la industria cripto por obtener legitimidad bancaria federal. Los tribunales decidirán ahora qué tan abierta se mantiene esa puerta.
#ICBASuesOCCOverCryptoBankCharters #CryptoBanking #OCC #ICBA #NationalTrustCharter #CryptoRegulation #BankingWars #DigitalAssets #Fintech
63
#icbasuesoccovercryptobankcharters
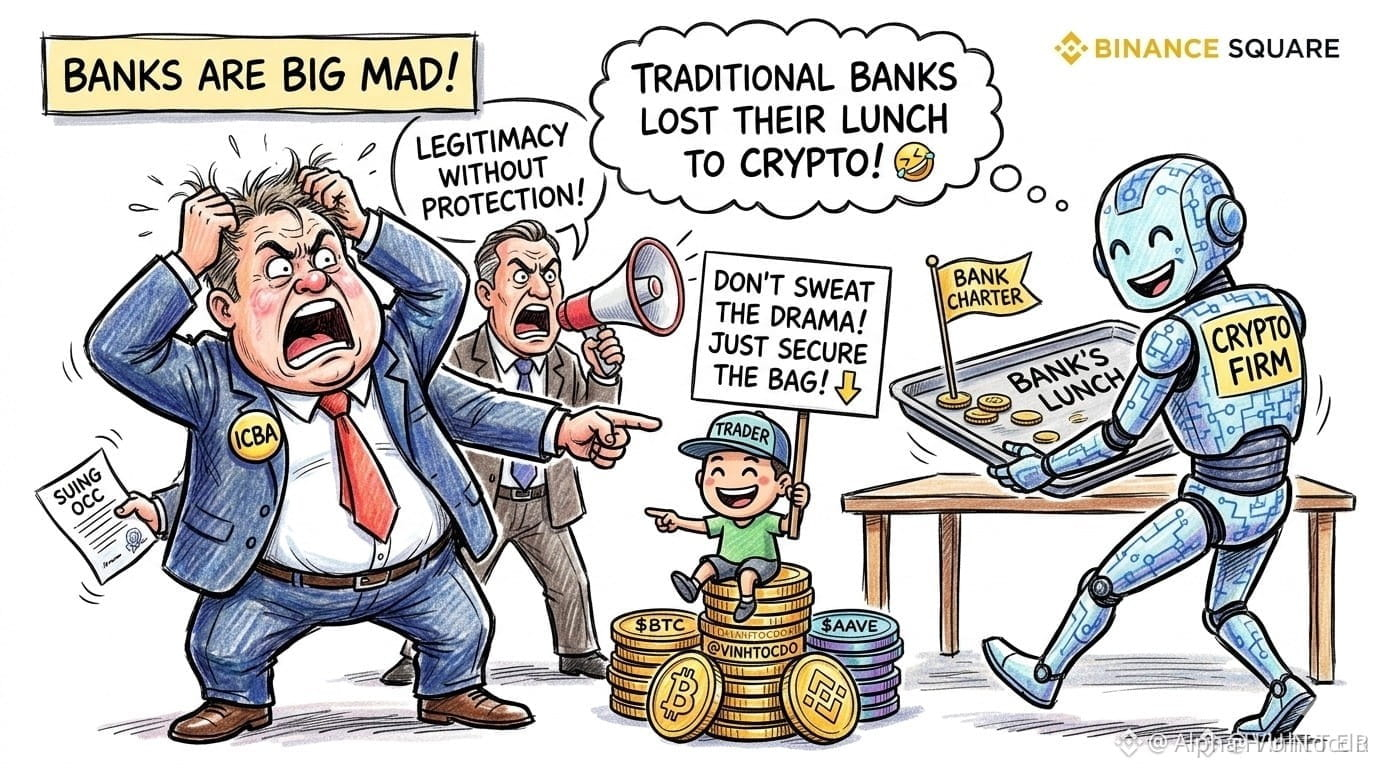
¡Los bancos tradicionales están furiosos! 🏦 La ICBA literalmente demanda a la SEC porque, supuestamente, hizo «demasiado fácil» que las empresas cripto obtuvieran licencias bancarias confiables nacionales. Aseguran que esto les da a las criptomonedas una «legitimidad sin protección». Traducción: ¡Los bancos tradicionales le tienen miedo a perder su almuerzo con las cripto! 🤣
¿Qué deberían hacer los traders?
No te preocupes por el drama del tribunal. Mientras las partes luchan por las licencias, enfócate en la liquidez. Mantén tus activos a salvo y observa cómo la infraestructura descentralizada maneja el calor.
¡Esto no es un consejo financiero!
#dyor #ICBA #BinanceSquareTalks
$VELVET
{future}(VELVETUSDT)
$ONE
{future}(ONEUSDT)
$SPCX
{future}(SPCXUSDT)
#icbasuesoccovercryptobankcharters
¡Los bancos tradicionales están furiosos! 🏦 La ICBA literalmente demanda a la SEC porque, supuestamente, hizo «demasiado fácil» que las empresas cripto obtuvieran licencias bancarias confiables nacionales. Aseguran que esto les da a las criptomonedas una «legitimidad sin protección». Traducción: ¡Los bancos tradicionales le tienen miedo a perder su almuerzo con las cripto! 🤣
¿Qué deberían hacer los traders?
No te preocupes por el drama del tribunal. Mientras las partes luchan por las licencias, enfócate en la liquidez. Mantén tus activos a salvo y observa cómo la infraestructura descentralizada maneja el calor.
¡Esto no es un consejo financiero!
#dyor #ICBA #BinanceSquareTalks
$VELVET
$ONE
$SPCX
¡Los bancos tradicionales están furiosos! 🏦 La ICBA literalmente demanda a la SEC porque, supuestamente, hizo «demasiado fácil» que las empresas cripto obtuvieran licencias bancarias confiables nacionales. Aseguran que esto les da a las criptomonedas una «legitimidad sin protección». Traducción: ¡Los bancos tradicionales le tienen miedo a perder su almuerzo con las cripto! 🤣
¿Qué deberían hacer los traders?
No te preocupes por el drama del tribunal. Mientras las partes luchan por las licencias, enfócate en la liquidez. Mantén tus activos a salvo y observa cómo la infraestructura descentralizada maneja el calor.
¡Esto no es un consejo financiero!
#dyor #ICBA #BinanceSquareTalks
$VELVET
$ONE
$SPCX
104
·
--
Los Banqueros Independientes de América (ICBA) ha presentado una demanda contra la Oficina del Contralor de la Moneda (OCC), impugnando la autoridad de la OCC para otorgar cartas bancarias federales a empresas de criptomonedas. Esta acción legal señala una batalla significativa por el control regulatorio en el creciente espacio de los activos digitales.
La postura de la ICBA sugiere una preocupación de que el enfoque de la OCC pudiera eludir las regulaciones bancarias tradicionales, potencialmente creando un campo de juego desigual. Esta demanda podría tener implicaciones de gran alcance, al influir en cómo se regulan las empresas de cripto y en si pueden operar bajo una carta bancaria federal. El resultado probablemente determinará el futuro panorama de la banca cripto y el compromiso de la industria financiera en general con los activos digitales. Esto pone de relieve la tensión en curso entre la innovación en cripto y los marcos regulatorios establecidos, y el potencial de que los desafíos legales definan el camino a seguir para la industria.
#ICBASuesOCCOverCryptoBankCharters
Los Banqueros Independientes de América (ICBA) ha presentado una demanda contra la Oficina del Contralor de la Moneda (OCC), impugnando la autoridad de la OCC para otorgar cartas bancarias federales a empresas de criptomonedas. Esta acción legal señala una batalla significativa por el control regulatorio en el creciente espacio de los activos digitales.
La postura de la ICBA sugiere una preocupación de que el enfoque de la OCC pudiera eludir las regulaciones bancarias tradicionales, potencialmente creando un campo de juego desigual. Esta demanda podría tener implicaciones de gran alcance, al influir en cómo se regulan las empresas de cripto y en si pueden operar bajo una carta bancaria federal. El resultado probablemente determinará el futuro panorama de la banca cripto y el compromiso de la industria financiera en general con los activos digitales. Esto pone de relieve la tensión en curso entre la innovación en cripto y los marcos regulatorios establecidos, y el potencial de que los desafíos legales definan el camino a seguir para la industria.
#ICBASuesOCCOverCryptoBankCharters
La postura de la ICBA sugiere una preocupación de que el enfoque de la OCC pudiera eludir las regulaciones bancarias tradicionales, potencialmente creando un campo de juego desigual. Esta demanda podría tener implicaciones de gran alcance, al influir en cómo se regulan las empresas de cripto y en si pueden operar bajo una carta bancaria federal. El resultado probablemente determinará el futuro panorama de la banca cripto y el compromiso de la industria financiera en general con los activos digitales. Esto pone de relieve la tensión en curso entre la innovación en cripto y los marcos regulatorios establecidos, y el potencial de que los desafíos legales definan el camino a seguir para la industria.
#ICBASuesOCCOverCryptoBankCharters
2
1
3
401
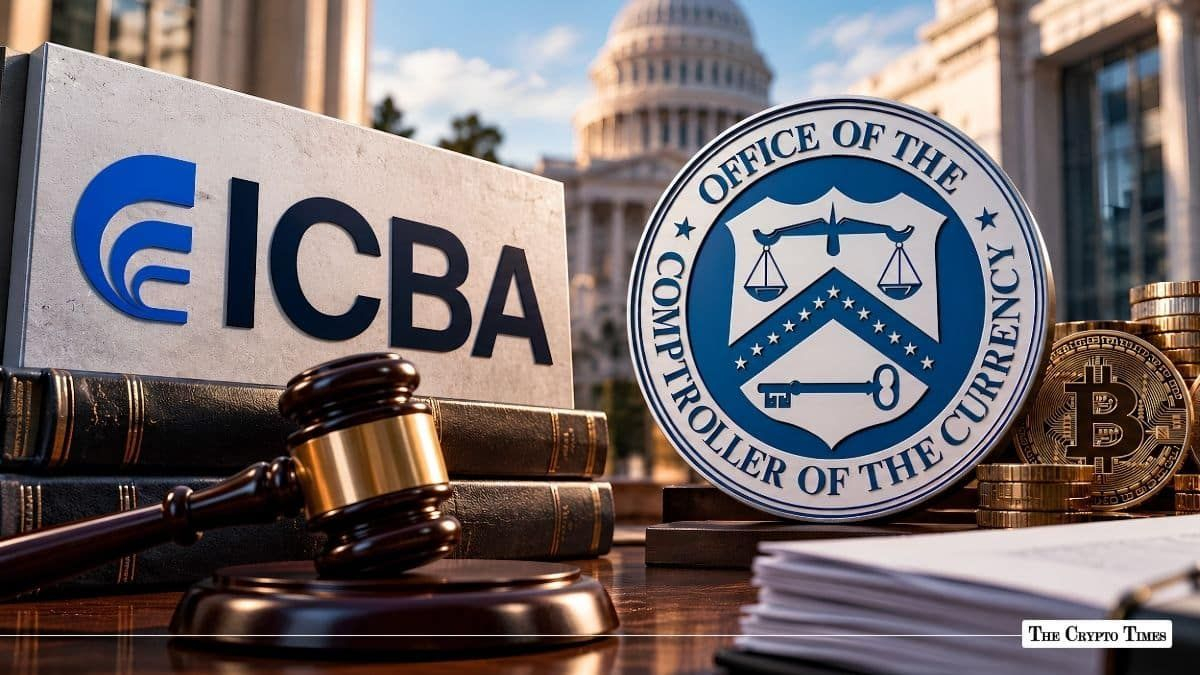
#ICBASuesOCCOverCryptoBankCharters La Asociación Independiente de Banqueros Comunitarios de América (ICBA) ha demandado a la OCC por su enfoque al otorgar cartas de confianza de banca nacional a firmas de cripto. La ICBA sostiene que la OCC excedió su autoridad legal, mientras que la disputa podría definir cómo las empresas de criptomonedas ingresan al sistema bancario de EE. UU. 🏦⚖️⛓️
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
{spot}(BTCUSDT)
| $OCCI.US
{stock_us}(OCCI.US)
| $XRP
{spot}(XRPUSDT)
#ICBASuesOCCOverCryptoBankCharters La Asociación Independiente de Banqueros Comunitarios de América (ICBA) ha demandado a la OCC por su enfoque al otorgar cartas de confianza de banca nacional a firmas de cripto. La ICBA sostiene que la OCC excedió su autoridad legal, mientras que la disputa podría definir cómo las empresas de criptomonedas ingresan al sistema bancario de EE. UU. 🏦⚖️⛓️
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
| $OCCI.US
| $XRP
#ICBAOCCCryptoBankCharters #CryptoBankingRegulation #USCryptoBanking #DigitalAssetRegulation
l $BTC
| $OCCI.US
| $XRP
1
73
·
--
Revisé las últimas novedades y, efectivamente, el Banco de Pagos Internacionales (BIS, por sus siglas en inglés) ha cuestionado las medidas de la Oficina del Contralor de la Moneda (OCC) de Estados Unidos en lo relativo a las licencias bancarias de criptomonedas. El BIS sostiene que, en ausencia de un marco regulatorio global claro, la acción unilateral puede generar arbitraje regulatorio y competencia desleal. Señalan la necesidad de un enfoque regulatorio global más coordinado para garantizar la estabilidad y la seguridad en el ámbito de las criptomonedas.
Personalmente, creo que las preocupaciones del BIS son razonables. En la actualidad, la regulación del mercado de criptomonedas efectivamente va por detrás; las políticas regulatorias de distintos países difieren mucho, lo que podría permitir que algunas empresas aprovechen los vacíos regulatorios para competir de manera indebida. La OCC, aunque tiene la facultad de establecer políticas de licencias bancarias de criptomonedas para Estados Unidos, si ignora por completo las repercusiones internacionales podría provocar problemas regulatorios mayores.
#ICBASuesOCCOverCryptoBankCharters
Revisé las últimas novedades y, efectivamente, el Banco de Pagos Internacionales (BIS, por sus siglas en inglés) ha cuestionado las medidas de la Oficina del Contralor de la Moneda (OCC) de Estados Unidos en lo relativo a las licencias bancarias de criptomonedas. El BIS sostiene que, en ausencia de un marco regulatorio global claro, la acción unilateral puede generar arbitraje regulatorio y competencia desleal. Señalan la necesidad de un enfoque regulatorio global más coordinado para garantizar la estabilidad y la seguridad en el ámbito de las criptomonedas.
Personalmente, creo que las preocupaciones del BIS son razonables. En la actualidad, la regulación del mercado de criptomonedas efectivamente va por detrás; las políticas regulatorias de distintos países difieren mucho, lo que podría permitir que algunas empresas aprovechen los vacíos regulatorios para competir de manera indebida. La OCC, aunque tiene la facultad de establecer políticas de licencias bancarias de criptomonedas para Estados Unidos, si ignora por completo las repercusiones internacionales podría provocar problemas regulatorios mayores.
#ICBASuesOCCOverCryptoBankCharters
Personalmente, creo que las preocupaciones del BIS son razonables. En la actualidad, la regulación del mercado de criptomonedas efectivamente va por detrás; las políticas regulatorias de distintos países difieren mucho, lo que podría permitir que algunas empresas aprovechen los vacíos regulatorios para competir de manera indebida. La OCC, aunque tiene la facultad de establecer políticas de licencias bancarias de criptomonedas para Estados Unidos, si ignora por completo las repercusiones internacionales podría provocar problemas regulatorios mayores.
#ICBASuesOCCOverCryptoBankCharters
56
·
--
#icbasuesoccovercryptobankcharters 🚨🏦 LOS BANCOS COMUNITARIOS ACABAN DE LLEVAR A LA OCC A LOS TRIBUNALES POR LICENCIAS BANCARIAS CRIPTO
La batalla por el lugar de las criptomonedas en el sistema bancario de EE. UU. ha pasado a un tribunal federal. 👀
La Independent Community Bankers of America (ICBA) presentó una demanda el 2 de octubre de 2026 contra la Office of the Comptroller of the Currency (OCC) en el Tribunal de Distrito de Estados Unidos para el Distrito de Columbia.
⚖️ ¿DE QUÉ TRATA LA DEMANDA?
La ICBA impugna la regla de marzo de 2026 de la OCC y la orientación relacionada sobre las licencias de bancos nacionales fiduciarios (national trust bank) para empresas involucradas en cripto y activos digitales.
La ICBA sostiene que la OCC se excedió en la autoridad que se le otorgó bajo la National Bank Act.
El grupo bancario afirma que estas licencias de fideicomiso pueden dar a las empresas cripto acceso a infraestructura bancaria federal sin estar sujetas a todos los mismos requisitos que se aplican a los bancos asegurados tradicionales.
⚠️ ESA ES LA POSTURA DE LA ICBA — NO ES UN FALLO JUDICIAL.
La OCC se negó a hacer comentarios sobre el litigio.
🔹 Cómo la $OCC.US interpreta su autoridad como banco fiduciario nacional
🔹 Cómo las empresas cripto acceden a infraestructura bancaria federal
🔹 Los requisitos regulatorios vinculados a estas licencias
🔹 Competencia entre bancos tradicionales y empresas cripto
🔹 La estructura futura de la custodia institucional de cripto y los pagos
🚨 LA GRAN PREGUNTA
¿El tribunal respaldará el enfoque de la OCC sobre las licencias de fideicomiso nacionales —o exigirá cambios en la forma en que las empresas cripto entran en el sistema bancario federal?
Por ahora, el caso apenas comienza.$NVDAB
👀 La regulación bancaria de cripto ya se ha convertido oficialmente en una batalla judicial.
#OCC #ICBA #CryptoRegulation #Crypto #Bitcoin #DigitalAssets #Banking #Blockchain #CryptoNews
#icbasuesoccovercryptobankcharters 🚨🏦 LOS BANCOS COMUNITARIOS ACABAN DE LLEVAR A LA OCC A LOS TRIBUNALES POR LICENCIAS BANCARIAS CRIPTO
La batalla por el lugar de las criptomonedas en el sistema bancario de EE. UU. ha pasado a un tribunal federal. 👀
La Independent Community Bankers of America (ICBA) presentó una demanda el 2 de octubre de 2026 contra la Office of the Comptroller of the Currency (OCC) en el Tribunal de Distrito de Estados Unidos para el Distrito de Columbia.
⚖️ ¿DE QUÉ TRATA LA DEMANDA?
La ICBA impugna la regla de marzo de 2026 de la OCC y la orientación relacionada sobre las licencias de bancos nacionales fiduciarios (national trust bank) para empresas involucradas en cripto y activos digitales.
La ICBA sostiene que la OCC se excedió en la autoridad que se le otorgó bajo la National Bank Act.
El grupo bancario afirma que estas licencias de fideicomiso pueden dar a las empresas cripto acceso a infraestructura bancaria federal sin estar sujetas a todos los mismos requisitos que se aplican a los bancos asegurados tradicionales.
⚠️ ESA ES LA POSTURA DE LA ICBA — NO ES UN FALLO JUDICIAL.
La OCC se negó a hacer comentarios sobre el litigio.
🔹 Cómo la $OCC.US interpreta su autoridad como banco fiduciario nacional
🔹 Cómo las empresas cripto acceden a infraestructura bancaria federal
🔹 Los requisitos regulatorios vinculados a estas licencias
🔹 Competencia entre bancos tradicionales y empresas cripto
🔹 La estructura futura de la custodia institucional de cripto y los pagos
🚨 LA GRAN PREGUNTA
¿El tribunal respaldará el enfoque de la OCC sobre las licencias de fideicomiso nacionales —o exigirá cambios en la forma en que las empresas cripto entran en el sistema bancario federal?
Por ahora, el caso apenas comienza.$NVDAB
👀 La regulación bancaria de cripto ya se ha convertido oficialmente en una batalla judicial.
#OCC #ICBA #CryptoRegulation #Crypto #Bitcoin #DigitalAssets #Banking #Blockchain #CryptoNews
La batalla por el lugar de las criptomonedas en el sistema bancario de EE. UU. ha pasado a un tribunal federal. 👀
La Independent Community Bankers of America (ICBA) presentó una demanda el 2 de octubre de 2026 contra la Office of the Comptroller of the Currency (OCC) en el Tribunal de Distrito de Estados Unidos para el Distrito de Columbia.
⚖️ ¿DE QUÉ TRATA LA DEMANDA?
La ICBA impugna la regla de marzo de 2026 de la OCC y la orientación relacionada sobre las licencias de bancos nacionales fiduciarios (national trust bank) para empresas involucradas en cripto y activos digitales.
La ICBA sostiene que la OCC se excedió en la autoridad que se le otorgó bajo la National Bank Act.
El grupo bancario afirma que estas licencias de fideicomiso pueden dar a las empresas cripto acceso a infraestructura bancaria federal sin estar sujetas a todos los mismos requisitos que se aplican a los bancos asegurados tradicionales.
⚠️ ESA ES LA POSTURA DE LA ICBA — NO ES UN FALLO JUDICIAL.
La OCC se negó a hacer comentarios sobre el litigio.
🔹 Cómo la $OCC.US interpreta su autoridad como banco fiduciario nacional
🔹 Cómo las empresas cripto acceden a infraestructura bancaria federal
🔹 Los requisitos regulatorios vinculados a estas licencias
🔹 Competencia entre bancos tradicionales y empresas cripto
🔹 La estructura futura de la custodia institucional de cripto y los pagos
🚨 LA GRAN PREGUNTA
¿El tribunal respaldará el enfoque de la OCC sobre las licencias de fideicomiso nacionales —o exigirá cambios en la forma en que las empresas cripto entran en el sistema bancario federal?
Por ahora, el caso apenas comienza.$NVDAB
👀 La regulación bancaria de cripto ya se ha convertido oficialmente en una batalla judicial.
#OCC #ICBA #CryptoRegulation #Crypto #Bitcoin #DigitalAssets #Banking #Blockchain #CryptoNews
NVDAB+1,05 %
OCCUS+0,67 %
81

#icbasuesoccovercryptobankcharters
Los bancos comunitarios acaban de llevar los estatutos bancarios de cripto a los tribunales federales
El impulso de las criptomonedas hacia el sistema bancario de EE. UU. acaba de toparse con un obstáculo legal.
La Asociación Independiente de Banqueros Comunitarios (ICBA) presentó una demanda contra la Oficina del Contralor de la Moneda (OCC) el 2 de octubre, impugnando el marco de la agencia para los estatutos de bancos fiduciarios nacionales. El caso se centra en la regla final de marzo de 2026 de la OCC, la Carta Interpretativa 1176, y la aprobación condicional del estatuto de Protego.
La ICBA sostiene que la OCC se excedió de la autoridad otorgada por el Congreso bajo la Ley Nacional de Bancos al permitir que los bancos fiduciarios de fines limitados realicen actividades sustanciales que no son fiduciarias. Su preocupación más amplia es que las empresas cripto podrían obtener un estatuto federal sin enfrentar los mismos requisitos que se aplican a los bancos asegurados que aceptan depósitos, incluido el seguro de la FDIC y ciertas obligaciones de capital, liquidez, supervisión y de la Ley de Reinversión en la Comunidad.
Pero la postura de la OCC es diferente. Su regla de marzo dice que está aclarando una autoridad de larga data para que los bancos fiduciarios realicen actividades no fiduciarias relacionadas con las operaciones de la empresa fiduciaria, y que la propia regla no amplía ni contrae la autoridad de la agencia para conceder estatutos.
Eso hace que este caso sea más grande que una pelea por las criptomonedas. En el fondo, el tribunal tendrá que examinar hasta dónde llega realmente la autoridad de la OCC para conceder estatutos.
El fallo podría marcar la forma en que las empresas de cripto y fintech acceden al sistema bancario nacional, y dónde los reguladores trazan la línea entre un banco fiduciario y un banco tradicional.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
{future}(NIGHTUSDT)
{future}(VELVETUSDT)
{future}(SANDUSDT)
#icbasuesoccovercryptobankcharters
Los bancos comunitarios acaban de llevar los estatutos bancarios de cripto a los tribunales federales
El impulso de las criptomonedas hacia el sistema bancario de EE. UU. acaba de toparse con un obstáculo legal.
La Asociación Independiente de Banqueros Comunitarios (ICBA) presentó una demanda contra la Oficina del Contralor de la Moneda (OCC) el 2 de octubre, impugnando el marco de la agencia para los estatutos de bancos fiduciarios nacionales. El caso se centra en la regla final de marzo de 2026 de la OCC, la Carta Interpretativa 1176, y la aprobación condicional del estatuto de Protego.
La ICBA sostiene que la OCC se excedió de la autoridad otorgada por el Congreso bajo la Ley Nacional de Bancos al permitir que los bancos fiduciarios de fines limitados realicen actividades sustanciales que no son fiduciarias. Su preocupación más amplia es que las empresas cripto podrían obtener un estatuto federal sin enfrentar los mismos requisitos que se aplican a los bancos asegurados que aceptan depósitos, incluido el seguro de la FDIC y ciertas obligaciones de capital, liquidez, supervisión y de la Ley de Reinversión en la Comunidad.
Pero la postura de la OCC es diferente. Su regla de marzo dice que está aclarando una autoridad de larga data para que los bancos fiduciarios realicen actividades no fiduciarias relacionadas con las operaciones de la empresa fiduciaria, y que la propia regla no amplía ni contrae la autoridad de la agencia para conceder estatutos.
Eso hace que este caso sea más grande que una pelea por las criptomonedas. En el fondo, el tribunal tendrá que examinar hasta dónde llega realmente la autoridad de la OCC para conceder estatutos.
El fallo podría marcar la forma en que las empresas de cripto y fintech acceden al sistema bancario nacional, y dónde los reguladores trazan la línea entre un banco fiduciario y un banco tradicional.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
Los bancos comunitarios acaban de llevar los estatutos bancarios de cripto a los tribunales federales
El impulso de las criptomonedas hacia el sistema bancario de EE. UU. acaba de toparse con un obstáculo legal.
La Asociación Independiente de Banqueros Comunitarios (ICBA) presentó una demanda contra la Oficina del Contralor de la Moneda (OCC) el 2 de octubre, impugnando el marco de la agencia para los estatutos de bancos fiduciarios nacionales. El caso se centra en la regla final de marzo de 2026 de la OCC, la Carta Interpretativa 1176, y la aprobación condicional del estatuto de Protego.
La ICBA sostiene que la OCC se excedió de la autoridad otorgada por el Congreso bajo la Ley Nacional de Bancos al permitir que los bancos fiduciarios de fines limitados realicen actividades sustanciales que no son fiduciarias. Su preocupación más amplia es que las empresas cripto podrían obtener un estatuto federal sin enfrentar los mismos requisitos que se aplican a los bancos asegurados que aceptan depósitos, incluido el seguro de la FDIC y ciertas obligaciones de capital, liquidez, supervisión y de la Ley de Reinversión en la Comunidad.
Pero la postura de la OCC es diferente. Su regla de marzo dice que está aclarando una autoridad de larga data para que los bancos fiduciarios realicen actividades no fiduciarias relacionadas con las operaciones de la empresa fiduciaria, y que la propia regla no amplía ni contrae la autoridad de la agencia para conceder estatutos.
Eso hace que este caso sea más grande que una pelea por las criptomonedas. En el fondo, el tribunal tendrá que examinar hasta dónde llega realmente la autoridad de la OCC para conceder estatutos.
El fallo podría marcar la forma en que las empresas de cripto y fintech acceden al sistema bancario nacional, y dónde los reguladores trazan la línea entre un banco fiduciario y un banco tradicional.
#OCC #ICBA #CryptoRegulation
$SAND $VELVET $NIGHT
2.7k
·
--
#icbasuesoccovercryptobankcharters
Los bancos tradicionales acaban de apuntar directamente a la ruta rápida del cripto hacia la banca federal
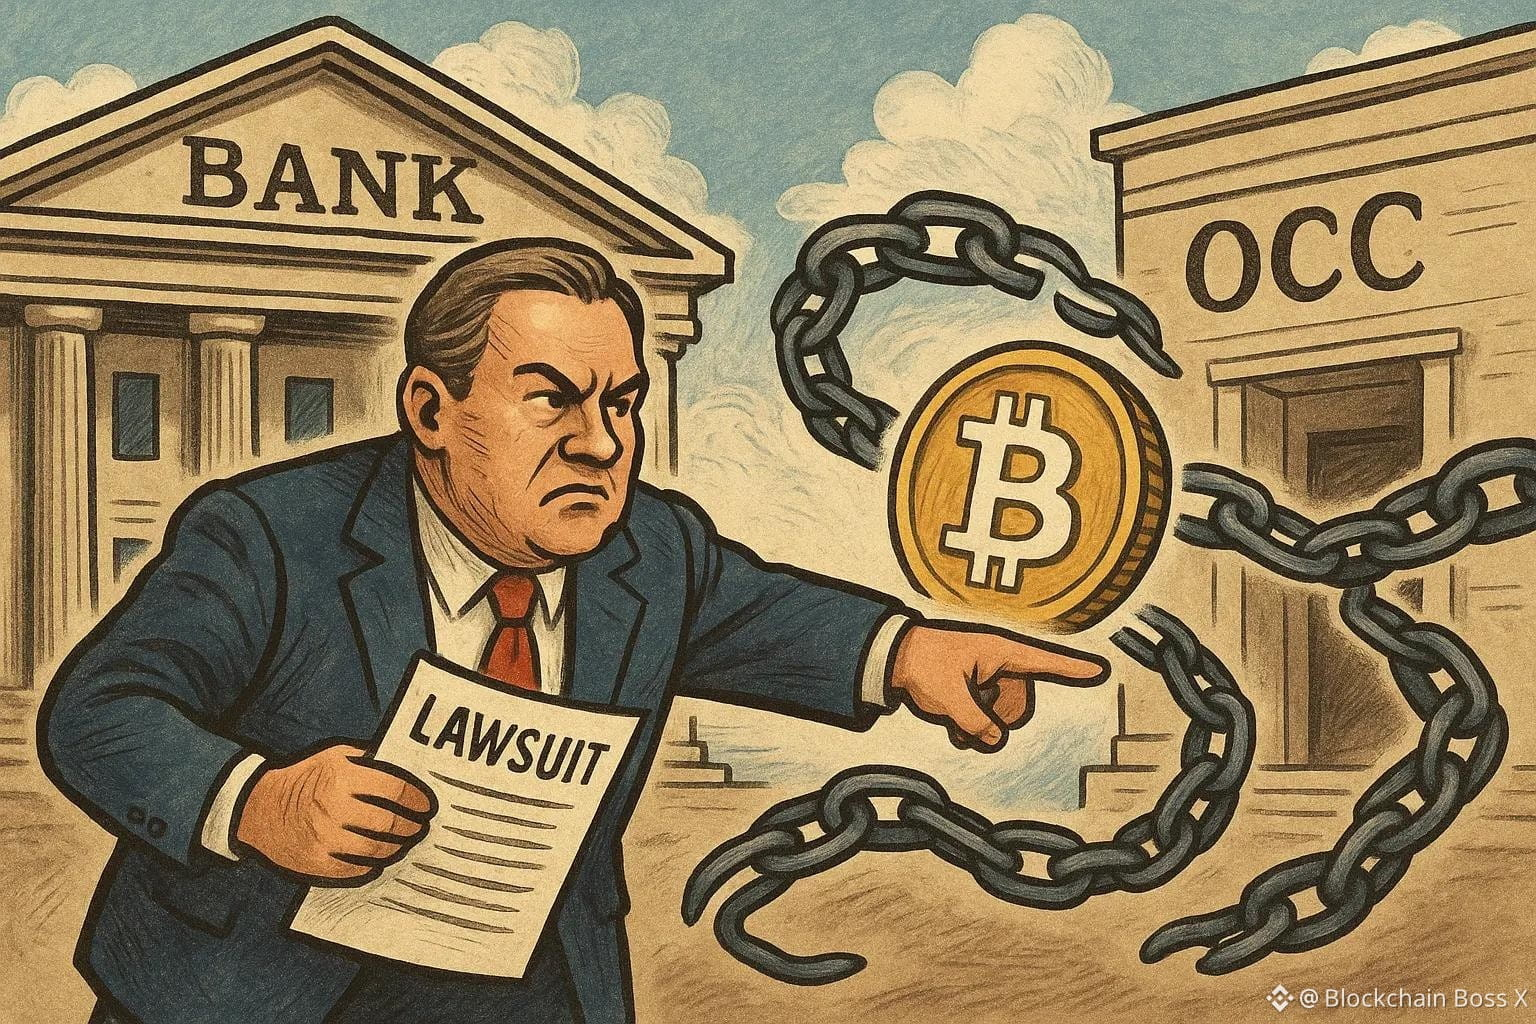
Los bancos comunitarios han intensificado su resistencia al impulso regulatorio del cripto: han pasado de las objeciones públicas a presentar una demanda en un tribunal federal.
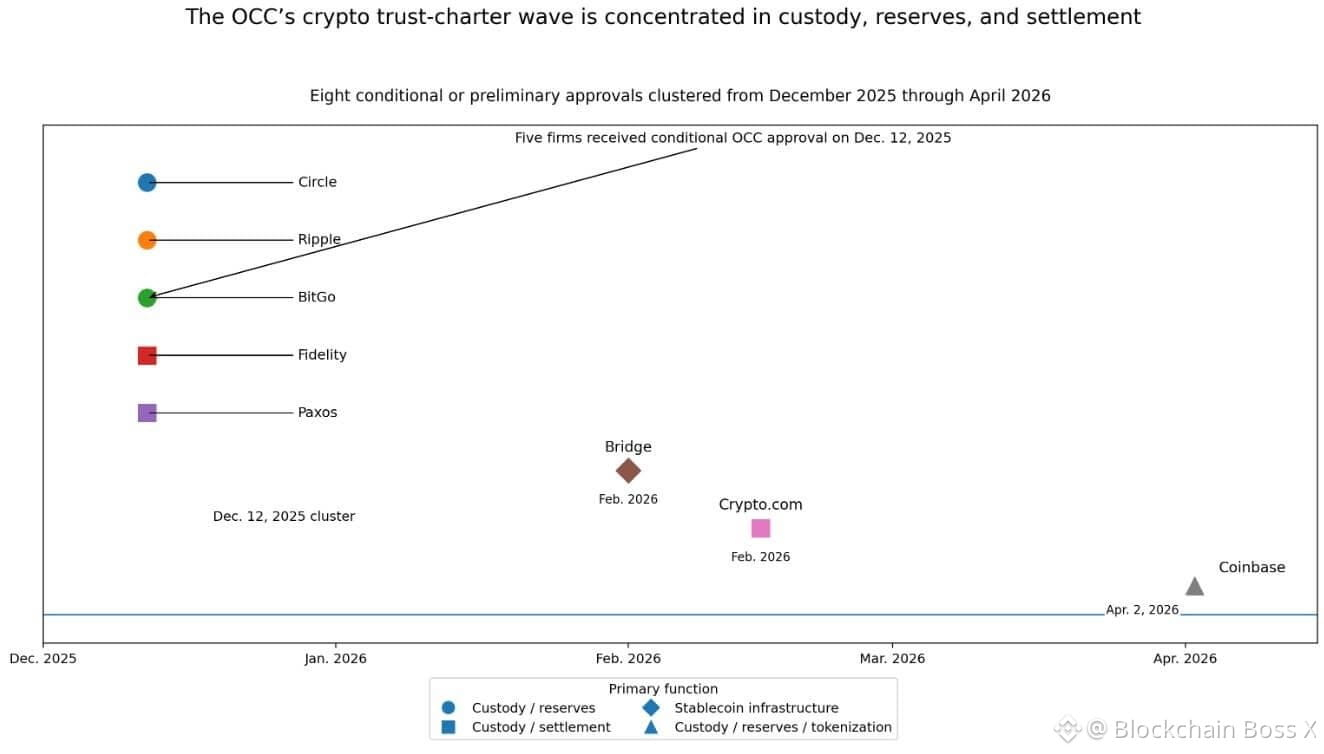
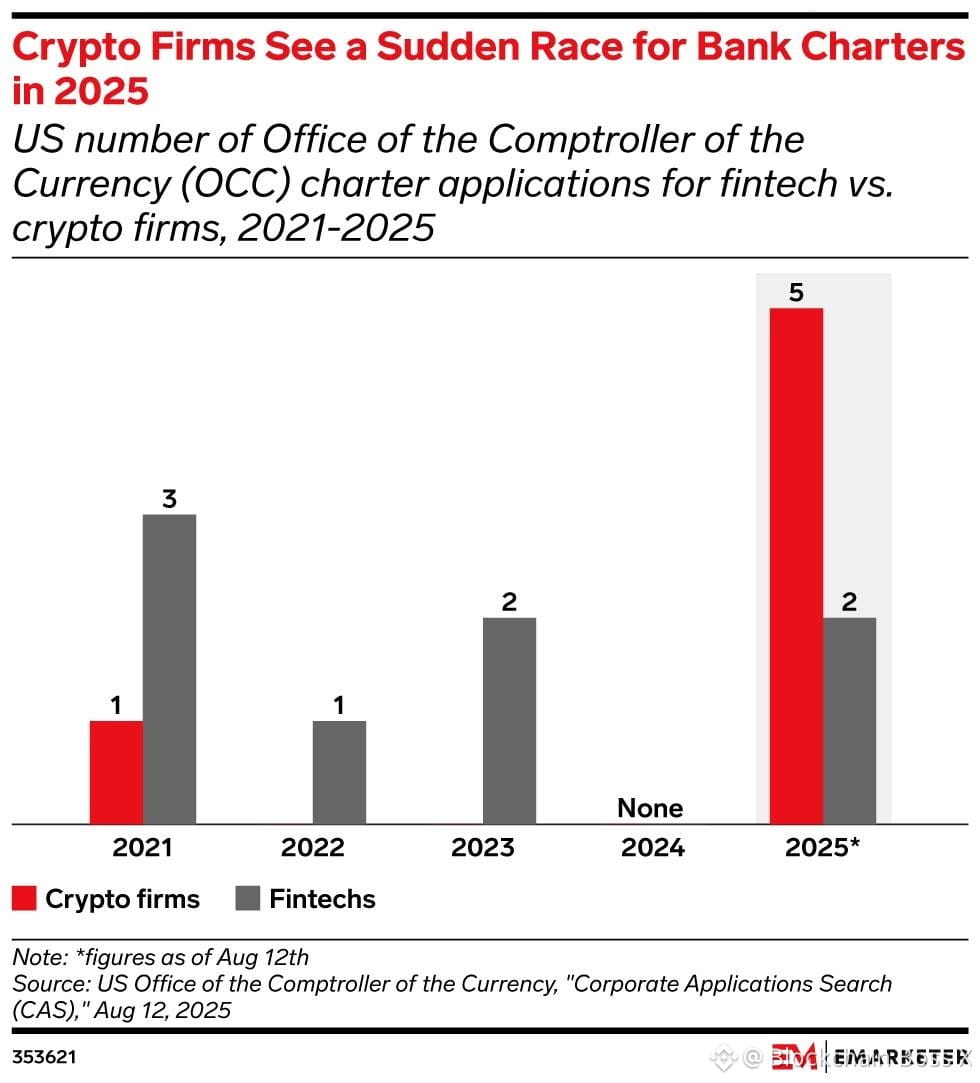
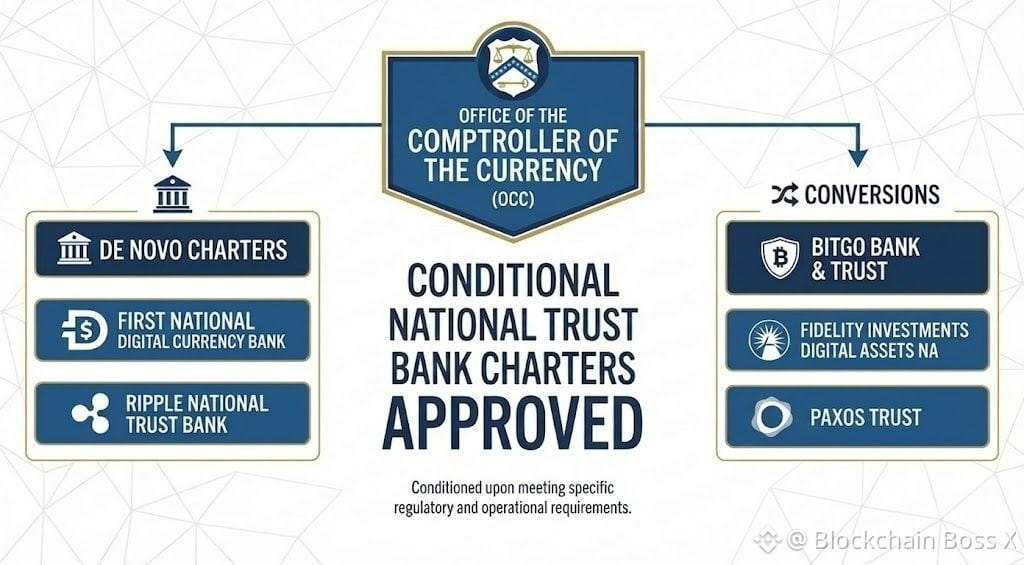
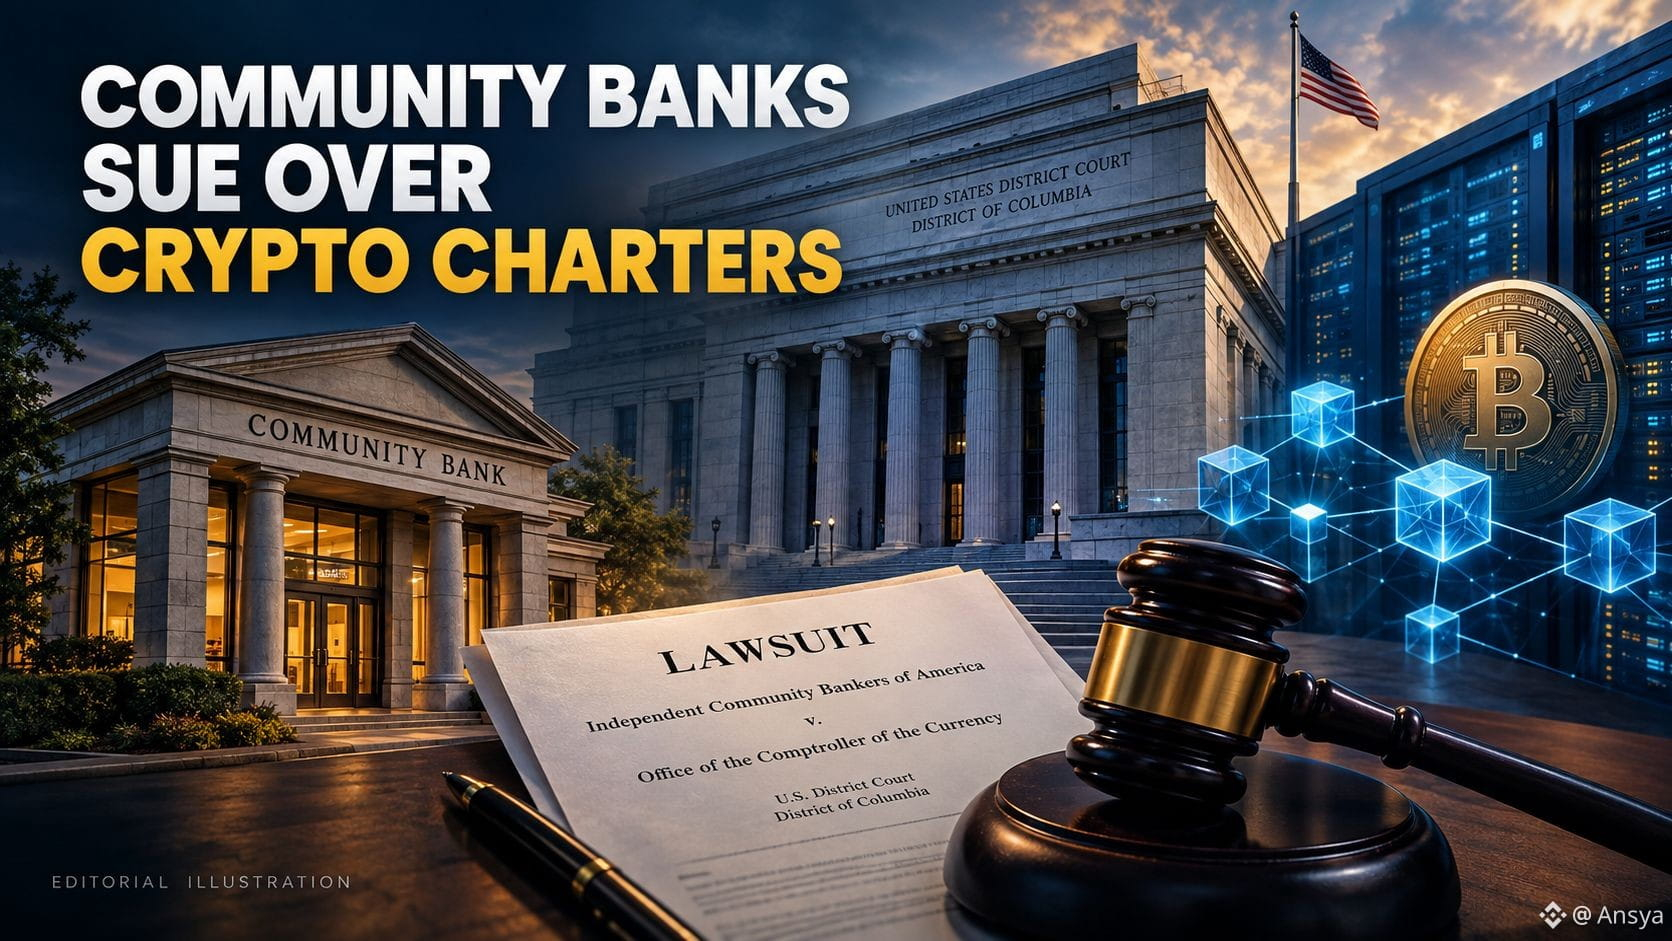
Esto es lo que ocurrió: la Independent Community Bankers of America presentó una demanda contra la Office of the Comptroller of the Currency el 2 de octubre ante el Tribunal de Distrito de Estados Unidos para el Distrito de Columbia. La demanda se dirige a la norma del OCC de marzo de 2026 y a la guía relacionada que permite a empresas cripto no fiduciarias obtener licencias de banco fiduciario nacional (national trust bank charters), licencias que, según se informa, el OCC ha otorgado o aprobado condicionalmente 21 veces, al menos 13 vinculadas a compañías de cripto, incluidas Coinbase, Circle y Crypto.com. ICBA sostiene que el OCC excedió la autoridad conferida bajo la National Bank Act, y califica esas licencias como una "puerta lateral" hacia la credibilidad de la banca federal sin el capital, la liquidez, el seguro del FDIC y las obligaciones de captación de depósitos que los bancos tradicionales deben cumplir. El OCC se ha negado a comentar sobre la litigación y continúa emitiendo nuevas licencias relacionadas con cripto incluso mientras persiste el desafío legal.
¿Por qué importa? Este caso aborda una cuestión estructural genuina: ¿deben las empresas de cripto obtener legitimidad bancaria federal a través de una vía de licenciamiento que se salta las obligaciones que los bancos tradicionales deben asumir? ICBA lo plantea como una competencia desigual; las aprobaciones continuas del OCC sugieren que los reguladores ven estas licencias como una ruta legítima para que el cripto madure hacia las finanzas convencionales. Una decisión judicial en contra del OCC podría frenar de manera significativa o reconfigurar la forma en que las empresas de cripto acceden a la infraestructura bancaria federal en el futuro.
Si los tribunales respaldan la interpretación de ICBA sobre la National Bank Act o si confirman el enfoque actual del OCC es algo que solo la propia litigación podrá determinar.
¿Esta demanda protege una competencia justa, o solo retrasa el camino del cripto hacia la legitimidad bancaria convencional? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
{future}(MARSCOINUSDT)
{future}(MOVRUSDT)
{future}(2ZUSDT)
#icbasuesoccovercryptobankcharters
Los bancos tradicionales acaban de apuntar directamente a la ruta rápida del cripto hacia la banca federal
Los bancos comunitarios han intensificado su resistencia al impulso regulatorio del cripto: han pasado de las objeciones públicas a presentar una demanda en un tribunal federal.
Esto es lo que ocurrió: la Independent Community Bankers of America presentó una demanda contra la Office of the Comptroller of the Currency el 2 de octubre ante el Tribunal de Distrito de Estados Unidos para el Distrito de Columbia. La demanda se dirige a la norma del OCC de marzo de 2026 y a la guía relacionada que permite a empresas cripto no fiduciarias obtener licencias de banco fiduciario nacional (national trust bank charters), licencias que, según se informa, el OCC ha otorgado o aprobado condicionalmente 21 veces, al menos 13 vinculadas a compañías de cripto, incluidas Coinbase, Circle y Crypto.com. ICBA sostiene que el OCC excedió la autoridad conferida bajo la National Bank Act, y califica esas licencias como una "puerta lateral" hacia la credibilidad de la banca federal sin el capital, la liquidez, el seguro del FDIC y las obligaciones de captación de depósitos que los bancos tradicionales deben cumplir. El OCC se ha negado a comentar sobre la litigación y continúa emitiendo nuevas licencias relacionadas con cripto incluso mientras persiste el desafío legal.
¿Por qué importa? Este caso aborda una cuestión estructural genuina: ¿deben las empresas de cripto obtener legitimidad bancaria federal a través de una vía de licenciamiento que se salta las obligaciones que los bancos tradicionales deben asumir? ICBA lo plantea como una competencia desigual; las aprobaciones continuas del OCC sugieren que los reguladores ven estas licencias como una ruta legítima para que el cripto madure hacia las finanzas convencionales. Una decisión judicial en contra del OCC podría frenar de manera significativa o reconfigurar la forma en que las empresas de cripto acceden a la infraestructura bancaria federal en el futuro.
Si los tribunales respaldan la interpretación de ICBA sobre la National Bank Act o si confirman el enfoque actual del OCC es algo que solo la propia litigación podrá determinar.
¿Esta demanda protege una competencia justa, o solo retrasa el camino del cripto hacia la legitimidad bancaria convencional? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
Los bancos tradicionales acaban de apuntar directamente a la ruta rápida del cripto hacia la banca federal
Los bancos comunitarios han intensificado su resistencia al impulso regulatorio del cripto: han pasado de las objeciones públicas a presentar una demanda en un tribunal federal.
Esto es lo que ocurrió: la Independent Community Bankers of America presentó una demanda contra la Office of the Comptroller of the Currency el 2 de octubre ante el Tribunal de Distrito de Estados Unidos para el Distrito de Columbia. La demanda se dirige a la norma del OCC de marzo de 2026 y a la guía relacionada que permite a empresas cripto no fiduciarias obtener licencias de banco fiduciario nacional (national trust bank charters), licencias que, según se informa, el OCC ha otorgado o aprobado condicionalmente 21 veces, al menos 13 vinculadas a compañías de cripto, incluidas Coinbase, Circle y Crypto.com. ICBA sostiene que el OCC excedió la autoridad conferida bajo la National Bank Act, y califica esas licencias como una "puerta lateral" hacia la credibilidad de la banca federal sin el capital, la liquidez, el seguro del FDIC y las obligaciones de captación de depósitos que los bancos tradicionales deben cumplir. El OCC se ha negado a comentar sobre la litigación y continúa emitiendo nuevas licencias relacionadas con cripto incluso mientras persiste el desafío legal.
¿Por qué importa? Este caso aborda una cuestión estructural genuina: ¿deben las empresas de cripto obtener legitimidad bancaria federal a través de una vía de licenciamiento que se salta las obligaciones que los bancos tradicionales deben asumir? ICBA lo plantea como una competencia desigual; las aprobaciones continuas del OCC sugieren que los reguladores ven estas licencias como una ruta legítima para que el cripto madure hacia las finanzas convencionales. Una decisión judicial en contra del OCC podría frenar de manera significativa o reconfigurar la forma en que las empresas de cripto acceden a la infraestructura bancaria federal en el futuro.
Si los tribunales respaldan la interpretación de ICBA sobre la National Bank Act o si confirman el enfoque actual del OCC es algo que solo la propia litigación podrá determinar.
¿Esta demanda protege una competencia justa, o solo retrasa el camino del cripto hacia la legitimidad bancaria convencional? 🤔
#OCC #ICBA #CryptoRegulation
$2Z $MOVR $MARSCOIN
4
4.9k
·
--
¿Has notado que cuando se informa que Anchorage está recortando 17 por ciento de su personal, la gente lo trata como una corrida bancaria en vez de preguntarse quién realmente tiene sus llaves?
La gente pierde dinero con este patrón en cada ciclo. El titular cae, meten $BTC en $USDT, y nunca preguntan si la custodia realmente cambió, incluso mientras $ICP permanece en la barra de búsqueda.
No me compro el relato del colapso. Anchorage es un banco cripto con carta. Recortar personal ahora parece más bien que la firma se vuelve más barata de operar bajo presión regulatoria, no como que desaparezcan los activos de los clientes. El miedo y la codicia están en 67. Eso es codicia.
Los mercados codiciosos buscan una historia para tomar ganancias, y un despido es una opción conveniente. La presión real viene de las propuestas de reglas de custodia y de las disputas sobre las cartas bancarias cripto. Eso obliga a operar con plantillas más ajustadas. Esa no es una razón para salir. Es una razón para dejar de tercerizar todo tu riesgo a un solo nombre.
Este es el proceso simple que yo seguiría. Enumera todas las cuentas, confirma quién tiene las llaves y reduce cualquier cosa que no puedas explicar en una sola frase. Luego, ignora la nómina y mira la elaboración de las normas.
¿Dónde estás guardando tus monedas después de un titular como este?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
¿Has notado que cuando se informa que Anchorage está recortando 17 por ciento de su personal, la gente lo trata como una corrida bancaria en vez de preguntarse quién realmente tiene sus llaves?
La gente pierde dinero con este patrón en cada ciclo. El titular cae, meten $BTC en $USDT, y nunca preguntan si la custodia realmente cambió, incluso mientras $ICP permanece en la barra de búsqueda.
No me compro el relato del colapso. Anchorage es un banco cripto con carta. Recortar personal ahora parece más bien que la firma se vuelve más barata de operar bajo presión regulatoria, no como que desaparezcan los activos de los clientes. El miedo y la codicia están en 67. Eso es codicia.
Los mercados codiciosos buscan una historia para tomar ganancias, y un despido es una opción conveniente. La presión real viene de las propuestas de reglas de custodia y de las disputas sobre las cartas bancarias cripto. Eso obliga a operar con plantillas más ajustadas. Esa no es una razón para salir. Es una razón para dejar de tercerizar todo tu riesgo a un solo nombre.
Este es el proceso simple que yo seguiría. Enumera todas las cuentas, confirma quién tiene las llaves y reduce cualquier cosa que no puedas explicar en una sola frase. Luego, ignora la nómina y mira la elaboración de las normas.
¿Dónde estás guardando tus monedas después de un titular como este?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
La gente pierde dinero con este patrón en cada ciclo. El titular cae, meten $BTC en $USDT, y nunca preguntan si la custodia realmente cambió, incluso mientras $ICP permanece en la barra de búsqueda.
No me compro el relato del colapso. Anchorage es un banco cripto con carta. Recortar personal ahora parece más bien que la firma se vuelve más barata de operar bajo presión regulatoria, no como que desaparezcan los activos de los clientes. El miedo y la codicia están en 67. Eso es codicia.
Los mercados codiciosos buscan una historia para tomar ganancias, y un despido es una opción conveniente. La presión real viene de las propuestas de reglas de custodia y de las disputas sobre las cartas bancarias cripto. Eso obliga a operar con plantillas más ajustadas. Esa no es una razón para salir. Es una razón para dejar de tercerizar todo tu riesgo a un solo nombre.
Este es el proceso simple que yo seguiría. Enumera todas las cuentas, confirma quién tiene las llaves y reduce cualquier cosa que no puedas explicar en una sola frase. Luego, ignora la nómina y mira la elaboración de las normas.
¿Dónde estás guardando tus monedas después de un titular como este?
#AnchorageReportedlyCuts17 #SECProposesCryptoCustodyRules #ICBASuesOCCOverCryptoBankCharters
46

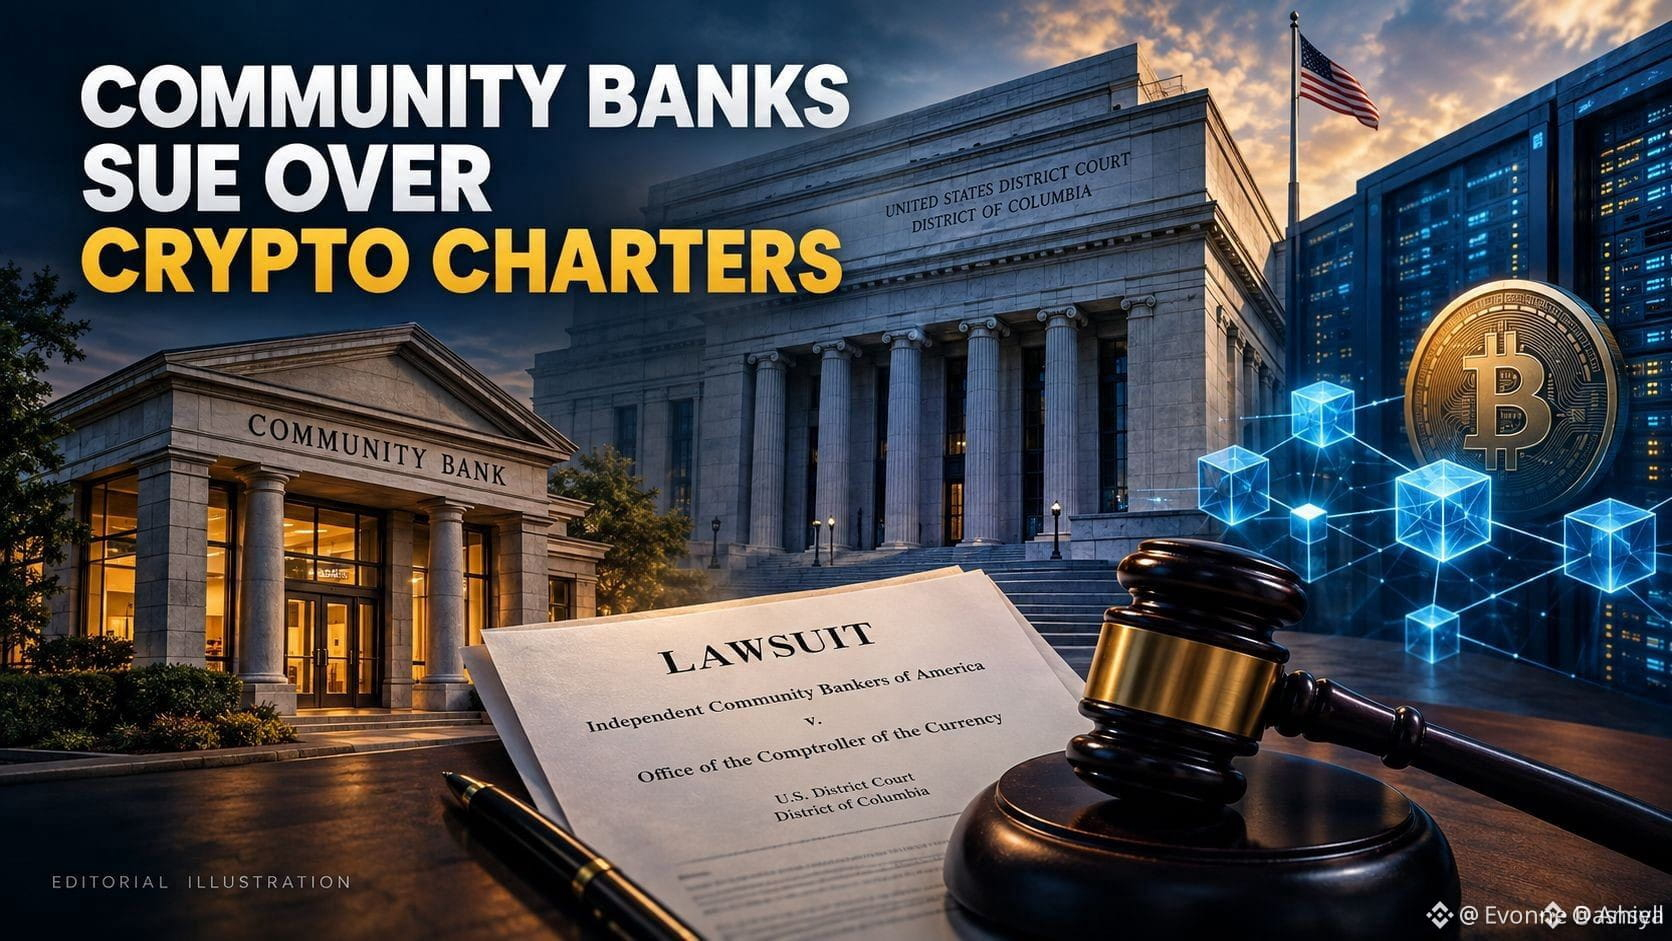
¿Por qué nadie habla de cómo los bancos comunitarios tradicionales están intentando desesperadamente bloquear que el cripto gane legitimidad institucional?
La mayoría de los inversores minoristas se quedan atrapados mirando la volatilidad de corto plazo en $BTC y se pierden las batallas regulatorias estructurales que realmente deciden hacia dónde fluirá el capital a continuación. Cuando el influyente lobby bancario se siente lo suficientemente amenazado como para llevar a los reguladores a los tribunales, esa es tu señal de que las vías institucionales están más cerca que nunca.
La hoja de ruta aquí es simple. Primero, deja de tratar estas demandas como titulares bajistas y empieza a verlas como una confirmación de que la custodia de cripto está alterando los modelos de ingresos tradicionales. Mientras el índice de Miedo y Codicia se mantiene cómodamente en territorio de codicia, la jugada inteligente es observar cómo los activos de infraestructura como $MINA y las redes de cómputo centradas en la privacidad como $PHA se posicionan para estándares de cumplimiento más estrictos.
Segundo, audita tu exposición de cartera para asegurarte de que posees activos capaces de sobrevivir a los filtros institucionales en lugar de perseguir un impulso pasajero. Vigila de cerca los avances en las cadenas de custodia, porque las entidades que aseguran las licencias bancarias reales dictarán la liquidez para el próximo ciclo.
¿Dónde crees que estarán los líderes de la banca cripto institucional una vez que se despeje esta reacción legal?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageSupuestamenteRecorta17
¿Por qué nadie habla de cómo los bancos comunitarios tradicionales están intentando desesperadamente bloquear que el cripto gane legitimidad institucional?
La mayoría de los inversores minoristas se quedan atrapados mirando la volatilidad de corto plazo en $BTC y se pierden las batallas regulatorias estructurales que realmente deciden hacia dónde fluirá el capital a continuación. Cuando el influyente lobby bancario se siente lo suficientemente amenazado como para llevar a los reguladores a los tribunales, esa es tu señal de que las vías institucionales están más cerca que nunca.
La hoja de ruta aquí es simple. Primero, deja de tratar estas demandas como titulares bajistas y empieza a verlas como una confirmación de que la custodia de cripto está alterando los modelos de ingresos tradicionales. Mientras el índice de Miedo y Codicia se mantiene cómodamente en territorio de codicia, la jugada inteligente es observar cómo los activos de infraestructura como $MINA y las redes de cómputo centradas en la privacidad como $PHA se posicionan para estándares de cumplimiento más estrictos.
Segundo, audita tu exposición de cartera para asegurarte de que posees activos capaces de sobrevivir a los filtros institucionales en lugar de perseguir un impulso pasajero. Vigila de cerca los avances en las cadenas de custodia, porque las entidades que aseguran las licencias bancarias reales dictarán la liquidez para el próximo ciclo.
¿Dónde crees que estarán los líderes de la banca cripto institucional una vez que se despeje esta reacción legal?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageSupuestamenteRecorta17
La mayoría de los inversores minoristas se quedan atrapados mirando la volatilidad de corto plazo en $BTC y se pierden las batallas regulatorias estructurales que realmente deciden hacia dónde fluirá el capital a continuación. Cuando el influyente lobby bancario se siente lo suficientemente amenazado como para llevar a los reguladores a los tribunales, esa es tu señal de que las vías institucionales están más cerca que nunca.
La hoja de ruta aquí es simple. Primero, deja de tratar estas demandas como titulares bajistas y empieza a verlas como una confirmación de que la custodia de cripto está alterando los modelos de ingresos tradicionales. Mientras el índice de Miedo y Codicia se mantiene cómodamente en territorio de codicia, la jugada inteligente es observar cómo los activos de infraestructura como $MINA y las redes de cómputo centradas en la privacidad como $PHA se posicionan para estándares de cumplimiento más estrictos.
Segundo, audita tu exposición de cartera para asegurarte de que posees activos capaces de sobrevivir a los filtros institucionales en lugar de perseguir un impulso pasajero. Vigila de cerca los avances en las cadenas de custodia, porque las entidades que aseguran las licencias bancarias reales dictarán la liquidez para el próximo ciclo.
¿Dónde crees que estarán los líderes de la banca cripto institucional una vez que se despeje esta reacción legal?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules #AnchorageSupuestamenteRecorta17
239
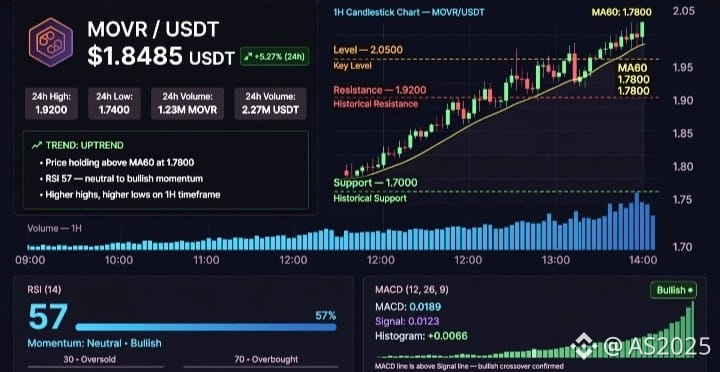
- $1.8485 $MOVR
- *Precio actual:* 1.8485$ (+5.27% en 24 horas según la simulación)
- *MA60 en 1.7800:* El precio se mantiene negociándose por encima del promedio; los participantes lo consideran un filtro de tendencia alcista en el marco de 1 hora
- *Niveles históricos para el estudio:*
- Soporte histórico: 1.7000$ (zona de rebote previa)
- Resistencia histórica: 1.9200$ y luego un nivel clave en 2.0500$
Estas son zonas de observación, no órdenes de compra/venta
- *RSI 57:* Momentum neutral con sesgo alcista; hay margen antes de sobrecomprar 70
- *MACD:* La línea azul por encima de la naranja y el histograma positivo = impulso alcista en los datos mostrados
- *Tendencia:* Higher Highs + Higher Lows en el marco 1H
*Nota educativa importante:*
Quien estudia el gráfico aprende a observar el comportamiento del precio en 1.92$: ¿formará una vela de rechazo con alto volumen o un cierre fuerte por encima? La misma idea al volver a probar la MA60.
$MOVR
{future}(MOVRUSDT)
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
- $1.8485 $MOVR
- *Precio actual:* 1.8485$ (+5.27% en 24 horas según la simulación)
- *MA60 en 1.7800:* El precio se mantiene negociándose por encima del promedio; los participantes lo consideran un filtro de tendencia alcista en el marco de 1 hora
- *Niveles históricos para el estudio:*
- Soporte histórico: 1.7000$ (zona de rebote previa)
- Resistencia histórica: 1.9200$ y luego un nivel clave en 2.0500$
Estas son zonas de observación, no órdenes de compra/venta
- *RSI 57:* Momentum neutral con sesgo alcista; hay margen antes de sobrecomprar 70
- *MACD:* La línea azul por encima de la naranja y el histograma positivo = impulso alcista en los datos mostrados
- *Tendencia:* Higher Highs + Higher Lows en el marco 1H
*Nota educativa importante:*
Quien estudia el gráfico aprende a observar el comportamiento del precio en 1.92$: ¿formará una vela de rechazo con alto volumen o un cierre fuerte por encima? La misma idea al volver a probar la MA60.
$MOVR
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
- *Precio actual:* 1.8485$ (+5.27% en 24 horas según la simulación)
- *MA60 en 1.7800:* El precio se mantiene negociándose por encima del promedio; los participantes lo consideran un filtro de tendencia alcista en el marco de 1 hora
- *Niveles históricos para el estudio:*
- Soporte histórico: 1.7000$ (zona de rebote previa)
- Resistencia histórica: 1.9200$ y luego un nivel clave en 2.0500$
Estas son zonas de observación, no órdenes de compra/venta
- *RSI 57:* Momentum neutral con sesgo alcista; hay margen antes de sobrecomprar 70
- *MACD:* La línea azul por encima de la naranja y el histograma positivo = impulso alcista en los datos mostrados
- *Tendencia:* Higher Highs + Higher Lows en el marco 1H
*Nota educativa importante:*
Quien estudia el gráfico aprende a observar el comportamiento del precio en 1.92$: ¿formará una vela de rechazo con alto volumen o un cierre fuerte por encima? La misma idea al volver a probar la MA60.
$MOVR
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData
1
149
·
--
$BTC "Uptober" Verificación de la Realidad: ¿Qué sigue? ⚡
Bitcoin inicia la negociación de octubre cerca de $84.500 tras una impresionante racha en el último trimestre. Pero con eventos macro clave en el calendario, ¿hacia dónde vamos ahora?
🧠 Lo que el mercado está observando:
1️⃣ Macro y política de la Fed: Las próximas decisiones de tasas y la incertidumbre macro global mantienen cautelados a los traders.
2️⃣ Flujos de ETF institucionales: Las entradas a ETF se mantienen estables, pero se requiere paciencia mientras se construye el impulso.
3️⃣ Niveles clave:
🛡️️ Soporte: $82.500 – $84.000 (Zona de demanda crucial).
🎯 Objetivo: $87.500 – $90.000 (Resistencia clave antes de nuevos máximos).
💡 Consejo para traders: No dejes que la volatilidad de corto plazo te obligue a hacer malas operaciones. Enfócate en la gestión del riesgo y observa los cierres de las velas diarias por encima de las zonas de soporte clave.
👇 ¿Eres alcista o bajista para este mes? ¡Comparte tus objetivos abajo! 💬
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
{spot}(BTCUSDT)
{spot}(USDCUSDT)
$BTC "Uptober" Verificación de la Realidad: ¿Qué sigue? ⚡
Bitcoin inicia la negociación de octubre cerca de $84.500 tras una impresionante racha en el último trimestre. Pero con eventos macro clave en el calendario, ¿hacia dónde vamos ahora?
🧠 Lo que el mercado está observando:
1️⃣ Macro y política de la Fed: Las próximas decisiones de tasas y la incertidumbre macro global mantienen cautelados a los traders.
2️⃣ Flujos de ETF institucionales: Las entradas a ETF se mantienen estables, pero se requiere paciencia mientras se construye el impulso.
3️⃣ Niveles clave:
🛡️️ Soporte: $82.500 – $84.000 (Zona de demanda crucial).
🎯 Objetivo: $87.500 – $90.000 (Resistencia clave antes de nuevos máximos).
💡 Consejo para traders: No dejes que la volatilidad de corto plazo te obligue a hacer malas operaciones. Enfócate en la gestión del riesgo y observa los cierres de las velas diarias por encima de las zonas de soporte clave.
👇 ¿Eres alcista o bajista para este mes? ¡Comparte tus objetivos abajo! 💬
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
Bitcoin inicia la negociación de octubre cerca de $84.500 tras una impresionante racha en el último trimestre. Pero con eventos macro clave en el calendario, ¿hacia dónde vamos ahora?
🧠 Lo que el mercado está observando:
1️⃣ Macro y política de la Fed: Las próximas decisiones de tasas y la incertidumbre macro global mantienen cautelados a los traders.
2️⃣ Flujos de ETF institucionales: Las entradas a ETF se mantienen estables, pero se requiere paciencia mientras se construye el impulso.
3️⃣ Niveles clave:
🛡️️ Soporte: $82.500 – $84.000 (Zona de demanda crucial).
🎯 Objetivo: $87.500 – $90.000 (Resistencia clave antes de nuevos máximos).
💡 Consejo para traders: No dejes que la volatilidad de corto plazo te obligue a hacer malas operaciones. Enfócate en la gestión del riesgo y observa los cierres de las velas diarias por encima de las zonas de soporte clave.
👇 ¿Eres alcista o bajista para este mes? ¡Comparte tus objetivos abajo! 💬
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
1
73
·
--
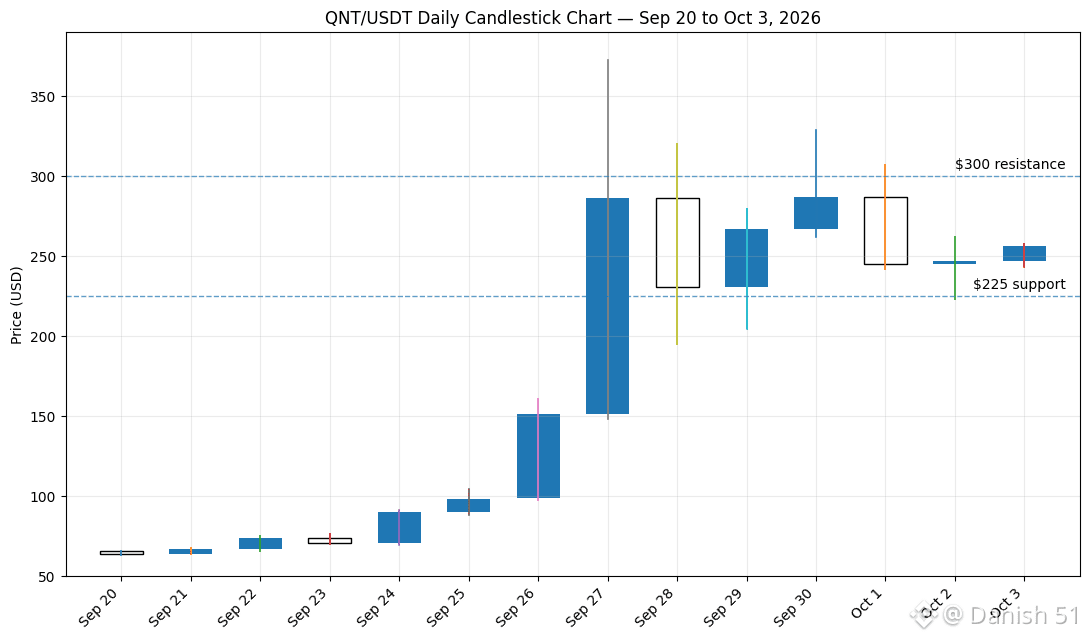
$QNT ha estado extremadamente alcista pero muy volátil. Se disparó desde alrededor de $65–$70 a mediados/finales de septiembre hasta superar $370, y luego retrocedió con fuerza. Los datos recientes de Binance muestran QNT alrededor de $256.50 el 3 de octubre, con un rango diario de aproximadamente $243–$258. �
Capitalización de mercado
Tendencia: Alcista, pero el impulso se ha enfriado después de la gran subida.
Soporte: $225–$230 es una zona importante a corto plazo. Una ruptura por debajo podría exponer niveles más bajos.
Resistencia: $300–$330, con el máximo reciente extremo cerca de $373.
Caso alcista: Mantenerse por encima de $225 y recuperar $300 podría devolver la zona $330–$373 al foco.
Riesgo: El movimiento de septiembre fue excepcionalmente rápido, por lo que son posibles retrocesos grandes y toma de ganancias. �
{spot}(QNTUSDT)
#NFPWatch #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
$QNT ha estado extremadamente alcista pero muy volátil. Se disparó desde alrededor de $65–$70 a mediados/finales de septiembre hasta superar $370, y luego retrocedió con fuerza. Los datos recientes de Binance muestran QNT alrededor de $256.50 el 3 de octubre, con un rango diario de aproximadamente $243–$258. �
Capitalización de mercado
Tendencia: Alcista, pero el impulso se ha enfriado después de la gran subida.
Soporte: $225–$230 es una zona importante a corto plazo. Una ruptura por debajo podría exponer niveles más bajos.
Resistencia: $300–$330, con el máximo reciente extremo cerca de $373.
Caso alcista: Mantenerse por encima de $225 y recuperar $300 podría devolver la zona $330–$373 al foco.
Riesgo: El movimiento de septiembre fue excepcionalmente rápido, por lo que son posibles retrocesos grandes y toma de ganancias. �
#NFPWatch #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
Capitalización de mercado
Tendencia: Alcista, pero el impulso se ha enfriado después de la gran subida.
Soporte: $225–$230 es una zona importante a corto plazo. Una ruptura por debajo podría exponer niveles más bajos.
Resistencia: $300–$330, con el máximo reciente extremo cerca de $373.
Caso alcista: Mantenerse por encima de $225 y recuperar $300 podría devolver la zona $330–$373 al foco.
Riesgo: El movimiento de septiembre fue excepcionalmente rápido, por lo que son posibles retrocesos grandes y toma de ganancias. �
#NFPWatch #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
54
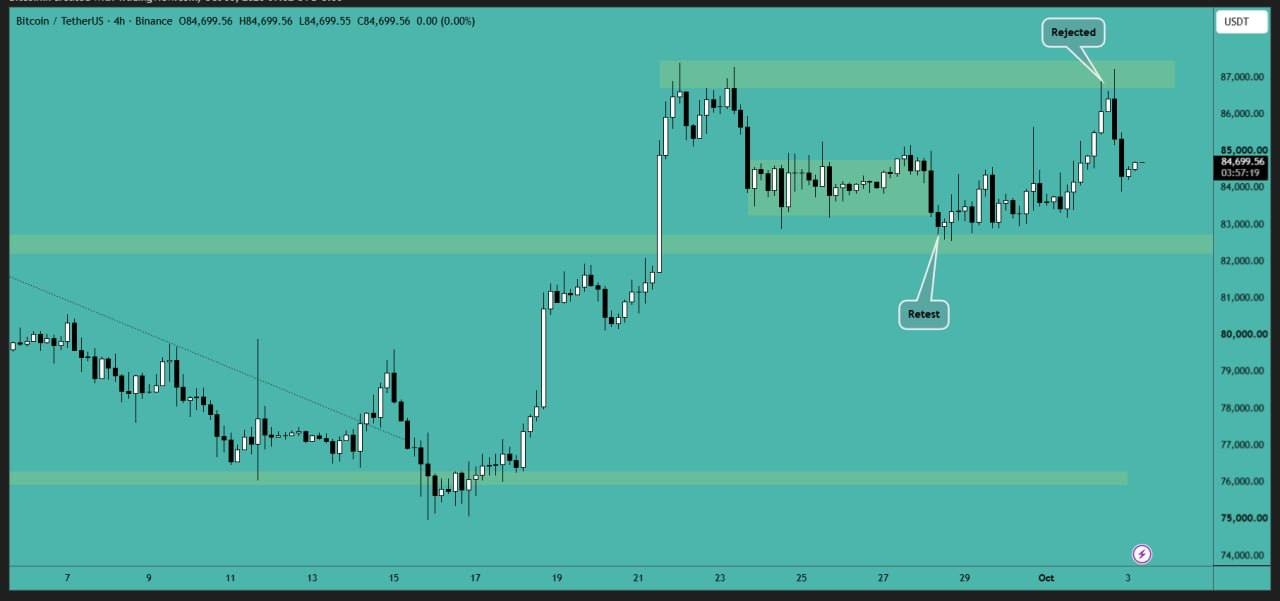
Bitcoin ha vuelto a ser rechazado desde la zona de resistencia. Los vendedores están activos en esta zona y se necesita una vela de volumen significativo para romperla. Se espera otro intento de superar la zona de resistencia en los próximos días
$BTC
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
{future}(BTCUSDT)
Bitcoin ha vuelto a ser rechazado desde la zona de resistencia. Los vendedores están activos en esta zona y se necesita una vela de volumen significativo para romperla. Se espera otro intento de superar la zona de resistencia en los próximos días
$BTC
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
$BTC
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI #SECProposesCryptoCustodyRules #SECApproves3xLongCryptoCommodityETPs #G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters
1
89
*BNB Plus Corp. (OTCQB: BNBX) — anteriormente 180 Life Sciences, compró GlobalStake a finales de 2024 — anuncia un cambio estratégico: de ser una cotizadora de tesorería de activos digitales enfocada exclusivamente en el ecosistema de BNB Chain → empresa operativa de infraestructura tecnológica institucional para blockchain + IA agentica — planea monetizar activos / desbloquear valor de la unidad de negocio LineaRx (biotecnología antienvejecimiento heredada)* $MAGMA $SAND $NIGHT
- *Tesis de la cotización: "la creación de valor cambiará cada vez más de la mera tenencia de activos digitales a la construcción y operación de las capas complejas de infraestructura, software y servicios necesarios para poner estas tecnologías a trabajar a escala institucional" — pasando de una tesorería pasiva a la capa de despliegue con garantías de seguridad, compromisos de resiliencia, gestión de riesgos, cumplimiento normativo, responsabilidad operativa para los carriles de TradFi*
- *Aún es un participante activo en el ecosistema de BNB Chain, entre otros, pero el enfoque: capacidades de integración, recursos de despliegue para avanzar en blockchain, IA agentica de la experimentación/especulación → uso institucional a escala de producción — podría ampliar los vínculos con GlobalStake (operaciones de validador)*
- *Contexto: No es Binance — OTC de pequeña capitalización — tendencia DAT: muchas cotizadoras de tesorería para 2025-26 ahora están pivotando a operaciones después de que BNB alcanzó su ATH ~ $1K en sep 2025 — aún no se divulgan nuevos fondos/capex/clientes, hitos pendientes*
*ÚLTIMA HORA 🚨 BNB Plus Corp (OTC: BNBX) cambia de una tesorería pura de BNB → plataforma de infraestructura institucional de blockchain + IA agentica 🚀 Según Business Wire del 2 de octubre: abandonar el modelo pasivo, construir una capa de despliegue para FIs/empresas con garantías de cumplimiento/riesgo — para monetizar la unidad LineaRx, permanecer en BNB Chain pero expandirse a otras, posible expansión de GlobalStake 📈*#G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #BlastToGraduallyShutDownItsL2Network
*BNB Plus Corp. (OTCQB: BNBX) — anteriormente 180 Life Sciences, compró GlobalStake a finales de 2024 — anuncia un cambio estratégico: de ser una cotizadora de tesorería de activos digitales enfocada exclusivamente en el ecosistema de BNB Chain → empresa operativa de infraestructura tecnológica institucional para blockchain + IA agentica — planea monetizar activos / desbloquear valor de la unidad de negocio LineaRx (biotecnología antienvejecimiento heredada)* $MAGMA $SAND $NIGHT
- *Tesis de la cotización: "la creación de valor cambiará cada vez más de la mera tenencia de activos digitales a la construcción y operación de las capas complejas de infraestructura, software y servicios necesarios para poner estas tecnologías a trabajar a escala institucional" — pasando de una tesorería pasiva a la capa de despliegue con garantías de seguridad, compromisos de resiliencia, gestión de riesgos, cumplimiento normativo, responsabilidad operativa para los carriles de TradFi*
- *Aún es un participante activo en el ecosistema de BNB Chain, entre otros, pero el enfoque: capacidades de integración, recursos de despliegue para avanzar en blockchain, IA agentica de la experimentación/especulación → uso institucional a escala de producción — podría ampliar los vínculos con GlobalStake (operaciones de validador)*
- *Contexto: No es Binance — OTC de pequeña capitalización — tendencia DAT: muchas cotizadoras de tesorería para 2025-26 ahora están pivotando a operaciones después de que BNB alcanzó su ATH ~ $1K en sep 2025 — aún no se divulgan nuevos fondos/capex/clientes, hitos pendientes*
*ÚLTIMA HORA 🚨 BNB Plus Corp (OTC: BNBX) cambia de una tesorería pura de BNB → plataforma de infraestructura institucional de blockchain + IA agentica 🚀 Según Business Wire del 2 de octubre: abandonar el modelo pasivo, construir una capa de despliegue para FIs/empresas con garantías de cumplimiento/riesgo — para monetizar la unidad LineaRx, permanecer en BNB Chain pero expandirse a otras, posible expansión de GlobalStake 📈*#G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #BlastToGraduallyShutDownItsL2Network
- *Tesis de la cotización: "la creación de valor cambiará cada vez más de la mera tenencia de activos digitales a la construcción y operación de las capas complejas de infraestructura, software y servicios necesarios para poner estas tecnologías a trabajar a escala institucional" — pasando de una tesorería pasiva a la capa de despliegue con garantías de seguridad, compromisos de resiliencia, gestión de riesgos, cumplimiento normativo, responsabilidad operativa para los carriles de TradFi*
- *Aún es un participante activo en el ecosistema de BNB Chain, entre otros, pero el enfoque: capacidades de integración, recursos de despliegue para avanzar en blockchain, IA agentica de la experimentación/especulación → uso institucional a escala de producción — podría ampliar los vínculos con GlobalStake (operaciones de validador)*
- *Contexto: No es Binance — OTC de pequeña capitalización — tendencia DAT: muchas cotizadoras de tesorería para 2025-26 ahora están pivotando a operaciones después de que BNB alcanzó su ATH ~ $1K en sep 2025 — aún no se divulgan nuevos fondos/capex/clientes, hitos pendientes*
*ÚLTIMA HORA 🚨 BNB Plus Corp (OTC: BNBX) cambia de una tesorería pura de BNB → plataforma de infraestructura institucional de blockchain + IA agentica 🚀 Según Business Wire del 2 de octubre: abandonar el modelo pasivo, construir una capa de despliegue para FIs/empresas con garantías de cumplimiento/riesgo — para monetizar la unidad LineaRx, permanecer en BNB Chain pero expandirse a otras, posible expansión de GlobalStake 📈*#G7PlansToReleaseUpTo100MBarrelsOilDiesel #ICBASuesOCCOverCryptoBankCharters #USStocksCloseHigherOnWeakJobsData #BlastToGraduallyShutDownItsL2Network
50
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#NvidiaEarningsTonight:AIStocks’NextMove?
114,641 visualizaciones
1,250 participa(n) en el debate
2
#A Packed Week of Earnings and Data Tests Markets
144,892 visualizaciones
653 participa(n) en el debate
3
#AnthropicIPOTestsInvestorAppetiteForAI
320,348 visualizaciones
2,861 participa(n) en el debate
4
#NvidiaBoardNotConsideringHuang’sReturnasCEO
114,840 visualizaciones
951 participa(n) en el debate
5
#KOSPIFalls2.59%ToLowestCloseSinceFebruary
28,890 visualizaciones
308 participa(n) en el debate
6
#AnthropicClearedToListOnNasdaqAsANT
25,586 visualizaciones
265 participa(n) en el debate
7
#WhatInvestmentSignalsDo13FFilingsReveal?
62,582 visualizaciones
659 participa(n) en el debate
8
#TetherCapitalMakesStrategicInvestmentInStables
14,361 visualizaciones
113 participa(n) en el debate
9
#EvernorthRecords$505MImpairmentOnPreListingXRP
1,737 visualizaciones
20 participa(n) en el debate
10
#GoldmanSachsReports$1.22BInEtherETFHoldings
1,283 visualizaciones
17 participa(n) en el debate