
#regulacioncrypto
regulacioncrypto
5,101 visualizaciones
42 participa(n) en el debate
Populares
Novedades
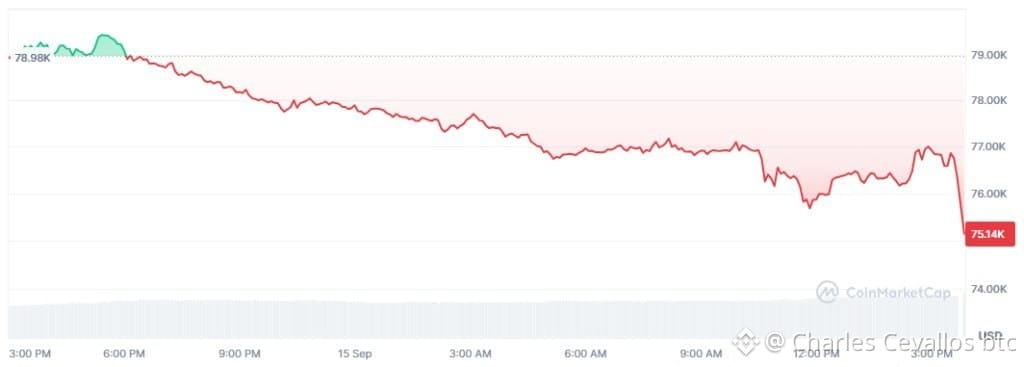
🚨 Impacto Macro: El Senado de EE. UU. frena la Ley Clarity
El Senado rechazó el debate del marco regulatorio (49-50 votos), provocando un retroceso técnico en el precio de Bitcoin hacia la zona de soporte de los $75,000 USD. La falta de definición jurídica entre la SEC y la CFTC frena temporalmente el impulso institucional.
📉 ¿Zona de acumulación o inicio de una corrección mayor? ¿Cómo estás operando este movimiento en tu portafolio? ¡Compártelo en los comentarios y abre debate con la comunidad!
#bitcoin #RegulacionCrypto #CLARITYAct #MercadoCrypto
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$XRP
{future}(XRPUSDT)
🚨 Impacto Macro: El Senado de EE. UU. frena la Ley Clarity
El Senado rechazó el debate del marco regulatorio (49-50 votos), provocando un retroceso técnico en el precio de Bitcoin hacia la zona de soporte de los $75,000 USD. La falta de definición jurídica entre la SEC y la CFTC frena temporalmente el impulso institucional.
📉 ¿Zona de acumulación o inicio de una corrección mayor? ¿Cómo estás operando este movimiento en tu portafolio? ¡Compártelo en los comentarios y abre debate con la comunidad!
#bitcoin #RegulacionCrypto #CLARITYAct #MercadoCrypto
$BTC
$ETH
$XRP
El Senado rechazó el debate del marco regulatorio (49-50 votos), provocando un retroceso técnico en el precio de Bitcoin hacia la zona de soporte de los $75,000 USD. La falta de definición jurídica entre la SEC y la CFTC frena temporalmente el impulso institucional.
📉 ¿Zona de acumulación o inicio de una corrección mayor? ¿Cómo estás operando este movimiento en tu portafolio? ¡Compártelo en los comentarios y abre debate con la comunidad!
#bitcoin #RegulacionCrypto #CLARITYAct #MercadoCrypto
$BTC
$ETH
$XRP
1
341
🚨 Votación clave en el Senado de EE. UU. sobre la Ley Clarity
El pleno del Senado debate hoy el futuro marco regulatorio de los criptoactivos, enfrentando duras exigencias de última hora de la banca tradicional respecto a las stablecoins y la división de competencias entre la SEC y la CFTC. Un cambio estructural que definirá el cumplimiento institucional en Norteamérica.
💬 ¿Consideras que esta ley logrará los votos necesarios o sufrirá un nuevo bloque legislativo? Déjalo en los comentarios y síguenos para estar al tanto del impacto técnico en el mercado.
#RegulacionCrypto #SenadoEEUU #Blockchain #MercadoCripto
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$XRP
{future}(XRPUSDT)
🚨 Votación clave en el Senado de EE. UU. sobre la Ley Clarity
El pleno del Senado debate hoy el futuro marco regulatorio de los criptoactivos, enfrentando duras exigencias de última hora de la banca tradicional respecto a las stablecoins y la división de competencias entre la SEC y la CFTC. Un cambio estructural que definirá el cumplimiento institucional en Norteamérica.
💬 ¿Consideras que esta ley logrará los votos necesarios o sufrirá un nuevo bloque legislativo? Déjalo en los comentarios y síguenos para estar al tanto del impacto técnico en el mercado.
#RegulacionCrypto #SenadoEEUU #Blockchain #MercadoCripto
$BTC
$ETH
$XRP
El pleno del Senado debate hoy el futuro marco regulatorio de los criptoactivos, enfrentando duras exigencias de última hora de la banca tradicional respecto a las stablecoins y la división de competencias entre la SEC y la CFTC. Un cambio estructural que definirá el cumplimiento institucional en Norteamérica.
💬 ¿Consideras que esta ley logrará los votos necesarios o sufrirá un nuevo bloque legislativo? Déjalo en los comentarios y síguenos para estar al tanto del impacto técnico en el mercado.
#RegulacionCrypto #SenadoEEUU #Blockchain #MercadoCripto
$BTC
$ETH
$XRP
1
187
🚨 Votación clave: El Senado define el futuro de la Ley Clarity
El presidente Donald Trump respaldó las cláusulas de ética actualizadas de la Clarity Act de cara a la votación decisiva de este 15 de septiembre. El marco ajustado exige estrictas restricciones de conflictos de interés, obligando a la desinversión o blindaje mediante fideicomisos de participaciones directas en empresas de criptomonedas para altos cargos gubernamentales. Un movimiento técnico crucial para destrabar el estancamiento regulatorio en EE. UU.
👇 ¿Creés que el Senado aprobará la ley sin recortes drásticos o frenará al mercado? ¡Dejá tu análisis en los comentarios y compartí el post para más alertas en tiempo real!
#CLARITYAct #RegulacionCrypto #bitcoin #NoticiasCrypto
$BTC
{spot}(BTCUSDT)
$SOL
{future}(SOLUSDT)
$XRP
{future}(XRPUSDT)
🚨 Votación clave: El Senado define el futuro de la Ley Clarity
El presidente Donald Trump respaldó las cláusulas de ética actualizadas de la Clarity Act de cara a la votación decisiva de este 15 de septiembre. El marco ajustado exige estrictas restricciones de conflictos de interés, obligando a la desinversión o blindaje mediante fideicomisos de participaciones directas en empresas de criptomonedas para altos cargos gubernamentales. Un movimiento técnico crucial para destrabar el estancamiento regulatorio en EE. UU.
👇 ¿Creés que el Senado aprobará la ley sin recortes drásticos o frenará al mercado? ¡Dejá tu análisis en los comentarios y compartí el post para más alertas en tiempo real!
#CLARITYAct #RegulacionCrypto #bitcoin #NoticiasCrypto
$BTC
$SOL
$XRP
El presidente Donald Trump respaldó las cláusulas de ética actualizadas de la Clarity Act de cara a la votación decisiva de este 15 de septiembre. El marco ajustado exige estrictas restricciones de conflictos de interés, obligando a la desinversión o blindaje mediante fideicomisos de participaciones directas en empresas de criptomonedas para altos cargos gubernamentales. Un movimiento técnico crucial para destrabar el estancamiento regulatorio en EE. UU.
👇 ¿Creés que el Senado aprobará la ley sin recortes drásticos o frenará al mercado? ¡Dejá tu análisis en los comentarios y compartí el post para más alertas en tiempo real!
#CLARITYAct #RegulacionCrypto #bitcoin #NoticiasCrypto
$BTC
$SOL
$XRP
3
1.8k
🚨 ¿Qué está pasando con Binance en Europa HOY 10 de julio? 🌍⚠️
La nueva ley regulatoria (MiCA) entró en vigor y está cambiando todo en la plataforma:
🛑 Restricciones: Binance tuvo que limitar operaciones de trading en varios países europeos debido a las nuevas licencias.
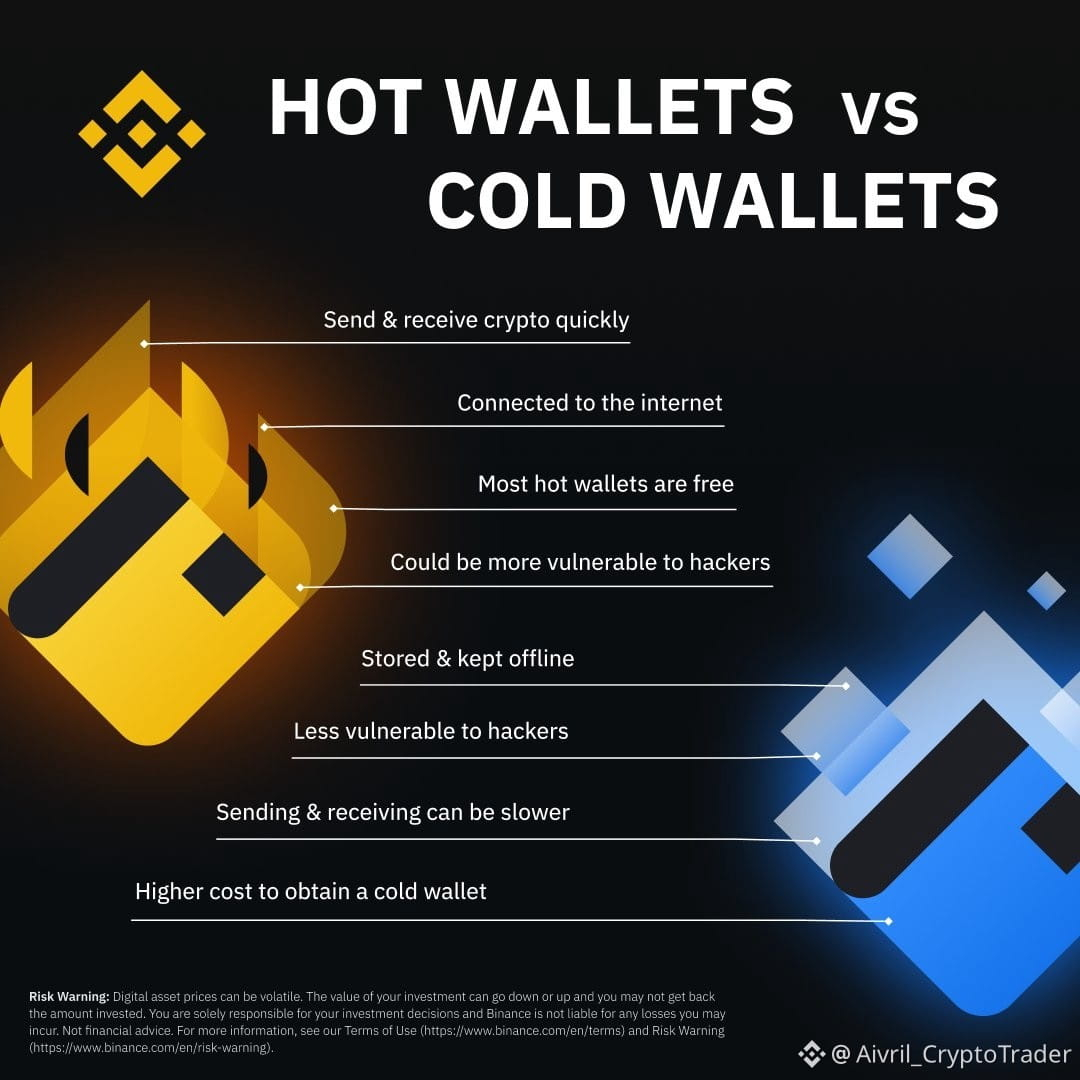
💬 Gran debate: Tras las restricciones, Binance comunicó que las wallets de autocustodia tienen "menos protección", desatando una guerra de opiniones entre los usuarios.
🌏 Giro estratégico: Binance anuncia que se enfocará en expandirse con fuerza en el mercado asiático.
👇 Debate rápido en Descubre:
¿Qué opinan? ¿Prefieren dejar sus fondos seguros en Binance o mandan todo a una wallet fría? ¡Los leo abajo! 💬👇
#BinanceNews #MiCA #RegulacionCrypto #BinanceSquare
$BNB $BTC
🚨 ¿Qué está pasando con Binance en Europa HOY 10 de julio? 🌍⚠️
La nueva ley regulatoria (MiCA) entró en vigor y está cambiando todo en la plataforma:
🛑 Restricciones: Binance tuvo que limitar operaciones de trading en varios países europeos debido a las nuevas licencias.
💬 Gran debate: Tras las restricciones, Binance comunicó que las wallets de autocustodia tienen "menos protección", desatando una guerra de opiniones entre los usuarios.
🌏 Giro estratégico: Binance anuncia que se enfocará en expandirse con fuerza en el mercado asiático.
👇 Debate rápido en Descubre:
¿Qué opinan? ¿Prefieren dejar sus fondos seguros en Binance o mandan todo a una wallet fría? ¡Los leo abajo! 💬👇
#BinanceNews #MiCA #RegulacionCrypto #BinanceSquare
$BNB $BTC
La nueva ley regulatoria (MiCA) entró en vigor y está cambiando todo en la plataforma:
🛑 Restricciones: Binance tuvo que limitar operaciones de trading en varios países europeos debido a las nuevas licencias.
💬 Gran debate: Tras las restricciones, Binance comunicó que las wallets de autocustodia tienen "menos protección", desatando una guerra de opiniones entre los usuarios.
🌏 Giro estratégico: Binance anuncia que se enfocará en expandirse con fuerza en el mercado asiático.
👇 Debate rápido en Descubre:
¿Qué opinan? ¿Prefieren dejar sus fondos seguros en Binance o mandan todo a una wallet fría? ¡Los leo abajo! 💬👇
#BinanceNews #MiCA #RegulacionCrypto #BinanceSquare
$BNB $BTC
252
🚨 Semana macroeconómica y regulatoria crítica para los mercados
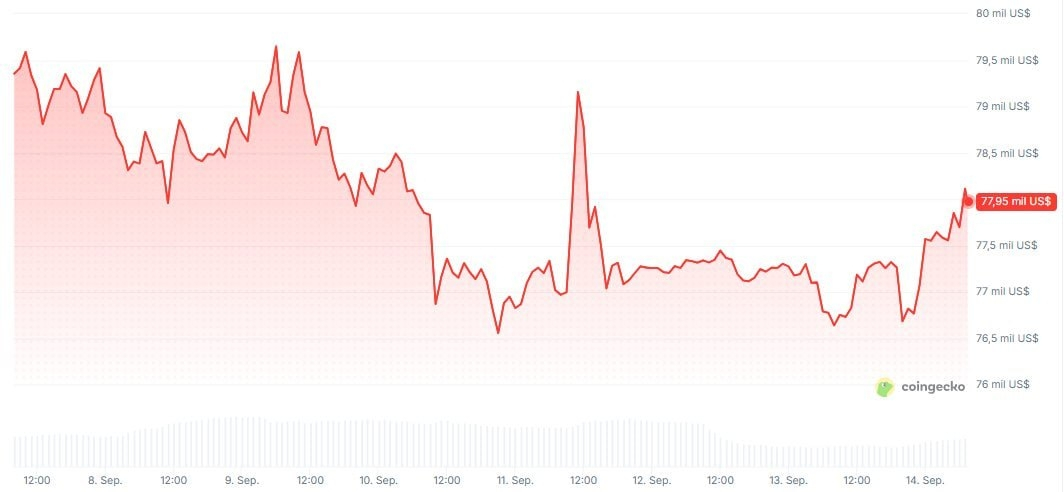
$BTC: Se mantiene consolidado rondando la zona de los $78.000 USD.
Regulación: Este martes 15, el Senado de EE. UU. votará la moción para abrir el debate sobre la Ley Clarity, un hito clave que definirá el marco legal de los criptoactivos.
Liquidez: El miércoles 16, la FED anunciará su decisión de tasas de interés, en un escenario tensionado por el repunte del crudo Brent (+2,8%) derivado del conflicto en Oriente Medio.
¿Cómo afectará esto a tu estrategia de trading esta semana? Déjalo en los comentarios, dale Like y comparte este post para apoyar análisis técnicos directos y sin relleno. 🚀
#Bitcoin #cryptotrading #MacroEconomia #RegulacionCrypto
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
🚨 Semana macroeconómica y regulatoria crítica para los mercados
$BTC : Se mantiene consolidado rondando la zona de los $78.000 USD.
Regulación: Este martes 15, el Senado de EE. UU. votará la moción para abrir el debate sobre la Ley Clarity, un hito clave que definirá el marco legal de los criptoactivos.
Liquidez: El miércoles 16, la FED anunciará su decisión de tasas de interés, en un escenario tensionado por el repunte del crudo Brent (+2,8%) derivado del conflicto en Oriente Medio.
¿Cómo afectará esto a tu estrategia de trading esta semana? Déjalo en los comentarios, dale Like y comparte este post para apoyar análisis técnicos directos y sin relleno. 🚀
#Bitcoin #cryptotrading #MacroEconomia #RegulacionCrypto
$BTC
$ETH
$BNB
$BTC : Se mantiene consolidado rondando la zona de los $78.000 USD.
Regulación: Este martes 15, el Senado de EE. UU. votará la moción para abrir el debate sobre la Ley Clarity, un hito clave que definirá el marco legal de los criptoactivos.
Liquidez: El miércoles 16, la FED anunciará su decisión de tasas de interés, en un escenario tensionado por el repunte del crudo Brent (+2,8%) derivado del conflicto en Oriente Medio.
¿Cómo afectará esto a tu estrategia de trading esta semana? Déjalo en los comentarios, dale Like y comparte este post para apoyar análisis técnicos directos y sin relleno. 🚀
#Bitcoin #cryptotrading #MacroEconomia #RegulacionCrypto
$BTC
$ETH
$BNB
1
281
🚨 Stablecoins llegan con $4M: ¿Chile listo o en riesgo?
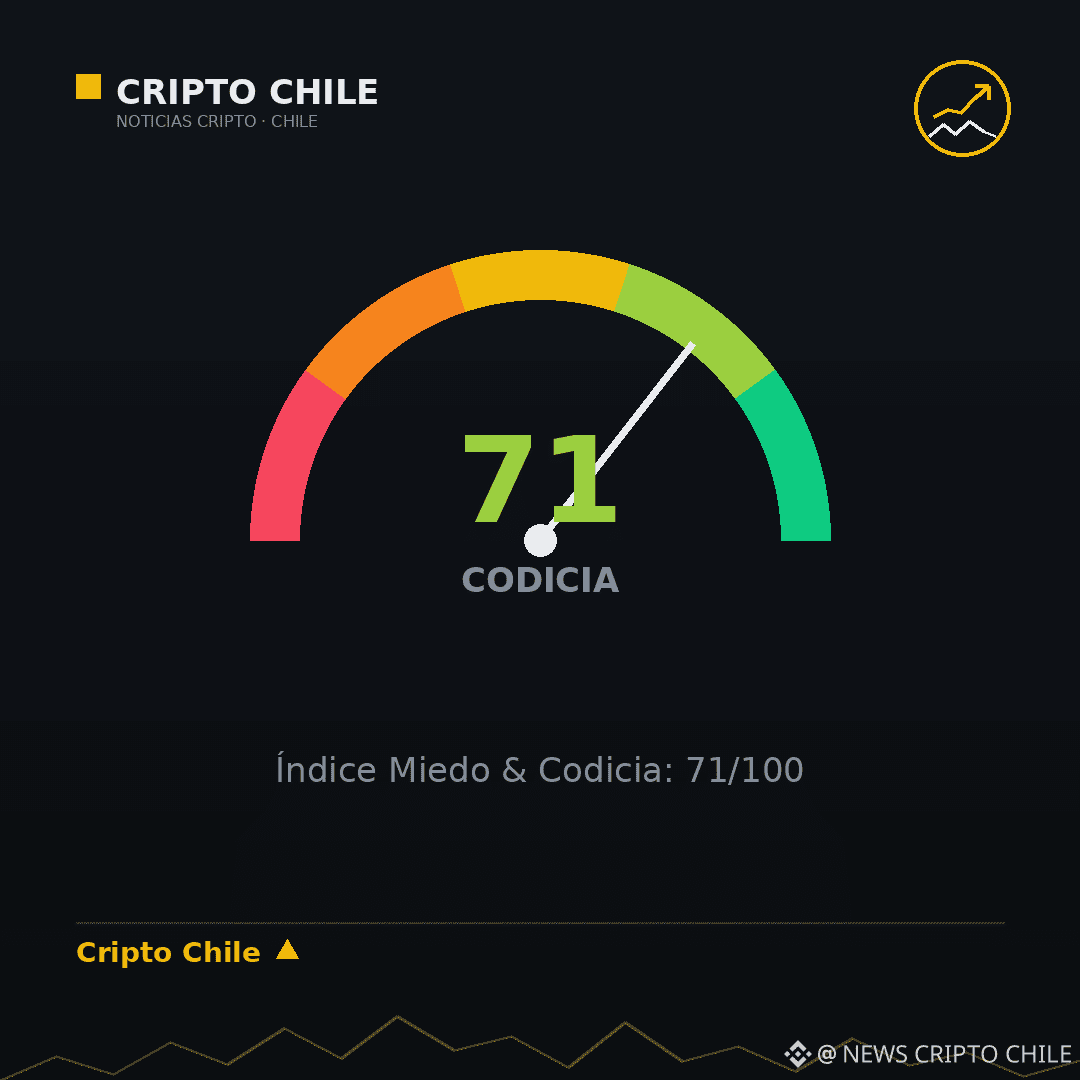
Hoy el precio de $BTC está en $79,329, bajando 0.7%, y el índice Miedo & Codicia sigue en 71, lo que indica euforia moderada. Pero el verdadero temblor viene de la costa: la mayor firma de stablecoins del planeta (Tether) acaba de inyectar US$4 millones en una startup chilena. Es la señal de que los gigantes de la liquidez ven a Chile como nuevo campo de juego, y eso pone en jaque a los exchanges locales y a la CMF. Si los reguladores no actúan rápido, podríamos terminar con un tsunami de dólares digitales sin control. ¿Crees que Chile está listo para este tsunami de stablecoins o vamos a naufragar?
#Stablecoins #InversionChile #CMF #RegulacionCrypto #BancaDigital
🚨 Stablecoins llegan con $4M: ¿Chile listo o en riesgo?
Hoy el precio de $BTC está en $79,329, bajando 0.7%, y el índice Miedo & Codicia sigue en 71, lo que indica euforia moderada. Pero el verdadero temblor viene de la costa: la mayor firma de stablecoins del planeta (Tether) acaba de inyectar US$4 millones en una startup chilena. Es la señal de que los gigantes de la liquidez ven a Chile como nuevo campo de juego, y eso pone en jaque a los exchanges locales y a la CMF. Si los reguladores no actúan rápido, podríamos terminar con un tsunami de dólares digitales sin control. ¿Crees que Chile está listo para este tsunami de stablecoins o vamos a naufragar?
#Stablecoins #InversionChile #CMF #RegulacionCrypto #BancaDigital
Hoy el precio de $BTC está en $79,329, bajando 0.7%, y el índice Miedo & Codicia sigue en 71, lo que indica euforia moderada. Pero el verdadero temblor viene de la costa: la mayor firma de stablecoins del planeta (Tether) acaba de inyectar US$4 millones en una startup chilena. Es la señal de que los gigantes de la liquidez ven a Chile como nuevo campo de juego, y eso pone en jaque a los exchanges locales y a la CMF. Si los reguladores no actúan rápido, podríamos terminar con un tsunami de dólares digitales sin control. ¿Crees que Chile está listo para este tsunami de stablecoins o vamos a naufragar?
#Stablecoins #InversionChile #CMF #RegulacionCrypto #BancaDigital
511
·
--
Artículo
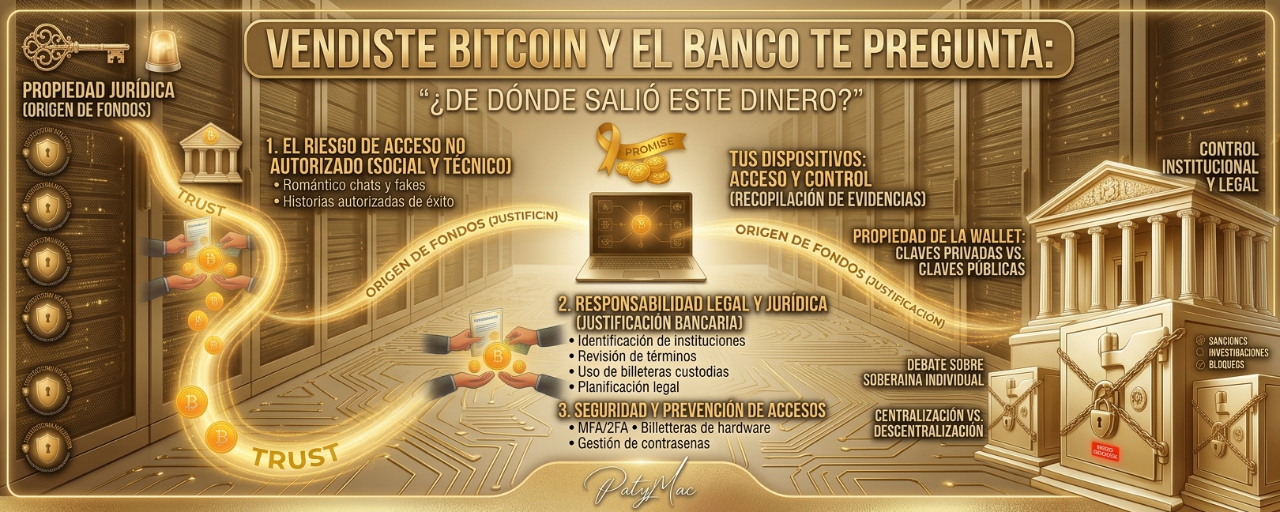
VENDISTE BITCOIN Y EL BANCO TE PREGUNTA: “¿DE DÓNDE SALIÓ ESTE DINERO?”Una transferencia de dinero proveniente de la venta de criptomonedas puede generar preguntas. La clave está en poder demostrar el origen de los fondos.
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
VENDISTE BITCOIN Y EL BANCO TE PREGUNTA: “¿DE DÓNDE SALIÓ ESTE DINERO?”
Una transferencia de dinero proveniente de la venta de criptomonedas puede generar preguntas. La clave está en poder demostrar el origen de los fondos.
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
$BNB
$ETH
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
Imaginemos esta situación.
Durante varios años compraste Bitcoin.
No lo compraste todo de una vez.
Fuiste invirtiendo de a poco.
Unos meses compraste USD 500.
Después USD 1.000.
En otra oportunidad USD 300.
El precio de Bitcoin subió.
Decidís vender.
Convertís tus criptomonedas a dólares y finalmente retirás el dinero hacia tu cuenta bancaria.
Y un día recibís un mensaje del banco:
“Necesitamos información y documentación que respalde el origen de estos fondos.”
Y ahí aparece la pregunta que muchos se hacen:
“¿Pero por qué me preguntan de dónde salió mi propio dinero?”
La respuesta tiene mucho que ver con algo que existe mucho antes que Bitcoin:
la trazabilidad del dinero y la prevención del lavado de activos.
🏦 EL BANCO NO NECESARIAMENTE ESTÁ DICIENDO QUE COMETISTE UN DELITO
Esta aclaración es fundamental.
Que un banco te solicite documentación sobre el origen de los fondos no significa automáticamente que estés acusado de lavado de dinero, evasión o algún delito.
Puede formar parte de los procedimientos de conocimiento del cliente y de monitoreo de operaciones que realizan las entidades sujetas a normas de prevención de lavado de activos y financiamiento del terrorismo.
En Paraguay, los bancos están dentro de los sujetos obligados en materia de prevención de lavado de activos y financiamiento del terrorismo.
Y dentro de ese sistema, la lógica es bastante sencilla:
El banco necesita poder entender si una operación es coherente con el perfil económico del cliente.
Por ejemplo:
Una persona que normalmente recibe un salario de G. 5.000.000 y utiliza su cuenta para gastos cotidianos recibe de repente una transferencia equivalente a USD 200.000.
El banco puede necesitar saber:
¿Cuál es el origen de ese dinero?
No porque la transferencia sea necesariamente ilegal.
Sino porque una operación de ese tamaño puede requerir una explicación y documentación que permita entenderla.
🪙 ¿Y QUÉ PASA SI EL DINERO PROVIENE DE BITCOIN?
Acá aparece el verdadero problema.
Decir simplemente:
“Vendí Bitcoin.”
puede no ser suficiente para demostrar el origen económico de los fondos.
La pregunta siguiente podría ser:
“¿Y de dónde salieron esos Bitcoin?”
Y después:
“¿Cómo los adquirió?”
Y eventualmente:
“¿Puede demostrar la operación?”
Por eso, cuando hablamos de criptomonedas, la trazabilidad no empieza cuando el dinero llega al banco.
Empieza mucho antes.
🔎 VEAMOS UN CASO REALISTA
Supongamos que Juan compró Bitcoin durante cuatro años.
Sus operaciones fueron:
2022: USD 1.000
2023: USD 2.500
2024: USD 5.000
2025: USD 3.500
En total invirtió USD 12.000.
En 2026 vende parte de sus Bitcoin por USD 50.000.
Retira el dinero hacia su cuenta bancaria.
El banco observa:
Entrada: USD 50.000
Pero Juan puede explicar:
“Es dinero proveniente de la venta de activos digitales que adquirí progresivamente durante varios años.”
Ahora viene lo importante:
¿Puede demostrarlo?
Ahí cambia completamente la situación.
📂 ¿QUÉ DOCUMENTOS CONVIENE CONSERVAR?
Si una persona invierte en criptomonedas y quiere poder explicar el origen de sus fondos en el futuro, debería conservar cuidadosamente su historial.
Por ejemplo:
1. Comprobantes de compra
Los registros de las compras realizadas en exchanges o plataformas.
2. Historial de depósitos
Las transferencias bancarias utilizadas para comprar los criptoactivos.
3. Historial de operaciones
Compras, ventas, conversiones e intercambios.
4. Registros de retiros
Especialmente cuando los fondos vuelven desde un exchange hacia una cuenta bancaria.
5. Direcciones de las wallets
Si utilizaste autocustodia, conservar información que permita vincular las operaciones con las direcciones correspondientes puede ser importante.
6. Hash de las transacciones
La blockchain permite identificar las transacciones mediante sus identificadores.
La propia regulación paraguaya de 2026 contempla como información relevante el hash de la transacción, las direcciones de origen y destino y el tipo de wallet utilizado, cuando corresponda dentro del régimen informativo.
7. Estados de cuenta
Los extractos bancarios pueden demostrar cómo salió originalmente el dinero utilizado para comprar los criptoactivos y cómo posteriormente regresó al sistema financiero.
8. Documentación fiscal y contable
Dependiendo de la situación concreta, también puede ser importante conservar documentación relacionada con las obligaciones tributarias.
🧩 LA HISTORIA COMPLETA ES MÁS IMPORTANTE QUE UNA SOLA TRANSACCIÓN
Y esta es una de las ideas que quiero destacar en el artículo:
Supongamos que el banco ve:
Exchange → USD 80.000 → cuenta bancaria
Eso es solamente el último capítulo.
La verdadera historia podría ser:
Cuenta bancaria
↓
Compra de BTC
↓
Wallet / exchange
↓
Tenencia durante años
↓
Venta de BTC
↓
Conversión a USD
↓
Retiro al banco
Cuando existe documentación que permite reconstruir ese recorrido, la explicación del origen de los fondos se vuelve mucho más sólida.
🔗 ¿Y LA BLOCKCHAIN AYUDA?
Sí.
Y mucho.
Pero hay que entender correctamente qué puede demostrar.
La blockchain puede permitir reconstruir movimientos entre direcciones:
Wallet A → Wallet B → Wallet C
y verificar:
fecha;cantidad;dirección de origen;dirección de destino;hash;red utilizada;y otros datos públicos disponibles según la blockchain.
Pero hay una diferencia fundamental:
La blockchain muestra movimientos.
No necesariamente muestra el nombre y apellido de la persona.
Por eso, en una investigación financiera, la información blockchain puede combinarse con otros elementos:
registros del exchange + cuentas bancarias + KYC + documentación + direcciones blockchain + comunicaciones + demás evidencia disponible.
SEPRELAD ha explicado, dentro del enfoque del GAFI sobre activos virtuales, la importancia de conocer al cliente, identificar al beneficiario real, comprender el propósito de las operaciones y obtener información sobre el origen de los fondos.
🇵🇾 ¿QUÉ CAMBIÓ EN PARAGUAY EN 2026?
Este punto hace que el artículo sea especialmente actual.
El 10 de marzo de 2026, la DNIT dictó la Resolución General N.º 47/26, por la cual estableció obligaciones de suministro de información sobre transacciones realizadas con criptoactivos.
Y la norma es bastante amplia.
Define como criptoactivo una representación digital de valor o derechos basada en blockchain u otra tecnología similar, incluyendo, entre otros:
tokens;stablecoins;NFT;y otras formas de activos digitales.
Pero lo más interesante para este tema está en el alcance de las operaciones.
La resolución contempla:
compra y venta;tenencia;intercambio;donaciones;herencias;transferencias;movimientos hacia o desde exchanges y wallets;préstamos;pagos;minería;staking;rendimientos;y otras formas de disposición o modificación patrimonial.
📌 Y HAY UN DETALLE MUY IMPORTANTE
La Resolución 47/26 establece que determinadas personas físicas, jurídicas y entidades residentes o constituidas en Paraguay quedan alcanzadas cuando sus operaciones anuales con criptoactivos superen USD 5.000, bajo las condiciones previstas por la propia norma, incluyendo operaciones mediante plataformas no residentes o sin intermediarios.
Esto no significa que toda persona que venda USD 5.001 en Bitcoin deba automáticamente presentar cualquier información ante la DNIT en cualquier circunstancia.
Hay que leer el artículo 3 completo y verificar si la persona reúne las condiciones de sujeto obligado.
Esto es importante porque no quiero que tu artículo caiga en el típico:
“Desde USD 5.000 tenés que declarar tus criptos.”
Sería una simplificación.
La norma establece quiénes están obligados y bajo qué condiciones.
📊 ¿QUÉ INFORMACIÓN PUEDE SER RELEVANTE?
La resolución paraguaya establece que, para cada operación informada, pueden requerirse datos como:
fecha y hora;identificación de los intervinientes, cuando sea posible;direcciones públicas o wallets cuando no pueda determinarse la identidad;tipo de criptoactivo;cantidad;valor en dólares;comisiones;hash;direcciones de origen y destino;y tipo de wallet utilizada.
Esto nos muestra algo muy interesante:
El ecosistema cripto está dejando cada vez más rastros documentales.
Y por eso guardar los registros de tus operaciones no es una cuestión menor.
🚨 “PERO YO LO COMPRÉ HACE CINCO AÑOS”
Justamente.
Y ese es uno de los problemas que pueden aparecer.
Imaginemos que compraste Bitcoin en 2021.
En ese momento quizá invertiste USD 3.000.
Cinco años después esos Bitcoin valen USD 40.000.
Los vendés.
El banco recibe USD 40.000.
Si te pregunta:
“¿Cuál es el origen de estos fondos?”
no deberías empezar a reconstruir la historia el día que te hacen la pregunta.
Idealmente, ya deberías tener guardados:
cómo compraste,
cuándo compraste,
cuánto pagaste,
desde qué cuenta salió el dinero,
en qué plataforma compraste,
a qué wallet fueron los activos,
cuándo los vendiste
y
cómo regresaron al sistema financiero.
💡 LA MEJOR DEFENSA ES LA TRAZABILIDAD
Y acá aparece una frase que me parece perfecta para el artículo:
En cripto, no alcanza con saber cuánto tenés. También tenés que poder explicar de dónde vino.
Esto es particularmente importante cuando los activos pasan del ecosistema blockchain al sistema financiero tradicional.
Porque mientras tus Bitcoin están en una wallet, podés pensar:
“Son mis activos y nadie me pregunta nada.”
Pero cuando convertís esos activos en dinero fiduciario y lo enviás a una cuenta bancaria, entrás nuevamente en un sistema financiero altamente regulado.
Y allí aparecen los controles de cumplimiento.
🏦 ¿PUEDE EL BANCO RECHAZAR O BLOQUEAR EL DINERO?
Acá debemos ser muy cuidadosos.
No sería correcto decir:
❌ “El banco puede congelar tu dinero porque vendiste Bitcoin.”
Tampoco:
❌ “Si explicás que viene de Bitcoin, el banco necesariamente te lo libera.”
La situación depende de:
las políticas de la entidad;la documentación disponible;el perfil transaccional;la naturaleza y características de la operación;las obligaciones de prevención de lavado;y las circunstancias concretas.
Una solicitud de documentación sobre origen de fondos no equivale por sí sola a una acusación penal.
Pero si existen inconsistencias importantes o indicadores de riesgo, pueden activarse procedimientos internos y, cuando corresponda, mecanismos de reporte previstos por la normativa.
SEPRELAD explica que los sujetos obligados deben aplicar medidas de debida diligencia, mantener registros y reportar operaciones sospechosas a la UIF cuando corresponda.
⚠️ Y ACÁ HAY OTRA DIFERENCIA IMPORTANTE
No es lo mismo decir:
“Vendí Bitcoin.”
que poder decir:
“Compré Bitcoin por USD 10.000 desde mi cuenta bancaria en 2022; los transferí a esta wallet; mantuve los activos; posteriormente los vendí por USD 35.000; la operación quedó registrada en esta plataforma; y el retiro de USD 35.000 corresponde a esta venta.”
La segunda explicación tiene algo que la primera no tiene:
trazabilidad documental.
🧾 ¿Y SI COMPRÉ BITCOIN P2P?
Esta es una situación muy interesante para Paraguay.
Supongamos que compraste Bitcoin directamente a otra persona.
No utilizaste un exchange tradicional.
Pagaste mediante transferencia bancaria.
Recibiste BTC.
Años después vendiste esos BTC.
Ahora el banco te pregunta:
“¿Cuál es el origen?”
La respuesta no debería ser:
“No sé, estaba en mi wallet.”
Si tenés:
comprobante de transferencia;identificación de la contraparte;comprobantes de la operación;dirección blockchain;hash;comunicaciones;acuerdo o constancia de la compraventa;
todo eso puede ayudar a reconstruir la operación.
No significa que cada documento sea automáticamente suficiente o que el banco esté obligado a aceptar cualquier explicación.
Significa que la calidad de la evidencia importa.
🌎 ¿Y QUÉ PASA EN OTROS PAÍSES DE LATINOAMÉRICA?
El fenómeno es regional.
Aunque cada país tiene sus propias reglas tributarias, bancarias y de prevención de lavado, la lógica general es parecida:
el sistema financiero quiere poder comprender el origen económico de los fondos que ingresan.
Y los activos virtuales agregan una nueva capa:
¿Cómo conectamos el dinero tradicional con el movimiento ocurrido en blockchain?
Por eso, en países donde todavía no existe una legislación integral sobre criptoactivos, los marcos tradicionales de:
prevención de lavado;obligaciones bancarias;tributación;contratos;prueba;y patrimonio
siguen teniendo importancia.
El GAFI, además, ha impulsado estándares específicos para activos virtuales y proveedores de servicios de activos virtuales, precisamente por los riesgos asociados al movimiento transfronterizo y a la dificultad de identificar a las personas detrás de determinadas operaciones.
🔥 EL ERROR QUE NO DEBERÍAS COMETER
Si estás invirtiendo en criptomonedas, hay una cosa que no deberías hacer:
Esperar a vender para empezar a ordenar tus documentos.
Guardá desde ahora:
📌 comprobantes de compra
📌 transferencias bancarias
📌 registros del exchange
📌 historial de depósitos y retiros
📌 direcciones de wallets
📌 hashes de transacciones
📌 registros de ventas
📌 documentación tributaria cuando corresponda
📌 contratos o comprobantes de operaciones P2P
Porque dentro de algunos años puede ser muy difícil reconstruir una operación que hoy te parece perfectamente evidente.
🧠 Y HAY UNA LECCIÓN MÁS PROFUNDA
Bitcoin fue diseñado para permitir transferir valor sin depender de una entidad central que registre cada operación.
Pero eso no significa que, cuando ese valor entra nuevamente al sistema financiero tradicional, desaparezcan las obligaciones legales.
Al contrario.
Podés tener:
Bitcoin → blockchain → exchange → conversión a dólares → banco
Y en cada etapa pueden existir diferentes registros y obligaciones.
La descentralización tecnológica no significa ausencia de consecuencias jurídicas.
🇵🇾 PARAGUAY: LA IDEA CLAVE
Hoy, en Paraguay, debemos separar tres cuestiones:
1. Bitcoin no es moneda de curso legal.
El BCP mantiene que las criptomonedas no tienen curso legal ni fuerza cancelatoria y advierte sobre sus riesgos.
2. Eso no significa que las operaciones con criptoactivos sean jurídicamente irrelevantes.
La DNIT ya estableció en 2026 un régimen específico de información sobre determinadas operaciones con criptoactivos.
3. El sistema financiero tiene obligaciones de prevención de lavado.
Por eso una transferencia importante proveniente de la venta de activos digitales puede generar preguntas sobre su origen y justificación económica.
⚖️ ENTONCES, SI EL BANCO TE PREGUNTA:
“¿DE DÓNDE SALIÓ ESTE DINERO?”
No te asustes.
Pero tampoco respondas simplemente:
“De Bitcoin.”
La verdadera respuesta debería poder reconstruir una historia:
¿Cómo adquiriste esos Bitcoin?
¿Con qué dinero?
¿Dónde los mantuviste?
¿Cuándo los vendiste?
¿A quién o mediante qué plataforma?
¿Cómo se produjo la conversión?
¿Cómo llegaron finalmente al banco?
Porque cuando hablamos de grandes movimientos de dinero, la pregunta no es solamente cuánto tenés.
También importa:
¿PODÉS EXPLICAR DE DÓNDE VINO?
🔥 CIERRE PARA TU ARTÍCULO
Y yo cerraría con esta frase:
“El Bitcoin puede estar descentralizado. Tu dinero, cuando entra al sistema bancario, vuelve a encontrarse con un sistema de reglas.”
Por eso, si vendés criptomonedas y algún día el banco te pregunta:
“¿De dónde salió este dinero?”
la mejor respuesta no debería ser improvisada.
Debería estar respaldada por una historia que pueda demostrarse:
compra → custodia → movimiento blockchain → venta → conversión → retiro → cuenta bancaria.
Porque en el mundo cripto, la trazabilidad también es una forma de protección.
$BTC
$BNB
$ETH
#DerechoYCripto #CryptoLaw #Paraguay #RegulacionCrypto #LavadoDeActivos
20
2
3
132
·
--
Artículo
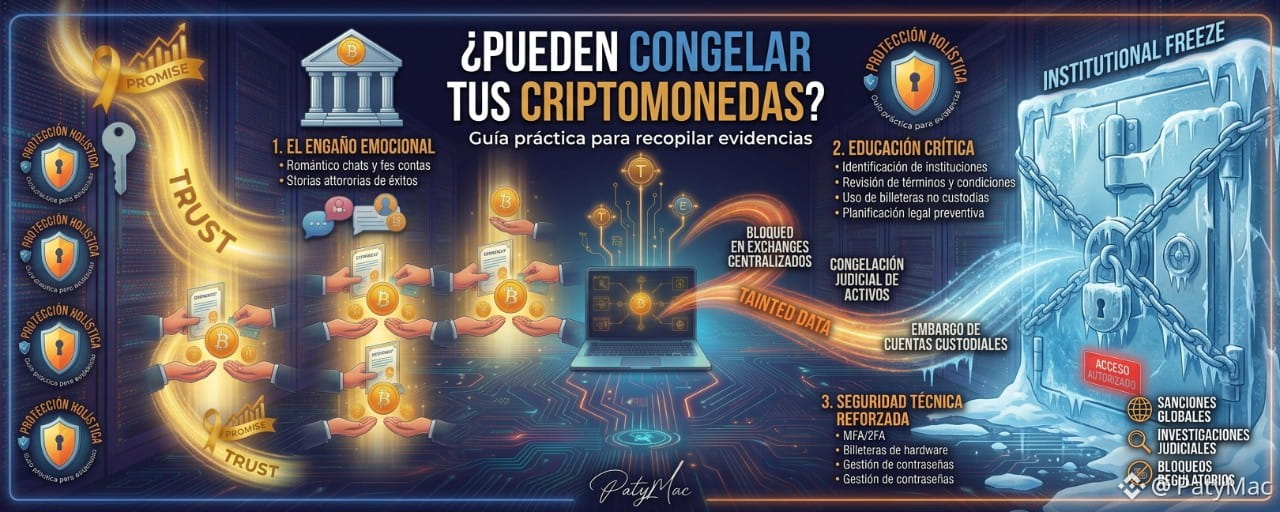
¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?Hay una pregunta que aparece cada vez con más frecuencia:
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
Hay una pregunta que aparece cada vez con más frecuencia:
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
$ETH
$SOL
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
“Si mis Bitcoin están en una wallet, ¿un juez puede congelarlos?”
La respuesta corta es:
DEPENDE.
Depende del criptoactivo.
Depende de dónde esté.
Depende de quién tenga su custodia.
Depende de la jurisdicción.
Y depende de qué medida jurídica se esté intentando ejecutar.
Porque hay una diferencia fundamental entre:
VER UN ACTIVO
RASTREAR UN ACTIVO
CONGELAR UN ACTIVO
EMBARGARLO
SECUESTRARLO
DECOMISARLO
No son exactamente lo mismo.
🔐 ¿QUÉ PASA SI ESTÁ EN UN EXCHANGE?
Cuando utilizás un exchange centralizado, existe un intermediario que mantiene determinados activos o controla la cuenta desde la cual el usuario opera.
Eso significa que existe una infraestructura empresarial que puede contar con:
información de identificación;registros de operaciones;historial de depósitos y retiros;información de la cuenta;procedimientos internos;mecanismos de cumplimiento.
Por eso, en determinadas circunstancias, un exchange puede congelar una cuenta mediante sus propios procedimientos o en respuesta a un proceso legal. El FBI lo explica expresamente en su información sobre fraudes y recuperación de criptomonedas.
Pero esto no significa que cualquier persona pueda pedirle informalmente a un exchange:
“Congelame esta cuenta.”
Existen procedimientos.
🧠 ¿Y SI LOS BITCOIN ESTÁN EN UNA WALLET AUTOCUSTODIADA?
Acá cambia el escenario.
En una wallet autocustodiada, el usuario controla las claves necesarias para disponer de los activos.
No existe necesariamente una empresa que tenga la custodia y pueda simplemente bloquear la cuenta.
Por eso:
AUTOCUSTODIA NO SIGNIFICA ANONIMATO.
Y tampoco significa:
“ESTOY FUERA DEL ALCANCE DE LA LEY.”
La blockchain puede registrar los movimientos.
Las autoridades pueden investigar las transacciones.
Y pueden existir medidas jurídicas dirigidas contra los activos o contra las personas que los controlan.
⚖️ UNA DISTINCIÓN QUE CASI NADIE EXPLICA
Supongamos que una investigación identifica una dirección:
Wallet X
Y determina que allí existen determinados criptoactivos.
Podemos saber:
qué recibió;
cuándo lo recibió;
qué envió;
a qué direcciones;
qué cantidad se movió.
Pero eso no significa automáticamente que exista un botón que diga:
“CONGELAR WALLET”.
La blockchain no funciona como una cuenta bancaria tradicional.
Por eso, el desafío jurídico y tecnológico es diferente.
🧩 ¿Y QUÉ PASA CON LAS STABLECOINS?
Acá aparece una diferencia muy interesante.
No todos los criptoactivos funcionan de la misma manera.
Una stablecoin emitida por una entidad centralizada puede tener mecanismos técnicos que permitan restringir determinadas direcciones bajo ciertas circunstancias.
Por eso no deberíamos decir simplemente:
“Las criptomonedas no se pueden congelar.”
Eso sería demasiado general.
La pregunta correcta es:
¿QUÉ ACTIVO ES?
¿QUIÉN LO EMITE?
¿QUIÉN LO CUSTODIA?
¿DÓNDE ESTÁ?
¿QUÉ MECANISMOS TÉCNICOS EXISTEN?
¿QUÉ MEDIDA JURÍDICA SE PRETENDE EJECUTAR?
🔎 RASTREAR NO ES CONGELAR
Esta es probablemente la distinción más importante.
Imaginemos:
Wallet A
↓
Wallet B
↓
Wallet C
↓
Exchange
La blockchain puede permitir reconstruir ese recorrido.
Pero seguir el recorrido no significa automáticamente poder detener el activo en cada punto.
Si finalmente llega a una plataforma que puede aplicar un bloqueo conforme a sus procedimientos o a un proceso legal, puede existir una vía de inmovilización.
Pero si permanece bajo autocustodia, la situación es diferente.
🇵🇾 ¿POR QUÉ ESTO IMPORTA EN PARAGUAY?
Porque el ecosistema de activos virtuales está generando nuevos desafíos para las autoridades.
SEPRELAD informó en 2026 sobre avances y acciones de supervisión relacionados con criptoactivos y prevención de lavado de activos y financiamiento del terrorismo.
También destacó la necesidad de fortalecer las capacidades de supervisión mediante herramientas tecnológicas y analíticas frente a la evolución de las finanzas digitales.
Y en una conferencia regional en marzo de 2026 se abordaron expresamente técnicas de investigación y recuperación de activos virtuales, así como la identificación del beneficiario final en operaciones con criptomonedas.
Esto significa que el debate ya no es solamente:
“¿Qué es Bitcoin?”
La discusión empieza a ser:
“¿Cómo se investiga jurídicamente un activo digital?”
🚨 ENTONCES, ¿PUEDEN CONGELAR TUS CRIPTOMONEDAS?
La respuesta más responsable es:
PUEDE EXISTIR LA POSIBILIDAD DE INMOVILIZAR O AFECTAR JURÍDICAMENTE DETERMINADOS CRIPTOACTIVOS, PERO EL MECANISMO DEPENDE DE CÓMO Y DÓNDE ESTÉN CUSTODIADOS.
Un exchange y una wallet autocustodiada no plantean el mismo problema.
Y Bitcoin no funciona igual que una stablecoin centralizada.
Por eso, en Derecho Crypto, las respuestas simples suelen ser peligrosas.
🔥 PARA RECORDAR
QUE UN ACTIVO SEA DIGITAL NO SIGNIFICA QUE SEA JURÍDICAMENTE INVISIBLE.
QUE UNA WALLET SEA AUTOCUSTODIADA NO SIGNIFICA QUE SEA INALCANZABLE PARA UNA INVESTIGACIÓN.
Y, sobre todo:
RASTREAR ≠ CONGELAR ≠ EMBARGAR ≠ DECOMISAR.
Son conceptos diferentes y cada uno requiere analizar su propio marco jurídico y técnico.
💬 Y AHORA TE DEJO UNA PREGUNTA:
Si tus Bitcoin están en una wallet autocustodiada y no existe un exchange de por medio…
¿cómo podría una autoridad intentar afectar jurídicamente esos activos?
Ese es justamente el próximo nivel de la discusión.
$BTC
$ETH
$SOL
#Crypto #CryptoLaw #DerechoYCripto #DerechoDigital #RegulacionCrypto
310
3
26
310

Artículo
Militar acusado de uso de información privilegiadaUn caso reciente ha puesto a todo el mercado $crypto $BTC $ETH alerta: un miembro de las fuerzas armadas ha sido acusado formalmente por utilizar información confidencial, obtenida gracias a su cargo, para operar con activos digitales y generar ganancias millonarias. Esto demuestra que los delitos financieros de siempre ya llegaron al mundo blockchain, y que las autoridades están cada vez más preparadas para perseguirlos.
Según documentos oficiales, el acusado tenía acceso a datos sobre operaciones gubernamentales, cambios normativos y decisiones políticas que, al hacerse públicas, movían fuertemente los precios del mercado. Usaba esa ventaja para comprar o vender antes que el resto, aprovechando la volatilidad para su beneficio. Lo que hace especial este caso es que mezcla seguridad nacional, poder institucional y finanzas digitales, dos mundos que antes parecían estar separados.
Esto nos deja varias lecciones importantes. Primero: el mercado cripto ya no es un espacio sin reglas ni vigilancia. Hoy las autoridades tienen herramientas para rastrear transacciones, identificar patrones y vincular billeteras con personas reales, así que el mito del anonimato total ya quedó atrás. Segundo: surgen nuevas dudas legales: ¿cómo definimos información privilegiada en un entorno descentralizado? ¿Qué reglas aplicamos cuando la información viene de fuera del ecosistema?
Para nosotros como inversores, esto es una llamada de atención. Yo siempre digo: la única ventaja que debemos usar es el análisis propio y la investigación, nada más 📊. Este caso también sirve para entender que, si queremos que la industria crezca y se acepte masivamente, necesitamos reglas claras y conductas éticas.
¿Tú crees que este tipo de casos ayudarán a madurar el sector o solo traerán más restricciones? Que opinas tú?
{spot}(BTCUSDT)
#SoldierChargedWithInsider #RegulacionCrypto #DerechoBlockchain #MercadoFinanciero #CryptoLegal
Militar acusado de uso de información privilegiada
Un caso reciente ha puesto a todo el mercado $crypto $BTC $ETH alerta: un miembro de las fuerzas armadas ha sido acusado formalmente por utilizar información confidencial, obtenida gracias a su cargo, para operar con activos digitales y generar ganancias millonarias. Esto demuestra que los delitos financieros de siempre ya llegaron al mundo blockchain, y que las autoridades están cada vez más preparadas para perseguirlos.
Según documentos oficiales, el acusado tenía acceso a datos sobre operaciones gubernamentales, cambios normativos y decisiones políticas que, al hacerse públicas, movían fuertemente los precios del mercado. Usaba esa ventaja para comprar o vender antes que el resto, aprovechando la volatilidad para su beneficio. Lo que hace especial este caso es que mezcla seguridad nacional, poder institucional y finanzas digitales, dos mundos que antes parecían estar separados.
Esto nos deja varias lecciones importantes. Primero: el mercado cripto ya no es un espacio sin reglas ni vigilancia. Hoy las autoridades tienen herramientas para rastrear transacciones, identificar patrones y vincular billeteras con personas reales, así que el mito del anonimato total ya quedó atrás. Segundo: surgen nuevas dudas legales: ¿cómo definimos información privilegiada en un entorno descentralizado? ¿Qué reglas aplicamos cuando la información viene de fuera del ecosistema?
Para nosotros como inversores, esto es una llamada de atención. Yo siempre digo: la única ventaja que debemos usar es el análisis propio y la investigación, nada más 📊. Este caso también sirve para entender que, si queremos que la industria crezca y se acepte masivamente, necesitamos reglas claras y conductas éticas.
¿Tú crees que este tipo de casos ayudarán a madurar el sector o solo traerán más restricciones? Que opinas tú?
#SoldierChargedWithInsider #RegulacionCrypto #DerechoBlockchain #MercadoFinanciero #CryptoLegal
Según documentos oficiales, el acusado tenía acceso a datos sobre operaciones gubernamentales, cambios normativos y decisiones políticas que, al hacerse públicas, movían fuertemente los precios del mercado. Usaba esa ventaja para comprar o vender antes que el resto, aprovechando la volatilidad para su beneficio. Lo que hace especial este caso es que mezcla seguridad nacional, poder institucional y finanzas digitales, dos mundos que antes parecían estar separados.
Esto nos deja varias lecciones importantes. Primero: el mercado cripto ya no es un espacio sin reglas ni vigilancia. Hoy las autoridades tienen herramientas para rastrear transacciones, identificar patrones y vincular billeteras con personas reales, así que el mito del anonimato total ya quedó atrás. Segundo: surgen nuevas dudas legales: ¿cómo definimos información privilegiada en un entorno descentralizado? ¿Qué reglas aplicamos cuando la información viene de fuera del ecosistema?
Para nosotros como inversores, esto es una llamada de atención. Yo siempre digo: la única ventaja que debemos usar es el análisis propio y la investigación, nada más 📊. Este caso también sirve para entender que, si queremos que la industria crezca y se acepte masivamente, necesitamos reglas claras y conductas éticas.
¿Tú crees que este tipo de casos ayudarán a madurar el sector o solo traerán más restricciones? Que opinas tú?
#SoldierChargedWithInsider #RegulacionCrypto #DerechoBlockchain #MercadoFinanciero #CryptoLegal
127
·
--
🏛️ SENADO RETRASA LEY DE CLARIDAD DE ACTIVOS DIGITALES ⏳
El Senado de EE. UU. no presentó la moción para avanzar la Ley de Claridad del Mercado de Activos Digitales antes del receso de verano 🏛️.
Con solo una semana antes de las vacaciones de agosto, el tiempo es ajustado.
Líderes de la industria señalan que lograr una votación procedimental esta semana sentaría las bases para retomar el debate en septiembre 📅, un paso crucial para la regulación de las criptomonedas.
#Crypto #EEUU #RegulacionCrypto #Senado #Blockchain
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$ETH
{spot}(ETHUSDT)
🏛️ SENADO RETRASA LEY DE CLARIDAD DE ACTIVOS DIGITALES ⏳
El Senado de EE. UU. no presentó la moción para avanzar la Ley de Claridad del Mercado de Activos Digitales antes del receso de verano 🏛️.
Con solo una semana antes de las vacaciones de agosto, el tiempo es ajustado.
Líderes de la industria señalan que lograr una votación procedimental esta semana sentaría las bases para retomar el debate en septiembre 📅, un paso crucial para la regulación de las criptomonedas.
#Crypto #EEUU #RegulacionCrypto #Senado #Blockchain
$BTC
$BNB
$ETH
El Senado de EE. UU. no presentó la moción para avanzar la Ley de Claridad del Mercado de Activos Digitales antes del receso de verano 🏛️.
Con solo una semana antes de las vacaciones de agosto, el tiempo es ajustado.
Líderes de la industria señalan que lograr una votación procedimental esta semana sentaría las bases para retomar el debate en septiembre 📅, un paso crucial para la regulación de las criptomonedas.
#Crypto #EEUU #RegulacionCrypto #Senado #Blockchain
$BTC
$BNB
$ETH
41
$BTC
$ETH
{future}(BTCUSDT)
Rusia y Putin regularan el uso de criptos.
como viene esto?
"Divisas y derechos digitales" introduce un marco legal estricto bajo la supervisión del Banco Central de Rusia: 🤔
Las criptomonedas pasan a ser consideradas formalmente como propiedad, los ciudadanos tendran proteccion judicial sobre esos activos ?🤔
en rusia interna no puede el minorista usarla como moneda de pago lo que no veo geandes cambios y mas bien siguen las trabas para minoristas.
¿Qué significa para bitcoin esta regulacion? 🇷🇺
la idea es legalizar del uso de operaciones comerciales a nivel mundial.
la idea de que las grandes potencias no pueden quedar fuera de bitcoin y abre la puerta flujos masivos de vomumen intitucional lo que la macro rusa va por un lado y la micro sigue con restricciones
👇 ¿Qué opinas de esta regulación? ¿Crees que impulsará el precio de $BTC hacia arriba o limitará su uso? Los leo en los comentarios.
#RegulacionCrypto
#RusiaCripto
$BTC
$ETH
Rusia y Putin regularan el uso de criptos.
como viene esto?
"Divisas y derechos digitales" introduce un marco legal estricto bajo la supervisión del Banco Central de Rusia: 🤔
Las criptomonedas pasan a ser consideradas formalmente como propiedad, los ciudadanos tendran proteccion judicial sobre esos activos ?🤔
en rusia interna no puede el minorista usarla como moneda de pago lo que no veo geandes cambios y mas bien siguen las trabas para minoristas.
¿Qué significa para bitcoin esta regulacion? 🇷🇺
la idea es legalizar del uso de operaciones comerciales a nivel mundial.
la idea de que las grandes potencias no pueden quedar fuera de bitcoin y abre la puerta flujos masivos de vomumen intitucional lo que la macro rusa va por un lado y la micro sigue con restricciones
👇 ¿Qué opinas de esta regulación? ¿Crees que impulsará el precio de $BTC hacia arriba o limitará su uso? Los leo en los comentarios.
#RegulacionCrypto
#RusiaCripto
$ETH
Rusia y Putin regularan el uso de criptos.
como viene esto?
"Divisas y derechos digitales" introduce un marco legal estricto bajo la supervisión del Banco Central de Rusia: 🤔
Las criptomonedas pasan a ser consideradas formalmente como propiedad, los ciudadanos tendran proteccion judicial sobre esos activos ?🤔
en rusia interna no puede el minorista usarla como moneda de pago lo que no veo geandes cambios y mas bien siguen las trabas para minoristas.
¿Qué significa para bitcoin esta regulacion? 🇷🇺
la idea es legalizar del uso de operaciones comerciales a nivel mundial.
la idea de que las grandes potencias no pueden quedar fuera de bitcoin y abre la puerta flujos masivos de vomumen intitucional lo que la macro rusa va por un lado y la micro sigue con restricciones
👇 ¿Qué opinas de esta regulación? ¿Crees que impulsará el precio de $BTC hacia arriba o limitará su uso? Los leo en los comentarios.
#RegulacionCrypto
#RusiaCripto
4
3
365
Con verificación
Esto no es una "puerta abierta" al crypto: es una jaula dorada con candado.🔍 Fuentes oficiales (FCA – Documento de Consulta Trimestral #52):
1️⃣ El límite es REAL y estricto: Los fondos UCITS y la mayoría de los fondos minoristas no UCITS podrán asignar hasta el 10% de sus activos a crypto ETNs . Nada de Bitcoin directo, nada de staking, nada de DeFi. Solo ETNs listadas en bolsas reconocidas del Reino Unido, UE o mercados que cumplan los estándares de elegibilidad .
2️⃣ El 10% no es un regalo, es un muro de contención: La FCA lo dejó claro: superar ese umbral podría reclasificar al fondo como "producto de inversión restringido para el mercado masivo", lo que complicaría su estatus como producto minorista convencional . El objetivo no es fomentar crypto, sino evitar que los fondos se salgan del guion.
3️⃣ Hay fondos EXCLUIDOS completamente: Los fondos de activos a largo plazo (Long-Term Asset Funds) y los esquemas minoristas no UCITS estructurados como fondos de inversión alternativa no podrán tocar crypto ETNs ni con un puntero láser
4️⃣La consulta pública cierra el 13 de julio de 2026 . No es ley todavía.
📊 El contexto que nadie está diciendo:
Esto es el eslabón perdido de una cadena regulatoria que empezó en 2025 :
Octubre 2025: La FCA levantó la prohibición de 4 años para que inversores minoristas individuales compraran crypto ETNs .
· Abril 2026: Los ETNs crypto entraron en las Innovative Finance ISAs (cuentas con ventajas fiscales) .
· Junio 2026 (ahora): Se tapa el agujero regulatorio: los fondos gestionados por profesionales también pueden hacerlo, pero con un límite de grillete.
💡 Lo que esto significa para el mercado (y para ustedes):
· ¿Liquidez institucional masiva hacia crypto? No. 10% es una línea de seguridad, no una adopción. Los ETF de Bitcoin de EE. UU. (BlackRock, Fidelity) ya tienen miles de millones bajo gestión sin ese tope artificial. Esto es el Reino Unido poniéndose al día con Alemania, Suiza y Países Bajos, no liderando nada .
· El mensaje clave de la FCA (léanlo bien): "No estamos considerando permitir que los fondos autorizados tengan criptoactivos directamente. Revisaremos esta postura después de evaluar el impacto del nuevo marco regulatorio" . Traducción: quizás en 2027 o 2028, si todo sale bien.
· ¿Bullish? Es positivo porque es claridad regulatoria y legitimación del producto. Pero esto no es un "ETF de Bitcoin al contado al estilo US". Es un producto de deuda con riesgo de crédito del emisor, no un vehículo con tenencia directa del subyacente .
⚔️ El debate real:
Mientras discuten si el 10% es mucho o poco, la jugada está en otra parte: los emisores de ETNs (21Shares, WisdomTree, Bitwise, BlackRock) ya tienen productos listados en la LSE desde octubre de 2025 . La pregunta no es "¿entra dinero?", sino "¿qué pasa con los emisores europeos vs. los americanos cuando esto entre en vigor?"
¿Alguien más ve esto como un win silencioso para la infraestructura regulada y un golpe bajo para los fondos nativos DeFi que no pueden tocar estos productos? 👇
#UKFCAProposesRetailFundsCryptoETNAllocation #UKCrypto #FCA #ETHETFsApproved #RegulacionCrypto
Esto no es una "puerta abierta" al crypto: es una jaula dorada con candado.
🔍 Fuentes oficiales (FCA – Documento de Consulta Trimestral #52):
1️⃣ El límite es REAL y estricto: Los fondos UCITS y la mayoría de los fondos minoristas no UCITS podrán asignar hasta el 10% de sus activos a crypto ETNs . Nada de Bitcoin directo, nada de staking, nada de DeFi. Solo ETNs listadas en bolsas reconocidas del Reino Unido, UE o mercados que cumplan los estándares de elegibilidad .
2️⃣ El 10% no es un regalo, es un muro de contención: La FCA lo dejó claro: superar ese umbral podría reclasificar al fondo como "producto de inversión restringido para el mercado masivo", lo que complicaría su estatus como producto minorista convencional . El objetivo no es fomentar crypto, sino evitar que los fondos se salgan del guion.
3️⃣ Hay fondos EXCLUIDOS completamente: Los fondos de activos a largo plazo (Long-Term Asset Funds) y los esquemas minoristas no UCITS estructurados como fondos de inversión alternativa no podrán tocar crypto ETNs ni con un puntero láser
4️⃣La consulta pública cierra el 13 de julio de 2026 . No es ley todavía.
📊 El contexto que nadie está diciendo:
Esto es el eslabón perdido de una cadena regulatoria que empezó en 2025 :
Octubre 2025: La FCA levantó la prohibición de 4 años para que inversores minoristas individuales compraran crypto ETNs .
· Abril 2026: Los ETNs crypto entraron en las Innovative Finance ISAs (cuentas con ventajas fiscales) .
· Junio 2026 (ahora): Se tapa el agujero regulatorio: los fondos gestionados por profesionales también pueden hacerlo, pero con un límite de grillete.
💡 Lo que esto significa para el mercado (y para ustedes):
· ¿Liquidez institucional masiva hacia crypto? No. 10% es una línea de seguridad, no una adopción. Los ETF de Bitcoin de EE. UU. (BlackRock, Fidelity) ya tienen miles de millones bajo gestión sin ese tope artificial. Esto es el Reino Unido poniéndose al día con Alemania, Suiza y Países Bajos, no liderando nada .
· El mensaje clave de la FCA (léanlo bien): "No estamos considerando permitir que los fondos autorizados tengan criptoactivos directamente. Revisaremos esta postura después de evaluar el impacto del nuevo marco regulatorio" . Traducción: quizás en 2027 o 2028, si todo sale bien.
· ¿Bullish? Es positivo porque es claridad regulatoria y legitimación del producto. Pero esto no es un "ETF de Bitcoin al contado al estilo US". Es un producto de deuda con riesgo de crédito del emisor, no un vehículo con tenencia directa del subyacente .
⚔️ El debate real:
Mientras discuten si el 10% es mucho o poco, la jugada está en otra parte: los emisores de ETNs (21Shares, WisdomTree, Bitwise, BlackRock) ya tienen productos listados en la LSE desde octubre de 2025 . La pregunta no es "¿entra dinero?", sino "¿qué pasa con los emisores europeos vs. los americanos cuando esto entre en vigor?"
¿Alguien más ve esto como un win silencioso para la infraestructura regulada y un golpe bajo para los fondos nativos DeFi que no pueden tocar estos productos? 👇
#UKFCAProposesRetailFundsCryptoETNAllocation #UKCrypto #FCA #ETHETFsApproved #RegulacionCrypto
1️⃣ El límite es REAL y estricto: Los fondos UCITS y la mayoría de los fondos minoristas no UCITS podrán asignar hasta el 10% de sus activos a crypto ETNs . Nada de Bitcoin directo, nada de staking, nada de DeFi. Solo ETNs listadas en bolsas reconocidas del Reino Unido, UE o mercados que cumplan los estándares de elegibilidad .
2️⃣ El 10% no es un regalo, es un muro de contención: La FCA lo dejó claro: superar ese umbral podría reclasificar al fondo como "producto de inversión restringido para el mercado masivo", lo que complicaría su estatus como producto minorista convencional . El objetivo no es fomentar crypto, sino evitar que los fondos se salgan del guion.
3️⃣ Hay fondos EXCLUIDOS completamente: Los fondos de activos a largo plazo (Long-Term Asset Funds) y los esquemas minoristas no UCITS estructurados como fondos de inversión alternativa no podrán tocar crypto ETNs ni con un puntero láser
4️⃣La consulta pública cierra el 13 de julio de 2026 . No es ley todavía.
📊 El contexto que nadie está diciendo:
Esto es el eslabón perdido de una cadena regulatoria que empezó en 2025 :
Octubre 2025: La FCA levantó la prohibición de 4 años para que inversores minoristas individuales compraran crypto ETNs .
· Abril 2026: Los ETNs crypto entraron en las Innovative Finance ISAs (cuentas con ventajas fiscales) .
· Junio 2026 (ahora): Se tapa el agujero regulatorio: los fondos gestionados por profesionales también pueden hacerlo, pero con un límite de grillete.
💡 Lo que esto significa para el mercado (y para ustedes):
· ¿Liquidez institucional masiva hacia crypto? No. 10% es una línea de seguridad, no una adopción. Los ETF de Bitcoin de EE. UU. (BlackRock, Fidelity) ya tienen miles de millones bajo gestión sin ese tope artificial. Esto es el Reino Unido poniéndose al día con Alemania, Suiza y Países Bajos, no liderando nada .
· El mensaje clave de la FCA (léanlo bien): "No estamos considerando permitir que los fondos autorizados tengan criptoactivos directamente. Revisaremos esta postura después de evaluar el impacto del nuevo marco regulatorio" . Traducción: quizás en 2027 o 2028, si todo sale bien.
· ¿Bullish? Es positivo porque es claridad regulatoria y legitimación del producto. Pero esto no es un "ETF de Bitcoin al contado al estilo US". Es un producto de deuda con riesgo de crédito del emisor, no un vehículo con tenencia directa del subyacente .
⚔️ El debate real:
Mientras discuten si el 10% es mucho o poco, la jugada está en otra parte: los emisores de ETNs (21Shares, WisdomTree, Bitwise, BlackRock) ya tienen productos listados en la LSE desde octubre de 2025 . La pregunta no es "¿entra dinero?", sino "¿qué pasa con los emisores europeos vs. los americanos cuando esto entre en vigor?"
¿Alguien más ve esto como un win silencioso para la infraestructura regulada y un golpe bajo para los fondos nativos DeFi que no pueden tocar estos productos? 👇
#UKFCAProposesRetailFundsCryptoETNAllocation #UKCrypto #FCA #ETHETFsApproved #RegulacionCrypto
1
91
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#DotPlotSignalsOneMoreHikeIn2026
12,856 visualizaciones
315 participa(n) en el debate
2
#RobinhoodToSupportCircleArcNetwork
1,560 visualizaciones
87 participa(n) en el debate
3
#FedHikes25BpsUSStocksClose
17,771 visualizaciones
287 participa(n) en el debate
4
#AaveToLaunchRWAMarketOnAvalanche
4,928 visualizaciones
127 participa(n) en el debate
5
#CryptoVCFundingRebounds$5.6BInQ2
6,521 visualizaciones
34 participa(n) en el debate
6
#RevolutHackersDemand$3MInMonero
378 visualizaciones
8 participa(n) en el debate
7
#ZcashRises6%
116,246 visualizaciones
1,001 participa(n) en el debate
8
#XRPSinks10%
69,608 visualizaciones
673 participa(n) en el debate
9
#BitcoinETFsShed$450M
11,010 visualizaciones
115 participa(n) en el debate
10
#CircleOpensArcMainnet
29,970 visualizaciones
414 participa(n) en el debate