
#earnings
earnings
307,246 visualizaciones
1,360 participa(n) en el debate
Populares
Novedades
·
--
Sharplink acaba de registrar $751.4M de ganancias en el T3, y casi todo se debió a la subida de ether.
• Los ingresos netos del T3 alcanzaron los $751.4M ($3.45 por acción), impulsados por $676.7M en ganancias cripto no realizadas y $75.2M en ganancias realizadas
• Los ingresos aumentaron un 24%, hasta $13.5M, de los cuales $13.1M provinieron del staking
• Las tenencias de ETH rondaban los 892,708 ETH al 30 de septiembre y los 895,117 ETH al 2 de noviembre
Por qué importa: La mayor variación se debió a la revaluación de ETH, así que las ganancias anunciadas reflejan más el precio de ether que el flujo de caja operativo.
Fuente: Comunicado de resultados del T3 de 2026 de Sharplink (GlobeNewswire)
Esto no es asesoramiento financiero.
💬 ¿Deberían evaluarse las empresas con tesorería en ETH por sus ingresos de staking o por sus ganancias a valor de mercado?
$ETH #Ethereum #Sharplink #Resultados
Sharplink acaba de registrar $751.4M de ganancias en el T3, y casi todo se debió a la subida de ether.
• Los ingresos netos del T3 alcanzaron los $751.4M ($3.45 por acción), impulsados por $676.7M en ganancias cripto no realizadas y $75.2M en ganancias realizadas
• Los ingresos aumentaron un 24%, hasta $13.5M, de los cuales $13.1M provinieron del staking
• Las tenencias de ETH rondaban los 892,708 ETH al 30 de septiembre y los 895,117 ETH al 2 de noviembre
Por qué importa: La mayor variación se debió a la revaluación de ETH, así que las ganancias anunciadas reflejan más el precio de ether que el flujo de caja operativo.
Fuente: Comunicado de resultados del T3 de 2026 de Sharplink (GlobeNewswire)
Esto no es asesoramiento financiero.
💬 ¿Deberían evaluarse las empresas con tesorería en ETH por sus ingresos de staking o por sus ganancias a valor de mercado?
$ETH #Ethereum #Sharplink #Resultados
• Los ingresos netos del T3 alcanzaron los $751.4M ($3.45 por acción), impulsados por $676.7M en ganancias cripto no realizadas y $75.2M en ganancias realizadas
• Los ingresos aumentaron un 24%, hasta $13.5M, de los cuales $13.1M provinieron del staking
• Las tenencias de ETH rondaban los 892,708 ETH al 30 de septiembre y los 895,117 ETH al 2 de noviembre
Por qué importa: La mayor variación se debió a la revaluación de ETH, así que las ganancias anunciadas reflejan más el precio de ether que el flujo de caja operativo.
Fuente: Comunicado de resultados del T3 de 2026 de Sharplink (GlobeNewswire)
Esto no es asesoramiento financiero.
💬 ¿Deberían evaluarse las empresas con tesorería en ETH por sus ingresos de staking o por sus ganancias a valor de mercado?
$ETH #Ethereum #Sharplink #Resultados
80
🚨 Semana de resultados cripto: las subidas del T3 se topan con la corrección de noviembre 🧠
📊 | $BTC | $ETH | $BNB |
- Sigue esta cuenta, dale a me gusta y comenta para enterarte de las últimas novedades del mercado cripto. 📈
- Esta semana, MARA, DeFi Development Corp y Gemini publicarán sus resultados del tercer trimestre.
- La capitalización total del mercado cripto subió un 40,86 % en el tercer trimestre, y los resultados de estas tres empresas del sector están generando gran expectación.
- Desde el 30 de septiembre, las acciones de las tres empresas han caído al menos un 37 %, por debajo de sus niveles de cierre del trimestre.
- La publicación de resultados coincide con una corrección del mercado, lo que podría afectar al ánimo de los inversores a corto plazo. 🔥
- Los resultados podrían revelar cambios en la composición de los beneficios durante el ciclo alcista del T3.
- Si los resultados no cumplen las expectativas, las acciones podrían seguir débiles.
- Se prevé que los movimientos de los grandes inversores se mantengan neutrales, sin señales claras que marquen el rumbo a corto plazo.
- Se espera que el mercado se mantenga lateral y volátil a corto plazo, a la espera de más señales fundamentales que confirmen la tendencia.
- ¿Qué opinas de los resultados del T3 de estas tres empresas? Comparte tu opinión en los comentarios.
- Síguenos y deja tu opinión para que podamos analizar juntos las tendencias del mercado cripto.
#Crypto #Earnings #Bitcoin #Altcoins #Trading
🚨 Semana de resultados cripto: las subidas del T3 se topan con la corrección de noviembre 🧠
📊 | $BTC | $ETH | $BNB |
- Sigue esta cuenta, dale a me gusta y comenta para enterarte de las últimas novedades del mercado cripto. 📈
- Esta semana, MARA, DeFi Development Corp y Gemini publicarán sus resultados del tercer trimestre.
- La capitalización total del mercado cripto subió un 40,86 % en el tercer trimestre, y los resultados de estas tres empresas del sector están generando gran expectación.
- Desde el 30 de septiembre, las acciones de las tres empresas han caído al menos un 37 %, por debajo de sus niveles de cierre del trimestre.
- La publicación de resultados coincide con una corrección del mercado, lo que podría afectar al ánimo de los inversores a corto plazo. 🔥
- Los resultados podrían revelar cambios en la composición de los beneficios durante el ciclo alcista del T3.
- Si los resultados no cumplen las expectativas, las acciones podrían seguir débiles.
- Se prevé que los movimientos de los grandes inversores se mantengan neutrales, sin señales claras que marquen el rumbo a corto plazo.
- Se espera que el mercado se mantenga lateral y volátil a corto plazo, a la espera de más señales fundamentales que confirmen la tendencia.
- ¿Qué opinas de los resultados del T3 de estas tres empresas? Comparte tu opinión en los comentarios.
- Síguenos y deja tu opinión para que podamos analizar juntos las tendencias del mercado cripto.
#Crypto #Earnings #Bitcoin #Altcoins #Trading
📊 | $BTC | $ETH | $BNB |
- Sigue esta cuenta, dale a me gusta y comenta para enterarte de las últimas novedades del mercado cripto. 📈
- Esta semana, MARA, DeFi Development Corp y Gemini publicarán sus resultados del tercer trimestre.
- La capitalización total del mercado cripto subió un 40,86 % en el tercer trimestre, y los resultados de estas tres empresas del sector están generando gran expectación.
- Desde el 30 de septiembre, las acciones de las tres empresas han caído al menos un 37 %, por debajo de sus niveles de cierre del trimestre.
- La publicación de resultados coincide con una corrección del mercado, lo que podría afectar al ánimo de los inversores a corto plazo. 🔥
- Los resultados podrían revelar cambios en la composición de los beneficios durante el ciclo alcista del T3.
- Si los resultados no cumplen las expectativas, las acciones podrían seguir débiles.
- Se prevé que los movimientos de los grandes inversores se mantengan neutrales, sin señales claras que marquen el rumbo a corto plazo.
- Se espera que el mercado se mantenga lateral y volátil a corto plazo, a la espera de más señales fundamentales que confirmen la tendencia.
- ¿Qué opinas de los resultados del T3 de estas tres empresas? Comparte tu opinión en los comentarios.
- Síguenos y deja tu opinión para que podamos analizar juntos las tendencias del mercado cripto.
#Crypto #Earnings #Bitcoin #Altcoins #Trading
177
·
--
Hoy presentan resultados dos empresas interesantes. $CEG (Constellation Energy) antes de la apertura, con una previsión de BPA de 3,90 $: el mercado busca señales de demanda de electricidad por parte de los centros de datos. $OXY (Occidental) después del cierre, con una previsión de BPA de 1,43 $: para la empresa, el mercado del petróleo es importante, y el WTI ha caído hasta aproximadamente los 91 $. Estos dos informes mostrarán cómo encajan la IA y el petróleo en el panorama general antes del IPC. Esto no es asesoramiento financiero.
¿Cuál de estas dos acciones es más sensible al petróleo y a la IA: CEG u OXY? 👇
#Earnings
Hoy presentan resultados dos empresas interesantes. $CEG (Constellation Energy) antes de la apertura, con una previsión de BPA de 3,90 $: el mercado busca señales de demanda de electricidad por parte de los centros de datos. $OXY (Occidental) después del cierre, con una previsión de BPA de 1,43 $: para la empresa, el mercado del petróleo es importante, y el WTI ha caído hasta aproximadamente los 91 $. Estos dos informes mostrarán cómo encajan la IA y el petróleo en el panorama general antes del IPC. Esto no es asesoramiento financiero.
¿Cuál de estas dos acciones es más sensible al petróleo y a la IA: CEG u OXY? 👇
#Earnings
¿Cuál de estas dos acciones es más sensible al petróleo y a la IA: CEG u OXY? 👇
#Earnings
Satoshi Pupil:
$CEG є чутливішою до теми ШІ, тоді як $OXY залежить від ринку нафти.
Так що тут, 50/50
1
2
130

·
--
Esta acción cayó un 8% junto con el mercado y luego se disparó ~18% tras el cierre. Esto es lo que hace diferente a Cloudflare.
Los hechos: Cloudflare (NET) presentó sus resultados del tercer trimestre de 2026 después del cierre de la bolsa estadounidense el jueves 5 de noviembre: ingresos de 782,5 millones de dólares, un 39% más interanual —su crecimiento más rápido en casi 4 años— y por encima del consenso de unos 737 millones de dólares. El beneficio no ajustado según los principios contables generalmente aceptados (non-GAAP) fue de 0,38 dólares por acción, frente a los 0,34 dólares esperados. La previsión para todo el año se revisó al alza por tercera vez este año: ingresos de entre 2.963 y 2.964 millones de dólares y beneficio de 1,35 dólares por acción. La dirección apunta a alcanzar la rentabilidad según los principios contables generalmente aceptados (GAAP) a partir del cuarto trimestre de 2026, antes de lo previsto inicialmente, que era a finales de 2028. La acción cerró la sesión regular a 244,51 dólares (−8,3%) y luego se disparó alrededor de un 17–18% en las operaciones posteriores al cierre, hasta situarse en torno a los 288 dólares. (Fuentes: WSJ, CryptoBriefing, KuCoin, 5–6 de noviembre de 2026.)
Contexto del mercado: el jueves pasado, el Nasdaq cayó un 5,52% y el S&P 500 bajó un 4,36%: fue el peor día de Wall Street en 18 meses, y las acciones de chips e IA fueron las más afectadas. NET también se vio arrastrada durante la sesión regular, pero sus resultados fueron a contracorriente tras el cierre.
Lo que seguiré de cerca: si esta subida en las operaciones posteriores al cierre se mantiene cuando abra la sesión regular del viernes. Y una observación sincera: según los principios contables generalmente aceptados (GAAP), la empresa aún registró pérdidas netas de 34,1 millones de dólares en el tercer trimestre, así que esta historia de «rentabilidad» todavía tendrá que ponerse a prueba en el cuarto trimestre.
Mi opinión: un resultado tan superior a las expectativas en medio de una ola de ventas demuestra que el mercado está diferenciando entre las empresas de IA que realmente ganan dinero y las que solo hacen promesas. Pero un buen trimestre no es motivo para lanzarse a perseguir el precio; esperaré a que la sesión regular lo confirme antes de sacar conclusiones.
Este es mi análisis, no un consejo financiero; investiguen siempre por su cuenta.
¿Qué opinan? ¿Podrá NET mantener esta subida cuando abra el mercado o volverá a dejarse arrastrar?
#Cloudflare #Earnings
Esta acción cayó un 8% junto con el mercado y luego se disparó ~18% tras el cierre. Esto es lo que hace diferente a Cloudflare.
Los hechos: Cloudflare (NET) presentó sus resultados del tercer trimestre de 2026 después del cierre de la bolsa estadounidense el jueves 5 de noviembre: ingresos de 782,5 millones de dólares, un 39% más interanual —su crecimiento más rápido en casi 4 años— y por encima del consenso de unos 737 millones de dólares. El beneficio no ajustado según los principios contables generalmente aceptados (non-GAAP) fue de 0,38 dólares por acción, frente a los 0,34 dólares esperados. La previsión para todo el año se revisó al alza por tercera vez este año: ingresos de entre 2.963 y 2.964 millones de dólares y beneficio de 1,35 dólares por acción. La dirección apunta a alcanzar la rentabilidad según los principios contables generalmente aceptados (GAAP) a partir del cuarto trimestre de 2026, antes de lo previsto inicialmente, que era a finales de 2028. La acción cerró la sesión regular a 244,51 dólares (−8,3%) y luego se disparó alrededor de un 17–18% en las operaciones posteriores al cierre, hasta situarse en torno a los 288 dólares. (Fuentes: WSJ, CryptoBriefing, KuCoin, 5–6 de noviembre de 2026.)
Contexto del mercado: el jueves pasado, el Nasdaq cayó un 5,52% y el S&P 500 bajó un 4,36%: fue el peor día de Wall Street en 18 meses, y las acciones de chips e IA fueron las más afectadas. NET también se vio arrastrada durante la sesión regular, pero sus resultados fueron a contracorriente tras el cierre.
Lo que seguiré de cerca: si esta subida en las operaciones posteriores al cierre se mantiene cuando abra la sesión regular del viernes. Y una observación sincera: según los principios contables generalmente aceptados (GAAP), la empresa aún registró pérdidas netas de 34,1 millones de dólares en el tercer trimestre, así que esta historia de «rentabilidad» todavía tendrá que ponerse a prueba en el cuarto trimestre.
Mi opinión: un resultado tan superior a las expectativas en medio de una ola de ventas demuestra que el mercado está diferenciando entre las empresas de IA que realmente ganan dinero y las que solo hacen promesas. Pero un buen trimestre no es motivo para lanzarse a perseguir el precio; esperaré a que la sesión regular lo confirme antes de sacar conclusiones.
Este es mi análisis, no un consejo financiero; investiguen siempre por su cuenta.
¿Qué opinan? ¿Podrá NET mantener esta subida cuando abra el mercado o volverá a dejarse arrastrar?
#Cloudflare #Earnings
Los hechos: Cloudflare (NET) presentó sus resultados del tercer trimestre de 2026 después del cierre de la bolsa estadounidense el jueves 5 de noviembre: ingresos de 782,5 millones de dólares, un 39% más interanual —su crecimiento más rápido en casi 4 años— y por encima del consenso de unos 737 millones de dólares. El beneficio no ajustado según los principios contables generalmente aceptados (non-GAAP) fue de 0,38 dólares por acción, frente a los 0,34 dólares esperados. La previsión para todo el año se revisó al alza por tercera vez este año: ingresos de entre 2.963 y 2.964 millones de dólares y beneficio de 1,35 dólares por acción. La dirección apunta a alcanzar la rentabilidad según los principios contables generalmente aceptados (GAAP) a partir del cuarto trimestre de 2026, antes de lo previsto inicialmente, que era a finales de 2028. La acción cerró la sesión regular a 244,51 dólares (−8,3%) y luego se disparó alrededor de un 17–18% en las operaciones posteriores al cierre, hasta situarse en torno a los 288 dólares. (Fuentes: WSJ, CryptoBriefing, KuCoin, 5–6 de noviembre de 2026.)
Contexto del mercado: el jueves pasado, el Nasdaq cayó un 5,52% y el S&P 500 bajó un 4,36%: fue el peor día de Wall Street en 18 meses, y las acciones de chips e IA fueron las más afectadas. NET también se vio arrastrada durante la sesión regular, pero sus resultados fueron a contracorriente tras el cierre.
Lo que seguiré de cerca: si esta subida en las operaciones posteriores al cierre se mantiene cuando abra la sesión regular del viernes. Y una observación sincera: según los principios contables generalmente aceptados (GAAP), la empresa aún registró pérdidas netas de 34,1 millones de dólares en el tercer trimestre, así que esta historia de «rentabilidad» todavía tendrá que ponerse a prueba en el cuarto trimestre.
Mi opinión: un resultado tan superior a las expectativas en medio de una ola de ventas demuestra que el mercado está diferenciando entre las empresas de IA que realmente ganan dinero y las que solo hacen promesas. Pero un buen trimestre no es motivo para lanzarse a perseguir el precio; esperaré a que la sesión regular lo confirme antes de sacar conclusiones.
Este es mi análisis, no un consejo financiero; investiguen siempre por su cuenta.
¿Qué opinan? ¿Podrá NET mantener esta subida cuando abra el mercado o volverá a dejarse arrastrar?
#Cloudflare #Earnings
115


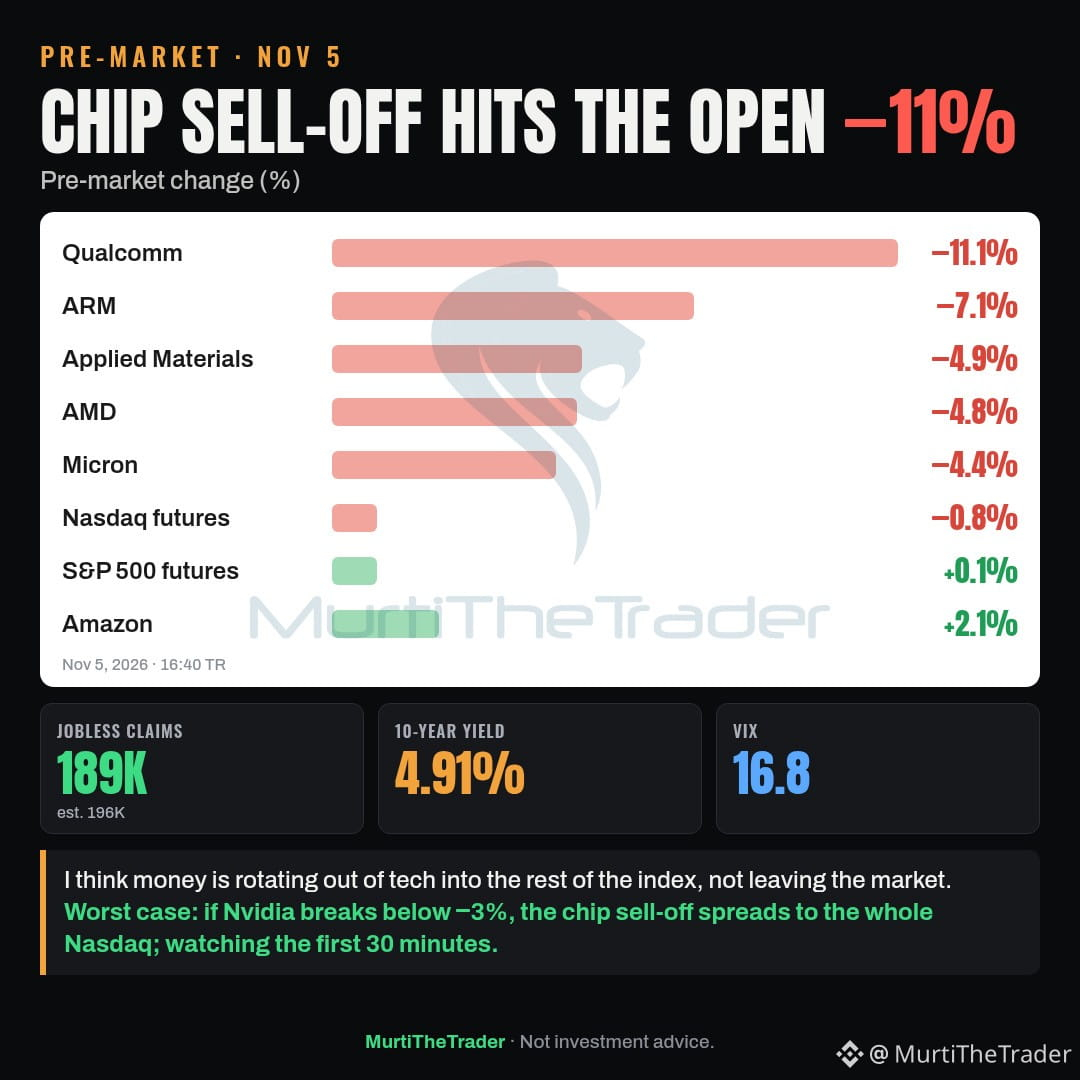
Antes de la apertura: Qualcomm ($QCOM ) cae un 11,1% tras presentar resultados, y la venta masiva de acciones de semiconductores se prolonga hasta la apertura.
→ ARM −7,1%, Applied Materials −4,9%, AMD ($AMD ) −4,8%, Micron −4,4%
→ Futuros del Nasdaq −0,8%, futuros del S&P 500 +0,1%, Amazon +2,1%
→ Las solicitudes de subsidio por desempleo fueron de 189K (estimado: 196K); el rendimiento a 10 años, del 4,91%
Mi opinión: el dinero está rotando de la tecnología hacia el resto del índice, no está abandonando el mercado. En el peor de los casos: si Nvidia ($NVDA ) cae más de un 3% también, la venta masiva de acciones de semiconductores se extenderá a todo el Nasdaq. Observaré los primeros 30 minutos.
En observación: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
Antes de la apertura: Qualcomm ($QCOM ) cae un 11,1% tras presentar resultados, y la venta masiva de acciones de semiconductores se prolonga hasta la apertura.
→ ARM −7,1%, Applied Materials −4,9%, AMD ($AMD ) −4,8%, Micron −4,4%
→ Futuros del Nasdaq −0,8%, futuros del S&P 500 +0,1%, Amazon +2,1%
→ Las solicitudes de subsidio por desempleo fueron de 189K (estimado: 196K); el rendimiento a 10 años, del 4,91%
Mi opinión: el dinero está rotando de la tecnología hacia el resto del índice, no está abandonando el mercado. En el peor de los casos: si Nvidia ($NVDA ) cae más de un 3% también, la venta masiva de acciones de semiconductores se extenderá a todo el Nasdaq. Observaré los primeros 30 minutos.
En observación: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
→ ARM −7,1%, Applied Materials −4,9%, AMD ($AMD ) −4,8%, Micron −4,4%
→ Futuros del Nasdaq −0,8%, futuros del S&P 500 +0,1%, Amazon +2,1%
→ Las solicitudes de subsidio por desempleo fueron de 189K (estimado: 196K); el rendimiento a 10 años, del 4,91%
Mi opinión: el dinero está rotando de la tecnología hacia el resto del índice, no está abandonando el mercado. En el peor de los casos: si Nvidia ($NVDA ) cae más de un 3% también, la venta masiva de acciones de semiconductores se extenderá a todo el Nasdaq. Observaré los primeros 30 minutos.
En observación: $QCOM $NVDA $AMD
#Semiconductors #Earnings #AI
423
·
--
Qualcomm superó las expectativas de ganancias, pero sus acciones cayeron más de un 7% tras el cierre. Lo que castigó el mercado no fue el trimestre que terminó, sino las perspectivas futuras.
Hechos: Qualcomm (QCOM) presentó sus resultados del cuarto trimestre fiscal el 4 de noviembre de 2026 (Reuters, CNBC): ingresos ajustados de 10.440 millones de dólares (−7% interanual) y BPA ajustado de 2,17 dólares frente a los 2,16 dólares del consenso: una ligera sorpresa positiva. Pero sus perspectivas para el trimestre de diciembre fueron de un BPA de 2,15–2,35 dólares, con un punto medio de 2,25 dólares, por debajo de los 2,27 dólares esperados. Las acciones cerraron la sesión regular con un alza del 5,33%, a 173,19 dólares, y luego cayeron a 160,25 dólares (−7,47%) en las operaciones posteriores al cierre. Nota sobre la base de comparación: los ingresos GAAP fueron de 10.320 millones de dólares, distintos de la cifra ajustada indicada arriba.
Contexto del mercado: esto ocurrió en una jornada en la que el mercado bursátil estadounidense subió con fuerza tras las elecciones: el Dow avanzó 1.569 puntos (+3,03%), hasta los 53.356, y el Nasdaq ganó un 1,44%. Qualcomm cayó a contracorriente. En el mercado cripto, BTC rondaba los 80.350 dólares cuando escribo esto y seguía consolidándose tras el rebote.
Lo que voy a seguir de cerca: si la caída posterior al cierre se mantiene durante la sesión regular del 5 de noviembre; el margen del negocio de diseño de chips, cuya previsión es del 20–22%, frente al 24% del cuarto trimestre; y el precio de la memoria. El CEO Cristiano Amon dijo que se trata de un problema de oferta, no de demanda: «No tenemos un problema de demanda; es un problema de oferta».
Mi opinión: la historia tiene dos caras. El negocio de teléfonos móviles, que sigue siendo el más grande, cayó un 26%, hasta los 5.140 millones de dólares, por debajo de los 5.210 millones esperados, debido al aumento de los costos de memoria y a que los fabricantes de teléfonos subieron los precios. Sin embargo, el negocio automotriz se disparó un 89%, hasta los 1.990 millones de dólares, y el de centros de datos generó unos 650 millones de dólares este trimestre, con un objetivo de 5.000 millones para el año fiscal 2027. Hoy el mercado optó por castigar la presión sobre los márgenes, en lugar de premiar la diversificación que está dando resultados.
¿Ustedes creen que el mercado está castigando demasiado a Qualcomm o que estas perspectivas de márgenes sí justifican mantenerse al margen por ahora?
Este es mi análisis, no un consejo financiero. Siempre hagan su propia investigación (DYOR).
#Qualcomm #Earnings
Qualcomm superó las expectativas de ganancias, pero sus acciones cayeron más de un 7% tras el cierre. Lo que castigó el mercado no fue el trimestre que terminó, sino las perspectivas futuras.
Hechos: Qualcomm (QCOM) presentó sus resultados del cuarto trimestre fiscal el 4 de noviembre de 2026 (Reuters, CNBC): ingresos ajustados de 10.440 millones de dólares (−7% interanual) y BPA ajustado de 2,17 dólares frente a los 2,16 dólares del consenso: una ligera sorpresa positiva. Pero sus perspectivas para el trimestre de diciembre fueron de un BPA de 2,15–2,35 dólares, con un punto medio de 2,25 dólares, por debajo de los 2,27 dólares esperados. Las acciones cerraron la sesión regular con un alza del 5,33%, a 173,19 dólares, y luego cayeron a 160,25 dólares (−7,47%) en las operaciones posteriores al cierre. Nota sobre la base de comparación: los ingresos GAAP fueron de 10.320 millones de dólares, distintos de la cifra ajustada indicada arriba.
Contexto del mercado: esto ocurrió en una jornada en la que el mercado bursátil estadounidense subió con fuerza tras las elecciones: el Dow avanzó 1.569 puntos (+3,03%), hasta los 53.356, y el Nasdaq ganó un 1,44%. Qualcomm cayó a contracorriente. En el mercado cripto, BTC rondaba los 80.350 dólares cuando escribo esto y seguía consolidándose tras el rebote.
Lo que voy a seguir de cerca: si la caída posterior al cierre se mantiene durante la sesión regular del 5 de noviembre; el margen del negocio de diseño de chips, cuya previsión es del 20–22%, frente al 24% del cuarto trimestre; y el precio de la memoria. El CEO Cristiano Amon dijo que se trata de un problema de oferta, no de demanda: «No tenemos un problema de demanda; es un problema de oferta».
Mi opinión: la historia tiene dos caras. El negocio de teléfonos móviles, que sigue siendo el más grande, cayó un 26%, hasta los 5.140 millones de dólares, por debajo de los 5.210 millones esperados, debido al aumento de los costos de memoria y a que los fabricantes de teléfonos subieron los precios. Sin embargo, el negocio automotriz se disparó un 89%, hasta los 1.990 millones de dólares, y el de centros de datos generó unos 650 millones de dólares este trimestre, con un objetivo de 5.000 millones para el año fiscal 2027. Hoy el mercado optó por castigar la presión sobre los márgenes, en lugar de premiar la diversificación que está dando resultados.
¿Ustedes creen que el mercado está castigando demasiado a Qualcomm o que estas perspectivas de márgenes sí justifican mantenerse al margen por ahora?
Este es mi análisis, no un consejo financiero. Siempre hagan su propia investigación (DYOR).
#Qualcomm #Earnings
Hechos: Qualcomm (QCOM) presentó sus resultados del cuarto trimestre fiscal el 4 de noviembre de 2026 (Reuters, CNBC): ingresos ajustados de 10.440 millones de dólares (−7% interanual) y BPA ajustado de 2,17 dólares frente a los 2,16 dólares del consenso: una ligera sorpresa positiva. Pero sus perspectivas para el trimestre de diciembre fueron de un BPA de 2,15–2,35 dólares, con un punto medio de 2,25 dólares, por debajo de los 2,27 dólares esperados. Las acciones cerraron la sesión regular con un alza del 5,33%, a 173,19 dólares, y luego cayeron a 160,25 dólares (−7,47%) en las operaciones posteriores al cierre. Nota sobre la base de comparación: los ingresos GAAP fueron de 10.320 millones de dólares, distintos de la cifra ajustada indicada arriba.
Contexto del mercado: esto ocurrió en una jornada en la que el mercado bursátil estadounidense subió con fuerza tras las elecciones: el Dow avanzó 1.569 puntos (+3,03%), hasta los 53.356, y el Nasdaq ganó un 1,44%. Qualcomm cayó a contracorriente. En el mercado cripto, BTC rondaba los 80.350 dólares cuando escribo esto y seguía consolidándose tras el rebote.
Lo que voy a seguir de cerca: si la caída posterior al cierre se mantiene durante la sesión regular del 5 de noviembre; el margen del negocio de diseño de chips, cuya previsión es del 20–22%, frente al 24% del cuarto trimestre; y el precio de la memoria. El CEO Cristiano Amon dijo que se trata de un problema de oferta, no de demanda: «No tenemos un problema de demanda; es un problema de oferta».
Mi opinión: la historia tiene dos caras. El negocio de teléfonos móviles, que sigue siendo el más grande, cayó un 26%, hasta los 5.140 millones de dólares, por debajo de los 5.210 millones esperados, debido al aumento de los costos de memoria y a que los fabricantes de teléfonos subieron los precios. Sin embargo, el negocio automotriz se disparó un 89%, hasta los 1.990 millones de dólares, y el de centros de datos generó unos 650 millones de dólares este trimestre, con un objetivo de 5.000 millones para el año fiscal 2027. Hoy el mercado optó por castigar la presión sobre los márgenes, en lugar de premiar la diversificación que está dando resultados.
¿Ustedes creen que el mercado está castigando demasiado a Qualcomm o que estas perspectivas de márgenes sí justifican mantenerse al margen por ahora?
Este es mi análisis, no un consejo financiero. Siempre hagan su propia investigación (DYOR).
#Qualcomm #Earnings
29
·
--
El titular sobre el margen del 84 % de AppLovin no se refiere a su margen de beneficio neto. Un argumento alcista publicado en Reddit antes de los resultados citaba un margen sin etiquetar como parte de su tesis favorable; esa abreviatura importa al analizar los nuevos resultados.
En su comunicado de resultados del 2026-11-04, correspondiente al trimestre finalizado el 2026-09-30, AppLovin informa de un margen de EBITDA ajustado del 84 % y un margen de ingresos netos del 66 %.
El EBITDA ajustado suma de nuevo conceptos que incluyen intereses, impuestos sobre la renta y compensación basada en acciones. La conciliación incluye 84,2 millones de dólares en compensación basada en acciones durante el trimestre. Excluir ese gasto de esta medida no hace que desaparezca.
Mi opinión: AppLovin puede ser muy rentable y, aun así, un margen sin etiquetar puede llevar a una comparación basada en una medida de beneficios equivocada. Para comparar los beneficios netos, usa los ingresos netos y el BPA diluido. Usa el EBITDA ajustado junto con su conciliación y la misma medida para la otra empresa.
$APP #Earnings #MercadosCripto
El titular sobre el margen del 84 % de AppLovin no se refiere a su margen de beneficio neto. Un argumento alcista publicado en Reddit antes de los resultados citaba un margen sin etiquetar como parte de su tesis favorable; esa abreviatura importa al analizar los nuevos resultados.
En su comunicado de resultados del 2026-11-04, correspondiente al trimestre finalizado el 2026-09-30, AppLovin informa de un margen de EBITDA ajustado del 84 % y un margen de ingresos netos del 66 %.
El EBITDA ajustado suma de nuevo conceptos que incluyen intereses, impuestos sobre la renta y compensación basada en acciones. La conciliación incluye 84,2 millones de dólares en compensación basada en acciones durante el trimestre. Excluir ese gasto de esta medida no hace que desaparezca.
Mi opinión: AppLovin puede ser muy rentable y, aun así, un margen sin etiquetar puede llevar a una comparación basada en una medida de beneficios equivocada. Para comparar los beneficios netos, usa los ingresos netos y el BPA diluido. Usa el EBITDA ajustado junto con su conciliación y la misma medida para la otra empresa.
$APP #Earnings #MercadosCripto
En su comunicado de resultados del 2026-11-04, correspondiente al trimestre finalizado el 2026-09-30, AppLovin informa de un margen de EBITDA ajustado del 84 % y un margen de ingresos netos del 66 %.
El EBITDA ajustado suma de nuevo conceptos que incluyen intereses, impuestos sobre la renta y compensación basada en acciones. La conciliación incluye 84,2 millones de dólares en compensación basada en acciones durante el trimestre. Excluir ese gasto de esta medida no hace que desaparezca.
Mi opinión: AppLovin puede ser muy rentable y, aun así, un margen sin etiquetar puede llevar a una comparación basada en una medida de beneficios equivocada. Para comparar los beneficios netos, usa los ingresos netos y el BPA diluido. Usa el EBITDA ajustado junto con su conciliación y la misma medida para la otra empresa.
$APP #Earnings #MercadosCripto
162
·
--
Circle acaba de informar de un trimestre peculiar: sus ganancias subieron un 17%, pero su principal motor de ingresos se debilitó.
Hechos: CRCL presentó los resultados del tercer trimestre de 2026 el 4 de nov. (comunicado oficial de Circle): ingresos totales e ingresos de reservas de $865 millones, un 17% más interanual; beneficio neto de operaciones continuadas de $226 millones (+5%); EBITDA ajustado de $317 millones (+85%); EPS ajustado de 84 centavos, muy por encima de los 37 centavos previstos (CoinDesk). Detrás de esas cifras: los ingresos de reservas bajaron un 8%, hasta $658 millones, porque el rendimiento de las reservas cayó 61 puntos básicos, mientras que otros ingresos se dispararon un 627%, hasta $207 millones —$182 millones de ellos procedentes de la preventa del token ARC—. El promedio de USDC en circulación fue de $73,3 mil millones (+8%), el volumen de USDC en cadena fue de $13,9 billones (+49%) y Circle Payments Network alcanzó un volumen anualizado de $41,3 mil millones, 15,2 veces más que hace un año, con 205 instituciones registradas. La cuota de mercado de USDC fue del 27% al cierre del periodo; las carteras con más de $10 alcanzaron los 7,3 millones (+16%). Circle también recortó el 5% de su plantilla, con un costo de reestructuración de $9,1 millones.
Contexto del mercado: esto contrasta con la oferta de stablecoins, que se redujo durante la última semana hasta unos $296 mil millones: Circle crece por el lado del uso, no porque el pastel se esté haciendo más grande. BTC sigue rondando los $78.500 esta noche.
Mi opinión: la calidad de estas ganancias es lo que está en cuestión. El crecimiento impulsado por la venta de tokens por única vez tiene un peso distinto al de los ingresos recurrentes de reservas, pero es difícil considerar que el aumento del 49% en el volumen de USDC y el crecimiento de 15 veces de la red de pagos sean mero maquillaje. Lo interpreto como una empresa cuyo antiguo motor está bajo presión por las tasas de interés, mientras que el nuevo empieza a funcionar.
Lo que seguiré de cerca: el tono de la llamada de resultados de esta noche y si el mercado valora el crecimiento del volumen por encima de la presión sobre los ingresos de reservas.
¿Qué opinan: la venta de tokens ARC fortalece los fundamentales o es solo un parche para el trimestre?
Este es mi análisis, no asesoramiento financiero; hagan siempre su propia investigación (DYOR).
#Circle #Earnings #Stablecoin
Circle acaba de informar de un trimestre peculiar: sus ganancias subieron un 17%, pero su principal motor de ingresos se debilitó.
Hechos: CRCL presentó los resultados del tercer trimestre de 2026 el 4 de nov. (comunicado oficial de Circle): ingresos totales e ingresos de reservas de $865 millones, un 17% más interanual; beneficio neto de operaciones continuadas de $226 millones (+5%); EBITDA ajustado de $317 millones (+85%); EPS ajustado de 84 centavos, muy por encima de los 37 centavos previstos (CoinDesk). Detrás de esas cifras: los ingresos de reservas bajaron un 8%, hasta $658 millones, porque el rendimiento de las reservas cayó 61 puntos básicos, mientras que otros ingresos se dispararon un 627%, hasta $207 millones —$182 millones de ellos procedentes de la preventa del token ARC—. El promedio de USDC en circulación fue de $73,3 mil millones (+8%), el volumen de USDC en cadena fue de $13,9 billones (+49%) y Circle Payments Network alcanzó un volumen anualizado de $41,3 mil millones, 15,2 veces más que hace un año, con 205 instituciones registradas. La cuota de mercado de USDC fue del 27% al cierre del periodo; las carteras con más de $10 alcanzaron los 7,3 millones (+16%). Circle también recortó el 5% de su plantilla, con un costo de reestructuración de $9,1 millones.
Contexto del mercado: esto contrasta con la oferta de stablecoins, que se redujo durante la última semana hasta unos $296 mil millones: Circle crece por el lado del uso, no porque el pastel se esté haciendo más grande. BTC sigue rondando los $78.500 esta noche.
Mi opinión: la calidad de estas ganancias es lo que está en cuestión. El crecimiento impulsado por la venta de tokens por única vez tiene un peso distinto al de los ingresos recurrentes de reservas, pero es difícil considerar que el aumento del 49% en el volumen de USDC y el crecimiento de 15 veces de la red de pagos sean mero maquillaje. Lo interpreto como una empresa cuyo antiguo motor está bajo presión por las tasas de interés, mientras que el nuevo empieza a funcionar.
Lo que seguiré de cerca: el tono de la llamada de resultados de esta noche y si el mercado valora el crecimiento del volumen por encima de la presión sobre los ingresos de reservas.
¿Qué opinan: la venta de tokens ARC fortalece los fundamentales o es solo un parche para el trimestre?
Este es mi análisis, no asesoramiento financiero; hagan siempre su propia investigación (DYOR).
#Circle #Earnings #Stablecoin
Hechos: CRCL presentó los resultados del tercer trimestre de 2026 el 4 de nov. (comunicado oficial de Circle): ingresos totales e ingresos de reservas de $865 millones, un 17% más interanual; beneficio neto de operaciones continuadas de $226 millones (+5%); EBITDA ajustado de $317 millones (+85%); EPS ajustado de 84 centavos, muy por encima de los 37 centavos previstos (CoinDesk). Detrás de esas cifras: los ingresos de reservas bajaron un 8%, hasta $658 millones, porque el rendimiento de las reservas cayó 61 puntos básicos, mientras que otros ingresos se dispararon un 627%, hasta $207 millones —$182 millones de ellos procedentes de la preventa del token ARC—. El promedio de USDC en circulación fue de $73,3 mil millones (+8%), el volumen de USDC en cadena fue de $13,9 billones (+49%) y Circle Payments Network alcanzó un volumen anualizado de $41,3 mil millones, 15,2 veces más que hace un año, con 205 instituciones registradas. La cuota de mercado de USDC fue del 27% al cierre del periodo; las carteras con más de $10 alcanzaron los 7,3 millones (+16%). Circle también recortó el 5% de su plantilla, con un costo de reestructuración de $9,1 millones.
Contexto del mercado: esto contrasta con la oferta de stablecoins, que se redujo durante la última semana hasta unos $296 mil millones: Circle crece por el lado del uso, no porque el pastel se esté haciendo más grande. BTC sigue rondando los $78.500 esta noche.
Mi opinión: la calidad de estas ganancias es lo que está en cuestión. El crecimiento impulsado por la venta de tokens por única vez tiene un peso distinto al de los ingresos recurrentes de reservas, pero es difícil considerar que el aumento del 49% en el volumen de USDC y el crecimiento de 15 veces de la red de pagos sean mero maquillaje. Lo interpreto como una empresa cuyo antiguo motor está bajo presión por las tasas de interés, mientras que el nuevo empieza a funcionar.
Lo que seguiré de cerca: el tono de la llamada de resultados de esta noche y si el mercado valora el crecimiento del volumen por encima de la presión sobre los ingresos de reservas.
¿Qué opinan: la venta de tokens ARC fortalece los fundamentales o es solo un parche para el trimestre?
Este es mi análisis, no asesoramiento financiero; hagan siempre su propia investigación (DYOR).
#Circle #Earnings #Stablecoin
133

·
--
🚀 $USDC El EPS DUPLICA LA ESTIMACIÓN MIENTRAS LLEGAN RECORTES DEL 5% EN LA PLANTILLA 🟢
Circle acaba de publicar un EPS de $0.84 en el tercer trimestre, reduciendo las expectativas a la mitad y enviando una señal clara de que la maquinaria de reducción de costos está en marcha 📊
Un recorte del 5% en la plantilla puede parecer modesto, pero en el mundo de las criptomonedas es una maniobra estratégica para liberar liquidez y disponer de efectivo para la próxima ola de mejoras de productos o posibles adquisiciones 🌊
Observa cómo el balance respira con más tranquilidad: esto podría ser la calma antes de un movimiento mayor o simplemente una solución provisional.
💬 ¿Qué esperas que haga Circle ahora?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #USDC #Earnings #CostOptimization #CryptoNews
🔥 💎
🚀 $USDC El EPS DUPLICA LA ESTIMACIÓN MIENTRAS LLEGAN RECORTES DEL 5% EN LA PLANTILLA 🟢
Circle acaba de publicar un EPS de $0.84 en el tercer trimestre, reduciendo las expectativas a la mitad y enviando una señal clara de que la maquinaria de reducción de costos está en marcha 📊
Un recorte del 5% en la plantilla puede parecer modesto, pero en el mundo de las criptomonedas es una maniobra estratégica para liberar liquidez y disponer de efectivo para la próxima ola de mejoras de productos o posibles adquisiciones 🌊
Observa cómo el balance respira con más tranquilidad: esto podría ser la calma antes de un movimiento mayor o simplemente una solución provisional.
💬 ¿Qué esperas que haga Circle ahora?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #USDC #Earnings #CostOptimization #CryptoNews
🔥 💎
Circle acaba de publicar un EPS de $0.84 en el tercer trimestre, reduciendo las expectativas a la mitad y enviando una señal clara de que la maquinaria de reducción de costos está en marcha 📊
Un recorte del 5% en la plantilla puede parecer modesto, pero en el mundo de las criptomonedas es una maniobra estratégica para liberar liquidez y disponer de efectivo para la próxima ola de mejoras de productos o posibles adquisiciones 🌊
Observa cómo el balance respira con más tranquilidad: esto podría ser la calma antes de un movimiento mayor o simplemente una solución provisional.
💬 ¿Qué esperas que haga Circle ahora?
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #USDC #Earnings #CostOptimization #CryptoNews
🔥 💎
14
·
--
La acción que perdió $11,17 por acción, en cambio, se disparó dos dígitos — y eso dice mucho sobre lo que valora el mercado hoy.
Hechos: FISV presentó sus resultados del tercer trimestre de 2026 el martes 3 de nov. (Zacks, Stocktwits, Motley Fool): ganancias ajustadas por acción de $1,75, por encima del consenso de $1,72, mientras que los ingresos ajustados de $4,85 mil millones superaron ligeramente las expectativas de ~$4,84 mil millones. Por otro lado, según los principios GAAP, la empresa perdió $11,17 por acción debido a un cargo no monetario por deterioro del goodwill de $6,45 mil millones, y el margen operativo ajustado se redujo al 31,2% desde el 37% de hace un año. Los ingresos orgánicos se mantuvieron planos: Merchant Solutions −2%, Financial Solutions +2%. Lo que impulsó la acción: el objetivo de ahorro del Project Elevate se duplicó a $1 mil millones desde $500 millones, se confirmó la previsión de ganancias para 2026 de $7,20–$7,40 y se planificó una recompra de acciones de $500 millones para este trimestre. FISV se disparó alrededor de un 12–13% el martes.
Contexto de mercado: el repunte superó ampliamente la recuperación tecnológica de ese día (Nasdaq +0,83%, S&P 500 +0,36%) — y fue en dirección opuesta a la corrección de SHOP ese mismo día. Así que no se trató simplemente de seguir la tendencia de los índices.
Mi opinión: el mercado está premiando aquí la certidumbre — ahorros cuantificables, previsiones que se mantienen y efectivo devuelto a los accionistas — por encima de un crecimiento que sigue estancado. Pero la pérdida según GAAP y la reducción de los márgenes son un recordatorio: esto es una mejora de la eficiencia, no una vuelta al crecimiento. Clover, con un volumen bruto de pagos de $75 mil millones (+11% excluyendo las conversiones de gateway), es la parte que más merece atención.
Lo que seguiré de cerca: si Merchant Solutions realmente mejora en el cuarto trimestre, si se materializan los ahorros de $1 mil millones y si se alcanza la previsión de $7,20–$7,40.
¿Qué opinan? ¿Puede mantenerse hasta el próximo informe un repunte como este, impulsado por la eficiencia y no por el crecimiento?
Este es mi análisis, no asesoramiento financiero — hagan siempre su propia investigación (DYOR).
#SahamUSA #Earnings
La acción que perdió $11,17 por acción, en cambio, se disparó dos dígitos — y eso dice mucho sobre lo que valora el mercado hoy.
Hechos: FISV presentó sus resultados del tercer trimestre de 2026 el martes 3 de nov. (Zacks, Stocktwits, Motley Fool): ganancias ajustadas por acción de $1,75, por encima del consenso de $1,72, mientras que los ingresos ajustados de $4,85 mil millones superaron ligeramente las expectativas de ~$4,84 mil millones. Por otro lado, según los principios GAAP, la empresa perdió $11,17 por acción debido a un cargo no monetario por deterioro del goodwill de $6,45 mil millones, y el margen operativo ajustado se redujo al 31,2% desde el 37% de hace un año. Los ingresos orgánicos se mantuvieron planos: Merchant Solutions −2%, Financial Solutions +2%. Lo que impulsó la acción: el objetivo de ahorro del Project Elevate se duplicó a $1 mil millones desde $500 millones, se confirmó la previsión de ganancias para 2026 de $7,20–$7,40 y se planificó una recompra de acciones de $500 millones para este trimestre. FISV se disparó alrededor de un 12–13% el martes.
Contexto de mercado: el repunte superó ampliamente la recuperación tecnológica de ese día (Nasdaq +0,83%, S&P 500 +0,36%) — y fue en dirección opuesta a la corrección de SHOP ese mismo día. Así que no se trató simplemente de seguir la tendencia de los índices.
Mi opinión: el mercado está premiando aquí la certidumbre — ahorros cuantificables, previsiones que se mantienen y efectivo devuelto a los accionistas — por encima de un crecimiento que sigue estancado. Pero la pérdida según GAAP y la reducción de los márgenes son un recordatorio: esto es una mejora de la eficiencia, no una vuelta al crecimiento. Clover, con un volumen bruto de pagos de $75 mil millones (+11% excluyendo las conversiones de gateway), es la parte que más merece atención.
Lo que seguiré de cerca: si Merchant Solutions realmente mejora en el cuarto trimestre, si se materializan los ahorros de $1 mil millones y si se alcanza la previsión de $7,20–$7,40.
¿Qué opinan? ¿Puede mantenerse hasta el próximo informe un repunte como este, impulsado por la eficiencia y no por el crecimiento?
Este es mi análisis, no asesoramiento financiero — hagan siempre su propia investigación (DYOR).
#SahamUSA #Earnings
Hechos: FISV presentó sus resultados del tercer trimestre de 2026 el martes 3 de nov. (Zacks, Stocktwits, Motley Fool): ganancias ajustadas por acción de $1,75, por encima del consenso de $1,72, mientras que los ingresos ajustados de $4,85 mil millones superaron ligeramente las expectativas de ~$4,84 mil millones. Por otro lado, según los principios GAAP, la empresa perdió $11,17 por acción debido a un cargo no monetario por deterioro del goodwill de $6,45 mil millones, y el margen operativo ajustado se redujo al 31,2% desde el 37% de hace un año. Los ingresos orgánicos se mantuvieron planos: Merchant Solutions −2%, Financial Solutions +2%. Lo que impulsó la acción: el objetivo de ahorro del Project Elevate se duplicó a $1 mil millones desde $500 millones, se confirmó la previsión de ganancias para 2026 de $7,20–$7,40 y se planificó una recompra de acciones de $500 millones para este trimestre. FISV se disparó alrededor de un 12–13% el martes.
Contexto de mercado: el repunte superó ampliamente la recuperación tecnológica de ese día (Nasdaq +0,83%, S&P 500 +0,36%) — y fue en dirección opuesta a la corrección de SHOP ese mismo día. Así que no se trató simplemente de seguir la tendencia de los índices.
Mi opinión: el mercado está premiando aquí la certidumbre — ahorros cuantificables, previsiones que se mantienen y efectivo devuelto a los accionistas — por encima de un crecimiento que sigue estancado. Pero la pérdida según GAAP y la reducción de los márgenes son un recordatorio: esto es una mejora de la eficiencia, no una vuelta al crecimiento. Clover, con un volumen bruto de pagos de $75 mil millones (+11% excluyendo las conversiones de gateway), es la parte que más merece atención.
Lo que seguiré de cerca: si Merchant Solutions realmente mejora en el cuarto trimestre, si se materializan los ahorros de $1 mil millones y si se alcanza la previsión de $7,20–$7,40.
¿Qué opinan? ¿Puede mantenerse hasta el próximo informe un repunte como este, impulsado por la eficiencia y no por el crecimiento?
Este es mi análisis, no asesoramiento financiero — hagan siempre su propia investigación (DYOR).
#SahamUSA #Earnings
FISVUS-0,51 %
SHOP+2,04 %
142
·
--
Los ingresos subieron un 32%, pero la acción fue castigada: Shopify acaba de registrar su primer incumplimiento de ingresos desde 2022.
Los hechos: resultados del tercer trimestre de 2026 publicados el martes por la mañana en EE. UU. (3 de noviembre): ingresos de 3,74 mil millones de dólares, un 32% más que el año pasado, pero ligeramente por debajo del consenso de 3,75 mil millones. Lo que destacó el mercado: un GMV de 119,15 mil millones de dólares (+29%), por debajo de los 120,08 mil millones esperados, e ingresos por suscripciones de 836 millones de dólares, por debajo de los aproximadamente 850 millones previstos. Los puntos fuertes siguen ahí: soluciones para comerciantes por 2,91 mil millones de dólares (+35%), beneficio operativo con un salto del 66% hasta los 568 millones, flujo de caja libre de 816 millones con un margen del 22% y BPA ajustado de 0,49 dólares, por encima de lo esperado. Previsión para el cuarto trimestre: crecimiento de los ingresos en torno al 30% interanual, en la franja baja. Las acciones SHOP llegaron a caer alrededor de un 19% antes de la apertura y cerraron la sesión del martes con una bajada de cerca del 7%.
Contexto del mercado: SHOP cayó justo cuando repuntaba el sector tecnológico: el S&P 500 subió un 0,36% hasta 7.568,92 y el Nasdaq avanzó un 0,83% hasta 25.372,01, con el sector tecnológico +1,31% y los semiconductores +2,5%, mientras que el Dow bajó un 0,38%. Contexto macroeconómico: las ofertas de empleo en EE. UU. (JOLTS) fueron de 7,52 millones, por encima de los 7,13 millones esperados, lo que impulsó el rendimiento de los bonos a 10 años hasta alrededor del 4,95%.
Lo que estoy siguiendo: si la previsión para el cuarto trimestre, que no apunta a una nueva aceleración, será suficiente para tranquilizar al mercado, y si el crecimiento del GMV vuelve a acelerarse desde el 29%, porque ahí es donde se pone a prueba la historia de crecimiento de Shopify.
Mi opinión: lo que se castiga aquí no es el negocio, sino las expectativas. El incumplimiento fue de apenas un 0,3% frente al consenso, pero en un mercado que cuestiona las valoraciones, basta un pequeño incumplimiento para provocar una gran corrección. La lección para las criptomonedas: el apetito por el riesgo es selectivo ahora; se celebra superar las expectativas en IA y se castiga quedarse ligeramente por debajo, sin importar lo buenos que sean los beneficios y el flujo de caja.
Este es mi análisis, no asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
¿Qué opinan: esta corrección de SHOP es una oportunidad que el mercado está exagerando o realmente es una señal de que se está ralentizando el crecimiento del comercio electrónico?
#Shopify #Earnings #SahamUSA
Los ingresos subieron un 32%, pero la acción fue castigada: Shopify acaba de registrar su primer incumplimiento de ingresos desde 2022.
Los hechos: resultados del tercer trimestre de 2026 publicados el martes por la mañana en EE. UU. (3 de noviembre): ingresos de 3,74 mil millones de dólares, un 32% más que el año pasado, pero ligeramente por debajo del consenso de 3,75 mil millones. Lo que destacó el mercado: un GMV de 119,15 mil millones de dólares (+29%), por debajo de los 120,08 mil millones esperados, e ingresos por suscripciones de 836 millones de dólares, por debajo de los aproximadamente 850 millones previstos. Los puntos fuertes siguen ahí: soluciones para comerciantes por 2,91 mil millones de dólares (+35%), beneficio operativo con un salto del 66% hasta los 568 millones, flujo de caja libre de 816 millones con un margen del 22% y BPA ajustado de 0,49 dólares, por encima de lo esperado. Previsión para el cuarto trimestre: crecimiento de los ingresos en torno al 30% interanual, en la franja baja. Las acciones SHOP llegaron a caer alrededor de un 19% antes de la apertura y cerraron la sesión del martes con una bajada de cerca del 7%.
Contexto del mercado: SHOP cayó justo cuando repuntaba el sector tecnológico: el S&P 500 subió un 0,36% hasta 7.568,92 y el Nasdaq avanzó un 0,83% hasta 25.372,01, con el sector tecnológico +1,31% y los semiconductores +2,5%, mientras que el Dow bajó un 0,38%. Contexto macroeconómico: las ofertas de empleo en EE. UU. (JOLTS) fueron de 7,52 millones, por encima de los 7,13 millones esperados, lo que impulsó el rendimiento de los bonos a 10 años hasta alrededor del 4,95%.
Lo que estoy siguiendo: si la previsión para el cuarto trimestre, que no apunta a una nueva aceleración, será suficiente para tranquilizar al mercado, y si el crecimiento del GMV vuelve a acelerarse desde el 29%, porque ahí es donde se pone a prueba la historia de crecimiento de Shopify.
Mi opinión: lo que se castiga aquí no es el negocio, sino las expectativas. El incumplimiento fue de apenas un 0,3% frente al consenso, pero en un mercado que cuestiona las valoraciones, basta un pequeño incumplimiento para provocar una gran corrección. La lección para las criptomonedas: el apetito por el riesgo es selectivo ahora; se celebra superar las expectativas en IA y se castiga quedarse ligeramente por debajo, sin importar lo buenos que sean los beneficios y el flujo de caja.
Este es mi análisis, no asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
¿Qué opinan: esta corrección de SHOP es una oportunidad que el mercado está exagerando o realmente es una señal de que se está ralentizando el crecimiento del comercio electrónico?
#Shopify #Earnings #SahamUSA
Los hechos: resultados del tercer trimestre de 2026 publicados el martes por la mañana en EE. UU. (3 de noviembre): ingresos de 3,74 mil millones de dólares, un 32% más que el año pasado, pero ligeramente por debajo del consenso de 3,75 mil millones. Lo que destacó el mercado: un GMV de 119,15 mil millones de dólares (+29%), por debajo de los 120,08 mil millones esperados, e ingresos por suscripciones de 836 millones de dólares, por debajo de los aproximadamente 850 millones previstos. Los puntos fuertes siguen ahí: soluciones para comerciantes por 2,91 mil millones de dólares (+35%), beneficio operativo con un salto del 66% hasta los 568 millones, flujo de caja libre de 816 millones con un margen del 22% y BPA ajustado de 0,49 dólares, por encima de lo esperado. Previsión para el cuarto trimestre: crecimiento de los ingresos en torno al 30% interanual, en la franja baja. Las acciones SHOP llegaron a caer alrededor de un 19% antes de la apertura y cerraron la sesión del martes con una bajada de cerca del 7%.
Contexto del mercado: SHOP cayó justo cuando repuntaba el sector tecnológico: el S&P 500 subió un 0,36% hasta 7.568,92 y el Nasdaq avanzó un 0,83% hasta 25.372,01, con el sector tecnológico +1,31% y los semiconductores +2,5%, mientras que el Dow bajó un 0,38%. Contexto macroeconómico: las ofertas de empleo en EE. UU. (JOLTS) fueron de 7,52 millones, por encima de los 7,13 millones esperados, lo que impulsó el rendimiento de los bonos a 10 años hasta alrededor del 4,95%.
Lo que estoy siguiendo: si la previsión para el cuarto trimestre, que no apunta a una nueva aceleración, será suficiente para tranquilizar al mercado, y si el crecimiento del GMV vuelve a acelerarse desde el 29%, porque ahí es donde se pone a prueba la historia de crecimiento de Shopify.
Mi opinión: lo que se castiga aquí no es el negocio, sino las expectativas. El incumplimiento fue de apenas un 0,3% frente al consenso, pero en un mercado que cuestiona las valoraciones, basta un pequeño incumplimiento para provocar una gran corrección. La lección para las criptomonedas: el apetito por el riesgo es selectivo ahora; se celebra superar las expectativas en IA y se castiga quedarse ligeramente por debajo, sin importar lo buenos que sean los beneficios y el flujo de caja.
Este es mi análisis, no asesoramiento financiero. Investiga siempre por tu cuenta (DYOR).
¿Qué opinan: esta corrección de SHOP es una oportunidad que el mercado está exagerando o realmente es una señal de que se está ralentizando el crecimiento del comercio electrónico?
#Shopify #Earnings #SahamUSA
127
El posicionamiento previo al informe que pone a AMD bajo la lupa.
AMD presentará sus resultados después del cierre del mercado, y sus acciones suben un 2.72%, hasta $479.70, mientras los inversores se posicionan de cara a los resultados. La atención se centra menos en el trimestre recién concluido y más en lo que la dirección diga sobre la demanda de aceleradores de IA y las perspectivas de crecimiento de los centros de datos.
{spot}(AMDBUSDT)
{stock_us}(AMD.US)
La reacción reciente de Intel mostró cuánto puede influir la previsión para el cuarto trimestre en la evolución de las acciones. Los inversores estarán atentos a los comentarios de AMD sobre los pedidos de los clientes, las limitaciones de suministro, los márgenes brutos y si los proveedores de servicios en la nube a gran escala mantienen un gasto agresivo. Una previsión sólida podría estabilizar el conjunto del sector de los chips; una perspectiva más débil reforzaría las preocupaciones sobre la expansión de la infraestructura de IA.
$AMDB $AMD.US $NVDAB #CoinVahini #AMD #AIChips #Earnings
El posicionamiento previo al informe que pone a AMD bajo la lupa.
AMD presentará sus resultados después del cierre del mercado, y sus acciones suben un 2.72%, hasta $479.70, mientras los inversores se posicionan de cara a los resultados. La atención se centra menos en el trimestre recién concluido y más en lo que la dirección diga sobre la demanda de aceleradores de IA y las perspectivas de crecimiento de los centros de datos.
La reacción reciente de Intel mostró cuánto puede influir la previsión para el cuarto trimestre en la evolución de las acciones. Los inversores estarán atentos a los comentarios de AMD sobre los pedidos de los clientes, las limitaciones de suministro, los márgenes brutos y si los proveedores de servicios en la nube a gran escala mantienen un gasto agresivo. Una previsión sólida podría estabilizar el conjunto del sector de los chips; una perspectiva más débil reforzaría las preocupaciones sobre la expansión de la infraestructura de IA.
$AMDB $AMD.US $NVDAB #CoinVahini #AMD #AIChips #Earnings
AMD presentará sus resultados después del cierre del mercado, y sus acciones suben un 2.72%, hasta $479.70, mientras los inversores se posicionan de cara a los resultados. La atención se centra menos en el trimestre recién concluido y más en lo que la dirección diga sobre la demanda de aceleradores de IA y las perspectivas de crecimiento de los centros de datos.
La reacción reciente de Intel mostró cuánto puede influir la previsión para el cuarto trimestre en la evolución de las acciones. Los inversores estarán atentos a los comentarios de AMD sobre los pedidos de los clientes, las limitaciones de suministro, los márgenes brutos y si los proveedores de servicios en la nube a gran escala mantienen un gasto agresivo. Una previsión sólida podría estabilizar el conjunto del sector de los chips; una perspectiva más débil reforzaría las preocupaciones sobre la expansión de la infraestructura de IA.
$AMDB $AMD.US $NVDAB #CoinVahini #AMD #AIChips #Earnings
13
Los buenos resultados que aun así provocaron un reajuste de valoración🍎👇
Apple presentó un cuarto trimestre fiscal mejor de lo esperado, con un aumento de los ingresos del 12%, hasta los 114.480 millones de dólares, y un alza del BPA del 14%, hasta los 2,10 dólares; ambos resultados superaron las estimaciones. A pesar de las sólidas cifras, las acciones cayeron casi un 4%, hasta los 324,79 dólares.
{spot}(AAPLBUSDT)
{stock_us}(AAPL.US)
La presión se debió a las previsiones de la dirección de un crecimiento más lento de los servicios y mayores costes de memoria, que llegaron después de una subida del 25% en lo que va de año que llevó la valoración por encima de 35 veces los beneficios futuros. Apple sigue generando un flujo de caja libre considerable, en lugar de destinarlo a infraestructura de IA, pero el mercado exige pruebas más claras de que los márgenes y la demanda pueden justificar esa prima. La evolución de las ventas del iPhone durante las fiestas y el impulso de los servicios serán las próximas pruebas.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
Los buenos resultados que aun así provocaron un reajuste de valoración🍎👇
Apple presentó un cuarto trimestre fiscal mejor de lo esperado, con un aumento de los ingresos del 12%, hasta los 114.480 millones de dólares, y un alza del BPA del 14%, hasta los 2,10 dólares; ambos resultados superaron las estimaciones. A pesar de las sólidas cifras, las acciones cayeron casi un 4%, hasta los 324,79 dólares.
La presión se debió a las previsiones de la dirección de un crecimiento más lento de los servicios y mayores costes de memoria, que llegaron después de una subida del 25% en lo que va de año que llevó la valoración por encima de 35 veces los beneficios futuros. Apple sigue generando un flujo de caja libre considerable, en lugar de destinarlo a infraestructura de IA, pero el mercado exige pruebas más claras de que los márgenes y la demanda pueden justificar esa prima. La evolución de las ventas del iPhone durante las fiestas y el impulso de los servicios serán las próximas pruebas.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
Apple presentó un cuarto trimestre fiscal mejor de lo esperado, con un aumento de los ingresos del 12%, hasta los 114.480 millones de dólares, y un alza del BPA del 14%, hasta los 2,10 dólares; ambos resultados superaron las estimaciones. A pesar de las sólidas cifras, las acciones cayeron casi un 4%, hasta los 324,79 dólares.
La presión se debió a las previsiones de la dirección de un crecimiento más lento de los servicios y mayores costes de memoria, que llegaron después de una subida del 25% en lo que va de año que llevó la valoración por encima de 35 veces los beneficios futuros. Apple sigue generando un flujo de caja libre considerable, en lugar de destinarlo a infraestructura de IA, pero el mercado exige pruebas más claras de que los márgenes y la demanda pueden justificar esa prima. La evolución de las ventas del iPhone durante las fiestas y el impulso de los servicios serán las próximas pruebas.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #Earnings #iPhone
AAPLUS+0,16 %
AAPLB+3,13 %
37
Las acciones tecnológicas siguen experimentando ajustes de valoración pese a los sólidos resultados financieros:
* Movimiento previo a la apertura: Apple cayó un 4,65 % hasta los 322,60 $ en las operaciones previas a la apertura del martes.
* Resultados financieros: Esta caída se produjo pese a que la empresa informó de unos ingresos de 114.480 millones de dólares en el cuarto trimestre fiscal y de un beneficio por acción (BPA) de 2,10 $, cifras que superaron las estimaciones.
* Factores del mercado: Los inversores sopesaron las advertencias sobre el aumento de los costes de memoria frente a las perspectivas optimistas sobre la IA y el flujo de caja de Apple.
{spot}(AAPLBUSDT)
{stock_us}(AAPL.US)
Para los inversores en acciones, los analistas de mercado y los participantes del sector tecnológico, sigue siendo fundamental vigilar las presiones sobre los costes de los componentes junto con las previsiones sobre inteligencia artificial para evaluar las valoraciones del hardware.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
Las acciones tecnológicas siguen experimentando ajustes de valoración pese a los sólidos resultados financieros:
* Movimiento previo a la apertura: Apple cayó un 4,65 % hasta los 322,60 $ en las operaciones previas a la apertura del martes.
* Resultados financieros: Esta caída se produjo pese a que la empresa informó de unos ingresos de 114.480 millones de dólares en el cuarto trimestre fiscal y de un beneficio por acción (BPA) de 2,10 $, cifras que superaron las estimaciones.
* Factores del mercado: Los inversores sopesaron las advertencias sobre el aumento de los costes de memoria frente a las perspectivas optimistas sobre la IA y el flujo de caja de Apple.
Para los inversores en acciones, los analistas de mercado y los participantes del sector tecnológico, sigue siendo fundamental vigilar las presiones sobre los costes de los componentes junto con las previsiones sobre inteligencia artificial para evaluar las valoraciones del hardware.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
* Movimiento previo a la apertura: Apple cayó un 4,65 % hasta los 322,60 $ en las operaciones previas a la apertura del martes.
* Resultados financieros: Esta caída se produjo pese a que la empresa informó de unos ingresos de 114.480 millones de dólares en el cuarto trimestre fiscal y de un beneficio por acción (BPA) de 2,10 $, cifras que superaron las estimaciones.
* Factores del mercado: Los inversores sopesaron las advertencias sobre el aumento de los costes de memoria frente a las perspectivas optimistas sobre la IA y el flujo de caja de Apple.
Para los inversores en acciones, los analistas de mercado y los participantes del sector tecnológico, sigue siendo fundamental vigilar las presiones sobre los costes de los componentes junto con las previsiones sobre inteligencia artificial para evaluar las valoraciones del hardware.
$AAPLB $AAPL $AAPL.US #CoinVahini #Apple #TechStocks #Earnings #MarketTrends
AAPLUS+0,16 %
AAPLB+3,13 %
14

·
--
#PalantirCaeUn3PorCientoTrasIngresosDe$2B
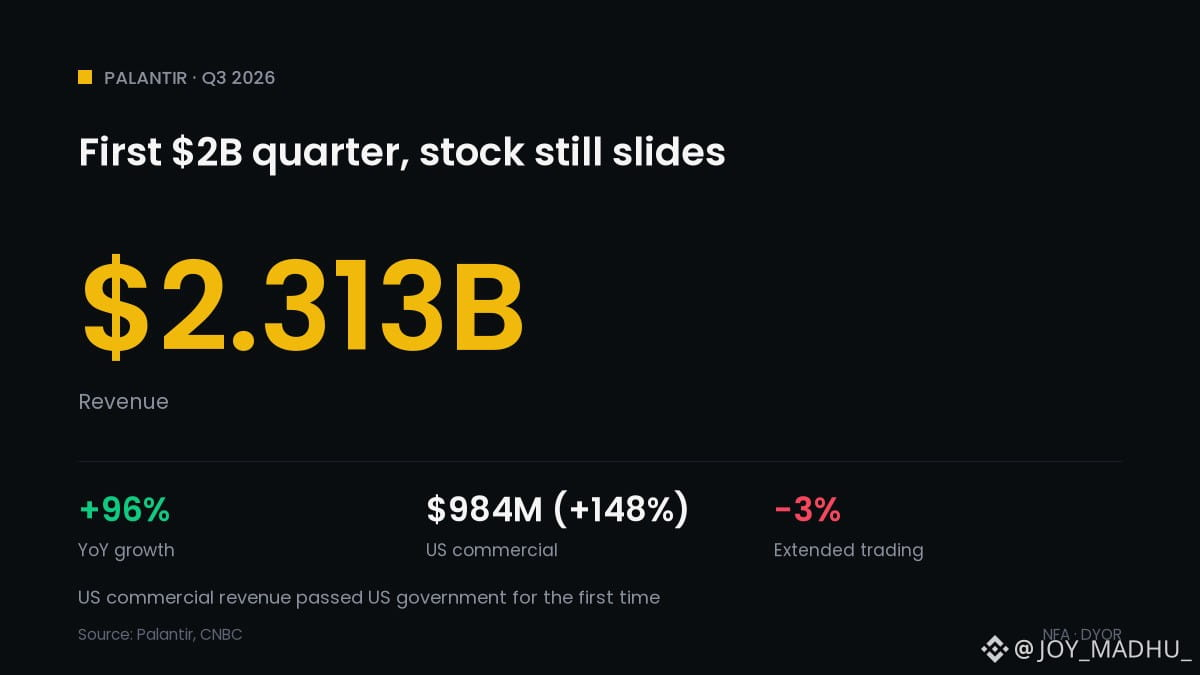
🧠 Palantir registra su primer trimestre de $2B, pero sus acciones siguen cayendo
📊 Ingresos de $2.313B, un 96% más interanual, frente a los aproximadamente $2.18B esperados
💵 BPA ajustado de $0.44 frente a los $0.41 esperados; ingresos netos de $1.13B
🇺🇸 Ingresos comerciales en EE. UU. de $984M, un 148% más, superando por primera vez los ingresos del gobierno estadounidense ($953M)
📈 Previsión de crecimiento de los ingresos para todo el año elevada al 91%
📉 Las acciones cayeron alrededor de un 3% en las operaciones extendidas, según CNBC, tras cerrar a $178.44
Qué significa para las criptomonedas: Ni siquiera unos resultados muy superiores a lo previsto impulsaron las acciones tras el cierre, señal de que los inversores exigen más a las empresas de IA con valoraciones elevadas. Ese tono puede repercutir en el Nasdaq y en el sentimiento de riesgo, tendencias que $BTC ha seguido con frecuencia. Es contexto, no una previsión.
¿Cifras sólidas o valoración ya descontada? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #PalantirCaeUn3PorCientoTrasIngresosDe$2B
#PalantirCaeUn3PorCientoTrasIngresosDe$2B
🧠 Palantir registra su primer trimestre de $2B, pero sus acciones siguen cayendo
📊 Ingresos de $2.313B, un 96% más interanual, frente a los aproximadamente $2.18B esperados
💵 BPA ajustado de $0.44 frente a los $0.41 esperados; ingresos netos de $1.13B
🇺🇸 Ingresos comerciales en EE. UU. de $984M, un 148% más, superando por primera vez los ingresos del gobierno estadounidense ($953M)
📈 Previsión de crecimiento de los ingresos para todo el año elevada al 91%
📉 Las acciones cayeron alrededor de un 3% en las operaciones extendidas, según CNBC, tras cerrar a $178.44
Qué significa para las criptomonedas: Ni siquiera unos resultados muy superiores a lo previsto impulsaron las acciones tras el cierre, señal de que los inversores exigen más a las empresas de IA con valoraciones elevadas. Ese tono puede repercutir en el Nasdaq y en el sentimiento de riesgo, tendencias que $BTC ha seguido con frecuencia. Es contexto, no una previsión.
¿Cifras sólidas o valoración ya descontada? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #PalantirCaeUn3PorCientoTrasIngresosDe$2B
🧠 Palantir registra su primer trimestre de $2B, pero sus acciones siguen cayendo
📊 Ingresos de $2.313B, un 96% más interanual, frente a los aproximadamente $2.18B esperados
💵 BPA ajustado de $0.44 frente a los $0.41 esperados; ingresos netos de $1.13B
🇺🇸 Ingresos comerciales en EE. UU. de $984M, un 148% más, superando por primera vez los ingresos del gobierno estadounidense ($953M)
📈 Previsión de crecimiento de los ingresos para todo el año elevada al 91%
📉 Las acciones cayeron alrededor de un 3% en las operaciones extendidas, según CNBC, tras cerrar a $178.44
Qué significa para las criptomonedas: Ni siquiera unos resultados muy superiores a lo previsto impulsaron las acciones tras el cierre, señal de que los inversores exigen más a las empresas de IA con valoraciones elevadas. Ese tono puede repercutir en el Nasdaq y en el sentimiento de riesgo, tendencias que $BTC ha seguido con frecuencia. Es contexto, no una previsión.
¿Cifras sólidas o valoración ya descontada? 👇
$BTC $ETH
#CryptoNews #Palantir #Earnings #PalantirCaeUn3PorCientoTrasIngresosDe$2B
2
·
--
Palantir casi duplicó sus ingresos, pero el mercado puso el foco en una cifra que se desaceleró.
Hechos: informe del Q3 de 2026 (publicado el lunes por la noche en EE. UU., 2 de noviembre): ingresos de $2,313 mil millones, un 96% más que el año pasado y por encima de las expectativas de $2,18 mil millones; EPS ajustado de $0,44 frente a $0,41 (datos de LSEG, citados por CNBC y varios medios). Los ingresos comerciales en EE. UU. fueron de $984 millones (+148%), superando por primera vez los ingresos del gobierno estadounidense, de $953 millones (+96%). La previsión para 2026 se elevó a $8,530–8,534 mil millones, frente a $8,150–8,158 mil millones, y la del Q4 se fijó en $2,649–2,653 mil millones. El dato que llamó la atención del mercado: el valor total de los nuevos contratos fue de solo $2,92 mil millones (+6% interanual), una fuerte desaceleración frente al +49% del Q2. Las acciones de PLTR ya habían caído un 3,13%, hasta $178,34, durante la sesión regular del lunes.
Contexto del mercado: el S&P 500 bajó un 0,51%, hasta 7.541,40, y el Nasdaq cayó un 1,07%, hasta 25.164,32, mientras que el Dow subió un 0,41%: una rotación fuera de la tecnología y la IA. El sector tecnológico bajó un 2,66% y el índice de semiconductores cayó un 3,37%.
Lo que estoy siguiendo: si la reacción inicial en las operaciones fuera de horario se mantiene cuando abra la sesión regular del martes, y si el valor de los contratos vuelve a acelerarse en el Q4, porque la mayor parte de los ingresos de hoy proviene de contratos antiguos que se están ejecutando.
Mi opinión: este informe demuestra que la demanda corporativa de IA es real, pero ahora el mercado exige pruebas de reposición: los nuevos contratos deben alcanzar el ritmo de los ingresos; de lo contrario, la valoración cargará con el peso. Para las criptomonedas, lo relevante es el mismo apetito por el riesgo: que las acciones de IA superen las expectativas no significa que vayan a celebrarlo automáticamente cuando el mercado cuestiona la financiación del gasto en IA.
Este es mi análisis, no un consejo financiero: hagan siempre su propia investigación (DYOR).
En su opinión, ¿qué determinará más el futuro de PLTR: la previsión elevada o la desaceleración de los nuevos contratos?
#Palantir #Earnings #SahamUSA
Palantir casi duplicó sus ingresos, pero el mercado puso el foco en una cifra que se desaceleró.
Hechos: informe del Q3 de 2026 (publicado el lunes por la noche en EE. UU., 2 de noviembre): ingresos de $2,313 mil millones, un 96% más que el año pasado y por encima de las expectativas de $2,18 mil millones; EPS ajustado de $0,44 frente a $0,41 (datos de LSEG, citados por CNBC y varios medios). Los ingresos comerciales en EE. UU. fueron de $984 millones (+148%), superando por primera vez los ingresos del gobierno estadounidense, de $953 millones (+96%). La previsión para 2026 se elevó a $8,530–8,534 mil millones, frente a $8,150–8,158 mil millones, y la del Q4 se fijó en $2,649–2,653 mil millones. El dato que llamó la atención del mercado: el valor total de los nuevos contratos fue de solo $2,92 mil millones (+6% interanual), una fuerte desaceleración frente al +49% del Q2. Las acciones de PLTR ya habían caído un 3,13%, hasta $178,34, durante la sesión regular del lunes.
Contexto del mercado: el S&P 500 bajó un 0,51%, hasta 7.541,40, y el Nasdaq cayó un 1,07%, hasta 25.164,32, mientras que el Dow subió un 0,41%: una rotación fuera de la tecnología y la IA. El sector tecnológico bajó un 2,66% y el índice de semiconductores cayó un 3,37%.
Lo que estoy siguiendo: si la reacción inicial en las operaciones fuera de horario se mantiene cuando abra la sesión regular del martes, y si el valor de los contratos vuelve a acelerarse en el Q4, porque la mayor parte de los ingresos de hoy proviene de contratos antiguos que se están ejecutando.
Mi opinión: este informe demuestra que la demanda corporativa de IA es real, pero ahora el mercado exige pruebas de reposición: los nuevos contratos deben alcanzar el ritmo de los ingresos; de lo contrario, la valoración cargará con el peso. Para las criptomonedas, lo relevante es el mismo apetito por el riesgo: que las acciones de IA superen las expectativas no significa que vayan a celebrarlo automáticamente cuando el mercado cuestiona la financiación del gasto en IA.
Este es mi análisis, no un consejo financiero: hagan siempre su propia investigación (DYOR).
En su opinión, ¿qué determinará más el futuro de PLTR: la previsión elevada o la desaceleración de los nuevos contratos?
#Palantir #Earnings #SahamUSA
Hechos: informe del Q3 de 2026 (publicado el lunes por la noche en EE. UU., 2 de noviembre): ingresos de $2,313 mil millones, un 96% más que el año pasado y por encima de las expectativas de $2,18 mil millones; EPS ajustado de $0,44 frente a $0,41 (datos de LSEG, citados por CNBC y varios medios). Los ingresos comerciales en EE. UU. fueron de $984 millones (+148%), superando por primera vez los ingresos del gobierno estadounidense, de $953 millones (+96%). La previsión para 2026 se elevó a $8,530–8,534 mil millones, frente a $8,150–8,158 mil millones, y la del Q4 se fijó en $2,649–2,653 mil millones. El dato que llamó la atención del mercado: el valor total de los nuevos contratos fue de solo $2,92 mil millones (+6% interanual), una fuerte desaceleración frente al +49% del Q2. Las acciones de PLTR ya habían caído un 3,13%, hasta $178,34, durante la sesión regular del lunes.
Contexto del mercado: el S&P 500 bajó un 0,51%, hasta 7.541,40, y el Nasdaq cayó un 1,07%, hasta 25.164,32, mientras que el Dow subió un 0,41%: una rotación fuera de la tecnología y la IA. El sector tecnológico bajó un 2,66% y el índice de semiconductores cayó un 3,37%.
Lo que estoy siguiendo: si la reacción inicial en las operaciones fuera de horario se mantiene cuando abra la sesión regular del martes, y si el valor de los contratos vuelve a acelerarse en el Q4, porque la mayor parte de los ingresos de hoy proviene de contratos antiguos que se están ejecutando.
Mi opinión: este informe demuestra que la demanda corporativa de IA es real, pero ahora el mercado exige pruebas de reposición: los nuevos contratos deben alcanzar el ritmo de los ingresos; de lo contrario, la valoración cargará con el peso. Para las criptomonedas, lo relevante es el mismo apetito por el riesgo: que las acciones de IA superen las expectativas no significa que vayan a celebrarlo automáticamente cuando el mercado cuestiona la financiación del gasto en IA.
Este es mi análisis, no un consejo financiero: hagan siempre su propia investigación (DYOR).
En su opinión, ¿qué determinará más el futuro de PLTR: la previsión elevada o la desaceleración de los nuevos contratos?
#Palantir #Earnings #SahamUSA
113
·
--
Apple superó las expectativas, pero sus acciones bajaron ligeramente. Un resultado que no se celebró.
Hechos: Q4 fiscal de 2026 (publicado la noche del 2 de noviembre en EE. UU.): ingresos de 114,48 mil millones de dólares frente a los 113,39 mil millones esperados; BPA de 2,10 dólares frente a 1,99 (Reuters, datos de LSEG). iPhone generó 57,58 mil millones de dólares frente a 56,54 mil millones: récord para un trimestre de septiembre gracias al iPhone 18 Pro. Services alcanzó 31,57 mil millones, un máximo histórico. Mac generó 10,79 mil millones frente a 9,61 mil millones. Los puntos débiles: iPad, con 6,23 mil millones frente a 6,70 mil millones, y wearables, con 8,30 mil millones frente a 9,06 mil millones. El margen fue del 47,9% frente al 47,5%, aunque cerca de 1 punto provino de reembolsos de aranceles. En el año completo: 479 mil millones de dólares, un récord. Las acciones bajaron alrededor de un 1% en las operaciones fuera de horario. Es el primer informe del CEO John Ternus, quien reemplazó a Tim Cook el 1 de septiembre.
Contexto: el informe se publicó la noche de las elecciones de EE. UU. y antes de la decisión del RBA, prevista para alrededor de las 07:30 WIB, y de los datos de empleo de EE. UU. del viernes. El mercado está sopesando los riesgos, no celebrando un informe retrospectivo.
Lo que sigo de cerca: las previsiones para el trimestre de las fiestas en la llamada de resultados, que acaba de comenzar esta mañana, y las limitaciones de suministro del iPhone Duo.
Mi opinión: el resultado por encima de las expectativas se apoyó en el iPhone y los precios, no en una recuperación generalizada; y el mercado valora las expectativas futuras, no los informes retrospectivos. Para las criptomonedas, lo relevante es el apetito por el riesgo: ni siquiera una acción de este tamaño se celebra pese a superar las expectativas.
Este es mi análisis, no un consejo financiero. Haz siempre tu propia investigación (DYOR).
¿Qué creen que determinará más el rumbo de AAPL: las previsiones para el trimestre de las fiestas o las limitaciones de suministro del Duo?
#Apple #Earnings #AccionesEEUU
Apple superó las expectativas, pero sus acciones bajaron ligeramente. Un resultado que no se celebró.
Hechos: Q4 fiscal de 2026 (publicado la noche del 2 de noviembre en EE. UU.): ingresos de 114,48 mil millones de dólares frente a los 113,39 mil millones esperados; BPA de 2,10 dólares frente a 1,99 (Reuters, datos de LSEG). iPhone generó 57,58 mil millones de dólares frente a 56,54 mil millones: récord para un trimestre de septiembre gracias al iPhone 18 Pro. Services alcanzó 31,57 mil millones, un máximo histórico. Mac generó 10,79 mil millones frente a 9,61 mil millones. Los puntos débiles: iPad, con 6,23 mil millones frente a 6,70 mil millones, y wearables, con 8,30 mil millones frente a 9,06 mil millones. El margen fue del 47,9% frente al 47,5%, aunque cerca de 1 punto provino de reembolsos de aranceles. En el año completo: 479 mil millones de dólares, un récord. Las acciones bajaron alrededor de un 1% en las operaciones fuera de horario. Es el primer informe del CEO John Ternus, quien reemplazó a Tim Cook el 1 de septiembre.
Contexto: el informe se publicó la noche de las elecciones de EE. UU. y antes de la decisión del RBA, prevista para alrededor de las 07:30 WIB, y de los datos de empleo de EE. UU. del viernes. El mercado está sopesando los riesgos, no celebrando un informe retrospectivo.
Lo que sigo de cerca: las previsiones para el trimestre de las fiestas en la llamada de resultados, que acaba de comenzar esta mañana, y las limitaciones de suministro del iPhone Duo.
Mi opinión: el resultado por encima de las expectativas se apoyó en el iPhone y los precios, no en una recuperación generalizada; y el mercado valora las expectativas futuras, no los informes retrospectivos. Para las criptomonedas, lo relevante es el apetito por el riesgo: ni siquiera una acción de este tamaño se celebra pese a superar las expectativas.
Este es mi análisis, no un consejo financiero. Haz siempre tu propia investigación (DYOR).
¿Qué creen que determinará más el rumbo de AAPL: las previsiones para el trimestre de las fiestas o las limitaciones de suministro del Duo?
#Apple #Earnings #AccionesEEUU
Hechos: Q4 fiscal de 2026 (publicado la noche del 2 de noviembre en EE. UU.): ingresos de 114,48 mil millones de dólares frente a los 113,39 mil millones esperados; BPA de 2,10 dólares frente a 1,99 (Reuters, datos de LSEG). iPhone generó 57,58 mil millones de dólares frente a 56,54 mil millones: récord para un trimestre de septiembre gracias al iPhone 18 Pro. Services alcanzó 31,57 mil millones, un máximo histórico. Mac generó 10,79 mil millones frente a 9,61 mil millones. Los puntos débiles: iPad, con 6,23 mil millones frente a 6,70 mil millones, y wearables, con 8,30 mil millones frente a 9,06 mil millones. El margen fue del 47,9% frente al 47,5%, aunque cerca de 1 punto provino de reembolsos de aranceles. En el año completo: 479 mil millones de dólares, un récord. Las acciones bajaron alrededor de un 1% en las operaciones fuera de horario. Es el primer informe del CEO John Ternus, quien reemplazó a Tim Cook el 1 de septiembre.
Contexto: el informe se publicó la noche de las elecciones de EE. UU. y antes de la decisión del RBA, prevista para alrededor de las 07:30 WIB, y de los datos de empleo de EE. UU. del viernes. El mercado está sopesando los riesgos, no celebrando un informe retrospectivo.
Lo que sigo de cerca: las previsiones para el trimestre de las fiestas en la llamada de resultados, que acaba de comenzar esta mañana, y las limitaciones de suministro del iPhone Duo.
Mi opinión: el resultado por encima de las expectativas se apoyó en el iPhone y los precios, no en una recuperación generalizada; y el mercado valora las expectativas futuras, no los informes retrospectivos. Para las criptomonedas, lo relevante es el apetito por el riesgo: ni siquiera una acción de este tamaño se celebra pese a superar las expectativas.
Este es mi análisis, no un consejo financiero. Haz siempre tu propia investigación (DYOR).
¿Qué creen que determinará más el rumbo de AAPL: las previsiones para el trimestre de las fiestas o las limitaciones de suministro del Duo?
#Apple #Earnings #AccionesEEUU
26
·
--
Alcista
#AppleEarningsAhead-CanStockHitNewHigh
🚨 RESULTADOS DE APPLE A LA VISTA: ¿PUEDE AAPL ALCANZAR UN NUEVO MÁXIMO HISTÓRICO?
📊 Los inversores están atentos al próximo paso de Apple
Apple se acerca a otro importante informe de resultados, y los inversores buscan señales de un crecimiento más sólido que podrían impulsar a AAPL hacia un nuevo máximo histórico.
🔎 ¿Qué es lo más importante?
🍎 Las ventas del iPhone y la demanda de los consumidores.
🤖 Los avances en la estrategia de IA de Apple.
📈 Los resultados y las previsiones futuras.
💡 Perspectiva del mercado
Unos resultados sólidos podrían aumentar la confianza de los inversores, pero superar las expectativas no garantiza un repunte. Si el mercado ya ha descontado los resultados positivos, la toma de ganancias podría generar volatilidad.
🎯 En resumen
Los resultados de Apple podrían convertirse en un catalizador importante para su próximo movimiento. Los operadores deberían prestar atención a las previsiones de resultados, los niveles de resistencia y la reacción del mercado, en lugar de dar por sentado que se alcanzará un nuevo máximo.
La verdadera pregunta es si el crecimiento de Apple puede superar las expectativas del mercado.
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
{future}(ARIAUSDT)
{future}(LYNUSDT)
{spot}(APPBUSDT)
#AppleEarningsAhead-CanStockHitNewHigh
🚨 RESULTADOS DE APPLE A LA VISTA: ¿PUEDE AAPL ALCANZAR UN NUEVO MÁXIMO HISTÓRICO?
📊 Los inversores están atentos al próximo paso de Apple
Apple se acerca a otro importante informe de resultados, y los inversores buscan señales de un crecimiento más sólido que podrían impulsar a AAPL hacia un nuevo máximo histórico.
🔎 ¿Qué es lo más importante?
🍎 Las ventas del iPhone y la demanda de los consumidores.
🤖 Los avances en la estrategia de IA de Apple.
📈 Los resultados y las previsiones futuras.
💡 Perspectiva del mercado
Unos resultados sólidos podrían aumentar la confianza de los inversores, pero superar las expectativas no garantiza un repunte. Si el mercado ya ha descontado los resultados positivos, la toma de ganancias podría generar volatilidad.
🎯 En resumen
Los resultados de Apple podrían convertirse en un catalizador importante para su próximo movimiento. Los operadores deberían prestar atención a las previsiones de resultados, los niveles de resistencia y la reacción del mercado, en lugar de dar por sentado que se alcanzará un nuevo máximo.
La verdadera pregunta es si el crecimiento de Apple puede superar las expectativas del mercado.
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
🚨 RESULTADOS DE APPLE A LA VISTA: ¿PUEDE AAPL ALCANZAR UN NUEVO MÁXIMO HISTÓRICO?
📊 Los inversores están atentos al próximo paso de Apple
Apple se acerca a otro importante informe de resultados, y los inversores buscan señales de un crecimiento más sólido que podrían impulsar a AAPL hacia un nuevo máximo histórico.
🔎 ¿Qué es lo más importante?
🍎 Las ventas del iPhone y la demanda de los consumidores.
🤖 Los avances en la estrategia de IA de Apple.
📈 Los resultados y las previsiones futuras.
💡 Perspectiva del mercado
Unos resultados sólidos podrían aumentar la confianza de los inversores, pero superar las expectativas no garantiza un repunte. Si el mercado ya ha descontado los resultados positivos, la toma de ganancias podría generar volatilidad.
🎯 En resumen
Los resultados de Apple podrían convertirse en un catalizador importante para su próximo movimiento. Los operadores deberían prestar atención a las previsiones de resultados, los niveles de resistencia y la reacción del mercado, en lugar de dar por sentado que se alcanzará un nuevo máximo.
La verdadera pregunta es si el crecimiento de Apple puede superar las expectativas del mercado.
#Apple #AAPL #Earnings
$APPB $LYN $ARIA
42
·
--
Hoy, después del cierre de la sesión, presentan sus resultados Apple y Palantir. De $AAPL se esperan un BPA de alrededor de 1,98 $ e ingresos de unos 113,2 mil millones de dólares (+10 % interanual), mientras que Loop Capital redujo su precio objetivo de 370 $ a 330 $. De $PLTR se esperan un BPA de 0,39-0,41 $ e ingresos de unos 2,18 mil millones de dólares (+84 % interanual), aunque sus acciones han perdido un 2,5 % en un mes. Tras la venta masiva del viernes, el mercado espera que ambas confirmen la tendencia de la IA.
¿Quién presentará mejores resultados: Apple o Palantir? 👇
#Earnings
Hoy, después del cierre de la sesión, presentan sus resultados Apple y Palantir. De $AAPL se esperan un BPA de alrededor de 1,98 $ e ingresos de unos 113,2 mil millones de dólares (+10 % interanual), mientras que Loop Capital redujo su precio objetivo de 370 $ a 330 $. De $PLTR se esperan un BPA de 0,39-0,41 $ e ingresos de unos 2,18 mil millones de dólares (+84 % interanual), aunque sus acciones han perdido un 2,5 % en un mes. Tras la venta masiva del viernes, el mercado espera que ambas confirmen la tendencia de la IA.
¿Quién presentará mejores resultados: Apple o Palantir? 👇
#Earnings
¿Quién presentará mejores resultados: Apple o Palantir? 👇
#Earnings
3
43

🚨 $PLTR CAE POR DEBAJO DEL SOPORTE EN H4 ANTES DE LOS RESULTADOS 💥
📊 El gráfico H4 ha arrasado con todas las zonas de demanda, entregando liquidez a las ballenas 🦈 mientras se acercan los resultados. ⚡ Los vendedores están aprovechando el momento, y el libro de órdenes muestra una nueva ola de presión vendedora en aumento.
📌 Se espera un patrón volátil de rebote y ruptura: cualquier recuperación necesitará un catalizador sólido, como unos resultados mejores de lo esperado; de lo contrario, la tendencia bajista podría profundizarse. 💡 Presta atención a los picos de volumen y a la próxima barrida de liquidez.
💬 ¿Qué estrategia estás siguiendo con $PLTR en medio de esta tormenta de resultados? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
🚨 $PLTR CAE POR DEBAJO DEL SOPORTE EN H4 ANTES DE LOS RESULTADOS 💥
📊 El gráfico H4 ha arrasado con todas las zonas de demanda, entregando liquidez a las ballenas 🦈 mientras se acercan los resultados. ⚡ Los vendedores están aprovechando el momento, y el libro de órdenes muestra una nueva ola de presión vendedora en aumento.
📌 Se espera un patrón volátil de rebote y ruptura: cualquier recuperación necesitará un catalizador sólido, como unos resultados mejores de lo esperado; de lo contrario, la tendencia bajista podría profundizarse. 💡 Presta atención a los picos de volumen y a la próxima barrida de liquidez.
💬 ¿Qué estrategia estás siguiendo con $PLTR en medio de esta tormenta de resultados? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
📊 El gráfico H4 ha arrasado con todas las zonas de demanda, entregando liquidez a las ballenas 🦈 mientras se acercan los resultados. ⚡ Los vendedores están aprovechando el momento, y el libro de órdenes muestra una nueva ola de presión vendedora en aumento.
📌 Se espera un patrón volátil de rebote y ruptura: cualquier recuperación necesitará un catalizador sólido, como unos resultados mejores de lo esperado; de lo contrario, la tendencia bajista podría profundizarse. 💡 Presta atención a los picos de volumen y a la próxima barrida de liquidez.
💬 ¿Qué estrategia estás siguiendo con $PLTR en medio de esta tormenta de resultados? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #PLTR #Earnings #ShortSetup #Crypto
🔥 💎
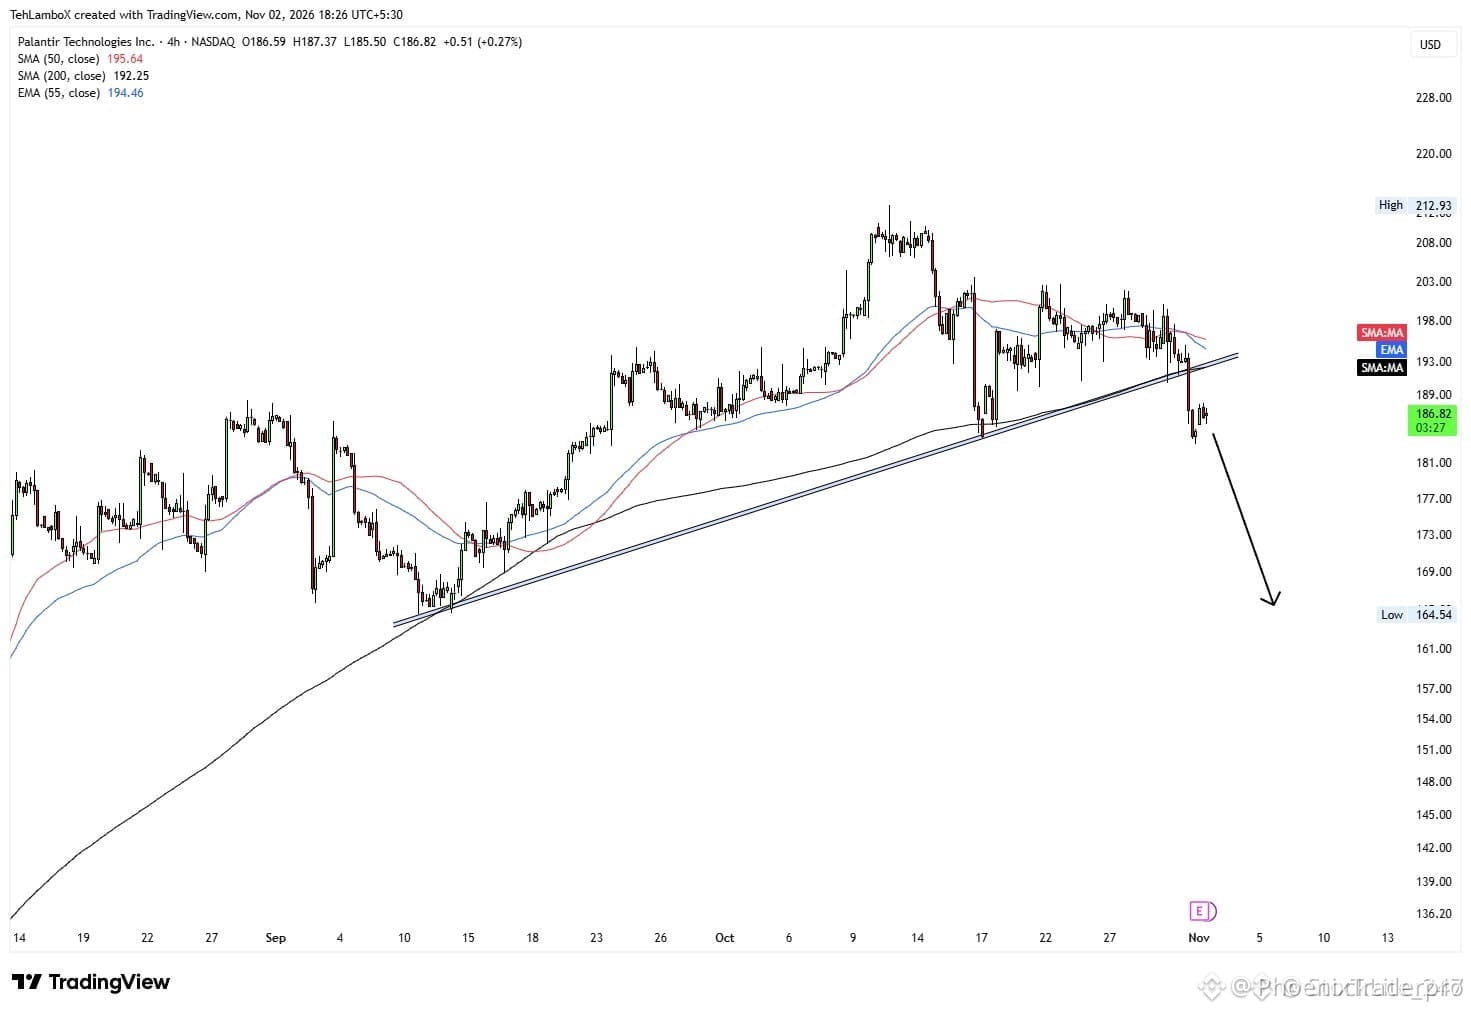
8
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#NvidiaInvestigatesAfterHuang’sAffairApology
189,536 visualizaciones
1,647 participa(n) en el debate
2
#BitcoinFiveWeeklyLosses
217,208 visualizaciones
2,107 participa(n) en el debate
3
#AIChipSlumpNasdaq
117,216 visualizaciones
1,301 participa(n) en el debate
4
#CPITestsDecemberRateOutlook
638,134 visualizaciones
2,762 participa(n) en el debate
5
#AnthropicRejectsIPODelayValuationinQuestion
33,171 visualizaciones
379 participa(n) en el debate
6
#CryptoLiquidationsReach$1.16BIn24Hours
9,160 visualizaciones
43 participa(n) en el debate
7
#BrentCrudeDrops3.8%To$94.56
8,323 visualizaciones
23 participa(n) en el debate
8
#EUInstitutionsInviteIndustryToSetTokenizedSecuritiesStandards
1,685 visualizaciones
16 participa(n) en el debate
9
#ChinaCACListsFiveIssuesAffectingBlockchainFilings
13,058 visualizaciones
147 participa(n) en el debate
10
#UKBanksCanNowApplyToConductCryptoAssetBusiness
11,478 visualizaciones
105 participa(n) en el debate