
#tokenizeddeposits
tokenizeddeposits
6,052 vistas
103 están debatiendo
Hot
Lo último

·
--
Artículo
La HKMA y Swift exploran la interoperabilidad de depósitos tokenizados: es una prueba de infraestructura de liquidación, no una señal de compras de ETHLa HKMA y Swift exploran la interoperabilidad de depósitos tokenizados: es una prueba de infraestructura de liquidación, no una señal de compras de ETH
Hacia las 18:30 del 17 de noviembre, hora de Pekín, la página de tendencias de Binance Square mostró brevemente `#HKMAAndSwiftExploreTokenizedDepositInteroperability` entre los diez primeros, con unas 15 personas participando en la conversación; poco después, la lista cambió rápidamente. El hecho real detrás del tema es que, el 16 de noviembre, la Autoridad Monetaria de Hong Kong anunció que reforzaría su colaboración con Swift para explorar la interoperabilidad entre Swift ledger y la capa de liquidación de Project Ensemble.
Aclaremos primero los límites: esto no es un anuncio de que «Hong Kong empieza a usar ETH para liquidaciones transfronterizas», ni significa que alguna institución ya haya comprado ETH. El comunicado oficial de la Autoridad Monetaria de Hong Kong confirma que se está explorando un mecanismo de pagos transfronterizos con depósitos tokenizados en varias monedas. Entre los bancos participantes figuran Bank of China (Hong Kong), Standard Chartered y HSBC. El comunicado no especifica cuándo se lanzará comercialmente, cuál será el volumen de las transacciones ni si se prevé adquirir tokens.
La HKMA y Swift exploran la interoperabilidad de depósitos tokenizados: es una prueba de infraestructura de liquidación, no una señal de compras de ETH
La HKMA y Swift exploran la interoperabilidad de depósitos tokenizados: es una prueba de infraestructura de liquidación, no una señal de compras de ETH
Hacia las 18:30 del 17 de noviembre, hora de Pekín, la página de tendencias de Binance Square mostró brevemente `#HKMAAndSwiftExploreTokenizedDepositInteroperability` entre los diez primeros, con unas 15 personas participando en la conversación; poco después, la lista cambió rápidamente. El hecho real detrás del tema es que, el 16 de noviembre, la Autoridad Monetaria de Hong Kong anunció que reforzaría su colaboración con Swift para explorar la interoperabilidad entre Swift ledger y la capa de liquidación de Project Ensemble.
Aclaremos primero los límites: esto no es un anuncio de que «Hong Kong empieza a usar ETH para liquidaciones transfronterizas», ni significa que alguna institución ya haya comprado ETH. El comunicado oficial de la Autoridad Monetaria de Hong Kong confirma que se está explorando un mecanismo de pagos transfronterizos con depósitos tokenizados en varias monedas. Entre los bancos participantes figuran Bank of China (Hong Kong), Standard Chartered y HSBC. El comunicado no especifica cuándo se lanzará comercialmente, cuál será el volumen de las transacciones ni si se prevé adquirir tokens.
Hacia las 18:30 del 17 de noviembre, hora de Pekín, la página de tendencias de Binance Square mostró brevemente `#HKMAAndSwiftExploreTokenizedDepositInteroperability` entre los diez primeros, con unas 15 personas participando en la conversación; poco después, la lista cambió rápidamente. El hecho real detrás del tema es que, el 16 de noviembre, la Autoridad Monetaria de Hong Kong anunció que reforzaría su colaboración con Swift para explorar la interoperabilidad entre Swift ledger y la capa de liquidación de Project Ensemble.
Aclaremos primero los límites: esto no es un anuncio de que «Hong Kong empieza a usar ETH para liquidaciones transfronterizas», ni significa que alguna institución ya haya comprado ETH. El comunicado oficial de la Autoridad Monetaria de Hong Kong confirma que se está explorando un mecanismo de pagos transfronterizos con depósitos tokenizados en varias monedas. Entre los bancos participantes figuran Bank of China (Hong Kong), Standard Chartered y HSBC. El comunicado no especifica cuándo se lanzará comercialmente, cuál será el volumen de las transacciones ni si se prevé adquirir tokens.
262

·
--
DBS se alía con JPMorgan para lanzar transferencias transfronterizas 24/7 con depósitos tokenizados; se amplían las vías de acceso a la liquidación con stablecoins
Los gigantes de las finanzas tradicionales están trasladando directamente los depósitos en moneda fiduciaria a redes de liquidación en cadena. Según Cointelegraph, DBS Bank y Kinexys, de JPMorgan, han lanzado un servicio de transferencias transfronterizas 24/7 con depósitos tokenizados. Su primer cliente es Ant International, que podrá transferir depósitos en dólares en tiempo real entre Singapur y otros lugares.
La importancia de este avance no reside en una transacción individual, sino en la forma de la infraestructura. Durante la última década, los casos en los que las instituciones han utilizado ampliamente las stablecoins han sido precisamente los pagos y la liquidación transfronterizos, porque eluden las ventanas de tiempo y los intermediarios del sistema SWOT tradicional. Ahora, bancos consolidados y bancos de inversión de primer nivel se están implicando directamente para convertir los «depósitos tokenizados + transferencias transfronterizas en tiempo real» en una capacidad estandarizada. En la práctica, esto proporciona a la liquidación con stablecoins una vía oficial de nivel institucional.
Desde la perspectiva de los flujos de capital, esto es una señal típica de «ampliación de las vías de acceso». El valor de las stablecoins no reside solo en servir como unidad de cuenta, sino también en ser una puerta de entrada de la moneda fiduciaria al ecosistema cripto. Cuantas más vías de acceso haya y más fluidas sean, mayor será la eficiencia de circulación de los fondos en cadena y más activo estará el conjunto de liquidez de todo el ecosistema. Los depósitos tokenizados no son stablecoins nativas del mundo cripto, por lo que su efecto catalizador directo sobre los precios de las criptomonedas es limitado, pero conviene prestar atención a su importancia para la infraestructura.
Hay que observar la escala y el ritmo de desarrollo. Por ahora solo se ha anunciado el primer cliente y la implementación sigue en una fase inicial; tanto el número de clientes como el volumen de transferencias son bastante limitados. El verdadero impacto de la infraestructura de nivel institucional dependerá de si puede pasar de los proyectos piloto a aplicaciones a gran escala.
Un factor en contra es que los depósitos tokenizados están profundamente vinculados al sistema bancario tradicional. Su expansión está condicionada por la regulación, el cumplimiento normativo y la estrategia de los propios bancos, por lo que quizá no se extiendan con tanta rapidez como las stablecoins descentralizadas. Además, su efecto sobre los precios de las criptomonedas es indirecto y de largo plazo, por lo que difícilmente actuará como catalizador de precios a corto plazo.
Qué observar a continuación: conviene prestar atención a la incorporación de nuevos clientes y al volumen real de transferencias, así como a la posible adhesión de más bancos a esta red de liquidación. Si la escala sigue creciendo, se consolidará aún más el papel de las stablecoins como herramienta principal para la liquidación transfronteriza. En cuanto a la operativa, este tipo de noticias sobre infraestructura son más bien positivas a largo plazo. A corto plazo, es más relevante observar si la liquidez general y las tasas de financiación ofrecen una confirmación sustancial que perseguir las subidas.
#Stablecoins #TokenizedDeposits #InstitutionalAdoption
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para seguir de cerca los cambios y datos clave del mercado.
DBS se alía con JPMorgan para lanzar transferencias transfronterizas 24/7 con depósitos tokenizados; se amplían las vías de acceso a la liquidación con stablecoins
Los gigantes de las finanzas tradicionales están trasladando directamente los depósitos en moneda fiduciaria a redes de liquidación en cadena. Según Cointelegraph, DBS Bank y Kinexys, de JPMorgan, han lanzado un servicio de transferencias transfronterizas 24/7 con depósitos tokenizados. Su primer cliente es Ant International, que podrá transferir depósitos en dólares en tiempo real entre Singapur y otros lugares.
La importancia de este avance no reside en una transacción individual, sino en la forma de la infraestructura. Durante la última década, los casos en los que las instituciones han utilizado ampliamente las stablecoins han sido precisamente los pagos y la liquidación transfronterizos, porque eluden las ventanas de tiempo y los intermediarios del sistema SWOT tradicional. Ahora, bancos consolidados y bancos de inversión de primer nivel se están implicando directamente para convertir los «depósitos tokenizados + transferencias transfronterizas en tiempo real» en una capacidad estandarizada. En la práctica, esto proporciona a la liquidación con stablecoins una vía oficial de nivel institucional.
Desde la perspectiva de los flujos de capital, esto es una señal típica de «ampliación de las vías de acceso». El valor de las stablecoins no reside solo en servir como unidad de cuenta, sino también en ser una puerta de entrada de la moneda fiduciaria al ecosistema cripto. Cuantas más vías de acceso haya y más fluidas sean, mayor será la eficiencia de circulación de los fondos en cadena y más activo estará el conjunto de liquidez de todo el ecosistema. Los depósitos tokenizados no son stablecoins nativas del mundo cripto, por lo que su efecto catalizador directo sobre los precios de las criptomonedas es limitado, pero conviene prestar atención a su importancia para la infraestructura.
Hay que observar la escala y el ritmo de desarrollo. Por ahora solo se ha anunciado el primer cliente y la implementación sigue en una fase inicial; tanto el número de clientes como el volumen de transferencias son bastante limitados. El verdadero impacto de la infraestructura de nivel institucional dependerá de si puede pasar de los proyectos piloto a aplicaciones a gran escala.
Un factor en contra es que los depósitos tokenizados están profundamente vinculados al sistema bancario tradicional. Su expansión está condicionada por la regulación, el cumplimiento normativo y la estrategia de los propios bancos, por lo que quizá no se extiendan con tanta rapidez como las stablecoins descentralizadas. Además, su efecto sobre los precios de las criptomonedas es indirecto y de largo plazo, por lo que difícilmente actuará como catalizador de precios a corto plazo.
Qué observar a continuación: conviene prestar atención a la incorporación de nuevos clientes y al volumen real de transferencias, así como a la posible adhesión de más bancos a esta red de liquidación. Si la escala sigue creciendo, se consolidará aún más el papel de las stablecoins como herramienta principal para la liquidación transfronteriza. En cuanto a la operativa, este tipo de noticias sobre infraestructura son más bien positivas a largo plazo. A corto plazo, es más relevante observar si la liquidez general y las tasas de financiación ofrecen una confirmación sustancial que perseguir las subidas.
#Stablecoins #TokenizedDeposits #InstitutionalAdoption
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para seguir de cerca los cambios y datos clave del mercado.
Los gigantes de las finanzas tradicionales están trasladando directamente los depósitos en moneda fiduciaria a redes de liquidación en cadena. Según Cointelegraph, DBS Bank y Kinexys, de JPMorgan, han lanzado un servicio de transferencias transfronterizas 24/7 con depósitos tokenizados. Su primer cliente es Ant International, que podrá transferir depósitos en dólares en tiempo real entre Singapur y otros lugares.
La importancia de este avance no reside en una transacción individual, sino en la forma de la infraestructura. Durante la última década, los casos en los que las instituciones han utilizado ampliamente las stablecoins han sido precisamente los pagos y la liquidación transfronterizos, porque eluden las ventanas de tiempo y los intermediarios del sistema SWOT tradicional. Ahora, bancos consolidados y bancos de inversión de primer nivel se están implicando directamente para convertir los «depósitos tokenizados + transferencias transfronterizas en tiempo real» en una capacidad estandarizada. En la práctica, esto proporciona a la liquidación con stablecoins una vía oficial de nivel institucional.
Desde la perspectiva de los flujos de capital, esto es una señal típica de «ampliación de las vías de acceso». El valor de las stablecoins no reside solo en servir como unidad de cuenta, sino también en ser una puerta de entrada de la moneda fiduciaria al ecosistema cripto. Cuantas más vías de acceso haya y más fluidas sean, mayor será la eficiencia de circulación de los fondos en cadena y más activo estará el conjunto de liquidez de todo el ecosistema. Los depósitos tokenizados no son stablecoins nativas del mundo cripto, por lo que su efecto catalizador directo sobre los precios de las criptomonedas es limitado, pero conviene prestar atención a su importancia para la infraestructura.
Hay que observar la escala y el ritmo de desarrollo. Por ahora solo se ha anunciado el primer cliente y la implementación sigue en una fase inicial; tanto el número de clientes como el volumen de transferencias son bastante limitados. El verdadero impacto de la infraestructura de nivel institucional dependerá de si puede pasar de los proyectos piloto a aplicaciones a gran escala.
Un factor en contra es que los depósitos tokenizados están profundamente vinculados al sistema bancario tradicional. Su expansión está condicionada por la regulación, el cumplimiento normativo y la estrategia de los propios bancos, por lo que quizá no se extiendan con tanta rapidez como las stablecoins descentralizadas. Además, su efecto sobre los precios de las criptomonedas es indirecto y de largo plazo, por lo que difícilmente actuará como catalizador de precios a corto plazo.
Qué observar a continuación: conviene prestar atención a la incorporación de nuevos clientes y al volumen real de transferencias, así como a la posible adhesión de más bancos a esta red de liquidación. Si la escala sigue creciendo, se consolidará aún más el papel de las stablecoins como herramienta principal para la liquidación transfronteriza. En cuanto a la operativa, este tipo de noticias sobre infraestructura son más bien positivas a largo plazo. A corto plazo, es más relevante observar si la liquidez general y las tasas de financiación ofrecen una confirmación sustancial que perseguir las subidas.
#Stablecoins #TokenizedDeposits #InstitutionalAdoption
Lo anterior es una recopilación de información y un análisis personal; no constituye asesoramiento de inversión.
Sígueme para seguir de cerca los cambios y datos clave del mercado.
42

DBS y Kinexys de JPMorgan lanzan transferencias de depósitos tokenizados 24/7
- DBS y Kinexys de JPMorgan ponen en marcha un servicio de transferencias de depósitos tokenizados 24/7.
- Los clientes transfieren depósitos en USD entre Singapur y Estados Unidos.
- Ant International es el primer cliente en utilizar el servicio.
- RSS indica que no se proporcionaron más detalles.
#BinanceSquare #CryptoNews #Blockchain #RWA #TokenizedDeposits
$btc $eth
vlikevn Titanbot
Fuente: CoinTelegraph
DBS y Kinexys de JPMorgan lanzan transferencias de depósitos tokenizados 24/7
- DBS y Kinexys de JPMorgan ponen en marcha un servicio de transferencias de depósitos tokenizados 24/7.
- Los clientes transfieren depósitos en USD entre Singapur y Estados Unidos.
- Ant International es el primer cliente en utilizar el servicio.
- RSS indica que no se proporcionaron más detalles.
#BinanceSquare #CryptoNews #Blockchain #RWA #TokenizedDeposits
$btc $eth
vlikevn Titanbot
Fuente: CoinTelegraph
- DBS y Kinexys de JPMorgan ponen en marcha un servicio de transferencias de depósitos tokenizados 24/7.
- Los clientes transfieren depósitos en USD entre Singapur y Estados Unidos.
- Ant International es el primer cliente en utilizar el servicio.
- RSS indica que no se proporcionaron más detalles.
#BinanceSquare #CryptoNews #Blockchain #RWA #TokenizedDeposits
$btc $eth
vlikevn Titanbot
Fuente: CoinTelegraph
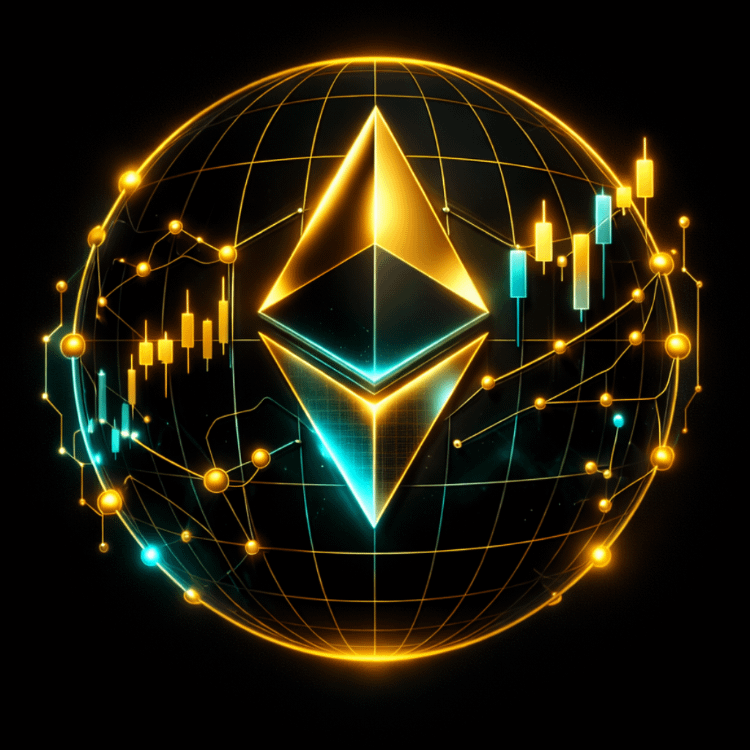
DBS y Kinexys, de J.P. Morgan, lanzaron transferencias institucionales de depósitos tokenizados en dólares entre Estados Unidos y Singapur. Ant International es el primer cliente.
Se trata de depósitos bancarios registrados en cadenas de bloques permisionadas. Las transferencias funcionan las 24 horas, todos los días, pero el movimiento de fondos entre cuentas tradicionales y cuentas de la cadena de bloques Kinexys se interrumpe los sábados, de 3 a 6 p. m., hora del Este.
#TokenizedDeposits #blockchain
DBS y Kinexys, de J.P. Morgan, lanzaron transferencias institucionales de depósitos tokenizados en dólares entre Estados Unidos y Singapur. Ant International es el primer cliente.
Se trata de depósitos bancarios registrados en cadenas de bloques permisionadas. Las transferencias funcionan las 24 horas, todos los días, pero el movimiento de fondos entre cuentas tradicionales y cuentas de la cadena de bloques Kinexys se interrumpe los sábados, de 3 a 6 p. m., hora del Este.
#TokenizedDeposits #blockchain
Se trata de depósitos bancarios registrados en cadenas de bloques permisionadas. Las transferencias funcionan las 24 horas, todos los días, pero el movimiento de fondos entre cuentas tradicionales y cuentas de la cadena de bloques Kinexys se interrumpe los sábados, de 3 a 6 p. m., hora del Este.
#TokenizedDeposits #blockchain
103
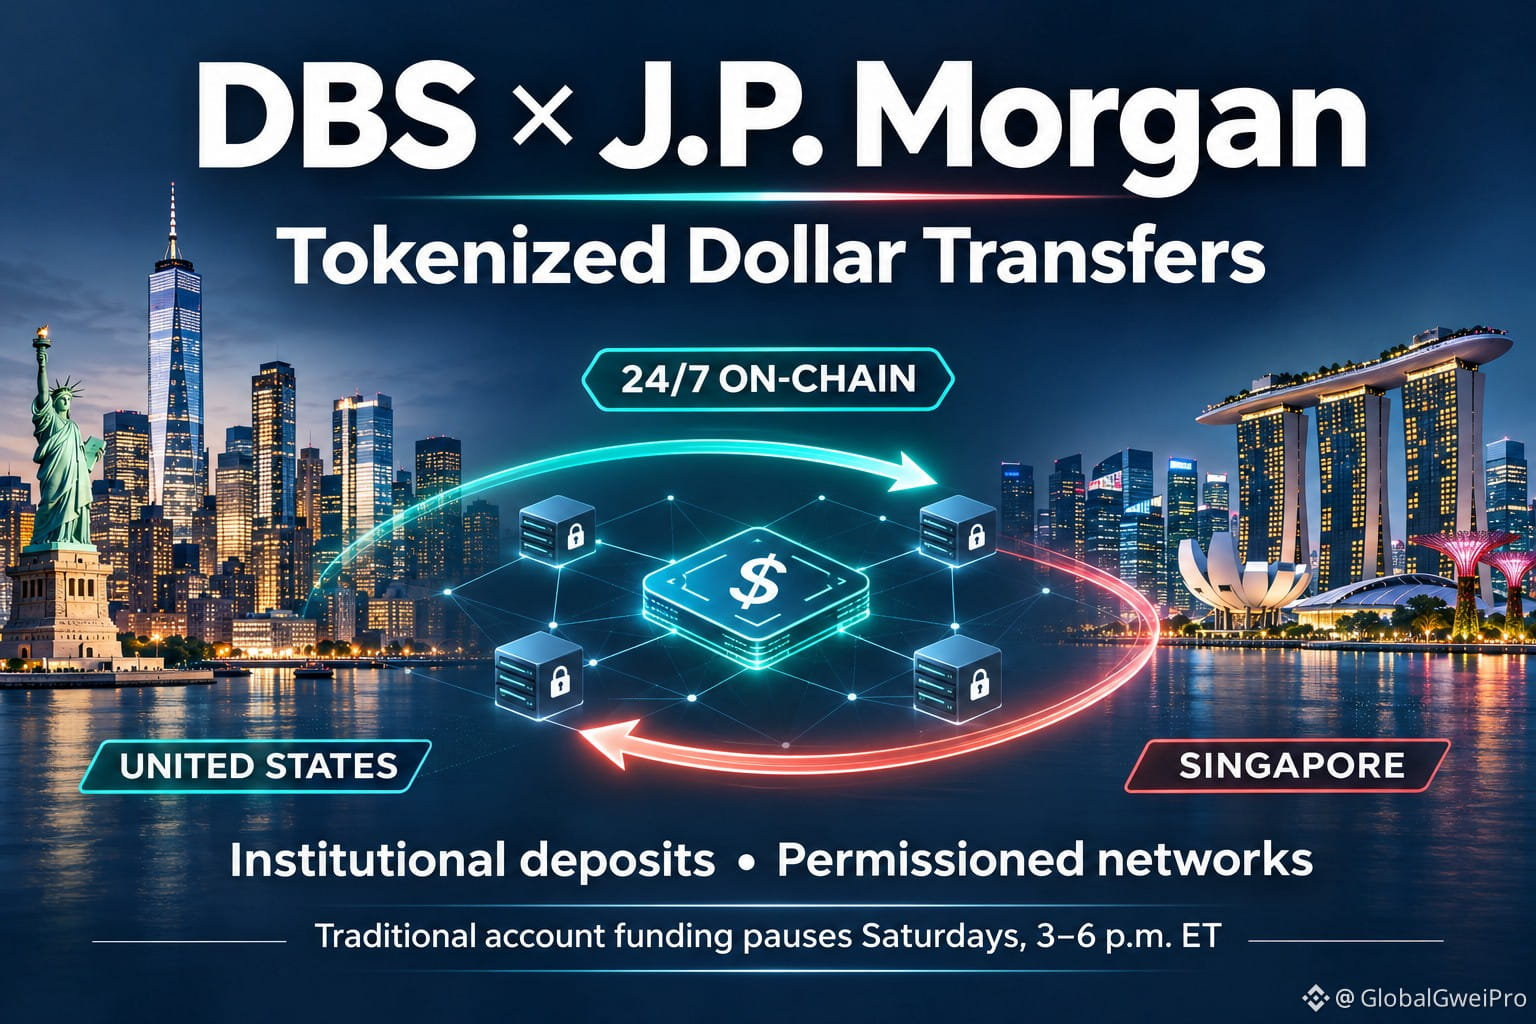
DBS y Kinexys de JPMorgan lanzan transferencias de dólares estadounidenses tokenizados 24/7
- DBS y Kinexys de JPMorgan lanzan transferencias de depósitos tokenizados 24/7.
- Ant International es el primer cliente.
- Transferencias de depósitos en dólares estadounidenses entre Singapur y EE. UU.
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Fuente: CoinTelegraph
DBS y Kinexys de JPMorgan lanzan transferencias de dólares estadounidenses tokenizados 24/7
- DBS y Kinexys de JPMorgan lanzan transferencias de depósitos tokenizados 24/7.
- Ant International es el primer cliente.
- Transferencias de depósitos en dólares estadounidenses entre Singapur y EE. UU.
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Fuente: CoinTelegraph
- DBS y Kinexys de JPMorgan lanzan transferencias de depósitos tokenizados 24/7.
- Ant International es el primer cliente.
- Transferencias de depósitos en dólares estadounidenses entre Singapur y EE. UU.
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Fuente: CoinTelegraph
199

#RWA Standard Chartered ha lanzado depósitos tokenizados para clientes corporativos en Hong Kong, el primer mercado de su red en ofrecer este servicio. Basado en la cadena de bloques del banco y en la infraestructura EnsembleTX de la HKMA, permite transferencias en tiempo real entre bancos las 24 horas del día, los 7 días de la semana, con liquidación en dinero del banco central, incluida una CBDC mayorista.
$PAXG $XAUT $ONDO #CoinVahini #StandardChartered #TokenizedDeposits
#RWA Standard Chartered ha lanzado depósitos tokenizados para clientes corporativos en Hong Kong, el primer mercado de su red en ofrecer este servicio. Basado en la cadena de bloques del banco y en la infraestructura EnsembleTX de la HKMA, permite transferencias en tiempo real entre bancos las 24 horas del día, los 7 días de la semana, con liquidación en dinero del banco central, incluida una CBDC mayorista.
$PAXG $XAUT $ONDO #CoinVahini #StandardChartered #TokenizedDeposits
$PAXG $XAUT $ONDO #CoinVahini #StandardChartered #TokenizedDeposits
11

Standard Chartered ha lanzado en Hong Kong un servicio de depósitos tokenizados que utiliza el sistema local EnsembleTX para permitir transferencias de fondos entre bancos las 24 horas del día, los 7 días de la semana, con liquidación en moneda del banco central. 🪙 💬
- Hecho: El servicio está dirigido a clientes corporativos y utiliza tecnología blockchain para convertir los depósitos tradicionales en tokens programables, lo que en teoría mejora la liquidez y la eficiencia de las liquidaciones transfronterizas.
- Incógnitas: Aún no está claro cómo se concretará el marco regulatorio de este tipo de depósitos tokenizados. Tampoco se han revelado la escala de su uso real ni el grado de impacto en las redes de liquidación interbancaria existentes.
- Explicación: Si la regulación logra seguir el ritmo y las empresas adoptan el servicio, podría convertirse en un importante proyecto piloto para la transformación digital de la banca tradicional. En cambio, la incertidumbre regulatoria y los costes de integración tecnológica podrían limitar su expansión.
🔍 ¿Cómo creen que los depósitos tokenizados cambiarán la forma en que las empresas realizan pagos transfronterizos?
Esto no constituye asesoramiento de inversión.
#TokenizedDeposits #香港金融 #区块链创新 #Write2Earn
Standard Chartered ha lanzado en Hong Kong un servicio de depósitos tokenizados que utiliza el sistema local EnsembleTX para permitir transferencias de fondos entre bancos las 24 horas del día, los 7 días de la semana, con liquidación en moneda del banco central. 🪙 💬
- Hecho: El servicio está dirigido a clientes corporativos y utiliza tecnología blockchain para convertir los depósitos tradicionales en tokens programables, lo que en teoría mejora la liquidez y la eficiencia de las liquidaciones transfronterizas.
- Incógnitas: Aún no está claro cómo se concretará el marco regulatorio de este tipo de depósitos tokenizados. Tampoco se han revelado la escala de su uso real ni el grado de impacto en las redes de liquidación interbancaria existentes.
- Explicación: Si la regulación logra seguir el ritmo y las empresas adoptan el servicio, podría convertirse en un importante proyecto piloto para la transformación digital de la banca tradicional. En cambio, la incertidumbre regulatoria y los costes de integración tecnológica podrían limitar su expansión.
🔍 ¿Cómo creen que los depósitos tokenizados cambiarán la forma en que las empresas realizan pagos transfronterizos?
Esto no constituye asesoramiento de inversión.
#TokenizedDeposits #香港金融 #区块链创新 #Write2Earn
- Hecho: El servicio está dirigido a clientes corporativos y utiliza tecnología blockchain para convertir los depósitos tradicionales en tokens programables, lo que en teoría mejora la liquidez y la eficiencia de las liquidaciones transfronterizas.
- Incógnitas: Aún no está claro cómo se concretará el marco regulatorio de este tipo de depósitos tokenizados. Tampoco se han revelado la escala de su uso real ni el grado de impacto en las redes de liquidación interbancaria existentes.
- Explicación: Si la regulación logra seguir el ritmo y las empresas adoptan el servicio, podría convertirse en un importante proyecto piloto para la transformación digital de la banca tradicional. En cambio, la incertidumbre regulatoria y los costes de integración tecnológica podrían limitar su expansión.
🔍 ¿Cómo creen que los depósitos tokenizados cambiarán la forma en que las empresas realizan pagos transfronterizos?
Esto no constituye asesoramiento de inversión.
#TokenizedDeposits #香港金融 #区块链创新 #Write2Earn
4

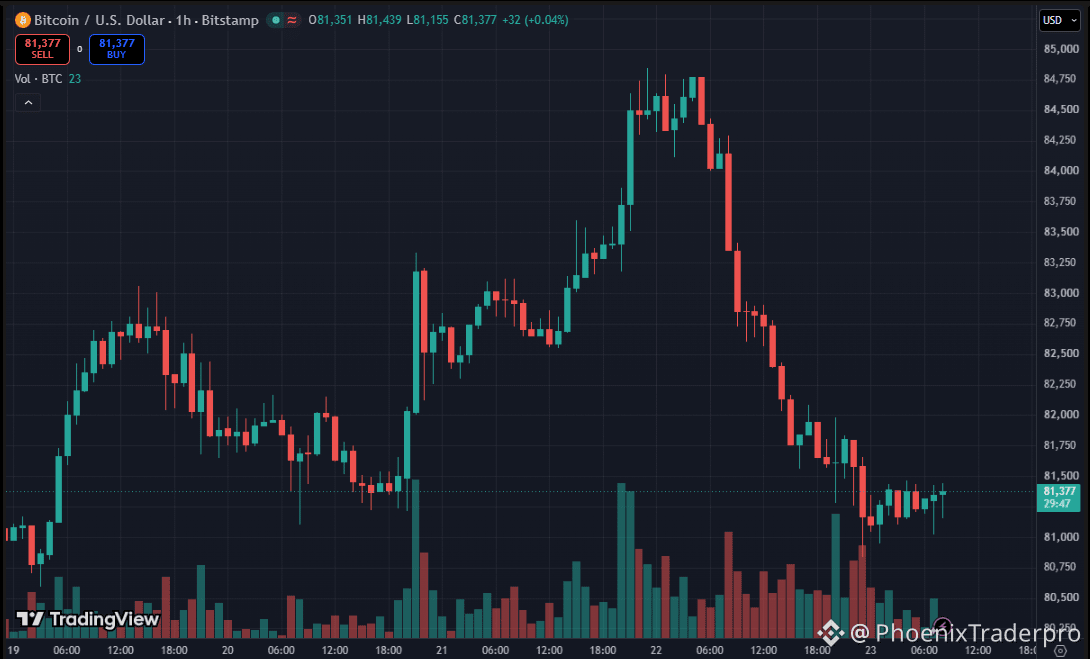
🚀 ¡$BTC ALCANZA LOS $81.3K MIENTRAS SE DISPARAN LAS OLEADAS REGULATORIAS Y LOS DEPÓSITOS TOKENIZADOS! 📈
📊 Bitcoin se estabiliza cerca de los $81,300 mientras la multa de Irlanda a una importante plataforma de intercambio provoca una contracción de liquidez a corto plazo. El dinero inteligente 🦈 está atento a la caída y anticipa un repunte, mientras el interés institucional se mantiene firme. ⚡ El lanzamiento de depósitos tokenizados de SoFi con un rendimiento del 4.4% añade una nueva oportunidad de rentabilidad e impulsa el capital hacia activos vinculados a las criptomonedas. La alianza de Ripple para RLUSD y las nuevas integraciones de agregadores de Uniswap amplían el flujo entre cadenas, lo que apunta a una mayor profundidad del libro de órdenes tanto para $BTC como para las altcoins.
💬 ¿Qué tendencia estás siguiendo: la caída por motivos regulatorios o la entrada de capital impulsada por los tokens? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #BTC #Regulation #TokenizedDeposits #CryptoNews
🔥 💎
🚀 ¡$BTC ALCANZA LOS $81.3K MIENTRAS SE DISPARAN LAS OLEADAS REGULATORIAS Y LOS DEPÓSITOS TOKENIZADOS! 📈
📊 Bitcoin se estabiliza cerca de los $81,300 mientras la multa de Irlanda a una importante plataforma de intercambio provoca una contracción de liquidez a corto plazo. El dinero inteligente 🦈 está atento a la caída y anticipa un repunte, mientras el interés institucional se mantiene firme. ⚡ El lanzamiento de depósitos tokenizados de SoFi con un rendimiento del 4.4% añade una nueva oportunidad de rentabilidad e impulsa el capital hacia activos vinculados a las criptomonedas. La alianza de Ripple para RLUSD y las nuevas integraciones de agregadores de Uniswap amplían el flujo entre cadenas, lo que apunta a una mayor profundidad del libro de órdenes tanto para $BTC como para las altcoins.
💬 ¿Qué tendencia estás siguiendo: la caída por motivos regulatorios o la entrada de capital impulsada por los tokens? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #BTC #Regulation #TokenizedDeposits #CryptoNews
🔥 💎
📊 Bitcoin se estabiliza cerca de los $81,300 mientras la multa de Irlanda a una importante plataforma de intercambio provoca una contracción de liquidez a corto plazo. El dinero inteligente 🦈 está atento a la caída y anticipa un repunte, mientras el interés institucional se mantiene firme. ⚡ El lanzamiento de depósitos tokenizados de SoFi con un rendimiento del 4.4% añade una nueva oportunidad de rentabilidad e impulsa el capital hacia activos vinculados a las criptomonedas. La alianza de Ripple para RLUSD y las nuevas integraciones de agregadores de Uniswap amplían el flujo entre cadenas, lo que apunta a una mayor profundidad del libro de órdenes tanto para $BTC como para las altcoins.
💬 ¿Qué tendencia estás siguiendo: la caída por motivos regulatorios o la entrada de capital impulsada por los tokens? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #BTC #Regulation #TokenizedDeposits #CryptoNews
🔥 💎
19

·
--
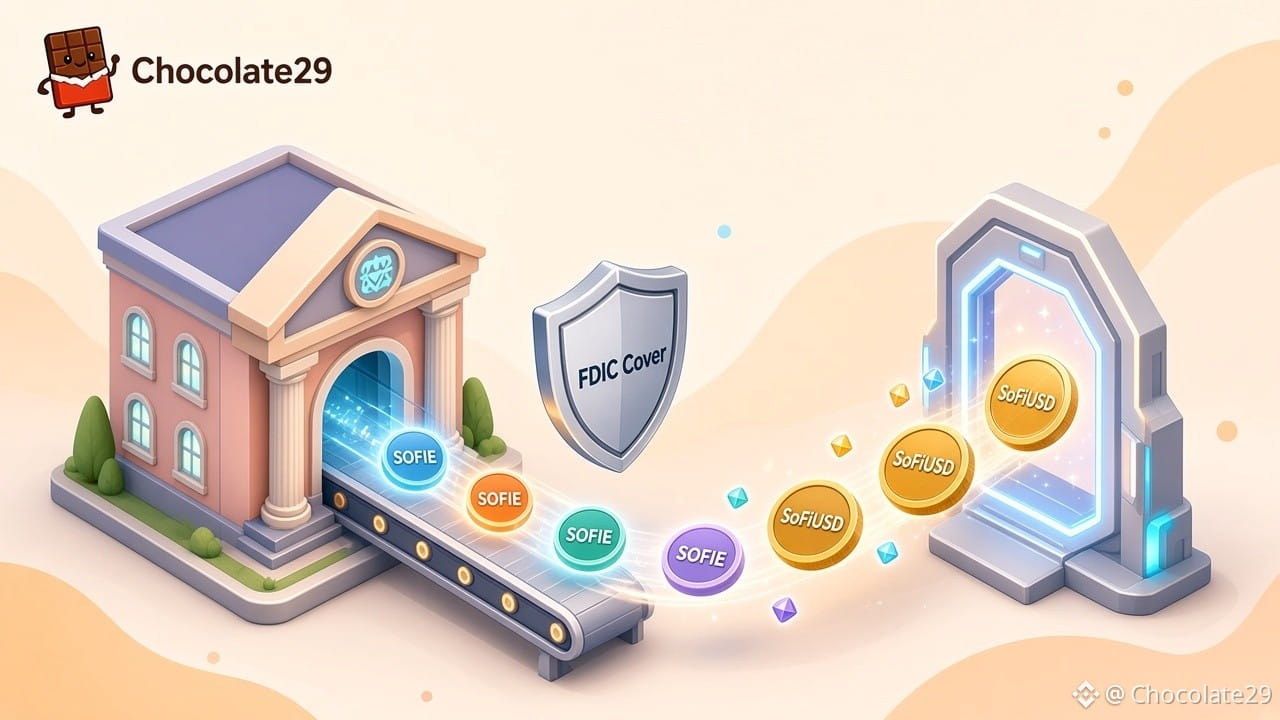
SoFi acaba de llevar a la cadena un depósito bancario para clientes particulares, con cobertura de la FDIC y rendimiento.
El 22 de octubre de 2026, SoFi Technologies lanzó SoFi Earn (SOFIE), que describió como el primer depósito tokenizado emitido por un banco nacional para consumidores de EE. UU. Cada SOFIE representa un dólar estadounidense depositado en SoFi Bank, genera un APY variable del 4,40 % (tasa al 20 de octubre de 2026) y está asegurado por la FDIC hasta los límites estándar. SoFi presenta el lanzamiento como su quinto producto relacionado con las criptomonedas en menos de un año.
SOFIE no es una stablecoin de pago. Los miembros pueden convertirlo en SoFiUSD en una proporción de 1:1 cuando quieran comprar criptomonedas en la aplicación o transferir fondos a través de redes blockchain a cualquier hora; una vez convertidos, esos dólares dejan de formar parte del producto de depósito asegurado. SoFi espera completar en noviembre de 2026 el lanzamiento para sus clientes de criptomonedas. Los depósitos bancarios tokenizados pertenecen a una categoría de riesgo distinta a la de las stablecoins de los exchanges: lee la información legal antes de depositar tu efectivo.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Crypto
Haz tu propia investigación. Esto no es asesoramiento financiero.
{future}(SOFIUSDT)
SoFi acaba de llevar a la cadena un depósito bancario para clientes particulares, con cobertura de la FDIC y rendimiento.
El 22 de octubre de 2026, SoFi Technologies lanzó SoFi Earn (SOFIE), que describió como el primer depósito tokenizado emitido por un banco nacional para consumidores de EE. UU. Cada SOFIE representa un dólar estadounidense depositado en SoFi Bank, genera un APY variable del 4,40 % (tasa al 20 de octubre de 2026) y está asegurado por la FDIC hasta los límites estándar. SoFi presenta el lanzamiento como su quinto producto relacionado con las criptomonedas en menos de un año.
SOFIE no es una stablecoin de pago. Los miembros pueden convertirlo en SoFiUSD en una proporción de 1:1 cuando quieran comprar criptomonedas en la aplicación o transferir fondos a través de redes blockchain a cualquier hora; una vez convertidos, esos dólares dejan de formar parte del producto de depósito asegurado. SoFi espera completar en noviembre de 2026 el lanzamiento para sus clientes de criptomonedas. Los depósitos bancarios tokenizados pertenecen a una categoría de riesgo distinta a la de las stablecoins de los exchanges: lee la información legal antes de depositar tu efectivo.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Crypto
Haz tu propia investigación. Esto no es asesoramiento financiero.
El 22 de octubre de 2026, SoFi Technologies lanzó SoFi Earn (SOFIE), que describió como el primer depósito tokenizado emitido por un banco nacional para consumidores de EE. UU. Cada SOFIE representa un dólar estadounidense depositado en SoFi Bank, genera un APY variable del 4,40 % (tasa al 20 de octubre de 2026) y está asegurado por la FDIC hasta los límites estándar. SoFi presenta el lanzamiento como su quinto producto relacionado con las criptomonedas en menos de un año.
SOFIE no es una stablecoin de pago. Los miembros pueden convertirlo en SoFiUSD en una proporción de 1:1 cuando quieran comprar criptomonedas en la aplicación o transferir fondos a través de redes blockchain a cualquier hora; una vez convertidos, esos dólares dejan de formar parte del producto de depósito asegurado. SoFi espera completar en noviembre de 2026 el lanzamiento para sus clientes de criptomonedas. Los depósitos bancarios tokenizados pertenecen a una categoría de riesgo distinta a la de las stablecoins de los exchanges: lee la información legal antes de depositar tu efectivo.
#SoFi #SOFIE #TokenizedDeposits #Stablecoins #Crypto
Haz tu propia investigación. Esto no es asesoramiento financiero.
11
·
--
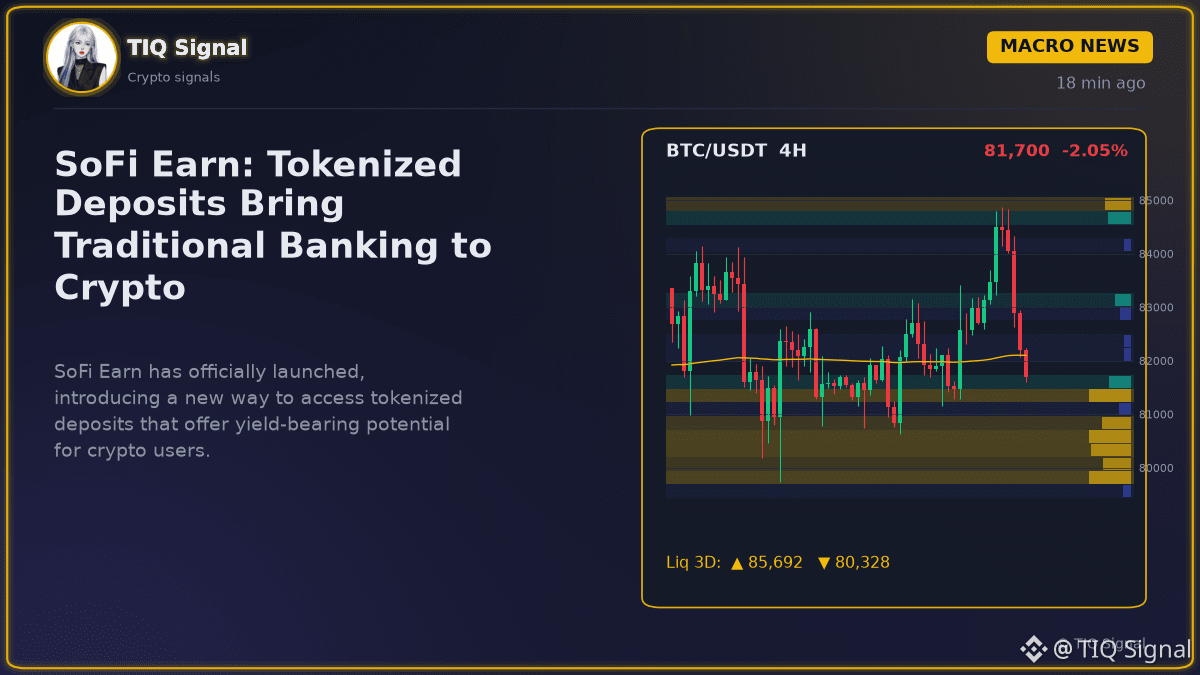
🍿 El drama cripto de hoy: SoFi Earn: los depósitos tokenizados llevan la banca tradicional al mundo cripto
En resumen: SoFi Earn se ha lanzado oficialmente y ofrece una nueva forma de acceder a depósitos tokenizados con potencial para generar rendimientos para los usuarios de criptomonedas.
Este servicio ofrece un APY del 4,40 % en los depósitos y mantiene la cobertura de la FDIC, tendiendo un puente entre la banca tradicional y los activos digitales. Los usuarios pueden convertir sus fondos en monedas estables en cualquier momento, lo que les da acceso a su capital las 24 horas del día, los 7 días de la semana. Es una forma ingeniosa de mantener tu dinero trabajando mientras decides cuál será tu próximo movimiento en el mercado. 🏦
👉 En qué fijarse: Los operadores de criptomonedas suelen seguir estos avances porque muestran cómo las finanzas tradicionales se integran con la cadena de bloques para mejorar la liquidez y la gestión de riesgos. Presta atención a cómo estos productos de rendimiento regulados influyen en el sentimiento general del mercado respecto a la utilidad de las monedas estables. 📈
#Macro #TokenizedDeposits #Stablecoins #Fintech #CryptoNews
ℹ️ Resumen de noticias basado en fuentes públicas; no constituye asesoramiento financiero.
🍿 El drama cripto de hoy: SoFi Earn: los depósitos tokenizados llevan la banca tradicional al mundo cripto
En resumen: SoFi Earn se ha lanzado oficialmente y ofrece una nueva forma de acceder a depósitos tokenizados con potencial para generar rendimientos para los usuarios de criptomonedas.
Este servicio ofrece un APY del 4,40 % en los depósitos y mantiene la cobertura de la FDIC, tendiendo un puente entre la banca tradicional y los activos digitales. Los usuarios pueden convertir sus fondos en monedas estables en cualquier momento, lo que les da acceso a su capital las 24 horas del día, los 7 días de la semana. Es una forma ingeniosa de mantener tu dinero trabajando mientras decides cuál será tu próximo movimiento en el mercado. 🏦
👉 En qué fijarse: Los operadores de criptomonedas suelen seguir estos avances porque muestran cómo las finanzas tradicionales se integran con la cadena de bloques para mejorar la liquidez y la gestión de riesgos. Presta atención a cómo estos productos de rendimiento regulados influyen en el sentimiento general del mercado respecto a la utilidad de las monedas estables. 📈
#Macro #TokenizedDeposits #Stablecoins #Fintech #CryptoNews
ℹ️ Resumen de noticias basado en fuentes públicas; no constituye asesoramiento financiero.
En resumen: SoFi Earn se ha lanzado oficialmente y ofrece una nueva forma de acceder a depósitos tokenizados con potencial para generar rendimientos para los usuarios de criptomonedas.
Este servicio ofrece un APY del 4,40 % en los depósitos y mantiene la cobertura de la FDIC, tendiendo un puente entre la banca tradicional y los activos digitales. Los usuarios pueden convertir sus fondos en monedas estables en cualquier momento, lo que les da acceso a su capital las 24 horas del día, los 7 días de la semana. Es una forma ingeniosa de mantener tu dinero trabajando mientras decides cuál será tu próximo movimiento en el mercado. 🏦
👉 En qué fijarse: Los operadores de criptomonedas suelen seguir estos avances porque muestran cómo las finanzas tradicionales se integran con la cadena de bloques para mejorar la liquidez y la gestión de riesgos. Presta atención a cómo estos productos de rendimiento regulados influyen en el sentimiento general del mercado respecto a la utilidad de las monedas estables. 📈
#Macro #TokenizedDeposits #Stablecoins #Fintech #CryptoNews
ℹ️ Resumen de noticias basado en fuentes públicas; no constituye asesoramiento financiero.
7

RENDIMIENTO Y SEGURIDAD.
SoFi está tendiendo un puente entre la banca tradicional y las criptomonedas con el lanzamiento del token SOFIE. Este depósito tokenizado ofrece un rendimiento porcentual anual competitivo del 4,4 %, respaldado por el seguro de la FDIC, que brinda un nivel de seguridad que la mayoría de las stablecoins descentralizadas no puede igualar. Para los operadores, esto representa un paso importante en la adopción institucional de activos del mundo real y podría aportar más liquidez a los ecosistemas fintech regulados.
#SoFi #TokenizedDeposits ⠀
RENDIMIENTO Y SEGURIDAD.
SoFi está tendiendo un puente entre la banca tradicional y las criptomonedas con el lanzamiento del token SOFIE. Este depósito tokenizado ofrece un rendimiento porcentual anual competitivo del 4,4 %, respaldado por el seguro de la FDIC, que brinda un nivel de seguridad que la mayoría de las stablecoins descentralizadas no puede igualar. Para los operadores, esto representa un paso importante en la adopción institucional de activos del mundo real y podría aportar más liquidez a los ecosistemas fintech regulados.
#SoFi #TokenizedDeposits ⠀
SoFi está tendiendo un puente entre la banca tradicional y las criptomonedas con el lanzamiento del token SOFIE. Este depósito tokenizado ofrece un rendimiento porcentual anual competitivo del 4,4 %, respaldado por el seguro de la FDIC, que brinda un nivel de seguridad que la mayoría de las stablecoins descentralizadas no puede igualar. Para los operadores, esto representa un paso importante en la adopción institucional de activos del mundo real y podría aportar más liquidez a los ecosistemas fintech regulados.
#SoFi #TokenizedDeposits ⠀
11

🏛 $SOFIE: SoFi presenta el primer depósito tokenizado de un banco nacional
SoFi lanzó SoFi Earn ($SOFIE), que presenta el primer depósito tokenizado para consumidores emitido por un banco nacional de EE. UU. Cada token representa 1 $ mantenido en depósito y ofrece un rendimiento porcentual anual del 4,40 %, respaldado por el seguro de la FDIC. Los tokens se convierten en una proporción de 1:1 en la stablecoin del banco para operar o liquidar transacciones en cadena, aunque las protecciones de la FDIC solo se aplican hasta los límites legales estándar.
#SOFIE #TokenizedDeposits #Banca
🏛 $SOFIE: SoFi presenta el primer depósito tokenizado de un banco nacional
SoFi lanzó SoFi Earn ($SOFIE), que presenta el primer depósito tokenizado para consumidores emitido por un banco nacional de EE. UU. Cada token representa 1 $ mantenido en depósito y ofrece un rendimiento porcentual anual del 4,40 %, respaldado por el seguro de la FDIC. Los tokens se convierten en una proporción de 1:1 en la stablecoin del banco para operar o liquidar transacciones en cadena, aunque las protecciones de la FDIC solo se aplican hasta los límites legales estándar.
#SOFIE #TokenizedDeposits #Banca
SoFi lanzó SoFi Earn ($SOFIE), que presenta el primer depósito tokenizado para consumidores emitido por un banco nacional de EE. UU. Cada token representa 1 $ mantenido en depósito y ofrece un rendimiento porcentual anual del 4,40 %, respaldado por el seguro de la FDIC. Los tokens se convierten en una proporción de 1:1 en la stablecoin del banco para operar o liquidar transacciones en cadena, aunque las protecciones de la FDIC solo se aplican hasta los límites legales estándar.
#SOFIE #TokenizedDeposits #Banca
51
·
--
Algo en las noticias acaba de captar mi atención.
La noticia sobre los bancos más grandes de América lanzando depósitos tokenizados para competir con las stablecoins es enorme.
Esto demuestra que las finanzas tradicionales realmente están apostando por la blockchain, intentando obtener una parte de la acción. No se trata solo de stablecoins; se trata de la adopción masiva de la tecnología subyacente.
Los bancos que quieren emitir su propio efectivo digital en la cadena significa más legitimidad para todo el espacio cripto. Es un movimiento que podría traer una enorme liquidez institucional a largo plazo.
Incluso con $BTC negociándose alrededor de $62530.00 hoy y $ETH a $1633.47, este tipo de desarrollo es una señal alcista a largo plazo.
Claro, significa más competencia para las stablecoins existentes, pero el total está creciendo. Más jugadores, más capital.
Me siento cautelosamente optimista sobre la perspectiva a largo plazo para el cripto. La tecnología fundamental está siendo adoptada por los grandes actores. Esto es un gran asunto, en mi opinión. ¡LFG! 🚀
#CryptoOutlook #TokenizedDeposits #TradFi #BlockchainAdoption #Bullish
Algo en las noticias acaba de captar mi atención.
La noticia sobre los bancos más grandes de América lanzando depósitos tokenizados para competir con las stablecoins es enorme.
Esto demuestra que las finanzas tradicionales realmente están apostando por la blockchain, intentando obtener una parte de la acción. No se trata solo de stablecoins; se trata de la adopción masiva de la tecnología subyacente.
Los bancos que quieren emitir su propio efectivo digital en la cadena significa más legitimidad para todo el espacio cripto. Es un movimiento que podría traer una enorme liquidez institucional a largo plazo.
Incluso con $BTC negociándose alrededor de $62530.00 hoy y $ETH a $1633.47, este tipo de desarrollo es una señal alcista a largo plazo.
Claro, significa más competencia para las stablecoins existentes, pero el total está creciendo. Más jugadores, más capital.
Me siento cautelosamente optimista sobre la perspectiva a largo plazo para el cripto. La tecnología fundamental está siendo adoptada por los grandes actores. Esto es un gran asunto, en mi opinión. ¡LFG! 🚀
#CryptoOutlook #TokenizedDeposits #TradFi #BlockchainAdoption #Bullish
La noticia sobre los bancos más grandes de América lanzando depósitos tokenizados para competir con las stablecoins es enorme.
Esto demuestra que las finanzas tradicionales realmente están apostando por la blockchain, intentando obtener una parte de la acción. No se trata solo de stablecoins; se trata de la adopción masiva de la tecnología subyacente.
Los bancos que quieren emitir su propio efectivo digital en la cadena significa más legitimidad para todo el espacio cripto. Es un movimiento que podría traer una enorme liquidez institucional a largo plazo.
Incluso con $BTC negociándose alrededor de $62530.00 hoy y $ETH a $1633.47, este tipo de desarrollo es una señal alcista a largo plazo.
Claro, significa más competencia para las stablecoins existentes, pero el total está creciendo. Más jugadores, más capital.
Me siento cautelosamente optimista sobre la perspectiva a largo plazo para el cripto. La tecnología fundamental está siendo adoptada por los grandes actores. Esto es un gran asunto, en mi opinión. ¡LFG! 🚀
#CryptoOutlook #TokenizedDeposits #TradFi #BlockchainAdoption #Bullish
97
Depósitos tokenizados: los bancos mueven fondos on-chain
- Los bancos trasladan los depósitos a la cadena de bloques (on-chain) mediante sistemas autorizados
- La tokenización ayuda a reforzar la seguridad y el cumplimiento de la normativa
- La privacidad y el cumplimiento legal impulsan esta tendencia
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Fuente: CoinDesk
Depósitos tokenizados: los bancos mueven fondos on-chain
- Los bancos trasladan los depósitos a la cadena de bloques (on-chain) mediante sistemas autorizados
- La tokenización ayuda a reforzar la seguridad y el cumplimiento de la normativa
- La privacidad y el cumplimiento legal impulsan esta tendencia
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Fuente: CoinDesk
- Los bancos trasladan los depósitos a la cadena de bloques (on-chain) mediante sistemas autorizados
- La tokenización ayuda a reforzar la seguridad y el cumplimiento de la normativa
- La privacidad y el cumplimiento legal impulsan esta tendencia
#BinanceSquare #CryptoNews #TokenizedDeposits
$btc $eth
#vlikevn #Titanbot
Fuente: CoinDesk
288

·
--
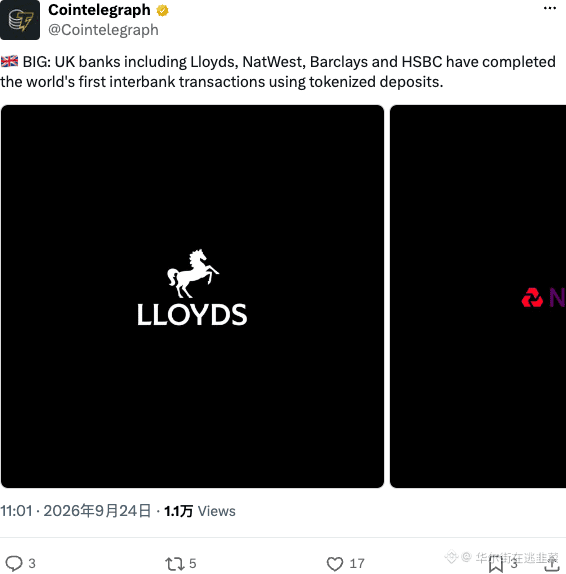
Los cuatro grandes bancos del Reino Unido ya convirtieron los depósitos tokenizados de un PPT en algo real. Lloyds, NatWest, Barclays y HSBC acaban de completar las primeras operaciones globales entre bancos con depósitos tokenizados: en sencillo, transformar los depósitos en tokens programables, que se usan directamente para pagos y compensación entre bancos. ¿Por qué los bancos tradicionales se muestran tan interesados? Eliminan intermediarios y la eficiencia del capital da un salto. Esto es un respaldo de nivel histórico para la ruta RWA/tokenización: la próxima vez que alguien diga que la blockchain no sirve, simplemente enséñale esta noticia. Pero no te apresures a comprar bitcoin: es un modelo de cadenas con permiso, a corto plazo poco tiene que ver con las redes públicas (blockchains), y a largo plazo lo que se ve es la base para la entrada de capital tradicional. Mira los proyectos que hacen tokenización de activos de verdad; evita lo que sea solo “aire”.🚀
$BTC $ETH #RWA #TokenizedDeposits
Los cuatro grandes bancos del Reino Unido ya convirtieron los depósitos tokenizados de un PPT en algo real. Lloyds, NatWest, Barclays y HSBC acaban de completar las primeras operaciones globales entre bancos con depósitos tokenizados: en sencillo, transformar los depósitos en tokens programables, que se usan directamente para pagos y compensación entre bancos. ¿Por qué los bancos tradicionales se muestran tan interesados? Eliminan intermediarios y la eficiencia del capital da un salto. Esto es un respaldo de nivel histórico para la ruta RWA/tokenización: la próxima vez que alguien diga que la blockchain no sirve, simplemente enséñale esta noticia. Pero no te apresures a comprar bitcoin: es un modelo de cadenas con permiso, a corto plazo poco tiene que ver con las redes públicas (blockchains), y a largo plazo lo que se ve es la base para la entrada de capital tradicional. Mira los proyectos que hacen tokenización de activos de verdad; evita lo que sea solo “aire”.🚀
$BTC $ETH #RWA #TokenizedDeposits
$BTC $ETH #RWA #TokenizedDeposits
186
·
--
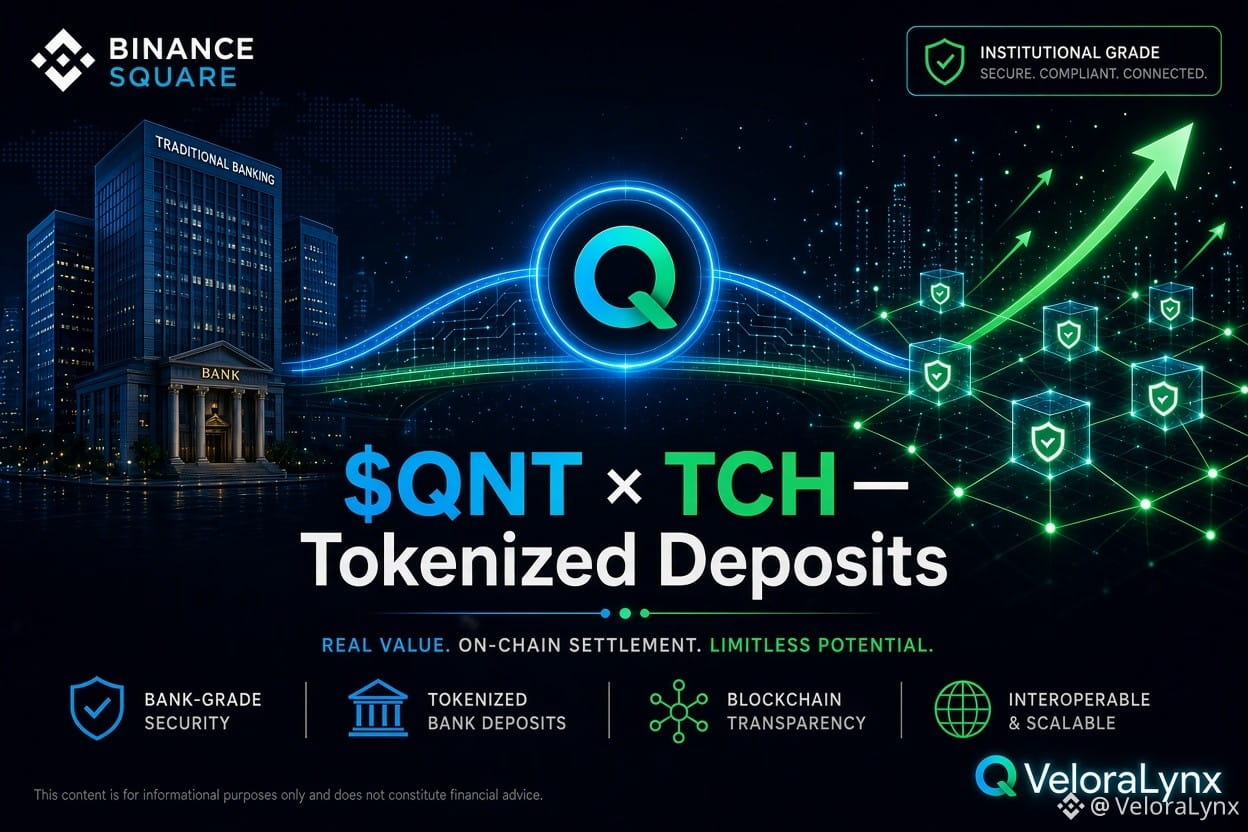
$QNT explotando con noticias reales!
Quant se asoció con The Clearing House (TCH) para impulsar los depósitos tokenizados para el sistema bancario de EE. UU.
Esto es adopción institucional en otro nivel.
Los grandes ya se están moviendo. El volumen se dispara.
El dinero inteligente está cargando $QNT antes de la próxima etapa.
No te duermas con esta.
Compra $QNT ahora 👇
#QNT #Quant #TokenizedDeposits #crypto
{future}(QNTUSDT)
$QNT explotando con noticias reales!
Quant se asoció con The Clearing House (TCH) para impulsar los depósitos tokenizados para el sistema bancario de EE. UU.
Esto es adopción institucional en otro nivel.
Los grandes ya se están moviendo. El volumen se dispara.
El dinero inteligente está cargando $QNT antes de la próxima etapa.
No te duermas con esta.
Compra $QNT ahora 👇
#QNT #Quant #TokenizedDeposits #crypto
Quant se asoció con The Clearing House (TCH) para impulsar los depósitos tokenizados para el sistema bancario de EE. UU.
Esto es adopción institucional en otro nivel.
Los grandes ya se están moviendo. El volumen se dispara.
El dinero inteligente está cargando $QNT antes de la próxima etapa.
No te duermas con esta.
Compra $QNT ahora 👇
#QNT #Quant #TokenizedDeposits #crypto
178
·
--
"No es que Swift no pudiera gestionar el memepool descentralizado, pero esto de la cadena de bloques es, en plan, una auténtica locura. Swift acaba de lanzar un libro mayor basado en blockchain para que 17 bancos pilotoan pagos transfronterizos 24/7 usando depósitos tokenizados. Básticamente, esto significa que los bancos pueden formar parte del escuadrón de la blockchain y hacer que los pagos transfronterizos sean menos cringe #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
La clave es que esto es una gran cosa, gente. Demuestra que los bancos por fin están siguiendo nuestro consejo de 'descentraliza y sobrevive'. ¿El remate? Los poderes centralizados están adoptando lentamente la ética descentralizada y eso, básicamente, es un meme total.
Entonces, ¿qué opinas? ¿Esto es el comienzo de que los bancos por fin se pongan al día con la era blockchain, o solo están intentando seguir siendo relevantes?"
"No es que Swift no pudiera gestionar el memepool descentralizado, pero esto de la cadena de bloques es, en plan, una auténtica locura. Swift acaba de lanzar un libro mayor basado en blockchain para que 17 bancos pilotoan pagos transfronterizos 24/7 usando depósitos tokenizados. Básticamente, esto significa que los bancos pueden formar parte del escuadrón de la blockchain y hacer que los pagos transfronterizos sean menos cringe #BlockchainForBanks #CrossBorderPayments #TokenizedDeposits.
La clave es que esto es una gran cosa, gente. Demuestra que los bancos por fin están siguiendo nuestro consejo de 'descentraliza y sobrevive'. ¿El remate? Los poderes centralizados están adoptando lentamente la ética descentralizada y eso, básicamente, es un meme total.
Entonces, ¿qué opinas? ¿Esto es el comienzo de que los bancos por fin se pongan al día con la era blockchain, o solo están intentando seguir siendo relevantes?"
La clave es que esto es una gran cosa, gente. Demuestra que los bancos por fin están siguiendo nuestro consejo de 'descentraliza y sobrevive'. ¿El remate? Los poderes centralizados están adoptando lentamente la ética descentralizada y eso, básicamente, es un meme total.
Entonces, ¿qué opinas? ¿Esto es el comienzo de que los bancos por fin se pongan al día con la era blockchain, o solo están intentando seguir siendo relevantes?"
47
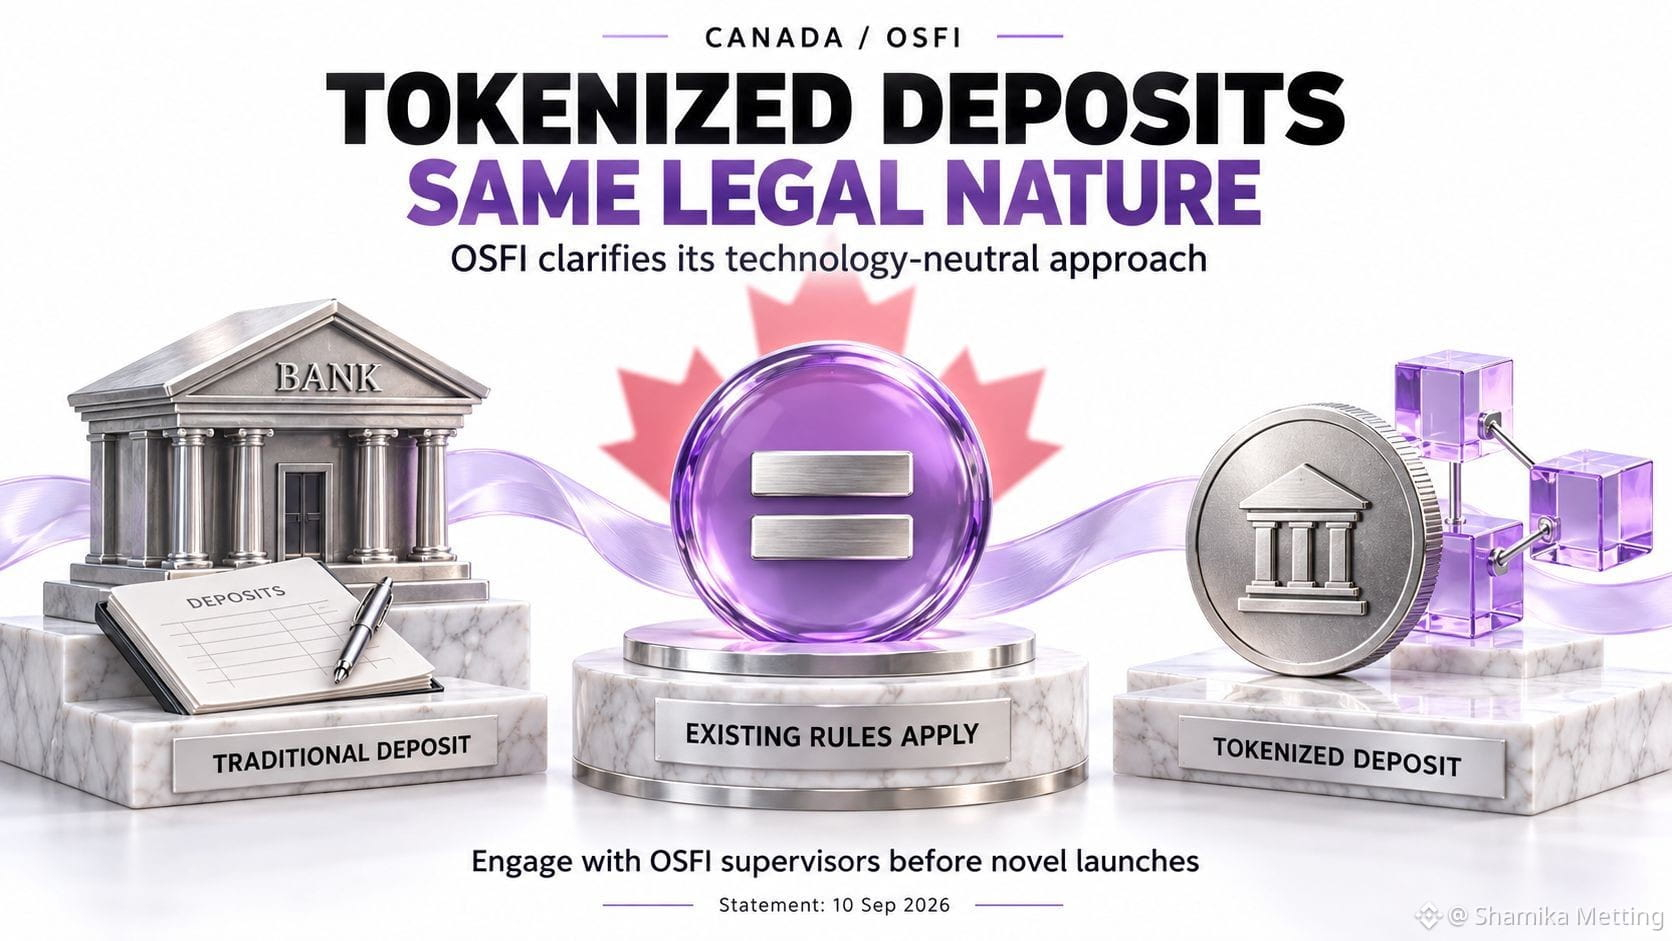
#CanadaOSFISaysTokenizedDepositsEqualTraditional
Canadá aclaró algo importante sobre los servicios bancarios digitalizados de activos (banca tokenizada): que el cambio tecnológico no modifica la naturaleza jurídica del depósito.
En un comunicado fechado el 10 de septiembre, el organismo regulador financiero de Canadá, OSFI, indicó que los depósitos tokenizados (tokenized deposits) equivalen legalmente a los depósitos tradicionales dentro de su enfoque “técnicamente neutral”.
Las instituciones financieras sujetas a regulación federal siguen siendo responsables del cumplimiento de las leyes pertinentes, incluso cuando terceros prestan servicios en su nombre. Siguen vigentes los requisitos de tecnología y ciberseguridad, así como la gestión del riesgo de terceros.
También se espera que las instituciones se comuniquen con los principales supervisores de OSFI antes de lanzar productos o servicios nuevos.
Mi opinión: esto reduce una de las fuentes de incertidumbre para los bancos que consideran la transición a la tokenización (tokenization). Y brinda a los equipos de producto un marco más claro para diseñar servicios dentro del sistema bancario existente.
Pero el argumento comercial todavía necesita evidencia. Vigilaré si estos productos mejoran los tiempos de liquidación, reducen el trabajo de conciliación (reconciliation) y permiten que el dinero se mueva de manera fluida entre las instituciones participantes.
¿Qué te convencería de que los depósitos tokenizados están ganando tracción: más lanzamientos de bancos, o evidencia de que los clientes ahorran tiempo y dinero?
Seguimiento, por favor
#TokenizedDeposits $VTHO
#CanadaOSFISaysTokenizedDepositsEqualTraditional
Canadá aclaró algo importante sobre los servicios bancarios digitalizados de activos (banca tokenizada): que el cambio tecnológico no modifica la naturaleza jurídica del depósito.
En un comunicado fechado el 10 de septiembre, el organismo regulador financiero de Canadá, OSFI, indicó que los depósitos tokenizados (tokenized deposits) equivalen legalmente a los depósitos tradicionales dentro de su enfoque “técnicamente neutral”.
Las instituciones financieras sujetas a regulación federal siguen siendo responsables del cumplimiento de las leyes pertinentes, incluso cuando terceros prestan servicios en su nombre. Siguen vigentes los requisitos de tecnología y ciberseguridad, así como la gestión del riesgo de terceros.
También se espera que las instituciones se comuniquen con los principales supervisores de OSFI antes de lanzar productos o servicios nuevos.
Mi opinión: esto reduce una de las fuentes de incertidumbre para los bancos que consideran la transición a la tokenización (tokenization). Y brinda a los equipos de producto un marco más claro para diseñar servicios dentro del sistema bancario existente.
Pero el argumento comercial todavía necesita evidencia. Vigilaré si estos productos mejoran los tiempos de liquidación, reducen el trabajo de conciliación (reconciliation) y permiten que el dinero se mueva de manera fluida entre las instituciones participantes.
¿Qué te convencería de que los depósitos tokenizados están ganando tracción: más lanzamientos de bancos, o evidencia de que los clientes ahorran tiempo y dinero?
Seguimiento, por favor
#TokenizedDeposits $VTHO
Canadá aclaró algo importante sobre los servicios bancarios digitalizados de activos (banca tokenizada): que el cambio tecnológico no modifica la naturaleza jurídica del depósito.
En un comunicado fechado el 10 de septiembre, el organismo regulador financiero de Canadá, OSFI, indicó que los depósitos tokenizados (tokenized deposits) equivalen legalmente a los depósitos tradicionales dentro de su enfoque “técnicamente neutral”.
Las instituciones financieras sujetas a regulación federal siguen siendo responsables del cumplimiento de las leyes pertinentes, incluso cuando terceros prestan servicios en su nombre. Siguen vigentes los requisitos de tecnología y ciberseguridad, así como la gestión del riesgo de terceros.
También se espera que las instituciones se comuniquen con los principales supervisores de OSFI antes de lanzar productos o servicios nuevos.
Mi opinión: esto reduce una de las fuentes de incertidumbre para los bancos que consideran la transición a la tokenización (tokenization). Y brinda a los equipos de producto un marco más claro para diseñar servicios dentro del sistema bancario existente.
Pero el argumento comercial todavía necesita evidencia. Vigilaré si estos productos mejoran los tiempos de liquidación, reducen el trabajo de conciliación (reconciliation) y permiten que el dinero se mueva de manera fluida entre las instituciones participantes.
¿Qué te convencería de que los depósitos tokenizados están ganando tracción: más lanzamientos de bancos, o evidencia de que los clientes ahorran tiempo y dinero?
Seguimiento, por favor
#TokenizedDeposits $VTHO
1
65

·
--
Verificado
🏦 Los principales bancos de EE. UU. lanzan una red de depósitos tokenizados en 2027 🚀
Los bancos más grandes de Wall Street se unen a The Clearing House para construir "el puente" – una red de depósitos tokenizados que conecta los sistemas bancarios tradicionales con la blockchain para liquidaciones instantáneas 24/7 ⏱️
🌉 El Proyecto Puente 🔗
⏩ Quién Dirigido por The Clearing House. Copropietario de JPMorgan, Bank of America, Citi, Wells Fargo 🏦
⏩ Qué Conecta sistemas de pago heredados → infraestructura blockchain para que los depósitos tokenizados se muevan instantáneamente 24/7 🌙 Blockchain construida con un proveedor externo aún no nombrado 💻
⏩ Por qué ahora Los bancos enfrentan un futuro “radicalmente diferente” en la cadena según el CEO David Watson 📊 Citi: consolida el papel de los bancos en las finanzas + mercados de capital 💰
⚖️ Tensión de Stablecoin + Adopción 🐢
⏩ Guerra de stablecoins Los bancos temen que las stablecoins drenen depósitos 🪙 vs las empresas de cripto quieren stablecoins que paguen intereses 📈 lucha legislativa en curso
⏩ Casos de uso Gestión de liquidez en tiempo real, tesorería programable, pagos transfronterizos 🌍 multinacionales = primeros usuarios
⏩ Realidad BofA: los clientes aún no están “golpeando la puerta” 🐌 pero el interés está creciendo 📈 la adopción = gradual
⏩ Precedente JPMorgan ya opera JPM Coin + Base token para instituciones 🟧 el año pasado los bancos discutieron una stablecoin conjunta a través de Clearing House + Early Warning
Conclusión 🎯 TradFi yendo on-chain 📲 Los depósitos tokenizados = la respuesta de los bancos a las stablecoins/CBDCs. Lanzamiento en 2027, pero la demanda aún se está calentando 🔥
#TokenizedDeposits #TheBridge #WallStreet #Banking
🏦 Los principales bancos de EE. UU. lanzan una red de depósitos tokenizados en 2027 🚀
Los bancos más grandes de Wall Street se unen a The Clearing House para construir "el puente" – una red de depósitos tokenizados que conecta los sistemas bancarios tradicionales con la blockchain para liquidaciones instantáneas 24/7 ⏱️
🌉 El Proyecto Puente 🔗
⏩ Quién Dirigido por The Clearing House. Copropietario de JPMorgan, Bank of America, Citi, Wells Fargo 🏦
⏩ Qué Conecta sistemas de pago heredados → infraestructura blockchain para que los depósitos tokenizados se muevan instantáneamente 24/7 🌙 Blockchain construida con un proveedor externo aún no nombrado 💻
⏩ Por qué ahora Los bancos enfrentan un futuro “radicalmente diferente” en la cadena según el CEO David Watson 📊 Citi: consolida el papel de los bancos en las finanzas + mercados de capital 💰
⚖️ Tensión de Stablecoin + Adopción 🐢
⏩ Guerra de stablecoins Los bancos temen que las stablecoins drenen depósitos 🪙 vs las empresas de cripto quieren stablecoins que paguen intereses 📈 lucha legislativa en curso
⏩ Casos de uso Gestión de liquidez en tiempo real, tesorería programable, pagos transfronterizos 🌍 multinacionales = primeros usuarios
⏩ Realidad BofA: los clientes aún no están “golpeando la puerta” 🐌 pero el interés está creciendo 📈 la adopción = gradual
⏩ Precedente JPMorgan ya opera JPM Coin + Base token para instituciones 🟧 el año pasado los bancos discutieron una stablecoin conjunta a través de Clearing House + Early Warning
Conclusión 🎯 TradFi yendo on-chain 📲 Los depósitos tokenizados = la respuesta de los bancos a las stablecoins/CBDCs. Lanzamiento en 2027, pero la demanda aún se está calentando 🔥
#TokenizedDeposits #TheBridge #WallStreet #Banking
Los bancos más grandes de Wall Street se unen a The Clearing House para construir "el puente" – una red de depósitos tokenizados que conecta los sistemas bancarios tradicionales con la blockchain para liquidaciones instantáneas 24/7 ⏱️
🌉 El Proyecto Puente 🔗
⏩ Quién Dirigido por The Clearing House. Copropietario de JPMorgan, Bank of America, Citi, Wells Fargo 🏦
⏩ Qué Conecta sistemas de pago heredados → infraestructura blockchain para que los depósitos tokenizados se muevan instantáneamente 24/7 🌙 Blockchain construida con un proveedor externo aún no nombrado 💻
⏩ Por qué ahora Los bancos enfrentan un futuro “radicalmente diferente” en la cadena según el CEO David Watson 📊 Citi: consolida el papel de los bancos en las finanzas + mercados de capital 💰
⚖️ Tensión de Stablecoin + Adopción 🐢
⏩ Guerra de stablecoins Los bancos temen que las stablecoins drenen depósitos 🪙 vs las empresas de cripto quieren stablecoins que paguen intereses 📈 lucha legislativa en curso
⏩ Casos de uso Gestión de liquidez en tiempo real, tesorería programable, pagos transfronterizos 🌍 multinacionales = primeros usuarios
⏩ Realidad BofA: los clientes aún no están “golpeando la puerta” 🐌 pero el interés está creciendo 📈 la adopción = gradual
⏩ Precedente JPMorgan ya opera JPM Coin + Base token para instituciones 🟧 el año pasado los bancos discutieron una stablecoin conjunta a través de Clearing House + Early Warning
Conclusión 🎯 TradFi yendo on-chain 📲 Los depósitos tokenizados = la respuesta de los bancos a las stablecoins/CBDCs. Lanzamiento en 2027, pero la demanda aún se está calentando 🔥
#TokenizedDeposits #TheBridge #WallStreet #Banking
2
7
621
·
--
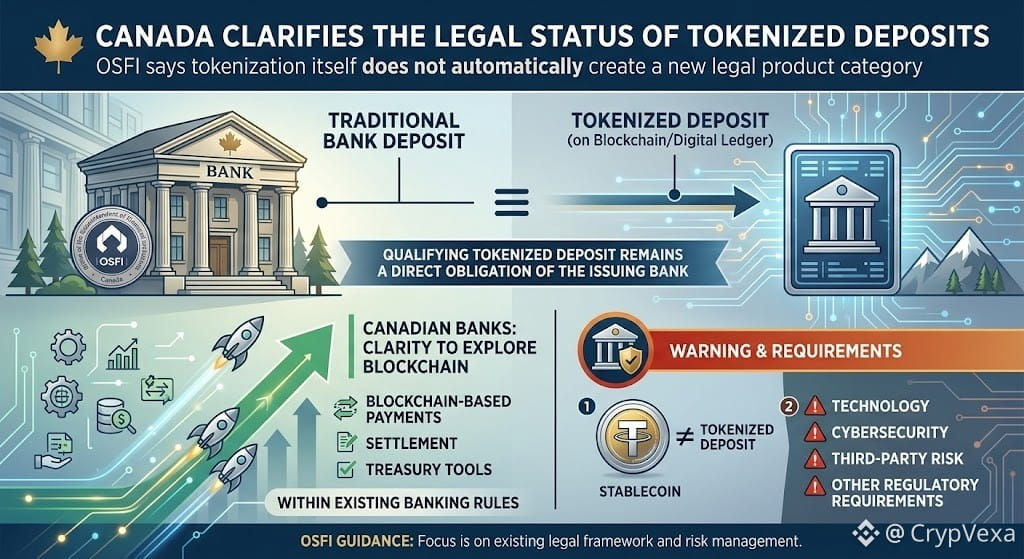
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
🇨🇦 Canadá aclara el estatus legal de los depósitos tokenizados
🏦 El regulador bancario de Canadá, OSFI, dijo que los depósitos tokenizados no son legalmente distintos de los depósitos bancarios tradicionales solo porque utilicen blockchain u otro libro mayor digital.
🔗 Un depósito tokenizado que cumpla los requisitos sigue siendo una obligación directa del banco emisor, lo que significa que la tokenización en sí no crea automáticamente una nueva categoría de producto legal.
🚀 Esto podría dar a los bancos canadienses más claridad para explorar pagos, liquidación y herramientas de tesorería basadas en blockchain dentro de las reglas bancarias existentes.
⚠️ Pero los depósitos tokenizados no son automáticamente lo mismo que las stablecoins, y los bancos aún enfrentan requisitos regulatorios de tecnología, ciberseguridad, riesgo de terceros y otros.
👀 ¿Podrían unas reglas más claras acelerar la adopción de blockchain por parte de los bancos canadienses?
#TokenizedDeposits #Blockchain #RWA #CryptoRegulation
#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
🇨🇦 Canadá aclara el estatus legal de los depósitos tokenizados
🏦 El regulador bancario de Canadá, OSFI, dijo que los depósitos tokenizados no son legalmente distintos de los depósitos bancarios tradicionales solo porque utilicen blockchain u otro libro mayor digital.
🔗 Un depósito tokenizado que cumpla los requisitos sigue siendo una obligación directa del banco emisor, lo que significa que la tokenización en sí no crea automáticamente una nueva categoría de producto legal.
🚀 Esto podría dar a los bancos canadienses más claridad para explorar pagos, liquidación y herramientas de tesorería basadas en blockchain dentro de las reglas bancarias existentes.
⚠️ Pero los depósitos tokenizados no son automáticamente lo mismo que las stablecoins, y los bancos aún enfrentan requisitos regulatorios de tecnología, ciberseguridad, riesgo de terceros y otros.
👀 ¿Podrían unas reglas más claras acelerar la adopción de blockchain por parte de los bancos canadienses?
#TokenizedDeposits #Blockchain #RWA #CryptoRegulation
🇨🇦 Canadá aclara el estatus legal de los depósitos tokenizados
🏦 El regulador bancario de Canadá, OSFI, dijo que los depósitos tokenizados no son legalmente distintos de los depósitos bancarios tradicionales solo porque utilicen blockchain u otro libro mayor digital.
🔗 Un depósito tokenizado que cumpla los requisitos sigue siendo una obligación directa del banco emisor, lo que significa que la tokenización en sí no crea automáticamente una nueva categoría de producto legal.
🚀 Esto podría dar a los bancos canadienses más claridad para explorar pagos, liquidación y herramientas de tesorería basadas en blockchain dentro de las reglas bancarias existentes.
⚠️ Pero los depósitos tokenizados no son automáticamente lo mismo que las stablecoins, y los bancos aún enfrentan requisitos regulatorios de tecnología, ciberseguridad, riesgo de terceros y otros.
👀 ¿Podrían unas reglas más claras acelerar la adopción de blockchain por parte de los bancos canadienses?
#TokenizedDeposits #Blockchain #RWA #CryptoRegulation
1
19
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#CanBTCReboundAfterFallingBelow60K?
327,247 vistas
1,379 están debatiendo
2
#GlobalStocksFaceLongestLosingStreakSince2023
105,790 vistas
984 están debatiendo
3
#BlackRockIBITPostsRecord$541MSingleDayOutflow
168 vistas
6 están debatiendo
4
#AnthropicPlungesTowardIPOPriceonDay2
51,815 vistas
523 están debatiendo
5
#TwentyOneCapitalAdds172.25BTC
5,184 vistas
99 están debatiendo
6
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
477 vistas
12 están debatiendo
7
#BNBDropsBelow540USDTWith8.46%DailyDecline
26,618 vistas
210 están debatiendo
8
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
848 vistas
13 están debatiendo
9
#BitMineFaces$10.1BUnrealizedETHLoss
1,801 vistas
17 están debatiendo
10
#StrategyReports$35BNetReserves
1,556 vistas
17 están debatiendo