

#cryptoderivatives
cryptoderivatives
66,377 vistas
473 están debatiendo
Hot
Lo último

·
--
Las opciones de bitcoin están acaparando una mayor proporción del mercado de derivados, lo que indica un cambio hacia estrategias de trading más complejas. Según Volmex, la semana pasada las opciones representaron algo menos del 60 % del interés abierto en el mercado de derivados de bitcoin, frente a aproximadamente el 50 % al comienzo del año.
El mercado incluye futuros, futuros perpetuos y opciones nativas y basadas en ETF. Actualmente, las opciones de ETF representan alrededor del 47 % del mercado de opciones de bitcoin. Las opciones IBIT de BlackRock han experimentado un crecimiento significativo: el interés abierto se ha triplicado desde enero de 2025, cuando rondaba los 11.000 millones de dólares.
Esta tendencia sugiere que los traders están dejando atrás las apuestas simples sobre los precios y optando por gestionar el riesgo mediante coberturas y exposición a la volatilidad. Al viernes, el interés abierto total de las opciones vinculadas a ETF alcanzó unos 36.000 millones de dólares, mientras que el mercado total de derivados llegó a aproximadamente 129.000 millones de dólares.
#Bitcoin #CryptoDerivatives #OptionsTrading
$BTC
26

📊 $BTC: El interés abierto de las opciones de ETF spot supera los 36.000 millones de dólares
El interés abierto de las opciones vinculadas a los fondos cotizados spot de EE. UU. $BTC alcanzó aproximadamente los 36.000 millones de dólares, lo que representa cerca del 47 % del mercado total de opciones cripto. IBIT, de BlackRock, concentra por sí solo casi 35.000 millones de dólares, el triple que en enero de 2025. Sumadas a las plataformas nativas de criptomonedas, las opciones del mercado total llegaron a unos 76.000 millones de dólares. Sin embargo, las operaciones siguen concentradas en gran medida en un solo ETF.
#BTC #DerivadosCripto
📊 $BTC : El interés abierto de las opciones de ETF spot supera los 36.000 millones de dólares
El interés abierto de las opciones vinculadas a los fondos cotizados spot de EE. UU. $BTC alcanzó aproximadamente los 36.000 millones de dólares, lo que representa cerca del 47 % del mercado total de opciones cripto. IBIT, de BlackRock, concentra por sí solo casi 35.000 millones de dólares, el triple que en enero de 2025. Sumadas a las plataformas nativas de criptomonedas, las opciones del mercado total llegaron a unos 76.000 millones de dólares. Sin embargo, las operaciones siguen concentradas en gran medida en un solo ETF.
#BTC #DerivadosCripto
38
🔍 EL PRECIO SE MUEVE, PERO ¿QUIÉN ESTÁ COMPRANDO REALMENTE?
Un repunte impulsado por los futuros y un movimiento respaldado por una demanda sostenida en el mercado al contado pueden tener características distintas.
Al analizar un movimiento cripto, compara:
📊 Volumen de negociación al contado
📈 Cambios en el interés abierto
💸 Tasas de financiación
🧱 Niveles clave de la estructura del mercado
🌊 Condiciones de liquidez
Un aumento del interés abierto significa que hay más contratos vigentes, no necesariamente que haya una mayor convicción alcista.
Ningún indicador cuenta toda la historia. El análisis más sólido surge de combinar señales independientes.
🔥 ¿Qué dato te inspira más confianza al evaluar un repunte?
#SpotTrading #Openinterest #MarketAnalysis #CryptoDerivatives #BinanceSquare
1
7
Los datos de posiciones de los Top Traders muestran un aumento de la proporción de posiciones largas en la muestra más reciente
Hora del informe: 11:00 del 17/10/2026, hora de Vietnam (UTC+7).
Según las estadísticas de Binance Futures, las posiciones largas de los principales traders representaron el 64,84%, mientras que las cortas supusieron el 35,16%. La proporción de posiciones largas/cortas fue de aproximadamente 1,8443.
Este indicador difiere de la proporción de cuentas largas/cortas: compara la proporción de posiciones dentro del grupo analizado, en lugar de limitarse a contar el número de cuentas.
Los datos muestran que las posiciones largas tienen una mayor proporción en esta muestra, pero no bastan para concluir que los grandes operadores estén convencidos de que el precio va a subir.
#PositionAnalysis #CryptoDerivatives #TradingMetrics
35

·
--
El mercado de derivados de criptomonedas está madurando, y eso es una señal alcista
La mayoría de los traders minoristas se centran en los precios al contado. Las instituciones observan los derivados.
La maduración de los mercados de opciones de criptomonedas es una de las señales de adopción a largo plazo menos valoradas. Cuando aumenta el interés abierto en opciones de $BTC y $ETH —especialmente en precios de ejercicio con vencimientos más largos—, revela algo importante: el capital sofisticado está cubriendo riesgos, no solo especulando.
Esto es lo que indica ese cambio:
Están llegando los productos estructurados. Los pagarés con rendimientos mejorados, las bóvedas con protección del capital y las estrategias de compra cubierta requieren mercados de opciones líquidos para funcionar. A medida que estos productos crecen, atraen capital que jamás invertiría en una posición de criptomonedas sin cobertura.
La volatilidad se está convirtiendo en algo con lo que se puede operar. Las instituciones no solo operan según la dirección del mercado: también operan con la volatilidad. Cuando $BNB desarrolla curvas de volatilidad fiables, deja de ser una «altcoin» y pasa a ser una «clase de activo» en los modelos de cartera.
Los vencimientos más largos reflejan convicción. En los mercados inmaduros predominan las opciones a corto plazo. A medida que aumenta el interés abierto a 6 y 12 meses en $ETH y $BTC, esto refleja una asignación real a futuro, no solo posiciones largas apalancadas que persiguen el impulso del mercado.
Mejora el descubrimiento de precios. Los mercados de opciones revelan lo que el mercado, en su conjunto, cree sobre los rangos de precios futuros. Unos diferenciales más estrechos entre los precios de compra y venta, y unos libros de órdenes más profundos, permiten fijar precios de forma más eficiente en todo el ecosistema.
La capa de derivados no sirve solo para operar: es la infraestructura que hace que la asignación de capital a escala institucional sea segura y manejable. Cada nuevo creador de mercado de opciones que se incorpora va colocando, discretamente, un ladrillo en los cimientos de la infraestructura financiera de las criptomonedas.
La madurez ya se está reflejando en los precios. Lentamente, y luego de golpe.
$BTC $ETH $BNB
#CryptoDerivatives #InstitutionalCrypto #OptionsMarket #Bitcoin #InversionEnCripto
El mercado de derivados de criptomonedas está madurando, y eso es una señal alcista
La mayoría de los traders minoristas se centran en los precios al contado. Las instituciones observan los derivados.
La maduración de los mercados de opciones de criptomonedas es una de las señales de adopción a largo plazo menos valoradas. Cuando aumenta el interés abierto en opciones de $BTC y $ETH —especialmente en precios de ejercicio con vencimientos más largos—, revela algo importante: el capital sofisticado está cubriendo riesgos, no solo especulando.
Esto es lo que indica ese cambio:
Están llegando los productos estructurados. Los pagarés con rendimientos mejorados, las bóvedas con protección del capital y las estrategias de compra cubierta requieren mercados de opciones líquidos para funcionar. A medida que estos productos crecen, atraen capital que jamás invertiría en una posición de criptomonedas sin cobertura.
La volatilidad se está convirtiendo en algo con lo que se puede operar. Las instituciones no solo operan según la dirección del mercado: también operan con la volatilidad. Cuando $BNB desarrolla curvas de volatilidad fiables, deja de ser una «altcoin» y pasa a ser una «clase de activo» en los modelos de cartera.
Los vencimientos más largos reflejan convicción. En los mercados inmaduros predominan las opciones a corto plazo. A medida que aumenta el interés abierto a 6 y 12 meses en $ETH y $BTC , esto refleja una asignación real a futuro, no solo posiciones largas apalancadas que persiguen el impulso del mercado.
Mejora el descubrimiento de precios. Los mercados de opciones revelan lo que el mercado, en su conjunto, cree sobre los rangos de precios futuros. Unos diferenciales más estrechos entre los precios de compra y venta, y unos libros de órdenes más profundos, permiten fijar precios de forma más eficiente en todo el ecosistema.
La capa de derivados no sirve solo para operar: es la infraestructura que hace que la asignación de capital a escala institucional sea segura y manejable. Cada nuevo creador de mercado de opciones que se incorpora va colocando, discretamente, un ladrillo en los cimientos de la infraestructura financiera de las criptomonedas.
La madurez ya se está reflejando en los precios. Lentamente, y luego de golpe.
$BTC $ETH $BNB
#CryptoDerivatives #InstitutionalCrypto #OptionsMarket #Bitcoin #InversionEnCripto
52

·
--
🦈 LA SEC APRUEBA DERIVADOS DE KPI MIENTRAS EL FLUJO DE ÓRDENES INSTITUCIONAL SE EXPANDE MÁS ALLÁ DEL MERCADO AL CONTADO $BTC ⚡
La autorización regulatoria de los contratos binarios basados en KPI marca un cambio estructural en la forma en que el dinero inteligente obtiene exposición a las criptomonedas. El capital ya no se limita a perseguir liquidez en el mercado al contado de $BTC ; ahora las mesas institucionales pueden tomar posiciones específicas en torno a la producción de los mineros y la velocidad de rotación de los balances. 🌊
Este marco introduce sofisticadas coberturas con derivados vinculadas al desempeño operativo corporativo, en lugar de limitarse a la delta. 📊 A medida que la eficiencia estructural se estrecha en el panorama macroeconómico, cabe esperar que el flujo de órdenes entre mercados esté mucho más interconectado. 💡
¿La negociación de métricas operativas corporativas reducirá la volatilidad del mercado al contado o atraerá más liquidez institucional al mercado? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #BTC #CryptoDerivatives #MarketStructure #InstitutionalCapital #Trading
🎯 🦈
2
·
--
🦈 $ETH LA CAPA 2 DE MNX ABRE LA ESPECULACIÓN INSTITUCIONAL SOBRE LOS GIGANTES PRIVADOS DE IA ⚡
El capital institucional está encontrando nuevas vías en la infraestructura de $ETH Capa 2, mientras MNX presenta contratos con vencimiento en 2027 que siguen las valoraciones de empresas privadas de IA. 🔍 Al reemplazar las comisiones de financiación perpetuas por plazos de vencimiento fijos, el dinero inteligente evita los costos de mantenimiento exorbitantes y las liquidaciones predatorias de los oráculos, típicas de los activos ilíquidos que se negocian fuera del mercado.
Este cambio estructural transforma la forma en que los participantes del mercado cubren el riesgo de las participaciones de capital de riesgo, aunque determinar las valoraciones de empresas no cotizadas al vencimiento sigue implicando un riesgo de base significativo frente a los mercados secundarios. 📊 💡
💬 ¿Crees que los futuros de acciones sintéticas en Ethereum se convertirán en el principal mercado para la liquidez previa a una salida a bolsa, o la divergencia de valoraciones atrapará a los operadores con posiciones excesivamente apalancadas? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tus riesgos. 🛡️
🏷️ #ETH #Ethereum #CryptoDerivatives #MarketStructure
🎯 🦈
SHELLUSDT.P | 13 de octubre de 2026: el interés abierto cae un 5,7 %
El resumen de derivados proporcionado para SHELL indica un interés abierto de 1,6 millones de dólares, un 5,7 % menos en 24 horas. Esto señala que el monto reportado de posiciones abiertas pendientes disminuyó durante ese período. Por sí solo, no identifica qué lado del mercado es responsable ni demuestra que el precio deba moverse en una dirección determinada.
El interés abierto debe analizarse junto con la evolución del precio y otros datos del mercado. El OI puede caer cuando se cierran posiciones, pero las cifras proporcionadas no revelan la causa exacta del cambio ni las posiciones de todos los participantes.
El mismo resumen muestra una tasa de financiación de +0,0050 % y un ratio taker de 1,27x. Estas métricas describen aspectos distintos del mercado de derivados, por lo que combinarlas para afirmar de manera concluyente que está entrando dinero en SHELL excedería lo que permiten concluir los datos disponibles.
Mientras tanto, el análisis proporcionado del gráfico de 4H sigue siendo débil, con el precio por debajo de la EMA20 y la EMA200. Los datos de derivados aportan contexto, pero no sustituyen la confirmación del precio.
#SHELL #OpenInterest #CryptoDerivatives SHELLUSDT FundingRate MarketData BinanceSquare
54
【El fundador de Hyperliquid, Jeff Yan, anuncia las opciones como el próximo producto central: un libro de órdenes unificado para cubrir posiciones al contado y perpetuas】
Hyperliquid, un exchange descentralizado conocido por su motor de emparejamiento de contratos perpetuos en cadena y su profunda liquidez, reveló hoy (7 de octubre), por medio de su fundador Jeff Yan en la cumbre institucional Digital Asset Summit Asia, celebrada en Singapur, que las opciones son el «próximo producto central evidente» de la plataforma. La arquitectura está diseñada para permitir a los traders utilizar opciones directamente en un mismo libro de órdenes nativo unificado (Unified Orderbook) y cubrir en tiempo real posiciones al contado y en contratos perpetuos.
I. Arquitectura del producto central y evolución de la expansión modular
1. Sistema de cobertura con un libro de órdenes unificado: En el ecosistema actual de derivados en cadena, la liquidez al contado, perpetua y de opciones suele estar muy fragmentada. Hyperliquid planea integrar profundamente las opciones en un mismo libro de órdenes de alto rendimiento. Esto significa que las instituciones y los traders profesionales con exposición larga o corta al contado o a perpetuos podrán cubrir el delta y gestionar el riesgo de convexidad desde una sola interfaz, sin tener que transferir fondos ni soportar retrasos de liquidación entre protocolos.
2. Basado en la arquitectura modular subyacente de HyperCore: Esta función se construirá sobre la arquitectura modular de HyperCore, lanzada recientemente. En septiembre, HyperCore habilitó un módulo de préstamos con HYPE y BTC como garantía, y la liquidez disponible desde el primer día superó los 400 millones de dólares. La futura integración de opciones, préstamos, operaciones al contado y contratos perpetuos dará lugar a un mecanismo nativo de margen de cartera (Portfolio Margin) más flexible.
II. Perspectiva institucional de investigación e inversión: evolución del paradigma de los derivados en cadena y repercusiones estructurales
1. Resolver el cuello de botella de liquidez de las opciones en cadena: Los protocolos tradicionales de opciones en cadena llevan tiempo limitados por el deslizamiento de precios de los pools de liquidez de los AMM o por los lentos sistemas de solicitud de cotización (RFQ), lo que dificulta que puedan dar cabida a creadores de mercado institucionales. Si Hyperliquid logra implementar un libro de órdenes de opciones de alta velocidad en su capa de emparejamiento nativa de L1, subsanará de forma efectiva las deficiencias históricas de las finanzas descentralizadas en productos estructurados complejos y en la negociación de volatilidad.
2. Eficiencia de capital entre mercados y optimización del apalancamiento: Con un mecanismo de margen unificado, la exposición neta al riesgo de las posiciones al contado y en derivados se calculará dinámicamente en tiempo real. Esto reducirá considerablemente el margen requerido para los creadores de mercado y las estrategias de trading de basis, y mejorará el aprovechamiento del capital en el conjunto del mercado de derivados en cadena.
3. Impacto en las barreras defensivas de los exchanges centralizados (CEX) extraterritoriales: A medida que Jake Chervinsky, director ejecutivo del área de políticas de Hyperliquid, también señala que «en el futuro, todos los exchanges tendrán que adoptar la infraestructura de las cadenas de bloques públicas para mantener su competitividad», los protocolos de derivados en cadena están pasando rápidamente de ofrecer contratos de futuros aislados a abarcar una gama completa de derivados financieros, acelerando el desvío estructural de la liquidez de los exchanges centralizados tradicionales.
#Hyperliquid #Options #DeFi #CryptoDerivatives
169
·
--
Las opciones sobre ETF de Bitcoin están transformando silenciosamente la forma en que las instituciones gestionan su exposición a las criptomonedas, y la mayoría de los operadores minoristas no les está prestando atención.
Cuando se lanzaron los ETF de Bitcoin al contado, ofrecieron a las instituciones una vía de acceso regulada. Pero la capa de opciones construida sobre ellos es el verdadero factor revolucionario. Las opciones permiten a los gestores de fondos estructurar rendimientos: potencial alcista limitado con pérdidas definidas, estrategias superpuestas de calls cubiertas para generar rendimiento sobre las posiciones de $BTC , puts de protección como seguro de cartera y collars que permiten a las tesorerías mantener su exposición sin incumplir sus límites de riesgo.
Esto no es ruido especulativo. Refleja la trayectoria de maduración de las opciones sobre ETF de oro en la década de 2000, que precedió a una subida alcista de una década, a medida que se acumulaban los flujos institucionales. El interés abierto en las opciones de Bitcoin ha crecido considerablemente desde la aprobación de los ETF, y los diferenciales entre oferta y demanda se están estrechando: una señal de que los creadores de mercado están comprometiendo capital real para aportar liquidez.
En el caso de $ETH, dinámicas similares apenas están empezando. Un mercado de opciones sobre ETF de ETH abriría la puerta a estrategias de rendimiento específicas para el perfil de rentabilidad del staking de Ethereum; añadir derivados sobre un activo productivo genera un interés institucional que se compone con el tiempo.
¿Qué significa esto a $SOL más largo plazo? A medida que se profundiza la infraestructura de derivados en torno a los criptoactivos, las instituciones asignan partidas más grandes porque pueden cubrir sus riesgos. Mejora la rentabilidad ajustada al riesgo. Se activan los mandatos de asignación pasiva.
Los derivados no se limitan a seguir los mercados alcistas. Ayudan a crearlos.
#Bitcoin #CryptoDerivatives #InstitutionalCrypto #BTCOptions #MercadosCripto
Las opciones sobre ETF de Bitcoin están transformando silenciosamente la forma en que las instituciones gestionan su exposición a las criptomonedas, y la mayoría de los operadores minoristas no les está prestando atención.
Cuando se lanzaron los ETF de Bitcoin al contado, ofrecieron a las instituciones una vía de acceso regulada. Pero la capa de opciones construida sobre ellos es el verdadero factor revolucionario. Las opciones permiten a los gestores de fondos estructurar rendimientos: potencial alcista limitado con pérdidas definidas, estrategias superpuestas de calls cubiertas para generar rendimiento sobre las posiciones de $BTC , puts de protección como seguro de cartera y collars que permiten a las tesorerías mantener su exposición sin incumplir sus límites de riesgo.
Esto no es ruido especulativo. Refleja la trayectoria de maduración de las opciones sobre ETF de oro en la década de 2000, que precedió a una subida alcista de una década, a medida que se acumulaban los flujos institucionales. El interés abierto en las opciones de Bitcoin ha crecido considerablemente desde la aprobación de los ETF, y los diferenciales entre oferta y demanda se están estrechando: una señal de que los creadores de mercado están comprometiendo capital real para aportar liquidez.
En el caso de $ETH , dinámicas similares apenas están empezando. Un mercado de opciones sobre ETF de ETH abriría la puerta a estrategias de rendimiento específicas para el perfil de rentabilidad del staking de Ethereum; añadir derivados sobre un activo productivo genera un interés institucional que se compone con el tiempo.
¿Qué significa esto a $SOL más largo plazo? A medida que se profundiza la infraestructura de derivados en torno a los criptoactivos, las instituciones asignan partidas más grandes porque pueden cubrir sus riesgos. Mejora la rentabilidad ajustada al riesgo. Se activan los mandatos de asignación pasiva.
Los derivados no se limitan a seguir los mercados alcistas. Ayudan a crearlos.
#Bitcoin #CryptoDerivatives #InstitutionalCrypto #BTCOptions #MercadosCripto
2.2k
·
--
¿Están llevando las posiciones en futuros los límites de posición del CME al extremo?
El ETF apalancado 3x de Ethereum de Volatility Shares, ETHU, tenía 19.204 contratos de futuros de Ether del CME, valorados en 2.610 millones de dólares, al 6 de octubre. Eso equivale a 2,40 veces el umbral de responsabilidad de posiciones para un solo mes del CME, de 8.000 contratos (una exposición de 1.086,4 millones de dólares). Mientras tanto, Cboe BZX aprobó el cambio de norma de la SEC para cotizar el fondo ETHK propuesto, cuya primera fecha de negociación aún está pendiente.
Superar los niveles de responsabilidad no implica infringir un límite estricto, pero permite que el departamento de Regulación de Mercados del CME solicite detalles sobre las posiciones o indique a los fondos que suspendan o reduzcan sus tenencias para garantizar que los mercados funcionen de manera ordenada. Una entrada de capital de 500 millones de dólares en ETHK podría añadir otros 11.046 contratos a la demanda.
A medida que se expanden los ETF apalancados de criptomonedas, las tenencias concentradas en derivados institucionales se convierten en un factor clave de liquidez. Si el CME interviene para gestionar los límites de contratos, los gestores de fondos podrían necesitar estrategias de ejecución alternativas.
¿Cómo creen que los estrictos límites de responsabilidad en los futuros afectarán la dinámica del mercado institucional de ETH?
#Ethereum #Crypto #ETH #CryptoDerivatives
$ETH $RLC $RAD
ETH-0.70%
ETHUETF-5.67%
1
176
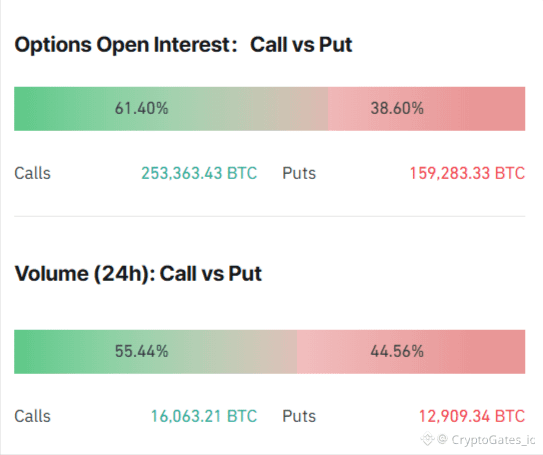
$BTC : Opciones Ratio Put/Call Leer
Desglose OI: 61.4% llamadas (253,363 BTC) vs 38.6% puts (159,283 BTC). La relación OI Put/Call es de aproximadamente 0.63.
Desglose de volumen 24h: 55.4% llamadas vs 44.6% puts. El Put/Call de volumen es de aproximadamente 0.80.
Qué significa: el libro general es más pesado en llamadas, pero el flujo de hoy tiene una mayor participación en puts que el OI vigente. El interés por cobertura está aumentando en el margen, incluso si el libro no se ha reequilibrado.
Relevancia para la ejecución: cuando el posicionamiento se inclina hacia un lado, los movimientos pueden volverse más pronunciados en cualquiera de los dos sentidos. El tamaño y los límites de riesgo importan más que la convicción aquí.
#BTC #BitcoinOptions #CryptoDerivatives
53
·
--
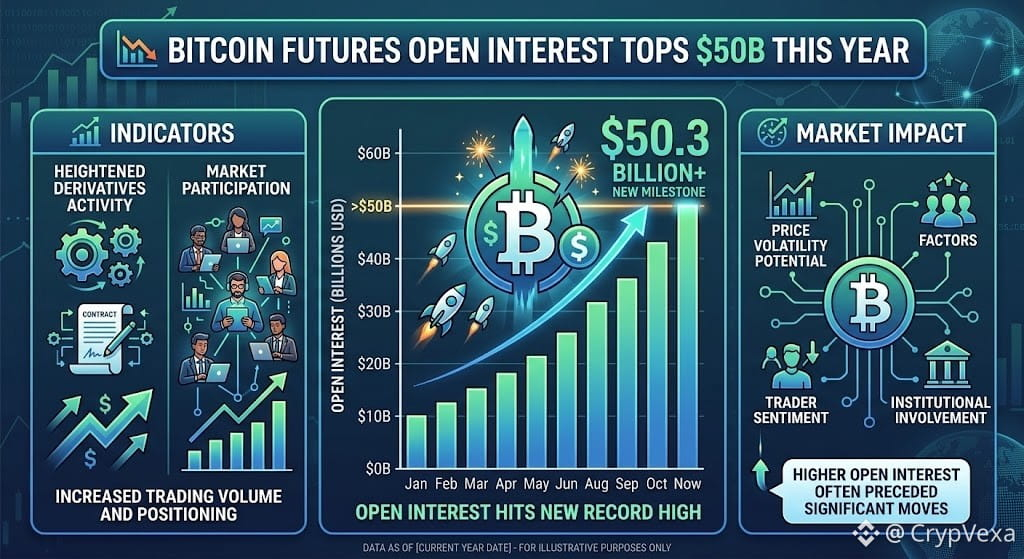
📉 El interés abierto de los futuros de Bitcoin supera los 50.000 millones de dólares
₿ El interés abierto de los futuros de Bitcoin ha superado los 50.000 millones de dólares por primera vez este año.
📊 El salto apunta a una mayor actividad en derivados y a una mayor participación del mercado.
⚠️ El aumento del interés abierto también puede significar más apalancamiento y una posible mayor volatilidad.
👀 ¿La creciente actividad en futuros es una señal de un mayor interés del mercado o de un mayor riesgo?
#Bitcoin #BTC #CryptoDerivatives #CryptoMarket
1
105
·
--
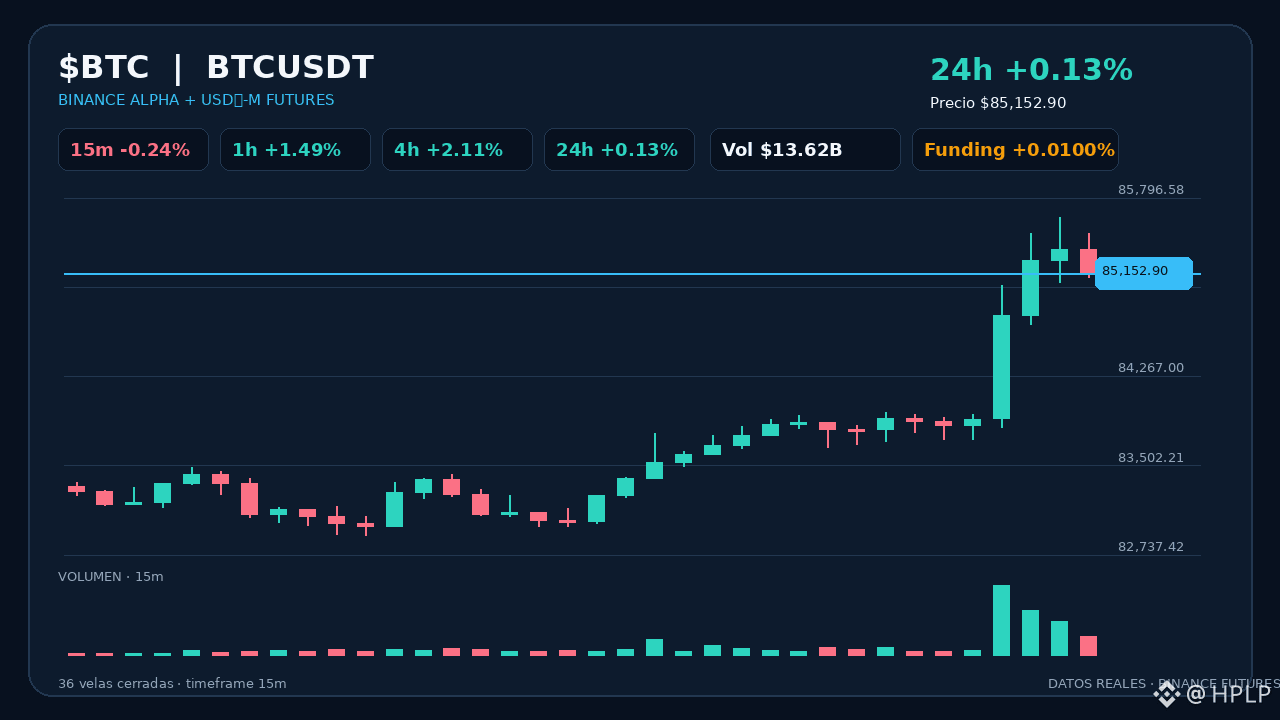
El mercado de opciones de Bitcoin muestra señales claras de entrada en un nuevo régimen alcista. Según datos analizados por Anchorage Digital, el interés abierto ha alcanzado los $50,000 millones, acompañado de un incremento en el volumen spot y libros de ordenes más delgados que anticipan mayor volatilidad direccional. Este comportamiento en derivados refleja un cambio en la estructura de posicionamiento institucional a medida que se digieren los datos macroeconómicos recientes. ¿Qué vigilar? La evolución de la liquidez en los exchanges principales y la sostenibilidad del apalancamiento abierto para evitar squeezes imprevistos. 📈📊 #Bitcoin #CryptoDerivatives #BinanceSquare $BTC
El mercado de opciones de Bitcoin muestra señales claras de entrada en un nuevo régimen alcista. Según datos analizados por Anchorage Digital, el interés abierto ha alcanzado los $50,000 millones, acompañado de un incremento en el volumen spot y libros de ordenes más delgados que anticipan mayor volatilidad direccional. Este comportamiento en derivados refleja un cambio en la estructura de posicionamiento institucional a medida que se digieren los datos macroeconómicos recientes. ¿Qué vigilar? La evolución de la liquidez en los exchanges principales y la sostenibilidad del apalancamiento abierto para evitar squeezes imprevistos. 📈📊 #Bitcoin #CryptoDerivatives #BinanceSquare $BTC
41

·
--
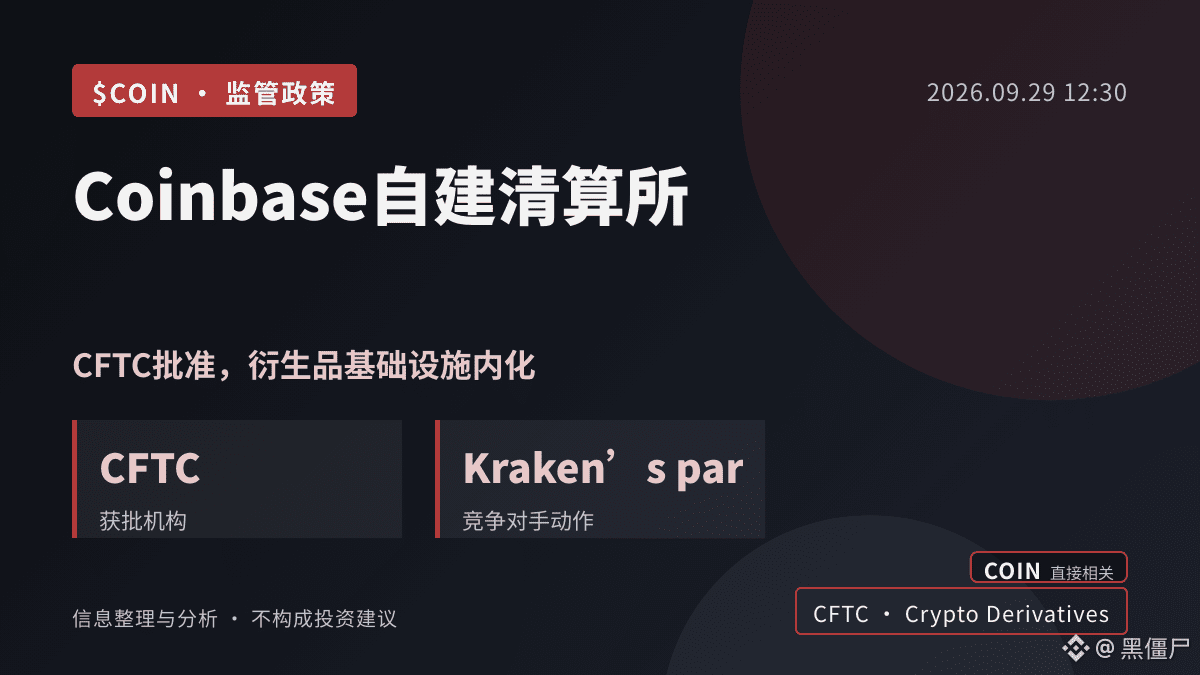
Coinbase obtiene la aprobación de la CFTC para crear su propia cámara de compensación de derivados, aumentando la ventaja competitiva de $COIN
Según Cointelegraph, Coinbase ya ha recibido la aprobación de la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos (CFTC) para establecer una cámara de compensación de derivados en EE. UU. Este avance implica que Coinbase internalizará aún más la infraestructura de derivados en EE. UU., fortaleciendo directamente su capacidad autónoma en el negocio de derivados regulados.
Desde la perspectiva del panorama de la industria, anteriormente el grupo de Kraken ya había desarrollado capacidades similares mediante la adquisición de Bitnomial y otras instituciones. La aprobación de Coinbase marca que los principales exchanges de criptomonedas están extendiéndose de los “canales de negociación” hacia la “infraestructura de compensación”, lo que podría cambiar la estructura competitiva del mercado estadounidense de derivados cripto. Para $COIN, crear su propia cámara de compensación podría reducir la dependencia de cámaras externas, mejorar el control sobre la ruta de operaciones y aumentar las fuentes potenciales de ingresos.
Sin embargo, el negocio de compensación de derivados en sus etapas iniciales podría enfrentar desafíos como falta de liquidez, aumento de costos de cumplimiento y competencia con cámaras de compensación tradicionales. El valor de una cámara de compensación depende en gran medida del tamaño de los participantes y de los efectos de red, por lo que a corto plazo quizá no se traduzca de inmediato en ganancias significativas.
A continuación, hay que observar los detalles regulatorios posteriores de la CFTC, el momento real de puesta en marcha de la cámara de compensación y si otros exchanges u otras instituciones financieras tradicionales seguirán el ejemplo. En el frente de la negociación, si $COIN puede confirmar posteriormente que la proporción de ingresos del negocio de derivados aumenta, podría convertirse en una señal importante de mejora de fundamentos.
$COIN #Coinbase #CFTC #CryptoDerivatives
Lo anterior es un resumen de información y análisis personal, y no constituye asesoramiento de inversión.
Coinbase obtiene la aprobación de la CFTC para crear su propia cámara de compensación de derivados, aumentando la ventaja competitiva de $COIN
Según Cointelegraph, Coinbase ya ha recibido la aprobación de la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos (CFTC) para establecer una cámara de compensación de derivados en EE. UU. Este avance implica que Coinbase internalizará aún más la infraestructura de derivados en EE. UU., fortaleciendo directamente su capacidad autónoma en el negocio de derivados regulados.
Desde la perspectiva del panorama de la industria, anteriormente el grupo de Kraken ya había desarrollado capacidades similares mediante la adquisición de Bitnomial y otras instituciones. La aprobación de Coinbase marca que los principales exchanges de criptomonedas están extendiéndose de los “canales de negociación” hacia la “infraestructura de compensación”, lo que podría cambiar la estructura competitiva del mercado estadounidense de derivados cripto. Para $COIN , crear su propia cámara de compensación podría reducir la dependencia de cámaras externas, mejorar el control sobre la ruta de operaciones y aumentar las fuentes potenciales de ingresos.
Sin embargo, el negocio de compensación de derivados en sus etapas iniciales podría enfrentar desafíos como falta de liquidez, aumento de costos de cumplimiento y competencia con cámaras de compensación tradicionales. El valor de una cámara de compensación depende en gran medida del tamaño de los participantes y de los efectos de red, por lo que a corto plazo quizá no se traduzca de inmediato en ganancias significativas.
A continuación, hay que observar los detalles regulatorios posteriores de la CFTC, el momento real de puesta en marcha de la cámara de compensación y si otros exchanges u otras instituciones financieras tradicionales seguirán el ejemplo. En el frente de la negociación, si $COIN puede confirmar posteriormente que la proporción de ingresos del negocio de derivados aumenta, podría convertirse en una señal importante de mejora de fundamentos.
$COIN #Coinbase #CFTC #CryptoDerivatives
Lo anterior es un resumen de información y análisis personal, y no constituye asesoramiento de inversión.
136
·
--
Verificado
#bchjumps28%oncmefutureslisting
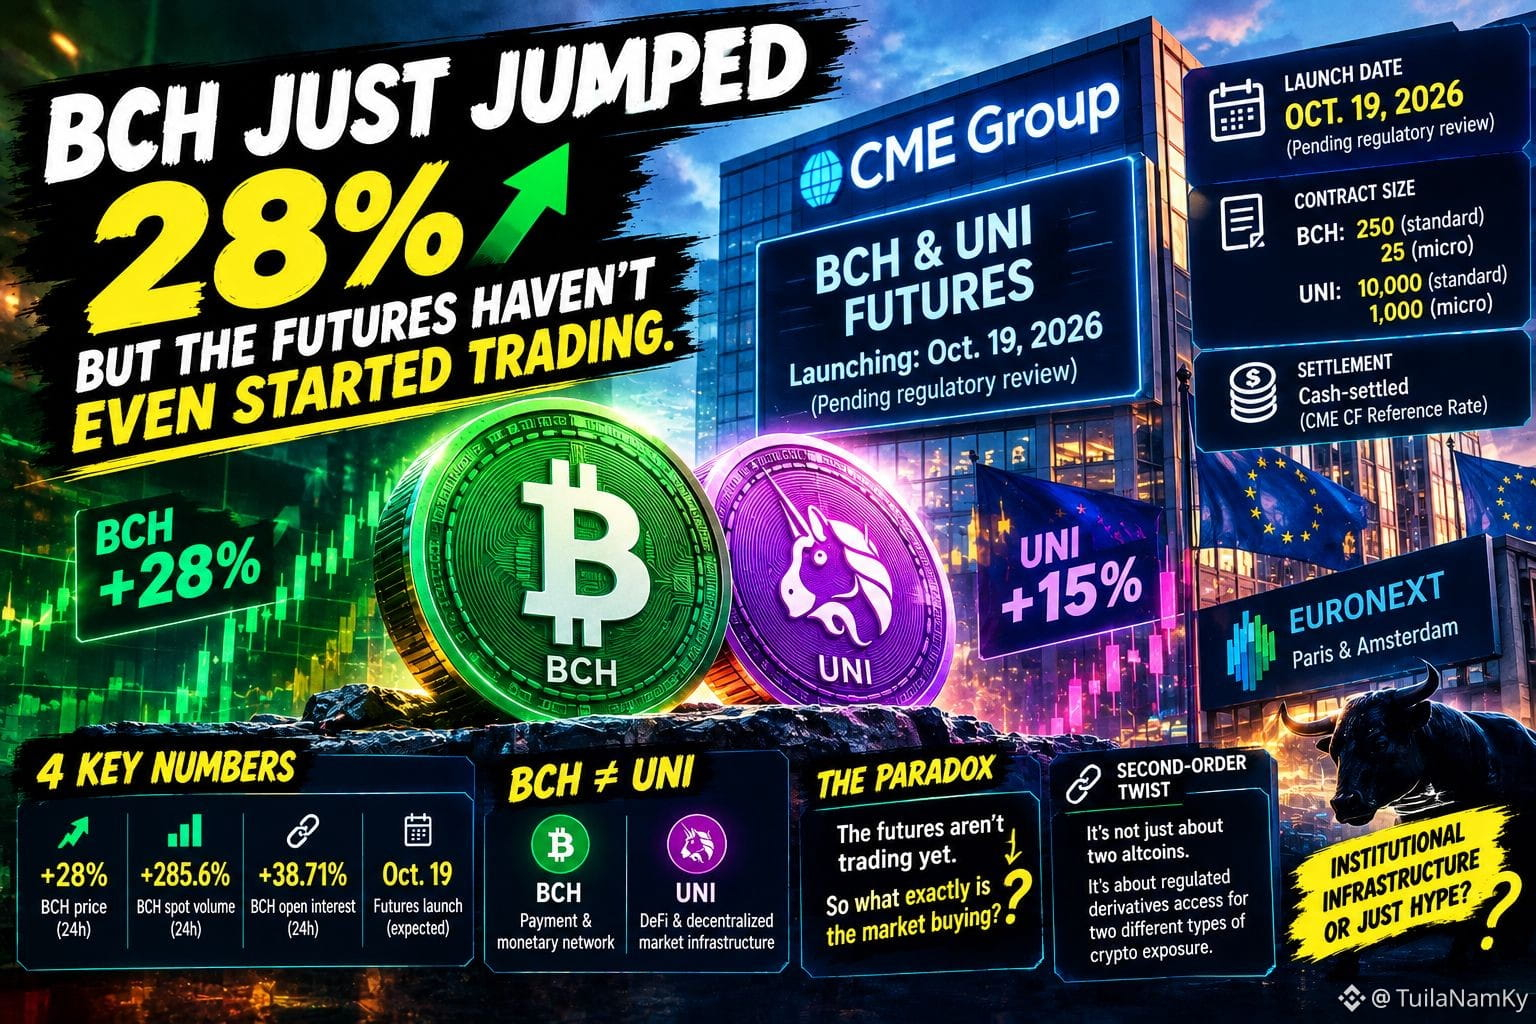
🚨 BCH acaba de saltar un 28%. Pero los futuros aún no han comenzado a cotizar.
CME anunció planes para lanzar futuros de BCH y UNI el 19 de octubre — sujetos a revisión regulatoria.
Y el mercado no esperó.
BCH saltó ~28%.
El volumen en spot se disparó un 285,6%.
El interés abierto subió 38,7%.
¿Cuál es la fecha clave? 19 de octubre.
Pero aquí está lo extraño. 👀
Los futuros todavía no están cotizando.
Entonces, ¿qué exactamente está comprando el mercado?
CME planea futuros estándar de BCH a 250 BCH por contrato, además de contratos Micro a 25 BCH.
Eso significa que el anuncio trata sobre el acceso institucional futuro — no del volumen real de futuros institucionales hoy.
Y BCH ≠ UNI.
BCH es principalmente una red monetaria/de pagos.
UNI representa DeFi y la infraestructura de mercado descentralizado.
Aun así, ambos están siendo arrastrados a la misma expansión regulada de derivados.
Eso crea una paradoja mayor:
El mercado podría estar adelantándose a la infraestructura antes de que la infraestructura realmente exista.
Y esa es la segunda historia.
Si BCH sigue atrayendo volumen e interés abierto después del lanzamiento de los futuros, el anuncio podría haber sido el inicio de una revaloración estructural.
Si la actividad se apaga, el 19 de octubre podría resultar ser solo otra operación de “comprar el anuncio”.
📌 La señal real no es BCH +28%.
Es si la infraestructura institucional de derivados puede crear liquidez duradera — en lugar de una especulación temporal.
Si los futuros ni siquiera han comenzado a cotizar, ¿en qué está poniendo precio el mercado ahora mismo?
#BCH #CryptoDerivatives
$BCH
{future}(BCHUSDT)
$UNI
Solo comentarios de mercado. No es asesoramiento financiero.
{future}(UNIUSDT)
#bchjumps28%oncmefutureslisting
🚨 BCH acaba de saltar un 28%. Pero los futuros aún no han comenzado a cotizar.
CME anunció planes para lanzar futuros de BCH y UNI el 19 de octubre — sujetos a revisión regulatoria.
Y el mercado no esperó.
BCH saltó ~28%.
El volumen en spot se disparó un 285,6%.
El interés abierto subió 38,7%.
¿Cuál es la fecha clave? 19 de octubre.
Pero aquí está lo extraño. 👀
Los futuros todavía no están cotizando.
Entonces, ¿qué exactamente está comprando el mercado?
CME planea futuros estándar de BCH a 250 BCH por contrato, además de contratos Micro a 25 BCH.
Eso significa que el anuncio trata sobre el acceso institucional futuro — no del volumen real de futuros institucionales hoy.
Y BCH ≠ UNI.
BCH es principalmente una red monetaria/de pagos.
UNI representa DeFi y la infraestructura de mercado descentralizado.
Aun así, ambos están siendo arrastrados a la misma expansión regulada de derivados.
Eso crea una paradoja mayor:
El mercado podría estar adelantándose a la infraestructura antes de que la infraestructura realmente exista.
Y esa es la segunda historia.
Si BCH sigue atrayendo volumen e interés abierto después del lanzamiento de los futuros, el anuncio podría haber sido el inicio de una revaloración estructural.
Si la actividad se apaga, el 19 de octubre podría resultar ser solo otra operación de “comprar el anuncio”.
📌 La señal real no es BCH +28%.
Es si la infraestructura institucional de derivados puede crear liquidez duradera — en lugar de una especulación temporal.
Si los futuros ni siquiera han comenzado a cotizar, ¿en qué está poniendo precio el mercado ahora mismo?
#BCH #CryptoDerivatives
$BCH
$UNI
Solo comentarios de mercado. No es asesoramiento financiero.
3
3.3k
·
--
Artículo
Mercados de Derivados e Innovaciones en la Recuperación Sin Semillas 📊
El paisaje estructural que rodea $BTC
está experimentando transformaciones masivas en instrumentos de trading complejos e infraestructura de autocustodia. La rápida expansión de plataformas de derivados descentralizados está alterando drásticamente la arquitectura del mercado. Al permitir que los traders ejecuten posiciones profundamente apalancadas completamente en la cadena, estas plataformas añaden una enorme liquidez al ecosistema. 📈 Mientras que un alto interés abierto en derivados puede causar liquidaciones localizadas, en última instancia, ayuda a mitigar la volatilidad del precio spot a largo plazo al proporcionar a las instituciones mecanismos de cobertura sofisticados. $BNB
Mercados de Derivados e Innovaciones en la Recuperación Sin Semillas
📊
El paisaje estructural que rodea $BTC
está experimentando transformaciones masivas en instrumentos de trading complejos e infraestructura de autocustodia. La rápida expansión de plataformas de derivados descentralizados está alterando drásticamente la arquitectura del mercado. Al permitir que los traders ejecuten posiciones profundamente apalancadas completamente en la cadena, estas plataformas añaden una enorme liquidez al ecosistema. 📈 Mientras que un alto interés abierto en derivados puede causar liquidaciones localizadas, en última instancia, ayuda a mitigar la volatilidad del precio spot a largo plazo al proporcionar a las instituciones mecanismos de cobertura sofisticados. $BNB
34
·
--
La SEC da luz verde a las opciones indexadas al precio de Bitcoin en Nasdaq
La Comisión de Bolsa y Valores de EE. UU. (SEC) ha aprobado que Nasdaq liste y negocie opciones indexadas al precio de Bitcoin. Esta decisión marca otro paso hacia la incorporación de instrumentos vinculados a Bitcoin más profundamente en los mercados de capital tradicionales, ampliando el acceso para los inversores que prefieren exposición a derivados regulados y negociados en bolsa.
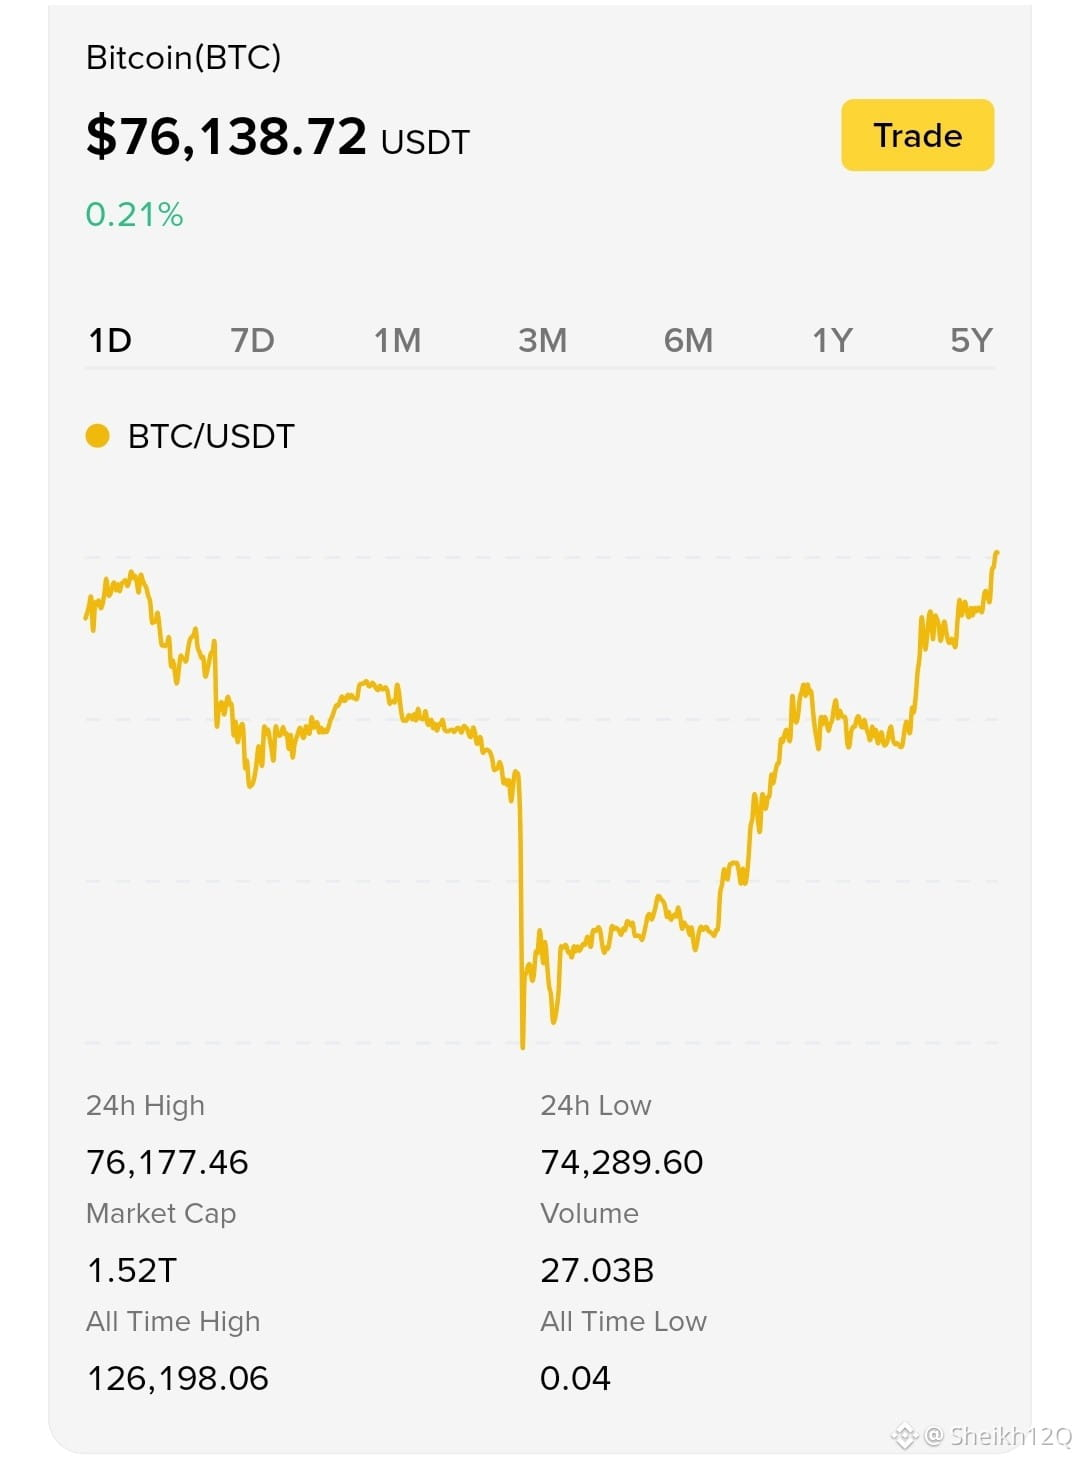
Gráfico de Binance BTC ($BTC /$USDT ) + instantánea en vivo: BTC se está negociando actualmente a $76,138.72, con un aumento de aproximadamente 0.21% en las últimas 24 horas (máximo de 24h $76,177.46, mínimo $74,289.60).
{future}(BTCUSDT)
#Bitcoin #SEC #Nasdaq #BTCUSDT #CryptoDerivatives
La SEC da luz verde a las opciones indexadas al precio de Bitcoin en Nasdaq
La Comisión de Bolsa y Valores de EE. UU. (SEC) ha aprobado que Nasdaq liste y negocie opciones indexadas al precio de Bitcoin. Esta decisión marca otro paso hacia la incorporación de instrumentos vinculados a Bitcoin más profundamente en los mercados de capital tradicionales, ampliando el acceso para los inversores que prefieren exposición a derivados regulados y negociados en bolsa.
Gráfico de Binance BTC ($BTC /$USDT ) + instantánea en vivo: BTC se está negociando actualmente a $76,138.72, con un aumento de aproximadamente 0.21% en las últimas 24 horas (máximo de 24h $76,177.46, mínimo $74,289.60).
#Bitcoin #SEC #Nasdaq #BTCUSDT #CryptoDerivatives
156

·
--
$BTC PERPS TODAVÍA ES UNA HERRAMIENTA ESPECULATIVA MIENTRAS LA DEMANDA INSTITUCIONAL SE ATRASA - JPMORGAN 📉
JPMorgan señala que los futuros perpetuos siguen siendo principalmente un instrumento especulativo, más que una alternativa a los derivados tradicionales para las instituciones. La mayor parte del volumen proviene de traders que persiguen exposición direccional apalancada, no de la demanda de cobertura.
El riesgo de base, la falta de estructura temporal y la ausencia de garantías tradicionales de compensación son las principales barreras citadas. Esto significa que el perfil de liquidez del mercado perp podría ser más frágil de lo que muchos asumen.
¿Estás usando perps o evitándolos, considerando estas preocupaciones estructurales?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#BTC #PerpetualFutures #InstitutionalAdoption #CryptoDerivatives
⚡
24
·
--
El CME Group acaba de demandar a la CFTC por la aprobación de Kalshi para ofrecer futuros perpetuos de cripto en los EE. UU.
Deja que eso se asiente. La bolsa de derivados más poderosa del mundo está demandando a un regulador porque alguien más obtuvo permiso para competir con ella.
Eso no es una señal bajista. Esa es la confirmación más fuerte posible de que los derivados regulados en la cadena son una amenaza genuina para el dominio de TradFi en el mercado.
Aquí está lo que realmente significa: CME construyó su foso siendo el único juego en la ciudad para futuros institucionales. En el momento en que la CFTC comenzó a aprobar alternativas, el foso comenzó a agrietarse. $ETH y $BTC ecosistemas han estado operando perps sin permiso 24/7 durante años. Ahora están llegando versiones reguladas y los incumbentes están en pánico.
Cuando Wall Street contrata abogados contra un regulador para bloquear un producto cripto, significa que el producto funciona.
$BTC ha superado todas las pruebas de estrés institucional de este ciclo. Pero la verdadera historia de 2026 no son solo los ETFs de BTC. Es la lucha por la infraestructura que está sucediendo en derivados, liquidaciones y custodia. Los incumbentes están perdiendo esa batalla lentamente, y luego de repente.
La demanda no es una advertencia. Es una señal de salida.
#CryptoDerivatives #BinanceSquare #DeFi #CryptoTrading #Crypto2026
104
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BinancePick
2.8M vistas
147,996 están debatiendo
2
#EarningsSeason
5.1M vistas
25,277 están debatiendo
3
#AnthropicTTMRevenueGrewAbout1200%
3,125 vistas
145 están debatiendo
4
#AnthropicS1ExpectedToday
6,305 vistas
150 están debatiendo
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
14,586 vistas
304 están debatiendo
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
21,853 vistas
419 están debatiendo
7
#StrategyMSTRSurpassesNasdaqInMarketCap
17,137 vistas
320 están debatiendo
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
773 vistas
32 están debatiendo
9
#ElectrumWalletBugLetRogueServersStealFunds
20,906 vistas
410 están debatiendo
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
32,091 vistas
496 están debatiendo