

DaleepCryptoAnalyst
178 Publicaciones
DaleepCryptoAnalyst
Denunciar
Bloquear usuario
Crypto Market Analyst • SMC & On-Chain Research • Educational Content • Not Financial Advisor
Traders de alta frecuencia
2.4 año(s)
51 Siguiendo
30 Seguidores
43 Me gusta
Publicaciones
Todo
Citas
·
--
Alcista
$POL se ve alcista aquí 📈
Me inclino por una posición larga ya que los marcos de tiempo superiores siguen mostrando una fortaleza genuina. El precio recientemente recuperó un nivel de resistencia importante y lo convirtió en un soporte limpio, mientras los compradores siguen entrando.
El funding sigue siendo neutral y el impulso se mantiene fuerte sin una divergencia bajista clara. 👀
🎯 ENTRADA: $0.09767
🛑 INVALIDACIÓN: $0.0920
🏆 TP1: $0.1071
🏆 TP2: $0.1115
🏆 TP3: $0.1171
🏆 TP4: MANTENER 🚀
Si el precio pierde el área de $0.0920 con convicción, la configuración alcista queda invalidada.
Si te gusta esta configuración, deja un follow — más lógica de trading en camino.
⚠️ Gestiona tu riesgo. Crypto sigue siendo extremadamente volátil.
#trading #POL $POL
{spot}(POLUSDT)
$POL se ve alcista aquí 📈
Me inclino por una posición larga ya que los marcos de tiempo superiores siguen mostrando una fortaleza genuina. El precio recientemente recuperó un nivel de resistencia importante y lo convirtió en un soporte limpio, mientras los compradores siguen entrando.
El funding sigue siendo neutral y el impulso se mantiene fuerte sin una divergencia bajista clara. 👀
🎯 ENTRADA: $0.09767
🛑 INVALIDACIÓN: $0.0920
🏆 TP1: $0.1071
🏆 TP2: $0.1115
🏆 TP3: $0.1171
🏆 TP4: MANTENER 🚀
Si el precio pierde el área de $0.0920 con convicción, la configuración alcista queda invalidada.
Si te gusta esta configuración, deja un follow — más lógica de trading en camino.
⚠️ Gestiona tu riesgo. Crypto sigue siendo extremadamente volátil.
#trading #POL $POL

125
🚨 ONGUSDT — NO TRADE
Soporte: 0.1451
Resistencia: 0.1738 / 0.1878
Sesgo: Alcista, pero muy impulsado.
Plan: Espera confirmación en 0.1451 o un breakout/retest por encima de 0.1738.
No persigas a 0.161.
#ONGUSDT🚨 $ONG
🚨 ONGUSDT — NO TRADE
Soporte: 0.1451
Resistencia: 0.1738 / 0.1878
Sesgo: Alcista, pero muy impulsado.
Plan: Espera confirmación en 0.1451 o un breakout/retest por encima de 0.1738.
No persigas a 0.161.
#ONGUSDT🚨 $ONG
Soporte: 0.1451
Resistencia: 0.1738 / 0.1878
Sesgo: Alcista, pero muy impulsado.
Plan: Espera confirmación en 0.1451 o un breakout/retest por encima de 0.1738.
No persigas a 0.161.
#ONGUSDT🚨 $ONG
177
🚨 TACUSDT LONG
Entrada: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Espera confirmación antes de la entrada.
$TAC #Crypto #Binance #Trading #SMCTrader
🚨 TACUSDT LONG
Entrada: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Espera confirmación antes de la entrada.
$TAC #Crypto #Binance #Trading #SMCTrader
Entrada: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Espera confirmación antes de la entrada.
$TAC #Crypto #Binance #Trading #SMCTrader
58
🚨 AVISO DE ROTACIÓN DE MERCADO 🚨
$EDEN +18.74% 📈
$RE -7.20% 📉
$ACE -8.84% 📉
$EDEN está liderando el movimiento en $0.0575 con un volumen de $7.4M, mientras que $RE y $ACE están bajo presión a pesar de una actividad de trading sólida.
¿Podría ser una rotación hacia activos vinculados al Tesoro? 👀
Observa $EDEN de cerca: el impulso está aumentando.
#Binance #Write2Earn #EDEN
326
🚨 $BTR LONG SETUP 🚨
Alerta FOMO 👀🔥
$BTR está mostrando una configuración sólida. Un gran movimiento podría estar por venir pronto.
📍 Entrada: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Estoy observando con atención el lado LONG. 📈
$BTR 👇
🚨 $BTR LONG SETUP 🚨
Alerta FOMO 👀🔥
$BTR está mostrando una configuración sólida. Un gran movimiento podría estar por venir pronto.
📍 Entrada: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Estoy observando con atención el lado LONG. 📈
$BTR 👇
Alerta FOMO 👀🔥
$BTR está mostrando una configuración sólida. Un gran movimiento podría estar por venir pronto.
📍 Entrada: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Estoy observando con atención el lado LONG. 📈
$BTR 👇
252
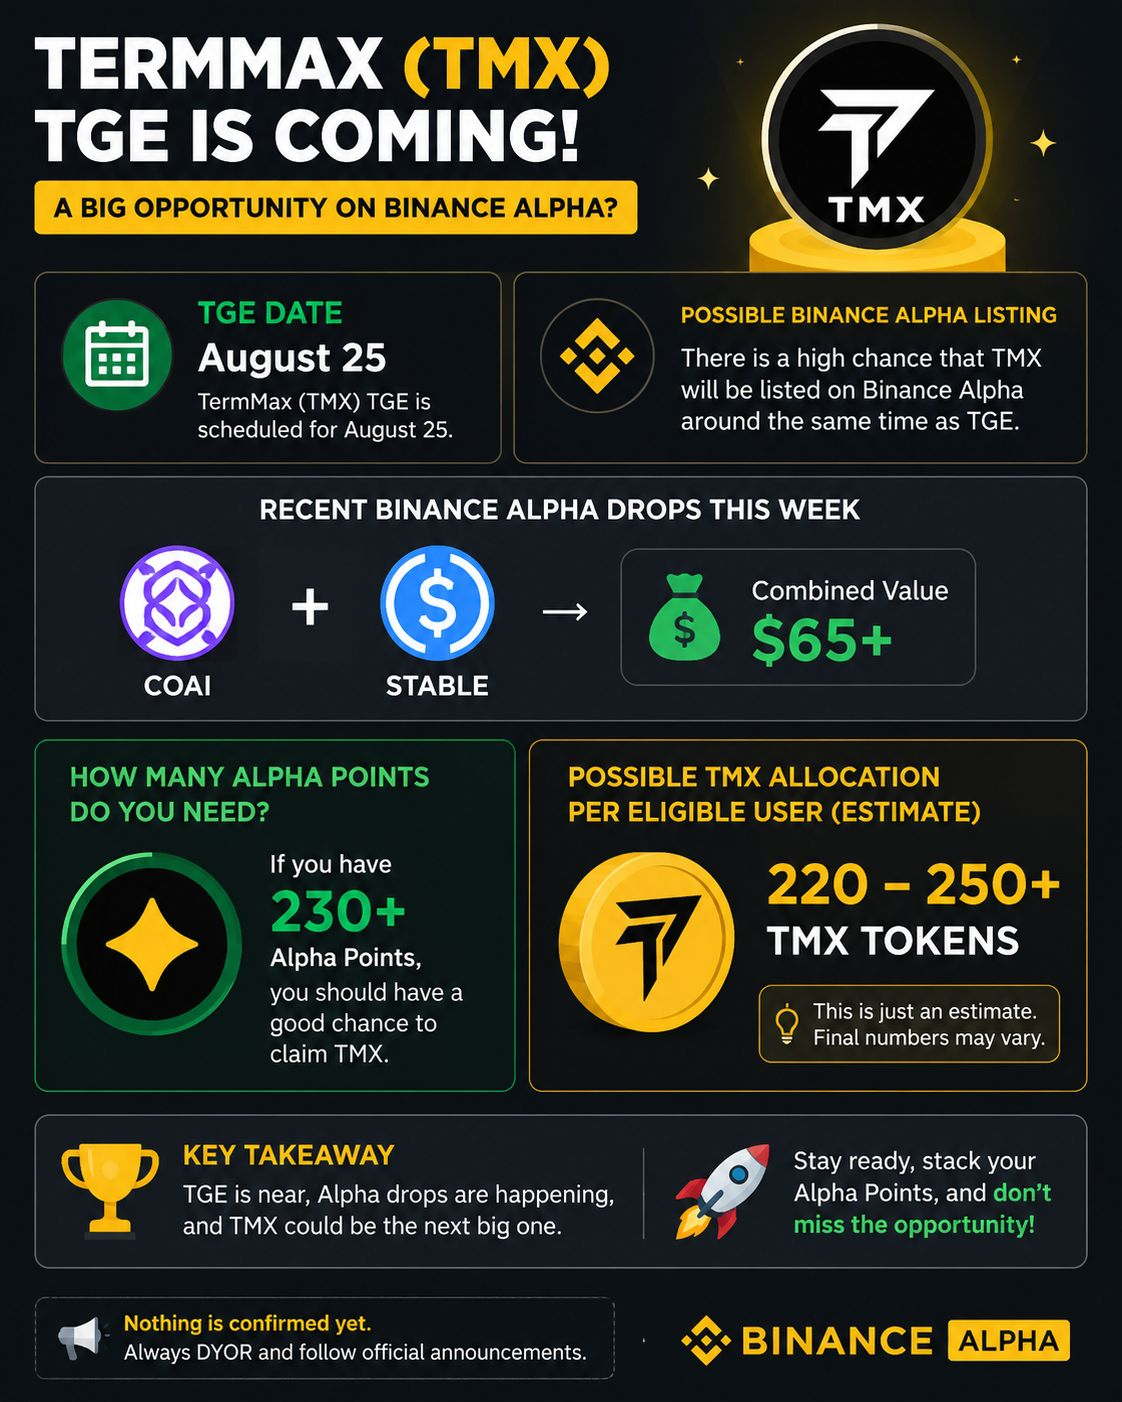
TermMax podría ser una de las próximas oportunidades de Alpha 👀
TMX está programado para su TGE el 25 de agosto, y no me sorprendería si Binance Alpha presenta TermMax alrededor de la misma ventana.
El momento es interesante.
Ya hemos visto dos distribuciones consecutivas de Alpha esta semana: COAI y STABLE, con un valor aproximado combinado de $65+.
Eso hace que valga la pena vigilar de cerca el requisito de Alpha Points.
Si estás con 230+ Alpha Points, podrías estar en una posición sólida si TMX se vuelve elegible para un reclamo de Alpha.
Mi estimación personal es de alrededor de 220–250+ TMX por usuario elegible, pero solo es una suposición: la asignación real dependerá de las reglas finales de Binance.
El TGE está cerca.
Ahora la pregunta real es: ¿TMX será la próxima sorpresa de Alpha? 👀
@termmax #TermMax #ALPHA
TermMax podría ser una de las próximas oportunidades de Alpha 👀
TMX está programado para su TGE el 25 de agosto, y no me sorprendería si Binance Alpha presenta TermMax alrededor de la misma ventana.
El momento es interesante.
Ya hemos visto dos distribuciones consecutivas de Alpha esta semana: COAI y STABLE, con un valor aproximado combinado de $65+.
Eso hace que valga la pena vigilar de cerca el requisito de Alpha Points.
Si estás con 230+ Alpha Points, podrías estar en una posición sólida si TMX se vuelve elegible para un reclamo de Alpha.
Mi estimación personal es de alrededor de 220–250+ TMX por usuario elegible, pero solo es una suposición: la asignación real dependerá de las reglas finales de Binance.
El TGE está cerca.
Ahora la pregunta real es: ¿TMX será la próxima sorpresa de Alpha? 👀
@TermMax #TermMax #ALPHA
236
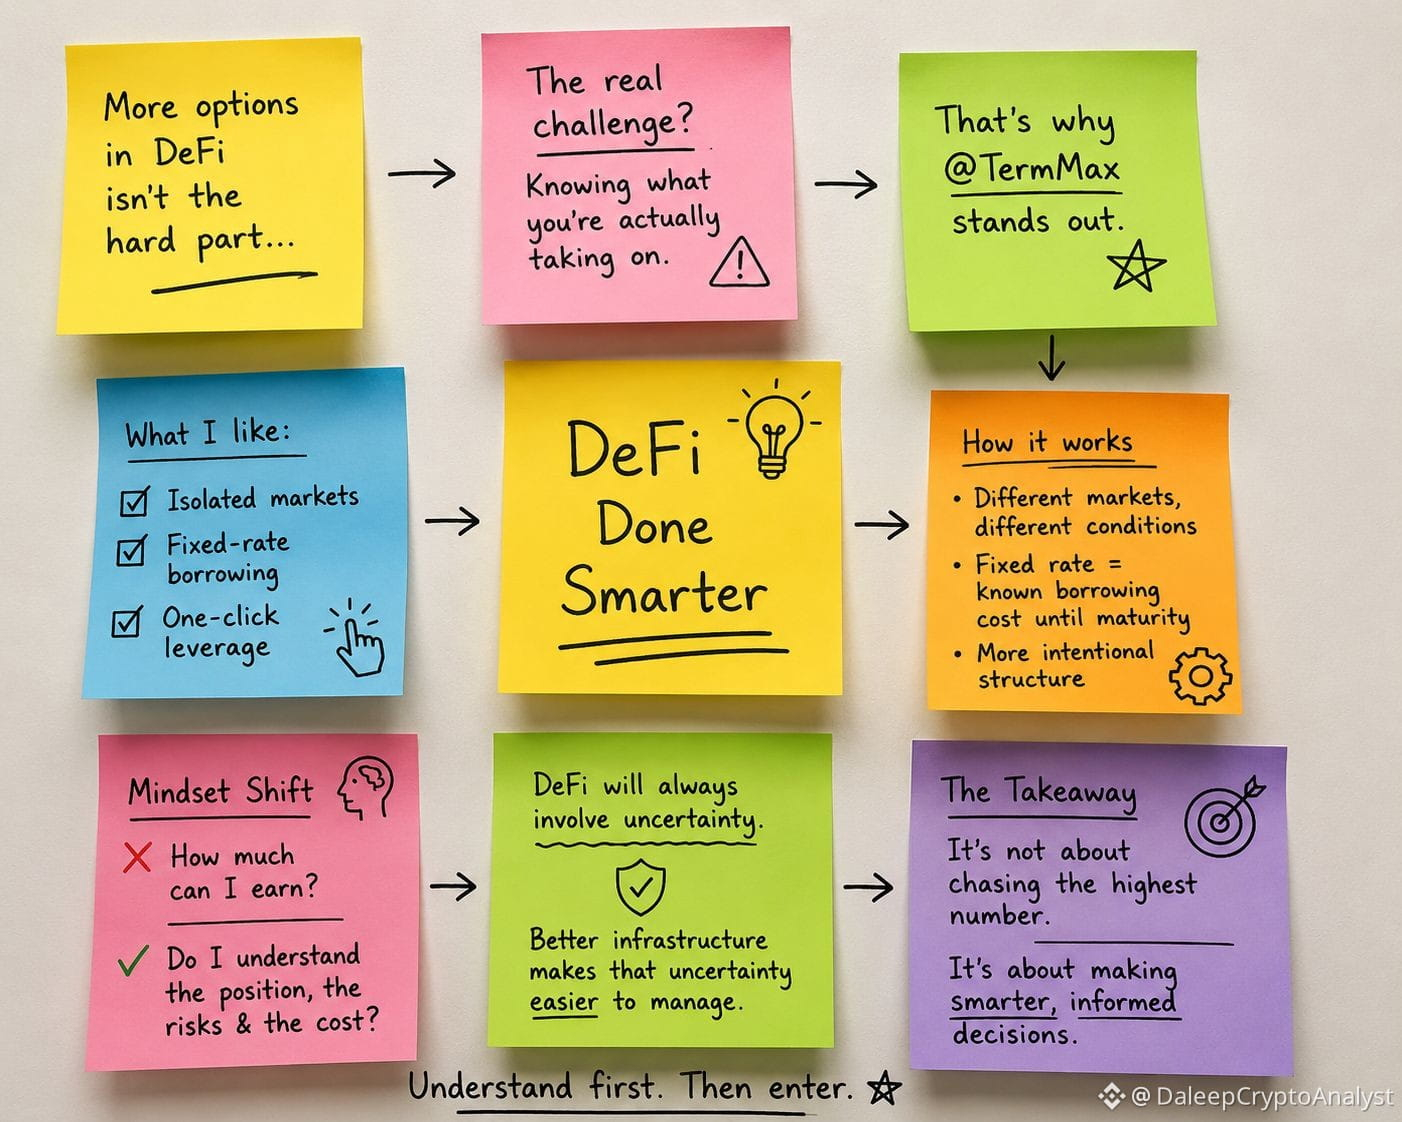
El mayor riesgo de DeFi no siempre está en el mercado.
A veces, está en entrar en una posición sin entender completamente a qué te estás suscribiendo.
Por eso, @termmax ha llamado mi atención.
Su diseño combina mercados aislados, préstamos a tasa fija y apalancamiento con un solo clic. Lo interesante no es simplemente tener más formas de usar el apalancamiento: es contar con parámetros más claros en torno a la posición.
Con préstamos a tasa fija, el costo de financiamiento se conoce hasta el vencimiento. Y con mercados aislados, diferentes posiciones pueden operar bajo condiciones de mercado distintas en lugar de que todo comparta el mismo entorno de riesgo.
Eso cambia la pregunta que me hago antes de entrar:
No solo “¿Cuánto puede hacer esto?”
Sino “¿Qué exactamente estoy pagando, qué puede salir mal y entiendo la posición?”
DeFi nunca eliminará la incertidumbre.
Una buena infraestructura debería hacer que esa incertidumbre sea más fácil de medir.
Eso es lo que más me interesa de @TermMax. #TermMax #DEFİ #crypto
El mayor riesgo de DeFi no siempre está en el mercado.
A veces, está en entrar en una posición sin entender completamente a qué te estás suscribiendo.
Por eso, @TermMax ha llamado mi atención.
Su diseño combina mercados aislados, préstamos a tasa fija y apalancamiento con un solo clic. Lo interesante no es simplemente tener más formas de usar el apalancamiento: es contar con parámetros más claros en torno a la posición.
Con préstamos a tasa fija, el costo de financiamiento se conoce hasta el vencimiento. Y con mercados aislados, diferentes posiciones pueden operar bajo condiciones de mercado distintas en lugar de que todo comparta el mismo entorno de riesgo.
Eso cambia la pregunta que me hago antes de entrar:
No solo “¿Cuánto puede hacer esto?”
Sino “¿Qué exactamente estoy pagando, qué puede salir mal y entiendo la posición?”
DeFi nunca eliminará la incertidumbre.
Una buena infraestructura debería hacer que esa incertidumbre sea más fácil de medir.
Eso es lo que más me interesa de @TermMax. #TermMax #DEFİ #crypto
102
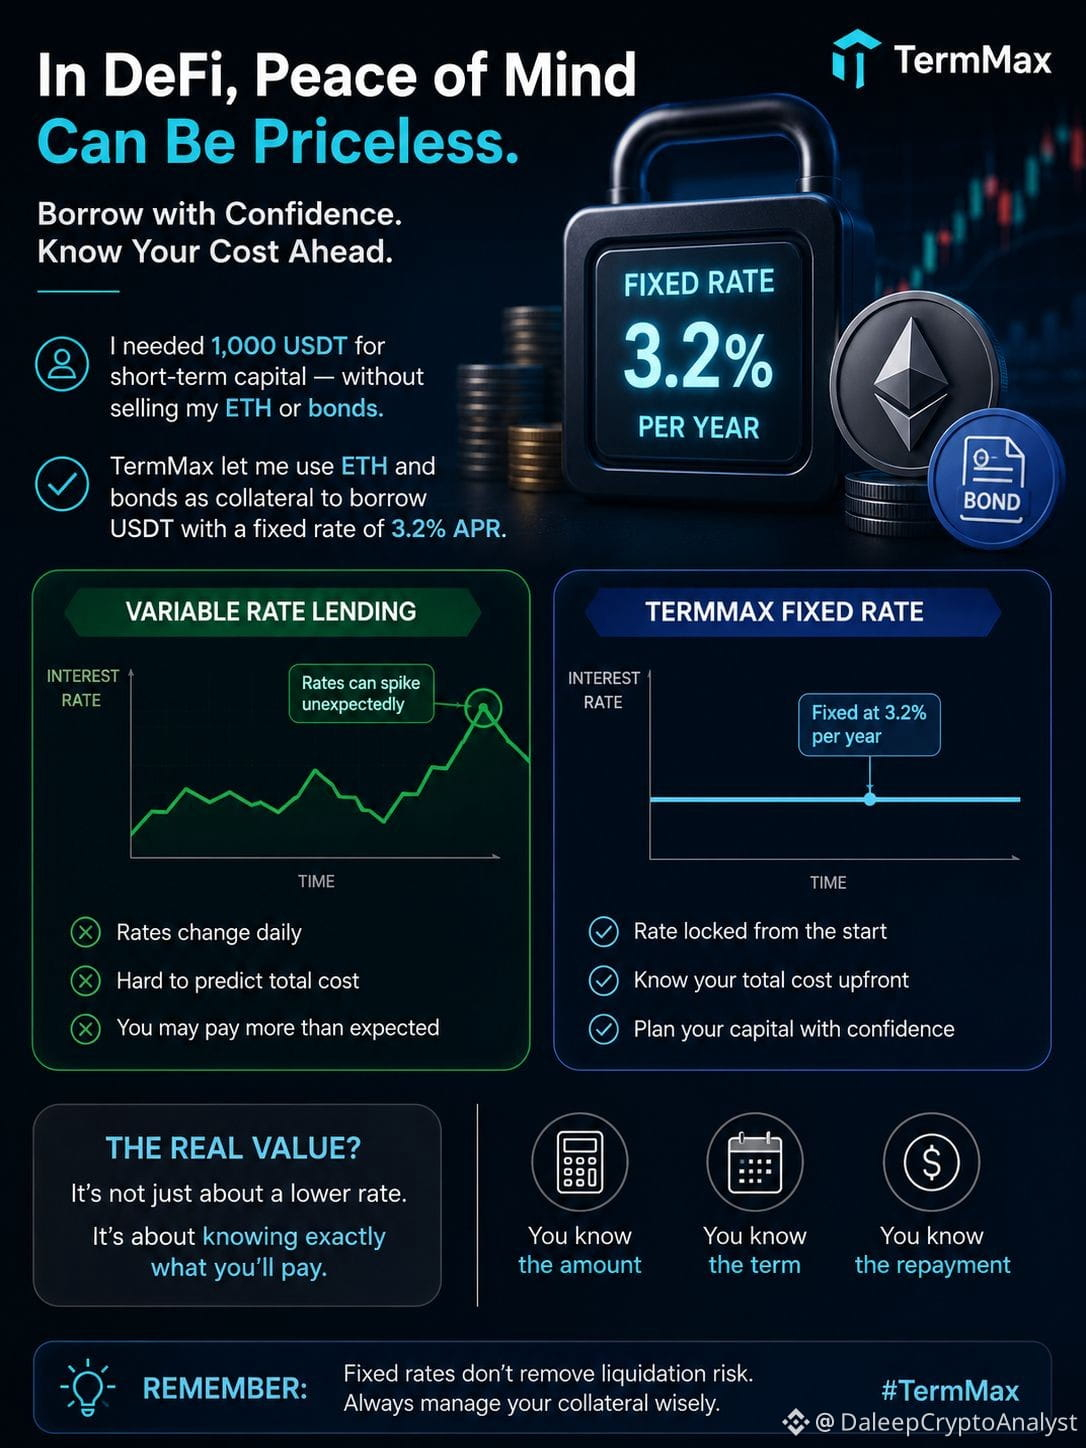
El mayor riesgo de los préstamos DeFi no siempre es la liquidación. A veces, es no saber cuánto te costará tu préstamo mañana.
Antes pensaba que pedir prestado era algo sencillo: bloquear ETH, tomar USDT y estar atento a la tasa variable.
Funciona… hasta que llega la volatilidad.
Una vez necesitaba 1.000 USDT para liquidez a corto plazo sin vender mi ETH o bonos. Con TermMax, podía usar esos activos como garantía y fijar los términos del préstamo de antemano al 3,2% de APR.
Eso cambió la forma en que veía el préstamo.
Conocía el principal.
Conocía la tasa.
Conocía la fecha de vencimiento.
Y podía calcular el monto a devolver antes de comprometerme.
Sin adivinar cada día hacia dónde podrían moverse los costos de endeudamiento.
Lo interesante es que el 3,2% no es necesariamente valioso porque sea la tasa más barata. Su valor real es la previsibilidad.
Si de repente suben las tasas de préstamo del mercado, el prestatario con tasa variable asume esa incertidumbre. Con una posición TermMax a tasa fija, el componente de intereses ya está definido.
Por supuesto, pedir prestado a tasa fija no elimina el mayor riesgo de la garantía. El ETH aún puede caer y el riesgo de liquidación sigue existiendo.
Pero me hizo darme cuenta de algo:
En DeFi, la certeza puede ser una ventaja por sí misma.
A veces la mejor pregunta no es “¿Cuál es la tasa más baja?”
Es “¿Puedo calcular con confianza mi costo antes de pedir prestado?”
#TermMax #TMX #DeFi #Crypto @termmax
El mayor riesgo de los préstamos DeFi no siempre es la liquidación. A veces, es no saber cuánto te costará tu préstamo mañana.
Antes pensaba que pedir prestado era algo sencillo: bloquear ETH, tomar USDT y estar atento a la tasa variable.
Funciona… hasta que llega la volatilidad.
Una vez necesitaba 1.000 USDT para liquidez a corto plazo sin vender mi ETH o bonos. Con TermMax, podía usar esos activos como garantía y fijar los términos del préstamo de antemano al 3,2% de APR.
Eso cambió la forma en que veía el préstamo.
Conocía el principal.
Conocía la tasa.
Conocía la fecha de vencimiento.
Y podía calcular el monto a devolver antes de comprometerme.
Sin adivinar cada día hacia dónde podrían moverse los costos de endeudamiento.
Lo interesante es que el 3,2% no es necesariamente valioso porque sea la tasa más barata. Su valor real es la previsibilidad.
Si de repente suben las tasas de préstamo del mercado, el prestatario con tasa variable asume esa incertidumbre. Con una posición TermMax a tasa fija, el componente de intereses ya está definido.
Por supuesto, pedir prestado a tasa fija no elimina el mayor riesgo de la garantía. El ETH aún puede caer y el riesgo de liquidación sigue existiendo.
Pero me hizo darme cuenta de algo:
En DeFi, la certeza puede ser una ventaja por sí misma.
A veces la mejor pregunta no es “¿Cuál es la tasa más baja?”
Es “¿Puedo calcular con confianza mi costo antes de pedir prestado?”
#TermMax #TMX #DeFi #Crypto @TermMax
60
·
--
Bajista
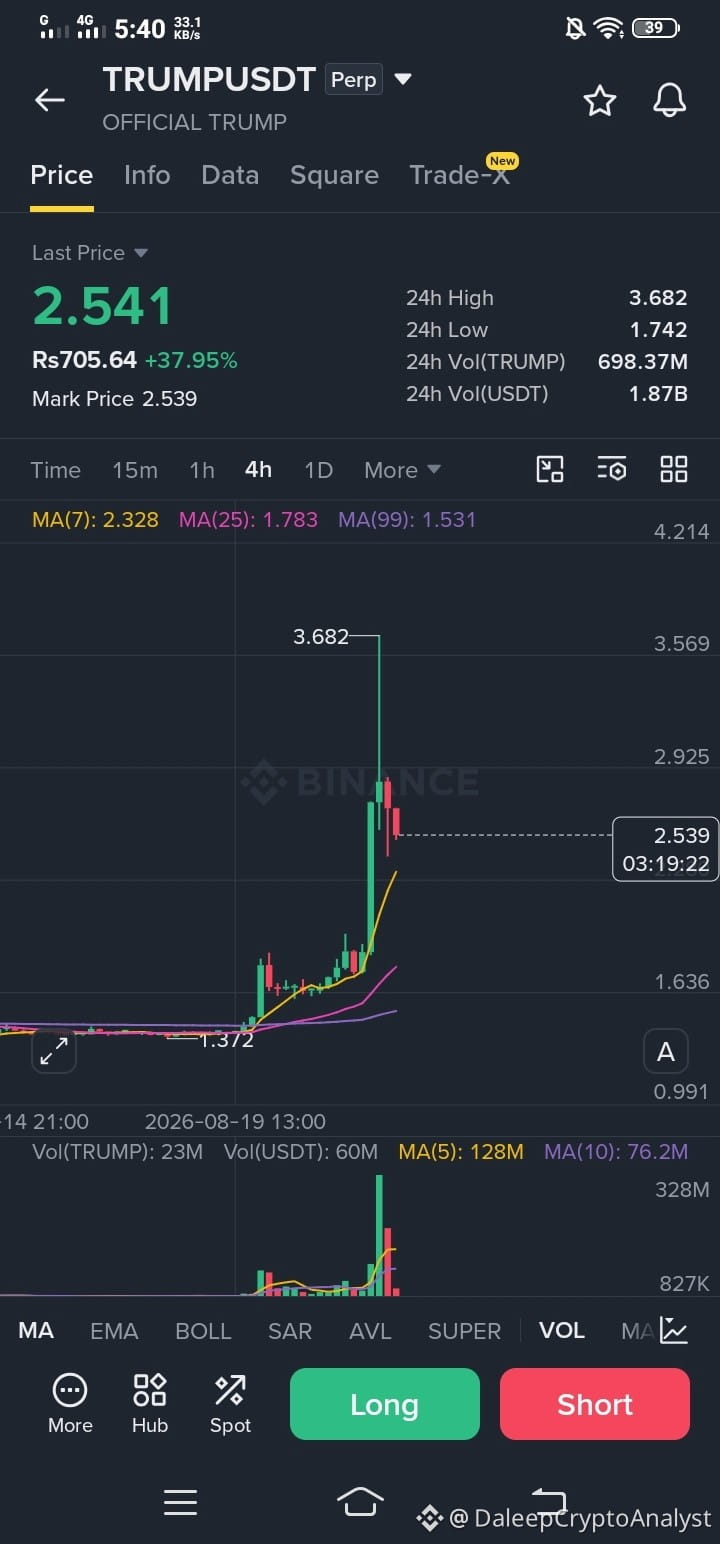
¿Rebote $TRUMP ? ¿O solo otra oportunidad para que los bajistas vuelvan a recargar? 👀
La moneda meme $TRUMP ya ha atraído una seria atención política y financiera. Senadores han planteado preocupaciones sobre iniciativas cripto vinculadas a Trump y las ganancias generadas a partir de ellas.
Pero hay una pregunta más grande para los traders:
¿Qué pasa con $TRUMP si la atención política y el relato de Trump finalmente se apagan?
Ahí es donde la tesis corta se vuelve interesante, pero también peligrosa.
Un rebote no significa automáticamente que la tendencia se haya revertido. A veces, un rebote solo le da a los vendedores una mejor entrada.
Yo estaría vigilando el volumen, la resistencia, la liquidez y el impulso, en lugar de hacer short a ciegas de cada vela verde.
Porque con una moneda meme, los fundamentos pueden ser escasos y el sentimiento puede cambiar de forma violenta.
El escenario puede parecer bajista. La operación aún necesita confirmación.
¿Haría short al rebote o esperaría primero una ruptura clara?
#TRUMP #Crypto #Trading #MEMECOİN
120
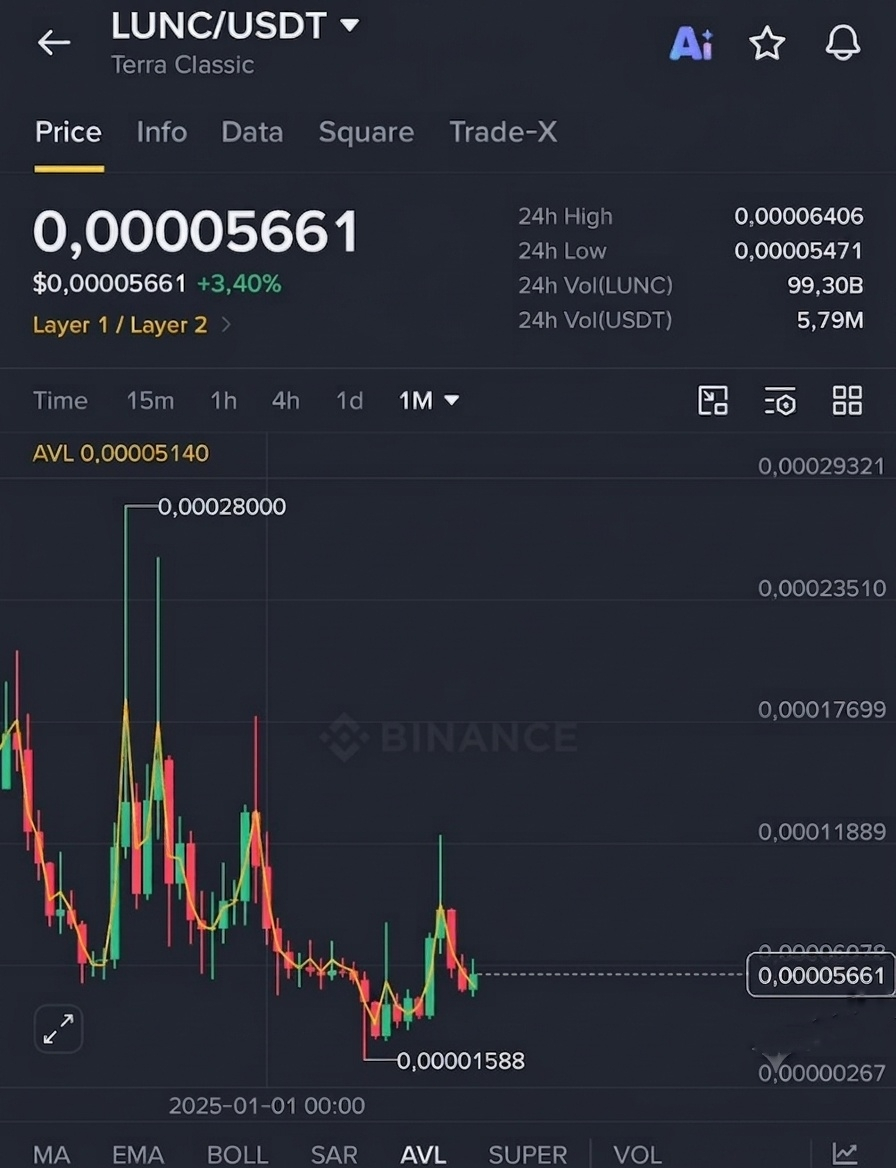
$LUNC por $1? Me encantaría verlo, pero las matemáticas cuentan una historia muy distinta. 😅
La cripto ya ha sorprendido a todos antes, así que no voy a decir que algo sea absolutamente imposible.
Pero con LUNC todavía cotizando alrededor de la zona de $0.00005–$0.00006 y con una oferta enorme de tokens, llegar a $1 requeriría un cambio extraordinario en su oferta, su demanda y el valor general del mercado.
Y luego está mi amigo…
“Solo mete $100 en LUNC y olvídate de eso”.
Bro, eso suena menos a una estrategia de inversión y más a un futuro “te dije que iba a pasar” esperando a ocurrir. 😂
Quizá LUNC sorprenda a todos.
Quizá no.
Personalmente, prefiero fallarme un cohete a comprar algo que realmente no creo, solo porque otra persona está convencida de que va a pasar.
La convicción debería venir antes de pulsar el botón de comprar.
¿Pondrías $100 en LUNC y te olvidarías de eso durante años? 👀
#LUNC #TerraClassic #Crypto #Trading
282
BITCOIN ESTÁ DESCANSANDO DESPUÉS DE UNA SEMANA EXPLOSIVA
• $BTC desafió $80K
• Ahora está consolidando cerca de $77K
• Ganancia semanal: aproximadamente 24%
• Se recuperó el promedio de 200 días cerca de $69K
• La demanda de ETFs se mantiene positiva
Esto es saludable hasta ahora, pero la liquidez del fin de semana es escasa.
Después de un rally vertical, mantener la ruptura importa más que volver a tocar otro precio de titular.
#BTC $BTC
{future}(BTCUSDT)
BITCOIN ESTÁ DESCANSANDO DESPUÉS DE UNA SEMANA EXPLOSIVA
• $BTC desafió $80K
• Ahora está consolidando cerca de $77K
• Ganancia semanal: aproximadamente 24%
• Se recuperó el promedio de 200 días cerca de $69K
• La demanda de ETFs se mantiene positiva
Esto es saludable hasta ahora, pero la liquidez del fin de semana es escasa.
Después de un rally vertical, mantener la ruptura importa más que volver a tocar otro precio de titular.
#BTC $BTC
56
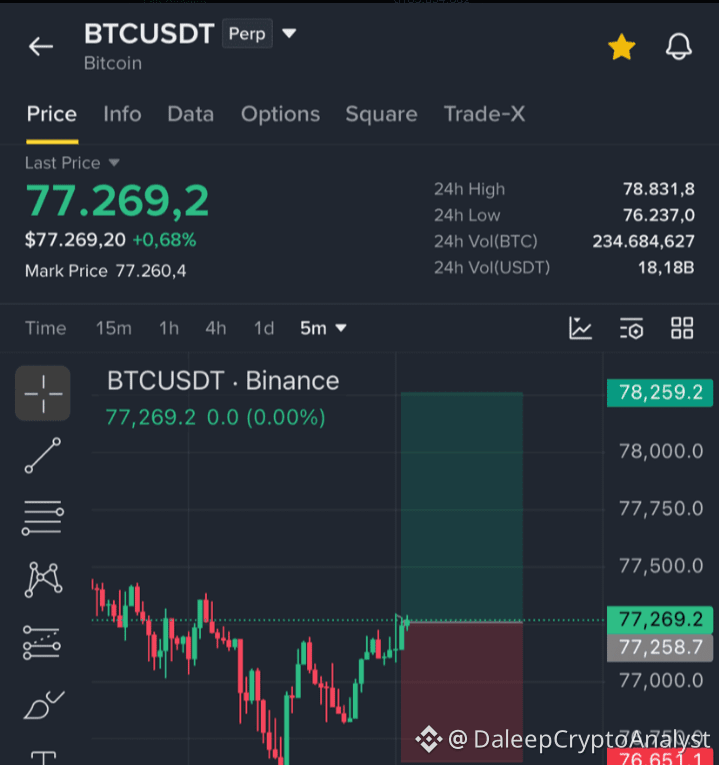
$BTC Confía en mí - Sigue - Abre ahora un gran largo
Stop loss : 76600
Take profit : 78200
$BTC Confía en mí - Sigue - Abre ahora un gran largo
Stop loss : 76600
Take profit : 78200
Stop loss : 76600
Take profit : 78200
20
🚨 TÉRMINO MÁXIMO ($TMX) — EXPLICADOR RÁPIDO
La mayoría de la gente piensa que TermMax es solo otro protocolo de préstamos DeFi.
No es tan simple.
TermMax está construyendo mercados financieros on-chain con tasa fija y plazo fijo.
Aquí tienes el desglose sencillo 👇
🔹 Préstamos a Tasa Fija
Los prestatarios pueden bloquear los costos de préstamo en lugar de depender por completo de tasas variables.
🔹 FT
Representa un derecho a tasa fija que puede canjearse al vencimiento.
🔹 XT
Representa el componente de financiación/intereses de la estructura a plazo fijo.
🔹 GT
Token de Apalancamiento — empaqueta posiciones apalancadas colateralizadas en una posición tokenizada.
🔹 Apalancamiento
TermMax puede simplificar bucles complejos de préstamo → intercambio → colateral en una transacción más fluida.
🔹 Bóvedas
Los usuarios pueden acceder a estrategias gestionadas sin tener que manejar manualmente cada posición subyacente.
🔹 Multichain
TermMax se está expandiendo a través de múltiples redes EVM.
🔹 Dirección Institucional
Con TermPrime y su integración con Canton, el proyecto también está apuntando a actores financieros más grandes.
🪙 $TMX
Suministro máximo: 1 BILLÓN TMX
Principales utilidades incluyen:
• Gobernanza
• Staking
• Incentivos del protocolo
• Gobernanza de riesgo/parámetros
📅 TGE: 25 de agosto de 2026
Pero aquí está la pregunta real:
¿Puede TermMax convertir el DeFi de tasa fija en un gran mercado financiero?
Si SÍ → $TMX tiene una narrativa sólida a largo plazo.
Si NO → solo la tokenómica no lo salvará.
No solo mires la gráfica del TGE. Mira el crecimiento del protocolo. 👀
#TermMax #TMX #DeFi #TGE @termmax
🚨 TÉRMINO MÁXIMO ($TMX) — EXPLICADOR RÁPIDO
La mayoría de la gente piensa que TermMax es solo otro protocolo de préstamos DeFi.
No es tan simple.
TermMax está construyendo mercados financieros on-chain con tasa fija y plazo fijo.
Aquí tienes el desglose sencillo 👇
🔹 Préstamos a Tasa Fija
Los prestatarios pueden bloquear los costos de préstamo en lugar de depender por completo de tasas variables.
🔹 FT
Representa un derecho a tasa fija que puede canjearse al vencimiento.
🔹 XT
Representa el componente de financiación/intereses de la estructura a plazo fijo.
🔹 GT
Token de Apalancamiento — empaqueta posiciones apalancadas colateralizadas en una posición tokenizada.
🔹 Apalancamiento
TermMax puede simplificar bucles complejos de préstamo → intercambio → colateral en una transacción más fluida.
🔹 Bóvedas
Los usuarios pueden acceder a estrategias gestionadas sin tener que manejar manualmente cada posición subyacente.
🔹 Multichain
TermMax se está expandiendo a través de múltiples redes EVM.
🔹 Dirección Institucional
Con TermPrime y su integración con Canton, el proyecto también está apuntando a actores financieros más grandes.
🪙 $TMX
Suministro máximo: 1 BILLÓN TMX
Principales utilidades incluyen:
• Gobernanza
• Staking
• Incentivos del protocolo
• Gobernanza de riesgo/parámetros
📅 TGE: 25 de agosto de 2026
Pero aquí está la pregunta real:
¿Puede TermMax convertir el DeFi de tasa fija en un gran mercado financiero?
Si SÍ → $TMX tiene una narrativa sólida a largo plazo.
Si NO → solo la tokenómica no lo salvará.
No solo mires la gráfica del TGE. Mira el crecimiento del protocolo. 👀
#TermMax #TMX #DeFi #TGE @TermMax
64
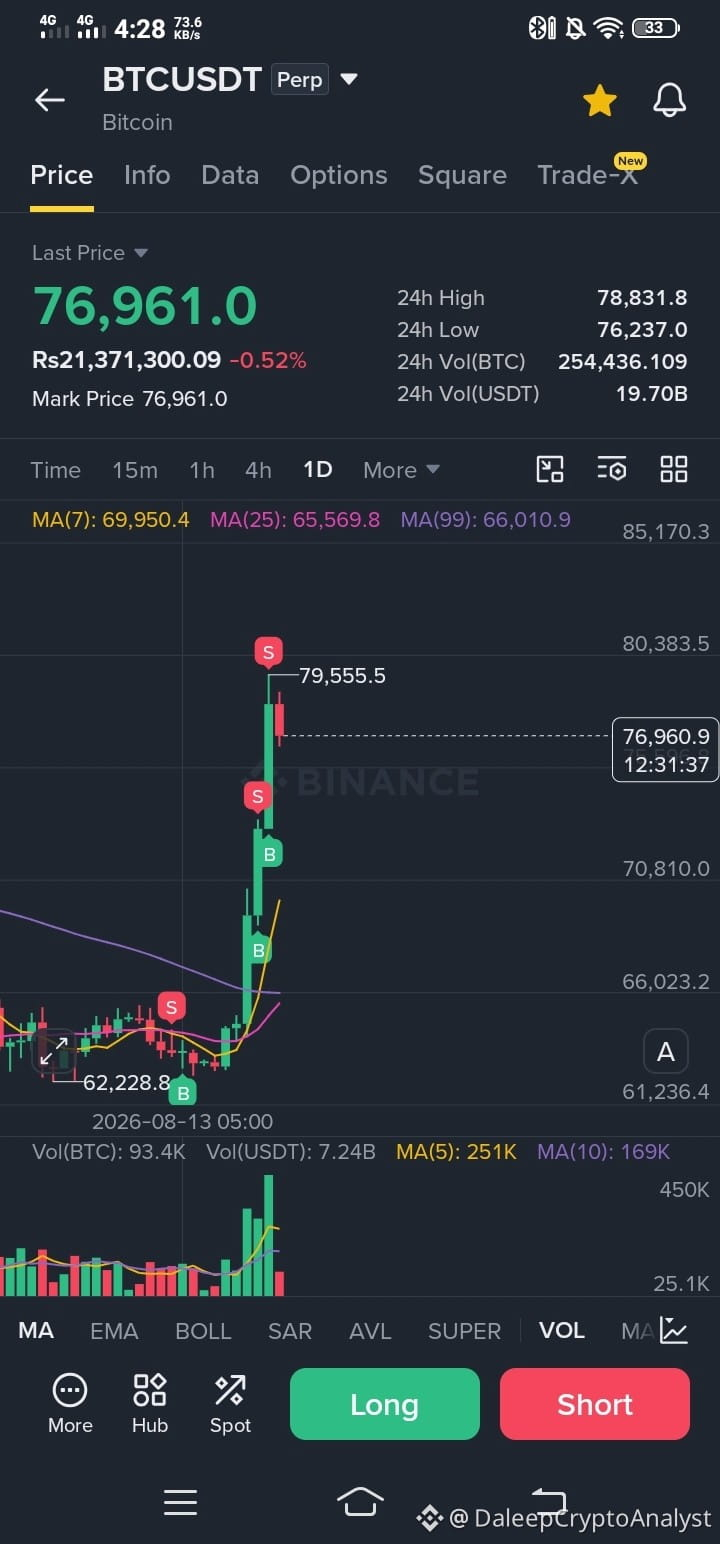
Bitcoin acaba de convertir un mercado aburrido en una historia muy diferente.
BTC ha subido de aproximadamente $62K a casi $79K, marcando su mejor movimiento semanal desde marzo de 2023.
A unos $77K en este momento, la imagen más amplia importa más que el pequeño candelero rojo de hoy. Bitcoin antes cayó hacia $57.8K, subió hasta aproximadamente $82.85K y luego retrocedió al rango alto de los $70K.
¿Qué cambió por debajo del precio?
Rendimientos más bajos, un dólar más débil, mayores recompras de bonos del Tesoro de EE. UU. y un renovado impulso en torno a la legislación sobre cripto ayudaron a crear un panorama mucho más favorable para los activos de riesgo.
La psicología del mercado se movió igual de rápido: el Miedo dio paso a la Codicia.
Así que el movimiento diario actual de -0.84% no necesariamente cambia la imagen más amplia. Tras un movimiento tan agresivo, cierta desaceleración es normal.
La pregunta real ahora es:
¿BTC está construyendo el siguiente tramo al alza, o aquí es donde los traders empiezan a asegurar ganancias?
#Bitcoin #BTC #CryptoRally #Trading #Binance
59
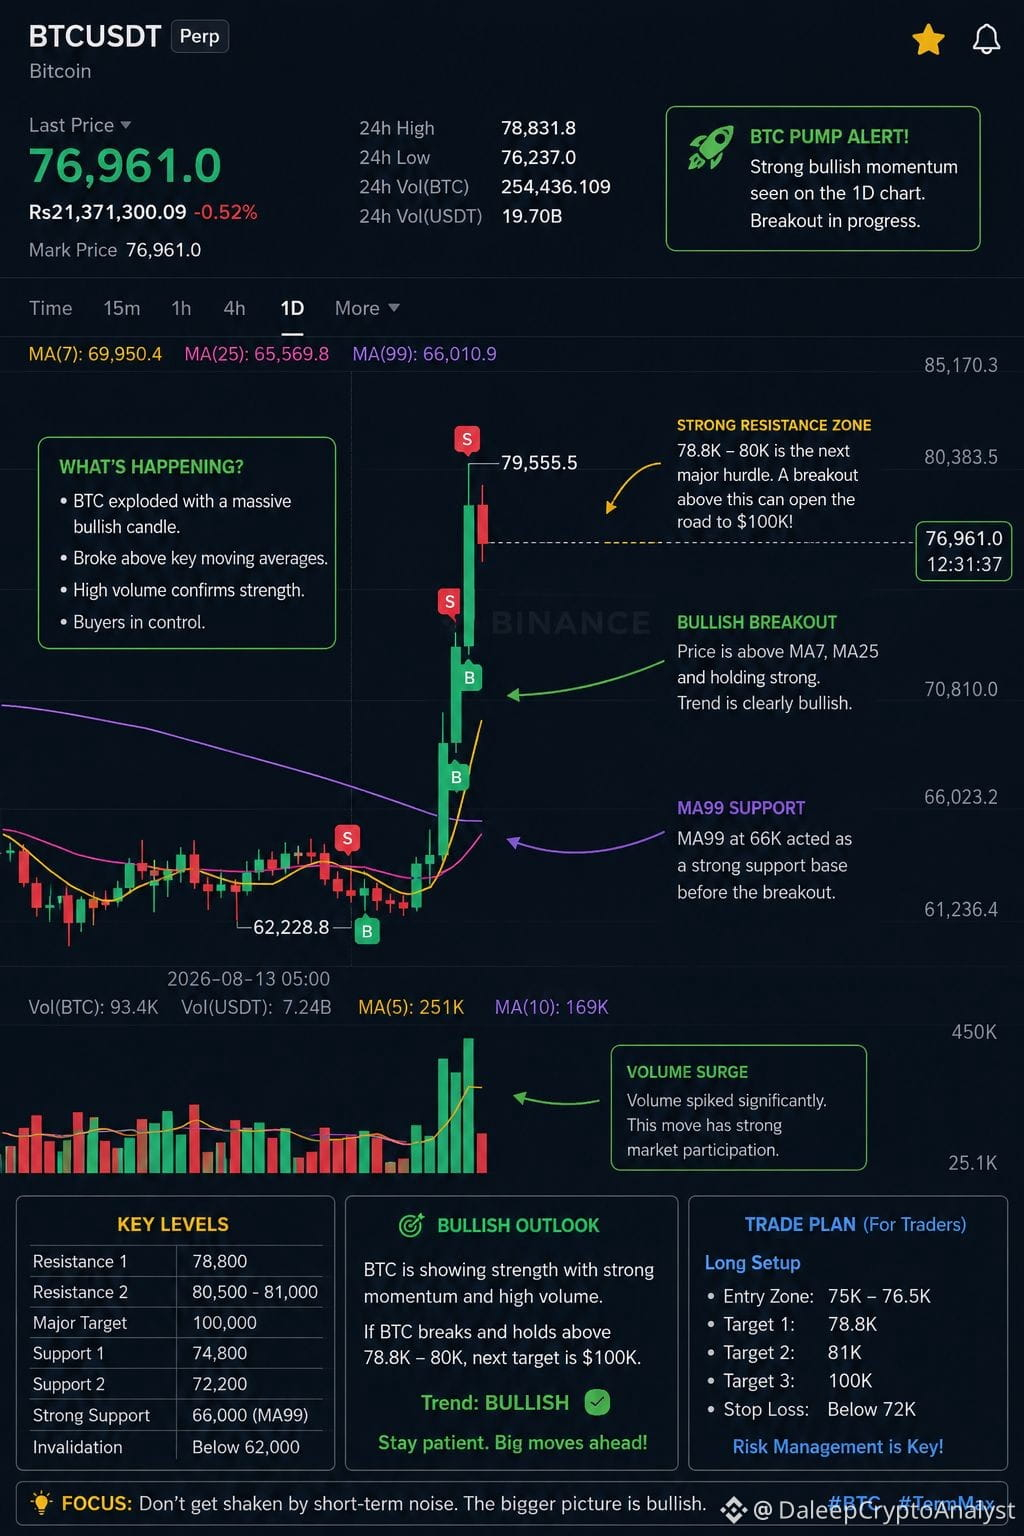
Bitcoin en $100K no es la parte interesante. La pregunta real es qué pasa cuando el mercado empieza a creerlo.
Bitcoin no avanza en línea recta. Cuanto más se acerca $BTC a un hito importante, más ruido, dudas y reacciones a corto plazo tienden a aparecer.
Ahí es donde se pone a prueba la convicción.
@termmax forma parte de la conversación, pero el panorama general es sencillo: no dejes que cada pequeño movimiento reescriba tu tesis a largo plazo.
Si crees que $BTC puede llegar a $100K pronto, guarda este post.
Tal vez dentro de meses, esta publicación se verá completamente distinta en retrospectiva.
El mercado se mueve rápido. La convicción debería moverse más lento.
#Btc100ksoon
$BTC #TermMax
Bitcoin en $100K no es la parte interesante. La pregunta real es qué pasa cuando el mercado empieza a creerlo.
Bitcoin no avanza en línea recta. Cuanto más se acerca $BTC a un hito importante, más ruido, dudas y reacciones a corto plazo tienden a aparecer.
Ahí es donde se pone a prueba la convicción.
@TermMax forma parte de la conversación, pero el panorama general es sencillo: no dejes que cada pequeño movimiento reescriba tu tesis a largo plazo.
Si crees que $BTC puede llegar a $100K pronto, guarda este post.
Tal vez dentro de meses, esta publicación se verá completamente distinta en retrospectiva.
El mercado se mueve rápido. La convicción debería moverse más lento.
#Btc100ksoon
$BTC #TermMax
77
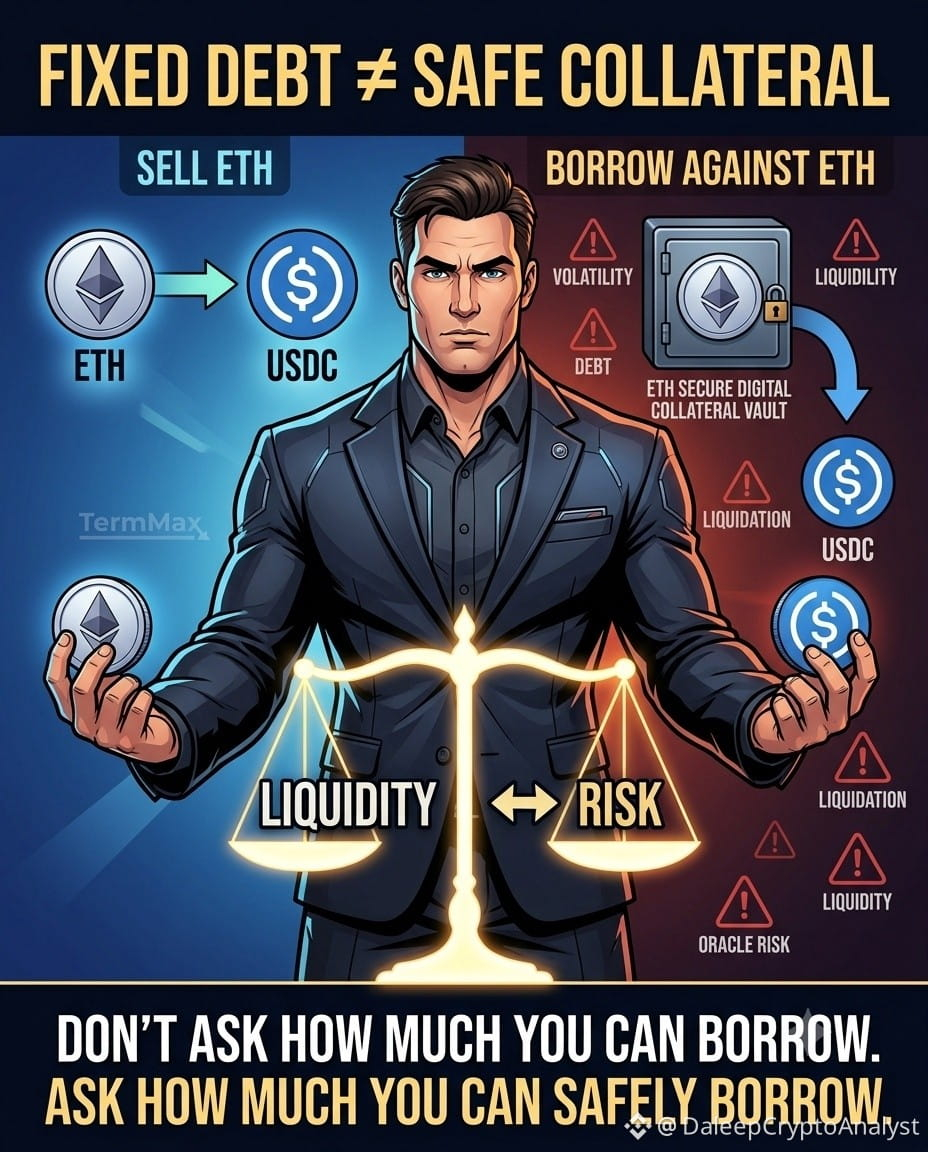
La parte más peligrosa de pedir prestado contra ETH no es el tipo de interés. Es olvidar a qué sigues expuesto.
TermMax hace más fácil una parte de la ecuación: puedes pedir prestado con garantía mientras mantienes el activo subyacente en lugar de venderlo.
Pero mantener ETH también significa mantener su riesgo a la baja.
Un tipo de interés fijo para el préstamo puede hacer la deuda predecible. Un vencimiento fijo puede hacer el calendario predecible. Ninguno de los dos protege la garantía ante un movimiento brusco.
Esto cambia la forma en que pienso sobre la “liquidez sin vender”.
No estás eliminando el riesgo. Estás convirtiendo parte de tu exposición a activos en deuda.
Y la misma idea se vuelve aún más interesante con otras garantías:
• Los activos que generan rendimiento pueden seguir produciendo retornos, pero el apalancamiento puede amplificar la caída.
• Los PT pueden comportarse como instrumentos de renta fija, aunque un endeudamiento excesivo aún puede crear presión de liquidación.
• Las acciones tokenizadas combinan el préstamo on-chain con el descubrimiento de precios del mercado tradicional, las restricciones de liquidez y periodos en los que el mercado subyacente está cerrado.
Así que la pregunta real no es:
“¿Cuánto puedo pedir prestado?”
Sino:
“¿Cuánto puedo pedir prestado antes de que la liquidez adicional haga que mi posición sea menos atractiva que simplemente vender parte de la garantía?”
Ese es el límite de riesgo que yo vigilaría.
TermMax puede hacer el préstamo más limpio. No hace que el apalancamiento sea inocuo.
#termmax @termmax
La parte más peligrosa de pedir prestado contra ETH no es el tipo de interés. Es olvidar a qué sigues expuesto.
TermMax hace más fácil una parte de la ecuación: puedes pedir prestado con garantía mientras mantienes el activo subyacente en lugar de venderlo.
Pero mantener ETH también significa mantener su riesgo a la baja.
Un tipo de interés fijo para el préstamo puede hacer la deuda predecible. Un vencimiento fijo puede hacer el calendario predecible. Ninguno de los dos protege la garantía ante un movimiento brusco.
Esto cambia la forma en que pienso sobre la “liquidez sin vender”.
No estás eliminando el riesgo. Estás convirtiendo parte de tu exposición a activos en deuda.
Y la misma idea se vuelve aún más interesante con otras garantías:
• Los activos que generan rendimiento pueden seguir produciendo retornos, pero el apalancamiento puede amplificar la caída.
• Los PT pueden comportarse como instrumentos de renta fija, aunque un endeudamiento excesivo aún puede crear presión de liquidación.
• Las acciones tokenizadas combinan el préstamo on-chain con el descubrimiento de precios del mercado tradicional, las restricciones de liquidez y periodos en los que el mercado subyacente está cerrado.
Así que la pregunta real no es:
“¿Cuánto puedo pedir prestado?”
Sino:
“¿Cuánto puedo pedir prestado antes de que la liquidez adicional haga que mi posición sea menos atractiva que simplemente vender parte de la garantía?”
Ese es el límite de riesgo que yo vigilaría.
TermMax puede hacer el préstamo más limpio. No hace que el apalancamiento sea inocuo.
#termmax @TermMax
56
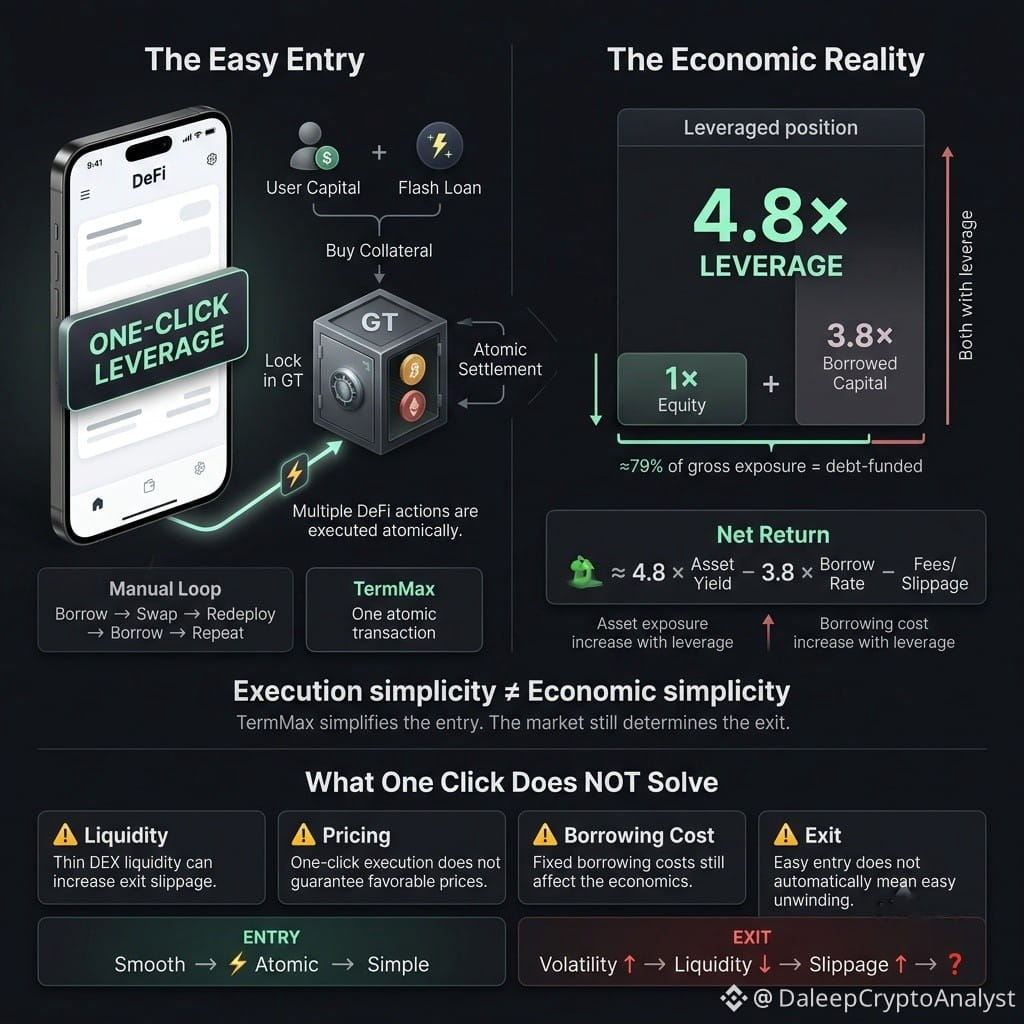
“El apalancamiento con un clic” suena simple—hasta que miras lo que ocurre después del clic.
Me puse a investigar el flujo de apalancamiento de TermMax y la ingeniería es realmente ingeniosa.
Un flash loan combina tu capital con fondos prestados, compra la garantía, encierra la posición dentro de un Gearing Token (GT) y liquida todo de forma atómica.
En comparación con pedir prestado manualmente, intercambiar, volver a depositar y hacer bucles, es una ruta de ejecución mucho más limpia.
Pero hay una distinción importante:
Ejecución simple ≠ economía simple.
Con 4.8× de apalancamiento, aproximadamente 3.8× de tu patrimonio es capital prestado. Eso significa que, aproximadamente, el 79% de la posición bruta está financiada con deuda.
Así que el cálculo real se vuelve algo como:
Rendimiento neto ≈ 4.8 × rendimiento del activo − 3.8 × tasa de préstamo − comisiones/deslizamiento
Si el activo subyacente o el Principal Token se desempeñan bien, el apalancamiento amplifica la exposición.
Pero los costos de endeudamiento también crecen.
Y ahí es donde la experiencia de “un clic” tiene límites.
La ejecución atómica puede reducir la sobrecarga de gas, los problemas de secuenciación de transacciones y las fallas en transacciones de múltiples pasos. Lo que no puede prometer es liquidez profunda, precios de ejecución favorables o una salida sin dolor.
El prestatario obtiene una entrada bellamente empaquetada.
Pero debajo de todo, los prestamistas aún tienen que aportar la liquidez del rango que hace posible todo el mecanismo.
Así que la pregunta a la que sigo volviendo es:
Cuando la volatilidad se dispara y la liquidez del DEX se vuelve más delgada, ¿el deslizamiento de la salida se convierte en el costo oculto del apalancamiento fácil?
TermMax puede haber hecho mucho más fácil entrar en una posición apalancada.
Aún no estoy convencido de que haya hecho salir igual de fácil.
#TermMax #TMX #DeFi @termmax
“El apalancamiento con un clic” suena simple—hasta que miras lo que ocurre después del clic.
Me puse a investigar el flujo de apalancamiento de TermMax y la ingeniería es realmente ingeniosa.
Un flash loan combina tu capital con fondos prestados, compra la garantía, encierra la posición dentro de un Gearing Token (GT) y liquida todo de forma atómica.
En comparación con pedir prestado manualmente, intercambiar, volver a depositar y hacer bucles, es una ruta de ejecución mucho más limpia.
Pero hay una distinción importante:
Ejecución simple ≠ economía simple.
Con 4.8× de apalancamiento, aproximadamente 3.8× de tu patrimonio es capital prestado. Eso significa que, aproximadamente, el 79% de la posición bruta está financiada con deuda.
Así que el cálculo real se vuelve algo como:
Rendimiento neto ≈ 4.8 × rendimiento del activo − 3.8 × tasa de préstamo − comisiones/deslizamiento
Si el activo subyacente o el Principal Token se desempeñan bien, el apalancamiento amplifica la exposición.
Pero los costos de endeudamiento también crecen.
Y ahí es donde la experiencia de “un clic” tiene límites.
La ejecución atómica puede reducir la sobrecarga de gas, los problemas de secuenciación de transacciones y las fallas en transacciones de múltiples pasos. Lo que no puede prometer es liquidez profunda, precios de ejecución favorables o una salida sin dolor.
El prestatario obtiene una entrada bellamente empaquetada.
Pero debajo de todo, los prestamistas aún tienen que aportar la liquidez del rango que hace posible todo el mecanismo.
Así que la pregunta a la que sigo volviendo es:
Cuando la volatilidad se dispara y la liquidez del DEX se vuelve más delgada, ¿el deslizamiento de la salida se convierte en el costo oculto del apalancamiento fácil?
TermMax puede haber hecho mucho más fácil entrar en una posición apalancada.
Aún no estoy convencido de que haya hecho salir igual de fácil.
#TermMax #TMX #DeFi @TermMax
66
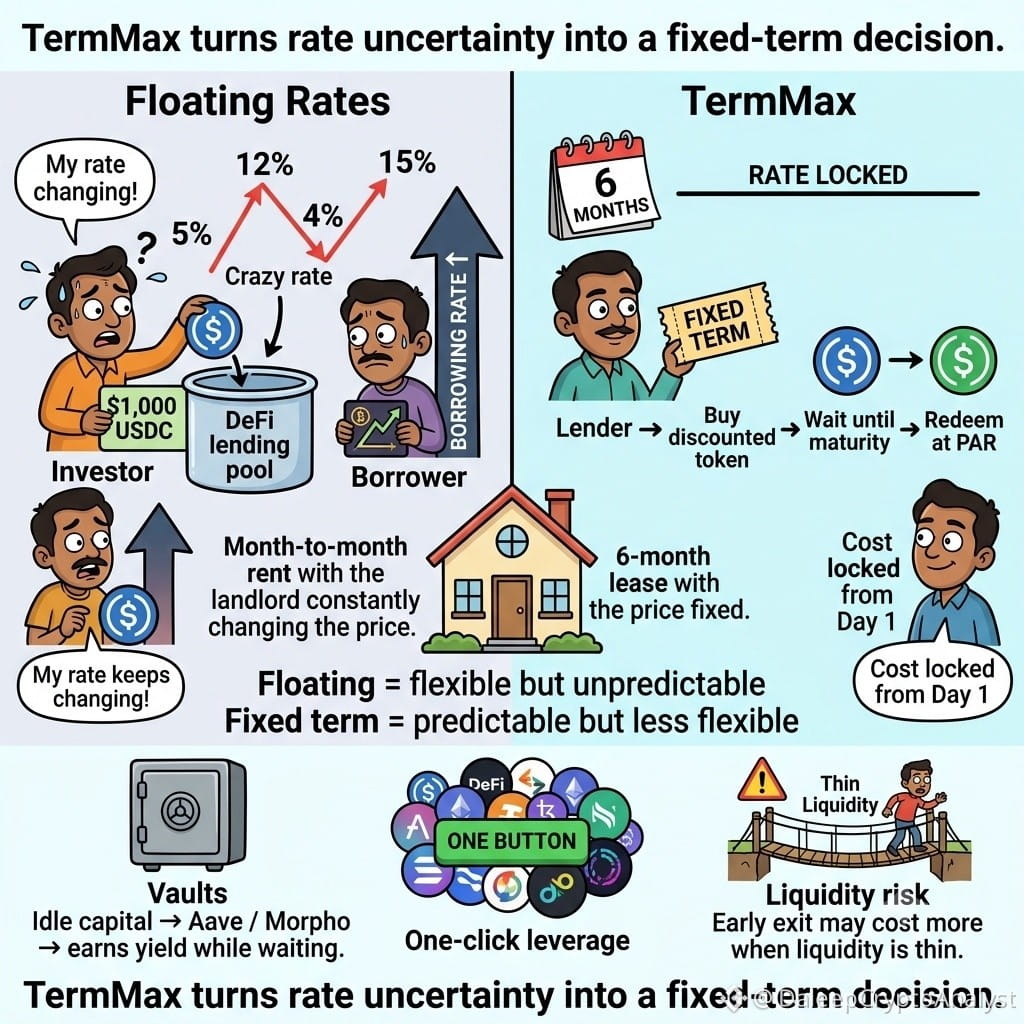
El rendimiento flotante se ve genial… hasta que el mercado decide reescribir tu plan.
Ese es el problema que TermMax está intentando resolver desde una perspectiva diferente.
Con Aave o Morpho, las tasas se mueven con la utilización. Una estrategia que hoy parece atractiva puede volverse mucho menos deseable después de un cambio repentino en las tasas. Para los prestatarios, el riesgo cambia: un aumento en los costos de endeudamiento puede hacer que una posición apalancada sea mucho más frágil.
TermMax aborda el préstamo como si fuera un bono con vencimiento fijo.
Los prestamistas compran tokens con descuento y reciben el valor nominal al vencimiento, mientras que los prestatarios conocen su costo de financiamiento por adelantado. Menos conjeturas sobre dónde estará la tasa dentro de seis semanas.
También hay algunas piezas útiles alrededor de esa idea central.
Las bóvedas de TermMax pueden poner capital ocioso a trabajar a través de Morpho o Aave mientras esperan una oportunidad de emparejamiento, y su diseño de apalancamiento con un solo clic elimina gran parte del habitual bucle entre múltiples protocolos.
Pero hay un intercambio.
Las tasas fijas solo son tan útiles como la liquidez que las respalda.
Los vencimientos poco profundos pueden hacer que las salidas anticipadas sean costosas a través del AMM, mientras que los mercados aislados mejoran la contención del riesgo pero pueden fragmentar la liquidez. Y, como en otros sistemas DeFi, los curadores y los oráculos siguen siendo puntos importantes de confianza.
Aun así, el uso del PT looping y las acciones tokenizadas sugiere que hay demanda de estrategias en las que se conoce la tasa futura en lugar de que esté constantemente flotando.
El reto más grande podría llegar cuando lleguen los incentivos de TMX.
¿El DeFi de términos fijos atraerá a inversores dispuestos a inmovilizar capital para tener previsibilidad, o los usuarios seguirán eligiendo tasas flotantes porque la flexibilidad importa más?
Ese intercambio podría influir en cómo crece TermMax.
@termmax
#TermMax #TMX #DeFi
El rendimiento flotante se ve genial… hasta que el mercado decide reescribir tu plan.
Ese es el problema que TermMax está intentando resolver desde una perspectiva diferente.
Con Aave o Morpho, las tasas se mueven con la utilización. Una estrategia que hoy parece atractiva puede volverse mucho menos deseable después de un cambio repentino en las tasas. Para los prestatarios, el riesgo cambia: un aumento en los costos de endeudamiento puede hacer que una posición apalancada sea mucho más frágil.
TermMax aborda el préstamo como si fuera un bono con vencimiento fijo.
Los prestamistas compran tokens con descuento y reciben el valor nominal al vencimiento, mientras que los prestatarios conocen su costo de financiamiento por adelantado. Menos conjeturas sobre dónde estará la tasa dentro de seis semanas.
También hay algunas piezas útiles alrededor de esa idea central.
Las bóvedas de TermMax pueden poner capital ocioso a trabajar a través de Morpho o Aave mientras esperan una oportunidad de emparejamiento, y su diseño de apalancamiento con un solo clic elimina gran parte del habitual bucle entre múltiples protocolos.
Pero hay un intercambio.
Las tasas fijas solo son tan útiles como la liquidez que las respalda.
Los vencimientos poco profundos pueden hacer que las salidas anticipadas sean costosas a través del AMM, mientras que los mercados aislados mejoran la contención del riesgo pero pueden fragmentar la liquidez. Y, como en otros sistemas DeFi, los curadores y los oráculos siguen siendo puntos importantes de confianza.
Aun así, el uso del PT looping y las acciones tokenizadas sugiere que hay demanda de estrategias en las que se conoce la tasa futura en lugar de que esté constantemente flotando.
El reto más grande podría llegar cuando lleguen los incentivos de TMX.
¿El DeFi de términos fijos atraerá a inversores dispuestos a inmovilizar capital para tener previsibilidad, o los usuarios seguirán eligiendo tasas flotantes porque la flexibilidad importa más?
Ese intercambio podría influir en cómo crece TermMax.
@TermMax
#TermMax #TMX #DeFi
97
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
EtherGains70.9%InQ3
17,747 vistas
301 están debatiendo
Uno de los mejores terceros trimestres de la historia 💰
Septiembre cerró anoche y, con él, el trimestre. En el trimestre, BTC subió un 42%, el segundo mejor Q3 registrado. ETH tuvo un Q3 récord en general, con una subida del 70%.
Al mirar el gráfico, las cosas siguen luciendo bien: seguimos manteniendo el soporte, pero lo estamos poniendo a prueba cada vez con más frecuencia. Además, el impulso de los ETF está debilitándose: las entradas están disminuyendo gradualmente y ayer se registraron salidas por primera vez en mucho tiempo.
Sí, históricamente, octubre ha sido un buen mes para las criptomonedas: no se llama “Uptober” por nada. Pero también es uno de los meses más volátiles. Por ejemplo, el año pasado logramos alcanzar un nuevo máximo histórico (ATH) y experimentar un flash crash.
🚀 Operaciones de Alta Precisión.
$BTC
$ETH
$SOL
#EtherGains70.9%InQ3 #DollarIndexHitsHighestSinceMay2025 #CFTCSubmitsTwoEventContractRulesToWhiteHouse #MicronBeatsEarningsLiftsGuidance
Knowledge is Power
·0 me gusta
·55 vistas
TreasuryLetsStatesFileStablecoinCertificationsEarly
0 vistas
6 están debatiendo
US10YearYieldNears5.3%
56,298 vistas
512 están debatiendo