
#swift
swift
1.3M vistas
1,114 están debatiendo
Hot
Lo último
Hong Kong y Swift exploran depósitos tokenizados para pagos bancarios 24/7
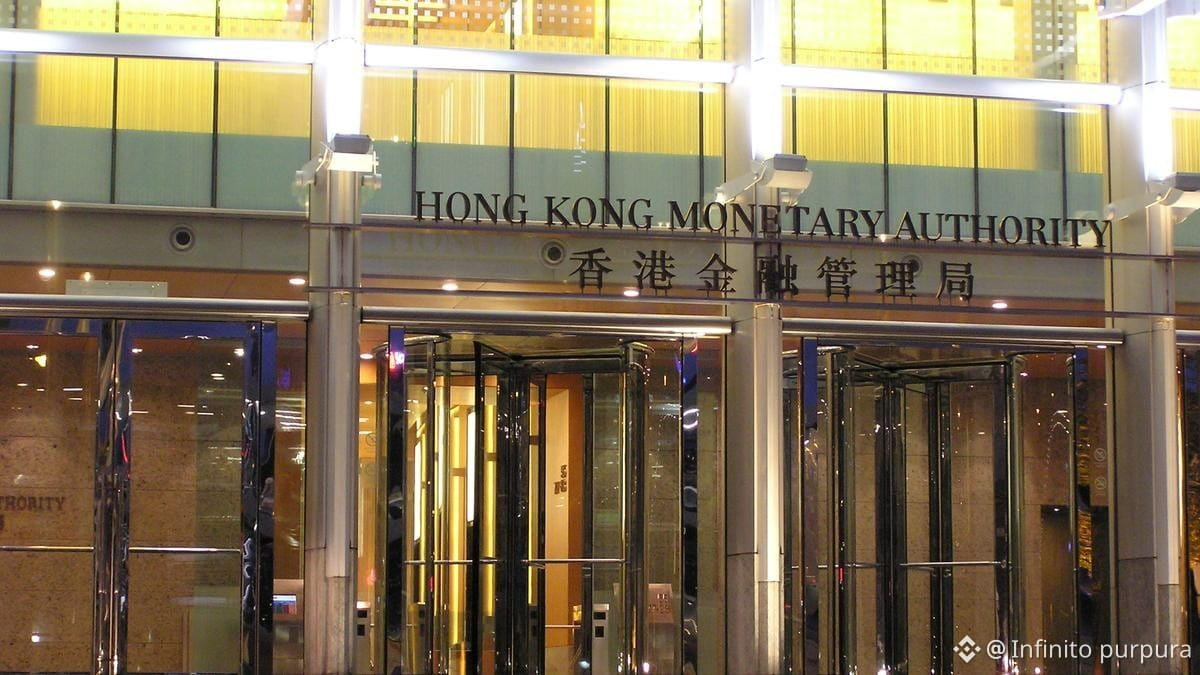
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
Hong Kong y Swift exploran depósitos tokenizados para pagos bancarios 24/7
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
99
Hong Kong y Swift exploran depósitos tokenizados para pagos bancarios 24/7
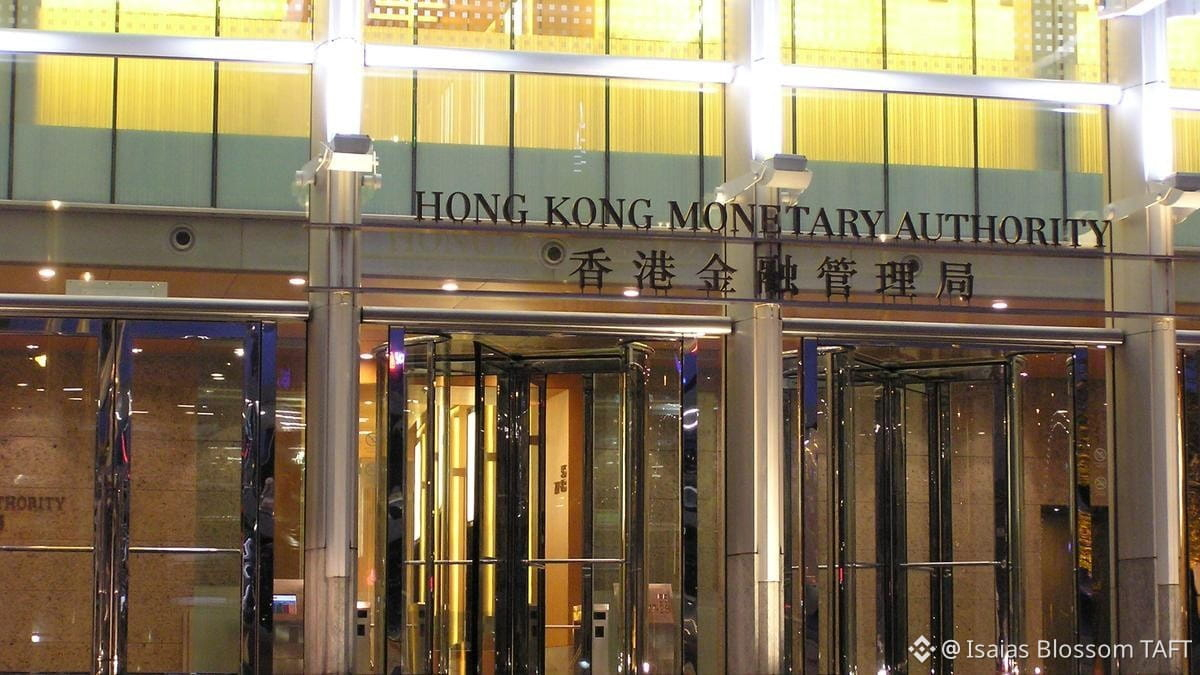
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
Hong Kong y Swift exploran depósitos tokenizados para pagos bancarios 24/7
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
106

los sistemas de prefinanciación respaldados por stablecoins reducen los costes de FX y de gestión de tesorería frente a los métodos tradicionalesLa comparación entre los sistemas de prefinanciación respaldados por stablecoins (como la integración de Visa Direct con USDC) y las transferencias SWIFT tradicionales pone de relieve cómo los cambios estructurales en la tecnología alteran directamente la economía de la gestión de la liquidez y las divisas (FX).
Los pagos internacionales tradicionales dependen de la red de bancos corresponsales, que genera graves ineficiencias de capital. Las stablecoins transforman esta dinámica mediante varios mecanismos distintos:
1. Eliminación del capital fragmentado en cuentas nostro/vostro
El problema de SWIFT: Con los sistemas tradicionales, un proveedor de pagos o una institución financiera debe «prefinanciar» varias cuentas bancarias extranjeras (cuentas nostro/vostro) en todo el mundo para garantizar que pueda liquidar al instante los pagos salientes en monedas locales. Esto inmoviliza millones de dólares en capital ocioso en distintas zonas horarias, jurisdicciones y monedas, solo para cubrir los intervalos de los fines de semana o fuera del horario bancario.
los sistemas de prefinanciación respaldados por stablecoins reducen los costes de FX y de gestión de tesorería frente a los métodos tradicionales
La comparación entre los sistemas de prefinanciación respaldados por stablecoins (como la integración de Visa Direct con USDC) y las transferencias SWIFT tradicionales pone de relieve cómo los cambios estructurales en la tecnología alteran directamente la economía de la gestión de la liquidez y las divisas (FX).
Los pagos internacionales tradicionales dependen de la red de bancos corresponsales, que genera graves ineficiencias de capital. Las stablecoins transforman esta dinámica mediante varios mecanismos distintos:
1. Eliminación del capital fragmentado en cuentas nostro/vostro
El problema de SWIFT: Con los sistemas tradicionales, un proveedor de pagos o una institución financiera debe «prefinanciar» varias cuentas bancarias extranjeras (cuentas nostro/vostro) en todo el mundo para garantizar que pueda liquidar al instante los pagos salientes en monedas locales. Esto inmoviliza millones de dólares en capital ocioso en distintas zonas horarias, jurisdicciones y monedas, solo para cubrir los intervalos de los fines de semana o fuera del horario bancario.
Los pagos internacionales tradicionales dependen de la red de bancos corresponsales, que genera graves ineficiencias de capital. Las stablecoins transforman esta dinámica mediante varios mecanismos distintos:
1. Eliminación del capital fragmentado en cuentas nostro/vostro
El problema de SWIFT: Con los sistemas tradicionales, un proveedor de pagos o una institución financiera debe «prefinanciar» varias cuentas bancarias extranjeras (cuentas nostro/vostro) en todo el mundo para garantizar que pueda liquidar al instante los pagos salientes en monedas locales. Esto inmoviliza millones de dólares en capital ocioso en distintas zonas horarias, jurisdicciones y monedas, solo para cubrir los intervalos de los fines de semana o fuera del horario bancario.
1
Hong Kong y Swift prueban depósitos tokenizados mientras los bancos buscan la velocidad de las monedas establesEl banco central de Hong Kong y Swift, el servicio de mensajería interbancaria con 53 años de antigüedad, unen fuerzas con grandes bancos para probar pagos internacionales mediante depósitos tokenizados en varias divisas, lo que podría ofrecer a los prestamistas una opción basada en blockchain que vaya más allá de las monedas estables.
Hong Kong y Swift prueban depósitos tokenizados mientras los bancos buscan la velocidad de las monedas estables
El banco central de Hong Kong y Swift, el servicio de mensajería interbancaria con 53 años de antigüedad, unen fuerzas con grandes bancos para probar pagos internacionales mediante depósitos tokenizados en varias divisas, lo que podría ofrecer a los prestamistas una opción basada en blockchain que vaya más allá de las monedas estables.
JPM-2,18%
HSBCUS+0,33%
38

·
--
【Noticias del mercado】Bancos de Hong Kong se alían con SWIFT para explorar los pagos tokenizados
El 16 de noviembre, la Autoridad Monetaria de Hong Kong anunció el inicio de una cooperación estratégica con SWIFT para evaluar la conexión del libro mayor de SWIFT con la infraestructura de liquidación del Project Ensemble, con el objetivo de impulsar pagos transfronterizos en tiempo real, disponibles las 24 horas y programables. Bank of China (Hong Kong), Standard Chartered Hong Kong y HSBC participan en las pruebas. El proyecto piloto del libro mayor de SWIFT se puso en marcha en julio y abarca 17 bancos, entre ellos HSBC y Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Fuente: CryptoEconomy)
⚠️Aviso de riesgos: La información anterior se comparte con fines informativos sobre el mercado y no constituye una recomendación de inversión. Toda inversión conlleva riesgos; actúe con cautela.
【Noticias del mercado】Bancos de Hong Kong se alían con SWIFT para explorar los pagos tokenizados
El 16 de noviembre, la Autoridad Monetaria de Hong Kong anunció el inicio de una cooperación estratégica con SWIFT para evaluar la conexión del libro mayor de SWIFT con la infraestructura de liquidación del Project Ensemble, con el objetivo de impulsar pagos transfronterizos en tiempo real, disponibles las 24 horas y programables. Bank of China (Hong Kong), Standard Chartered Hong Kong y HSBC participan en las pruebas. El proyecto piloto del libro mayor de SWIFT se puso en marcha en julio y abarca 17 bancos, entre ellos HSBC y Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Fuente: CryptoEconomy)
⚠️Aviso de riesgos: La información anterior se comparte con fines informativos sobre el mercado y no constituye una recomendación de inversión. Toda inversión conlleva riesgos; actúe con cautela.
El 16 de noviembre, la Autoridad Monetaria de Hong Kong anunció el inicio de una cooperación estratégica con SWIFT para evaluar la conexión del libro mayor de SWIFT con la infraestructura de liquidación del Project Ensemble, con el objetivo de impulsar pagos transfronterizos en tiempo real, disponibles las 24 horas y programables. Bank of China (Hong Kong), Standard Chartered Hong Kong y HSBC participan en las pruebas. El proyecto piloto del libro mayor de SWIFT se puso en marcha en julio y abarca 17 bancos, entre ellos HSBC y Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Fuente: CryptoEconomy)
⚠️Aviso de riesgos: La información anterior se comparte con fines informativos sobre el mercado y no constituye una recomendación de inversión. Toda inversión conlleva riesgos; actúe con cautela.
3

¡HONG KONG Y SWIFT ESTÁN IMPULSANDO LA BANCA HACIA PAGOS BLOCKCHAIN LAS 24 HORAS, LOS 7 DÍAS DE LA SEMANA!
¡Las finanzas tradicionales están acelerando su avance hacia la tokenización!
⚡ ¿Qué está pasando?
- SWIFT y Hong Kong están explorando los depósitos bancarios tokenizados.
- El objetivo es facilitar pagos transfronterizos más rápidos, las 24 horas del día.
- Grandes bancos están probando infraestructuras financieras basadas en blockchain.
- Los depósitos tokenizados podrían convertirse en otro competidor de las monedas estables en los pagos digitales.
🔥 Por qué es importante:
La tecnología blockchain está atrayendo cada vez más a los gigantes de la banca tradicional, y no solo a las empresas de criptomonedas.
¿Desafiarán los depósitos bancarios tokenizados a las monedas estables en el mercado global de pagos?
#SWIFT #HongKong #Blockchain #Stablecoins
¡HONG KONG Y SWIFT ESTÁN IMPULSANDO LA BANCA HACIA PAGOS BLOCKCHAIN LAS 24 HORAS, LOS 7 DÍAS DE LA SEMANA!
¡Las finanzas tradicionales están acelerando su avance hacia la tokenización!
⚡ ¿Qué está pasando?
- SWIFT y Hong Kong están explorando los depósitos bancarios tokenizados.
- El objetivo es facilitar pagos transfronterizos más rápidos, las 24 horas del día.
- Grandes bancos están probando infraestructuras financieras basadas en blockchain.
- Los depósitos tokenizados podrían convertirse en otro competidor de las monedas estables en los pagos digitales.
🔥 Por qué es importante:
La tecnología blockchain está atrayendo cada vez más a los gigantes de la banca tradicional, y no solo a las empresas de criptomonedas.
¿Desafiarán los depósitos bancarios tokenizados a las monedas estables en el mercado global de pagos?
#SWIFT #HongKong #Blockchain #Stablecoins
¡Las finanzas tradicionales están acelerando su avance hacia la tokenización!
⚡ ¿Qué está pasando?
- SWIFT y Hong Kong están explorando los depósitos bancarios tokenizados.
- El objetivo es facilitar pagos transfronterizos más rápidos, las 24 horas del día.
- Grandes bancos están probando infraestructuras financieras basadas en blockchain.
- Los depósitos tokenizados podrían convertirse en otro competidor de las monedas estables en los pagos digitales.
🔥 Por qué es importante:
La tecnología blockchain está atrayendo cada vez más a los gigantes de la banca tradicional, y no solo a las empresas de criptomonedas.
¿Desafiarán los depósitos bancarios tokenizados a las monedas estables en el mercado global de pagos?
#SWIFT #HongKong #Blockchain #Stablecoins
10
·
--
Alcista
🚨 LA BANCA TRADICIONAL SE ADENTRA CADA VEZ MÁS EN LA BLOCKCHAIN.
Hong Kong está dando otro paso importante hacia el futuro de las finanzas digitales.
La Autoridad Monetaria de Hong Kong (HKMA) y SWIFT han reforzado su colaboración para explorar los pagos transfronterizos mediante depósitos bancarios tokenizados.
La iniciativa estudiará la conexión del libro mayor basado en blockchain de SWIFT con la infraestructura de liquidación del Proyecto Ensemble de Hong Kong, para facilitar pagos en varias monedas.
Participan importantes instituciones financieras, como HSBC, Standard Chartered y Bank of China (Hong Kong).
Actualmente, los pagos internacionales pueden implicar varios intermediarios, demoras en la liquidación y costos operativos. Los depósitos tokenizados podrían contribuir a que estas transacciones sean más rápidas y eficientes, y estén potencialmente disponibles las 24 horas del día.
Aún más interesante es la posibilidad de realizar pagos programables, en los que las transacciones se ejecuten automáticamente cuando se cumplan condiciones predefinidas.
No se trata simplemente de poner dinero en una blockchain. Se trata de conectar la infraestructura bancaria tradicional con el emergente sistema financiero tokenizado.
Y la participación de SWIFT hace que esto sea especialmente significativo, porque ya conecta instituciones financieras de todo el mundo.
Las finanzas tradicionales no necesariamente están luchando contra la tecnología blockchain. Algunos de sus mayores actores están explorando cómo integrarla.
¿Se convertirán los depósitos tokenizados en la base de la próxima generación de pagos globales?
#blockchain #Tokenization #Swift #DigitalFinance
🚨 LA BANCA TRADICIONAL SE ADENTRA CADA VEZ MÁS EN LA BLOCKCHAIN.
Hong Kong está dando otro paso importante hacia el futuro de las finanzas digitales.
La Autoridad Monetaria de Hong Kong (HKMA) y SWIFT han reforzado su colaboración para explorar los pagos transfronterizos mediante depósitos bancarios tokenizados.
La iniciativa estudiará la conexión del libro mayor basado en blockchain de SWIFT con la infraestructura de liquidación del Proyecto Ensemble de Hong Kong, para facilitar pagos en varias monedas.
Participan importantes instituciones financieras, como HSBC, Standard Chartered y Bank of China (Hong Kong).
Actualmente, los pagos internacionales pueden implicar varios intermediarios, demoras en la liquidación y costos operativos. Los depósitos tokenizados podrían contribuir a que estas transacciones sean más rápidas y eficientes, y estén potencialmente disponibles las 24 horas del día.
Aún más interesante es la posibilidad de realizar pagos programables, en los que las transacciones se ejecuten automáticamente cuando se cumplan condiciones predefinidas.
No se trata simplemente de poner dinero en una blockchain. Se trata de conectar la infraestructura bancaria tradicional con el emergente sistema financiero tokenizado.
Y la participación de SWIFT hace que esto sea especialmente significativo, porque ya conecta instituciones financieras de todo el mundo.
Las finanzas tradicionales no necesariamente están luchando contra la tecnología blockchain. Algunos de sus mayores actores están explorando cómo integrarla.
¿Se convertirán los depósitos tokenizados en la base de la próxima generación de pagos globales?
#blockchain #Tokenization #Swift #DigitalFinance
Hong Kong está dando otro paso importante hacia el futuro de las finanzas digitales.
La Autoridad Monetaria de Hong Kong (HKMA) y SWIFT han reforzado su colaboración para explorar los pagos transfronterizos mediante depósitos bancarios tokenizados.
La iniciativa estudiará la conexión del libro mayor basado en blockchain de SWIFT con la infraestructura de liquidación del Proyecto Ensemble de Hong Kong, para facilitar pagos en varias monedas.
Participan importantes instituciones financieras, como HSBC, Standard Chartered y Bank of China (Hong Kong).
Actualmente, los pagos internacionales pueden implicar varios intermediarios, demoras en la liquidación y costos operativos. Los depósitos tokenizados podrían contribuir a que estas transacciones sean más rápidas y eficientes, y estén potencialmente disponibles las 24 horas del día.
Aún más interesante es la posibilidad de realizar pagos programables, en los que las transacciones se ejecuten automáticamente cuando se cumplan condiciones predefinidas.
No se trata simplemente de poner dinero en una blockchain. Se trata de conectar la infraestructura bancaria tradicional con el emergente sistema financiero tokenizado.
Y la participación de SWIFT hace que esto sea especialmente significativo, porque ya conecta instituciones financieras de todo el mundo.
Las finanzas tradicionales no necesariamente están luchando contra la tecnología blockchain. Algunos de sus mayores actores están explorando cómo integrarla.
¿Se convertirán los depósitos tokenizados en la base de la próxima generación de pagos globales?
#blockchain #Tokenization #Swift #DigitalFinance
HSBCUS+0,33%
4
219

La HKMA y Swift investigan los depósitos tokenizados para pagos transfronterizos
- La HKMA y Swift vinculan el Proyecto Ensemble con el libro mayor de Swift.
- Uso de depósitos tokenizados para pagos bancarios transfronterizos.
- Compatible con múltiples monedas.
- RSS aún no ha proporcionado más detalles.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Fuente: CoinTelegraph
La HKMA y Swift investigan los depósitos tokenizados para pagos transfronterizos
- La HKMA y Swift vinculan el Proyecto Ensemble con el libro mayor de Swift.
- Uso de depósitos tokenizados para pagos bancarios transfronterizos.
- Compatible con múltiples monedas.
- RSS aún no ha proporcionado más detalles.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Fuente: CoinTelegraph
- La HKMA y Swift vinculan el Proyecto Ensemble con el libro mayor de Swift.
- Uso de depósitos tokenizados para pagos bancarios transfronterizos.
- Compatible con múltiples monedas.
- RSS aún no ha proporcionado más detalles.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Fuente: CoinTelegraph
142

·
--
🌐 Chainlink y Swift: Uniendo las finanzas tradicionales y la blockchain
La adopción de activos tokenizados dio un gran paso adelante:
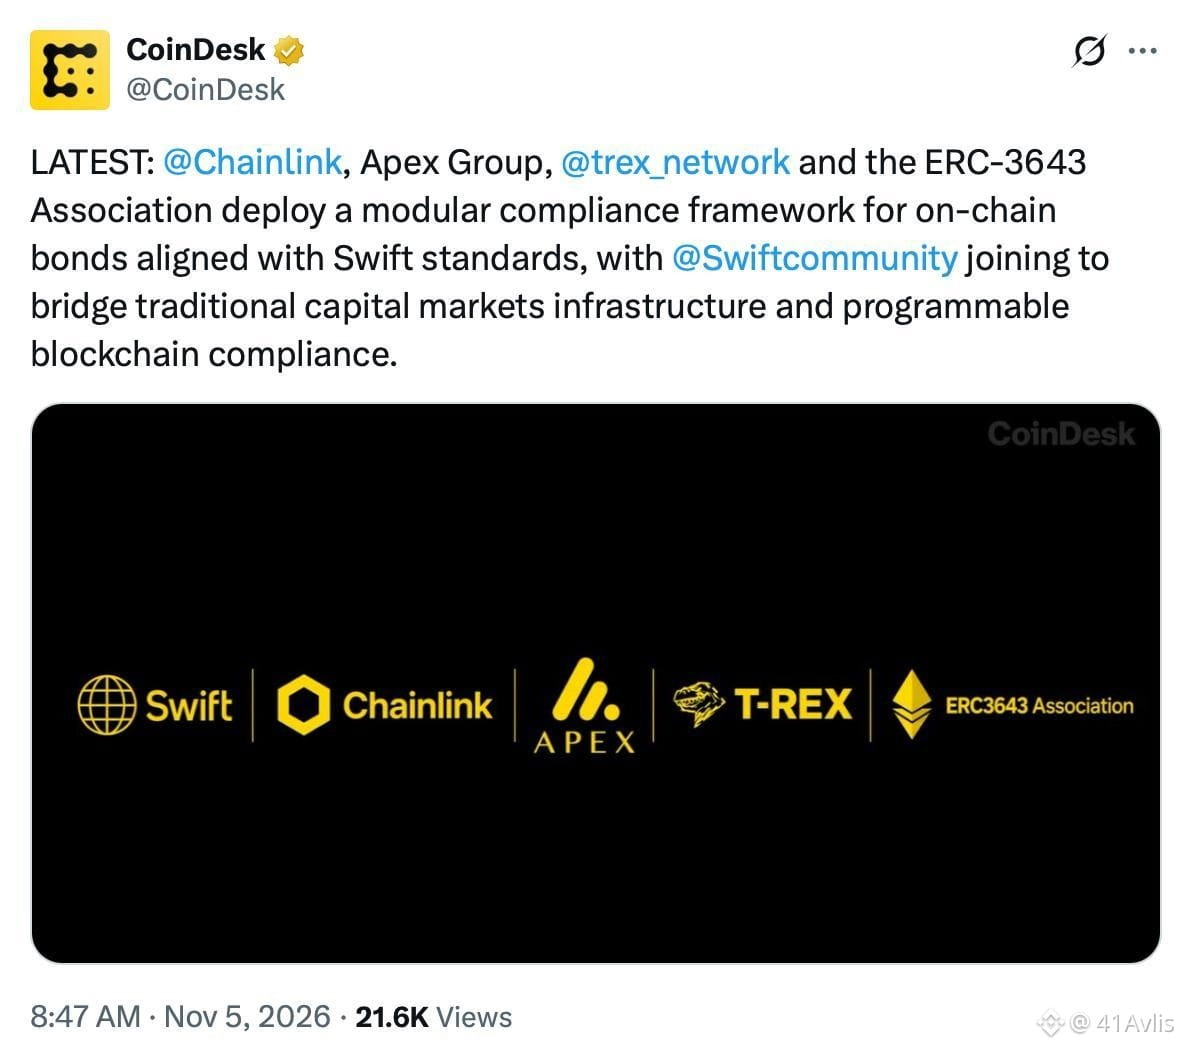
* Nueva alianza: Chainlink, Apex Group, T-REX Network y la Asociación ERC-3633 lanzaron una estructura modular de cumplimiento normativo.
* Estándar Swift: El proyecto se desarrolló para seguir los estándares de Swift.
* El impacto: El objetivo es conectar los mercados financieros tradicionales con la blockchain, impulsando los activos tokenizados.
💡 ¿Qué te pareció esta novedad para el mercado? ¡Deja tu opinión en los comentarios!
#Chainlink #Swift #RWA
🌐 Chainlink y Swift: Uniendo las finanzas tradicionales y la blockchain
La adopción de activos tokenizados dio un gran paso adelante:
* Nueva alianza: Chainlink, Apex Group, T-REX Network y la Asociación ERC-3633 lanzaron una estructura modular de cumplimiento normativo.
* Estándar Swift: El proyecto se desarrolló para seguir los estándares de Swift.
* El impacto: El objetivo es conectar los mercados financieros tradicionales con la blockchain, impulsando los activos tokenizados.
💡 ¿Qué te pareció esta novedad para el mercado? ¡Deja tu opinión en los comentarios!
#Chainlink #Swift #RWA
La adopción de activos tokenizados dio un gran paso adelante:
* Nueva alianza: Chainlink, Apex Group, T-REX Network y la Asociación ERC-3633 lanzaron una estructura modular de cumplimiento normativo.
* Estándar Swift: El proyecto se desarrolló para seguir los estándares de Swift.
* El impacto: El objetivo es conectar los mercados financieros tradicionales con la blockchain, impulsando los activos tokenizados.
💡 ¿Qué te pareció esta novedad para el mercado? ¡Deja tu opinión en los comentarios!
#Chainlink #Swift #RWA
76
·
--
Artículo
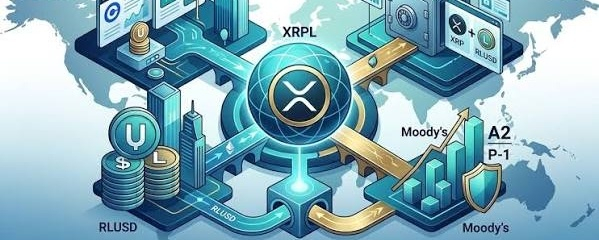
¿XRP como puente o independiente? Suponiendo que el 10 % de la actividad de SWIFT se traslade al ecosistema XRPL
🫱#Swift es principalmente una red de mensajería financiera; no posee directamente ni transfiere todo el dinero de las transacciones.
SWIFT informó un promedio de 59,8 millones de mensajes de pago al día en 2025. La cifra de 14.000 millones de USD al día debe considerarse una estimación del valor de las transacciones, no una cifra confirmada por la página de estadísticas oficiales actual. 👌
¿XRP como puente o independiente?
Suponiendo que el 10 % de la actividad de SWIFT se traslade al ecosistema XRPL
🫱#Swift es principalmente una red de mensajería financiera; no posee directamente ni transfiere todo el dinero de las transacciones.
SWIFT informó un promedio de 59,8 millones de mensajes de pago al día en 2025. La cifra de 14.000 millones de USD al día debe considerarse una estimación del valor de las transacciones, no una cifra confirmada por la página de estadísticas oficiales actual. 👌
🫱#Swift es principalmente una red de mensajería financiera; no posee directamente ni transfiere todo el dinero de las transacciones.
SWIFT informó un promedio de 59,8 millones de mensajes de pago al día en 2025. La cifra de 14.000 millones de USD al día debe considerarse una estimación del valor de las transacciones, no una cifra confirmada por la página de estadísticas oficiales actual. 👌
4
4
3.8k

·
--
📰 Investigador de XRP: Mi conversación completa con Tom Alaerts, quien trabajó más de 27 años en SWIFT
Tom Alaerts, ex experto en estándares de SWIFT con más de 27 años de experiencia en la red global de mensajería financiera, explicó por qué ISO 20022 podría desempeñar un papel importante en la incorporación de los activos digitales a la infraestructura bancaria tradicional. En una extensa conversación en X con el investigador de criptomonedas SMQKE, Alaerts habló sobre el futuro de SWIFT y la relación entre […] La publicación Investigador de XRP: Mi conversación completa con Tom Alaerts, quien trabajó más de 27 años en SWIFT apareció primero en Times Tabloid.
Fuente : Times Tabloid
Hora : 2026-11-01 13:00:46
Crédito : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Comparte tu opinión en la sección de comentarios a continuación
📰 Investigador de XRP: Mi conversación completa con Tom Alaerts, quien trabajó más de 27 años en SWIFT
Tom Alaerts, ex experto en estándares de SWIFT con más de 27 años de experiencia en la red global de mensajería financiera, explicó por qué ISO 20022 podría desempeñar un papel importante en la incorporación de los activos digitales a la infraestructura bancaria tradicional. En una extensa conversación en X con el investigador de criptomonedas SMQKE, Alaerts habló sobre el futuro de SWIFT y la relación entre […] La publicación Investigador de XRP: Mi conversación completa con Tom Alaerts, quien trabajó más de 27 años en SWIFT apareció primero en Times Tabloid.
Fuente : Times Tabloid
Hora : 2026-11-01 13:00:46
Crédito : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Comparte tu opinión en la sección de comentarios a continuación
Tom Alaerts, ex experto en estándares de SWIFT con más de 27 años de experiencia en la red global de mensajería financiera, explicó por qué ISO 20022 podría desempeñar un papel importante en la incorporación de los activos digitales a la infraestructura bancaria tradicional. En una extensa conversación en X con el investigador de criptomonedas SMQKE, Alaerts habló sobre el futuro de SWIFT y la relación entre […] La publicación Investigador de XRP: Mi conversación completa con Tom Alaerts, quien trabajó más de 27 años en SWIFT apareció primero en Times Tabloid.
Fuente : Times Tabloid
Hora : 2026-11-01 13:00:46
Crédito : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Comparte tu opinión en la sección de comentarios a continuación
151

·
--
🚨 SWIFT está hablando sobre el futuro de las finanzas, y los holders de $XRP están prestando atención. 👀🔥
Los pagos transfronterizos 24/7, el dinero digital programable, los valores tokenizados y la liquidación atómica están convirtiéndose en elementos importantes de la evolución del sector financiero.
Ripple está construyendo dentro de este panorama más amplio de pagos con blockchain, por lo que vale la pena seguir de cerca esta convergencia.
Pero este es el punto clave: que SWIFT hable sobre infraestructura blockchain no significa automáticamente que exista una asociación oficial ni una adopción directa de XRP.
La verdadera pregunta es si XRP y el XRP Ledger tendrán un papel significativo en este sistema financiero en transformación. 🌎
Eso es lo que seguiré observando de cerca. 🚀
#XRP #Ripple #SWIFT
🚨 SWIFT está hablando sobre el futuro de las finanzas, y los holders de $XRP están prestando atención. 👀🔥
Los pagos transfronterizos 24/7, el dinero digital programable, los valores tokenizados y la liquidación atómica están convirtiéndose en elementos importantes de la evolución del sector financiero.
Ripple está construyendo dentro de este panorama más amplio de pagos con blockchain, por lo que vale la pena seguir de cerca esta convergencia.
Pero este es el punto clave: que SWIFT hable sobre infraestructura blockchain no significa automáticamente que exista una asociación oficial ni una adopción directa de XRP.
La verdadera pregunta es si XRP y el XRP Ledger tendrán un papel significativo en este sistema financiero en transformación. 🌎
Eso es lo que seguiré observando de cerca. 🚀
#XRP #Ripple #SWIFT
Los pagos transfronterizos 24/7, el dinero digital programable, los valores tokenizados y la liquidación atómica están convirtiéndose en elementos importantes de la evolución del sector financiero.
Ripple está construyendo dentro de este panorama más amplio de pagos con blockchain, por lo que vale la pena seguir de cerca esta convergencia.
Pero este es el punto clave: que SWIFT hable sobre infraestructura blockchain no significa automáticamente que exista una asociación oficial ni una adopción directa de XRP.
La verdadera pregunta es si XRP y el XRP Ledger tendrán un papel significativo en este sistema financiero en transformación. 🌎
Eso es lo que seguiré observando de cerca. 🚀
#XRP #Ripple #SWIFT
3
1
10
5.8k

·
--
Dos gigantes bancarios acaban de mover dólares reales como tokens, y casi nadie que tiene criptomonedas participó en la operación.
Esa es la trampa. Cada vez que aparece un titular así, la gente entra por FOMO en cualquier ticker que suene vagamente relacionado con pagos o activos del mundo real, y luego descubre que el producto nunca necesitó su moneda. No te hacen un rug pull con un contrato. Te hacen un rug pull con una historia que no leíste.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD con depósitos tokenizados en el libro mayor compartido de Swift. Un depósito tokenizado no es más que un pagaré bancario en un formato nuevo. Es un derecho sobre el balance de ese banco, registrado de forma que dos instituciones puedan transferirlo en un registro compartido en vez de esperar a que se complete la antigua cadena de mensajes. No es $BTC. No puedes retirarlo a una billetera y marcharte. La promesa sigue siendo del banco, y Swift sigue llevando las riendas.
El riesgo está en interpretar eso como una victoria para lo que sea que ya tengas. Estos tokens se pueden congelar o revertir porque los emite un banco regulado, no una cadena neutral. Si el banco tiene problemas, estarás en la fila junto con todos los demás depositantes, tengas tokens o no. Y si a los tesoreros realmente les gusta este sistema, gran parte del flujo transfronterizo que la gente sigue incorporando a sus precios como apuestas de tokenización $XRP o $ETH quizá nunca salga del sistema bancario. Que los bancos muevan dinero más rápido no significa que ese dinero vaya a aparecer en las cadenas en las que operas.
Si los bancos pueden hacer esto sin criptomonedas públicas, ¿qué estamos valorando realmente?
#Tokenization #RWA #Swift
Dos gigantes bancarios acaban de mover dólares reales como tokens, y casi nadie que tiene criptomonedas participó en la operación.
Esa es la trampa. Cada vez que aparece un titular así, la gente entra por FOMO en cualquier ticker que suene vagamente relacionado con pagos o activos del mundo real, y luego descubre que el producto nunca necesitó su moneda. No te hacen un rug pull con un contrato. Te hacen un rug pull con una historia que no leíste.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD con depósitos tokenizados en el libro mayor compartido de Swift. Un depósito tokenizado no es más que un pagaré bancario en un formato nuevo. Es un derecho sobre el balance de ese banco, registrado de forma que dos instituciones puedan transferirlo en un registro compartido en vez de esperar a que se complete la antigua cadena de mensajes. No es $BTC . No puedes retirarlo a una billetera y marcharte. La promesa sigue siendo del banco, y Swift sigue llevando las riendas.
El riesgo está en interpretar eso como una victoria para lo que sea que ya tengas. Estos tokens se pueden congelar o revertir porque los emite un banco regulado, no una cadena neutral. Si el banco tiene problemas, estarás en la fila junto con todos los demás depositantes, tengas tokens o no. Y si a los tesoreros realmente les gusta este sistema, gran parte del flujo transfronterizo que la gente sigue incorporando a sus precios como apuestas de tokenización $XRP o $ETH quizá nunca salga del sistema bancario. Que los bancos muevan dinero más rápido no significa que ese dinero vaya a aparecer en las cadenas en las que operas.
Si los bancos pueden hacer esto sin criptomonedas públicas, ¿qué estamos valorando realmente?
#Tokenization #RWA #Swift
Esa es la trampa. Cada vez que aparece un titular así, la gente entra por FOMO en cualquier ticker que suene vagamente relacionado con pagos o activos del mundo real, y luego descubre que el producto nunca necesitó su moneda. No te hacen un rug pull con un contrato. Te hacen un rug pull con una historia que no leíste.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD con depósitos tokenizados en el libro mayor compartido de Swift. Un depósito tokenizado no es más que un pagaré bancario en un formato nuevo. Es un derecho sobre el balance de ese banco, registrado de forma que dos instituciones puedan transferirlo en un registro compartido en vez de esperar a que se complete la antigua cadena de mensajes. No es $BTC . No puedes retirarlo a una billetera y marcharte. La promesa sigue siendo del banco, y Swift sigue llevando las riendas.
El riesgo está en interpretar eso como una victoria para lo que sea que ya tengas. Estos tokens se pueden congelar o revertir porque los emite un banco regulado, no una cadena neutral. Si el banco tiene problemas, estarás en la fila junto con todos los demás depositantes, tengas tokens o no. Y si a los tesoreros realmente les gusta este sistema, gran parte del flujo transfronterizo que la gente sigue incorporando a sus precios como apuestas de tokenización $XRP o $ETH quizá nunca salga del sistema bancario. Que los bancos muevan dinero más rápido no significa que ese dinero vaya a aparecer en las cadenas en las que operas.
Si los bancos pueden hacer esto sin criptomonedas públicas, ¿qué estamos valorando realmente?
#Tokenization #RWA #Swift
6

Si todavía tratas a SWIFT como una reliquia que las criptomonedas ya dejaron atrás, para ahora.
Los traders siguen perdiendo dinero al rotar hacia la última moda, mientras que el movimiento real de dinero ocurre en experimentos bancarios discretos. Así es como te pierdes la liquidez que realmente perdura.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD usando depósitos tokenizados en el libro mayor compartido de SWIFT. Se lo reenvié a un colega de operaciones de tesorería esperando que se entusiasmara con la cadena de bloques. Solo preguntó cómo reduciría el trabajo diario de conciliar posiciones y perseguir transferencias fallidas.
Esto es distinto de los años de $XRP intentando reemplazar a SWIFT o del lento avance corporativo de $USDC y $USDT hacia nuevas vías. Todo eso siempre pareció añadir pasos. Los depósitos tokenizados permiten que los mismos bancos mantengan su infraestructura actual y, a la vez, usen un libro mayor compartido. La mayoría de las pruebas de concepto anteriores nunca salió del laboratorio. Esta movió dólares reales.
A quienes realmente lo usarán no les importan nuestros relatos. Les importan tener que enviar menos correos y disponer de información más rápido. Cuando la gente de operaciones empieza a hacer preguntas prácticas, el cambio ya está en marcha.
¿Dónde crees que deja esto la vieja narrativa de la disrupción, frente a unos bancos que simplemente se vuelven más eficientes en cadena?
#Tokenization #TradFi #SWIFT
Si todavía tratas a SWIFT como una reliquia que las criptomonedas ya dejaron atrás, para ahora.
Los traders siguen perdiendo dinero al rotar hacia la última moda, mientras que el movimiento real de dinero ocurre en experimentos bancarios discretos. Así es como te pierdes la liquidez que realmente perdura.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD usando depósitos tokenizados en el libro mayor compartido de SWIFT. Se lo reenvié a un colega de operaciones de tesorería esperando que se entusiasmara con la cadena de bloques. Solo preguntó cómo reduciría el trabajo diario de conciliar posiciones y perseguir transferencias fallidas.
Esto es distinto de los años de $XRP intentando reemplazar a SWIFT o del lento avance corporativo de $USDC y $USDT hacia nuevas vías. Todo eso siempre pareció añadir pasos. Los depósitos tokenizados permiten que los mismos bancos mantengan su infraestructura actual y, a la vez, usen un libro mayor compartido. La mayoría de las pruebas de concepto anteriores nunca salió del laboratorio. Esta movió dólares reales.
A quienes realmente lo usarán no les importan nuestros relatos. Les importan tener que enviar menos correos y disponer de información más rápido. Cuando la gente de operaciones empieza a hacer preguntas prácticas, el cambio ya está en marcha.
¿Dónde crees que deja esto la vieja narrativa de la disrupción, frente a unos bancos que simplemente se vuelven más eficientes en cadena?
#Tokenization #TradFi #SWIFT
Los traders siguen perdiendo dinero al rotar hacia la última moda, mientras que el movimiento real de dinero ocurre en experimentos bancarios discretos. Así es como te pierdes la liquidez que realmente perdura.
El 2 de septiembre, First Abu Dhabi Bank y Citi liquidaron un pago real en USD usando depósitos tokenizados en el libro mayor compartido de SWIFT. Se lo reenvié a un colega de operaciones de tesorería esperando que se entusiasmara con la cadena de bloques. Solo preguntó cómo reduciría el trabajo diario de conciliar posiciones y perseguir transferencias fallidas.
Esto es distinto de los años de $XRP intentando reemplazar a SWIFT o del lento avance corporativo de $USDC y $USDT hacia nuevas vías. Todo eso siempre pareció añadir pasos. Los depósitos tokenizados permiten que los mismos bancos mantengan su infraestructura actual y, a la vez, usen un libro mayor compartido. La mayoría de las pruebas de concepto anteriores nunca salió del laboratorio. Esta movió dólares reales.
A quienes realmente lo usarán no les importan nuestros relatos. Les importan tener que enviar menos correos y disponer de información más rápido. Cuando la gente de operaciones empieza a hacer preguntas prácticas, el cambio ya está en marcha.
¿Dónde crees que deja esto la vieja narrativa de la disrupción, frente a unos bancos que simplemente se vuelven más eficientes en cadena?
#Tokenization #TradFi #SWIFT
19
·
--
Alcista
Verificado
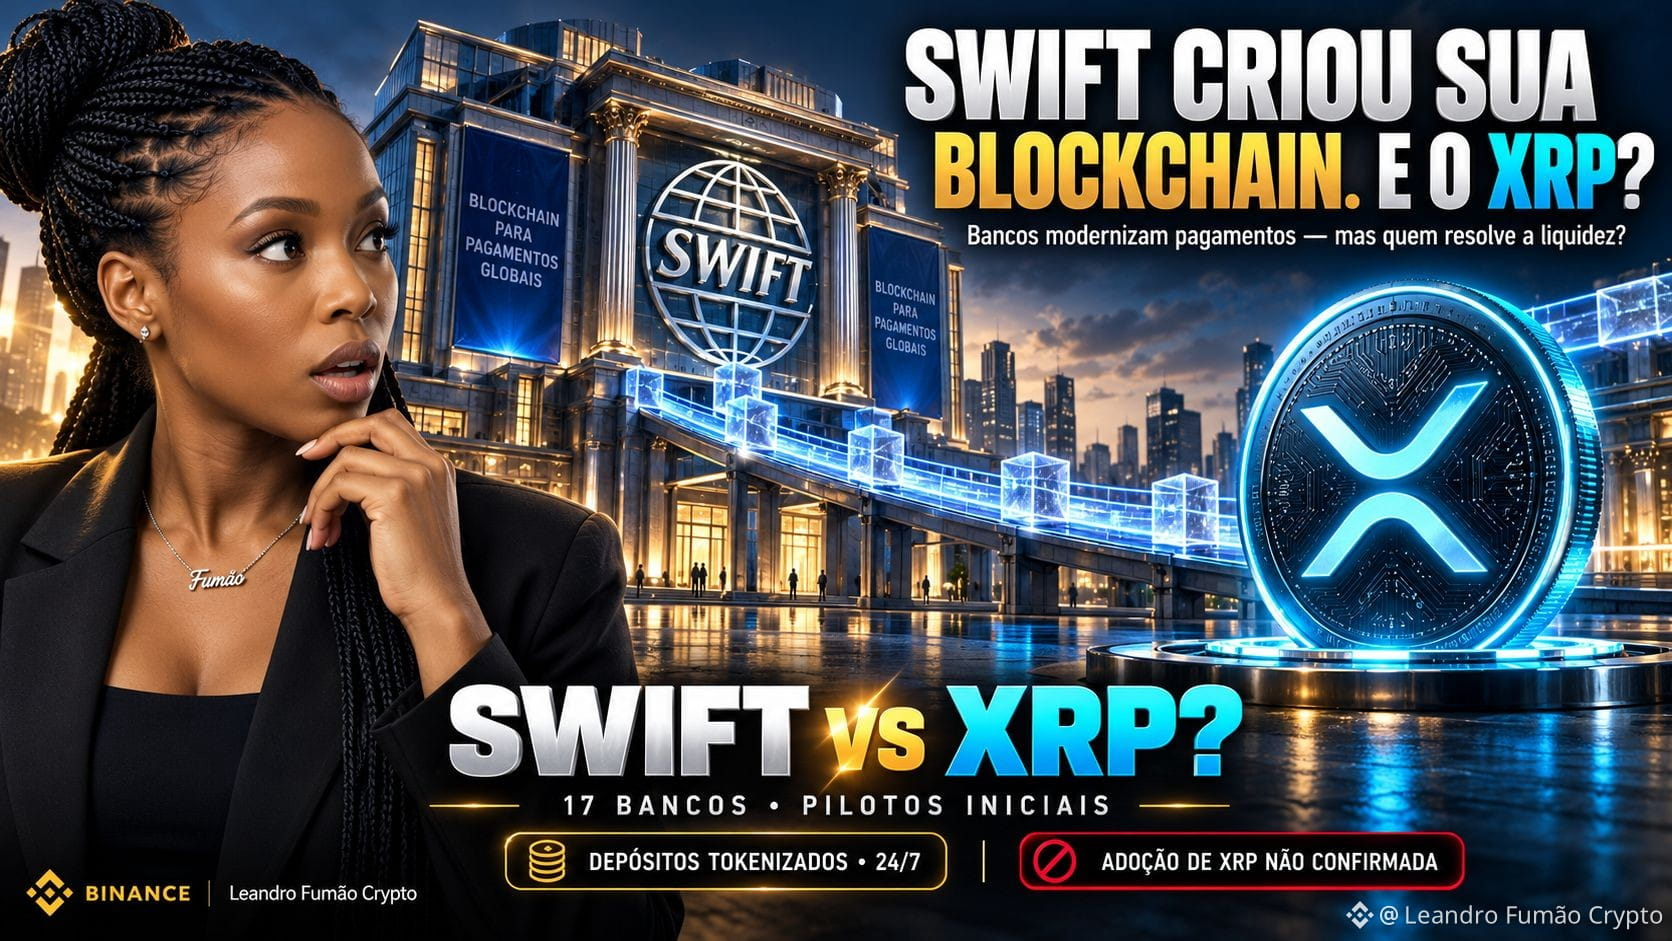
🚨જ⁀➴ SWIFT CREÓ SU BLOCKCHAIN ⥱ ¿Y AHORA? ⋙ $XRP ❓
✔️El sistema financiero internacional está experimentando una transformación gigantesca.
SWIFT, responsable de conectar miles de instituciones financieras, ya desarrolló su propio libro mayor blockchain para modernizar los pagos internacionales.
🔥 SE ANUNCIARON 17 BANCOS PARA LOS PILOTOS INICIALES.
La propuesta es permitir pagos las 24 horas del día mediante depósitos bancarios tokenizados.
Pero hay un detalle del que casi nadie está hablando.
BLOCKCHAIN NO RESUELVE AUTOMÁTICAMENTE EL PROBLEMA DE LA LIQUIDEZ.
Incluso con una infraestructura compartida, los bancos aún tienen que lidiar con distintas monedas, la disponibilidad de fondos y los mecanismos de liquidación.
Es precisamente aquí donde surge una pregunta⤵
¿QUÉ PAPEL DESEMPEÑA $XRP ?
XRP puede funcionar como un activo intermediario en la conversión entre monedas, permitiendo transferencias sin depender necesariamente de saldos mantenidos previamente en cada mercado.
Imagina la diferencia⤵
🏦 SWIFT » Coordinación de pagos e integración entre instituciones.
⚡ XRP » Posible puente de liquidez entre distintas monedas y mercados.
Pero atención⤵
⚠️ SWIFT NO ANUNCIÓ LA ADOPCIÓN DE XRP EN SU NUEVO LIBRO MAYOR.
Tampoco se ha demostrado que la infraestructura necesite XRP para funcionar.
El avance de SWIFT puede representar competencia para algunas soluciones de Ripple y, al mismo tiempo, demostrar que el sector bancario está adoptando tecnologías que antes parecían restringidas al mundo cripto.
El verdadero desafío ahora es conectar sistemas, monedas y liquidez de manera eficiente.
🔥 SWIFT ESTÁ CONSTRUYENDO NUEVAS VÍAS. PERO ¿QUIÉN PROPORCIONARÁ LOS PUENTES?
¿CREES QUE $XRP Y SWIFT SERÁN COMPETIDORES O COMPLEMENTARIOS?
⚠️ El canal @Fumao aquí en Binance Square 🗣️ Recuerda » Este es un análisis informativo y educativo » Esto no es asesoramiento financiero » Investiga siempre por tu cuenta antes de invertir. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT CREÓ SU BLOCKCHAIN ⥱ ¿Y AHORA? ⋙ $XRP ❓
✔️El sistema financiero internacional está experimentando una transformación gigantesca.
SWIFT, responsable de conectar miles de instituciones financieras, ya desarrolló su propio libro mayor blockchain para modernizar los pagos internacionales.
🔥 SE ANUNCIARON 17 BANCOS PARA LOS PILOTOS INICIALES.
La propuesta es permitir pagos las 24 horas del día mediante depósitos bancarios tokenizados.
Pero hay un detalle del que casi nadie está hablando.
BLOCKCHAIN NO RESUELVE AUTOMÁTICAMENTE EL PROBLEMA DE LA LIQUIDEZ.
Incluso con una infraestructura compartida, los bancos aún tienen que lidiar con distintas monedas, la disponibilidad de fondos y los mecanismos de liquidación.
Es precisamente aquí donde surge una pregunta⤵
¿QUÉ PAPEL DESEMPEÑA $XRP ?
XRP puede funcionar como un activo intermediario en la conversión entre monedas, permitiendo transferencias sin depender necesariamente de saldos mantenidos previamente en cada mercado.
Imagina la diferencia⤵
🏦 SWIFT » Coordinación de pagos e integración entre instituciones.
⚡ XRP » Posible puente de liquidez entre distintas monedas y mercados.
Pero atención⤵
⚠️ SWIFT NO ANUNCIÓ LA ADOPCIÓN DE XRP EN SU NUEVO LIBRO MAYOR.
Tampoco se ha demostrado que la infraestructura necesite XRP para funcionar.
El avance de SWIFT puede representar competencia para algunas soluciones de Ripple y, al mismo tiempo, demostrar que el sector bancario está adoptando tecnologías que antes parecían restringidas al mundo cripto.
El verdadero desafío ahora es conectar sistemas, monedas y liquidez de manera eficiente.
🔥 SWIFT ESTÁ CONSTRUYENDO NUEVAS VÍAS. PERO ¿QUIÉN PROPORCIONARÁ LOS PUENTES?
¿CREES QUE $XRP Y SWIFT SERÁN COMPETIDORES O COMPLEMENTARIOS?
⚠️ El canal @Leandro Fumão Crypto aquí en Binance Square 🗣️ Recuerda » Este es un análisis informativo y educativo » Esto no es asesoramiento financiero » Investiga siempre por tu cuenta antes de invertir. 👨🎓📚
#xrp #Swift #RippleXRP
✔️El sistema financiero internacional está experimentando una transformación gigantesca.
SWIFT, responsable de conectar miles de instituciones financieras, ya desarrolló su propio libro mayor blockchain para modernizar los pagos internacionales.
🔥 SE ANUNCIARON 17 BANCOS PARA LOS PILOTOS INICIALES.
La propuesta es permitir pagos las 24 horas del día mediante depósitos bancarios tokenizados.
Pero hay un detalle del que casi nadie está hablando.
BLOCKCHAIN NO RESUELVE AUTOMÁTICAMENTE EL PROBLEMA DE LA LIQUIDEZ.
Incluso con una infraestructura compartida, los bancos aún tienen que lidiar con distintas monedas, la disponibilidad de fondos y los mecanismos de liquidación.
Es precisamente aquí donde surge una pregunta⤵
¿QUÉ PAPEL DESEMPEÑA $XRP ?
XRP puede funcionar como un activo intermediario en la conversión entre monedas, permitiendo transferencias sin depender necesariamente de saldos mantenidos previamente en cada mercado.
Imagina la diferencia⤵
🏦 SWIFT » Coordinación de pagos e integración entre instituciones.
⚡ XRP » Posible puente de liquidez entre distintas monedas y mercados.
Pero atención⤵
⚠️ SWIFT NO ANUNCIÓ LA ADOPCIÓN DE XRP EN SU NUEVO LIBRO MAYOR.
Tampoco se ha demostrado que la infraestructura necesite XRP para funcionar.
El avance de SWIFT puede representar competencia para algunas soluciones de Ripple y, al mismo tiempo, demostrar que el sector bancario está adoptando tecnologías que antes parecían restringidas al mundo cripto.
El verdadero desafío ahora es conectar sistemas, monedas y liquidez de manera eficiente.
🔥 SWIFT ESTÁ CONSTRUYENDO NUEVAS VÍAS. PERO ¿QUIÉN PROPORCIONARÁ LOS PUENTES?
¿CREES QUE $XRP Y SWIFT SERÁN COMPETIDORES O COMPLEMENTARIOS?
⚠️ El canal @Leandro Fumão Crypto aquí en Binance Square 🗣️ Recuerda » Este es un análisis informativo y educativo » Esto no es asesoramiento financiero » Investiga siempre por tu cuenta antes de invertir. 👨🎓📚
#xrp #Swift #RippleXRP
3
138
·
--
Alcista
🏗️🛠️ SWIFT ESTÁ CONSTRUYENDO ALGO MUCHO MÁS GRANDE QUE OTRA ACTUALIZACIÓN DE PAGOS✨🌱
Cuanto más profundizo en lo que está por venir, más optimista me siento con respecto a $HBAR ▸ 💲LINK ▸ $XRP ✔️
En HederaCon 2025, Alisa DiCaprio advirtió: con las stablecoins en auge y la multiplicación de nuevos instrumentos financieros, el desafío sería mantener el valor en movimiento en un sistema cada vez más fragmentado. En 2026, SWIFT está construyendo precisamente la respuesta.
📌 SWIFT: Su libro mayor compartido de blockchain ya cuenta con 17 bancos de seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo y otros) que están preparando transacciones de depósitos tokenizados las 24 horas, los 7 días de la semana. La red conecta a más de 11.500 instituciones en más de 200 países.
La parte difícil ahora no es crear activos digitales, sino conectarlos y encontrar liquidez entre ellos. Tres funciones distintas:
🔗 LINK (Chainlink): La conexión más directa con SWIFT. Probó la interoperabilidad mediante CCIP, demostró la suscripción y el rescate de fondos tokenizados con UBS AM y ganó el hackathon de SWIFT en 2025. DTCC también utiliza Chainlink en Collateral AppChain (previsión: cuarto trimestre de 2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank y SCB TechX probaron remesas multidivisa con liquidación en 3-5 segundos. Australian Payments Plus utilizó HashSphere en el Proyecto Acacia del Banco de la Reserva de Australia. CCIP ya está activo en la red principal de Hedera.
💱 XRP (XRPL): La conectividad técnica no crea liquidez cambiaria. XRPL ofrece pagos entre divisas, DEX en cadena, liquidación atómica y puente automático. Ripple y Bitso llevan MXNB y RLUSD a XRPL; conceptualmente, MXNB → XRP → RLUSD, si XRP es la mejor ruta.
💡 La tesis: No es HBAR vs $LINK vs XRP. Hedera aloja valor regulado, Chainlink conecta las redes y XRP ayuda a conectar la liquidez entre monedas.
La fragmentación ya es una realidad, y las finanzas globales ya están construyendo la respuesta. ¿Quién sigue valorando estos activos como si nada de esto estuviera ocurriendo?
#hbar #LINK #xrp #Swift
🏗️🛠️ SWIFT ESTÁ CONSTRUYENDO ALGO MUCHO MÁS GRANDE QUE OTRA ACTUALIZACIÓN DE PAGOS✨🌱
Cuanto más profundizo en lo que está por venir, más optimista me siento con respecto a $HBAR ▸ 💲LINK ▸ $XRP ✔️
En HederaCon 2025, Alisa DiCaprio advirtió: con las stablecoins en auge y la multiplicación de nuevos instrumentos financieros, el desafío sería mantener el valor en movimiento en un sistema cada vez más fragmentado. En 2026, SWIFT está construyendo precisamente la respuesta.
📌 SWIFT: Su libro mayor compartido de blockchain ya cuenta con 17 bancos de seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo y otros) que están preparando transacciones de depósitos tokenizados las 24 horas, los 7 días de la semana. La red conecta a más de 11.500 instituciones en más de 200 países.
La parte difícil ahora no es crear activos digitales, sino conectarlos y encontrar liquidez entre ellos. Tres funciones distintas:
🔗 LINK (Chainlink): La conexión más directa con SWIFT. Probó la interoperabilidad mediante CCIP, demostró la suscripción y el rescate de fondos tokenizados con UBS AM y ganó el hackathon de SWIFT en 2025. DTCC también utiliza Chainlink en Collateral AppChain (previsión: cuarto trimestre de 2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank y SCB TechX probaron remesas multidivisa con liquidación en 3-5 segundos. Australian Payments Plus utilizó HashSphere en el Proyecto Acacia del Banco de la Reserva de Australia. CCIP ya está activo en la red principal de Hedera.
💱 XRP (XRPL): La conectividad técnica no crea liquidez cambiaria. XRPL ofrece pagos entre divisas, DEX en cadena, liquidación atómica y puente automático. Ripple y Bitso llevan MXNB y RLUSD a XRPL; conceptualmente, MXNB → XRP → RLUSD, si XRP es la mejor ruta.
💡 La tesis: No es HBAR vs $LINK vs XRP. Hedera aloja valor regulado, Chainlink conecta las redes y XRP ayuda a conectar la liquidez entre monedas.
La fragmentación ya es una realidad, y las finanzas globales ya están construyendo la respuesta. ¿Quién sigue valorando estos activos como si nada de esto estuviera ocurriendo?
#hbar #LINK #xrp #Swift
Cuanto más profundizo en lo que está por venir, más optimista me siento con respecto a $HBAR ▸ 💲LINK ▸ $XRP ✔️
En HederaCon 2025, Alisa DiCaprio advirtió: con las stablecoins en auge y la multiplicación de nuevos instrumentos financieros, el desafío sería mantener el valor en movimiento en un sistema cada vez más fragmentado. En 2026, SWIFT está construyendo precisamente la respuesta.
📌 SWIFT: Su libro mayor compartido de blockchain ya cuenta con 17 bancos de seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo y otros) que están preparando transacciones de depósitos tokenizados las 24 horas, los 7 días de la semana. La red conecta a más de 11.500 instituciones en más de 200 países.
La parte difícil ahora no es crear activos digitales, sino conectarlos y encontrar liquidez entre ellos. Tres funciones distintas:
🔗 LINK (Chainlink): La conexión más directa con SWIFT. Probó la interoperabilidad mediante CCIP, demostró la suscripción y el rescate de fondos tokenizados con UBS AM y ganó el hackathon de SWIFT en 2025. DTCC también utiliza Chainlink en Collateral AppChain (previsión: cuarto trimestre de 2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank y SCB TechX probaron remesas multidivisa con liquidación en 3-5 segundos. Australian Payments Plus utilizó HashSphere en el Proyecto Acacia del Banco de la Reserva de Australia. CCIP ya está activo en la red principal de Hedera.
💱 XRP (XRPL): La conectividad técnica no crea liquidez cambiaria. XRPL ofrece pagos entre divisas, DEX en cadena, liquidación atómica y puente automático. Ripple y Bitso llevan MXNB y RLUSD a XRPL; conceptualmente, MXNB → XRP → RLUSD, si XRP es la mejor ruta.
💡 La tesis: No es HBAR vs $LINK vs XRP. Hedera aloja valor regulado, Chainlink conecta las redes y XRP ayuda a conectar la liquidez entre monedas.
La fragmentación ya es una realidad, y las finanzas globales ya están construyendo la respuesta. ¿Quién sigue valorando estos activos como si nada de esto estuviera ocurriendo?
#hbar #LINK #xrp #Swift
2
200

El libro contable blockchain de Swift entra oficialmente en una fase inicial ya utilizable: en solo 9 meses pasó del concepto a la implementación. Los primeros participantes de la prueba piloto, con 17 bancos globales que cubren seis continentes, ya están definidos—Australia y Nueva Zelanda (ANZ), BNP Paribas, Bank of New York Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, entre otros, están todos en la lista.
El núcleo de esta prueba piloto es conectar pagos transfronterizos 24/7 mediante depósitos tokenizados: antes de que los sistemas de compensación tradicionales completen el ajuste final, los fondos ya pueden fluir en tiempo real o durante horarios no laborables, manteniendo al mismo tiempo el marco existente de cumplimiento, crédito y gestión de riesgos.
Cabe destacar que Swift define explícitamente este libro contable como una “capa de orquestación” y que en el futuro se extenderá a la infraestructura subyacente de monedas programables y del comercio basado en agentes (agentic commerce). Esto significa que la infraestructura financiera tradicional para el comercio transfronterizo se acerca de forma proactiva al mundo on-chain, en lugar de ser reemplazada pasivamente.
Las señales para el mercado también son claras: la tokenización a nivel institucional ya no se queda en los whitepapers; el relato a mediano y largo plazo sobre stablecoins, RWA y cadenas de bloques públicas orientadas a pagos recibirá un respaldo adicional.
#Swift #代币化 #跨境支付
El libro contable blockchain de Swift entra oficialmente en una fase inicial ya utilizable: en solo 9 meses pasó del concepto a la implementación. Los primeros participantes de la prueba piloto, con 17 bancos globales que cubren seis continentes, ya están definidos—Australia y Nueva Zelanda (ANZ), BNP Paribas, Bank of New York Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo, entre otros, están todos en la lista.
El núcleo de esta prueba piloto es conectar pagos transfronterizos 24/7 mediante depósitos tokenizados: antes de que los sistemas de compensación tradicionales completen el ajuste final, los fondos ya pueden fluir en tiempo real o durante horarios no laborables, manteniendo al mismo tiempo el marco existente de cumplimiento, crédito y gestión de riesgos.
Cabe destacar que Swift define explícitamente este libro contable como una “capa de orquestación” y que en el futuro se extenderá a la infraestructura subyacente de monedas programables y del comercio basado en agentes (agentic commerce). Esto significa que la infraestructura financiera tradicional para el comercio transfronterizo se acerca de forma proactiva al mundo on-chain, en lugar de ser reemplazada pasivamente.
Las señales para el mercado también son claras: la tokenización a nivel institucional ya no se queda en los whitepapers; el relato a mediano y largo plazo sobre stablecoins, RWA y cadenas de bloques públicas orientadas a pagos recibirá un respaldo adicional.
#Swift #代币化 #跨境支付
El núcleo de esta prueba piloto es conectar pagos transfronterizos 24/7 mediante depósitos tokenizados: antes de que los sistemas de compensación tradicionales completen el ajuste final, los fondos ya pueden fluir en tiempo real o durante horarios no laborables, manteniendo al mismo tiempo el marco existente de cumplimiento, crédito y gestión de riesgos.
Cabe destacar que Swift define explícitamente este libro contable como una “capa de orquestación” y que en el futuro se extenderá a la infraestructura subyacente de monedas programables y del comercio basado en agentes (agentic commerce). Esto significa que la infraestructura financiera tradicional para el comercio transfronterizo se acerca de forma proactiva al mundo on-chain, en lugar de ser reemplazada pasivamente.
Las señales para el mercado también son claras: la tokenización a nivel institucional ya no se queda en los whitepapers; el relato a mediano y largo plazo sobre stablecoins, RWA y cadenas de bloques públicas orientadas a pagos recibirá un respaldo adicional.
#Swift #代币化 #跨境支付
26
·
--
La especulación sobre XRP de SWIFT choca con un muro
El ex director de Innovación de SWIFT, Tom Zschach, ha descartado las afirmaciones de que SWIFT planea respaldar #XRP .
Al responder en X, Zschach dijo que la integración rumoreada "no está ocurriendo".
Los comentarios siguen a publicaciones virales que afirman que #Swift respaldaría $XRP en lugar de lanzar su propio activo digital, una afirmación presentada sin evidencia.
La especulación sobre XRP de SWIFT choca con un muro
El ex director de Innovación de SWIFT, Tom Zschach, ha descartado las afirmaciones de que SWIFT planea respaldar #XRP .
Al responder en X, Zschach dijo que la integración rumoreada "no está ocurriendo".
Los comentarios siguen a publicaciones virales que afirman que #Swift respaldaría $XRP en lugar de lanzar su propio activo digital, una afirmación presentada sin evidencia.
El ex director de Innovación de SWIFT, Tom Zschach, ha descartado las afirmaciones de que SWIFT planea respaldar #XRP .
Al responder en X, Zschach dijo que la integración rumoreada "no está ocurriendo".
Los comentarios siguen a publicaciones virales que afirman que #Swift respaldaría $XRP en lugar de lanzar su propio activo digital, una afirmación presentada sin evidencia.
109

·
--
Swift acaba de completar su primera transacción bancaria real en vivo.
HSBC y Standard Chartered fueron los encargados de realizar este movimiento.
Lo interesante es que este proyecto piloto busca agilizar las liquidaciones internacionales.
Es un movimiento claro para seguir siendo relevantes frente al crecimiento de las stablecoins y los depósitos tokenizados.
Parece que el sistema financiero tradicional se está moviendo rápido.
¿Crees que esto les ayudará a competir con las criptomonedas?
$BTC #Swift #Fintech
Swift acaba de completar su primera transacción bancaria real en vivo.
HSBC y Standard Chartered fueron los encargados de realizar este movimiento.
Lo interesante es que este proyecto piloto busca agilizar las liquidaciones internacionales.
Es un movimiento claro para seguir siendo relevantes frente al crecimiento de las stablecoins y los depósitos tokenizados.
Parece que el sistema financiero tradicional se está moviendo rápido.
¿Crees que esto les ayudará a competir con las criptomonedas?
$BTC #Swift #Fintech
HSBC y Standard Chartered fueron los encargados de realizar este movimiento.
Lo interesante es que este proyecto piloto busca agilizar las liquidaciones internacionales.
Es un movimiento claro para seguir siendo relevantes frente al crecimiento de las stablecoins y los depósitos tokenizados.
Parece que el sistema financiero tradicional se está moviendo rápido.
¿Crees que esto les ayudará a competir con las criptomonedas?
$BTC #Swift #Fintech
213
·
--
Swift anuncia que, en colaboración con 17 bancos globales, puso en marcha una prueba piloto de un libro contable basado en blockchain, impulsando pagos transfronterizos 24/7. Los grandes actores tradicionales de las finanzas están entrando en escena.
Bancos participantes: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., con cobertura en seis continentes.
Funcionalidades clave: mediante depósitos tokenizados para habilitar pagos transfronterizos 24/7, incluso durante la noche y los fines de semana, para transferir fondos. Swift señala que esto es un complemento y no un sustituto de los sistemas existentes.
Señal clave: las finanzas tradicionales no están luchando contra la blockchain, sino que la están adoptando a su manera. Los depósitos tokenizados solo circulan dentro del sistema bancario de Swift, y no utilizan stablecoins como USDT/USDC.
¿Qué opinas? ¿La blockchain de Swift es innovación o defensa?
#Swift #区块链 #跨境支付 #传统金融 #depósitos tokenizados
Swift anuncia que, en colaboración con 17 bancos globales, puso en marcha una prueba piloto de un libro contable basado en blockchain, impulsando pagos transfronterizos 24/7. Los grandes actores tradicionales de las finanzas están entrando en escena.
Bancos participantes: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., con cobertura en seis continentes.
Funcionalidades clave: mediante depósitos tokenizados para habilitar pagos transfronterizos 24/7, incluso durante la noche y los fines de semana, para transferir fondos. Swift señala que esto es un complemento y no un sustituto de los sistemas existentes.
Señal clave: las finanzas tradicionales no están luchando contra la blockchain, sino que la están adoptando a su manera. Los depósitos tokenizados solo circulan dentro del sistema bancario de Swift, y no utilizan stablecoins como USDT/USDC.
¿Qué opinas? ¿La blockchain de Swift es innovación o defensa?
#Swift #区块链 #跨境支付 #传统金融 #depósitos tokenizados
Bancos participantes: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., con cobertura en seis continentes.
Funcionalidades clave: mediante depósitos tokenizados para habilitar pagos transfronterizos 24/7, incluso durante la noche y los fines de semana, para transferir fondos. Swift señala que esto es un complemento y no un sustituto de los sistemas existentes.
Señal clave: las finanzas tradicionales no están luchando contra la blockchain, sino que la están adoptando a su manera. Los depósitos tokenizados solo circulan dentro del sistema bancario de Swift, y no utilizan stablecoins como USDT/USDC.
¿Qué opinas? ¿La blockchain de Swift es innovación o defensa?
#Swift #区块链 #跨境支付 #传统金融 #depósitos tokenizados
86
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#MoreHikesExpectedIsBTCUnderPressure
19,628 vistas
202 están debatiendo
2
#NvidiaBeatsEstimatesWith$130BQ4Outlook
83,860 vistas
318 están debatiendo
3
#AnthropicIPOPriceCouldExceed$80
80,621 vistas
262 están debatiendo
4
#RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
6,402 vistas
73 están debatiendo
5
#VisaPlansStablecoinPrefundingForAPACCrossBorderPayments
6,631 vistas
61 están debatiendo
6
#CanadaAndUSLaunchOperationNiagaraAgainstApprovalPhishing
53,428 vistas
70 están debatiendo
7
#BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms
5,146 vistas
69 están debatiendo
8
#DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
6,536 vistas
69 están debatiendo
9
#LedgerHardwareImplantReportsExtendToDubai
121,339 vistas
979 están debatiendo
10
#NvidiaBoardNotConsideringHuang’sReturnasCEO
298,770 vistas
1,756 están debatiendo