

#spotify
spotify
9,794 vistas
30 están debatiendo
Hot
Lo último

·
--
#earningsseason
🚀 Spotify alcanza los 788 millones de usuarios mientras sus ingresos aumentan un 16 %
Spotify ($SPOT.US ) presentó un sólido informe del tercer trimestre de 2026, con un aumento interanual de los ingresos del 16 %, hasta los 5.000 millones de euros, y un resultado operativo de 672 millones de euros.
El gigante del streaming aumentó un 9 % su base de suscriptores Premium, hasta los 306 millones, mientras que los usuarios activos mensuales crecieron un 11 %, hasta alcanzar los 788 millones en todo el mundo. El margen bruto también mejoró, hasta el 33 %, un aumento de 1,36 puntos porcentuales con respecto al año anterior.
Además de aumentar su número de suscriptores, Spotify está expandiendo su negocio mediante audiolibros, membresías para creadores y nuevas oportunidades de monetización para los creadores de pódcast. La empresa planea ampliar el acceso a audiolibros a más de 180 mercados para finales de 2026.
De cara al futuro, Spotify prevé unos ingresos de aproximadamente 5.200 millones de euros y un resultado operativo de 820 millones de euros en el cuarto trimestre. Estos objetivos pondrán a prueba si su creciente audiencia puede traducirse en una rentabilidad sostenida.
La conclusión clave: Spotify está ampliando tanto su alcance mundial como sus márgenes, por lo que sus previsiones para el próximo trimestre serán un importante indicador de la solidez de su negocio de suscripciones.
#Spotify #TechStocks #streaming
1.7k

·
--
Esta noche, antes de la apertura en EE. UU., Spotify presenta sus resultados del Q3.
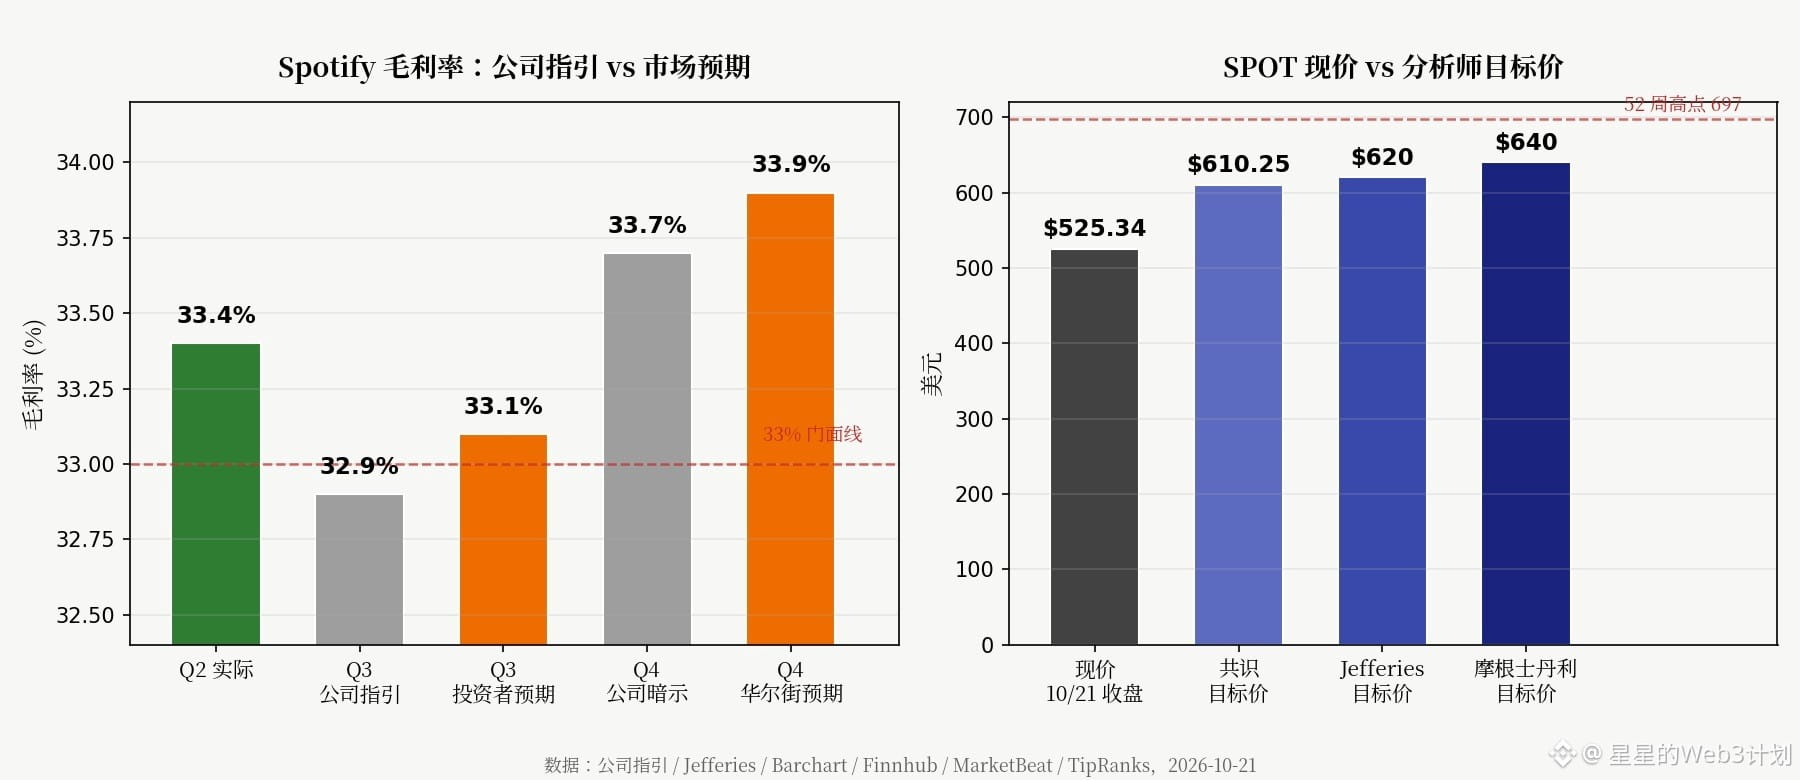
El margen bruto del Q2 acaba de alcanzar un récord histórico del 33,4 %, pero la previsión para el Q3 baja al 32,9 %. La diferencia salta a la vista.
Los inversores esperan más: para el Q3 quieren un 33,1 % y para el Q4, una previsión del 33,7 %. Pero la expectativa real de Wall Street para el Q4 es del 33,9 %: las cifras no coinciden.
La base de suscriptores sigue sosteniendo el negocio: Premium cerró el trimestre pasado con 300 millones, un 9 % más interanual. La previsión para este trimestre apunta a 305 millones y el objetivo de usuarios activos mensuales es de 788 millones. La base de usuarios no se reduce.
Los analistas ya están haciendo ruido: Jefferies elevó su precio objetivo a 620 dólares y dijo que la empresa es «altamente inmune al impacto de la IA». La herramienta de mezclas con IA fruto de su colaboración con Warner se lanzará a finales de año. Morgan Stanley fue aún más lejos y fijó el objetivo en 640 dólares.
Pero la acción cotiza ahora a 525 dólares, más de un 20 % por debajo de su máximo de las últimas 52 semanas. Ha caído un 22 % en el último año y, cuanto más la elogian, menos se mueve.
Creo que esta noche lo importante no son las suscripciones, sino si el margen bruto puede mantenerse por encima del 33 %. Si no lo logra, la «historia de rentabilidad» será solo una presentación de PowerPoint.
Criterio para retractarme: si el margen bruto del Q3 no baja del 33,1 % y la previsión para el Q4 sube por encima del 33,9 %, me retractaré.
¿Apuestas a que esta noche se cumple la previsión del margen bruto o a que las suscripciones superan las expectativas?
$SPOT $WMG
#美股财报 #Spotify
Lo anterior no constituye asesoramiento de inversión. DYOR; operar conlleva riesgos.
60
·
--
#SanDiskSeagateMicronSlide
🚨 ¡Sorpresa por manipulación del chart de Spotify! 🎵📉
ha eliminado 500.000+ reproducciones falsas vinculadas a la pista viral ** de ’ después de que una actividad sospechosa la impulsara al primer puesto de las listas de EE. UU.
🔎 La investigación reveló que las reproducciones estaban ligadas a manipulación mediante apuestas en mercados de predicción.
💸 En , los traders colocaron apuestas sobre qué canción se convertiría en la pista más reproducida de Spotify en junio — creando un volumen de negociación de más de $3M
.
⚠️ La controversia se intensificó cuando Kalshi liquidó las apuestas con antelación, antes de que Spotify completara su investigación por fraude.
🚫 Luego, Spotify exigió a Kalshi y que retiren el branding de Spotify y que confirmen que NO existe ninguna asociación.
🤯 Esto plantea una gran pregunta para el futuro:
¿Los mercados de apuestas están empezando a influir en plataformas digitales del mundo real?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
98

·
--
Alcista
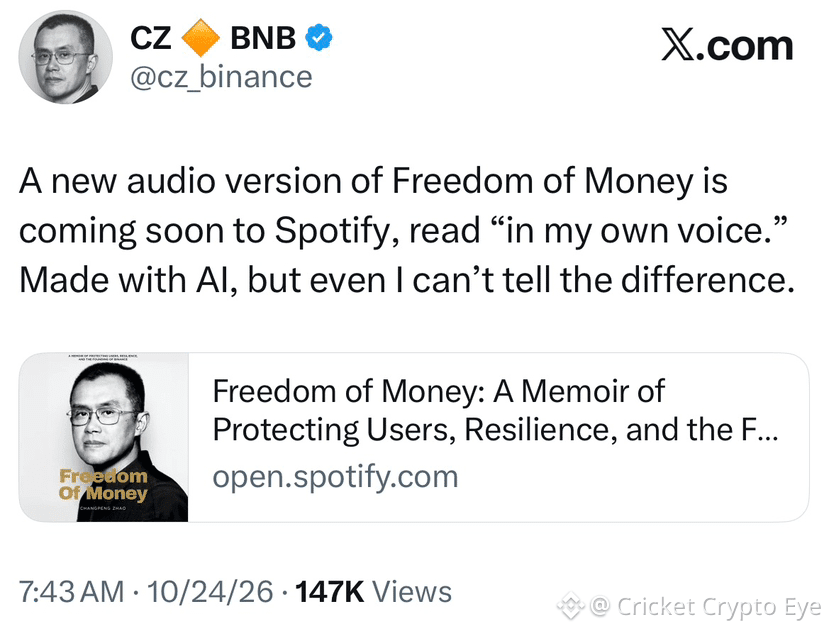
Una nueva versión en audio de Freedom of Money llegará pronto a Spotify
#CZBinance #freedomofmoney #Spotify $BNB
{spot}(BNBUSDT)
Una nueva versión en audio de Freedom of Money llegará pronto a Spotify
#CZBinance #freedomofmoney #Spotify $BNB
#CZBinance #freedomofmoney #Spotify $BNB
76
·
--
Ayer dije: «Si el margen bruto no aguanta el 33,1 %, observaré, pero no entraré». Hoy llegaron los resultados.
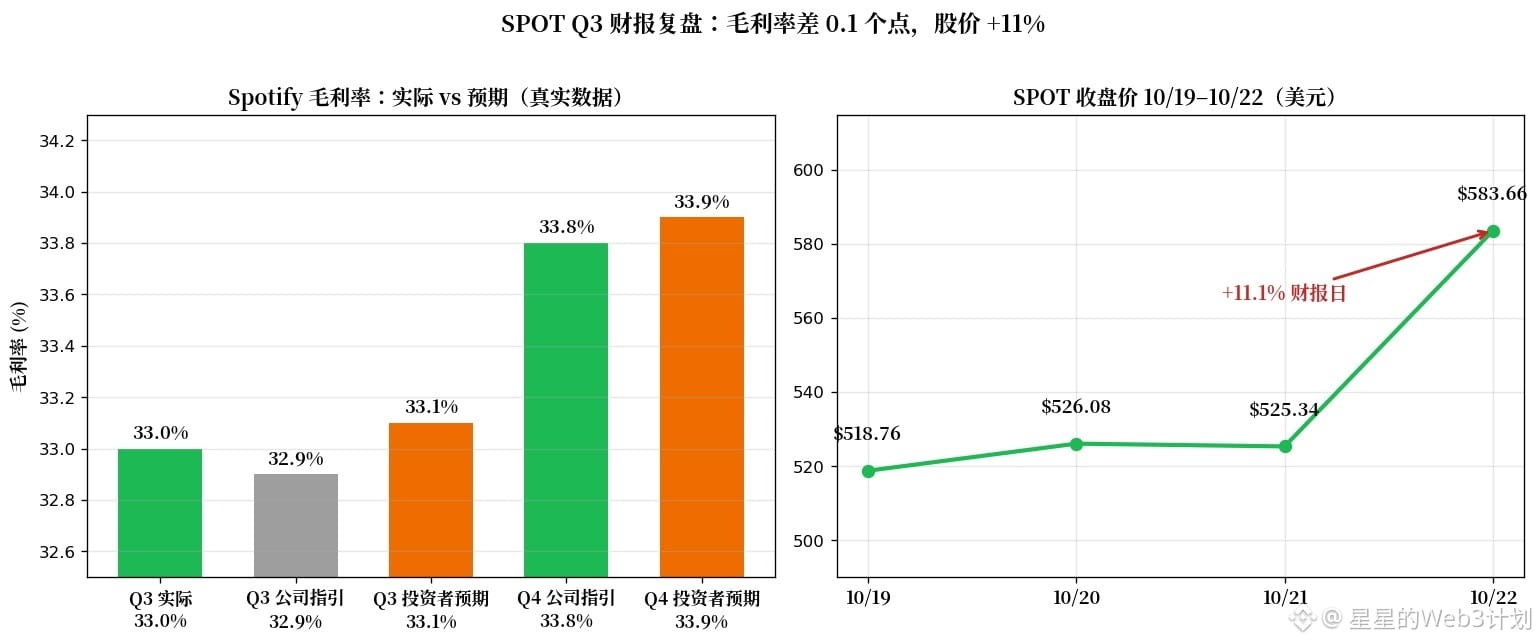
Los resultados del Q3 se publicaron antes de la apertura del mercado estadounidense el 22/10. El margen bruto alcanzó un máximo histórico del 33,0 %, pero quedó 0,1 puntos por debajo del 33,1 % que esperaban los inversores.
La previsión para el Q4 también quedó 0,1 puntos por debajo: la empresa prevé un 33,8 %, mientras que los inversores esperaban un 33,9 %.
Sin embargo, la acción subió un 11 % y cerró el 22/10 a 583,66 $. El mercado premió otras dos cifras.
Las suscripciones de pago llegaron a 306 millones, con un aumento neto de 6 millones: un millón más que la previsión de la propia empresa. La base de suscriptores se está recuperando.
La previsión de beneficio operativo para el Q4 es de 820 millones de euros, por encima de lo esperado por los analistas. La empresa se atreve a incluir de antemano un compromiso de beneficios en sus previsiones.
El BPA de 2,48 € quedó 0,33 € por debajo de lo esperado, principalmente por los gastos sociales (impuestos sobre remuneraciones derivados de las fluctuaciones de la cotización), que superaron lo previsto en 13 millones de euros: ruido puntual.
Creo que en esta temporada de resultados se premia que «vuelve la certidumbre del crecimiento», no una décima: tanto las suscripciones como la previsión de beneficios superaron las expectativas, y el mercado pasó por alto el déficit de 0,1 puntos en el margen bruto.
Nivel que invalidaría esta tesis: que el margen bruto real del Q4 caiga por debajo del 33,5 % o que el aumento neto de suscriptores vuelva a caer por debajo de los 8 millones.
En el streaming, ¿de qué lado estás: importa más el crecimiento de usuarios o el margen de beneficio?
$SPOT $NFLX
#财报季 #Spotify
Lo anterior no constituye asesoramiento de inversión. DYOR; operar conlleva riesgos.
29
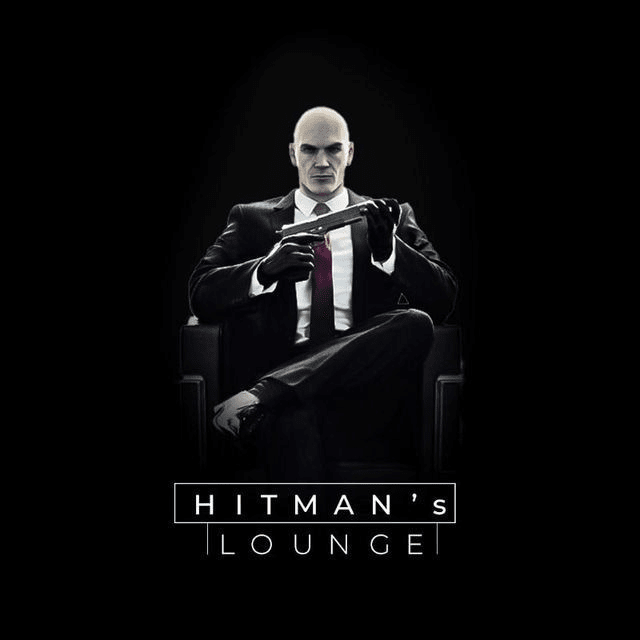
$AUDIO /USDT — 🟢 LARGO · Conf 75%
📍 Entrada: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% en 24H con el precio marcando bien por encima de todas las MAs — MA7 (0.01804) se está poniendo al día, pero el precio va por delante, señalando una continuación de impulso fuerte en la 1H.
$AUDIO : Audius es un protocolo de música en streaming descentralizado donde los artistas ganan directamente de los fans sin intermediarios de sellos discográficos; tiene más de 8M de usuarios mensuales — el riesgo es que el volumen bajo de USDT ($9.72M) significa libros de órdenes delgados y reversiones bruscas.
¿Puede una plataforma de música descentralizada competir de manera realista con el algoritmo de recomendaciones y el acceso al catálogo de sellos de Spotify, o Audius está permanentemente limitado al nicho de artistas independientes?
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 LARGO · Conf 75%
📍 Entrada: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% en 24H con el precio marcando bien por encima de todas las MAs — MA7 (0.01804) se está poniendo al día, pero el precio va por delante, señalando una continuación de impulso fuerte en la 1H.
$AUDIO : Audius es un protocolo de música en streaming descentralizado donde los artistas ganan directamente de los fans sin intermediarios de sellos discográficos; tiene más de 8M de usuarios mensuales — el riesgo es que el volumen bajo de USDT ($9.72M) significa libros de órdenes delgados y reversiones bruscas.
¿Puede una plataforma de música descentralizada competir de manera realista con el algoritmo de recomendaciones y el acceso al catálogo de sellos de Spotify, o Audius está permanentemente limitado al nicho de artistas independientes?
#AUDIO #Audius #Music #Spotify #Catalog
1
273
·
--
🔥 Si gastas más de $500 al mes, ¡puedes obtener suscripciones premium gratis!
Imagina: cada mes Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, te costarán 0 dólares.
¿Cómo funciona?
Gracias a un 100% de cashback en las suscripciones elegidas. Pagas como siempre, y el servicio te devuelve la totalidad de la cantidad. En realidad, ¡es gratis!
Es rentable cuando tus gastos regulares son de $500+ (comida, tecnología, gasolina, viajes, etc.).
Ahora tus suscripciones no "devoran" tu presupuesto, sino que se convierten en bonificaciones de tus gastos habituales.
¿Quién ya está aprovechando estas ofertas?
Los interesados, escriban "quiero" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
45
·
--
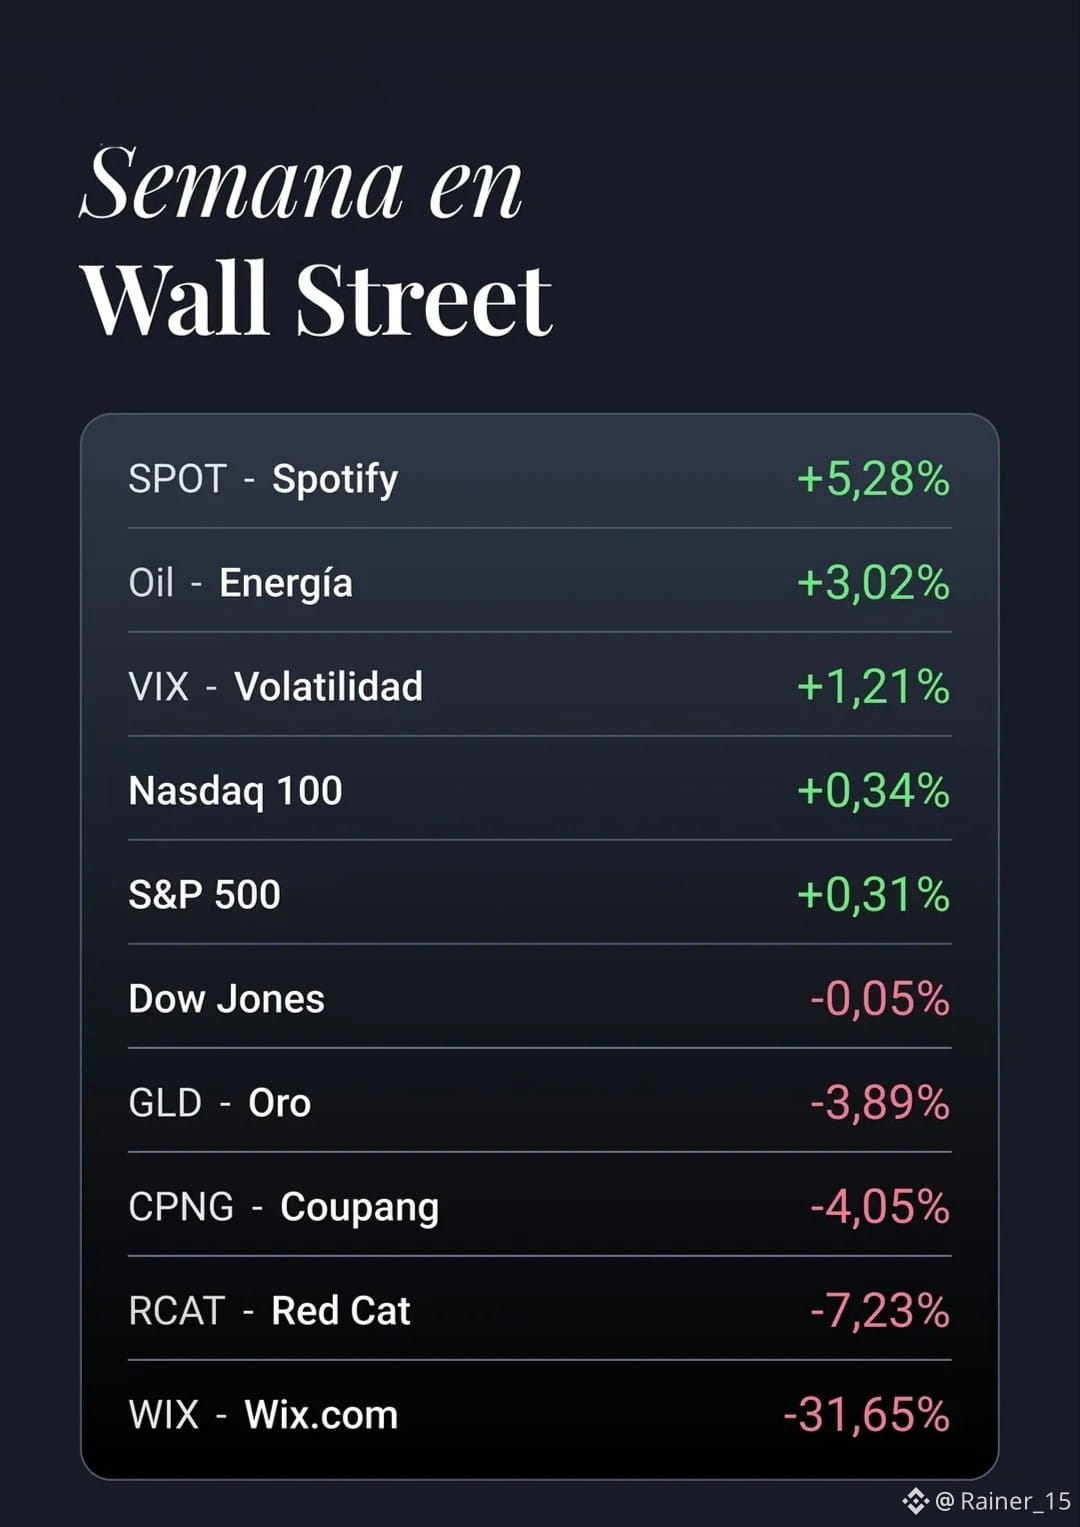
#accionestokenizadas Rendimiento semanal de acciones seleccionadas al azar comprendido desde el 11/05/2026 hasta el 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#accionestokenizadas Rendimiento semanal de acciones seleccionadas al azar comprendido desde el 11/05/2026 hasta el 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#GLD #Nasdaq100 #oil #spotify
274
·
--
🎵📉 Manipulación de mercado: Spotify detecta fraude vinculado a apuestas en Kalshi 🏛️
El cruce entre los mercados de predicción y las plataformas digitales ha dejado un caso sin precedentes.
Spotify eliminó más de 500,000 reproducciones falsas de la canción "Earrings" de Malcolm , luego de que la pista fuera impulsada artificialmente hasta la cima de sus listas en EE. UU. 📊.
Una investigación de la plataforma reveló que esta manipulación masiva estuvo conectada directamente con la actividad especulativa en un mercado de apuestas 🎯.
Los traders en la plataforma Kalshi apostaban cuál sería la canción más reproducida de junio, un mercado de predicciones que llegó a mover 3 millones de dólares en volumen de operaciones 💸.
Kalshi declaró ganador a Todd y liquidó los fondos basándose en los datos manipulados antes de que Spotify concluyera su auditoría 🛑.
Este evento resalta los riesgos de incentivar la manipulación de datos en el mundo real mediante incentivos financieros.
¿Creen que los mercados de predicción necesitan una regulación más estricta sobre sus fuentes de datos? 🤔 Los leo abajo 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 Manipulación de mercado: Spotify detecta fraude vinculado a apuestas en Kalshi 🏛️
El cruce entre los mercados de predicción y las plataformas digitales ha dejado un caso sin precedentes.
Spotify eliminó más de 500,000 reproducciones falsas de la canción "Earrings" de Malcolm , luego de que la pista fuera impulsada artificialmente hasta la cima de sus listas en EE. UU. 📊.
Una investigación de la plataforma reveló que esta manipulación masiva estuvo conectada directamente con la actividad especulativa en un mercado de apuestas 🎯.
Los traders en la plataforma Kalshi apostaban cuál sería la canción más reproducida de junio, un mercado de predicciones que llegó a mover 3 millones de dólares en volumen de operaciones 💸.
Kalshi declaró ganador a Todd y liquidó los fondos basándose en los datos manipulados antes de que Spotify concluyera su auditoría 🛑.
Este evento resalta los riesgos de incentivar la manipulación de datos en el mundo real mediante incentivos financieros.
¿Creen que los mercados de predicción necesitan una regulación más estricta sobre sus fuentes de datos? 🤔 Los leo abajo 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161
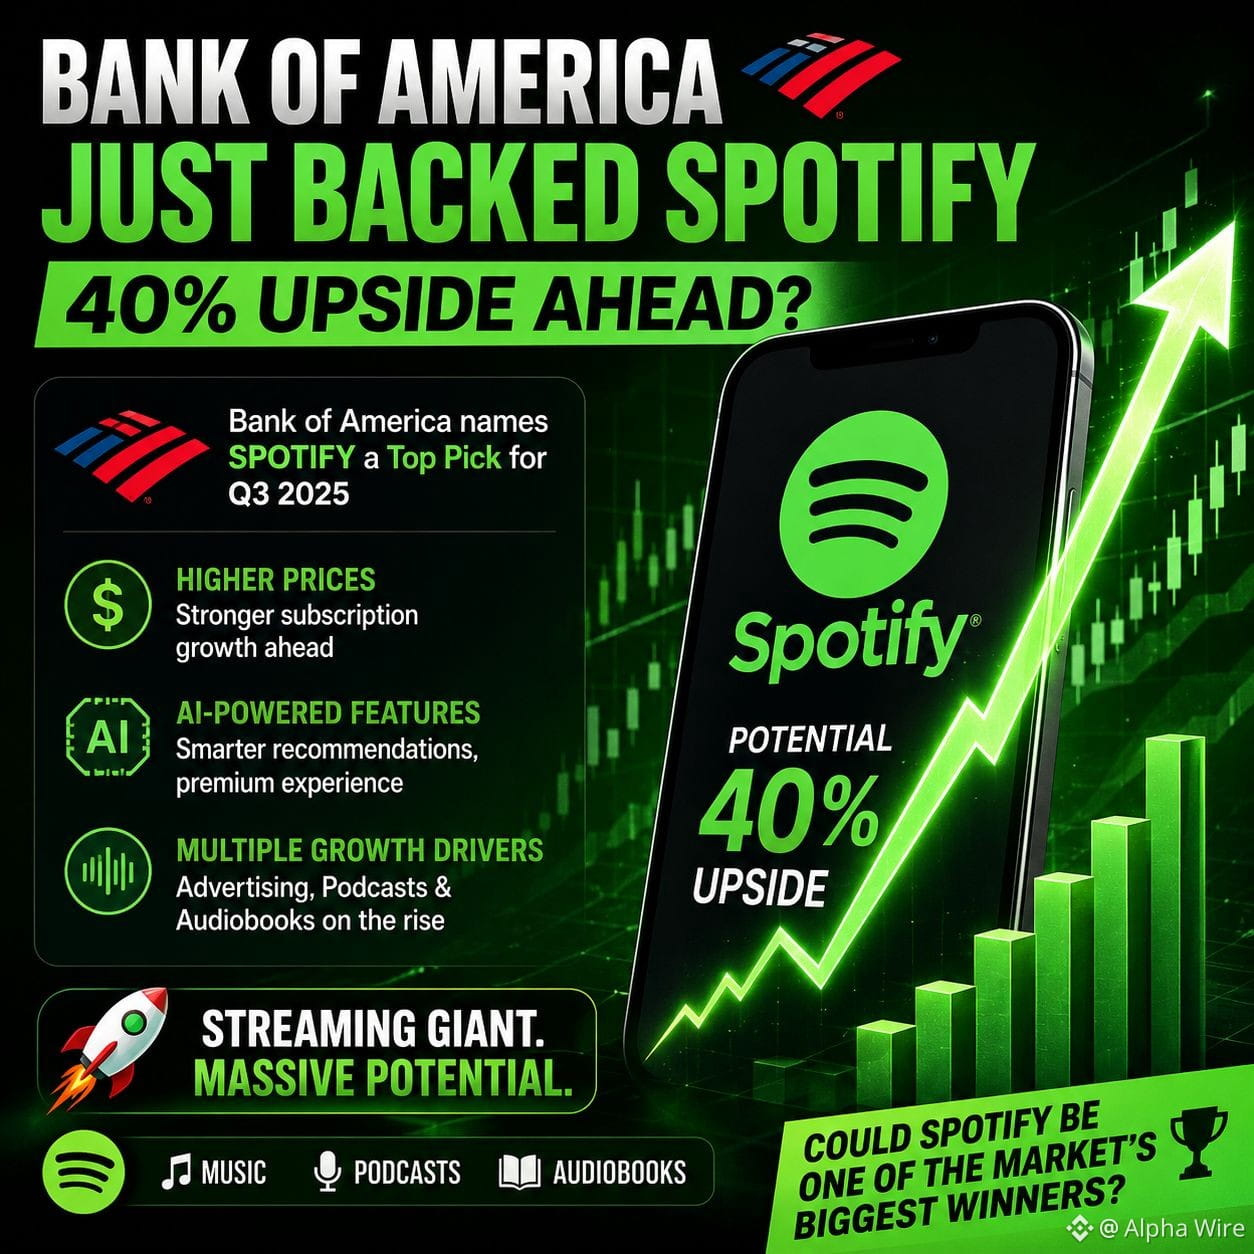
🚀 BANK OF AMERICA ACABA DE RESPALDAR UNA ACCIÓN CON UN 40% DE POTENCIAL AL ALZA.
ÚLTIMA HORA: Bank of America ha nombrado a Spotify una de sus principales opciones de inversión para el tercer trimestre, afirmando que el gigante del streaming podría ofrecer alrededor de un 40% de subida desde los niveles actuales.
El banco espera precios de suscripción más altos, funciones premium impulsadas por IA y un crecimiento continuo en publicidad, podcasts y audiolibros para impulsar la próxima fase de expansión de la compañía.
👀 ¿Podría Spotify convertirse en uno de los mayores ganadores del mercado en la segunda mitad del año?
#Spotify #Stocks #AI #Investing #BinanceSquare
1
358

·
--
$KALSHI SETTLEMENT IMPULSADO POR FALSAS REPRODUCCIONES MIENTRAS SPOTIFY RETIRA EL LOGO 🔥
Spotify marcó y eliminó más de 500.000 reproducciones falsas que aumentaron artificialmente una canción hasta el #1 en su lista de EE. UU. Los datos de esa lista se usaron luego para liquidar un mercado de predicción de Kalshi de 3M de dólares sobre el "June US Spotify Top Song". Ahora, Spotify exige a Kalshi y a Polymarket que eliminen su logo y que declaren que no existe ninguna asociación.
Esto no es solo un problema de relaciones públicas: muestra lo fácil que puede manipularse la información fuera de la cadena para influir en la liquidación en cadena. Si un mercado de predicción depende de una única fuente que no sea a prueba de manipulaciones, todo el contrato pierde integridad. ¿Cómo verificas los datos que hay detrás de los mercados con los que operas?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
7
¿Han tenido problemas para domiciliar su Binance Card en plataformas como #Spotify desde Venezuela?
¿Han tenido problemas para domiciliar su Binance Card en plataformas como #Spotify desde Venezuela?
68

🚨 IMPACTANTE: Se alega que los traders manipularon más de 500.000 reproducciones falsas de Spotify para influir en las apuestas del mercado de predicción. 🎵📈
Según los informes, los bots impulsaron artificialmente “Earrings” de Malcolm Todd, enviando sus probabilidades de convertirse en la canción más reproducida del mes de menos de 3% a 70%.
Luego, todo cambió.
Spotify detectó la actividad sospechosa, eliminó más de 500.000 reproducciones falsas y volvió a sacar la canción de las listas.
Esto ya no es solo sobre música.
Los mercados de predicción están creando nuevos incentivos financieros... y algunos participantes ahora supuestamente intentan manipular resultados del mundo real para ganar apuestas.
A medida que el dinero fluye hacia estos mercados, espera que las plataformas enfrenten una presión cada vez mayor para detectar y detener la manipulación coordinada.
La línea entre el entretenimiento y los mercados financieros se está volviendo cada vez más delgada.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BinancePick
3.1M vistas
153,091 están debatiendo
2
#EarningsSeason
5.3M vistas
26,032 están debatiendo
3
#AnthropicTTMRevenueGrewAbout1200%
32,993 vistas
436 están debatiendo
4
#AnthropicS1ExpectedToday
27,695 vistas
353 están debatiendo
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
32,016 vistas
483 están debatiendo
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
42,377 vistas
553 están debatiendo
7
#StrategyMSTRSurpassesNasdaqInMarketCap
32,080 vistas
394 están debatiendo
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
1,373 vistas
36 están debatiendo
9
#ElectrumWalletBugLetRogueServersStealFunds
32,095 vistas
472 están debatiendo
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
47,895 vistas
591 están debatiendo