

#cryptolending
cryptolending
139,700 vistas
562 están debatiendo
Hot
Lo último
Coinbase ahora permite a los usuarios pedir prestado $USDC stablecoin comprometiendo Bitcoin ($BTC) como garantía.
El préstamo incluye una tasa de interés fija y una fecha de reembolso predeterminada, brindando a los prestatarios certeza sobre los costos en un mercado conocido por las fluctuaciones de las tasas.
Esta incorporación amplía el uso funcional de Bitcoin, permitiendo a los tenedores desbloquear liquidez sin vender su posición. También señala una tendencia creciente de que los exchanges tradicionales ofrezcan productos de crédito estructurados vinculados a activos digitales. Coinbase ha introducido un nuevo producto que permite a los usuarios pedir prestado el stablecoin USDC usando su Bitcoin como garantía.
#CryptoLending #Stablecoin #BitcoinCollateral #FixedRate #CoinbaseNews
Coinbase ahora permite a los usuarios pedir prestado $USDC stablecoin comprometiendo Bitcoin ($BTC ) como garantía.
El préstamo incluye una tasa de interés fija y una fecha de reembolso predeterminada, brindando a los prestatarios certeza sobre los costos en un mercado conocido por las fluctuaciones de las tasas.
Esta incorporación amplía el uso funcional de Bitcoin, permitiendo a los tenedores desbloquear liquidez sin vender su posición. También señala una tendencia creciente de que los exchanges tradicionales ofrezcan productos de crédito estructurados vinculados a activos digitales. Coinbase ha introducido un nuevo producto que permite a los usuarios pedir prestado el stablecoin USDC usando su Bitcoin como garantía.
#CryptoLending #Stablecoin #BitcoinCollateral #FixedRate #CoinbaseNews
45

·
--
Alguien abrió un Space para hablar de "Crypto Lending: ¿puede convertirse en algo masivo?", y llamó a Arch Lending. En este sector de los préstamos, la ronda anterior fue un desastre total con Celsius y BlockFi; ahora vuelven a sacar la narrativa de lo “mainstream”. Lo clave está en si esta vez de verdad hay mejoras en la tasa de colateralización, los mecanismos de liquidación y la transparencia de la custodia. Que no sea solo cambiar de carcasa para seguir con lo mismo de antes. Si la narrativa se puede cumplir, que hablen los datos on-chain.
$BTC $ETH #CryptoLending #CHAINREACTION
$BTC $ETH #CryptoLending #CHAINREACTION
171
🔥 ¡EL JUEGO DE LOS PRÉSTAMOS ACABO DE VOLVERSE **RESISTENTE A LA VOLATILIDAD**! — Jack Mallers detonó el escenario en Bitcoin 2026, revelando el libro de registro de prueba de reservas de Strike y un producto de préstamo que no se derrite cuando BTC salta a $76,927 (+1.08%).
📊 La prueba está en los números: Strike ahora ofrece crédito instantáneo sin colateral, respaldado por verificación on-chain, mientras que Mallers respalda públicamente la próxima fusión Tether‑Strike, un movimiento que resuena con el sentimiento alcista de #BTC y el repunte de #Strike. Las smart wallets en Solana (WANG, PAID, ELON) impulsaron más de 168% en activos relacionados, y BNB ya va montando un alza del 2.33% hasta $730, confirmando el apetito institucional. #DeFi
💡 Si esto sale bien, el mercado de cripto‑préstamos podría explotar, atrayendo miles de millones hacia crédito de bajo riesgo y empujando #CryptoLending hacia las finanzas tradicionales, mientras que la avalancha de demanda entre cadenas podría llevar a BNB y SOL a nuevos máximos.
❓ ¿Estás listo para subirte a la primera ola de préstamos realmente resistentes a la volatilidad, o vas a mirar desde la línea lateral?
67

🏦 Una empresa canadiense lanza una línea de crédito respaldada por Bitcoin y Ethereum durante cinco años
La empresa APX Lending, un prestamista regulado de activos digitales en Canadá, anunció el lanzamiento de una nueva facilidad de crédito renovable a cinco años. Esta facilidad permite a los clientes pedir préstamos con garantía de Bitcoin, Ethereum o ambos, y busca vincular los activos digitales con la financiación tradicional sin comisiones adicionales.
━━━━━━━━━━━━━━
📊 Impacto: 📈 Alto
🏷️ DEFI
#CryptoLending #Bitcoin #Ethereum #DigitalAssets #TradFi
📰 Fuente: prnewswire.com
22

La mayoría de los traders asume que el estatus VIP solo se consigue moviendo un volumen masivo, pero dejar monedas en un producto de préstamo a 30 días puede desbloquearlo por sí solo.
Perseguir comisiones más bajas inmovilizando fondos es una trampa común. Terminas atrapado cuando $BTC cae con fuerza y no puedes salir ni siquiera cubrirte, convirtiendo un pequeño ahorro en comisiones en una pérdida real.
Analicé cómo suelen funcionar estas configuraciones VIP. Consideran cuatro criterios independientes: saldo promedio, volumen al contado, volumen de futuros y si tienes planes fijos activos de préstamo de criptomonedas funcionando durante 30 días o más. Cumple solo uno y ya eres VIP. Suena eficiente hasta que te das cuenta de que tu capital está congelado.
El riesgo golpea en una caída. Tu $ETH se queda ahí mientras se desangra o tu $USDT queda bloqueado y te pierdes comprar en la caída. La flexibilidad desaparece justo cuando más la necesitas. He visto traders optimizar las comisiones de esta manera y arrepentirse cuando la volatilidad se dispara.
¿Dónde crees que deja realmente este tipo de mecánica VIP a los traders en una caída de verdad?
#CryptoLending #TradingRisks #VIPStatus
22

·
--
DeFi se ha construido durante cinco años sobre una suposición: sobrecolateralizarlo todo.
¿Pedir prestados $100? Primero hay que poner $150. Funciona, pero inmoviliza un capital enorme y excluye a los prestatarios que no pueden afrontar esa fricción.
La siguiente evolución es el crédito en cadena: préstamos sin sobrecolateralización impulsados por el historial verificable de la cartera, la reputación en cadena y los datos programables del flujo de caja.
Aquí está por qué esto importa:
— DeFi con sobrecolateralización atiende a usuarios que ya tienen activos. El préstamo sin sobrecolateralización abre la puerta a empresas, DAOs y prestatarios de mercados emergentes que necesitan capital, no más apalancamiento.
— Los datos en cadena son especialmente poderosos para el cálculo de riesgo crediticio. El historial de la cartera, las interacciones con el protocolo, las contribuciones a DAOs y los flujos de pagos son verificables, transparentes e imposibles de manipular; son mejores insumos “crudos” que una puntuación FICO.
— El capital institucional está empezando a fijarse. Los pools de crédito del mundo real ya están enroutando cientos de millones en préstamos sin sobrecolateralización en cadena. No es un caso de uso futuro. Está en marcha.
$ETH proporciona la capa de infraestructura de crédito programable. $BNB impulsa los corredores de alto rendimiento donde viven los prestatarios sensibles a los costos. $ADA está construyendo los marcos de identidad centrados en el cumplimiento que hacen que el crédito en cadena verificable sea escalable.
Construir infraestructura de crédito en cadena — con auditabilidad total, ejecución programable y sin extracción de rentas por intermediarios — es una mejora estructural frente a las finanzas heredadas.
El próximo billón en DeFi TVL no vendrá de la especulación. Vendrá del crédito.
#DeFi #CryptoLending #OnChainCredit #Web3
1
90

·
--
$XAUT DESBLOQUEA LIQUIDEZ OTRA VEZ CONTRA TENENCIAS FÍSICAS DE ORO 🔥
Cada token XAUT está respaldado 1:1 por una onza troy de oro en bóvedas suizas, con las reservas de Tether ahora en aproximadamente 23 mil millones de dólares. Ledn lanzará préstamos respaldados por XAUT más adelante este año, permitiendo a los titulares pedir prestado sin vender su oro.
Este es un cambio estructural en la forma en que las materias primas tokenizadas se integran con los carriles de préstamos DeFi. El mismo modelo que hizo populares los préstamos respaldados por Bitcoin ahora se está extendiendo al oro. ¿Estás manteniendo XAUT por la flexibilidad o únicamente como reserva de valor?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#XAUT #GoldToken #CryptoLending #TokenizedAssets
⚡
42
·
--
Alcista
¡Block Earner lanza las primeras hipotecas para el hogar respaldadas por cripto en Australia a través de Fireblocks!
¡Gran noticia para los inversores cripto australianos! Ahora los australianos pueden usar su Bitcoin para comprar una casa sin vender sus tenencias.
La fintech Block Earner ha puesto en marcha oficialmente el primer producto de hipoteca respaldada por Bitcoin en Australia, que permite a los prestatarios pignorar BTC como garantía para depósitos de propiedad con un valor de hasta el 50% del valor de la propiedad.
Aspectos clave:
HODL & Buy: Mantén tu exposición a la subida del Bitcoin mientras desbloqueas liquidez para bienes raíces en el mundo real.
Seguridad institucional: Block Earner se ha asociado con Fireblocks, utilizando su tecnología de billetera de Computación Multipartita (MPC).
Cero punto único de falla: Las claves privadas se dividen entre múltiples partes, garantizando custodia y seguridad de primer nivel para tus activos pignorados.
¿El préstamo respaldado por cripto es el futuro de los bienes raíces? ¡Cuéntanos tu opinión abajo! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
{future}(BTCUSDT)
¡Block Earner lanza las primeras hipotecas para el hogar respaldadas por cripto en Australia a través de Fireblocks!
¡Gran noticia para los inversores cripto australianos! Ahora los australianos pueden usar su Bitcoin para comprar una casa sin vender sus tenencias.
La fintech Block Earner ha puesto en marcha oficialmente el primer producto de hipoteca respaldada por Bitcoin en Australia, que permite a los prestatarios pignorar BTC como garantía para depósitos de propiedad con un valor de hasta el 50% del valor de la propiedad.
Aspectos clave:
HODL & Buy: Mantén tu exposición a la subida del Bitcoin mientras desbloqueas liquidez para bienes raíces en el mundo real.
Seguridad institucional: Block Earner se ha asociado con Fireblocks, utilizando su tecnología de billetera de Computación Multipartita (MPC).
Cero punto único de falla: Las claves privadas se dividen entre múltiples partes, garantizando custodia y seguridad de primer nivel para tus activos pignorados.
¿El préstamo respaldado por cripto es el futuro de los bienes raíces? ¡Cuéntanos tu opinión abajo! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
1
126

·
--
MARA apuesta fuerte por el BTC para asegurar $600M en nuevos préstamosMientras la mayoría de los traders están obsesionados con la acción más reciente del precio, MARA está haciendo en silencio un movimiento audaz que podría hacer o romper su futuro. La compañía acaba de prometer nada menos que 18.750 BTC, valorados en alrededor de $1,2B, para asegurar un préstamo masivo de $600M. Se supone que los fondos se usarán para necesidades corporativas, activos energéticos y expansión de IA. Pero lo que no está claro es qué planea hacer MARA con una cantidad tan enorme de dinero prestado.
La señal
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
La promesa de 18.750 BTC para asegurar préstamos por $600M es un movimiento increíble de MARA, que muestra la capacidad de la empresa para atraer una inversión institucional significativa en el espacio cripto. Hemos estado siguiendo los datos on-chain de MARA y el comportamiento de las ballenas, y esta decisión podría señalar una nueva fase de adopción institucional para el BTC.
MARA apuesta fuerte por el BTC para asegurar $600M en nuevos préstamos
Mientras la mayoría de los traders están obsesionados con la acción más reciente del precio, MARA está haciendo en silencio un movimiento audaz que podría hacer o romper su futuro. La compañía acaba de prometer nada menos que 18.750 BTC, valorados en alrededor de $1,2B, para asegurar un préstamo masivo de $600M. Se supone que los fondos se usarán para necesidades corporativas, activos energéticos y expansión de IA. Pero lo que no está claro es qué planea hacer MARA con una cantidad tan enorme de dinero prestado.
La señal
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
La promesa de 18.750 BTC para asegurar préstamos por $600M es un movimiento increíble de MARA, que muestra la capacidad de la empresa para atraer una inversión institucional significativa en el espacio cripto. Hemos estado siguiendo los datos on-chain de MARA y el comportamiento de las ballenas, y esta decisión podría señalar una nueva fase de adopción institucional para el BTC.
13
·
--
Verificado
#termmax @termmax
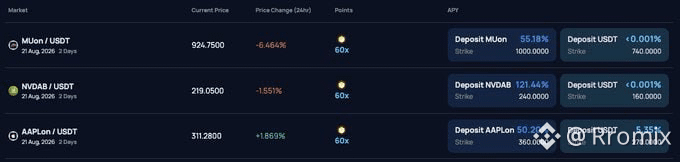
Mientras la mayoría debate sobre los APY flotantes, @termmax construye gradualmente alrededor de plazos fijos un hub completo de productos estructurados.
Además del crédito básico para una fecha de vencimiento concreta, el protocolo de protección incluye herramientas Alpha:
Perfil de riesgo a medida (Call/Put & Dual Investment): la posibilidad de entrar en mecanismos de opciones e inversiones en dos divisas directamente en la cadena, conociendo la proporción exacta entre riesgo y beneficio antes de entrar a la operación.
Orderbook transparente en lugar de fórmulas opacas: los tipos se determinan por el equilibrio entre oferta y demanda entre participantes reales del mercado, y no por coeficientes ocultos de los pools.
Para quienes están cansados de tener que seguir constantemente los intereses flotantes y quieren trabajar con una matemática clara on-chain, herramientas como @termmax se convierten en una parte esencial de su $setup de trabajo.
#termmax #Web3 #Trading #CryptoLending
#termmax @TermMax
Mientras la mayoría debate sobre los APY flotantes, @TermMax construye gradualmente alrededor de plazos fijos un hub completo de productos estructurados.
Además del crédito básico para una fecha de vencimiento concreta, el protocolo de protección incluye herramientas Alpha:
Perfil de riesgo a medida (Call/Put & Dual Investment): la posibilidad de entrar en mecanismos de opciones e inversiones en dos divisas directamente en la cadena, conociendo la proporción exacta entre riesgo y beneficio antes de entrar a la operación.
Orderbook transparente en lugar de fórmulas opacas: los tipos se determinan por el equilibrio entre oferta y demanda entre participantes reales del mercado, y no por coeficientes ocultos de los pools.
Para quienes están cansados de tener que seguir constantemente los intereses flotantes y quieren trabajar con una matemática clara on-chain, herramientas como @TermMax se convierten en una parte esencial de su $setup de trabajo.
#termmax #Web3 #Trading #CryptoLending
3
1
2
179

·
--
Alcista
#termmax @termmax Navegar la volatilidad de los rendimientos en protocolos DeFi de tipo variable a menudo se siente como un juego de adivinanzas. Los APY fluctuantes hacen que sea casi imposible para los proveedores de liquidez y los prestatarios proyectar retornos a largo plazo o gestionar los costos de la deuda con confianza. Justo aquí es donde entra @TermMax para transformar las finanzas descentralizadas.
Al introducir una infraestructura estructurada de préstamos y empréstitos a tasa fija, #TermMax aporta previsibilidad financiera de nivel institucional a Web3. A diferencia de los pools de tasa variable donde los rendimientos caen drásticamente cuando la liquidez se dispara, @TermMax permite a los usuarios fijar tasas de interés garantizadas para períodos determinados. Los prestamistas aseguran rendimientos confiables y no dilutivos sobre su capital, mientras que los prestatarios eliminan el riesgo de tasa de interés y fijan costos exactos de préstamo para ejecutar estrategias de rendimiento sofisticadas.
La arquitectura de estructura temporal detrás de #TermMax garantiza la máxima eficiencia de capital, una colateralización sólida y total transparencia. Dado que los mercados de renta fija representan la gran mayoría de las finanzas tradicionales, los protocolos construidos como #TermMax son esenciales para llevar estabilidad real y capital institucional a Web3.
Si buscas eliminar la incertidumbre sobre las tasas y tener control total de tu portafolio cripto a largo plazo, explora DeFi a tasa fija con @TermMax hoy.
Etiquetado: @TermMax
Hashtags: #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
#termmax @TermMax Navegar la volatilidad de los rendimientos en protocolos DeFi de tipo variable a menudo se siente como un juego de adivinanzas. Los APY fluctuantes hacen que sea casi imposible para los proveedores de liquidez y los prestatarios proyectar retornos a largo plazo o gestionar los costos de la deuda con confianza. Justo aquí es donde entra @TermMax para transformar las finanzas descentralizadas.
Al introducir una infraestructura estructurada de préstamos y empréstitos a tasa fija, #TermMax aporta previsibilidad financiera de nivel institucional a Web3. A diferencia de los pools de tasa variable donde los rendimientos caen drásticamente cuando la liquidez se dispara, @TermMax permite a los usuarios fijar tasas de interés garantizadas para períodos determinados. Los prestamistas aseguran rendimientos confiables y no dilutivos sobre su capital, mientras que los prestatarios eliminan el riesgo de tasa de interés y fijan costos exactos de préstamo para ejecutar estrategias de rendimiento sofisticadas.
La arquitectura de estructura temporal detrás de #TermMax garantiza la máxima eficiencia de capital, una colateralización sólida y total transparencia. Dado que los mercados de renta fija representan la gran mayoría de las finanzas tradicionales, los protocolos construidos como #TermMax son esenciales para llevar estabilidad real y capital institucional a Web3.
Si buscas eliminar la incertidumbre sobre las tasas y tener control total de tu portafolio cripto a largo plazo, explora DeFi a tasa fija con @TermMax hoy.
Etiquetado: @TermMax
Hashtags: #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
117
·
--
La reciente investigación de Ledn destaca un "gap de colateral" en el préstamo de Bitcoin, con un 88% de interés pero solo un 14% de préstamos. 📊
El gap sugiere que muchos holders de Bitcoin prefieren retener sus activos en lugar de usarlos como colateral para préstamos, reflejando un comportamiento averso al riesgo. 🧠
La baja actividad de préstamos puede limitar el crecimiento de productos de crédito respaldados por Bitcoin, potencialmente desacelerando la expansión proyectada del mercado hacia $1 trillion. 💡
Los datos on-chain muestran que la tasa de hash de Bitcoin sigue siendo robusta, apoyando la seguridad de la red a pesar de la hesitación en los préstamos. 🌐
Los reguladores también están revisando las definiciones de derivados, lo que puede impactar los futuros perpetuos de Bitcoin y la dinámica del mercado en general. ⚡
Como siempre, DYOR antes de formar cualquier opinión sobre cómo estas tendencias podrían afectar el ecosistema. 🔍
#Bitcoin #CryptoLending #OnChain #Finance #GAMERXERO
6
·
--
Tether aprovecha reservas de oro de $23B para un nuevo producto de préstamos
Tether y Ledn acaban de lanzar el préstamo XAUT₮, que permite a los usuarios pignorar oro tokenizado para obtener préstamos en cripto. La medida aprovecha el enorme acopio de bullion de Tether — $23 mil millones en valor — y señala un impulso más profundo para monetizar activos del mundo real más allá de la emisión de stablecoins.
Esto no se trata solo de la autenticidad del oro. Se trata de convertir reservas estáticas en infraestructura generadora de rendimientos. Las finanzas tradicionales lo han hecho durante décadas con líneas de crédito respaldadas por metales preciosos. Las criptomonedas se están poniendo al día, y Tether está tendiendo el puente.
Para creadores de DeFi institucionales, los metales preciosos tokenizados ofrecen una nueva herramienta de gestión de riesgos. Los préstamos respaldados por oro pueden cubrirse contra la volatilidad mientras se mantiene la exposición a los mercados de activos digitales. La pregunta es si este modelo escala en otras categorías de commodities.
¿Se convertirán las commodities tokenizadas en garantía estándar en los préstamos cripto, o se quedarán como algo de nicho? Deja tu opinión abajo. 👇
#TetherGold #TokenizedAssets #CryptoLending
18

·
--
EL LANZAMIENTO DE CRÉDITOS JPYSC DE SBI GROUP PODRÍA IMPULSAR LA ADOPCIÓN $XEC ADOPTION 🔥
SBI Group, un gigante japonés de $214B, está lanzando un servicio de préstamos JPYSC con un rendimiento anual del 3%, según Nikkei. Este movimiento institucional inyecta capital directamente en el ecosistema cripto: específicamente, préstamos basados en stablecoins vinculados al yen japonés.
El rendimiento es modesto pero relevante porque señala comodidad regulatoria y acceso minorista en el tercer grupo financiero más grande de Japón. Si la adopción aumenta, los flujos de liquidez hacia tokens como $XEC podrían acelerarse. La comunidad está dividida entre quienes son optimistas sobre la adopción y quienes temen volatilidad a corto plazo. ¿Dónde te posicionas sobre este catalizador?
No es asesoramiento financiero. Gestiona siempre tu riesgo.
#XEC #CryptoLending #Adoption #JapanCrypto
⚡
101
·
--
¡La concesión de préstamos de criptomonedas a tipo fijo ya llegó a Base! Morpho Midnight introduce tipos fijos y vencimientos establecidos en la blockchain de Base. Esto es una gran noticia porque la mayoría de los protocolos de préstamos cripto ofrecen tipos variables, lo que significa que tu interés puede cambiar de forma inesperada. Con tipos fijos, sabes exactamente cuánto pagarás o ganarás durante un período específico. Aporta previsibilidad al, a menudo volátil, espacio DeFi. Este tipo de estabilidad puede atraer a más inversores tradicionales y hacer que pedir prestado y prestar sea mucho más claro para todos. Este movimiento de Morpho en Base podría impulsar significativamente el ecosistema y atraer a más usuarios de corriente principal a DeFi. Los plazos de préstamo predecibles son clave para la planificación financiera. Espera ver que más protocolos sigan este ejemplo para ofrecer estabilidad similar. Por cierto, también es interesante ver proyectos que construyen herramientas financieras fundamentales, mientras vemos tokens como $ERA subiendo +64.56% hoy, lo que muestra la naturaleza diversa del mercado cripto. #DeFi #BaseChain #CryptoLending ¿Qué piensas que significan los tipos fijos para el futuro de los préstamos en cripto? $ETH $MORPHO
¡La concesión de préstamos de criptomonedas a tipo fijo ya llegó a Base! Morpho Midnight introduce tipos fijos y vencimientos establecidos en la blockchain de Base. Esto es una gran noticia porque la mayoría de los protocolos de préstamos cripto ofrecen tipos variables, lo que significa que tu interés puede cambiar de forma inesperada. Con tipos fijos, sabes exactamente cuánto pagarás o ganarás durante un período específico. Aporta previsibilidad al, a menudo volátil, espacio DeFi. Este tipo de estabilidad puede atraer a más inversores tradicionales y hacer que pedir prestado y prestar sea mucho más claro para todos. Este movimiento de Morpho en Base podría impulsar significativamente el ecosistema y atraer a más usuarios de corriente principal a DeFi. Los plazos de préstamo predecibles son clave para la planificación financiera. Espera ver que más protocolos sigan este ejemplo para ofrecer estabilidad similar. Por cierto, también es interesante ver proyectos que construyen herramientas financieras fundamentales, mientras vemos tokens como $ERA subiendo +64.56% hoy, lo que muestra la naturaleza diversa del mercado cripto. #DeFi #BaseChain #CryptoLending ¿Qué piensas que significan los tipos fijos para el futuro de los préstamos en cripto? $ETH $MORPHO
91
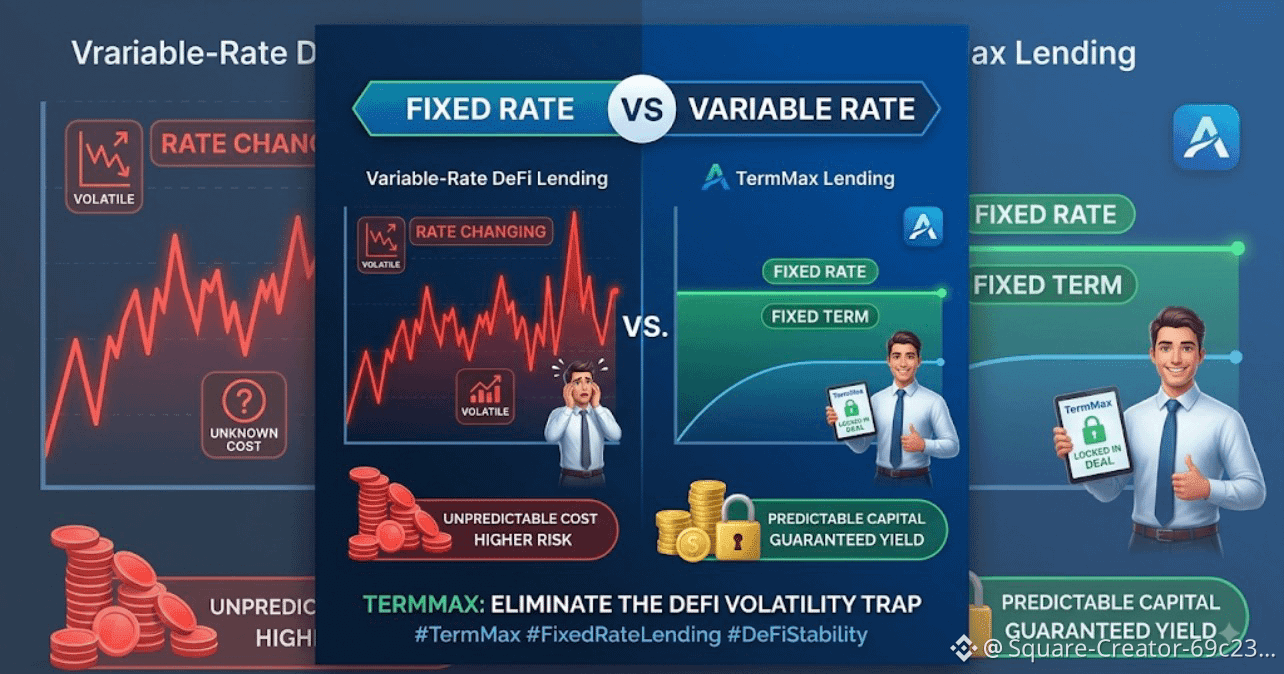
#termmax Tasas fijas vs. volatilidad del mercado
La mayoría de los protocolos de préstamos DeFi dependen de tasas de interés variables, lo que convierte la planificación a largo plazo y la gestión del riesgo en una pesadilla para los traders. TermMax cambia el juego al introducir préstamos y depósitos con tasa fija y plazo fijo. Saber de antemano el costo o el rendimiento exactos de tu préstamo permite una asignación de capital mucho más predecible y protección contra picos repentinos del mercado.
#TermMax #DeFi #CryptoLending
68
·
--
Tu Bitcoin podría pagar una casa pronto — sin vender ni un solo satoshi
Un importante prestamista japonés acaba de lanzar préstamos respaldados por Bitcoin, lo que permite a los prestatarios desbloquear hasta $6.2 millones en efectivo mientras mantienen su cripto totalmente intacta. En lugar de vender y provocar un evento imponible, los titulares ahora pueden pignorar sus monedas como garantía y salir con liquidez.
Este es un cambio discreto pero significativo. Durante años, los inversores a largo plazo se enfrentaron a una elección dolorosa: vender cuando el precio sube y perder el potencial alcista, o permanecer sin liquidez. El préstamo con garantía elimina ese dilema, convirtiendo el Bitcoin inactivo en un activo que funciona y puede financiar compras del mundo real o nuevas inversiones.
La historia más grande es la confianza institucional. Cuando un banco regulado en una economía importante acepta Bitcoin como garantía de préstamos, señala que la cripto está madurando de una apuesta especulativa a una infraestructura financiera reconocida. Japón ha sido durante mucho tiempo un referente para la adopción en Asia, y movimientos como este a menudo se expanden.
Es de esperar que más prestamistas tradicionales sigan el ejemplo a medida que crece la demanda de productos para pedir prestado con cripto.
¿Pedirías un préstamo respaldado por tu Bitcoin en vez de venderlo? 👇
#BitcoinLoans #CryptoCollateral #CryptoLending
50
·
--
El último movimiento de Ripple está causando sensación en el espacio cripto, ya que presenta un protocolo de préstamos en XRPL 🌊. Este desarrollo busca aportar crédito institucional y préstamos en cadena al libro mayor XRP, con el potencial de ampliar sus casos de uso. Con XRP actualmente cotizando a $1.0420, un 0.68% a la baja en las últimas 24 horas, los inversores están prestando mucha atención 📊. En general, el sentimiento del mercado sigue siendo cauteloso, con un índice de miedo y codicia de 15 y BTC cotizando a $59,290.00, con una caída del 1.34% 📉. A medida que el panorama cripto continúa evolucionando, es esencial mantenerse informado. ¿Qué crees que este nuevo protocolo significa para el futuro de XRP y del mercado cripto en general? 🚀📉💰 #cryptolending #XRP #blockchain.
El último movimiento de Ripple está causando sensación en el espacio cripto, ya que presenta un protocolo de préstamos en XRPL 🌊. Este desarrollo busca aportar crédito institucional y préstamos en cadena al libro mayor XRP, con el potencial de ampliar sus casos de uso. Con XRP actualmente cotizando a $1.0420, un 0.68% a la baja en las últimas 24 horas, los inversores están prestando mucha atención 📊. En general, el sentimiento del mercado sigue siendo cauteloso, con un índice de miedo y codicia de 15 y BTC cotizando a $59,290.00, con una caída del 1.34% 📉. A medida que el panorama cripto continúa evolucionando, es esencial mantenerse informado. ¿Qué crees que este nuevo protocolo significa para el futuro de XRP y del mercado cripto en general? 🚀📉💰 #cryptolending #XRP #blockchain.
53
·
--
#termmax @termmax
Imagina un depósito bancario cuyas condiciones cambian cada día: el lunes te prometen 12% y el jueves lo recortan a 0.8%, porque al banco entró un cliente grande. Suena absurdo, pero así es como hasta ahora funciona la mayoría de los landings en cripto.
@termmax devuelve la lógica normal: la tasa y el plazo se fijan en el momento de la operación. Además, el dinero no queda bloqueado de forma permanente en un smart contract: la posición está tokenizada, así que si hace falta liberar liquidez, puedes simplemente venderla en el mercado antes de tiempo. Una herramienta simple para quienes necesitan estabilidad, no una lotería con tasas.
#TermMax #Web3 #CryptoLending
#termmax @TermMax
Imagina un depósito bancario cuyas condiciones cambian cada día: el lunes te prometen 12% y el jueves lo recortan a 0.8%, porque al banco entró un cliente grande. Suena absurdo, pero así es como hasta ahora funciona la mayoría de los landings en cripto.
@TermMax devuelve la lógica normal: la tasa y el plazo se fijan en el momento de la operación. Además, el dinero no queda bloqueado de forma permanente en un smart contract: la posición está tokenizada, así que si hace falta liberar liquidez, puedes simplemente venderla en el mercado antes de tiempo. Una herramienta simple para quienes necesitan estabilidad, no una lotería con tasas.
#TermMax #Web3 #CryptoLending
78

·
--
🏦 CRIPTOLENDING: CÓMO GANAR CON PRÉSTAMOS A TRADERS
Cuando depositas stablecoins (USDT/USDC) en Simple Earn Flexible, el exchange no solo las guarda en una bóveda. Las emite en forma de crédito a traders de margen y futuros a cambio de un porcentaje. Esto es criptolending.
❓ La pregunta principal de los principiantes: "¿Y si el prestatario no devuelve el dinero?"
En cripto no existe la “palabra de honor” ni demandas judiciales. Todo funciona mediante garantías (Collateral):
Para pedir prestado $1000 USDT, el trader debe aportar una garantía (por ejemplo, $1500 en BTC o ETH).
Si el mercado va en contra del trader y su garantía se deprecia, el sistema liquida automáticamente su posición (Liquidation).
Tus $1000 + % por el uso se te devuelven en su totalidad, al 100%.
💡 ¿Por qué los intereses por USDT cambian constantemente?
Cuando el mercado sube (bull run), los traders toman préstamos activamente para operar con apalancamiento → el % APY aumenta (a veces hasta 15-20%).
Cuando el mercado está lateral o en calma → baja la demanda y el % APY disminuye (hasta 2-4%).
Este es el método más sencillo y seguro para hacer que tu “reserva en dólares” trabaje para ti sin el riesgo de que caiga el precio de la propia moneda.
👇 ¿Prefieres stablecoins o staking de monedas volátiles (BTC/ETH/BNB)?
#CryptoLending #USDT #BinanceEarn #SimpleEarn #крипта
{future}(BTCUSDT)
{future}(ETHUSDT)
🏦 CRIPTOLENDING: CÓMO GANAR CON PRÉSTAMOS A TRADERS
Cuando depositas stablecoins (USDT/USDC) en Simple Earn Flexible, el exchange no solo las guarda en una bóveda. Las emite en forma de crédito a traders de margen y futuros a cambio de un porcentaje. Esto es criptolending.
❓ La pregunta principal de los principiantes: "¿Y si el prestatario no devuelve el dinero?"
En cripto no existe la “palabra de honor” ni demandas judiciales. Todo funciona mediante garantías (Collateral):
Para pedir prestado $1000 USDT, el trader debe aportar una garantía (por ejemplo, $1500 en BTC o ETH).
Si el mercado va en contra del trader y su garantía se deprecia, el sistema liquida automáticamente su posición (Liquidation).
Tus $1000 + % por el uso se te devuelven en su totalidad, al 100%.
💡 ¿Por qué los intereses por USDT cambian constantemente?
Cuando el mercado sube (bull run), los traders toman préstamos activamente para operar con apalancamiento → el % APY aumenta (a veces hasta 15-20%).
Cuando el mercado está lateral o en calma → baja la demanda y el % APY disminuye (hasta 2-4%).
Este es el método más sencillo y seguro para hacer que tu “reserva en dólares” trabaje para ti sin el riesgo de que caiga el precio de la propia moneda.
👇 ¿Prefieres stablecoins o staking de monedas volátiles (BTC/ETH/BNB)?
#CryptoLending #USDT #BinanceEarn #SimpleEarn #крипта
86
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#UKFCAOpensCryptoFirmAuthorization
8 vistas
21 están debatiendo
2
#JapanMOFStudyGroupOnTokenizedGovtBonds
592 vistas
72 están debatiendo
3
#QNTRises287%
16,785 vistas
363 están debatiendo
4
#TrumpRejectsAIRulesForVoluntaryAudits
16,192 vistas
446 están debatiendo
5
#BitgetHotWalletBreachTiedToThirdPartySecurityFlaw
8,038 vistas
310 están debatiendo
6
#OpenAIUnveilsAlwaysOnAgentDots
7,787 vistas
337 están debatiendo
7
#ChainlinkLaunchesBankSWIFTLedgerFramework
8,387 vistas
259 están debatiendo
8
#EarningsSeason
516,306 vistas
3,736 están debatiendo
9
#ZcashApproves$1.5MBugBounty
96 vistas
3 están debatiendo
10
#SECChairWantsStockMarketsOnChain
12,803 vistas
248 están debatiendo