
#backtesting
backtesting
30,760 vistas
2,145 están debatiendo
Hot
Lo último
·
--
Las metodologías de backtesting ayudan a los traders a evaluar el rendimiento de sus estrategias. Esto se hace simulando operaciones con datos históricos. Por ejemplo, una estrategia tiene una tasa de éxito del 80 % con datos de $BTC de 2020. Los marcos de forward testing van un paso más allá al probar con datos nuevos y nunca vistos. Esto ayuda a confirmar si una estrategia mantiene una tasa de éxito alta. Los traders utilizan ambos métodos para perfeccionar su enfoque, a menudo usando $ETH y datos de $LTC . Al combinar el backtesting y el forward testing, los traders pueden obtener información más avanzada sobre la eficacia de su estrategia. Las estrategias de trading pueden mejorarse hasta alcanzar una tasa de éxito del 70 % o más. estrategiasdetrading #backtesting #criptotrading
Las metodologías de backtesting ayudan a los traders a evaluar el rendimiento de sus estrategias. Esto se hace simulando operaciones con datos históricos. Por ejemplo, una estrategia tiene una tasa de éxito del 80 % con datos de $BTC de 2020. Los marcos de forward testing van un paso más allá al probar con datos nuevos y nunca vistos. Esto ayuda a confirmar si una estrategia mantiene una tasa de éxito alta. Los traders utilizan ambos métodos para perfeccionar su enfoque, a menudo usando $ETH y datos de $LTC . Al combinar el backtesting y el forward testing, los traders pueden obtener información más avanzada sobre la eficacia de su estrategia. Las estrategias de trading pueden mejorarse hasta alcanzar una tasa de éxito del 70 % o más. estrategiasdetrading #backtesting #criptotrading
95

·
--
7 versiones de mi bot, ejecutándose en paralelo
Mi bot de futuros (fondos de testnet) tiene un "laboratorio de sombra": conjuntos de reglas alternativos negocian el mismo mercado en papel, cada uno empezando con 5,000 USDT. Después de 30 días, aquí está la tabla:
• Ruptura de canal 55/20: +1.3%, caída máxima −5.0%, 16 operaciones, 19% ganadoras
• Cruce EMA 20/50: +1.2%, caída máxima −3.0%, 8 operaciones, 12% ganadoras
• Retroceso RSI 30/70: +0.8%, caída máxima −0.2%, 1 operación
• Solo cortos: +0.7%, caída máxima −0.5%, 2 operaciones todavía abiertas
• Solo largos: −0.5%, 1 operación
• Reglas actuales sin modo noticias: −0.9%, 4 operaciones, 0 ganadoras
• Sin $BTC filter: −2.1%, 7 operaciones, 0 ganadoras
Lo que saco de esto: todavía no mucho. Los dos líderes van en positivo gracias a posiciones abiertas y a algunos aciertos; su operación promedio sigue siendo negativa (−0.52R y −0.85R). La mayoría de las variantes tiene menos de 10 operaciones cerradas, y mi propia regla es comparar solo después de 20–30 operaciones cada una.
Ya hay algo visible: quitar el filtro de tendencia de BTC empeoró los resultados, 7 operaciones y ni una sola ganadora.
¿Cuántas operaciones necesitas antes de confiar en un resultado en paper o en un backtest?
#TradingBot #Backtesting #Testnet
7 versiones de mi bot, ejecutándose en paralelo
Mi bot de futuros (fondos de testnet) tiene un "laboratorio de sombra": conjuntos de reglas alternativos negocian el mismo mercado en papel, cada uno empezando con 5,000 USDT. Después de 30 días, aquí está la tabla:
• Ruptura de canal 55/20: +1.3%, caída máxima −5.0%, 16 operaciones, 19% ganadoras
• Cruce EMA 20/50: +1.2%, caída máxima −3.0%, 8 operaciones, 12% ganadoras
• Retroceso RSI 30/70: +0.8%, caída máxima −0.2%, 1 operación
• Solo cortos: +0.7%, caída máxima −0.5%, 2 operaciones todavía abiertas
• Solo largos: −0.5%, 1 operación
• Reglas actuales sin modo noticias: −0.9%, 4 operaciones, 0 ganadoras
• Sin $BTC filter: −2.1%, 7 operaciones, 0 ganadoras
Lo que saco de esto: todavía no mucho. Los dos líderes van en positivo gracias a posiciones abiertas y a algunos aciertos; su operación promedio sigue siendo negativa (−0.52R y −0.85R). La mayoría de las variantes tiene menos de 10 operaciones cerradas, y mi propia regla es comparar solo después de 20–30 operaciones cada una.
Ya hay algo visible: quitar el filtro de tendencia de BTC empeoró los resultados, 7 operaciones y ni una sola ganadora.
¿Cuántas operaciones necesitas antes de confiar en un resultado en paper o en un backtest?
#TradingBot #Backtesting #Testnet
Mi bot de futuros (fondos de testnet) tiene un "laboratorio de sombra": conjuntos de reglas alternativos negocian el mismo mercado en papel, cada uno empezando con 5,000 USDT. Después de 30 días, aquí está la tabla:
• Ruptura de canal 55/20: +1.3%, caída máxima −5.0%, 16 operaciones, 19% ganadoras
• Cruce EMA 20/50: +1.2%, caída máxima −3.0%, 8 operaciones, 12% ganadoras
• Retroceso RSI 30/70: +0.8%, caída máxima −0.2%, 1 operación
• Solo cortos: +0.7%, caída máxima −0.5%, 2 operaciones todavía abiertas
• Solo largos: −0.5%, 1 operación
• Reglas actuales sin modo noticias: −0.9%, 4 operaciones, 0 ganadoras
• Sin $BTC filter: −2.1%, 7 operaciones, 0 ganadoras
Lo que saco de esto: todavía no mucho. Los dos líderes van en positivo gracias a posiciones abiertas y a algunos aciertos; su operación promedio sigue siendo negativa (−0.52R y −0.85R). La mayoría de las variantes tiene menos de 10 operaciones cerradas, y mi propia regla es comparar solo después de 20–30 operaciones cada una.
Ya hay algo visible: quitar el filtro de tendencia de BTC empeoró los resultados, 7 operaciones y ni una sola ganadora.
¿Cuántas operaciones necesitas antes de confiar en un resultado en paper o en un backtest?
#TradingBot #Backtesting #Testnet
1
99

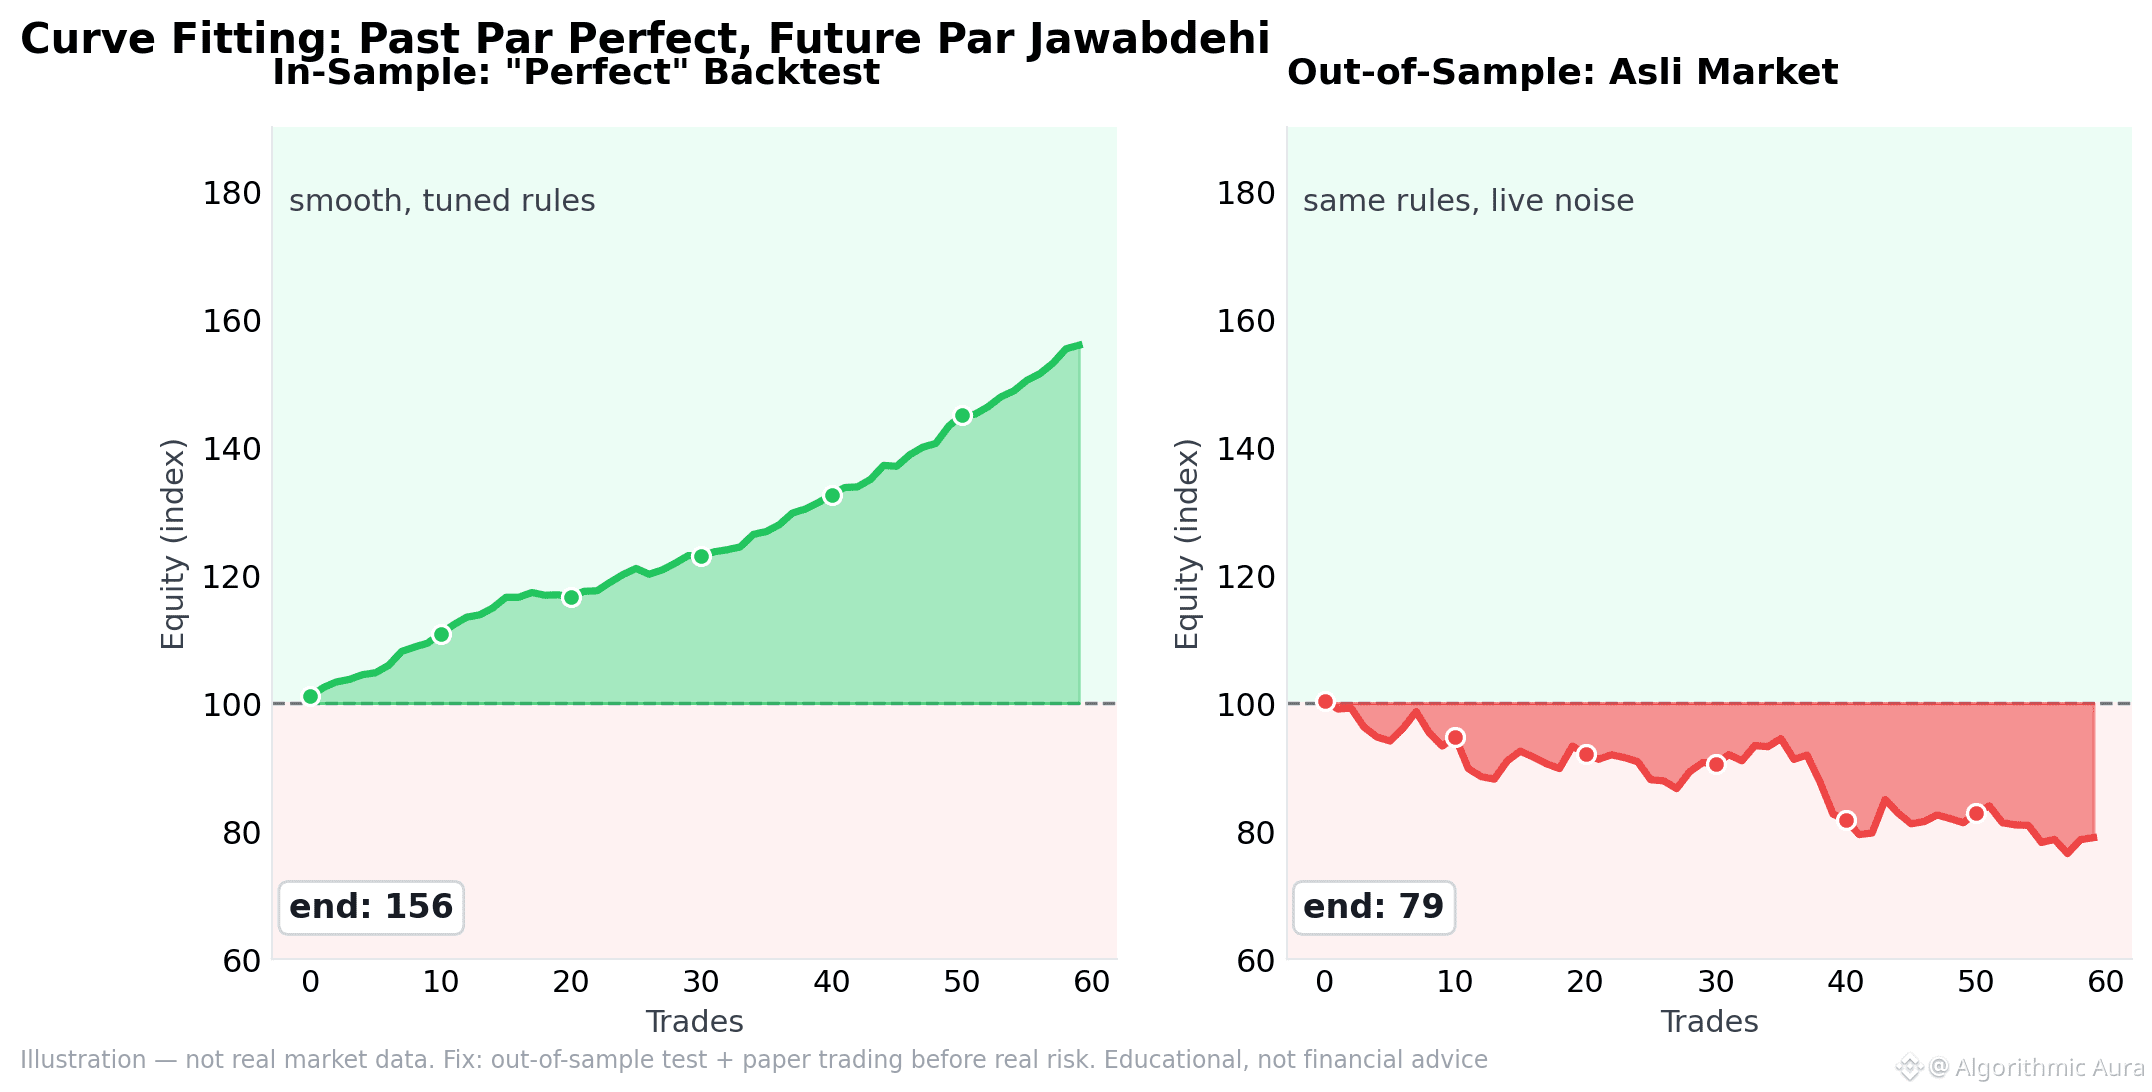
🧪 Un gráfico: el engaño más común del backtesting: el sobreajuste.
Izquierda: resultado dentro de la muestra, con una subida fluida (reglas ajustadas a los datos pasados). Derecha: las mismas reglas fuera de la muestra: ruido en tiempo real, otra historia.
1️⃣ Ajustar es fácil: añade 15 condiciones y el pasado queda perfecto
2️⃣ Pero eso no es una estrategia, es memoria: los datos futuros no encajan con esa forma
3️⃣ Solución: prueba fuera de la muestra y luego paper trading
4️⃣ Tamaño de la muestra: 20 operaciones no son estadística
El backtesting sirve para encontrar una candidata, no para tener certeza. Ilustración: no son datos reales.
$BTC #CryptoEducation #Backtesting #EstrategiaDeTrading
🧪 Un gráfico: el engaño más común del backtesting: el sobreajuste.
Izquierda: resultado dentro de la muestra, con una subida fluida (reglas ajustadas a los datos pasados). Derecha: las mismas reglas fuera de la muestra: ruido en tiempo real, otra historia.
1️⃣ Ajustar es fácil: añade 15 condiciones y el pasado queda perfecto
2️⃣ Pero eso no es una estrategia, es memoria: los datos futuros no encajan con esa forma
3️⃣ Solución: prueba fuera de la muestra y luego paper trading
4️⃣ Tamaño de la muestra: 20 operaciones no son estadística
El backtesting sirve para encontrar una candidata, no para tener certeza. Ilustración: no son datos reales.
$BTC #CryptoEducation #Backtesting #EstrategiaDeTrading
Izquierda: resultado dentro de la muestra, con una subida fluida (reglas ajustadas a los datos pasados). Derecha: las mismas reglas fuera de la muestra: ruido en tiempo real, otra historia.
1️⃣ Ajustar es fácil: añade 15 condiciones y el pasado queda perfecto
2️⃣ Pero eso no es una estrategia, es memoria: los datos futuros no encajan con esa forma
3️⃣ Solución: prueba fuera de la muestra y luego paper trading
4️⃣ Tamaño de la muestra: 20 operaciones no son estadística
El backtesting sirve para encontrar una candidata, no para tener certeza. Ilustración: no son datos reales.
$BTC #CryptoEducation #Backtesting #EstrategiaDeTrading
8
🧪 Backtesting — probar con datos del pasado, pero las trampas siguen siendo las mismas.
1️⃣ Ventaja: estimar la expectativa aproximada sin dejarse llevar por las sensaciones
2️⃣ Trampa 1 — sobreajuste: si ajustas todo a la perfección al pasado, no reconocerá el futuro; 15 condiciones no son una estrategia, son memoria
3️⃣ Trampa 2 — muestra pequeña: 20 operaciones no son estadísticas
4️⃣ Trampa 3 — sesgo de supervivencia: dejar fuera los datos de las monedas desaparecidas y probar solo con las ganadoras
5️⃣ Solución: prueba fuera de muestra + trading simulado — ¿sigue funcionando hoy? El pasado no te lo dice
El backtest te da un candidato, no certeza. Quien entiende esta diferencia gana la carrera de fondo.
$BTC #CryptoEducation #TradingStrategy #Backtesting
🧪 Backtesting — probar con datos del pasado, pero las trampas siguen siendo las mismas.
1️⃣ Ventaja: estimar la expectativa aproximada sin dejarse llevar por las sensaciones
2️⃣ Trampa 1 — sobreajuste: si ajustas todo a la perfección al pasado, no reconocerá el futuro; 15 condiciones no son una estrategia, son memoria
3️⃣ Trampa 2 — muestra pequeña: 20 operaciones no son estadísticas
4️⃣ Trampa 3 — sesgo de supervivencia: dejar fuera los datos de las monedas desaparecidas y probar solo con las ganadoras
5️⃣ Solución: prueba fuera de muestra + trading simulado — ¿sigue funcionando hoy? El pasado no te lo dice
El backtest te da un candidato, no certeza. Quien entiende esta diferencia gana la carrera de fondo.
$BTC #CryptoEducation #TradingStrategy #Backtesting
1️⃣ Ventaja: estimar la expectativa aproximada sin dejarse llevar por las sensaciones
2️⃣ Trampa 1 — sobreajuste: si ajustas todo a la perfección al pasado, no reconocerá el futuro; 15 condiciones no son una estrategia, son memoria
3️⃣ Trampa 2 — muestra pequeña: 20 operaciones no son estadísticas
4️⃣ Trampa 3 — sesgo de supervivencia: dejar fuera los datos de las monedas desaparecidas y probar solo con las ganadoras
5️⃣ Solución: prueba fuera de muestra + trading simulado — ¿sigue funcionando hoy? El pasado no te lo dice
El backtest te da un candidato, no certeza. Quien entiende esta diferencia gana la carrera de fondo.
$BTC #CryptoEducation #TradingStrategy #Backtesting
9
·
--
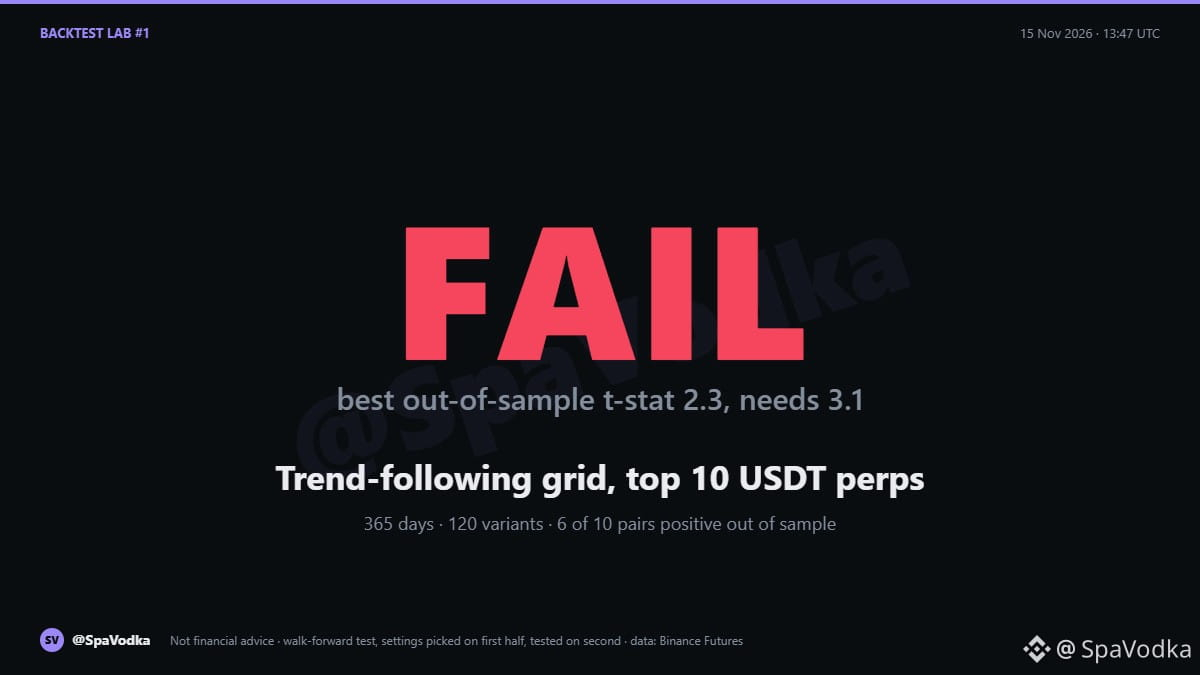
$NEAR obtuvo la mayor ganancia fuera de muestra, y aun así la estrategia fracasó.
Laboratorio de backtesting n.º 1: ¿funciona realmente una cuadrícula que sigue la tendencia?
La idea: ejecutar una cuadrícula de futuros, pero elegir su dirección según la tendencia diaria. Cuadrícula larga cuando el precio está por encima de la MA20 y la MA7 está por encima de la MA25; cuadrícula corta cuando ambas están por debajo; neutral cuando la MA7 y la MA25 están a menos de un 3 % de distancia entre sí. Periodos de siete días, apalancamiento de 3x, stop loss un 1,5 % fuera del rango y comisiones de Binance incluidas.
Datos: los 10 principales contratos perpetuos de USDT por volumen, con 365 días de velas de 15 min. Los parámetros se eligieron usando solo la primera mitad del año (12 variantes por par, 120 en total) y luego se probaron en la segunda mitad, que el modelo nunca había visto.
Resultado con datos no vistos: 6 de los 10 pares se mantuvieron en positivo. El mejor estadístico t fue 2,3 (SOL y NEAR). Después de probar 120 variantes, un edge real necesita al menos 3,1. NEAR alcanzó su stop en el 38 % de los periodos semanales. HYPE pasó de generar ganancias en el entrenamiento a tener pérdidas fuera de muestra.
Veredicto: FRACASO. Los números positivos que se ven aquí son lo que se obtiene al probar 120 versiones y quedarse con la mejor, no una prueba de que exista un edge.
Qué hago con esto: no operarla. Mismo veredicto que en mi primera prueba del 4 de noviembre; los datos nuevos no lo cambiaron.
Lo siguiente en la lista: ventanas de desbloqueo, beta de las altcoins frente a BTC, reversiones de financiación extrema. ¿Cuál debería probar después?
Esto no es asesoramiento financiero.
#Backtesting #tradingStrategy #gridtrading
{future}(NEARUSDT)
$NEAR obtuvo la mayor ganancia fuera de muestra, y aun así la estrategia fracasó.
Laboratorio de backtesting n.º 1: ¿funciona realmente una cuadrícula que sigue la tendencia?
La idea: ejecutar una cuadrícula de futuros, pero elegir su dirección según la tendencia diaria. Cuadrícula larga cuando el precio está por encima de la MA20 y la MA7 está por encima de la MA25; cuadrícula corta cuando ambas están por debajo; neutral cuando la MA7 y la MA25 están a menos de un 3 % de distancia entre sí. Periodos de siete días, apalancamiento de 3x, stop loss un 1,5 % fuera del rango y comisiones de Binance incluidas.
Datos: los 10 principales contratos perpetuos de USDT por volumen, con 365 días de velas de 15 min. Los parámetros se eligieron usando solo la primera mitad del año (12 variantes por par, 120 en total) y luego se probaron en la segunda mitad, que el modelo nunca había visto.
Resultado con datos no vistos: 6 de los 10 pares se mantuvieron en positivo. El mejor estadístico t fue 2,3 (SOL y NEAR). Después de probar 120 variantes, un edge real necesita al menos 3,1. NEAR alcanzó su stop en el 38 % de los periodos semanales. HYPE pasó de generar ganancias en el entrenamiento a tener pérdidas fuera de muestra.
Veredicto: FRACASO. Los números positivos que se ven aquí son lo que se obtiene al probar 120 versiones y quedarse con la mejor, no una prueba de que exista un edge.
Qué hago con esto: no operarla. Mismo veredicto que en mi primera prueba del 4 de noviembre; los datos nuevos no lo cambiaron.
Lo siguiente en la lista: ventanas de desbloqueo, beta de las altcoins frente a BTC, reversiones de financiación extrema. ¿Cuál debería probar después?
Esto no es asesoramiento financiero.
#Backtesting #tradingStrategy #gridtrading
Laboratorio de backtesting n.º 1: ¿funciona realmente una cuadrícula que sigue la tendencia?
La idea: ejecutar una cuadrícula de futuros, pero elegir su dirección según la tendencia diaria. Cuadrícula larga cuando el precio está por encima de la MA20 y la MA7 está por encima de la MA25; cuadrícula corta cuando ambas están por debajo; neutral cuando la MA7 y la MA25 están a menos de un 3 % de distancia entre sí. Periodos de siete días, apalancamiento de 3x, stop loss un 1,5 % fuera del rango y comisiones de Binance incluidas.
Datos: los 10 principales contratos perpetuos de USDT por volumen, con 365 días de velas de 15 min. Los parámetros se eligieron usando solo la primera mitad del año (12 variantes por par, 120 en total) y luego se probaron en la segunda mitad, que el modelo nunca había visto.
Resultado con datos no vistos: 6 de los 10 pares se mantuvieron en positivo. El mejor estadístico t fue 2,3 (SOL y NEAR). Después de probar 120 variantes, un edge real necesita al menos 3,1. NEAR alcanzó su stop en el 38 % de los periodos semanales. HYPE pasó de generar ganancias en el entrenamiento a tener pérdidas fuera de muestra.
Veredicto: FRACASO. Los números positivos que se ven aquí son lo que se obtiene al probar 120 versiones y quedarse con la mejor, no una prueba de que exista un edge.
Qué hago con esto: no operarla. Mismo veredicto que en mi primera prueba del 4 de noviembre; los datos nuevos no lo cambiaron.
Lo siguiente en la lista: ventanas de desbloqueo, beta de las altcoins frente a BTC, reversiones de financiación extrema. ¿Cuál debería probar después?
Esto no es asesoramiento financiero.
#Backtesting #tradingStrategy #gridtrading
254
🧪 Prueba primero la estrategia en una demo: esa es la ventaja del paper trading.
1️⃣ Datos del mercado real, dinero ficticio: prueba las reglas sin riesgo financiero
2️⃣ Backtesting: aplica la regla a datos históricos y analiza ganancias, pérdidas y la caída máxima
3️⃣ Forward testing: comprueba tu disciplina en condiciones reales
Por qué: hoy BTC rebotó de $74.8K a $77K; una estrategia para días volátiles solo se verifica con datos reales, no con sensaciones.
Después de 30–50 operaciones simuladas, el patrón queda claro: ¿las reglas ofrecen una ventaja real o son decisiones basadas en el estado de ánimo?
En una demo, equivocarse sale barato; en vivo, caro. Primero prueba, después confía. 🔬
$BTC
#PaperTrading #Backtesting #CryptoEducation
🧪 Prueba primero la estrategia en una demo: esa es la ventaja del paper trading.
1️⃣ Datos del mercado real, dinero ficticio: prueba las reglas sin riesgo financiero
2️⃣ Backtesting: aplica la regla a datos históricos y analiza ganancias, pérdidas y la caída máxima
3️⃣ Forward testing: comprueba tu disciplina en condiciones reales
Por qué: hoy BTC rebotó de $74.8K a $77K; una estrategia para días volátiles solo se verifica con datos reales, no con sensaciones.
Después de 30–50 operaciones simuladas, el patrón queda claro: ¿las reglas ofrecen una ventaja real o son decisiones basadas en el estado de ánimo?
En una demo, equivocarse sale barato; en vivo, caro. Primero prueba, después confía. 🔬
$BTC
#PaperTrading #Backtesting #CryptoEducation
1️⃣ Datos del mercado real, dinero ficticio: prueba las reglas sin riesgo financiero
2️⃣ Backtesting: aplica la regla a datos históricos y analiza ganancias, pérdidas y la caída máxima
3️⃣ Forward testing: comprueba tu disciplina en condiciones reales
Por qué: hoy BTC rebotó de $74.8K a $77K; una estrategia para días volátiles solo se verifica con datos reales, no con sensaciones.
Después de 30–50 operaciones simuladas, el patrón queda claro: ¿las reglas ofrecen una ventaja real o son decisiones basadas en el estado de ánimo?
En una demo, equivocarse sale barato; en vivo, caro. Primero prueba, después confía. 🔬
$BTC
#PaperTrading #Backtesting #CryptoEducation
·
--
Probé 144 estrategias de trading con BTC, ETH y SOL. Esto fue lo que pasó 🧪
Creé un bot en mi teléfono (Termux) y lo probé con datos horarios de MEXC de un año, incluyendo comisiones y apalancamiento de 10x.
La configuración:
• 70 % de los datos para entrenar y 30 % reservados para las pruebas
• Cruces de EMA y rupturas, con y sin filtro de tendencia
• Stops basados en ATR y distintas relaciones riesgo/recompensa
Los resultados:
• Solo 22 de las 144 combinaciones fueron rentables con los datos que no se habían visto
• La «mejor» estrategia durante el entrenamiento PERDIÓ un 61 % en el periodo de prueba
• Las pérdidas máximas superaron el 100 % con un apalancamiento de 10x, lo que significa que la cuenta quedó liquidada
• Simplemente mantener $BTC, $ETH o $SOL generó un rendimiento de alrededor del +18-20 % en el mismo periodo, sin apalancamiento
Lo que aprendí:
1. Una estrategia que parece excelente con datos pasados suele fallar con datos nuevos (sobreajuste)
2. Un apalancamiento elevado hace que la mayoría de las ventajas desaparezcan
3. Ganarle al mercado es mucho más difícil de lo que parece
No estoy operando con dinero real. Ahora voy a probar marcos temporales más largos y un apalancamiento menor, y compartiré los resultados pase lo que pase.
Esto no es asesoramiento financiero. El rendimiento pasado no predice los resultados futuros.
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
Probé 144 estrategias de trading con BTC, ETH y SOL. Esto fue lo que pasó 🧪
Creé un bot en mi teléfono (Termux) y lo probé con datos horarios de MEXC de un año, incluyendo comisiones y apalancamiento de 10x.
La configuración:
• 70 % de los datos para entrenar y 30 % reservados para las pruebas
• Cruces de EMA y rupturas, con y sin filtro de tendencia
• Stops basados en ATR y distintas relaciones riesgo/recompensa
Los resultados:
• Solo 22 de las 144 combinaciones fueron rentables con los datos que no se habían visto
• La «mejor» estrategia durante el entrenamiento PERDIÓ un 61 % en el periodo de prueba
• Las pérdidas máximas superaron el 100 % con un apalancamiento de 10x, lo que significa que la cuenta quedó liquidada
• Simplemente mantener $BTC , $ETH o $SOL generó un rendimiento de alrededor del +18-20 % en el mismo periodo, sin apalancamiento
Lo que aprendí:
1. Una estrategia que parece excelente con datos pasados suele fallar con datos nuevos (sobreajuste)
2. Un apalancamiento elevado hace que la mayoría de las ventajas desaparezcan
3. Ganarle al mercado es mucho más difícil de lo que parece
No estoy operando con dinero real. Ahora voy a probar marcos temporales más largos y un apalancamiento menor, y compartiré los resultados pase lo que pase.
Esto no es asesoramiento financiero. El rendimiento pasado no predice los resultados futuros.
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
Creé un bot en mi teléfono (Termux) y lo probé con datos horarios de MEXC de un año, incluyendo comisiones y apalancamiento de 10x.
La configuración:
• 70 % de los datos para entrenar y 30 % reservados para las pruebas
• Cruces de EMA y rupturas, con y sin filtro de tendencia
• Stops basados en ATR y distintas relaciones riesgo/recompensa
Los resultados:
• Solo 22 de las 144 combinaciones fueron rentables con los datos que no se habían visto
• La «mejor» estrategia durante el entrenamiento PERDIÓ un 61 % en el periodo de prueba
• Las pérdidas máximas superaron el 100 % con un apalancamiento de 10x, lo que significa que la cuenta quedó liquidada
• Simplemente mantener $BTC , $ETH o $SOL generó un rendimiento de alrededor del +18-20 % en el mismo periodo, sin apalancamiento
Lo que aprendí:
1. Una estrategia que parece excelente con datos pasados suele fallar con datos nuevos (sobreajuste)
2. Un apalancamiento elevado hace que la mayoría de las ventajas desaparezcan
3. Ganarle al mercado es mucho más difícil de lo que parece
No estoy operando con dinero real. Ahora voy a probar marcos temporales más largos y un apalancamiento menor, y compartiré los resultados pase lo que pase.
Esto no es asesoramiento financiero. El rendimiento pasado no predice los resultados futuros.
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
148
·
--
Las pruebas retrospectivas son un paso crucial para evaluar las estrategias de trading. Consisten en probar una estrategia con datos históricos para ver cómo habría funcionado. Por ejemplo, se puede probar retrospectivamente una estrategia basada en medias móviles con datos de $BTC del último año. Los marcos de pruebas prospectivas van un paso más allá al probar una estrategia con datos nuevos que no se habían visto antes. Esto ayuda a validar el rendimiento de la estrategia. Una estrategia con una tasa de éxito del 80 % en las pruebas retrospectivas quizá no rinda igual de bien en las pruebas prospectivas. Por ejemplo, una estrategia que funcionó bien con datos de $ETH podría tener dificultades con datos de $BTC . Comprender estas metodologías es clave para operar con éxito. Las estrategias de trading y los análisis avanzados requieren una evaluación minuciosa. estrategiasdetrading #backtesting #criptocomercio
Las pruebas retrospectivas son un paso crucial para evaluar las estrategias de trading. Consisten en probar una estrategia con datos históricos para ver cómo habría funcionado. Por ejemplo, se puede probar retrospectivamente una estrategia basada en medias móviles con datos de $BTC del último año. Los marcos de pruebas prospectivas van un paso más allá al probar una estrategia con datos nuevos que no se habían visto antes. Esto ayuda a validar el rendimiento de la estrategia. Una estrategia con una tasa de éxito del 80 % en las pruebas retrospectivas quizá no rinda igual de bien en las pruebas prospectivas. Por ejemplo, una estrategia que funcionó bien con datos de $ETH podría tener dificultades con datos de $BTC . Comprender estas metodologías es clave para operar con éxito. Las estrategias de trading y los análisis avanzados requieren una evaluación minuciosa. estrategiasdetrading #backtesting #criptocomercio
24
Cuando los datos históricos no garantizan el futuro
Una vez vi un método que funcionaba bien con datos pasados y esperaba que siguiera dando buenos resultados.
Pero cuando cambiaron las condiciones del mercado, los resultados reales ya no fueron como me los había imaginado.
La lección que aprendí es que los datos pasados son muy útiles para investigar, pero no pueden garantizar los resultados de las próximas operaciones.
$ETH $EVAA
¿Suelen revisar su método cuando cambia el mercado? ¡Compartamos ideas!
#Backtesting
Cuando los datos históricos no garantizan el futuro
Una vez vi un método que funcionaba bien con datos pasados y esperaba que siguiera dando buenos resultados.
Pero cuando cambiaron las condiciones del mercado, los resultados reales ya no fueron como me los había imaginado.
La lección que aprendí es que los datos pasados son muy útiles para investigar, pero no pueden garantizar los resultados de las próximas operaciones.
$ETH $EVAA
¿Suelen revisar su método cuando cambia el mercado? ¡Compartamos ideas!
#Backtesting
Una vez vi un método que funcionaba bien con datos pasados y esperaba que siguiera dando buenos resultados.
Pero cuando cambiaron las condiciones del mercado, los resultados reales ya no fueron como me los había imaginado.
La lección que aprendí es que los datos pasados son muy útiles para investigar, pero no pueden garantizar los resultados de las próximas operaciones.
$ETH $EVAA
¿Suelen revisar su método cuando cambia el mercado? ¡Compartamos ideas!
#Backtesting
1
1
229
El objeto más peligroso de las finanzas es un backtest perfecto.
Con suficientes parámetros, puedes ajustar cualquier historial. La curva sube y avanza hacia la derecha, pero no te dice nada sobre el futuro.
Tres reglas que seguimos para evitar engañarnos:
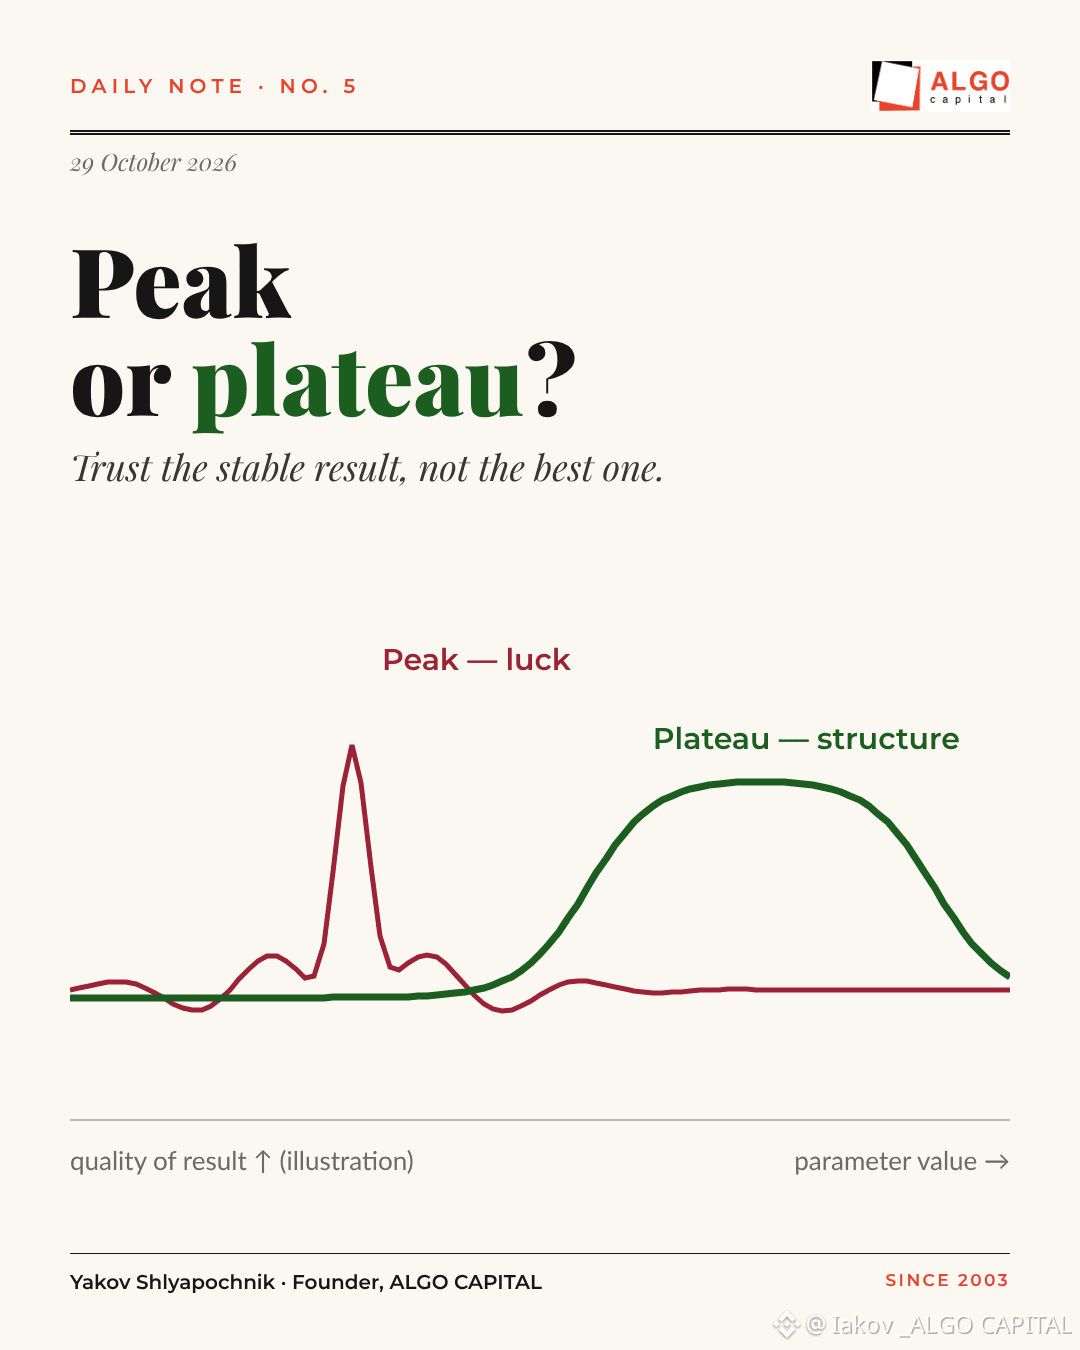
1️⃣ Meseta, no pico. Elegimos parámetros en el centro de una amplia zona estable, no en el único punto óptimo. Un pico es suerte; una meseta es estructura.
2️⃣ Meses aleatorios dentro y fuera de la muestra, distintos para cada prueba, para que los meses difíciles no puedan quedar ocultos.
3️⃣ El trading en vivo es el único juez definitivo. Un backtest es una hipótesis; una cuenta real es evidencia.
Si recuerdas una sola cosa: desconfía del mejor resultado y confía en el estable.
#backtesting #quant #cripto
El objeto más peligroso de las finanzas es un backtest perfecto.
Con suficientes parámetros, puedes ajustar cualquier historial. La curva sube y avanza hacia la derecha, pero no te dice nada sobre el futuro.
Tres reglas que seguimos para evitar engañarnos:
1️⃣ Meseta, no pico. Elegimos parámetros en el centro de una amplia zona estable, no en el único punto óptimo. Un pico es suerte; una meseta es estructura.
2️⃣ Meses aleatorios dentro y fuera de la muestra, distintos para cada prueba, para que los meses difíciles no puedan quedar ocultos.
3️⃣ El trading en vivo es el único juez definitivo. Un backtest es una hipótesis; una cuenta real es evidencia.
Si recuerdas una sola cosa: desconfía del mejor resultado y confía en el estable.
#backtesting #quant #cripto
Con suficientes parámetros, puedes ajustar cualquier historial. La curva sube y avanza hacia la derecha, pero no te dice nada sobre el futuro.
Tres reglas que seguimos para evitar engañarnos:
1️⃣ Meseta, no pico. Elegimos parámetros en el centro de una amplia zona estable, no en el único punto óptimo. Un pico es suerte; una meseta es estructura.
2️⃣ Meses aleatorios dentro y fuera de la muestra, distintos para cada prueba, para que los meses difíciles no puedan quedar ocultos.
3️⃣ El trading en vivo es el único juez definitivo. Un backtest es una hipótesis; una cuenta real es evidencia.
Si recuerdas una sola cosa: desconfía del mejor resultado y confía en el estable.
#backtesting #quant #cripto
80
·
--
El backtesting es clave para evaluar estrategias de trading. Consiste en probar una estrategia con datos históricos para ver cómo habría funcionado. Por ejemplo, una estrategia que usa $BTC y $ETH puede someterse a backtesting con datos del último año para comprobar si habría sido rentable. Los marcos de forward testing van un paso más allá al probar la estrategia con datos nuevos que no se habían visto. Esto ayuda a confirmar si la estrategia sigue siendo eficaz cuando el mercado se encuentra en los niveles actuales. Combinar el backtesting y el forward testing puede ayudar a los traders a perfeccionar sus estrategias y tomar decisiones más informadas. Operar con $BTC puede ser todo un reto, pero con el enfoque adecuado puede resultar gratificante. estrategiasdetrading #backtesting #tradingdecriptomonedas
El backtesting es clave para evaluar estrategias de trading. Consiste en probar una estrategia con datos históricos para ver cómo habría funcionado. Por ejemplo, una estrategia que usa $BTC y $ETH puede someterse a backtesting con datos del último año para comprobar si habría sido rentable. Los marcos de forward testing van un paso más allá al probar la estrategia con datos nuevos que no se habían visto. Esto ayuda a confirmar si la estrategia sigue siendo eficaz cuando el mercado se encuentra en los niveles actuales. Combinar el backtesting y el forward testing puede ayudar a los traders a perfeccionar sus estrategias y tomar decisiones más informadas. Operar con $BTC puede ser todo un reto, pero con el enfoque adecuado puede resultar gratificante. estrategiasdetrading #backtesting #tradingdecriptomonedas
19
“¿No quieres hacer backtesting? Alguien ya hizo el trabajo por ti.”
Hacer backtesting puede llevar mucho tiempo y ser agotador, pero te permite conocer la tasa de aciertos de tu estrategia, la relación riesgo-beneficio, la caída máxima y si puedes confiar en ella con dinero real.
He probado mi estrategia de trading en más de 1.000 operaciones, centrándome en maximizar la rentabilidad con una gestión adecuada del riesgo.
¿No quieres investigar por tu cuenta?
Puedes crear tu propia ventaja o seguir a alguien que ya la tiene.
Puedes copiar mis operaciones, pero recuerda: cada persona tiene una tolerancia al riesgo y al estrés diferente. P. D.: los resultados pasados no garantizan resultados futuros.
Opera con inteligencia y cópiame.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
“¿No quieres hacer backtesting? Alguien ya hizo el trabajo por ti.”
Hacer backtesting puede llevar mucho tiempo y ser agotador, pero te permite conocer la tasa de aciertos de tu estrategia, la relación riesgo-beneficio, la caída máxima y si puedes confiar en ella con dinero real.
He probado mi estrategia de trading en más de 1.000 operaciones, centrándome en maximizar la rentabilidad con una gestión adecuada del riesgo.
¿No quieres investigar por tu cuenta?
Puedes crear tu propia ventaja o seguir a alguien que ya la tiene.
Puedes copiar mis operaciones, pero recuerda: cada persona tiene una tolerancia al riesgo y al estrés diferente. P. D.: los resultados pasados no garantizan resultados futuros.
Opera con inteligencia y cópiame.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
Hacer backtesting puede llevar mucho tiempo y ser agotador, pero te permite conocer la tasa de aciertos de tu estrategia, la relación riesgo-beneficio, la caída máxima y si puedes confiar en ella con dinero real.
He probado mi estrategia de trading en más de 1.000 operaciones, centrándome en maximizar la rentabilidad con una gestión adecuada del riesgo.
¿No quieres investigar por tu cuenta?
Puedes crear tu propia ventaja o seguir a alguien que ya la tiene.
Puedes copiar mis operaciones, pero recuerda: cada persona tiene una tolerancia al riesgo y al estrés diferente. P. D.: los resultados pasados no garantizan resultados futuros.
Opera con inteligencia y cópiame.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
1
1
223
Artículo
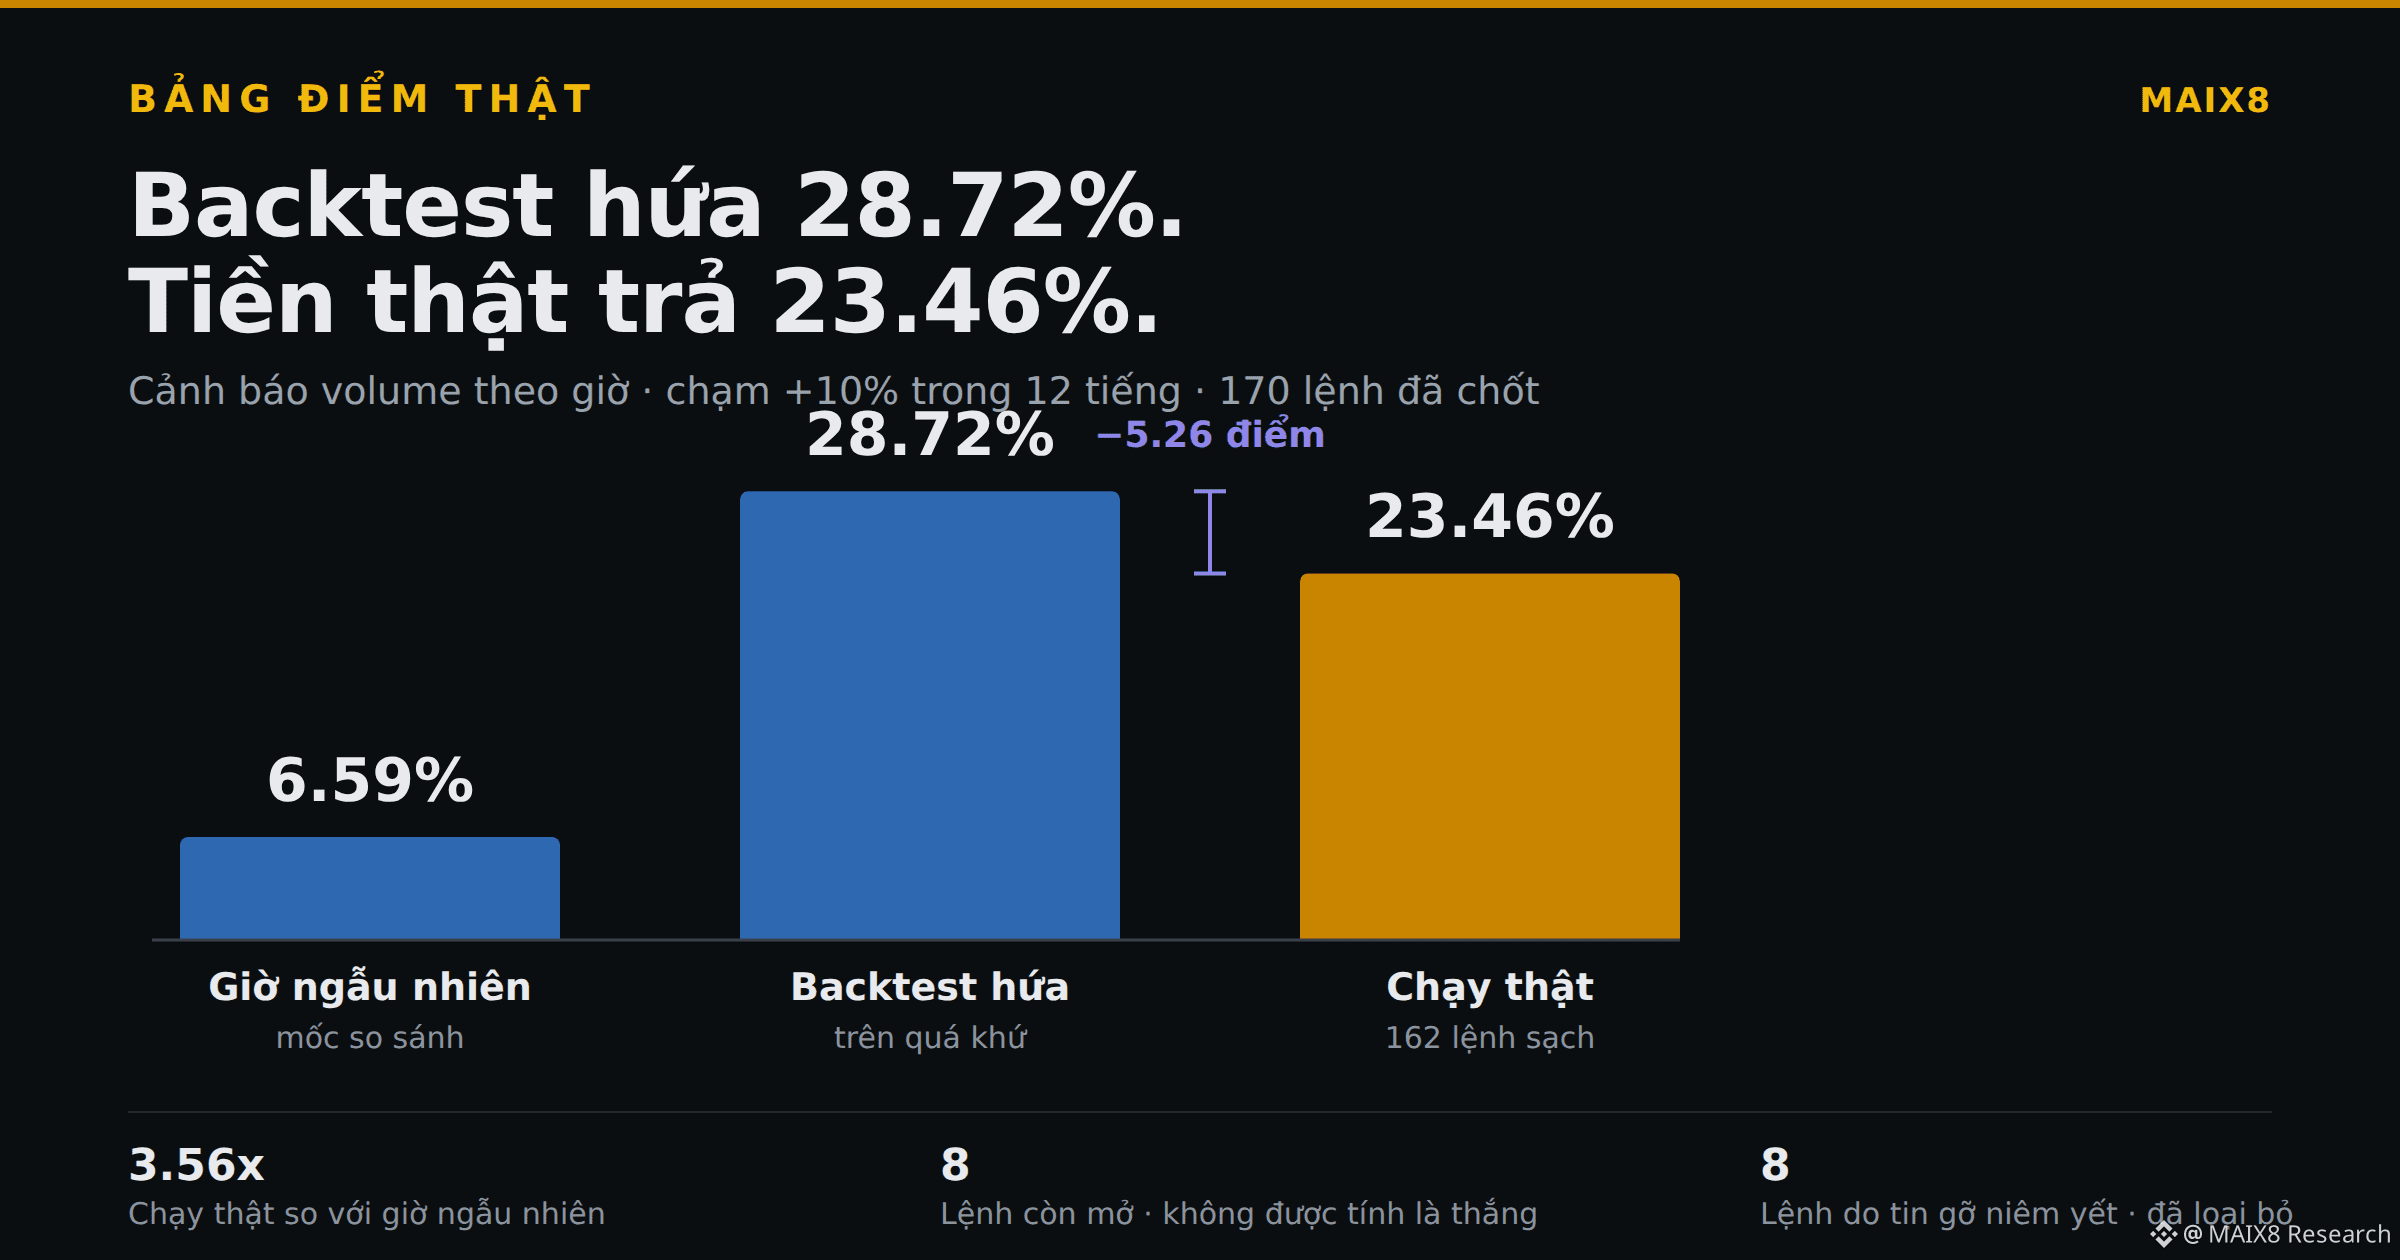
Backtest Promete 28.72%. En Real Paga 23.46%.El backtest promete que la alerta de volumen por hora que hago alcanza +10% en 12 horas, 28.72% de las veces.
El bot ya corrió en real. 170 alertas cerraron ventanas. Puntuación:
**23.46%** sobre 162 operaciones limpias.
Menor que el backtest en 5.26 puntos. Tal como en todos los backtests: en la vida real siempre es peor que en papel.
Pero aun así es **3.56 veces** más que una hora aleatoria (6.59%). La ventaja es real, solo que es menor que el anuncio.
Tres cosas van de la mano con ese número.
**Uno.** 8 alertas siguen abiertas y **no cuentan**. La posición no ha terminado el marco de tiempo, no es una victoria.
Backtest Promete 28.72%. En Real Paga 23.46%.
El backtest promete que la alerta de volumen por hora que hago alcanza +10% en 12 horas, 28.72% de las veces.
El bot ya corrió en real. 170 alertas cerraron ventanas. Puntuación:
**23.46%** sobre 162 operaciones limpias.
Menor que el backtest en 5.26 puntos. Tal como en todos los backtests: en la vida real siempre es peor que en papel.
Pero aun así es **3.56 veces** más que una hora aleatoria (6.59%). La ventaja es real, solo que es menor que el anuncio.
Tres cosas van de la mano con ese número.
**Uno.** 8 alertas siguen abiertas y **no cuentan**. La posición no ha terminado el marco de tiempo, no es una victoria.
El bot ya corrió en real. 170 alertas cerraron ventanas. Puntuación:
**23.46%** sobre 162 operaciones limpias.
Menor que el backtest en 5.26 puntos. Tal como en todos los backtests: en la vida real siempre es peor que en papel.
Pero aun así es **3.56 veces** más que una hora aleatoria (6.59%). La ventaja es real, solo que es menor que el anuncio.
Tres cosas van de la mano con ese número.
**Uno.** 8 alertas siguen abiertas y **no cuentan**. La posición no ha terminado el marco de tiempo, no es una victoria.
120
·
--
0.1% de coste en trading — esta estrategia: 486 puntos.
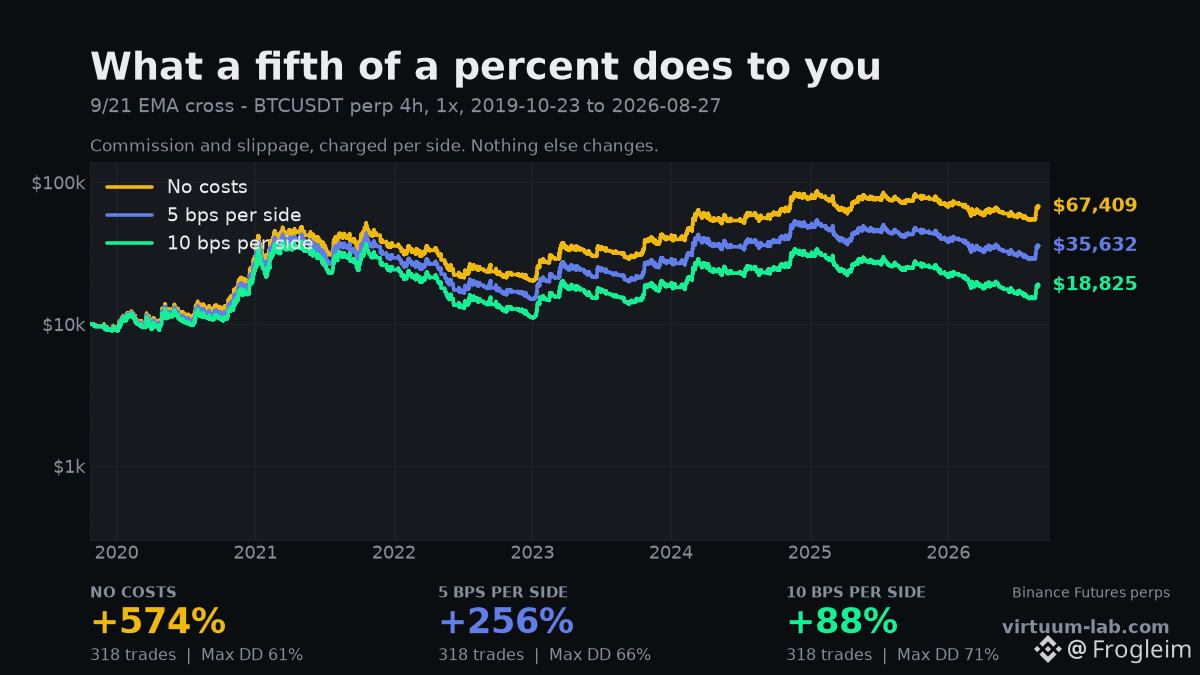
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
0.1% de coste en trading — esta estrategia: 486 puntos.
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
Cruce de medias 9/21 EMA en BTCUSDT perp, velas de 4 horas, 1x, del 2019-10-23 hasta hoy. 318 operaciones. La estrategia no cambia: solo cambia lo que cuesta cada operación.
Sin costes: +574%
5 bps por lado: +256%
10 bps por lado: +88%
10 bps es 0.1%. Es aproximadamente lo que realmente pagas como taker cuando se cuentan el spread y el deslizamiento, y convierte un backtest espectacular en uno ordinario.
La razón por la que muerde así de fuerte es que son 318 operaciones. El coste se cobra por operación, así que escala con la actividad mientras que tu ventaja no. Una estrategia lenta puede ignorar las comisiones. Una estrategia que opera cada pocos días no puede: está pagando alquiler 318 veces.
Por eso el error más común al hacer backtesting no es un mal indicador. Es un cero en la caja de comisiones. Cualquier estrategia de alta frecuencia parece brillante con 0 bps.
Si tu backtester no cobra comisión y deslizamiento por lado, no está probando tu estrategia. Está probando una versión de fantasía que opera gratis.
Cobra lo que te cobra tu exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
153
·
--
Misma estrategia. La misma pareja. Las mismas cinco operaciones, en los mismos días. Dos bolsas, con 14 puntos de diferencia.
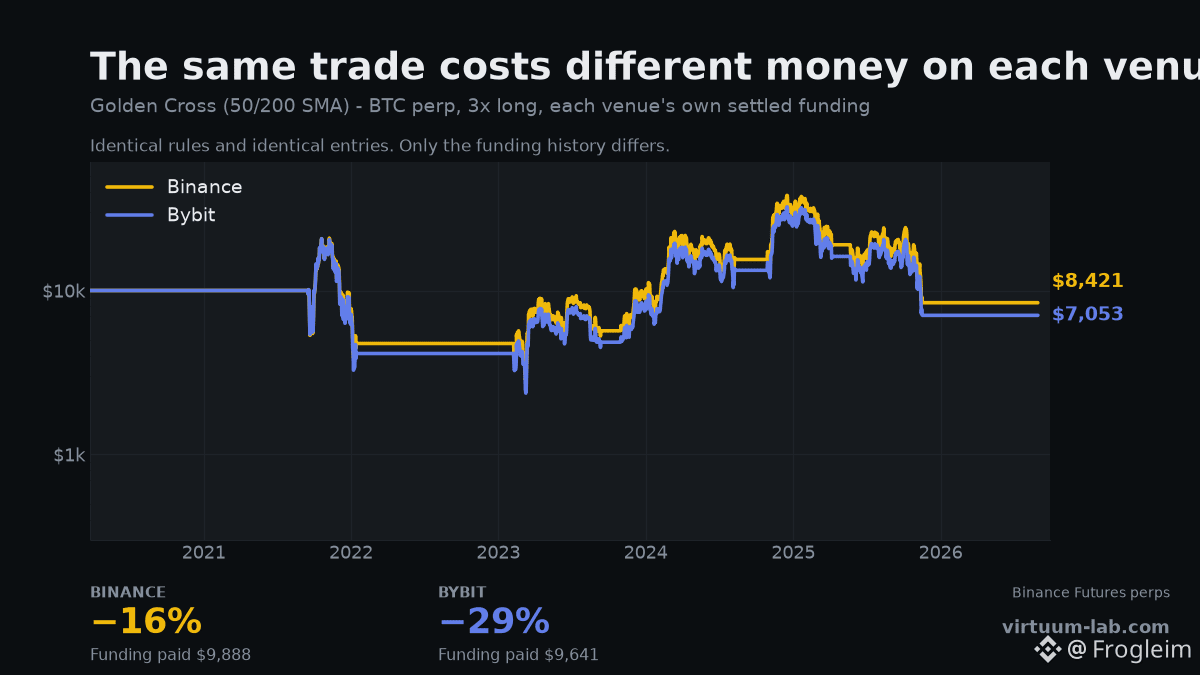
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Misma estrategia. La misma pareja. Las mismas cinco operaciones, en los mismos días. Dos bolsas, con 14 puntos de diferencia.
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Golden Cross, SMA 50/200, 3x long BTCUSDT perp, del 2020-03-25 hasta hoy; cada sede cobró su propio funding liquidado.
Binance: −16% — $9,888 en funding pagado
Bybit: −29% — $9,641 en funding pagado
Las entradas y salidas son idénticas. Las mismas fechas de señal, todas 5. Y las facturas de funding están a pocos cientos de dólares entre sí, así que esa no es la explicación.
La diferencia está en las velas. Cada exchange muestra su propio precio, y una regla que dice "cierre por encima de la SMA 200" genera un cierre ligeramente distinto en cada uno. Mis misma regla, diferentes cotizaciones, diferentes ejecuciones — y al final, 14 puntos de diferencia.
Lo que significa que un backtest solo es tan real como el venue en el que se ejecutó. Si probaste con los datos de un exchange y operaste en otro, probaste una estrategia que no implementaste.
También marca un límite para la precisión. Si dos fuentes de datos honestas discrepan en 14 puntos con las mismas reglas, ningún resultado de backtest es exacto hasta el decimal, y cualquiera que te cite uno está vendiéndote algo.
Elige el exchange en el que realmente operas 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
140
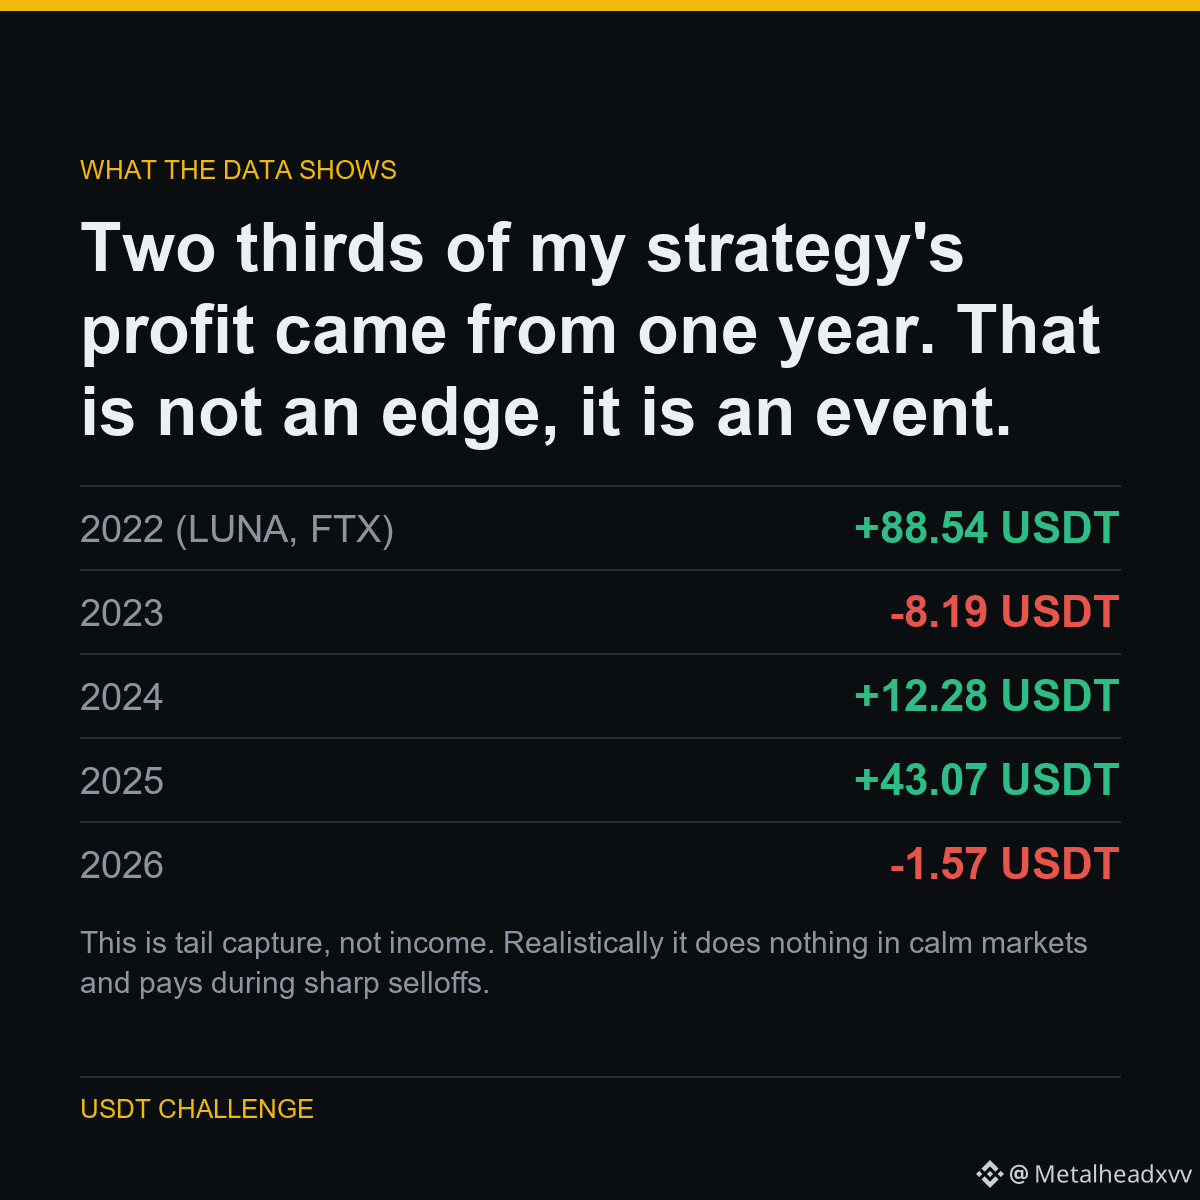
Esto es captura de cola, no ingresos. Realmente no hace nada en mercados tranquilos y paga durante caídas bruscas. Esperar que gane cada mes es como la gente abandona una estrategia justo antes de que funcione.
Aquí está de dónde salió eso.
Dos tercios de la ganancia de mi estrategia provino de un año. Eso no es una ventaja, es un evento.
El número principal fue +134.12 USDT por rupturas cortas. Luego lo dividí por año.
2022: el año del colapso de LUNA y el fallo de FTX—produjo 88.54. Quita ese año y cuatro años de trading devolvieron 45.59 USDT, la mayor parte de 2025.
Lo que va de 2026 está plano.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado—incluidos los que hacen que me vea mal.
Ejecutar en $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Esto es captura de cola, no ingresos. Realmente no hace nada en mercados tranquilos y paga durante caídas bruscas. Esperar que gane cada mes es como la gente abandona una estrategia justo antes de que funcione.
Aquí está de dónde salió eso.
Dos tercios de la ganancia de mi estrategia provino de un año. Eso no es una ventaja, es un evento.
El número principal fue +134.12 USDT por rupturas cortas. Luego lo dividí por año.
2022: el año del colapso de LUNA y el fallo de FTX—produjo 88.54. Quita ese año y cuatro años de trading devolvieron 45.59 USDT, la mayor parte de 2025.
Lo que va de 2026 está plano.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado—incluidos los que hacen que me vea mal.
Ejecutar en $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Aquí está de dónde salió eso.
Dos tercios de la ganancia de mi estrategia provino de un año. Eso no es una ventaja, es un evento.
El número principal fue +134.12 USDT por rupturas cortas. Luego lo dividí por año.
2022: el año del colapso de LUNA y el fallo de FTX—produjo 88.54. Quita ese año y cuatro años de trading devolvieron 45.59 USDT, la mayor parte de 2025.
Lo que va de 2026 está plano.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado—incluidos los que hacen que me vea mal.
Ejecutar en $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
61

·
--
Artículo
EL TRADING ES COMO EL MUSTANG: SE GESTA EN UN LABORATORIOEn mis confesiones de un trader novato, hoy quiero hablarte de por qué operar sin un sistema es como conducir a ciegas...
Debo confesar que cuando empecé en esto, una de las cosas que más me costó fue recordar que un RSI en 70 significaba sobrecompra y en 30 sobreventa. Algo tan 'básico' creaba un vacío aterrador en mi mente. Y no, no era por falta de inteligencia; era porque hacer trading con dislexia y discalculia te obliga a vivir en un universo donde los números y las direcciones a veces se transforman en un túnel sin salida.
Esto me hizo recordar al samurái Musashi (del que he hablado un par de veces) y la máxima platónica de 'Conócete a ti mismo'. Ellos sabían que para hacer cualquier cosa bien en la vida, primero debes mirar de frente a tus sombras. En el trading, mi sombra eran los números cruzándose en mi pantalla; mi luz fue aceptar esa realidad.
Los manuales tradicionales te venden una fantasía: configuraciones de velas perfectas, niveles mágicos de Fibonacci o la idea de que si el mercado está sobrecomprado caerá en cualquier momento, haciéndote esperar con ansiedad.
Nos alimentan con historias épicas de grandes hombres que se hicieron millonarios, impulsándonos a apostar más, a intentar movernos como ballenas o a copiar ratios de retorno (ROI) que solo existen en sueños.
Pasamos horas viendo fijamente los gráficos repitiendo teorías ajenas, pagando grupos de señales o siguiendo a gurús porque desconocemos por qué el mercado hace lo que hace.
Nos dicen que debemos ser 'resilientes', levantarnos rápido y aprender de los errores. Pero cuando estás a oscuras, no sabes cómo levantarte. Y muchas veces, quienes venden los cursos no te dejan saber cómo hacerlo por ti mismo.
Los libros están ahí y los conceptos son públicos. Sin embargo, lo que no te dicen es que el trading profesional y rentable no se gesta persiguiendo el precio en vivo; se gesta en el laboratorio, en el backtesting y la simulación matemática.
Antes de abrir un gráfico y poner una sola orden, un trader de sistemas ya sabe exactamente dónde entrar, dónde salir, cuándo hacerlo, por qué lo hace y qué probabilidades estadísticas tiene a su favor. Sabe cuántas pérdidas consecutivas representan una bandera roja matemática y no una simple mala racha emocional.
Conocerte a ti mismo tiene la gran ventaja de ayudarte en la ejecución diaria y en proteger tu mente, pero lo que realmente va a sostener tu rentabilidad a largo plazo es probar científicamente tus estrategias antes de arriesgar un solo centavo en el mercado.
Si quieres dejar de adivinar y empezar a operar como un profesional de sistemas, estos son los tres pasos más básicos para construir tu propio laboratorio de backtesting:
1. Define reglas fijas sin emociones: Escribe en un papel exactamente qué triggers técnicos causan tu entrada y tu salida. Si la regla tiene espacio para la intuición, no es una estrategia; es una corazonada.
2. Recopila y registra el pasado: Toma una muestra mínima de 100 operaciones en el histórico del gráfico aplicando tus reglas de forma estricta. Registra cada ganancia, pérdida, drawdown máximo y racha consecutiva en una hoja de cálculo.
3. Busca la esperanza matemática: Suma tus ganancias totales y réstales tus pérdidas. Si el resultado neto es positivo tras esa muestra, tienes un sistema viable. Si es negativo, el mercado te acaba de salvar dinero real avisando en el papel.
El trading es mucho más que poner una orden; es el arte de conocer tus sombras y el rigor científico de probar tus ideas antes de abrir un gráfico.
Son tiempos de lectura.
{future}(BTCUSDT)
#tradingdesimulacion #Backtesting #PsicologiaDelMercado #BinanceSquare #bitcoin
EL TRADING ES COMO EL MUSTANG: SE GESTA EN UN LABORATORIO
En mis confesiones de un trader novato, hoy quiero hablarte de por qué operar sin un sistema es como conducir a ciegas...
Debo confesar que cuando empecé en esto, una de las cosas que más me costó fue recordar que un RSI en 70 significaba sobrecompra y en 30 sobreventa. Algo tan 'básico' creaba un vacío aterrador en mi mente. Y no, no era por falta de inteligencia; era porque hacer trading con dislexia y discalculia te obliga a vivir en un universo donde los números y las direcciones a veces se transforman en un túnel sin salida.
Esto me hizo recordar al samurái Musashi (del que he hablado un par de veces) y la máxima platónica de 'Conócete a ti mismo'. Ellos sabían que para hacer cualquier cosa bien en la vida, primero debes mirar de frente a tus sombras. En el trading, mi sombra eran los números cruzándose en mi pantalla; mi luz fue aceptar esa realidad.
Los manuales tradicionales te venden una fantasía: configuraciones de velas perfectas, niveles mágicos de Fibonacci o la idea de que si el mercado está sobrecomprado caerá en cualquier momento, haciéndote esperar con ansiedad.
Nos alimentan con historias épicas de grandes hombres que se hicieron millonarios, impulsándonos a apostar más, a intentar movernos como ballenas o a copiar ratios de retorno (ROI) que solo existen en sueños.
Pasamos horas viendo fijamente los gráficos repitiendo teorías ajenas, pagando grupos de señales o siguiendo a gurús porque desconocemos por qué el mercado hace lo que hace.
Nos dicen que debemos ser 'resilientes', levantarnos rápido y aprender de los errores. Pero cuando estás a oscuras, no sabes cómo levantarte. Y muchas veces, quienes venden los cursos no te dejan saber cómo hacerlo por ti mismo.
Los libros están ahí y los conceptos son públicos. Sin embargo, lo que no te dicen es que el trading profesional y rentable no se gesta persiguiendo el precio en vivo; se gesta en el laboratorio, en el backtesting y la simulación matemática.
Antes de abrir un gráfico y poner una sola orden, un trader de sistemas ya sabe exactamente dónde entrar, dónde salir, cuándo hacerlo, por qué lo hace y qué probabilidades estadísticas tiene a su favor. Sabe cuántas pérdidas consecutivas representan una bandera roja matemática y no una simple mala racha emocional.
Conocerte a ti mismo tiene la gran ventaja de ayudarte en la ejecución diaria y en proteger tu mente, pero lo que realmente va a sostener tu rentabilidad a largo plazo es probar científicamente tus estrategias antes de arriesgar un solo centavo en el mercado.
Si quieres dejar de adivinar y empezar a operar como un profesional de sistemas, estos son los tres pasos más básicos para construir tu propio laboratorio de backtesting:
1. Define reglas fijas sin emociones: Escribe en un papel exactamente qué triggers técnicos causan tu entrada y tu salida. Si la regla tiene espacio para la intuición, no es una estrategia; es una corazonada.
2. Recopila y registra el pasado: Toma una muestra mínima de 100 operaciones en el histórico del gráfico aplicando tus reglas de forma estricta. Registra cada ganancia, pérdida, drawdown máximo y racha consecutiva en una hoja de cálculo.
3. Busca la esperanza matemática: Suma tus ganancias totales y réstales tus pérdidas. Si el resultado neto es positivo tras esa muestra, tienes un sistema viable. Si es negativo, el mercado te acaba de salvar dinero real avisando en el papel.
El trading es mucho más que poner una orden; es el arte de conocer tus sombras y el rigor científico de probar tus ideas antes de abrir un gráfico.
Son tiempos de lectura.
#tradingdesimulacion #Backtesting #PsicologiaDelMercado #BinanceSquare #bitcoin
Debo confesar que cuando empecé en esto, una de las cosas que más me costó fue recordar que un RSI en 70 significaba sobrecompra y en 30 sobreventa. Algo tan 'básico' creaba un vacío aterrador en mi mente. Y no, no era por falta de inteligencia; era porque hacer trading con dislexia y discalculia te obliga a vivir en un universo donde los números y las direcciones a veces se transforman en un túnel sin salida.
Esto me hizo recordar al samurái Musashi (del que he hablado un par de veces) y la máxima platónica de 'Conócete a ti mismo'. Ellos sabían que para hacer cualquier cosa bien en la vida, primero debes mirar de frente a tus sombras. En el trading, mi sombra eran los números cruzándose en mi pantalla; mi luz fue aceptar esa realidad.
Los manuales tradicionales te venden una fantasía: configuraciones de velas perfectas, niveles mágicos de Fibonacci o la idea de que si el mercado está sobrecomprado caerá en cualquier momento, haciéndote esperar con ansiedad.
Nos alimentan con historias épicas de grandes hombres que se hicieron millonarios, impulsándonos a apostar más, a intentar movernos como ballenas o a copiar ratios de retorno (ROI) que solo existen en sueños.
Pasamos horas viendo fijamente los gráficos repitiendo teorías ajenas, pagando grupos de señales o siguiendo a gurús porque desconocemos por qué el mercado hace lo que hace.
Nos dicen que debemos ser 'resilientes', levantarnos rápido y aprender de los errores. Pero cuando estás a oscuras, no sabes cómo levantarte. Y muchas veces, quienes venden los cursos no te dejan saber cómo hacerlo por ti mismo.
Los libros están ahí y los conceptos son públicos. Sin embargo, lo que no te dicen es que el trading profesional y rentable no se gesta persiguiendo el precio en vivo; se gesta en el laboratorio, en el backtesting y la simulación matemática.
Antes de abrir un gráfico y poner una sola orden, un trader de sistemas ya sabe exactamente dónde entrar, dónde salir, cuándo hacerlo, por qué lo hace y qué probabilidades estadísticas tiene a su favor. Sabe cuántas pérdidas consecutivas representan una bandera roja matemática y no una simple mala racha emocional.
Conocerte a ti mismo tiene la gran ventaja de ayudarte en la ejecución diaria y en proteger tu mente, pero lo que realmente va a sostener tu rentabilidad a largo plazo es probar científicamente tus estrategias antes de arriesgar un solo centavo en el mercado.
Si quieres dejar de adivinar y empezar a operar como un profesional de sistemas, estos son los tres pasos más básicos para construir tu propio laboratorio de backtesting:
1. Define reglas fijas sin emociones: Escribe en un papel exactamente qué triggers técnicos causan tu entrada y tu salida. Si la regla tiene espacio para la intuición, no es una estrategia; es una corazonada.
2. Recopila y registra el pasado: Toma una muestra mínima de 100 operaciones en el histórico del gráfico aplicando tus reglas de forma estricta. Registra cada ganancia, pérdida, drawdown máximo y racha consecutiva en una hoja de cálculo.
3. Busca la esperanza matemática: Suma tus ganancias totales y réstales tus pérdidas. Si el resultado neto es positivo tras esa muestra, tienes un sistema viable. Si es negativo, el mercado te acaba de salvar dinero real avisando en el papel.
El trading es mucho más que poner una orden; es el arte de conocer tus sombras y el rigor científico de probar tus ideas antes de abrir un gráfico.
Son tiempos de lectura.
#tradingdesimulacion #Backtesting #PsicologiaDelMercado #BinanceSquare #bitcoin
1
650
·
--
Alcista
Creemos que el cripto debería sentirse menos como un casino.
Y más como un sistema bien probado para un crecimiento sostenible.
Por eso existe CryptoGates:
→ Construye estrategias — no las adivines
→ Realiza backtesting con datos históricos reales — no asumas
→ Predice y optimiza — no esperes
→ Automatiza con disciplina — no reacciones
Ganando sin estrés.
Participando sin obsesión.
Creciendo sin apostar.
Sin registro. Sin tarjeta de crédito. Solo construye.👇
$BTC $BNB #Backtesting
Creemos que el cripto debería sentirse menos como un casino.
Y más como un sistema bien probado para un crecimiento sostenible.
Por eso existe CryptoGates:
→ Construye estrategias — no las adivines
→ Realiza backtesting con datos históricos reales — no asumas
→ Predice y optimiza — no esperes
→ Automatiza con disciplina — no reacciones
Ganando sin estrés.
Participando sin obsesión.
Creciendo sin apostar.
Sin registro. Sin tarjeta de crédito. Solo construye.👇
$BTC $BNB #Backtesting
Y más como un sistema bien probado para un crecimiento sostenible.
Por eso existe CryptoGates:
→ Construye estrategias — no las adivines
→ Realiza backtesting con datos históricos reales — no asumas
→ Predice y optimiza — no esperes
→ Automatiza con disciplina — no reacciones
Ganando sin estrés.
Participando sin obsesión.
Creciendo sin apostar.
Sin registro. Sin tarjeta de crédito. Solo construye.👇
$BTC $BNB #Backtesting
136
·
--
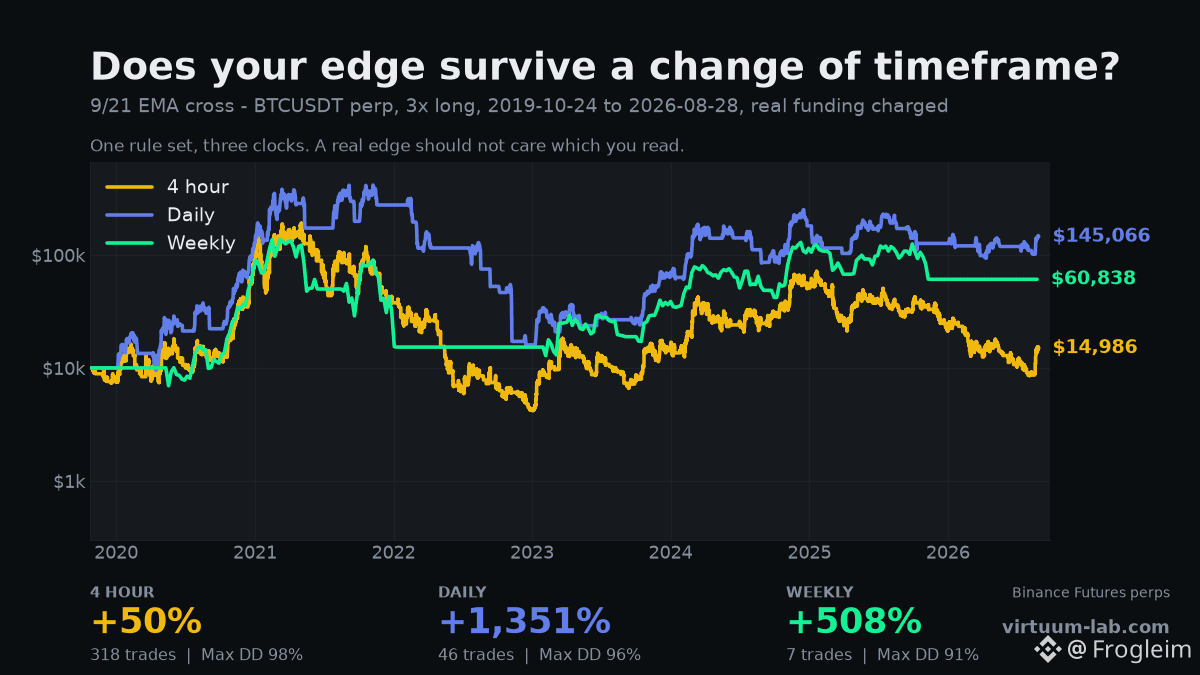
Misma regla. Tres relojes. 1,301 puntos de diferencia.
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Misma regla. Tres relojes. 1,301 puntos de diferencia.
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Cruce de la EMA 9/21, 3x largo en BTCUSDT perp, financiación real de Binance, misma ventana en los tres para que nadie tome ventaja.
4 horas: +50% — 318 operaciones, máximo drawdown 98%
Diario: +1.351% — 46 operaciones, máximo drawdown 96%
Semanal: +508% — 7 operaciones, máximo drawdown 91%
Nadie eligió un marco temporal por casualidad. Escogiste el que abrió tu gráfico.
La versión de 4 horas opera 318 veces y devuelve casi todo — cada cruce cuesta comisiones, deslizamiento y financiación, y en un reloj rápido la mayoría de los cruces es ruido. La versión semanal toma 7 operaciones en 41 años y se queda con más de lo que genera.
La lectura incómoda: si una estrategia solo funciona en un marco temporal, entonces el marco temporal está haciendo el trabajo, no la estrategia. Una verdadera ventaja se degrada de forma gradual cuando cambias el reloj. Esta no — oscila en 1,301 puntos.
Antes de confiar en un backtest, ejecútalo en el marco temporal inmediatamente antes y después del que te gusta.
Cambia el reloj y mira qué sobrevive 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
124
Una estrategia puede parecer impecable en velas diarias y aun así salir muy mal en tiempo real.
¿Por qué?
Los datos diarios suavizan los picos intradía y las falsas rupturas que tu bot nunca probó.
CG hace backtests de bots DCA, Grid y Rebalance usando datos OHLCV de 1 minuto: sin atajos.
Someté a prueba de estrés la tuya...
#Bitcoin #CryptoTrading #Backtesting
Una estrategia puede parecer impecable en velas diarias y aun así salir muy mal en tiempo real.
¿Por qué?
Los datos diarios suavizan los picos intradía y las falsas rupturas que tu bot nunca probó.
CG hace backtests de bots DCA, Grid y Rebalance usando datos OHLCV de 1 minuto: sin atajos.
Someté a prueba de estrés la tuya...
#Bitcoin #CryptoTrading #Backtesting
¿Por qué?
Los datos diarios suavizan los picos intradía y las falsas rupturas que tu bot nunca probó.
CG hace backtests de bots DCA, Grid y Rebalance usando datos OHLCV de 1 minuto: sin atajos.
Someté a prueba de estrés la tuya...
#Bitcoin #CryptoTrading #Backtesting
79
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BTCReboundsAbove$60KAmidWhaleDipBuying
7,570 vistas
76 están debatiendo
2
#CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
155 vistas
12 están debatiendo
3
#BlackRockLaunchesHKDollarDigitalLiquidityFund
245 vistas
39 están debatiendo
4
#NvidiaLoses$2.7TrillionInMonthAndAHalf
46,362 vistas
216 están debatiendo
5
#GlobalStocksFaceLongestLosingStreakSince2023
412,869 vistas
2,735 están debatiendo
6
#BlackRockIBITPostsRecord$541MSingleDayOutflow
61,432 vistas
149 están debatiendo
7
#AnthropicPlungesTowardIPOPriceonDay2
222,333 vistas
1,760 están debatiendo
8
#TwentyOneCapitalAdds172.25BTC
108,081 vistas
1,149 están debatiendo
9
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
14,745 vistas
69 están debatiendo
10
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
3,665 vistas
31 están debatiendo