

#banco
banco
84,504 views
264 Discussing
Hot
Latest

Article
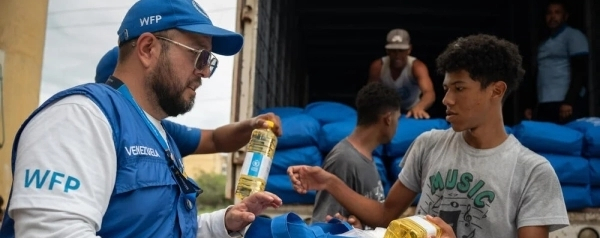
Banco de Desarrollo del Caribe aprueba 1 millón de dólares para recuperación de VenezuelaEl presidente del Banco de Desarrollo del Caribe CDB señaló que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
El Banco de Desarrollo del Caribe (CDB, en inglés) anunció este lunes 10 de agosto que aprobó una contribución de 1 millón de dólares para el Fondo para la Recuperación y Reconstrucción de Venezuela, creado tras los devastadores terremotos de junio pasado.
Dicho Fondo fue establecido por el Banco de Desarrollo de América Latina y el Caribe (CAF) con el fin de centralizar contribuciones de gobiernos, organismos internacionales, empresas, fundaciones y personas naturales bajo un marco común de transparencia y rendición de cuentas.
«Inmediatamente después de esta tragedia, el Banco de Desarrollo del Caribe determinó que debíamos responder. En este momento de profunda pérdida y adversidad, es importante que nos solidaricemos con el Gobierno y el pueblo de Venezuela y les brindemos apoyo mientras inician el arduo proceso de reconstrucción», declaró el presidente del CDB, Daniel M. Best.
El presidente añadió en un comunicado que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
«Igualmente importante, esta iniciativa brinda al Banco la oportunidad de apoyar a un miembro regional no prestatario en su momento de mayor necesidad, reafirmando que la solidaridad regional va más allá de las relaciones financieras tradicionales», subrayó.
Desde CAF, su presidente ejecutivo, Sergio Díaz-Granados, agradeció al CBD una contribución que -señaló- «apoyará directamente los esfuerzos prioritarios de recuperación».
«Esperamos que inspire a otros socios a unirse a este esfuerzo colectivo», indicó.
Por su parte, el gobernador del CBD para Venezuela, el embajador Raúl Octavio Li Causi Pérez, destacó «la extraordinaria muestra de solidaridad con el pueblo venezolano» que contribuirá a la recuperación y reconstrucción de las comunidades afectadas.
Con un aporte semilla de 1 millón de dólares y sin cobro de comisiones, el Fondo para la Recuperación y Reconstrucción de Venezuela garantiza que el 100% de los recursos se destine a la atención de la emergencia, la rehabilitación de servicios esenciales y la reconstrucción a largo plazo.
Los sismos de magnitud 7,2 y 7,5 del pasado 24 de junio dejaron en Venezuela al menos 6.125 muertos, más de 16.700 heridos, cerca de 18.000 personas sin vivienda y daños materiales que el Banco Mundial estima en 19.600 millones de dólares.
#banco #venezuela #Caribe #TerremotoEnVenezuela #Macro $CL $BZ $NATGAS
Banco de Desarrollo del Caribe aprueba 1 millón de dólares para recuperación de Venezuela
El presidente del Banco de Desarrollo del Caribe CDB señaló que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
El Banco de Desarrollo del Caribe (CDB, en inglés) anunció este lunes 10 de agosto que aprobó una contribución de 1 millón de dólares para el Fondo para la Recuperación y Reconstrucción de Venezuela, creado tras los devastadores terremotos de junio pasado.
Dicho Fondo fue establecido por el Banco de Desarrollo de América Latina y el Caribe (CAF) con el fin de centralizar contribuciones de gobiernos, organismos internacionales, empresas, fundaciones y personas naturales bajo un marco común de transparencia y rendición de cuentas.
«Inmediatamente después de esta tragedia, el Banco de Desarrollo del Caribe determinó que debíamos responder. En este momento de profunda pérdida y adversidad, es importante que nos solidaricemos con el Gobierno y el pueblo de Venezuela y les brindemos apoyo mientras inician el arduo proceso de reconstrucción», declaró el presidente del CDB, Daniel M. Best.
El presidente añadió en un comunicado que la colaboración con CAF demuestra cómo las instituciones multilaterales pueden «trabajar juntas de manera innovadora para responder eficazmente a las crisis humanitarias y apoyar la recuperación a largo plazo».
«Igualmente importante, esta iniciativa brinda al Banco la oportunidad de apoyar a un miembro regional no prestatario en su momento de mayor necesidad, reafirmando que la solidaridad regional va más allá de las relaciones financieras tradicionales», subrayó.
Desde CAF, su presidente ejecutivo, Sergio Díaz-Granados, agradeció al CBD una contribución que -señaló- «apoyará directamente los esfuerzos prioritarios de recuperación».
«Esperamos que inspire a otros socios a unirse a este esfuerzo colectivo», indicó.
Por su parte, el gobernador del CBD para Venezuela, el embajador Raúl Octavio Li Causi Pérez, destacó «la extraordinaria muestra de solidaridad con el pueblo venezolano» que contribuirá a la recuperación y reconstrucción de las comunidades afectadas.
Con un aporte semilla de 1 millón de dólares y sin cobro de comisiones, el Fondo para la Recuperación y Reconstrucción de Venezuela garantiza que el 100% de los recursos se destine a la atención de la emergencia, la rehabilitación de servicios esenciales y la reconstrucción a largo plazo.
Los sismos de magnitud 7,2 y 7,5 del pasado 24 de junio dejaron en Venezuela al menos 6.125 muertos, más de 16.700 heridos, cerca de 18.000 personas sin vivienda y daños materiales que el Banco Mundial estima en 19.600 millones de dólares.
#banco #venezuela #Caribe #TerremotoEnVenezuela #Macro $CL $BZ $NATGAS
114
CriptoNoticias:
🔹 Exmiembros de la Ethereum Foundation lanzaron EthLab, una iniciativa enfocada en investigación y desarrollo, con énfasis en descentralización y escalabilidad del ecosistema.
🔹 La Ethereum Foundation redujo personal y ajustó gastos operativos, en una reestructuración orientada a priorizar recursos y proyectos estratégicos.
EDITORIAL | Banco Bitcoin: tu dinero, tus reglas.
🔑 “¿Eres fan de la transparencia? ¡Estás en el lugar correcto! El Banco Bitcoin es el único del mundo que tiene su contabilidad abierta al público.”
Un tema que sigue generando conversación dentro de nuestra comunidad. Compartimos esta reflexión para quienes disfrutan analizando cómo Bitcoin desafía muchas de las reglas que damos por sentadas.
#analysis #BTC #ETH #blockchain #banco $BTC $ETH
3
66
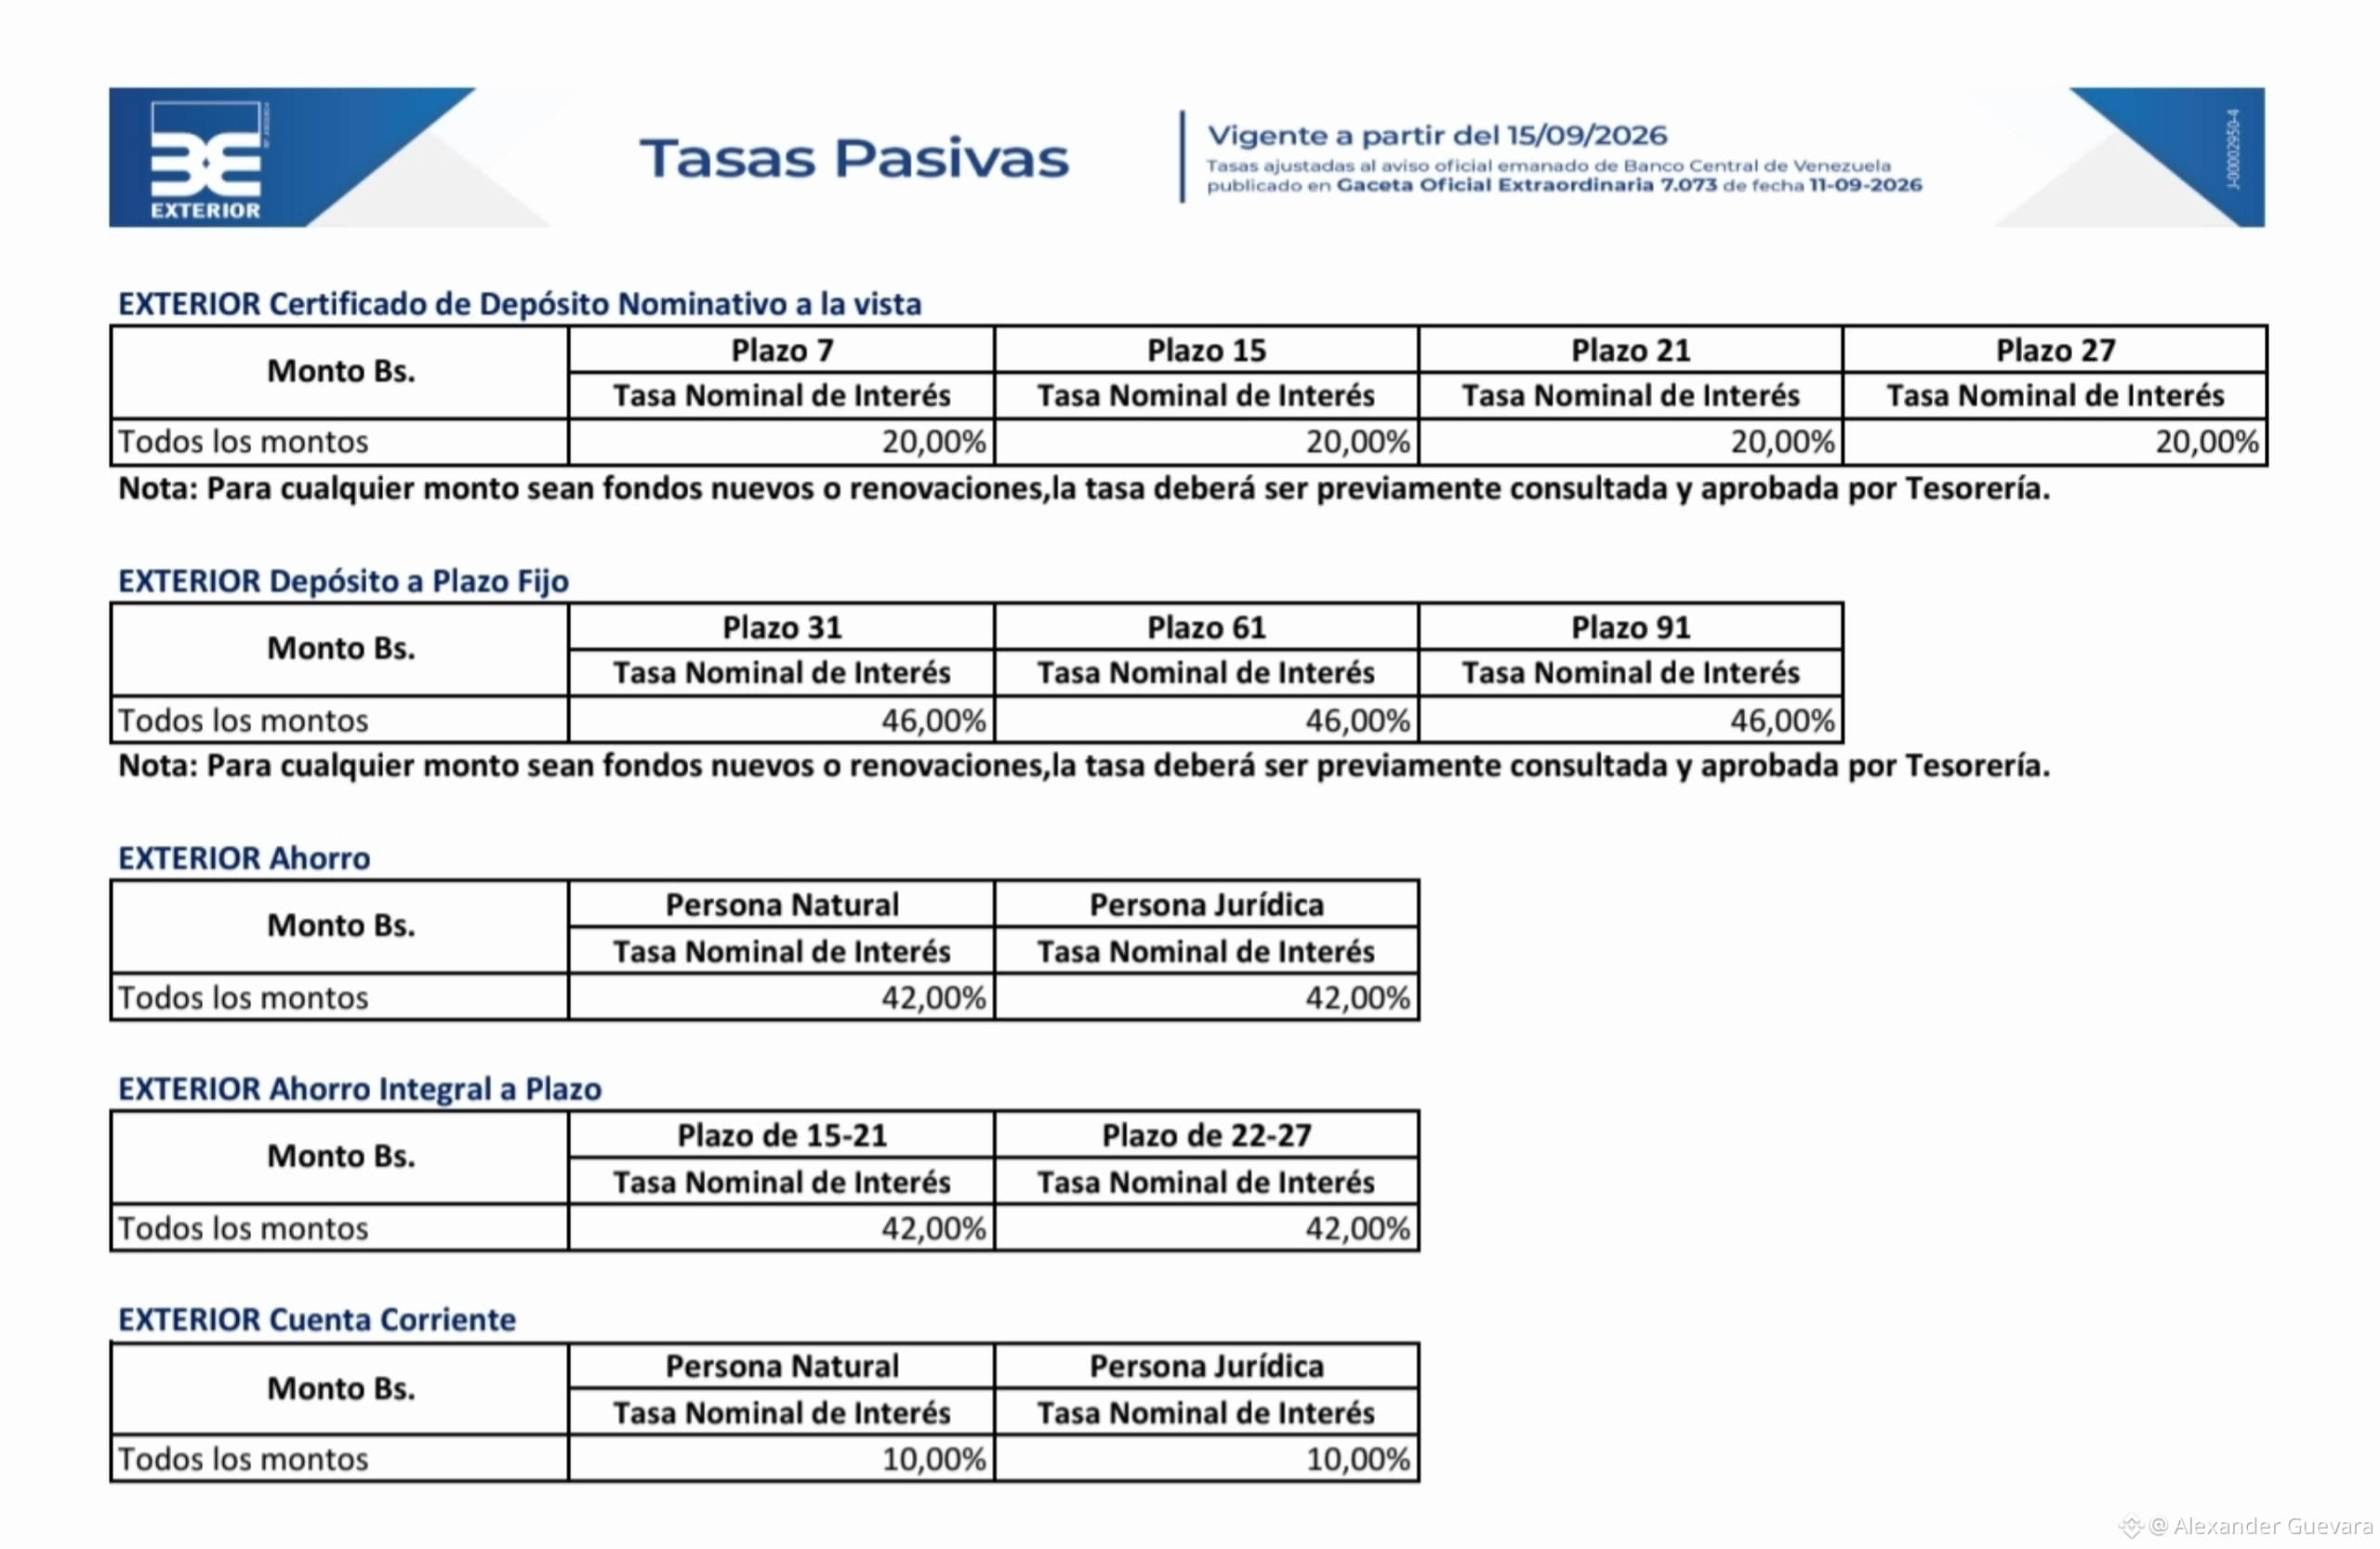
❗️banco exterior siguiendo los lineamientos del banco central de venezuela (bcv) actualiza las tasas de interés de las cuentas de ahorro anual a un 42% y las cuentas corriente a un 10%.
#banco #venezuela #BCV #ahorros #APR $BTC
❗️banco exterior siguiendo los lineamientos del banco central de venezuela (bcv) actualiza las tasas de interés de las cuentas de ahorro anual a un 42% y las cuentas corriente a un 10%.
#banco #venezuela #BCV #ahorros #APR $BTC
#banco #venezuela #BCV #ahorros #APR $BTC
Alexander Guevara
·
--
❗️banesco siguiendo los lineamientos del banco central de venezuela (bcv) actualiza las tasas de interés de las cuentas de ahorro anual a un 42% y las cuentas corriente a un 10%.
❗️bnc siguiendo los lineamientos del banco central de venezuela (bcv) actualiza las tasas de interés de las cuentas de ahorro anual a un 42% y las cuentas corriente a un 10%.
❗️bbva provincial siguiendo los lineamientos del banco central de venezuela (bcv) actualiza las tasas de interés de las cuentas de ahorro anual a un 42% y las cuentas corriente a un 10%.
#BCV #venezuela #BBVA #banesco #BNC $BTC $ETH
41
Article
Llegan las cuentas sueldo en dólares: cómo funcionarán y qué costo tendrá para los clientes bancarioLas entidades deberán ofrecer apertura, mantenimiento, transferencias y extracciones.
La medida acompaña la posibilidad de pagar remuneraciones en moneda estadounidense prevista en la reforma laboral.
El BCRA reglamentó las cuentas sueldo en dólares para empresas que paguen salarios en moneda extranjera.
El Banco Central reglamentó el funcionamiento de las cuentas sueldo en dólares estadounidenses, una medida que acompaña la implementación de la Ley 27.802 de Modernización Laboral, que habilitó el pago de remuneraciones en esa moneda.
La disposición también alcanza a las eventuales cuentas sueldo en dólares utilizadas para trabajadores que no se encuentren comprendidos por el Régimen de Contrato de Trabajo.
Según estableció la autoridad monetaria, las cuentas sueldo en dólares tendrán las mismas condiciones que las cuentas sueldo en pesos.
Los bancos deberán ofrecer sin costo la apertura y el mantenimiento de la cuenta, además de las transferencias, extracciones y el resto de los servicios habituales, hasta el monto correspondiente a las acreditaciones salariales. Los fondos acumulados podrán retirarse en cualquier momento, sin un plazo límite.
La normativa también fija las condiciones para la operatoria con efectivo. Los depósitos y extracciones de dólares deberán estar disponibles de manera obligatoria en la sucursal donde se encuentre radicada la cuenta.
En el resto de las sucursales, así como en cajeros automáticos y terminales de autoservicio, esos movimientos podrán realizarse únicamente cuando la entidad financiera cuente con disponibilidad operativa de efectivo en dólares, explicaron desde el Banco Central.
El cambio de fondo lo introdujo la ley de Modernización Laboral. La modificación sustituyó el artículo 105 de la Ley de Contrato de Trabajo para establecer expresamente que "el salario debe ser satisfecho en dinero, ya sea en moneda nacional o extranjera". Antes solo mencionaba "en dinero". La nueva redacción despejó dudas entre juristas sobre qué alcance podía tener esa expresión.
Pero tras la promulgación de la norma el BCRA necesitaba reglamentar esa nueva herramienta para que comience a funcionar en los bancos, ya que la ley no había resuelto un aspecto operativo: el sistema bancario seguía regulado para cuentas sueldo en pesos.
La comunicación del Banco Central aprobada por el directorio el jueves completa ese esquema al crear la cuenta sueldo en dólares, con el mismo régimen de gratuidad que las cuentas sueldo en moneda local.
De esa forma, los trabajadores que perciban sus haberes en dólares podrán contar con una cuenta específica para acreditar el salario sin costos de apertura, mantenimiento, transferencias o extracciones, hasta el monto de las remuneraciones depositadas.
Fuentes del sector estiman que para que este esquema pueda empezar a funcionar con mayor celeridad faltaría otra medida, de carácter general en el mercado de cambios: que las empresas tengan acceso mayor a divisas en el mercado libre de cambios.
Actualmente las empresas tienen límites para hacerse de divisas, más allá de que están habilitadas (las multinacionales) para girar dividendos a casas matrices en el exterior. También existen restricciones para la operación "cruzada" entre distintos tipos de dólar, es decir, que no se pueden comprar y vender dólares oficial y financiero en simultáneo.
#banco #Macro #macroeconomy #finanzas #dolar $BTC $ETH
Llegan las cuentas sueldo en dólares: cómo funcionarán y qué costo tendrá para los clientes bancario
Las entidades deberán ofrecer apertura, mantenimiento, transferencias y extracciones.
La medida acompaña la posibilidad de pagar remuneraciones en moneda estadounidense prevista en la reforma laboral.
El BCRA reglamentó las cuentas sueldo en dólares para empresas que paguen salarios en moneda extranjera.
El Banco Central reglamentó el funcionamiento de las cuentas sueldo en dólares estadounidenses, una medida que acompaña la implementación de la Ley 27.802 de Modernización Laboral, que habilitó el pago de remuneraciones en esa moneda.
La disposición también alcanza a las eventuales cuentas sueldo en dólares utilizadas para trabajadores que no se encuentren comprendidos por el Régimen de Contrato de Trabajo.
Según estableció la autoridad monetaria, las cuentas sueldo en dólares tendrán las mismas condiciones que las cuentas sueldo en pesos.
Los bancos deberán ofrecer sin costo la apertura y el mantenimiento de la cuenta, además de las transferencias, extracciones y el resto de los servicios habituales, hasta el monto correspondiente a las acreditaciones salariales. Los fondos acumulados podrán retirarse en cualquier momento, sin un plazo límite.
La normativa también fija las condiciones para la operatoria con efectivo. Los depósitos y extracciones de dólares deberán estar disponibles de manera obligatoria en la sucursal donde se encuentre radicada la cuenta.
En el resto de las sucursales, así como en cajeros automáticos y terminales de autoservicio, esos movimientos podrán realizarse únicamente cuando la entidad financiera cuente con disponibilidad operativa de efectivo en dólares, explicaron desde el Banco Central.
El cambio de fondo lo introdujo la ley de Modernización Laboral. La modificación sustituyó el artículo 105 de la Ley de Contrato de Trabajo para establecer expresamente que "el salario debe ser satisfecho en dinero, ya sea en moneda nacional o extranjera". Antes solo mencionaba "en dinero". La nueva redacción despejó dudas entre juristas sobre qué alcance podía tener esa expresión.
Pero tras la promulgación de la norma el BCRA necesitaba reglamentar esa nueva herramienta para que comience a funcionar en los bancos, ya que la ley no había resuelto un aspecto operativo: el sistema bancario seguía regulado para cuentas sueldo en pesos.
La comunicación del Banco Central aprobada por el directorio el jueves completa ese esquema al crear la cuenta sueldo en dólares, con el mismo régimen de gratuidad que las cuentas sueldo en moneda local.
De esa forma, los trabajadores que perciban sus haberes en dólares podrán contar con una cuenta específica para acreditar el salario sin costos de apertura, mantenimiento, transferencias o extracciones, hasta el monto de las remuneraciones depositadas.
Fuentes del sector estiman que para que este esquema pueda empezar a funcionar con mayor celeridad faltaría otra medida, de carácter general en el mercado de cambios: que las empresas tengan acceso mayor a divisas en el mercado libre de cambios.
Actualmente las empresas tienen límites para hacerse de divisas, más allá de que están habilitadas (las multinacionales) para girar dividendos a casas matrices en el exterior. También existen restricciones para la operación "cruzada" entre distintos tipos de dólar, es decir, que no se pueden comprar y vender dólares oficial y financiero en simultáneo.
#banco #Macro #macroeconomy #finanzas #dolar $BTC $ETH
2
162
·
--
Bullish
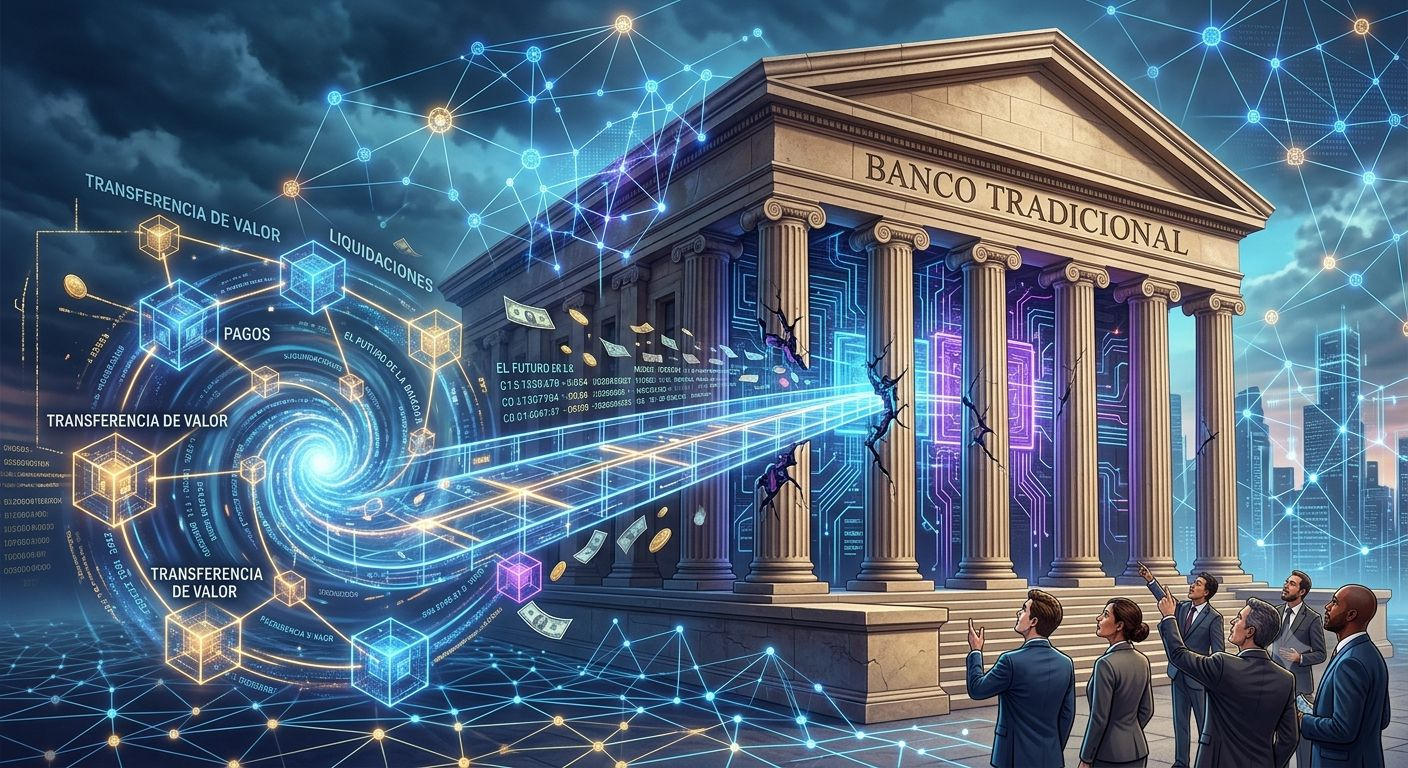
🏦 LOS BANCOS ESTÁN CAMBIANDO DE OPINIÓN… Y ESTO ES MÁS IMPORTANTE DE LO QUE PARECE
Durante años muchos bancos miraron blockchain con desconfianza. Ahora algunos quieren utilizarla.
La tecnología detrás de $BTC está empezando a despertar interés por algo mucho más grande que las monedas digitales: pagos, liquidaciones, tokenización y transferencia de valor.
La verdadera revolución podría no ser que desaparezcan los bancos.
Podría ser que los bancos aprendan a funcionar sobre nuevas infraestructuras digitales.
Y ahí comienza una nueva etapa.
¿Estamos viendo el nacimiento de una nueva banca?
#crypto #xrp #banco
{spot}(BTCUSDT)
🏦 LOS BANCOS ESTÁN CAMBIANDO DE OPINIÓN… Y ESTO ES MÁS IMPORTANTE DE LO QUE PARECE
Durante años muchos bancos miraron blockchain con desconfianza. Ahora algunos quieren utilizarla.
La tecnología detrás de $BTC está empezando a despertar interés por algo mucho más grande que las monedas digitales: pagos, liquidaciones, tokenización y transferencia de valor.
La verdadera revolución podría no ser que desaparezcan los bancos.
Podría ser que los bancos aprendan a funcionar sobre nuevas infraestructuras digitales.
Y ahí comienza una nueva etapa.
¿Estamos viendo el nacimiento de una nueva banca?
#crypto #xrp #banco
1
46
Article
Bancamiga bancariza a más de 15.000 niños y adolescentes en histórico operativo por el regreso a clases
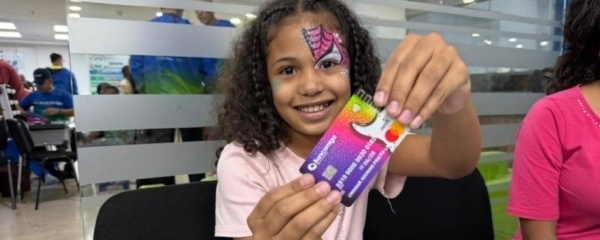
Durante la actividad realizada en las 51 agencias, que marcó una jornada histórica para Bancamiga con el mayor número de cuentas abiertas en un día, los menores de edad recibieron de forma gratuita la Tarjeta de Débito Mastercard Kids.
En una jornada sin precedentes se convirtió este sábado el operativo especial Kids de Bancamiga, que bancarizó a 15.400 niños y adolescentes en el país, en el marco del regreso a clases.
Desde las 9:00 de la mañana, Bancamiga abrió las puertas de sus 51 agencias, que se vieron colmadas por menores de edad que acompañados por sus padres recibieron gratis la Tarjeta de Débito Mastercard Kids, dando así sus primeros pasos en el mundo financiero.
El Director de Negocio Banca Comercial, Yoiver Valenzuela, expresó su complacencia por la actividad, donde se observó a padres y niños emocionados por disponer de un instrumento financiero que les facilita su día a día, y a cientos de colaboradores comprometidos por brindar un servicio de calidad.
Durante la jornada, los niños y adolescentes cedulados entre 9 y 17 años escogieron su tarjeta, que con tecnología Contactless (sin contacto) les permite pagar en puntos de venta nacionales de forma rápida y segura. También hacer recargas para sus líneas Movistar o Digitel y consultar saldo desde Bancamiga en Línea.
El operativo especial de Bancamiga se convirtió en un momento para compartir en familia, con rifas, música y pintacaritas, que llenaron de alegría a niños y adultos.
“Desde el momento de llegar y comenzar a hacer la cola, la atención fue maravillosa. El personal fue muy atento. Nos explicaron todo lo relacionado con los recaudos y nos ofrecieron café, agua, refrescos y hasta perro calientes”, dijo Marilyn Figuera, una de las madres que en Altamira acompañó a su hijo a abrir su cuenta.
Con esta jornada, Bancamiga reafirmó una vez más su compromiso por bancarizar a más venezolanos, poniendo en sus manos instrumentos financieros que elevan su calidad de vida.
#banco #venezuela #finanzas #MastercardKids #economy $BZ $CL
Bancamiga bancariza a más de 15.000 niños y adolescentes en histórico operativo por el regreso a
clases
Durante la actividad realizada en las 51 agencias, que marcó una jornada histórica para Bancamiga con el mayor número de cuentas abiertas en un día, los menores de edad recibieron de forma gratuita la Tarjeta de Débito Mastercard Kids.
En una jornada sin precedentes se convirtió este sábado el operativo especial Kids de Bancamiga, que bancarizó a 15.400 niños y adolescentes en el país, en el marco del regreso a clases.
Desde las 9:00 de la mañana, Bancamiga abrió las puertas de sus 51 agencias, que se vieron colmadas por menores de edad que acompañados por sus padres recibieron gratis la Tarjeta de Débito Mastercard Kids, dando así sus primeros pasos en el mundo financiero.
El Director de Negocio Banca Comercial, Yoiver Valenzuela, expresó su complacencia por la actividad, donde se observó a padres y niños emocionados por disponer de un instrumento financiero que les facilita su día a día, y a cientos de colaboradores comprometidos por brindar un servicio de calidad.
Durante la jornada, los niños y adolescentes cedulados entre 9 y 17 años escogieron su tarjeta, que con tecnología Contactless (sin contacto) les permite pagar en puntos de venta nacionales de forma rápida y segura. También hacer recargas para sus líneas Movistar o Digitel y consultar saldo desde Bancamiga en Línea.
El operativo especial de Bancamiga se convirtió en un momento para compartir en familia, con rifas, música y pintacaritas, que llenaron de alegría a niños y adultos.
“Desde el momento de llegar y comenzar a hacer la cola, la atención fue maravillosa. El personal fue muy atento. Nos explicaron todo lo relacionado con los recaudos y nos ofrecieron café, agua, refrescos y hasta perro calientes”, dijo Marilyn Figuera, una de las madres que en Altamira acompañó a su hijo a abrir su cuenta.
Con esta jornada, Bancamiga reafirmó una vez más su compromiso por bancarizar a más venezolanos, poniendo en sus manos instrumentos financieros que elevan su calidad de vida.
#banco #venezuela #finanzas #MastercardKids #economy $BZ $CL
87
Article
Seguimiento con la banca privada al Plan Crediticio Venezuela RenaceSemanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes.
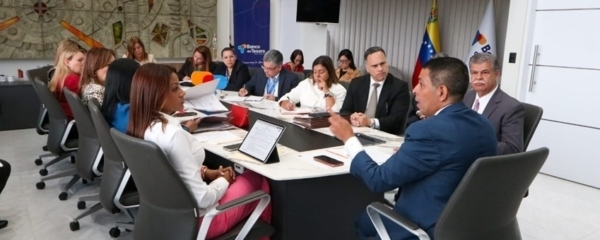
El viceministro de Economía Digital, Banca, Seguros y Valores y presidente del Banco del Tesoro, Jimmy Berríos, lideró una mesa de trabajo donde estuvieron presentes Pedro Pacheco, presidente de la Asociación Bancaria de Venezuela (ABV) y representantes de la banca privada: Banesco, BNC, Provincial y Mercantil.
El objetivo de este encuentro fue alinear los criterios para la valoración y análisis financieros, entre la banca pública y la banca privada, del programa especial de Crédito Social para la Restitución de Vivienda, a través del Plan Venezuela Renace, iniciativa ideada para apoyar a quienes perdieron sus hogares, tras el doble sismo ocurrido el pasado 24 de junio.
Durante la reunión, el viceministro Berríos explicó que el crédito está dirigido a quienes tienen sus inmuebles colapsados.
El proceso será distribuido en dos fases: la primera, donde los beneficiarios deberán cumplir con los recaudos para determinar su capacidad de pago, evaluación financiera necesaria para obtener el certificado de preaprobación con el banco seleccionado, con el cual avanzarán a la segunda fase, donde deben dirigirse al mercado secundario para ubicar el inmueble de su elección, formalizar la solicitud y, una vez validado los documentos, se protocolizan ante los organismos competentes.
Berríos enfatizó que se realizará el seguimiento a los diversos casos para garantizar los recursos. “Les voy a pedir inmediatez, celeridad, en cada caso para atender a las familias afectadas. Hay que revisar todo, nosotros, vamos a estar aquí, para ayudarlos”, destacó.
Por su parte, el presidente ejecutivo de la Asociación Bancaria de Venezuela (ABV), Pedro Pacheco, ratificó su compromiso de respaldar las políticas sociales del Gobierno Bolivariano para atender a los afectados. Hizo un llamado a no recurrir a gestores: “Debemos difundir que el proceso es sencillo y transparente para el comprador”.
Con esta iniciativa que impulsa la presidenta encargada Delcy Rodríguez, se busca facilitar la restitución y adquisición de inmuebles para las familias vulneradas.
Semanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes. Es importante señalar que con la inclusión de estos cuatro bancos privados, ahora son siete entidades financieras: Banco de Venezuela, Banco Digital de los Trabajadores, Banco del Tesoro, Banco Nacional de Crédito, Banesco, Mercantil y Provincial, las que se suman al Programa Especial de Crédito Social para la Restitución de Vivienda.
Quienes deseen más información, pueden consultar los recaudos en la página web del banco de su preferencia.
#banco #CREDI #venezuela #Macro #macroeconomy $CL $BZ
Seguimiento con la banca privada al Plan Crediticio Venezuela Renace
Semanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes.
El viceministro de Economía Digital, Banca, Seguros y Valores y presidente del Banco del Tesoro, Jimmy Berríos, lideró una mesa de trabajo donde estuvieron presentes Pedro Pacheco, presidente de la Asociación Bancaria de Venezuela (ABV) y representantes de la banca privada: Banesco, BNC, Provincial y Mercantil.
El objetivo de este encuentro fue alinear los criterios para la valoración y análisis financieros, entre la banca pública y la banca privada, del programa especial de Crédito Social para la Restitución de Vivienda, a través del Plan Venezuela Renace, iniciativa ideada para apoyar a quienes perdieron sus hogares, tras el doble sismo ocurrido el pasado 24 de junio.
Durante la reunión, el viceministro Berríos explicó que el crédito está dirigido a quienes tienen sus inmuebles colapsados.
El proceso será distribuido en dos fases: la primera, donde los beneficiarios deberán cumplir con los recaudos para determinar su capacidad de pago, evaluación financiera necesaria para obtener el certificado de preaprobación con el banco seleccionado, con el cual avanzarán a la segunda fase, donde deben dirigirse al mercado secundario para ubicar el inmueble de su elección, formalizar la solicitud y, una vez validado los documentos, se protocolizan ante los organismos competentes.
Berríos enfatizó que se realizará el seguimiento a los diversos casos para garantizar los recursos. “Les voy a pedir inmediatez, celeridad, en cada caso para atender a las familias afectadas. Hay que revisar todo, nosotros, vamos a estar aquí, para ayudarlos”, destacó.
Por su parte, el presidente ejecutivo de la Asociación Bancaria de Venezuela (ABV), Pedro Pacheco, ratificó su compromiso de respaldar las políticas sociales del Gobierno Bolivariano para atender a los afectados. Hizo un llamado a no recurrir a gestores: “Debemos difundir que el proceso es sencillo y transparente para el comprador”.
Con esta iniciativa que impulsa la presidenta encargada Delcy Rodríguez, se busca facilitar la restitución y adquisición de inmuebles para las familias vulneradas.
Semanalmente, se realizarán mesas de trabajo para evaluar los avances y acelerar la atención de las solicitudes. Es importante señalar que con la inclusión de estos cuatro bancos privados, ahora son siete entidades financieras: Banco de Venezuela, Banco Digital de los Trabajadores, Banco del Tesoro, Banco Nacional de Crédito, Banesco, Mercantil y Provincial, las que se suman al Programa Especial de Crédito Social para la Restitución de Vivienda.
Quienes deseen más información, pueden consultar los recaudos en la página web del banco de su preferencia.
#banco #CREDI #venezuela #Macro #macroeconomy $CL $BZ
77

·
--
Bullish
Europa tokeniza sus tuberías financieras para cerrar las vías de escape 👷🏻
💶
El Banco Central Europeo promueve depósitos tokenizados contra las criptomonedas; el diseño protege el balance del banco antes que a su cliente.👷🏻
{future}(BTCUSDT)
El gobernador del #Banco de España eligió la palabra como si fuera a disparar una flecha y dio conceptualmente en el blanco. Los depósitos bancarios tokenizados, dijo José Luis Escrivá, son
«una alternativa clara a las criptomonedas». ¿Una alternativa para quién?,🤔
preguntamos nosotros.🤔
¿Una alternativa para qué?
¿No eran las criptomonedas, precisamente la alternativa?🤔
💶
La tokenizacion en Europa busca disuadir a las personas de usar las verdaderas alternativas.
{future}(ZECUSDT)
💙Escrivá: los depósitos tokenizados son «una alternativa clara a las criptomonedas».
{future}(SWARMSUSDT)
💙El sistema Pontes ya prepara la infraestructura para el euro digital minorista.
#News
#bnb
#CriptoRevolución
$SOL
$BNB
$ETH
Europa tokeniza sus tuberías financieras para cerrar las vías de escape 👷🏻
💶
El Banco Central Europeo promueve depósitos tokenizados contra las criptomonedas; el diseño protege el balance del banco antes que a su cliente.👷🏻
El gobernador del #Banco de España eligió la palabra como si fuera a disparar una flecha y dio conceptualmente en el blanco. Los depósitos bancarios tokenizados, dijo José Luis Escrivá, son
«una alternativa clara a las criptomonedas». ¿Una alternativa para quién?,🤔
preguntamos nosotros.🤔
¿Una alternativa para qué?
¿No eran las criptomonedas, precisamente la alternativa?🤔
💶
La tokenizacion en Europa busca disuadir a las personas de usar las verdaderas alternativas.
💙Escrivá: los depósitos tokenizados son «una alternativa clara a las criptomonedas».
💙El sistema Pontes ya prepara la infraestructura para el euro digital minorista.
#News
#bnb
#CriptoRevolución
$SOL
$BNB
$ETH
💶
El Banco Central Europeo promueve depósitos tokenizados contra las criptomonedas; el diseño protege el balance del banco antes que a su cliente.👷🏻
El gobernador del #Banco de España eligió la palabra como si fuera a disparar una flecha y dio conceptualmente en el blanco. Los depósitos bancarios tokenizados, dijo José Luis Escrivá, son
«una alternativa clara a las criptomonedas». ¿Una alternativa para quién?,🤔
preguntamos nosotros.🤔
¿Una alternativa para qué?
¿No eran las criptomonedas, precisamente la alternativa?🤔
💶
La tokenizacion en Europa busca disuadir a las personas de usar las verdaderas alternativas.
💙Escrivá: los depósitos tokenizados son «una alternativa clara a las criptomonedas».
💙El sistema Pontes ya prepara la infraestructura para el euro digital minorista.
#News
#bnb
#CriptoRevolución
$SOL
$BNB
$ETH
96
Holding $SOL 4.3 USDT
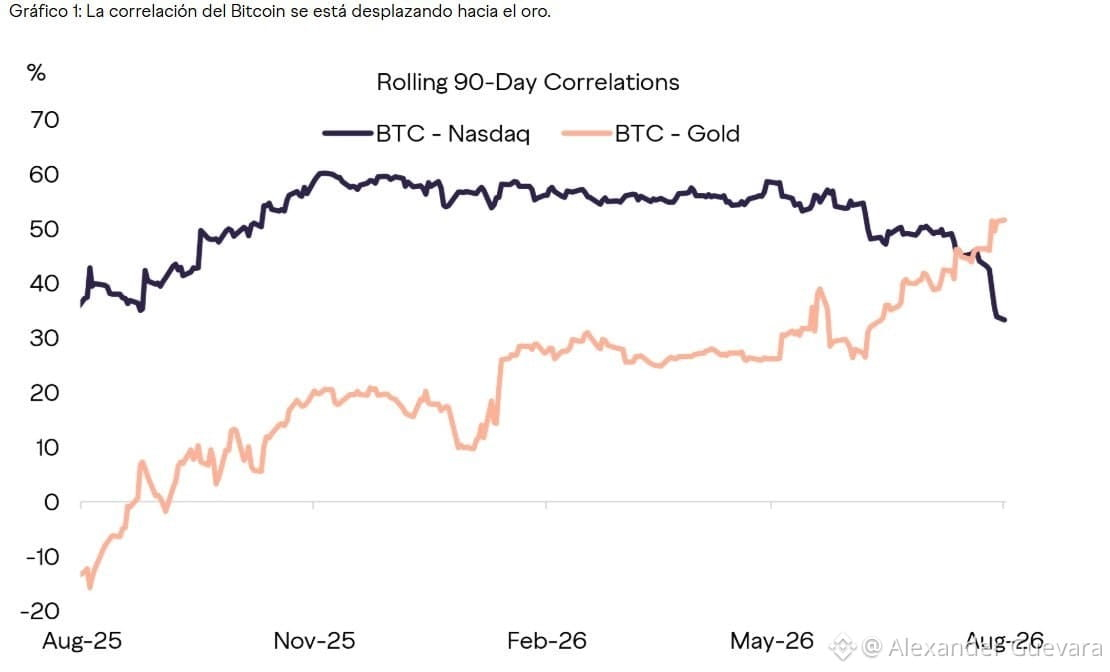
📉 Bitcoin se desmarca del Índice Nasdaq y fortalece su correlación con el oro.
🏛 California aprobó una ley que prohíbe a funcionarios lanzar memecoins. La medida espera la firma del gobernador.
📈 Ripple lanzó Delta One, un servicio para operar derivados vinculados a acciones de EE.UU.
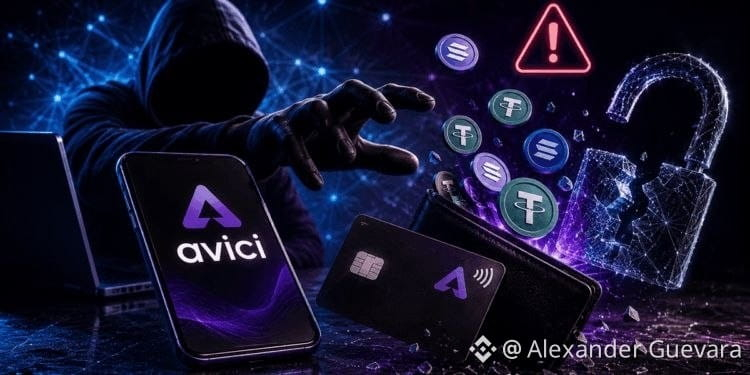
💸 Hackean Avici, el neobanco construido sobre Solana. Una vulnerabilidad permitió retirar fondos de cuentas de usuarios. El impacto supera los USD 500.000.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
{spot}(XRPUSDT)
📉 Bitcoin se desmarca del Índice Nasdaq y fortalece su correlación con el oro.
🏛 California aprobó una ley que prohíbe a funcionarios lanzar memecoins. La medida espera la firma del gobernador.
📈 Ripple lanzó Delta One, un servicio para operar derivados vinculados a acciones de EE.UU.
💸 Hackean Avici, el neobanco construido sobre Solana. Una vulnerabilidad permitió retirar fondos de cuentas de usuarios. El impacto supera los USD 500.000.
#banco #meme板块关注热点 #BTC #xrp #NASDAQ $BTC $QQQ $SOL
127
🏦 El Banco de Inglaterra mantiene los tipos de interés en el 3,75 %, tal y como se esperaba.
🆕 $RE ya está disponible en Binance Alpha.
🇺🇸📝 EE. UU. - Índice manufacturero de la Fed de Filadelfia (junio) = (previsión +9,8 / anterior -0,4) #macro
🇺🇸🎁 EE. UU. - Solicitudes iniciales de subsidio por desempleo = 226 000 (previsión: 225 000 / anterior: 229 000)
EE. UU. - Solicitudes de subsidio de desempleo continuadas = 1,81 millones (previsión: 1,80 millones / anterior: 1,795 millones) #macro
🕵️ Se han transferido 500 000 000 $USDT (499 467 499 USD) desde Tether Treasury a Binance. lenlace
🤝 #ACH Alchemy ha presentado una tarjeta de pago virtual para agentes de IA en colaboración con Visa.
🕵️ 500 000 000 $USDT (499 475 000 USD) transferidos desde Binance a Tether Treasury.
🕵️ Se han transferido 500 000 000 $USDT (499 425 000 USD) desde Tether Treasury a Binance.
🆕 $RE cotiza en los futuros de Binance.
🗳️ La Junta de la Reserva Federal ha publicado una propuesta que exige a determinados emisores de stablecoins de pago que establezcan y mantengan un programa eficaz de identificación de clientes (CIP).
🇺🇸📝 EE. UU. - Índice de Indicadores Económicos Anticipados (mayo) = +0,1 % (previsión: +0,1 % / anterior: +0,1 %)
🗽 La Reserva Federal propone un programa de identificación de emisores de monedas estables.
Se trata de la primera normativa de la Reserva Federal en el marco de la Ley GENIUS.
🗣 El presidente Trump afirma que «el petróleo fluye» y que «los precios están bajando».
#Europe #banco #Fed #Macro #LeyGENIUS $USDC
3
159
Article
LatinPagos: La reinvención del punto de venta en el nuevo mapa comercial venezolanoMás allá de procesar tarjetas, la firma encabezada por Rodrigo Nogueroles consolida una arquitectura transaccional que enlaza sistemas de caja, pagos multimoneda y conciliación bancaria.
Durante años, la experiencia de pago en los comercios venezolanos fue un terreno de fricciones acumuladas. Entre calculadoras auxiliares para convertir divisas a bolívares, dictado en voz alta de datos personales en el mostrador y terminales bancarios operando como islas separadas del resto del negocio, cobrar se convirtió en un proceso lento y propenso al error. En ese entorno de transición hacia la eficiencia, el punto de venta tradicional dejó de ser suficiente.
Con un volumen mensual superior a los 120 millones de dólares y más de 35.000 comercios activos, LatinPagos traza su salto hacia la emisión de instrumentos corporativos y servicios financieros integrados.
Esa transformación es la que define la marcha de LatinPagos. Rodrigo Nogueroles plantea que el objetivo de la compañía nunca fue limitarse a distribuir aparatos para transar tarjetas, sino rediseñar el punto de contacto entre el cliente y el negocio. La meta estratégica, proyectada a largo plazo, pasa por estar presentes en el instante exacto en que ocurre cualquier pago en el país, transformando el dispositivo en un concentrador omnicanal capaz de articular todas las vías de cobro posibles.
La clave de esta evolución radica en la integración con los sistemas administrativos y de gestión. En lugar de obligar al cajero a tipear dos veces el importe de una compra, el terminal se conecta directamente con los software de facturación utilizados por restaurantes, cadenas minoristas y pequeños quioscos. Al cerrar una orden en pantalla, los datos viajan de inmediato al dispositivo, lo que agiliza el despacho, reduce las colas y habilita modelos de autogestión donde el consumidor final simplemente selecciona, paga y sigue su camino.
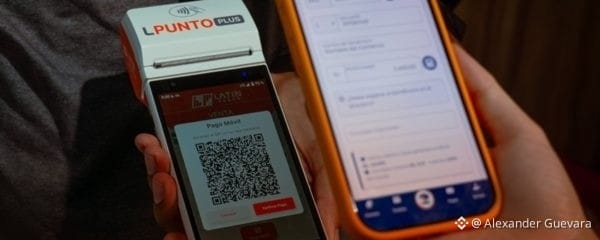
A esa sincronización se suma la versatilidad de los instrumentos de pago. La plataforma no discrimina entre tarjetas nacionales o internacionales, y ha incorporado mecanismos bidireccionales como la emisión de códigos QR dinámicos que llevan precargada la información fiscal del comercio y el monto exacto, permitiendo al comprador escanear desde su banca móvil mientras el sistema concilia la operación en tiempo real.
Desde el mismo teclado del terminal es posible además reintegrar vueltos mediante pago móvil o verificar transferencias, dejando las puertas abiertas para incorporar alternativas como esquemas de financiamiento a plazos, billeteras digitales y criptoactivos en la medida en que la normativa lo permita.
La tracción del modelo se refleja en sus números. Con más de 42.000 terminales colocados en todo el territorio nacional, LatinPagos sostiene una base activa que oscila entre los 35.000 y 36.000 comercios, una vez descontada la rotación habitual del sector. En términos transaccionales, la red procesa más de 115 millones de dólares mensuales a través de tarjetas, cifra a la que se suman entre seis y diez millones de dólares adicionales que circulan por canales móviles y códigos QR, promediando un flujo global que sobrepasa con holgura los 120 millones de dólares cada mes.
Para sostener ese ritmo, la compañía dio un paso institucional decisivo al abrir su modelo operativo. Tras haber nacido vinculada de forma cautiva a entidades como el Banco Nacional de Crédito (BNC) y Sofitasa, la plataforma migró hacia una arquitectura multibanco. Hoy en día, un mismo soporte de hardware permite al comerciante liquidar sus fondos en la institución financiera que prefiera, preservando su autonomía operativa y adaptando la solución tecnológica a la relación bancaria de su conveniencia.
La solvencia técnica de esta red se ha puesto a prueba en escenarios de tráfico masivo donde la disponibilidad del sistema es innegociable. LatinPagos opera detrás de las recargas automatizadas de tarjetas en el Metro de Caracas, procesa los pagos en los sistemas de estacionamiento de centros comerciales de alta concurrencia como la cadena Sambil, y gestiona las transacciones en máquinas expendedoras dispuestas en los terminales nacional e internacional del Aeropuerto de Maiquetía, además de su presencia en franquicias gastronómicas de atención rápida.
La hoja de ruta para el próximo ejercicio apunta a metas de expansión más ambiciosas, proyectando alcanzar los 70.000 puntos instalados y elevar la base comercial activa por encima de los 50.000 establecimientos, lo que impulsaría el volumen de procesamiento hacia los 180 millones de dólares mensuales.
Ese crecimiento vendrá acompañado de una diversificación en la oferta de valor. El terminal sumará servicios de recarga de telefonía y entretenimiento para generar ingresos adicionales al establecimiento, al tiempo que la firma prepara su incursión en el negocio de la emisión mediante tarjetas de alimentación y beneficios corporativos, esquemas de billeteras digitales y, eventualmente, tarjetas corporativas diseñadas para el financiamiento de inventario de su propia red de afiliados.
Al apalancarse sobre la infraestructura de la banca tradicional pero operando con la agilidad propia de una empresa de software, LatinPagos ilustra la madurez que empieza a exhibir el sector fintech en Venezuela: una etapa donde el valor ya no reside en colocar un punto de venta en un mostrador, sino en transformar ese pequeño dispositivo en el centro neurálgico de la actividad comercial.
#banco #LatinPagos #venezuela #fintech #puntosdeventa $BTC
LatinPagos: La reinvención del punto de venta en el nuevo mapa comercial venezolano
Más allá de procesar tarjetas, la firma encabezada por Rodrigo Nogueroles consolida una arquitectura transaccional que enlaza sistemas de caja, pagos multimoneda y conciliación bancaria.
Durante años, la experiencia de pago en los comercios venezolanos fue un terreno de fricciones acumuladas. Entre calculadoras auxiliares para convertir divisas a bolívares, dictado en voz alta de datos personales en el mostrador y terminales bancarios operando como islas separadas del resto del negocio, cobrar se convirtió en un proceso lento y propenso al error. En ese entorno de transición hacia la eficiencia, el punto de venta tradicional dejó de ser suficiente.
Con un volumen mensual superior a los 120 millones de dólares y más de 35.000 comercios activos, LatinPagos traza su salto hacia la emisión de instrumentos corporativos y servicios financieros integrados.
Esa transformación es la que define la marcha de LatinPagos. Rodrigo Nogueroles plantea que el objetivo de la compañía nunca fue limitarse a distribuir aparatos para transar tarjetas, sino rediseñar el punto de contacto entre el cliente y el negocio. La meta estratégica, proyectada a largo plazo, pasa por estar presentes en el instante exacto en que ocurre cualquier pago en el país, transformando el dispositivo en un concentrador omnicanal capaz de articular todas las vías de cobro posibles.
La clave de esta evolución radica en la integración con los sistemas administrativos y de gestión. En lugar de obligar al cajero a tipear dos veces el importe de una compra, el terminal se conecta directamente con los software de facturación utilizados por restaurantes, cadenas minoristas y pequeños quioscos. Al cerrar una orden en pantalla, los datos viajan de inmediato al dispositivo, lo que agiliza el despacho, reduce las colas y habilita modelos de autogestión donde el consumidor final simplemente selecciona, paga y sigue su camino.
A esa sincronización se suma la versatilidad de los instrumentos de pago. La plataforma no discrimina entre tarjetas nacionales o internacionales, y ha incorporado mecanismos bidireccionales como la emisión de códigos QR dinámicos que llevan precargada la información fiscal del comercio y el monto exacto, permitiendo al comprador escanear desde su banca móvil mientras el sistema concilia la operación en tiempo real.
Desde el mismo teclado del terminal es posible además reintegrar vueltos mediante pago móvil o verificar transferencias, dejando las puertas abiertas para incorporar alternativas como esquemas de financiamiento a plazos, billeteras digitales y criptoactivos en la medida en que la normativa lo permita.
La tracción del modelo se refleja en sus números. Con más de 42.000 terminales colocados en todo el territorio nacional, LatinPagos sostiene una base activa que oscila entre los 35.000 y 36.000 comercios, una vez descontada la rotación habitual del sector. En términos transaccionales, la red procesa más de 115 millones de dólares mensuales a través de tarjetas, cifra a la que se suman entre seis y diez millones de dólares adicionales que circulan por canales móviles y códigos QR, promediando un flujo global que sobrepasa con holgura los 120 millones de dólares cada mes.
Para sostener ese ritmo, la compañía dio un paso institucional decisivo al abrir su modelo operativo. Tras haber nacido vinculada de forma cautiva a entidades como el Banco Nacional de Crédito (BNC) y Sofitasa, la plataforma migró hacia una arquitectura multibanco. Hoy en día, un mismo soporte de hardware permite al comerciante liquidar sus fondos en la institución financiera que prefiera, preservando su autonomía operativa y adaptando la solución tecnológica a la relación bancaria de su conveniencia.
La solvencia técnica de esta red se ha puesto a prueba en escenarios de tráfico masivo donde la disponibilidad del sistema es innegociable. LatinPagos opera detrás de las recargas automatizadas de tarjetas en el Metro de Caracas, procesa los pagos en los sistemas de estacionamiento de centros comerciales de alta concurrencia como la cadena Sambil, y gestiona las transacciones en máquinas expendedoras dispuestas en los terminales nacional e internacional del Aeropuerto de Maiquetía, además de su presencia en franquicias gastronómicas de atención rápida.
La hoja de ruta para el próximo ejercicio apunta a metas de expansión más ambiciosas, proyectando alcanzar los 70.000 puntos instalados y elevar la base comercial activa por encima de los 50.000 establecimientos, lo que impulsaría el volumen de procesamiento hacia los 180 millones de dólares mensuales.
Ese crecimiento vendrá acompañado de una diversificación en la oferta de valor. El terminal sumará servicios de recarga de telefonía y entretenimiento para generar ingresos adicionales al establecimiento, al tiempo que la firma prepara su incursión en el negocio de la emisión mediante tarjetas de alimentación y beneficios corporativos, esquemas de billeteras digitales y, eventualmente, tarjetas corporativas diseñadas para el financiamiento de inventario de su propia red de afiliados.
Al apalancarse sobre la infraestructura de la banca tradicional pero operando con la agilidad propia de una empresa de software, LatinPagos ilustra la madurez que empieza a exhibir el sector fintech en Venezuela: una etapa donde el valor ya no reside en colocar un punto de venta en un mostrador, sino en transformar ese pequeño dispositivo en el centro neurálgico de la actividad comercial.
#banco #LatinPagos #venezuela #fintech #puntosdeventa $BTC
51
Según el Financial Times, los fondos de préstamos de criptomonedas han atraído más de US$10 mil millones en depósitos, un aumento desde los US$4 mil millones al inicio del año pasado, mientras los inversores buscan rentabilidad para sus activos digitales. A diferencia de los depósitos bancarios tradicionales, el rendimiento en estas bóvedas (vaults) proviene de su participación en mercados de crédito descentralizado o centralizado.
Ante el rápido flujo de capital hacia estos instrumentos, organismos reguladores internacionales han puesto la lupa sobre estas estructuras. Se está evaluando si los intermediarios que facilitan el acceso a estos productos deben ser supervisados bajo normativas de fondos de inversión tradicionales para garantizar una mayor protección al inversor.
💥El presidente Donald Trump anunció un programa contra el fraude que pagaría a las personas que exponen fraudes el 1% del dinero recuperado. Bueno, el nos tumbo US$13 mil millones en petróleo...🤲
#DonaldTrump #estafas #crypto #banco #market $BTC
28
🇮🇱 GRAN: El Banco de Israel acaba de rechazar la idea de Netanyahu de usar criptomonedas para evadir sanciones, diciendo que las criptomonedas "no pueden usarse como una vía para eludir sanciones".
Respuesta de Netanyahu: "Escucho, pero hago lo que creo [que es lo mejor]".
#NetanyahuStatement #Israel #banco #crypto #regulacion $BTC
Respuesta de Netanyahu: "Escucho, pero hago lo que creo [que es lo mejor]".
#NetanyahuStatement #Israel #banco #crypto #regulacion $BTC
49
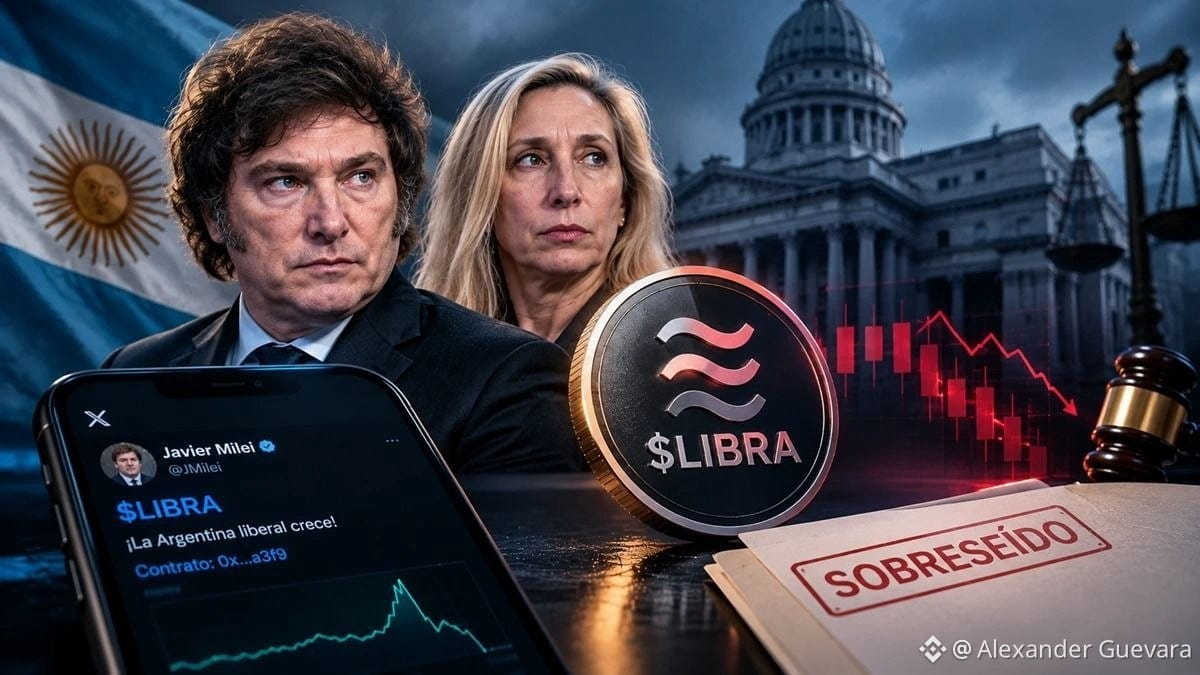
¡ÚLTIMA HORA! ⚖️ La Justicia argentina cerró una causa contra el presidente Javier Milei y Karina Milei por el caso $LIBRA. El juez consideró que las pruebas no bastaban para acreditar una estafa.
🔹 El Banco de Costa Rica cobrará multa a quienes tengan menos de USD 50 en su cuenta. Contrasta con el funcionamiento de Bitcoin, que permite tener 1 sat en una wallet sin penalización por ello.
🔹 El Salvador lanza su primer fondo de inversión que busca una rentabilidad anualizada del 8 al 12% medida en bitcoin, no en dinero fíat.
🔹 En Argentina se declaró la prisión preventiva para un acusado de presuntas estafas con bitcoin por USD 160.000.
#argentina #Salvador #CostaRica #banco #Milei $BTC
{web3_wallet_create}(CT_501Bo9jh3wsmcC2AjakLWzNmKJ3SgtZmXEcSaW7L2FAvUsU)
¡ÚLTIMA HORA! ⚖️ La Justicia argentina cerró una causa contra el presidente Javier Milei y Karina Milei por el caso $LIBRA. El juez consideró que las pruebas no bastaban para acreditar una estafa.
🔹 El Banco de Costa Rica cobrará multa a quienes tengan menos de USD 50 en su cuenta. Contrasta con el funcionamiento de Bitcoin, que permite tener 1 sat en una wallet sin penalización por ello.
🔹 El Salvador lanza su primer fondo de inversión que busca una rentabilidad anualizada del 8 al 12% medida en bitcoin, no en dinero fíat.
🔹 En Argentina se declaró la prisión preventiva para un acusado de presuntas estafas con bitcoin por USD 160.000.
#argentina #Salvador #CostaRica #banco #Milei $BTC
70
De miles a millones de ataques en pocas horas: la falla PHP2Shell desencadenó una alerta global a escala masiva. ¿Qué tan vulnerables quedan las plataformas de Bitcoin, las wallets y los exchanges ante este vector de ataque? Evaluamos el impacto en la infraestructura en este video.
💡 Falla en PHP: no puedes saber si un sitio fue afectado, pero sí limitar el daño. Cambia contraseñas repetidas (correo, exchanges y bancos), cierra sesiones abiertas, activa la verificación en dos pasos y elimina claves API que no uses.
#PHP2Shell #PHP #exchange #Gmail #banco $GOOGL
💡 Falla en PHP: no puedes saber si un sitio fue afectado, pero sí limitar el daño. Cambia contraseñas repetidas (correo, exchanges y bancos), cierra sesiones abiertas, activa la verificación en dos pasos y elimina claves API que no uses.
#PHP2Shell #PHP #exchange #Gmail #banco $GOOGL
1
7
Article
Venezuela Fintech Forum 2026 tendrá nueva fecha: 28 de noviembre en Caracas y abierto al públicoEl Venezuela Fintech Forum 2026 se hará el 28 de noviembre en el Eurobuilding de Caracas, abierto al público, con agenda de banca, fintech y stablecoins
Lo esencialEl Venezuela Fintech Forum 2026 se celebrará el 28 de noviembre en el Hotel Eurobuilding de Caracas; estaba previsto para agosto.La reprogramación convirtió un evento por invitación en un encuentro abierto al público.El foro tendrá una alianza solidaria con el Hospital Ortopédico Infantil.La agenda incluye banca, fintech, adopción institucional de activos digitales y stablecoins.
El Venezuela Fintech Forum 2026 se celebrará el próximo 28 de noviembre en el Hotel Eurobuilding de Caracas, después de que su equipo directivo decidiera hacer una pausa y replantear la fecha original, prevista para agosto. El encuentro, que nació como un evento por invitación, ahora será abierto al público.
La reprogramación, motivada por el contexto sísmico que atravesaba Venezuela, también abrió la oportunidad de ampliar el alcance del encuentro e incorporar una iniciativa solidaria junto al Hospital Ortopédico Infantil.
María Elena Machado, integrante del equipo directivo del evento, explicó que la decisión estuvo marcada por la preocupación ante los acontecimientos nacionales y la necesidad de priorizar al equipo de trabajo antes de retomar la planificación.
“Como equipo directivo, nuestra prioridad ha sido y seguirá siendo Venezuela. Nos impactó profundamente la magnitud de lo ocurrido y nuestra primera preocupación fue saber cómo estaba nuestro equipo y de qué manera podíamos colaborar”, afirmó.
La decisión de trasladar el foro a noviembre también respondió a una evaluación de la agenda regional del sector fintech. En coordinación con la Alianza Fintech Iberoamérica, la organización buscó una fecha que permitiera mantener el encuentro dentro del calendario regional sin coincidir con otras actividades de la industria.
“Encontramos el espacio adecuado y el Venezuela Fintech Forum 2026 cerrará la agenda regional de este año”, señaló Machado. La directiva destacó que la cooperación entre los organizadores de estos encuentros es importante para fortalecer el ecosistema y generar oportunidades para sus participantes.
Una pausa que cambió el propósito del foro
Más allá del cambio de fecha, el tiempo adicional de preparación llevó al equipo a reconsiderar el alcance del evento. Para Machado, la experiencia representó un aprendizaje que trascendió la organización logística y alcanzó la gestión de equipos en circunstancias difíciles.
“Nos dejó un gran aprendizaje, especialmente a nivel gerencial: cómo gestionar el dolor colectivo, tomar decisiones en circunstancias difíciles y comprender que planificar también significa ser empáticos, gestionar el cambio y saber reprogramar”, expresó.
Uno de los cambios más significativos fue abrir al público un evento que inicialmente estaba concebido por invitación. A esto se sumó una alianza con el Hospital Ortopédico Infantil, con la que la organización busca que el foro tenga beneficios concretos más allá de las conexiones comerciales y las conversaciones sobre tecnología.
“Este tiempo nos permitió darle un propósito aún mayor al Venezuela Fintech Forum 2026. Inicialmente era un evento por invitación; decidimos abrirlo al público y sumar una alianza con el Hospital Ortopédico Infantil, convirtiendo nuestra visión en un aporte para quienes más lo necesitan”, explicó.
La iniciativa social también será uno de los indicadores con los que la organización evaluará los resultados de esta edición. Para María Elena Machado, el éxito no dependerá exclusivamente del número de asistentes, sino de las relaciones que se establezcan y de la capacidad de movilizar apoyo para la institución.
“Hay un indicador que tendría un significado muy especial: cuántos niños podremos ayudar, qué áreas del Hospital Ortopédico Infantil podremos mejorar y, sobre todo, cuántas empresas y personas lograremos sumar como aliados a largo plazo de esta institución”, destacó.
Y añadió: “Si conseguimos que el impacto del Venezuela Fintech Forum 2026 trascienda el día del evento, sabremos que valió la pena”.
Banca, fintech y activos digitales en la agenda
Con su nueva fecha, el encuentro mantendrá el objetivo de impulsar la colaboración entre la banca tradicional, las startups financieras y las empresas tecnológicas. Entre los desafíos que la industria necesita resolver figuran la interoperabilidad, la integración con mercados globales y el desarrollo de un marco regulatorio que acompañe la innovación.
“Más que un dolor, creo que existe una necesidad de seguir construyendo soluciones de manera articulada, que permitan a las fintech venezolanas crecer y escalar de forma sostenible”, afirmó María Elena.
La agenda también abordará la adopción institucional de activos digitales y stablecoins, un ámbito en el que la directiva considera fundamental superar la discusión centrada únicamente en las billeteras individuales.
“En Venezuela, aunque los activos digitales han funcionado como reserva de valor, su escalabilidad como medio de pago pasa necesariamente por crear estándares de industria, marcos de gobernanza sólidos y espacios de diálogo constructivo que le den confianza tanto al sector privado como a los entes reguladores”, sostuvo.
La integración con la banca será otro de los ejes del foro. María Elena Machado señaló que algunas instituciones financieras venezolanas ya participan en el desarrollo de soluciones de pagos digitales, financiamiento alternativo y operaciones transfronterizas.
“Hoy existe una gran apertura en la banca venezolana”, aseguró. A su juicio, una mayor disposición del regulador a acompañar estos procesos podría acelerar la transformación del sistema financiero en los próximos años.
La inteligencia artificial (IA) también tendrá relevancia en esta evolución, especialmente por sus aplicaciones en la prevención del fraude, el cumplimiento regulatorio, la ciberseguridad y el desarrollo tecnológico.
Para la directiva, las fintech mantienen ventajas relacionadas con la agilidad para captar clientes, el onboarding digital y el desarrollo de nuevas soluciones financieras.
Anuncios para 2027 y un mensaje para los emprendedores
El 28 de noviembre será también el escenario para presentar soluciones de integración B2B que conecten a la banca tradicional con las startups tecnológicas, formalizar alianzas estratégicas con proyección regional y revelar los primeros alcances de la colaboración con el Hospital Ortopédico Infantil.
La organización no adelantó nombres ni detalles adicionales, pero confirmó que los anuncios estarán vinculados con las prioridades de la industria para 2027.
María Elena Machado aprovechó la ocasión para reconocer a los emprendedores que siguen desarrollando soluciones en Venezuela, pese a las dificultades de infraestructura, conectividad y disponibilidad de talento especializado.
“Es su perseverancia y su visión de negocio lo que ha permitido crear soluciones reales en un entorno sumamente complejo”, manifestó.
Su invitación es a continuar construyendo y aprovechar los espacios de encuentro para establecer alianzas que permitan crecer.
“No esperen a tener el ecosistema perfecto; acompáñenos en el Venezuela Fintech Forum, porque es exactamente en estos espacios de conexión donde pueden encontrar a su próximo socio de negocios, aliado o clave para escalar su solución al siguiente nivel”, expresó.
La organización espera que el foro del 28 de noviembre demuestre que la colaboración entre empresas, emprendedores e instituciones financieras puede impulsar soluciones para el país y, al mismo tiempo, generar un impacto social duradero.
La reprogramación dejó de ser únicamente un ajuste de calendario para convertirse en una oportunidad de ampliar la convocatoria y redefinir el alcance del encuentro. Como resumió Machado al describir la visión de esta edición: “La tecnología, la banca y el talento nacional se unen para impulsar el futuro tecnológico y financiero del país”.
En esta nota3 seccionesUna pausa que cambió el propósito del foroBanca, fintech y activos digitales en la agendaAnuncios para 2027 y un mensaje para los emprendedores
#venezuela #finanzas #fintech #banco #InteligenciaArtificia $VIRTUAL $BZ $MSFTB
Venezuela Fintech Forum 2026 tendrá nueva fecha: 28 de noviembre en Caracas y abierto al público
El Venezuela Fintech Forum 2026 se hará el 28 de noviembre en el Eurobuilding de Caracas, abierto al público, con agenda de banca, fintech y stablecoins
Lo esencialEl Venezuela Fintech Forum 2026 se celebrará el 28 de noviembre en el Hotel Eurobuilding de Caracas; estaba previsto para agosto.La reprogramación convirtió un evento por invitación en un encuentro abierto al público.El foro tendrá una alianza solidaria con el Hospital Ortopédico Infantil.La agenda incluye banca, fintech, adopción institucional de activos digitales y stablecoins.
El Venezuela Fintech Forum 2026 se celebrará el próximo 28 de noviembre en el Hotel Eurobuilding de Caracas, después de que su equipo directivo decidiera hacer una pausa y replantear la fecha original, prevista para agosto. El encuentro, que nació como un evento por invitación, ahora será abierto al público.
La reprogramación, motivada por el contexto sísmico que atravesaba Venezuela, también abrió la oportunidad de ampliar el alcance del encuentro e incorporar una iniciativa solidaria junto al Hospital Ortopédico Infantil.
María Elena Machado, integrante del equipo directivo del evento, explicó que la decisión estuvo marcada por la preocupación ante los acontecimientos nacionales y la necesidad de priorizar al equipo de trabajo antes de retomar la planificación.
“Como equipo directivo, nuestra prioridad ha sido y seguirá siendo Venezuela. Nos impactó profundamente la magnitud de lo ocurrido y nuestra primera preocupación fue saber cómo estaba nuestro equipo y de qué manera podíamos colaborar”, afirmó.
La decisión de trasladar el foro a noviembre también respondió a una evaluación de la agenda regional del sector fintech. En coordinación con la Alianza Fintech Iberoamérica, la organización buscó una fecha que permitiera mantener el encuentro dentro del calendario regional sin coincidir con otras actividades de la industria.
“Encontramos el espacio adecuado y el Venezuela Fintech Forum 2026 cerrará la agenda regional de este año”, señaló Machado. La directiva destacó que la cooperación entre los organizadores de estos encuentros es importante para fortalecer el ecosistema y generar oportunidades para sus participantes.
Una pausa que cambió el propósito del foro
Más allá del cambio de fecha, el tiempo adicional de preparación llevó al equipo a reconsiderar el alcance del evento. Para Machado, la experiencia representó un aprendizaje que trascendió la organización logística y alcanzó la gestión de equipos en circunstancias difíciles.
“Nos dejó un gran aprendizaje, especialmente a nivel gerencial: cómo gestionar el dolor colectivo, tomar decisiones en circunstancias difíciles y comprender que planificar también significa ser empáticos, gestionar el cambio y saber reprogramar”, expresó.
Uno de los cambios más significativos fue abrir al público un evento que inicialmente estaba concebido por invitación. A esto se sumó una alianza con el Hospital Ortopédico Infantil, con la que la organización busca que el foro tenga beneficios concretos más allá de las conexiones comerciales y las conversaciones sobre tecnología.
“Este tiempo nos permitió darle un propósito aún mayor al Venezuela Fintech Forum 2026. Inicialmente era un evento por invitación; decidimos abrirlo al público y sumar una alianza con el Hospital Ortopédico Infantil, convirtiendo nuestra visión en un aporte para quienes más lo necesitan”, explicó.
La iniciativa social también será uno de los indicadores con los que la organización evaluará los resultados de esta edición. Para María Elena Machado, el éxito no dependerá exclusivamente del número de asistentes, sino de las relaciones que se establezcan y de la capacidad de movilizar apoyo para la institución.
“Hay un indicador que tendría un significado muy especial: cuántos niños podremos ayudar, qué áreas del Hospital Ortopédico Infantil podremos mejorar y, sobre todo, cuántas empresas y personas lograremos sumar como aliados a largo plazo de esta institución”, destacó.
Y añadió: “Si conseguimos que el impacto del Venezuela Fintech Forum 2026 trascienda el día del evento, sabremos que valió la pena”.
Banca, fintech y activos digitales en la agenda
Con su nueva fecha, el encuentro mantendrá el objetivo de impulsar la colaboración entre la banca tradicional, las startups financieras y las empresas tecnológicas. Entre los desafíos que la industria necesita resolver figuran la interoperabilidad, la integración con mercados globales y el desarrollo de un marco regulatorio que acompañe la innovación.
“Más que un dolor, creo que existe una necesidad de seguir construyendo soluciones de manera articulada, que permitan a las fintech venezolanas crecer y escalar de forma sostenible”, afirmó María Elena.
La agenda también abordará la adopción institucional de activos digitales y stablecoins, un ámbito en el que la directiva considera fundamental superar la discusión centrada únicamente en las billeteras individuales.
“En Venezuela, aunque los activos digitales han funcionado como reserva de valor, su escalabilidad como medio de pago pasa necesariamente por crear estándares de industria, marcos de gobernanza sólidos y espacios de diálogo constructivo que le den confianza tanto al sector privado como a los entes reguladores”, sostuvo.
La integración con la banca será otro de los ejes del foro. María Elena Machado señaló que algunas instituciones financieras venezolanas ya participan en el desarrollo de soluciones de pagos digitales, financiamiento alternativo y operaciones transfronterizas.
“Hoy existe una gran apertura en la banca venezolana”, aseguró. A su juicio, una mayor disposición del regulador a acompañar estos procesos podría acelerar la transformación del sistema financiero en los próximos años.
La inteligencia artificial (IA) también tendrá relevancia en esta evolución, especialmente por sus aplicaciones en la prevención del fraude, el cumplimiento regulatorio, la ciberseguridad y el desarrollo tecnológico.
Para la directiva, las fintech mantienen ventajas relacionadas con la agilidad para captar clientes, el onboarding digital y el desarrollo de nuevas soluciones financieras.
Anuncios para 2027 y un mensaje para los emprendedores
El 28 de noviembre será también el escenario para presentar soluciones de integración B2B que conecten a la banca tradicional con las startups tecnológicas, formalizar alianzas estratégicas con proyección regional y revelar los primeros alcances de la colaboración con el Hospital Ortopédico Infantil.
La organización no adelantó nombres ni detalles adicionales, pero confirmó que los anuncios estarán vinculados con las prioridades de la industria para 2027.
María Elena Machado aprovechó la ocasión para reconocer a los emprendedores que siguen desarrollando soluciones en Venezuela, pese a las dificultades de infraestructura, conectividad y disponibilidad de talento especializado.
“Es su perseverancia y su visión de negocio lo que ha permitido crear soluciones reales en un entorno sumamente complejo”, manifestó.
Su invitación es a continuar construyendo y aprovechar los espacios de encuentro para establecer alianzas que permitan crecer.
“No esperen a tener el ecosistema perfecto; acompáñenos en el Venezuela Fintech Forum, porque es exactamente en estos espacios de conexión donde pueden encontrar a su próximo socio de negocios, aliado o clave para escalar su solución al siguiente nivel”, expresó.
La organización espera que el foro del 28 de noviembre demuestre que la colaboración entre empresas, emprendedores e instituciones financieras puede impulsar soluciones para el país y, al mismo tiempo, generar un impacto social duradero.
La reprogramación dejó de ser únicamente un ajuste de calendario para convertirse en una oportunidad de ampliar la convocatoria y redefinir el alcance del encuentro. Como resumió Machado al describir la visión de esta edición: “La tecnología, la banca y el talento nacional se unen para impulsar el futuro tecnológico y financiero del país”.
En esta nota3 seccionesUna pausa que cambió el propósito del foroBanca, fintech y activos digitales en la agendaAnuncios para 2027 y un mensaje para los emprendedores
#venezuela #finanzas #fintech #banco #InteligenciaArtificia $VIRTUAL $BZ $MSFTB
64
Article
Criptoinforme lanza el Índice del Dólar Digital: cuánto cuesta el USDT frente al dólar oficial en 8📢 Criptoinforme lanza el Índice del Dólar Digital: cuánto cuesta el USDT frente al dólar oficial en 8 países
En Venezuela un dólar digital cuesta 15,3% más que el dólar oficial; en Colombia y Perú, incluso un poco menos. Desde hoy, Criptoinforme publica cada día esa diferencia en Argentina, Bolivia, Brasil, Chile, Colombia, México, Perú y Venezuela con un índice propio, abierto y con fuentes oficiales: el Índice Criptoinforme del Dólar Digital. El USDT…
Cuánto cuesta el USDT frente al dólar oficial en 8 países de Latinoamérica: el nuevo índice diario de Criptoinforme, con fuentes oficiales.
Lo esencial
Criptoinforme publica desde hoy un índice diario de cuánto cuesta el USDT frente al dólar oficial en 8 países de Latinoamérica.
En el corte del 12 de octubre, Venezuela (+15,3%) y Argentina (+5,9%) tienen la prima más alta; en los otros seis países va de −0,2% a +1,1%.
En Colombia y Perú el USDT cotizó 0,2% por debajo del dólar oficial.
Usa la mediana de precios P2P y el tipo de cambio de cada banco central, con corte diario a las 6 p. m. de Bogotá.
En Venezuela un dólar digital cuesta 15,3% más que el dólar oficial; en Colombia y Perú, incluso un poco menos. Desde hoy, Criptoinforme publica cada día esa diferencia en Argentina, Bolivia, Brasil, Chile, Colombia, México, Perú y Venezuela con un índice propio, abierto y con fuentes oficiales: el Índice Criptoinforme del Dólar Digital.
Qué muestra el corte del 12 de octubre
Cómo se calcula
Para qué sirve
Preguntas frecuentes
El USDT se convirtió en el dólar de bolsillo de millones de latinoamericanos: lo usan para ahorrar, cobrar del exterior y pagar. Pero su precio en moneda local no es el mismo que el del dólar oficial. El índice mide esa diferencia, la prima, todos los días a las 6 p. m. (hora de Bogotá). Te explicamos cómo se calcula, qué mostró el primer corte y cómo usarlo.
Qué muestra el corte del 12 de octubre
Venezuela encabeza la tabla con +15,3%, seguida de Argentina con +5,9%: son los países donde el acceso al dólar oficial es más difícil y la gente paga más por el digital. Bolivia queda tercera con +1,1%. En Brasil, México y Chile la prima no pasa de 0,7%, y en Colombia y Perú el USDT cuesta 0,2% menos que el dólar oficial.
País Dólar oficial Prima del USDT
Venezuela BCV +15,3%
Argentina Mayorista (BCRA) +5,9%
Bolivia Referencial (BCB) +1,1%
Brasil PTAX (Banco Central) +0,7%
México FIX (Banxico) +0,5%
Chile Dólar observado* +0,2%
Colombia TRM −0,2%
Perú Venta SBS (BCRP) −0,2%
Corte del 12 de octubre de 2026, 6:00 p. m. (hora de Bogotá). *Chile: último dato oficial disponible (corte anterior). Precio del USDT: mediana de los mercados P2P que monitorea usdthoy.com.
Cómo se calcula
El precio del USDT. Para cada país tomamos la mediana de los precios de compra del USDT en los mercados P2P que monitorea usdthoy.com. La mediana evita que un solo anuncio con un precio fuera de lo normal mueva el resultado.
El dólar oficial. BCV en Venezuela, dólar mayorista del BCRA en Argentina, Banco Central de Bolivia, PTAX del Banco Central do Brasil, dólar observado del Banco Central de Chile, TRM en Colombia, FIX de Banxico en México y tipo de cambio de venta SBS publicado por el BCRP en Perú.
La fórmula. Prima = (precio del USDT ÷ dólar oficial − 1) × 100.
Si una fuente falla. El índice usa el último dato válido y lo marca como tal, como pasó hoy con Chile.
Para qué sirve
Si cobras o ahorras en USDT, la prima te dice cuánto más (o menos) vale tu dólar digital frente al oficial antes de cambiar a moneda local.
Si eres periodista, analista o trabajas en una fintech, es un dato diario y comparable entre países que hasta ahora no existía en un solo lugar.
Si vives en Venezuela, el dato del día también aparece en nuestra guía de la brecha entre el dólar BCV y el USDT, y lo comparamos con la cifra del Gobierno en esta nota sobre la brecha de 11,7%.
La lectura de Criptoinforme: el primer corte confirma lo que muchos lectores sienten en el bolsillo: donde el dólar oficial es difícil de conseguir, el digital se paga caro; donde el mercado cambiario es abierto, el USDT cuesta prácticamente lo mismo. El valor del índice está en seguirlo día a día y comparar países con la misma regla.
¿Quieres recibir el análisis cada semana? Los suscriptores del newsletter de Criptoinforme reciben cada sábado el análisis del índice. La metodología completa, las fuentes de cada país y las limitaciones están en la página del índice.
Preguntas frecuentes
¿Qué es la prima del dólar digital?
Es cuánto más (o menos) cuesta un USDT en moneda local frente al dólar oficial de ese país, expresado en porcentaje.
¿Cada cuánto se actualiza?
Todos los días, con corte a las 6 p. m., hora de Bogotá.
¿Cómo cito el índice?
Como “Índice Criptoinforme del Dólar Digital, corte del” seguido de la fecha, con enlace a la página del índice. Los medios pueden usar las cifras sin costo.
Este artículo es informativo y no constituye una recomendación de inversión.
Fuentes: Índice Criptoinforme del Dólar Digital (corte del 12 de octubre de 2026); usdthoy.com (precios P2P); BCV, BCRA, BCB, Banco Central do Brasil, Banco Central de Chile, Banco de la República (TRM), Banxico y BCRP/SBS.
#banco #Latinoamérica #latam #BinanceP2P #P2P $BTC $ETH
Criptoinforme lanza el Índice del Dólar Digital: cuánto cuesta el USDT frente al dólar oficial en 8
📢 Criptoinforme lanza el Índice del Dólar Digital: cuánto cuesta el USDT frente al dólar oficial en 8 países
En Venezuela un dólar digital cuesta 15,3% más que el dólar oficial; en Colombia y Perú, incluso un poco menos. Desde hoy, Criptoinforme publica cada día esa diferencia en Argentina, Bolivia, Brasil, Chile, Colombia, México, Perú y Venezuela con un índice propio, abierto y con fuentes oficiales: el Índice Criptoinforme del Dólar Digital. El USDT…
Cuánto cuesta el USDT frente al dólar oficial en 8 países de Latinoamérica: el nuevo índice diario de Criptoinforme, con fuentes oficiales.
Lo esencial
Criptoinforme publica desde hoy un índice diario de cuánto cuesta el USDT frente al dólar oficial en 8 países de Latinoamérica.
En el corte del 12 de octubre, Venezuela (+15,3%) y Argentina (+5,9%) tienen la prima más alta; en los otros seis países va de −0,2% a +1,1%.
En Colombia y Perú el USDT cotizó 0,2% por debajo del dólar oficial.
Usa la mediana de precios P2P y el tipo de cambio de cada banco central, con corte diario a las 6 p. m. de Bogotá.
En Venezuela un dólar digital cuesta 15,3% más que el dólar oficial; en Colombia y Perú, incluso un poco menos. Desde hoy, Criptoinforme publica cada día esa diferencia en Argentina, Bolivia, Brasil, Chile, Colombia, México, Perú y Venezuela con un índice propio, abierto y con fuentes oficiales: el Índice Criptoinforme del Dólar Digital.
Qué muestra el corte del 12 de octubre
Cómo se calcula
Para qué sirve
Preguntas frecuentes
El USDT se convirtió en el dólar de bolsillo de millones de latinoamericanos: lo usan para ahorrar, cobrar del exterior y pagar. Pero su precio en moneda local no es el mismo que el del dólar oficial. El índice mide esa diferencia, la prima, todos los días a las 6 p. m. (hora de Bogotá). Te explicamos cómo se calcula, qué mostró el primer corte y cómo usarlo.
Qué muestra el corte del 12 de octubre
Venezuela encabeza la tabla con +15,3%, seguida de Argentina con +5,9%: son los países donde el acceso al dólar oficial es más difícil y la gente paga más por el digital. Bolivia queda tercera con +1,1%. En Brasil, México y Chile la prima no pasa de 0,7%, y en Colombia y Perú el USDT cuesta 0,2% menos que el dólar oficial.
País Dólar oficial Prima del USDT
Venezuela BCV +15,3%
Argentina Mayorista (BCRA) +5,9%
Bolivia Referencial (BCB) +1,1%
Brasil PTAX (Banco Central) +0,7%
México FIX (Banxico) +0,5%
Chile Dólar observado* +0,2%
Colombia TRM −0,2%
Perú Venta SBS (BCRP) −0,2%
Corte del 12 de octubre de 2026, 6:00 p. m. (hora de Bogotá). *Chile: último dato oficial disponible (corte anterior). Precio del USDT: mediana de los mercados P2P que monitorea usdthoy.com.
Cómo se calcula
El precio del USDT. Para cada país tomamos la mediana de los precios de compra del USDT en los mercados P2P que monitorea usdthoy.com. La mediana evita que un solo anuncio con un precio fuera de lo normal mueva el resultado.
El dólar oficial. BCV en Venezuela, dólar mayorista del BCRA en Argentina, Banco Central de Bolivia, PTAX del Banco Central do Brasil, dólar observado del Banco Central de Chile, TRM en Colombia, FIX de Banxico en México y tipo de cambio de venta SBS publicado por el BCRP en Perú.
La fórmula. Prima = (precio del USDT ÷ dólar oficial − 1) × 100.
Si una fuente falla. El índice usa el último dato válido y lo marca como tal, como pasó hoy con Chile.
Para qué sirve
Si cobras o ahorras en USDT, la prima te dice cuánto más (o menos) vale tu dólar digital frente al oficial antes de cambiar a moneda local.
Si eres periodista, analista o trabajas en una fintech, es un dato diario y comparable entre países que hasta ahora no existía en un solo lugar.
Si vives en Venezuela, el dato del día también aparece en nuestra guía de la brecha entre el dólar BCV y el USDT, y lo comparamos con la cifra del Gobierno en esta nota sobre la brecha de 11,7%.
La lectura de Criptoinforme: el primer corte confirma lo que muchos lectores sienten en el bolsillo: donde el dólar oficial es difícil de conseguir, el digital se paga caro; donde el mercado cambiario es abierto, el USDT cuesta prácticamente lo mismo. El valor del índice está en seguirlo día a día y comparar países con la misma regla.
¿Quieres recibir el análisis cada semana? Los suscriptores del newsletter de Criptoinforme reciben cada sábado el análisis del índice. La metodología completa, las fuentes de cada país y las limitaciones están en la página del índice.
Preguntas frecuentes
¿Qué es la prima del dólar digital?
Es cuánto más (o menos) cuesta un USDT en moneda local frente al dólar oficial de ese país, expresado en porcentaje.
¿Cada cuánto se actualiza?
Todos los días, con corte a las 6 p. m., hora de Bogotá.
¿Cómo cito el índice?
Como “Índice Criptoinforme del Dólar Digital, corte del” seguido de la fecha, con enlace a la página del índice. Los medios pueden usar las cifras sin costo.
Este artículo es informativo y no constituye una recomendación de inversión.
Fuentes: Índice Criptoinforme del Dólar Digital (corte del 12 de octubre de 2026); usdthoy.com (precios P2P); BCV, BCRA, BCB, Banco Central do Brasil, Banco Central de Chile, Banco de la República (TRM), Banxico y BCRP/SBS.
#banco #Latinoamérica #latam #BinanceP2P #P2P $BTC $ETH
17
Article
Alianza entre Seniat y Sudeban impulsará intercambio de información para fortalecer la recaudaciónAlianza entre Seniat y Sudeban impulsará intercambio de información para fortalecer la recaudación tributaria
La intención de la alianza Seniat-Sudeban es fomentar una nueva cultura tributaria en línea con la estrategia establecida por la presidenta Delcy Rodríguez para la consolidación de un Estado ágil, eficiente y transparente.
El Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat) y la Superintendencia de las Instituciones del Sector Bancario (Sudeban), han formalizado una alianza estratégica a los fines intercambiar de información e interconexión con el sistema financiero nacional para facilitar y acompañar la recaudación fiscal.
La intención de esta alianza interinstitucional es el fomento de una nueva cultura tributaria en línea con la estrategia establecida por la presidenta Delcy Rodríguez para la consolidación de un Estado ágil, eficiente y transparente.
El instrumento fue suscrito por el Superintendente, Román Maniglia, y la Superintendenta de la Sudeban, Anmy Pérez, en el marco de las competencias legales de ambas dependencias y bajo los principios de cooperación, concurrencia y corresponsabilidad que rigen la actuación de las instituciones del Estado, que refuerzan la institucionalidad entre el Seniat y la Sudeban.
Este trabajo en conjunto permite el intercambio seguro de información bajo estándares técnicos, procedimientos que blindan la seguridad y estrictos criterios de confidencialidad.
En consecuencia, se fortalece la capacidad operativa del Seniat para la planificación y seguimiento de la recaudación, al tiempo de poder identificar posibles desviaciones o inconsistencias en los procesos tributarios de los contribuyentes.
Así mismo, esta alianza busca fomentar la formalización de todas las actividades de naturaleza comercial que registran compras y ventas en el ecosistema financiero nacional, con el objetivo de brindar garantías que permitan, mediante dicho proceso, un acceso más amplio al portafolio de servicios financieros que ofrece el sistema bancario nacional.
En este sentido, la coordinación interinstitucional reforzará la gestión fiscal haciendo más eficiente la recaudación, al tiempo que fortalece el rol de la Sudeban en cuanto a la correcta regulación, supervisión y control del Sistema Bancario Nacional.
Esta alianza está alineada con los ejes de modernización, digitalización y automatización, reafirmando el compromiso institucional con la construcción de un modelo tributario, transparente, así como adaptado a los nuevos tiempos y a las mejores prácticas internacionales.
#Seniat #SudebanCripto #venezuela #banco #finanzas $BTC $ETH
Alianza entre Seniat y Sudeban impulsará intercambio de información para fortalecer la recaudación
Alianza entre Seniat y Sudeban impulsará intercambio de información para fortalecer la recaudación tributaria
La intención de la alianza Seniat-Sudeban es fomentar una nueva cultura tributaria en línea con la estrategia establecida por la presidenta Delcy Rodríguez para la consolidación de un Estado ágil, eficiente y transparente.
El Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat) y la Superintendencia de las Instituciones del Sector Bancario (Sudeban), han formalizado una alianza estratégica a los fines intercambiar de información e interconexión con el sistema financiero nacional para facilitar y acompañar la recaudación fiscal.
La intención de esta alianza interinstitucional es el fomento de una nueva cultura tributaria en línea con la estrategia establecida por la presidenta Delcy Rodríguez para la consolidación de un Estado ágil, eficiente y transparente.
El instrumento fue suscrito por el Superintendente, Román Maniglia, y la Superintendenta de la Sudeban, Anmy Pérez, en el marco de las competencias legales de ambas dependencias y bajo los principios de cooperación, concurrencia y corresponsabilidad que rigen la actuación de las instituciones del Estado, que refuerzan la institucionalidad entre el Seniat y la Sudeban.
Este trabajo en conjunto permite el intercambio seguro de información bajo estándares técnicos, procedimientos que blindan la seguridad y estrictos criterios de confidencialidad.
En consecuencia, se fortalece la capacidad operativa del Seniat para la planificación y seguimiento de la recaudación, al tiempo de poder identificar posibles desviaciones o inconsistencias en los procesos tributarios de los contribuyentes.
Así mismo, esta alianza busca fomentar la formalización de todas las actividades de naturaleza comercial que registran compras y ventas en el ecosistema financiero nacional, con el objetivo de brindar garantías que permitan, mediante dicho proceso, un acceso más amplio al portafolio de servicios financieros que ofrece el sistema bancario nacional.
En este sentido, la coordinación interinstitucional reforzará la gestión fiscal haciendo más eficiente la recaudación, al tiempo que fortalece el rol de la Sudeban en cuanto a la correcta regulación, supervisión y control del Sistema Bancario Nacional.
Esta alianza está alineada con los ejes de modernización, digitalización y automatización, reafirmando el compromiso institucional con la construcción de un modelo tributario, transparente, así como adaptado a los nuevos tiempos y a las mejores prácticas internacionales.
#Seniat #SudebanCripto #venezuela #banco #finanzas $BTC $ETH
58
El primer contacto entre Koldo García y Delcy Rodríguez data del 4 de octubre de 2021. El asesor de Ábalos le escribió para agradecerle que pudiera recibirlo. "Estaré el jueves ahí para cuando usted me pueda recibir", le dijo. Rodríguez respondió: "Bien K".
🔗ElEspañol
Al aterrizar, Koldo mantuvo contacto con Félix Plasencia, entonces embajador venezolano en China y antiguo ministro de Turismo. Una de las personas de confianza de Delcy Rodríguez y bien conocido también por José Luis Ábalos.
🔗 ElEspañol
Koldo García informó a José Luis Ábalos del resultado del encuentro con Delcy Rodríguez en su despacho.
"De verdad muy bien", le escribió cuando el exministro le preguntó cómo había ido la visita. Añadió que Rodríguez "quiere ayudar en todo".
En esa misma conversación, Ábalos reenvió un texto sobre la posibilidad de adquirir una ficha bancaria o constituir una entidad de dinero electrónico
🔗ElEspañol
#PetroleoVenezuela #petróleo #venezuela #DelcyRodriguez #banco $BZ $CL
🔗ElEspañol
Al aterrizar, Koldo mantuvo contacto con Félix Plasencia, entonces embajador venezolano en China y antiguo ministro de Turismo. Una de las personas de confianza de Delcy Rodríguez y bien conocido también por José Luis Ábalos.
🔗 ElEspañol
Koldo García informó a José Luis Ábalos del resultado del encuentro con Delcy Rodríguez en su despacho.
"De verdad muy bien", le escribió cuando el exministro le preguntó cómo había ido la visita. Añadió que Rodríguez "quiere ayudar en todo".
En esa misma conversación, Ábalos reenvió un texto sobre la posibilidad de adquirir una ficha bancaria o constituir una entidad de dinero electrónico
🔗ElEspañol
#PetroleoVenezuela #petróleo #venezuela #DelcyRodriguez #banco $BZ $CL
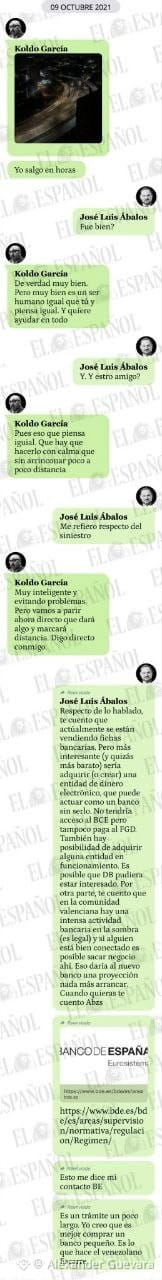
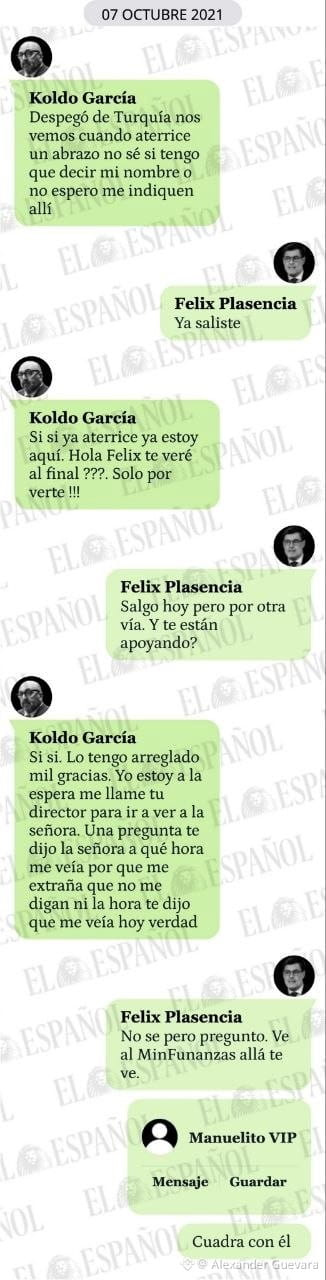
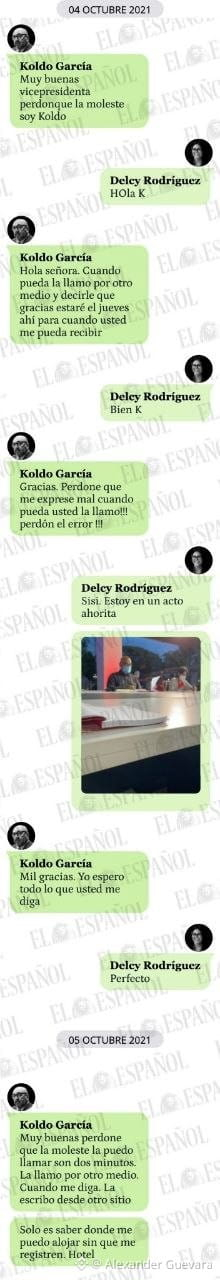
121
Article
Con apoyo de Visa y Mastercard, llega un dólar cripto que cambiará el negocio de Mercado PagoFinalmente, se lanzó el OUSD, una stablecoin en el que participan bancos, tarjetas de crédito, exchanges y tecnológicas, entre ellas, el unicornio.
Puntos importantes
Punto destacado El OpenUSD, nuevo dólar digital, permite a Mercado Pago crear servicios financieros innovadores y competir regionalmente.
Punto destacado Lanzado el 1 de octubre por 140 gigantes (Visa, Mastercard), el OUSD inyecta u$s1.000 M, siendo infraestructura clave para Mercado Libre.
Punto destacado Con OUSD y dinero programable, Mercado Pago podría desarrollar "ultrabancos", ofreciendo créditos crossborder y pagos con IA.
El avance de las stablecoins no tiene pausa. La GENIUS Act brindó certeza regulatoria a la industria cripto , la custodia de los depósitos de respaldo, a la banca; y la supremacía global del dólar a Washington. Todos contentos.
Así, 200 gigantes de la banca, las criptomonedas, las tarjetas de crédito, la tecnología y el ecommerce se unieron en OpenStandard para crear el OpenUSD (OUSD). Y Mercado Libre se frota las manos.
Qué es OUSD y cómo impacta en Mercado Pago
El 1 de octubre debutó el OUSD, con Visa, Mastercard (a través de BNKV), Stripe y Coinbase en primera fila. Y con u$s1.000 M para aportar liquidez.
Los socios del consorcio ya pueden crear sus propios desarrollos, incluyendo al unicornio, que ya tiene su stablecoin: el MeliDólar, disponible en Brasil, México y Chile, mientras en Argentina espera que el BCRA libere la veda a bancos y billeteras.
Francisco Chaves del Valle, consultor fintech y docente de ITBA, asegura que " ese token funciona como activo dolarizado dentro del ecosistema en Brasil, pero para gastarlo primero hay que convertirlo a reales ".
En cambio, remarca que " OUSD permite dar un salto diferente, con el MeliDólar visible para el usuario, en tanto que el OUSD sería la infraestructura invisible de liquidación". La apuesta no es menor. El dinero de Internet requiere estándares externos para empresas y gobiernos, además de programabilidad, dos cuestiones que resuelve la blockchain.
Los negocios que abren OUSD a Mercado Pago y Mercado Libre
Según Chaves del Valle, Mercado Pago puede crear nuevos servicios:
" Cuenta global : mantener saldo en dólares digitales y gastarlo automáticamente en moneda local"
Operaciones transfronterizas , como "envío de dinero entre usuarios de distintos países instantáneamente o un vendedor mexicano vende a un brasileño, pero cobra en la moneda que elija"
" Tesorería : un vendedor podría decidir mantener 30% en dólares y 70% en moneda local"
" Remesas : recibir fondos desde EE.UU o Europa en Mercado Pago"
Lo que considera más interesante es el crédito crossborder y un "Veraz" multipaís. "Puede conocer las ventas de un comercio en México, Brasil, Argentina y Chile para construir un scoring regional y financiarlo sobre su flujo consolidado latinoamericano", completa.
Mercado Pago busca competir con Revolut en la región
Diego Kupferberg, experto en desarrollo de emprendimientos digitales y fundador de API Hub de Negocios, asegura que "la actividad de Mercado Libre lo convierte en un banco central regional por momentos: retiene los fondos, fija el tipo de cambio, cobra el spread".
Ese rol es fortalecido con el OUSD que funciona como un "dólar mayorista digital". Hasta le serviría para generar un "sistema SEPA" Latinoamericano para transferencias y pagos.
El nuevo dólar digital podría permitirle competir con Revolut en lo que es más fuerte en el Viejo Continente: cuentas multimoneda . El neobanco británico ya tiene licencia en Argentina y plantó bandera en México y Brasil.
Christian Balatti, consultor fintech y fundador de EsXAI, remarca que "lo que está en juego no es el pago sino el ahorro regional: el que cobra en pesos, ahorra en dólares e invierte afuera. Quien lo resuelva en una sola app, con cambio competitivo, captura el flujo más valioso".
Según el experto, "el freno es regulatorio: sin interoperabilidad regional tipo PIX, cada país es una frontera. La pelea ya no es por la billetera del barrio, sino por el patrimonio líquido de la clase media latinoamericana".
Sin embargo, la firma cofundada por Marcos Galperin tiene su propia estrategia de pagos. Mientras los diferentes QR de Latinoamérica buscan interconectarse, el unicornio se unió a la alianza PayPal World que unirá a usuarios de :
Norteamérica y Europa (Venmo)
India (UPI)
Asia (WeChat Pay)
Según Kupferberg, " MP ya permite a argentinos abonar en Brasil vía PIX : muestra el import en reales y su equivalente en pesos. No es casualidad: es la construcción de una infraestructura financiera que procesa flujos en pesos, reales y dólares sin que el usuario lo note".
Remarca que los pagos transfronterizos representan un negocio regional de u$s10.000 millones , con avances proyectados en el 18% anual.
Qué puedes hacer Mercado Pago con las stablecoins y dinero programable
PayPal no se sumó a OpenStandard y tiene su stablecoin PYUSD. Chaves del Valle asegura que la billetera estadounidense "está preparada para incorporar stablecoins y comercio Agéntico". El OpenUSD, también.
Remarca que " Mercado Pago puede aprovechar dos capas complementarias : interoperabilidad comercial de PayPal World y liquidación monetaria de OUSD ".
Justamente, las criptomonedas son dinero programable mediante contratos, tecnología especialmente apta para la IA. Kupferberg especula con que "Mercado Pago protege su ecosistema y desarrolla agentes propios en su plataforma", a diferencia de MODO, que anunció su integración con ChatGPT.
Balatti apostó a servicios hiperpersonalizados y ya bautizó a las entidades que usan IA para anticiparse a las necesidades del usuario y construirle productos a medida en tiempo real: ultrabancos.
" El salto llega cuando deje de responder y empezar a ejecutar: rebalancear, renegociar deuda, mover el sueldo al instrumento que más rinde, pagar de manera autónoma", señala, a la vez que espera que "Revolut sea disruptivo con Revolut AIR", su banca conversacional con IA.
OpenUSD puede ser otra pieza del rompecabezas para un "ultra Mercado Pago". Chaves del Valle anticipa que el comercio agéntico permitirá que la IA "encuentre tres notebooks, filtre la de mejor financiación y la compre".
El experto remarca que, con dinero programable, "Mercado Pago puede crear wallets o credenciales específicas para agentes con reglas", como topes para gastar en ciertos rubros o comprar dólares en el mejor momento.
"La diferencia fundamental es que el agente no necesita tener acceso irrestricto a nuestra cuenta, sino una billetera programable con límites, permisos, comerciantes autorizados y reglas. Así, el dólar cripto pasa a ser el protocolo monetario entre máquinas ", concluye.
#Visa #Mastercard #OpenUSDT #OUSD #banco $BTC $V
{web3_wallet_create}(10x9f6f3991d525015a6f8caf062c83b62fd3ac4436)
{web3_wallet_create}(560x25ffda07f585c39848db6573e533d7585679c52d)
{web3_wallet_create}(10x2a8e1e676ec238d8a992307b495b45b3feaa5e86)
Con apoyo de Visa y Mastercard, llega un dólar cripto que cambiará el negocio de Mercado Pago
Finalmente, se lanzó el OUSD, una stablecoin en el que participan bancos, tarjetas de crédito, exchanges y tecnológicas, entre ellas, el unicornio.
Puntos importantes
Punto destacado El OpenUSD, nuevo dólar digital, permite a Mercado Pago crear servicios financieros innovadores y competir regionalmente.
Punto destacado Lanzado el 1 de octubre por 140 gigantes (Visa, Mastercard), el OUSD inyecta u$s1.000 M, siendo infraestructura clave para Mercado Libre.
Punto destacado Con OUSD y dinero programable, Mercado Pago podría desarrollar "ultrabancos", ofreciendo créditos crossborder y pagos con IA.
El avance de las stablecoins no tiene pausa. La GENIUS Act brindó certeza regulatoria a la industria cripto , la custodia de los depósitos de respaldo, a la banca; y la supremacía global del dólar a Washington. Todos contentos.
Así, 200 gigantes de la banca, las criptomonedas, las tarjetas de crédito, la tecnología y el ecommerce se unieron en OpenStandard para crear el OpenUSD (OUSD). Y Mercado Libre se frota las manos.
Qué es OUSD y cómo impacta en Mercado Pago
El 1 de octubre debutó el OUSD, con Visa, Mastercard (a través de BNKV), Stripe y Coinbase en primera fila. Y con u$s1.000 M para aportar liquidez.
Los socios del consorcio ya pueden crear sus propios desarrollos, incluyendo al unicornio, que ya tiene su stablecoin: el MeliDólar, disponible en Brasil, México y Chile, mientras en Argentina espera que el BCRA libere la veda a bancos y billeteras.
Francisco Chaves del Valle, consultor fintech y docente de ITBA, asegura que " ese token funciona como activo dolarizado dentro del ecosistema en Brasil, pero para gastarlo primero hay que convertirlo a reales ".
En cambio, remarca que " OUSD permite dar un salto diferente, con el MeliDólar visible para el usuario, en tanto que el OUSD sería la infraestructura invisible de liquidación". La apuesta no es menor. El dinero de Internet requiere estándares externos para empresas y gobiernos, además de programabilidad, dos cuestiones que resuelve la blockchain.
Los negocios que abren OUSD a Mercado Pago y Mercado Libre
Según Chaves del Valle, Mercado Pago puede crear nuevos servicios:
" Cuenta global : mantener saldo en dólares digitales y gastarlo automáticamente en moneda local"
Operaciones transfronterizas , como "envío de dinero entre usuarios de distintos países instantáneamente o un vendedor mexicano vende a un brasileño, pero cobra en la moneda que elija"
" Tesorería : un vendedor podría decidir mantener 30% en dólares y 70% en moneda local"
" Remesas : recibir fondos desde EE.UU o Europa en Mercado Pago"
Lo que considera más interesante es el crédito crossborder y un "Veraz" multipaís. "Puede conocer las ventas de un comercio en México, Brasil, Argentina y Chile para construir un scoring regional y financiarlo sobre su flujo consolidado latinoamericano", completa.
Mercado Pago busca competir con Revolut en la región
Diego Kupferberg, experto en desarrollo de emprendimientos digitales y fundador de API Hub de Negocios, asegura que "la actividad de Mercado Libre lo convierte en un banco central regional por momentos: retiene los fondos, fija el tipo de cambio, cobra el spread".
Ese rol es fortalecido con el OUSD que funciona como un "dólar mayorista digital". Hasta le serviría para generar un "sistema SEPA" Latinoamericano para transferencias y pagos.
El nuevo dólar digital podría permitirle competir con Revolut en lo que es más fuerte en el Viejo Continente: cuentas multimoneda . El neobanco británico ya tiene licencia en Argentina y plantó bandera en México y Brasil.
Christian Balatti, consultor fintech y fundador de EsXAI, remarca que "lo que está en juego no es el pago sino el ahorro regional: el que cobra en pesos, ahorra en dólares e invierte afuera. Quien lo resuelva en una sola app, con cambio competitivo, captura el flujo más valioso".
Según el experto, "el freno es regulatorio: sin interoperabilidad regional tipo PIX, cada país es una frontera. La pelea ya no es por la billetera del barrio, sino por el patrimonio líquido de la clase media latinoamericana".
Sin embargo, la firma cofundada por Marcos Galperin tiene su propia estrategia de pagos. Mientras los diferentes QR de Latinoamérica buscan interconectarse, el unicornio se unió a la alianza PayPal World que unirá a usuarios de :
Norteamérica y Europa (Venmo)
India (UPI)
Asia (WeChat Pay)
Según Kupferberg, " MP ya permite a argentinos abonar en Brasil vía PIX : muestra el import en reales y su equivalente en pesos. No es casualidad: es la construcción de una infraestructura financiera que procesa flujos en pesos, reales y dólares sin que el usuario lo note".
Remarca que los pagos transfronterizos representan un negocio regional de u$s10.000 millones , con avances proyectados en el 18% anual.
Qué puedes hacer Mercado Pago con las stablecoins y dinero programable
PayPal no se sumó a OpenStandard y tiene su stablecoin PYUSD. Chaves del Valle asegura que la billetera estadounidense "está preparada para incorporar stablecoins y comercio Agéntico". El OpenUSD, también.
Remarca que " Mercado Pago puede aprovechar dos capas complementarias : interoperabilidad comercial de PayPal World y liquidación monetaria de OUSD ".
Justamente, las criptomonedas son dinero programable mediante contratos, tecnología especialmente apta para la IA. Kupferberg especula con que "Mercado Pago protege su ecosistema y desarrolla agentes propios en su plataforma", a diferencia de MODO, que anunció su integración con ChatGPT.
Balatti apostó a servicios hiperpersonalizados y ya bautizó a las entidades que usan IA para anticiparse a las necesidades del usuario y construirle productos a medida en tiempo real: ultrabancos.
" El salto llega cuando deje de responder y empezar a ejecutar: rebalancear, renegociar deuda, mover el sueldo al instrumento que más rinde, pagar de manera autónoma", señala, a la vez que espera que "Revolut sea disruptivo con Revolut AIR", su banca conversacional con IA.
OpenUSD puede ser otra pieza del rompecabezas para un "ultra Mercado Pago". Chaves del Valle anticipa que el comercio agéntico permitirá que la IA "encuentre tres notebooks, filtre la de mejor financiación y la compre".
El experto remarca que, con dinero programable, "Mercado Pago puede crear wallets o credenciales específicas para agentes con reglas", como topes para gastar en ciertos rubros o comprar dólares en el mejor momento.
"La diferencia fundamental es que el agente no necesita tener acceso irrestricto a nuestra cuenta, sino una billetera programable con límites, permisos, comerciantes autorizados y reglas. Así, el dólar cripto pasa a ser el protocolo monetario entre máquinas ", concluye.
#Visa #Mastercard #OpenUSDT #OUSD #banco $BTC $V
94
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number
Trending Topics
1
#BinancePick
3.2M views
155,710 Discussing
2
#EarningsSeason
5.4M views
26,159 Discussing
3
#AnthropicTTMRevenueGrewAbout1200%
39,643 views
481 Discussing
4
#AnthropicS1ExpectedToday
32,541 views
376 Discussing
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
35,058 views
508 Discussing
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
46,346 views
578 Discussing
7
#StrategyMSTRSurpassesNasdaqInMarketCap
35,739 views
404 Discussing
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
1,464 views
37 Discussing
9
#ElectrumWalletBugLetRogueServersStealFunds
34,455 views
485 Discussing
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
51,249 views
610 Discussing