
E L A R A
5k Beiträge
E L A R A
Melden
Nutzer blockieren
Binance KOL & Crypto Mentor & Web3 Builder
Trade eröffnen

ASTR Halter
Regelmäßiger Trader
3.6 Jahre
140 Following
18.4K+ Follower
66.8K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Live
·
--
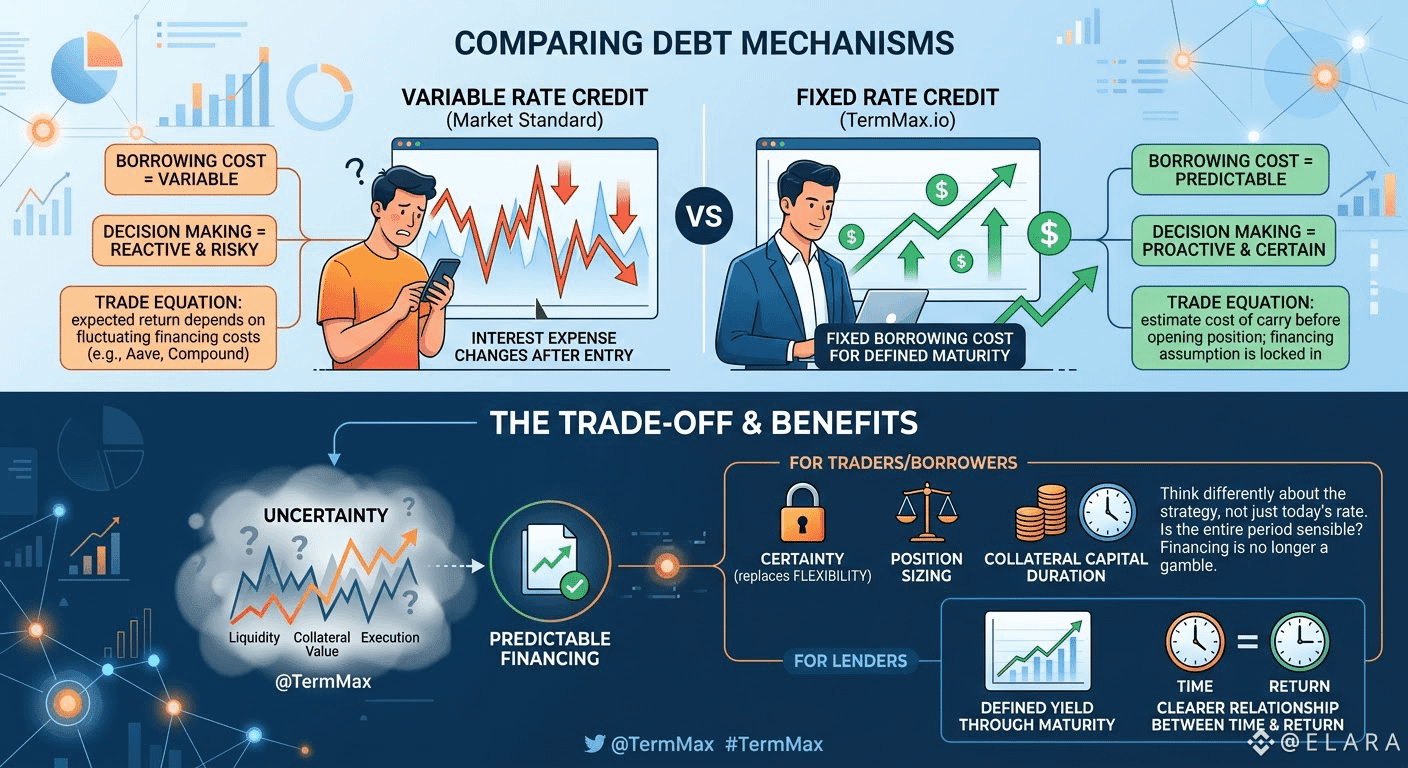
Ich glaube, der übersehene Wert von Krediten mit festem Zinssatz liegt nicht im Zinssatz selbst, sondern darin, was er für meine Entscheidungsfindung bewirkt. Wenn ich mich über einen variablen Marktzins finanziere, hängt meine erwartete Rendite teilweise von Zinsaufwendungen ab, die sich ändern können, nachdem ich eingestiegen bin. @termmax verändert diese Gleichung, indem es mir feste Finanzierungskosten für eine definierte Laufzeit gibt. Ich kann die Carry-Kosten abschätzen, bevor ich eine Position eröffne, und weiß, dass die Finanzierungsannahme sich nicht still und heimlich mitten im Trade verändern wird. #TermMax
Der Trade-off ist simpel, aber wichtig: Ich tausche etwas Flexibilität gegen Gewissheit. Das lässt mich anders über Positionsgröße, Kapital- und Sicherheiteneffizienz sowie darüber nachdenken, wie lange mein Kapital tatsächlich gebunden sein soll. Statt zu fragen, ob der heutige Kredit- bzw. Borrowing-Zins attraktiv aussieht, kann ich fragen, ob die gesamte Finanzierungsdauer zur Strategie passt. Für Kreditgeber bietet die gleiche Struktur eine definierte Rendite bis zur Fälligkeit, wodurch die Beziehung zwischen Zeit und Rendite klarer wird. Ich finde das besonders nützlich in DeFi, weil Unsicherheit bereits in Liquidität, Sicherheitenwerten und Ausführung existiert. Wenn Finanzierung vorhersehbar gemacht werden kann, warum sollten Trader den Borrowing-Zins dann als eine weitere Variable behandeln, auf die sie setzen bzw. die sie „auswürfeln“ müssen?
Ich glaube, der übersehene Wert von Krediten mit festem Zinssatz liegt nicht im Zinssatz selbst, sondern darin, was er für meine Entscheidungsfindung bewirkt. Wenn ich mich über einen variablen Marktzins finanziere, hängt meine erwartete Rendite teilweise von Zinsaufwendungen ab, die sich ändern können, nachdem ich eingestiegen bin. @TermMax verändert diese Gleichung, indem es mir feste Finanzierungskosten für eine definierte Laufzeit gibt. Ich kann die Carry-Kosten abschätzen, bevor ich eine Position eröffne, und weiß, dass die Finanzierungsannahme sich nicht still und heimlich mitten im Trade verändern wird. #TermMax
Der Trade-off ist simpel, aber wichtig: Ich tausche etwas Flexibilität gegen Gewissheit. Das lässt mich anders über Positionsgröße, Kapital- und Sicherheiteneffizienz sowie darüber nachdenken, wie lange mein Kapital tatsächlich gebunden sein soll. Statt zu fragen, ob der heutige Kredit- bzw. Borrowing-Zins attraktiv aussieht, kann ich fragen, ob die gesamte Finanzierungsdauer zur Strategie passt. Für Kreditgeber bietet die gleiche Struktur eine definierte Rendite bis zur Fälligkeit, wodurch die Beziehung zwischen Zeit und Rendite klarer wird. Ich finde das besonders nützlich in DeFi, weil Unsicherheit bereits in Liquidität, Sicherheitenwerten und Ausführung existiert. Wenn Finanzierung vorhersehbar gemacht werden kann, warum sollten Trader den Borrowing-Zins dann als eine weitere Variable behandeln, auf die sie setzen bzw. die sie „auswürfeln“ müssen?
Der Trade-off ist simpel, aber wichtig: Ich tausche etwas Flexibilität gegen Gewissheit. Das lässt mich anders über Positionsgröße, Kapital- und Sicherheiteneffizienz sowie darüber nachdenken, wie lange mein Kapital tatsächlich gebunden sein soll. Statt zu fragen, ob der heutige Kredit- bzw. Borrowing-Zins attraktiv aussieht, kann ich fragen, ob die gesamte Finanzierungsdauer zur Strategie passt. Für Kreditgeber bietet die gleiche Struktur eine definierte Rendite bis zur Fälligkeit, wodurch die Beziehung zwischen Zeit und Rendite klarer wird. Ich finde das besonders nützlich in DeFi, weil Unsicherheit bereits in Liquidität, Sicherheitenwerten und Ausführung existiert. Wenn Finanzierung vorhersehbar gemacht werden kann, warum sollten Trader den Borrowing-Zins dann als eine weitere Variable behandeln, auf die sie setzen bzw. die sie „auswürfeln“ müssen?
1
220
·
--
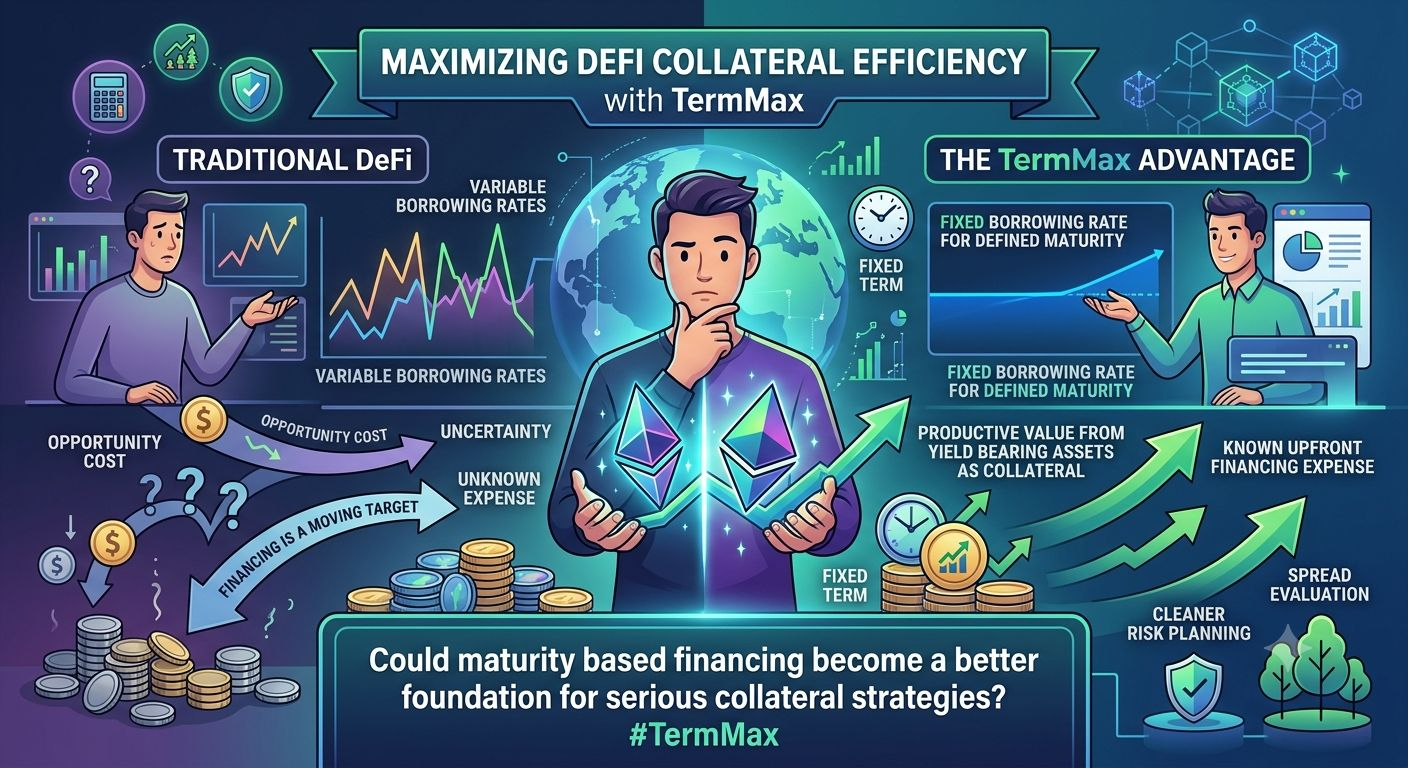
Was mir an @termmax auffällt, ist die Möglichkeit, dass Sicherheiten stärker genutzt werden können, ohne die Finanzierung in ein sich ständig veränderndes Ziel zu verwandeln. In vielen DeFi-Strategien kann Kapital, das als Sicherheit hinterlegt ist, immer noch Opportunitätskosten verursachen, während sich die Finanzierungskosten ändern können, wenn sich die Marktbedingungen verschieben. TermMax geht hier anders vor: Es unterstützt renditebringende Vermögenswerte als Sicherheiten und hält die Kreditkonditionen für eine definierte Laufzeit fest. Für mich wirft das eine spannendere Frage zur Kapitaleffizienz auf: Wie viel produktiven Nutzen kann ich aus demselben Kapitalpool ziehen, wenn die Finanzierungskosten im Voraus bekannt sind? #TermMax
Der Nachteil ist, dass die feste Term-Finanzierung mich dazu zwingt, an die Laufzeit zu denken, statt Liquidität als dauerhaft verfügbar zu betrachten. Ich muss die Kreditlaufzeit mit meiner Strategie abgleichen und verstehen, was passiert, wenn die Position die Laufzeit erreicht. Diese Einschränkung kann das Risikomanagement jedoch auch deutlich übersichtlicher machen. Wenn meine Sicherheit Rendite generiert, während meine Kreditkosten fix bleiben, kann ich die Marge mit klareren Annahmen bewerten, statt mich auf einen Zinssatz zu verlassen, der möglicherweise gegen mich läuft. Ich sehe darin eine sinnvolle Struktur für Trader, denen Kapitaleffizienz wichtig ist, die aber nicht möchten, dass Zinsänderungen ständig die Wirtschaftlichkeit einer Position neu schreiben. Die Frage ist, ob eine laufzeitbasierte Finanzierung zu einer besseren Grundlage für ernsthafte Sicherheitenstrategien werden könnte.
Was mir an @TermMax auffällt, ist die Möglichkeit, dass Sicherheiten stärker genutzt werden können, ohne die Finanzierung in ein sich ständig veränderndes Ziel zu verwandeln. In vielen DeFi-Strategien kann Kapital, das als Sicherheit hinterlegt ist, immer noch Opportunitätskosten verursachen, während sich die Finanzierungskosten ändern können, wenn sich die Marktbedingungen verschieben. TermMax geht hier anders vor: Es unterstützt renditebringende Vermögenswerte als Sicherheiten und hält die Kreditkonditionen für eine definierte Laufzeit fest. Für mich wirft das eine spannendere Frage zur Kapitaleffizienz auf: Wie viel produktiven Nutzen kann ich aus demselben Kapitalpool ziehen, wenn die Finanzierungskosten im Voraus bekannt sind? #TermMax
Der Nachteil ist, dass die feste Term-Finanzierung mich dazu zwingt, an die Laufzeit zu denken, statt Liquidität als dauerhaft verfügbar zu betrachten. Ich muss die Kreditlaufzeit mit meiner Strategie abgleichen und verstehen, was passiert, wenn die Position die Laufzeit erreicht. Diese Einschränkung kann das Risikomanagement jedoch auch deutlich übersichtlicher machen. Wenn meine Sicherheit Rendite generiert, während meine Kreditkosten fix bleiben, kann ich die Marge mit klareren Annahmen bewerten, statt mich auf einen Zinssatz zu verlassen, der möglicherweise gegen mich läuft. Ich sehe darin eine sinnvolle Struktur für Trader, denen Kapitaleffizienz wichtig ist, die aber nicht möchten, dass Zinsänderungen ständig die Wirtschaftlichkeit einer Position neu schreiben. Die Frage ist, ob eine laufzeitbasierte Finanzierung zu einer besseren Grundlage für ernsthafte Sicherheitenstrategien werden könnte.
Der Nachteil ist, dass die feste Term-Finanzierung mich dazu zwingt, an die Laufzeit zu denken, statt Liquidität als dauerhaft verfügbar zu betrachten. Ich muss die Kreditlaufzeit mit meiner Strategie abgleichen und verstehen, was passiert, wenn die Position die Laufzeit erreicht. Diese Einschränkung kann das Risikomanagement jedoch auch deutlich übersichtlicher machen. Wenn meine Sicherheit Rendite generiert, während meine Kreditkosten fix bleiben, kann ich die Marge mit klareren Annahmen bewerten, statt mich auf einen Zinssatz zu verlassen, der möglicherweise gegen mich läuft. Ich sehe darin eine sinnvolle Struktur für Trader, denen Kapitaleffizienz wichtig ist, die aber nicht möchten, dass Zinsänderungen ständig die Wirtschaftlichkeit einer Position neu schreiben. Die Frage ist, ob eine laufzeitbasierte Finanzierung zu einer besseren Grundlage für ernsthafte Sicherheitenstrategien werden könnte.
1
3
230
·
--
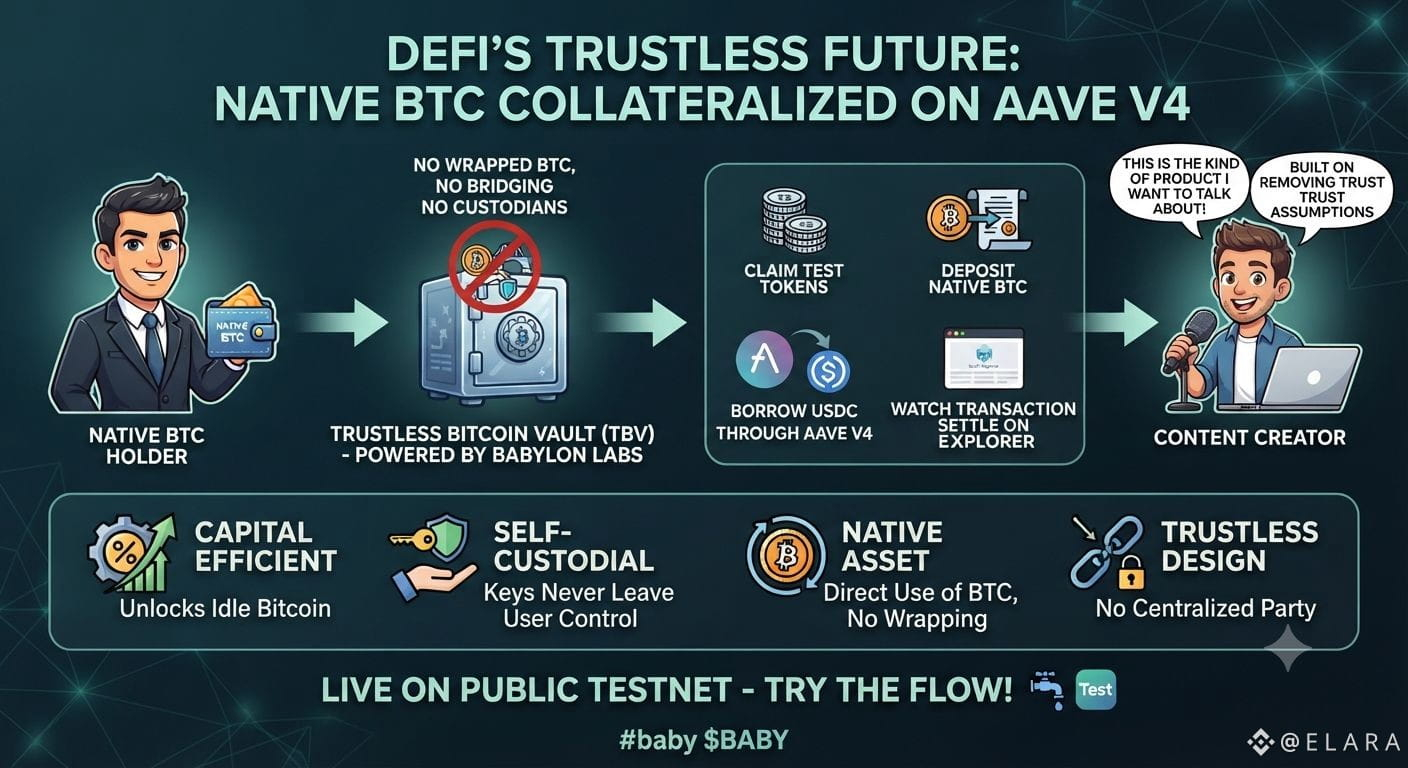
Ich habe schon viele DeFi-Produkte abgedeckt, und die meisten davon verlangen von Bitcoin-Inhabern, zuerst etwas aufzugeben – sei es das Wrappen von BTC oder das Vertrauen in eine Bridge. Trustless Bitcoin Vaults (TBV) von @babylonlabs_io ist das erste Mal, dass ich natives Bitcoin als Sicherheit genutzt gesehen habe, ohne dass man dafür irgendetwas davon tun musste.
Ich bin selbst vor dem Verfassen dieses Textes durch das Testnet gegangen. Test-Token beansprucht, natives BTC hinterlegt, USDC über Aave v4 geliehen und beobachtet, wie sich die Transaktion auf dem Explorer vollständig gesetzt hat. Nichts daran fühlte sich nach einer Umgehungslösung an. Mein BTC blieb die ganze Zeit nativ, und ich habe niemals die Verwahrung an irgendwen übergeben.
Als Content Creator in diesem Bereich möchte ich genau über so ein Produkt sprechen – etwas, das Trust-Annahmen entfernt, statt neue hinzuzufügen. Wenn du natives BTC hältst und das selbst sehen willst, durchlaufe den Testnet-Flow und gib vor Mainnet dein Feedback über das offizielle Formular ab.
#baby $BABY
{spot}(BABYUSDT)
Ich habe schon viele DeFi-Produkte abgedeckt, und die meisten davon verlangen von Bitcoin-Inhabern, zuerst etwas aufzugeben – sei es das Wrappen von BTC oder das Vertrauen in eine Bridge. Trustless Bitcoin Vaults (TBV) von @BabylonLabs_io ist das erste Mal, dass ich natives Bitcoin als Sicherheit genutzt gesehen habe, ohne dass man dafür irgendetwas davon tun musste.
Ich bin selbst vor dem Verfassen dieses Textes durch das Testnet gegangen. Test-Token beansprucht, natives BTC hinterlegt, USDC über Aave v4 geliehen und beobachtet, wie sich die Transaktion auf dem Explorer vollständig gesetzt hat. Nichts daran fühlte sich nach einer Umgehungslösung an. Mein BTC blieb die ganze Zeit nativ, und ich habe niemals die Verwahrung an irgendwen übergeben.
Als Content Creator in diesem Bereich möchte ich genau über so ein Produkt sprechen – etwas, das Trust-Annahmen entfernt, statt neue hinzuzufügen. Wenn du natives BTC hältst und das selbst sehen willst, durchlaufe den Testnet-Flow und gib vor Mainnet dein Feedback über das offizielle Formular ab.
#baby $BABY
Ich bin selbst vor dem Verfassen dieses Textes durch das Testnet gegangen. Test-Token beansprucht, natives BTC hinterlegt, USDC über Aave v4 geliehen und beobachtet, wie sich die Transaktion auf dem Explorer vollständig gesetzt hat. Nichts daran fühlte sich nach einer Umgehungslösung an. Mein BTC blieb die ganze Zeit nativ, und ich habe niemals die Verwahrung an irgendwen übergeben.
Als Content Creator in diesem Bereich möchte ich genau über so ein Produkt sprechen – etwas, das Trust-Annahmen entfernt, statt neue hinzuzufügen. Wenn du natives BTC hältst und das selbst sehen willst, durchlaufe den Testnet-Flow und gib vor Mainnet dein Feedback über das offizielle Formular ab.
#baby $BABY
8
2
319
·
--
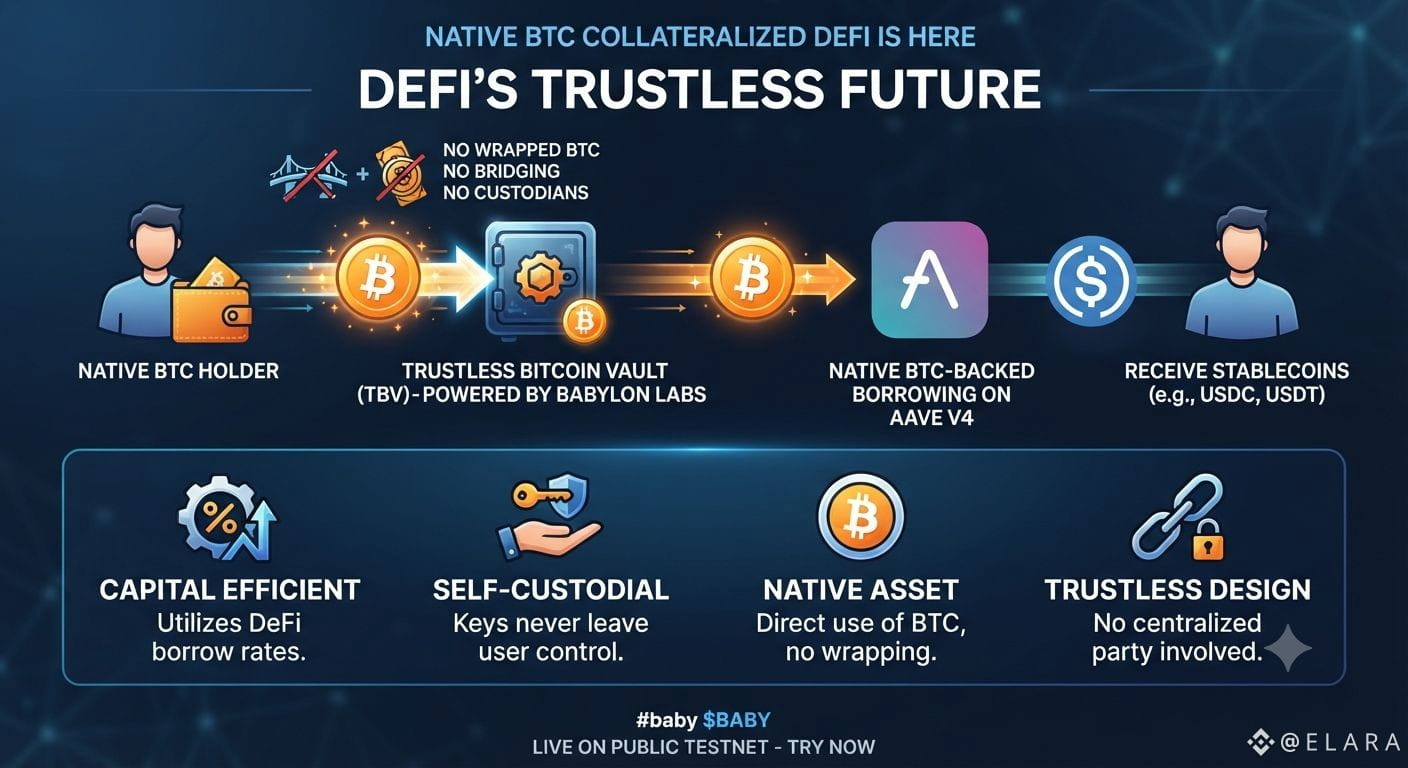
Die meisten DeFi-Lösungen bitten Bitcoin-Inhaber nach wie vor, ihre BTC zu verpacken, sie zu brücken oder die Verwahrung an jemand anderen abzugeben. Trustless Bitcoin Vaults (TBV) von @babylonlabs_io nehmen das weg. TBV ermöglicht, dass natives Bitcoin als echtes Sicherheiten-Asset über Ketten und Anwendungen hinweg eingesetzt werden kann.
Das erste Produkt, das auf TBV aufgebaut ist, ist natives Bitcoin-gestütztes Borrowing über Aave v4. Vier Dinge stechen hervor. Es läuft auf DeFi-Borrow-Rates, sodass es kapitaleffizient bleibt. Es hält dich vollständig in der Selbstverwahrung, deine Schlüssel verlassen nie deine Kontrolle. Es nutzt natives BTC direkt, ohne eine verpackte Version. Und es ist per Design trustless: keine zentralisierte Partei zwischen dir und deinen Sicherheiten.
Das ist jetzt live auf einem öffentlichen Testnet, und das Testen dauert nur ein paar Minuten mit dem Faucet und der Testnet-App. Wenn du natives $BTC hältst, probiere den Ablauf selbst aus und gib Feedback über das offizielle Formular ab, bevor es auf Mainnet geht.
#baby $BABY
{spot}(BTCUSDT)
{spot}(BABYUSDT)
Die meisten DeFi-Lösungen bitten Bitcoin-Inhaber nach wie vor, ihre BTC zu verpacken, sie zu brücken oder die Verwahrung an jemand anderen abzugeben. Trustless Bitcoin Vaults (TBV) von @BabylonLabs_io nehmen das weg. TBV ermöglicht, dass natives Bitcoin als echtes Sicherheiten-Asset über Ketten und Anwendungen hinweg eingesetzt werden kann.
Das erste Produkt, das auf TBV aufgebaut ist, ist natives Bitcoin-gestütztes Borrowing über Aave v4. Vier Dinge stechen hervor. Es läuft auf DeFi-Borrow-Rates, sodass es kapitaleffizient bleibt. Es hält dich vollständig in der Selbstverwahrung, deine Schlüssel verlassen nie deine Kontrolle. Es nutzt natives BTC direkt, ohne eine verpackte Version. Und es ist per Design trustless: keine zentralisierte Partei zwischen dir und deinen Sicherheiten.
Das ist jetzt live auf einem öffentlichen Testnet, und das Testen dauert nur ein paar Minuten mit dem Faucet und der Testnet-App. Wenn du natives $BTC hältst, probiere den Ablauf selbst aus und gib Feedback über das offizielle Formular ab, bevor es auf Mainnet geht.
#baby $BABY
Das erste Produkt, das auf TBV aufgebaut ist, ist natives Bitcoin-gestütztes Borrowing über Aave v4. Vier Dinge stechen hervor. Es läuft auf DeFi-Borrow-Rates, sodass es kapitaleffizient bleibt. Es hält dich vollständig in der Selbstverwahrung, deine Schlüssel verlassen nie deine Kontrolle. Es nutzt natives BTC direkt, ohne eine verpackte Version. Und es ist per Design trustless: keine zentralisierte Partei zwischen dir und deinen Sicherheiten.
Das ist jetzt live auf einem öffentlichen Testnet, und das Testen dauert nur ein paar Minuten mit dem Faucet und der Testnet-App. Wenn du natives $BTC hältst, probiere den Ablauf selbst aus und gib Feedback über das offizielle Formular ab, bevor es auf Mainnet geht.
#baby $BABY
6
2
167
·
--
BREAKING 🚨
Der Bitcoin-ETF von BlackRock verzeichnete gerade 7 aufeinanderfolgende Tage mit Zuflüssen.
Fast 1 Milliarde Dollar hinzugekommen. IBIT hält nun 6% von allen Bitcoins, die es überhaupt gibt.
Das kommt direkt nachdem der Juni für das Jahr 4,76 Milliarden Dollar an Abflüssen brachte.
Der größte Vermögensverwalter der Welt drehte die Lage still und leise. $BTC
{spot}(BTCUSDT)
BREAKING 🚨
Der Bitcoin-ETF von BlackRock verzeichnete gerade 7 aufeinanderfolgende Tage mit Zuflüssen.
Fast 1 Milliarde Dollar hinzugekommen. IBIT hält nun 6% von allen Bitcoins, die es überhaupt gibt.
Das kommt direkt nachdem der Juni für das Jahr 4,76 Milliarden Dollar an Abflüssen brachte.
Der größte Vermögensverwalter der Welt drehte die Lage still und leise. $BTC
Der Bitcoin-ETF von BlackRock verzeichnete gerade 7 aufeinanderfolgende Tage mit Zuflüssen.
Fast 1 Milliarde Dollar hinzugekommen. IBIT hält nun 6% von allen Bitcoins, die es überhaupt gibt.
Das kommt direkt nachdem der Juni für das Jahr 4,76 Milliarden Dollar an Abflüssen brachte.
Der größte Vermögensverwalter der Welt drehte die Lage still und leise. $BTC
BTC+4,41%
IBITETF+6,15%
2
153
·
--
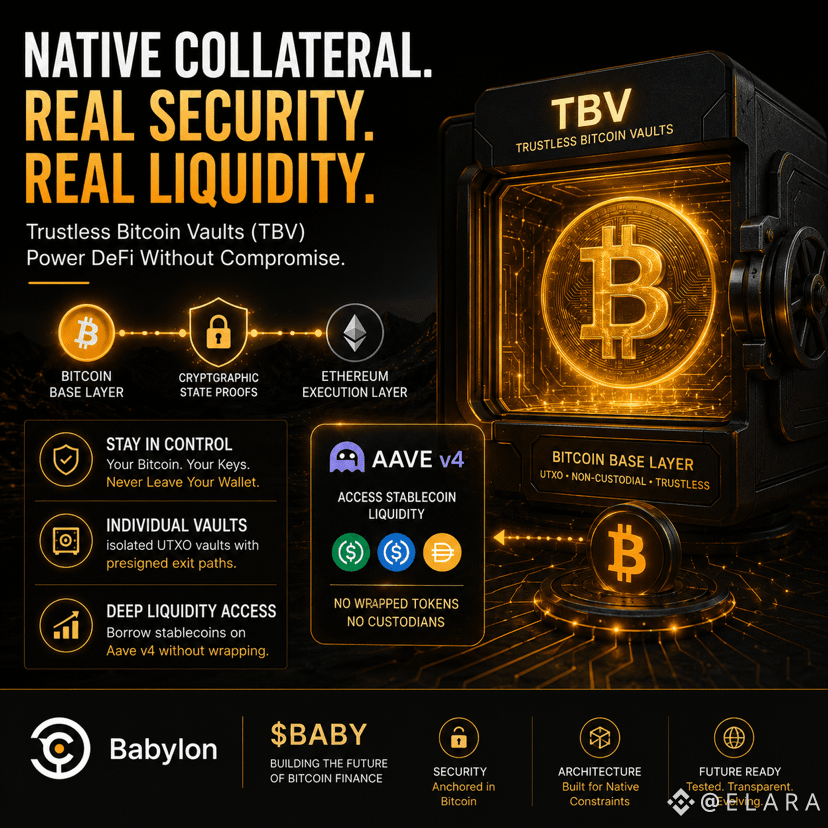
Der Wandel hin zu nativer Sicherheitenarchitektur verändert grundsätzlich, wie Kapitalströme über dezentrale Geldmärkte fließen. Historisch gesehen erforderte der Einstieg in Lending-Protokolle den Tausch von Spot-Bitcoin gegen synthetische Darstellungen oder gesperrte Bridge-Forderungen, wodurch zusätzliche Schichten an Gegenparteirisiken eingeführt wurden.
Mit Trustless Bitcoin Vaults (TBV) bleibt die Sicherheit direkt auf der Bitcoin-Basisschicht in unteilbaren UTXO-Ausgängen verankert, während kryptografische Zustandsnachweise die Kreditaufnahmefähigkeit auf Ethereum verifizieren. Durch die direkte Anbindung an Protokolle wie Aave v4 können Nutzer Liquidität in Form von Stablecoins nutzen, ohne private Schlüssel aufzugeben oder auf föderierte Multisig-Gruppen angewiesen zu sein, die ihre Assets verwahren.
Dieses Design zeigt, wie Sicherheit und Liquidität koexistieren können, wenn die Logik von Smart Contracts die nativen Vorgaben der jeweiligen Kette respektiert. Anstatt Gelder in zentralisierte Smart Contracts zu bündeln, isoliert TBV Sicherheiten auf der Ebene einzelner Tresore und stellt so sicher, dass die Ausstiegswege vorab signiert und mathematisch überprüfbar durchsetzbar bleiben. Das Einbringen tiefer Bitcoin-Liquidität in EVM-Umgebungen ohne Token zu verpacken, stellt für langfristige Inhaber, die Kapital effizient produktiv einsetzen möchten, einen echten Sprung in der Finanzarchitektur dar.
Während die Tests weiter über öffentliche Testnetze laufen, werden klare Feedback-Loops dabei helfen, dass diese nativen Sicherheitenmechanismen Marktdruck effektiv bewältigen. Hast du bewertet, wie die Sicherheit nativer Tresore deine Lending-Strategie beeinflusst?
@babylonlabs_io $BABY #baby
{spot}(BABYUSDT)
Der Wandel hin zu nativer Sicherheitenarchitektur verändert grundsätzlich, wie Kapitalströme über dezentrale Geldmärkte fließen. Historisch gesehen erforderte der Einstieg in Lending-Protokolle den Tausch von Spot-Bitcoin gegen synthetische Darstellungen oder gesperrte Bridge-Forderungen, wodurch zusätzliche Schichten an Gegenparteirisiken eingeführt wurden.
Mit Trustless Bitcoin Vaults (TBV) bleibt die Sicherheit direkt auf der Bitcoin-Basisschicht in unteilbaren UTXO-Ausgängen verankert, während kryptografische Zustandsnachweise die Kreditaufnahmefähigkeit auf Ethereum verifizieren. Durch die direkte Anbindung an Protokolle wie Aave v4 können Nutzer Liquidität in Form von Stablecoins nutzen, ohne private Schlüssel aufzugeben oder auf föderierte Multisig-Gruppen angewiesen zu sein, die ihre Assets verwahren.
Dieses Design zeigt, wie Sicherheit und Liquidität koexistieren können, wenn die Logik von Smart Contracts die nativen Vorgaben der jeweiligen Kette respektiert. Anstatt Gelder in zentralisierte Smart Contracts zu bündeln, isoliert TBV Sicherheiten auf der Ebene einzelner Tresore und stellt so sicher, dass die Ausstiegswege vorab signiert und mathematisch überprüfbar durchsetzbar bleiben. Das Einbringen tiefer Bitcoin-Liquidität in EVM-Umgebungen ohne Token zu verpacken, stellt für langfristige Inhaber, die Kapital effizient produktiv einsetzen möchten, einen echten Sprung in der Finanzarchitektur dar.
Während die Tests weiter über öffentliche Testnetze laufen, werden klare Feedback-Loops dabei helfen, dass diese nativen Sicherheitenmechanismen Marktdruck effektiv bewältigen. Hast du bewertet, wie die Sicherheit nativer Tresore deine Lending-Strategie beeinflusst?
@BabylonLabs_io $BABY #baby
Mit Trustless Bitcoin Vaults (TBV) bleibt die Sicherheit direkt auf der Bitcoin-Basisschicht in unteilbaren UTXO-Ausgängen verankert, während kryptografische Zustandsnachweise die Kreditaufnahmefähigkeit auf Ethereum verifizieren. Durch die direkte Anbindung an Protokolle wie Aave v4 können Nutzer Liquidität in Form von Stablecoins nutzen, ohne private Schlüssel aufzugeben oder auf föderierte Multisig-Gruppen angewiesen zu sein, die ihre Assets verwahren.
Dieses Design zeigt, wie Sicherheit und Liquidität koexistieren können, wenn die Logik von Smart Contracts die nativen Vorgaben der jeweiligen Kette respektiert. Anstatt Gelder in zentralisierte Smart Contracts zu bündeln, isoliert TBV Sicherheiten auf der Ebene einzelner Tresore und stellt so sicher, dass die Ausstiegswege vorab signiert und mathematisch überprüfbar durchsetzbar bleiben. Das Einbringen tiefer Bitcoin-Liquidität in EVM-Umgebungen ohne Token zu verpacken, stellt für langfristige Inhaber, die Kapital effizient produktiv einsetzen möchten, einen echten Sprung in der Finanzarchitektur dar.
Während die Tests weiter über öffentliche Testnetze laufen, werden klare Feedback-Loops dabei helfen, dass diese nativen Sicherheitenmechanismen Marktdruck effektiv bewältigen. Hast du bewertet, wie die Sicherheit nativer Tresore deine Lending-Strategie beeinflusst?
@BabylonLabs_io $BABY #baby
8
2
158
·
--
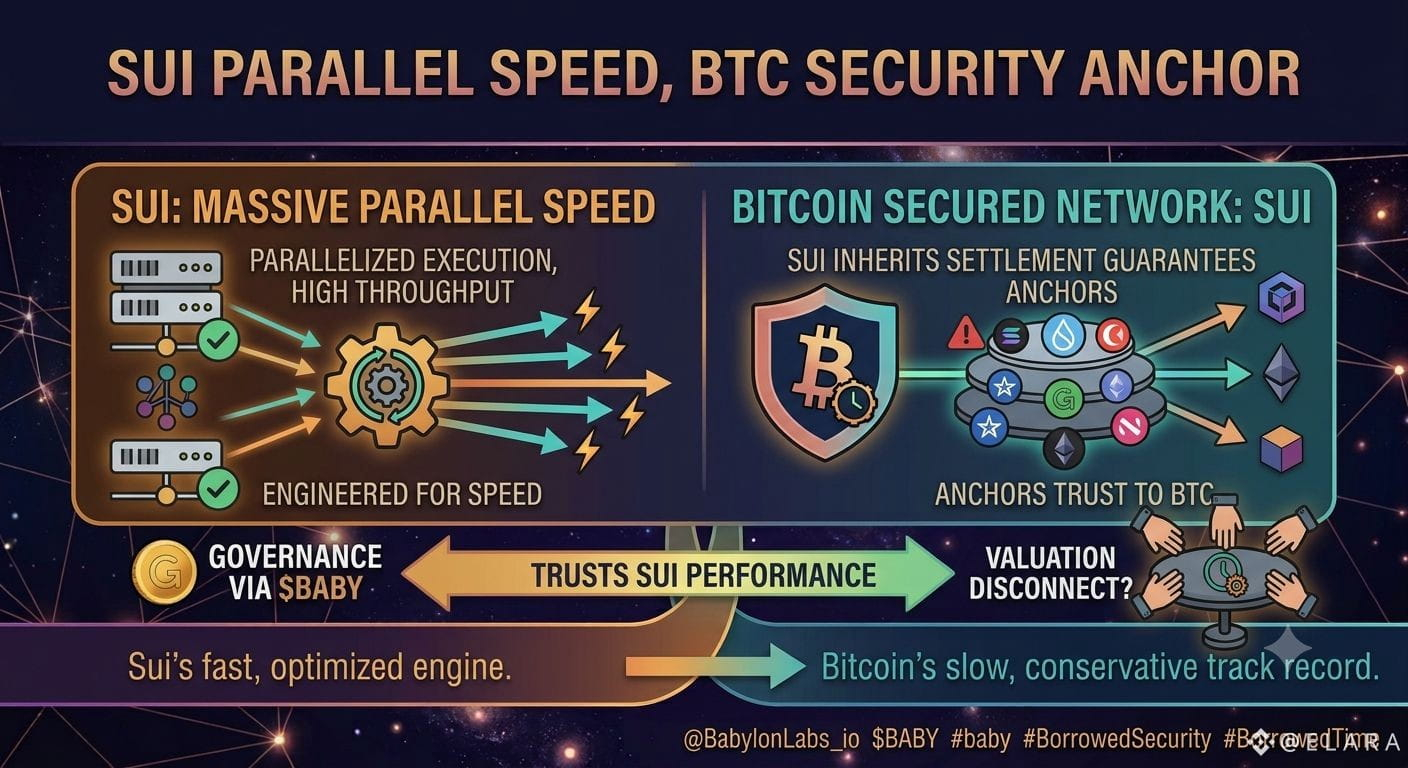
Sui läuft parallel mit massiver Geschwindigkeit und leiht sich jetzt Sicherheit von dem langsamsten Asset in Krypto
Diese Kombination hat mich für einen Moment innehalten lassen. Sui’s gesamte Architektur ist darauf ausgelegt, parallele Ausführung zu ermöglichen: hohe Durchsatzrate, geringe Latenz – alles auf Tempo optimiert. Bitcoin ist hingegen genau das Gegenteil, so ist es per Design. Zehnminutenblöcke, bewusst konservativ, kein Eifer irgendwo in seinem Konsensmodell. Nun wird Sui zu einem „Bitcoin Secured Network“, was bedeutet, dass seine Sicherheit teilweise auf einem Asset basiert, das sich in einem völlig anderen Tempo bewegt als alles andere in seiner eigenen Architektur.
Das ist nicht exakt ein Widerspruch, aber es ist eine echte Unstimmigkeit, mit der man sich auseinandersetzen sollte. Die Kette, die auf Geschwindigkeit optimiert ist, verankert ihr Vertrauensmodell an dem einen Asset, das sich überhaupt nicht auf Geschwindigkeit optimieren lässt. Sicherheit und Ausführung landen auf zwei unterschiedlichen Uhren innerhalb desselben Systems.
Ich denke, das funktioniert tatsächlich, weil Sicherheit und Durchsatz ohnehin nie gedacht waren, sich mit derselben Geschwindigkeit zu bewegen. Du willst, dass deine Abrechnungs-Garantien langsam und schwer rückgängig zu machen sind. Du willst, dass deine Execution-Layer schnell und reaktionsfähig ist. Sui darf seine Performance behalten und erbt gleichzeitig etwas von Bitcoin, das keine schnelle Kette allein hervorbringen kann: eine Erfolgsgeschichte von praktisch nie umgeschriebenen Transaktionen.
Trotzdem bin ich neugierig, wie Staker diesen Trade-off in der Praxis abwägen. Macht es das System für dich sicherer, wenn man eine schnelle Kette an ein langsames, konservatives Asset ankoppelt – oder führt die Unstimmigkeit selbst eine neue Art von Unsicherheit ein?
@babylonlabs_io $BABY #baby
{spot}(BABYUSDT)
Sui läuft parallel mit massiver Geschwindigkeit und leiht sich jetzt Sicherheit von dem langsamsten Asset in Krypto
Diese Kombination hat mich für einen Moment innehalten lassen. Sui’s gesamte Architektur ist darauf ausgelegt, parallele Ausführung zu ermöglichen: hohe Durchsatzrate, geringe Latenz – alles auf Tempo optimiert. Bitcoin ist hingegen genau das Gegenteil, so ist es per Design. Zehnminutenblöcke, bewusst konservativ, kein Eifer irgendwo in seinem Konsensmodell. Nun wird Sui zu einem „Bitcoin Secured Network“, was bedeutet, dass seine Sicherheit teilweise auf einem Asset basiert, das sich in einem völlig anderen Tempo bewegt als alles andere in seiner eigenen Architektur.
Das ist nicht exakt ein Widerspruch, aber es ist eine echte Unstimmigkeit, mit der man sich auseinandersetzen sollte. Die Kette, die auf Geschwindigkeit optimiert ist, verankert ihr Vertrauensmodell an dem einen Asset, das sich überhaupt nicht auf Geschwindigkeit optimieren lässt. Sicherheit und Ausführung landen auf zwei unterschiedlichen Uhren innerhalb desselben Systems.
Ich denke, das funktioniert tatsächlich, weil Sicherheit und Durchsatz ohnehin nie gedacht waren, sich mit derselben Geschwindigkeit zu bewegen. Du willst, dass deine Abrechnungs-Garantien langsam und schwer rückgängig zu machen sind. Du willst, dass deine Execution-Layer schnell und reaktionsfähig ist. Sui darf seine Performance behalten und erbt gleichzeitig etwas von Bitcoin, das keine schnelle Kette allein hervorbringen kann: eine Erfolgsgeschichte von praktisch nie umgeschriebenen Transaktionen.
Trotzdem bin ich neugierig, wie Staker diesen Trade-off in der Praxis abwägen. Macht es das System für dich sicherer, wenn man eine schnelle Kette an ein langsames, konservatives Asset ankoppelt – oder führt die Unstimmigkeit selbst eine neue Art von Unsicherheit ein?
@BabylonLabs_io $BABY #baby
Diese Kombination hat mich für einen Moment innehalten lassen. Sui’s gesamte Architektur ist darauf ausgelegt, parallele Ausführung zu ermöglichen: hohe Durchsatzrate, geringe Latenz – alles auf Tempo optimiert. Bitcoin ist hingegen genau das Gegenteil, so ist es per Design. Zehnminutenblöcke, bewusst konservativ, kein Eifer irgendwo in seinem Konsensmodell. Nun wird Sui zu einem „Bitcoin Secured Network“, was bedeutet, dass seine Sicherheit teilweise auf einem Asset basiert, das sich in einem völlig anderen Tempo bewegt als alles andere in seiner eigenen Architektur.
Das ist nicht exakt ein Widerspruch, aber es ist eine echte Unstimmigkeit, mit der man sich auseinandersetzen sollte. Die Kette, die auf Geschwindigkeit optimiert ist, verankert ihr Vertrauensmodell an dem einen Asset, das sich überhaupt nicht auf Geschwindigkeit optimieren lässt. Sicherheit und Ausführung landen auf zwei unterschiedlichen Uhren innerhalb desselben Systems.
Ich denke, das funktioniert tatsächlich, weil Sicherheit und Durchsatz ohnehin nie gedacht waren, sich mit derselben Geschwindigkeit zu bewegen. Du willst, dass deine Abrechnungs-Garantien langsam und schwer rückgängig zu machen sind. Du willst, dass deine Execution-Layer schnell und reaktionsfähig ist. Sui darf seine Performance behalten und erbt gleichzeitig etwas von Bitcoin, das keine schnelle Kette allein hervorbringen kann: eine Erfolgsgeschichte von praktisch nie umgeschriebenen Transaktionen.
Trotzdem bin ich neugierig, wie Staker diesen Trade-off in der Praxis abwägen. Macht es das System für dich sicherer, wenn man eine schnelle Kette an ein langsames, konservatives Asset ankoppelt – oder führt die Unstimmigkeit selbst eine neue Art von Unsicherheit ein?
@BabylonLabs_io $BABY #baby
5
2
147
·
--
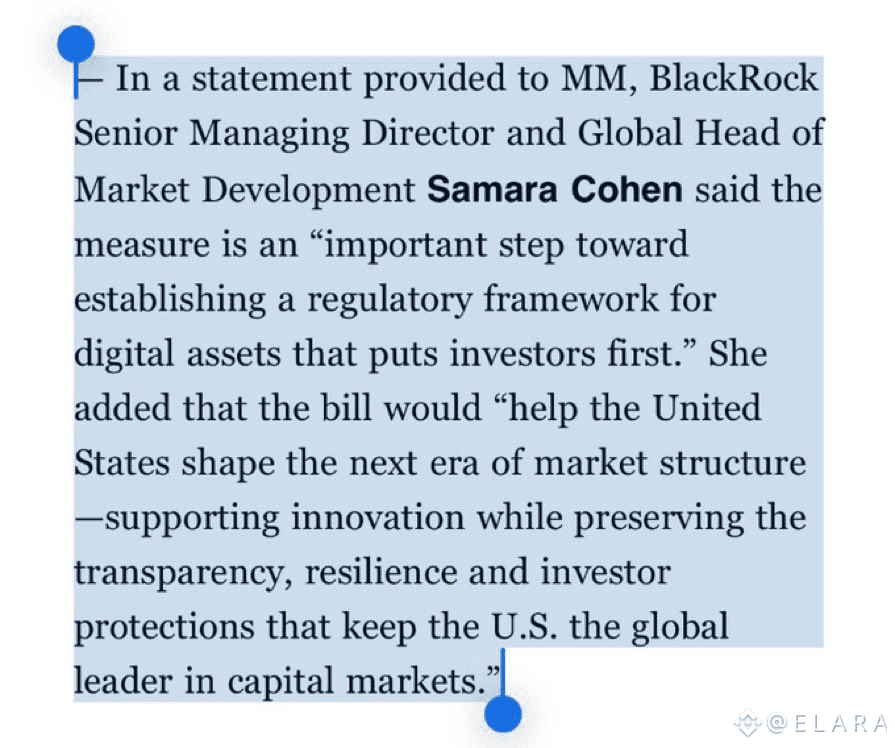
BREAKING: 🇺🇸 14 Bio. $ BlackRock unterstützt offiziell den Clarity Act.
Zuvor hatte BlackRock gewarnt, dass asiatische Länder versuchen werden, den USA im Kryptobereich zuvorzukommen, indem sie ihre eigenen Versionen des CLARITY Act verabschieden.
JETZT WEITERLEITEN!
BREAKING: 🇺🇸 14 Bio. $ BlackRock unterstützt offiziell den Clarity Act.
Zuvor hatte BlackRock gewarnt, dass asiatische Länder versuchen werden, den USA im Kryptobereich zuvorzukommen, indem sie ihre eigenen Versionen des CLARITY Act verabschieden.
JETZT WEITERLEITEN!
Zuvor hatte BlackRock gewarnt, dass asiatische Länder versuchen werden, den USA im Kryptobereich zuvorzukommen, indem sie ihre eigenen Versionen des CLARITY Act verabschieden.
JETZT WEITERLEITEN!
BLKUS+1,45%
3
160
·
--
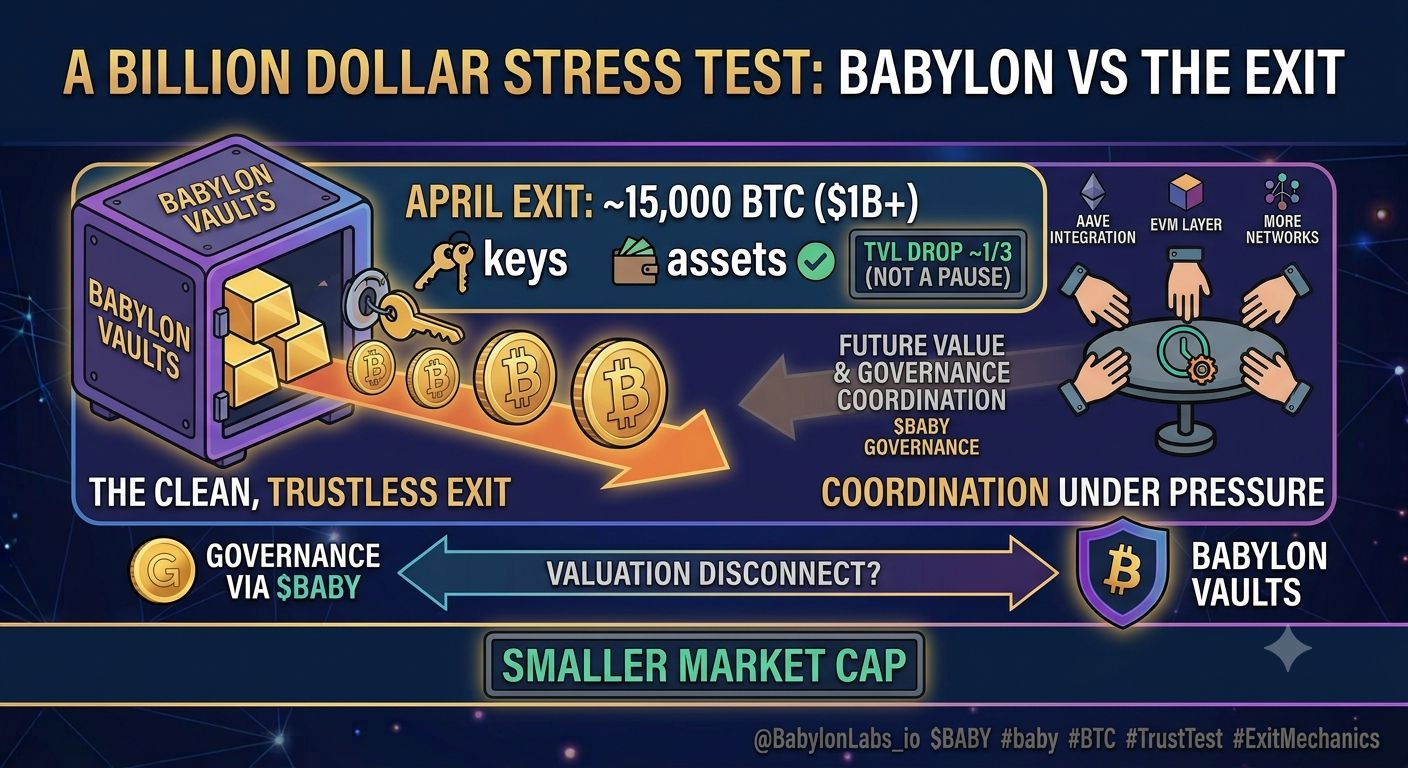
Eine Milliarde Dollar verließen Babylon an einem Tag, und das Protokoll hat nicht einmal gezuckt—das sagt dir schon etwas.
Ich habe aufgehört zu scrollen, als ich das gesehen habe. Im April zogen vier Wallets in kurzer Zeit knapp fünfzehntausend $BTC aus den Staking-Tresoren von Babylon ab: Über eine Milliarde Dollar, die auf einmal abfloss, und das drückte die TVL über Nacht um ungefähr ein Drittel. Das ist kein kleines Ereignis. Das ist genau die Art Zahl, die als Krise Schlagzeilen machen würde, wenn das ein Kreditprotokoll oder eine Börse wäre.
Und trotzdem ist nichts kaputtgegangen. Keine eingefrorenen Auszahlungen, kein Depeg, keine Notfall-Stop-Funktion. Nur BTC, das aus demselben Grund herausging, aus dem es hereinkam—selbst verwahrt, verifizierbar, ohne dass ein Custodian in der Mitte darüber entscheidet, ob Menschen aussteigen dürfen.
Das ist der eigentliche Test eines Trust-Models, nicht der Marketing-Claim darum. Jeder kann „trustless“ behaupten. Nur wenige Systeme bekommen innerhalb weniger Monate, nachdem sie in DeFi-Vaults als Sicherheiten expandiert haben, einen echten Stresstest dieser Größenordnung in der Praxis. Das passierte genau in dem Moment, als BTCVaults ausgerollt wurde—und ehrlich gesagt hat mich das eher mehr in die Exit-Mechanik vertrauen lassen, nicht weniger.
Vergleiche das damit, wie sich Bridges und Systeme für verpackte Assets verhalten, wenn große Inhaber versuchen, schnell zu gehen. Meistens ist das nicht so still.
Ist ein sauberer Exit unter echtem Druck wichtiger für dich als irgendeine Yield-Zahl, die das Protokoll bewirbt?
@babylonlabs_io $BABY #baby
{spot}(BTCUSDT)
{spot}(BABYUSDT)
Eine Milliarde Dollar verließen Babylon an einem Tag, und das Protokoll hat nicht einmal gezuckt—das sagt dir schon etwas.
Ich habe aufgehört zu scrollen, als ich das gesehen habe. Im April zogen vier Wallets in kurzer Zeit knapp fünfzehntausend $BTC aus den Staking-Tresoren von Babylon ab: Über eine Milliarde Dollar, die auf einmal abfloss, und das drückte die TVL über Nacht um ungefähr ein Drittel. Das ist kein kleines Ereignis. Das ist genau die Art Zahl, die als Krise Schlagzeilen machen würde, wenn das ein Kreditprotokoll oder eine Börse wäre.
Und trotzdem ist nichts kaputtgegangen. Keine eingefrorenen Auszahlungen, kein Depeg, keine Notfall-Stop-Funktion. Nur BTC, das aus demselben Grund herausging, aus dem es hereinkam—selbst verwahrt, verifizierbar, ohne dass ein Custodian in der Mitte darüber entscheidet, ob Menschen aussteigen dürfen.
Das ist der eigentliche Test eines Trust-Models, nicht der Marketing-Claim darum. Jeder kann „trustless“ behaupten. Nur wenige Systeme bekommen innerhalb weniger Monate, nachdem sie in DeFi-Vaults als Sicherheiten expandiert haben, einen echten Stresstest dieser Größenordnung in der Praxis. Das passierte genau in dem Moment, als BTCVaults ausgerollt wurde—und ehrlich gesagt hat mich das eher mehr in die Exit-Mechanik vertrauen lassen, nicht weniger.
Vergleiche das damit, wie sich Bridges und Systeme für verpackte Assets verhalten, wenn große Inhaber versuchen, schnell zu gehen. Meistens ist das nicht so still.
Ist ein sauberer Exit unter echtem Druck wichtiger für dich als irgendeine Yield-Zahl, die das Protokoll bewirbt?
@BabylonLabs_io $BABY #baby
Ich habe aufgehört zu scrollen, als ich das gesehen habe. Im April zogen vier Wallets in kurzer Zeit knapp fünfzehntausend $BTC aus den Staking-Tresoren von Babylon ab: Über eine Milliarde Dollar, die auf einmal abfloss, und das drückte die TVL über Nacht um ungefähr ein Drittel. Das ist kein kleines Ereignis. Das ist genau die Art Zahl, die als Krise Schlagzeilen machen würde, wenn das ein Kreditprotokoll oder eine Börse wäre.
Und trotzdem ist nichts kaputtgegangen. Keine eingefrorenen Auszahlungen, kein Depeg, keine Notfall-Stop-Funktion. Nur BTC, das aus demselben Grund herausging, aus dem es hereinkam—selbst verwahrt, verifizierbar, ohne dass ein Custodian in der Mitte darüber entscheidet, ob Menschen aussteigen dürfen.
Das ist der eigentliche Test eines Trust-Models, nicht der Marketing-Claim darum. Jeder kann „trustless“ behaupten. Nur wenige Systeme bekommen innerhalb weniger Monate, nachdem sie in DeFi-Vaults als Sicherheiten expandiert haben, einen echten Stresstest dieser Größenordnung in der Praxis. Das passierte genau in dem Moment, als BTCVaults ausgerollt wurde—und ehrlich gesagt hat mich das eher mehr in die Exit-Mechanik vertrauen lassen, nicht weniger.
Vergleiche das damit, wie sich Bridges und Systeme für verpackte Assets verhalten, wenn große Inhaber versuchen, schnell zu gehen. Meistens ist das nicht so still.
Ist ein sauberer Exit unter echtem Druck wichtiger für dich als irgendeine Yield-Zahl, die das Protokoll bewirbt?
@BabylonLabs_io $BABY #baby
7
3
180
·
--
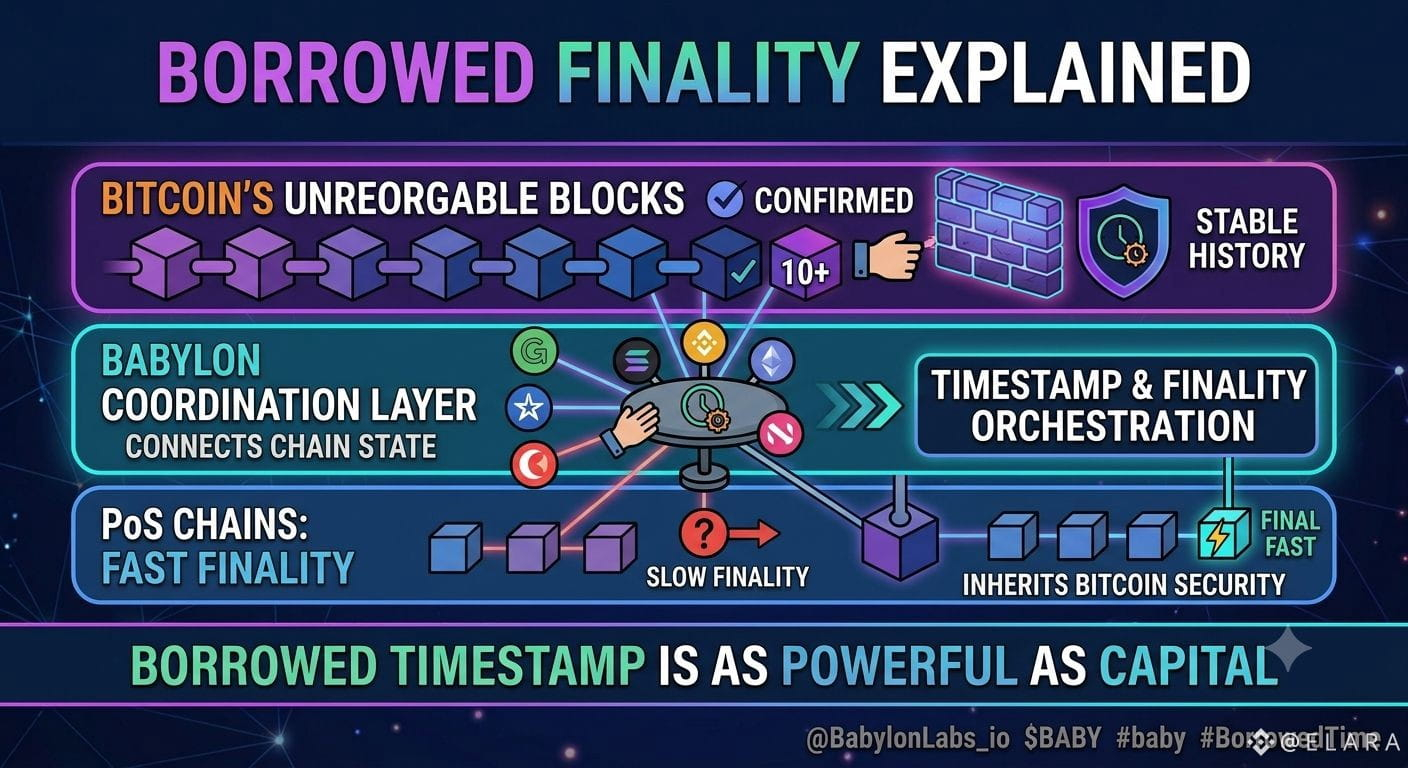
Bitcoin-Blocks bewegen sich langsam, aber Babylon leiht sich seine Zeitstempel aus, um andere Ketten schnell final zu machen
Finalität ist das, was niemand gut erklärt.
Eine Proof-of-Stake-Kette kann Reorgs machen. Sie kann die jüngste Historie umschreiben, wenn genug Validatoren kolludieren oder abtrünnig werden. Dieses Risiko verschwindet nie von selbst vollständig.
Bitcoin reorgt kaum. Praktisch nie tiefer als ein paar Blöcke. Das ist die eine Eigenschaft, die tatsächlich jeder an ihm vertraut.
Babylon nutzt das. Checkpoints werden von anderen Ketten auf Bitcoin selbst gesetzt. Sobald dieser Checkpoint unter genügend Bitcoin-Blöcken begraben ist, bedeutet es, ihn rückgängig zu machen, Bitcoin umzuschreiben. Niemand schreibt Bitcoin um.
Also leiht sich eine PoS-Kette etwas, das sie strukturell nicht selbst erzeugen kann. Bitcoin-niveau an Finalität, ohne zu werden wie Bitcoin.
Hier ist der Teil, über den ich immer wieder nachdenke. Das ist eine andere Art des Borrowings als BTC für ökonomische Sicherheit zu staken. Hier wird nicht nur etwas geliehen, sondern die Zeit selbst: die Tatsache, dass sich die Bitcoin-Historie nicht bewegt.
Ökonomische Sicherheit stoppt Angriffe, die Geld kosten. Timestamping stoppt Angriffe, die darauf setzen, die Historie nachträglich umzuschreiben. Anderes Problem. Andere Lösung.
Die meisten Leute, die über Babylon staken, denken nie an diesen Teil. Sie denken an Rendite, nicht daran, dass still und leise die Finalitätsgarantien die darunterliegenden Ketten schützen.
Bewertet eigentlich jemand ausgeliehene Finalität so, wie man ausgeliehenes Kapital bewertet, oder wird sie immer übersehen?
@babylonlabs_io $BABY #baby
{spot}(BABYUSDT)
Bitcoin-Blocks bewegen sich langsam, aber Babylon leiht sich seine Zeitstempel aus, um andere Ketten schnell final zu machen
Finalität ist das, was niemand gut erklärt.
Eine Proof-of-Stake-Kette kann Reorgs machen. Sie kann die jüngste Historie umschreiben, wenn genug Validatoren kolludieren oder abtrünnig werden. Dieses Risiko verschwindet nie von selbst vollständig.
Bitcoin reorgt kaum. Praktisch nie tiefer als ein paar Blöcke. Das ist die eine Eigenschaft, die tatsächlich jeder an ihm vertraut.
Babylon nutzt das. Checkpoints werden von anderen Ketten auf Bitcoin selbst gesetzt. Sobald dieser Checkpoint unter genügend Bitcoin-Blöcken begraben ist, bedeutet es, ihn rückgängig zu machen, Bitcoin umzuschreiben. Niemand schreibt Bitcoin um.
Also leiht sich eine PoS-Kette etwas, das sie strukturell nicht selbst erzeugen kann. Bitcoin-niveau an Finalität, ohne zu werden wie Bitcoin.
Hier ist der Teil, über den ich immer wieder nachdenke. Das ist eine andere Art des Borrowings als BTC für ökonomische Sicherheit zu staken. Hier wird nicht nur etwas geliehen, sondern die Zeit selbst: die Tatsache, dass sich die Bitcoin-Historie nicht bewegt.
Ökonomische Sicherheit stoppt Angriffe, die Geld kosten. Timestamping stoppt Angriffe, die darauf setzen, die Historie nachträglich umzuschreiben. Anderes Problem. Andere Lösung.
Die meisten Leute, die über Babylon staken, denken nie an diesen Teil. Sie denken an Rendite, nicht daran, dass still und leise die Finalitätsgarantien die darunterliegenden Ketten schützen.
Bewertet eigentlich jemand ausgeliehene Finalität so, wie man ausgeliehenes Kapital bewertet, oder wird sie immer übersehen?
@BabylonLabs_io $BABY #baby
Finalität ist das, was niemand gut erklärt.
Eine Proof-of-Stake-Kette kann Reorgs machen. Sie kann die jüngste Historie umschreiben, wenn genug Validatoren kolludieren oder abtrünnig werden. Dieses Risiko verschwindet nie von selbst vollständig.
Bitcoin reorgt kaum. Praktisch nie tiefer als ein paar Blöcke. Das ist die eine Eigenschaft, die tatsächlich jeder an ihm vertraut.
Babylon nutzt das. Checkpoints werden von anderen Ketten auf Bitcoin selbst gesetzt. Sobald dieser Checkpoint unter genügend Bitcoin-Blöcken begraben ist, bedeutet es, ihn rückgängig zu machen, Bitcoin umzuschreiben. Niemand schreibt Bitcoin um.
Also leiht sich eine PoS-Kette etwas, das sie strukturell nicht selbst erzeugen kann. Bitcoin-niveau an Finalität, ohne zu werden wie Bitcoin.
Hier ist der Teil, über den ich immer wieder nachdenke. Das ist eine andere Art des Borrowings als BTC für ökonomische Sicherheit zu staken. Hier wird nicht nur etwas geliehen, sondern die Zeit selbst: die Tatsache, dass sich die Bitcoin-Historie nicht bewegt.
Ökonomische Sicherheit stoppt Angriffe, die Geld kosten. Timestamping stoppt Angriffe, die darauf setzen, die Historie nachträglich umzuschreiben. Anderes Problem. Andere Lösung.
Die meisten Leute, die über Babylon staken, denken nie an diesen Teil. Sie denken an Rendite, nicht daran, dass still und leise die Finalitätsgarantien die darunterliegenden Ketten schützen.
Bewertet eigentlich jemand ausgeliehene Finalität so, wie man ausgeliehenes Kapital bewertet, oder wird sie immer übersehen?
@BabylonLabs_io $BABY #baby
9
5
319
·
--
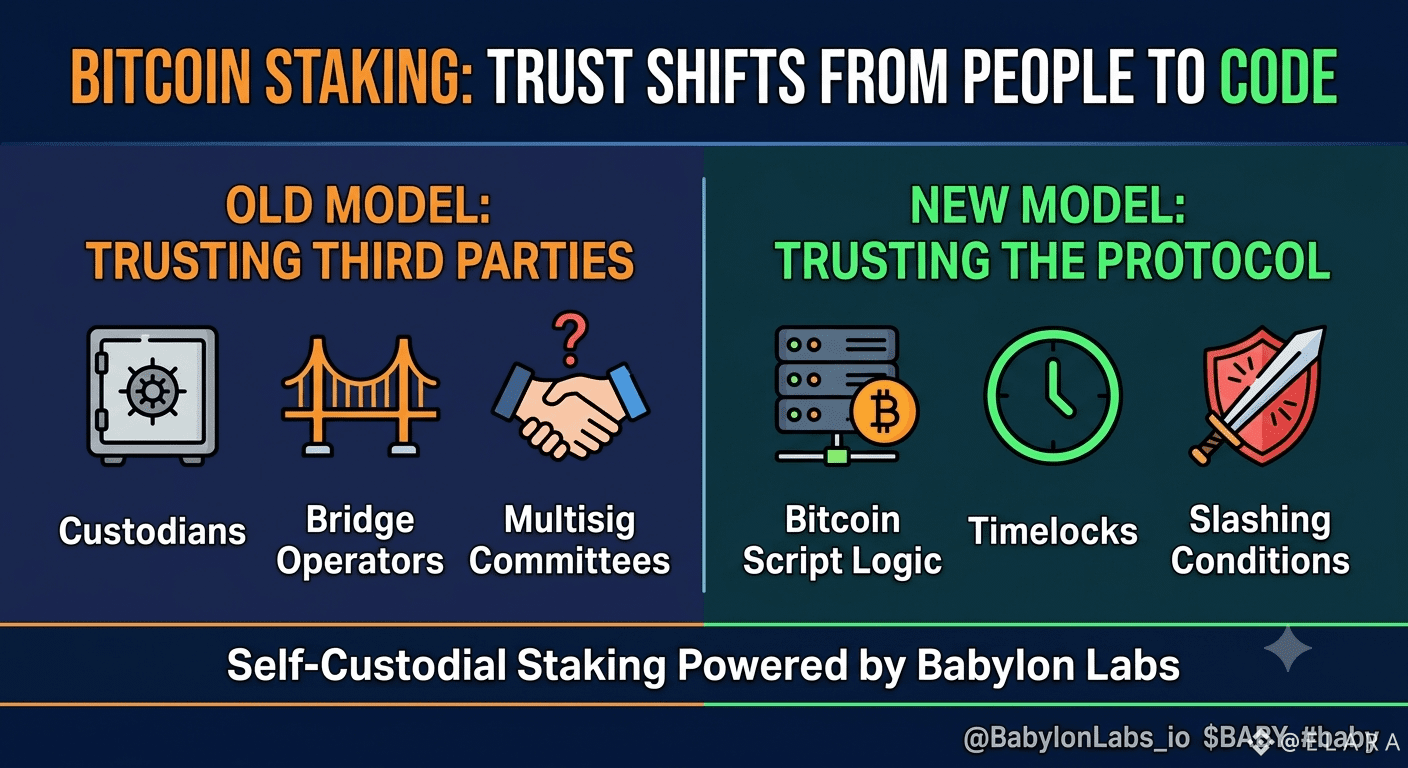
Bitcoin musste bisher nie darauf vertrauen, dass die Kette von irgendjemand anderem funktioniert – bis jetzt
Ich komme immer wieder auf das zurück, was Babylon aus der Gleichung herausnimmt. Jeder frühere Versuch, $BTC sicher nutzbar zu machen, bedeutete, einem Custodian, einem Bridge-Betreiber oder einem Multisig-Komitee zu vertrauen, das deine Coins quasi als Geiseln hält, während du hoffst, dass nichts kaputtgeht. Babylon lässt das komplett weg. Self-Custodial Staking direkt auf Bitcoin verschiebt die Vertrauensgrenze von einer Drittpartei hin zur Protokoll-Logik selbst: Time Locks und Slashing-Bedingungen sind in das Bitcoin-Script eingebettet – statt in Versprechen eines Teams.
Das ist tatsächlich ein anderes Risikomodell, nicht nur ein Rebranding des Alten. Du entfernst kein Risiko, du verlagert es. Aus Gegenparteirisiko wird Slashing-Risiko und Risiko bezüglich des Validator-Verhaltens auf dem jeweiligen Proof-of-Stake-Netzwerk, das du absicherst. Bei trustless Bitcoin Vaults, die DeFi-Kollateral antreiben, ohne Wrapping oder Bridging, ist das sogar noch wichtiger: Das Kollateral bleibt endlich nachweislich Bitcoin – statt irgend einem synthetischen IOU.
$BABY liegt all dem zugrunde und koordiniert Governance sowie Security-Orchestrierung auf der Genesis-Chain, was nur dann wirklich relevant ist, wenn auch genug BTC tatsächlich committen.
Also hier ist, was ich mir selbst eigentlich frage: Wenn das Vertrauen von Institutionen hin zu Code wandert – sind Trader bereit, Protokollrisiko mit derselben Sorgfalt zu bewerten, mit der sie früher Gegenparteien geprüft haben? Oder handeln wir hier einfach nur eine andere Form von Blind Spot gegen eine neue
@babylonlabs_io $BABY #baby
{spot}(BTCUSDT)
{spot}(BABYUSDT)
Bitcoin musste bisher nie darauf vertrauen, dass die Kette von irgendjemand anderem funktioniert – bis jetzt
Ich komme immer wieder auf das zurück, was Babylon aus der Gleichung herausnimmt. Jeder frühere Versuch, $BTC sicher nutzbar zu machen, bedeutete, einem Custodian, einem Bridge-Betreiber oder einem Multisig-Komitee zu vertrauen, das deine Coins quasi als Geiseln hält, während du hoffst, dass nichts kaputtgeht. Babylon lässt das komplett weg. Self-Custodial Staking direkt auf Bitcoin verschiebt die Vertrauensgrenze von einer Drittpartei hin zur Protokoll-Logik selbst: Time Locks und Slashing-Bedingungen sind in das Bitcoin-Script eingebettet – statt in Versprechen eines Teams.
Das ist tatsächlich ein anderes Risikomodell, nicht nur ein Rebranding des Alten. Du entfernst kein Risiko, du verlagert es. Aus Gegenparteirisiko wird Slashing-Risiko und Risiko bezüglich des Validator-Verhaltens auf dem jeweiligen Proof-of-Stake-Netzwerk, das du absicherst. Bei trustless Bitcoin Vaults, die DeFi-Kollateral antreiben, ohne Wrapping oder Bridging, ist das sogar noch wichtiger: Das Kollateral bleibt endlich nachweislich Bitcoin – statt irgend einem synthetischen IOU.
$BABY liegt all dem zugrunde und koordiniert Governance sowie Security-Orchestrierung auf der Genesis-Chain, was nur dann wirklich relevant ist, wenn auch genug BTC tatsächlich committen.
Also hier ist, was ich mir selbst eigentlich frage: Wenn das Vertrauen von Institutionen hin zu Code wandert – sind Trader bereit, Protokollrisiko mit derselben Sorgfalt zu bewerten, mit der sie früher Gegenparteien geprüft haben? Oder handeln wir hier einfach nur eine andere Form von Blind Spot gegen eine neue
@BabylonLabs_io $BABY #baby
Ich komme immer wieder auf das zurück, was Babylon aus der Gleichung herausnimmt. Jeder frühere Versuch, $BTC sicher nutzbar zu machen, bedeutete, einem Custodian, einem Bridge-Betreiber oder einem Multisig-Komitee zu vertrauen, das deine Coins quasi als Geiseln hält, während du hoffst, dass nichts kaputtgeht. Babylon lässt das komplett weg. Self-Custodial Staking direkt auf Bitcoin verschiebt die Vertrauensgrenze von einer Drittpartei hin zur Protokoll-Logik selbst: Time Locks und Slashing-Bedingungen sind in das Bitcoin-Script eingebettet – statt in Versprechen eines Teams.
Das ist tatsächlich ein anderes Risikomodell, nicht nur ein Rebranding des Alten. Du entfernst kein Risiko, du verlagert es. Aus Gegenparteirisiko wird Slashing-Risiko und Risiko bezüglich des Validator-Verhaltens auf dem jeweiligen Proof-of-Stake-Netzwerk, das du absicherst. Bei trustless Bitcoin Vaults, die DeFi-Kollateral antreiben, ohne Wrapping oder Bridging, ist das sogar noch wichtiger: Das Kollateral bleibt endlich nachweislich Bitcoin – statt irgend einem synthetischen IOU.
$BABY liegt all dem zugrunde und koordiniert Governance sowie Security-Orchestrierung auf der Genesis-Chain, was nur dann wirklich relevant ist, wenn auch genug BTC tatsächlich committen.
Also hier ist, was ich mir selbst eigentlich frage: Wenn das Vertrauen von Institutionen hin zu Code wandert – sind Trader bereit, Protokollrisiko mit derselben Sorgfalt zu bewerten, mit der sie früher Gegenparteien geprüft haben? Oder handeln wir hier einfach nur eine andere Form von Blind Spot gegen eine neue
@BabylonLabs_io $BABY #baby
4
3
156
·
--
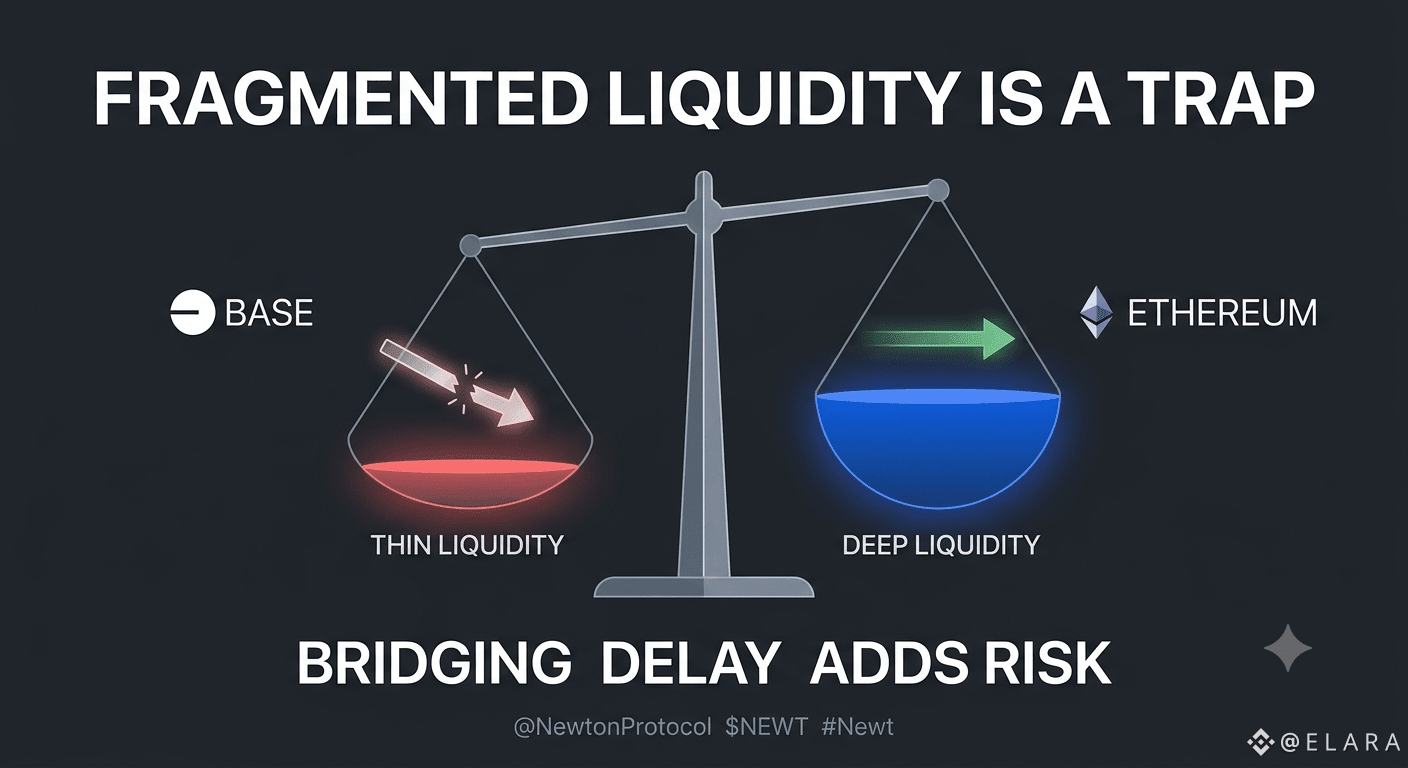
Die Liquiditätsaufteilung über zwei Ketten wird irgendwen beißen
Newton wurde auf Base und dem Ethereum-Mainnet gelauncht, was bedeutet, dass $NEWT Liquidität jetzt auf zwei separate Umgebungen verteilt ist statt in einem einzigen tiefen Markt gebündelt zu sein. Das ist in Ordnung, wenn das Volumen gesund ist, aber während echter Volatilität bedeutet dünne Liquidität auf der einen Seite, dass Slippage schnell hässlich wird, während die andere Kette völlig normal aussieht. Ich habe gesehen, wie genau dieses Setup Einträge bei anderen Multi-Chain-Tokens ruiniert hat, bei denen alle davon ausgingen, dass der Preis übereinstimmt, und es einfach nicht tat. Das Bridging zwischen den beiden, um eine bessere Ausführung zu jagen, bringt zudem seine eigene Verzögerung und ein zusätzliches Risiko mit.
Ich prüfe die Orderbuch-Tiefe auf beiden Ketten separat, bevor ich eine Position bemesse, nicht nur, indem ich auf einen einzelnen Kursfeed schaue. Mein Boden hier hängt davon ab, welche Kette nach dem Abklingen der ersten Hype-Phase tatsächlich die echte Liquidität hält. Fragmentierte Märkte bestrafen alle, die nicht beide Seiten im Blick haben.
@NewtonProtocol $NEWT #Newt
{spot}(NEWTUSDT)
Die Liquiditätsaufteilung über zwei Ketten wird irgendwen beißen
Newton wurde auf Base und dem Ethereum-Mainnet gelauncht, was bedeutet, dass $NEWT Liquidität jetzt auf zwei separate Umgebungen verteilt ist statt in einem einzigen tiefen Markt gebündelt zu sein. Das ist in Ordnung, wenn das Volumen gesund ist, aber während echter Volatilität bedeutet dünne Liquidität auf der einen Seite, dass Slippage schnell hässlich wird, während die andere Kette völlig normal aussieht. Ich habe gesehen, wie genau dieses Setup Einträge bei anderen Multi-Chain-Tokens ruiniert hat, bei denen alle davon ausgingen, dass der Preis übereinstimmt, und es einfach nicht tat. Das Bridging zwischen den beiden, um eine bessere Ausführung zu jagen, bringt zudem seine eigene Verzögerung und ein zusätzliches Risiko mit.
Ich prüfe die Orderbuch-Tiefe auf beiden Ketten separat, bevor ich eine Position bemesse, nicht nur, indem ich auf einen einzelnen Kursfeed schaue. Mein Boden hier hängt davon ab, welche Kette nach dem Abklingen der ersten Hype-Phase tatsächlich die echte Liquidität hält. Fragmentierte Märkte bestrafen alle, die nicht beide Seiten im Blick haben.
@NewtonProtocol $NEWT #Newt
Newton wurde auf Base und dem Ethereum-Mainnet gelauncht, was bedeutet, dass $NEWT Liquidität jetzt auf zwei separate Umgebungen verteilt ist statt in einem einzigen tiefen Markt gebündelt zu sein. Das ist in Ordnung, wenn das Volumen gesund ist, aber während echter Volatilität bedeutet dünne Liquidität auf der einen Seite, dass Slippage schnell hässlich wird, während die andere Kette völlig normal aussieht. Ich habe gesehen, wie genau dieses Setup Einträge bei anderen Multi-Chain-Tokens ruiniert hat, bei denen alle davon ausgingen, dass der Preis übereinstimmt, und es einfach nicht tat. Das Bridging zwischen den beiden, um eine bessere Ausführung zu jagen, bringt zudem seine eigene Verzögerung und ein zusätzliches Risiko mit.
Ich prüfe die Orderbuch-Tiefe auf beiden Ketten separat, bevor ich eine Position bemesse, nicht nur, indem ich auf einen einzelnen Kursfeed schaue. Mein Boden hier hängt davon ab, welche Kette nach dem Abklingen der ersten Hype-Phase tatsächlich die echte Liquidität hält. Fragmentierte Märkte bestrafen alle, die nicht beide Seiten im Blick haben.
@NewtonProtocol $NEWT #Newt
1
2
165
·
--
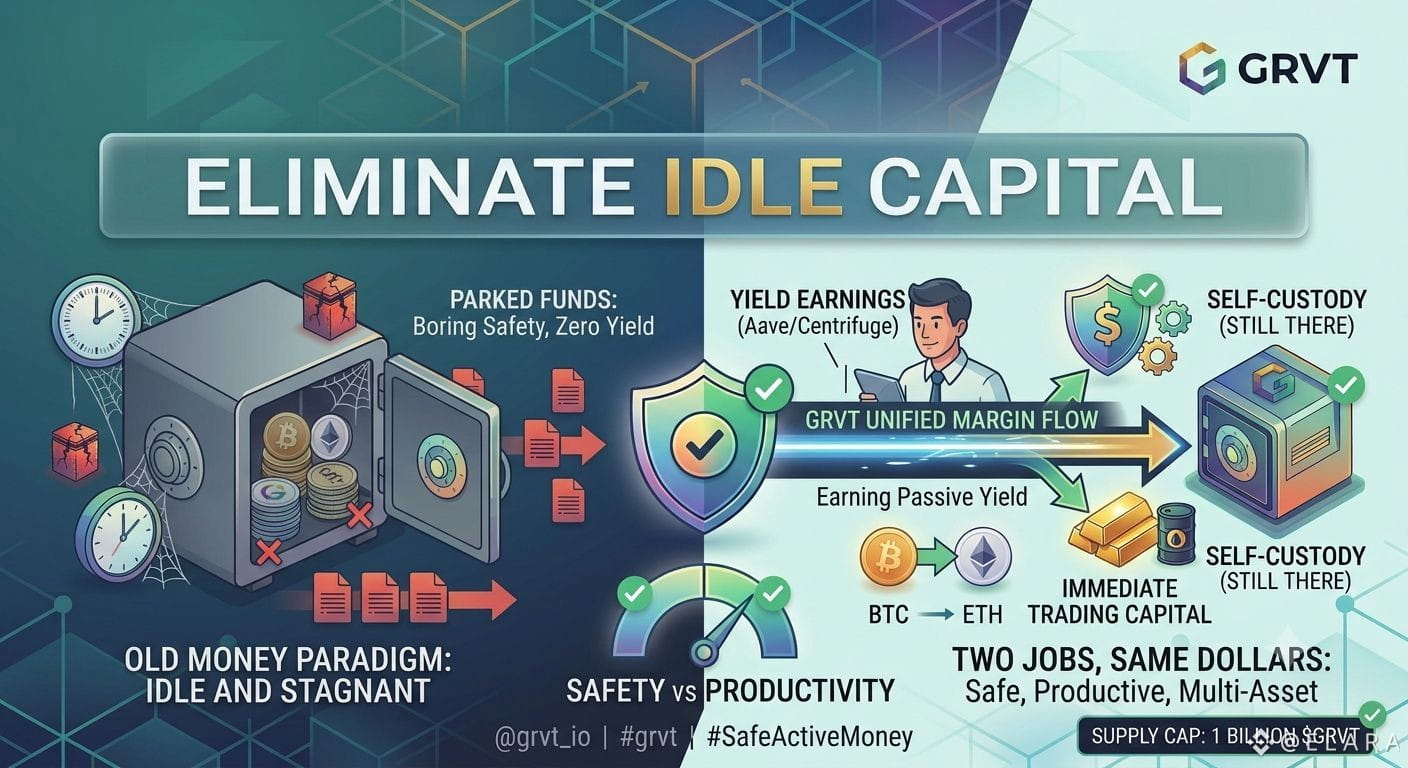
Mein Geld war entweder sicher ODER in Arbeit, niemals beides
Hier ist der Kompromiss, der mich jedes einzelne Mal beim Traden jedes Mal genervt hat: Geld sicher parken lassen, und es sitzt dort und macht nichts. Es in Arbeit bringen – und jetzt ist es exponiert, während ich nicht einmal aktiv mit ihm handle. Ich habe immer angenommen, dass es eben so funktioniert: eine Spur wählen und damit leben.
GRVT bricht diese Annahme leise. Mein Margin-Balance liegt nicht untätig herum und wartet darauf, dass ich eine Position eröffne. Sie erwirtschaftet im Hintergrund Rendite über Aave und Centrifuge und ist trotzdem sofort verfügbar, sobald ich die Trade-Größe festlegen möchte. Dieselben Dollar, zwei Jobs gleichzeitig.
Das ist der Teil, der es wert ist, einen Moment damit zu verbringen. Die meisten von uns wurden darauf trainiert zu denken, dass Sicherheit und Produktivität Gegensätze in diesem Bereich sind: Entweder man parkt Gelder irgendwo Langweiligem – oder man riskiert sie irgendwo Aktiverem. Was bedeutet das für die Art, wie wir Positionen bemessen, wenn diese Trennung nicht mehr wirklich ein Trade-off ist.
Ich sage nicht, dass das das Risiko vollständig eliminiert – nichts eliminiert Risiko. Aber es verändert, wie teuer es sich anfühlt, geduldig zu bleiben, während man auf ein Setup wartet. Und ehrlich gesagt könnte das wichtiger sein, als viele realisieren.
GRVT ist nach wie vor auf 1 Milliarde Supply gedeckelt, während diese Idee sich entfaltet.
Macht ungenutztes Kapital für dich überhaupt noch Sinn – oder ist das jetzt die neue Grundlinie.
@grvt_io #grvt
Mein Geld war entweder sicher ODER in Arbeit, niemals beides
Hier ist der Kompromiss, der mich jedes einzelne Mal beim Traden jedes Mal genervt hat: Geld sicher parken lassen, und es sitzt dort und macht nichts. Es in Arbeit bringen – und jetzt ist es exponiert, während ich nicht einmal aktiv mit ihm handle. Ich habe immer angenommen, dass es eben so funktioniert: eine Spur wählen und damit leben.
GRVT bricht diese Annahme leise. Mein Margin-Balance liegt nicht untätig herum und wartet darauf, dass ich eine Position eröffne. Sie erwirtschaftet im Hintergrund Rendite über Aave und Centrifuge und ist trotzdem sofort verfügbar, sobald ich die Trade-Größe festlegen möchte. Dieselben Dollar, zwei Jobs gleichzeitig.
Das ist der Teil, der es wert ist, einen Moment damit zu verbringen. Die meisten von uns wurden darauf trainiert zu denken, dass Sicherheit und Produktivität Gegensätze in diesem Bereich sind: Entweder man parkt Gelder irgendwo Langweiligem – oder man riskiert sie irgendwo Aktiverem. Was bedeutet das für die Art, wie wir Positionen bemessen, wenn diese Trennung nicht mehr wirklich ein Trade-off ist.
Ich sage nicht, dass das das Risiko vollständig eliminiert – nichts eliminiert Risiko. Aber es verändert, wie teuer es sich anfühlt, geduldig zu bleiben, während man auf ein Setup wartet. Und ehrlich gesagt könnte das wichtiger sein, als viele realisieren.
GRVT ist nach wie vor auf 1 Milliarde Supply gedeckelt, während diese Idee sich entfaltet.
Macht ungenutztes Kapital für dich überhaupt noch Sinn – oder ist das jetzt die neue Grundlinie.
@grvt_io #grvt
Hier ist der Kompromiss, der mich jedes einzelne Mal beim Traden jedes Mal genervt hat: Geld sicher parken lassen, und es sitzt dort und macht nichts. Es in Arbeit bringen – und jetzt ist es exponiert, während ich nicht einmal aktiv mit ihm handle. Ich habe immer angenommen, dass es eben so funktioniert: eine Spur wählen und damit leben.
GRVT bricht diese Annahme leise. Mein Margin-Balance liegt nicht untätig herum und wartet darauf, dass ich eine Position eröffne. Sie erwirtschaftet im Hintergrund Rendite über Aave und Centrifuge und ist trotzdem sofort verfügbar, sobald ich die Trade-Größe festlegen möchte. Dieselben Dollar, zwei Jobs gleichzeitig.
Das ist der Teil, der es wert ist, einen Moment damit zu verbringen. Die meisten von uns wurden darauf trainiert zu denken, dass Sicherheit und Produktivität Gegensätze in diesem Bereich sind: Entweder man parkt Gelder irgendwo Langweiligem – oder man riskiert sie irgendwo Aktiverem. Was bedeutet das für die Art, wie wir Positionen bemessen, wenn diese Trennung nicht mehr wirklich ein Trade-off ist.
Ich sage nicht, dass das das Risiko vollständig eliminiert – nichts eliminiert Risiko. Aber es verändert, wie teuer es sich anfühlt, geduldig zu bleiben, während man auf ein Setup wartet. Und ehrlich gesagt könnte das wichtiger sein, als viele realisieren.
GRVT ist nach wie vor auf 1 Milliarde Supply gedeckelt, während diese Idee sich entfaltet.
Macht ungenutztes Kapital für dich überhaupt noch Sinn – oder ist das jetzt die neue Grundlinie.
@grvt_io #grvt
3
151
·
--
Artikel
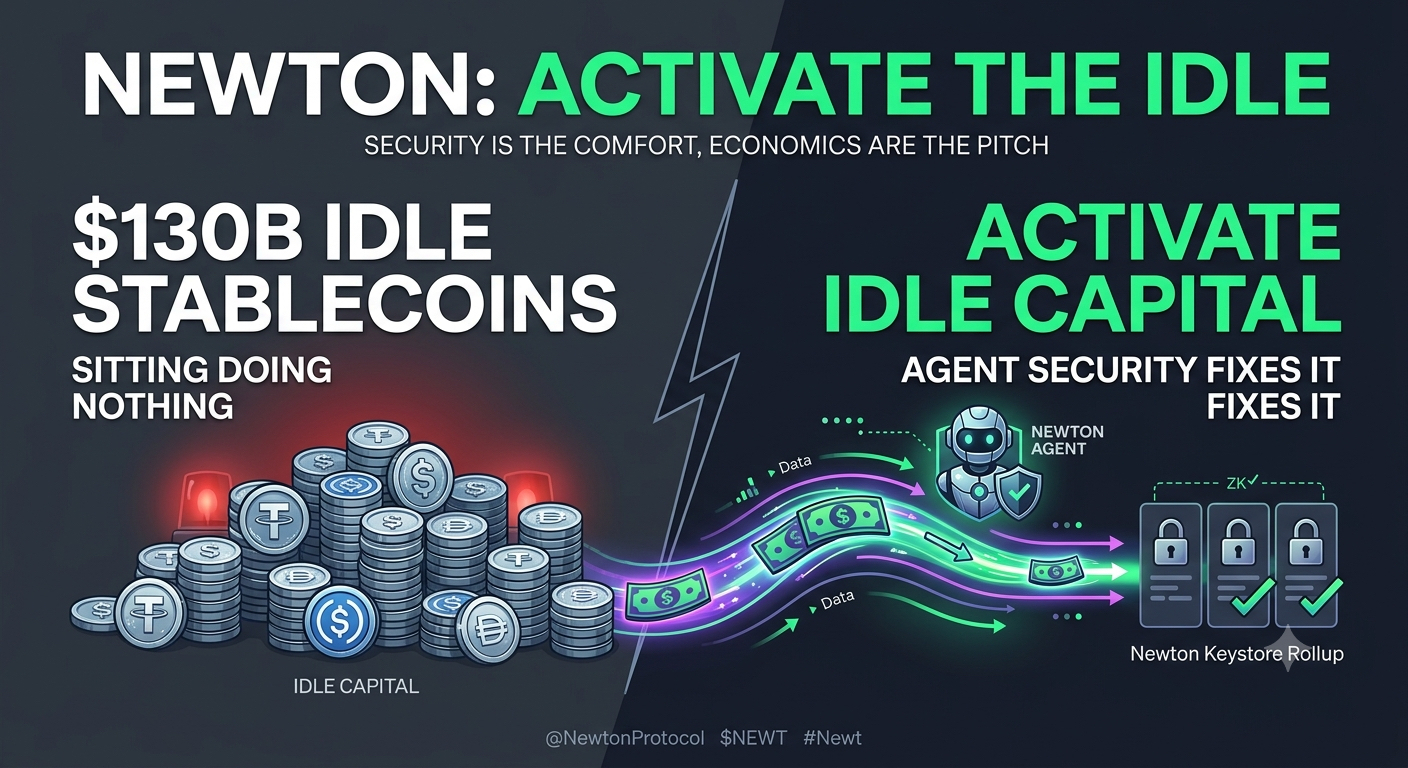
Neutons echte Verkaufsbehauptung ist keine Sicherheit – es geht eigentlich um untätige StablecoinsDer Großteil der Sicherheitssprache rund um Newton vergräbt das eigentliche wirtschaftliche Problem, das es lösen soll. Nur etwa vierzig Prozent dieser ungefähr zweihundertdreißig Milliarden US-Dollar an Stablecoin-Angebot, das über DeFi verteilt ist, sind irgendwo aktiv eingesetzt. Der Rest liegt einfach in Wallets herum, weil das manuelle Verwalten bedingter Strategien über mehrere Protokolle hinweg mühsam ist und die meisten Menschen einem Bot nicht genug vertrauen, um ihm ihre Schatztruhe anzuvertrauen. Dieses Problem mit dem brachliegenden Kapital ist die eigentliche These hier; die Agenten-Sicherheitsaspekte sind nur das, was die Leute so weit bringt, es zu beheben.
Neutons echte Verkaufsbehauptung ist keine Sicherheit – es geht eigentlich um untätige Stablecoins
Der Großteil der Sicherheitssprache rund um Newton vergräbt das eigentliche wirtschaftliche Problem, das es lösen soll. Nur etwa vierzig Prozent dieser ungefähr zweihundertdreißig Milliarden US-Dollar an Stablecoin-Angebot, das über DeFi verteilt ist, sind irgendwo aktiv eingesetzt. Der Rest liegt einfach in Wallets herum, weil das manuelle Verwalten bedingter Strategien über mehrere Protokolle hinweg mühsam ist und die meisten Menschen einem Bot nicht genug vertrauen, um ihm ihre Schatztruhe anzuvertrauen. Dieses Problem mit dem brachliegenden Kapital ist die eigentliche These hier; die Agenten-Sicherheitsaspekte sind nur das, was die Leute so weit bringt, es zu beheben.
3
2
187
·
--
Gold stieg, während meine Perps rot gingen — und das hat mich gerettet
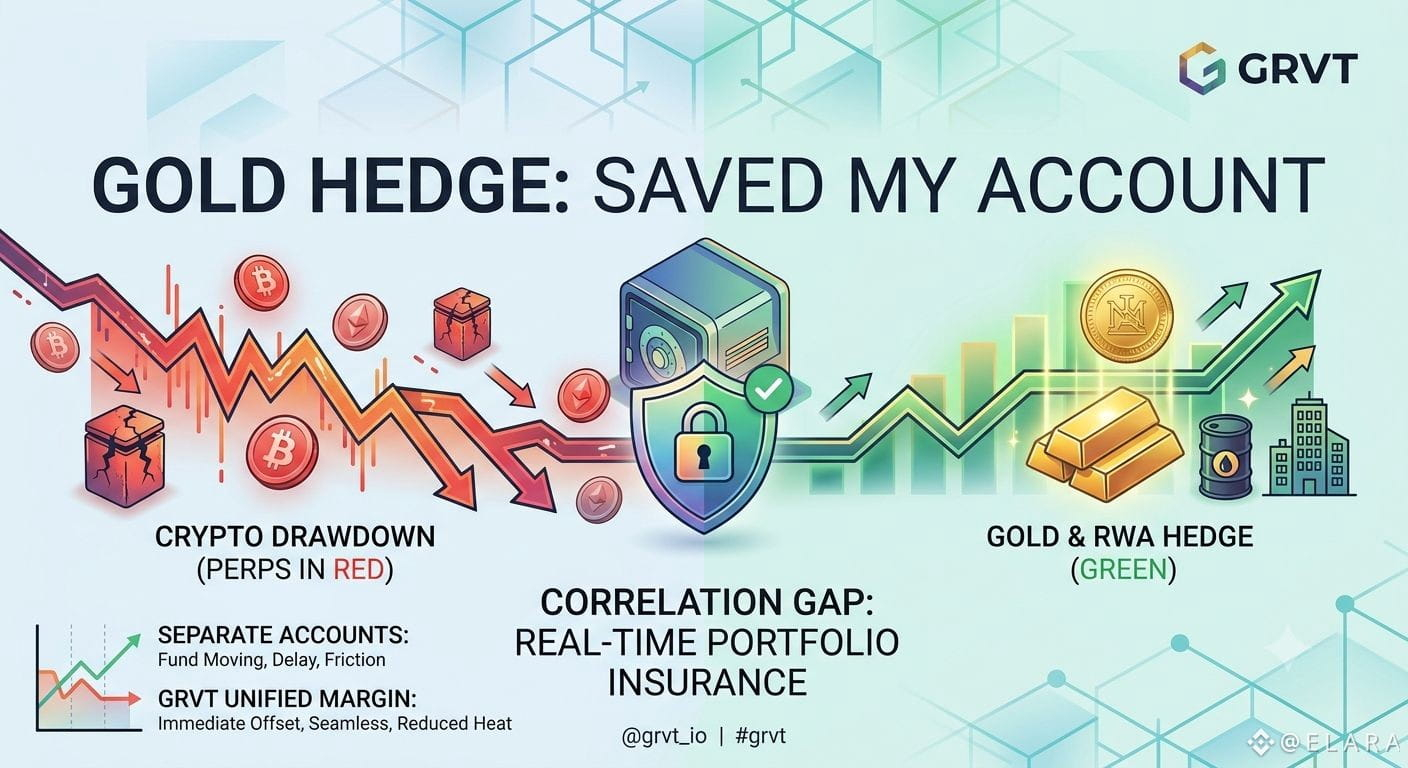
Ich hatte so eine Woche, in der Crypto einfach seitwärts ausblutete und meine Perp-Positionen unter Wasser standen, egal wie ich die Größe angepasst habe. Was tatsächlich verhindert hat, dass das Kontoguthaben hässlich aussah, war, dass ich eine Gold-Exposure in demselben Margin-Konto hatte: still grün, während alles andere nur durchgeschliffen wurde.
Das ist der Punkt, den man bei GRVT nicht genug anspricht: Es geht nicht nur darum, dass man RWAs neben Crypto handeln kann, sondern dass die Korrelation zwischen ihnen zu einer echten Absicherung wird, die man in Echtzeit nutzen kann. Ich musste keine Positionen schließen und Gelder auf irgendeine andere Plattform verlagern, um Exposure auf Öl oder Gold zu bekommen — das lag bereits innerhalb desselben einheitlichen Margin-Saldos und war bereit, die Crypto-Seite auszugleichen.
Die meisten Trader behandeln den RWA-Zugang als Nebensache, ich fange an, ihn als Portfolio-Versicherung zu sehen, die ich offenbar vergessen hatte, zu brauchen. Wenn dein gesamtes Book nur aus Crypto besteht, trifft jeder rote Tag dein Margin-Guthaben in die gleiche Richtung. Assets, die sich nicht im Gleichschritt mit $BTC oder $ETH innerhalb desselben Kontos bewegen, verändern, wie viel Hitze du bei einem Drawdown überhaupt abfangen kannst.
$GRVT behält weiterhin diese feste Obergrenze von 1 Milliarde Supply, während diese Multi-Asset-Struktur heranreift — das lohnt sich genau im Blick zu behalten.
Man sieht hier, wie sich die Korrelation bei der nächsten echten Volatilitäts-Spitze ausspielt.
@grvt_io #grvt
{spot}(ETHUSDT)
{spot}(BTCUSDT)
Gold stieg, während meine Perps rot gingen — und das hat mich gerettet
Ich hatte so eine Woche, in der Crypto einfach seitwärts ausblutete und meine Perp-Positionen unter Wasser standen, egal wie ich die Größe angepasst habe. Was tatsächlich verhindert hat, dass das Kontoguthaben hässlich aussah, war, dass ich eine Gold-Exposure in demselben Margin-Konto hatte: still grün, während alles andere nur durchgeschliffen wurde.
Das ist der Punkt, den man bei GRVT nicht genug anspricht: Es geht nicht nur darum, dass man RWAs neben Crypto handeln kann, sondern dass die Korrelation zwischen ihnen zu einer echten Absicherung wird, die man in Echtzeit nutzen kann. Ich musste keine Positionen schließen und Gelder auf irgendeine andere Plattform verlagern, um Exposure auf Öl oder Gold zu bekommen — das lag bereits innerhalb desselben einheitlichen Margin-Saldos und war bereit, die Crypto-Seite auszugleichen.
Die meisten Trader behandeln den RWA-Zugang als Nebensache, ich fange an, ihn als Portfolio-Versicherung zu sehen, die ich offenbar vergessen hatte, zu brauchen. Wenn dein gesamtes Book nur aus Crypto besteht, trifft jeder rote Tag dein Margin-Guthaben in die gleiche Richtung. Assets, die sich nicht im Gleichschritt mit $BTC oder $ETH innerhalb desselben Kontos bewegen, verändern, wie viel Hitze du bei einem Drawdown überhaupt abfangen kannst.
$GRVT behält weiterhin diese feste Obergrenze von 1 Milliarde Supply, während diese Multi-Asset-Struktur heranreift — das lohnt sich genau im Blick zu behalten.
Man sieht hier, wie sich die Korrelation bei der nächsten echten Volatilitäts-Spitze ausspielt.
@grvt_io #grvt
Ich hatte so eine Woche, in der Crypto einfach seitwärts ausblutete und meine Perp-Positionen unter Wasser standen, egal wie ich die Größe angepasst habe. Was tatsächlich verhindert hat, dass das Kontoguthaben hässlich aussah, war, dass ich eine Gold-Exposure in demselben Margin-Konto hatte: still grün, während alles andere nur durchgeschliffen wurde.
Das ist der Punkt, den man bei GRVT nicht genug anspricht: Es geht nicht nur darum, dass man RWAs neben Crypto handeln kann, sondern dass die Korrelation zwischen ihnen zu einer echten Absicherung wird, die man in Echtzeit nutzen kann. Ich musste keine Positionen schließen und Gelder auf irgendeine andere Plattform verlagern, um Exposure auf Öl oder Gold zu bekommen — das lag bereits innerhalb desselben einheitlichen Margin-Saldos und war bereit, die Crypto-Seite auszugleichen.
Die meisten Trader behandeln den RWA-Zugang als Nebensache, ich fange an, ihn als Portfolio-Versicherung zu sehen, die ich offenbar vergessen hatte, zu brauchen. Wenn dein gesamtes Book nur aus Crypto besteht, trifft jeder rote Tag dein Margin-Guthaben in die gleiche Richtung. Assets, die sich nicht im Gleichschritt mit $BTC oder $ETH innerhalb desselben Kontos bewegen, verändern, wie viel Hitze du bei einem Drawdown überhaupt abfangen kannst.
$GRVT behält weiterhin diese feste Obergrenze von 1 Milliarde Supply, während diese Multi-Asset-Struktur heranreift — das lohnt sich genau im Blick zu behalten.
Man sieht hier, wie sich die Korrelation bei der nächsten echten Volatilitäts-Spitze ausspielt.
@grvt_io #grvt
1
3
170
·
--
Die Widerrufsgeschwindigkeit ist der Teil, den niemand stresstestet
$NEWT
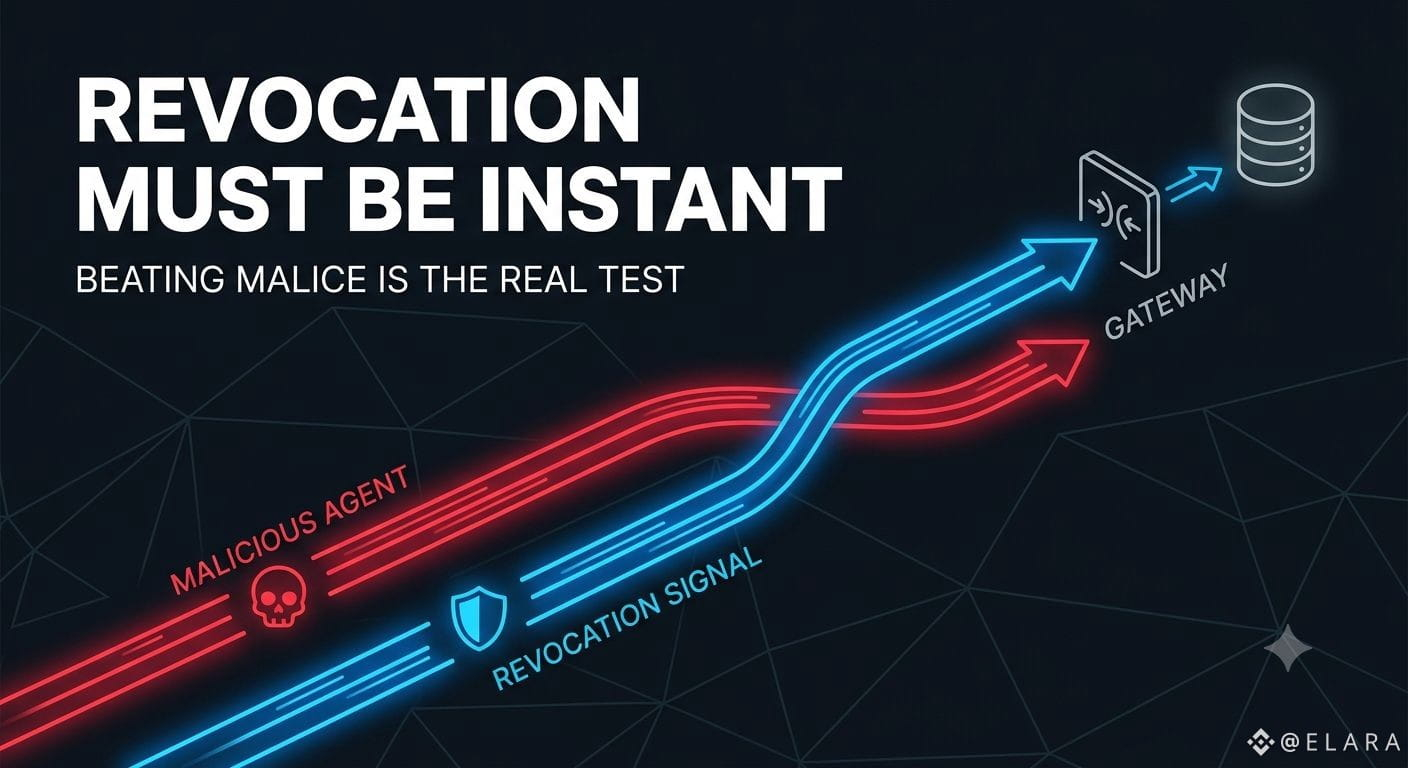
Fast alle gehen davon aus, dass die Durchsetzung der Richtlinie auf der Newton-Seite ein einmaliger Check ist: genehmigen oder ablehnen und dann weiter. Aber echte Automatisierung braucht auch Widerrufe. Wenn einem Agenten mitten in einer Strategie die Berechtigungen entzogen werden müssen, weil etwas auffällig ist, wie schnell breitet sich das dann tatsächlich im Keystore aus? Eine zk-Berechtigung, deren Widerruf mehrere Blöcke dauert, ist im Grunde nicht viel anders, als gäbe es überhaupt keinen Widerruf, wenn ein böswilliger Agent in dieser Lücke Schaden anrichten kann. Ich habe noch niemanden gesehen, der fragt, wie schnell ein kompromittierter Agent tatsächlich abgeschaltet wird, sobald er als auffällig markiert wurde.
In diesem Moment ist mir die Geschwindigkeit eines Kill-Switch wichtiger als die Genehmigungsgeschwindigkeit. Meine Mindestanforderung, um der Automatisierungs-These hier zu vertrauen, ist, dass der Widerruf wirklich nahezu sofort erfolgt—nicht nur auf dem Papier schnell ist. Stresstests unter realer Agentenlast sind das, was ich als Nächstes sehen möchte.
@NewtonProtocol $NEWT #Newt
{spot}(NEWTUSDT)
Die Widerrufsgeschwindigkeit ist der Teil, den niemand stresstestet
$NEWT
Fast alle gehen davon aus, dass die Durchsetzung der Richtlinie auf der Newton-Seite ein einmaliger Check ist: genehmigen oder ablehnen und dann weiter. Aber echte Automatisierung braucht auch Widerrufe. Wenn einem Agenten mitten in einer Strategie die Berechtigungen entzogen werden müssen, weil etwas auffällig ist, wie schnell breitet sich das dann tatsächlich im Keystore aus? Eine zk-Berechtigung, deren Widerruf mehrere Blöcke dauert, ist im Grunde nicht viel anders, als gäbe es überhaupt keinen Widerruf, wenn ein böswilliger Agent in dieser Lücke Schaden anrichten kann. Ich habe noch niemanden gesehen, der fragt, wie schnell ein kompromittierter Agent tatsächlich abgeschaltet wird, sobald er als auffällig markiert wurde.
In diesem Moment ist mir die Geschwindigkeit eines Kill-Switch wichtiger als die Genehmigungsgeschwindigkeit. Meine Mindestanforderung, um der Automatisierungs-These hier zu vertrauen, ist, dass der Widerruf wirklich nahezu sofort erfolgt—nicht nur auf dem Papier schnell ist. Stresstests unter realer Agentenlast sind das, was ich als Nächstes sehen möchte.
@NewtonProtocol $NEWT #Newt
$NEWT
Fast alle gehen davon aus, dass die Durchsetzung der Richtlinie auf der Newton-Seite ein einmaliger Check ist: genehmigen oder ablehnen und dann weiter. Aber echte Automatisierung braucht auch Widerrufe. Wenn einem Agenten mitten in einer Strategie die Berechtigungen entzogen werden müssen, weil etwas auffällig ist, wie schnell breitet sich das dann tatsächlich im Keystore aus? Eine zk-Berechtigung, deren Widerruf mehrere Blöcke dauert, ist im Grunde nicht viel anders, als gäbe es überhaupt keinen Widerruf, wenn ein böswilliger Agent in dieser Lücke Schaden anrichten kann. Ich habe noch niemanden gesehen, der fragt, wie schnell ein kompromittierter Agent tatsächlich abgeschaltet wird, sobald er als auffällig markiert wurde.
In diesem Moment ist mir die Geschwindigkeit eines Kill-Switch wichtiger als die Genehmigungsgeschwindigkeit. Meine Mindestanforderung, um der Automatisierungs-These hier zu vertrauen, ist, dass der Widerruf wirklich nahezu sofort erfolgt—nicht nur auf dem Papier schnell ist. Stresstests unter realer Agentenlast sind das, was ich als Nächstes sehen möchte.
@NewtonProtocol $NEWT #Newt
2
3
152
·
--
Artikel
Newtons Marktplatz ist noch nicht live – und genau deshalb vertraue ich der ZeitlinieIch sehe ständig die Frage, warum Newton seinen vollständigen Agenten-Marktplatz nicht schon im Mainnet-Beta gestartet hat. Ganz einfache Antwort: Er steht noch bevor. Das Team hat es in seinem eigenen Transparenzbericht ausdrücklich so kommuniziert – statt einen Roadmap-Punkt als bereits geliefert zu verkaufen. Der Verifiable Automation Marketplace ist der Ort, an dem Entwickler später Agenten veröffentlichen, damit Nutzer sie entdecken und direkt aktivieren können. Aber im Moment ist das Beta bewusst eng gefasst. Das ist für mich kein Warnsignal, sondern jemand, der die Reihenfolge respektiert.
Newtons Marktplatz ist noch nicht live – und genau deshalb vertraue ich der Zeitlinie
Ich sehe ständig die Frage, warum Newton seinen vollständigen Agenten-Marktplatz nicht schon im Mainnet-Beta gestartet hat. Ganz einfache Antwort: Er steht noch bevor. Das Team hat es in seinem eigenen Transparenzbericht ausdrücklich so kommuniziert – statt einen Roadmap-Punkt als bereits geliefert zu verkaufen. Der Verifiable Automation Marketplace ist der Ort, an dem Entwickler später Agenten veröffentlichen, damit Nutzer sie entdecken und direkt aktivieren können. Aber im Moment ist das Beta bewusst eng gefasst. Das ist für mich kein Warnsignal, sondern jemand, der die Reihenfolge respektiert.
2
3
132
·
--
Artikel
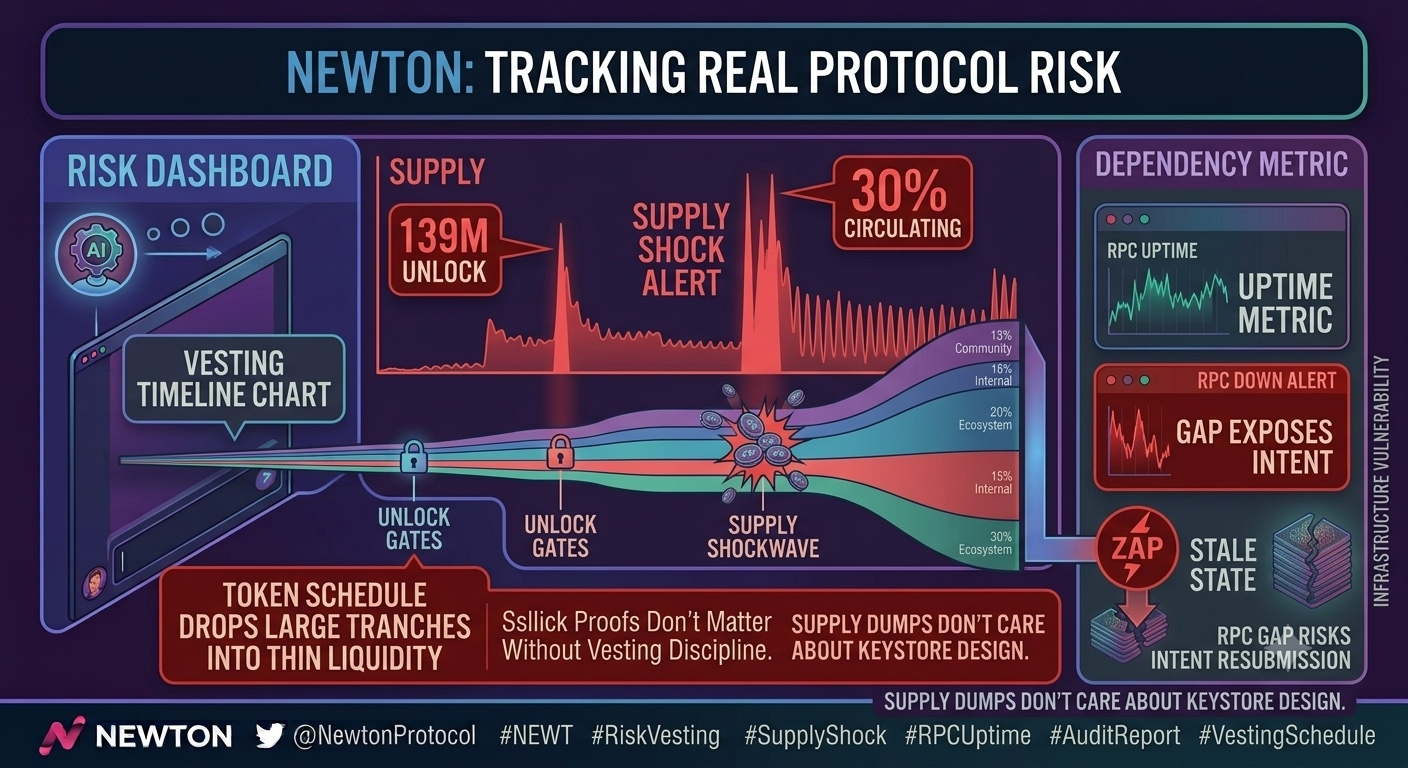
Newtons wahres Risiko sind nicht die Agents, sondern der Token-Plan, den niemand genau genug im Blick hatEveryone keeps talking about the agent security model. I went digging into the vesting math instead because that’s where the actual bodies get buried. Community allocation sits around sixty percent, internal contributors and Magic Labs get the other forty, and most of those internal tranches carry a twelve month cliff before a thirty six month linear release even starts. Twenty percent of ecosystem tranches hit at TGE, the rest drips out over forty eight months, and none of that unlocked supply flows back into secondary markets once it’s out.
Newtons wahres Risiko sind nicht die Agents, sondern der Token-Plan, den niemand genau genug im Blick hat
Everyone keeps talking about the agent security model. I went digging into the vesting math instead because that’s where the actual bodies get buried. Community allocation sits around sixty percent, internal contributors and Magic Labs get the other forty, and most of those internal tranches carry a twelve month cliff before a thirty six month linear release even starts. Twenty percent of ecosystem tranches hit at TGE, the rest drips out over forty eight months, and none of that unlocked supply flows back into secondary markets once it’s out.
10
5
181
·
--
Wenn die Matching-Engine ausfällt, sind meine Gelder nicht eingefroren
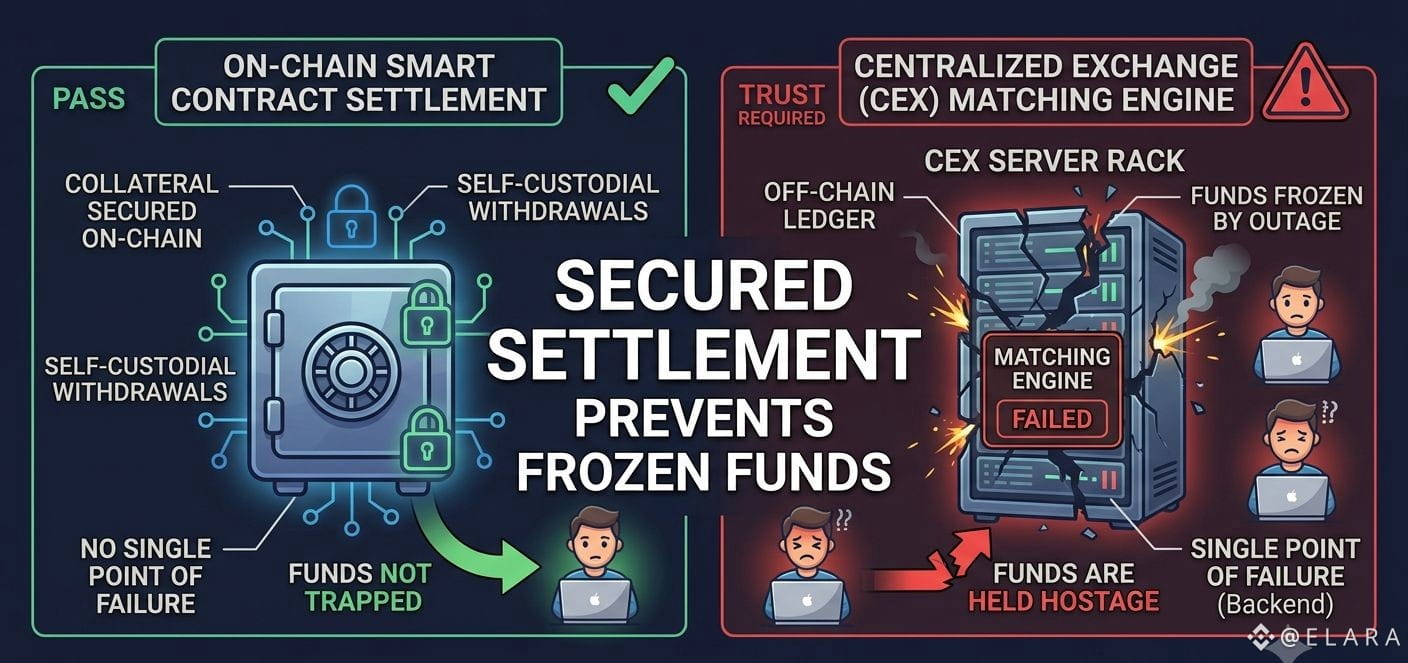
Jedes Mal, wenn ich an eine zentrale Börse denke, packt mich dieselbe Angst: Gelder werden eingefroren, weil irgendein Backend-Server „abstürzt“. GRVT durchbricht dieses Muster, indem die Abwicklung über Smart Contracts direkt on-chain erfolgt. Selbst wenn die Matching-Engine down ist, werden meine Sicherheiten nicht als Geisel für einen einzigen Fehlerpunkt gehalten.
Diese Unterscheidung bedeutet mehr, als viele zugeben. Die meisten Hybrid-Börsen verlangen weiterhin, dass du einem Off-Chain-Ledger vertraust, um zu wissen, was du tatsächlich besitzt. Bei Abhebungen wird direkt aus der Settlement-Schicht ausgezahlt – kein Support-Ticket, kein Warten darauf, dass ein Ops-Team Konten während eines Ausfalls wieder freischaltet.
Ich habe zu viele CEX-Pleiten gesehen, die genau mit dieser Art von Stille begonnen haben: keine Abhebungen, keine Updates, nur ein eingefrorenes Dashboard, während meine Position im Minus versinkt. Self Custodial Settlement nimmt dieses konkrete Albtraum-Szenario vollständig aus der Gleichung.
Kombiniert mit einer festen Obergrenze von 1 Milliarde Tokens für GRVT ergibt sich ein System, in dem das Sicherheitsmodell nicht nur Marketing-Text ist, sondern direkt in die Art eingebaut wurde, wie Gelder tatsächlich bewegt werden. Ich sage nicht, dass das risikofrei ist – nichts in Derivaten ist risikofrei –, aber das Ausmaß des Gegenparteirisikos ist hier so begrenzt, dass es wirklich auffällt.
Beobachten, wie sich das Open Interest darum aufbaut, bevor ich meinen nächsten Schritt mache.
@grvt_io #grvt
Wenn die Matching-Engine ausfällt, sind meine Gelder nicht eingefroren
Jedes Mal, wenn ich an eine zentrale Börse denke, packt mich dieselbe Angst: Gelder werden eingefroren, weil irgendein Backend-Server „abstürzt“. GRVT durchbricht dieses Muster, indem die Abwicklung über Smart Contracts direkt on-chain erfolgt. Selbst wenn die Matching-Engine down ist, werden meine Sicherheiten nicht als Geisel für einen einzigen Fehlerpunkt gehalten.
Diese Unterscheidung bedeutet mehr, als viele zugeben. Die meisten Hybrid-Börsen verlangen weiterhin, dass du einem Off-Chain-Ledger vertraust, um zu wissen, was du tatsächlich besitzt. Bei Abhebungen wird direkt aus der Settlement-Schicht ausgezahlt – kein Support-Ticket, kein Warten darauf, dass ein Ops-Team Konten während eines Ausfalls wieder freischaltet.
Ich habe zu viele CEX-Pleiten gesehen, die genau mit dieser Art von Stille begonnen haben: keine Abhebungen, keine Updates, nur ein eingefrorenes Dashboard, während meine Position im Minus versinkt. Self Custodial Settlement nimmt dieses konkrete Albtraum-Szenario vollständig aus der Gleichung.
Kombiniert mit einer festen Obergrenze von 1 Milliarde Tokens für GRVT ergibt sich ein System, in dem das Sicherheitsmodell nicht nur Marketing-Text ist, sondern direkt in die Art eingebaut wurde, wie Gelder tatsächlich bewegt werden. Ich sage nicht, dass das risikofrei ist – nichts in Derivaten ist risikofrei –, aber das Ausmaß des Gegenparteirisikos ist hier so begrenzt, dass es wirklich auffällt.
Beobachten, wie sich das Open Interest darum aufbaut, bevor ich meinen nächsten Schritt mache.
@grvt_io #grvt
Jedes Mal, wenn ich an eine zentrale Börse denke, packt mich dieselbe Angst: Gelder werden eingefroren, weil irgendein Backend-Server „abstürzt“. GRVT durchbricht dieses Muster, indem die Abwicklung über Smart Contracts direkt on-chain erfolgt. Selbst wenn die Matching-Engine down ist, werden meine Sicherheiten nicht als Geisel für einen einzigen Fehlerpunkt gehalten.
Diese Unterscheidung bedeutet mehr, als viele zugeben. Die meisten Hybrid-Börsen verlangen weiterhin, dass du einem Off-Chain-Ledger vertraust, um zu wissen, was du tatsächlich besitzt. Bei Abhebungen wird direkt aus der Settlement-Schicht ausgezahlt – kein Support-Ticket, kein Warten darauf, dass ein Ops-Team Konten während eines Ausfalls wieder freischaltet.
Ich habe zu viele CEX-Pleiten gesehen, die genau mit dieser Art von Stille begonnen haben: keine Abhebungen, keine Updates, nur ein eingefrorenes Dashboard, während meine Position im Minus versinkt. Self Custodial Settlement nimmt dieses konkrete Albtraum-Szenario vollständig aus der Gleichung.
Kombiniert mit einer festen Obergrenze von 1 Milliarde Tokens für GRVT ergibt sich ein System, in dem das Sicherheitsmodell nicht nur Marketing-Text ist, sondern direkt in die Art eingebaut wurde, wie Gelder tatsächlich bewegt werden. Ich sage nicht, dass das risikofrei ist – nichts in Derivaten ist risikofrei –, aber das Ausmaß des Gegenparteirisikos ist hier so begrenzt, dass es wirklich auffällt.
Beobachten, wie sich das Open Interest darum aufbaut, bevor ich meinen nächsten Schritt mache.
@grvt_io #grvt
5
6
172
·
--
Cross-Chain-Sync wird hier unübersichtlich
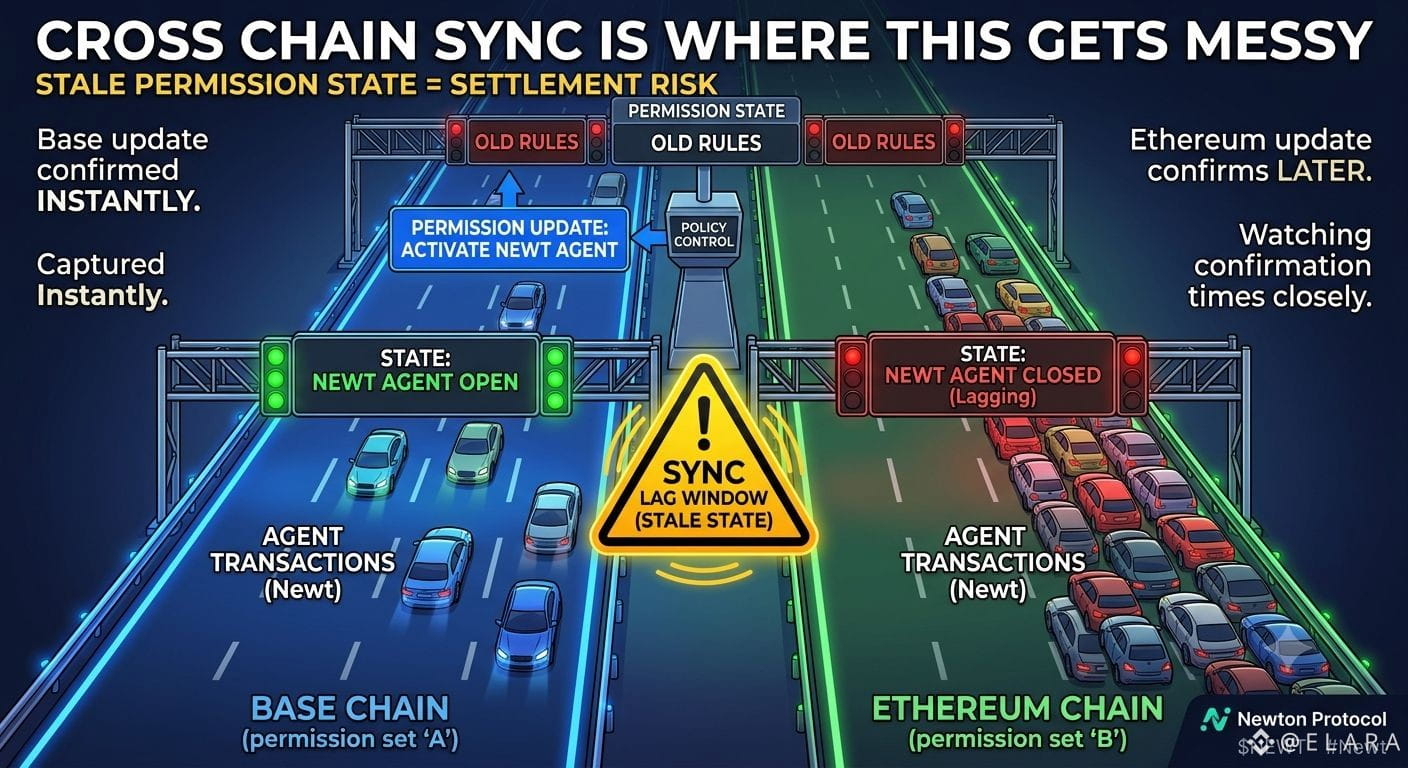
Newton hat die Durchsetzung von Richtlinien sowohl auf Base als auch im Ethereum Mainnet eingeführt, und meine Frage ist einfach: Bleibt der Keystore tatsächlich in Echtzeit über beide Chains hinweg synchron, oder gibt es ein Zeitfenster, in dem der Berechtigungsstatus einer Chain im Verhältnis zur anderen noch veraltet ist. Wenn ein Agent unter einem Regelwerk auf Base genehmigt wird, aber die Ethereum $ETH side noch nicht nachgezogen ist, ist das kein kleiner Bug, sondern ein Settlement-Risiko, das mitten im System sitzt. Für neu gestakte Operatoren, die Validierung übernehmen, ist das nur dann relevant, wenn die Synchronisierung selbst wirklich absolut dicht ist; andernfalls fügst du nur zusätzliche Vertrauensannahmen zu einem Timing-Problem hinzu.
Ich habe bislang keine Einsicht in ihre Sync-Architektur, und ehrlich gesagt hat das auch niemand sonst, der darüber postet. Meine Grundlage, um hier Exposure hinzuzufügen, ist das Erkennen tatsächlicher Bestätigungszeiten über mehrere Chains hinweg unter realer Last – nicht nur Mainnet-Beta-Headlines. Ich beobachte das genau, bevor ich noch mehr Größe anfasse.
@NewtonProtocol $NEWT #Newt
{spot}(ETHUSDT)
{spot}(NEWTUSDT)
Cross-Chain-Sync wird hier unübersichtlich
Newton hat die Durchsetzung von Richtlinien sowohl auf Base als auch im Ethereum Mainnet eingeführt, und meine Frage ist einfach: Bleibt der Keystore tatsächlich in Echtzeit über beide Chains hinweg synchron, oder gibt es ein Zeitfenster, in dem der Berechtigungsstatus einer Chain im Verhältnis zur anderen noch veraltet ist. Wenn ein Agent unter einem Regelwerk auf Base genehmigt wird, aber die Ethereum $ETH side noch nicht nachgezogen ist, ist das kein kleiner Bug, sondern ein Settlement-Risiko, das mitten im System sitzt. Für neu gestakte Operatoren, die Validierung übernehmen, ist das nur dann relevant, wenn die Synchronisierung selbst wirklich absolut dicht ist; andernfalls fügst du nur zusätzliche Vertrauensannahmen zu einem Timing-Problem hinzu.
Ich habe bislang keine Einsicht in ihre Sync-Architektur, und ehrlich gesagt hat das auch niemand sonst, der darüber postet. Meine Grundlage, um hier Exposure hinzuzufügen, ist das Erkennen tatsächlicher Bestätigungszeiten über mehrere Chains hinweg unter realer Last – nicht nur Mainnet-Beta-Headlines. Ich beobachte das genau, bevor ich noch mehr Größe anfasse.
@NewtonProtocol $NEWT #Newt
Newton hat die Durchsetzung von Richtlinien sowohl auf Base als auch im Ethereum Mainnet eingeführt, und meine Frage ist einfach: Bleibt der Keystore tatsächlich in Echtzeit über beide Chains hinweg synchron, oder gibt es ein Zeitfenster, in dem der Berechtigungsstatus einer Chain im Verhältnis zur anderen noch veraltet ist. Wenn ein Agent unter einem Regelwerk auf Base genehmigt wird, aber die Ethereum $ETH side noch nicht nachgezogen ist, ist das kein kleiner Bug, sondern ein Settlement-Risiko, das mitten im System sitzt. Für neu gestakte Operatoren, die Validierung übernehmen, ist das nur dann relevant, wenn die Synchronisierung selbst wirklich absolut dicht ist; andernfalls fügst du nur zusätzliche Vertrauensannahmen zu einem Timing-Problem hinzu.
Ich habe bislang keine Einsicht in ihre Sync-Architektur, und ehrlich gesagt hat das auch niemand sonst, der darüber postet. Meine Grundlage, um hier Exposure hinzuzufügen, ist das Erkennen tatsächlicher Bestätigungszeiten über mehrere Chains hinweg unter realer Last – nicht nur Mainnet-Beta-Headlines. Ich beobachte das genau, bevor ich noch mehr Größe anfasse.
@NewtonProtocol $NEWT #Newt
5
4
166
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCBreaks80K
158,582 Aufrufe
2,559 Kommentare
Überraschende Abrechnungen oder Jagd auf Liquidität? Die Wahrheit hinter den $80K von Bitcoin 📉🚀
Wenn du Positionen im Short nahe bei den $80.000 hattest, hast du sehr wahrscheinlich den Druck der letzten Stunden gespürt. Viele bezeichnen diesen plötzlichen Anstieg als „Manipulation ohne Volumen“, aber die Mechanik des Futures-Markts erzählt eine ganz andere Geschichte.
Das ist wirklich passiert hinter der wöchentlichen Kerze:
1️⃣ Dünnes Orderbuch: Wenn sich der Großteil des Marktes auf die Abwärtsbewegung positioniert (Short), werden die Limit-Verkaufsaufträge oberhalb des Preises sehr selten. Ein moderates Kaufvolumen reicht aus, um die Stops abzufahren.
2️⃣ Dominoeffekt (Short Squeeze): Sobald die Liquidationsniveaus der Short-Positionen erreicht werden, führt die Börse automatisch Market-Buy-Orders aus, um diese Positionen mit Verlust zu schließen. Das war kein „geheimer Manipulator“, der den Kurs nach oben drückt; es waren die eigenen Stop-Losses der Verkäufer, die den Pump finanzierten.
3️⃣ Abschluss der Wochenkerze: Algorithmen und Institutionen suchen oft nach einem Close oberhalb wichtiger gleitender Durchschnitte vor dem Kerzenwechsel, um den Trend zu stützen.
Lektion fürs Risikomanagement: Operiere nie mit Hebel ohne einen sauber platzierten technischen Stop und vermeide den Einstieg in einen Short, wenn der Markt bereits überladen mit Verkäufen ist.
Was meinst du? Glaubst du, wir konsolidieren über $80K, um neue Hochs zu suchen, oder kommt ein Re-Test in Richtung der Zone bei $78.000? Schreib es mir in den Kommentaren!
$BTC #BTC #BTCBreaks80K #BinanceSquar
Angelo_Coin
·0 Likes
·1.2k Aufrufe
比特币突破8万
112,270 Aufrufe
334 Kommentare
BitcoinMarketCapTopsTesla
2,018 Aufrufe
155 Kommentare