

BTC running
779 Beiträge
BTC running
Melden
Nutzer blockieren
Hochfrequenz-Trader
5.4 Jahre
37 Following
7.5K+ Follower
468 Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
Übersetzung ansehen
Ripple’s $900M Revenue Target: Institutional Adoption Is Expanding
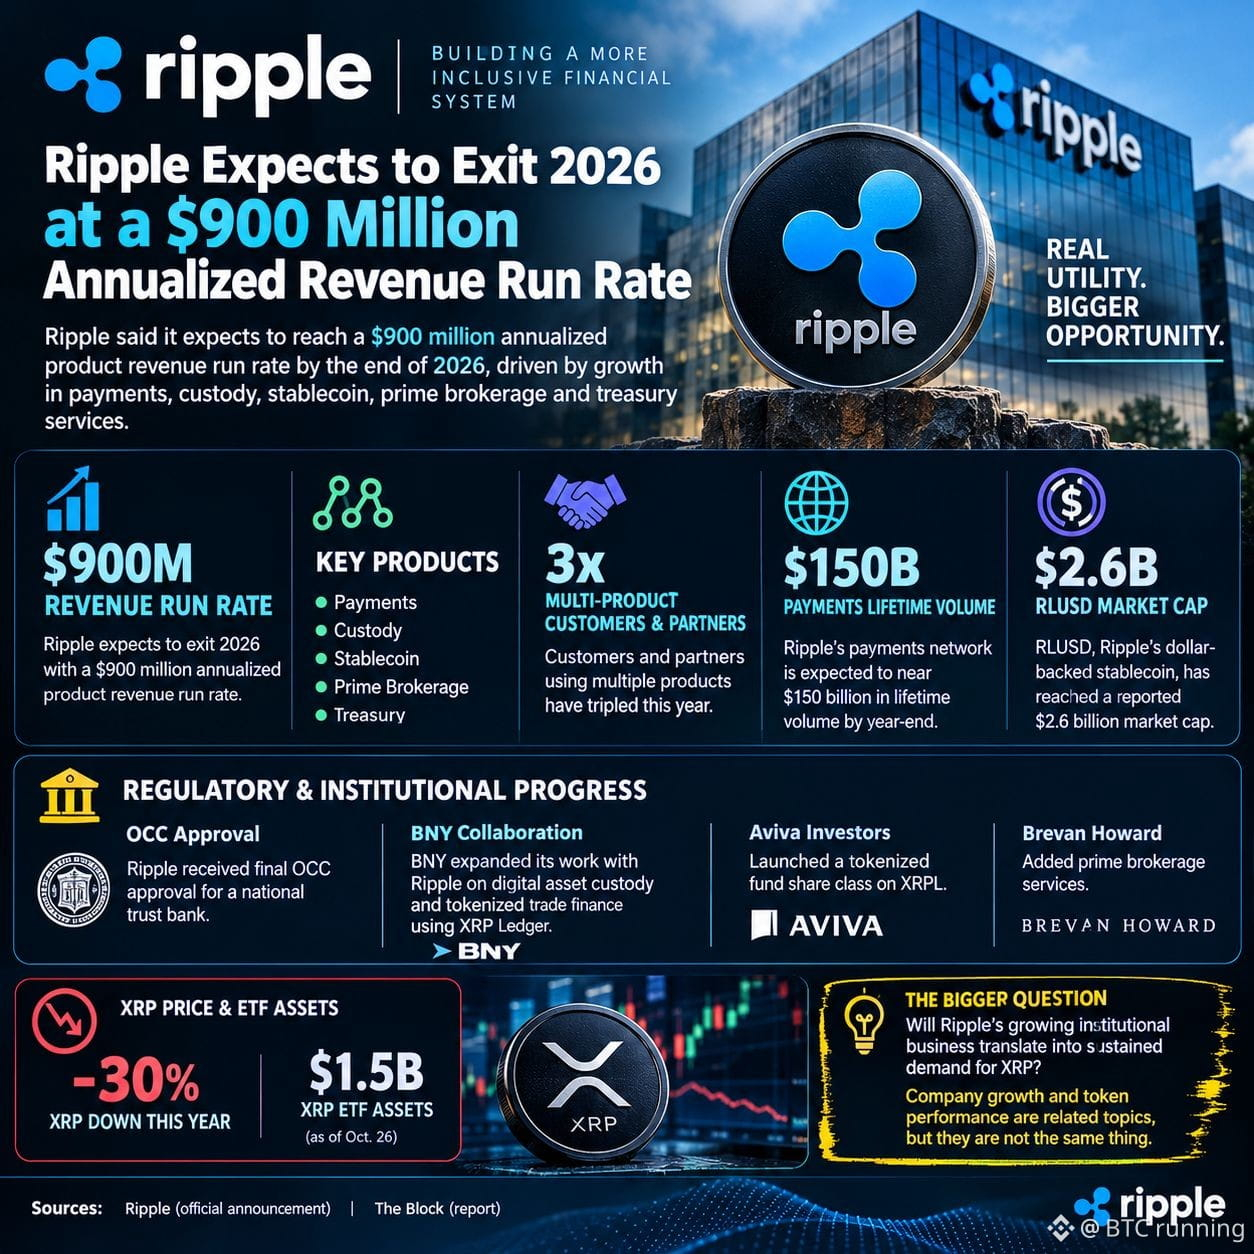
Ripple is heading toward a major milestone, expecting to exit 2026 with a $900 million annualized product revenue run rate, according to its October 28 announcement.
The growth spans payments, custody, stablecoins, prime brokerage, and treasury management. Ripple says customers and partners using multiple products have tripled this year, while its payments network is approaching $150 billion in lifetime transaction volume.
Another important development is RLUSD, Ripple’s dollar-backed stablecoin, which has reached a reported $2.6 billion market capitalization.
Regulatory and institutional progress is also building. Ripple received final OCC approval for a national trust bank, while BNY expanded its collaboration with Ripple on digital asset custody and tokenized trade finance using XRP Ledger. Aviva Investors has also launched a tokenized fund share class on XRPL.
However, there is an interesting contrast: despite Ripple’s business expansion, XRP remains down nearly 30% this year, while XRP ETF assets reached approximately $1.5 billion as of October 26.
The bigger question is whether Ripple’s growing institutional business will translate into sustained demand for XRP. Company growth and token performance are related topics, but they are not the same thing.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
Ripple’s $900M Revenue Target: Institutional Adoption Is Expanding
Ripple is heading toward a major milestone, expecting to exit 2026 with a $900 million annualized product revenue run rate, according to its October 28 announcement.
The growth spans payments, custody, stablecoins, prime brokerage, and treasury management. Ripple says customers and partners using multiple products have tripled this year, while its payments network is approaching $150 billion in lifetime transaction volume.
Another important development is RLUSD, Ripple’s dollar-backed stablecoin, which has reached a reported $2.6 billion market capitalization.
Regulatory and institutional progress is also building. Ripple received final OCC approval for a national trust bank, while BNY expanded its collaboration with Ripple on digital asset custody and tokenized trade finance using XRP Ledger. Aviva Investors has also launched a tokenized fund share class on XRPL.
However, there is an interesting contrast: despite Ripple’s business expansion, XRP remains down nearly 30% this year, while XRP ETF assets reached approximately $1.5 billion as of October 26.
The bigger question is whether Ripple’s growing institutional business will translate into sustained demand for XRP. Company growth and token performance are related topics, but they are not the same thing.
117
·
--
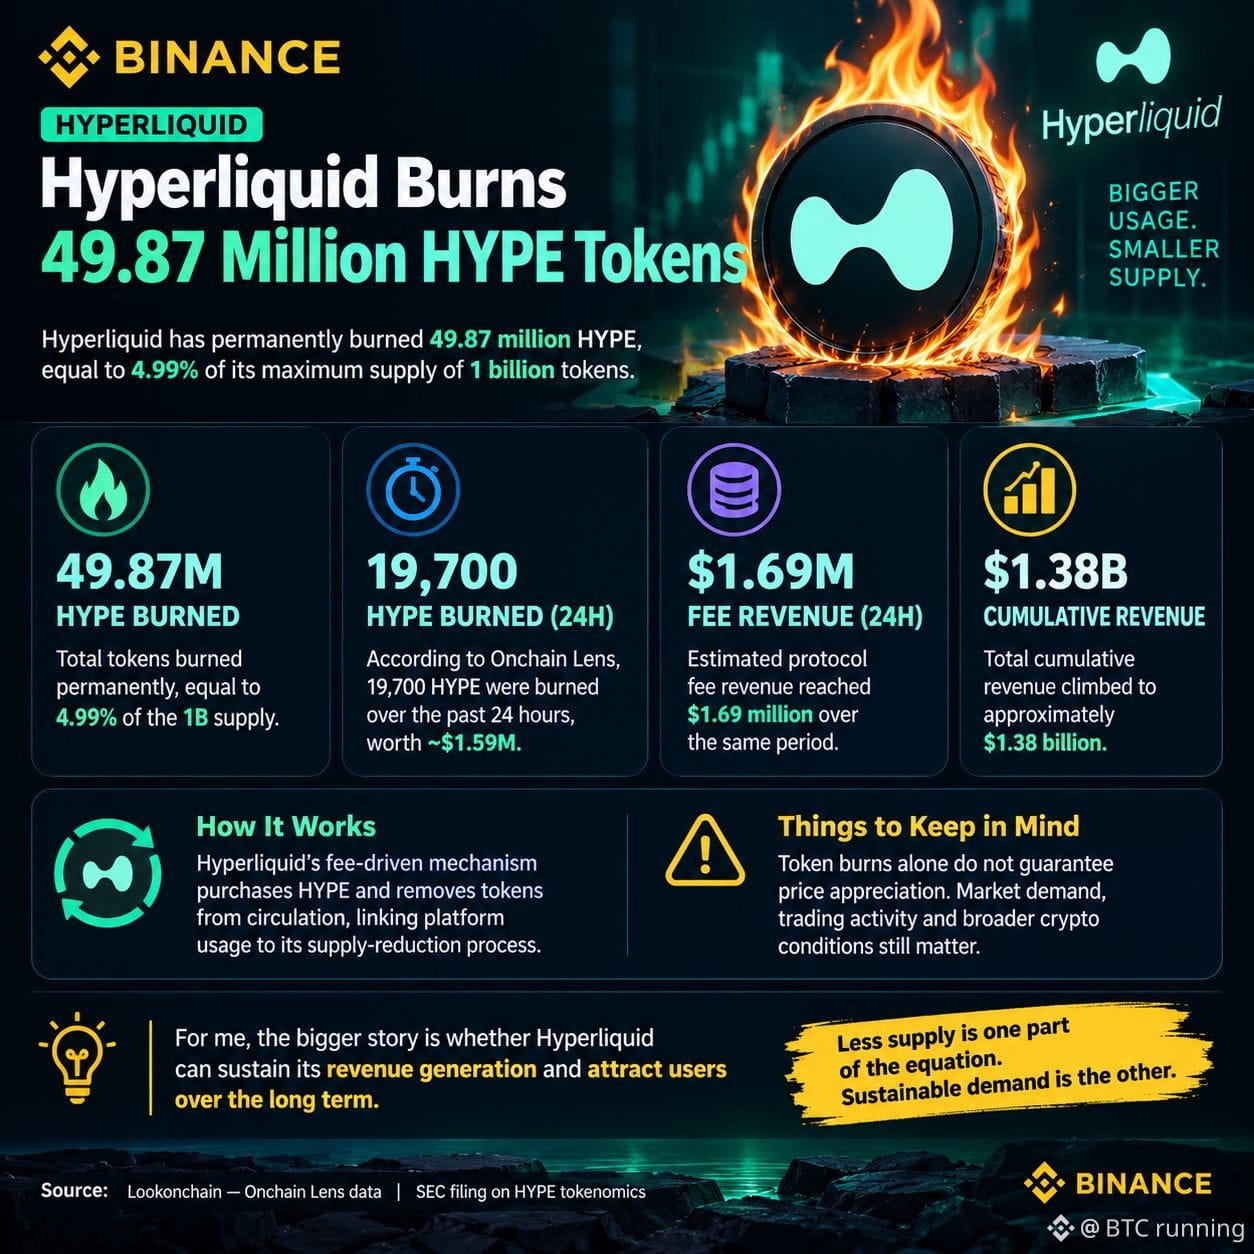
Hyperliquid verbrennt 49,87 Millionen HYPE-Token 🔥
Hyperliquid setzt seine Rückkauf- und Verbrennungsaktivitäten fort. Insgesamt wurden dauerhaft 49,87 Millionen HYPE verbrannt – das entspricht 4,99 % des maximalen Angebots von 1 Milliarde Token.
Laut Onchain Lens wurden in den vergangenen 24 Stunden weitere 19.700 HYPE-Token verbrannt. Zu den gemeldeten Marktpreisen waren sie etwa 1,59 Millionen US-Dollar wert.
Im selben Zeitraum erreichten die geschätzten Protokollgebühreneinnahmen 1,69 Millionen US-Dollar, während die kumulierten Einnahmen auf etwa 1,38 Milliarden US-Dollar stiegen.
Interessant ist dabei der Zusammenhang zwischen der Plattformaktivität und dem Token-Angebot. Hyperliquids gebührenbasierter Mechanismus kauft HYPE und nimmt Token aus dem Umlauf. So wird die Nutzung des Protokolls mit dem Prozess der Angebotsverknappung verknüpft.
Token-Verbrennungen allein garantieren jedoch keinen Preisanstieg. Die Marktnachfrage, die Handelsaktivität und die allgemeine Lage am Kryptomarkt spielen weiterhin eine Rolle.
Für mich ist die größere Frage, ob Hyperliquid seine Einnahmen langfristig aufrechterhalten und dauerhaft Nutzer gewinnen kann.
Ein geringeres Angebot ist ein Teil der Gleichung. Nachhaltige Nachfrage der andere.
#Hyperliquid #HYPE #DeFi
{spot}(HYPEUSDT)
{future}(GTCUSDT)
{stock_us}(PZZA.US)
Hyperliquid verbrennt 49,87 Millionen HYPE-Token 🔥
Hyperliquid setzt seine Rückkauf- und Verbrennungsaktivitäten fort. Insgesamt wurden dauerhaft 49,87 Millionen HYPE verbrannt – das entspricht 4,99 % des maximalen Angebots von 1 Milliarde Token.
Laut Onchain Lens wurden in den vergangenen 24 Stunden weitere 19.700 HYPE-Token verbrannt. Zu den gemeldeten Marktpreisen waren sie etwa 1,59 Millionen US-Dollar wert.
Im selben Zeitraum erreichten die geschätzten Protokollgebühreneinnahmen 1,69 Millionen US-Dollar, während die kumulierten Einnahmen auf etwa 1,38 Milliarden US-Dollar stiegen.
Interessant ist dabei der Zusammenhang zwischen der Plattformaktivität und dem Token-Angebot. Hyperliquids gebührenbasierter Mechanismus kauft HYPE und nimmt Token aus dem Umlauf. So wird die Nutzung des Protokolls mit dem Prozess der Angebotsverknappung verknüpft.
Token-Verbrennungen allein garantieren jedoch keinen Preisanstieg. Die Marktnachfrage, die Handelsaktivität und die allgemeine Lage am Kryptomarkt spielen weiterhin eine Rolle.
Für mich ist die größere Frage, ob Hyperliquid seine Einnahmen langfristig aufrechterhalten und dauerhaft Nutzer gewinnen kann.
Ein geringeres Angebot ist ein Teil der Gleichung. Nachhaltige Nachfrage der andere.
#Hyperliquid #HYPE #DeFi
HYPE+17,84%
PZZAUS+0,13%
111
·
--
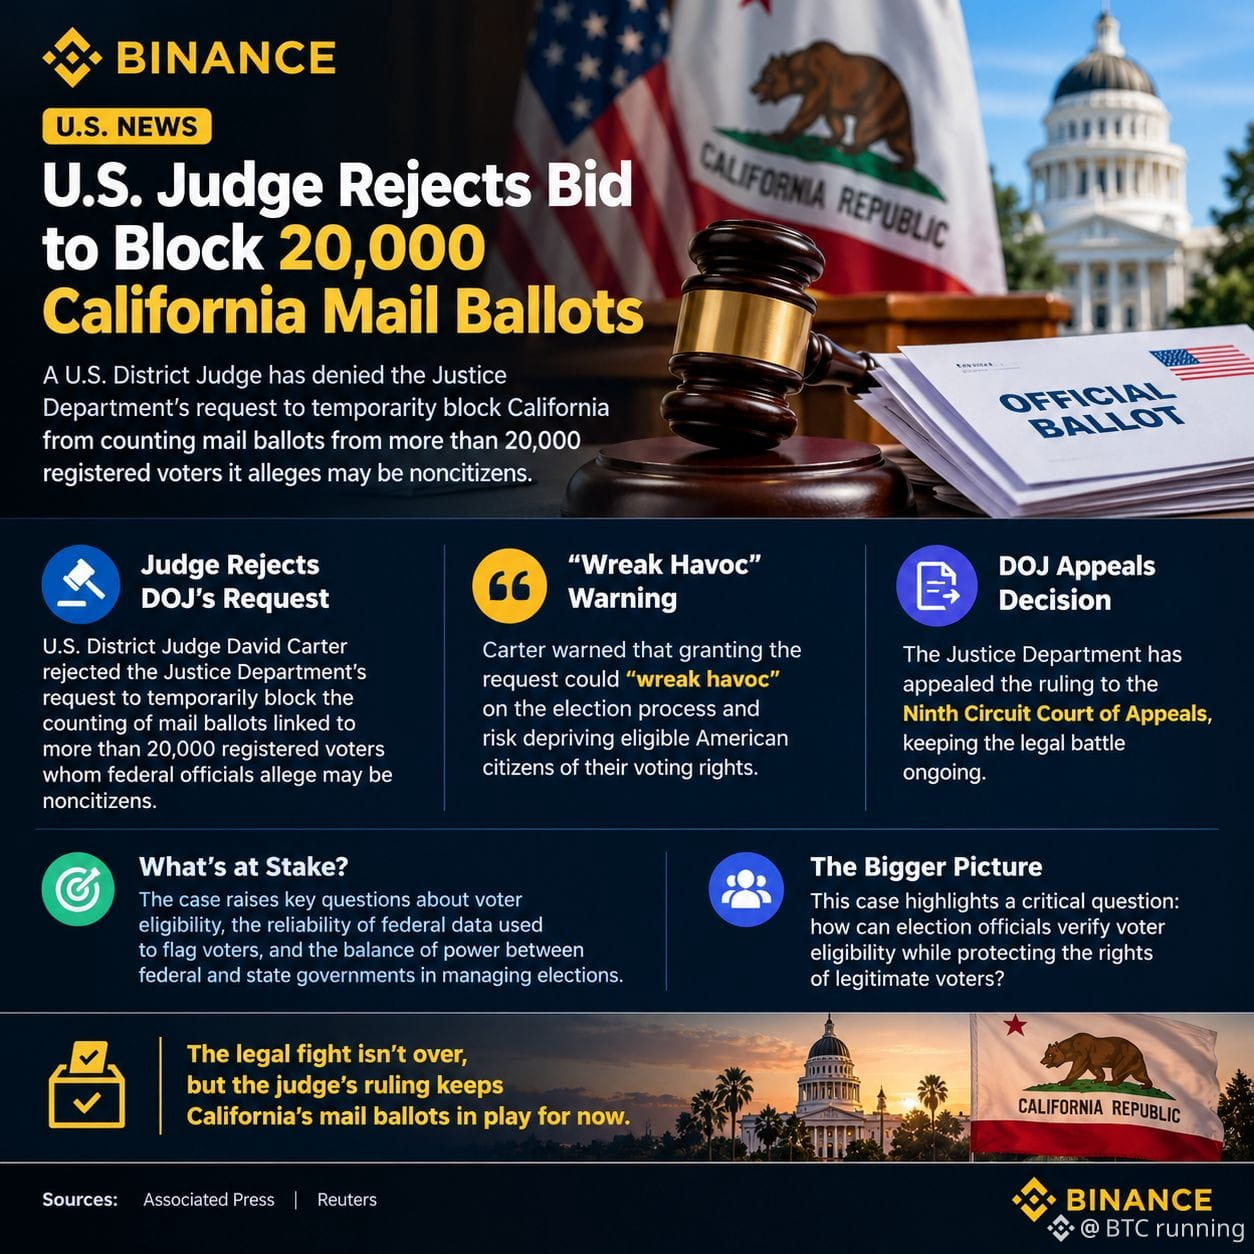
US-Richter lehnt Antrag ab, 20.000 Briefwahlstimmen in Kalifornien zu blockieren
Vor den Zwischenwahlen am 3. November 2026 zeichnet sich in Kalifornien ein bedeutender Rechtsstreit um das Wahlrecht ab.
US-Bezirksrichter David Carter lehnte den Antrag des Justizministeriums ab, die Auszählung von Briefwahlstimmen vorübergehend zu stoppen, die mit mehr als 20.000 registrierten Wählern in Verbindung stehen, bei denen es sich laut Bundesbehörden möglicherweise um Nichtstaatsbürger handelt.
Carter warnte, die Bewilligung des Antrags könnte den Wahlprozess „ins Chaos stürzen“ und dazu führen, dass wahlberechtigte US-Bürger ihres Wahlrechts beraubt werden.
Im Mittelpunkt des Streits stehen die Wahlberechtigung, die Zuverlässigkeit der Bundesdaten, anhand derer Wähler markiert werden, und die Verteilung der Zuständigkeiten zwischen Bundes- und Landesregierungen bei der Durchführung von Wahlen.
Das Justizministerium hat gegen die Entscheidung beim Berufungsgericht des Neunten Bezirks Berufung eingelegt. Damit geht der Rechtsstreit weiter.
Der Fall wirft eine entscheidende Frage auf: Wie können Wahlbeamte die Wahlberechtigung überprüfen und gleichzeitig die Rechte rechtmäßiger Wähler schützen?
#USNews #Politics #California
$QUID $BLESS $UAI
387
·
--
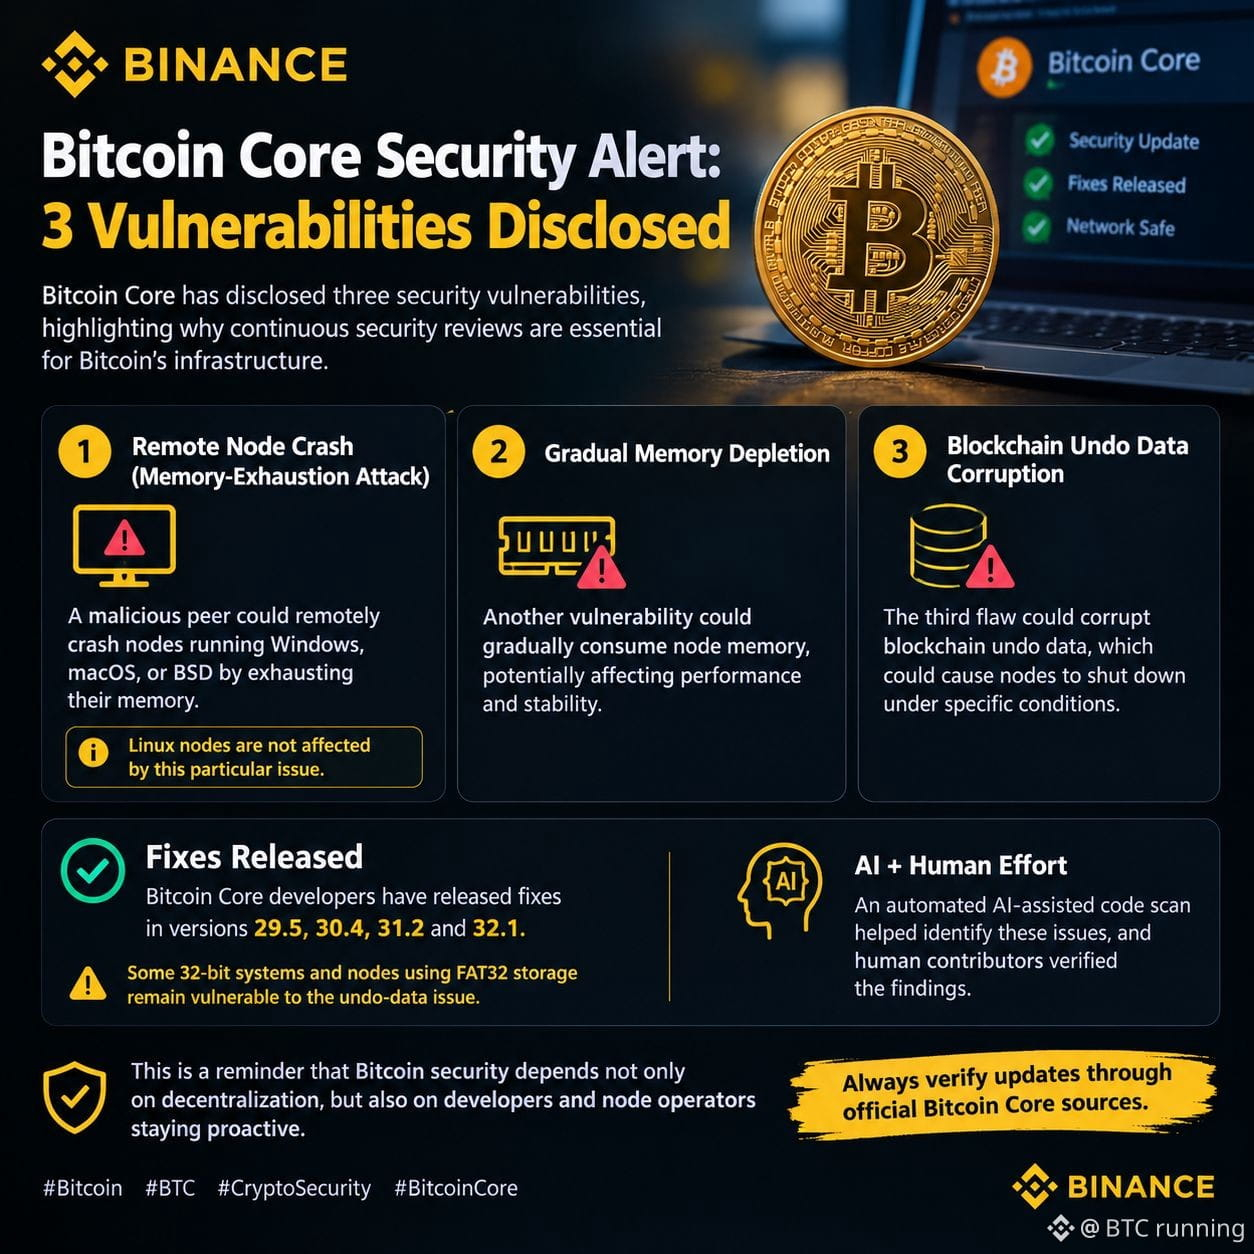
Bitcoin-Core-Sicherheitswarnung: 3 Schwachstellen offengelegt
Bitcoin Core hat drei Sicherheitslücken offengelegt und damit verdeutlicht, warum kontinuierliche Sicherheitsprüfungen für die Bitcoin-Infrastruktur unverzichtbar sind.
Die erste Schwachstelle könnte es einem böswilligen Peer ermöglichen, Nodes unter Windows, macOS oder BSD aus der Ferne zum Absturz zu bringen, indem er deren Arbeitsspeicher erschöpft. Linux-Nodes sind von diesem speziellen Problem nicht betroffen.
Die zweite Schwachstelle könnte den Arbeitsspeicher eines Nodes nach und nach belegen und dadurch möglicherweise dessen Leistung und Stabilität beeinträchtigen. Bei der dritten geht es um eine Beschädigung der Undo-Daten der Blockchain, die unter bestimmten Bedingungen zum Herunterfahren von Nodes führen könnte.
Interessanterweise half ein automatisierter, KI-gestützter Codescan dabei, diese Probleme zu erkennen. Menschliche Mitwirkende überprüften die Ergebnisse.
Die gute Nachricht: Die Entwickler von Bitcoin Core haben Fehlerbehebungen in den Versionen 29.5, 30.4, 31.2 und 32.1 veröffentlicht. Einige 32-Bit-Systeme und Nodes, die FAT32-Speicher verwenden, bleiben jedoch anfällig für das Problem mit den Undo-Daten.
Das erinnert daran, dass die Sicherheit von Bitcoin nicht nur von der Dezentralisierung abhängt, sondern auch davon, dass Entwickler und Node-Betreiber vorausschauend handeln.
Überprüfen Sie Updates immer anhand offizieller Bitcoin-Core-Quellen.
$IDOL $LDO
#bitcoin #CryptoSecurity #BitcoinCore
130
·
--
#termmax @termmax
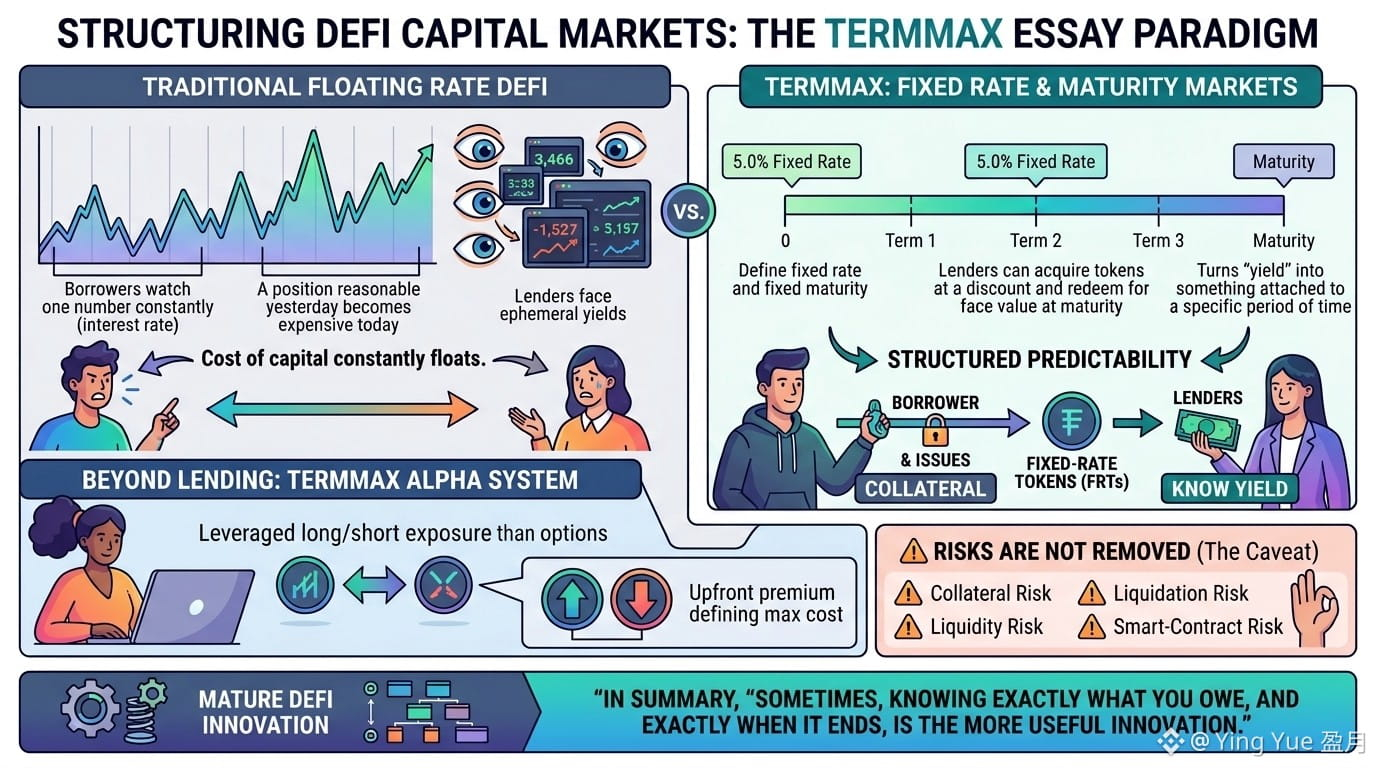
Seit Jahren hat DeFi-Kreditierung Nutzer darauf trainiert, eine Zahl ständig im Blick zu behalten: den Zinssatz.
Er bewegt sich, manchmal sogar schnell. Eine Borrowing-Position, die gestern noch vernünftig wirkte, kann heute teuer werden. Und für Lender stellt sich das umgekehrte Problem — attraktive Renditen bleiben selten lange attraktiv.
Das hat mich immer fragen lassen: Warum haben wir Finanzmärkte onchain gebaut, aber die Kapitalkosten weiterhin so behandeln müssen, als müssten sie ständig treiben?
TermMax geht einen anderen Weg.
Seine Märkte definieren einen festen Zinssatz und eine feste Laufzeit. Borrower sperren Sicherheiten, und ihre Rückzahlungsverpflichtung wird über Fixed-Rate Tokens strukturiert. Lender können diese Tokens mit einem Abschlag erwerben und sie bei Fälligkeit zum Nennwert einlösen.
Das technische Design ist entscheidend, weil es „Rendite“ von einer ständig wechselnden Zahl in etwas verwandelt, das an einen konkreten Zeitraum gebunden ist.
Und TermMax geht über Borrowing und Lending hinaus. Sein Alpha-System nutzt Optionen für gehebelte Long-/Short-Exposure, wobei die vorausbezahlte Prämie die maximalen Kosten der Position festlegt.
Ich würde das nicht automatisch als sicherer bezeichnen. Feste Zinssätze beseitigen kein Sicherheitenrisiko, kein Liquidationsrisiko, kein Liquiditätsrisiko und auch kein Smart-Contract-Risiko.
Aber vielleicht ist das gar nicht der Punkt.
Vielleicht geht es bei „reifem“ DeFi nicht darum, jede finanzielle Variable flexibel zu machen.
Manchmal ist es die nützlichere Innovation, genau zu wissen, was man schuldet — und genau wann es endet.
$ONT $ONG $ENA
#termmax @TermMax
Seit Jahren hat DeFi-Kreditierung Nutzer darauf trainiert, eine Zahl ständig im Blick zu behalten: den Zinssatz.
Er bewegt sich, manchmal sogar schnell. Eine Borrowing-Position, die gestern noch vernünftig wirkte, kann heute teuer werden. Und für Lender stellt sich das umgekehrte Problem — attraktive Renditen bleiben selten lange attraktiv.
Das hat mich immer fragen lassen: Warum haben wir Finanzmärkte onchain gebaut, aber die Kapitalkosten weiterhin so behandeln müssen, als müssten sie ständig treiben?
TermMax geht einen anderen Weg.
Seine Märkte definieren einen festen Zinssatz und eine feste Laufzeit. Borrower sperren Sicherheiten, und ihre Rückzahlungsverpflichtung wird über Fixed-Rate Tokens strukturiert. Lender können diese Tokens mit einem Abschlag erwerben und sie bei Fälligkeit zum Nennwert einlösen.
Das technische Design ist entscheidend, weil es „Rendite“ von einer ständig wechselnden Zahl in etwas verwandelt, das an einen konkreten Zeitraum gebunden ist.
Und TermMax geht über Borrowing und Lending hinaus. Sein Alpha-System nutzt Optionen für gehebelte Long-/Short-Exposure, wobei die vorausbezahlte Prämie die maximalen Kosten der Position festlegt.
Ich würde das nicht automatisch als sicherer bezeichnen. Feste Zinssätze beseitigen kein Sicherheitenrisiko, kein Liquidationsrisiko, kein Liquiditätsrisiko und auch kein Smart-Contract-Risiko.
Aber vielleicht ist das gar nicht der Punkt.
Vielleicht geht es bei „reifem“ DeFi nicht darum, jede finanzielle Variable flexibel zu machen.
Manchmal ist es die nützlichere Innovation, genau zu wissen, was man schuldet — und genau wann es endet.
$ONT $ONG $ENA
275
·
--
#termmax @termmax
Ich dachte früher, dass Festzins-Kredite in DeFi vor allem darum gehen, ein offensichtliches Problem zu entfernen: dass die Zinsen sich plötzlich gegen dich bewegen.
Nachdem ich TermMax genauer betrachtet habe, finde ich, dass der wirklich spannendere Teil tatsächlich die Art ist, wie die Schulden selbst strukturiert sind.
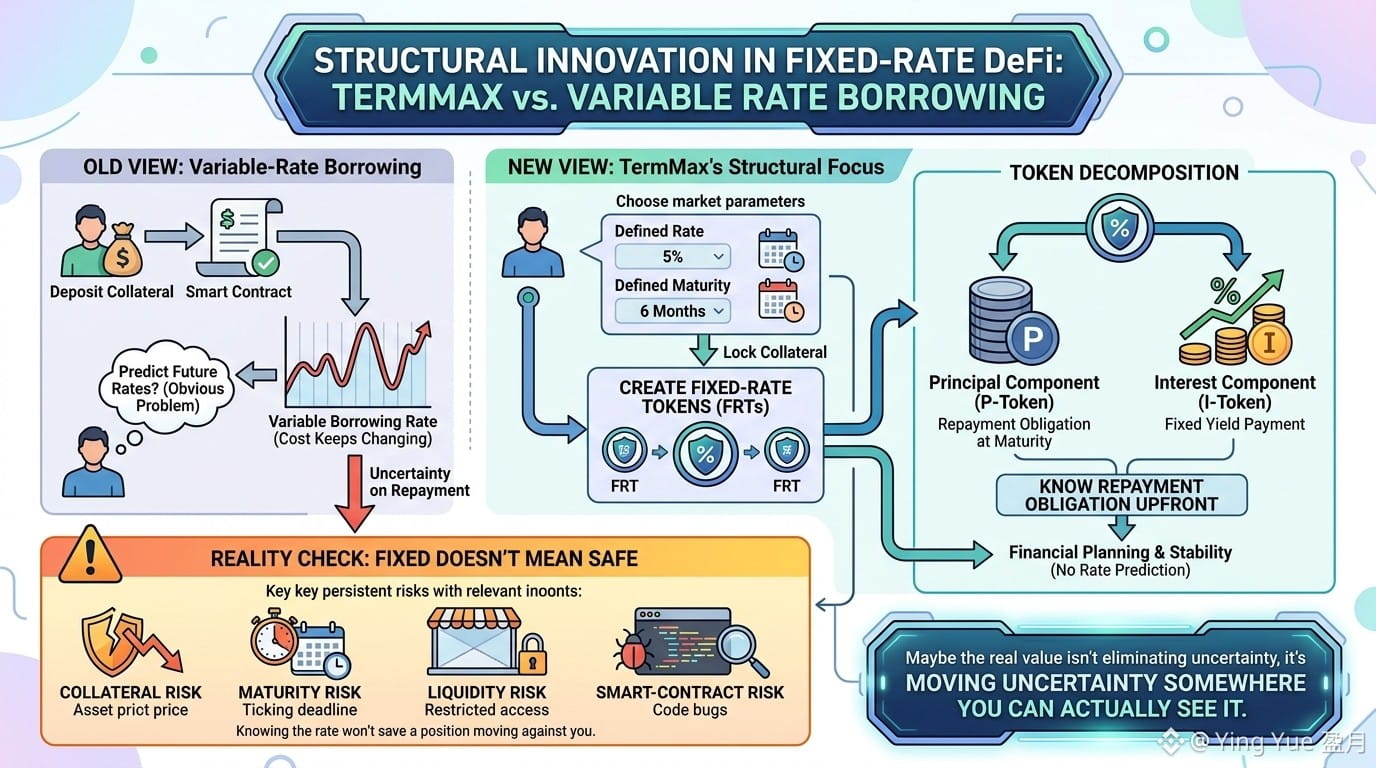
In einem typischen Markt mit variablen Zinsen hinterlegst du Sicherheiten, nimmst einen Vermögenswert auf und die Kosten dieser Schulden können sich fortlaufend ändern. TermMax geht einen anderen Weg: Der Kreditnehmer wählt einen Markt mit einem fest definierten Zinssatz und einer festen Laufzeit, sperrt Sicherheiten und erstellt Festzins-Token, die die Verpflichtung zur Rückzahlung bei Fälligkeit repräsentieren. Diese Token können anschließend in Kapital- und Zinskomponenten aufgeteilt werden.
Das klingt technisch, aber die Auswirkung in der realen Welt ist ziemlich einfach.
Stell dir vor, du nimmst Geld für sechs Monate auf. Wenn du schon beim Eingehen der Position die Rückzahlungsverpflichtung kennst, kannst du tatsächlich darum planen. Du versuchst nicht, vorherzusagen, wo ein variabler Kreditzins in drei Monaten stehen wird.
Das ist wahrscheinlich der Teil an TermMax, der mich mehr interessiert als das übliche „feste Rendite“-Versprechen.
Aber „fest“ bedeutet nicht „sicher“.
Du hast weiterhin Sicherheitenrisiken, Laufzeitrisiken, Liquiditätsrisiken und Smart-Contract-Risiken. Und wenn sich deine Sicherheiten oder deine Strategie gegen dich entwickeln, wird dich das Wissen um den Zinssatz nicht vor der Position retten.
Vielleicht besteht der eigentliche Wert von Festzins-DeFi nicht darin, Unsicherheit zu beseitigen.
Vielleicht geht es vielmehr darum, die Unsicherheit dorthin zu verlagern, wo du sie tatsächlich sehen kannst.
#termmax @TermMax
Ich dachte früher, dass Festzins-Kredite in DeFi vor allem darum gehen, ein offensichtliches Problem zu entfernen: dass die Zinsen sich plötzlich gegen dich bewegen.
Nachdem ich TermMax genauer betrachtet habe, finde ich, dass der wirklich spannendere Teil tatsächlich die Art ist, wie die Schulden selbst strukturiert sind.
In einem typischen Markt mit variablen Zinsen hinterlegst du Sicherheiten, nimmst einen Vermögenswert auf und die Kosten dieser Schulden können sich fortlaufend ändern. TermMax geht einen anderen Weg: Der Kreditnehmer wählt einen Markt mit einem fest definierten Zinssatz und einer festen Laufzeit, sperrt Sicherheiten und erstellt Festzins-Token, die die Verpflichtung zur Rückzahlung bei Fälligkeit repräsentieren. Diese Token können anschließend in Kapital- und Zinskomponenten aufgeteilt werden.
Das klingt technisch, aber die Auswirkung in der realen Welt ist ziemlich einfach.
Stell dir vor, du nimmst Geld für sechs Monate auf. Wenn du schon beim Eingehen der Position die Rückzahlungsverpflichtung kennst, kannst du tatsächlich darum planen. Du versuchst nicht, vorherzusagen, wo ein variabler Kreditzins in drei Monaten stehen wird.
Das ist wahrscheinlich der Teil an TermMax, der mich mehr interessiert als das übliche „feste Rendite“-Versprechen.
Aber „fest“ bedeutet nicht „sicher“.
Du hast weiterhin Sicherheitenrisiken, Laufzeitrisiken, Liquiditätsrisiken und Smart-Contract-Risiken. Und wenn sich deine Sicherheiten oder deine Strategie gegen dich entwickeln, wird dich das Wissen um den Zinssatz nicht vor der Position retten.
Vielleicht besteht der eigentliche Wert von Festzins-DeFi nicht darin, Unsicherheit zu beseitigen.
Vielleicht geht es vielmehr darum, die Unsicherheit dorthin zu verlagern, wo du sie tatsächlich sehen kannst.
104
·
--
#termmax @termmax
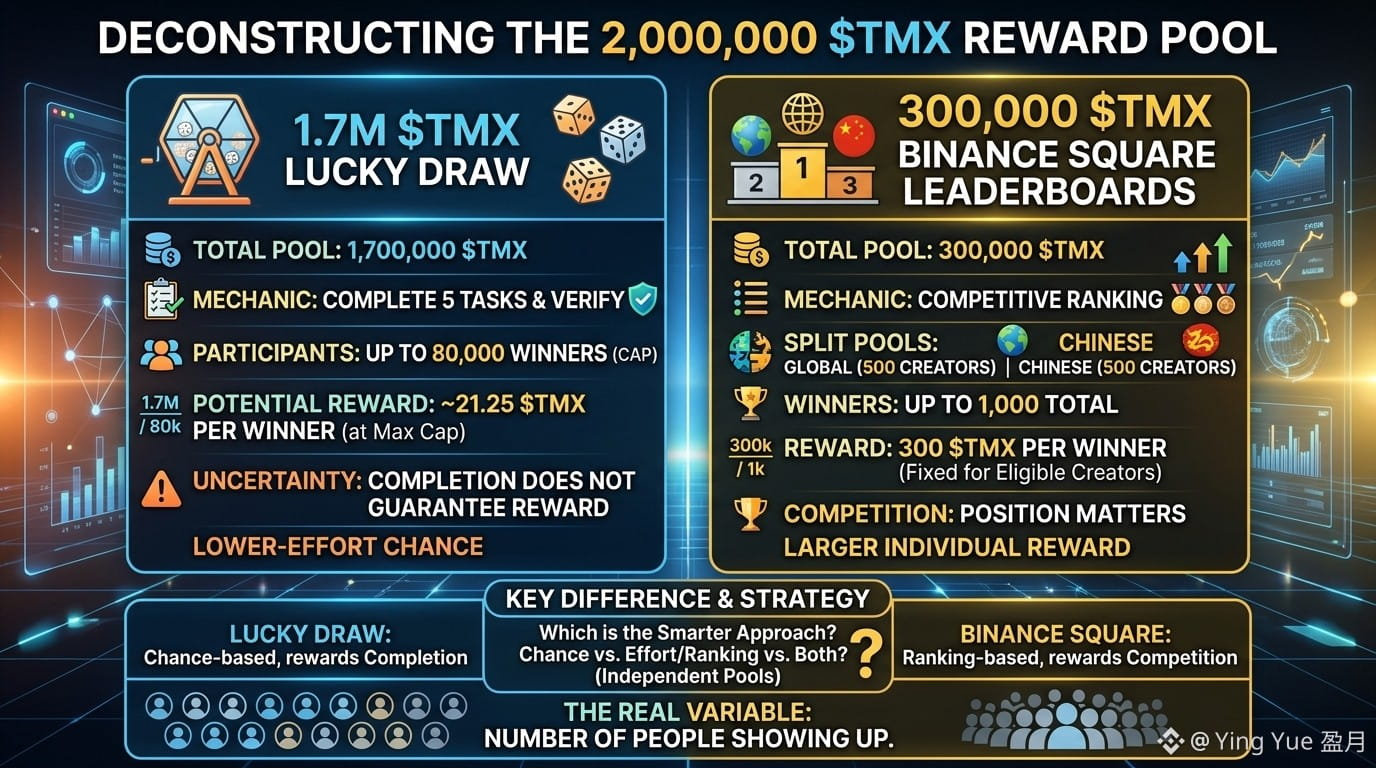
Auf den ersten Blick klingen 2.000.000 $TMX nach einer großen Belohnung. Aber als ich genauer hinsah, merkte ich: Es sind eigentlich zwei ganz unterschiedliche Spiele.
Das erste ist das Lucky Draw: 1,7 Mio. $TMX, die unter bis zu 80.000 Gewinnern aufgeteilt werden. Du musst alle fünf Aufgaben abschließen und verifizieren, aber wenn du alles erledigst, garantiert das keine Belohnung. Bei der angegebenen Obergrenze ergibt das 21,25 $TMX pro Gewinner.
Der zweite Teil hat meine Aufmerksamkeit noch mehr erregt.
Weitere 300.000 $TMX werden für Binance Square bereitgestellt und zwischen dem Global- und dem chinesischen Leaderboard aufgeteilt. Bis zu 500 berechtigte Creator aus jedem können gewinnen, also bis zu 1.000 Gewinner insgesamt – mit jeweils 300 $TMX.
Die Mechaniken sind also völlig unterschiedlich.
Beim Lucky Draw zählt das Abschließen der Aufgaben, führt aber auch Unsicherheit ein, ob du tatsächlich gewinnst. Der Square-Weg belohnt Wettbewerb und Platzierung – hier ist deine Position entscheidend.
Das bringt mich zu der Frage, was der klügere Ansatz ist. Nimmst du die Chance mit dem geringeren Aufwand beim Lucky Draw, konkurrierst du bei Square um die größere individuelle Belohnung oder machst du beides mit, weil die Pools unabhängig sind?
Es gibt keine garantierte Antwort. Und vielleicht macht das diese Kampagne so interessant: Die wirkliche Variable ist nicht nur der Belohnungstopf – sondern wie viele Leute tatsächlich mitmachen.
#termmax @TermMax
Auf den ersten Blick klingen 2.000.000 $TMX nach einer großen Belohnung. Aber als ich genauer hinsah, merkte ich: Es sind eigentlich zwei ganz unterschiedliche Spiele.
Das erste ist das Lucky Draw: 1,7 Mio. $TMX, die unter bis zu 80.000 Gewinnern aufgeteilt werden. Du musst alle fünf Aufgaben abschließen und verifizieren, aber wenn du alles erledigst, garantiert das keine Belohnung. Bei der angegebenen Obergrenze ergibt das 21,25 $TMX pro Gewinner.
Der zweite Teil hat meine Aufmerksamkeit noch mehr erregt.
Weitere 300.000 $TMX werden für Binance Square bereitgestellt und zwischen dem Global- und dem chinesischen Leaderboard aufgeteilt. Bis zu 500 berechtigte Creator aus jedem können gewinnen, also bis zu 1.000 Gewinner insgesamt – mit jeweils 300 $TMX.
Die Mechaniken sind also völlig unterschiedlich.
Beim Lucky Draw zählt das Abschließen der Aufgaben, führt aber auch Unsicherheit ein, ob du tatsächlich gewinnst. Der Square-Weg belohnt Wettbewerb und Platzierung – hier ist deine Position entscheidend.
Das bringt mich zu der Frage, was der klügere Ansatz ist. Nimmst du die Chance mit dem geringeren Aufwand beim Lucky Draw, konkurrierst du bei Square um die größere individuelle Belohnung oder machst du beides mit, weil die Pools unabhängig sind?
Es gibt keine garantierte Antwort. Und vielleicht macht das diese Kampagne so interessant: Die wirkliche Variable ist nicht nur der Belohnungstopf – sondern wie viele Leute tatsächlich mitmachen.
86
·
--
#termmax @termmax
Institutionelles Geld hat normalerweise nicht den Luxus, zu sagen: „Mal sehen, was passiert.“
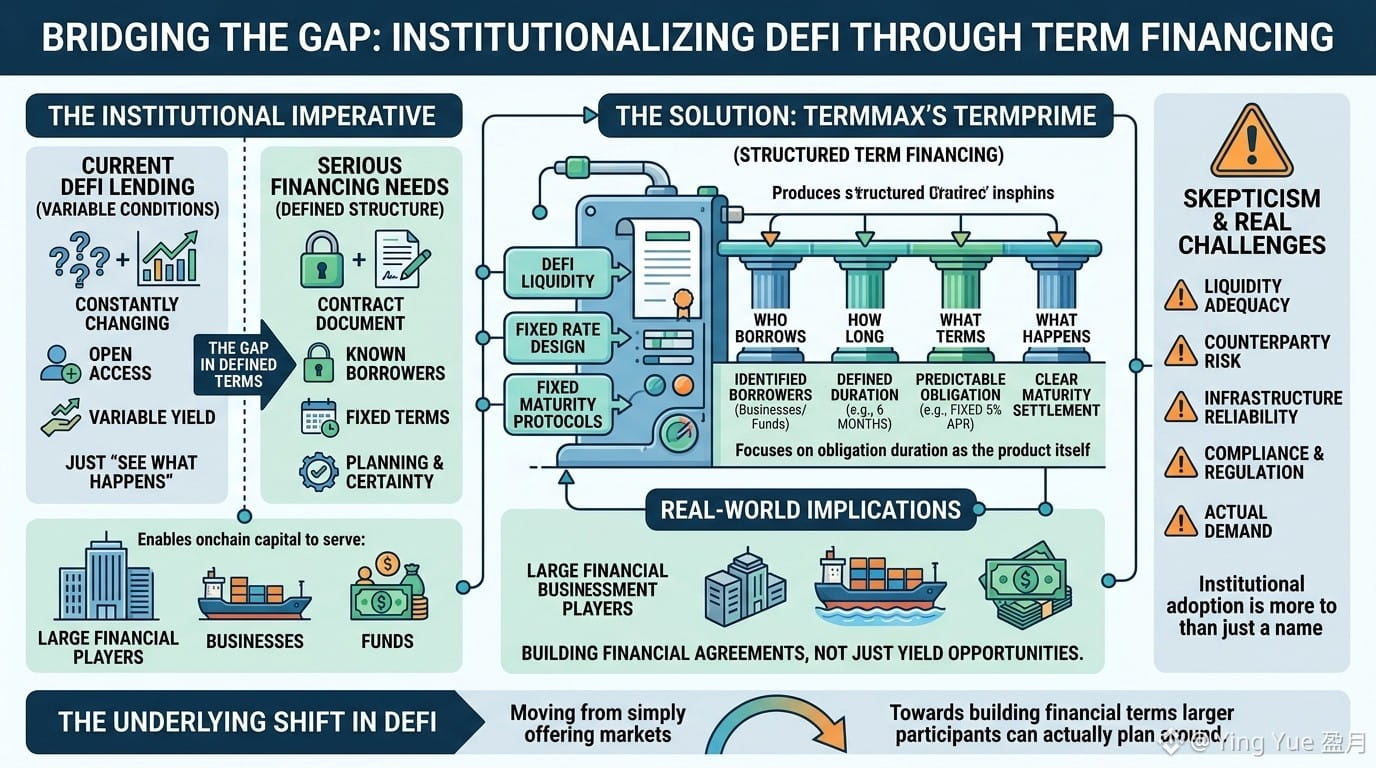
Das ist etwas, das ich mir beim Wachstum von DeFi gedacht habe. Viele Protokolle sind auf offenen Zugang und variable Bedingungen ausgelegt, aber eine ernsthafte Finanzierung braucht oft etwas anderes: Wer leiht, wie lange, zu welchen Konditionen – und was passiert, wenn die Laufzeit endet.
Diese Lücke macht TermMax’ TermPrime für mich interessant.
Anstatt institutionelle Finanzierung als eine weitere Variante kurzfristiger DeFi-Kreditvergabe zu behandeln, konzentriert sich TermPrime auf strukturierte Term-Finanzierung. Es fügt sich in das übergeordnete TermMax-Design mit festen Zinssätzen und festen Fälligkeiten ein, bei dem die Laufzeit der finanziellen Verpflichtung Teil des Produkts selbst ist.
Die reale Auswirkung geht über einfach „einen weiteren Kreditmarkt“ hinaus.
Wenn Onchain-Kapital langfristig dazu dienen soll, Fonds, Unternehmen oder größere Finanzakteure zu bedienen, werden sie wahrscheinlich Instrumente brauchen, die sich eher wie Finanzierungsvereinbarungen verhalten – statt wie ständig wechselnde Renditechancen.
Trotzdem bin ich skeptisch.
Institutionelle Übernahme lässt sich nicht dadurch lösen, dass man „institutionell“ in einen Produktnamen setzt. Liquidität, Kontrahentenrisiko, Infrastruktur, Compliance und die tatsächliche Nachfrage sind weiterhin entscheidend.
Aber vielleicht passiert der interessante Wandel gerade leise: DeFi könnte sich gerade von der reinen Bereitstellung von Märkten hin zum Aufbau finanzieller Konditionen bewegen, mit denen größere Teilnehmer tatsächlich planen können.
$XPIN $RED $AEON
#termmax @TermMax
Institutionelles Geld hat normalerweise nicht den Luxus, zu sagen: „Mal sehen, was passiert.“
Das ist etwas, das ich mir beim Wachstum von DeFi gedacht habe. Viele Protokolle sind auf offenen Zugang und variable Bedingungen ausgelegt, aber eine ernsthafte Finanzierung braucht oft etwas anderes: Wer leiht, wie lange, zu welchen Konditionen – und was passiert, wenn die Laufzeit endet.
Diese Lücke macht TermMax’ TermPrime für mich interessant.
Anstatt institutionelle Finanzierung als eine weitere Variante kurzfristiger DeFi-Kreditvergabe zu behandeln, konzentriert sich TermPrime auf strukturierte Term-Finanzierung. Es fügt sich in das übergeordnete TermMax-Design mit festen Zinssätzen und festen Fälligkeiten ein, bei dem die Laufzeit der finanziellen Verpflichtung Teil des Produkts selbst ist.
Die reale Auswirkung geht über einfach „einen weiteren Kreditmarkt“ hinaus.
Wenn Onchain-Kapital langfristig dazu dienen soll, Fonds, Unternehmen oder größere Finanzakteure zu bedienen, werden sie wahrscheinlich Instrumente brauchen, die sich eher wie Finanzierungsvereinbarungen verhalten – statt wie ständig wechselnde Renditechancen.
Trotzdem bin ich skeptisch.
Institutionelle Übernahme lässt sich nicht dadurch lösen, dass man „institutionell“ in einen Produktnamen setzt. Liquidität, Kontrahentenrisiko, Infrastruktur, Compliance und die tatsächliche Nachfrage sind weiterhin entscheidend.
Aber vielleicht passiert der interessante Wandel gerade leise: DeFi könnte sich gerade von der reinen Bereitstellung von Märkten hin zum Aufbau finanzieller Konditionen bewegen, mit denen größere Teilnehmer tatsächlich planen können.
$XPIN $RED $AEON
1
390
·
--
#termmax @termmax
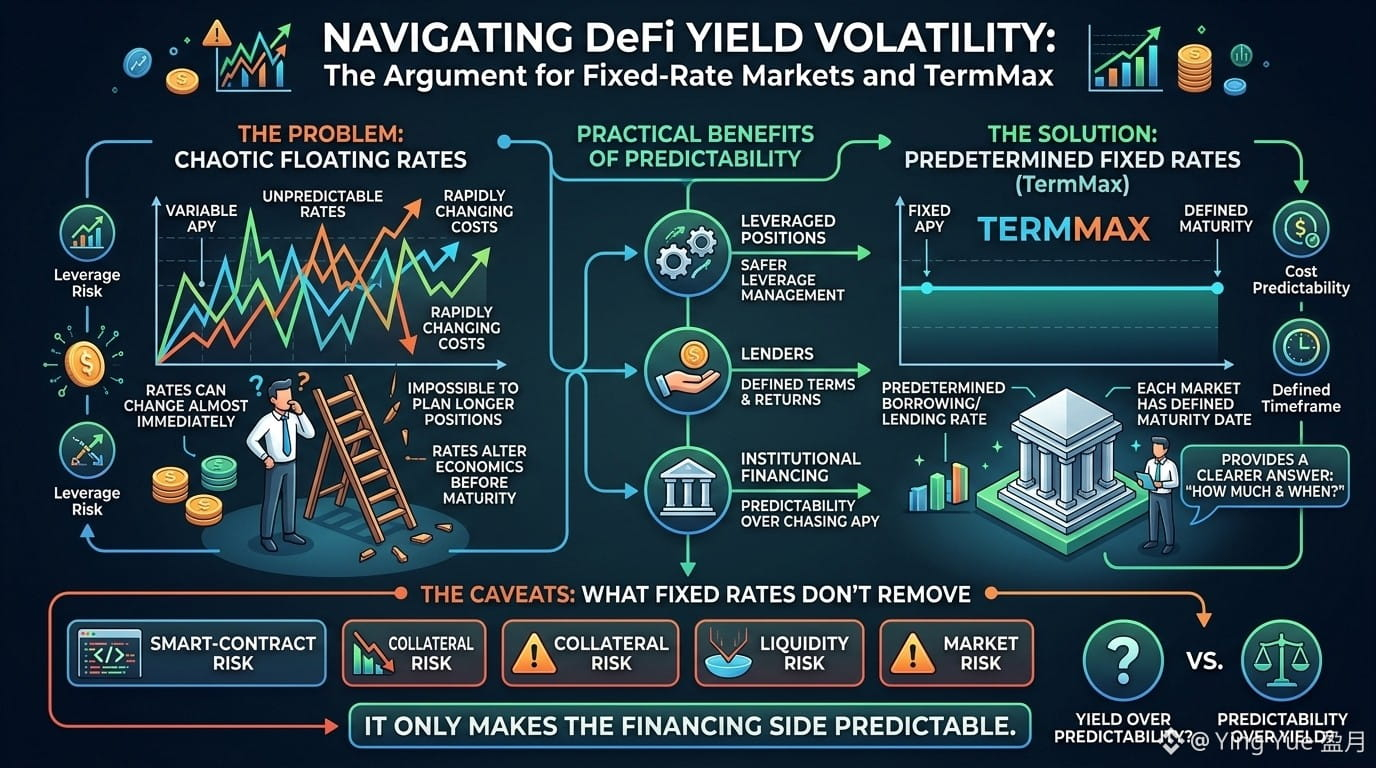
Ich habe immer eine Sache an DeFi als seltsam empfunden: Wir sprechen über Zinssätze, als wären es Zahlen, auf die man sich verlassen kann, obwohl sich diese Zahlen fast unmittelbar ändern können.
Nachdem ich Floating-Rate-Märkte über die Zeit beobachtet hatte, fragte ich mich, wie irgendwer eine längere Position planen soll, wenn die Kosten der Kreditaufnahme ständig unter ihr weiter schwanken.
Das wird zu einem echten Problem bei gehebelten Positionen. Eine Position kann beim Einstieg noch vernünftig aussehen, aber sich ändernde Zinssätze können die wirtschaftlichen Rahmenbedingungen still und leise verändern, noch bevor die Laufzeit endet.
Genau hier hat mich das Fixed-Rate- und Fixed-Maturity-Modell von TermMax angesprochen.
Das technische Konzept ist simpel: Anstatt eines Zinssatzes, der sich kontinuierlich neu bestimmt, hat jeder Markt einen festgelegten Borrowing-/Lending-Zinssatz und ein definiertes Fälligkeitsdatum.
Ganz praktisch gibt dir das etwas, was DeFi oft fehlt: eine klarere Antwort auf „Wie viel wird das kosten – und wann endet es?“
Das könnte besonders bei gehebelten Positionen wichtig sein, bei Kreditgebern, die fest definierte Laufzeiten suchen, und sogar bei institutioneller Finanzierung, in der Vorhersehbarkeit nützlicher ist als das Hinterherjagen dessen, was heute den höchsten APY bietet.
Aber ich bin weiterhin skeptisch.
Ein fixer Zinssatz beseitigt kein Smart-Contract-Risiko, kein Sicherheitenrisiko, kein Liquiditätsrisiko und auch kein Marktrisiko. Er macht lediglich die Finanzierung besser kalkulierbar.
Vielleicht reicht das. Oder vielleicht hat DeFi noch einen weiten Weg, bevor Vorhersehbarkeit genauso wertvoll wird wie Rendite.
$GPS $TAG $ACE
#termmax @TermMax
Ich habe immer eine Sache an DeFi als seltsam empfunden: Wir sprechen über Zinssätze, als wären es Zahlen, auf die man sich verlassen kann, obwohl sich diese Zahlen fast unmittelbar ändern können.
Nachdem ich Floating-Rate-Märkte über die Zeit beobachtet hatte, fragte ich mich, wie irgendwer eine längere Position planen soll, wenn die Kosten der Kreditaufnahme ständig unter ihr weiter schwanken.
Das wird zu einem echten Problem bei gehebelten Positionen. Eine Position kann beim Einstieg noch vernünftig aussehen, aber sich ändernde Zinssätze können die wirtschaftlichen Rahmenbedingungen still und leise verändern, noch bevor die Laufzeit endet.
Genau hier hat mich das Fixed-Rate- und Fixed-Maturity-Modell von TermMax angesprochen.
Das technische Konzept ist simpel: Anstatt eines Zinssatzes, der sich kontinuierlich neu bestimmt, hat jeder Markt einen festgelegten Borrowing-/Lending-Zinssatz und ein definiertes Fälligkeitsdatum.
Ganz praktisch gibt dir das etwas, was DeFi oft fehlt: eine klarere Antwort auf „Wie viel wird das kosten – und wann endet es?“
Das könnte besonders bei gehebelten Positionen wichtig sein, bei Kreditgebern, die fest definierte Laufzeiten suchen, und sogar bei institutioneller Finanzierung, in der Vorhersehbarkeit nützlicher ist als das Hinterherjagen dessen, was heute den höchsten APY bietet.
Aber ich bin weiterhin skeptisch.
Ein fixer Zinssatz beseitigt kein Smart-Contract-Risiko, kein Sicherheitenrisiko, kein Liquiditätsrisiko und auch kein Marktrisiko. Er macht lediglich die Finanzierung besser kalkulierbar.
Vielleicht reicht das. Oder vielleicht hat DeFi noch einen weiten Weg, bevor Vorhersehbarkeit genauso wertvoll wird wie Rendite.
$GPS $TAG $ACE
1
263
·
--
Verifiziert
Was wäre, wenn die größte Innovation in Bitcoin DeFi überhaupt kein neues Finanzprodukt wäre?
Je mehr ich über Bitcoin DeFi lese, desto mehr wurde mir klar: Der eigentliche Durchbruch könnte ein besseres Vertrauensmodell sein.
Diese Perspektive änderte sich, als ich Babylons „Trustless Bitcoin Vaults“ (TBV) studierte.
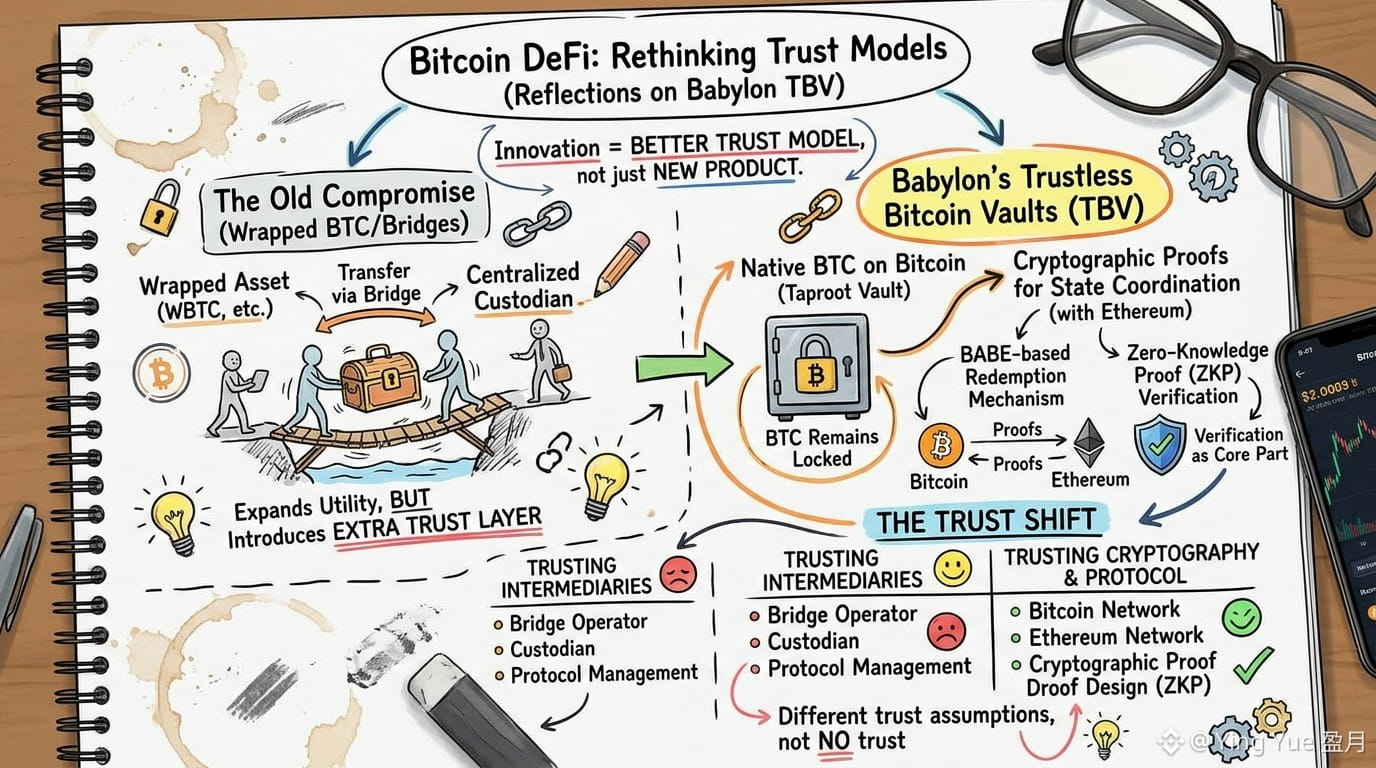
Die meisten Lösungen, die ich gesehen habe, verlangen von Bitcoin-Inhabern erst einen Kompromiss, bevor sie auf DeFi zugreifen können. BTC wird in einen anderen Vermögenswert umgewandelt und über eine Bridge übertragen oder unter die Kontrolle eines Custodians gestellt. Jeder Ansatz erweitert zwar die Einsatzmöglichkeiten, führt aber auch eine zusätzliche Vertrauensebene ein.
TBV geht stattdessen einen anderen Weg. Anstatt Bitcoin aus seinem nativen Netzwerk herauszubewegen, bleibt es in einem Taproot-Vault auf Bitcoin eingeschlossen. Das Protokoll stützt sich dann auf kryptografische Beweise, um Zustandsänderungen mit Ethereum zu koordinieren, statt sich auf einen Vermittler zu verlassen. Besonders aufgefallen ist mir die Verwendung eines auf BABE basierenden Redemption-Mechanismus zusammen mit der Verifizierung von Zero-Knowledge-Proofs. Statt die Proof-Verifikation als nebensächliche Detailfrage zu behandeln, macht die Architektur sie zum Kernbestandteil dessen, wie Vertrauen zwischen Ketten aufgebaut wird.
Das bedeutet nicht, dass Vertrauen vollständig verschwindet. Nutzer verlassen sich weiterhin auf Bitcoin, Ethereum und das kryptografische Design des Protokolls. Aber diese Vertrauensannahmen fühlen sich grundsätzlich anders an als der Versuch, einem Bridge-Operator oder einem zentralisierten Custodian zu vertrauen, um das zugrunde liegende BTC abzusichern.
Ob dieses Modell zum Standard für Bitcoin DeFi wird, ist weiterhin ungewiss, und die Einführung wird letztlich sowohl von der Sicherheit als auch von der Nutzererfahrung abhängen. Trotzdem glaube ich, dass TBV einen wichtigen Denkwechsel verdeutlicht. Anstatt die Menschen zu fragen, ob sie mehr Beteiligten vertrauen sollen, stellt es die Frage, ob starke Kryptografie einige dieser Annahmen ersetzen kann. Das ist eine Idee, der man Aufmerksamkeit schenken sollte.
#baby @babylonlabs_io $BABY
{future}(BABYUSDT)
Was wäre, wenn die größte Innovation in Bitcoin DeFi überhaupt kein neues Finanzprodukt wäre?
Je mehr ich über Bitcoin DeFi lese, desto mehr wurde mir klar: Der eigentliche Durchbruch könnte ein besseres Vertrauensmodell sein.
Diese Perspektive änderte sich, als ich Babylons „Trustless Bitcoin Vaults“ (TBV) studierte.
Die meisten Lösungen, die ich gesehen habe, verlangen von Bitcoin-Inhabern erst einen Kompromiss, bevor sie auf DeFi zugreifen können. BTC wird in einen anderen Vermögenswert umgewandelt und über eine Bridge übertragen oder unter die Kontrolle eines Custodians gestellt. Jeder Ansatz erweitert zwar die Einsatzmöglichkeiten, führt aber auch eine zusätzliche Vertrauensebene ein.
TBV geht stattdessen einen anderen Weg. Anstatt Bitcoin aus seinem nativen Netzwerk herauszubewegen, bleibt es in einem Taproot-Vault auf Bitcoin eingeschlossen. Das Protokoll stützt sich dann auf kryptografische Beweise, um Zustandsänderungen mit Ethereum zu koordinieren, statt sich auf einen Vermittler zu verlassen. Besonders aufgefallen ist mir die Verwendung eines auf BABE basierenden Redemption-Mechanismus zusammen mit der Verifizierung von Zero-Knowledge-Proofs. Statt die Proof-Verifikation als nebensächliche Detailfrage zu behandeln, macht die Architektur sie zum Kernbestandteil dessen, wie Vertrauen zwischen Ketten aufgebaut wird.
Das bedeutet nicht, dass Vertrauen vollständig verschwindet. Nutzer verlassen sich weiterhin auf Bitcoin, Ethereum und das kryptografische Design des Protokolls. Aber diese Vertrauensannahmen fühlen sich grundsätzlich anders an als der Versuch, einem Bridge-Operator oder einem zentralisierten Custodian zu vertrauen, um das zugrunde liegende BTC abzusichern.
Ob dieses Modell zum Standard für Bitcoin DeFi wird, ist weiterhin ungewiss, und die Einführung wird letztlich sowohl von der Sicherheit als auch von der Nutzererfahrung abhängen. Trotzdem glaube ich, dass TBV einen wichtigen Denkwechsel verdeutlicht. Anstatt die Menschen zu fragen, ob sie mehr Beteiligten vertrauen sollen, stellt es die Frage, ob starke Kryptografie einige dieser Annahmen ersetzen kann. Das ist eine Idee, der man Aufmerksamkeit schenken sollte.
#baby @BabylonLabs_io $BABY
5
192
·
--
Eine Idee kehrte immer wieder zu mir zurück, während ich Babylons Trustless Bitcoin-Vaults studierte: Vielleicht ist die Zukunft von Bitcoin in DeFi nicht das Verlegen von Bitcoin – ganz im Gegenteil.
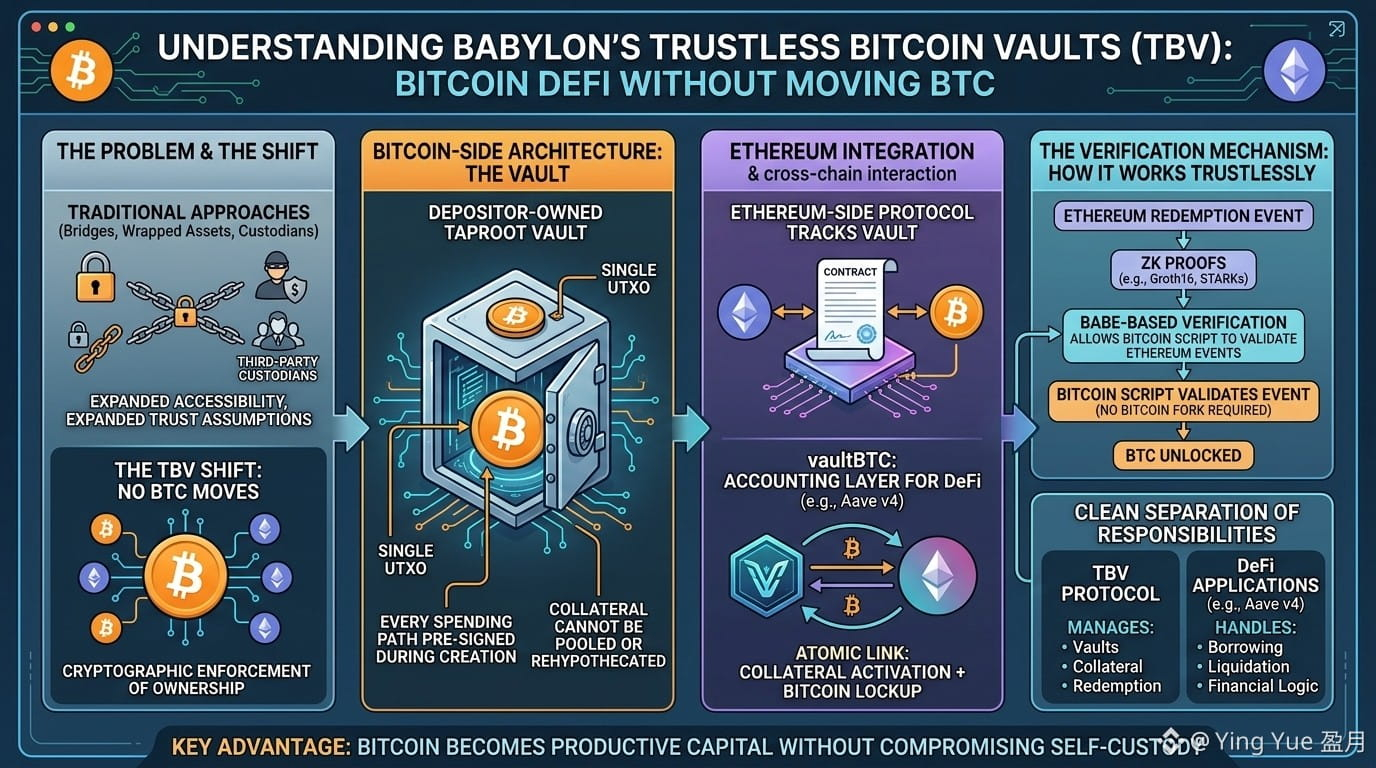
Seit Jahren versucht die Branche, das gleiche Problem mit Bridges, Wrapped Assets und Custodians zu lösen. Diese Lösungen haben zwar die Zugänglichkeit erweitert, zugleich aber auch die Annahmen bezüglich des Vertrauens. TBV geht einen deutlich anderen Weg.
Das Protokoll hält BTC im Bitcoin-Netzwerk, eingeschlossen in einem von dem Einleger verwalteten Taproot-Vault, der durch ein einzelnes UTXO repräsentiert wird. Jeder Ausgabe-Pfad ist während der Erstellung des Vaults vorab signiert, und das Sicherheiten-Asset kann nicht gepoolt oder weiterverpfändet werden (rehypothecated). Dieses Design verlagert die Diskussion von der Frage, wer den Bitcoin verwahrt, hin zu der Frage, wie Kryptografie Eigentum durchsetzt.
Besonders interessant fand ich, wie Ethereum mitwirkt, ohne die Verwahrung zu übernehmen. Ein Ethereum-seitiges Side-Protocol verfolgt den Vault, während vaultBTC lediglich als Abrechnungsschicht für DeFi-Anwendungen wie Aave v4 fungiert. Die Aktivierung der Sicherheiten ist atomar mit dem Bitcoin-Lockup verknüpft, und die Rücknahme (Redemption) beruht auf zk-Proofs in Kombination mit einem BABE-basierten Verifikationsmechanismus, der es Bitcoin Script ermöglicht, Ethereum-Redemption-Events zu validieren, ohne dass ein Bitcoin-Fork erforderlich ist.
Die Architektur trennt zudem Verantwortlichkeiten sauber. TBV verwaltet Vaults, Sicherheiten und Redemption, während Anwendungen das Borrowing, Liquidationen und die benutzerseitige finanzielle Logik übernehmen.
Ich bin nicht davon überzeugt, dass jeder Bitcoin-Holder DeFi sofort begrüßen wird. Aber falls Bitcoin jemals produktives Kapital werden soll, ohne Self-Custody zu kompromittieren, verdienen Architekturen wie diese eine sorgfältige Aufmerksamkeit.
@babylonlabs_io #baby $BABY
$MMT $CAP
Eine Idee kehrte immer wieder zu mir zurück, während ich Babylons Trustless Bitcoin-Vaults studierte: Vielleicht ist die Zukunft von Bitcoin in DeFi nicht das Verlegen von Bitcoin – ganz im Gegenteil.
Seit Jahren versucht die Branche, das gleiche Problem mit Bridges, Wrapped Assets und Custodians zu lösen. Diese Lösungen haben zwar die Zugänglichkeit erweitert, zugleich aber auch die Annahmen bezüglich des Vertrauens. TBV geht einen deutlich anderen Weg.
Das Protokoll hält BTC im Bitcoin-Netzwerk, eingeschlossen in einem von dem Einleger verwalteten Taproot-Vault, der durch ein einzelnes UTXO repräsentiert wird. Jeder Ausgabe-Pfad ist während der Erstellung des Vaults vorab signiert, und das Sicherheiten-Asset kann nicht gepoolt oder weiterverpfändet werden (rehypothecated). Dieses Design verlagert die Diskussion von der Frage, wer den Bitcoin verwahrt, hin zu der Frage, wie Kryptografie Eigentum durchsetzt.
Besonders interessant fand ich, wie Ethereum mitwirkt, ohne die Verwahrung zu übernehmen. Ein Ethereum-seitiges Side-Protocol verfolgt den Vault, während vaultBTC lediglich als Abrechnungsschicht für DeFi-Anwendungen wie Aave v4 fungiert. Die Aktivierung der Sicherheiten ist atomar mit dem Bitcoin-Lockup verknüpft, und die Rücknahme (Redemption) beruht auf zk-Proofs in Kombination mit einem BABE-basierten Verifikationsmechanismus, der es Bitcoin Script ermöglicht, Ethereum-Redemption-Events zu validieren, ohne dass ein Bitcoin-Fork erforderlich ist.
Die Architektur trennt zudem Verantwortlichkeiten sauber. TBV verwaltet Vaults, Sicherheiten und Redemption, während Anwendungen das Borrowing, Liquidationen und die benutzerseitige finanzielle Logik übernehmen.
Ich bin nicht davon überzeugt, dass jeder Bitcoin-Holder DeFi sofort begrüßen wird. Aber falls Bitcoin jemals produktives Kapital werden soll, ohne Self-Custody zu kompromittieren, verdienen Architekturen wie diese eine sorgfältige Aufmerksamkeit.
@BabylonLabs_io #baby $BABY
$MMT $CAP
1
132
·
--
#baby $BABY @babylonlabs_io
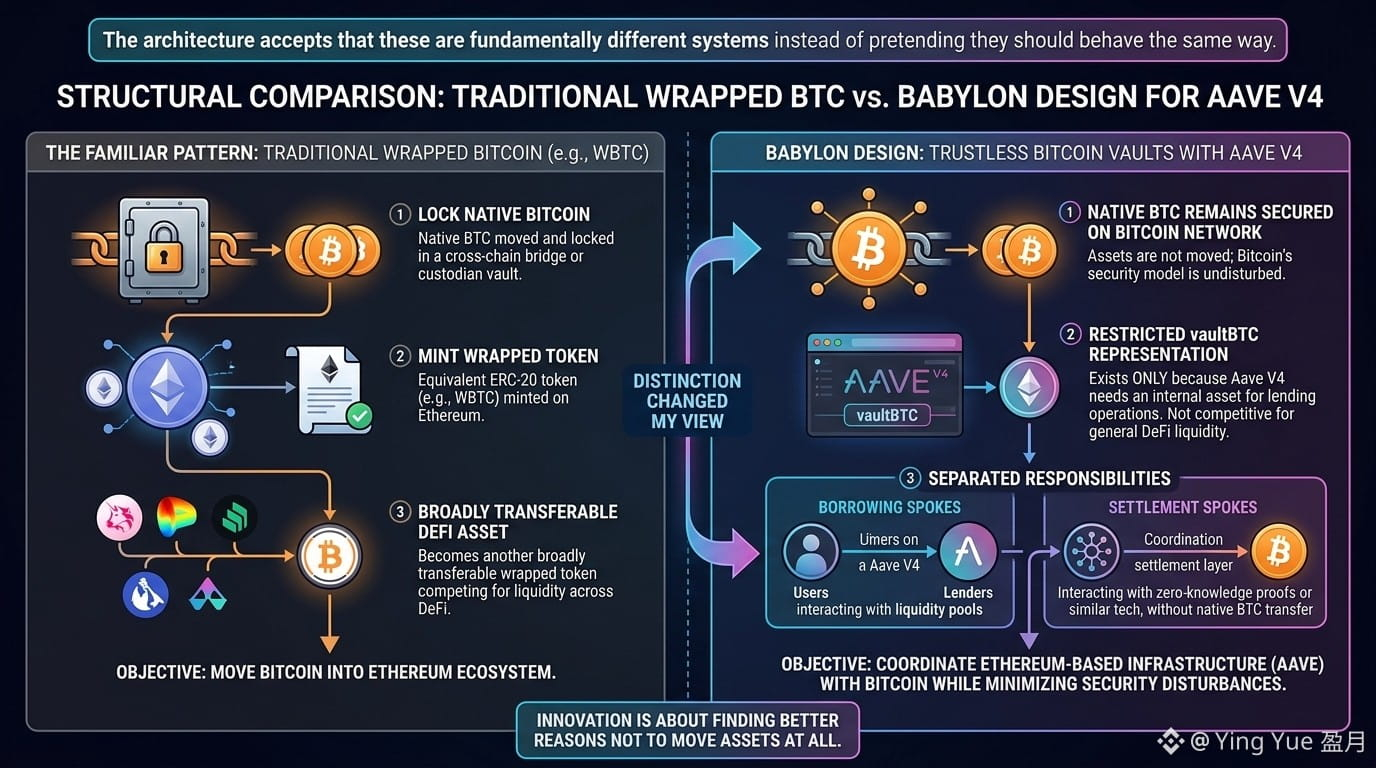
Als ich zum ersten Mal von Babylons Vorschlag las, Trustless Bitcoin Vaults mit Aave V4 zu integrieren, erwartete ich das vertraute Muster.
Man sperrt Bitcoin irgendwo, prägt eine verpackte Version auf Ethereum und nennt es Interoperabilität.
Doch so fand ich es nicht.
Das Design trennt die Verantwortung in Borrowing Spokes und Settlement Spokes, während nativer BTC gesichert bleibt – direkt im Bitcoin-Netzwerk. Eine eingeschränkte vaultBTC-Darstellung existiert nur, weil Aave V4 ein Asset benötigt, das es für Kreditvorgänge verstehen kann. Sie ist nicht darauf ausgelegt, ein weiteres breit übertragbares wrapped Bitcoin zu werden, das um Liquidität in ganz DeFi konkurriert.
Diese Unterscheidung hat meine Sicht auf den gesamten Vorschlag verändert.
Das Ziel scheint nicht darin zu bestehen, Bitcoin nach Ethereum zu verlagern.
Das Ziel ist, dass auf Ethereum basierende Kreditinfrastruktur mit Bitcoin koordiniert werden kann, wobei das Sicherheitsmodell von Bitcoin so wenig wie möglich beeinträchtigt wird.
Die Architektur geht davon aus, dass dies grundsätzlich unterschiedliche Systeme sind, statt so zu tun, als sollten sie sich gleich verhalten.
Je länger ich Krypto-Infrastruktur studiere, desto mehr schätze ich Designs, die Annahmen reduzieren, statt die Flexibilität um jeden Preis zu erhöhen.
Manchmal geht Innovation nicht darum, neue Orte zu finden, an denen man Assets bewegen kann.
Sondern darum, bessere Gründe zu finden, sie überhaupt nicht zu verschieben.
$ON
{spot}(BABYUSDT)
#baby $BABY @BabylonLabs_io
Als ich zum ersten Mal von Babylons Vorschlag las, Trustless Bitcoin Vaults mit Aave V4 zu integrieren, erwartete ich das vertraute Muster.
Man sperrt Bitcoin irgendwo, prägt eine verpackte Version auf Ethereum und nennt es Interoperabilität.
Doch so fand ich es nicht.
Das Design trennt die Verantwortung in Borrowing Spokes und Settlement Spokes, während nativer BTC gesichert bleibt – direkt im Bitcoin-Netzwerk. Eine eingeschränkte vaultBTC-Darstellung existiert nur, weil Aave V4 ein Asset benötigt, das es für Kreditvorgänge verstehen kann. Sie ist nicht darauf ausgelegt, ein weiteres breit übertragbares wrapped Bitcoin zu werden, das um Liquidität in ganz DeFi konkurriert.
Diese Unterscheidung hat meine Sicht auf den gesamten Vorschlag verändert.
Das Ziel scheint nicht darin zu bestehen, Bitcoin nach Ethereum zu verlagern.
Das Ziel ist, dass auf Ethereum basierende Kreditinfrastruktur mit Bitcoin koordiniert werden kann, wobei das Sicherheitsmodell von Bitcoin so wenig wie möglich beeinträchtigt wird.
Die Architektur geht davon aus, dass dies grundsätzlich unterschiedliche Systeme sind, statt so zu tun, als sollten sie sich gleich verhalten.
Je länger ich Krypto-Infrastruktur studiere, desto mehr schätze ich Designs, die Annahmen reduzieren, statt die Flexibilität um jeden Preis zu erhöhen.
Manchmal geht Innovation nicht darum, neue Orte zu finden, an denen man Assets bewegen kann.
Sondern darum, bessere Gründe zu finden, sie überhaupt nicht zu verschieben.
$ON
1
1
264
·
--
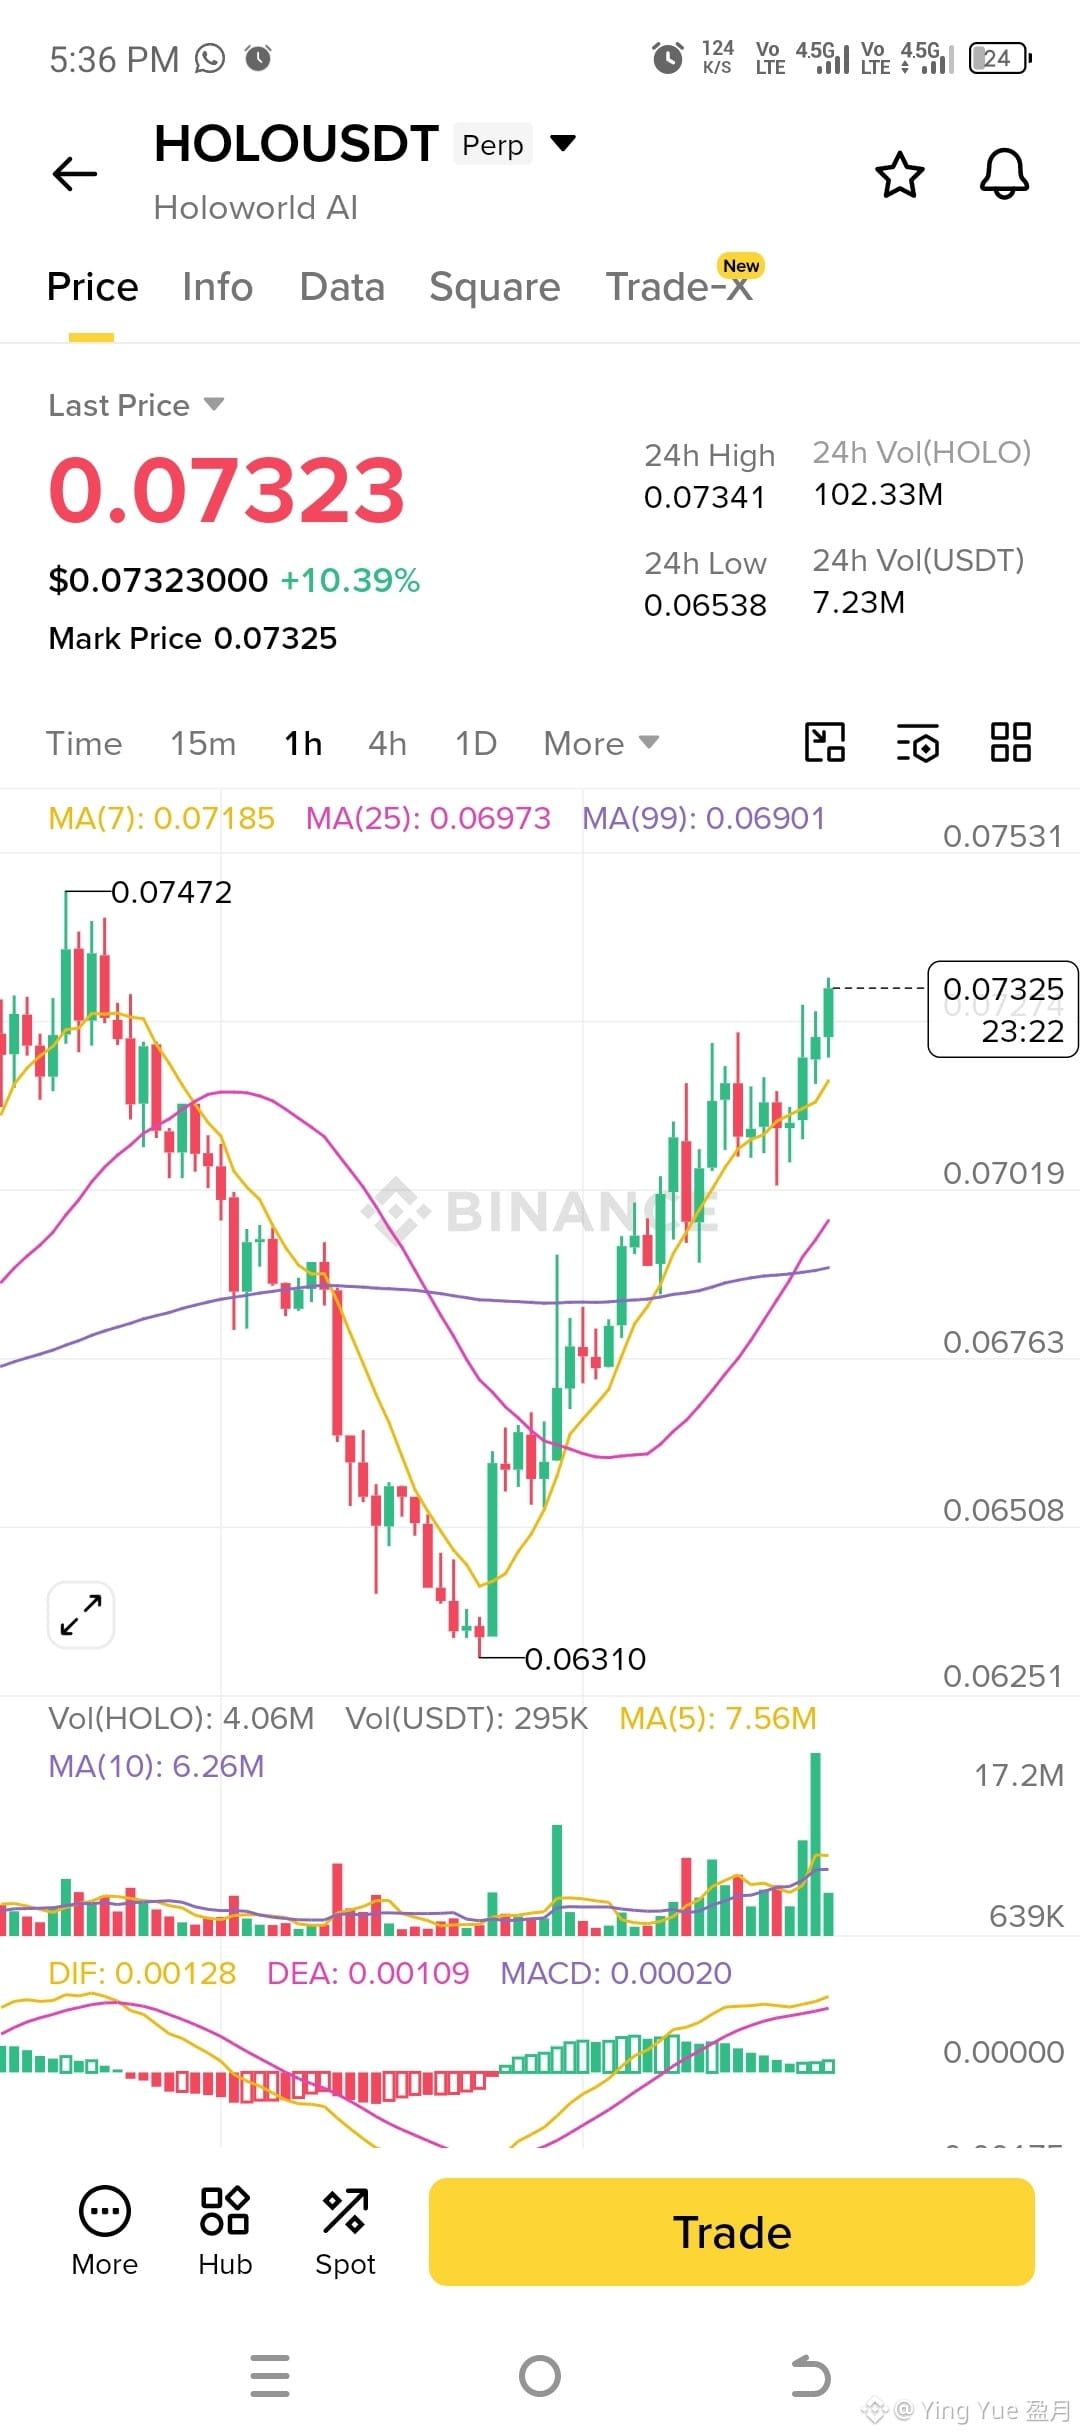
$HOLO LONG
Einstieg: 0.0720 – 0.0725 (Kauf bei einer kleinen Rücksetzer)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.0695 schließt.
{future}(HOLOUSDT)
$HOLO LONG
Einstieg: 0.0720 – 0.0725 (Kauf bei einer kleinen Rücksetzer)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.0695 schließt.
Einstieg: 0.0720 – 0.0725 (Kauf bei einer kleinen Rücksetzer)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.0695 schließt.
1
148
·
--
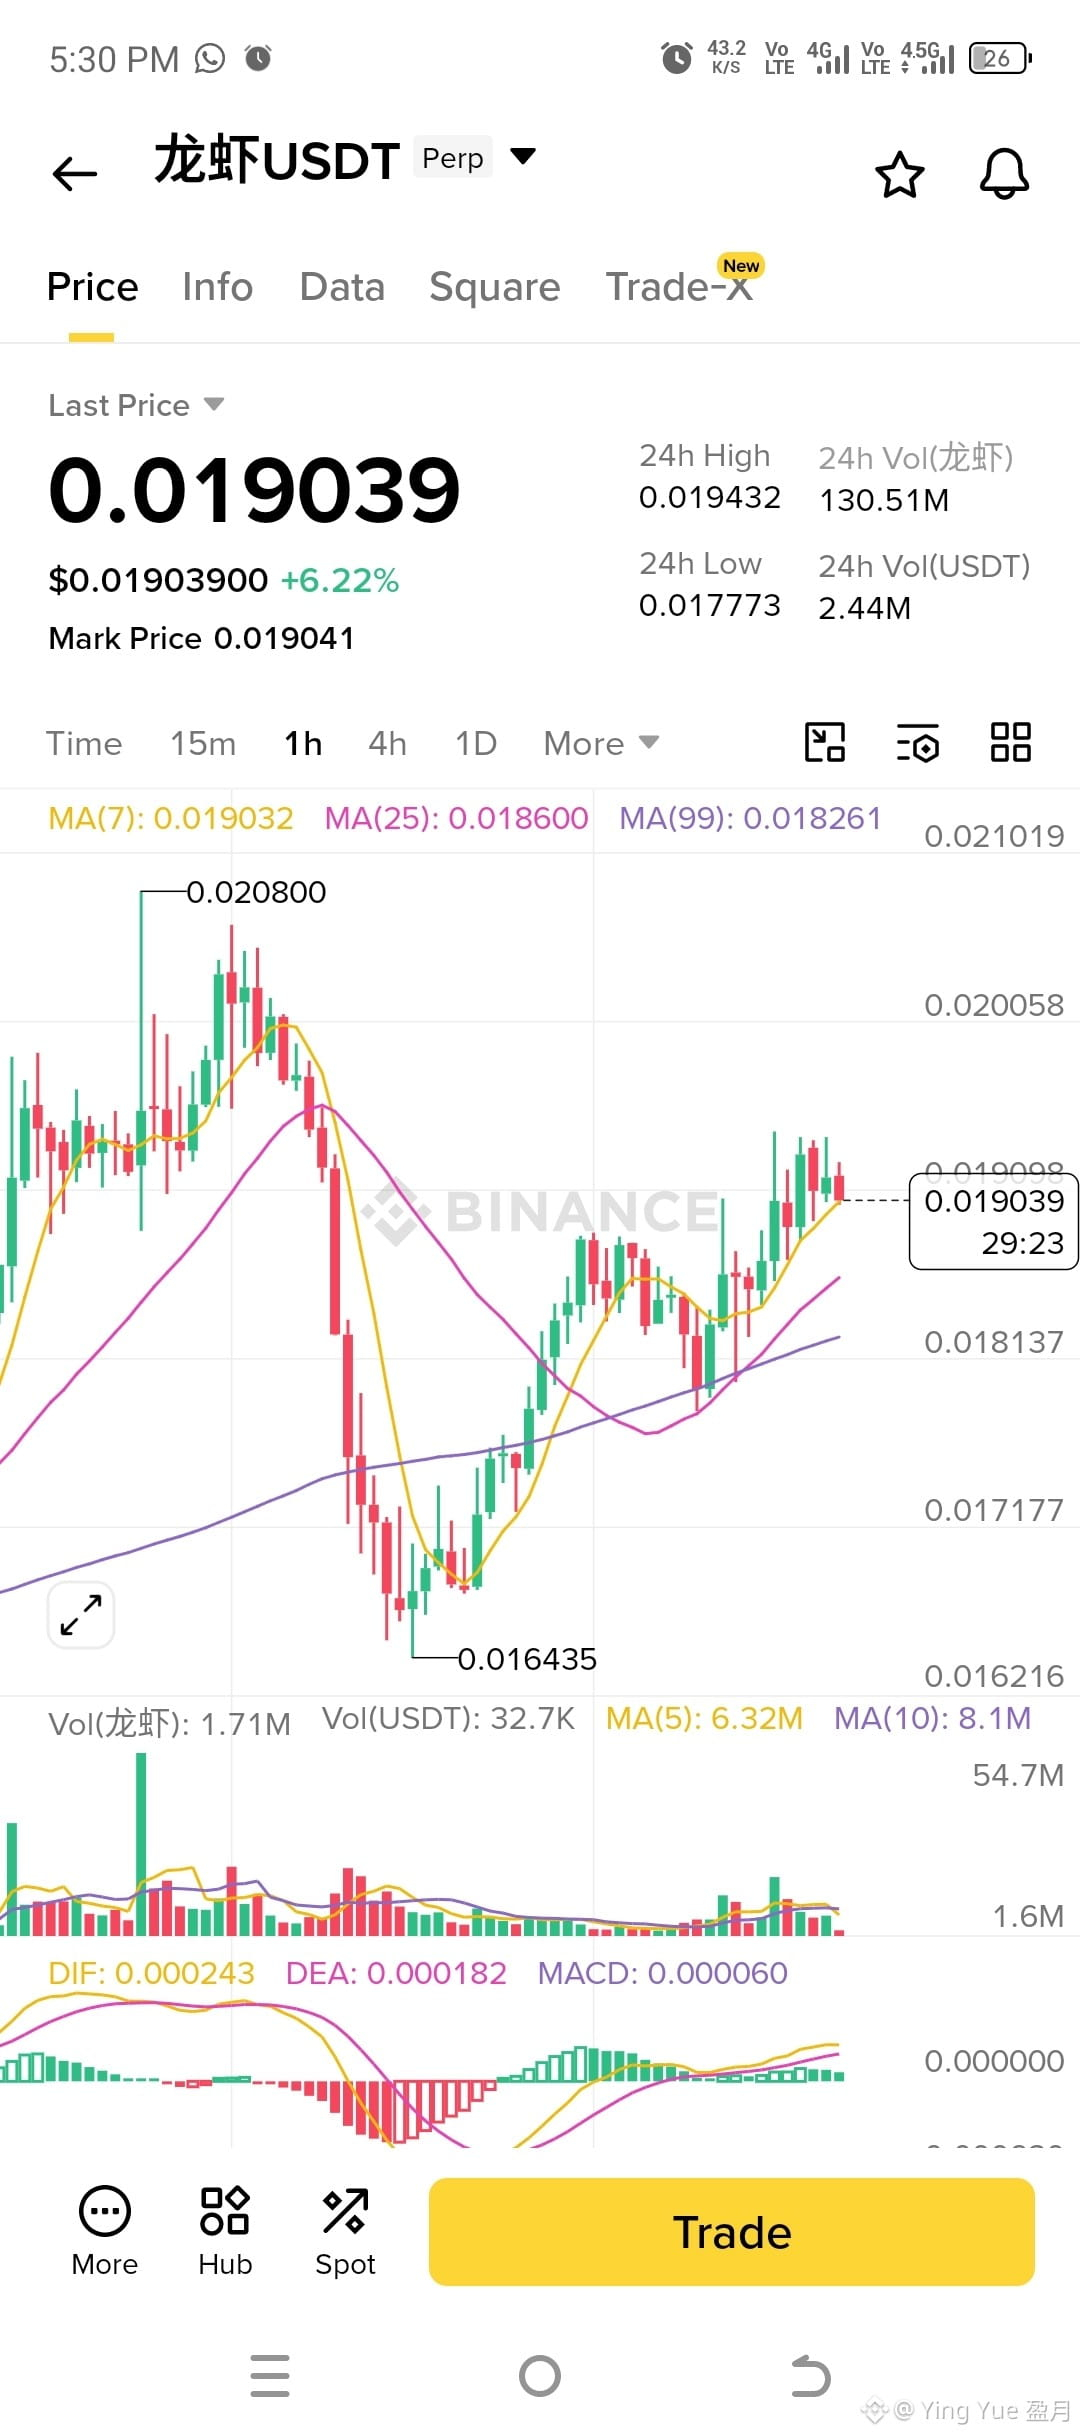
$龙虾 LONG
Einstieg: 0.01880 – 0.01895 (kaufen bei einer kleinen Korrektur)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.01820 schließt.
Begründung: Der Kurs handelt oberhalb der MA(7), MA(25) und MA(99) mit einer bullischen Marktstruktur. Der MACD bleibt positiv, was darauf hinweist, dass der Momentum weiterhin auf Käuferseite ist. Ein Einstieg bei einer Korrektur bietet ein besseres Chance-Risiko-Verhältnis als das Hinterherjagen des aktuellen Kurses.
{future}(龙虾USDT)
$龙虾 LONG
Einstieg: 0.01880 – 0.01895 (kaufen bei einer kleinen Korrektur)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.01820 schließt.
Begründung: Der Kurs handelt oberhalb der MA(7), MA(25) und MA(99) mit einer bullischen Marktstruktur. Der MACD bleibt positiv, was darauf hinweist, dass der Momentum weiterhin auf Käuferseite ist. Ein Einstieg bei einer Korrektur bietet ein besseres Chance-Risiko-Verhältnis als das Hinterherjagen des aktuellen Kurses.
250
·
--
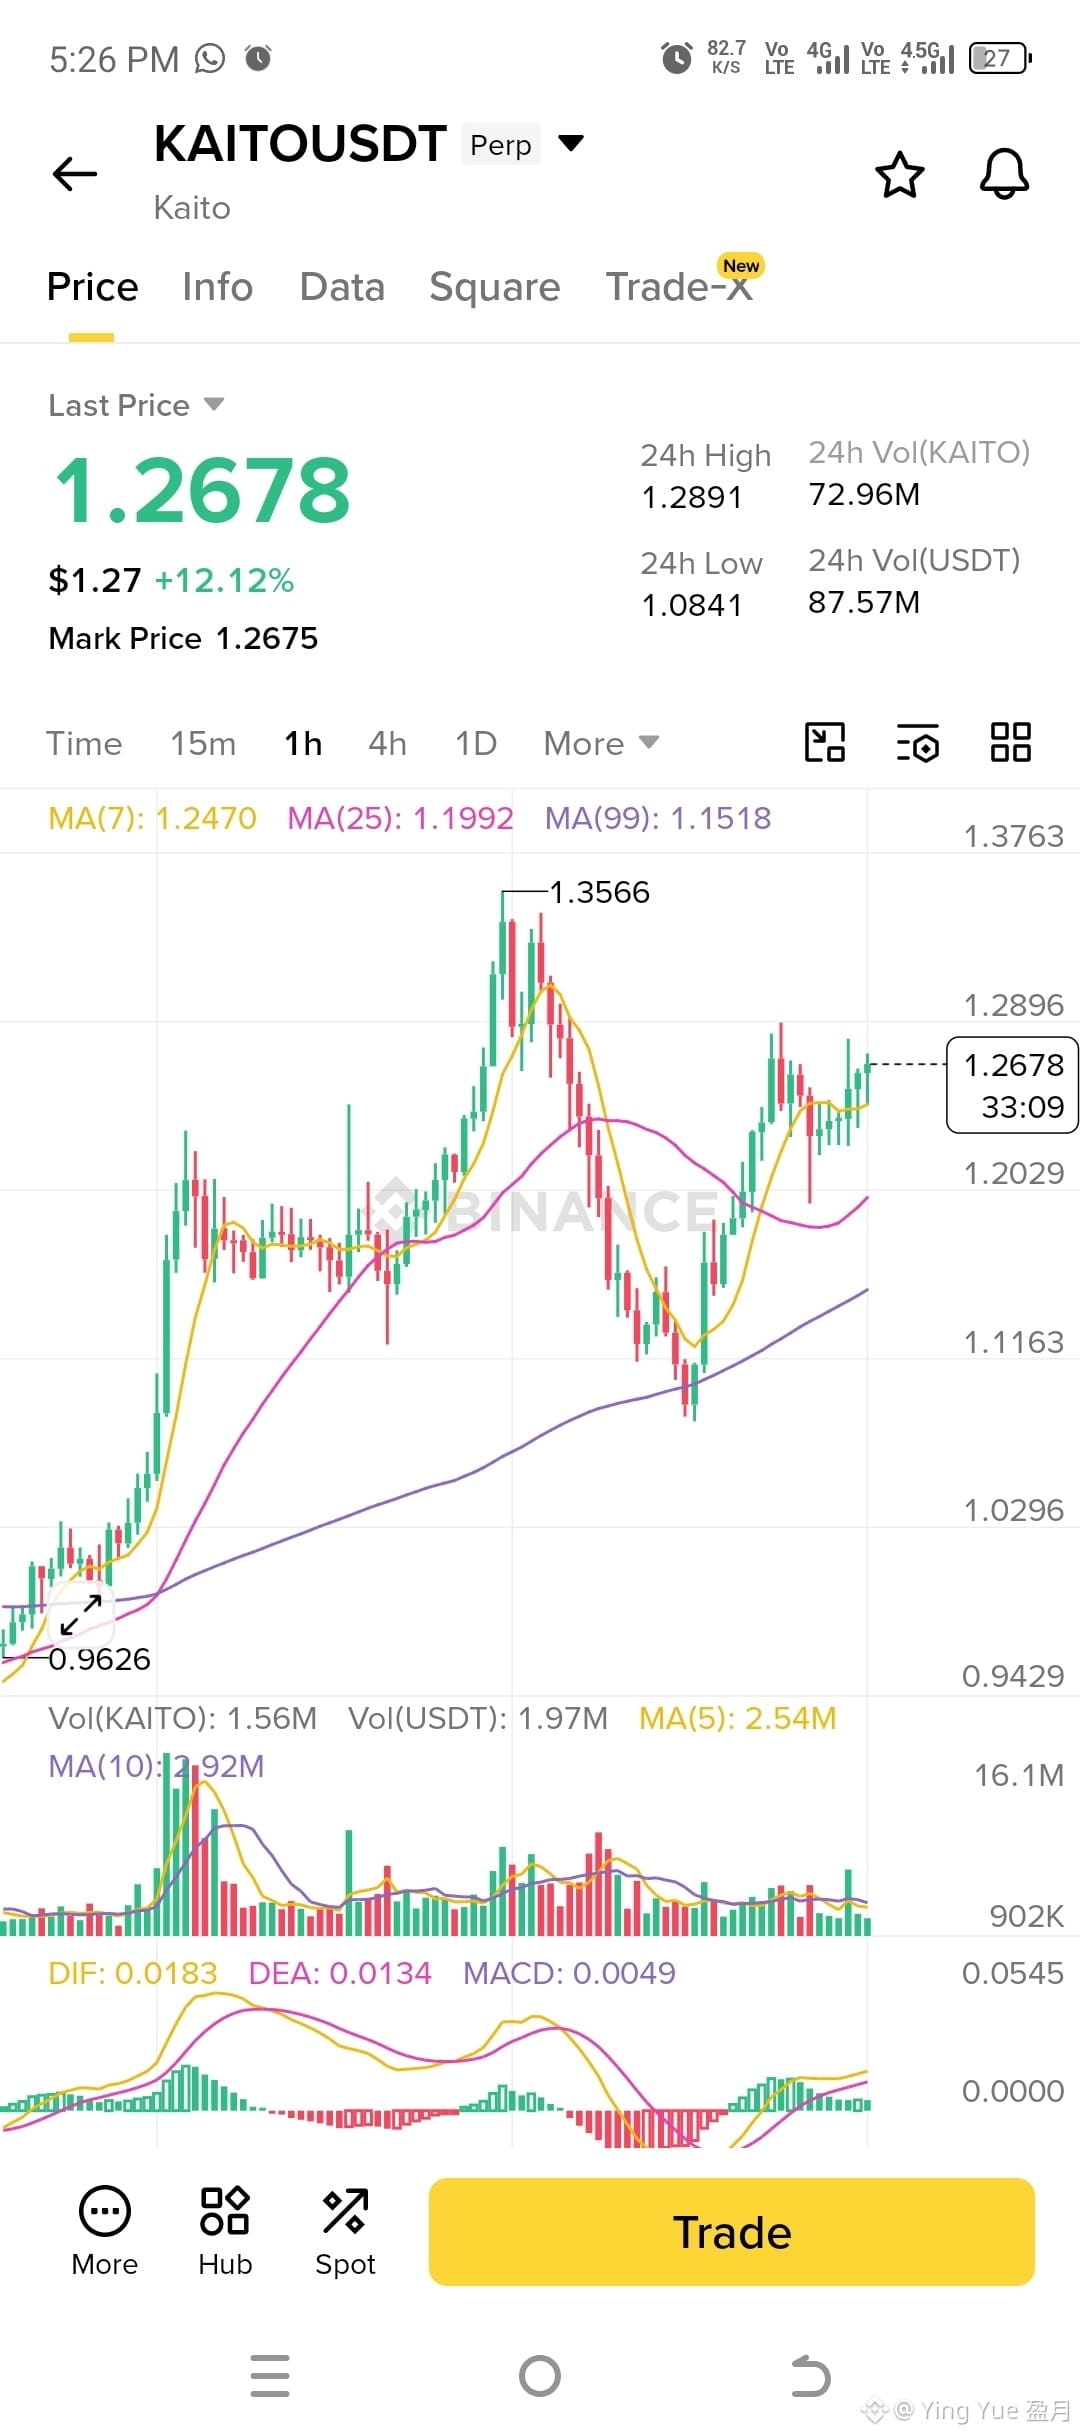
$KAITO LONG
Einstieg: 1.245 – 1.255 (kaufen bei Rücksetzer)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 1.190 schließt.
{future}(KAITOUSDT)
$KAITO LONG
Einstieg: 1.245 – 1.255 (kaufen bei Rücksetzer)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 1.190 schließt.
Einstieg: 1.245 – 1.255 (kaufen bei Rücksetzer)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 1.190 schließt.
1
131
·
--
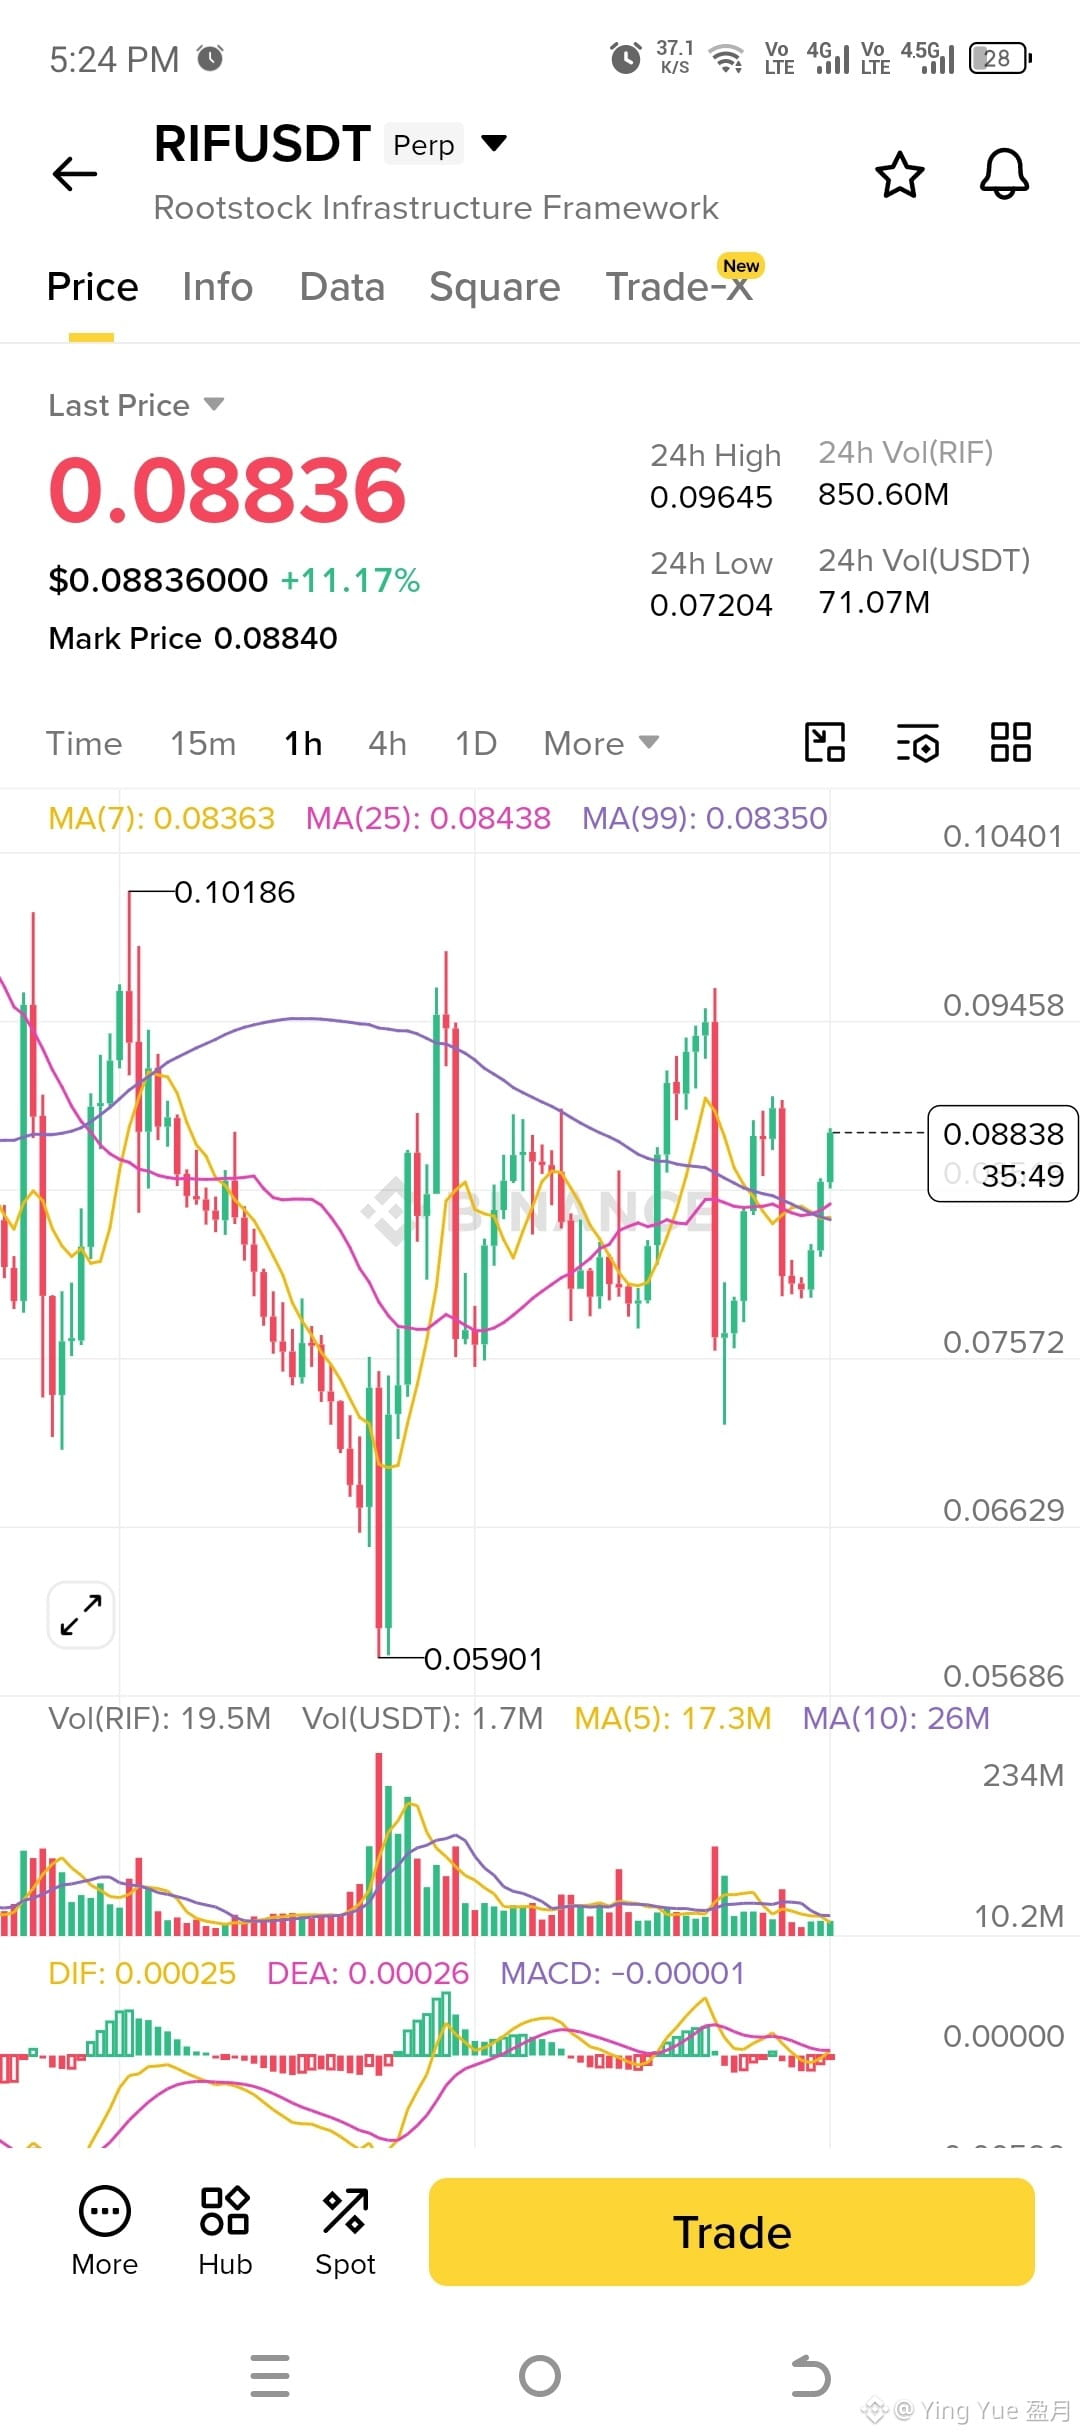
$RIF LONG
Einstieg: 0.0865 – 0.0875 (kaufen bei einer kleinen Korrektur)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.0825 schließt.
Begründung: Der Kurs handelt oberhalb der wichtigen gleitenden Durchschnitte und versucht nach einer Konsolidierung einen bullischen Ausbruch. Der Momentum-Impuls verbessert sich, aber der Ausbruch benötigt noch Bestätigung. Daher bietet ein Kauf bei einer leichten Korrektur ein besseres Chance-Risiko-Profil.
{future}(RIFUSDT)
$RIF LONG
Einstieg: 0.0865 – 0.0875 (kaufen bei einer kleinen Korrektur)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.0825 schließt.
Begründung: Der Kurs handelt oberhalb der wichtigen gleitenden Durchschnitte und versucht nach einer Konsolidierung einen bullischen Ausbruch. Der Momentum-Impuls verbessert sich, aber der Ausbruch benötigt noch Bestätigung. Daher bietet ein Kauf bei einer leichten Korrektur ein besseres Chance-Risiko-Profil.
1
211
·
--
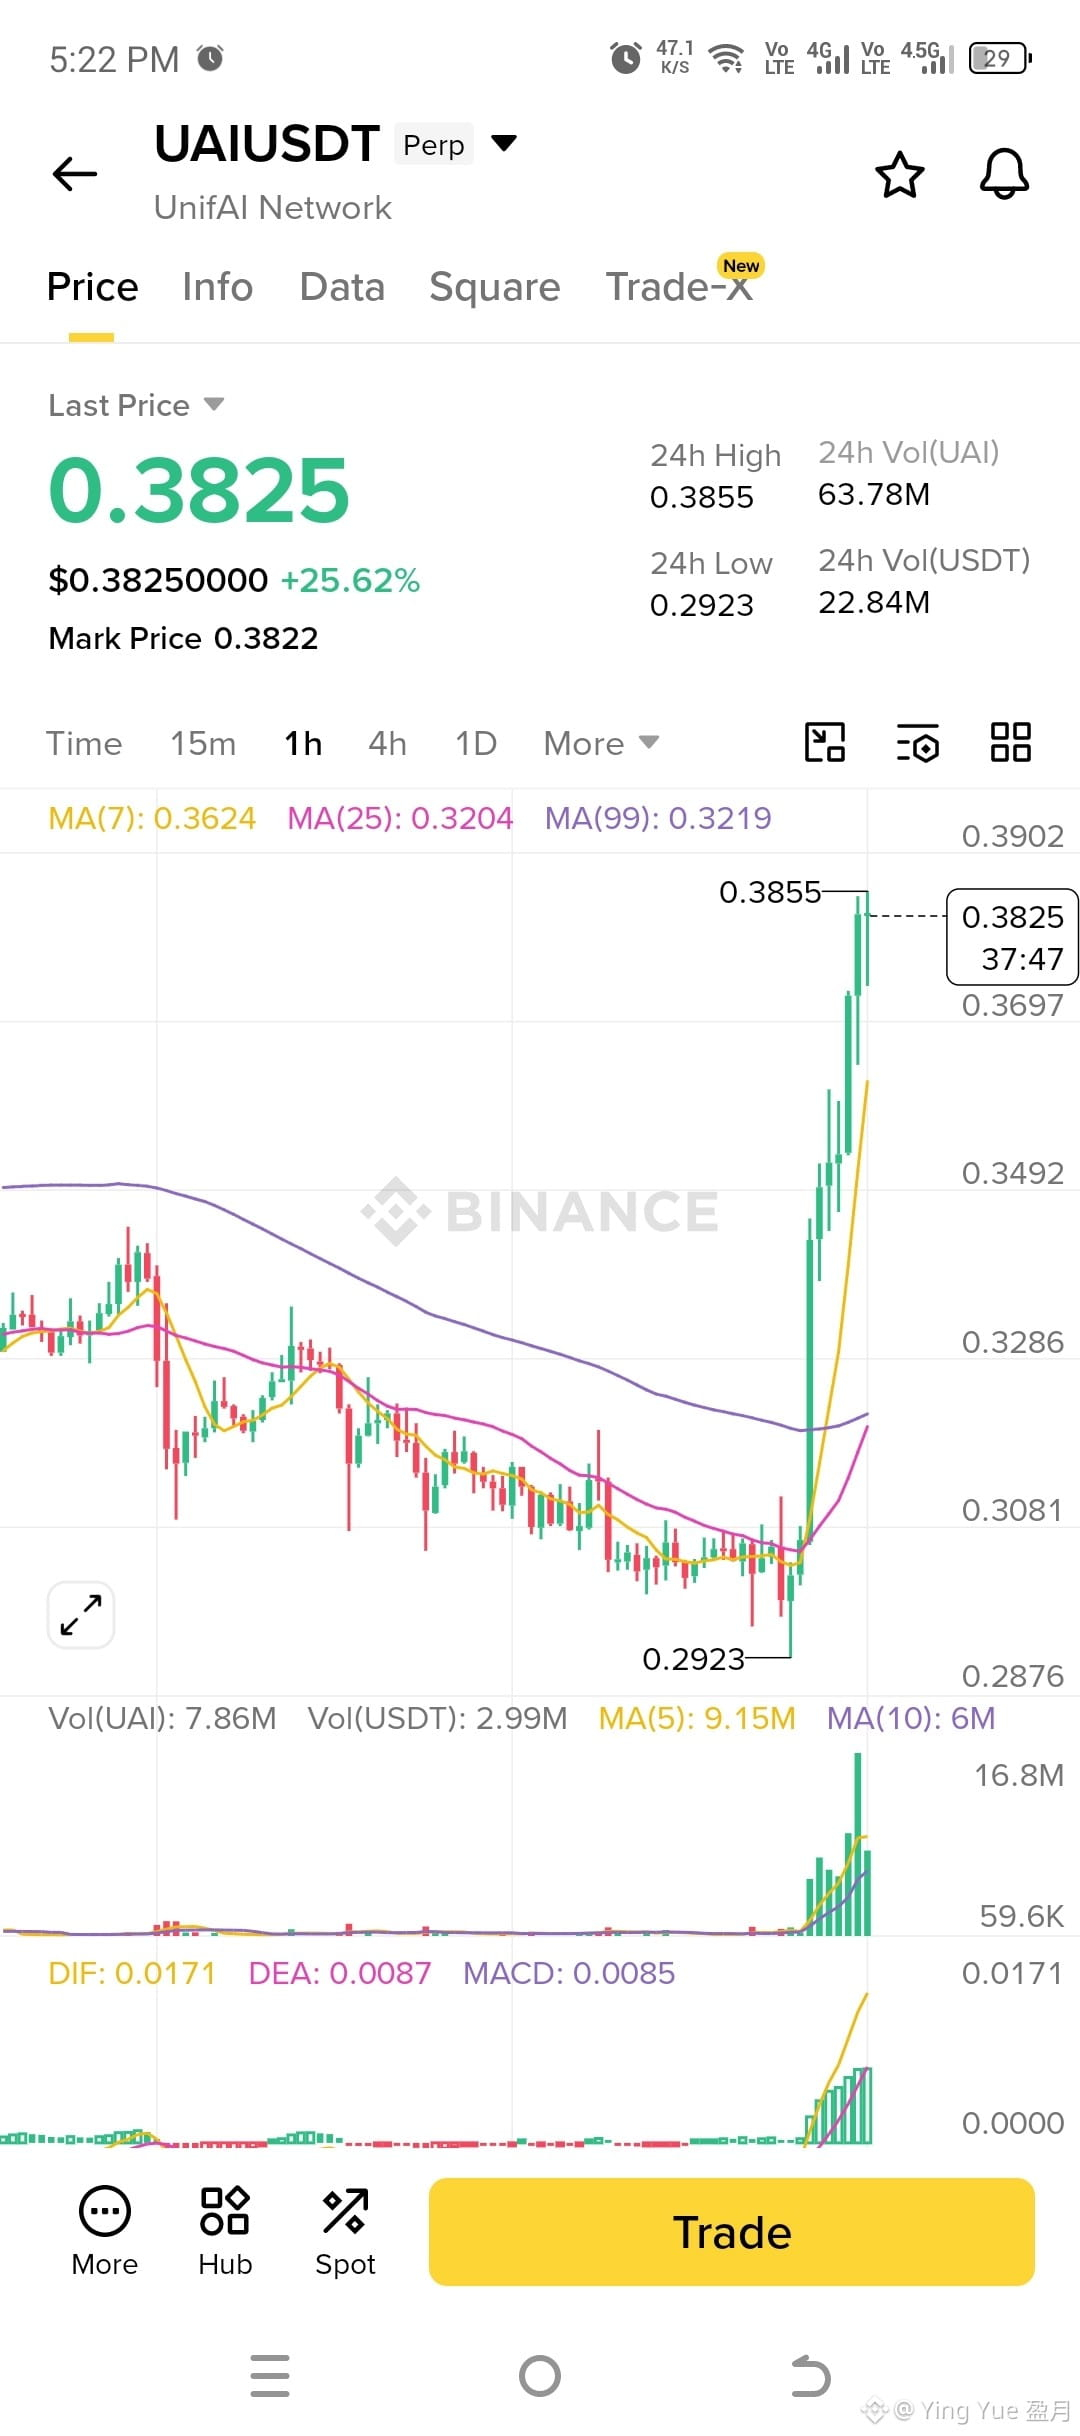
$UAI Lang
Einstieg: 0.3700 – 0.3750 (kaufen bei einem Rücksetzer, dem Pump nicht hinterherlaufen)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Ungültigmachung: Aussteigen, wenn eine 1H-Kerze unter 0.3550 schließt.
Begründung: Das Chart zeigt einen sehr starken bullischen Ausbruch mit hohem Volumen, und der Kurs handelt über allen wichtigen gleitenden Durchschnitten. Allerdings bietet das Warten auf eine kleine Korrektur in den Bereich 0.3700–0.3750 nach so einer heftigen Rallye einen besseren Chance-Risiko-Einstieg als der Kauf zum aktuellen Preis.
{future}(UAIUSDT)
$UAI Lang
Einstieg: 0.3700 – 0.3750 (kaufen bei einem Rücksetzer, dem Pump nicht hinterherlaufen)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Ungültigmachung: Aussteigen, wenn eine 1H-Kerze unter 0.3550 schließt.
Begründung: Das Chart zeigt einen sehr starken bullischen Ausbruch mit hohem Volumen, und der Kurs handelt über allen wichtigen gleitenden Durchschnitten. Allerdings bietet das Warten auf eine kleine Korrektur in den Bereich 0.3700–0.3750 nach so einer heftigen Rallye einen besseren Chance-Risiko-Einstieg als der Kauf zum aktuellen Preis.
1
114
·
--
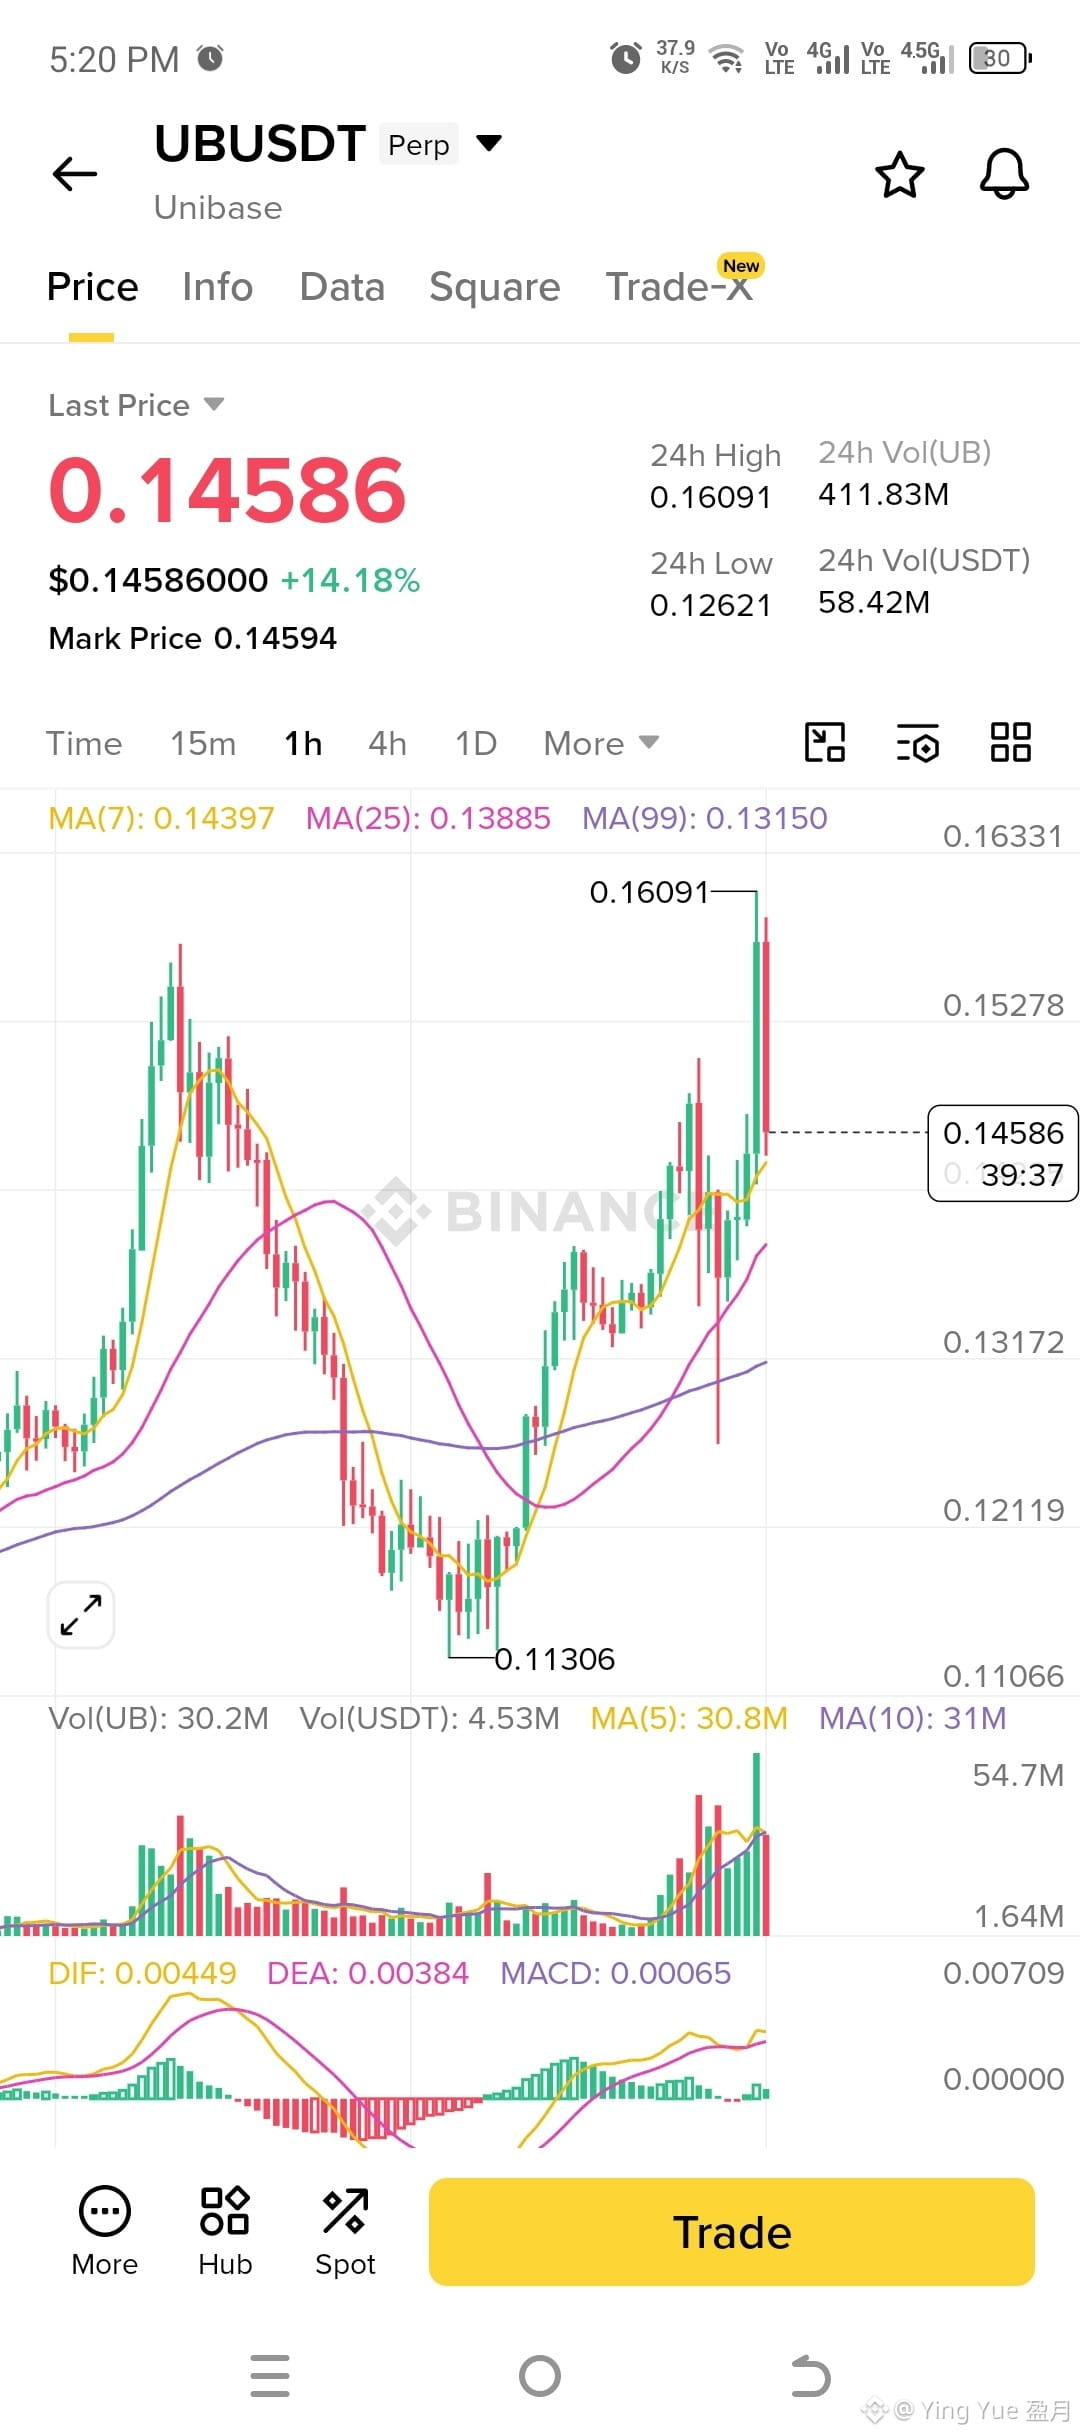
$UB LONG
Einstieg: 0.1435 – 0.1450 (kaufen bei einer kleinen Korrektur)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.1375 schließt.
Grund: Der übergeordnete Trend bleibt bullisch, solange der Preis über dem 25er MA und 99er MA liegt. Die starke Zurückweisung von 0.1609 deutet auf kurzfristige Gewinnmitnahmen hin, aber solange 0.1375 hält, bleibt die bullische Struktur intakt. Warte auf eine kleine Korrektur, statt der aktuellen Kerze hinterherzulaufen.
{future}(UBUSDT)
$UB LONG
Einstieg: 0.1435 – 0.1450 (kaufen bei einer kleinen Korrektur)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Ungültigkeit: Ausstieg, wenn eine 1H-Kerze unter 0.1375 schließt.
Grund: Der übergeordnete Trend bleibt bullisch, solange der Preis über dem 25er MA und 99er MA liegt. Die starke Zurückweisung von 0.1609 deutet auf kurzfristige Gewinnmitnahmen hin, aber solange 0.1375 hält, bleibt die bullische Struktur intakt. Warte auf eine kleine Korrektur, statt der aktuellen Kerze hinterherzulaufen.
203
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer