#termmax @TermMax
Ich dachte früher, dass Festzins-Kredite in DeFi vor allem darum gehen, ein offensichtliches Problem zu entfernen: dass die Zinsen sich plötzlich gegen dich bewegen.
Nachdem ich TermMax genauer betrachtet habe, finde ich, dass der wirklich spannendere Teil tatsächlich die Art ist, wie die Schulden selbst strukturiert sind.
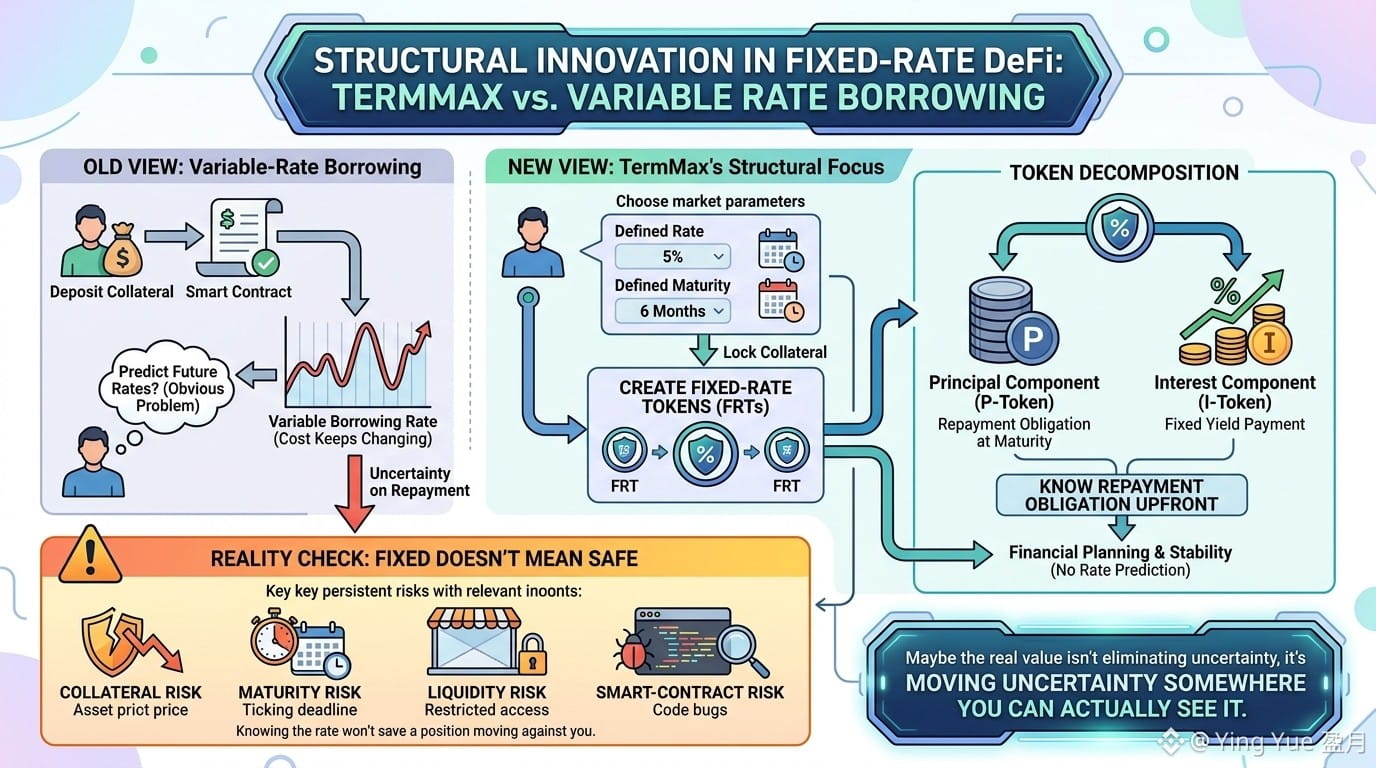
In einem typischen Markt mit variablen Zinsen hinterlegst du Sicherheiten, nimmst einen Vermögenswert auf und die Kosten dieser Schulden können sich fortlaufend ändern. TermMax geht einen anderen Weg: Der Kreditnehmer wählt einen Markt mit einem fest definierten Zinssatz und einer festen Laufzeit, sperrt Sicherheiten und erstellt Festzins-Token, die die Verpflichtung zur Rückzahlung bei Fälligkeit repräsentieren. Diese Token können anschließend in Kapital- und Zinskomponenten aufgeteilt werden.
Das klingt technisch, aber die Auswirkung in der realen Welt ist ziemlich einfach.
Stell dir vor, du nimmst Geld für sechs Monate auf. Wenn du schon beim Eingehen der Position die Rückzahlungsverpflichtung kennst, kannst du tatsächlich darum planen. Du versuchst nicht, vorherzusagen, wo ein variabler Kreditzins in drei Monaten stehen wird.
Das ist wahrscheinlich der Teil an TermMax, der mich mehr interessiert als das übliche „feste Rendite“-Versprechen.
Aber „fest“ bedeutet nicht „sicher“.
Du hast weiterhin Sicherheitenrisiken, Laufzeitrisiken, Liquiditätsrisiken und Smart-Contract-Risiken. Und wenn sich deine Sicherheiten oder deine Strategie gegen dich entwickeln, wird dich das Wissen um den Zinssatz nicht vor der Position retten.
Vielleicht besteht der eigentliche Wert von Festzins-DeFi nicht darin, Unsicherheit zu beseitigen.
Vielleicht geht es vielmehr darum, die Unsicherheit dorthin zu verlagern, wo du sie tatsächlich sehen kannst.