#termmax @TermMax
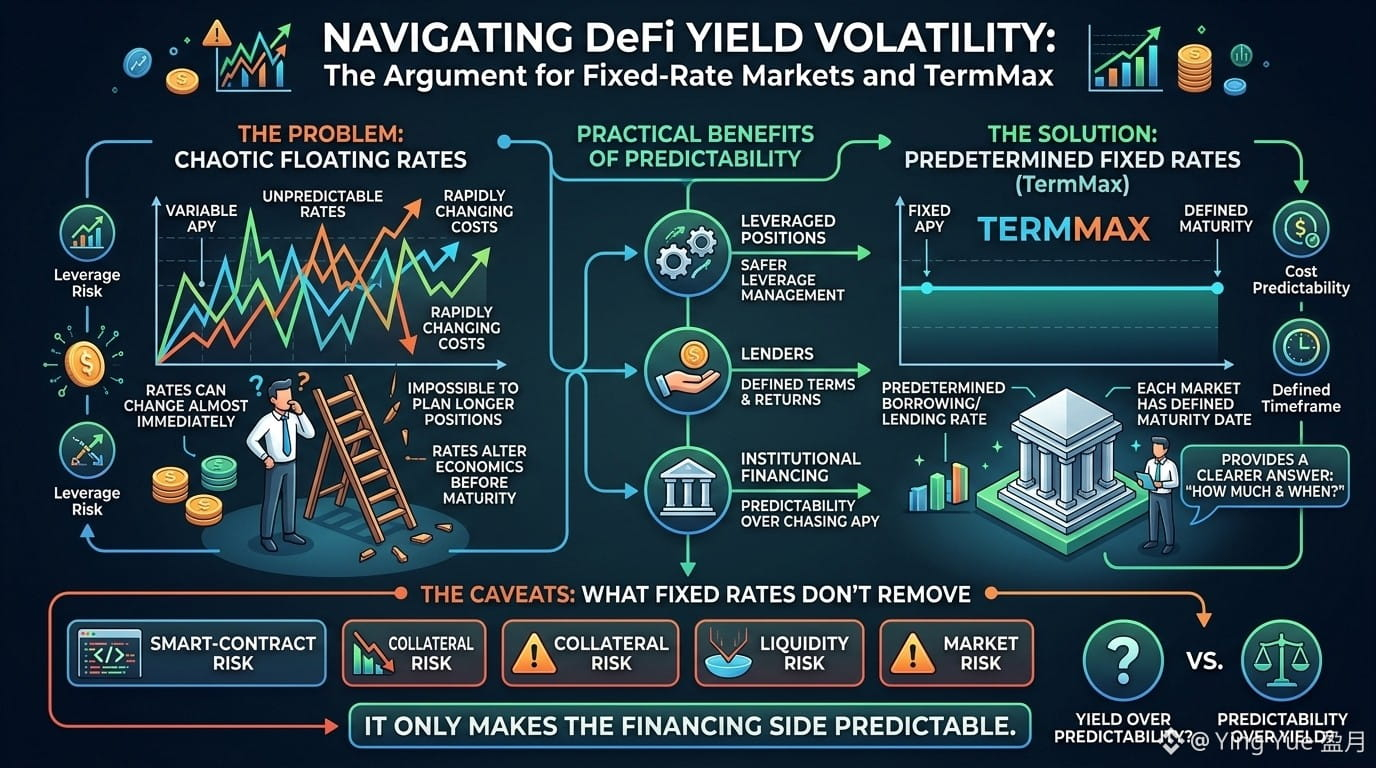
Ich habe immer eine Sache an DeFi als seltsam empfunden: Wir sprechen über Zinssätze, als wären es Zahlen, auf die man sich verlassen kann, obwohl sich diese Zahlen fast unmittelbar ändern können.
Nachdem ich Floating-Rate-Märkte über die Zeit beobachtet hatte, fragte ich mich, wie irgendwer eine längere Position planen soll, wenn die Kosten der Kreditaufnahme ständig unter ihr weiter schwanken.
Das wird zu einem echten Problem bei gehebelten Positionen. Eine Position kann beim Einstieg noch vernünftig aussehen, aber sich ändernde Zinssätze können die wirtschaftlichen Rahmenbedingungen still und leise verändern, noch bevor die Laufzeit endet.
Genau hier hat mich das Fixed-Rate- und Fixed-Maturity-Modell von TermMax angesprochen.
Das technische Konzept ist simpel: Anstatt eines Zinssatzes, der sich kontinuierlich neu bestimmt, hat jeder Markt einen festgelegten Borrowing-/Lending-Zinssatz und ein definiertes Fälligkeitsdatum.
Ganz praktisch gibt dir das etwas, was DeFi oft fehlt: eine klarere Antwort auf „Wie viel wird das kosten – und wann endet es?“
Das könnte besonders bei gehebelten Positionen wichtig sein, bei Kreditgebern, die fest definierte Laufzeiten suchen, und sogar bei institutioneller Finanzierung, in der Vorhersehbarkeit nützlicher ist als das Hinterherjagen dessen, was heute den höchsten APY bietet.
Aber ich bin weiterhin skeptisch.
Ein fixer Zinssatz beseitigt kein Smart-Contract-Risiko, kein Sicherheitenrisiko, kein Liquiditätsrisiko und auch kein Marktrisiko. Er macht lediglich die Finanzierung besser kalkulierbar.
Vielleicht reicht das. Oder vielleicht hat DeFi noch einen weiten Weg, bevor Vorhersehbarkeit genauso wertvoll wird wie Rendite.
$GPS $TAG $ACE