
vat1kan
55 Beiträge
vat1kan
Melden
Nutzer blockieren
31 Following
35 Follower
85 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Im August ist das Handelsvolumen tokenisierter Assets auf der BNB Chain um 529 % im Monat gestiegen, und fast 60 % dieses Stroms laufen genau über PancakeSwap – nicht direkt über Binance.
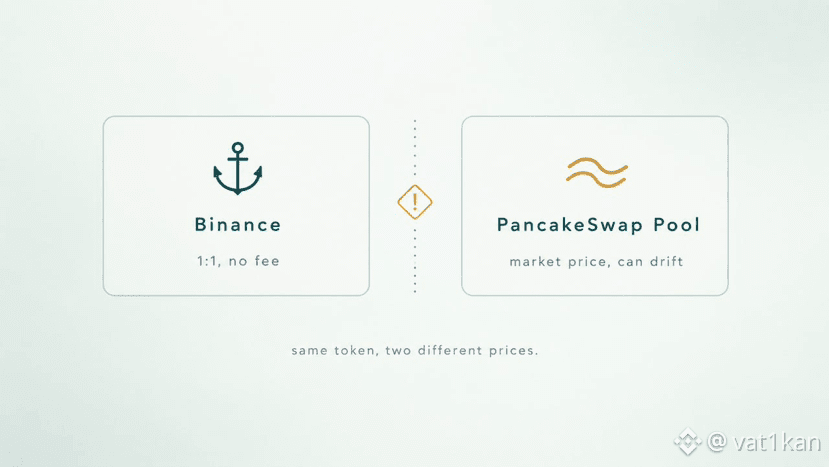
Hier gibt es einen Unterschied, den man leicht übersehen kann. Auf Binance geht die Umwandlung von #bstock in eine echte Aktie und zurück streng 1:1 ohne Gebühren, der Kurs ist an das Basis-Asset gebunden. Auf PancakeSwap wird der Token in einem herkömmlichen AMM-Pool gehandelt; der Preis entsteht durch Angebot und Nachfrage – nicht durch eine Bindung – und kann sich zeitweise vom realen Wert der Aktie entfernen, besonders bei dünnen Paaren oder wenn die klassische Börse geschlossen ist.
Das macht die DeFi-Version nicht schlechter – sie fügt etwas hinzu, das es auf dem klassischen Markt nicht gibt: Liquidität, Kredite und Staking des Tokens rund um die Uhr. Aber der Preis im Pool-Chart und der offizielle Aktienwert sind nicht immer exakt dieselbe Zahl zum jeweiligen Zeitpunkt.
Wer nur auf den Kurs im Pool #BinanceBStocks schaut, riskiert, den Marktpreis mit dem realen zu verwechseln.
Gemeinschaft @Binance_Ukraine : Wer hat bStocks bereits genau über PancakeSwap gehandelt, nicht direkt an der Börse?
Im August ist das Handelsvolumen tokenisierter Assets auf der BNB Chain um 529 % im Monat gestiegen, und fast 60 % dieses Stroms laufen genau über PancakeSwap – nicht direkt über Binance.
Hier gibt es einen Unterschied, den man leicht übersehen kann. Auf Binance geht die Umwandlung von #bstock in eine echte Aktie und zurück streng 1:1 ohne Gebühren, der Kurs ist an das Basis-Asset gebunden. Auf PancakeSwap wird der Token in einem herkömmlichen AMM-Pool gehandelt; der Preis entsteht durch Angebot und Nachfrage – nicht durch eine Bindung – und kann sich zeitweise vom realen Wert der Aktie entfernen, besonders bei dünnen Paaren oder wenn die klassische Börse geschlossen ist.
Das macht die DeFi-Version nicht schlechter – sie fügt etwas hinzu, das es auf dem klassischen Markt nicht gibt: Liquidität, Kredite und Staking des Tokens rund um die Uhr. Aber der Preis im Pool-Chart und der offizielle Aktienwert sind nicht immer exakt dieselbe Zahl zum jeweiligen Zeitpunkt.
Wer nur auf den Kurs im Pool #BinanceBStocks schaut, riskiert, den Marktpreis mit dem realen zu verwechseln.
Gemeinschaft @Binance_Ukraine : Wer hat bStocks bereits genau über PancakeSwap gehandelt, nicht direkt an der Börse?
Hier gibt es einen Unterschied, den man leicht übersehen kann. Auf Binance geht die Umwandlung von #bstock in eine echte Aktie und zurück streng 1:1 ohne Gebühren, der Kurs ist an das Basis-Asset gebunden. Auf PancakeSwap wird der Token in einem herkömmlichen AMM-Pool gehandelt; der Preis entsteht durch Angebot und Nachfrage – nicht durch eine Bindung – und kann sich zeitweise vom realen Wert der Aktie entfernen, besonders bei dünnen Paaren oder wenn die klassische Börse geschlossen ist.
Das macht die DeFi-Version nicht schlechter – sie fügt etwas hinzu, das es auf dem klassischen Markt nicht gibt: Liquidität, Kredite und Staking des Tokens rund um die Uhr. Aber der Preis im Pool-Chart und der offizielle Aktienwert sind nicht immer exakt dieselbe Zahl zum jeweiligen Zeitpunkt.
Wer nur auf den Kurs im Pool #BinanceBStocks schaut, riskiert, den Marktpreis mit dem realen zu verwechseln.
Gemeinschaft @Binance_Ukraine : Wer hat bStocks bereits genau über PancakeSwap gehandelt, nicht direkt an der Börse?
1
85
·
--
Wenige achten auf die Seite „Proof of Collateral“, und das ist vergebens, denn genau dort sieht man, ob der Token wirklich das wert ist, was er verspricht.
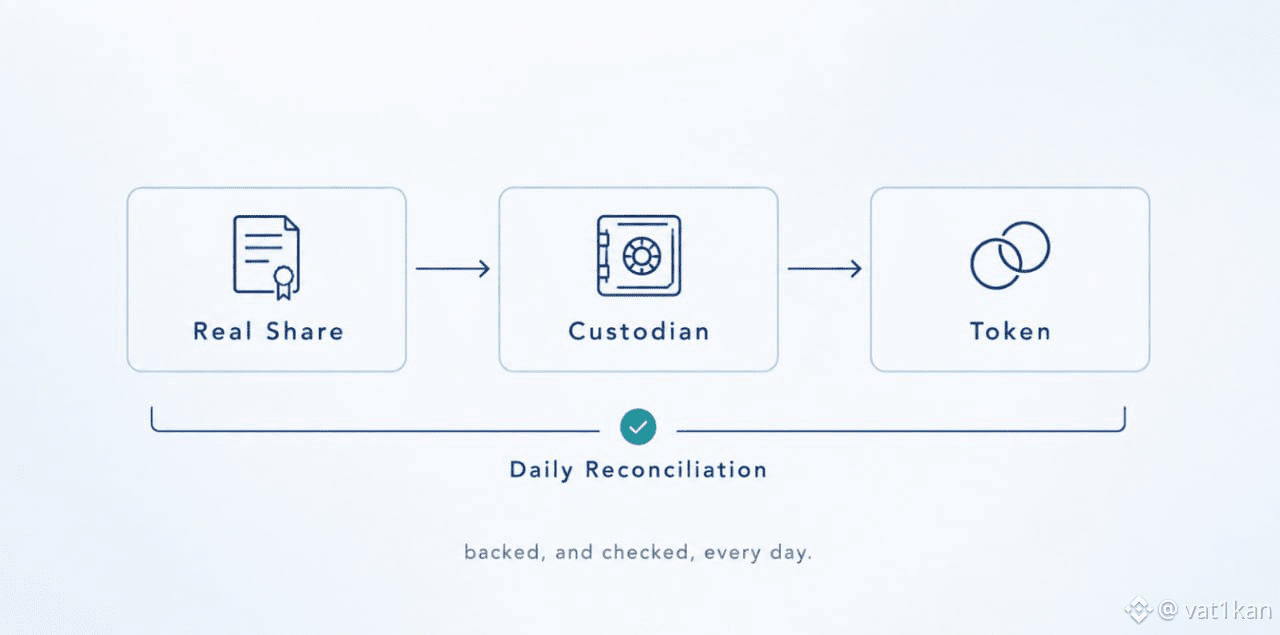
Jeder #bstock wird von einer eigenen Struktur, einer SPV, ausgegeben, die eine echte Aktie kauft und sie bei einem regulierten Verwahrer hält. Das Gleichgewicht zwischen den ausgegebenen Token und den Vermögenswerten im Tresor wird täglich abgeglichen, und das Ergebnis wird öffentlich veröffentlicht – nicht nur einmal pro Quartal im Rahmen eines Audits.
Technisch ist das nicht dasselbe Maß an Vertrauen wie bei direktem Besitz der Aktie. Ein Token ist ein Anspruch auf den wirtschaftlichen Nutzen, kein juristischer Anteil an einem Unternehmen. Daher bleibt die Frage, ob man der SPV und dem Verwahrer vertraut, eine eigene Überlegung, die man sich vor dem Kauf stellen sollte – nicht danach.
Die Transparenz ist hier real: Der tägliche Abgleich ist mehr, als die meisten zentralisierten Produkte in #BinanceBStocks leisten. Aber Transparenz und Risikofreiheit sind nicht dasselbe.
Die Community @Binance_Ukraine : Wer hat diese Seite überhaupt schon einmal vor dem Kauf geöffnet – geht das Vertrauen einfach davon aus?
$BNB
Wenige achten auf die Seite „Proof of Collateral“, und das ist vergebens, denn genau dort sieht man, ob der Token wirklich das wert ist, was er verspricht.
Jeder #bstock wird von einer eigenen Struktur, einer SPV, ausgegeben, die eine echte Aktie kauft und sie bei einem regulierten Verwahrer hält. Das Gleichgewicht zwischen den ausgegebenen Token und den Vermögenswerten im Tresor wird täglich abgeglichen, und das Ergebnis wird öffentlich veröffentlicht – nicht nur einmal pro Quartal im Rahmen eines Audits.
Technisch ist das nicht dasselbe Maß an Vertrauen wie bei direktem Besitz der Aktie. Ein Token ist ein Anspruch auf den wirtschaftlichen Nutzen, kein juristischer Anteil an einem Unternehmen. Daher bleibt die Frage, ob man der SPV und dem Verwahrer vertraut, eine eigene Überlegung, die man sich vor dem Kauf stellen sollte – nicht danach.
Die Transparenz ist hier real: Der tägliche Abgleich ist mehr, als die meisten zentralisierten Produkte in #BinanceBStocks leisten. Aber Transparenz und Risikofreiheit sind nicht dasselbe.
Die Community @Binance_Ukraine : Wer hat diese Seite überhaupt schon einmal vor dem Kauf geöffnet – geht das Vertrauen einfach davon aus?
$BNB
Jeder #bstock wird von einer eigenen Struktur, einer SPV, ausgegeben, die eine echte Aktie kauft und sie bei einem regulierten Verwahrer hält. Das Gleichgewicht zwischen den ausgegebenen Token und den Vermögenswerten im Tresor wird täglich abgeglichen, und das Ergebnis wird öffentlich veröffentlicht – nicht nur einmal pro Quartal im Rahmen eines Audits.
Technisch ist das nicht dasselbe Maß an Vertrauen wie bei direktem Besitz der Aktie. Ein Token ist ein Anspruch auf den wirtschaftlichen Nutzen, kein juristischer Anteil an einem Unternehmen. Daher bleibt die Frage, ob man der SPV und dem Verwahrer vertraut, eine eigene Überlegung, die man sich vor dem Kauf stellen sollte – nicht danach.
Die Transparenz ist hier real: Der tägliche Abgleich ist mehr, als die meisten zentralisierten Produkte in #BinanceBStocks leisten. Aber Transparenz und Risikofreiheit sind nicht dasselbe.
Die Community @Binance_Ukraine : Wer hat diese Seite überhaupt schon einmal vor dem Kauf geöffnet – geht das Vertrauen einfach davon aus?
$BNB
1
107
·
--
Ich habe dieselbe Aktie gekauft und erst später verstanden, worin sich die beiden Wege auf Binance unterscheiden.
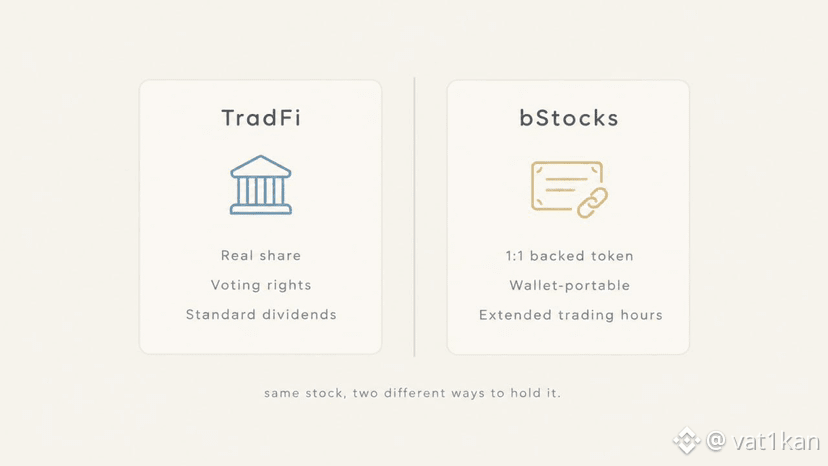
Über TradFi kaufst du eine echte Aktie: Sie wird bei einem Broker verwahrt, du hast Stimmrechte, und Dividenden werden wie eine normale Ausschüttung ausgezahlt. Über #BinanceBStocks kaufst du ein Token, das 1:1 mit derselben Aktie über einen Custodian abgesichert ist. Es wird länger als in der üblichen Session gehandelt und lässt sich bequem zwischen Wallets verschieben.
Der Unterschied zeigt sich nicht im Preis, sondern darin, was du hältst. Im einen Fall ist es ein rechtliches Eigentumsrecht über den Broker. Im anderen Fall ist es ein digitales Asset, das an die reale Aktie gebunden ist, aber mit einer anderen Rechtsstruktur.
Für den schnellen Einstieg mit einem kleineren Betrag und für die Flexibilität sind bStocks praktischer. Für ein langfristiges Portfolio mit Stimmrechten und klassischen Dividenden wirkt #BinanceTradFi natürlicher.
Ich möchte die Community @Binance_Ukraine fragen: Wählt ihr die tokenisierte Form nur wegen der Bequemlichkeit, oder haltet ihr trotzdem am klassischen Eigentum fest?
$BNB
Ich habe dieselbe Aktie gekauft und erst später verstanden, worin sich die beiden Wege auf Binance unterscheiden.
Über TradFi kaufst du eine echte Aktie: Sie wird bei einem Broker verwahrt, du hast Stimmrechte, und Dividenden werden wie eine normale Ausschüttung ausgezahlt. Über #BinanceBStocks kaufst du ein Token, das 1:1 mit derselben Aktie über einen Custodian abgesichert ist. Es wird länger als in der üblichen Session gehandelt und lässt sich bequem zwischen Wallets verschieben.
Der Unterschied zeigt sich nicht im Preis, sondern darin, was du hältst. Im einen Fall ist es ein rechtliches Eigentumsrecht über den Broker. Im anderen Fall ist es ein digitales Asset, das an die reale Aktie gebunden ist, aber mit einer anderen Rechtsstruktur.
Für den schnellen Einstieg mit einem kleineren Betrag und für die Flexibilität sind bStocks praktischer. Für ein langfristiges Portfolio mit Stimmrechten und klassischen Dividenden wirkt #BinanceTradFi natürlicher.
Ich möchte die Community @Binance_Ukraine fragen: Wählt ihr die tokenisierte Form nur wegen der Bequemlichkeit, oder haltet ihr trotzdem am klassischen Eigentum fest?
$BNB
Über TradFi kaufst du eine echte Aktie: Sie wird bei einem Broker verwahrt, du hast Stimmrechte, und Dividenden werden wie eine normale Ausschüttung ausgezahlt. Über #BinanceBStocks kaufst du ein Token, das 1:1 mit derselben Aktie über einen Custodian abgesichert ist. Es wird länger als in der üblichen Session gehandelt und lässt sich bequem zwischen Wallets verschieben.
Der Unterschied zeigt sich nicht im Preis, sondern darin, was du hältst. Im einen Fall ist es ein rechtliches Eigentumsrecht über den Broker. Im anderen Fall ist es ein digitales Asset, das an die reale Aktie gebunden ist, aber mit einer anderen Rechtsstruktur.
Für den schnellen Einstieg mit einem kleineren Betrag und für die Flexibilität sind bStocks praktischer. Für ein langfristiges Portfolio mit Stimmrechten und klassischen Dividenden wirkt #BinanceTradFi natürlicher.
Ich möchte die Community @Binance_Ukraine fragen: Wählt ihr die tokenisierte Form nur wegen der Bequemlichkeit, oder haltet ihr trotzdem am klassischen Eigentum fest?
$BNB
1
243
·
--
Ich habe ein paar Aktien auf Binance einfach so gehalten, bis ich die Option „Fully Paid Securities Lending“ gesehen habe und mir dachte: Warum sollte man nicht mit dem Geld verdienen, das ohnehin nur herumliegt.
Die Idee ist ganz simpel: Aktien, die über #Tradefi gekauft und vollständig bezahlt wurden, kann man anderen Marktteilnehmern als Kredit überlassen – meist institutionellen Tradern oder auch solchen, die eine Short-Position eröffnen. Dafür wird eine Gebühr fällig, und genau diese wird zu einem zusätzlichen Einkommen – zusätzlich zu einer möglichen Kurssteigerung.
Die Position kann man jederzeit verkaufen, sogar während sie technisch noch ausgeliehen ist – hier wurde einem die Flexibilität nicht genommen. Aber es gibt zwei Dinge, die ich anfangs nicht vollständig eingeschätzt habe.
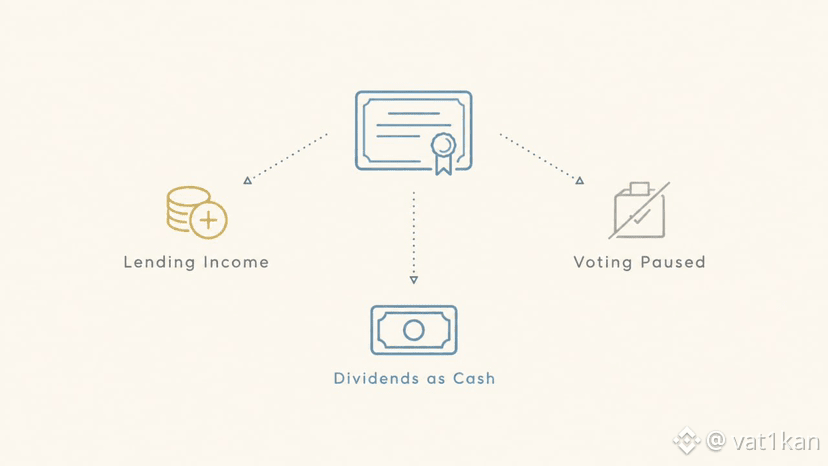
Während die Aktie verliehen ist, wird das Stimmrecht auf Hauptversammlungen vorübergehend entzogen. Für den einen ist das Kleinkram, für den anderen kann es kritisch sein – je nachdem, wie aktiv die Person die Entscheidungen des Unternehmens verfolgt.
Zweitens: Dividenden für den Zeitraum der Ausleihe kommen nicht als normale Ausschüttung, sondern als Barabgeltung – „cash-in-lieu“. Steuerlich wird das manchmal anders behandelt. Am besten informiert man sich im Voraus darüber, statt erst während der Einreichung der Steuererklärung.
Fazit: Der Gewinn ist real, aber es ist kein Bonus ohne Folgen – sondern ein Tausch: ein Teil der Rechte wird gegen einen Zahlungsstrom eingetauscht.
Ich habe ein paar Aktien auf Binance einfach so gehalten, bis ich die Option „Fully Paid Securities Lending“ gesehen habe und mir dachte: Warum sollte man nicht mit dem Geld verdienen, das ohnehin nur herumliegt.
Die Idee ist ganz simpel: Aktien, die über #Tradefi gekauft und vollständig bezahlt wurden, kann man anderen Marktteilnehmern als Kredit überlassen – meist institutionellen Tradern oder auch solchen, die eine Short-Position eröffnen. Dafür wird eine Gebühr fällig, und genau diese wird zu einem zusätzlichen Einkommen – zusätzlich zu einer möglichen Kurssteigerung.
Die Position kann man jederzeit verkaufen, sogar während sie technisch noch ausgeliehen ist – hier wurde einem die Flexibilität nicht genommen. Aber es gibt zwei Dinge, die ich anfangs nicht vollständig eingeschätzt habe.
Während die Aktie verliehen ist, wird das Stimmrecht auf Hauptversammlungen vorübergehend entzogen. Für den einen ist das Kleinkram, für den anderen kann es kritisch sein – je nachdem, wie aktiv die Person die Entscheidungen des Unternehmens verfolgt.
Zweitens: Dividenden für den Zeitraum der Ausleihe kommen nicht als normale Ausschüttung, sondern als Barabgeltung – „cash-in-lieu“. Steuerlich wird das manchmal anders behandelt. Am besten informiert man sich im Voraus darüber, statt erst während der Einreichung der Steuererklärung.
Fazit: Der Gewinn ist real, aber es ist kein Bonus ohne Folgen – sondern ein Tausch: ein Teil der Rechte wird gegen einen Zahlungsstrom eingetauscht.
Die Idee ist ganz simpel: Aktien, die über #Tradefi gekauft und vollständig bezahlt wurden, kann man anderen Marktteilnehmern als Kredit überlassen – meist institutionellen Tradern oder auch solchen, die eine Short-Position eröffnen. Dafür wird eine Gebühr fällig, und genau diese wird zu einem zusätzlichen Einkommen – zusätzlich zu einer möglichen Kurssteigerung.
Die Position kann man jederzeit verkaufen, sogar während sie technisch noch ausgeliehen ist – hier wurde einem die Flexibilität nicht genommen. Aber es gibt zwei Dinge, die ich anfangs nicht vollständig eingeschätzt habe.
Während die Aktie verliehen ist, wird das Stimmrecht auf Hauptversammlungen vorübergehend entzogen. Für den einen ist das Kleinkram, für den anderen kann es kritisch sein – je nachdem, wie aktiv die Person die Entscheidungen des Unternehmens verfolgt.
Zweitens: Dividenden für den Zeitraum der Ausleihe kommen nicht als normale Ausschüttung, sondern als Barabgeltung – „cash-in-lieu“. Steuerlich wird das manchmal anders behandelt. Am besten informiert man sich im Voraus darüber, statt erst während der Einreichung der Steuererklärung.
Fazit: Der Gewinn ist real, aber es ist kein Bonus ohne Folgen – sondern ein Tausch: ein Teil der Rechte wird gegen einen Zahlungsstrom eingetauscht.
1
97
·
--
Ich habe lange an bStocks von der Seite geschaut, bis ich die Nachricht gesehen habe, dass die Kommission bis zum 30. September verlängert wurde. Genau das hat mich dazu gebracht, es selbst auszuprobieren, statt es nur in den Nachrichten zu lesen.
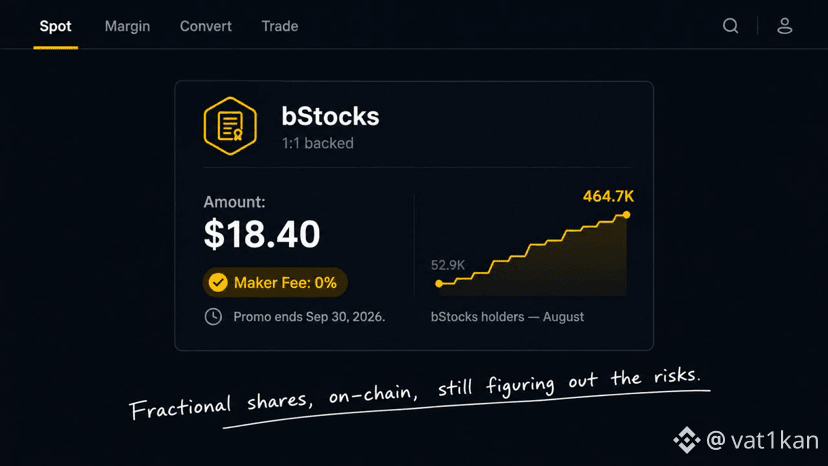
Ich habe mir ein kleines Stück eines tokenisierten Anteils direkt in der Spot-Wallet von Binance gekauft, mit einem normalen Order, ohne irgendwelche zusätzlichen Schritte. Das Asset ist zu 1:1 durch einen echten Anteil gedeckt, der bei einem regulierten Custodian liegt—nicht einfach nur eine Zahl auf dem Bildschirm. Der Bruchteil hat weniger als zwanzig Dollar gekostet, und genau hier spürt man den Unterschied zu einem klassischen Broker, bei dem die Einstiegshürde normalerweise höher ist.
Auch der Markt-Kontext ist spannend. Im August ist die Anzahl der Wallets mit bStocks von 52,9 Tausend auf über 464 Tausend gestiegen—der größte monatliche Sprung, der überhaupt für tokenisierte Aktien verzeichnet wurde. Die Null-Maker-Kommission hat dabei offensichtlich eine Rolle gespielt, und jetzt, wo sie noch einen Monat verlängert wurde, kommt der echte Test später, wenn die Vergünstigungen auslaufen und nur noch diejenigen übrig bleiben, denen das Produkt wirklich notwendig ist.
Ich werde es nicht verheimlichen: Die Risiken hier sind nicht geringer als auf den ersten Blick scheint. Das ist ein Zertifikat auf eine Aktie, kein unmittelbares Eigentum daran, und Binance weist direkt auf das Liquiditätsrisiko, das Emittentenrisiko und das Verwahrungsrisiko hin.
Haltet ihr schon welche #bStock oder noch nicht?
Ich habe lange an bStocks von der Seite geschaut, bis ich die Nachricht gesehen habe, dass die Kommission bis zum 30. September verlängert wurde. Genau das hat mich dazu gebracht, es selbst auszuprobieren, statt es nur in den Nachrichten zu lesen.
Ich habe mir ein kleines Stück eines tokenisierten Anteils direkt in der Spot-Wallet von Binance gekauft, mit einem normalen Order, ohne irgendwelche zusätzlichen Schritte. Das Asset ist zu 1:1 durch einen echten Anteil gedeckt, der bei einem regulierten Custodian liegt—nicht einfach nur eine Zahl auf dem Bildschirm. Der Bruchteil hat weniger als zwanzig Dollar gekostet, und genau hier spürt man den Unterschied zu einem klassischen Broker, bei dem die Einstiegshürde normalerweise höher ist.
Auch der Markt-Kontext ist spannend. Im August ist die Anzahl der Wallets mit bStocks von 52,9 Tausend auf über 464 Tausend gestiegen—der größte monatliche Sprung, der überhaupt für tokenisierte Aktien verzeichnet wurde. Die Null-Maker-Kommission hat dabei offensichtlich eine Rolle gespielt, und jetzt, wo sie noch einen Monat verlängert wurde, kommt der echte Test später, wenn die Vergünstigungen auslaufen und nur noch diejenigen übrig bleiben, denen das Produkt wirklich notwendig ist.
Ich werde es nicht verheimlichen: Die Risiken hier sind nicht geringer als auf den ersten Blick scheint. Das ist ein Zertifikat auf eine Aktie, kein unmittelbares Eigentum daran, und Binance weist direkt auf das Liquiditätsrisiko, das Emittentenrisiko und das Verwahrungsrisiko hin.
Haltet ihr schon welche #bStock oder noch nicht?
Ich habe mir ein kleines Stück eines tokenisierten Anteils direkt in der Spot-Wallet von Binance gekauft, mit einem normalen Order, ohne irgendwelche zusätzlichen Schritte. Das Asset ist zu 1:1 durch einen echten Anteil gedeckt, der bei einem regulierten Custodian liegt—nicht einfach nur eine Zahl auf dem Bildschirm. Der Bruchteil hat weniger als zwanzig Dollar gekostet, und genau hier spürt man den Unterschied zu einem klassischen Broker, bei dem die Einstiegshürde normalerweise höher ist.
Auch der Markt-Kontext ist spannend. Im August ist die Anzahl der Wallets mit bStocks von 52,9 Tausend auf über 464 Tausend gestiegen—der größte monatliche Sprung, der überhaupt für tokenisierte Aktien verzeichnet wurde. Die Null-Maker-Kommission hat dabei offensichtlich eine Rolle gespielt, und jetzt, wo sie noch einen Monat verlängert wurde, kommt der echte Test später, wenn die Vergünstigungen auslaufen und nur noch diejenigen übrig bleiben, denen das Produkt wirklich notwendig ist.
Ich werde es nicht verheimlichen: Die Risiken hier sind nicht geringer als auf den ersten Blick scheint. Das ist ein Zertifikat auf eine Aktie, kein unmittelbares Eigentum daran, und Binance weist direkt auf das Liquiditätsrisiko, das Emittentenrisiko und das Verwahrungsrisiko hin.
Haltet ihr schon welche #bStock oder noch nicht?
2
449
·
--
Übersetzung ansehen
TermMax’s TVL is down 7.2% over the last 30 days. My first instinct was to read that as a warning sign. Then I checked the number sitting right next to it, and the story got more complicated than a simple decline.
Active loans on the protocol sit at $27.28M against total TVL of $31.22M. That’s roughly 87% utilization, meaning most of what’s left is actually being borrowed rather than parked and idle. When TVL shrinks but the loan book barely moves, it usually points to idle lenders being the ones who left, not the core users doing real business through #TermMax platform.
I pulled the fee data too, out of curiosity more than anything. Over the trailing year the protocol is generating around $312,759 in annualized revenue on that TVL base, from a modest $19,930 collected just in the last 30 days. Divide the two and you get roughly 1% of TVL flowing back as protocol revenue a year. Small in isolation, but earned on capital that’s actually working, not sitting in a pool just to look impressive on a dashboard.
Here’s the tension I can’t fully resolve. A shrinking TVL with stable utilization could mean the protocol quietly got more capital-efficient, less dead weight, more of what remains doing something useful. Or it could mean lenders are exiting faster than new ones show up, and the loan book simply hasn’t caught down to match that yet.
@termmax doesn’t decide which story is true just by publishing the number. Time does that part.
If utilization stays this high while TVL keeps sliding another month, does that read as strength to you, or as a lag before the borrow side eventually follows the lenders out?
TermMax’s TVL is down 7.2% over the last 30 days. My first instinct was to read that as a warning sign. Then I checked the number sitting right next to it, and the story got more complicated than a simple decline.
Active loans on the protocol sit at $27.28M against total TVL of $31.22M. That’s roughly 87% utilization, meaning most of what’s left is actually being borrowed rather than parked and idle. When TVL shrinks but the loan book barely moves, it usually points to idle lenders being the ones who left, not the core users doing real business through #TermMax platform.
I pulled the fee data too, out of curiosity more than anything. Over the trailing year the protocol is generating around $312,759 in annualized revenue on that TVL base, from a modest $19,930 collected just in the last 30 days. Divide the two and you get roughly 1% of TVL flowing back as protocol revenue a year. Small in isolation, but earned on capital that’s actually working, not sitting in a pool just to look impressive on a dashboard.
Here’s the tension I can’t fully resolve. A shrinking TVL with stable utilization could mean the protocol quietly got more capital-efficient, less dead weight, more of what remains doing something useful. Or it could mean lenders are exiting faster than new ones show up, and the loan book simply hasn’t caught down to match that yet.
@TermMax doesn’t decide which story is true just by publishing the number. Time does that part.
If utilization stays this high while TVL keeps sliding another month, does that read as strength to you, or as a lag before the borrow side eventually follows the lenders out?
Active loans on the protocol sit at $27.28M against total TVL of $31.22M. That’s roughly 87% utilization, meaning most of what’s left is actually being borrowed rather than parked and idle. When TVL shrinks but the loan book barely moves, it usually points to idle lenders being the ones who left, not the core users doing real business through #TermMax platform.
I pulled the fee data too, out of curiosity more than anything. Over the trailing year the protocol is generating around $312,759 in annualized revenue on that TVL base, from a modest $19,930 collected just in the last 30 days. Divide the two and you get roughly 1% of TVL flowing back as protocol revenue a year. Small in isolation, but earned on capital that’s actually working, not sitting in a pool just to look impressive on a dashboard.
Here’s the tension I can’t fully resolve. A shrinking TVL with stable utilization could mean the protocol quietly got more capital-efficient, less dead weight, more of what remains doing something useful. Or it could mean lenders are exiting faster than new ones show up, and the loan book simply hasn’t caught down to match that yet.
@TermMax doesn’t decide which story is true just by publishing the number. Time does that part.
If utilization stays this high while TVL keeps sliding another month, does that read as strength to you, or as a lag before the borrow side eventually follows the lenders out?

85
·
--
Die Schlagzeile „Borrow APR“ auf TermMax hat mich so lange genervt, bis ich die Rechnung für meine eigene Position tatsächlich selbst gemacht habe – nicht nur die Zahl auf dem Bildschirm gelesen.
Ich habe 1.101 USDT gegen NVDA als Sicherheit auf dem USDT/NVDA-Markt geliehen, mit einer Laufzeit von 11 Tagen. Der angezeigte Borrow APR war ein fixer Wert von 3,50%. Aber die Zahl, die tatsächlich für mich galt – der Effective Borrow APR – lag bei 4,40%. Das sind ein voller Prozentpunkt mehr, und die Differenz ist ausschließlich die Gebühr: 0,33 $ pauschal.
Hier wird es interessant. Zinsen auf 1.100 $ bei 3,50% für 11 Tage ergeben ungefähr 1,16 $. Eine Gebühr von 0,33 $, die oben drauf auf diesen realen Zinsen sitzt, entspricht fast 28% dessen, was ich wirklich fürs Leihen bezahle – nicht der hübschen 0,90%-Zahl, die die Gebührenzeile im Verhältnis zum Nominalbetrag suggeriert.
Die Gebühr ist also keine „Steuer“ auf die Kreditsumme. Sie wirkt eher wie eine Steuer auf die Zinskomponente selbst, und genau diese Komponente schrumpft bei kurz laufenden Positionen sehr schnell. Wenn man denselben Kredit statt für 11 Tage auf 90 Tage streckt, würde dieselbe 0,33-$-Gebühr kaum noch ins Gewicht fallen im Verhältnis zu den geschuldeten Zinsen.
Das bedeutet nicht, dass kurz laufendes, fest verzinstes Leihen auf #TermMax ein schlechtes Geschäft ist. Planbarkeit hat auch in einem 11-Tage-Zeitraum einen echten Wert. Aber es heißt eben auch: Die beworbenen 3,50% erzählen die wahre Geschichte erst dann, wenn du deine eigene Laufzeit kennst – nicht vorher.
Ich bin noch dabei herauszufinden, wo genau die Break-even-Dauer liegt – also der Punkt, an dem die Gebühr die effektive Rate nicht mehr nennenswert verzerrt. @termmax preist das pro Position transparent ein, statt es zu verstecken. Das ist auch der einzige Grund, warum ich diese Zahlen überhaupt selbst durchrechnen konnte.
Hat jemand von euch seine effektive Rate schon gegen die Schlagzeilenzahl geprüft, oder entspricht der angezeigte APR normalerweise dem, was ihr tatsächlich bezahlt?
Die Schlagzeile „Borrow APR“ auf TermMax hat mich so lange genervt, bis ich die Rechnung für meine eigene Position tatsächlich selbst gemacht habe – nicht nur die Zahl auf dem Bildschirm gelesen.
Ich habe 1.101 USDT gegen NVDA als Sicherheit auf dem USDT/NVDA-Markt geliehen, mit einer Laufzeit von 11 Tagen. Der angezeigte Borrow APR war ein fixer Wert von 3,50%. Aber die Zahl, die tatsächlich für mich galt – der Effective Borrow APR – lag bei 4,40%. Das sind ein voller Prozentpunkt mehr, und die Differenz ist ausschließlich die Gebühr: 0,33 $ pauschal.
Hier wird es interessant. Zinsen auf 1.100 $ bei 3,50% für 11 Tage ergeben ungefähr 1,16 $. Eine Gebühr von 0,33 $, die oben drauf auf diesen realen Zinsen sitzt, entspricht fast 28% dessen, was ich wirklich fürs Leihen bezahle – nicht der hübschen 0,90%-Zahl, die die Gebührenzeile im Verhältnis zum Nominalbetrag suggeriert.
Die Gebühr ist also keine „Steuer“ auf die Kreditsumme. Sie wirkt eher wie eine Steuer auf die Zinskomponente selbst, und genau diese Komponente schrumpft bei kurz laufenden Positionen sehr schnell. Wenn man denselben Kredit statt für 11 Tage auf 90 Tage streckt, würde dieselbe 0,33-$-Gebühr kaum noch ins Gewicht fallen im Verhältnis zu den geschuldeten Zinsen.
Das bedeutet nicht, dass kurz laufendes, fest verzinstes Leihen auf #TermMax ein schlechtes Geschäft ist. Planbarkeit hat auch in einem 11-Tage-Zeitraum einen echten Wert. Aber es heißt eben auch: Die beworbenen 3,50% erzählen die wahre Geschichte erst dann, wenn du deine eigene Laufzeit kennst – nicht vorher.
Ich bin noch dabei herauszufinden, wo genau die Break-even-Dauer liegt – also der Punkt, an dem die Gebühr die effektive Rate nicht mehr nennenswert verzerrt. @TermMax preist das pro Position transparent ein, statt es zu verstecken. Das ist auch der einzige Grund, warum ich diese Zahlen überhaupt selbst durchrechnen konnte.
Hat jemand von euch seine effektive Rate schon gegen die Schlagzeilenzahl geprüft, oder entspricht der angezeigte APR normalerweise dem, was ihr tatsächlich bezahlt?
Ich habe 1.101 USDT gegen NVDA als Sicherheit auf dem USDT/NVDA-Markt geliehen, mit einer Laufzeit von 11 Tagen. Der angezeigte Borrow APR war ein fixer Wert von 3,50%. Aber die Zahl, die tatsächlich für mich galt – der Effective Borrow APR – lag bei 4,40%. Das sind ein voller Prozentpunkt mehr, und die Differenz ist ausschließlich die Gebühr: 0,33 $ pauschal.
Hier wird es interessant. Zinsen auf 1.100 $ bei 3,50% für 11 Tage ergeben ungefähr 1,16 $. Eine Gebühr von 0,33 $, die oben drauf auf diesen realen Zinsen sitzt, entspricht fast 28% dessen, was ich wirklich fürs Leihen bezahle – nicht der hübschen 0,90%-Zahl, die die Gebührenzeile im Verhältnis zum Nominalbetrag suggeriert.
Die Gebühr ist also keine „Steuer“ auf die Kreditsumme. Sie wirkt eher wie eine Steuer auf die Zinskomponente selbst, und genau diese Komponente schrumpft bei kurz laufenden Positionen sehr schnell. Wenn man denselben Kredit statt für 11 Tage auf 90 Tage streckt, würde dieselbe 0,33-$-Gebühr kaum noch ins Gewicht fallen im Verhältnis zu den geschuldeten Zinsen.
Das bedeutet nicht, dass kurz laufendes, fest verzinstes Leihen auf #TermMax ein schlechtes Geschäft ist. Planbarkeit hat auch in einem 11-Tage-Zeitraum einen echten Wert. Aber es heißt eben auch: Die beworbenen 3,50% erzählen die wahre Geschichte erst dann, wenn du deine eigene Laufzeit kennst – nicht vorher.
Ich bin noch dabei herauszufinden, wo genau die Break-even-Dauer liegt – also der Punkt, an dem die Gebühr die effektive Rate nicht mehr nennenswert verzerrt. @TermMax preist das pro Position transparent ein, statt es zu verstecken. Das ist auch der einzige Grund, warum ich diese Zahlen überhaupt selbst durchrechnen konnte.
Hat jemand von euch seine effektive Rate schon gegen die Schlagzeilenzahl geprüft, oder entspricht der angezeigte APR normalerweise dem, was ihr tatsächlich bezahlt?

1
85
·
--
Ich habe gegen meine eigene Aktienposition geliehen, statt sie zu verkaufen, und TermMax hat mir jede Zahl angezeigt, bevor ich überhaupt irgendetwas bestätigt habe.
Ich habe 10 NVDAon als Sicherheit hinterlegt, bewertet mit 2.203,45 $ , auf dem USDT/NVDAon-Markt.
Hier ist die tatsächliche Rechnung. Bei einem LTV von 0,5 – was zufällig auch das auf diesem Markt maximal erlaubte ist – setzt diese Sicherheit 1.101,1069 USDT frei, ziemlich genau 1.100 $. Der Kredit-APR ist auf 3,50 % festgelegt, aber sobald die Gebühren berücksichtigt sind, ergibt sich bei mir effektiv ein Kredit-APR von 4,40 %, immer noch fest, immer noch im Voraus bekannt. Kein Raten, was ich bis zur Fälligkeit am 31. August schulde.
Das LTV so nah an die Decke zu drücken ist jedoch nicht ohne Risiko. Mein Health Factor liegt bei 1,4, als „Vorsicht“ direkt in der Oberfläche markiert, und die Liquidationsschwelle ist auf einen NVDAon-Preis von 157,529 eingestellt. Wenn der Preis in Richtung dieser Marke fällt, wird meine Position liquidiert. TermMax versteckt diese Zahl nicht im Kleingedruckten – sie steht direkt neben dem Borrow-Button.
Warum mache ich das, statt einfach die NVDAon zu verkaufen? Weil Verkaufen bedeutet, dass ich auf Upside verzichte, falls der Preis sich so bewegt, wie ich es erwarte. Das Leihen gegen die Position hält sie am Leben und gibt mir trotzdem USDT, die ich anderswo neu einsetzen kann. Ich treffe keine Wahl zwischen Halten und Liquidität – ich bekomme beides, nur mit einem Health Factor, den ich im Blick behalten muss.
Was das Ganze überhaupt praktikabel macht, ist der feste Zinssatz. Kosten für einen variablen Kredit on top auf einem ohnehin engen LTV wären viel schwerer zu steuern. Diese Planbarkeit ist genau das, was <#TermMax gets> für Investoren richtig macht, die Leverage wollen, ohne eine zweite unbekannte Variable.
<@termmax basically> hat im Grunde meine tokenisierte Aktie in Working Capital verwandelt – mit einem Risiko, das klar bepreist ist, statt verborgen zu bleiben.
Würdest du das LTV für mehr Kapital nah an das Maximum drücken, oder es konservativ lassen und besser schlafen?
Ich habe gegen meine eigene Aktienposition geliehen, statt sie zu verkaufen, und TermMax hat mir jede Zahl angezeigt, bevor ich überhaupt irgendetwas bestätigt habe.
Ich habe 10 NVDAon als Sicherheit hinterlegt, bewertet mit 2.203,45 $ , auf dem USDT/NVDAon-Markt.
Hier ist die tatsächliche Rechnung. Bei einem LTV von 0,5 – was zufällig auch das auf diesem Markt maximal erlaubte ist – setzt diese Sicherheit 1.101,1069 USDT frei, ziemlich genau 1.100 $. Der Kredit-APR ist auf 3,50 % festgelegt, aber sobald die Gebühren berücksichtigt sind, ergibt sich bei mir effektiv ein Kredit-APR von 4,40 %, immer noch fest, immer noch im Voraus bekannt. Kein Raten, was ich bis zur Fälligkeit am 31. August schulde.
Das LTV so nah an die Decke zu drücken ist jedoch nicht ohne Risiko. Mein Health Factor liegt bei 1,4, als „Vorsicht“ direkt in der Oberfläche markiert, und die Liquidationsschwelle ist auf einen NVDAon-Preis von 157,529 eingestellt. Wenn der Preis in Richtung dieser Marke fällt, wird meine Position liquidiert. TermMax versteckt diese Zahl nicht im Kleingedruckten – sie steht direkt neben dem Borrow-Button.
Warum mache ich das, statt einfach die NVDAon zu verkaufen? Weil Verkaufen bedeutet, dass ich auf Upside verzichte, falls der Preis sich so bewegt, wie ich es erwarte. Das Leihen gegen die Position hält sie am Leben und gibt mir trotzdem USDT, die ich anderswo neu einsetzen kann. Ich treffe keine Wahl zwischen Halten und Liquidität – ich bekomme beides, nur mit einem Health Factor, den ich im Blick behalten muss.
Was das Ganze überhaupt praktikabel macht, ist der feste Zinssatz. Kosten für einen variablen Kredit on top auf einem ohnehin engen LTV wären viel schwerer zu steuern. Diese Planbarkeit ist genau das, was <#TermMax gets> für Investoren richtig macht, die Leverage wollen, ohne eine zweite unbekannte Variable.
<@TermMax basically> hat im Grunde meine tokenisierte Aktie in Working Capital verwandelt – mit einem Risiko, das klar bepreist ist, statt verborgen zu bleiben.
Würdest du das LTV für mehr Kapital nah an das Maximum drücken, oder es konservativ lassen und besser schlafen?
Ich habe 10 NVDAon als Sicherheit hinterlegt, bewertet mit 2.203,45 $ , auf dem USDT/NVDAon-Markt.
Hier ist die tatsächliche Rechnung. Bei einem LTV von 0,5 – was zufällig auch das auf diesem Markt maximal erlaubte ist – setzt diese Sicherheit 1.101,1069 USDT frei, ziemlich genau 1.100 $. Der Kredit-APR ist auf 3,50 % festgelegt, aber sobald die Gebühren berücksichtigt sind, ergibt sich bei mir effektiv ein Kredit-APR von 4,40 %, immer noch fest, immer noch im Voraus bekannt. Kein Raten, was ich bis zur Fälligkeit am 31. August schulde.
Das LTV so nah an die Decke zu drücken ist jedoch nicht ohne Risiko. Mein Health Factor liegt bei 1,4, als „Vorsicht“ direkt in der Oberfläche markiert, und die Liquidationsschwelle ist auf einen NVDAon-Preis von 157,529 eingestellt. Wenn der Preis in Richtung dieser Marke fällt, wird meine Position liquidiert. TermMax versteckt diese Zahl nicht im Kleingedruckten – sie steht direkt neben dem Borrow-Button.
Warum mache ich das, statt einfach die NVDAon zu verkaufen? Weil Verkaufen bedeutet, dass ich auf Upside verzichte, falls der Preis sich so bewegt, wie ich es erwarte. Das Leihen gegen die Position hält sie am Leben und gibt mir trotzdem USDT, die ich anderswo neu einsetzen kann. Ich treffe keine Wahl zwischen Halten und Liquidität – ich bekomme beides, nur mit einem Health Factor, den ich im Blick behalten muss.
Was das Ganze überhaupt praktikabel macht, ist der feste Zinssatz. Kosten für einen variablen Kredit on top auf einem ohnehin engen LTV wären viel schwerer zu steuern. Diese Planbarkeit ist genau das, was <#TermMax gets> für Investoren richtig macht, die Leverage wollen, ohne eine zweite unbekannte Variable.
<@TermMax basically> hat im Grunde meine tokenisierte Aktie in Working Capital verwandelt – mit einem Risiko, das klar bepreist ist, statt verborgen zu bleiben.
Würdest du das LTV für mehr Kapital nah an das Maximum drücken, oder es konservativ lassen und besser schlafen?

1
74
·
--
Ich habe die Spreads auf Robinhoods bStock mit einer ähnlichen Version eines Drittanbieters verglichen. Der Unterschied hat mich überrascht.
Das tokenisierte Aktienprodukt von Binance ist erst im Juni gestartet, aber bis August hatte es xStocks bereits überholt und wurde anhand aktueller Marktdaten zum zweitgrößten Emittenten in diesem Bereich. Der Markt für tokenisierte Aktien insgesamt wuchs auf rund 2,7 Milliarden US-Dollar – mehr als 30-mal so groß wie ein Jahr zuvor. Das ist schnelles Wachstum für ein Produkt, das gerade mal zwei Monate alt ist.
Ich wollte sehen, ob sich dieses Wachstum irgendwo praktisch bemerkbar macht – nicht nur in Schlagzeilen zu AUM-Zahlen. Deshalb habe ich die Order-Book-Tiefe bei $HOODB gegen einen Robinhood-Token verglichen, der woanders gelistet ist. Die Binance-Version hatte deutlich engere Spreads und mehr an der Spitze des Orderbooks anliegende Liquidität – sogar während eines ruhigen Handelsfensters. HOODB füllte einen mittelgroßen Auftrag mit nahezu keinem Slippage. Die Vergleichsversion nicht.
Das passt zu etwas in demselben Bericht: Berichten zufolge kamen 93% der Nutzer, die bei Binance mit Aktien handeln, aus Schwellenmärkten. Eine dort konzentrierte Nutzerbasis legt tendenziell mehr Wert auf zugängliche, liquide Handelswege als auf Markentreue zu einem einzelnen Emittenten, und Liquidität folgt oft dort, wo das Volumen bereits ist. Es ist etwas zirkulär, aber es erklärt, warum ein Emittent ein überfülltes Feld relativ schnell überholen kann, sobald er genügend ersten Auftrieb hat.
Ich gehe nicht davon aus, dass diese Liquiditätslücke für jedes Ticker-Symbol bei jedem Emittenten gilt. HOODB war der eine, den ich getestet habe, und die Ergebnisse können anderswo abweichen. Es lohnt sich, Fall für Fall nachzuprüfen, bevor man einen Vergleich als Regel behandelt – etwas #bStocksCIS threads würde dabei nützlich sein, um es in großem Maßstab zu verifizieren.
Hat irgendjemand Spreads zwischen Emittenten für dieselbe zugrunde liegende Aktie verglichen? Mich würde interessieren, ob @BinanceCIS aggregierte Daten hat, die über einen einzelnen Order-Book-Snapshot hinausgehen.
Ich habe die Spreads auf Robinhoods bStock mit einer ähnlichen Version eines Drittanbieters verglichen. Der Unterschied hat mich überrascht.
Das tokenisierte Aktienprodukt von Binance ist erst im Juni gestartet, aber bis August hatte es xStocks bereits überholt und wurde anhand aktueller Marktdaten zum zweitgrößten Emittenten in diesem Bereich. Der Markt für tokenisierte Aktien insgesamt wuchs auf rund 2,7 Milliarden US-Dollar – mehr als 30-mal so groß wie ein Jahr zuvor. Das ist schnelles Wachstum für ein Produkt, das gerade mal zwei Monate alt ist.
Ich wollte sehen, ob sich dieses Wachstum irgendwo praktisch bemerkbar macht – nicht nur in Schlagzeilen zu AUM-Zahlen. Deshalb habe ich die Order-Book-Tiefe bei $HOODB gegen einen Robinhood-Token verglichen, der woanders gelistet ist. Die Binance-Version hatte deutlich engere Spreads und mehr an der Spitze des Orderbooks anliegende Liquidität – sogar während eines ruhigen Handelsfensters. HOODB füllte einen mittelgroßen Auftrag mit nahezu keinem Slippage. Die Vergleichsversion nicht.
Das passt zu etwas in demselben Bericht: Berichten zufolge kamen 93% der Nutzer, die bei Binance mit Aktien handeln, aus Schwellenmärkten. Eine dort konzentrierte Nutzerbasis legt tendenziell mehr Wert auf zugängliche, liquide Handelswege als auf Markentreue zu einem einzelnen Emittenten, und Liquidität folgt oft dort, wo das Volumen bereits ist. Es ist etwas zirkulär, aber es erklärt, warum ein Emittent ein überfülltes Feld relativ schnell überholen kann, sobald er genügend ersten Auftrieb hat.
Ich gehe nicht davon aus, dass diese Liquiditätslücke für jedes Ticker-Symbol bei jedem Emittenten gilt. HOODB war der eine, den ich getestet habe, und die Ergebnisse können anderswo abweichen. Es lohnt sich, Fall für Fall nachzuprüfen, bevor man einen Vergleich als Regel behandelt – etwas #bStocksCIS threads würde dabei nützlich sein, um es in großem Maßstab zu verifizieren.
Hat irgendjemand Spreads zwischen Emittenten für dieselbe zugrunde liegende Aktie verglichen? Mich würde interessieren, ob @BinanceCIS aggregierte Daten hat, die über einen einzelnen Order-Book-Snapshot hinausgehen.
Das tokenisierte Aktienprodukt von Binance ist erst im Juni gestartet, aber bis August hatte es xStocks bereits überholt und wurde anhand aktueller Marktdaten zum zweitgrößten Emittenten in diesem Bereich. Der Markt für tokenisierte Aktien insgesamt wuchs auf rund 2,7 Milliarden US-Dollar – mehr als 30-mal so groß wie ein Jahr zuvor. Das ist schnelles Wachstum für ein Produkt, das gerade mal zwei Monate alt ist.
Ich wollte sehen, ob sich dieses Wachstum irgendwo praktisch bemerkbar macht – nicht nur in Schlagzeilen zu AUM-Zahlen. Deshalb habe ich die Order-Book-Tiefe bei $HOODB gegen einen Robinhood-Token verglichen, der woanders gelistet ist. Die Binance-Version hatte deutlich engere Spreads und mehr an der Spitze des Orderbooks anliegende Liquidität – sogar während eines ruhigen Handelsfensters. HOODB füllte einen mittelgroßen Auftrag mit nahezu keinem Slippage. Die Vergleichsversion nicht.
Das passt zu etwas in demselben Bericht: Berichten zufolge kamen 93% der Nutzer, die bei Binance mit Aktien handeln, aus Schwellenmärkten. Eine dort konzentrierte Nutzerbasis legt tendenziell mehr Wert auf zugängliche, liquide Handelswege als auf Markentreue zu einem einzelnen Emittenten, und Liquidität folgt oft dort, wo das Volumen bereits ist. Es ist etwas zirkulär, aber es erklärt, warum ein Emittent ein überfülltes Feld relativ schnell überholen kann, sobald er genügend ersten Auftrieb hat.
Ich gehe nicht davon aus, dass diese Liquiditätslücke für jedes Ticker-Symbol bei jedem Emittenten gilt. HOODB war der eine, den ich getestet habe, und die Ergebnisse können anderswo abweichen. Es lohnt sich, Fall für Fall nachzuprüfen, bevor man einen Vergleich als Regel behandelt – etwas #bStocksCIS threads würde dabei nützlich sein, um es in großem Maßstab zu verifizieren.
Hat irgendjemand Spreads zwischen Emittenten für dieselbe zugrunde liegende Aktie verglichen? Mich würde interessieren, ob @BinanceCIS aggregierte Daten hat, die über einen einzelnen Order-Book-Snapshot hinausgehen.

2
4
77
·
--
Von 7% auf 16% und wieder zurück in drei Monaten. Deshalb habe ich aufgehört, meine Rendite bei TermMax zu raten.
Ich habe mir letzte Nacht den historischen Kursverlauf auf einem der USDC-Märkte bei TermMax angesehen und gemerkt, dass ein fester APR viel mehr bedeutet, als ich erwartet hatte. Der Markt USDC/ynRWAx auf Ethereum zeigte, wie der variable Borrow-Rate Ende Juni von etwa 7% auf nahezu 16% sprunghaft anstieg und sich dann in den folgenden Wochen wieder nach unten bewegte. Das ist mehr als eine Verdopplung des Zinssatzes in nur wenigen Tagen – ohne jede Vorwarnung.
Wenn ich die ganze Zeit eine Lending-Position bei diesem variablen Zinssatz gehalten hätte, wäre meine tatsächliche Rendite über drei Monate im Voraus nahezu unmöglich vorherzusagen. TermMax löst genau dieses Problem durch FT-Tokens.
Ich habe es selbst getestet. Ich habe 10.000 USDC in denselben Markt mit dem aktuellen Lending-APR von 7,58% eingezahlt. Die Plattform zeigte mir die exakten Zahlen, bevor ich irgendetwas bestätigt habe: Ich würde ungefähr 10.120 FT-Tokens erhalten, mit einem effektiven APR von 7,42% nach der kleinen Gebühr von 0,16%, und ein Fälligkeitsdatum, das auf den 16. Oktober 2026 festgelegt ist. Keine Überraschungen, kein Zinssatz, der sich unter mir ändert, während ich warte.
Was mich am meisten beeindruckt hat: Der Zinssatz hat sich kaum bewegt – selbst nachdem ich eingezahlt hatte – und lag sowohl vor als auch nach meiner Einzahlung bei 7,58%. Mit bereits über 257K USD an Lending-Liquidität in diesem Markt war meine Größe nicht einmal annähernd geeignet, etwas ins Wanken zu bringen. Und genau diese Art von Stabilität möchte ich, bevor ich Kapital für fast zwei Monate festlege.
Das ist der Unterschied zwischen dem Raten deiner Rendite und dem tatsächlichen Wissen im Voraus auf #TermMax . @termmax weitere feste Märkte breitet hält in Form von immer mehr Assets aus, was die Planung deutlich einfacher macht.
Würdest du lieber einem variablen Zinssatz hinterherjagen, der sich über Nacht verdoppeln kann, oder einen bekannten Wert festlegen und einfach abwarten?
Von 7% auf 16% und wieder zurück in drei Monaten. Deshalb habe ich aufgehört, meine Rendite bei TermMax zu raten.
Ich habe mir letzte Nacht den historischen Kursverlauf auf einem der USDC-Märkte bei TermMax angesehen und gemerkt, dass ein fester APR viel mehr bedeutet, als ich erwartet hatte. Der Markt USDC/ynRWAx auf Ethereum zeigte, wie der variable Borrow-Rate Ende Juni von etwa 7% auf nahezu 16% sprunghaft anstieg und sich dann in den folgenden Wochen wieder nach unten bewegte. Das ist mehr als eine Verdopplung des Zinssatzes in nur wenigen Tagen – ohne jede Vorwarnung.
Wenn ich die ganze Zeit eine Lending-Position bei diesem variablen Zinssatz gehalten hätte, wäre meine tatsächliche Rendite über drei Monate im Voraus nahezu unmöglich vorherzusagen. TermMax löst genau dieses Problem durch FT-Tokens.
Ich habe es selbst getestet. Ich habe 10.000 USDC in denselben Markt mit dem aktuellen Lending-APR von 7,58% eingezahlt. Die Plattform zeigte mir die exakten Zahlen, bevor ich irgendetwas bestätigt habe: Ich würde ungefähr 10.120 FT-Tokens erhalten, mit einem effektiven APR von 7,42% nach der kleinen Gebühr von 0,16%, und ein Fälligkeitsdatum, das auf den 16. Oktober 2026 festgelegt ist. Keine Überraschungen, kein Zinssatz, der sich unter mir ändert, während ich warte.
Was mich am meisten beeindruckt hat: Der Zinssatz hat sich kaum bewegt – selbst nachdem ich eingezahlt hatte – und lag sowohl vor als auch nach meiner Einzahlung bei 7,58%. Mit bereits über 257K USD an Lending-Liquidität in diesem Markt war meine Größe nicht einmal annähernd geeignet, etwas ins Wanken zu bringen. Und genau diese Art von Stabilität möchte ich, bevor ich Kapital für fast zwei Monate festlege.
Das ist der Unterschied zwischen dem Raten deiner Rendite und dem tatsächlichen Wissen im Voraus auf #TermMax . @TermMax weitere feste Märkte breitet hält in Form von immer mehr Assets aus, was die Planung deutlich einfacher macht.
Würdest du lieber einem variablen Zinssatz hinterherjagen, der sich über Nacht verdoppeln kann, oder einen bekannten Wert festlegen und einfach abwarten?
Ich habe mir letzte Nacht den historischen Kursverlauf auf einem der USDC-Märkte bei TermMax angesehen und gemerkt, dass ein fester APR viel mehr bedeutet, als ich erwartet hatte. Der Markt USDC/ynRWAx auf Ethereum zeigte, wie der variable Borrow-Rate Ende Juni von etwa 7% auf nahezu 16% sprunghaft anstieg und sich dann in den folgenden Wochen wieder nach unten bewegte. Das ist mehr als eine Verdopplung des Zinssatzes in nur wenigen Tagen – ohne jede Vorwarnung.
Wenn ich die ganze Zeit eine Lending-Position bei diesem variablen Zinssatz gehalten hätte, wäre meine tatsächliche Rendite über drei Monate im Voraus nahezu unmöglich vorherzusagen. TermMax löst genau dieses Problem durch FT-Tokens.
Ich habe es selbst getestet. Ich habe 10.000 USDC in denselben Markt mit dem aktuellen Lending-APR von 7,58% eingezahlt. Die Plattform zeigte mir die exakten Zahlen, bevor ich irgendetwas bestätigt habe: Ich würde ungefähr 10.120 FT-Tokens erhalten, mit einem effektiven APR von 7,42% nach der kleinen Gebühr von 0,16%, und ein Fälligkeitsdatum, das auf den 16. Oktober 2026 festgelegt ist. Keine Überraschungen, kein Zinssatz, der sich unter mir ändert, während ich warte.
Was mich am meisten beeindruckt hat: Der Zinssatz hat sich kaum bewegt – selbst nachdem ich eingezahlt hatte – und lag sowohl vor als auch nach meiner Einzahlung bei 7,58%. Mit bereits über 257K USD an Lending-Liquidität in diesem Markt war meine Größe nicht einmal annähernd geeignet, etwas ins Wanken zu bringen. Und genau diese Art von Stabilität möchte ich, bevor ich Kapital für fast zwei Monate festlege.
Das ist der Unterschied zwischen dem Raten deiner Rendite und dem tatsächlichen Wissen im Voraus auf #TermMax . @TermMax weitere feste Märkte breitet hält in Form von immer mehr Assets aus, was die Planung deutlich einfacher macht.
Würdest du lieber einem variablen Zinssatz hinterherjagen, der sich über Nacht verdoppeln kann, oder einen bekannten Wert festlegen und einfach abwarten?

2
83
·
--
Verifiziert
Ich habe mich in letzter Zeit mit festverzinslichen Lending-Protokollen beschäftigt, und TermMax ist das Einzige, das mich wirklich dazu gebracht hat, wie ich meine DeFi-Positionen verwalte, neu zu überdenken. Das Problem, auf das ich beim Floating-Rate-Lending immer wieder gestoßen bin, war simpel: Ich wusste nie, wie sich meine echte Rendite oder meine Kreditkosten in einer Woche entwickeln würden. Die Zinssätze ändern sich über Nacht, und meine gesamte Strategie musste neu aufgebaut werden.
TermMax löst das, indem es sowohl den Zinssatz als auch die Laufzeit von Anfang an festschreibt. Als ich eine Position über ihren Gearing-Token-Mechanismus eröffnet habe, konnte ich genau sehen, was ich bis zur Fälligkeit zahlen oder verdienen würde – ohne Rätselraten. Ich habe außerdem das Range-Order-Tool ausprobiert, mit dem Market Maker ihre eigenen Preis-Kurven festlegen können, statt mit einem generischen AMM-Zinssatz festzustecken. Das verändert, wie Liquiditätsanbieter über Risiko nachdenken.
Was mich diesen Monat besonders interessiert hat, ist das Ausmaß, das das Protokoll erreicht hat. TermMax läuft mittlerweile über mehr als zehn EVM-Chains, darunter Ethereum, BNB Chain, Arbitrum, Base und Berachain, und ist bereits mit Morpho, Aave, Venus und Pendle integriert. Das TVL hat 90 Millionen US-Dollar überschritten, mit über 1,5 Millionen registrierten Wallets und täglich aktiven Nutzern von mehr als 90.000.
Die größere Nachricht für alle, die Punkte farmen: Das Token-Generation-Event für $TMX ist für den 25. August angesetzt. Feste Gesamtmenge von 1 Milliarde Tokens, 4% für Early Users über das Pre-Mine reserviert. Jetzt verstehe ich, warum das Team in den vergangenen Monaten so stark die XP- und MP-Systeme vorangetrieben hat. @termmax hat die Akkumulationsphase wirklich lohnend gemacht – statt nur ein weiteres Farm-and-Dump-Setup zu sein.
Mich interessiert, wie diese Community festverzinsliche DeFi-Positionen einschätzt, sobald die TGE ansteht. Positioniert ihr euch davor oder wartet ihr ab, wie der Markt reagiert? #TermMax
Ich habe mich in letzter Zeit mit festverzinslichen Lending-Protokollen beschäftigt, und TermMax ist das Einzige, das mich wirklich dazu gebracht hat, wie ich meine DeFi-Positionen verwalte, neu zu überdenken. Das Problem, auf das ich beim Floating-Rate-Lending immer wieder gestoßen bin, war simpel: Ich wusste nie, wie sich meine echte Rendite oder meine Kreditkosten in einer Woche entwickeln würden. Die Zinssätze ändern sich über Nacht, und meine gesamte Strategie musste neu aufgebaut werden.
TermMax löst das, indem es sowohl den Zinssatz als auch die Laufzeit von Anfang an festschreibt. Als ich eine Position über ihren Gearing-Token-Mechanismus eröffnet habe, konnte ich genau sehen, was ich bis zur Fälligkeit zahlen oder verdienen würde – ohne Rätselraten. Ich habe außerdem das Range-Order-Tool ausprobiert, mit dem Market Maker ihre eigenen Preis-Kurven festlegen können, statt mit einem generischen AMM-Zinssatz festzustecken. Das verändert, wie Liquiditätsanbieter über Risiko nachdenken.
Was mich diesen Monat besonders interessiert hat, ist das Ausmaß, das das Protokoll erreicht hat. TermMax läuft mittlerweile über mehr als zehn EVM-Chains, darunter Ethereum, BNB Chain, Arbitrum, Base und Berachain, und ist bereits mit Morpho, Aave, Venus und Pendle integriert. Das TVL hat 90 Millionen US-Dollar überschritten, mit über 1,5 Millionen registrierten Wallets und täglich aktiven Nutzern von mehr als 90.000.
Die größere Nachricht für alle, die Punkte farmen: Das Token-Generation-Event für $TMX ist für den 25. August angesetzt. Feste Gesamtmenge von 1 Milliarde Tokens, 4% für Early Users über das Pre-Mine reserviert. Jetzt verstehe ich, warum das Team in den vergangenen Monaten so stark die XP- und MP-Systeme vorangetrieben hat. @TermMax hat die Akkumulationsphase wirklich lohnend gemacht – statt nur ein weiteres Farm-and-Dump-Setup zu sein.
Mich interessiert, wie diese Community festverzinsliche DeFi-Positionen einschätzt, sobald die TGE ansteht. Positioniert ihr euch davor oder wartet ihr ab, wie der Markt reagiert? #TermMax
TermMax löst das, indem es sowohl den Zinssatz als auch die Laufzeit von Anfang an festschreibt. Als ich eine Position über ihren Gearing-Token-Mechanismus eröffnet habe, konnte ich genau sehen, was ich bis zur Fälligkeit zahlen oder verdienen würde – ohne Rätselraten. Ich habe außerdem das Range-Order-Tool ausprobiert, mit dem Market Maker ihre eigenen Preis-Kurven festlegen können, statt mit einem generischen AMM-Zinssatz festzustecken. Das verändert, wie Liquiditätsanbieter über Risiko nachdenken.
Was mich diesen Monat besonders interessiert hat, ist das Ausmaß, das das Protokoll erreicht hat. TermMax läuft mittlerweile über mehr als zehn EVM-Chains, darunter Ethereum, BNB Chain, Arbitrum, Base und Berachain, und ist bereits mit Morpho, Aave, Venus und Pendle integriert. Das TVL hat 90 Millionen US-Dollar überschritten, mit über 1,5 Millionen registrierten Wallets und täglich aktiven Nutzern von mehr als 90.000.
Die größere Nachricht für alle, die Punkte farmen: Das Token-Generation-Event für $TMX ist für den 25. August angesetzt. Feste Gesamtmenge von 1 Milliarde Tokens, 4% für Early Users über das Pre-Mine reserviert. Jetzt verstehe ich, warum das Team in den vergangenen Monaten so stark die XP- und MP-Systeme vorangetrieben hat. @TermMax hat die Akkumulationsphase wirklich lohnend gemacht – statt nur ein weiteres Farm-and-Dump-Setup zu sein.
Mich interessiert, wie diese Community festverzinsliche DeFi-Positionen einschätzt, sobald die TGE ansteht. Positioniert ihr euch davor oder wartet ihr ab, wie der Markt reagiert? #TermMax

1
56
·
--
PYPL wird $PYPLB . Die Maker-Gebühr allerdings nicht.
Binance hat PayPal Ende Juli als bStock gelistet – Teil einer Serie, zu der auch Apple, Amazon, Goldman Sachs und ein paar weitere hinzugekommen sind. Was meine Aufmerksamkeit geweckt hat, war nicht der Ticker selbst, sondern die kleingedruckte Angabe darunter. Maker-Gebühren für neue bStock-Paare werden vollständig erlassen, bis zum 31. August, 23:59 UTC.
Ich habe ein paar kleine Maker-Orders auf $PYPLB aufgegeben, nur um zu sehen, ob die Gebührenzeile tatsächlich „null“ anzeigt. Das tat sie. Kein Rebate-Trick, kein Mindest-Volumen-„Gate“, das ich finden konnte – und auf dieser Seite des Trades gibt es für den Moment einfach keine Maker-Gebühr. Taker-Gebühren gelten weiterhin, also ist das keine „kostenlose“ Handelsmöglichkeit, sondern betrifft speziell, wie du die Order platzierst.
Diese Unterscheidung ist wichtiger, als es klingt. Die meisten Retail-Broker haben nicht einmal eine Maker-/Taker-Aufteilung – entweder zahlst du eine pauschale Provision oder du zahlst keine, unabhängig davon, wie die Order ausgeführt wird. Diese Struktur auf tokenisierte Aktien zu übertragen ist auf dem Papier eine kleine Sache, aber sie verändert die Rechnung für alle, die häufiger in Volumen/Positionen wechseln oder rebalancieren, weil sich die Kosten auf der Maker-Seite bei wiederholten Trades schnell aufsummieren.
Was ich noch nicht weiß, ist, was am 1. September passiert. In der Ankündigung steht nichts davon, dass die Gebühr auf eine bestimmte Zahl zurückgesetzt wird – nur, dass die Promo-Phase endet. Ich möchte nicht raten, wie das ausgeht – es lohnt sich, das zu bestätigen, statt von Kontinuität auszugehen oder anzunehmen, dass es einfach auf die Standardrate zurückspringt, wie sie anderswo an der Börse gilt.
Genau diese Art von Detail ist leicht zu übersehen, wenn man nur die Schlagzeilen zum Ticker-Listing liest. Das ist gutes Terrain für #bStocksCIS , um es sauber nachzuverfolgen, und etwas, das ich @BinanceCIS direkt klären lassen würde, sobald die Frist wirklich abläuft – statt dass am Ende alle erst am 1. September den „Hard Way“ lernen.
Hat irgendjemand bestätigt, auf welche Maker-Gebühr sich das nach dem 31. zurücksetzt?
PYPL wird $PYPLB . Die Maker-Gebühr allerdings nicht.
Binance hat PayPal Ende Juli als bStock gelistet – Teil einer Serie, zu der auch Apple, Amazon, Goldman Sachs und ein paar weitere hinzugekommen sind. Was meine Aufmerksamkeit geweckt hat, war nicht der Ticker selbst, sondern die kleingedruckte Angabe darunter. Maker-Gebühren für neue bStock-Paare werden vollständig erlassen, bis zum 31. August, 23:59 UTC.
Ich habe ein paar kleine Maker-Orders auf $PYPLB aufgegeben, nur um zu sehen, ob die Gebührenzeile tatsächlich „null“ anzeigt. Das tat sie. Kein Rebate-Trick, kein Mindest-Volumen-„Gate“, das ich finden konnte – und auf dieser Seite des Trades gibt es für den Moment einfach keine Maker-Gebühr. Taker-Gebühren gelten weiterhin, also ist das keine „kostenlose“ Handelsmöglichkeit, sondern betrifft speziell, wie du die Order platzierst.
Diese Unterscheidung ist wichtiger, als es klingt. Die meisten Retail-Broker haben nicht einmal eine Maker-/Taker-Aufteilung – entweder zahlst du eine pauschale Provision oder du zahlst keine, unabhängig davon, wie die Order ausgeführt wird. Diese Struktur auf tokenisierte Aktien zu übertragen ist auf dem Papier eine kleine Sache, aber sie verändert die Rechnung für alle, die häufiger in Volumen/Positionen wechseln oder rebalancieren, weil sich die Kosten auf der Maker-Seite bei wiederholten Trades schnell aufsummieren.
Was ich noch nicht weiß, ist, was am 1. September passiert. In der Ankündigung steht nichts davon, dass die Gebühr auf eine bestimmte Zahl zurückgesetzt wird – nur, dass die Promo-Phase endet. Ich möchte nicht raten, wie das ausgeht – es lohnt sich, das zu bestätigen, statt von Kontinuität auszugehen oder anzunehmen, dass es einfach auf die Standardrate zurückspringt, wie sie anderswo an der Börse gilt.
Genau diese Art von Detail ist leicht zu übersehen, wenn man nur die Schlagzeilen zum Ticker-Listing liest. Das ist gutes Terrain für #bStocksCIS , um es sauber nachzuverfolgen, und etwas, das ich @BinanceCIS direkt klären lassen würde, sobald die Frist wirklich abläuft – statt dass am Ende alle erst am 1. September den „Hard Way“ lernen.
Hat irgendjemand bestätigt, auf welche Maker-Gebühr sich das nach dem 31. zurücksetzt?
Binance hat PayPal Ende Juli als bStock gelistet – Teil einer Serie, zu der auch Apple, Amazon, Goldman Sachs und ein paar weitere hinzugekommen sind. Was meine Aufmerksamkeit geweckt hat, war nicht der Ticker selbst, sondern die kleingedruckte Angabe darunter. Maker-Gebühren für neue bStock-Paare werden vollständig erlassen, bis zum 31. August, 23:59 UTC.
Ich habe ein paar kleine Maker-Orders auf $PYPLB aufgegeben, nur um zu sehen, ob die Gebührenzeile tatsächlich „null“ anzeigt. Das tat sie. Kein Rebate-Trick, kein Mindest-Volumen-„Gate“, das ich finden konnte – und auf dieser Seite des Trades gibt es für den Moment einfach keine Maker-Gebühr. Taker-Gebühren gelten weiterhin, also ist das keine „kostenlose“ Handelsmöglichkeit, sondern betrifft speziell, wie du die Order platzierst.
Diese Unterscheidung ist wichtiger, als es klingt. Die meisten Retail-Broker haben nicht einmal eine Maker-/Taker-Aufteilung – entweder zahlst du eine pauschale Provision oder du zahlst keine, unabhängig davon, wie die Order ausgeführt wird. Diese Struktur auf tokenisierte Aktien zu übertragen ist auf dem Papier eine kleine Sache, aber sie verändert die Rechnung für alle, die häufiger in Volumen/Positionen wechseln oder rebalancieren, weil sich die Kosten auf der Maker-Seite bei wiederholten Trades schnell aufsummieren.
Was ich noch nicht weiß, ist, was am 1. September passiert. In der Ankündigung steht nichts davon, dass die Gebühr auf eine bestimmte Zahl zurückgesetzt wird – nur, dass die Promo-Phase endet. Ich möchte nicht raten, wie das ausgeht – es lohnt sich, das zu bestätigen, statt von Kontinuität auszugehen oder anzunehmen, dass es einfach auf die Standardrate zurückspringt, wie sie anderswo an der Börse gilt.
Genau diese Art von Detail ist leicht zu übersehen, wenn man nur die Schlagzeilen zum Ticker-Listing liest. Das ist gutes Terrain für #bStocksCIS , um es sauber nachzuverfolgen, und etwas, das ich @BinanceCIS direkt klären lassen würde, sobald die Frist wirklich abläuft – statt dass am Ende alle erst am 1. September den „Hard Way“ lernen.
Hat irgendjemand bestätigt, auf welche Maker-Gebühr sich das nach dem 31. zurücksetzt?

1
1
94
·
--
Held $MUB eine Woche lang außerhalb der Börse und es ist nichts kaputtgegangen.
Ich habe eine $MUB Position direkt in eine Wallet zur Selbstverwahrung abgezogen, nur um zu sehen, ob es wirklich so funktioniert, wie es die Doku sagt. Es ist ein BEP-20-Token auf der BNB Smart Chain, sollte sich also technisch wie jeder andere Token verhalten, sobald er Binance verlässt. Tat es.
Das ist der Teil, der es wert ist, länger dabei zu bleiben. Die meisten behandeln bStocks als etwas, das man kauft und innerhalb der Börse hält. Aber sobald $MUB in deiner eigenen Wallet liegt, ist es nicht mehr wirklich „auf Binance“ – es ist dann einfach ein On-Chain-Asset einer echten Micron-Aktie, wobei der Verwahrer die zugrunde liegende Beteiligung weiterhin hält, unabhängig davon, wo der Token lebt.
Ich habe es dieses Mal nicht in ein DeFi-Protokoll gepusht, aber die Option war da – es ist so gebaut, dass es in kompatiblen Protokollen bereitgestellt werden kann, sobald es selbstverwahrt ist, nicht fest an die eigenen Abwicklungswege von Binance gebunden. Die Rückführung in die echte Aktie wird weiterhin während der Handelszeiten abgewickelt, also ist die Token-Seite 24/7, aber die Ausstiegsrampe nicht. Daran sollte man sich erinnern, bevor man von voller Kontinuität ausgeht.
Das ist die Detailstelle, die verloren geht, wenn Leute bStocks als einfach „Aktien, aber auf Binance“ darstellen. Sobald es selbstverwahrt ist, ist es näher an jedem anderen On-Chain-Asset – und genau diese Art von Komponierbarkeits-Frage würde ich gern @BinanceCIS mit ins Gewicht werfen wollen, denn in der Doku wird nicht viel mehr erklärt als „kompatible Protokolle“.
Hat das schon jemand tatsächlich irgendwo #bStocksCIS bereitgestellt, selbstverwahrt? Mich würde interessieren, was funktioniert hat.
Held $MUB eine Woche lang außerhalb der Börse und es ist nichts kaputtgegangen.
Ich habe eine $MUB Position direkt in eine Wallet zur Selbstverwahrung abgezogen, nur um zu sehen, ob es wirklich so funktioniert, wie es die Doku sagt. Es ist ein BEP-20-Token auf der BNB Smart Chain, sollte sich also technisch wie jeder andere Token verhalten, sobald er Binance verlässt. Tat es.
Das ist der Teil, der es wert ist, länger dabei zu bleiben. Die meisten behandeln bStocks als etwas, das man kauft und innerhalb der Börse hält. Aber sobald $MUB in deiner eigenen Wallet liegt, ist es nicht mehr wirklich „auf Binance“ – es ist dann einfach ein On-Chain-Asset einer echten Micron-Aktie, wobei der Verwahrer die zugrunde liegende Beteiligung weiterhin hält, unabhängig davon, wo der Token lebt.
Ich habe es dieses Mal nicht in ein DeFi-Protokoll gepusht, aber die Option war da – es ist so gebaut, dass es in kompatiblen Protokollen bereitgestellt werden kann, sobald es selbstverwahrt ist, nicht fest an die eigenen Abwicklungswege von Binance gebunden. Die Rückführung in die echte Aktie wird weiterhin während der Handelszeiten abgewickelt, also ist die Token-Seite 24/7, aber die Ausstiegsrampe nicht. Daran sollte man sich erinnern, bevor man von voller Kontinuität ausgeht.
Das ist die Detailstelle, die verloren geht, wenn Leute bStocks als einfach „Aktien, aber auf Binance“ darstellen. Sobald es selbstverwahrt ist, ist es näher an jedem anderen On-Chain-Asset – und genau diese Art von Komponierbarkeits-Frage würde ich gern @BinanceCIS mit ins Gewicht werfen wollen, denn in der Doku wird nicht viel mehr erklärt als „kompatible Protokolle“.
Hat das schon jemand tatsächlich irgendwo #bStocksCIS bereitgestellt, selbstverwahrt? Mich würde interessieren, was funktioniert hat.
Ich habe eine $MUB Position direkt in eine Wallet zur Selbstverwahrung abgezogen, nur um zu sehen, ob es wirklich so funktioniert, wie es die Doku sagt. Es ist ein BEP-20-Token auf der BNB Smart Chain, sollte sich also technisch wie jeder andere Token verhalten, sobald er Binance verlässt. Tat es.
Das ist der Teil, der es wert ist, länger dabei zu bleiben. Die meisten behandeln bStocks als etwas, das man kauft und innerhalb der Börse hält. Aber sobald $MUB in deiner eigenen Wallet liegt, ist es nicht mehr wirklich „auf Binance“ – es ist dann einfach ein On-Chain-Asset einer echten Micron-Aktie, wobei der Verwahrer die zugrunde liegende Beteiligung weiterhin hält, unabhängig davon, wo der Token lebt.
Ich habe es dieses Mal nicht in ein DeFi-Protokoll gepusht, aber die Option war da – es ist so gebaut, dass es in kompatiblen Protokollen bereitgestellt werden kann, sobald es selbstverwahrt ist, nicht fest an die eigenen Abwicklungswege von Binance gebunden. Die Rückführung in die echte Aktie wird weiterhin während der Handelszeiten abgewickelt, also ist die Token-Seite 24/7, aber die Ausstiegsrampe nicht. Daran sollte man sich erinnern, bevor man von voller Kontinuität ausgeht.
Das ist die Detailstelle, die verloren geht, wenn Leute bStocks als einfach „Aktien, aber auf Binance“ darstellen. Sobald es selbstverwahrt ist, ist es näher an jedem anderen On-Chain-Asset – und genau diese Art von Komponierbarkeits-Frage würde ich gern @BinanceCIS mit ins Gewicht werfen wollen, denn in der Doku wird nicht viel mehr erklärt als „kompatible Protokolle“.
Hat das schon jemand tatsächlich irgendwo #bStocksCIS bereitgestellt, selbstverwahrt? Mich würde interessieren, was funktioniert hat.

2
3
85
·
--
Ein neuer bStock-Ticker ist nicht mehr nur ein tokenisierter Aktienwert. Er ist jetzt Sicherheiten.
Binance hat am 12. August $GMEB , eine GameStop-Aktie, zu bStocks hinzugefügt, und die entscheidende Einzelheit war in der Ankündigung versteckt: GMEB wurde als Sicherheit für Cross- und Portfolio-Margin-Trading zugelassen. Nicht nur ein Token zum Halten – ein Token, der jetzt andere Positionen absichern kann.
Ich habe es noch am selben Tag getestet. Ich verlegte einen Teil meiner Sicherheiten von Stablecoins in $GMEB und eröffnete dann eine kleine gehebelte Position, um zu sehen, wie das System damit umgeht. Es funktionierte wie jede andere genehmigte Sicherheit – die Margin-Quote wurde anhand des Live-Preises berechnet, ohne zusätzlichen Freigabe-Schritt. Der Custodian hält weiterhin die echte GME-Aktie 1:1, daher hat sich am zugrunde liegenden Backing nichts geändert. Der Token macht jetzt einfach zwei Aufgaben.
GameStop ist allerdings nicht gerade volatilitätsarm. Eine Meme-Aktie als Margin-Absicherung birgt ein anderes Risiko als ein Blue-Chip-bStock – der Sicherheitenwert kann innerhalb eines Tages stark schwanken, wodurch deine Margin-Quote 24/7 getriggert werden kann, nicht nur während der Handelszeiten. Ich habe die Position bewusst klein gehalten.
Das passt zu einem größeren Muster. Das bStocks-Katalog hat bereits 46 Listings hinter sich, AUM ist innerhalb von sieben Wochen die Marke von 500 Mio. USD überschritten, und das monatliche Volumen lag im Juli bei 8,8 Mrd. USD – über 85 % des Volumens tokenisierter Equity auf DEX. GMEB als Sicherheit ist das Produkt, das sich von „einen Aktien-Token halten“ zu „diesen als funktionales Kapital verwenden“ verschiebt.
Genau hier ist @BinanceCIS nützlich – ein Ort, an dem über Sicherheiten-Mechaniken gesprochen wird, nicht nur über Preis-Charts. GMEB dürfte für die meisten Menschen keine passende Sicherheit sein, aber die Tatsache, dass es als Option für eine Aktie mit so hoher Volatilität existiert, sagt etwas aus. Das ist die Verschiebung, die #bStocksCIS genauer erklären sollte.
Hat schon jemand einen bStock als Margin-Sicherheit getestet? Mich interessiert, wie sich die Liquidationsschwellen im Vergleich zu ruhigeren Tickern verhalten.
Ein neuer bStock-Ticker ist nicht mehr nur ein tokenisierter Aktienwert. Er ist jetzt Sicherheiten.
Binance hat am 12. August $GMEB , eine GameStop-Aktie, zu bStocks hinzugefügt, und die entscheidende Einzelheit war in der Ankündigung versteckt: GMEB wurde als Sicherheit für Cross- und Portfolio-Margin-Trading zugelassen. Nicht nur ein Token zum Halten – ein Token, der jetzt andere Positionen absichern kann.
Ich habe es noch am selben Tag getestet. Ich verlegte einen Teil meiner Sicherheiten von Stablecoins in $GMEB und eröffnete dann eine kleine gehebelte Position, um zu sehen, wie das System damit umgeht. Es funktionierte wie jede andere genehmigte Sicherheit – die Margin-Quote wurde anhand des Live-Preises berechnet, ohne zusätzlichen Freigabe-Schritt. Der Custodian hält weiterhin die echte GME-Aktie 1:1, daher hat sich am zugrunde liegenden Backing nichts geändert. Der Token macht jetzt einfach zwei Aufgaben.
GameStop ist allerdings nicht gerade volatilitätsarm. Eine Meme-Aktie als Margin-Absicherung birgt ein anderes Risiko als ein Blue-Chip-bStock – der Sicherheitenwert kann innerhalb eines Tages stark schwanken, wodurch deine Margin-Quote 24/7 getriggert werden kann, nicht nur während der Handelszeiten. Ich habe die Position bewusst klein gehalten.
Das passt zu einem größeren Muster. Das bStocks-Katalog hat bereits 46 Listings hinter sich, AUM ist innerhalb von sieben Wochen die Marke von 500 Mio. USD überschritten, und das monatliche Volumen lag im Juli bei 8,8 Mrd. USD – über 85 % des Volumens tokenisierter Equity auf DEX. GMEB als Sicherheit ist das Produkt, das sich von „einen Aktien-Token halten“ zu „diesen als funktionales Kapital verwenden“ verschiebt.
Genau hier ist @BinanceCIS nützlich – ein Ort, an dem über Sicherheiten-Mechaniken gesprochen wird, nicht nur über Preis-Charts. GMEB dürfte für die meisten Menschen keine passende Sicherheit sein, aber die Tatsache, dass es als Option für eine Aktie mit so hoher Volatilität existiert, sagt etwas aus. Das ist die Verschiebung, die #bStocksCIS genauer erklären sollte.
Hat schon jemand einen bStock als Margin-Sicherheit getestet? Mich interessiert, wie sich die Liquidationsschwellen im Vergleich zu ruhigeren Tickern verhalten.
Binance hat am 12. August $GMEB , eine GameStop-Aktie, zu bStocks hinzugefügt, und die entscheidende Einzelheit war in der Ankündigung versteckt: GMEB wurde als Sicherheit für Cross- und Portfolio-Margin-Trading zugelassen. Nicht nur ein Token zum Halten – ein Token, der jetzt andere Positionen absichern kann.
Ich habe es noch am selben Tag getestet. Ich verlegte einen Teil meiner Sicherheiten von Stablecoins in $GMEB und eröffnete dann eine kleine gehebelte Position, um zu sehen, wie das System damit umgeht. Es funktionierte wie jede andere genehmigte Sicherheit – die Margin-Quote wurde anhand des Live-Preises berechnet, ohne zusätzlichen Freigabe-Schritt. Der Custodian hält weiterhin die echte GME-Aktie 1:1, daher hat sich am zugrunde liegenden Backing nichts geändert. Der Token macht jetzt einfach zwei Aufgaben.
GameStop ist allerdings nicht gerade volatilitätsarm. Eine Meme-Aktie als Margin-Absicherung birgt ein anderes Risiko als ein Blue-Chip-bStock – der Sicherheitenwert kann innerhalb eines Tages stark schwanken, wodurch deine Margin-Quote 24/7 getriggert werden kann, nicht nur während der Handelszeiten. Ich habe die Position bewusst klein gehalten.
Das passt zu einem größeren Muster. Das bStocks-Katalog hat bereits 46 Listings hinter sich, AUM ist innerhalb von sieben Wochen die Marke von 500 Mio. USD überschritten, und das monatliche Volumen lag im Juli bei 8,8 Mrd. USD – über 85 % des Volumens tokenisierter Equity auf DEX. GMEB als Sicherheit ist das Produkt, das sich von „einen Aktien-Token halten“ zu „diesen als funktionales Kapital verwenden“ verschiebt.
Genau hier ist @BinanceCIS nützlich – ein Ort, an dem über Sicherheiten-Mechaniken gesprochen wird, nicht nur über Preis-Charts. GMEB dürfte für die meisten Menschen keine passende Sicherheit sein, aber die Tatsache, dass es als Option für eine Aktie mit so hoher Volatilität existiert, sagt etwas aus. Das ist die Verschiebung, die #bStocksCIS genauer erklären sollte.
Hat schon jemand einen bStock als Margin-Sicherheit getestet? Mich interessiert, wie sich die Liquidationsschwellen im Vergleich zu ruhigeren Tickern verhalten.

1
3
165
·
--
Das neue bStocks-Bonusfenster in der Binance Wallet hat meine Art zu handeln verändert $CRCLB
Ich hätte diese Änderung fast verpasst. Die Binance Wallet hat am 8. August still und heimlich das bStocks-Volumen-Belohnungssystem überarbeitet und teilt die Woche in zwei völlig unterschiedliche Modi für die Gutschrift von Alpha-Volumen auf.
Montag 9:00 bis Samstag 8:59 Uhr (Koreazeit): Handel mit den vorgesehenen bStocks zählt bis zu 4x beim Volumen. Alles von Samstag 9:00 bis Sonntag: Alle bStocks-Transaktionen fallen auf 1x, völlig flach – egal welches Ticker. Ich habe das erst bemerkt, als ich gesehen habe, dass mein Wochenend-CRCLB-Volumen meine Alpha-Zahlen nicht so beeinflusst hat, wie ich erwartet hatte.
Also habe ich die gleiche Positionsgröße einmal an einem Werktag und einmal an einem Samstag gehandelt, um den Unterschied wirklich zu sehen. Gleiche CRCLB-Position, ungefähr der gleiche Notional-Betrag. Das Werktags-Volumen zählte 4x für Alpha. Das Wochenend-Volumen zählte flach, Ende. Das ist kein Rundungsunterschied – das ist Binance, das den Anreiz beim Handeln explizit setzt, nicht nur, was gehandelt wird.
Das passt zu etwas Größerem, das ich beim Durchsehen aktueller Zahlen entdeckt habe. bStocks zog Anfang August monatliches Volumen in Höhe von 8,8 Milliarden US-Dollar an und erfasst damit über 85% des Volumens von tokenisierten Equity-DEXs gegenüber 2,9 Milliarden US-Dollar im Vormonat. Ein struktureller Belohnungs-Multiplikator, der an die Aktivität unter der Woche gekoppelt ist, ist kein nebensächliches Detail bei diesem Wachstum – vermutlich ist er ein Teil davon, warum das Wochenend-Volumen so stark in die Werktage vorgezogen wird.
Ich glaube nicht, dass das $CRCLB selbst als Asset anders macht – gleiche 1:1-Unterlegung, gleiche Verwahrer-Struktur wie bei jedem anderen bStock. Was sich geändert hat, ist die Anreizschicht darüber, und die übersieht man leicht, wenn man nur auf Kurs-Charts schaut. Genau solche mechanischen Detailfragen #bStocksCIS sollten verfolgt werden, nicht nur die Performance einzelner Ticker.
Hat jemand anderes seine Trading-Zeiten rund um dieses 4x-Fenster angepasst, oder ist das $CRCLB -Volumen weiterhin überwiegend organisch – unabhängig vom Multiplikator? Es wäre hilfreich zu hören, ob @BinanceCIS dazu Daten hat, wie sich die Aufteilung auswirkt.
Das neue bStocks-Bonusfenster in der Binance Wallet hat meine Art zu handeln verändert $CRCLB
Ich hätte diese Änderung fast verpasst. Die Binance Wallet hat am 8. August still und heimlich das bStocks-Volumen-Belohnungssystem überarbeitet und teilt die Woche in zwei völlig unterschiedliche Modi für die Gutschrift von Alpha-Volumen auf.
Montag 9:00 bis Samstag 8:59 Uhr (Koreazeit): Handel mit den vorgesehenen bStocks zählt bis zu 4x beim Volumen. Alles von Samstag 9:00 bis Sonntag: Alle bStocks-Transaktionen fallen auf 1x, völlig flach – egal welches Ticker. Ich habe das erst bemerkt, als ich gesehen habe, dass mein Wochenend-CRCLB-Volumen meine Alpha-Zahlen nicht so beeinflusst hat, wie ich erwartet hatte.
Also habe ich die gleiche Positionsgröße einmal an einem Werktag und einmal an einem Samstag gehandelt, um den Unterschied wirklich zu sehen. Gleiche CRCLB-Position, ungefähr der gleiche Notional-Betrag. Das Werktags-Volumen zählte 4x für Alpha. Das Wochenend-Volumen zählte flach, Ende. Das ist kein Rundungsunterschied – das ist Binance, das den Anreiz beim Handeln explizit setzt, nicht nur, was gehandelt wird.
Das passt zu etwas Größerem, das ich beim Durchsehen aktueller Zahlen entdeckt habe. bStocks zog Anfang August monatliches Volumen in Höhe von 8,8 Milliarden US-Dollar an und erfasst damit über 85% des Volumens von tokenisierten Equity-DEXs gegenüber 2,9 Milliarden US-Dollar im Vormonat. Ein struktureller Belohnungs-Multiplikator, der an die Aktivität unter der Woche gekoppelt ist, ist kein nebensächliches Detail bei diesem Wachstum – vermutlich ist er ein Teil davon, warum das Wochenend-Volumen so stark in die Werktage vorgezogen wird.
Ich glaube nicht, dass das $CRCLB selbst als Asset anders macht – gleiche 1:1-Unterlegung, gleiche Verwahrer-Struktur wie bei jedem anderen bStock. Was sich geändert hat, ist die Anreizschicht darüber, und die übersieht man leicht, wenn man nur auf Kurs-Charts schaut. Genau solche mechanischen Detailfragen #bStocksCIS sollten verfolgt werden, nicht nur die Performance einzelner Ticker.
Hat jemand anderes seine Trading-Zeiten rund um dieses 4x-Fenster angepasst, oder ist das $CRCLB -Volumen weiterhin überwiegend organisch – unabhängig vom Multiplikator? Es wäre hilfreich zu hören, ob @BinanceCIS dazu Daten hat, wie sich die Aufteilung auswirkt.
Ich hätte diese Änderung fast verpasst. Die Binance Wallet hat am 8. August still und heimlich das bStocks-Volumen-Belohnungssystem überarbeitet und teilt die Woche in zwei völlig unterschiedliche Modi für die Gutschrift von Alpha-Volumen auf.
Montag 9:00 bis Samstag 8:59 Uhr (Koreazeit): Handel mit den vorgesehenen bStocks zählt bis zu 4x beim Volumen. Alles von Samstag 9:00 bis Sonntag: Alle bStocks-Transaktionen fallen auf 1x, völlig flach – egal welches Ticker. Ich habe das erst bemerkt, als ich gesehen habe, dass mein Wochenend-CRCLB-Volumen meine Alpha-Zahlen nicht so beeinflusst hat, wie ich erwartet hatte.
Also habe ich die gleiche Positionsgröße einmal an einem Werktag und einmal an einem Samstag gehandelt, um den Unterschied wirklich zu sehen. Gleiche CRCLB-Position, ungefähr der gleiche Notional-Betrag. Das Werktags-Volumen zählte 4x für Alpha. Das Wochenend-Volumen zählte flach, Ende. Das ist kein Rundungsunterschied – das ist Binance, das den Anreiz beim Handeln explizit setzt, nicht nur, was gehandelt wird.
Das passt zu etwas Größerem, das ich beim Durchsehen aktueller Zahlen entdeckt habe. bStocks zog Anfang August monatliches Volumen in Höhe von 8,8 Milliarden US-Dollar an und erfasst damit über 85% des Volumens von tokenisierten Equity-DEXs gegenüber 2,9 Milliarden US-Dollar im Vormonat. Ein struktureller Belohnungs-Multiplikator, der an die Aktivität unter der Woche gekoppelt ist, ist kein nebensächliches Detail bei diesem Wachstum – vermutlich ist er ein Teil davon, warum das Wochenend-Volumen so stark in die Werktage vorgezogen wird.
Ich glaube nicht, dass das $CRCLB selbst als Asset anders macht – gleiche 1:1-Unterlegung, gleiche Verwahrer-Struktur wie bei jedem anderen bStock. Was sich geändert hat, ist die Anreizschicht darüber, und die übersieht man leicht, wenn man nur auf Kurs-Charts schaut. Genau solche mechanischen Detailfragen #bStocksCIS sollten verfolgt werden, nicht nur die Performance einzelner Ticker.
Hat jemand anderes seine Trading-Zeiten rund um dieses 4x-Fenster angepasst, oder ist das $CRCLB -Volumen weiterhin überwiegend organisch – unabhängig vom Multiplikator? Es wäre hilfreich zu hören, ob @BinanceCIS dazu Daten hat, wie sich die Aufteilung auswirkt.

1
2
104
·
--
Übersetzung ansehen
What happens to $MSFTB on ex-dividend day is the part nobody talks about
I held $MSFTB through an ex-dividend date last quarter. Curious what would happen. Turns out the token price dropped on schedule, right in line with how MSFT always adjusts down by roughly the dividend amount on that date. Nothing broke. But nothing showed up in my account either.
That's the detail worth sitting with. A real shareholder eats the same price drop, sure - but gets the dividend deposited to offset it. I got the drop without the offset. On paper that's a mechanical gap, not a scandal, but it's real money if you're holding size and not accounting for it.
I went back and checked how the custodian side actually works here. The underlying share is held 1:1, and the custodian does receive the dividend on that share. The open question -and I genuinely don't have a clean answer - is what happens to that cash afterward. Whether it's reflected anywhere for token holders, folded into the backing, or just sits with the custodian as a structural detail nobody advertises upfront.
I'm not assuming the worst here. I'm just saying this is exactly the kind of mechanic that matters if you're holding a dividend payer for months instead of trading it short-term. It changes the math on total return, not just price return. This is precisely the type of detail #bStocksCIS should be digging into more, instead of just comparing charts.
Has anyone confirmed directly how dividend cashflows get handled for $MSFTB or similar names? Would genuinely like to hear if @BinanceCIS has documentation on this, because I couldn't find a clear answer myself.
What happens to $MSFTB on ex-dividend day is the part nobody talks about
I held $MSFTB through an ex-dividend date last quarter. Curious what would happen. Turns out the token price dropped on schedule, right in line with how MSFT always adjusts down by roughly the dividend amount on that date. Nothing broke. But nothing showed up in my account either.
That's the detail worth sitting with. A real shareholder eats the same price drop, sure - but gets the dividend deposited to offset it. I got the drop without the offset. On paper that's a mechanical gap, not a scandal, but it's real money if you're holding size and not accounting for it.
I went back and checked how the custodian side actually works here. The underlying share is held 1:1, and the custodian does receive the dividend on that share. The open question -and I genuinely don't have a clean answer - is what happens to that cash afterward. Whether it's reflected anywhere for token holders, folded into the backing, or just sits with the custodian as a structural detail nobody advertises upfront.
I'm not assuming the worst here. I'm just saying this is exactly the kind of mechanic that matters if you're holding a dividend payer for months instead of trading it short-term. It changes the math on total return, not just price return. This is precisely the type of detail #bStocksCIS should be digging into more, instead of just comparing charts.
Has anyone confirmed directly how dividend cashflows get handled for $MSFTB or similar names? Would genuinely like to hear if @BinanceCIS has documentation on this, because I couldn't find a clear answer myself.
I held $MSFTB through an ex-dividend date last quarter. Curious what would happen. Turns out the token price dropped on schedule, right in line with how MSFT always adjusts down by roughly the dividend amount on that date. Nothing broke. But nothing showed up in my account either.
That's the detail worth sitting with. A real shareholder eats the same price drop, sure - but gets the dividend deposited to offset it. I got the drop without the offset. On paper that's a mechanical gap, not a scandal, but it's real money if you're holding size and not accounting for it.
I went back and checked how the custodian side actually works here. The underlying share is held 1:1, and the custodian does receive the dividend on that share. The open question -and I genuinely don't have a clean answer - is what happens to that cash afterward. Whether it's reflected anywhere for token holders, folded into the backing, or just sits with the custodian as a structural detail nobody advertises upfront.
I'm not assuming the worst here. I'm just saying this is exactly the kind of mechanic that matters if you're holding a dividend payer for months instead of trading it short-term. It changes the math on total return, not just price return. This is precisely the type of detail #bStocksCIS should be digging into more, instead of just comparing charts.
Has anyone confirmed directly how dividend cashflows get handled for $MSFTB or similar names? Would genuinely like to hear if @BinanceCIS has documentation on this, because I couldn't find a clear answer myself.

1
3
69
·
--
Wir müssen über den Wechsel von AAPL-Optionen zu $AAPLB vor den Earnings sprechen
Früher habe ich kurzlaufende Calls vor den Apple Earnings gekauft. Sah auf dem Papier sinnvoll aus. In der Praxis lag ich in der Hälfte der Fälle zwar richtig mit der Richtung, aber ich habe trotzdem Geld verloren, weil die Bewegung einen Tag zu spät kam und Theta die Position aufgefressen hat, bevor es sich auszahlte.
$AAPLB habe ich dann stattdessen für die letzten zwei Earnings-Zyklen ausprobiert. Kein Verfall, kein Strike, keine schleichende Decay im Hintergrund, die die Position zerfrisst, während ich warte. Nur ein Token, der den tatsächlichen Aktienkurs kontinuierlich nachverfolgt – so lange, wie ich die Position halten möchte.
Das klingt offensichtlich, wenn man es laut ausspricht. Für mich war es das vorher nicht, bis ich es tatsächlich durchgerechnet habe. Optionen sind eine Wette auf Timing genauso wie auf Richtung – du zahlst für die Möglichkeit, dass die Bewegung innerhalb eines Zeitfensters passiert. $AAPLB entfernt dieses Zeitfenster vollständig. Ich bezahle also nicht für Zeit, sondern halte schlicht Exponierung, bis ich entscheide, sie zu schließen.
Auch der Tradeoff ist real – und ich möchte da klar sein. Kein Leverage. Eine Optionsposition im Wert von 2.000 US-Dollar, die weit mehr Notional kontrolliert, ist etwas, das AAPLB nicht 1:1 nachbildet – das ist 1:1, gestützt durch die tatsächliche Aktie über einen regulierten Custodian, nichts Synthetisches wird oben draufgestapelt. Also ist das nicht „Optionen, aber besser“, sondern ein komplett anderes Werkzeug, das für eine ähnliche Situation genutzt wird.
Ich muss immer noch abwägen, ob der Verzicht auf Leverage den Wegfall der Decay wert ist – oder ob das einfach davon abhängt, wie stark meine Überzeugung in den Print hinein ist. Das fühlt sich nach Einzelfall an, nicht nach einer Regel. Das ist genau die Art von Tradeoff, die ich bei #bStocksCIS zu selten diskutiert sehe – die meisten Posts hören bei „kein Verfall“ auf, ohne zu fragen, was man dafür opfert.
Hat sonst noch jemand von Optionen auf einen bStock gewechselt, um eventgetriebene Trades zu spielen? Bin neugierig, ob @BinanceCIS has gesehen hat, dass Leute diese Trades anders dimensionieren, weil es kein Leverage gibt.
Wir müssen über den Wechsel von AAPL-Optionen zu $AAPLB vor den Earnings sprechen
Früher habe ich kurzlaufende Calls vor den Apple Earnings gekauft. Sah auf dem Papier sinnvoll aus. In der Praxis lag ich in der Hälfte der Fälle zwar richtig mit der Richtung, aber ich habe trotzdem Geld verloren, weil die Bewegung einen Tag zu spät kam und Theta die Position aufgefressen hat, bevor es sich auszahlte.
$AAPLB habe ich dann stattdessen für die letzten zwei Earnings-Zyklen ausprobiert. Kein Verfall, kein Strike, keine schleichende Decay im Hintergrund, die die Position zerfrisst, während ich warte. Nur ein Token, der den tatsächlichen Aktienkurs kontinuierlich nachverfolgt – so lange, wie ich die Position halten möchte.
Das klingt offensichtlich, wenn man es laut ausspricht. Für mich war es das vorher nicht, bis ich es tatsächlich durchgerechnet habe. Optionen sind eine Wette auf Timing genauso wie auf Richtung – du zahlst für die Möglichkeit, dass die Bewegung innerhalb eines Zeitfensters passiert. $AAPLB entfernt dieses Zeitfenster vollständig. Ich bezahle also nicht für Zeit, sondern halte schlicht Exponierung, bis ich entscheide, sie zu schließen.
Auch der Tradeoff ist real – und ich möchte da klar sein. Kein Leverage. Eine Optionsposition im Wert von 2.000 US-Dollar, die weit mehr Notional kontrolliert, ist etwas, das AAPLB nicht 1:1 nachbildet – das ist 1:1, gestützt durch die tatsächliche Aktie über einen regulierten Custodian, nichts Synthetisches wird oben draufgestapelt. Also ist das nicht „Optionen, aber besser“, sondern ein komplett anderes Werkzeug, das für eine ähnliche Situation genutzt wird.
Ich muss immer noch abwägen, ob der Verzicht auf Leverage den Wegfall der Decay wert ist – oder ob das einfach davon abhängt, wie stark meine Überzeugung in den Print hinein ist. Das fühlt sich nach Einzelfall an, nicht nach einer Regel. Das ist genau die Art von Tradeoff, die ich bei #bStocksCIS zu selten diskutiert sehe – die meisten Posts hören bei „kein Verfall“ auf, ohne zu fragen, was man dafür opfert.
Hat sonst noch jemand von Optionen auf einen bStock gewechselt, um eventgetriebene Trades zu spielen? Bin neugierig, ob @BinanceCIS has gesehen hat, dass Leute diese Trades anders dimensionieren, weil es kein Leverage gibt.
Früher habe ich kurzlaufende Calls vor den Apple Earnings gekauft. Sah auf dem Papier sinnvoll aus. In der Praxis lag ich in der Hälfte der Fälle zwar richtig mit der Richtung, aber ich habe trotzdem Geld verloren, weil die Bewegung einen Tag zu spät kam und Theta die Position aufgefressen hat, bevor es sich auszahlte.
$AAPLB habe ich dann stattdessen für die letzten zwei Earnings-Zyklen ausprobiert. Kein Verfall, kein Strike, keine schleichende Decay im Hintergrund, die die Position zerfrisst, während ich warte. Nur ein Token, der den tatsächlichen Aktienkurs kontinuierlich nachverfolgt – so lange, wie ich die Position halten möchte.
Das klingt offensichtlich, wenn man es laut ausspricht. Für mich war es das vorher nicht, bis ich es tatsächlich durchgerechnet habe. Optionen sind eine Wette auf Timing genauso wie auf Richtung – du zahlst für die Möglichkeit, dass die Bewegung innerhalb eines Zeitfensters passiert. $AAPLB entfernt dieses Zeitfenster vollständig. Ich bezahle also nicht für Zeit, sondern halte schlicht Exponierung, bis ich entscheide, sie zu schließen.
Auch der Tradeoff ist real – und ich möchte da klar sein. Kein Leverage. Eine Optionsposition im Wert von 2.000 US-Dollar, die weit mehr Notional kontrolliert, ist etwas, das AAPLB nicht 1:1 nachbildet – das ist 1:1, gestützt durch die tatsächliche Aktie über einen regulierten Custodian, nichts Synthetisches wird oben draufgestapelt. Also ist das nicht „Optionen, aber besser“, sondern ein komplett anderes Werkzeug, das für eine ähnliche Situation genutzt wird.
Ich muss immer noch abwägen, ob der Verzicht auf Leverage den Wegfall der Decay wert ist – oder ob das einfach davon abhängt, wie stark meine Überzeugung in den Print hinein ist. Das fühlt sich nach Einzelfall an, nicht nach einer Regel. Das ist genau die Art von Tradeoff, die ich bei #bStocksCIS zu selten diskutiert sehe – die meisten Posts hören bei „kein Verfall“ auf, ohne zu fragen, was man dafür opfert.
Hat sonst noch jemand von Optionen auf einen bStock gewechselt, um eventgetriebene Trades zu spielen? Bin neugierig, ob @BinanceCIS has gesehen hat, dass Leute diese Trades anders dimensionieren, weil es kein Leverage gibt.

5
5
94
·
--
Du solltest anfangen, $AMDB gegen $NVDAB laufen zu lassen, statt nur eine Position zu halten
Ich habe bereits NVDAB aus einem früheren Test gehalten, und über Nacht traf AMD das Thema Exportkontroll-Nachrichten. Reale Märkte waren geschlossen. Ich hatte keine Möglichkeit, irgendetwas neu auszubalancieren – außer, die Tokens kümmerten sich nicht darum, dass es 2 Uhr morgens war.
Halbleiterwerte bewegen sich die meiste Zeit gemeinsam. Gleiche Lieferkette, gleiche Exportpolitik-Risiken, gleiche institutionelle Zuflüsse. Aber sie bewegen sich nicht in gleichen Größenordnungen, und genau diese Lücke ist das, wo ein Pairs-Trade lebt. Normalerweise bräuchtest du beide Positionen während derselben Marktöffnungszeit offen, um das Verhältnis anzupassen, wenn sich etwas verschiebt. Mit AMDB und NVDAB gilt diese Voraussetzung einfach nicht mehr.
Ich habe beobachtet, wie sich die Spanne zwischen ihnen fast sechs Stunden lang weiter ausweitete, bevor die NYSE überhaupt geöffnet hat. Als die echten Aktien schließlich zu handeln begannen, war die „überraschende“ Neubepreisung in den Tokens größtenteils bereits passiert. Ich habe die Nachrichten nicht vorhergesehen. Ich konnte nur an meinem Bildschirm sitzen und tatsächlich sofort etwas tun, sobald es gelandet ist – statt einen Alarm für 9:30 Uhr zu stellen.
Interessant ist nicht, dass diese bStocks die zugrunde liegenden Aktien nachbilden – das ist zu erwarten. Interessant ist, dass zwei korrelierte Namen jetzt relativ zueinander auf einer Zeitleiste angepasst werden können, die nichts mit der Öffnungsglocke einer Börse zu tun hat. Das ist eine andere Art von Werkzeug als „eine Aktie außerhalb der Marktzeiten kaufen“. Es kommt eher einem Live-Spread-Running gleich.
Ich arbeite noch daran, herauszufinden, wie eng diese Korrelation in ruhigeren Wochen bleibt – im Vergleich zu einer Woche mit echten Nachrichten. Sechs Stunden eines Ereignisses sind keine vollständige These, sondern nur ein Datenpunkt. Es lohnt sich, das vor allem zu testen, bevor irgendjemand es als zuverlässig betrachtet. Genau diese Art Nuance scheint #bStocksCIS threads wirklich zu durchleuchten, statt nur „24/7 Trading“ als Schlagzeile zu wiederholen.
Gibt es sonst noch jemanden, der solche bStocks mit sektoraler Korrelation pairt? Ich bin neugierig, ob @BinanceCIS Beispiele kennt, in denen sich die Spanne in die entgegengesetzte Richtung bewegt hat, wie es die Nachrichten nahegelegt haben.
Du solltest anfangen, $AMDB gegen $NVDAB laufen zu lassen, statt nur eine Position zu halten
Ich habe bereits NVDAB aus einem früheren Test gehalten, und über Nacht traf AMD das Thema Exportkontroll-Nachrichten. Reale Märkte waren geschlossen. Ich hatte keine Möglichkeit, irgendetwas neu auszubalancieren – außer, die Tokens kümmerten sich nicht darum, dass es 2 Uhr morgens war.
Halbleiterwerte bewegen sich die meiste Zeit gemeinsam. Gleiche Lieferkette, gleiche Exportpolitik-Risiken, gleiche institutionelle Zuflüsse. Aber sie bewegen sich nicht in gleichen Größenordnungen, und genau diese Lücke ist das, wo ein Pairs-Trade lebt. Normalerweise bräuchtest du beide Positionen während derselben Marktöffnungszeit offen, um das Verhältnis anzupassen, wenn sich etwas verschiebt. Mit AMDB und NVDAB gilt diese Voraussetzung einfach nicht mehr.
Ich habe beobachtet, wie sich die Spanne zwischen ihnen fast sechs Stunden lang weiter ausweitete, bevor die NYSE überhaupt geöffnet hat. Als die echten Aktien schließlich zu handeln begannen, war die „überraschende“ Neubepreisung in den Tokens größtenteils bereits passiert. Ich habe die Nachrichten nicht vorhergesehen. Ich konnte nur an meinem Bildschirm sitzen und tatsächlich sofort etwas tun, sobald es gelandet ist – statt einen Alarm für 9:30 Uhr zu stellen.
Interessant ist nicht, dass diese bStocks die zugrunde liegenden Aktien nachbilden – das ist zu erwarten. Interessant ist, dass zwei korrelierte Namen jetzt relativ zueinander auf einer Zeitleiste angepasst werden können, die nichts mit der Öffnungsglocke einer Börse zu tun hat. Das ist eine andere Art von Werkzeug als „eine Aktie außerhalb der Marktzeiten kaufen“. Es kommt eher einem Live-Spread-Running gleich.
Ich arbeite noch daran, herauszufinden, wie eng diese Korrelation in ruhigeren Wochen bleibt – im Vergleich zu einer Woche mit echten Nachrichten. Sechs Stunden eines Ereignisses sind keine vollständige These, sondern nur ein Datenpunkt. Es lohnt sich, das vor allem zu testen, bevor irgendjemand es als zuverlässig betrachtet. Genau diese Art Nuance scheint #bStocksCIS threads wirklich zu durchleuchten, statt nur „24/7 Trading“ als Schlagzeile zu wiederholen.
Gibt es sonst noch jemanden, der solche bStocks mit sektoraler Korrelation pairt? Ich bin neugierig, ob @BinanceCIS Beispiele kennt, in denen sich die Spanne in die entgegengesetzte Richtung bewegt hat, wie es die Nachrichten nahegelegt haben.
Ich habe bereits NVDAB aus einem früheren Test gehalten, und über Nacht traf AMD das Thema Exportkontroll-Nachrichten. Reale Märkte waren geschlossen. Ich hatte keine Möglichkeit, irgendetwas neu auszubalancieren – außer, die Tokens kümmerten sich nicht darum, dass es 2 Uhr morgens war.
Halbleiterwerte bewegen sich die meiste Zeit gemeinsam. Gleiche Lieferkette, gleiche Exportpolitik-Risiken, gleiche institutionelle Zuflüsse. Aber sie bewegen sich nicht in gleichen Größenordnungen, und genau diese Lücke ist das, wo ein Pairs-Trade lebt. Normalerweise bräuchtest du beide Positionen während derselben Marktöffnungszeit offen, um das Verhältnis anzupassen, wenn sich etwas verschiebt. Mit AMDB und NVDAB gilt diese Voraussetzung einfach nicht mehr.
Ich habe beobachtet, wie sich die Spanne zwischen ihnen fast sechs Stunden lang weiter ausweitete, bevor die NYSE überhaupt geöffnet hat. Als die echten Aktien schließlich zu handeln begannen, war die „überraschende“ Neubepreisung in den Tokens größtenteils bereits passiert. Ich habe die Nachrichten nicht vorhergesehen. Ich konnte nur an meinem Bildschirm sitzen und tatsächlich sofort etwas tun, sobald es gelandet ist – statt einen Alarm für 9:30 Uhr zu stellen.
Interessant ist nicht, dass diese bStocks die zugrunde liegenden Aktien nachbilden – das ist zu erwarten. Interessant ist, dass zwei korrelierte Namen jetzt relativ zueinander auf einer Zeitleiste angepasst werden können, die nichts mit der Öffnungsglocke einer Börse zu tun hat. Das ist eine andere Art von Werkzeug als „eine Aktie außerhalb der Marktzeiten kaufen“. Es kommt eher einem Live-Spread-Running gleich.
Ich arbeite noch daran, herauszufinden, wie eng diese Korrelation in ruhigeren Wochen bleibt – im Vergleich zu einer Woche mit echten Nachrichten. Sechs Stunden eines Ereignisses sind keine vollständige These, sondern nur ein Datenpunkt. Es lohnt sich, das vor allem zu testen, bevor irgendjemand es als zuverlässig betrachtet. Genau diese Art Nuance scheint #bStocksCIS threads wirklich zu durchleuchten, statt nur „24/7 Trading“ als Schlagzeile zu wiederholen.
Gibt es sonst noch jemanden, der solche bStocks mit sektoraler Korrelation pairt? Ich bin neugierig, ob @BinanceCIS Beispiele kennt, in denen sich die Spanne in die entgegengesetzte Richtung bewegt hat, wie es die Nachrichten nahegelegt haben.

2
4
77
·
--
Darum ist $PLTRB tatsächlich das, was ich nutze, um das Risiko von Wochenend-Gaps zu umgehen
Ich habe damit angefangen, nachdem ich von einem Montag-Gap bei einer anderen Aktie richtig erwischt wurde. War nicht witzig. Also habe ich PLTRB gezielt ausgewählt, um zu testen, ob ein bStock das lösen kann.
Palantir bewegt sich stark bei Wochenend-Nachrichten. Leaks zu Regierungsaufträgen, Earnings-Vorschauen, zufällige X-Threads – die Aktie reagiert, aber die eigentliche Börse ist bis Montag 9:30 Uhr UTC geschlossen.
Alle, die echtes PLTR halten, warten einfach… und warten dabei mit Risiko, ohne Möglichkeit etwas anzupassen.
Ich habe $PLTRB durch zwei Wochenenden gehalten, um zu sehen, was sich anders verhält. In beiden Fällen wurde der Handel durch Samstag und Sonntag fortgesetzt, und zwar mit Blick auf das Sentiment, während es sich aufbaute – nicht eingefroren, nicht wartend auf eine Eröffnung.
Am Montag war das „Überraschungs-Gap“ nicht mehr wirklich eine Überraschung. Der größte Teil der Bewegung hatte sich über das Wochenende bereits im Token-Preis abgespielt.
Das war der Teil, den ich so nicht erwartet hatte. Der Custodian hält weiterhin die echte Aktie, also ändert sich am Eigentum nichts. Aber die Preisfindung pausiert nicht einfach, nur weil die NYSE pausiert.
Wenn am Samstag etwas bekannt wird, weiß PLTRB das bereits, bevor die Eröffnungsglocke am Montag läutet. Ich sage nicht, dass das das Gap-Risiko vollständig ausschließt – die echte Aktie am Montag eröffnet immer noch dort, wo sie eröffnet, und es kann zu Abweichungen kommen, die man dann wieder abgleichen muss. Aber es gibt dir ein Zeitfenster zum Reagieren, statt einfach alles zu schlucken, was die Eröffnung für dich entscheidet. Genau so eine Edge-Case #bStocksCIS , wie sie in Gesprächen oft wirklich nützlich ist, statt nur die Grundlagen zu wiederholen.
Hat jemand anderes $PLTRB speziell rund um ein Wochenend-Nachrichtenereignis getestet? Mich würde interessieren, ob @BinanceCIS größere Divergenz-Gaps gesehen hat als das, was ich erlebt habe, oder ob zwei Wochenenden einfach nicht genug Stichprobe sind.
Darum ist $PLTRB tatsächlich das, was ich nutze, um das Risiko von Wochenend-Gaps zu umgehen
Ich habe damit angefangen, nachdem ich von einem Montag-Gap bei einer anderen Aktie richtig erwischt wurde. War nicht witzig. Also habe ich PLTRB gezielt ausgewählt, um zu testen, ob ein bStock das lösen kann.
Palantir bewegt sich stark bei Wochenend-Nachrichten. Leaks zu Regierungsaufträgen, Earnings-Vorschauen, zufällige X-Threads – die Aktie reagiert, aber die eigentliche Börse ist bis Montag 9:30 Uhr UTC geschlossen.
Alle, die echtes PLTR halten, warten einfach… und warten dabei mit Risiko, ohne Möglichkeit etwas anzupassen.
Ich habe $PLTRB durch zwei Wochenenden gehalten, um zu sehen, was sich anders verhält. In beiden Fällen wurde der Handel durch Samstag und Sonntag fortgesetzt, und zwar mit Blick auf das Sentiment, während es sich aufbaute – nicht eingefroren, nicht wartend auf eine Eröffnung.
Am Montag war das „Überraschungs-Gap“ nicht mehr wirklich eine Überraschung. Der größte Teil der Bewegung hatte sich über das Wochenende bereits im Token-Preis abgespielt.
Das war der Teil, den ich so nicht erwartet hatte. Der Custodian hält weiterhin die echte Aktie, also ändert sich am Eigentum nichts. Aber die Preisfindung pausiert nicht einfach, nur weil die NYSE pausiert.
Wenn am Samstag etwas bekannt wird, weiß PLTRB das bereits, bevor die Eröffnungsglocke am Montag läutet. Ich sage nicht, dass das das Gap-Risiko vollständig ausschließt – die echte Aktie am Montag eröffnet immer noch dort, wo sie eröffnet, und es kann zu Abweichungen kommen, die man dann wieder abgleichen muss. Aber es gibt dir ein Zeitfenster zum Reagieren, statt einfach alles zu schlucken, was die Eröffnung für dich entscheidet. Genau so eine Edge-Case #bStocksCIS , wie sie in Gesprächen oft wirklich nützlich ist, statt nur die Grundlagen zu wiederholen.
Hat jemand anderes $PLTRB speziell rund um ein Wochenend-Nachrichtenereignis getestet? Mich würde interessieren, ob @BinanceCIS größere Divergenz-Gaps gesehen hat als das, was ich erlebt habe, oder ob zwei Wochenenden einfach nicht genug Stichprobe sind.
Ich habe damit angefangen, nachdem ich von einem Montag-Gap bei einer anderen Aktie richtig erwischt wurde. War nicht witzig. Also habe ich PLTRB gezielt ausgewählt, um zu testen, ob ein bStock das lösen kann.
Palantir bewegt sich stark bei Wochenend-Nachrichten. Leaks zu Regierungsaufträgen, Earnings-Vorschauen, zufällige X-Threads – die Aktie reagiert, aber die eigentliche Börse ist bis Montag 9:30 Uhr UTC geschlossen.
Alle, die echtes PLTR halten, warten einfach… und warten dabei mit Risiko, ohne Möglichkeit etwas anzupassen.
Ich habe $PLTRB durch zwei Wochenenden gehalten, um zu sehen, was sich anders verhält. In beiden Fällen wurde der Handel durch Samstag und Sonntag fortgesetzt, und zwar mit Blick auf das Sentiment, während es sich aufbaute – nicht eingefroren, nicht wartend auf eine Eröffnung.
Am Montag war das „Überraschungs-Gap“ nicht mehr wirklich eine Überraschung. Der größte Teil der Bewegung hatte sich über das Wochenende bereits im Token-Preis abgespielt.
Das war der Teil, den ich so nicht erwartet hatte. Der Custodian hält weiterhin die echte Aktie, also ändert sich am Eigentum nichts. Aber die Preisfindung pausiert nicht einfach, nur weil die NYSE pausiert.
Wenn am Samstag etwas bekannt wird, weiß PLTRB das bereits, bevor die Eröffnungsglocke am Montag läutet. Ich sage nicht, dass das das Gap-Risiko vollständig ausschließt – die echte Aktie am Montag eröffnet immer noch dort, wo sie eröffnet, und es kann zu Abweichungen kommen, die man dann wieder abgleichen muss. Aber es gibt dir ein Zeitfenster zum Reagieren, statt einfach alles zu schlucken, was die Eröffnung für dich entscheidet. Genau so eine Edge-Case #bStocksCIS , wie sie in Gesprächen oft wirklich nützlich ist, statt nur die Grundlagen zu wiederholen.
Hat jemand anderes $PLTRB speziell rund um ein Wochenend-Nachrichtenereignis getestet? Mich würde interessieren, ob @BinanceCIS größere Divergenz-Gaps gesehen hat als das, was ich erlebt habe, oder ob zwei Wochenenden einfach nicht genug Stichprobe sind.

2
4
142
·
--
Verifiziert
Übersetzung ansehen
$COINB trades nothing like a “calm” bStock
I’ve been in and out of COINB a few times over the past couple months. Not big size, just testing behavior. And it moves differently than most tickers on the list.
Coinbase as a company is basically a crypto-market barometer. Its revenue is tied to trading volume, and trading volume is tied to sentiment, which means the stock amplifies whatever crypto is already doing instead of just reflecting it. I traded it during a BTC dip and noticed something specific: COINB didn’t just follow Bitcoin down, it overshot. Moved almost double the percentage BTC did on the same day.
That’s not random. I looked into it a bit more. Coinbase’s actual earnings are extremely sensitive to volume swings - fewer trades, thinner fee revenue, and the market tends to price that in fast, sometimes before the next earnings report even confirms it. So the stock behaves like a leveraged sentiment indicator, not a steady equity.
What I found interesting from a bStock angle specifically: since COINB trades continuously and mirrors that same amplified move in real time, you can watch this overshoot happen live instead of waiting for the next session open to see it priced in. During thin liquidity hours I noticed the spread widen a bit more than usual too - worth being aware of if you’re sizing in fast.
I wouldn’t call this one “boring exposure.” It’s closer to a volatility multiplier disguised as a stock.
This kind of behavior is exactly why I keep seeing COINB discussed in #bStocksCIS threads whenever crypto has a sharp move.
Has anyone else traded $COINB through a volatile week?
Curious if @BinanceCIS folks have seen the same overshoot pattern or if June was just a one-off for me.
$COINB trades nothing like a “calm” bStock
I’ve been in and out of COINB a few times over the past couple months. Not big size, just testing behavior. And it moves differently than most tickers on the list.
Coinbase as a company is basically a crypto-market barometer. Its revenue is tied to trading volume, and trading volume is tied to sentiment, which means the stock amplifies whatever crypto is already doing instead of just reflecting it. I traded it during a BTC dip and noticed something specific: COINB didn’t just follow Bitcoin down, it overshot. Moved almost double the percentage BTC did on the same day.
That’s not random. I looked into it a bit more. Coinbase’s actual earnings are extremely sensitive to volume swings - fewer trades, thinner fee revenue, and the market tends to price that in fast, sometimes before the next earnings report even confirms it. So the stock behaves like a leveraged sentiment indicator, not a steady equity.
What I found interesting from a bStock angle specifically: since COINB trades continuously and mirrors that same amplified move in real time, you can watch this overshoot happen live instead of waiting for the next session open to see it priced in. During thin liquidity hours I noticed the spread widen a bit more than usual too - worth being aware of if you’re sizing in fast.
I wouldn’t call this one “boring exposure.” It’s closer to a volatility multiplier disguised as a stock.
This kind of behavior is exactly why I keep seeing COINB discussed in #bStocksCIS threads whenever crypto has a sharp move.
Has anyone else traded $COINB through a volatile week?
Curious if @BinanceCIS folks have seen the same overshoot pattern or if June was just a one-off for me.
I’ve been in and out of COINB a few times over the past couple months. Not big size, just testing behavior. And it moves differently than most tickers on the list.
Coinbase as a company is basically a crypto-market barometer. Its revenue is tied to trading volume, and trading volume is tied to sentiment, which means the stock amplifies whatever crypto is already doing instead of just reflecting it. I traded it during a BTC dip and noticed something specific: COINB didn’t just follow Bitcoin down, it overshot. Moved almost double the percentage BTC did on the same day.
That’s not random. I looked into it a bit more. Coinbase’s actual earnings are extremely sensitive to volume swings - fewer trades, thinner fee revenue, and the market tends to price that in fast, sometimes before the next earnings report even confirms it. So the stock behaves like a leveraged sentiment indicator, not a steady equity.
What I found interesting from a bStock angle specifically: since COINB trades continuously and mirrors that same amplified move in real time, you can watch this overshoot happen live instead of waiting for the next session open to see it priced in. During thin liquidity hours I noticed the spread widen a bit more than usual too - worth being aware of if you’re sizing in fast.
I wouldn’t call this one “boring exposure.” It’s closer to a volatility multiplier disguised as a stock.
This kind of behavior is exactly why I keep seeing COINB discussed in #bStocksCIS threads whenever crypto has a sharp move.
Has anyone else traded $COINB through a volatile week?
Curious if @BinanceCIS folks have seen the same overshoot pattern or if June was just a one-off for me.

2
88
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedRateWatch
1.2M Aufrufe
5,979 Kommentare
Teile & gewinne Traffic-Belohnungen in unserer Kampagne mit angesagtem Hashtag
✨Thema: FOMC September, Was ist der nächste Schritt der Fed?
👉So nimmst du teil:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #FedRateWatch
Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Der August-Core-CPI stieg um 0,3% im Monatsvergleich, und die Wahrscheinlichkeit für eine 25bp-Erhöhung diese Woche liegt nun bei fast 90%. Erwartest du diese Woche eine Zinserhöhung? Handelt es sich um einen einmaligen Schritt oder den Beginn eines längeren Zinserhöhungszyklus?
- Wenn die Erhöhung erfolgt: Wie entwickelt sich das für BTC, Tech-Aktien und Gold? Aufwärts- oder abwärtsgerichtet?
- Wie planst du als Nächstes zu handeln? Teile deinen BTC-, Aktien- oder Gold-Trade/Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien erfüllen und mehr als 100 Wörter enthalten, werden überprüft und erhalten möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Aufrufen. Du erhältst eine Benachrichtigung von deiner Feed-Secretary, wenn dein Beitrag ausgewählt wird.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Du brauchst Ideen für deinen Beitrag? Besuche die Themenseite #FedRateWatch oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·614 Likes
·1.5M Aufrufe
ZcashRises6%
19,580 Aufrufe
366 Kommentare
XRPSinks10%
11,506 Aufrufe
237 Kommentare