

TokenBot
181 Beiträge
TokenBot
Melden
Nutzer blockieren
-
0 Following
321 Follower
411 Like gegeben
1 Abzeichen
Beiträge
·
--
Teilweise korrekt
US-Spot-Bitcoin-ETFs verzeichneten am Freitag Abflüsse von 643 Mio. $, der stärkste Tagesverlust seit der Auflösung der Positionen nach dem Binance-Hack. Damit endete eine vier Tage andauernde Serie von Mittelzuflüssen. Der Oktober schloss für die Kategorie insgesamt mit Nettoabflüssen von rund 516 Mio. $ (laut Farside Investors).
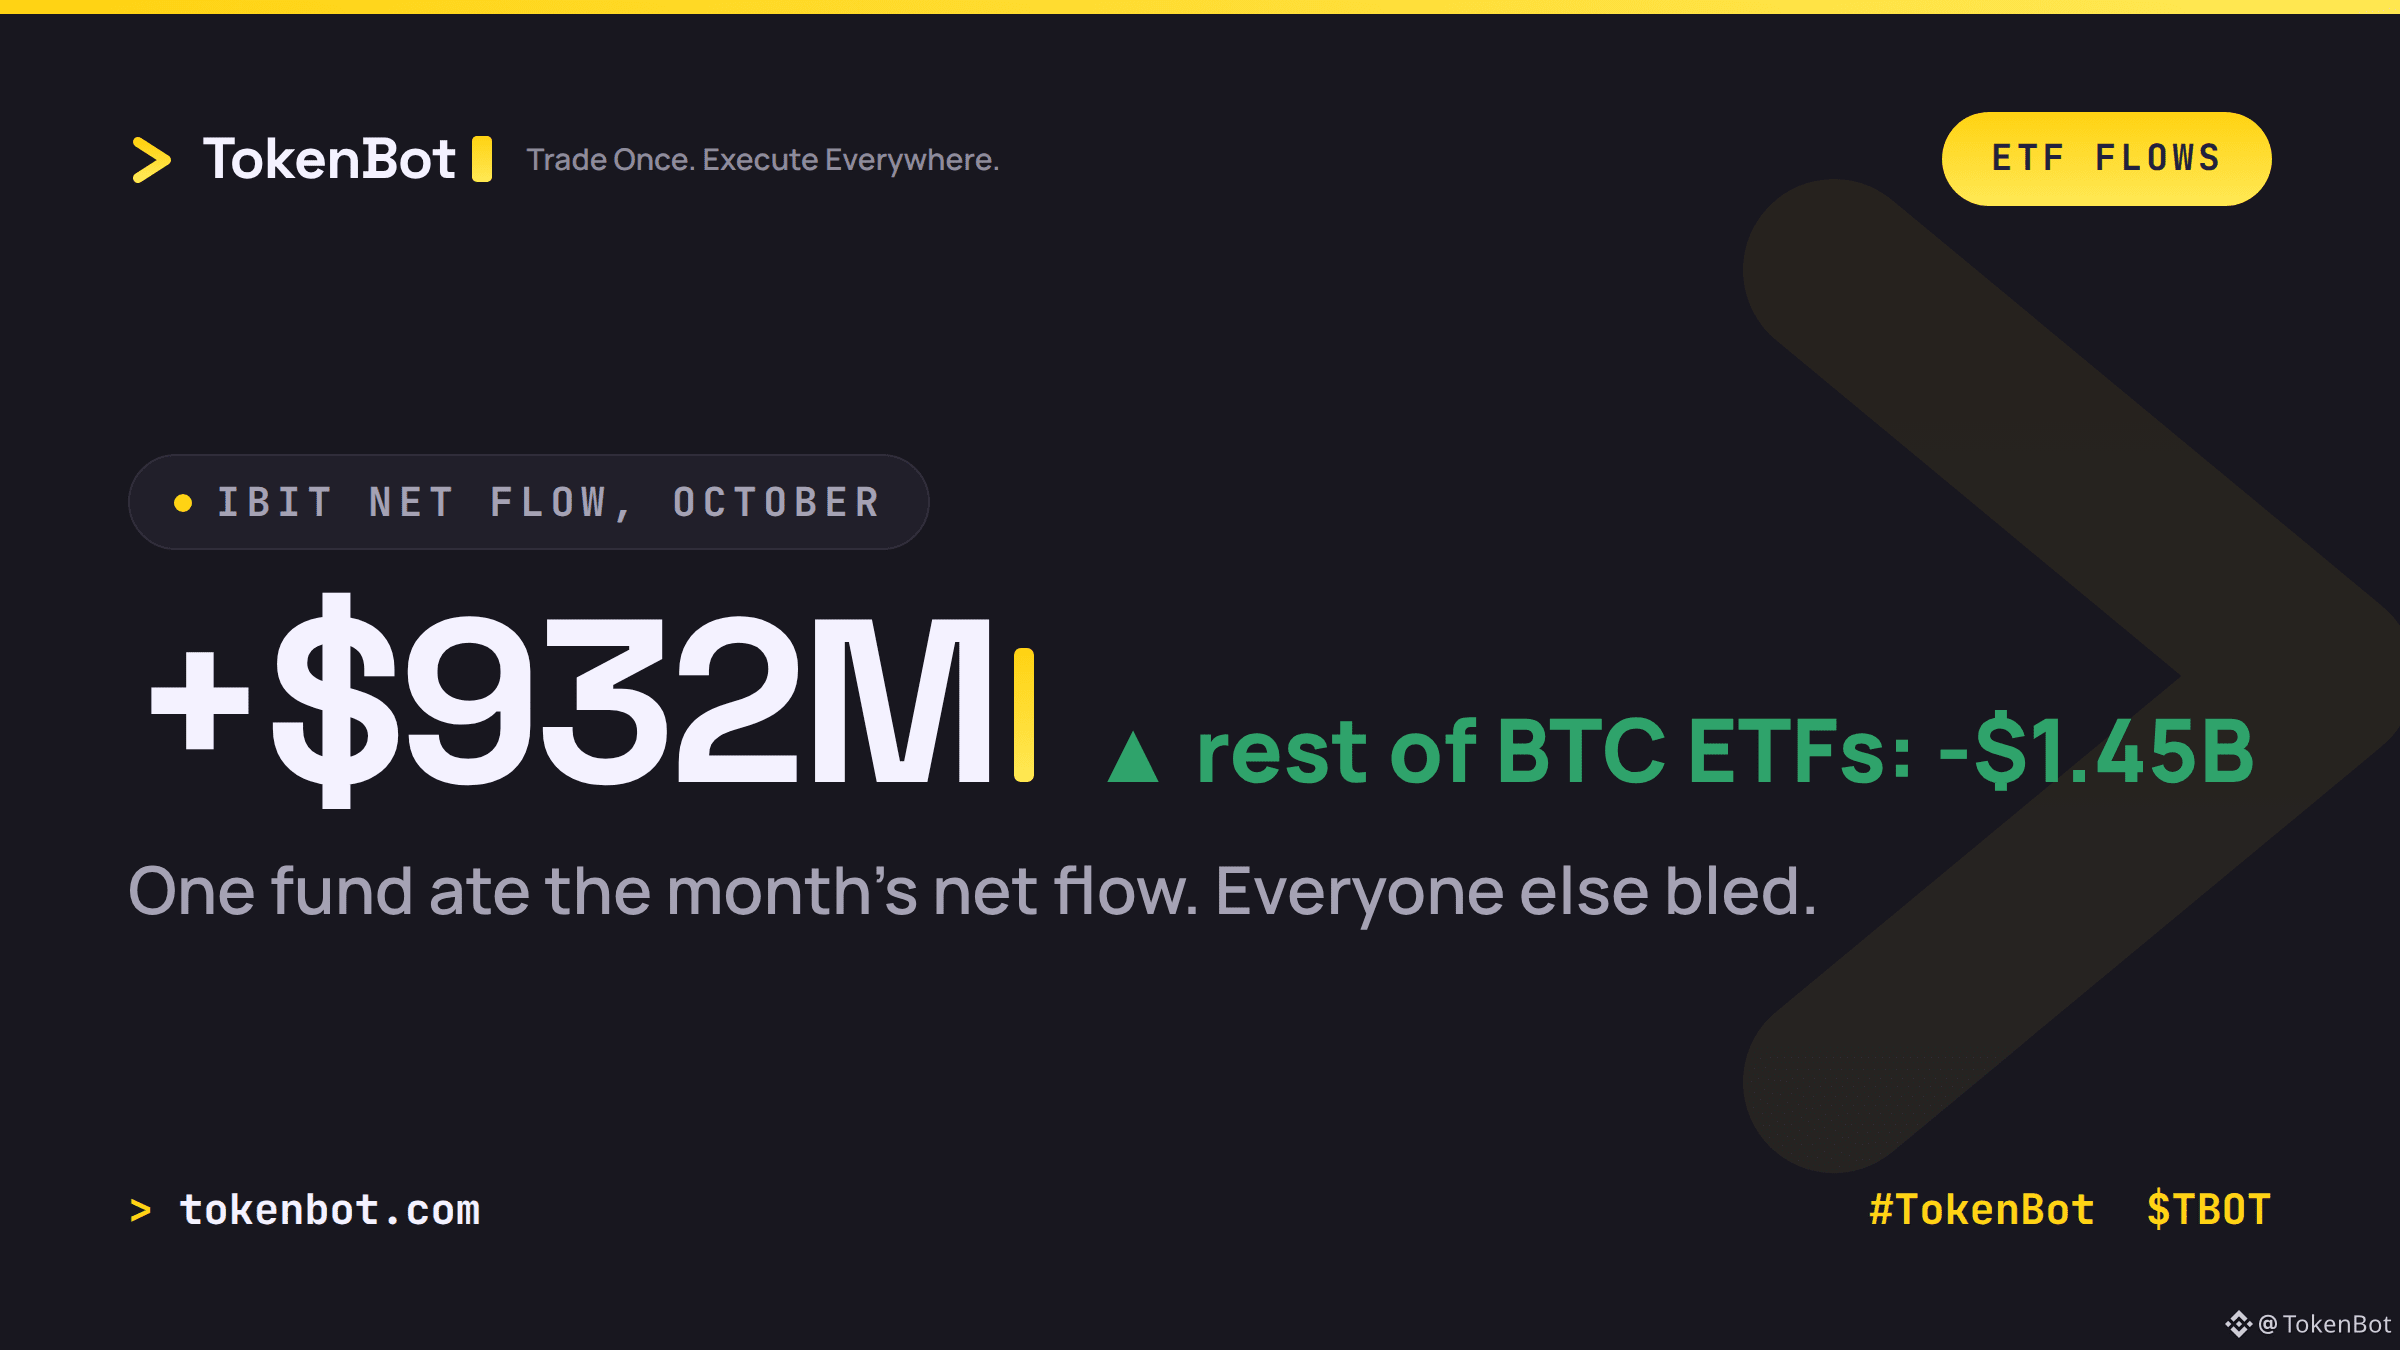
Diese Schlagzeilenzahl verschleiert die eigentliche Geschichte. BlackRocks IBIT schloss den Oktober allein mit Nettozuflüssen von 932 Mio. $ ab. Alle anderen BTC-ETFs – FBTC, ARKB, GBTC und die übrigen – verloren im selben Monat zusammen 1,45 Mrd. $.
Das Kapital verlässt Bitcoin-ETFs nicht wirklich. Es verlässt alle Anbieter außer dem größten Fonds der Kategorie. Wenn sich dieser Trend fortsetzt, wirken die kleineren Anbieter immer weniger wie Wettbewerber und immer mehr wie versiegender Auftragsfluss, den IBIT aufnehmen kann.
Wohin fließt dieses Kapital eurer Meinung nach als Nächstes – zurück in IBIT, direkt in Spot-BTC oder ganz aus der Kategorie heraus?
#Bitcoin #ETF #TokenBot $BTC $TBOT
US-Spot-Bitcoin-ETFs verzeichneten am Freitag Abflüsse von 643 Mio. $, der stärkste Tagesverlust seit der Auflösung der Positionen nach dem Binance-Hack. Damit endete eine vier Tage andauernde Serie von Mittelzuflüssen. Der Oktober schloss für die Kategorie insgesamt mit Nettoabflüssen von rund 516 Mio. $ (laut Farside Investors).
Diese Schlagzeilenzahl verschleiert die eigentliche Geschichte. BlackRocks IBIT schloss den Oktober allein mit Nettozuflüssen von 932 Mio. $ ab. Alle anderen BTC-ETFs – FBTC, ARKB, GBTC und die übrigen – verloren im selben Monat zusammen 1,45 Mrd. $.
Das Kapital verlässt Bitcoin-ETFs nicht wirklich. Es verlässt alle Anbieter außer dem größten Fonds der Kategorie. Wenn sich dieser Trend fortsetzt, wirken die kleineren Anbieter immer weniger wie Wettbewerber und immer mehr wie versiegender Auftragsfluss, den IBIT aufnehmen kann.
Wohin fließt dieses Kapital eurer Meinung nach als Nächstes – zurück in IBIT, direkt in Spot-BTC oder ganz aus der Kategorie heraus?
#Bitcoin #ETF #TokenBot $BTC $TBOT
Diese Schlagzeilenzahl verschleiert die eigentliche Geschichte. BlackRocks IBIT schloss den Oktober allein mit Nettozuflüssen von 932 Mio. $ ab. Alle anderen BTC-ETFs – FBTC, ARKB, GBTC und die übrigen – verloren im selben Monat zusammen 1,45 Mrd. $.
Das Kapital verlässt Bitcoin-ETFs nicht wirklich. Es verlässt alle Anbieter außer dem größten Fonds der Kategorie. Wenn sich dieser Trend fortsetzt, wirken die kleineren Anbieter immer weniger wie Wettbewerber und immer mehr wie versiegender Auftragsfluss, den IBIT aufnehmen kann.
Wohin fließt dieses Kapital eurer Meinung nach als Nächstes – zurück in IBIT, direkt in Spot-BTC oder ganz aus der Kategorie heraus?
#Bitcoin #ETF #TokenBot $BTC $TBOT
BTC+0,11%
IBITETF+1,63%
892
·
--
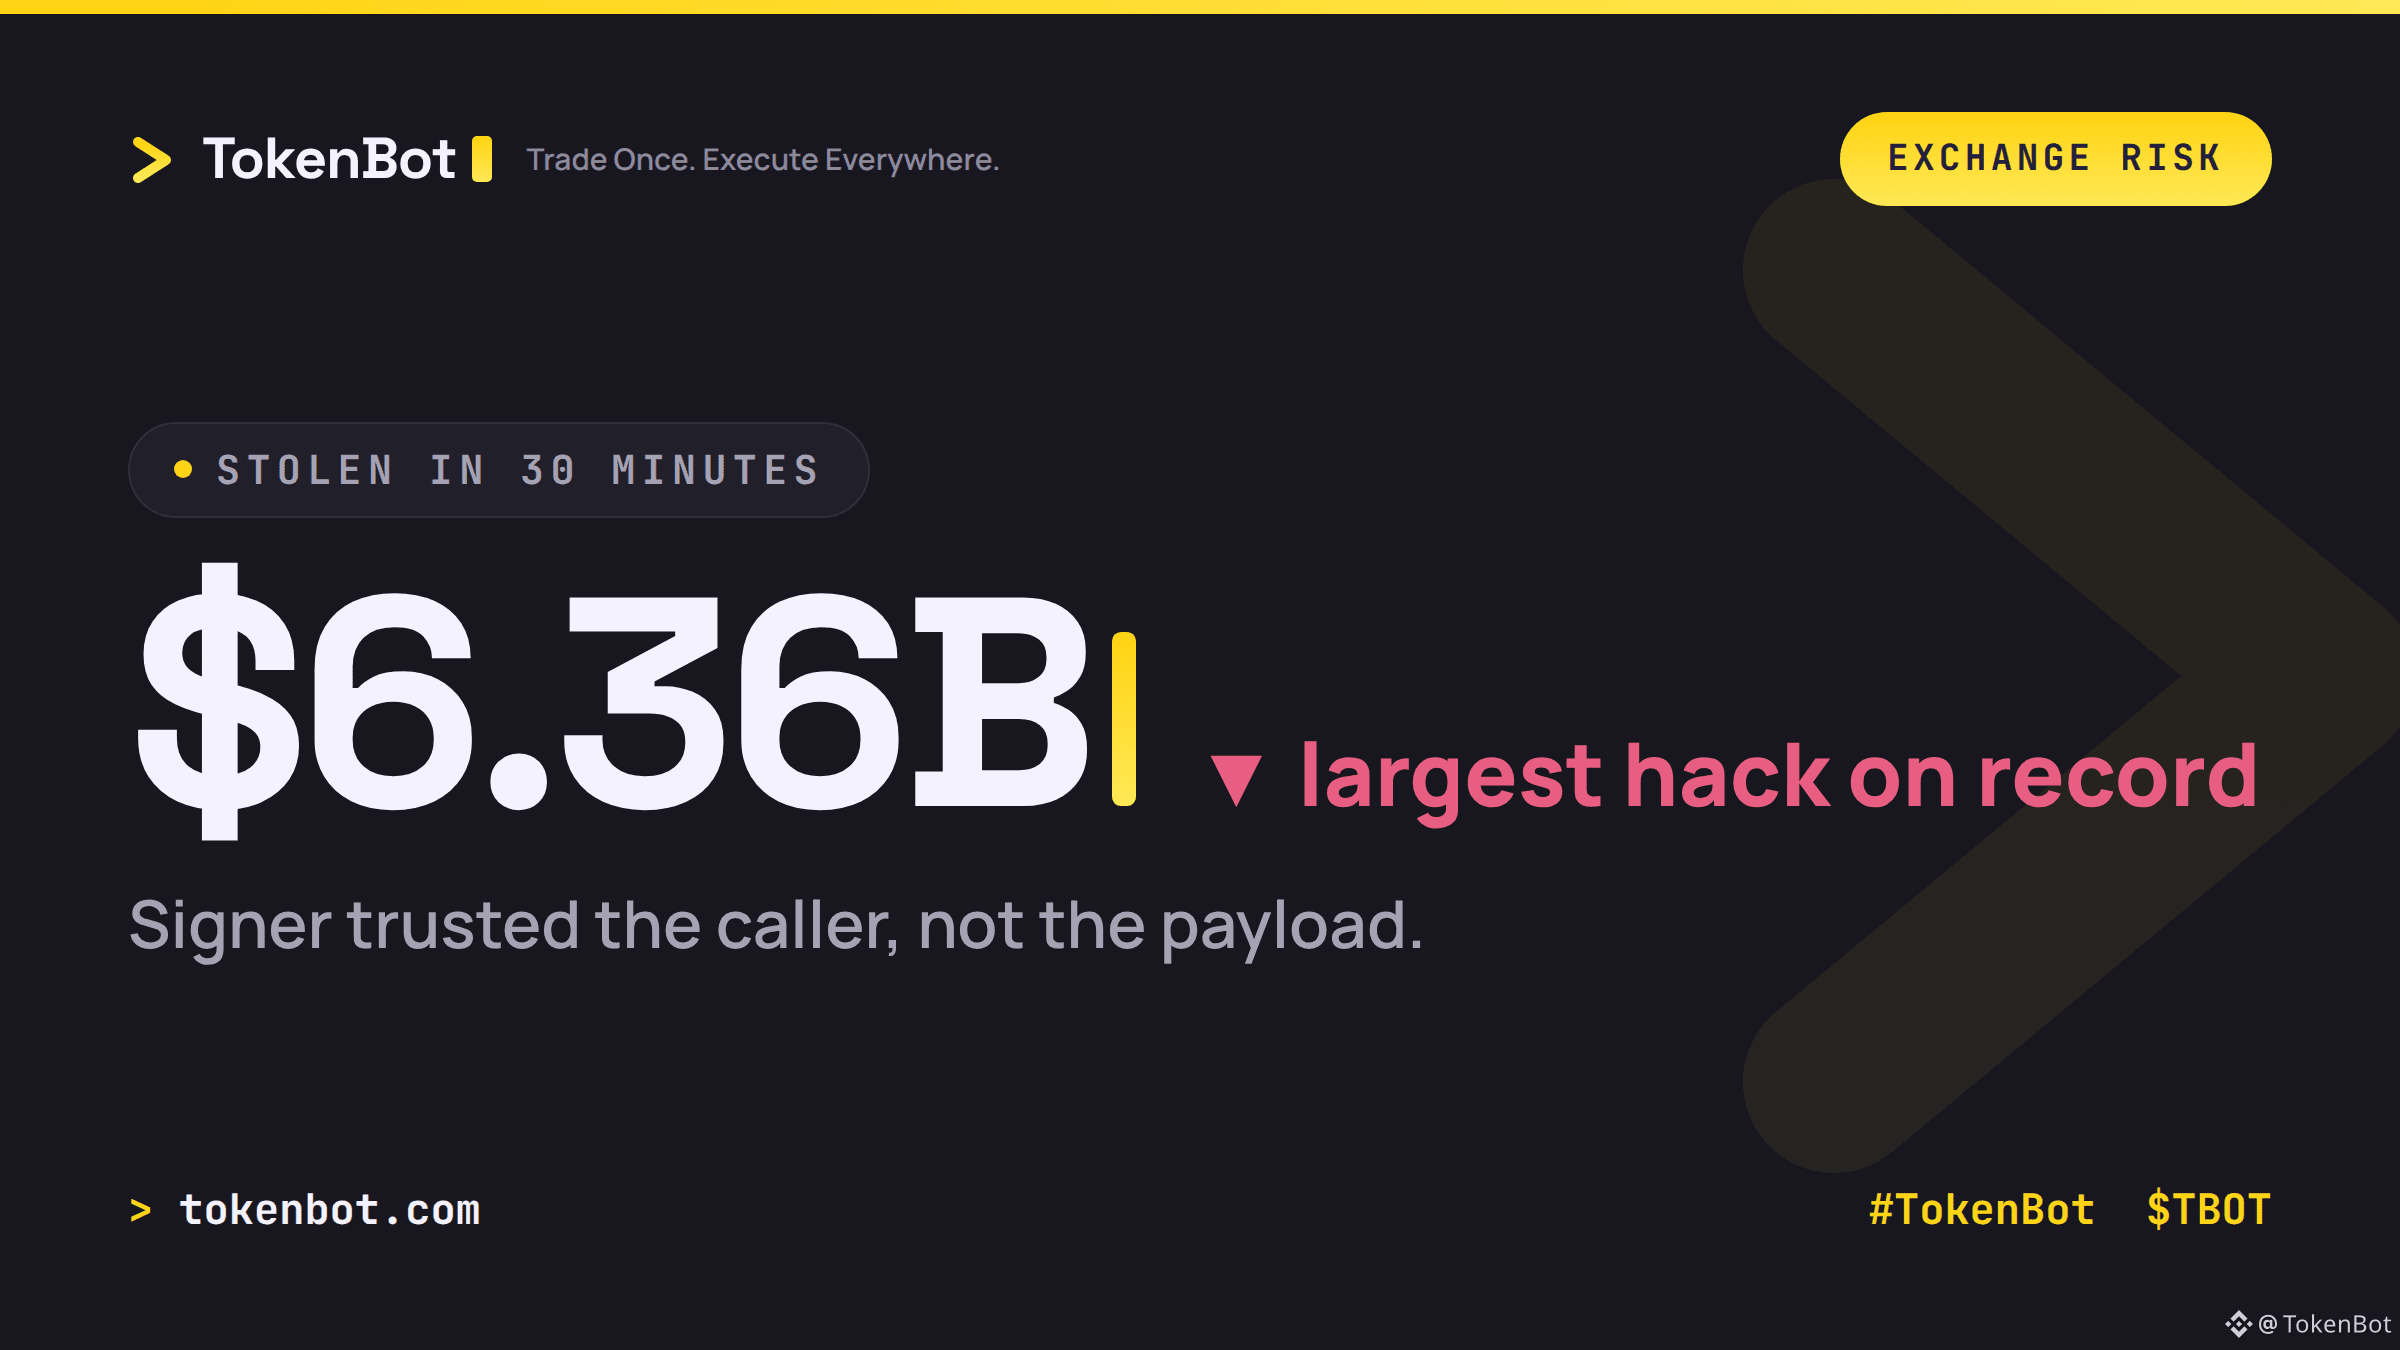
Binance hat innerhalb von etwa 30 Minuten über 10 Blockchains hinweg gerade 6,36 Milliarden US-Dollar verloren – der größte Börsen-Hack aller Zeiten. Binance sagt, dass das Unternehmen den gesamten Verlust decken wird.
Der Mechanismus ist der Teil, über den es sich nachzudenken lohnt. Hier wurde kein privater Schlüssel geleakt. Nach eigenen Angaben von Binance ging der Angriff auf einen kompromittierten internen Rechner zurück, der Zugriff auf einen Service-Container hatte, über den Auszahlungen eingereicht werden konnten. Auf Ethereum nutzte der Angreifer vorab signierte EIP-7702-Autorisierungen, um aus einer Hot Wallet eine Wallet zum Leerräumen zu machen. Auf den anderen Chains signierten die Wallets einfach gewöhnliche, gültig aussehende Auszahlungsanfragen. Der Signierer vertraute darauf, dass der Aufrufer intern war. Er prüfte nie, was der Aufrufer ihn signieren lassen wollte.
Genau diesen Fehlermodus soll eine Schlüsselarchitektur ohne Auszahlungszugriff verhindern: Wenn deine Börsenschlüssel Auszahlungen physisch nicht autorisieren können, hat ein kompromittierter Aufrufer nichts, was er ausnutzen könnte.
Wenn dein aktuelles Setup eine Auszahlung anfordern kann: Wie würdest du eine betrügerische Auszahlung tatsächlich erkennen, bevor sie ausgeführt wird?
$BTC $TBOT #Bitcoin #TokenBot #CyberSecurity tokenbot.com
Binance hat innerhalb von etwa 30 Minuten über 10 Blockchains hinweg gerade 6,36 Milliarden US-Dollar verloren – der größte Börsen-Hack aller Zeiten. Binance sagt, dass das Unternehmen den gesamten Verlust decken wird.
Der Mechanismus ist der Teil, über den es sich nachzudenken lohnt. Hier wurde kein privater Schlüssel geleakt. Nach eigenen Angaben von Binance ging der Angriff auf einen kompromittierten internen Rechner zurück, der Zugriff auf einen Service-Container hatte, über den Auszahlungen eingereicht werden konnten. Auf Ethereum nutzte der Angreifer vorab signierte EIP-7702-Autorisierungen, um aus einer Hot Wallet eine Wallet zum Leerräumen zu machen. Auf den anderen Chains signierten die Wallets einfach gewöhnliche, gültig aussehende Auszahlungsanfragen. Der Signierer vertraute darauf, dass der Aufrufer intern war. Er prüfte nie, was der Aufrufer ihn signieren lassen wollte.
Genau diesen Fehlermodus soll eine Schlüsselarchitektur ohne Auszahlungszugriff verhindern: Wenn deine Börsenschlüssel Auszahlungen physisch nicht autorisieren können, hat ein kompromittierter Aufrufer nichts, was er ausnutzen könnte.
Wenn dein aktuelles Setup eine Auszahlung anfordern kann: Wie würdest du eine betrügerische Auszahlung tatsächlich erkennen, bevor sie ausgeführt wird?
$BTC $TBOT #Bitcoin #TokenBot #CyberSecurity tokenbot.com
Der Mechanismus ist der Teil, über den es sich nachzudenken lohnt. Hier wurde kein privater Schlüssel geleakt. Nach eigenen Angaben von Binance ging der Angriff auf einen kompromittierten internen Rechner zurück, der Zugriff auf einen Service-Container hatte, über den Auszahlungen eingereicht werden konnten. Auf Ethereum nutzte der Angreifer vorab signierte EIP-7702-Autorisierungen, um aus einer Hot Wallet eine Wallet zum Leerräumen zu machen. Auf den anderen Chains signierten die Wallets einfach gewöhnliche, gültig aussehende Auszahlungsanfragen. Der Signierer vertraute darauf, dass der Aufrufer intern war. Er prüfte nie, was der Aufrufer ihn signieren lassen wollte.
Genau diesen Fehlermodus soll eine Schlüsselarchitektur ohne Auszahlungszugriff verhindern: Wenn deine Börsenschlüssel Auszahlungen physisch nicht autorisieren können, hat ein kompromittierter Aufrufer nichts, was er ausnutzen könnte.
Wenn dein aktuelles Setup eine Auszahlung anfordern kann: Wie würdest du eine betrügerische Auszahlung tatsächlich erkennen, bevor sie ausgeführt wird?
$BTC $TBOT #Bitcoin #TokenBot #CyberSecurity tokenbot.com
135
·
--
Mit Nordkorea verbundene Hacker transferierten am 29. Oktober 6,36 Mrd. Dollar von Binance ab – der größte Krypto-Hack aller Zeiten. Dabei leerten sie Wallets auf zehn Blockchains, von Ethereum bis Solana. Binance zufolge wurden rund 3 Mrd. Dollar davon eingefroren, doch der Markt wartete nicht erst ab, wie sich der Rest entwickelt.
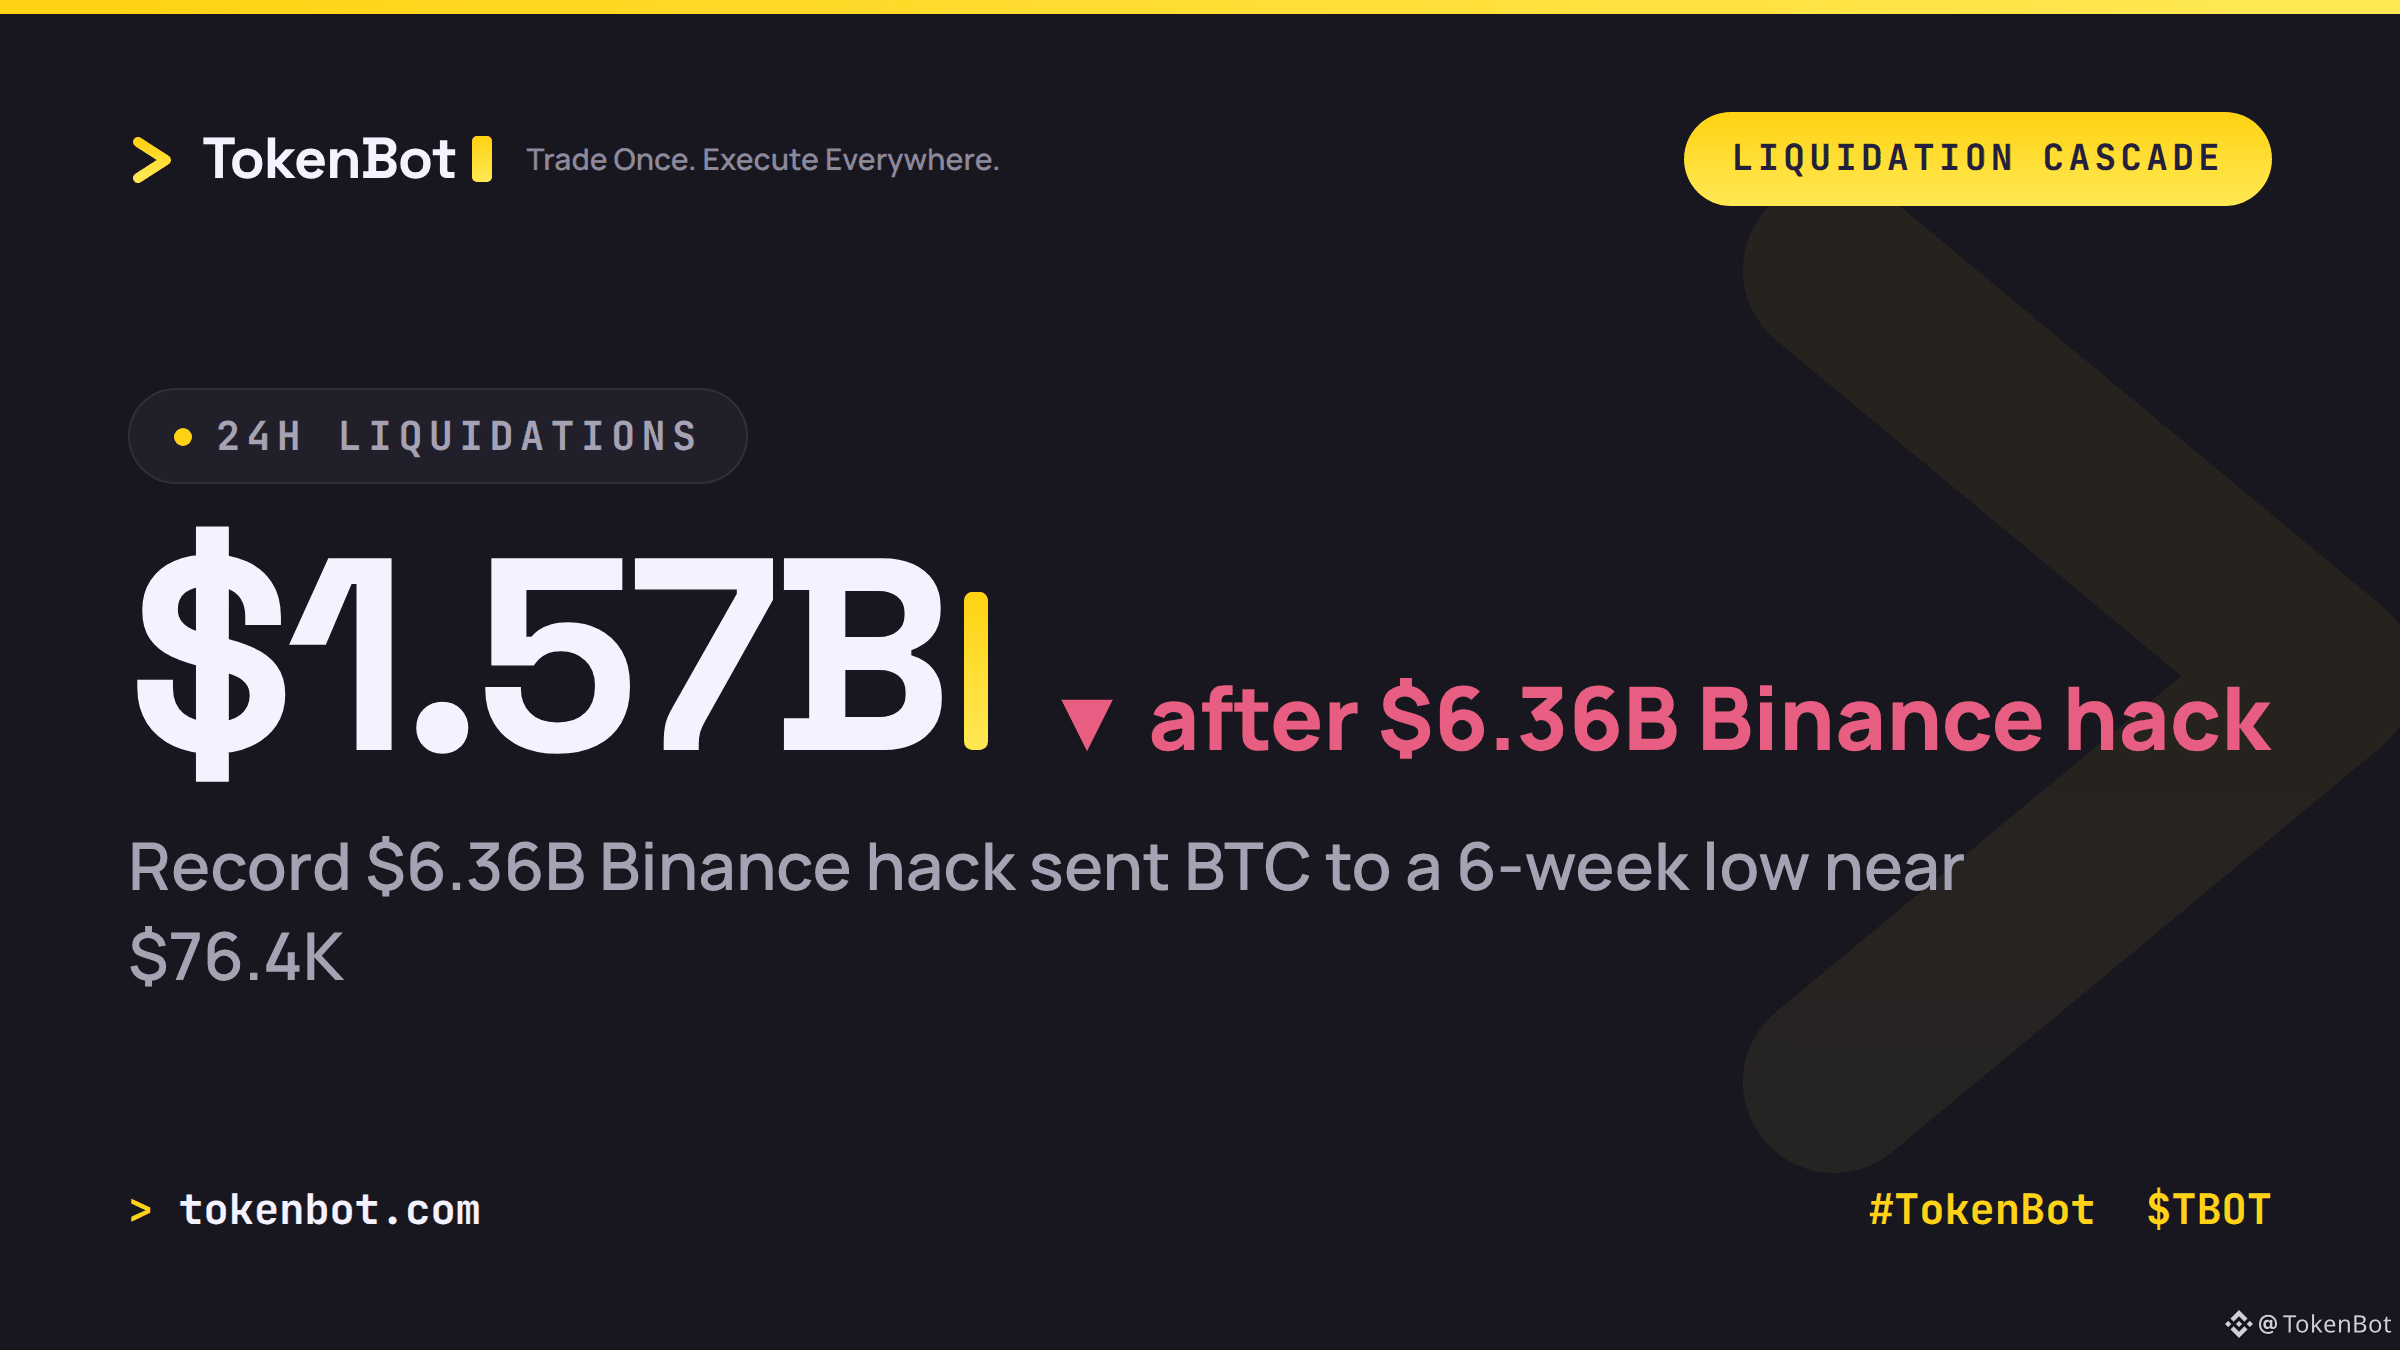
Als Reaktion darauf wurden gehebelte Positionen zerschlagen. Die Liquidationen stiegen innerhalb von 24 Stunden um etwa das Vierfache auf 1,57 Mrd. Dollar, wobei BTC und ETH allein für mehr als die Hälfte davon verantwortlich waren. Bitcoin fiel auf ein Sechswochentief von knapp 76.400 Dollar, bevor sich der Kurs wieder erholte. Der entscheidende Punkt ist die Aufteilung: Long-Positionen machten den mit Abstand größten Teil der Verluste aus, nicht Short-Positionen. Wird eine Handelsplattform angegriffen, lösen kaskadierende Stop-Loss-Orders zuerst Liquidationen gehebelter Positionen aus – und erst danach stellt man Fragen zum Hack.
Wenn ein Sicherheitsvorfall bei einer Börse im Umfang von 6 Mrd. Dollar deine Annahmen zu den Finanzierungskosten kaum verändert: Ist das Kontrahentenrisiko bereits eingepreist, oder wetten einfach alle darauf, dass es beim nächsten Mal nicht ihre Börse trifft?
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
tokenbot.com
Mit Nordkorea verbundene Hacker transferierten am 29. Oktober 6,36 Mrd. Dollar von Binance ab – der größte Krypto-Hack aller Zeiten. Dabei leerten sie Wallets auf zehn Blockchains, von Ethereum bis Solana. Binance zufolge wurden rund 3 Mrd. Dollar davon eingefroren, doch der Markt wartete nicht erst ab, wie sich der Rest entwickelt.
Als Reaktion darauf wurden gehebelte Positionen zerschlagen. Die Liquidationen stiegen innerhalb von 24 Stunden um etwa das Vierfache auf 1,57 Mrd. Dollar, wobei BTC und ETH allein für mehr als die Hälfte davon verantwortlich waren. Bitcoin fiel auf ein Sechswochentief von knapp 76.400 Dollar, bevor sich der Kurs wieder erholte. Der entscheidende Punkt ist die Aufteilung: Long-Positionen machten den mit Abstand größten Teil der Verluste aus, nicht Short-Positionen. Wird eine Handelsplattform angegriffen, lösen kaskadierende Stop-Loss-Orders zuerst Liquidationen gehebelter Positionen aus – und erst danach stellt man Fragen zum Hack.
Wenn ein Sicherheitsvorfall bei einer Börse im Umfang von 6 Mrd. Dollar deine Annahmen zu den Finanzierungskosten kaum verändert: Ist das Kontrahentenrisiko bereits eingepreist, oder wetten einfach alle darauf, dass es beim nächsten Mal nicht ihre Börse trifft?
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
tokenbot.com
Als Reaktion darauf wurden gehebelte Positionen zerschlagen. Die Liquidationen stiegen innerhalb von 24 Stunden um etwa das Vierfache auf 1,57 Mrd. Dollar, wobei BTC und ETH allein für mehr als die Hälfte davon verantwortlich waren. Bitcoin fiel auf ein Sechswochentief von knapp 76.400 Dollar, bevor sich der Kurs wieder erholte. Der entscheidende Punkt ist die Aufteilung: Long-Positionen machten den mit Abstand größten Teil der Verluste aus, nicht Short-Positionen. Wird eine Handelsplattform angegriffen, lösen kaskadierende Stop-Loss-Orders zuerst Liquidationen gehebelter Positionen aus – und erst danach stellt man Fragen zum Hack.
Wenn ein Sicherheitsvorfall bei einer Börse im Umfang von 6 Mrd. Dollar deine Annahmen zu den Finanzierungskosten kaum verändert: Ist das Kontrahentenrisiko bereits eingepreist, oder wetten einfach alle darauf, dass es beim nächsten Mal nicht ihre Börse trifft?
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
tokenbot.com
314
·
--
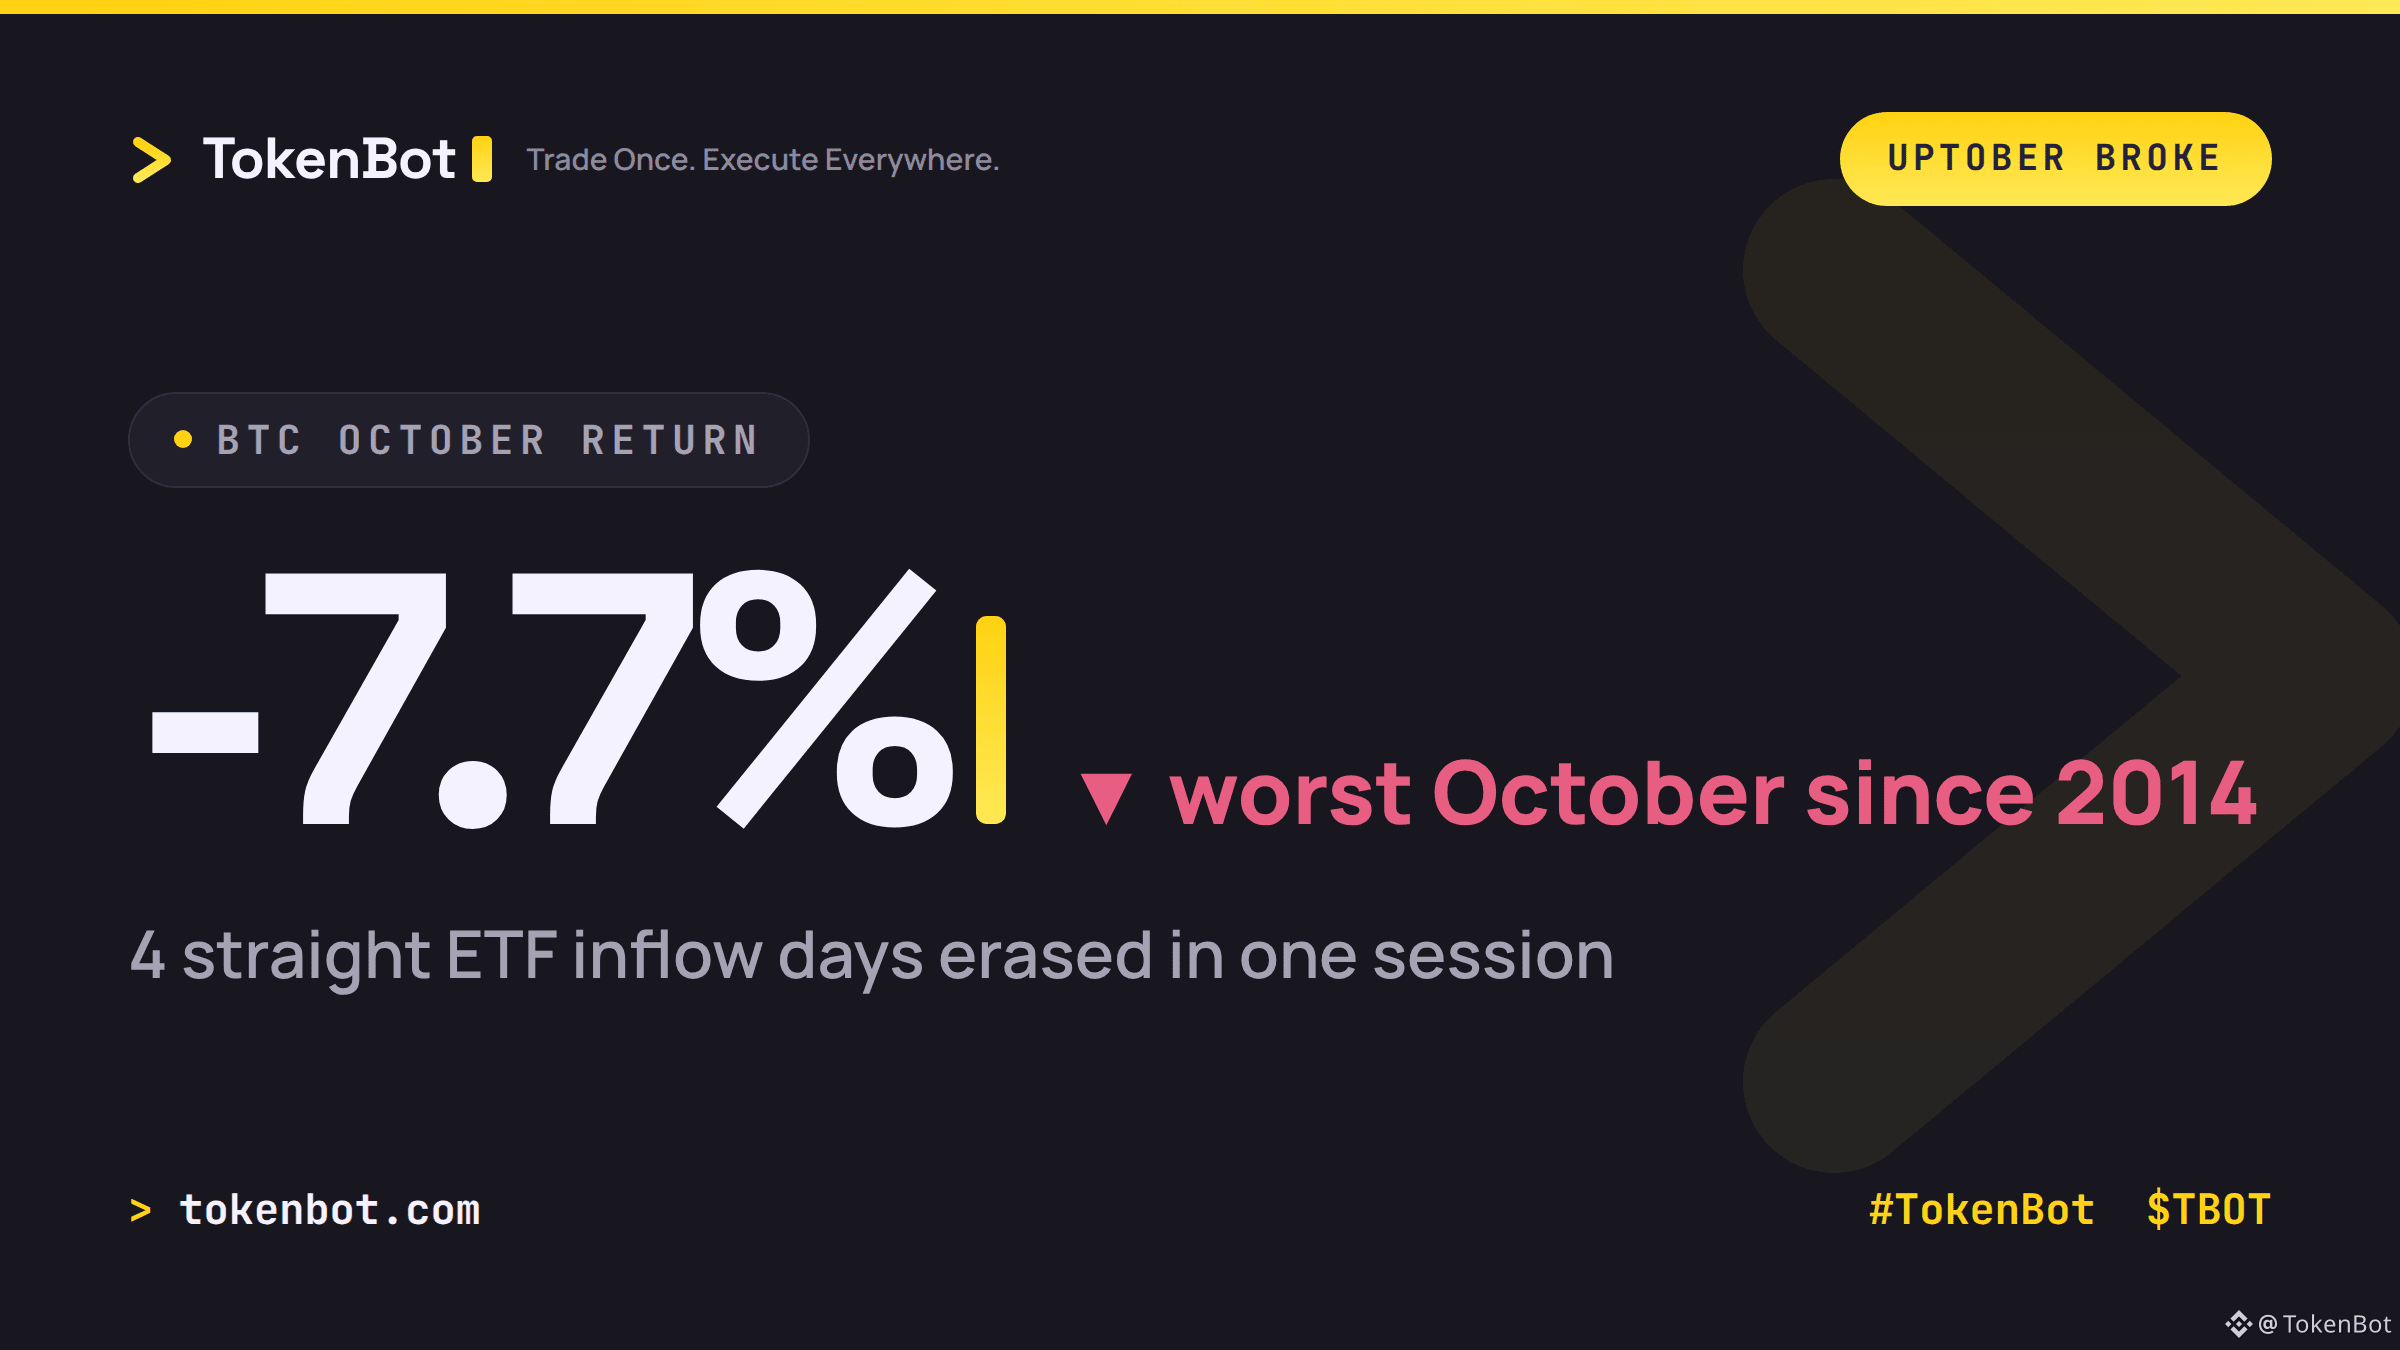
Die saisonale „Uptober“-Tendenz von Bitcoin ist gerade gebrochen. BTC steuert darauf zu, den Oktober mit einem Minus von 7,7 % abzuschließen – der schlechteste Oktober seit 2014 und damit der zweite rote Oktober in Folge.
Behalte hier den ETF-Flow-Mechanismus im Blick, nicht nur den Preis. Spot-Bitcoin-ETFs verzeichneten vom 26. bis 29. Oktober vier Tage in Folge Nettozuflüsse – Käufe im Wert von rund 430 Mio. $. Dann kehrte sich am 30. Oktober alles in einer einzigen Sitzung um: 643 Mio. $ flossen ab, angeführt von IBITs Rücknahmen in Höhe von 234 Mio. $ – dem größten Tagesabfluss seit Juni. Eine einzige schlechte Zahl machte vier Tage angesammelter „Überzeugung“ zunichte. Das ist kein Markt, der einen Schock absorbiert, sondern ein Abbau gehebelter Positionen bei geringer Liquidität.
Wenn sich institutionelle Kapitalströme in nur einer Sitzung so schnell umkehren können: Wie viel der „Uptober“-Zuflussserie war tatsächlich eine echte Kapitalallokation und wie viel bloßes Hinterherjagen von Momentum, angefacht durch eine saisonale Erzählung?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
Die saisonale „Uptober“-Tendenz von Bitcoin ist gerade gebrochen. BTC steuert darauf zu, den Oktober mit einem Minus von 7,7 % abzuschließen – der schlechteste Oktober seit 2014 und damit der zweite rote Oktober in Folge.
Behalte hier den ETF-Flow-Mechanismus im Blick, nicht nur den Preis. Spot-Bitcoin-ETFs verzeichneten vom 26. bis 29. Oktober vier Tage in Folge Nettozuflüsse – Käufe im Wert von rund 430 Mio. $. Dann kehrte sich am 30. Oktober alles in einer einzigen Sitzung um: 643 Mio. $ flossen ab, angeführt von IBITs Rücknahmen in Höhe von 234 Mio. $ – dem größten Tagesabfluss seit Juni. Eine einzige schlechte Zahl machte vier Tage angesammelter „Überzeugung“ zunichte. Das ist kein Markt, der einen Schock absorbiert, sondern ein Abbau gehebelter Positionen bei geringer Liquidität.
Wenn sich institutionelle Kapitalströme in nur einer Sitzung so schnell umkehren können: Wie viel der „Uptober“-Zuflussserie war tatsächlich eine echte Kapitalallokation und wie viel bloßes Hinterherjagen von Momentum, angefacht durch eine saisonale Erzählung?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
Behalte hier den ETF-Flow-Mechanismus im Blick, nicht nur den Preis. Spot-Bitcoin-ETFs verzeichneten vom 26. bis 29. Oktober vier Tage in Folge Nettozuflüsse – Käufe im Wert von rund 430 Mio. $. Dann kehrte sich am 30. Oktober alles in einer einzigen Sitzung um: 643 Mio. $ flossen ab, angeführt von IBITs Rücknahmen in Höhe von 234 Mio. $ – dem größten Tagesabfluss seit Juni. Eine einzige schlechte Zahl machte vier Tage angesammelter „Überzeugung“ zunichte. Das ist kein Markt, der einen Schock absorbiert, sondern ein Abbau gehebelter Positionen bei geringer Liquidität.
Wenn sich institutionelle Kapitalströme in nur einer Sitzung so schnell umkehren können: Wie viel der „Uptober“-Zuflussserie war tatsächlich eine echte Kapitalallokation und wie viel bloßes Hinterherjagen von Momentum, angefacht durch eine saisonale Erzählung?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
76
·
--
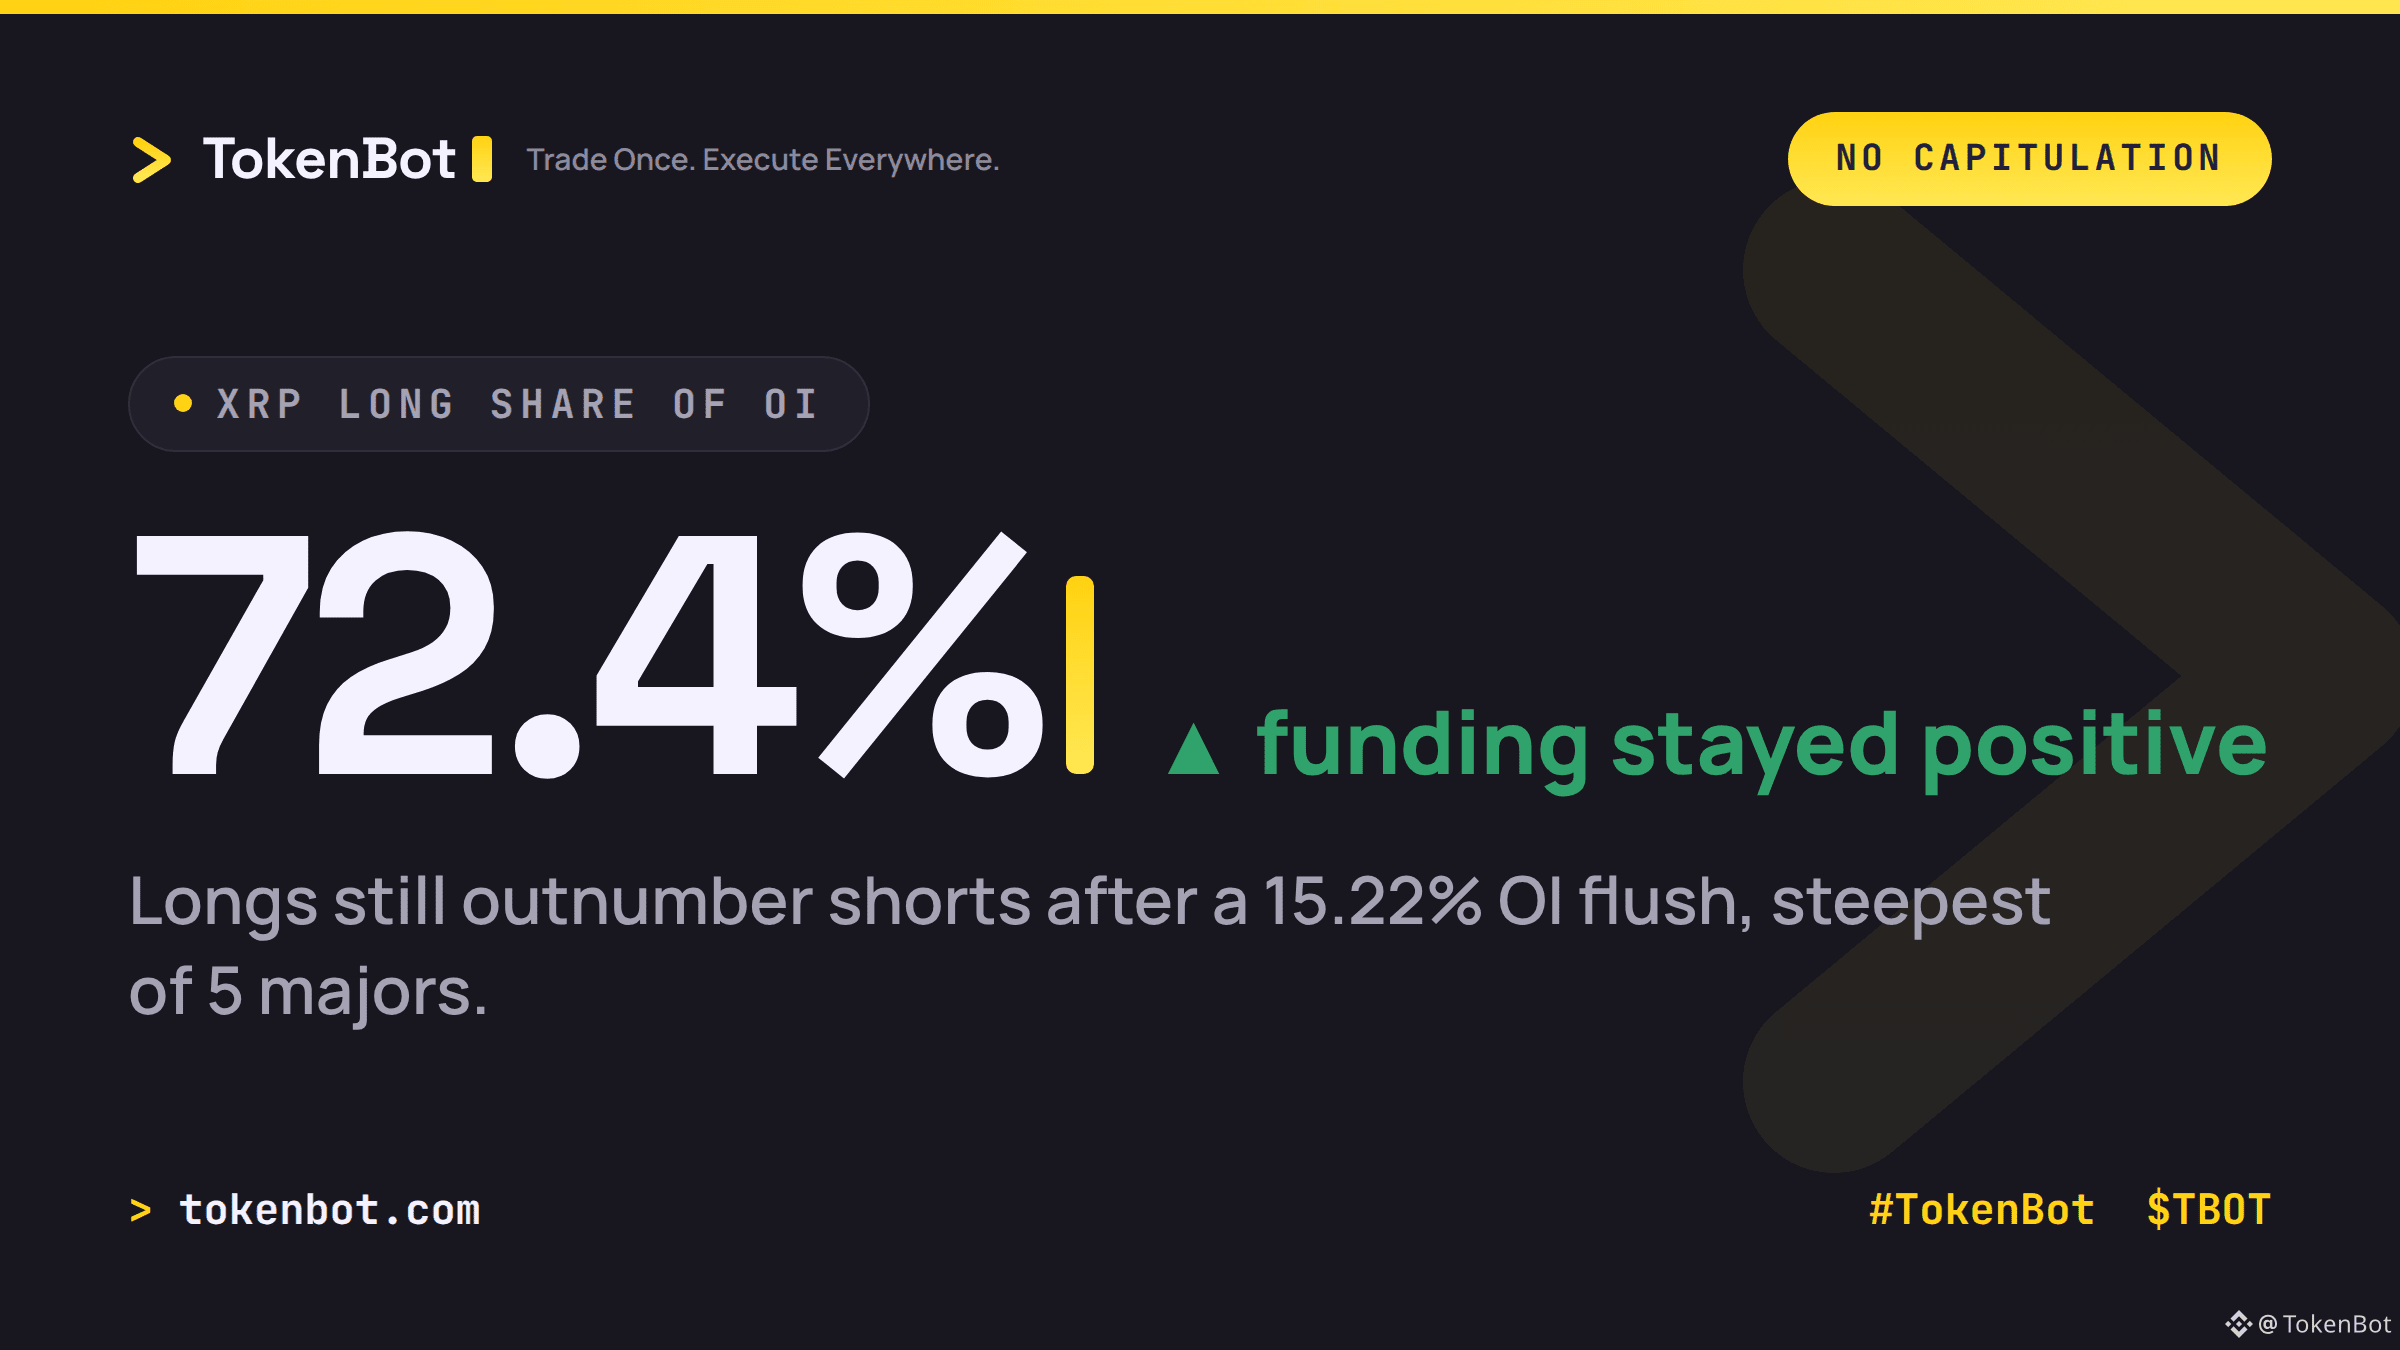
Das Open Interest von XRP ist innerhalb von 24 Stunden gerade um 15,22 % gefallen – der stärkste Rückgang unter den fünf beobachteten großen Kryptowährungen (BTC, ETH, SOL, DOGE, XRP). Das ist ein echter Ausverkauf – schwache Hände werden zwangsweise aus ihren Positionen gedrängt.
Und jetzt kommt der entscheidende Punkt: Long-Positionen machen immer noch 72,4 % der verbleibenden Positionen aus. Die Funding-Rate blieb während des gesamten Rückgangs positiv. Das bedeutet, dass die verbliebenen Marktteilnehmer immer noch Shorts dafür bezahlen, diese Wette offen zu halten – in einem Markt, der noch immer einen Börsen-Hack im Umfang von 6,3 Mrd. US-Dollar und eine Welle erzwungener Liquidationen verarbeitet.
Das ist keine Kapitulation. Das ist Überzeugung oder Sturheit, und von außen lässt sich derzeit nicht erkennen, was davon zutrifft. Wenn dieser Markt nicht bald auf Short dreht, erledigt der nächste Abwärtsschub das für ihn.
Wo liegt deine Grenze – bei welchem Kursniveau knacken die 72,4 % Long endlich?
#TokenBot #Crypto #TradingSignals $BTC $XRP $TBOT
tokenbot.com
Das Open Interest von XRP ist innerhalb von 24 Stunden gerade um 15,22 % gefallen – der stärkste Rückgang unter den fünf beobachteten großen Kryptowährungen (BTC, ETH, SOL, DOGE, XRP). Das ist ein echter Ausverkauf – schwache Hände werden zwangsweise aus ihren Positionen gedrängt.
Und jetzt kommt der entscheidende Punkt: Long-Positionen machen immer noch 72,4 % der verbleibenden Positionen aus. Die Funding-Rate blieb während des gesamten Rückgangs positiv. Das bedeutet, dass die verbliebenen Marktteilnehmer immer noch Shorts dafür bezahlen, diese Wette offen zu halten – in einem Markt, der noch immer einen Börsen-Hack im Umfang von 6,3 Mrd. US-Dollar und eine Welle erzwungener Liquidationen verarbeitet.
Das ist keine Kapitulation. Das ist Überzeugung oder Sturheit, und von außen lässt sich derzeit nicht erkennen, was davon zutrifft. Wenn dieser Markt nicht bald auf Short dreht, erledigt der nächste Abwärtsschub das für ihn.
Wo liegt deine Grenze – bei welchem Kursniveau knacken die 72,4 % Long endlich?
#TokenBot #Crypto #TradingSignals $BTC $XRP $TBOT
tokenbot.com
Und jetzt kommt der entscheidende Punkt: Long-Positionen machen immer noch 72,4 % der verbleibenden Positionen aus. Die Funding-Rate blieb während des gesamten Rückgangs positiv. Das bedeutet, dass die verbliebenen Marktteilnehmer immer noch Shorts dafür bezahlen, diese Wette offen zu halten – in einem Markt, der noch immer einen Börsen-Hack im Umfang von 6,3 Mrd. US-Dollar und eine Welle erzwungener Liquidationen verarbeitet.
Das ist keine Kapitulation. Das ist Überzeugung oder Sturheit, und von außen lässt sich derzeit nicht erkennen, was davon zutrifft. Wenn dieser Markt nicht bald auf Short dreht, erledigt der nächste Abwärtsschub das für ihn.
Wo liegt deine Grenze – bei welchem Kursniveau knacken die 72,4 % Long endlich?
#TokenBot #Crypto #TradingSignals $BTC $XRP $TBOT
tokenbot.com
177
·
--
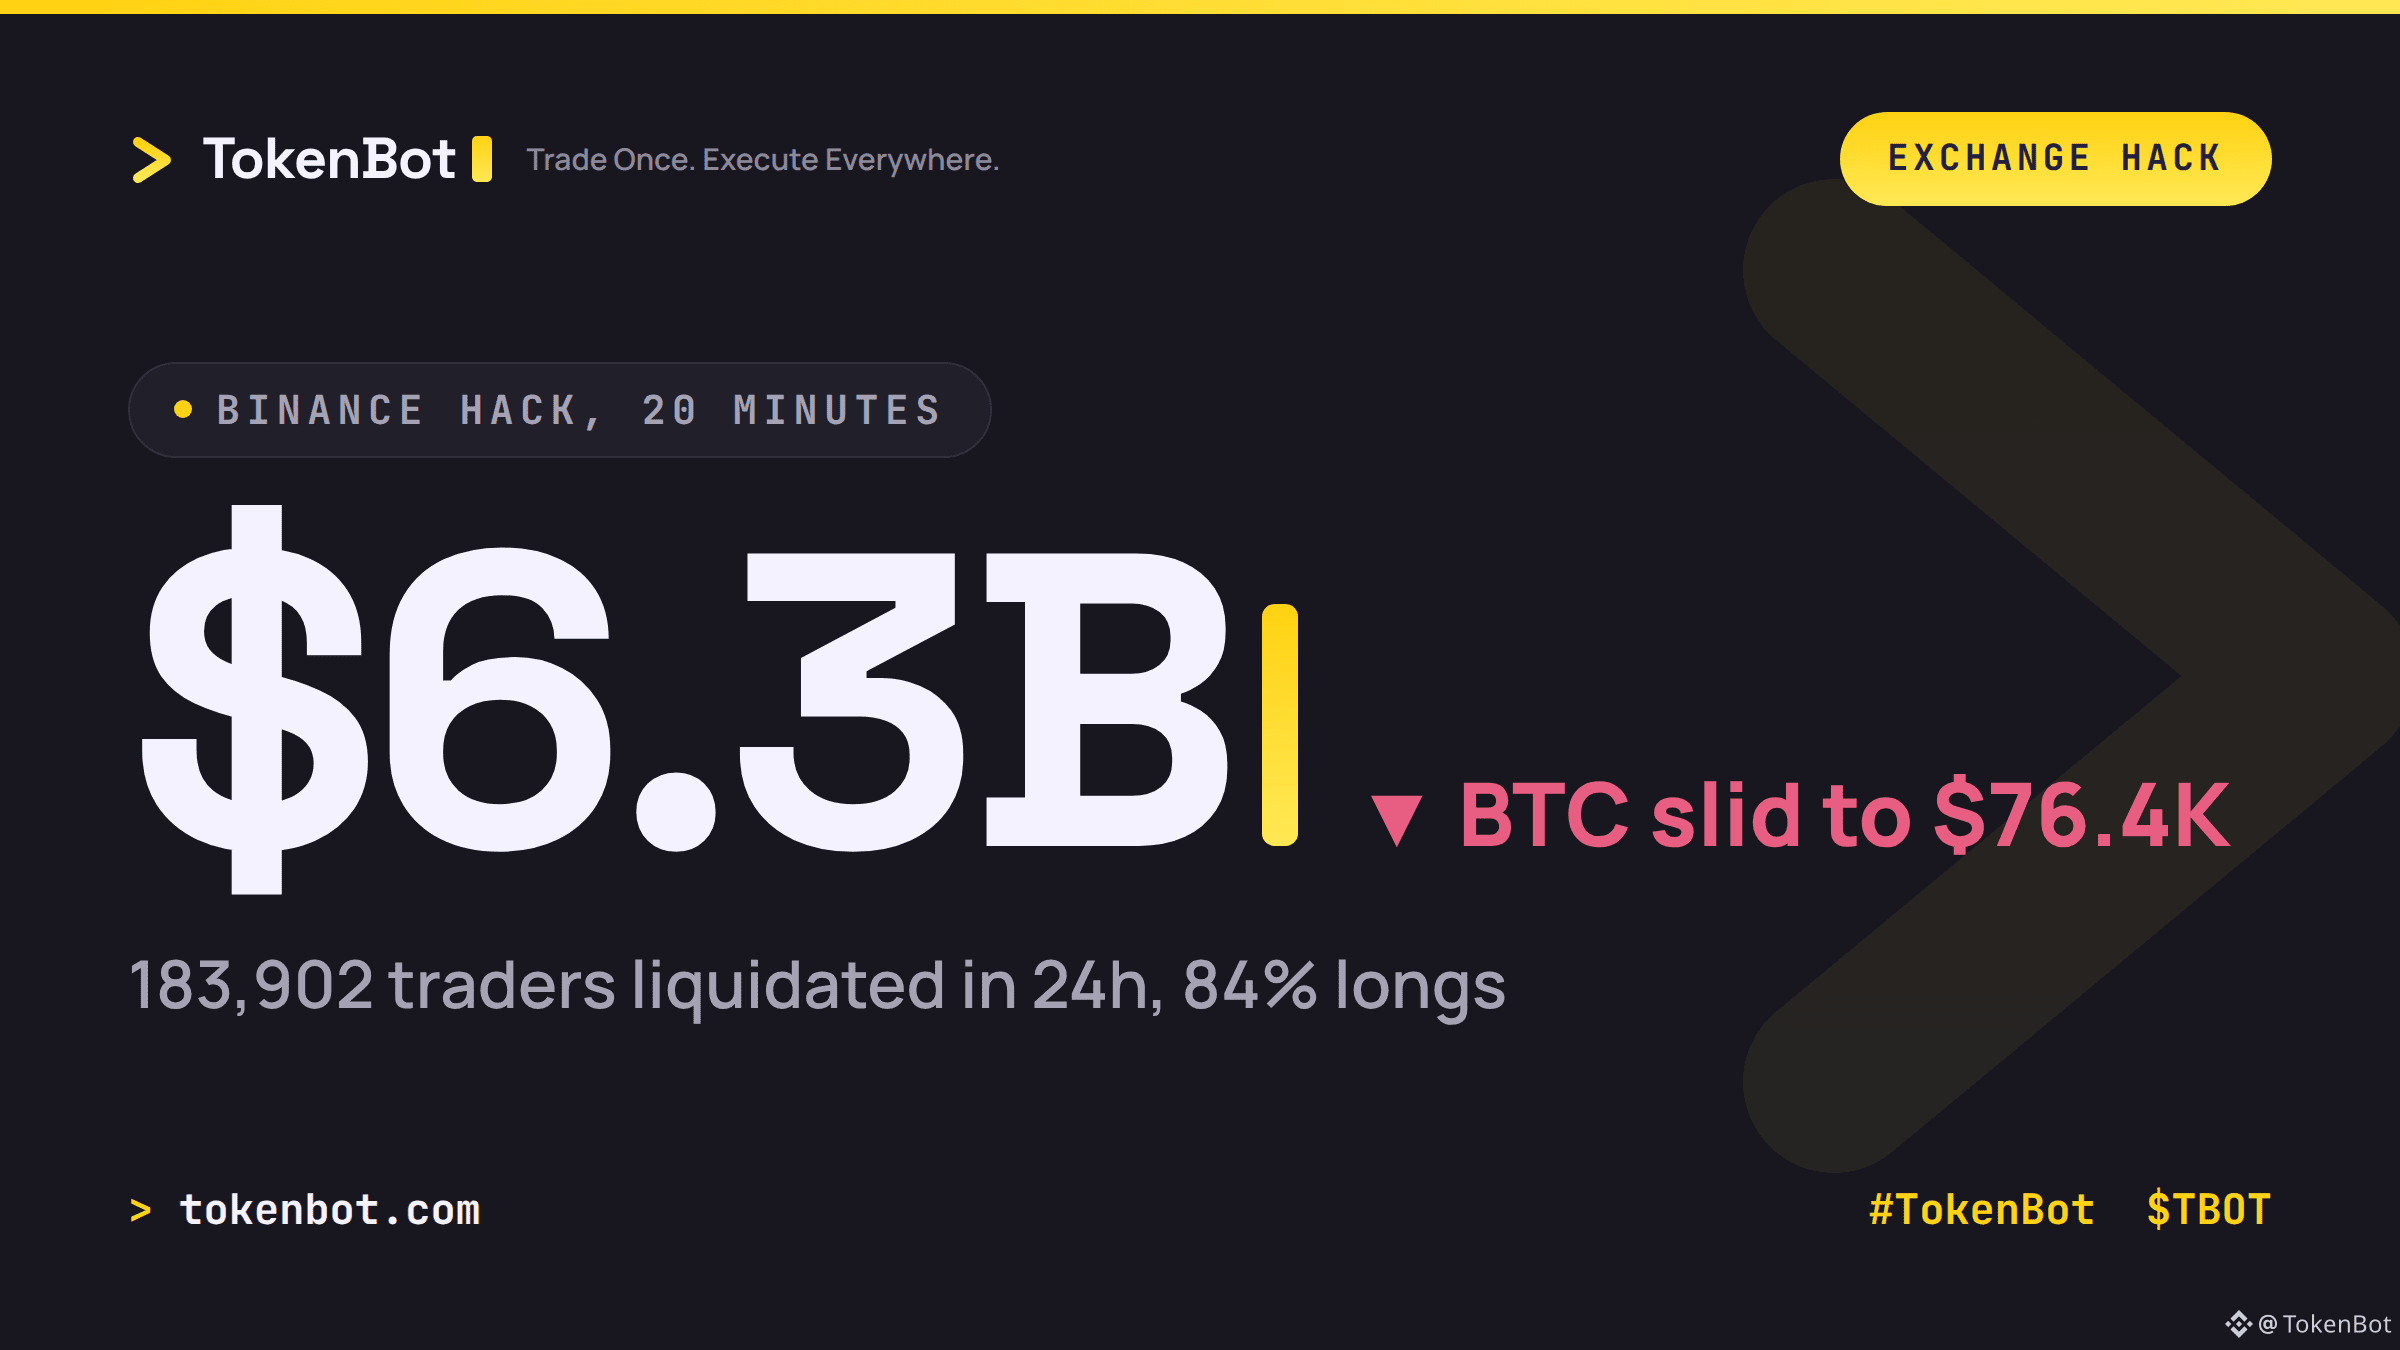
Binance hat gerade innerhalb von etwa 20 Minuten 6,3 Milliarden US-Dollar verloren. Blockchain-Intelligence-Unternehmen vermuten dahinter die nordkoreanische Gruppe TraderTraitor – dieselbe Gruppe, die mit dem Diebstahl von 1,5 Milliarden US-Dollar bei Bybit im vergangenen Jahr in Verbindung gebracht wird. Die Gelder wurden von Wallets auf 10 verschiedenen Chains abgezogen, bevor irgendjemand reagieren konnte.
Die Folgen trafen den Hebelhandel hart. CoinGlass (@coinglass_com) zählte in den darauffolgenden 24 Stunden 183.902 liquidierte Trader, davon 84 % mit Long-Positionen. Währenddessen sank BTC auf 76.400 US-Dollar – den niedrigsten Stand seit dem 18. September. Darin liegt der entscheidende Mechanismus: Ein Sicherheitsversagen bei einer Börse löste Zwangsverkäufe bei allen aus, die große Positionen auf dieser Börse hatten und keine Möglichkeit, sie anderswo abzuwickeln.
Genau dieses Problem eines einzelnen Ausfallpunkts soll die Ausführung über mehrere Börsen hinweg lösen. Wenn sowohl dein Kapital als auch deine Strategie in der Hot Wallet einer einzigen Börse liegen, hast du keinen Handelsvorteil – du wettest auf eine Gegenpartei.
Wie viele Börsen nutzt dein Kapital gerade tatsächlich?
#TokenBot #Bitcoin #CryptoSecurity #TradingSignals $BTC $TBOT
Binance hat gerade innerhalb von etwa 20 Minuten 6,3 Milliarden US-Dollar verloren. Blockchain-Intelligence-Unternehmen vermuten dahinter die nordkoreanische Gruppe TraderTraitor – dieselbe Gruppe, die mit dem Diebstahl von 1,5 Milliarden US-Dollar bei Bybit im vergangenen Jahr in Verbindung gebracht wird. Die Gelder wurden von Wallets auf 10 verschiedenen Chains abgezogen, bevor irgendjemand reagieren konnte.
Die Folgen trafen den Hebelhandel hart. CoinGlass (@coinglass_com) zählte in den darauffolgenden 24 Stunden 183.902 liquidierte Trader, davon 84 % mit Long-Positionen. Währenddessen sank BTC auf 76.400 US-Dollar – den niedrigsten Stand seit dem 18. September. Darin liegt der entscheidende Mechanismus: Ein Sicherheitsversagen bei einer Börse löste Zwangsverkäufe bei allen aus, die große Positionen auf dieser Börse hatten und keine Möglichkeit, sie anderswo abzuwickeln.
Genau dieses Problem eines einzelnen Ausfallpunkts soll die Ausführung über mehrere Börsen hinweg lösen. Wenn sowohl dein Kapital als auch deine Strategie in der Hot Wallet einer einzigen Börse liegen, hast du keinen Handelsvorteil – du wettest auf eine Gegenpartei.
Wie viele Börsen nutzt dein Kapital gerade tatsächlich?
#TokenBot #Bitcoin #CryptoSecurity #TradingSignals $BTC $TBOT
Die Folgen trafen den Hebelhandel hart. CoinGlass (@coinglass_com) zählte in den darauffolgenden 24 Stunden 183.902 liquidierte Trader, davon 84 % mit Long-Positionen. Währenddessen sank BTC auf 76.400 US-Dollar – den niedrigsten Stand seit dem 18. September. Darin liegt der entscheidende Mechanismus: Ein Sicherheitsversagen bei einer Börse löste Zwangsverkäufe bei allen aus, die große Positionen auf dieser Börse hatten und keine Möglichkeit, sie anderswo abzuwickeln.
Genau dieses Problem eines einzelnen Ausfallpunkts soll die Ausführung über mehrere Börsen hinweg lösen. Wenn sowohl dein Kapital als auch deine Strategie in der Hot Wallet einer einzigen Börse liegen, hast du keinen Handelsvorteil – du wettest auf eine Gegenpartei.
Wie viele Börsen nutzt dein Kapital gerade tatsächlich?
#TokenBot #Bitcoin #CryptoSecurity #TradingSignals $BTC $TBOT
1
3
2k
·
--
BTC und ETH erzählen gerade zwei unterschiedliche Geschichten.
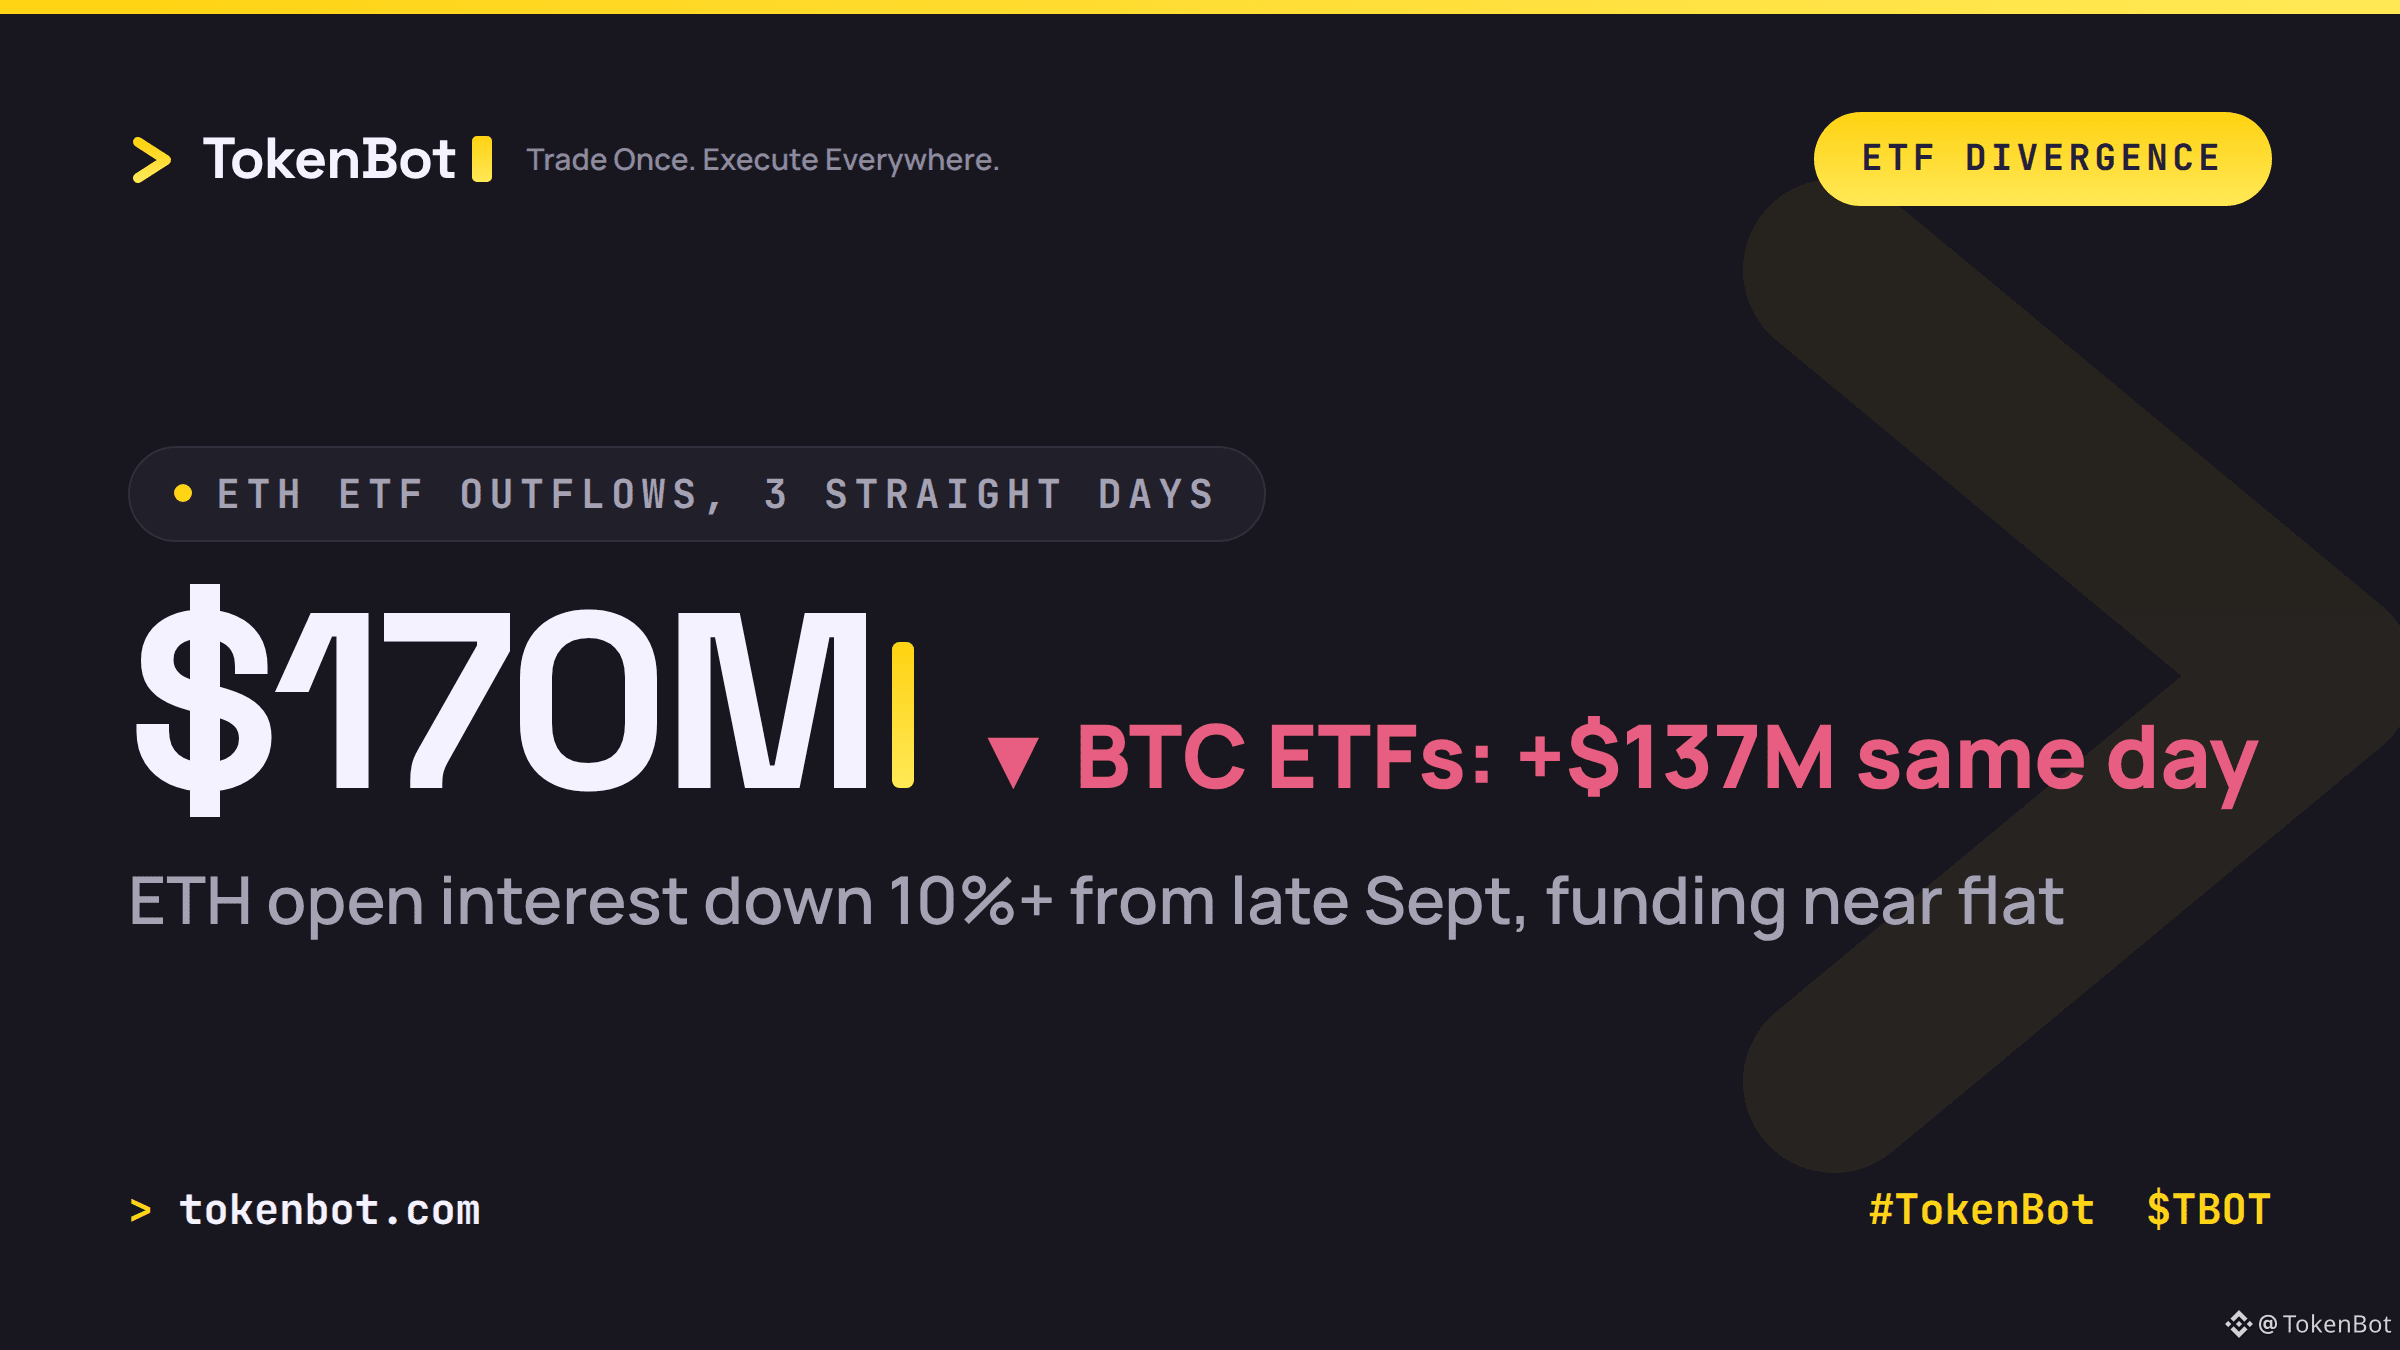
US-Spot-BTC-ETFs verzeichneten gestern Zuflüsse von 137 Mio. $, während Spot-ETH-ETFs in derselben Sitzung den dritten Tag in Folge Abflüsse verbuchten – insgesamt 170 Mio. $ über drei Sitzungen. ETH ist um mehr als 2 % auf etwa 2.320 $ gefallen, während BTC nach einem nächtlichen Rückgang unter 80.000 $ wieder über 81.000 $ gestiegen ist.
Der Mechanismus, den man im Blick behalten sollte: Das Open Interest bei ETH ist seit Ende September um mehr als 10 % gesunken (von ungefähr 26,5 Mrd. $ auf 23,88 Mrd. $), während die Funding-Rate nahe null liegt, statt ins Negative zu rutschen. Bei einem Short Squeeze wird die Funding-Rate stark negativ, während das OI stabil bleibt. Hier sehen wir das gegenteilige Muster: sinkendes OI, ruhige Funding-Rate. Das deutet darauf hin, dass tatsächlich Kapital aus ETH abgezogen wird – und nicht darauf, dass Shorts zum Eindecken gezwungen werden.
Hält noch jemand in dieser Situation ein BTC/ETH-Dispersionsportfolio, oder wartet ihr ab, bis sich das OI wieder erholt?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT
tokenbot.com
BTC und ETH erzählen gerade zwei unterschiedliche Geschichten.
US-Spot-BTC-ETFs verzeichneten gestern Zuflüsse von 137 Mio. $, während Spot-ETH-ETFs in derselben Sitzung den dritten Tag in Folge Abflüsse verbuchten – insgesamt 170 Mio. $ über drei Sitzungen. ETH ist um mehr als 2 % auf etwa 2.320 $ gefallen, während BTC nach einem nächtlichen Rückgang unter 80.000 $ wieder über 81.000 $ gestiegen ist.
Der Mechanismus, den man im Blick behalten sollte: Das Open Interest bei ETH ist seit Ende September um mehr als 10 % gesunken (von ungefähr 26,5 Mrd. $ auf 23,88 Mrd. $), während die Funding-Rate nahe null liegt, statt ins Negative zu rutschen. Bei einem Short Squeeze wird die Funding-Rate stark negativ, während das OI stabil bleibt. Hier sehen wir das gegenteilige Muster: sinkendes OI, ruhige Funding-Rate. Das deutet darauf hin, dass tatsächlich Kapital aus ETH abgezogen wird – und nicht darauf, dass Shorts zum Eindecken gezwungen werden.
Hält noch jemand in dieser Situation ein BTC/ETH-Dispersionsportfolio, oder wartet ihr ab, bis sich das OI wieder erholt?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT
tokenbot.com
US-Spot-BTC-ETFs verzeichneten gestern Zuflüsse von 137 Mio. $, während Spot-ETH-ETFs in derselben Sitzung den dritten Tag in Folge Abflüsse verbuchten – insgesamt 170 Mio. $ über drei Sitzungen. ETH ist um mehr als 2 % auf etwa 2.320 $ gefallen, während BTC nach einem nächtlichen Rückgang unter 80.000 $ wieder über 81.000 $ gestiegen ist.
Der Mechanismus, den man im Blick behalten sollte: Das Open Interest bei ETH ist seit Ende September um mehr als 10 % gesunken (von ungefähr 26,5 Mrd. $ auf 23,88 Mrd. $), während die Funding-Rate nahe null liegt, statt ins Negative zu rutschen. Bei einem Short Squeeze wird die Funding-Rate stark negativ, während das OI stabil bleibt. Hier sehen wir das gegenteilige Muster: sinkendes OI, ruhige Funding-Rate. Das deutet darauf hin, dass tatsächlich Kapital aus ETH abgezogen wird – und nicht darauf, dass Shorts zum Eindecken gezwungen werden.
Hält noch jemand in dieser Situation ein BTC/ETH-Dispersionsportfolio, oder wartet ihr ab, bis sich das OI wieder erholt?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT
tokenbot.com
1
228
·
--
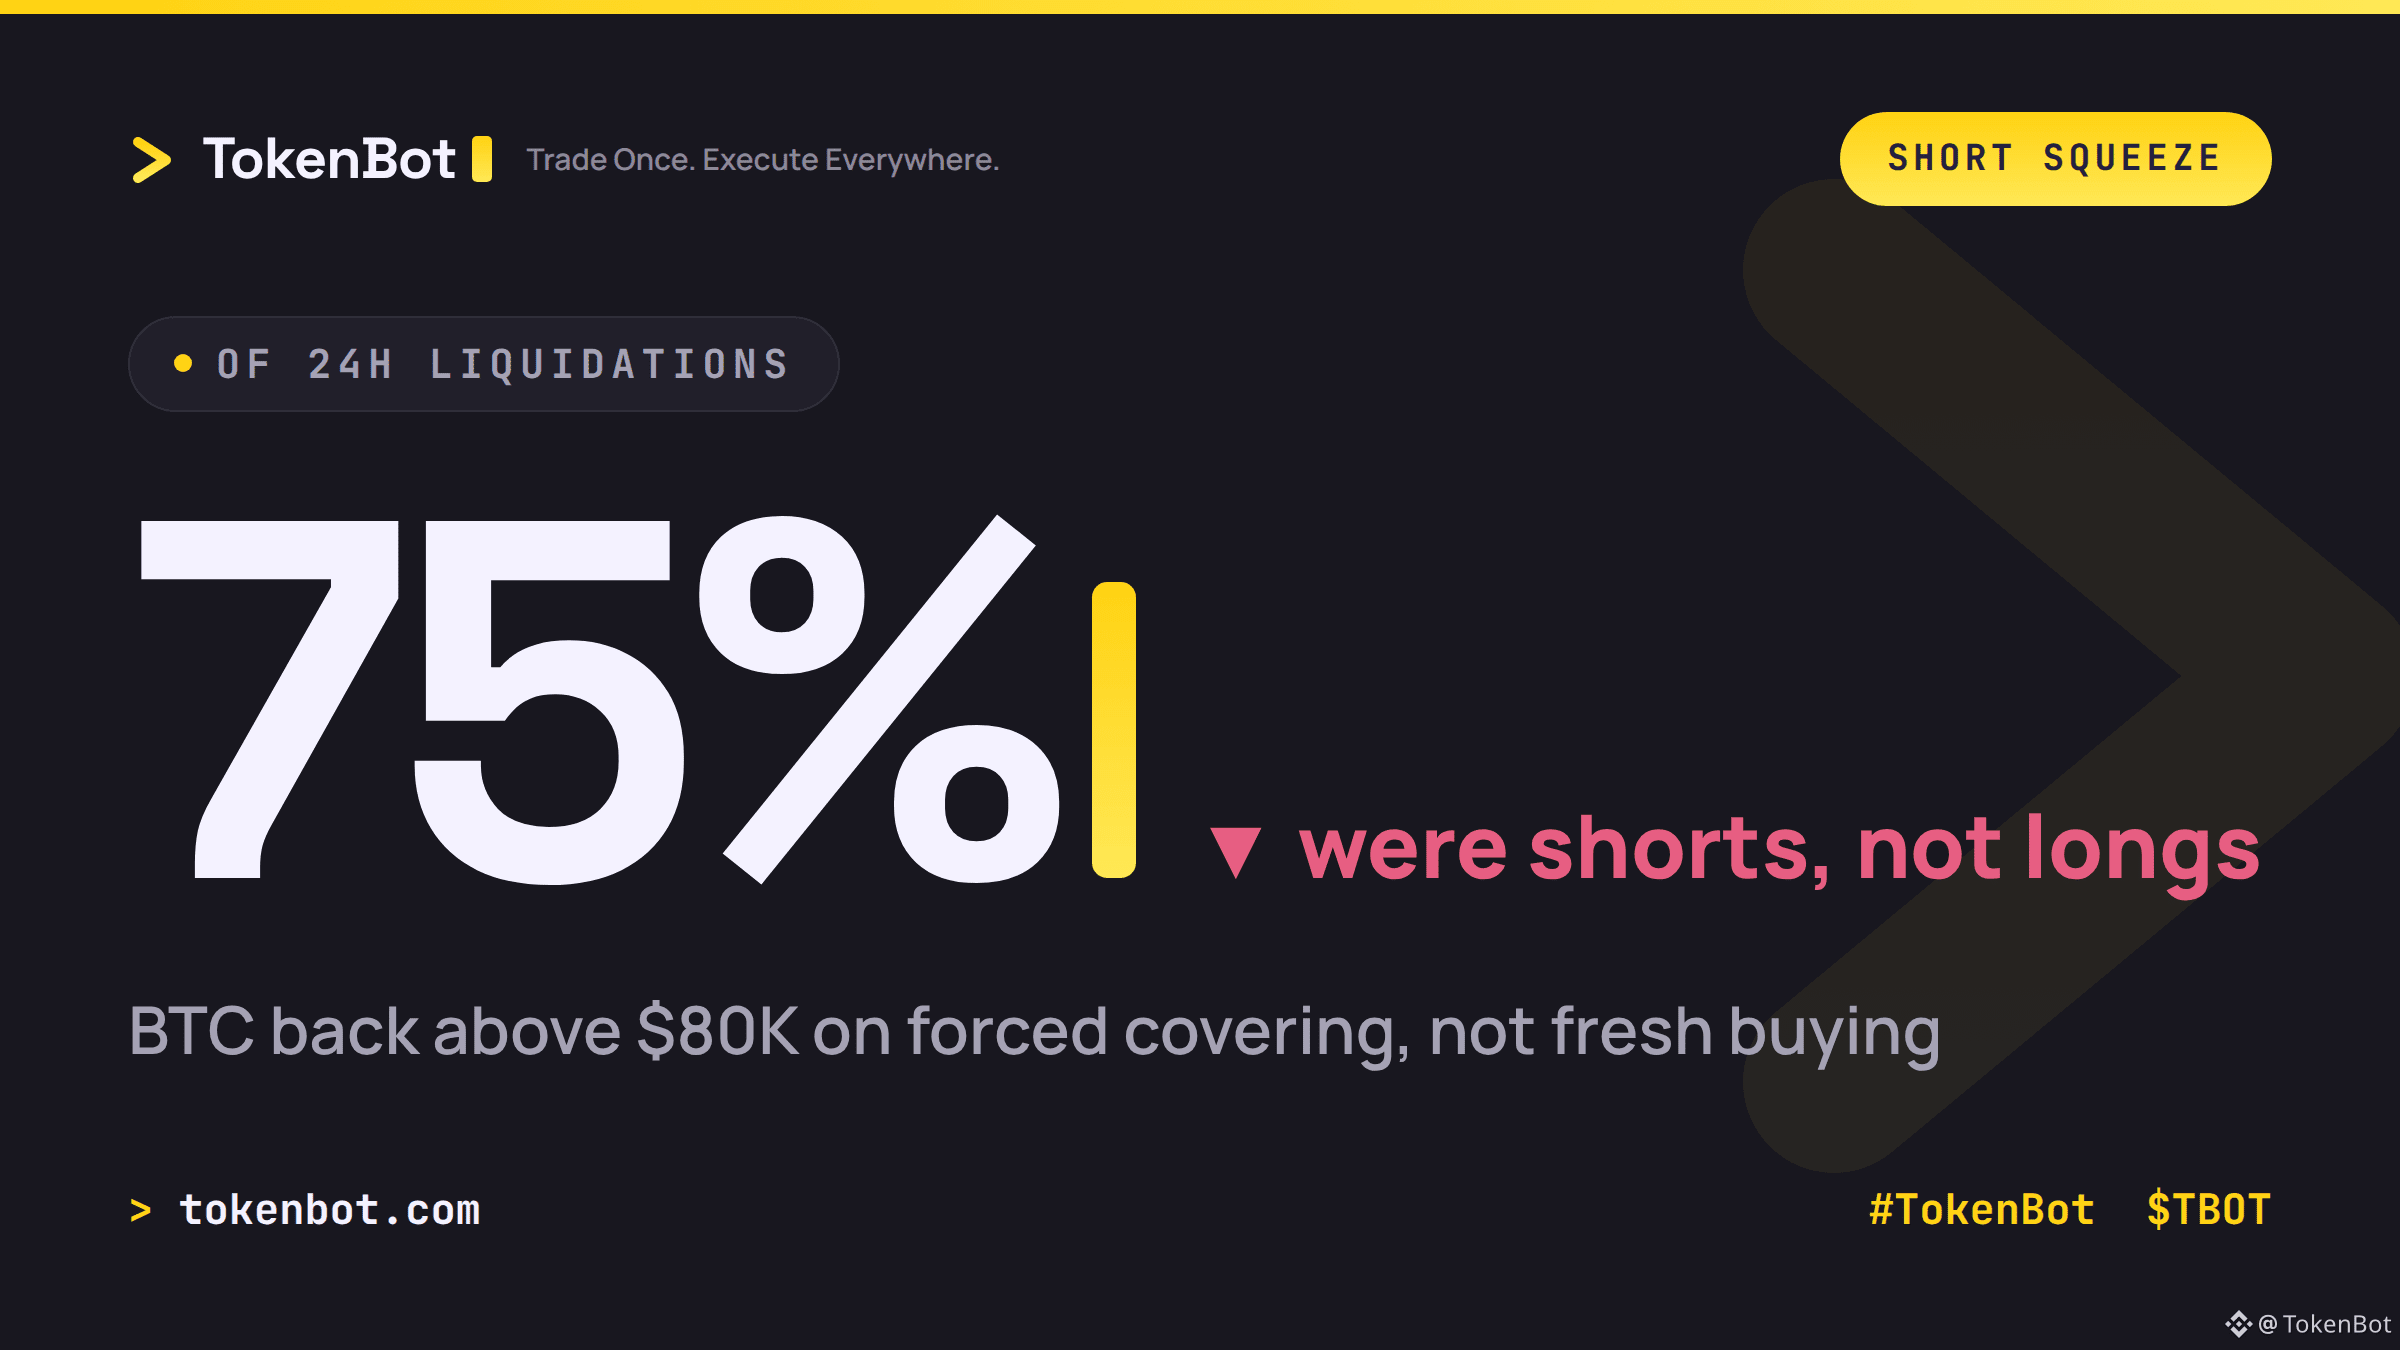
BTC liegt wieder über 80.000 $, aber schauen wir uns an, wer den Kurs tatsächlich bewegt: 75,4 % der Futures-Liquidationen der letzten 24 Stunden entfielen auf Short-Positionen, nicht auf Long-Positionen. Der Kurs stieg, weil Verkäufer zum Ausstieg gezwungen wurden, nicht weil Käufer auf den Markt kamen.
Die Positionsdaten bestätigen das. Das Open Interest an der CME ist diesen Monat um 36.545 BTC gesunken, und Spot-ETFs verzeichneten innerhalb von nur zwei Tagen (22.–23. Okt.) Abflüsse in Höhe von 773,5 Mio. $. Das ist typisch für einen Short Squeeze, nicht für eine zurückkehrende Nachfrage – der Kurs steigt, während sowohl das Open Interest als auch die ETF-Zuflüsse zurückgehen.
Short Squeezes sind echte Kursbewegungen, aber ihnen geht die Kraft aus, sobald die zum Ausstieg gezwungenen Verkäufer verschwunden sind. Der nächste Schritt hängt davon ab, ob Spot-Käufer tatsächlich einsteigen, sobald die Eindeckungen enden, oder ob das schon die ganze Rallye war.
Worauf achtet ihr als Bestätigung – auf wieder positive ETF-Zuflüsse oder darauf, dass sich das Open Interest auf der Long-Seite wieder aufbaut?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
BTC liegt wieder über 80.000 $, aber schauen wir uns an, wer den Kurs tatsächlich bewegt: 75,4 % der Futures-Liquidationen der letzten 24 Stunden entfielen auf Short-Positionen, nicht auf Long-Positionen. Der Kurs stieg, weil Verkäufer zum Ausstieg gezwungen wurden, nicht weil Käufer auf den Markt kamen.
Die Positionsdaten bestätigen das. Das Open Interest an der CME ist diesen Monat um 36.545 BTC gesunken, und Spot-ETFs verzeichneten innerhalb von nur zwei Tagen (22.–23. Okt.) Abflüsse in Höhe von 773,5 Mio. $. Das ist typisch für einen Short Squeeze, nicht für eine zurückkehrende Nachfrage – der Kurs steigt, während sowohl das Open Interest als auch die ETF-Zuflüsse zurückgehen.
Short Squeezes sind echte Kursbewegungen, aber ihnen geht die Kraft aus, sobald die zum Ausstieg gezwungenen Verkäufer verschwunden sind. Der nächste Schritt hängt davon ab, ob Spot-Käufer tatsächlich einsteigen, sobald die Eindeckungen enden, oder ob das schon die ganze Rallye war.
Worauf achtet ihr als Bestätigung – auf wieder positive ETF-Zuflüsse oder darauf, dass sich das Open Interest auf der Long-Seite wieder aufbaut?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
Die Positionsdaten bestätigen das. Das Open Interest an der CME ist diesen Monat um 36.545 BTC gesunken, und Spot-ETFs verzeichneten innerhalb von nur zwei Tagen (22.–23. Okt.) Abflüsse in Höhe von 773,5 Mio. $. Das ist typisch für einen Short Squeeze, nicht für eine zurückkehrende Nachfrage – der Kurs steigt, während sowohl das Open Interest als auch die ETF-Zuflüsse zurückgehen.
Short Squeezes sind echte Kursbewegungen, aber ihnen geht die Kraft aus, sobald die zum Ausstieg gezwungenen Verkäufer verschwunden sind. Der nächste Schritt hängt davon ab, ob Spot-Käufer tatsächlich einsteigen, sobald die Eindeckungen enden, oder ob das schon die ganze Rallye war.
Worauf achtet ihr als Bestätigung – auf wieder positive ETF-Zuflüsse oder darauf, dass sich das Open Interest auf der Long-Seite wieder aufbaut?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
79
·
--
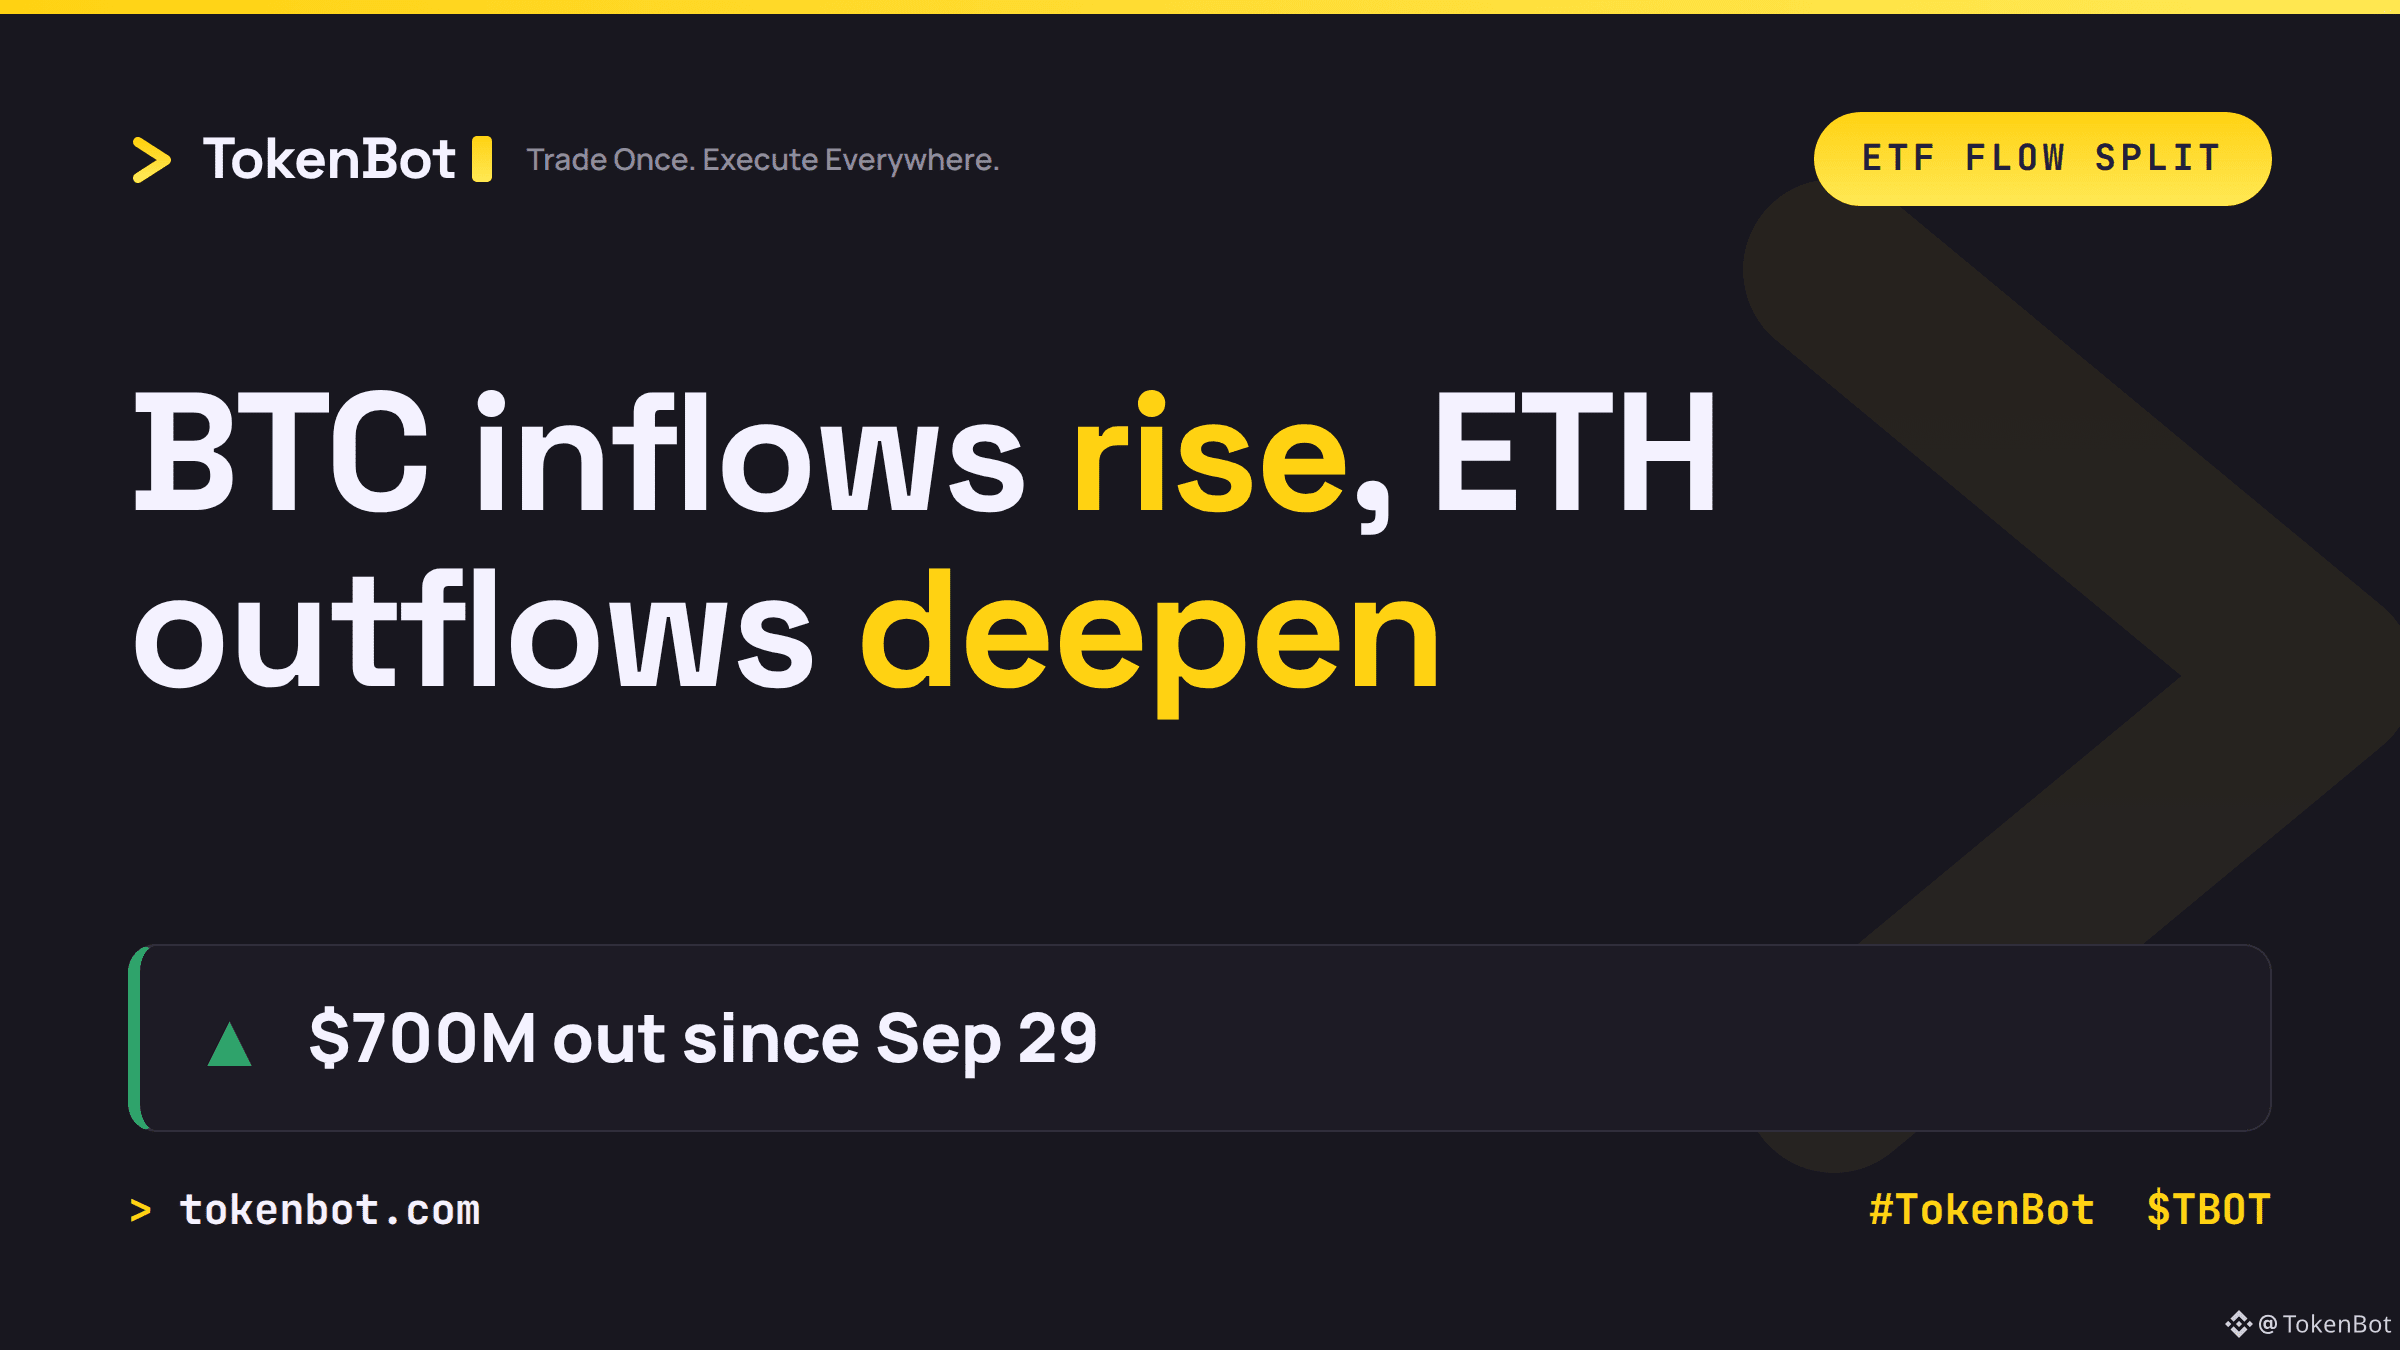
US-Spot-BTC-ETFs verzeichneten Zuflüsse in Höhe von 176 Mio. $, womit sich die Zuflussserie von zwei Tagen auf insgesamt rund 286 Mio. $ verlängerte – während ETH-ETFs den neunten Tag in Folge Abflüsse verbuchten und seit dem 29. September fast 700 Mio. $ verloren haben (laut Daten von Farside Investors).
Gleicher Tag, gleiche Marktlage, entgegengesetzte Kapitalströme. Das ist keine breit angelegte Flucht aus risikoreichen Anlagen – vielmehr scheint es, als würden Anleger Kapital in Richtung BTC-Engagement umschichten und gleichzeitig ihre ETH-Positionen weiter reduzieren, wobei BlackRocks ETHA die Abflüsse anführt.
Beobachtenswert: Bleibt diese Lücke bestehen, wenn sich ETH stabilisiert, oder ist ein Teil der ETH-Abflüsse lediglich auf die Auflösung von Basis-Trades zurückzuführen und nicht auf Verkäufe aus echter Überzeugung?
Ist dies der Beginn einer echten Entkopplung von BTC und ETH oder etwas eher Mechanisches?
$BTC $ETH $TBOT #Bitcoin #Ethereum #TradingSignals #TokenBot tokenbot.com
US-Spot-BTC-ETFs verzeichneten Zuflüsse in Höhe von 176 Mio. $, womit sich die Zuflussserie von zwei Tagen auf insgesamt rund 286 Mio. $ verlängerte – während ETH-ETFs den neunten Tag in Folge Abflüsse verbuchten und seit dem 29. September fast 700 Mio. $ verloren haben (laut Daten von Farside Investors).
Gleicher Tag, gleiche Marktlage, entgegengesetzte Kapitalströme. Das ist keine breit angelegte Flucht aus risikoreichen Anlagen – vielmehr scheint es, als würden Anleger Kapital in Richtung BTC-Engagement umschichten und gleichzeitig ihre ETH-Positionen weiter reduzieren, wobei BlackRocks ETHA die Abflüsse anführt.
Beobachtenswert: Bleibt diese Lücke bestehen, wenn sich ETH stabilisiert, oder ist ein Teil der ETH-Abflüsse lediglich auf die Auflösung von Basis-Trades zurückzuführen und nicht auf Verkäufe aus echter Überzeugung?
Ist dies der Beginn einer echten Entkopplung von BTC und ETH oder etwas eher Mechanisches?
$BTC $ETH $TBOT #Bitcoin #Ethereum #TradingSignals #TokenBot tokenbot.com
Gleicher Tag, gleiche Marktlage, entgegengesetzte Kapitalströme. Das ist keine breit angelegte Flucht aus risikoreichen Anlagen – vielmehr scheint es, als würden Anleger Kapital in Richtung BTC-Engagement umschichten und gleichzeitig ihre ETH-Positionen weiter reduzieren, wobei BlackRocks ETHA die Abflüsse anführt.
Beobachtenswert: Bleibt diese Lücke bestehen, wenn sich ETH stabilisiert, oder ist ein Teil der ETH-Abflüsse lediglich auf die Auflösung von Basis-Trades zurückzuführen und nicht auf Verkäufe aus echter Überzeugung?
Ist dies der Beginn einer echten Entkopplung von BTC und ETH oder etwas eher Mechanisches?
$BTC $ETH $TBOT #Bitcoin #Ethereum #TradingSignals #TokenBot tokenbot.com
141
·
--
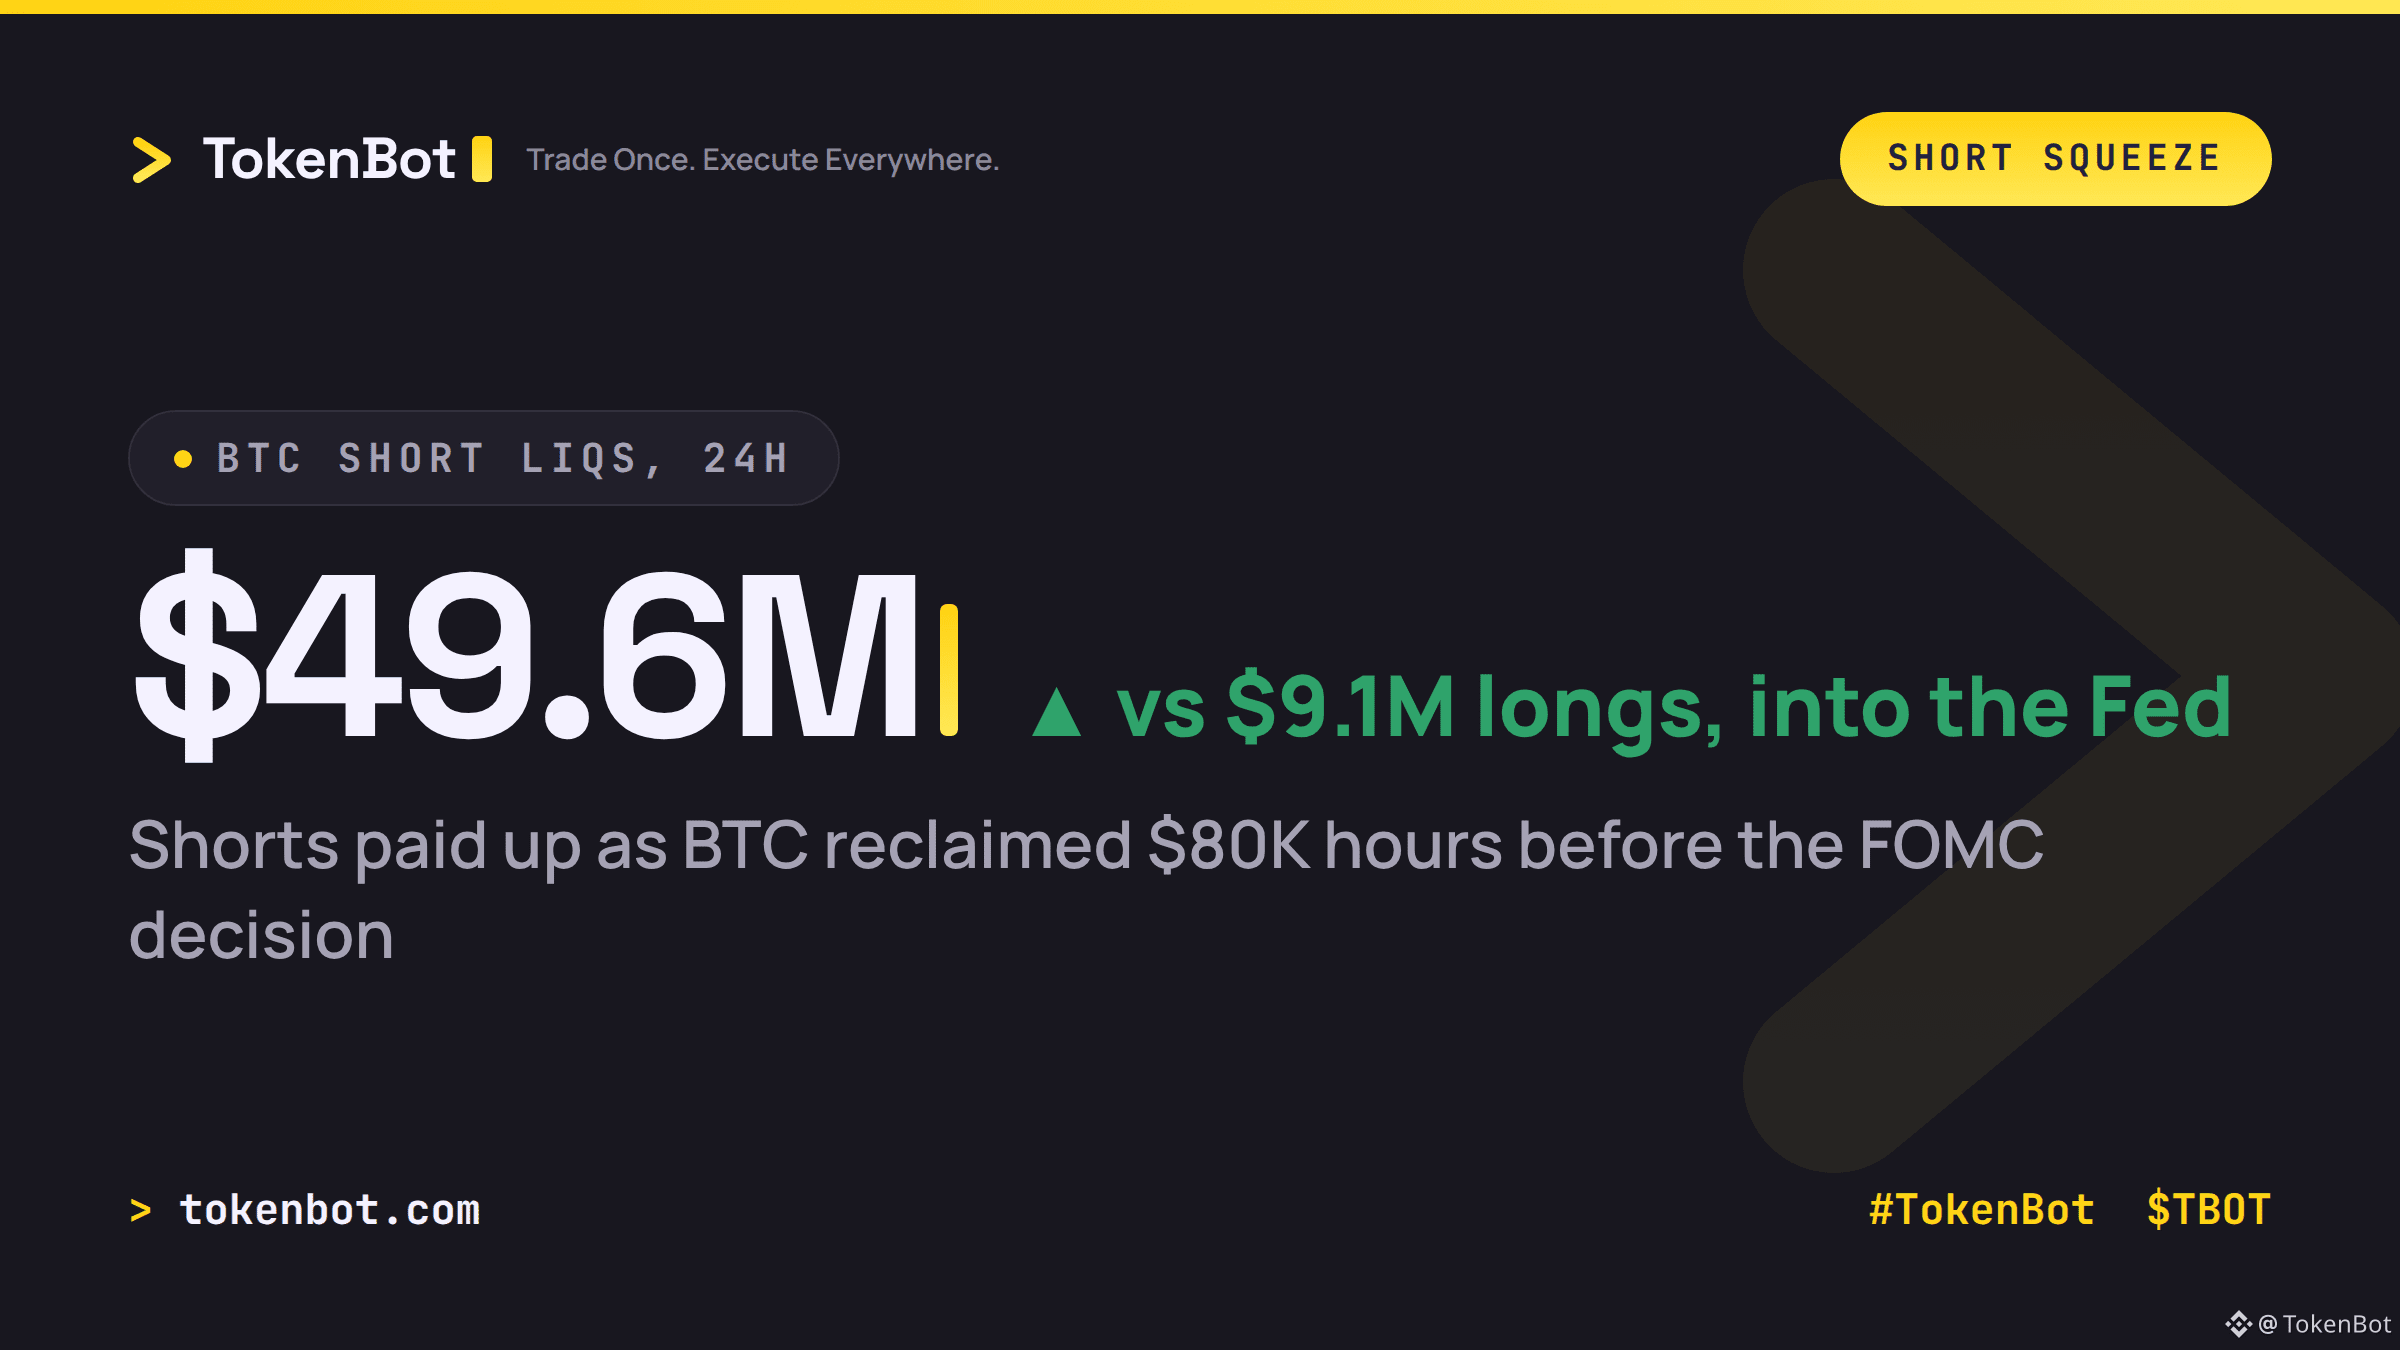
Bitcoin-Shorts wurden vor der heutigen Fed-Entscheidung überrollt. In den vergangenen 24 Stunden wurden BTC-Short-Positionen im Wert von 49,6 Mio. US-Dollar liquidiert, gegenüber gerade einmal 9,1 Mio. US-Dollar bei Long-Positionen – ein Ungleichgewicht, wie man es sieht, wenn sich der Kurs durch eine Gruppe von Stop-Loss-Orders arbeitet und der Short Squeeze den Rest erledigt (via @coinglass_com).
BTC eroberte die Marke von 80.000 US-Dollar zurück und stieg in Richtung 81.700 US-Dollar, während sich der Markt auf die Zinsentscheidung um 14 Uhr ET vorbereitet. Bei Polymarket wird eine Zinspause mit einer Wahrscheinlichkeit von 94,5 % gehandelt. Das Ergebnis selbst ist also kaum eine Überraschung – das eigentliche Risiko liegt im Ton der Erklärung und in möglichen Signalen zum nächsten Schritt. Dort zeigt sich normalerweise die tatsächliche Volatilität, nicht in der Schlagzeilenzahl.
Wie groß sind eure Positionen vor einer Entscheidung, deren Ergebnis bereits so stark eingepreist ist, während die Pressekonferenz noch aussteht?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
Bitcoin-Shorts wurden vor der heutigen Fed-Entscheidung überrollt. In den vergangenen 24 Stunden wurden BTC-Short-Positionen im Wert von 49,6 Mio. US-Dollar liquidiert, gegenüber gerade einmal 9,1 Mio. US-Dollar bei Long-Positionen – ein Ungleichgewicht, wie man es sieht, wenn sich der Kurs durch eine Gruppe von Stop-Loss-Orders arbeitet und der Short Squeeze den Rest erledigt (via @coinglass_com).
BTC eroberte die Marke von 80.000 US-Dollar zurück und stieg in Richtung 81.700 US-Dollar, während sich der Markt auf die Zinsentscheidung um 14 Uhr ET vorbereitet. Bei Polymarket wird eine Zinspause mit einer Wahrscheinlichkeit von 94,5 % gehandelt. Das Ergebnis selbst ist also kaum eine Überraschung – das eigentliche Risiko liegt im Ton der Erklärung und in möglichen Signalen zum nächsten Schritt. Dort zeigt sich normalerweise die tatsächliche Volatilität, nicht in der Schlagzeilenzahl.
Wie groß sind eure Positionen vor einer Entscheidung, deren Ergebnis bereits so stark eingepreist ist, während die Pressekonferenz noch aussteht?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
BTC eroberte die Marke von 80.000 US-Dollar zurück und stieg in Richtung 81.700 US-Dollar, während sich der Markt auf die Zinsentscheidung um 14 Uhr ET vorbereitet. Bei Polymarket wird eine Zinspause mit einer Wahrscheinlichkeit von 94,5 % gehandelt. Das Ergebnis selbst ist also kaum eine Überraschung – das eigentliche Risiko liegt im Ton der Erklärung und in möglichen Signalen zum nächsten Schritt. Dort zeigt sich normalerweise die tatsächliche Volatilität, nicht in der Schlagzeilenzahl.
Wie groß sind eure Positionen vor einer Entscheidung, deren Ergebnis bereits so stark eingepreist ist, während die Pressekonferenz noch aussteht?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
157
·
--
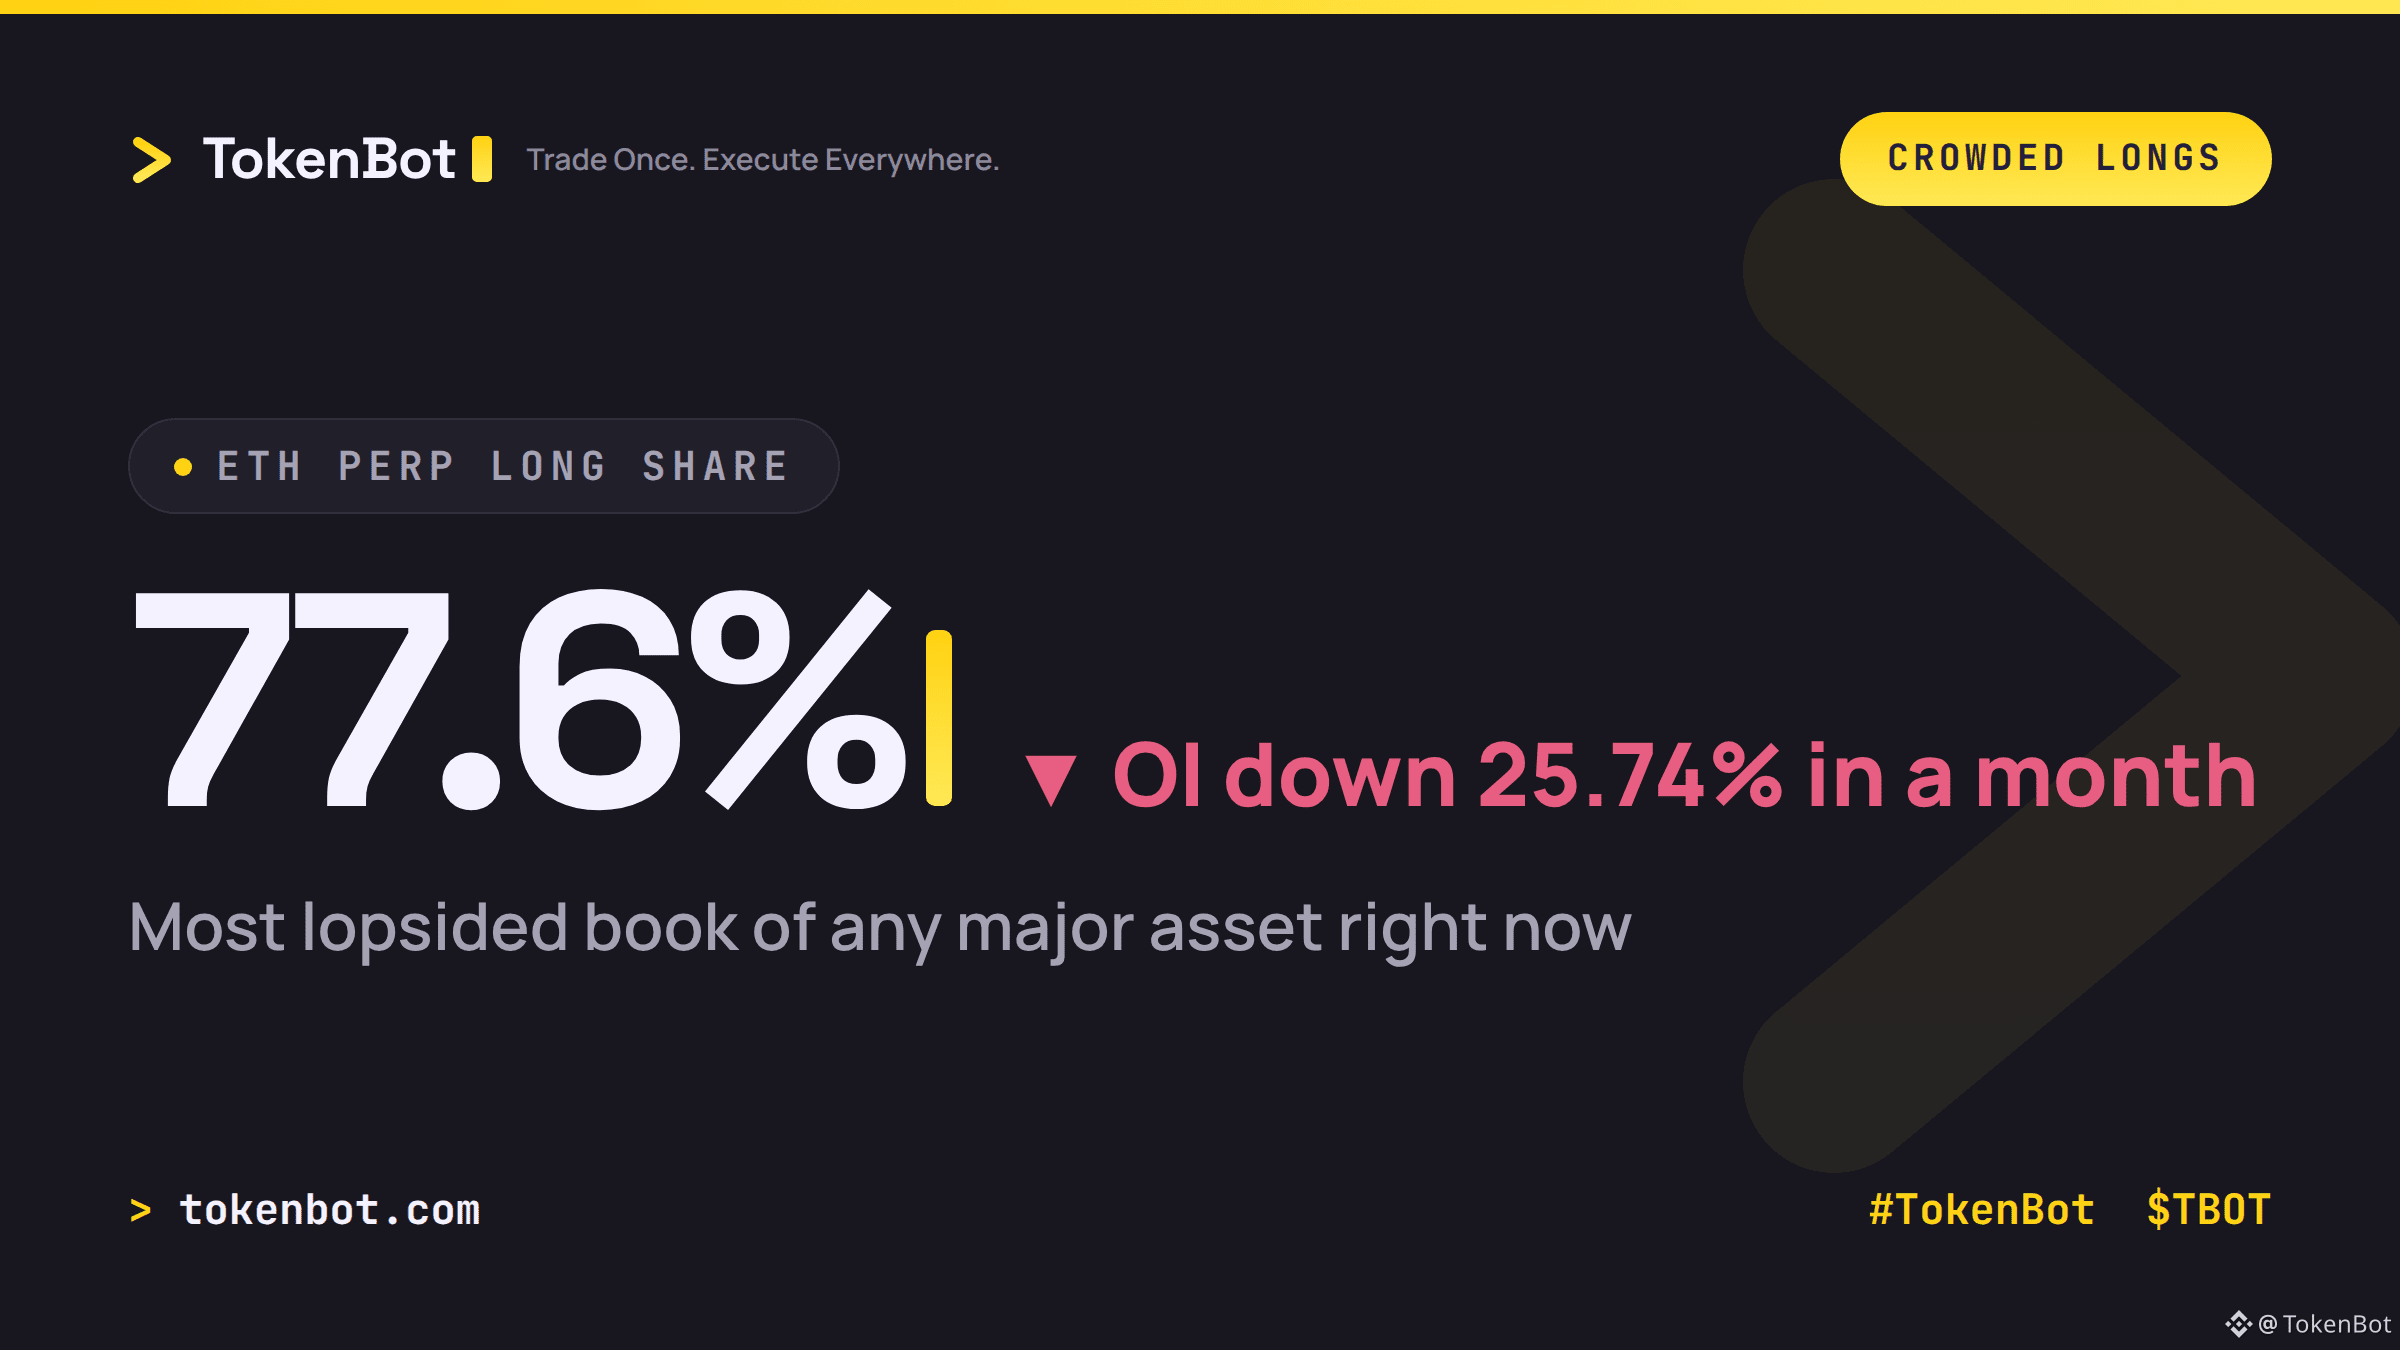
ETH-Perps sind derzeit zu 77,6 % long positioniert. Das ist das unausgewogenste Long/Short-Verhältnis aller großen Assets auf dem Markt – Long-Positionen überwiegen Short-Positionen ungefähr im Verhältnis 3,5 zu 1.
Der entscheidende Punkt: Diese Schieflage hat sich aufgebaut, während das Open Interest bei ETH in weniger als einem Monat um 25,74 % gefallen ist – von ungefähr 16 Mrd. $ auf 11,9 Mrd. $. Das ist kein gesunder, zweiseitiger Markt, der wächst, sondern ein dünnerer Markt, in dem fast alle verbliebenen gehebelten Positionen auf dieselbe Richtung setzen. Wenn ein Orderbuch so einseitig ist, trifft die nächste starke Bewegung meist zuerst die überfüllte Seite, weil sich dort die Stop-Loss-Ausführungen und Liquidationen häufen.
Das bedeutet nicht, dass ETH kurz vor dem Einbruch steht. Es bedeutet, dass das Risiko derzeit nicht symmetrisch ist.
Wenn ETH von hier aus nachgibt, wo vermutest du die erste Welle an Long-Liquidationen – oberhalb von 2.300 $ oder darunter?
#TokenBot #Ethereum #TradingSignals #Crypto $BTC $ETH $TBOT
tokenbot.com
ETH-Perps sind derzeit zu 77,6 % long positioniert. Das ist das unausgewogenste Long/Short-Verhältnis aller großen Assets auf dem Markt – Long-Positionen überwiegen Short-Positionen ungefähr im Verhältnis 3,5 zu 1.
Der entscheidende Punkt: Diese Schieflage hat sich aufgebaut, während das Open Interest bei ETH in weniger als einem Monat um 25,74 % gefallen ist – von ungefähr 16 Mrd. $ auf 11,9 Mrd. $. Das ist kein gesunder, zweiseitiger Markt, der wächst, sondern ein dünnerer Markt, in dem fast alle verbliebenen gehebelten Positionen auf dieselbe Richtung setzen. Wenn ein Orderbuch so einseitig ist, trifft die nächste starke Bewegung meist zuerst die überfüllte Seite, weil sich dort die Stop-Loss-Ausführungen und Liquidationen häufen.
Das bedeutet nicht, dass ETH kurz vor dem Einbruch steht. Es bedeutet, dass das Risiko derzeit nicht symmetrisch ist.
Wenn ETH von hier aus nachgibt, wo vermutest du die erste Welle an Long-Liquidationen – oberhalb von 2.300 $ oder darunter?
#TokenBot #Ethereum #TradingSignals #Crypto $BTC $ETH $TBOT
tokenbot.com
Der entscheidende Punkt: Diese Schieflage hat sich aufgebaut, während das Open Interest bei ETH in weniger als einem Monat um 25,74 % gefallen ist – von ungefähr 16 Mrd. $ auf 11,9 Mrd. $. Das ist kein gesunder, zweiseitiger Markt, der wächst, sondern ein dünnerer Markt, in dem fast alle verbliebenen gehebelten Positionen auf dieselbe Richtung setzen. Wenn ein Orderbuch so einseitig ist, trifft die nächste starke Bewegung meist zuerst die überfüllte Seite, weil sich dort die Stop-Loss-Ausführungen und Liquidationen häufen.
Das bedeutet nicht, dass ETH kurz vor dem Einbruch steht. Es bedeutet, dass das Risiko derzeit nicht symmetrisch ist.
Wenn ETH von hier aus nachgibt, wo vermutest du die erste Welle an Long-Liquidationen – oberhalb von 2.300 $ oder darunter?
#TokenBot #Ethereum #TradingSignals #Crypto $BTC $ETH $TBOT
tokenbot.com
126
·
--
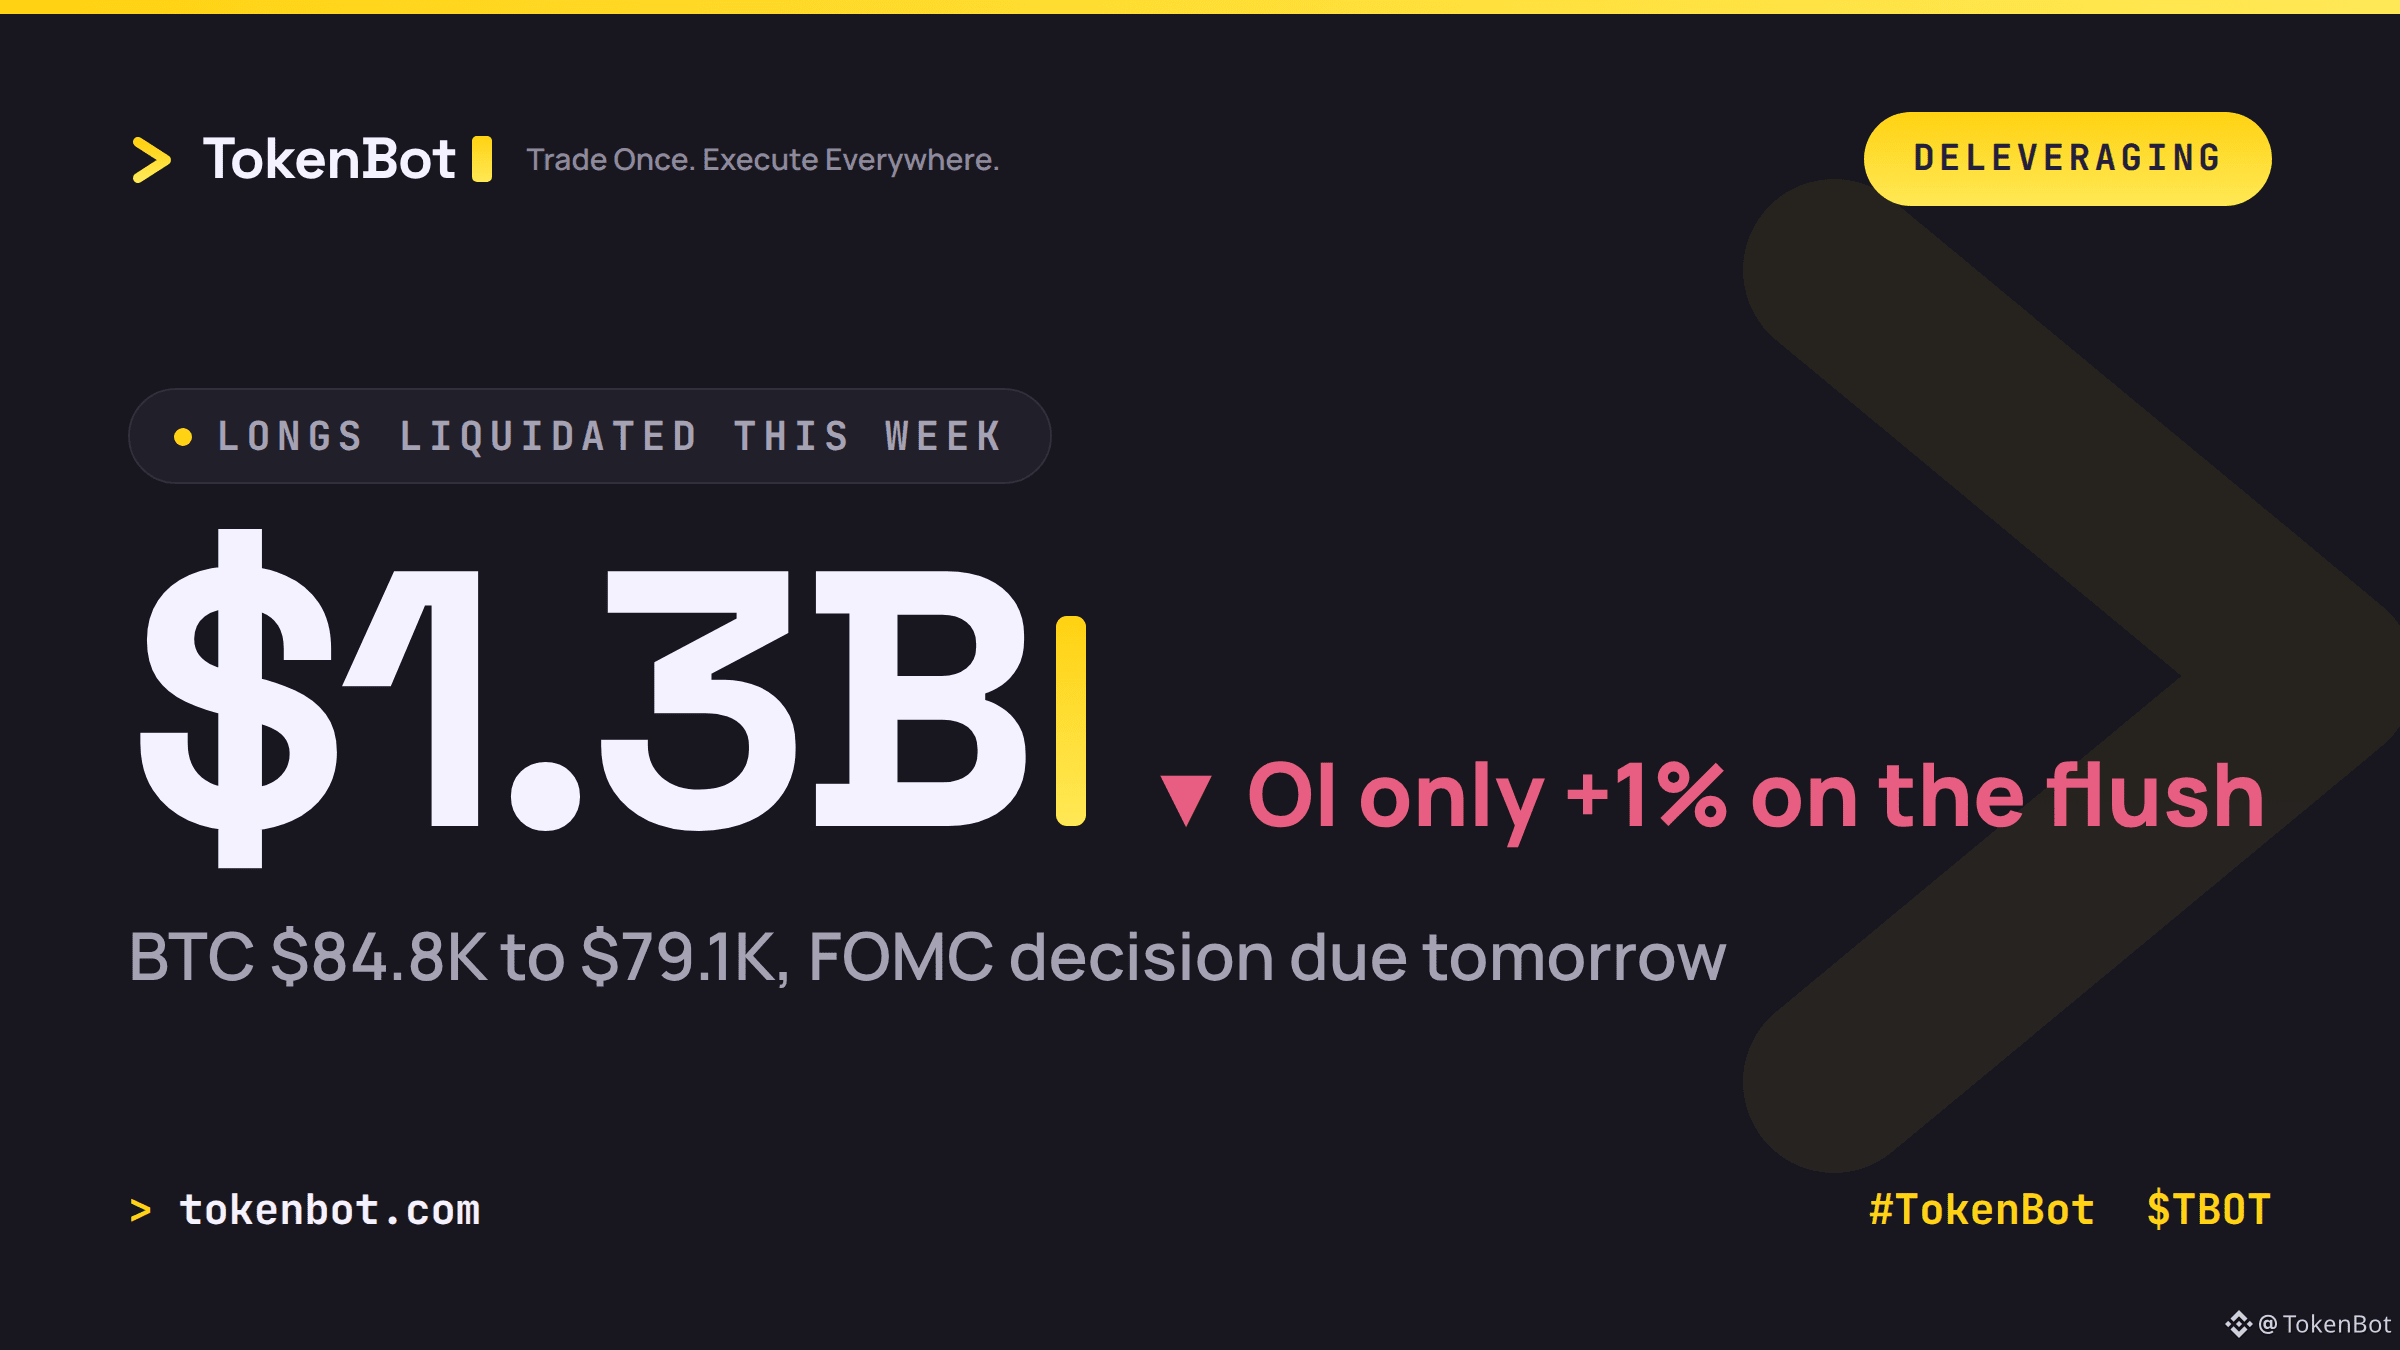
BTC pendelte diese Woche zwischen 84,8K $ und 79,1K $ hin und her. Dabei wurden gehebelte Long-Positionen im Wert von rund 1,3 Mrd. $ liquidiert.
Das Entscheidende dabei: Das Open Interest bewegte sich während des gesamten Abverkaufs kaum und stieg nur um etwa 1 %. Das ist typisch für einen preisgetriebenen Washout – Hebelpositionen werden auf einem niedrigeren Niveau neu bewertet und abgebaut, statt dass Trader tatsächlich das Feld räumen. Die Positionierung wurde nicht aufgelöst, sie wurde lediglich günstiger.
Auch der Zeitpunkt ist ungünstig. Die zweitägige FOMC-Sitzung der Fed begann heute. Die Zinsentscheidung steht morgen an, und die Märkte rechnen mit einer Wahrscheinlichkeit von rund 90 % damit, dass sich nichts ändert. 79K $ ist jetzt die Marke, die viele Handelsschreibtische bis zur Bekanntgabe im Blick haben.
Geht hier tatsächlich jemand vor dem FOMC-Entscheid ein höheres Risiko ein, oder verteidigt ihr einfach die 79K $ und wartet ab?
Gerade bei so einem unruhigen Markt ist es wichtiger denn je, eine Order gleichzeitig über mehr als 25 Handelsplätze zu verteilen – tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
BTC pendelte diese Woche zwischen 84,8K $ und 79,1K $ hin und her. Dabei wurden gehebelte Long-Positionen im Wert von rund 1,3 Mrd. $ liquidiert.
Das Entscheidende dabei: Das Open Interest bewegte sich während des gesamten Abverkaufs kaum und stieg nur um etwa 1 %. Das ist typisch für einen preisgetriebenen Washout – Hebelpositionen werden auf einem niedrigeren Niveau neu bewertet und abgebaut, statt dass Trader tatsächlich das Feld räumen. Die Positionierung wurde nicht aufgelöst, sie wurde lediglich günstiger.
Auch der Zeitpunkt ist ungünstig. Die zweitägige FOMC-Sitzung der Fed begann heute. Die Zinsentscheidung steht morgen an, und die Märkte rechnen mit einer Wahrscheinlichkeit von rund 90 % damit, dass sich nichts ändert. 79K $ ist jetzt die Marke, die viele Handelsschreibtische bis zur Bekanntgabe im Blick haben.
Geht hier tatsächlich jemand vor dem FOMC-Entscheid ein höheres Risiko ein, oder verteidigt ihr einfach die 79K $ und wartet ab?
Gerade bei so einem unruhigen Markt ist es wichtiger denn je, eine Order gleichzeitig über mehr als 25 Handelsplätze zu verteilen – tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
Das Entscheidende dabei: Das Open Interest bewegte sich während des gesamten Abverkaufs kaum und stieg nur um etwa 1 %. Das ist typisch für einen preisgetriebenen Washout – Hebelpositionen werden auf einem niedrigeren Niveau neu bewertet und abgebaut, statt dass Trader tatsächlich das Feld räumen. Die Positionierung wurde nicht aufgelöst, sie wurde lediglich günstiger.
Auch der Zeitpunkt ist ungünstig. Die zweitägige FOMC-Sitzung der Fed begann heute. Die Zinsentscheidung steht morgen an, und die Märkte rechnen mit einer Wahrscheinlichkeit von rund 90 % damit, dass sich nichts ändert. 79K $ ist jetzt die Marke, die viele Handelsschreibtische bis zur Bekanntgabe im Blick haben.
Geht hier tatsächlich jemand vor dem FOMC-Entscheid ein höheres Risiko ein, oder verteidigt ihr einfach die 79K $ und wartet ab?
Gerade bei so einem unruhigen Markt ist es wichtiger denn je, eine Order gleichzeitig über mehr als 25 Handelsplätze zu verteilen – tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
214
·
--
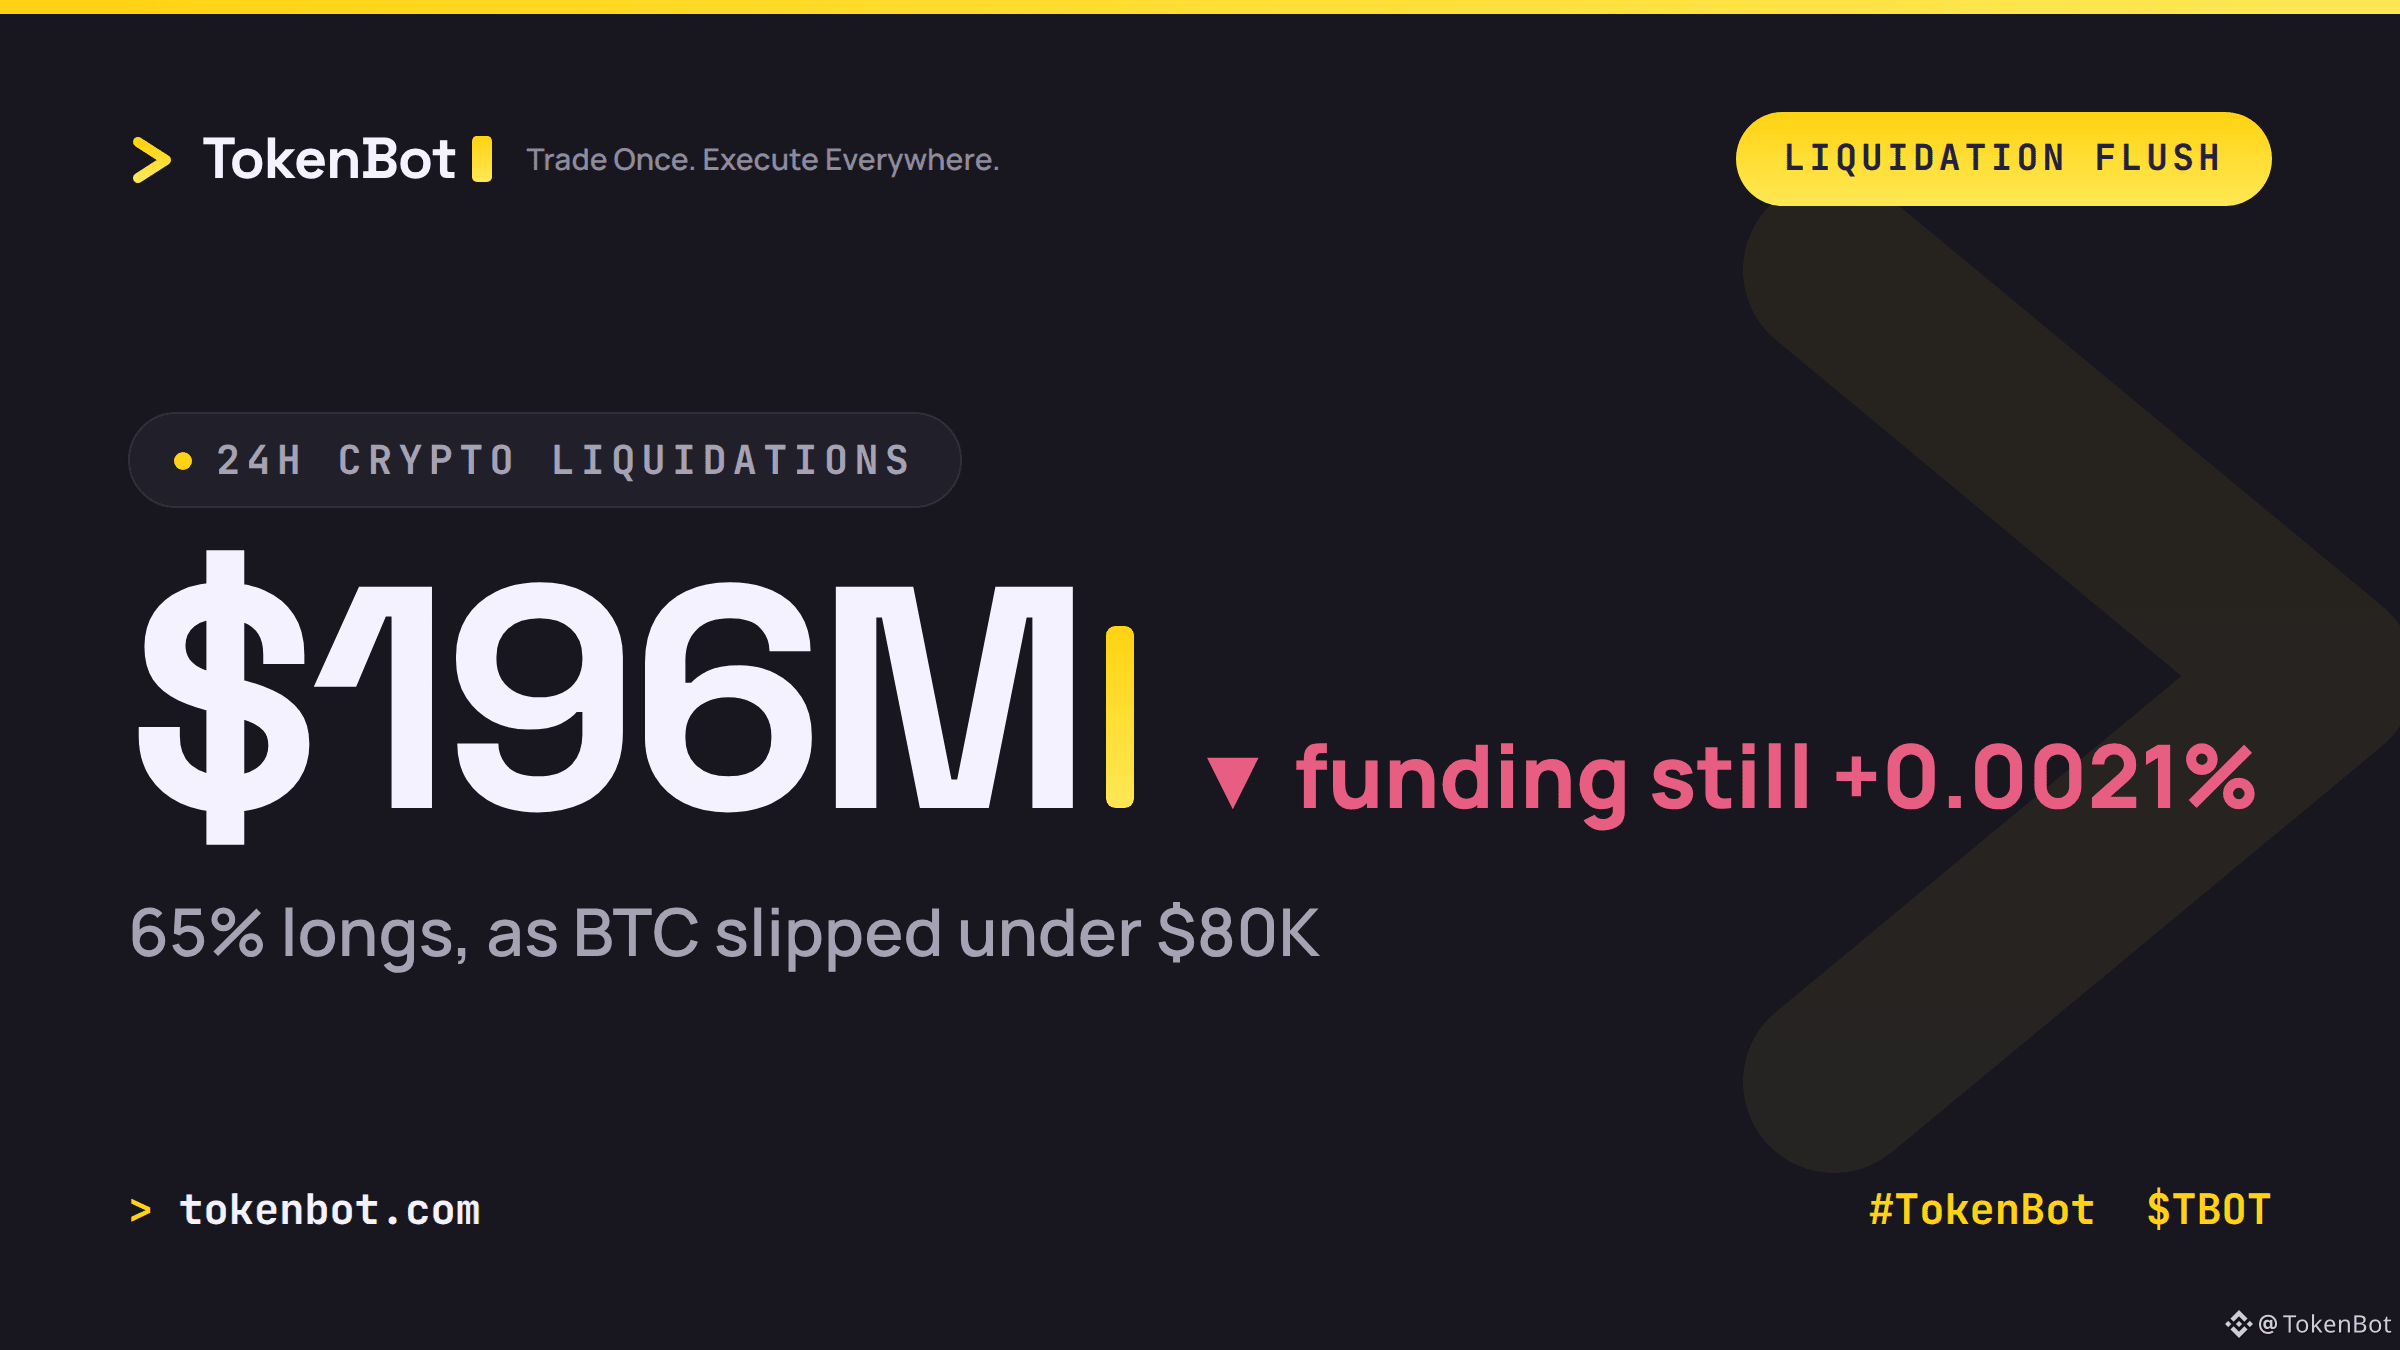
BTC fiel unter 80.000 $, und der Markt tat, was er immer tut: In den letzten 24 Stunden wurden gehebelte Futures im Wert von 196 Mio. $ liquidiert, wobei Long-Positionen 65 % davon ausmachten. Laut Daten von CoinGlass entfielen allein 53 Mio. $ davon auf BTC.
Das ist der Teil, den man im Auge behalten sollte: Die Funding-Rate ist mit 0,0021 % immer noch leicht positiv. Long-Positionen zahlen weiterhin an Short-Positionen – selbst nach einem Long-Liquidationsschub im Umfang von 128 Mio. $. Das ist typisch für einen Abbau von Hebelpositionen, nicht für einen Wechsel der Überzeugung – die überschüssige Spekulation wurde abgebaut, aber noch wettet niemand tatsächlich gegen die Bewegung.
Bleibt die Funding-Rate während des nächsten Abwärtsschritts unverändert oder wird sie leicht positiv, spricht das für einen sauberen Abverkauf gehebelter Positionen. Dreht sie ins Negative, ist das eine echte Kapitulation und nicht bloß ein Abbau durch Stop-Loss-Auslösungen.
Woran machst du den Unterschied zwischen einem Abbau gehebelter Positionen und einem tatsächlichen Trendwechsel fest – an der Funding-Rate, am OI oder an etwas anderem?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
BTC fiel unter 80.000 $, und der Markt tat, was er immer tut: In den letzten 24 Stunden wurden gehebelte Futures im Wert von 196 Mio. $ liquidiert, wobei Long-Positionen 65 % davon ausmachten. Laut Daten von CoinGlass entfielen allein 53 Mio. $ davon auf BTC.
Das ist der Teil, den man im Auge behalten sollte: Die Funding-Rate ist mit 0,0021 % immer noch leicht positiv. Long-Positionen zahlen weiterhin an Short-Positionen – selbst nach einem Long-Liquidationsschub im Umfang von 128 Mio. $. Das ist typisch für einen Abbau von Hebelpositionen, nicht für einen Wechsel der Überzeugung – die überschüssige Spekulation wurde abgebaut, aber noch wettet niemand tatsächlich gegen die Bewegung.
Bleibt die Funding-Rate während des nächsten Abwärtsschritts unverändert oder wird sie leicht positiv, spricht das für einen sauberen Abverkauf gehebelter Positionen. Dreht sie ins Negative, ist das eine echte Kapitulation und nicht bloß ein Abbau durch Stop-Loss-Auslösungen.
Woran machst du den Unterschied zwischen einem Abbau gehebelter Positionen und einem tatsächlichen Trendwechsel fest – an der Funding-Rate, am OI oder an etwas anderem?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Das ist der Teil, den man im Auge behalten sollte: Die Funding-Rate ist mit 0,0021 % immer noch leicht positiv. Long-Positionen zahlen weiterhin an Short-Positionen – selbst nach einem Long-Liquidationsschub im Umfang von 128 Mio. $. Das ist typisch für einen Abbau von Hebelpositionen, nicht für einen Wechsel der Überzeugung – die überschüssige Spekulation wurde abgebaut, aber noch wettet niemand tatsächlich gegen die Bewegung.
Bleibt die Funding-Rate während des nächsten Abwärtsschritts unverändert oder wird sie leicht positiv, spricht das für einen sauberen Abverkauf gehebelter Positionen. Dreht sie ins Negative, ist das eine echte Kapitulation und nicht bloß ein Abbau durch Stop-Loss-Auslösungen.
Woran machst du den Unterschied zwischen einem Abbau gehebelter Positionen und einem tatsächlichen Trendwechsel fest – an der Funding-Rate, am OI oder an etwas anderem?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
78
·
--
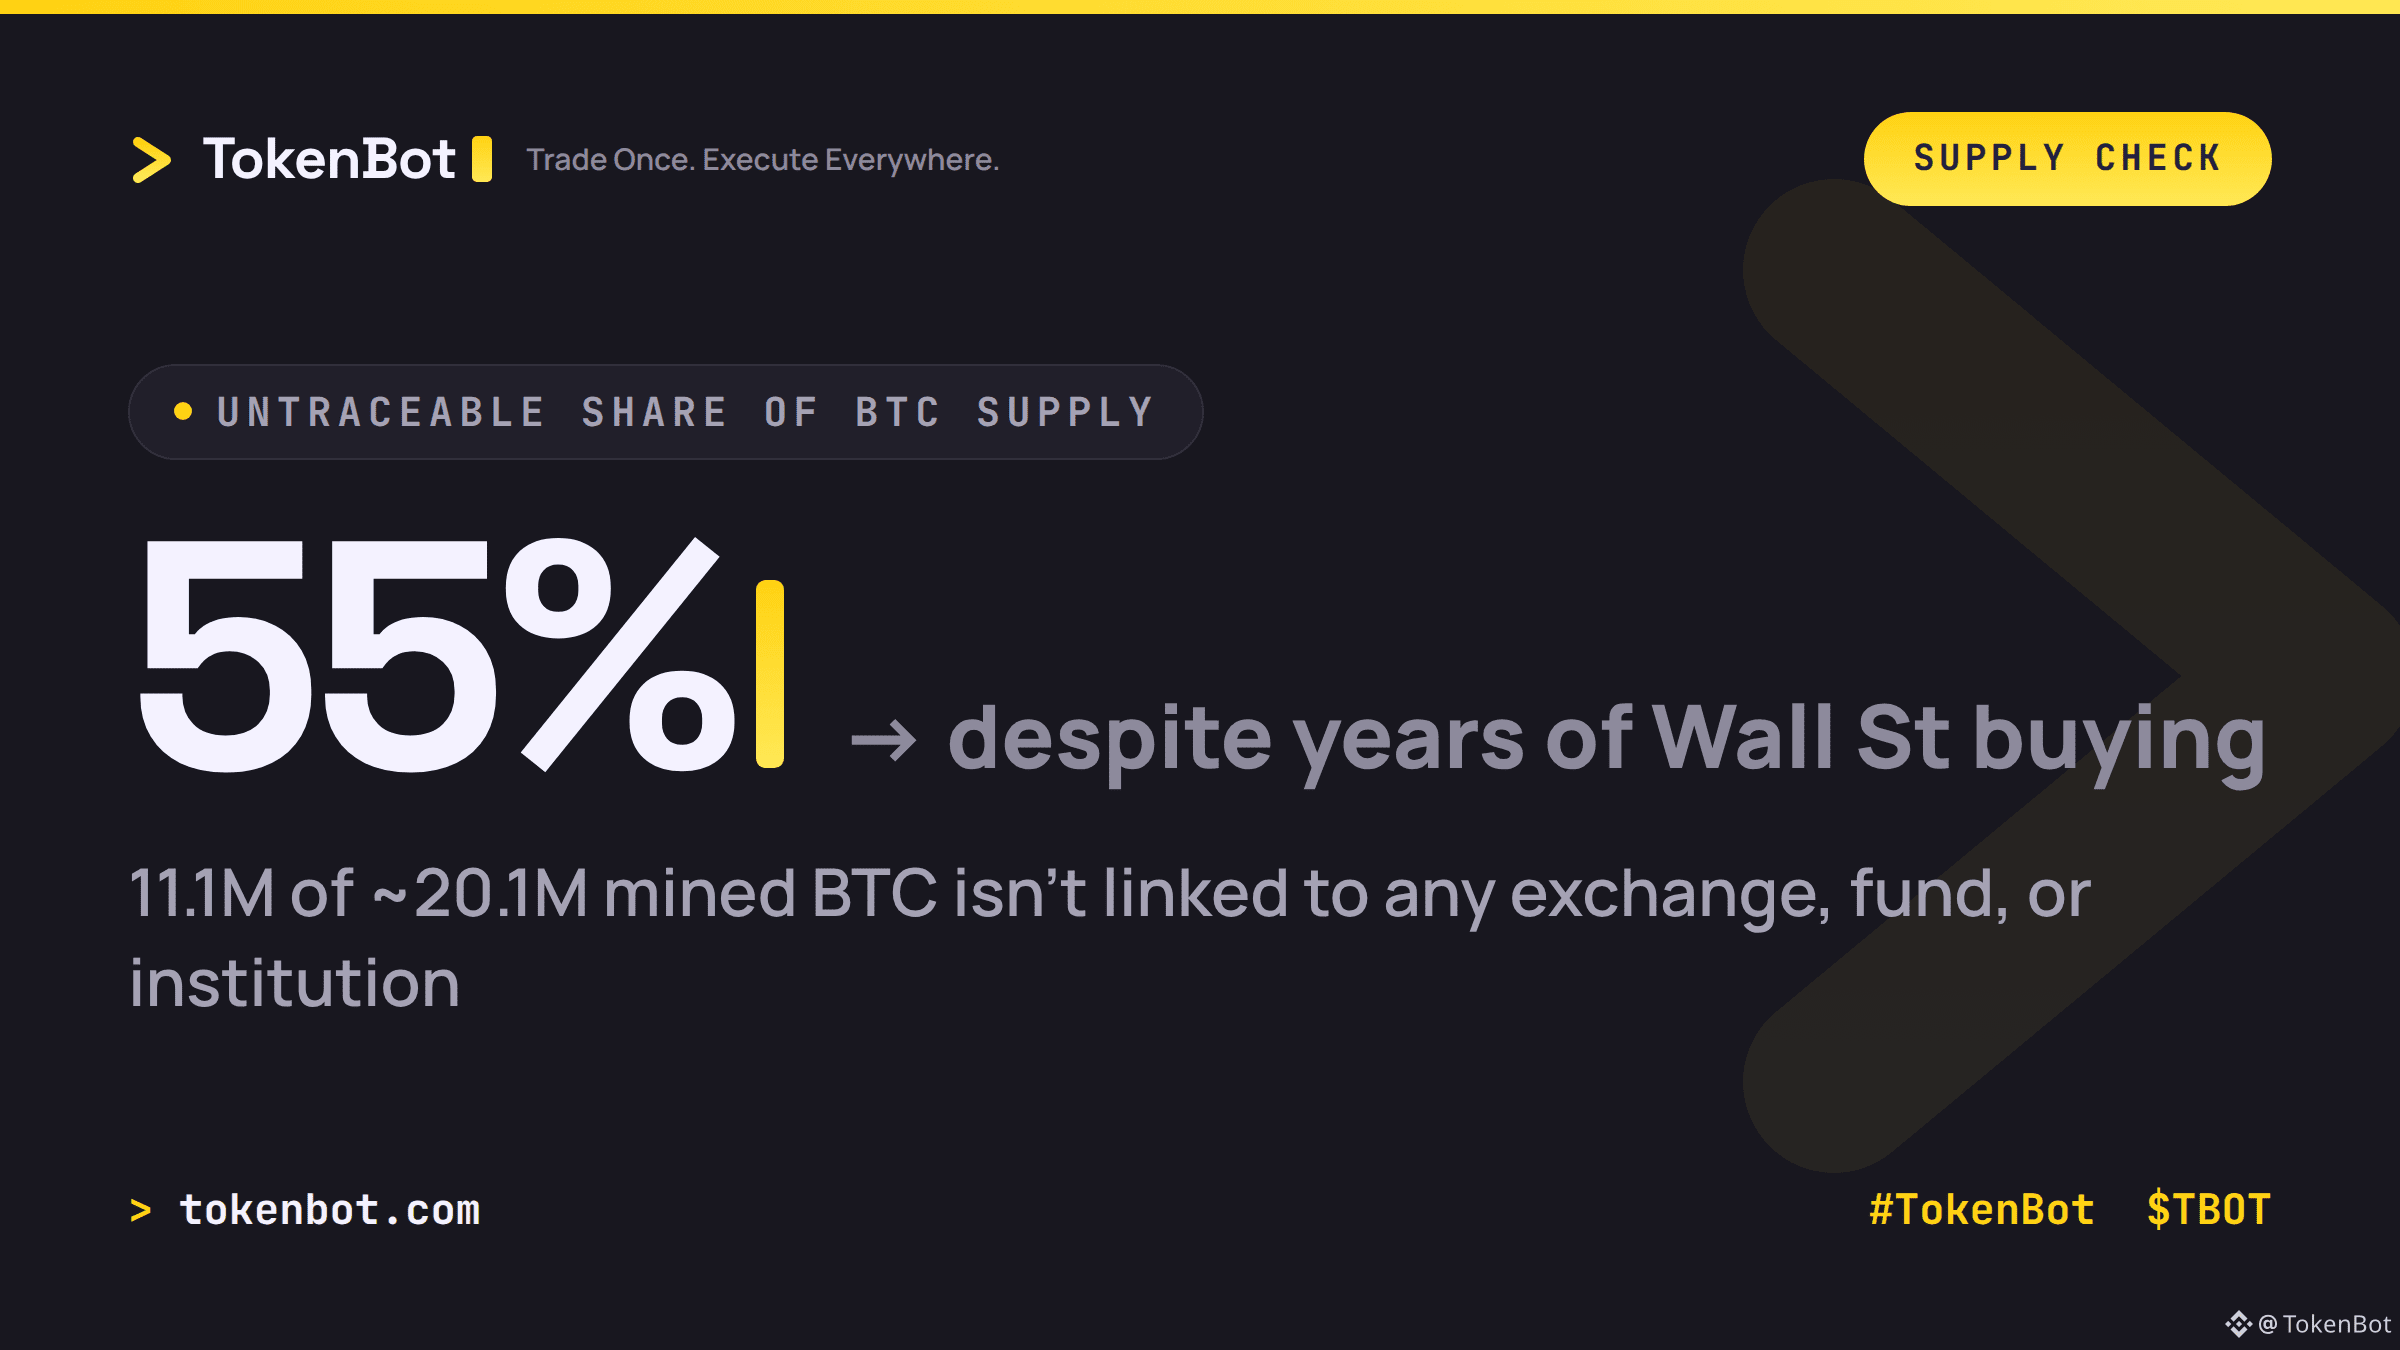
55 % aller geschürften Bitcoin, etwa 11,1 Mio. der rund 20,1 Mio. BTC im Umlauf, lassen sich keiner Börse, keinem Fonds und keiner Institution zuordnen. Zu diesem Ergebnis kommt Galaxy Research – und daran hat sich trotz jahrelanger Käufe durch die Wall Street über ETFs und Unternehmensreserven kaum etwas geändert.
Die Erkenntnis: Dieses nicht zuordenbare Angebot stellt keine Liquidität auf der Verkaufsseite dar. Ein Teil davon liegt bei Anlegern, die ihre Coins selbst verwahren und schlicht nicht verkaufen; ein anderer Teil ist inaktiv oder dauerhaft verloren. Wie dem auch sei: Es handelt sich nicht um Markttiefe, gegen die man handeln kann. In die Marktkapitalisierung fließt es ein. In den Orderbüchern ist es nicht zu sehen.
Wenn du deine Positionen anhand des öffentlich ausgewiesenen BTC-Angebots bemisst, kalkulierst du mit einem Angebot, das von vornherein nie zum Verkauf stand. Wie viel dieser Lücke berücksichtigt dein Liquiditätsmodell tatsächlich?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
55 % aller geschürften Bitcoin, etwa 11,1 Mio. der rund 20,1 Mio. BTC im Umlauf, lassen sich keiner Börse, keinem Fonds und keiner Institution zuordnen. Zu diesem Ergebnis kommt Galaxy Research – und daran hat sich trotz jahrelanger Käufe durch die Wall Street über ETFs und Unternehmensreserven kaum etwas geändert.
Die Erkenntnis: Dieses nicht zuordenbare Angebot stellt keine Liquidität auf der Verkaufsseite dar. Ein Teil davon liegt bei Anlegern, die ihre Coins selbst verwahren und schlicht nicht verkaufen; ein anderer Teil ist inaktiv oder dauerhaft verloren. Wie dem auch sei: Es handelt sich nicht um Markttiefe, gegen die man handeln kann. In die Marktkapitalisierung fließt es ein. In den Orderbüchern ist es nicht zu sehen.
Wenn du deine Positionen anhand des öffentlich ausgewiesenen BTC-Angebots bemisst, kalkulierst du mit einem Angebot, das von vornherein nie zum Verkauf stand. Wie viel dieser Lücke berücksichtigt dein Liquiditätsmodell tatsächlich?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Die Erkenntnis: Dieses nicht zuordenbare Angebot stellt keine Liquidität auf der Verkaufsseite dar. Ein Teil davon liegt bei Anlegern, die ihre Coins selbst verwahren und schlicht nicht verkaufen; ein anderer Teil ist inaktiv oder dauerhaft verloren. Wie dem auch sei: Es handelt sich nicht um Markttiefe, gegen die man handeln kann. In die Marktkapitalisierung fließt es ein. In den Orderbüchern ist es nicht zu sehen.
Wenn du deine Positionen anhand des öffentlich ausgewiesenen BTC-Angebots bemisst, kalkulierst du mit einem Angebot, das von vornherein nie zum Verkauf stand. Wie viel dieser Lücke berücksichtigt dein Liquiditätsmodell tatsächlich?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
160
·
--
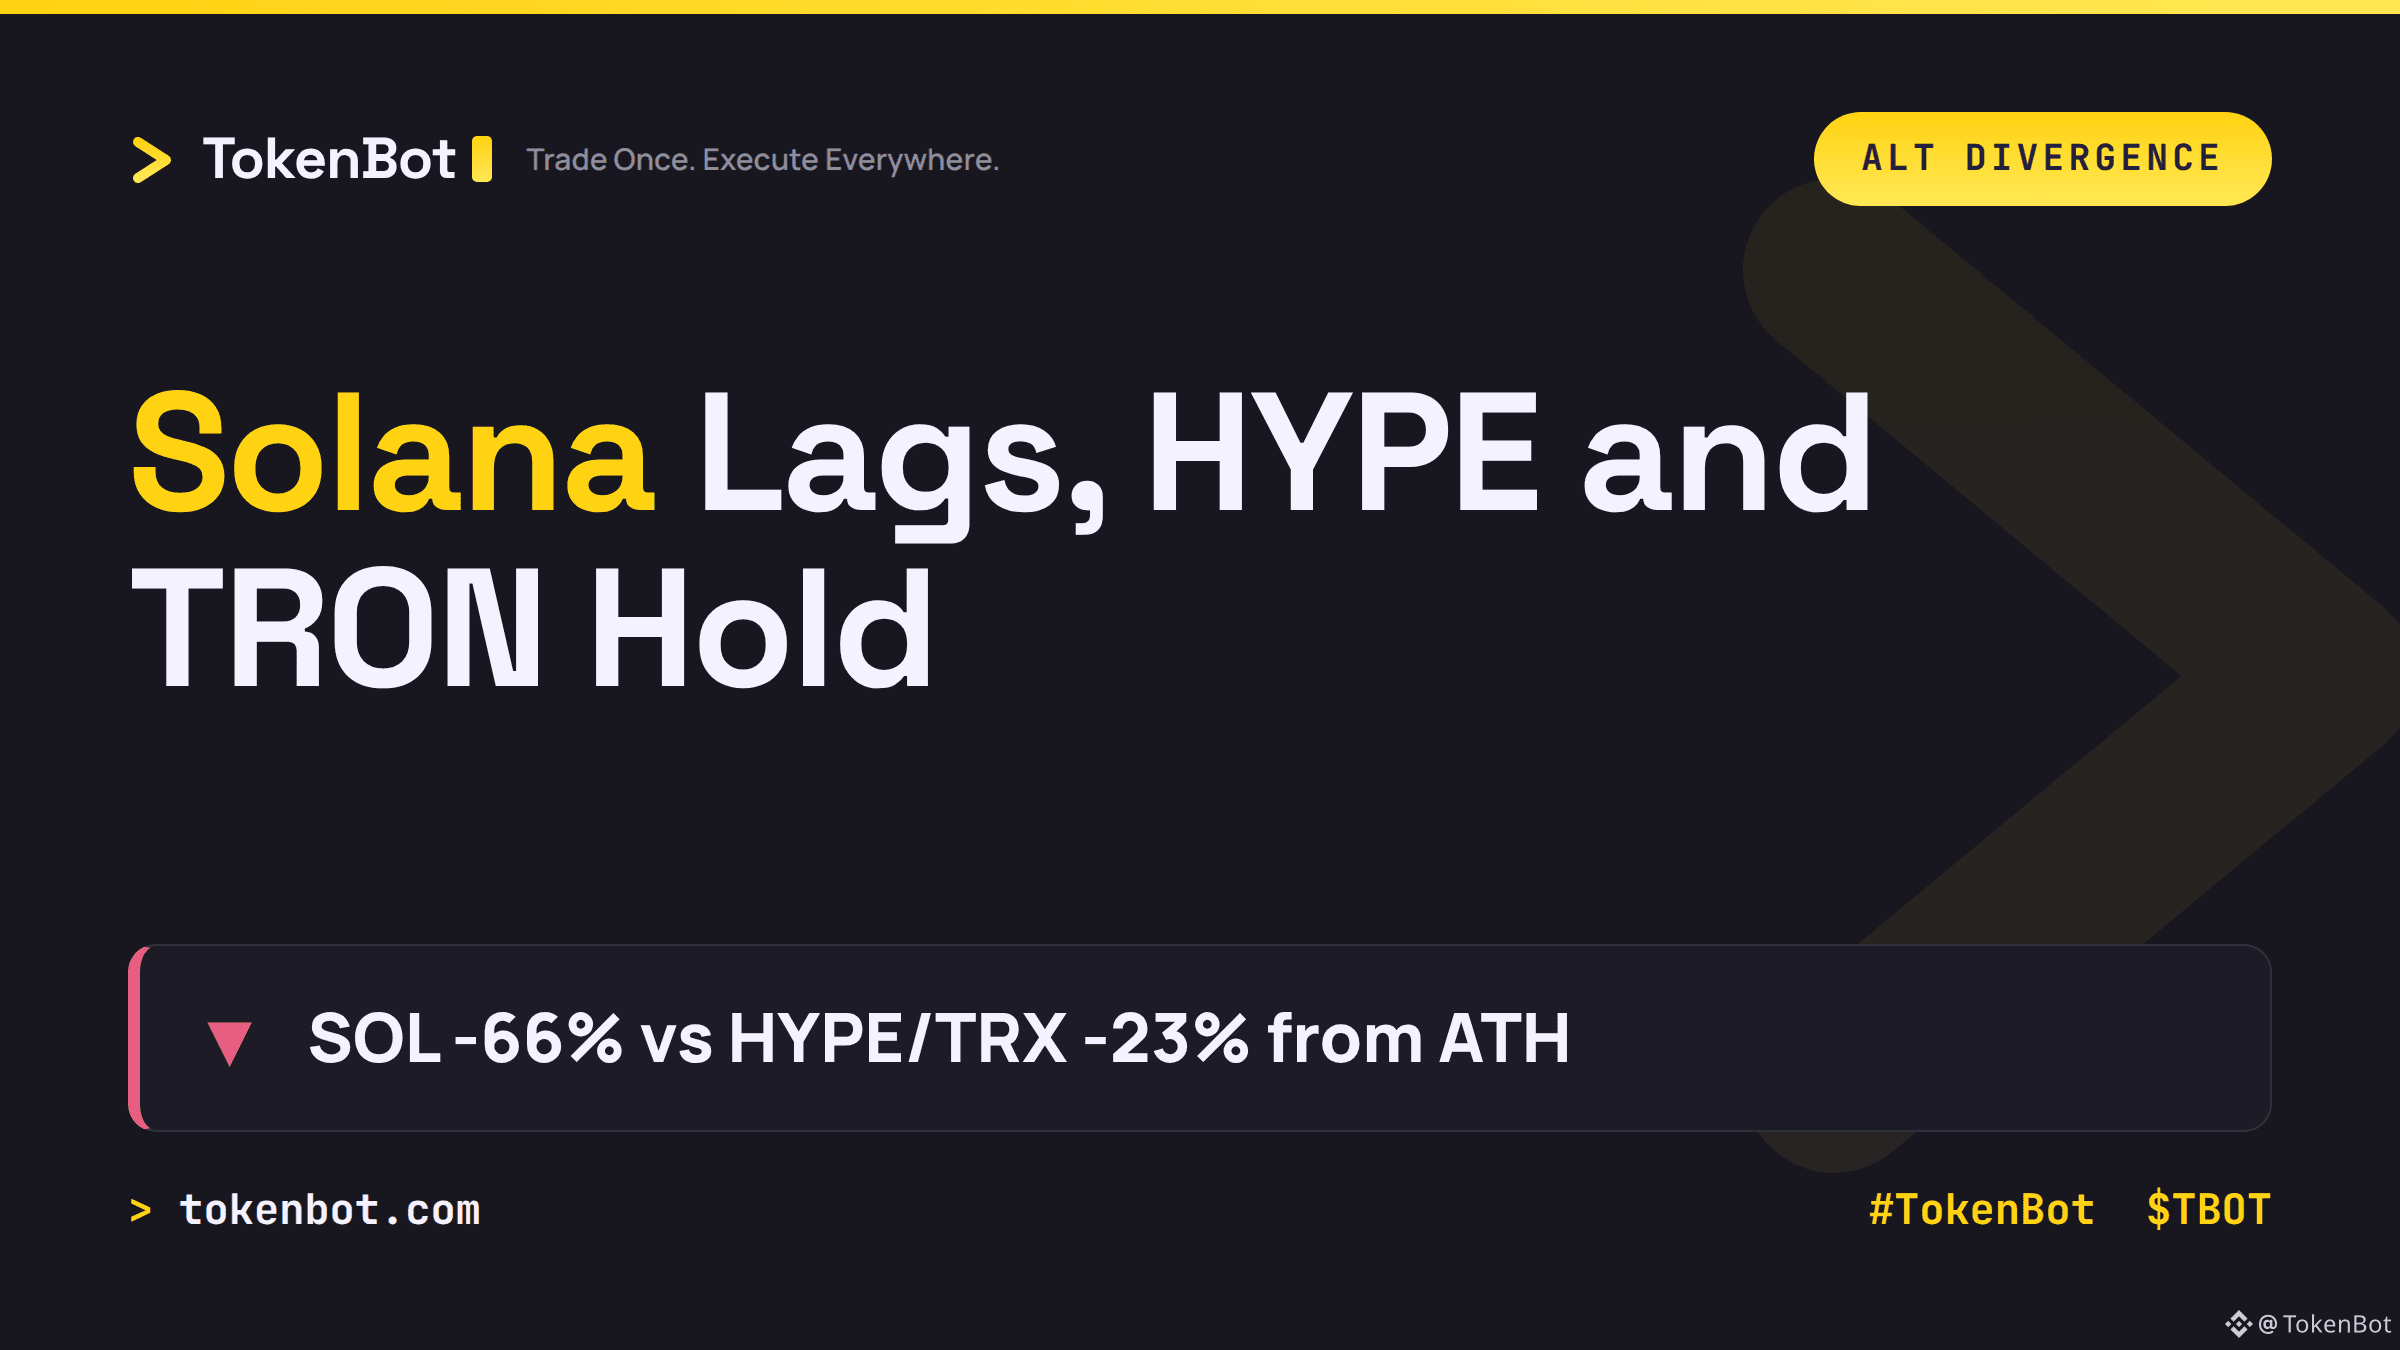
Solana liegt 66 % unter seinem Allzeithoch. Hyperliquid und TRON liegen im Vergleich dazu nur etwa 23 % unter ihren jeweiligen Höchstständen. Derselbe Bärenmarkt, dasselbe makroökonomische Umfeld, völlig unterschiedliche Kursverluste.
Eine solche Differenz ist normalerweise kein Zufall. Sie hängt oft damit zusammen, welche Chains weiterhin echte, gebührenpflichtige Aktivität und treue Nutzer haben und welche beim Kursanstieg im letzten Zyklus lediglich vom allgemeinen Markttrend profitiert haben. Wenn die Flut zurückgeht, fallen Chains mit einer schwächeren tatsächlichen Nutzung tendenziell am stärksten – und Solanas Kursverlust ist hier deutlich steiler als der seiner Wettbewerber.
Das sollte man künftig im Auge behalten: Schließt sich SOLs relative Schwäche, oder wird die Divergenz größer, während sich das Kapital auf die Namen konzentriert, die sich besser gehalten haben?
Wenn du systematische Umschichtungen zwischen L1s und L2s vornimmst: Wie gewichtest du bei dieser Entscheidung den „Abstand zum ATH“ gegenüber On-Chain-Nutzungsdaten? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
Solana liegt 66 % unter seinem Allzeithoch. Hyperliquid und TRON liegen im Vergleich dazu nur etwa 23 % unter ihren jeweiligen Höchstständen. Derselbe Bärenmarkt, dasselbe makroökonomische Umfeld, völlig unterschiedliche Kursverluste.
Eine solche Differenz ist normalerweise kein Zufall. Sie hängt oft damit zusammen, welche Chains weiterhin echte, gebührenpflichtige Aktivität und treue Nutzer haben und welche beim Kursanstieg im letzten Zyklus lediglich vom allgemeinen Markttrend profitiert haben. Wenn die Flut zurückgeht, fallen Chains mit einer schwächeren tatsächlichen Nutzung tendenziell am stärksten – und Solanas Kursverlust ist hier deutlich steiler als der seiner Wettbewerber.
Das sollte man künftig im Auge behalten: Schließt sich SOLs relative Schwäche, oder wird die Divergenz größer, während sich das Kapital auf die Namen konzentriert, die sich besser gehalten haben?
Wenn du systematische Umschichtungen zwischen L1s und L2s vornimmst: Wie gewichtest du bei dieser Entscheidung den „Abstand zum ATH“ gegenüber On-Chain-Nutzungsdaten? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
Eine solche Differenz ist normalerweise kein Zufall. Sie hängt oft damit zusammen, welche Chains weiterhin echte, gebührenpflichtige Aktivität und treue Nutzer haben und welche beim Kursanstieg im letzten Zyklus lediglich vom allgemeinen Markttrend profitiert haben. Wenn die Flut zurückgeht, fallen Chains mit einer schwächeren tatsächlichen Nutzung tendenziell am stärksten – und Solanas Kursverlust ist hier deutlich steiler als der seiner Wettbewerber.
Das sollte man künftig im Auge behalten: Schließt sich SOLs relative Schwäche, oder wird die Divergenz größer, während sich das Kapital auf die Namen konzentriert, die sich besser gehalten haben?
Wenn du systematische Umschichtungen zwischen L1s und L2s vornimmst: Wie gewichtest du bei dieser Entscheidung den „Abstand zum ATH“ gegenüber On-Chain-Nutzungsdaten? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
351
·
--
Spot-Bitcoin-ETFs verzeichneten innerhalb von zwei Tagen (22.–23. Okt.) Abflüsse in Höhe von 773 Mio. $, genau als der Kurs die Unterstützung bei 80.000 $ testete und eine dreitägige Zuflussserie endete. Auf den ersten Blick sieht das nach klassischer Risikoaversion aus.
Doch die Funding-Daten erzählen eine andere Geschichte. Die Funding-Rate bei BTC-Perpetuals liegt stabil bei etwa 0,005–0,008 % pro 8-Stunden-Periode – weit entfernt von den Werten, die man bei einem durch Hebel ausgelösten Long Squeeze erwarten würde. Das sind Spot-Abflüsse, keine Liquidationskaskade.
Und auch die andere Seite dieser Entwicklung ist real: Wal-Wallets zogen in derselben Woche, in der die ETFs verkauften, etwa 770 Mio. $ von Börsen ab. Das heißt, institutionelle Handelstische verkaufen, während große Halter akkumulieren – und beide konzentrieren sich zur selben Zeit auf dasselbe Niveau von 80.000 $.
Das ist ein klareres Setup, als die meisten „Dip“-Schlagzeilen vermuten lassen: Zwei unterschiedliche Gruppen gehen beim selben Kurs gegensätzliche Wetten ein. Wenn die Abflüsse aus Spot-ETFs mit der Akkumulation durch Wale Schritt halten, welche Seite verliert deiner Meinung nach zuerst die Überzeugung?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Spot-Bitcoin-ETFs verzeichneten innerhalb von zwei Tagen (22.–23. Okt.) Abflüsse in Höhe von 773 Mio. $, genau als der Kurs die Unterstützung bei 80.000 $ testete und eine dreitägige Zuflussserie endete. Auf den ersten Blick sieht das nach klassischer Risikoaversion aus.
Doch die Funding-Daten erzählen eine andere Geschichte. Die Funding-Rate bei BTC-Perpetuals liegt stabil bei etwa 0,005–0,008 % pro 8-Stunden-Periode – weit entfernt von den Werten, die man bei einem durch Hebel ausgelösten Long Squeeze erwarten würde. Das sind Spot-Abflüsse, keine Liquidationskaskade.
Und auch die andere Seite dieser Entwicklung ist real: Wal-Wallets zogen in derselben Woche, in der die ETFs verkauften, etwa 770 Mio. $ von Börsen ab. Das heißt, institutionelle Handelstische verkaufen, während große Halter akkumulieren – und beide konzentrieren sich zur selben Zeit auf dasselbe Niveau von 80.000 $.
Das ist ein klareres Setup, als die meisten „Dip“-Schlagzeilen vermuten lassen: Zwei unterschiedliche Gruppen gehen beim selben Kurs gegensätzliche Wetten ein. Wenn die Abflüsse aus Spot-ETFs mit der Akkumulation durch Wale Schritt halten, welche Seite verliert deiner Meinung nach zuerst die Überzeugung?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Doch die Funding-Daten erzählen eine andere Geschichte. Die Funding-Rate bei BTC-Perpetuals liegt stabil bei etwa 0,005–0,008 % pro 8-Stunden-Periode – weit entfernt von den Werten, die man bei einem durch Hebel ausgelösten Long Squeeze erwarten würde. Das sind Spot-Abflüsse, keine Liquidationskaskade.
Und auch die andere Seite dieser Entwicklung ist real: Wal-Wallets zogen in derselben Woche, in der die ETFs verkauften, etwa 770 Mio. $ von Börsen ab. Das heißt, institutionelle Handelstische verkaufen, während große Halter akkumulieren – und beide konzentrieren sich zur selben Zeit auf dasselbe Niveau von 80.000 $.
Das ist ein klareres Setup, als die meisten „Dip“-Schlagzeilen vermuten lassen: Zwei unterschiedliche Gruppen gehen beim selben Kurs gegensätzliche Wetten ein. Wenn die Abflüsse aus Spot-ETFs mit der Akkumulation durch Wale Schritt halten, welche Seite verliert deiner Meinung nach zuerst die Überzeugung?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
337
·
--
Übersetzung ansehen
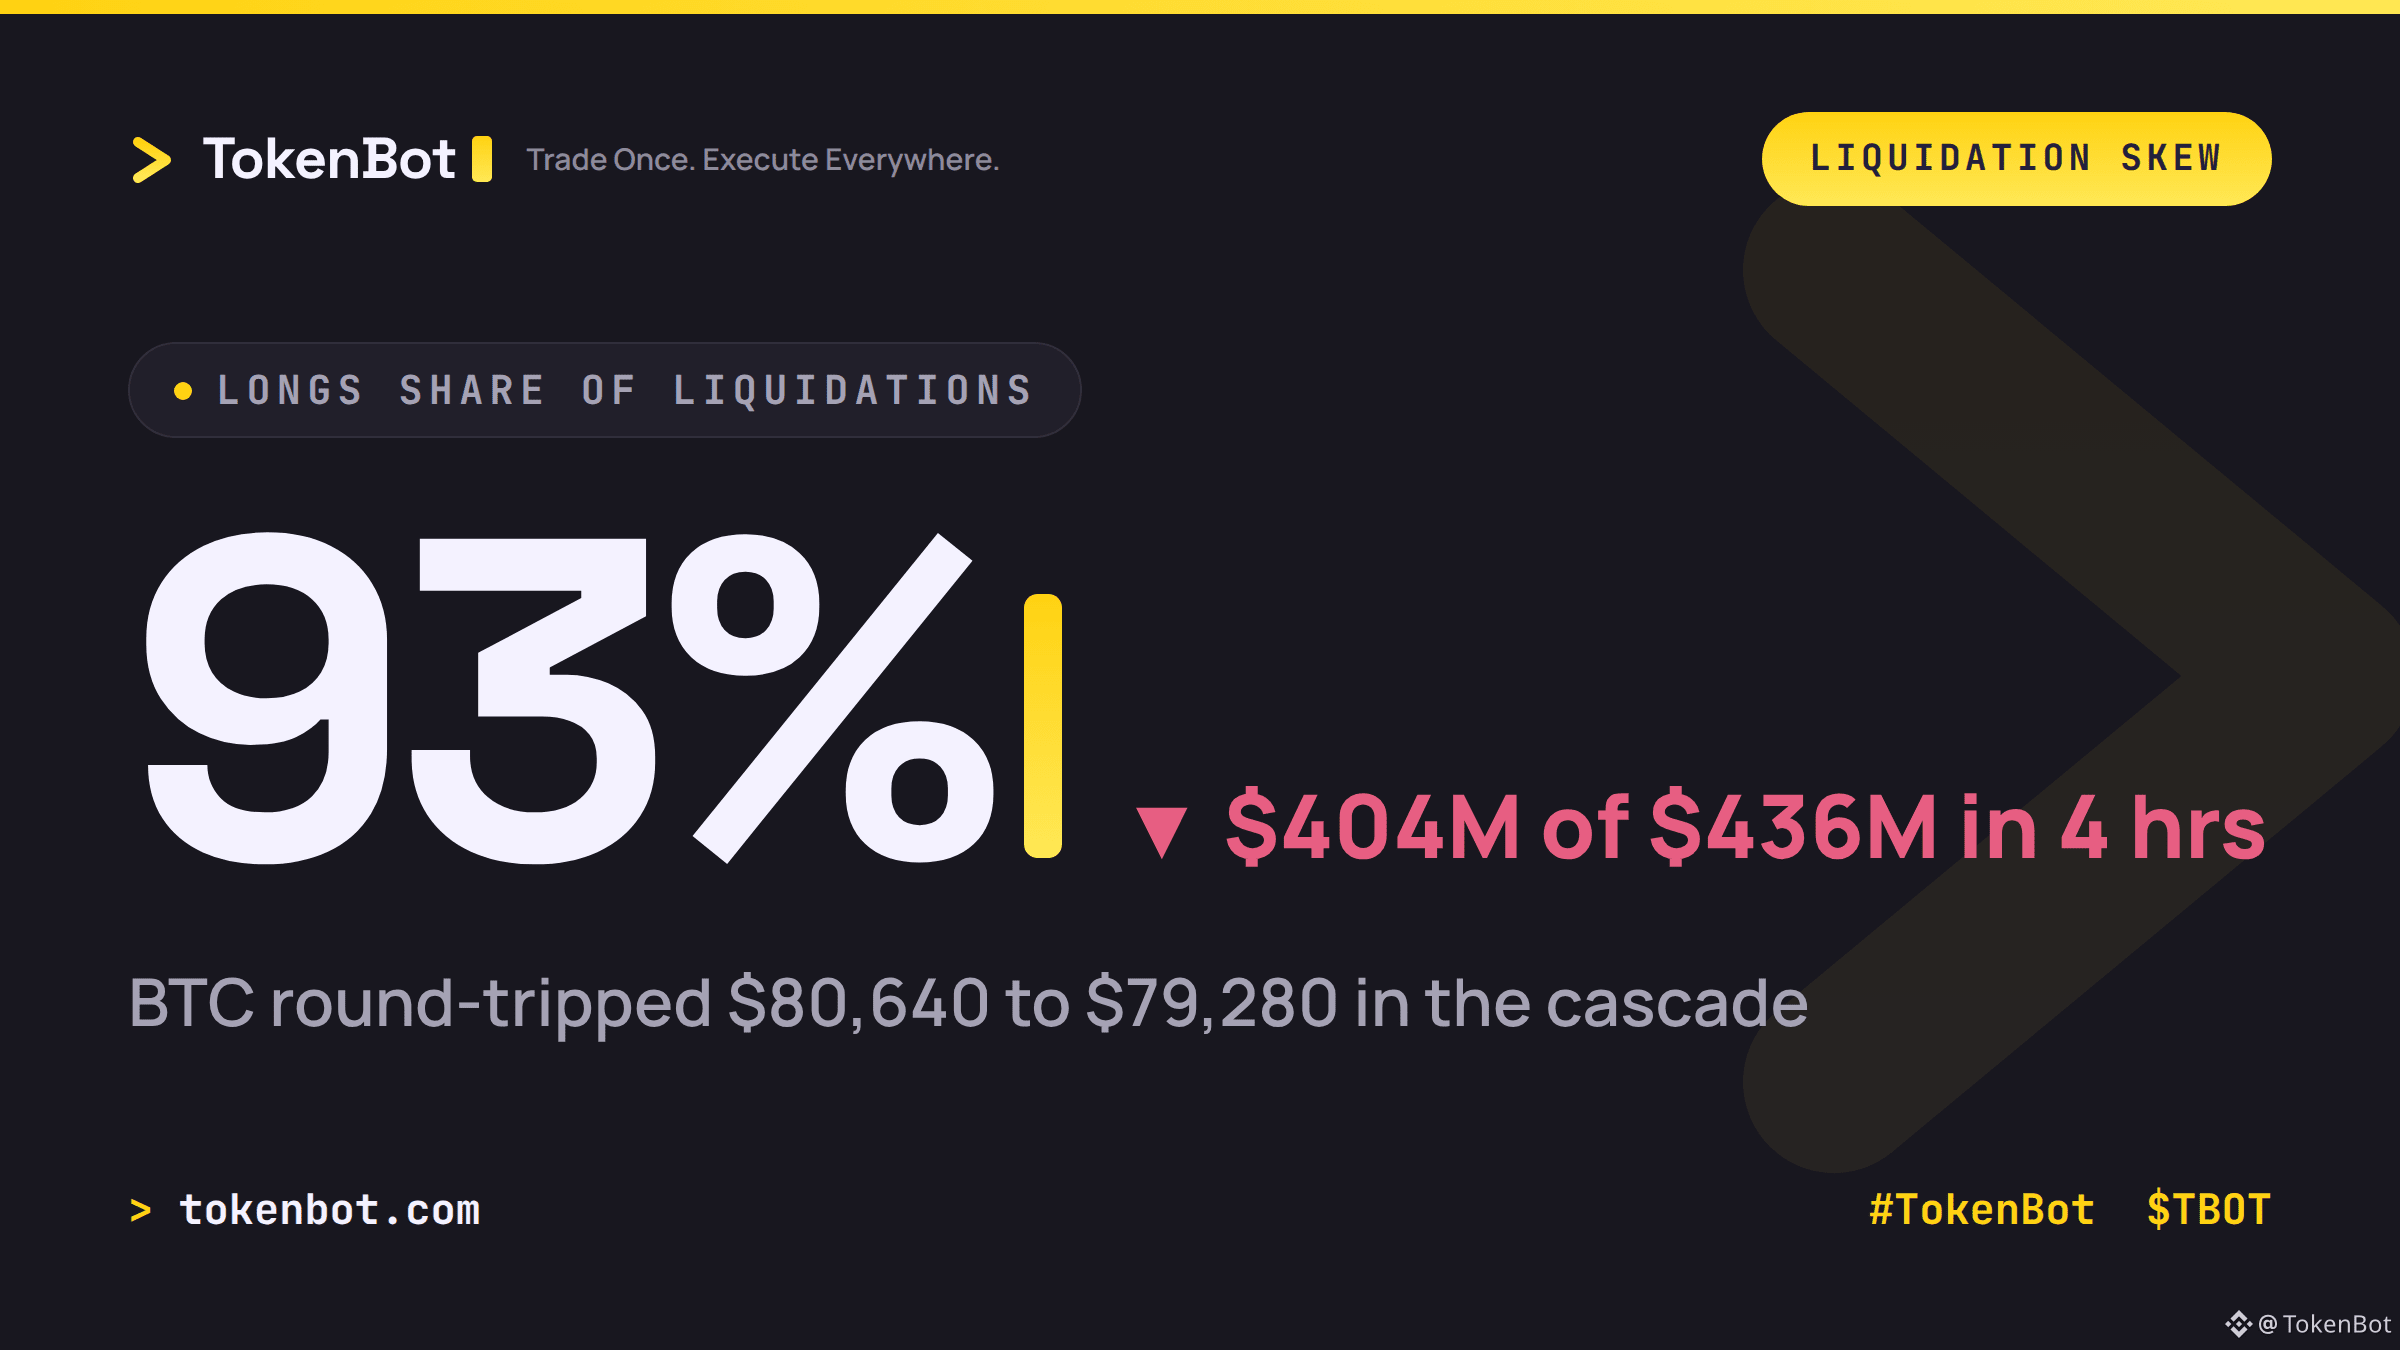
Longs took $404M of the $436M liquidated in the last four hours — a 93% one-sided wipeout, per CoinGlass. Bitcoin briefly slipped below $80,000, round-tripping from $80,640 to $79,280 before climbing back to $80,138. $208M of that total vanished in a single 15-minute window as the drop accelerated.
That kind of lopsided liquidation data is usually the cleanest tell for where leverage was stacked — traders who bought the bounce got caught on the wrong side when the floor gave way. A cascade like that also moves faster than most single order books can absorb.
If you're running algo strategies through moments like this, how wide is your liquidation buffer set against a four-hour, one-directional wipeout? Trade once, execute everywhere — tokenbot.com syncs the order across 25+ exchanges instead of leaving you exposed on one.
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
Longs took $404M of the $436M liquidated in the last four hours — a 93% one-sided wipeout, per CoinGlass. Bitcoin briefly slipped below $80,000, round-tripping from $80,640 to $79,280 before climbing back to $80,138. $208M of that total vanished in a single 15-minute window as the drop accelerated.
That kind of lopsided liquidation data is usually the cleanest tell for where leverage was stacked — traders who bought the bounce got caught on the wrong side when the floor gave way. A cascade like that also moves faster than most single order books can absorb.
If you're running algo strategies through moments like this, how wide is your liquidation buffer set against a four-hour, one-directional wipeout? Trade once, execute everywhere — tokenbot.com syncs the order across 25+ exchanges instead of leaving you exposed on one.
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
That kind of lopsided liquidation data is usually the cleanest tell for where leverage was stacked — traders who bought the bounce got caught on the wrong side when the floor gave way. A cascade like that also moves faster than most single order books can absorb.
If you're running algo strategies through moments like this, how wide is your liquidation buffer set against a four-hour, one-directional wipeout? Trade once, execute everywhere — tokenbot.com syncs the order across 25+ exchanges instead of leaving you exposed on one.
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
10
·
--
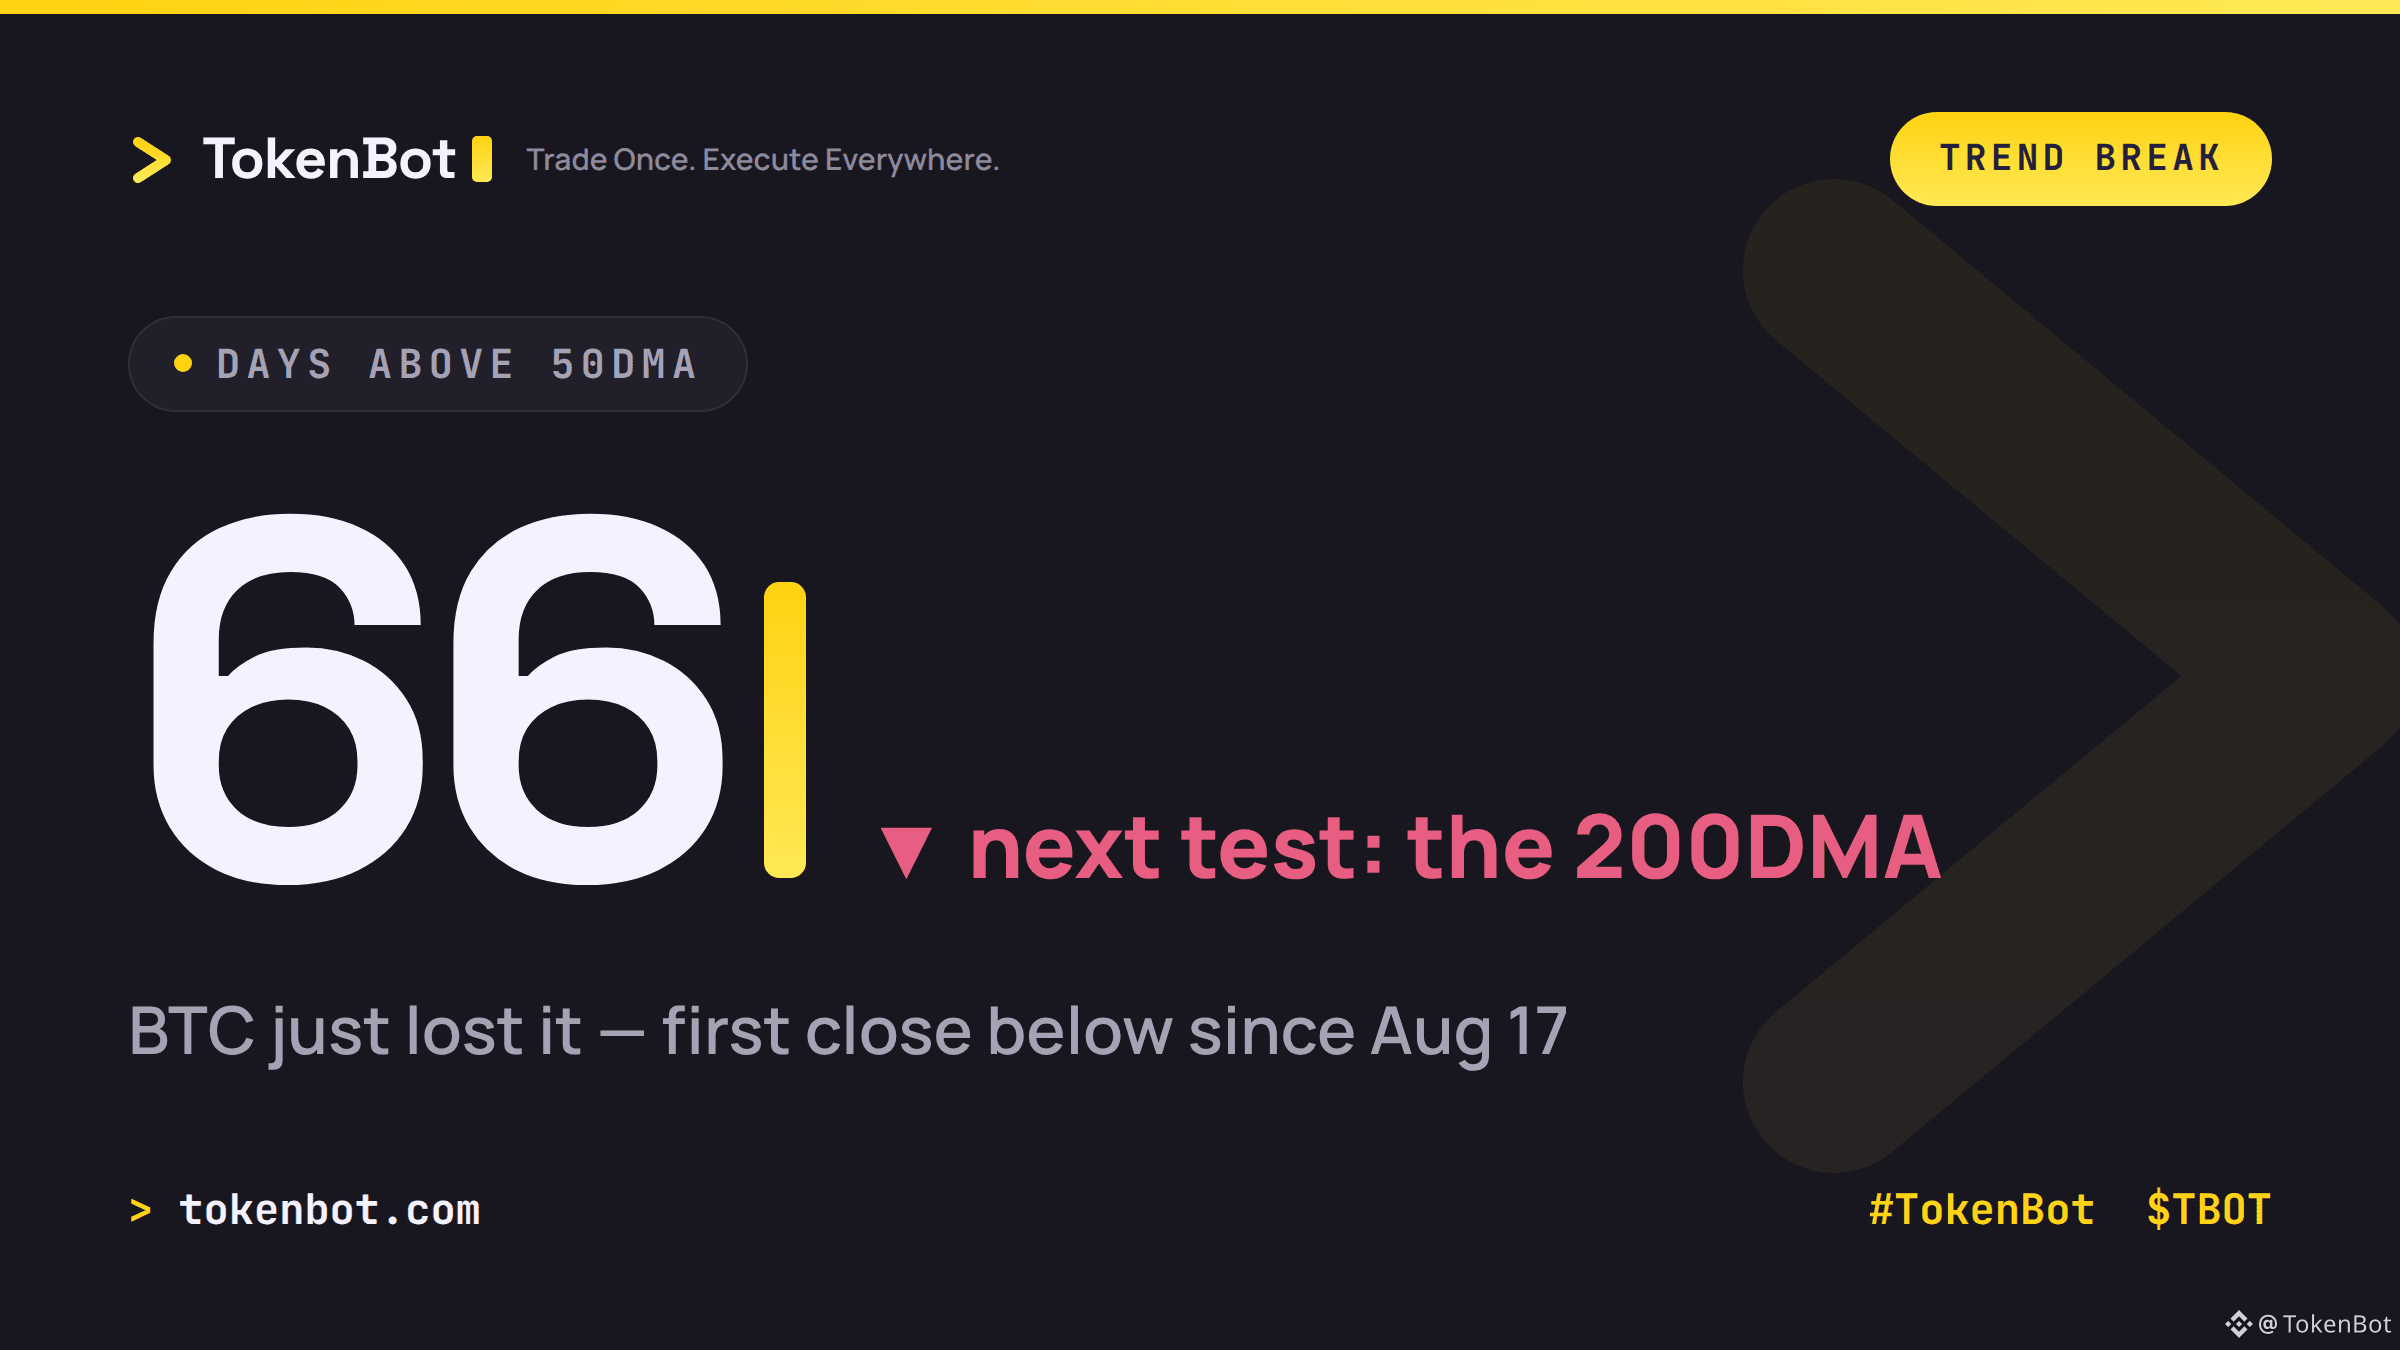
BTC hat gerade zum ersten Mal seit dem 17. August unter seinem 50-Tage-Durchschnitt geschlossen – damit endete eine 66 Tage andauernde Serie oberhalb dieser Linie.
Zwei Monate lang war der 50-Tage-Durchschnitt der Boden. Jeder Rücksetzer seit dem Sommer wurde genau dort aufgekauft. Jetzt, da diese Marke unterschritten wurde, dreht sich der mechanische Orderflow: Trendfolgende Handelsteams, die aufgrund dieses Signals Long-Positionen hielten, werden nun ausgestoppt. Das ist einer der Gründe, warum Long-Positionen heute den Großteil der Liquidationen ausmachen. Am Spotmarkt hält sich der Kurs weiterhin etwa 10 % über dem 200-Tage-Durchschnitt. Das ist also die nächste wirklich wichtige Marke, falls es sich nicht nur um einen kurzen Rücksetzer handelt.
Mich würde interessieren, wie systematische Handelsteams damit umgehen: ein harter Stop beim Bruch des 50-Tage-Durchschnitts oder erst auf einen bestätigten Schlusskurs unter dem 200-Tage-Durchschnitt warten, bevor sie das als Trendwechsel statt als bloßes Rauschen werten?
Einen solchen Ausstieg gleichzeitig und sauber über mehrere Handelsplätze hinweg auszuführen (statt Tab für Tab) – genau dafür wurde TokenBot entwickelt. tokenbot.com
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
BTC hat gerade zum ersten Mal seit dem 17. August unter seinem 50-Tage-Durchschnitt geschlossen – damit endete eine 66 Tage andauernde Serie oberhalb dieser Linie.
Zwei Monate lang war der 50-Tage-Durchschnitt der Boden. Jeder Rücksetzer seit dem Sommer wurde genau dort aufgekauft. Jetzt, da diese Marke unterschritten wurde, dreht sich der mechanische Orderflow: Trendfolgende Handelsteams, die aufgrund dieses Signals Long-Positionen hielten, werden nun ausgestoppt. Das ist einer der Gründe, warum Long-Positionen heute den Großteil der Liquidationen ausmachen. Am Spotmarkt hält sich der Kurs weiterhin etwa 10 % über dem 200-Tage-Durchschnitt. Das ist also die nächste wirklich wichtige Marke, falls es sich nicht nur um einen kurzen Rücksetzer handelt.
Mich würde interessieren, wie systematische Handelsteams damit umgehen: ein harter Stop beim Bruch des 50-Tage-Durchschnitts oder erst auf einen bestätigten Schlusskurs unter dem 200-Tage-Durchschnitt warten, bevor sie das als Trendwechsel statt als bloßes Rauschen werten?
Einen solchen Ausstieg gleichzeitig und sauber über mehrere Handelsplätze hinweg auszuführen (statt Tab für Tab) – genau dafür wurde TokenBot entwickelt. tokenbot.com
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
Zwei Monate lang war der 50-Tage-Durchschnitt der Boden. Jeder Rücksetzer seit dem Sommer wurde genau dort aufgekauft. Jetzt, da diese Marke unterschritten wurde, dreht sich der mechanische Orderflow: Trendfolgende Handelsteams, die aufgrund dieses Signals Long-Positionen hielten, werden nun ausgestoppt. Das ist einer der Gründe, warum Long-Positionen heute den Großteil der Liquidationen ausmachen. Am Spotmarkt hält sich der Kurs weiterhin etwa 10 % über dem 200-Tage-Durchschnitt. Das ist also die nächste wirklich wichtige Marke, falls es sich nicht nur um einen kurzen Rücksetzer handelt.
Mich würde interessieren, wie systematische Handelsteams damit umgehen: ein harter Stop beim Bruch des 50-Tage-Durchschnitts oder erst auf einen bestätigten Schlusskurs unter dem 200-Tage-Durchschnitt warten, bevor sie das als Trendwechsel statt als bloßes Rauschen werten?
Einen solchen Ausstieg gleichzeitig und sauber über mehrere Handelsplätze hinweg auszuführen (statt Tab für Tab) – genau dafür wurde TokenBot entwickelt. tokenbot.com
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
1
·
--
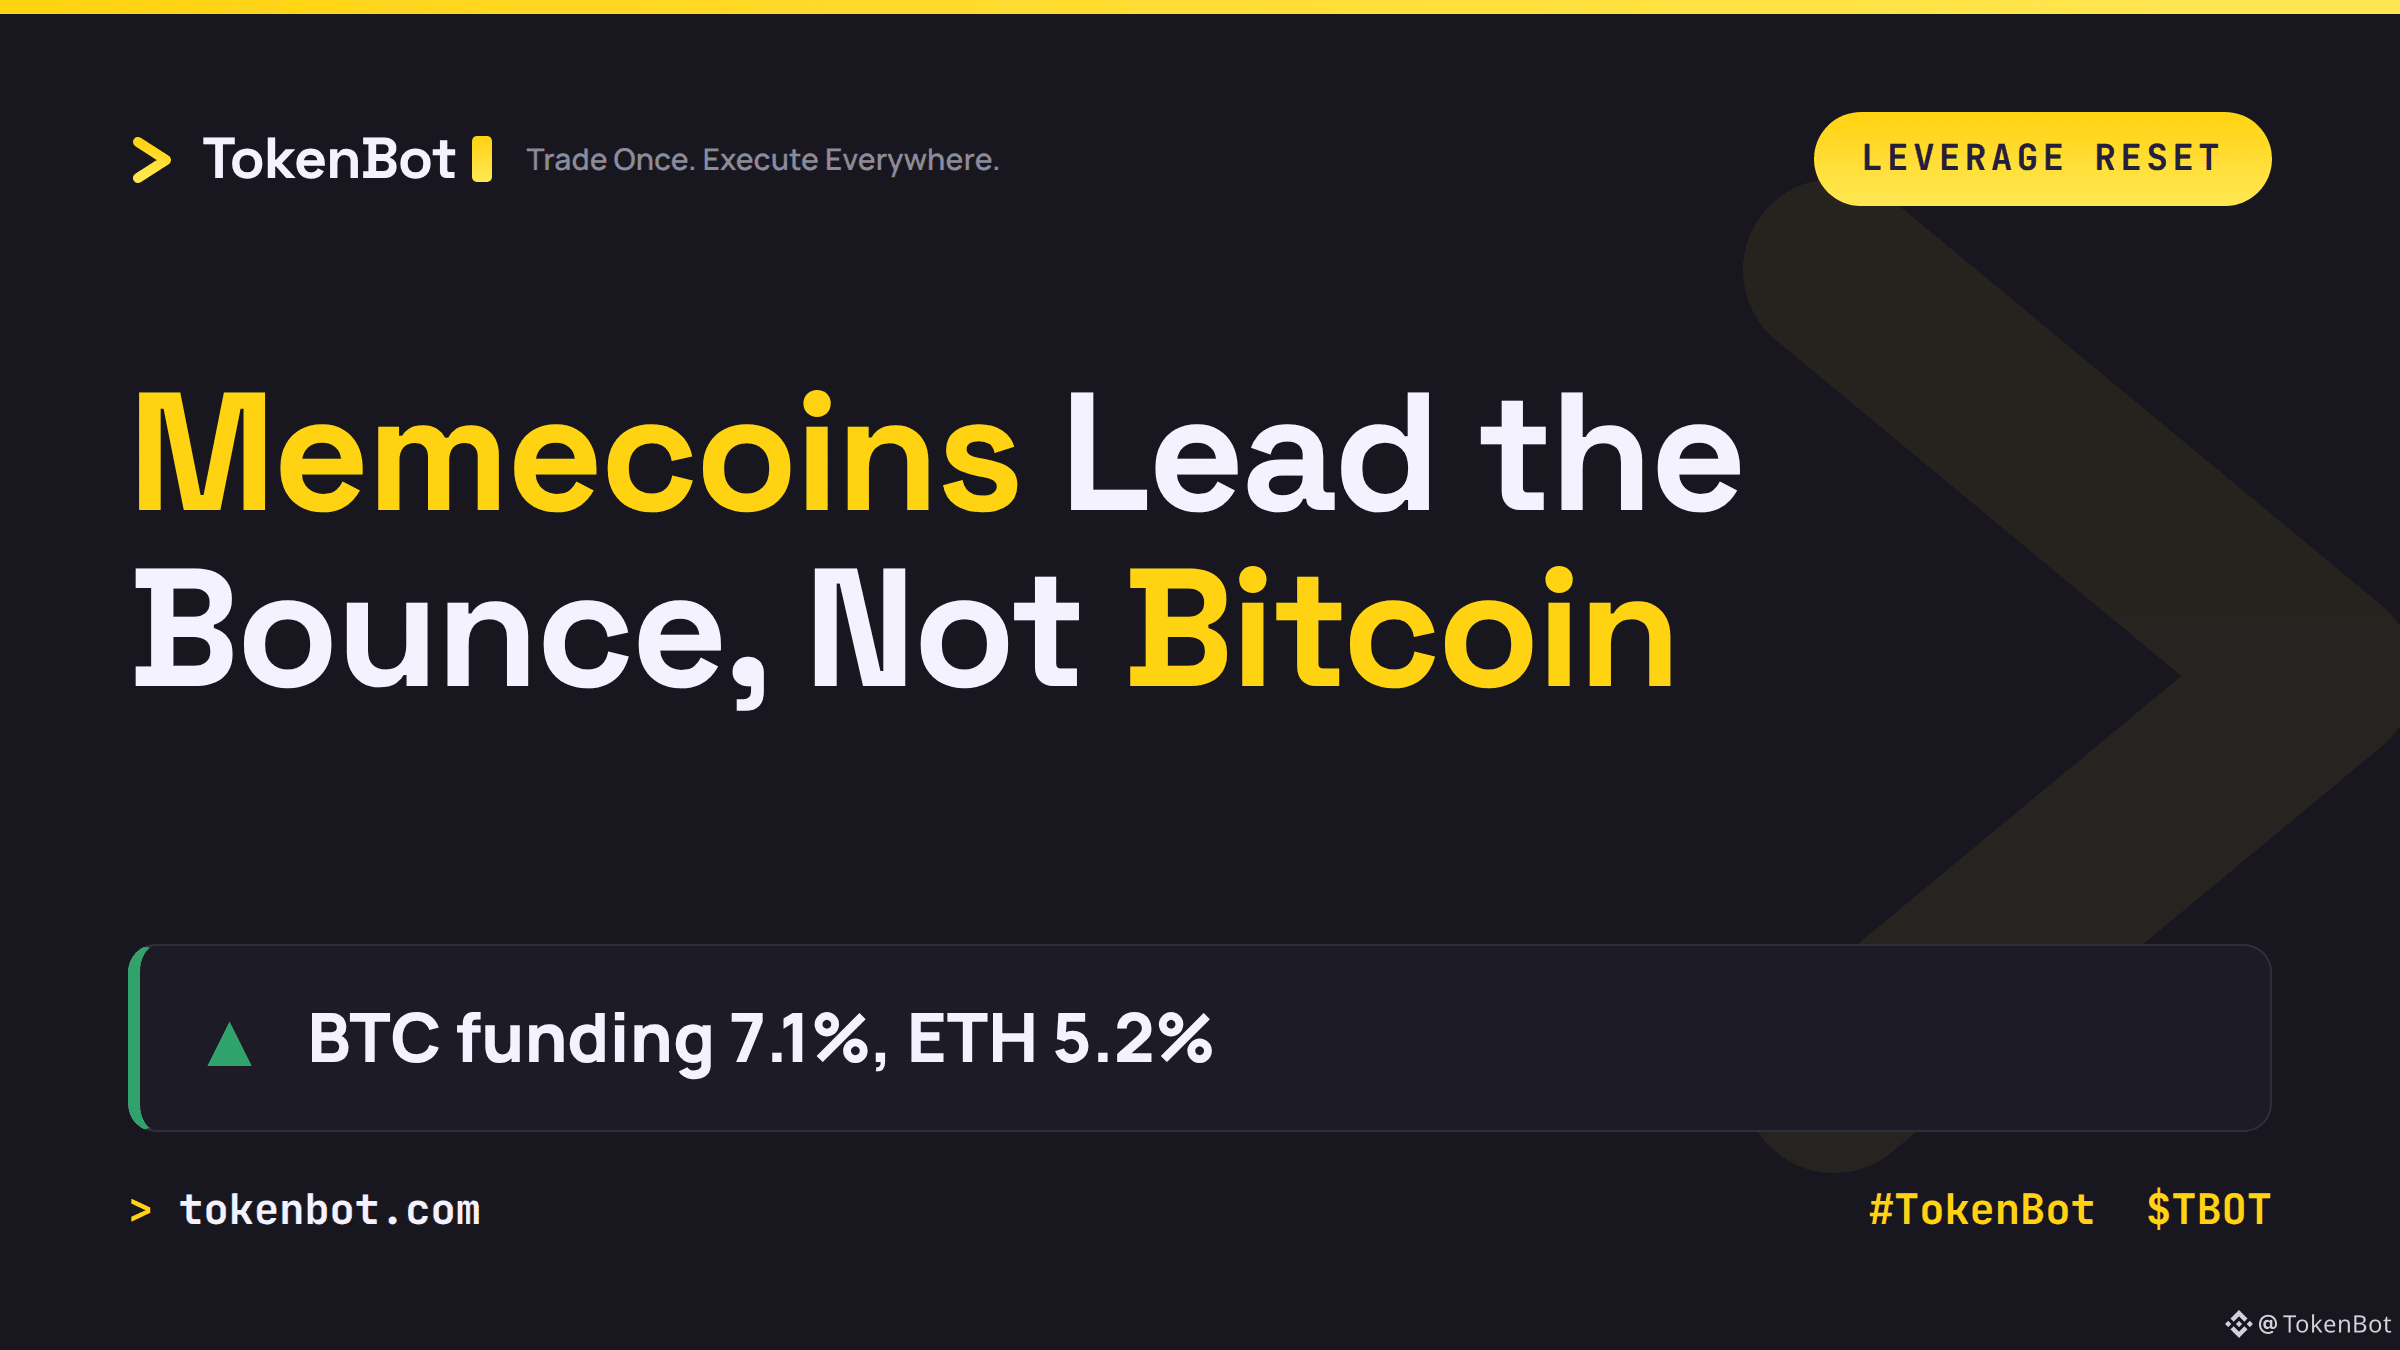
Pepe legt heute 13 % zu. Bitcoin bewegt sich kaum und steigt um 0,5 % auf 81.700 $. Die ganze Arbeit bei diesem Aufschwung leisten Memecoins, nicht BTC selbst.
Im Hintergrund hat sich der Hebelmarkt sauber zurückgesetzt: Die Funding-Raten für BTC-Perpetuals sanken auf rund 7,1 % annualisiert, bei ETH auf 5,2 % – bei beiden fiel der Abbau mit dem heutigen Optionsverfall zusammen. Das bedeutet, dass Trader vor dem Verfall alte Long- und Short-Positionen auflösen, nicht, dass eine neue Welle überzeugter Käufer einsteigt. Der Altcoin-Season-Indikator von CoinDesk stieg vom Wochentief bei 54 auf 58/100. Das ist jedoch nur ein kleiner Ausschlag von einem neutralen Ausgangspunkt und noch kein bestätigter Trend.
Eine Frage ist es wert: Fließt hier tatsächlich schon früh Kapital in Altcoins, oder erholen sich Small-Cap-Werte einfach stärker, nachdem der Hebel abgebaut wurde? Beobachte, ob Pepe-ähnliche Coins BTC weiterhin abhängen, sobald sich die Funding-Raten normalisieren – daran lässt es sich erkennen.
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Pepe legt heute 13 % zu. Bitcoin bewegt sich kaum und steigt um 0,5 % auf 81.700 $. Die ganze Arbeit bei diesem Aufschwung leisten Memecoins, nicht BTC selbst.
Im Hintergrund hat sich der Hebelmarkt sauber zurückgesetzt: Die Funding-Raten für BTC-Perpetuals sanken auf rund 7,1 % annualisiert, bei ETH auf 5,2 % – bei beiden fiel der Abbau mit dem heutigen Optionsverfall zusammen. Das bedeutet, dass Trader vor dem Verfall alte Long- und Short-Positionen auflösen, nicht, dass eine neue Welle überzeugter Käufer einsteigt. Der Altcoin-Season-Indikator von CoinDesk stieg vom Wochentief bei 54 auf 58/100. Das ist jedoch nur ein kleiner Ausschlag von einem neutralen Ausgangspunkt und noch kein bestätigter Trend.
Eine Frage ist es wert: Fließt hier tatsächlich schon früh Kapital in Altcoins, oder erholen sich Small-Cap-Werte einfach stärker, nachdem der Hebel abgebaut wurde? Beobachte, ob Pepe-ähnliche Coins BTC weiterhin abhängen, sobald sich die Funding-Raten normalisieren – daran lässt es sich erkennen.
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Im Hintergrund hat sich der Hebelmarkt sauber zurückgesetzt: Die Funding-Raten für BTC-Perpetuals sanken auf rund 7,1 % annualisiert, bei ETH auf 5,2 % – bei beiden fiel der Abbau mit dem heutigen Optionsverfall zusammen. Das bedeutet, dass Trader vor dem Verfall alte Long- und Short-Positionen auflösen, nicht, dass eine neue Welle überzeugter Käufer einsteigt. Der Altcoin-Season-Indikator von CoinDesk stieg vom Wochentief bei 54 auf 58/100. Das ist jedoch nur ein kleiner Ausschlag von einem neutralen Ausgangspunkt und noch kein bestätigter Trend.
Eine Frage ist es wert: Fließt hier tatsächlich schon früh Kapital in Altcoins, oder erholen sich Small-Cap-Werte einfach stärker, nachdem der Hebel abgebaut wurde? Beobachte, ob Pepe-ähnliche Coins BTC weiterhin abhängen, sobald sich die Funding-Raten normalisieren – daran lässt es sich erkennen.
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
118
·
--
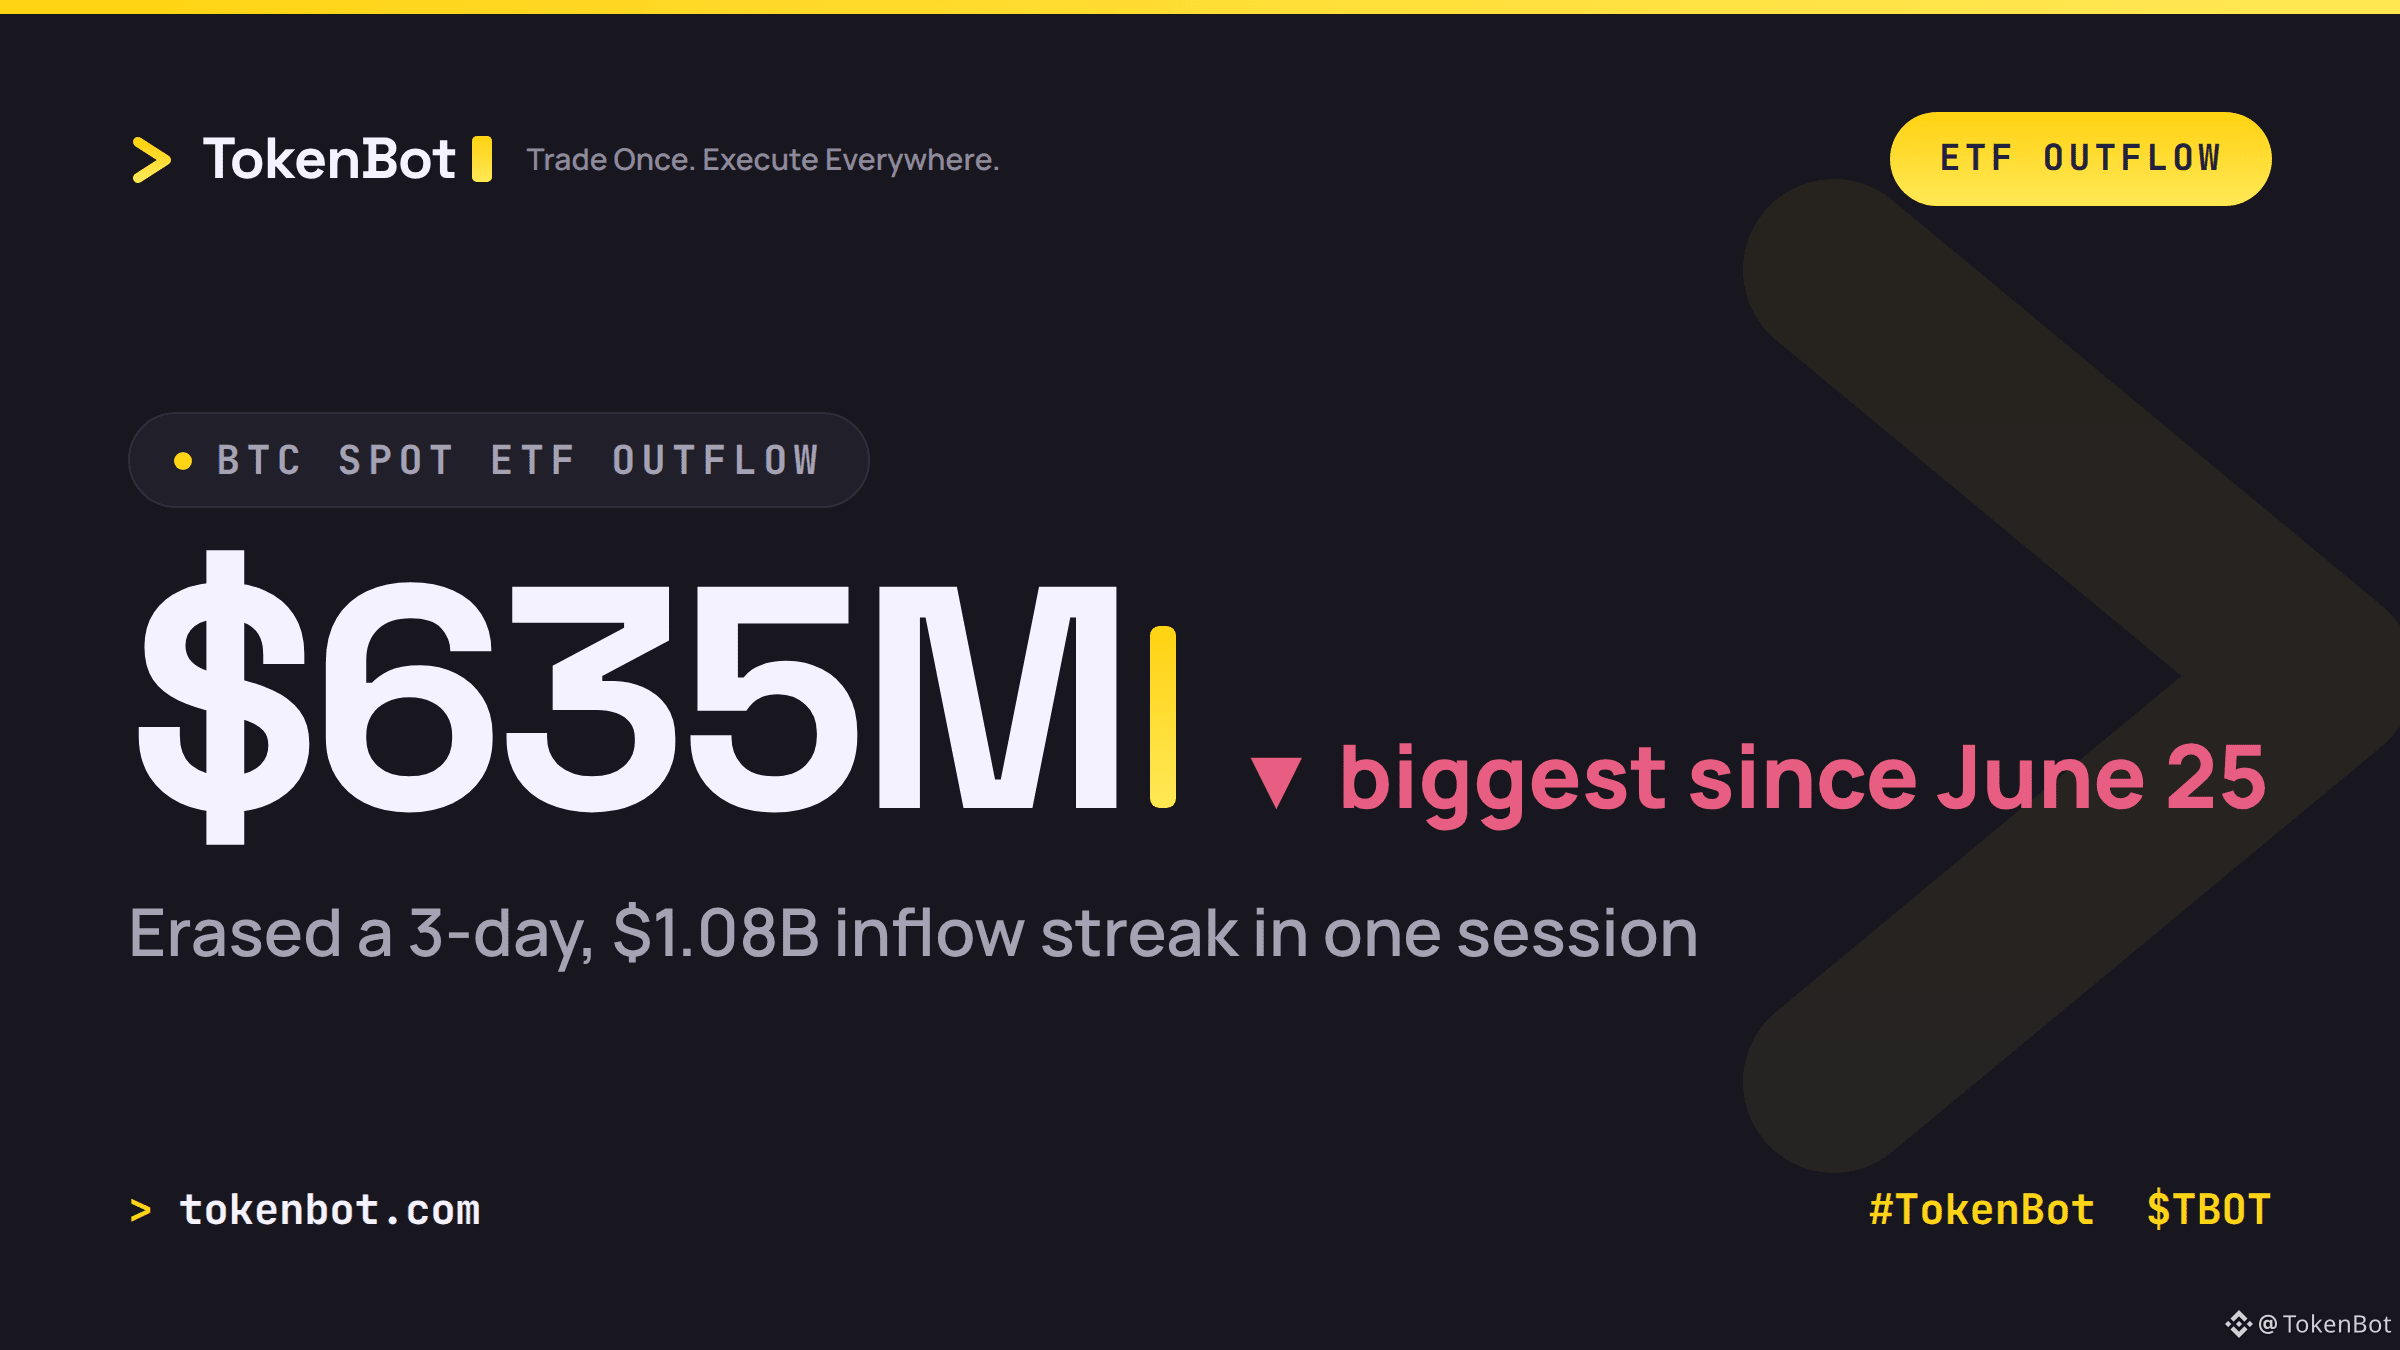
Bitcoin-Spot-ETFs verzeichneten am Donnerstag mit Abflüssen von 635 Mio. $ den größten Tagesabfluss seit dem 25. Juni. Damit wurde eine dreitägige Zuflussserie beendet, die 1,08 Mrd. $ eingebracht hatte. IBIT führte die Abflüsse mit 254 Mio. $ an, FBTC gab 217 Mio. $ zurück und ARKB verlor 109 Mio. $. Bei Ethereum-ETFs flossen zusätzlich weitere 110 Mio. $ ab.
Der Auslöser lag nicht auf der Blockchain. Tesla senkte seine Ausgabenprognose, der Nasdaq schloss mit einem Minus von 2,6 %, und der Ausverkauf griff über Nacht direkt auf den Kryptomarkt über – BTC fiel in Richtung 80.989 $, während Börsen gehebelte Long-Positionen im Wert von rund 431 Mio. $ zwangsweise auflösten.
Dass institutionelle Käufe von drei Tagen innerhalb einer einzigen Sitzung zunichtegemacht wurden, erinnert daran, wie wenig gefestigt die Überzeugung oberhalb von 80.000 $ noch ist. Wenn Aktien niesen, erkälten sich gehebelte Krypto-Longs nach wie vor als Erste.
Wenn die Korrelation von BTC zum Nasdaq in diesem Tempo weiter steigt, bedeutet „digitales Gold“ in diesem Zyklus dann überhaupt noch etwas? Einmal handeln, überall ausführen – tokenbot.com
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
Bitcoin-Spot-ETFs verzeichneten am Donnerstag mit Abflüssen von 635 Mio. $ den größten Tagesabfluss seit dem 25. Juni. Damit wurde eine dreitägige Zuflussserie beendet, die 1,08 Mrd. $ eingebracht hatte. IBIT führte die Abflüsse mit 254 Mio. $ an, FBTC gab 217 Mio. $ zurück und ARKB verlor 109 Mio. $. Bei Ethereum-ETFs flossen zusätzlich weitere 110 Mio. $ ab.
Der Auslöser lag nicht auf der Blockchain. Tesla senkte seine Ausgabenprognose, der Nasdaq schloss mit einem Minus von 2,6 %, und der Ausverkauf griff über Nacht direkt auf den Kryptomarkt über – BTC fiel in Richtung 80.989 $, während Börsen gehebelte Long-Positionen im Wert von rund 431 Mio. $ zwangsweise auflösten.
Dass institutionelle Käufe von drei Tagen innerhalb einer einzigen Sitzung zunichtegemacht wurden, erinnert daran, wie wenig gefestigt die Überzeugung oberhalb von 80.000 $ noch ist. Wenn Aktien niesen, erkälten sich gehebelte Krypto-Longs nach wie vor als Erste.
Wenn die Korrelation von BTC zum Nasdaq in diesem Tempo weiter steigt, bedeutet „digitales Gold“ in diesem Zyklus dann überhaupt noch etwas? Einmal handeln, überall ausführen – tokenbot.com
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
Der Auslöser lag nicht auf der Blockchain. Tesla senkte seine Ausgabenprognose, der Nasdaq schloss mit einem Minus von 2,6 %, und der Ausverkauf griff über Nacht direkt auf den Kryptomarkt über – BTC fiel in Richtung 80.989 $, während Börsen gehebelte Long-Positionen im Wert von rund 431 Mio. $ zwangsweise auflösten.
Dass institutionelle Käufe von drei Tagen innerhalb einer einzigen Sitzung zunichtegemacht wurden, erinnert daran, wie wenig gefestigt die Überzeugung oberhalb von 80.000 $ noch ist. Wenn Aktien niesen, erkälten sich gehebelte Krypto-Longs nach wie vor als Erste.
Wenn die Korrelation von BTC zum Nasdaq in diesem Tempo weiter steigt, bedeutet „digitales Gold“ in diesem Zyklus dann überhaupt noch etwas? Einmal handeln, überall ausführen – tokenbot.com
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
230
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceProcesses$4.65BWithdrawals
56,946 Aufrufe
243 Kommentare
Binance verarbeitet nach Wiederaufnahme Auszahlungen in Höhe von 4,65 Milliarden US-Dollar – Nettoabfluss von 3,64 Milliarden US-Dollar entspricht 2,1 % der Vermögenswerte im Wert von 171 Milliarden US-Dollar
Binance News
·61 Likes
·19.8k Aufrufe
WithdrawalsBack: 15 networks live
13,007 Aufrufe
180 Kommentare
EthereumSurpasses$2300
2,480 Aufrufe
49 Kommentare