
七擒链途
788 Beiträge
七擒链途
Melden
Nutzer blockieren
Web3创作者|链上Alpha捕手|BTC/ETH/BNB长期持有者|聚焦长期价值,捕捉赚钱机会
Trade eröffnen
Regelmäßiger Trader
2.8 Jahre
114 Following
14.6K+ Follower
3.4K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
·
--
DOGE liegt jetzt bei etwa 0,06, auf Wochensicht ist der Kurs um fast 16 % gefallen und die Währung ist aus den Top 10 nach Marktkapitalisierung herausgerutscht. Ein Kursrückgang allein ist keine Nachricht. Doch wenn man die On-Chain-Daten zusammen mit dem Orderbuch von Binance betrachtet, wirkt etwas nicht ganz stimmig.
Die Daten von Santiment sind eindeutig: Seit dem 3. November haben Adressen mit 100.000 bis 100 Millionen DOGE insgesamt 750 Millionen DOGE verkauft – und zwar während des Rückgangs, nicht erst nach einem Anstieg. Diese Gruppe hält beträchtliche Mengen; ihre Bewegungen sind in der Regel kein bloßes Rauschen. Schon zuvor hatten Wallets mit 10 bis 100 Millionen DOGE ihre Bestände um 120 Millionen DOGE reduziert. Die Richtung ist also sehr klar.
Das Problem: Bei den Binance-Futures ist die Stimmung weiterhin eher bullish. Das globale Long-Short-Verhältnis der Konten liegt bei 2,37; 70 % der Konten setzen auf steigende Kurse. Bei den Top-Tradern ist die Schieflage noch ausgeprägter: Mehr als 75 % sind long positioniert. Die Finanzierungsrate ist mit rund 0,0046 % zwar nicht hoch. Das deutet darauf hin, dass die Long-Trader nicht unbedingt bereit sind, einen hohen Aufpreis zu zahlen, um sich in Position zu bringen. Die Positionierung ist an sich aber bereits unausgewogen. Und am Spotmarkt? Der Saldo der aggressiven Käufe und Verkäufe über eine Stunde ist negativ, die Verkäufer geben den Ton an. Die Futures-Trader halten an ihren Long-Positionen fest, während am Spotmarkt verkauft wird. Eine solche Diskrepanz hält in einem fallenden Markt normalerweise nicht lange an. Auch das Open Interest steigt weiter: 2,32 Milliarden Kontrakte. Neue Positionen kommen hinzu, doch ihre Richtung entspricht nicht der Kursentwicklung.
$DOGE Was derzeit fehlt, ist nicht noch ein Argument dafür, dass der Kurs „schon stark genug gefallen“ sei. Kann sich der Tages-Schlusskurs nicht im Bereich von 0,058 bis 0,06 halten, rückt der nächste relevante Anhaltspunkt darunter direkt auf 0,04 – das Niveau, das Analysten seit einer Woche nennen. Die von den Walen verkauften Coins müssen letztlich irgendjemandem abgenommen werden. Die Frage ist, ob die Käufer der nächsten Verkaufswelle standhalten können.
DOGE liegt jetzt bei etwa 0,06, auf Wochensicht ist der Kurs um fast 16 % gefallen und die Währung ist aus den Top 10 nach Marktkapitalisierung herausgerutscht. Ein Kursrückgang allein ist keine Nachricht. Doch wenn man die On-Chain-Daten zusammen mit dem Orderbuch von Binance betrachtet, wirkt etwas nicht ganz stimmig.
Die Daten von Santiment sind eindeutig: Seit dem 3. November haben Adressen mit 100.000 bis 100 Millionen DOGE insgesamt 750 Millionen DOGE verkauft – und zwar während des Rückgangs, nicht erst nach einem Anstieg. Diese Gruppe hält beträchtliche Mengen; ihre Bewegungen sind in der Regel kein bloßes Rauschen. Schon zuvor hatten Wallets mit 10 bis 100 Millionen DOGE ihre Bestände um 120 Millionen DOGE reduziert. Die Richtung ist also sehr klar.
Das Problem: Bei den Binance-Futures ist die Stimmung weiterhin eher bullish. Das globale Long-Short-Verhältnis der Konten liegt bei 2,37; 70 % der Konten setzen auf steigende Kurse. Bei den Top-Tradern ist die Schieflage noch ausgeprägter: Mehr als 75 % sind long positioniert. Die Finanzierungsrate ist mit rund 0,0046 % zwar nicht hoch. Das deutet darauf hin, dass die Long-Trader nicht unbedingt bereit sind, einen hohen Aufpreis zu zahlen, um sich in Position zu bringen. Die Positionierung ist an sich aber bereits unausgewogen. Und am Spotmarkt? Der Saldo der aggressiven Käufe und Verkäufe über eine Stunde ist negativ, die Verkäufer geben den Ton an. Die Futures-Trader halten an ihren Long-Positionen fest, während am Spotmarkt verkauft wird. Eine solche Diskrepanz hält in einem fallenden Markt normalerweise nicht lange an. Auch das Open Interest steigt weiter: 2,32 Milliarden Kontrakte. Neue Positionen kommen hinzu, doch ihre Richtung entspricht nicht der Kursentwicklung.
$DOGE Was derzeit fehlt, ist nicht noch ein Argument dafür, dass der Kurs „schon stark genug gefallen“ sei. Kann sich der Tages-Schlusskurs nicht im Bereich von 0,058 bis 0,06 halten, rückt der nächste relevante Anhaltspunkt darunter direkt auf 0,04 – das Niveau, das Analysten seit einer Woche nennen. Die von den Walen verkauften Coins müssen letztlich irgendjemandem abgenommen werden. Die Frage ist, ob die Käufer der nächsten Verkaufswelle standhalten können.
Die Daten von Santiment sind eindeutig: Seit dem 3. November haben Adressen mit 100.000 bis 100 Millionen DOGE insgesamt 750 Millionen DOGE verkauft – und zwar während des Rückgangs, nicht erst nach einem Anstieg. Diese Gruppe hält beträchtliche Mengen; ihre Bewegungen sind in der Regel kein bloßes Rauschen. Schon zuvor hatten Wallets mit 10 bis 100 Millionen DOGE ihre Bestände um 120 Millionen DOGE reduziert. Die Richtung ist also sehr klar.
Das Problem: Bei den Binance-Futures ist die Stimmung weiterhin eher bullish. Das globale Long-Short-Verhältnis der Konten liegt bei 2,37; 70 % der Konten setzen auf steigende Kurse. Bei den Top-Tradern ist die Schieflage noch ausgeprägter: Mehr als 75 % sind long positioniert. Die Finanzierungsrate ist mit rund 0,0046 % zwar nicht hoch. Das deutet darauf hin, dass die Long-Trader nicht unbedingt bereit sind, einen hohen Aufpreis zu zahlen, um sich in Position zu bringen. Die Positionierung ist an sich aber bereits unausgewogen. Und am Spotmarkt? Der Saldo der aggressiven Käufe und Verkäufe über eine Stunde ist negativ, die Verkäufer geben den Ton an. Die Futures-Trader halten an ihren Long-Positionen fest, während am Spotmarkt verkauft wird. Eine solche Diskrepanz hält in einem fallenden Markt normalerweise nicht lange an. Auch das Open Interest steigt weiter: 2,32 Milliarden Kontrakte. Neue Positionen kommen hinzu, doch ihre Richtung entspricht nicht der Kursentwicklung.
$DOGE Was derzeit fehlt, ist nicht noch ein Argument dafür, dass der Kurs „schon stark genug gefallen“ sei. Kann sich der Tages-Schlusskurs nicht im Bereich von 0,058 bis 0,06 halten, rückt der nächste relevante Anhaltspunkt darunter direkt auf 0,04 – das Niveau, das Analysten seit einer Woche nennen. Die von den Walen verkauften Coins müssen letztlich irgendjemandem abgenommen werden. Die Frage ist, ob die Käufer der nächsten Verkaufswelle standhalten können.
1
1.1k
·
--
Verifiziert
Übersetzung ansehen
#sxt $SXT @SpaceandTimeDB 当数据开始决定链上动作,谁来证明它算对了?
AI 生成风险报告,代币化资产展示储备数字,DeFi 协议依据用户历史调整抵押率——这些场景有一个共同前提:数据必须可验证,而不只是“可信”。Space and Time 解决的正是这个问题。
AI 需要的不只是数据,而是能核验的输入。 AI 代理的决策质量完全取决于喂给它的信息。Space and Time 的 Proof of SQL 让应用在获取链上或链下查询结果的同时,得到一份零知识证明,证明计算过程未被篡改。AI 代理据此行动,事后可以回溯它究竟依据什么做出了判断。
代币化需要链下记录与链上资产之间的“可验证桥”。 代币化基金的份额在链上流转,净值、持仓和赎回记录却常常留在链下。Space and Time 能够对链下数据集执行计算并生成密码学证明,使 RWA 平台在储备、抵押品构成和投资者活动上获得机构级透明度,而非依赖单一发行方的自述。
DeFi 缺的从来不是数据,而是可验证的历史。 智能合约无法像银行一样记住用户的还款记录,导致每次借贷都像“初次见面”。有了可验证查询,协议可以根据用户跨链的真实活动来设定利率、奖励资格或手续费折扣,计算过程本身在链上可验证,不依赖中心化预言机或分析后台。
$SXT 在这一体系中用于支付网络工作负载,并通过质押维护验证者安全。从 AI 到代币化再到 DeFi,底层需求正在收敛为同一件事:数据不仅要有用,更要经得起验证。
#sxt $SXT @SpaceandTime 当数据开始决定链上动作,谁来证明它算对了?
AI 生成风险报告,代币化资产展示储备数字,DeFi 协议依据用户历史调整抵押率——这些场景有一个共同前提:数据必须可验证,而不只是“可信”。Space and Time 解决的正是这个问题。
AI 需要的不只是数据,而是能核验的输入。 AI 代理的决策质量完全取决于喂给它的信息。Space and Time 的 Proof of SQL 让应用在获取链上或链下查询结果的同时,得到一份零知识证明,证明计算过程未被篡改。AI 代理据此行动,事后可以回溯它究竟依据什么做出了判断。
代币化需要链下记录与链上资产之间的“可验证桥”。 代币化基金的份额在链上流转,净值、持仓和赎回记录却常常留在链下。Space and Time 能够对链下数据集执行计算并生成密码学证明,使 RWA 平台在储备、抵押品构成和投资者活动上获得机构级透明度,而非依赖单一发行方的自述。
DeFi 缺的从来不是数据,而是可验证的历史。 智能合约无法像银行一样记住用户的还款记录,导致每次借贷都像“初次见面”。有了可验证查询,协议可以根据用户跨链的真实活动来设定利率、奖励资格或手续费折扣,计算过程本身在链上可验证,不依赖中心化预言机或分析后台。
$SXT 在这一体系中用于支付网络工作负载,并通过质押维护验证者安全。从 AI 到代币化再到 DeFi,底层需求正在收敛为同一件事:数据不仅要有用,更要经得起验证。
AI 生成风险报告,代币化资产展示储备数字,DeFi 协议依据用户历史调整抵押率——这些场景有一个共同前提:数据必须可验证,而不只是“可信”。Space and Time 解决的正是这个问题。
AI 需要的不只是数据,而是能核验的输入。 AI 代理的决策质量完全取决于喂给它的信息。Space and Time 的 Proof of SQL 让应用在获取链上或链下查询结果的同时,得到一份零知识证明,证明计算过程未被篡改。AI 代理据此行动,事后可以回溯它究竟依据什么做出了判断。
代币化需要链下记录与链上资产之间的“可验证桥”。 代币化基金的份额在链上流转,净值、持仓和赎回记录却常常留在链下。Space and Time 能够对链下数据集执行计算并生成密码学证明,使 RWA 平台在储备、抵押品构成和投资者活动上获得机构级透明度,而非依赖单一发行方的自述。
DeFi 缺的从来不是数据,而是可验证的历史。 智能合约无法像银行一样记住用户的还款记录,导致每次借贷都像“初次见面”。有了可验证查询,协议可以根据用户跨链的真实活动来设定利率、奖励资格或手续费折扣,计算过程本身在链上可验证,不依赖中心化预言机或分析后台。
$SXT 在这一体系中用于支付网络工作负载,并通过质押维护验证者安全。从 AI 到代币化再到 DeFi,底层需求正在收敛为同一件事:数据不仅要有用,更要经得起验证。
388
·
--
$DOGE Bei diesem Rückgang ist der Preis nur das Ergebnis – zuerst hat sich die Erzählung verändert.
Als Musk im Juli dem Economist ein Interview gab, sagte er, er habe sich „politisch zu weit aus dem Fenster gelehnt“. DOGE fiel an diesem Tag um mehr als 5 Prozent und rutschte direkt von über 0,072 auf 0,0685. Die Phase, in der ein einziger Tweet von ihm DOGE in die Höhe schießen lassen konnte, ist zumindest in der zweiten Jahreshälfte 2026 nicht mehr zu erkennen. Schon zuvor hatte er die Ausgabenkürzungen der von ihm geleiteten DOGE-Behörde der Regierung niedriger angesetzt: Aus „mindestens 2 Billionen“ wurden „die Hälfte ist realistischer“. Der Markt deutete das damals bereits als verblassenden Katalysator.
Noch düsterer sieht es bei den ETFs aus. Bis zum 7. November verzeichnete der DOGE-Spot-ETF 18 Handelstage in Folge keine Nettozuflüsse. Die kumulierten Nettozuflüsse blieben bei 16,43 Millionen Dollar stehen, das Nettovermögen schrumpfte auf nur noch 11,92 Millionen. Bitwise kündigte im September die Liquidation seines BWOW an – weniger als ein Jahr nach der Auflegung, mit Nettoabflüssen über die gesamte Laufzeit von 1,23 Millionen Dollar. Auch 21Shares beendete am 5. November den Dienstleistungsvertrag mit House of Doge. Damit verlor TDOG seine Unterstützung in den Bereichen Forschung, Daten und Betrieb. Institutionelle Anleger „warten nicht vorübergehend ab“ – sie räumen leise den Tisch ab.
Auch das makroökonomische Umfeld ist ungünstig. Nachdem die Demokraten bei den Zwischenwahlen beide Kammern gewonnen haben, kehren die Erwartungen an eine strengere Krypto-Regulierung zurück. Die Aussichten für den CLARITY Act sind dadurch noch ungewisser geworden. Der Meme-Coin von Trump fiel innerhalb einer Woche um mehr als 22 Prozent und hat gegenüber seinem Höchststand 99 Prozent seines Werts eingebüßt. Die Liquidität im gesamten Meme-Sektor zieht sich gleichzeitig zurück.
$DOGE steht nun vor einem Tisch, dem gleich mehrere Beine weggezogen wurden: keine Kaufaufrufe von Musk, keine zusätzlichen Käufe durch ETFs, keine Meme-Stimmungsprämie. Übrig bleiben nur große Wallets, deren Bestände on-chain weiter abfließen, und eine eher überfüllte Long-Seite auf den Büchern von Binance. Ob die Marke von 0,068 hält – und falls nicht, gibt es für den nächsten Abschnitt kaum eine Geschichte zu erzählen.
$DOGE Bei diesem Rückgang ist der Preis nur das Ergebnis – zuerst hat sich die Erzählung verändert.
Als Musk im Juli dem Economist ein Interview gab, sagte er, er habe sich „politisch zu weit aus dem Fenster gelehnt“. DOGE fiel an diesem Tag um mehr als 5 Prozent und rutschte direkt von über 0,072 auf 0,0685. Die Phase, in der ein einziger Tweet von ihm DOGE in die Höhe schießen lassen konnte, ist zumindest in der zweiten Jahreshälfte 2026 nicht mehr zu erkennen. Schon zuvor hatte er die Ausgabenkürzungen der von ihm geleiteten DOGE-Behörde der Regierung niedriger angesetzt: Aus „mindestens 2 Billionen“ wurden „die Hälfte ist realistischer“. Der Markt deutete das damals bereits als verblassenden Katalysator.
Noch düsterer sieht es bei den ETFs aus. Bis zum 7. November verzeichnete der DOGE-Spot-ETF 18 Handelstage in Folge keine Nettozuflüsse. Die kumulierten Nettozuflüsse blieben bei 16,43 Millionen Dollar stehen, das Nettovermögen schrumpfte auf nur noch 11,92 Millionen. Bitwise kündigte im September die Liquidation seines BWOW an – weniger als ein Jahr nach der Auflegung, mit Nettoabflüssen über die gesamte Laufzeit von 1,23 Millionen Dollar. Auch 21Shares beendete am 5. November den Dienstleistungsvertrag mit House of Doge. Damit verlor TDOG seine Unterstützung in den Bereichen Forschung, Daten und Betrieb. Institutionelle Anleger „warten nicht vorübergehend ab“ – sie räumen leise den Tisch ab.
Auch das makroökonomische Umfeld ist ungünstig. Nachdem die Demokraten bei den Zwischenwahlen beide Kammern gewonnen haben, kehren die Erwartungen an eine strengere Krypto-Regulierung zurück. Die Aussichten für den CLARITY Act sind dadurch noch ungewisser geworden. Der Meme-Coin von Trump fiel innerhalb einer Woche um mehr als 22 Prozent und hat gegenüber seinem Höchststand 99 Prozent seines Werts eingebüßt. Die Liquidität im gesamten Meme-Sektor zieht sich gleichzeitig zurück.
$DOGE steht nun vor einem Tisch, dem gleich mehrere Beine weggezogen wurden: keine Kaufaufrufe von Musk, keine zusätzlichen Käufe durch ETFs, keine Meme-Stimmungsprämie. Übrig bleiben nur große Wallets, deren Bestände on-chain weiter abfließen, und eine eher überfüllte Long-Seite auf den Büchern von Binance. Ob die Marke von 0,068 hält – und falls nicht, gibt es für den nächsten Abschnitt kaum eine Geschichte zu erzählen.
Als Musk im Juli dem Economist ein Interview gab, sagte er, er habe sich „politisch zu weit aus dem Fenster gelehnt“. DOGE fiel an diesem Tag um mehr als 5 Prozent und rutschte direkt von über 0,072 auf 0,0685. Die Phase, in der ein einziger Tweet von ihm DOGE in die Höhe schießen lassen konnte, ist zumindest in der zweiten Jahreshälfte 2026 nicht mehr zu erkennen. Schon zuvor hatte er die Ausgabenkürzungen der von ihm geleiteten DOGE-Behörde der Regierung niedriger angesetzt: Aus „mindestens 2 Billionen“ wurden „die Hälfte ist realistischer“. Der Markt deutete das damals bereits als verblassenden Katalysator.
Noch düsterer sieht es bei den ETFs aus. Bis zum 7. November verzeichnete der DOGE-Spot-ETF 18 Handelstage in Folge keine Nettozuflüsse. Die kumulierten Nettozuflüsse blieben bei 16,43 Millionen Dollar stehen, das Nettovermögen schrumpfte auf nur noch 11,92 Millionen. Bitwise kündigte im September die Liquidation seines BWOW an – weniger als ein Jahr nach der Auflegung, mit Nettoabflüssen über die gesamte Laufzeit von 1,23 Millionen Dollar. Auch 21Shares beendete am 5. November den Dienstleistungsvertrag mit House of Doge. Damit verlor TDOG seine Unterstützung in den Bereichen Forschung, Daten und Betrieb. Institutionelle Anleger „warten nicht vorübergehend ab“ – sie räumen leise den Tisch ab.
Auch das makroökonomische Umfeld ist ungünstig. Nachdem die Demokraten bei den Zwischenwahlen beide Kammern gewonnen haben, kehren die Erwartungen an eine strengere Krypto-Regulierung zurück. Die Aussichten für den CLARITY Act sind dadurch noch ungewisser geworden. Der Meme-Coin von Trump fiel innerhalb einer Woche um mehr als 22 Prozent und hat gegenüber seinem Höchststand 99 Prozent seines Werts eingebüßt. Die Liquidität im gesamten Meme-Sektor zieht sich gleichzeitig zurück.
$DOGE steht nun vor einem Tisch, dem gleich mehrere Beine weggezogen wurden: keine Kaufaufrufe von Musk, keine zusätzlichen Käufe durch ETFs, keine Meme-Stimmungsprämie. Übrig bleiben nur große Wallets, deren Bestände on-chain weiter abfließen, und eine eher überfüllte Long-Seite auf den Büchern von Binance. Ob die Marke von 0,068 hält – und falls nicht, gibt es für den nächsten Abschnitt kaum eine Geschichte zu erzählen.
1.7k
·
--
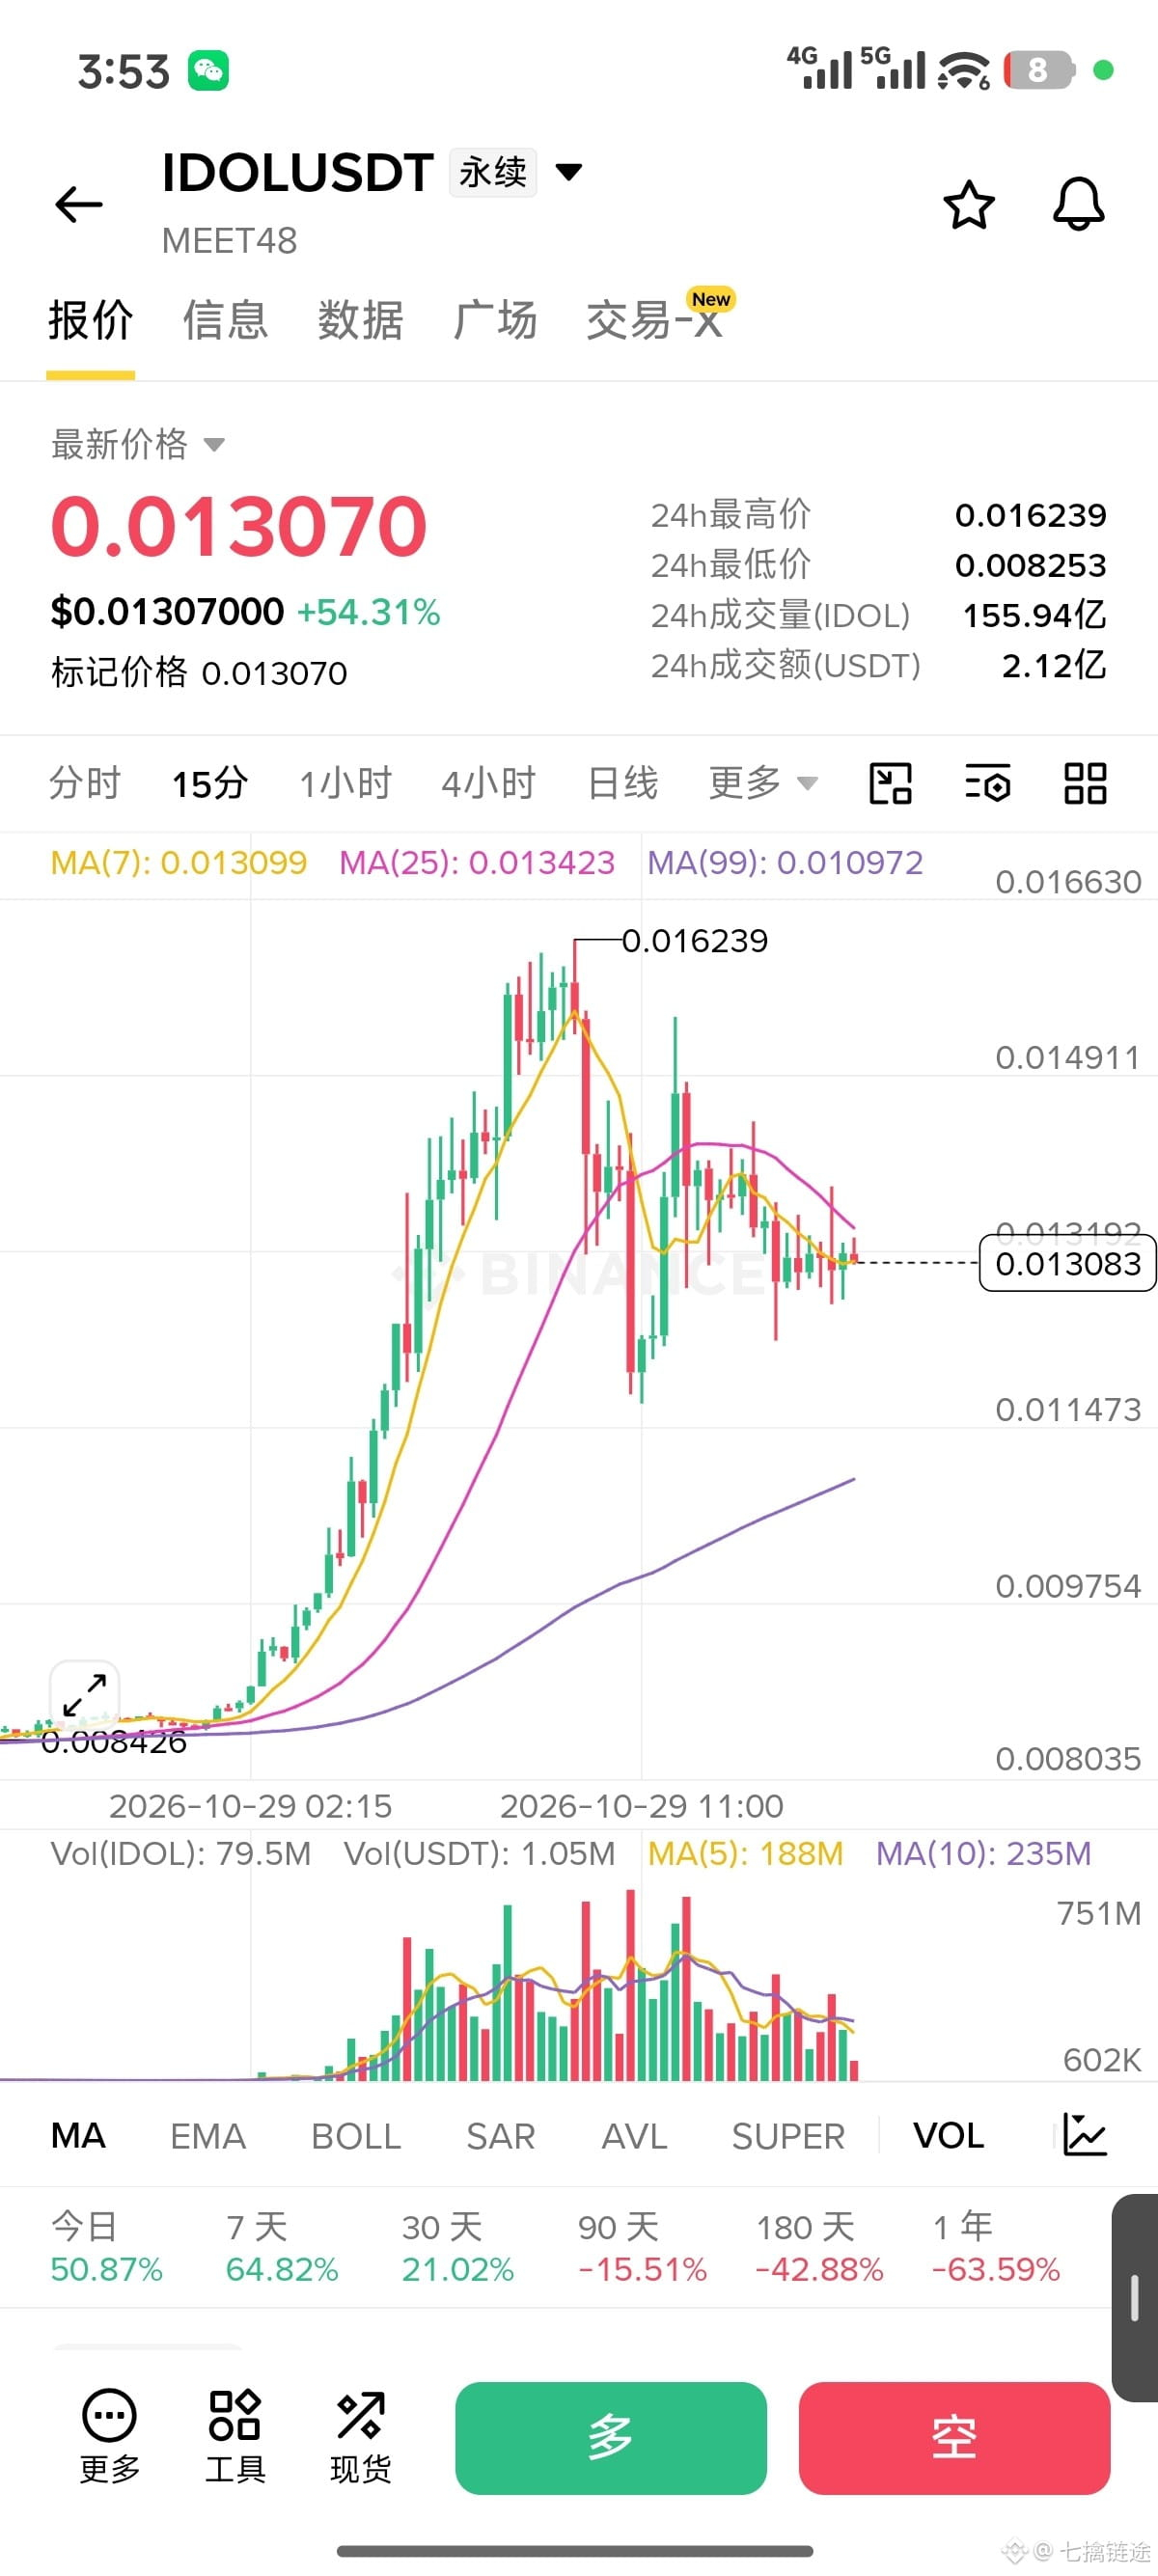
Brüder, schaut euch mal $IDOL an – der Chart schreit einem „Ich will fallen“ geradezu ins Gesicht. Hört auf mich: Geht direkt short!
Warum short? Seht doch: Nachdem die miesen Market Maker den Kurs auf 0,016 hochgezogen haben, ist ihnen offensichtlich die Puste ausgegangen. Jetzt wird der Kurs von MA7 und MA25 fest unter 0,0135 gedrückt, und jede Erholung fällt schwächer aus. Das ist eindeutig ein Versuch der großen Player, Käufer anzulocken und dann ihre Bestände abzustoßen! Bei so einem spekulativen Coin, der auf hohem Niveau langsam fällt, ist ein Short in Trendrichtung wie geschenktes Geld.
Beim Einstieg nicht zögern: Direkt zum aktuellen Kurs um 0,013 short gehen und den Stop-Loss bei 0,014 setzen. Als Ziel peilt ihr direkt die MA99 bei 0,01 an! Das Chance-Risiko-Verhältnis ist optimal. Bei diesem Trade winkt ein dicker Gewinn. Brüder, die mitmachen, setzt den Stop-Loss – und dann ran da!
Brüder, schaut euch mal $IDOL an – der Chart schreit einem „Ich will fallen“ geradezu ins Gesicht. Hört auf mich: Geht direkt short!
Warum short? Seht doch: Nachdem die miesen Market Maker den Kurs auf 0,016 hochgezogen haben, ist ihnen offensichtlich die Puste ausgegangen. Jetzt wird der Kurs von MA7 und MA25 fest unter 0,0135 gedrückt, und jede Erholung fällt schwächer aus. Das ist eindeutig ein Versuch der großen Player, Käufer anzulocken und dann ihre Bestände abzustoßen! Bei so einem spekulativen Coin, der auf hohem Niveau langsam fällt, ist ein Short in Trendrichtung wie geschenktes Geld.
Beim Einstieg nicht zögern: Direkt zum aktuellen Kurs um 0,013 short gehen und den Stop-Loss bei 0,014 setzen. Als Ziel peilt ihr direkt die MA99 bei 0,01 an! Das Chance-Risiko-Verhältnis ist optimal. Bei diesem Trade winkt ein dicker Gewinn. Brüder, die mitmachen, setzt den Stop-Loss – und dann ran da!
Warum short? Seht doch: Nachdem die miesen Market Maker den Kurs auf 0,016 hochgezogen haben, ist ihnen offensichtlich die Puste ausgegangen. Jetzt wird der Kurs von MA7 und MA25 fest unter 0,0135 gedrückt, und jede Erholung fällt schwächer aus. Das ist eindeutig ein Versuch der großen Player, Käufer anzulocken und dann ihre Bestände abzustoßen! Bei so einem spekulativen Coin, der auf hohem Niveau langsam fällt, ist ein Short in Trendrichtung wie geschenktes Geld.
Beim Einstieg nicht zögern: Direkt zum aktuellen Kurs um 0,013 short gehen und den Stop-Loss bei 0,014 setzen. Als Ziel peilt ihr direkt die MA99 bei 0,01 an! Das Chance-Risiko-Verhältnis ist optimal. Bei diesem Trade winkt ein dicker Gewinn. Brüder, die mitmachen, setzt den Stop-Loss – und dann ran da!
1
106
·
--
Brüder, bei dieser Marktlage können wir nur mit dem Trend short gehen. Greift bloß nicht ins fallende Messer und versucht, den Tiefpunkt zu erwischen!
Schaut euch diese $IDOL an: Nachdem sie sich verdoppelt hatte, schoss sie bis auf 0,0162 hoch. Jetzt bildet sie mehrere rote Kerzen in Folge und ist direkt unter den MA7 (gelbe Linie) gefallen. Das zeigt, dass die Manipulatoren den Kurs hochgetrieben haben, um ihre Bestände abzuladen – der kurzfristige Trend ist bereits angeschlagen.
Unser Handelsplan ist ganz einfach: Warten, bis der Kurs auf etwa 0,0135 (in der Nähe des MA7) zurückspringt und dort nicht weiterkommt, dann entschlossen eine Short-Position eröffnen! Als Kursziel nach unten nehmen wir die Unterstützung am MA25 (um 0,011). Den Stop-Loss zur Absicherung setzen wir über das letzte Hoch bei 0,0145. Bei solchen Zocker-Coins nicht gierig werden: Eine Korrektur mitnehmen und schnell wieder raus. Bleibt im Rhythmus!
Brüder, bei dieser Marktlage können wir nur mit dem Trend short gehen. Greift bloß nicht ins fallende Messer und versucht, den Tiefpunkt zu erwischen!
Schaut euch diese $IDOL an: Nachdem sie sich verdoppelt hatte, schoss sie bis auf 0,0162 hoch. Jetzt bildet sie mehrere rote Kerzen in Folge und ist direkt unter den MA7 (gelbe Linie) gefallen. Das zeigt, dass die Manipulatoren den Kurs hochgetrieben haben, um ihre Bestände abzuladen – der kurzfristige Trend ist bereits angeschlagen.
Unser Handelsplan ist ganz einfach: Warten, bis der Kurs auf etwa 0,0135 (in der Nähe des MA7) zurückspringt und dort nicht weiterkommt, dann entschlossen eine Short-Position eröffnen! Als Kursziel nach unten nehmen wir die Unterstützung am MA25 (um 0,011). Den Stop-Loss zur Absicherung setzen wir über das letzte Hoch bei 0,0145. Bei solchen Zocker-Coins nicht gierig werden: Eine Korrektur mitnehmen und schnell wieder raus. Bleibt im Rhythmus!
Schaut euch diese $IDOL an: Nachdem sie sich verdoppelt hatte, schoss sie bis auf 0,0162 hoch. Jetzt bildet sie mehrere rote Kerzen in Folge und ist direkt unter den MA7 (gelbe Linie) gefallen. Das zeigt, dass die Manipulatoren den Kurs hochgetrieben haben, um ihre Bestände abzuladen – der kurzfristige Trend ist bereits angeschlagen.
Unser Handelsplan ist ganz einfach: Warten, bis der Kurs auf etwa 0,0135 (in der Nähe des MA7) zurückspringt und dort nicht weiterkommt, dann entschlossen eine Short-Position eröffnen! Als Kursziel nach unten nehmen wir die Unterstützung am MA25 (um 0,011). Den Stop-Loss zur Absicherung setzen wir über das letzte Hoch bei 0,0145. Bei solchen Zocker-Coins nicht gierig werden: Eine Korrektur mitnehmen und schnell wieder raus. Bleibt im Rhythmus!
1
262
·
--
#币安神算子 Ohne BTC-Prognosen macht es keinen Spaß mehr. Angeblich haben Platz eins und zwei in der Rangliste betrogen, deshalb wurde es abgesagt.
#币安神算子 Ohne BTC-Prognosen macht es keinen Spaß mehr. Angeblich haben Platz eins und zwei in der Rangliste betrogen, deshalb wurde es abgesagt.
57
·
--
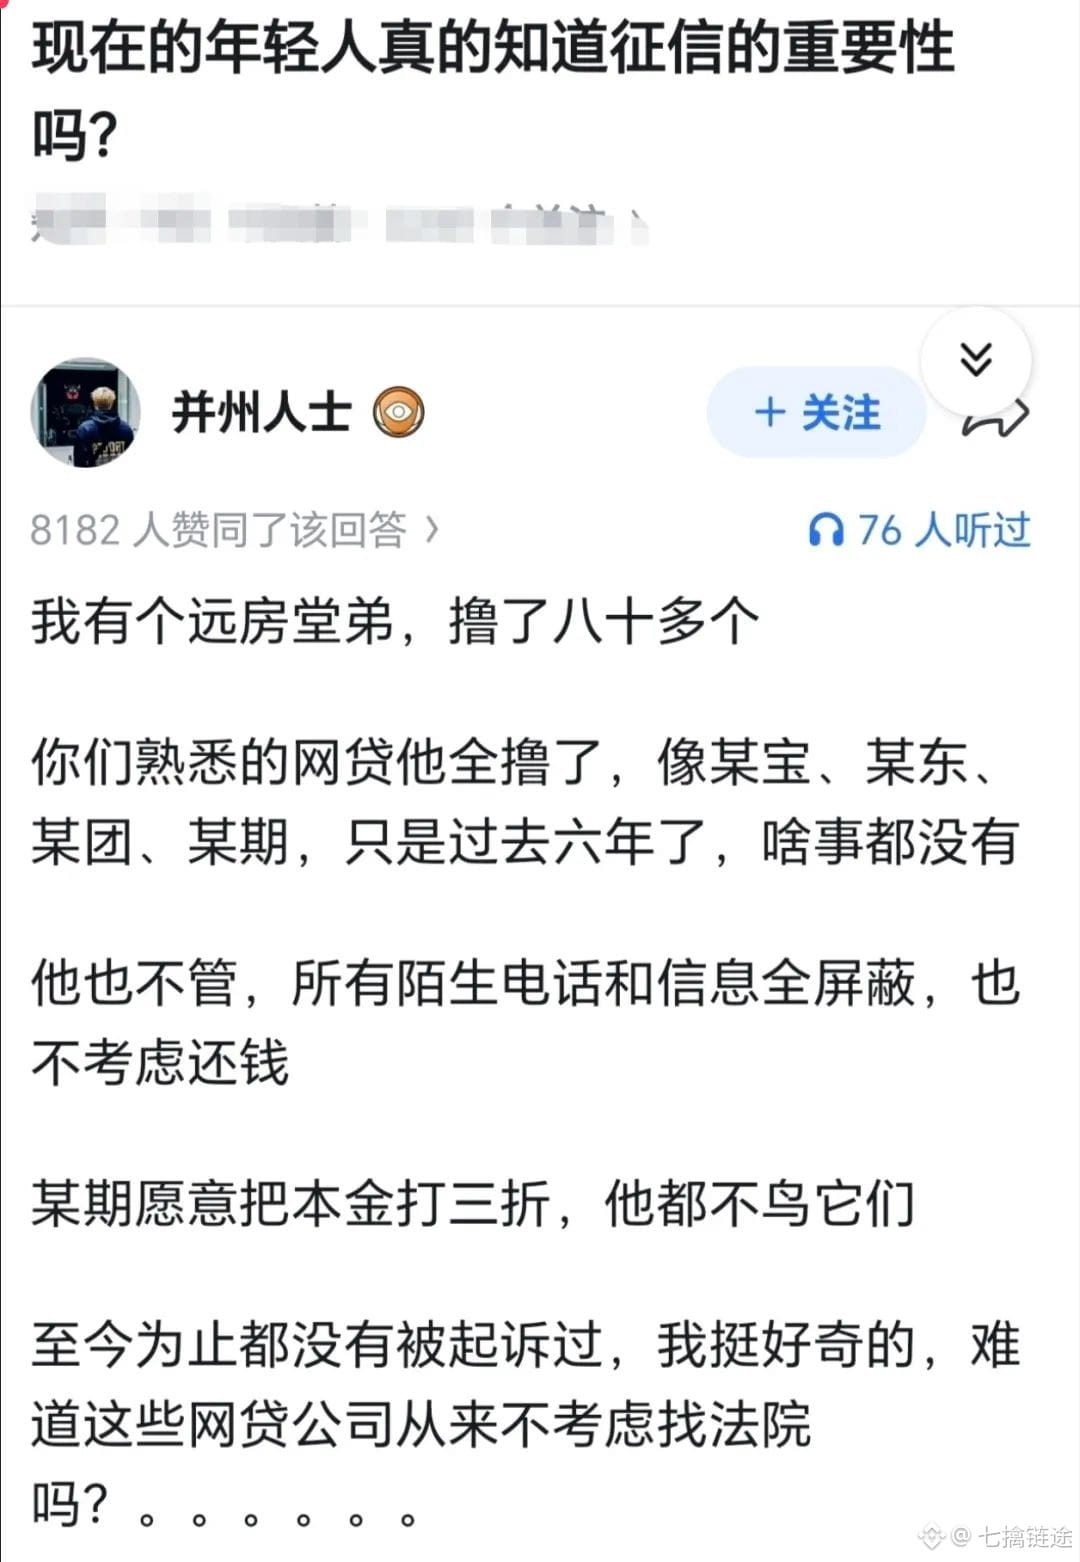
Wissen die Menschen heutzutage, wie wichtig ihre Kreditauskunft ist?
Wissen die Menschen heutzutage, wie wichtig ihre Kreditauskunft ist?
3
5.7k
·
--
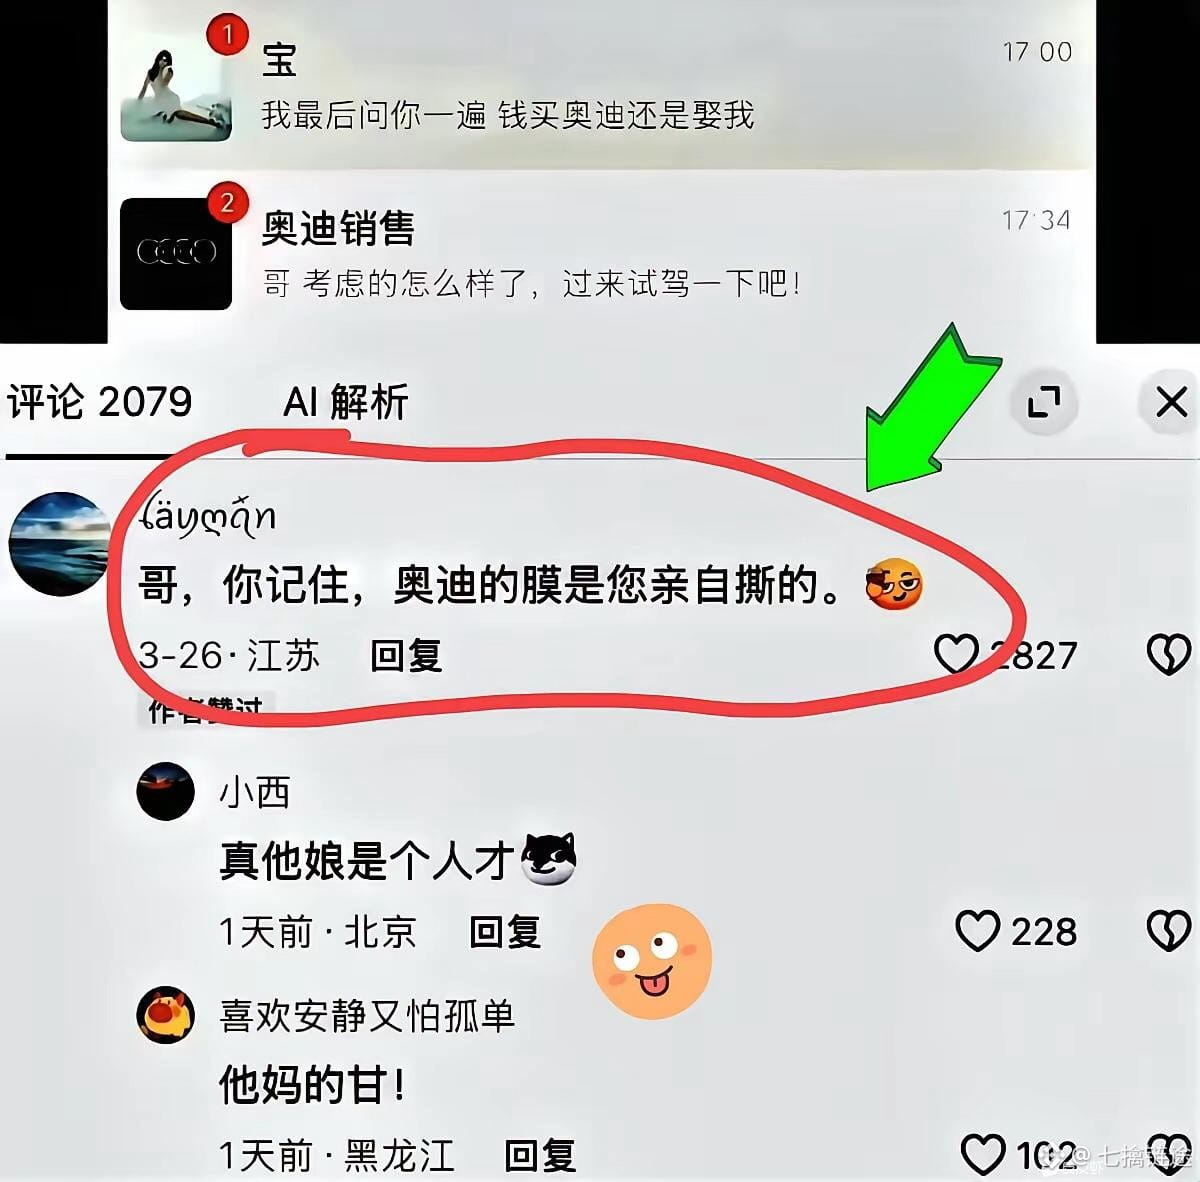
Es kann auch sein, dass du einen Audi hast und noch mehr Folie abziehst.
Es kann auch sein, dass du einen Audi hast und noch mehr Folie abziehst.
1
145
·
--
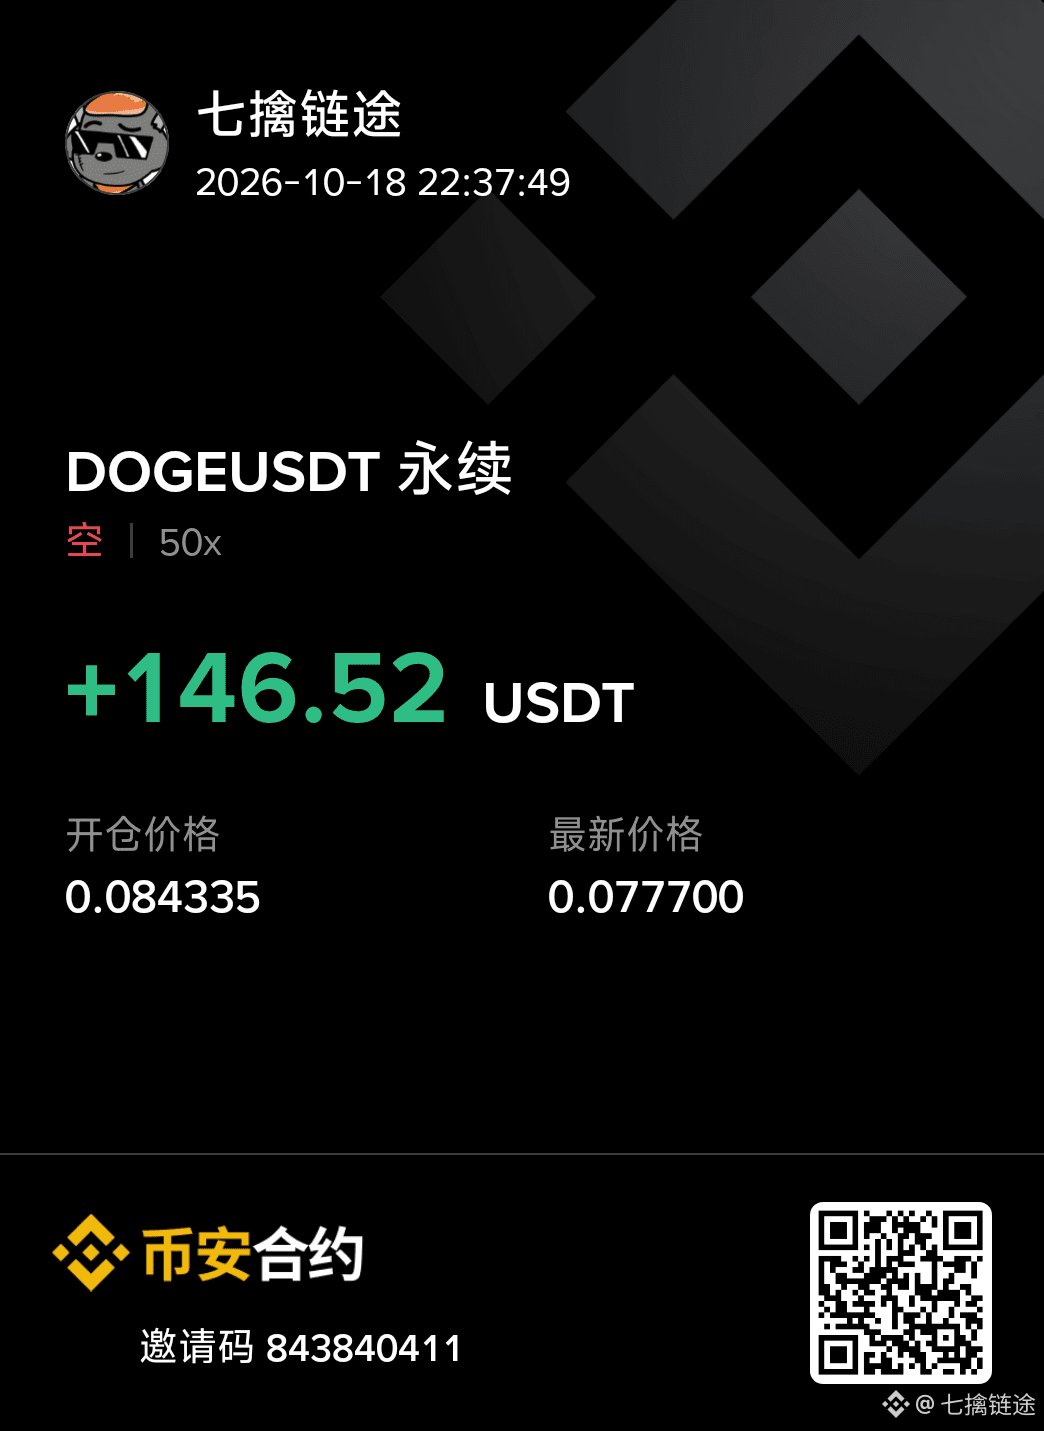
DOGE aktuell eher bearish: Der Deleveraging-Prozess ist noch nicht abgeschlossen – eine Erholung ist keine Trendwende
Kurz gesagt: $DOGE
{future}(DOGEUSDT)
Die aktuelle Marktlage ist nicht besonders günstig. Am 19. und 20. Oktober pendelte der Kurs immer wieder im Bereich von 0,078–0,080 US-Dollar und liegt damit rund 18 % unter dem Hoch von 0,097 US-Dollar Anfang Oktober. In den vergangenen 24 Stunden wurden DOGE-Kontrakte im Wert von rund 4,78 Millionen US-Dollar liquidiert; 84 % davon entfielen auf Long-Positionen. Die weltweiten Liquidationen am Derivatemarkt beliefen sich auf rund 10,51 Millionen US-Dollar, wobei Long-Positionen etwa 93,8 % ausmachten. Was bedeutet das? Es handelt sich nicht einfach um einen „Shakeout“: Gehebelte Long-Positionen werden zwangsweise abgebaut, und eine Liquidationskaskade belastet den Kurs weiterhin.
Ein Blick auf den Spotmarkt: In der Woche bis zum 11. Oktober verzeichnete DOGE Nettoabflüsse am Spotmarkt von 57,2 Millionen US-Dollar. Im selben Zeitraum fiel der Kurs um 7,84–9 %. Die Abflüsse wurden von Käufen außerhalb der Börsen nicht wirksam aufgefangen; der Schwerpunkt verschiebt sich nach unten. Noch problematischer ist die Verteilung der Bestände: 13 Adressen halten zusammen rund 46,18 % des umlaufenden Angebots, und auf Börsenadressen entfallen mindestens 16 %. Bei einer solchen Konzentration reagiert die Markttiefe empfindlich auf Transfers großer Anleger. Sobald sich potenzielles Angebot abzeichnet, wird eine Erholung leicht wieder abgewürgt. Hinzu kommt, dass Bitwises DOGE-ETF (BWOW) am 14. Oktober geschlossen wurde. Der Zugang für institutionelle Anleger wird damit tendenziell enger, und eine Erholung hängt stärker von bereits investiertem Kapital ab als von neuen Zuflüssen.
Das Basisszenario ist daher eher bearish: Fällt der Tageskerzenkörper unter 0,078–0,080 und steigen gleichzeitig das Open Interest (OI) sowie der Anteil der Long-Liquidationen erneut, wäre das ein Zeichen dafür, dass auch die Käuferseite nachlässt. Dann wäre weiter unten die auf Wochenbasis erkennbare Zone mit geringer Bestandsdichte in den Blick zu nehmen. Versuchen Sie nicht, während des Rückgangs vorschnell den Tiefpunkt zu erraten. Umgekehrt ist ein Boden mit anschließendem Abbau des Verkaufsdrucks nur denkbar, wenn sich der Kurs über 0,078–0,080 hält, die Spot-Abflüsse nachlassen und das OI nach einem Rückgang moderat wieder anzieht. Doch solange der Kurs den Bereich der zusammenlaufenden gleitenden Durchschnitte bei 0,0876–0,090 nicht zurückerobert, ist die Erholung strukturell lediglich eine Gegenbewegung nach dem Deleveraging und keine Trendwende. Aktuell ist eine bearishere Einschätzung vernünftiger.
DOGE aktuell eher bearish: Der Deleveraging-Prozess ist noch nicht abgeschlossen – eine Erholung ist keine Trendwende
Kurz gesagt: $DOGE
Die aktuelle Marktlage ist nicht besonders günstig. Am 19. und 20. Oktober pendelte der Kurs immer wieder im Bereich von 0,078–0,080 US-Dollar und liegt damit rund 18 % unter dem Hoch von 0,097 US-Dollar Anfang Oktober. In den vergangenen 24 Stunden wurden DOGE-Kontrakte im Wert von rund 4,78 Millionen US-Dollar liquidiert; 84 % davon entfielen auf Long-Positionen. Die weltweiten Liquidationen am Derivatemarkt beliefen sich auf rund 10,51 Millionen US-Dollar, wobei Long-Positionen etwa 93,8 % ausmachten. Was bedeutet das? Es handelt sich nicht einfach um einen „Shakeout“: Gehebelte Long-Positionen werden zwangsweise abgebaut, und eine Liquidationskaskade belastet den Kurs weiterhin.
Ein Blick auf den Spotmarkt: In der Woche bis zum 11. Oktober verzeichnete DOGE Nettoabflüsse am Spotmarkt von 57,2 Millionen US-Dollar. Im selben Zeitraum fiel der Kurs um 7,84–9 %. Die Abflüsse wurden von Käufen außerhalb der Börsen nicht wirksam aufgefangen; der Schwerpunkt verschiebt sich nach unten. Noch problematischer ist die Verteilung der Bestände: 13 Adressen halten zusammen rund 46,18 % des umlaufenden Angebots, und auf Börsenadressen entfallen mindestens 16 %. Bei einer solchen Konzentration reagiert die Markttiefe empfindlich auf Transfers großer Anleger. Sobald sich potenzielles Angebot abzeichnet, wird eine Erholung leicht wieder abgewürgt. Hinzu kommt, dass Bitwises DOGE-ETF (BWOW) am 14. Oktober geschlossen wurde. Der Zugang für institutionelle Anleger wird damit tendenziell enger, und eine Erholung hängt stärker von bereits investiertem Kapital ab als von neuen Zuflüssen.
Das Basisszenario ist daher eher bearish: Fällt der Tageskerzenkörper unter 0,078–0,080 und steigen gleichzeitig das Open Interest (OI) sowie der Anteil der Long-Liquidationen erneut, wäre das ein Zeichen dafür, dass auch die Käuferseite nachlässt. Dann wäre weiter unten die auf Wochenbasis erkennbare Zone mit geringer Bestandsdichte in den Blick zu nehmen. Versuchen Sie nicht, während des Rückgangs vorschnell den Tiefpunkt zu erraten. Umgekehrt ist ein Boden mit anschließendem Abbau des Verkaufsdrucks nur denkbar, wenn sich der Kurs über 0,078–0,080 hält, die Spot-Abflüsse nachlassen und das OI nach einem Rückgang moderat wieder anzieht. Doch solange der Kurs den Bereich der zusammenlaufenden gleitenden Durchschnitte bei 0,0876–0,090 nicht zurückerobert, ist die Erholung strukturell lediglich eine Gegenbewegung nach dem Deleveraging und keine Trendwende. Aktuell ist eine bearishere Einschätzung vernünftiger.
Kurz gesagt: $DOGE
Die aktuelle Marktlage ist nicht besonders günstig. Am 19. und 20. Oktober pendelte der Kurs immer wieder im Bereich von 0,078–0,080 US-Dollar und liegt damit rund 18 % unter dem Hoch von 0,097 US-Dollar Anfang Oktober. In den vergangenen 24 Stunden wurden DOGE-Kontrakte im Wert von rund 4,78 Millionen US-Dollar liquidiert; 84 % davon entfielen auf Long-Positionen. Die weltweiten Liquidationen am Derivatemarkt beliefen sich auf rund 10,51 Millionen US-Dollar, wobei Long-Positionen etwa 93,8 % ausmachten. Was bedeutet das? Es handelt sich nicht einfach um einen „Shakeout“: Gehebelte Long-Positionen werden zwangsweise abgebaut, und eine Liquidationskaskade belastet den Kurs weiterhin.
Ein Blick auf den Spotmarkt: In der Woche bis zum 11. Oktober verzeichnete DOGE Nettoabflüsse am Spotmarkt von 57,2 Millionen US-Dollar. Im selben Zeitraum fiel der Kurs um 7,84–9 %. Die Abflüsse wurden von Käufen außerhalb der Börsen nicht wirksam aufgefangen; der Schwerpunkt verschiebt sich nach unten. Noch problematischer ist die Verteilung der Bestände: 13 Adressen halten zusammen rund 46,18 % des umlaufenden Angebots, und auf Börsenadressen entfallen mindestens 16 %. Bei einer solchen Konzentration reagiert die Markttiefe empfindlich auf Transfers großer Anleger. Sobald sich potenzielles Angebot abzeichnet, wird eine Erholung leicht wieder abgewürgt. Hinzu kommt, dass Bitwises DOGE-ETF (BWOW) am 14. Oktober geschlossen wurde. Der Zugang für institutionelle Anleger wird damit tendenziell enger, und eine Erholung hängt stärker von bereits investiertem Kapital ab als von neuen Zuflüssen.
Das Basisszenario ist daher eher bearish: Fällt der Tageskerzenkörper unter 0,078–0,080 und steigen gleichzeitig das Open Interest (OI) sowie der Anteil der Long-Liquidationen erneut, wäre das ein Zeichen dafür, dass auch die Käuferseite nachlässt. Dann wäre weiter unten die auf Wochenbasis erkennbare Zone mit geringer Bestandsdichte in den Blick zu nehmen. Versuchen Sie nicht, während des Rückgangs vorschnell den Tiefpunkt zu erraten. Umgekehrt ist ein Boden mit anschließendem Abbau des Verkaufsdrucks nur denkbar, wenn sich der Kurs über 0,078–0,080 hält, die Spot-Abflüsse nachlassen und das OI nach einem Rückgang moderat wieder anzieht. Doch solange der Kurs den Bereich der zusammenlaufenden gleitenden Durchschnitte bei 0,0876–0,090 nicht zurückerobert, ist die Erholung strukturell lediglich eine Gegenbewegung nach dem Deleveraging und keine Trendwende. Aktuell ist eine bearishere Einschätzung vernünftiger.
95
·
--
Ich habe gerade auf dem Handy gestöbert und gesehen, dass ein Analyst verkündet, bei $DOGE könnte es 2026 zum ersten „Death Cross“ im Tageschart kommen. Das heißt, die 50-Tage-Linie könnte die 200-Tage-Linie von oben nach unten kreuzen.
Das Bärensignal 📡 ist da – einfach weiter short gehen.
Ich habe gerade auf dem Handy gestöbert und gesehen, dass ein Analyst verkündet, bei $DOGE könnte es 2026 zum ersten „Death Cross“ im Tageschart kommen. Das heißt, die 50-Tage-Linie könnte die 200-Tage-Linie von oben nach unten kreuzen.
Das Bärensignal 📡 ist da – einfach weiter short gehen.
Das Bärensignal 📡 ist da – einfach weiter short gehen.
444
·
--
🚨 CZ macht eine bahnbrechende Aussage: Heißes Geld wandert in großem Stil! Gelder rotieren von AI-Konzeptaktien in den Kryptomarkt!
🧠 Kernaussage: CZ sagt: „Mensch und KI brauchen stets ein Währungssystem.“ Mit der Umsetzung des Nvidia-Übernahmeereignisses beginnt sich die Bewertung im KI-Sektor abzukühlen, und das Kapital muss dringend nach digitalen Assets mit höherem Beta (Beta) im Markt suchen.
📊 Marktbewährung:
✅ BTC bricht mit Stärke über 81.000 USD aus (aktueller Kurs: 80.768 USD, 24h +3,79%) und eröffnet Aufwärtspotenzial.
✅ Altcoins beginnen, anzuziehen; die Performance übertrifft den Gesamtmarkt.
✅ Der Kipphebel-Effekt im Kapitalmarkt wird sichtbar: Die überbewerteten Mittel im KI-Sektor beginnen in die Krypto-Branche zurückzufließen.
💡 Wenn klassischen Tech-Aktien die „explosiven“ Narrative ausgehen, wird der Kryptomarkt mit hoher Liquidität und hoher Volatilität zum neuen Ziel der heißen Gelder.$BTC
{future}(BTCUSDT)
#BTC突破7万大关 #CZ #山寨季
🚨 CZ macht eine bahnbrechende Aussage: Heißes Geld wandert in großem Stil! Gelder rotieren von AI-Konzeptaktien in den Kryptomarkt!
🧠 Kernaussage: CZ sagt: „Mensch und KI brauchen stets ein Währungssystem.“ Mit der Umsetzung des Nvidia-Übernahmeereignisses beginnt sich die Bewertung im KI-Sektor abzukühlen, und das Kapital muss dringend nach digitalen Assets mit höherem Beta (Beta) im Markt suchen.
📊 Marktbewährung:
✅ BTC bricht mit Stärke über 81.000 USD aus (aktueller Kurs: 80.768 USD, 24h +3,79%) und eröffnet Aufwärtspotenzial.
✅ Altcoins beginnen, anzuziehen; die Performance übertrifft den Gesamtmarkt.
✅ Der Kipphebel-Effekt im Kapitalmarkt wird sichtbar: Die überbewerteten Mittel im KI-Sektor beginnen in die Krypto-Branche zurückzufließen.
💡 Wenn klassischen Tech-Aktien die „explosiven“ Narrative ausgehen, wird der Kryptomarkt mit hoher Liquidität und hoher Volatilität zum neuen Ziel der heißen Gelder.$BTC
#BTC突破7万大关 #CZ #山寨季
🧠 Kernaussage: CZ sagt: „Mensch und KI brauchen stets ein Währungssystem.“ Mit der Umsetzung des Nvidia-Übernahmeereignisses beginnt sich die Bewertung im KI-Sektor abzukühlen, und das Kapital muss dringend nach digitalen Assets mit höherem Beta (Beta) im Markt suchen.
📊 Marktbewährung:
✅ BTC bricht mit Stärke über 81.000 USD aus (aktueller Kurs: 80.768 USD, 24h +3,79%) und eröffnet Aufwärtspotenzial.
✅ Altcoins beginnen, anzuziehen; die Performance übertrifft den Gesamtmarkt.
✅ Der Kipphebel-Effekt im Kapitalmarkt wird sichtbar: Die überbewerteten Mittel im KI-Sektor beginnen in die Krypto-Branche zurückzufließen.
💡 Wenn klassischen Tech-Aktien die „explosiven“ Narrative ausgehen, wird der Kryptomarkt mit hoher Liquidität und hoher Volatilität zum neuen Ziel der heißen Gelder.$BTC
#BTC突破7万大关 #CZ #山寨季
169
·
--
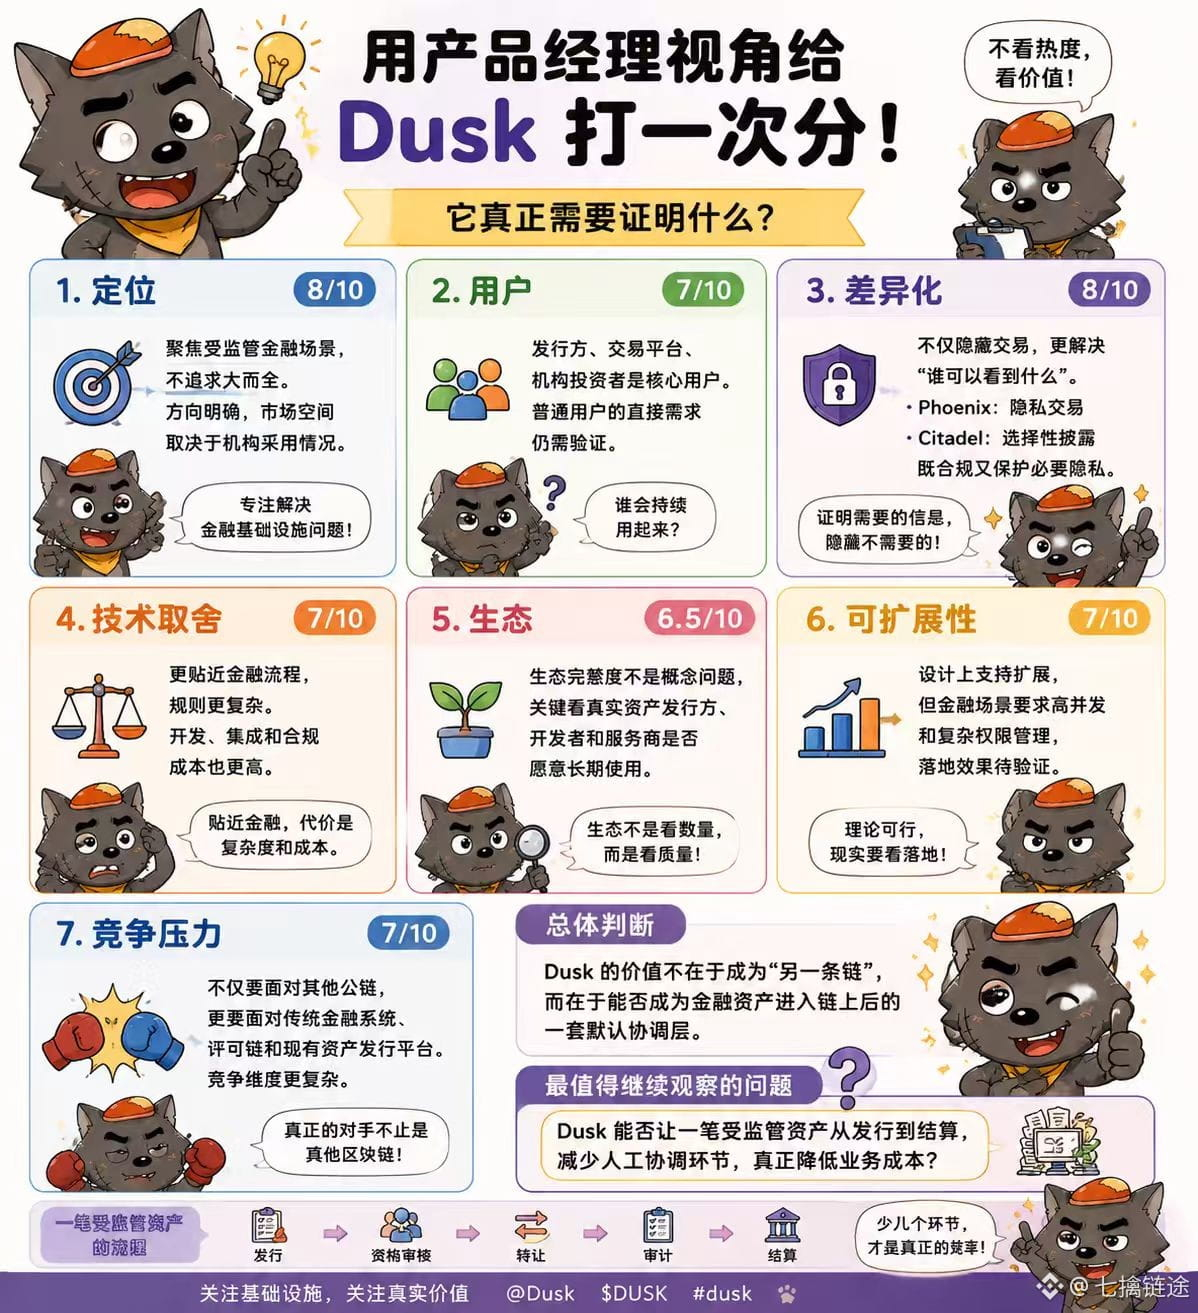
Wenn ich Dusk aus der Perspektive eines Produktmanagers bewerte, würde ich nicht zuerst die Marktstimmung anschauen, sondern mich zuerst fragen: Löst es ein wirklich existierendes Problem bei finanzieller Infrastruktur?
Positionierung: 8/10. Dusk wählt Szenarien für regulierte Vermögenswerte statt die allgemeine Route zu verfolgen, bei der alle Anwendungen ohne Hürden überall eingesetzt werden können. Dieser Ansatz ist fokussierter, bedeutet aber auch, dass der Markt nur dann wächst, wenn Institutionen die Lösung auch tatsächlich übernehmen möchten.
Nutzer: 7/10. Emittenten, Handelsplattformen und institutionelle Investoren könnten die Kernnutzer sein, weil sie Anforderungen an Qualifikation, Berechtigungen, Privatsphäre und Abwicklung handhaben müssen. Ob normale Nutzer den Mehrwert jedoch direkt spüren, muss sich noch zeigen.
Differenzierung: 8/10. Dusk liegt nicht nur darin, Trades schlicht zu verstecken, sondern darin, zu behandeln, „wer was sehen darf“. Phoenix bietet Datenschutzfunktionen für Transaktionen, Citadel ermöglicht selektive Offenlegung, sodass Institutionen die notwendigen Informationen belegen können – und gleichzeitig weniger irrelevante Daten offengelegt werden.
Technische Abwägungen: 7/10. Im Vergleich zu allgemeinen Public Chains wie Ethereum ist Dusk näher an Finanzabläufen, aber der Preis dafür ist, dass die Regeln komplexer werden. Dadurch steigen auch Kosten für Entwicklung, Integration und Compliance-Anpassung. Ökosystem und Skalierbarkeit hängen am Ende davon ab, ob echte Emittenten von Vermögenswerten, Entwickler und Serviceanbieter die Lösung dauerhaft nutzen.
Daher ist meine Einschätzung: Die größte Herausforderung für Dusk besteht nicht darin, zu beweisen, dass die Technologie funktioniert, sondern darin, nachzuweisen, dass dieses maßgeschneiderte Design für Finanzanwendungen die realen Betriebskosten senkt. Wenn sich nach der Anbindung für Institutionen in Emissions-, Transfer- und Prüfprozessen keine deutliche Verbesserung zeigt, könnte der technische Vorteil am Ende „nur“ eine zusätzliche Ebene komplexer Architektur sein.
Das Thema, das ich am meisten weiter beobachten würde, ist nicht der Preis, sondern: Kann Dusk es ermöglichen, dass ein regulierter Vermögenswert von der Emission bis zur Abwicklung weniger manuelle Koordinationsschritte benötigt? Diese Antwort wird letztlich entscheiden, ob es wirklich zu einer Finanzinfrastruktur wird.@Dusk_Foundation $DUSK #dusk
Wenn ich Dusk aus der Perspektive eines Produktmanagers bewerte, würde ich nicht zuerst die Marktstimmung anschauen, sondern mich zuerst fragen: Löst es ein wirklich existierendes Problem bei finanzieller Infrastruktur?
Positionierung: 8/10. Dusk wählt Szenarien für regulierte Vermögenswerte statt die allgemeine Route zu verfolgen, bei der alle Anwendungen ohne Hürden überall eingesetzt werden können. Dieser Ansatz ist fokussierter, bedeutet aber auch, dass der Markt nur dann wächst, wenn Institutionen die Lösung auch tatsächlich übernehmen möchten.
Nutzer: 7/10. Emittenten, Handelsplattformen und institutionelle Investoren könnten die Kernnutzer sein, weil sie Anforderungen an Qualifikation, Berechtigungen, Privatsphäre und Abwicklung handhaben müssen. Ob normale Nutzer den Mehrwert jedoch direkt spüren, muss sich noch zeigen.
Differenzierung: 8/10. Dusk liegt nicht nur darin, Trades schlicht zu verstecken, sondern darin, zu behandeln, „wer was sehen darf“. Phoenix bietet Datenschutzfunktionen für Transaktionen, Citadel ermöglicht selektive Offenlegung, sodass Institutionen die notwendigen Informationen belegen können – und gleichzeitig weniger irrelevante Daten offengelegt werden.
Technische Abwägungen: 7/10. Im Vergleich zu allgemeinen Public Chains wie Ethereum ist Dusk näher an Finanzabläufen, aber der Preis dafür ist, dass die Regeln komplexer werden. Dadurch steigen auch Kosten für Entwicklung, Integration und Compliance-Anpassung. Ökosystem und Skalierbarkeit hängen am Ende davon ab, ob echte Emittenten von Vermögenswerten, Entwickler und Serviceanbieter die Lösung dauerhaft nutzen.
Daher ist meine Einschätzung: Die größte Herausforderung für Dusk besteht nicht darin, zu beweisen, dass die Technologie funktioniert, sondern darin, nachzuweisen, dass dieses maßgeschneiderte Design für Finanzanwendungen die realen Betriebskosten senkt. Wenn sich nach der Anbindung für Institutionen in Emissions-, Transfer- und Prüfprozessen keine deutliche Verbesserung zeigt, könnte der technische Vorteil am Ende „nur“ eine zusätzliche Ebene komplexer Architektur sein.
Das Thema, das ich am meisten weiter beobachten würde, ist nicht der Preis, sondern: Kann Dusk es ermöglichen, dass ein regulierter Vermögenswert von der Emission bis zur Abwicklung weniger manuelle Koordinationsschritte benötigt? Diese Antwort wird letztlich entscheiden, ob es wirklich zu einer Finanzinfrastruktur wird.@Dusk $DUSK #dusk
Positionierung: 8/10. Dusk wählt Szenarien für regulierte Vermögenswerte statt die allgemeine Route zu verfolgen, bei der alle Anwendungen ohne Hürden überall eingesetzt werden können. Dieser Ansatz ist fokussierter, bedeutet aber auch, dass der Markt nur dann wächst, wenn Institutionen die Lösung auch tatsächlich übernehmen möchten.
Nutzer: 7/10. Emittenten, Handelsplattformen und institutionelle Investoren könnten die Kernnutzer sein, weil sie Anforderungen an Qualifikation, Berechtigungen, Privatsphäre und Abwicklung handhaben müssen. Ob normale Nutzer den Mehrwert jedoch direkt spüren, muss sich noch zeigen.
Differenzierung: 8/10. Dusk liegt nicht nur darin, Trades schlicht zu verstecken, sondern darin, zu behandeln, „wer was sehen darf“. Phoenix bietet Datenschutzfunktionen für Transaktionen, Citadel ermöglicht selektive Offenlegung, sodass Institutionen die notwendigen Informationen belegen können – und gleichzeitig weniger irrelevante Daten offengelegt werden.
Technische Abwägungen: 7/10. Im Vergleich zu allgemeinen Public Chains wie Ethereum ist Dusk näher an Finanzabläufen, aber der Preis dafür ist, dass die Regeln komplexer werden. Dadurch steigen auch Kosten für Entwicklung, Integration und Compliance-Anpassung. Ökosystem und Skalierbarkeit hängen am Ende davon ab, ob echte Emittenten von Vermögenswerten, Entwickler und Serviceanbieter die Lösung dauerhaft nutzen.
Daher ist meine Einschätzung: Die größte Herausforderung für Dusk besteht nicht darin, zu beweisen, dass die Technologie funktioniert, sondern darin, nachzuweisen, dass dieses maßgeschneiderte Design für Finanzanwendungen die realen Betriebskosten senkt. Wenn sich nach der Anbindung für Institutionen in Emissions-, Transfer- und Prüfprozessen keine deutliche Verbesserung zeigt, könnte der technische Vorteil am Ende „nur“ eine zusätzliche Ebene komplexer Architektur sein.
Das Thema, das ich am meisten weiter beobachten würde, ist nicht der Preis, sondern: Kann Dusk es ermöglichen, dass ein regulierter Vermögenswert von der Emission bis zur Abwicklung weniger manuelle Koordinationsschritte benötigt? Diese Antwort wird letztlich entscheiden, ob es wirklich zu einer Finanzinfrastruktur wird.@Dusk $DUSK #dusk
98
·
--
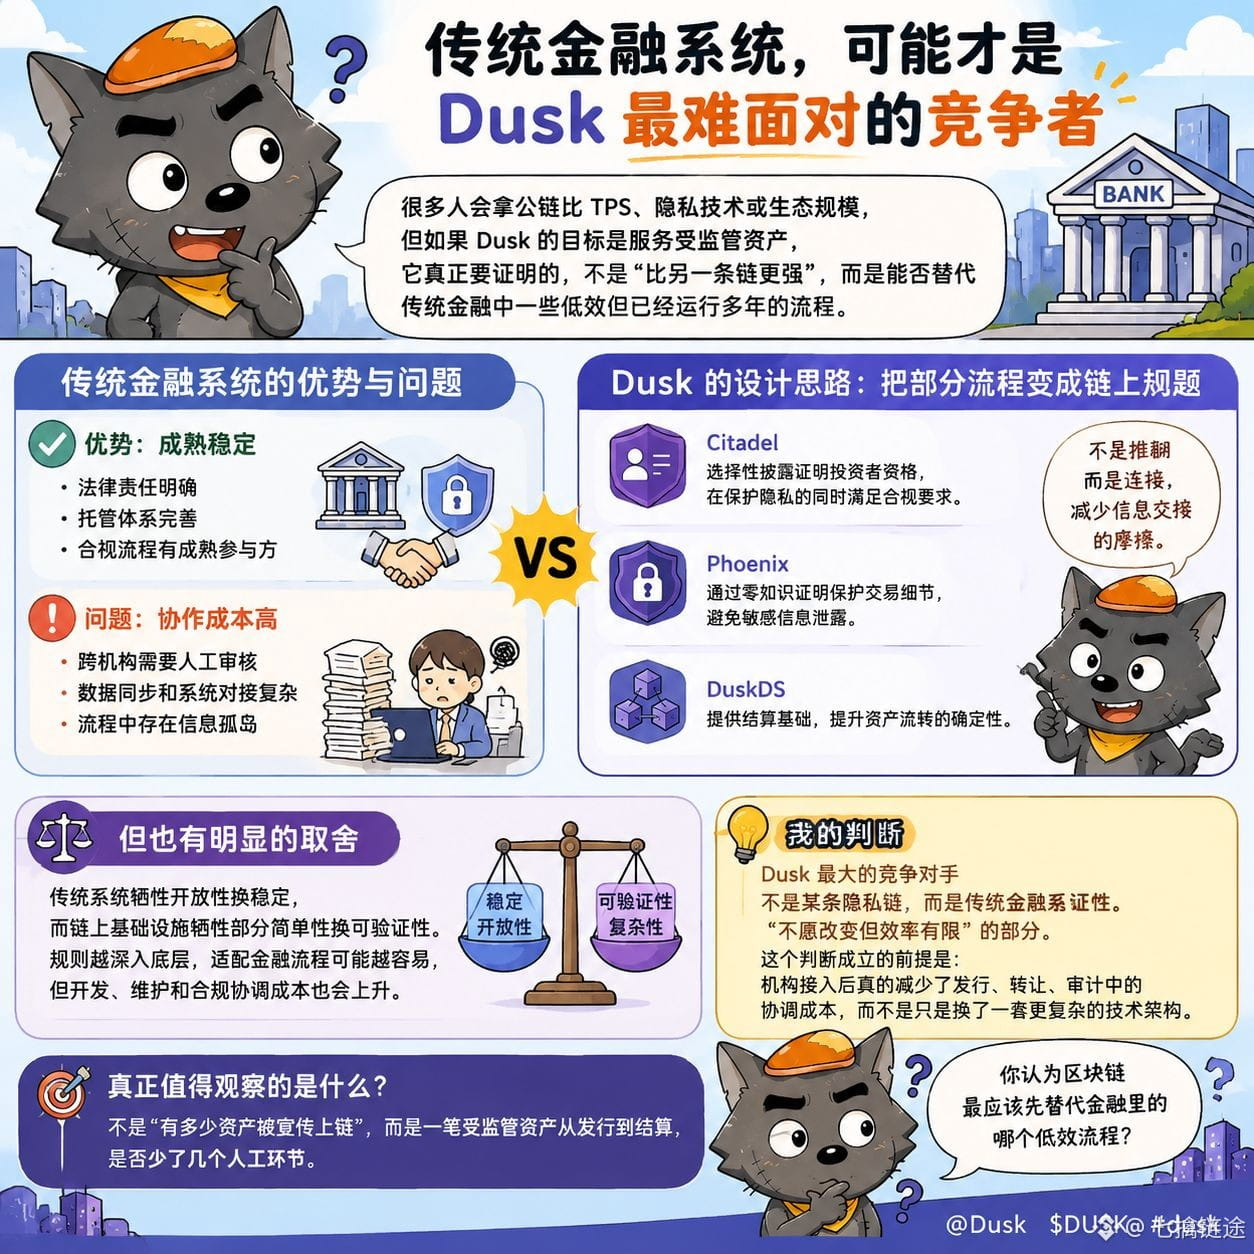
Traditionelle Finanzsysteme sind möglicherweise die härteste Konkurrenz, der sich Dusk stellen muss.
Viele vergleichen bei Public-Chain-Wettbewerben automatisch TPS, Datenschutztechnologien oder die Größe des Ökosystems. Wenn Dusk jedoch das Ziel verfolgt, regulierte Vermögenswerte zu bedienen, dann ist das, was es wirklich beweisen muss, nicht „dass es besser ist als eine andere Kette“, sondern ob es bestimmte ineffiziente, aber bereits seit Jahren laufende Abläufe im traditionellen Finanzwesen ersetzen kann.
Der Vorteil des traditionellen Finanzwesens liegt in der Reife: Rechtliche Verantwortlichkeiten, Verwahrungs- und Treuhandsysteme sowie Compliance-Prozesse haben klar definierte Beteiligte. Das Problem entsteht jedoch bei der Zusammenarbeit zwischen Institutionen: Ein großer Teil der Kosten stammt aus manuellen Prüfungen, der Synchronisierung von Daten und der technischen Anbindung von Systemen. Dusk legt seinen Designschwerpunkt nicht darauf, diese Strukturen zu zerstören, sondern darauf, Teile der Prozesse in Kettenregeln zu überführen. So verwendet Citadel selektive Offenlegungsbeweise, um die Eignung von Investoren nachzuweisen; Phoenix schützt die Details von Transaktionen per Zero-Knowledge-Beweisen; und DuskDS liefert die Grundlage für die Abwicklung. Für Institutionen besteht der Wert nicht nur darin, „etwas on-chain zu bringen“, sondern darin, die Reibung beim Informationsaustausch zu verringern.
Doch hier gibt es auch klare Abwägungen: Das traditionelle System opfert Offenheit zugunsten von Stabilität, während On-Chain-Infrastruktur einen Teil der einfachen Handhabung zugunsten von Verifizierbarkeit opfert. Je tiefer die Regeln in die Basisschichten hineinreichen, desto einfacher kann sich die Anpassung an Finanzprozesse gestalten, aber desto höher können auch die Kosten für Entwicklung, Wartung und Compliance-Koordination ausfallen.
Daher meine Einschätzung: Dunks größte Konkurrenz ist nicht irgendeine Privacy-Chain, sondern ein Teil des traditionellen Finanzsystems, der sich „nicht ändern will, aber nur begrenzt effizient ist“. Diese Einschätzung setzt voraus, dass nach dem Anschluss durch Institutionen die Koordinationskosten bei Emission, Übertragung und Auditierung tatsächlich sinken – und nicht nur durch eine andere, komplexere technische Architektur ersetzt werden.
Wirklich beobachtenswerte Daten sind nicht „wie viele Vermögenswerte als on-chain beworben werden“, sondern ob es bei einem regulierten Vermögenswert von der Emission bis zur Abwicklung weniger menschliche Arbeitsschritte gibt. Welchen ineffizienten Prozess im Finanzwesen sollte Blockchain deiner Meinung nach als Erstes ersetzen? @Dusk_Foundation $DUSK #dusk
Traditionelle Finanzsysteme sind möglicherweise die härteste Konkurrenz, der sich Dusk stellen muss.
Viele vergleichen bei Public-Chain-Wettbewerben automatisch TPS, Datenschutztechnologien oder die Größe des Ökosystems. Wenn Dusk jedoch das Ziel verfolgt, regulierte Vermögenswerte zu bedienen, dann ist das, was es wirklich beweisen muss, nicht „dass es besser ist als eine andere Kette“, sondern ob es bestimmte ineffiziente, aber bereits seit Jahren laufende Abläufe im traditionellen Finanzwesen ersetzen kann.
Der Vorteil des traditionellen Finanzwesens liegt in der Reife: Rechtliche Verantwortlichkeiten, Verwahrungs- und Treuhandsysteme sowie Compliance-Prozesse haben klar definierte Beteiligte. Das Problem entsteht jedoch bei der Zusammenarbeit zwischen Institutionen: Ein großer Teil der Kosten stammt aus manuellen Prüfungen, der Synchronisierung von Daten und der technischen Anbindung von Systemen. Dusk legt seinen Designschwerpunkt nicht darauf, diese Strukturen zu zerstören, sondern darauf, Teile der Prozesse in Kettenregeln zu überführen. So verwendet Citadel selektive Offenlegungsbeweise, um die Eignung von Investoren nachzuweisen; Phoenix schützt die Details von Transaktionen per Zero-Knowledge-Beweisen; und DuskDS liefert die Grundlage für die Abwicklung. Für Institutionen besteht der Wert nicht nur darin, „etwas on-chain zu bringen“, sondern darin, die Reibung beim Informationsaustausch zu verringern.
Doch hier gibt es auch klare Abwägungen: Das traditionelle System opfert Offenheit zugunsten von Stabilität, während On-Chain-Infrastruktur einen Teil der einfachen Handhabung zugunsten von Verifizierbarkeit opfert. Je tiefer die Regeln in die Basisschichten hineinreichen, desto einfacher kann sich die Anpassung an Finanzprozesse gestalten, aber desto höher können auch die Kosten für Entwicklung, Wartung und Compliance-Koordination ausfallen.
Daher meine Einschätzung: Dunks größte Konkurrenz ist nicht irgendeine Privacy-Chain, sondern ein Teil des traditionellen Finanzsystems, der sich „nicht ändern will, aber nur begrenzt effizient ist“. Diese Einschätzung setzt voraus, dass nach dem Anschluss durch Institutionen die Koordinationskosten bei Emission, Übertragung und Auditierung tatsächlich sinken – und nicht nur durch eine andere, komplexere technische Architektur ersetzt werden.
Wirklich beobachtenswerte Daten sind nicht „wie viele Vermögenswerte als on-chain beworben werden“, sondern ob es bei einem regulierten Vermögenswert von der Emission bis zur Abwicklung weniger menschliche Arbeitsschritte gibt. Welchen ineffizienten Prozess im Finanzwesen sollte Blockchain deiner Meinung nach als Erstes ersetzen? @Dusk $DUSK #dusk
Viele vergleichen bei Public-Chain-Wettbewerben automatisch TPS, Datenschutztechnologien oder die Größe des Ökosystems. Wenn Dusk jedoch das Ziel verfolgt, regulierte Vermögenswerte zu bedienen, dann ist das, was es wirklich beweisen muss, nicht „dass es besser ist als eine andere Kette“, sondern ob es bestimmte ineffiziente, aber bereits seit Jahren laufende Abläufe im traditionellen Finanzwesen ersetzen kann.
Der Vorteil des traditionellen Finanzwesens liegt in der Reife: Rechtliche Verantwortlichkeiten, Verwahrungs- und Treuhandsysteme sowie Compliance-Prozesse haben klar definierte Beteiligte. Das Problem entsteht jedoch bei der Zusammenarbeit zwischen Institutionen: Ein großer Teil der Kosten stammt aus manuellen Prüfungen, der Synchronisierung von Daten und der technischen Anbindung von Systemen. Dusk legt seinen Designschwerpunkt nicht darauf, diese Strukturen zu zerstören, sondern darauf, Teile der Prozesse in Kettenregeln zu überführen. So verwendet Citadel selektive Offenlegungsbeweise, um die Eignung von Investoren nachzuweisen; Phoenix schützt die Details von Transaktionen per Zero-Knowledge-Beweisen; und DuskDS liefert die Grundlage für die Abwicklung. Für Institutionen besteht der Wert nicht nur darin, „etwas on-chain zu bringen“, sondern darin, die Reibung beim Informationsaustausch zu verringern.
Doch hier gibt es auch klare Abwägungen: Das traditionelle System opfert Offenheit zugunsten von Stabilität, während On-Chain-Infrastruktur einen Teil der einfachen Handhabung zugunsten von Verifizierbarkeit opfert. Je tiefer die Regeln in die Basisschichten hineinreichen, desto einfacher kann sich die Anpassung an Finanzprozesse gestalten, aber desto höher können auch die Kosten für Entwicklung, Wartung und Compliance-Koordination ausfallen.
Daher meine Einschätzung: Dunks größte Konkurrenz ist nicht irgendeine Privacy-Chain, sondern ein Teil des traditionellen Finanzsystems, der sich „nicht ändern will, aber nur begrenzt effizient ist“. Diese Einschätzung setzt voraus, dass nach dem Anschluss durch Institutionen die Koordinationskosten bei Emission, Übertragung und Auditierung tatsächlich sinken – und nicht nur durch eine andere, komplexere technische Architektur ersetzt werden.
Wirklich beobachtenswerte Daten sind nicht „wie viele Vermögenswerte als on-chain beworben werden“, sondern ob es bei einem regulierten Vermögenswert von der Emission bis zur Abwicklung weniger menschliche Arbeitsschritte gibt. Welchen ineffizienten Prozess im Finanzwesen sollte Blockchain deiner Meinung nach als Erstes ersetzen? @Dusk $DUSK #dusk
147
·
--
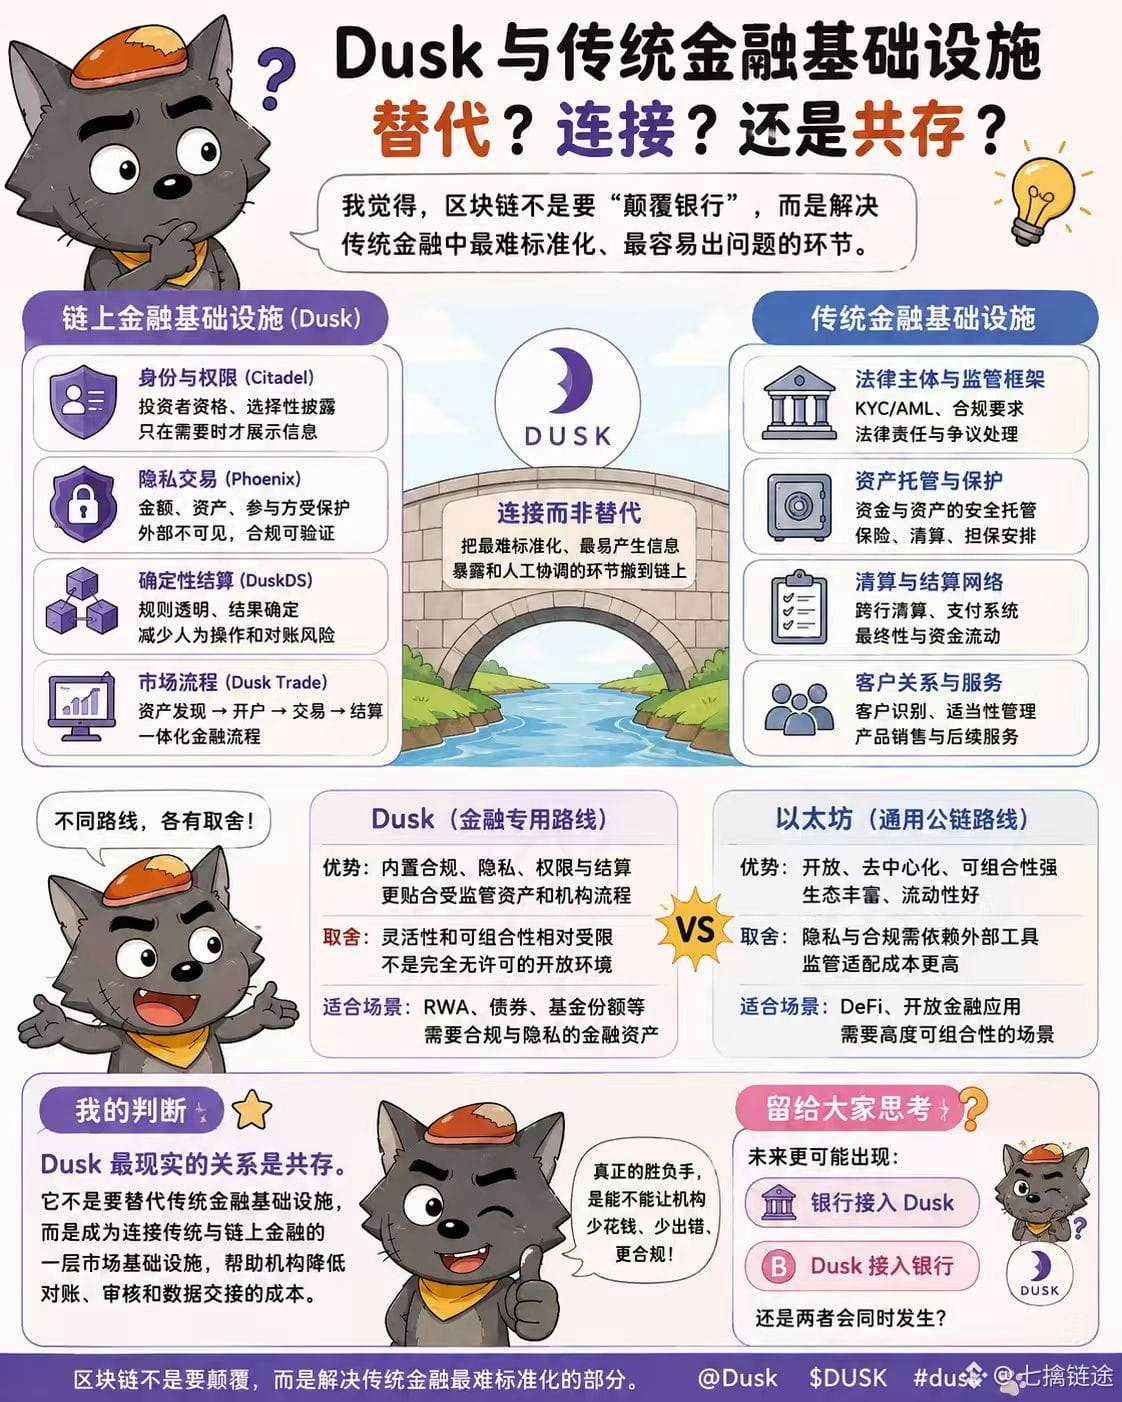
Jedes Mal, wenn ich „Blockchain wird die Banken ersetzen“ höre, bleibe ich erst einmal stehen. Das wirklich Schwierige an Banken und Wertpapierfirmen ist nicht nur das Buchen, sondern das Verwahren, die Qualifikationsprüfung, die Übertragungsbeschränkungen, die Abwicklung und die Verantwortungskette. Das alles direkt auf eine öffentliche Chain zu verlagern, macht es nicht unbedingt einfacher.
Was ich über Dusk sehe, ist dagegen eher eine „verbindende“ Roadmap. Sie bringt Citadel-Identität mit selektiver Offenlegung, Phoenix-privaten Überweisungstransfers und dem deterministischen Settlement von DuskDS in ein und dieselbe zugrunde liegende Schicht. Dusk Trade ist aktuell eher auf Produktebene positioniert und organisiert den Prozess rund um die Kontoeröffnung für Investoren, das Wallet-Connecting, Handel und die Koordination der Abwicklung. Für Nutzer ist das ziemlich direkt: Qualifikationen, Vermögensstände und Settlement-Status, die bisher in unterschiedlichen Systemen verstreut waren, könnten unter denselben Regeln miteinander verknüpft werden.
Im Vergleich zu einer offeneren Umgebung wie Ethereum, in der Dusk Finanzberechtigungen und Privatsphäre proaktiver in die Infrastruktur einbettet, bringt das jedoch auch eine höhere Regelkomplexität und Integrationskosten mit sich. Dusk kopiert nicht einfach die Bank-Funktionen eins zu eins, sondern versucht, eine Koordinationsschicht zwischen Banken, Handelsplattformen und On-Chain-Vermögenswerten zu werden.
Daher ist meine Einschätzung: Der realistischere Weg für Dusk ist Koexistenz, nicht Substitution. Voraussetzung ist, dass es wirklich Abgleiche, manuelle Prüfungen und den Datentransfer zwischen Systemen reduziert – und die Komplexität nicht nur vom traditionellen Backoffice auf die Chain verlagert. Das, was es wirklich zu überprüfen gilt, ist nicht „werden Institutionen on-chain gehen“, sondern: Wie viele Schritte entfallen nach der Anbindung tatsächlich für den Ablauf eines regulierten Assets vom Issuance bis zur Abwicklung? @Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk
Jedes Mal, wenn ich „Blockchain wird die Banken ersetzen“ höre, bleibe ich erst einmal stehen. Das wirklich Schwierige an Banken und Wertpapierfirmen ist nicht nur das Buchen, sondern das Verwahren, die Qualifikationsprüfung, die Übertragungsbeschränkungen, die Abwicklung und die Verantwortungskette. Das alles direkt auf eine öffentliche Chain zu verlagern, macht es nicht unbedingt einfacher.
Was ich über Dusk sehe, ist dagegen eher eine „verbindende“ Roadmap. Sie bringt Citadel-Identität mit selektiver Offenlegung, Phoenix-privaten Überweisungstransfers und dem deterministischen Settlement von DuskDS in ein und dieselbe zugrunde liegende Schicht. Dusk Trade ist aktuell eher auf Produktebene positioniert und organisiert den Prozess rund um die Kontoeröffnung für Investoren, das Wallet-Connecting, Handel und die Koordination der Abwicklung. Für Nutzer ist das ziemlich direkt: Qualifikationen, Vermögensstände und Settlement-Status, die bisher in unterschiedlichen Systemen verstreut waren, könnten unter denselben Regeln miteinander verknüpft werden.
Im Vergleich zu einer offeneren Umgebung wie Ethereum, in der Dusk Finanzberechtigungen und Privatsphäre proaktiver in die Infrastruktur einbettet, bringt das jedoch auch eine höhere Regelkomplexität und Integrationskosten mit sich. Dusk kopiert nicht einfach die Bank-Funktionen eins zu eins, sondern versucht, eine Koordinationsschicht zwischen Banken, Handelsplattformen und On-Chain-Vermögenswerten zu werden.
Daher ist meine Einschätzung: Der realistischere Weg für Dusk ist Koexistenz, nicht Substitution. Voraussetzung ist, dass es wirklich Abgleiche, manuelle Prüfungen und den Datentransfer zwischen Systemen reduziert – und die Komplexität nicht nur vom traditionellen Backoffice auf die Chain verlagert. Das, was es wirklich zu überprüfen gilt, ist nicht „werden Institutionen on-chain gehen“, sondern: Wie viele Schritte entfallen nach der Anbindung tatsächlich für den Ablauf eines regulierten Assets vom Issuance bis zur Abwicklung? @Dusk $DUSK
#dusk
Was ich über Dusk sehe, ist dagegen eher eine „verbindende“ Roadmap. Sie bringt Citadel-Identität mit selektiver Offenlegung, Phoenix-privaten Überweisungstransfers und dem deterministischen Settlement von DuskDS in ein und dieselbe zugrunde liegende Schicht. Dusk Trade ist aktuell eher auf Produktebene positioniert und organisiert den Prozess rund um die Kontoeröffnung für Investoren, das Wallet-Connecting, Handel und die Koordination der Abwicklung. Für Nutzer ist das ziemlich direkt: Qualifikationen, Vermögensstände und Settlement-Status, die bisher in unterschiedlichen Systemen verstreut waren, könnten unter denselben Regeln miteinander verknüpft werden.
Im Vergleich zu einer offeneren Umgebung wie Ethereum, in der Dusk Finanzberechtigungen und Privatsphäre proaktiver in die Infrastruktur einbettet, bringt das jedoch auch eine höhere Regelkomplexität und Integrationskosten mit sich. Dusk kopiert nicht einfach die Bank-Funktionen eins zu eins, sondern versucht, eine Koordinationsschicht zwischen Banken, Handelsplattformen und On-Chain-Vermögenswerten zu werden.
Daher ist meine Einschätzung: Der realistischere Weg für Dusk ist Koexistenz, nicht Substitution. Voraussetzung ist, dass es wirklich Abgleiche, manuelle Prüfungen und den Datentransfer zwischen Systemen reduziert – und die Komplexität nicht nur vom traditionellen Backoffice auf die Chain verlagert. Das, was es wirklich zu überprüfen gilt, ist nicht „werden Institutionen on-chain gehen“, sondern: Wie viele Schritte entfallen nach der Anbindung tatsächlich für den Ablauf eines regulierten Assets vom Issuance bis zur Abwicklung? @Dusk $DUSK
#dusk
137
·
--
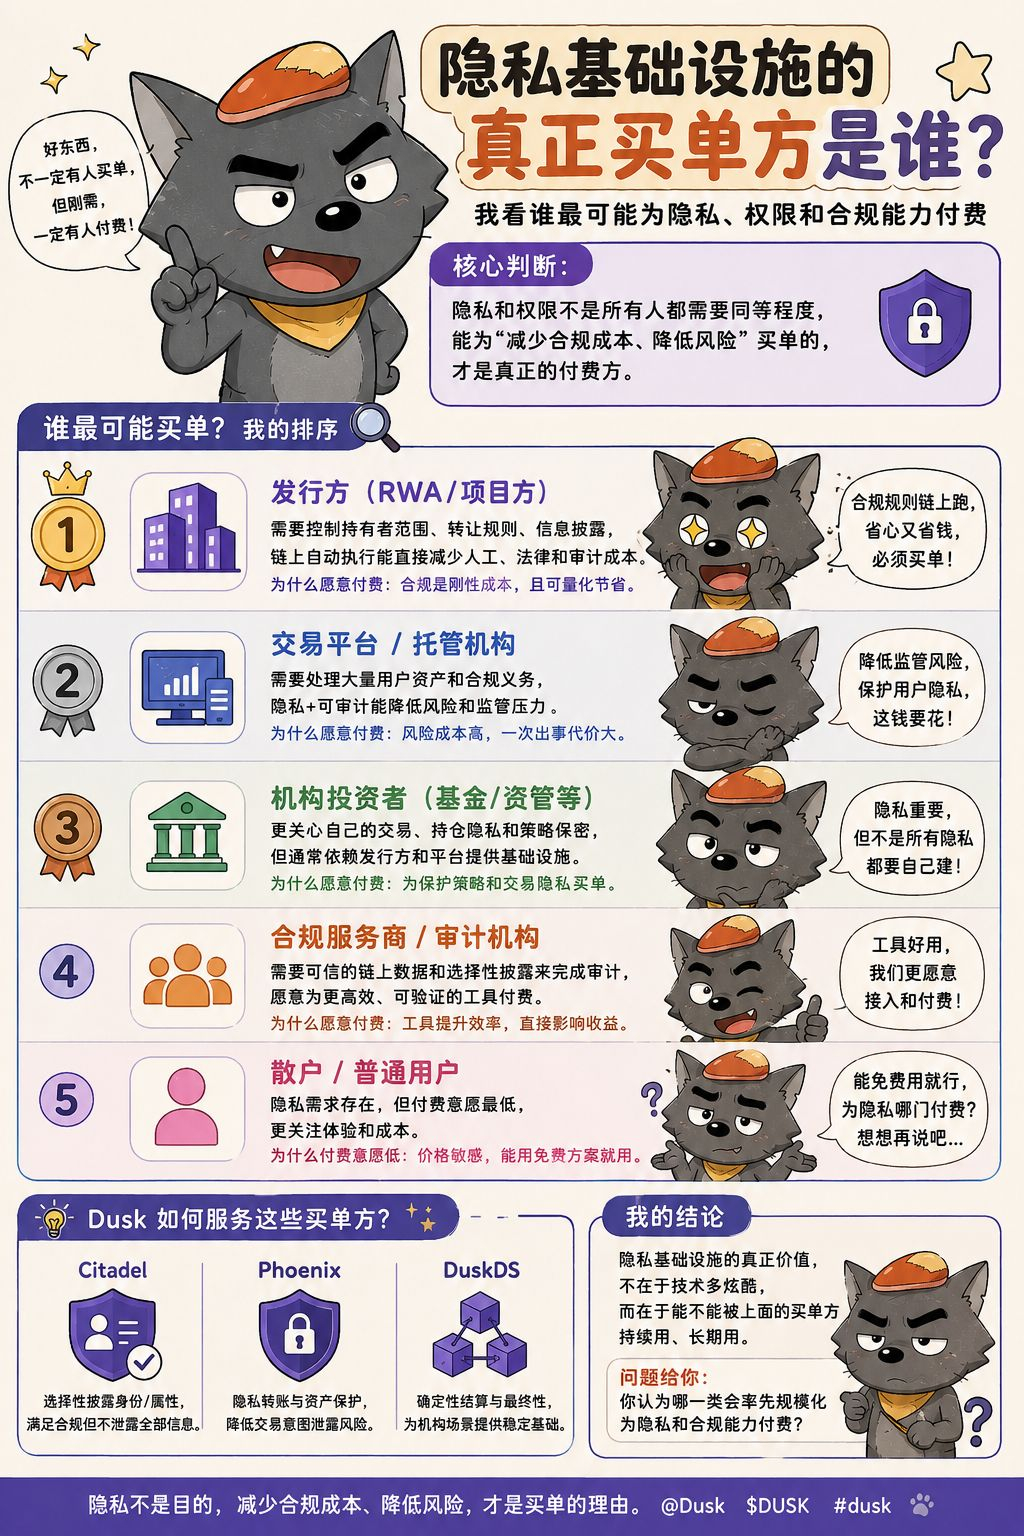
#dusk $DUSK Wer ist am ehesten bereit, wirklich für Finanz-Privatsphäre zu zahlen? Meine Reihenfolge ist: Emittenten > Handelsplattformen/Verwahrer und sonstige Basis-Infrastruktur > institutionelle Investoren > Privatanleger; die Aufsichtsbehörden sind wichtig, aber nicht unbedingt die direkten Zahler.
Der Grund ist nicht kompliziert: Emittenten tragen am direktesten die Kosten für Investor-Qualifikationen, Beschränkungen bei der Übertragung, Offenlegung von Informationen und die Koordination von Audits. Solange Privatsphäre und Rechte es ermöglichen, ein paar manuelle Prüfungen, Datenübergaben und die Offenlegung sensibler Informationen zu vermeiden, spart das vor allem Betriebskosten. Die Plattformen landen auf Platz zwei, weil sie gleichzeitig KYC, Asset-Regeln sowie Handel und Abwicklung bearbeiten müssen. Dusk Trade ist genau um diese Marktprozesse herum positioniert – Kontoeröffnung, Qualifizierung, Handel und Abwicklung; Citadel übernimmt Identität und selektive Offenlegung, Phoenix stellt den Handel mit Privatsphäre bereit.
Institutionelle brauchen diese Fähigkeit natürlich auch, aber sie dürften sie eher über Fondsmanager, Emittenten oder Verwahrstellen indirekt einkaufen; Privatanleger werden es hingegen schwer haben, einzeln dauerhaft für „unterliegende Privatsphäre-Infrastruktur“ zu zahlen.
Daher meine Einschätzung: Der tatsächliche Käufer von Privatsphäre-Infrastruktur ist nicht unbedingt der, der am meisten Angst vor Offenlegung hat, sondern derjenige, dem es am besten gelingt, weniger Offenlegung in sinkende Prozesskosten umzuwandeln. Aber es gibt auch eine harte Schwelle: Wenn die Kosten für Beweisführung, Integration und Betrieb höher sind als die eingesparten Kosten für Compliance, dann ist Privatsphäre nur eine technische Funktion und noch kein echter kommerzieller Wert. Wie schätzt du die ersten zahlenden Kunden ein: eher von Seiten der Emittenten, oder eher von Seiten der Handelsplattformen?
#dusk $DUSK Wer ist am ehesten bereit, wirklich für Finanz-Privatsphäre zu zahlen? Meine Reihenfolge ist: Emittenten > Handelsplattformen/Verwahrer und sonstige Basis-Infrastruktur > institutionelle Investoren > Privatanleger; die Aufsichtsbehörden sind wichtig, aber nicht unbedingt die direkten Zahler.
Der Grund ist nicht kompliziert: Emittenten tragen am direktesten die Kosten für Investor-Qualifikationen, Beschränkungen bei der Übertragung, Offenlegung von Informationen und die Koordination von Audits. Solange Privatsphäre und Rechte es ermöglichen, ein paar manuelle Prüfungen, Datenübergaben und die Offenlegung sensibler Informationen zu vermeiden, spart das vor allem Betriebskosten. Die Plattformen landen auf Platz zwei, weil sie gleichzeitig KYC, Asset-Regeln sowie Handel und Abwicklung bearbeiten müssen. Dusk Trade ist genau um diese Marktprozesse herum positioniert – Kontoeröffnung, Qualifizierung, Handel und Abwicklung; Citadel übernimmt Identität und selektive Offenlegung, Phoenix stellt den Handel mit Privatsphäre bereit.
Institutionelle brauchen diese Fähigkeit natürlich auch, aber sie dürften sie eher über Fondsmanager, Emittenten oder Verwahrstellen indirekt einkaufen; Privatanleger werden es hingegen schwer haben, einzeln dauerhaft für „unterliegende Privatsphäre-Infrastruktur“ zu zahlen.
Daher meine Einschätzung: Der tatsächliche Käufer von Privatsphäre-Infrastruktur ist nicht unbedingt der, der am meisten Angst vor Offenlegung hat, sondern derjenige, dem es am besten gelingt, weniger Offenlegung in sinkende Prozesskosten umzuwandeln. Aber es gibt auch eine harte Schwelle: Wenn die Kosten für Beweisführung, Integration und Betrieb höher sind als die eingesparten Kosten für Compliance, dann ist Privatsphäre nur eine technische Funktion und noch kein echter kommerzieller Wert. Wie schätzt du die ersten zahlenden Kunden ein: eher von Seiten der Emittenten, oder eher von Seiten der Handelsplattformen?
Der Grund ist nicht kompliziert: Emittenten tragen am direktesten die Kosten für Investor-Qualifikationen, Beschränkungen bei der Übertragung, Offenlegung von Informationen und die Koordination von Audits. Solange Privatsphäre und Rechte es ermöglichen, ein paar manuelle Prüfungen, Datenübergaben und die Offenlegung sensibler Informationen zu vermeiden, spart das vor allem Betriebskosten. Die Plattformen landen auf Platz zwei, weil sie gleichzeitig KYC, Asset-Regeln sowie Handel und Abwicklung bearbeiten müssen. Dusk Trade ist genau um diese Marktprozesse herum positioniert – Kontoeröffnung, Qualifizierung, Handel und Abwicklung; Citadel übernimmt Identität und selektive Offenlegung, Phoenix stellt den Handel mit Privatsphäre bereit.
Institutionelle brauchen diese Fähigkeit natürlich auch, aber sie dürften sie eher über Fondsmanager, Emittenten oder Verwahrstellen indirekt einkaufen; Privatanleger werden es hingegen schwer haben, einzeln dauerhaft für „unterliegende Privatsphäre-Infrastruktur“ zu zahlen.
Daher meine Einschätzung: Der tatsächliche Käufer von Privatsphäre-Infrastruktur ist nicht unbedingt der, der am meisten Angst vor Offenlegung hat, sondern derjenige, dem es am besten gelingt, weniger Offenlegung in sinkende Prozesskosten umzuwandeln. Aber es gibt auch eine harte Schwelle: Wenn die Kosten für Beweisführung, Integration und Betrieb höher sind als die eingesparten Kosten für Compliance, dann ist Privatsphäre nur eine technische Funktion und noch kein echter kommerzieller Wert. Wie schätzt du die ersten zahlenden Kunden ein: eher von Seiten der Emittenten, oder eher von Seiten der Handelsplattformen?
156
·
--
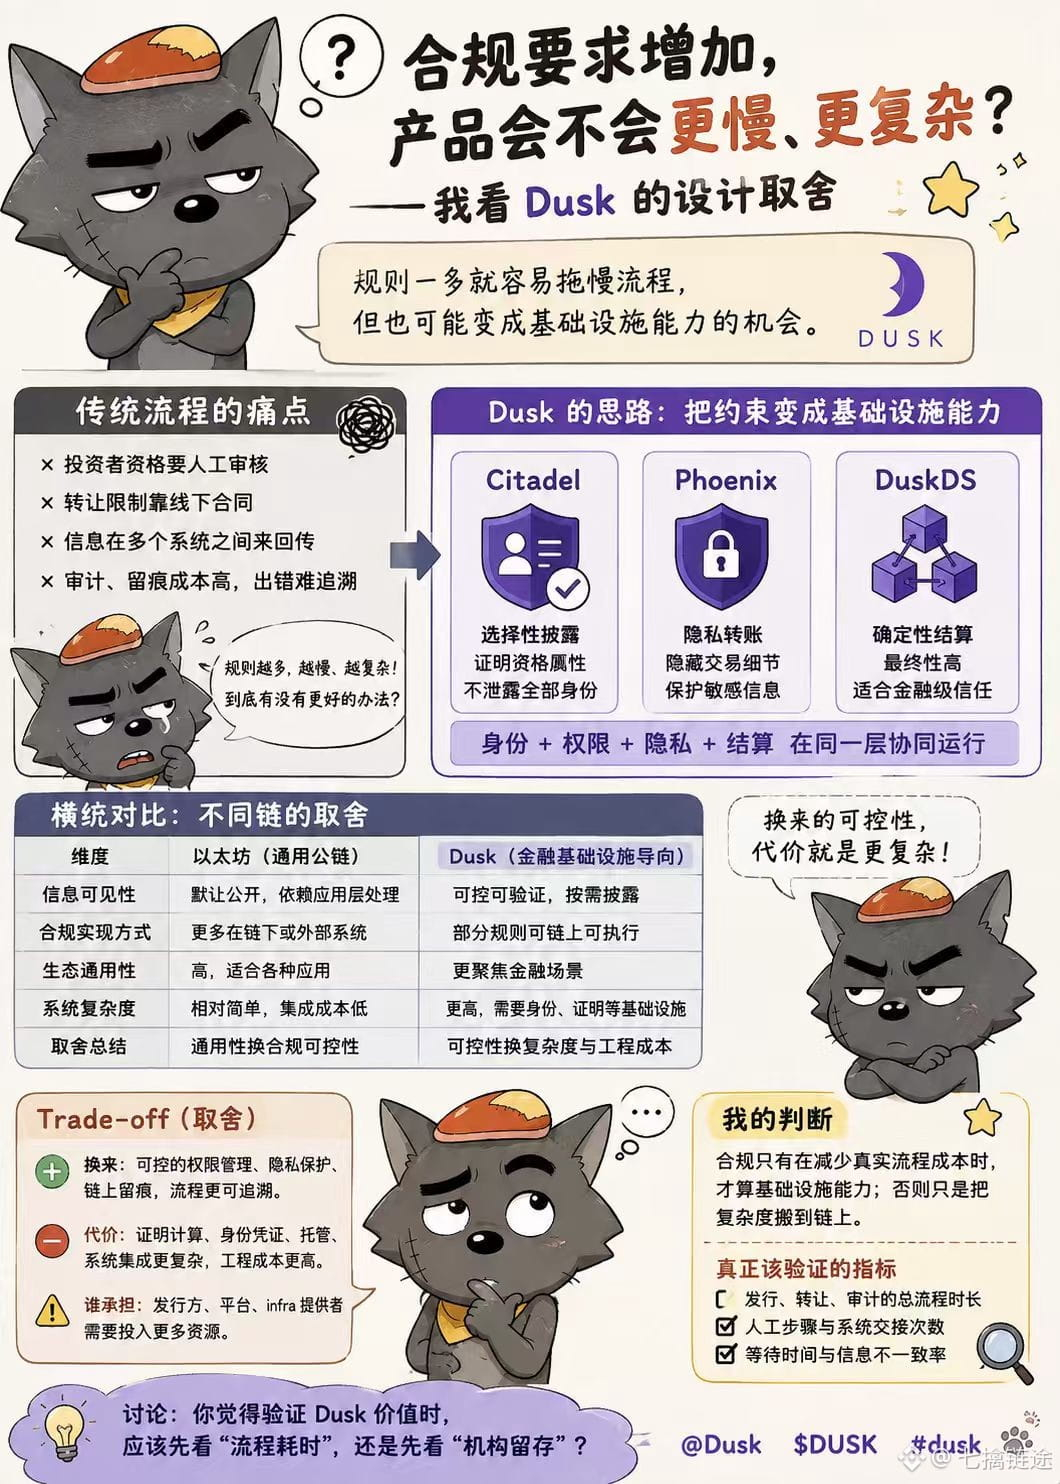
#dusk $DUSK Sobald ein Finanzprodukt in den echten Markt gelangt, ist Compliance nicht das letzte Siegel, sondern in die Abläufe von Emission, Eignungsprüfung, Übertragung und Audit eingebettet. Da stellt sich die Frage: Wenn Regeln on-chain gehen—reduziert das wirklich die manuelle Abstimmung, oder wird die Komplexität nur an eine andere Stelle verlagert?
Der Schnitt, den ich über Dusk gesehen habe, besteht darin, mehrere zuvor getrennte Dinge in ein und dasselbe zugrunde liegende System zu integrieren: Citadel nutzt selektive Offenlegungsbeweise zur Bestimmung der Teilnahmeberechtigung, Phoenix sorgt dafür, dass sensible Transfers weniger sichtbar werden, und DuskDS übernimmt die deterministische Abwicklung. Für Emittenten liegt der Wert nicht darin, dass „Compliance verschwindet“, sondern darin, ob Berechtigung, Privatsphäre und Settlement einen gemeinsamen, verifizierbaren Status teilen können.
Aber hier lässt sich mancher am leichtesten durch Werbung in die Irre führen. Ethereum ist allgemeiner; Finanzregeln kann man auf die Application-Ebene und externe Systeme verlagern. Dusk senkt dagegen mehr Zwangsbedingungen in die Infrastruktur. Die gewonnene Kontrollierbarkeit hat ihren Preis: Die Generierung von Beweisen, Identitätsnachweise, Verwahrung und die Systemintegration werden deutlich komplexer. Dusk selbst hat zudem eine spezielle Prover-Infrastruktur, um die Berechnung von ZK-Beweisen zu übernehmen.
Daher meine Einschätzung: Compliance ist nur dann ein Zeichen für echte Infrastrukturkompetenz, wenn dadurch die Kosten realer Prozessschritte sinken. Andernfalls handelt es sich nur darum, die Backend-Komplexität auf die Kette zu verlagern. Wirklich interessant ist, wie viele manuellen Schritte, wie lange Wartezeiten und wie viel Informationsübergabe es bei einer Institution für die Emission, Übertragung und das Audit einmalig braucht. Wenn dieser Wert nicht sinkt, lässt sich der Designvorteil von @Dusk_Foundation kaum begründen. Würdest du zuerst eher die Prozessdauer verifizieren—oder eher prüfen, wie gut Institutionen gebunden bleiben?
#dusk $DUSK Sobald ein Finanzprodukt in den echten Markt gelangt, ist Compliance nicht das letzte Siegel, sondern in die Abläufe von Emission, Eignungsprüfung, Übertragung und Audit eingebettet. Da stellt sich die Frage: Wenn Regeln on-chain gehen—reduziert das wirklich die manuelle Abstimmung, oder wird die Komplexität nur an eine andere Stelle verlagert?
Der Schnitt, den ich über Dusk gesehen habe, besteht darin, mehrere zuvor getrennte Dinge in ein und dasselbe zugrunde liegende System zu integrieren: Citadel nutzt selektive Offenlegungsbeweise zur Bestimmung der Teilnahmeberechtigung, Phoenix sorgt dafür, dass sensible Transfers weniger sichtbar werden, und DuskDS übernimmt die deterministische Abwicklung. Für Emittenten liegt der Wert nicht darin, dass „Compliance verschwindet“, sondern darin, ob Berechtigung, Privatsphäre und Settlement einen gemeinsamen, verifizierbaren Status teilen können.
Aber hier lässt sich mancher am leichtesten durch Werbung in die Irre führen. Ethereum ist allgemeiner; Finanzregeln kann man auf die Application-Ebene und externe Systeme verlagern. Dusk senkt dagegen mehr Zwangsbedingungen in die Infrastruktur. Die gewonnene Kontrollierbarkeit hat ihren Preis: Die Generierung von Beweisen, Identitätsnachweise, Verwahrung und die Systemintegration werden deutlich komplexer. Dusk selbst hat zudem eine spezielle Prover-Infrastruktur, um die Berechnung von ZK-Beweisen zu übernehmen.
Daher meine Einschätzung: Compliance ist nur dann ein Zeichen für echte Infrastrukturkompetenz, wenn dadurch die Kosten realer Prozessschritte sinken. Andernfalls handelt es sich nur darum, die Backend-Komplexität auf die Kette zu verlagern. Wirklich interessant ist, wie viele manuellen Schritte, wie lange Wartezeiten und wie viel Informationsübergabe es bei einer Institution für die Emission, Übertragung und das Audit einmalig braucht. Wenn dieser Wert nicht sinkt, lässt sich der Designvorteil von @Dusk kaum begründen. Würdest du zuerst eher die Prozessdauer verifizieren—oder eher prüfen, wie gut Institutionen gebunden bleiben?
Der Schnitt, den ich über Dusk gesehen habe, besteht darin, mehrere zuvor getrennte Dinge in ein und dasselbe zugrunde liegende System zu integrieren: Citadel nutzt selektive Offenlegungsbeweise zur Bestimmung der Teilnahmeberechtigung, Phoenix sorgt dafür, dass sensible Transfers weniger sichtbar werden, und DuskDS übernimmt die deterministische Abwicklung. Für Emittenten liegt der Wert nicht darin, dass „Compliance verschwindet“, sondern darin, ob Berechtigung, Privatsphäre und Settlement einen gemeinsamen, verifizierbaren Status teilen können.
Aber hier lässt sich mancher am leichtesten durch Werbung in die Irre führen. Ethereum ist allgemeiner; Finanzregeln kann man auf die Application-Ebene und externe Systeme verlagern. Dusk senkt dagegen mehr Zwangsbedingungen in die Infrastruktur. Die gewonnene Kontrollierbarkeit hat ihren Preis: Die Generierung von Beweisen, Identitätsnachweise, Verwahrung und die Systemintegration werden deutlich komplexer. Dusk selbst hat zudem eine spezielle Prover-Infrastruktur, um die Berechnung von ZK-Beweisen zu übernehmen.
Daher meine Einschätzung: Compliance ist nur dann ein Zeichen für echte Infrastrukturkompetenz, wenn dadurch die Kosten realer Prozessschritte sinken. Andernfalls handelt es sich nur darum, die Backend-Komplexität auf die Kette zu verlagern. Wirklich interessant ist, wie viele manuellen Schritte, wie lange Wartezeiten und wie viel Informationsübergabe es bei einer Institution für die Emission, Übertragung und das Audit einmalig braucht. Wenn dieser Wert nicht sinkt, lässt sich der Designvorteil von @Dusk kaum begründen. Würdest du zuerst eher die Prozessdauer verifizieren—oder eher prüfen, wie gut Institutionen gebunden bleiben?
161
·
--
Viele Projekte sprechen über „Institutional Finance“, aber ich frage zuerst: Abgesehen von der Architekturzeichnung, welcher Beleg zeigt, dass Institutionen es wirklich nutzen wollen?
Ich würde die Belege in vier Prüfsteine aufteilen: Können Vermögenswerte nach Regeln ausgegeben und übertragen werden, können KYC/Anlegerqualifikation überprüft werden, können sensible Transaktionen mit weniger Offenlegung durchgeführt werden, und können Regulatoren oder Prüfer am Ende verwertbare Nachweise erhalten. Das grundlegende Design von Dusk passt tatsächlich zu diesen Anforderungen: Citadel bietet Identität und selektive Offenlegung, Phoenix unterstützt verdeckte Übertragungen, und DuskDS liefert deterministische Finalität. Aber das sind erst einmal nur „vorhandene Fähigkeiten“ und noch keine „institutionelle Adoption“.
Im Quervergleich ist Ethereum allgemeiner; viele Finanzfunktionen lassen sich über Anwendungsschichten und externe Infrastruktur ergänzen. Dusk hingegen integriert Berechtigungen, Privatsphäre und Abwicklung direkter in die Basisschicht. Genau hier liegt auch mein Zweifel: Je vollständiger die Funktionen auf der Basisschicht sind, umso wie viel Prozesskosten können Institutionen tatsächlich sparen? Zero-Knowledge-Beweise bringen zusätzliche Rechenlast mit sich, und bei der Integration müssen außerdem Verwahrung, Systemintegration, Liquidität und regulatorische Anpassung berücksichtigt werden.
Deshalb will ich mit @Dusk_Foundation nicht eigentlich prüfen, ob die Technik machbar ist, sondern ob **diese Fähigkeiten einen echten Finanzprozess günstiger und besser kontrollierbar machen können**. Ich würde zuerst auf anhaltende Aktivitäten mit realen Vermögenswerten, institutionelle Bindung sowie darauf schauen, ob Audit-/KYC-Prozesse tatsächlich manuelle Arbeit und Informationsoffenlegung reduzieren. Was meinst du: Welcher Indikator beweist diese Logik am stärksten — die Größe realer Vermögenswerte, anhaltender Handel oder die Bindung von Institutionen? $DUSK #dusk
Viele Projekte sprechen über „Institutional Finance“, aber ich frage zuerst: Abgesehen von der Architekturzeichnung, welcher Beleg zeigt, dass Institutionen es wirklich nutzen wollen?
Ich würde die Belege in vier Prüfsteine aufteilen: Können Vermögenswerte nach Regeln ausgegeben und übertragen werden, können KYC/Anlegerqualifikation überprüft werden, können sensible Transaktionen mit weniger Offenlegung durchgeführt werden, und können Regulatoren oder Prüfer am Ende verwertbare Nachweise erhalten. Das grundlegende Design von Dusk passt tatsächlich zu diesen Anforderungen: Citadel bietet Identität und selektive Offenlegung, Phoenix unterstützt verdeckte Übertragungen, und DuskDS liefert deterministische Finalität. Aber das sind erst einmal nur „vorhandene Fähigkeiten“ und noch keine „institutionelle Adoption“.
Im Quervergleich ist Ethereum allgemeiner; viele Finanzfunktionen lassen sich über Anwendungsschichten und externe Infrastruktur ergänzen. Dusk hingegen integriert Berechtigungen, Privatsphäre und Abwicklung direkter in die Basisschicht. Genau hier liegt auch mein Zweifel: Je vollständiger die Funktionen auf der Basisschicht sind, umso wie viel Prozesskosten können Institutionen tatsächlich sparen? Zero-Knowledge-Beweise bringen zusätzliche Rechenlast mit sich, und bei der Integration müssen außerdem Verwahrung, Systemintegration, Liquidität und regulatorische Anpassung berücksichtigt werden.
Deshalb will ich mit @Dusk nicht eigentlich prüfen, ob die Technik machbar ist, sondern ob **diese Fähigkeiten einen echten Finanzprozess günstiger und besser kontrollierbar machen können**. Ich würde zuerst auf anhaltende Aktivitäten mit realen Vermögenswerten, institutionelle Bindung sowie darauf schauen, ob Audit-/KYC-Prozesse tatsächlich manuelle Arbeit und Informationsoffenlegung reduzieren. Was meinst du: Welcher Indikator beweist diese Logik am stärksten — die Größe realer Vermögenswerte, anhaltender Handel oder die Bindung von Institutionen? $DUSK #dusk
Ich würde die Belege in vier Prüfsteine aufteilen: Können Vermögenswerte nach Regeln ausgegeben und übertragen werden, können KYC/Anlegerqualifikation überprüft werden, können sensible Transaktionen mit weniger Offenlegung durchgeführt werden, und können Regulatoren oder Prüfer am Ende verwertbare Nachweise erhalten. Das grundlegende Design von Dusk passt tatsächlich zu diesen Anforderungen: Citadel bietet Identität und selektive Offenlegung, Phoenix unterstützt verdeckte Übertragungen, und DuskDS liefert deterministische Finalität. Aber das sind erst einmal nur „vorhandene Fähigkeiten“ und noch keine „institutionelle Adoption“.
Im Quervergleich ist Ethereum allgemeiner; viele Finanzfunktionen lassen sich über Anwendungsschichten und externe Infrastruktur ergänzen. Dusk hingegen integriert Berechtigungen, Privatsphäre und Abwicklung direkter in die Basisschicht. Genau hier liegt auch mein Zweifel: Je vollständiger die Funktionen auf der Basisschicht sind, umso wie viel Prozesskosten können Institutionen tatsächlich sparen? Zero-Knowledge-Beweise bringen zusätzliche Rechenlast mit sich, und bei der Integration müssen außerdem Verwahrung, Systemintegration, Liquidität und regulatorische Anpassung berücksichtigt werden.
Deshalb will ich mit @Dusk nicht eigentlich prüfen, ob die Technik machbar ist, sondern ob **diese Fähigkeiten einen echten Finanzprozess günstiger und besser kontrollierbar machen können**. Ich würde zuerst auf anhaltende Aktivitäten mit realen Vermögenswerten, institutionelle Bindung sowie darauf schauen, ob Audit-/KYC-Prozesse tatsächlich manuelle Arbeit und Informationsoffenlegung reduzieren. Was meinst du: Welcher Indikator beweist diese Logik am stärksten — die Größe realer Vermögenswerte, anhaltender Handel oder die Bindung von Institutionen? $DUSK #dusk
139
·
--
Verstehen Sie „Finanzgeheimnis“ als „Niemand darf es sehen“, dann ist es eigentlich sehr leicht, das Produkt in die falsche Richtung zu entwickeln.
Privatanleger fürchten vor allem, dass Salden und Transaktionsaufzeichnungen langfristig für Profile genutzt werden. Market Maker achten stärker auf das Risiko, dass Bestände, Kapitalflüsse und Handelsabsichten offengelegt werden. Fonds müssen ihre Strategien schützen und zugleich nachweisen, dass sie für Anleger qualifiziert sind. Emittenten wiederum wollen steuern, wer halten und wer übertragen darf. Auf der anderen Seite muss der Regulator bei Prüfungen zwingend Belege erhalten. Diese Rollen meinen mit „Privatsphäre“ also nicht dasselbe.
Der entscheidende Punkt, den ich über Dusk gesehen habe, ist: Es zerlegt die Sichtbarkeit von Informationen in unterschiedliche Ebenen. Moonlight kümmert sich um öffentliche Konten, Phoenix nutzt Zero-Knowledge-Beweise für datenschutzfreundliche Überweisungen und ermöglicht das zeitweise Offenlegen von Informationen über ein „viewing key“. Citadel bietet zudem Identitäts- und Zugriffskontrollen für selektive Offenlegung. Für Finanzinstitute liegt die Bedeutung nicht nur darin, „Transaktionen zu verbergen“, sondern KYC-, Transaktions- und Audit-spezifische Informationen möglichst getrennt zu verarbeiten.
Im Vergleich zu Ethereum-Standardeinstellungen mit öffentlich einsehbaren Konten und Transaktionsumgebungen ist das eine bewusste Abwägung: Dusk legt den Fokus stärker auf „Wer darf sehen, was genau sieht er und wann kann er es beweisen?“ Gleichzeitig bringen Datenschutzbeweise aber zusätzliche Rechen- und Integrationskosten mit sich. Sogar offiziell wird ausdrücklich empfohlen, dass Börsen primär den öffentlichen Moonlight-Workflow nutzen.
Meine Einschätzung lautet daher nicht „Dusk ist datenschutzstärker“, sondern: Der Wettbewerb in Finanzketten wird möglicherweise am Ende nicht darin bestehen, wie anonym es ist, sondern darin, ob sich Informationsberechtigungen in echte Geschäftsprozesse einbetten lassen. Das, was es wirklich zu verifizieren gilt, ist: Kann die Infrastruktur, mit der Institutionen den Umfang der offengelegten Informationen reduzieren, günstiger sein als die Compliance- und Datenverwaltungs-Kosten, die sie dadurch einsparen? Wer wird Ihrer Meinung nach am ehesten zuerst für diese Fähigkeit zahlen – Fonds, Market Maker oder Emittenten? @Dusk_Foundation $DUSK #dusk
Verstehen Sie „Finanzgeheimnis“ als „Niemand darf es sehen“, dann ist es eigentlich sehr leicht, das Produkt in die falsche Richtung zu entwickeln.
Privatanleger fürchten vor allem, dass Salden und Transaktionsaufzeichnungen langfristig für Profile genutzt werden. Market Maker achten stärker auf das Risiko, dass Bestände, Kapitalflüsse und Handelsabsichten offengelegt werden. Fonds müssen ihre Strategien schützen und zugleich nachweisen, dass sie für Anleger qualifiziert sind. Emittenten wiederum wollen steuern, wer halten und wer übertragen darf. Auf der anderen Seite muss der Regulator bei Prüfungen zwingend Belege erhalten. Diese Rollen meinen mit „Privatsphäre“ also nicht dasselbe.
Der entscheidende Punkt, den ich über Dusk gesehen habe, ist: Es zerlegt die Sichtbarkeit von Informationen in unterschiedliche Ebenen. Moonlight kümmert sich um öffentliche Konten, Phoenix nutzt Zero-Knowledge-Beweise für datenschutzfreundliche Überweisungen und ermöglicht das zeitweise Offenlegen von Informationen über ein „viewing key“. Citadel bietet zudem Identitäts- und Zugriffskontrollen für selektive Offenlegung. Für Finanzinstitute liegt die Bedeutung nicht nur darin, „Transaktionen zu verbergen“, sondern KYC-, Transaktions- und Audit-spezifische Informationen möglichst getrennt zu verarbeiten.
Im Vergleich zu Ethereum-Standardeinstellungen mit öffentlich einsehbaren Konten und Transaktionsumgebungen ist das eine bewusste Abwägung: Dusk legt den Fokus stärker auf „Wer darf sehen, was genau sieht er und wann kann er es beweisen?“ Gleichzeitig bringen Datenschutzbeweise aber zusätzliche Rechen- und Integrationskosten mit sich. Sogar offiziell wird ausdrücklich empfohlen, dass Börsen primär den öffentlichen Moonlight-Workflow nutzen.
Meine Einschätzung lautet daher nicht „Dusk ist datenschutzstärker“, sondern: Der Wettbewerb in Finanzketten wird möglicherweise am Ende nicht darin bestehen, wie anonym es ist, sondern darin, ob sich Informationsberechtigungen in echte Geschäftsprozesse einbetten lassen. Das, was es wirklich zu verifizieren gilt, ist: Kann die Infrastruktur, mit der Institutionen den Umfang der offengelegten Informationen reduzieren, günstiger sein als die Compliance- und Datenverwaltungs-Kosten, die sie dadurch einsparen? Wer wird Ihrer Meinung nach am ehesten zuerst für diese Fähigkeit zahlen – Fonds, Market Maker oder Emittenten? @Dusk $DUSK #dusk
Privatanleger fürchten vor allem, dass Salden und Transaktionsaufzeichnungen langfristig für Profile genutzt werden. Market Maker achten stärker auf das Risiko, dass Bestände, Kapitalflüsse und Handelsabsichten offengelegt werden. Fonds müssen ihre Strategien schützen und zugleich nachweisen, dass sie für Anleger qualifiziert sind. Emittenten wiederum wollen steuern, wer halten und wer übertragen darf. Auf der anderen Seite muss der Regulator bei Prüfungen zwingend Belege erhalten. Diese Rollen meinen mit „Privatsphäre“ also nicht dasselbe.
Der entscheidende Punkt, den ich über Dusk gesehen habe, ist: Es zerlegt die Sichtbarkeit von Informationen in unterschiedliche Ebenen. Moonlight kümmert sich um öffentliche Konten, Phoenix nutzt Zero-Knowledge-Beweise für datenschutzfreundliche Überweisungen und ermöglicht das zeitweise Offenlegen von Informationen über ein „viewing key“. Citadel bietet zudem Identitäts- und Zugriffskontrollen für selektive Offenlegung. Für Finanzinstitute liegt die Bedeutung nicht nur darin, „Transaktionen zu verbergen“, sondern KYC-, Transaktions- und Audit-spezifische Informationen möglichst getrennt zu verarbeiten.
Im Vergleich zu Ethereum-Standardeinstellungen mit öffentlich einsehbaren Konten und Transaktionsumgebungen ist das eine bewusste Abwägung: Dusk legt den Fokus stärker auf „Wer darf sehen, was genau sieht er und wann kann er es beweisen?“ Gleichzeitig bringen Datenschutzbeweise aber zusätzliche Rechen- und Integrationskosten mit sich. Sogar offiziell wird ausdrücklich empfohlen, dass Börsen primär den öffentlichen Moonlight-Workflow nutzen.
Meine Einschätzung lautet daher nicht „Dusk ist datenschutzstärker“, sondern: Der Wettbewerb in Finanzketten wird möglicherweise am Ende nicht darin bestehen, wie anonym es ist, sondern darin, ob sich Informationsberechtigungen in echte Geschäftsprozesse einbetten lassen. Das, was es wirklich zu verifizieren gilt, ist: Kann die Infrastruktur, mit der Institutionen den Umfang der offengelegten Informationen reduzieren, günstiger sein als die Compliance- und Datenverwaltungs-Kosten, die sie dadurch einsparen? Wer wird Ihrer Meinung nach am ehesten zuerst für diese Fähigkeit zahlen – Fonds, Market Maker oder Emittenten? @Dusk $DUSK #dusk
135
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
IsAnthropic’s$1.5TMarketCapJustified?
21,011 Aufrufe
120 Kommentare
Anthropic dürfte bei Rekorddebüt an der Nasdaq bei 105 Dollar eröffnen
Binance News
·12 Likes
·16.9k Aufrufe
13FInstitutionsBitcoinSpotETPHoldingsHitRecord
0 Aufrufe
8 Kommentare
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
291,061 Aufrufe
2,208 Kommentare