

BULL REX
66 Beiträge

BULL REX
Melden
Nutzer blockieren
Trade eröffnen
Regelmäßiger Trader
4.2 Monate
8 Following
29 Follower
26 Like gegeben
Beiträge
Portfolio
·
--
Übersetzung ansehen
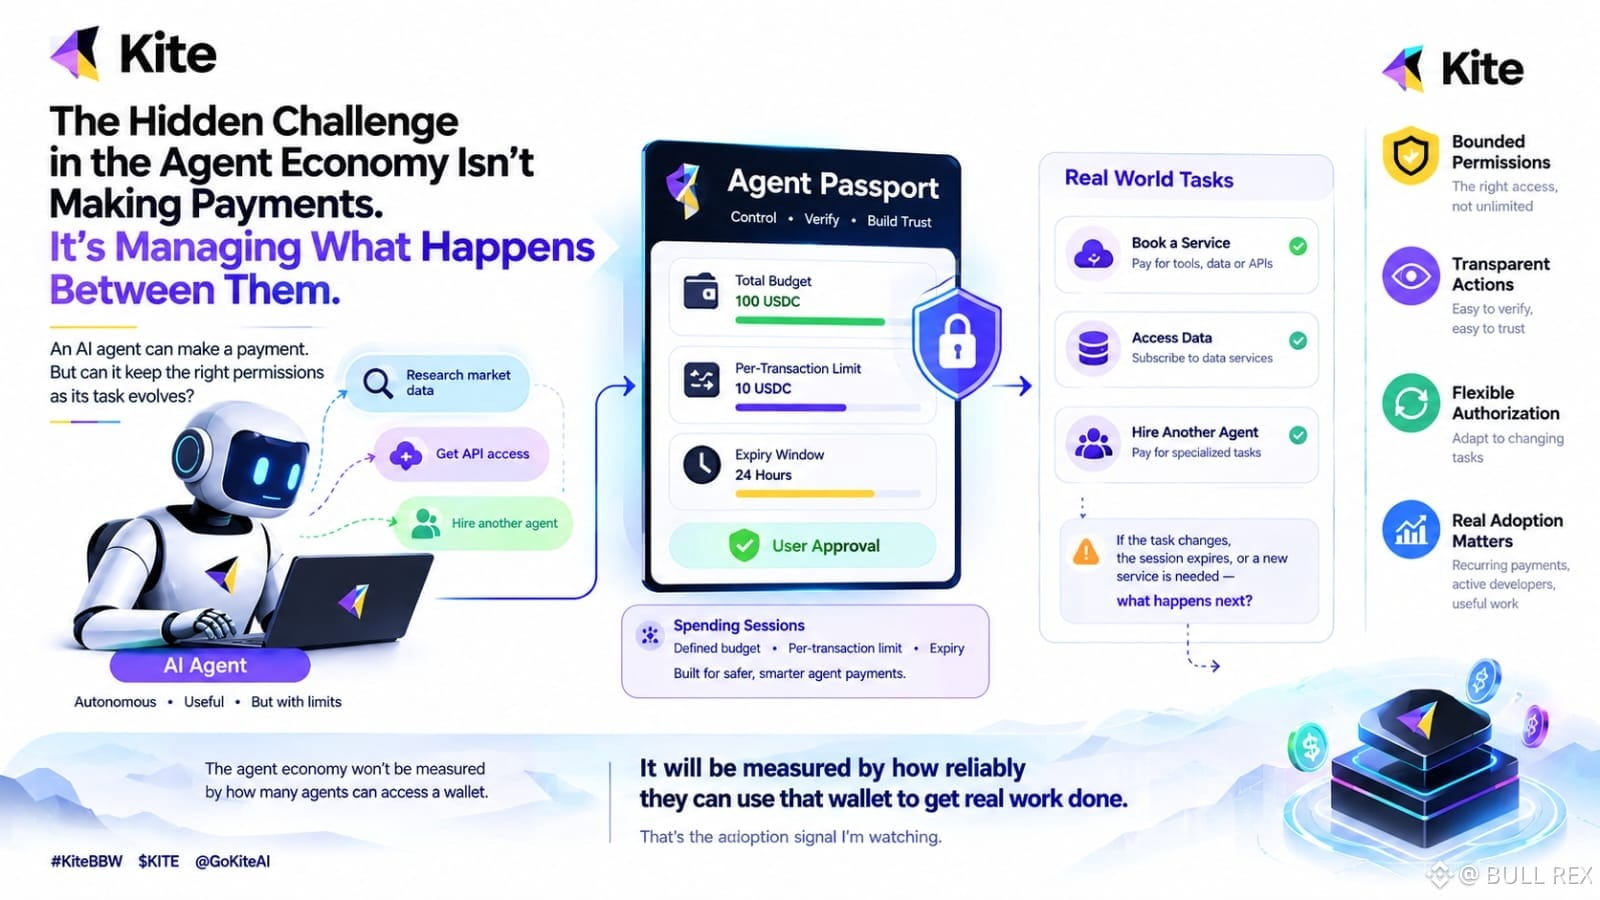
The Hidden Challenge in the Agent Economy Isn’t Making Payments. It’s Managing What Happens Between Them.
I think one of the most overlooked questions about AI agents is not whether they can pay for services, but whether their financial permissions remain appropriate as their tasks evolve.
Consider an agent hired to research a market. It might need to purchase API access, retrieve data from another service, and pay a second agent to complete a specialized task. Each step creates a new spending decision. A permission granted for the first task shouldn’t automatically become unlimited authority over the next.
This is where Kite’s Agent Passport becomes interesting to me.
Kite’s payment documentation describes spending sessions with a defined total budget, a per-transaction limit, and an expiry window. The user approves the session, after which the agent can make eligible payments within those limits until the budget runs out or the session expires. That turns financial permission into something more specific than simply giving an agent a funded wallet.
But there’s a second question worth watching: what happens when a task changes, a session expires, or an agent needs a new service? The system must balance autonomy with renewed authorization, without making every small action dependent on constant human intervention.
For me, this is the real test of agent-native payments. Can developers build workflows that are useful enough to run independently while keeping spending bounded, actions reviewable, and permissions appropriate to each task?
Kite has a mechanism worth examining. The next proof is sustained use: recurring service payments, developers building around Passport, and agents completing useful work beyond one-off demonstrations.
The agent economy won’t be measured by how many agents can access a wallet. It will be measured by how reliably they can use that wallet to get real work done.
That’s the adoption signal I’ll be watching.
$KITE @GoKiteAI
#KiteBBW
The Hidden Challenge in the Agent Economy Isn’t Making Payments. It’s Managing What Happens Between Them.
I think one of the most overlooked questions about AI agents is not whether they can pay for services, but whether their financial permissions remain appropriate as their tasks evolve.
Consider an agent hired to research a market. It might need to purchase API access, retrieve data from another service, and pay a second agent to complete a specialized task. Each step creates a new spending decision. A permission granted for the first task shouldn’t automatically become unlimited authority over the next.
This is where Kite’s Agent Passport becomes interesting to me.
Kite’s payment documentation describes spending sessions with a defined total budget, a per-transaction limit, and an expiry window. The user approves the session, after which the agent can make eligible payments within those limits until the budget runs out or the session expires. That turns financial permission into something more specific than simply giving an agent a funded wallet.
But there’s a second question worth watching: what happens when a task changes, a session expires, or an agent needs a new service? The system must balance autonomy with renewed authorization, without making every small action dependent on constant human intervention.
For me, this is the real test of agent-native payments. Can developers build workflows that are useful enough to run independently while keeping spending bounded, actions reviewable, and permissions appropriate to each task?
Kite has a mechanism worth examining. The next proof is sustained use: recurring service payments, developers building around Passport, and agents completing useful work beyond one-off demonstrations.
The agent economy won’t be measured by how many agents can access a wallet. It will be measured by how reliably they can use that wallet to get real work done.
That’s the adoption signal I’ll be watching.
$KITE @KITE AI 中文
#KiteBBW
97
·
--
Artikel
🎃 Die Halloween-Nacht, die ich nie vergessen werde – eine Geschichte über Binance Pumpkin FrenzyManche Feste bleiben uns wegen der Ereignisse in Erinnerung. Andere, weil wir uns dabei auf eine bestimmte Weise fühlen. Halloween hat eine besondere Art, beides miteinander zu verbinden. Eine einfache Dekoration kann ein gewöhnliches Zimmer in eine geheimnisvolle kleine Welt verwandeln, ein unerwarteter Schatten alle zum Lachen bringen und eine einzige Gruselgeschichte zum Höhepunkt eines ganzen Abends werden.
Wenn ich den Geist von Halloween in einer einzigen Szene beschreiben müsste, würde ich mir einen leuchtenden Kürbis neben einem Fenster vorstellen, ein paar selbst gebastelte Dekorationen im Hintergrund und einen Raum voller Vorfreude auf das, was als Nächstes passieren könnte.
🎃 Die Halloween-Nacht, die ich nie vergessen werde – eine Geschichte über Binance Pumpkin Frenzy
Manche Feste bleiben uns wegen der Ereignisse in Erinnerung. Andere, weil wir uns dabei auf eine bestimmte Weise fühlen. Halloween hat eine besondere Art, beides miteinander zu verbinden. Eine einfache Dekoration kann ein gewöhnliches Zimmer in eine geheimnisvolle kleine Welt verwandeln, ein unerwarteter Schatten alle zum Lachen bringen und eine einzige Gruselgeschichte zum Höhepunkt eines ganzen Abends werden.
Wenn ich den Geist von Halloween in einer einzigen Szene beschreiben müsste, würde ich mir einen leuchtenden Kürbis neben einem Fenster vorstellen, ein paar selbst gebastelte Dekorationen im Hintergrund und einen Raum voller Vorfreude auf das, was als Nächstes passieren könnte.
Wenn ich den Geist von Halloween in einer einzigen Szene beschreiben müsste, würde ich mir einen leuchtenden Kürbis neben einem Fenster vorstellen, ein paar selbst gebastelte Dekorationen im Hintergrund und einen Raum voller Vorfreude auf das, was als Nächstes passieren könnte.
1
1
743
·
--
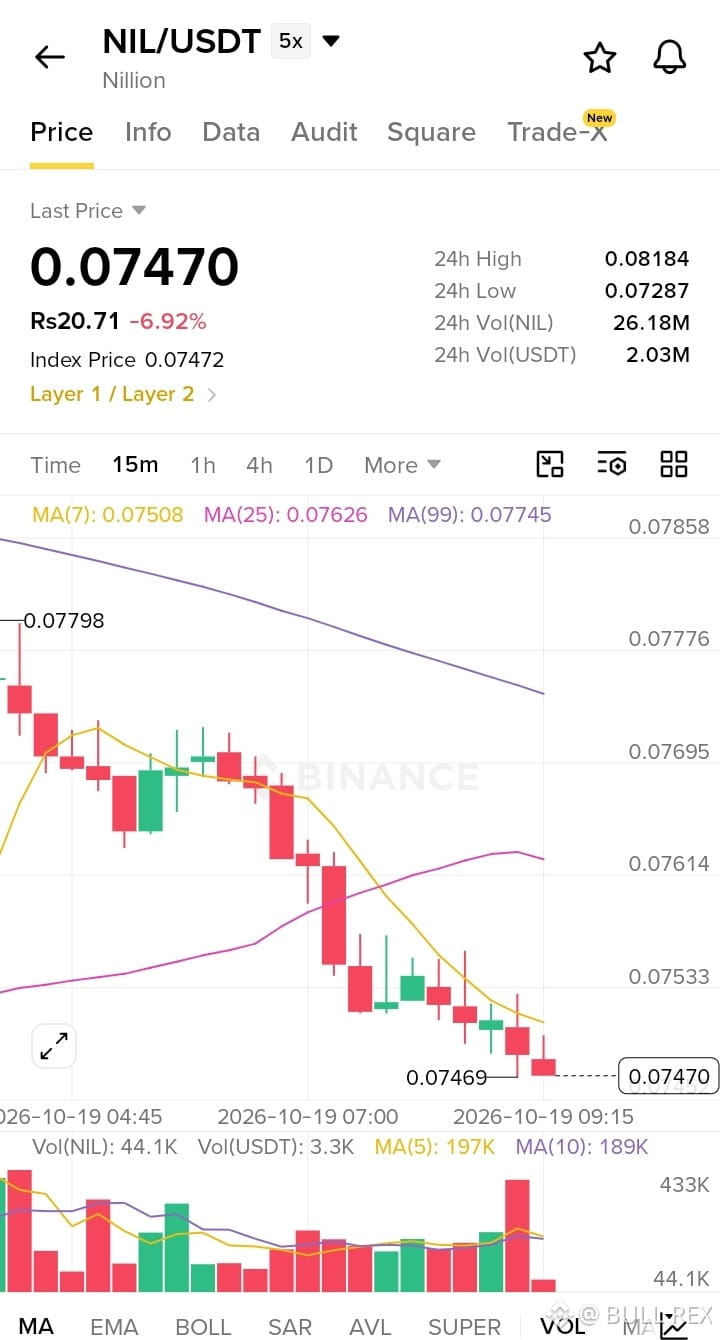
$NIL UNTER DRUCK! Die Bären übernehmen die Kontrolle!
$NIL/USDT stürzt um 7,02 % ab und wird bei 0,07471 $ gehandelt, während der Verkaufsdruck zunimmt!
Signale im 15-Minuten-Chart:
24-Stunden-Hoch: 0,08184 $
24-Stunden-Tief: 0,07287 $
24-Stunden-Volumen: 2,03 Mio. $
MA(7): 0,07509 $
MA(25): 0,07626 $
MA(99): 0,07745 $
NIL wird unter allen drei gleitenden Durchschnitten gehandelt – ein Zeichen für eine starke Abwärtsdynamik!
Wichtige Unterstützung: 0,07469 $. Ein Durchbruch könnte den Weg bis 0,07287 $ freimachen.
Werden die Bullen die Unterstützung verteidigen, oder kommt eine weitere Verkaufswelle?
Die nächste Bewegung im Blick behalten!
#NIL #Nillion #nil @nillionnetwork
$NIL UNTER DRUCK! Die Bären übernehmen die Kontrolle!
$NIL /USDT stürzt um 7,02 % ab und wird bei 0,07471 $ gehandelt, während der Verkaufsdruck zunimmt!
Signale im 15-Minuten-Chart:
24-Stunden-Hoch: 0,08184 $
24-Stunden-Tief: 0,07287 $
24-Stunden-Volumen: 2,03 Mio. $
MA(7): 0,07509 $
MA(25): 0,07626 $
MA(99): 0,07745 $
NIL wird unter allen drei gleitenden Durchschnitten gehandelt – ein Zeichen für eine starke Abwärtsdynamik!
Wichtige Unterstützung: 0,07469 $. Ein Durchbruch könnte den Weg bis 0,07287 $ freimachen.
Werden die Bullen die Unterstützung verteidigen, oder kommt eine weitere Verkaufswelle?
Die nächste Bewegung im Blick behalten!
#NIL #Nillion #nil @Nillion
1
308
·
--
Ich habe den Kurs „Aktien verstehen“ abgeschlossen und wertvolle Kenntnisse über den Markt erworben. Jeder Schritt bringt mich klügerem Investieren näher.
#BinanceAcademyCourse
Ich habe den Kurs „Aktien verstehen“ abgeschlossen und wertvolle Kenntnisse über den Markt erworben. Jeder Schritt bringt mich klügerem Investieren näher.
#BinanceAcademyCourse
#BinanceAcademyCourse
146
·
--
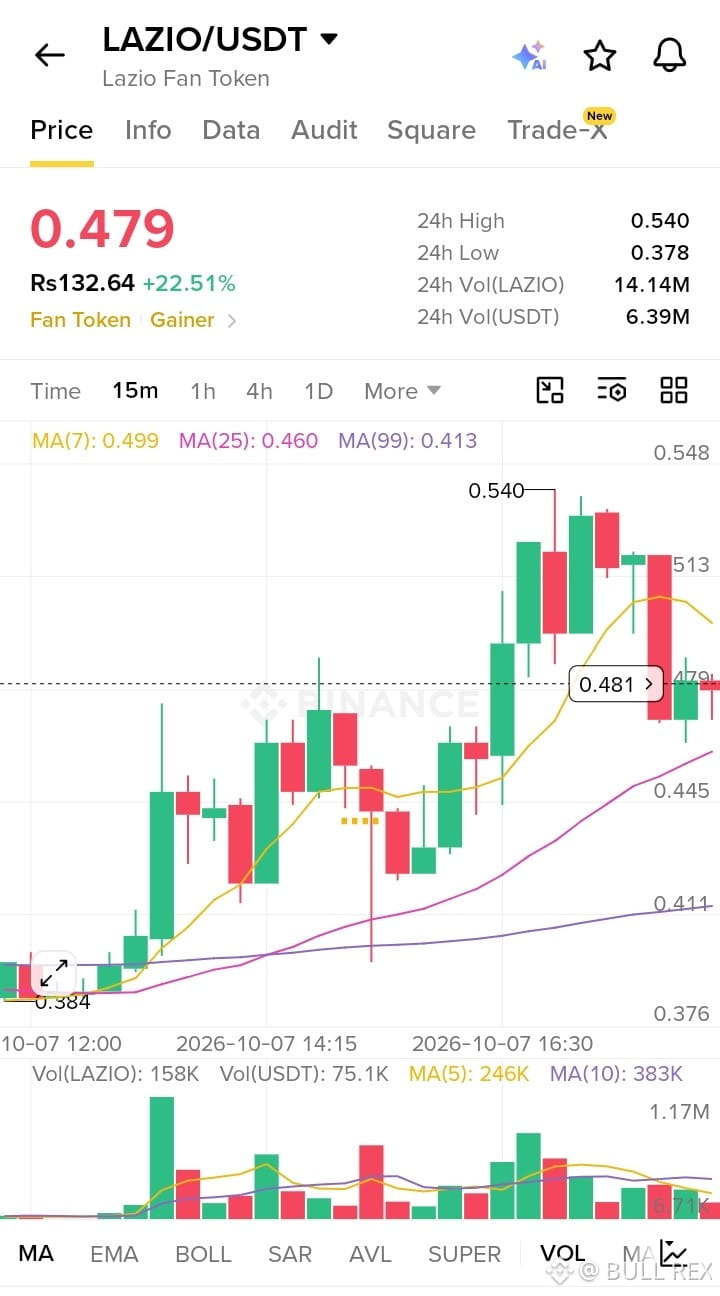
$LAZIO kommt richtig in Fahrt!
Heute +23 %, und die Bullen lassen nicht locker.
Ein Ausbruch über 0,54 $ könnte für ordentliches Momentum sorgen.
Behalte die 0,54 $ im Auge – der nächste Schritt könnte explosiv sein.
#FedMinutesFocusOnOctoberPause #BinanceLaunchesBinanceIntelligence
$LAZIO
{spot}(LAZIOUSDT)
$LAZIO kommt richtig in Fahrt!
Heute +23 %, und die Bullen lassen nicht locker.
Ein Ausbruch über 0,54 $ könnte für ordentliches Momentum sorgen.
Behalte die 0,54 $ im Auge – der nächste Schritt könnte explosiv sein.
#FedMinutesFocusOnOctoberPause #BinanceLaunchesBinanceIntelligence
$LAZIO
Heute +23 %, und die Bullen lassen nicht locker.
Ein Ausbruch über 0,54 $ könnte für ordentliches Momentum sorgen.
Behalte die 0,54 $ im Auge – der nächste Schritt könnte explosiv sein.
#FedMinutesFocusOnOctoberPause #BinanceLaunchesBinanceIntelligence
$LAZIO
159
·
--
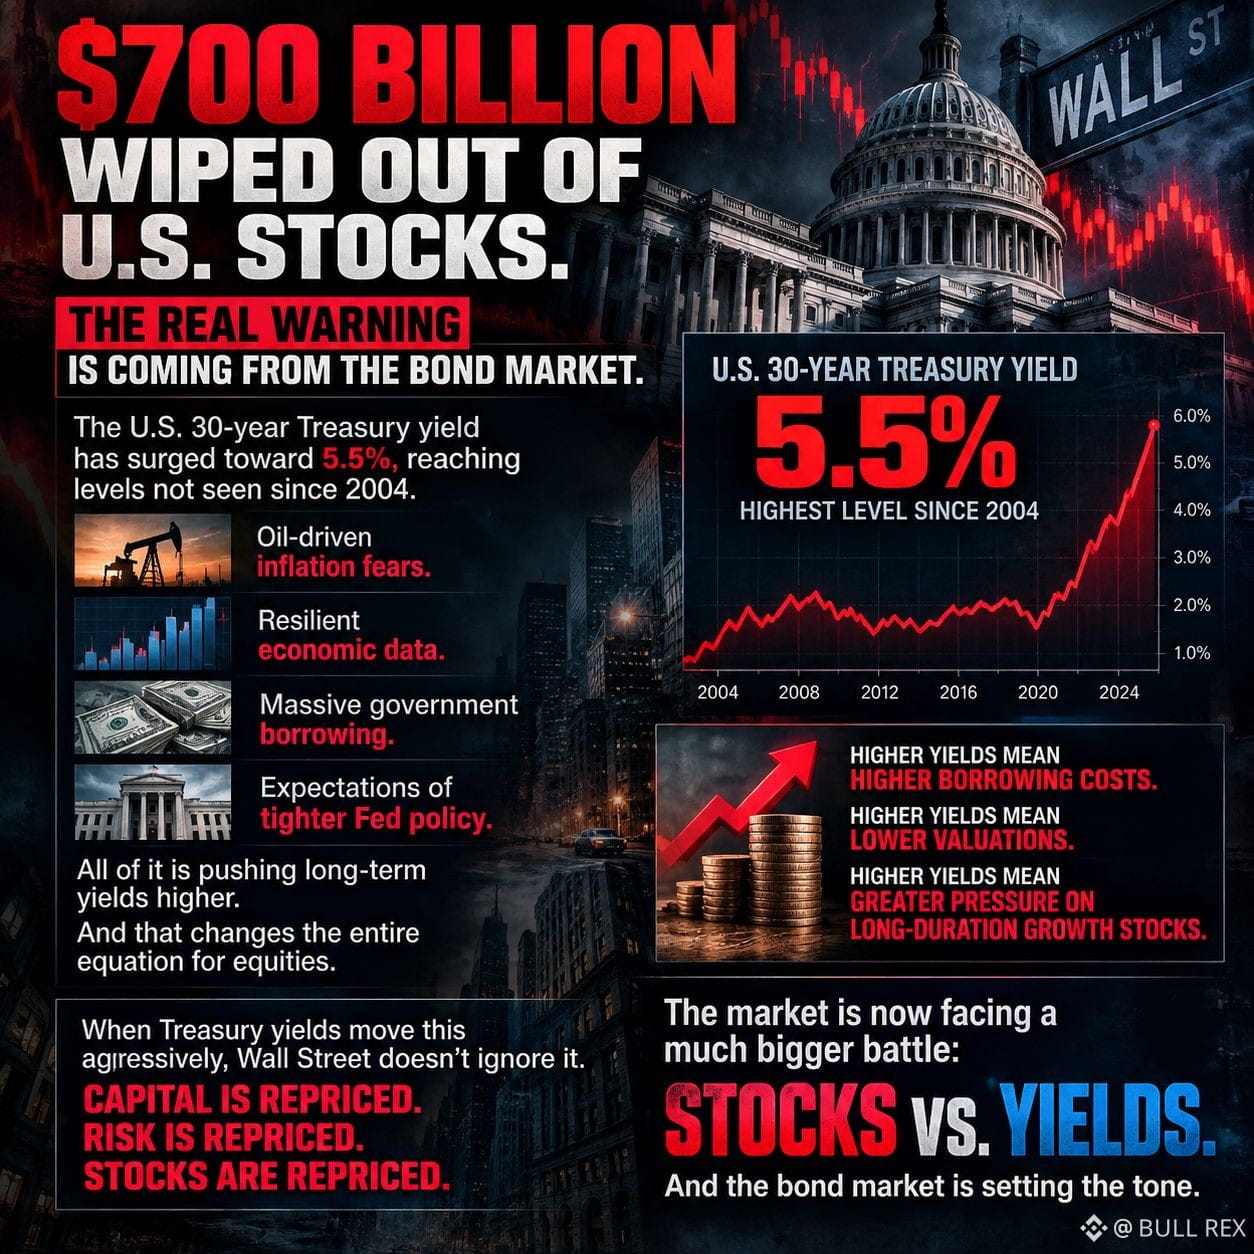
700 MILLIARDEN DOLLAR AUS US-AKTIEN VERNICHTET.
Die eigentliche Warnung kommt vom Anleihemarkt.
Die Rendite 30-jähriger US-Staatsanleihen ist auf fast 5,5 % gestiegen und hat damit einen Stand erreicht, der seit 2004 nicht mehr zu sehen war.
Das ist nicht einfach nur eine weitere Marktbewegung.
Inflationsängste durch steigende Ölpreise, robuste Konjunkturdaten, massive staatliche Kreditaufnahme und die Erwartung einer strafferen Fed-Politik treiben die langfristigen Renditen nach oben.
Und das verändert die gesamte Gleichung für Aktien.
Höhere Renditen bedeuten höhere Kreditkosten.
Höhere Renditen bedeuten niedrigere Bewertungen.
Höhere Renditen bedeuten größeren Druck auf Wachstumsaktien mit langer Duration.
Wenn die Renditen von US-Staatsanleihen so stark steigen, ignoriert die Wall Street das nicht.
Kapital wird neu bewertet.
Risiken werden neu bewertet.
Aktien werden neu bewertet.
Der Markt steht nun vor einem deutlich größeren Kräftemessen:
Aktien gegen Anleihen.
Und der Anleihemarkt gibt den Ton an.
79
·
--
🚀 $SAGA heizt sich auf! 🔥
+33% in 24H mit starkem Volumen 📈
Der Preis hält sich nach dem Test von $0.0394 weiterhin um $0.0373.
👀 Ausbruch bei 0.0394 = Feuerwerk? 🎆
⚠️ Achte auf den Pullback—Krypto bewegt sich schnell!
#SAGA $SAGA
{future}(SAGAUSDT)
🚀 $SAGA heizt sich auf! 🔥
+33% in 24H mit starkem Volumen 📈
Der Preis hält sich nach dem Test von $0.0394 weiterhin um $0.0373.
👀 Ausbruch bei 0.0394 = Feuerwerk? 🎆
⚠️ Achte auf den Pullback—Krypto bewegt sich schnell!
#SAGA $SAGA
+33% in 24H mit starkem Volumen 📈
Der Preis hält sich nach dem Test von $0.0394 weiterhin um $0.0373.
👀 Ausbruch bei 0.0394 = Feuerwerk? 🎆
⚠️ Achte auf den Pullback—Krypto bewegt sich schnell!
#SAGA $SAGA
151
·
--
Übersetzung ansehen
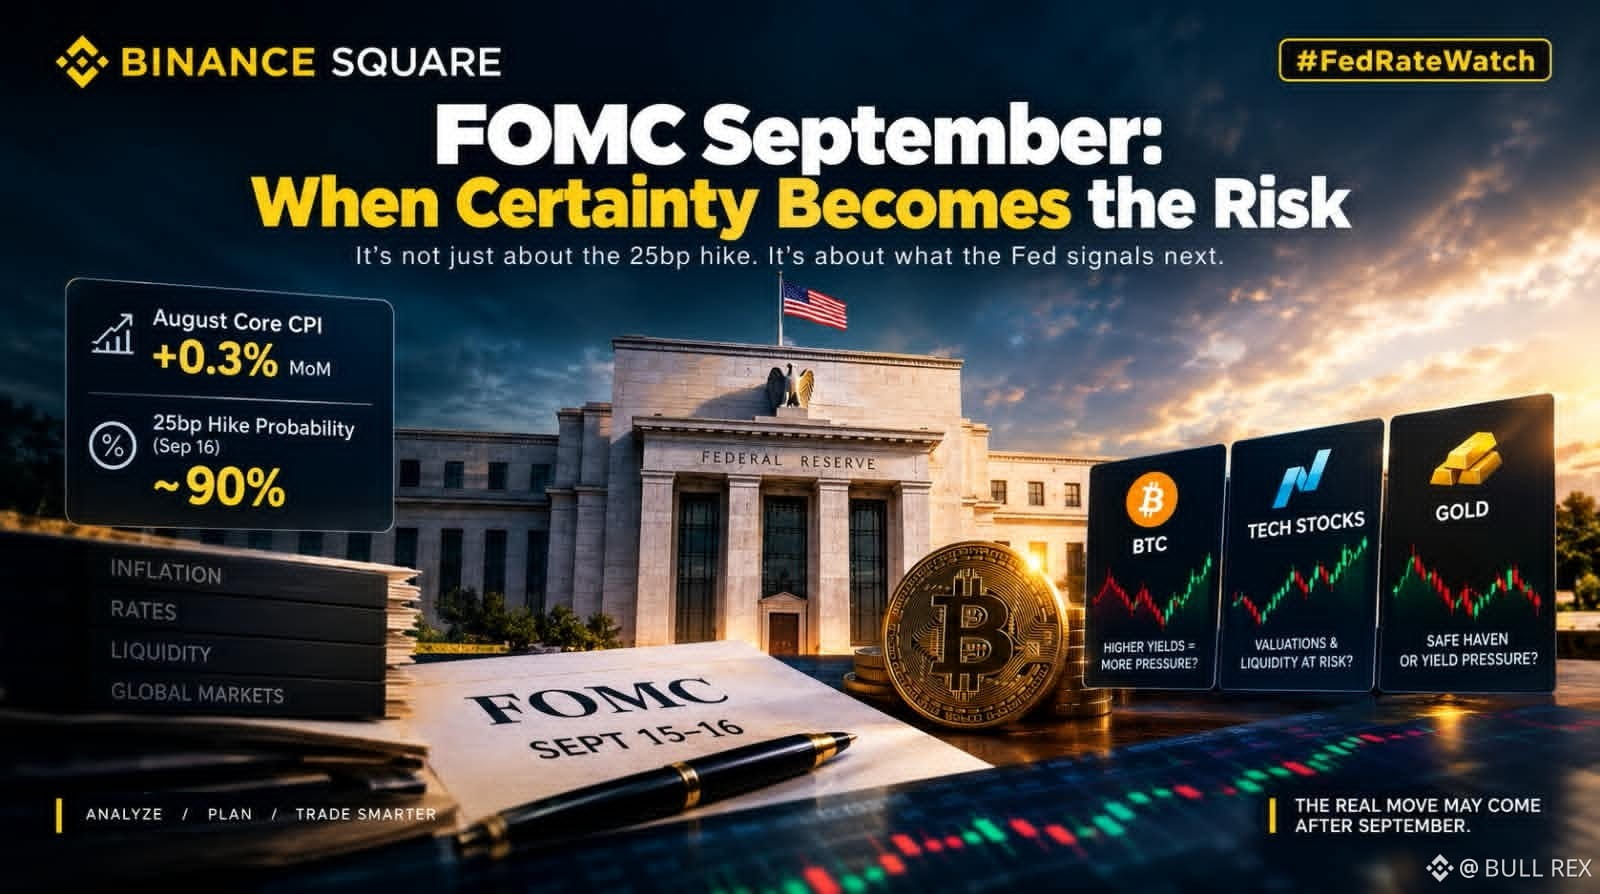
FOMC September: When a 90% Hike Becomes the Easy Part
I’m starting to think the biggest risk around this FOMC meeting isn’t the rate decision itself, but how comfortable the market has become with expecting it.
August core CPI rose 0.3% month-over-month, and the probability of a 25bp hike on September 16 moved to roughly 90%.
That changes the setup for me. When an outcome becomes this heavily anticipated, the market can react more to the information around the decision than to the decision itself.
If the Fed hikes and signals that inflation is still the main problem but further moves are not guaranteed, BTC and tech stocks could eventually find some relief. But if the message suggests September is only the beginning, higher yields could keep tightening financial conditions and make risk assets harder to price.
Gold has a different equation. Higher yields can create pressure, but persistent inflation can keep demand for defensive assets alive.
My approach is therefore simple: I’m not trying to predict the first five-minute candle. I’m watching the Fed’s forward signal, Treasury yields and how BTC behaves after the initial volatility.
The market already knows the likely decision. I’m watching for the information it doesn’t know yet.
#FedRateWatch
$AKE $AIN $BTC
353
·
--
Glauben Sie, dass die Fed die Zinsen anhebt oder hält?
Die letzten Nonfarm Payrolls lagen über den Erwartungen, und jetzt richten sich alle Augen auf den heutigen CPI-Report, der um 14:30 Uhr ET veröffentlicht wird. Die Konsensschätzung der Straße liegt bei 3,4% YoY für die Schlagzeileninflation (0,4% MoM), während der Kernwert bei 2,4% YoY (0,2% MoM) erwartet wird – im Grunde unverändert gegenüber der Lesart vom Juli.
So kommt es, dass dieser Report zusätzlich an Gewicht hat: Das Fed-Treffen am 15.–16. September steht direkt bevor, und gestern fiel der PPI-Bericht heiß aus: 5,4% YoY. Das bringt die 10-Jahres-Rendite bereits in die Nähe von 4,85%. Wenn der Kern-CPI stattdessen bei 0,3% oder höher ausfällt, statt bei den erwarteten 0,2%, denke ich, dass das das Pendel eher in Richtung eines hawkischen (restriktiven) Verbleibs der Fed ausschlägt – statt einer Entspannung. Ein starker Arbeitsmarkt plus eine zähe Kerninflation gibt ihnen nicht viel Spielraum, um zu senken.
Mein Fazit: Ich neige dazu, dass es bei einem "Hold" bleibt, aber mit hawkischem Ton – eher als zu einer ausdrücklichen Zinserhöhung. Ein einzelner heißer PPI-Print allein reicht nicht aus, um eine Zinserhöhung zu erzwingen, aber er dürfte jede Debatte über mögliche Zinssenkungen eher verzögern.
Bullisch oder bärisch? Ich bin vorsichtig in Richtung dieses Events – nicht komplett bärisch, aber auch nichts hinterherlaufen. BTC zeigt bereits, dass es sich nach dem gestrigen PPI-Impuls in der Nähe von 77.000 USD bewegt, und ich erwarte eine ähnliche Volatilität beim CPI-Print selbst. Gold beobachte ich heute jedoch stärker: Eine heiße Inflationsüberraschung stützt es oft als Absicherung, selbst wenn Risikoanlagen wie Krypto abverkaufen. Ich bin im Moment in keiner Position – ich warte im Grunde nur ab, wie die Zahl ausfällt, bevor ich irgendetwas entscheide.
Bestätigt der heutige CPI die hawkische Argumentation, oder überrascht er kühler und macht den Weg frei für eine Rückkehr der Risikofreude?
#CPIWatch #CPI
#OracleJumpsOver6%OnEarningsBeat #CLARITYActRevisionToRuleNonDeFiControllers #BlockstreamRefusesToPayRansomToLiquidAttacker
$RAY
{spot}(RAYUSDT)
$TFUEL
{spot}(TFUELUSDT)
$XAU
{future}(XAUUSDT)
Glauben Sie, dass die Fed die Zinsen anhebt oder hält?
Die letzten Nonfarm Payrolls lagen über den Erwartungen, und jetzt richten sich alle Augen auf den heutigen CPI-Report, der um 14:30 Uhr ET veröffentlicht wird. Die Konsensschätzung der Straße liegt bei 3,4% YoY für die Schlagzeileninflation (0,4% MoM), während der Kernwert bei 2,4% YoY (0,2% MoM) erwartet wird – im Grunde unverändert gegenüber der Lesart vom Juli.
So kommt es, dass dieser Report zusätzlich an Gewicht hat: Das Fed-Treffen am 15.–16. September steht direkt bevor, und gestern fiel der PPI-Bericht heiß aus: 5,4% YoY. Das bringt die 10-Jahres-Rendite bereits in die Nähe von 4,85%. Wenn der Kern-CPI stattdessen bei 0,3% oder höher ausfällt, statt bei den erwarteten 0,2%, denke ich, dass das das Pendel eher in Richtung eines hawkischen (restriktiven) Verbleibs der Fed ausschlägt – statt einer Entspannung. Ein starker Arbeitsmarkt plus eine zähe Kerninflation gibt ihnen nicht viel Spielraum, um zu senken.
Mein Fazit: Ich neige dazu, dass es bei einem "Hold" bleibt, aber mit hawkischem Ton – eher als zu einer ausdrücklichen Zinserhöhung. Ein einzelner heißer PPI-Print allein reicht nicht aus, um eine Zinserhöhung zu erzwingen, aber er dürfte jede Debatte über mögliche Zinssenkungen eher verzögern.
Bullisch oder bärisch? Ich bin vorsichtig in Richtung dieses Events – nicht komplett bärisch, aber auch nichts hinterherlaufen. BTC zeigt bereits, dass es sich nach dem gestrigen PPI-Impuls in der Nähe von 77.000 USD bewegt, und ich erwarte eine ähnliche Volatilität beim CPI-Print selbst. Gold beobachte ich heute jedoch stärker: Eine heiße Inflationsüberraschung stützt es oft als Absicherung, selbst wenn Risikoanlagen wie Krypto abverkaufen. Ich bin im Moment in keiner Position – ich warte im Grunde nur ab, wie die Zahl ausfällt, bevor ich irgendetwas entscheide.
Bestätigt der heutige CPI die hawkische Argumentation, oder überrascht er kühler und macht den Weg frei für eine Rückkehr der Risikofreude?
#CPIWatch #CPI
#OracleJumpsOver6%OnEarningsBeat #CLARITYActRevisionToRuleNonDeFiControllers #BlockstreamRefusesToPayRansomToLiquidAttacker
$RAY
$TFUEL
$XAU

1
648
·
--
Den Dämmerungs-Blockchain einfach als „Privacy-Blockchain“ zu bezeichnen, wirkt so, als würde die eigentliche, spannendere Idee darunter übersehen.
Wenn man genauer hinsieht, liegt das eigentliche Problem nicht in der Privatsphäre an sich. Es ist vielmehr, dass Finanzmärkte Informationen verifizierbar machen müssen, ohne alles sichtbar zu machen.
Genau dort wird Dusk interessant.
Seine Architektur nutzt verschleierte Transaktionen und Zero-Knowledge-Beweise, um sensible Details von Transaktionen zu schützen, während gleichzeitig die Korrektheit nachweisbar bleibt. Selektives Offenzulegen bringt noch eine weitere Ebene: Informationen müssen nicht öffentlich werden, nur weil jemand einen Beleg benötigt. Sie können der Partei offengelegt werden, die tatsächlich einen legitimen Grund hat, sie zu sehen.
Das verändert, wie ich über finanzielle Privatsphäre denke.
Privatsphäre geht nicht darum, Informationen zu zerstören.
Es geht darum, zu kontrollieren, wer Zugriff auf Informationen erhält – und unter welchen Bedingungen.
Darum finde ich auch die XSC-Richtung interessanter, als sie nur als Tokenisierungsstandard zu bezeichnen. Ein reguliertes Asset hat Eigentum, Berechtigungen, Übertragungsbeschränkungen, Compliance-Anforderungen und Logik für die Abwicklung. Wenn diese Bausteine zusammenarbeiten können, ohne sensible Finanzdaten in die öffentliche Sicht zu zwingen, beginnt Blockchain weniger wie ein öffentliches Register auszusehen und mehr wie programmierbare finanzielle Infrastruktur.
Die tiefere Frage könnte also nicht sein:
„Wie transparent sollte das Finanzwesen werden?“
Vielmehr könnte sie lauten:
Wer muss wissen, was – wann – und warum?
Dusk ist interessant, weil es so scheint, als würde es genau um diese Frage herum gebaut.
@Dusk_Foundation $DUSK #dusk
Den Dämmerungs-Blockchain einfach als „Privacy-Blockchain“ zu bezeichnen, wirkt so, als würde die eigentliche, spannendere Idee darunter übersehen.
Wenn man genauer hinsieht, liegt das eigentliche Problem nicht in der Privatsphäre an sich. Es ist vielmehr, dass Finanzmärkte Informationen verifizierbar machen müssen, ohne alles sichtbar zu machen.
Genau dort wird Dusk interessant.
Seine Architektur nutzt verschleierte Transaktionen und Zero-Knowledge-Beweise, um sensible Details von Transaktionen zu schützen, während gleichzeitig die Korrektheit nachweisbar bleibt. Selektives Offenzulegen bringt noch eine weitere Ebene: Informationen müssen nicht öffentlich werden, nur weil jemand einen Beleg benötigt. Sie können der Partei offengelegt werden, die tatsächlich einen legitimen Grund hat, sie zu sehen.
Das verändert, wie ich über finanzielle Privatsphäre denke.
Privatsphäre geht nicht darum, Informationen zu zerstören.
Es geht darum, zu kontrollieren, wer Zugriff auf Informationen erhält – und unter welchen Bedingungen.
Darum finde ich auch die XSC-Richtung interessanter, als sie nur als Tokenisierungsstandard zu bezeichnen. Ein reguliertes Asset hat Eigentum, Berechtigungen, Übertragungsbeschränkungen, Compliance-Anforderungen und Logik für die Abwicklung. Wenn diese Bausteine zusammenarbeiten können, ohne sensible Finanzdaten in die öffentliche Sicht zu zwingen, beginnt Blockchain weniger wie ein öffentliches Register auszusehen und mehr wie programmierbare finanzielle Infrastruktur.
Die tiefere Frage könnte also nicht sein:
„Wie transparent sollte das Finanzwesen werden?“
Vielmehr könnte sie lauten:
Wer muss wissen, was – wann – und warum?
Dusk ist interessant, weil es so scheint, als würde es genau um diese Frage herum gebaut.
@Dusk $DUSK #dusk

80
·
--
Verifiziert
Ich denke bei TermMax weniger darüber nach, wie viel Liquidität es anziehen kann, und mehr darüber, was passiert, wenn verschiedene Arten von Kapital völlig unterschiedliche Dinge wollen.
Ein Kreditnehmer möchte möglicherweise Leverage, ohne ein Asset aufzugeben. Ein Kreditgeber möchte möglicherweise eine feste Rendite. Ein anderer Teilnehmer möchte möglicherweise den Aufwärtstrend, der sich aus einer variablen Exponierung ergibt. Die meisten DeFi-Märkte versuchen, diese Präferenzen in einem einzigen Pool zum Nebeneinanderbestehen zu bringen.
TermMax geht einen anderen Weg.
Seine FT-, XT- und Gearing-Token-Struktur trennt Bestandteile derselben finanziellen Position, während die Beziehung zwischen 1 FT + 1 XT und dem zugrunde liegenden Debt-Token einen Markt schafft, in dem Fälligkeit, Finanzierung und Exponierung getrennt behandelt werden können.
Das wird noch interessanter, wenn man sich den Maßstab darum herum ansieht.
TermMax hat mehr als $90 Mio. TVL gemeldet, 1,5 Mio.+ registrierte Wallets, 90K+ tägliche aktive Nutzer und Deployments über zehn EVM-Chains. Außerdem hat es sich auf 100+ Märkte ausgeweitet; Vaults, Kuratoren, Leverage per One-Click und Morpho-Integration schaffen weitere Möglichkeiten, wie Kapital sich durch das System bewegen kann.
Doch der Maßstab beantwortet nicht die schwierigere Frage.
Wer trägt das Risiko, wenn die Märkte nicht mehr normal funktionieren?
Wenn Sicherheiten schwer zu verkaufen sind, kann eine Liquidation dazu führen, dass Kreditgeber die Sicherheiten selbst erhalten. Das bedeutet: Die Trennung finanzieller Exponierungen lässt die Marktlquidität nicht verschwinden.
Für mich ist das der eigentliche Test.
TermMax baut möglicherweise bessere Wege, um Risiken zwischen Teilnehmern zu verteilen. Die entscheidende Frage ist, ob diese Risikogrenzen auch dann noch nützlich bleiben, wenn die Liquidität auf die Probe gestellt wird – nicht dann, wenn alles perfekt läuft.
@termmax #TermMax
$ONG
{future}(ONGUSDT)
$COLLECT
{future}(COLLECTUSDT)
$NEIRO
{future}(NEIROUSDT)
Ich denke bei TermMax weniger darüber nach, wie viel Liquidität es anziehen kann, und mehr darüber, was passiert, wenn verschiedene Arten von Kapital völlig unterschiedliche Dinge wollen.
Ein Kreditnehmer möchte möglicherweise Leverage, ohne ein Asset aufzugeben. Ein Kreditgeber möchte möglicherweise eine feste Rendite. Ein anderer Teilnehmer möchte möglicherweise den Aufwärtstrend, der sich aus einer variablen Exponierung ergibt. Die meisten DeFi-Märkte versuchen, diese Präferenzen in einem einzigen Pool zum Nebeneinanderbestehen zu bringen.
TermMax geht einen anderen Weg.
Seine FT-, XT- und Gearing-Token-Struktur trennt Bestandteile derselben finanziellen Position, während die Beziehung zwischen 1 FT + 1 XT und dem zugrunde liegenden Debt-Token einen Markt schafft, in dem Fälligkeit, Finanzierung und Exponierung getrennt behandelt werden können.
Das wird noch interessanter, wenn man sich den Maßstab darum herum ansieht.
TermMax hat mehr als $90 Mio. TVL gemeldet, 1,5 Mio.+ registrierte Wallets, 90K+ tägliche aktive Nutzer und Deployments über zehn EVM-Chains. Außerdem hat es sich auf 100+ Märkte ausgeweitet; Vaults, Kuratoren, Leverage per One-Click und Morpho-Integration schaffen weitere Möglichkeiten, wie Kapital sich durch das System bewegen kann.
Doch der Maßstab beantwortet nicht die schwierigere Frage.
Wer trägt das Risiko, wenn die Märkte nicht mehr normal funktionieren?
Wenn Sicherheiten schwer zu verkaufen sind, kann eine Liquidation dazu führen, dass Kreditgeber die Sicherheiten selbst erhalten. Das bedeutet: Die Trennung finanzieller Exponierungen lässt die Marktlquidität nicht verschwinden.
Für mich ist das der eigentliche Test.
TermMax baut möglicherweise bessere Wege, um Risiken zwischen Teilnehmern zu verteilen. Die entscheidende Frage ist, ob diese Risikogrenzen auch dann noch nützlich bleiben, wenn die Liquidität auf die Probe gestellt wird – nicht dann, wenn alles perfekt läuft.
@TermMax #TermMax
$ONG
$COLLECT
$NEIRO

1
2
3.2k
·
--
Ich habe in letzter Zeit Zeit damit verbracht nachzuverfolgen, wie Audit-Trails in regulierten Märkten tatsächlich funktionieren. Die meisten Institutionen behandeln das Ledger immer noch so, als müsse es nachträglich rekonstruiert werden – also Daten bei Verwahrstellen, Transfer Agents und aus den internen Büchern zusammenziehen –, weil das vollständige Bild auf einer öffentlichen Chain Positionen, Flüsse und Gegenparteien in einer Weise offenlegen würde, die echte wettbewerbliche und operative Risiken schafft.
Was bei Dusk auffällt, ist der Versuch, diesen Prozess umzukehren. Anstatt zuerst Transparenz zu erzeugen und danach zu versuchen, die sensiblen Teile zu verbergen, setzt das Design von Anfang an auf selektive Offenlegung als Kern-Eigenschaft. Autorisierte Parteien können kryptografische Belege für Compliance, Eigentum oder Settlement erhalten, ohne dass der Rest des Marktes die zugrunde liegenden Zahlen sieht. Settlement-Finalität und Auditierbarkeit sollen gemeinsam reisen – statt gegeneinander zu wirken.
Der Satz, der bei mir hängen bleibt: Ein Audit-Trail, der nur funktioniert, indem alles öffentlich gemacht wird, ist kein Audit-Trail – er ist eine Ausstrahlung.
Eine Einschränkung, die ich immer wieder bedenke, ist, ob die Tools und rechtlichen „Wrapper“ rund um diese Offenlegungspfade schnell genug reifen werden, damit Risk- und Compliance-Teams ihnen in der Produktion vertrauen können. Kryptografie ist nur die halbe Herausforderung; die institutionellen Prozesse sind die andere.
Zurzeit beobachte ich, ob frühe regulierte Workflows im Netzwerk die Mechanismen der selektiven Offenlegung tatsächlich unter realer Last am Leben halten – oder ob sie sich leise auf die vertrauten Off-Chain-Abstimmungsgewohnheiten zurückziehen, sobald die Einsatzhöhe steigt.
@Dusk_Foundation $DUSK #dusk
$GPS
{future}(GPSUSDT)
$BOME
{future}(BOMEUSDT)
Ich habe in letzter Zeit Zeit damit verbracht nachzuverfolgen, wie Audit-Trails in regulierten Märkten tatsächlich funktionieren. Die meisten Institutionen behandeln das Ledger immer noch so, als müsse es nachträglich rekonstruiert werden – also Daten bei Verwahrstellen, Transfer Agents und aus den internen Büchern zusammenziehen –, weil das vollständige Bild auf einer öffentlichen Chain Positionen, Flüsse und Gegenparteien in einer Weise offenlegen würde, die echte wettbewerbliche und operative Risiken schafft.
Was bei Dusk auffällt, ist der Versuch, diesen Prozess umzukehren. Anstatt zuerst Transparenz zu erzeugen und danach zu versuchen, die sensiblen Teile zu verbergen, setzt das Design von Anfang an auf selektive Offenlegung als Kern-Eigenschaft. Autorisierte Parteien können kryptografische Belege für Compliance, Eigentum oder Settlement erhalten, ohne dass der Rest des Marktes die zugrunde liegenden Zahlen sieht. Settlement-Finalität und Auditierbarkeit sollen gemeinsam reisen – statt gegeneinander zu wirken.
Der Satz, der bei mir hängen bleibt: Ein Audit-Trail, der nur funktioniert, indem alles öffentlich gemacht wird, ist kein Audit-Trail – er ist eine Ausstrahlung.
Eine Einschränkung, die ich immer wieder bedenke, ist, ob die Tools und rechtlichen „Wrapper“ rund um diese Offenlegungspfade schnell genug reifen werden, damit Risk- und Compliance-Teams ihnen in der Produktion vertrauen können. Kryptografie ist nur die halbe Herausforderung; die institutionellen Prozesse sind die andere.
Zurzeit beobachte ich, ob frühe regulierte Workflows im Netzwerk die Mechanismen der selektiven Offenlegung tatsächlich unter realer Last am Leben halten – oder ob sie sich leise auf die vertrauten Off-Chain-Abstimmungsgewohnheiten zurückziehen, sobald die Einsatzhöhe steigt.
@Dusk $DUSK #dusk
$GPS
$BOME

327
·
--
Verifiziert
Ich habe angefangen, weniger darauf zu achten, was TermMax an der Oberfläche verspricht, und mehr darauf, was seine Architektur über die Nutzer darunter aussagt.
Das $TMX TGE ist für den 25. August angesetzt, aber die für mich interessante Frage ist nicht nur, was mit dem Token passiert. Sondern: Welche Art von Kapital bleibt übrig, nachdem das Start-Getöse verklungen ist.
TermMax hat mehr als $90M an TVL gemeldet, 1,5M+ registrierte Wallets, 90K+ tägliche aktive Nutzer und Deployments über zehn EVM-Chains hinweg. Das ist eine breite Präsenz. Aber unter diesen Zahlen verbirgt sich eine spannendere Aufteilung zwischen Kreditnehmern, die nach Hebel streben, und Kreditgebern, die planbare Renditen suchen.
Die Mechanik des Protokolls macht diese Aufteilung möglich. Fixed-Rate Tokens, X Tokens und Gearing Tokens trennen verschiedene Teile der Schuldposition, während 1 FT + 1 XT = 1 Debt Token eine Struktur schafft, die eher einer verpackten Fixed-Income-Position ähnelt als einem einfachen Lending-Deposit.
Dann ist da noch die Infrastruktur darum herum: 100+ Märkte, Vaults, Kuratoren, One-Click-Leverage und Morpho-Integration. Das ist eine Menge Maschinenwerk um ein einziges Grundproblem herum — Kapital stärker programmierbar zu machen.
Aber Programmierbarkeit nimmt das Risiko nicht.
Wenn die Liquidität der Sicherheiten während der Liquidation verschwindet, können Kreditgeber am Ende die Sicherheiten selbst erhalten. Also: Die feste Rate mag bekannt sein, aber das Ergebnis der Rückzahlung nicht.
Darauf schaue ich im Vorfeld des TGE.
Nicht nur, wie viel Kapital ankommt, sondern welches Kapital sich tatsächlich dafür entscheidet zu bleiben.
@termmax #TermMax
$GPS
{future}(GPSUSDT)
$BOME
{future}(BOMEUSDT)
$GRVT
{alpha}(560x46f2564e0fa8248d15125e7e54173cfbdef91be7)
Ich habe angefangen, weniger darauf zu achten, was TermMax an der Oberfläche verspricht, und mehr darauf, was seine Architektur über die Nutzer darunter aussagt.
Das $TMX TGE ist für den 25. August angesetzt, aber die für mich interessante Frage ist nicht nur, was mit dem Token passiert. Sondern: Welche Art von Kapital bleibt übrig, nachdem das Start-Getöse verklungen ist.
TermMax hat mehr als $90M an TVL gemeldet, 1,5M+ registrierte Wallets, 90K+ tägliche aktive Nutzer und Deployments über zehn EVM-Chains hinweg. Das ist eine breite Präsenz. Aber unter diesen Zahlen verbirgt sich eine spannendere Aufteilung zwischen Kreditnehmern, die nach Hebel streben, und Kreditgebern, die planbare Renditen suchen.
Die Mechanik des Protokolls macht diese Aufteilung möglich. Fixed-Rate Tokens, X Tokens und Gearing Tokens trennen verschiedene Teile der Schuldposition, während 1 FT + 1 XT = 1 Debt Token eine Struktur schafft, die eher einer verpackten Fixed-Income-Position ähnelt als einem einfachen Lending-Deposit.
Dann ist da noch die Infrastruktur darum herum: 100+ Märkte, Vaults, Kuratoren, One-Click-Leverage und Morpho-Integration. Das ist eine Menge Maschinenwerk um ein einziges Grundproblem herum — Kapital stärker programmierbar zu machen.
Aber Programmierbarkeit nimmt das Risiko nicht.
Wenn die Liquidität der Sicherheiten während der Liquidation verschwindet, können Kreditgeber am Ende die Sicherheiten selbst erhalten. Also: Die feste Rate mag bekannt sein, aber das Ergebnis der Rückzahlung nicht.
Darauf schaue ich im Vorfeld des TGE.
Nicht nur, wie viel Kapital ankommt, sondern welches Kapital sich tatsächlich dafür entscheidet zu bleiben.
@TermMax #TermMax
$GPS
$BOME
$GRVT

2.1k
·
--
Je mehr ich Dusk studiere, desto mehr denke ich, dass die interessante Frage nicht ist, wie viel Privatsphäre eine finanzielle Blockchain bieten kann, sondern wie viel Information sie sicher zurückhalten kann, ohne das System schwerer zu betreiben.
Traditionelle Märkte funktionieren selten mit voller Transparenz. Ein Broker, Emittent, Verwahrer, Regulierer und Investor benötigen möglicherweise alle unterschiedliche Teile derselben Transaktion. Wenn man allen alles gibt, schafft man unnötige Exponierung; wenn man allen zu wenig gibt, entstehen Vertrauens- und Abgleichprobleme.
Das macht die selektive Offenlegung zu einer der wichtigeren Designfragen rund um Dusk’ XSC-Framework. Der eigentliche Test ist, ob die Vertraulichkeit so granular werden kann, dass jeder Teilnehmer das Wesentliche beweist, ohne das Unnötige offenzulegen.
Gute finanzielle Infrastruktur sollte die richtigen Fakten offenlegen – nicht alle Fakten.
Das klingt einfach, aber es konsistent über Übertragungen, Compliance-Regeln, Abwicklung und Unternehmensmaßnahmen hinweg umzusetzen, ist schwierig. Eine weitere offene Frage für mich ist, wie sich dieses Modell verhält, wenn viele Institutionen mit unterschiedlichen Berechtigungen interagieren und die Regeln für Vermögenswerte zunehmend komplex werden.
Ich beobachte Dusk derzeit aus genau dieser Perspektive: nicht nur, ob es Transaktionen privat halten kann, sondern ob es kontrolliertes Informations-Sharing auch im institutionellen Maßstab praktikabel machen kann.
Meine These ist, dass die selektive Offenlegung letztlich wichtiger sein könnte als Privatsphäre allein.
@Dusk_Foundation $DUSK #dusk
$HEMI $TREE
Je mehr ich Dusk studiere, desto mehr denke ich, dass die interessante Frage nicht ist, wie viel Privatsphäre eine finanzielle Blockchain bieten kann, sondern wie viel Information sie sicher zurückhalten kann, ohne das System schwerer zu betreiben.
Traditionelle Märkte funktionieren selten mit voller Transparenz. Ein Broker, Emittent, Verwahrer, Regulierer und Investor benötigen möglicherweise alle unterschiedliche Teile derselben Transaktion. Wenn man allen alles gibt, schafft man unnötige Exponierung; wenn man allen zu wenig gibt, entstehen Vertrauens- und Abgleichprobleme.
Das macht die selektive Offenlegung zu einer der wichtigeren Designfragen rund um Dusk’ XSC-Framework. Der eigentliche Test ist, ob die Vertraulichkeit so granular werden kann, dass jeder Teilnehmer das Wesentliche beweist, ohne das Unnötige offenzulegen.
Gute finanzielle Infrastruktur sollte die richtigen Fakten offenlegen – nicht alle Fakten.
Das klingt einfach, aber es konsistent über Übertragungen, Compliance-Regeln, Abwicklung und Unternehmensmaßnahmen hinweg umzusetzen, ist schwierig. Eine weitere offene Frage für mich ist, wie sich dieses Modell verhält, wenn viele Institutionen mit unterschiedlichen Berechtigungen interagieren und die Regeln für Vermögenswerte zunehmend komplex werden.
Ich beobachte Dusk derzeit aus genau dieser Perspektive: nicht nur, ob es Transaktionen privat halten kann, sondern ob es kontrolliertes Informations-Sharing auch im institutionellen Maßstab praktikabel machen kann.
Meine These ist, dass die selektive Offenlegung letztlich wichtiger sein könnte als Privatsphäre allein.
@Dusk $DUSK #dusk
$HEMI $TREE

372
·
--
Ich ging davon aus, dass TermMax’ Festzinsmärkte hauptsächlich damit zu tun haben, einen Zinssatz auszuwählen und bis zur Fälligkeit abzuwarten.
Ein genauerer Blick darauf, wie Range Orders funktionieren, hat diese Sicht verändert.
Ein Kreditgeber muss nicht einen einzigen Zinssatz als den richtigen Preis für jedes Kapitalvolumen behandeln. Bei einer Range Order kann sich der akzeptable Zinssatz ändern, während mehr vom Auftrag ausgefüllt wird.
Das ergibt Sinn, wenn man über Kapitalkonzentration nachdenkt.
Vielleicht fühle ich mich damit wohl, die ersten 50.000 $ zu einem bestimmten Zinssatz zu verleihen. Aber wenn weitere 500.000 $ meines Kapitals in dieselbe Position fließen, haben sich meine Liquidität und mein Risikoexposure verändert. Für die zusätzliche Konzentration möchte ich möglicherweise eine bessere Vergütung.
Das Spannende ist also nicht einfach, dass TermMax Festzinsverleihungen unterstützt.
Sondern dass die Preisgestaltung eine Beziehung ausdrücken kann zwischen dem, wie viel Kapital eingesetzt wird, und dem Zinssatz, der diesen Einsatz sinnvoll macht.
Das fühlt sich näher an „programmierbarem Kredit“ an als an einer traditionellen Order, die an einem einzigen Preis liegt.
Der Kompromiss ist, dass eine ausdrucksstärkere Preisgestaltung den Nutzern auch mehr Entscheidungen abverlangt.
Und das lässt mich fragen:
Macht es die Kreditmärkte tatsächlich effizienter, wenn Kreditgeber mehr Kontrolle über die Beziehung zwischen Größe und Zinssatz erhalten – oder verlagert es lediglich einen größeren Teil der Preisentscheidungen zurück zum Nutzer?
#TermMax @termmax
$HEMI $BTW
Ich ging davon aus, dass TermMax’ Festzinsmärkte hauptsächlich damit zu tun haben, einen Zinssatz auszuwählen und bis zur Fälligkeit abzuwarten.
Ein genauerer Blick darauf, wie Range Orders funktionieren, hat diese Sicht verändert.
Ein Kreditgeber muss nicht einen einzigen Zinssatz als den richtigen Preis für jedes Kapitalvolumen behandeln. Bei einer Range Order kann sich der akzeptable Zinssatz ändern, während mehr vom Auftrag ausgefüllt wird.
Das ergibt Sinn, wenn man über Kapitalkonzentration nachdenkt.
Vielleicht fühle ich mich damit wohl, die ersten 50.000 $ zu einem bestimmten Zinssatz zu verleihen. Aber wenn weitere 500.000 $ meines Kapitals in dieselbe Position fließen, haben sich meine Liquidität und mein Risikoexposure verändert. Für die zusätzliche Konzentration möchte ich möglicherweise eine bessere Vergütung.
Das Spannende ist also nicht einfach, dass TermMax Festzinsverleihungen unterstützt.
Sondern dass die Preisgestaltung eine Beziehung ausdrücken kann zwischen dem, wie viel Kapital eingesetzt wird, und dem Zinssatz, der diesen Einsatz sinnvoll macht.
Das fühlt sich näher an „programmierbarem Kredit“ an als an einer traditionellen Order, die an einem einzigen Preis liegt.
Der Kompromiss ist, dass eine ausdrucksstärkere Preisgestaltung den Nutzern auch mehr Entscheidungen abverlangt.
Und das lässt mich fragen:
Macht es die Kreditmärkte tatsächlich effizienter, wenn Kreditgeber mehr Kontrolle über die Beziehung zwischen Größe und Zinssatz erhalten – oder verlagert es lediglich einen größeren Teil der Preisentscheidungen zurück zum Nutzer?
#TermMax @TermMax
$HEMI $BTW

1
1
2.6k
·
--
Ich denke mehr darüber nach, was eine Onchain-Sicherheit für eine Institution tatsächlich nützlich macht.
Wahrscheinlich ist es nicht einfach, den Vermögenswert auf eine Blockchain zu legen. Das schwierige Problem besteht darin, dass seine finanziellen Fakten konsistent bleiben – von der Ausgabe über den Eigentumsübergang, Compliance-Prüfungen, den Handel bis hin zur endgültigen Abwicklung.
Genau dort wird Dusk für mich immer spannender.
Wenn das Eigentum in einem System liegt, die Berechtigung in einem anderen, der Handel irgendwo anders stattfindet und die Abwicklung dennoch eine Abstimmung erfordert, dann hat die Blockchain das operative Problem nicht wirklich beseitigt. Sie hat nur einen Teil des Prozesses auf die Onchain-Ebene verlagert.
Die bedeutungsvollere Idee ist, diese Zustände miteinander zu verbinden – unter Beachtung der Informationsgrenzen, die regulierte Märkte erfordern.
Darum lohnt es sich, Dusk’s vertrauliche Transaktionen, selektive Offenlegung und deterministische Abwicklung im Blick zu behalten. Das Ziel ist nicht nur, Informationen zu verbergen. Es geht darum, dass die richtige Information für die richtigen Teilnehmer überprüfbar wird, ohne sensible finanzielle Aktivitäten öffentlich offenzulegen.
NPEX macht das noch interessanter. Ein Markt kann über eine starke Ausführungsinfrastruktur verfügen, aber wenn Eigentum, Compliance und Abwicklung weiterhin eine Offchain-Abstimmung erfordern, tragen Institutionen weiterhin dieselbe Reibung.
Der echte Wert von Dusk könnte daran gemessen werden, wie viel Abstimmung es unnötig macht.
Aber bessere Abwicklungsstrecken schaffen nicht automatisch Liquidität. Wenn Sekundärmärkte weiterhin dünn bleiben, kann die Kapitaleffizienz trotzdem leiden.
Darum beobachte ich, ob Dusk den gesamten Lebenszyklus regulierter Vermögenswerte konsistenter, besser prüfbar (auditierbar) und effizienter machen kann, ohne die Privatsphäre von Institutionen zu opfern.
#dusk $DUSK @Dusk_Foundation
Ich denke mehr darüber nach, was eine Onchain-Sicherheit für eine Institution tatsächlich nützlich macht.
Wahrscheinlich ist es nicht einfach, den Vermögenswert auf eine Blockchain zu legen. Das schwierige Problem besteht darin, dass seine finanziellen Fakten konsistent bleiben – von der Ausgabe über den Eigentumsübergang, Compliance-Prüfungen, den Handel bis hin zur endgültigen Abwicklung.
Genau dort wird Dusk für mich immer spannender.
Wenn das Eigentum in einem System liegt, die Berechtigung in einem anderen, der Handel irgendwo anders stattfindet und die Abwicklung dennoch eine Abstimmung erfordert, dann hat die Blockchain das operative Problem nicht wirklich beseitigt. Sie hat nur einen Teil des Prozesses auf die Onchain-Ebene verlagert.
Die bedeutungsvollere Idee ist, diese Zustände miteinander zu verbinden – unter Beachtung der Informationsgrenzen, die regulierte Märkte erfordern.
Darum lohnt es sich, Dusk’s vertrauliche Transaktionen, selektive Offenlegung und deterministische Abwicklung im Blick zu behalten. Das Ziel ist nicht nur, Informationen zu verbergen. Es geht darum, dass die richtige Information für die richtigen Teilnehmer überprüfbar wird, ohne sensible finanzielle Aktivitäten öffentlich offenzulegen.
NPEX macht das noch interessanter. Ein Markt kann über eine starke Ausführungsinfrastruktur verfügen, aber wenn Eigentum, Compliance und Abwicklung weiterhin eine Offchain-Abstimmung erfordern, tragen Institutionen weiterhin dieselbe Reibung.
Der echte Wert von Dusk könnte daran gemessen werden, wie viel Abstimmung es unnötig macht.
Aber bessere Abwicklungsstrecken schaffen nicht automatisch Liquidität. Wenn Sekundärmärkte weiterhin dünn bleiben, kann die Kapitaleffizienz trotzdem leiden.
Darum beobachte ich, ob Dusk den gesamten Lebenszyklus regulierter Vermögenswerte konsistenter, besser prüfbar (auditierbar) und effizienter machen kann, ohne die Privatsphäre von Institutionen zu opfern.
#dusk $DUSK @Dusk

97
·
--
Ich habe mehr darauf geachtet, wie Finanzinstitute tatsächlich mit Daten umgehen – und das hat mich Dusk anders betrachten lassen. Die meisten Blockchains behandeln Transparenz als Standard, aber echtes Finanzwesen basiert auf kontrollierter Sichtbarkeit. Nicht alles kann in der Öffentlichkeit liegen.
Dusk ist eine Layer-1, die genau für diese Realität entwickelt wurde. Über den Standard „Confidential Security Contract“ ermöglicht sie Unternehmen, echte Wertpapiere on-chain auszugeben und zu verwalten – dabei bleiben Guthaben sowie die Details von Übertragungen privat. Das System kann Transaktionen weiterhin verifizieren, ohne die zugrunde liegenden Zahlen oder die beteiligten Parteien offenzulegen.
Was ich daran besonders hilfreich finde, ist der Umgang mit selektiver Offenlegung. Privatsphäre bleibt der Standard, aber autorisierte Parteien können dennoch auf das zugreifen, was sie brauchen. Dieses Gleichgewicht wirkt für mich deutlich praktischer, als alles in den öffentlichen Bereich zu zwingen. Die Selbstverwahrung bleibt beim Nutzer, und der Fokus liegt auf regulierten Vermögenswerten statt auf reiner Spekulation.
Viele Projekte sprechen davon, Finanzwesen on-chain zu bringen. Weniger scheinen jedoch dafür zu entwerfen, wie Finanzwesen bereits funktioniert. Genau dieser Teil von Dusk hält aktuell meine Aufmerksamkeit.
@Dusk_Foundation $DUSK #dusk
Ich habe mehr darauf geachtet, wie Finanzinstitute tatsächlich mit Daten umgehen – und das hat mich Dusk anders betrachten lassen. Die meisten Blockchains behandeln Transparenz als Standard, aber echtes Finanzwesen basiert auf kontrollierter Sichtbarkeit. Nicht alles kann in der Öffentlichkeit liegen.
Dusk ist eine Layer-1, die genau für diese Realität entwickelt wurde. Über den Standard „Confidential Security Contract“ ermöglicht sie Unternehmen, echte Wertpapiere on-chain auszugeben und zu verwalten – dabei bleiben Guthaben sowie die Details von Übertragungen privat. Das System kann Transaktionen weiterhin verifizieren, ohne die zugrunde liegenden Zahlen oder die beteiligten Parteien offenzulegen.
Was ich daran besonders hilfreich finde, ist der Umgang mit selektiver Offenlegung. Privatsphäre bleibt der Standard, aber autorisierte Parteien können dennoch auf das zugreifen, was sie brauchen. Dieses Gleichgewicht wirkt für mich deutlich praktischer, als alles in den öffentlichen Bereich zu zwingen. Die Selbstverwahrung bleibt beim Nutzer, und der Fokus liegt auf regulierten Vermögenswerten statt auf reiner Spekulation.
Viele Projekte sprechen davon, Finanzwesen on-chain zu bringen. Weniger scheinen jedoch dafür zu entwerfen, wie Finanzwesen bereits funktioniert. Genau dieser Teil von Dusk hält aktuell meine Aufmerksamkeit.
@Dusk $DUSK #dusk

103
·
--
Ich habe schon seit einiger Zeit Privacy-Blockchains im Blick, und Dusk Network ist eines der wenigen, die wirklich für mich Sinn ergeben. Die meisten Chains preisen zwar Transparenz an, lassen aber keinen Raum für echte Privatsphäre. Dusk macht das Gegenteil. Es ist als Layer-1 für Finanzanwendungsfälle gebaut, bei denen Menschen und Institutionen es sich nicht leisten können, dass jedes Detail öffentlich ist.
Am besten gefällt mir der Standard „Confidential Security Contract“. Damit können Unternehmen echte Wertpapiere wie Aktien und Anleihen on-chain ausgeben, während Kontostände und Überweisungen privat bleiben. Zero-Knowledge-Proofs übernehmen die Arbeit, sodass das Netzwerk weiterhin prüfen kann, ob alles gültig ist, ohne die tatsächlichen Zahlen oder die beteiligten Personen offenzulegen.
Außerdem gefällt mir, dass Regulierungsbehörden weiterhin die Informationen erhalten können, die sie brauchen – über selektive Offenlegung. Die alltägliche Aktivität bleibt privat, aber die Compliance wird nicht ignoriert. Zusätzlich unterstützt es vertrauliche Smart Contracts und besitzt eine EVM-Schicht, sodass Entwickler mit den Tools arbeiten können, die sie bereits kennen.
Für mich fühlt sich das näher an, wie echtes Finanzwesen funktioniert. Die Self-Custody bleibt beim Nutzer, Privatsphäre wird als Voraussetzung behandelt – nicht als Feature – und der Fokus liegt auf regulierten Vermögenswerten statt auf reinem Hype. In einer Branche voller lauter Projekte baut Dusk leise etwas, das Institutionen tatsächlich nutzen könnten.
@Dusk_Foundation $DUSK #dusk
Ich habe schon seit einiger Zeit Privacy-Blockchains im Blick, und Dusk Network ist eines der wenigen, die wirklich für mich Sinn ergeben. Die meisten Chains preisen zwar Transparenz an, lassen aber keinen Raum für echte Privatsphäre. Dusk macht das Gegenteil. Es ist als Layer-1 für Finanzanwendungsfälle gebaut, bei denen Menschen und Institutionen es sich nicht leisten können, dass jedes Detail öffentlich ist.
Am besten gefällt mir der Standard „Confidential Security Contract“. Damit können Unternehmen echte Wertpapiere wie Aktien und Anleihen on-chain ausgeben, während Kontostände und Überweisungen privat bleiben. Zero-Knowledge-Proofs übernehmen die Arbeit, sodass das Netzwerk weiterhin prüfen kann, ob alles gültig ist, ohne die tatsächlichen Zahlen oder die beteiligten Personen offenzulegen.
Außerdem gefällt mir, dass Regulierungsbehörden weiterhin die Informationen erhalten können, die sie brauchen – über selektive Offenlegung. Die alltägliche Aktivität bleibt privat, aber die Compliance wird nicht ignoriert. Zusätzlich unterstützt es vertrauliche Smart Contracts und besitzt eine EVM-Schicht, sodass Entwickler mit den Tools arbeiten können, die sie bereits kennen.
Für mich fühlt sich das näher an, wie echtes Finanzwesen funktioniert. Die Self-Custody bleibt beim Nutzer, Privatsphäre wird als Voraussetzung behandelt – nicht als Feature – und der Fokus liegt auf regulierten Vermögenswerten statt auf reinem Hype. In einer Branche voller lauter Projekte baut Dusk leise etwas, das Institutionen tatsächlich nutzen könnten.
@Dusk $DUSK #dusk

69
·
--
Ich habe schon seit ein paar Tagen mit diesem Gedanken gesessen. Warum wirken so viele Blockchain-Projekte noch immer so weit weg von echter Finanzwelt? Auf den meisten öffentlichen Chains ist alles transparent — jede Überweisung, jeder Kontostand, jede Bewegung. Das funktioniert für manche Anwendungsfälle, aber es klappt einfach nicht für Institutionen oder für alle, die mit ernsthaftem Geld zu tun haben. Sie brauchen Privatsphäre. Punkt.
Dusk Network gehört zu den wenigen, die das offenbar verstanden haben. Es ist eine Layer-1, die speziell für Finanzanwendungen gebaut wurde, bei denen Vertraulichkeit wirklich wichtig ist. Der Standard „Confidential Security Contract“ ermöglicht, dass echte Vermögenswerte wie Wertpapiere on-chain bewegt werden, ohne dass jede Einzelheit in die Welt hinaus gepostet wird. Dinge werden weiterhin verifiziert und Compliance kann stattfinden, aber die sensiblen Bereiche bleiben geschützt.
Ich mag, dass Privatsphäre nicht als irgendeine optionale Zusatzfunktion behandelt wird, die man später einschaltet. Sie ist die Standardeinstellung. Du kannst Informationen immer noch teilen, wenn es nötig ist, aber das System zwingt nicht alles in die Öffentlichkeit. Zusammen mit vertraulichen Smart Contracts fühlt es sich plötzlich viel näher an das an, was traditionelle Finanzen bereits leisten.
Self-Custody bleibt beim Nutzer. Der Fokus liegt auf regulierten Vermögenswerten — nicht auf endloser Spekulation. In einem Markt, der laute Versprechen liebt, wirkt Dusk leiser und praktischer. Etwas, das möglicherweise tatsächlich helfen könnte, die Lücke zwischen alter Finanzwelt und Blockchain zu schließen, ohne Menschen dazu zu drängen, die Privatsphäre aufzugeben, die sie brauchen.
@Dusk_Foundation $DUSK #dusk
Ich habe schon seit ein paar Tagen mit diesem Gedanken gesessen. Warum wirken so viele Blockchain-Projekte noch immer so weit weg von echter Finanzwelt? Auf den meisten öffentlichen Chains ist alles transparent — jede Überweisung, jeder Kontostand, jede Bewegung. Das funktioniert für manche Anwendungsfälle, aber es klappt einfach nicht für Institutionen oder für alle, die mit ernsthaftem Geld zu tun haben. Sie brauchen Privatsphäre. Punkt.
Dusk Network gehört zu den wenigen, die das offenbar verstanden haben. Es ist eine Layer-1, die speziell für Finanzanwendungen gebaut wurde, bei denen Vertraulichkeit wirklich wichtig ist. Der Standard „Confidential Security Contract“ ermöglicht, dass echte Vermögenswerte wie Wertpapiere on-chain bewegt werden, ohne dass jede Einzelheit in die Welt hinaus gepostet wird. Dinge werden weiterhin verifiziert und Compliance kann stattfinden, aber die sensiblen Bereiche bleiben geschützt.
Ich mag, dass Privatsphäre nicht als irgendeine optionale Zusatzfunktion behandelt wird, die man später einschaltet. Sie ist die Standardeinstellung. Du kannst Informationen immer noch teilen, wenn es nötig ist, aber das System zwingt nicht alles in die Öffentlichkeit. Zusammen mit vertraulichen Smart Contracts fühlt es sich plötzlich viel näher an das an, was traditionelle Finanzen bereits leisten.
Self-Custody bleibt beim Nutzer. Der Fokus liegt auf regulierten Vermögenswerten — nicht auf endloser Spekulation. In einem Markt, der laute Versprechen liebt, wirkt Dusk leiser und praktischer. Etwas, das möglicherweise tatsächlich helfen könnte, die Lücke zwischen alter Finanzwelt und Blockchain zu schließen, ohne Menschen dazu zu drängen, die Privatsphäre aufzugeben, die sie brauchen.
@Dusk $DUSK #dusk

1
79
·
--
Dusk Network: Datenschutz, der dennoch der Finanzwelt Rechenschaft schuldig ist
Ich habe beobachtet, wie Datenschutzprojekte dieselbe Zusage in anderen Worten machen: Alles verborgen halten, Compliance später lösen. Das verfehlt meist das eigentliche Problem. Institutionen brauchen keinen Datenschutz, der Vermögenswerte unsichtbar macht. Sie brauchen Vertraulichkeit, die auch gegenüber Prüfern, Regulierungsbehörden, Verwahrregeln und rechtlichem Eigentum bestehen kann.
Das ist es, was Dusk so interessant macht, genauer hinzuschauen. Seine Layer-1 ist um vertrauliche Smart Contracts herum gebaut, während XSC für datenschutzaktivierte Wertpapiere mit selektiver Sichtbarkeit entwickelt wurde, wenn eine Verifizierung erforderlich ist. Der entscheidende Punkt ist nicht nur, Salden oder Positionen zu verbergen. Es geht darum, Datenschutz innerhalb der Grenzen zum Funktionieren zu bringen, die reale Finanzsysteme bereits haben.
Natürlich beweist allein die Architektur noch keine Verbreitung. Emittenten müssen sie verwenden, die Liquidität muss sich entwickeln, und das System muss den Kontakt mit Verwahrung und Abwicklung überstehen. Aber genau deshalb finde ich Dusk spannend. Es behauptet nicht, dass die Reibung verschwindet. Es baut genau darauf auf.
@Dusk_Foundation #dusk $DUSK
Dusk Network: Datenschutz, der dennoch der Finanzwelt Rechenschaft schuldig ist
Ich habe beobachtet, wie Datenschutzprojekte dieselbe Zusage in anderen Worten machen: Alles verborgen halten, Compliance später lösen. Das verfehlt meist das eigentliche Problem. Institutionen brauchen keinen Datenschutz, der Vermögenswerte unsichtbar macht. Sie brauchen Vertraulichkeit, die auch gegenüber Prüfern, Regulierungsbehörden, Verwahrregeln und rechtlichem Eigentum bestehen kann.
Das ist es, was Dusk so interessant macht, genauer hinzuschauen. Seine Layer-1 ist um vertrauliche Smart Contracts herum gebaut, während XSC für datenschutzaktivierte Wertpapiere mit selektiver Sichtbarkeit entwickelt wurde, wenn eine Verifizierung erforderlich ist. Der entscheidende Punkt ist nicht nur, Salden oder Positionen zu verbergen. Es geht darum, Datenschutz innerhalb der Grenzen zum Funktionieren zu bringen, die reale Finanzsysteme bereits haben.
Natürlich beweist allein die Architektur noch keine Verbreitung. Emittenten müssen sie verwenden, die Liquidität muss sich entwickeln, und das System muss den Kontakt mit Verwahrung und Abwicklung überstehen. Aber genau deshalb finde ich Dusk spannend. Es behauptet nicht, dass die Reibung verschwindet. Es baut genau darauf auf.
@Dusk #dusk $DUSK

1
1
86
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedWatch
16.4M Aufrufe
39,825 Kommentare
🚨 🇺🇸 PETER SCHIFF HAT SOEBEN EINE DEUTLICHE WARNUNG AN DIE FED GERICHTET!
Peter Schiff bezeichnet Kevin Warshs harte Rhetorik zur Inflation als „Bluff“, und seine Prognose könnte erhebliche Auswirkungen auf die Märkte haben.
Schiff glaubt, dass die Fed irgendwann wieder zur Geldschöpfung durch quantitative Lockerung (QE) zurückkehren und sogar im nächsten Jahr die Zinsen senken könnte, obwohl die Inflation weiter steigt.
Denk einen Moment darüber nach.
🔥 Die Inflation könnte weiterhin ein Problem bleiben. 🔥 Die Fed könnte trotzdem auf eine lockerere Geldpolitik zusteuern. 🔥 Mehr Liquidität könnte in die Finanzmärkte fließen.
Sollte dieses Szenario eintreten, könnte das für Aktien, Gold, Bitcoin und den gesamten Kryptomarkt ein völlig anderes Marktumfeld schaffen.
Doch es gibt einen Haken: Bleibt die Inflation hoch, könnte die Fed vor der schwierigen Entscheidung stehen, ob sie steigende Preise bekämpfen oder die Wirtschaft stützen soll.
Wird Warsh an einer strikten Inflationspolitik festhalten, oder wird die Fed irgendwann ihren Kurs ändern?
Der nächste Schritt könnte für Anleger sehr wichtig sein.
#FedWatch #EarningsSeason #USMidtermElections #BrazilCryptoExchangesMustApplyForLicensesByFriday #StanDruckenmillerBecomesInvestorInTradeXYZ
Jackson Liam
·4 Likes
·8.9k Aufrufe
EarningsSeason
6.5M Aufrufe
32,533 Kommentare
USMidtermElections
66,430 Aufrufe
835 Kommentare